Categorie, Uncategorized

bankverrichtingen

Alles wat je moet weten over bankverrichtingen: van stortingen tot internationale betalingen

Artikel: Bankverrichtingen

Bankverrichtingen: Een Gids voor Financiële Transacties

Bankverrichtingen vormen de kern van het moderne financiële systeem en spelen een essentiële rol in het dagelijks leven van individuen en bedrijven. Van eenvoudige stortingen en opnames tot complexe internationale geldtransfers, banken bieden een breed scala aan diensten om financiële transacties te vergemakkelijken.

Soorten Bankverrichtingen

Enkele veelvoorkomende bankverrichtingen zijn:

  • Stortingen en Opnames: Klanten kunnen geld storten op hun rekeningen via verschillende kanalen, zoals bankkantoren, geldautomaten of online bankieren. Op elk moment kunnen ze ook contant geld opnemen om aan hun behoeften te voldoen.
  • Betalingen: Banken vergemakkelijken betalingstransacties tussen klanten, leveranciers en andere partijen door middel van overschrijvingen, domiciliëringen en betalingsopdrachten.
  • Kredietverlening: Banken verstrekken leningen aan particulieren en bedrijven voor diverse doeleinden, zoals hypotheken, persoonlijke leningen en zakelijke financiering.
  • Beleggingen: Klanten kunnen investeren in verschillende financiële producten via hun bank, zoals aandelen, obligaties, fondsen en pensioenspaarplannen.
  • Valutahandel: Voor internationale transacties bieden banken valutadiensten om valuta’s te kopen of verkopen tegen wisselkoersen.

Toekomst van Bankverrichtingen

Met de opkomst van digitale technologieën evolueren bankverrichtingen voortdurend. Mobiel bankieren, contactloze betalingen en blockchain-technologieën veranderen de manier waarop mensen hun financiën beheren. De focus ligt steeds meer op gemak, snelheid en veiligheid bij het uitvoeren van transacties.

In de toekomst zullen bankverrichtingen waarschijnlijk nog meer gedigitaliseerd worden, met innovatieve oplossingen zoals biometrische authenticatie en AI-ondersteunde klantenservice. Het is essentieel dat bankinstellingen blijven innoveren om aan de behoeften van hun klanten te voldoen in een steeds veranderend financieel landschap.

Kortom spelen bankverrichtingen een cruciale rol in onze economie en zullen ze blijven evolueren om tegemoet te komen aan de groeiende vraag naar efficiënte, veilige en gebruiksvriendelijke financiële diensten.


9 Essentiële Tips voor Veilige Bankverrichtingen

  1. Controleer regelmatig je bankrekening op verdachte transacties.
  2. Houd je pincode geheim en deel deze met niemand.
  3. Gebruik sterke wachtwoorden voor je online bankrekening en verander ze regelmatig.
  4. Activeer indien mogelijk tweestapsverificatie voor extra beveiliging.
  5. Wees voorzichtig met het delen van persoonlijke informatie via e-mail of telefoon.
  6. Bewaar belangrijke documenten zoals bankafschriften op een veilige plek.
  7. Meld verlies of diefstal van je betaalkaart onmiddellijk aan de bank.
  8. Let op phishingpogingen en klik niet zomaar op links in verdachte e-mails.
  9. Informeer de bank bij veranderingen in je contactgegevens om belangrijke communicatie te ontvangen.

Controleer regelmatig je bankrekening op verdachte transacties.

Het is belangrijk om regelmatig je bankrekening te controleren op verdachte transacties. Door alert te zijn en ongebruikelijke activiteiten op je rekening op te merken, kun je snel actie ondernemen om mogelijke fraude of ongeautoriseerde transacties te voorkomen. Het monitoren van je bankrekening helpt om je financiën veilig te houden en zorgt ervoor dat je tijdig kunt reageren op eventuele problemen die zich kunnen voordoen.

Houd je pincode geheim en deel deze met niemand.

Het is van essentieel belang om je pincode geheim te houden en deze met niemand te delen. Je pincode is een cruciale beveiligingsmaatregel die ervoor zorgt dat alleen jij toegang hebt tot je bankrekening en geld. Door je pincode vertrouwelijk te houden, bescherm je jezelf tegen fraude en ongeautoriseerde transacties. Het is belangrijk om altijd waakzaam te zijn en nooit je pincode aan anderen door te geven, zelfs niet aan familieleden of vrienden, om de veiligheid van je financiële gegevens te waarborgen.

Gebruik sterke wachtwoorden voor je online bankrekening en verander ze regelmatig.

Het is van essentieel belang om sterke wachtwoorden te gebruiken voor je online bankrekening en deze regelmatig te wijzigen. Door een sterk wachtwoord te kiezen, dat bestaat uit een combinatie van letters, cijfers en speciale tekens, verhoog je de beveiliging van je financiële gegevens en verklein je het risico op ongeautoriseerde toegang tot je bankrekening. Het regelmatig wijzigen van je wachtwoord versterkt deze beveiliging nog verder en zorgt ervoor dat je persoonlijke informatie veilig blijft in de digitale wereld van online bankverrichtingen.

Activeer indien mogelijk tweestapsverificatie voor extra beveiliging.

Het activeren van tweestapsverificatie voor extra beveiliging is een belangrijke tip bij het uitvoeren van bankverrichtingen. Met tweestapsverificatie wordt een extra beveiligingslaag toegevoegd aan uw online bankrekening, waardoor het moeilijker wordt voor onbevoegden om toegang te krijgen tot uw financiële gegevens. Door deze extra stap te nemen, zoals het invoeren van een unieke code die naar uw mobiele telefoon wordt gestuurd, kunt u de veiligheid van uw banktransacties aanzienlijk verhogen en uzelf beschermen tegen mogelijke fraude of cyberaanvallen. Het is daarom sterk aanbevolen om tweestapsverificatie in te schakelen waar mogelijk om uw financiële gegevens te beschermen.

Wees voorzichtig met het delen van persoonlijke informatie via e-mail of telefoon.

Het is belangrijk om voorzichtig te zijn met het delen van persoonlijke informatie via e-mail of telefoon, vooral als het gaat om bankverrichtingen. Criminelen kunnen proberen gevoelige gegevens te onderscheppen door zich voor te doen als legitieme instanties. Wees altijd alert en verifieer de identiteit van de persoon of organisatie waarmee u communiceert voordat u vertrouwelijke informatie verstrekt. Bescherm uw privacy en financiële veiligheid door alleen informatie te delen via beveiligde kanalen en nooit uw persoonlijke gegevens ongevraagd aan onbekenden te verstrekken.

Bewaar belangrijke documenten zoals bankafschriften op een veilige plek.

Het is van groot belang om belangrijke documenten zoals bankafschriften op een veilige plek te bewaren. Door deze documenten zorgvuldig te bewaren, kunt u uw financiële transacties en geschiedenis gemakkelijk raadplegen en beheren. Een veilige opslagplaats beschermt ook uw persoonlijke en financiële gegevens tegen verlies, diefstal of ongeautoriseerde toegang. Het bijhouden van geordende en goed beveiligde documenten draagt bij aan een overzichtelijke financiële administratie en helpt u om in controle te blijven over uw bankverrichtingen.

Meld verlies of diefstal van je betaalkaart onmiddellijk aan de bank.

Het is van groot belang om verlies of diefstal van je betaalkaart onmiddellijk aan de bank te melden. Door snel actie te ondernemen, kan de bank je betaalkaart blokkeren en verdere financiële schade voorkomen. Het melden van verlies of diefstal zorgt ervoor dat eventueel misbruik van je kaart wordt beperkt en dat je persoonlijke financiële gegevens veilig blijven. Het is daarom essentieel om bij het vermoeden van verlies of diefstal direct contact op te nemen met je bank om de nodige maatregelen te treffen.

Een belangrijke tip met betrekking tot bankverrichtingen is om alert te zijn op phishingpogingen en niet zomaar op links in verdachte e-mails te klikken. Criminelen proberen vaak gevoelige informatie te stelen door zich voor te doen als een legitieme bankinstelling en gebruikers te misleiden om hun persoonlijke gegevens prijs te geven. Het is essentieel om altijd de echtheid van e-mails en links te verifiëren voordat erop wordt geklikt, om zo financiële fraude en identiteitsdiefstal te voorkomen.

Informeer de bank bij veranderingen in je contactgegevens om belangrijke communicatie te ontvangen.

Het is van groot belang om je bank op de hoogte te stellen van eventuele wijzigingen in je contactgegevens, zoals adres, telefoonnummer of e-mailadres. Door je bank tijdig te informeren, zorg je ervoor dat je belangrijke communicatie, zoals transactieberichten, veiligheidsmeldingen en updates over je rekening, correct en tijdig ontvangt. Op die manier blijf je goed geïnformeerd over je financiële situatie en kan de bank je beter van dienst zijn bij eventuele vragen of problemen. Het regelmatig bijwerken van je contactgegevens is een eenvoudige maar effectieve manier om een soepele communicatie met je bank te garanderen.
banksoftware

Optimaliseer uw Bankactiviteiten met Geavanceerde Banksoftware

Artikel over banksoftware

Banksoftware: De Sleutel tot Efficiëntie en Veiligheid in de Financiële Sector

Banken spelen een cruciale rol in onze economie en samenleving, en het is van vitaal belang dat ze beschikken over geavanceerde softwareoplossingen om hun dagelijkse activiteiten te stroomlijnen en te beveiligen. Banksoftware is essentieel geworden in de moderne financiële wereld, waar complexe transacties, strenge regelgeving en toenemende cyberdreigingen aan de orde van de dag zijn.

Met speciaal ontwikkelde banksoftware kunnen financiële instellingen diverse taken efficiënter uitvoeren, waaronder het beheren van klantgegevens, het verwerken van transacties, het monitoren van risico’s en het voldoen aan wettelijke vereisten. Deze softwareoplossingen bieden banken niet alleen operationele efficiëntie, maar helpen ook bij het verbeteren van klantenservice en het verminderen van fouten.

Een van de belangrijkste aspecten van banksoftware is veiligheid. Met de toenemende dreiging van cyberaanvallen is het essentieel dat banken robuuste beveiligingsmaatregelen implementeren om gevoelige informatie te beschermen. Banksoftware speelt een cruciale rol bij het detecteren en voorkomen van fraude, het beveiligen van online transacties en het waarborgen van naleving van privacywetten.

Bovendien evolueert banksoftware voortdurend om te voldoen aan de veranderende behoeften en eisen van de financiële sector. Nieuwe technologieën zoals kunstmatige intelligentie, blockchain en data-analyse worden geïntegreerd in banksoftware om processen verder te automatiseren, besluitvorming te verbeteren en nieuwe zakelijke kansen te identificeren.

Kortom, banksoftware is onmisbaar geworden voor moderne bankinstellingen die streven naar efficiëntie, veiligheid en concurrentievoordeel. Door te investeren in hoogwaardige softwareoplossingen kunnen banken hun activiteiten optimaliseren, risico’s minimaliseren en tegelijkertijd voldoen aan de steeds strenger wordende regelgeving in de financiële sector.


Vijf Voordelen van Banksoftware: Efficiëntie, Veiligheid, Naleving, Klantenservice en Innovatie

  1. Efficiëntie
  2. Veiligheid
  3. Naleving
  4. Klantenservice
  5. Innovatie


Zes Nadelen van Banksoftware: Kosten, Complexiteit en Risico’s

  1. Hoge implementatiekosten voor banksoftware kunnen een aanzienlijke financiële last vormen voor bankinstellingen.
  2. Complexe integratieprocessen met bestaande systemen kunnen leiden tot operationele verstoring en vertragingen.
  3. Regelmatige software-updates en onderhoud zijn noodzakelijk om de veiligheid en prestaties van banksoftware te waarborgen.
  4. Mogelijke compatibiliteitsproblemen met andere softwaretoepassingen kunnen de efficiëntie van bankprocessen belemmeren.
  5. Training van personeel om te werken met nieuwe banksoftware kan extra tijd en middelen vereisen.
  6. Afhankeijkheid van technologie kan risico’s met zich meebrengen, zoals cyberaanvallen of systeemstoringen.

Efficiëntie

Efficiëntie is een belangrijke troef van banksoftware. Door het automatiseren en stroomlijnen van diverse processen, kunnen banken aanzienlijke verbeteringen realiseren in hun operationele efficiëntie. Dit resulteert niet alleen in tijdsbesparing, maar ook in een verhoogde nauwkeurigheid en consistentie in de uitvoering van taken. Banksoftware maakt het mogelijk om complexe taken snel en foutloos uit te voeren, waardoor medewerkers zich kunnen concentreren op taken die meer toegevoegde waarde bieden voor de klanten en de organisatie als geheel.

Veiligheid

Veiligheid is een essentieel voordeel van banksoftware, omdat het geavanceerde beveiligingsmaatregelen biedt om gevoelige informatie te beschermen tegen cyberdreigingen en fraude. Door gebruik te maken van encryptie, authenticatieprotocollen en monitoringtools kunnen financiële instellingen met banksoftware een veilige omgeving creëren waarin klantgegevens en transacties worden beschermd tegen potentiële aanvallen. Deze focus op veiligheid helpt banken niet alleen om het vertrouwen van hun klanten te behouden, maar ook om te voldoen aan strikte regelgeving op het gebied van gegevensbescherming en privacy.

Naleving

Een belangrijk voordeel van banksoftware is de ondersteuning bij naleving van complexe regelgeving en wettelijke vereisten. Financiële instellingen kunnen vertrouwen op de ingebouwde compliance-functies van banksoftware om te voldoen aan de strikte regels en voorschriften die gelden in de financiële sector. Door deze functionaliteiten kunnen banken hun operationele processen effectief beheren en ervoor zorgen dat ze te allen tijde in overeenstemming zijn met de wet, wat essentieel is voor het behouden van vertrouwen en het vermijden van boetes of sancties.

Klantenservice

Een belangrijk voordeel van banksoftware is de mogelijkheid om de klantenservice te verbeteren. Dankzij banksoftware kunnen banken de klantervaring optimaliseren door snellere transactieverwerking, gepersonaliseerde diensten en betere communicatiekanalen aan te bieden. Door efficiëntere processen en geautomatiseerde systemen kunnen bankmedewerkers zich meer richten op het leveren van hoogwaardige service aan klanten, waardoor de algehele tevredenheid en loyaliteit worden versterkt.

Innovatie

Innovatie speelt een cruciale rol in de moderne financiële sector, en banksoftware vormt de spil van deze innovatie. Door nieuwe technologieën zoals kunstmatige intelligentie en blockchain te integreren, stimuleert moderne banksoftware continue vernieuwing. Deze geavanceerde systemen helpen financiële instellingen om nieuwe zakelijke mogelijkheden te identificeren, processen te optimaliseren en concurrentievoordeel te behalen in een steeds veranderende markt.

Hoge implementatiekosten voor banksoftware kunnen een aanzienlijke financiële last vormen voor bankinstellingen.

Hoge implementatiekosten voor banksoftware kunnen een aanzienlijke financiële last vormen voor bankinstellingen. Het aanschaffen, aanpassen en implementeren van complexe softwareoplossingen vereist vaak aanzienlijke investeringen in termen van tijd, geld en middelen. Deze kosten kunnen een uitdaging vormen voor banken, vooral voor kleinere instellingen met beperkte budgetten. Bovendien kunnen onverwachte kosten tijdens het implementatieproces leiden tot budgetoverschrijdingen en vertragingen, waardoor de uiteindelijke voordelen van de banksoftware mogelijk worden ondermijnd. Het is daarom essentieel voor banken om zorgvuldig de kosten en baten van de implementatie van nieuwe softwareoplossingen af te wegen om ervoor te zorgen dat ze een duurzame en kosteneffectieve investering zijn op lange termijn.

Complexe integratieprocessen met bestaande systemen kunnen leiden tot operationele verstoring en vertragingen.

Een nadeel van banksoftware is dat complexe integratieprocessen met bestaande systemen kunnen leiden tot operationele verstoring en vertragingen. Het samenvoegen van nieuwe software met bestaande systemen kan een uitdagende taak zijn, aangezien het vereist dat verschillende technologieën en databronnen naadloos op elkaar aansluiten. Deze integratieprocessen vergen tijd, middelen en expertise, en als ze niet goed worden beheerd, kunnen ze leiden tot operationele inefficiënties en vertragingen in de dienstverlening van de bankinstelling.

Regelmatige software-updates en onderhoud zijn noodzakelijk om de veiligheid en prestaties van banksoftware te waarborgen.

Een nadeel van banksoftware is dat regelmatige software-updates en onderhoud noodzakelijk zijn om de veiligheid en prestaties ervan te waarborgen. Het bijwerken van software kan tijdrovend en kostbaar zijn, en het vereist vaak dat banken hun systemen tijdelijk moeten uitschakelen, wat kan leiden tot verstoringen in de dienstverlening aan klanten. Bovendien brengen software-updates het risico met zich mee dat bestaande functionaliteiten verstoord raken of dat er nieuwe bugs worden geïntroduceerd, waardoor banken voor uitdagingen komen te staan bij het handhaven van een soepele werking van hun systemen.

Mogelijke compatibiliteitsproblemen met andere softwaretoepassingen kunnen de efficiëntie van bankprocessen belemmeren.

Mogelijke compatibiliteitsproblemen met andere softwaretoepassingen kunnen de efficiëntie van bankprocessen belemmeren. Wanneer banksoftware niet naadloos integreert met bestaande systemen of externe toepassingen, kan dit leiden tot vertragingen, fouten en inefficiënties in de dagelijkse operaties van een financiële instelling. Het is essentieel dat banken bij het implementeren van nieuwe softwareoplossingen grondig testen op compatibiliteit en ervoor zorgen dat alle systemen effectief met elkaar kunnen communiceren om een soepele werking te garanderen en de risico’s van verstoringen te minimaliseren.

Training van personeel om te werken met nieuwe banksoftware kan extra tijd en middelen vereisen.

Een nadeel van banksoftware is dat het trainen van personeel om te werken met nieuwe systemen extra tijd en middelen kan vergen. Het implementeren van nieuwe software in een bankomgeving vereist vaak uitgebreide trainingssessies om medewerkers vertrouwd te maken met de functionaliteiten en processen. Dit kan leiden tot verstoringen in de dagelijkse werkzaamheden, extra kosten voor opleiding en mogelijk een tijdelijke daling in de productiviteit. Het is essentieel voor banken om voldoende aandacht te besteden aan het trainingsproces om ervoor te zorgen dat het personeel effectief en efficiënt kan werken met de nieuwe banksoftware.

Afhankeijkheid van technologie kan risico’s met zich meebrengen, zoals cyberaanvallen of systeemstoringen.

Een nadeel van banksoftware is de afhankelijkheid van technologie, die potentieel risico’s met zich meebrengt, zoals cyberaanvallen of systeemstoringen. Banken die vertrouwen op complexe softwareoplossingen lopen het risico om kwetsbaar te zijn voor kwaadwillende hackers die gevoelige informatie kunnen stelen of systemen kunnen ontregelen. Bovendien kunnen technische storingen leiden tot onderbrekingen in de dienstverlening, waardoor klanten en de reputatie van de bank schade kunnen oplopen. Het is daarom essentieel dat banken proactief investeren in beveiligingsmaatregelen en noodherstelplannen om zich te beschermen tegen deze potentiële bedreigingen en hun operationele veerkracht te waarborgen.

banken digitaal

De Digitale Transformatie van Banken: Naar een Toekomst van Online Bankieren

Banken gaan digitaal: de opkomst van online bankieren

Banken gaan digitaal: de opkomst van online bankieren

De traditionele manier van bankieren, waarbij klanten naar een fysiek filiaal moeten gaan om transacties uit te voeren, maakt geleidelijk plaats voor een meer digitale benadering. Steeds meer banken investeren in online bankieren om tegemoet te komen aan de veranderende behoeften en verwachtingen van hun klanten.

Eén van de belangrijkste redenen voor deze verschuiving naar digitaal bankieren is het gemak en de toegankelijkheid die het biedt. Met online bankieren kunnen klanten 24/7 transacties uitvoeren, rekeningen beheren en betalingen verrichten, allemaal vanuit het comfort van hun eigen huis of onderweg via een mobiele app.

Bovendien biedt digitaal bankieren ook een hoger niveau van veiligheid en beveiliging. Banken implementeren geavanceerde technologieën zoals tweestapsverificatie, biometrische authenticatie en versleutelde communicatie om ervoor te zorgen dat de financiële gegevens van klanten goed beschermd zijn tegen cyberdreigingen.

Naast het gemak en de veiligheid heeft online bankieren ook geleid tot lagere kosten voor zowel banken als klanten. Doordat transacties digitaal worden afgehandeld, worden operationele kosten verminderd, wat zich vertaalt in lagere tarieven en vergoedingen voor klanten.

De toekomst van banking is ongetwijfeld digitaal. Met de opkomst van nieuwe technologieën zoals blockchain, kunstmatige intelligentie en big data-analyse, zullen banken nog meer innovatieve diensten aanbieden om aan de groeiende vraag naar gepersonaliseerde en efficiënte financiële oplossingen te voldoen.

Kortom, online bankieren biedt talloze voordelen voor zowel banken als klanten. Het is een evolutie die niet alleen gemak en efficiëntie met zich meebrengt, maar ook nieuwe mogelijkheden creëert voor een meer gepersonaliseerde en geavanceerde financiële ervaring.


Veelgestelde Vragen over Digitale Banken: Inzichten en Veiligheid

  1. Waarom digitaal geld?
  2. Hoe veilig is de digitale euro?
  3. Hoe heet digitaal geld?
  4. Hoe werkt het digitaal geld?

Waarom digitaal geld?

Het gebruik van digitaal geld biedt tal van voordelen ten opzichte van traditionele contante transacties. Digitaal geld is snel, gemakkelijk en veilig in gebruik, waardoor het zowel voor consumenten als bedrijven een aantrekkelijke optie is. Met digitaal geld kunnen transacties 24/7 worden uitgevoerd, overal ter wereld, zonder de beperkingen van fysieke valuta. Bovendien helpt digitaal geld bij het verminderen van de kosten en risico’s die gepaard gaan met het beheren en transporteren van contant geld. Het biedt ook mogelijkheden voor innovatie op het gebied van betalingstechnologieën en draagt bij aan een meer efficiënte en geavanceerde financiële infrastructuur.

Hoe veilig is de digitale euro?

De veiligheid van de digitale euro is een veelgestelde vraag in het kader van de opkomst van digitaal bankieren. De Europese Centrale Bank en andere financiële instanties werken aan het ontwikkelen van een digitale euro die veilig en betrouwbaar is voor gebruikers. Er wordt veel aandacht besteed aan het implementeren van geavanceerde beveiligingsmaatregelen, zoals encryptie, authenticatieprotocollen en fraudepreventie, om ervoor te zorgen dat transacties met de digitale euro goed beschermd zijn tegen cyberdreigingen. Hoewel er altijd risico’s verbonden zijn aan digitale transacties, streven autoriteiten ernaar om een robuuste infrastructuur te creëren die de veiligheid en integriteit van de digitale euro waarborgt.

Hoe heet digitaal geld?

Digitaal geld staat bekend onder verschillende namen, zoals elektronisch geld, online betalingen of virtuele valuta. Het verwijst naar geld dat uitsluitend in elektronische vorm bestaat en gebruikt wordt voor transacties via digitale kanalen, zoals online bankieren, mobiele apps of e-wallets. Deze vorm van geld heeft de traditionele contante betalingen grotendeels vervangen en biedt gebruikers gemak, snelheid en veiligheid bij het uitvoeren van financiële transacties in de digitale wereld.

Hoe werkt het digitaal geld?

Digitaal geld, ook wel bekend als elektronisch geld of e-geld, verwijst naar geld dat volledig elektronisch wordt gebruikt en opgeslagen. In tegenstelling tot fysieke contanten bestaat digitaal geld alleen in digitale vorm en wordt het meestal opgeslagen op elektronische apparaten zoals computers, smartphones of speciale e-wallets. Het proces van digitaal geld werkt via elektronische betalingssystemen en online transacties, waarbij geld van de ene rekening naar de andere wordt overgeboekt zonder dat er fysiek contant geld aan te pas komt. Deze vorm van geld biedt gemak, snelheid en veiligheid bij het uitvoeren van financiële transacties in de digitale wereld.

bankdiensten

Optimaliseer uw Financiën met Innovatieve Bankdiensten

Artikel: Bankdiensten

Bankdiensten: Essentieel voor Financiële Zekerheid

Bankdiensten vormen een essentieel onderdeel van ons dagelijks leven en spelen een cruciale rol bij het handhaven van financiële stabiliteit en zekerheid. Of het nu gaat om het beheren van onze spaartegoeden, het uitvoeren van betalingen of het verkrijgen van leningen, banken bieden een breed scala aan diensten die onze financiële behoeften ondersteunen.

Een van de meest basale bankdiensten is het openen van een zichtrekening. Dit stelt individuen en bedrijven in staat om geld te storten, op te nemen en elektronische transacties uit te voeren. Door middel van online bankieren kunnen klanten hun rekeningsaldo controleren, betalingen verrichten en geld overmaken naar andere rekeningen, allemaal met slechts een paar klikken.

Naast zichtrekeningen bieden banken ook spaarrekeningen aan als een manier voor mensen om hun geld veilig opzij te zetten en rente te verdienen. Spaarrekeningen helpen individuen bij het plannen voor toekomstige uitgaven, zoals studiekosten of pensionering, en moedigen spaargeld aan door rentevoordelen te bieden.

Voor degenen die grote aankopen willen doen of financiële steun nodig hebben, verstrekken banken leningen en kredieten. Of het nu gaat om een hypotheek voor het kopen van een huis, een autolening voor de aanschaf van een voertuig of een persoonlijke lening voor onvoorziene kosten, bankdiensten maken dergelijke financiële transacties mogelijk.

Tot slot bieden banken ook beleggingsdiensten aan voor klanten die hun vermogen willen laten groeien door middel van investeringen in aandelen, obligaties of fondsen. Beleggingsadviseurs helpen klanten bij het nemen van weloverwogen beslissingen over hun portefeuille om financiële doelen op lange termijn te bereiken.

Kortom, bankdiensten spelen een onmisbare rol in ons economisch systeem door financiële transacties mogelijk te maken, spaargeld veilig te stellen en investeringsmogelijkheden te bieden. Door gebruik te maken van deze diensten kunnen individuen en bedrijven hun geld effectief beheren en streven naar financiële welvaart op lange termijn.


Zes Voordelen van Bankdiensten voor Uw Financiële Beheer

  1. Bankdiensten bieden gemakkelijke toegang tot financiële transacties, zoals betalingen en geldovermakingen.
  2. Met bankdiensten kunnen klanten hun spaargeld veilig opslaan en rente verdienen op spaarrekeningen.
  3. Banken verstrekken leningen en kredieten om grote aankopen te financieren of onvoorziene kosten te dekken.
  4. Online bankieren maakt het eenvoudig voor klanten om hun rekeningsaldo te controleren en transacties uit te voeren vanaf elke locatie.
  5. Beleggingsdiensten van banken helpen klanten bij het laten groeien van hun vermogen door middel van investeringen in diverse activa.
  6. Bankdiensten bieden een veilige en gereguleerde omgeving voor financiële transacties, waardoor het risico op fraude wordt verminderd.


Vijf Nadelen van Bankdiensten: Kosten, Toegankelijkheid en Veiligheid

  1. Hoge kosten voor bepaalde bankdiensten, zoals overschrijvingen naar het buitenland.
  2. Beperkte openingstijden van fysieke bankkantoren kunnen het moeilijk maken om persoonlijke transacties uit te voeren.
  3. Risico op cybercriminaliteit en datalekken bij online bankieren en elektronische transacties.
  4. Ingewikkelde financiële producten en voorwaarden kunnen leiden tot verwarring en misverstanden bij klanten.
  5. Mogelijkheid van onvoorziene kosten, zoals boetes voor overschrijding van kredietlimieten of onvoldoende saldo.

Bankdiensten bieden gemakkelijke toegang tot financiële transacties, zoals betalingen en geldovermakingen.

Bankdiensten bieden gemakkelijke toegang tot financiële transacties, zoals betalingen en geldovermakingen. Met slechts een paar klikken kunnen klanten via online bankieren snel en veilig geld overmaken naar andere rekeningen, rekeningsaldi controleren en betalingen verrichten. Deze efficiënte toegang tot financiële transacties maakt het gemakkelijker voor mensen om hun geld te beheren en zorgt voor een naadloze ervaring bij het uitvoeren van dagelijkse financiële activiteiten.

Met bankdiensten kunnen klanten hun spaargeld veilig opslaan en rente verdienen op spaarrekeningen.

Een belangrijk voordeel van bankdiensten is dat klanten hun spaargeld veilig kunnen opslaan en rente kunnen verdienen op spaarrekeningen. Door gebruik te maken van deze diensten kunnen individuen en bedrijven gerust zijn dat hun geld beschermd is tegen diefstal of verlies, terwijl ze tegelijkertijd profiteren van rentevoordelen die hen helpen hun vermogen te laten groeien. Het opslaan van geld in een spaarrekening bij een bank biedt klanten niet alleen financiële zekerheid, maar moedigt ook spaargedrag aan en helpt bij het plannen voor toekomstige financiële doelen.

Banken verstrekken leningen en kredieten om grote aankopen te financieren of onvoorziene kosten te dekken.

Een belangrijk voordeel van bankdiensten is dat banken leningen en kredieten verstrekken om grote aankopen te financieren of onvoorziene kosten te dekken. Of het nu gaat om het kopen van een huis, het aanschaffen van een auto of het betalen van medische kosten, banken bieden financiële ondersteuning door middel van leningen die individuen en bedrijven helpen om hun doelen te bereiken en onverwachte uitgaven op te vangen. Deze dienstverlening speelt een cruciale rol in het bevorderen van economische groei en het stimuleren van investeringen, waardoor mensen de mogelijkheid hebben om hun levenskwaliteit te verbeteren en financiële stabiliteit te behouden.

Online bankieren maakt het eenvoudig voor klanten om hun rekeningsaldo te controleren en transacties uit te voeren vanaf elke locatie.

Online bankieren is een waardevol aspect van bankdiensten, omdat het klanten in staat stelt om gemakkelijk hun rekeningsaldo te controleren en transacties uit te voeren vanaf elke locatie. Met slechts een internetverbinding kunnen gebruikers snel en efficiënt inzicht krijgen in hun financiële situatie en betalingen verrichten zonder beperkingen van tijd of plaats. Dit gemak en de toegankelijkheid van online bankieren dragen bij aan het vereenvoudigen van het dagelijkse financiële beheer voor klanten, waardoor ze meer controle hebben over hun geldzaken.

Beleggingsdiensten van banken helpen klanten bij het laten groeien van hun vermogen door middel van investeringen in diverse activa.

De beleggingsdiensten van banken bieden waardevolle ondersteuning aan klanten die streven naar het laten groeien van hun vermogen door te investeren in diverse activa. Door deskundig advies en begeleiding te bieden, helpen banken hun klanten bij het nemen van weloverwogen beslissingen over investeringen in aandelen, obligaties en andere financiële instrumenten. Deze diensten stellen klanten in staat om hun financiële doelen op lange termijn te bereiken en een gediversifieerde portefeuille op te bouwen die hen helpt om hun vermogen gestaag te laten groeien.

Bankdiensten bieden een veilige en gereguleerde omgeving voor financiële transacties, waardoor het risico op fraude wordt verminderd.

Bankdiensten bieden een veilige en gereguleerde omgeving voor financiële transacties, waardoor het risico op fraude wordt verminderd. Door strikte regelgeving en beveiligingsmaatregelen te implementeren, zorgen banken ervoor dat geldtransacties op een betrouwbare en transparante manier worden uitgevoerd. Klanten kunnen met een gerust hart geld storten, betalingen verrichten en leningen afsluiten, wetende dat hun financiële gegevens worden beschermd tegen mogelijke frauduleuze activiteiten. Deze focus op veiligheid en regelgeving draagt bij aan het opbouwen van vertrouwen tussen banken en hun klanten, wat essentieel is voor een gezonde financiële sector.

Hoge kosten voor bepaalde bankdiensten, zoals overschrijvingen naar het buitenland.

Een nadeel van bankdiensten zijn de hoge kosten die in rekening worden gebracht voor bepaalde transacties, zoals overschrijvingen naar het buitenland. Klanten kunnen geconfronteerd worden met aanzienlijke vergoedingen en wisselkoersmarges bij het uitvoeren van internationale betalingen, wat kan leiden tot aanzienlijke kosten die de totale waarde van de transactie verminderen. Deze hoge kosten kunnen een belemmering vormen voor mensen die regelmatig geld naar het buitenland moeten overmaken en kunnen ook een negatieve invloed hebben op internationale handel en financiële inclusie. Het is belangrijk voor consumenten om zich bewust te zijn van deze kosten en alternatieve betaalmethoden te overwegen om onnodige uitgaven te voorkomen.

Beperkte openingstijden van fysieke bankkantoren kunnen het moeilijk maken om persoonlijke transacties uit te voeren.

De beperkte openingstijden van fysieke bankkantoren kunnen het moeilijk maken om persoonlijke transacties uit te voeren. Voor veel mensen die tijdens reguliere kantooruren werken, kan het lastig zijn om een bankfiliaal te bezoeken voor bijvoorbeeld het openen van een rekening, het aanvragen van een lening of het bespreken van financiële zaken met een medewerker. Dit kan leiden tot frustratie en ongemak, vooral wanneer persoonlijke interactie en ondersteuning nodig zijn bij financiële beslissingen. Het beperkte bereikbaarheidsvenster van fysieke bankkantoren kan de toegang tot essentiële bankdiensten belemmeren voor mensen die gebonden zijn aan hun werkuren.

Risico op cybercriminaliteit en datalekken bij online bankieren en elektronische transacties.

Een belangrijk nadeel van bankdiensten, met name bij online bankieren en elektronische transacties, is het verhoogde risico op cybercriminaliteit en datalekken. Door de groei van digitale technologieën zijn banken kwetsbaarder geworden voor aanvallen van cybercriminelen die proberen gevoelige informatie te stelen, zoals inloggegevens, persoonlijke gegevens en financiële details. Dit brengt niet alleen de privacy en veiligheid van klanten in gevaar, maar kan ook leiden tot financieel verlies en reputatieschade voor zowel de bank als de getroffen individuen. Het is daarom essentieel dat banken voortdurend investeren in robuuste beveiligingsmaatregelen en dat klanten zich bewust zijn van de mogelijke risico’s en voorzorgsmaatregelen nemen om zichzelf te beschermen tegen cyberdreigingen.

Ingewikkelde financiële producten en voorwaarden kunnen leiden tot verwarring en misverstanden bij klanten.

Ingewikkelde financiële producten en voorwaarden kunnen een aanzienlijk nadeel vormen van bankdiensten, aangezien ze vaak leiden tot verwarring en misverstanden bij klanten. Klanten kunnen moeite hebben om de complexe structuur en werking van bepaalde financiële producten te begrijpen, waardoor ze mogelijk onbedoelde beslissingen nemen of niet volledig profiteren van de geboden diensten. Deze verwarring kan leiden tot frustratie en wantrouwen jegens banken, waardoor het belangrijk is voor financiële instellingen om transparantie en duidelijkheid te bieden in hun productaanbod om klanten goed te informeren en te ondersteunen.

Mogelijkheid van onvoorziene kosten, zoals boetes voor overschrijding van kredietlimieten of onvoldoende saldo.

Een nadeel van bankdiensten is de mogelijkheid van onvoorziene kosten, zoals boetes voor het overschrijden van kredietlimieten of voor het hebben van onvoldoende saldo op een rekening. Deze extra kosten kunnen snel oplopen en kunnen een financiële last vormen voor klanten die zich niet bewust zijn van de specifieke voorwaarden en tarieven die aan hun bankrekeningen zijn gekoppeld. Het is daarom belangrijk voor klanten om goed geïnformeerd te zijn over de potentiële kosten en om hun financiën zorgvuldig te beheren om onaangename verrassingen te voorkomen.

bankbehoeften

De Veranderende Bankbehoeften: Een Analyse van Klantverwachtingen in de Financiële Sector

Artikel: Bankbehoeften

Bankbehoeften in de Moderne Samenleving

In de snel evoluerende wereld van vandaag spelen banken een cruciale rol in het faciliteren van financiële transacties en het bieden van diverse financiële diensten aan individuen en bedrijven. Om relevant te blijven en te voldoen aan de behoeften van klanten, is het essentieel dat banken zich bewust zijn van de veranderende behoeften en verwachtingen van hun klanten.

Eén van de belangrijkste bankbehoeften in de moderne samenleving is gemak en toegankelijkheid. Klanten verwachten dat ze op elk moment en vanaf elke locatie toegang hebben tot hun bankrekeningen, transacties kunnen uitvoeren en informatie kunnen raadplegen. Dit heeft geleid tot een sterke vraag naar online banking services, mobiele apps en andere digitale kanalen die bankieren eenvoudiger en efficiënter maken.

Veiligheid en privacy zijn ook topprioriteiten voor klanten als het gaat om hun financiële gegevens. Banken moeten voortdurend investeren in geavanceerde beveiligingsmaatregelen om cybercriminaliteit te bestrijden en het vertrouwen van hun klanten te behouden. Daarnaast is transparantie over hoe persoonlijke gegevens worden gebruikt en beschermd essentieel om het vertrouwen tussen banken en klanten te versterken.

Naast gemak, toegankelijkheid, veiligheid en privacy, verwachten klanten ook gepersonaliseerde diensten van hun bank. Door gebruik te maken van data-analyse en kunstmatige intelligentie kunnen banken inzicht krijgen in het gedrag en de behoeften van hun klanten, waardoor ze op maat gemaakte producten en diensten kunnen aanbieden die aansluiten bij individuele wensen.

Kortom, om succesvol te blijven in een steeds veranderende markt, moeten banken zich richten op het begrijpen en vervullen van de diverse behoeften van hun klanten. Door innovatieve technologieën te omarmen, een sterke focus te leggen op beveiliging en privacy, en gepersonaliseerde diensten aan te bieden, kunnen banken waardevolle relaties opbouwen met hun klanten en een concurrentievoordeel behalen in de financiële sector.


7 Essentiële Tips voor het Afstemmen van Bankdiensten op Jouw Persoonlijke Behoeften

  1. Zorg voor een bankrekening die past bij jouw behoeften en financiële situatie.
  2. Houd regelmatig je bankafschriften en transacties in de gaten.
  3. Maak gebruik van online bankieren om je geldzaken efficiënt te beheren.
  4. Vraag advies aan je bank over spaar- en beleggingsmogelijkheden die aansluiten bij jouw doelen.
  5. Bescherm jezelf tegen fraude door veilig om te gaan met je bankgegevens en nooit persoonlijke informatie te delen via e-mail of telefoon.
  6. Vergelijk verschillende banken en hun diensten om de beste keuze te maken voor jouw bankingbehoeften.
  7. Stel automatische betalingen in voor vaste kosten om te voorkomen dat je belangrijke rekeningen vergeet te betalen.

Zorg voor een bankrekening die past bij jouw behoeften en financiële situatie.

Het is essentieel om een bankrekening te kiezen die aansluit bij jouw specifieke behoeften en financiële situatie. Door een bankrekening te selecteren die past bij jouw levensstijl, transactiebehoeften en financiële doelen, kun je optimaal profiteren van de diensten en voordelen die de bank te bieden heeft. Of je nu op zoek bent naar een eenvoudige betaalrekening voor dagelijkse transacties of een spaarrekening met aantrekkelijke rentetarieven, het is belangrijk om goed onderzoek te doen en verschillende opties te overwegen voordat je een beslissing neemt. Door bewust te kiezen voor een bankrekening die past bij jouw behoeften, kun je jouw financiën effectief beheren en gebruikmaken van de juiste services om je financiële doelen te bereiken.

Houd regelmatig je bankafschriften en transacties in de gaten.

Het is van groot belang om regelmatig je bankafschriften en transacties in de gaten te houden. Door actief je financiële gegevens te controleren, kun je verdachte activiteiten snel opmerken en mogelijke fraude voorkomen. Daarnaast helpt het bij het bewaken van je budget en het identificeren van ongebruikelijke uitgaven, waardoor je financiële gezondheid op lange termijn wordt beschermd. Het is een eenvoudige maar effectieve manier om controle te houden over je financiën en zeker te zijn dat alles in orde is met je bankzaken.

Maak gebruik van online bankieren om je geldzaken efficiënt te beheren.

Door gebruik te maken van online bankieren kun je je geldzaken efficiënt beheren. Met online bankieren heb je op elk moment en vanaf elke locatie toegang tot je bankrekening, waardoor je gemakkelijk transacties kunt uitvoeren, betalingen kunt plannen en je financiële overzicht kunt bijhouden. Dit stelt je in staat om snel en eenvoudig controle te houden over je financiën, waarbij je tijd bespaart en het beheer van je geldzaken vereenvoudigt.

Vraag advies aan je bank over spaar- en beleggingsmogelijkheden die aansluiten bij jouw doelen.

Het is verstandig om advies in te winnen bij je bank over spaar- en beleggingsmogelijkheden die aansluiten bij jouw financiële doelen. Banken kunnen je helpen bij het identificeren van de meest geschikte spaar- en beleggingsproducten op basis van jouw risicobereidheid, beleggingshorizon en doelstellingen. Door samen te werken met je bank en hun expertise te benutten, kun je een goed doordachte financiële strategie ontwikkelen die past bij jouw persoonlijke situatie en toekomstplannen.

Bescherm jezelf tegen fraude door veilig om te gaan met je bankgegevens en nooit persoonlijke informatie te delen via e-mail of telefoon.

Bescherm jezelf tegen fraude door veilig om te gaan met je bankgegevens en nooit persoonlijke informatie te delen via e-mail of telefoon. Het is essentieel om waakzaam te zijn en vertrouwelijke gegevens zoals pincodes, wachtwoorden en identiteitsinformatie alleen te delen via beveiligde kanalen die door je bank worden aangeboden. Door alert te blijven en voorzichtig te zijn met het delen van gevoelige informatie, kun je jezelf beschermen tegen financiële fraude en je bankrekening veilig houden.

Vergelijk verschillende banken en hun diensten om de beste keuze te maken voor jouw bankingbehoeften.

Een belangrijke tip om tegemoet te komen aan je bankbehoeften is het vergelijken van verschillende banken en hun diensten om zo de beste keuze te maken die aansluit bij jouw bankingbehoeften. Door de diverse opties te onderzoeken en te evalueren, kun je een weloverwogen beslissing nemen over welke bank het beste past bij jouw wensen en verwachtingen. Of het nu gaat om online banking mogelijkheden, klantenservice, tarieven of speciale aanbiedingen, door banken te vergelijken kun je de juiste partner vinden die jou de meest geschikte financiële oplossingen biedt.

Stel automatische betalingen in voor vaste kosten om te voorkomen dat je belangrijke rekeningen vergeet te betalen.

Het instellen van automatische betalingen voor vaste kosten is een handige tip om te voorkomen dat belangrijke rekeningen worden vergeten. Door deze automatisering kunnen essentiële betalingen zoals huur, energierekeningen en leningstermijnen op tijd worden voldaan, waardoor de financiële stabiliteit wordt behouden en onnodige boetes of vertragingen worden vermeden. Het biedt gemak en gemoedsrust, terwijl het ook helpt om de financiële planning efficiënter te beheren.

bankier

De Cruciale Rol van een Bankier in de Financiële Sector

Artikel: De Rol van een Bankier in de Financiële Wereld

De Rol van een Bankier in de Financiële Wereld

Een bankier is een essentiële speler in de financiële wereld, met een breed scala aan verantwoordelijkheden en taken. Bankiers zijn belast met het beheren van financiële transacties, het verstrekken van leningen, het adviseren van klanten over investeringen en het handhaven van regelgeving en compliance.

Belangrijke Taken van een Bankier:

  • Financiële Transacties: Bankiers zijn verantwoordelijk voor het verwerken van betalingen, overschrijvingen en andere financiële transacties voor zowel particuliere als zakelijke klanten.
  • Leningen Verstrekken: Bankiers beoordelen kredietaanvragen en verstrekken leningen aan individuen en bedrijven op basis van hun kredietwaardigheid.
  • Investeringsadvies: Bankiers adviseren klanten over verschillende investeringsmogelijkheden, zoals aandelen, obligaties en fondsen, om hen te helpen hun financiële doelen te bereiken.
  • Risicobeheer: Bankiers spelen een cruciale rol bij het beheren van risico’s binnen de bank door middel van analyse, monitoring en strategische besluitvorming.
  • Compliance: Bankiers moeten voldoen aan strikte regelgeving en compliance-eisen om ervoor te zorgen dat alle financiële activiteiten binnen wettelijke kaders plaatsvinden.

Bankiers moeten beschikken over sterke analytische vaardigheden, uitgebreide kennis van financiën en economie, evenals goede communicatieve vaardigheden om effectief met klanten en collega’s te kunnen communiceren. Ze moeten ook op de hoogte blijven van de laatste ontwikkelingen in de financiële sector om hun klanten goed te kunnen adviseren.

Kortom, bankiers spelen een vitale rol in het faciliteren van economische groei door middel van het verstrekken van financiering, advies en diensten aan individuen en bedrijven. Hun expertise en professionaliteit dragen bij aan de stabiliteit en groei van de financiële sector als geheel.


Acht Voordelen van een Bankier: Van Financieel Beheer tot Marktexpertise

  1. Bankiers helpen klanten bij het beheren van hun financiën en investeringen.
  2. Ze verstrekken leningen aan individuen en bedrijven om groei en ontwikkeling te stimuleren.
  3. Bankiers bieden deskundig advies over financiële producten en investeringsmogelijkheden.
  4. Ze spelen een cruciale rol in het beheer van risico’s binnen de financiële sector.
  5. Bankiers zorgen voor een veilige en efficiënte verwerking van financiële transacties.
  6. Ze dragen bij aan de naleving van regelgeving en compliance-eisen binnen de banksector.
  7. Bankiers helpen bij het opbouwen van vertrouwensrelaties met klanten door persoonlijke service en maatwerkadvies.
  8. Ze blijven op de hoogte van marktontwikkelingen om klanten goed te kunnen adviseren over hun financiële beslissingen.


Drie Nadelen van het Beroep Bankier: Werkdruk, Ethische Dilemma’s en Regelgevingsuitdagingen

  1. Bankiers kunnen onderhevig zijn aan hoge werkdruk en lange werkuren, wat kan leiden tot stress en burn-out.
  2. Het risico bestaat dat bankiers te maken krijgen met ethische dilemma’s bij het omgaan met financiële transacties en klantrelaties.
  3. Bankiers moeten voortdurend op de hoogte blijven van veranderende regelgeving en compliance-eisen, wat extra druk kan leggen op hun dagelijkse taken.

Bankiers helpen klanten bij het beheren van hun financiën en investeringen.

Bankiers spelen een cruciale rol door klanten te helpen bij het beheren van hun financiën en investeringen. Door hun expertise en advies kunnen bankiers klanten begeleiden bij het nemen van weloverwogen beslissingen over hoe ze hun geld het beste kunnen beheren en laten groeien. Of het nu gaat om spaarrekeningen, beleggingen of leningen, bankiers staan klaar om klanten te ondersteunen en hen te helpen financiële doelen te bereiken. Hun professionele begeleiding draagt bij aan de financiële gezondheid en welvaart van individuen en bedrijven.

Ze verstrekken leningen aan individuen en bedrijven om groei en ontwikkeling te stimuleren.

Bankiers spelen een cruciale rol door leningen te verstrekken aan zowel individuen als bedrijven, waardoor zij de nodige financiële middelen krijgen om groei en ontwikkeling te stimuleren. Door het verstrekken van leningen kunnen ondernemers investeren in nieuwe projecten, uitbreiden naar nieuwe markten en banen creëren, terwijl individuen hun persoonlijke doelen kunnen realiseren, zoals het kopen van een huis of het starten van een eigen bedrijf. Op deze manier dragen bankiers actief bij aan het bevorderen van economische groei en welvaart binnen de samenleving.

Bankiers bieden deskundig advies over financiële producten en investeringsmogelijkheden.

Bankiers spelen een cruciale rol door deskundig advies te bieden over een breed scala aan financiële producten en investeringsmogelijkheden. Door hun diepgaande kennis van de financiële markten en economie kunnen bankiers klanten helpen bij het nemen van weloverwogen beslissingen die aansluiten bij hun financiële doelen en risicobereidheid. Het advies dat bankiers verstrekken, helpt klanten om hun vermogen op een verantwoorde manier te laten groeien en biedt hen de nodige begeleiding om succesvolle investeringen te doen.

Ze spelen een cruciale rol in het beheer van risico’s binnen de financiële sector.

Bankiers spelen een cruciale rol in het beheer van risico’s binnen de financiële sector. Door middel van grondige analyse, monitoring en strategische besluitvorming helpen zij financiële instellingen om risico’s effectief te identificeren, te evalueren en te beheersen. Hierdoor dragen bankiers bij aan de stabiliteit en veerkracht van de financiële markten, waardoor zij een essentiële schakel vormen in het waarborgen van de integriteit en duurzaamheid van het financiële systeem.

Bankiers zorgen voor een veilige en efficiënte verwerking van financiële transacties.

Bankiers spelen een cruciale rol bij het waarborgen van een veilige en efficiënte verwerking van financiële transacties. Door hun expertise en nauwgezette aandacht voor detail zorgen bankiers ervoor dat betalingen en overschrijvingen correct worden verwerkt, waardoor klanten kunnen vertrouwen op een betrouwbare financiële infrastructuur. Het handhaven van strikte beveiligingsprotocollen en naleving van regelgeving zijn essentieel om de integriteit van transacties te waarborgen en het risico op fraude te minimaliseren. Bankiers spelen dus een sleutelrol in het handhaven van de veiligheid en efficiëntie van het financiële systeem.

Ze dragen bij aan de naleving van regelgeving en compliance-eisen binnen de banksector.

Bankiers dragen bij aan de naleving van regelgeving en compliance-eisen binnen de banksector door ervoor te zorgen dat alle financiële activiteiten in overeenstemming zijn met de geldende wet- en regelgeving. Ze spelen een cruciale rol bij het handhaven van transparantie, integriteit en ethiek in alle aspecten van het bankwezen, waardoor het vertrouwen van klanten en stakeholders wordt versterkt. Door strikte naleving te waarborgen, helpen bankiers niet alleen om risico’s te beperken, maar ook om de stabiliteit en geloofwaardigheid van de financiële sector te handhaven.

Bankiers helpen bij het opbouwen van vertrouwensrelaties met klanten door persoonlijke service en maatwerkadvies.

Bankiers spelen een cruciale rol bij het opbouwen van vertrouwensrelaties met klanten door middel van persoonlijke service en maatwerkadvies. Door goed te luisteren naar de behoeften en doelen van hun klanten, kunnen bankiers op maat gemaakte financiële oplossingen bieden die aansluiten bij de specifieke situatie van elke individuele klant. Dit persoonlijke contact en oprechte betrokkenheid helpen bij het creëren van een sterke band van vertrouwen tussen de bankier en de klant, wat essentieel is voor een succesvolle en langdurige relatie gebaseerd op wederzijds begrip en respect.

Ze blijven op de hoogte van marktontwikkelingen om klanten goed te kunnen adviseren over hun financiële beslissingen.

Bankiers blijven constant op de hoogte van marktontwikkelingen om klanten goed te kunnen adviseren over hun financiële beslissingen. Door actief te blijven inzicht verwerven in de laatste trends en veranderingen op financiële markten, kunnen bankiers waardevol advies geven dat aansluit bij de specifieke behoeften en doelen van hun klanten. Deze toewijding aan het bijhouden van kennis stelt bankiers in staat om gepersonaliseerde en doordachte aanbevelingen te doen die klanten helpen om weloverwogen financiële keuzes te maken voor hun toekomst.

Bankiers kunnen onderhevig zijn aan hoge werkdruk en lange werkuren, wat kan leiden tot stress en burn-out.

Bankiers kunnen geconfronteerd worden met een aanzienlijke werkdruk en lange werkuren, wat kan resulteren in stress en burn-out. De constante druk om te presteren, het afhandelen van complexe financiële transacties en het omgaan met klantverwachtingen kunnen een zware tol eisen van bankiers. Het gebrek aan evenwicht tussen werk en privéleven kan leiden tot mentale en fysieke uitputting, waardoor de gezondheid en het welzijn van bankiers in gevaar kunnen komen. Het is belangrijk voor financiële instellingen om maatregelen te nemen ter bevordering van een gezonde werkomgeving en het welzijn van hun medewerkers, om zo de negatieve impact van hoge werkdruk op bankiers te verminderen.

Het risico bestaat dat bankiers te maken krijgen met ethische dilemma’s bij het omgaan met financiële transacties en klantrelaties.

Het risico bestaat dat bankiers te maken krijgen met ethische dilemma’s bij het omgaan met financiële transacties en klantrelaties. In een sector waar geld en vertrouwen centraal staan, kunnen bankiers geconfronteerd worden met situaties waarin ze moeten afwegen tussen winstbejag en ethische principes. Het naleven van strikte regelgeving en het behouden van integriteit in hun handelen kan een uitdaging vormen, vooral wanneer er druk is om bepaalde doelen te bereiken of winst te maximaliseren. Het is essentieel dat bankiers zich bewust zijn van deze ethische valkuilen en zich inzetten voor eerlijkheid, transparantie en verantwoordelijkheid in al hun zakelijke beslissingen.

Bankiers moeten voortdurend op de hoogte blijven van veranderende regelgeving en compliance-eisen, wat extra druk kan leggen op hun dagelijkse taken.

Bankiers moeten voortdurend op de hoogte blijven van veranderende regelgeving en compliance-eisen, wat extra druk kan leggen op hun dagelijkse taken. De constante evolutie van wet- en regelgeving in de financiële sector vereist dat bankiers hun kennis voortdurend up-to-date houden en zich aanpassen aan nieuwe vereisten. Dit kan leiden tot een verhoogde werklast en druk, aangezien bankiers niet alleen moeten voldoen aan bestaande regels, maar ook snel moeten reageren op nieuwe voorschriften om naleving te garanderen. Deze voortdurende veranderingen kunnen het uitvoeren van hun reguliere taken bemoeilijken en extra stress veroorzaken binnen de toch al veeleisende werkomgeving van een bankier.

bankpassen

Alles wat u moet weten over bankpassen: veiligheid, werking en toekomstperspectieven

Artikel: Bankpassen

Alles wat u moet weten over bankpassen

Bankpassen zijn een onmisbaar instrument in ons dagelijks leven. Ze bieden gemak en veiligheid bij het uitvoeren van financiële transacties, zowel online als in fysieke winkels. Maar wat zijn bankpassen precies en hoe werken ze?

Wat is een bankpas?

Een bankpas is een plastic kaart die wordt uitgegeven door een bank aan haar klanten. Het bevat essentiële informatie zoals de naam van de rekeninghouder, het rekeningnummer en de vervaldatum van de kaart. Bankpassen worden gebruikt om geld op te nemen bij geldautomaten, betalingen te doen in winkels of online aankopen te verrichten.

Hoe werkt een bankpas?

Bankpassen maken gebruik van een magneetstrip of een chip om informatie op te slaan en te communiceren met betaalsystemen. Wanneer u uw bankpas gebruikt om een betaling te doen, wordt de informatie op uw kaart gelezen door een kaartlezer en wordt de transactie verwerkt door uw bank.

Veiligheid van bankpassen

Om de veiligheid van bankpassen te waarborgen, is het belangrijk om uw pincode geheim te houden en regelmatig uw transacties te controleren. Bij verlies of diefstal van uw bankpas dient u onmiddellijk contact op te nemen met uw bank om deze te laten blokkeren.

Soorten bankpassen

Er zijn verschillende soorten bankpassen beschikbaar, waaronder debetkaarten die gekoppeld zijn aan uw zichtrekening en kredietkaarten die u toelaten om aankopen te doen op krediet. Sommige bankpassen bieden ook extra voordelen zoals verzekeringen of kortingen bij bepaalde winkels.

Toekomst van bankpassen

Met de opkomst van nieuwe technologieën zoals contactloze betalingen en mobiele portefeuilles evolueren ook bankpassen voortdurend. In de toekomst kunnen we verwachten dat bankpassen steeds meer geïntegreerd worden met digitale betaalmethodes voor nog meer gemak en efficiëntie.

Kortom, bankpassen spelen een cruciale rol in ons moderne betalingsverkeer en blijven zich aanpassen aan de veranderende behoeften van consumenten en technologieën. Het is belangrijk om goed geïnformeerd te blijven over het gebruik en de veiligheid van uw bankpas voor een probleemloze financiële ervaring.


Veelgestelde Vragen over Bankpassen: Een Overzicht

  1. Hoe kan ik een bankpas aanvragen?
  2. Wat moet ik doen als mijn bankpas verloren of gestolen is?
  3. Hoe kan ik mijn pincode van mijn bankpas wijzigen?
  4. Zijn er kosten verbonden aan het gebruik van een bankpas?
  5. Hoe kan ik contactloos betalen met mijn bankpas?
  6. Wat moet ik doen als mijn bankpas geblokkeerd is?

Hoe kan ik een bankpas aanvragen?

Om een bankpas aan te vragen, kunt u contact opnemen met uw bank of online de benodigde formulieren invullen op de website van de bank. Meestal moet u een identiteitsbewijs en bewijs van adres overleggen om uw aanvraag te voltooien. Nadat uw aanvraag is verwerkt en goedgekeurd, zal de bank u voorzien van een nieuwe bankpas die u kunt gebruiken voor geldopnames, betalingen en andere financiële transacties. Het is altijd raadzaam om de specifieke vereisten en procedures van uw bank te controleren voordat u een bankpas aanvraagt.

Wat moet ik doen als mijn bankpas verloren of gestolen is?

Wanneer uw bankpas verloren of gestolen is, is het van groot belang om onmiddellijk actie te ondernemen. Neem zo snel mogelijk contact op met uw bank om uw bankpas te laten blokkeren en verdere ongeautoriseerde transacties te voorkomen. Door snel te handelen, kunt u mogelijke financiële schade beperken en de veiligheid van uw rekening waarborgen. Vergeet niet om ook aangifte te doen bij de politie en eventuele verdachte activiteiten te melden aan uw bank voor een snelle en effectieve opvolging. Het is essentieel om alert te zijn en proactief te reageren in geval van verlies of diefstal van uw bankpas.

Hoe kan ik mijn pincode van mijn bankpas wijzigen?

Om uw pincode van uw bankpas te wijzigen, kunt u meestal terecht bij een geldautomaat van uw bank. Selecteer de optie om uw pincode te wijzigen en volg de instructies op het scherm. U wordt gevraagd om uw huidige pincode in te voeren en vervolgens een nieuwe pincode te kiezen. Zorg ervoor dat u een pincode kiest die gemakkelijk te onthouden is, maar moeilijk te raden voor anderen. Het is belangrijk om uw nieuwe pincode vertrouwelijk te houden en nooit met anderen te delen om de veiligheid van uw bankpas te waarborgen.

Zijn er kosten verbonden aan het gebruik van een bankpas?

Ja, aan het gebruik van een bankpas zijn vaak kosten verbonden, maar dit kan variëren afhankelijk van de bank en het type rekening dat u heeft. Veel banken rekenen bijvoorbeeld geen kosten voor het uitgeven van een standaard bankpas bij een zichtrekening, maar kunnen wel kosten in rekening brengen voor speciale kaarten met extra functies of voor bepaalde transacties, zoals geldopnames in het buitenland of contactloze betalingen. Het is daarom verstandig om de tarieven en voorwaarden van uw bank te controleren om volledig op de hoogte te zijn van eventuele kosten die verbonden zijn aan het gebruik van uw bankpas.

Hoe kan ik contactloos betalen met mijn bankpas?

Om contactloos te betalen met uw bankpas, hoeft u alleen maar uw bankpas dicht bij de betaalterminal te houden die contactloze betalingen ondersteunt. Zodra de terminal de bankpas detecteert, kunt u de transactie voltooien zonder dat u een pincode hoeft in te voeren voor bedragen onder een bepaald limiet. Contactloos betalen is snel, gemakkelijk en veilig, waardoor het steeds populairder wordt bij consumenten die graag efficiënt willen afrekenen tijdens hun dagelijkse transacties. Het is belangrijk om op te merken dat niet alle betaalterminals contactloze betalingen accepteren, dus het is altijd goed om te controleren of de terminal het contactloze symbool heeft voordat u probeert te betalen met uw bankpas op die manier.

Wat moet ik doen als mijn bankpas geblokkeerd is?

Wanneer uw bankpas geblokkeerd is, is het belangrijk om rustig te blijven en direct actie te ondernemen. In de meeste gevallen wordt een bankpas geblokkeerd vanwege veiligheidsredenen, zoals het invoeren van een verkeerde pincode meerdere keren achter elkaar. Als u merkt dat uw bankpas geblokkeerd is, neem dan onmiddellijk contact op met uw bank om de situatie te bespreken en verdere stappen te ondernemen. Uw bank zal u begeleiden bij het proces om uw bankpas te deblokkeren en eventuele verdachte activiteiten op uw rekening te controleren. Het is essentieel om snel te handelen om mogelijke fraude of misbruik van uw bankpas te voorkomen.

bankoverschrijvingen

Efficiënt Bankoverschrijvingen: Veilige Geldtransacties voor Particulieren en Bedrijven

Bankoverschrijvingen: Veilige en Efficiënte Geldtransacties

Bankoverschrijvingen: Veilige en Efficiënte Geldtransacties

Bankoverschrijvingen zijn een van de meest gebruikte methoden voor het overmaken van geld tussen bankrekeningen. Deze vorm van betaling biedt zowel particulieren als bedrijven een veilige en efficiënte manier om financiële transacties uit te voeren.

Een bankoverschrijving houdt in dat geld elektronisch wordt overgeboekt van de rekening van de betaler naar de rekening van de ontvanger. Dit proces kan plaatsvinden binnen dezelfde bank of tussen verschillende banken, afhankelijk van de transactie.

Voordelen van Bankoverschrijvingen

  • Veiligheid: Bankoverschrijvingen worden uitgevoerd via beveiligde bancaire netwerken, waardoor het risico op fraude en diefstal wordt geminimaliseerd.
  • Efficiëntie: Geld wordt direct overgeboekt naar de rekening van de ontvanger, waardoor snelle transacties mogelijk zijn, vooral bij internationale betalingen.
  • Transparantie: Bankoverschrijvingen bieden een gedetailleerd overzicht van elke transactie, inclusief datum, bedrag en betrokken partijen.
  • Wereldwijd geaccepteerd: Bankoverschrijvingen kunnen worden gebruikt voor zowel binnenlandse als internationale geldtransfers, waardoor ze een veelzijdige betaalmethode zijn.

Hoe Werkt een Bankoverschrijving?

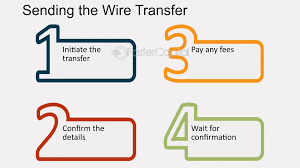
Het proces van een bankoverschrijving begint wanneer de betaler via internetbankieren of een bankkantoor opdracht geeft om geld over te maken naar een specifieke rekening. De betaler verstrekt hierbij alle benodigde gegevens, zoals het rekeningnummer en het bedrag dat moet worden overgemaakt.

Vervolgens verwerkt de bank van de betaler de overschrijving en stuurt deze door naar het bancaire netwerk. Het geld wordt elektronisch overgeboekt naar de rekening van de ontvanger, waarbij alle relevante informatie wordt vastgelegd voor zowel de verzender als ontvanger.

Afronding

Kortom, bankoverschrijvingen zijn een veilige, efficiënte en wereldwijd geaccepteerde methode voor het uitvoeren van financiële transacties. Of u nu geld wilt overmaken naar familieleden in het buitenland of facturen wilt betalen aan leveranciers, bankoverschrijvingen bieden een betrouwbare manier om geld te verplaatsen tussen verschillende rekeningen.


“Betekenis en Definitie van een Bankoverschrijving”

3. “Handleiding voor het Uitvo

  1. Hoe lang duurt een overschrijving tussen 2 verschillende banken?
  2. Wat houdt bankoverschrijving in?
  3. Hoe doe je een bankoverschrijving?
  4. Hoe werkt een overboeking?

Hoe lang duurt een overschrijving tussen 2 verschillende banken?

Een overschrijving tussen twee verschillende banken kan doorgaans 1 tot 3 werkdagen in beslag nemen om te worden verwerkt. De exacte duur van de overschrijving hangt af van verschillende factoren, zoals het tijdstip waarop de betaling is geïnitieerd, de betrokken banken en eventuele feestdagen die de verwerking kunnen vertragen. Het is belangrijk om rekening te houden met deze verwerkingsperiode bij het plannen van financiële transacties tussen verschillende bankrekeningen.

Wat houdt bankoverschrijving in?

Een bankoverschrijving houdt in dat geld elektronisch wordt overgeboekt van de rekening van de betaler naar de rekening van de ontvanger. Deze methode van geldtransactie wordt veel gebruikt voor het veilig en efficiënt uitvoeren van financiële transacties tussen verschillende bankrekeningen. Door middel van bankoverschrijvingen kunnen mensen en bedrijven geld verzenden en ontvangen, zowel nationaal als internationaal, met behulp van beveiligde bancaire netwerken. Het proces vereist dat de betaler de benodigde gegevens verstrekt, zoals het rekeningnummer van de ontvanger en het over te maken bedrag, waarna de banken zorgen voor een vlotte uitvoering en registratie van de transactiegegevens.

Hoe doe je een bankoverschrijving?

Een veelgestelde vraag over bankoverschrijvingen is: “Hoe doe je een bankoverschrijving?” Het proces van het uitvoeren van een bankoverschrijving begint meestal met het inloggen op uw online bankrekening of het bezoeken van een bankkantoor. Vervolgens selecteert u de optie voor het uitvoeren van een overschrijving en vult u de benodigde gegevens in, zoals het rekeningnummer van de ontvanger, het bedrag dat u wilt overmaken en eventuele extra informatie. Na het bevestigen van de transactie zal de bank de overschrijving verwerken en het geld elektronisch overboeken naar de rekening van de ontvanger. Het is belangrijk om ervoor te zorgen dat alle ingevoerde gegevens correct zijn om een succesvolle en nauwkeurige bankoverschrijving te garanderen.

Hoe werkt een overboeking?

Een veelgestelde vraag over bankoverschrijvingen is: “Hoe werkt een overboeking?” Een overboeking, ook wel bankoverschrijving genoemd, is een elektronische transactie waarbij geld van de ene bankrekening naar de andere wordt verplaatst. Het proces begint meestal met de opdracht van de betaler via internetbankieren of een bankkantoor om een specifiek bedrag over te maken naar een bepaalde rekening. De bank van de betaler verwerkt vervolgens deze instructie en zorgt ervoor dat het geld veilig en direct wordt overgeboekt naar de rekening van de ontvanger, waarbij alle relevante informatie wordt vastgelegd voor beide partijen. Bankoverschrijvingen zijn een veilige en betrouwbare manier om geld te verplaatsen tussen verschillende rekeningen, zowel nationaal als internationaal.

bankmutaties

Het Belang van Nauwkeurige Bankmutaties voor Financiële Gezondheid

Artikel: Bankmutaties

Bankmutaties: Wat zijn ze en waarom zijn ze belangrijk?

Bankmutaties zijn de individuele transacties die plaatsvinden op een bankrekening. Elke keer dat er geld wordt gestort, opgenomen, overgemaakt of ontvangen, wordt er een bankmutatie gegenereerd. Deze mutaties zijn essentieel voor het bijhouden van de financiële activiteiten en het beheren van de geldstromen van een persoon of organisatie.

Het regelmatig controleren en analyseren van bankmutaties is van groot belang om financiële gezondheid te waarborgen. Door bankmutaties zorgvuldig te bekijken, kunnen eventuele fouten of verdachte transacties snel worden opgespoord en aangepakt. Bovendien bieden bankmutaties inzicht in uitgavenpatronen, inkomstenstromen en financiële trends, waardoor individuen en bedrijven beter geïnformeerde beslissingen kunnen nemen.

Voor bedrijven zijn accurate bankmutaties cruciaal voor het opstellen van financiële overzichten, belastingaangiften en budgettering. Het bijhouden van bankmutaties kan ook helpen bij het identificeren van kostenbesparingsmogelijkheden, het verminderen van risico’s en het optimaliseren van cashflowbeheer.

Kortom, bankmutaties vormen de ruggengraat van een gezonde financiële administratie. Door regelmatig uw bankmutaties te controleren en begrijpen, kunt u uw financiën effectief beheren en uw doelen sneller bereiken.

Gepubliceerd door Atiya Solutions


7 Tips voor het Beheren van Bankmutaties

  1. Controleer regelmatig je bankafschriften.
  2. Hou je betaalbewijzen goed bij.
  3. Let op verdachte transacties en meld ze meteen aan je bank.
  4. Categoriseer je uitgaven voor een beter overzicht.
  5. Gebruik online banking om snel en makkelijk transacties te controleren.
  6. Stel notificaties in voor belangrijke transacties of saldo-updates.
  7. Neem contact op met je bank bij onduidelijkheden of fouten.

Controleer regelmatig je bankafschriften.

Het is van essentieel belang om regelmatig je bankafschriften te controleren. Door periodiek je bankmutaties te bekijken, kun je onjuiste transacties snel opsporen en corrigeren, verdachte activiteiten identificeren en ervoor zorgen dat al je financiële gegevens accuraat zijn. Door deze eenvoudige gewoonte aan te nemen, kun je jezelf beschermen tegen fraude, fouten en onverwachte kosten, en tegelijkertijd een duidelijk overzicht behouden van al je inkomsten en uitgaven. Het controleren van je bankafschriften is een effectieve manier om financiële controle te behouden en gemoedsrust te waarborgen.

Hou je betaalbewijzen goed bij.

Het is van essentieel belang om je betaalbewijzen goed bij te houden, vooral in het kader van bankmutaties. Door al je betaalbewijzen zorgvuldig te bewaren en te organiseren, kun je gemakkelijk controleren of alle transacties op je bankafschriften correct zijn weergegeven. Het bijhouden van betaalbewijzen helpt ook bij het snel identificeren van eventuele fouten of ongeautoriseerde transacties, waardoor je financiële gezondheid en veiligheid worden gewaarborgd. Het is een eenvoudige maar effectieve manier om controle te houden over je geldstromen en ervoor te zorgen dat je bankmutaties nauwkeurig en betrouwbaar zijn.

Let op verdachte transacties en meld ze meteen aan je bank.

Het is van essentieel belang om alert te zijn op verdachte transacties en deze onmiddellijk te melden aan je bank. Verdachte transacties kunnen wijzen op frauduleuze activiteiten of ongeautoriseerde toegang tot je rekening, wat ernstige gevolgen kan hebben voor je financiële veiligheid. Door proactief verdachte transacties te signaleren en te rapporteren, help je niet alleen om mogelijke fraude te voorkomen, maar draag je ook bij aan het handhaven van de integriteit van het financiële systeem als geheel. Het is daarom verstandig om altijd waakzaam te blijven en verdachte activiteiten onmiddellijk aan je bank te melden voor een snelle en doeltreffende reactie.

Categoriseer je uitgaven voor een beter overzicht.

Een handige tip om bankmutaties effectief te beheren, is het categoriseren van je uitgaven voor een beter overzicht. Door je transacties in verschillende categorieën in te delen, zoals boodschappen, huur, transport en entertainment, krijg je een duidelijk beeld van waar je geld naartoe gaat. Dit helpt niet alleen bij het identificeren van mogelijke besparingsmogelijkheden, maar stelt je ook in staat om bewuster met je financiën om te gaan en doelgerichter te budgetteren. Het categoriseren van uitgaven maakt het eenvoudiger om trends en patronen te herkennen, wat leidt tot een betere financiële planning en controle.

Gebruik online banking om snel en makkelijk transacties te controleren.

Maak gebruik van online banking om snel en eenvoudig uw bankmutaties te controleren. Door in te loggen op uw online bankrekening kunt u gemakkelijk alle transacties bekijken, controleren en categoriseren. Dit stelt u in staat om uw financiële activiteiten efficiënt bij te houden, eventuele fouten direct op te merken en verdachte transacties snel te identificeren. Online banking biedt een handige en toegankelijke manier om grip te houden op uw geldstromen en uw financiën effectief te beheren.

Stel notificaties in voor belangrijke transacties of saldo-updates.

Het is verstandig om notificaties in te stellen voor belangrijke transacties of saldo-updates op uw bankrekening. Door deze meldingen te ontvangen, blijft u op de hoogte van alle financiële activiteiten die plaatsvinden en kunt u verdachte of ongebruikelijke transacties direct identificeren. Op deze manier kunt u proactief reageren op eventuele problemen en uw financiën nauwlettend in de gaten houden. Het instellen van notificaties voor belangrijke bankmutaties kan u helpen om uw geld effectiever te beheren en uw financiële veiligheid te waarborgen.

Neem contact op met je bank bij onduidelijkheden of fouten.

Bij het beheren van bankmutaties is het van cruciaal belang om proactief te handelen en eventuele onduidelijkheden of fouten direct aan te pakken. Als u twijfels heeft over een bepaalde transactie of als u een fout ontdekt in uw bankmutaties, aarzel dan niet om contact op te nemen met uw bank. Door snel te reageren en samen te werken met uw bank om eventuele problemen op te lossen, kunt u mogelijke financiële risico’s minimaliseren en ervoor zorgen dat uw bankrekening nauwkeurig en up-to-date blijft. Het is altijd beter om proactief te zijn en onzekerheden aan te pakken, zodat u uw financiën effectief kunt beheren en gemoedsrust kunt behouden.