okt 19, 2026
door atiyasolutions
argenta lening voor een woning, argenta lening woning, argenta woonlening, bouwgrond financieren, brandverzekering, eigen middelen, financiële buffer, hypothecaire lening, hypotheekakte, kredietaanbod, kredietaanvraag, leencapaciteit, lening simuleren, lening vergelijken, looptijd, maandelijkse afbetaling, notariskosten, registratierechten, renovatiekosten, rentevoet, schuldsaldoverzekering, terugbetalingscapaciteit, totale interestkosten, variabele rentevoet, vaste rentevoet, woning bouwen, woning kopen, woning renoveren
Argenta lening voor een woning: wat moet je weten?
Een woning kopen, bouwen of renoveren is een grote financiële stap. Een Argenta lening voor een woning kan een manier zijn om die plannen te financieren. De voorwaarden, rentevoet en het bedrag dat je kunt lenen, hangen af van je persoonlijke situatie en van het doel van de lening. Daarom is het belangrijk om niet alleen naar de maandelijkse afbetaling te kijken, maar ook naar de totale kosten en de voorwaarden.
Waarvoor kan een woonlening dienen?
Een hypothecaire lening wordt doorgaans gebruikt om een woning of bouwgrond te financieren. Afhankelijk van het aanbod en je dossier kan een lening ook betrekking hebben op bouwen, verbouwen of energetische renovaties. Welke mogelijkheden Argenta op dit moment aanbiedt, controleer je best rechtstreeks bij de bank.
Bij een aankoop bestaat de financiering meestal uit een combinatie van eigen middelen en een lening. Naast de aankoopprijs moet je ook rekening houden met bijkomende kosten, zoals notariskosten, registratierechten en eventuele kosten voor de hypotheekakte. Die kosten zijn niet altijd volledig met de lening te financieren.
Vaste of variabele rentevoet
Bij een woonlening kan de rentevoet vast of variabel zijn, afhankelijk van de beschikbare formules. Met een vaste rentevoet blijft de rente tijdens de afgesproken periode gelijk. Daardoor zijn de maandelijkse afbetalingen voorspelbaar. Bij een variabele rentevoet kan de rente op bepaalde momenten wijzigen volgens de afspraken in het contract. De maandlast kan daardoor stijgen of dalen.
Een vaste rentevoet biedt meer zekerheid, terwijl een variabele rentevoet soms andere voorwaarden kan hebben. Welke formule het best past, hangt onder meer af van je budget, je financiële buffer en hoeveel risico je kunt en wilt dragen. Vraag altijd naar de mogelijke gevolgen van een renteherziening.
Hoe bepaalt Argenta hoeveel je kunt lenen?
De bank beoordeelt je terugbetalingscapaciteit en het risico van de lening. Daarbij kunnen verschillende factoren een rol spelen, zoals:
- je netto-inkomen en de stabiliteit daarvan;
- je bestaande leningen en vaste uitgaven;
- het bedrag dat je zelf kunt inbrengen;
- de aankoopprijs en geschatte waarde van de woning;
- de looptijd en de gekozen renteformule;
- de eventuele waarborgen en verzekeringen.
Een hoger eigen aandeel kan invloed hebben op de beoordeling van je dossier, maar de uiteindelijke voorwaarden worden individueel bepaald. Een simulatie geeft een eerste indicatie; ze is niet automatisch een definitief kredietaanbod.
Welke documenten zijn nuttig?
Voor een gesprek of kredietaanvraag is het handig om informatie over je inkomsten, uitgaven en spaargeld bij de hand te hebben. Ook documenten over de woning kunnen nodig zijn, zoals een compromis, verkoopovereenkomst, bouwplan of renovatieofferte. De bank laat weten welke stukken vereist zijn voor jouw dossier.
Na een aanvraag beoordeelt de bank de gegevens en kan ze bijkomende informatie vragen. Lees een kredietaanbod zorgvuldig na voordat je het ondertekent. Let daarbij op de rentevoet, looptijd, maandelijkse afbetaling, voorwaarden voor vervroegde terugbetaling en eventuele bijkomende kosten.
Vergelijk meer dan alleen de maandlast
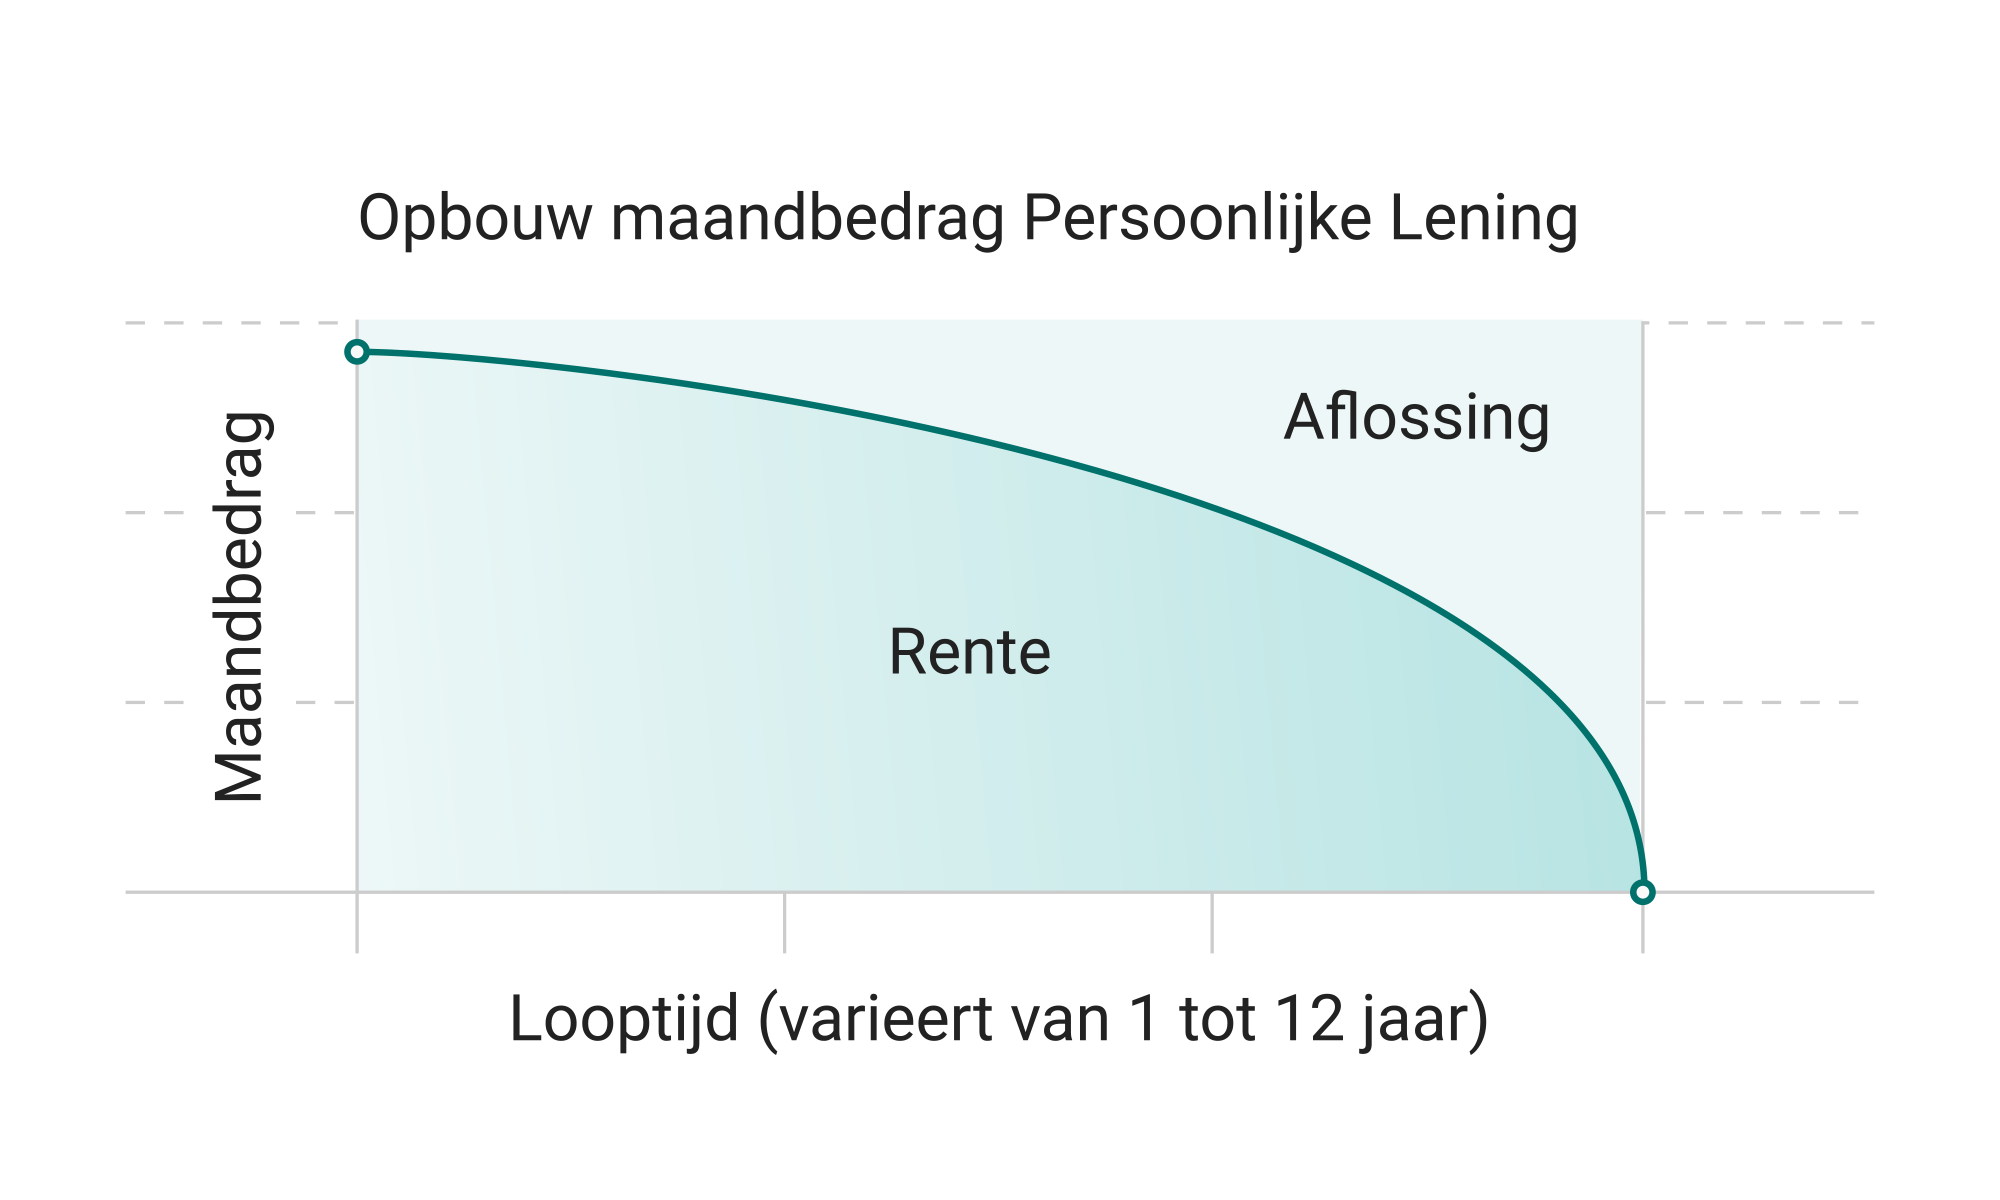
Een lage maandelijkse afbetaling betekent niet noodzakelijk dat een lening over de volledige looptijd het voordeligst is. Een langere looptijd verlaagt vaak de maandlast, maar kan de totale interestkosten verhogen. Vergelijk daarom de totale terug te betalen som en bekijk ook welke kosten en voorwaarden aan het krediet verbonden zijn.
Informeer daarnaast naar eventuele verzekeringen die bij de lening worden gevraagd of aanbevolen, zoals een schuldsaldoverzekering of een brandverzekering. Vergelijk de premie, dekking en voorwaarden afzonderlijk. Zo krijg je een vollediger beeld van de totale woonkost.
Een Argenta woonlening simuleren
Een simulatie kan helpen om verschillende leenbedragen, looptijden en renteformules te verkennen. Gebruik ze als startpunt voor een gesprek, niet als garantie op goedkeuring of op een bepaalde rentevoet. De actuele tarieven en voorwaarden kunnen wijzigen en zijn afhankelijk van je persoonlijke dossier.
Wie een woning wil kopen, bouwen of renoveren, vergelijkt best meerdere voorstellen en houdt voldoende financiële ruimte over voor onverwachte kosten. Vraag Argenta naar de actuele mogelijkheden en laat de voorwaarden afstemmen op je situatie. Zo kun je beter inschatten of een Argenta lening voor je woning past binnen je budget en plannen.
16 Veelgestelde Vragen over een Argenta Woninglening in België
- Wat zijn de nieuwe rentevoeten bij Argenta?
- Is het mogelijk om 400.000 euro te lenen op 25 jaar?
- Hoeveel moet je verdienen om 200.000 euro te lenen?
- Hoeveel afbetalen voor 100.000 euro lenen?
- Hoeveel kan ik lenen voor een woning Argenta?
- Wat zijn de intresten bij Argenta?
- Wat is de rentevoet vandaag Argenta?
- Hoeveel kan ik lenen Argenta?
- Hoeveel bedraagt de rente bij Argenta?
- Kan ik 300.000 euro lenen?
- Welke bank geeft de beste hypothecaire lening?
- Hoeveel staat de rente bij Argenta?
- Hoe lang duurt goedkeuring hypothecaire lening Argenta?
- Hoeveel kan ik lenen voor 500 euro per maand?
- Hoeveel kan ik per maand afbetalen?
- Hoeveel eigen inbreng huis 2022?
Wat zijn de nieuwe rentevoeten bij Argenta?
De rentevoeten voor een woonlening bij Argenta kunnen wijzigen en hangen onder meer af van de looptijd, de gekozen renteformule, je eigen inbreng en je persoonlijke dossier. Er is dus niet één rentevoet die voor iedereen geldt. Voor de meest recente tarieven kun je de simulatie of website van Argenta raadplegen, of een afspraak maken met een kantoor. Een simulatie geeft een eerste indicatie; de bank bevestigt de uiteindelijke voorwaarden bij de beoordeling van je aanvraag.
Is het mogelijk om 400.000 euro te lenen op 25 jaar?
In principe kan het mogelijk zijn om 400.000 euro te lenen op 25 jaar, maar Argenta beoordeelt elke aanvraag individueel. Het bedrag dat je kunt lenen, hangt onder meer af van je inkomen, vaste uitgaven, bestaande leningen, eigen inbreng en de rentevoet. Ook moet de maandelijkse afbetaling haalbaar blijven binnen je budget. Een simulatie geeft een eerste indicatie, maar de uiteindelijke goedkeuring en voorwaarden hangen af van je volledige dossier. Vraag Argenta daarom naar een persoonlijke berekening en hou ook rekening met de bijkomende kosten van je woning.
Hoeveel moet je verdienen om 200.000 euro te lenen?
Er bestaat geen vast minimuminkomen om 200.000 euro te lenen: Argenta beoordeelt onder meer je netto-inkomen, bestaande leningen, eigen inbreng en vaste uitgaven. Als ruwe indicatie bedraagt de maandelijkse afbetaling voor 200.000 euro over 25 jaar ongeveer 950 euro bij 3% rente of 1.056 euro bij 4% rente. Banken kijken vaak of de afbetaling haalbaar blijft binnen je budget; de vuistregel dat je totale kredietlast ongeveer een derde van je netto-inkomen bedraagt, is geen garantie op goedkeuring. Je gezinssituatie en andere financiële verplichtingen spelen ook mee. Een persoonlijke simulatie bij Argenta geeft een nauwkeuriger beeld.
Hoeveel afbetalen voor 100.000 euro lenen?
Hoeveel je maandelijks afbetaalt voor een lening van 100.000 euro hangt vooral af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 3,5% bedraagt de maandelijkse afbetaling ongeveer 580 euro over 20 jaar, 501 euro over 25 jaar of 449 euro over 30 jaar. Dit zijn indicatieve bedragen; de werkelijke afbetaling bij Argenta hangt af van je dossier en de actuele voorwaarden. Eventuele dossierkosten, verzekeringen en andere bijkomende kosten zijn niet inbegrepen.
Hoeveel kan ik lenen voor een woning Argenta?
Hoeveel je bij Argenta kunt lenen voor een woning, hangt af van je persoonlijke situatie en de beoordeling van je dossier. Argenta houdt onder meer rekening met je inkomen, vaste uitgaven en bestaande leningen, je eigen inbreng, de waarde van de woning en de gekozen looptijd en rentevoet. Een simulatie geeft een eerste inschatting, maar het uiteindelijke leenbedrag en de voorwaarden worden bepaald na een grondige beoordeling door Argenta.
Wat zijn de intresten bij Argenta?
De intresten op een Argenta-woonkrediet hangen af van onder meer het geleende bedrag, de looptijd, de gekozen renteformule en je persoonlijke dossier. Ook de verhouding tussen het leenbedrag en de waarde van de woning kan een rol spelen. Omdat de tarieven kunnen wijzigen, is er geen vast percentage dat voor iedereen geldt. Vraag Argenta naar de actuele rentevoeten of maak een simulatie om een inschatting te krijgen van je mogelijke maandelijkse afbetaling en totale interestkosten.
Wat is de rentevoet vandaag Argenta?
De rentevoet voor een Argenta-woonlening hangt af van onder meer het leenbedrag, de looptijd, de gekozen formule (vaste of variabele rentevoet) en je persoonlijke dossier. Omdat de tarieven kunnen wijzigen, vind je de meest actuele rentevoet via de officiële website van Argenta of door een persoonlijke simulatie aan te vragen. De rentevoet in een simulatie is bovendien niet noodzakelijk het definitieve aanbod.
Hoeveel kan ik lenen Argenta?
Hoeveel je bij Argenta kunt lenen voor een woning hangt af van je persoonlijke financiële situatie en de woning die je wilt kopen, bouwen of renoveren. De bank kijkt onder meer naar je netto-inkomen, vaste uitgaven, bestaande leningen, eigen inbreng, de waarde van de woning en de gewenste looptijd. Een simulatie kan een eerste indicatie geven, maar het exacte bedrag en de voorwaarden worden pas bepaald na beoordeling van je dossier. Neem contact op met Argenta voor een persoonlijke berekening en hou ook rekening met aankoop- en notariskosten.
Hoeveel bedraagt de rente bij Argenta?
De rentevoet voor een woonlening bij Argenta is niet voor iedereen hetzelfde en kan wijzigen. Het tarief hangt onder meer af van de gekozen renteformule, de looptijd, het geleende bedrag, je eigen inbreng en je persoonlijke financiële situatie. Vraag daarom een actuele simulatie of offerte aan bij Argenta en vergelijk niet alleen de rentevoet, maar ook de totale terug te betalen som en eventuele bijkomende kosten.
Kan ik 300.000 euro lenen?
Ja, 300.000 euro lenen voor een woning kan mogelijk zijn, maar Argenta beoordeelt je aanvraag op basis van je inkomsten, vaste uitgaven en bestaande leningen, eigen inbreng, de waarde van de woning en de gekozen looptijd. Ook moet de maandelijkse afbetaling haalbaar blijven binnen je budget. Maak een simulatie en bespreek je persoonlijke situatie met Argenta: alleen de bank kan na beoordeling van je dossier bevestigen hoeveel je kunt lenen en tegen welke voorwaarden.
Welke bank geeft de beste hypothecaire lening?
Er is geen bank die voor iedereen de beste hypothecaire lening aanbiedt. De voordeligste keuze hangt af van je inkomen, eigen inbreng, leenbedrag, looptijd en gewenste renteformule. Vergelijk daarom niet alleen de rentevoet, maar ook de totale terug te betalen som, dossier- en notariskosten, eventuele verplichte verzekeringen en de voorwaarden voor vervroegde terugbetaling. Vraag bij Argenta en andere banken een persoonlijk voorstel aan en vergelijk de voorwaarden voor jouw situatie.
Hoeveel staat de rente bij Argenta?
De rentevoet van een Argenta-woonlening is niet voor iedereen dezelfde. Hij hangt onder meer af van de gekozen formule (vaste of variabele rente), de looptijd, het bedrag dat je leent in verhouding tot de waarde van de woning en je persoonlijke financiële situatie. De tarieven kunnen bovendien wijzigen. Vraag daarom bij Argenta naar de actuele rentevoet of maak een simulatie; het uiteindelijke voorstel wordt bepaald op basis van je dossier.
Hoe lang duurt goedkeuring hypothecaire lening Argenta?
De goedkeuring van een hypothecaire lening bij Argenta kan enkele dagen tot meerdere weken duren. De exacte termijn hangt onder meer af van de volledigheid van je dossier, de beoordeling van je inkomsten en uitgaven, de waardebepaling van de woning en eventuele bijkomende documenten. Een simulatie of eerste gesprek is nog geen definitieve goedkeuring. Bezorg alle gevraagde informatie zo snel mogelijk en vraag je Argenta-kantoor naar de verwachte timing voor jouw dossier.
Hoeveel kan ik lenen voor 500 euro per maand?
Hoeveel je kunt lenen met een maandelijkse afbetaling van 500 euro hangt vooral af van de looptijd en rentevoet van je woonlening. Hoe langer de looptijd, hoe hoger het bedrag dat je doorgaans kunt lenen, maar hoe meer interest je in totaal betaalt. Ook bijkomende kosten, eventuele verzekeringen en je financiële situatie spelen mee. Gebruik daarom de actuele simulator van Argenta of vraag een persoonlijk voorstel aan: zo krijg je een berekening op basis van je dossier en de geldende voorwaarden.
Hoeveel kan ik per maand afbetalen?
Hoeveel je per maand kunt afbetalen, hangt af van je netto-inkomen, vaste uitgaven, bestaande leningen en gezinssituatie. Argenta beoordeelt je terugbetalingscapaciteit en houdt rekening met je volledige financiële situatie. Voorzie zelf ook voldoende ruimte voor dagelijkse kosten en onverwachte uitgaven. Met een simulatie of gesprek bij Argenta krijg je een inschatting van een maandbedrag dat bij jouw budget past; het uiteindelijke bedrag hangt af van de voorwaarden van je lening.
Hoeveel eigen inbreng huis 2022?
In 2022 was er geen vast wettelijk bedrag aan eigen inbreng voor de aankoop van een huis. In de praktijk vroegen banken vaak dat kopers ongeveer 10% van de aankoopprijs zelf financierden, boven op de bijkomende kosten, zoals registratierechten en notariskosten. Het precieze bedrag hing af van je inkomen, financiële situatie, de geschatte waarde van de woning en de beoordeling van de bank. Vraag Argenta naar de voorwaarden die voor jouw dossier gelden; een simulatie geeft slechts een eerste indicatie.