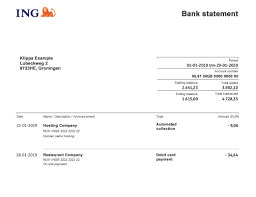
Tag, bankafschriften

bankafschriften

Het Belang van Bankafschriften: Een Onmisbaar Instrument voor Financieel Overzicht

Bankafschriften: Een essentieel hulpmiddel voor uw financiële overzicht

Bankafschriften zijn een belangrijk instrument om uw financiën te beheren en een duidelijk overzicht te behouden van uw transacties. Of u nu een particulier bent of een bedrijfseigenaar, het regelmatig controleren en begrijpen van uw bankafschriften is van cruciaal belang voor een gezonde financiële situatie. In dit artikel zullen we de waarde van bankafschriften verkennen en hoe ze u kunnen helpen bij het beheren van uw geld.

Een bankafschrift is in feite een gedetailleerd overzicht van alle transacties die plaatsvinden op uw bankrekening gedurende een bepaalde periode. Dit omvat stortingen, opnames, betalingen, overschrijvingen en eventuele kosten of rentebetalingen die aan uw rekening zijn gekoppeld. Door regelmatig uw bankafschriften te bekijken, kunt u niet alleen controleren of al uw transacties correct zijn verwerkt, maar ook eventuele verdachte activiteiten detecteren die kunnen wijzen op fraude of ongeautoriseerd gebruik van uw rekening.

Het begrijpen van de informatie op uw bankafschrift is essentieel om volledige controle te hebben over uw financiën. Het vermeldt niet alleen de bedragen en datums van elke transactie, maar ook de omschrijving of referentie die eraan is gekoppeld. Dit kan variëren van informatie over aankopen die u hebt gedaan tot details over salarisbetalingen, factuurbetalingen en andere financiële transacties. Door deze informatie te analyseren, kunt u uw uitgavenpatroon beter begrijpen en eventuele discrepanties of fouten identificeren.

Een ander voordeel van bankafschriften is dat ze u helpen bij het beheren van uw budget. Door uw afschriften te bekijken, kunt u een duidelijk beeld krijgen van uw inkomsten en uitgaven gedurende een bepaalde periode. Dit stelt u in staat om te evalueren waar uw geld naartoe gaat en waar mogelijk besparingen kunnen worden gerealiseerd. Bovendien kunnen bankafschriften u helpen bij het identificeren van abonnementen of automatische betalingen die mogelijk niet langer relevant zijn, waardoor u onnodige kosten kunt vermijden.

Voor bedrijven zijn bankafschriften ook van cruciaal belang voor het bijhouden van de financiële gezondheid van de onderneming. Ze bieden een gedetailleerd overzicht van alle inkomsten en uitgaven, waardoor bedrijfseigenaren de cashflow kunnen beheren, betalingstermijnen kunnen volgen en eventuele fouten in facturering kunnen opsporen. Bovendien zijn bankafschriften vaak vereist bij het indienen van belastingaangiften en audits, waardoor ze een essentieel document zijn voor de boekhouding.

Om optimaal gebruik te maken van uw bankafschriften, is het belangrijk om ze regelmatig te controleren en eventuele onjuistheden of verdachte activiteiten onmiddellijk te melden aan uw bank. Veel banken bieden tegenwoordig ook digitale afschriften aan, waardoor u ze gemakkelijk online kunt bekijken en downloaden. Dit maakt het nog eenvoudiger om uw financiën op elk moment en overal te controleren.

Kortom, bankafschriften zijn een waardevol instrument voor het beheren van uw financiën en het behouden van een duidelijk overzicht van uw transacties. Door regelmatig uw afschriften te bekijken, kunt u fraude detecteren, uw budget beheren en de financiële gezondheid van uw bedrijf monitoren. Zorg ervoor dat u deze belangrijke documenten regelmatig controleert om een solide basis te leggen voor uw financiële welzijn.


6 handige tips voor het beheren van uw bankafschriften

  1. Bewaar je bankafschriften altijd goed, zodat je ze makkelijk terug kan vinden als je ze nodig hebt.
  2. Controleer regelmatig je bankafschriften om er zeker van te zijn dat alles klopt.
  3. Als er onverwachte transacties verschijnen op je bankafschrift, neem dan meteen contact op met je bank om te controleren of het betreffende bedrag correct is verwerkt.
  4. Vergelijk de saldi van uw afschriften met uw verrichtingenregister om eventuele verschillen te detecteren en zo mogelijke problemen op te lossen voordat ze groter worden.
  5. Zorg dat u een back-up maakt van al uw afschriften en bewaar deze in een veilige locatie, bijvoorbeeld in een dichtgesloten archiefkast of in een cloudopslagdienst zoals Dropbox of Google Drive.
  6. Koppel uw bankrekening aan boekhoudsoftware, zodat u gemakkelijk toegang heeft tot alle informatie over uw financiën die geregistreerd staat op elk moment dat nodig is voor controles en analyse

Bewaar je bankafschriften altijd goed, zodat je ze makkelijk terug kan vinden als je ze nodig hebt.

Bankafschriften zijn belangrijke documenten die een gedetailleerd overzicht geven van al je financiële transacties. Of het nu gaat om stortingen, opnames, betalingen of overschrijvingen, deze afschriften bevatten waardevolle informatie die van pas kan komen bij het beheren van je geld en het bijhouden van je financiën.

Het is daarom essentieel om je bankafschriften goed te bewaren. Een georganiseerde en veilige plek voor deze documenten zorgt ervoor dat je ze gemakkelijk kunt terugvinden wanneer dat nodig is. Dit kan handig zijn bij verschillende situaties, zoals het controleren van specifieke transacties, het verifiëren van betalingen of het indienen van belastingaangiften.

Er zijn verschillende manieren waarop je je bankafschriften kunt bewaren. Een traditionele methode is om ze in een speciale map of archiefdoos te plaatsen, waarbij je ervoor zorgt dat ze geordend zijn op datum of maand. Je kunt ook overwegen om digitale kopieën te maken door de afschriften te scannen en op te slaan op een beveiligde harde schijf of in de cloud. Dit biedt extra bescherming tegen verlies of beschadiging van de fysieke documenten.

Het is ook raadzaam om oude bankafschriften niet onnodig lang te bewaren. Controleer de bewaartermijnen die van toepassing zijn in jouw land of regio en verwijder afschriften die niet langer nodig zijn. Dit helpt je om je documenten georganiseerd te houden en ruimte te besparen.

Het bewaren van je bankafschriften op een veilige plaats is een eenvoudige maar belangrijke stap om je financiën goed te beheren. Het stelt je in staat om snel toegang te krijgen tot de informatie die je nodig hebt, wanneer je het nodig hebt. Dus zorg ervoor dat je deze waardevolle documenten altijd goed bewaart, zodat je gemoedsrust hebt en een solide basis legt voor een gezonde financiële situatie.

Controleer regelmatig je bankafschriften om er zeker van te zijn dat alles klopt.

Het controleren van je bankafschriften is een eenvoudige maar essentiële gewoonte om ervoor te zorgen dat alles klopt met je financiën. Of je nu een particulier bent of een bedrijfseigenaar, het is belangrijk om regelmatig de tijd te nemen om je bankafschriften te controleren en eventuele discrepanties op te sporen.

Waarom is dit zo belangrijk? Ten eerste kan het controleren van je bankafschriften helpen bij het identificeren van mogelijke fouten in transacties. Het is mogelijk dat er onjuiste bedragen zijn afgeschreven of dat er dubbele betalingen zijn gedaan. Door regelmatig je afschriften door te nemen, kun je deze fouten snel opmerken en ze direct aanpakken met je bank.

Bovendien kan het controleren van je bankafschriften ook helpen bij het opsporen van ongeautoriseerde activiteiten of fraude. Het kan voorkomen dat er transacties plaatsvinden die niet door jou zijn geïnitieerd. Dit kunnen frauduleuze kosten zijn of zelfs pogingen tot identiteitsdiefstal. Door alert te zijn op verdachte activiteiten en deze onmiddellijk aan je bank te melden, kun je de nodige stappen ondernemen om jezelf te beschermen.

Een andere reden om regelmatig je bankafschriften te controleren, is om een duidelijk overzicht te behouden van je financiële situatie. Door de transacties en uitgaven op je afschrift zorgvuldig door te nemen, kun je beter inzicht krijgen in je uitgavenpatroon en mogelijke besparingsmogelijkheden identificeren. Dit kan je helpen bij het opstellen van een budget en het nemen van weloverwogen financiële beslissingen.

Gelukkig is het controleren van je bankafschriften tegenwoordig gemakkelijker dan ooit. Veel banken bieden online banking aan, waardoor je altijd en overal toegang hebt tot je afschriften. Je kunt ze eenvoudig bekijken, downloaden en controleren op eventuele fouten of verdachte transacties. Dit maakt het proces snel en handig, zonder dat je naar een fysiek filiaal hoeft te gaan.

Kortom, het regelmatig controleren van je bankafschriften is een belangrijke gewoonte om ervoor te zorgen dat alles klopt met je financiën. Het helpt bij het identificeren van fouten, het opsporen van fraude en het behouden van een duidelijk overzicht van je uitgaven. Neem dus de tijd om regelmatig je bankafschriften door te nemen – het is een kleine moeite die grote voordelen kan opleveren voor jouw financiële gemoedsrust!

Als er onverwachte transacties verschijnen op je bankafschrift, neem dan meteen contact op met je bank om te controleren of het betreffende bedrag correct is verwerkt.

Als er onverwachte transacties verschijnen op je bankafschrift, is het belangrijk om direct actie te ondernemen. Het kan namelijk wijzen op mogelijke fraude of fouten in de verwerking van betalingen. Een snelle reactie is essentieel om eventuele problemen op te lossen en je financiële veiligheid te waarborgen.

Wanneer je onbekende of verdachte transacties opmerkt, neem dan meteen contact op met je bank. Dit kan telefonisch, via e-mail of in persoon bij een bankkantoor. Leg de situatie uit en geef alle relevante informatie over de transactie, zoals het bedrag, de datum en eventuele bijbehorende referenties.

De bank zal vervolgens een onderzoek instellen om te achterhalen wat er is gebeurd. Ze zullen nagaan of de transactie legitiem is of dat er sprake is van fraude. In sommige gevallen kan het nodig zijn om een geschilprocedure te starten om het geld terug te krijgen.

Het is belangrijk om snel te handelen omdat sommige financiële instellingen een beperkte tijdslimiet hanteren voor het melden van verdachte transacties. Door direct contact op te nemen met je bank, vergroot je de kans dat het probleem snel wordt opgelost en eventuele schade wordt beperkt.

Daarnaast is het ook verstandig om andere voorzorgsmaatregelen te nemen, zoals het wijzigen van wachtwoorden en pincodes voor je online bankieren en creditcards. Dit helpt bij het beschermen van je accounts tegen mogelijke fraude in de toekomst.

Het is belangrijk om alert te blijven en regelmatig je bankafschriften te controleren. Door onverwachte transacties direct te melden, kun je snel handelen en je financiële veiligheid waarborgen. Vertrouw niet alleen op de bank om eventuele problemen op te merken, maar neem zelf de verantwoordelijkheid om je financiën actief te beheren en verdachte activiteiten te signaleren.

Vergelijk de saldi van uw afschriften met uw verrichtingenregister om eventuele verschillen te detecteren en zo mogelijke problemen op te lossen voordat ze groter worden.

Een handige tip voor het beheren van uw bankafschriften: Vergelijk de saldi van uw afschriften met uw verrichtingenregister om eventuele verschillen te detecteren en zo mogelijke problemen op te lossen voordat ze groter worden.

Het vergelijken van de saldi op uw bankafschriften met uw eigen verrichtingenregister is een eenvoudige maar effectieve manier om eventuele discrepanties of fouten in uw financiële transacties te identificeren. Door regelmatig de tijd te nemen om deze vergelijking te maken, kunt u problemen vroegtijdig opsporen en corrigerende maatregelen nemen voordat ze uitgroeien tot grote problemen.

Het proces is vrij eenvoudig. Neem uw meest recente bankafschrift en vergelijk de individuele transacties met wat u hebt geregistreerd in uw eigen verrichtingenregister, zoals een spreadsheet of een speciale financiële app. Controleer of alle transacties die op het afschrift staan, overeenkomen met wat u heeft geregistreerd. Let vooral op bedragen, datums en omschrijvingen.

Als u verschillen opmerkt tussen uw afschrift en verrichtingenregister, neem dan onmiddellijk contact op met uw bank om het probleem aan te kaarten. Het kan zijn dat er een fout is gemaakt bij het verwerken van een betaling, dat er dubbele boekingen zijn geweest of dat er zelfs sprake is van frauduleuze activiteiten. Hoe eerder u deze verschillen ontdekt en aanpakt, hoe sneller ze kunnen worden opgelost en hoe kleiner de impact op uw financiële situatie zal zijn.

Door regelmatig uw saldi te vergelijken, kunt u ook uw budget beter beheren en eventuele onverwachte kosten of foutieve afschrijvingen opsporen. Het kan voorkomen dat er abonnementen of automatische betalingen zijn die nog steeds worden afgeschreven, terwijl u ze mogelijk niet langer nodig heeft. Door deze tijdig te identificeren, kunt u onnodige kosten vermijden en uw financiën beter onder controle houden.

Kortom, het vergelijken van de saldi op uw bankafschriften met uw verrichtingenregister is een eenvoudige maar waardevolle gewoonte om eventuele verschillen of fouten in uw financiële transacties op te sporen. Neem de tijd om regelmatig deze vergelijking te maken en neem indien nodig contact op met uw bank om mogelijke problemen snel aan te pakken. Door proactief te zijn en problemen vroegtijdig op te lossen, kunt u genieten van een gezonde financiële situatie en gemoedsrust hebben over uw geldzaken.

Zorg dat u een back-up maakt van al uw afschriften en bewaar deze in een veilige locatie, bijvoorbeeld in een dichtgesloten archiefkast of in een cloudopslagdienst zoals Dropbox of Google Drive.

Het belang van het maken van back-ups van uw bankafschriften

Bankafschriften zijn waardevolle documenten die een gedetailleerd overzicht geven van uw financiële transacties. Om ervoor te zorgen dat u altijd toegang heeft tot deze belangrijke informatie, is het essentieel om regelmatig back-ups te maken van uw bankafschriften en deze op een veilige locatie te bewaren.

Een back-up maken van uw bankafschriften biedt verschillende voordelen. Ten eerste beschermt het u tegen onvoorziene omstandigheden zoals brand, waterschade of diefstal. Als u alleen vertrouwt op papieren afschriften en deze worden beschadigd of verloren gaan, kan dit ernstige gevolgen hebben voor uw financiële overzicht en administratie.

Door een back-up te maken van uw bankafschriften en deze op een veilige locatie te bewaren, kunt u erop vertrouwen dat u altijd toegang heeft tot deze informatie, zelfs als er iets met de originele documenten gebeurt. Een dichtgesloten archiefkast is bijvoorbeeld een goede optie om fysieke kopieën veilig te bewaren. Het beschermt ze tegen externe gevaren en houdt ze georganiseerd.

Daarnaast kunt u ervoor kiezen om digitale kopieën van uw bankafschriften te maken en ze op te slaan in een cloudopslagdienst zoals Dropbox of Google Drive. Dit biedt extra beveiliging en flexibiliteit omdat u altijd en overal toegang heeft tot uw afschriften, zolang u een internetverbinding heeft. Het maakt het ook gemakkelijker om uw afschriften te delen met bijvoorbeeld uw accountant of financieel adviseur.

Het maken van back-ups van uw bankafschriften is een eenvoudig proces dat u veel gemoedsrust kan bieden. Voor papieren afschriften kunt u een scanner gebruiken om digitale kopieën te maken en deze vervolgens opslaan op uw computer of in de cloud. Voor digitale afschriften kunt u ze direct downloaden en opslaan in een beveiligde map.

Onthoud dat het belangrijk is om regelmatig back-ups te maken van uw bankafschriften, bijvoorbeeld maandelijks of per kwartaal, afhankelijk van uw persoonlijke voorkeur en behoeften. Zorg er ook voor dat de gekozen opslagmethode voldoende beveiligd is, met sterke wachtwoorden en eventueel versleuteling.

Kortom, het maken van back-ups van uw bankafschriften en ze op een veilige locatie bewaren is een verstandige stap om ervoor te zorgen dat u altijd toegang heeft tot belangrijke financiële informatie. Of u nu kiest voor fysieke kopieën in een archiefkast of digitale kopieën in de cloud, het belangrijkste is dat u zich bewust bent van de waarde van deze documenten en stappen onderneemt om ze te beschermen.

Koppel uw bankrekening aan boekhoudsoftware, zodat u gemakkelijk toegang heeft tot alle informatie over uw financiën die geregistreerd staat op elk moment dat nodig is voor controles en analyse

Koppel uw bankrekening aan boekhoudsoftware voor optimaal gemak en controle over uw financiën

Het beheren van uw financiën kan soms een uitdagende taak zijn, vooral als u te maken heeft met verschillende transacties en uitgaven. Gelukkig is er een handige tip die u kan helpen bij het vereenvoudigen van dit proces: koppel uw bankrekening aan boekhoudsoftware. Door deze twee belangrijke elementen met elkaar te verbinden, kunt u gemakkelijk toegang krijgen tot alle informatie over uw financiën die geregistreerd staat, op elk moment dat nodig is.

Het koppelen van uw bankrekening aan boekhoudsoftware biedt talloze voordelen. Ten eerste zorgt het voor een naadloze integratie tussen uw banktransacties en uw boekhouding. Elke keer dat u een transactie doet, wordt deze automatisch geregistreerd in de software, waardoor handmatige invoer wordt geëlimineerd en menselijke fouten worden verminderd. Dit bespaart u niet alleen tijd, maar zorgt er ook voor dat al uw financiële gegevens nauwkeurig worden bijgehouden.

Bovendien biedt het koppelen van uw bankrekening aan boekhoudsoftware u directe toegang tot real-time informatie over uw financiële situatie. U kunt op elk gewenst moment de huidige status van uw saldo bekijken, evenals gedetailleerde informatie over transacties en betalingen die zijn gedaan. Dit is vooral handig wanneer u snel inzicht wilt hebben in uw financiële positie, bijvoorbeeld voor het maken van belangrijke beslissingen of het opstellen van rapporten.

Een ander voordeel is dat het koppelen van uw bankrekening aan boekhoudsoftware u in staat stelt om uw uitgavenpatroon beter te begrijpen en te analyseren. Door toegang te hebben tot gedetailleerde informatie over uw transacties, kunt u gemakkelijk categorieën maken en uw uitgaven volgen. Dit stelt u in staat om beter zicht te krijgen op waar uw geld naartoe gaat en waar mogelijk besparingen kunnen worden gerealiseerd.

Ten slotte maakt het koppelen van uw bankrekening aan boekhoudsoftware het proces van controles en analyses veel eenvoudiger. Wanneer u bijvoorbeeld belastingaangiften moet indienen of financiële rapporten moet opstellen, heeft u direct toegang tot alle benodigde gegevens. Dit bespaart u niet alleen kostbare tijd, maar vermindert ook de kans op fouten.

Kortom, door uw bankrekening te koppelen aan boekhoudsoftware kunt u genieten van een soepelere financiële ervaring. Het biedt gemak, nauwkeurigheid en directe toegang tot al uw financiële informatie wanneer u die nodig heeft. Overweeg deze handige tip om uw financiën efficiënter te beheren en meer controle te hebben over uw geldzaken.
kredietaanvraag

Belangrijke stappen bij het indienen van een kredietaanvraag: Tips en advies

Een kredietaanvraag indienen: Hoe werkt het en waar moet je op letten?

Het kan voorkomen dat je op een bepaald moment in je leven extra financiële middelen nodig hebt. Of het nu gaat om het financieren van een grote aankoop, het starten van een eigen bedrijf of het consolideren van bestaande schulden, een kredietaanvraag kan de oplossing zijn. Maar hoe werkt dit proces eigenlijk en waar moet je op letten? In dit artikel nemen we een kijkje naar het indienen van een kredietaanvraag.

Ten eerste is het belangrijk om te begrijpen dat er verschillende soorten leningen beschikbaar zijn, zoals persoonlijke leningen, hypotheken, autoleningen en zakelijke leningen. Elke lening heeft zijn eigen specifieke voorwaarden en vereisten. Het is essentieel om te bepalen welk type lening het beste past bij jouw behoeften voordat je begint met de aanvraagprocedure.

Bij het indienen van een kredietaanvraag is het noodzakelijk om de juiste documentatie te verstrekken. Dit kan onder andere bestaan uit identificatiebewijzen, bewijs van inkomen, bankafschriften en eventuele aanvullende documenten die relevant zijn voor jouw specifieke situatie. Zorg ervoor dat je alle benodigde documenten verzamelt voordat je de aanvraag indient om vertragingen te voorkomen.

Een belangrijk aspect bij elke kredietaanvraag is jouw kredietgeschiedenis. Geldverstrekkers zullen jouw kredietwaardigheid beoordelen voordat ze beslissen of ze jou een lening willen verstrekken. Dit omvat het controleren van jouw kredietrapport, waarin jouw betalingsgeschiedenis en eventuele eerdere leningen worden vermeld. Een positieve kredietgeschiedenis kan je helpen om gunstigere voorwaarden te krijgen, terwijl een negatieve geschiedenis de kans op goedkeuring kan verminderen.

Het is ook belangrijk om te overwegen hoeveel je kunt lenen en wat de terugbetalingsvoorwaarden zijn. Geldverstrekkers zullen jouw inkomen, uitgaven en andere financiële verplichtingen evalueren om te bepalen hoeveel je kunt lenen en binnen welke termijn je de lening moet terugbetalen. Het is raadzaam om realistisch te zijn over jouw financiële situatie en ervoor te zorgen dat je in staat bent om aan de terugbetalingsverplichtingen te voldoen voordat je een kredietaanvraag indient.

Ten slotte is het verstandig om verschillende geldverstrekkers te vergelijken voordat je een definitieve beslissing neemt. Elk bedrijf hanteert zijn eigen rentetarieven, voorwaarden en kostenstructuur. Door offertes van verschillende aanbieders op te vragen, kun je de beste optie vinden die past bij jouw behoeften en financiële mogelijkheden.

Een kredietaanvraag indienen kan een spannende stap zijn in het verkrijgen van de financiële ondersteuning die je nodig hebt. Door de juiste informatie te verstrekken, jouw kredietgeschiedenis in overweging te nemen, realistische terugbetalingsvoorwaarden vast te stellen en verschillende aanbieders te vergelijken, kun je ervoor zorgen dat jouw kredietaanvraag soepel verloopt en dat je de best mogelijke lening krijgt. Onthoud altijd dat het belangrijk is om verantwoordelijk om te gaan met geleend geld en alleen leningen af te sluiten die je daadwerkelijk nodig hebt en kunt terugbetalen.


9 Veelgestelde vragen over kredietaanvraag: Waarom wordt mijn lening geweigerd? Hoe lang duurt het voor een lening goedgekeurd is? Welke documenten moet je

  1. Waarom wordt mijn lening geweigerd?
  2. Hoe lang duurt het voor een lening goedgekeurd is?
  3. Welke documenten moet je voorleggen om een kredietaanvraag te kunnen doen?
  4. Welke bank leent het makkelijkst?
  5. Wat is het verschil tussen een lening en een krediet?
  6. Hoelang duurt kredietaanvraag?
  7. Hoe verloopt een kredietaanvraag?
  8. Kan de bank een lening weigeren?
  9. Wat is een kredietaanvraag?

Waarom wordt mijn lening geweigerd?

Er zijn verschillende redenen waarom een lening kan worden geweigerd. Hier zijn enkele mogelijke oorzaken:

  1. Slechte kredietgeschiedenis: Geldverstrekkers beoordelen jouw kredietwaardigheid op basis van jouw kredietgeschiedenis, inclusief betalingsachterstanden, eerdere leningen of faillissementen. Als je een slechte kredietgeschiedenis hebt, kan dit een reden zijn waarom jouw lening wordt geweigerd.
  2. Onvoldoende inkomen: Geldverstrekkers willen er zeker van zijn dat je voldoende inkomen hebt om de lening terug te betalen. Als jouw inkomen niet hoog genoeg is of als je geen stabiel inkomen hebt, kan dit leiden tot afwijzing van de lening.
  3. Te hoge schuldenlast: Als je al veel andere schulden hebt, kan dit een negatieve invloed hebben op jouw kredietaanvraag. Geldverstrekkers kunnen terughoudend zijn om nog meer geld uit te lenen als ze denken dat je al overbelast bent met schulden.
  4. Gebrek aan onderpand: Sommige leningen vereisen onderpand, zoals een huis of auto, als garantie voor de geldverstrekker. Als je geen geschikt onderpand kunt bieden, kan dit leiden tot afwijzing van de lening.
  5. Onvolledige of onjuiste informatie: Het verstrekken van onvolledige of onjuiste informatie in jouw kredietaanvraag kan leiden tot afwijzing. Zorg ervoor dat je alle benodigde documenten verstrekt en dat de informatie die je verstrekt nauwkeurig is.
  6. Werkgeschiedenis: Als je geen stabiele werkgeschiedenis hebt of vaak van baan wisselt, kan dit een negatieve invloed hebben op jouw kredietaanvraag. Geldverstrekkers willen zien dat je een stabiel inkomen hebt en in staat bent om de lening terug te betalen.

Het is belangrijk om te onthouden dat geldverstrekkers hun eigen criteria en beleid hebben bij het beoordelen van leningaanvragen. Wat voor de ene geldverstrekker een reden kan zijn om een lening te weigeren, kan voor een andere geldverstrekker geen probleem zijn. Het is raadzaam om contact op te nemen met de geldverstrekker voor meer informatie over de specifieke redenen waarom jouw lening is geweigerd.

Hoe lang duurt het voor een lening goedgekeurd is?

De tijd die nodig is voor de goedkeuring van een lening kan variëren, afhankelijk van verschillende factoren. Over het algemeen streven geldverstrekkers ernaar om het proces zo efficiënt mogelijk te laten verlopen, maar er zijn enkele aspecten die invloed kunnen hebben op de duur van het goedkeuringsproces.

Ten eerste hangt de snelheid van goedkeuring af van de geldverstrekker zelf. Sommige instellingen hebben geautomatiseerde systemen en snelle beoordelingsprocessen, waardoor ze in staat zijn om binnen enkele uren of zelfs minuten een beslissing te nemen. Andere geldverstrekkers kunnen echter meer tijd nodig hebben voor handmatige beoordelingen en controles, waardoor het proces langer kan duren.

Daarnaast speelt de volledigheid en nauwkeurigheid van jouw ingediende documentatie een rol. Als je alle vereiste documenten correct hebt verstrekt, kan dit helpen om het beoordelingsproces te versnellen. Het ontbreken van belangrijke documentatie kan echter leiden tot vertragingen, omdat de geldverstrekker mogelijk aanvullende informatie moet opvragen voordat ze een beslissing kunnen nemen.

Jouw kredietgeschiedenis is ook van invloed op de snelheid van goedkeuring. Als je een goede kredietgeschiedenis hebt met bewezen betalingscapaciteit, kan dit leiden tot snellere goedkeuring. Aan de andere kant kunnen negatieve kredietgegevens of problematische financiële situaties de beoordeling vertragen, omdat de geldverstrekker meer tijd nodig heeft om jouw kredietwaardigheid te evalueren.

Tot slot kan de complexiteit van de lening en het bedrag dat je wilt lenen ook van invloed zijn op de goedkeuringstijd. Grote leningen of complexe financieringsstructuren kunnen meer tijd vergen voor een grondige evaluatie.

Over het algemeen kun je verwachten dat het goedkeuringsproces voor een lening enkele dagen tot enkele weken kan duren. Het is echter belangrijk om te onthouden dat dit slechts een schatting is en dat de daadwerkelijke goedkeuringstijd kan variëren afhankelijk van de specifieke omstandigheden en geldverstrekker. Het is altijd verstandig om contact op te nemen met de betreffende geldverstrekker voor meer informatie over hun specifieke goedkeuringsproces en verwachte doorlooptijden.

Welke documenten moet je voorleggen om een kredietaanvraag te kunnen doen?

Bij het indienen van een kredietaanvraag moeten bepaalde documenten worden voorgelegd om jouw financiële situatie te beoordelen. Hoewel specifieke vereisten kunnen variëren afhankelijk van de geldverstrekker en het type lening, zijn hier enkele veelvoorkomende documenten die doorgaans nodig zijn:

  1. Identificatiebewijs: Een geldig identiteitsbewijs zoals een paspoort, identiteitskaart of rijbewijs.
  2. Bewijs van inkomen: Dit kan loonstrookjes, belastingaangiften, jaaropgaven of bankafschriften omvatten die jouw inkomsten aantonen. Zelfstandige ondernemers kunnen mogelijk bedrijfsinkomsten aantonen met behulp van winst- en verliesrekeningen of belastingaangiften.
  3. Bankafschriften: Recentelijke bankafschriften kunnen worden gevraagd om jouw financiële situatie te beoordelen en betalingspatronen te analyseren.
  4. Werkgeversverklaring: Een brief van jouw werkgever waarin informatie staat over jouw dienstverband, functie, salaris en arbeidsvoorwaarden.
  5. Woonadresbewijs: Een bewijs van woonadres zoals een recente energierekening, huurcontract of hypotheekoverzicht.
  6. Schuldenoverzicht: Een overzicht van eventuele bestaande schulden zoals leningen, creditcardschulden of andere financiële verplichtingen.
  7. Zakelijke documenten (voor zakelijke leningen): Als je een bedrijfslening aanvraagt, kunnen aanvullende documenten nodig zijn, zoals een businessplan, jaarrekeningen, balans en winst- en verliesrekeningen.

Het is belangrijk om te onthouden dat dit slechts een algemene lijst is en dat de vereisten kunnen verschillen per geldverstrekker en leningstype. Het is verstandig om vooraf contact op te nemen met de geldverstrekker of financiële instelling om precies te weten welke documenten zij nodig hebben voor jouw specifieke kredietaanvraag. Door alle benodigde documentatie tijdig te verzamelen, kun je het proces van jouw kredietaanvraag soepel laten verlopen.

Welke bank leent het makkelijkst?

Het is moeilijk om te zeggen welke bank het makkelijkst leent, omdat dit afhangt van verschillende factoren, zoals jouw kredietgeschiedenis, inkomen, schuldenlast en het soort lening dat je nodig hebt. Elke bank hanteert zijn eigen criteria en beoordelingsproces bij het verstrekken van leningen.

Over het algemeen hebben online kredietverstrekkers vaak een sneller en eenvoudiger aanvraagproces dan traditionele banken. Ze maken gebruik van geautomatiseerde systemen en algoritmen om aanvragen snel te beoordelen. Dit kan handig zijn als je op zoek bent naar een kleinere lening met minder strenge vereisten.

Het is ook belangrijk om te overwegen dat leningen zonder onderpand, zoals persoonlijke leningen, vaak gemakkelijker verkrijgbaar zijn dan leningen met onderpand, zoals hypotheken. Dit komt doordat geldverstrekkers bij leningen zonder onderpand minder risico lopen.

Het beste advies is om verschillende banken en kredietverstrekkers te vergelijken voordat je een definitieve beslissing neemt. Kijk naar de rentetarieven, voorwaarden en vereisten die elke instelling hanteert. Het kan ook nuttig zijn om advies in te winnen bij een financieel adviseur om de beste optie voor jouw specifieke situatie te vinden.

Onthoud echter altijd dat verantwoordelijk lenen essentieel is. Leen alleen wat je nodig hebt en zorg ervoor dat je in staat bent om aan de terugbetalingsverplichtingen te voldoen. Overmatige schulden kunnen leiden tot financiële problemen op de lange termijn.

Wat is het verschil tussen een lening en een krediet?

Hoewel de termen “lening” en “krediet” vaak door elkaar worden gebruikt, zijn er enkele belangrijke verschillen tussen beide concepten.

Een lening verwijst meestal naar een specifiek bedrag dat wordt geleend van een geldverstrekker, zoals een bank. Het is een vaststaand bedrag dat in termijnen moet worden terugbetaald, inclusief rente, gedurende een vooraf bepaalde periode. Bij het aangaan van een lening wordt de totale schuld direct aan de lener verstrekt. Dit type financiering wordt vaak gebruikt voor grote aankopen, zoals een huis, auto of studielening.

Aan de andere kant is krediet meer flexibel. Het verwijst naar het beschikbaar stellen van financiële middelen tot aan een bepaald limietbedrag dat door de geldverstrekker wordt bepaald. In plaats van het volledige bedrag in één keer te ontvangen, kan de lener gebruikmaken van het krediet wanneer dat nodig is en alleen betalen voor het daadwerkelijk opgenomen bedrag. Krediet kan worden verstrekt in verschillende vormen, zoals creditcards, rekening-courantkredieten of persoonlijke kredietlijnen.

Bij leningen betaalt de lener rente over het volledige geleende bedrag, ongeacht of dit volledig wordt gebruikt of niet. Bij krediet betaalt de lener alleen rente over het daadwerkelijk opgenomen bedrag. Met andere woorden, je betaalt alleen rente over het gedeelte van het beschikbare krediet dat je daadwerkelijk gebruikt.

Een ander verschil is de terugbetalingsstructuur. Bij leningen worden vaste termijnen vastgesteld voor de aflossing van het geleende bedrag, meestal in maandelijkse termijnen gedurende een bepaalde periode. Bij krediet kan de lener flexibel zijn in het terugbetalen van het opgenomen bedrag, vaak met minimummaandelijkse betalingen. Het is belangrijk op te merken dat kredieten vaak hogere rentetarieven hebben dan leningen, omdat ze meer flexibiliteit bieden en een groter risico met zich meebrengen voor de geldverstrekker.

Kortom, een lening is een vaststaand bedrag dat in termijnen wordt terugbetaald, terwijl krediet verwijst naar een beschikbaar gesteld bedrag tot aan een bepaald limietbedrag dat flexibel kan worden gebruikt en terugbetaald. Beide financieringsvormen hebben hun eigen kenmerken en kunnen geschikt zijn voor verschillende situaties, afhankelijk van de behoeften en voorkeuren van de lener.

Hoelang duurt kredietaanvraag?

De duur van een kredietaanvraag kan variëren, afhankelijk van verschillende factoren. Over het algemeen kan het proces enkele dagen tot enkele weken in beslag nemen. Hier zijn enkele factoren die van invloed kunnen zijn op de duur van een kredietaanvraag:

  1. Compleetheid van de aanvraag: Als je alle benodigde documenten en informatie volledig en accuraat hebt verstrekt, kan dit helpen om het proces te versnellen. Het ontbreken van belangrijke documenten kan leiden tot vertragingen omdat de geldverstrekker mogelijk aanvullende informatie nodig heeft.
  2. Kredietbeoordeling: De geldverstrekker zal jouw kredietwaardigheid beoordelen door jouw kredietrapport te controleren. Dit proces kan enige tijd in beslag nemen, vooral als er problemen of inconsistenties in jouw kredietgeschiedenis zijn die verder onderzoek vereisen.
  3. Interne procedures: Elke geldverstrekker heeft interne procedures en processen die ze volgen bij het beoordelen van kredietaanvragen. Dit kan variëren afhankelijk van de organisatie en de complexiteit van jouw aanvraag.
  4. Type lening: Het type lening dat je aanvraagt, kan ook invloed hebben op de duur van het proces. Sommige leningen, zoals persoonlijke leningen, kunnen sneller worden goedgekeurd dan bijvoorbeeld een hypotheeklening, waarbij uitgebreidere beoordelingen nodig zijn.

Het is belangrijk om geduldig te zijn tijdens het proces van een kredietaanvraag. Het kan verleidelijk zijn om snel een beslissing te willen, maar het is essentieel om de tijd te nemen om alle vereiste documenten en informatie correct te verstrekken. Dit helpt om vertragingen te voorkomen en vergroot de kans op een succesvolle kredietaanvraag.

Hoe verloopt een kredietaanvraag?

Een kredietaanvraag doorloopt over het algemeen een aantal stappen. Hieronder volgt een algemene beschrijving van het proces:

  1. Identificatie van behoeften: Voordat je een kredietaanvraag indient, is het belangrijk om jouw financiële behoeften en doelen te identificeren. Bepaal hoeveel geld je nodig hebt, welk type lening het beste bij jouw situatie past en welke terugbetalingsvoorwaarden haalbaar zijn.
  2. Documentatie verzamelen: Om een kredietaanvraag in te dienen, moet je bepaalde documenten verstrekken om jouw identiteit, inkomen en financiële situatie te verifiëren. Dit kan onder andere bestaan uit identiteitsbewijzen, loonstrookjes, belastingaangiften, bankafschriften en eventuele aanvullende documenten die vereist zijn door de geldverstrekker.
  3. Kredietgeschiedenis controleren: Geldverstrekkers zullen jouw kredietgeschiedenis beoordelen om jouw kredietwaardigheid vast te stellen. Ze zullen jouw kredietrapport raadplegen om informatie te verkrijgen over jouw betalingsgeschiedenis, bestaande leningen en eventuele betalingsachterstanden. Een positieve kredietgeschiedenis kan de kans op goedkeuring vergroten.
  4. Vergelijken van geldverstrekkers: Het is verstandig om verschillende geldverstrekkers te vergelijken voordat je een definitieve beslissing neemt. Let op factoren zoals rentetarieven, voorwaarden, kosten en klantenservice. Door offertes van verschillende aanbieders op te vragen, kun je de beste optie vinden die past bij jouw behoeften.
  5. Indienen van de aanvraag: Zodra je alle benodigde documenten hebt verzameld en een geschikte geldverstrekker hebt gekozen, kun je de kredietaanvraag indienen. Dit kan online, via een fysiek formulier of via een afspraak met een bankmedewerker gebeuren. Zorg ervoor dat je alle vereiste informatie nauwkeurig invult om vertragingen te voorkomen.
  6. Beoordeling en goedkeuring: Nadat je de aanvraag hebt ingediend, zal de geldverstrekker jouw aanvraag beoordelen. Ze zullen jouw financiële situatie evalueren, inclusief inkomen, uitgaven en kredietgeschiedenis. Op basis hiervan beslissen ze of ze jou de lening willen verstrekken en onder welke voorwaarden.
  7. Uitbetaling van het krediet: Als jouw kredietaanvraag wordt goedgekeurd, zal de geldverstrekker het gevraagde bedrag naar jou overmaken. Dit kan gebeuren via een directe storting op jouw bankrekening of in sommige gevallen door middel van een cheque.

Het is belangrijk om te onthouden dat het proces enigszins kan variëren afhankelijk van de geldverstrekker en het type lening dat je aanvraagt. Het is raadzaam om contact op te nemen met de specifieke geldverstrekker voor gedetailleerde informatie over hun kredietaanvraagproces.

Kan de bank een lening weigeren?

Ja, een bank heeft het recht om een leningaanvraag te weigeren. Banken beoordelen elke kredietaanvraag zorgvuldig op basis van verschillende factoren, zoals de kredietwaardigheid van de aanvrager, het inkomen en de financiële situatie, het doel van de lening en andere relevante criteria. Als een bank van mening is dat er te veel risico verbonden is aan het verstrekken van een lening of als de aanvrager niet voldoet aan de vereisten en criteria van de bank, kan de bank ervoor kiezen om de leningaanvraag af te wijzen.

Er zijn verschillende redenen waarom een bank een lening kan weigeren. Dit kan bijvoorbeeld te maken hebben met onvoldoende inkomen of werkzekerheid, een negatieve kredietgeschiedenis, hoge schuldenlast, onvoldoende onderpand of waarborgen voor de lening, en andere risicofactoren die door de bank worden geëvalueerd.

Het is belangrijk op te merken dat elke bank haar eigen beleid en criteria heeft bij het beoordelen van leningaanvragen. Wat voor de ene bank een reden tot afwijzing kan zijn, kan voor een andere bank geen probleem vormen. Daarom is het altijd raadzaam om meerdere geldverstrekkers te vergelijken en te onderzoeken welke bank het beste past bij jouw financiële situatie en behoeften.

Als jouw leningaanvraag wordt afgewezen, betekent dit niet noodzakelijk dat je geen toegang kunt krijgen tot krediet. Er zijn alternatieve opties beschikbaar, zoals het aanvragen van een lening bij andere financiële instellingen, het zoeken naar alternatieve financieringsbronnen of het verbeteren van jouw kredietwaardigheid voordat je opnieuw een aanvraag indient.

Het is belangrijk om verstandig en verantwoordelijk om te gaan met leningen en alleen geld te lenen als je zeker weet dat je in staat bent om aan de terugbetalingsverplichtingen te voldoen. Het afwijzen van een leningaanvraag kan teleurstellend zijn, maar het is altijd beter om een realistische beoordeling van jouw financiële situatie te hebben en ervoor te zorgen dat je geen onnodige schulden aangaat die jouw financiële stabiliteit in gevaar kunnen brengen.

Wat is een kredietaanvraag?

Een kredietaanvraag is een formele procedure waarbij een individu of een bedrijf financiële middelen aanvraagt bij een geldverstrekker, zoals een bank of een kredietinstelling. Het is een verzoek om geldlening met specifieke voorwaarden, zoals het bedrag dat wordt aangevraagd, de rentevoet, de terugbetalingstermijn en eventuele andere vereisten.

Bij het indienen van een kredietaanvraag moet de aanvrager vaak verschillende documenten verstrekken om zijn of haar financiële situatie te onderbouwen. Dit kan onder meer identificatiebewijzen, bewijs van inkomen, bankafschriften en eventuele aanvullende documenten omvatten. Deze documentatie helpt de geldverstrekker bij het beoordelen van de kredietwaardigheid van de aanvrager en het nemen van een beslissing over de lening.

Het doel van een kredietaanvraag is om extra financiële middelen te verkrijgen voor verschillende doeleinden, zoals het financieren van een huis, het aanschaffen van een auto, het opzetten van een bedrijf of het consolideren van bestaande schulden. Het indienen van zo’n aanvraag biedt individuen en bedrijven de mogelijkheid om toegang te krijgen tot kapitaal dat ze anders niet direct beschikbaar zouden hebben.

Het succesvol indienen van een kredietaanvraag hangt af van verschillende factoren, waaronder de kredietgeschiedenis en -waardigheid van de aanvrager, de financiële situatie en het vermogen om aan de terugbetalingsverplichtingen te voldoen. Geldverstrekkers zullen deze factoren evalueren voordat ze beslissen of ze de lening goedkeuren en onder welke voorwaarden.

Het is belangrijk om verantwoordelijk om te gaan met kredietaanvragen en alleen leningen aan te vragen die binnen jouw financiële mogelijkheden liggen. Het is raadzaam om verschillende geldverstrekkers te vergelijken, offertes op te vragen en de voorwaarden zorgvuldig te bestuderen voordat je een definitieve beslissing neemt. Op die manier kun je een weloverwogen keuze maken en ervoor zorgen dat een kredietaanvraag past bij jouw specifieke behoeften en financiële situatie.