Tag, schulden

Ontdek de Mogelijkheden van Nu Geld Lenen voor Jouw Financiële Behoeften

Artikel: Nu Geld Lenen

Waarom Nu Geld Lenen een Optie Kan Zijn

Of het nu gaat om onverwachte medische kosten, een dringende huisreparatie of gewoon om wat extra financiële ademruimte te creëren, er zijn momenten waarop geld lenen een noodzakelijke optie kan zijn. Het is belangrijk om echter weloverwogen beslissingen te nemen en goed geïnformeerd te zijn over de verschillende leningsopties die beschikbaar zijn.

Als u overweegt om nu geld te lenen, is het essentieel om uw financiële situatie grondig te evalueren. Zorg ervoor dat u een duidelijk beeld heeft van hoeveel u wilt lenen, wat de maandelijkse aflossingen zullen zijn en welke rentevoeten van toepassing zijn. Het is verstandig om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen voordat u een beslissing neemt.

Het kiezen van de juiste leenvorm is ook cruciaal. Of u nu kiest voor een persoonlijke lening, een doorlopend krediet of een hypothecaire lening, elk type lening heeft zijn eigen voor- en nadelen. Het is belangrijk om de voorwaarden zorgvuldig door te nemen en ervoor te zorgen dat u comfortabel bent met de terugbetalingsregeling.

Hoewel geld lenen op korte termijn financiële verlichting kan bieden, is het belangrijk om niet overhaast beslissingen te nemen. Zorg ervoor dat u realistisch bent over uw terugbetalingscapaciteit en vermijd het aangaan van schulden die u niet kunt dragen. Een goed doordacht leenplan kan u helpen uw doelen te bereiken zonder in financiële problemen te komen.

Kortom, het is mogelijk om op verantwoorde wijze geld te lenen als dat nodig is. Door uw opties zorgvuldig af te wegen, advies in te winnen bij financiële experts en realistische verwachtingen te hebben, kunt u profiteren van de voordelen van geldleningen zonder onnodige risico’s.


Veelgestelde vragen over het lenen van geld nu in België

  1. Hoeveel kan ik lenen?
  2. Wat zijn de rentetarieven voor leningen op dit moment?
  3. Welke documenten heb ik nodig om een lening aan te vragen?
  4. Wat is het verschil tussen een persoonlijke lening en een doorlopend krediet?
  5. Hoe lang duurt het voordat mijn leenaanvraag wordt goedgekeurd?
  6. Wat gebeurt er als ik mijn lening niet op tijd kan terugbetalen?

Hoeveel kan ik lenen?

Een veelgestelde vraag bij het overwegen van een lening is: “Hoeveel kan ik lenen?” Het bedrag dat u kunt lenen, hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de specifieke voorwaarden van de kredietverstrekker. Over het algemeen zal een kredietverstrekker uw financiële situatie evalueren om te bepalen welk bedrag u verantwoord kunt lenen. Het is belangrijk om realistisch te zijn over uw terugbetalingscapaciteit en ervoor te zorgen dat u comfortabel bent met de maandelijkse aflossingen voordat u een lening aangaat. Door transparant te zijn over uw financiële situatie en goed advies in te winnen, kunt u een lening vinden die past bij uw behoeften en mogelijkheden.

Wat zijn de rentetarieven voor leningen op dit moment?

Op dit moment kunnen de rentetarieven voor leningen variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en uw kredietwaardigheid. Over het algemeen zijn de rentetarieven voor persoonlijke leningen momenteel redelijk competitief, maar het is altijd verstandig om verschillende kredietverstrekkers te vergelijken om de beste deal te vinden. Voor hypothecaire leningen kunnen de rentetarieven ook schommelen op basis van marktomstandigheden en economische factoren. Het is raadzaam om advies in te winnen bij financiële experts en goed onderzoek te doen voordat u een lening afsluit om ervoor te zorgen dat u een rentetarief krijgt dat past bij uw financiële situatie.

Welke documenten heb ik nodig om een lening aan te vragen?

Wanneer u een lening wilt aanvragen, zijn er enkele documenten die doorgaans nodig zijn om uw aanvraag te verwerken. Meestal wordt gevraagd naar identificatiedocumenten, zoals een geldig identiteitsbewijs of paspoort, bewijs van inkomen (zoals loonstrookjes of belastingaangiften) en bewijs van verblijf (bijvoorbeeld een recente energierekening). Daarnaast kunnen kredietverstrekkers aanvullende documenten vereisen, afhankelijk van het type lening en uw persoonlijke situatie. Het is raadzaam om vooraf te informeren welke specifieke documenten nodig zijn voor de lening die u wilt aanvragen, zodat u de benodigde papieren tijdig kunt verzamelen en uw aanvraag soepel kan verlopen.

Wat is het verschil tussen een persoonlijke lening en een doorlopend krediet?

Een veelgestelde vraag over het lenen van geld is: wat is het verschil tussen een persoonlijke lening en een doorlopend krediet? Het belangrijkste onderscheid tussen deze twee leenvormen ligt in de manier waarop het geleende bedrag wordt verstrekt en terugbetaald. Bij een persoonlijke lening ontvangt u een vast bedrag in één keer, dat u vervolgens in vaste termijnen terugbetaalt tegen een vooraf afgesproken rentevoet. Aan de andere kant biedt een doorlopend krediet meer flexibiliteit, waarbij u tot een bepaald limietbedrag kunt lenen en terugbetalen op basis van uw behoeften. Dit maakt doorlopend krediet geschikt voor situaties waarin u niet precies weet hoeveel geld u nodig zult hebben of wanneer u behoefte heeft aan financiële flexibiliteit. Het is essentieel om de voorwaarden en kosten van beide leenvormen goed te begrijpen voordat u een keuze maakt die het beste aansluit bij uw financiële behoeften.

Hoe lang duurt het voordat mijn leenaanvraag wordt goedgekeurd?

Het goedkeuringsproces van een leenaanvraag kan variëren afhankelijk van de kredietverstrekker en het type lening dat u aanvraagt. In de meeste gevallen streven kredietverstrekkers ernaar om leenaanvragen zo snel mogelijk te verwerken. De goedkeuringstijd kan variëren van enkele uren tot enkele dagen, afhankelijk van factoren zoals de volledigheid van uw aanvraag, uw financiële situatie en de interne procedures van de kredietverstrekker. Het is raadzaam om contact op te nemen met de specifieke kredietverstrekker voor meer informatie over het goedkeuringsproces en de verwachte doorlooptijden.

Wat gebeurt er als ik mijn lening niet op tijd kan terugbetalen?

Wanneer u uw lening niet op tijd kunt terugbetalen, kunnen er verschillende gevolgen optreden, afhankelijk van de specifieke voorwaarden van uw leningsovereenkomst en de kredietverstrekker. In de meeste gevallen kan het niet voldoen aan uw aflossingsverplichtingen leiden tot extra kosten, zoals boetes of vertragingsrente. Dit kan uw totale schuld verhogen en financiële druk veroorzaken. Bovendien kan het niet op tijd terugbetalen van een lening ook van invloed zijn op uw kredietscore en uw vermogen om in de toekomst krediet te verkrijgen. Het is daarom belangrijk om bij financiële moeilijkheden zo snel mogelijk contact op te nemen met uw kredietverstrekker om mogelijke oplossingen te bespreken en verdere problemen te voorkomen.
Alles wat u moet weten over €20.000 lenen: Tips en advies

Artikel: €20.000 Lenen

€20.000 Lenen: Alles wat u moet weten

Als u overweegt om €20.000 te lenen, is het belangrijk om goed geïnformeerd te zijn over de verschillende leenopties en de mogelijke gevolgen van het aangaan van een dergelijke lening.

Redenen om €20.000 te lenen:

  • Financiering van een grote aankoop, zoals een auto of renovatie van uw huis.
  • Consolideren van bestaande schulden om uw financiën beter te beheren.
  • Investeren in uw opleiding of het starten van een eigen bedrijf.

Soorten leningen:

Er zijn verschillende soorten leningen beschikbaar voor het lenen van €20.000, waaronder persoonlijke leningen, doorlopend krediet en hypothecaire leningen. Het is belangrijk om de voorwaarden en rentetarieven van elke optie zorgvuldig te vergelijken voordat u een beslissing neemt.

Voor- en nadelen:

  • Voordelen: Directe financiering voor uw behoeften, flexibele terugbetalingsvoorwaarden, mogelijk lagere rentetarieven dan bij creditcards.
  • Nadelen: Mogelijk hoge rentekosten over de looptijd van de lening, extra financiële verplichtingen die uw budget kunnen belasten.

Tips voor verantwoord lenen:

  1. Vergelijk verschillende kredietverstrekkers om de beste deal te vinden.
  2. Zorg ervoor dat u zich bewust bent van alle kosten en voorwaarden verbonden aan de lening.
  3. Wees realistisch over uw terugbetalingscapaciteit en stel een budget op dat past bij uw financiële situatie.

Het is altijd verstandig om advies in te winnen bij een financieel adviseur voordat u besluit om €20.000 te lenen, zodat u weloverwogen keuzes kunt maken die passen bij uw financiële doelen en behoeften.


6 Tips voor het Lenen van 20.000 Euro: Waar Je Op Moet Letten

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Let op de rentetarieven en bijkomende kosten bij het lenen van 20000 euro.
  3. Zorg ervoor dat je het geleende bedrag en de rente tijdig kunt terugbetalen.
  4. Lees altijd goed de contractvoorwaarden voordat je een lening van 20000 euro afsluit.
  5. Wees bewust van eventuele extra verzekeringen die bij de lening kunnen komen.
  6. Overweeg ook alternatieven zoals geld lenen van familie of vrienden.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Het is essentieel om verschillende kredietverstrekkers te vergelijken wanneer u overweegt om €20.000 te lenen, zodat u de beste voorwaarden en tarieven kunt vinden die aansluiten bij uw financiële behoeften en budget. Door grondig onderzoek te doen en offertes van verschillende geldverstrekkers te vergelijken, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt en een lening afsluit die gunstig is op lange termijn. Het vergelijken van kredietverstrekkers stelt u in staat om de meest voordelige optie te kiezen en eventuele verborgen kosten of ongunstige voorwaarden te vermijden.

Let op de rentetarieven en bijkomende kosten bij het lenen van 20000 euro.

Bij het lenen van €20.000 is het essentieel om goed op de rentetarieven en eventuele bijkomende kosten te letten. De rente die u betaalt, beïnvloedt direct de totale kosten van de lening over de looptijd ervan. Daarnaast kunnen er ook andere kosten zoals administratiekosten, afsluitprovisie of verzekeringen verbonden zijn aan de lening. Door aandacht te besteden aan zowel de rentetarieven als de bijkomende kosten, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens het aflossen van de lening.

Zorg ervoor dat je het geleende bedrag en de rente tijdig kunt terugbetalen.

Het is van essentieel belang om ervoor te zorgen dat je het geleende bedrag en de rente tijdig kunt terugbetalen wanneer je overweegt om €20.000 te lenen. Door realistisch te zijn over je financiële situatie en een duidelijk terugbetalingsplan op te stellen, kun je voorkomen dat je in financiële moeilijkheden komt. Het is verstandig om rekening te houden met je maandelijkse inkomsten en uitgaven, zodat je zeker weet dat je de lening op een verantwoorde manier kunt aflossen zonder extra stress of problemen.

Lees altijd goed de contractvoorwaarden voordat je een lening van 20000 euro afsluit.

Het is van essentieel belang om altijd grondig de contractvoorwaarden te lezen voordat u een lening van €20.000 afsluit. Door de voorwaarden zorgvuldig door te nemen, krijgt u een duidelijk inzicht in aspecten zoals de rente, terugbetalingsvoorwaarden, eventuele boetes en andere belangrijke details die van invloed kunnen zijn op uw financiële verplichtingen. Het begrijpen van de contractvoorwaarden helpt u om weloverwogen beslissingen te nemen en zorgt ervoor dat u volledig op de hoogte bent van wat er van u wordt verwacht gedurende de looptijd van de lening.

Wees bewust van eventuele extra verzekeringen die bij de lening kunnen komen.

Bij het lenen van €20.000 is het belangrijk om bewust te zijn van eventuele extra verzekeringen die bij de lening kunnen komen. Sommige kredietverstrekkers kunnen aanvullende verzekeringen aanbieden, zoals een overlijdensrisicoverzekering of een arbeidsongeschiktheidsverzekering, om de lening te beschermen in geval van onvoorziene omstandigheden. Het is essentieel om de voorwaarden en kosten van deze verzekeringen zorgvuldig te evalueren en af te wegen of ze passen bij uw persoonlijke situatie en behoeften voordat u een beslissing neemt over het afsluiten van de lening.

Overweeg ook alternatieven zoals geld lenen van familie of vrienden.

Bij het overwegen van het lenen van €20.000 is het ook verstandig om alternatieven te overwegen, zoals geld lenen van familie of vrienden. Het lenen van geld van naasten kan voordelen bieden, zoals flexibele terugbetalingsvoorwaarden en mogelijk lagere rentekosten. Echter, het is belangrijk om duidelijke afspraken te maken en de mogelijke impact op de persoonlijke relaties in overweging te nemen voordat u deze optie kiest. Het is altijd goed om open en eerlijk te communiceren en eventuele risico’s te bespreken voordat u besluit om geld te lenen van familie of vrienden.

wat kan ik lenen voor een hypotheek

Hoeveel kan ik lenen voor een hypotheek?

Wat kan ik lenen voor een hypotheek

Wat kan ik lenen voor een hypotheek?

Als je van plan bent om een huis te kopen, is het belangrijk om te weten hoeveel je kunt lenen voor een hypotheek. Het bedrag dat je kunt lenen, hangt af van verschillende factoren, waaronder je inkomen, eventuele schulden en de waarde van het huis dat je wilt kopen.

Banken en andere geldverstrekkers beoordelen je financiële situatie om te bepalen hoeveel ze bereid zijn uit te lenen voor een hypotheek. Een belangrijke factor hierbij is je inkomen. Over het algemeen geldt dat hoe hoger je inkomen is, hoe meer je kunt lenen.

Daarnaast kijken geldverstrekkers naar eventuele schulden die je hebt, zoals leningen of kredietkaarten. Deze schulden verminderen het bedrag dat je kunt lenen voor een hypotheek, omdat ze invloed hebben op je beschikbare budget voor maandelijkse aflossingen.

De waarde van het huis dat je wilt kopen speelt ook een rol bij het bepalen van de maximale hypotheek die je kunt krijgen. Banken voeren vaak een taxatie uit om de waarde van het huis te bepalen en op basis daarvan wordt het leenbedrag vastgesteld.

Het is verstandig om verschillende geldverstrekkers te vergelijken en advies in te winnen bij een financieel adviseur voordat je een hypotheek afsluit. Zo kun je er zeker van zijn dat je de best mogelijke deal krijgt en niet meer leent dan wat verantwoord is op basis van jouw financiële situatie.

Kortom, wat je kunt lenen voor een hypotheek hangt af van diverse factoren zoals inkomen, schulden en de waarde van het huis. Door goed geïnformeerd te zijn en advies in te winnen bij professionals, kun je de juiste beslissing nemen bij het afsluiten van een hypotheek.


9 Voordelen van het Berekenen van je Hypotheeklening in België

  1. Je krijgt duidelijk inzicht in hoeveel je kunt lenen voor een hypotheek.
  2. Het helpt je bij het bepalen van je budget voor de aankoop van een huis.
  3. Banken beoordelen je financiële situatie om een passende lening aan te bieden.
  4. Een hoger inkomen kan resulteren in een hogere maximale hypotheek.
  5. Schulden hebben invloed op het bedrag dat je kunt lenen voor een hypotheek.
  6. De waarde van het huis dat je wilt kopen wordt meegenomen in de berekening.
  7. Het vergelijken van geldverstrekkers kan leiden tot betere leenvoorwaarden.
  8. Advies van een financieel adviseur kan helpen bij het maken van de juiste keuzes.
  9. Door goed geïnformeerd te zijn, kun je verantwoordelijk en passend lenen.


Zeven nadelen van het aangaan van een hypotheek in België

  1. Hoge maandelijkse aflossingen kunnen een zware last vormen voor je financiële situatie.
  2. Je loopt het risico om in de problemen te komen als je inkomen onverwacht daalt.
  3. Het totale bedrag dat je uiteindelijk terugbetaalt, inclusief rente, kan aanzienlijk hoger zijn dan het oorspronkelijke leenbedrag.
  4. Een hypotheek afsluiten brengt kosten met zich mee, zoals notaris- en registratiekosten.
  5. Je kunt beperkt worden in andere financiële beslissingen door de verplichting van een hoge hypotheekaflossing.
  6. Bij waardevermindering van je huis loop je het risico onder water te staan, waarbij de waarde van je huis lager is dan de hypotheekschuld.
  7. Het aflossen van een hypotheek kan vele jaren duren en beperkt je financiële flexibiliteit op lange termijn.

Je krijgt duidelijk inzicht in hoeveel je kunt lenen voor een hypotheek.

Een belangrijk voordeel van het onderzoeken van hoeveel je kunt lenen voor een hypotheek is dat je duidelijk inzicht krijgt in het maximale bedrag dat je kunt lenen. Door dit inzicht te hebben, kun je realistische verwachtingen stellen bij het zoeken naar een geschikt huis en weet je binnen welk budget je kunt zoeken. Dit helpt om teleurstellingen te voorkomen en maakt het proces van het kopen van een huis gestructureerder en doelgerichter.

Het helpt je bij het bepalen van je budget voor de aankoop van een huis.

Een van de voordelen van het weten wat je kunt lenen voor een hypotheek is dat het je helpt bij het bepalen van je budget voor de aankoop van een huis. Door te begrijpen hoeveel geld je kunt lenen, krijg je een duidelijk beeld van welke huizen binnen jouw financiële bereik liggen. Dit stelt je in staat om realistische verwachtingen te hebben en gericht te zoeken naar woningen die passen bij jouw budget en financiële mogelijkheden. Het kennen van je maximale leenbedrag helpt bij het maken van weloverwogen beslissingen en voorkomt dat je boven je financiële capaciteiten leent.

Banken beoordelen je financiële situatie om een passende lening aan te bieden.

Banken beoordelen je financiële situatie om een passende lening aan te bieden. Dit is een belangrijk voordeel, omdat het ervoor zorgt dat je niet meer leent dan wat je financieel kunt dragen. Door je inkomen, eventuele schulden en de waarde van het huis dat je wilt kopen te evalueren, kunnen banken een lening op maat aanbieden die aansluit bij jouw specifieke situatie. Op deze manier helpen ze je om verantwoordelijk te lenen en financiële problemen in de toekomst te voorkomen.

Een hoger inkomen kan resulteren in een hogere maximale hypotheek.

Een hoger inkomen kan resulteren in een hogere maximale hypotheek. Banken en geldverstrekkers kijken naar het inkomen van een potentiële kredietnemer om te bepalen hoeveel deze persoon kan lenen voor een hypotheek. Over het algemeen geldt dat hoe hoger het inkomen is, hoe meer iemand kan lenen. Een hoog inkomen geeft de geldverstrekker meer vertrouwen in de terugbetalingscapaciteit van de kredietnemer, waardoor deze in staat kan zijn om een groter bedrag te lenen voor de aankoop van een huis.

Schulden hebben invloed op het bedrag dat je kunt lenen voor een hypotheek.

Schulden hebben een significante invloed op het bedrag dat je kunt lenen voor een hypotheek. Geldverstrekkers kijken naar je totale schuldenlast, inclusief leningen en kredietkaartschulden, bij het beoordelen van je financiële situatie. Deze schulden verminderen het beschikbare budget dat je maandelijks kunt besteden aan hypotheekaflossingen, waardoor het leenbedrag dat je kunt krijgen kan worden beperkt. Het is daarom belangrijk om je schulden goed te beheren en waar mogelijk af te lossen voordat je een hypotheek aanvraagt, zodat je in aanmerking komt voor een hoger leenbedrag en gunstigere voorwaarden.

De waarde van het huis dat je wilt kopen wordt meegenomen in de berekening.

Bij het bepalen van hoeveel je kunt lenen voor een hypotheek, wordt de waarde van het huis dat je wilt kopen meegenomen in de berekening. Deze factor is essentieel omdat het de geldverstrekkers helpt om een nauwkeurig beeld te krijgen van de financiële verhoudingen en risico’s die gepaard gaan met de lening. Door de waarde van het huis mee te nemen, kunnen geldverstrekkers een passend leenbedrag vaststellen dat in lijn is met de marktwaarde en jouw financiële situatie, waardoor je een hypotheek kunt afsluiten die goed aansluit bij jouw mogelijkheden en behoeften.

Het vergelijken van geldverstrekkers kan leiden tot betere leenvoorwaarden.

Het vergelijken van geldverstrekkers kan leiden tot betere leenvoorwaarden. Door verschillende geldverstrekkers te onderzoeken en offertes te vergelijken, kunnen huizenkopers de beste deal vinden die past bij hun financiële situatie. Het kan resulteren in lagere rentetarieven, gunstigere aflossingsvoorwaarden en zelfs besparingen op de totale kosten van de hypotheek. Het loont dus zeker de moeite om de tijd te nemen voor een grondige vergelijking voordat een definitieve keuze wordt gemaakt bij het afsluiten van een hypotheek.

Advies van een financieel adviseur kan helpen bij het maken van de juiste keuzes.

Het advies van een financieel adviseur kan van onschatbare waarde zijn bij het maken van de juiste keuzes met betrekking tot het lenen voor een hypotheek. Een financieel adviseur kan je helpen om inzicht te krijgen in je financiële situatie, je mogelijkheden te verkennen en de beste hypotheekopties voor jouw specifieke behoeften te identificeren. Door hun expertise en ervaring kunnen financieel adviseurs je begeleiden bij elke stap van het proces, zodat je weloverwogen beslissingen kunt nemen die aansluiten bij jouw financiële doelen en situatie. Het raadplegen van een financieel adviseur kan dus helpen om onnodige risico’s te vermijden en ervoor te zorgen dat je een hypotheek afsluit die goed past bij jouw persoonlijke omstandigheden.

Door goed geïnformeerd te zijn, kun je verantwoordelijk en passend lenen.

Door goed geïnformeerd te zijn, kun je verantwoordelijk en passend lenen. Het is essentieel om een duidelijk inzicht te hebben in je financiële situatie en de verschillende factoren die van invloed zijn op het bedrag dat je kunt lenen voor een hypotheek. Met deze kennis kun je weloverwogen beslissingen nemen en ervoor zorgen dat de lening die je afsluit aansluit bij jouw financiële mogelijkheden en doelen. Verantwoord lenen betekent dat je de lasten van de hypotheek kunt dragen en niet in financiële problemen komt. Het loont dus zeker om goed geïnformeerd te zijn voordat je een hypotheek afsluit.

Hoge maandelijkse aflossingen kunnen een zware last vormen voor je financiële situatie.

Hoge maandelijkse aflossingen kunnen een zware last vormen voor je financiële situatie. Wanneer je een hypotheek afsluit met hoge maandelijkse aflossingen, kan dit ervoor zorgen dat een groot deel van je inkomen wordt besteed aan het terugbetalen van de lening. Dit kan leiden tot beperkingen in je budget voor andere essentiële uitgaven, zoals boodschappen, rekeningen en sparen voor noodgevallen. Het is belangrijk om realistisch te zijn over wat je kunt veroorloven en ervoor te zorgen dat de maandelijkse aflossingen in overeenstemming zijn met jouw financiële mogelijkheden om onnodige stress en financiële problemen te voorkomen.

Je loopt het risico om in de problemen te komen als je inkomen onverwacht daalt.

Een belangrijk nadeel van het lenen voor een hypotheek is het risico dat je loopt wanneer je inkomen onverwacht daalt. Als je afhankelijk bent van een stabiel inkomen om je maandelijkse hypotheeklasten te kunnen betalen en er zich plotseling veranderingen voordoen, zoals jobverlies of ziekte, kan dit leiden tot financiële problemen en zelfs tot betalingsachterstand op je hypotheek. Het is daarom essentieel om bij het lenen van een hypotheek rekening te houden met mogelijke risico’s en een financiële buffer op te bouwen voor onvoorziene omstandigheden.

Het totale bedrag dat je uiteindelijk terugbetaalt, inclusief rente, kan aanzienlijk hoger zijn dan het oorspronkelijke leenbedrag.

Een belangrijk nadeel van het lenen voor een hypotheek is dat het totale bedrag dat je uiteindelijk terugbetaalt, inclusief rente, aanzienlijk hoger kan zijn dan het oorspronkelijke leenbedrag. Dit komt doordat je gedurende de looptijd van de hypotheek rente betaalt over het openstaande bedrag, wat kan oplopen tot een aanzienlijk bedrag. Het is daarom essentieel om goed na te denken over de financiële verplichtingen die gepaard gaan met het lenen voor een hypotheek en om te zorgen dat je deze op lange termijn kunt dragen.

Een hypotheek afsluiten brengt kosten met zich mee, zoals notaris- en registratiekosten.

Het afsluiten van een hypotheek brengt kosten met zich mee, zoals notaris- en registratiekosten. Deze bijkomende kosten kunnen aanzienlijk zijn en dienen in overweging te worden genomen bij het bepalen van het totale bedrag dat je wilt lenen voor een hypotheek. Het is belangrijk om deze extra kosten in je budget op te nemen, zodat je niet voor onverwachte verrassingen komt te staan bij het afsluiten van een hypotheek.

Je kunt beperkt worden in andere financiële beslissingen door de verplichting van een hoge hypotheekaflossing.

Een belangrijk nadeel van het lenen voor een hypotheek is dat de verplichting om een hoge hypotheekaflossing te doen, je kan beperken in andere financiële beslissingen. Het maandelijkse bedrag dat je moet aflossen op je hypotheek kan een aanzienlijk deel van je inkomen in beslag nemen, waardoor er minder ruimte overblijft voor andere financiële doelen zoals sparen voor noodgevallen, investeren of het aflossen van andere schulden. Deze beperking kan invloed hebben op je financiële flexibiliteit en kan het moeilijker maken om financiële doelen op lange termijn te bereiken. Het is daarom belangrijk om bij het afsluiten van een hypotheek rekening te houden met deze mogelijke impact op je algehele financiële situatie.

Bij waardevermindering van je huis loop je het risico onder water te staan, waarbij de waarde van je huis lager is dan de hypotheekschuld.

Bij het overwegen van het lenen voor een hypotheek is het belangrijk om rekening te houden met het risico van waardevermindering van je huis. Als de waarde van je huis daalt, loop je het risico ‘onder water’ te staan, wat betekent dat de waarde van je huis lager is dan de hypotheekschuld die je nog moet aflossen. In zo’n situatie kan het lastig zijn om je huis te verkopen of te herfinancieren, waardoor je met financiële uitdagingen kunt worden geconfronteerd. Het is daarom verstandig om zorgvuldig na te denken over de risico’s en mogelijke gevolgen voordat je een hypotheek afsluit.

Het aflossen van een hypotheek kan vele jaren duren en beperkt je financiële flexibiliteit op lange termijn.

Het aflossen van een hypotheek kan vele jaren in beslag nemen en kan je financiële flexibiliteit op lange termijn beperken. Door maandelijks een vast bedrag aan hypotheekaflossingen te betalen, ben je gebonden aan deze financiële verplichting gedurende een lange periode. Dit kan invloed hebben op je vermogen om andere financiële doelen te bereiken of onverwachte uitgaven op te vangen. Het is belangrijk om bij het afsluiten van een hypotheek rekening te houden met deze langdurige verplichting en ervoor te zorgen dat je financiële planning hierop is afgestemd.

Alles over het lenen van €30.000: Tips en Informatie

Lening van €30.000

Alles wat u moet weten over een lening van €30.000

Een lening van €30.000 kan een aanzienlijk bedrag zijn dat mensen willen lenen voor verschillende doeleinden, zoals het financieren van een grote aankoop, het consolideren van schulden of het doen van verbouwingen aan hun huis.

Het is belangrijk om te begrijpen dat het lenen van €30.000 een serieuze financiële verplichting met zich meebrengt. Voordat u besluit om een dergelijk bedrag te lenen, is het verstandig om uw financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat u in staat bent om de lening terug te betalen binnen de afgesproken termijn.

Er zijn verschillende soorten leningen beschikbaar voor het lenen van €30.000, waaronder persoonlijke leningen, autoleningen of hypothecaire leningen, elk met hun eigen voorwaarden en rentetarieven.

Voor het aanvragen van een lening van €30.000 moet u meestal voldoen aan bepaalde criteria, zoals een stabiel inkomen, een goede kredietgeschiedenis en andere financiële overwegingen die door de geldverstrekker worden beoordeeld.

Het is raadzaam om verschillende geldverstrekkers te vergelijken voordat u beslist bij wie u de lening wilt afsluiten. Let op de rentetarieven, de looptijd van de lening en eventuele bijkomende kosten om ervoor te zorgen dat u de beste deal krijgt die past bij uw financiële behoeften.

Kortom, een lening van €30.000 kan een nuttig financieel instrument zijn als het verstandig wordt gebruikt en goed wordt beheerd. Zorg ervoor dat u alle voorwaarden begrijpt voordat u zich verbindt tot het aangaan van deze financiële verplichting.


14 Veelgestelde Vragen over het Lenen van 30.000 Euro in België

  1. Wat kost een lening van 30000 euro?
  2. Hoeveel mag je lenen van je loon?
  3. Wat kost 300000 euro lenen?
  4. Hoeveel rente is 30.000 euro?
  5. Welke bank verstrekt makkelijk lening?
  6. Wat kost het om 35000 euro te lenen?
  7. Wat kost een lening van 30000 per maand?
  8. Hoeveel kan je lenen met 30.000 euro?
  9. Wat kost 35.000 euro lenen?
  10. Hoeveel kan ik afbetalen per maand?
  11. Hoeveel rente op 30.000 euro?
  12. Hoeveel geld moet ik gespaard hebben voor een lening van 300000?
  13. Wat kan ik maximaal lenen persoonlijke lening?
  14. Hoeveel kan ik lenen voor 500 euro per maand?

Wat kost een lening van 30000 euro?

Een veelgestelde vraag over een lening van €30.000 is: Wat kost een lening van 30000 euro? De totale kosten van een lening van €30.000 kunnen variëren afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is belangrijk om deze kosten zorgvuldig te bekijken voordat u een lening afsluit, zodat u een goed inzicht heeft in het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het vergelijken van verschillende aanbieders en het begrijpen van alle voorwaarden kan u helpen om de beste leningsoptie te kiezen die past bij uw financiële situatie en behoeften.

Hoeveel mag je lenen van je loon?

Een veelgestelde vraag met betrekking tot het lenen van €30.000 is: “Hoeveel mag je lenen van je loon?” Het bedrag dat je kunt lenen van je loon hangt af van verschillende factoren, waaronder je inkomen, uitgaven, kredietgeschiedenis en de specifieke voorwaarden van de geldverstrekker. Over het algemeen wordt aanbevolen om niet meer dan een bepaald percentage van je maandelijks inkomen te lenen om ervoor te zorgen dat je de lening comfortabel kunt terugbetalen zonder financiële problemen te veroorzaken. Het is verstandig om dit aspect zorgvuldig te overwegen voordat je een lening aangaat om ervoor te zorgen dat deze binnen jouw financiële mogelijkheden valt.

Wat kost 300000 euro lenen?

Veel mensen vragen zich af wat de kosten zijn van het lenen van €30.000. Het totale bedrag dat u uiteindelijk terugbetaalt bij het lenen van €30.000 bestaat uit het oorspronkelijke geleende bedrag plus de rente die u aan de geldverstrekker verschuldigd bent. De hoogte van de rente hangt af van verschillende factoren, zoals uw kredietgeschiedenis, het type lening en de geldverstrekker zelf. Het is belangrijk om goed te letten op de rentetarieven en eventuele bijkomende kosten bij het afsluiten van een lening van €30.000, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Hoeveel rente is 30.000 euro?

Een veelgestelde vraag met betrekking tot een lening van 30.000 euro is: “Hoeveel rente is 30.000 euro?” Het rentebedrag dat u zult betalen op een lening van 30.000 euro kan variëren, afhankelijk van verschillende factoren zoals de geldverstrekker, het type lening, de looptijd en het rentepercentage dat wordt toegepast. Over het algemeen geldt dat hoe hoger het rentepercentage en hoe langer de looptijd van de lening, hoe meer rente u in totaal zult betalen. Het is daarom belangrijk om goed te letten op de rentetarieven en voorwaarden bij het afsluiten van een lening om een weloverwogen financiële beslissing te nemen.

Welke bank verstrekt makkelijk lening?

Het is een veelgestelde vraag welke bank gemakkelijk een lening van €30.000 verstrekt. Het verkrijgen van een lening hangt af van verschillende factoren, waaronder uw kredietgeschiedenis, inkomen en andere financiële overwegingen. Verschillende banken hebben verschillende criteria en procedures voor het verstrekken van leningen. Het is daarom aan te raden om verschillende banken te vergelijken en contact op te nemen met hun leningadviseurs om te bespreken welke opties beschikbaar zijn en welke bank het beste past bij uw financiële situatie en behoeften. Het is belangrijk om goed geïnformeerd te zijn over de voorwaarden en rentetarieven voordat u een lening aanvraagt bij een specifieke bank.

Wat kost het om 35000 euro te lenen?

Een veelgestelde vraag over het lenen van €35.000 is: “Wat zijn de kosten om dit bedrag te lenen?” Bij het bepalen van de kosten van een lening van €35.000 zijn verschillende factoren van belang, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is essentieel om goed te begrijpen hoe deze factoren van invloed zijn op het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Door verschillende geldverstrekkers te vergelijken en transparantie te vragen over alle kosten, kunt u een weloverwogen beslissing nemen bij het afsluiten van een lening van €35.000.

Wat kost een lening van 30000 per maand?

Een veelgestelde vraag over een lening van €30.000 is: “Wat kost een lening van 30000 per maand?” De maandelijkse kosten van een lening van €30.000 kunnen variëren afhankelijk van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om te begrijpen dat bij het berekenen van de maandelijkse kosten van een lening ook rekening moet worden gehouden met de aflossingen en eventuele verplichte verzekeringen die aan de lening zijn gekoppeld. Het is raadzaam om contact op te nemen met geldverstrekkers om een gedetailleerd overzicht te krijgen van de maandelijkse kosten en zo een weloverwogen beslissing te kunnen nemen bij het aangaan van een lening van €30.000.

Hoeveel kan je lenen met 30.000 euro?

Een veelgestelde vraag over een lening van €30.000 is: “Hoeveel kan je lenen met 30.000 euro?” Het bedrag dat u kunt lenen met €30.000 kan variëren afhankelijk van verschillende factoren, zoals uw inkomen, kredietgeschiedenis, financiële verplichtingen en de voorwaarden van de geldverstrekker. Over het algemeen zal een geldverstrekker kijken naar uw financiële situatie om te bepalen hoeveel u kunt lenen en onder welke voorwaarden. Het is belangrijk om te weten dat het totale leenbedrag niet gelijk hoeft te zijn aan het bedrag dat u al bezit, aangezien leningen gepaard gaan met rente en andere kosten die van invloed zijn op het totale terug te betalen bedrag. Het is raadzaam om advies in te winnen bij een financieel adviseur of geldverstrekker om een duidelijk beeld te krijgen van hoeveel u daadwerkelijk kunt lenen met €30.000 en wat de implicaties zijn voor uw financiële situatie.

Wat kost 35.000 euro lenen?

Het bedrag dat u moet betalen bij het lenen van 35.000 euro is afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om te kijken naar het totale bedrag dat u uiteindelijk zult terugbetalen, inclusief rente en eventuele administratieve kosten. Door verschillende geldverstrekkers te vergelijken en goed te letten op de voorwaarden, kunt u een beter inzicht krijgen in wat het lenen van 35.000 euro voor u zal kosten en welke geldverstrekker de beste deal biedt die past bij uw financiële situatie.

Hoeveel kan ik afbetalen per maand?

Een veelgestelde vraag met betrekking tot een lening van €30.000 is: “Hoeveel kan ik per maand afbetalen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Om te bepalen hoeveel u per maand kunt afbetalen, is het belangrijk om een realistisch budget op te stellen en rekening te houden met uw inkomsten en uitgaven. Geldverstrekkers bieden vaak tools en calculators aan die u kunnen helpen bij het berekenen van uw maandelijkse aflossingen op basis van de leningsvoorwaarden. Het is verstandig om deze informatie grondig te bestuderen voordat u zich verbindt tot het aangaan van een lening van €30.000 om ervoor te zorgen dat u comfortabel kunt voldoen aan uw aflossingsverplichtingen.

Hoeveel rente op 30.000 euro?

Een veelgestelde vraag met betrekking tot een lening van €30.000 is: “Hoeveel rente moet ik betalen op 30.000 euro?” Het rentebedrag dat u betaalt op een lening van €30.000 kan variëren afhankelijk van verschillende factoren, zoals de geldverstrekker, het type lening, de looptijd en uw kredietwaardigheid. Over het algemeen geldt dat hoe hoger de rentevoet is en hoe langer de looptijd van de lening, hoe meer rente u uiteindelijk zult betalen. Het is daarom belangrijk om goed te letten op de rentetarieven en voorwaarden bij het afsluiten van een lening van €30.000 om ervoor te zorgen dat u niet meer betaalt dan nodig is.

Hoeveel geld moet ik gespaard hebben voor een lening van 300000?

Een veelgestelde vraag met betrekking tot een lening van €30.000 is: “Hoeveel geld moet ik gespaard hebben voor een lening van €30.000?” Het is belangrijk om te begrijpen dat het hebben van spaargeld voorafgaand aan het aangaan van een lening van €30.000 gunstig kan zijn. Het spaargeld kan dienen als een buffer voor onvoorziene uitgaven en kan helpen bij het aflossen van de lening in geval van financiële moeilijkheden. Hoewel er geen specifiek bedrag is dat u moet hebben gespaard, wordt over het algemeen aangeraden om minimaal een bepaald percentage van het leenbedrag als eigen inbreng te hebben om de financiële last te verlichten en gunstigere leenvoorwaarden te verkrijgen.

Wat kan ik maximaal lenen persoonlijke lening?

Een veelgestelde vraag met betrekking tot leningen van €30.000 is: “Wat kan ik maximaal lenen voor een persoonlijke lening?” Het maximale bedrag dat u kunt lenen voor een persoonlijke lening wordt bepaald door verschillende factoren, waaronder uw inkomen, kredietgeschiedenis en financiële verplichtingen. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen hoeveel u verantwoord kunt lenen. Het is belangrijk om realistisch te zijn over uw financiële mogelijkheden en alleen te lenen wat u comfortabel kunt terugbetalen binnen de afgesproken termijn. Het is raadzaam om advies in te winnen bij een financieel adviseur voordat u een persoonlijke lening afsluit om ervoor te zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële doelen en situatie.

Hoeveel kan ik lenen voor 500 euro per maand?

Een veelgestelde vraag over leningen van €30.000 is: “Hoeveel kan ik lenen voor 500 euro per maand?” Het bedrag dat u kunt lenen voor een maandelijkse aflossing van 500 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en uw financiële situatie. Het is belangrijk om een realistische inschatting te maken van wat u zich kunt veroorloven om maandelijks terug te betalen, zodat u niet in financiële problemen komt. Het raadplegen van een financieel adviseur kan u helpen bij het bepalen van het maximale leenbedrag dat past bij uw budget en financiële doelen.

hypotheek wat kan ik lenen

Hypotheek: Wat kan ik lenen voor mijn woning?

Artikel: Hypotheek – Wat kan ik lenen?

Hypotheek – Wat kan ik lenen?

Een huis kopen is een grote stap en vaak een van de belangrijkste financiële beslissingen die je zult nemen. Een hypotheek afsluiten is daarbij vaak noodzakelijk, maar hoeveel kun je eigenlijk lenen?

De hoogte van het bedrag dat je kunt lenen voor een hypotheek hangt af van verschillende factoren, zoals je inkomen, eventuele schulden, de waarde van het huis dat je wilt kopen en de rentevoet. Over het algemeen geldt dat banken en andere geldverstrekkers kijken naar je bruto-inkomen om te bepalen hoeveel je kunt lenen.

Er zijn echter ook andere zaken waarmee rekening moet worden gehouden, zoals eventuele andere leningen of verplichtingen die je hebt lopen. Banken willen er zeker van zijn dat je in staat bent om de hypotheeklasten te dragen zonder in financiële problemen te komen.

Om een idee te krijgen van hoeveel je kunt lenen voor een hypotheek, kun je gebruikmaken van online tools zoals een hypotheekcalculator. Hiermee kun je op basis van je inkomen en andere financiële gegevens een schatting maken van het maximale bedrag dat je kunt lenen.

Het is echter altijd verstandig om advies in te winnen bij een financieel adviseur voordat je daadwerkelijk een hypotheek afsluit. Zij kunnen samen met jou kijken naar jouw specifieke situatie en behoeften en zo bepalen wat voor jou de beste optie is.

Kortom, voordat je besluit om een huis te kopen en een hypotheek af te sluiten, is het belangrijk om goed na te denken over wat je kunt lenen en wat voor jou financieel haalbaar is. Met het juiste advies en de juiste informatie kun je zo de beste beslissing nemen voor jouw toekomstige woning.


5 Tips voor het Bepalen van je Hypotheeklening in België

  1. Bereken je maximale hypotheekbedrag op basis van je inkomen en vaste lasten.
  2. Houd rekening met bijkomende kosten zoals notariskosten en registratierechten.
  3. Vergelijk verschillende hypotheekaanbieders om de beste voorwaarden te vinden.
  4. Zorg voor een goede verhouding tussen je hypotheekbedrag en de waarde van de woning.
  5. Laat je goed informeren over de fiscale voordelen en regelgeving rondom hypotheken.

Bereken je maximale hypotheekbedrag op basis van je inkomen en vaste lasten.

Bereken je maximale hypotheekbedrag op basis van je inkomen en vaste lasten. Door zorgvuldig te kijken naar wat je maandelijks verdient en wat je aan vaste kosten hebt, kun je een realistische schatting maken van hoeveel je kunt lenen voor een hypotheek. Het is belangrijk om een goed beeld te hebben van je financiële situatie, zodat je verantwoordelijk kunt beslissen over de hoogte van je hypotheek en ervoor kunt zorgen dat je de maandelijkse lasten comfortabel kunt dragen.

Houd rekening met bijkomende kosten zoals notariskosten en registratierechten.

Bij het bepalen van hoeveel je kunt lenen voor een hypotheek, is het essentieel om rekening te houden met bijkomende kosten zoals notariskosten en registratierechten. Deze extra kosten kunnen aanzienlijk zijn en dienen te worden meegenomen in je totale budgetberekening bij het kopen van een huis. Vergeet dus niet om deze kosten mee te nemen in je financiële planning, zodat je niet voor verrassingen komt te staan bij het afsluiten van je hypotheek.

Vergelijk verschillende hypotheekaanbieders om de beste voorwaarden te vinden.

Het is verstandig om verschillende hypotheekaanbieders met elkaar te vergelijken om de beste voorwaarden te vinden die aansluiten bij jouw financiële situatie en wensen. Door verschillende aanbieders te onderzoeken en offertes op te vragen, kun je een goed beeld krijgen van de rentetarieven, looptijden en andere voorwaarden die elke aanbieder hanteert. Op deze manier kun je een weloverwogen beslissing nemen en de hypotheek kiezen die het beste bij jou past. Het vergelijken van hypotheekaanbieders kan je uiteindelijk helpen om geld te besparen en de meest gunstige deal te vinden voor jouw nieuwe woning.

Zorg voor een goede verhouding tussen je hypotheekbedrag en de waarde van de woning.

Het is essentieel om te zorgen voor een goede verhouding tussen het bedrag dat je leent voor je hypotheek en de werkelijke waarde van de woning die je wilt kopen. Deze verhouding, ook wel loan-to-value ratio genoemd, speelt een belangrijke rol bij het bepalen van de risico’s voor zowel jou als geldverstrekkers. Door ervoor te zorgen dat deze verhouding gezond is, kun je financiële stabiliteit behouden en voorkomen dat je in de toekomst in de problemen komt met betrekking tot je hypotheeklasten.

Laat je goed informeren over de fiscale voordelen en regelgeving rondom hypotheken.

Het is essentieel om je goed te laten informeren over de fiscale voordelen en regelgeving met betrekking tot hypotheken. De fiscale aspecten van een hypotheek kunnen aanzienlijke invloed hebben op je financiële situatie op lange termijn. Door op de hoogte te zijn van de verschillende belastingvoordelen en regels rondom hypotheken, kun je optimaal gebruik maken van mogelijke aftrekposten en andere voordelen die beschikbaar zijn. Een goed begrip van de fiscale aspecten kan je helpen bij het nemen van weloverwogen beslissingen bij het afsluiten van een hypotheek en het plannen van je financiële toekomst.

wat kan ik lenen aan hypotheek

Hoeveel kan ik lenen voor een hypotheek?

Wat kan ik lenen aan hypotheek

Wat kan ik lenen aan hypotheek?

Een hypotheek afsluiten is een belangrijke stap bij het kopen van een huis. Maar voordat je een hypotheekaanvraag indient, is het essentieel om te weten hoeveel je kunt lenen.

De hoogte van het bedrag dat je kunt lenen voor een hypotheek hangt af van verschillende factoren, zoals je inkomen, eventuele schulden, de waarde van het huis dat je wilt kopen en de rentevoet. Banken en andere financiële instellingen zullen deze factoren evalueren om te bepalen hoeveel ze bereid zijn uit te lenen.

Om een idee te krijgen van wat je kunt lenen aan hypotheek, kun je gebruikmaken van online tools zoals hypotheekberekenaars. Deze tools vragen om informatie over je inkomen, spaargeld en andere financiële verplichtingen om een schatting te maken van het maximale leenbedrag dat bij jouw situatie past.

Het is ook verstandig om advies in te winnen bij een hypotheekadviseur. Een professional kan je helpen om een realistisch beeld te krijgen van wat haalbaar is en welk type hypotheek het beste bij jou past. Ze kunnen ook uitleggen welke documentatie nodig is voor de hypotheekaanvraag en welke stappen je moet nemen om het proces soepel te laten verlopen.

Houd er rekening mee dat het belangrijk is om verantwoordelijk te lenen en rekening te houden met eventuele toekomstige veranderingen in je financiële situatie. Zorg ervoor dat de maandelijkse aflossingen binnen jouw budget passen en dat je voldoende reserves hebt voor onvoorziene uitgaven.

Kortom, voordat je op zoek gaat naar een huis en een hypotheek afsluit, is het cruciaal om goed geïnformeerd te zijn over wat je kunt lenen aan hypotheek. Neem de tijd om alle opties te overwegen en raadpleeg indien nodig experts om ervoor te zorgen dat je de juiste beslissing neemt die past bij jouw financiële situatie.


Veelgestelde Vragen over Hypotheekleningen: Wat Kan Ik Lenen?

  1. Hoeveel kan ik lenen voor een hypotheek?
  2. Wat zijn de belangrijkste factoren die bepalen hoeveel ik kan lenen aan hypotheek?
  3. Welke documenten heb ik nodig om een hypotheekaanvraag in te dienen?
  4. Kan ik een hypotheek krijgen met een tijdelijk contract of als zelfstandige?
  5. Wat is het verschil tussen bruto en netto inkomen bij het berekenen van mijn leencapaciteit?
  6. Hoe beïnvloeden mijn eventuele andere leningen of schulden mijn maximale hypotheekbedrag?
  7. Op welke manier kan ik mijn kansen vergroten om meer te kunnen lenen voor een huis?
  8. Wat zijn de risico’s van het maximaliseren van mijn leencapaciteit voor een hypotheek?
  9. Welke rol speelt de rentevoet bij het bepalen van hoeveel ik kan lenen aan hypotheek?

Hoeveel kan ik lenen voor een hypotheek?

“Veel mensen vragen zich af: hoeveel kan ik lenen voor een hypotheek? Het bedrag dat je kunt lenen voor een hypotheek hangt af van verschillende factoren, zoals je inkomen, eventuele schulden, de waarde van het huis dat je wilt kopen en de huidige rentevoet. Banken en financiële instellingen zullen deze gegevens evalueren om te bepalen hoeveel ze bereid zijn uit te lenen. Het is verstandig om gebruik te maken van online tools zoals hypotheekberekenaars om een indicatie te krijgen van het maximale leenbedrag dat bij jouw situatie past. Echter, het advies van een hypotheekadviseur is ook essentieel om een realistisch beeld te krijgen en de juiste stappen te nemen bij het aanvragen van een hypotheek.”

Wat zijn de belangrijkste factoren die bepalen hoeveel ik kan lenen aan hypotheek?

Bij het bepalen van hoeveel je kunt lenen aan een hypotheek zijn er verschillende belangrijke factoren die een rol spelen. Ten eerste wordt er gekeken naar je inkomen en vaste lasten, zoals eventuele leningen of alimentatieverplichtingen. Ook wordt de waarde van het huis dat je wilt kopen in overweging genomen, evenals de rentevoet op dat moment. Daarnaast spelen zaken zoals je spaargeld, arbeidscontract en eventuele overige financiële verplichtingen een rol bij het bepalen van het maximale leenbedrag voor jouw hypotheek. Het is essentieel om al deze factoren zorgvuldig te evalueren om te bepalen wat haalbaar is en om verantwoord te lenen binnen jouw financiële mogelijkheden.

Welke documenten heb ik nodig om een hypotheekaanvraag in te dienen?

Om een hypotheekaanvraag in te dienen, zijn er verschillende documenten die je moet kunnen voorleggen aan de bank of financiële instelling. Enkele veelvoorkomende documenten die nodig zijn, zijn onder meer recente loonstrookjes om je inkomen te verifiëren, belastingaangiften van de afgelopen jaren, bewijs van eventuele andere inkomstenbronnen, zoals huurinkomsten of alimentatie, een overzicht van je huidige schulden en leningen, en informatie over het huis dat je wilt kopen. Daarnaast kan het zijn dat de geldverstrekker nog aanvullende documentatie vereist om je hypotheekaanvraag te beoordelen en goed te keuren. Het is verstandig om op voorhand te informeren welke specifieke documenten nodig zijn voor jouw hypotheekaanvraag en deze tijdig voor te bereiden om het proces vlot te laten verlopen.

Kan ik een hypotheek krijgen met een tijdelijk contract of als zelfstandige?

Het verkrijgen van een hypotheek met een tijdelijk contract of als zelfstandige kan wat complexer zijn, maar het is zeker mogelijk. Banken en geldverstrekkers zullen extra voorzichtig zijn bij het beoordelen van hypotheekaanvragen van mensen met een tijdelijk contract of zelfstandigen, omdat er meer onzekerheid is over de stabiliteit van het inkomen. Het hebben van een goed trackrecord van inkomsten en financiële stabiliteit kan helpen bij het verkrijgen van een hypotheek in deze situaties. Het is echter raadzaam om advies in te winnen bij een hypotheekadviseur die gespecialiseerd is in hypotheken voor mensen met tijdelijke contracten of zelfstandigen, omdat zij je kunnen begeleiden door het proces en je helpen de beste aanpak te bepalen om toch een hypotheek te kunnen krijgen.

Wat is het verschil tussen bruto en netto inkomen bij het berekenen van mijn leencapaciteit?

Bij het berekenen van je leencapaciteit voor een hypotheek is het belangrijk om het verschil te begrijpen tussen je bruto en netto inkomen. Je bruto inkomen is het totale bedrag dat je verdient vóór aftrek van belastingen en sociale bijdragen. Aan de andere kant is je netto inkomen het bedrag dat overblijft nadat alle verplichte inhoudingen zijn gedaan, zoals belastingen, sociale zekerheidsbijdragen en pensioenpremies. Banken baseren zich meestal op je netto inkomen bij het beoordelen van je leencapaciteit, omdat dit een realistischer beeld geeft van hoeveel geld je daadwerkelijk beschikbaar hebt om een hypotheek af te lossen. Het is daarom belangrijk om bij het berekenen van je leencapaciteit rekening te houden met je netto inkomen om ervoor te zorgen dat je financiële verplichtingen haalbaar blijven op lange termijn.

Hoe beïnvloeden mijn eventuele andere leningen of schulden mijn maximale hypotheekbedrag?

Het hebben van andere leningen of schulden kan zeker invloed hebben op het maximale hypotheekbedrag dat je kunt lenen. Banken en financiële instellingen zullen je totale schuldenlast evalueren bij het bepalen van je leencapaciteit voor een hypotheek. Als je al andere leningen hebt, zoals een autolening of studielening, zal dit je maandelijkse financiële verplichtingen verhogen en kan dit betekenen dat je minder kunt lenen voor een hypotheek. Het is belangrijk om transparant te zijn over al je lopende schulden bij het aanvragen van een hypotheek, zodat de geldverstrekker een nauwkeurige beoordeling kan maken van wat je financieel aankunt.

Op welke manier kan ik mijn kansen vergroten om meer te kunnen lenen voor een huis?

Er zijn verschillende manieren waarop je jouw kansen kunt vergroten om meer te kunnen lenen voor een huis. Een van de belangrijkste factoren is het verhogen van je inkomen, bijvoorbeeld door extra inkomsten te genereren of promotie te maken op je werk. Daarnaast kan het aflossen van bestaande schulden helpen om je financiële situatie te verbeteren en meer ruimte te creëren voor een hogere hypotheek. Ook het hebben van een goed spaarbedrag en een positieve kredietgeschiedenis kunnen bijdragen aan het vergroten van je leencapaciteit. Het is verstandig om advies in te winnen bij een hypotheekadviseur om te ontdekken welke specifieke stappen jij kunt nemen om jouw kansen te optimaliseren en meer te kunnen lenen voor de aankoop van jouw droomhuis.

Wat zijn de risico’s van het maximaliseren van mijn leencapaciteit voor een hypotheek?

Het maximaliseren van je leencapaciteit voor een hypotheek brengt bepaalde risico’s met zich mee die belangrijk zijn om in overweging te nemen. Een van de voornaamste risico’s is dat je maandelijkse aflossingen hoger zullen zijn, waardoor je financiële flexibiliteit kan verminderen. Als je onverwachte kosten hebt of je inkomen daalt, kan het moeilijk worden om aan je betalingsverplichtingen te voldoen. Bovendien loop je het risico dat je in de toekomst geen ruimte meer hebt om andere belangrijke financiële doelen te realiseren, zoals sparen voor een noodfonds of investeren voor de toekomst. Het is daarom verstandig om niet enkel te focussen op het maximale leenbedrag, maar ook rekening te houden met je eigen financiële draagkracht en toekomstplannen bij het afsluiten van een hypotheek.

Welke rol speelt de rentevoet bij het bepalen van hoeveel ik kan lenen aan hypotheek?

De rentevoet speelt een cruciale rol bij het bepalen van hoeveel je kunt lenen aan hypotheek. Een lagere rentevoet betekent dat je maandelijkse aflossingen lager zullen zijn, waardoor je in staat bent om een hoger bedrag te lenen. Aan de andere kant, bij een hogere rentevoet zullen je maandelijkse kosten stijgen en zal het maximale leenbedrag dat je kunt dragen mogelijk lager uitvallen. Het is daarom belangrijk om de rentevoet goed in overweging te nemen bij het berekenen van je hypotheekcapaciteit en om te zoeken naar de beste financieringsopties die passen bij jouw financiële situatie.

hoeveel mag ik lenen voor een huis

Hoeveel mag ik lenen voor de aankoop van een huis?

Hoeveel mag ik lenen voor een huis?

Hoeveel mag ik lenen voor een huis?

Een huis kopen is een grote stap en vaak is daarvoor een lening nodig. Maar hoeveel kan je eigenlijk lenen voor de aankoop van een huis? Het bedrag dat je kunt lenen, hangt af van verschillende factoren.

Inkomen

Je inkomen speelt een belangrijke rol bij het bepalen van het bedrag dat je kunt lenen. Over het algemeen wordt aangeraden om niet meer dan 30% van je inkomen te besteden aan de maandelijkse aflossing van de lening.

Looptijd van de lening

De looptijd van de lening heeft ook invloed op het bedrag dat je kunt lenen. Hoe langer de looptijd, hoe lager de maandelijkse aflossingen zullen zijn, maar hoe meer interest je uiteindelijk zal betalen.

Eigen inbreng

Het hebben van eigen middelen om in te brengen bij de aankoop van een huis kan gunstig zijn bij het verkrijgen van een lening. Banken zien dit als een teken van financiële stabiliteit en kunnen hierdoor bereid zijn om meer geld uit te lenen.

Schulden en andere verplichtingen

Naast je inkomen en eigen inbreng zullen banken ook rekening houden met eventuele andere schulden en verplichtingen die je hebt lopen. Dit kan invloed hebben op het bedrag dat je maximaal kunt lenen.

Kortom, het exacte bedrag dat je kunt lenen voor de aankoop van een huis is afhankelijk van verschillende factoren en kan per situatie verschillen. Het is daarom verstandig om advies in te winnen bij een financieel adviseur of bank om te bepalen hoeveel jij specifiek kunt lenen voor jouw droomwoning.


De Voordelen van Lenen voor een Huis: Wat Je Moet Weten Over Jouw Leencapaciteit

  1. Je kunt een huis kopen dat anders boven je budget zou zijn.
  2. Het stelt je in staat om direct eigenaar te worden van een woning.
  3. Je kunt profiteren van de huidige lage rentetarieven.
  4. Lenen voor een huis kan fiscale voordelen met zich meebrengen.
  5. Het biedt flexibiliteit in termen van terugbetalingsmogelijkheden.
  6. Je hoeft niet jarenlang te sparen voordat je een huis kunt kopen.
  7. Een lening voor een huis kan helpen bij het opbouwen van vermogen door waardestijging van de woning over tijd.
  8. Het stelt je in staat om te investeren in vastgoed, wat op lange termijn financiële voordelen kan opleveren.


Zeven Nadelen van Overmatig Lenen voor een Huis in België

  1. Hoge maandelijkse aflossingen kunnen een zware last vormen voor je budget.
  2. Een te hoge lening kan leiden tot financiële stress en druk.
  3. Lange looptijden betekenen dat je uiteindelijk meer interest zal betalen.
  4. Minder flexibiliteit in je financiële situatie door de verplichte aflossingen.
  5. Het risico op overkreditering en het aangaan van meer schulden dan verantwoord is.
  6. Mogelijke beperkingen in je levensstandaard door een te grote leninglast.
  7. Onverwachte kosten of tegenvallende inkomsten kunnen het moeilijk maken om aan de aflossingsverplichtingen te voldoen.

Je kunt een huis kopen dat anders boven je budget zou zijn.

Een groot voordeel van het kunnen lenen voor de aankoop van een huis is dat je hierdoor in staat bent om een woning te kopen die anders boven je budget zou liggen. Met een lening kun je de financiële lasten spreiden over een langere periode, waardoor het mogelijk wordt om een huis te verwerven dat misschien aanvankelijk buiten je bereik leek te liggen. Dit opent de deur naar meer mogelijkheden en stelt je in staat om jouw droomhuis te vinden, zelfs als het prijskaartje initieel te hoog leek.

Het stelt je in staat om direct eigenaar te worden van een woning.

Een van de voordelen van het kunnen lenen voor de aankoop van een huis is dat het je in staat stelt om direct eigenaar te worden van een woning. Door een lening te verkrijgen, hoef je niet jarenlang te sparen voordat je een huis kunt kopen. Hierdoor kun je sneller de stap zetten naar het bezitten van je eigen woning en genieten van de voordelen en stabiliteit die hiermee gepaard gaan. Het lenen voor een huis opent de deur naar het realiseren van jouw woondromen op korte termijn.

Je kunt profiteren van de huidige lage rentetarieven.

Een belangrijk voordeel van het lenen voor een huis op dit moment is dat je kunt profiteren van de huidige lage rentetarieven. Door te lenen tegen een lage rente, kun je mogelijk geld besparen op de totale kosten van je lening en lagere maandelijkse aflossingen hebben. Dit kan het kopen van een huis betaalbaarder maken en je meer financiële flexibiliteit bieden bij het realiseren van je woondromen. Het is verstandig om te profiteren van deze gunstige renteomstandigheden en goed geïnformeerd te zijn over hoeveel je kunt lenen om optimaal te kunnen profiteren van deze voordelen.

Lenen voor een huis kan fiscale voordelen met zich meebrengen.

Lenen voor een huis kan fiscale voordelen met zich meebrengen. Dankzij hypotheekrenteaftrek kunnen huiseigenaren in sommige gevallen een deel van de betaalde rente aftrekken van hun belastbaar inkomen, wat kan leiden tot een lagere belastingaanslag. Dit kan het lenen voor een huis aantrekkelijker maken en helpen bij het financieren van de aankoop van een woning. Het is echter belangrijk om goed geïnformeerd te zijn over de specifieke fiscale regels en voorwaarden die van toepassing zijn op hypotheekleningen om optimaal te kunnen profiteren van deze fiscale voordelen.

Het biedt flexibiliteit in termen van terugbetalingsmogelijkheden.

Een belangrijk voordeel van het lenen voor een huis is dat het flexibiliteit biedt wat betreft terugbetalingsmogelijkheden. Banken en financiële instellingen bieden vaak verschillende opties voor aflossingstermijnen en -methoden, waardoor leners kunnen kiezen wat het beste bij hun financiële situatie past. Deze flexibiliteit stelt mensen in staat om een aflossingsplan te kiezen dat comfortabel is en hen helpt om hun lening op een haalbare manier terug te betalen, rekening houdend met hun inkomen en andere financiële verplichtingen.

Je hoeft niet jarenlang te sparen voordat je een huis kunt kopen.

Een groot voordeel van het bepalen van hoeveel je kunt lenen voor een huis is dat je niet jarenlang hoeft te sparen voordat je een huis kunt kopen. Met een lening kun je eerder de stap zetten naar het bezitten van een eigen woning en genieten van de voordelen die hiermee gepaard gaan, zoals stabiliteit, eigenaarschap en investering in de toekomst. Dit stelt mensen in staat om hun woondromen sneller waar te maken en te profiteren van de mogelijkheden die het bezitten van een huis met zich meebrengt.

Een lening voor een huis kan helpen bij het opbouwen van vermogen door waardestijging van de woning over tijd.

Een lening voor een huis kan helpen bij het opbouwen van vermogen door de waardestijging van de woning over tijd. Doordat vastgoedhistorisch gezien in waarde kan stijgen, kan het investeren in een huis op lange termijn een slimme financiële zet zijn. Met behulp van een lening kunnen mensen profiteren van de waardegroei van hun woning, waardoor ze uiteindelijk een aanzienlijk vermogen kunnen opbouwen. Het bezitten van onroerend goed kan dus niet alleen zorgen voor een comfortabele woonomgeving, maar ook dienen als een vorm van investering die op de lange termijn financiële voordelen kan opleveren.

Het stelt je in staat om te investeren in vastgoed, wat op lange termijn financiële voordelen kan opleveren.

Het verkrijgen van een lening voor de aankoop van een huis stelt je in staat om te investeren in vastgoed, wat op lange termijn financiële voordelen kan opleveren. Door te investeren in onroerend goed, creëer je de mogelijkheid om waarde op te bouwen en potentiële inkomsten te genereren door middel van verhuur of waardestijging van het pand. Op deze manier kan het lenen voor een huis niet alleen dienen als een manier om een woning te verwerven, maar ook als een strategische investering voor de toekomst.

Hoge maandelijkse aflossingen kunnen een zware last vormen voor je budget.

Hoge maandelijkse aflossingen kunnen een zware last vormen voor je budget. Wanneer je een te hoog bedrag leent voor de aankoop van een huis en daardoor geconfronteerd wordt met hoge maandelijkse aflossingen, kan dit leiden tot financiële stress en beperkingen in je dagelijkse uitgaven. Het is belangrijk om realistisch te blijven over wat je kunt lenen en comfortabel kunt terugbetalen, om te voorkomen dat je in financiële moeilijkheden komt en om ruimte te behouden voor onvoorziene kosten en andere uitgaven. Het is daarom verstandig om goed na te denken over de lening die je aangaat en ervoor te zorgen dat deze past binnen jouw financiële mogelijkheden.

Een te hoge lening kan leiden tot financiële stress en druk.

Een te hoge lening kan leiden tot financiële stress en druk. Wanneer je meer leent dan je comfortabel kunt afbetalen, loop je het risico om in financiële problemen te komen. De maandelijkse aflossingen kunnen een zware last worden en ervoor zorgen dat je moeite hebt om rond te komen. Dit kan leiden tot stress, angst en zelfs conflicten binnen het gezin. Het is daarom belangrijk om realistisch te blijven over hoeveel je kunt lenen en ervoor te zorgen dat je lening past binnen jouw financiële mogelijkheden, zodat je in de toekomst geen onnodige druk ervaart.

Lange looptijden betekenen dat je uiteindelijk meer interest zal betalen.

Een nadeel van lange looptijden bij leningen voor een huis is dat je uiteindelijk meer interest zal betalen. Hoewel een langere looptijd kan resulteren in lagere maandelijkse aflossingen, betekent dit ook dat de totale kosten van de lening, inclusief de betaalde rente, hoger zullen zijn. Het is belangrijk om dit in overweging te nemen bij het bepalen van de optimale looptijd voor jouw lening, zodat je niet onnodig extra kosten maakt over de hele periode van de lening.

Minder flexibiliteit in je financiële situatie door de verplichte aflossingen.

Een nadeel van het lenen voor een huis is dat je minder flexibiliteit hebt in je financiële situatie vanwege de verplichte aflossingen. Elke maand moet je een vast bedrag terugbetalen, wat kan betekenen dat er minder ruimte is voor onverwachte uitgaven of financiële tegenvallers. Dit gebrek aan flexibiliteit kan stressvol zijn en het moeilijker maken om financiële doelen te bereiken of om te gaan met onvoorziene omstandigheden. Het is daarom belangrijk om goed na te denken over de impact van de verplichte aflossingen op je financiële flexibiliteit voordat je besluit een lening aan te gaan voor de aankoop van een huis.

Het risico op overkreditering en het aangaan van meer schulden dan verantwoord is.

Een belangrijk nadeel van het lenen voor een huis is het risico op overkreditering en het aangaan van meer schulden dan verantwoord is. Wanneer men meer leent dan financieel verstandig is, kan dit leiden tot financiële problemen op lange termijn. Het is essentieel om realistisch te blijven over wat men zich kan veroorloven en om niet in de val te trappen van te hoge leningen die een zware last kunnen vormen voor de financiële stabiliteit en gemoedsrust van een individu of gezin. Het is daarom belangrijk om zorgvuldig te overwegen hoeveel men daadwerkelijk kan lenen en comfortabel kan terugbetalen, om overmatige schuldenlast te voorkomen.

Mogelijke beperkingen in je levensstandaard door een te grote leninglast.

Een belangrijk nadeel van het lenen van een te groot bedrag voor de aankoop van een huis is dat dit kan leiden tot mogelijke beperkingen in je levensstandaard. Als je een te zware leninglast hebt, kan dit ervoor zorgen dat er minder ruimte is voor andere uitgaven en activiteiten in je leven. Het is essentieel om realistisch te blijven over wat je financieel aankunt, zodat je niet in de problemen komt met betrekking tot je maandelijkse aflossingen en tegelijkertijd comfortabel kunt blijven leven. Het is daarom verstandig om een lening af te stemmen op jouw financiële situatie en niet meer te lenen dan wat je op lange termijn kunt terugbetalen zonder je levenskwaliteit in gevaar te brengen.

Onverwachte kosten of tegenvallende inkomsten kunnen het moeilijk maken om aan de aflossingsverplichtingen te voldoen.

Onverwachte kosten of tegenvallende inkomsten kunnen het moeilijk maken om aan de aflossingsverplichtingen te voldoen wanneer je een lening voor een huis afsluit. Het is belangrijk om rekening te houden met mogelijke financiële tegenvallers en een buffer op te bouwen voor onvoorziene omstandigheden, zodat je niet in de problemen komt bij het terugbetalen van de lening. Het is verstandig om realistisch te zijn over je financiële situatie en ervoor te zorgen dat je voldoende financiële stabiliteit hebt voordat je een grote financiële verplichting aangaat zoals het kopen van een huis.

hoeveel geld kan ik lenen voor huis

Hoeveel geld kan ik lenen voor een huis? Alles wat je moet weten

Hoeveel geld kan ik lenen voor een huis?

Hoeveel geld kan ik lenen voor een huis?

Als je van plan bent om een huis te kopen, is het belangrijk om te weten hoeveel geld je kunt lenen. Het bedrag dat je kunt lenen voor een huis hangt af van verschillende factoren, waaronder je inkomen, uitgaven, spaargeld en de huidige rentetarieven.

Om te bepalen hoeveel geld je kunt lenen voor een huis, zullen banken en andere geldverstrekkers kijken naar je inkomen en vaste lasten. Ze zullen ook rekening houden met eventuele andere leningen of schulden die je hebt. Over het algemeen wordt aangenomen dat je maandelijkse hypotheeklasten niet meer dan 30% tot 40% van je netto-inkomen mogen bedragen.

Naast je financiële situatie spelen ook externe factoren een rol bij het bepalen van het maximale leenbedrag voor een huis. De huidige rentetarieven en de waarde van het huis dat je wilt kopen zijn bijvoorbeeld ook van invloed op hoeveel geld je kunt lenen.

Het is verstandig om voorafgaand aan het zoeken naar een huis een gesprek aan te gaan met een financieel adviseur of hypotheekverstrekker om een duidelijk beeld te krijgen van hoeveel geld je kunt lenen en wat de mogelijke maandelijkse lasten zullen zijn. Op die manier kun je realistische verwachtingen hebben bij het kopen van een huis en voorkom je dat je in financiële problemen komt.


Veelgestelde Vragen over Hoeveel Geld je Kunt Lenen voor een Huis in België

  1. Wat zijn de belangrijkste factoren die van invloed zijn op hoeveel geld ik kan lenen voor een huis?
  2. Hoe wordt mijn inkomen beoordeeld bij het bepalen van mijn leencapaciteit voor een huis?
  3. Welke rol spelen mijn vaste lasten bij het vaststellen van het maximale leenbedrag voor een huis?
  4. Kan ik ook rekening houden met mijn spaargeld bij het bepalen van hoeveel geld ik kan lenen voor een huis?
  5. Hoe worden andere leningen of schulden meegenomen in de berekening van mijn leencapaciteit voor een huis?
  6. Wat is de gebruikelijke richtlijn voor het percentage van mijn inkomen dat aan hypotheeklasten mag worden besteed?
  7. Hoe beïnvloeden de huidige rentetarieven hoeveel geld ik kan lenen voor een huis?
  8. Is er een maximumbedrag dat ik kan lenen voor de aankoop van een huis en hoe wordt dit bepaald?

Wat zijn de belangrijkste factoren die van invloed zijn op hoeveel geld ik kan lenen voor een huis?

Verschillende belangrijke factoren beïnvloeden hoeveel geld je kunt lenen voor een huis. Ten eerste speelt je inkomen een cruciale rol, aangezien geldverstrekkers willen weten of je in staat zult zijn om de lening terug te betalen. Daarnaast kijken ze naar je vaste lasten en eventuele andere schulden die je hebt, omdat deze van invloed zijn op je beschikbare budget voor de hypotheek. Ook de huidige rentetarieven en de waarde van het huis dat je wilt kopen spelen een belangrijke rol bij het bepalen van het maximale leenbedrag. Het is daarom verstandig om al deze factoren in overweging te nemen bij het bepalen van hoeveel geld je kunt lenen voor een huis.

Hoe wordt mijn inkomen beoordeeld bij het bepalen van mijn leencapaciteit voor een huis?

Bij het bepalen van je leencapaciteit voor een huis wordt je inkomen zorgvuldig beoordeeld door geldverstrekkers. Ze zullen kijken naar verschillende aspecten van je inkomen, zoals vaste salaris, bonussen, alimentatie en eventuele andere inkomstenbronnen. Ook kunnen ze rekening houden met toekomstige inkomsten, zoals promoties of verwachte loonsverhogingen. Het is belangrijk om alle relevante documentatie met betrekking tot je inkomen te verstrekken, zodat de geldverstrekker een nauwkeurige inschatting kan maken van hoeveel geld je kunt lenen voor een huis.

Welke rol spelen mijn vaste lasten bij het vaststellen van het maximale leenbedrag voor een huis?

Bij het vaststellen van het maximale leenbedrag voor een huis spelen je vaste lasten een belangrijke rol. Geldverstrekkers zullen je vaste lasten, zoals huur, hypotheeklasten, verzekeringen en eventuele andere leningen, in overweging nemen bij het bepalen van hoeveel geld je kunt lenen. Dit komt doordat je vaste lasten een deel van je maandelijks inkomen innemen en dus invloed hebben op de ruimte die je hebt om een nieuwe hypotheek af te lossen. Het is essentieel om een gezonde balans te vinden tussen je vaste lasten en het bedrag dat je maandelijks aan hypotheek kunt besteden om financiële stabiliteit te waarborgen bij het kopen van een huis.

Kan ik ook rekening houden met mijn spaargeld bij het bepalen van hoeveel geld ik kan lenen voor een huis?

Ja, bij het bepalen van hoeveel geld je kunt lenen voor een huis kun je zeker rekening houden met je spaargeld. Spaargeld kan een belangrijke rol spelen bij het verkrijgen van een hypotheek en het beïnvloeden van het maximale leenbedrag. Geldverstrekkers kijken vaak naar de hoogte van je eigen inbreng, die bestaat uit spaargeld en eventueel ander eigen vermogen, zoals schenkingen of overwaarde van een vorige woning. Hoe meer eigen inbreng je hebt, hoe gunstiger dit kan zijn voor het verkrijgen van een hypotheek en het verhogen van het bedrag dat je kunt lenen voor de aankoop van een huis. Het is dus zeker verstandig om je spaargeld mee te nemen in de berekeningen wanneer je wilt weten hoeveel geld je kunt lenen voor een huis.

Hoe worden andere leningen of schulden meegenomen in de berekening van mijn leencapaciteit voor een huis?

Bij het bepalen van hoeveel geld je kunt lenen voor een huis, spelen andere leningen of schulden een belangrijke rol in de berekening van je leencapaciteit. Geldverstrekkers zullen rekening houden met de maandelijkse aflossingen die je al doet voor bestaande leningen of schulden, zoals persoonlijke leningen, autoleningen of creditcardschulden. Deze aflossingen verminderen het bedrag dat je maandelijks beschikbaar hebt om aan een nieuwe hypotheek te besteden. Daarom kan het hebben van andere leningen of schulden invloed hebben op het maximale bedrag dat je kunt lenen voor de aankoop van een huis. Het is daarom verstandig om een overzicht te hebben van al je lopende financiële verplichtingen wanneer je de leencapaciteit voor een huis wilt bepalen.

Wat is de gebruikelijke richtlijn voor het percentage van mijn inkomen dat aan hypotheeklasten mag worden besteed?

Een veelgestelde vraag bij het bepalen van hoeveel geld men kan lenen voor een huis is: “Wat is de gebruikelijke richtlijn voor het percentage van mijn inkomen dat aan hypotheeklasten mag worden besteed?” Over het algemeen wordt aangenomen dat je maandelijkse hypotheeklasten niet meer dan 30% tot 40% van je netto-inkomen mogen bedragen. Deze richtlijn helpt om ervoor te zorgen dat je financieel comfortabel blijft en niet te zwaar belast wordt door de kosten van je hypotheek. Het is belangrijk om deze richtlijn in gedachten te houden bij het bepalen van hoeveel geld je kunt lenen voor een huis, zodat je een weloverwogen beslissing kunt nemen die past bij jouw financiële situatie.

Hoe beïnvloeden de huidige rentetarieven hoeveel geld ik kan lenen voor een huis?

De huidige rentetarieven hebben een aanzienlijke invloed op hoeveel geld je kunt lenen voor een huis. Lagere rentetarieven betekenen doorgaans lagere maandelijkse hypotheeklasten, waardoor je in staat bent om meer geld te lenen voor een huis. Aan de andere kant, hogere rentetarieven kunnen leiden tot hogere maandelijkse lasten en daardoor je maximale leenbedrag beperken. Het is daarom belangrijk om de rentetarieven in overweging te nemen bij het bepalen van hoeveel geld je kunt lenen voor een huis en om te profiteren van gunstige rentevoeten wanneer je op zoek bent naar een hypotheeklening.

Is er een maximumbedrag dat ik kan lenen voor de aankoop van een huis en hoe wordt dit bepaald?

Er is inderdaad een maximumbedrag dat je kunt lenen voor de aankoop van een huis, en dit wordt bepaald door verschillende factoren. Banken en geldverstrekkers zullen kijken naar je inkomen, vaste lasten, eventuele andere leningen of schulden, de waarde van het huis dat je wilt kopen en de huidige rentetarieven. Over het algemeen wordt er rekening gehouden met het feit dat je maandelijkse hypotheeklasten niet meer dan 30% tot 40% van je netto-inkomen mogen bedragen. Het is daarom verstandig om voorafgaand aan het kopen van een huis advies in te winnen bij een financieel adviseur of hypotheekverstrekker om een duidelijk beeld te krijgen van hoeveel geld je kunt lenen en wat realistische maandelijkse lasten zouden zijn.

lening 150000

Alles wat u moet weten over een lening van €150.000

Lening van €150.000: Alles wat u moet weten

Lening van €150.000: Alles wat u moet weten

Een lening van €150.000 kan een aanzienlijk bedrag zijn dat kan worden gebruikt voor verschillende doeleinden, zoals het kopen van een huis, het financieren van een bedrijf of het consolideren van schulden. Voordat u een dergelijk bedrag leent, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van leningen.

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar voor bedragen zoals €150.000. Een veel voorkomende optie is een hypothecaire lening, die wordt gebruikt voor de aankoop van onroerend goed. Voor bedrijven kan een zakelijke lening worden overwogen om investeringen te financieren of operationele kosten te dekken.

Rente en aflossing

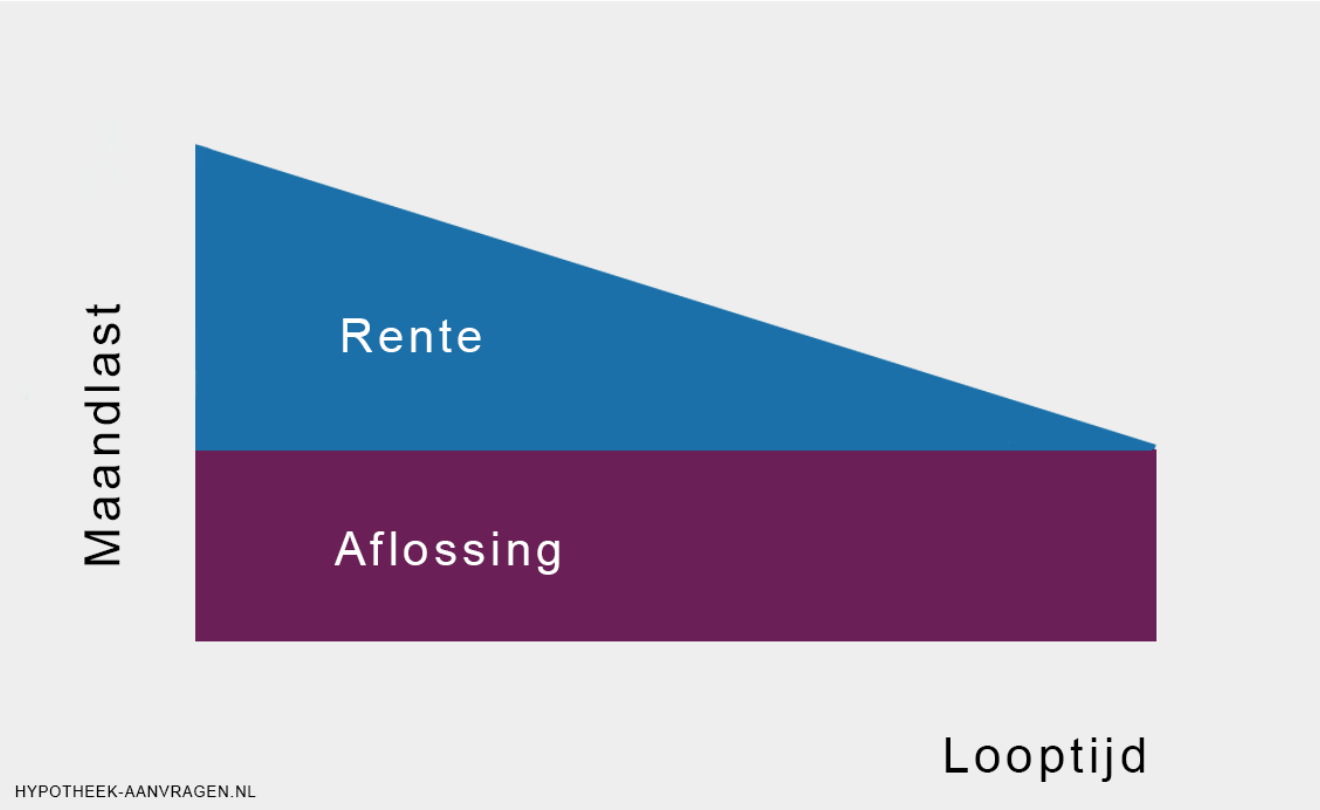
Bij het lenen van €150.000 is de rentevoet een belangrijke factor om rekening mee te houden. Hoe hoger de rente, hoe meer u uiteindelijk zult betalen over de looptijd van de lening. Het is ook essentieel om te begrijpen hoe de aflossingen worden berekend en welke termijnen er gelden.

Terugbetalingsvoorwaarden

Voor leningen van deze omvang zullen geldverstrekkers specifieke terugbetalingsvoorwaarden vaststellen, zoals de looptijd van de lening en eventuele boetes voor vervroegde terugbetaling. Zorg ervoor dat u volledig begrijpt wat er wordt verwacht voordat u akkoord gaat met een leningsovereenkomst.

Financiële planning

Voordat u besluit om een lening van €150.000 aan te gaan, is het verstandig om uw financiële situatie zorgvuldig te evalueren en een gedegen financieel plan op te stellen. Zorg ervoor dat u comfortabel bent met de maandelijkse aflossingen en dat u voldoende ruimte heeft voor onvoorziene uitgaven.

Door goed geïnformeerd en voorbereid te zijn, kunt u verstandige beslissingen nemen bij het aanvragen en beheren van een lening van €150.000.


Veelgestelde Vragen over het Lenen van 150.000 Euro in België

  1. Hoe kom ik aan 150.000 euro?
  2. Hoeveel afbetalen als je 200.000 leent?
  3. Hoeveel leent de gemiddelde Belg?
  4. Kan ik 200.000 euro lenen?
  5. Hoeveel kost 150.000 euro lenen?
  6. Wat kost het om 100.000 euro te lenen?
  7. Waar kan ik 150000 lenen?
  8. Hoeveel moet ik afbetalen voor 200000?
  9. Wat kost 15000 lenen per maand?
  10. Wat kost een lening van 150.000 euro?
  11. Hoeveel betaal je af als je 100000 euro leent?
  12. Hoeveel van je inkomen kan je lenen?
  13. Hoeveel moet je verdienen om €150.000 te lenen?
  14. Wat kost 150.000 euro lenen?
  15. Wat kost 200.000 euro lenen?
  16. Hoeveel moet je verdienen om 150000 te lenen?

Hoe kom ik aan 150.000 euro?

Een bedrag van €150.000 verkrijgen kan op verschillende manieren, afhankelijk van uw specifieke situatie en behoeften. Voor de meeste mensen is het gebruikelijk om een lening aan te vragen bij een financiële instelling, zoals een bank of een kredietverstrekker. U kunt overwegen om een persoonlijke lening of een hypothecaire lening aan te vragen, afhankelijk van het doel van de lening en uw financiële mogelijkheden. Het is belangrijk om goed geïnformeerd te zijn over de verschillende leningsopties, rentetarieven en terugbetalingsvoorwaarden voordat u besluit om een bedrag van €150.000 te lenen. Het raadplegen van een financieel adviseur kan ook helpen bij het bepalen van de beste aanpak om aan dit specifieke bedrag te komen.

Hoeveel afbetalen als je 200.000 leent?

Een veelgestelde vraag met betrekking tot leningen van €150.000 is: “Hoeveel moet ik afbetalen als ik €200.000 leen?” Het bedrag dat u maandelijks moet aflossen bij het lenen van €200.000 hangt af van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en het type lening dat u kiest. Het is essentieel om een grondige analyse te maken van de terugbetalingsvoorwaarden en financiële implicaties voordat u een dergelijk bedrag leent, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie en doelen.

Hoeveel leent de gemiddelde Belg?

Een veelgestelde vraag met betrekking tot leningen van €150.000 is: “Hoeveel leent de gemiddelde Belg?” Het antwoord op deze vraag kan variëren afhankelijk van verschillende factoren, zoals het doel van de lening, de financiële situatie van de persoon en de economische omstandigheden. Over het algemeen lenen Belgen bedragen die passen bij hun specifieke behoeften, of het nu gaat om het financieren van een huis, een auto of andere grote aankopen. Het is belangrijk voor individuen om verantwoord te lenen en hun financiële mogelijkheden zorgvuldig te overwegen voordat ze een lening aangaan.

Kan ik 200.000 euro lenen?

Een veelgestelde vraag over leningen van €150.000 is: “Kan ik €200.000 lenen?” Het bedrag dat u kunt lenen, hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en de leenvoorwaarden van de geldverstrekker. Het is belangrijk om een realistische inschatting te maken van wat u zich financieel kunt veroorloven en om advies in te winnen bij een financieel adviseur voordat u een lening aanvraagt. Het is altijd verstandig om goed geïnformeerd te zijn over uw opties en om verantwoorde financiële beslissingen te nemen bij het aanvragen van een lening.

Hoeveel kost 150.000 euro lenen?

Het bedrag dat het kost om €150.000 te lenen, hangt af van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Over het algemeen geldt dat hoe hoger de rentevoet is en hoe langer de looptijd van de lening, hoe meer u uiteindelijk zult betalen. Het is belangrijk om alle kosten en voorwaarden van een lening van €150.000 zorgvuldig te bekijken voordat u akkoord gaat, zodat u een goed inzicht heeft in het totale bedrag dat u zult moeten terugbetalen.

Wat kost het om 100.000 euro te lenen?

Een veelgestelde vraag over het lenen van €100.000 is: wat zijn de kosten verbonden aan het lenen van dit bedrag? Bij het overwegen van een lening van €100.000 zijn er verschillende factoren waarmee rekening moet worden gehouden, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is essentieel om een duidelijk beeld te hebben van de totale kosten die gepaard gaan met het lenen van dit bedrag, zodat u een weloverwogen beslissing kunt nemen en financiële verrassingen kunt voorkomen.

Waar kan ik 150000 lenen?

Een veelgestelde vraag over leningen van €150.000 is: “Waar kan ik 150.000 lenen?” Het vinden van een geldverstrekker voor een lening van dit bedrag kan afhankelijk zijn van verschillende factoren, zoals uw financiële situatie, kredietgeschiedenis en het doel van de lening. Banken, kredietverstrekkers en financiële instellingen bieden vaak leningen aan voor dergelijke bedragen, maar het is belangrijk om verschillende opties te vergelijken en de voorwaarden zorgvuldig te bekijken voordat u een beslissing neemt. Het raadplegen van een financieel adviseur kan ook nuttig zijn om u te begeleiden bij het vinden van de juiste lening die aansluit bij uw behoeften en mogelijkheden.

Hoeveel moet ik afbetalen voor 200000?

Een veelgestelde vraag met betrekking tot leningen van €150.000 is: “Hoeveel moet ik afbetalen voor €200.000?” Wanneer u overweegt om een lening van €200.000 aan te gaan, is het belangrijk om te begrijpen hoe dit bedrag zich verhoudt tot uw financiële situatie en wat de impact ervan zal zijn op uw maandelijkse aflossingen en totale terugbetalingsbedrag. Het is raadzaam om nauwkeurig te berekenen hoeveel u maandelijks zult moeten aflossen en of dit binnen uw budget past voordat u een dergelijke lening aangaat.

Wat kost 15000 lenen per maand?

Een veelgestelde vraag over het lenen van €150.000 is: “Wat kost het om €15.000 per maand te lenen?” De maandelijkse kosten van een lening van €150.000 kunnen variëren afhankelijk van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om een nauwkeurige berekening te maken om te begrijpen hoeveel u maandelijks moet terugbetalen en of dit binnen uw financiële mogelijkheden past. Het raadplegen van een financieel adviseur kan u helpen bij het begrijpen van de totale kosten en het vinden van een lening die aansluit bij uw budget en behoeften.

Wat kost een lening van 150.000 euro?

Een veelgestelde vraag over een lening van 150.000 euro is: “Wat kost een lening van 150.000 euro?” De totale kosten van een lening van 150.000 euro worden beïnvloed door verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is essentieel om de totale kosten van de lening te berekenen voordat u zich verbindt, zodat u een duidelijk beeld heeft van wat u uiteindelijk zult moeten terugbetalen. Het is raadzaam om verschillende aanbieders te vergelijken en advies in te winnen bij financiële experts om de meest geschikte leningsoptie te vinden die past bij uw financiële situatie en behoeften.

Hoeveel betaal je af als je 100000 euro leent?

Een veelgestelde vraag over leningen van €150.000 is: “Hoeveel betaal je af als je €100.000 euro leent?” Wanneer je €100.000 leent, zal het totale bedrag dat je uiteindelijk terugbetaalt afhangen van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om een duidelijk beeld te hebben van de totale kosten en aflossingen voordat je een lening aangaat, zodat je goed voorbereid bent op de financiële verplichtingen die gepaard gaan met lenen.

Hoeveel van je inkomen kan je lenen?

Een veelgestelde vraag met betrekking tot leningen van €150.000 is: “Hoeveel van je inkomen kan je lenen?” Het bedrag dat u kunt lenen, hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de specifieke voorwaarden van de geldverstrekker. Over het algemeen wordt aanbevolen dat uw maandelijkse aflossingen niet meer dan een bepaald percentage van uw inkomen bedragen om financiële stabiliteit te waarborgen. Het is verstandig om uw financiële situatie zorgvuldig te evalueren en advies in te winnen bij een financieel adviseur voordat u besluit hoeveel u kunt lenen.

Hoeveel moet je verdienen om €150.000 te lenen?

Een veelgestelde vraag met betrekking tot het lenen van €150.000 is: “Hoeveel moet je verdienen om dit bedrag te kunnen lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de geldverstrekker, de rentevoet, de terugbetalingsvoorwaarden en uw persoonlijke financiële situatie. Over het algemeen zullen geldverstrekkers een minimuminkomen vereisen om een lening van €150.000 te kunnen krijgen, aangezien zij willen verzekeren dat u in staat bent om de lening terug te betalen. Het is raadzaam om met verschillende geldverstrekkers te praten en uw financiële situatie grondig te evalueren voordat u besluit een dergelijk bedrag te lenen.

Wat kost 150.000 euro lenen?

Een veelgestelde vraag over het lenen van €150.000 is: “Wat kost het om 150.000 euro te lenen?” Bij het bepalen van de totale kosten van een lening van €150.000 zijn verschillende factoren van belang, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is essentieel om te begrijpen hoe de rente wordt berekend en welke impact dit heeft op de maandelijkse aflossingen en het totale terug te betalen bedrag. Door deze aspecten zorgvuldig te overwegen en te vergelijken bij verschillende geldverstrekkers, kunt u een weloverwogen beslissing nemen over het lenen van €150.000 en de bijbehorende kosten.

Wat kost 200.000 euro lenen?

Een veelgestelde vraag over leningen is: “Wat kost het om 200.000 euro te lenen?” Bij het bepalen van de totale kosten van een lening van 200.000 euro zijn verschillende factoren van belang, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is essentieel om een grondige analyse te maken van alle financiële aspecten voordat u besluit een dergelijk bedrag te lenen, zodat u goed geïnformeerd bent over de totale terugbetalingsverplichting en financiële impact op lange termijn.

Hoeveel moet je verdienen om 150000 te lenen?

Een veelgestelde vraag met betrekking tot het lenen van €150.000 is: “Hoeveel moet je verdienen om €150.000 te lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de geldverstrekker, de rentevoet, de terugbetalingsvoorwaarden en uw financiële situatie. Over het algemeen zullen geldverstrekkers uw inkomen evalueren om te bepalen of u in staat bent om de lening van €150.000 terug te betalen. Een hoger inkomen kan resulteren in een grotere leencapaciteit, terwijl andere financiële verplichtingen en uitgaven ook een rol spelen bij het bepalen van uw kredietwaardigheid voor een dergelijk bedrag aan lening. Het is verstandig om advies in te winnen bij een financieel adviseur of geldverstrekker om een duidelijk beeld te krijgen van wat er nodig is om €150.000 te lenen en hoe dit past binnen uw financiële mogelijkheden.

hoeveel lenen als alleenstaande

Hoeveel lenen als alleenstaande: Tips voor verantwoord lenen

Hoeveel lenen als alleenstaande

Hoeveel lenen als alleenstaande

Als alleenstaande kan het soms een uitdaging zijn om te bepalen hoeveel je verantwoord kunt lenen. Of je nu een huis wilt kopen, een auto wilt financieren of een persoonlijke lening nodig hebt, het is belangrijk om goed na te denken over je financiële situatie en de mogelijke gevolgen van lenen als alleenstaande.

Financiële situatie

Als alleenstaande is het essentieel om een realistisch beeld te hebben van je inkomsten en uitgaven. Maak een overzicht van al je maandelijkse kosten, inclusief huur of hypotheek, nutsvoorzieningen, verzekeringen, voedsel en andere uitgaven. Vergelijk dit met je maandelijkse inkomen om te bepalen hoeveel ruimte er is voor extra leningen.

Kredietwaardigheid

Als alleenstaande wordt jouw kredietwaardigheid beoordeeld op basis van jouw individuele financiële situatie. Dit omvat factoren zoals je inkomen, werkgeschiedenis en bestaande schulden. Geldverstrekkers zullen ook kijken naar je credit score om te bepalen hoeveel risico ze nemen door jou een lening te verstrekken.

Verantwoord lenen

Het is belangrijk om verantwoordelijk te lenen en niet meer te lenen dan je redelijkerwijs kunt terugbetalen. Houd rekening met onvoorziene kosten en zorg ervoor dat je voldoende financiële buffer hebt voor noodgevallen. Kies altijd voor een lening met gunstige voorwaarden en een betaalbare rentevoet.

Advies inwinnen

Als je twijfelt over hoeveel je verantwoord kunt lenen als alleenstaande, is het verstandig om advies in te winnen bij een financieel adviseur of bankmedewerker. Zij kunnen je helpen bij het analyseren van jouw financiële situatie en het bepalen van een passend leenbedrag dat past bij jouw budget en doelen.

Onthoud dat leningen serieuze financiële verplichtingen zijn die goed doordacht moeten worden. Door verstandig te lenen en realistisch te blijven over wat je kunt veroorloven, kun je als alleenstaande op een veilige manier gebruikmaken van de voordelen van leningen zonder in financiële problemen te raken.


Veelgestelde Vragen over Lenen als Alleenstaande in België

  1. Hoeveel van je loon mag je lenen?
  2. Kan je lenen als alleenstaande?
  3. Hoeveel kan ik lenen op basis van inkomen?
  4. Hoeveel kan je lenen als je alleen bent?
  5. Kan je met 1 loon huis kopen?
  6. Hoeveel mag je als alleenstaande lenen?
  7. Kan je met 1 loon een huis kopen?
  8. Hoeveel kan ik lenen als alleenstaande?
  9. Hoeveel eigen inbreng als alleenstaande?

Hoeveel van je loon mag je lenen?

Een veelgestelde vraag onder alleenstaanden is: “Hoeveel van je loon mag je lenen?” Het antwoord op deze vraag kan variëren, afhankelijk van verschillende factoren zoals je maandelijkse inkomsten, financiële verplichtingen en kredietwaardigheid. Over het algemeen wordt aanbevolen om niet meer te lenen dan een derde van je maandelijkse inkomen, zodat je voldoende financiële ruimte overhoudt voor andere kosten en onvoorziene uitgaven. Het is belangrijk om realistisch te blijven over wat je kunt terugbetalen en ervoor te zorgen dat de lening binnen jouw budget past om financiële problemen te voorkomen.

Kan je lenen als alleenstaande?

Als alleenstaande is het mogelijk om te lenen, maar het bedrag dat je kunt lenen hangt af van verschillende factoren zoals je financiële situatie, kredietwaardigheid en inkomen. Geldverstrekkers zullen jouw individuele omstandigheden beoordelen voordat ze beslissen of ze je een lening willen verstrekken. Het is belangrijk om verantwoordelijk te lenen en realistisch te blijven over wat je kunt terugbetalen als alleenstaande, om financiële problemen te voorkomen. Het raadplegen van een financieel adviseur kan helpen bij het bepalen van een passend leenbedrag dat past bij jouw situatie.

Hoeveel kan ik lenen op basis van inkomen?

Een veelgestelde vraag onder alleenstaanden is: “Hoeveel kan ik lenen op basis van mijn inkomen?” Als alleenstaande is het belangrijk om te begrijpen dat geldverstrekkers je leencapaciteit vaak beoordelen op basis van je inkomen. Hoe hoger je inkomen, hoe groter de kans dat je een hoger bedrag kunt lenen. Echter, naast je inkomen spelen ook andere factoren zoals bestaande schulden, uitgaven en kredietwaardigheid een rol bij het bepalen van het maximale leenbedrag. Het is verstandig om een realistische kijk te hebben op je financiële situatie en advies in te winnen bij experts om te bepalen hoeveel je verantwoord kunt lenen als alleenstaande.

Hoeveel kan je lenen als je alleen bent?

Een veelgestelde vraag voor alleenstaanden is: “Hoeveel kan je lenen als je alleen bent?” Als alleenstaande geldt dat jouw individuele financiële situatie bepalend is voor het bedrag dat je verantwoord kunt lenen. Factoren zoals jouw inkomen, werkgeschiedenis, bestaande schulden en credit score zullen allemaal een rol spelen bij het bepalen van de leencapaciteit. Het is essentieel om zorgvuldig te overwegen hoeveel je kunt lenen en ervoor te zorgen dat de maandelijkse aflossingen binnen jouw budget passen om financiële stabiliteit te behouden.

Kan je met 1 loon huis kopen?

Het is een veelgestelde vraag of je met slechts één inkomen een huis kunt kopen als alleenstaande. Het antwoord hierop hangt af van verschillende factoren, zoals het bedrag van het inkomen, de stabiliteit van de baan, eventuele andere financiële verplichtingen en de gewenste woning. Het is belangrijk om een realistische inschatting te maken van wat je maandelijks kunt besteden aan een hypotheek, rekening houdend met andere kosten zoals verzekeringen, belastingen en onderhoud. Het raadplegen van een financieel adviseur kan helpen bij het bepalen of het haalbaar is om met één loon een huis te kopen en welke stappen er eventueel genomen kunnen worden om dit doel te bereiken.

Hoeveel mag je als alleenstaande lenen?

Een veelgestelde vraag onder alleenstaanden is: “Hoeveel mag je als alleenstaande lenen?” Als alleenstaande hangt het maximale leenbedrag af van verschillende factoren, zoals je inkomen, uitgaven, kredietwaardigheid en de specifieke lening die je wilt afsluiten. Het is belangrijk om zorgvuldig te overwegen hoeveel je comfortabel kunt terugbetalen zonder in financiële problemen te komen. Door een realistische kijk te hebben op je financiële situatie en advies in te winnen bij experts, kun je een verantwoord leenbedrag bepalen dat past bij jouw individuele omstandigheden als alleenstaande.

Kan je met 1 loon een huis kopen?

Het is een veelgestelde vraag of je met slechts één inkomen een huis kunt kopen als alleenstaande. Het antwoord hierop hangt af van verschillende factoren, zoals de hoogte van het inkomen, de stabiliteit van de baan, eventuele andere financiële verplichtingen en de prijs van het huis dat je wilt kopen. In sommige gevallen kan het mogelijk zijn om met één loon een huis te kopen, maar het is belangrijk om realistisch te blijven over wat je financieel aankunt en om advies in te winnen bij experts voordat je een grote financiële verplichting aangaat. Het is verstandig om een grondige analyse te maken van je financiële situatie en om rekening te houden met alle kosten die komen kijken bij het bezitten van een huis.

Hoeveel kan ik lenen als alleenstaande?

Een veelgestelde vraag onder alleenstaanden is: “Hoeveel kan ik lenen als alleenstaande?” Als alleenstaande hangt het bedrag dat je kunt lenen af van verschillende factoren, zoals je inkomen, uitgaven, kredietwaardigheid en financiële situatie. Het is essentieel om een realistisch beeld te hebben van je financiële mogelijkheden en verplichtingen voordat je een lening aangaat. Door zorgvuldig je budget te analyseren en advies in te winnen bij financiële experts, kun je een weloverwogen beslissing nemen over hoeveel je verantwoord kunt lenen als alleenstaande. Het is belangrijk om niet alleen naar het maximale leenbedrag te kijken, maar ook naar wat comfortabel en haalbaar is binnen jouw financiële situatie.

Hoeveel eigen inbreng als alleenstaande?

Een veelgestelde vraag voor alleenstaanden die overwegen een lening af te sluiten, is hoeveel eigen inbreng nodig is. Als alleenstaande kan het hebben van voldoende eigen inbreng bij het aanvragen van een lening gunstig zijn. Eigen inbreng kan helpen om de totale leenkosten te verlagen, de maandelijkse aflossingen te verlagen en zelfs de kans op het verkrijgen van een lening te vergroten. Het exacte bedrag aan eigen inbreng dat nodig is, kan variëren afhankelijk van de geldverstrekker, het type lening en je individuele financiële situatie. Het is raadzaam om met een financieel adviseur of bankmedewerker te overleggen om te bepalen hoeveel eigen inbreng voor jouw specifieke leningsbehoeften ideaal zou zijn.