Tag, risico

lening rente

Alles over leningrente: Wat je moet weten

Artikel over lening rente

Alles wat je moet weten over lening rente

Als je een lening afsluit, is de rente een belangrijk aspect waar je rekening mee moet houden. De rente bepaalt namelijk hoeveel extra geld je uiteindelijk zult moeten terugbetalen bovenop het geleende bedrag.

Er zijn verschillende factoren die van invloed zijn op de hoogte van de rente die je moet betalen. Een van de belangrijkste factoren is het type lening dat je afsluit. Zo kunnen persoonlijke leningen, hypothecaire leningen en autoleningen allemaal verschillende rentetarieven hebben.

Ook speelt je eigen financiële situatie een rol bij het bepalen van de rente. Hoe hoger het risico dat de kredietverstrekker loopt, hoe hoger de rente zal zijn. Dit betekent dat mensen met een minder goede kredietgeschiedenis vaak een hogere rente zullen moeten betalen.

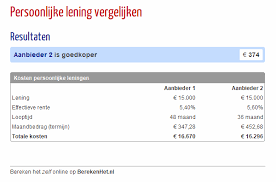
Het is dus belangrijk om goed onderzoek te doen voordat je een lening afsluit en om verschillende aanbieders met elkaar te vergelijken. Zo kun je de beste deal vinden en ervoor zorgen dat je niet onnodig te veel betaalt aan rente.

Kortom, de rente op een lening is een cruciale factor die van invloed is op hoeveel geld je uiteindelijk zult moeten terugbetalen. Door goed geïnformeerd te zijn en verschillende opties te overwegen, kun je ervoor zorgen dat je een lening afsluit met een gunstige rente die past bij jouw financiële situatie.


7 Voordelen van een Lening met Lage Rente in België

  1. Een lage rente kan leiden tot lagere maandelijkse aflossingen.
  2. Een vaste rente biedt zekerheid over de kosten gedurende de looptijd van de lening.
  3. Bij sommige leningen is het mogelijk om boetevrij extra af te lossen, waardoor je rentekosten kunt verlagen.
  4. Een lening met een lage rente kan voordeliger zijn dan geld lenen via creditcards of rood staan.
  5. Met een gunstige rente kun je meer geld lenen voor dezelfde maandelijkse kosten.
  6. Leningen met lage rentetarieven kunnen aantrekkelijk zijn voor het consolideren van bestaande schulden.
  7. Door te kiezen voor een lening met een competitieve rente, kun je op lange termijn aanzienlijke besparingen realiseren.


De Nadelen van Hoge Leningrentes: 5 Belangrijke Overwegingen

  1. Hoge rentetarieven kunnen de totale kosten van de lening aanzienlijk verhogen.
  2. Bij variabele rentevoeten bestaat het risico dat de maandelijkse aflossingen sterk kunnen fluctueren.
  3. Een langlopende lening met hoge rente kan leiden tot een zware financiële last op lange termijn.
  4. Bij een verandering in de marktrente kan het moeilijk zijn om te profiteren van lagere tarieven als je vastzit aan een lening met vaste rente.
  5. Leningen met hoge rentetarieven kunnen leiden tot financiële stress en problemen bij het terugbetalen.

Een lage rente kan leiden tot lagere maandelijkse aflossingen.

Een lage rente kan leiden tot lagere maandelijkse aflossingen. Dit komt doordat de rente een directe invloed heeft op het totale bedrag dat je maandelijks moet terugbetalen bij het aflossen van een lening. Wanneer de rente laag is, zal het bedrag dat je aan rente betaalt ook lager zijn, waardoor het grootste deel van je maandelijkse betalingen wordt gebruikt om het geleende bedrag af te lossen. Dit kan resulteren in lagere maandelijkse aflossingen en kan het gemakkelijker maken om de lening terug te betalen binnen een bepaalde periode. Het hebben van een lage rente kan dus financiële lasten verlichten en helpen bij het beheren van je budget op lange termijn.

Een vaste rente biedt zekerheid over de kosten gedurende de looptijd van de lening.

Een vaste rente biedt zekerheid over de kosten gedurende de looptijd van de lening. Dit betekent dat je vanaf het begin weet hoeveel rente je maandelijks zult betalen en dat dit bedrag gedurende de hele looptijd constant blijft. Dit geeft je financiële stabiliteit en voorspelbaarheid, omdat je niet voor verrassingen komt te staan door schommelingen in de rentetarieven. Met een vaste rente kun je dus goed plannen en budgetteren, wat rust en duidelijkheid geeft bij het aflossen van je lening.

Bij sommige leningen is het mogelijk om boetevrij extra af te lossen, waardoor je rentekosten kunt verlagen.

Bij sommige leningen is het mogelijk om boetevrij extra af te lossen, waardoor je rentekosten kunt verlagen. Dit kan een belangrijk voordeel zijn voor leners die in staat zijn om extra geld in hun lening terug te betalen, omdat ze op die manier sneller schuldenvrij kunnen worden en minder rente over de totale looptijd van de lening hoeven te betalen. Het biedt ook meer flexibiliteit en controle over de financiën, waardoor leners hun lening sneller kunnen aflossen en mogelijk geld kunnen besparen op rentekosten op lange termijn.

Een lening met een lage rente kan voordeliger zijn dan geld lenen via creditcards of rood staan.

Een lening met een lage rente kan voordeliger zijn dan geld lenen via creditcards of rood staan. Dit komt doordat de rentetarieven voor leningen over het algemeen lager zijn dan de hoge rentekosten die in rekening worden gebracht bij het gebruik van creditcards of rood staan op je bankrekening. Door te kiezen voor een lening met een lage rente, kun je dus mogelijk geld besparen op de totale kosten van lenen en ervoor zorgen dat je minder financiële lasten hebt op de lange termijn. Het is daarom verstandig om verschillende leenopties te vergelijken en te kiezen voor de meest voordelige optie die past bij jouw financiële behoeften.

Met een gunstige rente kun je meer geld lenen voor dezelfde maandelijkse kosten.

Met een gunstige rente kun je meer geld lenen voor dezelfde maandelijkse kosten. Dit betekent dat je met een lagere rente een groter bedrag kunt lenen en toch dezelfde maandelijkse aflossingen kunt behouden. Hierdoor heb je de mogelijkheid om je financiële doelen te bereiken met een grotere lening zonder dat dit leidt tot aanzienlijk hogere terugbetalingsverplichtingen. Een gunstige rente stelt je dus in staat om meer financiële flexibiliteit te hebben en optimaal gebruik te maken van de beschikbare leningsmogelijkheden.

Leningen met lage rentetarieven kunnen aantrekkelijk zijn voor het consolideren van bestaande schulden.

Leningen met lage rentetarieven kunnen aantrekkelijk zijn voor het consolideren van bestaande schulden. Door meerdere schulden samen te voegen in één lening met een lagere rente, kunnen mensen vaak geld besparen op rentekosten en hun maandelijkse afbetalingen verlagen. Dit kan helpen om de financiële last te verlichten en een overzichtelijker betalingsplan te creëren. Het consolideren van schulden met een lening met lage rente kan dus een slimme financiële zet zijn voor wie op zoek is naar manieren om zijn financiën beter te beheren en meer controle te krijgen over zijn schuldaflossing.

Door te kiezen voor een lening met een competitieve rente, kun je op lange termijn aanzienlijke besparingen realiseren.

Door te kiezen voor een lening met een competitieve rente, kun je op lange termijn aanzienlijke besparingen realiseren. Een lagere rente betekent dat je minder geld hoeft terug te betalen bovenop het geleende bedrag, waardoor je uiteindelijk minder kosten maakt. Dit kan resulteren in aantrekkelijke besparingen over de looptijd van de lening, waardoor je financiële situatie op lange termijn wordt versterkt. Het loont dus zeker de moeite om te zoeken naar leningen met gunstige rentetarieven om zo optimaal te profiteren van financiële voordelen en besparingen.

Hoge rentetarieven kunnen de totale kosten van de lening aanzienlijk verhogen.

Hoge rentetarieven kunnen een aanzienlijk nadeel vormen bij leningen, aangezien ze de totale kosten van de lening aanzienlijk kunnen verhogen. Wanneer de rente hoog is, betekent dit dat je meer geld moet betalen bovenop het oorspronkelijk geleende bedrag. Dit kan leiden tot hogere maandelijkse aflossingen en uiteindelijk tot een grotere financiële last voor de lener. Het is daarom belangrijk om goed op te letten op de rentetarieven bij het afsluiten van een lening en te streven naar gunstige voorwaarden om onnodige financiële lasten te voorkomen.

Bij variabele rentevoeten bestaat het risico dat de maandelijkse aflossingen sterk kunnen fluctueren.

Bij variabele rentevoeten bestaat het risico dat de maandelijkse aflossingen sterk kunnen fluctueren. Dit kan een nadeel zijn voor leners, omdat zij geen vaste maandelijkse betalingen hebben en mogelijk geconfronteerd worden met onverwachte stijgingen in hun aflossingen. Het gebrek aan voorspelbaarheid kan financiële stress veroorzaken en het budget van de lener onder druk zetten. Het is daarom belangrijk voor leners om zich bewust te zijn van dit risico bij het overwegen van een lening met variabele rentevoet en om de mogelijke gevolgen ervan zorgvuldig te evalueren voordat zij zich verbinden tot een dergelijke leningsovereenkomst.

Een langlopende lening met hoge rente kan leiden tot een zware financiële last op lange termijn.

Een langlopende lening met hoge rente kan leiden tot een zware financiële last op lange termijn. Doordat de rente zich gedurende de looptijd van de lening opstapelt, kan het uiteindelijke bedrag dat moet worden terugbetaald aanzienlijk hoger uitvallen dan het oorspronkelijk geleende bedrag. Dit kan resulteren in een langdurige financiële druk en beperkingen in het budget van de lener, waardoor het moeilijk kan worden om andere financiële verplichtingen na te komen of om te sparen voor toekomstige doelen. Het is daarom belangrijk om bij het afsluiten van een lening goed na te denken over de rentevoet en de totale kosten op lange termijn, om te voorkomen dat men zichzelf in een benarde financiële situatie plaatst.

Bij een verandering in de marktrente kan het moeilijk zijn om te profiteren van lagere tarieven als je vastzit aan een lening met vaste rente.

Bij een verandering in de marktrente kan het moeilijk zijn om te profiteren van lagere tarieven als je vastzit aan een lening met vaste rente. Dit kan een nadeel zijn, omdat je niet kunt profiteren van eventuele dalingen in de marktrente en dus vastzit aan het oorspronkelijke rentetarief dat bij het afsluiten van de lening is overeengekomen. Hierdoor loop je het risico om meer te betalen dan nodig zou zijn als de rentetarieven in de markt zouden dalen. Het is daarom belangrijk om bij het afsluiten van een lening goed na te denken over de keuze tussen een vaste of variabele rente, afhankelijk van je financiële situatie en verwachtingen ten aanzien van renteschommelingen op de markt.

Leningen met hoge rentetarieven kunnen leiden tot financiële stress en problemen bij het terugbetalen.

Leningen met hoge rentetarieven kunnen leiden tot financiële stress en problemen bij het terugbetalen. Wanneer de rente op een lening hoog is, betekent dit dat je uiteindelijk meer geld moet terugbetalen dan het oorspronkelijk geleende bedrag. Dit kan leiden tot een zware financiële last en kan ervoor zorgen dat je moeite hebt om de lening terug te betalen, vooral als je al andere financiële verplichtingen hebt. Hoge rentetarieven kunnen dus resulteren in langdurige financiële stress en kunnen het moeilijk maken om je budget in evenwicht te houden. Het is daarom belangrijk om goed na te denken over de rentevoeten bij het afsluiten van een lening en ervoor te zorgen dat je de lening binnen jouw financiële mogelijkheden kunt terugbetalen.
kredietscore

Alles wat je moet weten over je kredietscore: een cruciale factor bij financiële beslissingen

De kredietscore: een belangrijk hulpmiddel bij het verkrijgen van financiële diensten

Wanneer we denken aan het aanvragen van een lening, een hypotheek of zelfs het openen van een nieuwe creditcard, komt de term “kredietscore” vaak naar voren. Maar wat is nu precies die kredietscore en waarom is deze zo belangrijk?

Een kredietscore is een numerieke waarde die de kredietwaardigheid van een persoon weergeeft. Het wordt gebruikt door financiële instellingen om te beoordelen hoe groot het risico is om aan iemand geld uit te lenen. Deze score is gebaseerd op verschillende factoren, zoals betalingsgeschiedenis, schuldniveau, lengte van de kredietgeschiedenis en soorten krediet die iemand heeft.

Een goede kredietscore kan aanzienlijke voordelen bieden. Het kan bijvoorbeeld leiden tot lagere rentetarieven op leningen en hypotheken, waardoor uiteindelijk geld bespaard kan worden. Daarnaast kan het hebben van een goede kredietscore ook helpen bij het verkrijgen van goedkeuring voor financiële diensten, zoals het huren van een woning of het afsluiten van een telefoonabonnement.

Om je kredietscore te verbeteren of te behouden, zijn er verschillende stappen die je kunt nemen. Allereerst is het essentieel om je rekeningen op tijd te betalen en eventuele schulden af ​​te lossen. Het hebben van een langere kredietgeschiedenis kan ook positief bijdragen aan je score, dus het kan verstandig zijn om oudere creditcards open te houden, zelfs als je ze niet actief gebruikt.

Daarnaast is het belangrijk om je kredietgebruik in de gaten te houden. Het is raadzaam om niet meer dan 30% van je beschikbare kredietlimiet te gebruiken, omdat dit een positieve invloed kan hebben op je score. Het regelmatig controleren van je kredietrapport en het corrigeren van eventuele fouten is ook van groot belang.

Financiële instellingen hechten veel waarde aan de kredietscore bij het nemen van beslissingen over leningen en andere financiële diensten. Het is daarom verstandig om bewust met je financiën om te gaan en ervoor te zorgen dat je een goede kredietscore behoudt.

Het begrijpen van de kredietscore en hoe deze wordt berekend, kan uiteindelijk helpen bij het verkrijgen van gunstige financiële voorwaarden. Door verantwoordelijk om te gaan met geld en een goede kredietscore op te bouwen, kunnen individuen hun financiële doelen gemakkelijker bereiken en profiteren van betere voorwaarden bij het aangaan van leningen of andere financiële verplichtingen.

Kortom, de kredietscore is een waardevol instrument dat de financiële gezondheid van een persoon weergeeft. Het hebben van een goede score opent deuren naar betere financiële mogelijkheden en biedt voordelen zoals lagere rentetarieven. Het is daarom belangrijk om bewust met je financiën om te gaan en je kredietscore in de gaten te houden.


Houd uw kredietgeschiedenis up-to-date en controleer regelmatig uw credit score.
Betaal altijd uw schulden op tijd om betalingsachterstanden te

  1. Zorg ervoor dat uw kredietgeschiedenis up-to-date is en controleer regelmatig uw credit score.
  2. Betaal altijd op tijd je schulden, zo voorkom je dat er betalingsachterstanden ontstaan.
  3. Vermijd het aangaan van te veel leningen, dit kan een negatieve invloed hebben op uw kredietscore.
  4. Probeer de balans op uw creditcard zo laag mogelijk te houden om een goede kredietscore te behouden.
  5. Gebruik niet meer dan 30% van de beschikbare kredietlimiet om een goede score te behouden.
  6. Open geen nieuwe rekening als je al veel openstaande lening of creditcards hebt, dit kan de score verlagen .
  7. Vermijd het aanvragen van meerdere lening of creditcards in korte tijd omdat dit je kredietscore kan verlagen .
  8. Houd steeds een oogje in het zeil om zeker te zijn dat er gegevens foutief wordt weergegeven in uw dossier , wat leidt tot een slechte kredietscore

Zorg ervoor dat uw kredietgeschiedenis up-to-date is en controleer regelmatig uw credit score.

Een goede kredietscore is essentieel voor het verkrijgen van gunstige financiële voorwaarden. Een belangrijke tip om je kredietscore te verbeteren en te behouden, is ervoor te zorgen dat je kredietgeschiedenis up-to-date is en regelmatig je credit score controleert.

Je kredietgeschiedenis omvat informatie over je betalingsgeschiedenis, openstaande schulden en de lengte van je kredietgeschiedenis. Het is belangrijk dat deze informatie correct en actueel is. Fouten in je kredietrapport kunnen een negatieve invloed hebben op je kredietscore, dus het is verstandig om regelmatig je rapport te controleren en eventuele fouten te corrigeren.

Het controleren van je credit score kan ook nuttig zijn om inzicht te krijgen in hoe financiële instellingen jouw kredietwaardigheid beoordelen. Door regelmatig je score te controleren, kun je zien of er verbeteringen zijn of dat er actie moet worden ondernomen om deze te verhogen.

Er zijn verschillende manieren waarop je jouw credit score kunt controleren. Veel financiële instellingen bieden online tools aan waarmee je jouw score kunt bekijken. Daarnaast kun je gebruik maken van gespecialiseerde websites die gratis of tegen een kleine vergoeding toegang geven tot jouw credit score.

Door ervoor te zorgen dat jouw kredietgeschiedenis up-to-date is en regelmatig jouw credit score te controleren, kun jij proactief werken aan het verbeteren van jouw kredietscore. Dit kan uiteindelijk leiden tot betere voorwaarden bij het aanvragen van leningen, hypotheken en andere financiële diensten.

Dus, neem de tijd om jouw kredietgeschiedenis te controleren en jouw credit score regelmatig te bekijken. Het is een kleine moeite die grote voordelen kan opleveren voor jouw financiële toekomst.

Betaal altijd op tijd je schulden, zo voorkom je dat er betalingsachterstanden ontstaan.

Een goede kredietscore is van groot belang bij het verkrijgen van financiële diensten zoals leningen, hypotheken en creditcards. Een eenvoudige maar effectieve tip om je kredietscore te verbeteren en te behouden, is door altijd op tijd je schulden te betalen.

Het lijkt misschien vanzelfsprekend, maar het regelmatig missen van betalingstermijnen kan grote gevolgen hebben voor je kredietscore. Financiële instellingen zien betalingsachterstanden als een teken van financiële instabiliteit en dit kan leiden tot een lagere score. Dit maakt het vervolgens moeilijker om in de toekomst leningen of andere financiële diensten te verkrijgen.

Door ervoor te zorgen dat je altijd op tijd betaalt, laat je zien dat je verantwoordelijk omgaat met je financiën. Het is belangrijk om de vervaldatum van al je rekeningen en leningen in de gaten te houden en ervoor te zorgen dat je deze op tijd betaalt. Dit geldt niet alleen voor grote leningen zoals een hypotheek, maar ook voor kleinere rekeningen zoals creditcardbetalingen of maandelijkse aflossingen.

Als het om schulden gaat, kan het handig zijn om een budget op te stellen en prioriteit te geven aan de belangrijkste betalingen. Zorg ervoor dat je voldoende geld apart houdt om aan al je financiële verplichtingen te voldoen. Het kan handig zijn om automatische betalingen in te stellen, zodat je er zeker van kunt zijn dat je nooit een betalingstermijn mist.

Door altijd op tijd je schulden te betalen, voorkom je niet alleen betalingsachterstanden, maar bouw je ook een positieve kredietgeschiedenis op. Dit kan uiteindelijk leiden tot een hogere kredietscore en meer financiële mogelijkheden in de toekomst.

Kortom, het is essentieel om altijd op tijd je schulden te betalen om een goede kredietscore te behouden. Door verantwoordelijk om te gaan met je financiën en ervoor te zorgen dat je nooit betalingsachterstanden hebt, kun je de deuren openen naar gunstigere financiële voorwaarden en meer mogelijkheden in de toekomst.

Vermijd het aangaan van te veel leningen, dit kan een negatieve invloed hebben op uw kredietscore.

Een goede kredietscore is van groot belang wanneer u financiële diensten wilt verkrijgen. Het is daarom verstandig om bewust om te gaan met uw financiën en maatregelen te nemen die uw kredietscore positief beïnvloeden. Eén belangrijke tip is het vermijden van het aangaan van te veel leningen.

Het hebben van meerdere leningen kan een negatieve invloed hebben op uw kredietscore. Financiële instellingen zien het als een risico wanneer iemand al veel schulden heeft en nog meer leningen wil afsluiten. Dit kan de perceptie van uw kredietwaardigheid verminderen en leiden tot een lagere kredietscore.

Het is daarom verstandig om goed na te denken voordat u nieuwe leningen aangaat. Vraag uzelf af of u de extra schuld echt nodig heeft en of u deze kunt terugbetalen binnen de gestelde termijnen. Het is ook belangrijk om rekening te houden met uw totale schuldniveau in verhouding tot uw inkomen.

Als u merkt dat u al meerdere leningen heeft lopen, kunt u overwegen om deze af te lossen voordat u nieuwe leningen aangaat. Door bestaande schulden af ​​te lossen, vermindert u niet alleen uw financiële last, maar verbetert u ook uw kredietscore op de lange termijn.

Het beheersen van uw leenniveaus is een essentieel onderdeel van het opbouwen en behouden van een goede kredietscore. Door verstandige financiële beslissingen te nemen en uw schuldniveau onder controle te houden, vergroot u uw kansen op het verkrijgen van gunstige voorwaarden bij toekomstige leningen en andere financiële diensten.

Kortom, het vermijden van het aangaan van te veel leningen is een belangrijke tip om uw kredietscore positief te beïnvloeden. Het beheersen van uw schuldniveau helpt bij het behouden van een goede kredietwaardigheid en vergroot uw financiële mogelijkheden op de lange termijn. Wees verstandig met uw leningen en zorg ervoor dat u alleen die aangaat die echt noodzakelijk zijn en binnen uw financiële mogelijkheden vallen.

Probeer de balans op uw creditcard zo laag mogelijk te houden om een goede kredietscore te behouden.

Een goede kredietscore behouden is essentieel voor het verkrijgen van gunstige financiële voorwaarden. Een nuttige tip om dit te bereiken, is het streven naar een lage balans op uw creditcard.

Uw kredietgebruik, ook wel bekend als de verhouding tussen uw uitstaande saldo en uw beschikbare kredietlimiet, heeft invloed op uw kredietscore. Financiële instellingen willen zien dat u verantwoordelijk omgaat met uw krediet en geen buitensporig hoge schulden hebt.

Door de balans op uw creditcard laag te houden, kunt u een positieve invloed hebben op uw kredietscore. Het wordt over het algemeen aanbevolen om niet meer dan 30% van uw beschikbare kredietlimiet te gebruiken. Dit betekent dat als u bijvoorbeeld een limiet van € 1.000 heeft, u idealiter niet meer dan € 300 zou moeten uitgeven.

Het verminderen van uw creditcardbalans kan op verschillende manieren worden bereikt. Ten eerste is het belangrijk om bewust te zijn van uw uitgaven en alleen aankopen te doen die binnen uw budget passen. Probeer indien mogelijk volledige betalingen te doen in plaats van alleen het minimumbedrag, omdat dit helpt om de balans sneller af te lossen.

Een andere strategie is om regelmatig betalingen te doen in plaats van één keer per maand. Door meerdere betalingen per maand te doen, kunt u de balans geleidelijk aan verlagen en voorkomen dat deze te hoog oploopt.

Het is ook belangrijk om te onthouden dat het openen van nieuwe creditcards uw totale beschikbare kredietlimiet verhoogt. Dit kan helpen om uw kredietgebruik te verlagen, op voorwaarde dat u niet meer uitgeeft dan u zich kunt veroorloven.

Het handhaven van een lage balans op uw creditcard is een slimme strategie om een goede kredietscore te behouden. Door bewust met uw krediet om te gaan en uw uitstaande saldo onder controle te houden, laat u financiële instellingen zien dat u verantwoordelijk bent en in staat bent om met krediet om te gaan.

Houd er rekening mee dat het behouden van een goede kredietscore niet alleen afhangt van uw creditcardbalans, maar ook van andere factoren zoals betalingsgeschiedenis en lengte van de kredietgeschiedenis. Het is echter altijd verstandig om deze eenvoudige tip toe te passen en zo bij te dragen aan het behoud van een positieve kredietscore.

Gebruik niet meer dan 30% van de beschikbare kredietlimiet om een goede score te behouden.

Een goede kredietscore behouden is van groot belang bij het aanvragen van leningen en andere financiële diensten. Een handige tip om je kredietscore te verbeteren en te behouden, is om niet meer dan 30% van je beschikbare kredietlimiet te gebruiken.

Wanneer je een creditcard hebt of andere vormen van krediet, zoals een persoonlijke lening, wordt er een bepaalde kredietlimiet aan je toegewezen. Dit is het maximale bedrag dat je kunt lenen of uitgeven. Het is verstandig om niet meer dan 30% van deze limiet te gebruiken.

Het gebruik van meer dan 30% van je beschikbare kredietlimiet kan namelijk een negatieve invloed hebben op je kredietscore. Financiële instellingen zien dit als een teken dat je mogelijk overmatig afhankelijk bent van krediet en dat kan worden geassocieerd met financiële instabiliteit.

Door slechts tot 30% van je beschikbare kredietlimiet te gebruiken, laat je zien dat je verantwoordelijk omgaat met je financiën en dat je in staat bent om binnen redelijke grenzen te blijven. Dit kan resulteren in een positieve invloed op je kredietscore en kan deuren openen naar betere rentetarieven en voorwaarden bij het aanvragen van leningen.

Het is belangrijk om regelmatig de balans op te maken en ervoor te zorgen dat je niet boven de 30% grens komt. Als het nodig is, kun je overwegen om extra betalingen te doen om je kredietgebruik te verminderen. Het is echter ook belangrijk om niet te weinig te gebruiken, want het hebben van helemaal geen kredietgebruik kan ook een negatieve invloed hebben op je score.

Het bewust beperken van je kredietgebruik tot 30% van de beschikbare limiet is een simpele maar effectieve strategie om een goede kredietscore te behouden. Het laat zien dat je financieel verantwoordelijk bent en helpt je om toekomstige financiële doelen gemakkelijker te bereiken.

Onthoud dat het monitoren van je kredietscore en het nemen van verstandige financiële beslissingen essentieel zijn voor een gezonde financiële toekomst. Door bewust met je kredietlimieten om te gaan, kun je jouw kredietscore positief beïnvloeden en genieten van de voordelen die dit met zich meebrengt.

Open geen nieuwe rekening als je al veel openstaande lening of creditcards hebt, dit kan de score verlagen .

Het openen van een nieuwe rekening kan verleidelijk zijn, vooral als je op zoek bent naar extra financiële flexibiliteit. Echter, als je al veel openstaande leningen of creditcards hebt, is het belangrijk om voorzichtig te zijn. Het openen van nog een nieuwe rekening kan namelijk je kredietscore verlagen.

Wanneer je een nieuwe rekening opent, wordt dit gezien als een potentieel risico voor kredietverstrekkers. Het kan de indruk wekken dat je te veel financiële verplichtingen hebt en daardoor mogelijk moeite hebt om aan al deze betalingen te voldoen. Dit kan leiden tot een negatieve invloed op je kredietscore.

Daarom is het verstandig om eerst te evalueren hoeveel leningen en creditcards je al hebt en wat de impact zou zijn van het openen van nog een nieuwe rekening. Als je al veel schulden hebt of als je merkt dat het moeilijk is om bij te blijven met de betalingen, is het misschien verstandiger om geen nieuwe rekening te openen.

In plaats daarvan kun je proberen bestaande schulden af ​​te lossen en je kredietgebruik te verminderen. Dit kan helpen om je kredietscore te verbeteren en financiële stabiliteit op lange termijn te bereiken.

Het is ook belangrijk om in gedachten te houden dat elke keer dat er een aanvraag wordt ingediend voor een nieuwe rekening, er ook een “harde” controle plaatsvindt op je kredietrapport. Te veel harde controles binnen een korte periode kunnen ook je kredietscore negatief beïnvloeden. Het is dus verstandig om alleen een nieuwe rekening te openen als het echt noodzakelijk is en als je er klaar voor bent om de extra financiële verantwoordelijkheid aan te gaan.

Kortom, het openen van een nieuwe rekening kan je kredietscore verlagen als je al veel openstaande leningen of creditcards hebt. Het is belangrijk om eerst je huidige financiële situatie te evalueren voordat je besluit een nieuwe rekening te openen. Door verstandig om te gaan met je financiën en bestaande schulden af ​​te lossen, kun je werken aan het verbeteren van je kredietscore op de lange termijn.

Vermijd het aanvragen van meerdere lening of creditcards in korte tijd omdat dit je kredietscore kan verlagen .

Vermijd het aanvragen van meerdere leningen of creditcards in korte tijd omdat dit je kredietscore kan verlagen

Wanneer je op zoek bent naar een lening of een nieuwe creditcard, kan de verleiding groot zijn om bij verschillende financiële instellingen tegelijkertijd aanvragen in te dienen. Echter, het is belangrijk om te weten dat het aanvragen van meerdere leningen of creditcards in korte tijd je kredietscore kan verlagen.

Elke keer dat je een aanvraag indient voor een lening of een creditcard, wordt er namelijk een zogenaamde “hard inquiry” gedaan op je kredietrapport. Deze hard inquiry wordt geregistreerd en kan een negatieve invloed hebben op je kredietscore. Het geeft namelijk aan dat je mogelijk financiële problemen hebt of te veel schulden aangaat.

Het is belangrijk om te begrijpen dat potentiële geldverstrekkers deze hard inquiries zien als een risicofactor. Als ze zien dat je meerdere leningen of creditcards tegelijkertijd aanvraagt, kan dit de indruk wekken dat je wanhopig bent om geld te lenen en mogelijk over-gecrediteerd raakt.

Om dit scenario te vermijden, is het verstandig om geduldig en selectief te zijn bij het indienen van lening- of creditcardaanvragen. Doe grondig onderzoek naar de verschillende opties en selecteer degene die het beste past bij jouw behoeften voordat je daadwerkelijk een aanvraag indient.

Bovendien is het ook belangrijk om te onthouden dat elke afwijzing van een lening of creditcardaanvraag ook negatieve gevolgen kan hebben voor je kredietscore. Het kan de indruk wekken dat je niet in staat bent om krediet te verkrijgen, wat potentiële geldverstrekkers kan afschrikken.

Kortom, het is verstandig om voorzichtig te zijn bij het aanvragen van leningen of creditcards. Vermijd het indienen van meerdere aanvragen in korte tijd, omdat dit je kredietscore kan verlagen. Neem de tijd om de beste optie te vinden en zorg ervoor dat je financiële situatie stabiel is voordat je een aanvraag indient. Op die manier kun je jouw kredietscore beschermen en de beste kans krijgen op goedkeuring voor financiële diensten in de toekomst.

Houd steeds een oogje in het zeil om zeker te zijn dat er gegevens foutief wordt weergegeven in uw dossier , wat leidt tot een slechte kredietscore

Een goede kredietscore is essentieel om financiële doelen te bereiken en gunstige voorwaarden te verkrijgen bij leningen en andere financiële diensten. Een tip om je kredietscore te beschermen en te verbeteren, is om altijd een oogje in het zeil te houden om ervoor te zorgen dat er geen foutieve gegevens in je dossier worden weergegeven.

Het kan voorkomen dat er onjuiste informatie in je kredietrapport terechtkomt, zoals gemiste betalingen die je wel hebt voldaan of schulden die niet van jou zijn. Deze foutieve gegevens kunnen leiden tot een lagere kredietscore, wat op zijn beurt nadelige gevolgen kan hebben voor je financiële mogelijkheden.

Daarom is het belangrijk om regelmatig je kredietrapport te controleren en eventuele fouten direct aan te pakken. Je kunt een gratis exemplaar van je kredietrapport aanvragen bij de nationale kredietbureaus. Ga de informatie zorgvuldig na en als je onjuistheden ontdekt, neem dan contact op met het desbetreffende bureau om deze te laten corrigeren.

Het proces van het corrigeren van foutieve gegevens kan wat tijd in beslag nemen, maar het is de moeite waard. Door ervoor te zorgen dat je kredietrapport juist en accuraat is, behoud je een goede kredietscore en vermijd je onnodige problemen bij het aanvragen van leningen of andere financiële diensten.

Houd dus altijd een oogje in het zeil en neem actie zodra je merkt dat er foutieve gegevens in je dossier worden weergegeven. Door proactief te zijn en je kredietscore te beschermen, kun je jouw financiële toekomst veiligstellen en genieten van de voordelen die een goede kredietscore met zich meebrengt.