Tag, kredietwaardigheid

25000 lenen

Alles wat u moet weten over €25.000 lenen

Artikel: €25.000 lenen

€25.000 lenen: Wat u moet weten

Als u overweegt om €25.000 te lenen, is het belangrijk om goed geïnformeerd te zijn over de verschillende opties en aspecten van leningen. Of u nu geld nodig heeft voor een grote aankoop, het consolideren van schulden of een andere financiële behoefte, hier zijn enkele belangrijke dingen om in gedachten te houden:

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar voor het lenen van €25.000, zoals persoonlijke leningen, autoleningen, hypothecaire leningen en zakelijke leningen. Elke type lening heeft zijn eigen voorwaarden, rentetarieven en terugbetalingsmogelijkheden.

Rentevoeten

De rentevoet die u betaalt op een lening van €25.000 kan sterk variëren afhankelijk van de kredietverstrekker, uw kredietgeschiedenis en de looptijd van de lening. Het is belangrijk om de rentetarieven van verschillende aanbieders te vergelijken om de beste deal te vinden.

Voorwaarden en aflossing

Voordat u een lening afsluit, is het essentieel om de voorwaarden zorgvuldig door te nemen en ervoor te zorgen dat u begrijpt hoeveel u maandelijks moet aflossen, hoelang de looptijd van de lening is en of er eventuele boetes zijn voor vervroegde aflossing.

Kredietwaardigheid

Uw kredietgeschiedenis speelt een cruciale rol bij het verkrijgen van een lening van €25.000. Kredietverstrekkers zullen uw kredietwaardigheid beoordelen om te bepalen of u in aanmerking komt voor een lening en tegen welke rentevoet.

Vergelijk opties

Het is verstandig om meerdere offertes aan te vragen bij verschillende kredietverstrekkers voordat u beslist waar u €25.000 wilt lenen. Door opties te vergelijken kunt u de beste voorwaarden en tarieven vinden die aansluiten bij uw financiële behoeften.

Onthoud dat het belangrijk is om verantwoordelijk te lenen en alleen geld te lenen wat u zich kunt veroorloven terug te betalen. Neem de tijd om goed onderzoek te doen voordat u besluit om €25.000 te lenen, zodat u weloverwogen keuzes kunt maken die passen bij uw financiële situatie.


Veelgestelde Vragen over het Lenen van € 25.000 in België

  1. Hoe kom ik snel aan 25000 euro?
  2. Wat is het maandbedrag bij een lening van € 25.000?
  3. Wie kan mij dringend geld lenen?
  4. Kan ik nog lenen zonder eigen inbreng in 2024?
  5. Hoeveel betaal je af per 25.000 euro?
  6. Hoeveel kan ik lenen als alleenstaande?
  7. Hoeveel afbetalen per 25.000 euro?
  8. Kan ik 20.000 euro lenen?
  9. Kan ik € 25.000 lenen voor mijn auto?
  10. Wat kost 25.000 lenen per maand?
  11. Hoeveel afbetalen voor 250000?
  12. Hoeveel rente op 25.000 euro?
  13. Hoeveel kan je lenen met 25000 euro?
  14. Kan ik 25000 euro lenen?
  15. Wat kost een lening van 25000 euro?
  16. Wat kost het om 25.000 euro te lenen?
  17. Hoeveel betaal je af als je 250000 leent?
  18. Hoeveel geld moet ik hebben om te kunnen lenen?
  19. Hoeveel afbetalen voor 25000 euro?
  20. Wat kost een lening van 30000 euro?

Hoe kom ik snel aan 25000 euro?

Als u zich afvraagt hoe u snel aan €25.000 kunt komen, zijn er verschillende opties om dit bedrag te lenen. Een van de snelste manieren om dit te doen, is door een persoonlijke lening aan te vragen bij een bank of online kredietverstrekker. Het is belangrijk om uw financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat u de lening kunt terugbetalen volgens de overeengekomen voorwaarden. Het vergelijken van verschillende aanbieders kan u helpen om de beste deal te vinden en snel toegang te krijgen tot het benodigde bedrag.

Wat is het maandbedrag bij een lening van € 25.000?

Wanneer u een lening van €25.000 afsluit, is het maandbedrag dat u moet betalen afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om een leningsimulator te gebruiken of contact op te nemen met de kredietverstrekker om een nauwkeurige schatting te krijgen van het maandbedrag dat u zult moeten aflossen. Door deze informatie te verkrijgen, kunt u beter plannen en bepalen of het maandbedrag binnen uw budget past.

Wie kan mij dringend geld lenen?

Als u zich afvraagt “Wie kan mij dringend geld lenen?”, is het belangrijk om te begrijpen dat het lenen van geld een serieuze financiële beslissing is die zorgvuldige overweging vereist. In noodsituaties kan de verleiding groot zijn om snel geld te lenen, maar het is essentieel om te zoeken naar betrouwbare en legitieme kredietverstrekkers. Voordat u overweegt om dringend geld te lenen, is het verstandig om uw financiële situatie te evalueren, alternatieve oplossingen te onderzoeken en advies in te winnen bij financiële professionals. Het vinden van de juiste lening met redelijke voorwaarden en rentetarieven is cruciaal om ervoor te zorgen dat u geen onnodige financiële lasten op u neemt.

Kan ik nog lenen zonder eigen inbreng in 2024?

Ja, het is nog steeds mogelijk om in 2024 te lenen zonder eigen inbreng, maar het kan moeilijker zijn om een lening te verkrijgen zonder enige vorm van eigen kapitaal. Veel kredietverstrekkers geven de voorkeur aan leners die bereid zijn om een deel van het geleende bedrag zelf in te brengen, aangezien dit hen meer zekerheid geeft over de terugbetalingscapaciteit van de lener. Als u echter geen eigen inbreng heeft, zijn er nog steeds opties beschikbaar, zoals het zoeken naar kredietverstrekkers die flexibeler zijn met hun eisen of het overwegen van alternatieve vormen van financiering. Het is altijd verstandig om advies in te winnen bij financiële experts voordat u een lening afsluit zonder eigen inbreng, zodat u goed geïnformeerd bent over de mogelijke risico’s en voorwaarden.

Hoeveel betaal je af per 25.000 euro?

Wanneer u €25.000 leent, is het bedrag dat u maandelijks afbetaalt afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele extra kosten. Over het algemeen geldt dat hoe langer de looptijd van de lening is, hoe lager het maandelijkse aflossingsbedrag zal zijn. Het is belangrijk om te berekenen hoeveel u in totaal zult terugbetalen, inclusief rente, om een goed beeld te krijgen van de totale kosten van de lening. Het is raadzaam om verschillende leningsopties te vergelijken en goed na te denken over wat voor u financieel haalbaar is voordat u besluit om €25.000 te lenen.

Hoeveel kan ik lenen als alleenstaande?

Als alleenstaande kunt u in België doorgaans een lening afsluiten op basis van uw individuele financiële situatie en kredietwaardigheid. Het bedrag dat u kunt lenen als alleenstaande hangt af van verschillende factoren, zoals uw inkomen, uitgaven, schulden en eventuele andere financiële verplichtingen. Kredietverstrekkers zullen uw financiële stabiliteit evalueren om te bepalen hoeveel u verantwoord kunt lenen. Het is belangrijk om realistisch te blijven over wat u zich kunt veroorloven terug te betalen en om zorgvuldig te overwegen welk bedrag het meest geschikt is voor uw persoonlijke situatie als alleenstaande.

Hoeveel afbetalen per 25.000 euro?

Wanneer u een lening van €25.000 afsluit, is het belangrijk om te begrijpen hoeveel u maandelijks zult moeten afbetalen. Het exacte bedrag dat u per maand moet aflossen hangt af van factoren zoals de rentevoet, de looptijd van de lening en eventuele extra kosten. Het is raadzaam om een leningsimulator te gebruiken of contact op te nemen met de kredietverstrekker om een duidelijk beeld te krijgen van uw maandelijkse aflossingsbedrag. Door deze informatie vooraf te kennen, kunt u beter plannen en ervoor zorgen dat de lening binnen uw financiële mogelijkheden valt.

Kan ik 20.000 euro lenen?

Het is een veelvoorkomende vraag of men €20.000 kan lenen in plaats van €25.000. Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw kredietgeschiedenis, financiële situatie en de voorwaarden van de kredietverstrekker. Het is belangrijk om te onthouden dat het bedrag dat u kunt lenen vaak wordt bepaald door uw kredietwaardigheid en de specifieke leningsvoorwaarden die worden aangeboden. Het is verstandig om met verschillende kredietverstrekkers te praten en offertes aan te vragen om te zien welke mogelijkheden er zijn voor het lenen van €20.000 en wat de bijbehorende voorwaarden zijn.

Kan ik € 25.000 lenen voor mijn auto?

Ja, het is mogelijk om €25.000 te lenen voor de aankoop van een auto. Veel kredietverstrekkers bieden autoleningen aan met een leningbedrag van €25.000 of zelfs meer. Het is belangrijk om verschillende opties te vergelijken en de voorwaarden van de lening zorgvuldig door te nemen voordat u een beslissing neemt. Let op de rentetarieven, de looptijd van de lening en eventuele bijkomende kosten om ervoor te zorgen dat u een lening afsluit die past bij uw financiële situatie en uw behoeften bij het kopen van een auto.

Wat kost 25.000 lenen per maand?

Een veelgestelde vraag over het lenen van €25.000 is: “Wat kost 25.000 lenen per maand?” De maandelijkse kosten van het lenen van €25.000 zijn afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Om de maandelijkse aflossing te berekenen, moet rekening worden gehouden met het totale leenbedrag, de rente die wordt toegepast en hoe lang u de lening wilt aflossen. Het is belangrijk om deze aspecten zorgvuldig te overwegen en eventueel advies in te winnen bij een financieel adviseur om een goed inzicht te krijgen in wat het lenen van €25.000 per maand zou kosten.

Hoeveel afbetalen voor 250000?

Een veelgestelde vraag met betrekking tot het lenen van €25.000 is: “Hoeveel moet ik afbetalen voor €25.000?” Het bedrag dat u maandelijks moet aflossen voor een lening van €25.000 hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele extra kosten of verzekeringen die aan de lening zijn gekoppeld. Het is belangrijk om een realistisch aflossingsplan op te stellen en rekening te houden met uw financiële situatie om ervoor te zorgen dat u de lening comfortabel kunt terugbetalen binnen de gestelde termijn. Het vergelijken van verschillende leningsopties en het raadplegen van een financieel adviseur kan u helpen bij het vinden van een lening die past bij uw budget en behoeften.

Hoeveel rente op 25.000 euro?

Wanneer mensen zich afvragen hoeveel rente er op €25.000 euro zal zijn, is het belangrijk om te begrijpen dat de rentevoet kan variëren afhankelijk van verschillende factoren. De rente die u betaalt op een lening van €25.000 wordt beïnvloed door zaken zoals uw kredietgeschiedenis, de gekozen leentermijn en de specifieke voorwaarden van de kredietverstrekker. Het is aan te raden om offertes van verschillende kredietverstrekkers te vergelijken om een goed beeld te krijgen van de rentetarieven die beschikbaar zijn en om zo de beste deal te vinden die past bij uw financiële situatie.

Hoeveel kan je lenen met 25000 euro?

Bij het lenen van €25.000 is de vraag “Hoeveel kan je lenen met 25000 euro?” relevant voor mensen die willen weten hoeveel extra geld ze kunnen lenen bovenop het bedrag van €25.000. Het maximale leenbedrag hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en de specifieke voorwaarden van de kredietverstrekker. Over het algemeen is het mogelijk om een hoger bedrag te lenen dan €25.000, maar dit zal variëren afhankelijk van uw financiële situatie en de beleidsregels van de kredietverstrekker. Het is raadzaam om advies in te winnen bij een financieel adviseur of kredietverstrekker om een duidelijk beeld te krijgen van hoeveel u kunt lenen naast de initiële €25.000.

Kan ik 25000 euro lenen?

Ja, het is mogelijk om €25.000 te lenen, maar of u daadwerkelijk in aanmerking komt voor een lening van dat bedrag hangt af van verschillende factoren, zoals uw kredietgeschiedenis, inkomen en de voorwaarden van de kredietverstrekker. Het is belangrijk om uw financiële situatie zorgvuldig te evalueren voordat u besluit om €25.000 te lenen en om verschillende opties te vergelijken om de beste deal te vinden die past bij uw behoeften en mogelijkheden. Het is raadzaam om advies in te winnen bij een financieel adviseur voordat u een grote lening afsluit, zodat u weloverwogen beslissingen kunt nemen en financiële risico’s kunt minimaliseren.

Wat kost een lening van 25000 euro?

Een lening van 25.000 euro brengt verschillende kosten met zich mee, waaronder de rente die u betaalt over het geleende bedrag. De totale kosten van de lening zijn afhankelijk van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Het is belangrijk om de totale terugbetalingsbedragen te berekenen en te begrijpen voordat u een lening van 25.000 euro afsluit, zodat u een duidelijk beeld heeft van wat de lening uiteindelijk zal kosten en hoeveel u maandelijks zult moeten aflossen. Het vergelijken van verschillende aanbieders kan helpen om de meest kosteneffectieve leningsoptie te vinden die past bij uw financiële situatie.

Wat kost het om 25.000 euro te lenen?

Veel mensen vragen zich af wat het kost om €25.000 te lenen. Het totale bedrag dat u zult betalen voor het lenen van €25.000 hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is belangrijk om de totale kosten van de lening te berekenen, inclusief rente en eventuele extra kosten, om een duidelijk beeld te krijgen van wat u uiteindelijk zult terugbetalen. Door verschillende aanbieders te vergelijken en goed te letten op de voorwaarden, kunt u een lening vinden die past bij uw financiële situatie en behoeften.

Hoeveel betaal je af als je 250000 leent?

Wanneer je €25.000 leent, is het belangrijk om te begrijpen hoeveel je uiteindelijk zult moeten terugbetalen. Het totaalbedrag dat je terugbetaalt bij het lenen van €25.000 bestaat uit het geleende bedrag plus de rente die je over de looptijd van de lening betaalt. De hoogte van de afbetalingen hangt af van factoren zoals de rentevoet, de looptijd van de lening en eventuele extra kosten of boetes. Het is verstandig om goed te letten op deze aspecten en zorgvuldig te berekenen hoeveel je maandelijks zult moeten aflossen om zo een weloverwogen beslissing te nemen bij het lenen van €25.000.

Hoeveel geld moet ik hebben om te kunnen lenen?

Om te kunnen lenen, is het hebben van voldoende inkomen en een goede kredietgeschiedenis essentieel. Kredietverstrekkers zullen uw financiële situatie beoordelen om te bepalen of u in aanmerking komt voor een lening van €25.000. Het exacte bedrag dat u moet verdienen om te kunnen lenen, kan variëren afhankelijk van verschillende factoren, zoals uw maandelijkse uitgaven, andere schulden en de specifieke eisen van de kredietverstrekker. Het is belangrijk om realistisch te zijn over uw financiële mogelijkheden en ervoor te zorgen dat u in staat bent om de lening terug te betalen voordat u zich verbindt tot het lenen van geld.

Hoeveel afbetalen voor 25000 euro?

Als u €25.000 leent, is het belangrijk om te begrijpen hoeveel u maandelijks moet afbetalen en wat de totale kosten van de lening zullen zijn. Het exacte bedrag dat u maandelijks moet aflossen voor een lening van €25.000 hangt af van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is verstandig om een leningsimulator te gebruiken of advies in te winnen bij een financieel adviseur om een duidelijk beeld te krijgen van uw maandelijkse aflossingen en het totale terug te betalen bedrag voor een lening van €25.000. Het is essentieel om deze informatie grondig te begrijpen voordat u zich verbindt tot het lenen van dit bedrag, zodat u uw financiën op verantwoorde wijze kunt beheren.

Wat kost een lening van 30000 euro?

Een lening van 30000 euro brengt verschillende kosten met zich mee, waaronder de rente die u betaalt over het geleende bedrag en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. De totale kosten van een lening van 30000 euro kunnen variëren afhankelijk van de kredietverstrekker, de looptijd van de lening en uw kredietgeschiedenis. Het is belangrijk om goed te informeren naar de rentetarieven en voorwaarden bij verschillende aanbieders voordat u een beslissing neemt over het afsluiten van een lening van dit bedrag. Het vergelijken van opties kan u helpen om de meest gunstige lening te vinden die past bij uw financiële situatie.
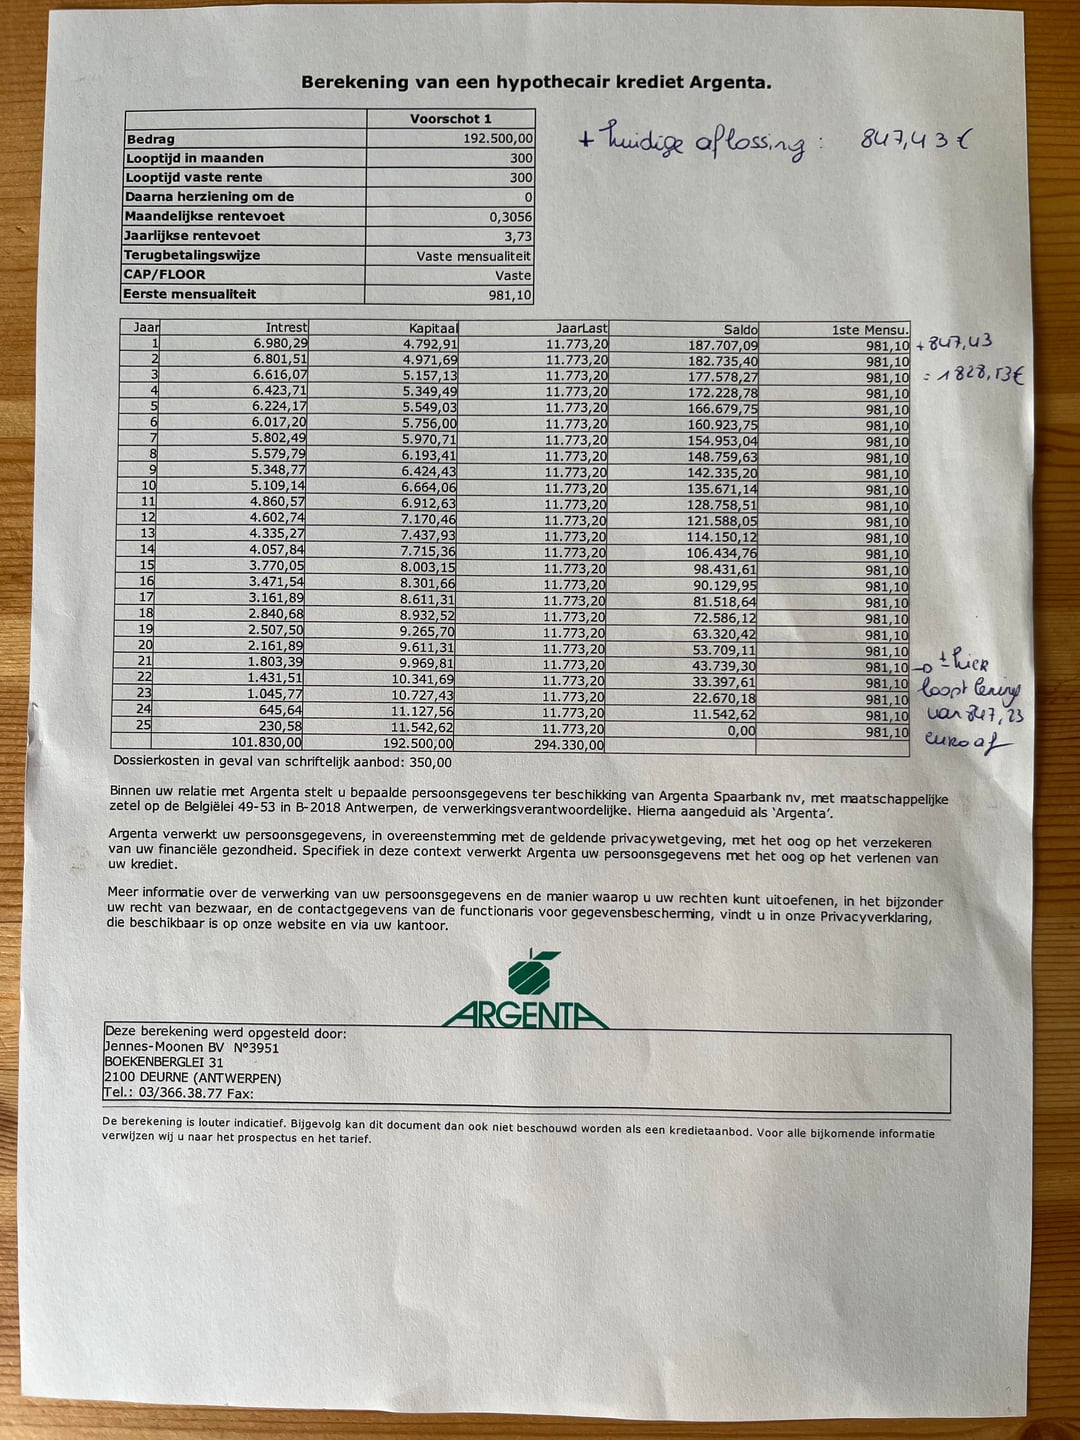
De kosten van een persoonlijke lening: Wat zijn de totale uitgaven?

Wat kost een persoonlijke lening?

Wat kost een persoonlijke lening?

Een persoonlijke lening kan een handige manier zijn om onverwachte kosten te dekken, een grote aankoop te financieren of schulden te consolideren. Maar voordat je besluit om een persoonlijke lening af te sluiten, is het belangrijk om de kosten goed te begrijpen.

De totale kosten van een persoonlijke lening bestaan uit verschillende elementen:

Rentevoet

Een van de belangrijkste kosten van een persoonlijke lening is de rentevoet. Dit is het percentage dat de geldverstrekker in rekening brengt voor het lenen van het geld. Hoe hoger de rentevoet, hoe meer je uiteindelijk zult betalen voor de lening.

Afsluitkosten

Sommige geldverstrekkers rekenen ook afsluitkosten aan bij het afsluiten van een persoonlijke lening. Deze kosten kunnen variëren en moeten in overweging worden genomen bij het berekenen van de totale kosten.

Aflossingen

Naast rente en afsluitkosten moet je ook rekening houden met de maandelijkse aflossingen op de lening. Deze bedragen kunnen variëren, afhankelijk van de looptijd van de lening en het geleende bedrag.

Totaal terug te betalen bedrag

Het totale terug te betalen bedrag is het bedrag dat je uiteindelijk betaalt voor de lening, inclusief rente en eventuele bijkomende kosten. Het is belangrijk om dit bedrag te kennen voordat je beslist of een persoonlijke lening geschikt is voor jouw situatie.

Kortom, voordat je een persoonlijke lening afsluit, is het essentieel om alle kosten zorgvuldig te evalueren en te vergelijken tussen verschillende geldverstrekkers. Zorg ervoor dat je begrijpt hoeveel je uiteindelijk zult betalen en of dit binnen jouw budget past.


Veelgestelde Vragen over de Kosten van een Persoonlijke Lening in België

  1. Wat is de gemiddelde rentevoet voor een persoonlijke lening?
  2. Welke factoren beïnvloeden de rentevoet van een persoonlijke lening?
  3. Zijn er kosten verbonden aan het afsluiten van een persoonlijke lening?
  4. Hoe kan ik de maandelijkse aflossingen op een persoonlijke lening berekenen?
  5. Wat gebeurt er als ik mijn persoonlijke lening niet op tijd terugbetaal?
  6. Kan ik extra betalingen doen om mijn persoonlijke lening sneller af te lossen?
  7. Wat is het verschil tussen een vaste en variabele rentevoet bij een persoonlijke lening?
  8. Zijn er boetes of kosten verbonden aan het vervroegd aflossen van een persoonlijke lening?
  9. Hoe lang duurt het gemiddeld om een persoonlijke lening volledig af te lossen?

Wat is de gemiddelde rentevoet voor een persoonlijke lening?

Een veelgestelde vraag over persoonlijke leningen is: wat is de gemiddelde rentevoet voor een persoonlijke lening? De gemiddelde rentevoet voor een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en jouw kredietgeschiedenis. Over het algemeen ligt de gemiddelde rentevoet voor persoonlijke leningen in België tussen de 4% en 10%. Het is echter belangrijk op te merken dat individuele geldverstrekkers hun eigen tarieven hanteren en dat jouw specifieke situatie van invloed kan zijn op de rente die je uiteindelijk betaalt. Het is verstandig om verschillende aanbieders te vergelijken om de beste rentevoet te vinden die past bij jouw behoeften en financiële situatie.

Welke factoren beïnvloeden de rentevoet van een persoonlijke lening?

De rentevoet van een persoonlijke lening kan door verschillende factoren worden beïnvloed. Enkele belangrijke factoren die de rentevoet kunnen bepalen, zijn onder meer de kredietwaardigheid van de lener, het geleende bedrag, de looptijd van de lening en de huidige marktomstandigheden. Leners met een uitstekende kredietgeschiedenis en een hoog inkomen kunnen in het algemeen profiteren van lagere rentetarieven, terwijl leners met een minder gunstige financiële situatie mogelijk hogere rentetarieven moeten betalen. Daarnaast kunnen ook externe economische factoren, zoals de algemene rentestand en inflatie, invloed hebben op de rentevoet van een persoonlijke lening. Het is daarom verstandig om deze factoren te overwegen bij het vergelijken van leningsopties en het nemen van financiële beslissingen.

Zijn er kosten verbonden aan het afsluiten van een persoonlijke lening?

Ja, er zijn kosten verbonden aan het afsluiten van een persoonlijke lening. Naast de rente die je betaalt voor het lenen van het geld, kunnen geldverstrekkers ook afsluitkosten in rekening brengen. Deze afsluitkosten kunnen variëren tussen verschillende geldverstrekkers en moeten worden meegenomen bij het berekenen van de totale kosten van de lening. Het is belangrijk om deze kosten te begrijpen en mee te nemen in je overwegingen wanneer je een persoonlijke lening overweegt af te sluiten. Het totale bedrag dat je uiteindelijk terugbetaalt voor de lening bestaat uit de rente, eventuele afsluitkosten en de maandelijkse aflossingen. Het is verstandig om goed geïnformeerd te zijn over alle kosten voordat je een beslissing neemt over het afsluiten van een persoonlijke lening.

Hoe kan ik de maandelijkse aflossingen op een persoonlijke lening berekenen?

Om de maandelijkse aflossingen op een persoonlijke lening te berekenen, zijn er verschillende factoren waarmee rekening moet worden gehouden. Het is gebruikelijk om een online leningcalculator te gebruiken die beschikbaar is op de websites van geldverstrekkers of financiële vergelijkingssites. Door het invoeren van het leenbedrag, de looptijd van de lening en de rentevoet in zo’n calculator, krijg je een overzicht van wat je maandelijks moet aflossen. Het is belangrijk om te onthouden dat naast de maandelijkse aflossingen ook de totale kosten van de lening, inclusief rente en eventuele bijkomende kosten, moeten worden overwogen bij het nemen van een beslissing over een persoonlijke lening.

Wat gebeurt er als ik mijn persoonlijke lening niet op tijd terugbetaal?

Wanneer je jouw persoonlijke lening niet op tijd terugbetaalt, kunnen er verschillende gevolgen optreden. Ten eerste kan de geldverstrekker extra kosten in rekening brengen, zoals boetes of vertragingsrente. Deze kosten kunnen snel oplopen en de totale schuld vergroten. Daarnaast kan het niet op tijd terugbetalen van je lening een negatieve invloed hebben op je kredietwaardigheid en credit score. Dit kan gevolgen hebben voor toekomstige leningen of financiële transacties die je wilt aangaan. Het is daarom essentieel om altijd contact op te nemen met de geldverstrekker als je problemen hebt met het terugbetalen van je persoonlijke lening, zodat er mogelijkheden zijn om tot een passende regeling te komen en verdere financiële problemen te voorkomen.

Kan ik extra betalingen doen om mijn persoonlijke lening sneller af te lossen?

Ja, in de meeste gevallen is het mogelijk om extra betalingen te doen om je persoonlijke lening sneller af te lossen. Door extra geld in te zetten om je lening af te betalen, kun je de looptijd verkorten en uiteindelijk ook besparen op de totale kosten van de lening. Het is echter belangrijk om na te gaan of er eventuele boetes of kosten verbonden zijn aan vervroegde aflossingen, aangezien sommige geldverstrekkers deze kunnen opleggen. Het is verstandig om contact op te nemen met je geldverstrekker en de voorwaarden van je lening te controleren voordat je extra betalingen doet om er zeker van te zijn dat dit gunstig is voor jouw financiële situatie.

Wat is het verschil tussen een vaste en variabele rentevoet bij een persoonlijke lening?

Bij het overwegen van een persoonlijke lening is het belangrijk om het verschil tussen een vaste en variabele rentevoet te begrijpen. Een vaste rentevoet blijft gedurende de hele looptijd van de lening constant, wat betekent dat je elke maand hetzelfde bedrag aan rente betaalt. Dit biedt stabiliteit en voorspelbaarheid, omdat je van tevoren weet hoeveel je elke maand moet betalen. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor je maandelijkse betalingen kunnen stijgen of dalen. Hoewel een variabele rentevoet aanvankelijk lager kan zijn dan een vaste rentevoet, brengt het ook meer risico met zich mee, aangezien onverwachte renteschommelingen invloed kunnen hebben op de totale kosten van de lening. Het is belangrijk om zorgvuldig te overwegen welk type rentevoet het beste past bij jouw financiële situatie en risicobereidheid bij het afsluiten van een persoonlijke lening.

Zijn er boetes of kosten verbonden aan het vervroegd aflossen van een persoonlijke lening?

Ja, er kunnen boetes of kosten verbonden zijn aan het vervroegd aflossen van een persoonlijke lening. Dit wordt vaak aangeduid als een “boete voor vervroegde aflossing” en kan van toepassing zijn als je besluit om de lening sneller terug te betalen dan oorspronkelijk overeengekomen. Het doel van deze boete is om de geldverstrekker te compenseren voor het rente-inkomen dat ze mislopen doordat de lening eerder wordt afgelost. Het is belangrijk om dit aspect te onderzoeken en te begrijpen voordat je een persoonlijke lening afsluit, zodat je niet voor onverwachte kosten komt te staan als je ervoor kiest om de lening eerder af te lossen.

Hoe lang duurt het gemiddeld om een persoonlijke lening volledig af te lossen?

Het gemiddelde tijdsbestek om een persoonlijke lening volledig af te lossen kan variëren afhankelijk van verschillende factoren, zoals de hoogte van het geleende bedrag, de rentevoet en de maandelijkse aflossingen. Over het algemeen hebben persoonlijke leningen een vaste looptijd die vooraf wordt bepaald bij het afsluiten van de lening. Deze looptijd kan variëren van enkele maanden tot enkele jaren, afhankelijk van de specifieke voorwaarden van de leningsovereenkomst. Het is belangrijk om deze looptijd goed te begrijpen en realistisch te evalueren of je in staat zult zijn om de lening binnen deze periode volledig af te lossen.

gemiddelde rente lening

Alles wat u moet weten over de gemiddelde rente bij het afsluiten van een lening

Gemiddelde rente lening: Wat u moet weten

Gemiddelde rente lening: Wat u moet weten

Als u overweegt om een lening af te sluiten, is het belangrijk om goed op de hoogte te zijn van de gemiddelde rentetarieven die momenteel gelden. De gemiddelde rente op leningen kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en uw kredietwaardigheid.

Op dit moment liggen de gemiddelde rentetarieven voor leningen in België op een historisch laag niveau. Dit kan een gunstige situatie zijn voor mensen die geld willen lenen voor bijvoorbeeld het kopen van een huis, het financieren van een auto of het consolideren van schulden.

Het is echter belangrijk om te onthouden dat de gemiddelde rente slechts een indicatie is en dat uw individuele rentetarief kan variëren op basis van uw persoonlijke situatie. Om de beste deal te krijgen, is het verstandig om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen voordat u een beslissing neemt.

Daarnaast is het verstandig om rekening te houden met eventuele bijkomende kosten en voorwaarden die kunnen worden verbonden aan de lening. Zorg ervoor dat u alle informatie grondig doorneemt voordat u zich verbindt tot een leningsovereenkomst.

Kortom, door op de hoogte te blijven van de gemiddelde rentetarieven en goed onderzoek te doen naar uw opties, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening. Neem altijd de tijd om alle details te begrijpen en laat u indien nodig adviseren door een financieel expert.


5 Tips om de Beste Gemiddelde Rente voor je Lening te Vinden

  1. Vergelijk de rentetarieven van verschillende leningen om de beste gemiddelde rente te vinden.
  2. Let op bijkomende kosten, zoals administratiekosten, die de gemiddelde rente kunnen beïnvloeden.
  3. Kies voor een lening met een vaste rentevoet om verrassingen in de toekomst te vermijden.
  4. Houd rekening met de looptijd van de lening bij het berekenen van het totale bedrag dat je zal terugbetalen.
  5. Wees voorzichtig met leningen met een variabele rente, aangezien deze kunnen stijgen en zo je maandelijkse aflossingen beïnvloeden.

Vergelijk de rentetarieven van verschillende leningen om de beste gemiddelde rente te vinden.

Het is verstandig om de rentetarieven van verschillende leningen te vergelijken om de beste gemiddelde rente te vinden. Door verschillende kredietverstrekkers te onderzoeken en offertes aan te vragen, kunt u een goed beeld krijgen van wat er beschikbaar is en welke optie het meest voordelig is voor uw specifieke situatie. Het vergelijken van rentetarieven stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw lening.

Let op bijkomende kosten, zoals administratiekosten, die de gemiddelde rente kunnen beïnvloeden.

Het is essentieel om aandacht te besteden aan bijkomende kosten, zoals administratiekosten, die van invloed kunnen zijn op de gemiddelde rente van een lening. Deze extra kosten kunnen aanzienlijk variëren tussen verschillende kredietverstrekkers en dienen daarom zorgvuldig te worden overwogen bij het beoordelen van de totale kosten van een lening. Het is verstandig om niet alleen naar de gemiddelde rente te kijken, maar ook naar alle mogelijke extra kosten die kunnen worden toegevoegd, zodat u een volledig beeld krijgt van de financiële verplichtingen die gepaard gaan met het lenen van geld.

Kies voor een lening met een vaste rentevoet om verrassingen in de toekomst te vermijden.

Kies bij het afsluiten van een lening voor een vaste rentevoet om verrassingen in de toekomst te vermijden. Met een vaste rentevoet blijft uw rentetarief gedurende de hele looptijd van de lening hetzelfde, waardoor u zekerheid heeft over uw maandelijkse aflossingen. Dit kan helpen om onverwachte stijgingen in de rente te voorkomen en u te beschermen tegen financiële schokken. Het is een verstandige keuze om stabiliteit en voorspelbaarheid te waarborgen bij het beheren van uw lening.

Houd rekening met de looptijd van de lening bij het berekenen van het totale bedrag dat je zal terugbetalen.

Bij het berekenen van het totale bedrag dat je zal terugbetalen voor een lening, is het essentieel om rekening te houden met de looptijd van de lening. De looptijd bepaalt niet alleen hoe lang je aan de lening gebonden bent, maar heeft ook invloed op de totale kosten die je uiteindelijk zult betalen. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk zal je meer rente betalen over de gehele periode. Het is daarom belangrijk om zorgvuldig af te wegen welke looptijd het meest geschikt is voor jouw financiële situatie en doelen.

Wees voorzichtig met leningen met een variabele rente, aangezien deze kunnen stijgen en zo je maandelijkse aflossingen beïnvloeden.

Wees voorzichtig met leningen met een variabele rente, aangezien deze kunnen fluctueren en invloed hebben op je maandelijkse aflossingen. Als de rente stijgt, kunnen ook je maandelijkse kosten toenemen, wat een onverwachte financiële last kan veroorzaken. Het is verstandig om de risico’s van leningen met variabele rentetarieven zorgvuldig af te wegen en indien mogelijk te kiezen voor een lening met een vaste rente om meer stabiliteit en voorspelbaarheid in je financiële planning te brengen.

persoonlijke lening afsluiten

Alles wat u moet weten over het afsluiten van een persoonlijke lening

Artikel: Persoonlijke lening afsluiten

Alles wat u moet weten over het afsluiten van een persoonlijke lening

Een persoonlijke lening kan een handige financiële oplossing zijn wanneer u extra geld nodig heeft voor bijvoorbeeld een grote aankoop, een verbouwing of het consolideren van schulden. In dit artikel bespreken we alles wat u moet weten over het afsluiten van een persoonlijke lening.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van lenen waarbij u een vast bedrag leent dat u in termijnen terugbetaalt over een vooraf bepaalde periode. De rente op een persoonlijke lening is meestal vast, wat betekent dat uw maandelijkse aflossingen consistent blijven gedurende de looptijd van de lening.

Hoe werkt het afsluiten van een persoonlijke lening?

Om een persoonlijke lening af te sluiten, dient u meestal een aanvraag in bij een financiële instelling zoals een bank of kredietverstrekker. Uw kredietwaardigheid en financiële situatie worden geanalyseerd om te bepalen of u in aanmerking komt voor de lening en tegen welke rentevoet.

Belangrijke overwegingen bij het afsluiten van een persoonlijke lening

Voordat u besluit om een persoonlijke lening af te sluiten, is het belangrijk om verschillende zaken te overwegen:

  • Rentevoet: Vergelijk rentetarieven bij verschillende kredietverstrekkers om de beste deal te vinden.
  • Looptijd: Kies een looptijd die past bij uw financiële situatie en uw vermogen om de lening terug te betalen.
  • Voorwaarden: Lees de voorwaarden van de lening zorgvuldig door en zorg ervoor dat u alle kosten en verplichtingen begrijpt.

Conclusie

Het afsluiten van een persoonlijke lening kan nuttig zijn voor het financieren van grote uitgaven, maar het is belangrijk om goed geïnformeerd te zijn voordat u zich verbindt tot deze vorm van lenen. Zorg ervoor dat u alle aspecten van de lening begrijpt en vergelijk verschillende opties voordat u uw definitieve beslissing neemt.


8 Essentiële Tips voor het Afsluiten van een Persoonlijke Lening in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  3. Bepaal vooraf hoeveel je maandelijks kunt aflossen.
  4. Controleer de voorwaarden en looptijd van de lening.
  5. Wees bewust van de totale kosten over de gehele looptijd.
  6. Kies een betrouwbare en erkende kredietverstrekker.
  7. Zorg ervoor dat je voldoende inkomen hebt om de lening terug te betalen.
  8. Overweeg ook andere financieringsmogelijkheden voordat je een persoonlijke lening afsluit.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het afsluiten van een persoonlijke lening is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door rentetarieven te vergelijken, kunt u een beter inzicht krijgen in de totale kosten van de lening en de mogelijke besparingen die u kunt realiseren. Het loont altijd de moeite om verschillende opties te onderzoeken en te kiezen voor een kredietverstrekker met gunstige voorwaarden en een competitieve rentevoet die past bij uw financiële behoeften.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Bij het afsluiten van een persoonlijke lening is het belangrijk om aandacht te besteden aan eventuele bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen het totale bedrag dat u uiteindelijk moet terugbetalen aanzienlijk beïnvloeden. Zorg ervoor dat u de voorwaarden van de lening zorgvuldig doorneemt en alle mogelijke kosten begrijpt voordat u akkoord gaat. Het is verstandig om verschillende leningsopties te vergelijken en rekening te houden met alle bijkomende kosten om een weloverwogen beslissing te nemen bij het afsluiten van een persoonlijke lening.

Bepaal vooraf hoeveel je maandelijks kunt aflossen.

Het is essentieel om vooraf te bepalen hoeveel je maandelijks kunt aflossen bij het afsluiten van een persoonlijke lening. Door een realistisch budget op te stellen en rekening te houden met je inkomsten en uitgaven, kun je een aflossingsbedrag vaststellen dat comfortabel binnen je financiële mogelijkheden valt. Op die manier voorkom je dat je in de toekomst in financiële problemen komt door te hoge maandelijkse aflossingen. Het is verstandig om verantwoord te lenen en ervoor te zorgen dat de lening past bij jouw financiële situatie.

Controleer de voorwaarden en looptijd van de lening.

Het is essentieel om de voorwaarden en looptijd van een persoonlijke lening zorgvuldig te controleren voordat u zich verbindt. Door de voorwaarden grondig te begrijpen, kunt u eventuele verborgen kosten of verplichtingen identificeren en ervoor zorgen dat de lening aansluit bij uw financiële behoeften. Daarnaast is het kiezen van de juiste looptijd belangrijk, aangezien dit de periode bepaalt waarin u de lening terugbetaalt. Het is raadzaam om een looptijd te kiezen die past bij uw financiële situatie en die u comfortabel kunt beheren.

Wees bewust van de totale kosten over de gehele looptijd.

Bij het afsluiten van een persoonlijke lening is het essentieel om bewust te zijn van de totale kosten over de gehele looptijd. Het is niet alleen belangrijk om naar de rentevoet te kijken, maar ook naar eventuele bijkomende kosten zoals administratiekosten, verzekeringen of boetes bij vervroegde aflossing. Door een goed inzicht te hebben in alle kosten die verbonden zijn aan de lening, kunt u een weloverwogen beslissing nemen en voorkomen dat u voor verrassingen komt te staan tijdens de aflossingsperiode.

Kies een betrouwbare en erkende kredietverstrekker.

Het is van essentieel belang om bij het afsluiten van een persoonlijke lening te kiezen voor een betrouwbare en erkende kredietverstrekker. Door in zee te gaan met een gerenommeerde instelling verzekert u zichzelf van transparante voorwaarden, eerlijke rentetarieven en professionele dienstverlening. Een betrouwbare kredietverstrekker zal uw belangen respecteren en u helpen bij het vinden van de lening die het beste aansluit bij uw financiële behoeften en mogelijkheden. Het is daarom verstandig om zorgvuldig onderzoek te doen naar de reputatie en geloofwaardigheid van de kredietverstrekker voordat u een persoonlijke lening afsluit.

Zorg ervoor dat je voldoende inkomen hebt om de lening terug te betalen.

Een essentiële tip bij het afsluiten van een persoonlijke lening is ervoor te zorgen dat je over voldoende inkomen beschikt om de lening terug te betalen. Het is van groot belang om realistisch te zijn over je financiële situatie en ervoor te zorgen dat de maandelijkse aflossingen binnen je budget passen. Door vooraf een grondige analyse te maken van je inkomsten en uitgaven, voorkom je financiële problemen en kun je met vertrouwen een persoonlijke lening aangaan die past bij jouw financiële mogelijkheden.

Overweeg ook andere financieringsmogelijkheden voordat je een persoonlijke lening afsluit.

Het is verstandig om ook andere financieringsmogelijkheden te overwegen voordat u besluit een persoonlijke lening af te sluiten. Er zijn verschillende alternatieven, zoals een doorlopend krediet, lenen bij familie of vrienden, of zelfs het gebruik van spaargeld. Door uw opties zorgvuldig te overwegen en te vergelijken, kunt u de meest geschikte financieringsmethode kiezen die past bij uw financiële behoeften en situatie. Het is belangrijk om goed geïnformeerd te zijn en een weloverwogen beslissing te nemen voordat u zich verbindt tot het afsluiten van een persoonlijke lening.

30000 lenen

Alles wat u moet weten over het lenen van €30.000

Alles wat u moet weten over een lening van €30.000

Alles wat u moet weten over een lening van €30.000

Heeft u een grote aankoop gepland of wilt u uw bestaande schulden consolideren? Een lening van €30.000 kan een oplossing zijn om uw financiële doelen te bereiken. Voordat u echter een dergelijke lening afsluit, zijn er enkele belangrijke zaken die u moet overwegen.

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar voor het lenen van €30.000, zoals persoonlijke leningen, autoleningen of renovatieleningen. Het is belangrijk om het doel van uw lening te bepalen, zodat u het juiste type lening kunt kiezen dat bij uw behoeften past.

Rentevoeten en voorwaarden

Vergelijk rentevoeten en voorwaarden bij verschillende kredietverstrekkers om de meest gunstige optie te vinden. Let op de looptijd van de lening, eventuele verborgen kosten en boetes voor vervroegde terugbetaling.

Kredietwaardigheid

Uw kredietwaardigheid speelt een cruciale rol bij het verkrijgen van een lening van €30.000. Kredietverstrekkers zullen uw inkomen, uitgaven en kredietgeschiedenis evalueren om te bepalen of u in aanmerking komt voor de lening en tegen welke voorwaarden.

Vergelijken en onderhandelen

Neem de tijd om verschillende aanbiedingen te vergelijken en onderhandel indien mogelijk over de rentevoet en voorwaarden met de kredietverstrekker. Zo kunt u ervoor zorgen dat u de beste deal krijgt die past bij uw financiële situatie.
Verantwoordelijk lenen

Een lening van €30.000 is een grote financiële verantwoordelijkheid. Zorg ervoor dat u realistisch bent over uw terugbetalingscapaciteit en maak een budgetplan om ervoor te zorgen dat u de maandelijkse aflossingen kunt nakomen zonder in financiële problemen te komen.

Door goed geïnformeerd te zijn en verstandig te handelen, kunt u met vertrouwen een lening van €30.000 aangaan en uw financiële doelen bereiken.


Veelgestelde Vragen over het Lenen van €30.000

  1. Hoeveel kan ik lenen voor een bedrag van €30.000?
  2. Wat zijn de rentetarieven voor een lening van €30.000?
  3. Wat is de beste looptijd voor een lening van €30.000?
  4. Welke documenten heb ik nodig om €30.000 te lenen?
  5. Kan ik een lening van €30.000 krijgen met een negatieve BKR-registratie?
  6. Zijn er verborgen kosten verbonden aan het lenen van €30.000?

Hoeveel kan ik lenen voor een bedrag van €30.000?

Een veelgestelde vraag bij het lenen van €30.000 is: “Hoeveel kan ik eigenlijk lenen voor dit bedrag?” Het maximale bedrag dat u kunt lenen voor een lening van €30.000 hangt af van verschillende factoren, zoals uw inkomen, uitgaven, kredietgeschiedenis en de voorwaarden van de kredietverstrekker. Over het algemeen zullen kredietverstrekkers uw financiële situatie evalueren om te bepalen hoeveel u veilig kunt lenen zonder in financiële problemen te komen. Het is belangrijk om realistisch te zijn over uw terugbetalingscapaciteit en om een lening te kiezen die past bij uw financiële behoeften en mogelijkheden.

Wat zijn de rentetarieven voor een lening van €30.000?

Bij het lenen van €30.000 kunnen de rentetarieven variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en uw kredietwaardigheid. Over het algemeen geldt dat persoonlijke leningen hogere rentetarieven hebben dan bijvoorbeeld hypothecaire leningen, omdat ze meestal niet gedekt zijn door onderpand. Uw kredietgeschiedenis en financiële situatie spelen ook een rol bij het bepalen van de rente die u zult ontvangen. Het is raadzaam om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen om de beste rentetarieven voor een lening van €30.000 te vinden die aansluiten bij uw behoeften en budget.

Wat is de beste looptijd voor een lening van €30.000?

Wat is de beste looptijd voor een lening van €30.000? De keuze van de looptijd van een lening van €30.000 hangt af van uw financiële situatie en uw terugbetalingscapaciteit. Over het algemeen geldt dat een langere looptijd lagere maandelijkse aflossingen met zich meebrengt, maar uiteindelijk meer kosten in de vorm van rente kan betekenen. Een kortere looptijd daarentegen kan leiden tot hogere maandelijkse aflossingen, maar kan uiteindelijk minder kosten met zich meebrengen door lagere rentelasten. Het is belangrijk om een balans te vinden tussen de maandelijkse aflossingen die u comfortabel kunt betalen en het totale bedrag dat u bereid bent te betalen aan rente over de gehele looptijd van de lening. Het is raadzaam om advies in te winnen bij een financieel adviseur om de beste looptijd te bepalen die past bij uw specifieke financiële doelen en situatie.

Welke documenten heb ik nodig om €30.000 te lenen?

Wanneer u een lening van €30.000 wilt aanvragen, zijn er bepaalde documenten die u waarschijnlijk nodig zult hebben om uw aanvraag te ondersteunen. Typische documenten die kredietverstrekkers kunnen vragen, zijn onder meer identiteitsbewijs zoals een identiteitskaart of paspoort, bewijs van inkomen zoals loonstrookjes of belastingaangiften, bewijs van verblijf zoals een recente energierekening en mogelijk ook bankafschriften om uw financiële situatie te verifiëren. Het is raadzaam om vooraf contact op te nemen met de specifieke kredietverstrekker om precies te weten welke documenten zij vereisen voor het aanvragen van een lening van €30.000.

Kan ik een lening van €30.000 krijgen met een negatieve BKR-registratie?

Het verkrijgen van een lening van €30.000 met een negatieve BKR-registratie kan een uitdaging zijn. Kredietverstrekkers gebruiken de informatie in het BKR-register om het risico van leningen te beoordelen, en een negatieve registratie kan uw kredietwaardigheid aanzienlijk beïnvloeden. In de meeste gevallen zullen traditionele banken terughoudend zijn om een lening te verstrekken aan iemand met een negatieve BKR-registratie. Het is echter mogelijk dat alternatieve kredietverstrekkers, zoals gespecialiseerde leningmaatschappijen, nog steeds bereid zijn om een lening te verstrekken, maar vaak tegen minder gunstige voorwaarden zoals hogere rentetarieven of striktere voorwaarden. Het is belangrijk om grondig onderzoek te doen en alle opties zorgvuldig te overwegen voordat u besluit om een lening van €30.000 aan te vragen met een negatieve BKR-registratie.

Zijn er verborgen kosten verbonden aan het lenen van €30.000?

Ja, bij het lenen van €30.000 kunnen er verborgen kosten verbonden zijn waar u zich bewust van moet zijn. Het is belangrijk om de leningsovereenkomst zorgvuldig te lezen en aandacht te besteden aan eventuele extra kosten zoals administratiekosten, dossierkosten of verzekeringen die de totale kosten van de lening kunnen verhogen. Sommige kredietverstrekkers kunnen ook boetes voor vervroegde terugbetaling hanteren, dus het is essentieel om volledig op de hoogte te zijn van alle mogelijke kosten voordat u een lening van €30.000 afsluit.

Alles over ING lening rente: Wat u moet weten

ING Lening Rente: Alles wat u moet weten

ING Lening Rente: Alles wat u moet weten

Als u op zoek bent naar een lening, is het belangrijk om goed te begrijpen hoe de rentevoeten werken. Bij ING, een van de grootste banken in België, bieden ze verschillende leningopties aan met elk hun eigen rentetarieven.

De rentevoet die u betaalt op uw lening bij ING kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw kredietwaardigheid. Het is essentieel om deze factoren in overweging te nemen bij het kiezen van de juiste lening voor uw behoeften.

Bij ING kunt u terecht voor verschillende soorten leningen, waaronder persoonlijke leningen, hypothecaire leningen en autoleningen. Elke soort lening heeft zijn eigen specifieke rentevoeten en voorwaarden, dus het is raadzaam om goed onderzoek te doen voordat u een keuze maakt.

Het is ook belangrijk om te weten dat de rentevoeten op leningen kunnen variëren op basis van marktomstandigheden en economische factoren. Het kan lonend zijn om regelmatig de rentetarieven te vergelijken en indien nodig over te stappen naar een andere lening met gunstigere voorwaarden.

Bij het afsluiten van een lening bij ING is het altijd verstandig om duidelijke afspraken te maken over de rentevoet, eventuele extra kosten en de aflossingsvoorwaarden. Op die manier komt u niet voor verrassingen te staan en kunt u uw lening succesvol aflossen binnen de gestelde termijn.

Kortom, als u op zoek bent naar een lening bij ING, zorg er dan voor dat u goed geïnformeerd bent over de rentevoeten en alle voorwaarden die van toepassing zijn. Op die manier kunt u een weloverwogen beslissing nemen en profiteren van een lening die aansluit bij uw financiële behoeften.


Veelgestelde Vragen over ING Lening Rente in België

  1. Wat is de huidige rentevoet voor leningen bij ING?
  2. Hoe wordt de rentevoet bepaald voor een lening bij ING?
  3. Zijn er speciale kortingen beschikbaar op de rentevoeten voor bepaalde leningtypes bij ING?
  4. Kan ik mijn leningrente heronderhandelen met ING als de marktrente daalt?
  5. Wat gebeurt er als ik mijn lening niet op tijd aflos en hoe beïnvloedt dit de rentevoet?
  6. Zijn er verborgen kosten of extra’s die van invloed kunnen zijn op de totale kosten van een lening bij ING?

Wat is de huidige rentevoet voor leningen bij ING?

Een veelgestelde vraag over leningen bij ING is: “Wat is de huidige rentevoet voor leningen bij ING?” De rentevoet voor leningen bij ING kan variëren afhankelijk van het type lening, het geleende bedrag, de looptijd en andere factoren. Om de meest actuele rentevoeten te kennen, is het raadzaam om rechtstreeks contact op te nemen met ING of de officiële website van de bank te raadplegen. Het is belangrijk om goed geïnformeerd te zijn over de rentetarieven voordat u een lening afsluit, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie.
Hoe wordt de rentevoet bepaald voor een lening bij ING?

Bij ING wordt de rentevoet voor een lening bepaald op basis van verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening en uw kredietwaardigheid. De bank houdt ook rekening met marktomstandigheden en economische factoren bij het vaststellen van de rentetarieven. Het is essentieel om te begrijpen dat de rentevoet kan variëren afhankelijk van deze variabelen en dat het belangrijk is om goed geïnformeerd te zijn over alle voorwaarden voordat u een lening afsluit bij ING. Het is raadzaam om advies in te winnen bij een financieel adviseur en verschillende leningopties te vergelijken om de meest geschikte lening te vinden die past bij uw financiële situatie en behoeften.

Zijn er speciale kortingen beschikbaar op de rentevoeten voor bepaalde leningtypes bij ING?

Bij ING zijn er vaak speciale kortingen beschikbaar op de rentevoeten voor bepaalde leningtypes. Deze kortingen kunnen variëren afhankelijk van het type lening en de specifieke voorwaarden die van toepassing zijn. Het is raadzaam om regelmatig de website van ING te raadplegen of contact op te nemen met een adviseur om op de hoogte te blijven van eventuele promoties of kortingen die momenteel beschikbaar zijn voor leningen. Door gebruik te maken van deze kortingen kunt u mogelijk profiteren van lagere rentetarieven en gunstigere voorwaarden bij het afsluiten van een lening bij ING.

Kan ik mijn leningrente heronderhandelen met ING als de marktrente daalt?

Het is een veelgestelde vraag of het mogelijk is om de leningrente te heronderhandelen met ING als de marktrente daalt. Bij ING is het doorgaans mogelijk om te praten over herziening van de leningrente wanneer de marktrente aanzienlijk daalt. Het kan echter afhangen van verschillende factoren, zoals het type lening dat u heeft en de specifieke voorwaarden van uw leningsovereenkomst. Het is aan te raden om contact op te nemen met ING en te informeren naar de mogelijkheden tot heronderhandeling van uw leningrente in het geval van een daling in de marktrente.

Wat gebeurt er als ik mijn lening niet op tijd aflos en hoe beïnvloedt dit de rentevoet?

Wanneer u uw lening bij ING niet op tijd aflost, kunnen er verschillende gevolgen optreden. In de eerste plaats kunt u te maken krijgen met extra kosten, zoals boetes of vertragingsrente, die de totale kosten van uw lening kunnen verhogen. Daarnaast kan een achterstallige betaling invloed hebben op uw kredietwaardigheid en uw vermogen om in de toekomst leningen af te sluiten. Wat betreft de rentevoet, kan het niet op tijd aflossen van uw lening resulteren in een hogere rentevoet voor toekomstige leningen, aangezien het risico voor de bank toeneemt. Het is daarom van groot belang om altijd tijdig en volgens afspraak uw lening af te lossen om financiële problemen en onnodige kosten te voorkomen.

Zijn er verborgen kosten of extra’s die van invloed kunnen zijn op de totale kosten van een lening bij ING?

Bij het afsluiten van een lening bij ING is het belangrijk om te weten of er verborgen kosten of extra’s zijn die van invloed kunnen zijn op de totale kosten van de lening. Hoewel ING transparant is over hun tarieven en voorwaarden, is het altijd verstandig om goed te informeren naar eventuele bijkomende kosten, zoals administratiekosten, dossierkosten of verzekeringen die verplicht kunnen zijn bij bepaalde leningen. Door duidelijkheid te krijgen over alle mogelijke extra’s die van invloed kunnen zijn op de totale kosten van uw lening, kunt u een weloverwogen beslissing nemen en financiële verrassingen vermijden.

150000 euro lenen

Alles wat u moet weten over het lenen van 150.000 euro

Artikel: 150.000 euro lenen

150.000 euro lenen: Wat u moet weten

Als u overweegt om 150.000 euro te lenen, is het belangrijk om goed geïnformeerd te zijn over uw opties en de mogelijke gevolgen van deze beslissing. Of u nu geld nodig heeft voor een grote aankoop, het consolideren van schulden of een andere financiële behoefte, hier zijn enkele belangrijke punten om te overwegen:

Soort lening

Er zijn verschillende soorten leningen beschikbaar, zoals persoonlijke leningen, hypothecaire leningen of zakelijke leningen. Het is essentieel om het juiste type lening te kiezen dat past bij uw specifieke behoeften en financiële situatie.

Rentetarieven

De rentetarieven kunnen sterk variëren tussen verschillende kredietverstrekkers en typen leningen. Zorg ervoor dat u de rente vergelijkt en begrijpt hoe dit van invloed is op de totale kosten van de lening.

Terugbetalingsvoorwaarden

Begrijp de terugbetalingsvoorwaarden van de lening, inclusief de looptijd, maandelijkse aflossingen en eventuele boetes voor vervroegde aflossing. Zorg ervoor dat u zich comfortabel voelt met deze voorwaarden voordat u zich verbindt tot het lenen van 150.000 euro.

Kredietwaardigheid

Uw kredietgeschiedenis en kredietscore zullen van invloed zijn op uw vermogen om een ​​lening van 150.000 euro te krijgen en tegen welke rentevoet. Zorg ervoor dat uw financiële situatie gezond is voordat u een dergelijk groot bedrag leent.

Kortom, het lenen van 150.000 euro is een grote financiële beslissing die zorgvuldige overweging vereist. Door goed geïnformeerd te zijn over uw opties en verantwoordelijk te handelen, kunt u ervoor zorgen dat het geleende geld op een verstandige manier wordt gebruikt en dat u niet in financiële problemen komt.


Voordelen van het Lenen van 150.000 Euro in België

  1. Met een lening van 150.000 euro kunt u grote aankopen financieren, zoals een huis of een auto.
  2. Het kan helpen om bestaande schulden te consolideren en uw financiën beter te beheren.
  3. Een lening van 150.000 euro kan gebruikt worden voor investeringen in uw bedrijf om groei te stimuleren.
  4. Het stelt u in staat om onverwachte kosten op te vangen zonder uw spaargeld aan te spreken.
  5. Door het geleende bedrag verstandig te investeren, kunt u mogelijk rendement behalen dat de kosten van de lening overtreft.


Vier nadelen van het lenen van 150.000 euro

  1. Hoge totale terugbetalingskosten door rente op een groot bedrag
  2. Mogelijkheid van financiële stress en druk door de omvang van de lening
  3. Beperking van uw financiële flexibiliteit door maandelijkse aflossingen
  4. Risico op langdurige schuld en afhankelijkheid van leningverstrekkers

Met een lening van 150.000 euro kunt u grote aankopen financieren, zoals een huis of een auto.

Met een lening van 150.000 euro kunt u grote aankopen financieren, zoals een huis of een auto. Dit stelt u in staat om uw dromen te verwezenlijken en belangrijke investeringen te doen die anders misschien buiten uw bereik zouden liggen. Door gebruik te maken van een lening van dit bedrag kunt u direct toegang krijgen tot de benodigde financiële middelen en genieten van de voordelen die deze grote aankopen met zich meebrengen.

Het kan helpen om bestaande schulden te consolideren en uw financiën beter te beheren.

Het lenen van 150.000 euro kan helpen om bestaande schulden te consolideren en uw financiën beter te beheren. Door meerdere leningen samen te voegen tot één grotere lening, kunt u een overzichtelijker financieel plaatje creëren en mogelijk lagere rentetarieven bekomen. Dit kan leiden tot een vereenvoudigd aflossingsschema en meer controle over uw financiële situatie, waardoor u effectiever kunt werken aan het terugbetalen van uw schulden en het verbeteren van uw algehele financiële gezondheid.

Een lening van 150.000 euro kan gebruikt worden voor investeringen in uw bedrijf om groei te stimuleren.

Een lening van 150.000 euro kan gebruikt worden voor investeringen in uw bedrijf om groei te stimuleren. Door dit bedrag te lenen, kunt u bijvoorbeeld nieuwe apparatuur aanschaffen, uw productaanbod uitbreiden, uw marketinginspanningen versterken of zelfs nieuwe personeelsleden aannemen. Deze investeringen kunnen helpen om de concurrentiepositie van uw bedrijf te versterken, nieuwe kansen te benutten en de algehele groei en winstgevendheid te bevorderen. Het lenen van een aanzienlijk bedrag kan dus een strategische zet zijn om de toekomst van uw bedrijf positief vorm te geven.

Het stelt u in staat om onverwachte kosten op te vangen zonder uw spaargeld aan te spreken.

Het lenen van 150.000 euro stelt u in staat om onverwachte kosten op te vangen zonder uw spaargeld aan te spreken. In geval van onvoorziene uitgaven of financiële tegenvallers, biedt een lening van dit bedrag de mogelijkheid om snel en effectief in te grijpen zonder dat uw spaargeld wordt aangetast. Op deze manier kunt u uw financiële reserves behouden voor toekomstige doelen of noodgevallen, terwijl u toch flexibiliteit heeft om onverwachte kosten op te vangen met geleend kapitaal.

Door het geleende bedrag verstandig te investeren, kunt u mogelijk rendement behalen dat de kosten van de lening overtreft.

Door het geleende bedrag verstandig te investeren, kunt u mogelijk rendement behalen dat de kosten van de lening overtreft. Door te investeren in bijvoorbeeld een winstgevend project, vastgoed of de financiële markten, kunt u de geleende 150.000 euro gebruiken om uw vermogen te laten groeien en zelfs meer opbrengst genereren dan wat u aan rente betaalt. Het is belangrijk om goed onderzoek te doen en advies in te winnen voordat u besluit te investeren, maar met een doordachte aanpak kan lenen voor investeringen op lange termijn voordelig zijn.

Hoge totale terugbetalingskosten door rente op een groot bedrag

Een nadeel van het lenen van 150.000 euro is de potentieel hoge totale terugbetalingskosten als gevolg van de rente op een groot bedrag. Omdat rente wordt berekend op basis van het geleende bedrag, kan het terugbetalen van een lening van deze omvang leiden tot aanzienlijke rentekosten over de looptijd van de lening. Het is belangrijk voor leners om zich bewust te zijn van deze kosten en ervoor te zorgen dat ze de financiële middelen hebben om niet alleen het geleende bedrag, maar ook de rente tijdig terug te betalen om extra financiële lasten te voorkomen.

Mogelijkheid van financiële stress en druk door de omvang van de lening

Een belangrijk nadeel van het lenen van 150.000 euro is de mogelijke financiële stress en druk die kan ontstaan door de omvang van de lening. Het aflossen van zo’n groot bedrag kan een aanzienlijke last vormen voor uw financiële situatie, met mogelijk langdurige gevolgen voor uw budget en levensstijl. Het is essentieel om realistisch te zijn over uw terugbetalingsvermogen en om ervoor te zorgen dat u de maandelijkse aflossingen kunt dragen zonder in financiële problemen te komen. Het risico op financiële stress moet serieus worden overwogen voordat u besluit om een lening van deze omvang aan te gaan.

Beperking van uw financiële flexibiliteit door maandelijkse aflossingen

Een nadeel van het lenen van 150.000 euro is dat het uw financiële flexibiliteit kan beperken door de verplichting tot het betalen van maandelijkse aflossingen. Deze aflossingen vormen een vaste last die elke maand moet worden voldaan, waardoor u mogelijk minder ruimte heeft voor andere uitgaven of onverwachte kosten. Het is belangrijk om rekening te houden met deze financiële verplichting en ervoor te zorgen dat u comfortabel kunt voldoen aan de aflossingen voordat u besluit om een dergelijk groot bedrag te lenen.

Risico op langdurige schuld en afhankelijkheid van leningverstrekkers

Een belangrijk nadeel van het lenen van 150.000 euro is het risico op het ontstaan van een langdurige schuld en de afhankelijkheid van leningverstrekkers. Door een dergelijk groot bedrag te lenen, loopt men het risico om voor een lange periode vast te zitten in schulden, wat kan leiden tot financiële stress en beperkingen in de toekomst. Bovendien kan de afhankelijkheid van leningverstrekkers ervoor zorgen dat men geen financiële vrijheid meer heeft en beperkt is in het nemen van financiële beslissingen. Het is daarom essentieel om deze mogelijke gevolgen zorgvuldig te overwegen voordat men besluit om een dergelijk groot bedrag te lenen.

kosten persoonlijke lening

Alles wat u moet weten over de kosten van een persoonlijke lening

Kosten van een Persoonlijke Lening

De Kosten van een Persoonlijke Lening

Een persoonlijke lening is een populaire vorm van lenen waarbij u een vast bedrag leent en dit in termijnen terugbetaalt, meestal met rente. Het is belangrijk om de kosten van een persoonlijke lening goed te begrijpen voordat u besluit er een af te sluiten.

Rentevoet

De belangrijkste kostencomponent van een persoonlijke lening is de rentevoet. Dit is het percentage dat u betaalt bovenop het geleende bedrag. Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen voor de lening.

Afsluitkosten

Sommige kredietverstrekkers rekenen ook afsluitkosten aan bij het afsluiten van een persoonlijke lening. Deze kosten kunnen variëren en moeten in overweging worden genomen bij het berekenen van de totale kosten van de lening.

Boete bij vervroegde aflossing

Sommige leningen kunnen boetes opleggen als u de lening sneller wilt aflossen dan gepland. Het is belangrijk om te controleren of er dergelijke boetes zijn en wat de voorwaarden zijn voordat u een persoonlijke lening afsluit.

Vergelijk aanbieders

Om ervoor te zorgen dat u niet meer betaalt dan nodig is, is het verstandig om verschillende aanbieders van persoonlijke leningen te vergelijken. Let niet alleen op de rentevoet, maar ook op eventuele bijkomende kosten en voorwaarden.

Conclusie

De kosten van een persoonlijke lening kunnen sterk variëren, afhankelijk van verschillende factoren zoals rentevoet, afsluitkosten en eventuele boetes. Het is belangrijk om alle kosten zorgvuldig te overwegen voordat u besluit om een persoonlijke lening af te sluiten.


Veelgestelde Vragen over de Kosten van een Persoonlijke Lening in België

  1. Wat is de rentevoet van een persoonlijke lening?
  2. Welke kosten zijn inbegrepen bij een persoonlijke lening?
  3. Zijn er afsluitkosten verbonden aan een persoonlijke lening?
  4. Kan ik boetes verwachten bij vervroegde aflossing van een persoonlijke lening?
  5. Hoe kan ik verschillende aanbieders van persoonlijke leningen vergelijken op kosten?
  6. Wat gebeurt er als ik mijn maandelijkse betalingen voor een persoonlijke lening mis?
  7. Is het mogelijk om de looptijd van een persoonlijke lening te verlengen als dat nodig is?

Wat is de rentevoet van een persoonlijke lening?

De rentevoet van een persoonlijke lening verwijst naar het percentage dat u betaalt bovenop het geleende bedrag. Deze rentevoet kan variëren afhankelijk van de kredietverstrekker, uw kredietwaardigheid en de looptijd van de lening. Het is belangrijk om goed op de hoogte te zijn van de rentevoet bij het afsluiten van een persoonlijke lening, aangezien dit een directe invloed heeft op de totale kosten die u zult betalen. Het loont om verschillende aanbieders te vergelijken om zo de meest gunstige rentevoet te vinden die past bij uw financiële situatie.
Welke kosten zijn inbegrepen bij een persoonlijke lening?

Bij een persoonlijke lening zijn verschillende kosten inbegrepen die van invloed zijn op de totale kosten van de lening. De belangrijkste kostenpost bij een persoonlijke lening is de rentevoet, die bepaalt hoeveel extra u uiteindelijk zult betalen bovenop het geleende bedrag. Daarnaast kunnen sommige kredietverstrekkers ook afsluitkosten in rekening brengen bij het afsluiten van de lening. Het is ook belangrijk om te controleren of er eventuele boetes zijn voor vervroegde aflossing, aangezien dit ook van invloed kan zijn op de totale kosten. Het is verstandig om alle kosten zorgvuldig te bekijken en verschillende aanbieders te vergelijken om ervoor te zorgen dat u een persoonlijke lening afsluit die past bij uw financiële situatie en behoeften.

Zijn er afsluitkosten verbonden aan een persoonlijke lening?

Ja, bij het afsluiten van een persoonlijke lening kunnen er afsluitkosten verbonden zijn. Deze kosten kunnen per kredietverstrekker verschillen en moeten zorgvuldig worden overwogen bij het afsluiten van de lening. Afsluitkosten zijn een eenmalige vergoeding die in rekening wordt gebracht bij het afsluiten van de lening en kunnen de totale kosten van de lening beïnvloeden. Het is daarom belangrijk om te informeren naar eventuele afsluitkosten en deze mee te nemen in uw overwegingen wanneer u op zoek bent naar een persoonlijke lening.

Kan ik boetes verwachten bij vervroegde aflossing van een persoonlijke lening?

Bij het vervroegd aflossen van een persoonlijke lening kan het voorkomen dat er boetes worden opgelegd door de kredietverstrekker. Het is belangrijk om de voorwaarden van de lening zorgvuldig te controleren om te begrijpen of er eventuele boetes van toepassing zijn en hoe deze worden berekend. Sommige leningen kunnen een boete opleggen als u sneller wilt aflossen dan gepland, terwijl andere leningen flexibeler zijn en geen extra kosten in rekening brengen voor vervroegde aflossing. Het is verstandig om deze informatie te achterhalen voordat u een persoonlijke lening afsluit, zodat u niet voor verrassingen komt te staan bij het aflossen van de lening.

Hoe kan ik verschillende aanbieders van persoonlijke leningen vergelijken op kosten?

Om verschillende aanbieders van persoonlijke leningen op kosten te vergelijken, is het belangrijk om naar verschillende factoren te kijken. Allereerst is het essentieel om de rentevoeten van de verschillende aanbieders te vergelijken, aangezien dit een grote impact heeft op de totale kosten van de lening. Daarnaast is het verstandig om ook rekening te houden met eventuele afsluitkosten en boetes bij vervroegde aflossing. Het is raadzaam om de totale kosten van de lening over de gehele looptijd te berekenen, zodat u een goed beeld krijgt van welke aanbieder u uiteindelijk het voordeligst uitkomt. Vergeet niet om ook naar de voorwaarden en flexibiliteit van elke aanbieder te kijken, aangezien deze ook een rol kunnen spelen bij het maken van uw keuze voor een persoonlijke lening.

Wat gebeurt er als ik mijn maandelijkse betalingen voor een persoonlijke lening mis?

Als u uw maandelijkse betalingen voor een persoonlijke lening mist, kunnen er verschillende gevolgen optreden. In de eerste plaats kan het leiden tot extra kosten, zoals boetes of vertragingsrente. Daarnaast kan het ook invloed hebben op uw kredietwaardigheid en credit score, waardoor het moeilijker kan worden om in de toekomst leningen af te sluiten. Het is daarom belangrijk om tijdig contact op te nemen met uw kredietverstrekker als u problemen heeft met het betalen van uw lening, zodat er samen naar een passende oplossing gezocht kan worden.

Is het mogelijk om de looptijd van een persoonlijke lening te verlengen als dat nodig is?

Het verlengen van de looptijd van een persoonlijke lening is soms mogelijk, maar het hangt af van de voorwaarden van de specifieke lening en de kredietverstrekker. In sommige gevallen kunt u contact opnemen met uw kredietverstrekker en een verlenging van de looptijd aanvragen, maar dit kan gepaard gaan met extra kosten of een herziening van de rentevoet. Het is belangrijk om de voorwaarden van uw lening zorgvuldig te controleren en indien nodig advies in te winnen bij uw kredietverstrekker voordat u besluit om de looptijd van uw persoonlijke lening te verlengen.

geld lenen in het buitenland

Alles wat je moet weten over geld lenen in het buitenland

Geld Lenen in het Buitenland: Wat je Moet Weten

Geld Lenen in het Buitenland: Wat je Moet Weten

Veel mensen overwegen geld te lenen in het buitenland om verschillende redenen, zoals gunstigere rentetarieven, soepelere voorwaarden of meer flexibiliteit. Echter, voordat je deze stap zet, zijn er enkele belangrijke zaken die je moet overwegen.

Valutarisico’s

Als je geld leent in een andere valuta dan waarin je inkomen wordt ontvangen, loop je valutarisico’s. Schommelingen in wisselkoersen kunnen van invloed zijn op de totale kosten van de lening en kunnen onverwachte financiële lasten met zich meebrengen.

Regelgeving en Wetgeving

Het is essentieel om op de hoogte te zijn van de regelgeving en wetgeving met betrekking tot leningen in het buitenland. Elk land heeft zijn eigen regels en voorschriften die van invloed kunnen zijn op de leningsvoorwaarden en bescherming van consumenten.

Rentevoeten en Kosten

Vergelijk grondig rentevoeten en bijkomende kosten bij verschillende aanbieders voordat je besluit om geld te lenen in het buitenland. Let op verborgen kosten en lees alle voorwaarden zorgvuldig door om verrassingen te voorkomen.

Kredietwaardigheid

Je kredietwaardigheid kan anders beoordeeld worden door buitenlandse kredietverstrekkers dan door lokale instellingen. Zorg ervoor dat je financiële situatie goed gedocumenteerd is en dat je eventuele vereiste documentatie kunt verstrekken.

Professioneel Advies

Het kan verstandig zijn om professioneel advies in te winnen voordat je besluit geld te lenen in het buitenland. Financieel adviseurs kunnen helpen bij het beoordelen van risico’s, het begrijpen van voorwaarden en het maken van een weloverwogen beslissing.

Geld lenen in het buitenland kan aantrekkelijke mogelijkheden bieden, maar het is belangrijk om goed geïnformeerd te zijn en alle aspecten zorgvuldig af te wegen voordat je deze stap zet. Door verantwoordelijk te lenen en goed voorbereid te zijn, kun je mogelijke valkuilen vermijden en profiteren van de voordelen die internationale leningen kunnen bieden.


9 Tips voor Verstandig Geld Lenen in het Buitenland

  1. Controleer de wisselkoersen en mogelijke kosten voor geldopnames in het buitenland.
  2. Vergelijk verschillende leningsopties om de beste rentetarieven te vinden.
  3. Zorg ervoor dat je de voorwaarden van de lening volledig begrijpt voordat je akkoord gaat.
  4. Wees op de hoogte van eventuele valutarisico’s bij het lenen in een andere munt.
  5. Kies betrouwbare geldschieters en vermijd dubieuze aanbiedingen.
  6. Houd rekening met extra kosten zoals internationale transactiekosten.
  7. Overweeg alternatieven zoals leningen van lokale banken of peer-to-peer leningen.
  8. Bouw een goede kredietgeschiedenis op om gunstigere voorwaarden te krijgen in de toekomst.
  9. Raadpleeg indien nodig een financieel adviseur voor advies op maat.

Controleer de wisselkoersen en mogelijke kosten voor geldopnames in het buitenland.

Het is van essentieel belang om de wisselkoersen en mogelijke kosten voor geldopnames in het buitenland zorgvuldig te controleren voordat je besluit om geld te lenen. Schommelingen in wisselkoersen kunnen invloed hebben op de uiteindelijke kosten van de lening, terwijl extra kosten voor geldopnames het totale bedrag dat je moet terugbetalen kunnen verhogen. Door vooraf de wisselkoersen en bijkomende kosten te onderzoeken, kun je een beter inzicht krijgen in de totale financiële impact van het lenen in het buitenland en weloverwogen beslissingen nemen.

Vergelijk verschillende leningsopties om de beste rentetarieven te vinden.

Het is verstandig om verschillende leningsopties te vergelijken wanneer je overweegt geld te lenen in het buitenland, zodat je de beste rentetarieven kunt vinden. Door grondig onderzoek te doen en offertes van verschillende kredietverstrekkers te vergelijken, kun je de meest gunstige voorwaarden identificeren die aansluiten bij jouw financiële behoeften en situatie. Het vergelijken van rentetarieven kan helpen om onnodige kosten te vermijden en ervoor te zorgen dat je een weloverwogen beslissing neemt bij het afsluiten van een lening in het buitenland.

Zorg ervoor dat je de voorwaarden van de lening volledig begrijpt voordat je akkoord gaat.

Het is van essentieel belang om ervoor te zorgen dat je de voorwaarden van de lening volledig begrijpt voordat je akkoord gaat. Door grondig de voorwaarden door te nemen en eventuele vragen te stellen over onduidelijkheden, kun je mogelijke verrassingen in de toekomst voorkomen. Het is belangrijk om te weten wat je precies kunt verwachten, inclusief rentetarieven, kosten, aflossingstermijnen en eventuele boetes bij vervroegde aflossing. Een goed begrip van de leningsvoorwaarden stelt je in staat om weloverwogen beslissingen te nemen en financiële risico’s te minimaliseren bij het lenen van geld in het buitenland.

Wees op de hoogte van eventuele valutarisico’s bij het lenen in een andere munt.

Het is van essentieel belang om op de hoogte te zijn van eventuele valutarisico’s wanneer je overweegt geld te lenen in een andere munt. Schommelingen in wisselkoersen kunnen aanzienlijke invloed hebben op de totale kosten van de lening en kunnen leiden tot onverwachte financiële consequenties. Het is daarom verstandig om deze risico’s zorgvuldig te evalueren en indien nodig passende maatregelen te nemen om jezelf te beschermen tegen mogelijke valutarisico’s bij het lenen in het buitenland.

Kies betrouwbare geldschieters en vermijd dubieuze aanbiedingen.

Bij het overwegen van geld lenen in het buitenland is het van essentieel belang om betrouwbare geldschieters te kiezen en dubieuze aanbiedingen te vermijden. Het selecteren van een gerenommeerde en betrouwbare kredietverstrekker vermindert het risico op mogelijke fraude of onvoorziene kosten. Door zorgvuldig onderzoek te doen naar de achtergrond en reputatie van potentiële geldschieters, kun je ervoor zorgen dat je leningstransactie veilig en transparant verloopt. Het is raadzaam om waakzaam te zijn voor aanbiedingen die te mooi lijken om waar te zijn en om altijd voorzichtig te zijn bij het aangaan van financiële verplichtingen in het buitenland.

Houd rekening met extra kosten zoals internationale transactiekosten.

Bij het overwegen van geld lenen in het buitenland is het belangrijk om rekening te houden met extra kosten, zoals internationale transactiekosten. Deze kosten kunnen vaak worden toegevoegd aan de totale lening en kunnen aanzienlijk bijdragen aan de uiteindelijke kosten van de lening. Het is essentieel om deze extra kosten in overweging te nemen bij het vergelijken van verschillende leenopties en bij het bepalen van de totale financiële impact van het lenen in een buitenlandse valuta.

Overweeg alternatieven zoals leningen van lokale banken of peer-to-peer leningen.

Bij het overwegen van geld lenen in het buitenland is het verstandig om alternatieven te overwegen, zoals leningen van lokale banken of peer-to-peer leningen. Leningen van lokale banken kunnen gunstiger zijn vanwege hun bekendheid met de lokale markt en regelgeving, terwijl peer-to-peer leningen een alternatieve financieringsbron kunnen bieden met mogelijk lagere rentetarieven en flexibelere voorwaarden. Het is altijd verstandig om verschillende opties te onderzoeken en te vergelijken voordat je een beslissing neemt over het lenen van geld in het buitenland.

Bouw een goede kredietgeschiedenis op om gunstigere voorwaarden te krijgen in de toekomst.

Het opbouwen van een goede kredietgeschiedenis is essentieel wanneer je overweegt geld te lenen in het buitenland. Door verantwoordelijk om te gaan met leningen en tijdig terug te betalen, kun je een positieve kredietwaardigheid opbouwen. Een goede kredietgeschiedenis kan niet alleen gunstigere voorwaarden opleveren voor de huidige lening, maar ook de deur openen naar betere financiële mogelijkheden in de toekomst. Het is een investering in je financiële gezondheid die op lange termijn zijn vruchten kan afwerpen.

Raadpleeg indien nodig een financieel adviseur voor advies op maat.

Het raadplegen van een financieel adviseur voor advies op maat is essentieel wanneer je overweegt geld te lenen in het buitenland. Een professionele adviseur kan je helpen om de risico’s en voordelen van internationale leningen te begrijpen, je financiële situatie te beoordelen en je bijstaan bij het nemen van een weloverwogen beslissing. Met hun expertise kunnen financieel adviseurs je voorzien van gepersonaliseerd advies dat aansluit bij jouw specifieke behoeften en doelstellingen, waardoor je met vertrouwen de juiste stappen kunt zetten op het gebied van geld lenen in het buitenland.

wat kan ik lenen voor hypotheek

Hoeveel kan ik lenen voor een hypotheek?

Wat kan ik lenen voor een hypotheek?

Wat kan ik lenen voor een hypotheek?

Een huis kopen is een grote stap en vaak is daar een hypotheek voor nodig. Maar hoeveel kan je eigenlijk lenen voor een hypotheek? Het bedrag dat je kunt lenen hangt af van verschillende factoren.

Inkomen en lasten

Banken kijken naar je inkomen en vaste lasten om te bepalen hoeveel je kunt lenen. Over het algemeen geldt dat je maandelijkse hypotheeklast niet hoger mag zijn dan een bepaald percentage van je inkomen. Dit percentage kan variëren, maar ligt meestal rond de 30%.

Eigen inbreng

Hoe meer eigen geld je kunt inbrengen, hoe minder je hoeft te lenen. Banken zien dit als positief, omdat het risico voor hen lager wordt als jij zelf ook financieel investeert in de woning.

Kredietwaardigheid

Je kredietwaardigheid speelt ook een rol bij het bepalen van het leenbedrag. Banken kijken naar eventuele andere leningen die je hebt lopen en of je deze netjes aflost. Een goede kredietgeschiedenis vergroot vaak de kans op een hogere hypotheek.

Rentevoet

De hoogte van de rentevoet heeft invloed op hoeveel je uiteindelijk kunt lenen. Een lagere rente betekent dat je maandelijkse last lager zal zijn en dus kun je meer lenen dan wanneer de rente hoger is.

Kortom, het bedrag dat je kunt lenen voor een hypotheek hangt af van verschillende factoren en is voor iedereen anders. Het is verstandig om advies in te winnen bij een financieel adviseur om te bepalen wat jouw mogelijkheden zijn en welke hypotheek het beste bij jouw situatie past.


9 Voordelen van Weten Wat Je Kunt Lenen voor een Hypotheek

  1. 1. Duidelijk inzicht in hoeveel je kunt lenen voor een hypotheek.
  2. 2. Mogelijkheid om een huis te kopen dat binnen je financiële mogelijkheden valt.
  3. 3. Flexibiliteit bij het bepalen van de hoogte van de hypotheek op basis van inkomen en lasten.
  4. 4. Eigen inbreng kan leiden tot gunstigere leenvoorwaarden.
  5. 5. Goede kredietwaardigheid vergroot kans op hogere hypotheekbedrag.
  6. 6. Lagere rentevoet kan resulteren in meer leenmogelijkheden.
  7. 7. Professioneel advies helpt bij het maken van weloverwogen beslissingen.
  8. 8. Hypotheekbedrag afstemmen op persoonlijke financiële situatie en doelen.
  9. 9. Op maat gemaakte financieringsoplossingen voor diverse behoeften.


7 Nadelen van Wat Kan Ik Lenen voor een Hypotheek: Overwegingen en Risico’s

  1. Hoge maandelijkse lasten kunnen druk leggen op je budget.
  2. Het lenen van een groot bedrag kan leiden tot langdurige financiële verplichtingen.
  3. Een hoge hypotheek kan beperkingen opleggen aan andere financiële doelen, zoals sparen of investeren.
  4. Rentevoeten kunnen variabel zijn en invloed hebben op de totale kosten van de lening.
  5. Bij onvoorziene omstandigheden, zoals werkloosheid, kunnen betalingsproblemen ontstaan.
  6. Het niet nakomen van betalingsverplichtingen kan leiden tot ernstige gevolgen, zoals gedwongen verkoop van de woning.
  7. Een te hoge hypotheeklast kan stress en zorgen veroorzaken over financiële stabiliteit.

1. Duidelijk inzicht in hoeveel je kunt lenen voor een hypotheek.

Een duidelijk inzicht in hoeveel je kunt lenen voor een hypotheek is een belangrijk voordeel. Door te weten welk bedrag je maximaal kunt lenen, kun je realistische verwachtingen stellen en gericht op zoek gaan naar een woning binnen jouw financiële mogelijkheden. Dit inzicht helpt bij het maken van weloverwogen beslissingen en voorkomt teleurstellingen tijdens het huizenzoekproces. Het geeft je ook de nodige zekerheid en rust, omdat je weet wat er financieel haalbaar is en waar je rekening mee moet houden bij het kopen van een huis.

2. Mogelijkheid om een huis te kopen dat binnen je financiële mogelijkheden valt.

Een belangrijk voordeel van het bepalen van wat je kunt lenen voor een hypotheek is de mogelijkheid om een huis te kopen dat binnen je financiële mogelijkheden valt. Door vooraf te weten hoeveel je kunt lenen, kun je gericht zoeken naar woningen die passen bij jouw budget en financiële situatie. Dit helpt om te voorkomen dat je een huis koopt dat eigenlijk te duur is en waarvoor je uiteindelijk moeite hebt om de hypotheeklasten te dragen. Het geeft een gevoel van zekerheid en helpt bij het maken van een verantwoorde keuze bij het kopen van een huis.

3. Flexibiliteit bij het bepalen van de hoogte van de hypotheek op basis van inkomen en lasten.

Een belangrijk voordeel van het bepalen van de hoogte van een hypotheek op basis van inkomen en lasten is de flexibiliteit die dit biedt. Door rekening te houden met het daadwerkelijke inkomen en de vaste lasten van een individu, kunnen banken een hypotheek op maat aanbieden die aansluit bij de financiële situatie van de kredietnemer. Deze benadering zorgt ervoor dat de hoogte van de hypotheek realistisch is en dat men niet meer leent dan financieel verantwoord is, wat bijdraagt aan een gezonde financiële toekomst.

4. Eigen inbreng kan leiden tot gunstigere leenvoorwaarden.

Het inbrengen van eigen geld bij het aanvragen van een hypotheek kan leiden tot gunstigere leenvoorwaarden. Banken zien een eigen inbreng als een teken van financiële stabiliteit en betrokkenheid bij de aankoop van een woning. Hierdoor kunnen zij bereid zijn om gunstiger rentetarieven aan te bieden of flexibeler te zijn in de voorwaarden van de lening. Het hebben van eigen middelen kan dus niet alleen helpen om het leenbedrag te verlagen, maar ook om de totale kosten van de hypotheek te verlagen en zo financieel voordeel op lange termijn te behalen.

5. Goede kredietwaardigheid vergroot kans op hogere hypotheekbedrag.

Een van de voordelen van het hebben van een goede kredietwaardigheid is dat het je kans vergroot op het verkrijgen van een hoger hypotheekbedrag. Banken zien een positieve kredietgeschiedenis als een teken van financiële stabiliteit en betrouwbaarheid, waardoor ze eerder geneigd zijn om je een grotere lening toe te kennen. Door verantwoordelijk om te gaan met financiële verplichtingen en bestaande leningen tijdig af te lossen, kun je dus profiteren van gunstigere voorwaarden bij het aanvragen van een hypotheek.

6. Lagere rentevoet kan resulteren in meer leenmogelijkheden.

Een lagere rentevoet kan resulteren in meer leenmogelijkheden voor een hypotheek. Wanneer de rentevoet lager is, betekent dit dat de maandelijkse lasten ook lager zullen zijn. Hierdoor kan je in principe meer lenen, omdat het bedrag dat je maandelijks aan hypotheeklasten kunt dragen hoger ligt bij een lagere rente. Dit kan gunstig zijn voor mensen die op zoek zijn naar een grotere lening om een huis te kopen, aangezien een lagere rente hun financiële ruimte vergroot en meer flexibiliteit biedt bij het bepalen van het leenbedrag.

7. Professioneel advies helpt bij het maken van weloverwogen beslissingen.

Professioneel advies is een belangrijk voordeel wanneer het gaat om het bepalen van hoeveel je kunt lenen voor een hypotheek. Een ervaren financieel adviseur kan je helpen bij het analyseren van je financiële situatie, het begrijpen van de verschillende leningsopties en het maken van weloverwogen beslissingen die aansluiten bij jouw behoeften en doelen. Door te vertrouwen op professioneel advies, kun je met meer zekerheid en inzicht de juiste keuzes maken op het gebied van hypothecaire leningen.

8. Hypotheekbedrag afstemmen op persoonlijke financiële situatie en doelen.

Een belangrijk voordeel van het bepalen van wat je kunt lenen voor een hypotheek is dat je het hypotheekbedrag kunt afstemmen op je persoonlijke financiële situatie en doelen. Door rekening te houden met factoren zoals je inkomen, vaste lasten, eigen inbreng en kredietwaardigheid, kun je een hypotheek vinden die past bij jouw financiële mogelijkheden en toekomstplannen. Op deze manier kun je een weloverwogen beslissing nemen die aansluit bij jouw specifieke behoeften en ervoor zorgen dat je comfortabel en verantwoordelijk kunt genieten van je nieuwe woning.

9. Op maat gemaakte financieringsoplossingen voor diverse behoeften.

Een belangrijk voordeel van het verkennen van de mogelijkheden van “Wat kan ik lenen voor een hypotheek” is het aanbod van op maat gemaakte financieringsoplossingen voor diverse behoeften. Banken en financiële instellingen kunnen maatwerk bieden op basis van individuele financiële situaties en wensen, waardoor klanten de flexibiliteit hebben om een hypotheek te vinden die perfect aansluit bij hun specifieke behoeften en doelen. Deze gepersonaliseerde aanpak zorgt ervoor dat mensen een hypotheek kunnen verkrijgen die niet alleen financieel haalbaar is, maar ook voldoet aan hun unieke omstandigheden en verwachtingen.

Hoge maandelijkse lasten kunnen druk leggen op je budget.

Hoge maandelijkse lasten als gevolg van een te hoge hypotheek kunnen aanzienlijke druk leggen op je budget. Wanneer een groot deel van je inkomen wordt besteed aan het aflossen van de hypotheek, kan dit ten koste gaan van andere essentiële uitgaven, zoals boodschappen, gezondheidszorg of vrijetijdsbesteding. Het is belangrijk om realistisch te blijven over wat je kunt lenen en comfortabel kunt terugbetalen, om financiële stress en problemen op lange termijn te voorkomen.

Het lenen van een groot bedrag kan leiden tot langdurige financiële verplichtingen.

Het lenen van een groot bedrag voor een hypotheek kan leiden tot langdurige financiële verplichtingen. Door een aanzienlijk bedrag te lenen, kunnen de maandelijkse aflossingen en rentebetalingen een aanzienlijke last vormen voor je financiën op lange termijn. Dit kan invloed hebben op je budget en flexibiliteit in de toekomst, waardoor het belangrijk is om zorgvuldig te overwegen hoeveel je leent en of je in staat zult zijn om deze verplichtingen op lange termijn na te komen. Het is essentieel om realistisch te blijven over wat je comfortabel kunt terugbetalen zonder in financiële moeilijkheden te komen.

Een hoge hypotheek kan beperkingen opleggen aan andere financiële doelen, zoals sparen of investeren.

Een van de nadelen van het lenen van een hoge hypotheek is dat het beperkingen kan opleggen aan andere financiële doelen, zoals sparen of investeren. Wanneer een groot deel van je inkomen wordt besteed aan het aflossen van een hoge hypotheek, blijft er minder ruimte over om te sparen voor noodgevallen, pensioen op te bouwen of te investeren in andere financiële doelen. Het is belangrijk om bij het afsluiten van een hypotheek rekening te houden met deze mogelijke beperkingen en een balans te vinden tussen het lenen van een passend bedrag en het behouden van financiële flexibiliteit voor de toekomst.

Rentevoeten kunnen variabel zijn en invloed hebben op de totale kosten van de lening.

Een belangrijk nadeel bij het bepalen van hoeveel je kunt lenen voor een hypotheek is dat rentevoeten variabel kunnen zijn en een aanzienlijke invloed kunnen hebben op de totale kosten van de lening. Als de rentevoeten stijgen, zullen ook je maandelijkse aflossingen toenemen, waardoor de totale kosten van je lening hoger kunnen uitvallen dan oorspronkelijk gepland. Dit kan financiële stress veroorzaken en het is daarom verstandig om rekening te houden met deze variabiliteit bij het plannen van je hypotheeklening.

Bij onvoorziene omstandigheden, zoals werkloosheid, kunnen betalingsproblemen ontstaan.

Bij onvoorziene omstandigheden, zoals werkloosheid, kunnen betalingsproblemen ontstaan bij het lenen voor een hypotheek. Wanneer je inkomen plotseling wegvalt, kan het moeilijk zijn om aan je maandelijkse hypotheekverplichtingen te voldoen. Dit kan leiden tot stress en financiële problemen, waardoor het behouden van je woning in gevaar kan komen. Het is daarom belangrijk om bij het afsluiten van een hypotheek rekening te houden met mogelijke risico’s en een financieel vangnet te creëren voor onvoorziene situaties.

Het niet nakomen van betalingsverplichtingen kan leiden tot ernstige gevolgen, zoals gedwongen verkoop van de woning.

Het niet nakomen van betalingsverplichtingen bij een hypotheek kan ernstige gevolgen hebben, waaronder de mogelijkheid van gedwongen verkoop van de woning. Wanneer je in gebreke blijft met het betalen van je hypotheek, kan de geldverstrekker overgaan tot het nemen van juridische stappen om het openstaande bedrag terug te vorderen. Dit kan uiteindelijk resulteren in gedwongen verkoop van de woning, wat niet alleen financiële verliezen met zich meebrengt, maar ook emotioneel en praktisch zeer ingrijpend kan zijn voor de eigenaar. Het is daarom essentieel om verantwoordelijk om te gaan met je financiële verplichtingen en tijdig actie te ondernemen bij eventuele problemen om dergelijke ernstige consequenties te voorkomen.

Een te hoge hypotheeklast kan stress en zorgen veroorzaken over financiële stabiliteit.

Een te hoge hypotheeklast kan stress en zorgen veroorzaken over financiële stabiliteit. Wanneer de maandelijkse lasten van de hypotheek een groot deel van het inkomen opslokken, kan dit leiden tot druk en onzekerheid over de financiële situatie op lange termijn. Het risico bestaat dat er niet genoeg geld overblijft voor andere essentiële uitgaven, zoals boodschappen, gezondheidszorg of vrijetijdsactiviteiten. Dit kan leiden tot een gevoel van financiële kwetsbaarheid en spanning binnen het huishouden, waardoor het belangrijk is om verantwoord te lenen en realistisch te blijven over wat haalbaar is binnen het budget.