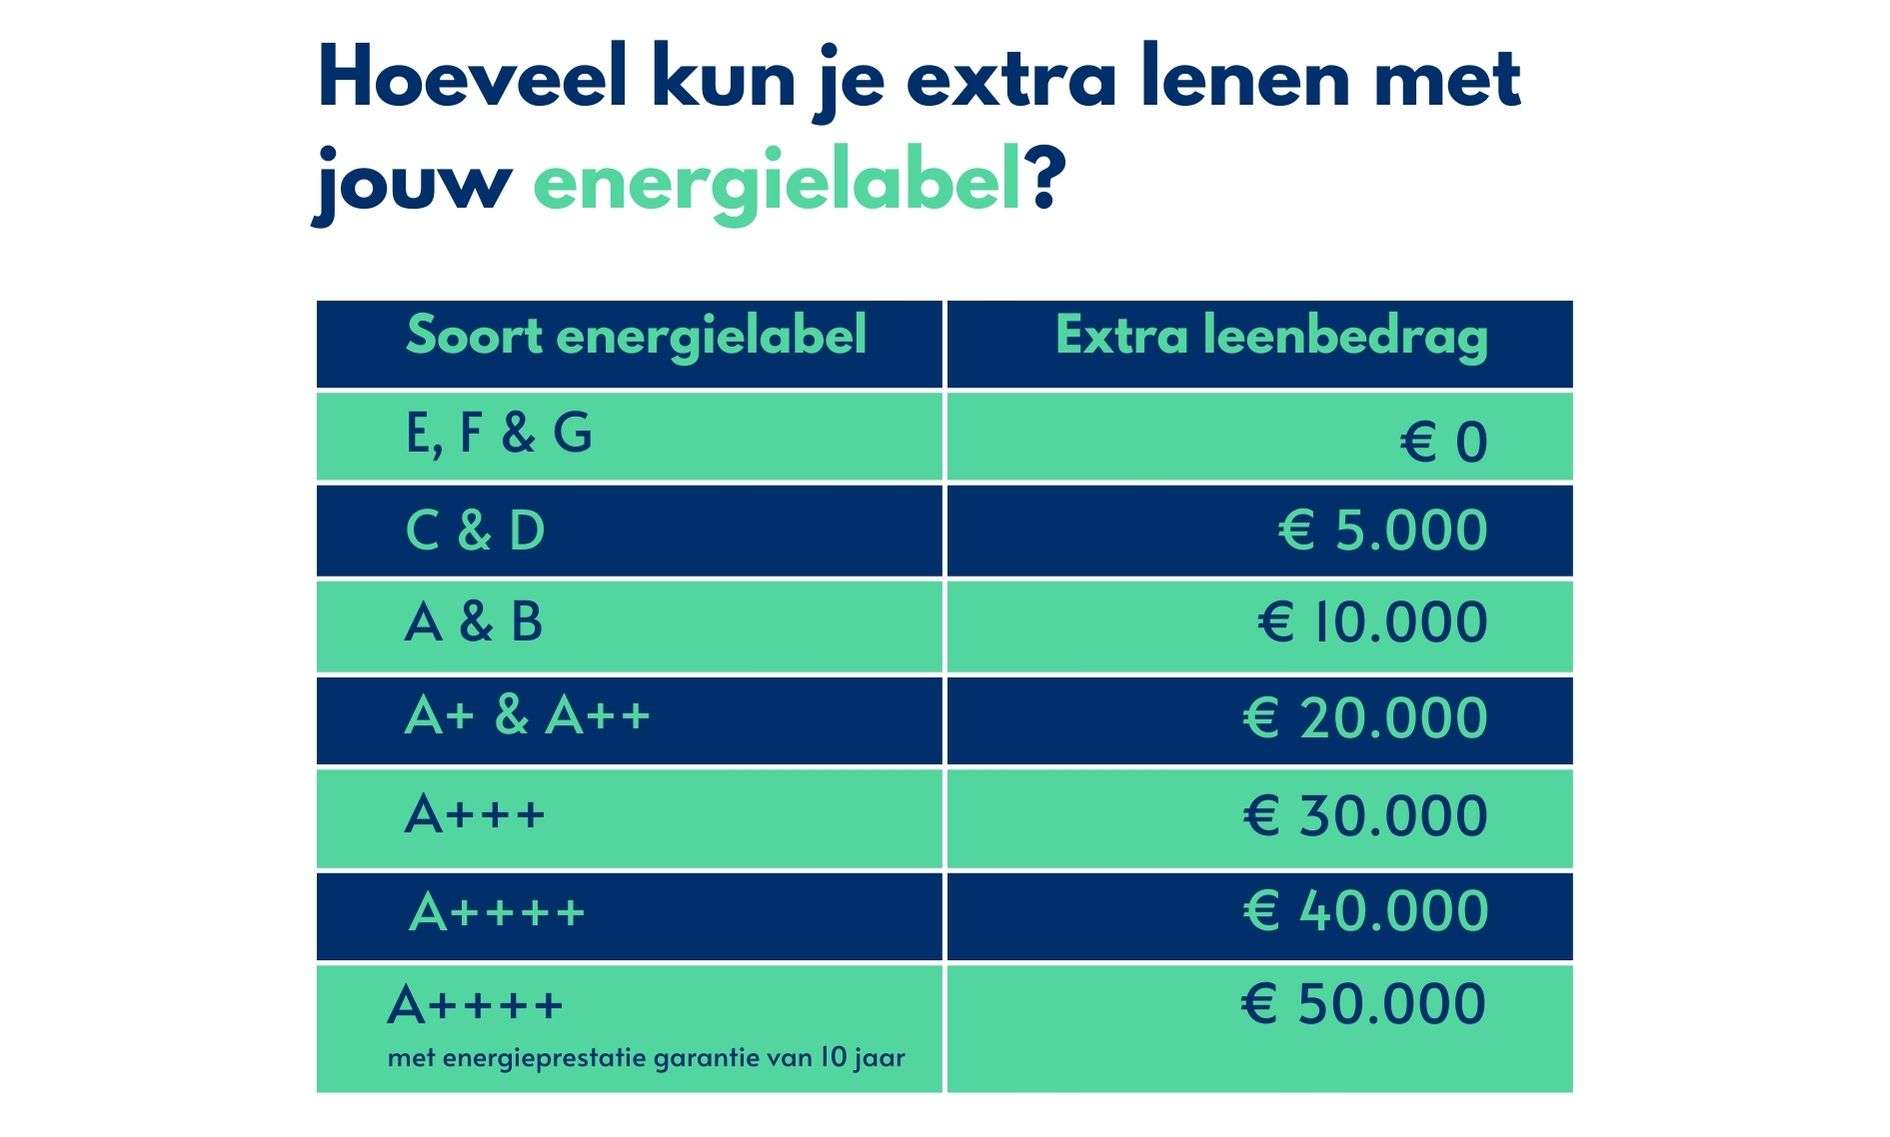
Tag, maandelijkse afbetaling

hoeveel kun je lenen

Hoeveel kun je lenen? Ontdek wat jouw mogelijkheden bepaalt

Hoeveel kun je lenen?

Hoeveel je kunt lenen, hangt af van je persoonlijke en financiële situatie. Er bestaat geen vast maximumbedrag dat voor iedereen geldt. Een kredietgever bekijkt onder meer je inkomen, je vaste uitgaven, eventuele andere leningen en het doel van de lening. Het bedrag dat je maximaal kunt lenen, is bovendien niet noodzakelijk het bedrag dat je comfortabel kunt terugbetalen.

Welke factoren bepalen hoeveel je kunt lenen?

  • Je netto-inkomen: de kredietgever kijkt naar je inkomen en naar de mate waarin dat regelmatig en voorspelbaar is.
  • Je vaste uitgaven: denk aan woonkosten, energiefacturen, verzekeringen, onderhoudskosten en andere terugkerende betalingen.
  • Andere kredieten: een autolening, persoonlijke lening of kredietkaart met openstaand saldo verlaagt doorgaans het bedrag dat je nog kunt lenen.
  • Je gezinssituatie: het aantal personen ten laste en de kosten van je huishouden spelen mee.
  • Looptijd en rentevoet: een langere looptijd kan de maandelijkse afbetaling verlagen, maar betekent meestal dat je in totaal langer interest betaalt.
  • Het soort lening: de beoordeling kan verschillen naargelang je een hypothecaire lening, persoonlijke lening of autolening aanvraagt.

Hoeveel van je inkomen kun je gebruiken voor een lening?

Als algemene vuistregel wordt soms gekeken of de maandelijkse afbetalingen ongeveer een derde van het netto-inkomen bedragen. Dat is geen wettelijke grens en ook geen garantie dat een krediet wordt goedgekeurd. Een kredietgever moet je financiële situatie individueel beoordelen en nagaan of je na de afbetaling voldoende overhoudt voor je dagelijkse kosten.

Een alleenstaande met beperkte vaste uitgaven kan mogelijk meer ruimte hebben dan een gezin met hetzelfde inkomen maar hogere woon- en gezinskosten. Daarom geeft een eenvoudige berekening op basis van alleen je loon meestal geen betrouwbaar antwoord.

Hoeveel kun je lenen voor een woning?

Bij een hypothecaire lening kijkt de bank niet alleen naar je terugbetalingscapaciteit, maar ook naar de waarde van de woning en het bedrag dat je zelf kunt inbrengen. Je eigen middelen kunnen nodig zijn voor een deel van de aankoopprijs en voor bijkomende kosten, zoals notariskosten, registratierechten en dossierkosten.

Hoeveel je kunt lenen voor een woning hangt dus af van zowel je maandelijkse budget als de totale kostprijs van de aankoop. De voorwaarden verschillen per kredietgever en dossier. Vraag daarom altijd een persoonlijke simulatie aan voordat je een bod uitbrengt.

Rekenvoorbeeld

Stel dat een huishouden een maandelijkse afbetaling van ongeveer € 1.200 kan dragen. Bij een hypothecaire lening met een vaste rentevoet van 3,5% en een looptijd van 25 jaar komt dat indicatief overeen met een lening van ongeveer € 239.000. Dit is uitsluitend een rekenvoorbeeld: de werkelijke rentevoet, kosten en goedkeuring hangen af van de kredietgever en je persoonlijke situatie.

Een langere looptijd kan het leenbedrag bij dezelfde maandelijkse afbetaling verhogen, maar je betaalt dan doorgaans langer interest. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het totale terug te betalen bedrag.

Hoe kun je zelf een eerste inschatting maken?

  1. Tel je regelmatige netto-inkomsten samen.
  2. Trek je vaste maandelijkse uitgaven en bestaande kredietafbetalingen af.
  3. Voorzie voldoende ruimte voor dagelijkse kosten, onverwachte uitgaven en sparen.
  4. Bekijk welke maandelijkse afbetaling haalbaar blijft, ook als je situatie verandert.
  5. Vergelijk simulaties met verschillende looptijden en rentevoeten.

Een kredietgever controleert ook bepaalde kredietgegevens. In België worden consumentenkredieten en hypothecaire kredieten geregistreerd bij de Centrale voor kredieten aan particulieren van de Nationale Bank van België. Bestaande achterstallen of andere lopende kredieten kunnen daardoor meewegen in de beoordeling.

Leen niet automatisch het maximumbedrag

Het maximum dat een kredietgever bereid is toe te kennen, is niet altijd het bedrag dat het best bij je budget past. Hou rekening met mogelijke veranderingen, zoals hogere energiekosten, gezinsuitbreiding, een tijdelijke daling van je inkomen of onverwachte herstellingen. Een financiële buffer kan helpen om ook dan je afbetalingen te blijven doen.

Kort samengevat: hoeveel je kunt lenen, hangt vooral af van wat je na je vaste kosten duurzaam kunt terugbetalen, en van het type lening dat je aanvraagt. Een persoonlijke simulatie bij een kredietgever geeft een nauwkeuriger beeld dan een algemene vuistregel.


6 Tips om Verstandig te Bepalen Hoeveel je Kunt Lenen

  1. Bereken hoeveel je maandelijks comfortabel kunt afbetalen.
  2. Hou rekening met je vaste kosten en bestaande leningen.
  3. Leen niet het maximumbedrag dat de bank aanbiedt.
  4. Voorzie een buffer voor onverwachte uitgaven.
  5. Vergelijk rentevoeten, looptijden en bijkomende kosten.
  6. Vraag je bank om een simulatie op basis van je inkomen.

Bereken hoeveel je maandelijks comfortabel kunt afbetalen.

Bereken eerst hoeveel je maandelijks comfortabel kunt afbetalen, zonder dat je budget te krap wordt. Trek je vaste kosten en bestaande kredietafbetalingen af van je netto-inkomen en hou voldoende over voor dagelijkse uitgaven, sparen en onverwachte kosten. Zo krijg je een realistischer beeld van hoeveel je kunt lenen — en vermijd je dat een lening later financieel zwaar doorweegt.

Hou rekening met je vaste kosten en bestaande leningen.

Hou bij het berekenen van hoeveel je kunt lenen rekening met al je vaste kosten, zoals je huur of hypotheek, energie, verzekeringen en dagelijkse uitgaven. Vergeet ook bestaande leningen en kredietkaartafbetalingen niet: die verkleinen het bedrag dat je elke maand beschikbaar hebt. Zo krijg je een realistischer beeld van wat je comfortabel kunt terugbetalen, zonder je budget onnodig onder druk te zetten.

Leen niet het maximumbedrag dat de bank aanbiedt.

Leen niet automatisch het maximumbedrag dat de bank aanbiedt. Hoewel je aanvraag aanvaard kan worden, moet de maandelijkse afbetaling ook comfortabel passen binnen je budget. Hou rekening met vaste kosten, onverwachte uitgaven en mogelijke veranderingen in je inkomen of gezinssituatie. Door wat financiële ruimte over te houden, verklein je het risico dat je later moeilijkheden krijgt om je lening terug te betalen.

Voorzie een buffer voor onverwachte uitgaven.

Voorzie altijd een buffer voor onverwachte uitgaven wanneer je berekent hoeveel je kunt lenen. Denk aan een kapotte wagen, een dringende herstelling of hogere energiekosten. Als je al je beschikbare budget aan je maandelijkse afbetaling besteedt, kan zo’n onverwachte factuur je financieel in de problemen brengen. Kies daarom een lening waarvan de afbetaling haalbaar blijft én laat voldoende ruimte over voor sparen en onvoorziene kosten.

Vergelijk rentevoeten, looptijden en bijkomende kosten.

Vergelijk bij verschillende kredietgevers niet alleen de rentevoet, maar ook de looptijd en alle bijkomende kosten, zoals dossier- of schattingskosten. Een lagere rentevoet lijkt aantrekkelijk, maar een langere looptijd kan ervoor zorgen dat je uiteindelijk meer interest betaalt. Kijk daarom naar het totale terug te betalen bedrag én naar de maandelijkse afbetaling, zodat je een lening kiest die past bij je budget.

Vraag je bank om een simulatie op basis van je inkomen.

Vraag je bank om een simulatie op basis van je inkomen, vaste uitgaven en eventuele lopende kredieten. Zo krijg je een realistischer beeld van het bedrag dat je mogelijk kunt lenen en van de bijbehorende maandelijkse afbetaling. Vergelijk ook verschillende looptijden en rentevoeten, en kies een bedrag dat comfortabel binnen je budget past.
wat kan lenen hypotheek

Wat kan je lenen voor een hypotheek in België?

Wat kan ik lenen voor een hypotheek in België?

Een woning kopen begint vaak met dezelfde vraag: wat kan ik lenen voor een hypotheek? Het bedrag hangt niet alleen af van de aankoopprijs. De bank bekijkt onder meer jullie inkomsten, vaste uitgaven, bestaande kredieten, eigen inbreng en de looptijd van de lening. Daardoor verschilt het maximale leenbedrag van persoon tot persoon.

Hoe bepaalt de bank hoeveel je kan lenen?

De kredietgever beoordeelt of je de maandelijkse aflossingen comfortabel kan betalen, ook wanneer je situatie verandert. Daarbij spelen verschillende factoren mee:

  • Netto-inkomen: loon, zelfstandige inkomsten en andere inkomsten die de bank aanvaardt.
  • Vaste uitgaven: kosten voor levensonderhoud en andere regelmatige verplichtingen.
  • Bestaande leningen: bijvoorbeeld een autolening, persoonlijke lening of kredietopening.
  • Eigen inbreng: het bedrag dat je zelf kan investeren in de aankoop en de bijkomende kosten.
  • Rentevoet en looptijd: die bepalen mee hoe hoog je maandelijkse afbetaling wordt.
  • Stabiliteit van je financiële situatie: de bank kijkt onder meer naar de aard en regelmaat van je inkomsten.

Hoeveel van je inkomen mag naar de afbetaling gaan?

Als eerste richtlijn wordt soms gekeken naar het deel van het netto-inkomen dat naar maandelijkse kredietafbetalingen gaat. Een verhouding van ongeveer een derde wordt vaak als vuistregel genoemd, maar dat is geen vaste wettelijke grens. Sommige huishoudens kunnen meer dragen, terwijl andere door hoge vaste kosten net minder ruimte hebben.

De bank houdt rekening met wat er na de afbetaling overblijft voor dagelijkse uitgaven, onverwachte kosten en eventuele gezinslasten. Een maximumbedrag lenen is dus niet automatisch hetzelfde als een lening aangaan die bij je budget past.

Eigen inbreng en bijkomende aankoopkosten

Je hebt doorgaans meer nodig dan alleen het bedrag dat je zelf in de woning investeert. Bij een aankoop komen ook kosten kijken, zoals registratierechten of btw, notariskosten en kosten voor de kredietakte. Afhankelijk van de woning en de situatie kunnen ook dossierkosten, een schatting of een schuldsaldoverzekering een rol spelen.

De precieze kosten hangen onder meer af van het gewest, het type woning en of het om een bestaande woning of een nieuwbouw gaat. Vraag daarom een raming op maat aan een notaris of kredietgever. Een voldoende eigen inbreng kan je totale financieringsbehoefte verlagen, maar hou ook een reserve achter de hand voor onverwachte uitgaven.

Wat doen de rentevoet en looptijd?

Een langere looptijd verlaagt meestal de maandelijkse afbetaling, maar kan ervoor zorgen dat je over de volledige periode meer interest betaalt. Een kortere looptijd betekent doorgaans hogere maandlasten, maar kan de totale interestkosten beperken.

Ook de rentevoet heeft een grote invloed. Vergelijk niet alleen het rentepercentage, maar bekijk ook de voorwaarden, eventuele bijkomende producten en de totale kosten van het krediet. Bij een vaste rentevoet blijft de rente tijdens de afgesproken periode gelijk. Bij een variabele rentevoet kan die wijzigen volgens de voorwaarden van het krediet.

Zo maak je een eerste inschatting

  1. Bereken jullie gezamenlijke netto-inkomen per maand.
  2. Trek bestaande kredietafbetalingen en vaste financiële verplichtingen daarvan af.
  3. Bepaal welk maandbedrag comfortabel blijft, ook met ruimte voor sparen en onverwachte kosten.
  4. Breng je eigen middelen en de aankoopkosten in kaart.
  5. Vergelijk verschillende looptijden en rentevoeten met een hypotheekcalculator of kredietgever.

Een online simulator geeft hoogstens een eerste indicatie. De uiteindelijke beslissing hangt af van de beoordeling en voorwaarden van de kredietgever.

Een voorbeeld: lenen is niet hetzelfde als je budget

Twee huishoudens met hetzelfde netto-inkomen kunnen een ander bedrag kunnen lenen. Het ene huishouden heeft bijvoorbeeld geen andere kredieten en beschikt over spaargeld. Het andere betaalt nog een autolening en heeft hogere vaste uitgaven. Ook de gewenste looptijd en de rentevoet kunnen het verschil maken.

Begin daarom niet alleen bij de vraag “wat wil de bank mij lenen?”, maar ook bij “welke maandelijkse afbetaling voelt haalbaar?”. Zo vermijd je dat je volledige budget naar je woning gaat.

Conclusie: hoeveel kan je lenen voor een hypotheek?

Hoeveel je kan lenen voor een hypotheek hangt af van je inkomen, uitgaven, bestaande kredieten, eigen inbreng, rentevoet en looptijd. Een simulator kan helpen om een eerste idee te krijgen, maar alleen een persoonlijke berekening geeft een realistischer beeld. Vergelijk verschillende voorstellen en hou naast de maandelijkse afbetaling ook rekening met alle aankoopkosten en een financiële buffer.


Veelgestelde Vragen over Hypotheekleningen in België: Wat Je Moet Weten

  1. Hoeveel kan ik lenen voor een hypotheek in België?
  2. Hoe berekent de bank hoeveel ik kan lenen?
  3. Hoeveel van mijn netto-inkomen mag naar mijn hypotheekafbetaling gaan?
  4. Kan ik een hypotheek krijgen zonder eigen inbreng?
  5. Welke kosten moet ik naast mijn eigen inbreng betalen bij de aankoop van een woning?
  6. Hoe beïnvloeden mijn bestaande leningen het bedrag dat ik kan lenen?
  7. Heeft de looptijd van mijn hypotheek invloed op hoeveel ik kan lenen?
  8. Kan ik meer lenen als ik samen met mijn partner een hypotheek aanvraag?
  9. Hoe kan ik berekenen hoeveel mijn maandelijkse hypotheekafbetaling zal bedragen?

Hoeveel kan ik lenen voor een hypotheek in België?

Hoeveel je in België kan lenen voor een hypotheek hangt af van je netto-inkomen, vaste uitgaven, bestaande kredieten, eigen inbreng en de rentevoet en looptijd van de lening. De bank beoordeelt vooral of de maandelijkse afbetaling haalbaar blijft naast je andere kosten. Er is dus geen vast maximumbedrag dat voor iedereen geldt. Gebruik een online simulator voor een eerste inschatting en vraag daarna een persoonlijke berekening aan, rekening houdend met de bijkomende aankoop- en notariskosten.

Hoe berekent de bank hoeveel ik kan lenen?

De bank berekent hoeveel je kan lenen door je financiële situatie in haar geheel te beoordelen. Ze kijkt onder meer naar je netto-inkomen, vaste uitgaven, bestaande leningen, gezinssituatie en eigen inbreng. Ook de rentevoet en de looptijd van de hypotheek spelen mee, omdat die bepalen hoeveel je maandelijks afbetaalt. De bank schat vervolgens in of die afbetaling haalbaar blijft, met voldoende ruimte voor je dagelijkse kosten en onverwachte uitgaven. Het maximale leenbedrag verschilt dus per situatie; een eerste berekening geeft een indicatie, maar de bank beslist pas na een persoonlijke beoordeling.

Hoeveel van mijn netto-inkomen mag naar mijn hypotheekafbetaling gaan?

Als vuistregel wordt vaak aangeraden om ongeveer een derde van je netto-inkomen aan je hypotheekafbetaling te besteden, maar dat is geen vaste wettelijke grens. De bank bekijkt ook je andere leningen, vaste uitgaven, gezinssituatie en hoeveel geld je na de afbetaling overhoudt voor dagelijkse kosten en onverwachte uitgaven. Kies daarom een maandbedrag dat niet alleen door de kredietgever aanvaard wordt, maar ook comfortabel past binnen je budget.

Kan ik een hypotheek krijgen zonder eigen inbreng?

Ja, een hypotheek zonder eigen inbreng is soms mogelijk, maar het is doorgaans moeilijker om daarvoor goedkeuring te krijgen. Sommige kredietgevers financieren onder bepaalde voorwaarden tot 100% van de aankoopprijs, afhankelijk van onder meer je inkomen, terugbetalingscapaciteit en dossier. De bijkomende kosten, zoals notariskosten en registratierechten of btw, moet je vaak wel zelf betalen. Bespreek je situatie met een kredietgever of hypotheekadviseur om te bekijken welke mogelijkheden er zijn.

Welke kosten moet ik naast mijn eigen inbreng betalen bij de aankoop van een woning?

Naast je eigen inbreng moet je rekening houden met aankoopkosten, zoals de registratierechten bij een bestaande woning of de btw bij een nieuwbouwwoning, en de notariskosten voor de aankoopakte. Sluit je een hypotheek af, dan komen daar doorgaans ook kosten bij voor de kredietakte, zoals registratierechten, hypotheekrechten en notariskosten. De kredietgever kan daarnaast dossier- of schattingskosten aanrekenen. Het precieze bedrag hangt onder meer af van het gewest, de woning en je krediet. Vraag daarom vooraf een gedetailleerde raming aan je notaris of kredietgever en hou ook een reserve voor onverwachte uitgaven.

Hoe beïnvloeden mijn bestaande leningen het bedrag dat ik kan lenen?

Bestaande leningen, zoals een autolening of persoonlijke lening, verlagen doorgaans het bedrag dat je voor een hypotheek kan lenen. De kredietgever houdt rekening met de maandelijkse afbetalingen en beoordeelt hoeveel budget je daarna nog overhoudt voor je woonlening en andere kosten. Hoe hoger je bestaande financiële verplichtingen, hoe kleiner dus meestal je leencapaciteit. Breng je leningen in kaart en vraag een persoonlijke berekening aan om te weten wat haalbaar is.

Heeft de looptijd van mijn hypotheek invloed op hoeveel ik kan lenen?

Ja. De looptijd heeft invloed op zowel je maandelijkse afbetaling als het totale bedrag dat je mogelijk kan lenen. Met een langere looptijd spreid je de terugbetaling over meer maanden, waardoor de maandlast meestal lager ligt en je mogelijk meer kan lenen. Je betaalt dan doorgaans wel langer interest, waardoor de totale kost van je hypotheek hoger kan zijn. De bank beoordeelt ook of de gekozen looptijd en afbetaling passen bij je inkomen, uitgaven en financiële situatie.

Kan ik meer lenen als ik samen met mijn partner een hypotheek aanvraag?

Ja, als je samen met je partner een hypotheek aanvraagt, kan je mogelijk meer lenen omdat de bank jullie gezamenlijke inkomsten en financiële situatie beoordeelt. Dat betekent niet automatisch dat het maximale leenbedrag verdubbelt: ook vaste uitgaven, bestaande kredieten, gezinslasten, eigen inbreng en de stabiliteit van jullie inkomsten tellen mee. De bank kijkt vooral of jullie de maandelijkse afbetaling samen comfortabel kunnen dragen. Laat daarom berekenen welk bedrag past bij jullie budget en hou ook rekening met de bijkomende aankoopkosten.

Hoe kan ik berekenen hoeveel mijn maandelijkse hypotheekafbetaling zal bedragen?

Je kan je maandelijkse hypotheekafbetaling inschatten met een online hypotheekcalculator. Vul het bedrag dat je wil lenen, de looptijd en de rentevoet in. De calculator toont dan een indicatieve maandelijkse afbetaling. Hou er rekening mee dat eventuele dossier- en notariskosten, verzekeringen en andere voorwaarden niet altijd in die berekening zitten. Voor een nauwkeurige simulatie op basis van je inkomen, uitgaven en eigen inbreng vraag je best een persoonlijk voorstel aan bij een kredietgever.

afbetaling lening berekenen

Hoe de afbetaling van een lening te berekenen: Een praktische gids

Hoe de afbetaling van een lening te berekenen

Hoe de afbetaling van een lening te berekenen

Als u een lening afsluit, is het belangrijk om te begrijpen hoeveel u elke maand moet terugbetalen. Het berekenen van de afbetaling van een lening kan u helpen bij het plannen van uw financiën en ervoor zorgen dat u zich aan uw betalingsverplichtingen kunt houden.

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van de afbetaling van een lening, waaronder het leenbedrag, de rentevoet en de looptijd van de lening. Hier is een eenvoudige formule die u kunt gebruiken:

Afbetaling per maand = (L × R) / (1 – (1 + R)^-N)

Waarbij:

  • L = leenbedrag
  • R = maandelijkse rentevoet (jaarlijkse rentevoet gedeeld door 12)
  • N = aantal termijnen (maanden) waarin de lening moet worden terugbetaald

Door deze formule te gebruiken, kunt u snel en eenvoudig berekenen hoeveel u elke maand moet betalen om uw lening af te lossen. Het is ook handig om een ​​leningscalculator te gebruiken die online beschikbaar is om het proces nog gemakkelijker te maken.

Het is belangrijk om realistisch te blijven over uw financiële mogelijkheden bij het aangaan van een lening. Zorg ervoor dat u comfortabel bent met de maandelijkse afbetaling voordat u zich verbindt tot een leningovereenkomst.

Door de afbetaling van uw lening correct te berekenen en zorgvuldig te plannen, kunt u ervoor zorgen dat uw financiën gezond blijven en dat u op schema blijft met uw betalingen.


Veelgestelde Vragen over het Berekenen van Leningsafbetalingen

  1. Hoe bereken ik de maandelijkse afbetaling van mijn lening?
  2. Welke factoren beïnvloeden de hoogte van mijn maandelijkse afbetaling?
  3. Wat is het verschil tussen een vaste en variabele rentevoet bij leningen?
  4. Kan ik mijn lening vervroegd aflossen en wat zijn de gevolgen daarvan?
  5. Hoe beïnvloedt de looptijd van een lening mijn maandelijkse afbetalingen?
  6. Zijn er online tools beschikbaar om mijn leningafbetaling te berekenen?
  7. Hoe kan ik weten of ik me de maandelijkse afbetalingen kan veroorloven?
  8. Wat gebeurt er als ik een betaling mis op mijn leningaflossing?
  9. Is het mogelijk om mijn maandelijkse afbetalingen te verlagen door herfinanciering?

Hoe bereken ik de maandelijkse afbetaling van mijn lening?

Het berekenen van de maandelijkse afbetaling van een lening is een veelvoorkomende vraag bij het afsluiten van een lening. Om dit te doen, moet u rekening houden met factoren zoals het leenbedrag, de rentevoet en de looptijd van de lening. Door gebruik te maken van een eenvoudige formule waarin deze variabelen worden opgenomen, kunt u snel en nauwkeurig berekenen hoeveel u elke maand moet terugbetalen. Het is essentieel om deze berekening zorgvuldig uit te voeren om ervoor te zorgen dat u uw financiën goed beheert en uw betalingsverplichtingen kunt nakomen. Het raadplegen van een financieel adviseur of het gebruik van online tools zoals leningscalculators kan ook helpen bij het begrijpen en plannen van uw maandelijkse afbetalingen.

Welke factoren beïnvloeden de hoogte van mijn maandelijkse afbetaling?

Verschillende factoren kunnen de hoogte van uw maandelijkse afbetaling beïnvloeden bij het berekenen van een lening. Ten eerste heeft het leenbedrag een directe invloed op de afbetaling, aangezien een hoger geleend bedrag resulteert in een hogere maandelijkse aflossing. Daarnaast speelt de rentevoet een cruciale rol, aangezien een hogere rentevoet zal resulteren in hogere maandelijkse betalingen. De looptijd van de lening is ook een belangrijke factor, waarbij een kortere looptijd kan leiden tot hogere maandelijkse afbetalingen maar minder totale interestkosten over de hele looptijd van de lening. Het is essentieel om al deze factoren zorgvuldig te overwegen bij het berekenen van uw maandelijkse afbetaling om ervoor te zorgen dat deze binnen uw financiële mogelijkheden valt.

Wat is het verschil tussen een vaste en variabele rentevoet bij leningen?

Bij het berekenen van de afbetaling van een lening is het belangrijk om het verschil te begrijpen tussen een vaste en variabele rentevoet. Een vaste rentevoet blijft gedurende de hele looptijd van de lening constant, wat betekent dat uw maandelijkse afbetalingen niet zullen veranderen. Aan de andere kant kan een lening met een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse afbetalingen kunnen stijgen of dalen. Het kiezen tussen een vaste of variabele rentevoet hangt af van uw persoonlijke financiële situatie en risicobereidheid, aangezien een vaste rentevoet meer stabiliteit biedt, terwijl een variabele rentevoet u mogelijk kan laten profiteren van lagere tarieven, maar ook meer risico met zich meebrengt. Het is essentieel om zorgvuldig te overwegen welk type rentevoet het beste bij uw behoeften past voordat u een lening afsluit.

Kan ik mijn lening vervroegd aflossen en wat zijn de gevolgen daarvan?

Ja, in de meeste gevallen kunt u uw lening vervroegd aflossen. Het vervroegd aflossen van een lening kan echter gepaard gaan met bepaalde gevolgen, zoals een boete of vergoeding voor het missen van rente-inkomsten voor de geldverstrekker. Het is belangrijk om de voorwaarden van uw leningsovereenkomst zorgvuldig te controleren om te begrijpen wat de specifieke gevolgen zijn van vervroegde aflossing. In sommige gevallen kan het voordelig zijn om uw lening vroegtijdig af te lossen, bijvoorbeeld als u rentekosten wilt besparen op de lange termijn. Het is raadzaam om advies in te winnen bij uw geldverstrekker voordat u besluit om uw lening vervroegd af te lossen, zodat u volledig op de hoogte bent van alle mogelijke gevolgen en kosten die hiermee gepaard kunnen gaan.

Hoe beïnvloedt de looptijd van een lening mijn maandelijkse afbetalingen?

De looptijd van een lening heeft een directe invloed op uw maandelijkse afbetalingen. Over het algemeen geldt: hoe langer de looptijd van de lening, hoe lager de maandelijkse afbetalingen zullen zijn. Dit komt doordat het leenbedrag wordt verdeeld over een groter aantal termijnen, waardoor de druk op uw maandelijkse budget vermindert. Aan de andere kant kan een langere looptijd ook betekenen dat u uiteindelijk meer aan rente betaalt, aangezien de lening langer loopt en er dus meer rente wordt opgebouwd. Het is belangrijk om een balans te vinden tussen lagere maandelijkse afbetalingen en het totale bedrag dat u over de hele looptijd van de lening zult betalen, om ervoor te zorgen dat u financieel gezond blijft en geen onnodige kosten maakt.

Zijn er online tools beschikbaar om mijn leningafbetaling te berekenen?

Ja, er zijn verschillende online tools beschikbaar waarmee u eenvoudig de afbetaling van uw lening kunt berekenen. Deze tools maken gebruik van specifieke formules en rekenmethoden om u een nauwkeurige schatting te geven van hoeveel u elke maand moet terugbetalen. Door simpelweg het leenbedrag, de rentevoet en de looptijd van de lening in te voeren, kunt u snel zien wat uw maandelijkse afbetaling zal zijn. Het gebruik van online tools voor het berekenen van leningaflossingen kan u helpen bij het plannen van uw financiën en het nemen van weloverwogen beslissingen over uw leningen. Het is een handige en toegankelijke manier om inzicht te krijgen in uw financiële verplichtingen en ervoor te zorgen dat u comfortabel bent met de terugbetalingsstructuur voordat u een lening aangaat.

Hoe kan ik weten of ik me de maandelijkse afbetalingen kan veroorloven?

Het bepalen of u zich de maandelijkse afbetalingen van een lening kunt veroorloven, is een cruciale overweging bij het aangaan van financiële verplichtingen. Om te bepalen of u de maandelijkse afbetalingen kunt dragen, is het essentieel om een grondige analyse te maken van uw inkomsten en uitgaven. Maak een gedetailleerd budget waarin u al uw financiële verplichtingen opneemt, inclusief huur, nutsvoorzieningen, voedsel en andere kosten. Vergelijk dit met het bedrag dat u elke maand moet betalen voor de lening. Zorg ervoor dat er voldoende ruimte is in uw budget om comfortabel de afbetalingen te kunnen doen, zonder dat dit leidt tot financiële stress of moeilijkheden. Het is verstandig om ook rekening te houden met onvoorziene uitgaven en een financiële buffer aan te houden voor noodgevallen. Door realistisch te zijn over uw financiële situatie en zorgvuldig te plannen, kunt u bepalen of u zich de maandelijkse afbetalingen van een lening kunt veroorloven.

Wat gebeurt er als ik een betaling mis op mijn leningaflossing?

Als u een betaling mist op uw leningaflossing, kan dit leiden tot verschillende gevolgen. Allereerst kan het resulteren in extra kosten, zoals boetes of vertragingskosten, die bovenop het openstaande bedrag van de lening komen. Daarnaast kan het missen van een betaling ook een negatieve invloed hebben op uw kredietwaardigheid en uw credit score beïnvloeden. Dit kan op zijn beurt problemen veroorzaken bij toekomstige leningaanvragen of andere financiële transacties. Het is daarom belangrijk om altijd tijdig en volgens afspraak uw leningaflossingen te doen om financiële problemen te voorkomen en uw financiële gezondheid te behouden.

Is het mogelijk om mijn maandelijkse afbetalingen te verlagen door herfinanciering?

Het is een veelgestelde vraag of het mogelijk is om maandelijkse afbetalingen te verlagen door herfinanciering van een lening. Herfinanciering kan in sommige gevallen helpen om de maandelijkse afbetalingen te verlagen, bijvoorbeeld door een lagere rentevoet te bekomen of de looptijd van de lening aan te passen. Het is echter belangrijk om alle kosten en voorwaarden van herfinanciering zorgvuldig te overwegen voordat u deze stap neemt. Soms kunnen er bijkomende kosten zijn verbonden aan herfinanciering, waardoor het uiteindelijke voordeel mogelijk beperkt is. Het is raadzaam om advies in te winnen bij een financieel adviseur voordat u besluit om uw lening te herfinancieren en uw maandelijkse afbetalingen te wijzigen.