Geld lenen berekenen: ontdek je maandelijkse afbetaling en totale kredietkost
Geld lenen berekenen: ontdek wat een lening je echt kost
Wil je geld lenen voor een auto, een renovatie of een andere grote uitgave? Bereken dan vooraf hoeveel je maandelijks moet afbetalen en hoeveel de lening in totaal kost. Zo weet je of de terugbetalingen passen binnen je budget en kan je kredietaanbiedingen beter vergelijken.
Wat betekent geld lenen berekenen?
Een lening berekenen is meer dan het geleende bedrag delen door het aantal maanden. Je betaalt doorgaans ook interesten en soms bijkomende kosten. Het bedrag van je maandelijkse afbetaling hangt onder andere af van:
- het bedrag dat je leent;
- de looptijd van de lening;
- de rentevoet en het jaarlijks kostenpercentage (JKP);
- eventuele kosten die aan het krediet verbonden zijn.
In het algemeen geldt: hoe langer de looptijd, hoe lager de maandelijkse afbetaling. Je betaalt dan meestal wel langer interesten, waardoor het totale terug te betalen bedrag hoger kan liggen.
Voorbeeld: de kost van een lening berekenen
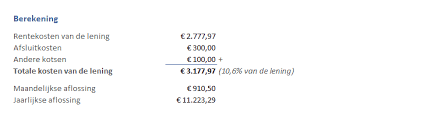
Stel dat je 10.000 euro leent over 60 maanden tegen een vaste nominale rentevoet van 7% per jaar. Een vereenvoudigde berekening geeft een maandelijkse afbetaling van ongeveer 198 euro. Over de volledige looptijd betaal je dan ongeveer 11.881 euro terug.
Dit is slechts een rekenvoorbeeld. Het houdt geen rekening met eventuele bijkomende kosten en de effectieve maandelijkse afbetaling hangt af van de voorwaarden van de kredietgever. Gebruik daarom altijd het JKP en de terugbetalingstabel uit het concrete kredietaanbod om de totale kost te beoordelen.
JKP: vergelijk niet alleen de rentevoet
De rentevoet geeft aan hoeveel interest je op het geleende bedrag betaalt. Het jaarlijks kostenpercentage, of JKP, is nuttig om kredietaanbiedingen te vergelijken, omdat het de kosten van het krediet volgens de wettelijke berekeningsregels in één percentage weergeeft. Kijk dus niet alleen naar een aantrekkelijke rentevoet, maar controleer ook het JKP, de maandelijkse afbetaling en het totaalbedrag dat je moet terugbetalen.
Hoe bereken je hoeveel je kan lenen?
Begin met je maandelijkse inkomsten en vaste uitgaven. Denk aan woonkosten, energie, verzekeringen, andere leningen en dagelijkse uitgaven. Het bedrag dat daarna overblijft, is niet automatisch volledig beschikbaar voor een nieuwe afbetaling: hou ook ruimte voor onverwachte kosten en spaargeld.
Een kredietgever beoordeelt je aanvraag en moet rekening houden met je financiële situatie. Een online simulatie is dus indicatief en garandeert niet dat je het aangevraagde bedrag kunt lenen. Leen bij voorkeur niet meer dan nodig en kies een maandelijkse afbetaling die je ook bij gewijzigde omstandigheden comfortabel kunt blijven betalen.
Welke looptijd kies je?
Een korte looptijd betekent meestal hogere maandelijkse afbetalingen, maar je bent sneller klaar met terugbetalen. Een langere looptijd verlaagt doorgaans het maandbedrag, maar kan de totale kredietkost verhogen. Vergelijk daarom meerdere looptijden en kijk telkens naar zowel de maandelijkse afbetaling als het totaal terug te betalen bedrag.
Bij een vaste rentevoet blijft de rente tijdens de afgesproken periode gelijk. Bij een variabele rentevoet kan die onder de voorwaarden van het krediet wijzigen. Controleer bij een variabele rente welke aanpassingen mogelijk zijn en wat dat kan betekenen voor je budget.
Geld lenen berekenen voor een persoonlijke lening of woonkrediet
De berekening hangt ook af van het soort krediet. Bij een persoonlijke lening weet je doorgaans vooraf welk bedrag je leent en welke afbetalingen bij het aanbod horen. Bij een hypothecair krediet spelen daarnaast onder meer de looptijd, de renteformule en kosten in verband met de aankoop of waarborg een rol. Vergelijk dus kredieten van hetzelfde type en bekijk alle voorwaarden van het aanbod.
Checklist voor je een lening aangaat
- Bereken de maandelijkse afbetaling én het totaal terug te betalen bedrag.
- Vergelijk het JKP en de voorwaarden van verschillende aanbiedingen.
- Controleer of je budget ook ruimte laat voor onverwachte uitgaven.
- Bekijk de looptijd en de gevolgen van een eventuele variabele rentevoet.
- Lees de kredietovereenkomst en terugbetalingstabel zorgvuldig na.
Veelgestelde vragen over geld lenen berekenen
Kan ik mijn maandelijkse afbetaling zelf berekenen?
Je kan een eerste schatting maken met een online leningcalculator. Voor een exacte berekening heb je de voorwaarden van het krediet nodig, zoals het JKP, de looptijd en eventuele kosten.
Is een langere looptijd altijd voordeliger?
Niet noodzakelijk. De maandelijkse afbetaling kan lager zijn, maar doordat je langer terugbetaalt, kan de totale kost hoger uitvallen. Vergelijk beide bedragen voordat je beslist.
Is een simulatie een kredietaanbod?
Nee. Een simulatie geeft een indicatie op basis van de ingevoerde gegevens. De uiteindelijke voorwaarden hangen af van het concrete aanbod en de beoordeling van je aanvraag door de kredietgever.
Kort samengevat: geld lenen berekenen helpt je om maandlasten, looptijd en totale kredietkost vooraf in te schatten. Vergelijk het JKP en de volledige terugbetaling, en kies een bedrag dat realistisch binnen je budget past.
9 Voordelen van Het Berekenen van Je Lening in België
- Krijg snel zicht op je maandelijkse afbetaling.
- Vergelijk eenvoudig verschillende leningbedragen.
- Ontdek hoe de looptijd je afbetaling beïnvloedt.
- Schat de totale kost van je lening in.
- Vergelijk kredietaanbiedingen op basis van het JKP.
- Stem je lening af op je persoonlijke budget.
- Voorkom verrassingen tijdens de terugbetaling.
- Kies een looptijd die bij je situatie past.
- Bereken vooraf hoeveel je verantwoord kan lenen.
Nadelen van het Berekenen van Leningen: Wat Je Moet Weten
- Een berekening is slechts een schatting.
- Bijkomende kosten kunnen de lening duurder maken.
- Een langere looptijd verhoogt vaak de totale kosten.
- De maandelijkse afbetaling kan je budget onder druk zetten.
Krijg snel zicht op je maandelijkse afbetaling.
Met een berekening van je lening krijg je snel zicht op je maandelijkse afbetaling. Zo weet je meteen welk bedrag je elke maand ongeveer moet voorzien en kan je inschatten of de lening binnen je budget past. Door verschillende bedragen en looptijden te vergelijken, vind je makkelijker een afbetaling die aansluit bij je financiële situatie.
Vergelijk eenvoudig verschillende leningbedragen.
Door verschillende leningbedragen te berekenen, zie je snel hoe een hoger of lager bedrag je maandelijkse afbetaling en totale kredietkost beïnvloedt. Zo kan je opties naast elkaar leggen en een leenbedrag kiezen dat past bij je plannen én je budget.
Ontdek hoe de looptijd je afbetaling beïnvloedt.
Door je lening te berekenen, ontdek je hoe de looptijd je maandelijkse afbetaling beïnvloedt. Een langere looptijd verlaagt doorgaans het bedrag dat je elke maand terugbetaalt, maar kan ervoor zorgen dat je in totaal meer interesten betaalt. Met een kortere looptijd betaal je meestal maandelijks meer, maar ben je sneller klaar met aflossen. Zo kan je verschillende opties vergelijken en een looptijd kiezen die bij je budget past.
Schat de totale kost van je lening in.
Door je lening vooraf te berekenen, krijg je een duidelijker beeld van de totale kost. Je ziet niet alleen hoeveel je maandelijks afbetaalt, maar ook hoeveel je over de volledige looptijd terugbetaalt, inclusief interesten en eventuele kosten. Zo kan je verschillende kredietaanbiedingen beter vergelijken en nagaan of de lening binnen je budget past.
Vergelijk kredietaanbiedingen op basis van het JKP.
Door geld lenen te berekenen, kan je kredietaanbiedingen beter vergelijken op basis van het jaarlijks kostenpercentage (JKP). Dat percentage geeft een ruimer beeld van de kosten van een krediet dan de rentevoet alleen. Zo zie je makkelijker welk aanbod het best aansluit bij je budget en vermijd je dat je je enkel laat leiden door een aantrekkelijk maandbedrag.
Stem je lening af op je persoonlijke budget.
Door je lening vooraf te berekenen, zie je welke maandelijkse afbetaling binnen je persoonlijke budget past. Houd daarbij rekening met je inkomsten, vaste kosten en onverwachte uitgaven. Zo kan je een leenbedrag en looptijd kiezen die je comfortabel kan terugbetalen, zonder je financiële ruimte onnodig onder druk te zetten.
Voorkom verrassingen tijdens de terugbetaling.
Door je lening vooraf te berekenen, weet je hoeveel je maandelijks moet afbetalen en wat de totale kost is. Zo krijg je een duidelijk beeld van je financiële verplichtingen, kan je de afbetaling afstemmen op je budget en vermijd je onaangename verrassingen tijdens de terugbetaling.
Kies een looptijd die bij je situatie past.
Door geld lenen te berekenen, kan je verschillende looptijden vergelijken en kiezen wat het best bij je persoonlijke situatie past. Een kortere looptijd betekent meestal hogere maandelijkse afbetalingen, maar je betaalt de lening sneller terug. Met een langere looptijd dalen de maandlasten doorgaans, al kan de totale kost hoger uitvallen. Zo vind je een evenwicht tussen een haalbare afbetaling en de totale kosten van je lening.
Bereken vooraf hoeveel je verantwoord kan lenen.
Door vooraf te berekenen hoeveel je verantwoord kan lenen, krijg je een duidelijk beeld van wat binnen je budget past. Houd rekening met je inkomsten, vaste kosten, bestaande leningen en onverwachte uitgaven. Zo vermijd je dat je maandelijkse afbetalingen te zwaar doorwegen en kan je een lening kiezen die je comfortabel kunt terugbetalen.
Een berekening is slechts een schatting.
Een berekening van je lening is slechts een schatting en geen definitief kredietaanbod. De werkelijke maandelijkse afbetaling en totale kost kunnen verschillen naargelang de rentevoet, eventuele kosten en de voorwaarden van de kredietgever. Gebruik een simulatie daarom als eerste richtlijn en controleer altijd het concrete aanbod en de terugbetalingstabel voordat je een lening afsluit.
Bijkomende kosten kunnen de lening duurder maken.
Hou bij geld lenen berekenen ook rekening met bijkomende kosten. Die kunnen ervoor zorgen dat je lening duurder uitvalt dan je op basis van de rentevoet verwacht. Bekijk daarom het JKP, de kredietvoorwaarden en het totale terug te betalen bedrag zorgvuldig, zodat je een realistischer beeld krijgt van de volledige kost.
Een langere looptijd verhoogt vaak de totale kosten.
Een langere looptijd kan je maandelijkse afbetaling verlagen, maar je betaalt de lening wel over een langere periode terug. Daardoor betaal je vaak meer interesten en valt de totale kost van je lening hoger uit. Vergelijk daarom niet alleen het maandbedrag, maar ook hoeveel je over de volledige looptijd terugbetaalt.
De maandelijkse afbetaling kan je budget onder druk zetten.
Een lening berekenen geeft je een idee van je maandelijkse afbetaling, maar dat bedrag kan je budget onder druk zetten. Hou daarom niet alleen rekening met je vaste inkomsten en uitgaven, maar ook met onverwachte kosten en veranderingen in je financiële situatie. Kies een afbetaling die je comfortabel kunt dragen, zonder je dagelijkse uitgaven of financiële buffer in het gedrang te brengen.