Tag, bestaande kredieten

maximale persoonlijke lening berekenen

Maximale persoonlijke lening berekenen: ontdek hoeveel je kan lenen

Maximale persoonlijke lening berekenen: hoeveel kan je lenen?

Wil je weten hoeveel je maximaal kan lenen met een persoonlijke lening? Het antwoord hangt niet alleen af van het bedrag dat je aanvraagt. Een kredietgever bekijkt ook je inkomen, je vaste uitgaven, andere leningen en de looptijd van het krediet. Er bestaat in België geen vast maximumbedrag dat voor iedereen geldt: de berekening is persoonlijk.

Met een eerste inschatting van je budget kan je bepalen welke maandelijkse afbetaling haalbaar is. Daarna kan je kredietgevers vergelijken en nagaan welk leenbedrag en welke looptijd bij je situatie passen.

Wat bepaalt het maximale leenbedrag?

Bij de beoordeling van een aanvraag kijkt de kredietgever naar je financiële situatie en je vermogen om de lening terug te betalen. Daarbij spelen onder meer deze factoren een rol:

  • Je netto-inkomen: loon, pensioen of andere regelmatige inkomsten.
  • Je vaste uitgaven: bijvoorbeeld huur of hypotheek, energie, verzekeringen en kinderopvang.
  • Je bestaande kredieten: lopende leningen en de maandelijkse afbetalingen daarvoor.
  • Je gezinssituatie: het aantal personen ten laste en de kosten van je huishouden.
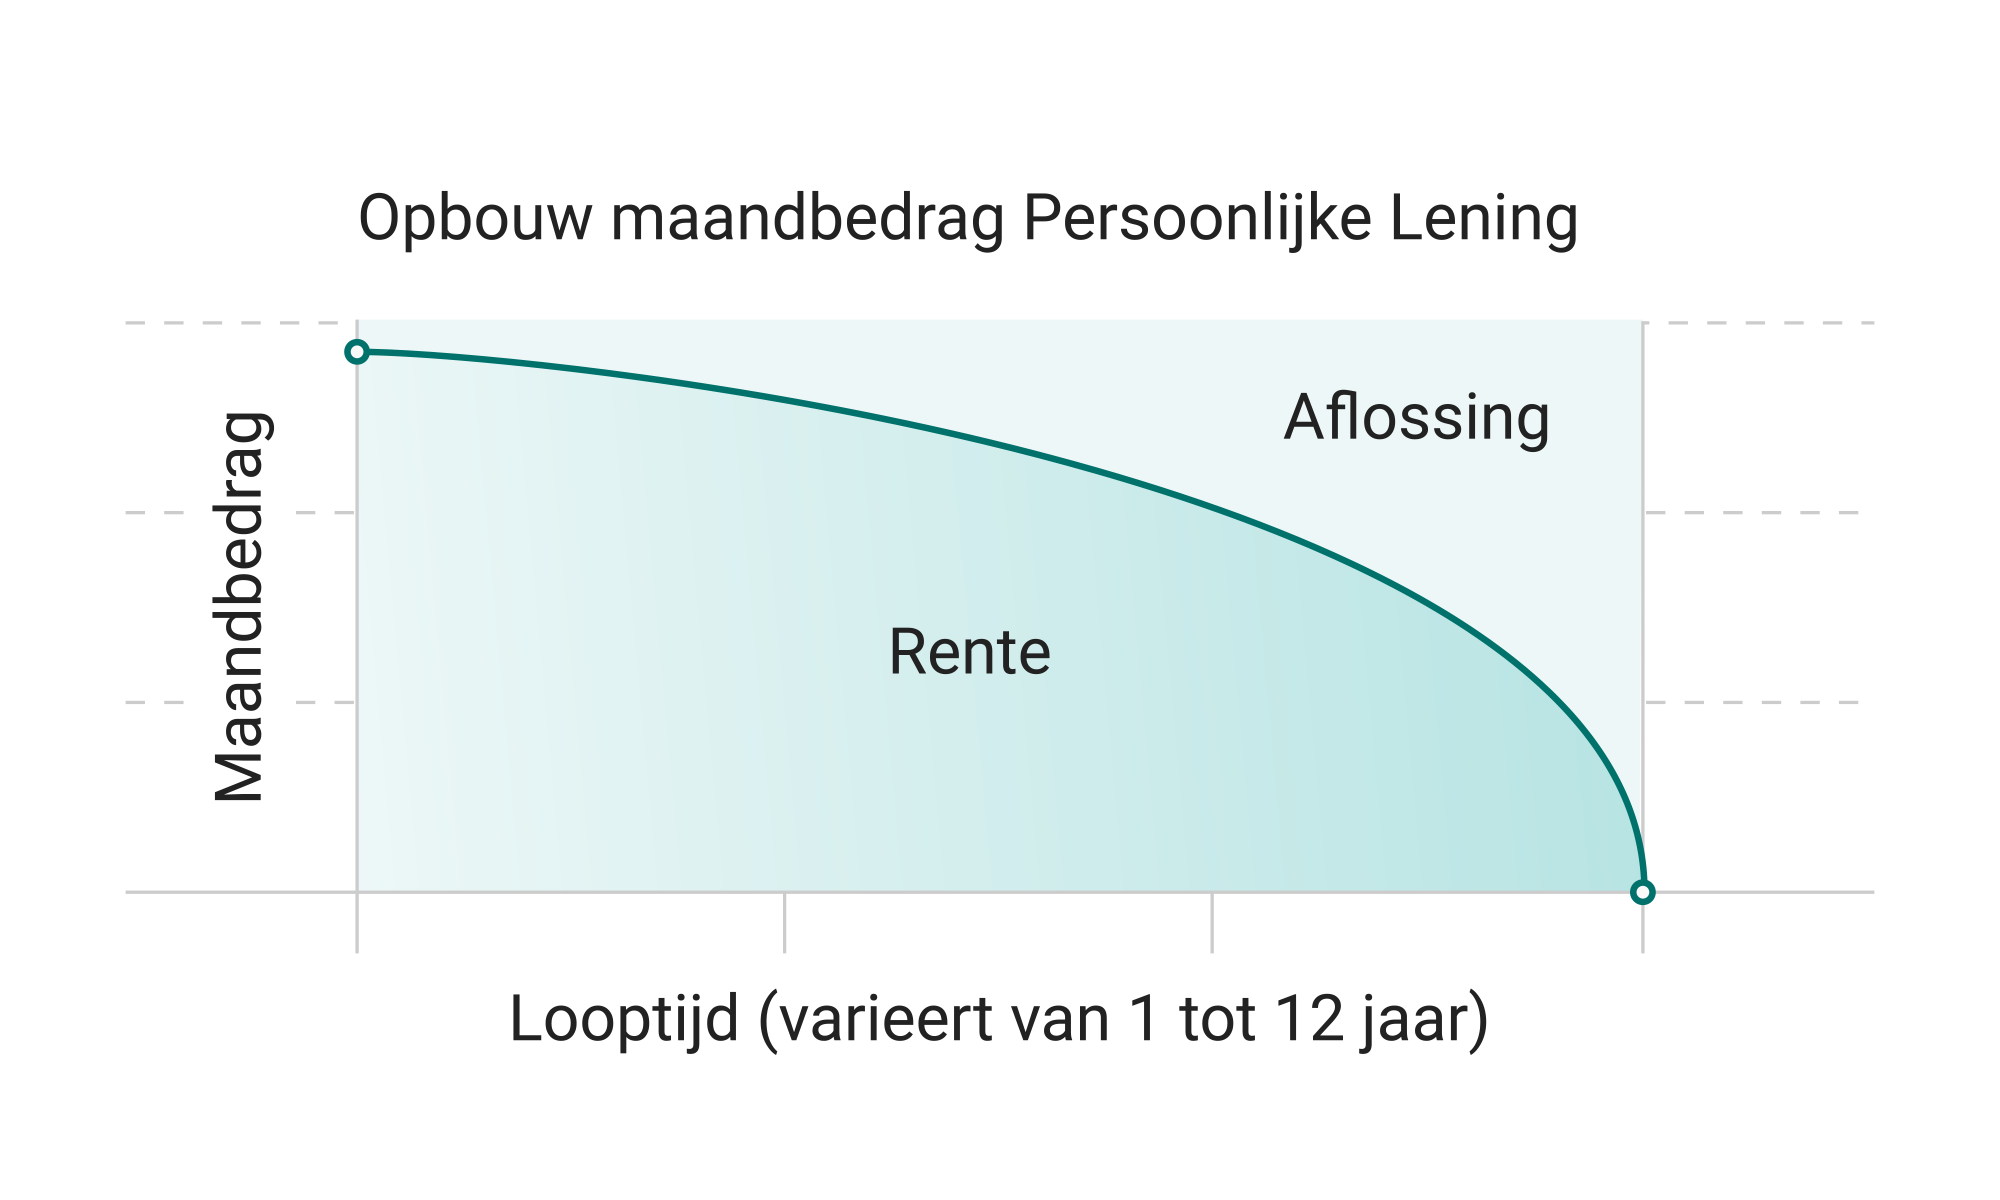
  • De looptijd: een langere looptijd kan de maandelijkse afbetaling verlagen, maar verhoogt doorgaans het totaalbedrag dat je terugbetaalt.
  • De kredietvoorwaarden: onder meer de rentevoet en het jaarlijks kostenpercentage (JKP).

De kredietgever moet beoordelen of het krediet verantwoord is. Daarbij kan hij informatie raadplegen in de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België. Die registratie bevat gegevens over bepaalde kredieten en eventuele betalingsachterstanden.

Zo maak je zelf een eerste berekening

Een bruikbare eerste stap is berekenen hoeveel je maandelijks overhoudt nadat je noodzakelijke uitgaven betaald zijn. Gebruik daarvoor een realistisch budget, niet enkel je inkomsten min je leninglasten.

  1. Tel je regelmatige netto-inkomsten op.
  2. Trek je vaste kosten en bestaande maandelijkse kredietafbetalingen ervan af.
  3. Hou rekening met dagelijkse uitgaven, zoals voeding, vervoer en medische kosten.
  4. Voorzie een buffer voor onverwachte uitgaven en toekomstige kosten.
  5. Wat daarna overblijft, geeft een indicatie van een mogelijke maandelijkse afbetaling.

Dit bedrag is geen garantie dat een kredietgever je aanvraag zal goedkeuren. De kredietgever maakt zelf een volledige beoordeling en kan rekening houden met andere elementen.

Van maandelijkse afbetaling naar leenbedrag

Wanneer je weet welk bedrag je maandelijks comfortabel kan missen, kan je dat gebruiken om verschillende kredietsimulaties te vergelijken. Het mogelijke leenbedrag hangt samen met de maandelijkse afbetaling, de looptijd en de rentevoet. Bij dezelfde maandelijkse afbetaling kan een langere looptijd doorgaans een hoger leenbedrag mogelijk maken, maar je betaalt dan vaak langer en in totaal meer terug.

Een online simulatie is daarom vooral een richtlijn. De uiteindelijke voorwaarden kunnen verschillen van de simulatie, bijvoorbeeld na controle van je gegevens of na beoordeling door de kredietgever.

Let op het JKP en het totaal terug te betalen bedrag

Kijk bij het vergelijken niet alleen naar de maandelijkse afbetaling. Het jaarlijks kostenpercentage (JKP) geeft de kosten van het krediet op jaarbasis weer volgens de voorwaarden van de aanbieding. Vergelijk ook:

  • het bedrag dat je leent;
  • de maandelijkse afbetaling;
  • de looptijd;
  • het totaalbedrag dat je terugbetaalt;
  • de voorwaarden bij vervroegde terugbetaling.

Een lage maandelijkse afbetaling kan aantrekkelijk lijken, maar bij een langere looptijd kan het totaalbedrag hoger uitvallen. Kies dus niet automatisch voor de langste looptijd of het hoogste leenbedrag.

Hoe bereken je een verstandige maximale persoonlijke lening?

Je maximale persoonlijke lening is niet noodzakelijk het hoogste bedrag dat een kredietgever bereid is toe te kennen. Een verstandige grens is het bedrag waarvan de maandelijkse afbetaling ook haalbaar blijft als je kosten stijgen of je inkomsten tijdelijk dalen.

Maak daarom verschillende simulaties met uiteenlopende leenbedragen en looptijden. Controleer of er na de afbetaling voldoende ruimte overblijft voor je normale uitgaven, spaargeld en onverwachte kosten. Leen bij voorkeur alleen wat je nodig hebt.

Veelgestelde vragen

Bestaat er een wettelijk maximumbedrag voor een persoonlijke lening?

Er is geen algemeen maximumbedrag dat voor elke consument geldt. Het bedrag dat je kan lenen, hangt af van je persoonlijke financiële situatie, de kredietvoorwaarden en de beoordeling van de kredietgever.

Kan ik het maximale bedrag online berekenen?

Een online simulator kan een indicatie geven op basis van het bedrag, de looptijd en de rentevoorwaarden die je invoert. De berekening is niet automatisch een kredietaanbod of een goedkeuring.

Maakt een langere looptijd lenen makkelijker?

Een langere looptijd verlaagt doorgaans de maandelijkse afbetaling, maar kan ervoor zorgen dat je in totaal meer terugbetaalt. Vergelijk daarom zowel de maandlast als het totaalbedrag.

Conclusie

De maximale persoonlijke lening bereken je niet met één vaste formule. Je inkomen, vaste uitgaven, bestaande kredieten, gezinssituatie, looptijd en kredietvoorwaarden bepalen samen welk bedrag haalbaar kan zijn. Begin met een realistisch maandbudget, vergelijk het JKP en het totaal terug te betalen bedrag, en kies een lening waarvan de afbetaling ook op langere termijn comfortabel blijft.


5 Tips voor het Berekenen van je Maximale Persoonlijke Lening

  1. Tel je netto-inkomen en vaste kosten op.
  2. Reken bestaande leningen mee in je maandlasten.
  3. Voorzie ruimte voor onverwachte uitgaven.
  4. Vergelijk looptijd, rente en totale terugbetaling.
  5. Vraag meerdere kredietgevers om een haalbaar voorstel.

Tel je netto-inkomen en vaste kosten op.

Tel je netto-inkomen en vaste kosten op om een helder beeld te krijgen van je maandbudget. Noteer je regelmatige inkomsten en trek daar uitgaven zoals huur of hypotheek, energie, verzekeringen en bestaande leningafbetalingen van af. Zo zie je beter hoeveel ruimte er eventueel overblijft voor een nieuwe maandelijkse afbetaling. Hou ook rekening met dagelijkse uitgaven en onverwachte kosten: het volledige resterende bedrag lenen is meestal geen comfortabele keuze.

Reken bestaande leningen mee in je maandlasten.

Reken bestaande leningen mee wanneer je je maandlasten inschat. Tel de maandelijkse afbetalingen van bijvoorbeeld een autolening, kredietkaart of andere persoonlijke lening op bij je vaste uitgaven. Zo zie je beter hoeveel ruimte er werkelijk overblijft voor een nieuw krediet en vermijd je dat je maandbudget te zwaar belast raakt. Houd ook rekening met eventuele schommelingen in je uitgaven, zodat de afbetaling haalbaar blijft.

Voorzie ruimte voor onverwachte uitgaven.

Voorzie altijd ruimte voor onverwachte uitgaven wanneer je je maximale persoonlijke lening berekent. Denk aan een herstelling aan je wagen, een hogere energiefactuur of medische kosten. Leen dus niet het volledige bedrag dat je budget op papier toelaat: met een financiële buffer voorkom je dat een tegenvaller je maandelijkse afbetalingen in het gedrang brengt.

Vergelijk looptijd, rente en totale terugbetaling.

Vergelijk niet alleen de maandelijkse afbetaling, maar bekijk ook hoe de looptijd en rente het totale kostenplaatje beïnvloeden. Een langere looptijd kan je maandlast verlagen, maar je betaalt mogelijk langer rente en daardoor in totaal meer terug. Vergelijk daarom voor verschillende looptijden het JKP en het totale terug te betalen bedrag, en kies een lening die past bij je budget én waarbij de totale kost aanvaardbaar blijft.

Vraag meerdere kredietgevers om een haalbaar voorstel.

Vraag meerdere kredietgevers om een haalbaar voorstel en vergelijk niet alleen het maximale bedrag dat je kan lenen. Kijk ook naar de maandelijkse afbetaling, de looptijd, het JKP en het totale bedrag dat je terugbetaalt. Zo krijg je een beter zicht op de voorwaarden en kan je een lening kiezen die past bij je budget. Een simulatie of voorstel is geen garantie op goedkeuring: de kredietgever beoordeelt je aanvraag op basis van je persoonlijke financiële situatie.
maximale persoonlijke lening

Maximale persoonlijke lening: hoeveel kan je verantwoord lenen?

Wat is het maximale bedrag van een persoonlijke lening?

Hoeveel kan je maximaal lenen met een persoonlijke lening? In België bestaat er geen vast maximumbedrag dat voor iedereen geldt. Het bedrag dat je kunt lenen, hangt af van je financiële situatie, de voorwaarden van de kredietgever en het doel van de lening. Een kredietgever moet nagaan of je de maandelijkse afbetalingen comfortabel kunt dragen voordat die een krediet goedkeurt.

Hoe bepaalt een kredietgever hoeveel je kunt lenen?

Bij een aanvraag beoordeelt de kredietgever onder meer je inkomsten, vaste uitgaven en bestaande financiële verplichtingen. Ook de looptijd speelt een rol: een langere looptijd kan de maandelijkse afbetaling verlagen, maar betekent doorgaans dat je langer interest betaalt en in totaal meer terugbetaalt.

De kredietgever bekijkt ook je lopende kredieten en raadpleegt daarvoor het bestand van de Centrale voor Kredieten aan Particulieren bij de Nationale Bank van België. Je moet zelf correcte en volledige informatie bezorgen over je financiële situatie. De beoordeling is individueel, waardoor het maximale leenbedrag verschilt van persoon tot persoon.

Waar hangt je maximale leenbedrag van af?

  • Je netto-inkomen: een regelmatig inkomen kan bijdragen aan je terugbetalingscapaciteit.
  • Je vaste kosten: denk aan huur of hypotheek, energie, verzekeringen en andere noodzakelijke uitgaven.
  • Je bestaande kredieten: lopende afbetalingen beperken het bedrag dat je mogelijk nog kunt lenen.
  • De looptijd: de gekozen termijn beïnvloedt zowel je maandbedrag als het totale kostenplaatje.
  • Het doel van de lening: sommige kredietgevers hanteren andere voorwaarden naargelang de bestemming van het krediet.

Een kredietgever kan een lager bedrag voorstellen dan je hebt aangevraagd, of je aanvraag weigeren. Een online simulatie geeft hoogstens een eerste indicatie en is geen garantie op goedkeuring.

Let niet alleen op het bedrag dat je kunt lenen

Een hoog maximaal leenbedrag betekent niet automatisch dat het verstandig is om dat volledige bedrag op te nemen. Bereken eerst welk maandbedrag past binnen je budget, ook als je inkomsten of uitgaven veranderen. Voorzie voldoende ruimte voor onverwachte kosten.

Vergelijk kredietvoorstellen op basis van het jaarlijks kostenpercentage (JKP), de maandelijkse afbetaling, de looptijd en het totale terug te betalen bedrag. Het JKP helpt om de kosten van verschillende aanbiedingen te vergelijken. Lees ook de voorwaarden zorgvuldig na en controleer welke kosten en verplichtingen van toepassing zijn.

Zo bepaal je een verantwoord leenbedrag

  1. Maak een overzicht van je maandelijkse inkomsten en uitgaven.
  2. Trek je vaste kosten en bestaande afbetalingen af van je beschikbare inkomen.
  3. Bepaal welk maandbedrag haalbaar blijft, ook met ruimte voor onverwachte uitgaven.
  4. Vraag simulaties aan voor verschillende bedragen en looptijden.
  5. Vergelijk het JKP en het totale terug te betalen bedrag, niet alleen de maandelijkse afbetaling.

Veelgestelde vragen

Bestaat er een wettelijk maximumbedrag voor een persoonlijke lening?

Er is geen universeel maximumbedrag dat iedere consument kan lenen. De kredietgever beoordeelt je aanvraag individueel en moet rekening houden met je terugbetalingscapaciteit en de toepasselijke regels voor consumentenkrediet.

Kan ik lenen als ik al andere kredieten heb?

Dat kan soms, maar bestaande afbetalingen worden meegenomen in de beoordeling. Ze kunnen het bedrag dat je nog kunt lenen beperken. De kredietgever controleert ook de relevante gegevens in de Centrale voor Kredieten aan Particulieren.

Kan ik mijn maximale leenbedrag online berekenen?

Een simulator kan een richtbedrag of indicatieve maandafbetaling tonen. Het definitieve bedrag hangt af van de beoordeling door de kredietgever en de volledige informatie in je aanvraag.

Conclusie

Het maximale bedrag van een persoonlijke lening hangt vooral af van wat je verantwoord kunt terugbetalen. Kijk daarom niet alleen naar hoeveel je kunt lenen, maar ook naar de maandelijkse afbetaling, de looptijd en het totale kostenplaatje. Een zorgvuldige vergelijking helpt je een lening te kiezen die aansluit bij je budget.

Deze informatie is algemeen en vervangt geen persoonlijk financieel advies. De voorwaarden verschillen per kredietgever en aanvraag.


9 Voordelen van het Maximaliseren van je Persoonlijke Lening in België

  1. Geeft inzicht in je leenmogelijkheden.
  2. Helpt je een realistisch budget bepalen.
  3. Maakt aanbiedingen makkelijker vergelijkbaar.
  4. Kan onverwachte financiële druk helpen voorkomen.
  5. Laat zien welke maandafbetaling haalbaar is.
  6. Helpt de juiste looptijd afwegen.
  7. Ondersteunt een weloverwogen kredietkeuze.
  8. Maakt duidelijk welke invloed bestaande kredieten hebben.
  9. Helpt je alleen te lenen wat je nodig hebt.


Nadelen van een Maximale Persoonlijke Lening in België

  1. Een hoger leenbedrag betekent doorgaans hogere maandelijkse afbetalingen.
  2. Een langere looptijd kan de totale kosten van de lening verhogen.
  3. De kredietgever kan je aanvraag weigeren of een lager bedrag goedkeuren.

Geeft inzicht in je leenmogelijkheden.

Een maximale persoonlijke lening geeft je inzicht in je leenmogelijkheden. Door je inkomsten, vaste uitgaven en bestaande kredieten in rekening te brengen, krijg je een beter beeld van welk bedrag haalbaar is en welke maandelijkse afbetaling bij je budget past. Zo kan je kredietaanbiedingen gerichter vergelijken en voorkom je dat je meer leent dan je comfortabel kunt terugbetalen.

Helpt je een realistisch budget bepalen.

Een persoonlijke lening aanvragen kan je helpen om een realistisch budget te bepalen. Door je inkomsten, vaste kosten en bestaande afbetalingen op een rij te zetten, krijg je een duidelijker beeld van hoeveel je maandelijks kunt missen. Zo kan je nagaan welk leenbedrag en welke afbetaling haalbaar zijn, zonder je budget onnodig onder druk te zetten.

Maakt aanbiedingen makkelijker vergelijkbaar.

Een maximale persoonlijke lening maakt aanbiedingen makkelijker vergelijkbaar, omdat je bij verschillende kredietgevers hetzelfde leenbedrag en dezelfde looptijd kunt simuleren. Zo zie je vlotter hoe de maandelijkse afbetaling, het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag zich tot elkaar verhouden. Vergelijk wel altijd de volledige voorwaarden, zodat je niet alleen op een lage maandafbetaling afgaat.

Kan onverwachte financiële druk helpen voorkomen.

Een maximale persoonlijke lening kan helpen om onverwachte financiële druk te voorkomen wanneer je op voorhand weet welk bedrag je leent, hoe lang je afbetaalt en hoeveel je maandelijks betaalt. Zo kan je een grote, geplande uitgave spreiden over meerdere maanden en vermijd je mogelijk dat je meteen een groot deel van je spaargeld moet aanspreken. Leen wel alleen wat je nodig hebt en controleer of de afbetaling comfortabel binnen je budget past.

Laat zien welke maandafbetaling haalbaar is.

Een berekening van de maximale persoonlijke lening geeft je een duidelijker beeld van welke maandafbetaling haalbaar is binnen je budget. Door rekening te houden met je inkomsten, vaste kosten en bestaande kredieten, kan je beter inschatten welk bedrag je comfortabel kunt terugbetalen. Zo vermijd je dat je maandelijkse aflossing te zwaar doorweegt en houd je ruimte over voor andere uitgaven en onverwachte kosten.

Helpt de juiste looptijd afwegen.

Een maximale persoonlijke lening helpt je om verschillende looptijden beter af te wegen. Door kredietbedragen en termijnen te vergelijken, zie je hoe de looptijd je maandelijkse afbetaling én het totale terug te betalen bedrag beïnvloedt. Een langere looptijd kan de maandlast verlagen, maar doorgaans betaal je dan langer interest. Zo kan je een termijn kiezen die past bij je budget, zonder alleen naar het maximaal leenbare bedrag te kijken.

Ondersteunt een weloverwogen kredietkeuze.

Een maximale persoonlijke lening helpt je om vooraf duidelijkheid te krijgen over het bedrag dat binnen je financiële mogelijkheden past. Door rekening te houden met je inkomsten, vaste kosten en bestaande afbetalingen, kan je verschillende opties vergelijken en een krediet kiezen waarvan de maandelijkse aflossingen haalbaar blijven. Zo maak je een beter geïnformeerde keuze, zonder meer te lenen dan nodig of verantwoord is.

Maakt duidelijk welke invloed bestaande kredieten hebben.

Een maximale persoonlijke lening maakt duidelijk hoe bestaande kredieten je leencapaciteit beïnvloeden. De maandelijkse afbetalingen van bijvoorbeeld een autolening of kredietkaart worden meegeteld bij de beoordeling van je financiële situatie. Zo krijg je een realistischer beeld van het bedrag dat je mogelijk nog kunt lenen én verantwoord terugbetalen.

Helpt je alleen te lenen wat je nodig hebt.

Een maximale persoonlijke lening helpt je om bewust stil te staan bij het bedrag dat je nodig hebt, in plaats van meer te lenen dan nodig. Door je gewenste bedrag af te stemmen op je concrete uitgaven, vermijd je onnodige schulden en betaal je geen interest op geld dat je niet gebruikt. Zo hou je je maandelijkse afbetalingen beter beheersbaar en blijft je budget in evenwicht.

Een hoger leenbedrag betekent doorgaans hogere maandelijkse afbetalingen.

Een hoger leenbedrag betekent doorgaans hogere maandelijkse afbetalingen, waardoor er minder budget overblijft voor andere uitgaven. Dat kan je financiële ruimte onder druk zetten, zeker wanneer je onverwachte kosten hebt of je inkomsten dalen. Kijk daarom niet alleen naar het bedrag dat je maximaal kunt lenen, maar ook naar een maandelijkse afbetaling die haalbaar blijft binnen je budget.

Een langere looptijd kan de totale kosten van de lening verhogen.

Een langere looptijd verlaagt vaak het maandelijkse afbetalingsbedrag, maar je betaalt de lening wel langer terug. Daardoor kunnen de totale interestkosten oplopen en betaal je over de volledige looptijd mogelijk meer dan bij een kortere termijn. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het JKP en het totale terug te betalen bedrag.

De kredietgever kan je aanvraag weigeren of een lager bedrag goedkeuren.

Een maximale persoonlijke lening is niet gegarandeerd: de kredietgever beoordeelt eerst je inkomsten, vaste kosten en bestaande kredieten. Blijkt uit die beoordeling dat je de gevraagde afbetalingen mogelijk niet comfortabel kunt dragen, dan kan je aanvraag geweigerd worden of kan de kredietgever een lager bedrag voorstellen. Een simulatie geeft dus slechts een indicatie; pas na de volledige beoordeling weet je welk bedrag eventueel wordt goedgekeurd.

Lening met uitkering: mogelijkheden en aandachtspunten in België

Lening met uitkering: waar moet u op letten?

Een lening aanvragen wanneer u een uitkering ontvangt, kan vragen oproepen. Is een uitkering voldoende inkomen voor een krediet? En welke documenten heeft u nodig? In België hangt het antwoord af van uw persoonlijke situatie en van de beoordeling door de kredietgever. Een uitkering sluit een aanvraag niet automatisch uit, maar betekent ook niet dat een lening gegarandeerd wordt goedgekeurd.

Kunt u een lening krijgen met een uitkering?

Een kredietgever moet vóór de toekenning van een consumentenkrediet nagaan of u de lening waarschijnlijk kunt terugbetalen. Daarbij kijkt die onder meer naar uw inkomsten, vaste uitgaven, bestaande leningen en gezinssituatie. Sommige kredietgevers houden rekening met bepaalde uitkeringen als inkomsten; andere kunnen daar anders mee omgaan.

Het soort uitkering en de regelmaat ervan kunnen een rol spelen. Denk bijvoorbeeld aan een werkloosheidsuitkering, een ziekte- of invaliditeitsuitkering, een inkomensvervangende tegemoetkoming, een pensioen of een leefloon. De kredietgever beoordeelt uw dossier individueel en kan bijkomende informatie vragen.

Welke informatie kan de kredietgever vragen?

Om uw aanvraag te beoordelen, kan de kredietgever documenten opvragen zoals:

  • een recent bewijs van uw uitkering;
  • rekeninguittreksels waarop de stortingen zichtbaar zijn;
  • een overzicht van uw vaste maandelijkse kosten;
  • informatie over andere kredieten of financiële verplichtingen;
  • identiteits- en contactgegevens.

De kredietgever moet ook rekening houden met de informatie die geregistreerd staat bij de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België. Een kredietaanvraag indienen betekent dus niet automatisch dat het krediet wordt toegekend.

Let op de betaalbaarheid van de lening

Bekijk niet alleen of u de maandelijkse afbetaling vandaag kunt dragen, maar ook of dat haalbaar blijft wanneer uw inkomen of uitgaven veranderen. Houd rekening met huur of hypotheek, energie, voeding, medische kosten, verzekeringen en eventuele andere schulden.

Een langere looptijd kan de maandelijkse afbetaling verlagen, maar kan ervoor zorgen dat u in totaal meer terugbetaalt. Vergelijk daarom het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag, de looptijd en eventuele bijkomende kosten. Vraag bij twijfel om een duidelijk aflossingsschema.

Pas op voor onbetrouwbare kredietaanbiedingen

Wees voorzichtig met advertenties die beloven dat iedereen een lening krijgt, ongeacht inkomen of financiële situatie. Een kredietaanbieder mag uw terugbetalingsvermogen niet zomaar negeren. Betaal ook geen onverwachte voorschotten om een lening “vrij te maken” of te garanderen. Controleer of de aanbieder over de vereiste vergunning of registratie beschikt via de informatie van de FSMA.

Wat als lenen niet de beste oplossing is?

Als de lening bedoeld is om dagelijkse kosten of bestaande schulden te betalen, kan nieuw krediet uw financiële problemen verzwaren. Neem in dat geval contact op met uw OCMW of een erkende dienst voor schuldbemiddeling. Zij kunnen uw budget bekijken en uitleg geven over mogelijke ondersteuning of betalingsregelingen.

Overweeg alleen een lening als het doel duidelijk is en de afbetalingen binnen uw budget passen. Vergelijk verschillende voorstellen, lees de kredietovereenkomst volledig en vraag uitleg voordat u tekent. De juiste beslissing hangt af van uw volledige financiële situatie, niet alleen van het bedrag van uw uitkering.


Zeven Voordelen van een Lening met Uitkering in België

  1. Kan tijdelijke financiële ruimte bieden.
  2. Kan helpen bij een noodzakelijke, onverwachte uitgave.
  3. Sommige kredietgevers houden rekening met bepaalde uitkeringen.
  4. Een vaste maandaflossing maakt terugbetalen overzichtelijk.
  5. Vergelijken helpt om kosten en voorwaarden te beoordelen.
  6. Een lening op maat kan aansluiten bij uw budget.
  7. Vooraf advies vragen helpt financiële verrassingen vermijden.


Nadelen van Lenen met een Uitkering: Waar U Rekening Mee Moet Houden

  1. Een uitkering garandeert geen goedkeuring.
  2. De maandelijkse afbetaling kan uw budget zwaar belasten.
  3. Een langere looptijd verhoogt vaak de totale kosten.
  4. Bestaande schulden verkleinen uw leencapaciteit.
  5. Uw uitkering kan wijzigen, waardoor afbetalen moeilijker wordt.
  6. Onbetrouwbare kredietaanbieders kunnen extra risico’s opleveren.

Kan tijdelijke financiële ruimte bieden.

Een lening met uitkering kan tijdelijk financiële ruimte bieden wanneer u onverwacht met een noodzakelijke uitgave wordt geconfronteerd, zoals een herstelling of een dringende factuur. Zo kunt u de kosten spreiden over meerdere maanden in plaats van ze meteen volledig te betalen. Bekijk wel vooraf of de maandelijkse aflossingen haalbaar blijven binnen uw budget, ook wanneer uw inkomsten of uitgaven veranderen.

Kan helpen bij een noodzakelijke, onverwachte uitgave.

Een lening met uitkering kan helpen om een noodzakelijke, onverwachte uitgave op te vangen, zoals een dringende herstelling aan de woning of een onverwachte medische kost. Zo hoeft u die uitgave niet altijd in één keer uit eigen middelen te betalen. Bekijk wel vooraf zorgvuldig of de maandelijkse afbetalingen binnen uw budget passen en vergelijk de totale kosten van het krediet.

Sommige kredietgevers houden rekening met bepaalde uitkeringen.

Een mogelijk voordeel is dat sommige kredietgevers bepaalde uitkeringen meenemen als inkomen bij de beoordeling van uw aanvraag. Daardoor kan een lening ook bespreekbaar zijn wanneer u geen loon uit werk ontvangt. Of uw uitkering in aanmerking komt, hangt af van het type uitkering, de regelmaat en hoogte ervan, en uw volledige financiële situatie. Dat biedt mogelijkheden, maar geeft geen garantie op goedkeuring.

Een vaste maandaflossing maakt terugbetalen overzichtelijk.

Een vaste maandaflossing maakt het terugbetalen overzichtelijker. U weet vooraf welk bedrag u elke maand moet voorzien, zodat u de lening makkelijker in uw budget kunt opnemen. Dat helpt om uw uitgaven te plannen en op te volgen, ook wanneer u een uitkering ontvangt. Controleer wel of de aflossing comfortabel betaalbaar blijft naast uw vaste kosten.

Vergelijken helpt om kosten en voorwaarden te beoordelen.

Door verschillende leningen te vergelijken, krijgt u een beter beeld van de kosten en voorwaarden die bij uw situatie passen. Kijk niet alleen naar de maandelijkse afbetaling, maar vergelijk ook het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag, de looptijd en eventuele bijkomende kosten. Zo kunt u aanbiedingen beter beoordelen en vermijden dat u een lening kiest die op termijn te zwaar weegt op uw budget.

Een lening op maat kan aansluiten bij uw budget.

Een lening op maat kan worden afgestemd op uw budget en financiële situatie. Door rekening te houden met uw inkomsten, uitkering en vaste kosten, kunt u samen met de kredietgever bekijken welk bedrag en welke maandelijkse afbetaling haalbaar zijn. Zo vermijdt u dat de lening zwaarder doorweegt dan u comfortabel kunt dragen. Een krediet is uiteraard niet gegarandeerd: de kredietgever beoordeelt altijd uw terugbetalingsvermogen.

Vooraf advies vragen helpt financiële verrassingen vermijden.

Door vooraf advies te vragen, krijgt u een duidelijker beeld van de kosten, voorwaarden en maandelijkse afbetalingen van een lening met uitkering. Zo kunt u nagaan of het krediet binnen uw budget past en voorkomt u onaangename financiële verrassingen achteraf. Bespreek uw situatie met een betrouwbare kredietgever of een onafhankelijke budgetbegeleider voordat u beslist.

Een uitkering garandeert geen goedkeuring.

Een uitkering garandeert geen goedkeuring van uw leningaanvraag. De kredietgever beoordeelt uw volledige financiële situatie, waaronder het bedrag en de regelmaat van uw uitkering, uw vaste kosten, eventuele andere leningen en uw gezinssituatie. Ook als u maandelijks een uitkering ontvangt, kan de aanvraag worden geweigerd wanneer de kredietgever inschat dat de afbetalingen niet haalbaar zijn.

De maandelijkse afbetaling kan uw budget zwaar belasten.

Een lening met een uitkering kan uw maandbudget zwaar belasten. Na de maandelijkse afbetaling blijft er minder over voor vaste kosten en onverwachte uitgaven, zoals energie, voeding of medische zorg. Bereken daarom vooraf zorgvuldig wat u elke maand kunt missen en leen niet meer dan nodig.

Een langere looptijd verhoogt vaak de totale kosten.

Een langere looptijd kan de maandelijkse afbetaling verlagen, maar u betaalt de lening wel langer terug. Daardoor loopt de rente doorgaans langer door en kunnen de totale kosten hoger uitvallen. Vergelijk daarom niet alleen het maandbedrag, maar ook het JKP en het totale bedrag dat u tijdens de volledige looptijd terugbetaalt.

Bestaande schulden verkleinen uw leencapaciteit.

Bestaande schulden verkleinen uw leencapaciteit. Kredietgevers houden bij de beoordeling van uw aanvraag rekening met lopende leningen, kredietkaarten en andere maandelijkse afbetalingen. Daardoor blijft er mogelijk minder van uw inkomen over voor een nieuwe lening, waardoor u minder kunt lenen of uw aanvraag geweigerd wordt. Houd daarom vóór u een aanvraag indient rekening met al uw financiële verplichtingen.

Uw uitkering kan wijzigen, waardoor afbetalen moeilijker wordt.

Uw uitkering kan veranderen of stopgezet worden, bijvoorbeeld wanneer uw situatie wijzigt of uw recht opnieuw beoordeeld wordt. Daalt uw inkomen, dan kunnen de maandelijkse afbetalingen plots zwaarder wegen op uw budget. Houd daarom rekening met mogelijke veranderingen en leen alleen een bedrag dat u ook in een minder gunstige situatie kunt terugbetalen.

Onbetrouwbare kredietaanbieders kunnen extra risico’s opleveren.

Onbetrouwbare kredietaanbieders kunnen extra risico’s met zich meebrengen, zeker wanneer u een uitkering ontvangt en dringend geld nodig hebt. Wees op uw hoede voor beloftes van gegarandeerde goedkeuring, onduidelijke voorwaarden of de vraag om vooraf kosten te betalen. Zulke aanbiedingen kunnen leiden tot financiële verliezen, hoge kosten of misbruik van uw persoonlijke gegevens. Controleer daarom altijd of de kredietgever erkend is en lees de kredietvoorwaarden zorgvuldig voordat u iets ondertekent.

hoeveel kun je lenen

Hoeveel kun je lenen? Ontdek wat jouw mogelijkheden bepaalt

Hoeveel kun je lenen?

Hoeveel je kunt lenen, hangt af van je persoonlijke en financiële situatie. Er bestaat geen vast maximumbedrag dat voor iedereen geldt. Een kredietgever bekijkt onder meer je inkomen, je vaste uitgaven, eventuele andere leningen en het doel van de lening. Het bedrag dat je maximaal kunt lenen, is bovendien niet noodzakelijk het bedrag dat je comfortabel kunt terugbetalen.

Welke factoren bepalen hoeveel je kunt lenen?

  • Je netto-inkomen: de kredietgever kijkt naar je inkomen en naar de mate waarin dat regelmatig en voorspelbaar is.
  • Je vaste uitgaven: denk aan woonkosten, energiefacturen, verzekeringen, onderhoudskosten en andere terugkerende betalingen.
  • Andere kredieten: een autolening, persoonlijke lening of kredietkaart met openstaand saldo verlaagt doorgaans het bedrag dat je nog kunt lenen.
  • Je gezinssituatie: het aantal personen ten laste en de kosten van je huishouden spelen mee.
  • Looptijd en rentevoet: een langere looptijd kan de maandelijkse afbetaling verlagen, maar betekent meestal dat je in totaal langer interest betaalt.
  • Het soort lening: de beoordeling kan verschillen naargelang je een hypothecaire lening, persoonlijke lening of autolening aanvraagt.

Hoeveel van je inkomen kun je gebruiken voor een lening?

Als algemene vuistregel wordt soms gekeken of de maandelijkse afbetalingen ongeveer een derde van het netto-inkomen bedragen. Dat is geen wettelijke grens en ook geen garantie dat een krediet wordt goedgekeurd. Een kredietgever moet je financiële situatie individueel beoordelen en nagaan of je na de afbetaling voldoende overhoudt voor je dagelijkse kosten.

Een alleenstaande met beperkte vaste uitgaven kan mogelijk meer ruimte hebben dan een gezin met hetzelfde inkomen maar hogere woon- en gezinskosten. Daarom geeft een eenvoudige berekening op basis van alleen je loon meestal geen betrouwbaar antwoord.

Hoeveel kun je lenen voor een woning?

Bij een hypothecaire lening kijkt de bank niet alleen naar je terugbetalingscapaciteit, maar ook naar de waarde van de woning en het bedrag dat je zelf kunt inbrengen. Je eigen middelen kunnen nodig zijn voor een deel van de aankoopprijs en voor bijkomende kosten, zoals notariskosten, registratierechten en dossierkosten.

Hoeveel je kunt lenen voor een woning hangt dus af van zowel je maandelijkse budget als de totale kostprijs van de aankoop. De voorwaarden verschillen per kredietgever en dossier. Vraag daarom altijd een persoonlijke simulatie aan voordat je een bod uitbrengt.

Rekenvoorbeeld

Stel dat een huishouden een maandelijkse afbetaling van ongeveer € 1.200 kan dragen. Bij een hypothecaire lening met een vaste rentevoet van 3,5% en een looptijd van 25 jaar komt dat indicatief overeen met een lening van ongeveer € 239.000. Dit is uitsluitend een rekenvoorbeeld: de werkelijke rentevoet, kosten en goedkeuring hangen af van de kredietgever en je persoonlijke situatie.

Een langere looptijd kan het leenbedrag bij dezelfde maandelijkse afbetaling verhogen, maar je betaalt dan doorgaans langer interest. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het totale terug te betalen bedrag.

Hoe kun je zelf een eerste inschatting maken?

  1. Tel je regelmatige netto-inkomsten samen.
  2. Trek je vaste maandelijkse uitgaven en bestaande kredietafbetalingen af.
  3. Voorzie voldoende ruimte voor dagelijkse kosten, onverwachte uitgaven en sparen.
  4. Bekijk welke maandelijkse afbetaling haalbaar blijft, ook als je situatie verandert.
  5. Vergelijk simulaties met verschillende looptijden en rentevoeten.

Een kredietgever controleert ook bepaalde kredietgegevens. In België worden consumentenkredieten en hypothecaire kredieten geregistreerd bij de Centrale voor kredieten aan particulieren van de Nationale Bank van België. Bestaande achterstallen of andere lopende kredieten kunnen daardoor meewegen in de beoordeling.

Leen niet automatisch het maximumbedrag

Het maximum dat een kredietgever bereid is toe te kennen, is niet altijd het bedrag dat het best bij je budget past. Hou rekening met mogelijke veranderingen, zoals hogere energiekosten, gezinsuitbreiding, een tijdelijke daling van je inkomen of onverwachte herstellingen. Een financiële buffer kan helpen om ook dan je afbetalingen te blijven doen.

Kort samengevat: hoeveel je kunt lenen, hangt vooral af van wat je na je vaste kosten duurzaam kunt terugbetalen, en van het type lening dat je aanvraagt. Een persoonlijke simulatie bij een kredietgever geeft een nauwkeuriger beeld dan een algemene vuistregel.


6 Tips om Verstandig te Bepalen Hoeveel je Kunt Lenen

  1. Bereken hoeveel je maandelijks comfortabel kunt afbetalen.
  2. Hou rekening met je vaste kosten en bestaande leningen.
  3. Leen niet het maximumbedrag dat de bank aanbiedt.
  4. Voorzie een buffer voor onverwachte uitgaven.
  5. Vergelijk rentevoeten, looptijden en bijkomende kosten.
  6. Vraag je bank om een simulatie op basis van je inkomen.

Bereken hoeveel je maandelijks comfortabel kunt afbetalen.

Bereken eerst hoeveel je maandelijks comfortabel kunt afbetalen, zonder dat je budget te krap wordt. Trek je vaste kosten en bestaande kredietafbetalingen af van je netto-inkomen en hou voldoende over voor dagelijkse uitgaven, sparen en onverwachte kosten. Zo krijg je een realistischer beeld van hoeveel je kunt lenen — en vermijd je dat een lening later financieel zwaar doorweegt.

Hou rekening met je vaste kosten en bestaande leningen.

Hou bij het berekenen van hoeveel je kunt lenen rekening met al je vaste kosten, zoals je huur of hypotheek, energie, verzekeringen en dagelijkse uitgaven. Vergeet ook bestaande leningen en kredietkaartafbetalingen niet: die verkleinen het bedrag dat je elke maand beschikbaar hebt. Zo krijg je een realistischer beeld van wat je comfortabel kunt terugbetalen, zonder je budget onnodig onder druk te zetten.

Leen niet het maximumbedrag dat de bank aanbiedt.

Leen niet automatisch het maximumbedrag dat de bank aanbiedt. Hoewel je aanvraag aanvaard kan worden, moet de maandelijkse afbetaling ook comfortabel passen binnen je budget. Hou rekening met vaste kosten, onverwachte uitgaven en mogelijke veranderingen in je inkomen of gezinssituatie. Door wat financiële ruimte over te houden, verklein je het risico dat je later moeilijkheden krijgt om je lening terug te betalen.

Voorzie een buffer voor onverwachte uitgaven.

Voorzie altijd een buffer voor onverwachte uitgaven wanneer je berekent hoeveel je kunt lenen. Denk aan een kapotte wagen, een dringende herstelling of hogere energiekosten. Als je al je beschikbare budget aan je maandelijkse afbetaling besteedt, kan zo’n onverwachte factuur je financieel in de problemen brengen. Kies daarom een lening waarvan de afbetaling haalbaar blijft én laat voldoende ruimte over voor sparen en onvoorziene kosten.

Vergelijk rentevoeten, looptijden en bijkomende kosten.

Vergelijk bij verschillende kredietgevers niet alleen de rentevoet, maar ook de looptijd en alle bijkomende kosten, zoals dossier- of schattingskosten. Een lagere rentevoet lijkt aantrekkelijk, maar een langere looptijd kan ervoor zorgen dat je uiteindelijk meer interest betaalt. Kijk daarom naar het totale terug te betalen bedrag én naar de maandelijkse afbetaling, zodat je een lening kiest die past bij je budget.

Vraag je bank om een simulatie op basis van je inkomen.

Vraag je bank om een simulatie op basis van je inkomen, vaste uitgaven en eventuele lopende kredieten. Zo krijg je een realistischer beeld van het bedrag dat je mogelijk kunt lenen en van de bijbehorende maandelijkse afbetaling. Vergelijk ook verschillende looptijden en rentevoeten, en kies een bedrag dat comfortabel binnen je budget past.

wat kan lenen hypotheek

Wat kan je lenen voor een hypotheek in België?

Wat kan ik lenen voor een hypotheek in België?

Een woning kopen begint vaak met dezelfde vraag: wat kan ik lenen voor een hypotheek? Het bedrag hangt niet alleen af van de aankoopprijs. De bank bekijkt onder meer jullie inkomsten, vaste uitgaven, bestaande kredieten, eigen inbreng en de looptijd van de lening. Daardoor verschilt het maximale leenbedrag van persoon tot persoon.

Hoe bepaalt de bank hoeveel je kan lenen?

De kredietgever beoordeelt of je de maandelijkse aflossingen comfortabel kan betalen, ook wanneer je situatie verandert. Daarbij spelen verschillende factoren mee:

  • Netto-inkomen: loon, zelfstandige inkomsten en andere inkomsten die de bank aanvaardt.
  • Vaste uitgaven: kosten voor levensonderhoud en andere regelmatige verplichtingen.
  • Bestaande leningen: bijvoorbeeld een autolening, persoonlijke lening of kredietopening.
  • Eigen inbreng: het bedrag dat je zelf kan investeren in de aankoop en de bijkomende kosten.
  • Rentevoet en looptijd: die bepalen mee hoe hoog je maandelijkse afbetaling wordt.
  • Stabiliteit van je financiële situatie: de bank kijkt onder meer naar de aard en regelmaat van je inkomsten.

Hoeveel van je inkomen mag naar de afbetaling gaan?

Als eerste richtlijn wordt soms gekeken naar het deel van het netto-inkomen dat naar maandelijkse kredietafbetalingen gaat. Een verhouding van ongeveer een derde wordt vaak als vuistregel genoemd, maar dat is geen vaste wettelijke grens. Sommige huishoudens kunnen meer dragen, terwijl andere door hoge vaste kosten net minder ruimte hebben.

De bank houdt rekening met wat er na de afbetaling overblijft voor dagelijkse uitgaven, onverwachte kosten en eventuele gezinslasten. Een maximumbedrag lenen is dus niet automatisch hetzelfde als een lening aangaan die bij je budget past.

Eigen inbreng en bijkomende aankoopkosten

Je hebt doorgaans meer nodig dan alleen het bedrag dat je zelf in de woning investeert. Bij een aankoop komen ook kosten kijken, zoals registratierechten of btw, notariskosten en kosten voor de kredietakte. Afhankelijk van de woning en de situatie kunnen ook dossierkosten, een schatting of een schuldsaldoverzekering een rol spelen.

De precieze kosten hangen onder meer af van het gewest, het type woning en of het om een bestaande woning of een nieuwbouw gaat. Vraag daarom een raming op maat aan een notaris of kredietgever. Een voldoende eigen inbreng kan je totale financieringsbehoefte verlagen, maar hou ook een reserve achter de hand voor onverwachte uitgaven.

Wat doen de rentevoet en looptijd?

Een langere looptijd verlaagt meestal de maandelijkse afbetaling, maar kan ervoor zorgen dat je over de volledige periode meer interest betaalt. Een kortere looptijd betekent doorgaans hogere maandlasten, maar kan de totale interestkosten beperken.

Ook de rentevoet heeft een grote invloed. Vergelijk niet alleen het rentepercentage, maar bekijk ook de voorwaarden, eventuele bijkomende producten en de totale kosten van het krediet. Bij een vaste rentevoet blijft de rente tijdens de afgesproken periode gelijk. Bij een variabele rentevoet kan die wijzigen volgens de voorwaarden van het krediet.

Zo maak je een eerste inschatting

  1. Bereken jullie gezamenlijke netto-inkomen per maand.
  2. Trek bestaande kredietafbetalingen en vaste financiële verplichtingen daarvan af.
  3. Bepaal welk maandbedrag comfortabel blijft, ook met ruimte voor sparen en onverwachte kosten.
  4. Breng je eigen middelen en de aankoopkosten in kaart.
  5. Vergelijk verschillende looptijden en rentevoeten met een hypotheekcalculator of kredietgever.

Een online simulator geeft hoogstens een eerste indicatie. De uiteindelijke beslissing hangt af van de beoordeling en voorwaarden van de kredietgever.

Een voorbeeld: lenen is niet hetzelfde als je budget

Twee huishoudens met hetzelfde netto-inkomen kunnen een ander bedrag kunnen lenen. Het ene huishouden heeft bijvoorbeeld geen andere kredieten en beschikt over spaargeld. Het andere betaalt nog een autolening en heeft hogere vaste uitgaven. Ook de gewenste looptijd en de rentevoet kunnen het verschil maken.

Begin daarom niet alleen bij de vraag “wat wil de bank mij lenen?”, maar ook bij “welke maandelijkse afbetaling voelt haalbaar?”. Zo vermijd je dat je volledige budget naar je woning gaat.

Conclusie: hoeveel kan je lenen voor een hypotheek?

Hoeveel je kan lenen voor een hypotheek hangt af van je inkomen, uitgaven, bestaande kredieten, eigen inbreng, rentevoet en looptijd. Een simulator kan helpen om een eerste idee te krijgen, maar alleen een persoonlijke berekening geeft een realistischer beeld. Vergelijk verschillende voorstellen en hou naast de maandelijkse afbetaling ook rekening met alle aankoopkosten en een financiële buffer.


Veelgestelde Vragen over Hypotheekleningen in België: Wat Je Moet Weten

  1. Hoeveel kan ik lenen voor een hypotheek in België?
  2. Hoe berekent de bank hoeveel ik kan lenen?
  3. Hoeveel van mijn netto-inkomen mag naar mijn hypotheekafbetaling gaan?
  4. Kan ik een hypotheek krijgen zonder eigen inbreng?
  5. Welke kosten moet ik naast mijn eigen inbreng betalen bij de aankoop van een woning?
  6. Hoe beïnvloeden mijn bestaande leningen het bedrag dat ik kan lenen?
  7. Heeft de looptijd van mijn hypotheek invloed op hoeveel ik kan lenen?
  8. Kan ik meer lenen als ik samen met mijn partner een hypotheek aanvraag?
  9. Hoe kan ik berekenen hoeveel mijn maandelijkse hypotheekafbetaling zal bedragen?

Hoeveel kan ik lenen voor een hypotheek in België?

Hoeveel je in België kan lenen voor een hypotheek hangt af van je netto-inkomen, vaste uitgaven, bestaande kredieten, eigen inbreng en de rentevoet en looptijd van de lening. De bank beoordeelt vooral of de maandelijkse afbetaling haalbaar blijft naast je andere kosten. Er is dus geen vast maximumbedrag dat voor iedereen geldt. Gebruik een online simulator voor een eerste inschatting en vraag daarna een persoonlijke berekening aan, rekening houdend met de bijkomende aankoop- en notariskosten.

Hoe berekent de bank hoeveel ik kan lenen?

De bank berekent hoeveel je kan lenen door je financiële situatie in haar geheel te beoordelen. Ze kijkt onder meer naar je netto-inkomen, vaste uitgaven, bestaande leningen, gezinssituatie en eigen inbreng. Ook de rentevoet en de looptijd van de hypotheek spelen mee, omdat die bepalen hoeveel je maandelijks afbetaalt. De bank schat vervolgens in of die afbetaling haalbaar blijft, met voldoende ruimte voor je dagelijkse kosten en onverwachte uitgaven. Het maximale leenbedrag verschilt dus per situatie; een eerste berekening geeft een indicatie, maar de bank beslist pas na een persoonlijke beoordeling.

Hoeveel van mijn netto-inkomen mag naar mijn hypotheekafbetaling gaan?

Als vuistregel wordt vaak aangeraden om ongeveer een derde van je netto-inkomen aan je hypotheekafbetaling te besteden, maar dat is geen vaste wettelijke grens. De bank bekijkt ook je andere leningen, vaste uitgaven, gezinssituatie en hoeveel geld je na de afbetaling overhoudt voor dagelijkse kosten en onverwachte uitgaven. Kies daarom een maandbedrag dat niet alleen door de kredietgever aanvaard wordt, maar ook comfortabel past binnen je budget.

Kan ik een hypotheek krijgen zonder eigen inbreng?

Ja, een hypotheek zonder eigen inbreng is soms mogelijk, maar het is doorgaans moeilijker om daarvoor goedkeuring te krijgen. Sommige kredietgevers financieren onder bepaalde voorwaarden tot 100% van de aankoopprijs, afhankelijk van onder meer je inkomen, terugbetalingscapaciteit en dossier. De bijkomende kosten, zoals notariskosten en registratierechten of btw, moet je vaak wel zelf betalen. Bespreek je situatie met een kredietgever of hypotheekadviseur om te bekijken welke mogelijkheden er zijn.

Welke kosten moet ik naast mijn eigen inbreng betalen bij de aankoop van een woning?

Naast je eigen inbreng moet je rekening houden met aankoopkosten, zoals de registratierechten bij een bestaande woning of de btw bij een nieuwbouwwoning, en de notariskosten voor de aankoopakte. Sluit je een hypotheek af, dan komen daar doorgaans ook kosten bij voor de kredietakte, zoals registratierechten, hypotheekrechten en notariskosten. De kredietgever kan daarnaast dossier- of schattingskosten aanrekenen. Het precieze bedrag hangt onder meer af van het gewest, de woning en je krediet. Vraag daarom vooraf een gedetailleerde raming aan je notaris of kredietgever en hou ook een reserve voor onverwachte uitgaven.

Hoe beïnvloeden mijn bestaande leningen het bedrag dat ik kan lenen?

Bestaande leningen, zoals een autolening of persoonlijke lening, verlagen doorgaans het bedrag dat je voor een hypotheek kan lenen. De kredietgever houdt rekening met de maandelijkse afbetalingen en beoordeelt hoeveel budget je daarna nog overhoudt voor je woonlening en andere kosten. Hoe hoger je bestaande financiële verplichtingen, hoe kleiner dus meestal je leencapaciteit. Breng je leningen in kaart en vraag een persoonlijke berekening aan om te weten wat haalbaar is.

Heeft de looptijd van mijn hypotheek invloed op hoeveel ik kan lenen?

Ja. De looptijd heeft invloed op zowel je maandelijkse afbetaling als het totale bedrag dat je mogelijk kan lenen. Met een langere looptijd spreid je de terugbetaling over meer maanden, waardoor de maandlast meestal lager ligt en je mogelijk meer kan lenen. Je betaalt dan doorgaans wel langer interest, waardoor de totale kost van je hypotheek hoger kan zijn. De bank beoordeelt ook of de gekozen looptijd en afbetaling passen bij je inkomen, uitgaven en financiële situatie.

Kan ik meer lenen als ik samen met mijn partner een hypotheek aanvraag?

Ja, als je samen met je partner een hypotheek aanvraagt, kan je mogelijk meer lenen omdat de bank jullie gezamenlijke inkomsten en financiële situatie beoordeelt. Dat betekent niet automatisch dat het maximale leenbedrag verdubbelt: ook vaste uitgaven, bestaande kredieten, gezinslasten, eigen inbreng en de stabiliteit van jullie inkomsten tellen mee. De bank kijkt vooral of jullie de maandelijkse afbetaling samen comfortabel kunnen dragen. Laat daarom berekenen welk bedrag past bij jullie budget en hou ook rekening met de bijkomende aankoopkosten.

Hoe kan ik berekenen hoeveel mijn maandelijkse hypotheekafbetaling zal bedragen?

Je kan je maandelijkse hypotheekafbetaling inschatten met een online hypotheekcalculator. Vul het bedrag dat je wil lenen, de looptijd en de rentevoet in. De calculator toont dan een indicatieve maandelijkse afbetaling. Hou er rekening mee dat eventuele dossier- en notariskosten, verzekeringen en andere voorwaarden niet altijd in die berekening zitten. Voor een nauwkeurige simulatie op basis van je inkomen, uitgaven en eigen inbreng vraag je best een persoonlijk voorstel aan bij een kredietgever.