Tag, hypotheekcalculator

wat kan lenen hypotheek

Wat kan je lenen voor een hypotheek in België?

Wat kan ik lenen voor een hypotheek in België?

Een woning kopen begint vaak met dezelfde vraag: wat kan ik lenen voor een hypotheek? Het bedrag hangt niet alleen af van de aankoopprijs. De bank bekijkt onder meer jullie inkomsten, vaste uitgaven, bestaande kredieten, eigen inbreng en de looptijd van de lening. Daardoor verschilt het maximale leenbedrag van persoon tot persoon.

Hoe bepaalt de bank hoeveel je kan lenen?

De kredietgever beoordeelt of je de maandelijkse aflossingen comfortabel kan betalen, ook wanneer je situatie verandert. Daarbij spelen verschillende factoren mee:

  • Netto-inkomen: loon, zelfstandige inkomsten en andere inkomsten die de bank aanvaardt.
  • Vaste uitgaven: kosten voor levensonderhoud en andere regelmatige verplichtingen.
  • Bestaande leningen: bijvoorbeeld een autolening, persoonlijke lening of kredietopening.
  • Eigen inbreng: het bedrag dat je zelf kan investeren in de aankoop en de bijkomende kosten.
  • Rentevoet en looptijd: die bepalen mee hoe hoog je maandelijkse afbetaling wordt.
  • Stabiliteit van je financiële situatie: de bank kijkt onder meer naar de aard en regelmaat van je inkomsten.

Hoeveel van je inkomen mag naar de afbetaling gaan?

Als eerste richtlijn wordt soms gekeken naar het deel van het netto-inkomen dat naar maandelijkse kredietafbetalingen gaat. Een verhouding van ongeveer een derde wordt vaak als vuistregel genoemd, maar dat is geen vaste wettelijke grens. Sommige huishoudens kunnen meer dragen, terwijl andere door hoge vaste kosten net minder ruimte hebben.

De bank houdt rekening met wat er na de afbetaling overblijft voor dagelijkse uitgaven, onverwachte kosten en eventuele gezinslasten. Een maximumbedrag lenen is dus niet automatisch hetzelfde als een lening aangaan die bij je budget past.

Eigen inbreng en bijkomende aankoopkosten

Je hebt doorgaans meer nodig dan alleen het bedrag dat je zelf in de woning investeert. Bij een aankoop komen ook kosten kijken, zoals registratierechten of btw, notariskosten en kosten voor de kredietakte. Afhankelijk van de woning en de situatie kunnen ook dossierkosten, een schatting of een schuldsaldoverzekering een rol spelen.

De precieze kosten hangen onder meer af van het gewest, het type woning en of het om een bestaande woning of een nieuwbouw gaat. Vraag daarom een raming op maat aan een notaris of kredietgever. Een voldoende eigen inbreng kan je totale financieringsbehoefte verlagen, maar hou ook een reserve achter de hand voor onverwachte uitgaven.

Wat doen de rentevoet en looptijd?

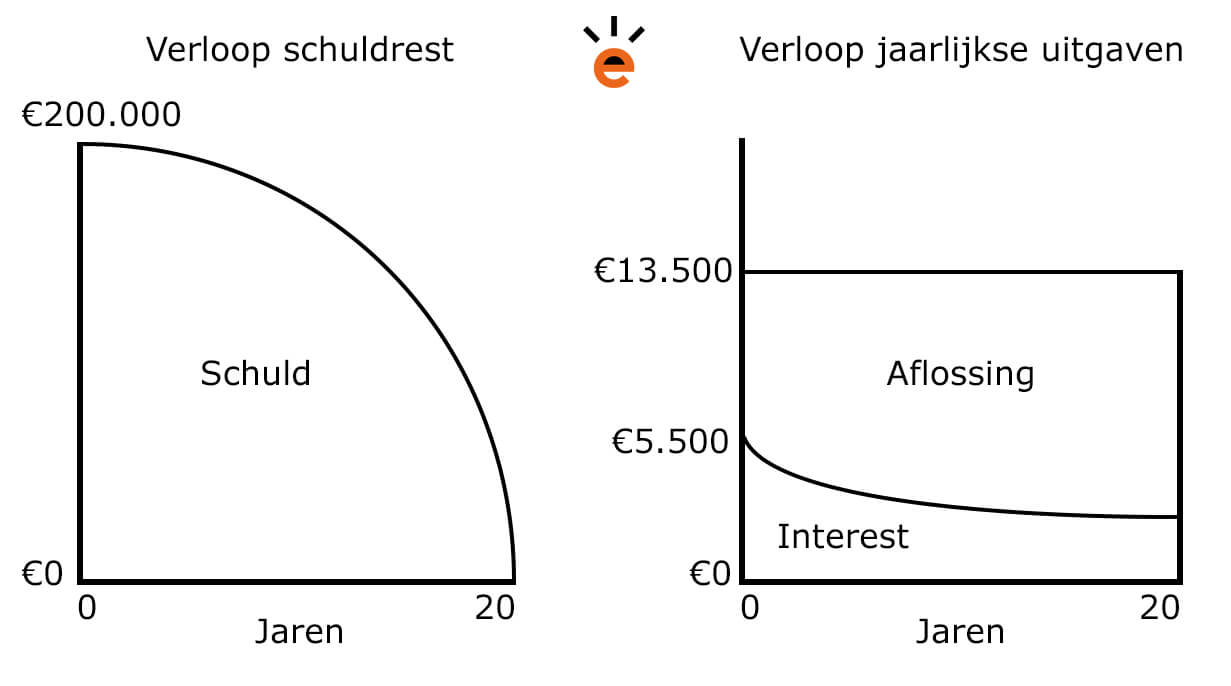
Een langere looptijd verlaagt meestal de maandelijkse afbetaling, maar kan ervoor zorgen dat je over de volledige periode meer interest betaalt. Een kortere looptijd betekent doorgaans hogere maandlasten, maar kan de totale interestkosten beperken.

Ook de rentevoet heeft een grote invloed. Vergelijk niet alleen het rentepercentage, maar bekijk ook de voorwaarden, eventuele bijkomende producten en de totale kosten van het krediet. Bij een vaste rentevoet blijft de rente tijdens de afgesproken periode gelijk. Bij een variabele rentevoet kan die wijzigen volgens de voorwaarden van het krediet.

Zo maak je een eerste inschatting

  1. Bereken jullie gezamenlijke netto-inkomen per maand.
  2. Trek bestaande kredietafbetalingen en vaste financiële verplichtingen daarvan af.
  3. Bepaal welk maandbedrag comfortabel blijft, ook met ruimte voor sparen en onverwachte kosten.
  4. Breng je eigen middelen en de aankoopkosten in kaart.
  5. Vergelijk verschillende looptijden en rentevoeten met een hypotheekcalculator of kredietgever.

Een online simulator geeft hoogstens een eerste indicatie. De uiteindelijke beslissing hangt af van de beoordeling en voorwaarden van de kredietgever.

Een voorbeeld: lenen is niet hetzelfde als je budget

Twee huishoudens met hetzelfde netto-inkomen kunnen een ander bedrag kunnen lenen. Het ene huishouden heeft bijvoorbeeld geen andere kredieten en beschikt over spaargeld. Het andere betaalt nog een autolening en heeft hogere vaste uitgaven. Ook de gewenste looptijd en de rentevoet kunnen het verschil maken.

Begin daarom niet alleen bij de vraag “wat wil de bank mij lenen?”, maar ook bij “welke maandelijkse afbetaling voelt haalbaar?”. Zo vermijd je dat je volledige budget naar je woning gaat.

Conclusie: hoeveel kan je lenen voor een hypotheek?

Hoeveel je kan lenen voor een hypotheek hangt af van je inkomen, uitgaven, bestaande kredieten, eigen inbreng, rentevoet en looptijd. Een simulator kan helpen om een eerste idee te krijgen, maar alleen een persoonlijke berekening geeft een realistischer beeld. Vergelijk verschillende voorstellen en hou naast de maandelijkse afbetaling ook rekening met alle aankoopkosten en een financiële buffer.


Veelgestelde Vragen over Hypotheekleningen in België: Wat Je Moet Weten

  1. Hoeveel kan ik lenen voor een hypotheek in België?
  2. Hoe berekent de bank hoeveel ik kan lenen?
  3. Hoeveel van mijn netto-inkomen mag naar mijn hypotheekafbetaling gaan?
  4. Kan ik een hypotheek krijgen zonder eigen inbreng?
  5. Welke kosten moet ik naast mijn eigen inbreng betalen bij de aankoop van een woning?
  6. Hoe beïnvloeden mijn bestaande leningen het bedrag dat ik kan lenen?
  7. Heeft de looptijd van mijn hypotheek invloed op hoeveel ik kan lenen?
  8. Kan ik meer lenen als ik samen met mijn partner een hypotheek aanvraag?
  9. Hoe kan ik berekenen hoeveel mijn maandelijkse hypotheekafbetaling zal bedragen?

Hoeveel kan ik lenen voor een hypotheek in België?

Hoeveel je in België kan lenen voor een hypotheek hangt af van je netto-inkomen, vaste uitgaven, bestaande kredieten, eigen inbreng en de rentevoet en looptijd van de lening. De bank beoordeelt vooral of de maandelijkse afbetaling haalbaar blijft naast je andere kosten. Er is dus geen vast maximumbedrag dat voor iedereen geldt. Gebruik een online simulator voor een eerste inschatting en vraag daarna een persoonlijke berekening aan, rekening houdend met de bijkomende aankoop- en notariskosten.

Hoe berekent de bank hoeveel ik kan lenen?

De bank berekent hoeveel je kan lenen door je financiële situatie in haar geheel te beoordelen. Ze kijkt onder meer naar je netto-inkomen, vaste uitgaven, bestaande leningen, gezinssituatie en eigen inbreng. Ook de rentevoet en de looptijd van de hypotheek spelen mee, omdat die bepalen hoeveel je maandelijks afbetaalt. De bank schat vervolgens in of die afbetaling haalbaar blijft, met voldoende ruimte voor je dagelijkse kosten en onverwachte uitgaven. Het maximale leenbedrag verschilt dus per situatie; een eerste berekening geeft een indicatie, maar de bank beslist pas na een persoonlijke beoordeling.

Hoeveel van mijn netto-inkomen mag naar mijn hypotheekafbetaling gaan?

Als vuistregel wordt vaak aangeraden om ongeveer een derde van je netto-inkomen aan je hypotheekafbetaling te besteden, maar dat is geen vaste wettelijke grens. De bank bekijkt ook je andere leningen, vaste uitgaven, gezinssituatie en hoeveel geld je na de afbetaling overhoudt voor dagelijkse kosten en onverwachte uitgaven. Kies daarom een maandbedrag dat niet alleen door de kredietgever aanvaard wordt, maar ook comfortabel past binnen je budget.

Kan ik een hypotheek krijgen zonder eigen inbreng?

Ja, een hypotheek zonder eigen inbreng is soms mogelijk, maar het is doorgaans moeilijker om daarvoor goedkeuring te krijgen. Sommige kredietgevers financieren onder bepaalde voorwaarden tot 100% van de aankoopprijs, afhankelijk van onder meer je inkomen, terugbetalingscapaciteit en dossier. De bijkomende kosten, zoals notariskosten en registratierechten of btw, moet je vaak wel zelf betalen. Bespreek je situatie met een kredietgever of hypotheekadviseur om te bekijken welke mogelijkheden er zijn.

Welke kosten moet ik naast mijn eigen inbreng betalen bij de aankoop van een woning?

Naast je eigen inbreng moet je rekening houden met aankoopkosten, zoals de registratierechten bij een bestaande woning of de btw bij een nieuwbouwwoning, en de notariskosten voor de aankoopakte. Sluit je een hypotheek af, dan komen daar doorgaans ook kosten bij voor de kredietakte, zoals registratierechten, hypotheekrechten en notariskosten. De kredietgever kan daarnaast dossier- of schattingskosten aanrekenen. Het precieze bedrag hangt onder meer af van het gewest, de woning en je krediet. Vraag daarom vooraf een gedetailleerde raming aan je notaris of kredietgever en hou ook een reserve voor onverwachte uitgaven.

Hoe beïnvloeden mijn bestaande leningen het bedrag dat ik kan lenen?

Bestaande leningen, zoals een autolening of persoonlijke lening, verlagen doorgaans het bedrag dat je voor een hypotheek kan lenen. De kredietgever houdt rekening met de maandelijkse afbetalingen en beoordeelt hoeveel budget je daarna nog overhoudt voor je woonlening en andere kosten. Hoe hoger je bestaande financiële verplichtingen, hoe kleiner dus meestal je leencapaciteit. Breng je leningen in kaart en vraag een persoonlijke berekening aan om te weten wat haalbaar is.

Heeft de looptijd van mijn hypotheek invloed op hoeveel ik kan lenen?

Ja. De looptijd heeft invloed op zowel je maandelijkse afbetaling als het totale bedrag dat je mogelijk kan lenen. Met een langere looptijd spreid je de terugbetaling over meer maanden, waardoor de maandlast meestal lager ligt en je mogelijk meer kan lenen. Je betaalt dan doorgaans wel langer interest, waardoor de totale kost van je hypotheek hoger kan zijn. De bank beoordeelt ook of de gekozen looptijd en afbetaling passen bij je inkomen, uitgaven en financiële situatie.

Kan ik meer lenen als ik samen met mijn partner een hypotheek aanvraag?

Ja, als je samen met je partner een hypotheek aanvraagt, kan je mogelijk meer lenen omdat de bank jullie gezamenlijke inkomsten en financiële situatie beoordeelt. Dat betekent niet automatisch dat het maximale leenbedrag verdubbelt: ook vaste uitgaven, bestaande kredieten, gezinslasten, eigen inbreng en de stabiliteit van jullie inkomsten tellen mee. De bank kijkt vooral of jullie de maandelijkse afbetaling samen comfortabel kunnen dragen. Laat daarom berekenen welk bedrag past bij jullie budget en hou ook rekening met de bijkomende aankoopkosten.

Hoe kan ik berekenen hoeveel mijn maandelijkse hypotheekafbetaling zal bedragen?

Je kan je maandelijkse hypotheekafbetaling inschatten met een online hypotheekcalculator. Vul het bedrag dat je wil lenen, de looptijd en de rentevoet in. De calculator toont dan een indicatieve maandelijkse afbetaling. Hou er rekening mee dat eventuele dossier- en notariskosten, verzekeringen en andere voorwaarden niet altijd in die berekening zitten. Voor een nauwkeurige simulatie op basis van je inkomen, uitgaven en eigen inbreng vraag je best een persoonlijk voorstel aan bij een kredietgever.
hypotheek wat kan ik lenen

Hypotheek: Wat kan ik lenen voor mijn woning?

Artikel: Hypotheek – Wat kan ik lenen?

Hypotheek – Wat kan ik lenen?

Een huis kopen is een grote stap en vaak een van de belangrijkste financiële beslissingen die je zult nemen. Een hypotheek afsluiten is daarbij vaak noodzakelijk, maar hoeveel kun je eigenlijk lenen?

De hoogte van het bedrag dat je kunt lenen voor een hypotheek hangt af van verschillende factoren, zoals je inkomen, eventuele schulden, de waarde van het huis dat je wilt kopen en de rentevoet. Over het algemeen geldt dat banken en andere geldverstrekkers kijken naar je bruto-inkomen om te bepalen hoeveel je kunt lenen.

Er zijn echter ook andere zaken waarmee rekening moet worden gehouden, zoals eventuele andere leningen of verplichtingen die je hebt lopen. Banken willen er zeker van zijn dat je in staat bent om de hypotheeklasten te dragen zonder in financiële problemen te komen.

Om een idee te krijgen van hoeveel je kunt lenen voor een hypotheek, kun je gebruikmaken van online tools zoals een hypotheekcalculator. Hiermee kun je op basis van je inkomen en andere financiële gegevens een schatting maken van het maximale bedrag dat je kunt lenen.

Het is echter altijd verstandig om advies in te winnen bij een financieel adviseur voordat je daadwerkelijk een hypotheek afsluit. Zij kunnen samen met jou kijken naar jouw specifieke situatie en behoeften en zo bepalen wat voor jou de beste optie is.

Kortom, voordat je besluit om een huis te kopen en een hypotheek af te sluiten, is het belangrijk om goed na te denken over wat je kunt lenen en wat voor jou financieel haalbaar is. Met het juiste advies en de juiste informatie kun je zo de beste beslissing nemen voor jouw toekomstige woning.


5 Tips voor het Bepalen van je Hypotheeklening in België

  1. Bereken je maximale hypotheekbedrag op basis van je inkomen en vaste lasten.
  2. Houd rekening met bijkomende kosten zoals notariskosten en registratierechten.
  3. Vergelijk verschillende hypotheekaanbieders om de beste voorwaarden te vinden.
  4. Zorg voor een goede verhouding tussen je hypotheekbedrag en de waarde van de woning.
  5. Laat je goed informeren over de fiscale voordelen en regelgeving rondom hypotheken.

Bereken je maximale hypotheekbedrag op basis van je inkomen en vaste lasten.

Bereken je maximale hypotheekbedrag op basis van je inkomen en vaste lasten. Door zorgvuldig te kijken naar wat je maandelijks verdient en wat je aan vaste kosten hebt, kun je een realistische schatting maken van hoeveel je kunt lenen voor een hypotheek. Het is belangrijk om een goed beeld te hebben van je financiële situatie, zodat je verantwoordelijk kunt beslissen over de hoogte van je hypotheek en ervoor kunt zorgen dat je de maandelijkse lasten comfortabel kunt dragen.

Houd rekening met bijkomende kosten zoals notariskosten en registratierechten.

Bij het bepalen van hoeveel je kunt lenen voor een hypotheek, is het essentieel om rekening te houden met bijkomende kosten zoals notariskosten en registratierechten. Deze extra kosten kunnen aanzienlijk zijn en dienen te worden meegenomen in je totale budgetberekening bij het kopen van een huis. Vergeet dus niet om deze kosten mee te nemen in je financiële planning, zodat je niet voor verrassingen komt te staan bij het afsluiten van je hypotheek.

Vergelijk verschillende hypotheekaanbieders om de beste voorwaarden te vinden.

Het is verstandig om verschillende hypotheekaanbieders met elkaar te vergelijken om de beste voorwaarden te vinden die aansluiten bij jouw financiële situatie en wensen. Door verschillende aanbieders te onderzoeken en offertes op te vragen, kun je een goed beeld krijgen van de rentetarieven, looptijden en andere voorwaarden die elke aanbieder hanteert. Op deze manier kun je een weloverwogen beslissing nemen en de hypotheek kiezen die het beste bij jou past. Het vergelijken van hypotheekaanbieders kan je uiteindelijk helpen om geld te besparen en de meest gunstige deal te vinden voor jouw nieuwe woning.

Zorg voor een goede verhouding tussen je hypotheekbedrag en de waarde van de woning.

Het is essentieel om te zorgen voor een goede verhouding tussen het bedrag dat je leent voor je hypotheek en de werkelijke waarde van de woning die je wilt kopen. Deze verhouding, ook wel loan-to-value ratio genoemd, speelt een belangrijke rol bij het bepalen van de risico’s voor zowel jou als geldverstrekkers. Door ervoor te zorgen dat deze verhouding gezond is, kun je financiële stabiliteit behouden en voorkomen dat je in de toekomst in de problemen komt met betrekking tot je hypotheeklasten.

Laat je goed informeren over de fiscale voordelen en regelgeving rondom hypotheken.

Het is essentieel om je goed te laten informeren over de fiscale voordelen en regelgeving met betrekking tot hypotheken. De fiscale aspecten van een hypotheek kunnen aanzienlijke invloed hebben op je financiële situatie op lange termijn. Door op de hoogte te zijn van de verschillende belastingvoordelen en regels rondom hypotheken, kun je optimaal gebruik maken van mogelijke aftrekposten en andere voordelen die beschikbaar zijn. Een goed begrip van de fiscale aspecten kan je helpen bij het nemen van weloverwogen beslissingen bij het afsluiten van een hypotheek en het plannen van je financiële toekomst.

lening voor huis berekenen

Hoe u een lening voor uw huis kunt berekenen: Een praktische gids

Lening voor huis berekenen

Alles wat u moet weten over het berekenen van een lening voor een huis

Een huis kopen is een grote stap en vaak is het nodig om hiervoor een lening af te sluiten. Voordat u een lening voor uw huis afsluit, is het belangrijk om te weten hoeveel u kunt lenen en wat de maandelijkse kosten zullen zijn. Het berekenen van een lening voor een huis kan u helpen om realistische verwachtingen te hebben en de financiële lasten goed in te schatten.

Wat bepaalt de hoogte van uw lening?

De hoogte van de lening die u kunt krijgen voor uw huis wordt bepaald door verschillende factoren, waaronder uw inkomen, eventuele andere leningen die u heeft lopen, uw spaargeld en de waarde van het huis dat u wilt kopen. Banken zullen ook kijken naar uw kredietgeschiedenis en financiële stabiliteit voordat ze beslissen hoeveel ze u kunnen lenen.

Hoe berekent u uw maandelijkse kosten?

Om uw maandelijkse kosten voor uw lening te berekenen, moet u rekening houden met de rentevoet, de looptijd van de lening en het geleende bedrag. Met behulp van een online hypotheekcalculator kunt u eenvoudig uw maandelijkse aflossingen schatten op basis van deze gegevens. Vergeet niet dat er ook extra kosten zijn zoals notariskosten, registratierechten en verzekeringen die bij de aankoop van een huis komen kijken.

Advies inwinnen

Het is verstandig om advies in te winnen bij een financieel adviseur voordat u een lening afsluit voor uw huis. Een adviseur kan u helpen bij het bepalen van de beste leningsvoorwaarden en kan samen met u bekijken welke optie het beste past bij uw financiële situatie.

Door goed geïnformeerd te zijn over het berekenen van een lening voor een huis, kunt u met vertrouwen stappen zetten richting de aankoop van uw droomwoning.


9 Essentiële Tips voor het Berekenen van een Huislening in België

  1. Bepaal hoeveel je maandelijks kan aflossen
  2. Vergelijk verschillende aanbieders voor de beste rentevoet
  3. Let op bijkomende kosten zoals dossierkosten en notariskosten
  4. Hou rekening met de looptijd van de lening en de totale interesten
  5. Controleer of je in aanmerking komt voor eventuele premies of subsidies
  6. Denk aan extra kosten zoals verzekeringen en belastingen
  7. Laat je goed informeren over alle voorwaarden van de lening
  8. Zorg dat je een goede buffer behoudt voor onverwachte uitgaven
  9. Overweeg om een financieel adviseur te raadplegen voor professioneel advies

Bepaal hoeveel je maandelijks kan aflossen

Het is van essentieel belang om te bepalen hoeveel je maandelijks kunt aflossen bij het berekenen van een lening voor een huis. Door realistisch te kijken naar je financiële situatie en rekening te houden met je inkomen en uitgaven, kun je een goed beeld krijgen van wat haalbaar is. Het is verstandig om niet meer te lenen dan je comfortabel kunt terugbetalen, zodat je niet in financiële problemen komt. Het bepalen van een realistisch aflossingsbedrag helpt je bij het maken van verantwoorde financiële beslissingen en draagt bij aan een stabiele financiële toekomst.

Vergelijk verschillende aanbieders voor de beste rentevoet

Het vergelijken van verschillende aanbieders voor de beste rentevoet is een essentiële tip bij het berekenen van een lening voor een huis. Door verschillende leningsvoorstellen te vergelijken, kunt u inzicht krijgen in de rentevoeten die elke aanbieder hanteert en zo de meest voordelige optie kiezen. Het loont de moeite om zorgvuldig te onderzoeken welke aanbieder u de gunstigste voorwaarden kan bieden, zodat u op lange termijn kunt besparen op uw maandelijkse aflossingen en totale kosten van de lening.

Let op bijkomende kosten zoals dossierkosten en notariskosten

Het is belangrijk om bij het berekenen van een lening voor een huis rekening te houden met bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk zijn en dienen te worden meegenomen in uw financiële planning bij de aankoop van een huis. Door vooraf rekening te houden met deze kosten, voorkomt u verrassingen en kunt u een realistisch beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een lening voor uw huis.

Hou rekening met de looptijd van de lening en de totale interesten

Bij het berekenen van een lening voor een huis is het essentieel om rekening te houden met de looptijd van de lening en de totale interesten die u uiteindelijk zult betalen. De looptijd van de lening bepaalt niet alleen de duur van uw financiële verplichtingen, maar heeft ook invloed op de totale kosten die u zult dragen. Door zorgvuldig te overwegen hoe lang u wilt doen over het aflossen van uw lening en hoeveel interesten u bereid bent te betalen, kunt u een weloverwogen beslissing nemen die past bij uw financiële doelen en mogelijkheden.

Controleer of je in aanmerking komt voor eventuele premies of subsidies

Het is verstandig om te controleren of je in aanmerking komt voor eventuele premies of subsidies bij het berekenen van een lening voor een huis. Sommige overheden bieden financiële ondersteuning aan kopers die voldoen aan bepaalde criteria, zoals energiezuinige renovaties of eerste woningaankopen. Door gebruik te maken van beschikbare premies of subsidies kun je mogelijk de totale kosten van je lening verlagen en zo je financiële lasten verminderen. Het is daarom belangrijk om dit aspect mee te nemen in je overwegingen bij het plannen van de financiering voor je nieuwe huis.

Denk aan extra kosten zoals verzekeringen en belastingen

Bij het berekenen van een lening voor een huis is het essentieel om rekening te houden met extra kosten, zoals verzekeringen en belastingen. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale financiële lasten van het bezitten van een huis. Het is verstandig om deze aspecten niet over het hoofd te zien en ze mee te nemen in uw financiële planning, zodat u een realistisch beeld krijgt van wat de aankoop en het bezit van een huis werkelijk met zich meebrengen.

Laat je goed informeren over alle voorwaarden van de lening

Het is van essentieel belang om je goed te laten informeren over alle voorwaarden van de lening voordat je een huislening afsluit. Door volledig op de hoogte te zijn van de voorwaarden, zoals de rentevoet, looptijd, aflossingsschema en eventuele bijkomende kosten, kun je beter begrijpen wat er van je wordt verwacht en welke financiële verplichtingen eraan verbonden zijn. Het raadplegen van een financieel adviseur kan helpen om eventuele onduidelijkheden op te helderen en ervoor te zorgen dat je een weloverwogen beslissing neemt die past bij jouw financiële situatie.

Zorg dat je een goede buffer behoudt voor onverwachte uitgaven

Het is essentieel om bij het berekenen van een lening voor een huis rekening te houden met het behouden van een goede buffer voor onverwachte uitgaven. Onvoorziene kosten kunnen altijd opduiken, zoals reparaties aan het huis of medische noodgevallen. Door een financiële buffer te behouden, kunt u zich beter beschermen tegen dergelijke onverwachte situaties en voorkomen dat u in financiële problemen komt. Het is verstandig om realistisch te zijn over uw financiële situatie en niet al uw beschikbare middelen in de lening te investeren, maar ook ruimte te laten voor onvoorziene omstandigheden.

Overweeg om een financieel adviseur te raadplegen voor professioneel advies

Overweeg om een financieel adviseur te raadplegen voor professioneel advies bij het berekenen van een lening voor een huis. Een financieel adviseur kan u helpen om inzicht te krijgen in de complexe aspecten van leningen en hypotheekberekeningen, en kan u begeleiden bij het nemen van weloverwogen beslissingen die aansluiten bij uw financiële doelen en situatie. Het is verstandig om gebruik te maken van de expertise van een professional om ervoor te zorgen dat u de juiste leningsvoorwaarden krijgt en uw financiële toekomst veiligstelt.

lening hypotheek berekenen

Hoe Uw Hypotheeklening Correct Berekenen: Een Gids voor Financiële Stabiliteit

Artikel: Lening Hypotheek Berekenen

Lening Hypotheek Berekenen

Als u op zoek bent naar een lening voor het kopen van een huis, is het belangrijk om te weten hoeveel u kunt lenen en wat de maandelijkse kosten zullen zijn. Het berekenen van een hypotheeklening kan u helpen om een beter inzicht te krijgen in uw financiële mogelijkheden en om realistische verwachtingen te stellen.

Wat is een hypotheeklening?

Een hypotheeklening is een lening die wordt verstrekt door een bank of financiële instelling om de aankoop van onroerend goed, meestal een huis, mogelijk te maken. De lening wordt meestal over een lange periode terugbetaald, vaak tientallen jaren, en de rentevoet kan vast of variabel zijn.

Hoe berekent u uw hypotheeklening?

Om uw hypotheeklening te berekenen, moet u rekening houden met factoren zoals het geleende bedrag, de looptijd van de lening, de rentevoet en eventuele bijkomende kosten zoals notariskosten of registratierechten. Er zijn online tools en rekenmachines beschikbaar die u kunnen helpen bij het maken van deze berekeningen.

Waar moet u op letten bij het berekenen van uw lening?

Het is belangrijk om realistisch te blijven bij het berekenen van uw lening. Zorg ervoor dat u rekening houdt met alle kosten en dat u voldoende ruimte overlaat voor onverwachte uitgaven of veranderingen in uw financiële situatie. Het is ook verstandig om advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt.

Conclusie

Het berekenen van uw hypotheeklening is een belangrijke stap bij het kopen van een huis. Door zorgvuldig alle aspecten van de lening te overwegen en realistische verwachtingen te stellen, kunt u ervoor zorgen dat u financieel stabiel blijft en comfortabel kunt wonen in uw nieuwe huis.


Veelgestelde Vragen over het Berekenen van een Hypothecaire Lening

  1. Hoeveel afbetalen voor 350000?
  2. Wat kost een lening van 150000 euro?
  3. Hoeveel kan ik lenen voor 500 euro per maand?
  4. Hoe bereken je hoeveel je kan lenen?
  5. Hoeveel kan ik lenen met mijn salaris?
  6. Wat kost het om 100.000 euro te lenen?
  7. Hoe bereken je een hypothecaire lening?
  8. Hoeveel afbetalen voor 250000 euro?
  9. Hoeveel moet ik afbetalen voor 200000?

Hoeveel afbetalen voor 350000?

Een veelgestelde vraag bij het berekenen van een hypotheeklening is: “Hoeveel moet ik afbetalen voor een lening van 350.000 euro?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten. Door gebruik te maken van een hypotheekcalculator kunt u eenvoudig berekenen hoeveel uw maandelijkse aflossingen zouden bedragen voor een lening van 350.000 euro, rekening houdend met uw specifieke situatie en financiële mogelijkheden. Het is altijd verstandig om advies in te winnen bij een financieel expert om ervoor te zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een hypotheeklening.

Wat kost een lening van 150000 euro?

Een veelgestelde vraag bij het berekenen van een lening voor een bedrag van 150.000 euro is: wat zijn de kosten? Bij het bepalen van de kosten van een lening van 150.000 euro moeten verschillende factoren in overweging worden genomen, zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Door deze aspecten zorgvuldig te analyseren en te berekenen, kunt u een beter inzicht krijgen in de totale kosten van de lening en welke maandelijkse aflossingen u kunt verwachten. Het is raadzaam om gebruik te maken van online tools of advies in te winnen bij financiële experts om een nauwkeurige schatting te maken van wat een lening van 150.000 euro uiteindelijk zal kosten.

Hoeveel kan ik lenen voor 500 euro per maand?

Een veelgestelde vraag bij het berekenen van een hypotheeklening is: “Hoeveel kan ik lenen voor 500 euro per maand?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door een nauwkeurige berekening uit te voeren, kunnen kredietverstrekkers bepalen hoeveel u kunt lenen binnen uw budgettaire grenzen, rekening houdend met uw maandelijkse aflossingscapaciteit. Het is belangrijk om realistisch te blijven en ervoor te zorgen dat u zich comfortabel voelt met het bedrag dat u maandelijks moet terugbetalen, om financiële stabiliteit te garanderen.

Hoe bereken je hoeveel je kan lenen?

Om te berekenen hoeveel je kunt lenen voor een hypotheek, moet je rekening houden met verschillende factoren zoals je inkomen, vaste lasten, eventuele andere leningen en de rentevoet. Banken gebruiken vaak een maximale leencapaciteit die gebaseerd is op een percentage van je inkomen. Het is verstandig om een realistisch beeld te hebben van je financiële situatie en om niet meer te lenen dan je comfortabel kunt terugbetalen. Het raadplegen van een financieel adviseur kan ook helpen bij het bepalen van het juiste leenbedrag dat past bij jouw financiële doelen en mogelijkheden.

Hoeveel kan ik lenen met mijn salaris?

Een veelgestelde vraag bij het berekenen van een hypotheeklening is: “Hoeveel kan ik lenen met mijn salaris?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals uw maandelijkse inkomen, vaste lasten, eventuele andere leningen en de gewenste looptijd van de lening. Over het algemeen geldt dat banken en financiële instellingen een percentage van uw inkomen zullen hanteren om te bepalen hoeveel u kunt lenen. Het is belangrijk om realistisch te blijven en een lening af te stemmen op uw financiële situatie om financiële problemen in de toekomst te voorkomen. Het raadplegen van een financieel adviseur kan u helpen bij het bepalen van een passend leenbedrag dat aansluit bij uw salaris en financiële doelen.

Wat kost het om 100.000 euro te lenen?

Een veelgestelde vraag bij het berekenen van een hypotheeklening is: wat kost het om 100.000 euro te lenen? Het totale bedrag dat u betaalt voor het lenen van 100.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals dossierkosten of notariskosten. Door deze factoren in overweging te nemen en een nauwkeurige berekening uit te voeren, kunt u een beter inzicht krijgen in de totale kosten en maandelijkse aflossingen die gepaard gaan met het lenen van dit bedrag voor uw hypotheek. Het is altijd verstandig om advies in te winnen bij een financieel expert om ervoor te zorgen dat u volledig begrijpt wat er komt kijken bij het lenen van geld voor een huis.

Hoe bereken je een hypothecaire lening?

Het berekenen van een hypothecaire lening omvat het evalueren van verschillende financiële aspecten, zoals het geleende bedrag, de looptijd van de lening, de rentevoet en eventuele bijkomende kosten. Om een hypothecaire lening nauwkeurig te berekenen, kunt u gebruikmaken van online rekenmachines die u helpen bij het bepalen van de maandelijkse aflossingen en totale interestkosten. Het is essentieel om zorgvuldig alle variabelen in overweging te nemen en realistische verwachtingen te hebben om ervoor te zorgen dat de lening binnen uw financiële mogelijkheden past en u comfortabel kunt voldoen aan de aflossingsverplichtingen gedurende de looptijd van de lening.

Hoeveel afbetalen voor 250000 euro?

Een veelgestelde vraag bij het berekenen van een hypotheeklening is: “Hoeveel moet ik afbetalen voor een lening van 250.000 euro?” Het bedrag dat u maandelijks moet aflossen voor een lening van 250.000 euro hangt af van factoren zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten. Door gebruik te maken van een hypotheekcalculator kunt u een schatting maken van de maandelijkse aflossingen en zo een beter inzicht krijgen in uw financiële verplichtingen bij het aangaan van een lening van dit bedrag. Het is belangrijk om deze berekeningen zorgvuldig te maken en advies in te winnen bij experts om ervoor te zorgen dat u comfortabel kunt voldoen aan uw leningsverplichtingen.

Hoeveel moet ik afbetalen voor 200000?

Een veelgestelde vraag bij het berekenen van een hypotheeklening is: “Hoeveel moet ik afbetalen voor 200.000 euro?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten. Door gebruik te maken van een online hypotheekcalculator kunt u een schatting krijgen van het maandelijkse aflossingsbedrag voor een lening van 200.000 euro, rekening houdend met uw specifieke situatie en financiële mogelijkheden. Het is echter altijd verstandig om advies in te winnen bij een financieel adviseur om ervoor te zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële doelen en behoeften.