Tag, schuldsaldoverzekering

argenta lening woning

Argenta lening woning: ontdek de mogelijkheden voor jouw woonplannen

Argenta lening voor een woning: wat moet je weten?

Een woning kopen, bouwen of renoveren is een grote financiële stap. Een Argenta lening voor een woning kan een manier zijn om die plannen te financieren. De voorwaarden, rentevoet en het bedrag dat je kunt lenen, hangen af van je persoonlijke situatie en van het doel van de lening. Daarom is het belangrijk om niet alleen naar de maandelijkse afbetaling te kijken, maar ook naar de totale kosten en de voorwaarden.

Waarvoor kan een woonlening dienen?

Een hypothecaire lening wordt doorgaans gebruikt om een woning of bouwgrond te financieren. Afhankelijk van het aanbod en je dossier kan een lening ook betrekking hebben op bouwen, verbouwen of energetische renovaties. Welke mogelijkheden Argenta op dit moment aanbiedt, controleer je best rechtstreeks bij de bank.

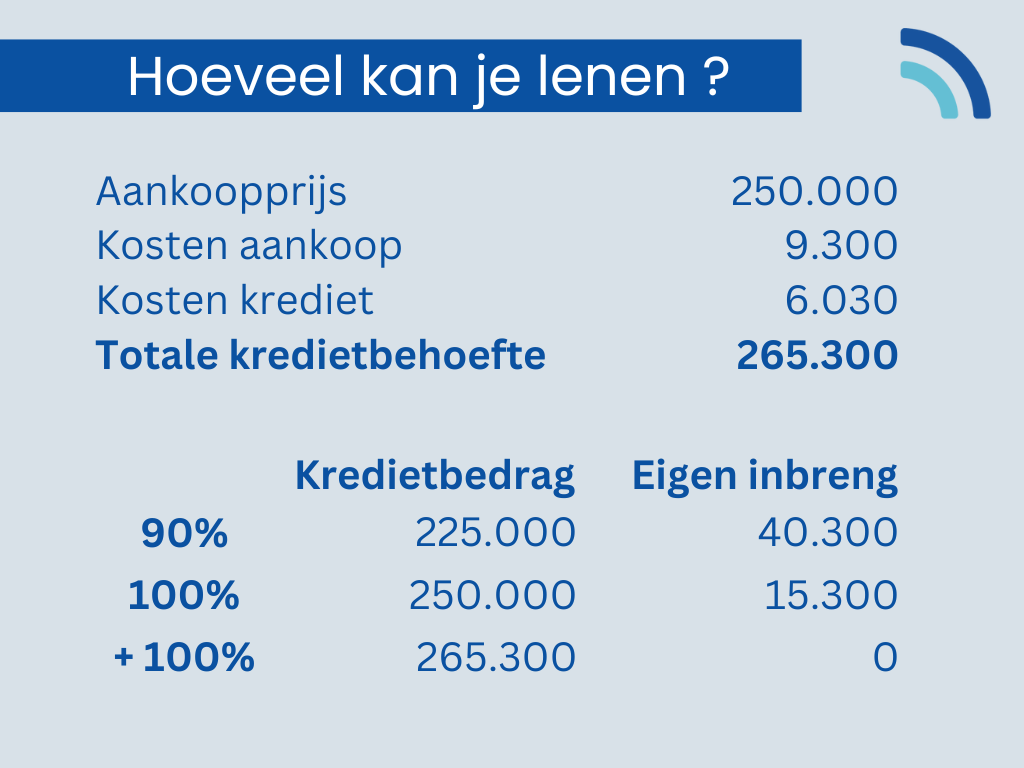
Bij een aankoop bestaat de financiering meestal uit een combinatie van eigen middelen en een lening. Naast de aankoopprijs moet je ook rekening houden met bijkomende kosten, zoals notariskosten, registratierechten en eventuele kosten voor de hypotheekakte. Die kosten zijn niet altijd volledig met de lening te financieren.

Vaste of variabele rentevoet

Bij een woonlening kan de rentevoet vast of variabel zijn, afhankelijk van de beschikbare formules. Met een vaste rentevoet blijft de rente tijdens de afgesproken periode gelijk. Daardoor zijn de maandelijkse afbetalingen voorspelbaar. Bij een variabele rentevoet kan de rente op bepaalde momenten wijzigen volgens de afspraken in het contract. De maandlast kan daardoor stijgen of dalen.

Een vaste rentevoet biedt meer zekerheid, terwijl een variabele rentevoet soms andere voorwaarden kan hebben. Welke formule het best past, hangt onder meer af van je budget, je financiële buffer en hoeveel risico je kunt en wilt dragen. Vraag altijd naar de mogelijke gevolgen van een renteherziening.

Hoe bepaalt Argenta hoeveel je kunt lenen?

De bank beoordeelt je terugbetalingscapaciteit en het risico van de lening. Daarbij kunnen verschillende factoren een rol spelen, zoals:

  • je netto-inkomen en de stabiliteit daarvan;
  • je bestaande leningen en vaste uitgaven;
  • het bedrag dat je zelf kunt inbrengen;
  • de aankoopprijs en geschatte waarde van de woning;
  • de looptijd en de gekozen renteformule;
  • de eventuele waarborgen en verzekeringen.

Een hoger eigen aandeel kan invloed hebben op de beoordeling van je dossier, maar de uiteindelijke voorwaarden worden individueel bepaald. Een simulatie geeft een eerste indicatie; ze is niet automatisch een definitief kredietaanbod.

Welke documenten zijn nuttig?

Voor een gesprek of kredietaanvraag is het handig om informatie over je inkomsten, uitgaven en spaargeld bij de hand te hebben. Ook documenten over de woning kunnen nodig zijn, zoals een compromis, verkoopovereenkomst, bouwplan of renovatieofferte. De bank laat weten welke stukken vereist zijn voor jouw dossier.

Na een aanvraag beoordeelt de bank de gegevens en kan ze bijkomende informatie vragen. Lees een kredietaanbod zorgvuldig na voordat je het ondertekent. Let daarbij op de rentevoet, looptijd, maandelijkse afbetaling, voorwaarden voor vervroegde terugbetaling en eventuele bijkomende kosten.

Vergelijk meer dan alleen de maandlast

Een lage maandelijkse afbetaling betekent niet noodzakelijk dat een lening over de volledige looptijd het voordeligst is. Een langere looptijd verlaagt vaak de maandlast, maar kan de totale interestkosten verhogen. Vergelijk daarom de totale terug te betalen som en bekijk ook welke kosten en voorwaarden aan het krediet verbonden zijn.

Informeer daarnaast naar eventuele verzekeringen die bij de lening worden gevraagd of aanbevolen, zoals een schuldsaldoverzekering of een brandverzekering. Vergelijk de premie, dekking en voorwaarden afzonderlijk. Zo krijg je een vollediger beeld van de totale woonkost.

Een Argenta woonlening simuleren

Een simulatie kan helpen om verschillende leenbedragen, looptijden en renteformules te verkennen. Gebruik ze als startpunt voor een gesprek, niet als garantie op goedkeuring of op een bepaalde rentevoet. De actuele tarieven en voorwaarden kunnen wijzigen en zijn afhankelijk van je persoonlijke dossier.

Wie een woning wil kopen, bouwen of renoveren, vergelijkt best meerdere voorstellen en houdt voldoende financiële ruimte over voor onverwachte kosten. Vraag Argenta naar de actuele mogelijkheden en laat de voorwaarden afstemmen op je situatie. Zo kun je beter inschatten of een Argenta lening voor je woning past binnen je budget en plannen.


16 Veelgestelde Vragen over een Argenta Woninglening in België

  1. Wat zijn de nieuwe rentevoeten bij Argenta?
  2. Is het mogelijk om 400.000 euro te lenen op 25 jaar?
  3. Hoeveel moet je verdienen om 200.000 euro te lenen?
  4. Hoeveel afbetalen voor 100.000 euro lenen?
  5. Hoeveel kan ik lenen voor een woning Argenta?
  6. Wat zijn de intresten bij Argenta?
  7. Wat is de rentevoet vandaag Argenta?
  8. Hoeveel kan ik lenen Argenta?
  9. Hoeveel bedraagt de rente bij Argenta?
  10. Kan ik 300.000 euro lenen?
  11. Welke bank geeft de beste hypothecaire lening?
  12. Hoeveel staat de rente bij Argenta?
  13. Hoe lang duurt goedkeuring hypothecaire lening Argenta?
  14. Hoeveel kan ik lenen voor 500 euro per maand?
  15. Hoeveel kan ik per maand afbetalen?
  16. Hoeveel eigen inbreng huis 2022?

Wat zijn de nieuwe rentevoeten bij Argenta?

De rentevoeten voor een woonlening bij Argenta kunnen wijzigen en hangen onder meer af van de looptijd, de gekozen renteformule, je eigen inbreng en je persoonlijke dossier. Er is dus niet één rentevoet die voor iedereen geldt. Voor de meest recente tarieven kun je de simulatie of website van Argenta raadplegen, of een afspraak maken met een kantoor. Een simulatie geeft een eerste indicatie; de bank bevestigt de uiteindelijke voorwaarden bij de beoordeling van je aanvraag.

Is het mogelijk om 400.000 euro te lenen op 25 jaar?

In principe kan het mogelijk zijn om 400.000 euro te lenen op 25 jaar, maar Argenta beoordeelt elke aanvraag individueel. Het bedrag dat je kunt lenen, hangt onder meer af van je inkomen, vaste uitgaven, bestaande leningen, eigen inbreng en de rentevoet. Ook moet de maandelijkse afbetaling haalbaar blijven binnen je budget. Een simulatie geeft een eerste indicatie, maar de uiteindelijke goedkeuring en voorwaarden hangen af van je volledige dossier. Vraag Argenta daarom naar een persoonlijke berekening en hou ook rekening met de bijkomende kosten van je woning.

Hoeveel moet je verdienen om 200.000 euro te lenen?

Er bestaat geen vast minimuminkomen om 200.000 euro te lenen: Argenta beoordeelt onder meer je netto-inkomen, bestaande leningen, eigen inbreng en vaste uitgaven. Als ruwe indicatie bedraagt de maandelijkse afbetaling voor 200.000 euro over 25 jaar ongeveer 950 euro bij 3% rente of 1.056 euro bij 4% rente. Banken kijken vaak of de afbetaling haalbaar blijft binnen je budget; de vuistregel dat je totale kredietlast ongeveer een derde van je netto-inkomen bedraagt, is geen garantie op goedkeuring. Je gezinssituatie en andere financiële verplichtingen spelen ook mee. Een persoonlijke simulatie bij Argenta geeft een nauwkeuriger beeld.

Hoeveel afbetalen voor 100.000 euro lenen?

Hoeveel je maandelijks afbetaalt voor een lening van 100.000 euro hangt vooral af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 3,5% bedraagt de maandelijkse afbetaling ongeveer 580 euro over 20 jaar, 501 euro over 25 jaar of 449 euro over 30 jaar. Dit zijn indicatieve bedragen; de werkelijke afbetaling bij Argenta hangt af van je dossier en de actuele voorwaarden. Eventuele dossierkosten, verzekeringen en andere bijkomende kosten zijn niet inbegrepen.

Hoeveel kan ik lenen voor een woning Argenta?

Hoeveel je bij Argenta kunt lenen voor een woning, hangt af van je persoonlijke situatie en de beoordeling van je dossier. Argenta houdt onder meer rekening met je inkomen, vaste uitgaven en bestaande leningen, je eigen inbreng, de waarde van de woning en de gekozen looptijd en rentevoet. Een simulatie geeft een eerste inschatting, maar het uiteindelijke leenbedrag en de voorwaarden worden bepaald na een grondige beoordeling door Argenta.

Wat zijn de intresten bij Argenta?

De intresten op een Argenta-woonkrediet hangen af van onder meer het geleende bedrag, de looptijd, de gekozen renteformule en je persoonlijke dossier. Ook de verhouding tussen het leenbedrag en de waarde van de woning kan een rol spelen. Omdat de tarieven kunnen wijzigen, is er geen vast percentage dat voor iedereen geldt. Vraag Argenta naar de actuele rentevoeten of maak een simulatie om een inschatting te krijgen van je mogelijke maandelijkse afbetaling en totale interestkosten.

Wat is de rentevoet vandaag Argenta?

De rentevoet voor een Argenta-woonlening hangt af van onder meer het leenbedrag, de looptijd, de gekozen formule (vaste of variabele rentevoet) en je persoonlijke dossier. Omdat de tarieven kunnen wijzigen, vind je de meest actuele rentevoet via de officiële website van Argenta of door een persoonlijke simulatie aan te vragen. De rentevoet in een simulatie is bovendien niet noodzakelijk het definitieve aanbod.

Hoeveel kan ik lenen Argenta?

Hoeveel je bij Argenta kunt lenen voor een woning hangt af van je persoonlijke financiële situatie en de woning die je wilt kopen, bouwen of renoveren. De bank kijkt onder meer naar je netto-inkomen, vaste uitgaven, bestaande leningen, eigen inbreng, de waarde van de woning en de gewenste looptijd. Een simulatie kan een eerste indicatie geven, maar het exacte bedrag en de voorwaarden worden pas bepaald na beoordeling van je dossier. Neem contact op met Argenta voor een persoonlijke berekening en hou ook rekening met aankoop- en notariskosten.

Hoeveel bedraagt de rente bij Argenta?

De rentevoet voor een woonlening bij Argenta is niet voor iedereen hetzelfde en kan wijzigen. Het tarief hangt onder meer af van de gekozen renteformule, de looptijd, het geleende bedrag, je eigen inbreng en je persoonlijke financiële situatie. Vraag daarom een actuele simulatie of offerte aan bij Argenta en vergelijk niet alleen de rentevoet, maar ook de totale terug te betalen som en eventuele bijkomende kosten.

Kan ik 300.000 euro lenen?

Ja, 300.000 euro lenen voor een woning kan mogelijk zijn, maar Argenta beoordeelt je aanvraag op basis van je inkomsten, vaste uitgaven en bestaande leningen, eigen inbreng, de waarde van de woning en de gekozen looptijd. Ook moet de maandelijkse afbetaling haalbaar blijven binnen je budget. Maak een simulatie en bespreek je persoonlijke situatie met Argenta: alleen de bank kan na beoordeling van je dossier bevestigen hoeveel je kunt lenen en tegen welke voorwaarden.

Welke bank geeft de beste hypothecaire lening?

Er is geen bank die voor iedereen de beste hypothecaire lening aanbiedt. De voordeligste keuze hangt af van je inkomen, eigen inbreng, leenbedrag, looptijd en gewenste renteformule. Vergelijk daarom niet alleen de rentevoet, maar ook de totale terug te betalen som, dossier- en notariskosten, eventuele verplichte verzekeringen en de voorwaarden voor vervroegde terugbetaling. Vraag bij Argenta en andere banken een persoonlijk voorstel aan en vergelijk de voorwaarden voor jouw situatie.

Hoeveel staat de rente bij Argenta?

De rentevoet van een Argenta-woonlening is niet voor iedereen dezelfde. Hij hangt onder meer af van de gekozen formule (vaste of variabele rente), de looptijd, het bedrag dat je leent in verhouding tot de waarde van de woning en je persoonlijke financiële situatie. De tarieven kunnen bovendien wijzigen. Vraag daarom bij Argenta naar de actuele rentevoet of maak een simulatie; het uiteindelijke voorstel wordt bepaald op basis van je dossier.

Hoe lang duurt goedkeuring hypothecaire lening Argenta?

De goedkeuring van een hypothecaire lening bij Argenta kan enkele dagen tot meerdere weken duren. De exacte termijn hangt onder meer af van de volledigheid van je dossier, de beoordeling van je inkomsten en uitgaven, de waardebepaling van de woning en eventuele bijkomende documenten. Een simulatie of eerste gesprek is nog geen definitieve goedkeuring. Bezorg alle gevraagde informatie zo snel mogelijk en vraag je Argenta-kantoor naar de verwachte timing voor jouw dossier.

Hoeveel kan ik lenen voor 500 euro per maand?

Hoeveel je kunt lenen met een maandelijkse afbetaling van 500 euro hangt vooral af van de looptijd en rentevoet van je woonlening. Hoe langer de looptijd, hoe hoger het bedrag dat je doorgaans kunt lenen, maar hoe meer interest je in totaal betaalt. Ook bijkomende kosten, eventuele verzekeringen en je financiële situatie spelen mee. Gebruik daarom de actuele simulator van Argenta of vraag een persoonlijk voorstel aan: zo krijg je een berekening op basis van je dossier en de geldende voorwaarden.

Hoeveel kan ik per maand afbetalen?

Hoeveel je per maand kunt afbetalen, hangt af van je netto-inkomen, vaste uitgaven, bestaande leningen en gezinssituatie. Argenta beoordeelt je terugbetalingscapaciteit en houdt rekening met je volledige financiële situatie. Voorzie zelf ook voldoende ruimte voor dagelijkse kosten en onverwachte uitgaven. Met een simulatie of gesprek bij Argenta krijg je een inschatting van een maandbedrag dat bij jouw budget past; het uiteindelijke bedrag hangt af van de voorwaarden van je lening.

Hoeveel eigen inbreng huis 2022?

In 2022 was er geen vast wettelijk bedrag aan eigen inbreng voor de aankoop van een huis. In de praktijk vroegen banken vaak dat kopers ongeveer 10% van de aankoopprijs zelf financierden, boven op de bijkomende kosten, zoals registratierechten en notariskosten. Het precieze bedrag hing af van je inkomen, financiële situatie, de geschatte waarde van de woning en de beoordeling van de bank. Vraag Argenta naar de voorwaarden die voor jouw dossier gelden; een simulatie geeft slechts een eerste indicatie.
woonkrediet

Woonkrediet op maat van uw plannen voor morgen

Woonkrediet: een belangrijke stap naar uw eigen woning

Een eigen woning kopen is voor veel mensen een belangrijke mijlpaal. Omdat de aankoopprijs vaak hoger ligt dan het bedrag dat u zelf kunt investeren, sluiten heel wat kopers een woonkrediet af. Met dit krediet financiert u de aankoop, bouw of verbouwing van een woning en betaalt u het geleende bedrag doorgaans gespreid terug.

Een woonkrediet is een engagement op lange termijn. Daarom is het belangrijk om niet alleen naar het bedrag dat u kunt lenen te kijken, maar ook naar de maandelijkse afbetaling, de totale kosten en de ruimte die uw budget overhoudt voor andere uitgaven.

Wat is een woonkrediet?

Een woonkrediet is een lening voor de financiering van een woning. U betaalt het krediet terug volgens een afgesproken afbetalingsplan, meestal met maandelijkse aflossingen. Die bestaan uit een terugbetaling van het geleende kapitaal en interesten.

Bij een hypothecair woonkrediet wordt de woning vaak als waarborg gebruikt. Dat gebeurt via een hypotheek of een andere vorm van zekerheid. De concrete voorwaarden, waarborgen en kosten hangen af van uw dossier en de kredietgever.

Waarvoor kunt u een woonkrediet gebruiken?

Een woonkrediet kan onder meer dienen voor:

  • de aankoop van een huis of appartement;
  • de bouw van een nieuwe woning;
  • een grondige renovatie of verbouwing;
  • de aankoop van een woning die u nadien wilt renoveren;
  • het herbekijken of herfinancieren van een bestaand woonkrediet, als dat voor uw situatie mogelijk en interessant is.

Welke financiering het best past, hangt af van uw plannen, uw eigen middelen en uw financiële situatie.

Hoe wordt een woonkrediet terugbetaald?

Bij een woonkrediet spreekt u met de kredietgever onder meer af hoeveel u leent, hoe lang de looptijd bedraagt en op welke manier u terugbetaalt. Vaak gebeurt dat met vaste maandelijkse aflossingen. De gekozen formule en de rentevoet beïnvloeden hoeveel u tijdens de looptijd betaalt.

Een langere looptijd kan de maandelijkse afbetaling verlagen, maar betekent doorgaans dat u langer interesten betaalt. Een kortere looptijd kan de totale interestlast beperken, maar vraagt meestal een hoger bedrag per maand. Het is dus belangrijk om een evenwicht te vinden tussen een haalbare afbetaling en de totale kost van het krediet.

Vaste of variabele rentevoet?

Bij een vaste rentevoet blijft de rentevoet gedurende de afgesproken periode ongewijzigd. Dat geeft meer zekerheid over de rente en, afhankelijk van de kredietformule, over uw afbetalingen.

Bij een variabele rentevoet kan de rentevoet op bepaalde momenten worden aangepast volgens de voorwaarden van het krediet. Uw afbetalingen kunnen daardoor veranderen. De mogelijke aanpassingen en eventuele grenzen zijn vastgelegd in de kredietovereenkomst. Vraag altijd na hoe vaak de rentevoet kan wijzigen en wat dat in verschillende scenario’s voor uw budget kan betekenen.

Welke kosten brengt een woonkrediet mee?

De aankoop of financiering van een woning brengt meer kosten mee dan alleen de maandelijkse afbetaling. Denk bijvoorbeeld aan notariskosten, registratie- of andere heffingen, kosten voor de kredietakte en eventuele dossier- of schattingskosten. Ook een schuldsaldoverzekering of brandverzekering kan relevant zijn, afhankelijk van uw situatie en de voorwaarden van het krediet.

De precieze kosten verschillen per dossier en transactie. Breng ze vooraf in kaart, zodat u weet hoeveel eigen middelen u nodig hebt en wat de totale financiële impact is.

Hoe bepaalt u welk bedrag u kunt lenen?

Het bedrag dat u verantwoord kunt lenen, hangt niet alleen af van de waarde van de woning. De kredietgever bekijkt doorgaans uw inkomsten, vaste uitgaven, bestaande kredieten, eigen inbreng en de betaalbaarheid van de aflossingen. Ook de looptijd en de kenmerken van het krediet spelen een rol.

Maak zelf eveneens een realistische begroting. Hou rekening met kosten voor onderhoud, energie, verzekeringen, belastingen en onverwachte uitgaven. Een maandelijkse afbetaling die op papier haalbaar lijkt, moet ook comfortabel blijven binnen uw dagelijkse budget.

Uw aanvraag voorbereiden

Een goede voorbereiding helpt om uw financiële mogelijkheden helder te krijgen. Verzamel bijvoorbeeld informatie over uw inkomsten en uitgaven, lopende leningen, eigen middelen en de woning die u wilt kopen of verbouwen. Een overzicht van de verwachte aankoop- en bijkomende kosten is eveneens nuttig.

Vergelijk niet alleen de rentevoet, maar bekijk het volledige kredietvoorstel: de looptijd, de maandelijkse afbetaling, de totale terug te betalen bedragen, de voorwaarden bij een renteherziening en eventuele bijkomende kosten of vereiste waarborgen. Lees de kredietdocumenten zorgvuldig en stel vragen als iets niet duidelijk is.

Een woonkrediet op maat van uw plannen

Een woonkrediet kan helpen om uw woonplannen waar te maken, maar het blijft een belangrijke financiële verbintenis. Neem daarom de tijd om uw budget en verschillende kredietmogelijkheden te bekijken. Kies een afbetaling die past bij uw huidige situatie én voldoende ruimte laat voor veranderingen in de toekomst.

Elke kredietaanvraag wordt individueel beoordeeld. Een krediet wordt uitsluitend toegekend als uw financiële situatie en de voorwaarden van de kredietgever dat toelaten. Laat u goed informeren voor u een beslissing neemt.

Ontdek welk woonkrediet bij uw woonplannen past.

tweede hypothecaire lening

Tweede hypothecaire lening: mogelijkheden, kosten en aandachtspunten

Tweede hypothecaire lening: wat is het en waar moet u op letten?

Wilt u geld lenen terwijl er al een hypothecaire lening op uw woning rust? Dan kan een tweede hypothecaire lening een mogelijkheid zijn. Daarbij wordt dezelfde woning als waarborg gebruikt voor een bijkomende lening. Dat kan interessant zijn voor bijvoorbeeld een grondige renovatie, maar brengt ook kosten en risico’s met zich mee.

Wat is een tweede hypothecaire lening?

Bij een hypothecaire lening krijgt de kredietgever een hypotheek op een onroerend goed als zekerheid voor de terugbetaling. Loopt er al een lening met een hypotheek op uw woning, dan kan een andere kredietgever eventueel een tweede hypotheek laten inschrijven op datzelfde goed. Die tweede kredietgever staat dan in principe lager in rang dan de eerste.

Dat verschil in rang is belangrijk. Als de lening niet wordt terugbetaald en de woning wordt verkocht, krijgt de eerste hypothecaire schuldeiser doorgaans eerst betaling uit de verkoopopbrengst. Pas daarna kan de tweede schuldeiser aanspraak maken op het eventuele resterende bedrag.

Een tweede hypothecaire lening is niet hetzelfde als een lening voor een tweede woning. De term verwijst naar een bijkomende lening met een hypotheek op een woning waarop al een hypotheek rust.

Waarvoor kan u de lening gebruiken?

Een bijkomende hypothecaire lening kan onder meer worden overwogen voor:

  • een renovatie of energetische verbetering van uw woning;
  • een grote, eenmalige uitgave;
  • de financiering van een ander vastgoedproject;
  • het bundelen of herfinancieren van bepaalde schulden.

De kredietgever bepaalt welke doeleinden in aanmerking komen. Ook de hoogte van het bedrag hangt af van uw financiële situatie, de waarde van de woning en de bestaande schulden.

Hoe beoordeelt de kredietgever uw aanvraag?

De kredietgever kijkt niet alleen naar de waarde van uw woning. Ook uw inkomen, vaste uitgaven, bestaande leningen en terugbetalingscapaciteit spelen een rol. Daarnaast wordt rekening gehouden met de resterende schuld op de eerste lening en met de rang van de nieuwe hypotheek.

Een woning kan dus voldoende waarde hebben, maar dat betekent niet automatisch dat een tweede lening haalbaar is. De kredietgever moet nagaan of de maandelijkse afbetalingen verantwoord blijven. Een hypothecaire lening kan bovendien worden geregistreerd in de Centrale voor kredieten aan particulieren van de Nationale Bank van België, volgens de toepasselijke regels.

Welke kosten komen erbij kijken?

Een tweede hypothecaire lening kan aanzienlijke bijkomende kosten meebrengen. Denk onder meer aan:

  • notariskosten voor de hypotheekakte;
  • belastingen en rechten bij de inschrijving van de hypotheek;
  • administratie- en dossierkosten;
  • eventuele kosten voor een schatting van de woning;
  • kosten voor een schuldsaldoverzekering, als die gevraagd of gewenst is.

De precieze kosten hangen af van het bedrag dat wordt gewaarborgd, de gekozen formule en uw dossier. Vraag daarom vooraf een volledig kostenoverzicht op. Vergelijk niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage, de looptijd, eventuele bijkomende producten en de totale terug te betalen som.

Alternatieven voor een tweede hypotheek

Een tweede hypotheek is niet altijd de voordeligste oplossing. Bespreek ook deze mogelijkheden:

  • Een bijkomende lening bij uw huidige kredietgever: die kan uw bestaande dossier en hypotheekstructuur bekijken.
  • Een herfinanciering: u vervangt uw huidige lening eventueel door een nieuwe lening voor een hoger bedrag. Hou rekening met mogelijke kosten voor de vervroegde terugbetaling en de nieuwe hypotheek.
  • Een lening op afbetaling: voor een beperkter bedrag kan dit soms eenvoudiger zijn, al kunnen de rente en looptijd verschillen.

Vergelijk de totale kosten en voorwaarden van elke optie. Een lagere maandelijkse afbetaling betekent niet noodzakelijk dat de lening over de volledige looptijd goedkoper is.

De belangrijkste risico’s

Met een tweede hypothecaire lening verhoogt u uw totale schuld en uw maandelijkse verplichtingen. Als u de lening niet kunt terugbetalen, kan dat ernstige gevolgen hebben. Omdat de woning als waarborg dient, bestaat er in het uiterste geval een risico dat ze verkocht moet worden om de schulden aan te zuiveren. De tweede kredietgever loopt bovendien meer risico door de lagere rang, wat invloed kan hebben op de voorwaarden of de rentevoet.

Maak daarom vooraf een realistisch budget en hou rekening met mogelijke veranderingen, zoals een inkomensdaling of hogere vaste kosten. Leen niet meer dan nodig en laat u informeren over de gevolgen van betalingsproblemen.

Is een tweede hypothecaire lening iets voor u?

Een tweede hypothecaire lening kan een oplossing zijn als u over voldoende terugbetalingscapaciteit beschikt en de kosten opwegen tegen het doel van de lening. De juiste keuze hangt af van uw bestaande hypotheek, de waarde van uw woning, de voorwaarden van de kredietgever en uw financiële situatie.

Vraag verschillende voorstellen aan en laat de kosten en voorwaarden duidelijk toelichten. Voor persoonlijk advies kan u terecht bij een kredietgever, een erkend kredietbemiddelaar of een notaris.


Veelgestelde Vragen over een Tweede Hypothecaire Lening in België

  1. Wat zijn de nadelen van een tweede hypotheek?
  2. Is 2de woning nog fiscaal aftrekbaar?
  3. Hoeveel eigen inbreng 2de verblijf?
  4. Hoeveel kan je lenen voor 2de woning?
  5. Kan je 2 hypotheken hebben op 1 woning in België?
  6. Kan ik een tweede woning inbrengen in mijn lening?
  7. Kan je twee hypothecaire leningen hebben?
  8. Kan je 2 hypothecaire leningen hebben?
  9. Kan je 2 leningen inbrengen?
  10. Hoeveel kan je lenen voor tweede woning?

Wat zijn de nadelen van een tweede hypotheek?

Een tweede hypotheek brengt extra kosten met zich mee, zoals notariskosten, hypotheekrechten en dossierkosten. Daarnaast verhoogt ze uw totale schuld en maandelijkse afbetalingen, waardoor uw budget minder ruimte krijgt. Omdat de tweede kredietgever doorgaans een lagere rang heeft dan de eerste, kunnen de rentevoet en voorwaarden minder gunstig zijn. Kunt u de lening niet terugbetalen, dan loopt u bovendien het risico dat uw woning als waarborg wordt aangesproken. Vergelijk daarom vooraf de totale kosten en bekijk zorgvuldig of de afbetalingen haalbaar blijven.

Is 2de woning nog fiscaal aftrekbaar?

In België is een tweede woning niet automatisch fiscaal aftrekbaar. Voor hypothecaire leningen afgesloten vanaf 1 januari 2024 geldt de federale interestaftrek voor een tweede woning niet meer. Voor oudere leningen kan de aftrek onder bepaalde voorwaarden behouden blijven; doorgaans gaat het om de betaalde interesten, niet om de terugbetaling van het kapitaal. De precieze fiscale behandeling hangt af van uw lening en situatie, dus laat die bij twijfel nakijken door een accountant of belastingadviseur.

Hoeveel eigen inbreng 2de verblijf?

Voor een tweede verblijf is er geen vast wettelijk bedrag aan eigen inbreng: dat hangt af van de kredietgever, uw inkomen, bestaande leningen en de waarde van de woning. Vaak financiert de bank niet de volledige aankoopprijs, waardoor u zelf een deel moet betalen — soms ongeveer 20% of meer — én doorgaans ook de aankoopkosten, zoals registratierechten en notariskosten. Vraag daarom vooraf een simulatie aan en laat berekenen hoeveel eigen middelen u nodig hebt voor uw specifieke dossier.

Hoeveel kan je lenen voor 2de woning?

Hoeveel u kan lenen voor een tweede woning hangt af van uw inkomen, bestaande leningen, maandelijkse uitgaven en de waarde van de woning. De kredietgever beoordeelt of u de maandelijkse afbetalingen comfortabel kunt dragen en welk deel van de aankoopprijs hij wil financieren. Vaak moet u zelf een deel van de aankoopprijs én de bijkomende kosten, zoals registratierechten en notariskosten, betalen. Er geldt geen vast bedrag voor iedereen: vraag daarom offertes aan en laat uw persoonlijke terugbetalingscapaciteit berekenen.

Kan je 2 hypotheken hebben op 1 woning in België?

Ja, in België kunnen er twee hypotheken op één woning rusten. De tweede hypotheek komt doorgaans in een lagere rang: bij een gedwongen verkoop wordt de eerste hypothecaire schuldeiser normaal eerst terugbetaald en ontvangt de tweede pas geld als er voldoende opbrengst overblijft. Of een bijkomende hypotheek haalbaar is, hangt onder meer af van de waarde van de woning, de openstaande lening en uw terugbetalingscapaciteit. Bespreek dit vooraf met uw huidige kredietgever en een notaris, want aan een nieuwe hypotheek kunnen voorwaarden en bijkomende kosten verbonden zijn.

Kan ik een tweede woning inbrengen in mijn lening?

Ja, in sommige gevallen kan u een tweede woning als waarborg voor uw lening aanbieden. De kredietgever beoordeelt dan onder meer de waarde van de woning, eventuele bestaande hypotheken en uw terugbetalingscapaciteit. Als de woning al met een hypotheek is bezwaard, kan dat de mogelijkheden en voorwaarden beïnvloeden. Hou ook rekening met bijkomende kosten, zoals notaris- en hypotheekrechten. De kredietgever beslist uiteindelijk of de woning als waarborg aanvaard wordt.

Kan je twee hypothecaire leningen hebben?

Ja, u kunt twee hypothecaire leningen hebben. Een bijkomende lening kan bijvoorbeeld gewaarborgd worden met een tweede hypotheek op dezelfde woning, of met een hypotheek op een ander onroerend goed. De kredietgever beoordeelt wel uw terugbetalingscapaciteit, de bestaande schulden en de waarde van de woning. Bij een tweede hypotheek op hetzelfde pand komt de nieuwe kredietgever doorgaans op een lagere rang, wat invloed kan hebben op de voorwaarden en kosten.

Kan je 2 hypothecaire leningen hebben?

Ja, u kan twee hypothecaire leningen hebben, op dezelfde woning of op verschillende panden. Voor een tweede lening beoordeelt de kredietgever onder meer uw inkomen, bestaande afbetalingen en de waarde van het vastgoed. Komt er een tweede hypotheek op dezelfde woning, dan staat die doorgaans lager in rang dan de eerste. Hou ook rekening met bijkomende kosten, zoals notaris- en hypotheekkosten.

Kan je 2 leningen inbrengen?

Ja, soms kan u twee bestaande leningen laten opnemen in één nieuwe hypothecaire lening, bijvoorbeeld via een herfinanciering. De kredietgever beoordeelt daarvoor uw inkomen, terugbetalingscapaciteit, de waarde van de woning en de openstaande bedragen. Hou ook rekening met mogelijke kosten, zoals een wederbeleggingsvergoeding, notariskosten en kosten voor een nieuwe hypotheek. Vraag daarom een simulatie aan en vergelijk de totale kostprijs met die van uw huidige leningen.

Hoeveel kan je lenen voor tweede woning?

Hoeveel u kan lenen voor een tweede woning hangt af van uw inkomen, uw bestaande leningen, uw eigen inbreng en de waarde van de woning. De kredietgever beoordeelt vooral of u de maandelijkse afbetalingen van al uw kredieten samen comfortabel kan dragen. Ook kan de financiering van een tweede woning een grotere eigen inbreng vereisen dan die van uw gezinswoning. Hou daarnaast rekening met aankoopkosten, zoals registratierechten en notariskosten, die u mogelijk zelf moet betalen. Vraag een kredietgever om uw persoonlijke leencapaciteit te berekenen.

belfius huis lening

Belfius huis lening: alles wat je moet weten over je woonkrediet

Belfius huislening: wat moet je weten?

Een huis kopen is een grote stap. Naast de keuze van de woning is ook de financiering belangrijk. Met een Belfius huislening — vaak een woonkrediet genoemd — kun je de aankoop van een woning geheel of gedeeltelijk financieren. De voorwaarden, rentevoet en mogelijke formules hangen af van je persoonlijke situatie en het aanbod op het moment van je aanvraag.

Wat is een Belfius woonkrediet?

Een woonkrediet is een lening op lange termijn voor de aankoop, bouw of bepaalde renovatie van een woning. Je betaalt het geleende bedrag terug in maandelijkse aflossingen. Afhankelijk van de formule bestaat die maandelijkse betaling uit kapitaal en interesten.

De looptijd, het bedrag en de terugbetalingsformule worden bepaald op basis van onder meer je inkomsten, je vaste uitgaven, je eigen inbreng en de waarde van de woning. Belfius kan je situatie bekijken en toelichten welke mogelijkheden voor jou in aanmerking komen.

Welke rentevoet past bij jou?

Bij een woonkrediet kan de rentevoet vast of veranderlijk zijn, afhankelijk van de formules die de bank aanbiedt. Bij een vaste rentevoet blijft de rente gedurende de afgesproken periode gelijk. Dat geeft meer zekerheid over je maandelijkse aflossing. Bij een veranderlijke rentevoet kan de rente op vooraf bepaalde momenten worden aangepast volgens de voorwaarden van het krediet. Daardoor kunnen je aflossingen wijzigen.

Vergelijk niet alleen de rentevoet. Kijk ook naar de totale kostprijs, de looptijd, eventuele dossierkosten en de voorwaarden die aan een bepaalde rentevoet verbonden zijn. De beschikbare formules en tarieven kunnen veranderen. Vraag daarom altijd een persoonlijke simulatie en een overzicht van de kredietvoorwaarden aan Belfius.

Hoeveel kun je lenen?

Het bedrag dat je kunt lenen, hangt af van je financiële draagkracht en de kenmerken van de aankoop. De bank houdt doorgaans rekening met je netto-inkomsten, bestaande leningen, maandelijkse uitgaven, eigen middelen en de waarde van de woning. Ook bijkomende aankoopkosten spelen een rol.

Hou bij je budget niet alleen rekening met de aankoopprijs. Denk ook aan kosten zoals registratierechten of btw, notariskosten en eventuele kosten voor de kredietakte. Welke kosten van toepassing zijn, hangt onder meer af van het type woning en de transactie. Een notaris kan je helpen om die bedragen correct in te schatten.

Een Belfius huislening aanvragen

  1. Maak een budget op. Breng je inkomsten, uitgaven, spaargeld en eventuele andere leningen in kaart.
  2. Simuleer je woonkrediet. Een simulatie geeft een eerste indicatie van de mogelijke maandelijkse aflossing. Het is geen definitief kredietaanbod.
  3. Verzamel je documenten. De bank kan informatie vragen over je inkomsten, financiële verplichtingen en de woning die je wilt kopen of bouwen.
  4. Bespreek je dossier. Belfius beoordeelt je aanvraag en licht toe welke kredietformules mogelijk zijn.
  5. Bekijk het aanbod zorgvuldig. Controleer de rentevoet, looptijd, totale terugbetaling en alle voorwaarden voordat je een kredietovereenkomst ondertekent.

Verzekeringen en bijkomende voorwaarden

Bij een woonkrediet kunnen ook verzekeringen ter sprake komen, zoals een schuldsaldoverzekering of een brandverzekering. Die kunnen helpen om bepaalde risico’s op te vangen, maar hun voorwaarden en kosten verschillen. Vraag na welke verzekeringen vereist zijn, welke optioneel zijn en wat de gevolgen zijn als je een verzekering elders afsluit.

Zo vergelijk je woonkredieten

Een goede vergelijking gaat verder dan het maandbedrag. Let onder meer op:

  • de rentevoet en de manier waarop die kan wijzigen;
  • de looptijd en de totale terugbetaling;
  • de dossier- en aktekosten;
  • de voorwaarden voor eventuele kortingen;
  • de mogelijkheid en kosten van vervroegde terugbetaling;
  • de verzekeringen en andere producten die aan het krediet gekoppeld zijn.

Een langere looptijd kan de maandelijkse aflossing verlagen, maar kan ook betekenen dat je in totaal meer interesten betaalt. Bekijk daarom welk evenwicht tussen maandelijkse betaalbaarheid en totale kostprijs bij je past.

Is een Belfius huislening iets voor jou?

Een Belfius woonkrediet kan een optie zijn als je een woning wilt kopen, bouwen of mogelijk renoveren en op zoek bent naar financiering via een Belgische bank. De beste keuze hangt af van je persoonlijke situatie en de voorwaarden die je krijgt. Gebruik een simulatie als eerste stap en vraag daarna een voorstel op maat aan.

De rentevoeten, kredietformules en voorwaarden kunnen wijzigen. Controleer de meest recente informatie rechtstreeks bij Belfius. Een simulatie is indicatief en een krediet wordt pas toegekend na beoordeling van je dossier.


Belfius-woonlening: 16 veelgestelde vragen over lenen, rente en eigen inbreng

  1. Hoeveel moet ik verdienen om €150.000 te lenen?
  2. Kan je 100 lenen zonder eigen inbreng?
  3. Hoeveel moet ik verdienen om 300.000 euro te kunnen lenen?
  4. Kan je nog 100% lenen voor een huis?
  5. Kan ik 200000 euro lenen?
  6. Hoe lang duurt het voor een lening goedgekeurd is bij Belfius?
  7. Wat is de rentevoet voor een huis bij Belfius?
  8. Wat is de rentevoet bij Belfius?
  9. Hoeveel afbetalen als je 200.000 leent?
  10. Hoeveel eigen inbreng huis 2022?
  11. Welke banken lenen aan 100%?
  12. Hoeveel afbetalen voor 250000 euro?
  13. Wat is de rentevoet op dit moment?
  14. Hoeveel geld mag je lenen van de bank voor een huis?
  15. Hoeveel afbetalen voor 300000 euro?
  16. Hoeveel kan ik per maand afbetalen?

Hoeveel moet ik verdienen om €150.000 te lenen?

Er bestaat geen vast minimumloon om €150.000 te lenen. Belfius beoordeelt onder meer je netto-inkomen, vaste uitgaven, eventuele andere leningen, de looptijd en de rentevoet. Ook moet je na de maandelijkse aflossing voldoende budget overhouden voor je levensonderhoud. Een langere looptijd kan de maandlast verlagen, maar verhoogt doorgaans de totale interestkosten. Vraag daarom een persoonlijke simulatie aan: die geeft een eerste indicatie, maar de bank beslist pas na een volledige beoordeling van je dossier.

Kan je 100 lenen zonder eigen inbreng?

In sommige gevallen is het mogelijk om 100% van de aankoopprijs te lenen, maar dat hangt af van je financiële situatie en de beoordeling door Belfius. Een lening zonder eigen inbreng is niet vanzelfsprekend: de bank kijkt onder meer naar je inkomsten, bestaande verplichtingen en de betaalbaarheid van je maandelijkse aflossingen. Bovendien moet je doorgaans zelf rekening houden met bijkomende kosten, zoals notariskosten en belastingen. Vraag Belfius naar de actuele voorwaarden en laat je dossier persoonlijk beoordelen.

Hoeveel moet ik verdienen om 300.000 euro te kunnen lenen?

Er bestaat geen vast minimuminkomen om 300.000 euro te lenen: Belfius beoordeelt onder meer je netto-inkomen, vaste uitgaven, andere leningen, eigen inbreng en gezinssituatie. Ter indicatie: bij een looptijd van 25 jaar en een rentevoet van 3,5% bedraagt de maandelijkse aflossing ongeveer 1.500 euro. Als die aflossing ongeveer een derde van je netto-inkomen zou uitmaken, kom je uit op zo’n 4.500 euro netto per maand samen. Dat is slechts een ruwe schatting, geen inkomensvereiste van Belfius; de werkelijke aflossing en het bedrag dat je kunt lenen hangen af van de rentevoet en de beoordeling van je dossier.

Kan je nog 100% lenen voor een huis?

In sommige gevallen kan je bij Belfius nog 100% van de aankoopprijs lenen, maar dat is niet vanzelfsprekend en hangt af van je persoonlijke financiële situatie en het kredietbeleid op het moment van je aanvraag. De bank beoordeelt onder meer je inkomen, bestaande leningen, terugbetalingscapaciteit en de waarde van de woning. Hou er rekening mee dat bijkomende kosten, zoals notariskosten en belastingen, doorgaans niet volledig in de lening zijn inbegrepen. Vraag daarom een persoonlijke simulatie aan Belfius om te weten welk bedrag voor jou mogelijk is.

Kan ik 200000 euro lenen?

Of je 200.000 euro kunt lenen voor een Belfius woonkrediet hangt af van je persoonlijke financiële situatie. Belfius beoordeelt onder meer je netto-inkomen, vaste uitgaven, bestaande leningen, eigen inbreng en de waarde van de woning. Ook de looptijd en rentevoet beïnvloeden je maandelijkse aflossing. Maak een simulatie voor een eerste inschatting en bespreek je dossier met Belfius; alleen na een persoonlijke beoordeling kan de bank bepalen welk bedrag je eventueel kunt lenen.

Hoe lang duurt het voor een lening goedgekeurd is bij Belfius?

Er is geen vaste termijn voor de goedkeuring van een Belfius-huislening. Hoe snel je een antwoord krijgt, hangt onder meer af van de volledigheid van je dossier, de beoordeling van je financiële situatie en eventuele bijkomende documenten of waardebepaling van de woning. Bezorg alle gevraagde informatie zo snel mogelijk en vraag je Belfius-kantoor of kredietadviseur naar de verwachte timing voor jouw aanvraag. Een simulatie of voorlopige bespreking is nog geen definitieve goedkeuring.

Wat is de rentevoet voor een huis bij Belfius?

De rentevoet voor een huislening bij Belfius hangt af van je persoonlijke situatie, het bedrag en de looptijd van het krediet, de gekozen renteformule en de voorwaarden die op dat moment gelden. Er is dus geen vaste rentevoet die voor iedereen geldt. Vraag een persoonlijke simulatie of offerte aan Belfius en vergelijk niet alleen de rente, maar ook de totale kostprijs, bijkomende kosten en eventuele voorwaarden.

Wat is de rentevoet bij Belfius?

De rentevoet van een Belfius-woonkrediet hangt af van onder meer het geleende bedrag, de looptijd, de gekozen formule (vaste of veranderlijke rentevoet) en je persoonlijke financiële situatie. De tarieven kunnen bovendien wijzigen. Vraag daarom een actuele simulatie of persoonlijk voorstel aan Belfius en vergelijk niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage (JKP), de bijkomende kosten en de voorwaarden van het krediet.

Hoeveel afbetalen als je 200.000 leent?

Hoeveel je maandelijks afbetaalt voor een Belfius huislening van 200.000 euro hangt vooral af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 3% zou je voor een lening op 20 jaar ongeveer 1.109 euro per maand betalen, tegenover ongeveer 948 euro op 25 jaar of 843 euro op 30 jaar. Dit zijn indicatieve bedragen, exclusief eventuele kosten en verzekeringen; je werkelijke maandaflossing hangt af van de voorwaarden van je krediet. Vraag Belfius om een persoonlijke simulatie voor een nauwkeurige berekening.

Hoeveel eigen inbreng huis 2022?

In 2022 was er geen vast bedrag aan eigen inbreng dat voor elke Belfius-huislening gold. Banken financierden vaak maximaal ongeveer 90% van de aankoopwaarde, waardoor kopers doorgaans minstens 10% zelf moesten inbrengen. Daarnaast moest je meestal ook rekening houden met aankoop- en notariskosten, die niet altijd volledig in de lening konden worden opgenomen. Het benodigde bedrag hing af van je financiële situatie, de woning en de beoordeling van je dossier. Vraag Belfius daarom om een berekening op maat; de voorwaarden kunnen intussen gewijzigd zijn.

Welke banken lenen aan 100%?

Sommige banken in België kunnen onder bepaalde voorwaarden tot 100% van de aankoopprijs lenen, maar dat is geen automatisch recht en hangt af van je inkomen, eigen middelen en het pand. De Nationale Bank legt beperkingen op aan woonkredieten met een hoge quotiteit, waardoor zulke leningen vaak vooral mogelijk zijn voor sterke dossiers, bijvoorbeeld van starters die zelf in de woning gaan wonen. Bovendien betekent “100% lenen” meestal niet dat ook de aankoop- en notariskosten volledig gefinancierd worden. Informeer bij Belfius en andere kredietgevers naar de actuele voorwaarden en laat je dossier persoonlijk beoordelen.

Hoeveel afbetalen voor 250000 euro?

Voor een woonkrediet van 250.000 euro hangt je maandelijkse afbetaling af van de rentevoet, de looptijd en de gekozen formule. Ter illustratie: bij een vaste rentevoet van 3,5% en een looptijd van 20 jaar betaal je ongeveer 1.450 euro per maand; over 25 jaar is dat ongeveer 1.250 euro per maand. Dit zijn indicatieve bedragen, exclusief eventuele kosten en verzekeringen. De actuele rentevoet en je persoonlijke situatie kunnen het bedrag beïnvloeden; vraag daarom een simulatie op maat aan bij Belfius.

Wat is de rentevoet op dit moment?

De rentevoet van een Belfius-huislening hangt af van onder meer het geleende bedrag, de looptijd, de gekozen renteformule en je persoonlijke financiële situatie. Omdat tarieven regelmatig kunnen wijzigen, is er geen vast percentage dat voor iedereen geldt. Vraag via Belfius een actuele simulatie of persoonlijk voorstel aan en vergelijk daarbij ook de totale kostprijs en eventuele bijkomende voorwaarden.

Hoeveel geld mag je lenen van de bank voor een huis?

Hoeveel je bij Belfius kunt lenen voor een huis, hangt af van je netto-inkomen, vaste uitgaven en bestaande leningen, je eigen inbreng en de waarde van de woning. De bank beoordeelt of je de maandelijkse aflossingen comfortabel kunt betalen; er geldt geen vast bedrag dat voor iedereen hetzelfde is. Hou ook rekening met aankoop- en notariskosten, die niet altijd volledig met een woonkrediet kunnen worden gefinancierd. Een simulatie geeft een eerste indicatie, maar pas na beoordeling van je dossier weet je welk bedrag mogelijk is.

Hoeveel afbetalen voor 300000 euro?

Voor een Belfius-huislening van 300.000 euro hangt je maandelijkse afbetaling af van de rentevoet en looptijd. Ter illustratie: bij een vaste rente van 3,5% betaal je ongeveer 1.740 euro per maand over 20 jaar, 1.500 euro over 25 jaar of 1.350 euro over 30 jaar. Dit zijn indicatieve bedragen voor kapitaal en interest, zonder eventuele verzekeringen en andere kosten; je persoonlijke afbetaling hangt af van het aanbod en de voorwaarden van Belfius.

Hoeveel kan ik per maand afbetalen?

Hoeveel je per maand kunt afbetalen voor een Belfius huislening hangt af van je netto-inkomen, vaste uitgaven, bestaande leningen en eigen inbreng, maar ook van het geleende bedrag, de rentevoet en de looptijd. Breng eerst je maandelijkse budget in kaart en hou voldoende ruimte over voor onverwachte kosten en andere woonuitgaven. Met een woonkredietsimulatie krijg je een eerste indicatie van je mogelijke maandaflossing; Belfius beoordeelt daarna je volledige dossier om te bepalen welk krediet haalbaar is. De uitkomst van een simulatie is niet bindend en de voorwaarden kunnen wijzigen.

online hypothecaire lening

Gemakkelijk en Snel: De Voordelen van een Online Hypothecaire Lening

Online Hypothecaire Lening: Gemakkelijk en Snel

Online Hypothecaire Lening: Gemakkelijk en Snel

Steeds meer mensen ontdekken de voordelen van het afsluiten van een hypothecaire lening online. Het traditionele proces van het regelen van een hypotheek bij een bank kan tijdrovend en complex zijn, maar met online hypotheekverstrekkers kunnen huizenkopers nu genieten van een snellere en efficiëntere ervaring.

Door het aanvraagproces online te doorlopen, kunnen kandidaten eenvoudig alle benodigde informatie verstrekken, documenten uploaden en de voortgang van hun aanvraag volgen. Dit bespaart niet alleen tijd, maar maakt het hele proces ook transparanter en toegankelijker voor mensen die op zoek zijn naar een hypotheek.

Een ander voordeel van het online afsluiten van een hypothecaire lening is de mogelijkheid om verschillende aanbieders te vergelijken en de beste deal te vinden. Met slechts een paar klikken kunnen huizenkopers rentetarieven, voorwaarden en kosten vergelijken om zo een weloverwogen beslissing te nemen.

Bovendien bieden veel online hypotheekverstrekkers tools en calculators waarmee kandidaten hun maximale leenbedrag kunnen berekenen, hun maandelijkse aflossingen kunnen schatten en zelfs verschillende soorten leningen kunnen simuleren om te zien welke het beste bij hun financiële situatie past.

Kortom, het afsluiten van een hypothecaire lening online biedt gemak, snelheid en transparantie aan huizenkopers. Door gebruik te maken van digitale technologieën kunnen mensen nu op een efficiënte manier hun droomhuis financieren zonder gedoe.


5 Essentiële Tips voor het Kiezen van een Online Hypothecaire Lening in België

  1. Vergelijk verschillende aanbieders van hypothecaire leningen om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten bij het afsluiten van een online hypothecaire lening.
  3. Zorg ervoor dat je goed op de hoogte bent van de voorwaarden en looptijd van de lening voordat je tekent.
  4. Denk aan eventuele extra verzekeringen die nodig zijn bij een hypothecaire lening, zoals een schuldsaldoverzekering.
  5. Raadpleeg indien nodig een financieel adviseur om je te helpen bij het kiezen van de juiste online hypothecaire lening.

Vergelijk verschillende aanbieders van hypothecaire leningen om de beste rentevoet te vinden.

Een belangrijke tip bij het online afsluiten van een hypothecaire lening is om verschillende aanbieders van hypothecaire leningen te vergelijken om de beste rentevoet te vinden. Door tarieven en voorwaarden van verschillende geldverstrekkers te vergelijken, kunnen huizenkopers een weloverwogen beslissing nemen en de meest voordelige optie kiezen die past bij hun financiële situatie. Het vergelijken van rentevoeten kan aanzienlijke besparingen opleveren op de lange termijn en helpt huizenkopers om de kosten van hun hypotheek zo laag mogelijk te houden.

Let op bijkomende kosten zoals dossierkosten en notariskosten bij het afsluiten van een online hypothecaire lening.

Bij het afsluiten van een online hypothecaire lening is het belangrijk om aandacht te besteden aan bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen vaak over het hoofd worden gezien, maar ze kunnen aanzienlijk bijdragen aan de totale kosten van de lening. Door vooraf goed geïnformeerd te zijn over alle mogelijke bijkomende kosten, kunnen huizenkopers een realistisch beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek. Het is daarom verstandig om deze kosten zorgvuldig te bekijken en in overweging te nemen bij het kiezen van de juiste online hypothecaire lening.

Zorg ervoor dat je goed op de hoogte bent van de voorwaarden en looptijd van de lening voordat je tekent.

Het is van cruciaal belang om goed op de hoogte te zijn van de voorwaarden en looptijd van een online hypothecaire lening voordat je het contract ondertekent. Door de voorwaarden en looptijd zorgvuldig te bestuderen, kun je een goed inzicht krijgen in wat de lening inhoudt en welke verplichtingen eraan verbonden zijn. Het is essentieel om te begrijpen hoe lang de lening loopt, wat de rentevoet is en of er eventuele extra kosten of boetes van toepassing zijn bij vervroegde aflossing. Door deze informatie vooraf te kennen, kun je weloverwogen beslissingen nemen en financiële verrassingen in de toekomst voorkomen.

Denk aan eventuele extra verzekeringen die nodig zijn bij een hypothecaire lening, zoals een schuldsaldoverzekering.

Bij het afsluiten van een online hypothecaire lening is het belangrijk om ook te denken aan eventuele extra verzekeringen die nodig zijn, zoals een schuldsaldoverzekering. Deze verzekering biedt bescherming aan zowel de kredietnemer als de kredietverstrekker in het geval van overlijden van de kredietnemer. Het zorgt ervoor dat de resterende schuld op de hypothecaire lening wordt afbetaald, waardoor de nabestaanden niet met financiële lasten achterblijven. Het is dus verstandig om bij het afsluiten van een hypotheek ook deze extra verzekeringen te overwegen voor een volledige financiële gemoedsrust.

Raadpleeg indien nodig een financieel adviseur om je te helpen bij het kiezen van de juiste online hypothecaire lening.

Raadpleeg indien nodig een financieel adviseur om je te helpen bij het kiezen van de juiste online hypothecaire lening. Een financieel adviseur kan je begeleiden bij het begrijpen van de verschillende leningsopties, rentetarieven en voorwaarden die beschikbaar zijn en kan je helpen bij het nemen van een weloverwogen beslissing die aansluit bij jouw financiële behoeften en doelen. Het advies van een professional kan waardevol zijn om ervoor te zorgen dat je de beste online hypotheek vindt die past bij jouw specifieke situatie.