Tag, nationale bank van belgië

eigen inbreng lening woning 2020

Eigen inbreng bij een lening voor een woning in 2020: hoeveel had je nodig?

Eigen inbreng bij een lening voor een woning in 2020

Wie in 2020 een woning kocht in België, moest doorgaans niet alleen rekening houden met de maandelijkse afbetaling van de hypothecaire lening. Ook de eigen inbreng speelde een belangrijke rol. Dat is het bedrag dat je zelf betaalt, bijvoorbeeld met spaargeld, boven op het deel dat de bank leent.

Hoeveel eigen middelen je nodig had, hing af van de aankoopprijs, de bijkomende kosten, je financiële situatie en het beleid van de bank. Hieronder lees je hoe dat in 2020 doorgaans werkte.

Wat betekent eigen inbreng?

De eigen inbreng is het deel van de aankoop dat je niet met een lening financiert. Kocht je bijvoorbeeld een woning van 300.000 euro en leende de bank 270.000 euro, dan bedroeg je eigen inbreng voor de aankoopprijs 30.000 euro.

Daar komen meestal nog bijkomende kosten bij, zoals belastingen, notariskosten en kosten voor de kredietakte. Die kosten kunnen aanzienlijk zijn. Het is daarom belangrijk om niet alleen te sparen voor het verschil tussen de aankoopprijs en het geleende bedrag, maar ook voor de aankoop- en kredietkosten.

Hoeveel kon je in 2020 lenen?

In 2020 hielden banken rekening met aanbevelingen van de Nationale Bank van België over de verhouding tussen het geleende bedrag en de waarde van de woning. Die verhouding wordt vaak aangeduid als de loan-to-value of LTV. Een lening van 270.000 euro voor een woning van 300.000 euro komt bijvoorbeeld overeen met een LTV van 90%.

Voor een woning die je zelf zou bewonen, gold 90% vaak als belangrijke richtwaarde. Dat betekende niet dat elke kredietnemer verplicht precies 10% zelf moest inbrengen, of dat een lening boven die grens onmogelijk was. Banken konden uitzonderingen toestaan, maar beoordeelden die binnen hun kredietbeleid en rekening houdend met onder meer je inkomen, bestaande schulden en financiële buffer.

Een grotere eigen inbreng kon je kredietaanvraag sterker maken. Ze verkleinde het bedrag dat je moest lenen en kon daardoor ook de maandelijkse afbetaling verlagen. Een beperkte eigen inbreng maakte een lening niet automatisch onmogelijk, maar kon de beoordeling wel moeilijker maken.

De bijkomende kosten niet vergeten

De kosten boven op de aankoopprijs verschillen per dossier en gewest. Denk onder meer aan:

  • registratiebelasting of verkooprecht;
  • ereloon en aktekosten van de notaris;
  • kosten voor de hypothecaire kredietakte;
  • administratieve kosten van de bank;
  • eventuele schattings- of dossierkosten.

De belasting op de aankoop hing in 2020 af van de ligging van de woning en van de voorwaarden waaraan je voldeed. In Vlaanderen gold voor bepaalde aankopen van de enige eigen woning vanaf 2020 bijvoorbeeld een verlaagd verkooprecht. In Brussel en Wallonië golden andere tarieven en mogelijke verminderingen. De voorwaarden konden verschillen, dus laat de kosten voor jouw situatie vooraf berekenen door een notaris of kredietgever.

Banken financierden de aankoopkosten niet altijd mee. Zelfs wanneer een bank een groot deel van de aankoopprijs wilde lenen, kon je dus nog eigen geld nodig hebben om de belastingen en aktekosten te betalen.

Voorbeeld: woning van 300.000 euro

Stel dat je in 2020 een woning kocht voor 300.000 euro en de bank bereid was 90% van de aankoopprijs te financieren. Dan bedroeg de lening 270.000 euro en moest je 30.000 euro van de aankoopprijs zelf betalen.

Dat bedrag was niet noodzakelijk je volledige eigen inbreng. De aankoop- en kredietkosten kwamen er mogelijk nog bovenop. Het precieze totaal hing onder meer af van het gewest, de toepasselijke belastingregeling en de voorwaarden van de lening.

Niet alleen je spaargeld telt

Bij de beoordeling keek de bank niet uitsluitend naar de eigen inbreng. Ook je terugbetalingscapaciteit was belangrijk. De kredietgever onderzocht doorgaans je inkomen, vaste uitgaven, andere leningen en de stabiliteit van je financiële situatie. De maandelijkse afbetaling moest haalbaar blijven, ook wanneer je onverwachte kosten kreeg.

Het is verstandig om na de aankoop een financiële reserve over te houden. Als al je spaargeld naar de woning gaat, kan een herstelling of een periode met lagere inkomsten snel voor problemen zorgen.

Hoe bereid je je voor?

  • Bereken zowel de eigen inbreng voor de aankoopprijs als de bijkomende kosten.
  • Vraag verschillende banken om een simulatie en vergelijk de totale kredietkosten, niet alleen de rentevoet.
  • Breng je inkomsten, uitgaven, spaargeld en bestaande leningen in kaart.
  • Laat de aankoopkosten berekenen volgens de ligging en de kenmerken van de woning.
  • Voorzie waar mogelijk een buffer voor onverwachte uitgaven na de aankoop.

Samengevat

In 2020 was een eigen inbreng bij een woonlening vaak belangrijk, maar er gold geen eenvoudig vast bedrag dat voor elke koper hetzelfde was. De richtwaarde van 90% financiering voor een eigen woning speelde mee in het kredietbeleid, terwijl banken ook uitzonderingen konden beoordelen. Bovendien moest je rekening houden met belastingen en notariskosten, die niet altijd in de lening konden worden opgenomen.

Dit artikel beschrijft de Belgische context van 2020 en is geen individueel financieel advies. Regels en tarieven kunnen sindsdien gewijzigd zijn. Voor een concreet dossier zijn de informatie van de notaris, de kredietgever en de bevoegde overheid bepalend.


Veelgestelde vragen over eigen inbreng bij woningleningen in 2020 (BE)

  1. Hoeveel eigen inbreng had je in 2020 nodig om een woning te kopen?
  2. Kon je in 2020 een hypothecaire lening krijgen zonder eigen inbreng?
  3. Moest je in 2020 de bijkomende aankoopkosten volledig zelf betalen?
  4. Hoeveel van de aankoopprijs van een woning financierde de bank in 2020?
  5. Welke aankoop- en notariskosten moest je in 2020 boven op je eigen inbreng rekenen?
  6. Kon een schenking of lening van familie in 2020 meetellen als eigen inbreng?

Hoeveel eigen inbreng had je in 2020 nodig om een woning te kopen?

In 2020 was er geen vast bedrag aan eigen inbreng dat voor elke koper gold. Banken financierden voor een eigen woning vaak ongeveer 90% van de aankoopprijs, waardoor je doorgaans zelf minstens 10% moest voorzien, naast bijkomende kosten zoals belastingen en notariskosten. Sommige banken konden uitzonderingen toestaan, afhankelijk van je inkomen, financiële situatie en het kredietdossier. Het precieze bedrag hing ook af van de ligging van de woning en de kosten die in jouw situatie van toepassing waren.

Kon je in 2020 een hypothecaire lening krijgen zonder eigen inbreng?

Ja, in 2020 kon je uitzonderlijk een hypothecaire lening krijgen die de volledige aankoopprijs van de woning financierde, maar dat was geen vanzelfsprekendheid. Banken beoordeelden zulke aanvragen strenger en keken onder meer naar je inkomen, terugbetalingscapaciteit en financiële situatie. Bovendien moest je de aankoop- en kredietkosten, zoals belastingen en notariskosten, vaak zelf betalen. Daardoor was ook bij een lening voor 100% van de aankoopprijs doorgaans toch eigen spaargeld nodig.

Moest je in 2020 de bijkomende aankoopkosten volledig zelf betalen?

Niet noodzakelijk volgens een algemene wettelijke regel, maar in 2020 vroegen banken doorgaans wel dat kopers de bijkomende aankoopkosten, zoals belastingen en notariskosten, met eigen middelen betaalden. Of die kosten geheel of gedeeltelijk mee konden worden gefinancierd, hing af van de bank en je financiële situatie. Het was dus verstandig om naast je eigen aandeel in de aankoopprijs ook voldoende spaargeld voor de kosten en een financiële reserve te voorzien.

Hoeveel van de aankoopprijs van een woning financierde de bank in 2020?

In 2020 financierde een bank vaak ongeveer 90% van de aankoopprijs van een woning die de koper zelf zou bewonen. Dat was een richtwaarde, geen vaste regel: de bank beoordeelde elke aanvraag afzonderlijk en kon in bepaalde gevallen meer of minder lenen, afhankelijk van onder meer je inkomen, bestaande schulden en financiële situatie. De resterende aankoopprijs moest je doorgaans zelf inbrengen, en ook de belastingen en notaris- en kredietkosten moest je meestal met eigen middelen betalen.

Welke aankoop- en notariskosten moest je in 2020 boven op je eigen inbreng rekenen?

In 2020 moest je naast de eigen inbreng voor de aankoopprijs ook rekening houden met het verkooprecht (in Vlaanderen) of de registratierechten (in Brussel en Wallonië), het ereloon en de aktekosten van de notaris, en de kosten voor de kredietakte, zoals hypotheekrechten en administratieve kosten. Ook eventuele dossier- en schattingskosten van de bank konden erbij komen. De precieze bedragen hingen af van het gewest, de woning en je persoonlijke situatie; bij een nieuwbouwwoning kon bovendien btw verschuldigd zijn in plaats van, of naast, registratierechten. Vraag daarom vooraf een gedetailleerde kostenraming aan je notaris en kredietgever.

Kon een schenking of lening van familie in 2020 meetellen als eigen inbreng?

Ja, in 2020 kon een schenking van familie doorgaans meetellen als eigen inbreng, op voorwaarde dat je kon aantonen waar het geld vandaan kwam en of er voorwaarden aan verbonden waren. Een lening van familie was iets anders: dat geld moest je terugbetalen en de bank kon ze daarom als bijkomende schuld beschouwen, wat je terugbetalingscapaciteit beïnvloedde. Bespreek zulke steun vooraf met de bank en leg afspraken schriftelijk vast; de beoordeling hing af van je dossier en het kredietbeleid van de bank.
maximale persoonlijke lening

Maximale persoonlijke lening: hoeveel kan je verantwoord lenen?

Wat is het maximale bedrag van een persoonlijke lening?

Hoeveel kan je maximaal lenen met een persoonlijke lening? In België bestaat er geen vast maximumbedrag dat voor iedereen geldt. Het bedrag dat je kunt lenen, hangt af van je financiële situatie, de voorwaarden van de kredietgever en het doel van de lening. Een kredietgever moet nagaan of je de maandelijkse afbetalingen comfortabel kunt dragen voordat die een krediet goedkeurt.

Hoe bepaalt een kredietgever hoeveel je kunt lenen?

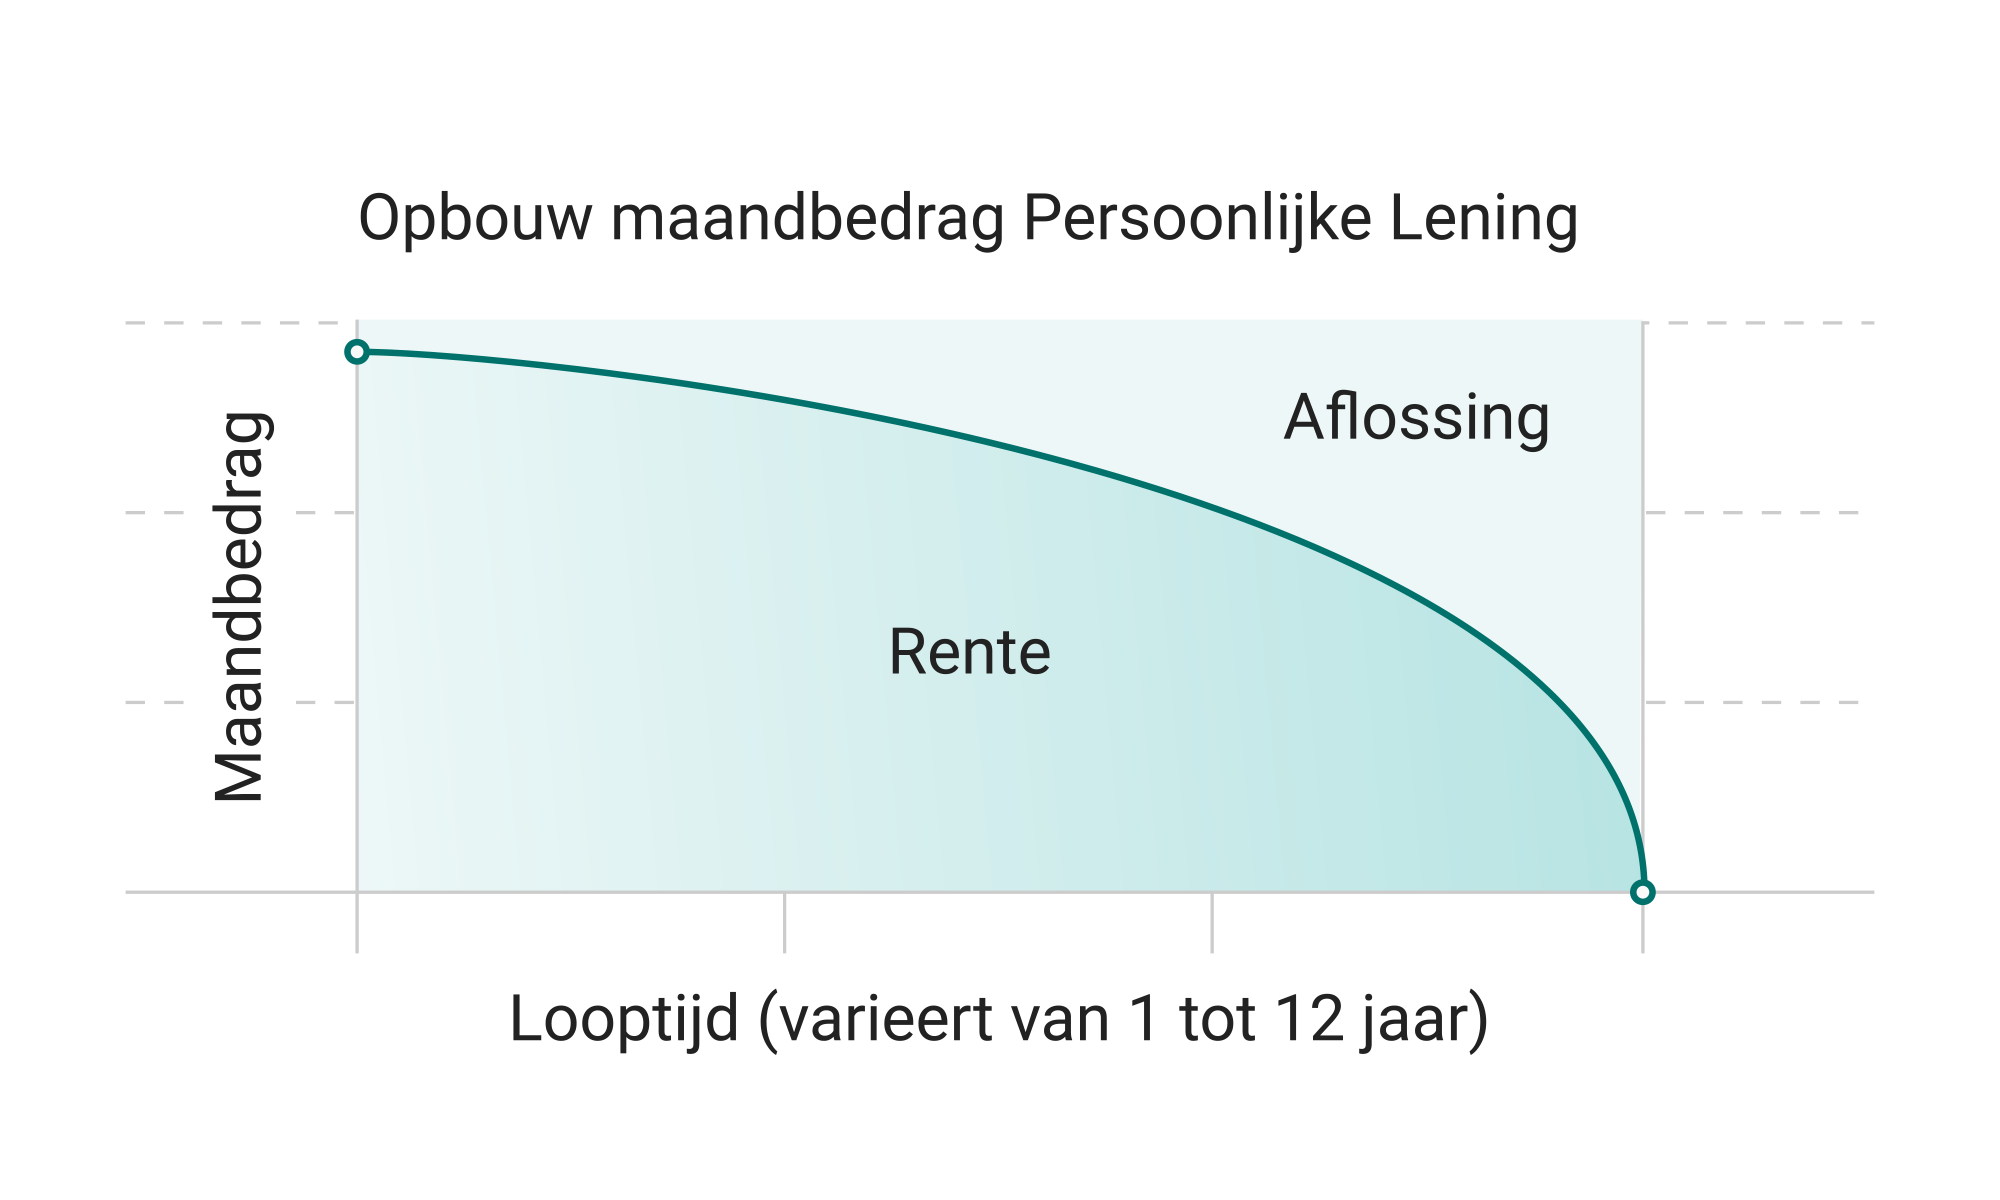
Bij een aanvraag beoordeelt de kredietgever onder meer je inkomsten, vaste uitgaven en bestaande financiële verplichtingen. Ook de looptijd speelt een rol: een langere looptijd kan de maandelijkse afbetaling verlagen, maar betekent doorgaans dat je langer interest betaalt en in totaal meer terugbetaalt.

De kredietgever bekijkt ook je lopende kredieten en raadpleegt daarvoor het bestand van de Centrale voor Kredieten aan Particulieren bij de Nationale Bank van België. Je moet zelf correcte en volledige informatie bezorgen over je financiële situatie. De beoordeling is individueel, waardoor het maximale leenbedrag verschilt van persoon tot persoon.

Waar hangt je maximale leenbedrag van af?

  • Je netto-inkomen: een regelmatig inkomen kan bijdragen aan je terugbetalingscapaciteit.
  • Je vaste kosten: denk aan huur of hypotheek, energie, verzekeringen en andere noodzakelijke uitgaven.
  • Je bestaande kredieten: lopende afbetalingen beperken het bedrag dat je mogelijk nog kunt lenen.
  • De looptijd: de gekozen termijn beïnvloedt zowel je maandbedrag als het totale kostenplaatje.
  • Het doel van de lening: sommige kredietgevers hanteren andere voorwaarden naargelang de bestemming van het krediet.

Een kredietgever kan een lager bedrag voorstellen dan je hebt aangevraagd, of je aanvraag weigeren. Een online simulatie geeft hoogstens een eerste indicatie en is geen garantie op goedkeuring.

Let niet alleen op het bedrag dat je kunt lenen

Een hoog maximaal leenbedrag betekent niet automatisch dat het verstandig is om dat volledige bedrag op te nemen. Bereken eerst welk maandbedrag past binnen je budget, ook als je inkomsten of uitgaven veranderen. Voorzie voldoende ruimte voor onverwachte kosten.

Vergelijk kredietvoorstellen op basis van het jaarlijks kostenpercentage (JKP), de maandelijkse afbetaling, de looptijd en het totale terug te betalen bedrag. Het JKP helpt om de kosten van verschillende aanbiedingen te vergelijken. Lees ook de voorwaarden zorgvuldig na en controleer welke kosten en verplichtingen van toepassing zijn.

Zo bepaal je een verantwoord leenbedrag

  1. Maak een overzicht van je maandelijkse inkomsten en uitgaven.
  2. Trek je vaste kosten en bestaande afbetalingen af van je beschikbare inkomen.
  3. Bepaal welk maandbedrag haalbaar blijft, ook met ruimte voor onverwachte uitgaven.
  4. Vraag simulaties aan voor verschillende bedragen en looptijden.
  5. Vergelijk het JKP en het totale terug te betalen bedrag, niet alleen de maandelijkse afbetaling.

Veelgestelde vragen

Bestaat er een wettelijk maximumbedrag voor een persoonlijke lening?

Er is geen universeel maximumbedrag dat iedere consument kan lenen. De kredietgever beoordeelt je aanvraag individueel en moet rekening houden met je terugbetalingscapaciteit en de toepasselijke regels voor consumentenkrediet.

Kan ik lenen als ik al andere kredieten heb?

Dat kan soms, maar bestaande afbetalingen worden meegenomen in de beoordeling. Ze kunnen het bedrag dat je nog kunt lenen beperken. De kredietgever controleert ook de relevante gegevens in de Centrale voor Kredieten aan Particulieren.

Kan ik mijn maximale leenbedrag online berekenen?

Een simulator kan een richtbedrag of indicatieve maandafbetaling tonen. Het definitieve bedrag hangt af van de beoordeling door de kredietgever en de volledige informatie in je aanvraag.

Conclusie

Het maximale bedrag van een persoonlijke lening hangt vooral af van wat je verantwoord kunt terugbetalen. Kijk daarom niet alleen naar hoeveel je kunt lenen, maar ook naar de maandelijkse afbetaling, de looptijd en het totale kostenplaatje. Een zorgvuldige vergelijking helpt je een lening te kiezen die aansluit bij je budget.

Deze informatie is algemeen en vervangt geen persoonlijk financieel advies. De voorwaarden verschillen per kredietgever en aanvraag.


9 Voordelen van het Maximaliseren van je Persoonlijke Lening in België

  1. Geeft inzicht in je leenmogelijkheden.
  2. Helpt je een realistisch budget bepalen.
  3. Maakt aanbiedingen makkelijker vergelijkbaar.
  4. Kan onverwachte financiële druk helpen voorkomen.
  5. Laat zien welke maandafbetaling haalbaar is.
  6. Helpt de juiste looptijd afwegen.
  7. Ondersteunt een weloverwogen kredietkeuze.
  8. Maakt duidelijk welke invloed bestaande kredieten hebben.
  9. Helpt je alleen te lenen wat je nodig hebt.


Nadelen van een Maximale Persoonlijke Lening in België

  1. Een hoger leenbedrag betekent doorgaans hogere maandelijkse afbetalingen.
  2. Een langere looptijd kan de totale kosten van de lening verhogen.
  3. De kredietgever kan je aanvraag weigeren of een lager bedrag goedkeuren.

Geeft inzicht in je leenmogelijkheden.

Een maximale persoonlijke lening geeft je inzicht in je leenmogelijkheden. Door je inkomsten, vaste uitgaven en bestaande kredieten in rekening te brengen, krijg je een beter beeld van welk bedrag haalbaar is en welke maandelijkse afbetaling bij je budget past. Zo kan je kredietaanbiedingen gerichter vergelijken en voorkom je dat je meer leent dan je comfortabel kunt terugbetalen.

Helpt je een realistisch budget bepalen.

Een persoonlijke lening aanvragen kan je helpen om een realistisch budget te bepalen. Door je inkomsten, vaste kosten en bestaande afbetalingen op een rij te zetten, krijg je een duidelijker beeld van hoeveel je maandelijks kunt missen. Zo kan je nagaan welk leenbedrag en welke afbetaling haalbaar zijn, zonder je budget onnodig onder druk te zetten.

Maakt aanbiedingen makkelijker vergelijkbaar.

Een maximale persoonlijke lening maakt aanbiedingen makkelijker vergelijkbaar, omdat je bij verschillende kredietgevers hetzelfde leenbedrag en dezelfde looptijd kunt simuleren. Zo zie je vlotter hoe de maandelijkse afbetaling, het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag zich tot elkaar verhouden. Vergelijk wel altijd de volledige voorwaarden, zodat je niet alleen op een lage maandafbetaling afgaat.

Kan onverwachte financiële druk helpen voorkomen.

Een maximale persoonlijke lening kan helpen om onverwachte financiële druk te voorkomen wanneer je op voorhand weet welk bedrag je leent, hoe lang je afbetaalt en hoeveel je maandelijks betaalt. Zo kan je een grote, geplande uitgave spreiden over meerdere maanden en vermijd je mogelijk dat je meteen een groot deel van je spaargeld moet aanspreken. Leen wel alleen wat je nodig hebt en controleer of de afbetaling comfortabel binnen je budget past.

Laat zien welke maandafbetaling haalbaar is.

Een berekening van de maximale persoonlijke lening geeft je een duidelijker beeld van welke maandafbetaling haalbaar is binnen je budget. Door rekening te houden met je inkomsten, vaste kosten en bestaande kredieten, kan je beter inschatten welk bedrag je comfortabel kunt terugbetalen. Zo vermijd je dat je maandelijkse aflossing te zwaar doorweegt en houd je ruimte over voor andere uitgaven en onverwachte kosten.

Helpt de juiste looptijd afwegen.

Een maximale persoonlijke lening helpt je om verschillende looptijden beter af te wegen. Door kredietbedragen en termijnen te vergelijken, zie je hoe de looptijd je maandelijkse afbetaling én het totale terug te betalen bedrag beïnvloedt. Een langere looptijd kan de maandlast verlagen, maar doorgaans betaal je dan langer interest. Zo kan je een termijn kiezen die past bij je budget, zonder alleen naar het maximaal leenbare bedrag te kijken.

Ondersteunt een weloverwogen kredietkeuze.

Een maximale persoonlijke lening helpt je om vooraf duidelijkheid te krijgen over het bedrag dat binnen je financiële mogelijkheden past. Door rekening te houden met je inkomsten, vaste kosten en bestaande afbetalingen, kan je verschillende opties vergelijken en een krediet kiezen waarvan de maandelijkse aflossingen haalbaar blijven. Zo maak je een beter geïnformeerde keuze, zonder meer te lenen dan nodig of verantwoord is.

Maakt duidelijk welke invloed bestaande kredieten hebben.

Een maximale persoonlijke lening maakt duidelijk hoe bestaande kredieten je leencapaciteit beïnvloeden. De maandelijkse afbetalingen van bijvoorbeeld een autolening of kredietkaart worden meegeteld bij de beoordeling van je financiële situatie. Zo krijg je een realistischer beeld van het bedrag dat je mogelijk nog kunt lenen én verantwoord terugbetalen.

Helpt je alleen te lenen wat je nodig hebt.

Een maximale persoonlijke lening helpt je om bewust stil te staan bij het bedrag dat je nodig hebt, in plaats van meer te lenen dan nodig. Door je gewenste bedrag af te stemmen op je concrete uitgaven, vermijd je onnodige schulden en betaal je geen interest op geld dat je niet gebruikt. Zo hou je je maandelijkse afbetalingen beter beheersbaar en blijft je budget in evenwicht.

Een hoger leenbedrag betekent doorgaans hogere maandelijkse afbetalingen.

Een hoger leenbedrag betekent doorgaans hogere maandelijkse afbetalingen, waardoor er minder budget overblijft voor andere uitgaven. Dat kan je financiële ruimte onder druk zetten, zeker wanneer je onverwachte kosten hebt of je inkomsten dalen. Kijk daarom niet alleen naar het bedrag dat je maximaal kunt lenen, maar ook naar een maandelijkse afbetaling die haalbaar blijft binnen je budget.

Een langere looptijd kan de totale kosten van de lening verhogen.

Een langere looptijd verlaagt vaak het maandelijkse afbetalingsbedrag, maar je betaalt de lening wel langer terug. Daardoor kunnen de totale interestkosten oplopen en betaal je over de volledige looptijd mogelijk meer dan bij een kortere termijn. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het JKP en het totale terug te betalen bedrag.

De kredietgever kan je aanvraag weigeren of een lager bedrag goedkeuren.

Een maximale persoonlijke lening is niet gegarandeerd: de kredietgever beoordeelt eerst je inkomsten, vaste kosten en bestaande kredieten. Blijkt uit die beoordeling dat je de gevraagde afbetalingen mogelijk niet comfortabel kunt dragen, dan kan je aanvraag geweigerd worden of kan de kredietgever een lager bedrag voorstellen. Een simulatie geeft dus slechts een indicatie; pas na de volledige beoordeling weet je welk bedrag eventueel wordt goedgekeurd.

tweede hypothecaire lening

Tweede hypothecaire lening: mogelijkheden, kosten en aandachtspunten

Tweede hypothecaire lening: wat is het en waar moet u op letten?

Wilt u geld lenen terwijl er al een hypothecaire lening op uw woning rust? Dan kan een tweede hypothecaire lening een mogelijkheid zijn. Daarbij wordt dezelfde woning als waarborg gebruikt voor een bijkomende lening. Dat kan interessant zijn voor bijvoorbeeld een grondige renovatie, maar brengt ook kosten en risico’s met zich mee.

Wat is een tweede hypothecaire lening?

Bij een hypothecaire lening krijgt de kredietgever een hypotheek op een onroerend goed als zekerheid voor de terugbetaling. Loopt er al een lening met een hypotheek op uw woning, dan kan een andere kredietgever eventueel een tweede hypotheek laten inschrijven op datzelfde goed. Die tweede kredietgever staat dan in principe lager in rang dan de eerste.

Dat verschil in rang is belangrijk. Als de lening niet wordt terugbetaald en de woning wordt verkocht, krijgt de eerste hypothecaire schuldeiser doorgaans eerst betaling uit de verkoopopbrengst. Pas daarna kan de tweede schuldeiser aanspraak maken op het eventuele resterende bedrag.

Een tweede hypothecaire lening is niet hetzelfde als een lening voor een tweede woning. De term verwijst naar een bijkomende lening met een hypotheek op een woning waarop al een hypotheek rust.

Waarvoor kan u de lening gebruiken?

Een bijkomende hypothecaire lening kan onder meer worden overwogen voor:

  • een renovatie of energetische verbetering van uw woning;
  • een grote, eenmalige uitgave;
  • de financiering van een ander vastgoedproject;
  • het bundelen of herfinancieren van bepaalde schulden.

De kredietgever bepaalt welke doeleinden in aanmerking komen. Ook de hoogte van het bedrag hangt af van uw financiële situatie, de waarde van de woning en de bestaande schulden.

Hoe beoordeelt de kredietgever uw aanvraag?

De kredietgever kijkt niet alleen naar de waarde van uw woning. Ook uw inkomen, vaste uitgaven, bestaande leningen en terugbetalingscapaciteit spelen een rol. Daarnaast wordt rekening gehouden met de resterende schuld op de eerste lening en met de rang van de nieuwe hypotheek.

Een woning kan dus voldoende waarde hebben, maar dat betekent niet automatisch dat een tweede lening haalbaar is. De kredietgever moet nagaan of de maandelijkse afbetalingen verantwoord blijven. Een hypothecaire lening kan bovendien worden geregistreerd in de Centrale voor kredieten aan particulieren van de Nationale Bank van België, volgens de toepasselijke regels.

Welke kosten komen erbij kijken?

Een tweede hypothecaire lening kan aanzienlijke bijkomende kosten meebrengen. Denk onder meer aan:

  • notariskosten voor de hypotheekakte;
  • belastingen en rechten bij de inschrijving van de hypotheek;
  • administratie- en dossierkosten;
  • eventuele kosten voor een schatting van de woning;
  • kosten voor een schuldsaldoverzekering, als die gevraagd of gewenst is.

De precieze kosten hangen af van het bedrag dat wordt gewaarborgd, de gekozen formule en uw dossier. Vraag daarom vooraf een volledig kostenoverzicht op. Vergelijk niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage, de looptijd, eventuele bijkomende producten en de totale terug te betalen som.

Alternatieven voor een tweede hypotheek

Een tweede hypotheek is niet altijd de voordeligste oplossing. Bespreek ook deze mogelijkheden:

  • Een bijkomende lening bij uw huidige kredietgever: die kan uw bestaande dossier en hypotheekstructuur bekijken.
  • Een herfinanciering: u vervangt uw huidige lening eventueel door een nieuwe lening voor een hoger bedrag. Hou rekening met mogelijke kosten voor de vervroegde terugbetaling en de nieuwe hypotheek.
  • Een lening op afbetaling: voor een beperkter bedrag kan dit soms eenvoudiger zijn, al kunnen de rente en looptijd verschillen.

Vergelijk de totale kosten en voorwaarden van elke optie. Een lagere maandelijkse afbetaling betekent niet noodzakelijk dat de lening over de volledige looptijd goedkoper is.

De belangrijkste risico’s

Met een tweede hypothecaire lening verhoogt u uw totale schuld en uw maandelijkse verplichtingen. Als u de lening niet kunt terugbetalen, kan dat ernstige gevolgen hebben. Omdat de woning als waarborg dient, bestaat er in het uiterste geval een risico dat ze verkocht moet worden om de schulden aan te zuiveren. De tweede kredietgever loopt bovendien meer risico door de lagere rang, wat invloed kan hebben op de voorwaarden of de rentevoet.

Maak daarom vooraf een realistisch budget en hou rekening met mogelijke veranderingen, zoals een inkomensdaling of hogere vaste kosten. Leen niet meer dan nodig en laat u informeren over de gevolgen van betalingsproblemen.

Is een tweede hypothecaire lening iets voor u?

Een tweede hypothecaire lening kan een oplossing zijn als u over voldoende terugbetalingscapaciteit beschikt en de kosten opwegen tegen het doel van de lening. De juiste keuze hangt af van uw bestaande hypotheek, de waarde van uw woning, de voorwaarden van de kredietgever en uw financiële situatie.

Vraag verschillende voorstellen aan en laat de kosten en voorwaarden duidelijk toelichten. Voor persoonlijk advies kan u terecht bij een kredietgever, een erkend kredietbemiddelaar of een notaris.


Veelgestelde Vragen over een Tweede Hypothecaire Lening in België

  1. Wat zijn de nadelen van een tweede hypotheek?
  2. Is 2de woning nog fiscaal aftrekbaar?
  3. Hoeveel eigen inbreng 2de verblijf?
  4. Hoeveel kan je lenen voor 2de woning?
  5. Kan je 2 hypotheken hebben op 1 woning in België?
  6. Kan ik een tweede woning inbrengen in mijn lening?
  7. Kan je twee hypothecaire leningen hebben?
  8. Kan je 2 hypothecaire leningen hebben?
  9. Kan je 2 leningen inbrengen?
  10. Hoeveel kan je lenen voor tweede woning?

Wat zijn de nadelen van een tweede hypotheek?

Een tweede hypotheek brengt extra kosten met zich mee, zoals notariskosten, hypotheekrechten en dossierkosten. Daarnaast verhoogt ze uw totale schuld en maandelijkse afbetalingen, waardoor uw budget minder ruimte krijgt. Omdat de tweede kredietgever doorgaans een lagere rang heeft dan de eerste, kunnen de rentevoet en voorwaarden minder gunstig zijn. Kunt u de lening niet terugbetalen, dan loopt u bovendien het risico dat uw woning als waarborg wordt aangesproken. Vergelijk daarom vooraf de totale kosten en bekijk zorgvuldig of de afbetalingen haalbaar blijven.

Is 2de woning nog fiscaal aftrekbaar?

In België is een tweede woning niet automatisch fiscaal aftrekbaar. Voor hypothecaire leningen afgesloten vanaf 1 januari 2024 geldt de federale interestaftrek voor een tweede woning niet meer. Voor oudere leningen kan de aftrek onder bepaalde voorwaarden behouden blijven; doorgaans gaat het om de betaalde interesten, niet om de terugbetaling van het kapitaal. De precieze fiscale behandeling hangt af van uw lening en situatie, dus laat die bij twijfel nakijken door een accountant of belastingadviseur.

Hoeveel eigen inbreng 2de verblijf?

Voor een tweede verblijf is er geen vast wettelijk bedrag aan eigen inbreng: dat hangt af van de kredietgever, uw inkomen, bestaande leningen en de waarde van de woning. Vaak financiert de bank niet de volledige aankoopprijs, waardoor u zelf een deel moet betalen — soms ongeveer 20% of meer — én doorgaans ook de aankoopkosten, zoals registratierechten en notariskosten. Vraag daarom vooraf een simulatie aan en laat berekenen hoeveel eigen middelen u nodig hebt voor uw specifieke dossier.

Hoeveel kan je lenen voor 2de woning?

Hoeveel u kan lenen voor een tweede woning hangt af van uw inkomen, bestaande leningen, maandelijkse uitgaven en de waarde van de woning. De kredietgever beoordeelt of u de maandelijkse afbetalingen comfortabel kunt dragen en welk deel van de aankoopprijs hij wil financieren. Vaak moet u zelf een deel van de aankoopprijs én de bijkomende kosten, zoals registratierechten en notariskosten, betalen. Er geldt geen vast bedrag voor iedereen: vraag daarom offertes aan en laat uw persoonlijke terugbetalingscapaciteit berekenen.

Kan je 2 hypotheken hebben op 1 woning in België?

Ja, in België kunnen er twee hypotheken op één woning rusten. De tweede hypotheek komt doorgaans in een lagere rang: bij een gedwongen verkoop wordt de eerste hypothecaire schuldeiser normaal eerst terugbetaald en ontvangt de tweede pas geld als er voldoende opbrengst overblijft. Of een bijkomende hypotheek haalbaar is, hangt onder meer af van de waarde van de woning, de openstaande lening en uw terugbetalingscapaciteit. Bespreek dit vooraf met uw huidige kredietgever en een notaris, want aan een nieuwe hypotheek kunnen voorwaarden en bijkomende kosten verbonden zijn.

Kan ik een tweede woning inbrengen in mijn lening?

Ja, in sommige gevallen kan u een tweede woning als waarborg voor uw lening aanbieden. De kredietgever beoordeelt dan onder meer de waarde van de woning, eventuele bestaande hypotheken en uw terugbetalingscapaciteit. Als de woning al met een hypotheek is bezwaard, kan dat de mogelijkheden en voorwaarden beïnvloeden. Hou ook rekening met bijkomende kosten, zoals notaris- en hypotheekrechten. De kredietgever beslist uiteindelijk of de woning als waarborg aanvaard wordt.

Kan je twee hypothecaire leningen hebben?

Ja, u kunt twee hypothecaire leningen hebben. Een bijkomende lening kan bijvoorbeeld gewaarborgd worden met een tweede hypotheek op dezelfde woning, of met een hypotheek op een ander onroerend goed. De kredietgever beoordeelt wel uw terugbetalingscapaciteit, de bestaande schulden en de waarde van de woning. Bij een tweede hypotheek op hetzelfde pand komt de nieuwe kredietgever doorgaans op een lagere rang, wat invloed kan hebben op de voorwaarden en kosten.

Kan je 2 hypothecaire leningen hebben?

Ja, u kan twee hypothecaire leningen hebben, op dezelfde woning of op verschillende panden. Voor een tweede lening beoordeelt de kredietgever onder meer uw inkomen, bestaande afbetalingen en de waarde van het vastgoed. Komt er een tweede hypotheek op dezelfde woning, dan staat die doorgaans lager in rang dan de eerste. Hou ook rekening met bijkomende kosten, zoals notaris- en hypotheekkosten.

Kan je 2 leningen inbrengen?

Ja, soms kan u twee bestaande leningen laten opnemen in één nieuwe hypothecaire lening, bijvoorbeeld via een herfinanciering. De kredietgever beoordeelt daarvoor uw inkomen, terugbetalingscapaciteit, de waarde van de woning en de openstaande bedragen. Hou ook rekening met mogelijke kosten, zoals een wederbeleggingsvergoeding, notariskosten en kosten voor een nieuwe hypotheek. Vraag daarom een simulatie aan en vergelijk de totale kostprijs met die van uw huidige leningen.

Hoeveel kan je lenen voor tweede woning?

Hoeveel u kan lenen voor een tweede woning hangt af van uw inkomen, uw bestaande leningen, uw eigen inbreng en de waarde van de woning. De kredietgever beoordeelt vooral of u de maandelijkse afbetalingen van al uw kredieten samen comfortabel kan dragen. Ook kan de financiering van een tweede woning een grotere eigen inbreng vereisen dan die van uw gezinswoning. Hou daarnaast rekening met aankoopkosten, zoals registratierechten en notariskosten, die u mogelijk zelf moet betalen. Vraag een kredietgever om uw persoonlijke leencapaciteit te berekenen.

50.000 euro lenen

50.000 euro lenen: waar moet u op letten?

50.000 euro lenen: waar moet u op letten?

Een bedrag van 50.000 euro lenen kan helpen om een grote uitgave te financieren, zoals een grondige renovatie, een nieuwe wagen of een andere belangrijke investering. Omdat het om een aanzienlijk bedrag gaat, is het verstandig om vooraf goed na te denken over de looptijd, de maandelijkse afbetaling en de totale kostprijs van de lening.

Welke lening past bij uw plannen?

De geschikte kredietvorm hangt af van waarvoor u het geld nodig hebt:

  • Persoonlijke lening op afbetaling: u ontvangt een vast bedrag en betaalt het terug in vaste maandelijkse schijven. De lening heeft doorgaans een vaste looptijd en rentevoet.
  • Renovatielening: bedoeld voor werken aan uw woning. De kredietgever kan vragen om bewijsstukken, zoals offertes of facturen.
  • Autolening: bestemd voor de aankoop van een wagen. De voorwaarden kunnen verschillen naargelang het voertuig nieuw of tweedehands is.
  • Hypothecair krediet: kan relevant zijn voor grotere vastgoedprojecten of omvangrijke renovaties. Daarbij kunnen de looptijd, waarborgen en bijkomende kosten anders zijn dan bij een consumentenkrediet.

Vraag na welke kredietvormen voor uw situatie beschikbaar zijn. Een lening met een specifiek doel kan andere voorwaarden hebben dan een persoonlijke lening.

Hoeveel betaalt u maandelijks af?

Uw maandelijkse afbetaling wordt vooral bepaald door het geleende bedrag, de rentevoet en de looptijd. Een langere looptijd verlaagt doorgaans het bedrag dat u elke maand betaalt, maar kan de totale interestkosten verhogen. Een kortere looptijd betekent meestal hogere maandlasten, maar u bent sneller klaar met afbetalen.

Vergelijk daarom niet alleen de maandelijkse afbetaling. Kijk ook naar het jaarlijks kostenpercentage (JKP) en het totale bedrag dat u tijdens de volledige looptijd terugbetaalt. Het JKP geeft een ruimer beeld van de kredietkosten dan de rentevoet alleen. De concrete kosten hangen af van de voorwaarden van het kredietvoorstel.

Controleer uw budget vóór u leent

Breng uw inkomsten en vaste uitgaven in kaart voordat u een aanvraag indient. Denk naast de maandelijkse afbetaling ook aan kosten voor wonen, energie, verzekeringen, vervoer en eventuele andere kredieten. Hou voldoende ruimte over voor onverwachte uitgaven.

De kredietgever beoordeelt uw financiële situatie en moet nagaan of de lening verantwoord is. In België kan daarbij informatie uit de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België worden geraadpleegd. Een aanvraag betekent dus niet automatisch dat het krediet wordt goedgekeurd.

Welke documenten kunnen nodig zijn?

De kredietgever kan informatie vragen om uw identiteit, inkomsten en uitgaven te beoordelen. Denk bijvoorbeeld aan loonfiches, gegevens over uw bestaande leningen of documenten over het doel van de lening. Welke stukken nodig zijn, verschilt per kredietgever en per aanvraag.

Zo vergelijkt u kredietvoorstellen

  1. Vergelijk het JKP, de looptijd en het totale terug te betalen bedrag.
  2. Controleer of de rentevoet vast of variabel is.
  3. Vraag na welke bijkomende voorwaarden of kosten van toepassing zijn.
  4. Lees de informatie over vervroegde terugbetaling zorgvuldig na.
  5. Leen niet meer dan u nodig hebt en comfortabel kunt terugbetalen.

Bekijk het kredietvoorstel volledig voordat u een overeenkomst ondertekent. Neem bij onduidelijkheden contact op met de kredietgever en vraag uitleg over de kosten, de afbetalingen en de gevolgen van een eventuele betalingsachterstand.

Veelgestelde vragen over 50.000 euro lenen

Kan iedereen 50.000 euro lenen?

Nee. De kredietgever beoordeelt onder meer uw inkomsten, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit. De voorwaarden en beslissing verschillen per aanvraag.

Is een langere looptijd altijd voordeliger?

Niet noodzakelijk. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar u betaalt mogelijk langer interest. Vergelijk daarom zowel de maandlast als het totale terug te betalen bedrag.

Kan ik mijn lening vroeger terugbetalen?

De mogelijkheden en eventuele vergoeding voor vervroegde terugbetaling hangen af van het type krediet en de toepasselijke voorwaarden. Vraag dit vooraf na en controleer uw kredietovereenkomst.

Conclusie

50.000 euro lenen vraagt om een zorgvuldige vergelijking en een realistische inschatting van uw budget. Kies een kredietvorm die past bij het doel van de lening, let op het JKP en de totale kostprijs, en zorg ervoor dat de maandelijkse afbetaling haalbaar blijft. Vraag verschillende voorstellen aan en neem pas een beslissing wanneer u alle voorwaarden goed begrijpt.


9 Veelgestelde Vragen Over Het Lenen van 50.000 Euro

  1. Kan ik 50.000 euro lenen zonder eigen inbreng?
  2. Hoeveel moet ik maandelijks afbetalen als ik 50.000 euro leen?
  3. Welke looptijd kan ik kiezen voor een lening van 50.000 euro?
  4. Hoeveel kost het in totaal om 50.000 euro te lenen?
  5. Welke rentevoet geldt voor een lening van 50.000 euro?
  6. Welke documenten heb ik nodig om 50.000 euro te lenen?
  7. Kom ik in aanmerking voor een lening van 50.000 euro met mijn inkomen?
  8. Kan ik 50.000 euro lenen zonder een specifiek doel op te geven?
  9. Kan ik een lening van 50.000 euro vervroegd terugbetalen?

Kan ik 50.000 euro lenen zonder eigen inbreng?

Ja, in sommige gevallen kunt u 50.000 euro lenen zonder eigen inbreng, maar dat hangt af van het type lening, uw financiële situatie en de beoordeling door de kredietgever. Bij een persoonlijke lening op afbetaling is een eigen inbreng doorgaans niet vereist, terwijl die bij bepaalde vastgoedprojecten wel een rol kan spelen. De kredietgever kijkt onder meer naar uw inkomsten, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit. Houd er rekening mee dat lenen zonder eigen inbreng niet betekent dat het krediet automatisch wordt goedgekeurd of geen extra kosten met zich meebrengt.

Hoeveel moet ik maandelijks afbetalen als ik 50.000 euro leen?

De maandelijkse afbetaling voor een lening van 50.000 euro hangt af van de looptijd, de rentevoet en eventuele bijkomende kosten. Een langere looptijd verlaagt doorgaans uw maandlast, maar kan de totale kosten van de lening verhogen. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag. Vraag een kredietgever om een simulatie op basis van uw persoonlijke situatie.

Welke looptijd kan ik kiezen voor een lening van 50.000 euro?

De mogelijke looptijd voor een lening van 50.000 euro hangt af van het type krediet, de kredietgever en uw financiële situatie. U kunt doorgaans kiezen uit de looptijden die in het kredietvoorstel worden aangeboden. Een langere looptijd verlaagt meestal uw maandelijkse afbetaling, maar kan de totale interestkosten verhogen. Vergelijk daarom niet alleen de maandlast, maar ook het JKP en het totale bedrag dat u terugbetaalt.

Hoeveel kost het in totaal om 50.000 euro te lenen?

De totale kostprijs van 50.000 euro lenen hangt af van de rentevoet, het JKP, de looptijd en eventuele bijkomende kosten. Hoe langer u afbetaalt, hoe lager doorgaans uw maandelijkse aflossing, maar hoe meer interesten u in totaal betaalt. Bekijk daarom niet alleen de maandlast, maar ook het totale terug te betalen bedrag in het kredietvoorstel. Dat bedrag en de precieze kosten verschillen per kredietgever en zijn afhankelijk van uw persoonlijke situatie.

Welke rentevoet geldt voor een lening van 50.000 euro?

De rentevoet voor een lening van 50.000 euro ligt niet vast: hij hangt onder meer af van het type lening, de looptijd, de kredietgever en uw financiële situatie. Vergelijk daarom verschillende voorstellen en kijk niet alleen naar de rentevoet, maar ook naar het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag. De kredietgever vermeldt de toepasselijke rentevoet in uw persoonlijke kredietvoorstel.

Welke documenten heb ik nodig om 50.000 euro te lenen?

Om 50.000 euro te lenen, vraagt de kredietgever doorgaans een geldig identiteitsbewijs en documenten waarmee uw inkomsten en uitgaven worden beoordeeld, zoals recente loonfiches, bewijs van andere inkomsten en informatie over bestaande leningen. Afhankelijk van het doel van het krediet kunnen ook offertes, facturen of aankoopdocumenten nodig zijn. Welke documenten u precies moet voorleggen, verschilt per kredietgever en per aanvraag.

Kom ik in aanmerking voor een lening van 50.000 euro met mijn inkomen?

Of u in aanmerking komt voor een lening van 50.000 euro hangt niet alleen af van uw inkomen. De kredietgever kijkt ook naar uw vaste uitgaven, bestaande leningen, gezinssituatie en terugbetalingscapaciteit. Er geldt dus geen vast minimuminkomen dat voor iedereen hetzelfde is. De maandelijkse afbetaling moet haalbaar blijven binnen uw budget, ook wanneer u onverwachte kosten hebt. Vraag een kredietgever om uw situatie te beoordelen en vergelijk de totale kosten en voorwaarden van verschillende voorstellen.

Kan ik 50.000 euro lenen zonder een specifiek doel op te geven?

Bij een persoonlijke lening op afbetaling kunt u het geleende bedrag vaak vrij besteden, zonder een specifiek doel te moeten bewijzen. De voorwaarden verschillen wel per kredietgever en krediettype: soms wordt naar het doel gevraagd of zijn bewijsstukken nodig, bijvoorbeeld bij een renovatie- of autolening. Ook zonder specifiek leendoel beoordeelt de kredietgever uw financiële situatie en moet u aantonen dat u de maandelijkse afbetalingen kunt dragen.

Kan ik een lening van 50.000 euro vervroegd terugbetalen?

Ja, in België kunt u een lening van 50.000 euro doorgaans geheel of gedeeltelijk vervroegd terugbetalen. Bij een consumentenkrediet kan de kredietgever onder bepaalde voorwaarden een wettelijke vergoeding aanrekenen; het maximumbedrag hangt onder meer af van de resterende looptijd. Vraag vooraf een afrekening op en controleer uw kredietovereenkomst, zodat u weet welk bedrag u nog verschuldigd bent en of er een vergoeding geldt.

geld lenen binnen 24 uur

Geld lenen binnen 24 uur: mogelijkheden, kosten en aandachtspunten in België

Geld lenen binnen 24 uur: wat is mogelijk in België?

Een onverwachte factuur of dringende uitgave kan ervoor zorgen dat je snel geld nodig hebt. Online aanvragen voor een lening beloven soms een snelle afhandeling, maar geld lenen en het bedrag binnen 24 uur ontvangen zijn niet altijd hetzelfde. De snelheid hangt onder meer af van je dossier, de kredietgever en het moment waarop je de aanvraag indient.

In dit artikel lees je waar je op moet letten als je in België snel geld wilt lenen, hoe je een aanvraag voorbereidt en hoe je vermijdt dat een dringende beslissing je later duur komt te staan.

Kan je in België binnen 24 uur geld lenen?

Bij sommige kredietgevers kan je online snel een aanvraag indienen en krijg je mogelijk op korte termijn een antwoord. Dat betekent niet automatisch dat het geld binnen 24 uur op je rekening staat. De kredietgever moet je aanvraag beoordelen en kan bijkomende documenten vragen. Ook de verwerking van de overeenkomst en de overschrijving kunnen tijd in beslag nemen.

Een aanvraag die ’s avonds, tijdens het weekend of op een feestdag wordt ingediend, wordt mogelijk pas de volgende werkdag behandeld. Vraag daarom altijd aan de kredietgever wat die precies bedoelt met “binnen 24 uur”: een beslissing, de ondertekening van het contract of de effectieve uitbetaling.

Welke stappen doorloop je meestal?

  1. Bereken hoeveel je nodig hebt. Leen niet meer dan nodig en bepaal vooraf welk bedrag je maandelijks comfortabel kunt aflossen.
  2. Vergelijk kredietaanbiedingen. Kijk niet alleen naar de snelheid, maar ook naar het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag.
  3. Bezorg de gevraagde informatie. Je moet doorgaans gegevens over je identiteit, inkomsten, uitgaven en bestaande kredieten verstrekken.
  4. Wacht op de beoordeling. Een kredietgever moet nagaan of het krediet verantwoord is voor jouw financiële situatie. Een snelle aanvraag betekent dus geen gegarandeerde goedkeuring.
  5. Lees de overeenkomst vóór je tekent. Controleer de maandelijkse aflossing, de totale kosten, de looptijd en de voorwaarden voor vervroegde terugbetaling.

Let vooral op het JKP en de totale kost

Het JKP geeft een breder beeld van de jaarlijkse kosten van een krediet dan de rentevoet alleen. Vergelijk aanbiedingen voor hetzelfde kredietbedrag en dezelfde looptijd. Een lagere maandelijkse aflossing kan aantrekkelijk lijken, maar bij een langere looptijd betaal je mogelijk langer en uiteindelijk meer terug.

Vraag jezelf ook af of de aflossing haalbaar blijft wanneer je inkomsten dalen of onverwachte kosten hebt. Een lening voor een dringende uitgave kan tijdelijk helpen, maar mag geen nieuwe financiële problemen veroorzaken.

Zo herken je onbetrouwbare aanbiedingen

Wees extra voorzichtig met advertenties die “gegarandeerde goedkeuring”, “geen controle” of “direct geld zonder voorwaarden” beloven. Een kredietgever moet je financiële situatie beoordelen. Wantrouw ook aanbieders die je vragen om vooraf geld over te schrijven om de lening vrij te maken, bijvoorbeeld voor administratie-, verzekerings- of dossierkosten.

Controleer of de kredietgever bevoegd is om consumentenkrediet aan te bieden in België. Je kan daarvoor de informatie en registers van de FSMA raadplegen. Deel je identiteits- of bankgegevens alleen via een beveiligde website en nadat je de aanbieder hebt gecontroleerd.

Wat als je aanvraag wordt geweigerd?

Probeer niet meteen meerdere dure kredieten aan te vragen om het bedrag toch bijeen te krijgen. Een kredietgever kan je aanvraag weigeren wanneer de aflossingen niet verantwoord lijken. In België worden consumentenkredieten geregistreerd bij de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Je kan je eigen gegevens daar raadplegen.

Als de uitgave dringend is, kan je ook contact opnemen met de schuldeiser om een betalingsplan te bespreken. Afhankelijk van je situatie kan je advies vragen aan het OCMW, een erkende schuldbemiddelaar of een andere hulpverlener. Soms is een regeling rechtstreeks met de leverancier goedkoper dan een nieuwe lening.

Veelgestelde vragen

Is een lening binnen 24 uur gegarandeerd?

Nee. De behandeling en uitbetaling hangen af van je dossier, de kredietgever en de bankverwerking. Een snelle aanvraag is geen garantie op goedkeuring of onmiddellijke betaling.

Welke documenten heb ik nodig?

Dat verschilt per kredietgever. Je kan gevraagd worden om je identiteit, inkomsten en vaste uitgaven aan te tonen. Lever documenten volledig en correct aan om onnodige vertraging te vermijden.

Kan ik een consumentenkrediet annuleren nadat ik heb getekend?

Voor veel consumentenkredieten geldt in België een herroepingstermijn van 14 kalenderdagen. De precieze regels en eventuele terugbetalingsverplichtingen hangen af van het type krediet en de overeenkomst. Lees de contractvoorwaarden zorgvuldig en vraag uitleg aan de kredietgever als iets niet duidelijk is.

Besluit

Geld lenen binnen 24 uur kan in sommige gevallen snel worden geregeld, maar een snelle beslissing is niet hetzelfde als gegarandeerde uitbetaling. Vergelijk het JKP en de totale terugbetaling, controleer de kredietgever en leen alleen een bedrag dat je zonder problemen kunt aflossen. Neem bij twijfel de tijd om alternatieven te bekijken voordat je een overeenkomst ondertekent.


8 Essentiële Tips voor het Veilig Lenen van Geld binnen 24 Uur in België

  1. Controleer of de kredietverstrekker erkend is in België.
  2. Vergelijk rente, kosten en het jaarlijkse kostenpercentage (JKP).
  3. Lees de voorwaarden en kleine lettertjes vóór je tekent.
  4. Leen alleen wat je echt nodig hebt.
  5. Bereken of de maandelijkse aflossing in je budget past.
  6. Wees voorzichtig met aanbieders die uitbetaling binnen 24 uur garanderen.
  7. Betaal nooit vooraf om een lening zogezegd vrij te maken.
  8. Overweeg eerst een betalingsregeling of hulp via het OCMW.

Controleer of de kredietverstrekker erkend is in België.

Controleer vóór je een aanvraag indient of de kredietverstrekker erkend is om in België consumentenkrediet aan te bieden. Je kan de gegevens van de aanbieder nakijken via de website van de FSMA. Wees op je hoede voor onbekende partijen die een lening garanderen zonder je financiële situatie te beoordelen, of die vooraf geld vragen om je aanvraag te verwerken. Ook wanneer je snel geld nodig hebt, is het belangrijk om eerst de aanbieder en de voorwaarden zorgvuldig te controleren.

Vergelijk rente, kosten en het jaarlijkse kostenpercentage (JKP).

Vergelijk niet alleen de rente, maar ook alle bijkomende kosten en het jaarlijkse kostenpercentage (JKP) wanneer je snel geld wilt lenen. Het JKP geeft een vollediger beeld van de totale kost van het krediet en helpt je aanbiedingen eerlijk te vergelijken. Kijk ook naar het totale bedrag dat je over de volledige looptijd terugbetaalt: een lagere maandelijkse aflossing kan door een langere looptijd uiteindelijk duurder uitvallen.

Lees de voorwaarden en kleine lettertjes vóór je tekent.

Lees vóór je tekent alle voorwaarden en kleine lettertjes van de lening zorgvuldig door. Controleer niet alleen het JKP en het totale terug te betalen bedrag, maar ook de looptijd, eventuele bijkomende kosten, de gevolgen van een laattijdige betaling en de mogelijkheden om vervroegd terug te betalen. Zo weet je precies waartoe je je verbindt en vermijd je onaangename verrassingen, ook wanneer je snel geld nodig hebt.

Leen alleen wat je echt nodig hebt.

Leen alleen het bedrag dat je echt nodig hebt. Zo houd je de totale kosten en je maandelijkse aflossingen zo laag mogelijk. Bereken vooraf hoeveel je kunt terugbetalen, rekening houdend met je vaste uitgaven en eventuele onverwachte kosten. Een hoger leenbedrag lijkt misschien handig, maar je betaalt er ook langer of meer voor terug.

Bereken of de maandelijkse aflossing in je budget past.

Bereken vóór je geld leent of de maandelijkse aflossing comfortabel in je budget past. Trek je vaste kosten, dagelijkse uitgaven en een bedrag voor onverwachte kosten af van je netto-inkomen. Zo zie je hoeveel ruimte er overblijft en vermijd je dat een snelle lening later financiële druk veroorzaakt. leen alleen wat je zeker kunt terugbetalen.

Wees voorzichtig met aanbieders die uitbetaling binnen 24 uur garanderen.

Wees voorzichtig met aanbieders die een uitbetaling binnen 24 uur garanderen. Zo’n belofte betekent niet dat je aanvraag zeker wordt goedgekeurd of dat het geld meteen op je rekening staat. Controleer of de kredietgever erkend is, lees de voorwaarden aandachtig en wees extra alert als je vooraf kosten moet betalen om de lening vrij te maken.

Betaal nooit vooraf om een lening zogezegd vrij te maken.

Betaal nooit vooraf om een lening zogezegd vrij te maken. Een betrouwbare kredietgever vraagt je niet om eerst geld over te schrijven voor bijvoorbeeld dossierkosten, een verzekering of administratiekosten voordat je het krediet ontvangt. Zulke verzoeken kunnen wijzen op oplichting, zeker wanneer je onder druk wordt gezet om snel te betalen. Controleer de kredietgever via de FSMA en deel geen persoonlijke of bankgegevens zolang je niet zeker bent dat de aanbieder betrouwbaar is.

Overweeg eerst een betalingsregeling of hulp via het OCMW.

Overweeg vóór je geld leent eerst of je met de schuldeiser een betalingsregeling kunt afspreken. Zo kan je de kosten spreiden zonder een nieuw krediet aan te gaan. Heb je moeite om je rekeningen te betalen of weet je niet waar te beginnen, neem dan contact op met het OCMW van je gemeente. Zij kunnen je situatie bekijken en uitleggen welke hulp of begeleiding mogelijk is.

2500 lenen

2500 lenen: ontdek waar je op moet letten voor je een lening afsluit

2.500 euro lenen: waar moet je op letten?

Wil je 2.500 euro lenen voor een onverwachte rekening, een herstelling of een geplande aankoop? Dan is het verstandig om eerst verschillende kredietmogelijkheden te bekijken. De maandelijkse afbetaling is belangrijk, maar vertelt niet het hele verhaal. Vergelijk ook het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag en de voorwaarden van het krediet.

Welke lening past bij 2.500 euro?

Voor een eenmalige uitgave kan een lening op afbetaling een mogelijkheid zijn. Je leent een vast bedrag en betaalt dat terug in vaste maandelijkse schijven over een vooraf bepaalde looptijd. Zo weet je bij aanvang hoe lang je afbetaalt en welk bedrag je maandelijks verschuldigd bent.

Een kredietopening werkt anders: je kunt tot een afgesproken limiet geld opnemen en terugbetalen volgens de voorwaarden van het contract. Dat kan flexibiliteit bieden, maar het is niet altijd de goedkoopste keuze. Let goed op de rente, eventuele kosten en de manier waarop je opnieuw opgenomen bedragen moet terugbetalen.

Welke formule beschikbaar is en hoeveel ze kost, hangt af van de kredietgever, je financiële situatie en de actuele voorwaarden. Vergelijk daarom concrete offertes in plaats van alleen naar de naam van een kredietproduct te kijken.

Vergelijk het JKP en het totale terug te betalen bedrag

Het jaarlijks kostenpercentage (JKP) geeft de jaarlijkse kosten van een krediet weer en helpt aanbiedingen te vergelijken. Kijk daarnaast altijd naar het totale bedrag dat je over de volledige looptijd terugbetaalt. Een lagere maandelijkse afbetaling kan aantrekkelijk lijken, maar een langere looptijd kan betekenen dat je uiteindelijk meer betaalt.

Controleer in een kredietofferte onder meer:

  • het bedrag dat je leent;
  • de maandelijkse afbetaling;
  • de looptijd van het krediet;
  • het JKP en eventuele bijkomende kosten;
  • het totale terug te betalen bedrag;
  • de voorwaarden voor vervroegde terugbetaling.

Vraag bij twijfel aan de kredietgever om de kosten en terugbetalingsvoorwaarden toe te lichten voordat je een overeenkomst ondertekent.

Kun je 2.500 euro lenen?

Een kredietaanvraag wordt niet automatisch goedgekeurd. De kredietgever moet nagaan of je de lening waarschijnlijk kunt terugbetalen. Daarbij kan die onder meer rekening houden met je inkomsten, vaste uitgaven, bestaande kredieten en persoonlijke situatie. In België wordt ook de Centrale voor Kredieten aan Particulieren van de Nationale Bank geraadpleegd.

Bereken vooraf hoeveel ruimte er na je vaste kosten elke maand overblijft. Houd ook rekening met onverwachte uitgaven, zoals medische kosten of een dringende herstelling. Een lening die vandaag haalbaar lijkt, mag je budget op langere termijn niet onder druk zetten.

Welke documenten heb je nodig?

De kredietgever kan documenten vragen om je identiteit en financiële situatie te controleren. Denk bijvoorbeeld aan identiteitsgegevens, informatie over je inkomen en gegevens over je vaste lasten. Welke documenten precies nodig zijn, verschilt per kredietgever en aanvraag.

Alternatieven voor lenen

Voor je een krediet afsluit, kun je nagaan of er een oplossing is zonder lening. Misschien kun je de uitgave uitstellen, een betalingsregeling afspreken of een deel met spaargeld betalen. Voor sommige aankopen kan het ook nuttig zijn om prijzen te vergelijken of te onderzoeken of een goedkoper alternatief volstaat.

Leen niet meer dan nodig en wees voorzichtig met aanbiedingen die onmiddellijke goedkeuring beloven of kosten pas laat duidelijk maken. Een krediet moet bij je budget passen, niet andersom.

Veelgestelde vragen over 2.500 euro lenen

Kan ik 2.500 euro lenen zonder bewijs van inkomen?

Een kredietgever moet je financiële situatie beoordelen voordat die krediet verstrekt. Je kunt dus gevraagd worden om informatie of documenten over je inkomsten en uitgaven voor te leggen. De precieze beoordeling verschilt per aanvraag.

Is de laagste maandelijkse afbetaling altijd de beste keuze?

Nee. Een lagere maandelijkse afbetaling kan het gevolg zijn van een langere looptijd. Daardoor kan het totale bedrag dat je terugbetaalt hoger uitvallen. Vergelijk altijd zowel de maandlast als de totale kosten.

Kan ik mijn lening vroeger terugbetalen?

Dat kan onder bepaalde voorwaarden. Vraag de kredietgever welke procedure geldt en of er kosten verbonden zijn aan een vervroegde terugbetaling. Die voorwaarden moeten duidelijk zijn in de kredietinformatie en overeenkomst.

Hoe controleer ik of een kredietaanbieder betrouwbaar is?

Controleer de identiteit en officiële gegevens van de kredietgever of kredietbemiddelaar en lees de overeenkomst zorgvuldig. Raadpleeg ook de informatie van de bevoegde Belgische overheidsdiensten over consumentenkrediet. Betaal geen voorafgaande kosten zonder duidelijkheid over wat je ervoor krijgt.

Conclusie

2.500 euro lenen kan een oplossing zijn voor een noodzakelijke uitgave, maar vergelijk eerst de looptijd, het JKP en het totale terug te betalen bedrag. Breng je inkomsten en vaste kosten in kaart en kies alleen een afbetaling die ook haalbaar blijft als je budget verandert. Neem de tijd om de voorwaarden te lezen voordat je een kredietovereenkomst ondertekent.


7 Tips voor het Verstandig Lenen van €2.500

  1. Vergelijk de jaarlijkse kostenpercentages (JKP) bij meerdere kredietgevers.
  2. Bekijk het totale terug te betalen bedrag, niet alleen de maandelijkse afbetaling.
  3. Kies een looptijd die past bij je budget; langer lenen kost meestal meer.
  4. Leen alleen €2.500 als je de uitgave echt nodig hebt.
  5. Controleer of de afbetaling haalbaar blijft naast je vaste kosten.
  6. Lees de voorwaarden over kosten, vervroegd terugbetalen en laattijdige betalingen.
  7. Vraag geen lening aan zonder eerst je inkomsten en uitgaven op een rij te zetten.

Vergelijk de jaarlijkse kostenpercentages (JKP) bij meerdere kredietgevers.

Vergelijk het jaarlijks kostenpercentage (JKP) bij meerdere kredietgevers wanneer je 2.500 euro wilt lenen. Het JKP geeft een beeld van de jaarlijkse kosten van het krediet en helpt je verschillende aanbiedingen naast elkaar te leggen. Kijk niet alleen naar de maandelijkse afbetaling, maar ook naar de looptijd en het totale bedrag dat je terugbetaalt. Zo krijg je een vollediger beeld van welke lening het best bij je budget past.

Bekijk het totale terug te betalen bedrag, niet alleen de maandelijkse afbetaling.

Wanneer je 2.500 euro leent, kijk dan verder dan de maandelijkse afbetaling. Een lager bedrag per maand kan aantrekkelijk lijken, maar komt soms door een langere looptijd, waardoor je uiteindelijk meer terugbetaalt. Vergelijk daarom het totale terug te betalen bedrag en het JKP van verschillende kredietaanbiedingen. Zo krijg je een duidelijker beeld van de werkelijke kost en kun je een lening kiezen die bij je budget past.

Kies een looptijd die past bij je budget; langer lenen kost meestal meer.

Kies een looptijd die past bij je budget en waarbij je de maandelijkse afbetaling comfortabel kunt dragen. Een langere looptijd verlaagt vaak het bedrag dat je elke maand terugbetaalt, maar je betaalt doorgaans langer interest en daardoor mogelijk meer in totaal. Vergelijk dus niet alleen de maandlast, maar ook het totale terug te betalen bedrag.

Leen alleen €2.500 als je de uitgave echt nodig hebt.

Leen alleen €2.500 als je de uitgave echt nodig hebt en je ze niet op een andere haalbare manier kunt betalen. Een lening brengt kosten met zich mee en moet je volgens vaste afspraken terugbetalen. Denk daarom vooraf na over de aankoop, bekijk of je ze kunt uitstellen en controleer of de maandelijkse afbetaling binnen je budget past, ook als je onverwachte kosten krijgt.

Controleer of de afbetaling haalbaar blijft naast je vaste kosten.

Controleer vóór je 2.500 euro leent of de maandelijkse afbetaling haalbaar blijft naast je vaste kosten, zoals huur of hypotheek, energie, verzekeringen en boodschappen. Houd ook wat ruimte over voor onverwachte uitgaven. Zo vermijd je dat de lening je budget elke maand onder druk zet.

Lees de voorwaarden over kosten, vervroegd terugbetalen en laattijdige betalingen.

Lees de kredietvoorwaarden grondig vóór je een lening van 2.500 euro afsluit. Controleer welke kosten van toepassing zijn, of je het krediet vervroegd kunt terugbetalen en of daar een vergoeding aan verbonden is. Kijk ook na wat er gebeurt als je een betaling laattijdig uitvoert, want mogelijke kosten of nalatigheidsinteresten kunnen je lening duurder maken. Zo weet je vooraf waar je rekening mee moet houden en vermijd je onaangename verrassingen.

Vraag geen lening aan zonder eerst je inkomsten en uitgaven op een rij te zetten.

Vraag geen lening aan zonder eerst je inkomsten en uitgaven op een rij te zetten. Noteer je maandelijkse inkomsten en vaste kosten, zoals huur, energie, verzekeringen en bestaande afbetalingen. Zo zie je hoeveel ruimte er overblijft voor een nieuwe maandelijkse afbetaling en of die ook haalbaar blijft bij onverwachte kosten. Leen alleen wat je nodig hebt en kies een afbetaling die past binnen je budget.

lening 10.000 euro

Lening 10.000 euro: waar moet u op letten?

Lening van 10.000 euro: waar moet u op letten?

Een lening van 10.000 euro kan helpen om een grote uitgave te financieren, zoals een renovatie, een wagen, meubels of onverwachte kosten. Voor u een krediet afsluit, is het belangrijk om niet alleen naar het bedrag van de maandelijkse afbetaling te kijken. Ook de rente, de totale kostprijs en de looptijd bepalen hoeveel u uiteindelijk terugbetaalt.

Welke lening past bij uw plannen?

Voor een bedrag van 10.000 euro kiezen veel mensen voor een persoonlijke lening, ook wel een lening op afbetaling genoemd. U leent een vast bedrag en betaalt dat terug in vaste maandelijkse schijven over een vooraf afgesproken periode. Dat maakt het makkelijker om uw budget te plannen.

Afhankelijk van het doel kan een andere kredietvorm interessanter zijn. Voor een wagen of bepaalde renovatiewerken bieden kredietgevers soms een lening met specifieke voorwaarden aan. Vergelijk daarom aanbiedingen die passen bij uw aankoop of project, en controleer welke bewijsstukken de kredietgever vraagt.

Vergelijk de totale kost, niet alleen de maandlast

Bij het vergelijken van leningen is het jaarlijks kostenpercentage (JKP) een belangrijke maatstaf. Het JKP geeft de jaarlijkse kost van het krediet weer en helpt om aanbiedingen met elkaar te vergelijken. Kijk daarnaast naar:

  • het bedrag dat u maandelijks moet afbetalen;
  • de looptijd van de lening;
  • het totaalbedrag dat u over de volledige looptijd terugbetaalt;
  • eventuele bijkomende kosten of voorwaarden;
  • de mogelijkheden en kosten voor een vervroegde terugbetaling.

Een langere looptijd kan de maandelijkse afbetaling verlagen, maar kan er ook voor zorgen dat u in totaal meer betaalt. Vraag daarom altijd een duidelijk aflossingsschema en een schriftelijk kredietvoorstel aan.

Is een lening van 10.000 euro betaalbaar voor u?

Breng uw inkomsten en vaste uitgaven in kaart voordat u een aanvraag indient. Denk niet alleen aan huur of hypotheek, energie en verzekeringen, maar ook aan andere leningen, dagelijkse kosten en onverwachte uitgaven. Zorg dat er na de maandelijkse afbetaling voldoende ruimte overblijft in uw budget.

Een kredietgever beoordeelt uw financiële situatie en moet nagaan of de lening verantwoord is. In België kan daarbij ook informatie uit de Centrale voor Kredieten aan Particulieren bij de Nationale Bank van België worden geraadpleegd. Een aanvraag indienen betekent niet automatisch dat de lening wordt goedgekeurd.

Welke documenten hebt u mogelijk nodig?

De kredietgever kan onder meer vragen naar uw identiteitsgegevens, bewijs van inkomsten, informatie over uw vaste lasten en details over eventuele bestaande kredieten. De precieze documenten verschillen per kredietgever en dossier. Geef correcte informatie: zo kan de kredietgever uw terugbetalingscapaciteit zo goed mogelijk beoordelen.

Uw rechten en aandachtspunten

Lees de kredietovereenkomst volledig door voordat u tekent. Controleer onder andere het JKP, de looptijd, het aflossingsschema en de voorwaarden voor vervroegde terugbetaling. Bij consumentenkrediet gelden wettelijke beschermingsregels. In bepaalde gevallen hebt u bijvoorbeeld een herroepingsrecht van 14 kalenderdagen; controleer de informatie en voorwaarden die bij uw overeenkomst horen.

Wees voorzichtig met aanbiedingen die onmiddellijke goedkeuring beloven of vooraf een betaling vragen om de lening vrij te geven. Controleer altijd of u met een erkende kredietgever werkt en neem de tijd om verschillende voorstellen te vergelijken.

Samengevat

Een lening van 10.000 euro kan een geplande uitgave haalbaar maken, maar de juiste keuze hangt af van uw budget, het doel van de lening en de voorwaarden van de kredietgever. Vergelijk het JKP en het totaal terug te betalen bedrag, kies een looptijd die u comfortabel kunt dragen en leen niet meer dan nodig. Twijfelt u of de maandelijkse afbetaling haalbaar is, vraag dan eerst advies voordat u een overeenkomst ondertekent.

Deze informatie is algemeen en vervangt geen persoonlijk financieel advies. De voorwaarden verschillen per kredietgever en kunnen wijzigen.


22 Veelgestelde Vragen Over Het Lenen Van 10.000 Euro

  1. Wat kost 10000 € lenen?
  2. Waar kan ik goedkoop geld lenen?
  3. Hoeveel kan je lenen met 10.000 euro?
  4. Kan je zomaar 10.000 euro lenen?
  5. Is het moeilijk om een ​​lening van $ 10.000 te krijgen?
  6. Waar leen je het goedkoopst?
  7. Waar kun je het goedkoopst lenen?
  8. Kan je zomaar 10000 euro lenen?
  9. Wat kost een lening van 10.000 euro?
  10. Wat kost 10000 euro lenen per maand?
  11. Wat kost het om 10.000 euro te lenen?
  12. Hoeveel afbetalen voor 10.000 euro?
  13. Wat kost een lening van 15.000 euro?
  14. Welke bank geeft snel een lening?
  15. Welke kredietscore is vereist voor een lening van $ 10.000?
  16. Waar kan ik 10000 euro lenen?
  17. Hoeveel geld kan je lenen met 10000 euro?
  18. Welke lening is het goedkoopst?
  19. Kan ik een lening krijgen van de gemeente?
  20. Wat is de goedkoopste manier om geld te lenen?
  21. Hoeveel afbetalen voor 10000 euro?
  22. Wat kost een lening van 15000 euro per maand?

Wat kost 10000 € lenen?

Wat een lening van 10.000 euro kost, hangt vooral af van het jaarlijks kostenpercentage (JKP) en de looptijd. Hoe langer u afbetaalt, hoe lager de maandelijkse aflossing doorgaans is, maar hoe meer interesten u in totaal betaalt. Bekijk daarom niet alleen de maandlast, maar ook het JKP en het totale bedrag dat u volgens het aflossingsschema terugbetaalt. De kredietgever bezorgt u vóór het afsluiten een voorstel met de exacte kosten.

Waar kan ik goedkoop geld lenen?

Goedkoop geld lenen begint met het vergelijken van het jaarlijks kostenpercentage (JKP), de maandelijkse afbetaling én het totale bedrag dat u terugbetaalt. Vraag bij verschillende erkende kredietgevers een persoonlijk voorstel aan en controleer ook de looptijd, eventuele bijkomende kosten en voorwaarden voor vervroegde terugbetaling. De laagste maandlast is niet altijd de goedkoopste keuze: een langere looptijd kan de totale kost verhogen. Leen alleen wat u nodig hebt en ga na of de afbetaling comfortabel binnen uw budget past.

Hoeveel kan je lenen met 10.000 euro?

Hoeveel u kunt lenen met 10.000 euro hangt af van wat u met dat bedrag bedoelt. Is 10.000 euro uw eigen inbreng, dan kan het bedrag dat u bijkomend kunt lenen verschillen naargelang uw inkomen, vaste kosten, bestaande kredieten en het doel van de lening. Wilt u 10.000 euro lenen, dan beoordeelt de kredietgever of de maandelijkse afbetalingen haalbaar zijn voor uw budget. Er bestaat dus geen vast maximumbedrag dat voor iedereen geldt.

Kan je zomaar 10.000 euro lenen?

Nee, u kunt niet zomaar 10.000 euro lenen: een kredietgever beoordeelt eerst uw inkomsten, vaste uitgaven, bestaande leningen en terugbetalingscapaciteit. Ook moet u aan de wettelijke voorwaarden voldoen en de gevraagde documenten bezorgen. De kredietgever kan uw kredietaanvraag goedkeuren of weigeren; leen daarom alleen als de maandelijkse afbetalingen comfortabel binnen uw budget passen.

Is het moeilijk om een ​​lening van $ 10.000 te krijgen?

Een lening van 10.000 euro is niet voor iedereen even gemakkelijk te krijgen. De kredietgever beoordeelt onder meer uw inkomsten, vaste uitgaven, bestaande leningen en terugbetalingscapaciteit. U moet meestal ook documenten aanleveren om uw financiële situatie aan te tonen. Of uw aanvraag wordt goedgekeurd, hangt af van uw persoonlijke dossier en de voorwaarden van de kredietgever; een aanvraag biedt dus geen garantie op goedkeuring.

Waar leen je het goedkoopst?

Waar u 10.000 euro het goedkoopst leent, hangt af van uw financiële situatie, het doel van de lening en de voorwaarden van de kredietgever. Vergelijk daarom meerdere voorstellen op basis van het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag, niet alleen op de maandelijkse afbetaling. Controleer ook de looptijd en eventuele bijkomende kosten, en vraag offertes aan bij erkende kredietgevers.

Waar kun je het goedkoopst lenen?

Waar u het goedkoopst 10.000 euro kunt lenen, hangt af van uw financiële situatie, het doel van de lening en de voorwaarden van de kredietgever. Vergelijk daarom aanbiedingen van erkende kredietgevers op basis van het jaarlijks kostenpercentage (JKP), de maandelijkse afbetaling én het totale bedrag dat u terugbetaalt. Let ook op de looptijd, eventuele bijkomende kosten en de voorwaarden voor vervroegde terugbetaling. De laagste maandlast is niet altijd de goedkoopste keuze: een langere looptijd kan betekenen dat u in totaal meer betaalt. Vraag verschillende offertes aan en controleer of de afbetaling comfortabel binnen uw budget past.

Kan je zomaar 10000 euro lenen?

Nee, u kan niet zomaar 10.000 euro lenen. Een kredietgever beoordeelt eerst uw inkomsten, vaste uitgaven, bestaande leningen en terugbetalingscapaciteit. Ook wordt nagegaan of de lening verantwoord is en of u aan de voorwaarden voldoet. Vergelijk verschillende voorstellen op basis van het jaarlijks kostenpercentage (JKP), de looptijd en het totale bedrag dat u terugbetaalt. Een aanvraag is bovendien geen garantie op goedkeuring.

Wat kost een lening van 10.000 euro?

De kostprijs van een lening van 10.000 euro hangt af van het jaarlijks kostenpercentage (JKP), de looptijd en de voorwaarden van de kredietgever. Een langere looptijd verlaagt meestal de maandelijkse afbetaling, maar kan ervoor zorgen dat u in totaal meer terugbetaalt. Vergelijk daarom niet alleen de maandlast, maar ook het JKP en het totale terug te betalen bedrag in het kredietvoorstel.

Wat kost 10000 euro lenen per maand?

Wat u maandelijks betaalt voor een lening van 10.000 euro hangt vooral af van de looptijd en het jaarlijks kostenpercentage (JKP). Ter illustratie: bij een JKP van 7% bedraagt de maandelijkse afbetaling ongeveer 309 euro over 3 jaar, 239 euro over 4 jaar of 198 euro over 5 jaar. Een langere looptijd verlaagt doorgaans de maandlast, maar verhoogt meestal het totale bedrag dat u terugbetaalt. Vraag daarom een persoonlijk kredietvoorstel aan en vergelijk zowel de maandelijkse afbetaling als de totale kost.

Wat kost het om 10.000 euro te lenen?

De kostprijs van een lening van 10.000 euro hangt af van het jaarlijks kostenpercentage (JKP), de looptijd en de voorwaarden van de kredietgever. U betaalt het geleende bedrag terug, samen met de interesten en eventuele kosten die in het JKP zijn opgenomen. Een langere looptijd verlaagt doorgaans uw maandelijkse afbetaling, maar kan de totale kostprijs verhogen. Vergelijk daarom het JKP én het totale bedrag dat u terugbetaalt, en vraag een persoonlijk kredietvoorstel aan.

Hoeveel afbetalen voor 10.000 euro?

Hoeveel u maandelijks afbetaalt voor een lening van 10.000 euro hangt af van de looptijd en het JKP. Een langere looptijd verlaagt doorgaans de maandelijkse afbetaling, maar verhoogt vaak het totaalbedrag dat u terugbetaalt. Vraag daarom een aflossingsschema aan en vergelijk niet alleen de maandlast, maar ook het totale terug te betalen bedrag.

Wat kost een lening van 15.000 euro?

De kostprijs van een lening van 15.000 euro hangt af van het jaarlijks kostenpercentage (JKP), de looptijd en de voorwaarden van de kredietgever. Een langere looptijd verlaagt doorgaans de maandelijkse afbetaling, maar kan het totaalbedrag dat u terugbetaalt verhogen. Vraag daarom een aflossingstabel op en vergelijk zowel de maandlast als het totale terug te betalen bedrag; de exacte kostprijs blijkt uit het persoonlijke kredietvoorstel.

Welke bank geeft snel een lening?

Welke bank een lening het snelst behandelt, verschilt per kredietgever en per aanvraag. De doorlooptijd hangt onder meer af van uw financiële situatie, de volledigheid van uw documenten en de nodige kredietcontroles. Een online aanvraag kan soms sneller verlopen, maar een snelle beslissing betekent niet automatisch dat het geld meteen beschikbaar is. Vergelijk daarom niet alleen de snelheid, maar ook het JKP, de totale terugbetaling en de voorwaarden. Ga na of de kredietgever erkend is en leen alleen als de maandelijkse aflossingen binnen uw budget passen.

Welke kredietscore is vereist voor een lening van $ 10.000?

Voor een lening van 10.000 euro bestaat er in België geen vaste kredietscore die u moet behalen. Kredietgevers beoordelen uw aanvraag op basis van uw inkomsten, vaste uitgaven, bestaande leningen en vermogen om de maandelijkse afbetalingen te dragen. Ze kunnen ook de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België raadplegen om na te gaan of u lopende kredieten of betalingsachterstanden hebt. De voorwaarden en beoordeling verschillen per kredietgever; een sterke financiële situatie biedt dus geen garantie op goedkeuring.

Waar kan ik 10000 euro lenen?

U kunt 10.000 euro lenen bij een bank of een erkende kredietgever die consumentenkredieten aanbiedt. Vergelijk verschillende voorstellen op basis van het jaarlijks kostenpercentage (JKP), de looptijd, de maandelijkse afbetaling en het totale bedrag dat u terugbetaalt. De kredietgever beoordeelt uw inkomsten, uitgaven en bestaande leningen om na te gaan of het krediet betaalbaar is. Controleer vóór u tekent of de kredietgever erkend is en lees de voorwaarden zorgvuldig door; een aanvraag betekent niet automatisch dat uw lening wordt goedgekeurd.

Hoeveel geld kan je lenen met 10000 euro?

Hoeveel u kunt lenen als u 10.000 euro hebt, hangt af van uw inkomsten, vaste uitgaven, bestaande kredieten en de maandelijkse afbetaling die u comfortabel kunt dragen. Uw spaargeld kan helpen om een deel van een aankoop zelf te financieren, maar bepaalt niet automatisch hoeveel een kredietgever u zal lenen. Die beoordeelt uw terugbetalingscapaciteit en kredietgeschiedenis en houdt rekening met het doel en de looptijd van de lening. Vraag daarom een persoonlijke simulatie aan en vergelijk het JKP en het totale terug te betalen bedrag.

Welke lening is het goedkoopst?

De goedkoopste lening van 10.000 euro is niet voor iedereen dezelfde: de rente en voorwaarden hangen onder meer af van uw financiële situatie, het leendoel en de gekozen looptijd. Vergelijk daarom het jaarlijks kostenpercentage (JKP) en het totale bedrag dat u terugbetaalt, niet alleen de maandelijkse aflossing. Een langere looptijd kan de maandlast verlagen, maar de totale kost verhogen. Vraag meerdere offertes aan en controleer ook eventuele bijkomende kosten en voorwaarden voor vervroegde terugbetaling.

Kan ik een lening krijgen van de gemeente?

In sommige gevallen kunt u bij uw gemeente terecht voor financiële hulp, maar een lening van 10.000 euro is niet overal beschikbaar. Gemeenten en OCMW’s bieden doorgaans vooral steun aan inwoners die zich in een moeilijke financiële situatie bevinden; de voorwaarden, bedragen en terugbetalingsregels verschillen per gemeente. Neem contact op met uw gemeente of het OCMW om te vragen welke hulp mogelijk is en welke documenten u nodig hebt. Voor een gewone persoonlijke lening kunt u ook erkende kredietgevers vergelijken en vooraf nagaan of de maandelijkse afbetaling binnen uw budget past.

Wat is de goedkoopste manier om geld te lenen?

De goedkoopste manier om 10.000 euro te lenen hangt af van uw situatie en het doel van het krediet. Vergelijk bij verschillende erkende kredietgevers het jaarlijkse kostenpercentage (JKP), de maandelijkse afbetaling én het totale bedrag dat u terugbetaalt. Een kortere looptijd kan de totale interestkosten verlagen, maar zorgt doorgaans voor hogere maandlasten. Leen alleen wat u nodig hebt en controleer eventuele bijkomende kosten en voorwaarden voor vervroegde terugbetaling. Kijk ook na of u in aanmerking komt voor een lening met specifieke voorwaarden, bijvoorbeeld voor een wagen of renovatie.

Hoeveel afbetalen voor 10000 euro?

De maandelijkse afbetaling voor een lening van 10.000 euro hangt af van de looptijd en het JKP van de kredietgever. Hoe langer u terugbetaalt, hoe lager doorgaans uw maandlast, maar hoe hoger het totaalbedrag dat u betaalt. Vraag daarom een persoonlijk aflossingsschema aan en vergelijk zowel de maandelijkse afbetaling als het totale terug te betalen bedrag.

Wat kost een lening van 15000 euro per maand?

De maandelijkse afbetaling voor een lening van 15.000 euro hangt af van de looptijd en het JKP. Ter illustratie: bij een looptijd van 60 maanden en een JKP van 7% betaalt u ongeveer 297 euro per maand; op 48 maanden is dat ongeveer 359 euro per maand. Dit zijn indicatieve bedragen: vergelijk kredietvoorstellen en kijk ook naar het totale terug te betalen bedrag, want de werkelijke kosten verschillen per kredietgever en dossier.

cofidis lening aanvragen

Gemakkelijk en Snel: Cofidis Lening Aanvragen in België

Artikel: Cofidis lening aanvragen

Cofidis lening aanvragen: eenvoudig en betrouwbaar

Als u op zoek bent naar een snelle en betrouwbare manier om geld te lenen, dan is een Cofidis lening misschien iets voor u. Cofidis is een gerenommeerde financiële instelling die verschillende soorten leningen aanbiedt, van persoonlijke leningen tot renovatieleningen en autoleningen.

Het aanvragen van een lening bij Cofidis is eenvoudig en kan volledig online worden gedaan. U hoeft niet langs te gaan bij een kantoor of ingewikkelde papieren in te vullen. Met slechts een paar klikken kunt u uw aanvraag indienen en binnen korte tijd ontvangt u een beslissing.

Om een Cofidis lening aan te vragen, moet u voldoen aan bepaalde criteria, zoals het hebben van een regelmatig inkomen en geen negatieve vermeldingen op de zwarte lijst van de Nationale Bank van België. Zodra uw aanvraag is goedgekeurd, ontvangt u het geleende bedrag op uw rekening en kunt u het gebruiken voor wat u maar wilt.

Cofidis staat bekend om zijn transparante voorwaarden en flexibele terugbetalingsmogelijkheden. U kunt zelf kiezen hoeveel u leent en in welke termijnen u terugbetaalt, zodat de lening perfect aansluit bij uw financiële situatie.

Of u nu geld nodig heeft voor onverwachte uitgaven, het financieren van een project of het consolideren van schulden, met een Cofidis lening kunt u snel over extra geld beschikken zonder gedoe.

Kortom, als u op zoek bent naar een betrouwbare partner voor uw financiële behoeften, overweeg dan zeker om een Cofidis lening aan te vragen. Met hun eenvoudige proces, flexibele voorwaarden en snelle beslissingen kunt u binnen de kortste keren weer financieel op koers zijn.


8 Handige Tips voor het Aanvragen van een Cofidis Lening in België

  1. Zorg ervoor dat je alle benodigde documenten bij de hand hebt.
  2. Controleer je kredietgeschiedenis voordat je een lening aanvraagt.
  3. Vergelijk de rentetarieven van verschillende leningen om de beste deal te vinden.
  4. Lees alle voorwaarden en kleine lettertjes grondig door voordat je akkoord gaat.
  5. Wees realistisch over hoeveel je kunt lenen en terugbetalen.
  6. Vraag alleen het bedrag aan dat je echt nodig hebt, niet meer.
  7. Stel een budget op om ervoor te zorgen dat je de maandelijkse aflossingen aankunt.
  8. Neem contact op met Cofidis als je vragen hebt of meer informatie wilt.

Zorg ervoor dat je alle benodigde documenten bij de hand hebt.

Het is van essentieel belang om ervoor te zorgen dat je alle benodigde documenten bij de hand hebt wanneer je een Cofidis lening aanvraagt. Door vooraf alle vereiste documenten te verzamelen, zoals bewijs van inkomen, identiteitsbewijs en eventuele andere relevante papieren, kun je het aanvraagproces versnellen en soepel laten verlopen. Hierdoor voorkom je vertragingen en vergroot je de kans op een snelle goedkeuring van je leningaanvraag. Het hebben van alle benodigde documenten bij de hand toont ook aan dat je goed voorbereid bent en serieus bent over het verkrijgen van de lening die het beste bij jouw financiële behoeften past.

Controleer je kredietgeschiedenis voordat je een lening aanvraagt.

Het is belangrijk om je kredietgeschiedenis te controleren voordat je een lening aanvraagt bij Cofidis. Door inzicht te krijgen in je kredietrapport en score, kun je beter inschatten hoe waarschijnlijk het is dat je aanvraag wordt goedgekeurd en tegen welke voorwaarden. Eventuele fouten of negatieve vermeldingen in je kredietgeschiedenis kunnen invloed hebben op de beslissing van de geldschieter. Door vooraf je kredietgeschiedenis te controleren, kun je eventuele problemen aanpakken en je kansen op een succesvolle leningaanvraag vergroten. Het kan ook helpen om bewustere financiële beslissingen te nemen en verantwoordelijk om te gaan met leningen.

Vergelijk de rentetarieven van verschillende leningen om de beste deal te vinden.

Het is verstandig om de rentetarieven van verschillende leningen te vergelijken wanneer u overweegt een Cofidis lening aan te vragen. Door verschillende aanbieders te onderzoeken en de rentetarieven te vergelijken, kunt u ervoor zorgen dat u de beste deal krijgt en geld bespaart op de lange termijn. Het vinden van een lening met een gunstige rente kan het verschil maken in hoeveel u uiteindelijk terugbetaalt, dus neem de tijd om uw opties te bekijken en kies verstandig.

Lees alle voorwaarden en kleine lettertjes grondig door voordat je akkoord gaat.

Het is van essentieel belang om alle voorwaarden en kleine lettertjes zorgvuldig door te nemen voordat je akkoord gaat met het aanvragen van een Cofidis lening. Door de tijd te nemen om de volledige overeenkomst te lezen, krijg je een duidelijk inzicht in de kosten, terugbetalingsvoorwaarden en eventuele bijkomende kosten die verbonden zijn aan de lening. Op die manier voorkom je verrassingen en zorg je ervoor dat je volledig op de hoogte bent van wat er van jou wordt verwacht bij het aangaan van deze financiële verplichting. Het grondig doornemen van alle details helpt je om weloverwogen beslissingen te nemen en geeft je gemoedsrust bij het afsluiten van een lening bij Cofidis.

Wees realistisch over hoeveel je kunt lenen en terugbetalen.

Het is van essentieel belang om realistisch te zijn over hoeveel je kunt lenen en terugbetalen bij het aanvragen van een Cofidis lening. Het is verleidelijk om meer te lenen dan nodig is, maar het is belangrijk om een lening af te stemmen op je financiële situatie en terugbetalingscapaciteit. Door een realistische benadering te hanteren, voorkom je onnodige financiële druk en zorg je ervoor dat je de lening comfortabel kunt terugbetalen zonder in de problemen te komen. Het is verstandig om goed na te denken over het geleende bedrag en ervoor te zorgen dat je maandelijkse aflossingen binnen je budget passen. Zo kun je met vertrouwen genieten van de voordelen van een Cofidis lening zonder onnodige stress.

Vraag alleen het bedrag aan dat je echt nodig hebt, niet meer.

Het is verstandig om bij het aanvragen van een Cofidis lening alleen het bedrag aan te vragen dat je echt nodig hebt, en niet meer dan dat. Door alleen te lenen wat strikt noodzakelijk is, voorkom je onnodige schulden en houd je de kosten van de lening zo laag mogelijk. Het is belangrijk om realistisch te zijn over je financiële behoeften en alleen te lenen wat je kunt terugbetalen zonder in de problemen te komen. Op die manier kun je optimaal profiteren van de voordelen van een Cofidis lening en deze op een verantwoorde manier gebruiken voor jouw financiële doeleinden.

Stel een budget op om ervoor te zorgen dat je de maandelijkse aflossingen aankunt.

Het is verstandig om een budget op te stellen voordat je een Cofidis lening aanvraagt, zodat je ervoor kunt zorgen dat je de maandelijkse aflossingen aankunt. Door je inkomsten en uitgaven in kaart te brengen, krijg je een duidelijk beeld van hoeveel geld je maandelijks beschikbaar hebt voor de terugbetaling van de lening. Op die manier voorkom je financiële stress en kun je er zeker van zijn dat het aflossen van de lening binnen je financiële mogelijkheden valt. Het opstellen van een budget helpt je ook om bewustere financiële beslissingen te nemen en controle te houden over je financiën.

Neem contact op met Cofidis als je vragen hebt of meer informatie wilt.

Als u vragen heeft of meer informatie wilt over het aanvragen van een lening bij Cofidis, aarzel dan niet om contact op te nemen met hun klantenservice. Het vriendelijke en professionele team van Cofidis staat altijd klaar om u te helpen en uw vragen te beantwoorden. Of het nu gaat om details over de verschillende soorten leningen die ze aanbieden, de voorwaarden voor goedkeuring of het proces van leningaanvraag, zij zullen u graag verder helpen. Neem gerust contact op met Cofidis voor een persoonlijke ondersteuning en begeleiding bij uw financiële behoeften.

axa hypothecaire lening

Alles over de Flexibele AXA Hypothecaire Lening: Ontdek uw Opties!

Alles wat u moet weten over de AXA Hypothecaire Lening

Als u op zoek bent naar een hypothecaire lening in België, is AXA een van de bekendste en meest vertrouwde namen in de financiële sector. Met hun uitgebreide ervaring en expertise op het gebied van leningen, biedt AXA hypothecaire leningen aan die tegemoetkomen aan de behoeften van diverse klanten.

Een hypothecaire lening bij AXA stelt u in staat om een woning te kopen of te renoveren zonder dat u het volledige bedrag zelf hoeft te betalen. In ruil daarvoor betaalt u maandelijks een afgesproken bedrag, inclusief rente, gedurende een vooraf bepaalde periode.

AXA biedt verschillende soorten hypothecaire leningen aan, afhankelijk van uw specifieke situatie en wensen. Of u nu op zoek bent naar een vaste of variabele rentevoet, een lening met een korte of lange looptijd, of extra opties zoals een renovatielening of energiebesparende lening, bij AXA vindt u ongetwijfeld een lening die bij u past.

Wat de AXA hypothecaire lening onderscheidt, is hun focus op transparantie en klantgerichtheid. Tijdens het hele proces wordt u begeleid door professionele adviseurs die naar uw behoeften luisteren en samen met u de beste oplossing zoeken. Daarnaast biedt AXA duidelijke informatie over tarieven, voorwaarden en mogelijke risico’s, zodat u goed geïnformeerd bent voordat u een beslissing neemt.

Als erkende financiële instelling staat AXA onder toezicht van de Nationale Bank van België en voldoet het aan alle wettelijke vereisten op het gebied van hypotheekverstrekking. Dit geeft klanten gemoedsrust dat ze in zee gaan met een betrouwbare partner die hun belangen beschermt.

Kortom, als u op zoek bent naar een betrouwbare en flexibele hypothecaire lening in België, is de AXA Hypothecaire Lening zeker het overwegen waard. Neem contact op met AXA voor meer informatie over hun productaanbod en ontdek hoe zij u kunnen helpen uw woondromen waar te maken.


Veelgestelde Vragen over AXA Hypothecaire Leningen in België

  1. Wat is een hypothecaire lening en hoe werkt het bij AXA?
  2. Welke soorten hypothecaire leningen biedt AXA aan?
  3. Wat zijn de rentevoeten die AXA hanteert voor hypothecaire leningen?
  4. Hoeveel kan ik lenen bij AXA voor een hypothecaire lening?
  5. Zijn er extra kosten verbonden aan een hypothecaire lening bij AXA?
  6. Kan ik mijn hypothecaire lening vervroegd aflossen bij AXA en zijn daar kosten aan verbonden?
  7. Wat gebeurt er als ik mijn maandelijkse aflossingen niet meer kan betalen?
  8. Biedt AXA opties voor het herfinancieren van bestaande hypothecaire leningen?
  9. Hoe lang duurt het proces van aanvraag tot goedkeuring van een hypothecaire lening bij AXA?

Wat is een hypothecaire lening en hoe werkt het bij AXA?

Een hypothecaire lening is een lening die wordt verstrekt door een financiële instelling, zoals AXA, om de aankoop of renovatie van een woning te financieren. Bij AXA werkt het als volgt: u leent een bepaald bedrag van de bank om uw huis te kopen of te verbouwen. Vervolgens betaalt u deze lening terug in maandelijkse aflossingen, inclusief rente, gedurende een vooraf overeengekomen periode. AXA biedt verschillende soorten hypothecaire leningen aan, waaronder leningen met vaste of variabele rentevoeten en diverse looptijden. Tijdens het hele proces begeleiden professionele adviseurs van AXA u en verstrekken ze duidelijke informatie over tarieven, voorwaarden en opties, zodat u weloverwogen beslissingen kunt nemen over uw hypothecaire lening bij AXA.

Welke soorten hypothecaire leningen biedt AXA aan?

Bij AXA kunt u kiezen uit verschillende soorten hypothecaire leningen die aansluiten bij uw specifieke behoeften. Of u nu op zoek bent naar een lening met een vaste of variabele rentevoet, een kortere of langere looptijd, of extra opties zoals een renovatielening of energiebesparende lening, AXA heeft diverse mogelijkheden om aan uw wensen te voldoen. Hun brede scala aan hypothecaire leningen stelt klanten in staat om de lening te kiezen die het beste past bij hun financiële situatie en toekomstplannen. Met professionele adviseurs die klaar staan om u te begeleiden, kunt u erop vertrouwen dat AXA een passende oplossing heeft voor uw specifieke situatie.

Wat zijn de rentevoeten die AXA hanteert voor hypothecaire leningen?

Een veelgestelde vraag over de hypothecaire leningen van AXA is: “Wat zijn de rentevoeten die AXA hanteert voor hypothecaire leningen?” Bij AXA variëren de rentevoeten voor hypothecaire leningen afhankelijk van verschillende factoren, zoals het type lening, de looptijd, en uw individuele financiële situatie. Over het algemeen biedt AXA zowel vaste als variabele rentevoeten aan, zodat klanten kunnen kiezen wat het beste bij hun behoeften past. Het is raadzaam om contact op te nemen met AXA voor specifieke informatie over de actuele rentevoeten en om een gepersonaliseerde offerte te ontvangen op basis van uw situatie.AXA streeft ernaar transparantie te bieden over hun tarieven en voorwaarden, zodat klanten goed geïnformeerd zijn bij het nemen van een beslissing over hun hypothecaire lening.

Hoeveel kan ik lenen bij AXA voor een hypothecaire lening?

Een veelgestelde vraag over de AXA hypothecaire lening is: “Hoeveel kan ik lenen bij AXA voor een hypothecaire lening?” Het bedrag dat u kunt lenen bij AXA voor een hypothecaire lening hangt af van verschillende factoren, waaronder uw inkomen, uw uitgaven, uw spaargeld en de waarde van het pand dat u wilt financieren. AXA hanteert strikte criteria om ervoor te zorgen dat u een lening krijgt die past bij uw financiële situatie en die u comfortabel kunt terugbetalen. Het is raadzaam om contact op te nemen met AXA voor een persoonlijke berekening op maat en om meer inzicht te krijgen in hoeveel u kunt lenen voor uw specifieke situatie.

Zijn er extra kosten verbonden aan een hypothecaire lening bij AXA?

Ja, bij een hypothecaire lening bij AXA kunnen er extra kosten verbonden zijn naast de rente die u betaalt. Deze extra kosten kunnen onder meer bestaan uit dossierkosten, notariskosten, schattingskosten en eventuele verzekeringspremies. Het is belangrijk om volledig op de hoogte te zijn van alle mogelijke bijkomende kosten voordat u een hypothecaire lening afsluit bij AXA, zodat u een goed beeld heeft van de totale financiële verplichtingen die gepaard gaan met de lening. Door transparantie en duidelijkheid over alle kosten te waarborgen, helpt AXA klanten om weloverwogen beslissingen te nemen en zich financieel voor te bereiden op het afsluiten van een hypothecaire lening.

Kan ik mijn hypothecaire lening vervroegd aflossen bij AXA en zijn daar kosten aan verbonden?

Een veelgestelde vraag over de hypothecaire leningen van AXA is of het mogelijk is om de lening vervroegd af te lossen en of hier kosten aan verbonden zijn. Bij AXA is het inderdaad mogelijk om uw hypothecaire lening vervroegd af te lossen. Het is echter belangrijk op te merken dat hier vaak kosten aan verbonden zijn, zoals een wederbeleggingsvergoeding. Deze vergoeding compenseert de financiële instelling voor het verlies van toekomstige rente-inkomsten als gevolg van de vervroegde aflossing. Het exacte bedrag van deze vergoeding kan variëren en wordt bepaald door verschillende factoren, zoals het openstaande saldo, de resterende looptijd en de marktrente op dat moment. Het is daarom raadzaam om contact op te nemen met AXA voor specifieke informatie over vervroegde aflossingen en eventuele bijkomende kosten.

Wat gebeurt er als ik mijn maandelijkse aflossingen niet meer kan betalen?

Indien u niet langer in staat bent om uw maandelijkse aflossingen voor uw AXA hypothecaire lening te betalen, is het belangrijk om zo snel mogelijk contact op te nemen met AXA. In dergelijke situaties biedt AXA vaak oplossingen aan, zoals het herzien van de aflossingsvoorwaarden of het treffen van een regeling die past bij uw gewijzigde financiële omstandigheden. Het is essentieel om open en proactief te communiceren met uw financiële instelling om samen tot een haalbare oplossing te komen en mogelijke problemen te voorkomen.AXA staat klaar om klanten te ondersteunen en hen te helpen bij het beheren van onverwachte financiële moeilijkheden.

Biedt AXA opties voor het herfinancieren van bestaande hypothecaire leningen?

Ja, AXA biedt opties voor het herfinancieren van bestaande hypothecaire leningen. Herfinanciering kan een aantrekkelijke optie zijn voor mensen die hun huidige lening willen herzien om te profiteren van gunstigere rentetarieven, hun maandelijkse aflossingen willen verlagen of de looptijd van hun lening willen aanpassen. Door te herfinancieren bij AXA kunnen klanten mogelijk besparen op hun totale kosten en hun financiële situatie verbeteren. Het is raadzaam om contact op te nemen met AXA voor meer informatie over de herfinancieringsopties die zij aanbieden en om te bespreken of herfinanciering geschikt is voor uw specifieke behoeften en omstandigheden.

Hoe lang duurt het proces van aanvraag tot goedkeuring van een hypothecaire lening bij AXA?

Het proces van aanvraag tot goedkeuring van een hypothecaire lening bij AXA kan variëren afhankelijk van verschillende factoren, zoals de complexiteit van uw financiële situatie, de gevraagde leningsvoorwaarden en de benodigde documentatie. Over het algemeen streeft AXA ernaar om het proces zo efficiënt mogelijk te laten verlopen, waarbij ze streven naar een snelle afhandeling van uw aanvraag. Na het indienen van uw aanvraag zal AXA uw financiële gegevens beoordelen, eventueel aanvullende documenten opvragen en vervolgens een beslissing nemen over de goedkeuring van uw lening. Het is raadzaam om contact op te nemen met AXA voor specifieke informatie over de verwachte doorlooptijd voor uw individuele situatie.

geld lenen zwarte lijst

Alles over geld lenen met vermelding op de zwarte lijst

Geld Lenen Zwarte Lijst – Alles Wat Je Moet Weten

Geld Lenen Zwarte Lijst – Alles Wat Je Moet Weten

Veel mensen die financiële moeilijkheden hebben gehad, kunnen op de “zwarte lijst” belanden en vinden het moeilijk om geld te lenen. Maar wat betekent het precies om op de zwarte lijst te staan en is het nog steeds mogelijk om geld te lenen?

De zwarte lijst, officieel bekend als de Centrale voor kredieten aan particulieren, is een register bijgehouden door de Nationale Bank van België waarin informatie staat over leningen die particulieren hebben afgesloten. Als je bijvoorbeeld een betalingsachterstand hebt of een lening niet kunt terugbetalen, kan dit resulteren in vermelding op de zwarte lijst.

Het feit dat je op de zwarte lijst staat, kan gevolgen hebben voor je kredietwaardigheid en je vermogen om geld te lenen. Veel traditionele kredietverstrekkers zullen terughoudend zijn om geld te lenen aan mensen op de zwarte lijst vanwege het verhoogde risico dat ze niet zullen terugbetalen.

Maar betekent dit dat er helemaal geen opties zijn voor mensen op de zwarte lijst die geld willen lenen? Gelukkig zijn er nog steeds alternatieve kredietverstrekkers die bereid zijn om leningen te verstrekken aan mensen met een minder dan perfecte kredietgeschiedenis. Deze kredietverstrekkers kunnen hogere rentetarieven hanteren of andere voorwaarden stellen, maar het is nog steeds mogelijk om financiering te vinden.

Als je op de zwarte lijst staat en overweegt geld te lenen, is het belangrijk om goed onderzoek te doen naar verschillende kredietverstrekkers en hun voorwaarden. Zorg ervoor dat je begrijpt welke kosten er verbonden zijn aan de lening en wees eerlijk over je financiële situatie.

Kortom, hoewel het moeilijker kan zijn om geld te lenen als je op de zwarte lijst staat, zijn er nog steeds opties beschikbaar. Met zorgvuldige planning en verantwoorde besluitvorming kun je nog steeds toegang krijgen tot de financiering die je nodig hebt.


Veelgestelde Vragen over Geld Lenen en de Zwarte Lijst in België

  1. Wat houdt het in om op de zwarte lijst te staan?
  2. Wat zijn de gevolgen van op de zwarte lijst te staan voor geld lenen?
  3. Zijn er nog mogelijkheden om geld te lenen als je op de zwarte lijst staat?
  4. Welke kredietverstrekkers zijn bereid om leningen te verstrekken aan mensen op de zwarte lijst?
  5. Hoe kan ik mijn kredietscore verbeteren nadat ik op de zwarte lijst heb gestaan?

Wat houdt het in om op de zwarte lijst te staan?

Op de zwarte lijst staan betekent dat je vermeld bent in het register van de Centrale voor kredieten aan particulieren, bijgehouden door de Nationale Bank van België. Deze vermelding gebeurt wanneer je bijvoorbeeld een betalingsachterstand hebt op een lening of als je niet in staat bent geweest om een lening terug te betalen. Het hebben van een negatieve vermelding op de zwarte lijst kan gevolgen hebben voor je kredietwaardigheid en kan ervoor zorgen dat traditionele kredietverstrekkers terughoudend zijn om je geld te lenen vanwege het hogere risico op wanbetaling. Het is daarom belangrijk om bewust te zijn van de implicaties van op de zwarte lijst staan en om verantwoordelijk met financiële verplichtingen om te gaan.

Wat zijn de gevolgen van op de zwarte lijst te staan voor geld lenen?

Het feit dat je op de zwarte lijst staat, kan aanzienlijke gevolgen hebben voor je mogelijkheid om geld te lenen. Kredietverstrekkers zullen je kredietaanvraag kritisch beoordelen en kunnen terughoudend zijn om je een lening te verstrekken vanwege het verhoogde risico dat je niet in staat bent om de lening terug te betalen. Als je er toch in slaagt om een lening te verkrijgen, kunnen de voorwaarden strenger zijn, zoals hogere rentetarieven of beperktere leenbedragen. Het is daarom essentieel om goed geïnformeerd te zijn over de mogelijke gevolgen van op de zwarte lijst staan voordat je besluit geld te lenen.

Zijn er nog mogelijkheden om geld te lenen als je op de zwarte lijst staat?

Veel mensen vragen zich af of er nog mogelijkheden zijn om geld te lenen als ze op de zwarte lijst staan. Hoewel het waar is dat het moeilijker kan zijn om financiering te verkrijgen in deze situatie, zijn er nog steeds opties beschikbaar. Er zijn alternatieve kredietverstrekkers die bereid zijn leningen te verstrekken aan mensen met een minder dan perfecte kredietgeschiedenis. Deze kredietverstrekkers kunnen echter strengere voorwaarden hanteren, zoals hogere rentetarieven of beperktere leenbedragen. Het is belangrijk voor mensen op de zwarte lijst om goed onderzoek te doen en eerlijk te zijn over hun financiële situatie bij het overwegen van leningsopties. Met zorgvuldige planning en verantwoorde besluitvorming is het nog steeds mogelijk om toegang te krijgen tot de benodigde financiering, zelfs als je op de zwarte lijst staat.

Welke kredietverstrekkers zijn bereid om leningen te verstrekken aan mensen op de zwarte lijst?

Veel mensen vragen zich af welke kredietverstrekkers bereid zijn om leningen te verstrekken aan mensen op de zwarte lijst. Hoewel traditionele banken en financiële instellingen vaak terughoudend zijn vanwege het verhoogde risico, zijn er nog steeds alternatieve kredietverstrekkers die bereid zijn om financiering te verstrekken aan personen met een minder dan perfecte kredietgeschiedenis. Deze alternatieve kredietverstrekkers kunnen hogere rentetarieven hanteren of andere voorwaarden stellen, maar ze bieden nog steeds mogelijkheden voor mensen op de zwarte lijst om toegang te krijgen tot de leningen die ze nodig hebben. Het is belangrijk voor mensen in deze situatie om grondig onderzoek te doen naar verschillende kredietverstrekkers en hun voorwaarden, zodat ze een weloverwogen beslissing kunnen nemen over het afsluiten van een lening.

Hoe kan ik mijn kredietscore verbeteren nadat ik op de zwarte lijst heb gestaan?

Als je op de zwarte lijst hebt gestaan en je wilt je kredietscore verbeteren, zijn er enkele stappen die je kunt nemen om je financiële situatie te herstellen. Allereerst is het belangrijk om al je openstaande schulden af te lossen en ervoor te zorgen dat je alle toekomstige betalingen op tijd doet. Daarnaast kan het helpen om een budget op te stellen en verstandige financiële beslissingen te nemen om te voorkomen dat je opnieuw in financiële problemen komt. Door verantwoordelijk om te gaan met je financiën en een positieve kredietgeschiedenis op te bouwen, kun je geleidelijk aan je kredietscore verbeteren na een periode van moeilijkheden.