
Tot hoeveel kan ik lenen? Ontdek welke factoren je leenbedrag bepalen
Tot hoeveel kan ik lenen?
Hoeveel je kan lenen, hangt af van je inkomen, je vaste uitgaven en het soort lening dat je zoekt. Er bestaat geen vast maximumbedrag dat voor iedereen geldt. Een kredietgever bekijkt vooral of je de maandelijkse afbetaling comfortabel kunt dragen, ook wanneer je financiële situatie verandert.
Welke factoren bepalen hoeveel je kan lenen?
Bij een kredietaanvraag beoordeelt de kredietgever doorgaans je volledige financiële situatie. Daarbij spelen onder meer deze factoren een rol:
- Je netto-inkomen: bijvoorbeeld je loon, pensioen of andere stabiele inkomsten.
- Je vaste uitgaven: zoals huur, energie, kinderopvang en alimentatie.
- Je bestaande kredieten: lopende leningen en andere maandelijkse afbetalingen verminderen je beschikbare budget.
- Je gezinssituatie: het aantal personen ten laste kan mee bepalen hoeveel je nodig hebt om rond te komen.
- De looptijd en rentevoet: een langere looptijd verlaagt vaak de maandelijkse afbetaling, maar kan de totale kosten verhogen.
- Je kredietgeschiedenis: kredietgevers kunnen informatie raadplegen bij de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België.
Hoeveel kan ik maandelijks afbetalen?
Een eerste stap is berekenen hoeveel er elke maand overblijft nadat je vaste kosten en bestaande afbetalingen zijn betaald. Houd daarnaast voldoende ruimte voor onverwachte uitgaven, sparen en dagelijkse kosten. Het volledige bedrag dat theoretisch overblijft, aan een lening besteden is meestal geen veilige keuze.
Soms wordt ongeveer een derde van het netto-inkomen als richtlijn genoemd voor woonlasten of kredietafbetalingen. Dat is geen vaste wettelijke grens en ook geen garantie dat een krediet wordt goedgekeurd. Wat haalbaar is, verschilt per huishouden en hangt onder meer af van de gezinssituatie en de andere uitgaven.
Een voorbeeld
Stel dat een huishouden maandelijks 4.000 euro netto ontvangt en al 400 euro per maand aan een andere lening betaalt. Het resterende bedrag is niet automatisch volledig beschikbaar voor een nieuwe lening: ook woonkosten, dagelijkse uitgaven en een financiële reserve moeten worden meegerekend. De kredietgever maakt op basis van alle inkomsten en uitgaven een eigen beoordeling.
Dit voorbeeld is enkel ter illustratie. Het exacte leenbedrag hangt ook af van de rentevoet, de looptijd, eventuele waarborgen en de voorwaarden van de kredietgever.
Tot hoeveel kan ik lenen voor een woning?
Bij een woonlening kijkt de bank niet alleen naar je maandelijkse afbetalingscapaciteit. Ook de aankoopprijs, de waarde van de woning en je eigen inbreng spelen een rol. Vergeet bovendien de bijkomende aankoopkosten niet, zoals notariskosten, registratierechten en eventuele kosten voor de lening. Die kosten worden niet altijd volledig mee gefinancierd.
Een hogere eigen inbreng kan de lening en de maandelijkse afbetaling beperken. Hoeveel je precies zelf moet voorzien, hangt af van je dossier en de voorwaarden van de kredietgever.
Tot hoeveel kan ik lenen voor een persoonlijke lening?
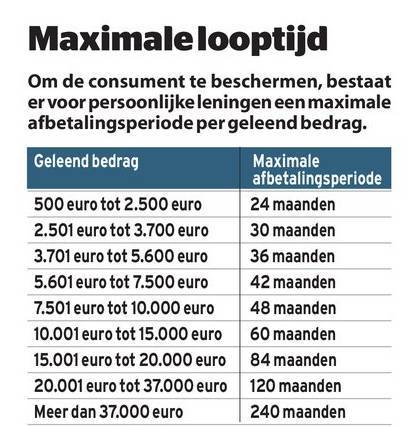
Voor een persoonlijke lening bepaalt het doel van de lening, samen met je inkomen en bestaande verplichtingen, hoeveel je mogelijk kunt lenen. De looptijd en rentevoet beïnvloeden de maandelijkse afbetaling en de totale terugbetaling. Vraag daarom niet alleen naar het maximale bedrag, maar vergelijk ook hoeveel de lening in totaal kost.
Hoe bereken je jouw mogelijke leenbedrag?
- Tel je netto-inkomsten per maand op.
- Breng je vaste uitgaven en bestaande kredietafbetalingen in kaart.
- Bepaal welk bedrag je maandelijks veilig kunt missen.
- Vergelijk verschillende looptijden en rentevoeten met een kredietsimulator.
- Laat je financiële situatie beoordelen door een kredietgever of kredietbemiddelaar.
Een simulatie geeft een eerste inschatting, maar is geen definitieve goedkeuring. De kredietgever beslist pas na een analyse van je dossier hoeveel je kan lenen en onder welke voorwaarden.
Samengevat
Tot hoeveel je kan lenen, hangt vooral af van wat je maandelijks verantwoord kunt terugbetalen. Je inkomen is belangrijk, maar je vaste kosten, bestaande leningen, gezinssituatie, eigen inbreng en de voorwaarden van de kredietgever tellen eveneens mee. Bereken daarom niet alleen het maximale bedrag, maar kijk vooral of de maandelijkse afbetaling ook op lange termijn haalbaar blijft.
7 voordelen van weten hoeveel je kan lenen
- Krijg snel inzicht in je leenmogelijkheden.
- Stem je lening af op je maandbudget.
- Vergelijk eenvoudig verschillende looptijden.
- Voorkom dat je te veel leent.
- Houd rekening met je vaste uitgaven.
- Bereid je kredietaanvraag beter voor.
- Kies een lening die bij je situatie past.
Hoeveel kan je lenen? 6 aandachtspunten om rekening mee te houden
- Hoeveel je kan lenen hangt af van je inkomen en uitgaven.
- Bestaande leningen verlagen je mogelijke leenbedrag.
- Een langere looptijd kan de totale kosten verhogen.
- Een simulatie is geen garantie op goedkeuring.
- Voor een woonlening heb je vaak eigen middelen nodig.
- Leen alleen wat je comfortabel kan terugbetalen.
Krijg snel inzicht in je leenmogelijkheden.
Met een snelle berekening krijg je meteen een eerste beeld van je leenmogelijkheden. Zo ontdek je welk bedrag mogelijk binnen je budget past en kan je gerichter vergelijken, zonder dat je meteen een kredietaanvraag hoeft in te dienen. Houd er rekening mee dat de uiteindelijke beoordeling afhangt van je inkomsten, uitgaven en persoonlijke situatie.
Stem je lening af op je maandbudget.
Stem je lening af op je maandbudget. Door vooraf te bekijken hoeveel je maandelijks comfortabel kunt afbetalen, kies je een lening die past bij je inkomsten en vaste uitgaven. Zo houd je voldoende ruimte over voor dagelijkse kosten, onverwachte uitgaven en sparen, en vermijd je dat je budget onnodig onder druk komt te staan.
Vergelijk eenvoudig verschillende looptijden.
Door verschillende looptijden met elkaar te vergelijken, zie je meteen hoe de duur van je lening je maandelijkse afbetaling en de totale kosten beïnvloedt. Een langere looptijd kan je maandlast verlagen, terwijl je doorgaans langer rente betaalt. Zo kan je beter inschatten welke formule past bij je budget en financiële plannen.
Voorkom dat je te veel leent.
Door vooraf te berekenen hoeveel je kan lenen, voorkom je dat je meer krediet opneemt dan je comfortabel kunt terugbetalen. Zo houd je voldoende budget over voor je vaste kosten, dagelijkse uitgaven en onverwachte rekeningen. Een lening die past bij je financiële situatie geeft meer gemoedsrust en verkleint het risico op betalingsproblemen.
Houd rekening met je vaste uitgaven.
Houd rekening met je vaste uitgaven. Je inkomen vertelt niet het hele verhaal: ook huur of je woonlening, energiekosten, verzekeringen en andere maandelijkse afbetalingen bepalen hoeveel je comfortabel kunt lenen. Breng die kosten eerst in kaart en hou voldoende ruimte over voor dagelijkse uitgaven en onverwachte rekeningen. Zo kies je een leenbedrag waarvan de afbetaling ook op lange termijn haalbaar blijft.
Bereid je kredietaanvraag beter voor.
Als je vooraf weet hoeveel je ongeveer kan lenen, bereid je je kredietaanvraag beter voor. Breng je inkomsten, vaste kosten en bestaande leningen in kaart en bepaal welk maandbedrag haalbaar is. Zo kan je gerichter met een kredietgever praten, de juiste documenten verzamelen en een lening aanvragen die past bij je financiële situatie.
Kies een lening die bij je situatie past.
Door te berekenen hoeveel je kan lenen, krijg je een beter zicht op welke lening aansluit bij je financiële situatie. Je houdt rekening met je inkomen, vaste uitgaven en bestaande afbetalingen en kiest zo een bedrag en looptijd die haalbaar blijven. Zo vermijd je dat je meer leent dan nodig of dat de maandelijkse afbetaling te zwaar weegt op je budget.
Hoeveel je kan lenen hangt af van je inkomen en uitgaven.
Een nadeel is dat het bedrag dat je kan lenen sterk afhangt van je inkomen en uitgaven. Heb je hoge vaste kosten of al andere leningen lopen, dan kan het maximale leenbedrag lager uitvallen dan verwacht. Daardoor is het soms moeilijk om vooraf precies te weten hoeveel je kan lenen: de kredietgever beoordeelt je volledige financiële situatie en beslist pas na analyse van je dossier.
Bestaande leningen verlagen je mogelijke leenbedrag.
Bestaande leningen verlagen het bedrag dat je mogelijk extra kunt lenen. Kredietgevers houden rekening met de maandelijkse afbetalingen die je al hebt, omdat die een deel van je inkomen innemen. Daardoor blijft er minder budget over voor een nieuwe lening. Hoe hoger je huidige schuldenlast, hoe kleiner dus doorgaans je leencapaciteit.
Een langere looptijd kan de totale kosten verhogen.
Een langere looptijd verlaagt doorgaans je maandelijkse afbetaling, maar je betaalt de lening wel langer terug. Daardoor betaal je meestal meer interesten en kan de totale kost van je lening aanzienlijk oplopen. Vergelijk daarom niet alleen het maandbedrag, maar ook het totale bedrag dat je over de volledige looptijd terugbetaalt.
Een simulatie is geen garantie op goedkeuring.
Een simulatie geeft je een eerste inschatting van het bedrag dat je mogelijk kan lenen en de bijbehorende maandelijkse afbetaling. Ze houdt echter niet altijd rekening met alle details van je financiële situatie en is geen garantie dat je aanvraag wordt goedgekeurd. De kredietgever beoordeelt je dossier afzonderlijk, onder meer op basis van je inkomsten, uitgaven en bestaande leningen, en beslist daarna of je het krediet kan krijgen.
Voor een woonlening heb je vaak eigen middelen nodig.
Een belangrijk nadeel is dat je voor een woonlening vaak eigen middelen nodig hebt. De bank financiert doorgaans niet alle kosten van de aankoop, waardoor je zelf een deel van de aankoopprijs en bijkomende kosten, zoals notariskosten en registratierechten, moet betalen. Hoeveel je precies nodig hebt, hangt af van je dossier en de voorwaarden van de kredietgever. Dat kan betekenen dat je langer moet sparen voor je een woning kunt kopen.
Leen alleen wat je comfortabel kan terugbetalen.
Leen alleen een bedrag waarvan je de maandelijkse afbetalingen comfortabel kunt dragen. Houd daarbij rekening met je vaste kosten, eventuele andere leningen en onverwachte uitgaven. Zo vermijd je dat je budget te krap wordt of dat terugbetalen moeilijker wordt wanneer je financiële situatie verandert.