Solliciteer bij BNP Paribas Fortis voor een bloeiende carrière in de financiële sector

bnp paribas fortis solliciteren

Solliciteer bij BNP Paribas Fortis voor een bloeiende carrière in de financiële sector

BNP Paribas Fortis is een van de grootste banken in België en biedt talloze carrièremogelijkheden voor professionals die geïnteresseerd zijn in de financiële sector. Het sollicitatieproces bij BNP Paribas Fortis is gestructureerd en zorgvuldig ontworpen om ervoor te zorgen dat de beste kandidaten worden geselecteerd voor elke functie.

Om te solliciteren bij BNP Paribas Fortis kunt u terecht op hun officiële website. Daar vindt u een overzicht van de beschikbare vacatures en kunt u uw cv en motivatiebrief indienen. Het is belangrijk om uw cv zorgvuldig op te stellen en ervoor te zorgen dat het relevant is voor de functie waarvoor u solliciteert. Vergeet niet om uw professionele ervaring, opleiding en vaardigheden duidelijk te vermelden.

Na het indienen van uw sollicitatie zal het wervingsproces van start gaan. Dit proces kan verschillende stappen omvatten, zoals een telefonische screening, online assessments, interviews met HR-medewerkers en mogelijk ook gesprekken met toekomstige collega’s of leidinggevenden. Het doel van deze stappen is om een goed beeld te krijgen van uw vaardigheden, persoonlijkheid en geschiktheid voor de functie.

Tijdens het sollicitatieproces bij BNP Paribas Fortis is het belangrijk om uzelf goed voor te bereiden. Onderzoek de bank grondig, inclusief hun missie, waarden en recente ontwikkelingen in de sector. Denk na over hoe uw ervaring en vaardigheden aansluiten bij de behoeften van de bank en wees bereid om specifieke voorbeelden te geven tijdens de gesprekken.

Het is ook belangrijk om uw motivatie voor het werken bij BNP Paribas Fortis duidelijk te communiceren. Wat trekt u aan in de bank? Welke bijdrage kunt u leveren aan het team en de organisatie? Wees enthousiast en gepassioneerd over uw interesse in de financiële sector en uw motivatie om bij BNP Paribas Fortis te werken.

Ten slotte, wees geduldig tijdens het sollicitatieproces. Het kan even duren voordat u een reactie ontvangt na het indienen van uw sollicitatie. Blijf positief en blijf uzelf informeren over eventuele updates of vervolgstappen.

BNP Paribas Fortis biedt een breed scala aan carrièremogelijkheden in verschillende functiegebieden, waaronder financiën, marketing, IT en klantenservice. Of u nu net bent afgestudeerd of al ervaring heeft in de sector, BNP Paribas Fortis kan een geweldige plek zijn om uw carrière voort te zetten.

Dus als u geïnteresseerd bent in werken bij een toonaangevende bank in België, waarom zou u dan niet solliciteren bij BNP Paribas Fortis? Bereid uzelf goed voor, toon uw enthousiasme en maak gebruik van deze geweldige kans om uw carrière naar nieuwe hoogten te brengen.


5 tips voor solliciteren bij BNP Paribas Fortis

  1. Zorg ervoor dat je CV up-to-date is en voldoet aan de eisen van BNP Paribas Fortis.
  2. Wees voorbereid op het sollicitatiegesprek door veel informatie over BNP Paribas Fortis te verzamelen.
  3. Probeer een contactpersoon bij BNP Paribas Fortis te vinden om meer informatie te krijgen over hun wervingsproces en welke vaardigheden ze zoeken in hun toekomstige medewerkers.
  4. Wees professioneel, maar laat ook je persoonlijkheid zien tijdens het sollicitatiegesprek om jezelf beter te profileren als kandidaat.
  5. Blijf gefocust op wat je waarde kan toevoegen aan BNP Paribas Fortis als je wordt aangesteld, door duidelijk uit te leggen hoe jouw vaardigheden en ervaring de bedrijfsdoelstellingen kunnen ondersteunen en versterken.

Zorg ervoor dat je CV up-to-date is en voldoet aan de eisen van BNP Paribas Fortis.

Als je solliciteert bij BNP Paribas Fortis, is het van cruciaal belang om ervoor te zorgen dat je CV up-to-date is en voldoet aan de specifieke eisen van de bank. Je CV is immers je visitekaartje en de eerste indruk die je achterlaat bij de recruiters.

Om ervoor te zorgen dat je CV voldoet aan de eisen van BNP Paribas Fortis, is het belangrijk om de vacaturetekst grondig te bestuderen. Let op welke vaardigheden, ervaring en kwalificaties worden gevraagd voor de functie waarvoor je solliciteert. Zorg ervoor dat deze aspecten duidelijk naar voren komen in je CV.

Begin met het vermelden van je persoonlijke gegevens, zoals naam, contactgegevens en eventuele professionele sociale media-profielen. Vervolg met een beknopte samenvatting of profielschets waarin je jezelf presenteert en benadrukt wat jou uniek maakt als kandidaat.

Daarna is het tijd om je professionele ervaring op te sommen. Begin met de meest recente functie en werk terug in de tijd. Vermeld hierbij niet alleen de functietitel en werkgever, maar ook een beknopte beschrijving van je verantwoordelijkheden en behaalde resultaten. Focus op prestaties die relevant zijn voor de functie bij BNP Paribas Fortis.

Naast professionele ervaring is het ook belangrijk om relevante opleidingen, trainingen of certificeringen te vermelden. Denk hierbij aan financiële diploma’s of cursussen die je hebt gevolgd. Ook vrijwilligerswerk, stages of extracurriculaire activiteiten kunnen waardevol zijn om te vermelden als ze relevant zijn voor de functie.

Tot slot, zorg voor een overzichtelijk en goed gestructureerd CV. Gebruik duidelijke kopjes en bullet points om de informatie gemakkelijk leesbaar te maken. Controleer ook op spelling- en grammaticafouten voordat je je CV indient.

Het updaten van je CV en ervoor zorgen dat het voldoet aan de eisen van BNP Paribas Fortis is een essentiële stap in het sollicitatieproces. Door deze tip op te volgen, vergroot je je kansen om opgemerkt te worden door recruiters en uitgenodigd te worden voor een gesprek. Dus neem de tijd om je CV zorgvuldig bij te werken en maak een sterke eerste indruk bij BNP Paribas Fortis!

Wees voorbereid op het sollicitatiegesprek door veel informatie over BNP Paribas Fortis te verzamelen.

Als je solliciteert bij BNP Paribas Fortis, is het van groot belang om goed voorbereid te zijn op het sollicitatiegesprek. Een van de beste manieren om dit te doen, is door veel informatie over BNP Paribas Fortis te verzamelen.

Het is essentieel om te begrijpen wat BNP Paribas Fortis als bank vertegenwoordigt en waar ze voor staan. Ga naar de officiële website van de bank en lees over hun missie, visie en waarden. Verdiep je in hun producten en diensten, hun positie in de markt en eventuele recente ontwikkelingen of initiatieven waar ze bij betrokken zijn.

Daarnaast kun je ook kijken naar nieuwsartikelen, persberichten en andere bronnen om meer te weten te komen over BNP Paribas Fortis. Dit kan je helpen om een goed beeld te krijgen van de organisatie en hoe ze zich onderscheiden van andere spelers in de financiële sector.

Tijdens het sollicitatiegesprek kun je deze informatie gebruiken om je enthousiasme en interesse in BNP Paribas Fortis te tonen. Je kunt specifieke aspecten van de bank benoemen die je aanspreken, zoals hun focus op duurzaamheid of hun innovatieve benadering van digitale diensten. Dit laat zien dat je niet alleen geïnteresseerd bent in een willekeurige baan, maar dat je echt hebt nagedacht over jouw match met BNP Paribas Fortis.

Bovendien kan het hebben van gedegen kennis over BNP Paribas Fortis tijdens het sollicitatiegesprek je helpen om gerichte vragen te stellen. Dit toont aan dat je actief betrokken bent en geïnteresseerd bent in het leren kennen van de organisatie op een dieper niveau.

Kortom, wees voorbereid op het sollicitatiegesprek bij BNP Paribas Fortis door veel informatie over de bank te verzamelen. Dit zal je helpen om je enthousiasme en interesse te tonen, gerichte vragen te stellen en een positieve indruk achter te laten bij de recruiters. Veel succes met jouw sollicitatie!

Probeer een contactpersoon bij BNP Paribas Fortis te vinden om meer informatie te krijgen over hun wervingsproces en welke vaardigheden ze zoeken in hun toekomstige medewerkers.

Als je geïnteresseerd bent in solliciteren bij BNP Paribas Fortis, kan het waardevol zijn om een contactpersoon binnen de organisatie te vinden. Deze persoon kan je meer informatie geven over het wervingsproces en welke specifieke vaardigheden en kwalificaties ze zoeken in hun toekomstige medewerkers.

Het vinden van een contactpersoon kan je helpen om een beter inzicht te krijgen in de cultuur van de organisatie en wat ze belangrijk vinden bij het selecteren van kandidaten. Het kan ook waardevol zijn om vragen te stellen over de functie, het team en eventuele ontwikkelingsmogelijkheden binnen het bedrijf.

Om een contactpersoon te vinden, kun je verschillende wegen bewandelen. Een goede eerste stap is om de website van BNP Paribas Fortis te raadplegen. Vaak kun je daar informatie vinden over HR-medewerkers of recruiters die verantwoordelijk zijn voor het aannemen van nieuwe medewerkers. Je kunt ook proberen om via professionele netwerken zoals LinkedIn in contact te komen met mensen die momenteel bij BNP Paribas Fortis werken.

Wanneer je contact opneemt met een medewerker van BNP Paribas Fortis, wees dan beleefd en professioneel. Leg uit dat je geïnteresseerd bent in solliciteren bij het bedrijf en graag meer informatie wilt over het wervingsproces en de gewenste vaardigheden. Stel gerichte vragen die laten zien dat je goed geïnformeerd en gemotiveerd bent.

Het hebben van een contactpersoon binnen BNP Paribas Fortis kan je sollicitatieproces verbeteren en je een voorsprong geven ten opzichte van andere kandidaten. Het geeft je de mogelijkheid om een persoonlijke connectie te maken en te laten zien dat je proactief bent in je zoektocht naar informatie.

Dus, als je serieus bent over solliciteren bij BNP Paribas Fortis, probeer dan een contactpersoon te vinden. Het kan het verschil maken in het verkrijgen van waardevolle inzichten en het vergroten van je kansen op succes in het wervingsproces.

Wees professioneel, maar laat ook je persoonlijkheid zien tijdens het sollicitatiegesprek om jezelf beter te profileren als kandidaat.

Tijdens een sollicitatiegesprek bij BNP Paribas Fortis is het belangrijk om zowel professioneel als authentiek te zijn. Het tonen van je persoonlijkheid kan je helpen om jezelf beter te profileren als kandidaat en een positieve indruk achter te laten bij de interviewers.

Hoewel het belangrijk is om professioneel over te komen, betekent dit niet dat je je persoonlijkheid moet verbergen. Integendeel, het laten zien van wie je bent en wat jou uniek maakt, kan een waardevolle toevoeging zijn tijdens het sollicitatiegesprek.

Een manier om je persoonlijkheid te tonen, is door open en eerlijk te communiceren. Wees niet bang om je eigen ervaringen, interesses en passies te delen die relevant zijn voor de functie of de banksector. Dit kan helpen om een connectie op te bouwen met de interviewers en hen een beter beeld te geven van wie jij bent als persoon.

Daarnaast kun je ook gebruik maken van voorbeelden uit jouw leven of carrière die aantonen hoe jouw persoonlijkheid bijdraagt aan jouw succes. Bijvoorbeeld, als je goed bent in samenwerken, kun je een situatie noemen waarin jouw teamwerkvaardigheden hebben bijgedragen aan het behalen van resultaten.

Het is echter belangrijk om in gedachten te houden dat professionaliteit nog steeds essentieel is tijdens het gesprek. Zorg ervoor dat je respectvol blijft en let op non-verbale signalen zoals lichaamstaal en stemgebruik. Het tonen van interesse in de bank en de functie, het stellen van relevante vragen en het goed luisteren naar de interviewers zijn allemaal belangrijke aspecten van een professioneel sollicitatiegesprek.

Kortom, wees professioneel maar laat ook je persoonlijkheid zien tijdens het sollicitatiegesprek bij BNP Paribas Fortis. Door authentiek te zijn en jezelf te laten zien, kun je een positieve indruk achterlaten en jezelf beter profileren als kandidaat.

Blijf gefocust op wat je waarde kan toevoegen aan BNP Paribas Fortis als je wordt aangesteld, door duidelijk uit te leggen hoe jouw vaardigheden en ervaring de bedrijfsdoelstellingen kunnen ondersteunen en versterken.

Wanneer je solliciteert bij BNP Paribas Fortis, is het belangrijk om gefocust te blijven op wat jij kunt bijdragen aan het bedrijf als je wordt aangenomen. Door duidelijk uit te leggen hoe jouw vaardigheden en ervaring de bedrijfsdoelstellingen kunnen ondersteunen en versterken, maak je een sterke indruk tijdens het sollicitatieproces.

BNP Paribas Fortis is een toonaangevende bank in België en zoekt naar kandidaten die waarde kunnen toevoegen aan hun organisatie. Tijdens het sollicitatiegesprek is het essentieel om te laten zien hoe jouw specifieke vaardigheden en ervaring een positieve impact kunnen hebben op de bedrijfsresultaten.

Bijvoorbeeld, als je solliciteert voor een functie in marketing, kun je benadrukken hoe jouw kennis van digitale marketingstrategieën kan helpen om de online aanwezigheid van BNP Paribas Fortis te vergroten en nieuwe klanten aan te trekken. Als je solliciteert voor een IT-gerelateerde functie, kun je uitleggen hoe jouw expertise in softwareontwikkeling kan bijdragen aan het verbeteren van interne systemen en processen.

Het is belangrijk om specifieke voorbeelden te geven van projecten of situaties waarin je jouw vaardigheden succesvol hebt toegepast. Dit toont niet alleen aan dat je over de juiste kwalificaties beschikt, maar ook dat je in staat bent om resultaten te behalen.

Daarnaast is het ook waardevol om je bewust te zijn van de bedrijfscultuur en waarden van BNP Paribas Fortis. Probeer tijdens het sollicitatieproces te laten zien hoe jouw persoonlijke waarden en werkethiek aansluiten bij die van de bank. Dit kan helpen om een goede match tussen jou en het bedrijf te creëren.

Door gefocust te blijven op wat je kunt bijdragen aan BNP Paribas Fortis, toon je niet alleen je motivatie en betrokkenheid, maar ook je vermogen om een waardevolle teamspeler te zijn. Het is belangrijk om duidelijk te communiceren hoe jouw vaardigheden en ervaring kunnen bijdragen aan het behalen van de bedrijfsdoelstellingen en het versterken van de organisatie als geheel.

Dus, als je solliciteert bij BNP Paribas Fortis, onthoud dan om gefocust te blijven op wat jij kunt toevoegen aan het bedrijf. Door dit duidelijk uit te leggen tijdens het sollicitatieproces, vergroot je jouw kansen op succes en laat je zien dat jij de juiste kandidaat bent voor de functie.

bankenstelsel

De essentiële rol van het bankenstelsel in de financiële wereld

Het bankenstelsel: de ruggengraat van de financiële wereld

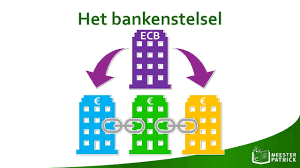
Het bankenstelsel vormt de ruggengraat van de moderne financiële wereld. Het is een complex netwerk van financiële instellingen en regelgeving dat essentieel is voor het functioneren van economieën over de hele wereld. In dit artikel zullen we dieper ingaan op wat het bankenstelsel precies inhoudt en waarom het zo belangrijk is.

Het bankenstelsel bestaat uit verschillende soorten banken, waaronder commerciële banken, centrale banken en investeringsbanken. Commerciële banken bieden diensten aan particulieren en bedrijven, zoals het beheren van betaalrekeningen, verstrekken van leningen en aanbieden van spaarrekeningen. Centrale banken hebben als taak om het monetair beleid te beheren, geld uit te geven en rentetarieven vast te stellen. Investeringsbanken richten zich op het verstrekken van kapitaal aan bedrijven en overheden door middel van aandelenuitgifte of obligaties.

Eén van de belangrijkste functies van het bankwezen is het mobiliseren en alloceren van kapitaal. Banken verzamelen geld via deposito’s en leningen om dit vervolgens uit te lenen aan individuen, bedrijven en overheden die behoefte hebben aan financiering. Dit proces stimuleert economische groei door investeringen mogelijk te maken.

Naast kapitaalmobilisatie fungeert het bankwezen ook als een veilige bewaarder van geld. Door het aanbieden van veilige betaalrekeningen en spaarrekeningen, bieden banken individuen en bedrijven een betrouwbare plek om hun geld op te slaan en transacties uit te voeren. Dit vertrouwen is essentieel voor het functioneren van de economie, omdat het mensen in staat stelt om financiële transacties uit te voeren met de zekerheid dat hun geld veilig is.

Een ander belangrijk aspect van het bankenstelsel is de rol die het speelt bij het beheersen van risico’s in de financiële sector. Banken worden geconfronteerd met verschillende soorten risico’s, zoals kredietrisico (het risico dat leningen niet worden terugbetaald), liquiditeitsrisico (het risico dat banken niet aan hun verplichtingen kunnen voldoen) en marktrisico (het risico dat de waarde van activa daalt). Het bankwezen heeft mechanismen ontwikkeld om deze risico’s te beheren, zoals strengere regelgeving, kapitaalbuffers en risicobeoordelingssystemen.

Het bankwezen staat ook onder toezicht van regelgevende instanties, zoals nationale centrale banken en toezichthouders. Deze instanties hebben als doel om de stabiliteit en integriteit van het financiële systeem te waarborgen door ervoor te zorgen dat banken zich houden aan regels en voorschriften. Dit toezicht is cruciaal om ervoor te zorgen dat het bankwezen opereert op een eerlijke en verantwoorde manier.

Kortom, het bankenstelsel speelt een essentiële rol in de moderne economie. Het mobiliseert kapitaal, biedt veilige opslag en transactiemogelijkheden, beheert risico’s en wordt streng gereguleerd. Door deze functies vervult het bankwezen een cruciale rol bij het stimuleren van economische groei en het waarborgen van financiële stabiliteit.


9 voordelen van het bankenstelsel in België

  1. Het bankenstelsel biedt een veilige manier om geld te beheren en te investeren.
  2. Het is een efficiënte manier om betalingen uit te voeren, omdat het gemakkelijk is om geld over te schrijven tussen verschillende bankrekeningen.
  3. Door de verplichte depositogarantie wordt het risico van faillissement van een bank beperkt en beschermen spaarders hun geld in geval van faillissement.
  4. Er zijn veel financiële producten beschikbaar, waaronder leningen, hypotheken en spaarrekeningen, die kunnen helpen bij het opbouwen van rijkdom of het financieren van grote aankopen zoals woningen en auto’s.
  5. Bankiers bieden professionele financiële adviesdiensten aan hun klanten om hen te helpen met het maken van goede financiële keuzes voor de toekomst.
  6. De Nederlandse overheid biedt gunstige fiscale voordelen voor spaarders die hun geld in Nederlandse bankrekening houden via belastingvrije spaarrekening of andere soortgelijke productieve investeringen zoals pensioenfondsen of levensverzekeringpolisjes .
  7. De Nederlandse regelgeving stelt strenge eisen aan de financiële instelling om de veiligheid en stabiliteit van het land te garanderen door middel van solvabiliteitsvereistes, liquiditeitsvereistes, risicobeheerregels en meer .
  8. Bankinstelling zijn verplicht tot transparante informatievoorziening waardoor consument beter geïnformeerd zijn wat betreft prijzen, kostendekkingstructuur etc..
  9. Door de technologische ontwikke


Problemen met het bankenstelsel: Kosten, complexiteit en complicaties

  1. Het bankenstelsel is duur en complex, waardoor het voor veel mensen moeilijk te begrijpen is.
  2. Het bankenstelsel is gevoelig voor schommelingen in de markt, waardoor er meer risico’s zijn voor investeerders en klanten.
  3. Er zijn veel complicaties bij het beheren van geld via een bank, zoals hoge transactiekosten en lange verwerkingstijden.

Het bankenstelsel biedt een veilige manier om geld te beheren en te investeren.

Een van de belangrijkste voordelen van het bankenstelsel is de veiligheid die het biedt bij het beheren en investeren van geld. Banken fungeren als betrouwbare bewaarders van onze financiële middelen en bieden ons de mogelijkheid om op een veilige manier transacties uit te voeren en ons geld te laten groeien.

Ten eerste, door middel van betaalrekeningen, stellen banken ons in staat om onze dagelijkse financiën te beheren. We kunnen gemakkelijk geld ontvangen en overmaken naar anderen, rekeningen betalen en online aankopen doen. Deze transacties worden ondersteund door geavanceerde beveiligingssystemen die ervoor zorgen dat onze persoonlijke gegevens en financiële informatie beschermd blijven tegen fraude of diefstal.

Daarnaast biedt het bankwezen ook een veilige manier om geld te sparen en te investeren. Spaarrekeningen stellen ons in staat om ons geld opzij te zetten voor toekomstige behoeften of doelen, terwijl we erop kunnen vertrouwen dat het veilig wordt bewaard. Banken hebben strikte regels en voorschriften om ervoor te zorgen dat spaargelden worden beschermd tegen risico’s.

Bovendien bieden banken ook verschillende investeringsmogelijkheden waarmee we ons vermogen kunnen laten groeien. Of het nu gaat om termijndeposito’s, obligaties of aandelen, banken bieden een breed scala aan financiële instrumenten en adviesdiensten om ons te helpen bij het nemen van weloverwogen investeringsbeslissingen. Deze diensten worden ondersteund door experts in de financiële sector die ons helpen onze doelen te bereiken en ons geld op een verantwoorde manier te laten groeien.

Het bankwezen heeft ook mechanismen ontwikkeld om risico’s te beheersen en ervoor te zorgen dat bankklanten worden beschermd in geval van faillissement of financiële problemen. Bijvoorbeeld, depositogarantiestelsels zorgen ervoor dat deposito’s tot een bepaald bedrag worden vergoed als een bank niet in staat is om aan haar verplichtingen te voldoen. Dit geeft ons extra gemoedsrust bij het beheren van onze financiën.

Al met al biedt het bankenstelsel een veilige en betrouwbare manier om geld te beheren en te investeren. Het stelt ons in staat om transacties uit te voeren met vertrouwen, spaargeld veilig opzij te zetten en ons vermogen op een verantwoorde manier te laten groeien. Door de strikte regelgeving en toezichtmechanismen kunnen we erop vertrouwen dat onze financiële belangen worden beschermd binnen het bankensysteem.

Het is een efficiënte manier om betalingen uit te voeren, omdat het gemakkelijk is om geld over te schrijven tussen verschillende bankrekeningen.

Het bankenstelsel: Een efficiënte manier om betalingen uit te voeren

Het bankenstelsel biedt een efficiënte en gemakkelijke manier om betalingen uit te voeren. Een van de belangrijkste voordelen is het feit dat het eenvoudig is om geld over te schrijven tussen verschillende bankrekeningen.

Dankzij het bankwezen kunnen individuen en bedrijven snel en veilig geld overmaken naar anderen, ongeacht hun locatie. Of het nu gaat om het betalen van rekeningen, salarissen of online aankopen, het bankensysteem maakt snelle transacties mogelijk zonder de noodzaak van fysieke contanten.

Met slechts een paar klikken kunnen mensen geld overmaken van hun eigen bankrekening naar die van iemand anders. Dit maakt het mogelijk om directe betalingen te doen, waardoor handmatige processen zoals cheque-uitgifte of contante transacties worden vermeden. Het resultaat is een snellere en efficiëntere manier om financiële verplichtingen na te komen.

Bovendien biedt het bankensysteem ook de mogelijkheid om automatische betalingen in te stellen. Men kan bijvoorbeeld regelmatige rekeningen zoals huur, energierekeningen of leningaflossingen automatisch laten afschrijven van hun rekening op een vooraf bepaalde datum. Dit bespaart niet alleen tijd en moeite, maar zorgt er ook voor dat betalingen op tijd worden gedaan, waardoor boetes of achterstanden worden voorkomen.

Het gemak van geldoverschrijvingen tussen verschillende bankrekeningen heeft ook de opkomst van digitale betalingsplatforms mogelijk gemaakt. Tegenwoordig kunnen mensen eenvoudig geld overmaken via mobiele apps, online bankieren of zelfs via sociale media. Dit heeft het betalingsproces nog toegankelijker en gebruiksvriendelijker gemaakt.

Kortom, het bankenstelsel biedt een efficiënte manier om betalingen uit te voeren door het gemakkelijk maken van geldoverschrijvingen tussen verschillende bankrekeningen. Snelle en veilige transacties, automatische betalingen en digitale betalingsplatforms zijn slechts enkele voorbeelden van hoe het bankwezen ons in staat stelt om financiële verplichtingen na te komen op een moeiteloze en handige manier.

Door de verplichte depositogarantie wordt het risico van faillissement van een bank beperkt en beschermen spaarders hun geld in geval van faillissement.

Een van de belangrijke voordelen van het bankenstelsel is de verplichte depositogarantie, die het risico op faillissement van een bank beperkt en spaarders beschermt in geval van een dergelijk scenario.

Het kan voor spaarders een zorg zijn om hun zuurverdiende geld toe te vertrouwen aan een bank. Niemand wil het risico lopen dat hun spaargeld verloren gaat als gevolg van het faillissement van een financiële instelling. Gelukkig biedt het bankenstelsel bescherming door middel van de verplichte depositogarantie.

De depositogarantie houdt in dat als een bank failliet gaat, de spaarders recht hebben op compensatie tot een bepaald bedrag. Dit bedrag kan variëren per land, maar het doel is altijd om spaarders gerust te stellen en ervoor te zorgen dat zij hun geld niet volledig kwijtraken. Deze garantie is vaak wettelijk vastgelegd en wordt ondersteund door nationale depositoverzekeringsregelingen.

Door de verplichte depositogarantie kunnen spaarders met een gerust hart geld op hun rekeningen bij banken plaatsen, wetende dat hun fondsen worden beschermd in geval van een faillissement. Dit bevordert het vertrouwen in het banksysteem en moedigt mensen aan om geld te sparen, wat op zijn beurt bijdraagt ​​aan economische stabiliteit en groei.

Bovendien draagt ​​de depositogarantie bij aan het behoud van financiële stabiliteit. Het minimaliseert het risico op een bankrun, waarbij spaarders massaal hun geld opnemen uit angst voor het faillissement van een bank. Dit kan leiden tot ernstige liquiditeitsproblemen en zelfs de instorting van het financiële systeem. Door de verplichte depositogarantie worden spaarders aangemoedigd om hun geld bij banken te houden, waardoor de stabiliteit van het banksysteem wordt bevorderd.

Kortom, de verplichte depositogarantie is een waardevol aspect van het bankenstelsel. Het beperkt het risico op faillissement van een bank en biedt bescherming aan spaarders in geval van dergelijke situaties. Dit creëert vertrouwen in het banksysteem en draagt ​​bij aan financiële stabiliteit en groei.

Er zijn veel financiële producten beschikbaar, waaronder leningen, hypotheken en spaarrekeningen, die kunnen helpen bij het opbouwen van rijkdom of het financieren van grote aankopen zoals woningen en auto’s.

Het bankenstelsel biedt een breed scala aan financiële producten die mensen kunnen helpen bij het opbouwen van rijkdom en het realiseren van hun financiële doelen. Of het nu gaat om het financieren van grote aankopen zoals woningen en auto’s, of het opbouwen van spaargeld voor de toekomst, banken spelen een cruciale rol bij het verstrekken van leningen, hypotheken en spaarrekeningen.

Eén van de belangrijkste voordelen van het bankenstelsel is de beschikbaarheid van leningen. Banken bieden verschillende soorten leningen aan, zoals persoonlijke leningen, autoleningen en studieleningen. Deze leningen stellen individuen in staat om grote aankopen te doen zonder dat ze meteen over voldoende kapitaal hoeven te beschikken. Door middel van afbetalingstermijnen kunnen mensen hun aankoop spreiden over een langere periode, waardoor ze meer flexibiliteit hebben bij het beheren van hun financiën.

Een ander belangrijk financieel product dat banken aanbieden zijn hypotheken. Het kopen van een huis is voor velen een grote stap in hun leven, maar vaak vereist dit aanzienlijke financiering. Banken verstrekken hypotheken die individuen in staat stellen om onroerend goed te kopen door middel van geleend geld. Dit stelt mensen in staat om een eigen woning te verwerven en tegelijkertijd hun betalingen af te stemmen op hun financiële mogelijkheden.

Spaarrekeningen zijn ook een populair product dat wordt aangeboden door banken. Door geld op een spaarrekening te zetten, kunnen mensen hun geld veilig bewaren en tegelijkertijd rente verdienen. Spaarrekeningen bieden een manier om kapitaal op te bouwen voor toekomstige behoeften, zoals het financieren van een studie, het kopen van een huis of het opbouwen van een pensioen.

Het hebben van toegang tot deze financiële producten is van onschatbare waarde voor individuen en gezinnen. Ze bieden mogelijkheden om belangrijke levensdoelen te bereiken, zoals het bezitten van een woning of het opbouwen van vermogen. Banken spelen hierbij een sleutelrol door de nodige financiering te verstrekken en de benodigde infrastructuur te bieden.

Het bankenstelsel biedt dus veel voordelen als het gaat om financiële producten. Leningen, hypotheken en spaarrekeningen stellen mensen in staat om hun dromen waar te maken en hun financiële doelen te bereiken. Het is belangrijk om goed geïnformeerd te zijn over deze producten en de bijbehorende voorwaarden, zodat men weloverwogen beslissingen kan nemen die passen bij hun persoonlijke situatie.

Bankiers bieden professionele financiële adviesdiensten aan hun klanten om hen te helpen met het maken van goede financiële keuzes voor de toekomst.

Een van de voordelen van het bankenstelsel is dat bankiers professionele financiële adviesdiensten aanbieden aan hun klanten. Deze diensten zijn bedoeld om mensen te helpen bij het nemen van goede financiële beslissingen voor de toekomst.

Financiële planning kan een complexe aangelegenheid zijn, vooral als het gaat om belangrijke levensgebeurtenissen zoals het kopen van een huis, het plannen van pensioen of het investeren in de juiste beleggingen. Bankiers hebben de expertise en kennis om klanten te begeleiden bij deze belangrijke financiële beslissingen.

Bankiers kunnen klanten helpen bij het opstellen van een gedegen financieel plan dat rekening houdt met hun doelen, risicobereidheid en tijdshorizon. Ze kunnen ook advies geven over verschillende financiële producten en diensten die beschikbaar zijn, zoals spaarrekeningen, beleggingsfondsen, hypotheken en verzekeringen.

Door gebruik te maken van de professionele adviesdiensten van bankiers kunnen klanten profiteren van hun expertise en ervaring op het gebied van financiën. Bankiers hebben vaak toegang tot uitgebreide marktinformatie en kunnen trends analyseren om klanten te helpen weloverwogen beslissingen te nemen.

Bovendien kunnen bankiers ook helpen bij het monitoren en beheren van de financiële situatie van klanten op lange termijn. Ze kunnen regelmatig evalueren of het huidige financiële plan nog steeds aansluit bij de doelstellingen van de klant en indien nodig aanpassingen voorstellen.

Het ontvangen van professioneel financieel advies van bankiers kan klanten helpen om beter geïnformeerde beslissingen te nemen en hun financiële doelen te bereiken. Het stelt hen in staat om hun financiële middelen efficiënter te beheren en risico’s te minimaliseren.

Kortom, het bankenstelsel biedt een waardevol voordeel door professionele financiële adviesdiensten aan te bieden. Bankiers kunnen klanten helpen bij het maken van goede financiële keuzes voor de toekomst, waardoor ze meer controle krijgen over hun financiële situatie en de mogelijkheid hebben om hun doelen te verwezenlijken.

De Nederlandse overheid biedt gunstige fiscale voordelen voor spaarders die hun geld in Nederlandse bankrekening houden via belastingvrije spaarrekening of andere soortgelijke productieve investeringen zoals pensioenfondsen of levensverzekeringpolisjes .

Een van de voordelen van het bankenstelsel in Nederland is de gunstige fiscale behandeling voor spaarders die ervoor kiezen om hun geld op een Nederlandse bankrekening te houden. De Nederlandse overheid heeft verschillende maatregelen genomen om spaarders aan te moedigen en te belonen voor het sparen bij lokale financiële instellingen.

Een van deze maatregelen is de belastingvrije spaarrekening, ook wel bekend als de “groene spaarrekening” of “vrijgestelde spaarrekening”. Spaarders kunnen tot een bepaald bedrag rente ontvangen op deze rekeningen zonder dat ze daar belasting over hoeven te betalen. Dit stimuleert mensen om hun geld op een veilige manier te sparen en helpt hen om hun financiële doelen te bereiken.

Daarnaast zijn er ook andere productieve investeringsmogelijkheden waarbij spaarders kunnen profiteren van gunstige fiscale voordelen. Pensioenfondsen en levensverzekeringspolissen worden bijvoorbeeld vaak gebruikt als langetermijnspaarplannen. Deze investeringen bieden niet alleen belastingvoordelen, maar kunnen ook dienen als een vangnet voor toekomstige financiële behoeften, zoals pensioenuitkeringen of uitkeringen bij overlijden.

Deze fiscale voordelen dragen bij aan het vertrouwen in het bankensysteem en stimuleren individuen om hun geld binnen de nationale grenzen te houden. Het biedt hen niet alleen gemoedsrust, maar ook extra financiële voordelen op de lange termijn.

Het bankenstelsel in Nederland heeft dus niet alleen betrekking op het veilig bewaren van geld, maar biedt ook aantrekkelijke fiscale prikkels voor spaarders. Deze maatregelen stimuleren spaargedrag en helpen individuen bij het opbouwen van een solide financiële basis voor de toekomst.

De Nederlandse regelgeving stelt strenge eisen aan de financiële instelling om de veiligheid en stabiliteit van het land te garanderen door middel van solvabiliteitsvereistes, liquiditeitsvereistes, risicobeheerregels en meer .

De Nederlandse regelgeving: Een waarborg voor veiligheid en stabiliteit in het bankenstelsel

Het bankenstelsel is een cruciale pijler van de Nederlandse economie en het welzijn van haar burgers. Om ervoor te zorgen dat dit systeem veilig en stabiel blijft, heeft de Nederlandse regering strenge eisen gesteld aan financiële instellingen. Deze regelgeving omvat solvabiliteitsvereisten, liquiditeitsvereisten, risicobeheerregels en meer.

Een van de belangrijkste aspecten van deze regelgeving zijn de solvabiliteitsvereisten. Dit houdt in dat banken voldoende eigen vermogen moeten hebben om eventuele verliezen op te vangen. Door deze vereisten worden banken gedwongen om een gezonde financiële positie te behouden en hun risico’s adequaat te beheren. Dit draagt bij aan de stabiliteit van het bankensysteem als geheel.

Daarnaast zijn er ook liquiditeitsvereisten opgesteld door de Nederlandse regering. Deze vereisten stellen dat banken voldoende liquide middelen moeten hebben om aan hun verplichtingen te kunnen voldoen, zelfs in tijden van economische onzekerheid. Dit zorgt ervoor dat banken altijd in staat zijn om hun klanten uit te betalen en draagt bij aan het vertrouwen in het financiële systeem.

Risicobeheerregels spelen ook een belangrijke rol binnen de Nederlandse regelgeving voor financiële instellingen. Banken worden verplicht om effectieve risicobeheerpraktijken te implementeren en te handhaven. Dit omvat het identificeren, meten en beheersen van verschillende soorten risico’s, zoals kredietrisico, marktrisico en operationeel risico. Door deze regels kunnen banken potentiële risico’s beter inschatten en proactief maatregelen nemen om deze te beperken.

Deze strenge regelgeving is essentieel voor het waarborgen van de veiligheid en stabiliteit van het Nederlandse bankenstelsel. Het beschermt niet alleen de belangen van de financiële instellingen zelf, maar ook die van hun klanten en de bredere economie. Het verkleint het risico op financiële crises en zorgt ervoor dat Nederlandse burgers vertrouwen kunnen hebben in het bankensysteem.

Al met al is de Nederlandse regelgeving een waarborg voor veiligheid en stabiliteit in het bankenstelsel. Door middel van solvabiliteitsvereisten, liquiditeitsvereisten, risicobeheerregels en meer zorgt deze regelgeving ervoor dat financiële instellingen hun verantwoordelijkheden op een verantwoorde manier vervullen. Dit draagt bij aan een gezonde economie en biedt gemoedsrust aan zowel banken als hun klanten.

Bankinstelling zijn verplicht tot transparante informatievoorziening waardoor consument beter geïnformeerd zijn wat betreft prijzen, kostendekkingstructuur etc..

Een van de voordelen van het bankenstelsel is de verplichting tot transparante informatievoorziening. Bankinstellingen zijn wettelijk verplicht om consumenten te voorzien van duidelijke en begrijpelijke informatie over hun producten en diensten. Dit betekent dat consumenten beter geïnformeerd zijn over zaken als prijzen, kostendekkingstructuren en andere relevante informatie.

Transparantie in de financiële sector is van groot belang, omdat het consumenten helpt om weloverwogen beslissingen te nemen. Door duidelijke informatie te verstrekken, kunnen banken ervoor zorgen dat consumenten een goed begrip hebben van de kosten en voorwaarden die verbonden zijn aan hun financiële producten, zoals betaalrekeningen, leningen of spaarrekeningen.

Dankzij transparante informatievoorziening kunnen consumenten verschillende bankproducten vergelijken en de beste keuze maken op basis van hun individuele behoeften en financiële situatie. Ze kunnen gemakkelijk zien welke bankinstelling gunstige tarieven biedt, welke kosten in rekening worden gebracht en wat de algemene voorwaarden zijn. Dit bevordert concurrentie tussen bankinstellingen en stimuleert hen om concurrerende tarieven en aantrekkelijke voorwaarden aan te bieden.

Bovendien draagt transparantie ook bij aan het opbouwen van vertrouwen tussen bankinstellingen en consumenten. Door openheid te tonen over prijzen en kosten, tonen bankinstellingen hun toewijding aan eerlijke praktijken en klantgerichtheid. Dit versterkt het vertrouwen van consumenten in de financiële sector en geeft hen gemoedsrust bij het kiezen van een bankinstelling.

Het bankenstelsel heeft dus als voordeel dat het consumenten beter informeert door middel van transparante informatievoorziening. Dit bevordert concurrentie, helpt consumenten weloverwogen beslissingen te nemen en draagt bij aan het opbouwen van vertrouwen tussen bankinstellingen en consumenten. Het is een belangrijk aspect van een goed functionerend financieel systeem dat de belangen van de consument beschermt.

Door de technologische ontwikke

Door de technologische ontwikkelingen is het bankenstelsel in staat om efficiëntere en gebruiksvriendelijkere diensten aan te bieden aan hun klanten. De opkomst van digitale bankieren en fintech-bedrijven heeft gezorgd voor een revolutie in de manier waarop we met onze financiën omgaan.

Een van de belangrijkste voordelen van het bankenstelsel is het gemak en de toegankelijkheid die het biedt. Met online bankieren kunnen klanten eenvoudig hun saldo controleren, transacties uitvoeren en betalingen doen, allemaal vanuit het comfort van hun eigen huis. Dit bespaart niet alleen tijd, maar ook reiskosten en papierwerk.

Daarnaast hebben mobiele apps het bankieren nog gemakkelijker gemaakt. Met een paar tikken op hun smartphone kunnen gebruikers geld overmaken naar vrienden, facturen betalen en zelfs leningen aanvragen. Dit heeft het traditionele bezoek aan een fysiek bankkantoor grotendeels overbodig gemaakt.

Een ander belangrijk aspect is de verbeterde veiligheid die technologie heeft gebracht. Banken hebben geavanceerde beveiligingsmaatregelen geïmplementeerd, zoals tweefactorauthenticatie, biometrische identificatie en realtime fraudedetectie. Hierdoor kunnen klanten met meer vertrouwen transacties uitvoeren en hun financiële gegevens beschermen tegen ongeautoriseerde toegang.

Bovendien hebben technologische ontwikkelingen geleid tot innovatieve financiële producten en diensten. Fintech-bedrijven bieden bijvoorbeeld alternatieve vormen van leningen, beleggingsmogelijkheden en betalingsoplossingen aan. Deze nieuwe spelers dagen traditionele banken uit om te innoveren en te concurreren, wat uiteindelijk leidt tot meer keuze en betere dienstverlening voor consumenten.

Kortom, dankzij technologische ontwikkelingen kan het bankenstelsel zijn diensten verbeteren en aanpassen aan de behoeften van de moderne consument. Het gemak, de toegankelijkheid, de verbeterde veiligheid en de innovatieve producten maken het bankieren efficiënter en aantrekkelijker dan ooit tevoren. Dit is een duidelijk pro van het bankenstelsel in onze steeds digitaler wordende wereld.

Het bankenstelsel is duur en complex, waardoor het voor veel mensen moeilijk te begrijpen is.

Het bankenstelsel, hoewel essentieel voor de werking van de moderne economie, heeft ook zijn nadelen. Een van de belangrijkste nadelen is dat het duur en complex kan zijn, wat het voor veel mensen moeilijk maakt om het volledig te begrijpen.

Ten eerste brengen banken vaak kosten in rekening voor verschillende diensten die zij aanbieden. Denk hierbij aan transactiekosten, jaarlijkse beheerskosten voor rekeningen en andere financiële producten. Deze kosten kunnen oplopen en hebben invloed op de financiële situatie van individuen en bedrijven. Voor sommige mensen kunnen deze kosten een belemmering vormen om toegang te krijgen tot bepaalde bankdiensten.

Daarnaast kan het bankensysteem ook complex zijn. Het omvat verschillende soorten banken met verschillende functies en regelgeving. Dit kan verwarrend zijn voor mensen die niet bekend zijn met de financiële sector. Het begrijpen van termen zoals leningen, rentetarieven, investeringen en andere financiële concepten kan ontmoedigend zijn.

De complexiteit van het bankensysteem wordt verder vergroot door de vele regels en voorschriften waaraan banken moeten voldoen. Deze regelgeving is bedoeld om de stabiliteit van het financiële systeem te waarborgen, maar kan ook leiden tot bureaucratie en extra kosten voor zowel banken als klanten. Het kan ook moeilijk zijn voor individuen om de impact van deze regelgeving op hun persoonlijke financiën te begrijpen.

Het gebrek aan transparantie in het bankensysteem draagt ook bij aan de moeilijkheden die mensen kunnen ervaren. Banken gebruiken vaak complexe terminologie en kleine lettertjes in contracten, waardoor het voor consumenten moeilijk is om volledig te begrijpen welke voorwaarden en kosten van toepassing zijn op hun financiële producten.

Kortom, het bankenstelsel heeft zijn nadelen, waaronder hoge kosten, complexiteit en gebrek aan transparantie. Deze factoren maken het voor veel mensen moeilijk om het volledig te begrijpen en er gebruik van te maken op een manier die in hun voordeel werkt. Het is belangrijk dat individuen proactief zijn in het vergaren van kennis over bankdiensten en financiële producten, zodat ze weloverwogen beslissingen kunnen nemen die passen bij hun behoeften en financiële doelen.

Het bankenstelsel is gevoelig voor schommelingen in de markt, waardoor er meer risico’s zijn voor investeerders en klanten.

Het bankenstelsel is gevoelig voor schommelingen in de markt, waardoor er meer risico’s zijn voor investeerders en klanten. Dit vormt een belangrijke uitdaging binnen het financiële landschap.

Een van de nadelen van het bankenstelsel is dat het onderhevig is aan de volatiliteit van de markt. Fluctuaties in rentetarieven, wisselkoersen en economische omstandigheden kunnen aanzienlijke impact hebben op de financiële gezondheid van banken. In tijden van economische neergang of financiële crises kunnen banken te maken krijgen met verliezen en liquiditeitsproblemen, wat kan leiden tot een verhoogd risico voor investeerders en klanten.

Voor investeerders betekent dit dat hun beleggingen in bankaandelen of -obligaties onderhevig kunnen zijn aan schommelingen in waarde. De waarde van deze beleggingen kan sterk dalen als gevolg van economische instabiliteit of negatieve ontwikkelingen binnen het bankwezen. Dit kan leiden tot aanzienlijke verliezen voor investeerders die afhankelijk zijn van deze beleggingen voor hun financiële doelen.

Voor klanten brengt de gevoeligheid van het bankenstelsel risico’s met zich mee met betrekking tot hun spaargeld en leningen. In tijden van economische onzekerheid bestaat het risico dat banken moeite hebben om aan hun verplichtingen te voldoen, waardoor spaargelden mogelijk niet beschikbaar zijn of leningen mogelijk niet kunnen worden verstrekt. Dit kan grote gevolgen hebben voor individuen en bedrijven die afhankelijk zijn van deze financiële diensten.

Om deze risico’s te beperken, hebben regelgevende instanties in de nasleep van de financiële crisis van 2008 strengere regels en voorschriften ingevoerd om de stabiliteit van het bankwezen te waarborgen. Banken worden nu bijvoorbeeld verplicht om hogere kapitaalbuffers aan te houden, waardoor ze beter bestand zijn tegen economische schokken. Daarnaast is er meer toezicht op risicobeheer en worden strenge stress tests uitgevoerd om de veerkracht van banken te beoordelen.

Hoewel deze maatregelen de stabiliteit van het bankwezen hebben verbeterd, blijft het gevoelig voor schommelingen in de markt. Het is belangrijk voor investeerders en klanten om zich bewust te zijn van deze risico’s en hun beleggings- en spaarstrategieën dienovereenkomstig aan te passen.

Kortom, het bankenstelsel is gevoelig voor schommelingen in de markt, wat extra risico’s met zich meebrengt voor investeerders en klanten. Hoewel er maatregelen zijn genomen om deze risico’s te beperken, blijft het belangrijk om bewust te zijn van de volatiliteit binnen het financiële landschap en hierop adequaat te reageren.

Er zijn veel complicaties bij het beheren van geld via een bank, zoals hoge transactiekosten en lange verwerkingstijden.

Er zijn veel complicaties bij het beheren van geld via een bank, zoals hoge transactiekosten en lange verwerkingstijden. Deze nadelen kunnen frustrerend zijn voor individuen en bedrijven die afhankelijk zijn van bankdiensten.

Een van de belangrijkste nadelen van het bankenstelsel is de aanwezigheid van hoge transactiekosten. Elke keer dat er geld wordt overgemaakt, worden er kosten in rekening gebracht. Deze kosten kunnen variëren, afhankelijk van de aard en omvang van de transactie. Vooral bij internationale betalingen kunnen de kosten aanzienlijk oplopen. Dit kan een belemmering vormen voor mensen die regelmatig geld moeten overmaken of voor bedrijven die internationale handel drijven.

Daarnaast hebben banktransacties vaak lange verwerkingstijden. Het kan soms dagen duren voordat een betaling wordt verwerkt en op de rekening van de ontvanger wordt bijgeschreven. Dit kan problematisch zijn in situaties waarin snelle betalingen nodig zijn, zoals bij spoedbetalingen of dringende financiële transacties. De vertraging kan ook invloed hebben op bedrijven die afhankelijk zijn van onmiddellijke betalingen om hun cashflow te beheren.

Bovendien kunnen banktransacties complex zijn, vooral als het gaat om internationale betalingen met verschillende valuta’s en wisselkoersen. Het begrijpen en berekenen van deze kosten kan ingewikkeld zijn voor individuen en bedrijven zonder specifieke financiële kennis. Dit kan leiden tot verwarring en onzekerheid over de uiteindelijke kosten van een transactie.

Hoewel het bankenstelsel veel voordelen biedt, is het belangrijk om rekening te houden met deze complicaties. Het kan de moeite waard zijn om alternatieve betalingsmethoden te overwegen, zoals digitale valuta’s of peer-to-peer betalingssystemen, die mogelijk lagere kosten en snellere verwerkingstijden bieden. Het is altijd verstandig om verschillende opties te onderzoeken en te vergelijken voordat u beslist hoe u uw geld wilt beheren.

technologische oplossingen

De Kracht van Technologische Oplossingen: Innovatie vooruit!

Technologische Oplossingen: Het Antwoord op Hedendaagse Uitdagingen

In onze snel evoluerende wereld worden bedrijven en organisaties geconfronteerd met steeds complexere uitdagingen. Gelukkig biedt de voortdurende vooruitgang van technologie een breed scala aan oplossingen om deze uitdagingen aan te pakken. Technologische oplossingen spelen een cruciale rol bij het verbeteren van efficiëntie, het vergroten van productiviteit en het stimuleren van innovatie in verschillende sectoren.

Eén gebied waar technologieën een enorme impact hebben gehad, is de communicatie. Met de opkomst van internet en mobiele apparaten zijn we nu constant verbonden met elkaar en kunnen we informatie in realtime delen. Dit heeft geleid tot efficiëntere samenwerking, snellere besluitvorming en verbeterde klantenservice. Bedrijven kunnen nu gemakkelijk communiceren met klanten over de hele wereld, waardoor ze nieuwe markten kunnen betreden en hun bereik kunnen vergroten.

Een andere belangrijke toepassing van technologische oplossingen is het automatiseren van processen. Door repetitieve taken te automatiseren, kunnen bedrijven kostbare tijd en middelen besparen. Dit stelt medewerkers in staat zich te concentreren op meer strategische taken die waarde toevoegen aan de organisatie. Bijvoorbeeld, met behulp van geavanceerde softwareoplossingen kunnen bedrijven hun boekhouding stroomlijnen, voorraadbeheer optimaliseren of klantgegevens beheren.

Daarnaast hebben technologische oplossingen ook bijgedragen aan de verbetering van de veiligheid en beveiliging van gegevens. Met de toename van cyberdreigingen is het essentieel geworden om geavanceerde beveiligingsmaatregelen te implementeren. Bedrijven kunnen nu gebruikmaken van encryptie, firewalls en andere beveiligingsoplossingen om hun gegevens te beschermen tegen ongeautoriseerde toegang. Dit helpt hen niet alleen om vertrouwen op te bouwen bij klanten, maar ook om te voldoen aan strikte regelgeving met betrekking tot gegevensbescherming.

Een ander opwindend aspect van technologische oplossingen is de mogelijkheid om big data te analyseren en waardevolle inzichten te verkrijgen. Door enorme hoeveelheden gegevens te verzamelen en te analyseren, kunnen bedrijven trends identificeren, klantgedrag voorspellen en beter geïnformeerde beslissingen nemen. Dit stelt hen in staat om hun marketingstrategieën aan te passen, productinnovaties te stimuleren en hun concurrentiepositie te versterken.

Tot slot hebben technologische oplossingen ook een positieve impact gehad op sectoren zoals gezondheidszorg, transport en energie. In de gezondheidszorg hebben innovatieve technologieën geleid tot betere diagnosemogelijkheden, efficiëntere behandelingen en verbeterde patiëntenzorg. In de transportsector hebben slimme mobiliteitsoplossingen geleid tot verhoogde efficiëntie, verminderde congestie en lagere uitstoot. En in de energiesector hebben hernieuwbare energietechnologieën ons geholpen om milieuvriendelijkere en duurzamere energiebronnen te benutten.

Kortom, technologische oplossingen spelen een cruciale rol bij het aanpakken van hedendaagse uitdagingen. Of het nu gaat om het verbeteren van communicatie, automatisering van processen, beveiliging van gegevens, analyse van big data of innovatie in verschillende sectoren, technologie biedt eindeloze mogelijkheden. Door gebruik te maken van deze oplossingen kunnen bedrijven hun concurrentievermogen vergroten, hun efficiëntie verbeteren en beter inspelen op de behoeften van hun klanten. Het is duidelijk dat technologie de sleutel is tot succes in onze moderne wereld.


9 Tips voor Effectieve Technologische Oplossingen in je Bedrijf

  1. Kies een technologische oplossing die bij je bedrijf past.
  2. Investeer in de juiste technologie om je bedrijf te laten groeien.
  3. Zorg ervoor dat je technologie up-to-date is en blijft om zo optimaal gebruik te maken van nieuwe mogelijkheden.
  4. Vergroot je kennis over de nieuwste trends en ontwikkelingen op het gebied van technologische oplossingen, zodat je hierop kunt inspelen als er iets verandert of als er nieuwe mogelijkheden ontstaan.
  5. Wees voorbereid op problemen met betrekking tot technologische oplossingen door een goede serviceovereenkomst af te sluiten met een leverancier die deskundig advies kan geven en snel kan ingrijpen als er problemen optreden met betrekking tot de geïmplementeerde technologieën.
  6. Maak gebruik van beveiligingsoplossingen, waaronder antivirussoftware, firewalls en encryptie, om uw bedrijfsgegevens te beschermen tegen cyberaanvallers en andere online dreigingen.
  7. Maak gebruik van cloud computingtechnologieën om meer flexibiliteit in uw IT-infrastructuur aan te brengen terwijl u toegang heeft tot schaalbare opslagcapaciteit en prestaties die passend zijn bij uw behoeften..
  8. Gebruik dataanalyse-tools om informatie over klantgedrag, markttrends en andere belangrijke statistieken in real time bij te houden voor betere besluitvorming in uw organisatie .
  9. Zorg dat alle medewerkers goed worden getraind in het geb

Kies een technologische oplossing die bij je bedrijf past.

Het kiezen van de juiste technologische oplossing is essentieel voor het succes van elk bedrijf. Met een overvloed aan technologieën beschikbaar, is het belangrijk om een oplossing te selecteren die perfect aansluit bij de behoeften en doelen van jouw bedrijf. Hier zijn een paar redenen waarom het kiezen van een passende technologische oplossing cruciaal is.

Ten eerste, door te kiezen voor een technologische oplossing die past bij je bedrijf, maximaliseer je de efficiëntie en productiviteit. Elke organisatie heeft unieke processen en workflows, en het implementeren van een op maat gemaakte technologische oplossing kan helpen om deze processen te stroomlijnen en te automatiseren. Dit bespaart kostbare tijd en middelen, waardoor medewerkers zich kunnen concentreren op taken die waarde toevoegen aan de organisatie.

Daarnaast kan het gebruik van een passende technologische oplossing leiden tot kostenbesparingen. Door te investeren in een oplossing die specifiek is ontworpen voor jouw bedrijfsbehoeften, vermijd je onnodige functies of complexiteit die niet relevant zijn voor jouw organisatie. Dit voorkomt verspilling van middelen en zorgt ervoor dat je alleen betaalt voor wat je echt nodig hebt.

Een ander belangrijk aspect is dat het kiezen van de juiste technologische oplossing kan bijdragen aan verbeterde klantenservice. Door gebruik te maken van tools en systemen die aansluiten bij de behoeften van jouw klanten, kun je een naadloze en gepersonaliseerde ervaring bieden. Dit kan resulteren in een hogere klanttevredenheid, loyaliteit en positieve mond-tot-mondreclame.

Bovendien kan het kiezen van een passende technologische oplossing helpen om toekomstige groei en schaalbaarheid te ondersteunen. Door te investeren in een oplossing die flexibel en aanpasbaar is, kun je gemakkelijk meegroeien met de evoluerende behoeften van je bedrijf. Dit voorkomt dat je in de toekomst vastloopt met verouderde systemen of beperkingen die groei belemmeren.

Kortom, het kiezen van een technologische oplossing die bij je bedrijf past, is van cruciaal belang voor het behalen van succes op lange termijn. Het maximaliseert de efficiëntie, bespaart kosten, verbetert de klantenservice en ondersteunt toekomstige groei. Het is belangrijk om grondig onderzoek te doen, advies in te winnen bij experts en verschillende opties te overwegen voordat je een definitieve keuze maakt. Door dit te doen, leg je de basis voor een succesvolle implementatie van technologie binnen jouw organisatie.

Investeer in de juiste technologie om je bedrijf te laten groeien.

In de huidige digitale wereld is technologie een essentieel onderdeel geworden van elk succesvol bedrijf. Het investeren in de juiste technologische oplossingen kan een aanzienlijke impact hebben op de groei en efficiëntie van je organisatie. Of het nu gaat om het verbeteren van interne processen, het vergroten van productiviteit of het bieden van betere klantenservice, de juiste technologie kan het verschil maken.

Een van de belangrijkste voordelen van investeren in technologie is dat het je bedrijf in staat stelt om efficiënter te werken. Door gebruik te maken van geautomatiseerde systemen en softwareoplossingen kun je repetitieve taken stroomlijnen en menselijke fouten verminderen. Dit bespaart niet alleen kostbare tijd, maar verhoogt ook de productiviteit van je medewerkers. Met de juiste technologie kunnen ze zich richten op taken die waarde toevoegen aan je bedrijf, zoals strategische planning, innovatie en klantgerichtheid.

Daarnaast kan investeren in technologische oplossingen ook leiden tot verbeterde klantenservice. Met behulp van geavanceerde CRM-systemen kun je bijvoorbeeld klantgegevens centraliseren en analyseren om gepersonaliseerde ervaringen te bieden. Dit stelt je in staat om beter inzicht te krijgen in de behoeften en voorkeuren van je klanten, waardoor je gerichte marketingcampagnes kunt ontwikkelen en hen een uitstekende service kunt bieden. Tevreden klanten zijn loyale klanten, en loyale klanten dragen bij aan de groei van je bedrijf.

Bovendien kan de juiste technologie je helpen om nieuwe markten te betreden en je bereik te vergroten. Met de opkomst van e-commerce en digitale marketing kunnen bedrijven nu wereldwijd verkopen en hun producten en diensten aan een breder publiek presenteren. Het investeren in een goed functionerende website, online winkelplatforms en marketingtools kan je helpen om je bedrijf te laten groeien en nieuwe kansen te benutten.

Het is belangrijk om te benadrukken dat het investeren in technologie een strategische beslissing is die zorgvuldige planning vereist. Het is essentieel om de behoeften van je bedrijf grondig te analyseren voordat je een beslissing neemt. Werk samen met experts op het gebied van technologie en informeer jezelf over de nieuwste trends en ontwikkelingen in jouw branche. Op deze manier kun je ervoor zorgen dat je investering in technologische oplossingen aansluit bij de specifieke behoeften van jouw bedrijf.

Kortom, het investeren in de juiste technologische oplossingen is cruciaal om je bedrijf te laten groeien in de moderne zakenwereld. Het verbetert niet alleen de efficiëntie van interne processen, maar stelt ook medewerkers in staat zich te concentreren op waardevolle taken en biedt betere klantenservice. Bovendien opent technologie nieuwe mogelijkheden om je bedrijf uit te breiden naar nieuwe markten. Door strategisch te investeren in technologie, kun je een concurrentievoordeel behalen en de groei van je bedrijf stimuleren.

Zorg ervoor dat je technologie up-to-date is en blijft om zo optimaal gebruik te maken van nieuwe mogelijkheden.

Technologische Oplossingen: Het Belang van Up-to-date Blijven

In de huidige snel veranderende wereld is het essentieel om technologie up-to-date te houden om optimaal gebruik te kunnen maken van nieuwe mogelijkheden. Of het nu gaat om bedrijven, organisaties of individuen, het bijhouden van de laatste ontwikkelingen in technologie is van groot belang om concurrentievoordeel te behalen en efficiëntie te vergroten.

Een van de belangrijkste redenen om technologie up-to-date te houden, is de voortdurende evolutie en verbetering ervan. Nieuwe software-updates, patches en firmware-upgrades bieden vaak verbeterde functionaliteit, prestaties en beveiligingsfuncties. Door uw technologie regelmatig bij te werken, kunt u profiteren van deze verbeteringen en uw systemen optimaal laten functioneren.

Bovendien brengen nieuwe technologische ontwikkelingen vaak nieuwe mogelijkheden met zich mee. Of het nu gaat om cloud computing, kunstmatige intelligentie of Internet of Things (IoT), door up-to-date te blijven kunt u profiteren van deze opkomende trends. Deze nieuwe mogelijkheden kunnen uw bedrijf helpen groeien, processen stroomlijnen en innovatie stimuleren.

Een ander belangrijk aspect van het up-to-date houden van technologie is beveiliging. Cyberdreigingen evolueren voortdurend en nieuwe kwetsbaarheden worden ontdekt. Door uw systemen regelmatig bij te werken met de nieuwste beveiligingspatches en -updates, kunt u uw gegevens en systemen beter beschermen tegen potentiële bedreigingen. Het negeren van updates kan leiden tot kwetsbaarheden in uw systemen, waardoor u het risico loopt op datalekken of andere beveiligingsincidenten.

Daarnaast kan het up-to-date houden van technologie u helpen om concurrerend te blijven in de markt. Klanten verwachten vaak dat bedrijven gebruikmaken van de nieuwste technologieën om efficiëntie en kwaliteit te waarborgen. Door te investeren in moderne technologische oplossingen en ervoor te zorgen dat ze up-to-date zijn, kunt u een voorsprong behouden op uw concurrenten en voldoen aan de verwachtingen van uw klanten.

Kortom, het is van cruciaal belang om uw technologie up-to-date te houden om optimaal gebruik te kunnen maken van nieuwe mogelijkheden. Door regelmatig updates uit te voeren, kunt u profiteren van verbeterde functionaliteit, nieuwe mogelijkheden en verbeterde beveiliging. Bovendien helpt het bijhouden van de laatste ontwikkelingen in technologie u om concurrerend te blijven en aan de verwachtingen van uw klanten te voldoen. Dus zorg ervoor dat u altijd een stap voor blijft door uw technologie up-to-date te houden!

Vergroot je kennis over technologische oplossingen: Blijf vooroplopen in een veranderende wereld

In een tijd waarin technologie voortdurend evolueert, is het van cruciaal belang om je kennis over de nieuwste trends en ontwikkelingen op het gebied van technologische oplossingen up-to-date te houden. Door op de hoogte te blijven van veranderingen en nieuwe mogelijkheden, kun je proactief inspelen op nieuwe ontwikkelingen en je concurrentiepositie versterken.

Een belangrijke eerste stap is het volgen van relevante bronnen zoals technologienieuwswebsites, blogs en vakbladen. Deze bronnen bieden waardevolle inzichten in de nieuwste technologieën, innovaties en best practices. Door regelmatig deze informatiebronnen te raadplegen, kun je snel op de hoogte blijven van nieuwe trends en ontwikkelingen die relevant zijn voor jouw vakgebied.

Daarnaast is het ook belangrijk om deel te nemen aan conferenties, seminars en webinars die zich richten op technologische oplossingen. Deze evenementen bieden niet alleen de mogelijkheid om te leren van experts en thought leaders, maar ook om ervaringen uit te wisselen met vakgenoten. Het bijwonen van dergelijke evenementen kan je helpen bij het identificeren van nieuwe mogelijkheden, het verkennen van innovatieve ideeën en het leggen van waardevolle contacten in de branche.

Educatieve cursussen en trainingen zijn ook een geweldige manier om je kennis over technologische oplossingen uit te breiden. Er zijn tal van online platforms en opleidingsinstituten die cursussen aanbieden over verschillende aspecten van technologie, zoals data-analyse, cloud computing, kunstmatige intelligentie en nog veel meer. Door deel te nemen aan deze cursussen kun je je vaardigheden verbeteren en jezelf onderscheiden als een expert op het gebied van technologische oplossingen.

Ten slotte is het belangrijk om een open mindset te behouden en bereid te zijn om nieuwe ideeën en concepten te verkennen. Technologie verandert snel en er kunnen altijd nieuwe mogelijkheden ontstaan die je niet had verwacht. Door flexibel te blijven en bereid te zijn om nieuwe dingen uit te proberen, kun je optimaal profiteren van technologische vooruitgang en mogelijke kansen benutten.

Kortom, het vergroten van je kennis over de nieuwste trends en ontwikkelingen op het gebied van technologische oplossingen is essentieel om relevant te blijven in een snel veranderende wereld. Door regelmatig informatiebronnen bij te houden, deel te nemen aan evenementen, educatieve cursussen te volgen en een open mindset te behouden, kun je proactief inspelen op veranderingen en nieuwe mogelijkheden benutten. Blijf leren, ontdekken en groeien – zo blijf je vooroplopen in de wereld van technologie.

Wees voorbereid op problemen met betrekking tot technologische oplossingen door een goede serviceovereenkomst af te sluiten met een leverancier die deskundig advies kan geven en snel kan ingrijpen als er problemen optreden met betrekking tot de geïmplementeerde technologieën.

Voorkomen is beter dan genezen: het belang van een goede serviceovereenkomst bij technologische oplossingen

In de moderne zakenwereld spelen technologische oplossingen een steeds grotere rol. Bedrijven investeren in geavanceerde systemen en software om efficiëntie te verhogen, kosten te verlagen en concurrentievoordeel te behalen. Echter, zoals bij elke vorm van technologie, kunnen er problemen optreden. Daarom is het essentieel om voorbereid te zijn en een goede serviceovereenkomst af te sluiten met een betrouwbare leverancier.

Een serviceovereenkomst fungeert als een soort verzekeringspolis voor uw technologische investeringen. Het stelt u in staat om deskundig advies en ondersteuning te krijgen van professionals die bekend zijn met de geïmplementeerde technologieën. Een ervaren leverancier kan u helpen bij het oplossen van eventuele problemen die zich voordoen, of het nu gaat om softwarefouten, systeemstoringen of andere technische kwesties.

Het hebben van een goede serviceovereenkomst biedt verschillende voordelen. Allereerst kunt u rekenen op snelle respons- en hersteltijden wanneer er zich problemen voordoen. Dit minimaliseert de impact op uw bedrijfsactiviteiten en helpt u snel weer operationeel te worden. Een betrouwbare leverancier zal ook regelmatig onderhoud uitvoeren om potentiële problemen vroegtijdig op te sporen en proactief aan te pakken.

Daarnaast biedt een serviceovereenkomst u toegang tot deskundig advies en begeleiding. Technologieën evolueren voortdurend en het kan een uitdaging zijn om op de hoogte te blijven van de nieuwste ontwikkelingen. Een goede leverancier zal u helpen bij het identificeren van nieuwe mogelijkheden en het implementeren van best practices, zodat u het maximale uit uw technologische investering kunt halen.

Een ander voordeel van een serviceovereenkomst is de gemoedsrust die het biedt. U weet dat er een betrouwbare partner is die klaarstaat om u te ondersteunen wanneer u dat nodig heeft. Dit vermindert stress en geeft u de zekerheid dat eventuele technische problemen snel en efficiënt worden opgelost.

Bij het afsluiten van een serviceovereenkomst is het belangrijk om duidelijke afspraken te maken over de reikwijdte van de diensten, responstijden, onderhoudsschema’s en kosten. Zorg ervoor dat alle verwachtingen helder zijn vastgelegd in de overeenkomst, zodat beide partijen weten wat ze kunnen verwachten.

Kortom, door een goede serviceovereenkomst af te sluiten met een deskundige leverancier, kunt u zich voorbereiden op mogelijke problemen met betrekking tot uw technologische oplossingen. Dit stelt u in staat om snel in te grijpen wanneer zich problemen voordoen en minimaliseert de impact op uw bedrijfsactiviteiten. Investeer in gemoedsrust en zorg ervoor dat uw technologische investeringen altijd optimaal presteren.

Maak gebruik van beveiligingsoplossingen, waaronder antivirussoftware, firewalls en encryptie, om uw bedrijfsgegevens te beschermen tegen cyberaanvallers en andere online dreigingen.

Bescherm uw Bedrijfsgegevens met Technologische Beveiligingsoplossingen

In de digitale wereld van vandaag zijn bedrijfsgegevens een waardevol bezit geworden. Het is essentieel om de juiste maatregelen te nemen om uw gegevens te beschermen tegen cyberaanvallers en andere online dreigingen. Gelukkig bieden technologische beveiligingsoplossingen zoals antivirussoftware, firewalls en encryptie effectieve manieren om uw bedrijfsgegevens te beschermen.

Een van de eerste stappen die u kunt nemen, is het implementeren van antivirussoftware op al uw apparaten. Antivirussoftware detecteert en verwijdert schadelijke programma’s, zoals virussen, malware en spyware die uw systemen kunnen infecteren. Het regelmatig updaten van uw antivirussoftware zorgt ervoor dat u beschermd blijft tegen nieuwe bedreigingen.

Een firewall is een ander essentieel onderdeel van uw beveiligingsstrategie. Een firewall fungeert als een digitale barrière tussen uw interne netwerk en externe netwerken, zoals het internet. Het controleert het inkomende en uitgaande verkeer op verdachte activiteiten en blokkeert potentiële bedreigingen. Door een firewall te implementeren, kunt u ongewenste toegang tot uw bedrijfsnetwerk voorkomen.

Encryptie is een krachtige technologie die ervoor zorgt dat uw gegevens veilig blijven tijdens verzending en opslag. Met encryptie worden gegevens gecodeerd in onleesbare vorm en kunnen alleen worden gedecodeerd met de juiste sleutel. Dit betekent dat zelfs als uw gegevens worden onderschept, ze nutteloos zijn voor de aanvaller. Het is belangrijk om encryptie te gebruiken bij het verzenden van gevoelige informatie via e-mail, het opslaan van gegevens in de cloud of het beschermen van vertrouwelijke bestanden.

Naast deze technologische beveiligingsoplossingen is het ook belangrijk om bewustwording te creëren binnen uw organisatie. Medewerkers moeten getraind worden in het herkennen van phishing-e-mails, het gebruik van sterke wachtwoorden en het vermijden van verdachte websites. Een sterk beveiligingsbeleid en regelmatige training kunnen helpen om menselijke fouten te minimaliseren en uw bedrijfsgegevens extra te beschermen.

Het implementeren van beveiligingsoplossingen zoals antivirussoftware, firewalls en encryptie is een cruciale stap om uw bedrijfsgegevens te beschermen tegen cyberaanvallers en andere online dreigingen. Door deze technologieën effectief te gebruiken en tegelijkertijd bewustwording binnen uw organisatie te bevorderen, kunt u met vertrouwen zakendoen in de digitale wereld. Verlies nooit uit het oog dat de bescherming van uw bedrijfsgegevens essentieel is voor het behoud van uw concurrentievoordeel en het opbouwen van vertrouwen bij uw klanten.

Maak gebruik van cloud computingtechnologieën om meer flexibiliteit in uw IT-infrastructuur aan te brengen terwijl u toegang heeft tot schaalbare opslagcapaciteit en prestaties die passend zijn bij uw behoeften..

Maak gebruik van cloud computingtechnologieën voor meer flexibiliteit in uw IT-infrastructuur

In de huidige digitale wereld is het essentieel voor bedrijven om flexibel te zijn en snel te kunnen reageren op veranderende behoeften. Een van de manieren waarop bedrijven dit kunnen bereiken, is door gebruik te maken van cloud computingtechnologieën. Cloud computing biedt een scala aan voordelen, waaronder flexibiliteit, schaalbaarheid en kostenefficiëntie.

Een van de belangrijkste voordelen van cloud computing is de mogelijkheid om uw IT-infrastructuur flexibeler te maken. Traditioneel vereist het opzetten en onderhouden van een fysieke IT-infrastructuur aanzienlijke investeringen in hardware, software en personeel. Met cloud computing kunt u daarentegen eenvoudig resources toevoegen of verminderen op basis van uw behoeften. Dit stelt u in staat om snel in te spelen op veranderingen in de markt en uw IT-omgeving aan te passen zonder grote kapitaalinvesteringen.

Een ander voordeel van cloud computing is de mogelijkheid om toegang te hebben tot schaalbare opslagcapaciteit. In plaats van fysieke servers en harde schijven aan te schaffen, kunt u met cloud computing eenvoudig extra opslagruimte toevoegen wanneer dat nodig is. Of het nu gaat om het opslaan van grote hoeveelheden gegevens of het hosten van zware applicaties, cloud computing biedt u de flexibiliteit om uw opslagbehoeften aan te passen aan uw groeiende bedrijf.

Daarnaast biedt cloud computing ook prestaties die passen bij uw specifieke behoeften. Met cloud computing kunt u kiezen uit verschillende serviceniveaus, afhankelijk van de vereisten van uw applicaties en werklasten. Of u nu behoefte heeft aan hoge rekenkracht voor intensieve taken of aan een meer kostenefficiënte oplossing voor minder veeleisende toepassingen, cloud computing biedt u de mogelijkheid om de juiste prestaties te kiezen die passen bij uw behoeften en budget.

Tot slot biedt cloud computing ook extra voordelen op het gebied van beveiliging, betrouwbaarheid en schaalbaarheid. Cloudserviceproviders investeren aanzienlijk in geavanceerde beveiligingsmaatregelen om ervoor te zorgen dat uw gegevens veilig zijn. Bovendien zorgen ze voor back-up- en herstelmogelijkheden, waardoor uw gegevens beschermd blijven tegen onvoorziene gebeurtenissen. Daarnaast kunnen cloudoplossingen eenvoudig worden opgeschaald naarmate uw bedrijf groeit, waardoor u zich kunt concentreren op uw kernactiviteiten zonder u zorgen te maken over het beheer van IT-infrastructuur.

Kortom, door gebruik te maken van cloud computingtechnologieën kunt u meer flexibiliteit in uw IT-infrastructuur brengen terwijl u profiteert van schaalbare opslagcapaciteit en prestaties die passend zijn bij uw specifieke behoeften. Of het nu gaat om het optimaliseren van kosten, het vergroten van de wendbaarheid of het verbeteren van de beveiliging, cloud computing biedt een krachtige oplossing voor moderne bedrijven. Het is tijd om de voordelen van cloud computing te verkennen en uw bedrijf naar nieuwe hoogten te brengen.

Gebruik dataanalyse-tools om informatie over klantgedrag, markttrends en andere belangrijke statistieken in real time bij te houden voor betere besluitvorming in uw organisatie .

Gebruik data-analysetools voor betere besluitvorming in uw organisatie

In de huidige digitale wereld is informatie de sleutel tot succes. Bedrijven die in staat zijn om waardevolle inzichten te verkrijgen uit gegevens, kunnen beter geïnformeerde beslissingen nemen en een concurrentievoordeel behalen. Een effectieve manier om dit te bereiken is door gebruik te maken van data-analysetools.

Data-analysetools stellen organisaties in staat om informatie over klantgedrag, markttrends en andere belangrijke statistieken in real time bij te houden. Door deze gegevens te analyseren, kunnen bedrijven trends identificeren, patronen herkennen en waardevolle inzichten verkrijgen.

Een van de belangrijkste voordelen van het gebruik van data-analysetools is dat het u helpt uw klanten beter te begrijpen. Door te analyseren hoe klanten interageren met uw producten of diensten, kunt u hun behoeften en voorkeuren beter begrijpen. Dit stelt u in staat om gerichte marketingcampagnes op te zetten, gepersonaliseerde aanbiedingen te doen en de klanttevredenheid te verhogen.

Daarnaast kunnen data-analysetools ook helpen bij het identificeren van markttrends. Door trends in de gaten te houden, kunt u snel reageren op veranderingen in de markt en uw strategieën aanpassen om concurrerend te blijven. Of het nu gaat om nieuwe opkomende markten, veranderende consumentenvoorkeuren of verschuivingen in de concurrentie, het bijhouden van deze trends stelt u in staat om proactief te handelen en uw bedrijf vooruit te helpen.

Bovendien kunnen data-analysetools u helpen bij het meten en verbeteren van de prestaties van uw organisatie. Door belangrijke statistieken zoals omzet, winstgevendheid en klanttevredenheid te volgen, kunt u knelpunten identificeren en kansen voor verbetering ontdekken. Met deze informatie kunt u strategische beslissingen nemen en uw bedrijfsresultaten optimaliseren.

Kortom, het gebruik van data-analysetools is essentieel geworden voor organisaties die willen gedijen in de huidige datagedreven wereld. Door informatie over klantgedrag, markttrends en andere belangrijke statistieken in real time bij te houden, kunt u beter geïnformeerde beslissingen nemen en uw concurrentievermogen vergroten. Dus waar wacht u nog op? Begin vandaag nog met het benutten van de kracht van data-analyse en neem uw organisatie naar nieuwe hoogten.

Zorg dat alle medewerkers goed worden getraind in het geb

Zorg dat alle medewerkers goed worden getraind in het gebruik van technologische oplossingen

In de huidige digitale wereld is het gebruik van technologische oplossingen essentieel geworden voor bedrijven om concurrerend te blijven en efficiënt te opereren. Of het nu gaat om softwareprogramma’s, communicatietools of geautomatiseerde processen, deze technologieën kunnen de productiviteit verhogen en de algehele prestaties van een organisatie verbeteren. Maar het is belangrijk om te onthouden dat de implementatie van technologie alleen niet voldoende is. Het is net zo belangrijk dat alle medewerkers goed worden getraind in het gebruik ervan.

Het trainen van medewerkers in het gebruik van technologische oplossingen heeft verschillende voordelen. Ten eerste vergroot het de efficiëntie en productiviteit binnen een organisatie. Wanneer medewerkers bekend zijn met de functionaliteiten en mogelijkheden van de gebruikte technologieën, kunnen ze deze effectief toepassen in hun dagelijkse werkzaamheden. Dit kan leiden tot tijdsbesparingen, verminderde fouten en een verbeterde workflow.

Ten tweede draagt goede training bij aan het vertrouwen en de betrokkenheid van medewerkers. Technologische oplossingen kunnen soms intimiderend zijn, vooral voor diegenen die minder bekend zijn met digitale tools. Door hen grondig te trainen en hen te voorzien van de nodige kennis en vaardigheden, voelen medewerkers zich zelfverzekerder bij het gebruik van deze technologieën. Dit kan hun motivatie verhogen en hen aanmoedigen om nieuwe manieren te ontdekken om hun werk effectiever uit te voeren.

Daarnaast kan training in technologische oplossingen ook bijdragen aan een betere samenwerking en communicatie binnen een organisatie. Wanneer alle medewerkers dezelfde kennis hebben over de gebruikte technologieën, kunnen ze gemakkelijker met elkaar samenwerken en informatie delen. Dit bevordert een cultuur van samenwerking en maakt het mogelijk om efficiënter te werken aan gemeenschappelijke doelen.

Tot slot is het belangrijk op te merken dat technologie voortdurend evolueert en nieuwe updates en functies introduceert. Daarom is het essentieel dat medewerkers regelmatig worden bijgeschoold en op de hoogte worden gehouden van de nieuwste ontwikkelingen. Door regelmatige trainingssessies of workshops te organiseren, kunnen bedrijven ervoor zorgen dat hun medewerkers altijd up-to-date zijn met de nieuwste technologische ontwikkelingen.

Kortom, het trainen van alle medewerkers in het gebruik van technologische oplossingen is van cruciaal belang voor het succesvol implementeren van deze tools binnen een organisatie. Het vergroot de efficiëntie, verhoogt het vertrouwen en bevordert de samenwerking tussen medewerkers. Door te investeren in goede training kunnen bedrijven optimaal profiteren van de voordelen die technologie biedt en zich onderscheiden in de steeds digitaler wordende wereld.

cafetariaplan bnp paribas fortis

Cafetariaplan BNP Paribas Fortis: Flexibiliteit en maatwerkvoordelen voor werknemers

Het cafetariaplan van BNP Paribas Fortis: flexibiliteit en voordelen op maat

BNP Paribas Fortis, een van de grootste banken in België, heeft een uniek en innovatief cafetariaplan geïntroduceerd voor haar medewerkers. Dit plan biedt werknemers de mogelijkheid om hun arbeidsvoorwaarden aan te passen aan hun persoonlijke behoeften en voorkeuren, waardoor ze meer flexibiliteit krijgen in hun werk-privébalans.

Het cafetariaplan van BNP Paribas Fortis is gebaseerd op het idee van keuzevrijheid. Medewerkers kunnen kiezen uit verschillende voordelen en arbeidsvoorwaarden die het beste bij hen passen. Dit omvat onder andere het aanpassen van het aantal vakantiedagen, het wijzigen van de pensioenbijdrage, het kiezen van een bedrijfswagen of een mobiliteitsbudget, en zelfs het bepalen van de verdeling tussen cash- en niet-cashvoordelen.

De voordelen van dit plan zijn talrijk. Allereerst stelt het medewerkers in staat om hun arbeidsvoorwaarden af te stemmen op hun individuele levensstijl en behoeften. Of iemand nu meer vrije tijd wil hebben, extra pensioensparen belangrijk vindt of liever investeert in duurzame mobiliteit, met het cafetariaplan kunnen werknemers keuzes maken die aansluiten bij hun persoonlijke situatie.

Daarnaast draagt het cafetariaplan bij aan een positieve werkcultuur en verhoogt het de betrokkenheid van medewerkers. Door werknemers meer controle te geven over hun arbeidsvoorwaarden, voelen ze zich gewaardeerd en gehoord. Dit kan leiden tot een hogere mate van tevredenheid, motivatie en productiviteit op de werkvloer.

Het cafetariaplan van BNP Paribas Fortis is ook gunstig voor werkgevers. Het stelt hen in staat om een aantrekkelijk pakket aan arbeidsvoorwaarden aan te bieden, waardoor ze zich kunnen onderscheiden als werkgever en talent kunnen aantrekken en behouden. Bovendien kan het plan helpen bij het optimaliseren van de kostenstructuur, omdat werknemers zelf keuzes maken binnen een vooraf bepaald budget.

Het implementeren van een cafetariaplan brengt uiteraard uitdagingen met zich mee, zoals het ontwerpen van een flexibel systeem dat gemakkelijk te beheren is en voldoet aan de wettelijke vereisten. BNP Paribas Fortis heeft echter met succes deze uitdaging aangepakt door samen te werken met experts op het gebied van arbeidsvoorwaarden en door uitgebreide communicatie- en opleidingsprogramma’s aan te bieden aan haar medewerkers.

Al met al heeft het cafetariaplan van BNP Paribas Fortis bewezen een waardevolle toevoeging te zijn aan hun arbeidsvoorwaardenpakket. Het biedt medewerkers flexibiliteit, keuzevrijheid en maatwerkvoordelen die passen bij hun individuele behoeften. Dit draagt bij aan een positieve werkcultuur en versterkt de betrokkenheid van medewerkers. Het plan is ook voordelig voor werkgevers, omdat het hen in staat stelt zich te onderscheiden als aantrekkelijke werkgever en kosten te optimaliseren.

Het cafetariaplan van BNP Paribas Fortis illustreert hoe innovatieve arbeidsvoorwaarden kunnen bijdragen aan het creëren van een gezonde en evenwichtige werkomgeving, waarin medewerkers zich gewaardeerd voelen en de mogelijkheid hebben om hun werk-privébalans te optimaliseren.


7 tips voor het BNP Paribas Fortis cafetariaplan: Bespaar geld en maak de juiste keuzes

  1. Bekijk altijd de tarieven van BNP Paribas Fortis voordat je een cafetariaplan aangaat.
  2. Vergelijk verschillende aanbieders om de beste deal te vinden.
  3. Kies een plan dat bij je persoonlijke financiële situatie past en je toekomstige plannen ondersteunt.
  4. Wees je bewust van alle kosten, zoals kosten voor het afsluiten van het plan, maandelijkse betalingen en eventuele extra kosten die gepaard gaan met uw plan.
  5. Lees alle voorwaarden goed door zodat u precies weet wat u krijgt als u een cafetariaplan aangaat bij BNP Paribas Fortis.
  6. Neem contact op met de bank als u vragen of twijfels hebt over het cafetariaplan of andere financiële producten die worden aangeboden door BNP Paribas Fortis .
  7. Zorg dat je altijd op de hoogte bent van nieuwe productlancering en promoties, zodat je profiteren van de meest gunstige tariefstructuur die beschikbaar is binnne BNP Paribas Fortis’ Cafeteriaplannnen!

Bekijk altijd de tarieven van BNP Paribas Fortis voordat je een cafetariaplan aangaat.

Het is altijd verstandig om de tarieven van BNP Paribas Fortis te bekijken voordat je besluit deel te nemen aan het cafetariaplan. Het cafetariaplan biedt werknemers de mogelijkheid om hun arbeidsvoorwaarden aan te passen aan hun persoonlijke behoeften en voorkeuren, maar het is belangrijk om ook de financiële aspecten in overweging te nemen.

Door de tarieven van BNP Paribas Fortis te onderzoeken, kun je een beter inzicht krijgen in de kosten en voordelen van het cafetariaplan. Dit helpt je bij het nemen van een weloverwogen beslissing en zorgt ervoor dat je volledig op de hoogte bent van wat je kunt verwachten.

Het bekijken van de tarieven stelt je in staat om eventuele kosten of beperkingen die verbonden zijn aan bepaalde voordelen binnen het cafetariaplan te identificeren. Het kan bijvoorbeeld zijn dat bepaalde keuzes hogere premies met zich meebrengen of dat er administratieve kosten verbonden zijn aan bepaalde wijzigingen. Door deze informatie vooraf te kennen, kun je een realistische inschatting maken van de financiële impact op jouw situatie.

Daarnaast kan het vergelijken van tarieven ook helpen bij het identificeren van mogelijke alternatieven buiten het cafetariaplan. Het kan zijn dat andere financiële producten of diensten aangeboden door BNP Paribas Fortis beter aansluiten bij jouw behoeften en doelen. Door verschillende opties te vergelijken, kun je een weloverwogen beslissing nemen die het beste past bij jouw financiële situatie.

Kortom, voordat je besluit deel te nemen aan het cafetariaplan van BNP Paribas Fortis, is het altijd verstandig om de tarieven te bekijken. Dit helpt je om een volledig beeld te krijgen van de kosten en voordelen van het plan en stelt je in staat om weloverwogen keuzes te maken die passen bij jouw financiële situatie en doelen.

Vergelijk verschillende aanbieders om de beste deal te vinden.

Als het gaat om het cafetariaplan van BNP Paribas Fortis, is het belangrijk om te onthouden dat er verschillende aanbieders zijn die vergelijkbare voordelen en flexibiliteit bieden. Om de beste deal te vinden die past bij jouw behoeften, is het verstandig om verschillende aanbieders met elkaar te vergelijken.

Door de tijd te nemen om verschillende aanbieders te onderzoeken en hun cafetariaplannen te vergelijken, kun je een goed beeld krijgen van de mogelijkheden en voordelen die ze bieden. Let op factoren zoals de keuzevrijheid in arbeidsvoorwaarden, de variëteit aan beschikbare voordelen en de flexibiliteit in het aanpassen van je pakket.

Het vergelijken van verschillende aanbieders stelt je ook in staat om de kostenstructuur en eventuele extra kosten in kaart te brengen. Sommige aanbieders kunnen bijvoorbeeld administratiekosten of andere verborgen kosten hebben die invloed kunnen hebben op de uiteindelijke waarde van het cafetariaplan.

Daarnaast kan het nuttig zijn om ervaringen en recensies van andere werknemers te raadplegen die al gebruikmaken van een cafetariaplan bij verschillende aanbieders. Dit kan je een beter idee geven van hoe goed een bepaalde aanbieder presteert op het gebied van klantenservice, gebruiksgemak en algemene tevredenheid.

Door verschillende aanbieders te vergelijken, kun je er zeker van zijn dat je de beste deal krijgt voor jouw cafetariaplan. Het kan de moeite waard zijn om wat extra tijd te investeren in het onderzoeken en vergelijken van aanbieders, omdat dit uiteindelijk kan leiden tot een cafetariaplan dat perfect aansluit bij jouw behoeften en voorkeuren.

Dus, voordat je een definitieve beslissing neemt over het cafetariaplan van BNP Paribas Fortis, neem de tijd om verschillende aanbieders te vergelijken. Op die manier kun je er zeker van zijn dat je de beste deal krijgt en optimaal kunt profiteren van de flexibiliteit en voordelen die het cafetariaplan biedt.

Kies een plan dat bij je persoonlijke financiële situatie past en je toekomstige plannen ondersteunt.

Het cafetariaplan van BNP Paribas Fortis biedt werknemers de mogelijkheid om hun arbeidsvoorwaarden aan te passen aan hun persoonlijke behoeften en voorkeuren. Een belangrijke tip bij het kiezen van een plan is om er een te selecteren dat past bij je persoonlijke financiële situatie en je toekomstige plannen ondersteunt.

Bij het maken van deze keuze is het essentieel om je huidige financiële situatie in overweging te nemen. Denk na over je inkomsten, uitgaven, spaargeld en eventuele schulden. Analyseer ook je financiële doelen op de korte en lange termijn, zoals het aflossen van schulden, sparen voor een huis of pensioenplanning.

Als je bijvoorbeeld momenteel financiële verplichtingen hebt, zoals leningen of hypotheekbetalingen, kan het verstandig zijn om te kiezen voor voordelen die helpen bij het aflossen van deze schulden. Dit kan betekenen dat je ervoor kiest om een deel van je salaris te gebruiken voor extra aflossingen of om extra pensioensparen op te bouwen.

Aan de andere kant, als je toekomstplannen hebt zoals het starten van een eigen bedrijf, reizen of investeren in opleidingen, kun je overwegen om voordelen te selecteren die hierbij aansluiten. Dit kan betekenen dat je ervoor kiest om meer vrije tijd op te nemen of om extra geld opzij te zetten voor deze specifieke doelen.

Het is ook belangrijk om rekening te houden met eventuele wijzigingen in je persoonlijke situatie op de lange termijn. Denk aan veranderingen in gezinssamenstelling, gezondheid of carrièreperspectieven. Kies een plan dat flexibiliteit biedt en dat je in staat stelt om je voordelen aan te passen aan deze veranderingen.

Door een cafetariaplan te kiezen dat bij je persoonlijke financiële situatie past en je toekomstige plannen ondersteunt, kun je optimaal profiteren van de voordelen die BNP Paribas Fortis biedt. Het stelt je in staat om jouw arbeidsvoorwaarden op maat te maken en een evenwicht te vinden tussen werk en privéleven, terwijl je tegelijkertijd werkt aan het realiseren van jouw financiële doelen.

Wees je bewust van alle kosten, zoals kosten voor het afsluiten van het plan, maandelijkse betalingen en eventuele extra kosten die gepaard gaan met uw plan.

Bij het overwegen van het cafetariaplan van BNP Paribas Fortis is het belangrijk om volledig op de hoogte te zijn van alle kosten die ermee gemoeid zijn. Hoewel het plan veel flexibiliteit en voordelen biedt, kunnen er ook kosten verbonden zijn aan deelname.

Een van de eerste aspecten om rekening mee te houden zijn de kosten voor het afsluiten van het plan. Het kan zijn dat er administratieve of advieskosten in rekening worden gebracht bij het instellen van uw persoonlijke cafetariaplan. Deze kosten kunnen variëren, afhankelijk van uw specifieke keuzes en behoeften.

Daarnaast is het belangrijk om rekening te houden met eventuele maandelijkse betalingen die gepaard gaan met uw gekozen voordelen. Bijvoorbeeld, als u ervoor kiest om een bedrijfswagen op te nemen in uw cafetariaplan, kunnen er maandelijkse leasingkosten of brandstofkosten zijn die u moet dragen.

Het is ook essentieel om bewust te zijn van eventuele extra kosten die kunnen ontstaan door uw plan. Dit kan bijvoorbeeld betrekking hebben op verzekeringen of onderhoudskosten voor een bedrijfswagen, of bijdragen aan een pensioenplan dat u hebt gekozen.

Om onaangename verrassingen te voorkomen, is het raadzaam om grondig onderzoek te doen naar alle kosten die gepaard gaan met uw cafetariaplan voordat u definitieve keuzes maakt. Neem contact op met de juiste personen binnen BNP Paribas Fortis om duidelijkheid te krijgen over alle kosten en zorg ervoor dat u een goed begrip heeft van hoe deze kosten uw financiële situatie kunnen beïnvloeden.

Door bewust te zijn van alle kosten die gepaard gaan met het cafetariaplan van BNP Paribas Fortis, kunt u weloverwogen keuzes maken en ervoor zorgen dat de voordelen die u selecteert in lijn zijn met uw persoonlijke financiële doelen en mogelijkheden. Het is altijd verstandig om transparantie na te streven en eventuele vragen of onduidelijkheden rechtstreeks aan BNP Paribas Fortis voor te leggen, zodat u vol vertrouwen kunt profiteren van het cafetariaplan.

Lees alle voorwaarden goed door zodat u precies weet wat u krijgt als u een cafetariaplan aangaat bij BNP Paribas Fortis.

Als u overweegt om deel te nemen aan het cafetariaplan van BNP Paribas Fortis, is het van cruciaal belang om alle voorwaarden zorgvuldig door te lezen voordat u een beslissing neemt. Door de voorwaarden grondig te begrijpen, kunt u precies weten wat u kunt verwachten en welke voordelen u zult ontvangen.

Een cafetariaplan biedt werknemers de mogelijkheid om hun arbeidsvoorwaarden aan te passen aan hun individuele behoeften en voorkeuren. Dit betekent dat er verschillende opties beschikbaar zijn, zoals het wijzigen van het aantal vakantiedagen, het kiezen van een bedrijfswagen of een mobiliteitsbudget, en het bepalen van de verdeling tussen cash- en niet-cashvoordelen.

Door alle voorwaarden goed door te nemen, kunt u ervoor zorgen dat uw keuzes in lijn zijn met uw persoonlijke doelen en behoeften. U wilt er zeker van zijn dat u begrijpt hoeveel vakantiedagen u kunt wijzigen, welke voordelen beschikbaar zijn en hoe ze worden berekend. Dit geeft u gemoedsrust en helpt eventuele verrassingen of misverstanden te voorkomen.

Het is ook belangrijk om aandacht te besteden aan eventuele beperkingen of regels die van toepassing kunnen zijn op het cafetariaplan. Sommige voordelen kunnen bijvoorbeeld onderhevig zijn aan specifieke belastingregels of wettelijke vereisten. Door deze informatie vooraf te kennen, kunt u weloverwogen beslissingen nemen en mogelijke complicaties vermijden.

Het lezen van alle voorwaarden van het cafetariaplan is een essentiële stap om ervoor te zorgen dat u volledig op de hoogte bent van wat u kunt verwachten. Het stelt u in staat om weloverwogen keuzes te maken en het maximale uit uw cafetariaplan te halen.

Dus voordat u een cafetariaplan aangaat bij BNP Paribas Fortis, neem de tijd om alle voorwaarden grondig door te nemen. Zorg ervoor dat u volledig begrijpt wat u krijgt en welke mogelijkheden er zijn. Op deze manier kunt u met vertrouwen deelnemen aan het plan en profiteren van de voordelen die het biedt.

Neem contact op met de bank als u vragen of twijfels hebt over het cafetariaplan of andere financiële producten die worden aangeboden door BNP Paribas Fortis .

Als u vragen of twijfels heeft over het cafetariaplan of andere financiële producten die worden aangeboden door BNP Paribas Fortis, is het altijd raadzaam om contact op te nemen met de bank. Het cafetariaplan is een complex systeem dat verschillende keuzes en mogelijkheden biedt, en het is begrijpelijk dat u misschien behoefte heeft aan meer informatie of verduidelijking.

BNP Paribas Fortis staat bekend om zijn uitstekende klantenservice en helpt graag bij het beantwoorden van uw vragen. Of u nu wilt weten hoe het cafetariaplan precies werkt, welke voordelen beschikbaar zijn of welke impact uw keuzes kunnen hebben op uw financiële situatie, de bankmedewerkers staan klaar om u te ondersteunen.

Door contact op te nemen met de bank kunt u niet alleen uw vragen beantwoord krijgen, maar ook profiteren van persoonlijk advies dat is afgestemd op uw specifieke behoeften. De medewerkers van BNP Paribas Fortis hebben diepgaande kennis van hun producten en kunnen u helpen bij het maken van weloverwogen beslissingen.

Het is belangrijk om open te staan voor communicatie en eventuele zorgen te bespreken met de bank. Dit zal u helpen om een duidelijk begrip te krijgen van het cafetariaplan en ervoor zorgen dat u optimaal kunt profiteren van de geboden voordelen. Of het nu gaat om een telefonisch gesprek, een bezoek aan een bankkantoor of het gebruik van online communicatiemiddelen, BNP Paribas Fortis is er om u te helpen.

Kortom, als u vragen of twijfels heeft over het cafetariaplan of andere financiële producten van BNP Paribas Fortis, aarzel dan niet om contact op te nemen met de bank. De medewerkers staan klaar om uw vragen te beantwoorden en u te voorzien van de nodige ondersteuning en advies.

Zorg dat je altijd op de hoogte bent van nieuwe productlancering en promoties, zodat je profiteren van de meest gunstige tariefstructuur die beschikbaar is binnne BNP Paribas Fortis’ Cafeteriaplannnen!

Zorg dat je altijd op de hoogte bent van nieuwe productlanceringen en promoties bij BNP Paribas Fortis’ Cafetariaplannen, zodat je kunt profiteren van de meest gunstige tariefstructuur die beschikbaar is!

Als medewerker van BNP Paribas Fortis met toegang tot het cafetariaplan, heb je de mogelijkheid om je arbeidsvoorwaarden aan te passen aan jouw persoonlijke behoeften en voorkeuren. Dit omvat onder andere het kiezen van voordelen zoals vakantiedagen, pensioenbijdrage, bedrijfswagen of mobiliteitsbudget, en zelfs de verdeling tussen cash- en niet-cashvoordelen.

Om het maximale uit jouw cafetariaplan te halen, is het belangrijk om altijd op de hoogte te zijn van nieuwe productlanceringen en promoties die beschikbaar zijn binnen BNP Paribas Fortis. Door regelmatig te controleren welke nieuwe voordelen worden aangeboden, kun je profiteren van de meest gunstige tariefstructuur die op dat moment beschikbaar is.

Nieuwe productlanceringen kunnen bijvoorbeeld gepaard gaan met speciale introductieaanbiedingen of tijdelijke kortingen. Door alert te blijven op deze mogelijkheden kun je besparen op kosten of extra voordelen verkrijgen. Daarnaast kunnen er ook periodieke promoties zijn waarbij bepaalde voordelen extra aantrekkelijk worden gemaakt.

Om ervoor te zorgen dat je altijd op de hoogte bent van nieuwe productlanceringen en promoties binnen BNP Paribas Fortis’ cafetariaplannen, kun je regelmatig de interne communicatiekanalen raadplegen. Dit omvat e-mails, intranet of andere interne platforms waarop informatie wordt gedeeld. Daarnaast kun je ook contact opnemen met de HR-afdeling of de verantwoordelijke personen voor het cafetariaplan binnen jouw organisatie.

Kortom, door altijd op de hoogte te zijn van nieuwe productlanceringen en promoties binnen BNP Paribas Fortis’ cafetariaplannen, kun je profiteren van de meest gunstige tariefstructuur die beschikbaar is. Zorg ervoor dat je regelmatig controleert welke nieuwe voordelen er zijn en neem contact op met de juiste personen binnen jouw organisatie om optimaal gebruik te maken van jouw cafetariaplan en zo het meeste uit jouw arbeidsvoorwaarden te halen.

betalingssysteem mollie

Veilige en Efficiënte Betalingen met het Mollie Betalingssysteem

Betalingssysteem Mollie: Veilige en Efficiënte Betalingen voor uw Bedrijf

In de snel evoluerende wereld van e-commerce is het essentieel voor bedrijven om betrouwbare en efficiënte betalingsoplossingen te hebben. Een van de meest populaire en vertrouwde betalingssystemen die tegenwoordig wordt gebruikt, is Mollie.

Mollie is een toonaangevend Nederlands betalingssysteem dat bedrijven in staat stelt om veilige online betalingen te accepteren. Of u nu een kleine ondernemer bent die net begint of een gevestigde webwinkel heeft, Mollie biedt flexibele oplossingen die passen bij uw specifieke behoeften.

Een van de belangrijkste voordelen van het gebruik van Mollie is de eenvoudige integratie. Het platform biedt gebruiksvriendelijke API’s en plug-ins voor populaire e-commerceplatforms zoals WooCommerce, Shopify en Magento. Dit maakt het gemakkelijk om Mollie in uw bestaande website of webshop te implementeren zonder veel technische kennis.

Wat Mollie echt onderscheidt, is de brede waaier aan betaalmethoden die zij ondersteunen. Met Mollie kunt u niet alleen creditcardbetalingen accepteren, maar ook populaire lokale betaalmethoden zoals iDEAL, Bancontact, SOFORT Banking, PayPal en nog veel meer. Dit stelt u in staat om uw klanten een naadloze en gepersonaliseerde betaalervaring te bieden, wat kan leiden tot hogere conversieratio’s en klanttevredenheid.

Een ander belangrijk aspect van Mollie is de veiligheid. Het platform voldoet aan de hoogste beveiligingsnormen en maakt gebruik van geavanceerde fraudepreventie- en detectietechnologieën om uw bedrijf en klantgegevens te beschermen. Met Mollie kunt u met een gerust hart betalingen accepteren, wetende dat uw transacties veilig zijn.

Daarnaast biedt Mollie ook uitgebreide rapportage- en analysefuncties. U heeft toegang tot gedetailleerde informatie over uw transacties, betalingsstatussen en klantgedrag. Dit stelt u in staat om uw bedrijfsprestaties beter te begrijpen, trends te identificeren en weloverwogen beslissingen te nemen om uw bedrijf te laten groeien.

Mollie is niet alleen geschikt voor webshops, maar ook voor andere soorten bedrijven. Of u nu een abonnementsdienst aanbiedt, donaties wilt ontvangen of evenemententickets wilt verkopen, Mollie kan worden aangepast aan uw specifieke behoeften.

Bovendien biedt Mollie concurrerende tarieven zonder verborgen kosten of langdurige contracten. U betaalt alleen voor de transacties die u daadwerkelijk verwerkt, waardoor het een kosteneffectieve oplossing is voor bedrijven van elke omvang.

Samengevat biedt het betalingssysteem Mollie een complete oplossing voor veilige en efficiënte online betalingen. Met eenvoudige integratie, ondersteuning voor verschillende betaalmethoden, uitgebreide beveiliging en rapportagefuncties, is Mollie een betrouwbare keuze voor bedrijven die hun e-commerceactiviteiten willen verbeteren.

Als u op zoek bent naar een betalingssysteem dat uw bedrijf naar een hoger niveau tilt, overweeg dan zeker Mollie. Ontdek vandaag nog de mogelijkheden en profiteer van de voordelen die dit innovatieve platform te bieden heeft.


7 tips voor het kiezen en gebruiken van het betalingssysteem Mollie

  1. Kies een betalingssysteem dat aansluit bij jouw bedrijf en doelstellingen.
  2. Controleer of Mollie alle benodigde betaalmethodes biedt die je nodig hebt voor je klanten.
  3. Vergelijk de tarieven van Mollie met andere betalingsgateways om ervoor te zorgen dat je de beste deal krijgt.
  4. Zorg ervoor dat je alle stappen begrijpt die nodig zijn om Mollie in te stellen en te gebruiken, voordat je ermee begint.
  5. Lees de veelgestelde vragen over Mollie, zodat je weet wat wel en niet mogelijk is met dit systeem.
  6. Zorg ervoor dat je een goede klantenservice hebt als onderdeel van het betalingsproces met Mollie, zodat klanten hun problemen snel en gemakkelijk opgelost kunnen krijgen als ze ermee te maken hebben gehad..
  7. Test altijd het proces van begin tot eind voordat je live gaat met Mollie, om er zeker van te zijn dat alles werkt zoals verwacht!

Kies een betalingssysteem dat aansluit bij jouw bedrijf en doelstellingen.

Het kiezen van het juiste betalingssysteem is van cruciaal belang voor het succes van uw bedrijf, ongeacht de grootte of industrie. Een betalingssysteem dat naadloos aansluit bij uw bedrijf en doelstellingen kan een wereld van verschil maken in termen van efficiëntie, klanttevredenheid en groeimogelijkheden.

Een van de populaire opties op de markt is het betalingssysteem Mollie. Met zijn brede scala aan functies en flexibele integratiemogelijkheden is Mollie een uitstekende keuze voor veel bedrijven. Het biedt ondersteuning voor diverse betaalmethoden, zoals creditcards, iDEAL, Bancontact en PayPal, waardoor u uw klanten een gevarieerde en gepersonaliseerde betaalervaring kunt bieden.

Bij het kiezen van een betalingssysteem is het belangrijk om rekening te houden met uw specifieke bedrijfsbehoeften en doelstellingen. Overweeg factoren zoals het type product of dienst dat u aanbiedt, uw doelmarkt en het gewenste niveau van beveiliging en gebruiksgemak.

Als u bijvoorbeeld een internationale webshop heeft, wilt u misschien een betalingssysteem kiezen dat ondersteuning biedt voor verschillende valuta’s en lokale betaalmethoden. Voor een abonnementsdienst is het belangrijk om te kijken naar een systeem dat periodieke betalingen kan verwerken.

Daarnaast moet u ook rekening houden met de integratiemogelijkheden van het betalingssysteem. Kies een systeem dat compatibel is met uw bestaande e-commerceplatform of website, zodat u moeiteloos kunt overstappen zonder grote technische uitdagingen.

Een ander belangrijk aspect om te overwegen is de kostenstructuur van het betalingssysteem. Vergelijk de tarieven en eventuele bijkomende kosten, zoals transactiekosten of maandelijkse abonnementskosten, om ervoor te zorgen dat het systeem past binnen uw budget en rendabel is voor uw bedrijf.

Tot slot is het altijd een goed idee om beoordelingen en feedback van andere gebruikers te raadplegen voordat u een definitieve beslissing neemt. Dit kan u waardevolle inzichten geven in de prestaties, betrouwbaarheid en klantenservice van het betalingssysteem.

Kortom, bij het kiezen van een betalingssysteem is het essentieel om er een te selecteren die aansluit bij uw specifieke bedrijf en doelstellingen. Met Mollie als optie kunt u profiteren van zijn flexibiliteit, brede scala aan betaalmethoden en gebruiksvriendelijke integratie. Neem de tijd om uw opties te onderzoeken en maak een weloverwogen keuze die uw bedrijf naar nieuwe hoogten zal brengen op het gebied van online betalingen.

Controleer of Mollie alle benodigde betaalmethodes biedt die je nodig hebt voor je klanten.

Wanneer je op zoek bent naar een betalingssysteem voor je bedrijf, is het belangrijk om ervoor te zorgen dat het systeem alle benodigde betaalmethoden biedt die jouw klanten nodig hebben. Een van de populaire en betrouwbare betalingssystemen die aan deze vereiste voldoet, is Mollie.

Mollie biedt een breed scala aan betaalmethoden die je kunt integreren in je website of webshop. Het is essentieel om te controleren of Mollie de specifieke betaalmethoden ondersteunt die jouw klanten vertrouwen en gebruiken. Denk hierbij aan creditcards zoals Visa en Mastercard, maar ook aan lokale betaalmethoden zoals iDEAL, Bancontact, SOFORT Banking en PayPal.

Door ervoor te zorgen dat Mollie alle benodigde betaalmethoden biedt, kun je jouw klanten een naadloze en gepersonaliseerde betaalervaring bieden. Dit kan de conversieratio’s verhogen en de klanttevredenheid verbeteren. Je wilt immers voorkomen dat potentiële klanten afhaken omdat ze hun favoriete betaalmethode niet kunnen gebruiken.

Het controleren van de beschikbare betaalmethoden bij Mollie is eenvoudig. Bezoek de website van Mollie en bekijk het overzicht van ondersteunde betaalmethoden. Hier vind je gedetailleerde informatie over welke methoden beschikbaar zijn en hoe ze geïntegreerd kunnen worden in jouw website of webshop.

Als je specifieke vragen hebt over bepaalde betaalmethoden of als je advies nodig hebt over welke methoden het meest geschikt zijn voor jouw bedrijf, kun je altijd contact opnemen met de klantenservice van Mollie. Zij staan klaar om je te helpen en al je vragen te beantwoorden.

Kortom, voordat je besluit om Mollie als betalingssysteem te gebruiken, is het essentieel om te controleren of ze alle benodigde betaalmethoden bieden die jouw klanten nodig hebben. Door deze stap niet over het hoofd te zien, kun je ervoor zorgen dat jouw klanten een soepele en gevarieerde betaalervaring hebben, wat kan bijdragen aan het succes van jouw bedrijf.

Vergelijk de tarieven van Mollie met andere betalingsgateways om ervoor te zorgen dat je de beste deal krijgt.

Bij het kiezen van een betalingssysteem voor je bedrijf is het belangrijk om niet alleen naar de functionaliteiten en veiligheid te kijken, maar ook naar de kosten. Een betalingsgateway die veel gebruikt wordt, is Mollie. Maar voordat je je definitieve beslissing neemt, is het verstandig om de tarieven van Mollie te vergelijken met die van andere betalingsgateways.

Het vergelijken van tarieven kan je helpen om ervoor te zorgen dat je de beste deal krijgt voor jouw specifieke behoeften. Elk bedrijf heeft immers zijn eigen unieke vereisten en budget. Door verschillende betalingsgateways te onderzoeken en hun tariefstructuren te vergelijken, kun je een weloverwogen keuze maken.

Bij het vergelijken van tarieven moet je rekening houden met verschillende factoren. Ten eerste is het belangrijk om te kijken naar de transactiekosten. Dit zijn kosten die in rekening worden gebracht voor elke betalingstransactie die via het systeem wordt verwerkt. Sommige gateways hanteren vaste transactiekosten, terwijl andere een percentage van het transactiebedrag in rekening brengen.

Daarnaast moet je ook letten op eventuele maandelijkse abonnementskosten of vaste kosten per maand. Sommige betalingsgateways brengen extra kosten in rekening voor bepaalde functies of diensten, zoals uitbetalingen of het gebruik van specifieke betaalmethoden. Het is belangrijk om deze kosten in overweging te nemen bij het vergelijken van tarieven.

Naast de kosten is het ook de moeite waard om te kijken naar de functionaliteiten en services die worden aangeboden door verschillende betalingsgateways. Sommige gateways bieden bijvoorbeeld geavanceerde rapportage- en analysetools, terwijl andere mogelijkheden bieden voor internationale betalingen of abonnementsbeheer. Het is belangrijk om te beoordelen welke functies voor jouw bedrijf essentieel zijn en welke gateway deze het beste kan bieden.

Door de tarieven van Mollie te vergelijken met andere betalingsgateways, kun je een goed beeld krijgen van de kosten en voordelen die elk systeem met zich meebrengt. Dit stelt je in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat je de beste deal krijgt voor jouw bedrijf.

Dus voordat je je definitieve keuze maakt, neem de tijd om verschillende betalingsgateways te onderzoeken, hun tarieven te vergelijken en hun functies af te wegen. Op die manier kun je er zeker van zijn dat je een betalingssysteem kiest dat niet alleen aan jouw behoeften voldoet, maar ook betaalbaar is en waardevolle functionaliteiten biedt voor jouw bedrijf.

Zorg ervoor dat je alle stappen begrijpt die nodig zijn om Mollie in te stellen en te gebruiken, voordat je ermee begint.

Als je van plan bent om Mollie als betalingssysteem te integreren in je bedrijf, is het belangrijk om de tijd te nemen om alle benodigde stappen grondig te begrijpen voordat je aan de slag gaat. Door dit te doen, kun je ervoor zorgen dat het proces soepel verloopt en dat je optimaal gebruik kunt maken van de functies en mogelijkheden die Mollie biedt.

Een goede eerste stap is om de documentatie en handleidingen van Mollie grondig door te nemen. Ze bieden gedetailleerde instructies over hoe je Mollie kunt integreren met jouw website of webshop, welke instellingen moeten worden geconfigureerd en welke informatie nodig is voor een succesvolle implementatie. Het is belangrijk om deze informatie zorgvuldig door te nemen en eventuele vragen die je hebt te beantwoorden voordat je begint.

Daarnaast is het ook aan te raden om contact op te nemen met de klantenservice of ondersteuning van Mollie als je specifieke vragen hebt of hulp nodig hebt bij het instellen van het betalingssysteem. Ze staan klaar om jouw vragen te beantwoorden en assistentie te bieden bij eventuele technische uitdagingen die je tegenkomt.

Het begrijpen van alle stappen en vereisten helpt niet alleen bij een soepele implementatie, maar kan ook helpen bij het voorkomen van mogelijke problemen in de toekomst. Door de tijd te nemen om alles goed te begrijpen, kun je ervoor zorgen dat jouw betalingssysteem correct functioneert, dat transacties probleemloos verlopen en dat klanten een positieve ervaring hebben bij het afrekenen.

Kortom, voordat je begint met het instellen en gebruiken van Mollie als betalingssysteem, is het essentieel om alle stappen en vereisten grondig te begrijpen. Neem de tijd om documentatie door te nemen, contact op te nemen met de klantenservice indien nodig en zorg ervoor dat je volledig voorbereid bent. Op deze manier kun je optimaal profiteren van Mollie en een naadloze betaalervaring bieden aan jouw klanten.

Lees de veelgestelde vragen over Mollie, zodat je weet wat wel en niet mogelijk is met dit systeem.

Als je overweegt om Mollie als betalingssysteem voor je bedrijf te gebruiken, is het belangrijk om goed geïnformeerd te zijn over de mogelijkheden en beperkingen van dit platform. Gelukkig biedt Mollie een uitgebreide lijst met veelgestelde vragen (FAQ) die je kunnen helpen bij het begrijpen van hoe het systeem werkt en wat je ervan kunt verwachten.

Het lezen van de FAQ-sectie op de website van Mollie kan je waardevolle inzichten geven in verschillende aspecten van het betalingssysteem. Je vindt er antwoorden op vragen zoals welke betaalmethoden worden ondersteund, hoe lang het duurt voordat betalingen worden verwerkt, welke valuta’s beschikbaar zijn en hoe je eventuele problemen kunt oplossen.

Door de veelgestelde vragen door te nemen, kun je ook meer te weten komen over de integratiemogelijkheden van Mollie met verschillende e-commerceplatforms en CMS-systemen. Dit kan handig zijn als je al een bestaande website of webshop hebt en wilt weten of Mollie compatibel is met jouw specifieke platform.

Bovendien biedt de FAQ-sectie informatie over tariefstructuren, kosten en facturering. Je kunt ontdekken welke tariefplannen beschikbaar zijn, hoe transactiekosten worden berekend en wanneer en hoe je wordt gefactureerd voor het gebruik van Mollie. Dit helpt je om een duidelijk beeld te krijgen van de financiële aspecten en kosten van het systeem.

Het lezen van de veelgestelde vragen over Mollie kan je ook helpen bij het begrijpen van de technische vereisten en mogelijkheden van het platform. Je kunt informatie vinden over API-integratie, webhooks, retourbetalingen, terugboekingen en andere belangrijke functies die relevant kunnen zijn voor jouw bedrijf.

Kortom, het doornemen van de veelgestelde vragen over Mollie is een slimme zet als je meer wilt weten over wat wel en niet mogelijk is met dit betalingssysteem. Het geeft je waardevolle informatie die je kan helpen bij het nemen van een weloverwogen beslissing en het optimaliseren van je betalingsprocessen.

Dus voordat je Mollie implementeert, neem even de tijd om de FAQ-sectie op hun website te bekijken. Je zult merken dat het lezen van deze veelgestelde vragen je een beter inzicht geeft in hoe Mollie werkt en hoe je er optimaal gebruik van kunt maken voor jouw bedrijf.

Zorg ervoor dat je een goede klantenservice hebt als onderdeel van het betalingsproces met Mollie, zodat klanten hun problemen snel en gemakkelijk opgelost kunnen krijgen als ze ermee te maken hebben gehad..

Zorg voor een uitstekende klantenservice bij het gebruik van het betalingssysteem Mollie

Bij het runnen van een bedrijf is het bieden van een uitstekende klantenservice essentieel voor het behouden van tevreden klanten. Dit geldt ook voor het gebruik van betalingssystemen zoals Mollie. Het hebben van een goede klantenservice als onderdeel van het betalingsproces met Mollie kan ervoor zorgen dat klanten snel en gemakkelijk hun problemen kunnen oplossen als ze ermee te maken hebben gehad.

Wanneer klanten betalen via Mollie, kan er soms iets misgaan. Misschien hebben ze een vraag over een specifieke transactie, ondervinden ze technische problemen of willen ze gewoon meer informatie over het betalingsproces. Het is belangrijk om ervoor te zorgen dat uw bedrijf klaar staat om deze vragen en problemen snel en efficiënt op te lossen.

Het hebben van een goed getraind en responsief klantenserviceteam kan hierbij helpen. Zorg ervoor dat uw medewerkers bekend zijn met de werking van Mollie en de verschillende functies die het biedt. Ze moeten in staat zijn om vragen te beantwoorden, technische ondersteuning te bieden en eventuele problemen op te lossen die klanten kunnen tegenkomen tijdens het betalingsproces.

Daarnaast is het belangrijk om meerdere communicatiekanalen aan te bieden waar klanten terecht kunnen met hun vragen of problemen. Dit kan bijvoorbeeld via e-mail, telefoon of live chat. Door verschillende opties aan te bieden, kunnen klanten de methode kiezen die het beste bij hen past en kunnen ze snel een reactie verwachten.

Een snelle responstijd is ook cruciaal. Klanten willen niet lang wachten op een antwoord of oplossing. Zorg ervoor dat uw klantenserviceteam goed georganiseerd is en in staat is om snel te reageren op vragen en problemen van klanten. Dit draagt bij aan een positieve klantervaring en kan het vertrouwen in uw bedrijf vergroten.

Ten slotte is het belangrijk om feedback van klanten serieus te nemen en hierop te reageren. Als klanten problemen of suggesties hebben met betrekking tot het betalingsproces met Mollie, neem dan de tijd om naar hen te luisteren en eventuele verbeteringen door te voeren. Dit toont aan dat u waarde hecht aan de mening van uw klanten en streeft naar continue verbetering.

Kortom, zorg ervoor dat u een goede klantenservice heeft als onderdeel van het betalingsproces met Mollie. Door snelle responstijden, goed getraind personeel en verschillende communicatiekanalen aan te bieden, kunt u ervoor zorgen dat klanten hun problemen snel en gemakkelijk kunnen oplossen. Een uitstekende klantenservice draagt bij aan een positieve klantervaring en kan helpen bij het behouden van trouwe klanten voor uw bedrijf.

Test altijd het proces van begin tot eind voordat je live gaat met Mollie, om er zeker van te zijn dat alles werkt zoals verwacht!

Een essentiële tip bij het implementeren van het betalingssysteem Mollie is om altijd het volledige proces van begin tot eind te testen voordat u live gaat. Het is van groot belang om er zeker van te zijn dat alles naar behoren functioneert en voldoet aan uw verwachtingen.

Het testen van het Mollie-betalingsproces is cruciaal om eventuele technische problemen of haperingen op te sporen voordat klanten met echte transacties betrokken zijn. Door dit te doen, kunt u mogelijke obstakels identificeren en corrigeren, waardoor u een soepele en probleemloze betaalervaring voor uw klanten kunt garanderen.

Begin met het simuleren van verschillende betalingsscenario’s, zoals het plaatsen van bestellingen, het selecteren van verschillende betaalmethoden en het voltooien van transacties. Controleer of alle stappen in het proces correct worden uitgevoerd en dat de betalingen correct worden verwerkt. Dit omvat ook het controleren of de bevestigingsberichten naar de klant worden verzonden en dat de juiste informatie wordt weergegeven.

Het is ook belangrijk om aandacht te besteden aan de integratie tussen Mollie en uw website of webshop. Controleer of alle knoppen, links en formulieren goed werken en dat ze naadloos communiceren met het Mollie-platform. Test ook de responsiviteit op verschillende apparaten, zoals desktops, tablets en smartphones, om ervoor te zorgen dat uw klanten een consistente ervaring hebben, ongeacht welk apparaat ze gebruiken.

Daarnaast is het verstandig om ook enkele testbetalingen uit te voeren met echte betaalmethoden. Dit geeft u de mogelijkheid om te controleren of de betalingen correct worden verwerkt en dat alle relevante gegevens zoals factuurinformatie en verzendadressen correct worden vastgelegd.

Door het volledige proces van begin tot eind te testen, kunt u eventuele problemen vroegtijdig opsporen en corrigeren, waardoor u een vlekkeloze betalingservaring voor uw klanten kunt bieden. Het zorgt ervoor dat uw bedrijf professioneel overkomt en helpt u om het vertrouwen van uw klanten te winnen.

Dus voordat u live gaat met Mollie, neem de tijd om grondig te testen. Het is een kleine investering in tijd die zich zeker zal terugbetalen door een soepel werkend betalingssysteem en tevreden klanten.

financiële instellingen nederland

De Belangrijke Rol van Financiële Instellingen in Nederland

Financiële instellingen spelen een cruciale rol in Nederland. Ze vormen het fundament van de economie en bieden essentiële diensten aan zowel particulieren als bedrijven. Deze instellingen omvatten banken, verzekeringsmaatschappijen, pensioenfondsen en beleggingsmaatschappijen.

Banken zijn misschien wel de bekendste financiële instellingen. Ze bieden een breed scala aan diensten, waaronder het beheren van betaalrekeningen, het verstrekken van leningen en hypotheken, en het faciliteren van betalingstransacties. Banken fungeren als tussenpersoon tussen spaarders en leners, waarbij ze de financiële middelen van spaarders gebruiken om leningen te verstrekken aan individuen en bedrijven die kapitaal nodig hebben.

Verzekeringsmaatschappijen zijn een andere belangrijke speler in de Nederlandse financiële sector. Ze bieden bescherming tegen risico’s door middel van verschillende soorten verzekeringen, zoals autoverzekering, ziektekostenverzekering en levensverzekering. Verzekeringsmaatschappijen helpen individuen en bedrijven zich te beschermen tegen onvoorziene gebeurtenissen die financiële schade kunnen veroorzaken.

Pensioenfondsen zijn eveneens essentieel in Nederland. Ze beheren het pensioengeld van werknemers en zorgen ervoor dat er voldoende kapitaal beschikbaar is voor hun toekomstige pensioenuitkeringen. Pensioenfondsen spelen een belangrijke rol bij het waarborgen van de financiële stabiliteit en het welzijn van gepensioneerden.

Beleggingsmaatschappijen bieden verschillende beleggingsproducten en -diensten aan. Ze helpen individuen en bedrijven hun vermogen te laten groeien door middel van investeringen in aandelen, obligaties, fondsen en andere financiële instrumenten. Beleggingsmaatschappijen spelen een belangrijke rol bij het stimuleren van economische groei door kapitaal te verschaffen aan bedrijven die willen uitbreiden of innoveren.

Financiële instellingen in Nederland worden streng gereguleerd om de stabiliteit van het financiële systeem te waarborgen en de belangen van consumenten te beschermen. Ze moeten voldoen aan strikte regels en voorschriften met betrekking tot kapitaalvereisten, transparantie en klantbescherming.

Deze instellingen zijn ook actief betrokken bij maatschappelijke initiatieven en dragen bij aan duurzame ontwikkeling. Ze investeren in groene projecten, ondersteunen lokale gemeenschappen en bevorderen verantwoord ondernemen.

Kortom, financiële instellingen spelen een vitale rol in Nederland door het verstrekken van essentiële diensten, het stimuleren van economische groei en het waarborgen van de financiële stabiliteit. Ze zijn onmisbaar voor individuen, bedrijven en de samenleving als geheel.


8 Veelgestelde vragen over financiële instellingen in Nederland: Een overzicht

  1. Wat is het verschil tussen een bank en een financiële instelling?
  2. Waar kan ik mijn geld veilig beleggen bij een financiële instelling in Nederland?
  3. Welke vergunning heeft een financiële instelling nodig om te kunnen opereren in Nederland?
  4. Hoe wordt de solvabiliteit van een financiële instelling bepaald?
  5. Wat is de Wet op het financieel toezicht (WFT) en wat zijn de gevolgen voor financiële instellingen in Nederland?
  6. Wat zijn de verschillende soorten diensten die door financiële instellingen aangeboden worden?
  7. Hoeveel kost het om geld te storten of op te nemen bij een financiële instelling in Nederland?
  8. Welke regels gelden er voor consumentenkoop bij een financiële instelling in Nederland?

Wat is het verschil tussen een bank en een financiële instelling?

Een bank is een specifiek type financiële instelling. Het belangrijkste verschil tussen een bank en andere financiële instellingen ligt in de aard van de diensten die ze aanbieden en de activiteiten die ze uitvoeren.

Een bank is een financiële instelling die zich bezighoudt met het beheren van geld en het verlenen van financiële diensten aan particulieren, bedrijven en andere entiteiten. Banken bieden een breed scala aan diensten, waaronder het openen en beheren van betaalrekeningen, het verstrekken van leningen en hypotheken, het faciliteren van betalingstransacties, het aanbieden van spaar- en beleggingsproducten, en het verstrekken van advies op financieel gebied.

Financiële instelling is een bredere term die verwijst naar verschillende soorten organisaties die actief zijn in de financiële sector. Dit omvat niet alleen banken, maar ook verzekeringsmaatschappijen, pensioenfondsen, beleggingsmaatschappijen, effectenhandelaren en andere entiteiten die betrokken zijn bij financiële activiteiten.

Verzekeringsmaatschappijen bieden bescherming tegen risico’s door middel van verzekeringsovereenkomsten. Ze helpen individuen en bedrijven zich te beschermen tegen onvoorziene gebeurtenissen die financiële schade kunnen veroorzaken.

Pensioenfondsen beheren pensioengeld voor werknemers en zorgen ervoor dat er voldoende kapitaal beschikbaar is voor toekomstige pensioenuitkeringen.

Beleggingsmaatschappijen bieden beleggingsproducten en -diensten aan, waaronder het investeren in aandelen, obligaties, fondsen en andere financiële instrumenten. Ze helpen individuen en bedrijven hun vermogen te laten groeien door middel van investeringen.

Kortom, banken zijn een specifiek type financiële instelling dat zich voornamelijk bezighoudt met het beheren van geld en het verlenen van financiële diensten. Andere financiële instellingen omvatten verzekeringsmaatschappijen, pensioenfondsen, beleggingsmaatschappijen en andere entiteiten die betrokken zijn bij verschillende aspecten van de financiële sector.

Waar kan ik mijn geld veilig beleggen bij een financiële instelling in Nederland?

Als u op zoek bent naar een veilige plek om uw geld te beleggen bij een financiële instelling in Nederland, zijn er verschillende opties die u kunt overwegen:

  1. Banken: Nederlandse banken bieden verschillende beleggingsmogelijkheden aan, zoals spaarrekeningen, deposito’s en beleggingsfondsen. Kies voor gerenommeerde banken die onder toezicht staan van De Nederlandsche Bank (DNB) en de Autoriteit Financiële Markten (AFM).
  2. Beleggingsmaatschappijen: Er zijn diverse beleggingsmaatschappijen in Nederland die gespecialiseerd zijn in het beheren van beleggingsportefeuilles. Deze instellingen hebben experts in dienst die u kunnen helpen bij het selecteren van geschikte beleggingsopties op basis van uw doelen en risicobereidheid.
  3. Pensioenfondsen: Sommige pensioenfondsen bieden individuele beleggingsmogelijkheden aan voor niet-deelnemers of voor extra pensioensparen. Deze fondsen hebben over het algemeen een lange geschiedenis van betrouwbaarheid en solide rendement.
  4. Vermogensbeheerders: Als u een groter vermogen heeft om te beleggen, kunt u overwegen om gebruik te maken van de diensten van een vermogensbeheerder. Deze professionals kunnen uw portefeuille op maat samenstellen en actief beheren volgens uw specifieke wensen en doelstellingen.

Ongeacht waar u besluit uw geld te beleggen, is het belangrijk om uw due diligence te doen en grondig onderzoek te verrichten naar de reputatie en betrouwbaarheid van de financiële instelling. Controleer of ze geregistreerd zijn bij relevante toezichthoudende instanties en zoek naar beoordelingen en ervaringen van andere klanten.

Daarnaast is het raadzaam om uw risicobereidheid te bepalen voordat u begint met beleggen. Bespreek uw financiële doelen, tijdshorizon en risicotolerantie met een professioneel adviseur om de juiste beleggingsstrategie voor u te bepalen.

Houd er rekening mee dat beleggen altijd gepaard gaat met risico’s, zelfs bij gerenommeerde instellingen. Het is belangrijk om realistische verwachtingen te hebben en alleen geld te beleggen dat u bereid bent om voor langere tijd vast te zetten.

Welke vergunning heeft een financiële instelling nodig om te kunnen opereren in Nederland?

Om te kunnen opereren in Nederland, moeten financiële instellingen over de juiste vergunningen beschikken. De specifieke vergunning die vereist is, hangt af van het type financiële dienstverlening dat de instelling aanbiedt. Hier zijn enkele veelvoorkomende vergunningen voor financiële instellingen in Nederland:

  1. Bankvergunning (Wet op het financieel toezicht – Wft): Banken die deposito’s aannemen, betalingsdiensten aanbieden, leningen verstrekken of andere bancaire activiteiten uitvoeren, hebben een bankvergunning nodig van De Nederlandsche Bank (DNB). DNB houdt toezicht op de naleving van de regels en voorschriften voor banken.
  2. Verzekeringsvergunning (Wft): Verzekeringsmaatschappijen die levens- of schadeverzekeringen aanbieden, moeten een vergunning verkrijgen van zowel DNB als de Autoriteit Financiële Markten (AFM). DNB houdt toezicht op de financiële stabiliteit van verzekeraars, terwijl AFM toezicht houdt op eerlijke marktpraktijken en klantbescherming.
  3. Beleggingsondernemingsvergunning (Wft): Beleggingsmaatschappijen en vermogensbeheerders die beleggingsdiensten aanbieden, zoals het beheren van portefeuilles of het uitvoeren van transacties namens klanten, hebben een vergunning nodig van zowel DNB als AFM. Deze vergunningen zijn bedoeld om de integriteit van de financiële markten te waarborgen en beleggers te beschermen.
  4. Betaalinstellingvergunning (Wft): Financiële instellingen die betalingsdiensten aanbieden, zoals het uitvoeren van betalingstransacties, moeten een vergunning verkrijgen van DNB. Deze vergunning is bedoeld om veilige en efficiënte betalingsdiensten te waarborgen.

Het verkrijgen van deze vergunningen vereist een grondige beoordeling door de toezichthoudende instanties, waarbij wordt gekeken naar de financiële gezondheid, integriteit, deskundigheid en naleving van regelgeving door de instelling. Daarnaast moeten financiële instellingen voldoen aan doorlopende rapportage- en toezichtsvereisten om hun vergunning te behouden.

Het is belangrijk op te merken dat de bovengenoemde vergunningen slechts enkele voorbeelden zijn en dat er andere specifieke vergunningen kunnen gelden voor bepaalde niches binnen de financiële sector, zoals crowdfundingplatforms of elektronisch geldinstellingen. Het is raadzaam om contact op te nemen met DNB en AFM voor gedetailleerde informatie over welke vergunning(en) vereist zijn voor een specifieke financiële dienstverlening in Nederland.

Hoe wordt de solvabiliteit van een financiële instelling bepaald?

De solvabiliteit van een financiële instelling wordt bepaald aan de hand van verschillende factoren en berekeningen. Het is een belangrijke maatstaf voor de financiële gezondheid en stabiliteit van de instelling. Over het algemeen verwijst solvabiliteit naar het vermogen van een financiële instelling om aan haar verplichtingen te voldoen en haar activiteiten op lange termijn voort te zetten.

Een veelgebruikte maatstaf voor solvabiliteit is de kapitaalratio, ook wel bekend als de eigenvermogensratio. Deze ratio vergelijkt het eigen vermogen van de instelling met haar totale risicogewogen activa. Het eigen vermogen omvat het kapitaal dat beschikbaar is voor de instelling, inclusief aandelenkapitaal, reserves en winsten.

Een andere belangrijke factor bij het bepalen van de solvabiliteit is het risicoprofiel van de financiële instelling. Dit omvat onder andere het type activiteiten dat ze ondernemen, zoals leningen verstrekken, investeren in effecten of verzekeringspolissen uitgeven. Elk van deze activiteiten brengt verschillende risico’s met zich mee, die in overweging moeten worden genomen bij het beoordelen van de solvabiliteit.

Daarnaast spelen regelgeving en toezicht ook een cruciale rol bij het bepalen van de solvabiliteit. Financiële instellingen moeten voldoen aan specifieke kapitaalvereisten die zijn vastgesteld door toezichthouders zoals De Nederlandsche Bank (DNB) en de Europese Centrale Bank (ECB). Deze vereisten stellen minimale kapitaalniveaus vast die instellingen moeten aanhouden om hun risico’s te dekken en financiële stabiliteit te waarborgen.

Om de solvabiliteit te beoordelen, worden vaak ook andere financiële ratio’s en indicatoren gebruikt, zoals de liquiditeitsratio, rentabiliteit op eigen vermogen en schuldgraad. Deze metingen bieden aanvullende inzichten in de financiële positie van de instelling en haar vermogen om aan haar verplichtingen te voldoen.

Het is belangrijk op te merken dat het bepalen van de solvabiliteit een complex proces is dat afhankelijk is van verschillende factoren en berekeningen. Het vereist gedetailleerde analyse van financiële gegevens en expertise op het gebied van risicobeheer en regelgeving. Daarom vertrouwen toezichthouders op gespecialiseerde kennis om ervoor te zorgen dat financiële instellingen voldoen aan de vereiste solvabiliteitsnormen.

Wat is de Wet op het financieel toezicht (WFT) en wat zijn de gevolgen voor financiële instellingen in Nederland?

De Wet op het financieel toezicht (WFT) is een belangrijke wetgeving in Nederland die is opgesteld om het toezicht op de financiële sector te reguleren en de belangen van consumenten te beschermen. De WFT is van toepassing op verschillende financiële instellingen, zoals banken, verzekeringsmaatschappijen, pensioenfondsen en beleggingsondernemingen.

De WFT heeft verschillende doelstellingen. Een van de belangrijkste doelen is het waarborgen van de stabiliteit van het financiële systeem. Dit wordt bereikt door het stellen van kapitaalvereisten aan financiële instellingen, zodat ze voldoende buffers hebben om eventuele verliezen op te vangen en hun verplichtingen jegens klanten na te komen.

Een ander belangrijk doel van de WFT is het beschermen van consumentenbelangen. Financiële instellingen worden verplicht om transparante informatie te verstrekken aan consumenten, zodat zij weloverwogen beslissingen kunnen nemen over financiële producten en diensten. Daarnaast moeten instellingen zorgen voor een zorgvuldige behandeling van klanten en hun belangen centraal stellen.

De WFT heeft ook gevolgen voor de bedrijfsvoering en compliance-processen van financiële instellingen. Ze moeten voldoen aan strikte regels en voorschriften met betrekking tot onder andere risicobeheer, interne controlemaatregelen, governance en rapportageverplichtingen. Deze regels zijn bedoeld om de integriteit en betrouwbaarheid van de financiële sector te waarborgen.

Naleving van de WFT wordt streng gecontroleerd door toezichthoudende instanties, zoals De Nederlandsche Bank (DNB) en de Autoriteit Financiële Markten (AFM). Deze instanties hebben bevoegdheden om boetes op te leggen, vergunningen in te trekken of andere maatregelen te nemen tegen financiële instellingen die niet voldoen aan de vereisten van de WFT.

Kortom, de Wet op het financieel toezicht heeft als doel het waarborgen van een stabiele en integere financiële sector in Nederland. Het legt verplichtingen op aan financiële instellingen om kapitaalvereisten na te leven, consumentenbelangen te beschermen en te voldoen aan strikte regels en voorschriften. Door naleving van de WFT kunnen financiële instellingen vertrouwen opbouwen bij consumenten en bijdragen aan een gezonde economie.

Wat zijn de verschillende soorten diensten die door financiële instellingen aangeboden worden?

Financiële instellingen bieden een breed scala aan diensten aan om te voldoen aan de diverse behoeften van particulieren, bedrijven en andere organisaties. Enkele van de belangrijkste diensten die door financiële instellingen worden aangeboden, zijn onder andere:

  1. Bankieren: Banken bieden verschillende bankdiensten aan, zoals het openen en beheren van betaalrekeningen, het verstrekken van leningen en hypotheken, het faciliteren van betalingstransacties en het verstrekken van creditcards.
  2. Verzekering: Verzekeringsmaatschappijen bieden verschillende soorten verzekeringen aan om individuen en bedrijven te beschermen tegen financiële risico’s. Dit omvat autoverzekering, ziektekostenverzekering, levensverzekering, eigendomsverzekering en nog veel meer.
  3. Belegging: Beleggingsmaatschappijen bieden beleggingsproducten en -diensten aan om individuen en bedrijven te helpen hun vermogen te laten groeien. Dit kan aandelenhandel, obligaties, fondsenbeheer of andere beleggingsinstrumenten omvatten.
  4. Pensioenen: Pensioenfondsen beheren pensioengeld voor werknemers en zorgen ervoor dat er voldoende kapitaal beschikbaar is voor toekomstige pensioenuitkeringen. Ze bieden pensioenspaarplannen en -regelingen aan om mensen te helpen sparen voor hun oude dag.
  5. Financieel advies: Financiële instellingen bieden vaak financieel advies aan hun klanten. Dit kan betrekking hebben op investeringen, vermogensbeheer, pensioenplanning, belastingadvies en andere financiële aspecten.
  6. Zakelijke diensten: Financiële instellingen bieden ook verschillende diensten aan bedrijven en organisaties. Dit omvat het verstrekken van zakelijke leningen, het faciliteren van internationale betalingstransacties, cashmanagementdiensten, handelsfinanciering en risicobeheer.
  7. Online bankieren: Veel financiële instellingen bieden online bankieren aan, waarmee klanten toegang hebben tot hun rekeningen, transacties kunnen uitvoeren, betalingen kunnen doen en andere bankzaken kunnen regelen via internet of mobiele applicaties.

Het is belangrijk op te merken dat de beschikbaarheid van deze diensten kan variëren afhankelijk van de specifieke financiële instelling en het land waarin ze actief zijn. Het is raadzaam om contact op te nemen met een specifieke financiële instelling voor gedetailleerde informatie over hun dienstenaanbod.

Hoeveel kost het om geld te storten of op te nemen bij een financiële instelling in Nederland?

De kosten voor het storten of opnemen van geld bij een financiële instelling in Nederland kunnen variëren, afhankelijk van de specifieke instelling en het type rekening dat je hebt. Over het algemeen zijn er echter enkele belangrijke punten om op te merken:

  1. Stortingskosten: Bij de meeste banken in Nederland zijn stortingen op je eigen rekening doorgaans gratis. Dit geldt zowel voor contante stortingen als voor stortingen via overschrijving of automatische incasso. Het is belangrijk om de voorwaarden van je specifieke bank te controleren, omdat sommige banken mogelijk kosten in rekening brengen voor bepaalde soorten rekeningen of transacties.
  2. Opnamekosten: Het opnemen van geld bij een geldautomaat van je eigen bank is meestal kosteloos. Als je echter gebruikmaakt van een geldautomaat die niet behoort tot jouw eigen bank, kunnen er kosten in rekening worden gebracht. Deze kosten variëren per bank en per type rekening dat je hebt. Het is raadzaam om na te gaan welke afspraken jouw bank heeft met andere banken over het gebruik van hun geldautomaten, aangezien sommige banken mogelijk samenwerken om klanten gratis toegang te bieden tot een breed netwerk van geldautomaten.
  3. Extra diensten: Sommige financiële instellingen kunnen extra kosten in rekening brengen voor aanvullende diensten, zoals spoedoverboekingen, internationale transacties of het bestellen van speciale valuta’s. Deze kosten kunnen variëren, dus het is belangrijk om de tarieven en voorwaarden van jouw specifieke bank te raadplegen.

Het is belangrijk op te merken dat de kosten voor het storten of opnemen van geld bij financiële instellingen kunnen veranderen en afhankelijk zijn van verschillende factoren. Het is daarom verstandig om regelmatig de tarieven en voorwaarden van jouw bank te controleren, zodat je op de hoogte blijft van eventuele wijzigingen.

Welke regels gelden er voor consumentenkoop bij een financiële instelling in Nederland?

Consumentenkoop bij financiële instellingen in Nederland valt onder de regels van het consumentenrecht, met name de regels die zijn vastgelegd in het Burgerlijk Wetboek (Boek 7, Titel 1). Deze regels zijn bedoeld om de belangen van consumenten te beschermen en eerlijke handelspraktijken te waarborgen. Hier zijn enkele belangrijke regels die van toepassing zijn op consumentenkoop bij financiële instellingen:

  1. Informatieplicht: Financiële instellingen hebben een wettelijke verplichting om consumenten duidelijke en begrijpelijke informatie te verstrekken over hun producten en diensten. Dit omvat informatie over de kenmerken, kosten, voorwaarden, risico’s en eventuele beperkingen.
  2. Bedenktermijn: Consumenten hebben vaak recht op een bedenktermijn bij het afsluiten van een overeenkomst met een financiële instelling. Dit stelt hen in staat om binnen een bepaalde periode (meestal 14 dagen) zonder opgaaf van redenen af te zien van de aankoop of het contract.
  3. Recht op annulering of ontbinding: Naast de bedenktermijn kunnen consumenten in sommige gevallen het recht hebben om een overeenkomst met een financiële instelling te annuleren of te ontbinden. Dit kan bijvoorbeeld gelden als er sprake is van misleidende informatie, onjuiste voorstelling van zaken of onredelijke voorwaarden.
  4. Garantie: Financiële producten en diensten kunnen onderhevig zijn aan garanties. Dit betekent dat de financiële instelling verantwoordelijk is voor het herstellen, vervangen of vergoeden van een product of dienst als deze niet voldoet aan de verwachtingen of gebreken vertoont binnen een redelijke termijn na aankoop.
  5. Klachtenprocedure: Financiële instellingen moeten beschikken over een klachtenprocedure, waarbij consumenten hun klachten kunnen indienen en een passende oplossing kunnen zoeken. Deze procedure moet transparant, toegankelijk en redelijk zijn.

Het is belangrijk op te merken dat de specifieke regels en voorwaarden kunnen variëren afhankelijk van het type financieel product of dienst dat wordt aangeboden. Daarom is het raadzaam om altijd de algemene voorwaarden en contractuele documentatie zorgvuldig door te nemen voordat u een overeenkomst aangaat met een financiële instelling. Bij twijfel kunt u ook contact opnemen met relevante consumentenorganisaties of juridisch advies inwinnen.

innovatieve software

Innovatieve Software: De Drijvende Kracht achter Digitale Vooruitgang

Innovatieve Software: Het Aandrijven van Vooruitgang in de Digitale Wereld

In een tijdperk waarin technologie de drijvende kracht is achter vooruitgang, speelt innovatieve software een cruciale rol bij het vormgeven van de digitale wereld. Met elke dag nieuwe ontwikkelingen en evoluties, is het belangrijker dan ooit tevoren om softwareoplossingen te hebben die niet alleen aan de behoeften van vandaag voldoen, maar ook klaar zijn voor de uitdagingen van morgen.

Innovatieve software gaat verder dan alleen maar het oplossen van problemen. Het gaat over het creëren van nieuwe mogelijkheden en het benutten van onontgonnen terrein. Het stimuleert groei, efficiëntie en concurrentievermogen in alle sectoren, of het nu gaat om gezondheidszorg, financiën, productie of e-commerce.

Een van de belangrijkste kenmerken van innovatieve software is zijn vermogen om te anticiperen op veranderende behoeften en trends. Door gebruik te maken van geavanceerde technologieën zoals kunstmatige intelligentie, machine learning en big data-analyse, kan innovatieve software waardevolle inzichten genereren en bedrijven helpen betere beslissingen te nemen.

Een ander essentieel aspect van innovatieve software is gebruiksvriendelijkheid. Het maakt niet uit hoe geavanceerd een softwareoplossing is; als het niet intuïtief en gemakkelijk te gebruiken is, zal het niet effectief zijn. Innovatieve software moet naadloos integreren met bestaande systemen en workflows, waardoor de adoptie en acceptatie ervan wordt vergemakkelijkt.

Veiligheid is ook een cruciaal aspect van innovatieve software. In een tijd waarin cyberdreigingen steeds geavanceerder worden, moeten softwareoplossingen robuuste beveiligingsmaatregelen hebben om gevoelige gegevens te beschermen. Innovatieve software moet in staat zijn om proactief bedreigingen te detecteren en te voorkomen, en tegelijkertijd de privacy van gebruikers te waarborgen.

Een ander belangrijk voordeel van innovatieve software is schaalbaarheid. Bedrijven groeien en evolueren voortdurend, en hun softwareoplossingen moeten kunnen meegroeien. Innovatieve software maakt het mogelijk om snel uit te breiden en aan te passen aan veranderende zakelijke behoeften, zonder dat dit ten koste gaat van de prestaties of stabiliteit.

Ten slotte kan innovatieve software de klantervaring verbeteren. Door gebruik te maken van personalisatie, automatisering en realtime interactie kan het bedrijven helpen om gepersonaliseerde diensten aan te bieden die voldoen aan de specifieke behoeften en verwachtingen van klanten. Dit resulteert in een hogere klanttevredenheid, loyaliteit en uiteindelijk groei.

Kortom, innovatieve software is de drijvende kracht achter vooruitgang in de digitale wereld. Het heeft het potentieel om bedrijven naar nieuwe hoogten te tillen, hen concurrentievoordeel te bieden en hen in staat te stellen zich aan te passen aan een steeds veranderende omgeving. Door te investeren in innovatieve softwareoplossingen kunnen bedrijven de weg effenen voor succes en zichzelf positioneren als leiders in hun respectievelijke industrieën.


8 Veelgestelde vragen over innovatieve software: Antwoorden en Advies

  1. Wat is het belang van innovatieve software?
  2. Waarom zou ik investeren in innovatieve software?
  3. Hoe kan ik de beste innovatieve software kiezen?
  4. Wat zijn de voordelen van innovatieve software?
  5. Welke functies biedt innovatieve software?
  6. Hoe implementeer je succesvol innovatieve software?
  7. Wat is de beste manier om te profiteren van innovatieve software?
  8. Hoe blijf je op de hoogte van nieuwe ontwikkelingen in technologische oplossingen en innovaties voor bedrijven?

Wat is het belang van innovatieve software?

Het belang van innovatieve software kan niet genoeg benadrukt worden in de huidige digitale wereld. Hier zijn enkele belangrijke redenen waarom innovatieve software van cruciaal belang is:

  1. Concurrentievoordeel: Innovatieve software stelt bedrijven in staat om zich te onderscheiden van hun concurrenten. Het biedt unieke functionaliteiten, verbeterde efficiëntie en nieuwe mogelijkheden die hen een voorsprong geven op de markt.
  2. Efficiëntieverbetering: Innovatieve software automatiseert processen, elimineert handmatige taken en optimaliseert workflows. Dit resulteert in verbeterde efficiëntie, verhoogde productiviteit en kostenbesparingen voor bedrijven.
  3. Klanttevredenheid: Innovatieve software stelt bedrijven in staat om gepersonaliseerde diensten en op maat gemaakte ervaringen aan te bieden aan hun klanten. Dit leidt tot hogere klanttevredenheid, loyaliteit en retentie.
  4. Zakelijke groei: Innovatieve software kan nieuwe zakelijke mogelijkheden creëren door het identificeren van trends, het genereren van waardevolle inzichten en het ontdekken van nieuwe marktkansen. Het stelt bedrijven in staat om hun activiteiten uit te breiden en hun marktaandeel te vergroten.
  5. Flexibiliteit en aanpasbaarheid: Innovatieve software is schaalbaar en kan gemakkelijk worden aangepast aan veranderende zakelijke behoeften. Het stelt bedrijven in staat om snel te reageren op veranderingen in de markt en zich aan te passen aan nieuwe technologieën en trends.
  6. Veiligheid en gegevensbescherming: Innovatieve software omvat geavanceerde beveiligingsmaatregelen om bedrijfskritische gegevens te beschermen tegen cyberdreigingen. Het waarborgt de privacy van gebruikers en voldoet aan de geldende regelgeving op het gebied van gegevensbescherming.
  7. Innovatiecultuur: Innovatieve software stimuleert een cultuur van voortdurende verbetering en innovatie binnen organisaties. Het moedigt medewerkers aan om out-of-the-box te denken, nieuwe ideeën te verkennen en creatieve oplossingen te vinden voor uitdagingen.

Kortom, innovatieve software is essentieel voor bedrijven die willen groeien, concurrerend willen blijven en zich willen aanpassen aan de snel veranderende digitale wereld. Het biedt talloze voordelen, waaronder concurrentievoordeel, efficiëntieverbetering, klanttevredenheid en zakelijke groei. Door te investeren in innovatieve softwareoplossingen kunnen bedrijven hun potentieel maximaliseren en succesvol zijn in de moderne zakelijke omgeving.

Waarom zou ik investeren in innovatieve software?

Investeren in innovatieve software biedt tal van voordelen voor bedrijven. Hier zijn enkele redenen waarom het de moeite waard is om te investeren in innovatieve software:

  1. Verbeterde efficiëntie: Innovatieve software kan bedrijfsprocessen automatiseren en stroomlijnen, waardoor de efficiëntie wordt verhoogd. Taken die voorheen tijdrovend waren, kunnen nu snel en nauwkeurig worden uitgevoerd, waardoor medewerkers meer tijd hebben voor strategische taken.
  2. Concurrentievoordeel: Innovatieve software stelt bedrijven in staat om zich te onderscheiden van hun concurrenten door unieke functionaliteiten en verbeterde diensten aan te bieden. Het stelt u in staat om sneller te reageren op markttrends en klantbehoeften, waardoor u een voorsprong krijgt op de concurrentie.
  3. Kostenbesparing: Hoewel de initiële investering misschien hoog lijkt, kan innovatieve software op de lange termijn kostenbesparingen opleveren. Het automatiseert repetitieve taken, vermindert fouten en optimaliseert processen, wat resulteert in lagere operationele kosten.
  4. Verbeterde klantenservice: Innovatieve software stelt bedrijven in staat om gepersonaliseerde diensten aan te bieden aan hun klanten. Door gebruik te maken van geavanceerde technologieën zoals kunstmatige intelligentie en machine learning, kunt u beter begrijpen wat uw klanten willen en hen een naadloze ervaring bieden.
  5. Schaalbaarheid: Innovatieve software kan meegroeien met uw bedrijf. Het kan gemakkelijk worden aangepast en uitgebreid naarmate uw behoeften veranderen, waardoor u flexibel blijft in een snel veranderende zakelijke omgeving.
  6. Verbeterde besluitvorming: Innovatieve software genereert waardevolle inzichten en analyses op basis van grote hoeveelheden gegevens. Dit stelt u in staat om beter geïnformeerde beslissingen te nemen en strategieën te ontwikkelen die zijn gebaseerd op feitelijke gegevens.
  7. Beveiliging en naleving: Innovatieve software biedt geavanceerde beveiligingsmaatregelen om uw bedrijfsgegevens te beschermen tegen cyberdreigingen. Het helpt ook bij het voldoen aan nalevingsvereisten, zoals de AVG (Algemene Verordening Gegevensbescherming).

Investeren in innovatieve software is dus een investering in de toekomst van uw bedrijf. Het stelt u in staat om efficiënter te werken, concurrerend te blijven en de klanttevredenheid te verbeteren. Het is een strategische zet die uw bedrijf kan helpen groeien en succesvol te zijn in de steeds veranderende digitale wereld.

Hoe kan ik de beste innovatieve software kiezen?

Het kiezen van de beste innovatieve software kan een uitdagende taak zijn, gezien het brede scala aan beschikbare opties en de snel evoluerende technologische landschap. Hier zijn enkele stappen die u kunt volgen om u te helpen de juiste keuze te maken:

  1. Definieer uw behoeften: Begin met het identificeren van uw specifieke behoeften en doelstellingen. Welke problemen wilt u oplossen of welke kansen wilt u benutten met behulp van innovatieve software? Maak een lijst van de belangrijkste functies en functionaliteiten die u nodig heeft.
  2. Onderzoek de markt: Doe grondig onderzoek naar de beschikbare opties op de markt. Bekijk verschillende leveranciers, vergelijk hun producten en lees beoordelingen en feedback van andere gebruikers. Let op aspecten zoals functionaliteit, gebruiksvriendelijkheid, beveiliging en schaalbaarheid.
  3. Vraag om aanbevelingen: Praat met collega’s, industrie-experts of andere professionals in uw vakgebied om aanbevelingen te krijgen voor innovatieve softwareoplossingen die zij hebben gebruikt of waarmee zij goede ervaringen hebben gehad. Dit kan waardevolle inzichten opleveren en u helpen bij het maken van een geïnformeerde beslissing.
  4. Demo’s en proefperiodes: Vraag om demo’s of proefperiodes van de software die u overweegt. Dit stelt u in staat om hands-on ervaring op te doen met het product en te beoordelen of het voldoet aan uw behoeften en verwachtingen. Let op de gebruiksvriendelijkheid, interface, prestaties en compatibiliteit met uw bestaande systemen.
  5. Ondersteuning en training: Zorg ervoor dat de leverancier van de software goede ondersteuning biedt, zoals technische ondersteuning, training en documentatie. Het is belangrijk om te weten dat u kunt rekenen op hulp wanneer dat nodig is en dat er middelen beschikbaar zijn om u te helpen het maximale uit de software te halen.
  6. Kosten en ROI: Analyseer de kosten van de software, inclusief licenties, implementatiekosten en eventuele bijkomende kosten zoals onderhoud of upgrades. Vergelijk deze kosten met de verwachte voordelen en return on investment (ROI) die u kunt behalen met het gebruik van de software. Zorg ervoor dat het waarde toevoegt aan uw bedrijf.
  7. Referenties en case studies: Vraag naar referenties van andere klanten die de software gebruiken. Neem contact op met deze klanten om hun ervaringen te horen en te begrijpen hoe de software hen heeft geholpen bij het bereiken van hun doelen. Case studies kunnen ook nuttige inzichten bieden in hoe de software wordt toegepast in vergelijkbare situaties.

Door deze stappen te volgen, kunt u een weloverwogen beslissing nemen bij het kiezen van innovatieve software die past bij uw specifieke behoeften en uw organisatie helpt groeien en succesvol te zijn in een steeds veranderende digitale wereld.

Wat zijn de voordelen van innovatieve software?

Innovatieve software biedt talloze voordelen voor bedrijven en organisaties in verschillende sectoren. Hier zijn enkele belangrijke voordelen van innovatieve software:

  1. Verbeterde efficiëntie: Innovatieve software kan bedrijfsprocessen automatiseren, repetitieve taken verminderen en workflows stroomlijnen. Dit resulteert in een verbeterde efficiëntie, waardoor medewerkers meer tijd kunnen besteden aan waardevolle taken en de productiviteit wordt verhoogd.
  2. Verhoogde nauwkeurigheid: Innovatieve software maakt gebruik van geavanceerde technologieën zoals kunstmatige intelligentie en machine learning om gegevens te analyseren en besluitvorming te ondersteunen. Hierdoor kunnen bedrijven profiteren van nauwkeurigere analyses, voorspellingen en aanbevelingen, waardoor betere beslissingen worden genomen.
  3. Verbeterde klantenservice: Innovatieve software stelt bedrijven in staat om gepersonaliseerde diensten aan te bieden, realtime interactie met klanten mogelijk te maken en snelle respons op vragen of problemen te bieden. Dit resulteert in een verbeterde klantenservice-ervaring, hogere klanttevredenheid en loyaliteit.
  4. Betere concurrentiepositie: Door gebruik te maken van innovatieve software kunnen bedrijven zich onderscheiden van hun concurrenten. Het stelt hen in staat om nieuwe producten of diensten te ontwikkelen, sneller op de markt te komen en zich aan te passen aan veranderende marktomstandigheden. Dit geeft hen een concurrentievoordeel en vergroot hun kansen op succes.
  5. Kostenbesparingen: Innovatieve software kan kostenbesparingen opleveren door het automatiseren van processen, het verminderen van fouten en het optimaliseren van bedrijfsactiviteiten. Dit resulteert in een efficiënter gebruik van middelen, lagere operationele kosten en hogere winstmarges.
  6. Schaalbaarheid: Innovatieve softwareoplossingen zijn vaak schaalbaar, wat betekent dat ze kunnen meegroeien met de behoeften van een bedrijf naarmate het groeit. Dit zorgt voor flexibiliteit en maakt het mogelijk om snel uit te breiden zonder dat dit ten koste gaat van de prestaties of stabiliteit.
  7. Verbeterde gegevensbeveiliging: Innovatieve software omvat vaak geavanceerde beveiligingsmaatregelen om gevoelige gegevens te beschermen tegen cyberdreigingen. Dit helpt bedrijven om de privacy van klanten te waarborgen, naleving van regelgeving te garanderen en hun reputatie te beschermen.

Kortom, innovatieve software biedt vele voordelen, waaronder verbeterde efficiëntie, nauwkeurigheid, klantenservice, concurrentiepositie, kostenbesparingen, schaalbaarheid en gegevensbeveiliging. Het is een essentieel instrument geworden voor bedrijven die streven naar groei en succes in de steeds veranderende digitale wereld.

Welke functies biedt innovatieve software?

Innovatieve software biedt verschillende functies en mogelijkheden die bedrijven in staat stellen om te groeien, efficiëntie te verhogen en concurrentievoordeel te behalen. Enkele van de belangrijkste functies zijn:

  1. Geavanceerde analyse: Innovatieve software maakt gebruik van geavanceerde analysetechnieken zoals kunstmatige intelligentie, machine learning en big data-analyse. Hierdoor kunnen bedrijven waardevolle inzichten genereren uit grote hoeveelheden gegevens, trends identificeren, voorspellingen doen en betere beslissingen nemen.
  2. Automatisering: Innovatieve software maakt het mogelijk om repetitieve taken te automatiseren en handmatige processen te stroomlijnen. Dit helpt bedrijven om de efficiëntie te verhogen, menselijke fouten te verminderen en kostbare tijd vrij te maken voor belangrijkere taken.
  3. Personalisatie: Met innovatieve software kunnen bedrijven gepersonaliseerde ervaringen bieden aan hun klanten. Door gebruik te maken van gegevens over klantvoorkeuren en gedrag, kan de software individuele aanbevelingen doen, op maat gemaakte inhoud leveren en een meer persoonlijke interactie mogelijk maken.
  4. Integratie: Innovatieve software kan naadloos integreren met bestaande systemen en workflows binnen een organisatie. Hierdoor kunnen bedrijven hun bestaande infrastructuur behouden en profiteren van nieuwe functionaliteiten zonder grote verstoringen of migraties.
  5. Veiligheid: Innovatieve software legt een sterke nadruk op beveiliging en gegevensbescherming. Het biedt robuuste beveiligingsmaatregelen om gevoelige informatie te beschermen tegen cyberdreigingen en ongeoorloofde toegang. Dit omvat encryptie, authenticatie, toegangscontrole en monitoring van beveiligingsincidenten.
  6. Schaalbaarheid: Innovatieve softwareoplossingen zijn ontworpen om mee te groeien met de behoeften van een bedrijf. Ze kunnen gemakkelijk worden opgeschaald om grote hoeveelheden gegevens te verwerken, meer gebruikers te ondersteunen en nieuwe functionaliteiten toe te voegen naarmate de vraag toeneemt.
  7. Mobiliteit: Innovatieve software is vaak ontwikkeld met het oog op mobiliteit. Het biedt gebruikers de mogelijkheid om toegang te krijgen tot belangrijke gegevens en functionaliteiten vanaf elk apparaat, waar ze zich ook bevinden. Dit verbetert de flexibiliteit, productiviteit en samenwerking binnen een organisatie.
  8. Real-time interactie: Innovatieve software maakt real-time interactie mogelijk tussen gebruikers, systemen en apparaten. Dit stelt bedrijven in staat om snel te reageren op veranderingen in de markt, klantbehoeften of interne processen.

Deze functies zijn slechts enkele voorbeelden van wat innovatieve software kan bieden. De exacte functies variëren afhankelijk van het specifieke type softwareoplossing en de behoeften van een bedrijf of sector.

Hoe implementeer je succesvol innovatieve software?

Het succesvol implementeren van innovatieve software vereist een zorgvuldige planning en uitvoering. Hier zijn enkele stappen die kunnen helpen bij het proces:

  1. Identificeer de behoeften en doelstellingen: Begin met het identificeren van de specifieke behoeften en doelstellingen van je organisatie. Wat wil je bereiken met de nieuwe software? Welke problemen wil je oplossen of welke kansen wil je benutten? Een duidelijk begrip van deze aspecten zal helpen bij het selecteren van de juiste softwareoplossing.
  2. Onderzoek en selecteer de juiste software: Voer grondig onderzoek uit naar beschikbare softwareoplossingen die aansluiten bij jouw behoeften. Overweeg factoren zoals functionaliteit, gebruiksvriendelijkheid, beveiliging, schaalbaarheid en ondersteuning. Raadpleeg ook andere gebruikersbeoordelingen en voer eventueel een proof-of-concept uit om te zien hoe goed de software presteert in jouw specifieke context.
  3. Plan de implementatie: Maak een gedetailleerd implementatieplan waarin alle fasen, taken en verantwoordelijkheden worden beschreven. Stel realistische deadlines vast en zorg ervoor dat er voldoende middelen beschikbaar zijn om het project succesvol te voltooien.
  4. Betrek belanghebbenden: Zorg ervoor dat alle relevante belanghebbenden betrokken zijn bij het implementatieproces, zoals medewerkers, managers en IT-teams. Communiceer duidelijk over wat er gaat veranderen, welke voordelen de nieuwe software biedt en hoe het hun werkprocessen zal beïnvloeden. Het creëren van draagvlak en betrokkenheid helpt bij een soepele overgang.
  5. Zorg voor training en ondersteuning: Bied voldoende training en ondersteuning aan medewerkers om hen vertrouwd te maken met de nieuwe software. Dit kan variëren van trainingsessies tot handleidingen en online bronnen. Zorg ervoor dat er een helpdesk of supportteam beschikbaar is om eventuele vragen of problemen op te lossen na de implementatie.
  6. Test grondig: Voer uitgebreide tests uit om ervoor te zorgen dat de software correct functioneert en aan alle vereisten voldoet. Identificeer eventuele bugs, fouten of compatibiliteitsproblemen en los ze op voordat de software in productie gaat.
  7. Monitor en evalueer: Houd na de implementatie de prestaties van de software in de gaten. Verzamel feedback van gebruikers en identificeer eventuele verbeterpunten of optimalisatiemogelijkheden. Blijf ook op de hoogte van updates en nieuwe versies van de software om ervoor te zorgen dat je altijd up-to-date blijft.

Het succesvol implementeren van innovatieve software vereist een gestructureerde aanpak, goede communicatie en betrokkenheid van alle belanghebbenden. Door deze stappen te volgen, vergroot je de kans op een succesvolle implementatie die waarde toevoegt aan jouw organisatie.

Wat is de beste manier om te profiteren van innovatieve software?

Om optimaal te profiteren van innovatieve software, zijn er een aantal belangrijke stappen die u kunt nemen:

  1. Identificeer uw behoeften: Begin met het identificeren van de specifieke uitdagingen of kansen waarvoor u innovatieve software nodig heeft. Dit kan variëren van het verbeteren van operationele efficiëntie tot het vergroten van klantbetrokkenheid. Door uw behoeften duidelijk te definiëren, kunt u gericht zoeken naar softwareoplossingen die aan deze behoeften voldoen.
  2. Onderzoek en evaluatie: Voer grondig onderzoek uit naar de beschikbare innovatieve softwareoplossingen op de markt. Kijk naar functies, mogelijkheden, beveiligingsmaatregelen en referenties. Vergelijk verschillende opties en maak een weloverwogen beslissing op basis van uw specifieke vereisten.
  3. Betrek belanghebbenden: Zorg ervoor dat alle relevante belanghebbenden binnen uw organisatie betrokken zijn bij het selectieproces voor innovatieve software. Dit omvat niet alleen IT-afdelingen, maar ook gebruikers uit verschillende afdelingen die direct met de software zullen werken. Het verzamelen van input en feedback van verschillende perspectieven kan helpen bij het nemen van een weloverwogen beslissing.
  4. Implementatie en training: Zodra u de juiste innovatieve softwareoplossing heeft gekozen, is een effectieve implementatie essentieel voor succesvol gebruik ervan. Zorg ervoor dat u voldoende tijd besteedt aan het trainen van uw team en het waarborgen van een soepele overgang naar de nieuwe software. Dit kan het omvatten van trainingssessies, handleidingen of zelfs het inhuren van experts om te helpen bij de implementatie.
  5. Blijf op de hoogte: Innovatieve software evolueert voortdurend, dus is het belangrijk om op de hoogte te blijven van updates, nieuwe functies en best practices. Zorg ervoor dat u regelmatig communiceert met de softwareleverancier en blijf openstaan voor feedback van uw team en gebruikers. Door continu te leren en te verbeteren, kunt u optimaal profiteren van de innovatieve softwareoplossing.
  6. Meet resultaten: Stel meetbare doelen op voor het gebruik van innovatieve software en volg regelmatig uw voortgang. Analyseer hoe de software uw bedrijfsprestaties heeft beïnvloed, zoals kostenbesparingen, verhoogde efficiëntie of verbeterde klanttevredenheid. Door resultaten te meten, kunt u inzicht krijgen in de toegevoegde waarde van de software en eventuele aanpassingen maken indien nodig.

Door deze stappen te volgen, kunt u maximaal profiteren van innovatieve software en ervoor zorgen dat het een waardevolle investering is voor uw organisatie.

Hoe blijf je op de hoogte van nieuwe ontwikkelingen in technologische oplossingen en innovaties voor bedrijven?

Om op de hoogte te blijven van nieuwe ontwikkelingen in technologische oplossingen en innovaties voor bedrijven, zijn er verschillende strategieën die je kunt volgen:

  1. Volg gerenommeerde bronnen: Abonneer je op nieuwsbrieven, blogs en websites van betrouwbare bronnen die zich richten op technologie en zakelijke innovaties. Dit kunnen tech-nieuwssites zijn, branche-gerelateerde publicaties of gespecialiseerde blogs. Door regelmatig hun artikelen en updates te lezen, blijf je op de hoogte van de nieuwste trends, productlanceringen en innovaties.
  2. Netwerken binnen de branche: Neem deel aan conferenties, seminars en evenementen die gericht zijn op technologie en zakelijke innovatie. Dit biedt een uitstekende gelegenheid om te netwerken met professionals uit de industrie, experts en thought leaders. Door in contact te komen met mensen die actief zijn in het veld, kun je waardevolle inzichten krijgen over nieuwe ontwikkelingen en trends.
  3. Volg sociale media: Volg influencers, experts en bedrijven in jouw vakgebied op sociale media platforms zoals LinkedIn, Twitter en Facebook. Deze kanalen worden vaak gebruikt om kennis te delen, artikelen te publiceren en updates te geven over nieuwe technologische ontwikkelingen. Het actief volgen van relevante accounts helpt je om snel op de hoogte te blijven van recente innovaties.
  4. Sluit je aan bij online communities: Word lid van online communities of fora waar professionals discussiëren over technologieoplossingen voor bedrijven. Deze platforms bieden een ruimte om vragen te stellen, ervaringen te delen en op de hoogte te blijven van de nieuwste trends. Het uitwisselen van ideeën met gelijkgestemde mensen kan waardevolle inzichten opleveren.
  5. Onderzoek en experimenteer zelf: Neem de tijd om zelf onderzoek te doen naar nieuwe technologische oplossingen en innovaties. Lees whitepapers, casestudies en onderzoeksrapporten om dieper inzicht te krijgen in specifieke technologieën en hun toepassingen voor bedrijven. Daarnaast kun je experimenteren met prototyping of proof-of-conceptprojecten om hands-on ervaring op te doen met nieuwe technologieën.

Het is belangrijk om een combinatie van deze strategieën toe te passen om een breed scala aan informatiebronnen te benutten. Door regelmatig tijd vrij te maken voor het bijhouden van ontwikkelingen, kun je jouw kennis vergroten en waardevolle inzichten verwerven die kunnen worden toegepast in jouw bedrijf of carrière.

kredietaanbieder

Ontdek de Voordelen van een Kredietaanbieder voor uw Financiële Behoeften

Kredietaanbieder: Een oplossing op maat voor uw financiële behoeften

In ons dagelijks leven kunnen er momenten zijn waarop we extra financiële middelen nodig hebben. Of het nu gaat om het financieren van een nieuwe auto, het renoveren van uw huis of het consolideren van bestaande schulden, een kredietaanbieder kan een uitkomst bieden. Maar wat houdt dit precies in en hoe kunt u profiteren van hun diensten?

Een kredietaanbieder is een financiële instelling die gespecialiseerd is in het verstrekken van leningen aan particulieren en bedrijven. Ze begrijpen dat iedereen unieke financiële behoeften heeft en streven ernaar om op maat gemaakte oplossingen te bieden die aansluiten bij uw specifieke situatie.

Het eerste voordeel van het werken met een kredietaanbieder is de flexibiliteit die ze bieden. In tegenstelling tot traditionele banken, kunnen kredietaanbieders vaak leningen verstrekken aan mensen met verschillende kredietwaardigheid. Dit betekent dat zelfs als u geen perfecte kredietgeschiedenis heeft, u nog steeds in aanmerking kunt komen voor een lening.

Daarnaast kunnen kredietaanbieders ook snellere goedkeuring en afhandeling bieden dan traditionele banken. Dit is vooral handig wanneer u dringend behoefte heeft aan financiële middelen. Met minimale documentatie- en beoordelingsprocedures kunnen ze snel bepalen of u in aanmerking komt voor een lening en u helpen om snel weer op de been te komen.

Een ander belangrijk aspect van kredietaanbieders is dat ze vaak flexibele terugbetalingsvoorwaarden bieden. Ze begrijpen dat het aflossen van een lening een persoonlijke aangelegenheid is en streven ernaar om een plan op te stellen dat past bij uw financiële mogelijkheden. Of u nu de voorkeur geeft aan maandelijkse, tweewekelijkse of andere termijnen, een kredietaanbieder kan u helpen bij het vinden van de beste optie.

Bovendien kunnen kredietaanbieders ook verschillende soorten leningen aanbieden, zoals persoonlijke leningen, autoleningen, hypotheken en zakelijke leningen. Dit betekent dat ongeacht uw financiële behoeften, er waarschijnlijk een geschikte lening beschikbaar is.

Het is echter belangrijk om te onthouden dat het werken met een kredietaanbieder ook verantwoordelijkheid met zich meebrengt. Het is essentieel om uw financiële situatie grondig te evalueren voordat u een lening afsluit en ervoor te zorgen dat u in staat bent om de aflossingen op tijd te voldoen. Het niet nakomen van uw betalingsverplichtingen kan leiden tot negatieve gevolgen voor uw kredietwaardigheid en financiële stabiliteit.

Kortom, als u behoefte heeft aan extra financiële middelen, kan een kredietaanbieder een oplossing op maat bieden. Met hun flexibiliteit, snelle afhandeling, flexibele terugbetalingsvoorwaarden en verschillende leningsopties kunnen ze u helpen om uw financiële doelen te bereiken. Vergeet echter niet om verantwoordelijkheid te nemen en uw financiële situatie zorgvuldig te beoordelen voordat u een lening afsluit.

Bij twijfel is het altijd raadzaam om professioneel advies in te winnen bij een financieel adviseur. Zij kunnen u helpen bij het nemen van weloverwogen beslissingen en ervoor zorgen dat u de beste keuze maakt voor uw specifieke situatie.


Betrouwbaar en veilig
Flexibele betalingstermijnen
Geen kredietcheck vereist
Snel toegang tot geld
Lage rent

  1. Vertrouwd en veilig
  2. Flexibele betaaltermijnen
  3. Geen kredietcheck nodig
  4. Snelle toegang tot geld
  5. Lage rentetarieven


4 nadelen van kredietaanbieders: hoge rentetarieven, onrealistische beloftes, verborgen voorwaarden en onnodige uitgaven.

  1. Kredietaanbieders kunnen hoge rentetarieven aanbieden, wat de schuld lastig kan maken om terug te betalen.
  2. Kredietaanbieders kunnen onrealistische beloftes doen over de financiële voordelen die je zou krijgen door hun product te gebruiken.
  3. Kredietaanbieders kunnen verbergende voorwaarden hebben waarvan je niet op de hoogte bent totdat het te laat is.
  4. Kredietaanbieders kunnen je dwingen om extra geld uit te geven dat je eigenlijk niet nodig hebt of kan misschien betalen.

Vertrouwd en veilig

Vertrouwd en veilig: Kredietaanbieders in België zijn goed gereguleerd, waardoor consumenten erop kunnen vertrouwen dat hun geld veilig is.

Wanneer het gaat om financiële zaken, is vertrouwen een cruciale factor. Gelukkig kunnen consumenten in België gerust zijn als het gaat om kredietaanbieders. Deze instellingen worden namelijk streng gereguleerd door de overheid, wat betekent dat hun activiteiten nauwlettend worden gecontroleerd en dat er strikte regels en voorschriften zijn waaraan ze moeten voldoen.

Deze regelgeving heeft tot doel de belangen van consumenten te beschermen en ervoor te zorgen dat kredietaanbieders eerlijk en transparant opereren. Het betekent ook dat er mechanismen zijn om klachten van consumenten op te lossen en geschillen te beslechten. Dit geeft consumenten gemoedsrust, wetende dat ze een beroep kunnen doen op autoriteiten als ze problemen ondervinden met een kredietaanbieder.

Een ander belangrijk aspect van deze regulering is de bescherming van het geld van consumenten. Kredietaanbieders in België moeten voldoen aan strikte financiële normen en hebben vaak verplichte verzekerings- of garantiefondsen om ervoor te zorgen dat het geld van consumenten veilig is, zelfs als de kredietaanbieder failliet gaat.

Deze regelgeving helpt ook bij het voorkomen van frauduleuze praktijken en het beschermen van consumenten tegen onredelijke rentetarieven en hoge kosten. Het zorgt ervoor dat kredietaanbieders transparante informatie verstrekken over hun leningen, inclusief rentepercentages, kosten en voorwaarden, zodat consumenten weloverwogen beslissingen kunnen nemen.

Als consument is het altijd verstandig om te controleren of een kredietaanbieder een vergunning heeft van de relevante autoriteiten voordat u met hen in zee gaat. Dit geeft u de zekerheid dat ze voldoen aan de wettelijke vereisten en dat uw geld veilig is.

Kortom, kredietaanbieders in België bieden niet alleen financiële oplossingen op maat, maar ook gemoedsrust. De strenge regelgeving en controlemechanismen waar ze aan moeten voldoen, zorgen ervoor dat consumenten kunnen vertrouwen op de veiligheid van hun geld. Het is altijd raadzaam om goed geïnformeerd te zijn en uw due diligence te doen voordat u een lening afsluit, maar met gereguleerde kredietaanbieders kunt u met meer vertrouwen financiële beslissingen nemen.

Flexibele betaaltermijnen

Flexibele betaaltermijnen: Kredietaanbieders bieden meestal flexibele betaaltermijnen, wat betekent dat u de lening kunt terugbetalen op een manier die het beste past bij uw budget.

Een van de belangrijkste voordelen van het werken met een kredietaanbieder is de flexibiliteit die ze bieden als het gaat om de terugbetaling van uw lening. Ze begrijpen dat iedereen verschillende financiële verplichtingen en mogelijkheden heeft, en daarom streven ze ernaar om u opties te bieden die passen bij uw specifieke situatie.

In tegenstelling tot traditionele banken, waarbij vaak vaste maandelijkse betalingstermijnen worden gehanteerd, stellen kredietaanbieders u in staat om de terugbetaling van uw lening aan te passen aan uw persoonlijke behoeften. U kunt bijvoorbeeld kiezen voor maandelijkse, tweewekelijkse of zelfs wekelijkse betalingstermijnen. Dit geeft u meer controle over uw financiën en stelt u in staat om de lening af te lossen op een manier die het beste past bij uw cashflow.

Bovendien kunnen kredietaanbieders ook rekening houden met eventuele veranderingen in uw financiële situatie. Als u bijvoorbeeld verwacht dat uw inkomen zal stijgen of als u tijdelijk minder financiële middelen heeft, kunnen zij vaak flexibiliteit bieden door de betaaltermijnen aan te passen. Dit kan helpen om onnodige stress en druk te verminderen, omdat u weet dat u de terugbetaling kunt aanpassen aan uw veranderende omstandigheden.

Het hebben van flexibele betaaltermijnen kan ook helpen om financiële problemen te voorkomen. Als u een lening heeft afgesloten en plotseling geconfronteerd wordt met onverwachte uitgaven of veranderingen in uw financiële situatie, kunt u mogelijk moeite hebben om aan vaste maandelijkse betalingstermijnen te voldoen. Met flexibele betaaltermijnen kunt u de terugbetaling van uw lening aanpassen zonder uw financiën in gevaar te brengen.

Het is echter belangrijk om verantwoordelijkheid te nemen bij het beheren van uw lening en ervoor te zorgen dat u zich houdt aan de afgesproken betaaltermijnen. Het niet nakomen van uw betalingsverplichtingen kan leiden tot negatieve gevolgen, zoals extra kosten of een negatieve invloed op uw kredietwaardigheid.

Kortom, flexibele betaaltermijnen zijn een belangrijk voordeel van het werken met een kredietaanbieder. Ze stellen u in staat om de terugbetaling van uw lening aan te passen aan uw persoonlijke financiële situatie, waardoor u meer controle en flexibiliteit heeft. Het is echter altijd belangrijk om verantwoordelijkheid te nemen en ervoor te zorgen dat u zich houdt aan de afgesproken betalingsvoorwaarden om eventuele negatieve gevolgen te voorkomen.

Geen kredietcheck nodig

Geen kredietcheck nodig: Een voordeel van het werken met een kredietaanbieder is dat u vaak geen kredietcheck hoeft te doen om een lening aan te vragen. Dit betekent dat iedereen met een stabiel inkomen in staat is om geld te lenen, ongeacht hun kredietgeschiedenis.

Voor veel mensen kan het hebben van een slechte kredietgeschiedenis of een lage credit score een obstakel vormen bij het verkrijgen van traditionele leningen bij banken. Deze financiële instellingen voeren vaak strenge kredietcontroles uit en kunnen leningen weigeren aan mensen met een minder dan perfecte kredietwaardigheid.

Echter, met een kredietaanbieder is dit anders. Ze begrijpen dat iedereen financiële tegenslagen kan ervaren en dat het verleden niet altijd de toekomst voorspelt. Daarom baseren ze hun beslissing om u al dan niet een lening toe te kennen voornamelijk op uw huidige inkomsten en financiële situatie, in plaats van uw eerdere credit scores.

Dit betekent dat zelfs als u problemen heeft gehad met betalingen of schulden in het verleden, u nog steeds in aanmerking kunt komen voor een lening bij een kredietaanbieder. Zolang u kunt aantonen dat u momenteel over voldoende inkomen beschikt om de aflossingen te kunnen doen, bent u welkom om een lening aan te vragen.

Dit aspect van geen kredietcheck nodig hebben maakt het voor veel mensen gemakkelijker om toegang te krijgen tot financiële middelen wanneer ze die het hardst nodig hebben. Het opent de deur naar mogelijkheden en kan helpen bij het opbouwen van een betere financiële toekomst.

Het is echter belangrijk om te onthouden dat hoewel een kredietcheck misschien niet nodig is, verantwoord lenen nog steeds cruciaal is. Zorg ervoor dat u alleen leent wat u zich kunt veroorloven om terug te betalen en maak uw aflossingen op tijd. Dit zal niet alleen uw financiële stabiliteit bevorderen, maar ook uw kredietwaardigheid verbeteren voor toekomstige leningen.

Kortom, het feit dat u geen kredietcheck hoeft te doen bij een kredietaanbieder is een groot voordeel voor veel mensen. Het opent de deur naar leningen voor mensen met een minder dan perfecte kredietgeschiedenis en biedt hen de mogelijkheid om hun financiële doelen te bereiken. Onthoud echter altijd om verantwoordelijkheid te nemen bij het lenen en zorg ervoor dat u zich houdt aan uw aflossingsverplichtingen.

Snelle toegang tot geld

Snelle toegang tot geld: Een voordeel van een kredietaanbieder

Een van de voordelen van het werken met een kredietaanbieder is de snelle toegang tot het geleende geld. Veel van deze aanbieders begrijpen dat er situaties kunnen zijn waarin je direct financiële middelen nodig hebt om aankopen te doen of schuldeisers af te betalen.

In tegenstelling tot traditionele banken, die vaak langere goedkeurings- en verwerkingsprocessen hebben, kunnen kredietaanbieders vaak binnen korte tijd leningen verstrekken. Dit betekent dat je snel over het geleende geld kunt beschikken en het kunt gebruiken voor de specifieke doeleinden waarvoor je het nodig hebt.

Dit snelle toegangsproces kan vooral handig zijn in noodsituaties of wanneer je dringend behoefte hebt aan financiële middelen. Het stelt je in staat om snel te handelen en onmiddellijke financiële verplichtingen na te komen.

Of het nu gaat om onverwachte medische kosten, reparaties aan huis of auto, of andere onvoorziene uitgaven, een kredietaanbieder kan ervoor zorgen dat je niet lang hoeft te wachten op de benodigde financiële middelen. Dit geeft je gemoedsrust en helpt je om snel weer op de been te komen.

Het is echter belangrijk om op te merken dat hoewel snelle toegang tot geld een voordeel is, verantwoord lenen nog steeds essentieel is. Zorg ervoor dat je de voorwaarden van de lening begrijpt, inclusief rente en aflossingsvoorwaarden, voordat je akkoord gaat met een lening. Het is altijd verstandig om alleen te lenen wat je nodig hebt en ervoor te zorgen dat je in staat bent om de aflossingen op tijd te voldoen.

Kortom, snelle toegang tot geld is een aantrekkelijk voordeel van het werken met een kredietaanbieder. Het stelt je in staat om snel over de financiële middelen te beschikken die je nodig hebt om aankopen te doen of schuldeisers af te betalen. Onthoud echter altijd dat verantwoord lenen belangrijk is en dat je zorgvuldig moet overwegen of een lening past bij jouw financiële situatie.

Lage rentetarieven

Lage rentetarieven: Kredietaanbieders maken leningen toegankelijker voor consumenten in België

Een van de voordelen van het werken met een kredietaanbieder in België is de mogelijkheid om te profiteren van lage rentetarieven op leningen. Lage rentetarieven maken leningen aantrekkelijker en eenvoudiger toegankelijk voor een breed scala aan consumenten met verschillende financiële behoeften en mogelijkheden.

Kredietaanbieders begrijpen dat het vinden van betaalbare financiering essentieel is voor veel mensen. Ze streven ernaar om concurrerende rentetarieven aan te bieden die passen bij de financiële situatie van hun klanten. Dit betekent dat zelfs mensen met een beperkter budget kunnen profiteren van gunstige voorwaarden en lagere kosten.

De lage rentetarieven die door kredietaanbieders worden aangeboden, kunnen verschillende voordelen hebben. Ten eerste maken ze het afsluiten van een lening betaalbaarder, omdat de maandelijkse aflossingen lager zijn. Dit kan helpen om financiële druk te verminderen en ervoor te zorgen dat de lening binnen het budget past.

Daarnaast kunnen lage rentetarieven ook leiden tot besparingen op lange termijn. Met een lagere rente betaalt u minder in totaal terug gedurende de looptijd van de lening. Dit betekent dat u meer geld overhoudt voor andere uitgaven of spaardoelen.

Bovendien kunnen lagere rentetarieven ook de mogelijkheid bieden om bestaande schulden te consolideren. Door een lening af te sluiten met een lagere rente dan uw huidige leningen of creditcardschulden, kunt u mogelijk uw totale rentekosten verlagen en uw financiële situatie vereenvoudigen.

Het is belangrijk op te merken dat de exacte rentetarieven kunnen variëren afhankelijk van verschillende factoren, zoals uw kredietwaardigheid, het geleende bedrag en de looptijd van de lening. Het is altijd raadzaam om offertes van verschillende kredietaanbieders te vergelijken voordat u een beslissing neemt.

Als u op zoek bent naar een lening met lage rentetarieven, kan het werken met een kredietaanbieder in België u helpen om financiële flexibiliteit en betaalbaarheid te bereiken. Door hun concurrentiepositie en focus op klanttevredenheid streven ze ernaar om aantrekkelijke voorwaarden aan te bieden die passen bij uw specifieke behoeften.

Onthoud echter dat het belangrijk is om verantwoordelijkheid te nemen bij het aangaan van elke vorm van lening. Zorg ervoor dat u de voorwaarden begrijpt en dat u in staat bent om aan uw betalingsverplichtingen te voldoen. Een goed doordachte beslissing kan u helpen om financiële doelen te bereiken zonder onnodige stress of problemen.

Kortom, kredietaanbieders in België bieden vaak lage rentetarieven op hun leningen, waardoor ze toegankelijker zijn voor consumenten met verschillende financiële behoeften en mogelijkheden. Door te profiteren van deze lage rentetarieven kunt u uw financiële situatie verbeteren en uw doelen gemakkelijker bereiken.

Kredietaanbieders kunnen hoge rentetarieven aanbieden, wat de schuld lastig kan maken om terug te betalen.

Een belangrijk nadeel van het werken met kredietaanbieders is dat ze vaak hogere rentetarieven hanteren in vergelijking met traditionele banken. Hoewel deze hogere tarieven voor sommige mensen acceptabel kunnen zijn, kan het voor anderen een uitdaging vormen om de schuld terug te betalen.

Het hoge rentetarief kan ervoor zorgen dat de totale kosten van de lening aanzienlijk toenemen. Dit betekent dat u uiteindelijk meer geld moet terugbetalen dan het oorspronkelijke geleende bedrag. Dit kan vooral problematisch zijn als u al financiële moeilijkheden ondervindt of als uw inkomen beperkt is.

Bovendien kunnen de hoge rentetarieven ervoor zorgen dat uw maandelijkse aflossingen hoger zijn dan verwacht. Dit kan een aanzienlijke druk leggen op uw financiële situatie en ervoor zorgen dat het moeilijk wordt om aan uw betalingsverplichtingen te voldoen. Als gevolg hiervan kunt u in een vicieuze cirkel van schulden terechtkomen, waarbij u steeds meer leningen moet afsluiten om bestaande schulden af te lossen.

Het is daarom essentieel om bij het werken met een kredietaanbieder nauwkeurig te evalueren of u in staat bent om de lening en de bijbehorende rente terug te betalen. Het is verstandig om uw financiële situatie grondig te analyseren en ervoor te zorgen dat u realistische aflossingsplannen kunt maken voordat u zich verbindt aan een lening met hoge rente.

Daarnaast is het ook de moeite waard om alternatieve financieringsbronnen te overwegen, zoals traditionele banken of kredietverstrekkers die mogelijk lagere rentetarieven bieden. Het vergelijken van verschillende opties kan u helpen om de beste keuze te maken en ervoor te zorgen dat u niet onnodig hoge kosten maakt.

Kortom, hoewel kredietaanbieders een oplossing kunnen bieden voor uw financiële behoeften, is het belangrijk om bewust te zijn van de mogelijke nadelen. De hogere rentetarieven die zij hanteren, kunnen het moeilijk maken om de schuld terug te betalen en kunnen leiden tot financiële problemen op lange termijn. Het is daarom essentieel om uw financiële situatie grondig te evalueren en alternatieve financieringsmogelijkheden te overwegen voordat u zich verbindt aan een lening met hoge rente.

Kredietaanbieders kunnen onrealistische beloftes doen over de financiële voordelen die je zou krijgen door hun product te gebruiken.

Kredietaanbieders kunnen onrealistische beloftes doen over de financiële voordelen die je zou krijgen door hun product te gebruiken. Het is belangrijk om voorzichtig te zijn en kritisch te blijven wanneer je dergelijke beloftes hoort.

Het is begrijpelijk dat kredietaanbieders hun producten willen verkopen en potentiële klanten willen aantrekken. Ze kunnen verleidelijke claims maken over hoeveel geld je kunt besparen, hoe snel je schulden kunt aflossen, of hoeveel rendement je kunt behalen met hun leningen of investeringen. Echter, het is essentieel om deze beloftes met een gezonde dosis scepsis te benaderen.

Het probleem met onrealistische beloftes is dat ze mensen kunnen misleiden en hen een vertekend beeld kunnen geven van de werkelijkheid. Het kan leiden tot verkeerde beslissingen en financiële problemen op de lange termijn. Bijvoorbeeld, als een kredietaanbieder beweert dat je enorme winsten kunt behalen met hun investeringsproduct, maar dit niet waar blijkt te zijn, kan dit leiden tot aanzienlijk verlies van geld.

Om dit concreet aan te pakken, is het belangrijk om grondig onderzoek te doen voordat je in zee gaat met een kredietaanbieder. Controleer hun achtergrond, reputatie en ervaring in de branche. Lees ook de kleine lettertjes van het contract en begrijp alle voorwaarden en kosten die verbonden zijn aan het product.

Daarnaast is het raadzaam om onafhankelijk advies in te winnen van een financieel adviseur voordat je een beslissing neemt. Een professionele adviseur kan je helpen om de beloftes van kredietaanbieders realistisch te beoordelen en de mogelijke risico’s en voordelen in kaart te brengen.

Kortom, wees op je hoede voor kredietaanbieders die onrealistische beloftes doen over financiële voordelen. Het is belangrijk om kritisch te blijven, grondig onderzoek te doen en professioneel advies in te winnen voordat je een beslissing neemt. Op die manier kun je weloverwogen keuzes maken en de beste financiële oplossing vinden die past bij jouw behoeften en doelen.

Kredietaanbieders kunnen verbergende voorwaarden hebben waarvan je niet op de hoogte bent totdat het te laat is.

Hoewel kredietaanbieders vaak als een handige oplossing worden gezien wanneer je extra financiële middelen nodig hebt, is het belangrijk om bewust te zijn van mogelijke nadelen. Eén van deze nadelen is dat kredietaanbieders soms verbergende voorwaarden kunnen hebben waarvan je pas op de hoogte bent wanneer het te laat is.

Het probleem met verbergende voorwaarden is dat ze vaak in kleine lettertjes of in ingewikkelde juridische taal worden vermeld. Hierdoor kan het moeilijk zijn om ze volledig te begrijpen voordat je een lening afsluit. Het kan zelfs voorkomen dat bepaalde voorwaarden niet duidelijk worden gecommuniceerd tijdens het aanvraagproces, waardoor je pas achteraf geconfronteerd wordt met onverwachte kosten of beperkingen.

Bijvoorbeeld, een kredietaanbieder kan verborgen kosten of boetes hebben die niet duidelijk worden vermeld in de initiële informatie die aan jou wordt verstrekt. Dit kan resulteren in onverwachte financiële lasten die je misschien niet had verwacht en die je budget kunnen ontregelen.

Daarnaast kunnen er ook beperkingen zijn op de leningsovereenkomst die niet direct duidelijk zijn. Bijvoorbeeld, sommige kredietaanbieders kunnen beperkingen opleggen aan hoe je het geleende geld kunt besteden, zoals het beperken van het gebruik tot specifieke goederen of diensten. Dit kan je flexibiliteit beperken en je plannen verstoren.

Om dit probleem te voorkomen, is het essentieel om altijd de tijd te nemen om de leningsovereenkomst grondig door te lezen voordat je deze ondertekent. Zorg ervoor dat je alle voorwaarden begrijpt en aarzel niet om vragen te stellen als er iets niet duidelijk is. Het kan ook nuttig zijn om professioneel advies in te winnen bij een financieel adviseur om ervoor te zorgen dat je volledig op de hoogte bent van alle aspecten van de lening.

Daarnaast is het belangrijk om verschillende kredietaanbieders met elkaar te vergelijken voordat je een beslissing neemt. Door verschillende aanbieders te onderzoeken en offertes aan te vragen, kun je beter inzicht krijgen in hun voorwaarden en tarieven. Dit stelt je in staat om een weloverwogen keuze te maken die past bij jouw financiële behoeften en situatie.

Kortom, hoewel kredietaanbieders handige oplossingen kunnen bieden voor extra financiële middelen, is het belangrijk om alert te zijn op mogelijke verbergende voorwaarden. Neem altijd de tijd om de leningsovereenkomst grondig door te lezen, vergelijk verschillende aanbieders en zoek indien nodig professioneel advies. Op die manier kun je onaangename verrassingen vermijden en een weloverwogen beslissing nemen die past bij jouw financiële situatie.

Kredietaanbieders kunnen je dwingen om extra geld uit te geven dat je eigenlijk niet nodig hebt of kan misschien betalen.

Een belangrijk nadeel van het werken met kredietaanbieders is dat ze je kunnen dwingen om extra geld uit te geven dat je eigenlijk niet nodig hebt of misschien niet kunt betalen. Hoewel kredietaanbieders vaak flexibele leningsopties bieden, kan dit soms leiden tot verleiding en overbesteding.

Kredietaanbieders hebben er belang bij om leningen te verstrekken, omdat dit hun winstgevendheid vergroot. Ze kunnen je verleiden met aanbiedingen voor hogere leenbedragen dan je eigenlijk nodig hebt, waardoor je in de verleiding kunt komen om meer uit te geven dan je budget toelaat.

Het probleem ontstaat wanneer je uiteindelijk moeite hebt om de aflossingen op tijd te voldoen. Als je gedwongen wordt om extra geld uit te geven aan aflossingen, kan dit leiden tot financiële stress en mogelijk zelfs tot het niet kunnen voldoen aan andere essentiële kosten zoals huur, nutsvoorzieningen of dagelijkse boodschappen.

Om dit probleem te voorkomen, is het cruciaal om een realistische evaluatie van je financiële situatie te maken voordat je een lening afsluit. Stel een budget op en bepaal hoeveel extra geld je daadwerkelijk kunt besteden aan aflossingen zonder in de problemen te komen. Wees eerlijk tegenover jezelf over wat haalbaar is en laat je niet verleiden door hogere leenbedragen die buiten jouw financiële mogelijkheden vallen.

Daarnaast is het altijd verstandig om meerdere kredietaanbieders te vergelijken voordat je een lening afsluit. Zo kun je de beste voorwaarden en tarieven vinden die passen bij jouw specifieke behoeften en financiële situatie. Neem de tijd om de kleine lettertjes te lezen en begrijp de volledige kosten van de lening, inclusief rente en eventuele extra kosten.

Het is ook belangrijk om bewust te zijn van je eigen financiële discipline en verantwoordelijkheid. Wees niet bang om “nee” te zeggen tegen een hoger leenbedrag als je het eigenlijk niet nodig hebt of als het buiten jouw budget valt. Onthoud dat het uiteindelijk jouw verantwoordelijkheid is om ervoor te zorgen dat je alleen geld leent dat je daadwerkelijk kunt terugbetalen.

Kortom, hoewel kredietaanbieders flexibele leningsopties bieden, kan dit soms leiden tot onnodige uitgaven of overbesteding. Het is essentieel om een realistische evaluatie van je financiële situatie te maken, meerdere aanbieders te vergelijken en verantwoordelijkheid te nemen voor je eigen uitgaven. Op deze manier kun je voorkomen dat je in financiële problemen komt door extra geld uit te geven dat je eigenlijk niet nodig hebt of kunt betalen.

analysetools

De Kracht van Analysetools: Inzicht en Succes in de Moderne Wereld

Analysetools: Het Belang van Data in de Moderne Wereld

In de snel evoluerende digitale wereld van vandaag speelt data een cruciale rol bij het nemen van beslissingen en het identificeren van trends. Bedrijven en organisaties verzamelen enorme hoeveelheden gegevens, variërend van klantinformatie tot operationele statistieken, om inzicht te krijgen in hun prestaties en om strategieën te ontwikkelen die hen een concurrentievoordeel geven. Maar hoe halen ze waardevolle informatie uit deze overvloed aan gegevens? Het antwoord ligt in analysetools.

Analysetools zijn softwareprogramma’s die zijn ontworpen om grote hoeveelheden gegevens te verwerken, te analyseren en te interpreteren. Ze bieden bedrijven de mogelijkheid om complexe patronen en trends te ontdekken die anders moeilijk waarneembaar zouden zijn. Met behulp van deze tools kunnen organisaties beter begrijpen wat er speelt binnen hun bedrijfsprocessen, klantgedrag voorspellen, operationele efficiëntie verbeteren en strategische beslissingen nemen op basis van feitelijke gegevens.

Eén type analysetool dat veel gebruikt wordt, is business intelligence (BI) software. BI-tools verzamelen en analyseren gegevens uit verschillende bronnen binnen een organisatie, zoals databases, spreadsheets en cloudopslag. Ze bieden visuele rapportages, dashboards en grafieken waarmee bedrijven snel trends kunnen identificeren en belangrijke prestatie-indicatoren (KPI’s) kunnen volgen. Met BI-tools kunnen managers en besluitvormers geïnformeerde beslissingen nemen op basis van betrouwbare en actuele informatie.

Een ander type analysetool dat steeds meer aan populariteit wint, is predictive analytics. Deze tools maken gebruik van geavanceerde algoritmen en modellen om toekomstige gebeurtenissen en trends te voorspellen op basis van historische gegevens. Bedrijven kunnen bijvoorbeeld klantgedrag voorspellen, voorraadniveaus optimaliseren of frauduleuze activiteiten detecteren met behulp van deze tools. Predictive analytics stelt organisaties in staat om proactief te handelen in plaats van reactief, waardoor ze een concurrentievoordeel behalen.

Naast deze twee veelgebruikte analysetools zijn er nog talloze andere beschikbaar, zoals data mining tools, text analytics tools en sentiment analysis tools. Elk van deze tools heeft zijn eigen specifieke toepassingen en voordelen, afhankelijk van de behoeften van een organisatie.

Het gebruik van analysetools is echter niet zonder uitdagingen. Het vereist technische expertise om de juiste tool te selecteren, de gegevens correct te verzamelen en de resultaten op een zinvolle manier te interpreteren. Bovendien moeten bedrijven ervoor zorgen dat ze voldoen aan de wettelijke vereisten met betrekking tot gegevensbescherming en privacy.

Desondanks bieden analysetools enorme kansen voor bedrijven om hun prestaties te verbeteren en hun concurrentievermogen te vergroten. Door data-gedreven beslissingen te nemen, kunnen organisaties hun processen optimaliseren, klantgerichter worden en nieuwe zakelijke mogelijkheden ontdekken.

In een wereld waar gegevens de nieuwe olie zijn, spelen analysetools een essentiële rol bij het ontsluiten van de waarde van deze gegevens. Bedrijven die investeren in deze tools en de benodigde expertise opbouwen, hebben een duidelijk voordeel ten opzichte van hun concurrenten. Analysetools zijn niet langer een luxe, maar eerder een noodzaak voor organisaties die willen gedijen in de moderne digitale wereld.


6 Veelgestelde vragen over analysetools: alles wat u moet weten

  1. Welke analyse-tools zijn er beschikbaar?
  2. Hoe gebruik ik analyse-tools om mijn bedrijf te verbeteren?
  3. Wat is de beste manier om gegevens met analyse-tools te verzamelen en te visualiseren?
  4. Hoe kan ik mijn klanten beter begrijpen met behulp van analyse-tools?
  5. Wat zijn de voordelen van het gebruik van analyse-tools voor mijn bedrijf?
  6. Waarom is het belangrijk om regelmatig analyses uit te voeren met behulp van analyse-tools?

Welke analyse-tools zijn er beschikbaar?

Er zijn verschillende analyse-tools beschikbaar die bedrijven kunnen helpen bij het verwerken en analyseren van gegevens. Hier zijn enkele veelvoorkomende analyse-tools:

  1. Business Intelligence (BI)-tools: Deze tools verzamelen gegevens uit verschillende bronnen en bieden visuele rapportages, dashboards en grafieken om trends en prestatie-indicatoren te identificeren.
  2. Predictive Analytics-tools: Deze tools maken gebruik van geavanceerde algoritmen en modellen om toekomstige trends en gebeurtenissen te voorspellen op basis van historische gegevens.
  3. Data Mining-tools: Deze tools helpen bij het ontdekken van verborgen patronen, relaties of afwijkingen in grote datasets.
  4. Text Analytics-tools: Deze tools analyseren teksten en extraheren waardevolle informatie, zoals sentimentanalyse, het identificeren van belangrijke woorden of het categoriseren van tekst.
  5. Sentiment Analysis-tools: Deze tools analyseren de mening, houding of emoties die worden uitgedrukt in tekstuele inhoud, zoals sociale media-berichten of klantrecensies.
  6. Web Analytics-tools: Deze tools verzamelen gegevens over websitebezoekers, zoals paginaweergaven, klikgedrag en conversieratio’s, om inzicht te krijgen in het gebruikersgedrag op een website.
  7. Data Visualization-tools: Deze tools helpen bij het visualiseren van complexe gegevenssets door middel van grafieken, diagrammen en interactieve visuals om gemakkelijker inzicht te krijgen.
  8. Statistical Analysis System (SAS): Dit is een softwarepakket dat statistische analyses en gegevensbeheer mogelijk maakt.

Het is belangrijk op te merken dat dit slechts enkele voorbeelden zijn van analyse-tools en dat er nog veel meer beschikbaar zijn, elk met hun eigen specifieke toepassingen en functionaliteiten. Bij het selecteren van een analyse-tool is het essentieel om rekening te houden met de specifieke behoeften en doelstellingen van uw organisatie.

Hoe gebruik ik analyse-tools om mijn bedrijf te verbeteren?

Het gebruik van analysetools kan een waardevolle bijdrage leveren aan het verbeteren van uw bedrijf. Hier zijn enkele stappen die u kunt volgen om deze tools effectief te gebruiken:

  1. Bepaal uw doelstellingen: Identificeer de specifieke gebieden binnen uw bedrijf die u wilt verbeteren, zoals verkoop, marketing, operationele efficiëntie of klantenservice. Stel duidelijke doelen op die u wilt bereiken met behulp van analysetools.
  2. Verzamel relevante gegevens: Identificeer de gegevensbronnen die relevant zijn voor uw doelstellingen. Dit kunnen interne gegevens zijn, zoals verkoopstatistieken of klantinformatie, maar ook externe gegevens zoals marktonderzoek of concurrentieanalyses. Zorg ervoor dat de verzamelde gegevens betrouwbaar en actueel zijn.
  3. Kies de juiste analysetool: Selecteer een analysetool die past bij uw behoeften en budget. Er zijn verschillende opties beschikbaar, variërend van betaalde softwarepakketten tot open-source tools. Zorg ervoor dat de tool in staat is om de gewenste analyses uit te voeren en de benodigde functionaliteiten biedt.
  4. Analyseer en interpreteer de gegevens: Gebruik de analysetool om de verzamelde gegevens te analyseren en patronen, trends of afwijkingen te identificeren. Visualiseer de resultaten met behulp van grafieken, diagrammen of dashboards om een duidelijk overzicht te krijgen.
  5. Trek conclusies en neem actie: Op basis van de analyse van de gegevens kunt u conclusies trekken en gerichte acties ondernemen om uw bedrijf te verbeteren. Bijvoorbeeld, als u ontdekt dat een bepaald marketingkanaal beter presteert dan andere kanalen, kunt u uw marketingbudget herverdelen om daar meer op te focussen.
  6. Monitor en evalueer: Houd de resultaten van uw acties nauwlettend in de gaten en evalueer regelmatig of uw doelstellingen worden bereikt. Pas indien nodig uw strategie aan op basis van nieuwe inzichten die voortkomen uit de analyse.
  7. Blijf leren en innoveren: Blijf op de hoogte van nieuwe ontwikkelingen in analysetools en blijf leren over best practices in data-analyse. Experimenteer met verschillende tools en technieken om te ontdekken wat het beste werkt voor uw bedrijf.

Het gebruik van analysetools vereist vaardigheden en expertise, dus het kan nuttig zijn om samen te werken met professionals op dit gebied of training te volgen om uw kennisniveau te vergroten. Door strategisch gebruik te maken van analysetools kunt u waardevolle inzichten verkrijgen die u helpen bij het nemen van geïnformeerde beslissingen en het verbeteren van uw bedrijfsprestaties.

Wat is de beste manier om gegevens met analyse-tools te verzamelen en te visualiseren?

Het verzamelen en visualiseren van gegevens met analysetools vereist een gestructureerde aanpak om ervoor te zorgen dat de resultaten betrouwbaar en bruikbaar zijn. Hier zijn enkele beste praktijken om gegevens effectief te verzamelen en te visualiseren met analysetools:

  1. Definieer duidelijke doelstellingen: Voordat u begint met het verzamelen van gegevens, is het belangrijk om duidelijke doelstellingen te stellen. Wat wilt u bereiken met de analyse? Welke vragen wilt u beantwoorden? Door specifieke doelen te definiëren, kunt u gerichter gegevens verzamelen en de juiste analysetools selecteren.
  2. Identificeer relevante gegevensbronnen: Bepaal welke gegevensbronnen relevant zijn voor uw analyse. Dit kunnen interne databases, spreadsheets, externe API’s of andere bronnen zijn. Zorg ervoor dat de geselecteerde gegevensbronnen betrouwbaar, actueel en representatief zijn voor uw analysebehoeften.
  3. Verzamel en integreer gegevens: Verzamel de benodigde gegevens uit de geselecteerde bronnen en integreer ze indien nodig in een centrale dataset. Zorg ervoor dat de gegevens volledig, consistent en gestructureerd zijn voordat u ze gaat analyseren.
  4. Data cleaning: Voordat u begint met de analyse, is het belangrijk om eventuele inconsistenties, ontbrekende waarden of foutieve invoer in de dataset aan te pakken. Gebruik data cleaning technieken om de gegevens te verifiëren, corrigeren en op te schonen, zodat u betrouwbare resultaten krijgt.
  5. Selecteer de juiste analysetools: Kies de analysetools die het beste aansluiten bij uw doelstellingen en de aard van uw gegevens. Er zijn verschillende tools beschikbaar, zoals business intelligence (BI) software, data mining tools of predictive analytics platforms. Zorg ervoor dat u bekend bent met de functionaliteiten en mogelijkheden van de gekozen tools.
  6. Visualiseer gegevens effectief: Bij het visualiseren van gegevens is het belangrijk om duidelijke en begrijpelijke grafieken en diagrammen te gebruiken. Selecteer grafische weergaven die passen bij het type gegevens dat u wilt presenteren, zoals staafdiagrammen, lijngrafieken of taartdiagrammen. Houd rekening met kleurgebruik, labels en titels om uw visualisaties helder en informatief te maken.
  7. Interpretatie en communicatie: Analyseer de resultaten zorgvuldig en trek relevante conclusies uit uw gegevensanalyse. Communiceer deze bevindingen op een begrijpelijke manier aan belanghebbenden door middel van rapportages, dashboards of presentaties. Zorg ervoor dat uw visualisaties ondersteunend zijn voor uw bevindingen en gemakkelijk kunnen worden geïnterpreteerd door anderen.

Door deze beste praktijken te volgen, kunt u gegevens effectief verzamelen, analyseren en visualiseren met behulp van analysetools. Hierdoor kunt u waardevolle inzichten verkrijgen en gefundeerde beslissingen nemen op basis van feitelijke gegevens.

Hoe kan ik mijn klanten beter begrijpen met behulp van analyse-tools?

Het begrijpen van uw klanten is essentieel voor het succes van uw bedrijf. Analysetools kunnen u helpen diepgaand inzicht te krijgen in het gedrag, de voorkeuren en de behoeften van uw klanten. Hier zijn enkele manieren waarop u uw klanten beter kunt begrijpen met behulp van analyse-tools:

  1. Klantsegmentatie: Analysetools kunnen u helpen om uw klantenbestand op te splitsen in verschillende segmenten op basis van demografische gegevens, gedrag of andere relevante criteria. Door deze segmentatie kunt u gerichte marketing- en verkoopstrategieën ontwikkelen die beter aansluiten bij de specifieke behoeften en interesses van elke groep.
  2. Klantgedraganalyse: Met behulp van analysetools kunt u het gedrag van uw klanten volgen, zoals hun aankoopgeschiedenis, website-interacties en social media-activiteiten. Door deze gegevens te analyseren, kunt u trends identificeren, patronen herkennen en voorspellingen doen over toekomstig gedrag. Dit stelt u in staat om gepersonaliseerde aanbiedingen te doen, cross-selling mogelijkheden te identificeren en de klanttevredenheid te verhogen.
  3. Customer journey mapping: Analysetools kunnen u helpen om de volledige customer journey in kaart te brengen, vanaf het eerste contactpunt tot aan de aankoopbeslissing en daarna. Door elke interactiepunt te analyseren, kunt u knelpunten identificeren, kansen voor verbetering vinden en een naadloze en gepersonaliseerde ervaring bieden aan uw klanten.
  4. Feedbackanalyse: Analysetools kunnen u helpen om feedback van klanten te verzamelen en te analyseren, zoals enquêtes, online recensies en sociale media-berichten. Door deze feedback te analyseren, kunt u inzicht krijgen in de sterke punten van uw bedrijf en gebieden waar verbetering nodig is. Dit stelt u in staat om uw producten, services en klantenservice continu te verbeteren.
  5. Voorspellende analyses: Met behulp van geavanceerde analysetools kunt u voorspellende analyses uitvoeren om toekomstig gedrag van klanten te voorspellen. Hierdoor kunt u anticiperen op de behoeften van uw klanten, gerichte marketingcampagnes creëren en uw voorraad- en supply chain-processen optimaliseren.

Het gebruik van analyse-tools stelt u in staat om feitelijke gegevens te gebruiken bij het nemen van beslissingen over uw bedrijfsstrategieën. Het helpt u om beter te begrijpen wie uw klanten zijn, wat ze willen en hoe u aan hun behoeften kunt voldoen. Door deze diepgaande kennis kunt u een concurrentievoordeel behalen, uw klanttevredenheid vergroten en groeikansen identificeren.

Wat zijn de voordelen van het gebruik van analyse-tools voor mijn bedrijf?

Het gebruik van analysetools biedt verschillende voordelen voor uw bedrijf. Hier zijn enkele belangrijke voordelen:

  1. Inzicht in prestaties: Analysetools helpen u om een diepgaand inzicht te krijgen in de prestaties van uw bedrijf. U kunt belangrijke statistieken en KPI’s volgen, zoals omzet, winstmarges, klanttevredenheid en operationele efficiëntie. Hierdoor kunt u trends identificeren, zwakke punten ontdekken en kansen voor verbetering vinden.
  2. Gegevensgestuurde besluitvorming: Door het gebruik van analysetools kunt u beslissingen nemen op basis van feitelijke gegevens in plaats van op intuïtie of giswerk. Dit vermindert het risico op fouten en helpt u om strategische beslissingen te nemen die gebaseerd zijn op betrouwbare informatie.
  3. Concurrentievoordeel: Analysetools stellen u in staat om concurrentievoordeel te behalen door het ontdekken van verborgen patronen en trends die anders moeilijk waarneembaar zouden zijn. U kunt bijvoorbeeld klantgedrag voorspellen, markttrends identificeren en uw productaanbod afstemmen op de behoeften van uw doelgroep.
  4. Verbeterde klantenservice: Met analysetools kunt u een dieper inzicht krijgen in het gedrag en de voorkeuren van uw klanten. U kunt bijvoorbeeld hun aankoopgeschiedenis analyseren, feedback verzamelen via sociale media of klanttevredenheidsenquêtes. Dit stelt u in staat om gepersonaliseerde aanbiedingen te doen, klantenservice te verbeteren en klantloyaliteit op te bouwen.
  5. Kostenbesparing: Analysetools kunnen helpen om inefficiënties en verspilling binnen uw bedrijfsprocessen te identificeren. U kunt bijvoorbeeld ontdekken waar er sprake is van overmatige voorraad, onnodige uitgaven of inefficiënte workflows. Door deze problemen aan te pakken, kunt u kosten besparen en uw operationele efficiëntie verbeteren.
  6. Voorspellende analyses: Sommige analysetools bieden voorspellende analyses, waarmee u toekomstige trends en gebeurtenissen kunt voorspellen op basis van historische gegevens. Dit stelt u in staat om proactief te handelen, risico’s te verminderen en kansen te benutten voordat ze zich voordoen.

Kortom, het gebruik van analysetools kan uw bedrijf helpen om beter geïnformeerde beslissingen te nemen, de prestaties te verbeteren, klantgerichter te worden en concurrentievoordeel te behalen. Het stelt u ook in staat om kostenbesparingen te realiseren en nieuwe zakelijke mogelijkheden te ontdekken.

Waarom is het belangrijk om regelmatig analyses uit te voeren met behulp van analyse-tools?

Het regelmatig uitvoeren van analyses met behulp van analysetools is van groot belang om verschillende redenen:

  1. Inzicht in prestaties: Analysetools stellen bedrijven in staat om diepgaand inzicht te krijgen in hun prestaties. Door regelmatig analyses uit te voeren, kunnen ze trends, patronen en afwijkingen identificeren die anders mogelijk over het hoofd zouden worden gezien. Dit stelt organisaties in staat om hun sterke punten te benutten, zwakke punten aan te pakken en hun bedrijfsprocessen voortdurend te verbeteren.
  2. Besluitvorming op basis van feiten: Analysetools bieden betrouwbare en actuele gegevens waarmee managers en besluitvormers weloverwogen beslissingen kunnen nemen. In plaats van te vertrouwen op intuïtie of giswerk, kunnen ze zich baseren op feitelijke gegevens om strategische beslissingen te nemen die de groei en het succes van het bedrijf bevorderen.
  3. Identificatie van kansen en risico’s: Door regelmatig analyses uit te voeren, kunnen bedrijven kansen identificeren die anders mogelijk over het hoofd zouden worden gezien. Ze kunnen nieuwe markttrends ontdekken, klantgedrag voorspellen en potentiële zakelijke mogelijkheden benutten. Daarnaast kunnen analysetools ook helpen bij het identificeren van potentiële risico’s, zoals fraude of operationele inefficiëntie, waardoor organisaties proactief maatregelen kunnen nemen om deze risico’s te beheersen.
  4. Klantgerichtheid: Analysetools stellen bedrijven in staat om een dieper inzicht te krijgen in het gedrag en de behoeften van hun klanten. Door analyses uit te voeren op klantgegevens, kunnen bedrijven gepersonaliseerde aanbiedingen doen, klanttevredenheid verbeteren en de klantloyaliteit vergroten. Dit stelt organisaties in staat om een concurrentievoordeel te behalen door zich beter af te stemmen op de wensen en verwachtingen van hun klanten.
  5. Concurrentievoordeel: In een competitieve markt kan het regelmatig uitvoeren van analyses met behulp van analysetools een concurrentievoordeel bieden. Bedrijven die gegevensgestuurde beslissingen nemen en hun processen voortdurend optimaliseren op basis van analyseresultaten, kunnen efficiënter opereren, kosten verlagen en nieuwe zakelijke kansen ontdekken die hun concurrenten mogelijk over het hoofd zien.

Kortom, het regelmatig uitvoeren van analyses met behulp van analysetools is essentieel voor bedrijven om hun prestaties te optimaliseren, betere beslissingen te nemen en een concurrentievoordeel te behalen. Het stelt organisaties in staat om waardevolle inzichten uit gegevens te halen en deze om te zetten in acties die leiden tot groei en succes.

digitale transformatie banken

De Digitale Revolutie: De Transformatie van Banken in het Digitale Tijdperk

Digitale Transformatie: De Evolutie van Banken in het Digitale Tijdperk

In de afgelopen jaren heeft de digitale revolutie de manier waarop we leven, werken en zaken doen drastisch veranderd. Een sector die sterk is beïnvloed door deze transformatie is de banksector. Traditionele banken worden geconfronteerd met nieuwe uitdagingen en kansen als gevolg van de opkomst van digitale technologieën. Dit heeft geleid tot een onvermijdelijke verschuiving naar wat we nu kennen als “digitale transformatie”.

Maar wat houdt digitale transformatie eigenlijk in voor banken? Het gaat niet alleen om het implementeren van nieuwe technologieën, maar ook om het heroverwegen en opnieuw vormgeven van de hele bedrijfsstrategie en klantbeleving. Het doel is om te evolueren naar een meer wendbare, efficiënte en klantgerichte organisatie die optimaal gebruik maakt van digitale mogelijkheden.

Eén van de belangrijkste aspecten van digitale transformatie voor banken is het creëren van naadloze digitale kanalen voor klantinteracties. Dit omvat online bankieren, mobiele apps en andere digitale platforms waarmee klanten eenvoudig toegang hebben tot hun financiële informatie, transacties kunnen uitvoeren en ondersteuning kunnen krijgen. Door deze kanalen te optimaliseren, kunnen banken een betere klantervaring bieden en tegelijkertijd kosten besparen door het verminderen van fysieke vestigingen en papiergebruik.

Een ander belangrijk aspect van digitale transformatie is het gebruik van geavanceerde data-analyse en kunstmatige intelligentie. Banken kunnen enorme hoeveelheden gegevens verzamelen en analyseren om waardevolle inzichten te verkrijgen over klantgedrag, risicobeheer en operationele efficiëntie. Dit stelt hen in staat om gepersonaliseerde aanbiedingen te doen aan klanten, frauduleuze activiteiten op te sporen en processen te automatiseren voor een snellere en nauwkeurigere dienstverlening.

Naast het verbeteren van de klantervaring en het optimaliseren van interne processen, biedt digitale transformatie banken ook nieuwe mogelijkheden voor samenwerking met fintech-bedrijven. Fintech-startups hebben innovatieve oplossingen ontwikkeld die de financiële sector verstoren, zoals peer-to-peer betalingssystemen, alternatieve kredietverlening en blockchain-technologie. Door samen te werken met deze bedrijven kunnen traditionele banken profiteren van hun expertise en snelheid, terwijl ze tegelijkertijd hun bestaande klantenbestand behouden.

Hoewel digitale transformatie veel voordelen biedt voor banken, zijn er ook uitdagingen waar rekening mee moet worden gehouden. Beveiliging en privacy zijn bijvoorbeeld cruciaal in een digitale omgeving waar cyberaanvallen steeds geavanceerder worden. Banken moeten investeren in robuuste beveiligingsmaatregelen om ervoor te zorgen dat klantgegevens veilig zijn en dat vertrouwen behouden blijft.

Kortom, digitale transformatie is een onvermijdelijke stap voor banken in het huidige digitale tijdperk. Het biedt nieuwe kansen om klantgerichter, efficiënter en concurrerender te worden. Door de juiste technologieën te omarmen, samen te werken met fintech-bedrijven en een strategische aanpak te hanteren, kunnen banken hun positie in de markt versterken en waarde blijven leveren aan hun klanten.


7 Veelgestelde Vragen over Digitale Transformatie bij Banken

  1. Wat zijn de voordelen van digitale transformatie bij banken?
  2. Hoe kan ik mijn bank gebruiken om meer te profiteren van digitale transformatie?
  3. Welke technologieën worden gebruikt voor digitale transformatie bij banken?
  4. Wat is de impact van digitale transformatie op het klantbeheer in de financiële sector?
  5. Welke risico’s zijn er verbonden aan het implementeren van digitale transformatie bij een bank?
  6. Hoe kan een bank de kostenefficiëntie verbeteren met behulp van digitale transformatie?
  7. Wat is de beste manier om IT-security te garanderen tijdens digitalisering en digital transformation in de financiële sector?

Wat zijn de voordelen van digitale transformatie bij banken?

Digitale transformatie biedt banken een breed scala aan voordelen. Hier zijn enkele belangrijke voordelen van digitale transformatie bij banken:

  1. Verbeterde klantervaring: Door digitale kanalen zoals online bankieren en mobiele apps te optimaliseren, kunnen banken een naadloze en gepersonaliseerde klantervaring bieden. Klanten kunnen eenvoudig toegang krijgen tot hun financiële informatie, transacties uitvoeren en ondersteuning krijgen, waardoor het gemak en de tevredenheid worden vergroot.
  2. Efficiëntere processen: Digitale transformatie stelt banken in staat om interne processen te automatiseren en te stroomlijnen. Dit vermindert handmatige taken, verhoogt de operationele efficiëntie en verlaagt de kosten. Bankmedewerkers kunnen zich richten op meer waardevolle taken, terwijl routinematige processen worden geautomatiseerd.
  3. Betere besluitvorming: Met geavanceerde data-analyse en kunstmatige intelligentie kunnen banken waardevolle inzichten verkrijgen uit grote hoeveelheden gegevens. Dit stelt hen in staat om betere beslissingen te nemen op basis van feitelijke informatie, risico’s beter te beheren en nieuwe zakelijke kansen te identificeren.
  4. Innovatie en concurrentievermogen: Digitale transformatie stelt banken in staat om innovatieve producten en diensten te ontwikkelen die voldoen aan de behoeften van de moderne consument. Door samenwerking met fintech-bedrijven kunnen banken nieuwe technologieën en bedrijfsmodellen verkennen, waardoor ze concurrerend blijven in een snel veranderende markt.
  5. Verbeterde veiligheid: Hoewel digitale transformatie nieuwe beveiligingsuitdagingen met zich meebrengt, biedt het ook mogelijkheden om de beveiliging te versterken. Banken kunnen investeren in geavanceerde beveiligingsmaatregelen, zoals biometrische identificatie en gedragsanalyse, om klantgegevens te beschermen tegen cyberdreigingen.
  6. Grotere operationele veerkracht: Digitale transformatie stelt banken in staat om flexibeler en veerkrachtiger te worden in het geval van onverwachte gebeurtenissen, zoals natuurrampen of pandemieën. Met digitale infrastructuur kunnen banken hun activiteiten voortzetten en klanten blijven bedienen, zelfs onder uitdagende omstandigheden.

Kortom, digitale transformatie biedt banken de mogelijkheid om hun klanten beter van dienst te zijn, efficiënter te werken, innovatief te zijn en concurrerend te blijven. Het is een essentiële stap voor banken om relevant te blijven in het digitale tijdperk en waarde toe te voegen aan hun klanten.

Hoe kan ik mijn bank gebruiken om meer te profiteren van digitale transformatie?

Om meer te profiteren van de digitale transformatie in de banksector, zijn er verschillende stappen die je kunt nemen om optimaal gebruik te maken van de beschikbare digitale mogelijkheden. Hier zijn enkele suggesties:

  1. Online en mobiel bankieren: Maak gebruik van de online en mobiele bankiermogelijkheden die je bank biedt. Dit stelt je in staat om eenvoudig toegang te krijgen tot je rekeningen, transacties uit te voeren, betalingen te doen en financiële informatie te bekijken. Door deze kanalen actief te gebruiken, kun je tijd besparen en meer controle hebben over je financiën.
  2. Automatische betalingen en spaarplannen: Maak gebruik van automatische betalingsdiensten om rekeningen op tijd te betalen en vermijd het missen van deadlines of het betalen van boetes. Daarnaast kun je spaarplannen opzetten waarbij een vast bedrag automatisch wordt overgeboekt naar je spaarrekening. Dit helpt je om regelmatig te sparen zonder er veel moeite voor te hoeven doen.
  3. Gebruik van digitale wallets: Digitale wallets zoals Apple Pay, Google Pay of andere betaal-apps kunnen het gemakkelijker maken om aankopen te doen zonder fysiek een betaalkaart mee te nemen. Deze wallets slaan je kaartinformatie veilig op en stellen je in staat om snel en veilig betalingen uit te voeren met behulp van je smartphone of smartwatch.
  4. Personalisatie en aanbiedingen: Maak gebruik van de gepersonaliseerde aanbiedingen en diensten die je bank mogelijk maakt op basis van je financiële gedrag en voorkeuren. Dit kunnen aanbiedingen zijn voor kredietkaarten, leningen of andere financiële producten die specifiek zijn afgestemd op jouw behoeften.
  5. Financieel managementtools: Veel banken bieden digitale tools en apps waarmee je je uitgaven kunt volgen, budgetten kunt instellen en financiële doelen kunt stellen. Door deze tools te gebruiken, kun je een beter inzicht krijgen in je financiën en bewuster omgaan met je geld.
  6. Digitale beveiliging: Zorg ervoor dat je op de hoogte bent van de beveiligingsmaatregelen die je bank neemt om de veiligheid van je gegevens te waarborgen. Gebruik sterke wachtwoorden, vermijd het delen van persoonlijke informatie via onbeveiligde kanalen en meld verdachte activiteiten onmiddellijk aan je bank.

Door deze stappen te volgen, kun je meer profiteren van de digitale transformatie in de banksector en genieten van het gemak, de snelheid en de gepersonaliseerde diensten die digitale technologieën bieden. Het is ook raadzaam om regelmatig contact te onderhouden met je bank om op de hoogte te blijven van nieuwe digitale functies en mogelijkheden die ze kunnen aanbieden.

Welke technologieën worden gebruikt voor digitale transformatie bij banken?

Digitale transformatie bij banken maakt gebruik van verschillende technologieën om de bedrijfsprocessen te verbeteren, de klantbeleving te optimaliseren en nieuwe zakelijke mogelijkheden te creëren. Enkele van de belangrijkste technologieën die worden gebruikt zijn:

  1. Cloud computing: Banken maken steeds vaker gebruik van cloudgebaseerde oplossingen om flexibiliteit, schaalbaarheid en kostenefficiëntie te bereiken. Ze kunnen hun gegevens en applicaties in de cloud opslaan, waardoor ze gemakkelijk toegankelijk zijn vanaf verschillende apparaten en locaties.
  2. Kunstmatige intelligentie (AI) en machine learning: Deze technologieën worden gebruikt om geavanceerde data-analyse uit te voeren, klantgedrag te voorspellen, frauduleuze activiteiten op te sporen en gepersonaliseerde aanbiedingen aan klanten te doen. AI-chatbots worden ook steeds vaker ingezet om klantenservice te automatiseren en snelle antwoorden op vragen te bieden.
  3. Big data-analyse: Banken hebben enorme hoeveelheden gegevens tot hun beschikking, zoals transactiegegevens, klantinformatie en marktgegevens. Door geavanceerde analysetechnieken toe te passen op deze gegevens, kunnen banken waardevolle inzichten verkrijgen die hen helpen bij het nemen van strategische beslissingen, het identificeren van trends en het verbeteren van risicobeheer.
  4. Blockchain-technologie: Blockchain is een gedecentraliseerd en veilig grootboeksysteem dat transparantie en vertrouwen mogelijk maakt bij financiële transacties. Banken experimenteren met blockchain voor het vereenvoudigen van grensoverschrijdende betalingen, het verbeteren van de beveiliging en het verminderen van tussenpersonen in complexe financiële processen.
  5. Biometrische authenticatie: Om de veiligheid te verbeteren en de gebruikerservaring te vereenvoudigen, maken banken gebruik van biometrische technologieën zoals vingerafdruk- of gezichtsherkenning voor het autoriseren van transacties en het inloggen op mobiele apps.
  6. Internet of Things (IoT): Met IoT kunnen apparaten met elkaar communiceren via internet, waardoor banken nieuwe mogelijkheden hebben om klanten te betrekken en gepersonaliseerde diensten aan te bieden. Bijvoorbeeld slimme apparaten kunnen gegevens delen met bankapplicaties om klanten inzicht te geven in hun energieverbruik of om verzekeringsmaatschappijen te helpen bij het beoordelen van risico’s.
  7. Robotic Process Automation (RPA): RPA stelt banken in staat om repetitieve taken en processen te automatiseren, waardoor menselijke middelen worden vrijgemaakt voor meer complexe taken. Dit kan leiden tot efficiëntere operationele processen en snellere dienstverlening aan klanten.

Het gebruik van deze technologieën varieert afhankelijk van de specifieke doelstellingen en behoeften van elke bank. Digitale transformatie omvat vaak het integreren van meerdere technologieën om een holistische en geïntegreerde aanpak te bereiken.

Wat is de impact van digitale transformatie op het klantbeheer in de financiële sector?

Digitale transformatie heeft een aanzienlijke impact gehad op het klantbeheer in de financiële sector. Het heeft de manier waarop financiële instellingen met hun klanten omgaan, veranderd en heeft geleid tot verbeterde klantervaringen en meer gepersonaliseerde diensten. Hier zijn enkele belangrijke aspecten van de impact van digitale transformatie op het klantbeheer:

  1. Verbeterde toegankelijkheid: Door digitale kanalen zoals online bankieren en mobiele apps kunnen klanten 24/7 toegang krijgen tot hun financiële informatie en transacties uitvoeren. Dit betekent dat ze niet langer beperkt zijn tot de openingstijden van fysieke bankfilialen. Klanten kunnen nu op elk gewenst moment en vanaf elke locatie hun bankzaken regelen, wat zorgt voor meer gemak en flexibiliteit.
  2. Personalisatie: Met behulp van geavanceerde data-analyse kunnen banken een diepgaand inzicht krijgen in het gedrag, de voorkeuren en de behoeften van hun klanten. Dit stelt hen in staat om gepersonaliseerde aanbiedingen, productaanbevelingen en diensten te doen die aansluiten bij de individuele behoeften van elke klant. Door personalisatie kunnen banken een sterke band met hun klanten opbouwen en hen het gevoel geven dat ze echt gewaardeerd worden.
  3. Snellere service: Digitale transformatie heeft geleid tot efficiëntere processen binnen financiële instellingen, waardoor de doorlooptijden voor klantverzoeken en -transacties zijn verkort. Klanten kunnen nu sneller antwoorden krijgen op hun vragen, leningaanvragen indienen of betalingen verrichten. Dit draagt bij aan een verbeterde klanttevredenheid en versterkt het vertrouwen in de financiële instelling.
  4. Omnichannel-ervaring: Digitale transformatie heeft ook geleid tot een naadloze integratie van verschillende kanalen, zoals online, mobiel en fysiek. Klanten kunnen nu moeiteloos schakelen tussen verschillende kanalen tijdens hun interacties met de bank. Bijvoorbeeld, ze kunnen een transactie starten op hun mobiele apparaat en deze vervolgens voltooien via een fysiek bankkantoor of klantenservicecentrum. Dit zorgt voor een consistente ervaring en maakt het voor klanten gemakkelijker om hun voorkeurskanaal te kiezen.
  5. Verbeterde selfservice: Met behulp van digitale technologieën kunnen klanten steeds meer taken zelfstandig uitvoeren zonder tussenkomst van medewerkers van de bank. Dit omvat functies zoals het openen van een rekening, het aanvragen van een lening of het wijzigen van persoonlijke gegevens. Selfservice-opties bieden gemak en tijdsbesparing voor klanten, terwijl ze tegelijkertijd de werkdruk verminderen voor bankmedewerkers.

Kortom, digitale transformatie heeft het klantbeheer in de financiële sector getransformeerd door verbeterde toegankelijkheid, personalisatie, snellere service, omnichannel-ervaringen en verbeterde selfservice-opties. Deze veranderingen hebben geleid tot een meer klantgerichte benadering van bankieren en hebben bijgedragen aan een verbeterde klanttevredenheid en loyaliteit.

Welke risico’s zijn er verbonden aan het implementeren van digitale transformatie bij een bank?

Hoewel digitale transformatie veel voordelen biedt voor banken, zijn er ook enkele risico’s verbonden aan het implementeren van dit proces. Enkele belangrijke risico’s zijn:

  1. Beveiligingsrisico’s: Met de toename van digitale kanalen en gegevensverwerking neemt ook het risico op cyberaanvallen toe. Hackers kunnen proberen in te breken in systemen om toegang te krijgen tot gevoelige klantgegevens of financiële transacties te verstoren. Banken moeten investeren in robuuste beveiligingsmaatregelen, zoals firewalls, encryptie en geavanceerde authenticatiemethoden, om deze risico’s te minimaliseren.
  2. Privacyrisico’s: Bij digitale transformatie worden grote hoeveelheden klantgegevens verzameld en verwerkt. Het is van cruciaal belang dat banken voldoen aan de geldende privacywetgeving en zorgen voor een veilige opslag en verwerking van persoonlijke informatie. Niet-naleving kan leiden tot boetes, reputatieschade en het verlies van klantvertrouwen.
  3. Operationele risico’s: Bij de implementatie van nieuwe technologieën kunnen er operationele uitdagingen ontstaan. Het kan bijvoorbeeld moeilijk zijn om bestaande systemen te integreren met nieuwe platforms of om medewerkers op te leiden in het gebruik ervan. Slechte planning of onvoldoende training kan leiden tot technische storingen, vertragingen in de dienstverlening en ontevredenheid bij klanten.
  4. Veranderingsmanagementrisico’s: Digitale transformatie brengt vaak veranderingen met zich mee in de organisatiecultuur, processen en rollen van medewerkers. Het kan moeilijk zijn om weerstand tegen verandering te overwinnen en medewerkers te betrekken bij het nieuwe digitale landschap. Een gebrek aan communicatie, training en betrokkenheid kan leiden tot ontevredenheid bij medewerkers en een moeilijke overgang naar de nieuwe manier van werken.
  5. Klantacceptatierisico’s: Niet alle klanten zijn even snel bereid om over te stappen naar digitale kanalen. Sommige klanten geven de voorkeur aan persoonlijk contact of hebben moeite met het begrijpen of gebruiken van nieuwe technologieën. Banken moeten ervoor zorgen dat er voldoende ondersteuning en educatie beschikbaar is om klanten te helpen bij de overgang naar digitale diensten.

Het is belangrijk dat banken deze risico’s erkennen en proactieve maatregelen nemen om ze te beheersen. Dit omvat het investeren in beveiligingsmaatregelen, het waarborgen van naleving van privacywetgeving, zorgvuldige planning en implementatie, effectief veranderingsmanagement en het bieden van ondersteuning aan klanten tijdens de transitieperiode. Door deze risico’s serieus te nemen en passende maatregelen te nemen, kunnen banken succesvolle digitale transformaties realiseren terwijl ze hun reputatie en klantvertrouwen behouden.

Hoe kan een bank de kostenefficiëntie verbeteren met behulp van digitale transformatie?

Digitale transformatie biedt banken verschillende mogelijkheden om de kostenefficiëntie te verbeteren. Hier zijn enkele manieren waarop een bank dit kan bereiken:

  1. Automatisering van processen: Digitale technologieën zoals robotic process automation (RPA) kunnen repetitieve en tijdrovende taken automatiseren. Door handmatige processen te vervangen door geautomatiseerde systemen, kan een bank de operationele kosten verlagen en de efficiëntie verhogen.
  2. Self-servicekanalen: Het aanbieden van digitale self-servicekanalen, zoals online bankieren en mobiele apps, stelt klanten in staat om zelf transacties uit te voeren, rekeninginformatie op te vragen en ondersteuning te krijgen zonder tussenkomst van medewerkers. Dit vermindert de behoefte aan fysiek personeel en kan de kosten voor klantenservice aanzienlijk verlagen.
  3. Papierloze processen: Door over te stappen op digitale documentatie en workflows kan een bank aanzienlijke besparingen realiseren op papier-, print- en opslagkosten. Daarnaast kunnen elektronische documenten gemakkelijker worden gedeeld, beheerd en opgezocht, waardoor de productiviteit toeneemt.
  4. Cloud computing: Het gebruik van cloudgebaseerde infrastructuur in plaats van lokale servers kan aanzienlijke kostenbesparingen opleveren voor banken. Cloudoplossingen bieden schaalbaarheid, flexibiliteit en verminderde onderhoudskosten, waardoor IT-kosten kunnen worden geoptimaliseerd.
  5. Data-analyse: Door geavanceerde data-analysetechnieken toe te passen, kunnen banken inzichten verkrijgen over klantgedrag, risicobeheer en operationele efficiëntie. Deze inzichten kunnen worden gebruikt om kostenbesparende maatregelen te identificeren, zoals het verminderen van onnodige uitgaven of het optimaliseren van interne processen.
  6. Samenwerking met fintech-bedrijven: Banken kunnen samenwerken met fintech-startups om innovatieve oplossingen te ontwikkelen die kostenefficiëntie bevorderen. Dit kan bijvoorbeeld het gebruik van blockchain-technologie om transactiekosten te verlagen of het implementeren van AI-gestuurde chatbots voor klantenservice omvatten.

Het is belangrijk op te merken dat digitale transformatie niet alleen gaat over kostenbesparingen, maar ook over het bieden van waarde aan klanten en het stimuleren van groei. Door de juiste strategieën en technologieën te implementeren, kunnen banken zowel de kostenefficiëntie verbeteren als de algehele concurrentiepositie versterken.

Wat is de beste manier om IT-security te garanderen tijdens digitalisering en digital transformation in de financiële sector?

Het waarborgen van IT-beveiliging tijdens digitalisering en digitale transformatie in de financiële sector is van cruciaal belang, gezien de gevoelige aard van financiële gegevens en de toenemende dreigingen van cybercriminaliteit. Hier zijn enkele beste praktijken die kunnen helpen bij het garanderen van IT-beveiliging:

  1. Risicobeoordeling: Voer een grondige risicobeoordeling uit om de kwetsbaarheden en bedreigingen binnen uw IT-infrastructuur te identificeren. Identificeer potentiële zwakke punten en ontwikkel een strategie om deze aan te pakken.
  2. Sterke authenticatie: Implementeer sterke authenticatiemethoden, zoals tweefactorauthenticatie (2FA) of biometrische verificatie, om ongeoorloofde toegang tot systemen te voorkomen.
  3. Gegevensversleuteling: Versleutel gevoelige gegevens, zowel in rust als tijdens verzending, om ervoor te zorgen dat zelfs als gegevens worden onderschept, ze niet kunnen worden gelezen of gebruikt door onbevoegden.
  4. Regelmatige updates en patching: Zorg ervoor dat alle software en systemen up-to-date zijn met de nieuwste beveiligingsupdates en patches. Dit helpt bij het dichten van bekende beveiligingslekken.
  5. Sterk wachtwoordbeleid: Implementeer een sterk wachtwoordbeleid dat regelmatig wijzigingen vereist, complexe wachtwoorden afdwingt en het delen van wachtwoorden ontmoedigt. Overweeg ook het gebruik van wachtwoordbeheertools voor extra beveiliging.
  6. Bewustwording en training: Investeer in training en bewustwordingsprogramma’s voor medewerkers om hen op de hoogte te houden van de nieuwste bedreigingen en best practices op het gebied van IT-beveiliging. Medewerkers zijn vaak de zwakste schakel in de beveiligingsketen.
  7. Geavanceerde detectie- en preventiemiddelen: Implementeer geavanceerde beveiligingsoplossingen, zoals firewalls, intrusion detection systems (IDS), intrusion prevention systems (IPS) en antivirussoftware om proactief bedreigingen te detecteren en te voorkomen.
  8. Incidentresponsplan: Ontwikkel een gedetailleerd incidentresponsplan dat beschrijft hoe u moet handelen in geval van een beveiligingsincident. Dit helpt bij een snelle en effectieve reactie op incidenten, minimaliseert schade en vermindert hersteltijd.
  9. Externe audits: Voer regelmatig externe audits uit om de effectiviteit van uw IT-beveiligingsmaatregelen te evalueren. Externe auditoren kunnen waardevolle inzichten bieden en helpen bij het identificeren van eventuele tekortkomingen of kwetsbaarheden.
  10. Samenwerking met experts: Werk samen met gerenommeerde IT-beveiligingsbedrijven of consultants die gespecialiseerd zijn in de financiële sector om ervoor te zorgen dat uw beveiligingsmaatregelen voldoen aan de beste praktijken en actuele dreigingen aanpakken.

Het waarborgen van IT-beveiliging vereist een voortdurende inspanning en een proactieve benadering. Door deze beste praktijken te volgen en voortdurend op de hoogte te blijven van nieuwe bedreigingen, kunt u de beveiliging van uw IT-infrastructuur tijdens digitalisering en digitale transformatie in de financiële sector verbeteren.