Tag, belgië

maximale persoonlijke lening

Maximale persoonlijke lening: hoeveel kan je verantwoord lenen?

Wat is het maximale bedrag van een persoonlijke lening?

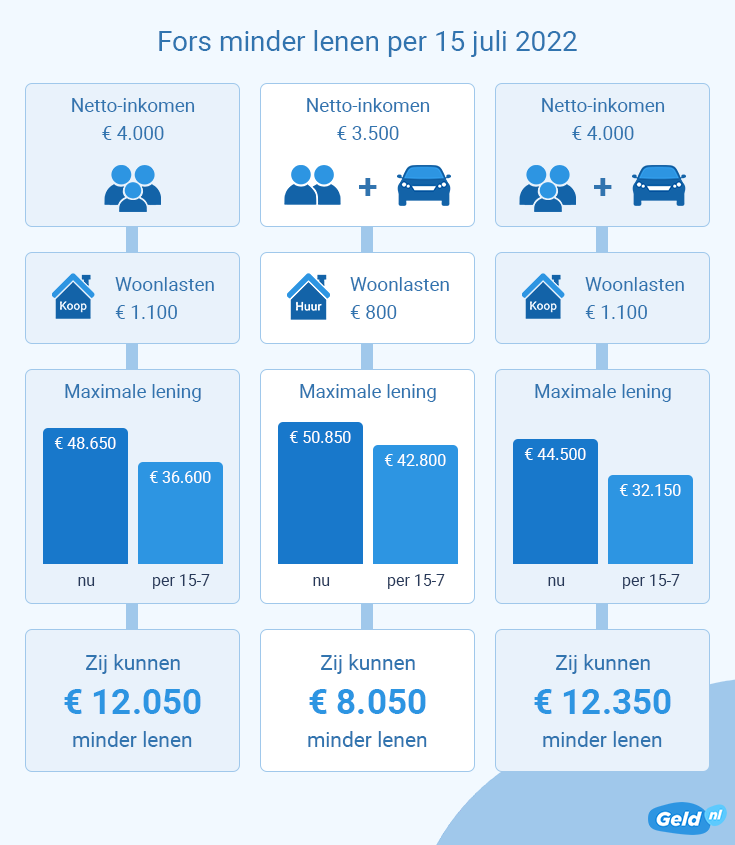
Hoeveel kan je maximaal lenen met een persoonlijke lening? In België bestaat er geen vast maximumbedrag dat voor iedereen geldt. Het bedrag dat je kunt lenen, hangt af van je financiële situatie, de voorwaarden van de kredietgever en het doel van de lening. Een kredietgever moet nagaan of je de maandelijkse afbetalingen comfortabel kunt dragen voordat die een krediet goedkeurt.

Hoe bepaalt een kredietgever hoeveel je kunt lenen?

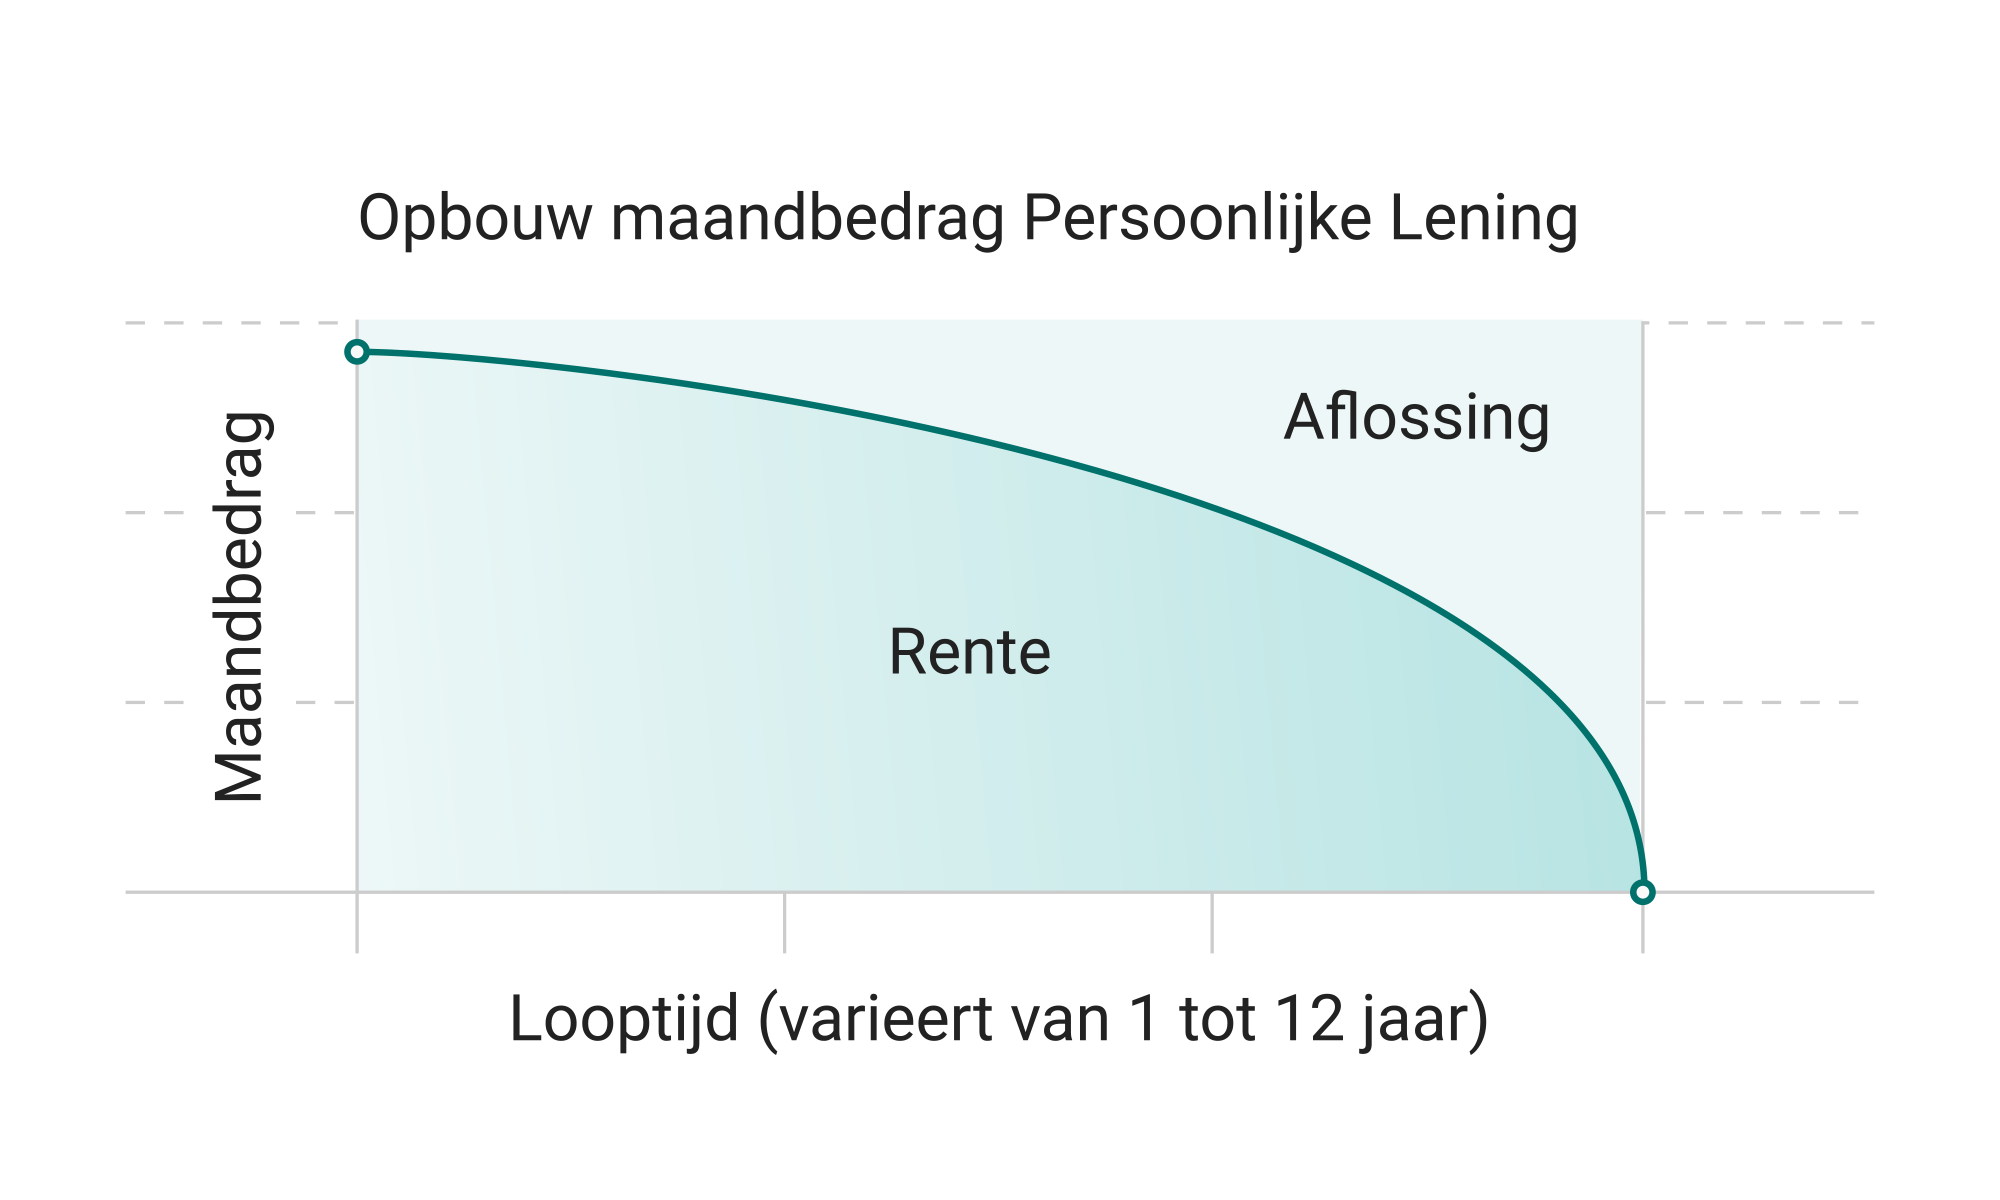
Bij een aanvraag beoordeelt de kredietgever onder meer je inkomsten, vaste uitgaven en bestaande financiële verplichtingen. Ook de looptijd speelt een rol: een langere looptijd kan de maandelijkse afbetaling verlagen, maar betekent doorgaans dat je langer interest betaalt en in totaal meer terugbetaalt.

De kredietgever bekijkt ook je lopende kredieten en raadpleegt daarvoor het bestand van de Centrale voor Kredieten aan Particulieren bij de Nationale Bank van België. Je moet zelf correcte en volledige informatie bezorgen over je financiële situatie. De beoordeling is individueel, waardoor het maximale leenbedrag verschilt van persoon tot persoon.

Waar hangt je maximale leenbedrag van af?

  • Je netto-inkomen: een regelmatig inkomen kan bijdragen aan je terugbetalingscapaciteit.
  • Je vaste kosten: denk aan huur of hypotheek, energie, verzekeringen en andere noodzakelijke uitgaven.
  • Je bestaande kredieten: lopende afbetalingen beperken het bedrag dat je mogelijk nog kunt lenen.
  • De looptijd: de gekozen termijn beïnvloedt zowel je maandbedrag als het totale kostenplaatje.
  • Het doel van de lening: sommige kredietgevers hanteren andere voorwaarden naargelang de bestemming van het krediet.

Een kredietgever kan een lager bedrag voorstellen dan je hebt aangevraagd, of je aanvraag weigeren. Een online simulatie geeft hoogstens een eerste indicatie en is geen garantie op goedkeuring.

Let niet alleen op het bedrag dat je kunt lenen

Een hoog maximaal leenbedrag betekent niet automatisch dat het verstandig is om dat volledige bedrag op te nemen. Bereken eerst welk maandbedrag past binnen je budget, ook als je inkomsten of uitgaven veranderen. Voorzie voldoende ruimte voor onverwachte kosten.

Vergelijk kredietvoorstellen op basis van het jaarlijks kostenpercentage (JKP), de maandelijkse afbetaling, de looptijd en het totale terug te betalen bedrag. Het JKP helpt om de kosten van verschillende aanbiedingen te vergelijken. Lees ook de voorwaarden zorgvuldig na en controleer welke kosten en verplichtingen van toepassing zijn.

Zo bepaal je een verantwoord leenbedrag

  1. Maak een overzicht van je maandelijkse inkomsten en uitgaven.
  2. Trek je vaste kosten en bestaande afbetalingen af van je beschikbare inkomen.
  3. Bepaal welk maandbedrag haalbaar blijft, ook met ruimte voor onverwachte uitgaven.
  4. Vraag simulaties aan voor verschillende bedragen en looptijden.
  5. Vergelijk het JKP en het totale terug te betalen bedrag, niet alleen de maandelijkse afbetaling.

Veelgestelde vragen

Bestaat er een wettelijk maximumbedrag voor een persoonlijke lening?

Er is geen universeel maximumbedrag dat iedere consument kan lenen. De kredietgever beoordeelt je aanvraag individueel en moet rekening houden met je terugbetalingscapaciteit en de toepasselijke regels voor consumentenkrediet.

Kan ik lenen als ik al andere kredieten heb?

Dat kan soms, maar bestaande afbetalingen worden meegenomen in de beoordeling. Ze kunnen het bedrag dat je nog kunt lenen beperken. De kredietgever controleert ook de relevante gegevens in de Centrale voor Kredieten aan Particulieren.

Kan ik mijn maximale leenbedrag online berekenen?

Een simulator kan een richtbedrag of indicatieve maandafbetaling tonen. Het definitieve bedrag hangt af van de beoordeling door de kredietgever en de volledige informatie in je aanvraag.

Conclusie

Het maximale bedrag van een persoonlijke lening hangt vooral af van wat je verantwoord kunt terugbetalen. Kijk daarom niet alleen naar hoeveel je kunt lenen, maar ook naar de maandelijkse afbetaling, de looptijd en het totale kostenplaatje. Een zorgvuldige vergelijking helpt je een lening te kiezen die aansluit bij je budget.

Deze informatie is algemeen en vervangt geen persoonlijk financieel advies. De voorwaarden verschillen per kredietgever en aanvraag.


9 Voordelen van het Maximaliseren van je Persoonlijke Lening in België

  1. Geeft inzicht in je leenmogelijkheden.
  2. Helpt je een realistisch budget bepalen.
  3. Maakt aanbiedingen makkelijker vergelijkbaar.
  4. Kan onverwachte financiële druk helpen voorkomen.
  5. Laat zien welke maandafbetaling haalbaar is.
  6. Helpt de juiste looptijd afwegen.
  7. Ondersteunt een weloverwogen kredietkeuze.
  8. Maakt duidelijk welke invloed bestaande kredieten hebben.
  9. Helpt je alleen te lenen wat je nodig hebt.


Nadelen van een Maximale Persoonlijke Lening in België

  1. Een hoger leenbedrag betekent doorgaans hogere maandelijkse afbetalingen.
  2. Een langere looptijd kan de totale kosten van de lening verhogen.
  3. De kredietgever kan je aanvraag weigeren of een lager bedrag goedkeuren.

Geeft inzicht in je leenmogelijkheden.

Een maximale persoonlijke lening geeft je inzicht in je leenmogelijkheden. Door je inkomsten, vaste uitgaven en bestaande kredieten in rekening te brengen, krijg je een beter beeld van welk bedrag haalbaar is en welke maandelijkse afbetaling bij je budget past. Zo kan je kredietaanbiedingen gerichter vergelijken en voorkom je dat je meer leent dan je comfortabel kunt terugbetalen.

Helpt je een realistisch budget bepalen.

Een persoonlijke lening aanvragen kan je helpen om een realistisch budget te bepalen. Door je inkomsten, vaste kosten en bestaande afbetalingen op een rij te zetten, krijg je een duidelijker beeld van hoeveel je maandelijks kunt missen. Zo kan je nagaan welk leenbedrag en welke afbetaling haalbaar zijn, zonder je budget onnodig onder druk te zetten.

Maakt aanbiedingen makkelijker vergelijkbaar.

Een maximale persoonlijke lening maakt aanbiedingen makkelijker vergelijkbaar, omdat je bij verschillende kredietgevers hetzelfde leenbedrag en dezelfde looptijd kunt simuleren. Zo zie je vlotter hoe de maandelijkse afbetaling, het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag zich tot elkaar verhouden. Vergelijk wel altijd de volledige voorwaarden, zodat je niet alleen op een lage maandafbetaling afgaat.

Kan onverwachte financiële druk helpen voorkomen.

Een maximale persoonlijke lening kan helpen om onverwachte financiële druk te voorkomen wanneer je op voorhand weet welk bedrag je leent, hoe lang je afbetaalt en hoeveel je maandelijks betaalt. Zo kan je een grote, geplande uitgave spreiden over meerdere maanden en vermijd je mogelijk dat je meteen een groot deel van je spaargeld moet aanspreken. Leen wel alleen wat je nodig hebt en controleer of de afbetaling comfortabel binnen je budget past.

Laat zien welke maandafbetaling haalbaar is.

Een berekening van de maximale persoonlijke lening geeft je een duidelijker beeld van welke maandafbetaling haalbaar is binnen je budget. Door rekening te houden met je inkomsten, vaste kosten en bestaande kredieten, kan je beter inschatten welk bedrag je comfortabel kunt terugbetalen. Zo vermijd je dat je maandelijkse aflossing te zwaar doorweegt en houd je ruimte over voor andere uitgaven en onverwachte kosten.

Helpt de juiste looptijd afwegen.

Een maximale persoonlijke lening helpt je om verschillende looptijden beter af te wegen. Door kredietbedragen en termijnen te vergelijken, zie je hoe de looptijd je maandelijkse afbetaling én het totale terug te betalen bedrag beïnvloedt. Een langere looptijd kan de maandlast verlagen, maar doorgaans betaal je dan langer interest. Zo kan je een termijn kiezen die past bij je budget, zonder alleen naar het maximaal leenbare bedrag te kijken.

Ondersteunt een weloverwogen kredietkeuze.

Een maximale persoonlijke lening helpt je om vooraf duidelijkheid te krijgen over het bedrag dat binnen je financiële mogelijkheden past. Door rekening te houden met je inkomsten, vaste kosten en bestaande afbetalingen, kan je verschillende opties vergelijken en een krediet kiezen waarvan de maandelijkse aflossingen haalbaar blijven. Zo maak je een beter geïnformeerde keuze, zonder meer te lenen dan nodig of verantwoord is.

Maakt duidelijk welke invloed bestaande kredieten hebben.

Een maximale persoonlijke lening maakt duidelijk hoe bestaande kredieten je leencapaciteit beïnvloeden. De maandelijkse afbetalingen van bijvoorbeeld een autolening of kredietkaart worden meegeteld bij de beoordeling van je financiële situatie. Zo krijg je een realistischer beeld van het bedrag dat je mogelijk nog kunt lenen én verantwoord terugbetalen.

Helpt je alleen te lenen wat je nodig hebt.

Een maximale persoonlijke lening helpt je om bewust stil te staan bij het bedrag dat je nodig hebt, in plaats van meer te lenen dan nodig. Door je gewenste bedrag af te stemmen op je concrete uitgaven, vermijd je onnodige schulden en betaal je geen interest op geld dat je niet gebruikt. Zo hou je je maandelijkse afbetalingen beter beheersbaar en blijft je budget in evenwicht.

Een hoger leenbedrag betekent doorgaans hogere maandelijkse afbetalingen.

Een hoger leenbedrag betekent doorgaans hogere maandelijkse afbetalingen, waardoor er minder budget overblijft voor andere uitgaven. Dat kan je financiële ruimte onder druk zetten, zeker wanneer je onverwachte kosten hebt of je inkomsten dalen. Kijk daarom niet alleen naar het bedrag dat je maximaal kunt lenen, maar ook naar een maandelijkse afbetaling die haalbaar blijft binnen je budget.

Een langere looptijd kan de totale kosten van de lening verhogen.

Een langere looptijd verlaagt vaak het maandelijkse afbetalingsbedrag, maar je betaalt de lening wel langer terug. Daardoor kunnen de totale interestkosten oplopen en betaal je over de volledige looptijd mogelijk meer dan bij een kortere termijn. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het JKP en het totale terug te betalen bedrag.

De kredietgever kan je aanvraag weigeren of een lager bedrag goedkeuren.

Een maximale persoonlijke lening is niet gegarandeerd: de kredietgever beoordeelt eerst je inkomsten, vaste kosten en bestaande kredieten. Blijkt uit die beoordeling dat je de gevraagde afbetalingen mogelijk niet comfortabel kunt dragen, dan kan je aanvraag geweigerd worden of kan de kredietgever een lager bedrag voorstellen. Een simulatie geeft dus slechts een indicatie; pas na de volledige beoordeling weet je welk bedrag eventueel wordt goedgekeurd.
50.000 euro lenen

50.000 euro lenen: waar moet u op letten?

50.000 euro lenen: waar moet u op letten?

Een bedrag van 50.000 euro lenen kan helpen om een grote uitgave te financieren, zoals een grondige renovatie, een nieuwe wagen of een andere belangrijke investering. Omdat het om een aanzienlijk bedrag gaat, is het verstandig om vooraf goed na te denken over de looptijd, de maandelijkse afbetaling en de totale kostprijs van de lening.

Welke lening past bij uw plannen?

De geschikte kredietvorm hangt af van waarvoor u het geld nodig hebt:

  • Persoonlijke lening op afbetaling: u ontvangt een vast bedrag en betaalt het terug in vaste maandelijkse schijven. De lening heeft doorgaans een vaste looptijd en rentevoet.
  • Renovatielening: bedoeld voor werken aan uw woning. De kredietgever kan vragen om bewijsstukken, zoals offertes of facturen.
  • Autolening: bestemd voor de aankoop van een wagen. De voorwaarden kunnen verschillen naargelang het voertuig nieuw of tweedehands is.
  • Hypothecair krediet: kan relevant zijn voor grotere vastgoedprojecten of omvangrijke renovaties. Daarbij kunnen de looptijd, waarborgen en bijkomende kosten anders zijn dan bij een consumentenkrediet.

Vraag na welke kredietvormen voor uw situatie beschikbaar zijn. Een lening met een specifiek doel kan andere voorwaarden hebben dan een persoonlijke lening.

Hoeveel betaalt u maandelijks af?

Uw maandelijkse afbetaling wordt vooral bepaald door het geleende bedrag, de rentevoet en de looptijd. Een langere looptijd verlaagt doorgaans het bedrag dat u elke maand betaalt, maar kan de totale interestkosten verhogen. Een kortere looptijd betekent meestal hogere maandlasten, maar u bent sneller klaar met afbetalen.

Vergelijk daarom niet alleen de maandelijkse afbetaling. Kijk ook naar het jaarlijks kostenpercentage (JKP) en het totale bedrag dat u tijdens de volledige looptijd terugbetaalt. Het JKP geeft een ruimer beeld van de kredietkosten dan de rentevoet alleen. De concrete kosten hangen af van de voorwaarden van het kredietvoorstel.

Controleer uw budget vóór u leent

Breng uw inkomsten en vaste uitgaven in kaart voordat u een aanvraag indient. Denk naast de maandelijkse afbetaling ook aan kosten voor wonen, energie, verzekeringen, vervoer en eventuele andere kredieten. Hou voldoende ruimte over voor onverwachte uitgaven.

De kredietgever beoordeelt uw financiële situatie en moet nagaan of de lening verantwoord is. In België kan daarbij informatie uit de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België worden geraadpleegd. Een aanvraag betekent dus niet automatisch dat het krediet wordt goedgekeurd.

Welke documenten kunnen nodig zijn?

De kredietgever kan informatie vragen om uw identiteit, inkomsten en uitgaven te beoordelen. Denk bijvoorbeeld aan loonfiches, gegevens over uw bestaande leningen of documenten over het doel van de lening. Welke stukken nodig zijn, verschilt per kredietgever en per aanvraag.

Zo vergelijkt u kredietvoorstellen

  1. Vergelijk het JKP, de looptijd en het totale terug te betalen bedrag.
  2. Controleer of de rentevoet vast of variabel is.
  3. Vraag na welke bijkomende voorwaarden of kosten van toepassing zijn.
  4. Lees de informatie over vervroegde terugbetaling zorgvuldig na.
  5. Leen niet meer dan u nodig hebt en comfortabel kunt terugbetalen.

Bekijk het kredietvoorstel volledig voordat u een overeenkomst ondertekent. Neem bij onduidelijkheden contact op met de kredietgever en vraag uitleg over de kosten, de afbetalingen en de gevolgen van een eventuele betalingsachterstand.

Veelgestelde vragen over 50.000 euro lenen

Kan iedereen 50.000 euro lenen?

Nee. De kredietgever beoordeelt onder meer uw inkomsten, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit. De voorwaarden en beslissing verschillen per aanvraag.

Is een langere looptijd altijd voordeliger?

Niet noodzakelijk. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar u betaalt mogelijk langer interest. Vergelijk daarom zowel de maandlast als het totale terug te betalen bedrag.

Kan ik mijn lening vroeger terugbetalen?

De mogelijkheden en eventuele vergoeding voor vervroegde terugbetaling hangen af van het type krediet en de toepasselijke voorwaarden. Vraag dit vooraf na en controleer uw kredietovereenkomst.

Conclusie

50.000 euro lenen vraagt om een zorgvuldige vergelijking en een realistische inschatting van uw budget. Kies een kredietvorm die past bij het doel van de lening, let op het JKP en de totale kostprijs, en zorg ervoor dat de maandelijkse afbetaling haalbaar blijft. Vraag verschillende voorstellen aan en neem pas een beslissing wanneer u alle voorwaarden goed begrijpt.


9 Veelgestelde Vragen Over Het Lenen van 50.000 Euro

  1. Kan ik 50.000 euro lenen zonder eigen inbreng?
  2. Hoeveel moet ik maandelijks afbetalen als ik 50.000 euro leen?
  3. Welke looptijd kan ik kiezen voor een lening van 50.000 euro?
  4. Hoeveel kost het in totaal om 50.000 euro te lenen?
  5. Welke rentevoet geldt voor een lening van 50.000 euro?
  6. Welke documenten heb ik nodig om 50.000 euro te lenen?
  7. Kom ik in aanmerking voor een lening van 50.000 euro met mijn inkomen?
  8. Kan ik 50.000 euro lenen zonder een specifiek doel op te geven?
  9. Kan ik een lening van 50.000 euro vervroegd terugbetalen?

Kan ik 50.000 euro lenen zonder eigen inbreng?

Ja, in sommige gevallen kunt u 50.000 euro lenen zonder eigen inbreng, maar dat hangt af van het type lening, uw financiële situatie en de beoordeling door de kredietgever. Bij een persoonlijke lening op afbetaling is een eigen inbreng doorgaans niet vereist, terwijl die bij bepaalde vastgoedprojecten wel een rol kan spelen. De kredietgever kijkt onder meer naar uw inkomsten, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit. Houd er rekening mee dat lenen zonder eigen inbreng niet betekent dat het krediet automatisch wordt goedgekeurd of geen extra kosten met zich meebrengt.

Hoeveel moet ik maandelijks afbetalen als ik 50.000 euro leen?

De maandelijkse afbetaling voor een lening van 50.000 euro hangt af van de looptijd, de rentevoet en eventuele bijkomende kosten. Een langere looptijd verlaagt doorgaans uw maandlast, maar kan de totale kosten van de lening verhogen. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag. Vraag een kredietgever om een simulatie op basis van uw persoonlijke situatie.

Welke looptijd kan ik kiezen voor een lening van 50.000 euro?

De mogelijke looptijd voor een lening van 50.000 euro hangt af van het type krediet, de kredietgever en uw financiële situatie. U kunt doorgaans kiezen uit de looptijden die in het kredietvoorstel worden aangeboden. Een langere looptijd verlaagt meestal uw maandelijkse afbetaling, maar kan de totale interestkosten verhogen. Vergelijk daarom niet alleen de maandlast, maar ook het JKP en het totale bedrag dat u terugbetaalt.

Hoeveel kost het in totaal om 50.000 euro te lenen?

De totale kostprijs van 50.000 euro lenen hangt af van de rentevoet, het JKP, de looptijd en eventuele bijkomende kosten. Hoe langer u afbetaalt, hoe lager doorgaans uw maandelijkse aflossing, maar hoe meer interesten u in totaal betaalt. Bekijk daarom niet alleen de maandlast, maar ook het totale terug te betalen bedrag in het kredietvoorstel. Dat bedrag en de precieze kosten verschillen per kredietgever en zijn afhankelijk van uw persoonlijke situatie.

Welke rentevoet geldt voor een lening van 50.000 euro?

De rentevoet voor een lening van 50.000 euro ligt niet vast: hij hangt onder meer af van het type lening, de looptijd, de kredietgever en uw financiële situatie. Vergelijk daarom verschillende voorstellen en kijk niet alleen naar de rentevoet, maar ook naar het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag. De kredietgever vermeldt de toepasselijke rentevoet in uw persoonlijke kredietvoorstel.

Welke documenten heb ik nodig om 50.000 euro te lenen?

Om 50.000 euro te lenen, vraagt de kredietgever doorgaans een geldig identiteitsbewijs en documenten waarmee uw inkomsten en uitgaven worden beoordeeld, zoals recente loonfiches, bewijs van andere inkomsten en informatie over bestaande leningen. Afhankelijk van het doel van het krediet kunnen ook offertes, facturen of aankoopdocumenten nodig zijn. Welke documenten u precies moet voorleggen, verschilt per kredietgever en per aanvraag.

Kom ik in aanmerking voor een lening van 50.000 euro met mijn inkomen?

Of u in aanmerking komt voor een lening van 50.000 euro hangt niet alleen af van uw inkomen. De kredietgever kijkt ook naar uw vaste uitgaven, bestaande leningen, gezinssituatie en terugbetalingscapaciteit. Er geldt dus geen vast minimuminkomen dat voor iedereen hetzelfde is. De maandelijkse afbetaling moet haalbaar blijven binnen uw budget, ook wanneer u onverwachte kosten hebt. Vraag een kredietgever om uw situatie te beoordelen en vergelijk de totale kosten en voorwaarden van verschillende voorstellen.

Kan ik 50.000 euro lenen zonder een specifiek doel op te geven?

Bij een persoonlijke lening op afbetaling kunt u het geleende bedrag vaak vrij besteden, zonder een specifiek doel te moeten bewijzen. De voorwaarden verschillen wel per kredietgever en krediettype: soms wordt naar het doel gevraagd of zijn bewijsstukken nodig, bijvoorbeeld bij een renovatie- of autolening. Ook zonder specifiek leendoel beoordeelt de kredietgever uw financiële situatie en moet u aantonen dat u de maandelijkse afbetalingen kunt dragen.

Kan ik een lening van 50.000 euro vervroegd terugbetalen?

Ja, in België kunt u een lening van 50.000 euro doorgaans geheel of gedeeltelijk vervroegd terugbetalen. Bij een consumentenkrediet kan de kredietgever onder bepaalde voorwaarden een wettelijke vergoeding aanrekenen; het maximumbedrag hangt onder meer af van de resterende looptijd. Vraag vooraf een afrekening op en controleer uw kredietovereenkomst, zodat u weet welk bedrag u nog verschuldigd bent en of er een vergoeding geldt.

geld lenen binnen 24 uur

Geld lenen binnen 24 uur: mogelijkheden, kosten en aandachtspunten in België

Geld lenen binnen 24 uur: wat is mogelijk in België?

Een onverwachte factuur of dringende uitgave kan ervoor zorgen dat je snel geld nodig hebt. Online aanvragen voor een lening beloven soms een snelle afhandeling, maar geld lenen en het bedrag binnen 24 uur ontvangen zijn niet altijd hetzelfde. De snelheid hangt onder meer af van je dossier, de kredietgever en het moment waarop je de aanvraag indient.

In dit artikel lees je waar je op moet letten als je in België snel geld wilt lenen, hoe je een aanvraag voorbereidt en hoe je vermijdt dat een dringende beslissing je later duur komt te staan.

Kan je in België binnen 24 uur geld lenen?

Bij sommige kredietgevers kan je online snel een aanvraag indienen en krijg je mogelijk op korte termijn een antwoord. Dat betekent niet automatisch dat het geld binnen 24 uur op je rekening staat. De kredietgever moet je aanvraag beoordelen en kan bijkomende documenten vragen. Ook de verwerking van de overeenkomst en de overschrijving kunnen tijd in beslag nemen.

Een aanvraag die ’s avonds, tijdens het weekend of op een feestdag wordt ingediend, wordt mogelijk pas de volgende werkdag behandeld. Vraag daarom altijd aan de kredietgever wat die precies bedoelt met “binnen 24 uur”: een beslissing, de ondertekening van het contract of de effectieve uitbetaling.

Welke stappen doorloop je meestal?

  1. Bereken hoeveel je nodig hebt. Leen niet meer dan nodig en bepaal vooraf welk bedrag je maandelijks comfortabel kunt aflossen.
  2. Vergelijk kredietaanbiedingen. Kijk niet alleen naar de snelheid, maar ook naar het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag.
  3. Bezorg de gevraagde informatie. Je moet doorgaans gegevens over je identiteit, inkomsten, uitgaven en bestaande kredieten verstrekken.
  4. Wacht op de beoordeling. Een kredietgever moet nagaan of het krediet verantwoord is voor jouw financiële situatie. Een snelle aanvraag betekent dus geen gegarandeerde goedkeuring.
  5. Lees de overeenkomst vóór je tekent. Controleer de maandelijkse aflossing, de totale kosten, de looptijd en de voorwaarden voor vervroegde terugbetaling.

Let vooral op het JKP en de totale kost

Het JKP geeft een breder beeld van de jaarlijkse kosten van een krediet dan de rentevoet alleen. Vergelijk aanbiedingen voor hetzelfde kredietbedrag en dezelfde looptijd. Een lagere maandelijkse aflossing kan aantrekkelijk lijken, maar bij een langere looptijd betaal je mogelijk langer en uiteindelijk meer terug.

Vraag jezelf ook af of de aflossing haalbaar blijft wanneer je inkomsten dalen of onverwachte kosten hebt. Een lening voor een dringende uitgave kan tijdelijk helpen, maar mag geen nieuwe financiële problemen veroorzaken.

Zo herken je onbetrouwbare aanbiedingen

Wees extra voorzichtig met advertenties die “gegarandeerde goedkeuring”, “geen controle” of “direct geld zonder voorwaarden” beloven. Een kredietgever moet je financiële situatie beoordelen. Wantrouw ook aanbieders die je vragen om vooraf geld over te schrijven om de lening vrij te maken, bijvoorbeeld voor administratie-, verzekerings- of dossierkosten.

Controleer of de kredietgever bevoegd is om consumentenkrediet aan te bieden in België. Je kan daarvoor de informatie en registers van de FSMA raadplegen. Deel je identiteits- of bankgegevens alleen via een beveiligde website en nadat je de aanbieder hebt gecontroleerd.

Wat als je aanvraag wordt geweigerd?

Probeer niet meteen meerdere dure kredieten aan te vragen om het bedrag toch bijeen te krijgen. Een kredietgever kan je aanvraag weigeren wanneer de aflossingen niet verantwoord lijken. In België worden consumentenkredieten geregistreerd bij de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Je kan je eigen gegevens daar raadplegen.

Als de uitgave dringend is, kan je ook contact opnemen met de schuldeiser om een betalingsplan te bespreken. Afhankelijk van je situatie kan je advies vragen aan het OCMW, een erkende schuldbemiddelaar of een andere hulpverlener. Soms is een regeling rechtstreeks met de leverancier goedkoper dan een nieuwe lening.

Veelgestelde vragen

Is een lening binnen 24 uur gegarandeerd?

Nee. De behandeling en uitbetaling hangen af van je dossier, de kredietgever en de bankverwerking. Een snelle aanvraag is geen garantie op goedkeuring of onmiddellijke betaling.

Welke documenten heb ik nodig?

Dat verschilt per kredietgever. Je kan gevraagd worden om je identiteit, inkomsten en vaste uitgaven aan te tonen. Lever documenten volledig en correct aan om onnodige vertraging te vermijden.

Kan ik een consumentenkrediet annuleren nadat ik heb getekend?

Voor veel consumentenkredieten geldt in België een herroepingstermijn van 14 kalenderdagen. De precieze regels en eventuele terugbetalingsverplichtingen hangen af van het type krediet en de overeenkomst. Lees de contractvoorwaarden zorgvuldig en vraag uitleg aan de kredietgever als iets niet duidelijk is.

Besluit

Geld lenen binnen 24 uur kan in sommige gevallen snel worden geregeld, maar een snelle beslissing is niet hetzelfde als gegarandeerde uitbetaling. Vergelijk het JKP en de totale terugbetaling, controleer de kredietgever en leen alleen een bedrag dat je zonder problemen kunt aflossen. Neem bij twijfel de tijd om alternatieven te bekijken voordat je een overeenkomst ondertekent.


8 Essentiële Tips voor het Veilig Lenen van Geld binnen 24 Uur in België

  1. Controleer of de kredietverstrekker erkend is in België.
  2. Vergelijk rente, kosten en het jaarlijkse kostenpercentage (JKP).
  3. Lees de voorwaarden en kleine lettertjes vóór je tekent.
  4. Leen alleen wat je echt nodig hebt.
  5. Bereken of de maandelijkse aflossing in je budget past.
  6. Wees voorzichtig met aanbieders die uitbetaling binnen 24 uur garanderen.
  7. Betaal nooit vooraf om een lening zogezegd vrij te maken.
  8. Overweeg eerst een betalingsregeling of hulp via het OCMW.

Controleer of de kredietverstrekker erkend is in België.

Controleer vóór je een aanvraag indient of de kredietverstrekker erkend is om in België consumentenkrediet aan te bieden. Je kan de gegevens van de aanbieder nakijken via de website van de FSMA. Wees op je hoede voor onbekende partijen die een lening garanderen zonder je financiële situatie te beoordelen, of die vooraf geld vragen om je aanvraag te verwerken. Ook wanneer je snel geld nodig hebt, is het belangrijk om eerst de aanbieder en de voorwaarden zorgvuldig te controleren.

Vergelijk rente, kosten en het jaarlijkse kostenpercentage (JKP).

Vergelijk niet alleen de rente, maar ook alle bijkomende kosten en het jaarlijkse kostenpercentage (JKP) wanneer je snel geld wilt lenen. Het JKP geeft een vollediger beeld van de totale kost van het krediet en helpt je aanbiedingen eerlijk te vergelijken. Kijk ook naar het totale bedrag dat je over de volledige looptijd terugbetaalt: een lagere maandelijkse aflossing kan door een langere looptijd uiteindelijk duurder uitvallen.

Lees de voorwaarden en kleine lettertjes vóór je tekent.

Lees vóór je tekent alle voorwaarden en kleine lettertjes van de lening zorgvuldig door. Controleer niet alleen het JKP en het totale terug te betalen bedrag, maar ook de looptijd, eventuele bijkomende kosten, de gevolgen van een laattijdige betaling en de mogelijkheden om vervroegd terug te betalen. Zo weet je precies waartoe je je verbindt en vermijd je onaangename verrassingen, ook wanneer je snel geld nodig hebt.

Leen alleen wat je echt nodig hebt.

Leen alleen het bedrag dat je echt nodig hebt. Zo houd je de totale kosten en je maandelijkse aflossingen zo laag mogelijk. Bereken vooraf hoeveel je kunt terugbetalen, rekening houdend met je vaste uitgaven en eventuele onverwachte kosten. Een hoger leenbedrag lijkt misschien handig, maar je betaalt er ook langer of meer voor terug.

Bereken of de maandelijkse aflossing in je budget past.

Bereken vóór je geld leent of de maandelijkse aflossing comfortabel in je budget past. Trek je vaste kosten, dagelijkse uitgaven en een bedrag voor onverwachte kosten af van je netto-inkomen. Zo zie je hoeveel ruimte er overblijft en vermijd je dat een snelle lening later financiële druk veroorzaakt. leen alleen wat je zeker kunt terugbetalen.

Wees voorzichtig met aanbieders die uitbetaling binnen 24 uur garanderen.

Wees voorzichtig met aanbieders die een uitbetaling binnen 24 uur garanderen. Zo’n belofte betekent niet dat je aanvraag zeker wordt goedgekeurd of dat het geld meteen op je rekening staat. Controleer of de kredietgever erkend is, lees de voorwaarden aandachtig en wees extra alert als je vooraf kosten moet betalen om de lening vrij te maken.

Betaal nooit vooraf om een lening zogezegd vrij te maken.

Betaal nooit vooraf om een lening zogezegd vrij te maken. Een betrouwbare kredietgever vraagt je niet om eerst geld over te schrijven voor bijvoorbeeld dossierkosten, een verzekering of administratiekosten voordat je het krediet ontvangt. Zulke verzoeken kunnen wijzen op oplichting, zeker wanneer je onder druk wordt gezet om snel te betalen. Controleer de kredietgever via de FSMA en deel geen persoonlijke of bankgegevens zolang je niet zeker bent dat de aanbieder betrouwbaar is.

Overweeg eerst een betalingsregeling of hulp via het OCMW.

Overweeg vóór je geld leent eerst of je met de schuldeiser een betalingsregeling kunt afspreken. Zo kan je de kosten spreiden zonder een nieuw krediet aan te gaan. Heb je moeite om je rekeningen te betalen of weet je niet waar te beginnen, neem dan contact op met het OCMW van je gemeente. Zij kunnen je situatie bekijken en uitleggen welke hulp of begeleiding mogelijk is.

lening aanvragen bank

Lening aanvragen bij de bank: zo bereid je je goed voor

Een lening aanvragen bij een bank: zo pak je het aan

Een lening aanvragen bij een bank kan helpen om een grote uitgave te financieren, zoals een wagen, een renovatie of een woning. Voor je een aanvraag indient, is het belangrijk om te weten welk type lening bij je plannen past, hoeveel je comfortabel kunt afbetalen en welke kosten aan het krediet verbonden zijn. Met een goede voorbereiding vergelijk je voorstellen beter en vermijd je onaangename verrassingen.

Welke lening wil je aanvragen?

De juiste lening hangt af van het doel en het bedrag dat je nodig hebt. Veelvoorkomende opties in België zijn:

  • Lening op afbetaling: je leent een vast bedrag en betaalt dat terug in vaste maandelijkse schijven. Dit type krediet wordt vaak gebruikt voor bijvoorbeeld een wagen, meubels of een renovatie.
  • Hypothecair krediet: een lening voor de aankoop, bouw of verbouwing van een woning. De woning dient doorgaans als waarborg. Naast de kredietkosten kunnen er ook kosten zijn voor onder meer de notaris en de hypotheek.
  • Kredietopening: een krediet waarbij je tot een afgesproken limiet geld kunt opnemen. De terugbetalingsvoorwaarden verschillen van die van een lening met een vaste looptijd. Bekijk daarom goed hoe en wanneer het opgenomen bedrag moet worden terugbetaald.

Vraag niet meer dan nodig is en kies een looptijd die past bij je budget. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar kan ervoor zorgen dat je in totaal meer interest betaalt.

Hoe beoordeelt de bank je aanvraag?

De bank onderzoekt of de lening verantwoord is voor jouw financiële situatie. Daarbij kan ze onder andere rekening houden met:

  • je netto-inkomen en de stabiliteit daarvan;
  • je vaste uitgaven, zoals huur, kinderopvang en andere leningen;
  • je gezinssituatie en eventuele financiële verplichtingen;
  • het bedrag en de looptijd van de lening;
  • de waarborgen of eigen inbreng, vooral bij een hypothecair krediet.

Een bank kan informatie over bestaande kredieten en eventuele betalingsachterstanden controleren via de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Een aanvraag indienen betekent niet automatisch dat je lening wordt goedgekeurd. De bank beoordeelt elk dossier afzonderlijk.

Welke documenten heb je nodig?

De bank vraagt meestal documenten om je identiteit, inkomsten en uitgaven te controleren. Denk bijvoorbeeld aan:

  • je identiteitskaart;
  • recente loonfiches of bewijs van andere inkomsten;
  • rekeninguittreksels;
  • informatie over lopende leningen en vaste lasten;
  • een offerte, bestelbon of factuur voor de geplande aankoop;
  • bij een woonkrediet: documenten over de woning, de aankoopprijs en je eigen middelen.

De precieze documenten verschillen per bank en per soort krediet. Vraag vooraf na wat je moet aanleveren. Zo kan de bank je dossier sneller beoordelen.

Een lening aanvragen: stap voor stap

  1. Bepaal je budget. Bereken hoeveel je maandelijks kunt afbetalen, zonder je gewone uitgaven of een financiële reserve uit het oog te verliezen.
  2. Vergelijk meerdere voorstellen. Kijk niet alleen naar de maandelijkse afbetaling. Vergelijk ook de looptijd, de totale terugbetaling, de voorwaarden en eventuele bijkomende kosten.
  3. Dien je aanvraag in. Dat kan vaak online, telefonisch of in een kantoor. Bezorg correcte en volledige informatie.
  4. Laat je dossier beoordelen. De bank kan bijkomende vragen stellen of extra documenten opvragen.
  5. Lees het voorstel zorgvuldig na. Controleer het bedrag, de rentevoet, de terugbetalingsduur en alle voorwaarden voordat je tekent.
  6. Onderteken pas wanneer je alles begrijpt. Bewaar de overeenkomst en het aflossingsschema bij je documenten.

Let op de rentevoet en het JKP

Bij het vergelijken van leningen is het jaarlijks kostenpercentage (JKP) een belangrijke maatstaf. Het JKP geeft de jaarlijkse kost van het krediet weer en helpt om aanbiedingen beter met elkaar te vergelijken. Kijk daarnaast naar het totale bedrag dat je over de volledige looptijd terugbetaalt.

Bij een hypothecair krediet kunnen er bovendien kosten zijn die niet in één eenvoudig cijfer te vatten zijn, zoals bepaalde notaris- en aktekosten. Vraag de bank om een volledig overzicht van de kosten en voorwaarden. Controleer ook of de rentevoet vast of variabel is en wat dat voor je afbetalingen kan betekenen.

Veelgemaakte fouten vermijden

  • Een lening kiezen op basis van alleen de laagste maandelijkse afbetaling.
  • De totale kosten en de volledige looptijd niet controleren.
  • Meerdere leningen aangaan zonder het effect op je maandbudget te berekenen.
  • Onjuiste of onvolledige informatie geven in de aanvraag.
  • Een aanbod ondertekenen zonder de voorwaarden te lezen.

Wees ook voorzichtig met aanbieders die een lening garanderen zonder je financiële situatie te controleren, of die vooraf een vergoeding vragen om het krediet vrij te maken. Controleer of je met een erkende kredietgever of kredietbemiddelaar te maken hebt en gebruik officiële contactgegevens.

Veelgestelde vragen

Kan ik online een lening aanvragen?

Veel banken laten je online een aanvraag indienen of een simulatie maken. Voor de beoordeling kunnen ze wel bijkomende documenten of een gesprek vragen. Een online simulatie is doorgaans geen definitieve goedkeuring.

Hoe lang duurt de beoordeling?

Dat hangt af van de bank, het soort krediet en de volledigheid van je dossier. Een eenvoudigere aanvraag kan sneller worden behandeld dan een woonkrediet, waarvoor doorgaans meer documenten en controles nodig zijn.

Kan ik een lening aanvragen met een tijdelijk contract?

Dat kan, maar de bank beoordeelt je inkomsten en terugbetalingscapaciteit. Een tijdelijk contract leidt niet automatisch tot een weigering, maar kan wel meewegen in de beslissing.

Goed voorbereid een lening aanvragen

Een lening aanvragen bij een bank begint met een realistisch budget en een duidelijk beeld van de totale kosten. Vergelijk verschillende voorstellen, stel vragen over voorwaarden die je niet begrijpt en leen alleen wat je verantwoord kunt terugbetalen. Zo maak je een beter geïnformeerde keuze voor jouw situatie.


Een lening aanvragen bij de bank: 8 tips voor een doordachte keuze

  1. Vergelijk rentevoeten bij verschillende banken.
  2. Bereken vooraf hoeveel je maandelijks kunt afbetalen.
  3. Vraag alleen het bedrag aan dat je nodig hebt.
  4. Controleer de looptijd en totale kosten.
  5. Verzamel je loonfiches en andere bewijsstukken.
  6. Vermeld al je inkomsten en uitgaven correct.
  7. Lees de voorwaarden en kleine lettertjes goed.
  8. Dien pas een aanvraag in als je budget klopt.

Vergelijk rentevoeten bij verschillende banken.

Vergelijk de rentevoeten bij verschillende banken voordat je een lening aanvraagt. Zelfs een klein verschil kan over de volledige looptijd een merkbaar effect hebben op je maandelijkse afbetaling en het totale bedrag dat je terugbetaalt. Kijk niet alleen naar de rentevoet, maar vergelijk ook het jaarlijks kostenpercentage (JKP), de looptijd en eventuele bijkomende kosten. Zo krijg je een vollediger beeld van welk voorstel het best bij je budget past.

Bereken vooraf hoeveel je maandelijks kunt afbetalen.

Bereken vóór je een lening aanvraagt hoeveel je elke maand comfortabel kunt afbetalen. Breng je vaste inkomsten en uitgaven in kaart en hou ook rekening met onverwachte kosten. Zo kies je een maandelijkse afbetaling die bij je budget past en vermijd je dat je financieel te krap komt te zitten.

Vraag alleen het bedrag aan dat je nodig hebt.

Vraag alleen het bedrag aan dat je echt nodig hebt. Hoe meer je leent, hoe hoger doorgaans je maandelijkse afbetaling en de totale interestkosten. Bereken vooraf hoeveel geld nodig is en stem de looptijd af op je budget. Zo vermijd je dat je langer of meer terugbetaalt dan nodig.

Controleer de looptijd en totale kosten.

Controleer vóór je een lening aanvraagt niet alleen hoeveel je maandelijks afbetaalt, maar ook hoe lang de looptijd is en hoeveel je in totaal terugbetaalt. Een langere looptijd kan de maandelijkse aflossing verlagen, maar je betaalt vaak langer interest en daardoor mogelijk meer over de volledige periode. Vergelijk daarom het jaarlijks kostenpercentage (JKP), de totale terugbetaling en eventuele bijkomende kosten, zodat je een lening kiest die bij je budget past.

Verzamel je loonfiches en andere bewijsstukken.

Verzamel vóór je een lening aanvraagt je recente loonfiches en andere bewijsstukken van je inkomsten, zoals een attest van vervangingsinkomen of documenten over inkomsten als zelfstandige. De bank kan ook rekeninguittreksels en informatie over je vaste kosten of lopende leningen vragen. Met een volledig dossier kan ze je financiële situatie vlotter beoordelen en weet je sneller welke bijkomende documenten eventueel nog nodig zijn.

Vermeld al je inkomsten en uitgaven correct.

Vermeld bij je leningaanvraag al je inkomsten en uitgaven correct en volledig. Zo krijgt de bank een realistisch beeld van je financiële situatie en kan ze beter inschatten welk bedrag je verantwoord kunt terugbetalen. Denk niet alleen aan je loon, maar ook aan andere inkomsten en vaste kosten, zoals huur, energie, kinderopvang en lopende leningen. Eerlijke en volledige informatie helpt bovendien om vertragingen of problemen tijdens de beoordeling van je aanvraag te vermijden.

Lees de voorwaarden en kleine lettertjes goed.

Lees de voorwaarden en kleine lettertjes zorgvuldig voordat je een lening bij de bank ondertekent. Controleer niet alleen de rentevoet en de maandelijkse afbetaling, maar ook het jaarlijks kostenpercentage (JKP), de totale terug te betalen som, eventuele bijkomende kosten en de gevolgen van een laattijdige betaling. Vraag de bank om uitleg als iets onduidelijk is en teken pas wanneer je de afspraken volledig begrijpt.

Dien pas een aanvraag in als je budget klopt.

Dien pas een aanvraag in als je budget klopt. Bereken eerst hoeveel je maandelijks kunt afbetalen, rekening houdend met je vaste kosten, andere leningen en een financiële reserve voor onverwachte uitgaven. Zo vermijd je dat de afbetaling te zwaar weegt op je budget en kan je bij de bank gericht een lening aanvragen die past bij je financiële situatie.

cofidis hypothecaire lening

Cofidis hypothecaire lening: ontdek de mogelijkheden en alternatieven

Cofidis hypothecaire lening: wat zijn de mogelijkheden?

Wie een woning wil kopen of een grote renovatie plant, zoekt vaak naar een hypothecaire lening. Maar biedt Cofidis in België zo’n lening aan? Cofidis is vooral bekend als aanbieder van consumentenkredieten. Een hypothecaire lening, waarbij een woning als waarborg dient, is een ander type krediet. Het is daarom belangrijk om goed na te gaan welk soort financiering bij je plannen past.

Biedt Cofidis een hypothecaire lening aan?

Cofidis richt zich in België hoofdzakelijk op consumentenkredieten. Een hypothecaire lening voor de aankoop, bouw of grondige verbouwing van een woning behoort doorgaans niet tot het aanbod. Het actuele aanbod kan veranderen, dus controleer de voorwaarden rechtstreeks bij Cofidis voordat je een aanvraag doet.

Een lening voor renovatiewerken is niet automatisch een hypothecaire lening. Sommige renovatiekredieten zijn consumentenkredieten en worden toegekend zonder dat je woning als waarborg dient. De looptijd, het bedrag en de kosten kunnen daardoor verschillen van die van een woonkrediet.

Wat is het verschil tussen een hypothecaire lening en een consumentenkrediet?

Een hypothecaire lening wordt doorgaans gebruikt voor de aankoop, bouw of grote renovatie van een woning. De lening is gekoppeld aan een hypotheek op het vastgoed. Dat brengt onder meer notaris- en dossierkosten met zich mee. De looptijd is vaak langer dan bij een consumentenkrediet.

Een consumentenkrediet is meestal bedoeld voor een bepaald doel, zoals een kleinere renovatie, en vereist doorgaans geen hypotheek op je woning. De maximale bedragen en looptijden zijn afhankelijk van het type krediet en de kredietgever. Kijk niet alleen naar het maandbedrag, maar ook naar het jaarlijks kostenpercentage (JKP), de totale terug te betalen som en eventuele bijkomende kosten.

Wanneer kan een Cofidis-krediet een optie zijn?

Als je een beperkte renovatie of een andere geplande uitgave wilt financieren, kan een consumentenkrediet mogelijk een optie zijn. Of je in aanmerking komt, hangt af van onder meer het kredietbedrag, je inkomen en je bestaande financiële verplichtingen. De kredietgever moet je aanvraag beoordelen en nagaan of de terugbetaling verantwoord is.

Voor de aankoop van een woning of een omvangrijke verbouwing is het verstandig om ook woonkredieten bij banken en andere kredietgevers te vergelijken. Een consumentenkrediet is niet zomaar een vervanging voor een hypothecaire lening: de voorwaarden, looptijd en totale kost kunnen sterk verschillen.

Waarop let je bij het vergelijken?

  • Het JKP: dit geeft de jaarlijkse kost van het krediet weer volgens de toepasselijke berekeningsregels.
  • De totale terugbetaling: tel alle afbetalingen en eventuele kosten samen.
  • De looptijd: een langere looptijd kan de maandlast verlagen, maar de totale kost verhogen.
  • De voorwaarden: controleer waarvoor het krediet mag worden gebruikt en welke bewijsstukken nodig zijn.
  • Je budget: zorg ervoor dat de afbetaling haalbaar blijft, ook als je andere kosten stijgen.

Conclusie

Zoek je specifiek naar een hypothecaire lening bij Cofidis, controleer dan eerst het actuele Belgische aanbod: Cofidis is vooral actief met consumentenkredieten, terwijl een klassiek woonkrediet een ander type financiering is. Voor een woningkoop of grote verbouwing vergelijk je best meerdere hypothecaire kredieten. Voor een kleinere uitgave kan een consumentenkrediet eventueel passen, op voorwaarde dat de maandlast en totale kost binnen je budget blijven.

De informatie op deze pagina is algemeen en vormt geen persoonlijk financieel advies. Vraag altijd de officiële kredietvoorwaarden op en vergelijk die zorgvuldig voordat je een krediet afsluit.


Veelgestelde Vragen over Cofidis Hypothecaire Leningen in België

  1. Biedt Cofidis in België een hypothecaire lening aan?
  2. Wat is het verschil tussen een hypothecaire lening en een consumentenkrediet bij Cofidis?
  3. Kan ik bij Cofidis geld lenen voor de aankoop van een woning?
  4. Kan ik een renovatie financieren met een Cofidis-lening?
  5. Welke voorwaarden gelden om bij Cofidis een lening aan te vragen?
  6. Hoeveel kan ik lenen en over welke looptijd?
  7. Welke rente, het JKP en bijkomende kosten gelden voor een Cofidis-lening?
  8. Hoe vraag ik een lening aan bij Cofidis en hoe snel krijg ik een antwoord?

Biedt Cofidis in België een hypothecaire lening aan?

Nee, Cofidis biedt in België doorgaans geen hypothecaire lening aan. De kredietgever richt zich vooral op consumentenkredieten, zoals persoonlijke leningen. Voor de aankoop of grote renovatie van een woning kun je het best de woonkredieten van banken en andere kredietgevers vergelijken. Controleer steeds het actuele aanbod en de voorwaarden rechtstreeks bij Cofidis.

Wat is het verschil tussen een hypothecaire lening en een consumentenkrediet bij Cofidis?

Een hypothecaire lening dient doorgaans voor de aankoop, bouw of grondige renovatie van een woning en wordt gewaarborgd door een hypotheek op het vastgoed. Een consumentenkrediet, zoals een krediet dat Cofidis eventueel aanbiedt volgens de actuele voorwaarden, vereist meestal geen hypotheek en is eerder geschikt voor kleinere, geplande uitgaven. De looptijd, het mogelijke leenbedrag en de totale kosten verschillen. Cofidis is vooral bekend om consumentenkredieten en biedt niet noodzakelijk een klassiek woonkrediet aan; controleer daarom het huidige aanbod en vergelijk altijd het JKP en de totale terug te betalen som.

Kan ik bij Cofidis geld lenen voor de aankoop van een woning?

Cofidis biedt in België doorgaans consumentenkredieten aan, geen hypothecaire lening voor de aankoop van een woning. Voor een woningkoop kan je terecht bij banken en andere kredietgevers die woonkredieten aanbieden. Controleer altijd het actuele aanbod en vergelijk de rentevoet, looptijd, bijkomende kosten en totale terugbetaling.

Kan ik een renovatie financieren met een Cofidis-lening?

Ja, een renovatie kan mogelijk gefinancierd worden met een consumentenkrediet van Cofidis, afhankelijk van het actuele aanbod, het bedrag en je persoonlijke financiële situatie. Zo’n lening is niet hetzelfde als een hypothecaire lening en gebruikt je woning doorgaans niet als waarborg. Controleer daarom de voorwaarden, het JKP en de totale terug te betalen som, en ga na of de maandelijkse afbetaling comfortabel binnen je budget past.

Welke voorwaarden gelden om bij Cofidis een lening aan te vragen?

Om bij Cofidis een lening aan te vragen, moet je doorgaans meerderjarig zijn, in België wonen en voldoende inkomsten hebben om de afbetalingen te kunnen dragen. Cofidis beoordeelt je aanvraag op basis van je financiële situatie, bestaande kredieten en kredietwaardigheid; mogelijk vraagt de kredietgever ook bewijsstukken, zoals loonfiches of informatie over je vaste uitgaven. De precieze voorwaarden hangen af van het soort krediet en het actuele aanbod. Let op: Cofidis biedt vooral consumentenkredieten aan; voor een hypothecaire lening voor de aankoop van een woning moet je nagaan welke kredietgevers dat type woonkrediet aanbieden.

Hoeveel kan ik lenen en over welke looptijd?

Hoeveel je kunt lenen en over welke looptijd, hangt af van je inkomen, vaste uitgaven, bestaande kredieten en de waarde van de woning. De kredietgever beoordeelt of de maandelijkse afbetaling haalbaar is en bepaalt het mogelijke bedrag en de looptijd volgens de voorwaarden van het krediet. Controleer bij Cofidis rechtstreeks of er momenteel een hypothecaire lening wordt aangeboden en vraag een simulatie aan voor een persoonlijke inschatting.

Welke rente, het JKP en bijkomende kosten gelden voor een Cofidis-lening?

De rente en het jaarlijks kostenpercentage (JKP) van een Cofidis-lening hangen af van het krediettype, het bedrag, de looptijd en je persoonlijke situatie. Er is dus geen vast tarief dat voor iedereen geldt. Het JKP geeft de jaarlijkse kredietkosten weer en omvat de rente en eventuele verplichte kosten; bijkomende kosten of optionele verzekeringen kunnen apart worden aangerekend. Raadpleeg de officiële offerte van Cofidis voor het exacte tarief, de totale terug te betalen som en alle toepasselijke kosten.

Hoe vraag ik een lening aan bij Cofidis en hoe snel krijg ik een antwoord?

Je vraagt een lening aan bij Cofidis via de website of een ander officieel kanaal, waar je het gewenste bedrag en de looptijd opgeeft en de gevraagde gegevens invult. Cofidis beoordeelt je aanvraag en kan bijkomende documenten vragen, bijvoorbeeld om je inkomen of financiële situatie te controleren. Hoe snel je een antwoord krijgt, hangt af van je aanvraag en of alle informatie volledig is; kijk voor de actuele verwerkingstermijn en voorwaarden op de website van Cofidis. Let op: een hypothecaire lening is niet hetzelfde als een consumentenkrediet, dus controleer eerst welk type lening Cofidis momenteel aanbiedt.

wat kan ik aan hypotheek lenen

Wat kan ik aan hypotheek lenen? Ontdek hoe je jouw maximale leenbedrag berekent

Wat kan ik aan hypotheek lenen?

Hoeveel je voor een woning kunt lenen, hangt af van meer dan alleen de aankoopprijs. De bank kijkt onder meer naar je inkomen, je vaste uitgaven, eventuele andere leningen, je eigen middelen en de waarde van de woning. Er bestaat in België geen vast bedrag dat voor iedereen geldt: de bank beoordeelt of de maandelijkse afbetaling haalbaar is in jouw situatie.

Welke factoren bepalen je maximale hypotheeklening?

Je inkomen en maandelijkse uitgaven

De bank bekijkt doorgaans je netto-inkomen en dat van eventuele medeontleners. Ook je vaste kosten tellen mee, zoals alimentatie, kinderopvang en afbetalingen van een auto- of persoonlijke lening. Wat na die uitgaven overblijft, moet voldoende zijn om je hypotheek af te betalen én je dagelijkse kosten te dragen.

Als vuistregel wordt soms ongeveer een derde van het netto-inkomen genoemd als richtbedrag voor de maandelijkse afbetaling. Dat is geen wettelijke grens en ook geen garantie dat een bank dat bedrag zal toestaan. Je gezinssituatie, andere schulden en de algemene haalbaarheid van je budget spelen mee.

De looptijd en rentevoet

Een langere looptijd verlaagt doorgaans de maandelijkse afbetaling, maar betekent meestal dat je over de hele looptijd meer interest betaalt. Een kortere looptijd kan de totale interest beperken, maar vraagt een hogere maandelijkse afbetaling.

Ook de rentevoet heeft een grote invloed op het bedrag dat je kunt lenen. Een vaste rentevoet biedt meer zekerheid over je maandlasten. Bij een variabele rentevoet kan de afbetaling tijdens de looptijd wijzigen, binnen de grenzen van het contract. Vergelijk daarom niet alleen de rentevoet, maar ook de totale kosten en voorwaarden van verschillende voorstellen.

Je eigen inbreng

Je spaargeld bepaalt mee hoeveel je moet lenen. Banken financieren niet altijd de volledige aankoopprijs van een woning. Hoeveel ze willen lenen, hangt onder meer af van je dossier en de geschatte waarde van het pand. Een hogere eigen inbreng kan je aanvraag versterken en vermindert het bedrag dat je moet lenen.

Hou er rekening mee dat je naast de aankoopprijs ook bijkomende kosten hebt. Denk aan notariskosten, belastingen en kosten voor de hypotheekakte. De tarieven en mogelijke verminderingen verschillen per gewest. Reken dus niet je volledige spaargeld als eigen inbreng voor de aankoopprijs: voorzie ook een buffer voor kosten en onverwachte uitgaven.

De woning en de waarde ervan

De bank kan rekening houden met de geschatte waarde van de woning, bijvoorbeeld via een schatting. De aankoopprijs is dus niet noodzakelijk het enige bedrag dat bepalend is voor de lening. Ook de staat van het pand en eventuele renovatiewerken kunnen een rol spelen. Vraag vooraf na welke documenten of schattingen de kredietgever nodig heeft.

Hoe maak je zelf een eerste inschatting?

  1. Bereken je netto maandinkomen. Tel de stabiele inkomsten van alle ontleners samen.
  2. Trek je vaste financiële verplichtingen af. Neem bestaande leningen, alimentatie en andere terugkerende kosten mee.
  3. Bepaal een comfortabele maandafbetaling. Kijk niet alleen naar wat de bank mogelijk wil lenen, maar ook naar wat voor jou haalbaar blijft.
  4. Vergelijk looptijden en rentevoeten. Vraag meerdere simulaties aan en vergelijk de totale terugbetaling, niet alleen de maandlast.
  5. Breng je eigen middelen en aankoopkosten in kaart. Voorzie voldoende geld voor belastingen, notaris- en kredietkosten en een financiële reserve.

Een online simulator kan een nuttige eerste indicatie geven, maar vervangt geen beoordeling door een bank of kredietbemiddelaar. Het uiteindelijke leenbedrag hangt af van de rentevoet, looptijd, voorwaarden en beoordeling van je dossier.

Voorbeeld: waarom een maandbudget belangrijker is dan één vuistregel

Twee gezinnen met hetzelfde netto-inkomen kunnen een verschillend leenbedrag krijgen. Het ene gezin heeft misschien geen andere leningen en beperkte vaste kosten, terwijl het andere gezin hoge maandelijkse verplichtingen heeft. Ook de gekozen looptijd, de eigen inbreng en de rentevoet kunnen het verschil maken. Daarom is een algemene rekensom hoogstens een startpunt.

Vraag een simulatie aan voor jouw situatie

Wil je weten hoeveel je aan hypotheek kunt lenen? Verzamel dan informatie over je inkomsten, vaste uitgaven, spaargeld en de woning die je op het oog hebt. Met die gegevens kan een bank of kredietbemiddelaar een realistische simulatie maken en toelichten welke maandafbetaling bij jouw budget past.

Dit artikel geeft algemene informatie en vormt geen persoonlijk financieel advies. De voorwaarden en kosten kunnen verschillen naargelang de kredietgever, je dossier en het gewest waar de woning ligt.


5 Tips voor het Bepalen van je Hypotheeklening in België

  1. Bereken je maandbudget na vaste kosten.
  2. Reken op eigen inbreng en bijkomende aankoopkosten.
  3. Vergelijk rentevoeten en looptijden bij meerdere banken.
  4. Hou rekening met je inkomen, schulden en jobzekerheid.
  5. Vraag een simulatie aan; het leenbedrag verschilt per bank.

Bereken je maandbudget na vaste kosten.

Bereken eerst hoeveel je elke maand overhoudt nadat je vaste kosten zijn betaald, zoals energie, verzekeringen, kinderopvang en eventuele andere leningen. Zo zie je welk bedrag je comfortabel aan je hypotheek kunt besteden, zonder je budget te krap te maken. Hou ook rekening met onverwachte uitgaven en toekomstige kosten, zodat je niet alleen vandaag, maar tijdens de hele looptijd financieel ademruimte behoudt.

Reken op eigen inbreng en bijkomende aankoopkosten.

Hou bij de aankoop van een woning niet alleen rekening met het bedrag dat je kunt lenen, maar ook met je eigen inbreng en de bijkomende aankoopkosten. Banken financieren niet altijd de volledige aankoopprijs, en daarnaast betaal je onder meer notariskosten, belastingen en kosten voor de hypotheekakte. Hoeveel die kosten bedragen, hangt onder andere af van het gewest en je situatie. Breng je spaargeld daarom zorgvuldig in kaart en hou voldoende reserve over voor onverwachte uitgaven.

Vergelijk rentevoeten en looptijden bij meerdere banken.

Vergelijk de rentevoeten en looptijden bij verschillende banken: zelfs een klein verschil in rente kan over de volledige looptijd een aanzienlijke invloed hebben op je maandelijkse afbetaling en het totale bedrag dat je terugbetaalt. Kijk niet alleen naar de rentevoet, maar ook naar bijkomende kosten, voorwaarden en de mogelijkheid om je lening vervroegd terug te betalen. Zo krijg je een realistischer beeld van wat je kunt lenen en welk voorstel het best bij je budget past.

Hou rekening met je inkomen, schulden en jobzekerheid.

Hou bij het inschatten van je maximale hypotheek rekening met je inkomen, bestaande schulden en jobzekerheid. De bank bekijkt hoeveel je maandelijks verdient en welke vaste afbetalingen je al hebt, om na te gaan of er voldoende ruimte overblijft voor een woonlening. Een stabiel inkomen kan je aanvraag versterken, terwijl tijdelijke contracten of wisselende inkomsten aanleiding kunnen geven tot extra vragen. Zorg dat je maandelijkse afbetaling ook haalbaar blijft als je budget verandert of onverwachte kosten opduiken.

Vraag een simulatie aan; het leenbedrag verschilt per bank.

Vraag een simulatie aan: het bedrag dat je kunt lenen, verschilt van bank tot bank. Kredietgevers beoordelen je inkomen, uitgaven, eigen inbreng en de waarde van de woning op hun eigen manier. Vraag daarom bij meerdere banken een simulatie aan en vergelijk niet alleen het leenbedrag, maar ook de rentevoet, maandelijkse afbetaling, looptijd en bijkomende kosten.

gemiddelde rente lening

Alles wat u moet weten over de gemiddelde rente bij het afsluiten van een lening

Gemiddelde rente lening: Wat u moet weten

Gemiddelde rente lening: Wat u moet weten

Als u overweegt om een lening af te sluiten, is het belangrijk om goed op de hoogte te zijn van de gemiddelde rentetarieven die momenteel gelden. De gemiddelde rente op leningen kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en uw kredietwaardigheid.

Op dit moment liggen de gemiddelde rentetarieven voor leningen in België op een historisch laag niveau. Dit kan een gunstige situatie zijn voor mensen die geld willen lenen voor bijvoorbeeld het kopen van een huis, het financieren van een auto of het consolideren van schulden.

Het is echter belangrijk om te onthouden dat de gemiddelde rente slechts een indicatie is en dat uw individuele rentetarief kan variëren op basis van uw persoonlijke situatie. Om de beste deal te krijgen, is het verstandig om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen voordat u een beslissing neemt.

Daarnaast is het verstandig om rekening te houden met eventuele bijkomende kosten en voorwaarden die kunnen worden verbonden aan de lening. Zorg ervoor dat u alle informatie grondig doorneemt voordat u zich verbindt tot een leningsovereenkomst.

Kortom, door op de hoogte te blijven van de gemiddelde rentetarieven en goed onderzoek te doen naar uw opties, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening. Neem altijd de tijd om alle details te begrijpen en laat u indien nodig adviseren door een financieel expert.


5 Tips om de Beste Gemiddelde Rente voor je Lening te Vinden

  1. Vergelijk de rentetarieven van verschillende leningen om de beste gemiddelde rente te vinden.
  2. Let op bijkomende kosten, zoals administratiekosten, die de gemiddelde rente kunnen beïnvloeden.
  3. Kies voor een lening met een vaste rentevoet om verrassingen in de toekomst te vermijden.
  4. Houd rekening met de looptijd van de lening bij het berekenen van het totale bedrag dat je zal terugbetalen.
  5. Wees voorzichtig met leningen met een variabele rente, aangezien deze kunnen stijgen en zo je maandelijkse aflossingen beïnvloeden.

Vergelijk de rentetarieven van verschillende leningen om de beste gemiddelde rente te vinden.

Het is verstandig om de rentetarieven van verschillende leningen te vergelijken om de beste gemiddelde rente te vinden. Door verschillende kredietverstrekkers te onderzoeken en offertes aan te vragen, kunt u een goed beeld krijgen van wat er beschikbaar is en welke optie het meest voordelig is voor uw specifieke situatie. Het vergelijken van rentetarieven stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw lening.

Let op bijkomende kosten, zoals administratiekosten, die de gemiddelde rente kunnen beïnvloeden.

Het is essentieel om aandacht te besteden aan bijkomende kosten, zoals administratiekosten, die van invloed kunnen zijn op de gemiddelde rente van een lening. Deze extra kosten kunnen aanzienlijk variëren tussen verschillende kredietverstrekkers en dienen daarom zorgvuldig te worden overwogen bij het beoordelen van de totale kosten van een lening. Het is verstandig om niet alleen naar de gemiddelde rente te kijken, maar ook naar alle mogelijke extra kosten die kunnen worden toegevoegd, zodat u een volledig beeld krijgt van de financiële verplichtingen die gepaard gaan met het lenen van geld.

Kies voor een lening met een vaste rentevoet om verrassingen in de toekomst te vermijden.

Kies bij het afsluiten van een lening voor een vaste rentevoet om verrassingen in de toekomst te vermijden. Met een vaste rentevoet blijft uw rentetarief gedurende de hele looptijd van de lening hetzelfde, waardoor u zekerheid heeft over uw maandelijkse aflossingen. Dit kan helpen om onverwachte stijgingen in de rente te voorkomen en u te beschermen tegen financiële schokken. Het is een verstandige keuze om stabiliteit en voorspelbaarheid te waarborgen bij het beheren van uw lening.

Houd rekening met de looptijd van de lening bij het berekenen van het totale bedrag dat je zal terugbetalen.

Bij het berekenen van het totale bedrag dat je zal terugbetalen voor een lening, is het essentieel om rekening te houden met de looptijd van de lening. De looptijd bepaalt niet alleen hoe lang je aan de lening gebonden bent, maar heeft ook invloed op de totale kosten die je uiteindelijk zult betalen. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk zal je meer rente betalen over de gehele periode. Het is daarom belangrijk om zorgvuldig af te wegen welke looptijd het meest geschikt is voor jouw financiële situatie en doelen.

Wees voorzichtig met leningen met een variabele rente, aangezien deze kunnen stijgen en zo je maandelijkse aflossingen beïnvloeden.

Wees voorzichtig met leningen met een variabele rente, aangezien deze kunnen fluctueren en invloed hebben op je maandelijkse aflossingen. Als de rente stijgt, kunnen ook je maandelijkse kosten toenemen, wat een onverwachte financiële last kan veroorzaken. Het is verstandig om de risico’s van leningen met variabele rentetarieven zorgvuldig af te wegen en indien mogelijk te kiezen voor een lening met een vaste rente om meer stabiliteit en voorspelbaarheid in je financiële planning te brengen.

Wat is de actuele rentevoet voor een hypothecaire lening in België?

Wat is de huidige rentevoet voor hypothecaire lening

Wat is de huidige rentevoet voor een hypothecaire lening?

De rentevoet voor hypothecaire leningen is een belangrijke factor voor mensen die een huis willen kopen of verbouwen. Het bepaalt immers hoeveel interest je moet betalen op het geleende bedrag gedurende de looptijd van de lening.

Op dit moment varieert de rentevoet voor hypothecaire leningen in België tussen de 1% en 2% voor leningen met een vaste rentevoet en tussen de 0,5% en 1,5% voor leningen met een variabele rentevoet. Deze percentages kunnen echter fluctueren afhankelijk van verschillende factoren, waaronder de economische situatie, inflatie en het beleid van de centrale bank.

Het is belangrijk om te begrijpen dat de rentevoet slechts één aspect is waarmee rekening moet worden gehouden bij het afsluiten van een hypothecaire lening. Andere factoren zoals de looptijd van de lening, het geleende bedrag en eventuele bijkomende kosten spelen ook een rol bij het bepalen van de totale kostprijs van de lening.

Voordat je beslist om een hypothecaire lening af te sluiten, is het verstandig om verschillende kredietverstrekkers te vergelijken en advies in te winnen bij financiële experts. Op die manier kan je een weloverwogen beslissing nemen die past bij jouw financiële situatie en toekomstplannen.

Vergeet niet dat het afsluiten van een hypothecaire lening een grote financiële verantwoordelijkheid met zich meebrengt. Zorg er daarom voor dat je goed geïnformeerd bent over alle aspecten van de lening voordat je definitief akkoord gaat met de voorwaarden.


12 Veelgestelde Vragen over de Huidige Rentevoet voor Hypothecaire Leningen in België

  1. Wat is de huidige hypotheekrente op dit moment?
  2. Wat gaat hypotheekrente doen in 2024 in België?
  3. Zal de rentevoet nog dalen?
  4. Wat is de huidige rentevoet KBC?
  5. Wat gaat de rente doen in 2024 in België?
  6. Wat zijn de vooruitzichten voor de rente op een woonlening in 2025?
  7. Wat zijn de vooruitzichten voor de rente op een hypothecaire lening in 2024?
  8. Wat is de gemiddelde rentevoet voor hypothecaire lening?
  9. Wat is de wettelijke rentevoet voor een lening in 2025?
  10. Wat is de huidige rente op een hypotheek?
  11. Hoe hoog staat de rentevoet vandaag?
  12. Wat is de rentevoet op dit moment?

Wat is de huidige hypotheekrente op dit moment?

Op dit moment is de huidige hypotheekrente in België afhankelijk van verschillende factoren en kan variëren tussen 1% en 2% voor leningen met een vaste rentevoet, en tussen 0,5% en 1,5% voor leningen met een variabele rentevoet. Het is belangrijk om te begrijpen dat de hypotheekrente regelmatig kan veranderen als gevolg van economische omstandigheden en beleidsmaatregelen. Potentiële kredietnemers wordt aangeraden om advies in te winnen bij financiële experts en verschillende kredietverstrekkers te vergelijken om de meest gunstige voorwaarden te vinden die passen bij hun financiële situatie.

Wat gaat hypotheekrente doen in 2024 in België?

Het voorspellen van de hypotheekrente in België voor 2024 is een uitdagende taak, aangezien deze afhankelijk is van verschillende economische en financiële factoren. Hoewel het onmogelijk is om met absolute zekerheid te zeggen wat de rentevoeten zullen doen, kunnen we wel enkele trends en prognoses bekijken. Economische indicatoren, zoals de inflatie, werkloosheidscijfers en het monetaire beleid van de Europese Centrale Bank, zullen allemaal invloed hebben op de richting van de hypotheekrente. Het is raadzaam om regelmatig updates te volgen van financiële experts en instellingen om een beter inzicht te krijgen in de mogelijke evolutie van de hypotheekrente in België voor het jaar 2024.

Zal de rentevoet nog dalen?

Een veelgestelde vraag is of de rentevoet voor hypothecaire leningen nog zal dalen. Het voorspellen van renteschommelingen is echter geen exacte wetenschap en wordt beïnvloed door verschillende economische factoren en marktomstandigheden. Hoewel niemand met absolute zekerheid kan zeggen of de rentevoet zal dalen, volgen financiële instellingen en experts de markttrends nauwlettend om prognoses te maken. Het is raadzaam om regelmatig de rentetarieven te monitoren en advies in te winnen bij financiële professionals om goed geïnformeerde beslissingen te nemen over het afsluiten van een hypothecaire lening.

Wat is de huidige rentevoet KBC?

De huidige rentevoet bij KBC voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en de financiële situatie van de aanvrager. Het is raadzaam om rechtstreeks contact op te nemen met KBC of hun website te raadplegen voor de meest actuele informatie over rentevoeten en leningsvoorwaarden. Door persoonlijk advies in te winnen bij KBC kunnen potentiële kredietnemers een duidelijk beeld krijgen van welke rentevoet en leningopties voor hen beschikbaar zijn.

Wat gaat de rente doen in 2024 in België?

Een veelgestelde vraag is wat de rente zal doen in 2024 in België. Het voorspellen van toekomstige rentetarieven is echter een uitdaging, aangezien deze afhankelijk zijn van verschillende economische factoren en marktomstandigheden. Hoewel experts prognoses kunnen maken op basis van trends en analyses, blijft het onzeker hoe de rentevoeten zich precies zullen ontwikkelen. Het is daarom verstandig om regelmatig de financiële markten te volgen en advies in te winnen bij professionals om op de hoogte te blijven van eventuele veranderingen die invloed kunnen hebben op hypothecaire leningen en andere financiële producten.

Wat zijn de vooruitzichten voor de rente op een woonlening in 2025?

De vooruitzichten voor de rente op een woonlening in 2025 zijn afhankelijk van verschillende economische factoren en marktomstandigheden. Hoewel het moeilijk is om met absolute zekerheid te voorspellen hoe de rente zich zal ontwikkelen, zijn er enkele trends die kunnen worden geobserveerd. Analisten suggereren dat de rentevoeten op hypothecaire leningen in de komende jaren mogelijk geleidelijk zullen stijgen als gevolg van veranderingen in het monetaire beleid, inflatiedruk en economische groei. Het is daarom raadzaam voor potentiële kredietnemers om regelmatig markttrends te volgen en advies in te winnen bij financiële experts om goed geïnformeerde beslissingen te nemen over het afsluiten van een woonlening in 2025.

Wat zijn de vooruitzichten voor de rente op een hypothecaire lening in 2024?

De vooruitzichten voor de rente op een hypothecaire lening in 2024 zijn afhankelijk van verschillende economische factoren en marktomstandigheden. Hoewel het moeilijk is om met absolute zekerheid te voorspellen hoe de rente zich zal ontwikkelen, suggereren sommige analisten dat de rente op hypothecaire leningen in 2024 mogelijk iets hoger kan zijn dan de huidige niveaus. Dit kan te maken hebben met veranderingen in het monetair beleid, inflatieverwachtingen en algemene economische groei. Het is echter altijd verstandig om regelmatig de rentetarieven te volgen en advies in te winnen bij financiële experts om goed geïnformeerd te blijven over eventuele veranderingen die van invloed kunnen zijn op het afsluiten van een hypothecaire lening in de toekomst.

Wat is de gemiddelde rentevoet voor hypothecaire lening?

De gemiddelde rentevoet voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, zoals de economische omstandigheden, de looptijd van de lening en het type rentevoet (vast of variabel). Op dit moment ligt de gemiddelde rentevoet voor hypothecaire leningen in België rond de 1,5% tot 2%, maar het is belangrijk op te merken dat deze cijfers slechts een algemene indicatie vormen. Potentiële kredietnemers wordt aangeraden om contact op te nemen met verschillende banken en financiële instellingen om specifieke informatie te verkrijgen over de actuele rentetarieven en voorwaarden die van toepassing zijn op hypothecaire leningen. Het vergelijken van aanbiedingen en het raadplegen van financiële experts kan helpen bij het vinden van een lening die past bij individuele behoeften en financiële situatie.

Wat is de wettelijke rentevoet voor een lening in 2025?

De wettelijke rentevoet voor een lening in 2025 is afhankelijk van verschillende factoren en kan variëren op basis van de economische omstandigheden en het beleid van de centrale bank. Het is belangrijk om te begrijpen dat de wettelijke rentevoet regelmatig wordt herzien en aangepast om in lijn te blijven met de marktomstandigheden. Het is raadzaam om bij het afsluiten van een lening in 2025 advies in te winnen bij financiële experts en kredietverstrekkers om op de hoogte te zijn van de actuele wettelijke rentevoet en hoe deze van invloed kan zijn op jouw leningsovereenkomst.

Wat is de huidige rente op een hypotheek?

De vraag “Wat is de huidige rente op een hypotheek?” is een veelvoorkomende vraag onder mensen die overwegen een huis te kopen of te verbouwen. De rente op een hypotheek kan variëren afhankelijk van verschillende factoren, waaronder de economische omstandigheden, het type lening en de kredietwaardigheid van de lener. Op dit moment liggen de rentetarieven voor hypothecaire leningen in België tussen de 1% en 2% voor leningen met een vaste rentevoet en tussen de 0,5% en 1,5% voor leningen met een variabele rentevoet. Het is echter belangrijk om te onthouden dat deze tarieven kunnen fluctueren en dat het verstandig is om advies in te winnen bij financiële experts voordat je besluit een hypotheek af te sluiten.

Hoe hoog staat de rentevoet vandaag?

Een veelgestelde vraag is: “Hoe hoog staat de rentevoet vandaag voor een hypothecaire lening?” De actuele rentevoet voor hypothecaire leningen kan dagelijks variëren en wordt beïnvloed door verschillende factoren, zoals marktomstandigheden, economische ontwikkelingen en het beleid van financiële instellingen. Het is daarom raadzaam om regelmatig de rentetarieven te controleren bij verschillende kredietverstrekkers en financiële instellingen om een goed beeld te krijgen van de huidige rentestanden en om een weloverwogen beslissing te kunnen nemen bij het afsluiten van een hypothecaire lening.

Wat is de rentevoet op dit moment?

Op dit moment varieert de rentevoet voor hypothecaire leningen in België tussen de 1% en 2% voor leningen met een vaste rentevoet en tussen de 0,5% en 1,5% voor leningen met een variabele rentevoet. Het is belangrijk op te merken dat deze percentages kunnen fluctueren afhankelijk van verschillende factoren, zoals de economische omstandigheden en het beleid van de centrale bank. Het is raadzaam om regelmatig de actuele rentetarieven te controleren bij verschillende kredietverstrekkers en advies in te winnen bij financiële experts om een goed geïnformeerde beslissing te kunnen nemen over het afsluiten van een hypothecaire lening.

kbc bank lening

Flexibele leningopties bij KBC Bank voor uw financiële behoeften

Artikel: KBC Bank Lening

KBC Bank Lening: Financiële Oplossingen op Maat

Als een gerenommeerde bank in België biedt KBC Bank een breed scala aan leningproducten om individuen en bedrijven te helpen hun financiële doelen te bereiken. Of u nu op zoek bent naar een hypothecaire lening voor uw droomhuis, een persoonlijke lening voor onverwachte uitgaven of financiering voor uw bedrijf, KBC Bank heeft de expertise en ervaring om u te ondersteunen.

Met de flexibele leningopties van KBC Bank kunt u profiteren van concurrerende rentetarieven en gunstige voorwaarden die zijn afgestemd op uw specifieke behoeften. Of het nu gaat om het consolideren van schulden, het financieren van renovaties of het uitbreiden van uw bedrijf, KBC Bank staat klaar om u te begeleiden door het leningsproces.

Daarnaast biedt KBC Bank ook online tools en calculators waarmee u snel en eenvoudig leningen kunt simuleren en vergelijken, zodat u weloverwogen beslissingen kunt nemen over uw financiële toekomst. Met een focus op transparantie en klantgerichtheid streeft KBC Bank ernaar om u de best mogelijke leningervaring te bieden.

Of u nu een nieuwe woning wilt kopen, uw droomauto wilt financieren of uw bedrijf wilt laten groeien, KBC Bank is er om u te helpen bij elke stap van het proces. Neem vandaag nog contact op met KBC Bank en ontdek welke leningoplossingen het beste bij uw behoeften passen.


Voordelen van een KBC Bank Lening: Waarom Kiezen voor KBC?

  1. Competitieve rentetarieven voor leningen
  2. Flexibele leningopties afgestemd op uw behoeften
  3. Ervaring en expertise van een gerenommeerde bank in België
  4. Online tools en calculators voor het simuleren en vergelijken van leningen
  5. Transparantie en klantgerichtheid in het leningsproces
  6. Ondersteuning bij elke stap, of u nu een woning koopt, een auto financiert of uw bedrijf laat groeien


Nadelen van een KBC Bank Lening: Hogere Rente en Beperkingen

  1. Hogere rentetarieven in vergelijking met sommige concurrenten
  2. Mogelijke extra kosten zoals dossierkosten en verzekeringen
  3. Strenge goedkeuringscriteria kunnen het moeilijk maken om een lening te verkrijgen
  4. Beperkte flexibiliteit bij het aanpassen van de leningsvoorwaarden
  5. Klantenservice kan variëren in kwaliteit en responsiviteit

Competitieve rentetarieven voor leningen

KBC Bank biedt competitieve rentetarieven voor leningen, waardoor klanten kunnen profiteren van gunstige financiële voorwaarden. Of het nu gaat om een hypothecaire lening, een persoonlijke lening of zakelijke financiering, de aantrekkelijke rentevoeten van KBC Bank stellen klanten in staat om hun financiële doelen te bereiken met betaalbare en transparante leningen. Dit stelt klanten in staat om verstandige financiële beslissingen te nemen en tegelijkertijd de kosten van lenen te minimaliseren.

Flexibele leningopties afgestemd op uw behoeften

Met KBC Bank leningen profiteert u van flexibele leningopties die volledig zijn afgestemd op uw individuele behoeften. Of u nu op zoek bent naar een hypothecaire lening met variabele rente, een persoonlijke lening met vaste maandelijkse aflossingen of financiering voor een specifiek project, KBC Bank biedt maatwerkoplossingen die u helpen uw financiële doelen te bereiken. De flexibiliteit van de leningsopties stelt u in staat om de leningsvoorwaarden aan te passen aan uw situatie en comfortniveau, waardoor u meer controle heeft over uw financiële toekomst.

Ervaring en expertise van een gerenommeerde bank in België

Met de KBC Bank lening profiteert u van de ervaring en expertise van een gerenommeerde bank in België. Als een gevestigde speler in de financiële sector, biedt KBC Bank niet alleen betrouwbare leningproducten, maar ook diepgaande kennis en deskundig advies om u te begeleiden bij het nemen van weloverwogen financiële beslissingen. Door te vertrouwen op de langdurige ervaring van KBC Bank, kunt u met een gerust hart leningen afsluiten die aansluiten bij uw behoeften en doelen, wetende dat u wordt ondersteund door een betrouwbare en professionele financiële partner.

Online tools en calculators voor het simuleren en vergelijken van leningen

Met de online tools en calculators van KBC Bank kunnen klanten eenvoudig leningen simuleren en vergelijken, waardoor ze in staat zijn weloverwogen financiële beslissingen te nemen. Deze handige functionaliteiten stellen leningaanvragers in staat om verschillende scenario’s te verkennen en de leningopties te analyseren op basis van hun persoonlijke behoeften en voorkeuren. Door transparantie en gebruiksgemak te bieden, zorgt KBC Bank ervoor dat klanten de juiste lening kunnen kiezen die perfect aansluit bij hun financiële situatie.

Transparantie en klantgerichtheid in het leningsproces

KBC Bank onderscheidt zich door haar focus op transparantie en klantgerichtheid in het leningsproces. Door heldere communicatie en duidelijke voorwaarden biedt KBC Bank haar klanten een gevoel van vertrouwen en zekerheid bij het afsluiten van een lening. Het team van deskundige medewerkers staat altijd klaar om vragen te beantwoorden en advies te geven, waardoor klanten zich gehoord en begrepen voelen. Deze toewijding aan transparantie en klantgerichtheid zorgt ervoor dat het leningsproces soepel verloopt en dat klanten met een gerust hart financiële beslissingen kunnen nemen.

Ondersteuning bij elke stap, of u nu een woning koopt, een auto financiert of uw bedrijf laat groeien

KBC Bank biedt ondersteuning bij elke stap van het leningsproces, of u nu een woning koopt, een auto financiert of uw bedrijf laat groeien. Met deskundig advies en op maat gemaakte oplossingen kunnen klanten rekenen op de begeleiding van KBC Bank om hun financiële doelen te verwezenlijken. Of het nu gaat om het vinden van de juiste lening voor uw specifieke situatie of om hulp bij het begrijpen van de verschillende financieringsopties, KBC Bank staat klaar om u te helpen bij elke stap van uw financiële reis.

Hogere rentetarieven in vergelijking met sommige concurrenten

Een nadeel van een KBC Bank lening is dat de rentetarieven vaak hoger liggen in vergelijking met sommige concurrenten. Dit kan betekenen dat u mogelijk meer betaalt aan rente over de looptijd van de lening dan bij andere financiële instellingen. Het is daarom belangrijk om goed te vergelijken en te overwegen of de hogere rentetarieven opwegen tegen de voordelen en voorwaarden die KBC Bank biedt bij hun leningproducten. Het kan lonend zijn om verschillende leningsopties te onderzoeken om ervoor te zorgen dat u de meest gunstige financiële oplossing voor uw situatie kiest.

Mogelijke extra kosten zoals dossierkosten en verzekeringen

Een nadeel van een lening bij KBC Bank zijn de mogelijke extra kosten, zoals dossierkosten en verplichte verzekeringen. Deze bijkomende kosten kunnen het totale bedrag dat u uiteindelijk moet terugbetalen verhogen en dienen in overweging te worden genomen bij het afsluiten van een lening. Het is belangrijk om volledig op de hoogte te zijn van alle kosten die gepaard gaan met de lening om verrassingen te voorkomen en ervoor te zorgen dat u een weloverwogen beslissing neemt over uw financiële verplichtingen.

Strenge goedkeuringscriteria kunnen het moeilijk maken om een lening te verkrijgen

De strenge goedkeuringscriteria van KBC Bank kunnen het voor sommige mensen moeilijk maken om een lening te verkrijgen. Door strikte eisen te stellen aan bijvoorbeeld inkomen, kredietgeschiedenis en andere financiële aspecten, kan het zijn dat niet iedereen in aanmerking komt voor een lening bij KBC Bank. Dit kan frustrerend zijn voor individuen die op zoek zijn naar financiële ondersteuning maar niet voldoen aan de strenge criteria die door de bank worden gehanteerd. Het is belangrijk om zich bewust te zijn van deze uitdaging en eventueel alternatieve financieringsopties te overwegen voor wie moeite heeft om aan de criteria van KBC Bank te voldoen.

Beperkte flexibiliteit bij het aanpassen van de leningsvoorwaarden

Een nadeel van een KBC Bank lening is de beperkte flexibiliteit bij het aanpassen van de leningsvoorwaarden. Klanten kunnen geconfronteerd worden met beperkingen of extra kosten wanneer ze wijzigingen willen aanbrengen in de oorspronkelijke voorwaarden van hun lening, zoals het veranderen van de looptijd of het aanpassen van de aflossingsstructuur. Dit gebrek aan flexibiliteit kan soms belemmerend zijn voor klanten die behoefte hebben aan meer maatwerkoplossingen in hun leningsregeling. Het is belangrijk voor potentiële leners om zich bewust te zijn van deze beperking en om zorgvuldig alle voorwaarden en opties te overwegen voordat ze een lening bij KBC Bank aangaan.

Klantenservice kan variëren in kwaliteit en responsiviteit

Een potentieel nadeel van het lenen bij KBC Bank is dat de klantenservice in kwaliteit en responsiviteit kan variëren. Hoewel KBC Bank bekend staat om zijn uitgebreide financiële diensten, kunnen klanten soms te maken krijgen met verschillen in de kwaliteit van de klantenservice, afhankelijk van de specifieke situatie of afdeling. Het is belangrijk voor klanten om zich bewust te zijn van deze mogelijke variaties en om proactief te communiceren met KBC Bank om eventuele zorgen of vragen aan te pakken en een optimale service-ervaring te garanderen.

Alles over de Vaste Rentevoet bij een Hypothecaire Lening

Artikel: Vaste Rentevoet Hypothecaire Lening

Alles wat u moet weten over een Vaste Rentevoet Hypothecaire Lening

Een vaste rentevoet hypothecaire lening is een type lening waarbij de rente gedurende de volledige looptijd van de lening vastligt. Dit betekent dat het rentepercentage niet zal veranderen, ongeacht eventuele schommelingen in de marktrente.

De voorspelbaarheid en stabiliteit van een vaste rentevoet maken het aantrekkelijk voor veel huiseigenaren die op zoek zijn naar zekerheid bij het aflossen van hun hypotheek. Met een vaste rentevoet weet u precies hoeveel u elke maand aan rente zult betalen, wat helpt bij het plannen van uw financiën op lange termijn.

Een belangrijk voordeel van een vaste rentevoet is dat het beschermt tegen stijgende markttarieven. Als de marktrente stijgt, blijft uw rentepercentage hetzelfde, waardoor u geen extra kosten hoeft te betalen. Dit kan huiseigenaren gemoedsrust geven in tijden van economische onzekerheid.

Aan de andere kant kan een nadeel van een vaste rentevoet zijn dat als de marktrente daalt, u nog steeds hetzelfde hogere tarief betaalt. Het kan ook moeilijker zijn om te profiteren van lagere tarieven door herfinanciering, aangezien u vastzit aan uw oorspronkelijke leningsvoorwaarden.

Het kiezen tussen een vaste of variabele rentevoet hangt af van uw persoonlijke financiële situatie en risicobereidheid. Als u op zoek bent naar stabiliteit en voorspelbaarheid in uw maandelijkse betalingen, kan een vaste rentevoet hypothecaire lening de juiste keuze voor u zijn.

Vergeet niet om advies in te winnen bij financiële experts voordat u een beslissing neemt over welk type hypotheeklening het beste bij uw behoeften past.


13 Veelgestelde Vragen over Vaste Rentevoet bij Hypothecaire Leningen in België

  1. Wat is de gemiddelde rentevoet hypothecaire lening?
  2. Wat is de vaste rentevoet?
  3. Wat is de rentevoet van een hypothecaire lening?
  4. Wat is een vaste rentevoet voor een woonkrediet?
  5. Kan een vaste rentevoet stijgen?
  6. Hoeveel staat de vaste rentevoet vandaag?
  7. Zal de rentevoet dalen in 2025?
  8. Wat is de huidige rentevoet KBC?
  9. Wat zijn de vooruitzichten voor de rente op een hypothecaire lening in 2025?
  10. Wat is de gemiddelde rentevoet voor hypothecaire lening?
  11. Wat is de rentevoet in 2024?
  12. Wat gaat hypotheekrente doen in 2024 in België?
  13. Wat is de rentevoet vandaag hypothecaire lening?

Wat is de gemiddelde rentevoet hypothecaire lening?

Een veelgestelde vraag over de vaste rentevoet hypothecaire lening is: “Wat is de gemiddelde rentevoet hypothecaire lening?” De gemiddelde rentevoet voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, waaronder de economische omstandigheden, de looptijd van de lening, het type hypotheek en uw individuele kredietwaardigheid. Over het algemeen ligt de gemiddelde rentevoet voor hypothecaire leningen in België momenteel rond de 2% tot 3%. Het is echter belangrijk op te merken dat deze tarieven kunnen fluctueren en dat het raadzaam is om bij meerdere geldverstrekkers offertes op te vragen om de beste deal te vinden die past bij uw financiële situatie.

Wat is de vaste rentevoet?

De vaste rentevoet verwijst naar het rentepercentage dat gedurende de volledige looptijd van een hypothecaire lening constant blijft. Met een vaste rentevoet weet de lener precies hoeveel rente hij elke maand zal betalen, aangezien dit percentage niet zal veranderen, ongeacht eventuele schommelingen in de marktrente. Dit biedt huiseigenaren stabiliteit en voorspelbaarheid bij het aflossen van hun hypotheek en beschermt hen tegen onverwachte kosten als gevolg van renteschommelingen.

Wat is de rentevoet van een hypothecaire lening?

De rentevoet van een hypothecaire lening verwijst naar het percentage dat de geldverstrekker in rekening brengt voor het lenen van geld om een huis te kopen. Bij een vaste rentevoet hypothecaire lening blijft dit rentepercentage gedurende de volledige looptijd van de lening constant. Het is een belangrijk element om rekening mee te houden bij het afsluiten van een hypotheek, aangezien het de hoogte van uw maandelijkse aflossingen zal beïnvloeden. Een lagere rentevoet kan resulteren in lagere totale kosten over de looptijd van de lening, terwijl een hogere rentevoet kan leiden tot hogere maandelijkse betalingen. Het is daarom essentieel om goed te begrijpen hoe de rentevoet werkt en welke impact deze heeft op uw financiële situatie voordat u een beslissing neemt over uw hypotheeklening.

Wat is een vaste rentevoet voor een woonkrediet?

Een vaste rentevoet voor een woonkrediet is een specifiek rentetarief dat gedurende de volledige looptijd van de hypothecaire lening constant blijft. Dit betekent dat het rentepercentage niet zal veranderen, ongeacht schommelingen in de marktrente. Huiseigenaren die kiezen voor een vaste rentevoet weten precies hoeveel ze elke maand aan rente zullen betalen, waardoor ze financiële zekerheid en voorspelbaarheid krijgen bij het aflossen van hun hypotheek. Dit type rentevoet biedt bescherming tegen eventuele stijgingen in de markttarieven en geeft huiseigenaren gemoedsrust door hen te helpen bij het plannen van hun budget op lange termijn.

Kan een vaste rentevoet stijgen?

Ja, bij een vaste rentevoet hypothecaire lening blijft het rentepercentage gedurende de volledige looptijd van de lening constant en zal het niet fluctueren met veranderingen in de marktrente. Dit betekent dat, in tegenstelling tot een variabele rentevoet, een vaste rentevoet niet zal stijgen gedurende de looptijd van de lening. Huiseigenaren die kiezen voor een vaste rentevoet genieten van de zekerheid dat hun maandelijkse betalingen stabiel blijven, ongeacht eventuele schommelingen in de marktrente.

Hoeveel staat de vaste rentevoet vandaag?

Een veelgestelde vraag met betrekking tot een vaste rentevoet hypothecaire lening is: “Hoeveel staat de vaste rentevoet vandaag?” Het rentepercentage voor een vaste rentevoet kan variëren afhankelijk van verschillende factoren, waaronder de huidige marktomstandigheden, de looptijd van de lening en het individuele kredietprofiel van de aanvrager. Het is raadzaam om contact op te nemen met financiële instellingen of hypotheekverstrekkers om actuele informatie te verkrijgen over de beschikbare rentetarieven voor vaste rentevoet hypothecaire leningen. Het is belangrijk om goed geïnformeerd te zijn over deze tarieven voordat u een beslissing neemt over het afsluiten van een hypotheeklening.

Zal de rentevoet dalen in 2025?

Het voorspellen van renteschommelingen in de toekomst, zoals of de rentevoet zal dalen in 2025, is een uitdaging vanwege de vele variabelen die van invloed zijn op de marktrente. Hoewel economen en financiële experts prognoses kunnen maken op basis van economische indicatoren en trends, blijft het onzeker hoe de rentetarieven zich zullen ontwikkelen. Factoren zoals inflatie, monetaire beleidsbeslissingen en geopolitieke gebeurtenissen kunnen allemaal een rol spelen bij het bepalen van de richting van de rentevoeten. Het is daarom raadzaam om bij het afsluiten van een hypothecaire lening rekening te houden met uw eigen financiële situatie en risicotolerantie, in plaats van te vertrouwen op speculaties over toekomstige renteschommelingen.

Wat is de huidige rentevoet KBC?

De huidige rentevoet bij KBC voor een vaste rentevoet hypothecaire lening kan variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening, het geleende bedrag en uw individuele financiële situatie. Het is raadzaam om rechtstreeks contact op te nemen met KBC of hun website te raadplegen voor de meest actuele informatie over rentetarieven en leningsvoorwaarden. Op die manier kunt u een beter inzicht krijgen in welke rentevoeten momenteel beschikbaar zijn en welke opties het beste aansluiten bij uw behoeften voor een hypothecaire lening met vaste rentevoet.

Wat zijn de vooruitzichten voor de rente op een hypothecaire lening in 2025?

Het voorspellen van de rente op hypothecaire leningen in 2025 is een uitdagende taak, aangezien deze afhankelijk is van verschillende factoren zoals economische groei, inflatie, rentebeleid van centrale banken en geopolitieke ontwikkelingen. Hoewel het moeilijk is om nauwkeurige voorspellingen te doen voor zo’n verre toekomst, kunnen financiële experts trends analyseren en scenario’s schetsen op basis van huidige indicatoren. Het is raadzaam om regelmatig de renteontwikkelingen te volgen en advies in te winnen bij professionals om goed geïnformeerde beslissingen te nemen over hypothecaire leningen in de toekomst.

Wat is de gemiddelde rentevoet voor hypothecaire lening?

Een veelgestelde vraag met betrekking tot een vaste rentevoet hypothecaire lening is: “Wat is de gemiddelde rentevoet voor hypothecaire leningen?” De gemiddelde rentevoet voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, zoals de economische situatie, de duur van de lening, het type hypotheek en individuele kredietwaardigheid. Over het algemeen ligt de gemiddelde rentevoet voor hypothecaire leningen in België momenteel rond de 2% tot 3%, maar het is belangrijk om te onthouden dat deze tarieven kunnen fluctueren en dat het verstandig is om advies in te winnen bij financiële experts om een nauwkeuriger beeld te krijgen van de actuele rentetarieven en wat voor u het meest geschikt is.

Wat is de rentevoet in 2024?

Een veelgestelde vraag met betrekking tot een vaste rentevoet hypothecaire lening is: “Wat is de rentevoet in 2024?” Het antwoord op deze vraag kan variëren, aangezien de rentevoet afhankelijk is van verschillende factoren, zoals de economische situatie, marktomstandigheden en het beleid van financiële instellingen. Het is belangrijk op te merken dat bij een vaste rentevoet hypothecaire lening het rentepercentage gedurende de volledige looptijd van de lening vastligt, ongeacht eventuele schommelingen in de marktrente. Het exacte rentepercentage voor 2024 kan niet op voorhand worden bepaald, maar financiële experts kunnen u helpen bij het inschatten van mogelijke scenario’s en het nemen van weloverwogen beslissingen met betrekking tot uw hypotheek.

Wat gaat hypotheekrente doen in 2024 in België?

Het voorspellen van wat de hypotheekrente zal doen in 2024 in België is een uitdagende taak, aangezien het afhankelijk is van verschillende factoren zoals economische omstandigheden, markttrends en beleidsbeslissingen. Hoewel niemand met absolute zekerheid kan zeggen hoe de rente zich zal ontwikkelen, kunnen financiële experts trends analyseren en prognoses maken op basis van beschikbare gegevens. Het is raadzaam om regelmatig de renteontwikkelingen te volgen en advies in te winnen bij professionals om goed geïnformeerde beslissingen te nemen over hypothecaire leningen in de toekomst.

Wat is de rentevoet vandaag hypothecaire lening?

Een veelgestelde vraag met betrekking tot een vaste rentevoet hypothecaire lening is: “Wat is de rentevoet vandaag voor een hypothecaire lening?” De rentevoet voor hypothecaire leningen kan dagelijks variëren en wordt beïnvloed door verschillende factoren, zoals marktomstandigheden, economische trends en het beleid van financiële instellingen. Het is belangrijk om regelmatig de actuele rentetarieven te controleren bij verschillende kredietverstrekkers om een goed beeld te krijgen van de huidige rentestanden en om te bepalen welke leningoptie het meest gunstig is op dat moment.