Tag, beslissingen

Alles wat u moet weten over rente bij het afsluiten van een lening

Artikel: Rente bij het afsluiten van een lening

Rente bij het afsluiten van een lening

Wanneer u een lening afsluit, is het belangrijk om goed op de hoogte te zijn van de rente die hiermee gepaard gaat. De rente is het bedrag dat u betaalt bovenop het geleende bedrag als vergoeding voor het gebruik van het geld.

De hoogte van de rente kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en uw kredietwaardigheid. Over het algemeen geldt dat hoe hoger het risico voor de geldverstrekker, hoe hoger de rente zal zijn.

Het is verstandig om verschillende aanbieders te vergelijken voordat u een lening afsluit, zodat u de beste voorwaarden en rentetarieven kunt vinden die aansluiten bij uw financiële situatie. Let ook op eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening.

Houd er rekening mee dat een lage rente niet altijd betekent dat u goedkoper uit bent. Soms gaan lagere rentetarieven gepaard met extra kosten of beperkingen die uiteindelijk duurder kunnen uitvallen dan een iets hogere rente met gunstigere voorwaarden.

Zorg er daarom voor dat u goed geïnformeerd bent over alle aspecten van de lening en vraag indien nodig advies aan een financieel expert voordat u een beslissing neemt. Op die manier kunt u ervoor zorgen dat u een weloverwogen keuze maakt en niet voor onaangename verrassingen komt te staan tijdens de looptijd van uw lening.


9 Tips voor het Kiezen van de Beste Rente op je ING Lening

  1. Vergelijk rentetarieven van verschillende leningen.
  2. Let op de looptijd van de lening, dit beïnvloedt de totale kosten.
  3. Kies voor een lening met een vaste rentevoet om verrassingen te voorkomen.
  4. Bekijk ook de bijkomende kosten zoals dossierkosten en verzekeringen.
  5. Onderhandel over de rentevoet, soms is er ruimte voor aanpassing.
  6. Lees altijd goed de kleine lettertjes in het contract om onaangename verrassingen te vermijden.
  7. Houd rekening met eventuele boetes bij vervroegde terugbetaling van de lening.
  8. Overweeg ook alternatieven zoals crowdfunding of persoonlijke leningen.
  9. Laat je goed informeren door een financieel adviseur voordat je een lening afsluit.

Vergelijk rentetarieven van verschillende leningen.

Het is verstandig om rentetarieven van verschillende leningen te vergelijken voordat u een lening afsluit. Door verschillende aanbieders te onderzoeken en de rentetarieven te vergelijken, kunt u de lening vinden die het beste past bij uw financiële situatie. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u niet meer betaalt dan nodig is voor uw lening. Het loont dus zeker de moeite om wat tijd te investeren in het vergelijken van rentetarieven voordat u een definitieve beslissing neemt over het afsluiten van een lening.

Let op de looptijd van de lening, dit beïnvloedt de totale kosten.

Het is essentieel om aandacht te besteden aan de looptijd van een lening, aangezien deze van invloed is op de totale kosten die u uiteindelijk zult betalen. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar over de gehele periode gezien zal dit resulteren in hogere rentekosten. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar u zult minder rente betalen en dus in totaal goedkoper uitkomen. Het is daarom belangrijk om een balans te vinden tussen het bedrag dat u maandelijks kunt missen en de totale kosten die gepaard gaan met de lening, rekening houdend met de looptijd als cruciale factor.

Kies voor een lening met een vaste rentevoet om verrassingen te voorkomen.

Kies voor een lening met een vaste rentevoet om verrassingen te voorkomen. Met een vaste rentevoet blijft het rentetarief gedurende de hele looptijd van de lening ongewijzigd, waardoor u duidelijkheid heeft over de maandelijkse kosten en niet voor onverwachte stijgingen komt te staan. Dit kan helpen om uw budget beter te beheren en financiële stabiliteit te behouden, aangezien u precies weet hoeveel u elke maand moet betalen. Het kiezen van een lening met een vaste rentevoet kan dus een verstandige keuze zijn voor wie op zoek is naar zekerheid en gemoedsrust bij het aflossen van een lening.

Bekijk ook de bijkomende kosten zoals dossierkosten en verzekeringen.

Bij het afsluiten van een lening is het essentieel om niet alleen naar de rente te kijken, maar ook naar de bijkomende kosten, zoals dossierkosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom niet over het hoofd te worden gezien. Het is verstandig om een volledig beeld te hebben van alle kosten die gepaard gaan met de lening, zodat u een weloverwogen beslissing kunt nemen en niet voor onverwachte financiële verrassingen komt te staan.

Onderhandel over de rentevoet, soms is er ruimte voor aanpassing.

Het is verstandig om te onderhandelen over de rentevoet bij het afsluiten van een lening, aangezien er soms ruimte is voor aanpassing. Door actief te onderhandelen met de geldverstrekker kunt u mogelijk een gunstiger rentetarief bedingen, wat kan resulteren in lagere kosten voor de lening. Het loont dus zeker de moeite om te kijken of er mogelijkheden zijn om de rentevoet te optimaliseren en zo uw financiële situatie te verbeteren.

Lees altijd goed de kleine lettertjes in het contract om onaangename verrassingen te vermijden.

Het is essentieel om altijd grondig de kleine lettertjes in het contract te lezen bij het afsluiten van een lening, om onaangename verrassingen te voorkomen. De voorwaarden en bepalingen die in de kleine lettertjes staan, kunnen belangrijke informatie bevatten over extra kosten, boetes bij vroegtijdige aflossing of andere beperkingen die van invloed kunnen zijn op uw lening. Door deze zorgvuldig door te nemen, kunt u ervoor zorgen dat u volledig op de hoogte bent van alle aspecten van de lening en kunt u eventuele risico’s minimaliseren.

Houd rekening met eventuele boetes bij vervroegde terugbetaling van de lening.

Bij het afsluiten van een lening en het overwegen van vervroegde terugbetaling is het belangrijk om rekening te houden met eventuele boetes die hieraan verbonden kunnen zijn. Geldverstrekkers kunnen boeterentes opleggen als u besluit om de lening eerder af te lossen dan oorspronkelijk gepland. Deze boetes kunnen de financiële voordelen van vervroegde terugbetaling tenietdoen, dus het is verstandig om deze kosten in overweging te nemen bij het maken van uw financiële planning. Het is raadzaam om de voorwaarden met betrekking tot vervroegde terugbetaling zorgvuldig te bestuderen en indien nodig advies in te winnen om onaangename verrassingen te voorkomen.

Overweeg ook alternatieven zoals crowdfunding of persoonlijke leningen.

Overweeg ook alternatieven zoals crowdfunding of persoonlijke leningen wanneer u op zoek bent naar financiering. Crowdfunding biedt de mogelijkheid om geld in te zamelen bij een groep investeerders, vaak tegen gunstige voorwaarden en zonder tussenkomst van traditionele financiële instellingen. Persoonlijke leningen kunnen een flexibele optie zijn voor het lenen van geld voor persoonlijke behoeften, met verschillende terugbetalingsmogelijkheden en rentetarieven. Het is verstandig om verschillende financieringsopties te overwegen en te vergelijken voordat u een definitieve beslissing neemt over het afsluiten van een lening.

Laat je goed informeren door een financieel adviseur voordat je een lening afsluit.

Het is verstandig om je goed te laten informeren door een financieel adviseur voordat je een lening afsluit. Een financieel adviseur kan je helpen bij het begrijpen van de verschillende rentetarieven, voorwaarden en kosten die gepaard gaan met leningen. Door advies in te winnen voordat je een beslissing neemt, kun je ervoor zorgen dat je een lening afsluit die past bij jouw financiële situatie en doelen. Het kan ook helpen om eventuele valkuilen of verborgen kosten te vermijden, waardoor je meer inzicht krijgt in de totale impact van de lening op je financiën.
persoonlijke lening bank

Alles over het afsluiten van een persoonlijke lening bij de bank

Artikel: Persoonlijke Lening bij de Bank

Alles wat u moet weten over een Persoonlijke Lening bij de Bank

Een persoonlijke lening is een vorm van lenen waarbij u een vast bedrag leent van een bank en dit bedrag in termijnen terugbetaalt, inclusief rente. Het is een populaire keuze voor mensen die behoefte hebben aan extra financiële middelen voor bijvoorbeeld het financieren van een grote aankoop, het consolideren van schulden of het bekostigen van een verbouwing.

Er zijn verschillende aspecten waarmee u rekening moet houden wanneer u overweegt om een persoonlijke lening af te sluiten bij de bank. Allereerst is het belangrijk om te begrijpen dat de rente op een persoonlijke lening doorgaans hoger is dan bij andere vormen van leningen, zoals hypothecaire leningen. Dit komt omdat een persoonlijke lening meestal niet gedekt is door onderpand, waardoor banken meer risico lopen.

Voordat u een persoonlijke lening afsluit, is het verstandig om verschillende banken te vergelijken en offertes aan te vragen. Op die manier kunt u de beste voorwaarden en tarieven vinden die aansluiten bij uw financiële situatie. Let ook op eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.

Het is belangrijk om realistisch te zijn over uw terugbetalingscapaciteit en ervoor te zorgen dat u maandelijkse aflossingen kunt doen zonder in financiële problemen te komen. Zorg ervoor dat u goed op de hoogte bent van alle voorwaarden en beperkingen van de persoonlijke lening voordat u akkoord gaat met de leningsovereenkomst.

Hoewel een persoonlijke lening snel extra geld kan opleveren, is het essentieel om verantwoordelijk te lenen en alleen geld te lenen wat u echt nodig heeft en kunt terugbetalen. Door goed geïnformeerd te zijn en bewuste keuzes te maken, kunt u profiteren van de voordelen van een persoonlijke lening zonder onnodige financiële stress.

Vergeet niet dat elke financiële beslissing zorgvuldig moet worden overwogen en dat het altijd verstandig is om advies in te winnen bij een financieel adviseur voordat u zich verbindt tot het afsluiten van een persoonlijke lening bij de bank.


8 Essentiële Tips voor het Kiezen van een Persoonlijke Lening bij de Bank

  1. Vergelijk rentetarieven van verschillende banken voordat je een persoonlijke lening afsluit.
  2. Let op bijkomende kosten, zoals administratiekosten en verzekeringen, bij het afsluiten van een lening.
  3. Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te voorkomen.
  4. Lees de voorwaarden van de lening zorgvuldig door om verrassingen te voorkomen.
  5. Overweeg de looptijd van de lening
  6. Wees realistisch over het bedrag dat je leent en vermijd lenen boven je financiële mogelijkheden.
  7. Zorg ervoor dat je een stabiel inkomen hebt voordat je een persoonlijke lening aanvraagt.
  8. Raadpleeg indien nodig een financieel adviseur voor professioneel advies over persoonlijke leningen.

Vergelijk rentetarieven van verschillende banken voordat je een persoonlijke lening afsluit.

Het is verstandig om de rentetarieven van verschillende banken te vergelijken voordat u een persoonlijke lening afsluit. Door verschillende opties te onderzoeken en offertes aan te vragen, kunt u de beste deal vinden die past bij uw financiële behoeften. Het vergelijken van rentetarieven helpt u om de meest gunstige voorwaarden en tarieven te identificeren, waardoor u mogelijk geld kunt besparen op de totale kosten van uw lening. Het nemen van de tijd om een grondige vergelijking te maken, kan u helpen om een weloverwogen beslissing te nemen en ervoor te zorgen dat u een persoonlijke lening afsluit die goed aansluit bij uw financiële situatie.

Let op bijkomende kosten, zoals administratiekosten en verzekeringen, bij het afsluiten van een lening.

Bij het afsluiten van een persoonlijke lening bij de bank is het belangrijk om aandacht te besteden aan eventuele bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom niet over het hoofd te worden gezien. Door vooraf goed geïnformeerd te zijn over alle mogelijke bijkomende kosten, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te voorkomen.

Het is van essentieel belang om vooraf te bepalen hoeveel je maandelijks kunt aflossen bij het afsluiten van een persoonlijke lening bij de bank. Door realistisch te zijn over je terugbetalingscapaciteit en een budget op te stellen, kun je financiële problemen in de toekomst voorkomen. Het is verstandig om alleen een lening af te sluiten die je comfortabel kunt terugbetalen, zodat je niet in een situatie terechtkomt waarin je moeite hebt om aan je financiële verplichtingen te voldoen. Het bepalen van een haalbaar aflossingsbedrag helpt bij het beheren van je financiën en zorgt ervoor dat de persoonlijke lening geen onnodige last wordt.

Lees de voorwaarden van de lening zorgvuldig door om verrassingen te voorkomen.

Het is van essentieel belang om de voorwaarden van de persoonlijke lening bij de bank zorgvuldig door te lezen om onaangename verrassingen te voorkomen. Door de voorwaarden grondig te bestuderen, krijgt u een duidelijk beeld van aspecten zoals de rente, aflossingstermijnen, eventuele bijkomende kosten en mogelijke boetes. Op die manier kunt u goed geïnformeerd beslissingen nemen en ervoor zorgen dat u vol vertrouwen en zonder verborgen valkuilen gebruikmaakt van de leningsovereenkomst.

Overweeg de looptijd van de lening

Bij het afsluiten van een persoonlijke lening bij de bank is het essentieel om de looptijd van de lening zorgvuldig te overwegen. De looptijd bepaalt hoe lang u de lening zult aflossen en heeft invloed op de totale kosten van de lening. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk meer rente betekenen. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar minder rentekosten op lange termijn. Het is belangrijk om een balans te vinden tussen wat u maandelijks kunt missen en wat u bereid bent aan rente te betalen, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie.

Wees realistisch over het bedrag dat je leent en vermijd lenen boven je financiële mogelijkheden.

Het is van essentieel belang om realistisch te zijn over het bedrag dat je leent bij een persoonlijke lening van de bank en ervoor te zorgen dat dit binnen je financiële mogelijkheden valt. Het vermijden van lenen boven je financiële draagkracht is cruciaal om te voorkomen dat je in financiële problemen komt. Door een lening af te stemmen op wat je daadwerkelijk kunt terugbetalen, minimaliseer je het risico op betalingsproblemen en behoud je financiële stabiliteit op lange termijn. Het is verstandig om zorgvuldig te overwegen hoeveel geld je echt nodig hebt en ervoor te zorgen dat de maandelijkse aflossingen haalbaar zijn binnen jouw budget.

Zorg ervoor dat je een stabiel inkomen hebt voordat je een persoonlijke lening aanvraagt.

Het is van essentieel belang om ervoor te zorgen dat je over een stabiel inkomen beschikt voordat je een persoonlijke lening aanvraagt bij de bank. Een stabiel inkomen biedt niet alleen de zekerheid dat je in staat bent om de maandelijkse aflossingen te voldoen, maar het toont ook aan de bank dat je financiële verantwoordelijkheid kunt dragen. Door een stabiel inkomen te hebben, vergroot je je kansen op het verkrijgen van gunstige voorwaarden en tarieven voor je persoonlijke lening, waardoor je financiële gemoedsrust en stabiliteit kunt behouden tijdens de looptijd van de lening.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies over persoonlijke leningen.

Het is verstandig om, indien nodig, een financieel adviseur te raadplegen voor professioneel advies over persoonlijke leningen. Een financieel adviseur kan u helpen bij het evalueren van uw financiële situatie, het begrijpen van de voorwaarden en risico’s van een persoonlijke lening, en het maken van een weloverwogen beslissing die aansluit bij uw specifieke behoeften en doelen. Met hun expertise kunnen zij u begeleiden bij het nemen van verantwoorde financiële beslissingen en u helpen om eventuele valkuilen te vermijden. Het raadplegen van een financieel adviseur kan u gemoedsrust geven en ervoor zorgen dat u op lange termijn financieel gezond blijft.

wat kan ik lenen aan hypotheek

Hoeveel kan ik lenen voor een hypotheek?

Wat kan ik lenen aan hypotheek

Wat kan ik lenen aan hypotheek?

Een hypotheek afsluiten is een belangrijke stap bij het kopen van een huis. Maar voordat je een hypotheekaanvraag indient, is het essentieel om te weten hoeveel je kunt lenen.

De hoogte van het bedrag dat je kunt lenen voor een hypotheek hangt af van verschillende factoren, zoals je inkomen, eventuele schulden, de waarde van het huis dat je wilt kopen en de rentevoet. Banken en andere financiële instellingen zullen deze factoren evalueren om te bepalen hoeveel ze bereid zijn uit te lenen.

Om een idee te krijgen van wat je kunt lenen aan hypotheek, kun je gebruikmaken van online tools zoals hypotheekberekenaars. Deze tools vragen om informatie over je inkomen, spaargeld en andere financiële verplichtingen om een schatting te maken van het maximale leenbedrag dat bij jouw situatie past.

Het is ook verstandig om advies in te winnen bij een hypotheekadviseur. Een professional kan je helpen om een realistisch beeld te krijgen van wat haalbaar is en welk type hypotheek het beste bij jou past. Ze kunnen ook uitleggen welke documentatie nodig is voor de hypotheekaanvraag en welke stappen je moet nemen om het proces soepel te laten verlopen.

Houd er rekening mee dat het belangrijk is om verantwoordelijk te lenen en rekening te houden met eventuele toekomstige veranderingen in je financiële situatie. Zorg ervoor dat de maandelijkse aflossingen binnen jouw budget passen en dat je voldoende reserves hebt voor onvoorziene uitgaven.

Kortom, voordat je op zoek gaat naar een huis en een hypotheek afsluit, is het cruciaal om goed geïnformeerd te zijn over wat je kunt lenen aan hypotheek. Neem de tijd om alle opties te overwegen en raadpleeg indien nodig experts om ervoor te zorgen dat je de juiste beslissing neemt die past bij jouw financiële situatie.


Veelgestelde Vragen over Hypotheekleningen: Wat Kan Ik Lenen?

  1. Hoeveel kan ik lenen voor een hypotheek?
  2. Wat zijn de belangrijkste factoren die bepalen hoeveel ik kan lenen aan hypotheek?
  3. Welke documenten heb ik nodig om een hypotheekaanvraag in te dienen?
  4. Kan ik een hypotheek krijgen met een tijdelijk contract of als zelfstandige?
  5. Wat is het verschil tussen bruto en netto inkomen bij het berekenen van mijn leencapaciteit?
  6. Hoe beïnvloeden mijn eventuele andere leningen of schulden mijn maximale hypotheekbedrag?
  7. Op welke manier kan ik mijn kansen vergroten om meer te kunnen lenen voor een huis?
  8. Wat zijn de risico’s van het maximaliseren van mijn leencapaciteit voor een hypotheek?
  9. Welke rol speelt de rentevoet bij het bepalen van hoeveel ik kan lenen aan hypotheek?

Hoeveel kan ik lenen voor een hypotheek?

“Veel mensen vragen zich af: hoeveel kan ik lenen voor een hypotheek? Het bedrag dat je kunt lenen voor een hypotheek hangt af van verschillende factoren, zoals je inkomen, eventuele schulden, de waarde van het huis dat je wilt kopen en de huidige rentevoet. Banken en financiële instellingen zullen deze gegevens evalueren om te bepalen hoeveel ze bereid zijn uit te lenen. Het is verstandig om gebruik te maken van online tools zoals hypotheekberekenaars om een indicatie te krijgen van het maximale leenbedrag dat bij jouw situatie past. Echter, het advies van een hypotheekadviseur is ook essentieel om een realistisch beeld te krijgen en de juiste stappen te nemen bij het aanvragen van een hypotheek.”

Wat zijn de belangrijkste factoren die bepalen hoeveel ik kan lenen aan hypotheek?

Bij het bepalen van hoeveel je kunt lenen aan een hypotheek zijn er verschillende belangrijke factoren die een rol spelen. Ten eerste wordt er gekeken naar je inkomen en vaste lasten, zoals eventuele leningen of alimentatieverplichtingen. Ook wordt de waarde van het huis dat je wilt kopen in overweging genomen, evenals de rentevoet op dat moment. Daarnaast spelen zaken zoals je spaargeld, arbeidscontract en eventuele overige financiële verplichtingen een rol bij het bepalen van het maximale leenbedrag voor jouw hypotheek. Het is essentieel om al deze factoren zorgvuldig te evalueren om te bepalen wat haalbaar is en om verantwoord te lenen binnen jouw financiële mogelijkheden.

Welke documenten heb ik nodig om een hypotheekaanvraag in te dienen?

Om een hypotheekaanvraag in te dienen, zijn er verschillende documenten die je moet kunnen voorleggen aan de bank of financiële instelling. Enkele veelvoorkomende documenten die nodig zijn, zijn onder meer recente loonstrookjes om je inkomen te verifiëren, belastingaangiften van de afgelopen jaren, bewijs van eventuele andere inkomstenbronnen, zoals huurinkomsten of alimentatie, een overzicht van je huidige schulden en leningen, en informatie over het huis dat je wilt kopen. Daarnaast kan het zijn dat de geldverstrekker nog aanvullende documentatie vereist om je hypotheekaanvraag te beoordelen en goed te keuren. Het is verstandig om op voorhand te informeren welke specifieke documenten nodig zijn voor jouw hypotheekaanvraag en deze tijdig voor te bereiden om het proces vlot te laten verlopen.

Kan ik een hypotheek krijgen met een tijdelijk contract of als zelfstandige?

Het verkrijgen van een hypotheek met een tijdelijk contract of als zelfstandige kan wat complexer zijn, maar het is zeker mogelijk. Banken en geldverstrekkers zullen extra voorzichtig zijn bij het beoordelen van hypotheekaanvragen van mensen met een tijdelijk contract of zelfstandigen, omdat er meer onzekerheid is over de stabiliteit van het inkomen. Het hebben van een goed trackrecord van inkomsten en financiële stabiliteit kan helpen bij het verkrijgen van een hypotheek in deze situaties. Het is echter raadzaam om advies in te winnen bij een hypotheekadviseur die gespecialiseerd is in hypotheken voor mensen met tijdelijke contracten of zelfstandigen, omdat zij je kunnen begeleiden door het proces en je helpen de beste aanpak te bepalen om toch een hypotheek te kunnen krijgen.

Wat is het verschil tussen bruto en netto inkomen bij het berekenen van mijn leencapaciteit?

Bij het berekenen van je leencapaciteit voor een hypotheek is het belangrijk om het verschil te begrijpen tussen je bruto en netto inkomen. Je bruto inkomen is het totale bedrag dat je verdient vóór aftrek van belastingen en sociale bijdragen. Aan de andere kant is je netto inkomen het bedrag dat overblijft nadat alle verplichte inhoudingen zijn gedaan, zoals belastingen, sociale zekerheidsbijdragen en pensioenpremies. Banken baseren zich meestal op je netto inkomen bij het beoordelen van je leencapaciteit, omdat dit een realistischer beeld geeft van hoeveel geld je daadwerkelijk beschikbaar hebt om een hypotheek af te lossen. Het is daarom belangrijk om bij het berekenen van je leencapaciteit rekening te houden met je netto inkomen om ervoor te zorgen dat je financiële verplichtingen haalbaar blijven op lange termijn.

Hoe beïnvloeden mijn eventuele andere leningen of schulden mijn maximale hypotheekbedrag?

Het hebben van andere leningen of schulden kan zeker invloed hebben op het maximale hypotheekbedrag dat je kunt lenen. Banken en financiële instellingen zullen je totale schuldenlast evalueren bij het bepalen van je leencapaciteit voor een hypotheek. Als je al andere leningen hebt, zoals een autolening of studielening, zal dit je maandelijkse financiële verplichtingen verhogen en kan dit betekenen dat je minder kunt lenen voor een hypotheek. Het is belangrijk om transparant te zijn over al je lopende schulden bij het aanvragen van een hypotheek, zodat de geldverstrekker een nauwkeurige beoordeling kan maken van wat je financieel aankunt.

Op welke manier kan ik mijn kansen vergroten om meer te kunnen lenen voor een huis?

Er zijn verschillende manieren waarop je jouw kansen kunt vergroten om meer te kunnen lenen voor een huis. Een van de belangrijkste factoren is het verhogen van je inkomen, bijvoorbeeld door extra inkomsten te genereren of promotie te maken op je werk. Daarnaast kan het aflossen van bestaande schulden helpen om je financiële situatie te verbeteren en meer ruimte te creëren voor een hogere hypotheek. Ook het hebben van een goed spaarbedrag en een positieve kredietgeschiedenis kunnen bijdragen aan het vergroten van je leencapaciteit. Het is verstandig om advies in te winnen bij een hypotheekadviseur om te ontdekken welke specifieke stappen jij kunt nemen om jouw kansen te optimaliseren en meer te kunnen lenen voor de aankoop van jouw droomhuis.

Wat zijn de risico’s van het maximaliseren van mijn leencapaciteit voor een hypotheek?

Het maximaliseren van je leencapaciteit voor een hypotheek brengt bepaalde risico’s met zich mee die belangrijk zijn om in overweging te nemen. Een van de voornaamste risico’s is dat je maandelijkse aflossingen hoger zullen zijn, waardoor je financiële flexibiliteit kan verminderen. Als je onverwachte kosten hebt of je inkomen daalt, kan het moeilijk worden om aan je betalingsverplichtingen te voldoen. Bovendien loop je het risico dat je in de toekomst geen ruimte meer hebt om andere belangrijke financiële doelen te realiseren, zoals sparen voor een noodfonds of investeren voor de toekomst. Het is daarom verstandig om niet enkel te focussen op het maximale leenbedrag, maar ook rekening te houden met je eigen financiële draagkracht en toekomstplannen bij het afsluiten van een hypotheek.

Welke rol speelt de rentevoet bij het bepalen van hoeveel ik kan lenen aan hypotheek?

De rentevoet speelt een cruciale rol bij het bepalen van hoeveel je kunt lenen aan hypotheek. Een lagere rentevoet betekent dat je maandelijkse aflossingen lager zullen zijn, waardoor je in staat bent om een hoger bedrag te lenen. Aan de andere kant, bij een hogere rentevoet zullen je maandelijkse kosten stijgen en zal het maximale leenbedrag dat je kunt dragen mogelijk lager uitvallen. Het is daarom belangrijk om de rentevoet goed in overweging te nemen bij het berekenen van je hypotheekcapaciteit en om te zoeken naar de beste financieringsopties die passen bij jouw financiële situatie.

lenen voor notariskosten

Alles wat u moet weten over lenen voor notariskosten

Lenen voor Notariskosten: Wat u moet weten

Lenen voor Notariskosten: Wat u moet weten

Notariskosten kunnen een aanzienlijk deel uitmaken van de totale kosten bij het kopen van een huis of het afsluiten van een hypotheek. Het is daarom niet ongebruikelijk dat mensen overwegen om geld te lenen om deze kosten te dekken. In dit artikel bespreken we wat u moet weten over lenen voor notariskosten.

Wat zijn notariskosten?

Notariskosten zijn de kosten die in rekening worden gebracht door de notaris voor het opstellen van juridische documenten en het uitvoeren van andere wettelijke taken in verband met onroerend goed transacties. Deze kosten kunnen onder meer bestaan uit honoraria, registratiekosten, aktekosten en btw.

Waarom lenen voor notariskosten?

Het kan voordelig zijn om geld te lenen voor notariskosten als u niet over voldoende liquide middelen beschikt om deze kosten direct te betalen. Door een lening af te sluiten, kunt u de notariskosten spreiden over een langere periode en hoeft u niet al uw spaargeld aan te spreken.

Lenen voor notariskosten: Overwegingen

  • Rente: Houd rekening met de rente die u zult betalen over het geleende bedrag. Vergelijk verschillende leenaanbieders om de beste rentevoet te vinden.
  • Aflossing: Bepaal hoeveel u maandelijks kunt aflossen en kies een lening met aflossingsvoorwaarden die passen bij uw financiële situatie.
  • Voorwaarden: Lees de leenvoorwaarden zorgvuldig door en zorg ervoor dat u alle kosten begrijpt voordat u een lening afsluit.

Besluit

Het is belangrijk om goed geïnformeerd te zijn voordat u besluit om geld te lenen voor notariskosten. Zorg ervoor dat u alle opties overweegt en neem de tijd om verschillende leenaanbieders te vergelijken voordat u een beslissing neemt. Op die manier kunt u ervoor zorgen dat u financieel gezond blijft en geen onnodige risico’s neemt.


6 Handige Tips Voor Het Lenen van Notariskosten in België

  1. Vergelijk verschillende leningsopties om de beste rentevoet te vinden.
  2. Controleer de voorwaarden en looptijd van de lening grondig voordat je tekent.
  3. Wees bewust van eventuele bijkomende kosten zoals dossierkosten of administratiekosten.
  4. Zorg ervoor dat je voldoende budget hebt om de lening terug te betalen, inclusief rente.
  5. Informeer bij verschillende banken en kredietverstrekkers naar hun voorwaarden en tarieven.
  6. Overweeg ook alternatieven zoals een persoonlijke lening in plaats van hypothecair krediet.

Vergelijk verschillende leningsopties om de beste rentevoet te vinden.

Het is verstandig om verschillende leningsopties te vergelijken om de beste rentevoet te vinden wanneer u overweegt geld te lenen voor notariskosten. Door verschillende leenaanbieders en hun rentetarieven te vergelijken, kunt u ervoor zorgen dat u een lening afsluit met gunstige voorwaarden en lagere kosten op lange termijn. Het nemen van de tijd om de rentevoeten te onderzoeken en te vergelijken, kan u helpen om financieel verstandige beslissingen te nemen en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw notariskosten.

Controleer de voorwaarden en looptijd van de lening grondig voordat je tekent.

Het is essentieel om de voorwaarden en looptijd van de lening zorgvuldig te controleren voordat u uw handtekening zet bij het lenen voor notariskosten. Door grondig te begrijpen wat de lening inhoudt en hoe lang u nodig heeft om deze terug te betalen, kunt u ervoor zorgen dat u financieel goed geïnformeerd bent en geen onverwachte verrassingen tegenkomt. Het nemen van de tijd om de details van de lening te begrijpen, inclusief rentevoeten en aflossingsvoorwaarden, helpt u bij het nemen van een weloverwogen beslissing die past bij uw financiële situatie.

Wees bewust van eventuele bijkomende kosten zoals dossierkosten of administratiekosten.

Het is belangrijk om bewust te zijn van eventuele bijkomende kosten zoals dossierkosten of administratiekosten wanneer u overweegt om geld te lenen voor notariskosten. Deze extra kosten kunnen snel oplopen en het totale bedrag dat u uiteindelijk moet terugbetalen aanzienlijk verhogen. Zorg ervoor dat u alle mogelijke bijkomende kosten begrijpt en in overweging neemt bij het afsluiten van een lening voor notariskosten, zodat u niet voor onaangename verrassingen komt te staan.

Zorg ervoor dat je voldoende budget hebt om de lening terug te betalen, inclusief rente.

Het is van essentieel belang om ervoor te zorgen dat je voldoende budget hebt om de lening voor notariskosten terug te betalen, inclusief de rente die daarbij komt kijken. Het is verstandig om realistisch te zijn over je financiële situatie en ervoor te zorgen dat je maandelijks in staat bent om de aflossingen te doen zonder in financiële problemen te komen. Door vooraf een duidelijk beeld te hebben van je terugbetalingscapaciteit, kun je voorkomen dat je in de toekomst in moeilijkheden raakt door onverwachte financiële lasten.

Informeer bij verschillende banken en kredietverstrekkers naar hun voorwaarden en tarieven.

Het is verstandig om bij verschillende banken en kredietverstrekkers informatie in te winnen over hun voorwaarden en tarieven wanneer u overweegt om geld te lenen voor notariskosten. Door verschillende opties te vergelijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw financiële behoeften en mogelijkheden. Het vergelijken van voorwaarden en tarieven helpt u om de meest gunstige lening te vinden en onnodige kosten te vermijden.

Overweeg ook alternatieven zoals een persoonlijke lening in plaats van hypothecair krediet.

Overweeg ook alternatieven zoals een persoonlijke lening in plaats van hypothecair krediet wanneer u geld wilt lenen voor notariskosten. Een persoonlijke lening kan een flexibeler en sneller alternatief zijn, vooral als u niet bereid bent om uw huis als onderpand te gebruiken. Door verschillende leenopties te overwegen, kunt u de beste financiële beslissing nemen die past bij uw specifieke situatie en behoeften.

beste lening

Vind de Beste Lening die Past bij Jouw Financiële Behoeften

Artikel: De Beste Lening

De Beste Lening: Hoe Vind je de Ideale Financiering voor Jouw Behoeften?

Als je op zoek bent naar een lening, is het belangrijk om de beste optie te vinden die past bij jouw financiële behoeften en situatie. Of je nu geld nodig hebt voor een grote aankoop, het consolideren van schulden of een onverwachte uitgave, het kiezen van de juiste lening kan een groot verschil maken in termen van rentevoeten, voorwaarden en flexibiliteit.

Factoren om te Overwegen bij het Kiezen van een Lening:

  • Rentevoet: Vergelijk rentevoeten van verschillende kredietverstrekkers om de meest voordelige optie te vinden. Let ook op of de rente vast of variabel is.
  • Voorwaarden: Bekijk de voorwaarden van de lening, zoals looptijd, aflossingsschema en eventuele boetes voor vervroegde aflossing.
  • Kosten: Let op bijkomende kosten zoals administratieve kosten, dossierkosten en verzekeringen die gepaard gaan met de lening.
  • Flexibiliteit: Kies een lening die flexibel genoeg is om aan jouw veranderende behoeften te voldoen, bijvoorbeeld door extra aflossingen toe te staan.
  • Klantenservice: Overweeg ook de reputatie en klantenservice van de kredietverstrekker bij het maken van je keuze.

Het is verstandig om verschillende leningsopties te vergelijken voordat je een beslissing neemt. Online tools en vergelijkingswebsites kunnen helpen bij het vinden van de beste lening voor jouw situatie. Vergeet niet om realistisch te blijven over wat je kunt terugbetalen en zorg ervoor dat je alle voorwaarden begrijpt voordat je akkoord gaat met een leningsovereenkomst.

Het kiezen van de beste lening vereist wat onderzoek en planning, maar met zorgvuldige overwegingen kun je een financieringsoplossing vinden die past bij jouw behoeften en budget. Neem de tijd om alle opties te evalueren en neem geen overhaaste beslissingen als het gaat om het aangaan van schulden. Met de juiste aanpak kun je op weg zijn naar financiële stabiliteit en gemoedsrust.


Veelgestelde Vragen over het Kiezen van de Beste Lening in België

  1. Wat is de beste lening voor mij?
  2. Hoe kan ik de rentevoeten van leningen vergelijken?
  3. Wat zijn de belangrijkste voorwaarden om op te letten bij het kiezen van een lening?
  4. Zijn er verborgen kosten verbonden aan leningen?
  5. Kan ik extra aflossingen doen bij mijn lening en zijn hier kosten aan verbonden?
  6. Wat gebeurt er als ik mijn lening vervroegd wil aflossen?
  7. Hoe lang duurt het voordat mijn lening wordt goedgekeurd en uitbetaald?
  8. Waar kan ik terecht voor hulp en advies bij het kiezen van de beste lening?

Wat is de beste lening voor mij?

“Wat is de beste lening voor mij?” is een veelgestelde vraag die sterk afhankelijk is van jouw individuele financiële situatie en behoeften. De beste lening voor jou kan variëren op basis van factoren zoals het bedrag dat je nodig hebt, de looptijd van de lening, jouw kredietgeschiedenis en persoonlijke voorkeuren. Het is belangrijk om verschillende leningsopties te vergelijken, rekening houdend met rentevoeten, voorwaarden en flexibiliteit, om zo een weloverwogen beslissing te kunnen nemen die aansluit bij jouw specifieke omstandigheden. Het raadplegen van financiële experts en het gebruik van online tools kunnen ook helpen bij het vinden van de beste lening die past bij jouw financiële doelen en budget.

Hoe kan ik de rentevoeten van leningen vergelijken?

Om de rentevoeten van leningen te vergelijken, is het belangrijk om verschillende kredietverstrekkers te onderzoeken en offertes aan te vragen. Je kunt gebruikmaken van online vergelijkingswebsites en tools die je in staat stellen om rentetarieven, voorwaarden en kosten van verschillende leningen naast elkaar te leggen. Let op of de rentevoet vast of variabel is en bekijk ook eventuele bijkomende kosten zoals administratieve kosten en verzekeringen. Door grondig onderzoek te doen en offertes te vergelijken, kun je een weloverwogen beslissing nemen en de beste lening vinden die past bij jouw financiële behoeften.

Wat zijn de belangrijkste voorwaarden om op te letten bij het kiezen van een lening?

Bij het kiezen van een lening zijn er verschillende belangrijke voorwaarden waar je op moet letten om de beste optie te vinden die past bij jouw financiële behoeften. Ten eerste is de rentevoet een cruciale factor, aangezien dit bepaalt hoeveel je uiteindelijk zult terugbetalen. Daarnaast is het essentieel om de voorwaarden met betrekking tot de looptijd van de lening, het aflossingsschema en eventuele boetes voor vervroegde aflossing zorgvuldig te bekijken. Ook is het verstandig om rekening te houden met bijkomende kosten zoals administratieve kosten en verzekeringen die van invloed kunnen zijn op de totale kosten van de lening. Door deze belangrijke voorwaarden grondig te overwegen en te vergelijken, kun je een weloverwogen beslissing nemen bij het kiezen van een lening die aansluit bij jouw financiële situatie.

Zijn er verborgen kosten verbonden aan leningen?

Ja, bij leningen kunnen er verborgen kosten zijn waarmee je rekening moet houden. Het is belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar eventuele extra kosten die aan de lening verbonden zijn, zoals administratieve kosten, dossierkosten, verzekeringen of boetes voor vervroegde aflossing. Deze verborgen kosten kunnen de uiteindelijke totale kost van de lening aanzienlijk beïnvloeden. Het is daarom verstandig om alle voorwaarden van de lening zorgvuldig te lezen en te begrijpen voordat je een beslissing neemt. Transparantie over alle kosten is essentieel om verrassingen te voorkomen en ervoor te zorgen dat je een weloverwogen keuze maakt bij het afsluiten van een lening.

Kan ik extra aflossingen doen bij mijn lening en zijn hier kosten aan verbonden?

Ja, veel kredietverstrekkers staan extra aflossingen toe bij leningen, maar het is belangrijk om de voorwaarden van jouw specifieke leningsovereenkomst te controleren. Sommige kredietverstrekkers kunnen kosten in rekening brengen voor extra aflossingen, terwijl andere dit kosteloos toestaan. Het is verstandig om na te gaan of er eventuele boetes of administratieve kosten verbonden zijn aan het vervroegd aflossen van je lening. Door deze informatie vooraf te achterhalen, kun je een weloverwogen beslissing nemen over het al dan niet doen van extra aflossingen en kun je verrassingen voorkomen.

Wat gebeurt er als ik mijn lening vervroegd wil aflossen?

Wanneer je ervoor kiest om je lening vervroegd af te lossen, zijn er een aantal zaken waarmee je rekening moet houden. In de meeste gevallen zal de kredietverstrekker een vergoeding voor vervroegde aflossing in rekening brengen. Deze vergoeding kan gebaseerd zijn op een percentage van het openstaande bedrag of een bepaald aantal maanden aan rente. Het is belangrijk om de voorwaarden van je leningsovereenkomst te controleren om te begrijpen welke kosten er verbonden zijn aan vervroegde aflossing. Over het algemeen kan het voordelig zijn om eerder af te lossen, omdat je op die manier rentekosten kunt besparen en sneller schuldenvrij kunt worden. Het is echter verstandig om de financiële implicaties van vervroegde aflossing zorgvuldig te overwegen voordat je deze stap neemt.

Hoe lang duurt het voordat mijn lening wordt goedgekeurd en uitbetaald?

Het goedkeurings- en uitbetalingsproces van een lening kan variëren afhankelijk van de kredietverstrekker en het type lening dat wordt aangevraagd. Over het algemeen kunnen leningen met een eenvoudige aanvraagprocedure, zoals persoonlijke leningen, binnen enkele dagen worden goedgekeurd en uitbetaald. Voor complexere leningen, zoals hypotheken, kan het proces langer duren vanwege de noodzaak van uitgebreidere controles en documentatie. Het is verstandig om vooraf contact op te nemen met de kredietverstrekker om een beter inzicht te krijgen in de verwachte doorlooptijden voor goedkeuring en uitbetaling van jouw lening.

Waar kan ik terecht voor hulp en advies bij het kiezen van de beste lening?

Als je op zoek bent naar hulp en advies bij het kiezen van de beste lening, zijn er verschillende bronnen waar je terecht kunt. Banken en financiële instellingen bieden vaak persoonlijk advies aan om je te helpen bij het selecteren van een lening die aansluit bij jouw behoeften en financiële situatie. Daarnaast kun je ook gebruikmaken van online vergelijkingswebsites en tools om verschillende leningsopties te analyseren en rentevoeten te vergelijken. Het is verstandig om meerdere bronnen te raadplegen en goed onderzoek te doen voordat je een definitieve beslissing neemt over welke lening het beste bij jou past.

lening simuleren kbc
kbc

Alles over lening simuleren bij KBC: Ontdek de handige tool voor financiële planning

Lening Simuleren bij KBC

Alles wat je moet weten over het simuleren van een lening bij KBC

Ben je op zoek naar een lening en overweeg je om deze bij KBC aan te vragen? Het is altijd verstandig om vooraf een lening te simuleren, zodat je een duidelijk beeld krijgt van de mogelijke kosten en afbetalingstermijnen. Bij KBC kun je eenvoudig online een lening simuleren, waardoor je goed voorbereid bent voordat je daadwerkelijk een aanvraag indient.

Hoe werkt het simuleren van een lening bij KBC?

Het simuleren van een lening bij KBC is heel eenvoudig. Op de website van KBC vind je een handige tool waarmee je verschillende parameters kunt invoeren, zoals het gewenste leenbedrag, de looptijd van de lening en het doel van de lening. Op basis van deze gegevens berekent de simulator automatisch hoeveel je maandelijks zult moeten aflossen en wat de totale kostprijs van de lening zal zijn.

Waarom is het belangrijk om een lening te simuleren?

Het simuleren van een lening geeft je inzicht in wat de financiële gevolgen zullen zijn voordat je daadwerkelijk verplichtingen aangaat. Door verschillende scenario’s te testen en te vergelijken, kun je bepalen welke leningsvoorwaarden het best aansluiten bij jouw financiële situatie en behoeften. Op die manier kom je niet voor verrassingen te staan en weet je precies waar je aan toe bent.

Voordelen van het simuleren van een lening bij KBC

  • Geeft inzicht in mogelijke afbetalingstermijnen
  • Helpt bij het vergelijken van verschillende leenvoorwaarden
  • Biedt duidelijkheid over totale kosten en rentevoeten
  • Maakt het gemakkelijk om goed geïnformeerde beslissingen te nemen

Kortom, het simuleren van een lening bij KBC is een belangrijke stap om ervoor te zorgen dat je verantwoord leent en dat de lening aansluit op jouw financiële situatie. Neem dus zeker de tijd om online een simulatie uit te voeren voordat je definitief beslist om een leningsaanvraag in te dienen.


Veelgestelde Vragen over het Simuleren van een Lening bij KBC

  1. Hoe kan ik online een lening simuleren bij KBC?
  2. Welke gegevens heb ik nodig om een lening te simuleren bij KBC?
  3. Kan ik meerdere leningssimulaties uitvoeren bij KBC?
  4. Wordt de rentevoet automatisch meegenomen in de simulatie bij KBC?
  5. Zijn er kosten verbonden aan het simuleren van een lening bij KBC?
  6. Kan ik via de leningsimulator van KBC ook de looptijd van mijn lening aanpassen?
  7. Hoe accuraat zijn de resultaten van de leningsimulatie bij KBC?
  8. Wat moet ik doen na het simuleren van een lening als ik beslis om daadwerkelijk een aanvraag in te dienen?

Hoe kan ik online een lening simuleren bij KBC?

Wil je online een lening simuleren bij KBC? Het is heel eenvoudig! Ga naar de website van KBC en zoek naar de leningsimulator. Vul daar de gevraagde gegevens in, zoals het gewenste leenbedrag, de looptijd en het doel van de lening. De simulator berekent dan automatisch hoeveel je maandelijks zal moeten aflossen en wat de totale kostprijs van de lening zal zijn. Op die manier krijg je snel en gemakkelijk een duidelijk beeld van wat je kunt verwachten voordat je daadwerkelijk een leningsaanvraag indient bij KBC.

Welke gegevens heb ik nodig om een lening te simuleren bij KBC?

Om een lening te simuleren bij KBC heb je enkele essentiële gegevens nodig. Allereerst is het belangrijk om het gewenste leenbedrag in te voeren, samen met de beoogde looptijd van de lening. Daarnaast dien je ook het doel van de lening aan te geven, aangezien dit van invloed kan zijn op de leenvoorwaarden. Door deze gegevens correct en nauwkeurig in te voeren in de simulatietool van KBC, krijg je een gedetailleerd overzicht van de mogelijke afbetalingstermijnen en totale kosten van de lening. Het is dus raadzaam om deze informatie paraat te hebben wanneer je een lening wenst te simuleren bij KBC, zodat je een goed beeld krijgt van wat je kunt verwachten en weloverwogen financiële beslissingen kunt nemen.

Kan ik meerdere leningssimulaties uitvoeren bij KBC?

Bij KBC is het mogelijk om meerdere leningssimulaties uit te voeren, zodat je verschillende scenario’s kunt vergelijken en een weloverwogen beslissing kunt nemen. Door meerdere leningssimulaties uit te voeren, kun je experimenteren met verschillende leenbedragen, looptijden en rentevoeten om te zien welke optie het beste bij jouw financiële situatie past. Op die manier kun je een goed geïnformeerde keuze maken en de lening vinden die het beste aansluit op jouw behoeften en mogelijkheden.

Wordt de rentevoet automatisch meegenomen in de simulatie bij KBC?

Bij het simuleren van een lening bij KBC wordt de rentevoet automatisch meegenomen in de simulatie. Door de rentevoet op te nemen in de simulatie, krijg je een nauwkeurig beeld van de totale kosten van de lening en hoe deze van invloed zijn op je maandelijkse afbetalingen. Het is belangrijk om rekening te houden met de rentevoet bij het simuleren van een lening, omdat dit een significante impact kan hebben op de uiteindelijke kosten en voorwaarden van de lening die je overweegt aan te vragen bij KBC.

Zijn er kosten verbonden aan het simuleren van een lening bij KBC?

Veel mensen vragen zich af of er kosten verbonden zijn aan het simuleren van een lening bij KBC. Het goede nieuws is dat het simuleren van een lening bij KBC volledig gratis en vrijblijvend is. Je kunt online gebruikmaken van de handige simulatietool op de website van KBC zonder dat hier kosten aan verbonden zijn. Op die manier kun je in alle rust verschillende leningsscenario’s testen en vergelijken, zodat je een weloverwogen beslissing kunt nemen over het afsluiten van een lening bij KBC.

Kan ik via de leningsimulator van KBC ook de looptijd van mijn lening aanpassen?

Ja, via de leningsimulator van KBC is het mogelijk om de looptijd van je lening aan te passen. Door verschillende looptijden in te voeren in de simulator, kun je zien hoe dit van invloed is op de maandelijkse aflossingen en de totale kosten van de lening. Op die manier krijg je een goed beeld van hoe een langere of kortere looptijd jouw financiële situatie beïnvloedt en kun je een weloverwogen beslissing nemen over de ideale looptijd voor jouw lening bij KBC.

Hoe accuraat zijn de resultaten van de leningsimulatie bij KBC?

Veel mensen vragen zich af hoe accuraat de resultaten zijn van de leningsimulatie bij KBC. Het is belangrijk om te weten dat de resultaten van de leningsimulatie bij KBC over het algemeen zeer nauwkeurig zijn. De tool houdt rekening met verschillende factoren, zoals het leenbedrag, de looptijd van de lening en de rentevoet, om een realistische schatting te maken van je maandelijkse aflossingen en totale kosten. Hoewel de daadwerkelijke voorwaarden van een lening kunnen variëren op basis van individuele omstandigheden, geeft de simulatie je een goed beeld van wat je kunt verwachten en helpt het je om weloverwogen beslissingen te nemen over je leningsaanvraag bij KBC.

Wat moet ik doen na het simuleren van een lening als ik beslis om daadwerkelijk een aanvraag in te dienen?

Na het simuleren van een lening bij KBC en wanneer je besluit om daadwerkelijk een aanvraag in te dienen, zijn er een aantal stappen die je moet volgen. Nadat je de lening hebt gesimuleerd en de voorwaarden hebt bekeken, kun je contact opnemen met KBC om de aanvraagprocedure te starten. Je zult gevraagd worden om relevante documenten, zoals identiteitsbewijs, loonstrookjes en eventuele andere financiële documenten, in te dienen ter verificatie. Het is belangrijk om alle vereiste informatie correct en volledig te verstrekken om het proces soepel te laten verlopen. Zodra je aanvraag is ingediend, zal KBC deze beoordelen en contact met je opnemen over de verdere stappen en het resultaat van je aanvraag. Het is raadzaam om geduldig te zijn tijdens dit proces en eventuele vragen die je hebt rechtstreeks aan KBC te stellen voor duidelijkheid en transparantie.

Alles wat u moet weten over een lening van 30 jaar

Lening van 30 jaar: Alles wat u moet weten

Lening van 30 jaar: Alles wat u moet weten

Een lening van 30 jaar is een financieel product dat steeds populairder wordt bij mensen die een huis willen kopen. Deze lening biedt de mogelijkheid om het geleende bedrag over een periode van drie decennia terug te betalen, waardoor de maandelijkse aflossingen lager kunnen zijn dan bij kortere looptijden.

Er zijn echter enkele belangrijke zaken waarmee rekening moet worden gehouden bij het afsluiten van een lening van 30 jaar. Allereerst is het belangrijk om te begrijpen dat de totale kosten van de lening hoger kunnen zijn dan bij kortere looptijden, vanwege de langere periode waarover rente wordt betaald.

Daarnaast is het essentieel om goed na te denken over uw financiële situatie op lange termijn. Een lening van 30 jaar verbindt u voor een lange periode aan maandelijkse aflossingen, dus het is belangrijk om ervoor te zorgen dat u deze kunt blijven betalen, zelfs als uw situatie verandert.

Voordat u besluit om een lening van 30 jaar af te sluiten, is het verstandig om advies in te winnen bij een financieel adviseur. Zij kunnen u helpen om de voor- en nadelen af te wegen en ervoor te zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële doelen en mogelijkheden.

Kortom, een lening van 30 jaar kan een aantrekkelijke optie zijn voor mensen die op zoek zijn naar lagere maandelijkse aflossingen bij het kopen van een huis. Het is echter belangrijk om goed geïnformeerd te zijn over de kosten en risico’s die gepaard gaan met zo’n langlopende lening, zodat u weloverwogen beslissingen kunt nemen voor uw financiële toekomst.


6 Tips voor het Kiezen van een 30-jarige Lening in België

  1. Vergelijk leningen van verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Let op de rentevoet en kies voor een lening met een zo laag mogelijke rente op lange termijn.
  3. Bereken goed hoeveel je maandelijks kan afbetalen zodat je niet in financiële problemen komt.
  4. Lees alle voorwaarden en kleine lettertjes van het leencontract grondig door voordat je tekent.
  5. Overweeg om extra aflossingen te doen om de totale interestkosten te verlagen.
  6. Raadpleeg een financieel adviseur als je twijfels hebt over het afsluiten van een lening voor 30 jaar.

Vergelijk leningen van verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Het is verstandig om leningen van verschillende kredietverstrekkers te vergelijken wanneer u overweegt een lening van 30 jaar af te sluiten. Door verschillende aanbiedingen te analyseren, kunt u de beste voorwaarden vinden die aansluiten bij uw financiële behoeften en doelen. Het vergelijken van leningen stelt u in staat om niet alleen naar de rentetarieven te kijken, maar ook naar andere belangrijke aspecten zoals aflossingsvoorwaarden, boeteclausules en flexibiliteit. Op deze manier kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u de meest gunstige lening kiest voor uw situatie op lange termijn.

Let op de rentevoet en kies voor een lening met een zo laag mogelijke rente op lange termijn.

Let bij het afsluiten van een lening van 30 jaar goed op de rentevoet en kies voor een lening met een zo laag mogelijke rente op lange termijn. Een lage rente kan aanzienlijke besparingen opleveren gedurende de hele looptijd van de lening en kan helpen om de totale kosten te verlagen. Het is verstandig om verschillende leningsopties te vergelijken en te onderhandelen over de beste rentevoet mogelijk, zodat u financieel het meest voordelige pakket kunt selecteren dat past bij uw behoeften en budget op lange termijn.

Bereken goed hoeveel je maandelijks kan afbetalen zodat je niet in financiële problemen komt.

Het is essentieel om goed te berekenen hoeveel je maandelijks kunt afbetalen bij het overwegen van een lening van 30 jaar, om te voorkomen dat je in financiële problemen komt. Door realistisch te zijn over je financiële situatie en een duidelijk beeld te hebben van je inkomsten en uitgaven, kun je een aflossingsbedrag bepalen dat comfortabel binnen je budget past. Het is verstandig om rekening te houden met eventuele veranderingen in je financiële situatie in de toekomst en ervoor te zorgen dat je de maandelijkse aflossingen gedurende de hele looptijd van de lening kunt blijven dragen. Het nemen van deze voorzorgsmaatregelen kan helpen om financiële stress en problemen op lange termijn te voorkomen.

Lees alle voorwaarden en kleine lettertjes van het leencontract grondig door voordat je tekent.

Het is van cruciaal belang om alle voorwaarden en kleine lettertjes van het leencontract voor een lening van 30 jaar grondig door te lezen voordat je tekent. Door zorgvuldig elk detail te bestuderen, krijg je een duidelijk inzicht in de verplichtingen, kosten en eventuele beperkingen die aan de lening zijn verbonden. Op die manier vermijd je verrassingen in de toekomst en zorg je ervoor dat je volledig op de hoogte bent van wat er van jou wordt verwacht gedurende de hele looptijd van de lening.

Overweeg om extra aflossingen te doen om de totale interestkosten te verlagen.

Overweeg om extra aflossingen te doen op uw lening van 30 jaar om de totale interestkosten te verlagen. Door regelmatig extra aflossingen te doen, kunt u de looptijd van de lening verkorten en daardoor minder rente betalen over het gehele bedrag. Dit kan u helpen om op lange termijn aanzienlijk te besparen en uw financiële lasten te verminderen. Het is een slimme strategie om uw lening sneller af te lossen en tegelijkertijd uw totale interestkosten te verlagen.

Raadpleeg een financieel adviseur als je twijfels hebt over het afsluiten van een lening voor 30 jaar.

Raadpleeg een financieel adviseur als je twijfels hebt over het afsluiten van een lening voor 30 jaar. Een professionele adviseur kan je helpen om de mogelijke risico’s en voordelen van een dergelijke langlopende lening te begrijpen en kan je begeleiden bij het nemen van een weloverwogen beslissing die aansluit bij jouw financiële situatie en doelen op lange termijn. Het is verstandig om deskundig advies in te winnen voordat je je verbindt aan een lening van 30 jaar, zodat je met vertrouwen kunt investeren in jouw financiële toekomst.

rente bij lening

Alles Wat Je Moet Weten Over Rente bij Lenen: Een Diepgaande Analyse van Financiële Vergoedingen

Alles Wat Je Moet Weten Over Rente bij Lenen

Rente bij Lenen: Een Belangrijk Aspect van Financiële Transacties

Wanneer je een lening afsluit, is het belangrijk om goed op de hoogte te zijn van hoe rente werkt en welke impact het heeft op je financiële situatie. Rente is de vergoeding die je betaalt voor het lenen van geld en wordt meestal uitgedrukt als een percentage van het geleende bedrag.

Er zijn verschillende factoren die de hoogte van de rente bepalen, zoals de marktrente, de looptijd van de lening, je kredietwaardigheid en het type lening dat je afsluit. Over het algemeen geldt: hoe hoger het risico voor de kredietverstrekker, hoe hoger de rente zal zijn.

Het is belangrijk om te begrijpen dat rente niet alleen invloed heeft op het totale bedrag dat je uiteindelijk terugbetaalt, maar ook op je maandelijkse aflossingen. Een hogere rente betekent dat je meer geld zult moeten terugbetalen over de looptijd van de lening.

Als consument is het verstandig om verschillende aanbieders te vergelijken voordat je een lening afsluit, zodat je een gunstige rentevoet kunt vinden die past bij jouw financiële situatie. Let ook op eventuele bijkomende kosten of voorwaarden die van invloed kunnen zijn op de uiteindelijke kosten van de lening.

Kortom, rente is een essentieel onderdeel van leningen en kan aanzienlijke gevolgen hebben voor je financiële gezondheid. Zorg ervoor dat je goed geïnformeerd bent over rentetarieven en voorwaarden voordat je een lening afsluit, zodat je weloverwogen beslissingen kunt nemen en onaangename verrassingen kunt voorkomen.


9 Tips voor het Optimaliseren van de Rente bij Leningen in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten, zoals administratiekosten en verzekeringen.
  3. Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.
  4. Hou rekening met de looptijd van de lening bij het vergelijken van rentevoeten.
  5. Onderhandel indien mogelijk over de rentevoet, vooral bij grote leningen.
  6. Bekijk of er boetes zijn bij vervroegde terugbetaling van de lening.
  7. Wees voorzichtig met variabele rentevoeten, omdat deze kunnen stijgen in de toekomst.
  8. Controleer of je in aanmerking komt voor eventuele kortingen op de rentevoet, zoals loyaliteitskortingen.
  9. Raadpleeg een financieel adviseur als je twijfels hebt over welke lening het beste bij jou past.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het afsluiten van een lening is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door verschillende aanbieders te onderzoeken en rentevoeten te vergelijken, kun je een beter inzicht krijgen in welke optie het meest voordelig is voor jouw financiële situatie. Het vergelijken van rentetarieven stelt je in staat om een weloverwogen beslissing te nemen en de lening te kiezen die het beste aansluit bij jouw behoeften en budget, waardoor je mogelijk geld kunt besparen op de lange termijn.

Let op bijkomende kosten, zoals administratiekosten en verzekeringen.

Bij het afsluiten van een lening is het belangrijk om niet alleen naar de rente te kijken, maar ook naar eventuele bijkomende kosten, zoals administratiekosten en verplichte verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom ook in overweging te worden genomen bij het vergelijken van verschillende leenopties. Het is verstandig om goed op de hoogte te zijn van alle mogelijke extra kosten voordat je een lening afsluit, zodat je niet voor onverwachte verrassingen komt te staan tijdens de looptijd van de lening.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden. Met een vaste rentevoet blijft het rentepercentage gedurende de hele looptijd van de lening hetzelfde, waardoor je maandelijkse aflossingen consistent blijven. Dit geeft je meer financiële zekerheid en voorkomt dat je voor onverwachte stijgingen van de rente komt te staan. Door te kiezen voor een lening met een vaste rentevoet kun je beter budgetteren en weet je precies waar je aan toe bent gedurende de gehele periode van terugbetaling.

Hou rekening met de looptijd van de lening bij het vergelijken van rentevoeten.

Bij het vergelijken van rentevoeten voor leningen is het essentieel om rekening te houden met de looptijd van de lening. De looptijd bepaalt niet alleen hoe lang je aan de lening gebonden bent, maar heeft ook een directe invloed op de totale kosten die je uiteindelijk zult betalen. Een lagere rentevoet kan aantrekkelijk lijken, maar als de looptijd van de lening langer is, kunnen de totale kosten hoger uitvallen. Het is daarom verstandig om niet alleen naar de rentevoet te kijken, maar ook naar de looptijd en het totale bedrag dat je uiteindelijk zult terugbetalen.

Onderhandel indien mogelijk over de rentevoet, vooral bij grote leningen.

Het is verstandig om, indien mogelijk, te onderhandelen over de rentevoet bij het afsluiten van een lening, vooral wanneer het om grote leningen gaat. Door te onderhandelen over de rentevoet kun je proberen gunstigere voorwaarden te verkrijgen en mogelijk geld besparen op de totale kosten van de lening. Het loont altijd de moeite om te kijken of er ruimte is voor onderhandeling en om te streven naar een rentetarief dat past bij jouw financiële situatie en behoeften.

Bekijk of er boetes zijn bij vervroegde terugbetaling van de lening.

Bij het afsluiten van een lening is het verstandig om te controleren of er boetes zijn verbonden aan vervroegde terugbetaling van de lening. Sommige kredietverstrekkers hanteren boetes als je ervoor kiest om de lening eerder af te lossen dan de oorspronkelijk overeengekomen termijn. Deze boetes kunnen de financiële voordelen van vervroegde terugbetaling tenietdoen, dus het is belangrijk om deze voorwaarden goed te begrijpen voordat je een lening afsluit.

Wees voorzichtig met variabele rentevoeten, omdat deze kunnen stijgen in de toekomst.

Wees voorzichtig met variabele rentevoeten bij leningen, omdat deze in de toekomst kunnen stijgen. Het aantrekkelijke aspect van variabele rentevoeten is dat ze aanvankelijk lager kunnen zijn dan vaste rentevoeten, maar het risico bestaat dat ze op termijn kunnen toenemen. Dit kan leiden tot hogere maandelijkse aflossingen en uiteindelijk tot meer kosten over de looptijd van de lening. Het is daarom verstandig om goed na te denken over de mogelijke gevolgen van variabele rentevoeten en om rekening te houden met eventuele stijgingen in de toekomst bij het kiezen van een lening.

Controleer of je in aanmerking komt voor eventuele kortingen op de rentevoet, zoals loyaliteitskortingen.

Het is verstandig om te controleren of je in aanmerking komt voor eventuele kortingen op de rentevoet bij het afsluiten van een lening, zoals loyaliteitskortingen. Sommige kredietverstrekkers bieden speciale kortingen aan trouwe klanten of voor bepaalde situaties, wat kan resulteren in lagere rentekosten en dus lagere totale terugbetalingsbedragen. Het loont dus zeker de moeite om te informeren naar mogelijke kortingen en zo optimaal te profiteren van gunstige voorwaarden bij het lenen van geld.

Raadpleeg een financieel adviseur als je twijfels hebt over welke lening het beste bij jou past.

Raadpleeg een financieel adviseur als je twijfels hebt over welke lening het beste bij jou past. Een financieel adviseur kan je helpen om inzicht te krijgen in de verschillende leningopties, rentetarieven en voorwaarden, en kan advies op maat geven op basis van jouw specifieke financiële situatie en doelen. Het is verstandig om professioneel advies in te winnen voordat je een grote financiële beslissing neemt, zodat je met vertrouwen kunt kiezen voor de lening die het beste aansluit bij jouw behoeften en mogelijkheden.

berekening rente lening

Berekening van Rente bij het Afsluiten van een Lening

Artikel: Berekening Rente Lening

Berekening van Rente op een Lening

Wanneer u een lening afsluit, is het belangrijk om te begrijpen hoe de rente op die lening wordt berekend. De rente die u betaalt, is een vergoeding voor het gebruik van het geleende geld en vormt een belangrijk onderdeel van de totale kosten van de lening.

De meest voorkomende methode om rente op een lening te berekenen is met behulp van het jaarlijkse rentepercentage. Dit percentage wordt toegepast op het openstaande saldo van de lening en bepaalt hoeveel rente u elke periode moet betalen.

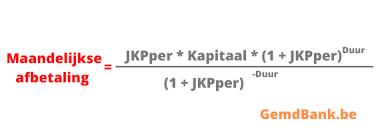
De formule voor het berekenen van de rente op een lening is als volgt:

Rentebedrag = Openstaand Saldo x Jaarlijks Rentepercentage

Stel dat u bijvoorbeeld een lening heeft van €10.000 met een jaarlijks rentepercentage van 5%. Als u aan het einde van het eerste jaar nog €9.000 verschuldigd bent, bedraagt de rente die u moet betalen:

Rentebedrag = €9.000 x 0,05 = €450

Houd er rekening mee dat bij sommige leningen ook andere factoren kunnen meespelen bij de berekening van de rente, zoals eventuele kosten of boetes voor vervroegde aflossing. Het is daarom altijd verstandig om goed naar de voorwaarden van uw lening te kijken en eventueel advies in te winnen bij een financieel expert.

Door inzicht te hebben in hoe de rente op uw lening wordt berekend, kunt u beter plannen en begrijpen hoeveel geld u uiteindelijk zult moeten terugbetalen. Het is essentieel om verstandige financiële beslissingen te nemen en ervoor te zorgen dat u zich bewust bent van alle kosten die gepaard gaan met het lenen van geld.


Vijf Essentiële Tips voor het Berekenen van de Rente op een Lening

  1. Controleer de rentevoet voordat je een lening afsluit.
  2. Bereken de totale kosten van de lening inclusief rente.
  3. Houd rekening met eventuele extra kosten zoals dossierkosten.
  4. Vergelijk verschillende leningsopties om de beste rente te vinden.
  5. Wees op tijd met het terugbetalen van de lening om extra rentekosten te vermijden.

Controleer de rentevoet voordat je een lening afsluit.

Het is van essentieel belang om de rentevoet te controleren voordat u een lening afsluit. De rentevoet bepaalt namelijk hoeveel rente u uiteindelijk zult moeten betalen over het geleende bedrag. Door de rentevoet zorgvuldig te bekijken en te vergelijken bij verschillende kredietverstrekkers, kunt u een weloverwogen beslissing nemen en de lening kiezen die het meest gunstig is voor uw financiële situatie. Het is verstandig om niet alleen naar het jaarlijkse rentepercentage te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening. Een grondige controle van de rentevoet helpt u om onaangename verrassingen te voorkomen en ervoor te zorgen dat u een lening afsluit die past bij uw behoeften en budget.

Bereken de totale kosten van de lening inclusief rente.

Een belangrijke tip bij het berekenen van de rente op een lening is om de totale kosten van de lening inclusief rente te overwegen. Door niet alleen naar het geleende bedrag en het rentepercentage te kijken, maar ook naar de totale kosten die u gedurende de looptijd van de lening zult betalen, krijgt u een duidelijker beeld van wat de lening uiteindelijk zal kosten. Het is verstandig om vooraf een berekening te maken van deze totale kosten, zodat u goed geïnformeerd bent en weloverwogen beslissingen kunt nemen over het afsluiten van een lening.

Houd rekening met eventuele extra kosten zoals dossierkosten.

Bij het berekenen van de rente op een lening is het belangrijk om rekening te houden met eventuele extra kosten, zoals dossierkosten. Deze bijkomende kosten kunnen invloed hebben op het totale bedrag dat u uiteindelijk moet terugbetalen en dienen daarom niet over het hoofd gezien te worden. Door ook deze extra kosten mee te nemen in uw financiële planning, kunt u een nauwkeuriger beeld krijgen van de totale kosten van de lening en beter voorbereid zijn op de financiële verplichtingen die gepaard gaan met het lenen van geld. Het is verstandig om alle aspecten van de lening, inclusief eventuele extra kosten, zorgvuldig te overwegen voordat u een beslissing neemt.

Vergelijk verschillende leningsopties om de beste rente te vinden.

Het is verstandig om verschillende leningsopties te vergelijken om de beste rente te vinden. Door verschillende leningen te analyseren en de rentetarieven te vergelijken, kunt u een weloverwogen beslissing nemen over welke lening het meest voordelig is voor uw situatie. Het kiezen van een lening met een lagere rente kan op de lange termijn aanzienlijke besparingen opleveren en u helpen om de totale kosten van de lening te verlagen. Neem de tijd om verschillende aanbieders te onderzoeken en vraag offertes aan, zodat u de beste rente kunt vinden die past bij uw financiële behoeften.

Wees op tijd met het terugbetalen van de lening om extra rentekosten te vermijden.

Het is van essentieel belang om op tijd te zijn met het terugbetalen van uw lening om extra rentekosten te vermijden. Door de lening volgens het afgesproken schema af te lossen, voorkomt u dat de openstaande schuld groter wordt en dat u meer rente moet betalen. Het is verstandig om uw financiën goed te beheren en ervoor te zorgen dat u altijd op de hoogte bent van de vervaldatums van uw leningen. Door tijdig terug te betalen, kunt u niet alleen geld besparen, maar ook uw kredietwaardigheid behouden en verdere financiële problemen voorkomen.

spaargids lenen

Alles wat u moet weten over leningen en kredieten met Spaargids Lenen

Artikel: Spaargids Lenen

Spaargids Lenen: Alles wat u moet weten over leningen en kredieten

Bent u op zoek naar informatie over leningen en kredieten? Dan is Spaargids Lenen de ideale bron voor u. Of u nu een persoonlijke lening, een hypothecaire lening of een autolening overweegt, Spaargids Lenen biedt uitgebreide informatie en handige tools om u te helpen de juiste beslissing te nemen.

Wat biedt Spaargids Lenen?

Op Spaargids Lenen vindt u een schat aan informatie over verschillende soorten leningen, inclusief rentetarieven, looptijden en voorwaarden. U kunt eenvoudig verschillende leningen vergelijken om de beste optie voor uw situatie te vinden.

Hoe werkt het vergelijken van leningen op Spaargids?

Met de handige vergelijkingstool van Spaargids kunt u snel en gemakkelijk leningen vergelijken op basis van verschillende criteria, zoals rentevoeten, totale kosten en aflossingstermijnen. Op die manier kunt u een weloverwogen beslissing nemen en geld besparen op uw lening.

Advies op maat

Bij Spaargids Lenen krijgt u niet alleen toegang tot objectieve informatie over leningen, maar ook tot advies op maat. Onze experts staan klaar om al uw vragen te beantwoorden en u te begeleiden bij het kiezen van de juiste lening die past bij uw financiële behoeften.

Conclusie

Of u nu geld wilt lenen voor een grote aankoop of een onverwachte uitgave, Spaargids Lenen biedt alle tools en informatie die u nodig heeft om verstandige financiële beslissingen te nemen. Bezoek vandaag nog Spaargids Lenen en ontdek hoe u kunt profiteren van de beste leningen en kredietvoorwaarden die beschikbaar zijn.


9 Onmisbare Tips voor Slim Lenen: Spaargids.be Gids

  1. Vergelijk rentetarieven van verschillende leningen op spaargids.be
  2. Let op bijkomende kosten zoals dossierkosten en verzekeringen
  3. Kies een lening met een vaste rentevoet voor meer zekerheid
  4. Leen nooit meer dan je nodig hebt om financiële problemen te vermijden
  5. Controleer de looptijd van de lening en stem deze af op je budget
  6. Wees voorzichtig met het aangaan van meerdere leningen tegelijkertijd
  7. Lees altijd de kleine lettertjes in het leencontract om verrassingen te voorkomen
  8. Overweeg ook alternatieve financieringsmogelijkheden, zoals crowdfunding
  9. Raadpleeg een financieel adviseur als je twijfelt over welke lening het beste bij jou past

Vergelijk rentetarieven van verschillende leningen op spaargids.be

Op spaargids.be is het verstandig om rentetarieven van verschillende leningen te vergelijken voordat u een beslissing neemt. Door de rentetarieven van verschillende leningen te vergelijken, kunt u inzicht krijgen in welke lening de meest gunstige voorwaarden biedt en u mogelijk geld bespaart op de lange termijn. Het vergelijken van rentetarieven stelt u in staat om een weloverwogen keuze te maken en de lening te vinden die het beste aansluit bij uw financiële behoeften.

Let op bijkomende kosten zoals dossierkosten en verzekeringen

Het is belangrijk om aandacht te besteden aan bijkomende kosten zoals dossierkosten en verzekeringen bij het afsluiten van een lening via Spaargids Lenen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van uw lening en dienen daarom zorgvuldig te worden overwogen. Door vooraf goed geïnformeerd te zijn over alle mogelijke extra kosten, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens de looptijd van uw lening.

Kies een lening met een vaste rentevoet voor meer zekerheid

Het kiezen van een lening met een vaste rentevoet op Spaargids Lenen kan u meer financiële zekerheid bieden. Met een vaste rentevoet blijft uw maandelijkse aflossing gedurende de hele looptijd van de lening hetzelfde, waardoor u beter kunt budgetteren en onaangename verrassingen kunt vermijden als de rentevoeten stijgen. Door te kiezen voor stabiliteit en voorspelbaarheid in uw leningsvoorwaarden, kunt u uw financiële planning beter beheren en gemoedsrust hebben over uw lening.

Leen nooit meer dan je nodig hebt om financiële problemen te vermijden

Het is belangrijk om nooit meer te lenen dan strikt noodzakelijk om financiële problemen te voorkomen. Door alleen het bedrag te lenen dat je daadwerkelijk nodig hebt, minimaliseer je de kans op overmatige schulden en onnodige rentekosten. Het is verstandig om een realistische inschatting te maken van je financiële behoeften en alleen dat bedrag te lenen wat nodig is om je doel te bereiken, of het nu gaat om een grote aankoop, onverwachte kosten of andere financiële verplichtingen. Op die manier kun je verantwoord lenen en zorgvuldig omgaan met je financiële gezondheid op lange termijn.

Controleer de looptijd van de lening en stem deze af op je budget

Het is van essentieel belang om de looptijd van de lening zorgvuldig te controleren en af te stemmen op je budget bij het lenen via Spaargids. Door de looptijd van de lening goed te overwegen en aan te passen aan wat je financieel aankan, kun je ervoor zorgen dat je de lening op een haalbare manier kunt terugbetalen. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk ook tot hogere totale kosten door rente. Het is daarom verstandig om een balans te vinden tussen een betaalbare maandelijkse aflossing en een redelijke looptijd om financiële problemen in de toekomst te voorkomen.

Wees voorzichtig met het aangaan van meerdere leningen tegelijkertijd

Het is belangrijk om voorzichtig te zijn bij het aangaan van meerdere leningen tegelijkertijd. Hoewel het verleidelijk kan zijn om meerdere leningen af te sluiten voor verschillende doeleinden, kan dit leiden tot een onoverzichtelijke financiële situatie en hogere totale kosten op lange termijn. Het is raadzaam om eerst een grondige analyse te maken van uw financiële behoeften en mogelijkheden voordat u besluit om meerdere leningen aan te gaan. Door verstandig te lenen en uw financiën goed te beheren, kunt u problemen vermijden en uw financiële gezondheid behouden.

Lees altijd de kleine lettertjes in het leencontract om verrassingen te voorkomen

Het is altijd verstandig om de kleine lettertjes in het leencontract grondig te lezen om onaangename verrassingen te voorkomen. Door de voorwaarden en bepalingen zorgvuldig door te nemen, krijgt u een duidelijk beeld van de verplichtingen en kosten die gepaard gaan met de lening. Op die manier kunt u eventuele valkuilen identificeren en ervoor zorgen dat u volledig op de hoogte bent van wat er van u wordt verwacht bij het aangaan van een lening. Het lezen van de kleine lettertjes kan u helpen om weloverwogen beslissingen te nemen en financiële problemen in de toekomst te voorkomen.

Overweeg ook alternatieve financieringsmogelijkheden, zoals crowdfunding

Overweeg bij het lenen via Spaargids ook alternatieve financieringsmogelijkheden, zoals crowdfunding. Crowdfunding biedt een innovatieve manier om financiering te verkrijgen door middel van bijdragen van een groot aantal individuele investeerders. Door crowdfunding te overwegen naast traditionele leningen, kunt u wellicht gunstigere voorwaarden vinden en uw financiering op een meer diverse en creatieve manier regelen. Het loont dus zeker de moeite om alle opties te onderzoeken en te kijken welke financieringsmethode het beste aansluit bij uw behoeften en doelen.

Raadpleeg een financieel adviseur als je twijfelt over welke lening het beste bij jou past

Het is verstandig om een financieel adviseur te raadplegen als je twijfelt over welke lening het beste bij jou past. Een financieel adviseur kan je helpen om een weloverwogen beslissing te nemen op basis van jouw specifieke financiële situatie en behoeften. Door professioneel advies in te winnen, kun je ervoor zorgen dat je de lening kiest die het beste aansluit bij jouw doelen en budget, en die je helpt om financiële problemen in de toekomst te voorkomen.