Tag, looptijd lening

kosten zakelijke lening

Kosten zakelijke lening: welke kosten en voorwaarden bepalen de totale prijs?

Kosten van een zakelijke lening: waar moet je rekening mee houden?

Een zakelijke lening kan je onderneming helpen investeren in bijvoorbeeld materiaal, een bedrijfswagen, voorraad of een nieuw pand. Maar hoeveel kost zo’n lening precies? De totale kost bestaat uit meer dan alleen de rente. Ook dossierkosten, eventuele waarborgen en de voorwaarden voor vervroegde terugbetaling kunnen een rol spelen.

In dit artikel lees je welke kosten bij een zakelijke lening kunnen horen en hoe je verschillende financieringsvoorstellen eerlijk vergelijkt.

Welke factoren bepalen de kosten van een zakelijke lening?

De prijs van een zakelijke lening hangt af van verschillende factoren. Kredietgevers kijken onder meer naar:

  • het bedrag en de looptijd van de lening;
  • de financiële gezondheid en kredietgeschiedenis van je onderneming;
  • het doel van de financiering;
  • de beschikbare waarborgen of eigen inbreng;
  • de rentevorm: vast of variabel;
  • de terugbetalingsvoorwaarden.

Een langere looptijd verlaagt doorgaans het maandelijkse afbetalingsbedrag, maar kan ervoor zorgen dat je over de volledige looptijd meer rente betaalt. Een kortere looptijd betekent meestal hogere maandlasten, maar mogelijk lagere totale rentekosten.

De belangrijkste kosten van een zakelijke lening

Rente

De rente is meestal de grootste kost. Bij een vaste rente blijft het afgesproken percentage gedurende de looptijd gelijk. Dat geeft meer zekerheid over je afbetalingen. Bij een variabele rente kan het percentage wijzigen volgens de afspraken in het kredietcontract. Je maandlasten of totale terugbetaling kunnen daardoor stijgen of dalen.

Kijk niet alleen naar het rentepercentage. Informeer ook of het gaat om een vaste of variabele rente en hoe de rente wordt berekend.

Dossier- en administratiekosten

Sommige kredietgevers rekenen kosten aan voor het beoordelen en opstellen van je kredietdossier. Die kunnen een vast bedrag zijn of afhangen van het geleende bedrag. Vraag na wanneer deze kosten verschuldigd zijn en of ze ook aangerekend worden wanneer je aanvraag niet wordt goedgekeurd.

Kosten voor waarborgen

Voor een zakelijke lening kan de kredietgever een waarborg vragen, zoals een pand op bepaalde activa, een hypotheek of een persoonlijke borgstelling. Het regelen daarvan kan bijkomende kosten meebrengen, bijvoorbeeld voor een notaris, een schatting of de registratie van een waarborg. Welke kosten van toepassing zijn, hangt af van het type waarborg en de concrete afspraken.

Verzekeringen en bijkomende diensten

In bepaalde gevallen kan een kredietgever vragen om een verzekering af te sluiten of een andere bijkomende dienst te gebruiken. Vraag of die verplicht is voor de lening en wat ze over de volledige looptijd kost. Zo kan je de totale financieringskost correct inschatten.

Kosten bij vervroegde terugbetaling

Wil je de lening vroeger volledig of gedeeltelijk terugbetalen, dan kunnen daar voorwaarden of kosten aan verbonden zijn. De afspraken verschillen per kredietcontract. Controleer daarom vooraf of vervroegd terugbetalen mogelijk is, welke opzegtermijn geldt en of er een vergoeding wordt aangerekend.

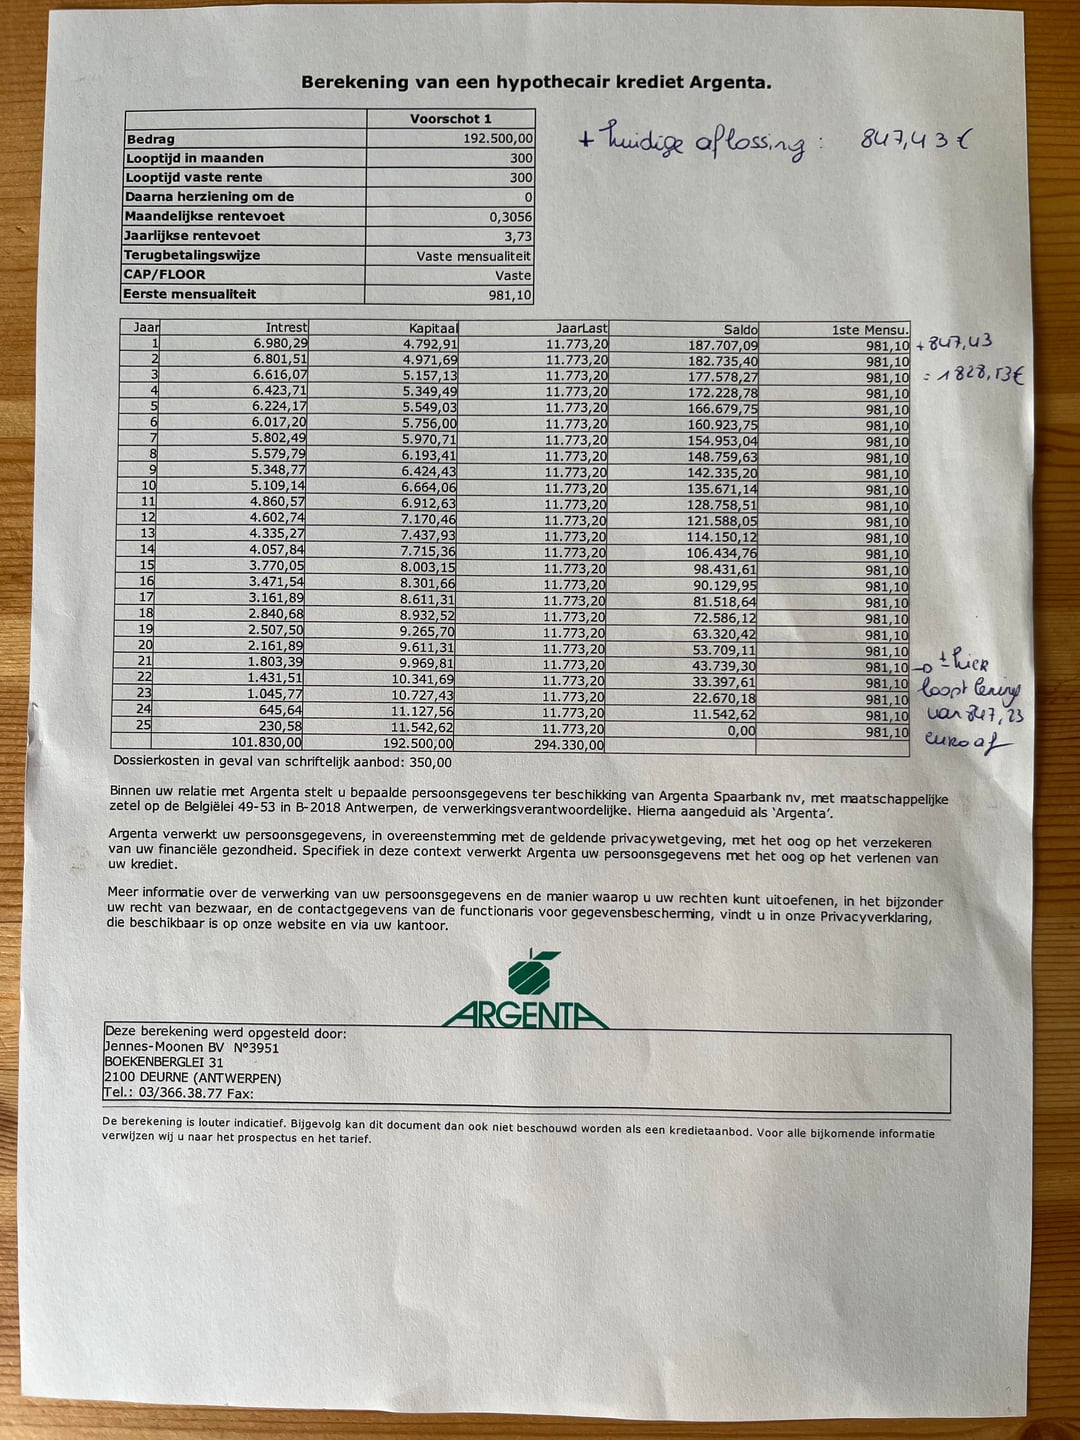
Een voorbeeld van de totale rentekost

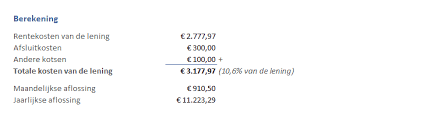
Stel dat je onderneming 50.000 euro leent voor vijf jaar, met een vaste rente van 6% en maandelijkse afbetalingen. Bij een klassieke lening met gelijke maandbedragen bedraagt de afbetaling ongeveer 967 euro per maand. Over vijf jaar betaal je dan in totaal ongeveer 58.000 euro terug, waarvan circa 8.000 euro rente.

Dit is een vereenvoudigd rekenvoorbeeld. Eventuele dossierkosten, waarborgkosten, verzekeringen en afwijkende terugbetalingsvoorwaarden zijn niet inbegrepen. Het bedrag op een concreet kredietvoorstel kan dus verschillen.

Zo vergelijk je zakelijke leningen

Om kredietvoorstellen goed te vergelijken, vraag je bij elke kredietgever dezelfde informatie op:

  • het totale bedrag dat je terugbetaalt;
  • de maandelijkse afbetaling en de volledige terugbetalingskalender;
  • de rentevoet en of die vast of variabel is;
  • alle eenmalige en periodieke kosten;
  • de vereiste waarborgen en eventuele verzekeringen;
  • de voorwaarden voor vervroegde terugbetaling;
  • de gevolgen van een laattijdige betaling.

Voor zakelijke kredieten bestaat er niet noodzakelijk één standaardpercentage waarmee je elk aanbod eenvoudig kan vergelijken. Kijk daarom naar de volledige kost en de contractvoorwaarden, niet alleen naar de geadverteerde rentevoet. Vraag bij twijfel om een overzicht van alle kosten en laat het voorstel beoordelen door je boekhouder of financieel adviseur.

Zijn de kosten van een zakelijke lening fiscaal aftrekbaar?

De fiscale behandeling van rente en andere financieringskosten hangt af van de aard van de uitgave en de situatie van je onderneming. Ga er dus niet automatisch van uit dat elke kost volledig aftrekbaar is. Bespreek de boekhoudkundige en fiscale verwerking met je accountant.

Conclusie

De kosten van een zakelijke lening bestaan meestal uit rente en kunnen aangevuld worden met dossierkosten, kosten voor waarborgen, verzekeringen en kosten bij vervroegde terugbetaling. Door offertes op dezelfde basis te vergelijken, krijg je een duidelijker beeld van wat de financiering je onderneming werkelijk kost. Kies niet alleen op basis van de laagste rente, maar houd ook rekening met de maandelijkse afbetalingen, de looptijd en de flexibiliteit van het krediet.


12 Veelgestelde Vragen over de Kosten van een Zakelijke Lening in België

  1. Hoeveel eigen inbreng zakelijke lening?
  2. Hoe werkt een zakelijke lening?
  3. Is een zakelijke lening verstandig?
  4. Is zakelijke lening aftrekbaar?
  5. Wat kost een bedrijfsfinanciering?
  6. Hoeveel zakelijke lening kan ik krijgen?
  7. Hoeveel kan ik zakelijk lenen?
  8. Wat kost een lening van 20000 euro per maand?
  9. Kan ik zakelijk €50.000 lenen?
  10. Hoe duur is een persoonlijke lening?
  11. Wat kost het om 100.000 euro te lenen?
  12. Wat is een zakelijke rente lening?

Hoeveel eigen inbreng zakelijke lening?

De vereiste eigen inbreng voor een zakelijke lening hangt af van de kredietgever, het doel van de lening en de financiële situatie van je onderneming. Er bestaat geen vast percentage dat voor elke zakelijke lening geldt: soms is financiering zonder eigen inbreng mogelijk, terwijl de kredietgever bij grotere investeringen of een hoger risico een bijdrage uit eigen middelen kan vragen. Een eigen inbreng kan je aanvraag versterken en het te lenen bedrag verlagen. Vraag daarom na welk bedrag vereist is en welke middelen als eigen inbreng tellen, zoals cash, beschikbare reserves of bepaalde activa.

Hoe werkt een zakelijke lening?

Bij een zakelijke lening leent je onderneming een afgesproken bedrag om bijvoorbeeld te investeren in materiaal, voorraad of een bedrijfswagen. Na goedkeuring ontvang je het bedrag en betaal je het volgens een afgesproken looptijd terug in vaste of variabele termijnen, meestal met rente en eventuele bijkomende kosten. De kredietgever beoordeelt je aanvraag op basis van onder meer het doel van de lening en de financiële situatie van je onderneming. Controleer vóór je tekent de totale terugbetaling, de maandelijkse aflossing, eventuele waarborgen en de voorwaarden voor vervroegde terugbetaling.

Is een zakelijke lening verstandig?

Een zakelijke lening kan verstandig zijn wanneer je onderneming een concrete investering wil financieren die groei mogelijk maakt of de werking verbetert, zoals de aankoop van materiaal of extra voorraad. Ze is minder geschikt om terugkerende tekorten op te vangen zonder duidelijk plan om die op te lossen. Beoordeel vooraf of de verwachte opbrengst opweegt tegen de totale kosten van de lening en of je onderneming de maandelijkse afbetalingen ook in minder goede periodes kan dragen. Vergelijk meerdere voorstellen en bespreek de impact op je cashflow met je boekhouder of financieel adviseur.

Is zakelijke lening aftrekbaar?

De lening zelf is niet fiscaal aftrekbaar: het geleende bedrag moet je onderneming terugbetalen. De interesten en bepaalde financieringskosten kunnen doorgaans wel als beroepskosten aftrekbaar zijn, op voorwaarde dat de lening voor je beroepsactiviteit wordt gebruikt en correct in de boekhouding wordt verwerkt. De precieze fiscale behandeling hangt af van je onderneming en de geldende regels; bespreek dit daarom met je accountant.

Wat kost een bedrijfsfinanciering?

De kostprijs van een bedrijfsfinanciering hangt af van het geleende bedrag, de looptijd, de rentevoet en de financiële situatie van je onderneming. Naast de rente kunnen ook dossierkosten, kosten voor waarborgen en eventuele kosten voor vervroegde terugbetaling aangerekend worden. Vergelijk daarom niet alleen de rentevoet, maar ook het totale terug te betalen bedrag en de voorwaarden van verschillende offertes.

Hoeveel zakelijke lening kan ik krijgen?

Hoeveel je zakelijk kan lenen, hangt af van je financiële situatie en die van je onderneming. Kredietgevers kijken onder meer naar je omzet, cashflow, winst, bestaande schulden, kredietgeschiedenis, de looptijd en het doel van de lening. Ook je eigen inbreng en eventuele waarborgen kunnen meespelen. Er bestaat dus geen vast maximumbedrag dat voor elke onderneming geldt. Vraag een voorstel aan en bespreek met je boekhouder welk leenbedrag past binnen je terugbetalingscapaciteit.

Hoeveel kan ik zakelijk lenen?

Hoeveel je zakelijk kan lenen, hangt af van je financieringsbehoefte en de financiële situatie van je onderneming. Kredietgevers beoordelen onder meer je omzet, cashflow, winstgevendheid, bestaande schulden, kredietgeschiedenis en eventuele waarborgen. Ook het doel en de looptijd van de lening spelen mee. Breng daarom vooraf in kaart welk bedrag je nodig hebt en hoeveel je onderneming comfortabel kan terugbetalen. Een kredietgever of financieel adviseur kan op basis van je cijfers inschatten welk leenbedrag haalbaar is; de voorwaarden en het uiteindelijke bedrag verschillen per aanbieder.

Wat kost een lening van 20000 euro per maand?

De maandelijkse afbetaling voor een zakelijke lening van 20.000 euro hangt af van de rentevoet en de looptijd. Als voorbeeld: bij een vaste rente van 6% en een looptijd van vijf jaar betaal je ongeveer 387 euro per maand, exclusief eventuele dossier-, waarborg- of andere kosten. Een kortere looptijd verhoogt doorgaans je maandbedrag, maar kan de totale rentekost verlagen. Vraag daarom een persoonlijk afbetalingsschema op om de volledige kost te kennen.

Kan ik zakelijk €50.000 lenen?

Ja, je kan als onderneming € 50.000 lenen, op voorwaarde dat je kredietaanvraag wordt goedgekeurd. De kredietgever beoordeelt onder meer je omzet, cashflow, financiële situatie, kredietgeschiedenis en het doel van de lening. Ook de looptijd, eventuele waarborgen en je vermogen om de maandelijkse afbetalingen te dragen spelen mee. Vergelijk daarom verschillende voorstellen en bekijk naast de rente ook alle bijkomende kosten en voorwaarden.

Hoe duur is een persoonlijke lening?

De kostprijs van een persoonlijke lening hangt af van het geleende bedrag, de looptijd en het jaarlijks kostenpercentage (JKP). Dat percentage geeft de jaarlijkse kredietkosten weer; controleer daarnaast ook het totaalbedrag dat je terugbetaalt en eventuele bijkomende kosten. Vergelijk meerdere kredietvoorstellen en kijk niet alleen naar de maandelijkse afbetaling: een langere looptijd verlaagt die meestal, maar kan de totale kost verhogen. Gaat de lening over een uitgave voor je onderneming, vraag dan na of een zakelijke lening beter aansluit bij je situatie.

Wat kost het om 100.000 euro te lenen?

Wat het kost om 100.000 euro te lenen, hangt vooral af van de rentevoet, de looptijd en eventuele dossier- of waarborgkosten. Ter illustratie: bij een vaste rente van 6% en een looptijd van vijf jaar bedraagt de maandelijkse afbetaling ongeveer 1.933 euro. Je betaalt dan in totaal ongeveer 116.000 euro terug, waarvan zo’n 16.000 euro rente, exclusief bijkomende kosten. Vraag daarom altijd een concreet aflossingsschema op en vergelijk het totale terug te betalen bedrag van verschillende kredietvoorstellen.

Wat is een zakelijke rente lening?

Een zakelijke lening met rente is een financiering voor je onderneming waarbij je het geleende bedrag terugbetaalt, samen met rente. Die rente is de vergoeding die de kredietgever aanrekent en kan vast of variabel zijn. Het percentage hangt onder meer af van het geleende bedrag, de looptijd, de financiële situatie van je onderneming en eventuele waarborgen. Vergelijk daarom niet alleen de rentevoet, maar ook alle bijkomende kosten en de totale terugbetaling.
Vlug geld lenen: waar moet je op letten?

Vlug geld lenen: waar let je op?

Een onverwachte factuur, een dringende herstelling of een andere onvoorziene uitgave: soms heb je snel extra geld nodig. Vlug geld lenen kan dan een oplossing lijken, maar snel beslissen is niet altijd verstandig. Een lening brengt kosten en verplichtingen met zich mee. Vergelijk daarom eerst de mogelijkheden en kijk of de maandelijkse afbetaling binnen je budget past.

Wat betekent vlug geld lenen?

Met vlug geld lenen bedoelen mensen meestal dat ze snel een kredietaanvraag willen indienen en zo snel mogelijk een beslissing of uitbetaling verwachten. Hoe snel dat verloopt, hangt af van de kredietgever, het soort lening en je persoonlijke situatie. Een snelle aanvraag betekent niet automatisch dat je meteen geld ontvangt: de kredietgever moet je aanvraag beoordelen en nagaan of je de lening kunt terugbetalen.

In België zijn kredietgevers gebonden aan regels voor consumentenkrediet. Ze moeten onder meer informatie verzamelen over je financiële situatie en nagaan of de lening verantwoord is. Een aanbieder die beweert dat iedereen zonder controle onmiddellijk geld kan lenen, verdient extra aandacht.

Vergelijk niet alleen de snelheid

Een lening die snel beschikbaar is, is niet noodzakelijk de beste of goedkoopste keuze. Vergelijk vóór je tekent minstens deze gegevens:

  • Het jaarlijks kostenpercentage (JKP): dit helpt je de kosten van verschillende kredieten te vergelijken.
  • Het totale terug te betalen bedrag: bekijk hoeveel je uiteindelijk betaalt, inclusief interesten en eventuele kosten.
  • De looptijd: een langere looptijd kan de maandelijkse afbetaling verlagen, maar maakt de lening vaak duurder in totaal.
  • De maandelijkse afbetaling: zorg dat die ook haalbaar blijft als je andere kosten stijgen of je inkomen verandert.
  • De voorwaarden: lees na wat er geldt bij vervroegde terugbetaling, betalingsproblemen of een laattijdige betaling.

Controleer de kredietgever

Ga na of de kredietgever of kredietbemiddelaar erkend is om in België actief te zijn. Je kunt de officiële informatie en registers raadplegen via de FSMA. Een betrouwbare aanbieder legt de voorwaarden duidelijk uit en geeft je de tijd om de overeenkomst te lezen.

Wees voorzichtig met aanbiedingen via sociale media, berichtenapps of websites die een lening garanderen zonder documenten of kredietwaardigheidscontrole. Betaal nooit zomaar vooraf een zogezegde dossier-, verzekerings- of vrijgavekost om een lening te ontvangen. Dat kan een teken zijn van fraude.

Is lenen de beste oplossing?

Voor je een krediet aanvraagt, bekijk of er een alternatief is. Misschien kun je de betaling spreiden met de leverancier, een afbetalingsplan afspreken of tijdelijk een andere uitgave uitstellen. Bij een dringende financiële nood kan ook het OCMW van je gemeente informatie geven over mogelijke ondersteuning.

Leen bij voorkeur alleen het bedrag dat je echt nodig hebt. Een groter krediet kan verleidelijk zijn, maar je betaalt er doorgaans ook meer voor terug. Vermijd bovendien om een nieuwe lening te gebruiken om bestaande schulden af te lossen zonder eerst advies in te winnen: zo kan een tijdelijk probleem groter worden.

Wat als terugbetalen moeilijk wordt?

Merk je dat je de maandelijkse afbetaling niet meer kunt dragen, neem dan zo snel mogelijk contact op met je kredietgever. Wacht niet tot er betalingsachterstanden ontstaan. Je kunt ook hulp vragen aan het OCMW of aan een erkende dienst voor schuldhulpverlening. Hoe sneller je je situatie bespreekt, hoe meer mogelijkheden er vaak zijn om verdere problemen te beperken.

Neem een weloverwogen beslissing

Vlug geld lenen kan in sommige situaties helpen, maar snelheid mag niet primeren op betaalbaarheid en duidelijkheid. Vergelijk het JKP en het totale terug te betalen bedrag, controleer de aanbieder en lees de overeenkomst volledig na. Vraag alleen een lening aan als je zeker bent dat de afbetalingen passen binnen je budget.

Deze informatie is algemeen en vormt geen persoonlijk financieel advies. De voorwaarden en kosten verschillen per kredietgever en kredietproduct.


7 Belangrijke Tips voor Snel Geld Lenen in België

  1. Leen alleen wat je echt nodig hebt.
  2. Vergelijk de totale kosten en het JKP.
  3. Controleer of de kredietgever erkend is.
  4. Bereken of de maandaflossing in je budget past.
  5. Lees alle voorwaarden vóór je tekent.
  6. Betaal nooit vooraf om een lening te krijgen.
  7. Wees alert voor druk, snelle beloftes en ongevraagde aanbiedingen.

Leen alleen wat je echt nodig hebt.

Leen alleen het bedrag dat je echt nodig hebt. Hoe meer je leent, hoe hoger doorgaans je maandelijkse afbetaling en het totale bedrag dat je terugbetaalt. Door vooraf precies te bepalen waarvoor je het geld nodig hebt, vermijd je onnodige kosten en blijft je lening beter beheersbaar.

Vergelijk de totale kosten en het JKP.

Vergelijk vóór je vlug geld leent niet alleen het bedrag van de maandelijkse afbetaling, maar ook de totale kosten van het krediet. Het jaarlijks kostenpercentage (JKP) omvat de interesten en bepaalde kosten, waardoor je verschillende aanbiedingen beter naast elkaar kunt leggen. Kijk ook hoeveel je op het einde in totaal terugbetaalt en kies niet automatisch voor de snelste aanvraag: een lening met lagere afbetalingen kan door een langere looptijd uiteindelijk duurder uitvallen.

Controleer of de kredietgever erkend is.

Controleer vóór je een lening aanvraagt of de kredietgever erkend is om in België consumentenkrediet aan te bieden. Je kunt daarvoor de registers en informatie van de FSMA raadplegen. Wees extra voorzichtig met aanbieders die een lening zonder controle garanderen of vooraf geld vragen om je aanvraag goed te keuren. Dat kunnen signalen van fraude zijn.

Bereken of de maandaflossing in je budget past.

Bereken vóór je een lening afsluit of de maandelijkse aflossing comfortabel binnen je budget past. Breng je vaste kosten, andere leningen en dagelijkse uitgaven in kaart en hou ook ruimte over voor onverwachte kosten. Zo vermijd je dat een snelle oplossing later financiële druk veroorzaakt.

Lees alle voorwaarden vóór je tekent.

Lees alle voorwaarden aandachtig vóór je tekent, ook de kleine lettertjes. Controleer niet alleen het JKP en het totale terug te betalen bedrag, maar ook de looptijd, eventuele bijkomende kosten en wat er gebeurt als je een afbetaling te laat uitvoert. Zo weet je precies waartoe je je verbindt en vermijd je onaangename verrassingen.

Betaal nooit vooraf om een lening te krijgen.

Betaal nooit vooraf om een lening te krijgen. Een betrouwbare kredietgever houdt eventuele kosten transparant in de overeenkomst en licht ze duidelijk toe. Vraagt iemand je om eerst geld over te schrijven voor dossierkosten, een verzekering of de vrijgave van het krediet, wees dan extra voorzichtig: dit kan oplichting zijn. Controleer de aanbieder via de officiële registers van de FSMA en bezorg geen bankgegevens of identiteitsdocumenten voor je zeker weet met wie je te maken hebt.

Wees alert voor druk, snelle beloftes en ongevraagde aanbiedingen.

Wees alert voor kredietgevers die je onder druk zetten om meteen te beslissen, snelle goedkeuring of gegarandeerd geld beloven, of je ongevraagd contacteren met een leningaanbod. Neem de tijd om de voorwaarden en totale kosten te controleren en ga na of de aanbieder erkend is. Betaal nooit vooraf kosten om een lening “vrij te geven” en deel geen persoonlijke of financiële gegevens voordat je zeker weet dat het aanbod betrouwbaar is.

geld lenen berekenen

Geld lenen berekenen: ontdek je maandelijkse afbetaling en totale kredietkost

Geld lenen berekenen: ontdek wat een lening je echt kost

Wil je geld lenen voor een auto, een renovatie of een andere grote uitgave? Bereken dan vooraf hoeveel je maandelijks moet afbetalen en hoeveel de lening in totaal kost. Zo weet je of de terugbetalingen passen binnen je budget en kan je kredietaanbiedingen beter vergelijken.

Wat betekent geld lenen berekenen?

Een lening berekenen is meer dan het geleende bedrag delen door het aantal maanden. Je betaalt doorgaans ook interesten en soms bijkomende kosten. Het bedrag van je maandelijkse afbetaling hangt onder andere af van:

  • het bedrag dat je leent;
  • de looptijd van de lening;
  • de rentevoet en het jaarlijks kostenpercentage (JKP);
  • eventuele kosten die aan het krediet verbonden zijn.

In het algemeen geldt: hoe langer de looptijd, hoe lager de maandelijkse afbetaling. Je betaalt dan meestal wel langer interesten, waardoor het totale terug te betalen bedrag hoger kan liggen.

Voorbeeld: de kost van een lening berekenen

Stel dat je 10.000 euro leent over 60 maanden tegen een vaste nominale rentevoet van 7% per jaar. Een vereenvoudigde berekening geeft een maandelijkse afbetaling van ongeveer 198 euro. Over de volledige looptijd betaal je dan ongeveer 11.881 euro terug.

Dit is slechts een rekenvoorbeeld. Het houdt geen rekening met eventuele bijkomende kosten en de effectieve maandelijkse afbetaling hangt af van de voorwaarden van de kredietgever. Gebruik daarom altijd het JKP en de terugbetalingstabel uit het concrete kredietaanbod om de totale kost te beoordelen.

JKP: vergelijk niet alleen de rentevoet

De rentevoet geeft aan hoeveel interest je op het geleende bedrag betaalt. Het jaarlijks kostenpercentage, of JKP, is nuttig om kredietaanbiedingen te vergelijken, omdat het de kosten van het krediet volgens de wettelijke berekeningsregels in één percentage weergeeft. Kijk dus niet alleen naar een aantrekkelijke rentevoet, maar controleer ook het JKP, de maandelijkse afbetaling en het totaalbedrag dat je moet terugbetalen.

Hoe bereken je hoeveel je kan lenen?

Begin met je maandelijkse inkomsten en vaste uitgaven. Denk aan woonkosten, energie, verzekeringen, andere leningen en dagelijkse uitgaven. Het bedrag dat daarna overblijft, is niet automatisch volledig beschikbaar voor een nieuwe afbetaling: hou ook ruimte voor onverwachte kosten en spaargeld.

Een kredietgever beoordeelt je aanvraag en moet rekening houden met je financiële situatie. Een online simulatie is dus indicatief en garandeert niet dat je het aangevraagde bedrag kunt lenen. Leen bij voorkeur niet meer dan nodig en kies een maandelijkse afbetaling die je ook bij gewijzigde omstandigheden comfortabel kunt blijven betalen.

Welke looptijd kies je?

Een korte looptijd betekent meestal hogere maandelijkse afbetalingen, maar je bent sneller klaar met terugbetalen. Een langere looptijd verlaagt doorgaans het maandbedrag, maar kan de totale kredietkost verhogen. Vergelijk daarom meerdere looptijden en kijk telkens naar zowel de maandelijkse afbetaling als het totaal terug te betalen bedrag.

Bij een vaste rentevoet blijft de rente tijdens de afgesproken periode gelijk. Bij een variabele rentevoet kan die onder de voorwaarden van het krediet wijzigen. Controleer bij een variabele rente welke aanpassingen mogelijk zijn en wat dat kan betekenen voor je budget.

Geld lenen berekenen voor een persoonlijke lening of woonkrediet

De berekening hangt ook af van het soort krediet. Bij een persoonlijke lening weet je doorgaans vooraf welk bedrag je leent en welke afbetalingen bij het aanbod horen. Bij een hypothecair krediet spelen daarnaast onder meer de looptijd, de renteformule en kosten in verband met de aankoop of waarborg een rol. Vergelijk dus kredieten van hetzelfde type en bekijk alle voorwaarden van het aanbod.

Checklist voor je een lening aangaat

  • Bereken de maandelijkse afbetaling én het totaal terug te betalen bedrag.
  • Vergelijk het JKP en de voorwaarden van verschillende aanbiedingen.
  • Controleer of je budget ook ruimte laat voor onverwachte uitgaven.
  • Bekijk de looptijd en de gevolgen van een eventuele variabele rentevoet.
  • Lees de kredietovereenkomst en terugbetalingstabel zorgvuldig na.

Veelgestelde vragen over geld lenen berekenen

Kan ik mijn maandelijkse afbetaling zelf berekenen?

Je kan een eerste schatting maken met een online leningcalculator. Voor een exacte berekening heb je de voorwaarden van het krediet nodig, zoals het JKP, de looptijd en eventuele kosten.

Is een langere looptijd altijd voordeliger?

Niet noodzakelijk. De maandelijkse afbetaling kan lager zijn, maar doordat je langer terugbetaalt, kan de totale kost hoger uitvallen. Vergelijk beide bedragen voordat je beslist.

Is een simulatie een kredietaanbod?

Nee. Een simulatie geeft een indicatie op basis van de ingevoerde gegevens. De uiteindelijke voorwaarden hangen af van het concrete aanbod en de beoordeling van je aanvraag door de kredietgever.

Kort samengevat: geld lenen berekenen helpt je om maandlasten, looptijd en totale kredietkost vooraf in te schatten. Vergelijk het JKP en de volledige terugbetaling, en kies een bedrag dat realistisch binnen je budget past.


9 Voordelen van Het Berekenen van Je Lening in België

  1. Krijg snel zicht op je maandelijkse afbetaling.
  2. Vergelijk eenvoudig verschillende leningbedragen.
  3. Ontdek hoe de looptijd je afbetaling beïnvloedt.
  4. Schat de totale kost van je lening in.
  5. Vergelijk kredietaanbiedingen op basis van het JKP.
  6. Stem je lening af op je persoonlijke budget.
  7. Voorkom verrassingen tijdens de terugbetaling.
  8. Kies een looptijd die bij je situatie past.
  9. Bereken vooraf hoeveel je verantwoord kan lenen.


Nadelen van het Berekenen van Leningen: Wat Je Moet Weten

  1. Een berekening is slechts een schatting.
  2. Bijkomende kosten kunnen de lening duurder maken.
  3. Een langere looptijd verhoogt vaak de totale kosten.
  4. De maandelijkse afbetaling kan je budget onder druk zetten.

Krijg snel zicht op je maandelijkse afbetaling.

Met een berekening van je lening krijg je snel zicht op je maandelijkse afbetaling. Zo weet je meteen welk bedrag je elke maand ongeveer moet voorzien en kan je inschatten of de lening binnen je budget past. Door verschillende bedragen en looptijden te vergelijken, vind je makkelijker een afbetaling die aansluit bij je financiële situatie.

Vergelijk eenvoudig verschillende leningbedragen.

Door verschillende leningbedragen te berekenen, zie je snel hoe een hoger of lager bedrag je maandelijkse afbetaling en totale kredietkost beïnvloedt. Zo kan je opties naast elkaar leggen en een leenbedrag kiezen dat past bij je plannen én je budget.

Ontdek hoe de looptijd je afbetaling beïnvloedt.

Door je lening te berekenen, ontdek je hoe de looptijd je maandelijkse afbetaling beïnvloedt. Een langere looptijd verlaagt doorgaans het bedrag dat je elke maand terugbetaalt, maar kan ervoor zorgen dat je in totaal meer interesten betaalt. Met een kortere looptijd betaal je meestal maandelijks meer, maar ben je sneller klaar met aflossen. Zo kan je verschillende opties vergelijken en een looptijd kiezen die bij je budget past.

Schat de totale kost van je lening in.

Door je lening vooraf te berekenen, krijg je een duidelijker beeld van de totale kost. Je ziet niet alleen hoeveel je maandelijks afbetaalt, maar ook hoeveel je over de volledige looptijd terugbetaalt, inclusief interesten en eventuele kosten. Zo kan je verschillende kredietaanbiedingen beter vergelijken en nagaan of de lening binnen je budget past.

Vergelijk kredietaanbiedingen op basis van het JKP.

Door geld lenen te berekenen, kan je kredietaanbiedingen beter vergelijken op basis van het jaarlijks kostenpercentage (JKP). Dat percentage geeft een ruimer beeld van de kosten van een krediet dan de rentevoet alleen. Zo zie je makkelijker welk aanbod het best aansluit bij je budget en vermijd je dat je je enkel laat leiden door een aantrekkelijk maandbedrag.

Stem je lening af op je persoonlijke budget.

Door je lening vooraf te berekenen, zie je welke maandelijkse afbetaling binnen je persoonlijke budget past. Houd daarbij rekening met je inkomsten, vaste kosten en onverwachte uitgaven. Zo kan je een leenbedrag en looptijd kiezen die je comfortabel kan terugbetalen, zonder je financiële ruimte onnodig onder druk te zetten.

Voorkom verrassingen tijdens de terugbetaling.

Door je lening vooraf te berekenen, weet je hoeveel je maandelijks moet afbetalen en wat de totale kost is. Zo krijg je een duidelijk beeld van je financiële verplichtingen, kan je de afbetaling afstemmen op je budget en vermijd je onaangename verrassingen tijdens de terugbetaling.

Kies een looptijd die bij je situatie past.

Door geld lenen te berekenen, kan je verschillende looptijden vergelijken en kiezen wat het best bij je persoonlijke situatie past. Een kortere looptijd betekent meestal hogere maandelijkse afbetalingen, maar je betaalt de lening sneller terug. Met een langere looptijd dalen de maandlasten doorgaans, al kan de totale kost hoger uitvallen. Zo vind je een evenwicht tussen een haalbare afbetaling en de totale kosten van je lening.

Bereken vooraf hoeveel je verantwoord kan lenen.

Door vooraf te berekenen hoeveel je verantwoord kan lenen, krijg je een duidelijk beeld van wat binnen je budget past. Houd rekening met je inkomsten, vaste kosten, bestaande leningen en onverwachte uitgaven. Zo vermijd je dat je maandelijkse afbetalingen te zwaar doorwegen en kan je een lening kiezen die je comfortabel kunt terugbetalen.

Een berekening is slechts een schatting.

Een berekening van je lening is slechts een schatting en geen definitief kredietaanbod. De werkelijke maandelijkse afbetaling en totale kost kunnen verschillen naargelang de rentevoet, eventuele kosten en de voorwaarden van de kredietgever. Gebruik een simulatie daarom als eerste richtlijn en controleer altijd het concrete aanbod en de terugbetalingstabel voordat je een lening afsluit.

Bijkomende kosten kunnen de lening duurder maken.

Hou bij geld lenen berekenen ook rekening met bijkomende kosten. Die kunnen ervoor zorgen dat je lening duurder uitvalt dan je op basis van de rentevoet verwacht. Bekijk daarom het JKP, de kredietvoorwaarden en het totale terug te betalen bedrag zorgvuldig, zodat je een realistischer beeld krijgt van de volledige kost.

Een langere looptijd verhoogt vaak de totale kosten.

Een langere looptijd kan je maandelijkse afbetaling verlagen, maar je betaalt de lening wel over een langere periode terug. Daardoor betaal je vaak meer interesten en valt de totale kost van je lening hoger uit. Vergelijk daarom niet alleen het maandbedrag, maar ook hoeveel je over de volledige looptijd terugbetaalt.

De maandelijkse afbetaling kan je budget onder druk zetten.

Een lening berekenen geeft je een idee van je maandelijkse afbetaling, maar dat bedrag kan je budget onder druk zetten. Hou daarom niet alleen rekening met je vaste inkomsten en uitgaven, maar ook met onverwachte kosten en veranderingen in je financiële situatie. Kies een afbetaling die je comfortabel kunt dragen, zonder je dagelijkse uitgaven of financiële buffer in het gedrang te brengen.

geld lenen verbouwing

Geld lenen voor een verbouwing: waar let u op?

Geld lenen voor een verbouwing: zo maakt u een doordachte keuze

Een nieuwe keuken, een extra slaapkamer of een energiezuinige verwarmingsinstallatie: een verbouwing kan uw woning comfortabeler en waardevoller maken. De kosten lopen soms hoog op. Geld lenen voor een verbouwing kan dan een oplossing zijn, zolang de lening past bij uw budget en de werken zorgvuldig zijn gepland.

In dit artikel leest u welke financieringsmogelijkheden er zijn, waarop u moet letten en hoe u de totale kosten van uw verbouwing in kaart brengt.

Welke lening kunt u gebruiken voor een verbouwing?

De meest geschikte lening hangt onder meer af van het bedrag, de looptijd en de manier waarop u de werken wilt financieren. Dit zijn de belangrijkste mogelijkheden:

Renovatielening

Een renovatielening is doorgaans een lening op afbetaling voor werken aan uw woning. U leent een afgesproken bedrag en betaalt dat terug in vaste maandelijkse aflossingen. De voorwaarden verschillen per kredietgever. Soms moet u offertes of facturen bezorgen om aan te tonen waarvoor u het geld gebruikt.

Een voordeel is dat u vooraf weet welk bedrag u maandelijks terugbetaalt en hoelang de lening loopt. Vergelijk wel altijd het jaarlijks kostenpercentage (JKP), de totale terug te betalen som en eventuele bijkomende voorwaarden.

Hypothecaire lening of herfinanciering

Voor een grotere verbouwing kan een hypothecaire lening, een bijkomende opname of een herfinanciering van uw bestaande woonlening het bekijken waard zijn. De rentevoet kan verschillen van die van een renovatielening, maar bij een hypothecair krediet kunnen ook kosten komen kijken, bijvoorbeeld voor een notariële akte, een schatting of de hypotheekinschrijving.

Een langere looptijd kan de maandelijkse aflossing verlagen, maar zorgt er vaak voor dat u in totaal langer interesten betaalt. Vraag daarom niet alleen naar het maandbedrag, maar ook naar de totale kostprijs.

Eigen middelen combineren met een lening

U hoeft niet noodzakelijk de volledige verbouwing te lenen. Door een deel met spaargeld te betalen, kunt u het geleende bedrag en mogelijk ook de totale interestkosten beperken. Houd wel voldoende reserve over voor onverwachte uitgaven en andere financiële verplichtingen.

Breng de totale verbouwingskosten in kaart

Een realistisch budget begint met een duidelijk overzicht van de werken. Vraag waar mogelijk meerdere offertes aan en controleer welke materialen, werkuren en afwerkingen inbegrepen zijn. Denk ook aan mogelijke bijkomende kosten, zoals architectenhonoraria, vergunningen, tijdelijke huisvesting of het afvoeren van bouwafval.

Voorzie daarnaast een financiële buffer. Tijdens verbouwingen kunnen verborgen gebreken of prijswijzigingen aan het licht komen. Een reserve helpt voorkomen dat u onverwacht extra moet lenen.

Vergelijk leningen op meer dan de rentevoet

Een lage rentevoet betekent niet automatisch dat een lening de voordeligste keuze is. Let bij het vergelijken onder andere op:

  • Het JKP: dit geeft een ruimer beeld van de jaarlijkse kredietkosten.
  • De totale terug te betalen som: vergelijk hoeveel u over de volledige looptijd betaalt.
  • De looptijd: een langere looptijd verlaagt vaak het maandbedrag, maar kan de totale kosten verhogen.
  • De maandelijkse aflossing: die moet haalbaar blijven, ook als uw inkomsten of uitgaven veranderen.
  • De voorwaarden: ga na of er beperkingen zijn op het gebruik van het krediet en welke documenten nodig zijn.
  • Vervroegde terugbetaling: vraag na welke regels en eventuele kosten gelden als u de lening vroeger wilt aflossen.

Vraag offertes aan bij verschillende kredietgevers en vergelijk ze op basis van dezelfde looptijd en hetzelfde leenbedrag. Zo kunt u de voorstellen eerlijker naast elkaar leggen.

Controleer mogelijke premies en steunmaatregelen

Voor bepaalde renovatie- of energiewerken kunnen premies of andere steunmaatregelen beschikbaar zijn. De voorwaarden en bedragen verschillen naargelang het gewest en kunnen wijzigen. Controleer daarom de actuele informatie bij de officiële diensten van Vlaanderen, Brussel of Wallonië voordat u uw financiering vastlegt.

Ga ook na of een premie pas na de werken wordt uitbetaald. In dat geval moet u mogelijk eerst het volledige bedrag zelf voorschieten.

Leen verantwoord

Een kredietgever beoordeelt onder meer uw inkomsten, bestaande leningen en vaste uitgaven. Maak zelf ook een overzicht van uw maandbudget en bereken welk aflossingsbedrag comfortabel haalbaar is. Leen bij voorkeur niet meer dan nodig en baseer uw keuze niet uitsluitend op het maximumbedrag dat u kunt krijgen.

Lees de kredietovereenkomst zorgvuldig voordat u ondertekent. Vraag uitleg als bepaalde kosten, voorwaarden of gevolgen niet duidelijk zijn. Een lening is een langdurige financiële verplichting; ze moet ook haalbaar blijven als uw situatie verandert.

Geld lenen voor een verbouwing: besluit

Geld lenen voor een verbouwing kan helpen om noodzakelijke of waardevolle werken te financieren. De juiste keuze hangt af van het bedrag, uw budget, de looptijd en de totale kosten van het krediet. Maak eerst een volledig renovatiebudget, vergelijk verschillende financieringsvormen en controleer of er premies beschikbaar zijn. Zo kunt u uw woning aanpakken met een financiering die bij uw plannen én uw financiële draagkracht past.


7 Essentiële Tips voor het Lenen van Geld voor je Verbouwing

  1. Bepaal vooraf hoeveel de verbouwing echt kost.
  2. Vergelijk de rente en totale kosten van leningen.
  3. Leen niet meer dan nodig.
  4. Kies een maandaflossing die in je budget past.
  5. Controleer of vervroegd terugbetalen extra kost.
  6. Voorzie een buffer voor onverwachte uitgaven.
  7. Lees de voorwaarden goed vóór je tekent.

Bepaal vooraf hoeveel de verbouwing echt kost.

Bepaal vooraf hoeveel de verbouwing echt kost. Vraag gedetailleerde offertes aan en tel niet alleen de materialen en werkuren mee, maar ook eventuele vergunningen, architectkosten en afwerking. Voorzie bovendien een buffer voor onverwachte kosten, zoals verborgen gebreken of prijsstijgingen. Zo weet u beter hoeveel u eventueel moet lenen en vermijdt u dat uw budget tijdens de werken onder druk komt te staan.

Vergelijk de rente en totale kosten van leningen.

Vergelijk niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage (JKP) en het totale bedrag dat u over de volledige looptijd terugbetaalt. Kijk daarnaast naar de maandelijkse aflossing, eventuele bijkomende kosten en de voorwaarden voor vervroegde terugbetaling. Vraag bij verschillende kredietgevers een offerte aan voor hetzelfde leenbedrag en dezelfde looptijd; zo ziet u beter welke lening het best bij uw budget past.

Leen niet meer dan nodig.

Leen niet meer dan nodig voor uw verbouwing. Bereken vooraf de verwachte kosten op basis van offertes en voorzie een realistische buffer voor onverwachte uitgaven. Zo vermijdt u dat u onnodig interest betaalt op geld dat u uiteindelijk niet gebruikt. Denk er wel aan voldoende spaargeld achter de hand te houden voor noodgevallen.

Kies een maandaflossing die in je budget past.

Kies een maandaflossing die comfortabel binnen je budget past, ook nadat je vaste kosten en andere leningen betaald hebt. Hou rekening met onverwachte uitgaven en veranderingen in je inkomsten, zodat de terugbetaling haalbaar blijft. Een lagere maandaflossing kan aantrekkelijk lijken, maar bij een langere looptijd betaal je vaak meer interesten. Vergelijk daarom niet alleen het maandbedrag, maar ook de totale kostprijs van de lening.

Controleer of vervroegd terugbetalen extra kost.

Controleer vóór u een lening voor uw verbouwing afsluit of u die vervroegd kunt terugbetalen en welke kosten daaraan verbonden zijn. Misschien wilt u later een groter bedrag aflossen, bijvoorbeeld met spaargeld of een premie. Vraag uw kredietgever welke voorwaarden gelden en of er een vergoeding wordt aangerekend. Zo weet u vooraf hoeveel flexibiliteit u hebt en vermijdt u onverwachte kosten.

Voorzie een buffer voor onverwachte uitgaven.

Voorzie bij uw verbouwing altijd een financiële buffer voor onverwachte uitgaven. Achter muren of vloeren kunnen bijvoorbeeld verborgen gebreken opduiken, of materiaal- en arbeidskosten kunnen hoger uitvallen dan gepland. Met een reserve hoeft u zulke extra kosten niet meteen met een bijkomende lening op te vangen. Houd de buffer afgestemd op de omvang en onzekerheid van de werken, en bespreek met uw aannemer welke risico’s u vooraf kunt inschatten.

Lees de voorwaarden goed vóór je tekent.

Lees de voorwaarden van je lening zorgvuldig vóór je tekent. Controleer niet alleen de rentevoet en het maandbedrag, maar ook het jaarlijks kostenpercentage (JKP), de totale terug te betalen som, de looptijd en eventuele kosten bij een vervroegde terugbetaling. Vraag uitleg als iets niet duidelijk is en onderteken pas wanneer je zeker weet dat de lening past bij je budget en verbouwingsplannen.

2000 euro lenen zonder gedoe

2000 euro lenen zonder gedoe: zo vergelijk je leningen verstandig

2.000 euro lenen zonder gedoe: waar let je op?

Een onverwachte factuur, een noodzakelijke herstelling of een andere dringende uitgave kan je budget onder druk zetten. Als je tijdelijk extra geld nodig hebt, kan een lening van 2.000 euro een oplossing lijken. Maar “zonder gedoe” betekent niet dat je de voorwaarden zomaar mag overslaan. Vergelijk het aanbod, kijk wat je uiteindelijk terugbetaalt en leen alleen als de maandelijkse aflossing in je budget past.

Welke lening past bij 2.000 euro?

Voor een vast bedrag zoals 2.000 euro kan een persoonlijke lening op afbetaling een mogelijkheid zijn. Je krijgt een afgesproken bedrag en betaalt dat terug in vaste maandelijkse aflossingen, over een vooraf bepaalde looptijd. Zo weet je op voorhand hoe lang de lening loopt en welk bedrag je periodiek moet betalen.

Een kredietopening werkt anders: je kunt tot een bepaalde limiet geld opnemen en terugbetalen volgens de voorwaarden van de kredietgever. Dat kan flexibel zijn, maar de kosten en terugbetaling kunnen minder voorspelbaar zijn. Lees daarom goed hoe de rente, eventuele kosten en terugbetalingsregels zijn geregeld.

Wat betekent “zonder gedoe” bij een lening?

Een aanvraag kan vlot verlopen wanneer je documenten digitaal kunt bezorgen en duidelijk weet welke stappen je moet volgen. Toch moet een kredietgever je aanvraag beoordelen. In België moet die onder meer nagaan of je de lening waarschijnlijk kunt terugbetalen. Een snelle aanvraag betekent dus niet automatisch dat je krediet wordt goedgekeurd.

Je kunt gevraagd worden naar informatie over je inkomen, vaste uitgaven en bestaande leningen. De kredietgever kan ook de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België raadplegen. Geef correcte informatie en leen geen bedrag waarvan de aflossingen je financiële situatie in de problemen kunnen brengen.

Vergelijk de totale kost, niet alleen de maandaflossing

Een lage maandelijkse aflossing lijkt aantrekkelijk, maar kan het gevolg zijn van een langere looptijd. Daardoor betaal je mogelijk langer rente. Vergelijk daarom aanbiedingen op basis van het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag.

  • JKP: geeft de jaarlijkse kost van het krediet weer volgens de wettelijke berekeningsregels.
  • Looptijd: hoe lang je afbetaalt. Een langere looptijd kan de maandlast verlagen, maar de totale kost verhogen.
  • Totaal terug te betalen bedrag: het bedrag dat je over de volledige looptijd betaalt.
  • Voorwaarden: controleer mogelijke kosten, de gevolgen van een betalingsachterstand en de regels voor vervroegde terugbetaling.

Vraag indien mogelijk meerdere offertes aan en vergelijk dezelfde looptijd en hetzelfde leenbedrag. Zo beoordeel je aanbiedingen eerlijker.

Een lening van 2.000 euro aanvragen: praktische stappen

  1. Bepaal waarvoor je het geld nodig hebt. Kijk eerst of je de uitgave kunt uitstellen, spreiden of op een andere manier kunt opvangen.
  2. Maak een budget. Trek je vaste kosten en andere afbetalingen af van je netto-inkomen. Voorzie ook ruimte voor onverwachte uitgaven.
  3. Vergelijk kredietgevers en voorwaarden. Focus niet uitsluitend op een snelle beslissing of een lage maandaflossing.
  4. Lees de kredietovereenkomst aandachtig. Zorg dat je het JKP, de looptijd, de aflossingen en alle relevante voorwaarden begrijpt voordat je tekent.
  5. Controleer wie de kredietgever is. Ga na of de aanbieder in België gemachtigd of geregistreerd is om consumentenkrediet aan te bieden.

Wees voorzichtig met aanbiedingen die te mooi lijken

Wees op je hoede voor beloftes zoals “gegarandeerde goedkeuring”, “geen enkele controle” of “geld meteen beschikbaar voor iedereen”. Een betrouwbare kredietgever moet je financiële situatie beoordelen. Betaal ook niet zomaar vooraf geld om een lening te “verzekeren” of vrij te geven, zeker niet aan een onbekende partij. Controleer de aanbieder en neem bij twijfel contact op met de bevoegde instanties.

Is 2.000 euro lenen voor jou haalbaar?

Een lening kan helpen om een noodzakelijke uitgave te spreiden, maar maakt die uitgave niet goedkoper. Vraag jezelf af of je de maandelijkse aflossing kunt betalen, ook wanneer je inkomen tijdelijk daalt of er een onverwachte rekening bijkomt. Als je al moeite hebt om bestaande facturen of kredieten te betalen, kan extra lenen de situatie verergeren. Neem in dat geval eerst contact op met je kredietgever, je bank of een erkende dienst voor budget- en schuldhulpverlening.

Veelgestelde vragen

Kan ik 2.000 euro lenen zonder documenten?

Dat is niet gegarandeerd. Een kredietgever kan informatie en bewijsstukken vragen om je identiteit, inkomen en terugbetalingscapaciteit te beoordelen. De precieze documenten verschillen per aanbieder.

Wordt een lening van 2.000 euro altijd goedgekeurd?

Nee. De kredietgever beoordeelt elke aanvraag afzonderlijk. Een aanvraag kan worden geweigerd wanneer de terugbetaling niet haalbaar lijkt of wanneer er andere redenen zijn om geen krediet toe te kennen.

Hoe vind ik de goedkoopste lening?

Vergelijk offertes voor hetzelfde bedrag en dezelfde looptijd. Let op het JKP en het totale terug te betalen bedrag, en lees ook de overige voorwaarden. De goedkoopste optie hangt af van je persoonlijke situatie en de concrete aanbiedingen.

Besluit

2.000 euro lenen zonder gedoe kan vooral betekenen dat je het aanvraagproces duidelijk en vlot doorloopt. Een zorgvuldige beoordeling en transparante voorwaarden blijven belangrijk. Vergelijk verschillende opties, kijk naar de volledige kost en kies alleen een aflossing die realistisch past binnen je budget.

Deze informatie is algemeen en vormt geen persoonlijk financieel advies. De voorwaarden en kosten hangen af van de kredietgever en je persoonlijke situatie.


Veelgestelde Vragen over het Lenen van 2.000 Euro zonder Gedoe in België

  1. Kan ik 2.000 euro lenen zonder loonfiches of andere documenten?
  2. Hoe snel kan ik 2.000 euro lenen en wanneer staat het geld op mijn rekening?
  3. Wordt mijn aanvraag voor een lening van 2.000 euro altijd goedgekeurd?
  4. Wat kost het om 2.000 euro te lenen en hoeveel betaal ik in totaal terug?
  5. Welke maandelijkse aflossing en looptijd kan ik kiezen voor een lening van 2.000 euro?
  6. Kan ik 2.000 euro lenen als ik al andere kredieten of betalingsachterstanden heb?

Kan ik 2.000 euro lenen zonder loonfiches of andere documenten?

Een lening van 2.000 euro aanvragen zonder loonfiches kan soms, maar helemaal zonder informatie of bewijsstukken is dat doorgaans niet mogelijk. De kredietgever moet nagaan of je de lening kunt terugbetalen en kan daarom bijvoorbeeld bankafschriften, bewijs van andere inkomsten of aanvullende gegevens vragen. Welke documenten nodig zijn, verschilt per kredietgever en hangt af van je situatie. Ga niet uit van aanbiedingen die krediet garanderen zonder enige controle en bezorg je gegevens alleen aan een betrouwbare, erkende aanbieder.

Hoe snel kan ik 2.000 euro lenen en wanneer staat het geld op mijn rekening?

Hoe snel je 2.000 euro kunt lenen, hangt af van de kredietgever, de volledigheid van je aanvraag en de beoordeling van je financiële situatie. Ook nadat je aanvraag is goedgekeurd, kan het nog even duren voor het geld op je rekening staat: de uitbetaling gebeurt doorgaans pas nadat je de kredietovereenkomst hebt ondertekend en kan afhangen van de verwerkingstijd van je bank. Vraag de kredietgever vooraf naar de verwachte timing en ga niet uit van een gegarandeerde uitbetaling op dezelfde dag.

Wordt mijn aanvraag voor een lening van 2.000 euro altijd goedgekeurd?

Nee, een aanvraag voor een lening van 2.000 euro wordt niet altijd goedgekeurd. De kredietgever beoordeelt je financiële situatie, waaronder je inkomen, vaste uitgaven en eventuele bestaande leningen, om na te gaan of je de aflossingen kunt betalen. Ook een snelle of eenvoudige aanvraag biedt dus geen garantie op goedkeuring.

Wat kost het om 2.000 euro te lenen en hoeveel betaal ik in totaal terug?

De kostprijs van 2.000 euro lenen hangt af van het jaarlijks kostenpercentage (JKP), de looptijd en eventuele kosten. Hoe langer je afbetaalt, hoe lager de maandelijkse aflossing vaak is, maar hoe hoger het totaalbedrag kan uitvallen. Kijk daarom niet alleen naar de maandlast: vraag vóór je tekent hoeveel je in totaal terugbetaalt en vergelijk dat bedrag en het JKP van verschillende kredietaanbieders. De kredietgever moet de kosten en terugbetalingsvoorwaarden duidelijk vermelden in de informatie bij je kredietaanbod.

Welke maandelijkse aflossing en looptijd kan ik kiezen voor een lening van 2.000 euro?

De maandelijkse aflossing en looptijd voor een lening van 2.000 euro hangen af van de kredietgever, het JKP en je financiële situatie. Een langere looptijd verlaagt doorgaans je maandelijkse aflossing, maar kan ervoor zorgen dat je in totaal meer betaalt. Kies daarom een aflossing die comfortabel binnen je budget past en vergelijk vóór je tekent de looptijd, het JKP en het totale terug te betalen bedrag.

Kan ik 2.000 euro lenen als ik al andere kredieten of betalingsachterstanden heb?

Dat hangt af van je financiële situatie. Een kredietgever beoordeelt onder meer je inkomen, vaste uitgaven, bestaande leningen en terugbetalingsgeschiedenis om na te gaan of een extra afbetaling haalbaar is. Betalingsachterstanden kunnen je aanvraag bemoeilijken; kredietgevers kunnen daarvoor informatie raadplegen in de Centrale voor Kredieten aan Particulieren (CKP). Geef altijd correcte informatie en leen niet extra als je huidige afbetalingen al moeilijk lukken. Neem bij betalingsproblemen eerst contact op met je kredietgever of een erkende dienst voor budget- en schuldhulpverlening.

Lening 15000 euro: waar moet je op letten?

Lening van 15.000 euro: waar moet je op letten?

Een lening van 15.000 euro kan helpen om een grote uitgave te financieren, zoals een renovatie, een wagen of de samenvoeging van kleinere schulden. Voor je een aanvraag indient, is het belangrijk om de totale kosten en de maandelijkse afbetaling goed in te schatten. Zo weet je of de lening past binnen je budget, vandaag én tijdens de volledige looptijd.

Welke lening past bij 15.000 euro?

Voor een duidelijk omschreven privé-uitgave kiezen veel mensen voor een persoonlijke lening, ook wel een lening op afbetaling genoemd. Je ontvangt doorgaans een vast bedrag en betaalt dat terug in vaste maandelijkse termijnen. De looptijd en rentevoet hangen onder meer af van de kredietgever, je financiële situatie en het doel van de lening.

Wil je het bedrag gebruiken voor een specifieke aankoop of verbouwing? Vergelijk dan ook kredietformules die aan dat doel gekoppeld zijn. De voorwaarden kunnen verschillen. Kijk niet alleen naar de maandelijkse afbetaling, maar ook naar de totale terug te betalen som.

Wat kost een lening van 15.000 euro?

De kostprijs hangt vooral af van het jaarlijkse kostenpercentage (JKP), de looptijd en de voorwaarden van het krediet. Een langere looptijd verlaagt meestal het maandbedrag, maar kan ervoor zorgen dat je in totaal meer interesten betaalt. Een kortere looptijd kan de totale kost beperken, maar vraagt een hogere maandelijkse afbetaling.

Vraag daarom bij verschillende kredietgevers een voorstel op en vergelijk minstens:

  • het JKP;
  • het bedrag van de maandelijkse afbetaling;
  • de looptijd;
  • het totale bedrag dat je terugbetaalt;
  • eventuele bijkomende kosten en voorwaarden.

Een voorbeeldberekening is alleen richtinggevend: het aanbod dat je persoonlijk krijgt, kan verschillen. Controleer altijd de officiële kredietinformatie en het voorstel voordat je een overeenkomst ondertekent.

Hoe bepaal je een haalbare maandelijkse afbetaling?

Maak eerst een overzicht van je maandelijkse inkomsten en uitgaven. Houd rekening met vaste kosten, bestaande leningen, onverwachte uitgaven en een financiële buffer. De afbetaling van 15.000 euro moet comfortabel binnen je budget passen, ook als je situatie verandert.

Leen bij voorkeur niet meer dan je nodig hebt. Een hoger bedrag kan aantrekkelijk lijken, maar verhoogt doorgaans ook de maandelijkse afbetaling of de totale kredietkost.

Een lening aanvragen in België

Een kredietgever beoordeelt je aanvraag en moet nagaan of het krediet verantwoord is voor jouw situatie. Daarbij kunnen onder meer je inkomsten, uitgaven, bestaande kredieten en terugbetalingsgeschiedenis een rol spelen. In België wordt informatie over kredietovereenkomsten opgenomen in de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België.

De kredietgever kan documenten vragen, zoals bewijs van inkomen en informatie over je vaste lasten. Zorg ervoor dat je gegevens volledig en correct zijn. Een aanvraag indienen betekent niet automatisch dat het krediet wordt goedgekeurd.

Let op bij vervroegd terugbetalen

Wil je de lening later volledig of gedeeltelijk vroeger terugbetalen? Informeer vooraf bij de kredietgever naar de toepasselijke voorwaarden en eventuele vergoeding. De regels en de berekening kunnen afhangen van je kredietovereenkomst en de geldende wetgeving.

Veelgestelde vragen over een lening van 15.000 euro

Kan ik 15.000 euro lenen zonder bewijs van inkomen?

Een kredietgever moet beoordelen of je de lening kunt terugbetalen. Daarom kan die informatie of documenten over je financiële situatie vragen. De vereisten verschillen per kredietgever.

Hoe lang loopt een lening van 15.000 euro?

De mogelijke looptijd hangt af van de kredietformule en de voorwaarden van de kredietgever. Vraag verschillende voorstellen aan en vergelijk zowel de maandelijkse afbetaling als het totale terug te betalen bedrag.

Waarop let ik vooral bij het vergelijken?

Vergelijk het JKP, de looptijd, de maandelijkse afbetaling en de totale kost. Kies niet uitsluitend op basis van het laagste maandbedrag: een langere looptijd kan de totale kost verhogen.

Samengevat

Een lening van 15.000 euro kan een oplossing zijn voor een geplande grote uitgave, op voorwaarde dat de terugbetaling haalbaar is. Vergelijk meerdere voorstellen, lees de kredietvoorwaarden zorgvuldig en kijk verder dan alleen de maandelijkse afbetaling. Zo maak je een weloverwogen keuze die aansluit bij je financiële situatie.


9 Voordelen van het Lenen van 15.000 Euro

  1. Financier grote uitgaven met één lening.
  2. Kies een looptijd die bij je budget past.
  3. Vaste afbetalingen geven meer overzicht.
  4. Spreid de kosten over meerdere maanden.
  5. Gebruik het bedrag voor een duidelijk doel.
  6. Vergelijk kredietvoorstellen eenvoudig.
  7. Plan je maandbudget vooraf.
  8. Bundel eventueel kleinere uitgaven.
  9. Krijg zicht op de totale kredietkosten.


Nadelen van het Lenen van 15.000 Euro: Wat Je Moet Weten

  1. Je betaalt interesten boven op het geleende bedrag.
  2. Een langere looptijd verhoogt vaak de totale kost.
  3. De maandelijkse afbetaling verkleint je financiële speelruimte.
  4. Een kredietaanvraag kan worden geweigerd.
  5. Te laat betalen kan extra kosten veroorzaken.
  6. Vervroegd terugbetalen kan aan voorwaarden gebonden zijn.
  7. Vergelijken van JKP en voorwaarden vraagt tijd.

Financier grote uitgaven met één lening.

Met een lening van 15.000 euro kunt u een grote uitgave financieren met één duidelijk krediet, in plaats van verschillende kleinere bedragen te combineren. Zo behoudt u een helder overzicht van uw maandelijkse afbetaling en looptijd. Of u nu een renovatie plant, een wagen aankoopt of een andere belangrijke uitgave wilt spreiden: vergelijk vooraf de rentevoet, de totale kost en de voorwaarden, zodat de lening bij uw budget past.

Kies een looptijd die bij je budget past.

Bij een lening van 15.000 euro kan je doorgaans een looptijd kiezen die aansluit bij je maandbudget. Een langere looptijd verlaagt meestal je maandelijkse afbetaling, terwijl een kortere looptijd betekent dat je de lening sneller terugbetaalt. Hou er wel rekening mee dat je bij een langere looptijd doorgaans meer interesten betaalt. Vergelijk daarom verschillende opties en kies een afbetaling die comfortabel haalbaar blijft, zonder de totale kost uit het oog te verliezen.

Vaste afbetalingen geven meer overzicht.

Met een lening van 15.000 euro met vaste afbetalingen weet je elke maand precies welk bedrag je betaalt en hoe lang de lening loopt. Dat maakt het makkelijker om je budget op te stellen en je andere uitgaven te plannen, zonder verrassingen door schommelende maandelijkse afbetalingen.

Spreid de kosten over meerdere maanden.

Met een lening van 15.000 euro hoef je de volledige kost niet in één keer te betalen. Je spreidt de terugbetaling over meerdere maanden en betaalt doorgaans een vast bedrag per maand. Zo kan je je uitgaven beter plannen en de financiering afstemmen op je budget. Houd er wel rekening mee dat een langere looptijd de totale kosten van de lening kan verhogen.

Gebruik het bedrag voor een duidelijk doel.

Met een lening van 15.000 euro kan je een duidelijk omschreven uitgave financieren, zoals een renovatie, een tweedehandswagen of de aankoop van nieuwe toestellen. Bepaal vooraf waarvoor je het bedrag precies nodig hebt en leen niet meer dan nodig. Zo houd je de kosten overzichtelijk en kan je beter inschatten of de maandelijkse afbetaling binnen je budget past.

Vergelijk kredietvoorstellen eenvoudig.

Een lening van 15.000 euro aanvragen wordt een stuk overzichtelijker wanneer je kredietvoorstellen eenvoudig kunt vergelijken. Bekijk niet alleen de maandelijkse afbetaling, maar let ook op het JKP, de looptijd en het totale bedrag dat je terugbetaalt. Zo zie je sneller welke lening het best aansluit bij je budget en financiële situatie.

Plan je maandbudget vooraf.

Een lening van 15.000 euro helpt je om je maandbudget vooraf te plannen, omdat je meestal met vaste maandelijkse afbetalingen werkt. Zo weet je op voorhand welk bedrag je elke maand opzij moet zetten en kan je beter inschatten hoeveel ruimte er overblijft voor andere uitgaven. Controleer wel of de afbetaling comfortabel binnen je budget past, ook wanneer je onverwachte kosten hebt.

Bundel eventueel kleinere uitgaven.

Een lening van 15.000 euro kan handig zijn om meerdere kleinere uitgaven te bundelen in één krediet, bijvoorbeeld voor een renovatie, een noodzakelijke aankoop of onverwachte kosten. Zo behoud je een duidelijk overzicht met één maandelijkse afbetaling en één looptijd. Vergelijk wel de totale kost van het nieuwe krediet met wat je vandaag nog verschuldigd bent, en leen niet meer dan nodig.

Krijg zicht op de totale kredietkosten.

Krijg zicht op de totale kredietkosten

Bij een lening van 15.000 euro weet je op voorhand hoeveel je in totaal terugbetaalt. Bekijk naast de maandelijkse aflossing ook het JKP, de looptijd en eventuele bijkomende kosten. Zo kan je verschillende aanbiedingen eerlijk vergelijken en nagaan welke lening het best bij je budget past.

Je betaalt interesten boven op het geleende bedrag.

Bij een lening van 15.000 euro betaal je niet alleen het geleende bedrag terug: er komen ook interesten bovenop. Daardoor ligt het totale terug te betalen bedrag hoger dan 15.000 euro. Hoeveel je precies extra betaalt, hangt onder meer af van de rentevoet en de looptijd. Vergelijk daarom het JKP en de totale kost van verschillende voorstellen, en kijk niet alleen naar het maandbedrag.

Een langere looptijd verhoogt vaak de totale kost.

Een langere looptijd verlaagt doorgaans je maandelijkse afbetaling, maar je betaalt langer interesten. Daardoor kan de totale kost van je lening van 15.000 euro flink oplopen. Vergelijk daarom niet alleen het maandbedrag, maar ook het totale bedrag dat je over de volledige looptijd terugbetaalt.

De maandelijkse afbetaling verkleint je financiële speelruimte.

Een lening van 15.000 euro verkleint je financiële speelruimte doordat je elke maand een vast bedrag moet afbetalen. Daardoor blijft er minder over voor onverwachte kosten, dagelijkse uitgaven of andere plannen. Bereken vooraf of de maandelijkse afbetaling comfortabel binnen je budget past, ook als je inkomsten dalen of je uitgaven stijgen.

Een kredietaanvraag kan worden geweigerd.

Een lening van 15.000 euro is niet automatisch gegarandeerd: de kredietgever beoordeelt je financiële situatie en kan je aanvraag weigeren als die inschat dat je de afbetalingen mogelijk niet kunt dragen. Daarbij kunnen je inkomsten, vaste uitgaven en bestaande leningen een rol spelen. Ga er dus niet van uit dat het geld beschikbaar zal zijn en vermijd financiële verplichtingen aan te gaan vóór je aanvraag is goedgekeurd.

Te laat betalen kan extra kosten veroorzaken.

Als je een afbetaling van je lening van 15.000 euro te laat betaalt, kan de kredietgever extra kosten of nalatigheidsinteresten aanrekenen, volgens de voorwaarden van je overeenkomst en de geldende regels. Die bedragen kunnen je lening duurder maken en je budget verder onder druk zetten. Verwacht je dat je een betaling niet op tijd kunt uitvoeren? Neem dan zo snel mogelijk contact op met de kredietgever om je mogelijkheden te bespreken.

Vervroegd terugbetalen kan aan voorwaarden gebonden zijn.

Vervroegd terugbetalen kan aan voorwaarden gebonden zijn. Wil je je lening van 15.000 euro vroeger volledig of gedeeltelijk aflossen, informeer dan eerst bij je kredietgever naar de procedure en mogelijke kosten. De voorwaarden hangen af van je kredietovereenkomst en de geldende regelgeving, dus controleer ze zorgvuldig voordat je beslist.

Vergelijken van JKP en voorwaarden vraagt tijd.

Een lening van 15.000 euro vergelijken vraagt wat tijd. Het JKP, de looptijd, de maandelijkse afbetaling en de bijkomende voorwaarden kunnen sterk verschillen per kredietgever. Kijk daarom niet alleen naar het laagste maandbedrag, maar ook naar het totale terug te betalen bedrag en mogelijke kosten. Zo’n vergelijking is belangrijk om een lening te vinden die bij je budget past, maar kan het aanvraagproces wel vertragen.

25000 lenen

Alles wat u moet weten over €25.000 lenen

Artikel: €25.000 lenen

€25.000 lenen: Wat u moet weten

Als u overweegt om €25.000 te lenen, is het belangrijk om goed geïnformeerd te zijn over de verschillende opties en aspecten van leningen. Of u nu geld nodig heeft voor een grote aankoop, het consolideren van schulden of een andere financiële behoefte, hier zijn enkele belangrijke dingen om in gedachten te houden:

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar voor het lenen van €25.000, zoals persoonlijke leningen, autoleningen, hypothecaire leningen en zakelijke leningen. Elke type lening heeft zijn eigen voorwaarden, rentetarieven en terugbetalingsmogelijkheden.

Rentevoeten

De rentevoet die u betaalt op een lening van €25.000 kan sterk variëren afhankelijk van de kredietverstrekker, uw kredietgeschiedenis en de looptijd van de lening. Het is belangrijk om de rentetarieven van verschillende aanbieders te vergelijken om de beste deal te vinden.

Voorwaarden en aflossing

Voordat u een lening afsluit, is het essentieel om de voorwaarden zorgvuldig door te nemen en ervoor te zorgen dat u begrijpt hoeveel u maandelijks moet aflossen, hoelang de looptijd van de lening is en of er eventuele boetes zijn voor vervroegde aflossing.

Kredietwaardigheid

Uw kredietgeschiedenis speelt een cruciale rol bij het verkrijgen van een lening van €25.000. Kredietverstrekkers zullen uw kredietwaardigheid beoordelen om te bepalen of u in aanmerking komt voor een lening en tegen welke rentevoet.

Vergelijk opties

Het is verstandig om meerdere offertes aan te vragen bij verschillende kredietverstrekkers voordat u beslist waar u €25.000 wilt lenen. Door opties te vergelijken kunt u de beste voorwaarden en tarieven vinden die aansluiten bij uw financiële behoeften.

Onthoud dat het belangrijk is om verantwoordelijk te lenen en alleen geld te lenen wat u zich kunt veroorloven terug te betalen. Neem de tijd om goed onderzoek te doen voordat u besluit om €25.000 te lenen, zodat u weloverwogen keuzes kunt maken die passen bij uw financiële situatie.


Veelgestelde Vragen over het Lenen van € 25.000 in België

  1. Hoe kom ik snel aan 25000 euro?
  2. Wat is het maandbedrag bij een lening van € 25.000?
  3. Wie kan mij dringend geld lenen?
  4. Kan ik nog lenen zonder eigen inbreng in 2024?
  5. Hoeveel betaal je af per 25.000 euro?
  6. Hoeveel kan ik lenen als alleenstaande?
  7. Hoeveel afbetalen per 25.000 euro?
  8. Kan ik 20.000 euro lenen?
  9. Kan ik € 25.000 lenen voor mijn auto?
  10. Wat kost 25.000 lenen per maand?
  11. Hoeveel afbetalen voor 250000?
  12. Hoeveel rente op 25.000 euro?
  13. Hoeveel kan je lenen met 25000 euro?
  14. Kan ik 25000 euro lenen?
  15. Wat kost een lening van 25000 euro?
  16. Wat kost het om 25.000 euro te lenen?
  17. Hoeveel betaal je af als je 250000 leent?
  18. Hoeveel geld moet ik hebben om te kunnen lenen?
  19. Hoeveel afbetalen voor 25000 euro?
  20. Wat kost een lening van 30000 euro?

Hoe kom ik snel aan 25000 euro?

Als u zich afvraagt hoe u snel aan €25.000 kunt komen, zijn er verschillende opties om dit bedrag te lenen. Een van de snelste manieren om dit te doen, is door een persoonlijke lening aan te vragen bij een bank of online kredietverstrekker. Het is belangrijk om uw financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat u de lening kunt terugbetalen volgens de overeengekomen voorwaarden. Het vergelijken van verschillende aanbieders kan u helpen om de beste deal te vinden en snel toegang te krijgen tot het benodigde bedrag.

Wat is het maandbedrag bij een lening van € 25.000?

Wanneer u een lening van €25.000 afsluit, is het maandbedrag dat u moet betalen afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om een leningsimulator te gebruiken of contact op te nemen met de kredietverstrekker om een nauwkeurige schatting te krijgen van het maandbedrag dat u zult moeten aflossen. Door deze informatie te verkrijgen, kunt u beter plannen en bepalen of het maandbedrag binnen uw budget past.

Wie kan mij dringend geld lenen?

Als u zich afvraagt “Wie kan mij dringend geld lenen?”, is het belangrijk om te begrijpen dat het lenen van geld een serieuze financiële beslissing is die zorgvuldige overweging vereist. In noodsituaties kan de verleiding groot zijn om snel geld te lenen, maar het is essentieel om te zoeken naar betrouwbare en legitieme kredietverstrekkers. Voordat u overweegt om dringend geld te lenen, is het verstandig om uw financiële situatie te evalueren, alternatieve oplossingen te onderzoeken en advies in te winnen bij financiële professionals. Het vinden van de juiste lening met redelijke voorwaarden en rentetarieven is cruciaal om ervoor te zorgen dat u geen onnodige financiële lasten op u neemt.

Kan ik nog lenen zonder eigen inbreng in 2024?

Ja, het is nog steeds mogelijk om in 2024 te lenen zonder eigen inbreng, maar het kan moeilijker zijn om een lening te verkrijgen zonder enige vorm van eigen kapitaal. Veel kredietverstrekkers geven de voorkeur aan leners die bereid zijn om een deel van het geleende bedrag zelf in te brengen, aangezien dit hen meer zekerheid geeft over de terugbetalingscapaciteit van de lener. Als u echter geen eigen inbreng heeft, zijn er nog steeds opties beschikbaar, zoals het zoeken naar kredietverstrekkers die flexibeler zijn met hun eisen of het overwegen van alternatieve vormen van financiering. Het is altijd verstandig om advies in te winnen bij financiële experts voordat u een lening afsluit zonder eigen inbreng, zodat u goed geïnformeerd bent over de mogelijke risico’s en voorwaarden.

Hoeveel betaal je af per 25.000 euro?

Wanneer u €25.000 leent, is het bedrag dat u maandelijks afbetaalt afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele extra kosten. Over het algemeen geldt dat hoe langer de looptijd van de lening is, hoe lager het maandelijkse aflossingsbedrag zal zijn. Het is belangrijk om te berekenen hoeveel u in totaal zult terugbetalen, inclusief rente, om een goed beeld te krijgen van de totale kosten van de lening. Het is raadzaam om verschillende leningsopties te vergelijken en goed na te denken over wat voor u financieel haalbaar is voordat u besluit om €25.000 te lenen.

Hoeveel kan ik lenen als alleenstaande?

Als alleenstaande kunt u in België doorgaans een lening afsluiten op basis van uw individuele financiële situatie en kredietwaardigheid. Het bedrag dat u kunt lenen als alleenstaande hangt af van verschillende factoren, zoals uw inkomen, uitgaven, schulden en eventuele andere financiële verplichtingen. Kredietverstrekkers zullen uw financiële stabiliteit evalueren om te bepalen hoeveel u verantwoord kunt lenen. Het is belangrijk om realistisch te blijven over wat u zich kunt veroorloven terug te betalen en om zorgvuldig te overwegen welk bedrag het meest geschikt is voor uw persoonlijke situatie als alleenstaande.

Hoeveel afbetalen per 25.000 euro?

Wanneer u een lening van €25.000 afsluit, is het belangrijk om te begrijpen hoeveel u maandelijks zult moeten afbetalen. Het exacte bedrag dat u per maand moet aflossen hangt af van factoren zoals de rentevoet, de looptijd van de lening en eventuele extra kosten. Het is raadzaam om een leningsimulator te gebruiken of contact op te nemen met de kredietverstrekker om een duidelijk beeld te krijgen van uw maandelijkse aflossingsbedrag. Door deze informatie vooraf te kennen, kunt u beter plannen en ervoor zorgen dat de lening binnen uw financiële mogelijkheden valt.

Kan ik 20.000 euro lenen?

Het is een veelvoorkomende vraag of men €20.000 kan lenen in plaats van €25.000. Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw kredietgeschiedenis, financiële situatie en de voorwaarden van de kredietverstrekker. Het is belangrijk om te onthouden dat het bedrag dat u kunt lenen vaak wordt bepaald door uw kredietwaardigheid en de specifieke leningsvoorwaarden die worden aangeboden. Het is verstandig om met verschillende kredietverstrekkers te praten en offertes aan te vragen om te zien welke mogelijkheden er zijn voor het lenen van €20.000 en wat de bijbehorende voorwaarden zijn.

Kan ik € 25.000 lenen voor mijn auto?

Ja, het is mogelijk om €25.000 te lenen voor de aankoop van een auto. Veel kredietverstrekkers bieden autoleningen aan met een leningbedrag van €25.000 of zelfs meer. Het is belangrijk om verschillende opties te vergelijken en de voorwaarden van de lening zorgvuldig door te nemen voordat u een beslissing neemt. Let op de rentetarieven, de looptijd van de lening en eventuele bijkomende kosten om ervoor te zorgen dat u een lening afsluit die past bij uw financiële situatie en uw behoeften bij het kopen van een auto.

Wat kost 25.000 lenen per maand?

Een veelgestelde vraag over het lenen van €25.000 is: “Wat kost 25.000 lenen per maand?” De maandelijkse kosten van het lenen van €25.000 zijn afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Om de maandelijkse aflossing te berekenen, moet rekening worden gehouden met het totale leenbedrag, de rente die wordt toegepast en hoe lang u de lening wilt aflossen. Het is belangrijk om deze aspecten zorgvuldig te overwegen en eventueel advies in te winnen bij een financieel adviseur om een goed inzicht te krijgen in wat het lenen van €25.000 per maand zou kosten.

Hoeveel afbetalen voor 250000?

Een veelgestelde vraag met betrekking tot het lenen van €25.000 is: “Hoeveel moet ik afbetalen voor €25.000?” Het bedrag dat u maandelijks moet aflossen voor een lening van €25.000 hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele extra kosten of verzekeringen die aan de lening zijn gekoppeld. Het is belangrijk om een realistisch aflossingsplan op te stellen en rekening te houden met uw financiële situatie om ervoor te zorgen dat u de lening comfortabel kunt terugbetalen binnen de gestelde termijn. Het vergelijken van verschillende leningsopties en het raadplegen van een financieel adviseur kan u helpen bij het vinden van een lening die past bij uw budget en behoeften.

Hoeveel rente op 25.000 euro?

Wanneer mensen zich afvragen hoeveel rente er op €25.000 euro zal zijn, is het belangrijk om te begrijpen dat de rentevoet kan variëren afhankelijk van verschillende factoren. De rente die u betaalt op een lening van €25.000 wordt beïnvloed door zaken zoals uw kredietgeschiedenis, de gekozen leentermijn en de specifieke voorwaarden van de kredietverstrekker. Het is aan te raden om offertes van verschillende kredietverstrekkers te vergelijken om een goed beeld te krijgen van de rentetarieven die beschikbaar zijn en om zo de beste deal te vinden die past bij uw financiële situatie.

Hoeveel kan je lenen met 25000 euro?

Bij het lenen van €25.000 is de vraag “Hoeveel kan je lenen met 25000 euro?” relevant voor mensen die willen weten hoeveel extra geld ze kunnen lenen bovenop het bedrag van €25.000. Het maximale leenbedrag hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en de specifieke voorwaarden van de kredietverstrekker. Over het algemeen is het mogelijk om een hoger bedrag te lenen dan €25.000, maar dit zal variëren afhankelijk van uw financiële situatie en de beleidsregels van de kredietverstrekker. Het is raadzaam om advies in te winnen bij een financieel adviseur of kredietverstrekker om een duidelijk beeld te krijgen van hoeveel u kunt lenen naast de initiële €25.000.

Kan ik 25000 euro lenen?

Ja, het is mogelijk om €25.000 te lenen, maar of u daadwerkelijk in aanmerking komt voor een lening van dat bedrag hangt af van verschillende factoren, zoals uw kredietgeschiedenis, inkomen en de voorwaarden van de kredietverstrekker. Het is belangrijk om uw financiële situatie zorgvuldig te evalueren voordat u besluit om €25.000 te lenen en om verschillende opties te vergelijken om de beste deal te vinden die past bij uw behoeften en mogelijkheden. Het is raadzaam om advies in te winnen bij een financieel adviseur voordat u een grote lening afsluit, zodat u weloverwogen beslissingen kunt nemen en financiële risico’s kunt minimaliseren.

Wat kost een lening van 25000 euro?

Een lening van 25.000 euro brengt verschillende kosten met zich mee, waaronder de rente die u betaalt over het geleende bedrag. De totale kosten van de lening zijn afhankelijk van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Het is belangrijk om de totale terugbetalingsbedragen te berekenen en te begrijpen voordat u een lening van 25.000 euro afsluit, zodat u een duidelijk beeld heeft van wat de lening uiteindelijk zal kosten en hoeveel u maandelijks zult moeten aflossen. Het vergelijken van verschillende aanbieders kan helpen om de meest kosteneffectieve leningsoptie te vinden die past bij uw financiële situatie.

Wat kost het om 25.000 euro te lenen?

Veel mensen vragen zich af wat het kost om €25.000 te lenen. Het totale bedrag dat u zult betalen voor het lenen van €25.000 hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is belangrijk om de totale kosten van de lening te berekenen, inclusief rente en eventuele extra kosten, om een duidelijk beeld te krijgen van wat u uiteindelijk zult terugbetalen. Door verschillende aanbieders te vergelijken en goed te letten op de voorwaarden, kunt u een lening vinden die past bij uw financiële situatie en behoeften.

Hoeveel betaal je af als je 250000 leent?

Wanneer je €25.000 leent, is het belangrijk om te begrijpen hoeveel je uiteindelijk zult moeten terugbetalen. Het totaalbedrag dat je terugbetaalt bij het lenen van €25.000 bestaat uit het geleende bedrag plus de rente die je over de looptijd van de lening betaalt. De hoogte van de afbetalingen hangt af van factoren zoals de rentevoet, de looptijd van de lening en eventuele extra kosten of boetes. Het is verstandig om goed te letten op deze aspecten en zorgvuldig te berekenen hoeveel je maandelijks zult moeten aflossen om zo een weloverwogen beslissing te nemen bij het lenen van €25.000.

Hoeveel geld moet ik hebben om te kunnen lenen?

Om te kunnen lenen, is het hebben van voldoende inkomen en een goede kredietgeschiedenis essentieel. Kredietverstrekkers zullen uw financiële situatie beoordelen om te bepalen of u in aanmerking komt voor een lening van €25.000. Het exacte bedrag dat u moet verdienen om te kunnen lenen, kan variëren afhankelijk van verschillende factoren, zoals uw maandelijkse uitgaven, andere schulden en de specifieke eisen van de kredietverstrekker. Het is belangrijk om realistisch te zijn over uw financiële mogelijkheden en ervoor te zorgen dat u in staat bent om de lening terug te betalen voordat u zich verbindt tot het lenen van geld.

Hoeveel afbetalen voor 25000 euro?

Als u €25.000 leent, is het belangrijk om te begrijpen hoeveel u maandelijks moet afbetalen en wat de totale kosten van de lening zullen zijn. Het exacte bedrag dat u maandelijks moet aflossen voor een lening van €25.000 hangt af van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is verstandig om een leningsimulator te gebruiken of advies in te winnen bij een financieel adviseur om een duidelijk beeld te krijgen van uw maandelijkse aflossingen en het totale terug te betalen bedrag voor een lening van €25.000. Het is essentieel om deze informatie grondig te begrijpen voordat u zich verbindt tot het lenen van dit bedrag, zodat u uw financiën op verantwoorde wijze kunt beheren.

Wat kost een lening van 30000 euro?

Een lening van 30000 euro brengt verschillende kosten met zich mee, waaronder de rente die u betaalt over het geleende bedrag en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. De totale kosten van een lening van 30000 euro kunnen variëren afhankelijk van de kredietverstrekker, de looptijd van de lening en uw kredietgeschiedenis. Het is belangrijk om goed te informeren naar de rentetarieven en voorwaarden bij verschillende aanbieders voordat u een beslissing neemt over het afsluiten van een lening van dit bedrag. Het vergelijken van opties kan u helpen om de meest gunstige lening te vinden die past bij uw financiële situatie.

gemiddelde rente lening

Alles wat u moet weten over de gemiddelde rente bij het afsluiten van een lening

Gemiddelde rente lening: Wat u moet weten

Gemiddelde rente lening: Wat u moet weten

Als u overweegt om een lening af te sluiten, is het belangrijk om goed op de hoogte te zijn van de gemiddelde rentetarieven die momenteel gelden. De gemiddelde rente op leningen kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en uw kredietwaardigheid.

Op dit moment liggen de gemiddelde rentetarieven voor leningen in België op een historisch laag niveau. Dit kan een gunstige situatie zijn voor mensen die geld willen lenen voor bijvoorbeeld het kopen van een huis, het financieren van een auto of het consolideren van schulden.

Het is echter belangrijk om te onthouden dat de gemiddelde rente slechts een indicatie is en dat uw individuele rentetarief kan variëren op basis van uw persoonlijke situatie. Om de beste deal te krijgen, is het verstandig om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen voordat u een beslissing neemt.

Daarnaast is het verstandig om rekening te houden met eventuele bijkomende kosten en voorwaarden die kunnen worden verbonden aan de lening. Zorg ervoor dat u alle informatie grondig doorneemt voordat u zich verbindt tot een leningsovereenkomst.

Kortom, door op de hoogte te blijven van de gemiddelde rentetarieven en goed onderzoek te doen naar uw opties, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening. Neem altijd de tijd om alle details te begrijpen en laat u indien nodig adviseren door een financieel expert.


5 Tips om de Beste Gemiddelde Rente voor je Lening te Vinden

  1. Vergelijk de rentetarieven van verschillende leningen om de beste gemiddelde rente te vinden.
  2. Let op bijkomende kosten, zoals administratiekosten, die de gemiddelde rente kunnen beïnvloeden.
  3. Kies voor een lening met een vaste rentevoet om verrassingen in de toekomst te vermijden.
  4. Houd rekening met de looptijd van de lening bij het berekenen van het totale bedrag dat je zal terugbetalen.
  5. Wees voorzichtig met leningen met een variabele rente, aangezien deze kunnen stijgen en zo je maandelijkse aflossingen beïnvloeden.

Vergelijk de rentetarieven van verschillende leningen om de beste gemiddelde rente te vinden.

Het is verstandig om de rentetarieven van verschillende leningen te vergelijken om de beste gemiddelde rente te vinden. Door verschillende kredietverstrekkers te onderzoeken en offertes aan te vragen, kunt u een goed beeld krijgen van wat er beschikbaar is en welke optie het meest voordelig is voor uw specifieke situatie. Het vergelijken van rentetarieven stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw lening.

Let op bijkomende kosten, zoals administratiekosten, die de gemiddelde rente kunnen beïnvloeden.

Het is essentieel om aandacht te besteden aan bijkomende kosten, zoals administratiekosten, die van invloed kunnen zijn op de gemiddelde rente van een lening. Deze extra kosten kunnen aanzienlijk variëren tussen verschillende kredietverstrekkers en dienen daarom zorgvuldig te worden overwogen bij het beoordelen van de totale kosten van een lening. Het is verstandig om niet alleen naar de gemiddelde rente te kijken, maar ook naar alle mogelijke extra kosten die kunnen worden toegevoegd, zodat u een volledig beeld krijgt van de financiële verplichtingen die gepaard gaan met het lenen van geld.

Kies voor een lening met een vaste rentevoet om verrassingen in de toekomst te vermijden.

Kies bij het afsluiten van een lening voor een vaste rentevoet om verrassingen in de toekomst te vermijden. Met een vaste rentevoet blijft uw rentetarief gedurende de hele looptijd van de lening hetzelfde, waardoor u zekerheid heeft over uw maandelijkse aflossingen. Dit kan helpen om onverwachte stijgingen in de rente te voorkomen en u te beschermen tegen financiële schokken. Het is een verstandige keuze om stabiliteit en voorspelbaarheid te waarborgen bij het beheren van uw lening.

Houd rekening met de looptijd van de lening bij het berekenen van het totale bedrag dat je zal terugbetalen.

Bij het berekenen van het totale bedrag dat je zal terugbetalen voor een lening, is het essentieel om rekening te houden met de looptijd van de lening. De looptijd bepaalt niet alleen hoe lang je aan de lening gebonden bent, maar heeft ook invloed op de totale kosten die je uiteindelijk zult betalen. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk zal je meer rente betalen over de gehele periode. Het is daarom belangrijk om zorgvuldig af te wegen welke looptijd het meest geschikt is voor jouw financiële situatie en doelen.

Wees voorzichtig met leningen met een variabele rente, aangezien deze kunnen stijgen en zo je maandelijkse aflossingen beïnvloeden.

Wees voorzichtig met leningen met een variabele rente, aangezien deze kunnen fluctueren en invloed hebben op je maandelijkse aflossingen. Als de rente stijgt, kunnen ook je maandelijkse kosten toenemen, wat een onverwachte financiële last kan veroorzaken. Het is verstandig om de risico’s van leningen met variabele rentetarieven zorgvuldig af te wegen en indien mogelijk te kiezen voor een lening met een vaste rente om meer stabiliteit en voorspelbaarheid in je financiële planning te brengen.

Wat is de actuele rentevoet voor een hypothecaire lening in België?

Wat is de huidige rentevoet voor hypothecaire lening

Wat is de huidige rentevoet voor een hypothecaire lening?

De rentevoet voor hypothecaire leningen is een belangrijke factor voor mensen die een huis willen kopen of verbouwen. Het bepaalt immers hoeveel interest je moet betalen op het geleende bedrag gedurende de looptijd van de lening.

Op dit moment varieert de rentevoet voor hypothecaire leningen in België tussen de 1% en 2% voor leningen met een vaste rentevoet en tussen de 0,5% en 1,5% voor leningen met een variabele rentevoet. Deze percentages kunnen echter fluctueren afhankelijk van verschillende factoren, waaronder de economische situatie, inflatie en het beleid van de centrale bank.

Het is belangrijk om te begrijpen dat de rentevoet slechts één aspect is waarmee rekening moet worden gehouden bij het afsluiten van een hypothecaire lening. Andere factoren zoals de looptijd van de lening, het geleende bedrag en eventuele bijkomende kosten spelen ook een rol bij het bepalen van de totale kostprijs van de lening.

Voordat je beslist om een hypothecaire lening af te sluiten, is het verstandig om verschillende kredietverstrekkers te vergelijken en advies in te winnen bij financiële experts. Op die manier kan je een weloverwogen beslissing nemen die past bij jouw financiële situatie en toekomstplannen.

Vergeet niet dat het afsluiten van een hypothecaire lening een grote financiële verantwoordelijkheid met zich meebrengt. Zorg er daarom voor dat je goed geïnformeerd bent over alle aspecten van de lening voordat je definitief akkoord gaat met de voorwaarden.


12 Veelgestelde Vragen over de Huidige Rentevoet voor Hypothecaire Leningen in België

  1. Wat is de huidige hypotheekrente op dit moment?
  2. Wat gaat hypotheekrente doen in 2024 in België?
  3. Zal de rentevoet nog dalen?
  4. Wat is de huidige rentevoet KBC?
  5. Wat gaat de rente doen in 2024 in België?
  6. Wat zijn de vooruitzichten voor de rente op een woonlening in 2025?
  7. Wat zijn de vooruitzichten voor de rente op een hypothecaire lening in 2024?
  8. Wat is de gemiddelde rentevoet voor hypothecaire lening?
  9. Wat is de wettelijke rentevoet voor een lening in 2025?
  10. Wat is de huidige rente op een hypotheek?
  11. Hoe hoog staat de rentevoet vandaag?
  12. Wat is de rentevoet op dit moment?

Wat is de huidige hypotheekrente op dit moment?

Op dit moment is de huidige hypotheekrente in België afhankelijk van verschillende factoren en kan variëren tussen 1% en 2% voor leningen met een vaste rentevoet, en tussen 0,5% en 1,5% voor leningen met een variabele rentevoet. Het is belangrijk om te begrijpen dat de hypotheekrente regelmatig kan veranderen als gevolg van economische omstandigheden en beleidsmaatregelen. Potentiële kredietnemers wordt aangeraden om advies in te winnen bij financiële experts en verschillende kredietverstrekkers te vergelijken om de meest gunstige voorwaarden te vinden die passen bij hun financiële situatie.

Wat gaat hypotheekrente doen in 2024 in België?

Het voorspellen van de hypotheekrente in België voor 2024 is een uitdagende taak, aangezien deze afhankelijk is van verschillende economische en financiële factoren. Hoewel het onmogelijk is om met absolute zekerheid te zeggen wat de rentevoeten zullen doen, kunnen we wel enkele trends en prognoses bekijken. Economische indicatoren, zoals de inflatie, werkloosheidscijfers en het monetaire beleid van de Europese Centrale Bank, zullen allemaal invloed hebben op de richting van de hypotheekrente. Het is raadzaam om regelmatig updates te volgen van financiële experts en instellingen om een beter inzicht te krijgen in de mogelijke evolutie van de hypotheekrente in België voor het jaar 2024.

Zal de rentevoet nog dalen?

Een veelgestelde vraag is of de rentevoet voor hypothecaire leningen nog zal dalen. Het voorspellen van renteschommelingen is echter geen exacte wetenschap en wordt beïnvloed door verschillende economische factoren en marktomstandigheden. Hoewel niemand met absolute zekerheid kan zeggen of de rentevoet zal dalen, volgen financiële instellingen en experts de markttrends nauwlettend om prognoses te maken. Het is raadzaam om regelmatig de rentetarieven te monitoren en advies in te winnen bij financiële professionals om goed geïnformeerde beslissingen te nemen over het afsluiten van een hypothecaire lening.

Wat is de huidige rentevoet KBC?

De huidige rentevoet bij KBC voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en de financiële situatie van de aanvrager. Het is raadzaam om rechtstreeks contact op te nemen met KBC of hun website te raadplegen voor de meest actuele informatie over rentevoeten en leningsvoorwaarden. Door persoonlijk advies in te winnen bij KBC kunnen potentiële kredietnemers een duidelijk beeld krijgen van welke rentevoet en leningopties voor hen beschikbaar zijn.

Wat gaat de rente doen in 2024 in België?

Een veelgestelde vraag is wat de rente zal doen in 2024 in België. Het voorspellen van toekomstige rentetarieven is echter een uitdaging, aangezien deze afhankelijk zijn van verschillende economische factoren en marktomstandigheden. Hoewel experts prognoses kunnen maken op basis van trends en analyses, blijft het onzeker hoe de rentevoeten zich precies zullen ontwikkelen. Het is daarom verstandig om regelmatig de financiële markten te volgen en advies in te winnen bij professionals om op de hoogte te blijven van eventuele veranderingen die invloed kunnen hebben op hypothecaire leningen en andere financiële producten.

Wat zijn de vooruitzichten voor de rente op een woonlening in 2025?

De vooruitzichten voor de rente op een woonlening in 2025 zijn afhankelijk van verschillende economische factoren en marktomstandigheden. Hoewel het moeilijk is om met absolute zekerheid te voorspellen hoe de rente zich zal ontwikkelen, zijn er enkele trends die kunnen worden geobserveerd. Analisten suggereren dat de rentevoeten op hypothecaire leningen in de komende jaren mogelijk geleidelijk zullen stijgen als gevolg van veranderingen in het monetaire beleid, inflatiedruk en economische groei. Het is daarom raadzaam voor potentiële kredietnemers om regelmatig markttrends te volgen en advies in te winnen bij financiële experts om goed geïnformeerde beslissingen te nemen over het afsluiten van een woonlening in 2025.

Wat zijn de vooruitzichten voor de rente op een hypothecaire lening in 2024?

De vooruitzichten voor de rente op een hypothecaire lening in 2024 zijn afhankelijk van verschillende economische factoren en marktomstandigheden. Hoewel het moeilijk is om met absolute zekerheid te voorspellen hoe de rente zich zal ontwikkelen, suggereren sommige analisten dat de rente op hypothecaire leningen in 2024 mogelijk iets hoger kan zijn dan de huidige niveaus. Dit kan te maken hebben met veranderingen in het monetair beleid, inflatieverwachtingen en algemene economische groei. Het is echter altijd verstandig om regelmatig de rentetarieven te volgen en advies in te winnen bij financiële experts om goed geïnformeerd te blijven over eventuele veranderingen die van invloed kunnen zijn op het afsluiten van een hypothecaire lening in de toekomst.

Wat is de gemiddelde rentevoet voor hypothecaire lening?

De gemiddelde rentevoet voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, zoals de economische omstandigheden, de looptijd van de lening en het type rentevoet (vast of variabel). Op dit moment ligt de gemiddelde rentevoet voor hypothecaire leningen in België rond de 1,5% tot 2%, maar het is belangrijk op te merken dat deze cijfers slechts een algemene indicatie vormen. Potentiële kredietnemers wordt aangeraden om contact op te nemen met verschillende banken en financiële instellingen om specifieke informatie te verkrijgen over de actuele rentetarieven en voorwaarden die van toepassing zijn op hypothecaire leningen. Het vergelijken van aanbiedingen en het raadplegen van financiële experts kan helpen bij het vinden van een lening die past bij individuele behoeften en financiële situatie.

Wat is de wettelijke rentevoet voor een lening in 2025?

De wettelijke rentevoet voor een lening in 2025 is afhankelijk van verschillende factoren en kan variëren op basis van de economische omstandigheden en het beleid van de centrale bank. Het is belangrijk om te begrijpen dat de wettelijke rentevoet regelmatig wordt herzien en aangepast om in lijn te blijven met de marktomstandigheden. Het is raadzaam om bij het afsluiten van een lening in 2025 advies in te winnen bij financiële experts en kredietverstrekkers om op de hoogte te zijn van de actuele wettelijke rentevoet en hoe deze van invloed kan zijn op jouw leningsovereenkomst.

Wat is de huidige rente op een hypotheek?

De vraag “Wat is de huidige rente op een hypotheek?” is een veelvoorkomende vraag onder mensen die overwegen een huis te kopen of te verbouwen. De rente op een hypotheek kan variëren afhankelijk van verschillende factoren, waaronder de economische omstandigheden, het type lening en de kredietwaardigheid van de lener. Op dit moment liggen de rentetarieven voor hypothecaire leningen in België tussen de 1% en 2% voor leningen met een vaste rentevoet en tussen de 0,5% en 1,5% voor leningen met een variabele rentevoet. Het is echter belangrijk om te onthouden dat deze tarieven kunnen fluctueren en dat het verstandig is om advies in te winnen bij financiële experts voordat je besluit een hypotheek af te sluiten.

Hoe hoog staat de rentevoet vandaag?

Een veelgestelde vraag is: “Hoe hoog staat de rentevoet vandaag voor een hypothecaire lening?” De actuele rentevoet voor hypothecaire leningen kan dagelijks variëren en wordt beïnvloed door verschillende factoren, zoals marktomstandigheden, economische ontwikkelingen en het beleid van financiële instellingen. Het is daarom raadzaam om regelmatig de rentetarieven te controleren bij verschillende kredietverstrekkers en financiële instellingen om een goed beeld te krijgen van de huidige rentestanden en om een weloverwogen beslissing te kunnen nemen bij het afsluiten van een hypothecaire lening.

Wat is de rentevoet op dit moment?

Op dit moment varieert de rentevoet voor hypothecaire leningen in België tussen de 1% en 2% voor leningen met een vaste rentevoet en tussen de 0,5% en 1,5% voor leningen met een variabele rentevoet. Het is belangrijk op te merken dat deze percentages kunnen fluctueren afhankelijk van verschillende factoren, zoals de economische omstandigheden en het beleid van de centrale bank. Het is raadzaam om regelmatig de actuele rentetarieven te controleren bij verschillende kredietverstrekkers en advies in te winnen bij financiële experts om een goed geïnformeerde beslissing te kunnen nemen over het afsluiten van een hypothecaire lening.

maximale lening berekenen

Het Berekenen van uw Maximale Lening: Een Gids voor Financiële Zekerheid

Artikel: Maximale Lening Berekenen

Maximale Lening Berekenen: Een Gids voor Financiële Zekerheid

Als u overweegt om een lening af te sluiten, is het belangrijk om te weten wat uw maximale leenbedrag is. Het berekenen van uw maximale lening kan u helpen bij het plannen van uw financiën en ervoor zorgen dat u verantwoord leent. Hier zijn enkele belangrijke stappen om uw maximale lening te berekenen:

Stap 1: Bepaal uw inkomen en vaste lasten

Om uw maximale leenbedrag te berekenen, moet u eerst een overzicht maken van uw maandelijks inkomen en vaste lasten. Dit omvat zaken als salaris, eventuele andere inkomsten en uitgaven zoals huur, hypotheek, nutsvoorzieningen en andere verplichte betalingen.

Stap 2: Bereken uw beschikbare inkomsten

Nadat u uw totale inkomen en vaste lasten heeft bepaald, kunt u uw beschikbare inkomsten berekenen door de totale lasten af te trekken van het totale inkomen. Dit bedrag geeft aan hoeveel geld u maandelijks beschikbaar heeft voor leningen en andere uitgaven.

Stap 3: Bepaal de maximale leencapaciteit

Om de maximale lening te berekenen die u zich kunt veroorloven, moet u rekening houden met factoren zoals rentevoeten, looptijd van de lening en eventuele andere financiële verplichtingen. U kunt online tools gebruiken of advies inwinnen bij financiële experts om een nauwkeurige schatting te maken.

Stap 4: Vergelijk leningsopties

Nadat u uw maximale leencapaciteit heeft bepaald, is het raadzaam om verschillende leningsopties te vergelijken bij verschillende kredietverstrekkers. Let op factoren zoals rentevoeten, voorwaarden en flexibiliteit voordat u een definitieve beslissing neemt.

Het berekenen van uw maximale lening is een essentiële stap om ervoor te zorgen dat u verantwoordelijk leent en financiële stabiliteit behoudt. Door deze gids te volgen en zorgvuldig alle relevante factoren af ​​te wegen, kunt u de juiste beslissing nemen bij het afsluiten van een lening die past bij uw financiële situatie.


19 Veelgestelde Vragen over het Berekenen van je Maximale Lening

  1. Hoe bereken je maximale lening?
  2. Wat is het maximum dat ik kan lenen?
  3. Hoeveel geld moet je hebben om 300.000 te lenen?
  4. Wat kost 200.000 euro lenen?
  5. Hoeveel kan ik lenen op basis van inkomen?
  6. Hoe bereken ik mijn maximale leenbedrag?
  7. Hoe bereken je de maximale leencapaciteit?
  8. Wat is het maximum bedrag dat je kunt lenen?
  9. Welk bedrag mag ik maximaal lenen?
  10. Hoeveel kan ik lenen met 4000 bruto per maand?
  11. Hoeveel afbetalen voor 250000?
  12. Hoeveel moet je verdienen om 700000 te lenen?
  13. Hoeveel mag je lenen in 2024?
  14. Hoeveel geld kun je maximaal lenen?
  15. Hoeveel moet je verdienen om 150.000 euro te lenen?
  16. Hoeveel lening mag je hebben?
  17. Hoeveel geld mag je maximaal lenen?
  18. Hoeveel moet ik verdienen om 300.000 euro te lenen?
  19. Hoeveel afbetalen voor 100.000 euro lenen?

Hoe bereken je maximale lening?

Het berekenen van je maximale lening is een belangrijke stap bij het plannen van je financiën en het nemen van verantwoorde beslissingen over lenen. Om je maximale lening te berekenen, moet je eerst een grondig inzicht hebben in je maandelijkse inkomen, vaste lasten en beschikbare inkomsten. Door rekening te houden met factoren zoals rentevoeten, looptijd van de lening en andere financiële verplichtingen, kun je bepalen hoeveel geld je maandelijks kunt besteden aan aflossingen. Het is raadzaam om online tools te gebruiken of advies in te winnen bij financiële experts om een nauwkeurige schatting te maken van je maximale leencapaciteit. Met deze informatie kun je vervolgens verschillende leningsopties vergelijken en een weloverwogen keuze maken die past bij jouw financiële situatie.

Wat is het maximum dat ik kan lenen?

Een veelgestelde vraag bij het berekenen van een maximale lening is: “Wat is het maximum dat ik kan lenen?” Het maximale leenbedrag dat u kunt krijgen, wordt bepaald door verschillende factoren, waaronder uw inkomen, vaste lasten, kredietgeschiedenis en de voorwaarden van de geldverstrekker. Door een grondige analyse van uw financiële situatie uit te voeren en rekening te houden met deze factoren, kunt u een nauwkeurige schatting maken van het maximale bedrag dat u verantwoord kunt lenen. Het is belangrijk om realistisch te blijven en alleen te lenen wat u comfortabel kunt terugbetalen om financiële problemen in de toekomst te voorkomen.

Hoeveel geld moet je hebben om 300.000 te lenen?

Een veelgestelde vraag bij het berekenen van de maximale lening is: “Hoeveel geld moet je hebben om 300.000 euro te lenen?” Het bedrag dat u moet hebben om 300.000 euro te lenen, hangt af van verschillende factoren, waaronder uw inkomen, vaste lasten en financiële situatie. Om deze lening te verkrijgen, zullen kredietverstrekkers uw financiële achtergrond beoordelen en kijken naar uw beschikbare inkomsten na aftrek van vaste lasten en andere verplichtingen. Het is belangrijk om een realistische kijk te hebben op uw financiën en ervoor te zorgen dat u de lening verantwoord kunt terugbetalen voordat u zich engageert voor een dergelijk bedrag.

Wat kost 200.000 euro lenen?

Het bepalen van de kosten van het lenen van 200.000 euro hangt af van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Om een nauwkeurige schatting te maken van de totale kosten, is het belangrijk om deze factoren zorgvuldig te overwegen en verschillende leningsopties te vergelijken bij diverse kredietverstrekkers. Door een goede berekening te maken en alle relevante kosten in kaart te brengen, kunt u een weloverwogen beslissing nemen over het lenen van 200.000 euro en ervoor zorgen dat u financieel goed voorbereid bent.

Hoeveel kan ik lenen op basis van inkomen?

Een veelgestelde vraag bij het berekenen van de maximale lening is: “Hoeveel kan ik lenen op basis van inkomen?” Het bedrag dat u kunt lenen op basis van uw inkomen hangt af van verschillende factoren, zoals uw maandelijkse inkomsten, vaste lasten en eventuele andere financiële verplichtingen. Door een gedetailleerd overzicht te maken van uw financiële situatie en rekening te houden met de geldende rentevoeten en looptijden, kunt u een nauwkeurige schatting maken van het maximale leenbedrag dat voor u haalbaar is. Het is altijd verstandig om advies in te winnen bij financiële experts of gebruik te maken van online tools om een goed beeld te krijgen van uw leencapaciteit op basis van uw inkomen.

Hoe bereken ik mijn maximale leenbedrag?

Een veelgestelde vraag is: “Hoe bereken ik mijn maximale leenbedrag?” Het bepalen van uw maximale leenbedrag is een belangrijke stap bij het afsluiten van een lening. Om dit te berekenen, moet u uw maandelijkse inkomen, vaste lasten en eventuele andere financiële verplichtingen in overweging nemen. Door deze factoren zorgvuldig te evalueren en te kijken naar de rentevoeten en looptijd van de lening, kunt u een realistische schatting maken van het bedrag dat u verantwoord kunt lenen. Het raadplegen van financiële experts of het gebruikmaken van online tools kan u helpen om uw maximale leencapaciteit nauwkeurig te bepalen en weloverwogen beslissingen te nemen over leningen.

Hoe bereken je de maximale leencapaciteit?

Het berekenen van de maximale leencapaciteit is een belangrijke vraag voor veel mensen die overwegen om een lening af te sluiten. Om de maximale leencapaciteit te bepalen, moet men rekening houden met verschillende factoren, zoals het maandelijkse inkomen, vaste lasten, eventuele andere financiële verplichtingen en de gewenste looptijd van de lening. Door deze gegevens zorgvuldig te analyseren en gebruik te maken van online tools of advies in te winnen bij financiële experts, kan men een realistische schatting maken van hoeveel men zich kan veroorloven om maandelijks aan een lening te besteden. Het begrijpen van de maximale leencapaciteit is essentieel om verantwoordelijk te lenen en financiële stabiliteit te behouden.

Wat is het maximum bedrag dat je kunt lenen?

Een veelgestelde vraag bij het berekenen van een maximale lening is: “Wat is het maximum bedrag dat je kunt lenen?” Het maximale bedrag dat je kunt lenen, hangt af van verschillende factoren zoals je inkomen, vaste lasten, kredietgeschiedenis en de voorwaarden van de kredietverstrekker. Door een grondige analyse te maken van deze factoren en gebruik te maken van online tools of advies in te winnen bij financiële experts, kun je een nauwkeurige schatting krijgen van het maximale leenbedrag dat voor jou haalbaar is. Het is belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat de lening binnen jouw financiële mogelijkheden past om financiële stabiliteit te waarborgen.

Welk bedrag mag ik maximaal lenen?

Een veelgestelde vraag bij het berekenen van een maximale lening is: “Welk bedrag mag ik maximaal lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw inkomen, vaste lasten, financiële verplichtingen en de voorwaarden van de lening. Door een grondige analyse te maken van uw financiële situatie en rekening te houden met alle relevante aspecten, kunt u een nauwkeurige schatting maken van het maximale leenbedrag dat u zich kunt veroorloven. Het is essentieel om verantwoordelijk te lenen en ervoor te zorgen dat de lening binnen uw budget past om financiële problemen in de toekomst te voorkomen.

Hoeveel kan ik lenen met 4000 bruto per maand?

Een veelgestelde vraag bij het berekenen van de maximale lening is: “Hoeveel kan ik lenen met een bruto maandinkomen van 4000 euro?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw vaste lasten, eventuele andere financiële verplichtingen en de specifieke voorwaarden van de lening die u overweegt. Om een nauwkeurige schatting te maken van hoeveel u kunt lenen, is het raadzaam om uw financiële situatie in detail te analyseren en mogelijk advies in te winnen bij een financieel expert of kredietverstrekker. Op basis van uw inkomen en uitgaven kunnen zij u helpen bij het bepalen van een realistisch leenbedrag dat past bij uw financiële mogelijkheden en doelen.

Hoeveel afbetalen voor 250000?

Een veelgestelde vraag bij het berekenen van de maximale lening is: “Hoeveel moet ik afbetalen voor een lening van 250.000 euro?” Om deze vraag te beantwoorden, is het belangrijk om rekening te houden met factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens in overweging te nemen en gebruik te maken van een leningsimulator of advies in te winnen bij financiële experts, kunt u een nauwkeurige schatting krijgen van het maandelijkse aflossingsbedrag dat vereist is voor een lening van 250.000 euro. Het is verstandig om deze berekeningen zorgvuldig uit te voeren om ervoor te zorgen dat u zich comfortabel voelt met de financiële verplichtingen die gepaard gaan met het lenen van dit bedrag.

Hoeveel moet je verdienen om 700000 te lenen?

Een veelgestelde vraag bij het berekenen van de maximale lening is: “Hoeveel moet je verdienen om 700.000 te lenen?” Om deze vraag te beantwoorden, moet rekening worden gehouden met verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele andere financiële verplichtingen. Over het algemeen geldt dat hoe hoger het bedrag dat u wilt lenen, hoe hoger uw inkomen moet zijn om aan de kredietvoorwaarden te voldoen. Het is raadzaam om advies in te winnen bij financiële experts of gebruik te maken van online tools om een nauwkeurige schatting te maken van het benodigde inkomen om 700.000 te lenen en tegelijkertijd financiële stabiliteit te behouden.

Hoeveel mag je lenen in 2024?

Een veelgestelde vraag met betrekking tot het berekenen van de maximale lening is: “Hoeveel mag je lenen in 2024?” Het maximale leenbedrag dat u kunt krijgen in 2024 hangt af van verschillende factoren, waaronder uw inkomen, vaste lasten, kredietgeschiedenis en de geldende regelgeving op dat moment. Het is belangrijk om rekening te houden met eventuele wijzigingen in de wet- en regelgeving met betrekking tot leningen en hypotheekverstrekking die van invloed kunnen zijn op het maximale leenbedrag dat u kunt verkrijgen. Het raadplegen van financiële experts en het gebruik van online tools kan u helpen bij het nauwkeurig berekenen van uw maximale leencapaciteit in 2024.

Hoeveel geld kun je maximaal lenen?

Een veelgestelde vraag bij het berekenen van een maximale lening is: “Hoeveel geld kun je maximaal lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw maandelijks inkomen, vaste lasten, eventuele andere financiële verplichtingen en de voorwaarden van de lening zoals rentevoeten en looptijd. Door een grondige analyse te maken van uw financiële situatie en gebruik te maken van online tools of advies in te winnen bij financiële experts, kunt u een realistische schatting maken van het maximale leenbedrag dat u zich kunt veroorloven. Het is belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat de lening binnen uw financiële mogelijkheden past om financiële stabiliteit te behouden.

Hoeveel moet je verdienen om 150.000 euro te lenen?

Een veelgestelde vraag bij het berekenen van de maximale lening is: “Hoeveel moet je verdienen om 150.000 euro te lenen?” Om deze vraag te beantwoorden, moet rekening worden gehouden met verschillende factoren, waaronder het rentepercentage, de looptijd van de lening en eventuele andere financiële verplichtingen. Over het algemeen geldt dat hoe hoger het leenbedrag is, hoe hoger het vereiste inkomen zal zijn om in aanmerking te komen voor een lening van dat bedrag. Het is raadzaam om advies in te winnen bij financiële experts of gebruik te maken van online tools om een nauwkeurige schatting te maken van het benodigde inkomen om 150.000 euro te lenen en tegelijkertijd financiële stabiliteit te behouden.

Hoeveel lening mag je hebben?

Een veelgestelde vraag met betrekking tot het berekenen van de maximale lening is: “Hoeveel lening mag je hebben?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw inkomen, vaste lasten, financiële verplichtingen en de voorwaarden van de lening. Het is belangrijk om een grondige analyse te maken van uw financiële situatie om te bepalen hoeveel lening u zich kunt veroorloven. Door uw maximale leencapaciteit zorgvuldig te berekenen en rekening te houden met alle relevante aspecten, kunt u een weloverwogen beslissing nemen over het afsluiten van een lening die past bij uw financiële mogelijkheden en doelen.

Hoeveel geld mag je maximaal lenen?

Een veelgestelde vraag bij het berekenen van een maximale lening is: “Hoeveel geld mag je maximaal lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw inkomen, vaste lasten, financiële verplichtingen en de geldende rentevoeten. Het is essentieel om uw financiële situatie zorgvuldig te analyseren en rekening te houden met uw beschikbare inkomsten voordat u beslist hoeveel u maximaal kunt lenen. Door verantwoordelijk te lenen en realistische verwachtingen te hebben, kunt u ervoor zorgen dat u een lening afsluit die past bij uw financiële mogelijkheden en u helpt uw doelen te bereiken.

Hoeveel moet ik verdienen om 300.000 euro te lenen?

Een veelgestelde vraag bij het berekenen van de maximale lening is: “Hoeveel moet ik verdienen om 300.000 euro te lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele andere financiële verplichtingen die u heeft. Over het algemeen geldt dat hoe hoger uw inkomen is, hoe meer u kunt lenen. Het is echter belangrijk om realistisch te blijven en ervoor te zorgen dat u de lening comfortabel kunt terugbetalen zonder financiële stress te ervaren. Het raadplegen van een financieel adviseur of het gebruik van online tools kan u helpen bij het bepalen van het benodigde inkomen om 300.000 euro te lenen op een verantwoorde manier.

Hoeveel afbetalen voor 100.000 euro lenen?

Een veelgestelde vraag bij het berekenen van de maximale lening is: “Hoeveel moet ik maandelijks afbetalen als ik 100.000 euro leen?” Het maandelijkse aflossingsbedrag voor een lening van 100.000 euro hangt af van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze variabelen in overweging te nemen, kunt u een schatting maken van het bedrag dat u maandelijks moet terugbetalen. Het is raadzaam om verschillende leningsopties te vergelijken en advies in te winnen bij financiële experts om een weloverwogen beslissing te nemen die past bij uw financiële situatie en doelen.