Tag, jkp

maximale persoonlijke lening berekenen

Maximale persoonlijke lening berekenen: ontdek hoeveel je kan lenen

Maximale persoonlijke lening berekenen: hoeveel kan je lenen?

Wil je weten hoeveel je maximaal kan lenen met een persoonlijke lening? Het antwoord hangt niet alleen af van het bedrag dat je aanvraagt. Een kredietgever bekijkt ook je inkomen, je vaste uitgaven, andere leningen en de looptijd van het krediet. Er bestaat in België geen vast maximumbedrag dat voor iedereen geldt: de berekening is persoonlijk.

Met een eerste inschatting van je budget kan je bepalen welke maandelijkse afbetaling haalbaar is. Daarna kan je kredietgevers vergelijken en nagaan welk leenbedrag en welke looptijd bij je situatie passen.

Wat bepaalt het maximale leenbedrag?

Bij de beoordeling van een aanvraag kijkt de kredietgever naar je financiële situatie en je vermogen om de lening terug te betalen. Daarbij spelen onder meer deze factoren een rol:

  • Je netto-inkomen: loon, pensioen of andere regelmatige inkomsten.
  • Je vaste uitgaven: bijvoorbeeld huur of hypotheek, energie, verzekeringen en kinderopvang.
  • Je bestaande kredieten: lopende leningen en de maandelijkse afbetalingen daarvoor.
  • Je gezinssituatie: het aantal personen ten laste en de kosten van je huishouden.
  • De looptijd: een langere looptijd kan de maandelijkse afbetaling verlagen, maar verhoogt doorgaans het totaalbedrag dat je terugbetaalt.
  • De kredietvoorwaarden: onder meer de rentevoet en het jaarlijks kostenpercentage (JKP).

De kredietgever moet beoordelen of het krediet verantwoord is. Daarbij kan hij informatie raadplegen in de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België. Die registratie bevat gegevens over bepaalde kredieten en eventuele betalingsachterstanden.

Zo maak je zelf een eerste berekening

Een bruikbare eerste stap is berekenen hoeveel je maandelijks overhoudt nadat je noodzakelijke uitgaven betaald zijn. Gebruik daarvoor een realistisch budget, niet enkel je inkomsten min je leninglasten.

  1. Tel je regelmatige netto-inkomsten op.
  2. Trek je vaste kosten en bestaande maandelijkse kredietafbetalingen ervan af.
  3. Hou rekening met dagelijkse uitgaven, zoals voeding, vervoer en medische kosten.
  4. Voorzie een buffer voor onverwachte uitgaven en toekomstige kosten.
  5. Wat daarna overblijft, geeft een indicatie van een mogelijke maandelijkse afbetaling.

Dit bedrag is geen garantie dat een kredietgever je aanvraag zal goedkeuren. De kredietgever maakt zelf een volledige beoordeling en kan rekening houden met andere elementen.

Van maandelijkse afbetaling naar leenbedrag

Wanneer je weet welk bedrag je maandelijks comfortabel kan missen, kan je dat gebruiken om verschillende kredietsimulaties te vergelijken. Het mogelijke leenbedrag hangt samen met de maandelijkse afbetaling, de looptijd en de rentevoet. Bij dezelfde maandelijkse afbetaling kan een langere looptijd doorgaans een hoger leenbedrag mogelijk maken, maar je betaalt dan vaak langer en in totaal meer terug.

Een online simulatie is daarom vooral een richtlijn. De uiteindelijke voorwaarden kunnen verschillen van de simulatie, bijvoorbeeld na controle van je gegevens of na beoordeling door de kredietgever.

Let op het JKP en het totaal terug te betalen bedrag

Kijk bij het vergelijken niet alleen naar de maandelijkse afbetaling. Het jaarlijks kostenpercentage (JKP) geeft de kosten van het krediet op jaarbasis weer volgens de voorwaarden van de aanbieding. Vergelijk ook:

  • het bedrag dat je leent;
  • de maandelijkse afbetaling;
  • de looptijd;
  • het totaalbedrag dat je terugbetaalt;
  • de voorwaarden bij vervroegde terugbetaling.

Een lage maandelijkse afbetaling kan aantrekkelijk lijken, maar bij een langere looptijd kan het totaalbedrag hoger uitvallen. Kies dus niet automatisch voor de langste looptijd of het hoogste leenbedrag.

Hoe bereken je een verstandige maximale persoonlijke lening?

Je maximale persoonlijke lening is niet noodzakelijk het hoogste bedrag dat een kredietgever bereid is toe te kennen. Een verstandige grens is het bedrag waarvan de maandelijkse afbetaling ook haalbaar blijft als je kosten stijgen of je inkomsten tijdelijk dalen.

Maak daarom verschillende simulaties met uiteenlopende leenbedragen en looptijden. Controleer of er na de afbetaling voldoende ruimte overblijft voor je normale uitgaven, spaargeld en onverwachte kosten. Leen bij voorkeur alleen wat je nodig hebt.

Veelgestelde vragen

Bestaat er een wettelijk maximumbedrag voor een persoonlijke lening?

Er is geen algemeen maximumbedrag dat voor elke consument geldt. Het bedrag dat je kan lenen, hangt af van je persoonlijke financiële situatie, de kredietvoorwaarden en de beoordeling van de kredietgever.

Kan ik het maximale bedrag online berekenen?

Een online simulator kan een indicatie geven op basis van het bedrag, de looptijd en de rentevoorwaarden die je invoert. De berekening is niet automatisch een kredietaanbod of een goedkeuring.

Maakt een langere looptijd lenen makkelijker?

Een langere looptijd verlaagt doorgaans de maandelijkse afbetaling, maar kan ervoor zorgen dat je in totaal meer terugbetaalt. Vergelijk daarom zowel de maandlast als het totaalbedrag.

Conclusie

De maximale persoonlijke lening bereken je niet met één vaste formule. Je inkomen, vaste uitgaven, bestaande kredieten, gezinssituatie, looptijd en kredietvoorwaarden bepalen samen welk bedrag haalbaar kan zijn. Begin met een realistisch maandbudget, vergelijk het JKP en het totaal terug te betalen bedrag, en kies een lening waarvan de afbetaling ook op langere termijn comfortabel blijft.


5 Tips voor het Berekenen van je Maximale Persoonlijke Lening

  1. Tel je netto-inkomen en vaste kosten op.
  2. Reken bestaande leningen mee in je maandlasten.
  3. Voorzie ruimte voor onverwachte uitgaven.
  4. Vergelijk looptijd, rente en totale terugbetaling.
  5. Vraag meerdere kredietgevers om een haalbaar voorstel.

Tel je netto-inkomen en vaste kosten op.

Tel je netto-inkomen en vaste kosten op om een helder beeld te krijgen van je maandbudget. Noteer je regelmatige inkomsten en trek daar uitgaven zoals huur of hypotheek, energie, verzekeringen en bestaande leningafbetalingen van af. Zo zie je beter hoeveel ruimte er eventueel overblijft voor een nieuwe maandelijkse afbetaling. Hou ook rekening met dagelijkse uitgaven en onverwachte kosten: het volledige resterende bedrag lenen is meestal geen comfortabele keuze.

Reken bestaande leningen mee in je maandlasten.

Reken bestaande leningen mee wanneer je je maandlasten inschat. Tel de maandelijkse afbetalingen van bijvoorbeeld een autolening, kredietkaart of andere persoonlijke lening op bij je vaste uitgaven. Zo zie je beter hoeveel ruimte er werkelijk overblijft voor een nieuw krediet en vermijd je dat je maandbudget te zwaar belast raakt. Houd ook rekening met eventuele schommelingen in je uitgaven, zodat de afbetaling haalbaar blijft.

Voorzie ruimte voor onverwachte uitgaven.

Voorzie altijd ruimte voor onverwachte uitgaven wanneer je je maximale persoonlijke lening berekent. Denk aan een herstelling aan je wagen, een hogere energiefactuur of medische kosten. Leen dus niet het volledige bedrag dat je budget op papier toelaat: met een financiële buffer voorkom je dat een tegenvaller je maandelijkse afbetalingen in het gedrang brengt.

Vergelijk looptijd, rente en totale terugbetaling.

Vergelijk niet alleen de maandelijkse afbetaling, maar bekijk ook hoe de looptijd en rente het totale kostenplaatje beïnvloeden. Een langere looptijd kan je maandlast verlagen, maar je betaalt mogelijk langer rente en daardoor in totaal meer terug. Vergelijk daarom voor verschillende looptijden het JKP en het totale terug te betalen bedrag, en kies een lening die past bij je budget én waarbij de totale kost aanvaardbaar blijft.

Vraag meerdere kredietgevers om een haalbaar voorstel.

Vraag meerdere kredietgevers om een haalbaar voorstel en vergelijk niet alleen het maximale bedrag dat je kan lenen. Kijk ook naar de maandelijkse afbetaling, de looptijd, het JKP en het totale bedrag dat je terugbetaalt. Zo krijg je een beter zicht op de voorwaarden en kan je een lening kiezen die past bij je budget. Een simulatie of voorstel is geen garantie op goedkeuring: de kredietgever beoordeelt je aanvraag op basis van je persoonlijke financiële situatie.
50.000 euro lenen

50.000 euro lenen: waar moet u op letten?

50.000 euro lenen: waar moet u op letten?

Een bedrag van 50.000 euro lenen kan helpen om een grote uitgave te financieren, zoals een grondige renovatie, een nieuwe wagen of een andere belangrijke investering. Omdat het om een aanzienlijk bedrag gaat, is het verstandig om vooraf goed na te denken over de looptijd, de maandelijkse afbetaling en de totale kostprijs van de lening.

Welke lening past bij uw plannen?

De geschikte kredietvorm hangt af van waarvoor u het geld nodig hebt:

  • Persoonlijke lening op afbetaling: u ontvangt een vast bedrag en betaalt het terug in vaste maandelijkse schijven. De lening heeft doorgaans een vaste looptijd en rentevoet.
  • Renovatielening: bedoeld voor werken aan uw woning. De kredietgever kan vragen om bewijsstukken, zoals offertes of facturen.
  • Autolening: bestemd voor de aankoop van een wagen. De voorwaarden kunnen verschillen naargelang het voertuig nieuw of tweedehands is.
  • Hypothecair krediet: kan relevant zijn voor grotere vastgoedprojecten of omvangrijke renovaties. Daarbij kunnen de looptijd, waarborgen en bijkomende kosten anders zijn dan bij een consumentenkrediet.

Vraag na welke kredietvormen voor uw situatie beschikbaar zijn. Een lening met een specifiek doel kan andere voorwaarden hebben dan een persoonlijke lening.

Hoeveel betaalt u maandelijks af?

Uw maandelijkse afbetaling wordt vooral bepaald door het geleende bedrag, de rentevoet en de looptijd. Een langere looptijd verlaagt doorgaans het bedrag dat u elke maand betaalt, maar kan de totale interestkosten verhogen. Een kortere looptijd betekent meestal hogere maandlasten, maar u bent sneller klaar met afbetalen.

Vergelijk daarom niet alleen de maandelijkse afbetaling. Kijk ook naar het jaarlijks kostenpercentage (JKP) en het totale bedrag dat u tijdens de volledige looptijd terugbetaalt. Het JKP geeft een ruimer beeld van de kredietkosten dan de rentevoet alleen. De concrete kosten hangen af van de voorwaarden van het kredietvoorstel.

Controleer uw budget vóór u leent

Breng uw inkomsten en vaste uitgaven in kaart voordat u een aanvraag indient. Denk naast de maandelijkse afbetaling ook aan kosten voor wonen, energie, verzekeringen, vervoer en eventuele andere kredieten. Hou voldoende ruimte over voor onverwachte uitgaven.

De kredietgever beoordeelt uw financiële situatie en moet nagaan of de lening verantwoord is. In België kan daarbij informatie uit de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België worden geraadpleegd. Een aanvraag betekent dus niet automatisch dat het krediet wordt goedgekeurd.

Welke documenten kunnen nodig zijn?

De kredietgever kan informatie vragen om uw identiteit, inkomsten en uitgaven te beoordelen. Denk bijvoorbeeld aan loonfiches, gegevens over uw bestaande leningen of documenten over het doel van de lening. Welke stukken nodig zijn, verschilt per kredietgever en per aanvraag.

Zo vergelijkt u kredietvoorstellen

  1. Vergelijk het JKP, de looptijd en het totale terug te betalen bedrag.
  2. Controleer of de rentevoet vast of variabel is.
  3. Vraag na welke bijkomende voorwaarden of kosten van toepassing zijn.
  4. Lees de informatie over vervroegde terugbetaling zorgvuldig na.
  5. Leen niet meer dan u nodig hebt en comfortabel kunt terugbetalen.

Bekijk het kredietvoorstel volledig voordat u een overeenkomst ondertekent. Neem bij onduidelijkheden contact op met de kredietgever en vraag uitleg over de kosten, de afbetalingen en de gevolgen van een eventuele betalingsachterstand.

Veelgestelde vragen over 50.000 euro lenen

Kan iedereen 50.000 euro lenen?

Nee. De kredietgever beoordeelt onder meer uw inkomsten, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit. De voorwaarden en beslissing verschillen per aanvraag.

Is een langere looptijd altijd voordeliger?

Niet noodzakelijk. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar u betaalt mogelijk langer interest. Vergelijk daarom zowel de maandlast als het totale terug te betalen bedrag.

Kan ik mijn lening vroeger terugbetalen?

De mogelijkheden en eventuele vergoeding voor vervroegde terugbetaling hangen af van het type krediet en de toepasselijke voorwaarden. Vraag dit vooraf na en controleer uw kredietovereenkomst.

Conclusie

50.000 euro lenen vraagt om een zorgvuldige vergelijking en een realistische inschatting van uw budget. Kies een kredietvorm die past bij het doel van de lening, let op het JKP en de totale kostprijs, en zorg ervoor dat de maandelijkse afbetaling haalbaar blijft. Vraag verschillende voorstellen aan en neem pas een beslissing wanneer u alle voorwaarden goed begrijpt.


9 Veelgestelde Vragen Over Het Lenen van 50.000 Euro

  1. Kan ik 50.000 euro lenen zonder eigen inbreng?
  2. Hoeveel moet ik maandelijks afbetalen als ik 50.000 euro leen?
  3. Welke looptijd kan ik kiezen voor een lening van 50.000 euro?
  4. Hoeveel kost het in totaal om 50.000 euro te lenen?
  5. Welke rentevoet geldt voor een lening van 50.000 euro?
  6. Welke documenten heb ik nodig om 50.000 euro te lenen?
  7. Kom ik in aanmerking voor een lening van 50.000 euro met mijn inkomen?
  8. Kan ik 50.000 euro lenen zonder een specifiek doel op te geven?
  9. Kan ik een lening van 50.000 euro vervroegd terugbetalen?

Kan ik 50.000 euro lenen zonder eigen inbreng?

Ja, in sommige gevallen kunt u 50.000 euro lenen zonder eigen inbreng, maar dat hangt af van het type lening, uw financiële situatie en de beoordeling door de kredietgever. Bij een persoonlijke lening op afbetaling is een eigen inbreng doorgaans niet vereist, terwijl die bij bepaalde vastgoedprojecten wel een rol kan spelen. De kredietgever kijkt onder meer naar uw inkomsten, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit. Houd er rekening mee dat lenen zonder eigen inbreng niet betekent dat het krediet automatisch wordt goedgekeurd of geen extra kosten met zich meebrengt.

Hoeveel moet ik maandelijks afbetalen als ik 50.000 euro leen?

De maandelijkse afbetaling voor een lening van 50.000 euro hangt af van de looptijd, de rentevoet en eventuele bijkomende kosten. Een langere looptijd verlaagt doorgaans uw maandlast, maar kan de totale kosten van de lening verhogen. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag. Vraag een kredietgever om een simulatie op basis van uw persoonlijke situatie.

Welke looptijd kan ik kiezen voor een lening van 50.000 euro?

De mogelijke looptijd voor een lening van 50.000 euro hangt af van het type krediet, de kredietgever en uw financiële situatie. U kunt doorgaans kiezen uit de looptijden die in het kredietvoorstel worden aangeboden. Een langere looptijd verlaagt meestal uw maandelijkse afbetaling, maar kan de totale interestkosten verhogen. Vergelijk daarom niet alleen de maandlast, maar ook het JKP en het totale bedrag dat u terugbetaalt.

Hoeveel kost het in totaal om 50.000 euro te lenen?

De totale kostprijs van 50.000 euro lenen hangt af van de rentevoet, het JKP, de looptijd en eventuele bijkomende kosten. Hoe langer u afbetaalt, hoe lager doorgaans uw maandelijkse aflossing, maar hoe meer interesten u in totaal betaalt. Bekijk daarom niet alleen de maandlast, maar ook het totale terug te betalen bedrag in het kredietvoorstel. Dat bedrag en de precieze kosten verschillen per kredietgever en zijn afhankelijk van uw persoonlijke situatie.

Welke rentevoet geldt voor een lening van 50.000 euro?

De rentevoet voor een lening van 50.000 euro ligt niet vast: hij hangt onder meer af van het type lening, de looptijd, de kredietgever en uw financiële situatie. Vergelijk daarom verschillende voorstellen en kijk niet alleen naar de rentevoet, maar ook naar het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag. De kredietgever vermeldt de toepasselijke rentevoet in uw persoonlijke kredietvoorstel.

Welke documenten heb ik nodig om 50.000 euro te lenen?

Om 50.000 euro te lenen, vraagt de kredietgever doorgaans een geldig identiteitsbewijs en documenten waarmee uw inkomsten en uitgaven worden beoordeeld, zoals recente loonfiches, bewijs van andere inkomsten en informatie over bestaande leningen. Afhankelijk van het doel van het krediet kunnen ook offertes, facturen of aankoopdocumenten nodig zijn. Welke documenten u precies moet voorleggen, verschilt per kredietgever en per aanvraag.

Kom ik in aanmerking voor een lening van 50.000 euro met mijn inkomen?

Of u in aanmerking komt voor een lening van 50.000 euro hangt niet alleen af van uw inkomen. De kredietgever kijkt ook naar uw vaste uitgaven, bestaande leningen, gezinssituatie en terugbetalingscapaciteit. Er geldt dus geen vast minimuminkomen dat voor iedereen hetzelfde is. De maandelijkse afbetaling moet haalbaar blijven binnen uw budget, ook wanneer u onverwachte kosten hebt. Vraag een kredietgever om uw situatie te beoordelen en vergelijk de totale kosten en voorwaarden van verschillende voorstellen.

Kan ik 50.000 euro lenen zonder een specifiek doel op te geven?

Bij een persoonlijke lening op afbetaling kunt u het geleende bedrag vaak vrij besteden, zonder een specifiek doel te moeten bewijzen. De voorwaarden verschillen wel per kredietgever en krediettype: soms wordt naar het doel gevraagd of zijn bewijsstukken nodig, bijvoorbeeld bij een renovatie- of autolening. Ook zonder specifiek leendoel beoordeelt de kredietgever uw financiële situatie en moet u aantonen dat u de maandelijkse afbetalingen kunt dragen.

Kan ik een lening van 50.000 euro vervroegd terugbetalen?

Ja, in België kunt u een lening van 50.000 euro doorgaans geheel of gedeeltelijk vervroegd terugbetalen. Bij een consumentenkrediet kan de kredietgever onder bepaalde voorwaarden een wettelijke vergoeding aanrekenen; het maximumbedrag hangt onder meer af van de resterende looptijd. Vraag vooraf een afrekening op en controleer uw kredietovereenkomst, zodat u weet welk bedrag u nog verschuldigd bent en of er een vergoeding geldt.

500 lenen

500 lenen: waar moet u op letten voor u een krediet afsluit?

500 euro lenen: waar moet u op letten?

Een onverwachte rekening, een dringende herstelling of een andere tijdelijke uitgave kan ervoor zorgen dat u snel geld nodig hebt. In zo’n situatie kan 500 euro lenen een oplossing lijken. Toch is het verstandig om eerst na te gaan of lenen echt nodig is, hoeveel de lening u in totaal kost en of de maandelijkse terugbetaling binnen uw budget past.

Wanneer is 500 euro lenen een optie?

Een klein bedrag lenen kan helpen om een noodzakelijke uitgave te betalen wanneer u het geld niet meteen zelf beschikbaar hebt. Denk bijvoorbeeld aan een defect huishoudtoestel of een dringende herstelling. Een lening is minder geschikt voor uitgaven die u kunt uitstellen, of wanneer u al moeite hebt om bestaande rekeningen en kredieten af te betalen.

Bekijk vóór u een aanvraag doet eerst mogelijke alternatieven. Kunt u de uitgave uitstellen, in schijven betalen of tijdelijk opvangen met spaargeld? Soms kan een betalingsregeling met de leverancier een goedkopere oplossing zijn dan een krediet.

Wat kost een lening van 500 euro?

Het bedrag dat u terugbetaalt, hangt onder meer af van de looptijd, de rente en eventuele kosten. Kijk daarom niet alleen naar het maandbedrag. Controleer vooral het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar kan ervoor zorgen dat u in totaal meer betaalt.

Vraag vóór u een overeenkomst ondertekent een duidelijk overzicht van alle kosten en de aflossingen. Vergelijk voorstellen op basis van dezelfde looptijd en hetzelfde leenbedrag. Zo ziet u beter welk aanbod voor uw situatie het voordeligst is.

Hoe vraagt u een klein krediet aan?

De precieze voorwaarden verschillen per kredietgever. Meestal wordt gevraagd naar uw identiteit, inkomsten, vaste uitgaven en bestaande leningen. De kredietgever beoordeelt of de terugbetaling haalbaar is en raadpleegt daarvoor onder meer de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Een aanvraag indienen betekent dus niet automatisch dat het krediet wordt goedgekeurd.

Controleer ook of de kredietgever bevoegd is om consumentenkrediet aan te bieden. Wees voorzichtig met aanbiedingen die een gegarandeerde goedkeuring beloven, druk zetten om snel te tekenen of vooraf onverwachte kosten vragen.

Past de terugbetaling in uw budget?

Maak vóór uw aanvraag een eenvoudig overzicht van uw maandelijkse inkomsten en uitgaven. Houd rekening met huur of hypotheek, energie, voeding, verzekeringen en andere afbetalingen. De maandelijkse terugbetaling moet ook haalbaar blijven als er een onverwachte factuur bijkomt.

  • Leen niet meer dan u nodig hebt.
  • Controleer het JKP en het totale terug te betalen bedrag.
  • Lees de overeenkomst en de voorwaarden zorgvuldig na.
  • Vergelijk verschillende aanbieders en let op bijkomende kosten.
  • Vraag geen nieuw krediet aan om andere schulden af te lossen zonder eerst onafhankelijk advies in te winnen.

Is 500 euro lenen de juiste keuze?

Een lening van 500 euro kan in bepaalde omstandigheden een tijdelijke oplossing bieden, maar brengt altijd een terugbetalingsverplichting met zich mee. Vergelijk daarom eerst de kosten, bekijk alternatieven en leen alleen als de aflossingen realistisch binnen uw budget passen. Bij twijfel kunt u advies vragen aan een erkende schuldbemiddelaar of een bevoegde dienst voor budgetbegeleiding.


Voordelen van het Lenen van 500 Euro in België

  1. Kan een dringende, kleine uitgave helpen opvangen.
  2. U leent enkel het bedrag dat u nodig hebt.
  3. Kan tijdelijk financiële ademruimte bieden.
  4. De terugbetaling kan overzichtelijk zijn.
  5. Een kortere looptijd kan de totale kosten beperken.
  6. Vergelijken helpt een passend aanbod te vinden.
  7. Een haalbare afbetaling kan uw budgetplanning ondersteunen.


Zeven nadelen van het lenen van 500 euro in België

  1. U betaalt meer terug dan u leent door rente en kosten.
  2. De maandelijkse afbetaling belast uw budget.
  3. Een langere looptijd kan de totale kost verhogen.
  4. Te laat betalen kan extra kosten veroorzaken.
  5. Een lening kan financiële stress vergroten.
  6. Uw aanvraag kan geweigerd worden.
  7. Lenen om andere schulden af te lossen kan problemen verergeren.

Kan een dringende, kleine uitgave helpen opvangen.

Een lening van 500 euro kan helpen om een dringende, kleine uitgave op te vangen wanneer u het bedrag niet meteen zelf beschikbaar hebt, bijvoorbeeld voor een noodzakelijke herstelling of een onverwachte rekening. Zo kunt u de kosten spreiden, al is het belangrijk om vooraf na te gaan of de terugbetalingen haalbaar zijn en hoeveel de lening in totaal kost.

U leent enkel het bedrag dat u nodig hebt.

Een van de voordelen van 500 euro lenen is dat u enkel het bedrag leent dat u nodig hebt. Zo vermijdt u dat u een grotere schuld aangaat dan noodzakelijk en betaalt u geen interesten op geld dat u toch niet gebruikt. Բefore u een lening afsluit, is het wel belangrijk om na te gaan of de terugbetaling binnen uw budget past.

Kan tijdelijk financiële ademruimte bieden.

500 euro lenen kan tijdelijk financiële ademruimte bieden wanneer u onverwacht met een dringende uitgave wordt geconfronteerd, zoals een herstelling of een factuur. Zo hoeft u die kost niet meteen volledig uit uw beschikbare budget te betalen. Bekijk wel vooraf of de aflossingen haalbaar zijn en hoeveel u in totaal terugbetaalt.

De terugbetaling kan overzichtelijk zijn.

Een voordeel van 500 euro lenen is dat de terugbetaling overzichtelijk kan blijven. Omdat het om een beperkt bedrag gaat, kunt u vooraf vaak duidelijk inschatten hoeveel u maandelijks moet afbetalen en hoelang de terugbetaling duurt. Controleer wel altijd het JKP, eventuele bijkomende kosten en het totale terug te betalen bedrag, zodat de aflossingen binnen uw budget passen.

Een kortere looptijd kan de totale kosten beperken.

Een kortere looptijd kan de totale kosten van 500 euro lenen beperken, omdat u de lening sneller terugbetaalt en doorgaans minder lang interest betaalt. Houd er wel rekening mee dat een kortere looptijd vaak hogere maandelijkse aflossingen met zich meebrengt. Kies dus een termijn die de totale kosten beperkt, maar waarbij de terugbetaling comfortabel binnen uw budget past.

Vergelijken helpt een passend aanbod te vinden.

Door verschillende aanbieders te vergelijken, krijgt u een beter zicht op de rente, het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag. Zo vindt u makkelijker een lening van 500 euro die aansluit bij uw budget en situatie. Kijk niet alleen naar de laagste maandelijkse afbetaling: een langere looptijd kan de totale kost verhogen.

Een haalbare afbetaling kan uw budgetplanning ondersteunen.

Een haalbare afbetaling kan uw budgetplanning ondersteunen, omdat u vooraf weet welk bedrag u maandelijks moet voorzien. Zo kunt u de terugbetaling opnemen in uw vaste uitgaven en uw overige kosten beter plannen. Kies wel een bedrag en looptijd die passen bij uw financiële situatie, zodat de afbetaling ook haalbaar blijft als er onverwachte kosten opduiken.

U betaalt meer terug dan u leent door rente en kosten.

Een belangrijk nadeel van 500 euro lenen is dat u uiteindelijk meer terugbetaalt dan u oorspronkelijk leende. Boven op het geleende bedrag kunnen rente en bijkomende kosten komen, waardoor de totale terugbetaling hoger uitvalt dan 500 euro. Controleer daarom vóór u een lening afsluit het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag. Zo weet u precies wat het krediet u kost.

De maandelijkse afbetaling belast uw budget.

Een lening van 500 euro lijkt misschien beperkt, maar de maandelijkse afbetaling komt boven op uw vaste kosten, zoals huur, energie en boodschappen. Daardoor blijft er minder ruimte over voor onverwachte uitgaven of om te sparen. Breng vooraf uw inkomsten en uitgaven in kaart en leen alleen als u de afbetaling elke maand comfortabel kunt dragen.

Een langere looptijd kan de totale kost verhogen.

Een langere looptijd verlaagt meestal het bedrag dat u elke maand afbetaalt, maar kan de lening in totaal duurder maken. U betaalt immers langer rente en mogelijk ook andere kredietkosten. Kijk daarom niet alleen naar de maandelijkse aflossing, maar vergelijk ook het totale bedrag dat u uiteindelijk terugbetaalt.

Te laat betalen kan extra kosten veroorzaken.

Betaalt u uw lening niet op tijd terug, dan kunnen er extra kosten en nalatigheidsinteresten bijkomen. Daardoor wordt het bedrag dat u uiteindelijk moet terugbetalen hoger dan voorzien. Bovendien kan een betalingsachterstand gevolgen hebben voor uw kredietwaardigheid. Bekijk daarom vooraf goed of de afbetalingen haalbaar zijn en neem bij betalingsproblemen zo snel mogelijk contact op met uw kredietgever.

Een lening kan financiële stress vergroten.

Een lening van 500 euro kan financiële stress vergroten, zeker wanneer uw budget al krap is. De maandelijkse aflossingen komen boven op uw vaste kosten en kunnen het moeilijker maken om onverwachte uitgaven op te vangen. Als terugbetalen niet lukt, kunnen extra kosten en betalingsproblemen de druk nog verhogen. Ga daarom vooraf na of de aflossing haalbaar blijft binnen uw budget, ook als uw financiële situatie verandert.

Uw aanvraag kan geweigerd worden.

Uw aanvraag om 500 euro te lenen kan geweigerd worden. De kredietgever beoordeelt onder meer uw inkomsten, vaste kosten, bestaande leningen en terugbetalingscapaciteit. Een laag leenbedrag garandeert dus geen goedkeuring. Vraag alleen krediet aan als u de afbetalingen kunt dragen en controleer vooraf of uw financiële situatie aan de voorwaarden voldoet.

Lenen om andere schulden af te lossen kan problemen verergeren.

Lenen om andere schulden af te lossen kan uw financiële problemen verergeren. U vervangt dan de ene schuld door een nieuwe, mogelijk met extra interesten en kosten, waardoor het totale bedrag dat u moet terugbetalen kan oplopen. Lukt het moeilijk om uw afbetalingen bij te houden, neem dan eerst contact op met uw schuldeisers of vraag advies aan een erkende dienst voor schuldbemiddeling voordat u extra krediet aangaat.

geld lenen binnen 24 uur

Geld lenen binnen 24 uur: mogelijkheden, kosten en aandachtspunten in België

Geld lenen binnen 24 uur: wat is mogelijk in België?

Een onverwachte factuur of dringende uitgave kan ervoor zorgen dat je snel geld nodig hebt. Online aanvragen voor een lening beloven soms een snelle afhandeling, maar geld lenen en het bedrag binnen 24 uur ontvangen zijn niet altijd hetzelfde. De snelheid hangt onder meer af van je dossier, de kredietgever en het moment waarop je de aanvraag indient.

In dit artikel lees je waar je op moet letten als je in België snel geld wilt lenen, hoe je een aanvraag voorbereidt en hoe je vermijdt dat een dringende beslissing je later duur komt te staan.

Kan je in België binnen 24 uur geld lenen?

Bij sommige kredietgevers kan je online snel een aanvraag indienen en krijg je mogelijk op korte termijn een antwoord. Dat betekent niet automatisch dat het geld binnen 24 uur op je rekening staat. De kredietgever moet je aanvraag beoordelen en kan bijkomende documenten vragen. Ook de verwerking van de overeenkomst en de overschrijving kunnen tijd in beslag nemen.

Een aanvraag die ’s avonds, tijdens het weekend of op een feestdag wordt ingediend, wordt mogelijk pas de volgende werkdag behandeld. Vraag daarom altijd aan de kredietgever wat die precies bedoelt met “binnen 24 uur”: een beslissing, de ondertekening van het contract of de effectieve uitbetaling.

Welke stappen doorloop je meestal?

  1. Bereken hoeveel je nodig hebt. Leen niet meer dan nodig en bepaal vooraf welk bedrag je maandelijks comfortabel kunt aflossen.
  2. Vergelijk kredietaanbiedingen. Kijk niet alleen naar de snelheid, maar ook naar het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag.
  3. Bezorg de gevraagde informatie. Je moet doorgaans gegevens over je identiteit, inkomsten, uitgaven en bestaande kredieten verstrekken.
  4. Wacht op de beoordeling. Een kredietgever moet nagaan of het krediet verantwoord is voor jouw financiële situatie. Een snelle aanvraag betekent dus geen gegarandeerde goedkeuring.
  5. Lees de overeenkomst vóór je tekent. Controleer de maandelijkse aflossing, de totale kosten, de looptijd en de voorwaarden voor vervroegde terugbetaling.

Let vooral op het JKP en de totale kost

Het JKP geeft een breder beeld van de jaarlijkse kosten van een krediet dan de rentevoet alleen. Vergelijk aanbiedingen voor hetzelfde kredietbedrag en dezelfde looptijd. Een lagere maandelijkse aflossing kan aantrekkelijk lijken, maar bij een langere looptijd betaal je mogelijk langer en uiteindelijk meer terug.

Vraag jezelf ook af of de aflossing haalbaar blijft wanneer je inkomsten dalen of onverwachte kosten hebt. Een lening voor een dringende uitgave kan tijdelijk helpen, maar mag geen nieuwe financiële problemen veroorzaken.

Zo herken je onbetrouwbare aanbiedingen

Wees extra voorzichtig met advertenties die “gegarandeerde goedkeuring”, “geen controle” of “direct geld zonder voorwaarden” beloven. Een kredietgever moet je financiële situatie beoordelen. Wantrouw ook aanbieders die je vragen om vooraf geld over te schrijven om de lening vrij te maken, bijvoorbeeld voor administratie-, verzekerings- of dossierkosten.

Controleer of de kredietgever bevoegd is om consumentenkrediet aan te bieden in België. Je kan daarvoor de informatie en registers van de FSMA raadplegen. Deel je identiteits- of bankgegevens alleen via een beveiligde website en nadat je de aanbieder hebt gecontroleerd.

Wat als je aanvraag wordt geweigerd?

Probeer niet meteen meerdere dure kredieten aan te vragen om het bedrag toch bijeen te krijgen. Een kredietgever kan je aanvraag weigeren wanneer de aflossingen niet verantwoord lijken. In België worden consumentenkredieten geregistreerd bij de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Je kan je eigen gegevens daar raadplegen.

Als de uitgave dringend is, kan je ook contact opnemen met de schuldeiser om een betalingsplan te bespreken. Afhankelijk van je situatie kan je advies vragen aan het OCMW, een erkende schuldbemiddelaar of een andere hulpverlener. Soms is een regeling rechtstreeks met de leverancier goedkoper dan een nieuwe lening.

Veelgestelde vragen

Is een lening binnen 24 uur gegarandeerd?

Nee. De behandeling en uitbetaling hangen af van je dossier, de kredietgever en de bankverwerking. Een snelle aanvraag is geen garantie op goedkeuring of onmiddellijke betaling.

Welke documenten heb ik nodig?

Dat verschilt per kredietgever. Je kan gevraagd worden om je identiteit, inkomsten en vaste uitgaven aan te tonen. Lever documenten volledig en correct aan om onnodige vertraging te vermijden.

Kan ik een consumentenkrediet annuleren nadat ik heb getekend?

Voor veel consumentenkredieten geldt in België een herroepingstermijn van 14 kalenderdagen. De precieze regels en eventuele terugbetalingsverplichtingen hangen af van het type krediet en de overeenkomst. Lees de contractvoorwaarden zorgvuldig en vraag uitleg aan de kredietgever als iets niet duidelijk is.

Besluit

Geld lenen binnen 24 uur kan in sommige gevallen snel worden geregeld, maar een snelle beslissing is niet hetzelfde als gegarandeerde uitbetaling. Vergelijk het JKP en de totale terugbetaling, controleer de kredietgever en leen alleen een bedrag dat je zonder problemen kunt aflossen. Neem bij twijfel de tijd om alternatieven te bekijken voordat je een overeenkomst ondertekent.


8 Essentiële Tips voor het Veilig Lenen van Geld binnen 24 Uur in België

  1. Controleer of de kredietverstrekker erkend is in België.
  2. Vergelijk rente, kosten en het jaarlijkse kostenpercentage (JKP).
  3. Lees de voorwaarden en kleine lettertjes vóór je tekent.
  4. Leen alleen wat je echt nodig hebt.
  5. Bereken of de maandelijkse aflossing in je budget past.
  6. Wees voorzichtig met aanbieders die uitbetaling binnen 24 uur garanderen.
  7. Betaal nooit vooraf om een lening zogezegd vrij te maken.
  8. Overweeg eerst een betalingsregeling of hulp via het OCMW.

Controleer of de kredietverstrekker erkend is in België.

Controleer vóór je een aanvraag indient of de kredietverstrekker erkend is om in België consumentenkrediet aan te bieden. Je kan de gegevens van de aanbieder nakijken via de website van de FSMA. Wees op je hoede voor onbekende partijen die een lening garanderen zonder je financiële situatie te beoordelen, of die vooraf geld vragen om je aanvraag te verwerken. Ook wanneer je snel geld nodig hebt, is het belangrijk om eerst de aanbieder en de voorwaarden zorgvuldig te controleren.

Vergelijk rente, kosten en het jaarlijkse kostenpercentage (JKP).

Vergelijk niet alleen de rente, maar ook alle bijkomende kosten en het jaarlijkse kostenpercentage (JKP) wanneer je snel geld wilt lenen. Het JKP geeft een vollediger beeld van de totale kost van het krediet en helpt je aanbiedingen eerlijk te vergelijken. Kijk ook naar het totale bedrag dat je over de volledige looptijd terugbetaalt: een lagere maandelijkse aflossing kan door een langere looptijd uiteindelijk duurder uitvallen.

Lees de voorwaarden en kleine lettertjes vóór je tekent.

Lees vóór je tekent alle voorwaarden en kleine lettertjes van de lening zorgvuldig door. Controleer niet alleen het JKP en het totale terug te betalen bedrag, maar ook de looptijd, eventuele bijkomende kosten, de gevolgen van een laattijdige betaling en de mogelijkheden om vervroegd terug te betalen. Zo weet je precies waartoe je je verbindt en vermijd je onaangename verrassingen, ook wanneer je snel geld nodig hebt.

Leen alleen wat je echt nodig hebt.

Leen alleen het bedrag dat je echt nodig hebt. Zo houd je de totale kosten en je maandelijkse aflossingen zo laag mogelijk. Bereken vooraf hoeveel je kunt terugbetalen, rekening houdend met je vaste uitgaven en eventuele onverwachte kosten. Een hoger leenbedrag lijkt misschien handig, maar je betaalt er ook langer of meer voor terug.

Bereken of de maandelijkse aflossing in je budget past.

Bereken vóór je geld leent of de maandelijkse aflossing comfortabel in je budget past. Trek je vaste kosten, dagelijkse uitgaven en een bedrag voor onverwachte kosten af van je netto-inkomen. Zo zie je hoeveel ruimte er overblijft en vermijd je dat een snelle lening later financiële druk veroorzaakt. leen alleen wat je zeker kunt terugbetalen.

Wees voorzichtig met aanbieders die uitbetaling binnen 24 uur garanderen.

Wees voorzichtig met aanbieders die een uitbetaling binnen 24 uur garanderen. Zo’n belofte betekent niet dat je aanvraag zeker wordt goedgekeurd of dat het geld meteen op je rekening staat. Controleer of de kredietgever erkend is, lees de voorwaarden aandachtig en wees extra alert als je vooraf kosten moet betalen om de lening vrij te maken.

Betaal nooit vooraf om een lening zogezegd vrij te maken.

Betaal nooit vooraf om een lening zogezegd vrij te maken. Een betrouwbare kredietgever vraagt je niet om eerst geld over te schrijven voor bijvoorbeeld dossierkosten, een verzekering of administratiekosten voordat je het krediet ontvangt. Zulke verzoeken kunnen wijzen op oplichting, zeker wanneer je onder druk wordt gezet om snel te betalen. Controleer de kredietgever via de FSMA en deel geen persoonlijke of bankgegevens zolang je niet zeker bent dat de aanbieder betrouwbaar is.

Overweeg eerst een betalingsregeling of hulp via het OCMW.

Overweeg vóór je geld leent eerst of je met de schuldeiser een betalingsregeling kunt afspreken. Zo kan je de kosten spreiden zonder een nieuw krediet aan te gaan. Heb je moeite om je rekeningen te betalen of weet je niet waar te beginnen, neem dan contact op met het OCMW van je gemeente. Zij kunnen je situatie bekijken en uitleggen welke hulp of begeleiding mogelijk is.

geld lenen berekenen

Geld lenen berekenen: ontdek je maandelijkse afbetaling en totale kredietkost

Geld lenen berekenen: ontdek wat een lening je echt kost

Wil je geld lenen voor een auto, een renovatie of een andere grote uitgave? Bereken dan vooraf hoeveel je maandelijks moet afbetalen en hoeveel de lening in totaal kost. Zo weet je of de terugbetalingen passen binnen je budget en kan je kredietaanbiedingen beter vergelijken.

Wat betekent geld lenen berekenen?

Een lening berekenen is meer dan het geleende bedrag delen door het aantal maanden. Je betaalt doorgaans ook interesten en soms bijkomende kosten. Het bedrag van je maandelijkse afbetaling hangt onder andere af van:

  • het bedrag dat je leent;
  • de looptijd van de lening;
  • de rentevoet en het jaarlijks kostenpercentage (JKP);
  • eventuele kosten die aan het krediet verbonden zijn.

In het algemeen geldt: hoe langer de looptijd, hoe lager de maandelijkse afbetaling. Je betaalt dan meestal wel langer interesten, waardoor het totale terug te betalen bedrag hoger kan liggen.

Voorbeeld: de kost van een lening berekenen

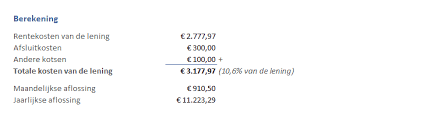
Stel dat je 10.000 euro leent over 60 maanden tegen een vaste nominale rentevoet van 7% per jaar. Een vereenvoudigde berekening geeft een maandelijkse afbetaling van ongeveer 198 euro. Over de volledige looptijd betaal je dan ongeveer 11.881 euro terug.

Dit is slechts een rekenvoorbeeld. Het houdt geen rekening met eventuele bijkomende kosten en de effectieve maandelijkse afbetaling hangt af van de voorwaarden van de kredietgever. Gebruik daarom altijd het JKP en de terugbetalingstabel uit het concrete kredietaanbod om de totale kost te beoordelen.

JKP: vergelijk niet alleen de rentevoet

De rentevoet geeft aan hoeveel interest je op het geleende bedrag betaalt. Het jaarlijks kostenpercentage, of JKP, is nuttig om kredietaanbiedingen te vergelijken, omdat het de kosten van het krediet volgens de wettelijke berekeningsregels in één percentage weergeeft. Kijk dus niet alleen naar een aantrekkelijke rentevoet, maar controleer ook het JKP, de maandelijkse afbetaling en het totaalbedrag dat je moet terugbetalen.

Hoe bereken je hoeveel je kan lenen?

Begin met je maandelijkse inkomsten en vaste uitgaven. Denk aan woonkosten, energie, verzekeringen, andere leningen en dagelijkse uitgaven. Het bedrag dat daarna overblijft, is niet automatisch volledig beschikbaar voor een nieuwe afbetaling: hou ook ruimte voor onverwachte kosten en spaargeld.

Een kredietgever beoordeelt je aanvraag en moet rekening houden met je financiële situatie. Een online simulatie is dus indicatief en garandeert niet dat je het aangevraagde bedrag kunt lenen. Leen bij voorkeur niet meer dan nodig en kies een maandelijkse afbetaling die je ook bij gewijzigde omstandigheden comfortabel kunt blijven betalen.

Welke looptijd kies je?

Een korte looptijd betekent meestal hogere maandelijkse afbetalingen, maar je bent sneller klaar met terugbetalen. Een langere looptijd verlaagt doorgaans het maandbedrag, maar kan de totale kredietkost verhogen. Vergelijk daarom meerdere looptijden en kijk telkens naar zowel de maandelijkse afbetaling als het totaal terug te betalen bedrag.

Bij een vaste rentevoet blijft de rente tijdens de afgesproken periode gelijk. Bij een variabele rentevoet kan die onder de voorwaarden van het krediet wijzigen. Controleer bij een variabele rente welke aanpassingen mogelijk zijn en wat dat kan betekenen voor je budget.

Geld lenen berekenen voor een persoonlijke lening of woonkrediet

De berekening hangt ook af van het soort krediet. Bij een persoonlijke lening weet je doorgaans vooraf welk bedrag je leent en welke afbetalingen bij het aanbod horen. Bij een hypothecair krediet spelen daarnaast onder meer de looptijd, de renteformule en kosten in verband met de aankoop of waarborg een rol. Vergelijk dus kredieten van hetzelfde type en bekijk alle voorwaarden van het aanbod.

Checklist voor je een lening aangaat

  • Bereken de maandelijkse afbetaling én het totaal terug te betalen bedrag.
  • Vergelijk het JKP en de voorwaarden van verschillende aanbiedingen.
  • Controleer of je budget ook ruimte laat voor onverwachte uitgaven.
  • Bekijk de looptijd en de gevolgen van een eventuele variabele rentevoet.
  • Lees de kredietovereenkomst en terugbetalingstabel zorgvuldig na.

Veelgestelde vragen over geld lenen berekenen

Kan ik mijn maandelijkse afbetaling zelf berekenen?

Je kan een eerste schatting maken met een online leningcalculator. Voor een exacte berekening heb je de voorwaarden van het krediet nodig, zoals het JKP, de looptijd en eventuele kosten.

Is een langere looptijd altijd voordeliger?

Niet noodzakelijk. De maandelijkse afbetaling kan lager zijn, maar doordat je langer terugbetaalt, kan de totale kost hoger uitvallen. Vergelijk beide bedragen voordat je beslist.

Is een simulatie een kredietaanbod?

Nee. Een simulatie geeft een indicatie op basis van de ingevoerde gegevens. De uiteindelijke voorwaarden hangen af van het concrete aanbod en de beoordeling van je aanvraag door de kredietgever.

Kort samengevat: geld lenen berekenen helpt je om maandlasten, looptijd en totale kredietkost vooraf in te schatten. Vergelijk het JKP en de volledige terugbetaling, en kies een bedrag dat realistisch binnen je budget past.


9 Voordelen van Het Berekenen van Je Lening in België

  1. Krijg snel zicht op je maandelijkse afbetaling.
  2. Vergelijk eenvoudig verschillende leningbedragen.
  3. Ontdek hoe de looptijd je afbetaling beïnvloedt.
  4. Schat de totale kost van je lening in.
  5. Vergelijk kredietaanbiedingen op basis van het JKP.
  6. Stem je lening af op je persoonlijke budget.
  7. Voorkom verrassingen tijdens de terugbetaling.
  8. Kies een looptijd die bij je situatie past.
  9. Bereken vooraf hoeveel je verantwoord kan lenen.


Nadelen van het Berekenen van Leningen: Wat Je Moet Weten

  1. Een berekening is slechts een schatting.
  2. Bijkomende kosten kunnen de lening duurder maken.
  3. Een langere looptijd verhoogt vaak de totale kosten.
  4. De maandelijkse afbetaling kan je budget onder druk zetten.

Krijg snel zicht op je maandelijkse afbetaling.

Met een berekening van je lening krijg je snel zicht op je maandelijkse afbetaling. Zo weet je meteen welk bedrag je elke maand ongeveer moet voorzien en kan je inschatten of de lening binnen je budget past. Door verschillende bedragen en looptijden te vergelijken, vind je makkelijker een afbetaling die aansluit bij je financiële situatie.

Vergelijk eenvoudig verschillende leningbedragen.

Door verschillende leningbedragen te berekenen, zie je snel hoe een hoger of lager bedrag je maandelijkse afbetaling en totale kredietkost beïnvloedt. Zo kan je opties naast elkaar leggen en een leenbedrag kiezen dat past bij je plannen én je budget.

Ontdek hoe de looptijd je afbetaling beïnvloedt.

Door je lening te berekenen, ontdek je hoe de looptijd je maandelijkse afbetaling beïnvloedt. Een langere looptijd verlaagt doorgaans het bedrag dat je elke maand terugbetaalt, maar kan ervoor zorgen dat je in totaal meer interesten betaalt. Met een kortere looptijd betaal je meestal maandelijks meer, maar ben je sneller klaar met aflossen. Zo kan je verschillende opties vergelijken en een looptijd kiezen die bij je budget past.

Schat de totale kost van je lening in.

Door je lening vooraf te berekenen, krijg je een duidelijker beeld van de totale kost. Je ziet niet alleen hoeveel je maandelijks afbetaalt, maar ook hoeveel je over de volledige looptijd terugbetaalt, inclusief interesten en eventuele kosten. Zo kan je verschillende kredietaanbiedingen beter vergelijken en nagaan of de lening binnen je budget past.

Vergelijk kredietaanbiedingen op basis van het JKP.

Door geld lenen te berekenen, kan je kredietaanbiedingen beter vergelijken op basis van het jaarlijks kostenpercentage (JKP). Dat percentage geeft een ruimer beeld van de kosten van een krediet dan de rentevoet alleen. Zo zie je makkelijker welk aanbod het best aansluit bij je budget en vermijd je dat je je enkel laat leiden door een aantrekkelijk maandbedrag.

Stem je lening af op je persoonlijke budget.

Door je lening vooraf te berekenen, zie je welke maandelijkse afbetaling binnen je persoonlijke budget past. Houd daarbij rekening met je inkomsten, vaste kosten en onverwachte uitgaven. Zo kan je een leenbedrag en looptijd kiezen die je comfortabel kan terugbetalen, zonder je financiële ruimte onnodig onder druk te zetten.

Voorkom verrassingen tijdens de terugbetaling.

Door je lening vooraf te berekenen, weet je hoeveel je maandelijks moet afbetalen en wat de totale kost is. Zo krijg je een duidelijk beeld van je financiële verplichtingen, kan je de afbetaling afstemmen op je budget en vermijd je onaangename verrassingen tijdens de terugbetaling.

Kies een looptijd die bij je situatie past.

Door geld lenen te berekenen, kan je verschillende looptijden vergelijken en kiezen wat het best bij je persoonlijke situatie past. Een kortere looptijd betekent meestal hogere maandelijkse afbetalingen, maar je betaalt de lening sneller terug. Met een langere looptijd dalen de maandlasten doorgaans, al kan de totale kost hoger uitvallen. Zo vind je een evenwicht tussen een haalbare afbetaling en de totale kosten van je lening.

Bereken vooraf hoeveel je verantwoord kan lenen.

Door vooraf te berekenen hoeveel je verantwoord kan lenen, krijg je een duidelijk beeld van wat binnen je budget past. Houd rekening met je inkomsten, vaste kosten, bestaande leningen en onverwachte uitgaven. Zo vermijd je dat je maandelijkse afbetalingen te zwaar doorwegen en kan je een lening kiezen die je comfortabel kunt terugbetalen.

Een berekening is slechts een schatting.

Een berekening van je lening is slechts een schatting en geen definitief kredietaanbod. De werkelijke maandelijkse afbetaling en totale kost kunnen verschillen naargelang de rentevoet, eventuele kosten en de voorwaarden van de kredietgever. Gebruik een simulatie daarom als eerste richtlijn en controleer altijd het concrete aanbod en de terugbetalingstabel voordat je een lening afsluit.

Bijkomende kosten kunnen de lening duurder maken.

Hou bij geld lenen berekenen ook rekening met bijkomende kosten. Die kunnen ervoor zorgen dat je lening duurder uitvalt dan je op basis van de rentevoet verwacht. Bekijk daarom het JKP, de kredietvoorwaarden en het totale terug te betalen bedrag zorgvuldig, zodat je een realistischer beeld krijgt van de volledige kost.

Een langere looptijd verhoogt vaak de totale kosten.

Een langere looptijd kan je maandelijkse afbetaling verlagen, maar je betaalt de lening wel over een langere periode terug. Daardoor betaal je vaak meer interesten en valt de totale kost van je lening hoger uit. Vergelijk daarom niet alleen het maandbedrag, maar ook hoeveel je over de volledige looptijd terugbetaalt.

De maandelijkse afbetaling kan je budget onder druk zetten.

Een lening berekenen geeft je een idee van je maandelijkse afbetaling, maar dat bedrag kan je budget onder druk zetten. Hou daarom niet alleen rekening met je vaste inkomsten en uitgaven, maar ook met onverwachte kosten en veranderingen in je financiële situatie. Kies een afbetaling die je comfortabel kunt dragen, zonder je dagelijkse uitgaven of financiële buffer in het gedrang te brengen.

Geld lenen bij de bank: waar moet u op letten?

Geld lenen bij de bank: waar moet u op letten?

Een lening kan helpen om een grote uitgave te financieren, zoals een wagen, een renovatie of een woning. Geld lenen brengt tegelijk kosten en verplichtingen met zich mee. Daarom is het belangrijk om vooraf te bekijken welk krediet bij uw situatie past en of de maandelijkse aflossingen haalbaar blijven.

Welke soorten leningen bieden banken aan?

De juiste lening hangt af van het doel waarvoor u geld nodig hebt. In België zijn dit enkele veelvoorkomende mogelijkheden:

  • Persoonlijke lening: een lening op afbetaling voor een bepaalde uitgave. U betaalt het geleende bedrag terug in vaste maandelijkse aflossingen.
  • Autolening: een lening die bedoeld is voor de aankoop van een wagen. De voorwaarden kunnen verschillen naargelang het om een nieuwe of tweedehandswagen gaat.
  • Renovatielening: een lening voor werken aan uw woning. Soms vraagt de bank bewijsstukken, zoals offertes of facturen.
  • Hypothecair krediet: een lening voor de aankoop, bouw of grondige renovatie van een woning. De woning dient doorgaans als waarborg en de looptijd is meestal langer.

Niet elke bank biedt dezelfde producten of voorwaarden aan. Vraag daarom na welk krediettype aansluit bij uw plannen en vergelijk meerdere voorstellen.

Let op het JKP en de totale kostprijs

De rentevoet is belangrijk, maar vertelt niet altijd het volledige verhaal. Het jaarlijks kostenpercentage (JKP) geeft een ruimer beeld van de kosten van een krediet. Kijk daarnaast naar het totale bedrag dat u over de volledige looptijd terugbetaalt.

Vergelijk kredietvoorstellen voor hetzelfde bedrag en dezelfde looptijd. Let onder meer op:

  • de maandelijkse aflossing;
  • de looptijd van de lening;
  • het JKP en de totale terug te betalen som;
  • eventuele dossierkosten of andere bijkomende kosten;
  • de voorwaarden voor vervroegde terugbetaling;
  • of de rente vast of variabel is, wanneer dat van toepassing is.

Een langere looptijd kan de maandelijkse aflossing verlagen, maar kan er ook voor zorgen dat u in totaal meer betaalt. Een lagere maandlast betekent dus niet automatisch dat een lening goedkoper is.

Bereken wat u kunt terugbetalen

Maak vóór uw aanvraag een overzicht van uw maandelijkse inkomsten en uitgaven. Houd rekening met vaste kosten, bestaande leningen, verzekeringen en onverwachte uitgaven. De afbetaling moet haalbaar blijven, ook wanneer uw financiële situatie verandert.

Leen bij voorkeur niet meer dan u nodig hebt. Een lening brengt een vaste betalingsverplichting met zich mee en kan uw budget gedurende langere tijd beïnvloeden.

Hoe verloopt een kredietaanvraag?

Een bank beoordeelt uw aanvraag en gaat na of de lening verantwoord is. Ze kan informatie vragen over uw inkomsten, uitgaven, gezinssituatie en bestaande kredieten. In België raadpleegt een kredietgever ook de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Die databank bevat informatie over bepaalde kredietovereenkomsten en betalingsachterstanden.

Bezorg de bank correcte en volledige informatie. Vraag bij een voorstel om de voorwaarden rustig door te nemen en laat onduidelijkheden uitleggen voordat u een overeenkomst ondertekent.

Wat als terugbetalen moeilijk wordt?

Contacteer uw bank zodra u merkt dat u een aflossing mogelijk niet zult kunnen betalen. Wacht niet tot er meerdere betalingen achterstallig zijn. De bank kan uw situatie met u bespreken en toelichten welke mogelijkheden er bestaan. Bij aanhoudende betalingsproblemen kunt u ook advies vragen aan een erkende dienst voor schuldbemiddeling of het OCMW.

Verantwoord lenen begint met vergelijken

Geld lenen bij de bank kan een oplossing zijn voor een geplande uitgave, maar alleen wanneer de voorwaarden en aflossingen passen binnen uw budget. Vergelijk verschillende voorstellen, kijk verder dan de rentevoet en lees de kredietovereenkomst zorgvuldig. Neem de tijd om een beslissing te nemen: een lening gaat vaak gepaard met een langdurige financiële verplichting.

Dit artikel bevat algemene informatie en is geen persoonlijk financieel advies. De voorwaarden verschillen per bank, krediettype en persoonlijke situatie.


Voordelen van Geld Lenen bij de Bank: Overzicht en Flexibiliteit voor Consumenten in België

  1. Vaste maandelijkse aflossingen geven meer budgetoverzicht.
  2. De looptijd en het leenbedrag kunnen afgestemd worden op uw situatie.
  3. Banken bieden verschillende soorten leningen aan.
  4. U kunt kredietvoorstellen en kosten vergelijken.
  5. Een lening kan een geplande grote uitgave spreiden.
  6. De kredietvoorwaarden staan in een overeenkomst.
  7. Een bank kan toelichten welke lening bij uw doel past.


Nadelen van Geld Lenen bij de Bank: Wat U Moet Weten

  1. U betaalt rente en mogelijk bijkomende kosten.
  2. Een langere looptijd verhoogt vaak de totale kostprijs.
  3. Maandelijkse aflossingen beperken uw budget.
  4. Betalingsachterstand kan extra kosten en problemen veroorzaken.
  5. De bank kan uw leningaanvraag weigeren.

Vaste maandelijkse aflossingen geven meer budgetoverzicht.

Vaste maandelijkse aflossingen maken het makkelijker om uw budget te plannen. U weet op voorhand hoeveel u elke maand moet terugbetalen en kunt dat bedrag opnemen in uw vaste uitgaven. Zo houdt u beter zicht op wat er overblijft voor andere kosten en vermijdt u verrassingen, zolang de voorwaarden van uw lening ongewijzigd blijven.

De looptijd en het leenbedrag kunnen afgestemd worden op uw situatie.

Een groot voordeel van geld lenen bij de bank is dat het leenbedrag en de looptijd vaak kunnen worden afgestemd op uw persoonlijke situatie en financiële mogelijkheden. Zo kunt u een bedrag kiezen dat aansluit bij uw geplande uitgave en een terugbetalingstermijn die past binnen uw maandbudget. Houd er wel rekening mee dat een langere looptijd doorgaans de maandelijkse aflossing verlaagt, maar de totale kostprijs van de lening kan verhogen.

Banken bieden verschillende soorten leningen aan.

Een voordeel van geld lenen bij de bank is dat u uit verschillende soorten leningen kunt kiezen. Of u nu een wagen wilt kopen, uw woning wilt renoveren of een andere grote uitgave wilt financieren: er zijn kredietformules met voorwaarden en looptijden die aansluiten bij uiteenlopende doelen en financiële situaties. Zo kunt u samen met de bank bekijken welke lening het best bij uw plannen en budget past.

U kunt kredietvoorstellen en kosten vergelijken.

Een belangrijk voordeel van geld lenen bij de bank is dat u verschillende kredietvoorstellen en hun kosten naast elkaar kunt leggen. Vergelijk niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage (JKP), de maandelijkse aflossing, de looptijd en het totale bedrag dat u terugbetaalt. Zo krijgt u een duidelijker beeld van de werkelijke kostprijs en kunt u een lening kiezen die past bij uw budget en plannen.

Een lening kan een geplande grote uitgave spreiden.

Een lening bij de bank kan helpen om een geplande grote uitgave, zoals een renovatie of de aankoop van een wagen, over een langere periode te spreiden. In plaats van het volledige bedrag in één keer te betalen, betaalt u de lening doorgaans terug via vaste maandelijkse aflossingen. Zo kunt u uw budget beter plannen, zolang de afbetaling haalbaar blijft en u rekening houdt met de rente en eventuele bijkomende kosten.

De kredietvoorwaarden staan in een overeenkomst.

Een belangrijk voordeel van geld lenen bij de bank is dat de kredietvoorwaarden duidelijk in een overeenkomst worden vastgelegd. Daarin staat onder meer hoeveel u leent, welke rente en kosten van toepassing zijn, hoe lang de lening loopt en hoeveel u periodiek moet afbetalen. Zo kunt u de afspraken vooraf nalezen en weet u waar u aan toe bent. Lees de overeenkomst zorgvuldig door en vraag uitleg als iets niet duidelijk is voordat u tekent.

Een bank kan toelichten welke lening bij uw doel past.

Een bank kan u helpen om een lening te kiezen die aansluit bij uw plannen en financiële situatie. Tijdens een gesprek kunt u uw doel toelichten, bijvoorbeeld een wagen kopen of uw woning renoveren. De bank legt uit welke kredietvormen mogelijk zijn en bespreekt de looptijd, maandelijkse aflossingen en kosten. Zo krijgt u een duidelijker beeld van de opties voordat u beslist.

U betaalt rente en mogelijk bijkomende kosten.

Een nadeel van geld lenen bij de bank is dat u meer terugbetaalt dan het bedrag dat u hebt geleend. Naast de rente kunnen er ook bijkomende kosten zijn, zoals dossierkosten. Bekijk daarom niet alleen de maandelijkse aflossing, maar ook het jaarlijks kostenpercentage (JKP) en het totale bedrag dat u over de volledige looptijd betaalt.

Een langere looptijd verhoogt vaak de totale kostprijs.

Een langere looptijd verlaagt vaak het bedrag dat u maandelijks aflost, maar kan de totale kostprijs van uw lening verhogen. U betaalt immers langer interesten, waardoor u over de hele looptijd mogelijk meer terugbetaalt dan bij een kortere lening. Vergelijk daarom niet alleen de maandelijkse aflossing, maar ook het totale terug te betalen bedrag.

Maandelijkse aflossingen beperken uw budget.

Maandelijkse aflossingen nemen elke maand een vast deel van uw budget in. Daardoor blijft er minder over voor vaste kosten, onverwachte uitgaven of andere plannen. Bereken vooraf of u de afbetaling ook comfortabel kunt dragen wanneer uw inkomsten dalen of uw uitgaven stijgen.

Betalingsachterstand kan extra kosten en problemen veroorzaken.

Een betalingsachterstand kan snel extra kosten met zich meebrengen, zoals nalatigheidsinteresten en eventuele aanmaningskosten. Blijft de achterstand aanhouden, dan kan dat ook gevolgen hebben voor uw kredietdossier en het moeilijker maken om later een lening af te sluiten. Merkt u dat u een aflossing niet op tijd kunt betalen, neem dan zo snel mogelijk contact op met uw bank om uw situatie te bespreken.

De bank kan uw leningaanvraag weigeren.

Een nadeel van geld lenen bij de bank is dat uw aanvraag geweigerd kan worden. De bank beoordeelt onder meer uw inkomen, vaste uitgaven, bestaande leningen en terugbetalingsgeschiedenis om na te gaan of u het krediet waarschijnlijk kunt terugbetalen. Vindt ze het risico te groot, dan kan ze de lening weigeren of een lager bedrag voorstellen. Dat kan uw plannen vertragen, zeker als u op het geleende geld rekende.

2500 lenen

2500 lenen: ontdek waar je op moet letten voor je een lening afsluit

2.500 euro lenen: waar moet je op letten?

Wil je 2.500 euro lenen voor een onverwachte rekening, een herstelling of een geplande aankoop? Dan is het verstandig om eerst verschillende kredietmogelijkheden te bekijken. De maandelijkse afbetaling is belangrijk, maar vertelt niet het hele verhaal. Vergelijk ook het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag en de voorwaarden van het krediet.

Welke lening past bij 2.500 euro?

Voor een eenmalige uitgave kan een lening op afbetaling een mogelijkheid zijn. Je leent een vast bedrag en betaalt dat terug in vaste maandelijkse schijven over een vooraf bepaalde looptijd. Zo weet je bij aanvang hoe lang je afbetaalt en welk bedrag je maandelijks verschuldigd bent.

Een kredietopening werkt anders: je kunt tot een afgesproken limiet geld opnemen en terugbetalen volgens de voorwaarden van het contract. Dat kan flexibiliteit bieden, maar het is niet altijd de goedkoopste keuze. Let goed op de rente, eventuele kosten en de manier waarop je opnieuw opgenomen bedragen moet terugbetalen.

Welke formule beschikbaar is en hoeveel ze kost, hangt af van de kredietgever, je financiële situatie en de actuele voorwaarden. Vergelijk daarom concrete offertes in plaats van alleen naar de naam van een kredietproduct te kijken.

Vergelijk het JKP en het totale terug te betalen bedrag

Het jaarlijks kostenpercentage (JKP) geeft de jaarlijkse kosten van een krediet weer en helpt aanbiedingen te vergelijken. Kijk daarnaast altijd naar het totale bedrag dat je over de volledige looptijd terugbetaalt. Een lagere maandelijkse afbetaling kan aantrekkelijk lijken, maar een langere looptijd kan betekenen dat je uiteindelijk meer betaalt.

Controleer in een kredietofferte onder meer:

  • het bedrag dat je leent;
  • de maandelijkse afbetaling;
  • de looptijd van het krediet;
  • het JKP en eventuele bijkomende kosten;
  • het totale terug te betalen bedrag;
  • de voorwaarden voor vervroegde terugbetaling.

Vraag bij twijfel aan de kredietgever om de kosten en terugbetalingsvoorwaarden toe te lichten voordat je een overeenkomst ondertekent.

Kun je 2.500 euro lenen?

Een kredietaanvraag wordt niet automatisch goedgekeurd. De kredietgever moet nagaan of je de lening waarschijnlijk kunt terugbetalen. Daarbij kan die onder meer rekening houden met je inkomsten, vaste uitgaven, bestaande kredieten en persoonlijke situatie. In België wordt ook de Centrale voor Kredieten aan Particulieren van de Nationale Bank geraadpleegd.

Bereken vooraf hoeveel ruimte er na je vaste kosten elke maand overblijft. Houd ook rekening met onverwachte uitgaven, zoals medische kosten of een dringende herstelling. Een lening die vandaag haalbaar lijkt, mag je budget op langere termijn niet onder druk zetten.

Welke documenten heb je nodig?

De kredietgever kan documenten vragen om je identiteit en financiële situatie te controleren. Denk bijvoorbeeld aan identiteitsgegevens, informatie over je inkomen en gegevens over je vaste lasten. Welke documenten precies nodig zijn, verschilt per kredietgever en aanvraag.

Alternatieven voor lenen

Voor je een krediet afsluit, kun je nagaan of er een oplossing is zonder lening. Misschien kun je de uitgave uitstellen, een betalingsregeling afspreken of een deel met spaargeld betalen. Voor sommige aankopen kan het ook nuttig zijn om prijzen te vergelijken of te onderzoeken of een goedkoper alternatief volstaat.

Leen niet meer dan nodig en wees voorzichtig met aanbiedingen die onmiddellijke goedkeuring beloven of kosten pas laat duidelijk maken. Een krediet moet bij je budget passen, niet andersom.

Veelgestelde vragen over 2.500 euro lenen

Kan ik 2.500 euro lenen zonder bewijs van inkomen?

Een kredietgever moet je financiële situatie beoordelen voordat die krediet verstrekt. Je kunt dus gevraagd worden om informatie of documenten over je inkomsten en uitgaven voor te leggen. De precieze beoordeling verschilt per aanvraag.

Is de laagste maandelijkse afbetaling altijd de beste keuze?

Nee. Een lagere maandelijkse afbetaling kan het gevolg zijn van een langere looptijd. Daardoor kan het totale bedrag dat je terugbetaalt hoger uitvallen. Vergelijk altijd zowel de maandlast als de totale kosten.

Kan ik mijn lening vroeger terugbetalen?

Dat kan onder bepaalde voorwaarden. Vraag de kredietgever welke procedure geldt en of er kosten verbonden zijn aan een vervroegde terugbetaling. Die voorwaarden moeten duidelijk zijn in de kredietinformatie en overeenkomst.

Hoe controleer ik of een kredietaanbieder betrouwbaar is?

Controleer de identiteit en officiële gegevens van de kredietgever of kredietbemiddelaar en lees de overeenkomst zorgvuldig. Raadpleeg ook de informatie van de bevoegde Belgische overheidsdiensten over consumentenkrediet. Betaal geen voorafgaande kosten zonder duidelijkheid over wat je ervoor krijgt.

Conclusie

2.500 euro lenen kan een oplossing zijn voor een noodzakelijke uitgave, maar vergelijk eerst de looptijd, het JKP en het totale terug te betalen bedrag. Breng je inkomsten en vaste kosten in kaart en kies alleen een afbetaling die ook haalbaar blijft als je budget verandert. Neem de tijd om de voorwaarden te lezen voordat je een kredietovereenkomst ondertekent.


7 Tips voor het Verstandig Lenen van €2.500

  1. Vergelijk de jaarlijkse kostenpercentages (JKP) bij meerdere kredietgevers.
  2. Bekijk het totale terug te betalen bedrag, niet alleen de maandelijkse afbetaling.
  3. Kies een looptijd die past bij je budget; langer lenen kost meestal meer.
  4. Leen alleen €2.500 als je de uitgave echt nodig hebt.
  5. Controleer of de afbetaling haalbaar blijft naast je vaste kosten.
  6. Lees de voorwaarden over kosten, vervroegd terugbetalen en laattijdige betalingen.
  7. Vraag geen lening aan zonder eerst je inkomsten en uitgaven op een rij te zetten.

Vergelijk de jaarlijkse kostenpercentages (JKP) bij meerdere kredietgevers.

Vergelijk het jaarlijks kostenpercentage (JKP) bij meerdere kredietgevers wanneer je 2.500 euro wilt lenen. Het JKP geeft een beeld van de jaarlijkse kosten van het krediet en helpt je verschillende aanbiedingen naast elkaar te leggen. Kijk niet alleen naar de maandelijkse afbetaling, maar ook naar de looptijd en het totale bedrag dat je terugbetaalt. Zo krijg je een vollediger beeld van welke lening het best bij je budget past.

Bekijk het totale terug te betalen bedrag, niet alleen de maandelijkse afbetaling.

Wanneer je 2.500 euro leent, kijk dan verder dan de maandelijkse afbetaling. Een lager bedrag per maand kan aantrekkelijk lijken, maar komt soms door een langere looptijd, waardoor je uiteindelijk meer terugbetaalt. Vergelijk daarom het totale terug te betalen bedrag en het JKP van verschillende kredietaanbiedingen. Zo krijg je een duidelijker beeld van de werkelijke kost en kun je een lening kiezen die bij je budget past.

Kies een looptijd die past bij je budget; langer lenen kost meestal meer.

Kies een looptijd die past bij je budget en waarbij je de maandelijkse afbetaling comfortabel kunt dragen. Een langere looptijd verlaagt vaak het bedrag dat je elke maand terugbetaalt, maar je betaalt doorgaans langer interest en daardoor mogelijk meer in totaal. Vergelijk dus niet alleen de maandlast, maar ook het totale terug te betalen bedrag.

Leen alleen €2.500 als je de uitgave echt nodig hebt.

Leen alleen €2.500 als je de uitgave echt nodig hebt en je ze niet op een andere haalbare manier kunt betalen. Een lening brengt kosten met zich mee en moet je volgens vaste afspraken terugbetalen. Denk daarom vooraf na over de aankoop, bekijk of je ze kunt uitstellen en controleer of de maandelijkse afbetaling binnen je budget past, ook als je onverwachte kosten krijgt.

Controleer of de afbetaling haalbaar blijft naast je vaste kosten.

Controleer vóór je 2.500 euro leent of de maandelijkse afbetaling haalbaar blijft naast je vaste kosten, zoals huur of hypotheek, energie, verzekeringen en boodschappen. Houd ook wat ruimte over voor onverwachte uitgaven. Zo vermijd je dat de lening je budget elke maand onder druk zet.

Lees de voorwaarden over kosten, vervroegd terugbetalen en laattijdige betalingen.

Lees de kredietvoorwaarden grondig vóór je een lening van 2.500 euro afsluit. Controleer welke kosten van toepassing zijn, of je het krediet vervroegd kunt terugbetalen en of daar een vergoeding aan verbonden is. Kijk ook na wat er gebeurt als je een betaling laattijdig uitvoert, want mogelijke kosten of nalatigheidsinteresten kunnen je lening duurder maken. Zo weet je vooraf waar je rekening mee moet houden en vermijd je onaangename verrassingen.

Vraag geen lening aan zonder eerst je inkomsten en uitgaven op een rij te zetten.

Vraag geen lening aan zonder eerst je inkomsten en uitgaven op een rij te zetten. Noteer je maandelijkse inkomsten en vaste kosten, zoals huur, energie, verzekeringen en bestaande afbetalingen. Zo zie je hoeveel ruimte er overblijft voor een nieuwe maandelijkse afbetaling en of die ook haalbaar blijft bij onverwachte kosten. Leen alleen wat je nodig hebt en kies een afbetaling die past binnen je budget.

lening voor energiebesparende maatregelen

Lening voor energiebesparende maatregelen: ontdek je financieringsmogelijkheden

Lening voor energiebesparende maatregelen: wat zijn je mogelijkheden?

Wil je je woning beter isoleren, hoogrendementsglas plaatsen of investeren in een warmtepomp? Energiebesparende maatregelen kunnen je energieverbruik verlagen en je wooncomfort verbeteren. De investering kan wel stevig oplopen. Met een lening voor energiebesparende maatregelen kan je de kosten spreiden over een langere periode.

In dit artikel lees je welke financieringsmogelijkheden er zijn, waarop je moet letten en hoe je een lening combineert met eventuele premies.

Welke werken kan je financieren?

Een lening voor energiebesparende werken kan, afhankelijk van de kredietverstrekker en de voorwaarden, dienen voor bijvoorbeeld:

  • hoogrendementsbeglazing en energiezuinige ramen;
  • een warmtepomp of zonneboiler;
  • zonnepanelen en andere installaties voor hernieuwbare energie;
  • een energiezuinig verwarmingssysteem;
  • ventilatie- of renovatiewerken die de energieprestatie van je woning verbeteren.

Welke werken in aanmerking komen, verschilt per lening. Sommige kredietverstrekkers vragen offertes, facturen of andere bewijsstukken. Informeer je dus vooraf over de voorwaarden.

Welke soorten leningen zijn er?

Een groene lening

Sommige banken en kredietverstrekkers bieden een lening aan voor energiebesparende investeringen. Die wordt vaak een groene lening genoemd. De rentevoet en voorwaarden hangen af van de aanbieder, het bedrag, de looptijd en de werken die je uitvoert. Vraag na welke investeringen in aanmerking komen en of je bewijs moet leveren.

Een renovatielening

Met een renovatielening kan je verschillende werken aan je woning financieren. Dat kan handig zijn als je energiebesparende maatregelen combineert met andere renovaties. De voorwaarden zijn niet noodzakelijk dezelfde als bij een lening die specifiek voor energiebesparing bedoeld is.

Een lening via een overheid of lokaal initiatief

Afhankelijk van je woonplaats kunnen er publieke of lokale financieringsmogelijkheden bestaan, soms tegen gunstige voorwaarden. Het aanbod en de toelatingsvoorwaarden verschillen tussen Vlaanderen, Brussel en Wallonië en kunnen veranderen. Raadpleeg daarom de officiële informatie van je gewest of gemeente voordat je beslist.

Premies en leningen: wat is het verschil?

Een lening moet je terugbetalen, inclusief de kosten die in de kredietovereenkomst staan. Een premie is een tegemoetkoming die je onder bepaalde voorwaarden kan aanvragen en doorgaans niet hoeft terug te betalen. Voor energiewerken bestaan er mogelijk gewestelijke of gemeentelijke premies, maar de voorwaarden, bedragen en aanvraagtermijnen verschillen.

Controleer vóór de start van de werken of je recht hebt op steun. Sommige premies vragen dat je de aanvraag op een bepaald moment indient, bijvoorbeeld vóór of na de werken. Ga ook na of een lening en een premie gecombineerd kunnen worden.

Hoe kies je de juiste lening?

Vergelijk niet alleen de rentevoet. Kijk ook naar het jaarlijks kostenpercentage (JKP), eventuele dossier- of andere kosten, de looptijd en het totale bedrag dat je uiteindelijk terugbetaalt. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar kan ervoor zorgen dat je in totaal meer betaalt.

Hou bij je vergelijking rekening met deze vragen:

  • Welke werken en uitgaven komen in aanmerking?
  • Moet je offertes of facturen voorleggen?
  • Is de rente vast of variabel?
  • Zijn er bijkomende kosten of voorwaarden?
  • Kan je de lening vervroegd terugbetalen, en tegen welke voorwaarden?
  • Past de maandelijkse afbetaling binnen je budget, ook als je andere kosten stijgen?

Een goede voorbereiding loont

Vraag meerdere offertes aan en laat je informeren over de technische geschiktheid van de werken. De volgorde van de ingrepen kan belangrijk zijn: isolatie en luchtdichtheid aanpakken vóór je een nieuwe verwarmingsinstallatie kiest, kan bijvoorbeeld helpen om de juiste capaciteit te bepalen. Een energieaudit of onafhankelijk advies kan verduidelijken welke maatregelen voor jouw woning het meest zinvol zijn.

Reken niet automatisch op een bepaalde besparing. Het resultaat hangt onder meer af van de staat van je woning, je energieverbruik, de uitvoering van de werken en de energieprijzen. Maak daarom een realistische raming en vergelijk die met de totale financieringskosten.

Conclusie

Een lening voor energiebesparende maatregelen kan helpen om noodzakelijke investeringen haalbaar te maken en de kosten te spreiden. Vergelijk verschillende kredietformules, controleer de voorwaarden zorgvuldig en informeer je over mogelijke premies in jouw gewest. Zo kan je een keuze maken die past bij zowel je woning als je budget.

De voorwaarden van leningen en premies kunnen wijzigen. Controleer altijd de meest recente informatie bij de kredietverstrekker en de bevoegde overheidsdiensten. Deze informatie is algemeen en vervangt geen persoonlijk financieel advies.


Veelgestelde Vragen over Leningen voor Energiebesparende Maatregelen in België

  1. Welke energiebesparende maatregelen kan ik financieren met een lening?
  2. Wat is het verschil tussen een groene lening en een renovatielening?
  3. Kom ik in aanmerking voor een lening voor energiebesparende werken?
  4. Kan ik een lening combineren met premies of subsidies?
  5. Welke documenten heb ik nodig om een lening aan te vragen?
  6. Hoe vergelijk ik de rente, kosten en looptijd van verschillende leningen?

Welke energiebesparende maatregelen kan ik financieren met een lening?

Met een lening voor energiebesparende maatregelen kan je, afhankelijk van de voorwaarden van de kredietverstrekker, onder meer dak-, muur- of vloerisolatie, hoogrendementsbeglazing, zonnepanelen, een warmtepomp, een zonneboiler of een energiezuinig verwarmingssysteem financieren. Ook andere renovatiewerken die het energieverbruik van je woning verlagen, kunnen in aanmerking komen. Vraag vooraf na welke werken worden aanvaard en of je offertes of facturen moet voorleggen.

Wat is het verschil tussen een groene lening en een renovatielening?

Een groene lening is specifiek bedoeld voor energiebesparende investeringen, zoals dakisolatie, zonnepanelen of een warmtepomp. De kredietverstrekker kan eisen dat je bewijst waarvoor je het geld gebruikt, en de rente en voorwaarden verschillen per aanbieder. Een renovatielening is ruimer en kan ook dienen voor andere werken aan je woning, zoals een nieuwe keuken of badkamer. Vergelijk steeds het JKP, de bijkomende kosten, de looptijd en de totale terugbetaling, en controleer welke werken in aanmerking komen.

Kom ik in aanmerking voor een lening voor energiebesparende werken?

Of je in aanmerking komt voor een lening voor energiebesparende werken, hangt af van de voorwaarden van de kredietverstrekker en je persoonlijke financiële situatie. Die beoordeelt doorgaans onder meer je inkomsten, vaste kosten en bestaande leningen. Ook kunnen bepaalde leningen enkel dienen voor specifieke werken, zoals isolatie, hoogrendementsglas of een warmtepomp, en kan je offertes of facturen moeten voorleggen. Vraag daarom vooraf welke voorwaarden gelden en vergelijk verschillende aanbiedingen.
Kan ik een lening combineren met premies of subsidies?

Ja, in veel gevallen kan je een lening combineren met premies of subsidies voor energiebesparende werken. Zo kan je de premie gebruiken om een deel van de investering te betalen en het resterende bedrag met een lening financieren. De voorwaarden verschillen naargelang de maatregel en het gewest, en soms moet je de premie vóór of na de start van de werken aanvragen. Controleer daarom vooraf bij de bevoegde overheidsdienst of je in aanmerking komt en of de steun gecombineerd mag worden met de lening.

Welke documenten heb ik nodig om een lening aan te vragen?

Voor een lening voor energiebesparende maatregelen vraagt de kredietverstrekker meestal om een geldig identiteitsbewijs, bewijs van je inkomsten en soms recente bankafschriften. Je hebt mogelijk ook offertes of facturen nodig van de geplande werken, en soms documenten over je woning, zoals een bewijs van eigendom. Welke documenten precies vereist zijn, verschilt per kredietverstrekker en type lening. Vraag daarom vooraf een volledige lijst op.

Hoe vergelijk ik de rente, kosten en looptijd van verschillende leningen?

Vergelijk leningen niet alleen op basis van de rentevoet. Kijk vooral naar het jaarlijks kostenpercentage (JKP), waarin de rente en bepaalde kosten zijn opgenomen, en controleer ook of er bijkomende dossier- of andere kosten gelden. Vergelijk vervolgens het totale terug te betalen bedrag en de looptijd: een langere looptijd verlaagt doorgaans je maandelijkse afbetaling, maar kan de totale kost van de lening verhogen. Ga tot slot na of de rente vast of variabel is en of je de lening vervroegd kunt terugbetalen, en onder welke voorwaarden.

vergelijk leningen

Vergelijk Verschillende Leningen en Vind de Beste Optie voor Jou

Vergelijk Leningen: Vind de Beste Optie voor Jouw Financiële Behoeften

Vergelijk Leningen: Vind de Beste Optie voor Jouw Financiële Behoeften

Als je op zoek bent naar een lening, is het belangrijk om verschillende opties te overwegen voordat je een beslissing neemt. Het vergelijken van leningen kan je helpen om de beste deal te vinden die past bij jouw financiële behoeften en omstandigheden.

Waarom Leningen Vergelijken?

Het vergelijken van leningen stelt je in staat om de rentetarieven, voorwaarden en kosten van verschillende kredietverstrekkers te bekijken en te analyseren. Door verschillende leningsopties naast elkaar te leggen, kun je een weloverwogen keuze maken en de lening kiezen die het beste aansluit bij jouw budget en financiële doelen.

Hoe Leningen Vergelijken?

Er zijn verschillende factoren waarmee je rekening moet houden bij het vergelijken van leningen:

  • Rentetarieven: Vergelijk de jaarlijkse kostenpercentages (JKP) om te zien welke kredietverstrekker de laagste rente biedt.
  • Voorwaarden: Let op eventuele verborgen kosten, boetes voor vervroegde aflossing en andere voorwaarden die van invloed kunnen zijn op de totale kosten van de lening.
  • Looptijd: Kijk naar de looptijd van de lening en bepaal of deze aansluit bij jouw financiële planning.
  • Flexibiliteit: Sommige leningen bieden flexibele aflossingsopties of pauzes in betalingen. Overweeg of dit belangrijk voor je is.

Vind de Beste Optie

Nadat je verschillende leningen hebt vergeleken op basis van rentetarieven, voorwaarden en andere factoren, kun je een weloverwogen beslissing nemen over welke lening het beste bij jou past. Vergeet niet om ook rekening te houden met jouw eigen financiële situatie en doelen bij het kiezen van een lening.

Vergelijk vandaag nog leningen en vind de beste optie die past bij jouw financiële behoeften!


Veelgestelde vragen over het vergelijken van leningen

  1. Wat zijn de belangrijkste factoren om te overwegen bij het vergelijken van leningen?
  2. Hoe kan ik de rentetarieven van verschillende leningen vergelijken?
  3. Zijn er verborgen kosten waar ik op moet letten bij het vergelijken van leningen?
  4. Hoe beïnvloedt de looptijd van een lening mijn totale terugbetalingsbedrag?
  5. Welke flexibele opties zijn beschikbaar bij het vergelijken van leningen?

Wat zijn de belangrijkste factoren om te overwegen bij het vergelijken van leningen?

Bij het vergelijken van leningen zijn er verschillende belangrijke factoren om te overwegen. Een van de belangrijkste factoren is het rentetarief, aangezien dit direct van invloed is op de totale kosten van de lening. Daarnaast is het essentieel om naar de voorwaarden te kijken, zoals eventuele verborgen kosten, boetes voor vervroegde aflossing en flexibiliteit in aflossingsopties. Ook de looptijd van de lening speelt een cruciale rol bij het maken van een weloverwogen keuze. Door deze factoren zorgvuldig te evalueren en te vergelijken, kun je de beste lening vinden die aansluit bij jouw financiële behoeften en doelen.

Hoe kan ik de rentetarieven van verschillende leningen vergelijken?

Om de rentetarieven van verschillende leningen te vergelijken, is het belangrijk om te kijken naar het jaarlijks kostenpercentage (JKP) dat door kredietverstrekkers wordt verstrekt. Het JKP omvat niet alleen de rente, maar ook andere kosten die bij de lening komen kijken, zoals administratiekosten en eventuele verplichte verzekeringen. Door het JKP van verschillende leningen te vergelijken, krijg je een beter beeld van de totale kosten en kun je een weloverwogen beslissing nemen over welke lening het meest voordelig is voor jouw financiële situatie. Vergeet niet om ook rekening te houden met de looptijd en voorwaarden van de lening bij het maken van een vergelijking.

Zijn er verborgen kosten waar ik op moet letten bij het vergelijken van leningen?

Bij het vergelijken van leningen is het belangrijk om op verborgen kosten te letten die van invloed kunnen zijn op de totale kosten van de lening. Sommige kredietverstrekkers kunnen extra kosten in rekening brengen, zoals administratiekosten, dossierkosten of kosten voor verzekeringen. Het is essentieel om de voorwaarden van elke lening zorgvuldig te lezen en te begrijpen om verrassingen te voorkomen. Door aandacht te besteden aan mogelijke verborgen kosten, kun je een weloverwogen beslissing nemen en de lening kiezen die het meest transparant en voordelig is voor jouw financiële situatie.

Hoe beïnvloedt de looptijd van een lening mijn totale terugbetalingsbedrag?

De looptijd van een lening kan een aanzienlijke invloed hebben op het totale terugbetalingsbedrag dat je uiteindelijk zult moeten betalen. Over het algemeen geldt: hoe langer de looptijd van de lening, hoe lager de maandelijkse aflossingen zullen zijn, maar hoe hoger de totale kosten van de lening zullen zijn door de accumulatie van rente over een langere periode. Aan de andere kant, bij een kortere looptijd zullen de maandelijkse aflossingen hoger zijn, maar zal het totale bedrag dat je aan rente betaalt lager uitvallen. Het is daarom belangrijk om bij het vergelijken van leningen niet alleen naar de maandelijkse aflossingen te kijken, maar ook naar de totale kosten over de gehele looptijd van de lening om een weloverwogen beslissing te kunnen nemen die past bij jouw financiële situatie en doelen.

Welke flexibele opties zijn beschikbaar bij het vergelijken van leningen?

Bij het vergelijken van leningen zijn er verschillende flexibele opties beschikbaar die het waard zijn om te overwegen. Sommige kredietverstrekkers bieden bijvoorbeeld de mogelijkheid van flexibele aflossingsschema’s, waarbij je de maandelijkse aflossingen kunt aanpassen aan jouw financiële situatie. Daarnaast zijn er leningen met de optie voor boetevrije vervroegde aflossing, waardoor je sneller schuldenvrij kunt worden zonder extra kosten. Ook kan het handig zijn om te kijken naar leningen met betalingspauzes of de mogelijkheid tot verlenging van de looptijd in geval van onvoorziene omstandigheden. Het is belangrijk om deze flexibele opties te overwegen en te vergelijken om een lening te vinden die goed aansluit bij jouw behoeften en financiële doelen.