Categorie, Uncategorized

thuisadministratie

Optimaliseer uw Financiën met Effectieve Thuisadministratie

Thuisadministratie

Thuisadministratie: Tips voor het Organiseren van uw Financiën

Thuisadministratie is een essentieel aspect van het beheren van uw financiën en het behouden van overzicht in uw huishoudelijke uitgaven en inkomsten. Of u nu een gezinshuishouden runt of alleen woont, het bijhouden van een georganiseerde administratie kan u helpen om beter grip te krijgen op uw geldzaken.

Belang van Thuisadministratie

Het opzetten van een systeem voor thuisadministratie kan u helpen om:

  • Overzicht te houden over uw inkomsten en uitgaven
  • Budgetten vast te stellen en te volgen
  • Rekeningen op tijd te betalen en boetes te voorkomen
  • Financiële doelen te stellen en deze na te streven
  • Belastingaangiften gemakkelijker te maken

Tips voor Effectieve Thuisadministratie

Hier zijn enkele tips om uw thuisadministratie effectief te organiseren:

  1. Budgettering: Stel maandelijkse budgetten op voor verschillende categorieën zoals voeding, huur, nutsvoorzieningen, enzovoort.
  2. Digitaliseer Documenten: Bewaar belangrijke documenten zoals facturen, bankafschriften en contracten digitaal om papieren rompslomp te verminderen.
  3. Gebruik Apps: Maak gebruik van financiële apps of software om transacties bij te houden en budgetten te beheren.
  4. Wees Consistent: Reserveer regelmatig tijd om uw administratie bij te werken en controleer uw financiële status frequent.

Afsluitende Gedachten

Een goed georganiseerde thuisadministratie kan u helpen om stress over geldzaken te verminderen en u in staat stellen om bewuste financiële beslissingen te nemen. Door de tijd te nemen om uw administratie op orde te brengen, kunt u meer controle krijgen over uw financiële toekomst.


7 Essentiële Tips voor een Efficiënte Thuisadministratie

  1. Bewaar al je belangrijke documenten op een vaste plek.
  2. Maak regelmatig back-ups van je digitale administratie.
  3. Houd een overzicht bij van inkomsten en uitgaven.
  4. Betaal rekeningen op tijd om extra kosten te vermijden.
  5. Archiveer oude documenten die niet meer nodig zijn.
  6. Stel een budget op en hou je eraan.
  7. Raadpleeg indien nodig een professional voor advies.

Bewaar al je belangrijke documenten op een vaste plek.

Het is essentieel om al je belangrijke documenten op een vaste plek te bewaren als onderdeel van een effectieve thuisadministratie. Door een georganiseerd systeem te handhaven waarin je documenten zoals facturen, bankafschriften en contracten op één centrale locatie bewaart, kun je gemakkelijk toegang krijgen tot cruciale informatie wanneer dat nodig is. Dit helpt niet alleen bij het voorkomen van zoekgeraakte documenten, maar zorgt er ook voor dat je altijd snel de benodigde documentatie bij de hand hebt voor belastingdoeleinden, budgettering of andere financiële beslissingen.

Maak regelmatig back-ups van je digitale administratie.

Het is van groot belang om regelmatig back-ups te maken van je digitale administratie. Door een back-up te maken van al je financiële documenten en gegevens, zoals facturen, bankafschriften en belastingformulieren, voorkom je het risico op gegevensverlies in het geval van een technisch probleem of computerstoring. Het regelmatig maken van back-ups zorgt ervoor dat je belangrijke informatie veilig wordt bewaard en dat je altijd toegang hebt tot cruciale documenten wanneer dat nodig is. Het is een eenvoudige maar effectieve manier om de integriteit en beschikbaarheid van je thuisadministratie te waarborgen.

Houd een overzicht bij van inkomsten en uitgaven.

Het bijhouden van een overzicht van uw inkomsten en uitgaven is een cruciale stap in effectieve thuisadministratie. Door systematisch uw inkomstenbronnen en uitgavenpatronen te documenteren, krijgt u een duidelijk beeld van waar uw geld naartoe gaat en hoeveel er binnenkomt. Dit overzicht stelt u in staat om beter geïnformeerde financiële beslissingen te nemen, budgetten vast te stellen en eventuele financiële doelen te bereiken. Het helpt ook om onnodige uitgaven te identificeren en te verminderen, waardoor u meer controle krijgt over uw financiële situatie.

Betaal rekeningen op tijd om extra kosten te vermijden.

Het tijdig betalen van rekeningen is een cruciale tip voor effectieve thuisadministratie. Door rekeningen op tijd te betalen, kunt u extra kosten zoals boetes en rente vermijden. Het bijhouden van de vervaldatums van uw rekeningen en het opzetten van herinneringen kan helpen om uw financiën georganiseerd te houden en onnodige uitgaven te voorkomen. Door deze eenvoudige maar belangrijke stap te volgen, kunt u uw budget beter beheren en financiële stabiliteit bevorderen.

Archiveer oude documenten die niet meer nodig zijn.

Een belangrijke tip voor thuisadministratie is om oude documenten die niet langer nodig zijn te archiveren. Door regelmatig uw papieren en digitale administratie op te ruimen en overbodige documenten te verwijderen of veilig op te bergen, kunt u uw administratie georganiseerd houden en gemakkelijker toegang krijgen tot relevante informatie wanneer dat nodig is. Het archiveren van oude documenten helpt niet alleen bij het verminderen van rommel, maar zorgt er ook voor dat u snel en efficiënt kunt navigeren door uw administratie en ruimte kunt vrijmaken voor nieuwe informatie.

Stel een budget op en hou je eraan.

Het opstellen van een budget en je eraan houden is een essentiële tip voor effectieve thuisadministratie. Door een duidelijk overzicht te hebben van je inkomsten en uitgaven en vervolgens een budget op te stellen dat realistisch is, kun je beter controle houden over je financiën. Het naleven van dit budget helpt je om verstandige financiële beslissingen te nemen, spaargeld op te bouwen en onnodige schulden te voorkomen. Het biedt structuur en discipline in je financiële planning, waardoor je meer grip krijgt op je geldzaken en uiteindelijk financiële stabiliteit kunt bereiken.

Raadpleeg indien nodig een professional voor advies.

Raadpleeg indien nodig een professional voor advies wanneer u uw thuisadministratie organiseert. Een financieel adviseur of boekhouder kan waardevol inzicht bieden en u helpen bij het opzetten van een effectief financieel plan dat aansluit bij uw specifieke behoeften en doelen. Het is verstandig om professioneel advies in te winnen, vooral bij complexe financiële situaties of als u meer diepgaande begeleiding nodig heeft bij het beheren van uw geldzaken. Het kan u helpen om fouten te voorkomen en ervoor te zorgen dat uw thuisadministratie op de juiste manier wordt opgezet en onderhouden.

leningshoogte

Bepaal uw Leningshoogte: Hoeveel kunt u lenen?

Artikel: Leningshoogte

Leningshoogte: Hoeveel kunt u lenen?

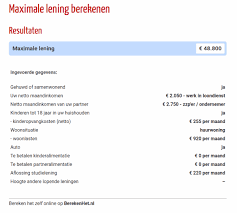
Wanneer u een lening overweegt, is een van de belangrijkste factoren de leningshoogte. Dit verwijst naar het bedrag dat u kunt lenen van een geldverstrekker, zoals een bank of kredietverstrekker. De leningshoogte kan variëren afhankelijk van verschillende factoren, waaronder uw inkomen, kredietgeschiedenis, uitgaven en het type lening dat u aanvraagt.

Uw inkomen speelt een cruciale rol bij het bepalen van de leningshoogte. Geldverstrekkers willen er zeker van zijn dat u in staat bent om de lening terug te betalen, daarom zullen ze uw inkomen evalueren om te bepalen hoeveel u zich kunt veroorloven om maandelijks af te lossen. Over het algemeen geldt: hoe hoger uw inkomen, hoe hoger de leningshoogte die u kunt krijgen.

Daarnaast wordt uw kredietgeschiedenis ook zorgvuldig bekeken bij het bepalen van de leningshoogte. Een positieve kredietgeschiedenis met tijdige betalingen en verantwoordelijk kredietgebruik kan resulteren in een hogere leningshoogte, terwijl een negatieve kredietgeschiedenis uw leenkansen kan beperken.

Uw uitgaven spelen ook een rol bij het bepalen van de leningshoogte. Geldverstrekkers zullen kijken naar uw lopende verplichtingen, zoals huur of hypotheekbetalingen, om te beoordelen hoeveel ruimte u heeft voor extra schulden.

Het type lening dat u aanvraagt kan ook invloed hebben op de leningshoogte. Bijvoorbeeld, hypothecaire leningen hebben vaak hogere limieten dan persoonlijke leningen vanwege het onderliggende actief (zoals een huis) dat als zekerheid dient voor de geldverstrekker.

Kortom, voordat u een lening aanvraagt is het belangrijk om uw financiële situatie goed te evalueren en te begrijpen hoeveel u zich kunt veroorloven om te lenen. Door rekening te houden met uw inkomen, kredietgeschiedenis, uitgaven en het type lening dat u nodig heeft, kunt u beter inschatten wat voor soort leningshoogte realistisch en haalbaar is voor u.


9 Voordelen van een Aangepaste Leninghoogte

  1. 1. Biedt flexibiliteit
  2. 2. Maatwerk
  3. 3. Mogelijkheid tot grotere investeringen
  4. 4. Financiële ondersteuning
  5. 5. Verbetering van levenskwaliteit
  6. 6. Stimulans voor economische groei
  7. 7. Toegang tot woningfinanciering
  8. 8. Ondersteunt ondernemerschap
  9. 9. Diversificatie van financiële portefeuille


Drie Nadelen van een Te Hoge Lening: Risico’s voor Uw Financiële Stabiliteit

  1. Een te hoge leningshoogte kan leiden tot overmatige schuldenlast en financiële stress.
  2. Geld lenen met een te grote leningshoogte kan resulteren in langdurige aflossingen en hogere totale kosten door rente.
  3. Bij een te hoge leningshoogte bestaat het risico dat u moeite heeft om aan uw maandelijkse betalingsverplichtingen te voldoen, wat kan leiden tot betalingsachterstanden of zelfs wanbetaling.

1. Biedt flexibiliteit

Een belangrijk voordeel van leningshoogte is de flexibiliteit die het biedt. Het stelt u in staat om het geleende bedrag af te stemmen op uw specifieke financiële behoeften. Of u nu een klein bedrag nodig heeft voor onverwachte uitgaven of een grotere lening wilt afsluiten voor een belangrijke aankoop, de mogelijkheid om de leningshoogte aan te passen zorgt ervoor dat u kunt lenen wat nodig is, zonder meer dan nodig is. Hierdoor kunt u uw financiële verplichtingen beheren op een manier die het beste past bij uw individuele situatie en doelen.

2. Maatwerk

Een belangrijk voordeel van leningshoogte is het maatwerk dat het biedt. U heeft de mogelijkheid om de hoogte van de lening aan te passen aan uw specifieke budget en terugbetalingscapaciteit. Dit betekent dat u kunt kiezen voor een leningsbedrag dat comfortabel binnen uw financiële mogelijkheden past, waardoor u meer controle heeft over uw lening en betalingen. Het aanpassen van de leningshoogte op basis van uw individuele situatie zorgt voor een gepersonaliseerde benadering van lenen, waardoor u een lening kunt verkrijgen die perfect aansluit bij uw financiële behoeften en doelen.

3. Mogelijkheid tot grotere investeringen

Een belangrijk voordeel van een hogere leningshoogte is de mogelijkheid tot grotere investeringen. Met een ruimere financiële buffer die een hogere lening biedt, kunt u grotere aankopen doen of investeringen realiseren die anders misschien buiten bereik zouden liggen. Dit opent de deur naar nieuwe kansen en stelt u in staat om uw financiële doelen te verwezenlijken op een manier die anders niet mogelijk zou zijn.

4. Financiële ondersteuning

Een belangrijk voordeel van leningshoogte is de financiële ondersteuning die het biedt bij onvoorziene uitgaven of grote projecten. Of het nu gaat om onverwachte medische kosten, dringende huisreparaties of het realiseren van een langgekoesterd project, een lening met een passende hoogte kan helpen om financiële lasten te verlichten en ruimte te creëren voor de nodige investeringen. Het stelt individuen en bedrijven in staat om flexibel om te gaan met financiële uitdagingen en tegelijkertijd hun doelen te verwezenlijken.

5. Verbetering van levenskwaliteit

Een passende leningshoogte kan bijdragen aan het verbeteren van uw levensstandaard en het realiseren van uw doelen. Door een lening aan te gaan die afgestemd is op uw financiële situatie en behoeften, kunt u investeren in zaken die belangrijk voor u zijn, zoals het kopen van een huis, het starten van een eigen bedrijf of het volgen van een opleiding. Op deze manier kan de juiste leningshoogte niet alleen financiële ondersteuning bieden, maar ook een positieve impact hebben op uw algehele levenskwaliteit en welzijn.

6. Stimulans voor economische groei

Een belangrijk voordeel van leningshoogte is dat het kan fungeren als een stimulans voor economische groei. Door financiering te verstrekken voor verschillende projecten en initiatieven, kan de leningshoogte bijdragen aan het stimuleren van economische activiteit. Bedrijven kunnen leningen gebruiken om te investeren in uitbreiding, innovatie en nieuwe projecten, wat op zijn beurt banen creëert, de productiviteit verhoogt en de algehele economische groei bevordert. Dit aspect van leningshoogte illustreert hoe het verstrekken van toegang tot kapitaal een positieve impact kan hebben op zowel individuen als de bredere economie.

7. Toegang tot woningfinanciering

Een belangrijk voordeel van leningshoogte is de toegang tot woningfinanciering. Het stelt mensen in staat om een huis te kopen door middel van hypothecaire leningen met een passende leningshoogte. Door een geschikte leningshoogte kunnen individuen de benodigde financiële middelen verkrijgen om een woning te kopen en zo hun droom van eigenaar te worden van een huis te verwezenlijken. Dit draagt bij aan het bevorderen van eigendomsrecht en het creëren van een stabiele basis voor gezinnen en individuen.

8. Ondersteunt ondernemerschap

Een geschikte leningshoogte ondersteunt ondernemerschap door ondernemers de financiële middelen te bieden die ze nodig hebben om hun bedrijf te starten, uit te breiden of te investeren in nieuwe mogelijkheden. Door toegang te hebben tot voldoende financiering kunnen ondernemers risico’s nemen, groeikansen benutten en innovatieve projecten realiseren die anders misschien buiten bereik zouden liggen. Dit stimuleert niet alleen de economische groei, maar draagt ook bij aan het creëren van een gunstig klimaat voor ondernemerschap en zakelijke ontwikkeling.

9. Diversificatie van financiële portefeuille

Een belangrijk voordeel van leningshoogte is de diversificatie van uw financiële portefeuille. Door gebruik te maken van verschillende leningen met variërende hoogtes, kunt u uw financiële risico’s spreiden en een gevarieerde mix van schulden opbouwen. Dit kan helpen om uw financiële stabiliteit te vergroten en u meer flexibiliteit te bieden in het beheer van uw schulden. Met een goed gediversifieerde portefeuille van leningen kunt u beter inspelen op veranderende marktomstandigheden en uw financiële doelen op lange termijn bereiken.

Een te hoge leningshoogte kan leiden tot overmatige schuldenlast en financiële stress.

Een te hoge leningshoogte kan leiden tot overmatige schuldenlast en financiële stress. Wanneer men meer leent dan men redelijkerwijs kan terugbetalen, kan dit resulteren in een neerwaartse spiraal van toenemende schulden en moeilijkheden om aan de betalingsverplichtingen te voldoen. Dit kan leiden tot financiële stress, slapeloze nachten en zelfs het risico op faillissement. Het is daarom van essentieel belang om verantwoordelijk te lenen en ervoor te zorgen dat de leningshoogte in overeenstemming is met uw financiële mogelijkheden en budgettaire grenzen.

Geld lenen met een te grote leningshoogte kan resulteren in langdurige aflossingen en hogere totale kosten door rente.

Geld lenen met een te grote leningshoogte kan leiden tot langdurige aflossingen en hogere totale kosten als gevolg van rente. Wanneer men een lening afsluit die boven het eigenlijke financiële vermogen ligt, kan het moeilijk zijn om de lening tijdig en volledig af te lossen. Dit kan resulteren in langdurige schuldenlast en extra financiële druk op de lange termijn. Bovendien zullen hogere leenbedragen vaak gepaard gaan met hogere rentekosten, waardoor de uiteindelijke totale terugbetalingskosten aanzienlijk kunnen stijgen. Het is daarom belangrijk om verantwoordelijk te lenen en de leningshoogte zorgvuldig af te stemmen op uw financiële situatie om onnodige financiële lasten te voorkomen.

Bij een te hoge leningshoogte bestaat het risico dat u moeite heeft om aan uw maandelijkse betalingsverplichtingen te voldoen, wat kan leiden tot betalingsachterstanden of zelfs wanbetaling.

Bij een te hoge leningshoogte bestaat het risico dat u moeite heeft om aan uw maandelijkse betalingsverplichtingen te voldoen, wat kan leiden tot betalingsachterstanden of zelfs wanbetaling. Het is belangrijk om realistisch te blijven over wat u zich kunt veroorloven om te lenen, aangezien het overbelasten van uzelf met te veel schulden ernstige financiële gevolgen kan hebben. Het is verstandig om een lening af te stemmen op uw financiële situatie en ervoor te zorgen dat u comfortabel kunt voldoen aan de aflossingen zonder uw budget te overbelasten.

telecomsector

De Opkomst van 5G-Technologie in de Belgische Telecomsector

De Telecomsector: Een Evoluerend Landschap van Communicatie

De Telecomsector: Een Evoluerend Landschap van Communicatie

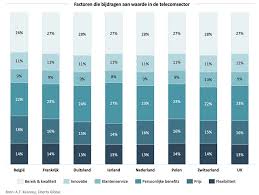
De telecomsector is een dynamische en essentiële industrie die voortdurend evolueert om aan de groeiende vraag naar communicatiediensten te voldoen. Met de opkomst van nieuwe technologieën en de verschuiving naar digitale communicatie, staat de telecomsector voor een reeks uitdagingen en kansen.

Een van de belangrijkste trends in de telecomsector is de opkomst van 5G-technologie. 5G belooft ultrasnelle draadloze verbindingen en lagere latentie, waardoor een breed scala aan toepassingen mogelijk wordt, van zelfrijdende auto’s tot augmented reality. Telecombedrijven investeren aanzienlijk in de uitrol van 5G-netwerken om tegemoet te komen aan de groeiende vraag naar connectiviteit.

Daarnaast heeft de opkomst van het Internet of Things (IoT) de manier waarop apparaten met elkaar communiceren getransformeerd. Van slimme thermostaten tot wearables, IoT-apparaten zijn overal aanwezig en vereisen betrouwbare en veilige netwerken om optimaal te functioneren. Telecombedrijven spelen een cruciale rol bij het ondersteunen van IoT-toepassingen door middel van connectiviteitsoplossingen.

Naast technologische ontwikkelingen worden telecombedrijven ook geconfronteerd met regelgevingskwesties en concurrentiedruk. De verschuiving naar over-the-top (OTT) diensten zoals WhatsApp en Skype heeft traditionele inkomstenstromen uit sms’en en internationale gesprekken onder druk gezet. Telecombedrijven moeten zich aanpassen aan deze veranderende marktdynamiek door innovatieve diensten aan te bieden en klantloyaliteit op te bouwen.

In België speelt de telecomsector een cruciale rol bij het verbinden van mensen en bedrijven, zowel binnen het land als wereldwijd. Met sterke spelers zoals Proximus, Telenet en Orange die concurreren om marktaandeel, blijft de sector zich ontwikkelen om tegemoet te komen aan de behoeften van een steeds meer verbonden samenleving.

Kortom, de telecomsector blijft een essentiële motor voor communicatie en connectiviteit in onze moderne wereld. Met voortdurende innovaties en investeringen zal deze sector blijven evolueren om ons te helpen verbonden te blijven, waar we ook zijn.


8 Voordelen van de Telecomsector: Van Connectiviteit tot Innovatie

  1. Snelle en betrouwbare communicatie over lange afstanden.
  2. Mogelijkheid tot wereldwijde connectiviteit en bereikbaarheid.
  3. Diverse diensten zoals telefonie, internet en televisie gebundeld in één pakket.
  4. Innovatieve technologieën zoals 5G voor ultrasnelle draadloze verbindingen.
  5. Faciliteert de opkomst van Internet of Things (IoT) toepassingen.
  6. Belangrijke speler in de digitale transformatie van bedrijven en samenleving.
  7. Creëert werkgelegenheid in verschillende sectoren, waaronder technologie en klantenservice.
  8. Stimuleert concurrentie wat kan leiden tot verbeterde diensten en prijzen voor consumenten.


Zeven Knelpunten in de Telecomsector: Kosten, Concurrentie en Consumentenzorgen

  1. Hoge kosten voor mobiele abonnementen en data
  2. Beperkte keuze en concurrentie in de markt
  3. Privacyzorgen met betrekking tot het delen van persoonlijke gegevens
  4. Netneutraliteit kan in gevaar komen door voorkeursbehandeling van bepaalde diensten
  5. Mogelijke gezondheidsrisico’s van langdurige blootstelling aan elektromagnetische straling
  6. Klantenservice kan soms tekortschieten bij het oplossen van problemen
  7. Infrastructuurproblemen zoals slechte dekking of trage internetverbindingen

Snelle en betrouwbare communicatie over lange afstanden.

Een belangrijk voordeel van de telecomsector is de mogelijkheid om snelle en betrouwbare communicatie over lange afstanden mogelijk te maken. Dankzij geavanceerde netwerken en technologieën kunnen mensen en bedrijven moeiteloos contact houden, ongeacht de afstand tussen hen. Of het nu gaat om internationale zakelijke gesprekken, het verzenden van belangrijke gegevens of het onderhouden van persoonlijke relaties met dierbaren aan de andere kant van de wereld, de telecomsector speelt een cruciale rol bij het verbinden van mensen op een efficiënte en effectieve manier.

Mogelijkheid tot wereldwijde connectiviteit en bereikbaarheid.

De telecomsector biedt een ongeëvenaarde pro aan: de mogelijkheid tot wereldwijde connectiviteit en bereikbaarheid. Dankzij telecomnetwerken kunnen mensen over de hele wereld met elkaar communiceren, ongeacht hun locatie. Deze connectiviteit stelt individuen, bedrijven en overheden in staat om snel en efficiënt informatie uit te wisselen, samen te werken en contact te onderhouden. Of het nu gaat om internationale zakelijke transacties, het delen van belangrijke informatie in noodsituaties of gewoon het onderhouden van persoonlijke relaties over grenzen heen, de telecomsector speelt een cruciale rol bij het verbinden van mensen wereldwijd.

Diverse diensten zoals telefonie, internet en televisie gebundeld in één pakket.

Een van de voordelen van de telecomsector is het aanbieden van diverse diensten zoals telefonie, internet en televisie gebundeld in één pakket. Door deze bundeling kunnen consumenten genieten van gemak en kostenbesparingen doordat ze al hun communicatie- en entertainmentbehoeften kunnen afhandelen met één enkele provider. Dit zorgt voor een naadloze ervaring en maakt het beheer van verschillende diensten eenvoudiger voor klanten, waardoor ze meer tijd en geld besparen.

Innovatieve technologieën zoals 5G voor ultrasnelle draadloze verbindingen.

Een belangrijk voordeel van de telecomsector is de introductie van innovatieve technologieën zoals 5G, die zorgen voor ultrasnelle draadloze verbindingen. Met 5G kunnen gebruikers genieten van snellere downloadsnelheden, lagere latentie en een betere algehele netwerkervaring. Deze technologische vooruitgang opent de deur naar nieuwe mogelijkheden en toepassingen, zoals augmented reality, zelfrijdende voertuigen en geavanceerde communicatiediensten. Dankzij 5G kunnen we profiteren van een meer verbonden en efficiënte samenleving waarin informatie en communicatie naadloos worden geïntegreerd.

Faciliteert de opkomst van Internet of Things (IoT) toepassingen.

De telecomsector speelt een cruciale rol bij het faciliteren van de opkomst van Internet of Things (IoT) toepassingen. Dankzij betrouwbare en krachtige connectiviteitsoplossingen kunnen IoT-apparaten naadloos met elkaar communiceren en gegevens uitwisselen, waardoor een breed scala aan slimme toepassingen mogelijk wordt. Van slimme huishoudelijke apparaten tot geavanceerde industriële systemen, de telecomsector maakt het IoT-ecosysteem mogelijk en draagt bij aan de verdere digitalisering en automatisering van onze samenleving.

Belangrijke speler in de digitale transformatie van bedrijven en samenleving.

De telecomsector is een belangrijke speler in de digitale transformatie van bedrijven en de samenleving als geheel. Door het leveren van betrouwbare en snelle communicatiediensten, zoals internetverbindingen en mobiele netwerken, maakt de telecomsector het mogelijk voor bedrijven om efficiënter te werken en nieuwe digitale technologieën te omarmen. Bovendien speelt de telecomsector een cruciale rol in het verbinden van mensen en gemeenschappen, waardoor informatie en kennis gemakkelijk kunnen worden gedeeld. Door constant te innoveren en te investeren in nieuwe technologieën draagt de telecomsector bij aan de voortdurende digitale vooruitgang van zowel bedrijven als de bredere samenleving.

Creëert werkgelegenheid in verschillende sectoren, waaronder technologie en klantenservice.

De telecomsector speelt een cruciale rol bij het creëren van werkgelegenheid in verschillende sectoren, waaronder technologie en klantenservice. Door de voortdurende groei en evolutie van communicatietechnologieën zijn er talloze banen ontstaan in de ontwikkeling, implementatie en onderhoud van telecomnetwerken en -diensten. Daarnaast biedt de sector ook kansen voor werkgelegenheid in klantenservice, waar professionals worden ingezet om klanten te ondersteunen bij het gebruik van telecomproducten en -diensten. De diversiteit aan functies binnen de telecomsector draagt bij aan het stimuleren van economische groei en het creëren van nieuwe carrièremogelijkheden voor mensen met verschillende achtergronden en vaardigheden.

Stimuleert concurrentie wat kan leiden tot verbeterde diensten en prijzen voor consumenten.

De telecomsector stimuleert concurrentie tussen verschillende aanbieders, wat kan leiden tot verbeterde diensten en prijzen voor consumenten. Door de aanwezigheid van meerdere telecombedrijven die met elkaar concurreren op de markt, worden ze gestimuleerd om innovatieve oplossingen te ontwikkelen, de kwaliteit van hun diensten te verbeteren en concurrerende prijzen aan te bieden. Dit concurrentievoordeel komt uiteindelijk de consumenten ten goede, aangezien ze kunnen profiteren van een breder scala aan keuzes, betere servicekwaliteit en mogelijk lagere kosten voor telecommunicatiediensten.

Hoge kosten voor mobiele abonnementen en data

Een van de nadelen van de telecomsector zijn de hoge kosten die gepaard gaan met mobiele abonnementen en data. Consumenten worden vaak geconfronteerd met aanzienlijke maandelijkse kosten voor hun mobiele telefoondiensten, vooral als ze behoefte hebben aan grote hoeveelheden data voor bijvoorbeeld streaming, videochatten en het gebruik van sociale media. Deze hoge kosten kunnen een belemmering vormen voor sommige gebruikers om optimaal gebruik te maken van mobiele communicatie en digitale diensten, waardoor toegang tot connectiviteit beperkt kan worden voor bepaalde groepen in de samenleving.

Beperkte keuze en concurrentie in de markt

Een van de nadelen van de telecomsector is de beperkte keuze en concurrentie in de markt. Door de dominante positie van enkele grote spelers kan het voor consumenten moeilijk zijn om alternatieve aanbieders te vinden die concurrerende prijzen en diensten aanbieden. Dit gebrek aan concurrentie kan leiden tot hogere kosten voor consumenten en beperkte innovatie in de sector, aangezien telecombedrijven mogelijk minder gestimuleerd worden om te innoveren en te investeren in nieuwe technologieën wanneer ze een sterke marktpositie hebben. Het gebrek aan keuze en concurrentie kan dus nadelig zijn voor consumenten die op zoek zijn naar betaalbare en geavanceerde telecomdiensten.

Privacyzorgen met betrekking tot het delen van persoonlijke gegevens

Een belangrijk nadeel van de telecomsector zijn de privacyzorgen met betrekking tot het delen van persoonlijke gegevens. Telecombedrijven verzamelen vaak een schat aan gevoelige informatie over hun klanten, variërend van locatiegegevens tot surfgedrag en communicatiepatronen. Het delen van deze persoonlijke gegevens met adverteerders, partners of derden kan leiden tot privacy-inbreuken en misbruik van gegevens. Dit roept terecht bezorgdheid op bij consumenten over hun privacy en databeveiliging in een tijdperk waarin digitale informatie steeds waardevoller en kwetsbaarder wordt. Het is essentieel dat telecombedrijven transparant zijn over hoe ze persoonlijke gegevens verzamelen, gebruiken en delen, en dat er strikte maatregelen worden genomen om de privacy van klanten te beschermen.

Netneutraliteit kan in gevaar komen door voorkeursbehandeling van bepaalde diensten

Netneutraliteit kan in gevaar komen door de voorkeursbehandeling van bepaalde diensten binnen de telecomsector. Wanneer telecombedrijven ervoor kiezen om bepaalde diensten of websites voorrang te geven op andere, kan dit leiden tot een oneerlijke situatie waarbij sommige gebruikers benadeeld worden. Het principe van netneutraliteit, dat alle internetverkeer gelijk behandelt zonder discriminatie, staat hierdoor onder druk. Deze praktijk kan leiden tot een beperking van de keuzevrijheid van consumenten en het open karakter van het internet in gevaar brengen. Het is belangrijk dat er regelgeving en toezicht is om ervoor te zorgen dat netneutraliteit wordt gehandhaafd en dat alle internetgebruikers gelijke toegang hebben tot online content en diensten.

Mogelijke gezondheidsrisico’s van langdurige blootstelling aan elektromagnetische straling

Een potentieel nadeel van de telecomsector is het risico op gezondheidsproblemen als gevolg van langdurige blootstelling aan elektromagnetische straling. Met de groeiende afhankelijkheid van draadloze technologieën en de uitbreiding van mobiele netwerken, zijn er zorgen geuit over de impact van deze straling op de menselijke gezondheid. Hoewel er nog geen definitief bewijs is voor schadelijke effecten, blijft het een punt van zorg en onderzoek binnen de sector en onder gezondheidsinstanties. Het is belangrijk dat telecombedrijven en overheden blijven samenwerken om de potentiële risico’s te beoordelen en passende maatregelen te nemen om de blootstelling aan elektromagnetische straling te minimaliseren en de veiligheid van het publiek te waarborgen.

Klantenservice kan soms tekortschieten bij het oplossen van problemen

Een nadeel van de telecomsector is dat de klantenservice soms tekortschiet bij het oplossen van problemen. Klanten kunnen geconfronteerd worden met lange wachttijden, onduidelijke communicatie of onvoldoende oplossingen voor hun technische issues. Dit kan leiden tot frustratie en ontevredenheid bij gebruikers die afhankelijk zijn van een betrouwbare en efficiënte dienstverlening. Het is belangrijk voor telecombedrijven om te investeren in verbetering van hun klantenserviceprocessen om een positieve klantervaring te garanderen en het vertrouwen van hun klanten te behouden.

Infrastructuurproblemen zoals slechte dekking of trage internetverbindingen

Een van de nadelen van de telecomsector zijn de infrastructuurproblemen die zich kunnen voordoen, zoals slechte dekking of trage internetverbindingen. Deze problemen kunnen frustrerend zijn voor consumenten en bedrijven die afhankelijk zijn van betrouwbare communicatiediensten. Een gebrek aan goede dekking kan leiden tot onderbrekingen in gesprekken of data-overdracht, terwijl trage internetverbindingen de productiviteit en gebruikerservaring kunnen belemmeren. Het is belangrijk voor telecombedrijven om te blijven investeren in hun infrastructuur en netwerken om deze problemen aan te pakken en te zorgen voor een consistente en kwalitatieve dienstverlening aan hun klanten.

lening boeken journaalpost

Het Belang van Correct Lening Boeken in Journaalpost voor een Nauwkeurige Administratie

Artikel: Lening Boeken in Journaalpost

Lening Boeken in Journaalpost

Als bedrijf kan het voorkomen dat je een lening afsluit om investeringen te doen of om financiële tekorten op te vangen. Het correct boeken van een lening in de journaalpost is essentieel voor een nauwkeurige financiële administratie.

Om een lening correct te boeken, moet je rekening houden met verschillende aspecten. Allereerst moet je de lening als een verplichting opnemen in de balans van je onderneming. Dit betekent dat het bedrag van de lening wordt opgenomen als schuld aan de kant van de passiva.

Vervolgens moet je bij het boeken van de journaalpost voor de lening rekening houden met de rente die betaald moet worden. De rente die verschuldigd is over de lening moet worden opgenomen als kosten in de resultatenrekening van je onderneming.

Het is belangrijk om de juiste grootboekrekeningen te gebruiken bij het boeken van een lening in de journaalpost. Zorg ervoor dat je duidelijk aanduidt welk bedrag naar welke rekening gaat, zodat je financiële administratie overzichtelijk blijft.

Tenslotte is het aan te raden om regelmatig te controleren of de lening correct geboekt is en of alle transacties met betrekking tot de lening nauwkeurig zijn verwerkt in je administratie. Op die manier behoud je een helder inzicht in de financiële positie van je onderneming.


8 Tips voor het Correct Verwerken van Leningen in Journaalposten

  1. Zorg voor een duidelijke omschrijving van de lening in de journaalpost.
  2. Vermeld het bedrag van de lening en eventuele rente in de journaalpost.
  3. Geef aan of het om een kortlopende of langlopende lening gaat in de journaalpost.
  4. Verifieer of alle benodigde informatie over de lening correct is opgenomen in de journaalpost.
  5. Controleer of de tegenrekening juist is bij het boeken van de lening journaalpost.
  6. Houd rekening met eventuele kosten die gepaard gaan met het afsluiten van de lening bij het opstellen van de journaalpost.
  7. Zorg voor een goede documentatie en archivering van alle relevante stukken met betrekking tot de lening boeken journaalpost.
  8. Raadpleeg indien nodig een financieel expert voor advies over het correct verwerken van leningen in jouw boekhouding.

Zorg voor een duidelijke omschrijving van de lening in de journaalpost.

Het is van groot belang om bij het boeken van een lening in de journaalpost te zorgen voor een duidelijke omschrijving van de lening. Door een heldere en specifieke beschrijving toe te voegen, zoals het doel van de lening of de looptijd ervan, wordt het gemakkelijker om de transactie later te identificeren en te analyseren. Een duidelijke omschrijving draagt bij aan een overzichtelijke financiële administratie en helpt bij het nauwkeurig monitoren van de financiële verplichtingen van de onderneming.

Vermeld het bedrag van de lening en eventuele rente in de journaalpost.

Bij het boeken van een lening in de journaalpost is het essentieel om zorgvuldig het bedrag van de lening en eventuele rente te vermelden. Door duidelijk aan te geven welk bedrag wordt geleend en welk bedrag aan rente verschuldigd is, creëer je transparantie en nauwkeurigheid in je financiële administratie. Op deze manier kunnen alle betrokken partijen, inclusief interne stakeholders en externe belanghebbenden, een helder beeld krijgen van de financiële verplichtingen en kosten die voortvloeien uit de leningstransactie.

Geef aan of het om een kortlopende of langlopende lening gaat in de journaalpost.

Bij het boeken van een lening in de journaalpost is het van cruciaal belang om aan te geven of het om een kortlopende of langlopende lening gaat. Deze classificatie heeft invloed op hoe de lening wordt opgenomen in de balans en hoe deze wordt behandeld in de financiële administratie. Een kortlopende lening heeft een looptijd van minder dan één jaar en wordt opgenomen onder de kortlopende schulden in de balans. Een langlopende lening daarentegen heeft een looptijd van meer dan één jaar en wordt opgenomen onder de langlopende schulden. Door duidelijk aan te geven of het om een kort- of langlopende lening gaat, zorg je voor een correcte en transparante weergave van de financiële positie van je onderneming.

Verifieer of alle benodigde informatie over de lening correct is opgenomen in de journaalpost.

Het is van cruciaal belang om te controleren of alle benodigde informatie met betrekking tot de lening correct is opgenomen in de journaalpost. Door te verifiëren of alle details accuraat zijn vastgelegd, zoals het leenbedrag, de rente en de juiste grootboekrekeningen, kan je ervoor zorgen dat de financiële administratie van je bedrijf nauwkeurig en betrouwbaar is. Het controleren van deze gegevens helpt fouten te voorkomen en zorgt ervoor dat de financiële positie van je onderneming correct wordt weergegeven in de boekhouding.

Controleer of de tegenrekening juist is bij het boeken van de lening journaalpost.

Het is van cruciaal belang om ervoor te zorgen dat de tegenrekening correct is bij het boeken van de journaalpost voor een lening. De tegenrekening geeft aan waar het geld vandaan komt of naartoe gaat en speelt een essentiële rol bij het nauwkeurig vastleggen van financiële transacties. Door te controleren of de tegenrekening juist is, voorkom je fouten en zorg je ervoor dat de boekhouding van de lening volledig en accuraat is. Het helpt ook bij het behouden van een gestructureerde financiële administratie die een duidelijk beeld geeft van de financiële positie van je onderneming.

Houd rekening met eventuele kosten die gepaard gaan met het afsluiten van de lening bij het opstellen van de journaalpost.

Bij het opstellen van de journaalpost voor het boeken van een lening is het belangrijk om rekening te houden met eventuele kosten die gepaard gaan met het afsluiten van de lening. Deze kosten, zoals bijvoorbeeld administratiekosten of provisies, vormen een onderdeel van de totale financieringskosten en dienen dus ook opgenomen te worden in de journaalpost. Door deze kosten mee te nemen in de boekhouding krijg je een nauwkeuriger beeld van de werkelijke financiële impact van de lening op je bedrijf. Het zorgt ervoor dat je een volledig overzicht hebt van alle bijkomende uitgaven die verband houden met het aangaan van de lening.

Zorg voor een goede documentatie en archivering van alle relevante stukken met betrekking tot de lening boeken journaalpost.

Het is van cruciaal belang om te zorgen voor een goede documentatie en archivering van alle relevante stukken met betrekking tot het boeken van een lening in de journaalpost. Door alle documenten, zoals leningsovereenkomsten, renteafspraken en correspondentie met de geldschieter zorgvuldig te bewaren, creëer je een transparant en controleerbaar dossier. Deze documentatie kan niet alleen van pas komen bij eventuele audits of controles, maar ook bij het oplossen van mogelijke geschillen of vragen in de toekomst. Een grondige archivering garandeert een gestructureerde en betrouwbare financiële administratie voor je onderneming.

Raadpleeg indien nodig een financieel expert voor advies over het correct verwerken van leningen in jouw boekhouding.

Indien je twijfelt over het correct verwerken van leningen in jouw boekhouding, is het raadzaam om een financieel expert te raadplegen voor deskundig advies. Een professionele adviseur kan je helpen bij het opstellen van de juiste journaalposten en het correct boeken van leningen, zodat je financiële administratie nauwkeurig en in overeenstemming met de geldende regels blijft. Het inschakelen van een specialist kan je gemoedsrust geven en ervoor zorgen dat je financiële processen soepel verlopen.

lening en administratie

Het Belang van Een Goede Administratie Bij Het Beheren van Uw Lening

Artikel: Lening en Administratie

Lening en Administratie: Hoe een Goede Financiële Organisatie U Kan Helpen

Als u een lening afsluit, is het essentieel om uw administratie op orde te hebben. Een goede financiële organisatie kan u helpen om uw lening op een verantwoorde manier te beheren en problemen te voorkomen.

Waarom is een goede administratie belangrijk bij leningen?

Een overzichtelijke administratie is cruciaal bij leningen omdat het u in staat stelt om:

  • Bij te houden hoeveel u heeft geleend en wat de voorwaarden zijn.
  • Uw betalingen op tijd te doen en eventuele boetes te voorkomen.
  • Te controleren of de rente correct wordt berekend.

Hoe kunt u uw administratie organiseren?

Er zijn verschillende manieren om uw administratie bij te houden bij leningen:

  1. Houd alle documenten, zoals contracten en betalingsbewijzen, op één plaats.
  2. Gebruik een digitaal spreadsheetprogramma om uw betalingsschema’s en saldo’s bij te houden.
  3. Maak regelmatig tijd vrij om uw financiële situatie te evalueren en eventuele problemen aan te pakken.

Het belang van transparantie in leningadministratie

Transparantie in uw leningadministratie is van groot belang. Zorg ervoor dat u begrijpt welke kosten er verbonden zijn aan de lening, inclusief rente, provisies en eventuele andere kosten. Wees proactief in het communiceren met de kredietverstrekker als u vragen of zorgen heeft over uw lening.

In conclusie

Een goede financiële organisatie en transparante administratie zijn essentieel bij het beheren van leningen. Door uw administratieve taken serieus te nemen en regelmatig uw financiële situatie te evalueren, kunt u problemen voorkomen en ervoor zorgen dat u verantwoordelijk met uw leningen omgaat.


6 Essentiële Tips voor het Beheer van Leningen en Administratie

  1. Zorg ervoor dat je alle leningsdocumenten goed bewaart op een veilige plaats.
  2. Houd een overzicht bij van al je leningen, inclusief het geleende bedrag, de looptijd en de maandelijkse aflossingen.
  3. Betaal je lening tijdig om extra kosten zoals boetes te vermijden.
  4. Controleer regelmatig je leningoverzicht om eventuele fouten of onjuistheden te detecteren.
  5. Neem contact op met je kredietverstrekker als je problemen hebt met het aflossen van je lening. Ze kunnen mogelijk een regeling treffen.
  6. Raadpleeg een financieel adviseur als je vragen hebt over leningen en administratie. Zij kunnen nuttig advies verstrekken.

Zorg ervoor dat je alle leningsdocumenten goed bewaart op een veilige plaats.

Zorg ervoor dat je alle leningsdocumenten goed bewaart op een veilige plaats. Het is essentieel om contracten, betalingsbewijzen en andere relevante documenten zorgvuldig te organiseren en op te bergen. Op die manier heb je altijd toegang tot belangrijke informatie over je lening en kun je eventuele vragen of problemen snel oplossen. Een geordende en veilige administratie helpt bij het voorkomen van misverstanden en zorgt voor een soepel verloop van het leningsproces.

Houd een overzicht bij van al je leningen, inclusief het geleende bedrag, de looptijd en de maandelijkse aflossingen.

Het is van groot belang om een overzicht bij te houden van al je leningen, met vermelding van het geleende bedrag, de looptijd en de maandelijkse aflossingen. Door deze informatie gestructureerd te documenteren, kun je beter grip houden op je financiële verplichtingen en tijdig anticiperen op eventuele wijzigingen in je budget. Het bijhouden van deze gegevens helpt je om je leningen effectief te beheren en ervoor te zorgen dat je financiële situatie onder controle blijft.

Betaal je lening tijdig om extra kosten zoals boetes te vermijden.

Het is van essentieel belang om je lening tijdig te betalen om extra kosten zoals boetes te vermijden. Door op tijd te betalen, voorkom je niet alleen financiële straffen, maar behoud je ook een goede financiële reputatie en vermijd je mogelijke problemen met de kredietverstrekker. Het bijhouden van een nauwkeurige betalingsplanning en het zorgen voor voldoende saldo op de vervaldag zijn cruciale stappen om onnodige kosten te voorkomen en je lening op een verantwoorde manier te beheren.

Controleer regelmatig je leningoverzicht om eventuele fouten of onjuistheden te detecteren.

Het is van groot belang om regelmatig je leningoverzicht te controleren om eventuele fouten of onjuistheden te detecteren. Door periodiek je leninggegevens te bekijken, kun je snel mogelijke problemen opsporen, zoals foutief berekende rente of onverwachte kosten. Op deze manier kun je tijdig actie ondernemen en ervoor zorgen dat je financiële administratie nauwkeurig en up-to-date blijft, wat essentieel is voor een gezonde financiële situatie.

Neem contact op met je kredietverstrekker als je problemen hebt met het aflossen van je lening. Ze kunnen mogelijk een regeling treffen.

Het is belangrijk om contact op te nemen met je kredietverstrekker als je problemen hebt met het aflossen van je lening. Door proactief te zijn en openlijk te communiceren over eventuele financiële moeilijkheden, kunnen kredietverstrekkers mogelijk een regeling treffen die voor beide partijen acceptabel is. Het vermijden van contact kan leiden tot extra kosten en negatieve gevolgen voor je financiële situatie. Het is dus verstandig om tijdig hulp te zoeken en samen naar oplossingen te zoeken.

Raadpleeg een financieel adviseur als je vragen hebt over leningen en administratie. Zij kunnen nuttig advies verstrekken.

Raadpleeg een financieel adviseur als je vragen hebt over leningen en administratie. Zij kunnen nuttig advies verstrekken en je begeleiden bij het opzetten van een effectieve financiële organisatie die je helpt om je leningen op een verantwoorde manier te beheren. Met hun expertise kunnen financieel adviseurs je helpen om inzicht te krijgen in complexe financiële zaken en de juiste stappen te zetten om je financiële doelen te bereiken. Het raadplegen van een professional kan veel stress en onzekerheid wegnemen als het gaat om leningen en administratie.

leningbeheerder

Optimaliseer uw leningsactiviteiten met een geavanceerde leningbeheerder

Artikel: Leningbeheerder

Efficiënt leningbeheer met een Leningbeheerder

Als het gaat om het beheren van leningen, is een leningbeheerder een onmisbaar instrument voor financiële instellingen en geldschieters. Een leningbeheerder is een softwareoplossing die speciaal is ontworpen om het proces van leningen beheren te stroomlijnen en te vereenvoudigen.

Met een leningbeheerder kunnen financiële instellingen alle aspecten van het leningsproces efficiënt beheren, van het aanvragen en goedkeuren van leningen tot het bijhouden van betalingen en het genereren van rapporten. Door gebruik te maken van geavanceerde technologieën kan een leningbeheerder helpen om fouten te minimaliseren, risico’s te verminderen en de algehele operationele efficiëntie te verbeteren.

Een van de belangrijkste voordelen van een leningbeheerder is de mogelijkheid om alle informatie met betrekking tot leningen centraal op één plek te bewaren. Dit maakt het gemakkelijk voor geldschieters om snel toegang te krijgen tot relevante gegevens, zoals klantinformatie, leningsvoorwaarden en betalingsgeschiedenis.

Bovendien kan een leningbeheerder automatisering bieden voor routinetaken, zoals het genereren van herinneringen voor betalingstermijnen of het berekenen van rente. Dit bespaart tijd en moeite voor geldschieters, waardoor ze zich kunnen concentreren op het leveren van hoogwaardige service aan hun klanten.

Kortom, een leningbeheerder is essentieel voor financiële instellingen die streven naar efficiëntie, nauwkeurigheid en klanttevredenheid in hun leningsactiviteiten. Door gebruik te maken van deze krachtige softwareoplossing kunnen geldschieters hun processen optimaliseren en tegelijkertijd hun concurrentiepositie versterken in de dynamische wereld van financiële dienstverlening.


Vijf Voordelen van een Leningbeheerder: Naar een Optimaal Beheer van Uw Leningen

  1. Efficiënt beheer van leningen
  2. Centrale opslag van alle leningsinformatie
  3. Minimaliseren van fouten en risico’s
  4. Automatisering van routinetaken
  5. Verbeterde operationele efficiëntie


Drie Nadelen van een Leningbeheersysteem: Kosten, Training en Aanpassingsvermogen

  1. Kostbaar in aanschaf en implementatie, wat een financiële investering vereist.
  2. Vereist mogelijk training voor medewerkers om het systeem effectief te kunnen gebruiken.
  3. Afhankelijk van de complexiteit van de software kan het aanpassen aan specifieke behoeften tijdrovend zijn.

Efficiënt beheer van leningen

Een belangrijk voordeel van een leningbeheerder is het efficiënte beheer van leningen. Door gebruik te maken van een leningbeheerder kunnen financiële instellingen en geldschieters het volledige proces van leningen beheren op een gestroomlijnde en effectieve manier. Van het aanvragen en goedkeuren van leningen tot het bijhouden van betalingen en het genereren van rapporten, een leningbeheerder biedt de tools en functionaliteiten die nodig zijn om het gehele leningsproces nauwkeurig te beheren. Dit resulteert in een verbeterde operationele efficiëntie, vermindering van fouten en risico’s, en uiteindelijk in een soepel verlopende leningsactiviteit die voldoet aan de behoeften van zowel de geldschieter als de klant.

Centrale opslag van alle leningsinformatie

Een belangrijk voordeel van een leningbeheerder is de centrale opslag van alle leningsinformatie. Door alle relevante gegevens op één plek te bewaren, kunnen financiële instellingen snel en gemakkelijk toegang krijgen tot essentiële informatie zoals klantgegevens, leningsvoorwaarden en betalingsgeschiedenis. Dit zorgt niet alleen voor een georganiseerde en gestroomlijnde aanpak bij het beheren van leningen, maar ook voor een verbeterde efficiëntie en nauwkeurigheid in het besluitvormingsproces. Met de centrale opslag van alle leningsinformatie kunnen geldschieters effectiever opereren en klanten een betere service bieden door snel in te spelen op hun behoeften en vragen.

Minimaliseren van fouten en risico’s

Een belangrijk voordeel van een leningbeheerder is het minimaliseren van fouten en risico’s in het beheer van leningen. Door gebruik te maken van geavanceerde technologieën en automatisering, kan een leningbeheerder helpen om menselijke fouten te verminderen en de nauwkeurigheid van het leningsproces te verbeteren. Dit draagt bij aan een hogere betrouwbaarheid van de gegevens, vermindert potentiële risico’s en zorgt voor een efficiënter en veiliger beheer van leningen binnen financiële instellingen.

Automatisering van routinetaken

Een belangrijk voordeel van een leningbeheerder is de automatisering van routinetaken. Door het gebruik van een leningbeheerder kunnen geldschieters taken zoals het genereren van herinneringen voor betalingstermijnen of het berekenen van rente volledig automatiseren. Dit bespaart niet alleen tijd en moeite, maar vermindert ook de kans op menselijke fouten. Door routinetaken te automatiseren, kunnen geldschieters hun operationele efficiëntie verhogen en zich richten op taken die meer toegevoegde waarde bieden voor hun klanten.

Verbeterde operationele efficiëntie

Een van de belangrijkste voordelen van een leningbeheerder is de verbeterde operationele efficiëntie die het biedt aan financiële instellingen en geldschieters. Door processen te automatiseren, gegevens centraal te beheren en taken te stroomlijnen, kan een leningbeheerder helpen om de algehele efficiëntie van leningsactiviteiten aanzienlijk te verhogen. Dit resulteert in snellere doorlooptijden, nauwkeurigere gegevensverwerking en minder fouten, waardoor geldschieters hun operationele kosten kunnen verlagen en meer tijd kunnen besteden aan het leveren van kwalitatieve diensten aan hun klanten.

Kostbaar in aanschaf en implementatie, wat een financiële investering vereist.

Een nadeel van een leningbeheerder is dat het kostbaar kan zijn in zowel de aanschaf als de implementatie, wat een aanzienlijke financiële investering vereist van financiële instellingen en geldschieters. Het opzetten van een effectief leningbeheersysteem kan gepaard gaan met hoge kosten voor softwarelicenties, aanpassingen aan bestaande systemen en training van personeel. Deze initiële investering kan een drempel vormen voor kleinere organisaties of start-ups die mogelijk beperkte budgetten hebben om te besteden aan geavanceerde softwareoplossingen. Het is daarom belangrijk voor financiële instellingen om zorgvuldig de kosten en baten af te wegen bij het overwegen van de implementatie van een leningbeheerder.

Vereist mogelijk training voor medewerkers om het systeem effectief te kunnen gebruiken.

Een potentieel nadeel van een leningbeheerder is dat het mogelijk training vereist voor medewerkers om het systeem effectief te kunnen gebruiken. Aanvankelijk kan het implementeren van een nieuw softwareplatform voor leningen enige tijd en inspanning vergen om medewerkers vertrouwd te maken met de functionaliteiten en procedures. Dit kan resulteren in extra kosten en verstoring van de dagelijkse werkzaamheden, maar met de juiste training en ondersteuning kunnen medewerkers al snel profiteren van de voordelen die een leningbeheerder biedt voor een soepeler en efficiënter leningsproces.

Afhankelijk van de complexiteit van de software kan het aanpassen aan specifieke behoeften tijdrovend zijn.

Afhankelijk van de complexiteit van de software kan het aanpassen aan specifieke behoeften tijdrovend zijn. Wanneer een leningbeheerder zeer uitgebreide functionaliteiten en maatwerkopties biedt, kan het proces van het configureren en aanpassen van de software om te voldoen aan specifieke behoeften van een financiële instelling aanzienlijke tijd en inspanning vergen. Dit kan leiden tot vertragingen bij het implementeren van aangepaste oplossingen en het vereist mogelijk ook gespecialiseerde kennis of ondersteuning om de gewenste aanpassingen correct uit te voeren. Het is daarom belangrijk voor organisaties om bij de keuze van een leningbeheerder rekening te houden met de mate van flexibiliteit en aanpasbaarheid die nodig is voor hun specifieke vereisten.

technische analyse crypto boek

Diepgaande Gids voor Technische Analyse van Crypto in Boekvorm

Technische Analyse Crypto Boek: Een Diepgaande Gids

Technische Analyse Crypto Boek: Een Diepgaande Gids

Als u geïnteresseerd bent in het verhandelen van cryptovaluta, dan is het begrijpen van technische analyse een essentieel onderdeel van uw toolkit. Een goed boek over technische analyse van crypto kan u helpen om de complexe wereld van prijsgrafieken, trends en indicatoren beter te begrijpen.

Een goed boek over technische analyse van cryptovaluta zal u leren hoe u prijsbewegingen kunt analyseren, trends kunt identificeren en potentiële handelsmogelijkheden kunt ontdekken. Het zal u ook helpen bij het begrijpen van verschillende technische indicatoren zoals moving averages, RSI (Relative Strength Index), MACD (Moving Average Convergence Divergence) en nog veel meer.

Door de principes van technische analyse te beheersen, kunt u beter geïnformeerde beslissingen nemen bij het verhandelen van cryptovaluta. U leert hoe u risico’s kunt beheren, winstgevende instappunten kunt identificeren en uw handelsstrategieën kunt verbeteren.

Een goed boek over technische analyse van crypto zal niet alleen de basisbegrippen behandelen, maar ook dieper ingaan op geavanceerde concepten en strategieën die ervaren handelaren gebruiken om succesvol te zijn in de markt. Het kan een waardevolle bron zijn voor zowel beginners als gevorderde handelaren die hun kennis willen verdiepen.

Kortom, als u serieus bent over het verhandelen van cryptovaluta, investeer dan in een goed boek over technische analyse. Het kan het verschil maken tussen willekeurige gokken en doordachte handelsbeslissingen op basis van solide analyses en strategieën.


Veelgestelde Vragen over Technische Analyse in de Cryptomarkt: Een Praktische Gids

  1. Wat is technische analyse en hoe wordt het toegepast op cryptovaluta?
  2. Welke indicatoren worden vaak gebruikt bij technische analyse van cryptovaluta?
  3. Hoe kan ik trends identificeren en interpreteren in prijsgrafieken van cryptovaluta?
  4. Welke rol spelen support en resistance levels bij technische analyse van cryptovaluta?
  5. Hoe kan ik risico’s beheren tijdens het handelen op basis van technische analyse van cryptovaluta?
  6. Zijn er specifieke boeken die aanbevolen worden voor het leren van technische analyse in de context van cryptovaluta?
  7. Hoe kan ik mijn eigen handelsstrategie ontwikkelen met behulp van technische analyse in de cryptomarkt?
  8. Wat zijn enkele veelvoorkomende valkuilen of fouten die mensen maken bij het toepassen van technische analyse op cryptovaluta?
  9. Hoe kan ik mijn kennis over technische analyse verder verdiepen en blijven verbeteren?

Wat is technische analyse en hoe wordt het toegepast op cryptovaluta?

Technische analyse is een methode die wordt gebruikt om marktbewegingen en prijsontwikkelingen te bestuderen aan de hand van historische gegevens, zoals prijsgrafieken en handelsvolume. Het hoofddoel van technische analyse is om trends te identificeren en voorspellingen te doen over toekomstige prijsbewegingen op basis van het verleden. In de context van cryptovaluta wordt technische analyse toegepast door handelaren en investeerders om inzicht te krijgen in het gedrag van digitale activa op de markt. Door grafieken te bestuderen, patronen te herkennen en technische indicatoren te gebruiken, kunnen beleggers beslissingen nemen over wanneer ze moeten kopen, verkopen of vasthouden. Technische analyse helpt bij het verbeteren van handelsstrategieën en het nemen van geïnformeerde beslissingen in de volatiele wereld van cryptovaluta.

Welke indicatoren worden vaak gebruikt bij technische analyse van cryptovaluta?

Bij technische analyse van cryptovaluta worden verschillende indicatoren vaak gebruikt om inzicht te krijgen in prijsbewegingen en mogelijke trends. Enkele veelgebruikte indicatoren zijn de moving averages, Relative Strength Index (RSI), MACD (Moving Average Convergence Divergence), Bollinger Bands en Fibonacci retracement levels. Deze indicatoren helpen handelaren bij het identificeren van overbought of oversold condities, het bepalen van trendsterkte, het vinden van potentiële keerpunten en het bevestigen van handelssignalen. Door deze indicatoren te begrijpen en toe te passen, kunnen handelaren beter geïnformeerde beslissingen nemen bij het verhandelen van cryptovaluta.

Het identificeren en interpreteren van trends in prijsgrafieken van cryptovaluta is een cruciale vaardigheid bij het toepassen van technische analyse. Om trends te identificeren, kunt u kijken naar de richting waarin de prijs zich beweegt over een bepaalde periode. Een opwaartse trend wordt gekenmerkt door opeenvolgende hogere pieken en dalen, terwijl een neerwaartse trend wordt gekenmerkt door opeenvolgende lagere pieken en dalen. Het is belangrijk om verschillende tijdsperioden te analyseren om de langetermijntrend te begrijpen en tegelijkertijd ook kortetermijnbewegingen in de gaten te houden. Het interpreteren van trends kan u helpen om potentiële instap- en uitstappunten te bepalen en uw handelsbeslissingen te onderbouwen met solide analyses.

Welke rol spelen support en resistance levels bij technische analyse van cryptovaluta?

Support en resistance levels spelen een cruciale rol bij de technische analyse van cryptovaluta. Support levels vertegenwoordigen prijsniveaus waarbij de koershistorie aangeeft dat er sterke koopinteresse is, waardoor de prijs vaak stuitert of stabiliseert. Aan de andere kant vertegenwoordigen resistance levels prijsniveaus waarbij er veel verkoopdruk is, waardoor de prijs moeite heeft om er doorheen te breken. Door deze niveaus te identificeren en te begrijpen, kunnen handelaren potentiële keerpunten in de markt herkennen en hun handelsbeslissingen dienovereenkomstig aanpassen. Het correct interpreteren van support en resistance levels kan handelaren helpen om winstgevende instap- en uitstappunten te bepalen en hun risico’s effectief te beheren tijdens het verhandelen van cryptovaluta.

Hoe kan ik risico’s beheren tijdens het handelen op basis van technische analyse van cryptovaluta?

Het beheren van risico’s tijdens het handelen op basis van technische analyse van cryptovaluta is essentieel om uw kapitaal te beschermen en uw winstpotentieel te maximaliseren. Een effectieve manier om risico’s te beheren, is door gebruik te maken van stop-loss orders. Door het instellen van een stop-loss niveau kunt u vooraf bepalen hoeveel u bereid bent te verliezen op een bepaalde transactie voordat u besluit uit de markt te stappen. Het is ook belangrijk om uw positiegrootte zorgvuldig te berekenen op basis van uw handelskapitaal en het risiconiveau dat u bereid bent te nemen. Door deze principes toe te passen en consistent toe te passen, kunt u de risico’s minimaliseren en uw kansen op succesvol handelen vergroten.

Zijn er specifieke boeken die aanbevolen worden voor het leren van technische analyse in de context van cryptovaluta?

Er zijn verschillende boeken die worden aanbevolen voor het leren van technische analyse in de context van cryptovaluta. Enkele populaire keuzes onder crypto-handelaren zijn “Technical Analysis of the Financial Markets” door John J. Murphy, “Cryptoassets: The Innovative Investor’s Guide to Bitcoin and Beyond” door Chris Burniske en Jack Tatar, en “TradingView for Beginners: How to Use TradingView for Chart Analysis and Technical Analysis of Stocks, Forex, and Cryptocurrency Markets” door Rayner Teo. Deze boeken bieden diepgaande inzichten en praktische tips voor het begrijpen en toepassen van technische analyse op de volatiele wereld van cryptovaluta. Het is altijd raadzaam om meerdere bronnen te raadplegen en uw kennis continu uit te breiden om succesvol te zijn in het verhandelen van cryptovaluta met behulp van technische analyse.

Hoe kan ik mijn eigen handelsstrategie ontwikkelen met behulp van technische analyse in de cryptomarkt?

Het ontwikkelen van een effectieve handelsstrategie met behulp van technische analyse in de cryptomarkt vereist een grondige kennis van prijsgrafieken, indicatoren en markttrends. Allereerst is het belangrijk om te bepalen welke technische indicatoren het meest relevant zijn voor uw handelsstijl en doelstellingen. Vervolgens kunt u deze indicatoren gebruiken om trends te identificeren, ondersteunings- en weerstandsniveaus vast te stellen en potentiële instap- en uitstappunten te bepalen. Het is ook essentieel om risicobeheerstrategieën toe te passen, zoals het instellen van stop-loss orders en het bepalen van uw risico-rendementsverhouding. Door consistent te blijven oefenen, evalueren en aanpassen van uw strategie op basis van de marktomstandigheden, kunt u uw eigen handelsstrategie ontwikkelen die past bij uw persoonlijke doelen en risicotolerantie in de dynamische wereld van cryptovalutahandel.

Wat zijn enkele veelvoorkomende valkuilen of fouten die mensen maken bij het toepassen van technische analyse op cryptovaluta?

Bij het toepassen van technische analyse op cryptovaluta zijn er enkele veelvoorkomende valkuilen of fouten die mensen kunnen maken. Een van de meest voorkomende fouten is het overmatig vertrouwen op slechts één indicator of signaal zonder de bredere context te bekijken. Het is belangrijk om verschillende indicatoren en tools te combineren om een ​​meer holistisch beeld te krijgen van de marktomstandigheden. Een andere valkuil is het negeren van risicobeheerprincipes, zoals het stellen van stop-loss niveaus en het beperken van verliezen. Mensen kunnen ook de emoties laten meespelen in hun besluitvorming, waardoor ze impulsieve handelsbeslissingen nemen in plaats van rationeel en gedisciplineerd te blijven. Het is essentieel om deze valkuilen te vermijden en een consistente en doordachte aanpak te hanteren bij het toepassen van technische analyse op cryptovaluta.

Hoe kan ik mijn kennis over technische analyse verder verdiepen en blijven verbeteren?

Om uw kennis over technische analyse verder te verdiepen en voortdurend te verbeteren, zijn er verschillende strategieën die u kunt volgen. Allereerst is het belangrijk om regelmatig te blijven leren en uzelf op de hoogte te houden van de laatste ontwikkelingen in technische analyse en de crypto-markt als geheel. Dit kan inhouden dat u boeken blijft lezen, online cursussen volgt, webinars bijwoont en deelneemt aan handelsforums om ervaringen met andere handelaren te delen. Daarnaast is het ook nuttig om uw eigen handelservaringen bij te houden, zodat u kunt leren van uw successen en mislukkingen en uw strategieën kunt aanpassen op basis van nieuwe inzichten. Door consistent te blijven oefenen, analyseren en leren, zult u in staat zijn om uw expertise in technische analyse voortdurend te verbeteren en uw handelsvaardigheden naar een hoger niveau te tillen.

retailbank

De Belangrijke Rol van een Retailbank in de Financiële Sector

Artikel over Retailbank

De rol van een Retailbank in de Financiële Sector

Een retailbank is een financiële instelling die zich richt op het aanbieden van diensten aan particuliere klanten en kleine bedrijven. Deze banken spelen een cruciale rol in de financiële sector door het verstrekken van alledaagse bankproducten en -diensten aan individuen en gezinnen.

Een van de belangrijkste functies van een retailbank is het beheren van betaalrekeningen, spaarrekeningen en leningen voor hun klanten. Door middel van digitale bankieren kunnen klanten eenvoudig toegang krijgen tot hun geld, betalingen uitvoeren en transacties controleren via online platforms of mobiele apps.

Daarnaast bieden retailbanken ook diensten zoals hypotheekleningen, persoonlijke leningen, creditcards en beleggingsproducten aan hun klanten. Ze fungeren als een financiële partner voor individuen die hun geld willen beheren, sparen voor de toekomst of investeren in verschillende activa.

Met fysieke filialen verspreid over verschillende locaties en een sterke online aanwezigheid, streven retailbanken ernaar om gemak en toegankelijkheid te bieden aan hun klanten. Door te investeren in technologieën zoals mobiel bankieren, contactloze betalingen en geavanceerde beveiligingsmaatregelen, proberen ze de klantervaring te verbeteren en tegelijkertijd te voldoen aan de steeds veranderende behoeften van de consument.

Kortom, retailbanken spelen een essentiële rol in het dagelijks leven van mensen door hen te helpen bij het beheren van hun financiën, het realiseren van hun doelen en het opbouwen van hun vermogen. Met continue innovatie en focus op klanttevredenheid blijven deze bankinstellingen evolueren om relevant te blijven in een steeds competitievere markt.


8 Tips voor een Succesvolle Retailbankervaring

  1. Zorg voor een vriendelijke en professionele klantenservice.
  2. Bied diverse bankproducten aan die aansluiten bij de behoeften van de klanten.
  3. Houd de wachttijden aan de balie kort en efficiënt.
  4. Communiceer duidelijk over tarieven, kosten en voorwaarden van diensten.
  5. Investeer in online banking om het gemak voor klanten te vergroten.
  6. Denk mee” met de klant en bied gepersonaliseerd advies aan.
  7. Zorg dat je zichtbaar bent op sociale media om interactie met klanten te bevorderen.
  8. Organiseer regelmatig evenementen of workshops om financiële educatie te bevorderen.

Zorg voor een vriendelijke en professionele klantenservice.

Het is van essentieel belang voor een retailbank om te zorgen voor een vriendelijke en professionele klantenservice. Door klanten met respect en hoffelijkheid te behandelen, kunnen bankmedewerkers een positieve indruk achterlaten en het vertrouwen van klanten opbouwen. Een goede klantenservice draagt bij aan het creëren van een prettige en betrouwbare relatie tussen de bank en haar klanten, wat uiteindelijk kan leiden tot meer tevredenheid, loyaliteit en positieve mond-tot-mondreclame.

Bied diverse bankproducten aan die aansluiten bij de behoeften van de klanten.

Het is essentieel voor een retailbank om een breed scala aan bankproducten aan te bieden die perfect aansluiten bij de behoeften van hun klanten. Door een divers assortiment aan financiële producten en diensten te verstrekken, zoals betaalrekeningen, spaarrekeningen, leningen en beleggingsmogelijkheden, kan de bank voldoen aan de uiteenlopende financiële doelen en wensen van individuele klanten. Op deze manier kan de bank waarde toevoegen en een vertrouwde financiële partner zijn die klanten helpt bij het realiseren van hun financiële ambities.

Houd de wachttijden aan de balie kort en efficiënt.

Het is van cruciaal belang voor een retailbank om de wachttijden aan de balie kort en efficiënt te houden. Klanten waarderen een snelle en vlotte service wanneer ze persoonlijk naar een bankfiliaal gaan. Door ervoor te zorgen dat medewerkers aan de balie goed zijn getraind, processen geoptimaliseerd zijn en eventuele knelpunten worden aangepakt, kan de bank een positieve klantervaring bieden en klanten tevredenstellen met een efficiënte dienstverlening.

Communiceer duidelijk over tarieven, kosten en voorwaarden van diensten.

Het is van essentieel belang dat retailbanken duidelijk communiceren over tarieven, kosten en voorwaarden van hun diensten naar hun klanten toe. Transparantie in financiële zaken is cruciaal om het vertrouwen van klanten te behouden en misverstanden te voorkomen. Door helderheid te bieden over de kosten verbonden aan bankproducten en de bijbehorende voorwaarden, kunnen klanten weloverwogen beslissingen nemen en zich bewust zijn van wat ze kunnen verwachten. Dit draagt bij aan een positieve klantervaring en versterkt de relatie tussen de retailbank en haar klanten.

Investeer in online banking om het gemak voor klanten te vergroten.

Door te investeren in online bankieren kunnen retailbanken het gemak voor hun klanten aanzienlijk vergroten. Met een goed ontworpen en gebruiksvriendelijk online bankplatform kunnen klanten eenvoudig en snel hun bankzaken regelen, waar en wanneer ze maar willen. Door te focussen op het verbeteren van de digitale gebruikerservaring, kunnen retailbanken klanten een naadloze en efficiënte manier bieden om hun geld te beheren, transacties uit te voeren en financiële doelen te bereiken. Dit kan niet alleen de klanttevredenheid verhogen, maar ook de concurrentiepositie van de bank versterken in een steeds digitaler wordende wereld.

Denk mee” met de klant en bied gepersonaliseerd advies aan.

“Denk mee” met de klant en bied gepersonaliseerd advies aan is een essentiële tip voor retailbanken om een sterke relatie op te bouwen met hun klanten. Door actief te luisteren naar de behoeften en doelen van individuele klanten, kunnen banken op maat gemaakt advies en oplossingen bieden die aansluiten bij hun specifieke situatie. Door gepersonaliseerd advies te verstrekken, kunnen retailbanken niet alleen het vertrouwen van hun klanten winnen, maar ook helpen bij het realiseren van financiële doelstellingen en het opbouwen van langdurige loyaliteit.

Zorg dat je zichtbaar bent op sociale media om interactie met klanten te bevorderen.

Het is belangrijk voor retailbanken om zichtbaar te zijn op sociale media om interactie met klanten te bevorderen. Door actief te zijn op platforms zoals Facebook, Twitter en LinkedIn, kunnen banken direct communiceren met hun klanten, vragen beantwoorden, feedback verzamelen en relevante informatie delen. Dit versterkt niet alleen de band tussen de bank en de klant, maar stelt ook banken in staat om snel en effectief te reageren op de behoeften en verwachtingen van hun doelgroep. Het creëren van een online aanwezigheid op sociale media helpt bij het opbouwen van vertrouwen en loyaliteit bij klanten, wat essentieel is voor het succes van een retailbank in de moderne digitale wereld.

Organiseer regelmatig evenementen of workshops om financiële educatie te bevorderen.

Het organiseren van regelmatige evenementen of workshops is een waardevolle tip voor retailbanken om financiële educatie te bevorderen. Door klanten de mogelijkheid te bieden om deel te nemen aan educatieve sessies over geldbeheer, investeringen en andere financiële onderwerpen, kunnen banken bijdragen aan het vergroten van financiële geletterdheid en bewustzijn onder hun klanten. Deze initiatieven helpen niet alleen klanten om beter geïnformeerde beslissingen te nemen over hun financiën, maar versterken ook de relatie tussen de bank en haar klanten door hen waardevolle kennis en inzichten te bieden.

hypotheeksoftware

Optimaliseer het hypotheekproces met geavanceerde hypotheeksoftware

Artikel: Hypotheeksoftware

Hypotheeksoftware: Efficiëntie en Gemak bij Hypotheekverstrekking

De digitalisering heeft de financiële sector ingrijpend veranderd, en hypotheekverstrekking vormt daarop geen uitzondering. Hypotheeksoftware speelt een cruciale rol in het stroomlijnen van het hypotheekproces en het verbeteren van de klantervaring.

Voordelen van Hypotheeksoftware

Hypotheeksoftware biedt diverse voordelen voor zowel hypotheekverstrekkers als klanten. Dankzij geavanceerde softwareoplossingen kunnen banken en financiële instellingen:

  • Efficiënter hypotheekaanvragen verwerken;
  • Snelheid en nauwkeurigheid verbeteren bij het beoordelen van kredietaanvragen;
  • Klanten een gepersonaliseerde ervaring bieden door middel van online self-serviceportalen;
  • Risico’s beter beheren door geautomatiseerde controles en analyses;
  • Voldoen aan regelgeving en compliance-vereisten op een gestroomlijnde manier.

Toekomst van Hypotheeksoftware

Met de voortdurende technologische vooruitgang evolueert hypotheeksoftware voortdurend. Machine learning, kunstmatige intelligentie en blockchain-technologieën worden steeds vaker geïntegreerd om processen verder te automatiseren en te optimaliseren.

Hypotheekverstrekkers die investeren in geavanceerde hypotheeksoftware zullen naar verwachting een concurrentievoordeel behalen door snellere besluitvorming, lagere operationele kosten en verbeterde klanttevredenheid.

Besluit

Al met al speelt hypotheeksoftware een essentiële rol in de moderne financiële wereld, waar efficiëntie, snelheid en nauwkeurigheid centraal staan. Door gebruik te maken van geavanceerde softwareoplossingen kunnen hypotheekverstrekkers hun dienstverlening optimaliseren en zich onderscheiden in een competitieve markt.


8 Essentiële Tips voor het Kiezen van de Juiste Hypotheeksoftware in België

  1. Zoek hypotheeksoftware die voldoet aan de Belgische wetgeving.
  2. Kies een software met goede ondersteuning en trainingsopties.
  3. Controleer of de software integraties heeft met andere relevante systemen.
  4. Let op de gebruiksvriendelijkheid van de interface voor een soepele workflow.
  5. Zorg ervoor dat de hypotheeksoftware veilig is en voldoet aan privacyregels.
  6. Bekijk of de software flexibel genoeg is om aan te passen aan veranderende behoeften.
  7. Vraag referenties en beoordelingen van andere gebruikers voor je een keuze maakt.
  8. Evalueer regelmatig of de gekozen software nog steeds optimaal aansluit bij je bedrijfsprocessen.

Zoek hypotheeksoftware die voldoet aan de Belgische wetgeving.

Het is essentieel om hypotheeksoftware te zoeken die voldoet aan de Belgische wetgeving. Door te kiezen voor software die in overeenstemming is met de lokale regelgeving, kunt u ervoor zorgen dat uw hypotheekprocessen voldoen aan de specifieke vereisten en normen die gelden in België. Dit helpt niet alleen om juridische risico’s te verminderen, maar ook om een soepele en compliant werking te garanderen binnen de Belgische financiële sector. Het is daarom verstandig om bij het selecteren van hypotheeksoftware nauwlettend te letten op de naleving van de Belgische wetgeving.

Kies een software met goede ondersteuning en trainingsopties.

Bij het kiezen van hypotheeksoftware is het essentieel om een softwareoplossing te selecteren die goede ondersteuning en trainingsopties biedt. Een softwareleverancier die uitgebreide ondersteuning en training aanbiedt, kan ervoor zorgen dat hypotheekverstrekkers het maximale uit de software halen en eventuele problemen snel kunnen oplossen. Door te investeren in een software met goede ondersteuning en trainingsopties, kunnen hypotheekverstrekkers efficiënter werken, hun medewerkers goed opleiden en soepel overstappen naar het gebruik van nieuwe technologieën voor een verbeterde dienstverlening aan klanten.

Controleer of de software integraties heeft met andere relevante systemen.

Het is belangrijk om te controleren of de hypotheeksoftware integraties heeft met andere relevante systemen. Door naadloze integratie met bijvoorbeeld CRM-systemen, boekhoudsoftware en compliance-tools kunnen hypotheekverstrekkers efficiënter werken en een consistente gebruikerservaring bieden. Het vermogen van de software om gegevens uit verschillende bronnen te verzamelen en te delen, kan de productiviteit verhogen en fouten minimaliseren, wat essentieel is voor een soepel verlopend hypotheekproces.

Let op de gebruiksvriendelijkheid van de interface voor een soepele workflow.

Het is belangrijk om aandacht te besteden aan de gebruiksvriendelijkheid van de interface bij het kiezen van hypotheeksoftware, omdat dit een soepele workflow bevordert. Een intuïtieve en goed ontworpen interface maakt het voor gebruikers gemakkelijker om door het systeem te navigeren, informatie in te voeren en taken uit te voeren. Door te zorgen voor een gebruiksvriendelijke ervaring kunnen hypotheekverstrekkers efficiënter werken en fouten verminderen, wat uiteindelijk leidt tot een verbeterde productiviteit en klanttevredenheid.

Zorg ervoor dat de hypotheeksoftware veilig is en voldoet aan privacyregels.

Het is van cruciaal belang om ervoor te zorgen dat de hypotheeksoftware die wordt gebruikt veilig is en voldoet aan de geldende privacyregels. Gezien de gevoelige aard van financiële gegevens en persoonlijke informatie die bij het hypotheekproces betrokken zijn, is het essentieel dat hypotheekverstrekkers en financiële instellingen de nodige maatregelen nemen om de beveiliging van deze gegevens te waarborgen en te voldoen aan de wettelijke vereisten voor gegevensbescherming. Alleen op die manier kunnen klanten vertrouwen hebben in het gebruik van de software en kunnen eventuele risico’s op datalekken of privacy-inbreuken worden geminimaliseerd.

Bekijk of de software flexibel genoeg is om aan te passen aan veranderende behoeften.

Bij het kiezen van hypotheeksoftware is het essentieel om te controleren of de software voldoende flexibel is om zich aan te passen aan veranderende behoeften. De financiële sector evolueert voortdurend en het is belangrijk dat de gekozen softwareoplossing kan meegroeien met nieuwe trends, regelgeving en klantbehoeften. Door te investeren in flexibele hypotheeksoftware kunnen hypotheekverstrekkers zich voorbereiden op toekomstige uitdagingen en kansen, waardoor ze een concurrentievoordeel behalen en een optimale dienstverlening aan hun klanten kunnen blijven bieden.

Vraag referenties en beoordelingen van andere gebruikers voor je een keuze maakt.

Het is verstandig om referenties en beoordelingen van andere gebruikers te raadplegen voordat je een beslissing neemt over welke hypotheeksoftware te gebruiken. Door inzicht te krijgen in de ervaringen van andere gebruikers, kun je een beter beeld vormen van de betrouwbaarheid, functionaliteit en klantenservice van de softwareleverancier. Het opvragen van referenties en beoordelingen helpt bij het maken van een weloverwogen keuze die aansluit bij jouw specifieke behoeften en verwachtingen.

Evalueer regelmatig of de gekozen software nog steeds optimaal aansluit bij je bedrijfsprocessen.

Het is van essentieel belang om regelmatig te evalueren of de gekozen hypotheeksoftware nog steeds optimaal aansluit bij de bedrijfsprocessen van jouw organisatie. Door periodiek de software te beoordelen en aan te passen waar nodig, kun je ervoor zorgen dat je blijft profiteren van efficiëntie, nauwkeurigheid en klanttevredenheid. Het bijwerken en optimaliseren van de software zorgt ervoor dat deze blijft voldoen aan de veranderende behoeften en eisen van de markt, waardoor je concurrentievoordeel behoudt en verbetert.

opvolging tools

Optimaliseer Werkprocessen met Efficiënte Opvolging Tools

Artikel: Opvolging Tools

Opvolging Tools: Efficiëntie en Effectiviteit Verbeteren

Opvolging tools spelen een cruciale rol in het beheer van taken, projecten en processen binnen organisaties. Deze tools bieden een gestructureerde manier om taken toe te wijzen, op te volgen en te voltooien, waardoor de efficiëntie en effectiviteit van teams aanzienlijk worden verbeterd.

Door gebruik te maken van opvolging tools kunnen teamleden duidelijk zien welke taken aan hen zijn toegewezen, wat de deadlines zijn en welke prioriteiten er gelden. Dit helpt bij het organiseren van werkstromen, het verminderen van miscommunicatie en het verhogen van de productiviteit.

Bovendien stellen opvolging tools managers in staat om de voortgang van projecten in real-time te volgen, knelpunten te identificeren en indien nodig bij te sturen. Door middel van rapportagefunctionaliteiten kunnen ze ook inzicht krijgen in de prestaties van individuele teamleden en het team als geheel.

Er zijn verschillende soorten opvolging tools beschikbaar, variërend van eenvoudige takenlijsten tot geavanceerde projectmanagementplatforms met integraties voor andere zakelijke softwaretoepassingen. Het kiezen van de juiste opvolgingstool hangt af van de specifieke behoeften en vereisten van een organisatie.

Kortom, opvolging tools vormen een essentieel onderdeel van moderne zakelijke operaties. Door gebruik te maken van deze tools kunnen organisaties hun operationele efficiëntie verbeteren, teamwork optimaliseren en betere resultaten behalen. Investering in kwalitatieve opvolging tools is daarom een verstandige zet voor elke organisatie die streeft naar succes in een competitieve zakelijke omgeving.


Wat is de beste tool voor projectmanagement?

Wat zijn tools voor projectmanagement?

4. Welke planningstools zijn beschikbaar?

  1. Hoe maak je een goede project planning?
  2. Wat is de beste projectmanagement tool?
  3. Wat zijn projectmanagement tools?
  4. Welke Planningstools zijn er?

Hoe maak je een goede project planning?

Een goede projectplanning begint met een grondige analyse van de projectvereisten, doelstellingen en deadlines. Het is essentieel om alle taken en mijlpalen duidelijk te definiëren en te prioriteren, rekening houdend met de beschikbare middelen en capaciteiten van het team. Het opstellen van een realistisch tijdschema en het toewijzen van verantwoordelijkheden aan teamleden zijn cruciale stappen om een project succesvol te plannen. Door gebruik te maken van opvolging tools kunnen projectmanagers de voortgang van taken volgen, knelpunten identificeren en tijdig bijsturen om ervoor te zorgen dat het project op koers blijft. Een goede communicatie en samenwerking binnen het team zijn ook van groot belang voor een effectieve projectplanning en -uitvoering.

Wat is de beste projectmanagement tool?

Veel mensen vragen zich af: wat is de beste projectmanagement tool? Het antwoord op deze vraag hangt sterk af van de specifieke behoeften en doelstellingen van een organisatie. Er zijn tal van projectmanagement tools beschikbaar, elk met hun eigen unieke functies en voordelen. Het is belangrijk om te overwegen welke functionaliteiten essentieel zijn voor het succesvol beheren van projecten, zoals taaktoewijzing, planning, samenwerkingstools en rapportagefunctionaliteiten. Door een grondige evaluatie te maken van de vereisten en het budget van de organisatie, kan de juiste projectmanagement tool worden gekozen die aansluit bij de specifieke behoeften en die helpt om efficiëntie en effectiviteit te verbeteren in het beheer van projecten.

Wat zijn projectmanagement tools?

Projectmanagement tools zijn softwaretoepassingen die specifiek zijn ontworpen om projecten efficiënt te plannen, organiseren, uitvoeren en opvolgen. Deze tools bieden een gestructureerde aanpak voor het beheren van projecttaken, resources, deadlines en communicatie binnen een team of organisatie. Met behulp van projectmanagement tools kunnen projectmanagers en teamleden samenwerken, taken toewijzen, voortgang bewaken, risico’s beheren en rapporteren over de prestaties van het project. Kortom, projectmanagement tools zijn essentieel voor het succesvol afronden van projecten binnen de gestelde tijdlijnen en budgetten.

Welke Planningstools zijn er?

Er zijn verschillende soorten planningstools beschikbaar om organisaties te helpen bij het efficiënt beheren van hun projecten en taken. Enkele veelgebruikte planningstools zijn Gantt-diagrammen, Kanban-borden, agenda-applicaties en projectmanagementsoftware. Gantt-diagrammen bieden een visuele weergave van taken in de tijd en helpen bij het plannen en opvolgen van projectvoortgang. Kanban-borden zijn handig voor het visualiseren van workflows en het beheren van taken in verschillende fasen. Agenda-applicaties helpen bij het plannen van afspraken, vergaderingen en deadlines. Projectmanagementsoftware integreert vaak diverse planningtools in één platform en biedt uitgebreide functionaliteiten voor het plannen, opvolgen en beheren van projecten op een gestructureerde manier. Het kiezen van de juiste planningstool hangt af van de specifieke behoeften en doelstellingen van een organisatie.