Tag, kredietverstrekkers

lening vakantiewoning

Alles wat u moet weten over het afsluiten van een lening voor uw vakantiewoning

Lening voor een vakantiewoning: Wat u moet weten

Lening voor een vakantiewoning: Wat u moet weten

Een vakantiewoning kan een droom zijn die uitkomt – een plek waar u kunt ontsnappen aan de drukte van het dagelijks leven en tot rust kunt komen in uw eigen stukje paradijs. Maar het kopen van een tweede huis als vakantieverblijf is vaak een grote investering, en niet iedereen heeft het geld direct beschikbaar om deze droom te verwezenlijken.

Als u overweegt om een vakantiewoning te kopen maar niet over voldoende spaargeld beschikt, kan een lening voor een vakantiewoning een optie zijn om uw droom te realiseren. Hier zijn enkele belangrijke zaken die u moet weten over het afsluiten van een lening voor een vakantiehuis:

Soorten leningen

Er zijn verschillende soorten leningen die u kunt overwegen voor de aankoop van een vakantiewoning, waaronder hypothecaire leningen, persoonlijke leningen of leningen op afbetaling. Het type lening dat het meest geschikt is voor u, hangt af van uw financiële situatie en de voorwaarden die door de geldverstrekker worden geboden.

Rentetarieven

De rentetarieven voor leningen voor vakantiewoningen kunnen variëren, afhankelijk van verschillende factoren zoals de marktomstandigheden, uw kredietwaardigheid en de looptijd van de lening. Het is belangrijk om verschillende geldverstrekkers te vergelijken om de beste rentevoet te vinden die past bij uw behoeften.

Voorwaarden en kosten

Vergeet niet om goed op de hoogte te zijn van alle voorwaarden en kosten verbonden aan de lening voor uw vakantiehuis. Dit kan onder meer kosten zoals dossierkosten, notariskosten en verzekeringspremies omvatten. Zorg ervoor dat u alle kosten begrijpt voordat u akkoord gaat met de lening.

Overweeg ook of u in aanmerking komt voor bepaalde belastingvoordelen bij het kopen van een tweede woning als investering of verhuurdoeleinden.

Kortom, het kopen van een vakantiewoning met behulp van een lening kan een slimme financiële zet zijn als u goed geïnformeerd bent over alle aspecten ervan. Zorg ervoor dat u grondig onderzoek doet, advies inwint bij financiële experts indien nodig en neem weloverwogen beslissingen om uw droomvakantieverblijf werkelijkheid te laten worden.


8 Essentiële Tips voor het Kiezen van een Lening voor je Vakantiewoning in België

  1. Vergelijk verschillende leningsopties voor een vakantiewoning.
  2. Let op de rentevoeten en vergelijk ze bij verschillende kredietverstrekkers.
  3. Bereken hoeveel je maandelijks kunt afbetalen en kies een lening die binnen je budget past.
  4. Informeer je over eventuele bijkomende kosten, zoals dossierkosten of verzekeringen.
  5. Controleer de looptijd van de lening en bekijk of deze haalbaar is voor jouw situatie.
  6. Lees alle voorwaarden van de lening grondig door om verrassingen te vermijden.
  7. Overweeg om een deel van het aankoopbedrag zelf in te brengen om de leningslast te verlichten.
  8. Raadpleeg indien nodig een financieel adviseur voor gepersonaliseerd advies.

Vergelijk verschillende leningsopties voor een vakantiewoning.

Vergelijk verschillende leningsopties voor een vakantiewoning is een verstandige tip voor wie overweegt om een tweede huis te kopen. Door verschillende leningen te vergelijken, zoals hypothecaire leningen, persoonlijke leningen en leningen op afbetaling, kunt u de beste optie vinden die past bij uw financiële situatie en behoeften. Het vergelijken van rentetarieven, voorwaarden en kosten helpt u om een weloverwogen beslissing te nemen en de meest gunstige lening te kiezen voor uw droomvakantieverblijf.

Let op de rentevoeten en vergelijk ze bij verschillende kredietverstrekkers.

Let bij het afsluiten van een lening voor een vakantiewoning goed op de rentevoeten en vergelijk ze zorgvuldig bij verschillende kredietverstrekkers. De rentevoet kan aanzienlijk variëren tussen verschillende geldverstrekkers en kan een grote invloed hebben op de totale kosten van uw lening. Door rentetarieven te vergelijken, kunt u de beste deal vinden die past bij uw financiële situatie en u helpen om geld te besparen op lange termijn. Het loont altijd de moeite om grondig onderzoek te doen voordat u een definitieve beslissing neemt over uw lening voor een vakantiehuis.

Bereken hoeveel je maandelijks kunt afbetalen en kies een lening die binnen je budget past.

Een belangrijke tip bij het overwegen van een lening voor een vakantiewoning is om nauwkeurig te berekenen hoeveel je maandelijks kunt afbetalen en vervolgens een lening te kiezen die binnen je budget past. Door realistisch te zijn over je financiële situatie en rekening te houden met andere lopende kosten, zoals onderhoud van de woning en belastingen, voorkom je dat je in financiële problemen komt. Het is essentieel om verantwoordelijk te lenen en ervoor te zorgen dat de maandelijkse aflossingen comfortabel binnen je financiële mogelijkheden vallen, zodat je optimaal kunt genieten van je vakantiewoning zonder onnodige stress over geldzaken.

Informeer je over eventuele bijkomende kosten, zoals dossierkosten of verzekeringen.

Het is van essentieel belang om je goed te informeren over eventuele bijkomende kosten bij het afsluiten van een lening voor een vakantiewoning, zoals dossierkosten en verzekeringen. Deze extra kosten kunnen aanzienlijk variëren en het is belangrijk om ze volledig te begrijpen voordat je een beslissing neemt. Door vooraf alle mogelijke kosten in kaart te brengen, kun je realistische financiële planning maken en onaangename verrassingen vermijden tijdens het proces van het kopen van jouw droomvakantieverblijf.

Controleer de looptijd van de lening en bekijk of deze haalbaar is voor jouw situatie.

Het is essentieel om de looptijd van de lening voor een vakantiewoning zorgvuldig te controleren en te evalueren of deze haalbaar is binnen jouw financiële situatie. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk ook tot hogere totale kosten door de opbouw van rente. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar bespaart u op de rentekosten op lange termijn. Het is belangrijk om een balans te vinden tussen het comfortabel kunnen aflossen van de lening en het minimaliseren van de totale kosten, zodat de lening voor jou haalbaar en financieel verantwoord blijft.

Lees alle voorwaarden van de lening grondig door om verrassingen te vermijden.

Het is essentieel om alle voorwaarden van de lening voor uw vakantiewoning grondig door te lezen om onaangename verrassingen te voorkomen. Door de kleine lettertjes zorgvuldig te bestuderen, krijgt u een duidelijk beeld van de verplichtingen en kosten die gepaard gaan met de lening. Zo kunt u beter voorbereid zijn en eventuele verborgen kosten of clausules ontdekken voordat u akkoord gaat met de lening. Het nemen van de tijd om alle details te begrijpen, kan u helpen om financiële verrassingen in de toekomst te voorkomen en uw besluitvorming te verbeteren bij het afsluiten van een lening voor uw vakantiehuis.

Overweeg om een deel van het aankoopbedrag zelf in te brengen om de leningslast te verlichten.

Een verstandige tip bij het overwegen van een lening voor een vakantiewoning is om te overwegen om een deel van het aankoopbedrag zelf in te brengen. Door zelf een deel van het geld in te brengen, kunt u de leningslast verlichten en mogelijk gunstigere voorwaarden bedingen bij geldverstrekkers. Het inbrengen van eigen middelen kan niet alleen helpen om de totale kosten van de lening te verlagen, maar kan ook uw financiële stabiliteit vergroten en u meer flexibiliteit bieden bij het aflossen van de lening op lange termijn. Het is daarom de moeite waard om te overwegen hoeveel eigen kapitaal u kunt investeren bij de aankoop van uw vakantiewoning.

Raadpleeg indien nodig een financieel adviseur voor gepersonaliseerd advies.

Raadpleeg indien nodig een financieel adviseur voor gepersonaliseerd advies bij het afsluiten van een lening voor een vakantiewoning. Een financieel adviseur kan u helpen bij het evalueren van uw financiële situatie, het begrijpen van de verschillende leningsopties en het nemen van weloverwogen beslissingen die aansluiten bij uw specifieke behoeften en doelen. Het is verstandig om professioneel advies in te winnen om ervoor te zorgen dat u de juiste keuzes maakt en financiële risico’s minimaliseert bij het realiseren van uw droomvakantiehuis.
lening 60000 euro

Financiële Overwegingen bij het Aangaan van een Lening van 60.000 Euro

Lening van 60.000 euro – Financiële Opties en Overwegingen

Lening van 60.000 euro – Financiële Opties en Overwegingen

Een lening van 60.000 euro kan een aanzienlijk bedrag zijn dat u wilt lenen voor verschillende doeleinden, zoals het financieren van een auto, het renoveren van uw huis of het consolideren van bestaande schulden. Voordat u besluit om een dergelijke lening aan te gaan, is het belangrijk om verschillende financiële opties en overwegingen te overwegen.

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar voor het lenen van 60.000 euro. Een persoonlijke lening is een populaire optie waarbij u het volledige bedrag in één keer ontvangt en dit bedrag vervolgens in vaste maandelijkse termijnen terugbetaalt over een vooraf bepaalde periode.

Een andere optie is een doorlopend krediet, waarbij u tot een bepaald bedrag kunt opnemen en terugbetalen op basis van uw behoeften, met rente die alleen wordt berekend over het opgenomen bedrag.

Rentevoeten en looptijden

Bij het lenen van 60.000 euro is het essentieel om de rentevoeten en looptijden van verschillende kredietverstrekkers te vergelijken om de meest gunstige voorwaarden te verkrijgen. Lagere rentevoeten kunnen leiden tot lagere totale terugbetalingsbedragen, terwijl langere looptijden kunnen resulteren in lagere maandelijkse betalingen maar hogere totale kosten door rente.

Financiële gezondheid

Voordat u beslist om een lening van 60.000 euro aan te gaan, is het verstandig om uw huidige financiële situatie zorgvuldig te evalueren. Zorg ervoor dat u comfortabel bent met de maandelijkse aflossingen en dat u voldoende stabiliteit heeft om de lening terug te betalen binnen de afgesproken termijn.

Conclusie

Het aangaan van een lening van 60.000 euro is een serieuze financiële beslissing die zorgvuldige planning en overweging vereist. Door de juiste informatie in te winnen, verschillende opties te vergelijken en uw financiële gezondheid nauwlettend in de gaten te houden, kunt u ervoor zorgen dat deze lening past bij uw behoeften en financiële doelen.


Veelgestelde Vragen over het Lenen van 60.000 Euro: Alles wat je Moet Weten

  1. Wat zijn de rentevoeten voor een lening van 60.000 euro?
  2. Hoe lang duurt het om een lening van 60.000 euro af te betalen?
  3. Kan ik een lening van 60.000 euro krijgen zonder onderpand?
  4. Wat zijn de maandelijkse aflossingen voor een lening van 60.000 euro?
  5. Zijn er verborgen kosten bij het lenen van 60.000 euro?
  6. Welke documenten heb ik nodig om een lening van 60.000 euro aan te vragen?
  7. Is het mogelijk om vervroegd af te lossen bij een lening van 60.000 euro?
  8. Wat gebeurt er als ik de maandelijkse betalingen voor mijn lening van 60.000 euro mis?
  9. Kan ik extra geld toevoegen aan mijn lening van 60.000 euro als dat nodig is?

Wat zijn de rentevoeten voor een lening van 60.000 euro?

Een veelgestelde vraag over een lening van 60.000 euro is: “Wat zijn de rentevoeten voor een lening van 60.000 euro?” De rentevoeten voor een lening van dit bedrag kunnen variëren afhankelijk van verschillende factoren, zoals de kredietverstrekker, het type lening, uw kredietgeschiedenis en de looptijd van de lening. Het is belangrijk om verschillende kredietverstrekkers te vergelijken om de meest gunstige rentetarieven te vinden die passen bij uw financiële situatie. Lage rentevoeten kunnen helpen om de totale kosten van de lening te verlagen en uiteindelijk uw terugbetalingsbedrag beïnvloeden. Het is raadzaam om goed geïnformeerd te zijn over de rentevoeten voordat u besluit om een lening van 60.000 euro aan te gaan.

Hoe lang duurt het om een lening van 60.000 euro af te betalen?

Het tijdsbestek om een lening van 60.000 euro af te betalen kan variëren afhankelijk van verschillende factoren, zoals de gekozen leenvorm, de rentevoet en de maandelijkse aflossingen. Over het algemeen wordt een lening van dit bedrag vaak terugbetaald over een periode van enkele jaren, meestal tussen de 5 en 10 jaar. Het is echter belangrijk om individueel advies in te winnen bij kredietverstrekkers om een realistische terugbetalingsperiode vast te stellen die past bij uw financiële situatie en doelen.

Kan ik een lening van 60.000 euro krijgen zonder onderpand?

Het verkrijgen van een lening van 60.000 euro zonder onderpand is vaak afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis, inkomen en financiële stabiliteit. Geldverstrekkers kunnen hogere bedragen lenen zonder onderpand aan te vragen als u een solide kredietprofiel heeft en in staat bent om de lening terug te betalen volgens de gestelde voorwaarden. Het is echter raadzaam om advies in te winnen bij verschillende kredietverstrekkers en uw specifieke situatie te bespreken om te bepalen of u in aanmerking komt voor een lening van 60.000 euro zonder onderpand.

Wat zijn de maandelijkse aflossingen voor een lening van 60.000 euro?

Een veelgestelde vraag over een lening van 60.000 euro is: “Wat zijn de maandelijkse aflossingen voor een lening van 60.000 euro?” De maandelijkse aflossingen voor een lening van 60.000 euro kunnen variëren, afhankelijk van factoren zoals de rentevoet, de looptijd van de lening en het type lening dat wordt gekozen. Het is belangrijk om deze factoren zorgvuldig te overwegen en verschillende leningsopties te vergelijken om te bepalen welke maandelijkse aflossingen het meest haalbaar zijn binnen uw financiële situatie. Het raadplegen van een financieel adviseur kan ook nuttig zijn om een beter inzicht te krijgen in de mogelijke aflossingsbedragen en om een weloverwogen beslissing te nemen over het aangaan van een lening van 60.000 euro.

Zijn er verborgen kosten bij het lenen van 60.000 euro?

Bij het lenen van 60.000 euro vragen mensen zich vaak af of er verborgen kosten zijn. Het is belangrijk om te weten dat transparantie en duidelijkheid essentieel zijn bij leningen. Hoewel kredietverstrekkers verplicht zijn om alle kosten, inclusief rente en administratiekosten, in de leenovereenkomst op te nemen, is het toch verstandig om goed te letten op eventuele verborgen kosten. Sommige kredietverstrekkers kunnen extra kosten in rekening brengen, zoals boetes voor vervroegde aflossing of kosten voor late betalingen. Het is daarom raadzaam om de voorwaarden van de lening zorgvuldig door te nemen en eventuele onduidelijkheden met de kredietverstrekker te bespreken om verrassingen te voorkomen.

Welke documenten heb ik nodig om een lening van 60.000 euro aan te vragen?

Wanneer u een lening van 60.000 euro wilt aanvragen, zijn er bepaalde documenten die doorgaans nodig zijn om uw aanvraag te ondersteunen. Meestal zullen kredietverstrekkers vragen om identificatiedocumenten, zoals een geldig paspoort of identiteitskaart, bewijs van inkomen zoals loonstrookjes of belastingaangiften, bankafschriften om uw financiële situatie te verifiëren, en mogelijk ook bewijs van verblijf zoals een huurcontract of energierekeningen. Het is belangrijk om deze documenten correct en volledig aan te leveren om het proces van het aanvragen van een lening soepel te laten verlopen en uw kansen op goedkeuring te vergroten.

Is het mogelijk om vervroegd af te lossen bij een lening van 60.000 euro?

Ja, het is meestal mogelijk om vervroegd af te lossen bij een lening van 60.000 euro. Vervroegd aflossen houdt in dat u een deel of het volledige openstaande bedrag van de lening eerder terugbetaalt dan de oorspronkelijk overeengekomen termijn. Het kan echter zijn dat sommige kredietverstrekkers kosten of boetes in rekening brengen voor vervroegde aflossingen, dus het is belangrijk om de voorwaarden van uw leningsovereenkomst zorgvuldig te controleren voordat u besluit om vervroegd af te lossen. In sommige gevallen kan vervroegd aflossen gunstig zijn omdat u rentekosten kunt besparen en sneller schuldenvrij kunt worden.

Wat gebeurt er als ik de maandelijkse betalingen voor mijn lening van 60.000 euro mis?

Wanneer u de maandelijkse betalingen voor uw lening van 60.000 euro mist, kunnen er verschillende gevolgen optreden. Allereerst kan het leiden tot extra kosten in de vorm van boetes of vertragingsrente, waardoor de totale kosten van de lening toenemen. Daarnaast kan het ook invloed hebben op uw kredietscore en financiële reputatie, waardoor het moeilijker kan worden om in de toekomst krediet te verkrijgen. Het is daarom essentieel om tijdig contact op te nemen met uw kredietverstrekker als u problemen ondervindt bij het nakomen van uw betalingsverplichtingen, zodat u samen naar mogelijke oplossingen kunt zoeken en verdere financiële problemen kunt voorkomen.

Kan ik extra geld toevoegen aan mijn lening van 60.000 euro als dat nodig is?

Het is een veelgestelde vraag of het mogelijk is om extra geld toe te voegen aan een lening van 60.000 euro indien dat nodig is. In veel gevallen bieden kredietverstrekkers de mogelijkheid om een bestaande lening te herzien en het geleende bedrag te verhogen, maar dit kan afhankelijk zijn van verschillende factoren zoals uw kredietwaardigheid, de voorwaarden van de oorspronkelijke lening en de beleidsregels van de geldschieter. Het is raadzaam om contact op te nemen met uw kredietverstrekker om de mogelijkheden voor het toevoegen van extra geld aan uw lening te bespreken en eventuele gevolgen of vereisten die hieraan verbonden zijn te begrijpen.

lening 100.000 euro

Alles wat u moet weten over een lening van 100.000 euro

Lening van 100.000 euro – Financiële Gids

Lening van 100.000 euro: Alles wat u moet weten

Een lening van 100.000 euro kan een aanzienlijke financiële verplichting zijn, maar het kan ook de nodige financiële flexibiliteit bieden voor grote investeringen of projecten. Of u nu een lening wilt afsluiten voor een huis, een auto, een verbouwing of andere doeleinden, het is belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van leningen.

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar voor bedragen zoals 100.000 euro. Een veelvoorkomende optie is een hypothecaire lening, die wordt gebruikt voor de aankoop van onroerend goed. Voor persoonlijke projecten kan een persoonlijke lening of een renovatielening geschikter zijn.

Rente en looptijd

Bij het afsluiten van een lening is het belangrijk om rekening te houden met de rentevoet en de looptijd van de lening. De rentevoet bepaalt hoeveel u uiteindelijk zult betalen bovenop het geleende bedrag, terwijl de looptijd aangeeft binnen welke periode u de lening moet terugbetalen.

Voorwaarden en aflossingen

Voordat u een lening van 100.000 euro afsluit, is het essentieel om de voorwaarden zorgvuldig door te nemen en te begrijpen. Zorg ervoor dat u weet welke aflossingen vereist zijn en of er eventuele boetes zijn voor vervroegde terugbetaling.

Advies inwinnen

Het kan verstandig zijn om advies in te winnen bij financiële experts voordat u besluit om een lening aan te gaan van 100.000 euro. Zij kunnen u helpen bij het kiezen van de juiste leningsoptie die past bij uw financiële situatie en doelen.

Vergeet niet dat het afsluiten van een lening serieuze financiële gevolgen met zich mee kan brengen. Wees verantwoordelijk en zorg ervoor dat u goed geïnformeerd bent voordat u zich verbindt tot welke vorm van lening dan ook.

Voor meer informatie over leningen en financiële adviezen kunt u altijd terecht bij onze financiële gids.


6 Tips voor het Slim Lenen van 100.000 Euro in België

  1. Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals dossierkosten en verzekeringen.
  3. Bepaal vooraf hoeveel je maandelijks kan afbetalen om financiële problemen te vermijden.
  4. Informeer naar de looptijd van de lening en kies een termijn die bij jouw situatie past.
  5. Controleer of je in aanmerking komt voor eventuele kortingen of speciale tarieven.
  6. Lees alle voorwaarden en kleine lettertjes grondig door voordat je een lening afsluit.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.

Een belangrijke tip bij het overwegen van een lening van 100.000 euro is om verschillende kredietverstrekkers te vergelijken om de beste rentevoet te vinden. Door offertes en voorwaarden van verschillende instellingen te vergelijken, kunt u een weloverwogen beslissing nemen en mogelijk geld besparen op de totale kosten van de lening. Het loont altijd de moeite om grondig onderzoek te doen en te streven naar de meest gunstige voorwaarden voordat u zich committeert aan een lening van dit bedrag.

Let op bijkomende kosten zoals dossierkosten en verzekeringen.

Let bij het afsluiten van een lening van 100.000 euro goed op bijkomende kosten zoals dossierkosten en verzekeringen. Deze extra kosten kunnen het totale bedrag dat u uiteindelijk moet terugbetalen aanzienlijk beïnvloeden. Het is essentieel om volledig op de hoogte te zijn van alle mogelijke kosten en voorwaarden die gepaard gaan met uw lening, zodat u geen onverwachte verrassingen tegenkomt tijdens het aflossingsproces.

Bepaal vooraf hoeveel je maandelijks kan afbetalen om financiële problemen te vermijden.

Het is van cruciaal belang om vooraf te bepalen hoeveel je maandelijks kunt afbetalen bij het overwegen van een lening van 100.000 euro. Door realistisch te zijn over je financiële mogelijkheden en een duidelijk beeld te hebben van je maandelijkse budget, kun je potentiële financiële problemen vermijden. Het is verstandig om een lening af te stemmen op wat je comfortabel kunt terugbetalen, zodat je niet in de problemen komt met onverwachte kosten of onvoorziene omstandigheden. Het nemen van deze voorzorgsmaatregel kan helpen om een gezonde financiële toekomst te waarborgen en stress te verminderen bij het aangaan van een lening.

Informeer naar de looptijd van de lening en kies een termijn die bij jouw situatie past.

Het is van essentieel belang om bij het overwegen van een lening van 100.000 euro informatie in te winnen over de looptijd van de lening. Kies een termijn die aansluit bij jouw financiële situatie en doelen. Een passende looptijd kan helpen om de maandelijkse aflossingen haalbaar te maken en tegelijkertijd de totale kosten van de lening te beheersen. Het is verstandig om zorgvuldig te overwegen welke looptijd het beste past bij jouw budget en financiële planning, zodat je op lange termijn financiële stabiliteit kunt behouden.

Controleer of je in aanmerking komt voor eventuele kortingen of speciale tarieven.

Het is verstandig om te controleren of je in aanmerking komt voor eventuele kortingen of speciale tarieven bij het afsluiten van een lening van 100.000 euro. Sommige geldverstrekkers bieden speciale deals voor bepaalde doelgroepen, zoals klanten met een goed kredietprofiel of mensen die al producten bij dezelfde bank hebben. Door deze kortingen te benutten, kun je mogelijk geld besparen op de totale kosten van de lening en profiteren van gunstigere voorwaarden. Het loont dus zeker de moeite om dit aspect grondig te onderzoeken voordat je een definitieve beslissing neemt over je lening.

Lees alle voorwaarden en kleine lettertjes grondig door voordat je een lening afsluit.

Het is van cruciaal belang om alle voorwaarden en kleine lettertjes zorgvuldig door te lezen voordat u een lening van 100.000 euro afsluit. Door grondig te begrijpen wat er in de overeenkomst staat, kunt u verrassingen en onvoorziene kosten vermijden. Neem de tijd om alle details te bestuderen, inclusief de rentevoet, looptijd, aflossingsschema en eventuele boetes voor vervroegde terugbetaling. Zo kunt u met vertrouwen en duidelijkheid uw financiële verplichtingen aangaan en uw lening op een verantwoorde manier beheren.

Financiering van een Tweede Woning: Alles over Leningen en Hypotheken

Lening voor een Tweede Woning

Financiering van een Tweede Woning: Alles wat u moet weten

Een tweede woning kopen is een droom die voor velen werkelijkheid kan worden dankzij de beschikbaarheid van leningen voor dit doel. Of u nu denkt aan een vakantiehuisje aan zee, een chalet in de bergen of een appartement in de stad, het financieren van een tweede woning vereist zorgvuldige planning en overweging.

Waarom een lening voor een tweede woning?

Het kopen van een tweede woning kan aanzienlijke kosten met zich meebrengen, en niet iedereen heeft het volledige bedrag beschikbaar om de aankoop contant te betalen. Een lening stelt mensen in staat om hun droom van het bezitten van een tweede woning te realiseren door het benodigde kapitaal te lenen en dit over een bepaalde periode terug te betalen.

Soorten leningen voor tweede woningen

Er zijn verschillende soorten leningen die kunnen worden gebruikt om een tweede woning te financieren. Dit omvat hypothecaire leningen, waarbij de woning als onderpand wordt gebruikt, en persoonlijke leningen die niet noodzakelijkerwijs verbonden zijn aan de eigendom zelf. Het is belangrijk om advies in te winnen bij financiële experts om de meest geschikte financieringsoplossing te vinden die past bij uw specifieke situatie.

Belangrijke overwegingen

Bij het afsluiten van een lening voor een tweede woning is het essentieel om rekening te houden met factoren zoals rentevoeten, aflossingsvoorwaarden, bijkomende kosten en eventuele risico’s die gepaard gaan met het bezitten van extra onroerend goed. Het is verstandig om uw financiële mogelijkheden realistisch in kaart te brengen en ervoor te zorgen dat u comfortabel kunt voldoen aan de terugbetalingsverplichtingen voordat u zich engageert.

Besluit

Een lening voor een tweede woning kan de poort openen naar nieuwe mogelijkheden en ervaringen, maar het is belangrijk om deze stap goed doordacht te zetten. Door grondig onderzoek te doen, professioneel advies in te winnen en uw financiële situatie zorgvuldig te evalueren, kunt u op weg zijn naar het verwezenlijken van uw droom van het bezitten van een tweede thuis.


7 Tips voor het Kiezen van de Beste Lening voor je Tweede Woning

  1. Zorg ervoor dat je een realistisch budget hebt voor de lening van je tweede woning.
  2. Vergelijk verschillende kredietverstrekkers om de beste rentevoet en voorwaarden te vinden.
  3. Let op bijkomende kosten zoals notariskosten en verzekeringen bij het afsluiten van de lening.
  4. Denk goed na over de looptijd van de lening en kies een termijn die haalbaar is voor jouw financiële situatie.
  5. Informeer je over eventuele fiscale voordelen of aftrekbaarheid van de lening voor een tweede woning.
  6. Wees voorzichtig met variabele rentevoeten, deze kunnen op lange termijn duurder uitvallen.
  7. Raadpleeg indien nodig een financieel adviseur om je te helpen bij het kiezen van de juiste lening.

Zorg ervoor dat je een realistisch budget hebt voor de lening van je tweede woning.

Het is van essentieel belang om ervoor te zorgen dat je een realistisch budget hebt voor de lening van je tweede woning. Door een grondige analyse te maken van je financiële situatie en rekening te houden met alle kosten en terugbetalingsverplichtingen, kun je voorkomen dat je in financiële moeilijkheden komt. Het is verstandig om alleen een lening aan te gaan die je comfortabel kunt terugbetalen, zodat je zorgeloos kunt genieten van je tweede woning zonder je financiële stabiliteit in gevaar te brengen.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet en voorwaarden te vinden.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet en voorwaarden te vinden wanneer u een lening voor een tweede woning overweegt. Door grondig onderzoek te doen en offertes van verschillende financiële instellingen te vergelijken, kunt u ervoor zorgen dat u de meest gunstige financieringsoptie kiest die past bij uw behoeften en financiële situatie. Het is essentieel om niet alleen naar de rentevoeten te kijken, maar ook naar eventuele bijkomende kosten, aflossingsvoorwaarden en flexibiliteit van de lening om een weloverwogen beslissing te nemen die u helpt om uw droom van het bezitten van een tweede woning te verwezenlijken.

Let op bijkomende kosten zoals notariskosten en verzekeringen bij het afsluiten van de lening.

Bij het afsluiten van een lening voor een tweede woning is het essentieel om rekening te houden met bijkomende kosten, zoals notariskosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financieringslast en dienen daarom zorgvuldig in overweging te worden genomen. Het is verstandig om een gedetailleerd overzicht te maken van alle mogelijke bijkomende kosten en deze op te nemen in uw financiële planning bij het afsluiten van de lening.

Denk goed na over de looptijd van de lening en kies een termijn die haalbaar is voor jouw financiële situatie.

Het is essentieel om goed na te denken over de looptijd van de lening voor een tweede woning en een termijn te kiezen die haalbaar is binnen jouw financiële situatie. Door realistisch te zijn over de terugbetalingsperiode en ervoor te zorgen dat je comfortabel kunt voldoen aan de aflossingsverplichtingen, kun je financiële stress verminderen en de aankoop van je tweede woning op een verantwoorde manier financieren.

Informeer je over eventuele fiscale voordelen of aftrekbaarheid van de lening voor een tweede woning.

Het is essentieel om je te informeren over eventuele fiscale voordelen of aftrekbaarheid van de lening voor een tweede woning. In sommige gevallen kunnen leningen voor een tweede woning in aanmerking komen voor belastingvoordelen, zoals de mogelijkheid om bepaalde kosten af te trekken van de belastingen. Door op de hoogte te zijn van deze fiscale aspecten, kun je mogelijk besparen op je totale kosten en een beter inzicht krijgen in de financiële implicaties van het financieren van een tweede woning. Het is daarom verstandig om advies in te winnen bij een fiscaal expert om volledig te begrijpen hoe je kunt profiteren van mogelijke fiscale voordelen bij het afsluiten van een lening voor een tweede woning.

Wees voorzichtig met variabele rentevoeten, deze kunnen op lange termijn duurder uitvallen.

Wees voorzichtig met variabele rentevoeten bij het afsluiten van een lening voor een tweede woning. Hoewel ze op korte termijn aantrekkelijk kunnen lijken vanwege lagere tarieven, is het belangrijk om te onthouden dat deze rentevoeten op lange termijn duurder kunnen uitvallen. Schommelingen in de markt kunnen leiden tot onverwachte stijgingen van de rente, waardoor uw maandelijkse aflossingen aanzienlijk kunnen toenemen. Het is verstandig om de risico’s en voordelen van variabele rentevoeten zorgvuldig af te wegen en weloverwogen beslissingen te nemen bij het kiezen van de juiste financieringsoptie voor uw tweede woning.

Raadpleeg indien nodig een financieel adviseur om je te helpen bij het kiezen van de juiste lening.

Het is verstandig om, indien nodig, een financieel adviseur te raadplegen bij het kiezen van de juiste lening voor de aankoop van een tweede woning. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende leningsopties, het evalueren van uw financiële situatie en het nemen van weloverwogen beslissingen die aansluiten bij uw behoeften en doelen. Met professioneel advies kunt u de juiste lening vinden die past bij uw specifieke omstandigheden en u helpen om uw droom van het bezitten van een tweede woning op een verantwoorde manier te realiseren.

Is 100 procent lenen verstandig bij het kopen van een huis?

Artikel: 100 procent lenen

100 procent lenen: Is het verstandig?

Veel mensen dromen ervan om een huis te kopen, maar niet iedereen heeft voldoende spaargeld om de volledige aankoopprijs te betalen. In zulke gevallen kan het verleidelijk zijn om 100 procent van de aankoopprijs te lenen. Maar is dit wel verstandig?

Het lenen van 100 procent van de waarde van een huis kan risico’s met zich meebrengen. Ten eerste loop je het risico dat je in de problemen komt als de waarde van je huis daalt en je hypotheek hoger is dan de waarde van je woning. Dit kan leiden tot financiële moeilijkheden en zelfs tot gedwongen verkoop.

Bovendien brengt het lenen van het volledige aankoopbedrag vaak hogere kosten met zich mee, zoals hogere rentetarieven en extra kosten voor hypotheekverzekeringen. Deze extra kosten kunnen op lange termijn aanzienlijk oplopen en je financiële flexibiliteit beperken.

Als alternatief voor het lenen van 100 procent van de aankoopprijs, kan het verstandiger zijn om te streven naar een eigen inbreng van minstens 20 procent. Op die manier verminder je niet alleen het risico op financiële problemen, maar kun je ook profiteren van gunstigere voorwaarden en lagere maandelijkse lasten.

Kortom, hoewel het verleidelijk kan zijn om 100 procent te lenen bij het kopen van een huis, is het belangrijk om goed na te denken over de mogelijke risico’s en alternatieven. Een gezonde financiële planning en voldoende eigen inbreng kunnen helpen om toekomstige financiële problemen te voorkomen.


9 Essentiële Tips voor het 100% Lenen van Geld in België

  1. 1. Informeer je goed over de voorwaarden van 100% lenen.
  2. 2. Vergelijk verschillende kredietverstrekkers om de beste deal te vinden.
  3. 3. Zorg ervoor dat je de lening echt nodig hebt en niet meer leent dan nodig is.
  4. 4. Let op de rentevoeten en bijkomende kosten bij het afsluiten van de lening.
  5. 5. Maak een realistische terugbetalingsplanning en hou rekening met je financiële situatie.
  6. 6. Vraag advies aan een financieel expert voordat je een beslissing neemt.
  7. 7. Controleer of er mogelijkheden zijn om extra aflossingen te doen zonder boete.
  8. 8. Wees voorzichtig met het aangaan van schulden en denk aan eventuele risico’s op lange termijn.
  9. 9. Blijf altijd transparant over je financiële situatie naar de kredietverstrekker toe.

1. Informeer je goed over de voorwaarden van 100% lenen.

Het is van essentieel belang om je goed te informeren over de voorwaarden van het lenen van 100 procent van de aankoopprijs. Door grondig onderzoek te doen naar de specifieke voorwaarden, zoals rentetarieven, looptijden en eventuele extra kosten, kun je een weloverwogen beslissing nemen en de potentiële risico’s beter inschatten. Het is raadzaam om niet alleen naar de korte termijn te kijken, maar ook naar de lange termijn implicaties van deze leningsvorm, zodat je financiële stabiliteit en gemoedsrust kunt waarborgen.

2. Vergelijk verschillende kredietverstrekkers om de beste deal te vinden.

Een belangrijke tip bij het overwegen van het lenen van 100 procent voor een huis is om verschillende kredietverstrekkers te vergelijken om de beste deal te vinden. Door verschillende leningsopties en voorwaarden te onderzoeken, kun je inzicht krijgen in welke kredietverstrekker de meest gunstige rentetarieven en voorwaarden biedt die passen bij jouw financiële situatie. Het vergelijken van kredietverstrekkers kan je helpen om geld te besparen op lange termijn en ervoor zorgen dat je een weloverwogen beslissing neemt bij het afsluiten van een lening.

3. Zorg ervoor dat je de lening echt nodig hebt en niet meer leent dan nodig is.

Het is essentieel om ervoor te zorgen dat je de lening echt nodig hebt en niet meer leent dan strikt noodzakelijk is. Door verstandig te lenen en alleen het benodigde bedrag te lenen, kun je onnodige financiële lasten en risico’s vermijden. Het is verstandig om een grondige analyse te maken van je financiële situatie en alleen te lenen wat je nodig hebt om je doelen te bereiken, zoals het kopen van een huis. Op die manier kun je beter beheersen hoeveel je moet terugbetalen en kun je onnodige schulden voorkomen.

4. Let op de rentevoeten en bijkomende kosten bij het afsluiten van de lening.

Bij het overwegen van het lenen van 100 procent van de aankoopprijs van een huis is het essentieel om aandacht te besteden aan de rentevoeten en bijkomende kosten bij het afsluiten van de lening. Hogere rentetarieven en extra kosten voor bijvoorbeeld hypotheekverzekeringen kunnen aanzienlijke financiële lasten met zich meebrengen op lange termijn. Het is daarom verstandig om grondig onderzoek te doen naar de verschillende leningsopties en hun voorwaarden, zodat je een weloverwogen beslissing kunt nemen die past bij je financiële situatie en doelen.

5. Maak een realistische terugbetalingsplanning en hou rekening met je financiële situatie.

Het is essentieel om bij het overwegen van het lenen van 100 procent van de aankoopprijs een realistische terugbetalingsplanning te maken en rekening te houden met je financiële situatie. Door een gedetailleerd overzicht te hebben van je inkomsten, uitgaven en eventuele andere financiële verplichtingen, kun je beter inschatten of je de lening op lange termijn kunt terugbetalen. Het is belangrijk om niet alleen naar de huidige situatie te kijken, maar ook mogelijke veranderingen in inkomen of kosten in overweging te nemen om financiële stabiliteit te waarborgen.

6. Vraag advies aan een financieel expert voordat je een beslissing neemt.

Het is sterk aan te raden om advies in te winnen bij een financieel expert voordat je een beslissing neemt over het lenen van 100 procent van de aankoopprijs van een huis. Een financieel expert kan je helpen om de mogelijke risico’s en gevolgen van deze beslissing beter te begrijpen, evenals alternatieve opties die wellicht gunstiger zijn voor jouw financiële situatie. Hun deskundig advies kan je helpen om weloverwogen keuzes te maken en toekomstige financiële problemen te voorkomen.

7. Controleer of er mogelijkheden zijn om extra aflossingen te doen zonder boete.

Bij het overwegen van het lenen van 100 procent van de aankoopprijs van een huis, is het essentieel om te controleren of er mogelijkheden zijn om extra aflossingen te doen zonder boete. Door de flexibiliteit te hebben om extra aflossingen te doen, kun je niet alleen sneller schulden afbetalen, maar ook rentekosten verminderen en financiële vrijheid opbouwen. Het is daarom verstandig om hypotheekverstrekkers te raadplegen en de voorwaarden met betrekking tot extra aflossingen grondig te onderzoeken voordat je een beslissing neemt over het lenen van 100 procent.

8. Wees voorzichtig met het aangaan van schulden en denk aan eventuele risico’s op lange termijn.

Wees voorzichtig met het aangaan van schulden en denk aan eventuele risico’s op lange termijn wanneer je overweegt om 100 procent te lenen. Het is essentieel om een weloverwogen beslissing te nemen en de mogelijke gevolgen op lange termijn in overweging te nemen. Het risico van financiële problemen en beperkingen in de toekomst kan aanzienlijk zijn bij het lenen van het volledige aankoopbedrag. Het is daarom verstandig om zorgvuldig te plannen en te streven naar een gezonde financiële situatie bij het aangaan van leningen voor de aankoop van een huis.

9. Blijf altijd transparant over je financiële situatie naar de kredietverstrekker toe.

Het is essentieel om altijd transparant te blijven over je financiële situatie tegenover de kredietverstrekker, vooral wanneer je overweegt om 100 procent te lenen. Door open en eerlijk te communiceren over je inkomsten, uitgaven en eventuele andere leningen die je hebt lopen, kan de kredietverstrekker een beter beeld krijgen van je financiële draagkracht en je helpen bij het nemen van verantwoorde beslissingen. Het verzekert ook dat je lening op maat wordt afgestemd op jouw specifieke behoeften en mogelijkheden, wat kan helpen om onaangename verrassingen in de toekomst te voorkomen.

Hoeveel kan je lenen als alleenstaande: Financiële mogelijkheden voor singles

Hoeveel kan je lenen als alleenstaande

Hoeveel kan je lenen als alleenstaande

Als alleenstaande op zoek naar een lening kan het soms lastig zijn om te bepalen hoeveel je precies kunt lenen. Verschillende factoren spelen een rol bij het bepalen van jouw leencapaciteit als alleenstaande.

Financiële situatie

Je financiële situatie is een belangrijke factor bij het bepalen van het bedrag dat je kunt lenen. Lenders zullen kijken naar jouw inkomen, vaste lasten en eventuele andere financiële verplichtingen. Hoe hoger je inkomen en hoe lager je vaste lasten, hoe groter de kans dat je een hoger bedrag kunt lenen.

Kredietgeschiedenis

Je kredietgeschiedenis speelt ook een rol bij het bepalen van jouw leencapaciteit. Lenders zullen kijken naar je kredietwaardigheid en of je in het verleden eventuele betalingsachterstanden hebt gehad. Een positieve kredietgeschiedenis kan ervoor zorgen dat je in aanmerking komt voor een hogere lening.

Leningvoorwaarden

De voorwaarden van de lening die je wilt afsluiten zijn ook belangrijk. De rentevoet, looptijd en andere voorwaarden kunnen van invloed zijn op het bedrag dat je uiteindelijk kunt lenen. Het is belangrijk om deze voorwaarden goed te vergelijken voordat je een beslissing neemt.

Advies inwinnen

Als alleenstaande is het verstandig om advies in te winnen bij een financieel adviseur voordat je een lening afsluit. Een adviseur kan jou helpen bij het bepalen van jouw leencapaciteit en welk type lening het beste bij jouw situatie past.

Kortom, als alleenstaande kun je afhankelijk van verschillende factoren zoals jouw financiële situatie, kredietgeschiedenis en de leningvoorwaarden bepalen hoeveel je kunt lenen. Door goed geïnformeerd te zijn en advies in te winnen, kun je de juiste beslissing nemen wat betreft het afsluiten van een lening.


8 Tips voor Alleenstaanden: Hoeveel Kan Je Lenen?

  1. Bepaal je budget en wees realistisch over wat je maandelijks kunt afbetalen.
  2. Informeer bij verschillende banken en kredietverstrekkers om de beste voorwaarden te vinden.
  3. Houd rekening met extra kosten zoals notariskosten, registratierechten en verzekeringen.
  4. Denk aan eventuele toekomstige kosten en zorg dat je voldoende financiële buffer hebt.
  5. Let op de looptijd en de rentevoet van de lening om een goede keuze te maken.
  6. Vergeet niet dat je ook eigen middelen moet inbrengen, meestal minstens 10% van het aankoopbedrag.
  7. Laat je goed informeren over de verschillende soorten leningen en hun voor- en nadelen.
  8. Raadpleeg een financieel adviseur of expert voor gepersonaliseerd advies op maat van jouw situatie.

Bepaal je budget en wees realistisch over wat je maandelijks kunt afbetalen.

Het is essentieel om je budget te bepalen en realistisch te zijn over wat je maandelijks kunt afbetalen als alleenstaande. Door een duidelijk beeld te hebben van je financiële situatie en rekening te houden met je inkomsten en uitgaven, kun je een verantwoorde beslissing nemen over hoeveel je kunt lenen. Het is belangrijk om niet meer te lenen dan je comfortabel kunt terugbetalen, zodat je geen financiële problemen krijgt in de toekomst.

Informeer bij verschillende banken en kredietverstrekkers om de beste voorwaarden te vinden.

Het is verstandig om bij verschillende banken en kredietverstrekkers informatie in te winnen om de beste voorwaarden te vinden wanneer je als alleenstaande een lening wilt afsluiten. Door verschillende opties te vergelijken, kun je een goed beeld krijgen van wat er mogelijk is en welke lening het beste aansluit bij jouw financiële situatie. Het loont de moeite om de tijd te nemen om verschillende aanbiedingen te onderzoeken en zo de meest gunstige voorwaarden te vinden die passen bij jouw behoeften en mogelijkheden.

Houd rekening met extra kosten zoals notariskosten, registratierechten en verzekeringen.

Bij het bepalen van hoeveel je kunt lenen als alleenstaande is het essentieel om rekening te houden met extra kosten, zoals notariskosten, registratierechten en verzekeringen. Deze bijkomende kosten kunnen aanzienlijk zijn en dienen te worden opgenomen in je totale leningberekening. Door vooraf rekening te houden met deze extra kosten, voorkom je verrassingen en zorg je ervoor dat je een realistisch beeld hebt van de totale financiële verplichtingen die komen kijken bij het afsluiten van een lening als alleenstaande.

Denk aan eventuele toekomstige kosten en zorg dat je voldoende financiële buffer hebt.

Bij het bepalen van hoeveel je kunt lenen als alleenstaande is het belangrijk om rekening te houden met eventuele toekomstige kosten en ervoor te zorgen dat je over een voldoende financiële buffer beschikt. Het is verstandig om niet alleen naar je huidige financiële situatie te kijken, maar ook vooruit te denken en mogelijke onvoorziene uitgaven in overweging te nemen. Door een gezonde financiële buffer op te bouwen, kun je beter voorbereid zijn op eventuele tegenvallers en zorgeloos genieten van de lening die je afsluit.

Let op de looptijd en de rentevoet van de lening om een goede keuze te maken.

Het is belangrijk om aandacht te besteden aan de looptijd en de rentevoet van de lening wanneer je als alleenstaande overweegt een lening af te sluiten. Door zorgvuldig te kijken naar deze aspecten, kun je een weloverwogen beslissing maken en ervoor zorgen dat de lening aansluit bij jouw financiële situatie op lange termijn. Let op de voorwaarden en vergelijk verschillende opties om de beste keuze te maken die past bij jouw behoeften en mogelijkheden als alleenstaande.

Vergeet niet dat je ook eigen middelen moet inbrengen, meestal minstens 10% van het aankoopbedrag.

Vergeet niet dat je ook eigen middelen moet inbrengen bij het lenen als alleenstaande, meestal minstens 10% van het aankoopbedrag. Het hebben van eigen middelen kan een positieve invloed hebben op jouw leencapaciteit en kan ook helpen om gunstigere leningsvoorwaarden te verkrijgen. Door een deel van het aankoopbedrag zelf te financieren, toon je aan de lender dat je financieel stabiel bent en bereid bent om te investeren in het geleende bedrag. Het is daarom verstandig om voldoende eigen middelen te reserveren bij het aanvragen van een lening als alleenstaande.

Laat je goed informeren over de verschillende soorten leningen en hun voor- en nadelen.

Het is essentieel om je goed te laten informeren over de verschillende soorten leningen en hun voor- en nadelen wanneer je als alleenstaande overweegt om een lening af te sluiten. Door een grondig inzicht te krijgen in de diverse leenvormen, zoals persoonlijke leningen, hypothecaire leningen of doorlopende kredieten, kun je beter beoordelen welke optie het meest geschikt is voor jouw financiële situatie. Het kennen van de voor- en nadelen van elke leenvorm stelt je in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat je de lening kiest die het beste aansluit bij jouw behoeften en mogelijkheden.

Raadpleeg een financieel adviseur of expert voor gepersonaliseerd advies op maat van jouw situatie.

Het is verstandig om een financieel adviseur of expert te raadplegen voor gepersonaliseerd advies dat afgestemd is op jouw specifieke situatie. Deze professionals kunnen je helpen bij het bepalen van jouw leencapaciteit als alleenstaande en adviseren over de beste leningopties die passen bij jouw financiële behoeften en doelen. Het advies van een expert kan cruciaal zijn om weloverwogen beslissingen te nemen en ervoor te zorgen dat je een lening afsluit die goed aansluit bij jouw financiële situatie op de lange termijn.

rentevoet persoonlijke lening

Alles over de rentevoet van een persoonlijke lening: Wat u moet weten

Artikel: Rentevoet Persoonlijke Lening

Alles wat u moet weten over de rentevoet van een persoonlijke lening

Een persoonlijke lening is een populaire vorm van lenen waarbij u een vast bedrag leent dat u over een afgesproken periode terugbetaalt, meestal met vaste maandelijkse aflossingen. Een belangrijk aspect om rekening mee te houden bij het afsluiten van een persoonlijke lening is de rentevoet.

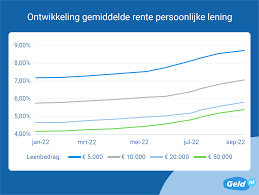
De rentevoet van een persoonlijke lening is het percentage dat u betaalt bovenop het geleende bedrag als vergoeding voor het gebruik van het geld. Het bepaalt mede hoeveel uw lening uiteindelijk zal kosten. Over het algemeen geldt: hoe lager de rentevoet, hoe goedkoper de lening.

De rentevoet voor een persoonlijke lening kan vast of variabel zijn. Een vaste rentevoet blijft gedurende de hele looptijd van de lening hetzelfde, waardoor u zekerheid heeft over uw maandelijkse aflossingen. Een variabele rentevoet kan gedurende de looptijd veranderen, afhankelijk van marktomstandigheden.

Bij het vergelijken van persoonlijke leningen is het belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden. Sommige kredietverstrekkers kunnen bijvoorbeeld administratiekosten of kosten voor vervroegde terugbetaling in rekening brengen.

Om de beste deal te vinden, is het verstandig om verschillende aanbieders te vergelijken en offertes op te vragen. Let daarbij niet alleen op de hoogte van de rentevoet, maar ook op zaken als flexibiliteit in aflossen en eventuele extra services die worden aangeboden.

Kortom, de rentevoet van een persoonlijke lening speelt een cruciale rol bij het bepalen van de totale kosten en voorwaarden van uw lening. Door goed geïnformeerd te zijn en verschillende opties te overwegen, kunt u ervoor zorgen dat u een lening vindt die past bij uw financiële behoeften en mogelijkheden.


7 Essentiële Tips om de Beste Rentevoet voor een Persoonlijke Lening te Vinden in België

  1. Vergelijk rentevoeten bij verschillende kredietverstrekkers.
  2. Let op bijkomende kosten, zoals dossierkosten en verzekeringen.
  3. Kies een lening met een vaste rentevoet om verrassingen te vermijden.
  4. Hou rekening met de looptijd van de lening en het totale terug te betalen bedrag.
  5. Informeer naar mogelijke kortingen of promoties bij bepaalde kredietverstrekkers.
  6. Wees realistisch over hoeveel je maandelijks kunt afbetalen om financiële problemen te voorkomen.
  7. Raadpleeg een financieel adviseur als je twijfelt over welke lening het best bij jou past.

Vergelijk rentevoeten bij verschillende kredietverstrekkers.

Het is essentieel om rentevoeten bij verschillende kredietverstrekkers te vergelijken wanneer u op zoek bent naar een persoonlijke lening. Door verschillende aanbiedingen te bekijken, kunt u inzicht krijgen in welke kredietverstrekker de meest gunstige voorwaarden en tarieven biedt voor uw lening. Het vergelijken van rentevoeten stelt u in staat om de beste deal te vinden die past bij uw financiële situatie en u kan helpen om geld te besparen op de lange termijn. Het loont dus zeker de moeite om wat tijd te investeren in het vergelijken van rentevoeten voordat u een beslissing neemt over uw persoonlijke lening.

Let op bijkomende kosten, zoals dossierkosten en verzekeringen.

Bij het afsluiten van een persoonlijke lening is het belangrijk om aandacht te besteden aan eventuele bijkomende kosten, zoals dossierkosten en verzekeringen. Deze extra kosten kunnen de totale kosten van uw lening aanzienlijk beïnvloeden. Dossierkosten worden vaak in rekening gebracht voor de administratieve afhandeling van uw leningaanvraag, terwijl verzekeringen kunnen worden aangeboden om u te beschermen in geval van onvoorziene omstandigheden. Het is verstandig om deze bijkomende kosten mee te nemen in uw overwegingen bij het kiezen van de juiste persoonlijke lening die past bij uw financiële situatie.

Kies een lening met een vaste rentevoet om verrassingen te vermijden.

Het is verstandig om een lening te kiezen met een vaste rentevoet om verrassingen te vermijden. Met een vaste rentevoet blijft het rentepercentage gedurende de hele looptijd van de lening hetzelfde, waardoor u zekerheid heeft over de hoogte van uw maandelijkse aflossingen. Hierdoor weet u precies waar u aan toe bent en kunt u zich beter voorbereiden op de kosten van de lening. Het biedt stabiliteit en voorspelbaarheid in uw financiële planning, wat kan helpen om onverwachte financiële lasten te voorkomen.

Hou rekening met de looptijd van de lening en het totale terug te betalen bedrag.

Bij het afsluiten van een persoonlijke lening is het essentieel om rekening te houden met de looptijd van de lening en het totale terug te betalen bedrag. De looptijd van de lening bepaalt niet alleen hoe lang u maandelijks aflossingen moet doen, maar heeft ook invloed op de uiteindelijke kosten van de lening. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar kan ook resulteren in een hoger totaal terug te betalen bedrag door de accumulatie van rente. Het is daarom belangrijk om een balans te vinden tussen een haalbare maandelijkse aflossing en het streven naar zo laag mogelijke totale kosten over de gehele looptijd van de lening.

Informeer naar mogelijke kortingen of promoties bij bepaalde kredietverstrekkers.

Het is verstandig om bij bepaalde kredietverstrekkers te informeren naar mogelijke kortingen of promoties die van toepassing kunnen zijn op de rentevoet van een persoonlijke lening. Sommige kredietverstrekkers bieden speciale kortingen aan voor nieuwe klanten, loyaliteitsprogramma’s of tijdelijke promoties die de totale kosten van de lening kunnen verlagen. Door actief te informeren naar deze mogelijkheden, kunt u wellicht een betere deal vinden en profiteren van gunstigere voorwaarden bij het afsluiten van uw persoonlijke lening.

Wees realistisch over hoeveel je maandelijks kunt afbetalen om financiële problemen te voorkomen.

Het is essentieel om realistisch te zijn over hoeveel je maandelijks kunt afbetalen bij het afsluiten van een persoonlijke lening om financiële problemen te voorkomen. Door een duidelijk beeld te hebben van je financiële situatie en budget, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en binnen je mogelijkheden vallen. Het is belangrijk om niet alleen naar de hoogte van de rentevoet te kijken, maar ook naar wat je daadwerkelijk comfortabel kunt missen elke maand. Op die manier kun je verantwoord lenen en onnodige stress en financiële druk vermijden.

Raadpleeg een financieel adviseur als je twijfelt over welke lening het best bij jou past.

Het is verstandig om een financieel adviseur te raadplegen als je twijfelt over welke lening het best bij jou past, met inbegrip van de rentevoet van een persoonlijke lening. Een financieel adviseur kan je helpen bij het begrijpen van de verschillende leningsopties, de impact van rentetarieven en voorwaarden op lange termijn, en hoe deze passen bij jouw financiële situatie en doelen. Door professioneel advies in te winnen, kun je weloverwogen beslissingen nemen en ervoor zorgen dat je een lening kiest die gunstig is voor jou op de lange termijn.

online lening afsluiten

Tips voor het online afsluiten van een lening: Zo regel je snel en eenvoudig financiële steun

Artikel: Online lening afsluiten

Online lening afsluiten: Gemakkelijk en Snel Geld Lenen

Steeds meer mensen kiezen ervoor om online een lening af te sluiten. Het gemak en de snelheid waarmee dit kan, maken het een aantrekkelijke optie voor wie op zoek is naar financiële ondersteuning. Of je nu een persoonlijke lening nodig hebt voor onverwachte uitgaven of een autolening wilt aanvragen, online lenen biedt diverse voordelen.

Voordelen van online leningen

Online leningen bieden verschillende voordelen ten opzichte van traditionele leningen bij banken. Een van de belangrijkste voordelen is het gemak waarmee je vanuit huis een lening kunt aanvragen. Met slechts een paar klikken kun je verschillende aanbieders vergelijken en de beste optie kiezen die past bij jouw financiële behoeften.

Een ander voordeel van online leningen is de snelheid waarmee het hele proces verloopt. In veel gevallen kun je binnen enkele uren goedkeuring krijgen voor je lening en het geld op je rekening ontvangen. Dit is vooral handig als je dringend geld nodig hebt voor bijvoorbeeld medische kosten of huisreparaties.

Waar moet je op letten?

Hoewel online leningen vele voordelen hebben, is het belangrijk om ook kritisch te blijven en goed op te letten bij het afsluiten van een lening. Zorg ervoor dat je de voorwaarden en rentetarieven goed begrijpt voordat je akkoord gaat met de leningsovereenkomst. Vergelijk ook verschillende aanbieders om de beste deal te vinden die past bij jouw financiële situatie.

Betrouwbaarheid van online kredietverstrekkers

Het is essentieel om alleen in zee te gaan met betrouwbare online kredietverstrekkers om ervoor te zorgen dat jouw persoonlijke gegevens veilig zijn en dat je niet te maken krijgt met verborgen kosten of onredelijke rentetarieven. Controleer altijd of de kredietverstrekker geregistreerd staat en voldoet aan alle wettelijke vereisten.

Conclusie

Het afsluiten van een online lening kan een handige manier zijn om snel toegang te krijgen tot financiële middelen wanneer dat nodig is. Door goed onderzoek te doen, verschillende opties te vergelijken en alleen in zee te gaan met betrouwbare kredietverstrekkers, kun je ervoor zorgen dat het proces soepel verloopt en dat je financiële behoeften worden vervuld.


Veelgestelde Vragen over het Online Afsluiten van een Lening in België

  1. Hoe kan ik online een lening afsluiten?
  2. Wat zijn de vereisten om online een lening af te sluiten?
  3. Hoe lang duurt het voordat mijn online leningaanvraag wordt goedgekeurd?
  4. Welke documenten heb ik nodig voor het aanvragen van een online lening?
  5. Hoe kan ik de rentetarieven vergelijken bij verschillende online kredietverstrekkers?
  6. Zijn online leningen veilig en betrouwbaar?

Hoe kan ik online een lening afsluiten?

Als je online een lening wilt afsluiten, zijn er verschillende stappen die je kunt volgen om dit proces soepel te laten verlopen. Allereerst is het belangrijk om een betrouwbare kredietverstrekker te kiezen en hun website te bezoeken. Op de website kun je meestal een online aanvraagformulier invullen met informatie over het gewenste leenbedrag, de looptijd en je persoonlijke gegevens. Zorg ervoor dat je alle gevraagde informatie nauwkeurig en eerlijk invult om vertragingen in de goedkeuring te voorkomen. Nadat je de aanvraag hebt ingediend, zal de kredietverstrekker je aanvraag beoordelen en contact met je opnemen met betrekking tot de goedkeuring en verdere stappen die moeten worden genomen. Het is altijd verstandig om de voorwaarden van de lening zorgvuldig door te nemen voordat je akkoord gaat, zodat je volledig op de hoogte bent van alle kosten en verplichtingen die gepaard gaan met het lenen van geld online.

Wat zijn de vereisten om online een lening af te sluiten?

Om online een lening af te sluiten, zijn er bepaalde vereisten waaraan je moet voldoen. Over het algemeen dien je minimaal 18 jaar oud te zijn en een regelmatig inkomen te hebben. Kredietverstrekkers zullen ook vaak vragen naar bewijs van identiteit, zoals een identiteitskaart of paspoort, en bewijs van inkomen, zoals loonstrookjes of belastingaangiften. Daarnaast kan het zijn dat ze informatie willen over je woonsituatie en eventuele andere lopende leningen of schulden. Het is belangrijk om deze vereisten zorgvuldig te controleren en ervoor te zorgen dat je aan alle criteria voldoet voordat je online een lening aanvraagt.

Hoe lang duurt het voordat mijn online leningaanvraag wordt goedgekeurd?

Het goedkeuringsproces van een online leningaanvraag kan variëren afhankelijk van de kredietverstrekker en het type lening dat wordt aangevraagd. In de meeste gevallen streven online kredietverstrekkers ernaar om het goedkeuringsproces zo snel en efficiënt mogelijk te laten verlopen. Sommige leningaanvragen kunnen binnen enkele uren worden goedgekeurd, terwijl andere iets langer kunnen duren, afhankelijk van factoren zoals de benodigde documentatie en de complexiteit van de aanvraag. Het is raadzaam om bij het aanvragen van een online lening rekening te houden met deze variabelen en indien nodig contact op te nemen met de kredietverstrekker voor meer specifieke informatie over het goedkeuringsproces.

Welke documenten heb ik nodig voor het aanvragen van een online lening?

Voor het aanvragen van een online lening heb je meestal enkele documenten nodig om je aanvraag te ondersteunen. De specifieke documenten die vereist zijn, kunnen variëren afhankelijk van de kredietverstrekker en het type lening dat je aanvraagt. Over het algemeen worden echter vaak gevraagd: identiteitsbewijs zoals een identiteitskaart of paspoort, bewijs van inkomen zoals loonstrookjes of belastingaangiften, bewijs van adres zoals een recente energierekening en mogelijk andere financiële documenten zoals bankafschriften. Het is belangrijk om deze documenten nauwkeurig en volledig te verstrekken om het goedkeuringsproces van je online lening soepel te laten verlopen.

Hoe kan ik de rentetarieven vergelijken bij verschillende online kredietverstrekkers?

Het vergelijken van rentetarieven bij verschillende online kredietverstrekkers is essentieel bij het afsluiten van een lening. Om dit te doen, kun je gebruikmaken van online tools en vergelijkingswebsites die specifiek zijn ontworpen om je te helpen de rentetarieven van verschillende kredietverstrekkers te bekijken en te vergelijken. Door informatie in te winnen over de rentevoeten, looptijden en voorwaarden van leningen bij diverse aanbieders, kun je een weloverwogen beslissing nemen en de beste deal vinden die past bij jouw financiële situatie. Het is belangrijk om zorgvuldig te vergelijken en niet alleen naar de rentevoet te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening.

Zijn online leningen veilig en betrouwbaar?

Veel mensen vragen zich af of online leningen veilig en betrouwbaar zijn. Het is begrijpelijk dat er zorgen zijn over het verstrekken van persoonlijke en financiële gegevens via het internet. Het is echter belangrijk om te weten dat er betrouwbare online kredietverstrekkers zijn die voldoen aan strikte veiligheidsnormen en privacyvoorschriften. Door te kiezen voor gerenommeerde en geregistreerde kredietverstrekkers, kun je de risico’s minimaliseren en ervoor zorgen dat jouw online leningstransacties veilig verlopen. Het is altijd verstandig om de voorwaarden grondig door te nemen, eventuele vragen te stellen en alleen in zee te gaan met erkende aanbieders om een veilige en betrouwbare online leenervaring te garanderen.

hypothecaire lening kosten

Alles wat u moet weten over hypothecaire lening kosten

Artikel: Kosten van een Hypothecaire Lening

Hypothecaire Leningskosten: Wat u moet weten

Een hypothecaire lening is een belangrijke financiële verplichting die gepaard gaat met verschillende kosten. Het is essentieel om deze kosten te begrijpen voordat u zich verbindt tot het afsluiten van een hypotheek. Hier zijn enkele belangrijke kostenposten om rekening mee te houden:

Rentevoet

De rentevoet is het percentage dat u betaalt over het geleende bedrag. Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen voor uw lening. Het is belangrijk om verschillende leningsaanbieders te vergelijken om de beste rentevoet te vinden.

Notariskosten

Bij het afsluiten van een hypothecaire lening moeten er notariskosten worden betaald voor het opstellen van de akte en de registratie ervan bij het kadaster. Deze kosten kunnen variëren afhankelijk van de aankoopprijs van de woning en de complexiteit van de transactie.

Schattingskosten

Voor het verkrijgen van een hypotheeklening is vaak een schatting van de waarde van het onroerend goed vereist. De kosten voor deze schatting zijn voor rekening van de kredietnemer.

Dossierkosten

Sommige banken en kredietverstrekkers brengen dossierkosten in rekening voor het verwerken van uw leningsaanvraag. Deze kosten kunnen variëren en moeten in overweging worden genomen bij het vergelijken van verschillende aanbieders.

Verzekeringen

Bij het afsluiten van een hypothecaire lening kan het verplicht zijn om bepaalde verzekeringen af te sluiten, zoals een schuldsaldoverzekering of een brandverzekering voor uw woning. De premies voor deze verzekeringen vormen ook een extra kost.

Het is belangrijk om al deze kosten in overweging te nemen bij het plannen van uw hypotheekfinanciering. Zorg ervoor dat u volledig op de hoogte bent van alle mogelijke kosten voordat u zich verbindt tot een hypotheeklening, zodat u niet voor verrassingen komt te staan.


5 Tips om de Kosten van je Hypothecaire Lening te Optimaliseren in België

  1. Vergelijk verschillende banken en kredietverstrekkers om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals dossierkosten, schattingskosten en notariskosten.
  3. Onderhandel over de voorwaarden van je hypothecaire lening om gunstigere voorwaarden te bekomen.
  4. Hou rekening met extra kosten zoals verzekeringen en belastingen bij het berekenen van je totale leningskosten.
  5. Informeer je goed over de verschillende formules (vaste of variabele rentevoet) en kies degene die het best bij jouw situatie past.

Vergelijk verschillende banken en kredietverstrekkers om de beste rentevoet te vinden.

Een belangrijke tip bij het beheren van de kosten van een hypothecaire lening is om verschillende banken en kredietverstrekkers te vergelijken om de beste rentevoet te vinden. Door verschillende leningsaanbieders te onderzoeken en rentetarieven te vergelijken, kunt u mogelijk aanzienlijke besparingen realiseren op de totale kosten van uw lening. Het loont de moeite om grondig onderzoek te doen en offertes aan te vragen bij verschillende instellingen voordat u een definitieve beslissing neemt over uw hypotheeklening.

Let op bijkomende kosten zoals dossierkosten, schattingskosten en notariskosten.

Let bij het afsluiten van een hypothecaire lening goed op de bijkomende kosten, zoals dossierkosten, schattingskosten en notariskosten. Deze kosten kunnen aanzienlijk variëren en dienen zorgvuldig te worden overwogen bij het plannen van uw hypotheekfinanciering. Het is essentieel om een duidelijk beeld te hebben van alle mogelijke kosten die gepaard gaan met het afsluiten van een hypotheeklening, zodat u zich bewust bent van de totale financiële verplichtingen die hiermee gepaard gaan.

Onderhandel over de voorwaarden van je hypothecaire lening om gunstigere voorwaarden te bekomen.

Een belangrijke tip om te besparen op de kosten van je hypothecaire lening is om te onderhandelen over de voorwaarden met de kredietverstrekker. Door actief te onderhandelen, kun je mogelijk gunstigere voorwaarden bedingen, zoals een lagere rentevoet, het schrappen van bepaalde kosten of flexibelere afbetalingsmogelijkheden. Het loont altijd de moeite om te kijken naar wat er mogelijk is en om te streven naar een lening die het beste aansluit bij jouw financiële situatie en behoeften.

Hou rekening met extra kosten zoals verzekeringen en belastingen bij het berekenen van je totale leningskosten.

Bij het berekenen van je totale leningskosten voor een hypothecaire lening is het essentieel om rekening te houden met extra kosten, zoals verzekeringen en belastingen. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale financiële verplichting die gepaard gaat met het afsluiten van een hypotheek. Zorg ervoor dat je deze kosten meeneemt in je berekeningen om een realistisch beeld te krijgen van wat de lening daadwerkelijk zal kosten en om onaangename verrassingen te voorkomen.

Informeer je goed over de verschillende formules (vaste of variabele rentevoet) en kies degene die het best bij jouw situatie past.

Het is van essentieel belang om je goed te informeren over de verschillende formules voor hypothecaire leningen, zoals vaste of variabele rentevoeten, en degene te kiezen die het beste aansluit bij jouw persoonlijke situatie. Door een weloverwogen keuze te maken op basis van jouw financiële doelen en risicobereidheid, kun je ervoor zorgen dat je niet alleen de meest geschikte lening selecteert, maar ook potentiële kostenbesparingen kunt realiseren op lange termijn. Het vergelijken van verschillende leningsopties en het raadplegen van een financieel adviseur kunnen je helpen om een verstandige beslissing te nemen bij het afsluiten van een hypothecaire lening.

laagste rente persoonlijke lening

Vind de Persoonlijke Lening met de Laagste Rente

Laagste Rente Persoonlijke Lening

De Voordelen van de Laagste Rente op een Persoonlijke Lening

Een persoonlijke lening kan een handige financiële oplossing zijn wanneer u extra geld nodig heeft voor bijvoorbeeld het financieren van een verbouwing, het kopen van een auto of het consolideren van schulden. Bij het afsluiten van een persoonlijke lening is de rente die u betaalt een belangrijke factor om rekening mee te houden.

Het vinden van een persoonlijke lening met de laagste rente kan aanzienlijke voordelen met zich meebrengen. Een lagere rente betekent dat u minder geld hoeft terug te betalen over de looptijd van de lening, waardoor uw totale kosten lager zullen zijn.

Voordelen van de laagste rente op een persoonlijke lening:

  • Lagere totale kosten: Met een lagere rente betaalt u minder rentekosten over de gehele looptijd van de lening, waardoor u geld bespaart.
  • Betere financiële gezondheid: Lagere maandelijkse aflossingen kunnen uw financiële lasten verlichten en uw cashflow verbeteren.
  • Kortere terugbetalingstermijn: Met lagere rentekosten kunt u mogelijk sneller aflossen en eerder schuldenvrij zijn.
  • Minder financieel risico: Een lagere rente betekent dat uw lening minder kostbaar is en dus minder financieel risico met zich meebrengt.

Het is belangrijk om verschillende kredietverstrekkers te vergelijken om de beste deal te vinden met de laagste rente voor uw persoonlijke lening. Let ook op eventuele bijkomende kosten en voorwaarden voordat u zich verbindt tot een leningsovereenkomst.

Zorg ervoor dat u begrijpt hoe de rente op uw persoonlijke lening wordt berekend en welke invloed dit heeft op het totaalbedrag dat u moet terugbetalen. Door goed geïnformeerd te zijn en bewust te kiezen voor de laagste rente, kunt u profiteren van financiële voordelen en uw leningservaring optimaliseren.


Veelgestelde Vragen over de Laagste Rente voor Persoonlijke Leningen in België

  1. Wat is de laagste rente die momenteel beschikbaar is voor een persoonlijke lening?
  2. Hoe kan ik de verschillende rentetarieven van kredietverstrekkers vergelijken om de beste deal te vinden?
  3. Zijn er specifieke voorwaarden waaraan ik moet voldoen om in aanmerking te komen voor de laagste rente op een persoonlijke lening?
  4. Kan ik mijn huidige persoonlijke lening herfinancieren om een lagere rente te krijgen?
  5. Welke factoren beïnvloeden de hoogte van de rente op een persoonlijke lening?
  6. Is het mogelijk om extra aflossingen te doen op een persoonlijke lening met lage rente zonder boetes?
  7. Hoe lang duurt het voordat ik goedkeuring krijg voor een persoonlijke lening met lage rente en het geld ontvang?
  8. Zijn er verborgen kosten waar ik rekening mee moet houden bij het afsluiten van een persoonlijke lening met lage rente?

Wat is de laagste rente die momenteel beschikbaar is voor een persoonlijke lening?

Op zoek gaan naar de laagste rente die momenteel beschikbaar is voor een persoonlijke lening is een veelgestelde vraag onder leningaanvragers. De rentetarieven voor persoonlijke leningen kunnen variëren afhankelijk van verschillende factoren, zoals uw kredietscore, het geleende bedrag en de looptijd van de lening. Het is raadzaam om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen om de beste deal te vinden die past bij uw financiële behoeften en situatie. Het is belangrijk om niet alleen te focussen op de laagste rente, maar ook rekening te houden met eventuele bijkomende kosten en voorwaarden om een weloverwogen beslissing te nemen bij het afsluiten van een persoonlijke lening.

Hoe kan ik de verschillende rentetarieven van kredietverstrekkers vergelijken om de beste deal te vinden?

Om de verschillende rentetarieven van kredietverstrekkers te vergelijken en de beste deal te vinden voor een persoonlijke lening, is het belangrijk om grondig onderzoek te doen en verschillende aspecten te overwegen. Allereerst kunt u online financiële vergelijkingstools gebruiken om rentetarieven van verschillende kredietverstrekkers naast elkaar te leggen en zo een overzicht te krijgen van de beschikbare opties. Daarnaast is het verstandig om rekening te houden met eventuele bijkomende kosten, zoals administratiekosten of boetes voor vervroegde aflossing, die van invloed kunnen zijn op de uiteindelijke kosten van de lening. Door goed te vergelijken en alle aspecten in overweging te nemen, kunt u een weloverwogen beslissing nemen en de persoonlijke lening met de laagste rente vinden die het beste aansluit bij uw financiële behoeften.

Zijn er specifieke voorwaarden waaraan ik moet voldoen om in aanmerking te komen voor de laagste rente op een persoonlijke lening?

Om in aanmerking te komen voor de laagste rente op een persoonlijke lening, zijn er vaak specifieke voorwaarden waaraan u moet voldoen. Kredietverstrekkers kunnen criteria hanteren zoals een goed kredietprofiel, stabiele inkomsten, een lage schuldenlast en een goede betaalgeschiedenis. Het hebben van een hogere credit score kan ook helpen bij het verkrijgen van de beste rentetarieven. Daarnaast kunnen sommige geldverstrekkers aanvullende eisen stellen, zoals het hebben van een vast dienstverband of het aanleveren van bepaalde documenten ter verificatie. Het is belangrijk om de specifieke voorwaarden van elke kredietverstrekker te controleren om te zien of u in aanmerking komt voor de laagste rente op uw persoonlijke lening.

Kan ik mijn huidige persoonlijke lening herfinancieren om een lagere rente te krijgen?

Ja, het is mogelijk om uw huidige persoonlijke lening te herfinancieren om een lagere rente te krijgen. Door uw lening te herfinancieren, kunt u profiteren van gunstigere rentetarieven die op dat moment beschikbaar zijn. Het proces van herfinanciering houdt in dat u een nieuwe lening afsluit om uw bestaande lening af te lossen, vaak tegen gunstigere voorwaarden. Het kan verstandig zijn om de rentetarieven regelmatig te vergelijken en indien mogelijk over te stappen naar een lening met een lagere rente om zo geld te besparen op uw totale terugbetalingskosten. Het is echter belangrijk om rekening te houden met eventuele bijkomende kosten en voorwaarden bij het herfinancieren van uw persoonlijke lening.

Welke factoren beïnvloeden de hoogte van de rente op een persoonlijke lening?

De hoogte van de rente op een persoonlijke lening wordt beïnvloed door verschillende factoren, waaronder de kredietwaardigheid van de lener, de looptijd van de lening, het leenbedrag en de marktomstandigheden. Leners met een goede kredietgeschiedenis en een hogere kredietscore hebben vaak toegang tot lagere rentetarieven, terwijl risicovollere leners mogelijk een hogere rente moeten betalen. Daarnaast kan de duur van de lening en het geleende bedrag ook van invloed zijn op de rentevoet. Het is belangrijk om deze factoren in overweging te nemen bij het afsluiten van een persoonlijke lening om zo de meest gunstige voorwaarden te verkrijgen.

Is het mogelijk om extra aflossingen te doen op een persoonlijke lening met lage rente zonder boetes?

Ja, het is mogelijk om extra aflossingen te doen op een persoonlijke lening met lage rente zonder boetes, maar dit kan verschillen per kredietverstrekker en de voorwaarden van de leningsovereenkomst. Sommige kredietverstrekkers staan extra aflossingen toe zonder boetes, terwijl anderen mogelijk een vergoeding in rekening brengen voor vroegtijdige aflossingen. Het is daarom belangrijk om de specifieke voorwaarden van uw persoonlijke lening te controleren voordat u besluit om extra aflossingen te doen. Door goed geïnformeerd te zijn over de mogelijkheden en beperkingen van uw lening, kunt u weloverwogen financiële beslissingen nemen die passen bij uw individuele behoeften en doelen.

Hoe lang duurt het voordat ik goedkeuring krijg voor een persoonlijke lening met lage rente en het geld ontvang?

Het goedkeuringsproces voor een persoonlijke lening met een lage rente en het ontvangen van het geld kan variëren afhankelijk van de kredietverstrekker en uw individuele situatie. Over het algemeen streven kredietverstrekkers ernaar om het goedkeuringsproces zo snel mogelijk af te ronden, vaak binnen enkele dagen tot een week. Zodra uw aanvraag is goedgekeurd, kan het geld meestal binnen enkele werkdagen op uw rekening worden gestort. Het is echter raadzaam om de specifieke goedkeurings- en uitbetalingsvoorwaarden van de kredietverstrekker te raadplegen voor nauwkeurige informatie over de verwerkingstijden.

Zijn er verborgen kosten waar ik rekening mee moet houden bij het afsluiten van een persoonlijke lening met lage rente?

Bij het afsluiten van een persoonlijke lening met lage rente is het belangrijk om bewust te zijn van eventuele verborgen kosten die van invloed kunnen zijn op de totale kosten van de lening. Hoewel een lage rente aantrekkelijk kan lijken, kunnen kredietverstrekkers extra kosten in rekening brengen, zoals administratiekosten, dossierkosten of kosten voor vervroegde aflossing. Het is essentieel om de volledige leningsovereenkomst zorgvuldig door te nemen en alle voorwaarden en kosten te begrijpen voordat u zich verbindt. Door transparantie te eisen en volledig geïnformeerd te zijn over mogelijke verborgen kosten, kunt u onaangename verrassingen vermijden en een weloverwogen beslissing nemen bij het afsluiten van een persoonlijke lening met lage rente.