Tag, bijkomende kosten

eigen inbreng lening woning 2020

Eigen inbreng bij een lening voor een woning in 2020: hoeveel had je nodig?

Eigen inbreng bij een lening voor een woning in 2020

Wie in 2020 een woning kocht in België, moest doorgaans niet alleen rekening houden met de maandelijkse afbetaling van de hypothecaire lening. Ook de eigen inbreng speelde een belangrijke rol. Dat is het bedrag dat je zelf betaalt, bijvoorbeeld met spaargeld, boven op het deel dat de bank leent.

Hoeveel eigen middelen je nodig had, hing af van de aankoopprijs, de bijkomende kosten, je financiële situatie en het beleid van de bank. Hieronder lees je hoe dat in 2020 doorgaans werkte.

Wat betekent eigen inbreng?

De eigen inbreng is het deel van de aankoop dat je niet met een lening financiert. Kocht je bijvoorbeeld een woning van 300.000 euro en leende de bank 270.000 euro, dan bedroeg je eigen inbreng voor de aankoopprijs 30.000 euro.

Daar komen meestal nog bijkomende kosten bij, zoals belastingen, notariskosten en kosten voor de kredietakte. Die kosten kunnen aanzienlijk zijn. Het is daarom belangrijk om niet alleen te sparen voor het verschil tussen de aankoopprijs en het geleende bedrag, maar ook voor de aankoop- en kredietkosten.

Hoeveel kon je in 2020 lenen?

In 2020 hielden banken rekening met aanbevelingen van de Nationale Bank van België over de verhouding tussen het geleende bedrag en de waarde van de woning. Die verhouding wordt vaak aangeduid als de loan-to-value of LTV. Een lening van 270.000 euro voor een woning van 300.000 euro komt bijvoorbeeld overeen met een LTV van 90%.

Voor een woning die je zelf zou bewonen, gold 90% vaak als belangrijke richtwaarde. Dat betekende niet dat elke kredietnemer verplicht precies 10% zelf moest inbrengen, of dat een lening boven die grens onmogelijk was. Banken konden uitzonderingen toestaan, maar beoordeelden die binnen hun kredietbeleid en rekening houdend met onder meer je inkomen, bestaande schulden en financiële buffer.

Een grotere eigen inbreng kon je kredietaanvraag sterker maken. Ze verkleinde het bedrag dat je moest lenen en kon daardoor ook de maandelijkse afbetaling verlagen. Een beperkte eigen inbreng maakte een lening niet automatisch onmogelijk, maar kon de beoordeling wel moeilijker maken.

De bijkomende kosten niet vergeten

De kosten boven op de aankoopprijs verschillen per dossier en gewest. Denk onder meer aan:

  • registratiebelasting of verkooprecht;
  • ereloon en aktekosten van de notaris;
  • kosten voor de hypothecaire kredietakte;
  • administratieve kosten van de bank;
  • eventuele schattings- of dossierkosten.

De belasting op de aankoop hing in 2020 af van de ligging van de woning en van de voorwaarden waaraan je voldeed. In Vlaanderen gold voor bepaalde aankopen van de enige eigen woning vanaf 2020 bijvoorbeeld een verlaagd verkooprecht. In Brussel en Wallonië golden andere tarieven en mogelijke verminderingen. De voorwaarden konden verschillen, dus laat de kosten voor jouw situatie vooraf berekenen door een notaris of kredietgever.

Banken financierden de aankoopkosten niet altijd mee. Zelfs wanneer een bank een groot deel van de aankoopprijs wilde lenen, kon je dus nog eigen geld nodig hebben om de belastingen en aktekosten te betalen.

Voorbeeld: woning van 300.000 euro

Stel dat je in 2020 een woning kocht voor 300.000 euro en de bank bereid was 90% van de aankoopprijs te financieren. Dan bedroeg de lening 270.000 euro en moest je 30.000 euro van de aankoopprijs zelf betalen.

Dat bedrag was niet noodzakelijk je volledige eigen inbreng. De aankoop- en kredietkosten kwamen er mogelijk nog bovenop. Het precieze totaal hing onder meer af van het gewest, de toepasselijke belastingregeling en de voorwaarden van de lening.

Niet alleen je spaargeld telt

Bij de beoordeling keek de bank niet uitsluitend naar de eigen inbreng. Ook je terugbetalingscapaciteit was belangrijk. De kredietgever onderzocht doorgaans je inkomen, vaste uitgaven, andere leningen en de stabiliteit van je financiële situatie. De maandelijkse afbetaling moest haalbaar blijven, ook wanneer je onverwachte kosten kreeg.

Het is verstandig om na de aankoop een financiële reserve over te houden. Als al je spaargeld naar de woning gaat, kan een herstelling of een periode met lagere inkomsten snel voor problemen zorgen.

Hoe bereid je je voor?

  • Bereken zowel de eigen inbreng voor de aankoopprijs als de bijkomende kosten.
  • Vraag verschillende banken om een simulatie en vergelijk de totale kredietkosten, niet alleen de rentevoet.
  • Breng je inkomsten, uitgaven, spaargeld en bestaande leningen in kaart.
  • Laat de aankoopkosten berekenen volgens de ligging en de kenmerken van de woning.
  • Voorzie waar mogelijk een buffer voor onverwachte uitgaven na de aankoop.

Samengevat

In 2020 was een eigen inbreng bij een woonlening vaak belangrijk, maar er gold geen eenvoudig vast bedrag dat voor elke koper hetzelfde was. De richtwaarde van 90% financiering voor een eigen woning speelde mee in het kredietbeleid, terwijl banken ook uitzonderingen konden beoordelen. Bovendien moest je rekening houden met belastingen en notariskosten, die niet altijd in de lening konden worden opgenomen.

Dit artikel beschrijft de Belgische context van 2020 en is geen individueel financieel advies. Regels en tarieven kunnen sindsdien gewijzigd zijn. Voor een concreet dossier zijn de informatie van de notaris, de kredietgever en de bevoegde overheid bepalend.


Veelgestelde vragen over eigen inbreng bij woningleningen in 2020 (BE)

  1. Hoeveel eigen inbreng had je in 2020 nodig om een woning te kopen?
  2. Kon je in 2020 een hypothecaire lening krijgen zonder eigen inbreng?
  3. Moest je in 2020 de bijkomende aankoopkosten volledig zelf betalen?
  4. Hoeveel van de aankoopprijs van een woning financierde de bank in 2020?
  5. Welke aankoop- en notariskosten moest je in 2020 boven op je eigen inbreng rekenen?
  6. Kon een schenking of lening van familie in 2020 meetellen als eigen inbreng?

Hoeveel eigen inbreng had je in 2020 nodig om een woning te kopen?

In 2020 was er geen vast bedrag aan eigen inbreng dat voor elke koper gold. Banken financierden voor een eigen woning vaak ongeveer 90% van de aankoopprijs, waardoor je doorgaans zelf minstens 10% moest voorzien, naast bijkomende kosten zoals belastingen en notariskosten. Sommige banken konden uitzonderingen toestaan, afhankelijk van je inkomen, financiële situatie en het kredietdossier. Het precieze bedrag hing ook af van de ligging van de woning en de kosten die in jouw situatie van toepassing waren.

Kon je in 2020 een hypothecaire lening krijgen zonder eigen inbreng?

Ja, in 2020 kon je uitzonderlijk een hypothecaire lening krijgen die de volledige aankoopprijs van de woning financierde, maar dat was geen vanzelfsprekendheid. Banken beoordeelden zulke aanvragen strenger en keken onder meer naar je inkomen, terugbetalingscapaciteit en financiële situatie. Bovendien moest je de aankoop- en kredietkosten, zoals belastingen en notariskosten, vaak zelf betalen. Daardoor was ook bij een lening voor 100% van de aankoopprijs doorgaans toch eigen spaargeld nodig.

Moest je in 2020 de bijkomende aankoopkosten volledig zelf betalen?

Niet noodzakelijk volgens een algemene wettelijke regel, maar in 2020 vroegen banken doorgaans wel dat kopers de bijkomende aankoopkosten, zoals belastingen en notariskosten, met eigen middelen betaalden. Of die kosten geheel of gedeeltelijk mee konden worden gefinancierd, hing af van de bank en je financiële situatie. Het was dus verstandig om naast je eigen aandeel in de aankoopprijs ook voldoende spaargeld voor de kosten en een financiële reserve te voorzien.

Hoeveel van de aankoopprijs van een woning financierde de bank in 2020?

In 2020 financierde een bank vaak ongeveer 90% van de aankoopprijs van een woning die de koper zelf zou bewonen. Dat was een richtwaarde, geen vaste regel: de bank beoordeelde elke aanvraag afzonderlijk en kon in bepaalde gevallen meer of minder lenen, afhankelijk van onder meer je inkomen, bestaande schulden en financiële situatie. De resterende aankoopprijs moest je doorgaans zelf inbrengen, en ook de belastingen en notaris- en kredietkosten moest je meestal met eigen middelen betalen.

Welke aankoop- en notariskosten moest je in 2020 boven op je eigen inbreng rekenen?

In 2020 moest je naast de eigen inbreng voor de aankoopprijs ook rekening houden met het verkooprecht (in Vlaanderen) of de registratierechten (in Brussel en Wallonië), het ereloon en de aktekosten van de notaris, en de kosten voor de kredietakte, zoals hypotheekrechten en administratieve kosten. Ook eventuele dossier- en schattingskosten van de bank konden erbij komen. De precieze bedragen hingen af van het gewest, de woning en je persoonlijke situatie; bij een nieuwbouwwoning kon bovendien btw verschuldigd zijn in plaats van, of naast, registratierechten. Vraag daarom vooraf een gedetailleerde kostenraming aan je notaris en kredietgever.

Kon een schenking of lening van familie in 2020 meetellen als eigen inbreng?

Ja, in 2020 kon een schenking van familie doorgaans meetellen als eigen inbreng, op voorwaarde dat je kon aantonen waar het geld vandaan kwam en of er voorwaarden aan verbonden waren. Een lening van familie was iets anders: dat geld moest je terugbetalen en de bank kon ze daarom als bijkomende schuld beschouwen, wat je terugbetalingscapaciteit beïnvloedde. Bespreek zulke steun vooraf met de bank en leg afspraken schriftelijk vast; de beoordeling hing af van je dossier en het kredietbeleid van de bank.
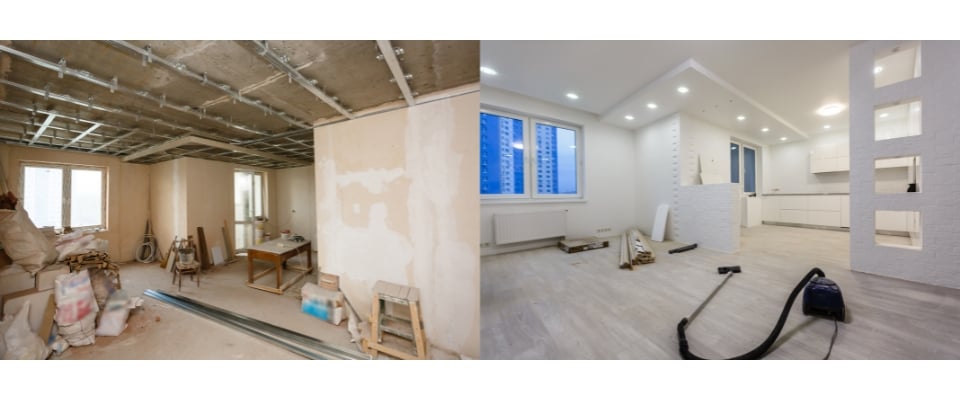
geld lenen voor een verbouwing

Geld lenen voor een verbouwing: zo kies je de juiste lening

Geld lenen voor een verbouwing: waar moet je op letten?

Een nieuwe badkamer, een beter geïsoleerd dak of een volledige renovatie: verbouwingswerken kunnen je woning comfortabeler en energiezuiniger maken, maar brengen vaak een stevig prijskaartje met zich mee. Heb je niet genoeg spaargeld om alles zelf te betalen, dan kan een lening voor je verbouwing een oplossing zijn. Welke formule het best past, hangt onder meer af van het bedrag, de geplande werken en je financiële situatie.

Welke lening kan je gebruiken voor een verbouwing?

Renovatielening of persoonlijke lening

Een renovatielening is doorgaans een lening op afbetaling voor werken aan je woning. Je leent een afgesproken bedrag en betaalt dat terug in vaste maandelijkse aflossingen over een bepaalde looptijd. De kredietgever kan bewijsstukken vragen, zoals offertes, facturen of bestelbonnen. Afhankelijk van de formule kan een renovatielening een andere rentevoet hebben dan een gewone persoonlijke lening.

Deze optie kan praktisch zijn voor een afgebakend project, bijvoorbeeld de plaatsing van nieuwe ramen of een keukenrenovatie. De looptijd is vaak korter dan bij een hypothecair krediet, waardoor de maandelijkse aflossingen hoger kunnen liggen.

Hypothecair krediet of een bijkomende lening

Voor grotere renovaties kan een hypothecair krediet interessant zijn. Je kan bijvoorbeeld een nieuw krediet aanvragen of, afhankelijk van je bestaande lening en de voorwaarden van je bank, een bijkomend bedrag lenen. De woning dient dan doorgaans als waarborg. Hou rekening met mogelijke bijkomende kosten, zoals dossier-, notaris- en hypotheekkosten.

Een langere looptijd kan de maandelijkse aflossing verlagen, maar betekent meestal dat je langer rente betaalt. Vergelijk daarom niet alleen de maandlast, maar ook het totale bedrag dat je over de volledige looptijd terugbetaalt.

Hoeveel kan je lenen?

De kredietgever beoordeelt of de lening haalbaar is op basis van je inkomsten, vaste uitgaven, bestaande kredieten en gezinssituatie. Maak zelf ook een realistische begroting. Vraag offertes aan en neem naast de werken zelf ook mogelijke bijkomende kosten op, zoals afbraak, afvoer van bouwafval, vergunningen en tijdelijke huisvesting.

Voorzie waar mogelijk een financiële buffer. Bij verbouwingen kunnen onverwachte kosten opduiken, bijvoorbeeld wanneer tijdens de werken verborgen schade aan het licht komt. Leen niet meer dan je nodig hebt en vermijd dat je maandelijkse aflossingen je budget te zwaar belasten.

Vergelijk de totale kost van de lening

Vergelijk verschillende kredietvoorstellen zorgvuldig. Let daarbij op:

  • Het jaarlijks kostenpercentage (JKP): dit geeft de jaarlijkse kost van het krediet weer volgens de wettelijke berekeningsregels.
  • De maandelijkse aflossing: controleer of die comfortabel binnen je budget past.
  • De looptijd: een langere looptijd verlaagt mogelijk de maandlast, maar kan de totale kost verhogen.
  • De totale terugbetaling: kijk hoeveel je uiteindelijk terugbetaalt, niet alleen hoeveel je maandelijks betaalt.
  • Voorwaarden en kosten: lees na of er bijkomende kosten, verplichte verzekeringen of voorwaarden verbonden zijn aan het krediet.

Een lage maandelijkse aflossing betekent dus niet automatisch dat een lening goedkoop is. Vraag een kredietgever om een duidelijk overzicht van alle kosten en voorwaarden voor je een overeenkomst ondertekent.

Renoveer je energiezuinig? Controleer mogelijke steun

Voor bepaalde energiezuinige werken kunnen premies of andere steunmaatregelen beschikbaar zijn. De voorwaarden verschillen naargelang het soort werk en het gewest waar je woning ligt. Ze kunnen bovendien wijzigen. Controleer daarom vóór de start van de werken de actuele informatie bij de bevoegde overheidsdiensten van Vlaanderen, Brussel of Wallonië. Ga ook na of je de werken eerst moet aanvragen of laten goedkeuren om in aanmerking te komen.

Een goede voorbereiding helpt

  1. Maak een lijst van de geplande werken en bepaal welke het dringendst zijn.
  2. Vraag meerdere gedetailleerde offertes aan en vergelijk wat inbegrepen is.
  3. Bereken hoeveel je zelf kan betalen zonder je noodreserve volledig op te gebruiken.
  4. Vergelijk kredietvoorstellen op basis van het JKP, de looptijd en het totale terug te betalen bedrag.
  5. Lees de kredietovereenkomst en de voorwaarden aandachtig voordat je tekent.

Veelgestelde vragen

Moet ik offertes of facturen voorleggen?

Dat hangt af van de kredietgever en de gekozen lening. Bij een renovatielening kan gevraagd worden om aan te tonen waarvoor het geld wordt gebruikt. Vraag vooraf welke documenten nodig zijn.

Is een renovatielening altijd goedkoper dan een persoonlijke lening?

Nee. De rentevoet en voorwaarden verschillen per kredietgever en dossier. Vergelijk concrete voorstellen en kijk naar de totale kost van het krediet.

Kan ik de lening vervroegd terugbetalen?

Dat kan onder bepaalde voorwaarden. De regels en eventuele vergoeding hangen af van het type krediet en de overeenkomst. Vraag de kredietgever om de voorwaarden voor vervroegde terugbetaling schriftelijk toe te lichten.

Tot slot

Geld lenen voor een verbouwing kan je helpen om noodzakelijke werken uit te voeren zonder al je spaargeld in één keer aan te spreken. Een doordachte begroting en een grondige vergelijking van kredietvoorstellen zijn daarbij belangrijk. Kies een lening waarvan de aflossingen haalbaar blijven, ook als je situatie of uitgaven veranderen.

Deze informatie is algemeen en vormt geen persoonlijk financieel advies. De voorwaarden van kredieten en eventuele steunmaatregelen kunnen veranderen. Vraag bij een erkende kredietgever informatie over jouw persoonlijke situatie.


6 Tips voor Slim Geld Lenen voor Je Verbouwing

  1. Vergelijk de JKP’s van verschillende renovatieleningen.
  2. Leen alleen het bedrag dat je echt nodig hebt.
  3. Vraag offertes aan vóór je een lening afsluit.
  4. Voorzie een buffer voor onverwachte kosten.
  5. Kies een looptijd die past bij je maandbudget.
  6. Controleer kosten en voorwaarden vóór je tekent.

Vergelijk de JKP’s van verschillende renovatieleningen.

Vergelijk de JKP’s (jaarlijkse kostenpercentages) van verschillende renovatieleningen voordat je een keuze maakt. Het JKP geeft een beeld van de jaarlijkse kosten van een krediet en helpt je aanbiedingen beter met elkaar te vergelijken. Kijk daarnaast ook naar de looptijd, de maandelijkse aflossing en het totale bedrag dat je terugbetaalt: een lager JKP is niet het enige waarop je je keuze baseert.

Leen alleen het bedrag dat je echt nodig hebt.

Leen alleen het bedrag dat je echt nodig hebt voor de verbouwing. Breng vooraf de kosten van de werken in kaart, vergelijk offertes en hou rekening met een haalbare buffer voor onverwachte uitgaven. Zo vermijd je dat je meer leent dan nodig en betaal je geen rente op geld dat je uiteindelijk niet gebruikt.

Vraag offertes aan vóór je een lening afsluit.

Vraag vóór je een lening afsluit offertes aan bij verschillende aannemers. Zo krijg je een realistischer beeld van de totale kostprijs van je verbouwing en kan je beter bepalen hoeveel je precies moet lenen. Vergelijk niet alleen de totaalprijs, maar ook wat inbegrepen is, de gebruikte materialen en de timing van de werken. Voorzie eventueel een kleine buffer voor onverwachte kosten, zonder meer te lenen dan nodig.

Voorzie een buffer voor onverwachte kosten.

Voorzie bij je verbouwing altijd een buffer voor onverwachte kosten. Tijdens de werken kunnen verborgen problemen opduiken, zoals vocht, verouderde leidingen of schade aan de structuur van je woning. Met een financiële reserve hoef je zulke extra uitgaven niet meteen met een bijkomende lening op te vangen. Bereken je budget dus ruim genoeg en leen alleen wat je nodig hebt én realistisch kan terugbetalen.

Kies een looptijd die past bij je maandbudget.

Kies een looptijd die past bij je maandbudget. Een langere looptijd verlaagt doorgaans je maandelijkse aflossing, maar kan ervoor zorgen dat je in totaal meer rente betaalt. Met een kortere looptijd betaal je de lening sneller terug, al liggen de maandlasten meestal hoger. Vergelijk daarom verschillende looptijden en kies een aflossing die comfortabel binnen je budget past, ook wanneer je onverwachte uitgaven hebt.

Controleer kosten en voorwaarden vóór je tekent.

Controleer vóór je tekent alle kosten en voorwaarden van de lening. Kijk niet alleen naar de maandelijkse aflossing, maar ook naar het jaarlijks kostenpercentage (JKP), de totale terugbetaling, eventuele dossierkosten en de gevolgen van een vervroegde terugbetaling. Zo weet je precies waar je aan toe bent en vermijd je onaangename verrassingen tijdens je verbouwing.

voordelig lenen

Voordelig lenen: zo kies je de lening die bij je past

Voordelig lenen: zo vind je een lening die bij je past

Wie geld wil lenen, zoekt vaak naar een zo laag mogelijke rente. Toch betekent een lage rente niet automatisch dat een lening ook de voordeligste keuze is. De looptijd, bijkomende kosten en het totale terug te betalen bedrag spelen eveneens een belangrijke rol. Door verschillende voorstellen zorgvuldig te vergelijken, krijg je een beter zicht op de werkelijke kostprijs.

Wat betekent voordelig lenen?

Voordelig lenen betekent dat je een krediet kiest waarvan de kosten en voorwaarden passen bij jouw financiële situatie en het doel van de lening. Een lening met een lage maandelijkse afbetaling kan bijvoorbeeld aantrekkelijk lijken, maar als je langer afbetaalt, betaal je mogelijk meer interesten in totaal.

Kijk daarom niet alleen naar het maandbedrag. Vergelijk ook het jaarlijks kostenpercentage (JKP), de looptijd en het totale bedrag dat je uiteindelijk terugbetaalt. Het JKP omvat de interesten en bepaalde kosten en helpt je om kredietvoorstellen beter met elkaar te vergelijken.

Vergelijk meer dan alleen de rentevoet

Vraag bij verschillende kredietgevers een voorstel aan en let daarbij op de volgende punten:

  • Het JKP: geeft een breder beeld van de kosten dan de rentevoet alleen.
  • De totale terugbetaling: bereken hoeveel je over de volledige looptijd terugbetaalt.
  • De looptijd: een langere looptijd verlaagt vaak het maandbedrag, maar kan de totale kost verhogen.
  • De voorwaarden: controleer wat er geldt bij een vervroegde terugbetaling of betalingsproblemen.
  • Eventuele bijkomende kosten: bekijk welke kosten of verplichte diensten in het voorstel zijn opgenomen.

Vergelijk steeds voorstellen voor hetzelfde bedrag en dezelfde looptijd. Anders vergelijk je mogelijk kredietformules die niet gelijkwaardig zijn.

Leen alleen wat je nodig hebt

Een groter bedrag lenen dan nodig kan verleidelijk zijn, zeker als het aanbod dat toelaat. Maar elke geleende euro moet je terugbetalen, meestal met interesten. Bepaal vooraf hoeveel je nodig hebt en maak een realistisch overzicht van je inkomsten, vaste uitgaven en andere financiële verplichtingen.

Een maandelijkse afbetaling moet ook haalbaar blijven wanneer je situatie verandert, bijvoorbeeld door hogere energiekosten of een onverwachte uitgave. Laat voldoende ruimte in je budget voor zulke tegenvallers.

Kies een looptijd die haalbaar én verstandig is

Een korte looptijd betekent doorgaans hogere maandelijkse afbetalingen, maar kan de totale interestkosten beperken. Een langere looptijd kan de afbetaling draaglijker maken, maar zorgt vaak voor een hogere totale terugbetaling. Zoek dus naar een evenwicht: een maandbedrag dat comfortabel binnen je budget past, zonder onnodig lang te lenen.

Let op bij aanbiedingen die te mooi lijken

Wees voorzichtig met advertenties die gegarandeerde goedkeuring beloven of een lening aanbieden zonder duidelijke informatie over de kosten. Controleer met wie je in zee gaat en lees de kredietvoorwaarden volledig voordat je iets ondertekent. Deel ook niet zomaar persoonlijke of financiële gegevens via onbekende websites.

In België moeten kredietgevers de regels voor consumentenkrediet naleven. Een kredietgever beoordeelt onder meer of de lening verantwoord is in verhouding tot je financiële situatie. Geef daarom correcte informatie en neem geen lening aan als je twijfelt of je de afbetalingen kunt volhouden.

Kun je vervroegd terugbetalen?

Wil je de lening mogelijk vroeger aflossen, informeer dan vooraf naar de voorwaarden. Bij consumentenkrediet kan vervroegde terugbetaling onder bepaalde regels gebeuren en kan een vergoeding van toepassing zijn. Vraag de kredietgever hoe dat in jouw geval werkt en laat de mogelijke kosten duidelijk toelichten.

Een doordachte keuze begint met vergelijken

Voordelig lenen draait niet alleen om de laagste rentevoet. Het gaat om een krediet waarvan het JKP, de totale terugbetaling en de maandelijkse aflossingen aansluiten bij je plannen en budget. Vergelijk verschillende voorstellen, lees de voorwaarden grondig en leen alleen wat je nodig hebt. Zo maak je een beter geïnformeerde keuze en verklein je de kans dat je lening later een financiële last wordt.


Veelgestelde Vragen over Voordelig Lenen in België: Tips en Inzichten

  1. Hoe vind ik de goedkoopste lening in België?
  2. Waarop moet ik letten bij het vergelijken van leningen?
  3. Wat is het JKP en hoe helpt het me om leningen te vergelijken?
  4. Is een langere looptijd voordeliger voor mijn lening?
  5. Kan ik mijn lening vervroegd terugbetalen en zijn daar kosten aan verbonden?

Hoe vind ik de goedkoopste lening in België?

De goedkoopste lening in België vindt u door kredietvoorstellen voor hetzelfde bedrag en dezelfde looptijd te vergelijken. Kijk niet alleen naar de rentevoet, maar vooral naar het jaarlijks kostenpercentage (JKP), de totale terugbetaling en eventuele bijkomende kosten. Controleer ook de voorwaarden voor vervroegde terugbetaling en kies een maandelijkse afbetaling die comfortabel binnen uw budget past. Een langer looptijd kan de maandlast verlagen, maar verhoogt vaak het totale bedrag dat u terugbetaalt. Leen daarom alleen wat u nodig hebt en lees de kredietovereenkomst zorgvuldig voordat u tekent.

Waarop moet ik letten bij het vergelijken van leningen?

Bij het vergelijken van leningen kijk je best verder dan alleen de rentevoet. Vergelijk het jaarlijks kostenpercentage (JKP), het totale bedrag dat je terugbetaalt en de looptijd: een langere looptijd verlaagt vaak je maandelijkse afbetaling, maar kan de lening in totaal duurder maken. Controleer ook eventuele bijkomende kosten, de voorwaarden voor vervroegde terugbetaling en of de maandelijkse aflossing comfortabel binnen je budget past. Vergelijk voorstellen voor hetzelfde bedrag en dezelfde looptijd, zodat je een eerlijke vergelijking maakt.

Wat is het JKP en hoe helpt het me om leningen te vergelijken?

Het JKP (jaarlijks kostenpercentage) geeft de jaarlijkse totale kost van een lening weer, uitgedrukt als een percentage van het geleende bedrag. Het omvat de rente en bepaalde bijkomende kosten, waardoor je kredietvoorstellen makkelijker kunt vergelijken. Vergelijk wel leningen met hetzelfde bedrag en dezelfde looptijd, en kijk ook naar het totale terug te betalen bedrag en de voorwaarden. Een lager JKP is vaak voordeliger, maar controleer steeds wat precies in het voorstel is opgenomen.

Is een langere looptijd voordeliger voor mijn lening?

Een langere looptijd verlaagt meestal je maandelijkse afbetaling, maar is niet automatisch voordeliger. Omdat je langer interesten betaalt, ligt het totale terug te betalen bedrag vaak hoger. Vergelijk daarom niet alleen het maandbedrag, maar ook het jaarlijks kostenpercentage (JKP) en de totale kostprijs. Kies een looptijd waarbij de afbetalingen haalbaar blijven zonder onnodig lang te lenen.

Kan ik mijn lening vervroegd terugbetalen en zijn daar kosten aan verbonden?

Ja, in België kan je een consumentenkrediet doorgaans geheel of gedeeltelijk vervroegd terugbetalen. De kredietgever kan daarvoor een wettelijk begrensde vergoeding aanrekenen; het bedrag hangt onder meer af van de resterende looptijd en de voorwaarden van je kredietovereenkomst. Vraag vooraf een afrekening en controleer je contract, zodat je weet hoeveel je bespaart op interesten en welke eventuele kosten gelden.

lening aanvragen voor huis

Lening aanvragen voor huis: zo bereid je je goed voor

Een lening aanvragen voor een huis: zo pak je het aan

Een eigen woning kopen is een grote stap. Voor de meeste mensen is daarvoor een woonkrediet nodig: een lening waarmee je de aankoop van een huis of appartement geheel of gedeeltelijk financiert. Een lening aanvragen vraagt wat voorbereiding, maar met een duidelijk overzicht van je budget, de kosten en de nodige documenten wordt het proces een stuk eenvoudiger.

Bepaal hoeveel je kan lenen

Begin met een realistisch beeld van je financiële situatie. De bank kijkt onder meer naar je inkomsten, vaste uitgaven, andere leningen, gezinssituatie en de stabiliteit van je inkomen. Op basis daarvan beoordeelt ze welk maandbedrag haalbaar is.

Reken niet alleen met de maandelijkse afbetaling. Als eigenaar betaal je ook kosten voor onderhoud, verzekeringen, energie en eventuele renovaties. Voorzie daarom voldoende financiële ruimte voor onverwachte uitgaven. Een online simulatie kan een eerste indicatie geven, maar het uiteindelijke leenbedrag hangt af van je dossier en de beoordeling door de kredietgever.

Voorzie eigen middelen en bijkomende kosten

Je spaargeld kan dienen als eigen inbreng. Daarnaast zijn er bij de aankoop van een woning bijkomende kosten, zoals notariskosten, belastingen en kosten voor de kredietakte. Die bedragen verschillen naargelang de situatie en het gewest. Ook eventuele kosten voor een schatting, dossierbehandeling of verplichte verzekeringen kunnen meespelen.

Ga er niet automatisch van uit dat je al die kosten mee kan lenen. Bespreek met je bank of kredietmakelaar hoeveel eigen middelen je nodig hebt en welke kosten in jouw geval van toepassing zijn. De voorwaarden voor bepaalde fiscale voordelen of verlaagde tarieven kunnen afhankelijk zijn van het gewest en je persoonlijke situatie.

Vergelijk woonkredieten zorgvuldig

Vraag voorstellen op bij verschillende banken of laat je begeleiden door een kredietmakelaar. Kijk niet alleen naar de rentevoet. Vergelijk ook het jaarlijks kostenpercentage (JKP), de looptijd, de totale terugbetaling, eventuele dossierkosten en de voorwaarden van het aanbod.

Bij een vaste rentevoet blijft je rentevoet tijdens de afgesproken periode gelijk. Dat geeft meer voorspelbaarheid in je maandelijkse afbetaling. Bij een variabele rentevoet kan de rente onder bepaalde voorwaarden stijgen of dalen. Vraag hoe vaak de rente kan worden aangepast en welke grenzen daarbij gelden.

De looptijd heeft eveneens invloed op je maandlasten en de totale kost. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar betekent doorgaans dat je langer rente betaalt. Vraag de kredietgever om verschillende scenario’s naast elkaar te zetten.

Verzamel de nodige documenten

Voor een kredietaanvraag vraagt de bank doorgaans informatie om je financiële situatie en de woning te beoordelen. Denk bijvoorbeeld aan:

  • identiteitsgegevens van de aanvragers;
  • recente loonfiches of bewijs van andere inkomsten;
  • een overzicht van lopende leningen en vaste uitgaven;
  • bewijs van eigen middelen of spaargeld;
  • informatie over de woning, zoals de verkoopprijs en beschikbare verkoopdocumenten;
  • eventueel gegevens over geplande renovatiewerken en offertes.

Welke documenten precies nodig zijn, verschilt per kredietgever en per dossier. Vraag daarom tijdig een checklist op.

Dien je aanvraag in en wacht op de beoordeling

Na ontvangst van je dossier onderzoekt de kredietgever of de lening verantwoord is. Daarbij kan de bank onder meer je terugbetalingscapaciteit en de waarde van de woning bekijken. In België kunnen kredietgevers ook de gegevens raadplegen die relevant zijn voor kredietverlening, zoals informatie over bestaande kredietovereenkomsten.

Een simulatie of eerste gesprek is nog geen definitieve goedkeuring. De lening is pas toegekend wanneer de kredietgever je aanvraag formeel heeft goedgekeurd en de voorwaarden duidelijk zijn.

Let op voor je een compromis ondertekent

Een compromis voor de aankoop van een woning is bindend. Bespreek daarom vóór de ondertekening met je notaris welke afspraken belangrijk zijn. Een opschortende voorwaarde voor het verkrijgen van een krediet kan je in bepaalde omstandigheden beschermen als je geen lening krijgt. Laat de formulering en de termijnen altijd nakijken door je notaris, zodat ze aansluiten bij jouw situatie.

Na de goedkeuring van het krediet worden de verdere afspraken vastgelegd. De notaris begeleidt de ondertekening van de authentieke akte en de kredietakte. Zorg ervoor dat je alle voorwaarden, kosten en deadlines begrijpt voordat je documenten ondertekent.

Checklist: goed voorbereid een lening aanvragen

  • Maak een volledig overzicht van inkomsten, uitgaven en bestaande leningen.
  • Bereken hoeveel eigen middelen je kan inbrengen.
  • Voorzie budget voor aankoopkosten, onderhoud en mogelijke renovaties.
  • Vergelijk rentevoet, JKP, looptijd en voorwaarden van meerdere voorstellen.
  • Verzamel je financiële documenten en gegevens over de woning.
  • Bespreek de compromis en eventuele kredietvoorwaarde met je notaris.

Goed advies maakt het verschil

Een lening aanvragen voor een huis draait niet alleen om het vinden van een laag tarief. Het is belangrijk dat de maandelijkse afbetaling, de looptijd en de bijkomende voorwaarden passen bij je financiële situatie, vandaag én op langere termijn. Neem de tijd om voorstellen te vergelijken en vraag uitleg bij alles wat niet duidelijk is. Zo kan je met meer vertrouwen de volgende stap zetten naar je nieuwe woning.

Dit artikel bevat algemene informatie en is geen persoonlijk financieel of juridisch advies. De voorwaarden verschillen per kredietgever en per situatie. Bespreek je opties met een erkende kredietgever, kredietbemiddelaar of notaris.


Veelgestelde Vragen over Hypotheekleningen in België

  1. Hoeveel moet ik verdienen om 300.000 euro te lenen?
  2. Kan je nog 100% lenen voor een huis?
  3. Wat kost 200.000 euro lenen?
  4. Kan ik nog lenen zonder eigen inbreng in 2024?
  5. Hoeveel kan ik lenen voor een huis met eigen geld?
  6. Hoeveel afbetalen voor 200.000 euro?
  7. Hoeveel kost het om 150.000 te lenen?
  8. Wat kost 20.000 euro lenen per maand?
  9. Hoeveel geld moet je hebben voor een lening van een huis?
  10. Wat kost een lening van 150.000 euro?
  11. Hoeveel moet ik verdienen om €150.000 te lenen?
  12. Hoeveel moet je verdienen om 200.000 euro te lenen?
  13. Kan je 100% lenen voor een huis in België?
  14. Hoeveel heb je nodig voor een lening van een huis?
  15. Hoeveel geld moet je hebben om een huis te lenen?
  16. Kan ik 1500 euro lenen?

Hoeveel moet ik verdienen om 300.000 euro te lenen?

Er bestaat geen vast minimuminkomen om 300.000 euro te lenen: de bank beoordeelt vooral je netto-inkomen, vaste uitgaven, andere leningen, eigen inbreng en de looptijd. Als voorbeeld: bij een rentevoet van 3,5% op 25 jaar bedraagt de maandelijkse afbetaling ongeveer 1.500 euro, exclusief eventuele verzekeringen en andere kosten. Of dat haalbaar is, hangt af van hoeveel er na je vaste lasten overblijft; vraag daarom een persoonlijke simulatie aan en vergelijk verschillende kredietvoorstellen.

Kan je nog 100% lenen voor een huis?

Ja, in België kan je soms nog 100% van de aankoopprijs lenen, maar dat is geen recht en hangt af van je dossier en de kredietgever. Banken beoordelen onder meer je inkomen, bestaande schulden, spaargeld en de waarde van de woning. Een lening voor meer dan de aankoopprijs is doorgaans moeilijker te krijgen. Hou er ook rekening mee dat je meestal eigen middelen nodig hebt voor bijkomende kosten, zoals notariskosten en belastingen. Vergelijk daarom verschillende voorstellen en vraag vooraf hoeveel eigen inbreng je nodig hebt.

Wat kost 200.000 euro lenen?

Wat 200.000 euro lenen kost, hangt vooral af van de rentevoet, de looptijd en bijkomende kosten. Ter illustratie: bij een vaste rentevoet van 3,5% en een looptijd van 20 jaar bedraagt de maandelijkse afbetaling ongeveer 1.159 euro, of samen circa 278.000 euro, exclusief eventuele dossier-, notaris- en verzekeringskosten. Een langere looptijd verlaagt doorgaans de maandlast, maar verhoogt meestal het totaalbedrag aan interesten. Vergelijk daarom niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage (JKP) en de totale terugbetaling.

Kan ik nog lenen zonder eigen inbreng in 2024?

In 2024 kon je in sommige gevallen nog een woonkrediet aanvragen zonder eigen inbreng, maar goedkeuring was niet vanzelfsprekend. Sommige kredietgevers financierden tot 100% van de aankoopprijs, afhankelijk van je inkomen, terugbetalingscapaciteit, financiële situatie en het dossier. De bijkomende kosten, zoals notariskosten en belastingen, moest je doorgaans wel zelf kunnen betalen. Vraag verschillende kredietgevers naar hun voorwaarden en laat vooraf berekenen hoeveel je realistisch kan lenen.

Hoeveel kan ik lenen voor een huis met eigen geld?

Hoeveel je kan lenen voor een huis hangt niet alleen af van je eigen geld, maar ook van je inkomen, vaste uitgaven, lopende leningen en de beoordeling van de kredietgever. Je spaargeld kan het bedrag dat je moet lenen verlagen, maar hou ook rekening met aankoop- en notariskosten en een financiële reserve voor onverwachte uitgaven. Vraag bij meerdere kredietgevers een simulatie aan: zo krijg je een beter beeld van een haalbare maandelijkse afbetaling en het mogelijke leenbedrag voor jouw situatie.

Hoeveel afbetalen voor 200.000 euro?

Voor een woonkrediet van 200.000 euro hangt je maandelijkse afbetaling af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 3,5% betaal je ongeveer 1.160 euro per maand over 20 jaar, of ongeveer 1.000 euro per maand over 25 jaar. Dit zijn indicatieve bedragen voor kapitaal en interest; eventuele dossierkosten, verzekeringen en andere kosten zijn niet inbegrepen. Vraag een persoonlijke simulatie aan, want het uiteindelijke bedrag hangt af van de voorwaarden van de kredietgever en je financiële situatie.

Hoeveel kost het om 150.000 te lenen?

Hoeveel een lening van 150.000 euro kost, hangt vooral af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 3,5% bedraagt de maandelijkse aflossing ongeveer 871 euro over 20 jaar, of ongeveer 751 euro over 25 jaar. Over de volledige looptijd betaal je dan respectievelijk ongeveer 209.000 euro of 225.000 euro terug, exclusief eventuele dossierkosten, verzekeringen en andere bijkomende kosten. De werkelijke rentevoet en aflossing hangen af van je dossier en het aanbod van de kredietgever.

Wat kost 20.000 euro lenen per maand?

Wat u per maand betaalt voor een lening van 20.000 euro hangt af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 4% bedraagt de maandelijkse afbetaling ongeveer 202 euro over 10 jaar, of 148 euro over 15 jaar. Dit zijn indicatieve bedragen, exclusief eventuele dossierkosten en verzekeringen; vraag daarom een persoonlijke simulatie aan en vergelijk ook de totale terug te betalen som.

Hoeveel geld moet je hebben voor een lening van een huis?

Hoeveel eigen geld je nodig hebt voor een lening voor een huis, hangt af van de aankoopprijs, je financiële situatie en de voorwaarden van de bank. Je moet doorgaans rekening houden met een eigen inbreng én bijkomende kosten, zoals registratierechten of btw, notariskosten en kosten voor de kredietakte. Die kosten verschillen naargelang de woning en het gewest. Vraag daarom bij je bank of kredietmakelaar een berekening op maat en hou ook een financiële buffer over voor onverwachte uitgaven.

Wat kost een lening van 150.000 euro?

Wat een lening van 150.000 euro kost, hangt vooral af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 3,5% en een looptijd van 20 jaar bedraagt de maandelijkse afbetaling ongeveer 869 euro; over de volledige looptijd betaal je dan ongeveer 208.600 euro terug, waarvan circa 58.600 euro interest. Daar kunnen nog bijkomende kosten bijkomen, zoals dossier- en notariskosten, een schatting en eventuele verzekeringen. Vraag daarom een persoonlijke simulatie aan en vergelijk niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage en de totale terugbetaling.

Hoeveel moet ik verdienen om €150.000 te lenen?

Er is geen vast minimumloon om €150.000 te lenen: de bank beoordeelt je netto-inkomen, vaste uitgaven, andere leningen en gezinssituatie. Ter illustratie: bij een looptijd van 20 tot 25 jaar kan de maandelijkse afbetaling, afhankelijk van de rentevoet, ongeveer €750 tot €910 bedragen. Als vuistregel houden kredietgevers vaak rekening met hoeveel van je inkomen naar alle leningafbetalingen gaat; bij een richtbedrag van ongeveer een derde van je netto-inkomen zou je daarvoor zo’n €2.250 tot €2.730 netto per maand nodig hebben. Dit is slechts een indicatie: de bank bepaalt op basis van je volledige dossier hoeveel je kan lenen.

Hoeveel moet je verdienen om 200.000 euro te lenen?

Er bestaat geen vast minimumloon om 200.000 euro te lenen: de bank kijkt naar je netto-inkomen, vaste uitgaven, andere leningen, eigen inbreng en de looptijd en rentevoet. Als voorbeeld bedraagt de maandelijkse afbetaling voor 200.000 euro over 25 jaar aan 3,5% rente ongeveer 1.000 euro, exclusief eventuele verzekeringen en kosten. Banken beoordelen of je die afbetaling comfortabel kan dragen en houden rekening met je resterende leefbudget; een vuistregel is dat de totale maandelijkse kredietlasten liefst niet te zwaar wegen op je netto-inkomen. Een persoonlijke simulatie bij een kredietgever geeft een nauwkeuriger beeld.

Kan je 100% lenen voor een huis in België?

Ja, in België is het soms mogelijk om 100% van de aankoopprijs van een woning te lenen, maar dat is geen recht en hangt af van je financiële situatie en de beoordeling van de bank. De kredietgever kijkt onder meer naar je inkomen, bestaande leningen, terugbetalingscapaciteit en de waarde van de woning. Ook als je de volledige aankoopprijs kan lenen, moet je doorgaans zelf de bijkomende kosten betalen, zoals notariskosten en belastingen. Vraag daarom meerdere kredietgevers om een voorstel en laat vooraf berekenen hoeveel eigen middelen je nodig hebt.

Hoeveel heb je nodig voor een lening van een huis?

Hoeveel je nodig hebt voor een lening voor een huis hangt af van de aankoopprijs, je eigen middelen en eventuele renovatiekosten. De bank beoordeelt hoeveel je verantwoord kan lenen op basis van onder meer je inkomen, uitgaven en bestaande leningen. Hou daarnaast rekening met bijkomende kosten, zoals notariskosten en belastingen; die betaal je vaak geheel of gedeeltelijk met eigen spaargeld. Vraag een simulatie aan om een duidelijk beeld te krijgen van je mogelijke maandelijkse afbetaling en het bedrag dat je zelf moet voorzien.

Hoeveel geld moet je hebben om een huis te lenen?

Er is geen vast bedrag dat je moet hebben om een woonlening aan te vragen: dat hangt af van de aankoopprijs, je inkomen, je financiële situatie en de voorwaarden van de kredietgever. Je hebt doorgaans eigen middelen nodig voor bijkomende kosten, zoals notariskosten en belastingen, en mogelijk ook voor een deel van de aankoopprijs. Hou daarnaast een reserve over voor verhuis-, onderhouds- of renovatiekosten. Vraag bij je bank of kredietmakelaar hoeveel je in jouw situatie zelf moet inbrengen en laat ook je maandelijkse afbetaling realistisch berekenen.

Kan ik 1500 euro lenen?

Ja, 1.500 euro lenen kan mogelijk, maar het hangt af van je inkomen, vaste uitgaven, bestaande leningen en de voorwaarden van de kredietgever. Voor de aankoop van een woning is een woonkrediet meestal bedoeld voor een groter bedrag; voor een kleinere uitgave kan een ander type lening geschikter zijn. Vergelijk daarom de totale kosten en vraag na of het bedrag en het doel van de lening in aanmerking komen.

Stappenplan voor het verantwoord aangaan van een lening voor uw droomhuis

Het aangaan van een lening voor een huis

Het aangaan van een lening voor een huis

Een huis kopen is een belangrijke mijlpaal in het leven van veel mensen. Voor de meesten is het financieel niet haalbaar om het volledige aankoopbedrag in één keer te betalen. Daarom kiezen veel mensen ervoor om een lening aan te gaan om hun droomhuis te kunnen kopen.

Het aangaan van een lening voor een huis is een serieuze financiële verplichting die goed doordacht moet worden. Voordat u beslist om een hypotheek af te sluiten, is het belangrijk om verschillende aspecten in overweging te nemen.

Belangrijke overwegingen bij het afsluiten van een hypotheek:

  • Financiële situatie: Analyseer uw huidige financiële situatie en bepaal hoeveel u kunt lenen zonder in de problemen te komen.
  • Rentevoet: Vergelijk de rentevoeten bij verschillende geldverstrekkers en kies de optie die het beste bij uw financiële situatie past.
  • Aflossingsmogelijkheden: Bekijk welke aflossingsmogelijkheden er zijn en kies de optie die het beste aansluit bij uw behoeften.
  • Termijn: Bepaal hoelang u wilt doen over het terugbetalen van de lening en kies een termijn die comfortabel is voor u.
  • Bijkomende kosten: Houd rekening met bijkomende kosten zoals notariskosten, registratierechten en verzekeringen bij het berekenen van uw totale budget.

Het afsluiten van een lening voor een huis kan ingewikkeld lijken, maar met de juiste informatie en begeleiding kunt u weloverwogen beslissingen nemen die passen bij uw financiële situatie. Zorg ervoor dat u goed geïnformeerd bent voordat u zich committeert aan een hypotheeklening, zodat u met vertrouwen de volgende stap kunt zetten naar het realiseren van uw droomhuis.


16 Veelgestelde Vragen over het Aangaan van een Hypotheek in België

  1. Kan ik in 2024 nog lenen voor een huis zonder eigen inbreng?
  2. Hoeveel geld mag je lenen voor een huis?
  3. Hoeveel eigen inbreng huis 2024?
  4. Hoeveel moet ik verdienen om 300.000 euro te lenen?
  5. Hoeveel moet ik verdienen om 300.000 euro te kunnen lenen?
  6. Hoeveel geld moet je hebben om te lenen voor een huis?
  7. Kan ik nog lenen zonder eigen inbreng in 2024?
  8. Kan ik een lening aangaan voor een huis?
  9. Hoeveel moet je verdienen om een lening te krijgen?
  10. Hoeveel kost het om 200.000 euro te lenen?
  11. Hoeveel moet je verdienen om 300.000 euro te lenen?
  12. Kan ik in 2025 nog 100% lenen voor het kopen van een huis zonder eigen inbreng?
  13. Kan je een volledig bedrag lenen voor een huis?
  14. Hoeveel geld moet je hebben voor een lening van een huis?
  15. Hoeveel moet je verdienen om 200.000 euro te lenen?
  16. Kan je volledig bedrag lenen voor een huis?

Kan ik in 2024 nog lenen voor een huis zonder eigen inbreng?

Een veelgestelde vraag over het aangaan van een lening voor een huis is: “Kan ik in 2024 nog lenen voor een huis zonder eigen inbreng?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw financiële situatie, de geldverstrekker en de geldende regelgeving op dat moment. Hoewel sommige geldverstrekkers nog steeds leningen aanbieden zonder eigen inbreng, kan het moeilijker zijn om hiervoor in aanmerking te komen vanwege strengere kredietvoorwaarden en regels. Het is daarom verstandig om advies in te winnen bij een financieel expert om te bepalen wat de mogelijkheden zijn en welke stappen u kunt nemen om een hypotheek af te sluiten zonder eigen inbreng in 2024.

Hoeveel geld mag je lenen voor een huis?

Een veelgestelde vraag bij het aangaan van een lening voor een huis is: “Hoeveel geld mag je lenen voor een huis?” Het bedrag dat u kunt lenen voor de aankoop van een huis hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de waarde van het huis dat u wilt kopen. Geldverstrekkers zullen uw financiële situatie beoordelen om te bepalen hoeveel u verantwoord kunt lenen. Het is belangrijk om realistisch te blijven en alleen een lening aan te gaan die u comfortabel kunt terugbetalen, zodat u financiële stabiliteit behoudt bij het kopen van uw droomhuis.

Hoeveel eigen inbreng huis 2024?

Een veelgestelde vraag met betrekking tot het aangaan van een lening voor een huis is: “Hoeveel eigen inbreng is er nodig voor de aankoop van een huis in 2024?” De eigen inbreng, ook wel eigen kapitaal genoemd, verwijst naar het bedrag dat u zelf moet investeren bij de aankoop van een woning voordat u een lening afsluit. In 2024 kan het vereiste bedrag aan eigen inbreng variëren afhankelijk van verschillende factoren, zoals de waarde van de woning, de geldverstrekker en eventuele overheidsregelingen. Het is verstandig om advies in te winnen bij financiële experts om te bepalen hoeveel eigen inbreng u nodig heeft bij het aangaan van een lening voor een huis in 2024.

Hoeveel moet ik verdienen om 300.000 euro te lenen?

Een veelgestelde vraag bij het aangaan van een lening voor een huis is: “Hoeveel moet ik verdienen om 300.000 euro te lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw financiële situatie, de rentevoet van de lening en de aflossingsperiode. Over het algemeen wordt aanbevolen dat uw totale maandelijkse lasten voor de lening niet meer dan 30% van uw netto-inkomen bedragen. Om 300.000 euro te lenen, zou u dus een inkomen moeten hebben dat voldoende is om deze maandelijkse lasten te dragen en tegelijkertijd voldoende ruimte over te laten voor andere uitgaven en spaargeld. Het is verstandig om met een financieel adviseur te praten om een beter inzicht te krijgen in hoeveel u kunt lenen op basis van uw specifieke situatie.

Hoeveel moet ik verdienen om 300.000 euro te kunnen lenen?

Een veelgestelde vraag bij het aangaan van een lening voor een huis is: “Hoeveel moet ik verdienen om 300.000 euro te kunnen lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw financiële situatie, de rentevoet, de aflossingsmogelijkheden en de termijn van de lening. Over het algemeen wordt aanbevolen dat uw maandelijkse aflossing niet meer dan 30% van uw netto-inkomen bedraagt. Om 300.000 euro te kunnen lenen, zou u dus een voldoende hoog inkomen moeten hebben om deze maandelijkse aflossing te kunnen dragen, rekening houdend met andere financiële verplichtingen die u mogelijk heeft. Het is verstandig om advies in te winnen bij een financieel adviseur om een realistisch beeld te krijgen van wat u zich kunt veroorloven en welke lening het beste bij uw situatie past.

Hoeveel geld moet je hebben om te lenen voor een huis?

Een veelgestelde vraag bij het aangaan van een lening voor een huis is: hoeveel geld moet je hebben om te kunnen lenen voor een huis? Het benodigde bedrag dat u moet hebben om te lenen voor een huis hangt af van verschillende factoren, zoals uw inkomen, de waarde van het huis dat u wilt kopen, de rentevoet en de aflossingsmogelijkheden. Over het algemeen wordt aangeraden om minstens 20% van de aankoopprijs als eigen inbreng te hebben om in aanmerking te komen voor gunstige voorwaarden en om extra kosten zoals notariskosten en registratierechten te kunnen dekken. Het is echter verstandig om uw financiële situatie goed te analyseren en advies in te winnen bij een financieel adviseur voordat u besluit een hypotheek af te sluiten.

Kan ik nog lenen zonder eigen inbreng in 2024?

Een veelgestelde vraag over het aangaan van een lening voor een huis is: “Kan ik nog lenen zonder eigen inbreng in 2024?” Het antwoord op deze vraag kan variëren afhankelijk van verschillende factoren, zoals de specifieke voorwaarden van geldverstrekkers en de huidige economische omstandigheden. Over het algemeen is het echter steeds moeilijker geworden om een lening aan te gaan zonder enige vorm van eigen inbreng. Geldverstrekkers willen vaak zien dat kredietnemers een deel van de aankoopprijs zelf kunnen financieren, wat kan helpen bij het verminderen van risico’s en het versterken van de financiële stabiliteit van de kredietnemer. Het is daarom verstandig om uw persoonlijke financiële situatie te evalueren en advies in te winnen bij experts voordat u besluit een hypotheeklening aan te gaan zonder eigen inbreng in 2024.

Kan ik een lening aangaan voor een huis?

“Veel mensen vragen zich af of ze een lening kunnen aangaan voor de aankoop van een huis. Het antwoord is ja, het is mogelijk om een lening aan te gaan voor een huis, ook wel een hypotheek genoemd. Een hypotheek stelt u in staat om een groot bedrag te lenen om uw huis te financieren, waarbij het huis zelf vaak als onderpand dient voor de lening. Het is echter belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van het afsluiten van een hypotheek, zoals rentevoeten, aflossingsmogelijkheden en bijkomende kosten, voordat u deze belangrijke financiële beslissing neemt.”

Hoeveel moet je verdienen om een lening te krijgen?

Een veelgestelde vraag bij het aangaan van een lening voor een huis is: “Hoeveel moet je verdienen om een lening te krijgen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder het bedrag dat u wilt lenen, uw financiële situatie, de rentevoet en de aflossingsperiode. Over het algemeen geldt dat geldverstrekkers kijken naar uw inkomen en vaste lasten om te bepalen hoeveel u kunt lenen. Een algemene richtlijn is dat uw totale maandelijkse lasten, inclusief de aflossing van de lening, niet meer dan een bepaald percentage van uw inkomen mogen bedragen. Het is verstandig om met een financieel adviseur te praten om een beter inzicht te krijgen in hoeveel u kunt lenen en wat voor u haalbaar is bij het aangaan van een lening voor een huis.

Hoeveel kost het om 200.000 euro te lenen?

Een veelgestelde vraag over het aangaan van een lening voor een huis is: “Hoeveel kost het om 200.000 euro te lenen?” Het totale bedrag dat u uiteindelijk zult betalen voor het lenen van 200.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals dossierkosten en verzekeringen. Het is belangrijk om een grondige analyse te maken van alle kosten en voorwaarden voordat u beslist om een dergelijk bedrag te lenen, zodat u een goed inzicht krijgt in de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheeklening van 200.000 euro.

Hoeveel moet je verdienen om 300.000 euro te lenen?

Een veelgestelde vraag bij het aangaan van een lening voor een huis is: “Hoeveel moet je verdienen om 300.000 euro te lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en de aflossingsmogelijkheden. Over het algemeen wordt aanbevolen dat uw bruto jaarinkomen minstens drie tot vier keer het bedrag van de lening moet zijn om in aanmerking te komen voor een hypotheek van 300.000 euro. Geldverstrekkers zullen uw inkomsten en uitgaven evalueren om te bepalen of u in staat bent om de lening terug te betalen. Het is verstandig om advies in te winnen bij een financieel adviseur voordat u een grote financiële verplichting aangaat zoals het kopen van een huis met een lening.

Kan ik in 2025 nog 100% lenen voor het kopen van een huis zonder eigen inbreng?

Een veelgestelde vraag over het aangaan van een lening voor het kopen van een huis is of het in 2025 nog mogelijk zal zijn om 100% te lenen zonder eigen inbreng. Het is belangrijk op te merken dat de regels en voorwaarden met betrekking tot hypotheekleningen kunnen veranderen en afhankelijk zijn van verschillende factoren, zoals de economische situatie en het beleid van geldverstrekkers. Het is raadzaam om advies in te winnen bij financiële experts of hypotheekadviseurs om op de hoogte te blijven van de meest recente ontwikkelingen en om te bepalen wat de mogelijkheden zijn voor het verkrijgen van een lening zonder eigen inbreng in de toekomst.

Kan je een volledig bedrag lenen voor een huis?

Een veelgestelde vraag over het aangaan van een lening voor een huis is: “Kan je een volledig bedrag lenen voor een huis?” Het antwoord hierop is dat het in de meeste gevallen niet gebruikelijk is om het volledige aankoopbedrag van een huis te lenen. Geldverstrekkers hanteren doorgaans bepaalde limieten en criteria bij het verstrekken van hypotheekleningen, waarbij zij kijken naar factoren zoals uw inkomen, kredietgeschiedenis en de waarde van het huis. Het is belangrijk om realistisch te zijn over hoeveel u kunt lenen en welk bedrag u zelf kunt inbrengen om de financiële lasten te verlichten. Het raadplegen van een financieel adviseur kan helpen bij het bepalen van de beste aanpak voor het verkrijgen van een hypotheek die past bij uw individuele situatie.

Hoeveel geld moet je hebben voor een lening van een huis?

Een veelgestelde vraag bij het aangaan van een lening voor een huis is: “Hoeveel geld moet je hebben voor een lening van een huis?” Het benodigde bedrag om een huis te kopen met behulp van een lening hangt af van verschillende factoren, zoals de aankoopprijs van het huis, de hoogte van de eigen inbreng die u kunt doen, de kosten voor notaris en registratie, eventuele renovatiewerken en andere bijkomende kosten. Over het algemeen wordt aanbevolen om minstens 20% van de aankoopprijs als eigen inbreng te hebben om in aanmerking te komen voor gunstige leningsvoorwaarden. Het is echter raadzaam om advies in te winnen bij financiële experts of geldverstrekkers om een nauwkeurige inschatting te krijgen van het benodigde bedrag voor uw specifieke situatie.

Hoeveel moet je verdienen om 200.000 euro te lenen?

Een veelgestelde vraag bij het aangaan van een lening voor een huis is: “Hoeveel moet je verdienen om 200.000 euro te lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en de aflossingsmogelijkheden. Over het algemeen geldt dat geldverstrekkers kijken naar het inkomen van de kredietnemer om te bepalen hoeveel zij kunnen lenen. Een vuistregel is dat het bruto jaarinkomen ongeveer 4 à 5 keer hoger moet zijn dan het bedrag dat men wenst te lenen. Het is echter belangrijk om individuele situaties te bespreken met een financieel adviseur of geldverstrekker om een nauwkeurige berekening te maken en te bepalen of men in aanmerking komt voor een lening van 200.000 euro voor een huis.

Kan je volledig bedrag lenen voor een huis?

Een veelgestelde vraag bij het aangaan van een lening voor een huis is of het mogelijk is om het volledige aankoopbedrag te lenen. In de meeste gevallen is het niet gebruikelijk om het volledige bedrag te lenen, aangezien banken en geldverstrekkers vaak een maximumleningpercentage hanteren ten opzichte van de waarde van de woning. Dit betekent dat u meestal een deel van het aankoopbedrag zelf moet financieren in de vorm van eigen middelen. Het is daarom belangrijk om uw financiële situatie zorgvuldig te analyseren en realistische verwachtingen te hebben over hoeveel u kunt lenen voor de aankoop van uw huis.

Voordelig Geld Lenen met Lage Rente: Financiële Opties Verkend

Geld Lenen met Lage Rente

Geld Lenen met Lage Rente: Financiële Opties Verkend

Als u op zoek bent naar een manier om geld te lenen met een lage rente, zijn er verschillende financiële opties die u kunt overwegen. Het vinden van een lening met gunstige voorwaarden kan helpen om uw financiële lasten te verlichten en u in staat te stellen uw doelen te bereiken zonder hoge kosten.

Optie 1: Persoonlijke Lening

Een persoonlijke lening is een populaire optie voor mensen die geld willen lenen met een lage rente. Met een persoonlijke lening leent u een vast bedrag tegen een vast tarief, waardoor u duidelijkheid heeft over uw maandelijkse betalingen. Door verschillende aanbieders te vergelijken, kunt u de beste deal vinden en profiteren van een lage rente.

Optie 2: Hypotheeklening

Als u eigenaar bent van een woning, kunt u overwegen om geld te lenen door middel van een hypotheeklening. Hypotheekleningen hebben over het algemeen lagere rentetarieven dan andere vormen van leningen, omdat de woning als onderpand dient. Door uw hypotheekverstrekker te raadplegen, kunt u ontdekken welke mogelijkheden er zijn om geld te lenen tegen gunstige voorwaarden.

Optie 3: Kredietvereniging

Een andere optie om geld te lenen met lage rente is via een kredietvereniging. Kredietverenigingen zijn non-profitorganisaties die financiële diensten aanbieden aan hun leden tegen voordelige tarieven. Door lid te worden van een kredietvereniging, kunt u profiteren van gunstige leenvoorwaarden en genieten van persoonlijke service.

Kortom, er zijn verschillende manieren om geld te lenen met lage rente. Het is belangrijk om goed onderzoek te doen en verschillende opties te overwegen voordat u besluit welke financieringsmogelijkheid het beste bij uw behoeften past. Met de juiste aanpak kunt u geld lenen tegen gunstige voorwaarden en uw financiële doelen verwezenlijken zonder hoge kosten.


5 Tips voor het Lenen van Geld met Lage Rente in België

  1. Vergelijk verschillende kredietverstrekkers om de laagste rente te vinden.
  2. Let op bijkomende kosten, zoals administratiekosten en verzekeringen.
  3. Zorg ervoor dat je de lening binnen een redelijke termijn kunt terugbetalen om extra kosten te vermijden.
  4. Controleer of je in aanmerking komt voor eventuele kortingen of speciale tarieven, bijvoorbeeld als je al klant bent bij een bank.
  5. Lees altijd goed de voorwaarden van de lening door voordat je iets ondertekent.

Vergelijk verschillende kredietverstrekkers om de laagste rente te vinden.

Een belangrijke tip voor geld lenen met een lage rente is om verschillende kredietverstrekkers te vergelijken om de laagste rente te vinden. Door offertes en voorwaarden van diverse kredietverstrekkers zorgvuldig te vergelijken, kunt u inzicht krijgen in de verschillende rentetarieven die worden aangeboden en de beste deal selecteren die past bij uw financiële behoeften. Het vergelijken van kredietverstrekkers stelt u in staat om geld te lenen tegen gunstige voorwaarden en kan helpen om uw kosten op lange termijn te verlagen.

Let op bijkomende kosten, zoals administratiekosten en verzekeringen.

Bij het lenen van geld met een lage rente is het belangrijk om op te letten voor bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de uiteindelijke kosten van de lening aanzienlijk verhogen en het totale bedrag dat u moet terugbetalen vergroten. Het is daarom verstandig om goed te informeren naar alle mogelijke extra kosten die gepaard gaan met de lening, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Zorg ervoor dat je de lening binnen een redelijke termijn kunt terugbetalen om extra kosten te vermijden.

Het is essentieel om ervoor te zorgen dat je de lening binnen een redelijke termijn kunt terugbetalen wanneer je geld leent met een lage rente. Op die manier kun je extra kosten vermijden en financiële stabiliteit behouden. Door realistisch te zijn over je terugbetalingscapaciteit en een plan op te stellen om de lening tijdig af te lossen, kun je profiteren van de voordelen van een lage rente zonder in financiële problemen te komen. Het naleven van een verantwoord leenbeleid is cruciaal om onnodige financiële lasten te voorkomen en optimaal gebruik te maken van de gunstige voorwaarden die geld lenen met lage rente met zich meebrengt.

Controleer of je in aanmerking komt voor eventuele kortingen of speciale tarieven, bijvoorbeeld als je al klant bent bij een bank.

Het is verstandig om te controleren of je in aanmerking komt voor eventuele kortingen of speciale tarieven wanneer je geld wilt lenen met een lage rente. Sommige banken bieden gunstigere voorwaarden aan bestaande klanten, dus als je al een relatie hebt met een bepaalde bank, kan dit voordelen opleveren bij het afsluiten van een lening. Door te informeren naar eventuele kortingen of speciale tarieven die beschikbaar zijn voor trouwe klanten, kun je mogelijk profiteren van extra besparingen en een nog lagere rente op je lening krijgen. Het loont dus zeker de moeite om deze mogelijkheden te onderzoeken voordat je een financiële beslissing neemt.

Lees altijd goed de voorwaarden van de lening door voordat je iets ondertekent.

Het is van essentieel belang om altijd grondig de voorwaarden van de lening door te lezen voordat u iets ondertekent. Door de voorwaarden zorgvuldig te bestuderen, krijgt u een duidelijk inzicht in de rentetarieven, aflossingstermijnen en eventuele verborgen kosten die aan de lening zijn verbonden. Op deze manier kunt u vol vertrouwen financiële beslissingen nemen en ervoor zorgen dat u geld leent tegen gunstige voorwaarden die aansluiten bij uw behoeften en financiële situatie. Het naleven van deze tip kan helpen om onaangename verrassingen te voorkomen en uw leningservaring soepeler te laten verlopen.

25000 lenen

Alles wat u moet weten over €25.000 lenen

Artikel: €25.000 lenen

€25.000 lenen: Wat u moet weten

Als u overweegt om €25.000 te lenen, is het belangrijk om goed geïnformeerd te zijn over de verschillende opties en aspecten van leningen. Of u nu geld nodig heeft voor een grote aankoop, het consolideren van schulden of een andere financiële behoefte, hier zijn enkele belangrijke dingen om in gedachten te houden:

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar voor het lenen van €25.000, zoals persoonlijke leningen, autoleningen, hypothecaire leningen en zakelijke leningen. Elke type lening heeft zijn eigen voorwaarden, rentetarieven en terugbetalingsmogelijkheden.

Rentevoeten

De rentevoet die u betaalt op een lening van €25.000 kan sterk variëren afhankelijk van de kredietverstrekker, uw kredietgeschiedenis en de looptijd van de lening. Het is belangrijk om de rentetarieven van verschillende aanbieders te vergelijken om de beste deal te vinden.

Voorwaarden en aflossing

Voordat u een lening afsluit, is het essentieel om de voorwaarden zorgvuldig door te nemen en ervoor te zorgen dat u begrijpt hoeveel u maandelijks moet aflossen, hoelang de looptijd van de lening is en of er eventuele boetes zijn voor vervroegde aflossing.

Kredietwaardigheid

Uw kredietgeschiedenis speelt een cruciale rol bij het verkrijgen van een lening van €25.000. Kredietverstrekkers zullen uw kredietwaardigheid beoordelen om te bepalen of u in aanmerking komt voor een lening en tegen welke rentevoet.

Vergelijk opties

Het is verstandig om meerdere offertes aan te vragen bij verschillende kredietverstrekkers voordat u beslist waar u €25.000 wilt lenen. Door opties te vergelijken kunt u de beste voorwaarden en tarieven vinden die aansluiten bij uw financiële behoeften.

Onthoud dat het belangrijk is om verantwoordelijk te lenen en alleen geld te lenen wat u zich kunt veroorloven terug te betalen. Neem de tijd om goed onderzoek te doen voordat u besluit om €25.000 te lenen, zodat u weloverwogen keuzes kunt maken die passen bij uw financiële situatie.


Veelgestelde Vragen over het Lenen van € 25.000 in België

  1. Hoe kom ik snel aan 25000 euro?
  2. Wat is het maandbedrag bij een lening van € 25.000?
  3. Wie kan mij dringend geld lenen?
  4. Kan ik nog lenen zonder eigen inbreng in 2024?
  5. Hoeveel betaal je af per 25.000 euro?
  6. Hoeveel kan ik lenen als alleenstaande?
  7. Hoeveel afbetalen per 25.000 euro?
  8. Kan ik 20.000 euro lenen?
  9. Kan ik € 25.000 lenen voor mijn auto?
  10. Wat kost 25.000 lenen per maand?
  11. Hoeveel afbetalen voor 250000?
  12. Hoeveel rente op 25.000 euro?
  13. Hoeveel kan je lenen met 25000 euro?
  14. Kan ik 25000 euro lenen?
  15. Wat kost een lening van 25000 euro?
  16. Wat kost het om 25.000 euro te lenen?
  17. Hoeveel betaal je af als je 250000 leent?
  18. Hoeveel geld moet ik hebben om te kunnen lenen?
  19. Hoeveel afbetalen voor 25000 euro?
  20. Wat kost een lening van 30000 euro?

Hoe kom ik snel aan 25000 euro?

Als u zich afvraagt hoe u snel aan €25.000 kunt komen, zijn er verschillende opties om dit bedrag te lenen. Een van de snelste manieren om dit te doen, is door een persoonlijke lening aan te vragen bij een bank of online kredietverstrekker. Het is belangrijk om uw financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat u de lening kunt terugbetalen volgens de overeengekomen voorwaarden. Het vergelijken van verschillende aanbieders kan u helpen om de beste deal te vinden en snel toegang te krijgen tot het benodigde bedrag.

Wat is het maandbedrag bij een lening van € 25.000?

Wanneer u een lening van €25.000 afsluit, is het maandbedrag dat u moet betalen afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om een leningsimulator te gebruiken of contact op te nemen met de kredietverstrekker om een nauwkeurige schatting te krijgen van het maandbedrag dat u zult moeten aflossen. Door deze informatie te verkrijgen, kunt u beter plannen en bepalen of het maandbedrag binnen uw budget past.

Wie kan mij dringend geld lenen?

Als u zich afvraagt “Wie kan mij dringend geld lenen?”, is het belangrijk om te begrijpen dat het lenen van geld een serieuze financiële beslissing is die zorgvuldige overweging vereist. In noodsituaties kan de verleiding groot zijn om snel geld te lenen, maar het is essentieel om te zoeken naar betrouwbare en legitieme kredietverstrekkers. Voordat u overweegt om dringend geld te lenen, is het verstandig om uw financiële situatie te evalueren, alternatieve oplossingen te onderzoeken en advies in te winnen bij financiële professionals. Het vinden van de juiste lening met redelijke voorwaarden en rentetarieven is cruciaal om ervoor te zorgen dat u geen onnodige financiële lasten op u neemt.

Kan ik nog lenen zonder eigen inbreng in 2024?

Ja, het is nog steeds mogelijk om in 2024 te lenen zonder eigen inbreng, maar het kan moeilijker zijn om een lening te verkrijgen zonder enige vorm van eigen kapitaal. Veel kredietverstrekkers geven de voorkeur aan leners die bereid zijn om een deel van het geleende bedrag zelf in te brengen, aangezien dit hen meer zekerheid geeft over de terugbetalingscapaciteit van de lener. Als u echter geen eigen inbreng heeft, zijn er nog steeds opties beschikbaar, zoals het zoeken naar kredietverstrekkers die flexibeler zijn met hun eisen of het overwegen van alternatieve vormen van financiering. Het is altijd verstandig om advies in te winnen bij financiële experts voordat u een lening afsluit zonder eigen inbreng, zodat u goed geïnformeerd bent over de mogelijke risico’s en voorwaarden.

Hoeveel betaal je af per 25.000 euro?

Wanneer u €25.000 leent, is het bedrag dat u maandelijks afbetaalt afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele extra kosten. Over het algemeen geldt dat hoe langer de looptijd van de lening is, hoe lager het maandelijkse aflossingsbedrag zal zijn. Het is belangrijk om te berekenen hoeveel u in totaal zult terugbetalen, inclusief rente, om een goed beeld te krijgen van de totale kosten van de lening. Het is raadzaam om verschillende leningsopties te vergelijken en goed na te denken over wat voor u financieel haalbaar is voordat u besluit om €25.000 te lenen.

Hoeveel kan ik lenen als alleenstaande?

Als alleenstaande kunt u in België doorgaans een lening afsluiten op basis van uw individuele financiële situatie en kredietwaardigheid. Het bedrag dat u kunt lenen als alleenstaande hangt af van verschillende factoren, zoals uw inkomen, uitgaven, schulden en eventuele andere financiële verplichtingen. Kredietverstrekkers zullen uw financiële stabiliteit evalueren om te bepalen hoeveel u verantwoord kunt lenen. Het is belangrijk om realistisch te blijven over wat u zich kunt veroorloven terug te betalen en om zorgvuldig te overwegen welk bedrag het meest geschikt is voor uw persoonlijke situatie als alleenstaande.

Hoeveel afbetalen per 25.000 euro?

Wanneer u een lening van €25.000 afsluit, is het belangrijk om te begrijpen hoeveel u maandelijks zult moeten afbetalen. Het exacte bedrag dat u per maand moet aflossen hangt af van factoren zoals de rentevoet, de looptijd van de lening en eventuele extra kosten. Het is raadzaam om een leningsimulator te gebruiken of contact op te nemen met de kredietverstrekker om een duidelijk beeld te krijgen van uw maandelijkse aflossingsbedrag. Door deze informatie vooraf te kennen, kunt u beter plannen en ervoor zorgen dat de lening binnen uw financiële mogelijkheden valt.

Kan ik 20.000 euro lenen?

Het is een veelvoorkomende vraag of men €20.000 kan lenen in plaats van €25.000. Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw kredietgeschiedenis, financiële situatie en de voorwaarden van de kredietverstrekker. Het is belangrijk om te onthouden dat het bedrag dat u kunt lenen vaak wordt bepaald door uw kredietwaardigheid en de specifieke leningsvoorwaarden die worden aangeboden. Het is verstandig om met verschillende kredietverstrekkers te praten en offertes aan te vragen om te zien welke mogelijkheden er zijn voor het lenen van €20.000 en wat de bijbehorende voorwaarden zijn.

Kan ik € 25.000 lenen voor mijn auto?

Ja, het is mogelijk om €25.000 te lenen voor de aankoop van een auto. Veel kredietverstrekkers bieden autoleningen aan met een leningbedrag van €25.000 of zelfs meer. Het is belangrijk om verschillende opties te vergelijken en de voorwaarden van de lening zorgvuldig door te nemen voordat u een beslissing neemt. Let op de rentetarieven, de looptijd van de lening en eventuele bijkomende kosten om ervoor te zorgen dat u een lening afsluit die past bij uw financiële situatie en uw behoeften bij het kopen van een auto.

Wat kost 25.000 lenen per maand?

Een veelgestelde vraag over het lenen van €25.000 is: “Wat kost 25.000 lenen per maand?” De maandelijkse kosten van het lenen van €25.000 zijn afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Om de maandelijkse aflossing te berekenen, moet rekening worden gehouden met het totale leenbedrag, de rente die wordt toegepast en hoe lang u de lening wilt aflossen. Het is belangrijk om deze aspecten zorgvuldig te overwegen en eventueel advies in te winnen bij een financieel adviseur om een goed inzicht te krijgen in wat het lenen van €25.000 per maand zou kosten.

Hoeveel afbetalen voor 250000?

Een veelgestelde vraag met betrekking tot het lenen van €25.000 is: “Hoeveel moet ik afbetalen voor €25.000?” Het bedrag dat u maandelijks moet aflossen voor een lening van €25.000 hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele extra kosten of verzekeringen die aan de lening zijn gekoppeld. Het is belangrijk om een realistisch aflossingsplan op te stellen en rekening te houden met uw financiële situatie om ervoor te zorgen dat u de lening comfortabel kunt terugbetalen binnen de gestelde termijn. Het vergelijken van verschillende leningsopties en het raadplegen van een financieel adviseur kan u helpen bij het vinden van een lening die past bij uw budget en behoeften.

Hoeveel rente op 25.000 euro?

Wanneer mensen zich afvragen hoeveel rente er op €25.000 euro zal zijn, is het belangrijk om te begrijpen dat de rentevoet kan variëren afhankelijk van verschillende factoren. De rente die u betaalt op een lening van €25.000 wordt beïnvloed door zaken zoals uw kredietgeschiedenis, de gekozen leentermijn en de specifieke voorwaarden van de kredietverstrekker. Het is aan te raden om offertes van verschillende kredietverstrekkers te vergelijken om een goed beeld te krijgen van de rentetarieven die beschikbaar zijn en om zo de beste deal te vinden die past bij uw financiële situatie.

Hoeveel kan je lenen met 25000 euro?

Bij het lenen van €25.000 is de vraag “Hoeveel kan je lenen met 25000 euro?” relevant voor mensen die willen weten hoeveel extra geld ze kunnen lenen bovenop het bedrag van €25.000. Het maximale leenbedrag hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en de specifieke voorwaarden van de kredietverstrekker. Over het algemeen is het mogelijk om een hoger bedrag te lenen dan €25.000, maar dit zal variëren afhankelijk van uw financiële situatie en de beleidsregels van de kredietverstrekker. Het is raadzaam om advies in te winnen bij een financieel adviseur of kredietverstrekker om een duidelijk beeld te krijgen van hoeveel u kunt lenen naast de initiële €25.000.

Kan ik 25000 euro lenen?

Ja, het is mogelijk om €25.000 te lenen, maar of u daadwerkelijk in aanmerking komt voor een lening van dat bedrag hangt af van verschillende factoren, zoals uw kredietgeschiedenis, inkomen en de voorwaarden van de kredietverstrekker. Het is belangrijk om uw financiële situatie zorgvuldig te evalueren voordat u besluit om €25.000 te lenen en om verschillende opties te vergelijken om de beste deal te vinden die past bij uw behoeften en mogelijkheden. Het is raadzaam om advies in te winnen bij een financieel adviseur voordat u een grote lening afsluit, zodat u weloverwogen beslissingen kunt nemen en financiële risico’s kunt minimaliseren.

Wat kost een lening van 25000 euro?

Een lening van 25.000 euro brengt verschillende kosten met zich mee, waaronder de rente die u betaalt over het geleende bedrag. De totale kosten van de lening zijn afhankelijk van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Het is belangrijk om de totale terugbetalingsbedragen te berekenen en te begrijpen voordat u een lening van 25.000 euro afsluit, zodat u een duidelijk beeld heeft van wat de lening uiteindelijk zal kosten en hoeveel u maandelijks zult moeten aflossen. Het vergelijken van verschillende aanbieders kan helpen om de meest kosteneffectieve leningsoptie te vinden die past bij uw financiële situatie.

Wat kost het om 25.000 euro te lenen?

Veel mensen vragen zich af wat het kost om €25.000 te lenen. Het totale bedrag dat u zult betalen voor het lenen van €25.000 hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is belangrijk om de totale kosten van de lening te berekenen, inclusief rente en eventuele extra kosten, om een duidelijk beeld te krijgen van wat u uiteindelijk zult terugbetalen. Door verschillende aanbieders te vergelijken en goed te letten op de voorwaarden, kunt u een lening vinden die past bij uw financiële situatie en behoeften.

Hoeveel betaal je af als je 250000 leent?

Wanneer je €25.000 leent, is het belangrijk om te begrijpen hoeveel je uiteindelijk zult moeten terugbetalen. Het totaalbedrag dat je terugbetaalt bij het lenen van €25.000 bestaat uit het geleende bedrag plus de rente die je over de looptijd van de lening betaalt. De hoogte van de afbetalingen hangt af van factoren zoals de rentevoet, de looptijd van de lening en eventuele extra kosten of boetes. Het is verstandig om goed te letten op deze aspecten en zorgvuldig te berekenen hoeveel je maandelijks zult moeten aflossen om zo een weloverwogen beslissing te nemen bij het lenen van €25.000.

Hoeveel geld moet ik hebben om te kunnen lenen?

Om te kunnen lenen, is het hebben van voldoende inkomen en een goede kredietgeschiedenis essentieel. Kredietverstrekkers zullen uw financiële situatie beoordelen om te bepalen of u in aanmerking komt voor een lening van €25.000. Het exacte bedrag dat u moet verdienen om te kunnen lenen, kan variëren afhankelijk van verschillende factoren, zoals uw maandelijkse uitgaven, andere schulden en de specifieke eisen van de kredietverstrekker. Het is belangrijk om realistisch te zijn over uw financiële mogelijkheden en ervoor te zorgen dat u in staat bent om de lening terug te betalen voordat u zich verbindt tot het lenen van geld.

Hoeveel afbetalen voor 25000 euro?

Als u €25.000 leent, is het belangrijk om te begrijpen hoeveel u maandelijks moet afbetalen en wat de totale kosten van de lening zullen zijn. Het exacte bedrag dat u maandelijks moet aflossen voor een lening van €25.000 hangt af van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is verstandig om een leningsimulator te gebruiken of advies in te winnen bij een financieel adviseur om een duidelijk beeld te krijgen van uw maandelijkse aflossingen en het totale terug te betalen bedrag voor een lening van €25.000. Het is essentieel om deze informatie grondig te begrijpen voordat u zich verbindt tot het lenen van dit bedrag, zodat u uw financiën op verantwoorde wijze kunt beheren.

Wat kost een lening van 30000 euro?

Een lening van 30000 euro brengt verschillende kosten met zich mee, waaronder de rente die u betaalt over het geleende bedrag en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. De totale kosten van een lening van 30000 euro kunnen variëren afhankelijk van de kredietverstrekker, de looptijd van de lening en uw kredietgeschiedenis. Het is belangrijk om goed te informeren naar de rentetarieven en voorwaarden bij verschillende aanbieders voordat u een beslissing neemt over het afsluiten van een lening van dit bedrag. Het vergelijken van opties kan u helpen om de meest gunstige lening te vinden die past bij uw financiële situatie.

Alles over het afsluiten van een persoonlijke lening: Tips en advies

Alles wat u moet weten over een persoonlijke lening

Alles wat u moet weten over een persoonlijke lening

Een persoonlijke lening is een vorm van lenen waarbij u een vast bedrag leent dat u in termijnen terugbetaalt, meestal met rente. Het is een populaire optie voor mensen die behoefte hebben aan extra financiële middelen voor grote aankopen, zoals het renoveren van hun huis, het kopen van een auto of het financieren van een bruiloft.

Met een persoonlijke lening krijgt u het geleende bedrag in één keer op uw rekening gestort en betaalt u vervolgens maandelijks een vast bedrag terug gedurende de looptijd van de lening. De rentevoet kan vast of variabel zijn, afhankelijk van de voorwaarden van de leningsovereenkomst.

Het aanvragen van een persoonlijke lening vereist meestal dat u aan bepaalde criteria voldoet, zoals een stabiel inkomen en een goede kredietgeschiedenis. Geldverstrekkers zullen uw kredietwaardigheid beoordelen voordat ze beslissen of ze u al dan niet de lening verstrekken en tegen welke voorwaarden.

Het is belangrijk om goed na te denken voordat u een persoonlijke lening aangaat. Zorg ervoor dat u de totale kosten begrijpt, inclusief rente en eventuele bijkomende kosten. Vergelijk ook verschillende geldverstrekkers om de beste voorwaarden te vinden die bij uw behoeften passen.

Een persoonlijke lening kan handig zijn voor het financieren van grote uitgaven, maar wees altijd verantwoordelijk bij het aangaan van schulden. Zorg ervoor dat u zich bewust bent van uw terugbetalingsverplichtingen en dat u zich comfortabel voelt met het aflossen van de lening volgens de overeengekomen voorwaarden.

Als u overweegt om een persoonlijke lening af te sluiten, is het verstandig om advies in te winnen bij financiële experts en verschillende opties te onderzoeken voordat u een definitieve beslissing neemt.


8 Essentiële Tips voor het Kiezen van een Persoonlijke Lening in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Leen alleen het bedrag dat je echt nodig hebt en niet meer.
  3. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  4. Controleer de looptijd van de lening en kies een termijn die bij je financiële situatie past.
  5. Zorg ervoor dat je de lening kunt terugbetalen volgens de afgesproken voorwaarden.
  6. Lees alle contractvoorwaarden grondig door voordat je tekent.
  7. Wees voorzichtig met het aangaan van meerdere leningen tegelijkertijd.
  8. Raadpleeg indien nodig een financieel adviseur voor professioneel advies.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Het is essentieel om rentetarieven van verschillende kredietverstrekkers te vergelijken wanneer u overweegt een persoonlijke lening af te sluiten. Door verschillende aanbiedingen te bekijken en de rentevoeten te vergelijken, kunt u de beste deal vinden die past bij uw financiële situatie en behoeften. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de totale kosten van de lening en ervoor zorgen dat u niet meer betaalt dan nodig is voor uw geleende bedrag. Het loont altijd om wat tijd te investeren in het onderzoeken van verschillende opties voordat u een definitieve beslissing neemt over uw persoonlijke lening.

Leen alleen het bedrag dat je echt nodig hebt en niet meer.

Het is verstandig om alleen het bedrag te lenen dat je daadwerkelijk nodig hebt en niet meer. Door alleen te lenen wat noodzakelijk is, voorkom je dat je onnodige schulden maakt en uiteindelijk meer rente betaalt dan nodig is. Het is belangrijk om een realistische inschatting te maken van je financiële behoeften en alleen te lenen wat nodig is voor de specifieke uitgave waarvoor je de persoonlijke lening aangaat. Zo houd je de totale kosten onder controle en kun je verantwoordelijk omgaan met het aflossen van de lening.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Let bij het afsluiten van een persoonlijke lening goed op eventuele bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom niet over het hoofd te worden gezien. Het is essentieel om volledig op de hoogte te zijn van alle mogelijke bijkomende kosten voordat u een lening afsluit, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Controleer de looptijd van de lening en kies een termijn die bij je financiële situatie past.

Het is essentieel om de looptijd van de lening zorgvuldig te controleren en een termijn te kiezen die aansluit bij je financiële situatie. Door een realistische termijn te selecteren, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en dat je niet in financiële moeilijkheden komt. Het is belangrijk om een balans te vinden tussen het terugbetalen van de lening binnen een redelijke periode en het vermijden van te hoge maandelijkse kosten. Het nemen van de tijd om de juiste looptijd te bepalen, kan helpen om onnodige stress en financiële druk te voorkomen.

Zorg ervoor dat je de lening kunt terugbetalen volgens de afgesproken voorwaarden.

Het is van essentieel belang om ervoor te zorgen dat je de lening kunt terugbetalen volgens de afgesproken voorwaarden. Het nakomen van de aflossingsverplichtingen is cruciaal om financiële problemen te voorkomen en je kredietwaardigheid te behouden. Voordat je een persoonlijke lening aangaat, is het verstandig om een realistische terugbetalingsplanning op te stellen en ervoor te zorgen dat deze past binnen je budget. Wees verantwoordelijk en zorg ervoor dat je comfortabel bent met de maandelijkse aflossingen, zodat je geen onnodige stress ervaart tijdens de looptijd van de lening.

Lees alle contractvoorwaarden grondig door voordat je tekent.

Het is van essentieel belang om alle contractvoorwaarden grondig door te lezen voordat je een persoonlijke lening ondertekent. Door elk detail van het contract zorgvuldig te bestuderen, krijg je een duidelijk inzicht in de specifieke voorwaarden, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Op die manier voorkom je verrassingen en ben je goed geïnformeerd over je financiële verplichtingen voordat je de overeenkomst aangaat. Het is altijd verstandig om geen enkel detail over het hoofd te zien en eventuele vragen te stellen aan de geldverstrekker als iets niet duidelijk is.

Wees voorzichtig met het aangaan van meerdere leningen tegelijkertijd.

Wees voorzichtig met het aangaan van meerdere leningen tegelijkertijd, aangezien dit uw financiële situatie kan verzwaren en tot onnodige stress kan leiden. Het hebben van meerdere leningen kan het moeilijker maken om het overzicht te behouden over uw financiële verplichtingen en kan leiden tot een hogere totale schuldenlast. Het is belangrijk om verantwoordelijk te handelen bij het aangaan van leningen en ervoor te zorgen dat u zich bewust bent van de impact ervan op uw budget en financiële stabiliteit.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende aspecten van een persoonlijke lening, zoals de rentevoet, de totale kosten en de impact op uw financiële situatie. Door deskundig advies in te winnen, kunt u weloverwogen beslissingen nemen en ervoor zorgen dat een persoonlijke lening past bij uw financiële doelen en mogelijkheden.

gemiddelde rente lening

Alles wat u moet weten over de gemiddelde rente bij het afsluiten van een lening

Gemiddelde rente lening: Wat u moet weten

Gemiddelde rente lening: Wat u moet weten

Als u overweegt om een lening af te sluiten, is het belangrijk om goed op de hoogte te zijn van de gemiddelde rentetarieven die momenteel gelden. De gemiddelde rente op leningen kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en uw kredietwaardigheid.

Op dit moment liggen de gemiddelde rentetarieven voor leningen in België op een historisch laag niveau. Dit kan een gunstige situatie zijn voor mensen die geld willen lenen voor bijvoorbeeld het kopen van een huis, het financieren van een auto of het consolideren van schulden.

Het is echter belangrijk om te onthouden dat de gemiddelde rente slechts een indicatie is en dat uw individuele rentetarief kan variëren op basis van uw persoonlijke situatie. Om de beste deal te krijgen, is het verstandig om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen voordat u een beslissing neemt.

Daarnaast is het verstandig om rekening te houden met eventuele bijkomende kosten en voorwaarden die kunnen worden verbonden aan de lening. Zorg ervoor dat u alle informatie grondig doorneemt voordat u zich verbindt tot een leningsovereenkomst.

Kortom, door op de hoogte te blijven van de gemiddelde rentetarieven en goed onderzoek te doen naar uw opties, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening. Neem altijd de tijd om alle details te begrijpen en laat u indien nodig adviseren door een financieel expert.


5 Tips om de Beste Gemiddelde Rente voor je Lening te Vinden

  1. Vergelijk de rentetarieven van verschillende leningen om de beste gemiddelde rente te vinden.
  2. Let op bijkomende kosten, zoals administratiekosten, die de gemiddelde rente kunnen beïnvloeden.
  3. Kies voor een lening met een vaste rentevoet om verrassingen in de toekomst te vermijden.
  4. Houd rekening met de looptijd van de lening bij het berekenen van het totale bedrag dat je zal terugbetalen.
  5. Wees voorzichtig met leningen met een variabele rente, aangezien deze kunnen stijgen en zo je maandelijkse aflossingen beïnvloeden.

Vergelijk de rentetarieven van verschillende leningen om de beste gemiddelde rente te vinden.

Het is verstandig om de rentetarieven van verschillende leningen te vergelijken om de beste gemiddelde rente te vinden. Door verschillende kredietverstrekkers te onderzoeken en offertes aan te vragen, kunt u een goed beeld krijgen van wat er beschikbaar is en welke optie het meest voordelig is voor uw specifieke situatie. Het vergelijken van rentetarieven stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw lening.

Let op bijkomende kosten, zoals administratiekosten, die de gemiddelde rente kunnen beïnvloeden.

Het is essentieel om aandacht te besteden aan bijkomende kosten, zoals administratiekosten, die van invloed kunnen zijn op de gemiddelde rente van een lening. Deze extra kosten kunnen aanzienlijk variëren tussen verschillende kredietverstrekkers en dienen daarom zorgvuldig te worden overwogen bij het beoordelen van de totale kosten van een lening. Het is verstandig om niet alleen naar de gemiddelde rente te kijken, maar ook naar alle mogelijke extra kosten die kunnen worden toegevoegd, zodat u een volledig beeld krijgt van de financiële verplichtingen die gepaard gaan met het lenen van geld.

Kies voor een lening met een vaste rentevoet om verrassingen in de toekomst te vermijden.

Kies bij het afsluiten van een lening voor een vaste rentevoet om verrassingen in de toekomst te vermijden. Met een vaste rentevoet blijft uw rentetarief gedurende de hele looptijd van de lening hetzelfde, waardoor u zekerheid heeft over uw maandelijkse aflossingen. Dit kan helpen om onverwachte stijgingen in de rente te voorkomen en u te beschermen tegen financiële schokken. Het is een verstandige keuze om stabiliteit en voorspelbaarheid te waarborgen bij het beheren van uw lening.

Houd rekening met de looptijd van de lening bij het berekenen van het totale bedrag dat je zal terugbetalen.

Bij het berekenen van het totale bedrag dat je zal terugbetalen voor een lening, is het essentieel om rekening te houden met de looptijd van de lening. De looptijd bepaalt niet alleen hoe lang je aan de lening gebonden bent, maar heeft ook invloed op de totale kosten die je uiteindelijk zult betalen. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk zal je meer rente betalen over de gehele periode. Het is daarom belangrijk om zorgvuldig af te wegen welke looptijd het meest geschikt is voor jouw financiële situatie en doelen.

Wees voorzichtig met leningen met een variabele rente, aangezien deze kunnen stijgen en zo je maandelijkse aflossingen beïnvloeden.

Wees voorzichtig met leningen met een variabele rente, aangezien deze kunnen fluctueren en invloed hebben op je maandelijkse aflossingen. Als de rente stijgt, kunnen ook je maandelijkse kosten toenemen, wat een onverwachte financiële last kan veroorzaken. Het is verstandig om de risico’s van leningen met variabele rentetarieven zorgvuldig af te wegen en indien mogelijk te kiezen voor een lening met een vaste rente om meer stabiliteit en voorspelbaarheid in je financiële planning te brengen.

persoonlijke lening afsluiten

Alles wat u moet weten over het afsluiten van een persoonlijke lening

Artikel: Persoonlijke lening afsluiten

Alles wat u moet weten over het afsluiten van een persoonlijke lening

Een persoonlijke lening kan een handige financiële oplossing zijn wanneer u extra geld nodig heeft voor bijvoorbeeld een grote aankoop, een verbouwing of het consolideren van schulden. In dit artikel bespreken we alles wat u moet weten over het afsluiten van een persoonlijke lening.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van lenen waarbij u een vast bedrag leent dat u in termijnen terugbetaalt over een vooraf bepaalde periode. De rente op een persoonlijke lening is meestal vast, wat betekent dat uw maandelijkse aflossingen consistent blijven gedurende de looptijd van de lening.

Hoe werkt het afsluiten van een persoonlijke lening?

Om een persoonlijke lening af te sluiten, dient u meestal een aanvraag in bij een financiële instelling zoals een bank of kredietverstrekker. Uw kredietwaardigheid en financiële situatie worden geanalyseerd om te bepalen of u in aanmerking komt voor de lening en tegen welke rentevoet.

Belangrijke overwegingen bij het afsluiten van een persoonlijke lening

Voordat u besluit om een persoonlijke lening af te sluiten, is het belangrijk om verschillende zaken te overwegen:

  • Rentevoet: Vergelijk rentetarieven bij verschillende kredietverstrekkers om de beste deal te vinden.
  • Looptijd: Kies een looptijd die past bij uw financiële situatie en uw vermogen om de lening terug te betalen.
  • Voorwaarden: Lees de voorwaarden van de lening zorgvuldig door en zorg ervoor dat u alle kosten en verplichtingen begrijpt.

Conclusie

Het afsluiten van een persoonlijke lening kan nuttig zijn voor het financieren van grote uitgaven, maar het is belangrijk om goed geïnformeerd te zijn voordat u zich verbindt tot deze vorm van lenen. Zorg ervoor dat u alle aspecten van de lening begrijpt en vergelijk verschillende opties voordat u uw definitieve beslissing neemt.


8 Essentiële Tips voor het Afsluiten van een Persoonlijke Lening in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  3. Bepaal vooraf hoeveel je maandelijks kunt aflossen.
  4. Controleer de voorwaarden en looptijd van de lening.
  5. Wees bewust van de totale kosten over de gehele looptijd.
  6. Kies een betrouwbare en erkende kredietverstrekker.
  7. Zorg ervoor dat je voldoende inkomen hebt om de lening terug te betalen.
  8. Overweeg ook andere financieringsmogelijkheden voordat je een persoonlijke lening afsluit.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het afsluiten van een persoonlijke lening is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door rentetarieven te vergelijken, kunt u een beter inzicht krijgen in de totale kosten van de lening en de mogelijke besparingen die u kunt realiseren. Het loont altijd de moeite om verschillende opties te onderzoeken en te kiezen voor een kredietverstrekker met gunstige voorwaarden en een competitieve rentevoet die past bij uw financiële behoeften.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Bij het afsluiten van een persoonlijke lening is het belangrijk om aandacht te besteden aan eventuele bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen het totale bedrag dat u uiteindelijk moet terugbetalen aanzienlijk beïnvloeden. Zorg ervoor dat u de voorwaarden van de lening zorgvuldig doorneemt en alle mogelijke kosten begrijpt voordat u akkoord gaat. Het is verstandig om verschillende leningsopties te vergelijken en rekening te houden met alle bijkomende kosten om een weloverwogen beslissing te nemen bij het afsluiten van een persoonlijke lening.

Bepaal vooraf hoeveel je maandelijks kunt aflossen.

Het is essentieel om vooraf te bepalen hoeveel je maandelijks kunt aflossen bij het afsluiten van een persoonlijke lening. Door een realistisch budget op te stellen en rekening te houden met je inkomsten en uitgaven, kun je een aflossingsbedrag vaststellen dat comfortabel binnen je financiële mogelijkheden valt. Op die manier voorkom je dat je in de toekomst in financiële problemen komt door te hoge maandelijkse aflossingen. Het is verstandig om verantwoord te lenen en ervoor te zorgen dat de lening past bij jouw financiële situatie.

Controleer de voorwaarden en looptijd van de lening.

Het is essentieel om de voorwaarden en looptijd van een persoonlijke lening zorgvuldig te controleren voordat u zich verbindt. Door de voorwaarden grondig te begrijpen, kunt u eventuele verborgen kosten of verplichtingen identificeren en ervoor zorgen dat de lening aansluit bij uw financiële behoeften. Daarnaast is het kiezen van de juiste looptijd belangrijk, aangezien dit de periode bepaalt waarin u de lening terugbetaalt. Het is raadzaam om een looptijd te kiezen die past bij uw financiële situatie en die u comfortabel kunt beheren.

Wees bewust van de totale kosten over de gehele looptijd.

Bij het afsluiten van een persoonlijke lening is het essentieel om bewust te zijn van de totale kosten over de gehele looptijd. Het is niet alleen belangrijk om naar de rentevoet te kijken, maar ook naar eventuele bijkomende kosten zoals administratiekosten, verzekeringen of boetes bij vervroegde aflossing. Door een goed inzicht te hebben in alle kosten die verbonden zijn aan de lening, kunt u een weloverwogen beslissing nemen en voorkomen dat u voor verrassingen komt te staan tijdens de aflossingsperiode.

Kies een betrouwbare en erkende kredietverstrekker.

Het is van essentieel belang om bij het afsluiten van een persoonlijke lening te kiezen voor een betrouwbare en erkende kredietverstrekker. Door in zee te gaan met een gerenommeerde instelling verzekert u zichzelf van transparante voorwaarden, eerlijke rentetarieven en professionele dienstverlening. Een betrouwbare kredietverstrekker zal uw belangen respecteren en u helpen bij het vinden van de lening die het beste aansluit bij uw financiële behoeften en mogelijkheden. Het is daarom verstandig om zorgvuldig onderzoek te doen naar de reputatie en geloofwaardigheid van de kredietverstrekker voordat u een persoonlijke lening afsluit.

Zorg ervoor dat je voldoende inkomen hebt om de lening terug te betalen.

Een essentiële tip bij het afsluiten van een persoonlijke lening is ervoor te zorgen dat je over voldoende inkomen beschikt om de lening terug te betalen. Het is van groot belang om realistisch te zijn over je financiële situatie en ervoor te zorgen dat de maandelijkse aflossingen binnen je budget passen. Door vooraf een grondige analyse te maken van je inkomsten en uitgaven, voorkom je financiële problemen en kun je met vertrouwen een persoonlijke lening aangaan die past bij jouw financiële mogelijkheden.

Overweeg ook andere financieringsmogelijkheden voordat je een persoonlijke lening afsluit.

Het is verstandig om ook andere financieringsmogelijkheden te overwegen voordat u besluit een persoonlijke lening af te sluiten. Er zijn verschillende alternatieven, zoals een doorlopend krediet, lenen bij familie of vrienden, of zelfs het gebruik van spaargeld. Door uw opties zorgvuldig te overwegen en te vergelijken, kunt u de meest geschikte financieringsmethode kiezen die past bij uw financiële behoeften en situatie. Het is belangrijk om goed geïnformeerd te zijn en een weloverwogen beslissing te nemen voordat u zich verbindt tot het afsluiten van een persoonlijke lening.