Tag, afsluitkosten

De kosten van een persoonlijke lening: Wat zijn de totale uitgaven?

Wat kost een persoonlijke lening?

Wat kost een persoonlijke lening?

Een persoonlijke lening kan een handige manier zijn om onverwachte kosten te dekken, een grote aankoop te financieren of schulden te consolideren. Maar voordat je besluit om een persoonlijke lening af te sluiten, is het belangrijk om de kosten goed te begrijpen.

De totale kosten van een persoonlijke lening bestaan uit verschillende elementen:

Rentevoet

Een van de belangrijkste kosten van een persoonlijke lening is de rentevoet. Dit is het percentage dat de geldverstrekker in rekening brengt voor het lenen van het geld. Hoe hoger de rentevoet, hoe meer je uiteindelijk zult betalen voor de lening.

Afsluitkosten

Sommige geldverstrekkers rekenen ook afsluitkosten aan bij het afsluiten van een persoonlijke lening. Deze kosten kunnen variëren en moeten in overweging worden genomen bij het berekenen van de totale kosten.

Aflossingen

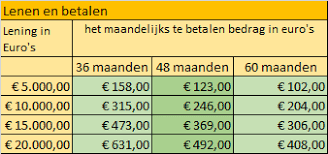
Naast rente en afsluitkosten moet je ook rekening houden met de maandelijkse aflossingen op de lening. Deze bedragen kunnen variëren, afhankelijk van de looptijd van de lening en het geleende bedrag.

Totaal terug te betalen bedrag

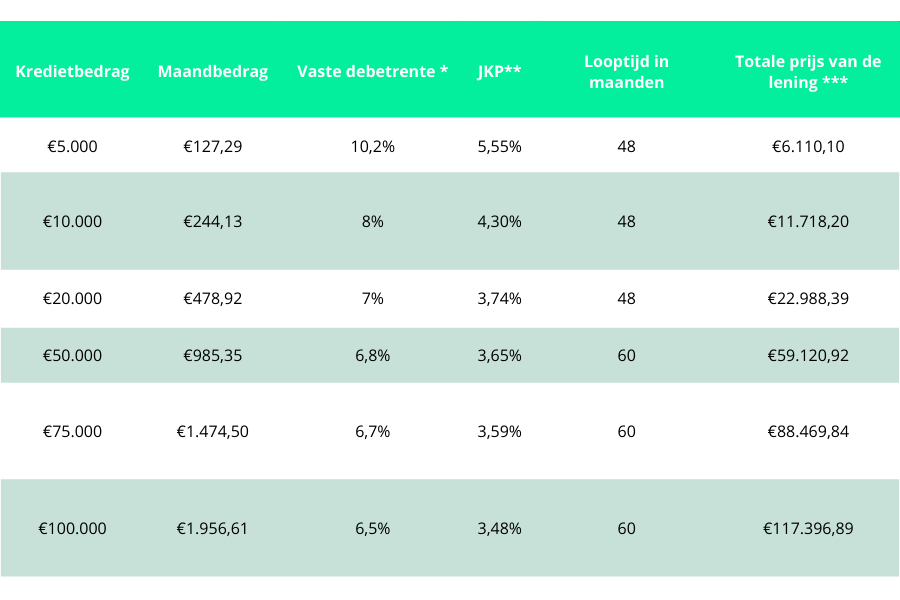
Het totale terug te betalen bedrag is het bedrag dat je uiteindelijk betaalt voor de lening, inclusief rente en eventuele bijkomende kosten. Het is belangrijk om dit bedrag te kennen voordat je beslist of een persoonlijke lening geschikt is voor jouw situatie.

Kortom, voordat je een persoonlijke lening afsluit, is het essentieel om alle kosten zorgvuldig te evalueren en te vergelijken tussen verschillende geldverstrekkers. Zorg ervoor dat je begrijpt hoeveel je uiteindelijk zult betalen en of dit binnen jouw budget past.


Veelgestelde Vragen over de Kosten van een Persoonlijke Lening in België

  1. Wat is de gemiddelde rentevoet voor een persoonlijke lening?
  2. Welke factoren beïnvloeden de rentevoet van een persoonlijke lening?
  3. Zijn er kosten verbonden aan het afsluiten van een persoonlijke lening?
  4. Hoe kan ik de maandelijkse aflossingen op een persoonlijke lening berekenen?
  5. Wat gebeurt er als ik mijn persoonlijke lening niet op tijd terugbetaal?
  6. Kan ik extra betalingen doen om mijn persoonlijke lening sneller af te lossen?
  7. Wat is het verschil tussen een vaste en variabele rentevoet bij een persoonlijke lening?
  8. Zijn er boetes of kosten verbonden aan het vervroegd aflossen van een persoonlijke lening?
  9. Hoe lang duurt het gemiddeld om een persoonlijke lening volledig af te lossen?

Wat is de gemiddelde rentevoet voor een persoonlijke lening?

Een veelgestelde vraag over persoonlijke leningen is: wat is de gemiddelde rentevoet voor een persoonlijke lening? De gemiddelde rentevoet voor een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en jouw kredietgeschiedenis. Over het algemeen ligt de gemiddelde rentevoet voor persoonlijke leningen in België tussen de 4% en 10%. Het is echter belangrijk op te merken dat individuele geldverstrekkers hun eigen tarieven hanteren en dat jouw specifieke situatie van invloed kan zijn op de rente die je uiteindelijk betaalt. Het is verstandig om verschillende aanbieders te vergelijken om de beste rentevoet te vinden die past bij jouw behoeften en financiële situatie.

Welke factoren beïnvloeden de rentevoet van een persoonlijke lening?

De rentevoet van een persoonlijke lening kan door verschillende factoren worden beïnvloed. Enkele belangrijke factoren die de rentevoet kunnen bepalen, zijn onder meer de kredietwaardigheid van de lener, het geleende bedrag, de looptijd van de lening en de huidige marktomstandigheden. Leners met een uitstekende kredietgeschiedenis en een hoog inkomen kunnen in het algemeen profiteren van lagere rentetarieven, terwijl leners met een minder gunstige financiële situatie mogelijk hogere rentetarieven moeten betalen. Daarnaast kunnen ook externe economische factoren, zoals de algemene rentestand en inflatie, invloed hebben op de rentevoet van een persoonlijke lening. Het is daarom verstandig om deze factoren te overwegen bij het vergelijken van leningsopties en het nemen van financiële beslissingen.

Zijn er kosten verbonden aan het afsluiten van een persoonlijke lening?

Ja, er zijn kosten verbonden aan het afsluiten van een persoonlijke lening. Naast de rente die je betaalt voor het lenen van het geld, kunnen geldverstrekkers ook afsluitkosten in rekening brengen. Deze afsluitkosten kunnen variëren tussen verschillende geldverstrekkers en moeten worden meegenomen bij het berekenen van de totale kosten van de lening. Het is belangrijk om deze kosten te begrijpen en mee te nemen in je overwegingen wanneer je een persoonlijke lening overweegt af te sluiten. Het totale bedrag dat je uiteindelijk terugbetaalt voor de lening bestaat uit de rente, eventuele afsluitkosten en de maandelijkse aflossingen. Het is verstandig om goed geïnformeerd te zijn over alle kosten voordat je een beslissing neemt over het afsluiten van een persoonlijke lening.

Hoe kan ik de maandelijkse aflossingen op een persoonlijke lening berekenen?

Om de maandelijkse aflossingen op een persoonlijke lening te berekenen, zijn er verschillende factoren waarmee rekening moet worden gehouden. Het is gebruikelijk om een online leningcalculator te gebruiken die beschikbaar is op de websites van geldverstrekkers of financiële vergelijkingssites. Door het invoeren van het leenbedrag, de looptijd van de lening en de rentevoet in zo’n calculator, krijg je een overzicht van wat je maandelijks moet aflossen. Het is belangrijk om te onthouden dat naast de maandelijkse aflossingen ook de totale kosten van de lening, inclusief rente en eventuele bijkomende kosten, moeten worden overwogen bij het nemen van een beslissing over een persoonlijke lening.

Wat gebeurt er als ik mijn persoonlijke lening niet op tijd terugbetaal?

Wanneer je jouw persoonlijke lening niet op tijd terugbetaalt, kunnen er verschillende gevolgen optreden. Ten eerste kan de geldverstrekker extra kosten in rekening brengen, zoals boetes of vertragingsrente. Deze kosten kunnen snel oplopen en de totale schuld vergroten. Daarnaast kan het niet op tijd terugbetalen van je lening een negatieve invloed hebben op je kredietwaardigheid en credit score. Dit kan gevolgen hebben voor toekomstige leningen of financiële transacties die je wilt aangaan. Het is daarom essentieel om altijd contact op te nemen met de geldverstrekker als je problemen hebt met het terugbetalen van je persoonlijke lening, zodat er mogelijkheden zijn om tot een passende regeling te komen en verdere financiële problemen te voorkomen.

Kan ik extra betalingen doen om mijn persoonlijke lening sneller af te lossen?

Ja, in de meeste gevallen is het mogelijk om extra betalingen te doen om je persoonlijke lening sneller af te lossen. Door extra geld in te zetten om je lening af te betalen, kun je de looptijd verkorten en uiteindelijk ook besparen op de totale kosten van de lening. Het is echter belangrijk om na te gaan of er eventuele boetes of kosten verbonden zijn aan vervroegde aflossingen, aangezien sommige geldverstrekkers deze kunnen opleggen. Het is verstandig om contact op te nemen met je geldverstrekker en de voorwaarden van je lening te controleren voordat je extra betalingen doet om er zeker van te zijn dat dit gunstig is voor jouw financiële situatie.

Wat is het verschil tussen een vaste en variabele rentevoet bij een persoonlijke lening?

Bij het overwegen van een persoonlijke lening is het belangrijk om het verschil tussen een vaste en variabele rentevoet te begrijpen. Een vaste rentevoet blijft gedurende de hele looptijd van de lening constant, wat betekent dat je elke maand hetzelfde bedrag aan rente betaalt. Dit biedt stabiliteit en voorspelbaarheid, omdat je van tevoren weet hoeveel je elke maand moet betalen. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor je maandelijkse betalingen kunnen stijgen of dalen. Hoewel een variabele rentevoet aanvankelijk lager kan zijn dan een vaste rentevoet, brengt het ook meer risico met zich mee, aangezien onverwachte renteschommelingen invloed kunnen hebben op de totale kosten van de lening. Het is belangrijk om zorgvuldig te overwegen welk type rentevoet het beste past bij jouw financiële situatie en risicobereidheid bij het afsluiten van een persoonlijke lening.

Zijn er boetes of kosten verbonden aan het vervroegd aflossen van een persoonlijke lening?

Ja, er kunnen boetes of kosten verbonden zijn aan het vervroegd aflossen van een persoonlijke lening. Dit wordt vaak aangeduid als een “boete voor vervroegde aflossing” en kan van toepassing zijn als je besluit om de lening sneller terug te betalen dan oorspronkelijk overeengekomen. Het doel van deze boete is om de geldverstrekker te compenseren voor het rente-inkomen dat ze mislopen doordat de lening eerder wordt afgelost. Het is belangrijk om dit aspect te onderzoeken en te begrijpen voordat je een persoonlijke lening afsluit, zodat je niet voor onverwachte kosten komt te staan als je ervoor kiest om de lening eerder af te lossen.

Hoe lang duurt het gemiddeld om een persoonlijke lening volledig af te lossen?

Het gemiddelde tijdsbestek om een persoonlijke lening volledig af te lossen kan variëren afhankelijk van verschillende factoren, zoals de hoogte van het geleende bedrag, de rentevoet en de maandelijkse aflossingen. Over het algemeen hebben persoonlijke leningen een vaste looptijd die vooraf wordt bepaald bij het afsluiten van de lening. Deze looptijd kan variëren van enkele maanden tot enkele jaren, afhankelijk van de specifieke voorwaarden van de leningsovereenkomst. Het is belangrijk om deze looptijd goed te begrijpen en realistisch te evalueren of je in staat zult zijn om de lening binnen deze periode volledig af te lossen.
kosten persoonlijke lening

Alles wat u moet weten over de kosten van een persoonlijke lening

Kosten van een Persoonlijke Lening

De Kosten van een Persoonlijke Lening

Een persoonlijke lening is een populaire vorm van lenen waarbij u een vast bedrag leent en dit in termijnen terugbetaalt, meestal met rente. Het is belangrijk om de kosten van een persoonlijke lening goed te begrijpen voordat u besluit er een af te sluiten.

Rentevoet

De belangrijkste kostencomponent van een persoonlijke lening is de rentevoet. Dit is het percentage dat u betaalt bovenop het geleende bedrag. Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen voor de lening.

Afsluitkosten

Sommige kredietverstrekkers rekenen ook afsluitkosten aan bij het afsluiten van een persoonlijke lening. Deze kosten kunnen variëren en moeten in overweging worden genomen bij het berekenen van de totale kosten van de lening.

Boete bij vervroegde aflossing

Sommige leningen kunnen boetes opleggen als u de lening sneller wilt aflossen dan gepland. Het is belangrijk om te controleren of er dergelijke boetes zijn en wat de voorwaarden zijn voordat u een persoonlijke lening afsluit.

Vergelijk aanbieders

Om ervoor te zorgen dat u niet meer betaalt dan nodig is, is het verstandig om verschillende aanbieders van persoonlijke leningen te vergelijken. Let niet alleen op de rentevoet, maar ook op eventuele bijkomende kosten en voorwaarden.

Conclusie

De kosten van een persoonlijke lening kunnen sterk variëren, afhankelijk van verschillende factoren zoals rentevoet, afsluitkosten en eventuele boetes. Het is belangrijk om alle kosten zorgvuldig te overwegen voordat u besluit om een persoonlijke lening af te sluiten.


Veelgestelde Vragen over de Kosten van een Persoonlijke Lening in België

  1. Wat is de rentevoet van een persoonlijke lening?
  2. Welke kosten zijn inbegrepen bij een persoonlijke lening?
  3. Zijn er afsluitkosten verbonden aan een persoonlijke lening?
  4. Kan ik boetes verwachten bij vervroegde aflossing van een persoonlijke lening?
  5. Hoe kan ik verschillende aanbieders van persoonlijke leningen vergelijken op kosten?
  6. Wat gebeurt er als ik mijn maandelijkse betalingen voor een persoonlijke lening mis?
  7. Is het mogelijk om de looptijd van een persoonlijke lening te verlengen als dat nodig is?

Wat is de rentevoet van een persoonlijke lening?

De rentevoet van een persoonlijke lening verwijst naar het percentage dat u betaalt bovenop het geleende bedrag. Deze rentevoet kan variëren afhankelijk van de kredietverstrekker, uw kredietwaardigheid en de looptijd van de lening. Het is belangrijk om goed op de hoogte te zijn van de rentevoet bij het afsluiten van een persoonlijke lening, aangezien dit een directe invloed heeft op de totale kosten die u zult betalen. Het loont om verschillende aanbieders te vergelijken om zo de meest gunstige rentevoet te vinden die past bij uw financiële situatie.

Welke kosten zijn inbegrepen bij een persoonlijke lening?

Bij een persoonlijke lening zijn verschillende kosten inbegrepen die van invloed zijn op de totale kosten van de lening. De belangrijkste kostenpost bij een persoonlijke lening is de rentevoet, die bepaalt hoeveel extra u uiteindelijk zult betalen bovenop het geleende bedrag. Daarnaast kunnen sommige kredietverstrekkers ook afsluitkosten in rekening brengen bij het afsluiten van de lening. Het is ook belangrijk om te controleren of er eventuele boetes zijn voor vervroegde aflossing, aangezien dit ook van invloed kan zijn op de totale kosten. Het is verstandig om alle kosten zorgvuldig te bekijken en verschillende aanbieders te vergelijken om ervoor te zorgen dat u een persoonlijke lening afsluit die past bij uw financiële situatie en behoeften.

Zijn er afsluitkosten verbonden aan een persoonlijke lening?

Ja, bij het afsluiten van een persoonlijke lening kunnen er afsluitkosten verbonden zijn. Deze kosten kunnen per kredietverstrekker verschillen en moeten zorgvuldig worden overwogen bij het afsluiten van de lening. Afsluitkosten zijn een eenmalige vergoeding die in rekening wordt gebracht bij het afsluiten van de lening en kunnen de totale kosten van de lening beïnvloeden. Het is daarom belangrijk om te informeren naar eventuele afsluitkosten en deze mee te nemen in uw overwegingen wanneer u op zoek bent naar een persoonlijke lening.

Kan ik boetes verwachten bij vervroegde aflossing van een persoonlijke lening?

Bij het vervroegd aflossen van een persoonlijke lening kan het voorkomen dat er boetes worden opgelegd door de kredietverstrekker. Het is belangrijk om de voorwaarden van de lening zorgvuldig te controleren om te begrijpen of er eventuele boetes van toepassing zijn en hoe deze worden berekend. Sommige leningen kunnen een boete opleggen als u sneller wilt aflossen dan gepland, terwijl andere leningen flexibeler zijn en geen extra kosten in rekening brengen voor vervroegde aflossing. Het is verstandig om deze informatie te achterhalen voordat u een persoonlijke lening afsluit, zodat u niet voor verrassingen komt te staan bij het aflossen van de lening.

Hoe kan ik verschillende aanbieders van persoonlijke leningen vergelijken op kosten?

Om verschillende aanbieders van persoonlijke leningen op kosten te vergelijken, is het belangrijk om naar verschillende factoren te kijken. Allereerst is het essentieel om de rentevoeten van de verschillende aanbieders te vergelijken, aangezien dit een grote impact heeft op de totale kosten van de lening. Daarnaast is het verstandig om ook rekening te houden met eventuele afsluitkosten en boetes bij vervroegde aflossing. Het is raadzaam om de totale kosten van de lening over de gehele looptijd te berekenen, zodat u een goed beeld krijgt van welke aanbieder u uiteindelijk het voordeligst uitkomt. Vergeet niet om ook naar de voorwaarden en flexibiliteit van elke aanbieder te kijken, aangezien deze ook een rol kunnen spelen bij het maken van uw keuze voor een persoonlijke lening.

Wat gebeurt er als ik mijn maandelijkse betalingen voor een persoonlijke lening mis?

Als u uw maandelijkse betalingen voor een persoonlijke lening mist, kunnen er verschillende gevolgen optreden. In de eerste plaats kan het leiden tot extra kosten, zoals boetes of vertragingsrente. Daarnaast kan het ook invloed hebben op uw kredietwaardigheid en credit score, waardoor het moeilijker kan worden om in de toekomst leningen af te sluiten. Het is daarom belangrijk om tijdig contact op te nemen met uw kredietverstrekker als u problemen heeft met het betalen van uw lening, zodat er samen naar een passende oplossing gezocht kan worden.

Is het mogelijk om de looptijd van een persoonlijke lening te verlengen als dat nodig is?

Het verlengen van de looptijd van een persoonlijke lening is soms mogelijk, maar het hangt af van de voorwaarden van de specifieke lening en de kredietverstrekker. In sommige gevallen kunt u contact opnemen met uw kredietverstrekker en een verlenging van de looptijd aanvragen, maar dit kan gepaard gaan met extra kosten of een herziening van de rentevoet. Het is belangrijk om de voorwaarden van uw lening zorgvuldig te controleren en indien nodig advies in te winnen bij uw kredietverstrekker voordat u besluit om de looptijd van uw persoonlijke lening te verlengen.

goedkoopste persoonlijke lening

Vind de Goedkoopste Persoonlijke Lening die bij Jou Past

De Goedkoopste Persoonlijke Lening: Vind de Beste Optie voor Jou

De Goedkoopste Persoonlijke Lening: Vind de Beste Optie voor Jou

Een persoonlijke lening kan een handige manier zijn om onverwachte kosten te dekken, een grote aankoop te financieren of schulden te consolideren. Maar het is belangrijk om de goedkoopste optie te vinden die past bij jouw financiële situatie.

Er zijn verschillende factoren waarmee je rekening moet houden bij het zoeken naar de goedkoopste persoonlijke lening. Allereerst is de rentevoet cruciaal. Vergelijk rentetarieven van verschillende kredietverstrekkers om te zien welke de laagste rente biedt. Een lagere rente betekent dat je minder geld zult betalen over de looptijd van de lening.

Daarnaast is het belangrijk om naar eventuele bijkomende kosten te kijken, zoals administratiekosten of kosten voor vervroegde terugbetaling. Deze kunnen de totale kosten van de lening beïnvloeden en het kan lonend zijn om deze kosten in overweging te nemen bij het kiezen van een aanbieder.

Vergelijk ook de looptijden die worden aangeboden door verschillende kredietverstrekkers. Een langere looptijd kan resulteren in lagere maandelijkse betalingen, maar uiteindelijk meer kosten door rente. Kies een looptijd die past bij jouw budget en financiële doelen.

Tenslotte is het verstandig om na te gaan of je in aanmerking komt voor speciale kortingen of aanbiedingen, zoals een loyaliteitskorting of een lagere rente voor bestaande klanten. Dit kan helpen om de totale kosten van je lening verder te verlagen.

Kortom, door grondig onderzoek te doen en verschillende opties te vergelijken, kun je de goedkoopste persoonlijke lening vinden die voldoet aan jouw behoeften en financiële situatie. Neem de tijd om alle details te bekijken en maak een weloverwogen beslissing voordat je een lening afsluit.


6 Tips voor het Vinden van de Goedkoopste Persoonlijke Lening

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals administratie- en afsluitkosten.
  3. Kies voor een lening met een vaste rente om verrassingen te voorkomen.
  4. Controleer de looptijd van de lening en kies een termijn die bij je budget past.
  5. Lees de voorwaarden zorgvuldig door om verborgen kosten te vermijden.
  6. Overweeg ook alternatieve financieringsmogelijkheden zoals crowdfunding of lenen bij familie.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Het vergelijken van rentetarieven van verschillende kredietverstrekkers is een cruciale tip bij het zoeken naar de goedkoopste persoonlijke lening. Door de rentevoeten van verschillende aanbieders te vergelijken, kun je een goed beeld krijgen van welke kredietverstrekker de meest voordelige optie biedt. Een lagere rente betekent dat je uiteindelijk minder zult betalen over de looptijd van de lening, waardoor je geld kunt besparen en de totale kosten van de lening kunt verlagen. Het loont dus zeker de moeite om grondig onderzoek te doen naar rentetarieven voordat je een beslissing neemt over het afsluiten van een persoonlijke lening.

Let op bijkomende kosten zoals administratie- en afsluitkosten.

Bij het zoeken naar de goedkoopste persoonlijke lening is het essentieel om aandacht te besteden aan bijkomende kosten zoals administratie- en afsluitkosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom zorgvuldig te worden overwogen bij het vergelijken van verschillende leningsopties. Het is verstandig om niet alleen naar de rentetarieven te kijken, maar ook naar alle mogelijke extra kosten die van invloed kunnen zijn op de uiteindelijke betaalbaarheid van de lening.

Kies voor een lening met een vaste rente om verrassingen te voorkomen.

Kies voor een lening met een vaste rente om verrassingen te voorkomen. Met een vaste rente weet je precies hoeveel je elke maand moet betalen, omdat de rente gedurende de hele looptijd van de lening hetzelfde blijft. Dit geeft je financiële zekerheid en voorkomt onverwachte stijgingen in je maandelijkse aflossingen. Het biedt duidelijkheid en stabiliteit in je budgetplanning, waardoor je beter in staat bent om je lening op een verantwoorde manier af te lossen.

Controleer de looptijd van de lening en kies een termijn die bij je budget past.

Het is essentieel om de looptijd van de lening zorgvuldig te controleren en een termijn te kiezen die aansluit bij jouw budget. Door een passende looptijd te kiezen, kun je maandelijkse betalingen vinden die haalbaar zijn en die niet leiden tot financiële druk. Een langere looptijd kan resulteren in lagere maandelijkse kosten, maar houd er rekening mee dat dit ook kan leiden tot meer rentekosten over de totale duur van de lening. Het is daarom verstandig om een balans te vinden tussen betaalbaarheid op korte termijn en het minimaliseren van de totale kosten op lange termijn bij het zoeken naar de goedkoopste persoonlijke lening die past bij jouw financiële situatie.

Lees de voorwaarden zorgvuldig door om verborgen kosten te vermijden.

Het is essentieel om de voorwaarden van een persoonlijke lening zorgvuldig door te lezen om verborgen kosten te vermijden. Door grondig de kleine lettertjes te bestuderen, kun je inzicht krijgen in eventuele extra kosten zoals administratiekosten, boetes voor te late betalingen of kosten voor vervroegde terugbetaling. Door volledig op de hoogte te zijn van alle voorwaarden, kun je verrassingen voorkomen en ervoor zorgen dat je de goedkoopste persoonlijke lening afsluit die echt bij jou past.

Overweeg ook alternatieve financieringsmogelijkheden zoals crowdfunding of lenen bij familie.

Bij het zoeken naar de goedkoopste persoonlijke lening is het ook verstandig om alternatieve financieringsmogelijkheden te overwegen, zoals crowdfunding of lenen bij familie. Crowdfunding biedt de mogelijkheid om geld in te zamelen van een groep mensen die geloven in jouw project of doel, zonder tussenkomst van een traditionele financiële instelling. Lenen bij familie kan een goede optie zijn als je op zoek bent naar een lening met flexibele voorwaarden en zonder hoge rentetarieven. Het is belangrijk om alle opties zorgvuldig te overwegen en te kiezen voor de financieringsmethode die het beste past bij jouw behoeften en financiële situatie.

kosten lening berekenen

Bereken de kosten van een lening: Een praktische gids

Artikel: Kosten lening berekenen

Kosten lening berekenen: Een handige gids

Als u overweegt om een lening af te sluiten, is het belangrijk om een goed inzicht te hebben in de totale kosten die hiermee gemoeid zijn. Het berekenen van de kosten van een lening kan u helpen om een weloverwogen beslissing te nemen en ervoor te zorgen dat u de lening kunt terugbetalen zonder financiële problemen te veroorzaken.

Wat zijn de belangrijkste kosten van een lening?

De kosten van een lening bestaan uit verschillende componenten, waaronder:

  • Rente: Dit is het bedrag dat u betaalt aan de geldverstrekker voor het gebruik van het geleende geld. De rente kan variëren afhankelijk van het type lening en de geldverstrekker.
  • Afsluitkosten: Dit zijn kosten die in rekening worden gebracht bij het afsluiten van de lening, zoals administratiekosten of advieskosten.
  • Aflossingen: Dit zijn de maandelijkse bedragen die u terugbetaalt om de lening af te lossen.
  • Eventuele boetes of extra kosten: Sommige leningen kunnen boetes bevatten voor vervroegde aflossingen of andere extra kosten.

Hoe kunt u de kosten van een lening berekenen?

Om de totale kosten van een lening te berekenen, kunt u gebruik maken van online tools en calculators die speciaal zijn ontworpen voor dit doel. U moet informatie verstrekken zoals het leenbedrag, de looptijd van de lening, het rentepercentage en eventuele andere relevante kosten.

Vergeet niet dat het belangrijk is om niet alleen naar de rente te kijken, maar ook naar alle andere bijkomende kosten die kunnen bijdragen aan de totale kostprijs van uw lening. Door alle kosten zorgvuldig te berekenen, kunt u een realistisch beeld krijgen van wat uw lening daadwerkelijk zal kosten en hoeveel u maandelijks moet terugbetalen.

Besluit

Het berekenen van de kosten van een lening is essentieel voor iedereen die overweegt om geld te lenen. Door alle aspecten zorgvuldig in overweging te nemen en alle kosten nauwkeurig te berekenen, kunt u ervoor zorgen dat u financieel stabiel blijft en geen onverwachte verrassingen tegenkomt tijdens het aflossen van uw lening.


6 Tips voor het Berekenen van de Kosten van een Lening

  1. Bekijk de rentevoet en looptijd van de lening om de totale kosten te berekenen.
  2. Vergeet niet eventuele administratieve kosten en verzekeringen mee te rekenen.
  3. Houd rekening met extra kosten zoals notariskosten bij hypothecaire leningen.
  4. Vergelijk verschillende aanbieders om de voordeligste lening te vinden.
  5. Let op mogelijke boetes bij vervroegde terugbetaling van de lening.
  6. Gebruik online tools en calculators om snel een indicatie van de kosten te krijgen.

Bekijk de rentevoet en looptijd van de lening om de totale kosten te berekenen.

Een belangrijke tip bij het berekenen van de kosten van een lening is om zorgvuldig te kijken naar zowel de rentevoet als de looptijd van de lening. De rentevoet bepaalt hoeveel u uiteindelijk aan rente zult betalen over het geleende bedrag, terwijl de looptijd aangeeft in welke periode u de lening zult terugbetalen. Door deze twee factoren te analyseren en te combineren, kunt u een nauwkeurige inschatting maken van de totale kosten van de lening en bepalen of deze binnen uw financiële mogelijkheden valt. Het is essentieel om deze aspecten grondig te overwegen voordat u een lening afsluit, om ervoor te zorgen dat u niet voor onaangename verrassingen komt te staan tijdens het aflossingsproces.

Vergeet niet eventuele administratieve kosten en verzekeringen mee te rekenen.

Vergeet niet om bij het berekenen van de kosten van een lening ook eventuele administratieve kosten en verzekeringen mee te rekenen. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale kostprijs van uw lening en het is belangrijk om ze niet over het hoofd te zien. Door zorgvuldig alle aspecten van de lening in overweging te nemen, inclusief administratieve kosten en verzekeringen, kunt u een nauwkeurig beeld krijgen van wat de lening daadwerkelijk zal kosten en hoeveel u maandelijks moet terugbetalen.

Houd rekening met extra kosten zoals notariskosten bij hypothecaire leningen.

Bij het berekenen van de kosten van een lening, zoals bij hypothecaire leningen, is het belangrijk om rekening te houden met extra kosten zoals notariskosten. Notariskosten zijn wettelijk verplichte kosten die worden gemaakt bij het passeren van de hypotheekakte bij de notaris. Deze kosten kunnen variëren afhankelijk van verschillende factoren, zoals de waarde van de woning en de complexiteit van de transactie. Het opnemen van notariskosten in uw berekeningen helpt u een nauwkeuriger beeld te krijgen van de totale kosten van uw hypothecaire lening en stelt u in staat om uw financiën beter te plannen.

Vergelijk verschillende aanbieders om de voordeligste lening te vinden.

Het vergelijken van verschillende aanbieders is een slimme tip om de meest voordelige lening te vinden. Door de rentetarieven, afsluitkosten en voorwaarden van diverse geldverstrekkers te vergelijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste bij uw financiële situatie past. Het loont de moeite om grondig onderzoek te doen en offertes op te vragen bij meerdere aanbieders, zodat u uiteindelijk kunt profiteren van een lening met gunstige voorwaarden en lagere kosten.

Let op mogelijke boetes bij vervroegde terugbetaling van de lening.

Het is belangrijk om aandacht te besteden aan mogelijke boetes bij vervroegde terugbetaling van een lening. Sommige leningen kunnen boetes bevatten die in rekening worden gebracht als u de lening eerder wilt aflossen dan de afgesproken termijn. Deze boetes kunnen de totale kosten van de lening aanzienlijk verhogen, dus het is verstandig om hier rekening mee te houden bij het berekenen van de kosten van uw lening. Het is raadzaam om de voorwaarden met betrekking tot vervroegde terugbetaling zorgvuldig door te nemen voordat u een lening afsluit, zodat u niet voor onaangename verrassingen komt te staan in de toekomst.

Gebruik online tools en calculators om snel een indicatie van de kosten te krijgen.

Gebruik online tools en calculators om snel een indicatie van de kosten te krijgen wanneer u een lening overweegt. Deze handige hulpmiddelen kunnen u helpen om op een eenvoudige en efficiënte manier een eerste inzicht te krijgen in wat de lening u zou kunnen kosten. Door gebruik te maken van deze online tools kunt u snel verschillende scenario’s vergelijken en beter begrijpen welke factoren de totale kosten van uw lening beïnvloeden. Dit kan u helpen om een weloverwogen beslissing te nemen en de lening te kiezen die het beste bij uw financiële situatie past.