Tag, geleende bedrag

De kosten van een persoonlijke lening: Wat zijn de totale uitgaven?

Wat kost een persoonlijke lening?

Wat kost een persoonlijke lening?

Een persoonlijke lening kan een handige manier zijn om onverwachte kosten te dekken, een grote aankoop te financieren of schulden te consolideren. Maar voordat je besluit om een persoonlijke lening af te sluiten, is het belangrijk om de kosten goed te begrijpen.

De totale kosten van een persoonlijke lening bestaan uit verschillende elementen:

Rentevoet

Een van de belangrijkste kosten van een persoonlijke lening is de rentevoet. Dit is het percentage dat de geldverstrekker in rekening brengt voor het lenen van het geld. Hoe hoger de rentevoet, hoe meer je uiteindelijk zult betalen voor de lening.

Afsluitkosten

Sommige geldverstrekkers rekenen ook afsluitkosten aan bij het afsluiten van een persoonlijke lening. Deze kosten kunnen variëren en moeten in overweging worden genomen bij het berekenen van de totale kosten.

Aflossingen

Naast rente en afsluitkosten moet je ook rekening houden met de maandelijkse aflossingen op de lening. Deze bedragen kunnen variëren, afhankelijk van de looptijd van de lening en het geleende bedrag.

Totaal terug te betalen bedrag

Het totale terug te betalen bedrag is het bedrag dat je uiteindelijk betaalt voor de lening, inclusief rente en eventuele bijkomende kosten. Het is belangrijk om dit bedrag te kennen voordat je beslist of een persoonlijke lening geschikt is voor jouw situatie.

Kortom, voordat je een persoonlijke lening afsluit, is het essentieel om alle kosten zorgvuldig te evalueren en te vergelijken tussen verschillende geldverstrekkers. Zorg ervoor dat je begrijpt hoeveel je uiteindelijk zult betalen en of dit binnen jouw budget past.


Veelgestelde Vragen over de Kosten van een Persoonlijke Lening in België

  1. Wat is de gemiddelde rentevoet voor een persoonlijke lening?
  2. Welke factoren beïnvloeden de rentevoet van een persoonlijke lening?
  3. Zijn er kosten verbonden aan het afsluiten van een persoonlijke lening?
  4. Hoe kan ik de maandelijkse aflossingen op een persoonlijke lening berekenen?
  5. Wat gebeurt er als ik mijn persoonlijke lening niet op tijd terugbetaal?
  6. Kan ik extra betalingen doen om mijn persoonlijke lening sneller af te lossen?
  7. Wat is het verschil tussen een vaste en variabele rentevoet bij een persoonlijke lening?
  8. Zijn er boetes of kosten verbonden aan het vervroegd aflossen van een persoonlijke lening?
  9. Hoe lang duurt het gemiddeld om een persoonlijke lening volledig af te lossen?

Wat is de gemiddelde rentevoet voor een persoonlijke lening?

Een veelgestelde vraag over persoonlijke leningen is: wat is de gemiddelde rentevoet voor een persoonlijke lening? De gemiddelde rentevoet voor een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en jouw kredietgeschiedenis. Over het algemeen ligt de gemiddelde rentevoet voor persoonlijke leningen in België tussen de 4% en 10%. Het is echter belangrijk op te merken dat individuele geldverstrekkers hun eigen tarieven hanteren en dat jouw specifieke situatie van invloed kan zijn op de rente die je uiteindelijk betaalt. Het is verstandig om verschillende aanbieders te vergelijken om de beste rentevoet te vinden die past bij jouw behoeften en financiële situatie.

Welke factoren beïnvloeden de rentevoet van een persoonlijke lening?

De rentevoet van een persoonlijke lening kan door verschillende factoren worden beïnvloed. Enkele belangrijke factoren die de rentevoet kunnen bepalen, zijn onder meer de kredietwaardigheid van de lener, het geleende bedrag, de looptijd van de lening en de huidige marktomstandigheden. Leners met een uitstekende kredietgeschiedenis en een hoog inkomen kunnen in het algemeen profiteren van lagere rentetarieven, terwijl leners met een minder gunstige financiële situatie mogelijk hogere rentetarieven moeten betalen. Daarnaast kunnen ook externe economische factoren, zoals de algemene rentestand en inflatie, invloed hebben op de rentevoet van een persoonlijke lening. Het is daarom verstandig om deze factoren te overwegen bij het vergelijken van leningsopties en het nemen van financiële beslissingen.

Zijn er kosten verbonden aan het afsluiten van een persoonlijke lening?

Ja, er zijn kosten verbonden aan het afsluiten van een persoonlijke lening. Naast de rente die je betaalt voor het lenen van het geld, kunnen geldverstrekkers ook afsluitkosten in rekening brengen. Deze afsluitkosten kunnen variëren tussen verschillende geldverstrekkers en moeten worden meegenomen bij het berekenen van de totale kosten van de lening. Het is belangrijk om deze kosten te begrijpen en mee te nemen in je overwegingen wanneer je een persoonlijke lening overweegt af te sluiten. Het totale bedrag dat je uiteindelijk terugbetaalt voor de lening bestaat uit de rente, eventuele afsluitkosten en de maandelijkse aflossingen. Het is verstandig om goed geïnformeerd te zijn over alle kosten voordat je een beslissing neemt over het afsluiten van een persoonlijke lening.

Hoe kan ik de maandelijkse aflossingen op een persoonlijke lening berekenen?

Om de maandelijkse aflossingen op een persoonlijke lening te berekenen, zijn er verschillende factoren waarmee rekening moet worden gehouden. Het is gebruikelijk om een online leningcalculator te gebruiken die beschikbaar is op de websites van geldverstrekkers of financiële vergelijkingssites. Door het invoeren van het leenbedrag, de looptijd van de lening en de rentevoet in zo’n calculator, krijg je een overzicht van wat je maandelijks moet aflossen. Het is belangrijk om te onthouden dat naast de maandelijkse aflossingen ook de totale kosten van de lening, inclusief rente en eventuele bijkomende kosten, moeten worden overwogen bij het nemen van een beslissing over een persoonlijke lening.

Wat gebeurt er als ik mijn persoonlijke lening niet op tijd terugbetaal?

Wanneer je jouw persoonlijke lening niet op tijd terugbetaalt, kunnen er verschillende gevolgen optreden. Ten eerste kan de geldverstrekker extra kosten in rekening brengen, zoals boetes of vertragingsrente. Deze kosten kunnen snel oplopen en de totale schuld vergroten. Daarnaast kan het niet op tijd terugbetalen van je lening een negatieve invloed hebben op je kredietwaardigheid en credit score. Dit kan gevolgen hebben voor toekomstige leningen of financiële transacties die je wilt aangaan. Het is daarom essentieel om altijd contact op te nemen met de geldverstrekker als je problemen hebt met het terugbetalen van je persoonlijke lening, zodat er mogelijkheden zijn om tot een passende regeling te komen en verdere financiële problemen te voorkomen.

Kan ik extra betalingen doen om mijn persoonlijke lening sneller af te lossen?

Ja, in de meeste gevallen is het mogelijk om extra betalingen te doen om je persoonlijke lening sneller af te lossen. Door extra geld in te zetten om je lening af te betalen, kun je de looptijd verkorten en uiteindelijk ook besparen op de totale kosten van de lening. Het is echter belangrijk om na te gaan of er eventuele boetes of kosten verbonden zijn aan vervroegde aflossingen, aangezien sommige geldverstrekkers deze kunnen opleggen. Het is verstandig om contact op te nemen met je geldverstrekker en de voorwaarden van je lening te controleren voordat je extra betalingen doet om er zeker van te zijn dat dit gunstig is voor jouw financiële situatie.

Wat is het verschil tussen een vaste en variabele rentevoet bij een persoonlijke lening?

Bij het overwegen van een persoonlijke lening is het belangrijk om het verschil tussen een vaste en variabele rentevoet te begrijpen. Een vaste rentevoet blijft gedurende de hele looptijd van de lening constant, wat betekent dat je elke maand hetzelfde bedrag aan rente betaalt. Dit biedt stabiliteit en voorspelbaarheid, omdat je van tevoren weet hoeveel je elke maand moet betalen. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor je maandelijkse betalingen kunnen stijgen of dalen. Hoewel een variabele rentevoet aanvankelijk lager kan zijn dan een vaste rentevoet, brengt het ook meer risico met zich mee, aangezien onverwachte renteschommelingen invloed kunnen hebben op de totale kosten van de lening. Het is belangrijk om zorgvuldig te overwegen welk type rentevoet het beste past bij jouw financiële situatie en risicobereidheid bij het afsluiten van een persoonlijke lening.

Zijn er boetes of kosten verbonden aan het vervroegd aflossen van een persoonlijke lening?

Ja, er kunnen boetes of kosten verbonden zijn aan het vervroegd aflossen van een persoonlijke lening. Dit wordt vaak aangeduid als een “boete voor vervroegde aflossing” en kan van toepassing zijn als je besluit om de lening sneller terug te betalen dan oorspronkelijk overeengekomen. Het doel van deze boete is om de geldverstrekker te compenseren voor het rente-inkomen dat ze mislopen doordat de lening eerder wordt afgelost. Het is belangrijk om dit aspect te onderzoeken en te begrijpen voordat je een persoonlijke lening afsluit, zodat je niet voor onverwachte kosten komt te staan als je ervoor kiest om de lening eerder af te lossen.

Hoe lang duurt het gemiddeld om een persoonlijke lening volledig af te lossen?

Het gemiddelde tijdsbestek om een persoonlijke lening volledig af te lossen kan variëren afhankelijk van verschillende factoren, zoals de hoogte van het geleende bedrag, de rentevoet en de maandelijkse aflossingen. Over het algemeen hebben persoonlijke leningen een vaste looptijd die vooraf wordt bepaald bij het afsluiten van de lening. Deze looptijd kan variëren van enkele maanden tot enkele jaren, afhankelijk van de specifieke voorwaarden van de leningsovereenkomst. Het is belangrijk om deze looptijd goed te begrijpen en realistisch te evalueren of je in staat zult zijn om de lening binnen deze periode volledig af te lossen.
Alles over ING lening rente: Wat u moet weten

ING Lening Rente: Alles wat u moet weten

ING Lening Rente: Alles wat u moet weten

Als u op zoek bent naar een lening, is het belangrijk om goed te begrijpen hoe de rentevoeten werken. Bij ING, een van de grootste banken in België, bieden ze verschillende leningopties aan met elk hun eigen rentetarieven.

De rentevoet die u betaalt op uw lening bij ING kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw kredietwaardigheid. Het is essentieel om deze factoren in overweging te nemen bij het kiezen van de juiste lening voor uw behoeften.

Bij ING kunt u terecht voor verschillende soorten leningen, waaronder persoonlijke leningen, hypothecaire leningen en autoleningen. Elke soort lening heeft zijn eigen specifieke rentevoeten en voorwaarden, dus het is raadzaam om goed onderzoek te doen voordat u een keuze maakt.

Het is ook belangrijk om te weten dat de rentevoeten op leningen kunnen variëren op basis van marktomstandigheden en economische factoren. Het kan lonend zijn om regelmatig de rentetarieven te vergelijken en indien nodig over te stappen naar een andere lening met gunstigere voorwaarden.

Bij het afsluiten van een lening bij ING is het altijd verstandig om duidelijke afspraken te maken over de rentevoet, eventuele extra kosten en de aflossingsvoorwaarden. Op die manier komt u niet voor verrassingen te staan en kunt u uw lening succesvol aflossen binnen de gestelde termijn.

Kortom, als u op zoek bent naar een lening bij ING, zorg er dan voor dat u goed geïnformeerd bent over de rentevoeten en alle voorwaarden die van toepassing zijn. Op die manier kunt u een weloverwogen beslissing nemen en profiteren van een lening die aansluit bij uw financiële behoeften.


Veelgestelde Vragen over ING Lening Rente in België

  1. Wat is de huidige rentevoet voor leningen bij ING?
  2. Hoe wordt de rentevoet bepaald voor een lening bij ING?
  3. Zijn er speciale kortingen beschikbaar op de rentevoeten voor bepaalde leningtypes bij ING?
  4. Kan ik mijn leningrente heronderhandelen met ING als de marktrente daalt?
  5. Wat gebeurt er als ik mijn lening niet op tijd aflos en hoe beïnvloedt dit de rentevoet?
  6. Zijn er verborgen kosten of extra’s die van invloed kunnen zijn op de totale kosten van een lening bij ING?

Wat is de huidige rentevoet voor leningen bij ING?

Een veelgestelde vraag over leningen bij ING is: “Wat is de huidige rentevoet voor leningen bij ING?” De rentevoet voor leningen bij ING kan variëren afhankelijk van het type lening, het geleende bedrag, de looptijd en andere factoren. Om de meest actuele rentevoeten te kennen, is het raadzaam om rechtstreeks contact op te nemen met ING of de officiële website van de bank te raadplegen. Het is belangrijk om goed geïnformeerd te zijn over de rentetarieven voordat u een lening afsluit, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie.

Hoe wordt de rentevoet bepaald voor een lening bij ING?

Bij ING wordt de rentevoet voor een lening bepaald op basis van verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening en uw kredietwaardigheid. De bank houdt ook rekening met marktomstandigheden en economische factoren bij het vaststellen van de rentetarieven. Het is essentieel om te begrijpen dat de rentevoet kan variëren afhankelijk van deze variabelen en dat het belangrijk is om goed geïnformeerd te zijn over alle voorwaarden voordat u een lening afsluit bij ING. Het is raadzaam om advies in te winnen bij een financieel adviseur en verschillende leningopties te vergelijken om de meest geschikte lening te vinden die past bij uw financiële situatie en behoeften.

Zijn er speciale kortingen beschikbaar op de rentevoeten voor bepaalde leningtypes bij ING?

Bij ING zijn er vaak speciale kortingen beschikbaar op de rentevoeten voor bepaalde leningtypes. Deze kortingen kunnen variëren afhankelijk van het type lening en de specifieke voorwaarden die van toepassing zijn. Het is raadzaam om regelmatig de website van ING te raadplegen of contact op te nemen met een adviseur om op de hoogte te blijven van eventuele promoties of kortingen die momenteel beschikbaar zijn voor leningen. Door gebruik te maken van deze kortingen kunt u mogelijk profiteren van lagere rentetarieven en gunstigere voorwaarden bij het afsluiten van een lening bij ING.

Kan ik mijn leningrente heronderhandelen met ING als de marktrente daalt?

Het is een veelgestelde vraag of het mogelijk is om de leningrente te heronderhandelen met ING als de marktrente daalt. Bij ING is het doorgaans mogelijk om te praten over herziening van de leningrente wanneer de marktrente aanzienlijk daalt. Het kan echter afhangen van verschillende factoren, zoals het type lening dat u heeft en de specifieke voorwaarden van uw leningsovereenkomst. Het is aan te raden om contact op te nemen met ING en te informeren naar de mogelijkheden tot heronderhandeling van uw leningrente in het geval van een daling in de marktrente.

Wat gebeurt er als ik mijn lening niet op tijd aflos en hoe beïnvloedt dit de rentevoet?

Wanneer u uw lening bij ING niet op tijd aflost, kunnen er verschillende gevolgen optreden. In de eerste plaats kunt u te maken krijgen met extra kosten, zoals boetes of vertragingsrente, die de totale kosten van uw lening kunnen verhogen. Daarnaast kan een achterstallige betaling invloed hebben op uw kredietwaardigheid en uw vermogen om in de toekomst leningen af te sluiten. Wat betreft de rentevoet, kan het niet op tijd aflossen van uw lening resulteren in een hogere rentevoet voor toekomstige leningen, aangezien het risico voor de bank toeneemt. Het is daarom van groot belang om altijd tijdig en volgens afspraak uw lening af te lossen om financiële problemen en onnodige kosten te voorkomen.

Zijn er verborgen kosten of extra’s die van invloed kunnen zijn op de totale kosten van een lening bij ING?

Bij het afsluiten van een lening bij ING is het belangrijk om te weten of er verborgen kosten of extra’s zijn die van invloed kunnen zijn op de totale kosten van de lening. Hoewel ING transparant is over hun tarieven en voorwaarden, is het altijd verstandig om goed te informeren naar eventuele bijkomende kosten, zoals administratiekosten, dossierkosten of verzekeringen die verplicht kunnen zijn bij bepaalde leningen. Door duidelijkheid te krijgen over alle mogelijke extra’s die van invloed kunnen zijn op de totale kosten van uw lening, kunt u een weloverwogen beslissing nemen en financiële verrassingen vermijden.

rentevrij lenen

Alles wat je moet weten over rentevrij lenen: een financiële optie zonder extra kosten

Artikel: Rentevrij Lenen

Rentevrij Lenen: Een Mogelijkheid om Geld te Lenen zonder Rentekosten

Steeds meer mensen zijn op zoek naar alternatieve manieren om geld te lenen zonder hoge rentekosten. Een van de opties die aan populariteit wint, is rentevrij lenen. Maar wat houdt rentevrij lenen precies in en hoe werkt het?

Wat is Rentevrij Lenen?

Rentevrij lenen is een vorm van lenen waarbij de lener geen rente hoeft te betalen over het geleende bedrag. Dit kan aantrekkelijk zijn voor mensen die op zoek zijn naar een manier om geld te lenen zonder extra kosten in de vorm van rente.

Hoe Werkt Rentevrij Lenen?

Bij rentevrij lenen wordt het geleende bedrag meestal verstrekt door vrienden of familie, of via speciale platforms die rentevrije leningen aanbieden. In sommige gevallen kan een organisatie of instelling ook rentevrije leningen verstrekken als onderdeel van een sociaal programma.

Voordelen en Overwegingen

Het voordeel van rentevrij lenen is natuurlijk dat er geen extra kosten in de vorm van rente verschuldigd zijn. Dit kan financiële druk verminderen en het gemakkelijker maken voor mensen om geld te lenen wanneer ze het nodig hebben.

Aan de andere kant is het belangrijk om ook enkele overwegingen in gedachten te houden bij rentevrij lenen. Zo kan het persoonlijke relaties onder druk zetten als er problemen ontstaan bij terugbetaling aan vrienden of familie. Ook is het belangrijk om duidelijke afspraken te maken en eventueel een contract op te stellen om misverstanden te voorkomen.

Conclusie

Rentevrij lenen kan een aantrekkelijke optie zijn voor mensen die op zoek zijn naar een manier om geld te lenen zonder extra kosten in de vorm van rente. Het is echter belangrijk om goed na te denken over de mogelijke gevolgen en afspraken duidelijk vast te leggen voordat u besluit om op deze manier geld te lenen.


19 Veelgestelde Vragen over Rentevrij Lenen in België

  1. Is het mogelijk om een auto te kopen met 0 procent rente?
  2. Wat moet er in een onderhandse lening staan?
  3. Wat kost 10.000 euro lenen per maand?
  4. Kan ik een renteloze lening geven?
  5. Kan ik een renteloze lening krijgen?
  6. Waar kan je geld lenen zonder rente?
  7. Hoe werkt een renteloze lening?
  8. Hoeveel staat de vaste rentevoet vandaag?
  9. Waar kan ik renteloos lenen?
  10. Kan je renteloos lenen?
  11. Is het mogelijk om een ​​lening met 0% rente te krijgen?
  12. Wie krijgt een renteloze lening?
  13. Kan je rentevrij lenen?
  14. Hoe een renteloze lening aanvragen?
  15. Is het mogelijk om een renteloze lening te krijgen?
  16. Hoe werkt renteloze lening?
  17. Is het mogelijk om een renteloze lening te geven?
  18. Is het mogelijk om renteloos geld uit te lenen?
  19. Waar kan ik lenen zonder rente?

Is het mogelijk om een auto te kopen met 0 procent rente?

Het is mogelijk om een auto te kopen met 0 procent rente, maar dit hangt meestal af van specifieke aanbiedingen van autofabrikanten of autodealers. Sommige automerken bieden tijdelijke promoties aan waarbij kopers kunnen profiteren van een financieringsaanbod met 0 procent rente. Het is belangrijk om de voorwaarden en beperkingen van dergelijke aanbiedingen zorgvuldig te controleren, aangezien er vaak specifieke eisen kunnen gelden, zoals een bepaalde minimale aanbetaling of een maximale looptijd van de lening. Het kan lonend zijn om op zoek te gaan naar deze speciale deals als u geïnteresseerd bent in het kopen van een auto zonder rentekosten.

Wat moet er in een onderhandse lening staan?

Een onderhandse lening is een leningsovereenkomst tussen twee partijen waarbij geen financiële instelling betrokken is. In een onderhandse leningsovereenkomst moeten enkele essentiële zaken duidelijk worden vastgelegd om mogelijke geschillen in de toekomst te voorkomen. Belangrijke elementen die in een onderhandse leningsovereenkomst moeten staan, zijn onder meer het geleende bedrag, de rente (indien van toepassing), de termijnen en wijze van terugbetaling, eventuele zekerheden of garanties, en de persoonlijke gegevens van zowel de lener als de verstrekker van de lening. Het is raadzaam om alle afspraken schriftelijk vast te leggen en beide partijen dienen het document te ondertekenen om wederzijdse instemming te bevestigen.

Wat kost 10.000 euro lenen per maand?

Een veelgestelde vraag over rentevrij lenen is: “Wat kost het om 10.000 euro te lenen per maand?” Bij rentevrij lenen zijn er geen rentekosten verbonden aan het geleende bedrag, dus in dit geval zou het lenen van 10.000 euro per maand geen extra kosten met zich meebrengen in de vorm van rente. Het bedrag dat maandelijks moet worden terugbetaald, hangt af van de specifieke afspraken die zijn gemaakt bij het lenen van het geld, zoals de termijn van terugbetaling en eventuele andere voorwaarden die zijn overeengekomen tussen de lener en de geldverstrekker.

Kan ik een renteloze lening geven?

Het is mogelijk om een renteloze lening te verstrekken aan iemand. Een renteloze lening houdt in dat de lener geen rente hoeft te betalen over het geleende bedrag. Dit kan een vriendelijke geste zijn om iemand financieel te ondersteunen zonder extra kosten toe te voegen. Het is echter belangrijk om duidelijke afspraken te maken en eventueel een schriftelijke overeenkomst op te stellen om misverstanden in de toekomst te voorkomen. Het is raadzaam om transparant te zijn over de voorwaarden en de terugbetalingsregeling, zodat beide partijen weten waar ze aan toe zijn bij het verstrekken van een renteloze lening.

Kan ik een renteloze lening krijgen?

Ja, het is mogelijk om een renteloze lening te krijgen, maar dit komt meestal voor in specifieke situaties. Renteloze leningen worden vaak verstrekt door vrienden of familieleden die bereid zijn om geld uit te lenen zonder rente te vragen. Sommige organisaties of instellingen bieden ook renteloze leningen aan als onderdeel van sociale programma’s. Het is echter belangrijk om duidelijke afspraken te maken en eventueel een contract op te stellen om misverstanden te voorkomen en de relatie tussen de lener en de geldschieter te beschermen.

Waar kan je geld lenen zonder rente?

Een veelgestelde vraag over rentevrij lenen is: waar kan je geld lenen zonder rente? Geld lenen zonder rente kan vaak worden gedaan via vrienden of familie die bereid zijn om een renteloze lening te verstrekken. Daarnaast zijn er ook speciale platforms en organisaties die rentevrije leningen aanbieden als onderdeel van sociale initiatieven. Het is belangrijk om goed onderzoek te doen en duidelijke afspraken te maken voordat u besluit om op deze manier geld te lenen, om eventuele misverstanden of problemen in de toekomst te voorkomen.

Hoe werkt een renteloze lening?

Een renteloze lening werkt op basis van het principe dat de lener geen rente hoeft te betalen over het geleende bedrag. Dit betekent dat de lener het volledige bedrag terugbetaalt zonder extra kosten in de vorm van rente. Renteloze leningen kunnen worden verstrekt door vrienden of familie, via speciale platforms die rentevrije leningen aanbieden, of zelfs door bepaalde organisaties als onderdeel van sociale programma’s. Het doel van een renteloze lening is om mensen in staat te stellen geld te lenen zonder de financiële last van rentekosten, waardoor het gemakkelijker kan zijn om toegang te krijgen tot financiële middelen wanneer dat nodig is.

Hoeveel staat de vaste rentevoet vandaag?

Een veelgestelde vraag over rentevrij lenen is: “Hoeveel staat de vaste rentevoet vandaag?” Bij rentevrij lenen is er echter geen sprake van een vaste rentevoet, aangezien er geen rente wordt berekend over het geleende bedrag. Rentevrij lenen biedt mensen de mogelijkheid om geld te lenen zonder dat ze zich zorgen hoeven te maken over schommelingen in de rentevoet. Het concept van rentevrij lenen is gebaseerd op solidariteit en het vermijden van extra kosten voor de lener, wat het aantrekkelijk maakt voor diegenen die op zoek zijn naar een alternatieve manier om financiële steun te krijgen.

Waar kan ik renteloos lenen?

Veel mensen vragen zich af: waar kan ik renteloos lenen? Renteloos lenen kan mogelijk worden gedaan via vrienden of familie die bereid zijn om geld uit te lenen zonder rentekosten. Daarnaast zijn er ook speciale platforms en organisaties die rentevrije leningen aanbieden als onderdeel van sociale programma’s. Het is belangrijk om goed onderzoek te doen en duidelijke afspraken te maken bij het overwegen van renteloos lenen, om eventuele risico’s en implicaties zorgvuldig te begrijpen.

Kan je renteloos lenen?

Ja, renteloos lenen is mogelijk in bepaalde situaties. Renteloos lenen houdt in dat je geld kunt lenen zonder dat daar rentekosten aan verbonden zijn. Dit kan bijvoorbeeld gebeuren wanneer je geld leent van vrienden of familie, of via speciale platforms die rentevrije leningen aanbieden. Het is belangrijk om duidelijke afspraken te maken en eventueel een contract op te stellen om misverstanden te voorkomen. Renteloos lenen kan een aantrekkelijke optie zijn voor mensen die op zoek zijn naar een manier om geld te lenen zonder extra kosten in de vorm van rente.

Is het mogelijk om een ​​lening met 0% rente te krijgen?

Veel mensen vragen zich af of het mogelijk is om een lening te krijgen met 0% rente. Hoewel het niet gebruikelijk is bij traditionele kredietverstrekkers, zijn er wel alternatieve opties zoals rentevrij lenen van vrienden of familie, speciale platforms die rentevrije leningen aanbieden, of bepaalde sociale programma’s die rentevrije leningen verstrekken. Het is belangrijk om de voorwaarden en risico’s goed te begrijpen voordat u besluit om een lening met 0% rente aan te gaan, en om duidelijke afspraken te maken om eventuele misverstanden te voorkomen.

Wie krijgt een renteloze lening?

Bij rentevrij lenen is het belangrijk om te begrijpen dat de voorwaarden en criteria voor het verkrijgen van een renteloze lening kunnen variëren, afhankelijk van de bron van de lening. Over het algemeen komen renteloze leningen vaak voor tussen vrienden of familieleden, waarbij de relatie en het vertrouwen tussen de partijen een belangrijke rol spelen. Sommige organisaties of platforms bieden ook renteloze leningen aan als onderdeel van sociale programma’s, waarbij specifieke doelgroepen in aanmerking kunnen komen op basis van bepaalde criteria zoals inkomen, behoefte of andere factoren. Het is essentieel om de specifieke vereisten en voorwaarden te begrijpen die van toepassing zijn op renteloze leningen om te bepalen wie in aanmerking komt voor deze vorm van lenen.

Kan je rentevrij lenen?

Een veelgestelde vraag over rentevrij lenen is: “Kan je rentevrij lenen?” Het antwoord is ja, het is mogelijk om rentevrij te lenen. Rentevrij lenen houdt in dat je geld leent zonder dat daar rentekosten aan verbonden zijn. Deze vorm van lenen kan voordelen hebben, zoals het vermijden van extra kosten en financiële druk. Het komt vaak voor bij leningen die worden verstrekt door vrienden of familie, via speciale platforms of als onderdeel van sociale programma’s. Het is echter belangrijk om duidelijke afspraken te maken en eventueel een contract op te stellen om mogelijke complicaties bij terugbetaling te voorkomen.

Hoe een renteloze lening aanvragen?

Wanneer u een renteloze lening wilt aanvragen, zijn er verschillende manieren waarop dit kan worden gedaan, afhankelijk van de bron van de lening. Als u overweegt om een renteloze lening aan te vragen bij vrienden of familie, is het belangrijk om open en duidelijk te communiceren over de voorwaarden en terugbetalingsafspraken. Indien u op zoek bent naar rentevrije leningen via speciale platforms of organisaties, kunt u online onderzoek doen om te zien welke mogelijkheden er beschikbaar zijn en wat de vereisten zijn voor het aanvragen van een renteloze lening. Het is altijd verstandig om zorgvuldig alle voorwaarden te lezen en eventuele vragen te stellen voordat u een renteloze lening aanvraagt om ervoor te zorgen dat u goed geïnformeerd bent over het proces en de verplichtingen die eraan verbonden zijn.

Is het mogelijk om een renteloze lening te krijgen?

Het is mogelijk om een renteloze lening te krijgen, hoewel dit vaak afhankelijk is van de specifieke omstandigheden en de bron van waaruit de lening wordt verstrekt. Renteloze leningen kunnen bijvoorbeeld worden verstrekt door vrienden of familie, via speciale platforms die rentevrije leningen aanbieden, of zelfs door bepaalde organisaties als onderdeel van sociale programma’s. Het is belangrijk om goed onderzoek te doen en duidelijke afspraken te maken voordat u besluit om een renteloze lening aan te vragen, om eventuele misverstanden te voorkomen en ervoor te zorgen dat alle partijen zich bewust zijn van de voorwaarden.

Hoe werkt renteloze lening?

Een renteloze lening werkt doorgaans door het verstrekken van een lening waarbij de lener geen rente hoeft te betalen over het geleende bedrag. Dit kan verschillende vormen aannemen, zoals leningen verstrekt door vrienden of familie, via speciale platforms die rentevrije leningen aanbieden, of zelfs door organisaties die rentevrije leningen verstrekken als onderdeel van een sociaal programma. Het concept van een renteloze lening is bedoeld om mensen in staat te stellen geld te lenen zonder de extra kosten die normaal gesproken gepaard gaan met traditionele leningen waar wel rente over verschuldigd is. Het is echter belangrijk om duidelijke afspraken te maken en eventueel juridische documentatie te gebruiken om de voorwaarden en terugbetalingsregelingen vast te leggen bij een renteloze lening.

Is het mogelijk om een renteloze lening te geven?

Ja, het is mogelijk om een renteloze lening te geven. Een renteloze lening houdt in dat de lener het geleende bedrag terugbetaalt zonder extra kosten in de vorm van rente. Deze vorm van lenen kan voordelig zijn voor zowel de lener als de verstrekker, omdat het financiële druk kan verminderen en de toegang tot geld kan vergemakkelijken. Het is echter belangrijk om duidelijke afspraken te maken en eventueel een contract op te stellen om misverstanden te voorkomen en ervoor te zorgen dat beide partijen zich bewust zijn van de voorwaarden van de lening.

Is het mogelijk om renteloos geld uit te lenen?

Veel mensen vragen zich af of het mogelijk is om renteloos geld uit te lenen. Het antwoord is ja, renteloos geld uitlenen is mogelijk en kan verschillende voordelen hebben, zoals het helpen van vrienden of familie in financiële nood zonder extra kosten. Dit kan echter ook enkele potentiële nadelen met zich meebrengen, zoals mogelijke conflicten over terugbetalingsvoorwaarden of de impact op persoonlijke relaties. Het is daarom belangrijk om duidelijke afspraken te maken en eventueel een contract op te stellen om misverstanden te voorkomen wanneer u overweegt om renteloos geld uit te lenen.

Waar kan ik lenen zonder rente?

Een veelgestelde vraag over rentevrij lenen is: “Waar kan ik lenen zonder rente?” Mensen die op zoek zijn naar mogelijkheden om geld te lenen zonder rentekosten, willen vaak weten waar zij terecht kunnen voor rentevrije leningen. In de meeste gevallen kunnen rentevrije leningen worden verkregen van vrienden, familieleden of via speciale platforms die deze dienst aanbieden. Het is belangrijk om goed onderzoek te doen en duidelijke afspraken te maken voordat men besluit om op deze manier geld te lenen, om eventuele misverstanden of problemen in de toekomst te voorkomen.

lening voor boot

Financier uw droomboot met een lening op maat

Lening voor Boot

Financier uw droomboot met een lening op maat

Heeft u altijd al gedroomd van het bezitten van uw eigen boot om te genieten van ontspannen dagen op het water? Met een op maat gemaakte lening voor een boot, kunt u die droom werkelijkheid laten worden. Of u nu een zeilboot, motorboot of jacht wilt kopen, er zijn verschillende opties beschikbaar om de financiering van uw nieuwe vaartuig te regelen.

Flexibele financieringsmogelijkheden

Met een lening voor een boot kunt u de kosten spreiden over een langere periode, zodat u niet in één keer een groot bedrag hoeft te betalen. Banken en financiële instellingen bieden vaak flexibele financieringsmogelijkheden met concurrerende rentetarieven, zodat u comfortabel kunt genieten van uw nieuwe boot zonder uw spaargeld aan te spreken.

Belangrijke overwegingen bij het afsluiten van een lening voor een boot

Voordat u besluit om een lening af te sluiten voor uw boot, is het belangrijk om enkele zaken in overweging te nemen. Zorg ervoor dat u de totale kosten begrijpt, inclusief rente en eventuele bijkomende kosten. Vergelijk verschillende leningsopties om de beste deal te vinden die past bij uw financiële situatie.

Professioneel advies en begeleiding

Het is verstandig om professioneel advies in te winnen voordat u zich verbindt aan een lening voor uw boot. Financiële adviseurs kunnen u helpen bij het beoordelen van uw financiële mogelijkheden en het kiezen van de juiste lening die past bij uw behoeften en budget.

Breng uw droom tot leven

Een lening voor een boot kan de sleutel zijn tot het realiseren van uw langgekoesterde droom van eigenaar worden van een prachtige boot. Met de juiste financieringsoplossingen kunt u binnenkort genieten van ontspannen tochten op het water en onvergetelijke momenten beleven met vrienden en familie aan boord.

Voor meer informatie over leningen voor boten en hoe u kunt beginnen met het plannen van uw aankoop, neem contact op met onze experts die klaar staan om u te helpen bij elke stap van het proces.


Veelgestelde Vragen over Bootleningen: Rentetarieven, Leenbedragen en Meer

  1. Wat zijn de rentetarieven voor een lening voor een boot?
  2. Hoeveel kan ik lenen voor de aankoop van een boot?
  3. Wat zijn de looptijden van een lening voor een boot?
  4. Zijn er speciale leningen beschikbaar voor nieuwe versus tweedehands boten?
  5. Welke documenten heb ik nodig om een lening voor een boot aan te vragen?
  6. Kan ik extra kosten zoals verzekering en onderhoud meefinancieren in mijn lening?
  7. Wat gebeurt er als ik mijn lening niet op tijd kan aflossen?

Wat zijn de rentetarieven voor een lening voor een boot?

Veel mensen vragen zich af wat de rentetarieven zijn voor een lening voor een boot. De rentetarieven voor leningen voor boten kunnen variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de aanvrager, de looptijd van de lening en het geleende bedrag. Over het algemeen bieden banken en financiële instellingen concurrerende rentetarieven voor leningen voor boten, waardoor het mogelijk is om uw droomboot te financieren tegen betaalbare voorwaarden. Het is echter altijd verstandig om verschillende leningsopties te vergelijken en professioneel advies in te winnen om de beste deal te vinden die past bij uw financiële situatie en behoeften.

Hoeveel kan ik lenen voor de aankoop van een boot?

Een veelgestelde vraag bij het afsluiten van een lening voor de aankoop van een boot is: “Hoeveel kan ik lenen?” Het maximale bedrag dat u kunt lenen voor de aankoop van een boot hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis, huidige financiële verplichtingen en de waarde van de boot die u wilt kopen. Banken en financiële instellingen zullen uw financiële situatie beoordelen om te bepalen hoeveel u kunt lenen. Het is verstandig om professioneel advies in te winnen en verschillende leningsopties te vergelijken om een weloverwogen beslissing te nemen over het bedrag dat u wilt lenen voor uw droomboot.

Wat zijn de looptijden van een lening voor een boot?

Een veelgestelde vraag over leningen voor een boot is: “Wat zijn de looptijden van een lening voor een boot?” De looptijden van leningen voor boten kunnen variëren afhankelijk van de specifieke leningsovereenkomst en de geldverstrekker. Over het algemeen bieden financiële instellingen flexibele looptijden aan voor bootleningen, variërend van enkele jaren tot meerdere jaren. Het is belangrijk om te overwegen welke looptijd het beste bij uw financiële situatie past, zodat u comfortabel kunt genieten van uw nieuwe boot zonder onnodige financiële druk. Het is altijd verstandig om advies in te winnen bij experts op het gebied van leningen om de juiste looptijd te kiezen die aansluit bij uw behoeften en budget.

Zijn er speciale leningen beschikbaar voor nieuwe versus tweedehands boten?

Ja, er zijn vaak speciale leningen beschikbaar voor zowel nieuwe als tweedehands boten. Financiële instellingen en kredietverstrekkers bieden doorgaans verschillende financieringsopties afhankelijk van of u een nieuwe of tweedehands boot wilt kopen. De voorwaarden en rentetarieven kunnen variëren tussen deze twee categorieën, omdat de waarde en levensduur van een boot kunnen verschillen. Het is raadzaam om advies in te winnen bij uw financieel adviseur om te bepalen welke lening het beste aansluit bij uw specifieke situatie en budget, of u nu kiest voor een nieuwe of tweedehands boot.

Welke documenten heb ik nodig om een lening voor een boot aan te vragen?

Om een lening voor een boot aan te vragen, zijn er bepaalde documenten die u meestal nodig heeft om uw aanvraag te ondersteunen. Typische vereiste documenten zijn onder meer identificatiebewijzen zoals een geldig paspoort of identiteitskaart, bewijs van inkomen zoals loonstrookjes of belastingaangiften, bewijs van eigendom van de boot zoals aankoopcontract of registratiecertificaat, en eventueel andere financiële gegevens die de geldschieter kan vragen om uw kredietwaardigheid te beoordelen. Het is raadzaam om contact op te nemen met de specifieke geldverstrekker voor een volledige lijst van benodigde documenten en om te zorgen dat u aan alle vereisten voldoet voordat u uw leningsaanvraag indient.

Kan ik extra kosten zoals verzekering en onderhoud meefinancieren in mijn lening?

Ja, het is mogelijk om extra kosten zoals verzekering en onderhoud mee te financieren in uw lening voor een boot. Bij het afsluiten van een lening voor een boot kunt u vaak ook de bijkomende kosten meefinancieren, waaronder verzekeringen om uw vaartuig te beschermen en regelmatig onderhoud om ervoor te zorgen dat uw boot in topconditie blijft. Het is belangrijk om deze extra kosten mee te nemen in uw leningberekening, zodat u een realistisch beeld krijgt van de totale kosten van het bezitten en onderhouden van uw boot. Neem contact op met uw financiële instelling voor meer informatie over de mogelijkheden om deze kosten op te nemen in uw lening.

Wat gebeurt er als ik mijn lening niet op tijd kan aflossen?

Wanneer u uw lening voor een boot niet op tijd kunt aflossen, is het belangrijk om zo snel mogelijk contact op te nemen met uw kredietverstrekker. In dergelijke situaties kunnen er verschillende opties beschikbaar zijn, zoals het herstructureren van de lening, het aanpassen van de betalingsvoorwaarden of het zoeken naar alternatieve oplossingen om de lening terug te betalen. Het is essentieel om open en transparant te communiceren met uw kredietverstrekker om samen tot een haalbare oplossing te komen en verdere financiële problemen te voorkomen.

europabank hypothecaire lening

Ontdek de Flexibele Hypothecaire Leningen van Europabank voor Uw Woning

Europabank Hypothecaire Lening

Europabank Hypothecaire Lening: Een Financiële Oplossing op Maat

Als u op zoek bent naar een hypothecaire lening die perfect aansluit bij uw financiële behoeften, overweeg dan zeker Europabank. Europabank biedt een breed scala aan hypothecaire leningen die zijn ontworpen om u te helpen uw droomwoning te verwerven of uw bestaande woning te renoveren.

Flexibele Voorwaarden en Gunstige Tarieven

Met Europabank kunt u rekenen op flexibele voorwaarden en gunstige tarieven voor uw hypothecaire lening. Of u nu een eerste woning koopt, een tweede verblijf wilt financieren of uw huidige woning wilt verbouwen, Europabank heeft de juiste oplossing voor u.

Persoonlijk Advies en Begeleiding

Bij Europabank staat persoonlijk advies hoog in het vaandel. Onze ervaren adviseurs begeleiden u stap voor stap bij het kiezen van de juiste hypothecaire lening die past bij uw financiële situatie en toekomstplannen. We luisteren naar uw wensen en behoeften en bieden advies op maat om ervoor te zorgen dat u de beste financiële beslissing neemt.

Eenvoudig Online Aanvragen

Het aanvragen van een hypothecaire lening bij Europabank is eenvoudig en transparant. U kunt online een afspraak maken met een van onze adviseurs of direct een aanvraag indienen via onze website. Ons doel is om het proces zo soepel mogelijk te laten verlopen, zodat u snel kunt genieten van uw nieuwe woning of renovatieproject.

Contacteer Ons Vandaag Nog

Als u meer wilt weten over de hypothecaire leningen van Europabank of als u persoonlijk advies nodig heeft, aarzel dan niet om contact met ons op te nemen. Onze deskundige medewerkers staan klaar om al uw vragen te beantwoorden en u te helpen bij het realiseren van uw woondromen.


Veelgestelde Vragen over Europabank Hypothecaire Leningen in België

  1. Wat is een hypothecaire lening?
  2. Wat zijn de voordelen van een hypothecaire lening bij Europabank?
  3. Hoeveel kan ik lenen voor mijn woning?
  4. Wat zijn de rentevoeten die Europabank hanteert voor hypothecaire leningen?
  5. Welke documenten heb ik nodig om een hypothecaire lening aan te vragen bij Europabank?
  6. Kan ik mijn bestaande hypothecaire lening herfinancieren bij Europabank?
  7. Hoe lang duurt het voordat mijn hypothecaire lening wordt goedgekeurd en uitbetaald?
  8. Zijn er extra kosten verbonden aan het afsluiten van een hypothecaire lening bij Europabank?
  9. Biedt Europabank ook verzekeringen aan in combinatie met een hypothecaire lening?

Wat is een hypothecaire lening?

Een hypothecaire lening is een specifiek type lening dat wordt gebruikt om de aankoop van onroerend goed te financieren, zoals een huis of appartement. Bij het afsluiten van een hypothecaire lening dient het gekochte onroerend goed als onderpand voor de lening. Dit betekent dat de geldverstrekker (zoals Europabank) het recht heeft om het onroerend goed te verkopen als de lener niet in staat is om aan zijn betalingsverplichtingen te voldoen. Een hypothecaire lening heeft doorgaans een langere looptijd en lagere rentetarieven in vergelijking met andere soorten leningen, waardoor het een populaire keuze is voor mensen die een woning willen kopen of renoveren.

Wat zijn de voordelen van een hypothecaire lening bij Europabank?

Ontdek de vele voordelen van een hypothecaire lening bij Europabank. Met Europabank kunt u rekenen op flexibele voorwaarden, gunstige tarieven en persoonlijk advies op maat. Onze ervaren adviseurs begeleiden u bij elke stap van het proces en luisteren naar uw specifieke behoeften om de juiste lening te vinden die perfect aansluit bij uw financiële situatie en toekomstplannen. Bovendien maakt Europabank het eenvoudig om online een aanvraag in te dienen, waardoor u snel kunt genieten van uw nieuwe woning of renovatieproject. Neem vandaag nog contact met ons op en ontdek hoe Europabank u kan helpen bij het realiseren van uw woondromen.

Hoeveel kan ik lenen voor mijn woning?

“Wanneer u overweegt een hypothecaire lening aan te gaan bij Europabank, is een veelgestelde vraag: ‘Hoeveel kan ik lenen voor mijn woning?’ Het bedrag dat u kunt lenen voor uw woning hangt af van verschillende factoren, zoals uw inkomen, uitgaven, spaargeld en de waarde van de woning. Europabank biedt persoonlijk advies en begeleiding om samen met u te bepalen welk leenbedrag haalbaar is binnen uw financiële situatie. Onze ervaren adviseurs helpen u graag bij het vinden van de ideale oplossing die past bij uw woondromen.”

Wat zijn de rentevoeten die Europabank hanteert voor hypothecaire leningen?

Veel mensen vragen zich af welke rentevoeten Europabank hanteert voor hypothecaire leningen. Europabank biedt competitieve en transparante rentetarieven voor hypothecaire leningen, die kunnen variëren afhankelijk van verschillende factoren zoals het geleende bedrag, de looptijd van de lening en de financiële situatie van de klant. Het is raadzaam om rechtstreeks contact op te nemen met Europabank of een afspraak te maken met een van hun adviseurs voor specifieke informatie over de actuele rentevoeten en om een persoonlijk voorstel op maat te ontvangen dat past bij uw individuele behoeften en financiële doelen.

Welke documenten heb ik nodig om een hypothecaire lening aan te vragen bij Europabank?

Wanneer u een hypothecaire lening wilt aanvragen bij Europabank, zijn er enkele belangrijke documenten die u nodig heeft om het proces soepel te laten verlopen. Typische documenten die vereist zijn, omvatten onder meer uw identiteitsbewijs, bewijs van inkomen (zoals loonstrookjes of belastingaangifte), eigendomsdocumenten van de woning (indien van toepassing), informatie over eventuele andere leningen of schulden, en details over de gewenste leningsvoorwaarden. Het is raadzaam om vooraf contact op te nemen met Europabank of hun website te raadplegen voor een volledige lijst van benodigde documenten en specifieke richtlijnen voor het aanvraagproces.

Kan ik mijn bestaande hypothecaire lening herfinancieren bij Europabank?

Ja, bij Europabank is het mogelijk om uw bestaande hypothecaire lening te herfinancieren. Herfinanciering kan een verstandige financiële zet zijn als u op zoek bent naar gunstigere voorwaarden, lagere rentetarieven of meer flexibiliteit in uw lening. Europabank biedt opties voor het herfinancieren van hypothecaire leningen, waarbij u kunt profiteren van hun expertise en persoonlijk advies om de beste oplossing te vinden die past bij uw financiële situatie en doelen. Neem contact op met Europabank voor meer informatie over het herfinancieren van uw hypothecaire lening en ontdek hoe zij u kunnen helpen uw financiële lasten te verlichten of uw lening beter af te stemmen op uw behoeften.

Hoe lang duurt het voordat mijn hypothecaire lening wordt goedgekeurd en uitbetaald?

Het goedkeurings- en uitbetalingsproces van een hypothecaire lening bij Europabank kan variëren afhankelijk van verschillende factoren, zoals de volledigheid van uw aanvraag, de benodigde documenten en de interne procedures van de bank. Over het algemeen streeft Europabank ernaar om dit proces zo efficiënt mogelijk te laten verlopen, zodat u snel duidelijkheid krijgt over de goedkeuring en uitbetaling van uw lening. Onze ervaren adviseurs begeleiden u doorheen het proces en zorgen voor een vlotte afhandeling, zodat u spoedig kunt beginnen met het realiseren van uw woondromen. Neem gerust contact met ons op voor meer informatie over de specifieke timing van uw hypothecaire leningaanvraag.

Zijn er extra kosten verbonden aan het afsluiten van een hypothecaire lening bij Europabank?

Ja, bij het afsluiten van een hypothecaire lening bij Europabank zijn er enkele extra kosten waarmee rekening moet worden gehouden. Naast de rente op de lening kunnen er kosten zijn voor onder andere het opstellen van de akte, notariskosten, dossierkosten en eventuele schattingskosten. Het is belangrijk om volledig geïnformeerd te zijn over alle bijkomende kosten die gepaard gaan met het afsluiten van een hypothecaire lening bij Europabank, zodat u een weloverwogen beslissing kunt nemen en uw financiële planning hierop kunt afstemmen.

Biedt Europabank ook verzekeringen aan in combinatie met een hypothecaire lening?

Ja, Europabank biedt ook verzekeringen aan in combinatie met een hypothecaire lening. Bij het afsluiten van een hypothecaire lening bij Europabank heeft u de mogelijkheid om verschillende verzekeringen af te sluiten die uw financiële zekerheid en gemoedsrust versterken. Deze verzekeringen kunnen onder meer betrekking hebben op overlijdensrisico, arbeidsongeschiktheid en brandverzekering voor uw woning. Door het combineren van uw hypothecaire lening met passende verzekeringen kunt u uzelf en uw gezin beschermen tegen onvoorziene omstandigheden en genieten van een volledige financiële bescherming. Neem contact op met Europabank voor meer informatie over de verzekeringsmogelijkheden in combinatie met uw hypothecaire lening.

santander lenen

Ontdek de Financiële Mogelijkheden van Santander Lenen

Alles wat u moet weten over lenen bij Santander

Santander lenen: Financiële oplossingen op maat

Als u op zoek bent naar een betrouwbare partner voor uw financiële behoeften, dan is Santander een naam die u kunt vertrouwen. Met een breed scala aan leenproducten en -diensten biedt Santander oplossingen op maat voor al uw leningsbehoeften.

Of u nu geld wilt lenen voor een nieuwe auto, een renovatie van uw huis, of gewoon om onverwachte kosten op te vangen, Santander heeft verschillende leningsopties beschikbaar om aan uw specifieke situatie te voldoen.

Flexibele voorwaarden en transparante tarieven

Bij Santander begrijpen we dat elke klant unieke financiële behoeften heeft. Daarom bieden we flexibele voorwaarden en transparante tarieven, zodat u precies weet waar u aan toe bent bij het afsluiten van een lening bij ons.

Online aanvragen en snel besluit

Het aanvragen van een lening bij Santander is eenvoudig en gemakkelijk. U kunt online een aanvraag indienen en binnen de kortst mogelijke tijd ontvangt u een besluit over uw lening. Zo kunt u snel de financiële steun krijgen die u nodig heeft.

Deskundig advies en uitstekende klantenservice

Bij Santander staan onze deskundige medewerkers klaar om u te helpen bij elke stap van het proces. Of het nu gaat om het kiezen van de juiste leningsoptie, het beantwoorden van uw vragen of het verstrekken van advies over financiële planning, wij zijn er om u te ondersteunen.

Kortom, als het gaat om lenen met vertrouwen en gemoedsrust, is Santander de ideale keuze. Ontdek vandaag nog onze leenproducten en vind de perfecte financiële oplossing die aansluit bij uw behoeften.


Veelgestelde Vragen over Leningen bij Santander in België

  1. Wat zijn de rentetarieven voor leningen bij Santander?
  2. Hoe kan ik een lening aanvragen bij Santander?
  3. Welke documenten heb ik nodig om een lening bij Santander af te sluiten?
  4. Hoe lang duurt het voordat mijn leningsaanvraag bij Santander wordt verwerkt?
  5. Zijn er boetes voor vervroegde aflossing van een lening bij Santander?
  6. Biedt Santander ook verzekeringen of andere financiële producten in combinatie met leningen aan?

Wat zijn de rentetarieven voor leningen bij Santander?

Bij Santander variëren de rentetarieven voor leningen afhankelijk van verschillende factoren, zoals het type lening, het geleende bedrag, de looptijd en uw individuele financiële situatie. Het is belangrijk op te merken dat Santander transparante tarieven hanteert en u vooraf duidelijk informeert over de rente die van toepassing is op uw specifieke lening. Door flexibele voorwaarden en transparante tarieven te bieden, streeft Santander ernaar om klanten duidelijkheid en gemoedsrust te bieden bij het afsluiten van een lening. Neem contact op met Santander voor meer informatie over de actuele rentetarieven en ontdek welke leningsoptie het beste bij uw behoeften past.

Hoe kan ik een lening aanvragen bij Santander?

Wanneer u een lening wilt aanvragen bij Santander, kunt u dit eenvoudig online doen via de website van Santander. Op de website vindt u een duidelijk en gebruiksvriendelijk aanvraagformulier waarop u uw persoonlijke gegevens en financiële informatie kunt invullen. Nadat u het aanvraagformulier heeft ingevuld en ingediend, zal Santander uw aanvraag beoordelen en binnen korte tijd een besluit nemen over uw lening. Het proces is snel, transparant en gemakkelijk, zodat u snel de financiële steun kunt krijgen die u nodig heeft. Mocht u tijdens het aanvraagproces vragen hebben of hulp nodig hebben, dan staat het deskundige team van Santander altijd klaar om u te ondersteunen en te begeleiden bij elke stap van de aanvraag.

Welke documenten heb ik nodig om een lening bij Santander af te sluiten?

Om een lening bij Santander af te sluiten, heeft u enkele documenten nodig om uw aanvraag te ondersteunen. De specifieke documenten die vereist zijn, kunnen variëren afhankelijk van het type lening dat u aanvraagt en uw individuele situatie. Over het algemeen kunt u verwachten dat u identificatiedocumenten zoals een geldig identiteitsbewijs of paspoort moet verstrekken, evenals bewijs van inkomen zoals loonstrookjes of belastingaangiften. Daarnaast kan Santander aanvullende documentatie vragen om uw financiële situatie te beoordelen en ervoor te zorgen dat u in staat bent om de lening terug te betalen. Het is raadzaam om contact op te nemen met Santander voor specifieke informatie over welke documenten vereist zijn voor uw leningsaanvraag.

Hoe lang duurt het voordat mijn leningsaanvraag bij Santander wordt verwerkt?

Wanneer u een leningsaanvraag indient bij Santander, wilt u natuurlijk weten hoe lang het duurt voordat uw aanvraag wordt verwerkt. Bij Santander streven we ernaar om leningsaanvragen zo snel en efficiënt mogelijk te verwerken. Nadat u online een aanvraag heeft ingediend, zal ons team van experts uw aanvraag zorgvuldig beoordelen. In de meeste gevallen ontvangt u binnen enkele werkdagen een besluit over uw lening. We begrijpen dat tijd cruciaal kan zijn bij financiële beslissingen, daarom doen we ons best om het proces zo vlot mogelijk te laten verlopen, zodat u snel duidelijkheid heeft over uw leningsaanvraag bij Santander.

Zijn er boetes voor vervroegde aflossing van een lening bij Santander?

Ja, bij Santander kunnen er boetes van toepassing zijn voor vervroegde aflossing van een lening. Het is belangrijk om de voorwaarden van uw leningsovereenkomst zorgvuldig te lezen om te begrijpen welke kosten er verbonden zijn aan het vervroegd aflossen van uw lening bij Santander. In sommige gevallen kan het voordelig zijn om eerder af te lossen, maar het is raadzaam om contact op te nemen met Santander of uw financieel adviseur voor specifiek advies over de mogelijke kosten en gevolgen van vervroegde aflossing.

Biedt Santander ook verzekeringen of andere financiële producten in combinatie met leningen aan?

Ja, Santander biedt ook verzekeringen en andere financiële producten aan in combinatie met leningen. Bij Santander begrijpen we dat het belangrijk is om uw lening te beschermen en financiële zekerheid te bieden in geval van onvoorziene omstandigheden. Daarom bieden wij verschillende verzekeringsmogelijkheden, zoals overlijdensrisicoverzekeringen of arbeidsongeschiktheidsverzekeringen, die kunnen worden gekoppeld aan uw lening. Op deze manier kunt u met een gerust hart lenen, wetende dat u financieel beschermd bent. Daarnaast biedt Santander ook andere financiële producten en diensten aan die kunnen helpen bij het beheren van uw financiën en het realiseren van uw doelen. Neem contact met ons op voor meer informatie over onze verzekerings- en financiële productaanbiedingen in combinatie met leningen.

kosten lening

Alles wat u moet weten over de kosten van een lening

Kosten van een lening: wat u moet weten

Kosten van een lening: wat u moet weten

Als u overweegt om een lening af te sluiten, is het belangrijk om goed op de hoogte te zijn van de kosten die hiermee gepaard gaan. Het is verleidelijk om alleen te kijken naar het bedrag dat u wilt lenen en de maandelijkse aflossingen, maar er zijn ook andere kosten waar u rekening mee moet houden.

Rentevoet

Een van de belangrijkste kosten van een lening is de rentevoet. Dit is het percentage dat de kredietverstrekker rekent op het geleende bedrag. Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen voor uw lening. Het is dus belangrijk om te shoppen voor de laagst mogelijke rentevoet.

Administratieve kosten

Naast de rentevoet kunnen er ook administratieve kosten verbonden zijn aan uw lening. Dit zijn kosten die worden aangerekend voor het verwerken van uw aanvraag, het opstellen van het contract en andere administratieve taken. Deze kosten kunnen variëren tussen verschillende kredietverstrekkers, dus het loont de moeite om deze goed te vergelijken.

Verzekeringen

Sommige kredietverstrekkers kunnen ook eisen dat u bepaalde verzekeringen afsluit bij het aangaan van een lening, zoals een schuldsaldoverzekering of een overlijdensverzekering. Deze verzekeringen kunnen extra kosten met zich meebrengen, dus zorg ervoor dat u goed begrijpt welke verzekeringen vereist zijn en wat de kosten hiervan zijn.

Vergelijk verschillende opties

Om ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw lening, is het essentieel om verschillende kredietverstrekkers en hun voorwaarden te vergelijken. Let niet alleen op de rentevoet, maar ook op eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kostprijs van uw lening.

Door goed geïnformeerd te zijn over alle mogelijke kosten die gepaard gaan met een lening en door verschillende opties zorgvuldig te vergelijken, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt en niet voor verrassingen komt te staan tijdens de looptijd van uw lening.


Veelgestelde Vragen over de Kosten van een Lening in België

  1. Wat is de rentevoet en hoe wordt deze bepaald?
  2. Welke administratieve kosten zijn er verbonden aan het afsluiten van een lening?
  3. Zijn er extra kosten zoals dossierkosten of notariskosten bij het aangaan van een lening?
  4. Moet ik verplicht bepaalde verzekeringen afsluiten bij het afsluiten van een lening?
  5. Hoe kan ik verschillende leningsopties vergelijken om de meest voordelige te kiezen?
  6. Wat gebeurt er als ik mijn lening niet op tijd kan terugbetalen? Zijn er boetes of extra kosten?
  7. Kan de rentevoet van mijn lening variabel zijn en zo ja, hoe werkt dit?
  8. Zijn er speciale kortingen of promoties beschikbaar voor bepaalde types leningen?

Wat is de rentevoet en hoe wordt deze bepaald?

De rentevoet van een lening is het percentage dat de kredietverstrekker aanrekent op het geleende bedrag. Deze rentevoet wordt bepaald op basis van verschillende factoren, waaronder de marktrente, het risicoprofiel van de lener, de looptijd van de lening en de concurrentie tussen kredietverstrekkers. Hoe hoger het risico dat een lener vormt voor de kredietverstrekker, hoe hoger de rentevoet zal zijn. Het is belangrijk om te begrijpen hoe de rentevoet wordt vastgesteld, aangezien dit een grote invloed heeft op de totale kosten van uw lening.

Welke administratieve kosten zijn er verbonden aan het afsluiten van een lening?

Bij het afsluiten van een lening kunnen verschillende administratieve kosten in rekening worden gebracht. Deze kosten kunnen onder meer bestaan uit dossierkosten, kosten voor het opstellen van het leencontract, notariskosten (indien van toepassing), registratierechten en eventuele andere administratieve verwerkingskosten. Het is belangrijk om goed op de hoogte te zijn van deze administratieve kosten en om ze mee te nemen in uw overwegingen bij het kiezen van een lening, aangezien ze de totale kostprijs van de lening kunnen beïnvloeden.

Zijn er extra kosten zoals dossierkosten of notariskosten bij het aangaan van een lening?

Bij het aangaan van een lening kunnen er inderdaad extra kosten zoals dossierkosten of notariskosten van toepassing zijn, afhankelijk van de kredietverstrekker en het type lening. Dossierkosten worden doorgaans in rekening gebracht voor het verwerken van uw aanvraag en het opstellen van het leencontract. Notariskosten kunnen vereist zijn als de lening gepaard gaat met een hypotheek op een onroerend goed. Het is daarom belangrijk om bij het afsluiten van een lening goed te informeren naar alle mogelijke bijkomende kosten, zodat u een duidelijk beeld heeft van de totale financiële verplichtingen die gepaard gaan met de lening.

Moet ik verplicht bepaalde verzekeringen afsluiten bij het afsluiten van een lening?

Bij het afsluiten van een lening is de vraag of u verplicht bent om bepaalde verzekeringen af te sluiten een veelgestelde vraag. Sommige kredietverstrekkers kunnen eisen dat u bepaalde verzekeringen, zoals een schuldsaldoverzekering of een overlijdensverzekering, afsluit als onderdeel van de leningsovereenkomst. Deze verzekeringen zijn bedoeld om zowel uzelf als de kredietverstrekker te beschermen in geval van onvoorziene omstandigheden. Het is belangrijk om de voorwaarden van uw lening zorgvuldig door te nemen en te begrijpen welke verzekeringen al dan niet vereist zijn, zodat u volledig op de hoogte bent van alle kosten die gepaard gaan met het afsluiten van de lening.

Hoe kan ik verschillende leningsopties vergelijken om de meest voordelige te kiezen?

Om verschillende leningsopties te vergelijken en de meest voordelige keuze te maken, is het belangrijk om niet alleen naar de rentevoeten te kijken, maar ook naar alle bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kostprijs van de lening. Door een grondige analyse te maken van zaken zoals administratieve kosten, verplichte verzekeringen en eventuele boetes voor vervroegde aflossingen, kunt u een goed beeld krijgen van welke leningsoptie het meest voordelig is op lange termijn. Het loont ook de moeite om verschillende kredietverstrekkers te vergelijken en offertes op te vragen, zodat u een weloverwogen beslissing kunt nemen en financiële verrassingen kunt vermijden.

Wat gebeurt er als ik mijn lening niet op tijd kan terugbetalen? Zijn er boetes of extra kosten?

Wanneer u niet in staat bent om uw lening op tijd terug te betalen, kunnen er verschillende scenario’s optreden, afhankelijk van de voorwaarden van uw leningsovereenkomst. In de meeste gevallen kunnen er boetes of extra kosten in rekening worden gebracht als u in gebreke blijft. Het is belangrijk om de specifieke voorwaarden van uw lening te controleren om te begrijpen welke maatregelen er genomen kunnen worden als u moeite heeft met het nakomen van uw betalingsverplichtingen. Het is raadzaam om zo snel mogelijk contact op te nemen met uw kredietverstrekker en samen naar mogelijke oplossingen te zoeken om verdere financiële problemen te voorkomen.

Kan de rentevoet van mijn lening variabel zijn en zo ja, hoe werkt dit?

Ja, de rentevoet van een lening kan variabel zijn. Bij een variabele rentevoet kan het rentepercentage gedurende de looptijd van de lening veranderen, afhankelijk van marktomstandigheden of andere factoren. Dit betekent dat uw maandelijkse aflossingen kunnen stijgen of dalen, afhankelijk van hoe de rentevoet evolueert. Het voordeel van een variabele rentevoet is dat u kunt profiteren van lagere rentetarieven als de marktrente daalt, maar het risico bestaat ook dat uw maandelijkse kosten toenemen als de rente stijgt. Het is belangrijk om goed te begrijpen hoe een variabele rentevoet werkt en welke risico’s eraan verbonden zijn voordat u beslist om hiermee in te stemmen bij het afsluiten van een lening.

Zijn er speciale kortingen of promoties beschikbaar voor bepaalde types leningen?

Ja, er zijn vaak speciale kortingen of promoties beschikbaar voor bepaalde types leningen. Kredietverstrekkers kunnen bijvoorbeeld tijdelijke aanbiedingen hebben waarbij de rentevoet tijdelijk verlaagd wordt of waarbij bepaalde administratieve kosten komen te vervallen. Ook kunnen er speciale kortingen gelden voor bepaalde doelgroepen, zoals jongeren of nieuwe klanten. Het is daarom verstandig om goed op de hoogte te blijven van eventuele promoties en kortingen die van toepassing kunnen zijn op de lening die u overweegt af te sluiten. Dit kan u helpen om de totale kosten van uw lening te verlagen en een voordeliger financieel product te kiezen.

lening kosten berekenen

Hoe leningkosten correct berekenen: een praktische gids

Hoe leningkosten berekenen: een handige gids

Hoe leningkosten berekenen: een handige gids

Als u overweegt om een lening af te sluiten, is het belangrijk om goed op de hoogte te zijn van de totale kosten die hiermee gemoeid zijn. Het berekenen van de leningkosten kan u helpen om een beter inzicht te krijgen in wat u kunt verwachten en hoeveel u uiteindelijk zult moeten terugbetalen.

Stappen om leningkosten te berekenen

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van de kosten van een lening. Hier zijn enkele stappen die u kunt volgen:

  1. Bepaal het leenbedrag: Dit is het bedrag dat u wilt lenen van de kredietverstrekker.
  2. Rentevoet vaststellen: De rentevoet is het percentage dat u betaalt over het geleende bedrag. Dit kan variëren afhankelijk van de kredietverstrekker en het type lening.
  3. Looptijd van de lening: Dit is de periode waarin u de lening zult terugbetalen. Hoe langer de looptijd, hoe meer rente u zult betalen.
  4. Bijkomende kosten: Naast rente kunnen er ook andere kosten verbonden zijn aan een lening, zoals administratiekosten of verzekeringspremies. Zorg ervoor dat u deze ook meeneemt in uw berekening.

Voorbeeldberekening

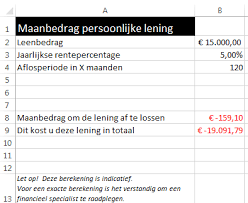
Stel dat u een persoonlijke lening wilt afsluiten van €10.000 met een rentevoet van 5% en een looptijd van 3 jaar. Laten we deze gegevens gebruiken voor een eenvoudige berekening:

(€10.000 x 5% = €500) + €10.000 = €10.500 (totaal terug te betalen bedrag)

Houd er rekening mee dat dit slechts een eenvoudig voorbeeld is en dat de werkelijke kosten kunnen variëren op basis van verschillende factoren.

Conclusie

Het berekenen van de kosten van een lening kan u helpen om financieel verstandige beslissingen te nemen en ervoor te zorgen dat u niet voor verrassingen komt te staan tijdens het terugbetalingsproces. Zorg ervoor dat u alle relevante informatie verzamelt en nauwkeurig berekent voordat u zich verbindt tot het aangaan van een lening.


Veelgestelde Vragen over het Berekenen van Leningskosten

  1. Hoeveel kost 25.000 euro lenen?
  2. Hoeveel betaal ik af voor een lening?
  3. Wat kost een lening van 300000 euro?
  4. Wat kost een lening van 150.000 euro?
  5. Wat kost een lening van 50000 per maand?
  6. Hoe bereken ik de kosten van een lening?
  7. Wat kost een lening van 300.000 euro?
  8. Wat zijn de kosten van een lening van € 15000?
  9. Hoe bereken ik de totale kosten van een lening?
  10. Hoe bereken ik de totale kosten van de lening?
  11. Hoe bereken je de totale kosten van een lening?

Hoeveel kost 25.000 euro lenen?

Een veelgestelde vraag over leningkosten berekenen is: “Hoeveel kost het om 25.000 euro te lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te kennen, kunt u een nauwkeurige berekening maken van de totale kosten die gepaard gaan met het lenen van 25.000 euro, waardoor u een beter inzicht krijgt in wat u kunt verwachten en hoeveel u uiteindelijk zult moeten terugbetalen. Het is belangrijk om alle relevante informatie te verzamelen en zorgvuldig te berekenen voordat u een lening afsluit om financiële verrassingen te voorkomen.

Hoeveel betaal ik af voor een lening?

Een veelgestelde vraag bij het berekenen van leningkosten is: “Hoeveel betaal ik af voor een lening?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals het geleende bedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te berekenen, kunt u een duidelijk beeld krijgen van het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het is essentieel om goed geïnformeerd te zijn over alle kosten die gepaard gaan met een lening, zodat u financieel voorbereid bent en weloverwogen beslissingen kunt nemen.

Wat kost een lening van 300000 euro?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat kost een lening van 300.000 euro? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens in overweging te nemen en een nauwkeurige berekening uit te voeren, kunt u een duidelijk beeld krijgen van de totale kosten die gepaard gaan met het lenen van dit bedrag. Het is belangrijk om alle aspecten zorgvuldig te evalueren voordat u besluit om een dergelijke lening aan te gaan, zodat u goed voorbereid bent op de financiële verplichtingen die hiermee gepaard gaan.

Wat kost een lening van 150.000 euro?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat kost een lening van 150.000 euro? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te analyseren en te berekenen, kunt u een beter inzicht krijgen in de totale kosten die gepaard gaan met het lenen van 150.000 euro. Het is belangrijk om zorgvuldig te werk te gaan bij het bepalen van de totale terugbetalingsbedragen om financiële verrassingen te voorkomen en een weloverwogen beslissing te nemen bij het aangaan van een lening van dit bedrag.

Wat kost een lening van 50000 per maand?

Een veelgestelde vraag bij het berekenen van leningkosten is: “Wat kost een lening van 50.000 euro per maand?” Bij het beantwoorden van deze vraag is het belangrijk om rekening te houden met verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te analyseren en te berekenen, kunt u een duidelijk beeld krijgen van wat uw maandelijkse aflossingen zullen zijn en hoeveel u in totaal zult terugbetalen gedurende de looptijd van de lening. Het is essentieel om deze berekeningen zorgvuldig uit te voeren om ervoor te zorgen dat u financieel voorbereid bent en geen onverwachte kosten tegenkomt tijdens het aflossingsproces.

Hoe bereken ik de kosten van een lening?

Een veelgestelde vraag is: “Hoe bereken ik de kosten van een lening?” Het berekenen van de kosten van een lening kan op basis van verschillende factoren, waaronder het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te combineren in een berekening, kunt u een duidelijk beeld krijgen van het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het is essentieel om deze berekening nauwkeurig uit te voeren om financiële verrassingen te voorkomen en verstandige beslissingen te nemen bij het afsluiten van een lening.

Wat kost een lening van 300.000 euro?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat kost een lening van 300.000 euro? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te analyseren en te berekenen, kunt u een beter inzicht krijgen in de totale kosten die gepaard gaan met het lenen van een bedrag van 300.000 euro. Het is belangrijk om zorgvuldig te overwegen hoeveel u uiteindelijk zult moeten terugbetalen en welke impact dit kan hebben op uw financiële situatie op lange termijn.

Wat zijn de kosten van een lening van € 15000?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat zijn de kosten van een lening van € 15.000? Om deze vraag nauwkeurig te beantwoorden, moeten verschillende factoren in overweging worden genomen, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Door deze elementen zorgvuldig te analyseren en te berekenen, kunt u een duidelijk beeld krijgen van het totale bedrag dat u uiteindelijk zult moeten terugbetalen bij het aangaan van een lening van € 15.000. Het is essentieel om goed geïnformeerd te zijn over alle kosten die gepaard gaan met het lenen van geld om financiële verrassingen te voorkomen en verstandige beslissingen te nemen.

Hoe bereken ik de totale kosten van een lening?

Een veelgestelde vraag is: “Hoe bereken ik de totale kosten van een lening?” Het berekenen van de totale kosten van een lening vereist het in overweging nemen van verschillende factoren, zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te combineren, kunt u een nauwkeurige schatting maken van het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het is essentieel om deze berekening te maken voordat u een lening afsluit, zodat u goed geïnformeerd bent over de financiële verplichtingen die gepaard gaan met het lenen van geld.

Hoe bereken ik de totale kosten van de lening?

Een veelgestelde vraag is: “Hoe bereken ik de totale kosten van de lening?” Het is essentieel om de totale kosten van een lening te berekenen voordat u zich verbindt tot het afsluiten ervan. Om de totale kosten van een lening te berekenen, dient u rekening te houden met factoren zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Door deze gegevens zorgvuldig te analyseren en te berekenen, kunt u een duidelijk beeld krijgen van hoeveel u uiteindelijk zult moeten terugbetalen en kunt u weloverwogen financiële beslissingen nemen.

Hoe bereken je de totale kosten van een lening?

Een veelgestelde vraag is: “Hoe bereken je de totale kosten van een lening?” Het is belangrijk om de totale kosten van een lening nauwkeurig te berekenen om een duidelijk beeld te krijgen van wat het lenen daadwerkelijk zal kosten. Om de totale kosten van een lening te berekenen, moet je rekening houden met factoren zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te berekenen, kun je een goed geïnformeerde beslissing nemen over het aangaan van een lening en ervoor zorgen dat je financiële planning in lijn is met de verwachte terugbetalingskosten.

snel lening aanvragen

Hoe Snel en Eenvoudig een Lening Aanvragen: Een Gids voor Financiële Hulp

Snel Lening Aanvragen

Snel Lening Aanvragen: Een Gids voor Financiële Hulp

Heeft u dringend behoefte aan financiële steun? Het aanvragen van een lening kan een snelle en effectieve manier zijn om uw onmiddellijke financiële behoeften te dekken. Of het nu gaat om onvoorziene medische kosten, reparaties aan uw huis of andere urgente uitgaven, het verkrijgen van een lening kan u helpen om snel weer op de been te komen.

Stappen om Snel een Lening Aan te Vragen:

  1. Bepaal uw behoeften: Voordat u een lening aanvraagt, is het belangrijk om duidelijk te weten hoeveel geld u nodig heeft en voor welk doel.
  2. Vergelijk leningsopties: Er zijn verschillende soorten leningen beschikbaar, zoals persoonlijke leningen, doorlopend krediet of hypothecaire leningen. Vergelijk de rentetarieven, voorwaarden en aflossingsopties om de beste keuze te maken.
  3. Verzamel documenten: Zorg ervoor dat u alle benodigde documenten bij de hand heeft, zoals identiteitsbewijs, bewijs van inkomen en bankafschriften.
  4. Dien uw aanvraag in: Nadat u een geschikte geldverstrekker heeft gekozen, dient u uw leningsaanvraag in. Dit kan vaak online worden gedaan en vereist het invullen van een formulier met persoonlijke gegevens en financiële informatie.
  5. Wacht op goedkeuring: Na het indienen van uw aanvraag zal de geldverstrekker deze beoordelen en beslissen of u in aanmerking komt voor de lening. Dit proces kan variëren in tijd, afhankelijk van de geldverstrekker.
  6. Ontvang het geld: Als uw leningsaanvraag wordt goedgekeurd, ontvangt u het geleende bedrag op uw rekening. U kunt dit geld gebruiken voor het beoogde doel en beginnen met terugbetalen volgens de overeengekomen voorwaarden.

Het is belangrijk om verantwoordelijkheid te nemen bij het aangaan van een lening en ervoor te zorgen dat u in staat bent om deze terug te betalen volgens de overeengekomen termijnen. Zorg ervoor dat u alle voorwaarden begrijpt voordat u akkoord gaat met een leningsaanbod.

Vergeet niet dat een lening slechts een tijdelijke oplossing is voor financiële problemen en dat het belangrijk is om ook naar langetermijnoplossingen te kijken om uw financiële gezondheid te waarborgen.


8 Voordelen van Snel een Lening Aanvragen in België

  1. Snelle toegang tot financiële middelen in noodgevallen.
  2. Eenvoudig online aanvraagproces bespaart tijd en moeite.
  3. Flexibele leningsopties om aan uw specifieke behoeften te voldoen.
  4. Transparante voorwaarden en tarieven voor duidelijkheid.
  5. Mogelijkheid om meerdere geldverstrekkers te vergelijken voor de beste deal.
  6. Geen langdurige wachttijden zoals bij traditionele leningen van banken.
  7. Gemakkelijke goedkeuring voor leningen met minder strenge eisen dan bij reguliere kredietverstrekkers.
  8. Directe storting van het geleende bedrag op uw rekening voor onmiddellijk gebruik.


Nadelen van het Snel Aanvragen van een Lening: Hoge Rentetarieven, Kortetermijnoplossing en Risico op Schulden

  1. Hoge rentetarieven
  2. Kortetermijnoplossing
  3. Risico op schulden

Snelle toegang tot financiële middelen in noodgevallen.

Het snel aanvragen van een lening biedt het voordeel van snelle toegang tot financiële middelen in noodgevallen. In situaties waarin onverwachte kosten zich voordoen en directe financiële ondersteuning nodig is, kan het aanvragen van een lening helpen om snel de benodigde middelen te verkrijgen. Dit stelt individuen in staat om urgente uitgaven te dekken en onvoorziene situaties aan te pakken zonder langdurige vertragingen, waardoor financiële stress wordt verminderd en essentiële behoeften kunnen worden voldaan.

Eenvoudig online aanvraagproces bespaart tijd en moeite.

Het eenvoudige online aanvraagproces voor het snel aanvragen van een lening biedt een waardevol voordeel doordat het tijd en moeite bespaart. Door simpelweg vanuit uw eigen huis of kantoor toegang te hebben tot de benodigde formulieren en documenten, kunt u efficiënt en gemakkelijk uw leningsaanvraag indienen. Dit bespaart kostbare tijd die anders zou worden besteed aan fysieke afspraken of het verzamelen van papierwerk, waardoor u sneller toegang krijgt tot de financiële steun die u nodig heeft.

Flexibele leningsopties om aan uw specifieke behoeften te voldoen.

Een van de voordelen van het snel aanvragen van een lening is de beschikbaarheid van flexibele leningsopties die kunnen worden afgestemd op uw specifieke behoeften. Of u nu op zoek bent naar een klein bedrag voor een korte periode of een grotere lening met langere terugbetalingstermijnen, geldverstrekkers bieden diverse opties om aan verschillende financiële situaties te voldoen. Door deze flexibiliteit kunnen leners een lening kiezen die het beste aansluit bij hun individuele omstandigheden en hen in staat stellen om hun financiële doelen te bereiken op een manier die voor hen het meest geschikt is.

Transparante voorwaarden en tarieven voor duidelijkheid.

Een belangrijk voordeel van het snel aanvragen van een lening is de transparantie van de voorwaarden en tarieven, waardoor duidelijkheid wordt geboden aan de lener. Door heldere en begrijpelijke informatie te verstrekken over de kosten, rentetarieven en terugbetalingsvoorwaarden, kunnen leners een weloverwogen beslissing nemen en precies weten waar ze aan toe zijn. Dit verhoogt het vertrouwen tussen de geldverstrekker en de lener en zorgt voor een eerlijke en open communicatie gedurende het hele leenproces.

Mogelijkheid om meerdere geldverstrekkers te vergelijken voor de beste deal.

Een van de voordelen van het snel aanvragen van een lening is de mogelijkheid om meerdere geldverstrekkers te vergelijken voor de beste deal. Door verschillende leningsopties en rentetarieven te onderzoeken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste bij uw behoeften en financiële situatie past. Het vergelijken van geldverstrekkers stelt u in staat om gunstige voorwaarden te vinden en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw lening. Dit kan helpen om kosten te verlagen en uw financiële last op lange termijn te verminderen.

Geen langdurige wachttijden zoals bij traditionele leningen van banken.

Een groot voordeel van het snel aanvragen van een lening is dat er geen langdurige wachttijden zijn, in tegenstelling tot traditionele leningen van banken. Bij het aanvragen van een snelle lening kunnen mensen vaak binnen enkele uren goedkeuring krijgen en het geleende bedrag op hun rekening ontvangen. Dit maakt het een handige optie voor noodgevallen of onverwachte financiële behoeften, waarbij directe toegang tot fondsen essentieel is. Het vermijden van lange wachttijden stelt mensen in staat om snel te handelen en hun financiële situatie te beheren zonder onnodige vertragingen.

Gemakkelijke goedkeuring voor leningen met minder strenge eisen dan bij reguliere kredietverstrekkers.

Een groot voordeel van het snel aanvragen van een lening is de gemakkelijke goedkeuring, met minder strenge eisen dan bij reguliere kredietverstrekkers. Hierdoor kunnen mensen die moeite hebben om aan de strikte criteria van traditionele geldschieters te voldoen, toch toegang krijgen tot de financiële steun die ze nodig hebben. Dit maakt het proces van leningaanvraag toegankelijker en biedt een snelle oplossing voor diegenen die dringend financiële hulp nodig hebben.

Directe storting van het geleende bedrag op uw rekening voor onmiddellijk gebruik.

Een groot voordeel van het snel aanvragen van een lening is de directe storting van het geleende bedrag op uw rekening, waardoor u het geld onmiddellijk kunt gebruiken voor uw dringende financiële behoeften. Deze snelle beschikbaarheid van fondsen kan een cruciale rol spelen bij het oplossen van onvoorziene uitgaven of noodsituaties, waardoor u snel financiële gemoedsrust kunt krijgen en weer controle over uw financiën kunt nemen.

Hoge rentetarieven

Een nadeel van het snel aanvragen van een lening zijn de hoge rentetarieven die ermee gepaard kunnen gaan. Snelle leningen worden vaak geassocieerd met hogere rentetarieven, wat kan leiden tot aanzienlijk hogere totale kosten van de lening. Het is belangrijk voor leners om zich bewust te zijn van deze hoge rentekosten en ervoor te zorgen dat ze de financiële implicaties begrijpen voordat ze een snelle lening aangaan. Het is raadzaam om verschillende leningsopties te vergelijken en zorgvuldig te overwegen voordat men instemt met een leningsaanbod om onverwachte financiële lasten in de toekomst te voorkomen.

Kortetermijnoplossing

Kortetermijnoplossing: Het aangaan van een snelle lening kan een korte termijn oplossing zijn voor financiële problemen, maar het is belangrijk om langetermijnoplossingen te overwegen. Het risico bestaat dat het snel lenen van geld alleen de symptomen van financiële moeilijkheden verlicht, zonder de onderliggende oorzaken aan te pakken. Het is essentieel om niet alleen te focussen op directe noodhulp, maar ook om duurzame financiële strategieën te ontwikkelen die helpen om toekomstige problemen te voorkomen en uw algehele financiële welzijn te verbeteren.

Risico op schulden

Een belangrijk nadeel van het snel aanvragen van een lening is het risico op schulden. Als u er niet in slaagt om de lening op tijd terug te betalen, loopt u het gevaar in een vicieuze cirkel van schulden terecht te komen. Het niet kunnen voldoen aan de aflossingsverplichtingen kan leiden tot verhoogde rentekosten en extra kosten, waardoor uw financiële situatie nog moeilijker wordt. Het is essentieel om realistisch te zijn over uw terugbetalingscapaciteit voordat u een lening afsluit om te voorkomen dat u in ernstige financiële problemen belandt.

geld lenen bij familie

Overwegen om Geld te Lenen bij Familie: Voor- en Nadelen

Geld Lenen bij Familie: Voor- en Nadelen

Geld Lenen bij Familie: Voor- en Nadelen

Het kan voorkomen dat je in een situatie terechtkomt waarin je extra geld nodig hebt. In zo’n geval overwegen sommige mensen om geld te lenen van familieleden in plaats van naar een bank te stappen. Hoewel het lenen van geld bij familie voordelen kan hebben, zijn er ook enkele potentiële nadelen waar je rekening mee moet houden.

Voordelen van Geld Lenen bij Familie:

  • Geen Rentekosten: In tegenstelling tot leningen bij banken hoef je vaak geen rente te betalen wanneer je geld leent van familie.
  • Flexibele Terugbetalingsvoorwaarden: Je kunt mogelijk flexibele afspraken maken over de terugbetalingstermijnen en -bedragen met je familie, wat minder stressvol kan zijn dan een traditionele lening.
  • Vertrouwensband: Geld lenen bij familie kan gebaseerd zijn op een bestaande vertrouwensband, waardoor de transactie soepeler kan verlopen.

Nadelen van Geld Lenen bij Familie:

  • Mogelijke Familieruzies: Financiële transacties binnen families kunnen spanningen veroorzaken en zelfs leiden tot ruzies als er onduidelijkheid of onenigheid ontstaat over de voorwaarden van de lening.
  • Risico op Verlies van Geld en Relaties: Als het niet goed wordt beheerd, kan het lenen van geld bij familie leiden tot verlies van zowel financiële middelen als goede relaties binnen de familie.
  • Gebrek aan Formele Documentatie: Zonder formele documentatie kunnen misverstanden ontstaan over de exacte voorwaarden en terugbetalingsafspraken, wat problematisch kan zijn in geval van geschillen.

Het is belangrijk om zorgvuldig na te denken over de voor- en nadelen voordat je besluit geld te lenen bij familie. Open communicatie, duidelijke afspraken en respect voor elkaars grenzen kunnen helpen om eventuele problemen te voorkomen. Overweeg ook om eventuele leningsovereenkomsten schriftelijk vast te leggen om verwarring in de toekomst te voorkomen.

Kortom, hoewel geld lenen bij familie aantrekkelijk kan lijken vanwege bepaalde voordelen, is het essentieel om bewust te zijn van de mogelijke risico’s die ermee gepaard gaan. Weeg alle aspecten zorgvuldig af voordat je deze financiële beslissing neemt.


Zes Tips voor het Lenen van Geld bij Familie in België

  1. Maak duidelijke afspraken over het geleende bedrag en de terugbetalingstermijn.
  2. Houd rekening met eventuele gevolgen voor de familierelatie bij geld lenen.
  3. Zorg voor een schriftelijke overeenkomst om misverstanden te voorkomen.
  4. Wees eerlijk over je financiële situatie en je mogelijkheden tot terugbetaling.
  5. Besef dat geld lenen van familie emotionele belasting kan veroorzaken.
  6. Overweeg ook andere opties en bekijk of geld lenen bij familie echt nodig is.

Maak duidelijke afspraken over het geleende bedrag en de terugbetalingstermijn.

Het is van essentieel belang om duidelijke afspraken te maken over het geleende bedrag en de terugbetalingstermijn wanneer je geld leent bij familie. Door transparant te zijn over de exacte voorwaarden van de lening, zoals het bedrag dat wordt geleend en wanneer het moet worden terugbetaald, kunnen mogelijke misverstanden en conflicten in de toekomst worden voorkomen. Het opstellen van heldere afspraken zorgt voor een duidelijk kader en helpt om de financiële transactie soepel en respectvol te laten verlopen binnen de familierelatie.

Houd rekening met eventuele gevolgen voor de familierelatie bij geld lenen.

Bij het overwegen van geld lenen bij familie is het essentieel om rekening te houden met de mogelijke gevolgen voor de familierelatie. Financiële transacties binnen families kunnen delicate situaties creëren en onbedoelde spanningen veroorzaken als er onduidelijkheid of onenigheid ontstaat over de leningsvoorwaarden. Het is belangrijk om open communicatie te behouden, respect te tonen voor elkaars standpunten en eventuele afspraken duidelijk en eerlijk te bespreken om zo de familiebanden te behouden en mogelijke conflicten te voorkomen.

Zorg voor een schriftelijke overeenkomst om misverstanden te voorkomen.

Het is verstandig om bij het lenen van geld bij familie te zorgen voor een schriftelijke overeenkomst om misverstanden te voorkomen. Door alle afspraken en voorwaarden op papier vast te leggen, kunnen eventuele onduidelijkheden in de toekomst worden vermeden. Een formele overeenkomst kan dienen als referentiepunt en kan helpen om de verwachtingen van zowel de lener als de uitlener duidelijk te definiëren. Op die manier wordt de kans op conflicten of miscommunicatie verminderd en kunnen familierelaties beschermd worden tijdens het leningsproces.

Wees eerlijk over je financiële situatie en je mogelijkheden tot terugbetaling.

Het is van cruciaal belang om eerlijk te zijn over je financiële situatie en je mogelijkheden tot terugbetaling wanneer je overweegt geld te lenen bij familie. Door open en transparant te communiceren over je financiële omstandigheden, kunnen misverstanden worden voorkomen en kunnen realistische terugbetalingsafspraken worden gemaakt die voor beide partijen acceptabel zijn. Het tonen van respect voor de financiële steun die je ontvangt en het nakomen van gemaakte afspraken dragen bij aan het behoud van goede relaties binnen de familie.

Besef dat geld lenen van familie emotionele belasting kan veroorzaken.

Het is belangrijk om te beseffen dat geld lenen van familie emotionele belasting kan veroorzaken. Financiële transacties binnen de familiekring kunnen de onderlinge relaties en dynamiek beïnvloeden. Het is essentieel om vooraf duidelijke afspraken te maken en open communicatie te behouden om eventuele misverstanden of conflicten te voorkomen. Het is verstandig om zowel financiële als emotionele aspecten in overweging te nemen voordat je besluit geld te lenen van familieleden.

Overweeg ook andere opties en bekijk of geld lenen bij familie echt nodig is.

Bij het overwegen van geld lenen bij familie is het verstandig om ook andere opties te bekijken en kritisch te evalueren of het lenen van geld bij familie echt noodzakelijk is. Soms zijn er alternatieve financieringsmogelijkheden beschikbaar die minder risico met zich meebrengen en beter passen bij jouw financiële situatie. Het is belangrijk om een weloverwogen beslissing te nemen en alle mogelijke opties zorgvuldig af te wegen voordat je de stap zet om geld te lenen van familieleden.