Tag, marktomstandigheden

De kosten van een persoonlijke lening: Wat zijn de totale uitgaven?

Wat kost een persoonlijke lening?

Wat kost een persoonlijke lening?

Een persoonlijke lening kan een handige manier zijn om onverwachte kosten te dekken, een grote aankoop te financieren of schulden te consolideren. Maar voordat je besluit om een persoonlijke lening af te sluiten, is het belangrijk om de kosten goed te begrijpen.

De totale kosten van een persoonlijke lening bestaan uit verschillende elementen:

Rentevoet

Een van de belangrijkste kosten van een persoonlijke lening is de rentevoet. Dit is het percentage dat de geldverstrekker in rekening brengt voor het lenen van het geld. Hoe hoger de rentevoet, hoe meer je uiteindelijk zult betalen voor de lening.

Afsluitkosten

Sommige geldverstrekkers rekenen ook afsluitkosten aan bij het afsluiten van een persoonlijke lening. Deze kosten kunnen variëren en moeten in overweging worden genomen bij het berekenen van de totale kosten.

Aflossingen

Naast rente en afsluitkosten moet je ook rekening houden met de maandelijkse aflossingen op de lening. Deze bedragen kunnen variëren, afhankelijk van de looptijd van de lening en het geleende bedrag.

Totaal terug te betalen bedrag

Het totale terug te betalen bedrag is het bedrag dat je uiteindelijk betaalt voor de lening, inclusief rente en eventuele bijkomende kosten. Het is belangrijk om dit bedrag te kennen voordat je beslist of een persoonlijke lening geschikt is voor jouw situatie.

Kortom, voordat je een persoonlijke lening afsluit, is het essentieel om alle kosten zorgvuldig te evalueren en te vergelijken tussen verschillende geldverstrekkers. Zorg ervoor dat je begrijpt hoeveel je uiteindelijk zult betalen en of dit binnen jouw budget past.


Veelgestelde Vragen over de Kosten van een Persoonlijke Lening in België

  1. Wat is de gemiddelde rentevoet voor een persoonlijke lening?
  2. Welke factoren beïnvloeden de rentevoet van een persoonlijke lening?
  3. Zijn er kosten verbonden aan het afsluiten van een persoonlijke lening?
  4. Hoe kan ik de maandelijkse aflossingen op een persoonlijke lening berekenen?
  5. Wat gebeurt er als ik mijn persoonlijke lening niet op tijd terugbetaal?
  6. Kan ik extra betalingen doen om mijn persoonlijke lening sneller af te lossen?
  7. Wat is het verschil tussen een vaste en variabele rentevoet bij een persoonlijke lening?
  8. Zijn er boetes of kosten verbonden aan het vervroegd aflossen van een persoonlijke lening?
  9. Hoe lang duurt het gemiddeld om een persoonlijke lening volledig af te lossen?

Wat is de gemiddelde rentevoet voor een persoonlijke lening?

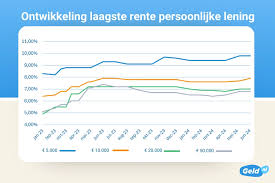
Een veelgestelde vraag over persoonlijke leningen is: wat is de gemiddelde rentevoet voor een persoonlijke lening? De gemiddelde rentevoet voor een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en jouw kredietgeschiedenis. Over het algemeen ligt de gemiddelde rentevoet voor persoonlijke leningen in België tussen de 4% en 10%. Het is echter belangrijk op te merken dat individuele geldverstrekkers hun eigen tarieven hanteren en dat jouw specifieke situatie van invloed kan zijn op de rente die je uiteindelijk betaalt. Het is verstandig om verschillende aanbieders te vergelijken om de beste rentevoet te vinden die past bij jouw behoeften en financiële situatie.

Welke factoren beïnvloeden de rentevoet van een persoonlijke lening?

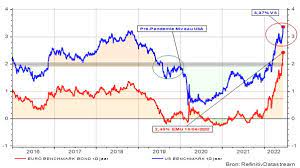
De rentevoet van een persoonlijke lening kan door verschillende factoren worden beïnvloed. Enkele belangrijke factoren die de rentevoet kunnen bepalen, zijn onder meer de kredietwaardigheid van de lener, het geleende bedrag, de looptijd van de lening en de huidige marktomstandigheden. Leners met een uitstekende kredietgeschiedenis en een hoog inkomen kunnen in het algemeen profiteren van lagere rentetarieven, terwijl leners met een minder gunstige financiële situatie mogelijk hogere rentetarieven moeten betalen. Daarnaast kunnen ook externe economische factoren, zoals de algemene rentestand en inflatie, invloed hebben op de rentevoet van een persoonlijke lening. Het is daarom verstandig om deze factoren te overwegen bij het vergelijken van leningsopties en het nemen van financiële beslissingen.

Zijn er kosten verbonden aan het afsluiten van een persoonlijke lening?

Ja, er zijn kosten verbonden aan het afsluiten van een persoonlijke lening. Naast de rente die je betaalt voor het lenen van het geld, kunnen geldverstrekkers ook afsluitkosten in rekening brengen. Deze afsluitkosten kunnen variëren tussen verschillende geldverstrekkers en moeten worden meegenomen bij het berekenen van de totale kosten van de lening. Het is belangrijk om deze kosten te begrijpen en mee te nemen in je overwegingen wanneer je een persoonlijke lening overweegt af te sluiten. Het totale bedrag dat je uiteindelijk terugbetaalt voor de lening bestaat uit de rente, eventuele afsluitkosten en de maandelijkse aflossingen. Het is verstandig om goed geïnformeerd te zijn over alle kosten voordat je een beslissing neemt over het afsluiten van een persoonlijke lening.

Hoe kan ik de maandelijkse aflossingen op een persoonlijke lening berekenen?

Om de maandelijkse aflossingen op een persoonlijke lening te berekenen, zijn er verschillende factoren waarmee rekening moet worden gehouden. Het is gebruikelijk om een online leningcalculator te gebruiken die beschikbaar is op de websites van geldverstrekkers of financiële vergelijkingssites. Door het invoeren van het leenbedrag, de looptijd van de lening en de rentevoet in zo’n calculator, krijg je een overzicht van wat je maandelijks moet aflossen. Het is belangrijk om te onthouden dat naast de maandelijkse aflossingen ook de totale kosten van de lening, inclusief rente en eventuele bijkomende kosten, moeten worden overwogen bij het nemen van een beslissing over een persoonlijke lening.

Wat gebeurt er als ik mijn persoonlijke lening niet op tijd terugbetaal?

Wanneer je jouw persoonlijke lening niet op tijd terugbetaalt, kunnen er verschillende gevolgen optreden. Ten eerste kan de geldverstrekker extra kosten in rekening brengen, zoals boetes of vertragingsrente. Deze kosten kunnen snel oplopen en de totale schuld vergroten. Daarnaast kan het niet op tijd terugbetalen van je lening een negatieve invloed hebben op je kredietwaardigheid en credit score. Dit kan gevolgen hebben voor toekomstige leningen of financiële transacties die je wilt aangaan. Het is daarom essentieel om altijd contact op te nemen met de geldverstrekker als je problemen hebt met het terugbetalen van je persoonlijke lening, zodat er mogelijkheden zijn om tot een passende regeling te komen en verdere financiële problemen te voorkomen.

Kan ik extra betalingen doen om mijn persoonlijke lening sneller af te lossen?

Ja, in de meeste gevallen is het mogelijk om extra betalingen te doen om je persoonlijke lening sneller af te lossen. Door extra geld in te zetten om je lening af te betalen, kun je de looptijd verkorten en uiteindelijk ook besparen op de totale kosten van de lening. Het is echter belangrijk om na te gaan of er eventuele boetes of kosten verbonden zijn aan vervroegde aflossingen, aangezien sommige geldverstrekkers deze kunnen opleggen. Het is verstandig om contact op te nemen met je geldverstrekker en de voorwaarden van je lening te controleren voordat je extra betalingen doet om er zeker van te zijn dat dit gunstig is voor jouw financiële situatie.

Wat is het verschil tussen een vaste en variabele rentevoet bij een persoonlijke lening?

Bij het overwegen van een persoonlijke lening is het belangrijk om het verschil tussen een vaste en variabele rentevoet te begrijpen. Een vaste rentevoet blijft gedurende de hele looptijd van de lening constant, wat betekent dat je elke maand hetzelfde bedrag aan rente betaalt. Dit biedt stabiliteit en voorspelbaarheid, omdat je van tevoren weet hoeveel je elke maand moet betalen. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor je maandelijkse betalingen kunnen stijgen of dalen. Hoewel een variabele rentevoet aanvankelijk lager kan zijn dan een vaste rentevoet, brengt het ook meer risico met zich mee, aangezien onverwachte renteschommelingen invloed kunnen hebben op de totale kosten van de lening. Het is belangrijk om zorgvuldig te overwegen welk type rentevoet het beste past bij jouw financiële situatie en risicobereidheid bij het afsluiten van een persoonlijke lening.

Zijn er boetes of kosten verbonden aan het vervroegd aflossen van een persoonlijke lening?

Ja, er kunnen boetes of kosten verbonden zijn aan het vervroegd aflossen van een persoonlijke lening. Dit wordt vaak aangeduid als een “boete voor vervroegde aflossing” en kan van toepassing zijn als je besluit om de lening sneller terug te betalen dan oorspronkelijk overeengekomen. Het doel van deze boete is om de geldverstrekker te compenseren voor het rente-inkomen dat ze mislopen doordat de lening eerder wordt afgelost. Het is belangrijk om dit aspect te onderzoeken en te begrijpen voordat je een persoonlijke lening afsluit, zodat je niet voor onverwachte kosten komt te staan als je ervoor kiest om de lening eerder af te lossen.

Hoe lang duurt het gemiddeld om een persoonlijke lening volledig af te lossen?

Het gemiddelde tijdsbestek om een persoonlijke lening volledig af te lossen kan variëren afhankelijk van verschillende factoren, zoals de hoogte van het geleende bedrag, de rentevoet en de maandelijkse aflossingen. Over het algemeen hebben persoonlijke leningen een vaste looptijd die vooraf wordt bepaald bij het afsluiten van de lening. Deze looptijd kan variëren van enkele maanden tot enkele jaren, afhankelijk van de specifieke voorwaarden van de leningsovereenkomst. Het is belangrijk om deze looptijd goed te begrijpen en realistisch te evalueren of je in staat zult zijn om de lening binnen deze periode volledig af te lossen.
Alles over ING lening rente: Wat u moet weten

ING Lening Rente: Alles wat u moet weten

ING Lening Rente: Alles wat u moet weten

Als u op zoek bent naar een lening, is het belangrijk om goed te begrijpen hoe de rentevoeten werken. Bij ING, een van de grootste banken in België, bieden ze verschillende leningopties aan met elk hun eigen rentetarieven.

De rentevoet die u betaalt op uw lening bij ING kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw kredietwaardigheid. Het is essentieel om deze factoren in overweging te nemen bij het kiezen van de juiste lening voor uw behoeften.

Bij ING kunt u terecht voor verschillende soorten leningen, waaronder persoonlijke leningen, hypothecaire leningen en autoleningen. Elke soort lening heeft zijn eigen specifieke rentevoeten en voorwaarden, dus het is raadzaam om goed onderzoek te doen voordat u een keuze maakt.

Het is ook belangrijk om te weten dat de rentevoeten op leningen kunnen variëren op basis van marktomstandigheden en economische factoren. Het kan lonend zijn om regelmatig de rentetarieven te vergelijken en indien nodig over te stappen naar een andere lening met gunstigere voorwaarden.

Bij het afsluiten van een lening bij ING is het altijd verstandig om duidelijke afspraken te maken over de rentevoet, eventuele extra kosten en de aflossingsvoorwaarden. Op die manier komt u niet voor verrassingen te staan en kunt u uw lening succesvol aflossen binnen de gestelde termijn.

Kortom, als u op zoek bent naar een lening bij ING, zorg er dan voor dat u goed geïnformeerd bent over de rentevoeten en alle voorwaarden die van toepassing zijn. Op die manier kunt u een weloverwogen beslissing nemen en profiteren van een lening die aansluit bij uw financiële behoeften.


Veelgestelde Vragen over ING Lening Rente in België

  1. Wat is de huidige rentevoet voor leningen bij ING?
  2. Hoe wordt de rentevoet bepaald voor een lening bij ING?
  3. Zijn er speciale kortingen beschikbaar op de rentevoeten voor bepaalde leningtypes bij ING?
  4. Kan ik mijn leningrente heronderhandelen met ING als de marktrente daalt?
  5. Wat gebeurt er als ik mijn lening niet op tijd aflos en hoe beïnvloedt dit de rentevoet?
  6. Zijn er verborgen kosten of extra’s die van invloed kunnen zijn op de totale kosten van een lening bij ING?

Wat is de huidige rentevoet voor leningen bij ING?

Een veelgestelde vraag over leningen bij ING is: “Wat is de huidige rentevoet voor leningen bij ING?” De rentevoet voor leningen bij ING kan variëren afhankelijk van het type lening, het geleende bedrag, de looptijd en andere factoren. Om de meest actuele rentevoeten te kennen, is het raadzaam om rechtstreeks contact op te nemen met ING of de officiële website van de bank te raadplegen. Het is belangrijk om goed geïnformeerd te zijn over de rentetarieven voordat u een lening afsluit, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie.

Hoe wordt de rentevoet bepaald voor een lening bij ING?

Bij ING wordt de rentevoet voor een lening bepaald op basis van verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening en uw kredietwaardigheid. De bank houdt ook rekening met marktomstandigheden en economische factoren bij het vaststellen van de rentetarieven. Het is essentieel om te begrijpen dat de rentevoet kan variëren afhankelijk van deze variabelen en dat het belangrijk is om goed geïnformeerd te zijn over alle voorwaarden voordat u een lening afsluit bij ING. Het is raadzaam om advies in te winnen bij een financieel adviseur en verschillende leningopties te vergelijken om de meest geschikte lening te vinden die past bij uw financiële situatie en behoeften.

Zijn er speciale kortingen beschikbaar op de rentevoeten voor bepaalde leningtypes bij ING?

Bij ING zijn er vaak speciale kortingen beschikbaar op de rentevoeten voor bepaalde leningtypes. Deze kortingen kunnen variëren afhankelijk van het type lening en de specifieke voorwaarden die van toepassing zijn. Het is raadzaam om regelmatig de website van ING te raadplegen of contact op te nemen met een adviseur om op de hoogte te blijven van eventuele promoties of kortingen die momenteel beschikbaar zijn voor leningen. Door gebruik te maken van deze kortingen kunt u mogelijk profiteren van lagere rentetarieven en gunstigere voorwaarden bij het afsluiten van een lening bij ING.

Kan ik mijn leningrente heronderhandelen met ING als de marktrente daalt?

Het is een veelgestelde vraag of het mogelijk is om de leningrente te heronderhandelen met ING als de marktrente daalt. Bij ING is het doorgaans mogelijk om te praten over herziening van de leningrente wanneer de marktrente aanzienlijk daalt. Het kan echter afhangen van verschillende factoren, zoals het type lening dat u heeft en de specifieke voorwaarden van uw leningsovereenkomst. Het is aan te raden om contact op te nemen met ING en te informeren naar de mogelijkheden tot heronderhandeling van uw leningrente in het geval van een daling in de marktrente.

Wat gebeurt er als ik mijn lening niet op tijd aflos en hoe beïnvloedt dit de rentevoet?

Wanneer u uw lening bij ING niet op tijd aflost, kunnen er verschillende gevolgen optreden. In de eerste plaats kunt u te maken krijgen met extra kosten, zoals boetes of vertragingsrente, die de totale kosten van uw lening kunnen verhogen. Daarnaast kan een achterstallige betaling invloed hebben op uw kredietwaardigheid en uw vermogen om in de toekomst leningen af te sluiten. Wat betreft de rentevoet, kan het niet op tijd aflossen van uw lening resulteren in een hogere rentevoet voor toekomstige leningen, aangezien het risico voor de bank toeneemt. Het is daarom van groot belang om altijd tijdig en volgens afspraak uw lening af te lossen om financiële problemen en onnodige kosten te voorkomen.

Zijn er verborgen kosten of extra’s die van invloed kunnen zijn op de totale kosten van een lening bij ING?

Bij het afsluiten van een lening bij ING is het belangrijk om te weten of er verborgen kosten of extra’s zijn die van invloed kunnen zijn op de totale kosten van de lening. Hoewel ING transparant is over hun tarieven en voorwaarden, is het altijd verstandig om goed te informeren naar eventuele bijkomende kosten, zoals administratiekosten, dossierkosten of verzekeringen die verplicht kunnen zijn bij bepaalde leningen. Door duidelijkheid te krijgen over alle mogelijke extra’s die van invloed kunnen zijn op de totale kosten van uw lening, kunt u een weloverwogen beslissing nemen en financiële verrassingen vermijden.

Financieren van Opbrengsteigendom: Lenen als Slimme Investering

Lenen voor Opbrengsteigendom: Een Slimme Investering

Lenen voor Opbrengsteigendom: Een Slimme Investering

Investeren in opbrengsteigendommen kan een lucratieve en stabiele bron van inkomsten zijn. Of u nu een ervaren vastgoedbelegger bent of net begint, het overwegen van leningen om te investeren in opbrengsteigendommen kan u helpen uw portefeuille uit te breiden en uw rendement te maximaliseren.

Door te lenen om een opbrengsteigendom te kopen, kunt u profiteren van hefboomwerking – het gebruik van geleend geld om uw rendement te vergroten. Met lage rentetarieven kunnen leningen voor opbrengsteigendommen aantrekkelijk zijn, vooral als de huurinkomsten de kosten van de lening kunnen dekken en nog steeds winst genereren.

Het kopen van opbrengsteigendommen met behulp van leningen stelt u ook in staat om uw kapitaal efficiënter te gebruiken. In plaats van al uw eigen geld in één eigendom te investeren, kunt u met leningen meerdere eigendommen kopen en diversifiëren, waardoor u risico’s spreidt en uw potentiële rendement vergroot.

Natuurlijk brengen leningen risico’s met zich mee, vooral als de vastgoedmarkt volatiel is of als de huurmarkt onstabiel is. Het is belangrijk om grondig onderzoek te doen naar de marktomstandigheden, potentiële huurinkomsten en risicofactoren voordat u besluit om te lenen voor opbrengsteigendommen.

Als u overweegt om te investeren in opbrengsteigendommen door middel van leningen, is het verstandig om advies in te winnen bij financiële experts en vastgoedprofessionals. Zij kunnen u helpen bij het evalueren van uw financiële situatie, het beoordelen van potentiële eigendommen en het ontwikkelen van een strategie die aansluit bij uw doelen.

In conclusie kan lenen voor opbrengsteigendom een slimme investeringsstrategie zijn voor wie op zoek is naar groeiende passieve inkomstenstromen en waardeopbouw op lange termijn. Met zorgvuldige planning, onderzoek en begeleiding kunt u profiteren van de voordelen die deze investeringsmogelijkheid biedt.


Zeven Tips voor het Lenen voor een Opbrengsteigendom in België

  1. 1. Vergelijk verschillende leningen om de beste voorwaarden te vinden.
  2. 2. Zorg ervoor dat je voldoende eigen inbreng hebt om een lening aan te vragen.
  3. 3. Denk goed na over de looptijd van de lening en kies een passende termijn.
  4. 4. Houd rekening met eventuele bijkomende kosten zoals notariskosten en verzekeringen.
  5. 5. Informeer je over fiscale voordelen die verbonden zijn aan het lenen voor opbrengsteigendom.
  6. 6. Maak een realistische inschatting van het rendement dat je verwacht te behalen met het opbrengsteigendom.
  7. 7. Raadpleeg indien nodig een financieel adviseur voor gepersonaliseerd advies.

1. Vergelijk verschillende leningen om de beste voorwaarden te vinden.

Het is essentieel om verschillende leningen te vergelijken wanneer u overweegt te lenen voor opbrengsteigendom, zodat u de beste voorwaarden kunt vinden die passen bij uw financiële situatie en investeringsdoelen. Door verschillende leningsopties te onderzoeken en te vergelijken op aspecten zoals rentetarieven, looptijden en voorwaarden, kunt u ervoor zorgen dat u een lening kiest die gunstig is en u helpt om maximaal rendement te behalen uit uw investering in opbrengsteigendommen.

2. Zorg ervoor dat je voldoende eigen inbreng hebt om een lening aan te vragen.

Het is essentieel om voldoende eigen inbreng te hebben wanneer je overweegt om een lening aan te vragen voor opbrengsteigendom. Door een aanzienlijk bedrag aan eigen kapitaal in te brengen, toon je aan de geldverstrekker dat je financieel stabiel bent en bereid bent om risico te nemen. Dit kan niet alleen helpen bij het verkrijgen van gunstige voorwaarden voor de lening, maar ook bij het versterken van je positie als investeerder en het verminderen van de totale schuldenlast. Het hebben van voldoende eigen inbreng is een verstandige strategie die kan bijdragen aan een succesvolle investering in opbrengsteigendommen.

3. Denk goed na over de looptijd van de lening en kies een passende termijn.

Bij het overwegen van lenen voor opbrengsteigendom is het essentieel om goed na te denken over de looptijd van de lening en een termijn te kiezen die bij uw financiële situatie past. Een passende termijn kan helpen om de kosten van de lening te beheren, de maandelijkse lasten in balans te houden en de terugbetalingsmogelijkheden te optimaliseren. Door zorgvuldig te plannen en een doordachte keuze te maken wat betreft de looptijd van de lening, kunt u uw investering in opbrengsteigendommen op een verantwoorde en effectieve manier beheren.

4. Houd rekening met eventuele bijkomende kosten zoals notariskosten en verzekeringen.

Bij het overwegen van lenen voor opbrengsteigendom is het essentieel om rekening te houden met eventuele bijkomende kosten, zoals notariskosten en verzekeringen. Deze extra kosten kunnen aanzienlijk zijn en moeten worden opgenomen in uw financiële planning bij het investeren in opbrengsteigendommen. Door vooraf rekening te houden met deze kosten, kunt u realistische verwachtingen stellen en ervoor zorgen dat uw investering in vastgoed succesvol en winstgevend blijft op lange termijn.

5. Informeer je over fiscale voordelen die verbonden zijn aan het lenen voor opbrengsteigendom.

Informeer je over de fiscale voordelen die verbonden zijn aan het lenen voor opbrengsteigendom. Het is essentieel om op de hoogte te zijn van de belastingvoordelen die beschikbaar zijn voor investeerders die leningen gebruiken om opbrengsteigendommen te kopen. Door te begrijpen hoe leningen fiscaal kunnen worden behandeld en welke aftrekposten of voordelen mogelijk van toepassing zijn, kunt u uw financiële planning optimaliseren en uw rendement maximaliseren. Het raadplegen van een belastingadviseur of financieel expert kan u helpen om volledig gebruik te maken van de fiscale stimulansen die beschikbaar zijn bij het investeren in opbrengsteigendommen met behulp van leningen.

6. Maak een realistische inschatting van het rendement dat je verwacht te behalen met het opbrengsteigendom.

Het is essentieel om een realistische inschatting te maken van het rendement dat je verwacht te behalen met het opbrengsteigendom voordat je besluit om te lenen voor deze investering. Door grondig onderzoek te doen naar de potentiële huurinkomsten, kosten en marktomstandigheden, kun je een goed beeld krijgen van wat je kunt verwachten qua rendement op je investering in opbrengsteigendommen. Het is belangrijk om conservatief te zijn in je schattingen en rekening te houden met mogelijke risico’s en onvoorziene kosten, zodat je een weloverwogen beslissing kunt nemen over het al dan niet aangaan van een lening voor opbrengsteigendom.

7. Raadpleeg indien nodig een financieel adviseur voor gepersonaliseerd advies.

Het is verstandig om, indien nodig, een financieel adviseur te raadplegen voor gepersonaliseerd advies bij het overwegen van lenen voor opbrengsteigendom. Een financieel adviseur kan u helpen bij het evalueren van uw financiële situatie, het beoordelen van de risico’s en voordelen van leningen, en het ontwikkelen van een strategie die aansluit bij uw specifieke doelen en behoeften. Hun expertise en inzicht kunnen u helpen om weloverwogen beslissingen te nemen en om uw investeringen op een verantwoorde manier te beheren.

Alles wat u moet weten over leningen, banken en rentevoeten

Artikel: Leningen bij Banken en Rente

Leningen bij Banken en Rente

Als het gaat om leningen bij banken, is de rente een van de belangrijkste factoren waar mensen rekening mee moeten houden. De rentevoet bepaalt immers hoeveel geld u uiteindelijk zult terugbetalen bovenop het geleende bedrag.

Banken hanteren verschillende rentetarieven voor leningen, afhankelijk van verschillende factoren zoals het type lening, de looptijd en uw kredietwaardigheid. Het is daarom essentieel om goed te begrijpen hoe deze rentetarieven werken voordat u een lening afsluit.

Over het algemeen geldt dat leningen met een variabele rentevoet kunnen schommelen op basis van marktomstandigheden, terwijl leningen met een vaste rentevoet gedurende de hele looptijd dezelfde rente behouden. Het kiezen tussen een vaste of variabele rente hangt af van uw persoonlijke financiële situatie en risicotolerantie.

Het is ook belangrijk om te weten dat sommige leningen extra kosten met zich meebrengen, zoals administratiekosten of kosten voor vervroegde terugbetaling. Deze bijkomende kosten kunnen van invloed zijn op de totale kosten van de lening en moeten daarom ook in overweging worden genomen.

Voordat u een lening afsluit bij een bank, is het verstandig om verschillende aanbieders te vergelijken en offertes aan te vragen. Op die manier kunt u de beste deal vinden die past bij uw behoeften en financiële situatie.

Kortom, bij het overwegen van een lening bij een bank is het cruciaal om goed op de hoogte te zijn van de rentevoeten en andere kosten die ermee gepaard gaan. Door zorgvuldig onderzoek te doen en advies in te winnen waar nodig, kunt u ervoor zorgen dat u verstandige financiële beslissingen neemt die passen bij uw langetermijndoelen.


Veelgestelde Vragen over Bankleningen en Rentevoeten in België

  1. Wat is de huidige rentevoet voor leningen bij banken?
  2. Hoe wordt de rente voor een lening bij een bank berekend?
  3. Wat is het verschil tussen een vaste en variabele rentevoet voor leningen?
  4. Zijn er extra kosten verbonden aan het afsluiten van een lening bij een bank?
  5. Hoe kan ik verschillende aanbieders van leningen vergelijken op basis van rente en voorwaarden?
  6. Kan de rente op mijn lening bij een bank gedurende de looptijd veranderen?
  7. Welke factoren beïnvloeden de hoogte van de rente die ik moet betalen voor een lening bij een bank?

Wat is de huidige rentevoet voor leningen bij banken?

Veel mensen vragen zich af: wat is de huidige rentevoet voor leningen bij banken? De rentevoet voor leningen bij banken kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en de kredietwaardigheid van de aanvrager. Het is belangrijk om te begrijpen dat de rentetarieven regelmatig kunnen veranderen als gevolg van marktomstandigheden en het beleid van de banken. Daarom is het raadzaam om rechtstreeks contact op te nemen met verschillende banken of financiële instellingen om de meest actuele informatie te verkrijgen over de rentevoeten voor leningen die momenteel worden aangeboden. Het vergelijken van rentetarieven en voorwaarden kan u helpen om een weloverwogen beslissing te nemen bij het afsluiten van een lening.

Hoe wordt de rente voor een lening bij een bank berekend?

De rente voor een lening bij een bank wordt doorgaans berekend op basis van verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening, het type lening en uw kredietwaardigheid. Banken hanteren vaak standaardformules en tarieven om de rente te berekenen, die kunnen variëren afhankelijk van de marktomstandigheden en het beleid van de bank. Het is gebruikelijk dat leningen met een hoger risico of langere looptijden een hogere rentevoet hebben, terwijl leningen met een lager risico of kortere looptijden doorgaans lagere rentetarieven kennen. Het is belangrijk om goed te begrijpen hoe de renteberekening werkt voordat u een lening afsluit, zodat u volledig op de hoogte bent van de kosten en voorwaarden die aan de lening zijn verbonden.

Wat is het verschil tussen een vaste en variabele rentevoet voor leningen?

Het verschil tussen een vaste en variabele rentevoet voor leningen ligt in hoe de rente wordt berekend en of deze gedurende de looptijd van de lening kan veranderen. Bij een vaste rentevoet blijft het rentepercentage constant gedurende de hele looptijd van de lening, wat betekent dat uw maandelijkse aflossingen niet zullen veranderen. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse aflossingen kunnen stijgen of dalen, afhankelijk van hoe de rente evolueert. Het kiezen tussen een vaste en variabele rente hangt af van uw persoonlijke financiële situatie en risicotolerantie, waarbij een vaste rente meer stabiliteit biedt, terwijl een variabele rente potentieel lagere kosten met zich mee kan brengen als de markt gunstig evolueert.

Zijn er extra kosten verbonden aan het afsluiten van een lening bij een bank?

Ja, er kunnen extra kosten verbonden zijn aan het afsluiten van een lening bij een bank. Naast de rente die u betaalt over het geleende bedrag, kunnen er ook andere kosten in rekening worden gebracht, zoals administratiekosten, dossierkosten of kosten voor vervroegde terugbetaling. Het is belangrijk om goed op de hoogte te zijn van deze bijkomende kosten voordat u een lening afsluit, zodat u een duidelijk beeld heeft van de totale kosten die gepaard gaan met de lening. Het vergelijken van verschillende aanbieders en het zorgvuldig lezen van de voorwaarden kan u helpen om de beste financiële beslissing te nemen die past bij uw situatie en behoeften.

Hoe kan ik verschillende aanbieders van leningen vergelijken op basis van rente en voorwaarden?

Om verschillende aanbieders van leningen te vergelijken op basis van rente en voorwaarden, is het aan te raden om een grondige analyse uit te voeren. Allereerst kunt u de rentetarieven van verschillende banken en kredietverstrekkers vergelijken door hun websites te bezoeken of rechtstreeks contact met hen op te nemen. Daarnaast is het belangrijk om aandacht te besteden aan de voorwaarden van de leningen, zoals looptijd, aflossingsopties en eventuele bijkomende kosten. Het is ook verstandig om offertes aan te vragen bij meerdere aanbieders, zodat u een gedetailleerd overzicht krijgt van wat elke partij te bieden heeft. Door deze vergelijkingsmethode toe te passen, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw financiële behoeften en mogelijkheden.

Kan de rente op mijn lening bij een bank gedurende de looptijd veranderen?

Ja, de rente op een lening bij een bank kan gedurende de looptijd veranderen, afhankelijk van het type lening dat u heeft afgesloten. Bij leningen met een variabele rentevoet kan de rente fluctueren op basis van marktomstandigheden en andere factoren. Dit betekent dat uw maandelijkse aflossingen kunnen stijgen of dalen naargelang de rentewijzigingen. Aan de andere kant blijft de rente op leningen met een vaste rentevoet gedurende de hele looptijd van de lening ongewijzigd. Het is belangrijk om goed geïnformeerd te zijn over het type rente dat van toepassing is op uw lening en om eventuele risico’s en voordelen zorgvuldig af te wegen voordat u een beslissing neemt.

Welke factoren beïnvloeden de hoogte van de rente die ik moet betalen voor een lening bij een bank?

Verschillende factoren kunnen de hoogte van de rente beïnvloeden die u moet betalen voor een lening bij een bank. Een van de belangrijkste factoren is uw kredietwaardigheid. Banken beoordelen uw financiële geschiedenis, inkomen en schulden om het risico van de lening te bepalen. Hoe hoger uw kredietwaardigheid, hoe lager de rente doorgaans zal zijn. Daarnaast spelen ook marktomstandigheden, het type lening en de looptijd een rol bij het vaststellen van de rentevoet. Het is daarom verstandig om deze factoren in overweging te nemen en advies in te winnen bij financiële experts voordat u een lening afsluit bij een bank.

lenen vastgoed

Alles wat u moet weten over lenen voor vastgoed: Een gids voor vastgoedfinanciering

Lenen voor Vastgoed: Alles wat u moet weten

Lenen voor Vastgoed: Alles wat u moet weten

Lenen voor vastgoed is een belangrijke stap die veel mensen zetten bij het kopen van een huis of een ander soort onroerend goed. Het kan een ingewikkeld proces zijn, maar met de juiste kennis en voorbereiding kunt u uw droom van het bezitten van vastgoed waarmaken.

Soorten leningen voor vastgoed

Er zijn verschillende soorten leningen die u kunt overwegen wanneer u vastgoed wilt kopen. Een veelvoorkomende optie is een hypothecaire lening, waarbij het gekochte pand als onderpand dient. Daarnaast zijn er ook leningen op afbetaling en renovatieleningen die specifiek gericht zijn op het financieren van verbouwingen aan vastgoed.

Belangrijke overwegingen

Voordat u besluit om te lenen voor vastgoed, is het belangrijk om uw financiële situatie grondig te evalueren. Zorg ervoor dat u een realistisch beeld heeft van uw inkomsten, uitgaven en eventuele andere financiële verplichtingen. Daarnaast is het verstandig om verschillende leningsopties te vergelijken en advies in te winnen bij experts in de sector.

Rentevoeten en terugbetalingsvoorwaarden

Bij het afsluiten van een lening voor vastgoed is het essentieel om aandacht te besteden aan de rentevoeten en terugbetalingsvoorwaarden. Vergelijk verschillende aanbieders en kijk naar factoren zoals de looptijd van de lening, de maandelijkse aflossingen en eventuele extra kosten zoals dossierkosten.

Professioneel advies

Het kan verstandig zijn om professioneel advies in te winnen bij een financieel adviseur of makelaar voordat u besluit om te lenen voor vastgoed. Zij kunnen u helpen om de beste leningsoptie te kiezen die past bij uw financiële situatie en doelstellingen.

Vergeet niet dat lenen voor vastgoed grote financiële gevolgen kan hebben, dus wees goed geïnformeerd voordat u deze belangrijke beslissing neemt.


Veelgestelde Vragen over Lenen voor Vastgoed in België

  1. Hoeveel kan ik lenen om te verhuren?
  2. Wat staat de rentevoet vandaag?
  3. Hoe veel geld kan ik lenen voor een huis?
  4. Hoeveel kan je lenen voor vastgoed?
  5. Hoe koop je vastgoed zonder geld?
  6. Wat kost 200.000 euro lenen?
  7. Hoeveel afbetalen voor 200.000 euro?
  8. Wat kost het om 100.000 euro te lenen?
  9. Hoe vastgoed kopen zonder eigen geld?
  10. Kan je geld lenen voor vastgoed?
  11. Hoeveel geld moet je hebben om te lenen voor een huis?
  12. Hoeveel eigen geld heb je nodig voor vastgoed?
  13. Kan ik 200.000 lenen?
  14. Hoe kun je vastgoed financieren?
  15. Hoeveel geld heb je nodig om te beginnen met vastgoed?
  16. Hoeveel geld heb je nodig om te investeren in vastgoed?
  17. Hoeveel moet ik verdienen om 300.000 euro te lenen?

Hoeveel kan ik lenen om te verhuren?

Een veelgestelde vraag met betrekking tot lenen voor vastgoed is: “Hoeveel kan ik lenen om te verhuren?” Wanneer u overweegt om een pand te kopen met als doel het te verhuren, zijn er verschillende factoren waarmee rekening moet worden gehouden bij het bepalen van het leenbedrag. Leners moeten vaak voldoen aan specifieke criteria zoals hun inkomen, de huurinkomsten die ze verwachten te genereren en de waarde van het pand zelf. Het is raadzaam om professioneel advies in te winnen en de verschillende leningsopties te onderzoeken om een goed beeld te krijgen van hoeveel u kunt lenen voor het kopen van vastgoed met als doel verhuur.

Wat staat de rentevoet vandaag?

Een veelgestelde vraag met betrekking tot lenen voor vastgoed is: “Wat staat de rentevoet vandaag?” De rentevoet voor leningen kan dagelijks variëren en wordt beïnvloed door verschillende factoren, zoals marktomstandigheden, economische ontwikkelingen en het beleid van financiële instellingen. Het is belangrijk om regelmatig de actuele rentevoeten te controleren bij verschillende kredietverstrekkers om een goed beeld te krijgen van de huidige tarieven en om een weloverwogen beslissing te kunnen nemen bij het lenen voor vastgoed.

Hoe veel geld kan ik lenen voor een huis?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoeveel geld kan ik lenen voor een huis?” Het bedrag dat u kunt lenen voor de aankoop van een huis hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de waarde van het pand dat u wilt kopen. Leners worden vaak aangemoedigd om hun financiële situatie zorgvuldig te evalueren en advies in te winnen bij financiële experts om een realistisch beeld te krijgen van hoeveel ze kunnen lenen en welke leningsopties het beste bij hun situatie passen. Het is belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat u zich comfortabel voelt met de maandelijkse aflossingen voordat u een lening voor vastgoed afsluit.

Hoeveel kan je lenen voor vastgoed?

Een veelgestelde vraag met betrekking tot lenen voor vastgoed is: “Hoeveel kan je lenen voor vastgoed?” Het bedrag dat u kunt lenen voor vastgoed hangt af van verschillende factoren, waaronder uw inkomen, uw financiële situatie, de waarde van het onroerend goed dat u wilt kopen en de rentevoeten op dat moment. Leners moeten rekening houden met hun terugbetalingscapaciteit en de vereisten van geldverstrekkers bij het bepalen van het maximale leenbedrag. Het is verstandig om advies in te winnen bij financiële experts om een realistisch beeld te krijgen van hoeveel u kunt lenen voor vastgoed en welke leningsopties het beste bij uw situatie passen.

Hoe koop je vastgoed zonder geld?

Het kopen van vastgoed zonder geld is een veelgestelde vraag, maar het is belangrijk om te begrijpen dat het in de praktijk niet mogelijk is om vastgoed te kopen zonder enige vorm van financiële middelen. Hoewel er opties zijn zoals leningen met een lage eigen inbreng of het verkrijgen van financiering via alternatieve bronnen, zoals investeerders of familieleden, is het essentieel om een realistische kijk te hebben op de financiële vereisten die gepaard gaan met het kopen van vastgoed. Het is raadzaam om advies in te winnen bij financiële experts om de beste aanpak te bepalen die past bij uw specifieke situatie en doelen bij het verwerven van vastgoed.

Wat kost 200.000 euro lenen?

Een veelgestelde vraag met betrekking tot lenen voor vastgoed is: “Wat kost het om 200.000 euro te lenen?” Het totale kostenplaatje van het lenen van 200.000 euro voor vastgoed omvat verschillende aspecten, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals dossierkosten en notariskosten. Door deze factoren te analyseren en te vergelijken bij verschillende kredietverstrekkers, kunt u een beter inzicht krijgen in wat het precies kost om dit bedrag te lenen en welke maandelijkse aflossingen hiermee gepaard gaan. Het is belangrijk om goed geïnformeerd te zijn over alle financiële aspecten voordat u besluit om een dergelijk bedrag te lenen voor vastgoed.

Hoeveel afbetalen voor 200.000 euro?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoeveel moet ik maandelijks afbetalen voor een lening van 200.000 euro?” Het maandelijkse aflossingsbedrag voor een lening van 200.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om een grondige berekening te maken of advies in te winnen bij een financieel expert om een duidelijk beeld te krijgen van wat u kunt verwachten bij het aflossen van een lening van deze omvang voor vastgoed.

Wat kost het om 100.000 euro te lenen?

Een veelgestelde vraag met betrekking tot het lenen voor vastgoed is: “Wat kost het om 100.000 euro te lenen?” De totale kosten van het lenen van 100.000 euro zijn afhankelijk van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals dossierkosten. Het is belangrijk om een grondige analyse te maken van de verschillende leningsopties die beschikbaar zijn en om goed op de hoogte te zijn van alle financiële verplichtingen die gepaard gaan met het lenen van dit bedrag voor vastgoed. Het raadplegen van een financieel adviseur kan helpen bij het krijgen van een duidelijk beeld van de totale kosten en terugbetalingsvoorwaarden bij het lenen van 100.000 euro voor vastgoed.

Hoe vastgoed kopen zonder eigen geld?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoe kan ik vastgoed kopen zonder eigen geld?” Het kopen van vastgoed zonder eigen geld kan een uitdaging zijn, maar er zijn enkele opties die u kunt overwegen. Een mogelijkheid is om een lening aan te gaan waarbij het vastgoed zelf als onderpand dient, zoals bij een hypothecaire lening. Daarnaast kunt u ook kijken naar alternatieve financieringsmogelijkheden, zoals leningen op afbetaling of samenwerkingen met investeerders. Het is echter belangrijk om zorgvuldig te overwegen welke optie het beste past bij uw financiële situatie en doelstellingen voordat u besluit om vastgoed te kopen zonder eigen geld.

Kan je geld lenen voor vastgoed?

Ja, het is mogelijk om geld te lenen voor vastgoed. Veel mensen maken gebruik van leningen, zoals hypothecaire leningen, om de aankoop van onroerend goed te financieren. Het lenen van geld voor vastgoed stelt individuen in staat om hun droomhuis of investeringspand aan te schaffen zonder de volledige aankoopprijs in één keer te hoeven betalen. Het is echter belangrijk om zorgvuldig te overwegen hoeveel u wilt lenen, welke terugbetalingsvoorwaarden bij uw financiële situatie passen en om advies in te winnen bij experts voordat u een lening voor vastgoed afsluit.

Hoeveel geld moet je hebben om te lenen voor een huis?

Een veelgestelde vraag bij het lenen voor vastgoed is: “Hoeveel geld moet je hebben om te lenen voor een huis?” Het exacte bedrag dat u nodig heeft om te lenen voor een huis kan variëren, afhankelijk van verschillende factoren zoals uw inkomen, de waarde van het huis dat u wilt kopen, uw huidige financiële verplichtingen en de eisen van de geldverstrekker. Over het algemeen wordt aanbevolen om minimaal 20% van de aankoopprijs als eigen inbreng te hebben. Dit kan helpen om gunstigere leningsvoorwaarden te krijgen en eventuele extra kosten zoals notariskosten en registratierechten te dekken. Het is echter altijd verstandig om professioneel advies in te winnen bij een financieel expert om een nauwkeurige schatting te krijgen van hoeveel geld u nodig heeft om te lenen voor een huis.

Hoeveel eigen geld heb je nodig voor vastgoed?

Een veelgestelde vraag bij het lenen voor vastgoed is: “Hoeveel eigen geld heb je nodig voor vastgoed?” Het benodigde bedrag aan eigen geld bij het kopen van vastgoed kan variëren afhankelijk van verschillende factoren, zoals de aankoopprijs van het pand, de leningsvoorwaarden en eventuele bijkomende kosten zoals notariskosten en registratierechten. Over het algemeen wordt aangeraden om minimaal 10% tot 20% van de aankoopprijs als eigen inbreng te hebben om in aanmerking te komen voor een hypothecaire lening. Het hebben van voldoende eigen geld kan niet alleen helpen bij het verkrijgen van een lening, maar ook bij het verlagen van de maandelijkse aflossingen en het verminderen van financiële risico’s op lange termijn. Het is daarom verstandig om uw financiële situatie zorgvuldig te evalueren en advies in te winnen bij experts voordat u besluit hoeveel eigen geld u wilt investeren bij het kopen van vastgoed.

Kan ik 200.000 lenen?

Een veelgestelde vraag met betrekking tot lenen voor vastgoed is: “Kan ik 200.000 lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw financiële situatie, inkomen, uitgaven en de specifieke leningsvoorwaarden van de geldverstrekker. Het is belangrijk om een grondige analyse te maken van uw financiële mogelijkheden en om advies in te winnen bij experts voordat u besluit om een lening van 200.000 euro aan te gaan voor de aankoop van vastgoed.

Hoe kun je vastgoed financieren?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoe kun je vastgoed financieren?” Er zijn verschillende manieren om vastgoed te financieren, waarbij lenen een van de meest gebruikelijke opties is. Het afsluiten van een hypothecaire lening bij een bank of financiële instelling is vaak de eerste stap voor veel mensen die een huis willen kopen. Door het pand als onderpand aan te bieden, kunnen kopers een lening krijgen met gunstige rentevoeten en terugbetalingsvoorwaarden. Naast hypothecaire leningen zijn er ook andere financieringsmogelijkheden zoals leningen op afbetaling of renovatieleningen voor specifieke doeleinden. Het is belangrijk om goed geïnformeerd te zijn over de verschillende financieringsopties en advies in te winnen bij experts voordat u besluit hoe u uw vastgoedaankoop wilt financieren.

Hoeveel geld heb je nodig om te beginnen met vastgoed?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoeveel geld heb je nodig om te beginnen met vastgoed?” Het benodigde bedrag om te starten met vastgoed hangt af van verschillende factoren, zoals de aankoopprijs van het pand, eventuele bijkomende kosten zoals notaris- en registratiekosten, renovatiekosten en de vereiste eigen inbreng voor een lening. Over het algemeen wordt aanbevolen om minstens 20% van de aankoopprijs als eigen inbreng te hebben om in aanmerking te komen voor een lening. Het is belangrijk om een realistisch budget op te stellen en alle kosten zorgvuldig te berekenen voordat u besluit om te investeren in vastgoed.

Hoeveel geld heb je nodig om te investeren in vastgoed?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoeveel geld heb je nodig om te investeren in vastgoed?” Het benodigde bedrag om te investeren in vastgoed kan sterk variëren, afhankelijk van verschillende factoren zoals de waarde van het pand, de financieringsopties en eventuele bijkomende kosten zoals notariskosten en registratierechten. Over het algemeen wordt aanbevolen om minstens 20% tot 30% van de aankoopprijs als eigen inbreng te hebben om in aanmerking te komen voor een lening met gunstige voorwaarden. Het is echter belangrijk om uw specifieke situatie te evalueren en advies in te winnen bij een financieel expert voordat u besluit hoeveel geld u nodig heeft om te investeren in vastgoed.

Hoeveel moet ik verdienen om 300.000 euro te lenen?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoeveel moet ik verdienen om 300.000 euro te lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw financiële situatie, de rentevoet van de lening en de terugbetalingsvoorwaarden. Over het algemeen wordt aanbevolen dat uw maandelijkse aflossingen niet meer dan een bepaald percentage van uw inkomen bedragen om financiële stabiliteit te waarborgen. Het is verstandig om professioneel advies in te winnen bij een financieel adviseur of hypotheekverstrekker om een realistisch beeld te krijgen van wat haalbaar is op basis van uw specifieke omstandigheden.

Financier uw Droomhuis met een Argenta Hypotheeklening

Argenta Hypotheeklening: Een Betrouwbare Optie voor Uw Huisfinanciering

Argenta Hypotheeklening: Een Betrouwbare Optie voor Uw Huisfinanciering

Argenta staat bekend als een betrouwbare en solide financiële instelling die een breed scala aan bankproducten en -diensten aanbiedt, waaronder hypotheekleningen voor het kopen van een huis. Als u op zoek bent naar een partner die u kan helpen bij het realiseren van uw droomhuis, kan een Argenta hypotheeklening de juiste keuze zijn.

Voordelen van een Argenta Hypotheeklening

Met een Argenta hypotheeklening kunt u profiteren van verschillende voordelen, waaronder:

  • Competitieve rentetarieven: Argenta biedt aantrekkelijke rentetarieven voor hypotheekleningen, waardoor u geld kunt besparen op de lange termijn.
  • Flexibele terugbetalingsvoorwaarden: U kunt kiezen uit verschillende terugbetalingsmogelijkheden die aansluiten bij uw financiële situatie en behoeften.
  • Persoonlijke begeleiding: Het team van experts bij Argenta staat klaar om u te begeleiden doorheen het hele proces, van aanvraag tot goedkeuring.
  • Duidelijke communicatie: Bij Argenta wordt transparantie hoog in het vaandel gedragen, zodat u altijd weet waar u aan toe bent.

Hoe Werkt Het?

Het aanvragen van een hypotheeklening bij Argenta is eenvoudig. U kunt online een afspraak maken met een adviseur of langsgaan in een van de vele filialen. Tijdens het gesprek zal de adviseur uw financiële situatie analyseren en samen met u de meest geschikte leningsopties bespreken.

Zodra uw lening is goedgekeurd, begeleidt Argenta u bij elke stap van het proces tot aan de volledige aflossing van uw lening. Met hun expertise en toewijding streven ze ernaar om uw huisfinancieringservaring zo soepel en stressvrij mogelijk te maken.

Kortom, als u op zoek bent naar een betrouwbare partner voor uw huisfinancieringsbehoeften, overweeg dan zeker de mogelijkheid van een hypotheeklening bij Argenta. Met hun focus op klanttevredenheid en transparantie bent u in goede handen voor de aankoop van uw droomhuis.


12 Veelgestelde Vragen over de Argenta Woonlening: Rentevoeten, Leenmogelijkheden en Meer

  1. Kan je nog op 30 jaar lenen?
  2. Wat is de huidige hypotheekrente van Argenta?
  3. Kan ik 300.000 euro lenen?
  4. Wat zijn de nadelen van de Argenta hypotheek?
  5. Wat is de rentevoet op dit moment?
  6. Wat is de huidige rentevoet bij Argenta?
  7. Hoeveel geld moet je hebben voor een lening van een huis?
  8. Hoeveel kan ik lenen Argenta?
  9. Wat kost 200.000 euro lenen?
  10. Wat kost het om 100.000 euro te lenen?
  11. Hoeveel kan ik lenen voor een huis Argenta?
  12. Wat is de hypotheekrente bij Argenta?

Kan je nog op 30 jaar lenen?

Een veelgestelde vraag over de Argenta huis lening is: “Kan je nog op 30 jaar lenen?” Bij Argenta is het mogelijk om een hypotheeklening af te sluiten met een looptijd van 30 jaar. Deze langere looptijd kan helpen om de maandelijkse aflossingen te spreiden en zo meer financiële flexibiliteit te bieden aan kredietnemers. Het is echter belangrijk om in gedachten te houden dat de totale interestkosten hoger kunnen zijn bij een langere looptijd, dus het is verstandig om zorgvuldig de voor- en nadelen af te wegen voordat u beslist over de duur van uw lening bij Argenta.

Wat is de huidige hypotheekrente van Argenta?

Een veelgestelde vraag over de huisleningen van Argenta is: “Wat is de huidige hypotheekrente van Argenta?” De actuele hypotheekrente bij Argenta kan variëren op basis van verschillende factoren, zoals het type lening, de looptijd en de marktomstandigheden. Om de meest recente en nauwkeurige informatie te verkrijgen over de huidige hypotheekrentetarieven van Argenta, wordt aangeraden om rechtstreeks contact op te nemen met Argenta of hun website te raadplegen. Op die manier kunt u een goed beeld krijgen van de beschikbare opties en tarieven die passen bij uw financiële behoeften en situatie.

Kan ik 300.000 euro lenen?

Een veelgestelde vraag met betrekking tot een Argenta hypotheeklening is: “Kan ik 300.000 euro lenen?” Het bedrag dat u kunt lenen, inclusief de maximale lening van 300.000 euro, hangt af van verschillende factoren zoals uw inkomen, uitgaven, kredietgeschiedenis en de waarde van het pand dat u wilt financieren. Bij Argenta wordt elke aanvraag individueel beoordeeld om te bepalen hoeveel u kunt lenen en onder welke voorwaarden. Het is daarom raadzaam om een afspraak te maken met een adviseur om uw specifieke situatie te bespreken en te ontdekken welke leningsopties beschikbaar zijn voor het gewenste bedrag.

Wat zijn de nadelen van de Argenta hypotheek?

Hoewel de Argenta hypotheeklening vele voordelen biedt, zijn er ook enkele nadelen waar potentiële kredietnemers rekening mee moeten houden. Een mogelijk nadeel van de Argenta hypotheek kan bijvoorbeeld de beperktere keuze aan leningsopties zijn in vergelijking met andere financiële instellingen. Daarnaast kunnen sommige klanten vinden dat de afhandelingstijd van de aanvraagprocedure bij Argenta langer kan duren dan verwacht. Het is daarom belangrijk voor leningzoekenden om zorgvuldig alle aspecten van de Argenta hypotheek te overwegen en te vergelijken met andere opties voordat ze een definitieve beslissing nemen.

Wat is de rentevoet op dit moment?

Een veelgestelde vraag met betrekking tot de Argenta hypotheeklening is: “Wat is de rentevoet op dit moment?” De rentevoet op een hypotheeklening kan variëren afhankelijk van verschillende factoren, zoals de marktomstandigheden, het type lening en uw persoonlijke financiële situatie. Om actuele informatie te verkrijgen over de rentetarieven die op dit moment van toepassing zijn bij Argenta, wordt aangeraden om rechtstreeks contact op te nemen met een adviseur van Argenta. Zij kunnen u voorzien van gepersonaliseerd advies en specifieke details met betrekking tot de rentevoeten die momenteel gelden voor hypotheekleningen bij Argenta.

Wat is de huidige rentevoet bij Argenta?

Een veelgestelde vraag over de hypotheekleningen van Argenta is: “Wat is de huidige rentevoet bij Argenta?” De rentevoet bij Argenta kan variëren op basis van verschillende factoren, zoals het type lening, de looptijd en de marktomstandigheden. Om de meest actuele informatie te verkrijgen over de rentetarieven die momenteel worden aangeboden door Argenta, wordt geadviseerd om rechtstreeks contact op te nemen met Argenta of hun website te raadplegen. Het professionele team van Argenta staat klaar om alle vragen met betrekking tot rentevoeten en hypotheekleningen te beantwoorden en u te voorzien van gepersonaliseerd advies dat aansluit bij uw financiële behoeften.

Hoeveel geld moet je hebben voor een lening van een huis?

Een veelgestelde vraag met betrekking tot een hypotheeklening voor een huis bij Argenta is: “Hoeveel geld moet je hebben voor een lening van een huis?” Het benodigde bedrag kan variëren afhankelijk van verschillende factoren, zoals het aankoopbedrag van het huis, uw eigen inbreng, de looptijd van de lening en uw financiële situatie. Over het algemeen wordt aanbevolen om minimaal 20% van de aankoopprijs als eigen inbreng te hebben om in aanmerking te komen voor een hypotheeklening. Het is echter altijd verstandig om advies in te winnen bij een financieel adviseur van Argenta om een duidelijk beeld te krijgen van de exacte financiële vereisten voor uw specifieke situatie.

Hoeveel kan ik lenen Argenta?

Een veelgestelde vraag met betrekking tot een huislening bij Argenta is: “Hoeveel kan ik lenen bij Argenta?” Het maximale bedrag dat u kunt lenen bij Argenta voor een hypotheek hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de waarde van het huis dat u wilt kopen. Een adviseur van Argenta zal uw financiële situatie grondig analyseren en u begeleiden bij het bepalen van het juiste leenbedrag dat past binnen uw budget en financiële mogelijkheden. Het is belangrijk om te weten dat Argenta transparantie hoog in het vaandel draagt en er alles aan zal doen om ervoor te zorgen dat u een hypotheeklening krijgt die aansluit bij uw behoeften en financiële situatie.

Wat kost 200.000 euro lenen?

Een veelgestelde vraag met betrekking tot een Argenta hypotheeklening is: “Wat kost het om 200.000 euro te lenen?” Het totale bedrag dat u zult betalen bij het lenen van 200.000 euro hangt af van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals dossierkosten of notariskosten. Het is belangrijk om een duidelijk beeld te hebben van alle kosten die gepaard gaan met het lenen van dit bedrag, zodat u een weloverwogen beslissing kunt nemen en uw financiën op lange termijn goed kunt beheren. Het team van experts bij Argenta staat klaar om al uw vragen over de kosten en voorwaarden van een hypotheeklening te beantwoorden en u te helpen bij het maken van de juiste keuzes die aansluiten bij uw financiële behoeften.

Wat kost het om 100.000 euro te lenen?

Een veelgestelde vraag over de Argenta huislening is: “Wat kost het om 100.000 euro te lenen?” Het totale bedrag dat u betaalt om 100.000 euro te lenen, bestaat uit verschillende elementen, waaronder de rentevoet, eventuele kosten en de looptijd van de lening. Bij Argenta worden deze kosten duidelijk gecommuniceerd en kunt u rekenen op transparantie tijdens het hele proces. Door te praten met een adviseur van Argenta kunt u een beter inzicht krijgen in de exacte kosten en voorwaarden die van toepassing zijn op het lenen van dit bedrag voor uw huisfinanciering.

Hoeveel kan ik lenen voor een huis Argenta?

Een veelgestelde vraag over de hypotheekleningen van Argenta is: “Hoeveel kan ik lenen voor een huis bij Argenta?” Het maximale bedrag dat u kunt lenen voor een huis bij Argenta hangt af van verschillende factoren, zoals uw inkomen, financiële situatie, uitgaven en de waarde van het huis dat u wilt kopen. Een adviseur van Argenta zal uw persoonlijke situatie analyseren en u begeleiden bij het bepalen van het maximale leenbedrag dat voor u haalbaar is. Door transparantie en persoonlijke begeleiding streven ze ernaar om u te helpen bij het realiseren van uw droomhuis op een verantwoorde en haalbare manier.

Wat is de hypotheekrente bij Argenta?

Een veelgestelde vraag over de huisleningen van Argenta is: “Wat is de hypotheekrente bij Argenta?” De hypotheekrente bij Argenta varieert afhankelijk van verschillende factoren, zoals het type lening, de looptijd, en uw individuele financiële situatie. Argenta staat bekend om het aanbieden van competitieve rentetarieven voor hypotheekleningen, waardoor klanten kunnen profiteren van gunstige voorwaarden. Het is raadzaam om rechtstreeks contact op te nemen met Argenta of een afspraak te maken met een adviseur om specifieke informatie te verkrijgen over de actuele rentetarieven en hoe deze van toepassing zijn op uw persoonlijke situatie.

fintro hypothecaire lening

Alles wat u moet weten over de Fintro hypothecaire lening

Artikel: Fintro Hypothecaire Lening

Fintro Hypothecaire Lening: Alles wat u moet weten

Als u op zoek bent naar een hypothecaire lening in België, is Fintro een van de financiële instellingen die u kunnen helpen met hun diverse aanbod aan leningen op maat. Een hypothecaire lening is een belangrijke financiële beslissing en het is essentieel om goed geïnformeerd te zijn voordat u zich committeert aan een bepaalde leningsovereenkomst.

Voordelen van een Fintro Hypothecaire Lening

Fintro biedt hypothecaire leningen aan met verschillende looptijden en rentevoeten, zodat u een lening kunt kiezen die past bij uw financiële situatie en behoeften. Met Fintro kunt u rekenen op professioneel advies en begeleiding gedurende het hele proces, van het indienen van uw aanvraag tot de aflossing van uw lening.

Voorwaarden en Vereisten

Om in aanmerking te komen voor een hypothecaire lening bij Fintro, moet u voldoen aan bepaalde criteria zoals een stabiel inkomen, voldoende eigen inbreng en een goede kredietgeschiedenis. Het exacte bedrag dat u kunt lenen en de rentevoet waartegen dit gebeurt, zullen afhangen van uw individuele situatie.

Hoe Aanvragen?

Het aanvragen van een hypothecaire lening bij Fintro is over het algemeen een eenvoudig proces. U kunt contact opnemen met een adviseur bij uw plaatselijke Fintro-kantoor om meer informatie te krijgen over de beschikbare leningen en om uw aanvraag in te dienen. Zorg ervoor dat u alle vereiste documenten meeneemt om het proces soepel te laten verlopen.

Conclusie

Een hypothecaire lening bij Fintro kan een goede optie zijn voor wie op zoek is naar financiering voor de aankoop van een huis of vastgoedproject. Het is echter belangrijk om alle voorwaarden grondig te begrijpen voordat u zich verbindt tot een langlopende financiële verplichting. Neem de tijd om verschillende opties te vergelijken en praat met een adviseur om ervoor te zorgen dat u de juiste keuze maakt voor uw financiële toekomst.


Veelgestelde Vragen over Fintro Hypothecaire Leningen: Rentevoeten, Goedkeuringstijden en Meer

  1. Hoe staan de rentevoeten vandaag?
  2. Wat is de huidige rentevoet?
  3. Hoe lang duurt het voor een hypothecaire lening goedgekeurd is?
  4. Waar vind ik de goedkoopste hypothecaire lening?
  5. Waar moet je opletten bij hypotheeklening?
  6. Hoeveel rente op lening 2023?
  7. Wat is de rentevoet vandaag hypothecaire lening?
  8. Hoe hoog staan de rentevoeten vandaag?
  9. Wat is de huidige rentevoet voor hypothecaire lening?
  10. Hoeveel intrest bij Fintro?
  11. Wat is het verschil tussen een hypotheek en een hypothecaire lening?
  12. Welke banken lenen aan 100?
  13. Welke bank heeft beste hypothecaire lening?
  14. Is het interessant om je hypotheek vervroegd af te betalen?
  15. Hoeveel goedkoper wordt de herfinanciering van uw lening?
  16. Wat is de rentevoet van een hypothecaire lening?
  17. Is Fintro een goede bank?
  18. Hoeveel kan ik lenen voor een huis Fintro?
  19. Wat is de Fintro Energielening?
  20. Wat is de rentevoet op dit moment?

Hoe staan de rentevoeten vandaag?

Een veelgestelde vraag over de hypothecaire leningen van Fintro is: “Hoe staan de rentevoeten vandaag?” De rentevoeten voor hypothecaire leningen kunnen dagelijks variëren en worden beïnvloed door verschillende factoren, zoals marktomstandigheden, economische trends en het beleid van de centrale bank. Het is daarom belangrijk om regelmatig de actuele rentetarieven te controleren om een goed beeld te krijgen van wat er momenteel beschikbaar is. Bij Fintro kunt u terecht voor professioneel advies en begeleiding bij het kiezen van een lening met een rentevoet die past bij uw financiële situatie en doelen.

Wat is de huidige rentevoet?

Een veelgestelde vraag over de Fintro hypothecaire lening is: “Wat is de huidige rentevoet?” De rentevoet voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, zoals de marktomstandigheden, de looptijd van de lening en uw individuele financiële situatie. Het is belangrijk om te weten dat de rentevoet regelmatig wordt herzien en aangepast, dus het is raadzaam om rechtstreeks contact op te nemen met Fintro of hun website te raadplegen voor de meest actuele informatie over rentetarieven voor hypothecaire leningen. Het kennen van de huidige rentevoet kan u helpen bij het plannen en nemen van weloverwogen beslissingen met betrekking tot uw hypotheekfinanciering.

Hoe lang duurt het voor een hypothecaire lening goedgekeurd is?

Een veelgestelde vraag met betrekking tot een hypothecaire lening bij Fintro is: “Hoe lang duurt het voordat een hypothecaire lening wordt goedgekeurd?” Het goedkeuringsproces van een hypothecaire lening kan variëren afhankelijk van verschillende factoren, zoals de compleetheid van uw aanvraag, uw financiële situatie en de interne procedures van Fintro. Over het algemeen kan het enkele weken duren voordat uw hypothecaire lening definitief wordt goedgekeurd, waarbij Fintro zorgvuldig uw aanvraag zal evalueren om ervoor te zorgen dat deze in overeenstemming is met hun kredietvoorwaarden en -criteria. Het is raadzaam om tijdig alle benodigde documenten in te dienen en open communicatie te onderhouden met uw adviseur om het goedkeuringsproces zo soepel mogelijk te laten verlopen.

Waar vind ik de goedkoopste hypothecaire lening?

Een veelgestelde vraag over hypothecaire leningen bij Fintro is: “Waar vind ik de goedkoopste hypothecaire lening?” Het vinden van de goedkoopste hypothecaire lening hangt af van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en uw persoonlijke financiële situatie. Fintro biedt verschillende leningsopties aan met concurrerende rentevoeten, maar het is altijd verstandig om meerdere aanbieders te vergelijken voordat u een beslissing neemt. Door advies in te winnen bij een financieel adviseur en verschillende offertes te evalueren, kunt u de hypotheek vinden die het beste past bij uw behoeften en budget.

Waar moet je opletten bij hypotheeklening?

Bij het afsluiten van een hypotheeklening bij Fintro zijn er verschillende belangrijke aspecten waarop je moet letten. Allereerst is het essentieel om de voorwaarden van de lening grondig te begrijpen, zoals de looptijd, rentevoet en eventuele bijkomende kosten. Daarnaast is het belangrijk om rekening te houden met je eigen financiële situatie en budget, zodat je een lening kiest die past bij jouw mogelijkheden. Verder is het verstandig om advies in te winnen bij een financieel expert om ervoor te zorgen dat je een weloverwogen beslissing neemt die aansluit bij jouw langetermijndoelen en financiële welzijn.

Hoeveel rente op lening 2023?

Een veelgestelde vraag over de hypothecaire leningen van Fintro is: “Hoeveel rente op lening 2023?” De rentevoet op een lening in 2023 kan variëren afhankelijk van verschillende factoren, waaronder de marktomstandigheden, het type lening en uw individuele financiële situatie. Het is belangrijk om contact op te nemen met een adviseur bij Fintro voor de meest actuele informatie over de rentevoeten voor hypothecaire leningen in 2023. Door professioneel advies in te winnen, kunt u een beter inzicht krijgen in de rentetarieven en welke leningsoptie het beste aansluit bij uw behoeften en financiële doelen.

Wat is de rentevoet vandaag hypothecaire lening?

Een veelgestelde vraag over de Fintro hypothecaire lening is: “Wat is de rentevoet vandaag voor een hypothecaire lening?” De rentevoet voor een hypothecaire lening kan variëren afhankelijk van verschillende factoren, zoals de marktomstandigheden, het type lening en uw individuele financiële situatie. Het is belangrijk om contact op te nemen met Fintro of een adviseur bij uw plaatselijke Fintro-kantoor om de meest actuele informatie te verkrijgen over de rentevoeten die momenteel beschikbaar zijn voor hypothecaire leningen. Op die manier kunt u een weloverwogen beslissing nemen over het afsluiten van een lening die past bij uw financiële behoeften en doelen.

Hoe hoog staan de rentevoeten vandaag?

Een veelgestelde vraag over de Fintro hypothecaire leningen is: “Hoe hoog staan de rentevoeten vandaag?” De rentevoeten voor hypothecaire leningen kunnen dagelijks fluctueren op basis van verschillende factoren, zoals marktomstandigheden, economische trends en het beleid van de centrale bank. Het is belangrijk voor potentiële leners om op de hoogte te blijven van de actuele rentetarieven, omdat dit een aanzienlijke invloed kan hebben op de totale kosten van hun lening en maandelijkse aflossingen. Bij Fintro kunt u terecht voor up-to-date informatie over rentevoeten en advies over welke leningsoptie het beste bij uw financiële situatie past.

Wat is de huidige rentevoet voor hypothecaire lening?

Een veelgestelde vraag over de hypothecaire leningen van Fintro is: “Wat is de huidige rentevoet voor een hypothecaire lening?” De rentevoet voor een hypothecaire lening kan variëren en wordt beïnvloed door verschillende factoren, zoals de marktomstandigheden, de looptijd van de lening en uw individuele financiële situatie. Het is raadzaam om rechtstreeks contact op te nemen met Fintro of een adviseur bij een Fintro-kantoor om de meest actuele informatie te verkrijgen over de beschikbare rentevoeten voor hypothecaire leningen en om te bespreken welke opties het beste aansluiten bij uw persoonlijke behoeften.

Hoeveel intrest bij Fintro?

Een veelgestelde vraag over de hypothecaire leningen van Fintro is: “Hoeveel intrest rekent Fintro?” De rentevoet die Fintro hanteert voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening, het geleende bedrag en uw individuele financiële situatie. Het is belangrijk om te weten dat de rentevoet een significante invloed heeft op de totale kosten van uw lening en dus nauwkeurig moet worden overwogen bij het kiezen van een hypotheek bij Fintro. Het is raadzaam om contact op te nemen met een adviseur bij Fintro voor gedetailleerde informatie over de actuele rentevoeten en om te bespreken welke leningsoptie het beste aansluit bij uw financiële behoeften.

Wat is het verschil tussen een hypotheek en een hypothecaire lening?

Een veelgestelde vraag met betrekking tot een hypothecaire lening bij Fintro is: wat is het verschil tussen een hypotheek en een hypothecaire lening? Het onderscheid tussen deze twee termen ligt in hun betekenis en toepassing. Een hypotheek verwijst naar het zakelijke recht dat wordt gevestigd op een onroerend goed als zekerheid voor de terugbetaling van een lening. Een hypothecaire lening daarentegen is de feitelijke geldlening die wordt verstrekt door een financiële instelling, zoals Fintro, waarbij het onroerend goed als onderpand dient voor de lening. Met andere woorden, de hypotheek is het juridische instrument dat wordt gebruikt om de lening te beveiligen, terwijl de hypothecaire lening het bedrag vertegenwoordigt dat u leent om uw woning of vastgoedproject te financieren. Het begrijpen van dit onderscheid is essentieel bij het aangaan van een hypothecaire lening om duidelijkheid te scheppen over uw financiële verplichtingen en rechten met betrekking tot het vastgoed.

Welke banken lenen aan 100?

Een veelgestelde vraag met betrekking tot hypothecaire leningen is: “Welke banken lenen aan 100%?” Bij het zoeken naar een bank die een hypothecaire lening verstrekt voor 100% van de aankoopprijs van een woning, is het belangrijk om te weten dat niet alle banken deze optie aanbieden. Fintro is een van de financiële instellingen die mogelijk dergelijke leningen verstrekken, maar de goedkeuring en voorwaarden zullen afhangen van verschillende factoren, waaronder uw financiële situatie, kredietgeschiedenis en de waarde van het vastgoed. Het is raadzaam om rechtstreeks contact op te nemen met Fintro of andere banken om meer informatie te verkrijgen over de mogelijkheden voor het verkrijgen van een hypothecaire lening tot 100%.

Welke bank heeft beste hypothecaire lening?

Een veelgestelde vraag over hypothecaire leningen is: “Welke bank heeft de beste hypothecaire lening?” Bij het kiezen van de beste hypothecaire lening is het belangrijk om verschillende factoren te overwegen, zoals de rentevoet, de looptijd van de lening, de voorwaarden en het niveau van klantenservice dat de bank biedt. Fintro is een bank die bekend staat om zijn diverse aanbod aan hypothecaire leningen en professioneel advies op maat. Het is raadzaam om verschillende banken te vergelijken en persoonlijk advies in te winnen om een weloverwogen beslissing te nemen die aansluit bij uw financiële behoeften en situatie.

Is het interessant om je hypotheek vervroegd af te betalen?

Een veelgestelde vraag over een Fintro hypothecaire lening is of het interessant is om de hypotheek vervroegd af te betalen. Het antwoord op deze vraag hangt af van verschillende factoren, zoals de huidige rentestand, eventuele boeteclausules in uw leningsovereenkomst en uw persoonlijke financiële situatie. In sommige gevallen kan het vervroegd aflossen van uw hypotheek gunstig zijn, omdat u hiermee rente kunt besparen en eerder schuldenvrij bent. Echter, het is belangrijk om de voorwaarden van uw lening te controleren en eventueel advies in te winnen bij een financieel expert voordat u besluit om vervroegd af te lossen.

Hoeveel goedkoper wordt de herfinanciering van uw lening?

Een veelgestelde vraag over een hypothecaire lening bij Fintro is: “Hoeveel goedkoper wordt de herfinanciering van uw lening?” Herfinanciering van een lening kan een slimme zet zijn om te besparen op uw maandelijkse aflossingen door te profiteren van lagere rentetarieven of gunstigere voorwaarden. Bij Fintro kunnen klanten die hun lening willen herfinancieren, deskundig advies krijgen over de mogelijke besparingen en voordelen die deze stap met zich mee kan brengen. Het is belangrijk om de kosten en baten zorgvuldig af te wegen voordat u besluit tot herfinanciering, zodat u een weloverwogen keuze kunt maken die past bij uw financiële doelen.

Wat is de rentevoet van een hypothecaire lening?

Een veelgestelde vraag over een hypothecaire lening bij Fintro is: “Wat is de rentevoet van een hypothecaire lening?” De rentevoet van een hypothecaire lening is het percentage dat u betaalt op het geleende bedrag. Bij Fintro kan de rentevoet variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening, uw financiële situatie en de marktomstandigheden. Het is belangrijk om te begrijpen hoe de rentevoet uw maandelijkse aflossingen en totale kosten beïnvloedt, daarom is het raadzaam om goed geïnformeerd te zijn over de rentevoeten voordat u een hypotheeklening afsluit.

Is Fintro een goede bank?

Een veelgestelde vraag over de hypothecaire leningen van Fintro is: “Is Fintro een goede bank?” Fintro, als onderdeel van BNP Paribas Fortis, staat bekend als een betrouwbare en gerenommeerde bank in België. Met een lange geschiedenis van financiële dienstverlening en een breed scala aan producten en services, geniet Fintro het vertrouwen van vele klanten. De kwaliteit van de dienstverlening, het professionele advies en de persoonlijke begeleiding die Fintro biedt bij hypothecaire leningen dragen bij aan het positieve imago van de bank. Het is altijd raadzaam om onafhankelijk advies in te winnen en verschillende opties te vergelijken voordat u beslist of Fintro de juiste keuze is voor uw financiële behoeften.

Hoeveel kan ik lenen voor een huis Fintro?

Een veelgestelde vraag over de hypothecaire leningen van Fintro is: “Hoeveel kan ik lenen voor een huis bij Fintro?” Het bedrag dat u kunt lenen voor een huis bij Fintro hangt af van verschillende factoren, zoals uw inkomen, eigen inbreng, kredietgeschiedenis en de waarde van het pand dat u wilt aankopen. Fintro biedt leningen op maat aan, zodat u een hypothecaire lening kunt vinden die past bij uw financiële situatie en wensen. Het is raadzaam om contact op te nemen met een adviseur bij Fintro om een nauwkeurige berekening te laten maken en meer inzicht te krijgen in de specifieke mogelijkheden voor uw situatie.

Wat is de Fintro Energielening?

De Fintro Energielening is een speciale lening aangeboden door Fintro die klanten in staat stelt om energiebesparende investeringen in hun woning te financieren. Met deze lening kunnen huiseigenaren bijvoorbeeld investeren in isolatie, zonnepanelen, energiezuinige verwarmingsinstallaties en andere duurzame verbeteringen aan hun huis. Door gebruik te maken van de Fintro Energielening kunnen klanten niet alleen hun energieverbruik verminderen en hun ecologische voetafdruk verkleinen, maar ook profiteren van gunstige financieringsvoorwaarden die specifiek zijn afgestemd op energie-efficiënte projecten. Het is een waardevol instrument voor diegenen die streven naar een groenere en meer duurzame levensstijl.

Wat is de rentevoet op dit moment?

Een veelgestelde vraag over de Fintro hypothecaire lening is: “Wat is de rentevoet op dit moment?” De rentevoet op een hypothecaire lening kan variëren afhankelijk van verschillende factoren, zoals de marktomstandigheden, het type lening en uw individuele financiële situatie. Het is belangrijk om te weten dat de rentevoet regelmatig wordt herzien en kan worden beïnvloed door externe factoren. Voor de meest actuele informatie over de rentevoeten bij Fintro kunt u het beste contact opnemen met een adviseur bij uw plaatselijke Fintro-kantoor, die u gedetailleerde informatie kan verstrekken en u kan helpen bij het kiezen van de juiste leningsoptie.

lening lage rente

Voordelige lening met lage rente: Bespaar geld op uw financiële verplichtingen

Lening met Lage Rente: Financiële Opties Explained

Lening met Lage Rente: Financiële Opties Explained

Als u op zoek bent naar een lening, is het vinden van een lage rente essentieel om de totale kosten van de lening te minimaliseren. Een lage rente kan u helpen geld te besparen en uw financiële lasten te verlichten. In dit artikel zullen we bespreken wat een lening met lage rente inhoudt en welke financiële opties beschikbaar zijn.

Wat is een lening met lage rente?

Een lening met lage rente is een lening waarbij de geldschieter een relatief lage rente in rekening brengt op het geleende bedrag. Deze lagere rente kan het gevolg zijn van verschillende factoren, waaronder de huidige marktomstandigheden, uw kredietgeschiedenis en het type lening dat u aanvraagt.

Financiële opties voor leningen met lage rente

Er zijn verschillende financiële opties beschikbaar voor mensen die op zoek zijn naar een lening met lage rente. Enkele van de meest voorkomende opties zijn:

  • Persoonlijke leningen: Persoonlijke leningen kunnen worden gebruikt voor diverse doeleinden, zoals het consolideren van schulden of het financieren van grote aankopen. Veel banken en kredietverstrekkers bieden persoonlijke leningen aan tegen concurrerende tarieven.
  • Hypotheekleningen: Als u van plan bent een huis te kopen, kunt u profiteren van hypotheekleningen met lage rentetarieven. Het vergelijken van verschillende hypotheekaanbieders kan u helpen de beste deal te vinden.
  • Autoleningen: Voor de aankoop van een auto kunt u ook autoleningen overwegen met gunstige rentetarieven. Sommige autodealers bieden financieringsmogelijkheden aan tegen aantrekkelijke voorwaarden.
  • Studentenleningen: Studenten die collegegeld moeten betalen, kunnen in aanmerking komen voor studentenleningen met gunstige terugbetalingsvoorwaarden en lage rentetarieven.

Het is belangrijk om verschillende opties te vergelijken en te onderzoeken voordat u een beslissing neemt over welke lening het beste bij uw behoeften past. Door te streven naar een lening met lage rente kunt u uw financiële situatie versterken en toekomstige kosten minimaliseren.


22 Veelgestelde Vragen over Leningen met Lage Rente in België

  1. Wat is de goedkoopste manier om geld te lenen?
  2. Welke bank geeft de goedkoopste rente?
  3. Zal de rente dalen in 2025 in België?
  4. Welke bank is de rente het laagst?
  5. Wat is de laagste rente voor een lening?
  6. Wat zijn de huidige rentevoeten?
  7. Welke bank heeft de laagste rente lening?
  8. Welke bank heeft de laagste rente voor een lening?
  9. Wat zijn leningen met een lage rente?
  10. Hoe krijg ik een lening met een lagere rente?
  11. Wat is normale rente op een lening?
  12. Wie heeft de laagste rente voor een lening?
  13. Waar kan je het goedkoopst geld lenen?
  14. Hoe laagste rente krijgen?
  15. Waar kan je het goedkoopste geld lenen?
  16. Wat is de verwachte rente op leningen in 2024?
  17. Kan ik een renteloze lening krijgen?
  18. Waar kan ik een lening met de laagste rente krijgen?
  19. Wat is de gemiddelde rente op een lening in 2024?
  20. Welke bank heeft de goedkoopste lening?
  21. Welke bank heeft de minste rente lening?
  22. Wat gaat de rente doen in 2024 in België?

Wat is de goedkoopste manier om geld te lenen?

Een veelgestelde vraag over lenen met een lage rente is: “Wat is de goedkoopste manier om geld te lenen?” De goedkoopste manier om geld te lenen kan variëren afhankelijk van uw specifieke financiële behoeften en omstandigheden. Over het algemeen kan het vinden van een lening met een lage rente, zoals een persoonlijke lening of hypotheeklening, helpen om de totale kosten van de lening te minimaliseren. Het vergelijken van verschillende kredietverstrekkers en hun rentetarieven is essentieel om de meest voordelige optie te vinden. Daarnaast kunnen factoren zoals uw kredietgeschiedenis, leentermijn en geleend bedrag ook van invloed zijn op de uiteindelijke kosten van de lening. Het is belangrijk om zorgvuldig onderzoek te doen en advies in te winnen bij financiële experts voordat u beslist over de goedkoopste manier om geld te lenen die past bij uw financiële doelen.

Welke bank geeft de goedkoopste rente?

Een veelgestelde vraag over leningen met een lage rente is: “Welke bank geeft de goedkoopste rente?” Het vinden van de bank die de goedkoopste rente biedt, kan een cruciale factor zijn bij het kiezen van een lening. Verschillende banken en kredietverstrekkers hanteren verschillende rentetarieven op basis van diverse factoren, zoals marktomstandigheden, uw kredietgeschiedenis en het type lening dat u aanvraagt. Het is daarom raadzaam om verschillende banken te vergelijken en offertes aan te vragen om de beste deal te vinden die past bij uw financiële behoeften en mogelijkheden.

Zal de rente dalen in 2025 in België?

Een veelgestelde vraag over leningen met lage rente is of de rente zal dalen in 2025 in België. Het voorspellen van renteschommelingen op lange termijn is echter zeer complex en afhankelijk van verschillende economische factoren en marktomstandigheden. Hoewel prognoses kunnen worden gemaakt op basis van trends en analyses, blijft het onzeker hoe de rentetarieven zich zullen ontwikkelen in de toekomst. Het is daarom raadzaam om regelmatig de rentetarieven te monitoren en advies in te winnen bij financiële experts om weloverwogen beslissingen te nemen over leningen en financiële planning.

Welke bank is de rente het laagst?

Een veelgestelde vraag over leningen met lage rente is: “Welke bank heeft de laagste rente?” Het vinden van de bank met de laagste rente kan een cruciale factor zijn bij het kiezen van een lening die past bij uw financiële behoeften. Verschillende banken en kredietverstrekkers bieden verschillende rentetarieven aan, afhankelijk van factoren zoals marktomstandigheden, uw kredietgeschiedenis en het type lening dat u aanvraagt. Het is daarom raadzaam om verschillende banken te vergelijken en offertes op te vragen om de beste deal te vinden en te profiteren van een lening met de laagst mogelijke rente.

Wat is de laagste rente voor een lening?

Een veelgestelde vraag over leningen met lage rente is: “Wat is de laagste rente voor een lening?” De laagste rente voor een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de kredietwaardigheid van de lener en de huidige marktomstandigheden. Over het algemeen bieden banken en kredietverstrekkers concurrerende tarieven aan voor persoonlijke leningen, hypotheekleningen, autoleningen en andere financiële producten. Het is raadzaam om verschillende aanbieders te vergelijken en offertes op te vragen om de beste deal te vinden met de laagst mogelijke rente die past bij uw financiële situatie. Het vinden van een lening met de laagste rente kan u helpen geld te besparen op de lange termijn en uw financiële lasten te verlichten.

Wat zijn de huidige rentevoeten?

Een veelgestelde vraag over leningen met lage rente is: “Wat zijn de huidige rentevoeten?” De rentevoeten voor leningen kunnen variëren afhankelijk van verschillende factoren, zoals het type lening, de geldschieter, de marktomstandigheden en uw kredietgeschiedenis. Het is essentieel om op de hoogte te blijven van de actuele rentetarieven om een goed geïnformeerde beslissing te kunnen nemen bij het afsluiten van een lening. Het vergelijken van verschillende aanbieders en het begrijpen van hoe rentetarieven worden berekend, kan u helpen een lening met een gunstige rentevoet te vinden die past bij uw financiële behoeften.

Welke bank heeft de laagste rente lening?

Een veelgestelde vraag over leningen met lage rente is: “Welke bank heeft de laagste rente lening?” Het vinden van de bank met de laagste rente voor een lening kan afhankelijk zijn van verschillende factoren, waaronder de marktomstandigheden, uw kredietgeschiedenis en het type lening dat u nodig heeft. Het is raadzaam om verschillende banken en kredietverstrekkers te vergelijken om te zien welke financiële instelling op dat moment de meest gunstige rentetarieven aanbiedt. Door grondig onderzoek te doen en offertes op te vragen, kunt u een weloverwogen beslissing nemen en profiteren van een lening met de laagst mogelijke rente.

Welke bank heeft de laagste rente voor een lening?

Een veelgestelde vraag over leningen met lage rente is: “Welke bank heeft de laagste rente voor een lening?” Het vinden van de bank met de laagste rente voor een lening kan afhankelijk zijn van verschillende factoren, waaronder het type lening, de looptijd en uw individuele financiële situatie. Het is raadzaam om verschillende banken en kredietverstrekkers te vergelijken om te zien welke tarieven en voorwaarden zij aanbieden. Door grondig onderzoek te doen en offertes op te vragen, kunt u de bank vinden die de meest gunstige rente biedt die past bij uw behoeften en budget.

Wat zijn leningen met een lage rente?

Leningen met een lage rente zijn financiële producten waarbij geld wordt geleend tegen een rentetarief dat lager is dan het gemiddelde markttarief. Deze leningen bieden leners de mogelijkheid om geld te lenen tegen gunstige voorwaarden, waardoor de totale kosten van de lening worden verlaagd. Een lage rente kan het gevolg zijn van verschillende factoren, zoals de kredietwaardigheid van de lener, de looptijd van de lening en de huidige economische omstandigheden. Het vinden van een lening met een lage rente kan financiële lasten verlichten en helpen bij het bereiken van financiële doelen op een kosteneffectieve manier.

Hoe krijg ik een lening met een lagere rente?

Een lening met een lagere rente verkrijgen kan een slimme financiële zet zijn om geld te besparen op de lange termijn. Om een lening met een lagere rente te krijgen, zijn er verschillende stappen die u kunt nemen. Allereerst is het belangrijk om uw kredietgeschiedenis te controleren en ervoor te zorgen dat deze in goede staat verkeert. Een goede kredietgeschiedenis kan helpen bij het verkrijgen van gunstigere rentetarieven. Daarnaast is het verstandig om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen om de beste deal te vinden. Het kan ook nuttig zijn om extra zekerheden aan te bieden, zoals onderpand of een mede-ondertekenaar, om de kans op het verkrijgen van een lening met een lagere rente te vergroten. Met deze strategieën kunt u mogelijk profiteren van gunstige voorwaarden en uw totale leenkosten minimaliseren.

Wat is normale rente op een lening?

De normale rente op een lening kan variëren afhankelijk van verschillende factoren, zoals de huidige economische omstandigheden, het type lening, de duur van de lening en uw kredietgeschiedenis. Over het algemeen wordt een rentepercentage tussen de 4% en 8% beschouwd als een normale rente op een lening. Echter, wat als “normaal” wordt beschouwd, kan ook fluctueren op basis van markttrends en regionale verschillen. Het is altijd verstandig om verschillende aanbieders te vergelijken en goed onderzoek te doen voordat u een lening afsluit om ervoor te zorgen dat u de meest gunstige rente krijgt die past bij uw financiële situatie.

Wie heeft de laagste rente voor een lening?

Een veelgestelde vraag over leningen met lage rente is: “Wie heeft de laagste rente voor een lening?” Het vinden van de geldschieter met de laagste rente is een cruciale overweging voor mensen die op zoek zijn naar een lening. Verschillende financiële instellingen, waaronder banken, kredietverstrekkers en online leningplatforms, bieden diverse rentetarieven aan voor leningen. Het is essentieel om verschillende aanbieders te vergelijken en hun voorwaarden zorgvuldig te onderzoeken om de beste deal te vinden die past bij uw financiële behoeften en omstandigheden.

Waar kan je het goedkoopst geld lenen?

Een veelgestelde vraag over leningen met een lage rente is: “Waar kan je het goedkoopst geld lenen?” Het antwoord op deze vraag kan variëren, afhankelijk van verschillende factoren zoals de huidige marktomstandigheden, uw kredietgeschiedenis en het type lening dat u nodig heeft. Over het algemeen kunnen banken, kredietverstrekkers en online financiële instellingen concurrerende tarieven aanbieden voor leningen met een lage rente. Het is verstandig om verschillende opties te vergelijken en offertes aan te vragen om de beste deal te vinden die past bij uw financiële behoeften en omstandigheden.

Hoe laagste rente krijgen?

Een van de veelgestelde vragen over het verkrijgen van de laagste rente op een lening is: “Hoe kan ik de laagste rente krijgen?” Om de laagste rente te krijgen, is het belangrijk om verschillende aspecten in overweging te nemen. Allereerst is een goede kredietgeschiedenis essentieel, omdat geldverstrekkers vaak lagere rentetarieven bieden aan kredietnemers met een solide financiële achtergrond. Daarnaast kan het vergelijken van leningsopties en onderhandelen over de voorwaarden helpen bij het verkrijgen van gunstige rentetarieven. Het is ook raadzaam om op de hoogte te blijven van de huidige marktomstandigheden en rentetrends om te profiteren van gunstige leningsmogelijkheden. Met zorgvuldige planning en onderzoek kunnen individuen streven naar het verkrijgen van de laagst mogelijke rente op hun leningen.

Waar kan je het goedkoopste geld lenen?

Een veelgestelde vraag is: waar kan je het goedkoopste geld lenen? Het vinden van de geldschieter met de laagste rente is essentieel voor wie op zoek is naar een lening met minimale kosten. Verschillende factoren, zoals de huidige marktomstandigheden, uw kredietgeschiedenis en het type lening dat u nodig heeft, spelen een rol bij het bepalen van de rente. Het vergelijken van verschillende aanbieders en hun rentetarieven kan u helpen om de meest voordelige optie te vinden en zo geld te besparen op uw lening.

Wat is de verwachte rente op leningen in 2024?

Veel mensen vragen zich af wat de verwachte rente op leningen zal zijn in 2024. Het voorspellen van rentetarieven voor de toekomst is echter een uitdagende taak, omdat deze afhankelijk zijn van verschillende factoren, zoals economische omstandigheden, monetaire beleidsbeslissingen en markttrends. Financiële experts en analisten kunnen prognoses maken op basis van huidige gegevens en trends, maar het blijft onzeker hoe de rentetarieven zich zullen ontwikkelen. Het is daarom verstandig om regelmatig de rentetarieven te volgen en advies in te winnen bij financiële professionals om goed geïnformeerde beslissingen te nemen over leningen met lage rente in 2024.

Kan ik een renteloze lening krijgen?

Het is niet gebruikelijk om een renteloze lening te krijgen bij traditionele geldschieters, aangezien rente een manier is voor kredietverstrekkers om winst te maken op de verstrekte leningen. In sommige gevallen kunnen non-profitorganisaties of overheidsinstanties echter renteloze leningen aanbieden voor specifieke doeleinden, zoals studiefinanciering of sociale hulpverlening. Het is belangrijk om de voorwaarden en vereisten van dergelijke leningen zorgvuldig te onderzoeken en na te gaan of u in aanmerking komt voor een renteloze lening op basis van uw individuele situatie en behoeften.

Waar kan ik een lening met de laagste rente krijgen?

Een veelgestelde vraag is: “Waar kan ik een lening met de laagste rente krijgen?” Het vinden van een lening met de laagste rente vereist wat onderzoek en vergelijking van verschillende geldschieters en leningsopties. Banken, online kredietverstrekkers en financiële instellingen bieden vaak verschillende rentetarieven voor leningen, afhankelijk van factoren zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Door offertes aan te vragen en tarieven te vergelijken, kunt u de beste optie vinden die past bij uw financiële behoeften en u helpen om een lening met een lage rente te verkrijgen.

Wat is de gemiddelde rente op een lening in 2024?

Een veelgestelde vraag over leningen met lage rente is: “Wat is de gemiddelde rente op een lening in 2024?” De gemiddelde rente op leningen kan variëren afhankelijk van verschillende factoren, waaronder de economische omstandigheden, het type lening en de kredietgeschiedenis van de lener. In 2024 wordt verwacht dat de rentetarieven op leningen kunnen fluctueren, maar het is altijd verstandig om verschillende kredietverstrekkers te vergelijken om de beste deal te vinden en te profiteren van eventuele mogelijkheden voor leningen met een lage rente.

Welke bank heeft de goedkoopste lening?

Een veelgestelde vraag over leningen met een lage rente is: “Welke bank heeft de goedkoopste lening?” Het vinden van de bank met de goedkoopste lening hangt af van verschillende factoren, waaronder de huidige rentetarieven, uw kredietgeschiedenis en het type lening dat u nodig heeft. Het is raadzaam om verschillende banken en kredietverstrekkers te vergelijken om te zien welke opties beschikbaar zijn en welke bank de meest gunstige voorwaarden biedt die passen bij uw financiële behoeften. Door grondig onderzoek te doen en offertes op te vragen, kunt u een weloverwogen beslissing nemen en mogelijk profiteren van een goedkope lening met een lage rente.

Welke bank heeft de minste rente lening?

Een veelgestelde vraag over leningen met lage rente is: “Welke bank heeft de minste rente voor een lening?” Het vinden van de bank met de laagste rente voor een lening kan afhankelijk zijn van verschillende factoren, waaronder uw kredietscore, het type lening dat u nodig heeft en de huidige marktomstandigheden. Het is raadzaam om verschillende banken en kredietverstrekkers te vergelijken om te zien welke de meest gunstige voorwaarden bieden die passen bij uw financiële situatie. Door grondig onderzoek te doen en offertes aan te vragen, kunt u mogelijk een lening vinden met de laagst mogelijke rente die past bij uw behoeften.

Wat gaat de rente doen in 2024 in België?

Een veelgestelde vraag over leningen met lage rente is wat de rente zal doen in 2024 in België. Het voorspellen van renteschommelingen op lange termijn is echter een uitdaging, aangezien rentetarieven afhankelijk zijn van verschillende factoren zoals economische groei, inflatie, beleidsbeslissingen van de centrale bank en geopolitieke ontwikkelingen. Hoewel prognoses kunnen worden gemaakt op basis van huidige trends en analyses, blijft het onzeker hoe de rente zich specifiek zal ontwikkelen in 2024. Het is daarom verstandig om bij het afsluiten van een lening rekening te houden met de actuele rentetarieven en flexibiliteit in te bouwen voor eventuele veranderingen in de toekomst.

intrest hypothecaire lening

De Impact van de Rente op Jouw Hypotheeklening

Artikel: Rente op Hypotheekleningen

De Impact van de Rente op Hypotheekleningen

De rentevoet op hypotheekleningen is een cruciale factor die van invloed is op de totale kosten van het lenen voor de aankoop van een huis. Het bepalen van de juiste rentevoet kan aanzienlijke financiële gevolgen hebben op lange termijn.

De rentevoet wordt vastgesteld door financiële instellingen en is gebaseerd op verschillende factoren, waaronder de marktomstandigheden, het kredietrisico van de lener en de looptijd van de lening. Een lagere rentevoet resulteert in lagere maandelijkse aflossingen en totale interestkosten, terwijl een hogere rentevoet het omgekeerde effect heeft.

Het is belangrijk voor potentiële huizenkopers om te onderhandelen over een gunstige rentevoet bij het afsluiten van een hypotheeklening. Zelfs kleine verschillen in rentetarieven kunnen leiden tot aanzienlijke besparingen of extra kosten gedurende de looptijd van de lening.

Bovendien kunnen huiseigenaren ervoor kiezen om hun lening te herfinancieren als de marktrente daalt, wat hen kan helpen om lagere maandelijkse betalingen te realiseren en geld te besparen op interestkosten.

Kortom, het begrijpen van hoe de rentevoet werkt en hoe deze van invloed is op hypotheekleningen is essentieel voor iedereen die een huis wil kopen of al een hypotheek heeft. Door goed geïnformeerd te zijn over rentetarieven kunnen huizenkopers slimme financiële beslissingen nemen die passen bij hun budget en langetermijndoelen.


Veelgestelde Vragen over Hypotheekrente en Rentevoeten in België voor 2024

  1. Hoeveel intrest op hypothecaire lening?
  2. Wat gaat hypotheekrente doen in 2024 Belgie?
  3. Hoe staan de rentevoeten vandaag?
  4. Wat gaat hypotheekrente doen in 2024 in België?
  5. Wat is de rentevoet vandaag 2024?
  6. Hoe bereken je de intrest op een lening?
  7. Wat is de rentevoet vandaag hypothecaire lening?
  8. Wat is de rentevoet in 2024?
  9. Welke bank geeft de beste hypothecaire lening?
  10. Hoe hoog staan de rentevoeten vandaag?
  11. Wat doet de rente in 2024 in België?
  12. Wat is de rentevoet 2024?
  13. Wat is momenteel een goede rentevoet?
  14. Hoeveel is de rentevoet 2024?
  15. Zal de rente dalen in 2025?
  16. Wat is een goede rentevoet?
  17. Welke bank heeft de laagste rente voor lening?
  18. Wat gaat de rente doen in 2024 in België?

Hoeveel intrest op hypothecaire lening?

Een veelgestelde vraag over hypothecaire leningen is: “Hoeveel intrest moet ik betalen op mijn hypothecaire lening?” Het bedrag aan rente dat u betaalt op een hypotheeklening hangt af van verschillende factoren, waaronder de hoogte van het geleende bedrag, de looptijd van de lening en de geldende rentevoet op dat moment. Het is belangrijk om te begrijpen hoe de renteberekening werkt en om te onderhandelen over een gunstige rentevoet om zo de totale kosten van uw lening te optimaliseren.

Wat gaat hypotheekrente doen in 2024 Belgie?

Het voorspellen van de hypotheekrente in België voor 2024 is een uitdaging, aangezien deze afhankelijk is van verschillende factoren zoals economische groei, inflatie, rentebeleid van de Europese Centrale Bank en marktomstandigheden. Hoewel niemand met absolute zekerheid kan zeggen wat de hypotheekrente zal doen in 2024, kunnen financiële experts trends analyseren en prognoses maken op basis van beschikbare gegevens. Het is raadzaam om regelmatig de renteontwikkelingen te volgen en advies in te winnen bij financiële professionals om goed geïnformeerde beslissingen te nemen over het afsluiten van een hypotheeklening in de toekomst.

Hoe staan de rentevoeten vandaag?

Veel mensen stellen de vraag: “Hoe staan de rentevoeten vandaag?” Deze vraag is begrijpelijk, aangezien de rentevoeten een belangrijke rol spelen bij het afsluiten van een hypothecaire lening. De rentevoeten kunnen variëren op basis van verschillende factoren, zoals de economische situatie, marktomstandigheden en het beleid van financiële instellingen. Het is verstandig om regelmatig de rentetarieven te controleren en te vergelijken om een goed beeld te krijgen van wat er momenteel beschikbaar is. Door op de hoogte te blijven van de actuele rentevoeten kunnen huizenkopers profiteren van gunstige leningsvoorwaarden en mogelijk besparingen realiseren op hun hypotheekkosten.

Wat gaat hypotheekrente doen in 2024 in België?

Het voorspellen van wat de hypotheekrente zal doen in 2024 in België is een uitdagende taak, aangezien rentetarieven afhankelijk zijn van verschillende economische factoren en marktomstandigheden. Hoewel niemand met absolute zekerheid kan zeggen hoe de rente zal evolueren, kunnen experts en analisten trends volgen en prognoses maken op basis van huidige gegevens. Het is raadzaam om regelmatig de renteontwikkelingen te volgen en advies in te winnen bij financiële professionals om goed geïnformeerde beslissingen te nemen met betrekking tot hypotheekleningen in 2024.

Wat is de rentevoet vandaag 2024?

De rentevoet op hypothecaire leningen kan sterk variëren en wordt beïnvloed door verschillende factoren, waaronder de marktomstandigheden, economische trends en het beleid van financiële instellingen. Het is belangrijk om te begrijpen dat de rentevoet niet statisch is en regelmatig kan veranderen. Om de actuele rentevoet voor 2024 te kennen, is het raadzaam om contact op te nemen met verschillende banken en kredietverstrekkers, aangezien zij up-to-date informatie kunnen verstrekken over de huidige tarieven en voorwaarden voor hypotheekleningen. Het is verstandig om advies in te winnen bij financiële experts om een goed geïnformeerde beslissing te nemen over het afsluiten van een hypotheeklening in 2024.

Hoe bereken je de intrest op een lening?

Het berekenen van de rente op een lening is een essentiële stap bij het begrijpen van de totale kosten van lenen. De rente op een lening wordt meestal berekend als een percentage van het geleende bedrag en kan op verschillende manieren worden bepaald, afhankelijk van het type lening en de voorwaarden ervan. Bij hypothecaire leningen wordt de rente vaak berekend op basis van het resterende saldo van de lening en kan deze vast of variabel zijn. Door rekening te houden met factoren zoals de looptijd van de lening, het rentetarief en eventuele bijkomende kosten, kunnen leners een beter inzicht krijgen in hoeveel ze uiteindelijk zullen betalen aan rente over de gehele looptijd van de lening.

Wat is de rentevoet vandaag hypothecaire lening?

Veel mensen vragen zich af: “Wat is de rentevoet vandaag voor een hypothecaire lening?” De rentevoet voor hypothecaire leningen kan dagelijks fluctueren op basis van verschillende factoren, waaronder marktomstandigheden, economische trends en het beleid van financiële instellingen. Het is belangrijk voor potentiële huizenkopers om regelmatig de actuele rentetarieven te controleren en advies in te winnen bij verschillende geldverstrekkers om een goed beeld te krijgen van de beschikbare opties. Het vinden van een gunstige rentevoet kan aanzienlijke besparingen opleveren over de looptijd van de lening en kan helpen bij het realiseren van financiële doelen op lange termijn.

Wat is de rentevoet in 2024?

Een veelgestelde vraag met betrekking tot hypothecaire leningen is: “Wat is de rentevoet in 2024?” Het is belangrijk om te begrijpen dat de rentevoet op hypotheekleningen afhankelijk is van verschillende factoren, waaronder de marktomstandigheden, het beleid van financiële instellingen en economische trends. Het is moeilijk om nu al een exacte rentevoet voor 2024 te voorspellen, aangezien deze kan variëren op basis van toekomstige ontwikkelingen. Potentiële huizenkopers wordt geadviseerd om regelmatig de rentetarieven te volgen en advies in te winnen bij financiële experts om een goed beeld te krijgen van wat ze kunnen verwachten in 2024.

Welke bank geeft de beste hypothecaire lening?

Een veelgestelde vraag over hypothecaire leningen is: welke bank geeft de beste hypothecaire lening? Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende rentetarieven, voorwaarden en leningopties aanbieden. Het is belangrijk voor potentiële huizenkopers om meerdere banken te vergelijken en offertes aan te vragen om de beste deal te vinden die past bij hun financiële situatie en behoeften. Door grondig onderzoek te doen en goed geïnformeerd te zijn over de verschillende opties die beschikbaar zijn, kunnen huizenkopers de bank vinden die de meest gunstige voorwaarden biedt voor hun hypotheeklening.

Hoe hoog staan de rentevoeten vandaag?

Een veelgestelde vraag met betrekking tot hypothecaire leningen is: “Hoe hoog staan de rentevoeten vandaag?” De rentevoeten op hypothecaire leningen kunnen dagelijks fluctueren en worden beïnvloed door verschillende factoren, zoals de marktomstandigheden, economische trends en het beleid van financiële instellingen. Potentiële huizenkopers of huidige leninghouders die op zoek zijn naar actuele informatie over rentevoeten doen er goed aan om regelmatig de rentetarieven te controleren en advies in te winnen bij financiële experts om een weloverwogen beslissing te nemen over hun hypotheeklening.

Wat doet de rente in 2024 in België?

Het voorspellen van de renteontwikkelingen voor 2024 in België is een uitdagende taak, aangezien de rentetarieven afhankelijk zijn van verschillende factoren, waaronder economische groei, inflatie, monetaire beleidsbeslissingen en geopolitieke gebeurtenissen. Financiële experts en analisten gebruiken complexe modellen en gegevens om toekomstige rentetrends te voorspellen, maar het blijft onzeker welke richting de rente in 2024 zal uitgaan. Het is raadzaam voor huizenkopers en leners om regelmatig updates te volgen van financiële instellingen en economische nieuwsbronnen om op de hoogte te blijven van eventuele veranderingen in de rentevoeten die van invloed kunnen zijn op hypothecaire leningen.

Wat is de rentevoet 2024?

Een veelgestelde vraag over hypothecaire leningen is: “Wat is de rentevoet voor 2024?” De rentevoet voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, waaronder de marktomstandigheden, het beleid van financiële instellingen en het kredietprofiel van de lener. Het is belangrijk om te onthouden dat de rentevoeten jaarlijks kunnen veranderen en dat het raadzaam is om actuele informatie in te winnen bij geldverstrekkers of financiële adviseurs om een nauwkeurig beeld te krijgen van de rentetarieven voor het jaar 2024.

Wat is momenteel een goede rentevoet?

Een veelgestelde vraag over hypothecaire leningen is: “Wat is momenteel een goede rentevoet?” De beoordeling van wat een goede rentevoet is, kan variëren afhankelijk van verschillende factoren, zoals de huidige marktomstandigheden, de financiële situatie van de lener en de looptijd van de lening. Over het algemeen wordt een rentevoet die lager is dan het gemiddelde als gunstig beschouwd, omdat dit kan resulteren in lagere maandelijkse aflossingen en totale interestkosten. Het is altijd verstandig om advies in te winnen bij financiële experts en verschillende aanbieders te vergelijken om een rentevoet te vinden die past bij uw specifieke behoeften en financiële doelstellingen.

Hoeveel is de rentevoet 2024?

Een veelgestelde vraag over hypothecaire leningen is: “Hoeveel is de rentevoet voor 2024?” De rentevoet voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, zoals marktomstandigheden, economische trends en het kredietprofiel van de lener. Het is belangrijk op te merken dat de rentevoeten voor hypothecaire leningen jaarlijks kunnen veranderen en dat het raadzaam is om contact op te nemen met financiële instellingen of hypotheekverstrekkers voor actuele informatie over rentetarieven voor het jaar 2024.

Zal de rente dalen in 2025?

Het voorspellen van renteontwikkelingen op lange termijn, zoals in 2025, is een uitdaging vanwege de vele variabelen die van invloed zijn op de financiële markten. Hoewel economen en experts prognoses kunnen maken op basis van huidige trends en economische indicatoren, blijft het onzeker of de rente zal dalen in 2025. Factoren zoals inflatie, beleidsbeslissingen van centrale banken en geopolitieke gebeurtenissen kunnen allemaal een rol spelen bij het bepalen van de richting van de rente. Het is daarom verstandig om regelmatig de marktomstandigheden te volgen en advies in te winnen bij financiële professionals om goed geïnformeerde beslissingen te nemen met betrekking tot hypotheekleningen en rentevoeten.

Wat is een goede rentevoet?

Een goede rentevoet voor een hypothecaire lening kan variëren afhankelijk van verschillende factoren, waaronder de huidige marktomstandigheden, het type lening, de looptijd en het kredietprofiel van de lener. Over het algemeen wordt een rentevoet als gunstig beschouwd wanneer deze lager is dan het gemiddelde markttarief en past bij de financiële situatie van de kredietnemer. Het is raadzaam om verschillende leningsaanbieders te vergelijken en te onderhandelen over de beste rentevoet die beschikbaar is om de totale kosten van de lening te minimaliseren en financiële stabiliteit op lange termijn te waarborgen.

Welke bank heeft de laagste rente voor lening?

Veel mensen vragen zich af welke bank de laagste rente biedt voor een hypothecaire lening. Het vinden van de bank met de laagste rente is een belangrijke overweging voor huizenkopers, aangezien zelfs een klein verschil in rentetarieven aanzienlijke besparingen kan opleveren over de looptijd van de lening. Het is raadzaam om verschillende banken en kredietverstrekkers te vergelijken om te zien welke financiële instelling het meest gunstige aanbod heeft dat past bij uw financiële situatie en behoeften. Het is ook verstandig om te onderhandelen over de rentevoet en andere voorwaarden van de lening om ervoor te zorgen dat u het beste tarief krijgt dat beschikbaar is.

Wat gaat de rente doen in 2024 in België?

Het voorspellen van de renteontwikkelingen in 2024 voor hypothecaire leningen in België is een uitdagende taak, aangezien rentetarieven afhankelijk zijn van verschillende economische factoren en marktomstandigheden. Hoewel het moeilijk is om met zekerheid te zeggen wat de rente zal doen, kunnen experts en economen bepaalde trends en prognoses analyseren om een idee te krijgen van mogelijke scenario’s. Factoren zoals inflatie, monetaire beleidsbeslissingen en internationale economische ontwikkelingen zullen naar verwachting allemaal een rol spelen bij het bepalen van de rentetarieven voor hypothecaire leningen in 2024. Het is daarom raadzaam om regelmatig updates te volgen van financiële instellingen en deskundigen om op de hoogte te blijven van eventuele veranderingen die zich kunnen voordoen.

renteberekening lening

Alles wat u moet weten over renteberekening bij een lening

Renteberekening lening

Renteberekening lening: Hoe werkt het?

Als u een lening afsluit, is het belangrijk om te begrijpen hoe de renteberekening werkt. De rente die u betaalt op een lening is een vergoeding die de geldverstrekker ontvangt voor het ter beschikking stellen van het geleende bedrag. Het is dus essentieel om te weten hoe deze rente wordt berekend en welke factoren hierbij een rol spelen.

Factoren die de rente beïnvloeden

De rente op een lening kan variëren op basis van verschillende factoren, waaronder:

  • Hoogte van het geleende bedrag: Over het algemeen geldt dat hoe hoger het geleende bedrag is, hoe hoger de rente zal zijn.
  • Looptijd van de lening: Een langere looptijd kan leiden tot een hogere rente, omdat de geldverstrekker gedurende een langere periode risico loopt.
  • Kredietwaardigheid van de lener: Leners met een betere kredietgeschiedenis en financiële stabiliteit kunnen in aanmerking komen voor lagere rentetarieven.
  • Marktomstandigheden: De algemene economische situatie en markttrends kunnen ook van invloed zijn op de hoogte van de rente.

Hoe wordt de rente berekend?

De meest voorkomende methode voor het berekenen van de rente op een lening is door middel van samengestelde interest. Hierbij wordt de rente berekend over zowel het oorspronkelijke geleende bedrag als over eventueel reeds betaalde rente. Dit kan resulteren in aanzienlijke kosten over de gehele looptijd van de lening.

Het exacte bedrag aan rente dat u betaalt, kan worden bepaald aan de hand van een formule waarin onder andere het jaarlijkse rentepercentage, het aantal termijnen en het geleende bedrag worden meegenomen. Het is verstandig om deze berekeningen goed te begrijpen voordat u een lening afsluit, zodat u niet voor verrassingen komt te staan.

Besluit

Een goed begrip van hoe de renteberekening bij leningen werkt, kan u helpen om weloverwogen financiële beslissingen te nemen. Zorg ervoor dat u alle relevante informatie begrijpt voordat u zich verbindt tot een lening, zodat u vol vertrouwen kunt bouwen aan uw financiële toekomst.


7 Tips voor het Berekenen van de Rente op een Lening in België

  1. Begrijp het rentetarief en de berekeningsmethode van de lening.
  2. Controleer of de rente vast of variabel is.
  3. Let op bijkomende kosten zoals dossierkosten en verzekeringen.
  4. Vergelijk verschillende leningaanbieders om de beste rente te vinden.
  5. Bereken de totale kosten van de lening inclusief rente over de hele looptijd.
  6. Maak gebruik van online tools en calculators voor renteberekening van leningen.
  7. Wees voorzichtig met het aangaan van leningen met hoge rentetarieven.

Begrijp het rentetarief en de berekeningsmethode van de lening.

Het is essentieel om het rentetarief en de berekeningsmethode van een lening te begrijpen. Door inzicht te hebben in hoe de rente wordt vastgesteld en berekend, kunt u beter anticiperen op de kosten en financiële verplichtingen die gepaard gaan met de lening. Het kennen van het rentetarief en de berekeningsmethode stelt u in staat om weloverwogen beslissingen te nemen en zorgt ervoor dat u niet voor onverwachte verrassingen komt te staan tijdens de looptijd van de lening.

Controleer of de rente vast of variabel is.

Bij het berekenen van de rente op een lening is het essentieel om te controleren of de rente vast of variabel is. Een vaste rente blijft gedurende de gehele looptijd van de lening constant, wat betekent dat uw maandelijkse aflossingen consistent zullen zijn. Aan de andere kant kan een variabele rente fluctueren op basis van marktomstandigheden, waardoor uw aflossingen kunnen veranderen. Het is belangrijk om te begrijpen welk type rente van toepassing is op uw lening, zodat u zich kunt voorbereiden op eventuele wijzigingen en een weloverwogen financiële planning kunt maken.

Let op bijkomende kosten zoals dossierkosten en verzekeringen.

Bij het berekenen van de rente op een lening is het belangrijk om ook rekening te houden met bijkomende kosten, zoals dossierkosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom niet over het hoofd te worden gezien. Door vooraf goed inzicht te krijgen in alle mogelijke bijkomende kosten, kunt u een realistische inschatting maken van de totale financiële verplichtingen die gepaard gaan met het aangaan van een lening.

Vergelijk verschillende leningaanbieders om de beste rente te vinden.

Het vergelijken van verschillende leningaanbieders is een slimme tip om de beste rente te vinden bij het afsluiten van een lening. Door offertes en voorwaarden van diverse geldverstrekkers te vergelijken, kunt u inzicht krijgen in welke aanbieder de meest gunstige rentetarieven en voorwaarden biedt die aansluiten bij uw financiële behoeften. Het loont de moeite om grondig onderzoek te doen en verschillende opties te overwegen voordat u een definitieve beslissing neemt, zodat u uiteindelijk kunt profiteren van een lening met de meest voordelige rente en gunstige voorwaarden.

Bereken de totale kosten van de lening inclusief rente over de hele looptijd.

Een belangrijke tip bij het berekenen van de rente op een lening is om de totale kosten van de lening, inclusief rente over de hele looptijd, in overweging te nemen. Door vooraf de totale kosten te berekenen, krijgt u een duidelijk beeld van hoeveel de lening uiteindelijk zal kosten en kunt u beter inschatten of deze financiële verplichting binnen uw budget past. Het is essentieel om niet alleen naar het maandelijkse aflossingsbedrag te kijken, maar ook naar het totale bedrag dat u aan rente zult betalen gedurende de gehele looptijd van de lening. Dit helpt u om een weloverwogen beslissing te nemen en eventuele verrassingen in de toekomst te voorkomen.

Maak gebruik van online tools en calculators voor renteberekening van leningen.

Een handige tip om in gedachten te houden bij het berekenen van rente op leningen is om gebruik te maken van online tools en calculators die speciaal zijn ontworpen voor dit doel. Deze handige hulpmiddelen kunnen u helpen om snel en nauwkeurig de rentekosten voor verschillende leenscenario’s te berekenen, waardoor u een beter inzicht krijgt in de totale kosten van de lening. Door online tools te gebruiken voor renteberekening kunt u efficiënter financiële beslissingen nemen en ervoor zorgen dat u goed geïnformeerd bent voordat u een lening afsluit.

Wees voorzichtig met het aangaan van leningen met hoge rentetarieven.

Het is belangrijk om voorzichtig te zijn bij het aangaan van leningen met hoge rentetarieven. Hoge rentetarieven kunnen leiden tot aanzienlijke extra kosten over de looptijd van de lening. Het is verstandig om goed te onderzoeken en te overwegen of de rente die wordt aangeboden redelijk is en past binnen uw financiële mogelijkheden. Het vermijden van leningen met extreem hoge rentetarieven kan u helpen om financiële problemen in de toekomst te voorkomen en uw algehele financiële gezondheid te beschermen.