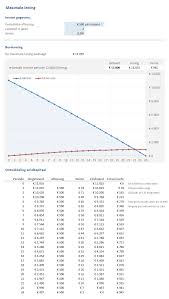
Tag, totaal terug te betalen bedrag

maximale persoonlijke lening berekenen

Maximale persoonlijke lening berekenen: ontdek hoeveel je kan lenen

Maximale persoonlijke lening berekenen: hoeveel kan je lenen?

Wil je weten hoeveel je maximaal kan lenen met een persoonlijke lening? Het antwoord hangt niet alleen af van het bedrag dat je aanvraagt. Een kredietgever bekijkt ook je inkomen, je vaste uitgaven, andere leningen en de looptijd van het krediet. Er bestaat in België geen vast maximumbedrag dat voor iedereen geldt: de berekening is persoonlijk.

Met een eerste inschatting van je budget kan je bepalen welke maandelijkse afbetaling haalbaar is. Daarna kan je kredietgevers vergelijken en nagaan welk leenbedrag en welke looptijd bij je situatie passen.

Wat bepaalt het maximale leenbedrag?

Bij de beoordeling van een aanvraag kijkt de kredietgever naar je financiële situatie en je vermogen om de lening terug te betalen. Daarbij spelen onder meer deze factoren een rol:

  • Je netto-inkomen: loon, pensioen of andere regelmatige inkomsten.
  • Je vaste uitgaven: bijvoorbeeld huur of hypotheek, energie, verzekeringen en kinderopvang.
  • Je bestaande kredieten: lopende leningen en de maandelijkse afbetalingen daarvoor.
  • Je gezinssituatie: het aantal personen ten laste en de kosten van je huishouden.
  • De looptijd: een langere looptijd kan de maandelijkse afbetaling verlagen, maar verhoogt doorgaans het totaalbedrag dat je terugbetaalt.
  • De kredietvoorwaarden: onder meer de rentevoet en het jaarlijks kostenpercentage (JKP).

De kredietgever moet beoordelen of het krediet verantwoord is. Daarbij kan hij informatie raadplegen in de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België. Die registratie bevat gegevens over bepaalde kredieten en eventuele betalingsachterstanden.

Zo maak je zelf een eerste berekening

Een bruikbare eerste stap is berekenen hoeveel je maandelijks overhoudt nadat je noodzakelijke uitgaven betaald zijn. Gebruik daarvoor een realistisch budget, niet enkel je inkomsten min je leninglasten.

  1. Tel je regelmatige netto-inkomsten op.
  2. Trek je vaste kosten en bestaande maandelijkse kredietafbetalingen ervan af.
  3. Hou rekening met dagelijkse uitgaven, zoals voeding, vervoer en medische kosten.
  4. Voorzie een buffer voor onverwachte uitgaven en toekomstige kosten.
  5. Wat daarna overblijft, geeft een indicatie van een mogelijke maandelijkse afbetaling.

Dit bedrag is geen garantie dat een kredietgever je aanvraag zal goedkeuren. De kredietgever maakt zelf een volledige beoordeling en kan rekening houden met andere elementen.

Van maandelijkse afbetaling naar leenbedrag

Wanneer je weet welk bedrag je maandelijks comfortabel kan missen, kan je dat gebruiken om verschillende kredietsimulaties te vergelijken. Het mogelijke leenbedrag hangt samen met de maandelijkse afbetaling, de looptijd en de rentevoet. Bij dezelfde maandelijkse afbetaling kan een langere looptijd doorgaans een hoger leenbedrag mogelijk maken, maar je betaalt dan vaak langer en in totaal meer terug.

Een online simulatie is daarom vooral een richtlijn. De uiteindelijke voorwaarden kunnen verschillen van de simulatie, bijvoorbeeld na controle van je gegevens of na beoordeling door de kredietgever.

Let op het JKP en het totaal terug te betalen bedrag

Kijk bij het vergelijken niet alleen naar de maandelijkse afbetaling. Het jaarlijks kostenpercentage (JKP) geeft de kosten van het krediet op jaarbasis weer volgens de voorwaarden van de aanbieding. Vergelijk ook:

  • het bedrag dat je leent;
  • de maandelijkse afbetaling;
  • de looptijd;
  • het totaalbedrag dat je terugbetaalt;
  • de voorwaarden bij vervroegde terugbetaling.

Een lage maandelijkse afbetaling kan aantrekkelijk lijken, maar bij een langere looptijd kan het totaalbedrag hoger uitvallen. Kies dus niet automatisch voor de langste looptijd of het hoogste leenbedrag.

Hoe bereken je een verstandige maximale persoonlijke lening?

Je maximale persoonlijke lening is niet noodzakelijk het hoogste bedrag dat een kredietgever bereid is toe te kennen. Een verstandige grens is het bedrag waarvan de maandelijkse afbetaling ook haalbaar blijft als je kosten stijgen of je inkomsten tijdelijk dalen.

Maak daarom verschillende simulaties met uiteenlopende leenbedragen en looptijden. Controleer of er na de afbetaling voldoende ruimte overblijft voor je normale uitgaven, spaargeld en onverwachte kosten. Leen bij voorkeur alleen wat je nodig hebt.

Veelgestelde vragen

Bestaat er een wettelijk maximumbedrag voor een persoonlijke lening?

Er is geen algemeen maximumbedrag dat voor elke consument geldt. Het bedrag dat je kan lenen, hangt af van je persoonlijke financiële situatie, de kredietvoorwaarden en de beoordeling van de kredietgever.

Kan ik het maximale bedrag online berekenen?

Een online simulator kan een indicatie geven op basis van het bedrag, de looptijd en de rentevoorwaarden die je invoert. De berekening is niet automatisch een kredietaanbod of een goedkeuring.

Maakt een langere looptijd lenen makkelijker?

Een langere looptijd verlaagt doorgaans de maandelijkse afbetaling, maar kan ervoor zorgen dat je in totaal meer terugbetaalt. Vergelijk daarom zowel de maandlast als het totaalbedrag.

Conclusie

De maximale persoonlijke lening bereken je niet met één vaste formule. Je inkomen, vaste uitgaven, bestaande kredieten, gezinssituatie, looptijd en kredietvoorwaarden bepalen samen welk bedrag haalbaar kan zijn. Begin met een realistisch maandbudget, vergelijk het JKP en het totaal terug te betalen bedrag, en kies een lening waarvan de afbetaling ook op langere termijn comfortabel blijft.


5 Tips voor het Berekenen van je Maximale Persoonlijke Lening

  1. Tel je netto-inkomen en vaste kosten op.
  2. Reken bestaande leningen mee in je maandlasten.
  3. Voorzie ruimte voor onverwachte uitgaven.
  4. Vergelijk looptijd, rente en totale terugbetaling.
  5. Vraag meerdere kredietgevers om een haalbaar voorstel.

Tel je netto-inkomen en vaste kosten op.

Tel je netto-inkomen en vaste kosten op om een helder beeld te krijgen van je maandbudget. Noteer je regelmatige inkomsten en trek daar uitgaven zoals huur of hypotheek, energie, verzekeringen en bestaande leningafbetalingen van af. Zo zie je beter hoeveel ruimte er eventueel overblijft voor een nieuwe maandelijkse afbetaling. Hou ook rekening met dagelijkse uitgaven en onverwachte kosten: het volledige resterende bedrag lenen is meestal geen comfortabele keuze.

Reken bestaande leningen mee in je maandlasten.

Reken bestaande leningen mee wanneer je je maandlasten inschat. Tel de maandelijkse afbetalingen van bijvoorbeeld een autolening, kredietkaart of andere persoonlijke lening op bij je vaste uitgaven. Zo zie je beter hoeveel ruimte er werkelijk overblijft voor een nieuw krediet en vermijd je dat je maandbudget te zwaar belast raakt. Houd ook rekening met eventuele schommelingen in je uitgaven, zodat de afbetaling haalbaar blijft.

Voorzie ruimte voor onverwachte uitgaven.

Voorzie altijd ruimte voor onverwachte uitgaven wanneer je je maximale persoonlijke lening berekent. Denk aan een herstelling aan je wagen, een hogere energiefactuur of medische kosten. Leen dus niet het volledige bedrag dat je budget op papier toelaat: met een financiële buffer voorkom je dat een tegenvaller je maandelijkse afbetalingen in het gedrang brengt.

Vergelijk looptijd, rente en totale terugbetaling.

Vergelijk niet alleen de maandelijkse afbetaling, maar bekijk ook hoe de looptijd en rente het totale kostenplaatje beïnvloeden. Een langere looptijd kan je maandlast verlagen, maar je betaalt mogelijk langer rente en daardoor in totaal meer terug. Vergelijk daarom voor verschillende looptijden het JKP en het totale terug te betalen bedrag, en kies een lening die past bij je budget én waarbij de totale kost aanvaardbaar blijft.

Vraag meerdere kredietgevers om een haalbaar voorstel.

Vraag meerdere kredietgevers om een haalbaar voorstel en vergelijk niet alleen het maximale bedrag dat je kan lenen. Kijk ook naar de maandelijkse afbetaling, de looptijd, het JKP en het totale bedrag dat je terugbetaalt. Zo krijg je een beter zicht op de voorwaarden en kan je een lening kiezen die past bij je budget. Een simulatie of voorstel is geen garantie op goedkeuring: de kredietgever beoordeelt je aanvraag op basis van je persoonlijke financiële situatie.
particulier geld lenen zonder aanbetaling

Particulier geld lenen zonder aanbetaling: waar moet u op letten?

Particulier geld lenen zonder aanbetaling: wat moet u weten?

Wilt u als particulier geld lenen zonder eerst een bedrag te moeten voorschieten? Dat kan in bepaalde situaties. Bij een persoonlijke lening ontvangt u doorgaans een afgesproken bedrag en betaalt u dat terug in vaste maandelijkse aflossingen. Een verplichte aanbetaling is meestal niet nodig, maar dat betekent niet dat lenen kosteloos is of dat elke aanvraag wordt goedgekeurd.

In dit artikel leest u wat “lenen zonder aanbetaling” precies inhoudt, welke kosten u kunt verwachten en waarop u moet letten wanneer u een kredietaanbod vergelijkt.

Wat betekent lenen zonder aanbetaling?

Met particulier geld lenen zonder aanbetaling bedoelen mensen meestal dat ze geen eigen bedrag hoeven te betalen vóór ze het krediet ontvangen. Bij een persoonlijke lening wordt het geleende bedrag doorgaans in één keer op uw rekening gestort. U betaalt het krediet vervolgens terug volgens een vooraf afgesproken aflossingsplan.

Een aanbetaling is dus iets anders dan de kosten van een lening. Ook zonder aanbetaling betaalt u doorgaans interest en mogelijk andere kosten. Kijk daarom niet alleen naar het bedrag dat u kunt lenen, maar ook naar het totale bedrag dat u uiteindelijk moet terugbetalen.

Welke kosten kunnen aan een lening verbonden zijn?

De belangrijkste kosten vindt u terug in het jaarlijks kostenpercentage (JKP). Dat percentage geeft een beeld van de jaarlijkse kosten van het krediet en helpt om aanbiedingen beter te vergelijken. Let daarnaast op:

  • het bedrag dat u leent;
  • de looptijd van de lening;
  • het maandelijkse afbetalingsbedrag;
  • het totale bedrag dat u terugbetaalt;
  • eventuele voorwaarden voor vervroegde terugbetaling.

Een langere looptijd kan uw maandelijkse afbetaling verlagen, maar kan ervoor zorgen dat u over de hele periode meer terugbetaalt. Kies daarom een maandbedrag dat haalbaar is, zonder uitsluitend naar de laagste maandelijkse aflossing te kijken.

Waarvoor kunt u een persoonlijke lening gebruiken?

Een persoonlijke lening kan geschikt zijn voor een duidelijke, eenmalige uitgave, zoals de aankoop van meubels, een renovatie of onverwachte kosten. De kredietverstrekker beoordeelt uw aanvraag en uw financiële situatie. Daarbij kan die onder meer rekening houden met uw inkomen, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit.

Geld lenen zonder aanbetaling betekent dus niet automatisch dat u zonder beoordeling kunt lenen. Een kredietverstrekker moet nagaan of de lening verantwoord is voor uw situatie. Leen bij voorkeur niet meer dan u nodig hebt en neem geen krediet om bestaande betalingsproblemen zonder een duidelijk plan op te lossen.

Pas op voor aanbieders die vooraf geld vragen

Wees voorzichtig wanneer een onbekende aanbieder vraagt om eerst geld over te schrijven om uw lening “vrij te geven”, uw dossier te activeren of een garantie te betalen. Een verzoek om vooraf te betalen kan een waarschuwingssignaal zijn, zeker wanneer er druk wordt gezet of wanneer de aanbieder moeilijk te controleren is.

Controleer wie de kredietverstrekker is en lees de voorwaarden zorgvuldig. In België kunt u nagaan of een aanbieder over de vereiste toelating beschikt via de officiële informatie van de bevoegde instanties, zoals de FOD Economie en de FSMA. Deel ook geen persoonlijke of bankgegevens via verdachte links of berichten.

Zo vergelijkt u kredietaanbiedingen

Vergelijk verschillende aanbiedingen op basis van het JKP, de looptijd en het totale terug te betalen bedrag. Controleer ook of het aanbod duidelijk vermeldt wie de kredietverstrekker is, welk bedrag u ontvangt en welke voorwaarden gelden. Vraag uitleg als iets niet helder is en neem de tijd om de overeenkomst te lezen vóór u tekent.

Bij consumentenkrediet gelden wettelijke regels en hebt u in bepaalde omstandigheden een herroepingsrecht. Lees de informatie bij uw kredietovereenkomst om te weten welke termijn en voorwaarden voor uw lening van toepassing zijn.

Is lenen zonder aanbetaling de juiste keuze?

Een lening zonder verplichte aanbetaling kan handig zijn wanneer u een specifieke uitgave moet financieren en de maandelijkse aflossingen binnen uw budget passen. Het blijft wel een financiële verplichting. Maak vooraf een overzicht van uw inkomsten en uitgaven en bereken of u de afbetaling ook kunt blijven dragen als uw situatie verandert.

Kortom: particulier geld lenen zonder aanbetaling kan mogelijk zijn, maar vergelijk altijd de volledige kosten en controleer de aanbieder. Een verantwoord krediet begint met duidelijke voorwaarden, een realistisch afbetalingsplan en een bedrag dat u zonder problemen kunt terugbetalen.


11 Veelgestelde Vragen over Particulier Geld Lenen zonder Aanbetaling in België

  1. Waar kan ik betrouwbaar geld lenen als particulier?
  2. Waar kan ik 5000 euro lenen zonder BKR toetsing?
  3. Waar kun je vertrouwd geld lenen?
  4. Hoe kom ik aan 2000 euro snel?
  5. Waar kan ik particulier geld lenen?
  6. Kan ik geld lenen om schulden af te betalen?
  7. Waar kan ik met spoed geld lenen?
  8. Kan ik nog lenen zonder eigen inbreng in 2024?
  9. Wat te doen als je geen lening krijgt?
  10. Hoeveel mag je particulier lenen?
  11. Welke bank leent makkelijk geld?

Waar kan ik betrouwbaar geld lenen als particulier?

Als particulier leent u het best bij een erkende kredietgever die transparant is over de voorwaarden en kosten. Controleer via de officiële informatie van de FSMA of de FOD Economie of de aanbieder gemachtigd is, en vergelijk het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag. Wees extra voorzichtig met aanbiedingen via sociale media of advertenties die een lening garanderen zonder uw financiële situatie te beoordelen, en stort nooit vooraf geld om een lening “vrij te maken”.

Waar kan ik 5000 euro lenen zonder BKR toetsing?

Woont u in België, dan is de BKR-toetsing niet van toepassing: kredietverstrekkers raadplegen doorgaans de Centrale voor kredieten aan particulieren (CKP) van de Nationale Bank van België en beoordelen uw terugbetalingscapaciteit. In Nederland controleren kredietverstrekkers bij een lening van 5.000 euro doorgaans uw kredietgegevens en financiële situatie; een aanbieder die belooft dit zonder enige controle te doen, verdient extra aandacht. Vergelijk het JKP, de totale terugbetaling en de voorwaarden, en betaal geen voorschot om een lening zogezegd vrij te geven.

Waar kun je vertrouwd geld lenen?

U leent het best bij een bank of kredietgever die bevoegd is om consumentenkredieten aan te bieden in België. Controleer de aanbieder via de officiële registers van de FSMA of de FOD Economie en vergelijk het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag. Wees extra voorzichtig met aanbiedingen via sociale media of aanbieders die vooraf geld vragen om een lening “vrij te geven”. Leen alleen een bedrag waarvan de maandelijkse afbetaling binnen uw budget past.

Hoe kom ik aan 2000 euro snel?

Heeft u snel 2.000 euro nodig? Bekijk eerst of u de uitgave kunt uitstellen, spreiden of op een andere manier kunt betalen, bijvoorbeeld met uw spaargeld of een afgesproken afbetalingsplan. Een persoonlijke lening kan een mogelijkheid zijn, maar een snelle goedkeuring is nooit gegarandeerd: de kredietverstrekker moet uw financiële situatie en terugbetalingscapaciteit beoordelen. Vergelijk het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag, en controleer de voorwaarden voor u iets ondertekent. Wees extra voorzichtig met aanbieders die vooraf geld vragen om een lening “vrij te geven”; dat kan op fraude wijzen. Leen alleen wat u nodig hebt en zeker kunt terugbetalen.

Waar kan ik particulier geld lenen?

U kunt als particulier geld lenen bij een erkende bank of kredietverstrekker in België. Vergelijk verschillende aanbiedingen op basis van het jaarlijks kostenpercentage (JKP), de looptijd, het maandelijkse afbetalingsbedrag en het totale terug te betalen bedrag. De kredietverstrekker beoordeelt uw financiële situatie en terugbetalingscapaciteit voordat die een krediet toekent. Wees voorzichtig met aanbieders die u via sociale media of advertenties benaderen en vooraf geld vragen om uw lening vrij te geven: controleer altijd of de aanbieder betrouwbaar is en over de vereiste toelating beschikt.

Kan ik geld lenen om schulden af te betalen?

Ja, het is soms mogelijk om een lening af te sluiten om bestaande schulden af te betalen, bijvoorbeeld via een schuldconsolidatie. Dat kan uw afbetalingen overzichtelijker maken, maar betekent niet automatisch dat u minder terugbetaalt: let goed op de rente, bijkomende kosten en de totale terugbetalingsduur. Een kredietverstrekker beoordeelt uw financiële situatie en terugbetalingscapaciteit. Kunt u uw huidige afbetalingen moeilijk dragen, neem dan eerst contact op met uw schuldeisers of het OCMW voor advies over budget- of schuldbemiddeling.

Waar kan ik met spoed geld lenen?

Als u dringend geld nodig hebt, kunt u eerst contact opnemen met uw eigen bank of een erkende kredietgever om te informeren naar de mogelijkheden. Een kredietaanvraag wordt beoordeeld en is dus niet altijd onmiddellijk goedgekeurd of uitbetaald. Vergelijk het jaarlijks kostenpercentage (JKP), de afbetalingen en het totale terug te betalen bedrag, en leen alleen als de aflossingen haalbaar zijn binnen uw budget. Wees extra voorzichtig met aanbieders die vooraf geld vragen om een lening vrij te geven. Gaat het om noodzakelijke uitgaven en kunt u geen krediet terugbetalen, neem dan contact op met uw schuldeiser voor een betalingsregeling of informeer bij het OCMW van uw gemeente naar mogelijke hulp.

Kan ik nog lenen zonder eigen inbreng in 2024?

Ja, in 2024 kon u als particulier in bepaalde gevallen lenen zonder eigen inbreng, bijvoorbeeld voor een persoonlijke lening waarbij het bedrag doorgaans volledig wordt uitbetaald. De kredietverstrekker moest wel nagaan of u de aflossingen kon dragen, onder meer op basis van uw inkomen, uitgaven en bestaande kredieten. Voor een hypothecaire lening was lenen zonder eigen middelen doorgaans moeilijker: u moest vaak zelf een deel van de aankoopprijs en bijkomende kosten kunnen betalen. Wees voorzichtig met aanbieders die vooraf geld vragen om een lening goed te keuren of vrij te geven.

Wat te doen als je geen lening krijgt?

Krijgt u geen lening, vraag dan eerst aan de kredietverstrekker waarom uw aanvraag werd geweigerd en controleer of uw gegevens en kredietoverzicht correct zijn. Dien niet meteen meerdere aanvragen in en probeer de beslissing niet te omzeilen met een aanbieder die vooraf geld vraagt of een lening garandeert. Bekijk uw budget, beperk waar mogelijk uw uitgaven en onderzoek of u de aankoop kunt uitstellen, ervoor kunt sparen of een goedkopere oplossing kunt kiezen. Hebt u al betalingsproblemen, neem dan contact op met uw schuldeisers of met het OCMW van uw gemeente voor advies over budgetbeheer of schuldbemiddeling. Ga geen nieuwe lening aan als de afbetalingen moeilijk haalbaar zijn.

Hoeveel mag je particulier lenen?

Hoeveel u als particulier kunt lenen, hangt af van uw financiële situatie en de beoordeling van de kredietverstrekker. Die kijkt onder meer naar uw inkomen, vaste uitgaven, bestaande leningen en hoeveel u maandelijks comfortabel kunt terugbetalen. Er is dus geen vast bedrag dat voor iedereen geldt. Vraag alleen een lening aan die past binnen uw budget en vergelijk het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag. Ook zonder aanbetaling blijft lenen een financiële verplichting.

Welke bank leent makkelijk geld?

Er is geen bank die voor iedereen makkelijk geld uitleent: elke kredietgever beoordeelt uw aanvraag op basis van onder meer uw inkomen, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit. Vergelijk daarom niet alleen hoe snel u een antwoord krijgt, maar ook het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de voorwaarden. Wees voorzichtig met aanbieders die een lening garanderen of vooraf geld vragen, en controleer of de kredietgever erkend is.

De kosten van een persoonlijke lening: Wat zijn de totale uitgaven?

Wat kost een persoonlijke lening?

Wat kost een persoonlijke lening?

Een persoonlijke lening kan een handige manier zijn om onverwachte kosten te dekken, een grote aankoop te financieren of schulden te consolideren. Maar voordat je besluit om een persoonlijke lening af te sluiten, is het belangrijk om de kosten goed te begrijpen.

De totale kosten van een persoonlijke lening bestaan uit verschillende elementen:

Rentevoet

Een van de belangrijkste kosten van een persoonlijke lening is de rentevoet. Dit is het percentage dat de geldverstrekker in rekening brengt voor het lenen van het geld. Hoe hoger de rentevoet, hoe meer je uiteindelijk zult betalen voor de lening.

Afsluitkosten

Sommige geldverstrekkers rekenen ook afsluitkosten aan bij het afsluiten van een persoonlijke lening. Deze kosten kunnen variëren en moeten in overweging worden genomen bij het berekenen van de totale kosten.

Aflossingen

Naast rente en afsluitkosten moet je ook rekening houden met de maandelijkse aflossingen op de lening. Deze bedragen kunnen variëren, afhankelijk van de looptijd van de lening en het geleende bedrag.

Totaal terug te betalen bedrag

Het totale terug te betalen bedrag is het bedrag dat je uiteindelijk betaalt voor de lening, inclusief rente en eventuele bijkomende kosten. Het is belangrijk om dit bedrag te kennen voordat je beslist of een persoonlijke lening geschikt is voor jouw situatie.

Kortom, voordat je een persoonlijke lening afsluit, is het essentieel om alle kosten zorgvuldig te evalueren en te vergelijken tussen verschillende geldverstrekkers. Zorg ervoor dat je begrijpt hoeveel je uiteindelijk zult betalen en of dit binnen jouw budget past.


Veelgestelde Vragen over de Kosten van een Persoonlijke Lening in België

  1. Wat is de gemiddelde rentevoet voor een persoonlijke lening?
  2. Welke factoren beïnvloeden de rentevoet van een persoonlijke lening?
  3. Zijn er kosten verbonden aan het afsluiten van een persoonlijke lening?
  4. Hoe kan ik de maandelijkse aflossingen op een persoonlijke lening berekenen?
  5. Wat gebeurt er als ik mijn persoonlijke lening niet op tijd terugbetaal?
  6. Kan ik extra betalingen doen om mijn persoonlijke lening sneller af te lossen?
  7. Wat is het verschil tussen een vaste en variabele rentevoet bij een persoonlijke lening?
  8. Zijn er boetes of kosten verbonden aan het vervroegd aflossen van een persoonlijke lening?
  9. Hoe lang duurt het gemiddeld om een persoonlijke lening volledig af te lossen?

Wat is de gemiddelde rentevoet voor een persoonlijke lening?

Een veelgestelde vraag over persoonlijke leningen is: wat is de gemiddelde rentevoet voor een persoonlijke lening? De gemiddelde rentevoet voor een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en jouw kredietgeschiedenis. Over het algemeen ligt de gemiddelde rentevoet voor persoonlijke leningen in België tussen de 4% en 10%. Het is echter belangrijk op te merken dat individuele geldverstrekkers hun eigen tarieven hanteren en dat jouw specifieke situatie van invloed kan zijn op de rente die je uiteindelijk betaalt. Het is verstandig om verschillende aanbieders te vergelijken om de beste rentevoet te vinden die past bij jouw behoeften en financiële situatie.

Welke factoren beïnvloeden de rentevoet van een persoonlijke lening?

De rentevoet van een persoonlijke lening kan door verschillende factoren worden beïnvloed. Enkele belangrijke factoren die de rentevoet kunnen bepalen, zijn onder meer de kredietwaardigheid van de lener, het geleende bedrag, de looptijd van de lening en de huidige marktomstandigheden. Leners met een uitstekende kredietgeschiedenis en een hoog inkomen kunnen in het algemeen profiteren van lagere rentetarieven, terwijl leners met een minder gunstige financiële situatie mogelijk hogere rentetarieven moeten betalen. Daarnaast kunnen ook externe economische factoren, zoals de algemene rentestand en inflatie, invloed hebben op de rentevoet van een persoonlijke lening. Het is daarom verstandig om deze factoren te overwegen bij het vergelijken van leningsopties en het nemen van financiële beslissingen.

Zijn er kosten verbonden aan het afsluiten van een persoonlijke lening?

Ja, er zijn kosten verbonden aan het afsluiten van een persoonlijke lening. Naast de rente die je betaalt voor het lenen van het geld, kunnen geldverstrekkers ook afsluitkosten in rekening brengen. Deze afsluitkosten kunnen variëren tussen verschillende geldverstrekkers en moeten worden meegenomen bij het berekenen van de totale kosten van de lening. Het is belangrijk om deze kosten te begrijpen en mee te nemen in je overwegingen wanneer je een persoonlijke lening overweegt af te sluiten. Het totale bedrag dat je uiteindelijk terugbetaalt voor de lening bestaat uit de rente, eventuele afsluitkosten en de maandelijkse aflossingen. Het is verstandig om goed geïnformeerd te zijn over alle kosten voordat je een beslissing neemt over het afsluiten van een persoonlijke lening.

Hoe kan ik de maandelijkse aflossingen op een persoonlijke lening berekenen?

Om de maandelijkse aflossingen op een persoonlijke lening te berekenen, zijn er verschillende factoren waarmee rekening moet worden gehouden. Het is gebruikelijk om een online leningcalculator te gebruiken die beschikbaar is op de websites van geldverstrekkers of financiële vergelijkingssites. Door het invoeren van het leenbedrag, de looptijd van de lening en de rentevoet in zo’n calculator, krijg je een overzicht van wat je maandelijks moet aflossen. Het is belangrijk om te onthouden dat naast de maandelijkse aflossingen ook de totale kosten van de lening, inclusief rente en eventuele bijkomende kosten, moeten worden overwogen bij het nemen van een beslissing over een persoonlijke lening.

Wat gebeurt er als ik mijn persoonlijke lening niet op tijd terugbetaal?

Wanneer je jouw persoonlijke lening niet op tijd terugbetaalt, kunnen er verschillende gevolgen optreden. Ten eerste kan de geldverstrekker extra kosten in rekening brengen, zoals boetes of vertragingsrente. Deze kosten kunnen snel oplopen en de totale schuld vergroten. Daarnaast kan het niet op tijd terugbetalen van je lening een negatieve invloed hebben op je kredietwaardigheid en credit score. Dit kan gevolgen hebben voor toekomstige leningen of financiële transacties die je wilt aangaan. Het is daarom essentieel om altijd contact op te nemen met de geldverstrekker als je problemen hebt met het terugbetalen van je persoonlijke lening, zodat er mogelijkheden zijn om tot een passende regeling te komen en verdere financiële problemen te voorkomen.

Kan ik extra betalingen doen om mijn persoonlijke lening sneller af te lossen?

Ja, in de meeste gevallen is het mogelijk om extra betalingen te doen om je persoonlijke lening sneller af te lossen. Door extra geld in te zetten om je lening af te betalen, kun je de looptijd verkorten en uiteindelijk ook besparen op de totale kosten van de lening. Het is echter belangrijk om na te gaan of er eventuele boetes of kosten verbonden zijn aan vervroegde aflossingen, aangezien sommige geldverstrekkers deze kunnen opleggen. Het is verstandig om contact op te nemen met je geldverstrekker en de voorwaarden van je lening te controleren voordat je extra betalingen doet om er zeker van te zijn dat dit gunstig is voor jouw financiële situatie.

Wat is het verschil tussen een vaste en variabele rentevoet bij een persoonlijke lening?

Bij het overwegen van een persoonlijke lening is het belangrijk om het verschil tussen een vaste en variabele rentevoet te begrijpen. Een vaste rentevoet blijft gedurende de hele looptijd van de lening constant, wat betekent dat je elke maand hetzelfde bedrag aan rente betaalt. Dit biedt stabiliteit en voorspelbaarheid, omdat je van tevoren weet hoeveel je elke maand moet betalen. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor je maandelijkse betalingen kunnen stijgen of dalen. Hoewel een variabele rentevoet aanvankelijk lager kan zijn dan een vaste rentevoet, brengt het ook meer risico met zich mee, aangezien onverwachte renteschommelingen invloed kunnen hebben op de totale kosten van de lening. Het is belangrijk om zorgvuldig te overwegen welk type rentevoet het beste past bij jouw financiële situatie en risicobereidheid bij het afsluiten van een persoonlijke lening.

Zijn er boetes of kosten verbonden aan het vervroegd aflossen van een persoonlijke lening?

Ja, er kunnen boetes of kosten verbonden zijn aan het vervroegd aflossen van een persoonlijke lening. Dit wordt vaak aangeduid als een “boete voor vervroegde aflossing” en kan van toepassing zijn als je besluit om de lening sneller terug te betalen dan oorspronkelijk overeengekomen. Het doel van deze boete is om de geldverstrekker te compenseren voor het rente-inkomen dat ze mislopen doordat de lening eerder wordt afgelost. Het is belangrijk om dit aspect te onderzoeken en te begrijpen voordat je een persoonlijke lening afsluit, zodat je niet voor onverwachte kosten komt te staan als je ervoor kiest om de lening eerder af te lossen.

Hoe lang duurt het gemiddeld om een persoonlijke lening volledig af te lossen?

Het gemiddelde tijdsbestek om een persoonlijke lening volledig af te lossen kan variëren afhankelijk van verschillende factoren, zoals de hoogte van het geleende bedrag, de rentevoet en de maandelijkse aflossingen. Over het algemeen hebben persoonlijke leningen een vaste looptijd die vooraf wordt bepaald bij het afsluiten van de lening. Deze looptijd kan variëren van enkele maanden tot enkele jaren, afhankelijk van de specifieke voorwaarden van de leningsovereenkomst. Het is belangrijk om deze looptijd goed te begrijpen en realistisch te evalueren of je in staat zult zijn om de lening binnen deze periode volledig af te lossen.