Tag, flexibiliteit

banklandschap

De Evolutie van het Belgische Banklandschap: Trends en Toekomstperspectieven

Het Veranderende Banklandschap: Een Overzicht

Het Veranderende Banklandschap: Een Overzicht

Het banklandschap ondergaat voortdurend veranderingen als gevolg van technologische vooruitgang, regelgevingswijzigingen en evoluerende klantbehoeften. Deze verschuivingen hebben een diepgaande invloed op hoe banken opereren en concurreren in de moderne financiële wereld.

Technologische Disruptie

De opkomst van fintech-bedrijven en digitale betalingsplatforms heeft het traditionele bankmodel uitgedaagd. Banken worden gedwongen om hun diensten te digitaliseren, mobiele apps te ontwikkelen en online bankieren aan te bieden om gelijke tred te houden met de verwachtingen van de klant.

Regelgevingsdruk

Striktere regelgeving na de financiële crisis van 2008 heeft banken ertoe aangezet om transparanter te opereren, strengere compliance-maatregelen te implementeren en meer aandacht te besteden aan risicobeheer. Dit heeft geleid tot hogere operationele kosten en een grotere nadruk op naleving van regels en voorschriften.

Klantgerichtheid

Klanten verwachten nu gepersonaliseerde diensten, naadloze transacties en 24/7 toegang tot hun financiële gegevens. Banken moeten zich aanpassen aan deze eisen door gebruik te maken van data-analyse, kunstmatige intelligentie en andere technologische middelen om een betere klantervaring te bieden.

Toekomstige Trends

Naarmate het banklandschap blijft evolueren, zullen we waarschijnlijk meer zien van open banking-initiatieven, blockchain-technologieën voor veiligere transacties en een grotere nadruk op duurzaamheid in de financiële sector. Het is essentieel voor banken om flexibel te blijven en zich aan te passen aan deze veranderende trends om relevant te blijven in de markt.

Kortom, het banklandschap staat voor ingrijpende veranderingen die zowel uitdagingen als kansen met zich meebrengen voor traditionele financiële instellingen. Door innovatie, samenwerking en een sterke focus op klantgerichtheid kunnen banken succesvol navigeren door deze dynamische tijdperk van verandering.


Zes Onmisbare Tips voor het Navigeren van het Belgische Banklandschap

  1. Vergelijk regelmatig de verschillende banken om de beste tarieven en voorwaarden te vinden.
  2. Let op verborgen kosten zoals administratieve kosten en transactiekosten bij het kiezen van een bank.
  3. Kijk naar de klantenservice en bereikbaarheid van de bank voordat je een keuze maakt.
  4. Overweeg online bankieren als een handige en vaak voordelige optie voor dagelijkse bankzaken.
  5. Denk na over duurzaamheid en ethische praktijken van een bank bij het maken van je keuze.
  6. Houd rekening met eventuele extra diensten zoals verzekeringen of beleggingsmogelijkheden die een bank aanbiedt.

Vergelijk regelmatig de verschillende banken om de beste tarieven en voorwaarden te vinden.

Een handige tip om in gedachten te houden in het veranderende banklandschap is om regelmatig de verschillende banken te vergelijken om de beste tarieven en voorwaarden te vinden. Door actief te blijven zoeken naar de meest voordelige opties en rekening te houden met eventuele nieuwe spelers op de markt, kunnen consumenten profiteren van gunstige financiële deals die aansluiten bij hun behoeften en budget. Het loont dus zeker om een kritische blik te werpen op wat verschillende banken te bieden hebben en zo de meest geschikte keuze te maken voor hun financiële situatie.

Let op verborgen kosten zoals administratieve kosten en transactiekosten bij het kiezen van een bank.

Bij het kiezen van een bank is het belangrijk om aandacht te besteden aan verborgen kosten, zoals administratieve kosten en transactiekosten. Deze kosten kunnen aanzienlijk variëren tussen verschillende banken en kunnen een impact hebben op uw financiële situatie op de lange termijn. Het is verstandig om grondig onderzoek te doen en de voorwaarden van verschillende banken te vergelijken om ervoor te zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële behoeften en doelen.

Kijk naar de klantenservice en bereikbaarheid van de bank voordat je een keuze maakt.

Bij het overwegen van een bankkeuze is het essentieel om te kijken naar de klantenservice en bereikbaarheid van de bank. Een goede klantenservice en gemakkelijke bereikbaarheid zijn cruciaal voor een positieve bankervaring. Het is belangrijk dat de bank snel en efficiënt kan reageren op vragen of problemen die zich kunnen voordoen. Door vooraf de klantenservice en bereikbaarheid van een bank te evalueren, kun je ervoor zorgen dat je de juiste financiële partner kiest die aan jouw behoeften voldoet.

Overweeg online bankieren als een handige en vaak voordelige optie voor dagelijkse bankzaken.

Overweeg online bankieren als een handige en vaak voordelige optie voor dagelijkse bankzaken. Met online bankieren kunt u gemakkelijk en snel transacties uitvoeren, rekeningen beheren en financiële informatie in realtime raadplegen, allemaal vanuit het comfort van uw eigen huis of onderweg. Bovendien bieden veel online banken lagere kosten en hogere rentetarieven dan traditionele banken, waardoor het een aantrekkelijke keuze is voor wie op zoek is naar gemak en besparingen bij hun dagelijkse financiële activiteiten.

Denk na over duurzaamheid en ethische praktijken van een bank bij het maken van je keuze.

Bij het kiezen van een bank is het belangrijk om ook aandacht te besteden aan duurzaamheid en ethische praktijken. Door na te denken over hoe een bank omgaat met milieukwesties, sociale verantwoordelijkheid en ethische normen, kun je een bewuste keuze maken die in lijn is met jouw waarden en overtuigingen. Banken die zich inzetten voor duurzaamheid en ethiek dragen bij aan een positieve impact op de samenleving en het milieu, wat kan bijdragen aan een meer verantwoorde en duurzame financiële sector.

Houd rekening met eventuele extra diensten zoals verzekeringen of beleggingsmogelijkheden die een bank aanbiedt.

Bij het verkennen van het banklandschap is het belangrijk om rekening te houden met eventuele extra diensten die een bank aanbiedt, zoals verzekeringen of beleggingsmogelijkheden. Deze aanvullende diensten kunnen een belangrijke rol spelen bij het voldoen aan uw financiële behoeften en doelstellingen. Het is verstandig om de diverse opties te overwegen en te evalueren hoe deze extra services kunnen bijdragen aan uw algehele financiële welzijn en toekomstplannen.

kredietoplossing

Ontdek de Juiste Kredietoplossing voor Uw Financiële Behoeften

Kredietoplossing: Een Financiële Stap Vooruit

Kredietoplossing: Een Financiële Stap Vooruit

Als u op zoek bent naar een manier om uw financiële situatie te verbeteren of een belangrijke investering te doen, kan een kredietoplossing de perfecte oplossing zijn. Of het nu gaat om het financieren van een huis, het starten van een bedrijf of het consolideren van schulden, kredieten bieden de flexibiliteit en ondersteuning die u nodig heeft.

Met een kredietoplossing kunt u een bepaald bedrag lenen tegen vooraf overeengekomen voorwaarden, zoals rente en terugbetalingsperiode. Dit stelt u in staat om direct toegang te krijgen tot de benodigde financiële middelen, zonder dat u al het geld vooraf hoeft te hebben.

Er zijn verschillende soorten kredietoplossingen beschikbaar, afhankelijk van uw behoeften en financiële situatie. Van persoonlijke leningen tot zakelijke kredieten en hypotheekleningen, er is altijd een oplossing die bij u past.

Het is belangrijk om zorgvuldig na te denken over welke kredietoplossing het beste bij uw behoeften past. Zorg ervoor dat u de voorwaarden begrijpt, inclusief rentetarieven, terugbetalingsvoorwaarden en eventuele extra kosten. Door goed geïnformeerd te zijn, kunt u weloverwogen beslissingen nemen en ervoor zorgen dat het krediet in uw voordeel werkt.

Of u nu op zoek bent naar kortetermijnfinanciering of een langetermijninvestering wilt doen, een kredietoplossing kan u helpen uw doelen te bereiken. Neem de tijd om uw opties te verkennen en vind de juiste kredietverstrekker die u de ondersteuning biedt die u nodig heeft.

Met de juiste kredietoplossing kunt u een financiële stap vooruit zetten en uw ambities realiseren. Wees verstandig in uw beslissingen en maak gebruik van de mogelijkheden die kredieten bieden om uw financiële toekomst veilig te stellen.


Veelgestelde Vragen over Kredietoplossingen: Inzicht in Financiële Mogelijkheden

  1. Wat is een kredietoplossing en hoe werkt het?
  2. Welke soorten kredietoplossingen zijn beschikbaar voor particulieren?
  3. Hoe kan ik bepalen welke kredietoplossing het beste bij mijn financiële behoeften past?
  4. Wat zijn de rentetarieven die worden toegepast op kredietoplossingen?
  5. Zijn er risico’s verbonden aan het gebruik van een kredietoplossing?

Wat is een kredietoplossing en hoe werkt het?

Een kredietoplossing is een financiële mogelijkheid waarbij een individu of een bedrijf een bepaald bedrag leent van een kredietverstrekker onder vastgestelde voorwaarden. Dit kan bijvoorbeeld een persoonlijke lening, zakelijk krediet of hypotheek zijn. Het werkt doorgaans als volgt: de kredietnemer ontvangt het geleende bedrag en betaalt dit terug over een afgesproken periode, meestal met rente. Het is belangrijk om de voorwaarden van de kredietoplossing goed te begrijpen, inclusief rentetarieven, terugbetalingsvoorwaarden en eventuele bijkomende kosten, om ervoor te zorgen dat het krediet in lijn is met de financiële behoeften en mogelijkheden van de lener.

Welke soorten kredietoplossingen zijn beschikbaar voor particulieren?

Voor particulieren zijn er verschillende soorten kredietoplossingen beschikbaar om aan diverse financiële behoeften te voldoen. Enkele veelvoorkomende opties zijn persoonlijke leningen, doorlopend krediet en hypothecaire leningen. Een persoonlijke lening biedt een vast bedrag dat in termijnen wordt terugbetaald, terwijl bij een doorlopend krediet flexibel geld kan worden opgenomen tot een bepaalde limiet. Hypothecaire leningen worden vaak gebruikt voor de aankoop van een huis en vereisen het onderpand van het gekochte onroerend goed. Het is essentieel voor particulieren om de voorwaarden en kosten van elke kredietoplossing zorgvuldig te overwegen voordat ze een keuze maken die aansluit bij hun financiële doelen en mogelijkheden.

Hoe kan ik bepalen welke kredietoplossing het beste bij mijn financiële behoeften past?

Het bepalen van welke kredietoplossing het beste bij uw financiële behoeften past, vereist een zorgvuldige evaluatie van verschillende factoren. Allereerst is het belangrijk om uw specifieke financiële doelen en behoeften duidelijk in kaart te brengen. Denk na over hoeveel geld u nodig heeft, voor welk doel u het wilt gebruiken en op welke termijn u het kunt terugbetalen. Vervolgens is het essentieel om de verschillende soorten kredietoplossingen te onderzoeken en te begrijpen, zoals persoonlijke leningen, zakelijke kredieten of hypotheekleningen. Vergelijk de rentetarieven, terugbetalingsvoorwaarden en eventuele extra kosten van elke optie om te bepalen welke het meest gunstig is voor uw situatie. Het raadplegen van een financieel adviseur kan ook waardevol zijn om u te helpen bij het nemen van een weloverwogen beslissing die aansluit bij uw financiële doelen en mogelijkheden.

Wat zijn de rentetarieven die worden toegepast op kredietoplossingen?

De rentetarieven die worden toegepast op kredietoplossingen kunnen variëren afhankelijk van verschillende factoren, zoals het type krediet, de kredietverstrekker en de huidige marktomstandigheden. Over het algemeen geldt dat de rente hoger kan zijn voor risicovollere leningen, terwijl leningen met meer zekerheid vaak lagere rentetarieven hebben. Het is belangrijk om goed te letten op de rentevoeten bij het overwegen van een kredietoplossing en ervoor te zorgen dat u de voorwaarden volledig begrijpt voordat u zich verbindt. Door verschillende aanbieders te vergelijken en te onderhandelen over gunstige tarieven, kunt u mogelijk geld besparen en een kredietoplossing vinden die past bij uw financiële behoeften.

Zijn er risico’s verbonden aan het gebruik van een kredietoplossing?

Ja, er zijn zeker risico’s verbonden aan het gebruik van een kredietoplossing. Het belangrijkste risico is dat u mogelijk meer geld leent dan u zich kunt veroorloven terug te betalen, wat kan leiden tot financiële problemen en schulden. Daarnaast kunnen variabele rentetarieven ervoor zorgen dat uw maandelijkse betalingen fluctueren, waardoor het moeilijk kan zijn om uw budget te beheren. Het is ook essentieel om op de hoogte te zijn van eventuele verborgen kosten of boetes die kunnen worden toegepast bij het niet naleven van de terugbetalingsvoorwaarden. Het is daarom raadzaam om goed geïnformeerd te zijn over de voorwaarden en risico’s voordat u besluit een kredietoplossing aan te gaan.

laptoplening

Financier uw digitale behoeften met een laptoplening

Artikel: Laptoplening – Financiering voor uw digitale behoeften

Laptoplening – Financiering voor uw digitale behoeften

Met de opkomst van digitalisering en de groeiende afhankelijkheid van technologie in ons dagelijks leven, is een laptop een essentieel hulpmiddel geworden voor werk, studie en ontspanning. Echter, niet iedereen heeft het budget om direct een nieuwe laptop aan te schaffen. Gelukkig is er een oplossing: de laptoplening.

Een laptoplening biedt consumenten de mogelijkheid om een nieuwe laptop aan te schaffen zonder direct het volledige bedrag te hoeven betalen. Door middel van een lening kunnen mensen de kosten spreiden over een langere periode, waardoor ze direct toegang hebben tot de benodigde technologie.

De voordelen van een laptoplening zijn talrijk. Het stelt mensen in staat om up-to-date te blijven met de nieuwste technologische ontwikkelingen, wat essentieel kan zijn voor werk of studie. Daarnaast biedt het financiële flexibiliteit en maakt het mogelijk om te investeren in kwalitatieve apparatuur die op lange termijn rendabel kan zijn.

Het afsluiten van een laptoplening vereist wel verantwoordelijkheid en goed financieel beheer. Het is belangrijk om de leningsvoorwaarden zorgvuldig door te nemen en ervoor te zorgen dat men in staat is om de lening terug te betalen volgens afspraak.

Als u overweegt om een nieuwe laptop aan te schaffen maar momenteel niet over voldoende financiële middelen beschikt, kan een laptoplening een geschikte optie zijn. Zorg ervoor dat u zich goed informeert over de verschillende leningsmogelijkheden en kies voor een betrouwbare kredietverstrekker die transparante voorwaarden hanteert.

Kortom, met een laptoplening kunt u zonder grote investering direct profiteren van de voordelen van moderne technologie. Blijf productief, georganiseerd en verbonden met een nieuwe laptop die past bij uw behoeften en budget.


9 Essentiële Tips voor het Aangaan van een Laptoplening in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Leen alleen het bedrag dat je echt nodig hebt.
  3. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  4. Controleer de looptijd van de lening en kies een termijn die bij je past.
  5. Zorg ervoor dat je de maandelijkse aflossingen kunt betalen zonder in financiële problemen te komen.
  6. Lees de voorwaarden van de lening grondig door voordat je akkoord gaat.
  7. Wees voorzichtig met het aangaan van meerdere leningen tegelijkertijd.
  8. Blijf op de hoogte van eventuele wijzigingen in rentevoeten of voorwaarden tijdens de looptijd van je lening.
  9. Overweeg ook alternatieven zoals sparen voor een laptop in plaats van lenen.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het overwegen van een laptoplening is het vergelijken van rentetarieven van verschillende kredietverstrekkers. Door rentetarieven te vergelijken, kunt u een beter inzicht krijgen in de totale kosten van de lening en ervoor zorgen dat u de meest voordelige optie kiest. Het loont de moeite om verschillende aanbieders te onderzoeken en te kijken naar factoren zoals de rentevoet, bijkomende kosten en flexibiliteit van terugbetalingsvoorwaarden. Op die manier kunt u een weloverwogen beslissing nemen en een laptoplening afsluiten die past bij uw financiële situatie en behoeften.

Leen alleen het bedrag dat je echt nodig hebt.

Het is verstandig om alleen het bedrag te lenen dat je daadwerkelijk nodig hebt bij het afsluiten van een laptoplening. Door alleen te lenen wat nodig is, voorkom je onnodige schulden en houd je de totale kosten van de lening zo laag mogelijk. Het is belangrijk om een realistische inschatting te maken van de kosten van de laptop en eventuele bijkomende uitgaven, zodat je niet meer leent dan nodig is. Op die manier kun je financieel verantwoord handelen en zorg dragen voor een gezonde financiële situatie op lange termijn.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Bij het overwegen van een laptoplening is het belangrijk om aandacht te besteden aan bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale lening aanzienlijk beïnvloeden en dienen daarom niet over het hoofd te worden gezien. Zorg ervoor dat u volledig op de hoogte bent van alle mogelijke kosten die gepaard gaan met de lening, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan tijdens het aflossingsproces.

Controleer de looptijd van de lening en kies een termijn die bij je past.

Het is van essentieel belang om de looptijd van de lening te controleren en een termijn te kiezen die aansluit bij jouw financiële situatie en behoeften bij het afsluiten van een laptoplening. Door zorgvuldig te overwegen hoelang je wilt doen over het terugbetalen van de lening, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en binnen je budget passen. Het kiezen van een passende termijn helpt om financiële stress te voorkomen en zorgt voor een verantwoorde aanpak bij het investeren in een nieuwe laptop.

Zorg ervoor dat je de maandelijkse aflossingen kunt betalen zonder in financiële problemen te komen.

Het is van essentieel belang om ervoor te zorgen dat je de maandelijkse aflossingen voor je laptoplening kunt betalen zonder in financiële problemen te komen. Door realistisch te zijn over je financiële situatie en ervoor te zorgen dat de aflossingen binnen je budget passen, kun je voorkomen dat je in de toekomst in de problemen komt. Het is verstandig om een lening af te sluiten die aansluit bij je inkomen en andere financiële verplichtingen, zodat je de lening op een verantwoorde manier kunt terugbetalen en tegelijkertijd kunt genieten van de voordelen van een nieuwe laptop.

Lees de voorwaarden van de lening grondig door voordat je akkoord gaat.

Het is van essentieel belang om de voorwaarden van de laptoplening grondig door te lezen voordat je akkoord gaat. Door de voorwaarden zorgvuldig te bestuderen, krijg je inzicht in zaken zoals rentetarieven, aflossingstermijnen en eventuele bijkomende kosten. Op deze manier voorkom je verrassingen en zorg je ervoor dat je goed geïnformeerd bent over de verplichtingen die gepaard gaan met de lening. Het naleven van de voorwaarden kan helpen om financiële problemen in de toekomst te voorkomen en ervoor te zorgen dat het leningsproces soepel verloopt.

Wees voorzichtig met het aangaan van meerdere leningen tegelijkertijd.

Het is belangrijk om voorzichtig te zijn bij het aangaan van meerdere leningen tegelijkertijd, waaronder een laptoplening. Het hebben van meerdere leningen kan leiden tot een complexe financiële situatie en het risico op overmatige schuldenlast vergroten. Door verstandig te kiezen en alleen leningen af te sluiten die echt noodzakelijk zijn, kunt u uw financiële gezondheid beschermen en onnodige druk vermijden. Het is raadzaam om een duidelijk overzicht te behouden van al uw leningen en ervoor te zorgen dat u ze op tijd en volgens afspraak terugbetaalt om financiële problemen te voorkomen.

Blijf op de hoogte van eventuele wijzigingen in rentevoeten of voorwaarden tijdens de looptijd van je lening.

Het is essentieel om op de hoogte te blijven van eventuele wijzigingen in rentevoeten of voorwaarden gedurende de looptijd van je laptoplening. Door regelmatig de voorwaarden van je lening te controleren, kun je anticiperen op eventuele veranderingen en tijdig passende maatregelen nemen. Zo behoud je controle over je financiële situatie en kun je ervoor zorgen dat je lening optimaal blijft aansluiten bij je behoeften en mogelijkheden.

Overweeg ook alternatieven zoals sparen voor een laptop in plaats van lenen.

Overweeg ook alternatieven zoals sparen voor een laptop in plaats van lenen. Door regelmatig geld opzij te zetten en te sparen voor de aanschaf van een nieuwe laptop, vermijdt u het betalen van rente en kunt u de laptop uiteindelijk zonder financiële last aanschaffen. Sparen voor een laptop kan een verstandige financiële keuze zijn, omdat het u helpt om uw financiële gezondheid te behouden en toekomstige schulden te voorkomen. Het vergt wel discipline en geduld, maar op lange termijn kan het sparen voor een laptop u meer financiële vrijheid bieden.

levenlanglerenkrediet

Financiële Ondersteuning voor Levenslang Leren: Het Levenlanglerenkrediet in België

Artikel: Levenlanglerenkrediet

Levenlanglerenkrediet: Financiële Ondersteuning voor Levenslang Leren

Het Levenlanglerenkrediet is een regeling die in België is ingevoerd om individuen te ondersteunen bij het volgen van opleidingen en cursussen gedurende hun hele leven. Met dit krediet kunnen mensen financiële hulp krijgen om zich verder te ontwikkelen en nieuwe vaardigheden te verwerven, ongeacht hun leeftijd of werkstatus.

Een van de belangrijkste doelen van het Levenlanglerenkrediet is om levenslang leren toegankelijker te maken voor iedereen. Door financiële drempels weg te nemen, worden mensen aangemoedigd om zich continu bij te scholen en zo hun kennis en vaardigheden up-to-date te houden in een snel veranderende arbeidsmarkt.

Met het Levenlanglerenkrediet kunnen individuen bijvoorbeeld een opleiding volgen die aansluit bij hun interesses, carrièredoelen of de behoeften van de arbeidsmarkt. Dit kan variëren van kortlopende cursussen tot volledige bachelor- of masteropleidingen.

Door gebruik te maken van het Levenlanglerenkrediet kunnen mensen investeren in zichzelf en hun toekomstige carrièremogelijkheden verbeteren. Het krediet biedt hen de flexibiliteit om zelf keuzes te maken over hun leertraject en stelt hen in staat om zich persoonlijk en professioneel verder te ontwikkelen.

Kortom, het Levenlanglerenkrediet speelt een belangrijke rol in het stimuleren van levenslang leren en draagt bij aan een meer competente en veerkrachtige beroepsbevolking. Door financiële ondersteuning te bieden aan individuen die streven naar zelfontplooiing, draagt deze regeling bij aan zowel persoonlijke groei als economische vooruitgang.


9 Essentiële Tips voor het Benutten van Levenlanglerenkrediet in België

  1. Informeer naar de voorwaarden en mogelijkheden van het levenlanglerenkrediet.
  2. Kijk welke opleidingen in aanmerking komen voor het krediet.
  3. Plan je studie zorgvuldig en maak een realistisch schema.
  4. Houd rekening met eventuele bijkomende kosten, zoals studiemateriaal.
  5. Vraag tijdig het krediet aan om vertraging te voorkomen.
  6. Zorg voor een goede balans tussen werk, studie en privéleven.
  7. Blijf gemotiveerd en stel haalbare doelen voor jezelf.
  8. Maak gebruik van eventuele ondersteuning of begeleiding die wordt aangeboden.
  9. Evalueer regelmatig je voortgang en stuur bij indien nodig.

Informeer naar de voorwaarden en mogelijkheden van het levenlanglerenkrediet.

Het is van essentieel belang om te informeren naar de voorwaarden en mogelijkheden van het Levenlanglerenkrediet. Door goed op de hoogte te zijn van de specifieke criteria en beschikbare opties, kunt u optimaal profiteren van deze financiële ondersteuning voor levenslang leren. Zorg ervoor dat u alle benodigde informatie verzamelt en begrijpt hoe het krediet werkt, zodat u weloverwogen beslissingen kunt nemen over uw educatieve traject en toekomstige ontwikkeling.

Kijk welke opleidingen in aanmerking komen voor het krediet.

Het is essentieel om te onderzoeken welke opleidingen in aanmerking komen voor het Levenlanglerenkrediet. Door te controleren welke cursussen en studierichtingen in aanmerking komen voor financiële ondersteuning, kun je optimaal profiteren van dit krediet en ervoor zorgen dat je investering in je educatie goed wordt benut. Het selecteren van de juiste opleiding die voldoet aan de criteria van het Levenlanglerenkrediet kan helpen bij het plannen van je leertraject en het behalen van je educatieve doelen op een kosteneffectieve manier.

Plan je studie zorgvuldig en maak een realistisch schema.

Het Levenlanglerenkrediet biedt een waardevolle kans om jezelf verder te ontwikkelen door middel van studie, maar het is essentieel om je studie zorgvuldig te plannen en een realistisch schema op te stellen. Door vooraf goed na te denken over welke opleiding of cursus je wilt volgen, en hoeveel tijd en inspanning dit zal vergen, kun je ervoor zorgen dat je optimaal profiteert van het krediet en succesvol bent in je leertraject. Een realistisch schema helpt je om de benodigde tijd voor studie, werk en andere verplichtingen in balans te houden, waardoor je effectief kunt blijven leren en groeien.

Houd rekening met eventuele bijkomende kosten, zoals studiemateriaal.

Bij het gebruik van het Levenlanglerenkrediet is het belangrijk om rekening te houden met eventuele bijkomende kosten, zoals studiemateriaal. Hoewel het krediet kan helpen bij het financieren van de opleiding zelf, kunnen extra uitgaven voor boeken, materialen of andere benodigdheden nog steeds een rol spelen. Het is verstandig om vooraf een duidelijk beeld te hebben van alle mogelijke kosten die gepaard gaan met de opleiding, zodat men zich goed kan voorbereiden en optimaal kan profiteren van de mogelijkheden die het Levenlanglerenkrediet biedt.

Vraag tijdig het krediet aan om vertraging te voorkomen.

Om vertraging te voorkomen, is het belangrijk om tijdig het Levenlanglerenkrediet aan te vragen. Door proactief te zijn en het krediet op tijd aan te vragen, kunnen individuen ervoor zorgen dat de financiële ondersteuning beschikbaar is wanneer ze die nodig hebben voor hun opleiding of cursus. Het tijdig indienen van de aanvraag geeft ook de nodige ruimte voor eventuele verwerkingstijd en zorgt ervoor dat er geen onnodige vertragingen optreden in het verkrijgen van het krediet.

Zorg voor een goede balans tussen werk, studie en privéleven.

Het is essentieel om een goede balans te vinden tussen werk, studie en privéleven bij het benutten van het Levenlanglerenkrediet. Door deze drie aspecten in evenwicht te houden, kunnen individuen optimaal profiteren van hun leerervaring zonder de kwaliteit van hun werk of persoonlijke leven in gevaar te brengen. Het plannen van studietijd rond werkverplichtingen en vrije tijd, het stellen van realistische doelen en het regelmatig evalueren van de balans zijn cruciale stappen om succesvol te zijn in zowel het leren als het behouden van welzijn en geluk in andere aspecten van het leven.

Blijf gemotiveerd en stel haalbare doelen voor jezelf.

Om optimaal te profiteren van het Levenlanglerenkrediet is het essentieel om gemotiveerd te blijven en haalbare doelen voor jezelf te stellen. Door een duidelijk beeld te hebben van wat je wilt bereiken en welke stappen je moet nemen om daar te komen, kun je je leertraject effectief plannen en uitvoeren. Het stellen van realistische doelen helpt je om gefocust te blijven, gemotiveerd te blijven tijdens uitdagende momenten en uiteindelijk succesvol te zijn in het nastreven van verdere educatieve groei en ontwikkeling.

Maak gebruik van eventuele ondersteuning of begeleiding die wordt aangeboden.

Het is belangrijk om gebruik te maken van eventuele ondersteuning of begeleiding die wordt aangeboden bij het Levenlanglerenkrediet. Deze ondersteuning kan variëren van advies over studiekeuzes en opleidingsmogelijkheden tot begeleiding bij het aanvragen en beheren van het krediet. Door deze ondersteuning te benutten, kun je optimaal profiteren van het Levenlanglerenkrediet en ervoor zorgen dat je de juiste stappen zet richting jouw leerdoelen en toekomstige carrièrepad.

Evalueer regelmatig je voortgang en stuur bij indien nodig.

Het is essentieel om regelmatig je voortgang te evalueren en indien nodig bij te sturen bij het gebruik van het Levenlanglerenkrediet. Door periodiek je leertraject te beoordelen, kun je bepalen of je nog op schema ligt om je doelen te bereiken en of er aanpassingen nodig zijn om de gewenste resultaten te behalen. Door proactief bij te sturen waar nodig, kun je optimaal profiteren van de financiële ondersteuning die het Levenlanglerenkrediet biedt en zorgen voor een effectieve en succesvolle leerervaring.

leningshoogte

Bepaal uw Leningshoogte: Hoeveel kunt u lenen?

Artikel: Leningshoogte

Leningshoogte: Hoeveel kunt u lenen?

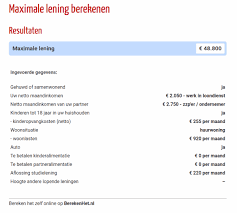
Wanneer u een lening overweegt, is een van de belangrijkste factoren de leningshoogte. Dit verwijst naar het bedrag dat u kunt lenen van een geldverstrekker, zoals een bank of kredietverstrekker. De leningshoogte kan variëren afhankelijk van verschillende factoren, waaronder uw inkomen, kredietgeschiedenis, uitgaven en het type lening dat u aanvraagt.

Uw inkomen speelt een cruciale rol bij het bepalen van de leningshoogte. Geldverstrekkers willen er zeker van zijn dat u in staat bent om de lening terug te betalen, daarom zullen ze uw inkomen evalueren om te bepalen hoeveel u zich kunt veroorloven om maandelijks af te lossen. Over het algemeen geldt: hoe hoger uw inkomen, hoe hoger de leningshoogte die u kunt krijgen.

Daarnaast wordt uw kredietgeschiedenis ook zorgvuldig bekeken bij het bepalen van de leningshoogte. Een positieve kredietgeschiedenis met tijdige betalingen en verantwoordelijk kredietgebruik kan resulteren in een hogere leningshoogte, terwijl een negatieve kredietgeschiedenis uw leenkansen kan beperken.

Uw uitgaven spelen ook een rol bij het bepalen van de leningshoogte. Geldverstrekkers zullen kijken naar uw lopende verplichtingen, zoals huur of hypotheekbetalingen, om te beoordelen hoeveel ruimte u heeft voor extra schulden.

Het type lening dat u aanvraagt kan ook invloed hebben op de leningshoogte. Bijvoorbeeld, hypothecaire leningen hebben vaak hogere limieten dan persoonlijke leningen vanwege het onderliggende actief (zoals een huis) dat als zekerheid dient voor de geldverstrekker.

Kortom, voordat u een lening aanvraagt is het belangrijk om uw financiële situatie goed te evalueren en te begrijpen hoeveel u zich kunt veroorloven om te lenen. Door rekening te houden met uw inkomen, kredietgeschiedenis, uitgaven en het type lening dat u nodig heeft, kunt u beter inschatten wat voor soort leningshoogte realistisch en haalbaar is voor u.


9 Voordelen van een Aangepaste Leninghoogte

  1. 1. Biedt flexibiliteit
  2. 2. Maatwerk
  3. 3. Mogelijkheid tot grotere investeringen
  4. 4. Financiële ondersteuning
  5. 5. Verbetering van levenskwaliteit
  6. 6. Stimulans voor economische groei
  7. 7. Toegang tot woningfinanciering
  8. 8. Ondersteunt ondernemerschap
  9. 9. Diversificatie van financiële portefeuille


Drie Nadelen van een Te Hoge Lening: Risico’s voor Uw Financiële Stabiliteit

  1. Een te hoge leningshoogte kan leiden tot overmatige schuldenlast en financiële stress.
  2. Geld lenen met een te grote leningshoogte kan resulteren in langdurige aflossingen en hogere totale kosten door rente.
  3. Bij een te hoge leningshoogte bestaat het risico dat u moeite heeft om aan uw maandelijkse betalingsverplichtingen te voldoen, wat kan leiden tot betalingsachterstanden of zelfs wanbetaling.

1. Biedt flexibiliteit

Een belangrijk voordeel van leningshoogte is de flexibiliteit die het biedt. Het stelt u in staat om het geleende bedrag af te stemmen op uw specifieke financiële behoeften. Of u nu een klein bedrag nodig heeft voor onverwachte uitgaven of een grotere lening wilt afsluiten voor een belangrijke aankoop, de mogelijkheid om de leningshoogte aan te passen zorgt ervoor dat u kunt lenen wat nodig is, zonder meer dan nodig is. Hierdoor kunt u uw financiële verplichtingen beheren op een manier die het beste past bij uw individuele situatie en doelen.

2. Maatwerk

Een belangrijk voordeel van leningshoogte is het maatwerk dat het biedt. U heeft de mogelijkheid om de hoogte van de lening aan te passen aan uw specifieke budget en terugbetalingscapaciteit. Dit betekent dat u kunt kiezen voor een leningsbedrag dat comfortabel binnen uw financiële mogelijkheden past, waardoor u meer controle heeft over uw lening en betalingen. Het aanpassen van de leningshoogte op basis van uw individuele situatie zorgt voor een gepersonaliseerde benadering van lenen, waardoor u een lening kunt verkrijgen die perfect aansluit bij uw financiële behoeften en doelen.

3. Mogelijkheid tot grotere investeringen

Een belangrijk voordeel van een hogere leningshoogte is de mogelijkheid tot grotere investeringen. Met een ruimere financiële buffer die een hogere lening biedt, kunt u grotere aankopen doen of investeringen realiseren die anders misschien buiten bereik zouden liggen. Dit opent de deur naar nieuwe kansen en stelt u in staat om uw financiële doelen te verwezenlijken op een manier die anders niet mogelijk zou zijn.

4. Financiële ondersteuning

Een belangrijk voordeel van leningshoogte is de financiële ondersteuning die het biedt bij onvoorziene uitgaven of grote projecten. Of het nu gaat om onverwachte medische kosten, dringende huisreparaties of het realiseren van een langgekoesterd project, een lening met een passende hoogte kan helpen om financiële lasten te verlichten en ruimte te creëren voor de nodige investeringen. Het stelt individuen en bedrijven in staat om flexibel om te gaan met financiële uitdagingen en tegelijkertijd hun doelen te verwezenlijken.

5. Verbetering van levenskwaliteit

Een passende leningshoogte kan bijdragen aan het verbeteren van uw levensstandaard en het realiseren van uw doelen. Door een lening aan te gaan die afgestemd is op uw financiële situatie en behoeften, kunt u investeren in zaken die belangrijk voor u zijn, zoals het kopen van een huis, het starten van een eigen bedrijf of het volgen van een opleiding. Op deze manier kan de juiste leningshoogte niet alleen financiële ondersteuning bieden, maar ook een positieve impact hebben op uw algehele levenskwaliteit en welzijn.

6. Stimulans voor economische groei

Een belangrijk voordeel van leningshoogte is dat het kan fungeren als een stimulans voor economische groei. Door financiering te verstrekken voor verschillende projecten en initiatieven, kan de leningshoogte bijdragen aan het stimuleren van economische activiteit. Bedrijven kunnen leningen gebruiken om te investeren in uitbreiding, innovatie en nieuwe projecten, wat op zijn beurt banen creëert, de productiviteit verhoogt en de algehele economische groei bevordert. Dit aspect van leningshoogte illustreert hoe het verstrekken van toegang tot kapitaal een positieve impact kan hebben op zowel individuen als de bredere economie.

7. Toegang tot woningfinanciering

Een belangrijk voordeel van leningshoogte is de toegang tot woningfinanciering. Het stelt mensen in staat om een huis te kopen door middel van hypothecaire leningen met een passende leningshoogte. Door een geschikte leningshoogte kunnen individuen de benodigde financiële middelen verkrijgen om een woning te kopen en zo hun droom van eigenaar te worden van een huis te verwezenlijken. Dit draagt bij aan het bevorderen van eigendomsrecht en het creëren van een stabiele basis voor gezinnen en individuen.

8. Ondersteunt ondernemerschap

Een geschikte leningshoogte ondersteunt ondernemerschap door ondernemers de financiële middelen te bieden die ze nodig hebben om hun bedrijf te starten, uit te breiden of te investeren in nieuwe mogelijkheden. Door toegang te hebben tot voldoende financiering kunnen ondernemers risico’s nemen, groeikansen benutten en innovatieve projecten realiseren die anders misschien buiten bereik zouden liggen. Dit stimuleert niet alleen de economische groei, maar draagt ook bij aan het creëren van een gunstig klimaat voor ondernemerschap en zakelijke ontwikkeling.

9. Diversificatie van financiële portefeuille

Een belangrijk voordeel van leningshoogte is de diversificatie van uw financiële portefeuille. Door gebruik te maken van verschillende leningen met variërende hoogtes, kunt u uw financiële risico’s spreiden en een gevarieerde mix van schulden opbouwen. Dit kan helpen om uw financiële stabiliteit te vergroten en u meer flexibiliteit te bieden in het beheer van uw schulden. Met een goed gediversifieerde portefeuille van leningen kunt u beter inspelen op veranderende marktomstandigheden en uw financiële doelen op lange termijn bereiken.

Een te hoge leningshoogte kan leiden tot overmatige schuldenlast en financiële stress.

Een te hoge leningshoogte kan leiden tot overmatige schuldenlast en financiële stress. Wanneer men meer leent dan men redelijkerwijs kan terugbetalen, kan dit resulteren in een neerwaartse spiraal van toenemende schulden en moeilijkheden om aan de betalingsverplichtingen te voldoen. Dit kan leiden tot financiële stress, slapeloze nachten en zelfs het risico op faillissement. Het is daarom van essentieel belang om verantwoordelijk te lenen en ervoor te zorgen dat de leningshoogte in overeenstemming is met uw financiële mogelijkheden en budgettaire grenzen.

Geld lenen met een te grote leningshoogte kan resulteren in langdurige aflossingen en hogere totale kosten door rente.

Geld lenen met een te grote leningshoogte kan leiden tot langdurige aflossingen en hogere totale kosten als gevolg van rente. Wanneer men een lening afsluit die boven het eigenlijke financiële vermogen ligt, kan het moeilijk zijn om de lening tijdig en volledig af te lossen. Dit kan resulteren in langdurige schuldenlast en extra financiële druk op de lange termijn. Bovendien zullen hogere leenbedragen vaak gepaard gaan met hogere rentekosten, waardoor de uiteindelijke totale terugbetalingskosten aanzienlijk kunnen stijgen. Het is daarom belangrijk om verantwoordelijk te lenen en de leningshoogte zorgvuldig af te stemmen op uw financiële situatie om onnodige financiële lasten te voorkomen.

Bij een te hoge leningshoogte bestaat het risico dat u moeite heeft om aan uw maandelijkse betalingsverplichtingen te voldoen, wat kan leiden tot betalingsachterstanden of zelfs wanbetaling.

Bij een te hoge leningshoogte bestaat het risico dat u moeite heeft om aan uw maandelijkse betalingsverplichtingen te voldoen, wat kan leiden tot betalingsachterstanden of zelfs wanbetaling. Het is belangrijk om realistisch te blijven over wat u zich kunt veroorloven om te lenen, aangezien het overbelasten van uzelf met te veel schulden ernstige financiële gevolgen kan hebben. Het is verstandig om een lening af te stemmen op uw financiële situatie en ervoor te zorgen dat u comfortabel kunt voldoen aan de aflossingen zonder uw budget te overbelasten.

leerkrediet

Optimaal gebruik van het leerkrediet: Een stap naar succes in het Belgische onderwijs

Leerkrediet: Een Nieuwe Stap in het Belgische Onderwijs

Leerkrediet: Een Nieuwe Stap in het Belgische Onderwijs

Het leerkrediet is een innovatief systeem dat is geïntroduceerd in het Belgische onderwijssysteem. Het biedt studenten de mogelijkheid om hun studieloopbaan beter te plannen en verantwoordelijkheid te nemen voor hun academische voortgang.

Het leerkrediet is een virtueel puntensysteem dat wordt toegekend aan elke student bij de start van hun hoger onderwijs. Het totale aantal beschikbare leerpunten varieert afhankelijk van het gekozen studieprogramma en de duur ervan. Studenten kunnen deze punten gebruiken om zich in te schrijven voor vakken en opleidingsonderdelen gedurende hun hele academische carrière.

Een van de belangrijkste doelen van het leerkrediet is om studenten bewust te maken van hun studievoortgang en hen te stimuleren om weloverwogen keuzes te maken. Elke keer dat een student zich inschrijft voor een vak of opleidingsonderdeel, wordt een bepaald aantal leerpunten afgetrokken van hun totale saldo. Dit creëert een duidelijk overzicht van hoeveel krediet ze nog over hebben en hoeveel ze nog kunnen besteden.

Het leerkrediet heeft ook een positieve invloed op de studie-efficiëntie en -kwaliteit. Studenten worden aangemoedigd om zorgvuldig na te denken over hun keuzes en alleen vakken te selecteren die relevant zijn voor hun studieprogramma. Dit helpt hen om hun tijd en energie effectiever te besteden, waardoor ze sneller kunnen afstuderen en betere academische resultaten kunnen behalen.

Bovendien biedt het leerkrediet studenten de flexibiliteit om vakken te herkansen zonder dat dit gevolgen heeft voor hun totale krediet. Als een student bijvoorbeeld niet slaagt voor een bepaald vak, kan hij of zij ervoor kiezen om het opnieuw te volgen zonder dat dit van invloed is op hun resterende leerpunten. Dit geeft studenten de mogelijkheid om zich te concentreren op het verbeteren van hun prestaties zonder extra druk.

Het leerkrediet heeft ook voordelen voor onderwijsinstellingen. Het stelt hen in staat om de studieloopbaan van studenten beter te beheren en de beschikbare middelen efficiënter toe te wijzen. Door inzicht te krijgen in het gebruik van leerpunten kunnen onderwijsinstellingen anticiperen op de vraag naar bepaalde vakken en opleidingsonderdelen, wat resulteert in een betere planning en organisatie.

Al met al is het leerkrediet een waardevol instrument dat studenten helpt bij het nemen van weloverwogen studiebeslissingen en het optimaliseren van hun academische traject. Het stimuleert verantwoordelijkheid, efficiëntie en flexibiliteit, waardoor zowel studenten als onderwijsinstellingen profiteren van een verbeterde onderwijservaring.


9 Tips voor een Efficiënt Beheer van je Leerkrediet

  1. Begrijp hoe het leerkrediet systeem werkt.
  2. Houd je leerkrediet nauwlettend in de gaten via het studentenportaal.
  3. Plan je studieprogramma zorgvuldig om je leerkrediet optimaal te benutten.
  4. Overweeg om vakken waarvoor je weinig interesse hebt of die moeilijk zijn, uit te stellen naar latere jaren.
  5. Raadpleeg een studieadviseur voor advies over het beheer van je leerkrediet.
  6. Maak gebruik van herkansingen om eventuele onvoldoendes te vermijden en zo je leerkrediet te sparen.
  7. Wees bewust van de impact van buitensporige studievertraging op je beschikbare leerkrediet.
  8. Volg regelmatig de voortgang van je studiepunten om verrassingen te voorkomen.
  9. Zoek naar mogelijkheden voor vrijstellingen op basis van eerder behaalde kwalificaties of werkervaring.

Begrijp hoe het leerkrediet systeem werkt.

Om optimaal gebruik te maken van het leerkrediet systeem, is het essentieel om goed te begrijpen hoe het werkt. Neem de tijd om vertrouwd te raken met de basisprincipes en regels van het systeem. Begrijp hoeveel leerpunten je tot je beschikking hebt en hoe deze worden afgetrokken wanneer je je inschrijft voor vakken of opleidingsonderdelen. Weet ook welke gevolgen dit kan hebben voor je totale saldo en hoe je eventueel vakken kunt herkansen zonder dat dit invloed heeft op je krediet. Door een duidelijk begrip te hebben van het leerkrediet systeem, kun je weloverwogen keuzes maken en je studieloopbaan effectief plannen.

Houd je leerkrediet nauwlettend in de gaten via het studentenportaal.

Om optimaal gebruik te maken van het leerkrediet, is het essentieel om je saldo nauwlettend in de gaten te houden via het studentenportaal. Door regelmatig je leerpunten te controleren, kun je een goed overzicht behouden van hoeveel krediet je nog hebt en hoeveel je kunt besteden aan inschrijvingen voor vakken en opleidingsonderdelen. Het studentenportaal biedt een handige en eenvoudige manier om je leerkrediet bij te houden, zodat je weloverwogen keuzes kunt maken en je studieloopbaan effectief kunt plannen. Door dit advies op te volgen, kun je ervoor zorgen dat je altijd op de hoogte bent van je leerkredietstatus en kun je jouw academische voortgang succesvol beheren.

Plan je studieprogramma zorgvuldig om je leerkrediet optimaal te benutten.

Om optimaal gebruik te maken van je leerkrediet, is het essentieel om je studieprogramma zorgvuldig te plannen. Door voorafgaand aan elk semester je vakken en opleidingsonderdelen zorgvuldig te selecteren, kun je ervoor zorgen dat je leerkrediet efficiënt wordt ingezet. Kies vakken die relevant zijn voor je studieprogramma en die bijdragen aan je academische doelen. Op deze manier kun je niet alleen je tijd en energie effectief benutten, maar ook voorkomen dat je onnodige leerpunten verspilt. Een goed doordachte planning helpt je om een evenwichtige studielast te behouden en stelt je in staat om het maximale uit je leerkrediet te halen.

Overweeg om vakken waarvoor je weinig interesse hebt of die moeilijk zijn, uit te stellen naar latere jaren.

Het leerkrediet biedt studenten de mogelijkheid om hun studieloopbaan beter te plannen en verantwoordelijkheid te nemen voor hun academische voortgang. Een handige tip bij het gebruik van leerkrediet is om vakken waarvoor je weinig interesse hebt of die moeilijk zijn, uit te stellen naar latere jaren. Door dit te doen, kun je je in de beginjaren concentreren op vakken die je echt interesseren en waar je waarschijnlijk betere resultaten in zult behalen. Bovendien geeft het uitstellen van deze vakken je de tijd om jezelf beter voor te bereiden en eventueel extra ondersteuning te zoeken als dat nodig is. Op deze manier kun je optimaal gebruik maken van je leerpunten en een studiepad creëren dat beter past bij jouw behoeften en capaciteiten.

Raadpleeg een studieadviseur voor advies over het beheer van je leerkrediet.

Als je vragen hebt over het beheer van je leerkrediet, is het raadzaam om een studieadviseur te raadplegen. Een studieadviseur is een expert op het gebied van onderwijsplanning en kan je helpen bij het maken van weloverwogen keuzes met betrekking tot je leerpunten. Zij kunnen je adviseren over welke vakken het beste passen bij jouw studieprogramma, hoe je je krediet efficiënt kunt gebruiken en hoe je eventuele problemen met betrekking tot je leerkrediet kunt oplossen. Het raadplegen van een studieadviseur kan ervoor zorgen dat je optimaal gebruik maakt van je leerkrediet en helpt bij het behalen van academisch succes.

Maak gebruik van herkansingen om eventuele onvoldoendes te vermijden en zo je leerkrediet te sparen.

Een handige tip om je leerkrediet te besparen is om gebruik te maken van herkansingen om eventuele onvoldoendes te vermijden. Het leerkrediet biedt studenten de mogelijkheid om vakken opnieuw te volgen zonder dat dit invloed heeft op hun totale krediet. Door goed voorbereid te zijn en gebruik te maken van herkansingen, kun je voorkomen dat je onnodig leerpunten verliest. Dit stelt je in staat om je studieloopbaan efficiënter te plannen en je leerkrediet optimaal te benutten.

Wees bewust van de impact van buitensporige studievertraging op je beschikbare leerkrediet.

Wees bewust van de impact van buitensporige studievertraging op je beschikbare leerkrediet. Het leerkrediet is een waardevol hulpmiddel dat je helpt bij het plannen en beheren van je academische loopbaan. Het is belangrijk om te realiseren dat elke keer dat je vakken herhaalt of extra semesters nodig hebt om af te studeren, dit invloed kan hebben op je totale leerkrediet. Door bewust te zijn van de consequenties van buitensporige studievertraging, kun je weloverwogen keuzes maken en ervoor zorgen dat je voldoende krediet overhoudt voor de rest van je studie.

Volg regelmatig de voortgang van je studiepunten om verrassingen te voorkomen.

Het is belangrijk om regelmatig de voortgang van je studiepunten te volgen om verrassingen te voorkomen. Door bewust te zijn van je leerkrediet saldo, kun je beter plannen en weloverwogen keuzes maken bij het inschrijven voor vakken en opleidingsonderdelen. Door regelmatig je studiepunten te controleren, kun je ervoor zorgen dat je voldoende krediet hebt om de vakken te volgen die je wilt en nodig hebt. Dit helpt teleurstellingen en onnodige vertragingen in je studievoortgang te voorkomen. Dus wees proactief en houd een oogje op je leerkrediet om goed geïnformeerd te blijven over je academische traject.

Zoek naar mogelijkheden voor vrijstellingen op basis van eerder behaalde kwalificaties of werkervaring.

Een handige tip om optimaal gebruik te maken van het leerkrediet is om te zoeken naar mogelijkheden voor vrijstellingen op basis van eerder behaalde kwalificaties of werkervaring. Door deze vrijstellingen aan te vragen, kunnen studenten bepaalde vakken overslaan en dus leerpunten besparen. Dit stelt hen in staat om zich te concentreren op nieuwe en uitdagende vakken die relevant zijn voor hun studieprogramma. Bovendien kan het verkrijgen van vrijstellingen op basis van eerdere kwalificaties of werkervaring de studietijd verkorten en studenten helpen sneller af te studeren. Het is daarom belangrijk om de mogelijkheden voor vrijstellingen grondig te onderzoeken en contact op te nemen met de onderwijsinstelling voor meer informatie over het aanvraagproces.

grootboekrekening lening u/g

Grootboekrekening Lening U/G: Een Inzicht in Uitgestelde Financiële Verplichtingen

Grootboekrekening Lening U/G: Een Inzicht in Uitgestelde Leningen

In de financiële wereld is het gebruikelijk dat bedrijven en organisaties leningen aangaan om hun activiteiten te financieren of om kapitaal te verkrijgen voor investeringen. Deze leningen worden vaak opgenomen in de grootboekrekening ‘Lening U/G’, wat staat voor ‘Leningen Uitgesteld Geboekt’. Maar wat betekent deze grootboekrekening precies en hoe werkt het?

De grootboekrekening Lening U/G wordt gebruikt om leningen vast te leggen die nog niet volledig zijn geboekt in het financiële systeem. Het kan voorkomen dat een bedrijf een lening afsluit, maar de volledige administratieve verwerking ervan nog niet heeft afgerond. Dit kan verschillende redenen hebben, zoals vertragingen bij het verkrijgen van benodigde documentatie of goedkeuringen.

Wanneer een lening wordt opgenomen in de grootboekrekening Lening U/G, betekent dit dat het bedrag van de lening nog niet is toegewezen aan specifieke rekeningen binnen het grootboeksysteem. Het wordt als een tijdelijke boeking beschouwd totdat alle benodigde informatie beschikbaar is en de definitieve boeking kan worden gemaakt.

Het gebruik van de grootboekrekening Lening U/G biedt bedrijven flexibiliteit bij het beheren van hun financiële gegevens. Het stelt hen in staat om leningen vast te leggen zonder directe impact op andere rekeningen in het grootboek. Dit kan handig zijn bij het opstellen van financiële overzichten en rapporten, waarbij nauwkeurigheid en volledigheid van groot belang zijn.

Zodra alle vereiste informatie beschikbaar is, kan de lening worden overgeboekt van de grootboekrekening Lening U/G naar de juiste rekeningen. Dit wordt meestal gedaan door middel van een boeking die het bedrag van de lening toewijst aan specifieke categorieën, zoals langlopende schulden of kortlopende schulden.

Het correct beheren en bijhouden van leningen in de grootboekrekening Lening U/G is essentieel voor een nauwkeurige financiële administratie. Het zorgt ervoor dat alle transacties correct worden vastgelegd en dat er geen leningen over het hoofd worden gezien of dubbel worden geboekt.

Daarnaast is het belangrijk om te vermelden dat leningen in de grootboekrekening Lening U/G moeten worden gedocumenteerd volgens de geldende boekhoudnormen en regelgeving. Het naleven van deze voorschriften zorgt voor transparantie en betrouwbaarheid in de financiële verslaglegging.

Kortom, de grootboekrekening Lening U/G is een waardevol instrument voor bedrijven om uitgestelde leningen vast te leggen totdat alle benodigde informatie beschikbaar is voor definitieve boeking. Het biedt flexibiliteit en nauwkeurigheid bij het beheren van financiële gegevens, waardoor bedrijven hun leningen op een gestructureerde en gecontroleerde manier kunnen beheren.


4 Veelgestelde Vragen over Grootboekrekening Lening u/g

  1. Waar staat lening u G voor?
  2. Is een lening een opbrengst?
  3. Hoe boek ik een lening in de boekhouding?
  4. Waar staat lening op balans?

Waar staat lening u G voor?

De afkorting “Lening U/G” staat voor “Leningen Uitgesteld Geboekt”. Het wordt gebruikt als aanduiding voor een grootboekrekening waarop leningen worden geboekt die nog niet volledig zijn verwerkt in het financiële systeem. Het is een tijdelijke boeking totdat alle benodigde informatie beschikbaar is en de definitieve boeking kan worden gemaakt.

Is een lening een opbrengst?

Nee, een lening wordt niet beschouwd als een opbrengst. Een lening is eigenlijk een vorm van financiering waarbij geld wordt geleend van een andere partij, zoals een bank of een geldschieter. Het bedrag dat wordt geleend, moet in de toekomst worden terugbetaald, meestal met rente.

Opbrengsten daarentegen zijn inkomsten die voortvloeien uit de reguliere activiteiten van een bedrijf. Dit kunnen bijvoorbeeld verkopen van goederen of diensten zijn, rente-inkomsten, dividenden of andere vormen van inkomsten die direct bijdragen aan de winstgevendheid van het bedrijf.

Hoewel leningen financiële middelen verschaffen aan een bedrijf, worden ze niet beschouwd als opbrengsten omdat ze moeten worden terugbetaald en geen directe bijdrage leveren aan de omzet of winstgevendheid van het bedrijf. In plaats daarvan worden leningen meestal geclassificeerd als schulden of verplichtingen binnen de financiële administratie.

Hoe boek ik een lening in de boekhouding?

Het boeken van een lening in de boekhouding vereist een aantal stappen om ervoor te zorgen dat de transactie correct wordt vastgelegd. Hier is een algemene handleiding voor het boeken van een lening:

  1. Identificeer de juiste grootboekrekeningen: Voordat u begint met het boeken van de lening, moet u de juiste grootboekrekeningen identificeren die nodig zijn om de transactie vast te leggen. Dit omvat meestal rekeningen zoals ‘Leningen Uitgesteld Geboekt’, ‘Langlopende Schulden’ en ‘Kortlopende Schulden’.
  2. Boek de initiële opname: Om de lening in het grootboek te registreren, maakt u een boeking waarbij u debiteert (verhoogt) de juiste grootboekrekening voor Leningen Uitgesteld Geboekt en crediteert (verhoogt) een passende tegenrekening, zoals Bank of Cash, afhankelijk van hoe de lening is ontvangen.
  3. Bereken en boek rentelasten: Als er rente verschuldigd is over de lening, moet u deze berekenen op basis van het overeengekomen rentepercentage en het tijdsbestek waarover rente wordt berekend. Vervolgens maakt u een boeking waarbij u debiteert (verhoogt) de rentelastenrekening en crediteert (verhoogt) de juiste grootboekrekening voor Leningen Uitgesteld Geboekt.
  4. Toewijzing naar langlopende of kortlopende schulden: Afhankelijk van de looptijd van de lening, moet u het bedrag toewijzen aan de juiste grootboekrekening voor langlopende of kortlopende schulden. Dit wordt meestal gedaan door een boeking waarbij u debiteert (verhoogt) de juiste grootboekrekening en crediteert (verlaagt) de grootboekrekening voor Leningen Uitgesteld Geboekt.
  5. Boek aflossingen en rentebetalingen: Wanneer u aflossingen doet op de lening, boekt u een debitering (verlaging) van de juiste schuldrekening en crediteert (verlaging) de Bank- of Cash-rekening. Voor rentebetalingen boekt u een debitering (verlaging) van de rentelastenrekening en crediteert (verlaging) de Bank- of Cash-rekening.
  6. Houd nauwkeurige administratie bij: Het is essentieel om alle transacties met betrekking tot de lening nauwkeurig bij te houden in uw boekhoudsysteem. Zorg ervoor dat u alle ontvangsten, betalingen, renteberekeningen en aflossingen documenteert om een gedetailleerd overzicht te hebben van uw leningsactiviteiten.

Het is belangrijk op te merken dat het specifieke proces voor het boeken van een lening kan variëren afhankelijk van factoren zoals lokale boekhoudnormen, bedrijfsbeleid en complexiteit van de leningsvoorwaarden. Het wordt aanbevolen om advies in te winnen bij een professionele boekhouder of accountant om ervoor te zorgen dat de lening correct wordt geboekt volgens de geldende regels en voorschriften.

Waar staat lening op balans?

Een lening wordt op de balans van een bedrijf meestal vermeld onder de categorie “Schulden” of “Langlopende schulden”. Dit komt omdat een lening over het algemeen wordt beschouwd als een verplichting die in de toekomst moet worden terugbetaald.

Als het gaat om kortlopende leningen, die binnen een jaar worden terugbetaald, worden ze meestal opgenomen onder de categorie “Kortlopende schulden” op de balans. Dit geeft aan dat het bedrijf binnen het komende jaar verplicht is om het geleende bedrag terug te betalen.

Aan de andere kant, als het gaat om langlopende leningen, die langer dan een jaar duren voordat ze volledig zijn afgelost, worden ze vermeld onder de categorie “Langlopende schulden” op de balans. Dit geeft aan dat het bedrijf een langere termijn heeft om het geleende bedrag terug te betalen.

Het specifieke label of subcategorie waaronder een lening wordt vermeld, kan variëren afhankelijk van de boekhoudkundige praktijken en vereisten van elk bedrijf. Het is echter gebruikelijk dat leningen duidelijk worden aangegeven als schulden en dat ze worden onderverdeeld in kortlopende en langlopende verplichtingen op basis van hun looptijd.

maatwerkoplossingen

De Kracht van Maatwerkoplossingen: Succes in een Gepersonaliseerde Wereld

Maatwerkoplossingen: De sleutel tot succes in een gepersonaliseerde wereld

In een tijdperk waarin personalisatie de norm is geworden, is het leveren van standaardoplossingen niet langer voldoende om aan de behoeften van klanten te voldoen. Bedrijven moeten zich aanpassen aan de unieke eisen en wensen van hun klanten. Dit is waar maatwerkoplossingen in beeld komen.

Maatwerkoplossingen bieden bedrijven de mogelijkheid om producten en diensten op maat te maken, zodat ze perfect aansluiten bij de specifieke behoeften van individuele klanten. Of het nu gaat om softwareontwikkeling, webdesign of bedrijfsprocessen, maatwerkoplossingen bieden talloze voordelen voor zowel bedrijven als klanten.

Eén van de belangrijkste voordelen van maatwerkoplossingen is dat ze flexibiliteit bieden. Standaardoplossingen zijn vaak beperkt in hun functionaliteit en passen mogelijk niet volledig bij de behoeften van een bedrijf. Met maatwerkoplossingen kunnen bedrijven echter specifieke functies en mogelijkheden toevoegen die essentieel zijn voor hun succes. Dit stelt hen in staat om efficiënter te werken, kosten te besparen en concurrentievoordeel te behalen.

Een ander voordeel van maatwerkoplossingen is dat ze naadloos kunnen integreren met bestaande systemen en processen. In plaats van gedwongen te worden om bestaande workflows aan te passen aan een standaardoplossing, kunnen bedrijven maatwerkoplossingen creëren die perfect aansluiten bij hun bestaande infrastructuur. Dit minimaliseert de verstoring van bedrijfsprocessen en zorgt voor een soepele implementatie.

Maatwerkoplossingen stellen bedrijven ook in staat om een betere klantbeleving te bieden. Door producten en diensten af te stemmen op de specifieke behoeften van klanten, kunnen bedrijven een gepersonaliseerde ervaring bieden die klanttevredenheid en loyaliteit vergroot. Klanten voelen zich gewaardeerd en begrepen wanneer ze merken dat een bedrijf moeite doet om aan hun individuele behoeften te voldoen.

Natuurlijk brengt het ontwikkelen van maatwerkoplossingen ook uitdagingen met zich mee. Het vereist gespecialiseerde kennis en expertise om op maat gemaakte oplossingen te ontwikkelen die zowel functioneel als gebruiksvriendelijk zijn. Het is belangrijk om samen te werken met ervaren professionals die de nodige vaardigheden hebben om aan uw specifieke vereisten te voldoen.

Bij het zoeken naar maatwerkoplossingen is het essentieel om een partner te kiezen die uw visie begrijpt en in staat is om uw ideeën om te zetten in praktische oplossingen. Een goede communicatie en samenwerking tussen u en uw ontwikkelingsteam zijn cruciaal voor succesvolle maatwerkprojecten.

Kortom, in een wereld waar personalisatie de norm is geworden, zijn maatwerkoplossingen essentieel voor bedrijven die willen slagen. Door op maat gemaakte producten en diensten te leveren, kunnen bedrijven zich onderscheiden van de concurrentie, klanttevredenheid vergroten en succes behalen in een steeds meer gepersonaliseerde wereld.


Veelgestelde vragen over maatwerkoplossingen: Wat is maatwerk sociaal werk en wat zijn maatwerkoplossingen?

  1. Wat is maatwerk sociaal werk?
  2. Wat zijn maatwerkoplossingen?

Wat is maatwerk sociaal werk?

Maatwerk sociaal werk verwijst naar een benadering binnen het domein van sociaal werk waarbij de dienstverlening en ondersteuning specifiek wordt afgestemd op de individuele behoeften en situatie van elke persoon. Het houdt in dat sociaal werkers nauw samenwerken met individuen, gezinnen of gemeenschappen om op maat gemaakte oplossingen te bieden die aansluiten bij hun unieke omstandigheden.

In plaats van een standaardaanpak te hanteren, erkent maatwerk sociaal werk dat mensen verschillende achtergronden, ervaringen en behoeften hebben. Het doel is om sociale problemen aan te pakken en mensen te ondersteunen bij het bereiken van hun persoonlijke doelen door middel van individueel afgestemde interventies en programma’s.

Bij maatwerk sociaal werk staat de autonomie en eigen regie van de persoon centraal. Sociaal werkers werken samen met cliënten om hun specifieke behoeften, doelen en mogelijkheden te identificeren. Op basis daarvan worden oplossingen ontwikkeld die rekening houden met de unieke context en situatie van elke persoon.

Maatwerk sociaal werk kan verschillende vormen aannemen, afhankelijk van het domein waarin het wordt toegepast. Het kan betrekking hebben op individuele begeleiding, gezinsinterventies, gemeenschapsontwikkeling of bredere beleidsmaatregelen. Ongeacht de vorm heeft maatwerk sociaal werk als doel om mensen in staat te stellen hun eigen krachten en mogelijkheden te benutten, zodat ze actief kunnen deelnemen aan de samenleving en hun welzijn kunnen verbeteren.

Het belangrijkste principe van maatwerk sociaal werk is dat het aansluit bij de behoeften en wensen van individuen, gezinnen of gemeenschappen. Het bevordert empowerment, inclusie en sociale rechtvaardigheid door middel van gepersonaliseerde ondersteuning en interventies. Door te focussen op maatwerk kunnen sociaal werkers effectiever inspelen op de complexe uitdagingen waarmee mensen worden geconfronteerd en bijdragen aan duurzame veranderingen in het leven van individuen en gemeenschappen.

Wat zijn maatwerkoplossingen?

Maatwerkoplossingen zijn oplossingen die specifiek worden ontworpen en ontwikkeld om te voldoen aan de unieke behoeften en vereisten van een individueel bedrijf of klant. In tegenstelling tot standaardoplossingen, die vaak algemeen en generiek zijn, worden maatwerkoplossingen op maat gemaakt om perfect aan te sluiten bij de specifieke doelen, processen en infrastructuur van een bedrijf.

Maatwerkoplossingen kunnen verschillende vormen aannemen, afhankelijk van het type behoefte dat moet worden vervuld. Dit kan variëren van softwareontwikkeling voor specifieke zakelijke toepassingen tot het ontwerpen en bouwen van aangepaste websites of het creëren van unieke bedrijfsprocessen die zijn afgestemd op de specifieke vereisten van een organisatie.

Het belangrijkste kenmerk van maatwerkoplossingen is hun flexibiliteit. Ze kunnen worden aangepast aan de specifieke functionaliteiten, workflows en integratievereisten van een bedrijf. Dit betekent dat maatwerkoplossingen in staat zijn om problemen op te lossen die niet kunnen worden aangepakt met standaardoplossingen.

Een ander belangrijk aspect van maatwerkoplossingen is dat ze vaak schaalbaar zijn. Dit betekent dat ze kunnen meegroeien met de behoeften en groei van een bedrijf. Naarmate een organisatie zich ontwikkelt en verandert, kan een maatwerkoplossing gemakkelijk worden aangepast of uitgebreid om aan nieuwe eisen te voldoen.

Maatwerkoplossingen bieden ook voordelen op het gebied van klanttevredenheid. Door oplossingen te creëren die zijn afgestemd op de specifieke behoeften van klanten, kunnen bedrijven een gepersonaliseerde ervaring bieden die de tevredenheid en loyaliteit vergroot. Klanten voelen zich gewaardeerd wanneer ze merken dat een bedrijf moeite doet om aan hun individuele behoeften te voldoen.

Het ontwikkelen van maatwerkoplossingen vereist meestal gespecialiseerde kennis en expertise. Het is belangrijk om samen te werken met ervaren professionals die de technische vaardigheden hebben om op maat gemaakte oplossingen te ontwerpen en implementeren.

Kortom, maatwerkoplossingen zijn unieke en op maat gemaakte oplossingen die specifiek worden ontworpen en ontwikkeld om aan de individuele behoeften van een bedrijf of klant te voldoen. Ze bieden flexibiliteit, schaalbaarheid en klantgerichtheid, waardoor bedrijven kunnen profiteren van oplossingen die perfect passen bij hun specifieke vereisten.

aangifte software

Vereenvoudig uw belastingaangifte met aangifte software

Aangifte Software: Vereenvoudig uw belastingaangifte

Belastingaangifte doen kan een complex en tijdrovend proces zijn. Gelukkig is er tegenwoordig aangifte software beschikbaar die het hele proces aanzienlijk vereenvoudigt. Met behulp van deze software kunt u moeiteloos en efficiënt uw belastingaangifte indienen, zonder de stress en verwarring die vaak gepaard gaan met handmatige aangiftes.

Een van de belangrijkste voordelen van aangifte software is de gebruiksvriendelijkheid. Deze programma’s zijn speciaal ontworpen om zelfs voor mensen zonder uitgebreide fiscale kennis gemakkelijk te gebruiken te zijn. Ze begeleiden u stap voor stap door het aangifteproces, waarbij ze relevante vragen stellen en de benodigde informatie verzamelen. Dit zorgt ervoor dat u niets over het hoofd ziet en dat uw aangifte correct en volledig is.

Een ander groot voordeel van aangifte software is de automatisering van berekeningen. Deze programma’s hebben ingebouwde rekenmachines die automatisch uw inkomsten, uitgaven, aftrekposten en andere fiscale elementen berekenen. Dit bespaart u niet alleen tijd, maar minimaliseert ook het risico op fouten in uw aangifte. Bovendien houden deze programma’s rekening met de meest recente belastingwetten en -regels, waardoor u altijd up-to-date bent.

Veiligheid is ook een belangrijke factor bij het gebruik van aangifte software. Deze programma’s zijn ontwikkeld met geavanceerde beveiligingsmaatregelen om ervoor te zorgen dat uw persoonlijke en financiële gegevens veilig blijven. Ze maken gebruik van versleutelde verbindingen en voldoen aan strenge privacyrichtlijnen, zodat u met een gerust hart uw gegevens kunt invoeren en verzenden.

Bovendien bieden veel aangifte softwareprogramma’s extra functies en voordelen. Zo kunt u bijvoorbeeld uw aangifte opslaan en later bewerken, waardoor u flexibiliteit heeft in het invullen van uw gegevens. Sommige programma’s bieden ook tips en suggesties om mogelijke aftrekposten te identificeren, waardoor u mogelijk geld kunt besparen op uw belastingaanslag.

Kortom, aangifte software is een waardevol hulpmiddel voor iedereen die zijn belastingaangifte wil vereenvoudigen. Het bespaart tijd, minimaliseert fouten en biedt een veilige omgeving om uw persoonlijke gegevens in te voeren. Met de gebruiksvriendelijkheid en automatisering die deze programma’s bieden, kunt u zich concentreren op andere belangrijke aspecten van uw financiën terwijl u er zeker van bent dat uw belastingaangifte correct en volledig is.

Dus waar wacht u nog op? Probeer vandaag nog aangifte software uit en ervaar zelf het gemak en de efficiëntie die het biedt bij het indienen van uw belastingaangifte!


– Vereenvoudigt en versnelt de verwerking van belastingaangiften.
– Geschikt voor zowel beginners als ervaren belastingplichtigen.
–

  1. Het biedt een eenvoudige en efficiënte manier om de belastingaangifte te verwerken.
  2. Het is gemakkelijk te gebruiken voor zowel starters als ervaren belastingplichtigen.
  3. Het kan worden geconfigureerd om specifieke fiscale regels in België aan te passen.
  4. De software helpt bij het identificeren van mogelijke fiscale voordelen en kortingen die u kunt genieten door middel van de juiste strategieën en technieken voor belastingplanning.
  5. De software bevat ook verschillende tools waarmee u meer informatie krijgt over uw financiële situatie, zoals rapportages over inkomsten, uitgaven, activa en vermogen, enzovoort


5 nadelen van aangiftesoftware: een gids bij het maken van de juiste keuze.

  1. Het is vaak moeilijk om de juiste software te vinden die aan je behoeften voldoet.
  2. Er zijn veel verschillende softwarepakketten op de markt, waardoor het kiezen van de juiste optie een uitdaging kan zijn.
  3. Sommige aangifte-softwarepakketten kunnen duur zijn en bieden niet altijd waarvoor je betaalt.
  4. Aangifte-software kan complex zijn en vereist dat gebruikers hun tijd besteden aan het leren hoe ze het moeten gebruiken voordat ze er effectief mee kunnen werken.
  5. Veel aangifte-software biedt geen ondersteuning voor mobiele apparaten, wat betekent dat gebruikers mogelijk geen toegang hebben tot hun informatie als ze onderweg zijn of buitenshuis werken.

Het biedt een eenvoudige en efficiënte manier om de belastingaangifte te verwerken.

Aangifte software biedt een eenvoudige en efficiënte manier om de belastingaangifte te verwerken. Het traditionele proces van het invullen van papieren formulieren en het handmatig berekenen van belastingen kan tijdrovend en verwarrend zijn. Met aangifte software wordt dit hele proces vereenvoudigd en gestroomlijnd.

Met behulp van aangifte software kunt u gemakkelijk uw persoonlijke gegevens invoeren, zoals uw inkomen, uitgaven, aftrekposten en andere relevante informatie. Het programma begeleidt u stap voor stap door het invullen van de juiste velden, waardoor u geen belangrijke details over het hoofd ziet. Dit bespaart u tijd en minimaliseert het risico op fouten.

Bovendien maakt aangifte software gebruik van geautomatiseerde berekeningen. Dit betekent dat u niet langer zelf complexe formules hoeft toe te passen om uw belastingen te berekenen. Het programma doet dit automatisch voor u, waardoor u nauwkeurige resultaten krijgt zonder dat u zelf ingewikkelde wiskundige berekeningen hoeft uit te voeren.

Een ander voordeel van aangifte software is dat het up-to-date blijft met de nieuwste belastingwetten en -regels. Belastingwetten kunnen elk jaar veranderen, wat het indienen van een nauwkeurige aangifte bemoeilijkt als u niet op de hoogte bent van deze wijzigingen. Aangifte software zorgt ervoor dat alle relevante regels worden toegepast, waardoor u altijd voldoet aan de meest recente belastingvoorschriften.

Kortom, aangifte software biedt een eenvoudige en efficiënte manier om uw belastingaangifte te verwerken. Het vereenvoudigt het invullen van formulieren, automatiseert berekeningen en houdt rekening met de nieuwste belastingwetten. Met deze software kunt u uw belastingaangifte nauwkeurig en tijdig indienen, terwijl u tijd bespaart en de stress van handmatig werk vermindert. Probeer vandaag nog aangifte software uit en ontdek zelf het gemak dat het biedt!

Het is gemakkelijk te gebruiken voor zowel starters als ervaren belastingplichtigen.

Een van de grote voordelen van aangifte software is dat het gemakkelijk te gebruiken is, zowel voor starters als ervaren belastingplichtigen. Of u nu voor het eerst uw belastingaangifte indient of al jarenlang bekend bent met het proces, deze software biedt een intuïtieve en gebruiksvriendelijke interface die voor iedereen toegankelijk is.

Voor starters op het gebied van belastingaangiftes kan de gedachte aan het invullen van formulieren en het begrijpen van complexe fiscale termen ontmoedigend zijn. Aangifte software neemt deze zorgen weg door een stapsgewijze begeleiding te bieden. Het programma stelt relevante vragen en vraagt om specifieke informatie, waardoor beginners moeiteloos door het aangifteproces worden geleid.

Voor ervaren belastingplichtigen biedt aangifte software daarentegen nog steeds grote voordelen. Het bespaart tijd en moeite doordat veel gegevens automatisch worden ingevuld op basis van eerdere aangiftes of geïmporteerde informatie. Bovendien kunnen ervaren gebruikers profiteren van de geavanceerde functies en opties die beschikbaar zijn in de software, zoals het identificeren van specifieke aftrekposten of optimalisatiemogelijkheden.

Of u nu nieuw bent in de wereld van belastingaangiftes of al jarenlang uw aangifte indient, aangifte software maakt het proces eenvoudig en toegankelijk voor iedereen. Met een intuïtieve interface, stapsgewijze begeleiding en geautomatiseerde functies kunt u uw belastingaangifte nauwkeurig en efficiënt invullen, ongeacht uw ervaringsniveau.

Dus waarom zou u uzelf vermoeien met het handmatig invullen van ingewikkelde formulieren en het proberen te begrijpen van complexe fiscale regels? Kies voor aangifte software en maak uw leven gemakkelijker. U bespaart tijd, minimaliseert fouten en kunt erop vertrouwen dat uw belastingaangifte correct en volledig is. Probeer vandaag nog aangifte software uit en ervaar zelf het gebruiksgemak dat het biedt, ongeacht uw ervaringsniveau als belastingplichtige.

Het kan worden geconfigureerd om specifieke fiscale regels in België aan te passen.

Een van de grote voordelen van aangifte software is dat het kan worden geconfigureerd om specifieke fiscale regels in België aan te passen. Belastingwetten en -regels kunnen complex en veranderlijk zijn, en het is essentieel om op de hoogte te blijven van de meest recente voorschriften om een nauwkeurige belastingaangifte te doen.

Met aangifte software kunt u gerust zijn, omdat het programma is ontworpen om rekening te houden met de Belgische belastingwetgeving. Het kan worden aangepast aan specifieke fiscale regels die van toepassing zijn in België, zoals aftrekposten, belastingtarieven en andere relevante aspecten.

Dit betekent dat u niet zelf alle complexe belastingregels hoeft te leren en toe te passen. De software neemt deze taak van u over en zorgt ervoor dat uw belastingaangifte voldoet aan de lokale wetgeving. Dit vermindert het risico op fouten en helpt u tijd te besparen bij het onderzoeken van de steeds veranderende fiscale regels in België.

Bovendien kunnen sommige aangifte softwareprogramma’s automatisch updates ontvangen wanneer er wijzigingen plaatsvinden in de fiscale wetgeving. Dit betekent dat u altijd up-to-date bent met de nieuwste regels en voorschriften zonder extra moeite of zorgen.

Het aanpassingsvermogen van aangifte software aan specifieke fiscale regels in België maakt het een waardevol instrument voor iedereen die zijn belastingaangifte wil doen. U kunt erop vertrouwen dat uw aangifte correct wordt ingediend, in overeenstemming met de Belgische wetgeving en zonder dat u zelf diepgaande fiscale kennis hoeft te hebben.

Kortom, aangifte software die kan worden geconfigureerd om specifieke fiscale regels in België aan te passen, biedt gemak en gemoedsrust bij het indienen van uw belastingaangifte. Het neemt de complexiteit weg en zorgt ervoor dat uw aangifte voldoet aan de lokale wetgeving. Profiteer van deze handige functie en vereenvoudig uw belastingaangifteproces vandaag nog!

De software helpt bij het identificeren van mogelijke fiscale voordelen en kortingen die u kunt genieten door middel van de juiste strategieën en technieken voor belastingplanning.

Belastingplanning kan een complexe aangelegenheid zijn, waarbij het belangrijk is om op de hoogte te zijn van de verschillende mogelijkheden om fiscale voordelen en kortingen te benutten. Gelukkig biedt aangifte software een waardevolle functie: het helpen identificeren van deze mogelijkheden.

Met behulp van geavanceerde algoritmen en ingebouwde intelligentie analyseert de software uw financiële gegevens en identificeert potentiële belastingvoordelen op basis van uw specifieke situatie. Het kan aftrekposten, vrijstellingen, credits en andere strategieën voor belastingplanning aanbevelen die u kunnen helpen uw belastinglast te verminderen.

Deze functie is vooral handig voor mensen die niet volledig op de hoogte zijn van alle fiscale regels en mogelijkheden. Het is gemakkelijk om bepaalde aftrekposten over het hoofd te zien of niet op de hoogte te zijn van nieuwe wetswijzigingen die u ten goede kunnen komen. Met aangifte software hoeft u zich geen zorgen te maken dat u iets mist, omdat het programma automatisch relevante voordelen in kaart brengt op basis van uw gegevens.

Door gebruik te maken van de juiste strategieën en technieken voor belastingplanning kunt u mogelijk geld besparen op uw belastingaanslag. Aangifte software fungeert als uw virtuele adviseur en wijst u op mogelijke kortingen en voordelen die u anders misschien over het hoofd zou zien. Dit kan resulteren in aanzienlijke besparingen en een optimalisatie van uw belastingaangifte.

Het identificeren van fiscale voordelen en kortingen is een belangrijk onderdeel van effectieve belastingplanning. Met aangifte software kunt u profiteren van de nieuwste technologieën om uw belastingstrategie te optimaliseren en uw financiële positie te versterken. Het programma doet het zware werk voor u, zodat u zich kunt concentreren op andere belangrijke aspecten van uw financiën.

Kortom, aangifte software biedt niet alleen gemak en efficiëntie bij het indienen van uw belastingaangifte, maar helpt u ook om mogelijke fiscale voordelen en kortingen te identificeren. Door gebruik te maken van de juiste strategieën en technieken voor belastingplanning kunt u uw belastinglast verminderen en mogelijk geld besparen. Maak vandaag nog gebruik van deze handige functie en optimaliseer uw belastingaangifte met aangifte software!

De software bevat ook verschillende tools waarmee u meer informatie krijgt over uw financiële situatie, zoals rapportages over inkomsten, uitgaven, activa en vermogen, enzovoort

Aangifte Software: Verkrijg waardevolle inzichten in uw financiële situatie

Naast het vereenvoudigen van uw belastingaangifte, biedt aangifte software nog een groot voordeel: het verstrekken van gedetailleerde informatie over uw financiële situatie. Deze software bevat verschillende tools en functies waarmee u meer inzicht kunt krijgen in uw inkomsten, uitgaven, activa, vermogen en meer.

Een van de belangrijkste tools die aangifte software biedt, zijn rapportages. Met behulp van deze rapporten kunt u gedetailleerde overzichten krijgen van uw financiële gegevens. U kunt bijvoorbeeld een overzicht krijgen van uw totale inkomsten gedurende een bepaalde periode, inclusief details over de bronnen van die inkomsten. Op dezelfde manier kunt u ook rapporten genereren over uw uitgavenpatroon en de categorieën waaraan u het meeste geld besteedt.

Daarnaast kunnen deze tools u helpen bij het analyseren van uw activa en vermogen. U kunt bijvoorbeeld informatie verkrijgen over de waarde en samenstelling van uw bezittingen, zoals onroerend goed, voertuigen of investeringen. Dit kan u helpen bij het nemen van weloverwogen financiële beslissingen en het plannen voor de toekomst.

Het verkrijgen van deze gedetailleerde informatie kan voordelig zijn op verschillende manieren. Ten eerste helpt het u om een duidelijk beeld te krijgen van uw financiële gezondheid en welke gebieden mogelijk verbetering behoeven. U kunt bijvoorbeeld zien waar u mogelijk onnodige uitgaven doet en waar u kunt besparen. Dit kan u helpen om uw financiële doelen te bereiken en uw budget beter te beheren.

Bovendien kan het verkrijgen van deze inzichten u helpen bij het plannen van uw belastingstrategie. Door een goed begrip te hebben van uw inkomsten, uitgaven en activa, kunt u mogelijke aftrekposten identificeren en gebruik maken van fiscale voordelen die voor u beschikbaar zijn. Dit kan resulteren in lagere belastingaanslagen en meer geld in uw zak.

Kortom, aangifte software biedt niet alleen gemak bij het indienen van uw belastingaangifte, maar ook waardevolle inzichten in uw financiële situatie. Met de verschillende tools en rapportages die beschikbaar zijn, kunt u een dieper begrip krijgen van uw inkomsten, uitgaven, activa en vermogen. Dit stelt u in staat om betere financiële beslissingen te nemen, kosten te besparen en uw belastingstrategie te optimaliseren.

Waar wacht u nog op? Probeer vandaag nog aangifte software uit en ontdek de vele voordelen die het biedt voor het beheren van uw financiën!

Het is vaak moeilijk om de juiste software te vinden die aan je behoeften voldoet.

Een nadeel van aangifte software is dat het vaak moeilijk kan zijn om de juiste software te vinden die aan je specifieke behoeften voldoet. Met zoveel verschillende opties op de markt, kan het overweldigend zijn om te bepalen welke software het beste bij jou past.

Een van de uitdagingen is dat niet alle aangifte software dezelfde functies en mogelijkheden biedt. Sommige programma’s zijn meer geschikt voor particulieren, terwijl andere specifiek zijn ontworpen voor zelfstandigen of bedrijven. Het is belangrijk om te weten welke functies je nodig hebt en welke belastingaangiftes de software ondersteunt (bijvoorbeeld personenbelasting, vennootschapsbelasting, btw-aangifte, etc.).

Daarnaast kan de complexiteit van je financiële situatie ook invloed hebben op het vinden van de juiste software. Als je bijvoorbeeld inkomsten uit verschillende bronnen hebt, meerdere aftrekposten moet verwerken of internationale transacties hebt, dan heb je mogelijk geavanceerdere software nodig die deze aspecten kan behandelen.

Het is belangrijk om tijd te nemen om onderzoek te doen en verschillende opties te vergelijken voordat je een keuze maakt. Lees beoordelingen en recensies van andere gebruikers, kijk naar de functies en prijzen van de software en overweeg ook de klantenservice en technische ondersteuning die wordt geboden.

Een andere factor om rekening mee te houden is dat sommige aangifte software mogelijk niet compatibel is met je besturingssysteem of apparaten. Controleer daarom altijd of de software compatibel is met jouw computer, tablet of smartphone voordat je het aanschaft.

Hoewel het vinden van de juiste aangifte software een uitdaging kan zijn, is het belangrijk om te onthouden dat er veel opties beschikbaar zijn. Door grondig onderzoek te doen en jouw behoeften en vereisten in kaart te brengen, kun je uiteindelijk de software vinden die het beste bij jou past. Vergeet ook niet om regelmatig updates en nieuwe releases van softwareontwikkelaars in de gaten te houden, omdat dit kan leiden tot verbeterde functionaliteit en betere aanpassing aan specifieke behoeften.

Kortom, hoewel het vinden van de juiste aangifte software een uitdaging kan zijn, is het zeker mogelijk om een oplossing te vinden die aan jouw behoeften voldoet. Neem de tijd om verschillende opties te vergelijken en maak een weloverwogen beslissing om ervoor te zorgen dat je belastingaangifte soepel en efficiënt verloopt.

Er zijn veel verschillende softwarepakketten op de markt, waardoor het kiezen van de juiste optie een uitdaging kan zijn.

Er zijn veel verschillende softwarepakketten op de markt, waardoor het kiezen van de juiste optie een uitdaging kan zijn. Hoewel aangifte software vele voordelen biedt, is er ook een potentieel nadeel waar rekening mee moet worden gehouden.

Het grote aantal beschikbare softwarepakketten kan overweldigend zijn voor gebruikers. Elk pakket heeft zijn eigen functies, prijzen en gebruiksvriendelijkheid. Dit kan het moeilijk maken om de juiste keuze te maken die past bij uw specifieke behoeften en budget.

Bij het kiezen van aangifte software is het belangrijk om uw eigen situatie en vereisten in overweging te nemen. Sommige pakketten richten zich bijvoorbeeld specifiek op zelfstandigen, terwijl andere geschikt zijn voor particulieren of bedrijven. Het is ook belangrijk om na te gaan of de software compatibel is met uw besturingssysteem en of deze voldoet aan de wettelijke vereisten van uw land.

Een ander aspect om rekening mee te houden is de prijs van de software. Sommige pakketten kunnen vrij prijzig zijn, vooral als ze geavanceerde functies bieden of worden geleverd met extra diensten zoals ondersteuning of advies. Het is belangrijk om uw budget in gedachten te houden bij het maken van uw keuze en ervoor te zorgen dat u waar voor uw geld krijgt.

Bovendien kan de gebruiksvriendelijkheid van aangifte software variëren tussen verschillende pakketten. Hoewel veel programma’s intuïtief ontworpen zijn en begeleiding bieden tijdens het aangifteproces, kunnen sommige gebruikers mogelijk moeite hebben met het navigeren door de software of het begrijpen van bepaalde termen en concepten. Het is daarom aan te raden om te kijken naar gebruikersrecensies en eventueel een proefversie van de software te proberen voordat u een definitieve beslissing neemt.

Al met al is het belangrijk om bewust te zijn van de mogelijke uitdagingen bij het kiezen van aangifte software. Het grote aantal beschikbare opties kan verwarrend zijn, en factoren zoals prijs en gebruiksvriendelijkheid moeten zorgvuldig worden overwogen. Door grondig onderzoek te doen en uw eigen behoeften in kaart te brengen, kunt u echter de juiste keuze maken en profiteren van de vele voordelen die aangifte software biedt.

Sommige aangifte-softwarepakketten kunnen duur zijn en bieden niet altijd waarvoor je betaalt.

Hoewel aangifte software veel voordelen biedt bij het indienen van uw belastingaangifte, is het belangrijk om op de hoogte te zijn van mogelijke nadelen. Een van deze nadelen is dat sommige aangifte-softwarepakketten duur kunnen zijn en mogelijk niet altijd de waarde bieden waarvoor je betaalt.

Het is essentieel om vooraf onderzoek te doen voordat je een aangifte-softwarepakket koopt. Sommige leveranciers brengen hoge kosten in rekening voor hun software, maar bieden mogelijk niet alle functies en ondersteuning die je verwacht. Dit kan leiden tot teleurstelling en frustratie, vooral als je had gehoopt op een uitgebreide en gebruiksvriendelijke ervaring.

Een ander aspect om in gedachten te houden is dat sommige aangifte-softwarepakketten extra kosten in rekening kunnen brengen voor specifieke functies of diensten. Bijvoorbeeld, sommige pakketten bieden mogelijk alleen basisfunctionaliteit in de basisprijs, terwijl geavanceerdere functies apart moeten worden aangeschaft tegen extra kosten. Dit kan het uiteindelijke prijskaartje van de software aanzienlijk verhogen.

Bovendien kan de technische ondersteuning die wordt geboden bij sommige aangifte-softwarepakketten beperkt zijn. Als je problemen ondervindt of vragen hebt tijdens het gebruik van de software, wil je er zeker van zijn dat er deskundige ondersteuning beschikbaar is om je te helpen. Het ontbreken van een goede klantenservice kan frustrerend zijn en kan leiden tot vertragingen bij het indienen van uw aangifte.

Om deze nadelen te voorkomen, is het belangrijk om grondig onderzoek te doen voordat je een aangifte-softwarepakket aanschaft. Lees beoordelingen en vergelijk verschillende opties om ervoor te zorgen dat je de beste waarde krijgt voor je geld. Let op de prijs, maar ook op de functies, klantenservice en reputatie van de softwareleverancier.

Hoewel sommige aangifte-softwarepakketten duur kunnen zijn en niet altijd bieden waarvoor je betaalt, betekent dit niet dat alle softwarepakketten dezelfde problemen hebben. Er zijn veel betrouwbare en kosteneffectieve opties beschikbaar die uitstekende functionaliteit en ondersteuning bieden tegen een redelijke prijs.

Het is belangrijk om een weloverwogen beslissing te nemen bij het kiezen van aangifte software en ervoor te zorgen dat het pakket voldoet aan jouw behoeften en verwachtingen. Door goed onderzoek te doen en verschillende opties te vergelijken, kun je een softwarepakket vinden dat zowel betaalbaar als waardevol is bij het indienen van jouw belastingaangifte.

Aangifte-software kan complex zijn en vereist dat gebruikers hun tijd besteden aan het leren hoe ze het moeten gebruiken voordat ze er effectief mee kunnen werken.

Aangifte-software kan complex zijn: Een leercurve voor effectief gebruik

Hoewel aangifte-software veel voordelen biedt bij het vereenvoudigen van het belastingaangifteproces, is het belangrijk om te erkennen dat er ook enkele nadelen aan verbonden kunnen zijn. Een van deze nadelen is dat aangifte-software vaak complex kan zijn en dat gebruikers tijd moeten besteden aan het leren hoe ze het effectief kunnen gebruiken voordat ze er volledig mee kunnen werken.

Het gebruik van aangifte-software vereist een zekere mate van vertrouwdheid met computers en technologie. Voor mensen die minder ervaren zijn met softwareprogramma’s kan het in eerste instantie overweldigend lijken. Het kan even duren voordat gebruikers vertrouwd raken met de interface, functies en navigatie binnen de software.

Daarnaast kunnen sommige aangifte-softwareprogramma’s specifieke terminologie of belastingconcepten gebruiken die voor sommige gebruikers verwarrend kunnen zijn. Dit kan leiden tot onzekerheid bij het invullen van bepaalde velden of het begrijpen van de gevraagde informatie.

Om effectief gebruik te maken van aangifte-software, moeten gebruikers mogelijk tijd besteden aan het leren kennen van de verschillende functies en mogelijkheden die de software biedt. Dit kan betekenen dat ze tutorials moeten volgen, handleidingen moeten lezen of online bronnen moeten raadplegen om meer inzicht te krijgen in hoe ze optimaal gebruik kunnen maken van de software.

Het is belangrijk op te merken dat hoewel er een leercurve kan zijn, de meeste aangifte-softwareprogramma’s zijn ontworpen met het oog op gebruiksgemak en bieden vaak ondersteuning en begeleiding tijdens het proces. Veel programma’s hebben ingebouwde helpfuncties, stapsgewijze instructies en klantenservice om gebruikers te helpen bij eventuele vragen of problemen.

Hoewel het leren kennen van aangifte-software wat tijd kan kosten, kan de investering in het leren ervan uiteindelijk resulteren in een soepeler en efficiënter belastingaangifteproces. Het is belangrijk om geduldig te zijn en bereid te zijn om de nodige tijd te nemen om vertrouwd te raken met de software, zodat u er optimaal van kunt profiteren.

Kortom, hoewel aangifte-software veel voordelen biedt bij het vereenvoudigen van de belastingaangifte, is het belangrijk om rekening te houden met de mogelijke complexiteit ervan. Het kan wat tijd kosten om vertrouwd te raken met de software en effectief gebruik ervan te maken. Door echter geduldig te zijn en bereid te zijn om te leren, kunnen gebruikers uiteindelijk profiteren van de tijdbesparende voordelen die aangifte-software biedt bij het indienen van hun belastingaangifte.

Veel aangifte-software biedt geen ondersteuning voor mobiele apparaten, wat betekent dat gebruikers mogelijk geen toegang hebben tot hun informatie als ze onderweg zijn of buitenshuis werken.

Een nadeel van veel aangifte-software is het gebrek aan ondersteuning voor mobiele apparaten. Dit betekent dat gebruikers mogelijk geen toegang hebben tot hun belastinginformatie als ze onderweg zijn of buitenshuis werken.

In een tijdperk waarin mobiele apparaten zoals smartphones en tablets een integraal onderdeel zijn geworden van ons dagelijks leven, is het belangrijk dat softwareoplossingen hierop inspelen. Helaas biedt niet alle aangifte-software deze functionaliteit, waardoor gebruikers beperkt zijn in hun toegang tot belangrijke gegevens wanneer ze niet achter hun computer zitten.

Dit kan vooral problematisch zijn voor mensen die veel onderweg zijn of flexibel werken. Stel je bijvoorbeeld voor dat je op zakenreis bent en dringend je belastingaangifte moet controleren of bijwerken. Als de aangifte-software die je gebruikt geen ondersteuning biedt voor mobiele apparaten, ben je gedwongen te wachten tot je terug bent op kantoor of thuis om toegang te krijgen tot de benodigde informatie.

Bovendien kan het ontbreken van mobiliteitsondersteuning ook leiden tot vertragingen in het indienen van de belastingaangifte. Als gebruikers alleen toegang hebben tot de software via een desktopcomputer, kan dit betekenen dat ze moeten wachten tot ze zich op die specifieke locatie bevinden om hun aangifte af te ronden en in te dienen. Dit kan resulteren in onnodige stress en tijdsdruk, vooral als de deadline voor het indienen van de aangifte nadert.

Gelukkig zijn er wel aangifte-softwareprogramma’s die wel ondersteuning bieden voor mobiele apparaten. Deze oplossingen stellen gebruikers in staat om hun belastinginformatie te raadplegen en bij te werken, waar ze zich ook bevinden. Dit biedt een grotere flexibiliteit en gemak, waardoor gebruikers hun aangifte kunnen beheren op een tijdstip en plaats die voor hen het meest geschikt zijn.

Bij het kiezen van aangifte-software is het daarom belangrijk om rekening te houden met de mobiliteitsondersteuning die wordt geboden. Als u vaak onderweg bent of buiten uw kantoor werkt, is het verstandig om te investeren in software die compatibel is met mobiele apparaten. Op deze manier kunt u altijd en overal toegang hebben tot uw belastinginformatie, zonder beperkingen.

Kortom, het gebrek aan mobiliteitsondersteuning in sommige aangifte-software kan een nadeel zijn voor gebruikers die behoefte hebben aan flexibiliteit en toegankelijkheid. Het is daarom belangrijk om bij het kiezen van softwareoplossingen rekening te houden met deze factor, zodat u kunt profiteren van maximale mobiliteit en gemak bij het beheren van uw belastingaangifte.

hypotheekbanken

Hypotheekbanken: De sleutel tot het verwezenlijken van uw woondromen

Hypotheekbanken: De sleutel tot het realiseren van uw droomhuis

Het kopen van een huis is een spannende en belangrijke mijlpaal in het leven van de meeste mensen. Of het nu gaat om uw eerste woning, een upgrade naar een groter huis of een investering in onroerend goed, het vinden van de juiste financiering is essentieel. Hier komen hypotheekbanken in beeld.

Wat zijn hypotheekbanken?

Hypotheekbanken zijn financiële instellingen die gespecialiseerd zijn in het verstrekken van hypotheken aan particulieren en bedrijven. Ze fungeren als tussenpersoon tussen geldschieters en huizenkopers, en bieden leningen aan met onroerend goed als onderpand. Het geld dat ze uitlenen, wordt vaak verkregen via spaargeld of kapitaalmarkten.

Waarom kiezen voor een hypotheekbank?

Het kiezen voor een hypotheekbank heeft verschillende voordelen. Ten eerste hebben deze banken doorgaans diepgaande kennis en expertise op het gebied van hypotheken. Ze begrijpen de complexiteit van de vastgoedmarkt en kunnen u helpen bij het vinden van de juiste lening die past bij uw financiële situatie.

Daarnaast bieden hypotheekbanken vaak flexibele leningsvoorwaarden. Ze begrijpen dat elke klant uniek is en hebben programma’s op maat die rekening houden met uw behoeften en mogelijkheden. Of u nu op zoek bent naar een vaste rente of variabele rente, lange termijn of kortetermijnlening, hypotheekbanken kunnen u helpen bij het vinden van de juiste oplossing.

Bovendien hebben hypotheekbanken vaak een breed scala aan leningproducten. Of u nu een eerste koper bent, een herfinanciering overweegt of een investeerder bent die op zoek is naar vastgoedbeleggingen, hypotheekbanken hebben verschillende opties om aan uw specifieke behoeften te voldoen.

De rol van hypotheekbanken in de economie

Hypotheekbanken spelen ook een cruciale rol in de economie. Ze bevorderen de groei van de vastgoedmarkt door leningen te verstrekken aan huizenkopers en investeerders. Dit stimuleert niet alleen de bouwsector, maar ook andere gerelateerde industrieën zoals interieurontwerp, meubelverkoop en vastgoedmakelaardij.

Bovendien dragen hypotheekbanken bij aan het vergroten van de financiële inclusie. Ze maken het voor mensen mogelijk om hun droomhuis te kopen, zelfs als ze niet over voldoende spaargeld beschikken om het volledige bedrag upfront te betalen. Hierdoor krijgen meer mensen toegang tot eigendom en kunnen ze hun vermogen opbouwen door middel van onroerend goed.

Conclusie

Hypotheekbanken zijn essentieel bij het realiseren van uw droomhuis. Ze bieden deskundige begeleiding, flexibele leningsvoorwaarden en een breed scala aan productopties. Door hypotheken te verstrekken, stimuleren ze niet alleen de vastgoedmarkt, maar dragen ze ook bij aan de financiële inclusie. Dus als u op zoek bent naar een hypotheeklening, overweeg dan zeker om samen te werken met een hypotheekbank die u kan helpen uw dromen waar te maken.


9 Veelgestelde vragen over hypotheekbanken in België

  1. Wat zijn de voor- en nadelen van hypotheekbanken?
  2. Wat is het verschil tussen een hypotheekbank en een gewone bank?
  3. Welke kosten zijn verbonden aan een hypotheek bij een hypotheekbank?
  4. Hoeveel kan ik lenen bij een hypotheekbank?
  5. Zijn er andere opties dan alleen maar hypotheken bij de bank?
  6. Welke rentevoet geldt er voor mijn lening bij de bank?
  7. Hoeveel moet ik per maand aflossen op mijn lening bij de bank?
  8. Wat als ik mijn lening niet meer kan betalen aan de bank?
  9. Waarom zou ik kiezen voor een hypotheekbank in plaats van een andere financiële instelling?

Wat zijn de voor- en nadelen van hypotheekbanken?

Hypotheekbanken hebben zowel voor- als nadelen. Laten we eens kijken naar enkele van de belangrijkste punten:

Voordelen van hypotheekbanken:

Expertise en kennis: Hypotheekbanken zijn gespecialiseerd in hypotheken en hebben diepgaande kennis van de vastgoedmarkt. Ze begrijpen de complexiteit van het leningsproces en kunnen u helpen bij het vinden van de juiste lening die past bij uw financiële situatie.

Flexibiliteit: Hypotheekbanken bieden vaak flexibele leningsvoorwaarden. Ze begrijpen dat elke klant uniek is en hebben programma’s op maat die rekening houden met uw behoeften en mogelijkheden. Of u nu op zoek bent naar een vaste rente of variabele rente, lange termijn of kortetermijnlening, hypotheekbanken kunnen u helpen bij het vinden van de juiste oplossing.

Diverse productopties: Hypotheekbanken hebben doorgaans een breed scala aan leningproducten om aan verschillende behoeften te voldoen. Of u nu een eerste koper bent, een herfinanciering overweegt of een investeerder bent die op zoek is naar vastgoedbeleggingen, hypotheekbanken hebben verschillende opties beschikbaar.

Financiële inclusie: Hypotheekbanken spelen een belangrijke rol bij het vergroten van de financiële inclusie door mensen in staat te stellen hun droomhuis te kopen, zelfs als ze niet over voldoende spaargeld beschikken om het volledige bedrag upfront te betalen. Dit opent de deur naar eigendom voor een bredere groep mensen.

Nadelen van hypotheekbanken:

Mogelijk beperkte keuze: Hoewel hypotheekbanken verschillende productopties hebben, kan het zijn dat ze niet altijd de meest concurrerende tarieven of voorwaarden bieden. Het kan de moeite waard zijn om ook andere financiële instellingen te overwegen om ervoor te zorgen dat u de beste deal krijgt.

Mogelijk strikte goedkeuringscriteria: Hypotheekbanken hebben vaak strikte goedkeuringscriteria, vooral als het gaat om het beoordelen van uw kredietwaardigheid en financiële geschiedenis. Dit kan betekenen dat sommige aanvragers moeite hebben om in aanmerking te komen voor een lening bij een hypotheekbank.

Beperkte persoonlijke aandacht: Omdat hypotheekbanken grote instellingen zijn, kan het zijn dat u minder persoonlijke aandacht krijgt tijdens het leningsproces. Dit kan resulteren in minder directe communicatie en mogelijk minder flexibiliteit bij het afhandelen van specifieke behoeften of verzoeken.

Het is belangrijk om deze voor- en nadelen af te wegen voordat u beslist om met een hypotheekbank samen te werken. Het kan nuttig zijn om verschillende opties te onderzoeken en offertes van verschillende hypotheekverstrekkers te vergelijken om ervoor te zorgen dat u de best mogelijke lening krijgt die past bij uw behoeften en financiële situatie.

Wat is het verschil tussen een hypotheekbank en een gewone bank?

Het belangrijkste verschil tussen een hypotheekbank en een gewone bank ligt in hun specialisatie en focus. Hier zijn enkele belangrijke verschillen:

  1. Expertise: Een hypotheekbank is gespecialiseerd in het verstrekken van hypotheken en heeft diepgaande kennis van de vastgoedmarkt en leningsvoorwaarden. Ze begrijpen de complexiteit van het hypotheekproces en kunnen u helpen bij het vinden van de juiste lening die past bij uw behoeften. Aan de andere kant biedt een gewone bank een breed scala aan financiële diensten, waaronder sparen, betalen, beleggen, leningen en hypotheken.
  2. Productaanbod: Hypotheekbanken hebben meestal een specifiek productaanbod dat gericht is op hypotheken. Ze bieden verschillende soorten hypotheekleningen aan, zoals vaste rente, variabele rente, aflossingsvrij of annuïteitenleningen. Gewone banken daarentegen hebben vaak een breder scala aan financiële producten en diensten, waaronder spaarrekeningen, betaalrekeningen, creditcards, persoonlijke leningen en zakelijke leningen.
  3. Financiering: Hypotheekbanken halen vaak hun financiering uit spaargeld of kapitaalmarkten om hypotheken te verstrekken. Ze hebben specifieke fondsen beschikbaar voor het verstrekken van leningen aan huizenkopers. Gewone banken halen hun financiering uit verschillende bronnen, waaronder spaargeld van klanten, deposito’s en andere investeringen.
  4. Klantenservice: Hypotheekbanken kunnen zich richten op het bieden van gespecialiseerde klantenservice voor hypotheken. Ze begrijpen de specifieke behoeften en uitdagingen van huizenkopers en kunnen gerichte ondersteuning bieden gedurende het hele hypotheekproces. Gewone banken hebben daarentegen vaak een bredere klantenbasis en bieden algemene klantenservice voor verschillende financiële diensten.

Het is belangrijk op te merken dat sommige gewone banken ook hypotheken aanbieden naast hun andere financiële producten. In dat geval kan het verschil tussen een hypotheekbank en een gewone bank minder duidelijk zijn. Het is altijd raadzaam om de specifieke kenmerken, tarieven en voorwaarden van verschillende instellingen te vergelijken voordat u een beslissing neemt over uw hypotheeklening.

Welke kosten zijn verbonden aan een hypotheek bij een hypotheekbank?

Bij het afsluiten van een hypotheek bij een hypotheekbank zijn er verschillende kosten waarmee rekening moet worden gehouden. Hier zijn enkele veelvoorkomende kosten die verbonden kunnen zijn aan een hypotheek:

  1. Rente: Dit is de vergoeding die u betaalt voor het lenen van geld van de hypotheekbank. De rente kan variabel of vast zijn, afhankelijk van het type hypotheek dat u kiest.
  2. Afsluitprovisie: Dit is een vergoeding die door de hypotheekbank in rekening wordt gebracht voor het afsluiten van de hypotheek. Het bedrag kan variëren en is meestal een percentage van het totale leenbedrag.
  3. Taxatiekosten: Voordat een hypotheekbank u een lening verstrekt, willen ze vaak weten wat de waarde van het onroerend goed is. Daarom wordt er meestal een taxateur ingeschakeld om de waarde te bepalen. De kosten hiervoor worden door u als huizenkoper gedragen.
  4. Notariskosten: Bij het afsluiten van een hypotheek moeten er juridische documenten worden opgesteld en ondertekend. Een notaris speelt hierbij een rol en brengt kosten in rekening voor hun diensten.
  5. Advies- of bemiddelingskosten: Als u gebruikmaakt van een adviseur of tussenpersoon om u te helpen bij het vinden en afsluiten van uw hypotheek, kunnen er advies- of bemiddelingskosten in rekening worden gebracht.
  6. Overige kosten: Naast bovengenoemde kosten kunnen er nog andere kosten zijn, zoals administratiekosten, kosten voor het inschrijven van de hypotheekakte in het kadaster en eventuele verzekeringen die vereist zijn bij de hypotheek.

Het is belangrijk om deze kosten in overweging te nemen bij het plannen van uw hypotheek. Het totale bedrag aan kosten kan variëren afhankelijk van verschillende factoren, zoals de hoogte van de lening, het type hypotheek en de specifieke voorwaarden die door de hypotheekbank worden gesteld. Het is raadzaam om advies in te winnen bij een financieel adviseur of hypotheekadviseur om een duidelijk beeld te krijgen van alle kosten die gepaard gaan met uw specifieke situatie.

Hoeveel kan ik lenen bij een hypotheekbank?

Het bedrag dat u kunt lenen bij een hypotheekbank hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis, werkstatus en de waarde van het onroerend goed dat u wilt kopen. Hypotheekbanken hanteren meestal bepaalde richtlijnen en criteria om te bepalen hoeveel ze bereid zijn uit te lenen.

Een belangrijke factor bij het bepalen van uw leencapaciteit is uw inkomen. Hypotheekbanken zullen uw bruto-inkomen evalueren en mogelijk rekening houden met andere inkomstenbronnen, zoals bonussen of huurinkomsten. Ze zullen ook rekening houden met uw vaste lasten, zoals bestaande leningen of alimentatieverplichtingen.

Daarnaast zal de hypotheekbank ook kijken naar de waarde van het onroerend goed dat u wilt kopen. Ze zullen een taxatie laten uitvoeren om de marktwaarde te bepalen. Het bedrag dat u kunt lenen, kan worden gebaseerd op een percentage van deze waarde, vaak aangeduid als loan-to-value ratio.

Hypotheekbanken hebben vaak maximale loan-to-value ratios die variëren afhankelijk van het type lening en andere factoren. Bijvoorbeeld, als de bank een maximale loan-to-value ratio van 80% hanteert en het onroerend goed dat u wilt kopen een waarde heeft van €300.000, dan kunt u mogelijk maximaal €240.000 lenen.

Het is belangrijk op te merken dat dit slechts algemene richtlijnen zijn en dat de exacte berekening en het bedrag dat u kunt lenen, kunnen variëren afhankelijk van de hypotheekbank en uw individuele omstandigheden. Het is raadzaam om contact op te nemen met een hypotheekadviseur of rechtstreeks met hypotheekbanken om een nauwkeurige beoordeling van uw leencapaciteit te krijgen op basis van uw specifieke situatie.

Zijn er andere opties dan alleen maar hypotheken bij de bank?

Naast hypotheken bij traditionele banken zijn er ook andere financieringsopties beschikbaar voor het kopen van een huis. Hier zijn enkele alternatieven om te overwegen:

  1. Kredietverstrekkers: Naast banken zijn er ook andere kredietverstrekkers zoals hypotheekmaatschappijen, kredietcoöperaties en online geldschieters. Deze instellingen kunnen concurrerende rentetarieven en leningsvoorwaarden bieden.
  2. Private leningen: In sommige gevallen kunnen particulieren bereid zijn om u een lening te verstrekken voor de aankoop van een huis. Dit kan bijvoorbeeld familieleden, vrienden of investeerders omvatten. Het is belangrijk om duidelijke afspraken en juridische documentatie op te stellen bij het aangaan van een privélening.
  3. Verkopersfinanciering: In sommige gevallen kan de verkoper bereid zijn om u rechtstreeks financiering te verstrekken voor de aankoop van het huis. Dit staat bekend als verkopersfinanciering of “vendor take-back mortgage”. Het stelt u in staat om maandelijkse betalingen aan de verkoper te doen in plaats van aan een traditionele geldschieter.
  4. Overheidshulp: Afhankelijk van uw locatie kunnen er overheidsprogramma’s beschikbaar zijn die speciale leningen of subsidies bieden aan huizenkopers, vooral voor mensen met een lager inkomen of die voor het eerst kopen. Het is de moeite waard om te onderzoeken welke opties er beschikbaar zijn in uw regio.
  5. Alternatieve financieringsmethoden: Er zijn ook alternatieve financieringsmethoden, zoals crowdfunding of peer-to-peer leningen, waarbij meerdere individuen bijdragen aan uw hypotheeklening. Deze methoden kunnen een alternatief bieden voor traditionele bankfinanciering.

Het is belangrijk om grondig onderzoek te doen en verschillende opties te vergelijken voordat u een beslissing neemt over de financiering van uw huis. Elk type financiering heeft zijn eigen voor- en nadelen, dus het is raadzaam om professioneel advies in te winnen en uw persoonlijke financiële situatie zorgvuldig te evalueren voordat u een keuze maakt.

Welke rentevoet geldt er voor mijn lening bij de bank?

Als virtuele assistent heb ik geen toegang tot specifieke informatie over uw lening bij een bank, inclusief de rentevoet die van toepassing is. De rentevoet voor uw lening wordt bepaald door verschillende factoren, waaronder het type lening, de looptijd, uw kredietwaardigheid en de huidige marktomstandigheden.

Om te weten welke rentevoet er geldt voor uw lening, raad ik u aan om contact op te nemen met uw bank of kredietverstrekker. Zij kunnen u voorzien van gedetailleerde informatie over de rentevoet en eventuele andere kosten of voorwaarden die van toepassing zijn op uw specifieke lening. Het is altijd verstandig om persoonlijk advies in te winnen bij een professionele financiële instelling om een duidelijk beeld te krijgen van uw individuele situatie.

Hoeveel moet ik per maand aflossen op mijn lening bij de bank?

Om te berekenen hoeveel u per maand moet aflossen op uw lening bij de bank, zijn er verschillende factoren waarmee rekening moet worden gehouden. Deze factoren omvatten het geleende bedrag, de looptijd van de lening en de rentevoet.

Het geleende bedrag is het totale bedrag dat u van de bank heeft geleend. De looptijd van de lening is de periode waarin u de lening wilt terugbetalen. Dit kan variëren van enkele jaren tot enkele decennia, afhankelijk van het type lening en uw persoonlijke voorkeur.

De rentevoet is het percentage dat u betaalt over het geleende bedrag. Dit kan variabel of vast zijn, afhankelijk van het type lening en de voorwaarden die u met de bank heeft afgesproken.

Om een idee te krijgen van uw maandelijkse aflossingen, kunt u gebruikmaken van een online leningcalculator of contact opnemen met uw bank voor specifieke informatie over hun tarieven en voorwaarden. Met behulp van deze tools kunt u verschillende scenario’s verkennen door verschillende bedragen, looptijden en rentepercentages in te voeren om te zien hoe dit uw maandelijkse aflossingen beïnvloedt.

Het is belangrijk op te merken dat deze berekeningen slechts een schatting zijn en dat er mogelijk andere kosten zoals administratiekosten of verzekeringen kunnen zijn die ook moeten worden meegenomen in uw totale maandelijkse betalingen. Het is altijd raadzaam om rechtstreeks contact op te nemen met uw bank om nauwkeurige en gedetailleerde informatie te verkrijgen over uw specifieke lening en aflossingsplan.

Wat als ik mijn lening niet meer kan betalen aan de bank?

Als u uw lening niet meer kunt betalen aan de bank, is het belangrijk om zo snel mogelijk actie te ondernemen. Hier zijn enkele stappen die u kunt overwegen:

  1. Neem contact op met de bank: Het is essentieel om open en eerlijk te communiceren met uw bank zodra u merkt dat u problemen heeft met het betalen van uw lening. Neem contact op met de klantenservice of de afdeling voor leningbeheer en leg uw situatie uit. Banken hebben soms programma’s of opties beschikbaar om klanten te helpen die in financiële moeilijkheden verkeren.
  2. Onderzoek herfinancieringsopties: Als u moeite heeft om uw huidige maandelijkse betalingen te voldoen, kunt u overwegen om met de bank te praten over herfinancieringsopties. Dit kan inhouden dat u een nieuwe lening afsluit met gewijzigde voorwaarden, zoals een lagere rente of een verlengde looptijd, waardoor uw maandelijkse betalingen worden verlaagd.
  3. Onderzoek mogelijke regelingen: In sommige gevallen kan de bank bereid zijn om tijdelijke regelingen te treffen, zoals het uitstellen van betalingen of het verminderen van het bedrag dat u moet betalen gedurende een bepaalde periode. Dit kan helpen als u tijdelijk in financiële moeilijkheden verkeert.
  4. Zoek professioneel advies: Als u zich overweldigd voelt door uw financiële situatie, kunt u overwegen om professioneel advies in te winnen bij een financieel adviseur of een schuldhulpverleningsinstantie. Zij kunnen u helpen bij het begrijpen van uw opties en het beheren van uw schulden.
  5. Overweeg verkoop of herstructurering: Als u merkt dat u op lange termijn niet in staat zult zijn om uw lening af te betalen, kunt u overwegen om met de bank te praten over de mogelijkheid van een gecontroleerde verkoop van het onroerend goed, waarbij de opbrengst wordt gebruikt om de lening af te lossen. In sommige gevallen kan de bank ook instemmen met een herstructurering van de lening, waarbij de voorwaarden worden aangepast om deze meer haalbaar te maken.

Het is belangrijk op te merken dat elke situatie anders is en dat er geen one-size-fits-all-oplossing is. Het is altijd het beste om direct contact op te nemen met uw bank en samen naar mogelijke oplossingen te zoeken. Het vermijden van betalingen kan leiden tot verdere financiële problemen en negatieve gevolgen voor uw kredietwaardigheid.

Waarom zou ik kiezen voor een hypotheekbank in plaats van een andere financiële instelling?

Er zijn verschillende redenen waarom u zou kunnen kiezen voor een hypotheekbank in plaats van een andere financiële instelling bij het aanvragen van een hypotheek. Hier zijn enkele belangrijke voordelen:

  1. Expertise en specialisatie: Hypotheekbanken zijn gespecialiseerd in het verstrekken van hypotheken. Ze hebben diepgaande kennis en ervaring op dit gebied, waardoor ze goed op de hoogte zijn van de complexiteit van de vastgoedmarkt en de specifieke behoeften van huizenkopers. Ze begrijpen de verschillende soorten leningen, rentetarieven en voorwaarden die relevant zijn voor hypotheken.
  2. Flexibele leningsvoorwaarden: Hypotheekbanken bieden vaak flexibele leningsvoorwaarden die zijn afgestemd op uw individuele behoeften en financiële situatie. Ze begrijpen dat elke klant uniek is en hebben programma’s op maat die rekening houden met factoren zoals uw inkomen, spaargeld, kredietgeschiedenis en toekomstige plannen.
  3. Breed scala aan productopties: Hypotheekbanken hebben meestal een breed scala aan leningproducten om uit te kiezen. Of u nu op zoek bent naar een traditionele hypotheek met vaste rente, een variabele rente, een aflossingsvrije hypotheek of een andere specifieke optie, hypotheekbanken hebben vaak verschillende mogelijkheden om aan uw behoeften te voldoen.
  4. Klantgerichte benadering: Hypotheekbanken streven er doorgaans naar om een persoonlijke en klantgerichte benadering te bieden. Ze nemen de tijd om uw financiële situatie te begrijpen, uw doelen te bespreken en u te begeleiden bij het maken van de beste keuzes voor uw specifieke situatie. Ze kunnen u adviseren over de lening die het beste bij u past en u helpen bij elke stap van het aanvraagproces.
  5. Betrouwbaarheid en stabiliteit: Hypotheekbanken hebben vaak een solide reputatie opgebouwd in de financiële sector. Ze zijn goed gereguleerd en moeten voldoen aan strikte normen en voorschriften. Dit biedt extra gemoedsrust dat u samenwerkt met een betrouwbare instelling die uw belangen serieus neemt.

Het is altijd belangrijk om verschillende opties te overwegen en hypotheekaanbieders met elkaar te vergelijken voordat u een definitieve beslissing neemt. Het kan verstandig zijn om advies in te winnen bij een financieel adviseur om u te helpen bij het kiezen van de beste hypotheekbank die past bij uw specifieke behoeften en doelen.