Tag, totale kosten

Alles over het afsluiten van een persoonlijke lening: Tips en advies

Alles wat u moet weten over een persoonlijke lening

Alles wat u moet weten over een persoonlijke lening

Een persoonlijke lening is een vorm van lenen waarbij u een vast bedrag leent dat u in termijnen terugbetaalt, meestal met rente. Het is een populaire optie voor mensen die behoefte hebben aan extra financiële middelen voor grote aankopen, zoals het renoveren van hun huis, het kopen van een auto of het financieren van een bruiloft.

Met een persoonlijke lening krijgt u het geleende bedrag in één keer op uw rekening gestort en betaalt u vervolgens maandelijks een vast bedrag terug gedurende de looptijd van de lening. De rentevoet kan vast of variabel zijn, afhankelijk van de voorwaarden van de leningsovereenkomst.

Het aanvragen van een persoonlijke lening vereist meestal dat u aan bepaalde criteria voldoet, zoals een stabiel inkomen en een goede kredietgeschiedenis. Geldverstrekkers zullen uw kredietwaardigheid beoordelen voordat ze beslissen of ze u al dan niet de lening verstrekken en tegen welke voorwaarden.

Het is belangrijk om goed na te denken voordat u een persoonlijke lening aangaat. Zorg ervoor dat u de totale kosten begrijpt, inclusief rente en eventuele bijkomende kosten. Vergelijk ook verschillende geldverstrekkers om de beste voorwaarden te vinden die bij uw behoeften passen.

Een persoonlijke lening kan handig zijn voor het financieren van grote uitgaven, maar wees altijd verantwoordelijk bij het aangaan van schulden. Zorg ervoor dat u zich bewust bent van uw terugbetalingsverplichtingen en dat u zich comfortabel voelt met het aflossen van de lening volgens de overeengekomen voorwaarden.

Als u overweegt om een persoonlijke lening af te sluiten, is het verstandig om advies in te winnen bij financiële experts en verschillende opties te onderzoeken voordat u een definitieve beslissing neemt.


8 Essentiële Tips voor het Kiezen van een Persoonlijke Lening in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Leen alleen het bedrag dat je echt nodig hebt en niet meer.
  3. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  4. Controleer de looptijd van de lening en kies een termijn die bij je financiële situatie past.
  5. Zorg ervoor dat je de lening kunt terugbetalen volgens de afgesproken voorwaarden.
  6. Lees alle contractvoorwaarden grondig door voordat je tekent.
  7. Wees voorzichtig met het aangaan van meerdere leningen tegelijkertijd.
  8. Raadpleeg indien nodig een financieel adviseur voor professioneel advies.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Het is essentieel om rentetarieven van verschillende kredietverstrekkers te vergelijken wanneer u overweegt een persoonlijke lening af te sluiten. Door verschillende aanbiedingen te bekijken en de rentevoeten te vergelijken, kunt u de beste deal vinden die past bij uw financiële situatie en behoeften. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de totale kosten van de lening en ervoor zorgen dat u niet meer betaalt dan nodig is voor uw geleende bedrag. Het loont altijd om wat tijd te investeren in het onderzoeken van verschillende opties voordat u een definitieve beslissing neemt over uw persoonlijke lening.

Leen alleen het bedrag dat je echt nodig hebt en niet meer.

Het is verstandig om alleen het bedrag te lenen dat je daadwerkelijk nodig hebt en niet meer. Door alleen te lenen wat noodzakelijk is, voorkom je dat je onnodige schulden maakt en uiteindelijk meer rente betaalt dan nodig is. Het is belangrijk om een realistische inschatting te maken van je financiële behoeften en alleen te lenen wat nodig is voor de specifieke uitgave waarvoor je de persoonlijke lening aangaat. Zo houd je de totale kosten onder controle en kun je verantwoordelijk omgaan met het aflossen van de lening.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Let bij het afsluiten van een persoonlijke lening goed op eventuele bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom niet over het hoofd te worden gezien. Het is essentieel om volledig op de hoogte te zijn van alle mogelijke bijkomende kosten voordat u een lening afsluit, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Controleer de looptijd van de lening en kies een termijn die bij je financiële situatie past.

Het is essentieel om de looptijd van de lening zorgvuldig te controleren en een termijn te kiezen die aansluit bij je financiële situatie. Door een realistische termijn te selecteren, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en dat je niet in financiële moeilijkheden komt. Het is belangrijk om een balans te vinden tussen het terugbetalen van de lening binnen een redelijke periode en het vermijden van te hoge maandelijkse kosten. Het nemen van de tijd om de juiste looptijd te bepalen, kan helpen om onnodige stress en financiële druk te voorkomen.

Zorg ervoor dat je de lening kunt terugbetalen volgens de afgesproken voorwaarden.

Het is van essentieel belang om ervoor te zorgen dat je de lening kunt terugbetalen volgens de afgesproken voorwaarden. Het nakomen van de aflossingsverplichtingen is cruciaal om financiële problemen te voorkomen en je kredietwaardigheid te behouden. Voordat je een persoonlijke lening aangaat, is het verstandig om een realistische terugbetalingsplanning op te stellen en ervoor te zorgen dat deze past binnen je budget. Wees verantwoordelijk en zorg ervoor dat je comfortabel bent met de maandelijkse aflossingen, zodat je geen onnodige stress ervaart tijdens de looptijd van de lening.

Lees alle contractvoorwaarden grondig door voordat je tekent.

Het is van essentieel belang om alle contractvoorwaarden grondig door te lezen voordat je een persoonlijke lening ondertekent. Door elk detail van het contract zorgvuldig te bestuderen, krijg je een duidelijk inzicht in de specifieke voorwaarden, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Op die manier voorkom je verrassingen en ben je goed geïnformeerd over je financiële verplichtingen voordat je de overeenkomst aangaat. Het is altijd verstandig om geen enkel detail over het hoofd te zien en eventuele vragen te stellen aan de geldverstrekker als iets niet duidelijk is.

Wees voorzichtig met het aangaan van meerdere leningen tegelijkertijd.

Wees voorzichtig met het aangaan van meerdere leningen tegelijkertijd, aangezien dit uw financiële situatie kan verzwaren en tot onnodige stress kan leiden. Het hebben van meerdere leningen kan het moeilijker maken om het overzicht te behouden over uw financiële verplichtingen en kan leiden tot een hogere totale schuldenlast. Het is belangrijk om verantwoordelijk te handelen bij het aangaan van leningen en ervoor te zorgen dat u zich bewust bent van de impact ervan op uw budget en financiële stabiliteit.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende aspecten van een persoonlijke lening, zoals de rentevoet, de totale kosten en de impact op uw financiële situatie. Door deskundig advies in te winnen, kunt u weloverwogen beslissingen nemen en ervoor zorgen dat een persoonlijke lening past bij uw financiële doelen en mogelijkheden.

persoonlijke lening zonder bank

Alternatieve financiering: Persoonlijke lening zonder bank

Persoonlijke lening zonder bank

De opkomst van persoonlijke leningen zonder bank: een alternatieve financieringsoptie

Traditioneel gezien gingen mensen die op zoek waren naar een lening voor persoonlijke doeleinden vaak naar een bank. Echter, met de opkomst van online financiële dienstverleners en peer-to-peer leenplatforms, is er nu een alternatieve financieringsoptie beschikbaar: persoonlijke leningen zonder tussenkomst van een bank.

Wat zijn persoonlijke leningen zonder bank?

Bij persoonlijke leningen zonder bank kunnen individuen geld lenen van andere particulieren of online kredietverstrekkers, zonder dat een traditionele bank als tussenpersoon fungeert. Deze vorm van lenen biedt vaak meer flexibiliteit en snellere goedkeuringen dan bij traditionele bankleningen.

Voordelen en overwegingen

Een van de voordelen van persoonlijke leningen zonder bank is de mogelijkheid om toegang te krijgen tot financiering voor mensen die mogelijk moeite hebben om goedgekeurd te worden door een traditionele bank vanwege bijvoorbeeld een minder gunstige kredietscore. Bovendien kunnen deze leningen vaak snel worden verwerkt, waardoor geld snel beschikbaar is in geval van nood.

Aan de andere kant is het belangrijk om op te merken dat persoonlijke leningen zonder bank soms hogere rentetarieven kunnen hebben dan traditionele bankleningen, omdat het risico voor de kredietverstrekkers hoger kan zijn. Het is daarom essentieel voor potentiële kredietnemers om de voorwaarden zorgvuldig te onderzoeken en ervoor te zorgen dat ze zich bewust zijn van alle kosten die gepaard gaan met deze vorm van lenen.

Conclusie

De opkomst van persoonlijke leningen zonder tussenkomst van een bank biedt consumenten meer keuze en flexibiliteit als het gaat om het verkrijgen van financiering voor hun persoonlijke behoeften. Het is echter cruciaal om verantwoordelijk te blijven bij het aangaan van elke vorm van lening en ervoor te zorgen dat men volledig begrijpt welke verplichtingen eraan verbonden zijn.


5 Tips voor een Persoonlijke Lening Zonder Bank in België

  1. Vergelijk de rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten, zoals administratiekosten en verzekeringen.
  3. Controleer de voorwaarden en looptijd van de lening goed.
  4. Wees bewust van je financiële situatie en leen niet meer dan nodig is.
  5. Zoek naar betrouwbare en erkende kredietverstrekkers om problemen te voorkomen.

Vergelijk de rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het overwegen van een persoonlijke lening zonder bank is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door verschillende aanbiedingen te onderzoeken en de rentevoeten te vergelijken, kunt u een beter inzicht krijgen in de totale kosten van de lening en ervoor zorgen dat u de meest gunstige optie kiest die past bij uw financiële situatie. Het vergelijken van rentetarieven stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw lening.

Let op bijkomende kosten, zoals administratiekosten en verzekeringen.

Bij het overwegen van een persoonlijke lening zonder bank is het essentieel om aandacht te besteden aan eventuele bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom zorgvuldig te worden beoordeeld voordat men zich verbindt aan een leningsovereenkomst. Het is belangrijk om transparantie te eisen over alle mogelijke kosten die gepaard gaan met de lening, zodat men een weloverwogen beslissing kan nemen en niet voor onverwachte verrassingen komt te staan.

Controleer de voorwaarden en looptijd van de lening goed.

Het is essentieel om de voorwaarden en looptijd van een persoonlijke lening zonder bank grondig te controleren voordat je akkoord gaat met de lening. Door de voorwaarden zorgvuldig te bestuderen, kun je een goed inzicht krijgen in de kosten, rentetarieven en eventuele verborgen kosten die aan de lening verbonden zijn. Daarnaast is het belangrijk om de looptijd van de lening te begrijpen, aangezien dit invloed heeft op hoe lang je aan de verplichtingen van de lening gebonden bent en hoeveel rente je uiteindelijk zult betalen. Het nemen van de tijd om deze aspecten te analyseren, kan helpen om financiële verrassingen in de toekomst te voorkomen en ervoor te zorgen dat je een weloverwogen beslissing neemt bij het aangaan van een persoonlijke lening zonder bank.

Wees bewust van je financiële situatie en leen niet meer dan nodig is.

Het is essentieel om je bewust te zijn van je financiële situatie bij het overwegen van een persoonlijke lening zonder bank. Het advies om niet meer te lenen dan strikt noodzakelijk is, is van groot belang. Door verstandig te lenen en alleen het bedrag te lenen dat je daadwerkelijk nodig hebt, kun je onnodige schulden en financiële stress vermijden. Het is verstandig om een realistische afweging te maken van je behoeften en terugbetalingscapaciteit voordat je een lening aangaat, zodat je financiële welzijn op lange termijn beschermd blijft.

Zoek naar betrouwbare en erkende kredietverstrekkers om problemen te voorkomen.

Het is van essentieel belang om bij het overwegen van een persoonlijke lening zonder bank op zoek te gaan naar betrouwbare en erkende kredietverstrekkers. Door te kiezen voor gerenommeerde financiële instellingen voorkom je potentiële problemen en verhoog je de kans op een soepel en transparant leenproces. Het controleren van de geloofwaardigheid en reputatie van de kredietverstrekker kan helpen om onaangename verrassingen te voorkomen en ervoor te zorgen dat je een weloverwogen beslissing neemt bij het aangaan van een persoonlijke lening buiten de traditionele bancaire route.

sociale lening berekenen

Hoe Sociale Lening Berekenen: Een Gids voor Belgische Huiseigenaren

Sociale lening berekenen – Een gids voor Belgische huiseigenaren

Sociale lening berekenen – Een gids voor Belgische huiseigenaren

Als u een huis wilt kopen in België en op zoek bent naar financiële ondersteuning, is het berekenen van een sociale lening een belangrijke stap om te overwegen. Sociale leningen zijn speciaal ontworpen om gezinnen met een lager inkomen te helpen bij het verwerven van een eigen woning.

Om een sociale lening te berekenen, zijn er verschillende factoren waarmee rekening moet worden gehouden. Het totale bedrag dat u kunt lenen, de rentevoet, de looptijd van de lening en uw maandelijkse aflossingen zijn allemaal essentiële elementen die invloed hebben op uw financiële planning.

De eerste stap bij het berekenen van een sociale lening is het bepalen van uw financiële situatie. Dit omvat uw inkomen, eventuele andere leningen of verplichtingen, en de waarde van het huis dat u wilt kopen. Op basis hiervan kan worden bepaald hoeveel u kunt lenen en hoeveel eigen middelen u moet inbrengen.

Vervolgens moet u de rentevoet van de sociale lening controleren. Deze rentevoet wordt vastgesteld door de overheid en kan variëren afhankelijk van verschillende factoren. Door de rentevoet te kennen, kunt u een beter inzicht krijgen in uw maandelijkse aflossingen en totale kosten over de looptijd van de lening.

Tenslotte is het belangrijk om de looptijd van de lening te overwegen. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar ook tot hogere totale kosten als gevolg van rente. Het is daarom raadzaam om zorgvuldig te overwegen welke looptijd het beste past bij uw financiële situatie.

Door een sociale lening correct te berekenen en alle relevante factoren in overweging te nemen, kunt u ervoor zorgen dat u weloverwogen beslissingen neemt met betrekking tot uw huisaankoop. Neem contact op met lokale financiële instellingen of overheidsinstanties voor meer informatie en begeleiding bij het proces van sociale leningen.


6 Tips voor het Berekenen van een Sociale Lening in België

  1. Zorg ervoor dat je alle nodige documenten bij de hand hebt voor een correcte berekening.
  2. Vergeet niet om rekening te houden met eventuele extra kosten zoals notariskosten en registratierechten.
  3. Informeer je goed over de verschillende leningformules en hun voorwaarden.
  4. Neem de tijd om verschillende banken en kredietverstrekkers te vergelijken voor de beste sociale lening.
  5. Denk op lange termijn en kies een lening die past bij jouw financiële situatie en toekomstplannen.
  6. Raadpleeg indien nodig een financieel adviseur voor professioneel advies op maat.

Zorg ervoor dat je alle nodige documenten bij de hand hebt voor een correcte berekening.

Het is van essentieel belang om ervoor te zorgen dat je alle nodige documenten bij de hand hebt voor een correcte berekening van je sociale lening. Door alle relevante documenten, zoals bewijs van inkomen, andere leningen en verplichtingen, en informatie over het huis dat je wilt kopen, te verzamelen, kun je een nauwkeurige beoordeling maken van hoeveel je kunt lenen en welke financiële verplichtingen hiermee gepaard gaan. Het hebben van alle benodigde documenten bij de hand zal helpen om het proces soepeler te laten verlopen en ervoor te zorgen dat je goed geïnformeerde beslissingen kunt nemen met betrekking tot je sociale lening.

Vergeet niet om rekening te houden met eventuele extra kosten zoals notariskosten en registratierechten.

Bij het berekenen van een sociale lening is het essentieel om niet alleen de lening zelf in overweging te nemen, maar ook eventuele extra kosten zoals notariskosten en registratierechten. Deze bijkomende kosten kunnen aanzienlijk zijn en dienen te worden opgenomen in uw financiële planning bij het kopen van een huis met een sociale lening. Vergeet daarom niet om deze extra kosten mee te nemen bij het bepalen van uw totale budget en leningsbedrag, zodat u realistische verwachtingen kunt hebben over de financiële aspecten van uw woningaankoop.

Informeer je goed over de verschillende leningformules en hun voorwaarden.

Het is van groot belang om je goed te informeren over de verschillende leningformules en hun voorwaarden bij het berekenen van een sociale lening. Elke leningformule kan unieke kenmerken en voordelen hebben, zoals variabele of vaste rentetarieven, verschillende looptijden en diverse terugbetalingsmogelijkheden. Door een grondig inzicht te krijgen in de verschillende opties die beschikbaar zijn, kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële behoeften en mogelijkheden.

Neem de tijd om verschillende banken en kredietverstrekkers te vergelijken voor de beste sociale lening.

Het is essentieel om de tijd te nemen om verschillende banken en kredietverstrekkers te vergelijken bij het zoeken naar de beste sociale lening. Door verschillende aanbiedingen te evalueren, kunt u niet alleen de meest gunstige rentevoet vinden, maar ook de voorwaarden en flexibiliteit die het beste aansluiten bij uw financiële behoeften. Het vergelijken van opties stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u de sociale lening vindt die het meest voordelig is voor uw situatie.

Denk op lange termijn en kies een lening die past bij jouw financiële situatie en toekomstplannen.

Bij het berekenen van een sociale lening is het essentieel om op lange termijn te denken en een lening te kiezen die aansluit bij jouw financiële situatie en toekomstplannen. Het is belangrijk om niet alleen te kijken naar de maandelijkse aflossingen, maar ook naar de totale kosten over de looptijd van de lening. Door een weloverwogen keuze te maken die rekening houdt met jouw financiële stabiliteit en langetermijndoelen, kun je ervoor zorgen dat de sociale lening een waardevolle investering is voor jouw toekomstige woning.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies op maat.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies op maat bij het berekenen van een sociale lening. Een financieel adviseur kan u helpen om uw specifieke financiële situatie te analyseren, de beste leningopties voor u te identificeren en u begeleiden bij het nemen van weloverwogen beslissingen. Met hun expertise en ervaring kunnen zij u voorzien van gepersonaliseerd advies dat aansluit bij uw behoeften en doelstellingen, waardoor u met vertrouwen de juiste stappen kunt zetten richting het verwerven van uw eigen woning met behulp van een sociale lening.

berekening lening met rente en aflossing

Berekening van lening met rente en aflossing: Een essentieel inzicht in uw financiële verplichtingen

Berekening lening met rente en aflossing

Berekening lening met rente en aflossing

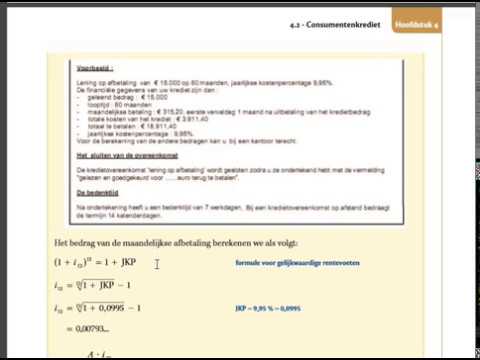
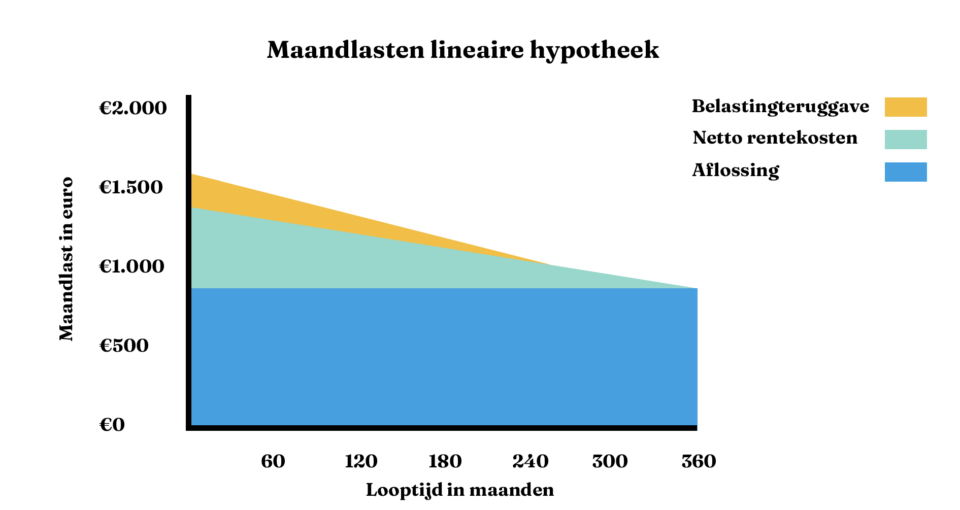
Als u een lening afsluit, is het belangrijk om te begrijpen hoe de totale kosten van de lening worden berekend. Een lening bestaat uit twee hoofdcomponenten: rente en aflossing. De rente is het bedrag dat u betaalt aan de geldverstrekker voor het lenen van het geld, terwijl de aflossing het bedrag is dat u terugbetaalt om de lening af te lossen.

De totale kosten van een lening kunnen worden berekend met behulp van een formule die rekening houdt met zowel de rente als de aflossing. Deze formule wordt vaak gebruikt door banken en financiële instellingen om klanten inzicht te geven in hoeveel ze in totaal zullen betalen voor hun lening.

De exacte berekening van een lening kan variëren, afhankelijk van factoren zoals de hoogte van het geleende bedrag, de looptijd van de lening en het rentepercentage dat wordt gehanteerd. Het is belangrijk om deze factoren zorgvuldig te overwegen bij het afsluiten van een lening, zodat u een goed beeld heeft van wat de lening uiteindelijk zal kosten.

Door vooraf een gedetailleerde berekening te maken van uw lening met rente en aflossing, kunt u beter begrijpen hoeveel geld u maandelijks moet betalen en hoe lang het zal duren voordat u de lening volledig hebt terugbetaald. Dit kan u helpen bij het nemen van weloverwogen financiële beslissingen en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens de looptijd van uw lening.


Voordelen van het Berekenen van Leningen: Inzicht, Vergelijking en Financiële Planning

  1. Geeft inzicht in totale kosten van de lening
  2. Helpt bij het begrijpen van rente en aflossing
  3. Maakt het mogelijk om verschillende leningsopties te vergelijken
  4. Kan helpen bij het plannen van budget en financiële doelen
  5. Voorkomt verrassingen door vooraf duidelijkheid te bieden over maandelijkse betalingen
  6. Biedt transparantie over de looptijd van de lening en wanneer deze volledig zal zijn terugbetaald
  7. Stelt u in staat om weloverwogen beslissingen te nemen bij het afsluiten van een lening


Zes Nadelen van Leningberekeningen met Rente en Aflossing in België

  1. De totale kosten van de lening kunnen hoger uitvallen dan verwacht door onvoorziene kosten en renteschommelingen.
  2. Het berekenen van de exacte kosten van een lening met rente en aflossing kan complex zijn voor mensen met beperkte financiële kennis.
  3. Bij variabele rentetarieven kunnen maandelijkse betalingen fluctueren, waardoor budgettering moeilijk kan zijn.
  4. Leningen met lange looptijden resulteren in hogere totale kosten door accumulatie van rente over een langere periode.
  5. Te late of gemiste betalingen kunnen leiden tot extra boetes en verhoging van de uiteindelijke kostprijs van de lening.
  6. Onverwachte veranderingen in persoonlijke financiële situaties kunnen het terugbetalingsproces bemoeilijken en extra stress veroorzaken.

Geeft inzicht in totale kosten van de lening

Een belangrijk voordeel van het berekenen van een lening met rente en aflossing is dat het inzicht geeft in de totale kosten van de lening. Door deze berekening te maken, krijgt u een duidelijk beeld van hoeveel de lening uiteindelijk zal kosten, inclusief zowel de rente als de aflossing. Dit helpt u om realistische financiële verwachtingen te creëren en u voor te bereiden op de totale financiële verplichtingen die gepaard gaan met het lenen van geld. Het geeft u ook de mogelijkheid om verschillende leningsscenario’s te vergelijken en te bepalen welke optie het meest gunstig is op basis van uw financiële situatie.

Helpt bij het begrijpen van rente en aflossing

Een belangrijk voordeel van het berekenen van een lening met rente en aflossing is dat het helpt bij het begrijpen van hoe de rente en aflossing worden toegepast en hoe deze de totale kosten van de lening beïnvloeden. Door inzicht te krijgen in hoeveel geld er maandelijks wordt besteed aan rente en aflossing, kunnen leners beter begrijpen hoeveel ze uiteindelijk zullen betalen voor hun lening en hoe lang het zal duren voordat deze is afbetaald. Dit helpt bij het plannen van financiën op lange termijn en stelt leners in staat om weloverwogen beslissingen te nemen over hun leningen.

Maakt het mogelijk om verschillende leningsopties te vergelijken

Een belangrijk voordeel van het berekenen van een lening met rente en aflossing is dat het u in staat stelt om verschillende leningsopties met elkaar te vergelijken. Door de totale kosten van verschillende leningen te berekenen, inclusief zowel rente als aflossing, krijgt u een duidelijk beeld van welke leningsoptie het meest voordelig is op de lange termijn. Op deze manier kunt u weloverwogen beslissingen nemen en kiezen voor de lening die het beste aansluit bij uw financiële behoeften en mogelijkheden. Het vergelijken van leningsopties op basis van berekende gegevens kan u helpen om de meest gunstige financiële keuze te maken en eventuele verrassingen of onverwachte kosten te voorkomen.

Kan helpen bij het plannen van budget en financiële doelen

Het maken van een gedetailleerde berekening van een lening met rente en aflossing kan aanzienlijk helpen bij het plannen van budget en financiële doelen. Door te begrijpen hoeveel u maandelijks moet betalen en hoe lang het zal duren om de lening terug te betalen, kunt u uw financiën effectief beheren en realistische doelen stellen. Deze planning stelt u in staat om uw budget nauwkeurig af te stemmen op de terugbetalingsvereisten van de lening, waardoor u beter in staat bent om financiële stabiliteit te behouden en uw toekomstige doelen te bereiken.

Voorkomt verrassingen door vooraf duidelijkheid te bieden over maandelijkse betalingen

Een belangrijk voordeel van het berekenen van een lening met rente en aflossing is dat het verrassingen kan voorkomen door vooraf duidelijkheid te bieden over de maandelijkse betalingen. Door een gedetailleerde berekening te maken, krijgt u een helder inzicht in hoeveel geld u elke maand moet betalen gedurende de looptijd van de lening. Dit helpt om financiële verrassingen te voorkomen en stelt u in staat om uw budget beter te beheren, wetende wat u kunt verwachten en hoe u zich kunt voorbereiden op de terugbetaling van de lening.

Biedt transparantie over de looptijd van de lening en wanneer deze volledig zal zijn terugbetaald

Een belangrijk voordeel van het berekenen van een lening met rente en aflossing is dat het transparantie biedt over de looptijd van de lening en wanneer deze volledig zal zijn terugbetaald. Door deze berekening te maken, krijgt u een duidelijk inzicht in hoe lang het duurt voordat u de lening volledig hebt afbetaald. Dit helpt bij het plannen van uw financiën op lange termijn en stelt u in staat om realistische doelen te stellen voor het aflossen van uw lening. Het geeft gemoedsrust en zekerheid, omdat u precies weet wanneer u schuldenvrij zult zijn.

Stelt u in staat om weloverwogen beslissingen te nemen bij het afsluiten van een lening

Het maken van een gedetailleerde berekening van een lening met rente en aflossing stelt u in staat om weloverwogen beslissingen te nemen bij het afsluiten van een lening. Door vooraf de totale kosten te begrijpen en te analyseren, krijgt u een duidelijk beeld van hoeveel u maandelijks moet betalen en hoe lang het duurt voordat u de lening volledig hebt terugbetaald. Deze inzichten helpen u om de financiële verplichtingen realistisch in te schatten en eventuele risico’s beter te beoordelen, waardoor u met meer vertrouwen kunt beslissen of de lening geschikt is voor uw situatie.

De totale kosten van de lening kunnen hoger uitvallen dan verwacht door onvoorziene kosten en renteschommelingen.

Een belangrijk nadeel van het berekenen van een lening met rente en aflossing is dat de totale kosten van de lening hoger kunnen uitvallen dan verwacht. Dit kan gebeuren als gevolg van onvoorziene kosten die tijdens de looptijd van de lening optreden, zoals administratiekosten of boetes voor te late betalingen. Daarnaast kunnen renteschommelingen ervoor zorgen dat u meer rente betaalt dan aanvankelijk was berekend, waardoor de totale kosten van de lening aanzienlijk kunnen stijgen. Het is daarom belangrijk om rekening te houden met deze risico’s en om een realistische inschatting te maken van de totale kosten voordat u een lening afsluit.

Het berekenen van de exacte kosten van een lening met rente en aflossing kan complex zijn voor mensen met beperkte financiële kennis.

Het berekenen van de exacte kosten van een lening met rente en aflossing kan complex zijn voor mensen met beperkte financiële kennis. Het vereist een goed begrip van financiële concepten zoals rentepercentages, looptijden en aflossingsschema’s. Voor wie niet vertrouwd is met deze materie, kan het moeilijk zijn om nauwkeurig te voorspellen hoeveel de totale kosten van een lening zullen bedragen en hoe dit zich vertaalt naar maandelijkse betalingen. Dit gebrek aan inzicht kan leiden tot verwarring en onzekerheid bij het aangaan van leningen, waardoor het risico op financiële problemen toeneemt. Het is daarom essentieel om advies in te winnen bij financiële experts of gebruik te maken van online tools die helpen bij het berekenen en begrijpen van de kosten van leningen.

Bij variabele rentetarieven kunnen maandelijkse betalingen fluctueren, waardoor budgettering moeilijk kan zijn.

Bij variabele rentetarieven kunnen maandelijkse betalingen fluctueren, waardoor budgettering moeilijk kan zijn. Het risico van variabele rentetarieven is dat de kosten van de lening kunnen stijgen als de rente omhoog gaat, wat kan leiden tot onverwacht hogere maandelijkse betalingen. Dit kan het voor leners moeilijk maken om hun financiën te plannen en zich aan hun budget te houden, aangezien ze rekening moeten houden met mogelijke veranderingen in hun betalingsverplichtingen.

Leningen met lange looptijden resulteren in hogere totale kosten door accumulatie van rente over een langere periode.

Leningen met lange looptijden kunnen een nadeel vormen doordat de totale kosten hoger uitvallen als gevolg van de accumulatie van rente over een langere periode. Omdat de rente zich gedurende een langere looptijd blijft opstapelen, kan dit leiden tot aanzienlijk hogere kosten voor de lener. Het is daarom belangrijk om bij het afsluiten van een lening met een lange looptijd goed na te denken over de financiële implicaties op lange termijn en te streven naar een balans tussen betaalbaarheid en totale kosten.

Te late of gemiste betalingen kunnen leiden tot extra boetes en verhoging van de uiteindelijke kostprijs van de lening.

Te late of gemiste betalingen bij de berekening van een lening met rente en aflossing kunnen leiden tot extra boetes en een verhoging van de uiteindelijke kostprijs van de lening. Het is essentieel om tijdig en regelmatig uw aflossingen te voldoen om onnodige financiële lasten te voorkomen. Het negeren van betalingsverplichtingen kan resulteren in aanzienlijke extra kosten en kan uw financiële situatie negatief beïnvloeden. Het is daarom belangrijk om verantwoordelijkheid te nemen voor uw leningsverplichtingen en ervoor te zorgen dat u op schema blijft met uw betalingen om onaangename verrassingen te voorkomen.

Onverwachte veranderingen in persoonlijke financiële situaties kunnen het terugbetalingsproces bemoeilijken en extra stress veroorzaken.

Onverwachte veranderingen in persoonlijke financiële situaties kunnen het terugbetalingsproces van een lening met rente en aflossing bemoeilijken en extra stress veroorzaken. Wanneer bijvoorbeeld het inkomen daalt of onverwachte kosten zich voordoen, kan het moeilijk worden om de maandelijkse betalingen op tijd te voldoen. Dit kan leiden tot financiële druk en zorgen over de haalbaarheid van het terugbetalen van de lening binnen de afgesproken termijn. Het is daarom essentieel voor leners om zich bewust te zijn van deze risico’s en voorbereid te zijn op eventuele onvoorziene omstandigheden die hun financiële situatie kunnen beïnvloeden.

Het stappenplan voor het verantwoord aangaan van een lening

Het proces van een lening aangaan

Het proces van een lening aangaan

Het aangaan van een lening is een belangrijke financiële beslissing die goed doordacht moet worden. Of het nu gaat om het financieren van een huis, het starten van een bedrijf of het consolideren van schulden, het is essentieel om te begrijpen hoe het proces werkt en waar je op moet letten.

Stap 1: Doel en bedrag bepalen

Voordat je een lening aanvraagt, moet je duidelijk weten wat het doel ervan is en hoeveel geld je nodig hebt. Zorg ervoor dat je realistisch bent over wat je kunt terugbetalen.

Stap 2: Soort lening kiezen

Er zijn verschillende soorten leningen beschikbaar, zoals persoonlijke leningen, hypothecaire leningen en autoleningen. Kies de lening die het beste past bij jouw behoeften en financiële situatie.

Stap 3: Vergelijk verschillende aanbieders

Vergelijk rentetarieven, voorwaarden en kosten bij verschillende kredietverstrekkers voordat je een beslissing neemt. Zo kun je de meest gunstige voorwaarden vinden voor jouw lening.

Stap 4: Aanvraag indienen

Zodra je een geschikte kredietverstrekker hebt gevonden, dien je een aanvraag in. Je zult waarschijnlijk informatie moeten verstrekken over jouw inkomen, uitgaven en andere financiële gegevens.

Stap 5: Beoordeling en goedkeuring

De kredietverstrekker zal jouw aanvraag beoordelen en beslissen of ze jou de lening willen verstrekken. Dit kan afhangen van factoren zoals jouw kredietgeschiedenis en huidige financiële situatie.

Stap 6: Voorwaarden accepteren

Als jouw aanvraag wordt goedgekeurd, ontvang je de voorwaarden van de lening. Lees deze zorgvuldig door voordat je akkoord gaat. Zorg ervoor dat je alle kosten begrijpt en weet wanneer en hoeveel je moet terugbetalen.

Stap 7: Terugbetalen

Zodra de lening is verstrekt, begin je met terugbetalen volgens de overeengekomen voorwaarden. Het is belangrijk om op tijd te betalen om extra kosten te voorkomen en jouw kredietwaardigheid te behouden.

Het aangaan van een lening kan een effectieve manier zijn om grote aankopen te financieren of financiële problemen op te lossen. Zorg er echter altijd voor dat je verantwoord leent en alleen geld leent dat je kunt terugbetalen.


6 Essentiële Tips voor het Aangaan van een Lening in België

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Let op de rentevoet en de totale kosten van de lening.
  3. Leen alleen het bedrag dat je echt nodig hebt en kunt terugbetalen.
  4. Controleer of er extra kosten zijn, zoals administratiekosten of verzekeringen.
  5. Lees altijd goed de contractvoorwaarden voordat je een lening afsluit.
  6. Zorg ervoor dat je een duidelijk aflossingsplan hebt en houd je aan de betalingsafspraken.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden is een waardevolle tip bij het aangaan van een lening. Door rentetarieven, voorwaarden en kosten van verschillende aanbieders te vergelijken, kun je een weloverwogen beslissing nemen en de meest gunstige lening vinden die past bij jouw financiële situatie. Het loont altijd de moeite om grondig onderzoek te doen voordat je een lening afsluit, zodat je niet alleen geld bespaart op de lange termijn, maar ook zeker weet dat je een lening kiest die het beste aansluit bij jouw behoeften.

Let op de rentevoet en de totale kosten van de lening.

Bij het aangaan van een lening is het essentieel om goed op de rentevoet en de totale kosten van de lening te letten. De rentevoet bepaalt hoeveel je uiteindelijk extra betaalt bovenop het geleende bedrag, terwijl de totale kosten alle bijkomende kosten van de lening omvatten. Door zorgvuldig de rentevoeten en totale kosten van verschillende leningsopties te vergelijken, kun je een weloverwogen beslissing nemen en ervoor zorgen dat je niet meer betaalt dan nodig is voor jouw lening.

Leen alleen het bedrag dat je echt nodig hebt en kunt terugbetalen.

Het is essentieel om alleen het bedrag te lenen dat je daadwerkelijk nodig hebt en financieel kunt terugbetalen. Door verstandig te lenen en realistisch te zijn over je terugbetalingscapaciteit, kun je financiële problemen op de lange termijn voorkomen. Het is belangrijk om een lening niet te zien als een gemakkelijke oplossing voor al je financiële behoeften, maar eerder als een verantwoorde financiële beslissing die zorgvuldig moet worden overwogen en gepland.

Controleer of er extra kosten zijn, zoals administratiekosten of verzekeringen.

Bij het aangaan van een lening is het essentieel om te controleren of er extra kosten zijn, zoals administratiekosten of verzekeringen. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom niet over het hoofd te worden gezien. Door vooraf duidelijkheid te krijgen over alle mogelijke extra kosten, kun je een weloverwogen beslissing nemen en ervoor zorgen dat je niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Lees altijd goed de contractvoorwaarden voordat je een lening afsluit.

Het is van essentieel belang om altijd grondig de contractvoorwaarden te lezen voordat je een lening afsluit. Door de voorwaarden zorgvuldig door te nemen, krijg je een duidelijk inzicht in de kosten, terugbetalingsregelingen en eventuele boetes die van toepassing kunnen zijn. Op deze manier voorkom je verrassingen en ben je goed geïnformeerd over wat er van jou wordt verwacht bij het aangaan van de lening. Het naleven van deze tip kan helpen om financiële problemen in de toekomst te voorkomen en ervoor te zorgen dat je verantwoord leent.

Zorg ervoor dat je een duidelijk aflossingsplan hebt en houd je aan de betalingsafspraken.

Het is van essentieel belang om ervoor te zorgen dat je een duidelijk aflossingsplan hebt wanneer je een lening aangaat. Door het opstellen van een realistisch plan weet je precies hoeveel en wanneer je moet terugbetalen. Het is cruciaal om je strikt aan de betalingsafspraken te houden om extra kosten en mogelijke financiële problemen te voorkomen. Het naleven van de afgesproken betalingstermijnen helpt niet alleen om jouw kredietwaardigheid te behouden, maar zorgt er ook voor dat je de lening succesvol kunt terugbetalen zonder in de problemen te komen.

belfius lening simulator

Ontdek Uw Leningsmogelijkheden met de Belfius Lening Simulator

Artikel: Belfius Lening Simulator

Belfius Lening Simulator: Een Handige Tool om Uw Leningsmogelijkheden te Ontdekken

Als u overweegt om een lening af te sluiten, is het belangrijk om goed geïnformeerd te zijn over uw leningsmogelijkheden en de bijbehorende kosten. De Belfius Lening Simulator is een handige online tool die u hierbij kan helpen.

Met de Belfius Lening Simulator kunt u eenvoudig verschillende leningsscenario’s simuleren op basis van het bedrag dat u wilt lenen en de looptijd van de lening. Door gebruik te maken van deze simulator krijgt u inzicht in hoeveel u maandelijks zou moeten aflossen en wat de totale kosten van de lening zouden zijn.

Daarnaast biedt de Belfius Lening Simulator vaak ook informatie over de verschillende soorten leningen die beschikbaar zijn, zoals persoonlijke leningen, autoleningen of hypothecaire leningen. Op die manier kunt u gemakkelijk vergelijken welk type lening het beste bij uw financiële behoeften past.

Door vooraf te simuleren met de Belfius Lening Simulator, kunt u een weloverwogen beslissing nemen over het afsluiten van een lening en voorkomen dat u voor verrassingen komt te staan. Het stelt u in staat om realistische verwachtingen te hebben over uw financiële verplichtingen en helpt u bij het plannen van uw budget op lange termijn.

Kortom, de Belfius Lening Simulator is een waardevolle tool voor iedereen die op zoek is naar transparantie en duidelijkheid bij het afsluiten van een lening. Maak er gebruik van voordat u een financiële verbintenis aangaat en zet zo de eerste stap naar een gezonde financiële toekomst.


Voordelen van de Belfius Lening Simulator: Eenvoud, Inzicht en Transparantie voor Jouw Financiële Beslissingen

  1. Eenvoudig te gebruiken tool voor het simuleren van leningsscenario’s.
  2. Biedt inzicht in maandelijkse aflossingen en totale kosten van de lening.
  3. Helpt bij het vergelijken van verschillende soorten leningen, zoals persoonlijke, auto- en hypothecaire leningen.
  4. Voorkomt verrassingen door realistische financiële verwachtingen te creëren.
  5. Ondersteunt bij het plannen van budget op lange termijn.
  6. Transparantie en duidelijkheid bij het nemen van financiële beslissingen.


Beperkingen van de Belfius Lening Simulator: Wat je moet weten

  1. De Belfius Lening Simulator kan de daadwerkelijke rentevoeten en voorwaarden van leningen niet exact voorspellen.
  2. Het simulatieproces geeft slechts een schatting van mogelijke maandelijkse aflossingen en totale kosten, wat uiteindelijk kan afwijken.
  3. Er kunnen verborgen kosten of extra kosten zijn die niet volledig worden weergegeven in de simulator.
  4. De beschikbare leningsopties in de simulator zijn mogelijk beperkt en sluiten niet alle mogelijke leningsvormen in.
  5. De Belfius Lening Simulator houdt geen rekening met individuele financiële situaties of specifieke behoeften van gebruikers.
  6. Gebruikers moeten nog steeds contact opnemen met Belfius of andere kredietverstrekkers voor gedetailleerde en definitieve leeninformatie.

Eenvoudig te gebruiken tool voor het simuleren van leningsscenario’s.

De Belfius Lening Simulator biedt het voordeel van een eenvoudig te gebruiken tool voor het simuleren van leningsscenario’s. Met slechts een paar klikken kunnen gebruikers verschillende leningsopties verkennen op basis van het gewenste leenbedrag en de looptijd. Deze gebruiksvriendelijke aanpak maakt het gemakkelijk voor mensen om snel inzicht te krijgen in hun mogelijke leningsvoorwaarden en helpt hen bij het nemen van weloverwogen financiële beslissingen.

Biedt inzicht in maandelijkse aflossingen en totale kosten van de lening.

De Belfius Lening Simulator biedt waardevol inzicht in zowel de maandelijkse aflossingen als de totale kosten van de lening. Door gebruik te maken van deze functie kunnen leningaanvragers een duidelijk beeld krijgen van hoeveel ze elke maand moeten aflossen en wat de uiteindelijke totale kosten van de lening zullen zijn. Dit helpt hen om realistische financiële verwachtingen te creëren en een weloverwogen beslissing te nemen over het aangaan van een lening.

Helpt bij het vergelijken van verschillende soorten leningen, zoals persoonlijke, auto- en hypothecaire leningen.

De Belfius Lening Simulator biedt een waardevol voordeel door te helpen bij het vergelijken van verschillende soorten leningen, zoals persoonlijke, auto- en hypothecaire leningen. Door deze functionaliteit kunnen gebruikers gemakkelijk de verschillen in voorwaarden, rentetarieven en aflossingstermijnen tussen de diverse leningsopties analyseren. Dit stelt hen in staat om een weloverwogen beslissing te nemen en de lening te kiezen die het beste aansluit bij hun financiële behoeften en mogelijkheden.

Voorkomt verrassingen door realistische financiële verwachtingen te creëren.

De Belfius Lening Simulator is een waardevolle tool die helpt verrassingen te voorkomen door realistische financiële verwachtingen te creëren. Door gebruik te maken van deze simulator kunnen leningnemers een duidelijk beeld krijgen van hoeveel ze maandelijks zullen moeten aflossen en wat de totale kosten van de lening zullen zijn. Dit stelt hen in staat om goed geïnformeerde beslissingen te nemen en zich bewust te zijn van hun financiële verplichtingen op lange termijn. Het vermijden van onverwachte situaties draagt bij aan een verantwoorde financiële planning en draagt bij aan een gezonde financiële toekomst.

Ondersteunt bij het plannen van budget op lange termijn.

De Belfius Lening Simulator biedt waardevolle ondersteuning bij het plannen van het budget op lange termijn. Door gebruik te maken van deze tool kunnen gebruikers realistische leningsscenario’s simuleren en inzicht krijgen in de maandelijkse aflossingen en totale kosten van de lening. Dit stelt hen in staat om hun financiële verplichtingen op lange termijn beter te begrijpen en helpt bij het plannen van een gezond financieel toekomstperspectief.

Transparantie en duidelijkheid bij het nemen van financiële beslissingen.

De Belfius Lening Simulator biedt een belangrijk voordeel door transparantie en duidelijkheid te verschaffen bij het nemen van financiële beslissingen. Door gebruik te maken van deze tool kunnen individuen een helder inzicht krijgen in de mogelijke leningsscenario’s, de maandelijkse aflossingen en de totale kosten van de lening. Deze transparantie stelt mensen in staat om weloverwogen financiële keuzes te maken en zich bewust te zijn van hun financiële verplichtingen op lange termijn. Het helpt hen om realistische verwachtingen te hebben en om hun budget op een verantwoorde manier te plannen.

De Belfius Lening Simulator kan de daadwerkelijke rentevoeten en voorwaarden van leningen niet exact voorspellen.

De Belfius Lening Simulator kan de daadwerkelijke rentevoeten en voorwaarden van leningen niet exact voorspellen. Hoewel de simulator nuttig is om een eerste schatting te maken van mogelijke leningscenario’s, moet worden opgemerkt dat de werkelijke rentetarieven en voorwaarden kunnen variëren op basis van individuele financiële situaties en kredietwaardigheid. Het is daarom belangrijk om bij het overwegen van een lening met Belfius of een andere financiële instelling altijd contact op te nemen met een adviseur om een nauwkeuriger beeld te krijgen van de specifieke leningsmogelijkheden die beschikbaar zijn.

Het simulatieproces geeft slechts een schatting van mogelijke maandelijkse aflossingen en totale kosten, wat uiteindelijk kan afwijken.

Het simulatieproces van de Belfius Lening Simulator biedt slechts een schatting van mogelijke maandelijkse aflossingen en totale kosten, wat uiteindelijk kan afwijken. Het is belangrijk voor gebruikers om te beseffen dat de werkelijke kosten van een lening kunnen variëren op basis van verschillende factoren, zoals rentetarieven en administratiekosten. Daarom is het verstandig om de gesimuleerde resultaten te beschouwen als indicatief en niet als definitief, en om contact op te nemen met Belfius voor gedetailleerdere informatie voordat een definitieve beslissing wordt genomen over het afsluiten van een lening.

Er kunnen verborgen kosten of extra kosten zijn die niet volledig worden weergegeven in de simulator.

Een nadeel van de Belfius Lening Simulator is dat er verborgen kosten of extra kosten kunnen zijn die niet volledig worden weergegeven in de simulator. Het is mogelijk dat bepaalde bijkomende kosten, zoals administratiekosten, verzekeringen of andere vergoedingen, niet expliciet worden vermeld tijdens het gebruik van de simulatietool. Hierdoor kan het totale kostenplaatje van de lening uiteindelijk hoger uitvallen dan aanvankelijk geschat, wat voor verrassingen kan zorgen bij het afsluiten van de lening. Het is daarom belangrijk voor gebruikers om zich bewust te zijn van deze mogelijke verborgen kosten en om indien nodig aanvullende informatie in te winnen bij Belfius of andere financiële instellingen voordat ze een definitieve beslissing nemen over het afsluiten van een lening.

De beschikbare leningsopties in de simulator zijn mogelijk beperkt en sluiten niet alle mogelijke leningsvormen in.

Een nadeel van de Belfius Lening Simulator is dat de beschikbare leningsopties mogelijk beperkt zijn en niet alle mogelijke leningsvormen omvatten. Hierdoor kan het zijn dat bepaalde specifieke leningsproducten of -voorwaarden niet volledig worden weergegeven in de simulator, wat de nauwkeurigheid van de gesimuleerde resultaten kan beïnvloeden. Het is belangrijk voor gebruikers om zich bewust te zijn van deze beperking en indien nodig aanvullend advies in te winnen bij een financieel expert om een vollediger beeld te krijgen van alle beschikbare leningsmogelijkheden.

De Belfius Lening Simulator houdt geen rekening met individuele financiële situaties of specifieke behoeften van gebruikers.

Een nadeel van de Belfius Lening Simulator is dat deze geen rekening houdt met individuele financiële situaties of specifieke behoeften van gebruikers. Omdat de simulator gebaseerd is op algemene informatie en standaardparameters, kan het zijn dat de berekende leningsvoorwaarden niet volledig aansluiten bij de persoonlijke omstandigheden van de gebruiker. Dit kan leiden tot een minder nauwkeurige weergave van de werkelijke leningsmogelijkheden en kosten, waardoor gebruikers mogelijk niet het meest geschikte leningsproduct voor henzelf kunnen vinden. Het is daarom belangrijk om bij het gebruik van de Belfius Lening Simulator ook zelf kritisch te blijven en waar nodig aanvullend advies in te winnen om een weloverwogen beslissing te kunnen nemen.

Gebruikers moeten nog steeds contact opnemen met Belfius of andere kredietverstrekkers voor gedetailleerde en definitieve leeninformatie.

Een nadeel van de Belfius Lening Simulator is dat gebruikers nog steeds contact moeten opnemen met Belfius of andere kredietverstrekkers voor gedetailleerde en definitieve leeninformatie. Hoewel de simulator een handige tool is om een eerste inzicht te krijgen in leningsmogelijkheden, blijft het noodzakelijk om direct met de financiële instellingen te communiceren voor specifieke details en definitieve afspraken over leningen. Dit kan extra tijd en moeite vergen van gebruikers die op zoek zijn naar volledige en nauwkeurige informatie voordat ze een financiële beslissing nemen.

online lening berekenen

Eenvoudig en Snel: Online Lening Berekenen in België

Online lening berekenen: eenvoudig en snel

Online lening berekenen: eenvoudig en snel

Steeds meer mensen kiezen ervoor om online leningen af te sluiten vanwege het gemak en de snelheid waarmee dit kan gebeuren. Een belangrijke stap bij het afsluiten van een lening is het berekenen van de kosten en voorwaarden, zodat u een weloverwogen beslissing kunt nemen. Gelukkig is het tegenwoordig mogelijk om online uw lening te berekenen, zodat u direct inzicht krijgt in wat u kunt verwachten.

Hoe werkt het?

Het online berekenen van een lening is meestal heel eenvoudig. U hoeft alleen maar enkele gegevens in te voeren, zoals het gewenste leenbedrag, de looptijd van de lening en eventuele andere relevante informatie. Vervolgens zal de online rekenmodule automatisch de maandelijkse aflossingen, rentevoeten en totale kosten voor u berekenen.

Voordelen van online lening berekenen

Het gebruik van een online rekenmodule voor leningen biedt verschillende voordelen. Allereerst krijgt u direct inzicht in de financiële consequenties van uw lening, waardoor u beter kunt plannen en budgetteren. Daarnaast kunt u verschillende scenario’s uitproberen door te spelen met de invoergegevens, zodat u een lening op maat kunt vinden die bij uw financiële situatie past.

Belangrijke aandachtspunten

Hoewel het online berekenen van een lening handig is, is het belangrijk om ook andere factoren in overweging te nemen bij het afsluiten van een lening. Denk aan zaken als de kredietverstrekker, de voorwaarden van de lening, eventuele extra kosten en uw eigen financiële situatie. Neem altijd de tijd om verschillende aanbieders te vergelijken en advies in te winnen indien nodig.

Conclusie

Het online berekenen van een lening is een handige manier om snel inzicht te krijgen in de kosten en voorwaarden van verschillende leenopties. Door gebruik te maken van een betrouwbare online rekenmodule kunt u goed geïnformeerde beslissingen nemen en ervoor zorgen dat uw lening aansluit bij uw behoeften en financiële mogelijkheden.


6 Essentiële Tips voor het Berekenen van een Online Lening in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  3. Controleer de looptijd van de lening en de maandelijkse aflossingen.
  4. Lees de voorwaarden en kleine lettertjes grondig door.
  5. Gebruik online tools en calculators om leningen te vergelijken.
  6. Wees voorzichtig met het lenen van grote bedragen die je moeilijk kunt terugbetalen.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het online berekenen van een lening is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door de rentevoeten van verschillende aanbieders te vergelijken, kunt u een beter inzicht krijgen in welke kredietverstrekker de meest gunstige voorwaarden biedt voor uw lening. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de lange termijn en ervoor te zorgen dat u een lening afsluit die past bij uw financiële situatie en behoeften.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Bij het online berekenen van een lening is het essentieel om aandacht te besteden aan eventuele bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen aanzienlijke invloed hebben op de totale kosten van uw lening en dienen daarom niet over het hoofd te worden gezien. Het is verstandig om deze aspecten mee te nemen in uw berekeningen, zodat u een realistisch beeld krijgt van wat de lening daadwerkelijk zal kosten en welke financiële verplichtingen hiermee gepaard gaan. Het grondig controleren van alle mogelijke extra kosten is een belangrijke stap om verrassingen te voorkomen en ervoor te zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening.

Controleer de looptijd van de lening en de maandelijkse aflossingen.

Een belangrijke tip bij het online berekenen van een lening is om goed de looptijd van de lening en de bijbehorende maandelijkse aflossingen te controleren. De looptijd van de lening bepaalt hoe lang u bezig zult zijn met het terugbetalen van het geleende bedrag, terwijl de maandelijkse aflossingen aangeven hoeveel u elke maand moet betalen. Door deze twee aspecten zorgvuldig te controleren, kunt u een realistische inschatting maken van uw financiële verplichtingen en ervoor zorgen dat de lening binnen uw budget past. Het is essentieel om deze details te begrijpen voordat u een lening afsluit, zodat u financiële problemen in de toekomst kunt voorkomen.

Lees de voorwaarden en kleine lettertjes grondig door.

Het is van essentieel belang om de voorwaarden en kleine lettertjes van een lening grondig door te lezen voordat u akkoord gaat. Door deze documenten zorgvuldig te bestuderen, krijgt u een duidelijk beeld van de verplichtingen, kosten en eventuele beperkingen die aan de lening zijn verbonden. Hierdoor kunt u onaangename verrassingen voorkomen en ervoor zorgen dat u volledig op de hoogte bent van alle aspecten van de leningsovereenkomst. Het nemen van de tijd om deze informatie te begrijpen, kan u helpen bij het nemen van weloverwogen financiële beslissingen en het vermijden van mogelijke valkuilen.

Gebruik online tools en calculators om leningen te vergelijken.

Een handige tip bij het berekenen van leningen is om online tools en calculators te gebruiken om verschillende leningsopties te vergelijken. Door gebruik te maken van deze hulpmiddelen kunt u eenvoudig de maandelijkse aflossingen, rentevoeten en totale kosten van verschillende leningen bekijken en zo een weloverwogen keuze maken. Het vergelijken van leningen helpt u om de meest gunstige voorwaarden te vinden die passen bij uw financiële situatie en behoeften.

Wees voorzichtig met het lenen van grote bedragen die je moeilijk kunt terugbetalen.

Het is belangrijk om voorzichtig te zijn bij het lenen van grote bedragen die moeilijk terug te betalen zijn. Wanneer u een lening afsluit, is het essentieel om realistisch te blijven over uw financiële situatie en uw terugbetalingscapaciteit. Het lenen van een te hoog bedrag kan leiden tot financiële problemen en hoge schuldenlast. Zorg ervoor dat u een lening afsluit die u comfortabel kunt terugbetalen, zodat u niet in de problemen komt en uw financiële stabiliteit behoudt. Denk goed na voordat u grote bedragen leent en overweeg altijd de langetermijneffecten op uw budget en financiële gezondheid.

lenen persoonlijke lening

Alles wat u moet weten over lenen van een persoonlijke lening

Artikel: Lenen Persoonlijke Lening

Lenen Persoonlijke Lening: Alles wat u moet weten

Een persoonlijke lening kan een handige financiële oplossing zijn wanneer u behoefte heeft aan extra geld voor bijvoorbeeld een grote aankoop, een verbouwing of het consolideren van schulden. In dit artikel bespreken we alles wat u moet weten over het lenen van een persoonlijke lening.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van lenen waarbij u een vast bedrag leent dat u in termijnen terugbetaalt over een vooraf afgesproken periode. De rente en aflossingen worden meestal maandelijks betaald. Het geleende bedrag en de looptijd worden vooraf bepaald, waardoor u duidelijkheid heeft over de totale kosten van de lening.

Voordelen van een persoonlijke lening

Er zijn verschillende voordelen verbonden aan het afsluiten van een persoonlijke lening. Enkele voordelen zijn:

  • Vaste rente en maandelijkse aflossingen, waardoor u uw budget goed kunt plannen
  • Duidelijkheid over de looptijd en totale kosten van de lening
  • Geschikt voor specifieke doeleinden zoals het financieren van een auto of verbouwing
  • Snel en eenvoudig aan te vragen bij veel financiële instellingen

Waarop letten bij het afsluiten van een persoonlijke lening?

Voordat u besluit om een persoonlijke lening af te sluiten, is het belangrijk om goed op de volgende zaken te letten:

  • Vergelijk rentetarieven en voorwaarden bij verschillende kredietverstrekkers
  • Bepaal hoeveel geld u nodig heeft en welke looptijd het beste bij uw financiële situatie past
  • Houd rekening met eventuele extra kosten zoals administratiekosten of boetes bij vervroegde aflossing
  • Zorg ervoor dat u de maandelijkse aflossingen kunt betalen zonder uw financiële stabiliteit in gevaar te brengen

Conclusie

Een persoonlijke lening kan een handige manier zijn om extra geld te lenen voor specifieke doeleinden. Door goed onderzoek te doen naar de verschillende opties en rekening te houden met uw eigen financiële situatie, kunt u ervoor zorgen dat u verantwoord leent en geen onnodige risico’s neemt.

Vergeet niet om altijd advies in te winnen bij professionele financiële adviseurs voordat u besluit om een persoonlijke lening af te sluiten.


Voordelen van een Persoonlijke Lening: Vaste Rente, Flexibiliteit en Transparantie

  1. Vaste rente en maandelijkse aflossingen voor een duidelijk budget
  2. Flexibele leenbedragen en looptijden op maat van uw behoeften
  3. Geschikt voor specifieke doeleinden zoals auto’s, verbouwingen of schuldconsolidatie
  4. Eenvoudig aan te vragen bij diverse financiële instellingen
  5. Duidelijkheid over totale kosten en looptijd van de lening


Nadelen van het Aangaan van een Persoonlijke Lening in België

  1. Het kan leiden tot een grotere totale rentekost door de vaste rentevoet.
  2. Bij vervroegde terugbetaling kunnen er extra kosten of boetes van toepassing zijn.
  3. Als u de maandelijkse aflossingen niet kunt betalen, kan dit leiden tot financiële problemen.
  4. Sommige kredietverstrekkers brengen hoge administratiekosten in rekening bij het afsluiten van een persoonlijke lening.

Vaste rente en maandelijkse aflossingen voor een duidelijk budget

Een van de voordelen van het afsluiten van een persoonlijke lening is de vaste rente en maandelijkse aflossingen, waardoor u een duidelijk budget kunt plannen. Doordat de rente en aflossingen vaststaan gedurende de looptijd van de lening, weet u precies hoeveel u elke maand moet betalen. Dit biedt financiële zekerheid en voorspelbaarheid, waardoor u uw budget effectief kunt beheren en onverwachte kosten kunt vermijden.

Flexibele leenbedragen en looptijden op maat van uw behoeften

Een groot voordeel van het afsluiten van een persoonlijke lening is de flexibiliteit wat betreft leenbedragen en looptijden die volledig op maat kunnen worden afgestemd op uw specifieke behoeften. Of u nu een klein bedrag nodig heeft voor een onverwachte uitgave of juist een groter bedrag voor een langdurig project, met een persoonlijke lening kunt u de leenbedragen en looptijden kiezen die perfect passen bij uw financiële situatie en doelstellingen. Deze maatwerkbenadering zorgt ervoor dat u de lening kunt afstemmen op uw behoeften en budget, waardoor u meer controle heeft over uw financiële planning.

Geschikt voor specifieke doeleinden zoals auto’s, verbouwingen of schuldconsolidatie

Een van de voordelen van het afsluiten van een persoonlijke lening is dat deze geschikt is voor specifieke doeleinden, zoals het financieren van een auto, het uitvoeren van verbouwingen aan uw huis of het consolideren van schulden. Door een persoonlijke lening te gebruiken voor deze specifieke doeleinden, kunt u de lening afstemmen op uw behoeften en ervoor zorgen dat u het geleende bedrag op een verantwoorde manier gebruikt. Dit biedt duidelijkheid en structuur bij het beheren van uw financiën en stelt u in staat om uw doelen te bereiken zonder dat u zich zorgen hoeft te maken over onverwachte kosten of variabele rentetarieven.

Eenvoudig aan te vragen bij diverse financiële instellingen

Een groot voordeel van het lenen van een persoonlijke lening is dat het eenvoudig aan te vragen is bij diverse financiële instellingen. Door de brede beschikbaarheid van persoonlijke leningen kunnen consumenten gemakkelijk verschillende opties vergelijken en de lening kiezen die het beste past bij hun financiële behoeften en situatie. Hierdoor hebben mensen de flexibiliteit om te kiezen voor een kredietverstrekker die gunstige voorwaarden biedt en een passende rente hanteert, waardoor het afsluiten van een persoonlijke lening een toegankelijke en praktische financieringsoplossing wordt.

Duidelijkheid over totale kosten en looptijd van de lening

Een belangrijk voordeel van het afsluiten van een persoonlijke lening is de duidelijkheid die het biedt over de totale kosten en de looptijd van de lening. Door vooraf de geleende som en de aflossingsperiode vast te leggen, weet u precies wat u kunt verwachten en kunt u uw financiën goed plannen. Deze transparantie helpt bij het voorkomen van onverwachte verrassingen en stelt u in staat om verantwoorde financiële beslissingen te nemen die aansluiten bij uw budget en doelen.

Het kan leiden tot een grotere totale rentekost door de vaste rentevoet.

Het afsluiten van een persoonlijke lening kan leiden tot een grotere totale rentekost vanwege de vaste rentevoet die vaak wordt gehanteerd. Aan de ene kant biedt een vaste rentevoet zekerheid en stabiliteit omdat de rente gedurende de looptijd van de lening niet verandert. Echter, als de marktrente daalt, zit u vast aan de hogere vaste rentevoet en mist u mogelijk besparingsmogelijkheden. Dit kan resulteren in een hogere totale kosten voor de lening dan wanneer u een lening met een variabele rentevoet zou hebben gekozen. Het is daarom belangrijk om goed na te denken over de mogelijke gevolgen van een vaste rentevoet bij het afsluiten van een persoonlijke lening.

Bij vervroegde terugbetaling kunnen er extra kosten of boetes van toepassing zijn.

Bij het lenen van een persoonlijke lening kan een belangrijk nadeel zijn dat bij vervroegde terugbetaling extra kosten of boetes van toepassing kunnen zijn. Dit betekent dat wanneer u besluit om het geleende bedrag eerder af te lossen dan oorspronkelijk gepland, de kredietverstrekker u mogelijk extra kosten in rekening brengt. Deze extra kosten kunnen de totale kosten van de lening verhogen en het financieel minder aantrekkelijk maken om vervroegd af te lossen. Het is daarom essentieel om de voorwaarden met betrekking tot vervroegde terugbetaling zorgvuldig te controleren voordat u een persoonlijke lening afsluit.

Als u de maandelijkse aflossingen niet kunt betalen, kan dit leiden tot financiële problemen.

Als u de maandelijkse aflossingen van een persoonlijke lening niet kunt betalen, kan dit leiden tot ernstige financiële problemen. Het niet kunnen voldoen aan de aflossingsverplichtingen kan resulteren in extra kosten, zoals boetes en renteverhogingen, waardoor de totale schuld snel kan oplopen. Bovendien kan het niet tijdig terugbetalen van de lening uw kredietwaardigheid negatief beïnvloeden, wat gevolgen kan hebben voor toekomstige leningen of financiële transacties. Het is daarom van essentieel belang om realistisch te zijn over uw financiële mogelijkheden voordat u een persoonlijke lening afsluit en ervoor te zorgen dat u de maandelijkse verplichtingen kunt nakomen om ongewenste complicaties te voorkomen.

Sommige kredietverstrekkers brengen hoge administratiekosten in rekening bij het afsluiten van een persoonlijke lening.

Sommige kredietverstrekkers brengen hoge administratiekosten in rekening bij het afsluiten van een persoonlijke lening, wat een nadeel kan zijn voor leners. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en het moeilijker maken om de lening terug te betalen binnen een redelijke termijn. Het is daarom belangrijk voor leners om goed op de hoogte te zijn van alle bijkomende kosten en voorwaarden voordat ze een persoonlijke lening afsluiten, zodat ze niet voor onaangename verrassingen komen te staan tijdens het aflossingsproces.

150000 lenen

Alles wat u moet weten over €150.000 lenen: Tips en advies

Artikel: €150.000 lenen

Alles wat u moet weten over het lenen van €150.000

Of u nu van plan bent om een huis te kopen, een grote investering te doen of uw schulden te consolideren, het lenen van €150.000 is een serieuze financiële beslissing die grondig moet worden overwogen.

Voordat u een lening van deze omvang afsluit, is het belangrijk om uw financiële situatie zorgvuldig te evalueren. Zorg ervoor dat u een duidelijk begrip heeft van hoeveel u maandelijks kunt aflossen en welke rentevoeten en looptijden beschikbaar zijn voor leningen van €150.000.

Het is ook essentieel om verschillende kredietverstrekkers te vergelijken om de beste voorwaarden en tarieven te vinden die aansluiten bij uw behoeften. Let op eventuele extra kosten, zoals administratiekosten of verzekeringen, die kunnen worden toegevoegd aan de totale kosten van de lening.

Denk goed na over het doel van de lening en of het echt noodzakelijk is om dit bedrag te lenen. Maak een realistisch terugbetalingsplan en wees eerlijk tegenover uzelf over uw financiële mogelijkheden.

Het lenen van €150.000 kan u helpen uw doelen te bereiken, maar het brengt ook verantwoordelijkheid met zich mee. Zorg ervoor dat u goed geïnformeerd bent en neem geen overhaaste beslissingen als het gaat om uw financiën.

Vergeet niet dat het altijd verstandig is om advies in te winnen bij een financieel adviseur voordat u grote financiële verplichtingen aangaat. Met de juiste begeleiding kunt u weloverwogen beslissingen nemen en uw financiële toekomst veiligstellen.


20 Veelgestelde Vragen Over Het Lenen van 150.000 Euro

  1. Hoeveel kost 100000 euro lenen op 20 jaar?
  2. Wat kost een lening van 150000 euro?
  3. Hoeveel moet je verdienen om 170000 te lenen?
  4. Hoeveel kost het om 100.000 euro te lenen?
  5. Wat kost 100000 lenen op 20 jaar?
  6. Hoeveel procent van je inkomen mag je lenen?
  7. Hoeveel kost 150.000 € lenen?
  8. Hoeveel mag je lenen van je loon?
  9. Hoeveel moet je verdienen om 100.000 euro te lenen?
  10. Waar kan ik 150000 euro lenen?
  11. Wat kost een lening van 150.000 euro?
  12. Wat kost 140.000 lenen?
  13. Hoeveel kost het om 150.000 euro te lenen?
  14. Wat kost 200.000 euro lenen?
  15. Hoeveel afbetalen voor 200.000 euro?
  16. Hoeveel van je loon mag je lenen?
  17. Hoeveel moet je verdienen om 150000 te lenen?
  18. Hoeveel kost het om € 150.000 te lenen?
  19. Kan ik 150.000 euro lenen?
  20. Wat kost het om €150.000 te lenen?

Hoeveel kost 100000 euro lenen op 20 jaar?

Het kost 100.000 euro lenen op 20 jaar meer dan alleen het geleende bedrag terugbetalen. Bij het afsluiten van een lening van deze omvang moeten ook de rentevoet, eventuele administratieve kosten en andere bijkomende kosten in overweging worden genomen. De totale kosten van het lenen van 100.000 euro op 20 jaar kunnen sterk variëren, afhankelijk van de specifieke voorwaarden die door de kredietverstrekker worden gehanteerd. Het is daarom raadzaam om verschillende leningsopties te vergelijken en goed te begrijpen wat de totale terugbetalingsverplichtingen zullen zijn voordat u zich verbindt tot een lening op lange termijn.

Wat kost een lening van 150000 euro?

Een lening van €150.000 brengt verschillende kosten met zich mee die van invloed zijn op het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Naast het geleende bedrag zelf, moet u ook rekening houden met de rentevoet die door de kredietverstrekker wordt gehanteerd. De rentevoet kan sterk variëren en zal bepalen hoeveel u extra moet betalen bovenop het geleende bedrag. Daarnaast kunnen er ook administratiekosten, verzekeringspremies en andere bijkomende kosten zijn die de totale kosten van de lening verhogen. Het is daarom essentieel om goed te letten op alle kosten en voorwaarden die verbonden zijn aan een lening van €150.000 om een duidelijk beeld te krijgen van wat het lenen van dit bedrag precies zal kosten.

Hoeveel moet je verdienen om 170000 te lenen?

Om €170.000 te kunnen lenen, is het belangrijk om een voldoende hoog inkomen te hebben om aan de terugbetalingsvereisten te voldoen. De exacte inkomensvereiste kan variëren afhankelijk van de kredietverstrekker, maar over het algemeen wordt verwacht dat u een stabiel inkomen heeft dat voldoende is om de maandelijkse aflossingen op de lening te kunnen dragen. Kredietverstrekkers zullen uw inkomens- en uitgavenpatroon evalueren om te bepalen of u in aanmerking komt voor een lening van €170.000 en of u het zich kunt veroorloven om deze lening terug te betalen binnen de gestelde termijnen. Het is verstandig om uw financiële situatie grondig te analyseren voordat u besluit een dergelijk bedrag te lenen en eventueel advies in te winnen bij een financieel adviseur.

Hoeveel kost het om 100.000 euro te lenen?

Een veelgestelde vraag over het lenen van €100.000 is: hoeveel kost het eigenlijk om dit bedrag te lenen? Het totale kostenplaatje van een lening van €100.000 omvat niet alleen het geleende bedrag zelf, maar ook de rente die u betaalt over de looptijd van de lening. De exacte kosten kunnen variëren afhankelijk van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is daarom belangrijk om verschillende kredietverstrekkers te vergelijken en goed te letten op alle aspecten van de leningsovereenkomst voordat u een beslissing neemt over het lenen van €100.000.

Wat kost 100000 lenen op 20 jaar?

Een veelgestelde vraag is: “Wat kost het om €100.000 te lenen over een periode van 20 jaar?” Bij het lenen van een dergelijk bedrag over een langere looptijd zoals 20 jaar, zijn de totale kosten van de lening afhankelijk van verschillende factoren, waaronder de rentevoet en eventuele bijkomende kosten zoals dossierkosten of verzekeringen. Het is belangrijk om verschillende kredietverstrekkers te vergelijken om de meest gunstige voorwaarden te vinden die passen bij uw financiële situatie. Door een realistisch terugbetalingsplan op te stellen en goed geïnformeerd te zijn over alle kosten verbonden aan de lening, kunt u een weloverwogen beslissing nemen over het lenen van €100.000 op 20 jaar.

Hoeveel procent van je inkomen mag je lenen?

Een veelgestelde vraag bij het lenen van €150.000 is: “Hoeveel procent van je inkomen mag je lenen?” Het antwoord op deze vraag kan variëren afhankelijk van verschillende factoren, zoals uw totale inkomen, vaste lasten en andere financiële verplichtingen. Over het algemeen wordt aanbevolen om niet meer dan 30-40% van uw maandelijks inkomen te besteden aan leningaflossingen, inclusief hypotheekbetalingen. Het is belangrijk om realistisch te blijven over wat u zich kunt veroorloven en ervoor te zorgen dat u voldoende financiële ruimte overhoudt voor andere uitgaven en onvoorziene kosten. Het raadplegen van een financieel adviseur kan u helpen bij het bepalen van een passend leenniveau op basis van uw individuele financiële situatie.

Hoeveel kost 150.000 € lenen?

Een veelgestelde vraag over het lenen van €150.000 is: “Hoeveel kost het om €150.000 te lenen?” Het totale kostenplaatje van het lenen van dit bedrag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is belangrijk om een grondige analyse te maken van alle kosten die gepaard gaan met de lening, zodat u een duidelijk beeld krijgt van wat u in totaal zult moeten terugbetalen. Door verschillende kredietverstrekkers te vergelijken en goed op de hoogte te zijn van alle financiële details, kunt u een weloverwogen beslissing nemen over het lenen van €150.000 en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens het aflossingsproces.

Hoeveel mag je lenen van je loon?

Een veelgestelde vraag bij het lenen van €150.000 is: “Hoeveel mag je lenen van je loon?” Bij het bepalen van hoeveel u kunt lenen, kijken kredietverstrekkers vaak naar uw inkomen en vaste lasten. Over het algemeen wordt aanbevolen dat uw totale maandelijkse aflossingen niet meer bedragen dan een bepaald percentage van uw inkomen, bijvoorbeeld 30% tot 40%. Dit percentage kan variëren afhankelijk van de specifieke kredietverstrekker en uw individuele financiële situatie. Het is belangrijk om realistisch te zijn over wat u kunt terugbetalen en om verstandige beslissingen te nemen bij het aangaan van leningen om financiële problemen in de toekomst te voorkomen.

Hoeveel moet je verdienen om 100.000 euro te lenen?

Een veelgestelde vraag bij het lenen van €100.000 is hoeveel men moet verdienen om in aanmerking te komen voor een dergelijke lening. Het exacte bedrag dat u moet verdienen om deze lening te verkrijgen, hangt af van verschillende factoren, waaronder uw totale inkomen, uitgaven en financiële verplichtingen. Kredietverstrekkers zullen uw inkomsten en uitgaven evalueren om te bepalen of u in staat bent om de lening terug te betalen. Over het algemeen wordt geadviseerd dat uw maandelijkse inkomen voldoende moet zijn om de maandelijkse aflossingen op de lening te dekken, samen met eventuele andere financiële verplichtingen die u heeft. Het is raadzaam om advies in te winnen bij een financieel adviseur voor een nauwkeurige beoordeling van uw specifieke situatie voordat u besluit een lening van €100.000 aan te gaan.

Waar kan ik 150000 euro lenen?

Als u zich afvraagt waar u €150.000 euro kunt lenen, is het belangrijk om te weten dat er verschillende opties beschikbaar zijn. U kunt terecht bij traditionele banken, online kredietverstrekkers, kredietunies of zelfs particuliere geldschieters. Het is verstandig om verschillende aanbieders te vergelijken en de voorwaarden, rentetarieven en looptijden van leningen grondig te onderzoeken voordat u een beslissing neemt. Door goed geïnformeerd te zijn en uw opties te evalueren, kunt u de beste lening vinden die past bij uw financiële behoeften en mogelijkheden. Vergeet niet om ook rekening te houden met eventuele extra kosten en om advies in te winnen bij een financieel adviseur indien nodig.

Wat kost een lening van 150.000 euro?

Een lening van 150.000 euro brengt verschillende kosten met zich mee die kunnen variëren afhankelijk van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is belangrijk om te begrijpen dat de totale kosten van een lening niet alleen bestaan uit het geleende bedrag, maar ook uit de rente die u over de looptijd van de lening betaalt. Door verschillende kredietverstrekkers te vergelijken en goed op de hoogte te zijn van alle voorwaarden, kunt u een beter inzicht krijgen in wat een lening van 150.000 euro uiteindelijk zal kosten en welke maandelijkse aflossingen u kunt verwachten.

Wat kost 140.000 lenen?

Veel mensen vragen zich af wat de kosten zijn van het lenen van €140.000. Het totale bedrag dat u uiteindelijk zult moeten terugbetalen bij het lenen van €140.000 bestaat niet alleen uit het geleende bedrag zelf, maar ook uit rente en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. De exacte kosten kunnen variëren afhankelijk van de gekozen kredietverstrekker, de rentevoet en de looptijd van de lening. Het is daarom verstandig om verschillende kredietverstrekkers te vergelijken en goed te letten op alle voorwaarden voordat u besluit een lening van €140.000 af te sluiten.

Hoeveel kost het om 150.000 euro te lenen?

Een veelgestelde vraag over het lenen van €150.000 is: “Hoeveel kost het om 150.000 euro te lenen?” Het totale kostenplaatje van het lenen van €150.000 omvat niet alleen het geleende bedrag zelf, maar ook de rente die u moet betalen over de looptijd van de lening. De totale kosten worden beïnvloed door factoren zoals de rentevoet, eventuele bijkomende kosten en de duur van de leningstermijn. Het is daarom belangrijk om verschillende kredietverstrekkers te vergelijken en goed te letten op alle kosten die verbonden zijn aan het lenen van dit bedrag, zodat u een weloverwogen beslissing kunt nemen en een lening vindt die past bij uw financiële situatie.

Wat kost 200.000 euro lenen?

Het bedrag dat u uiteindelijk betaalt bij het lenen van €200.000 is afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om te begrijpen dat naast het geleende bedrag ook de rente en eventuele administratieve kosten een rol spelen bij het bepalen van de totale kosten van de lening. Door verschillende kredietverstrekkers te vergelijken en goed te letten op de voorwaarden, kunt u een beter inzicht krijgen in wat het lenen van €200.000 uiteindelijk zal kosten. Het is verstandig om advies in te winnen bij financiële experts om ervoor te zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële situatie.

Hoeveel afbetalen voor 200.000 euro?

Een veelgestelde vraag over het lenen van €200.000 is hoeveel er maandelijks moet worden afbetaald. Het exacte bedrag dat u maandelijks moet aflossen voor een lening van €200.000 hangt af van factoren zoals de rentevoet, de looptijd van de lening en eventuele extra kosten. Het is belangrijk om een realistisch terugbetalingsplan op te stellen en verschillende kredietverstrekkers te vergelijken om de beste voorwaarden te vinden die aansluiten bij uw financiële situatie. Door goed geïnformeerd te zijn en uw financiële mogelijkheden zorgvuldig te evalueren, kunt u een weloverwogen beslissing nemen over het lenen van €200.000 en ervoor zorgen dat u comfortabel kunt voldoen aan uw financiële verplichtingen.

Hoeveel van je loon mag je lenen?

Een veelgestelde vraag bij het lenen van €150.000 is: “Hoeveel van je loon mag je lenen?” Bij het bepalen van hoeveel u kunt lenen, spelen verschillende factoren een rol, waaronder uw maandelijkse inkomen, lopende financiële verplichtingen en de voorwaarden van de geldverstrekker. Over het algemeen wordt aanbevolen om niet meer dan een derde van uw netto-inkomen te besteden aan leningaflossingen, om ervoor te zorgen dat u comfortabel kunt blijven leven en financiële stabiliteit behoudt. Het is verstandig om een realistische kijk te hebben op uw financiële situatie en alleen te lenen wat u redelijkerwijs kunt terugbetalen.

Hoeveel moet je verdienen om 150000 te lenen?

Een veelgestelde vraag over het lenen van €150.000 is: hoeveel moet je verdienen om in aanmerking te komen voor een dergelijk bedrag? Het antwoord hierop kan variëren afhankelijk van verschillende factoren, zoals de kredietverstrekker, je huidige financiële situatie en de specifieke leningsvoorwaarden. Over het algemeen kijken kredietverstrekkers naar je inkomen, vaste lasten en eventuele andere schulden om te bepalen of je in staat bent om een lening van €150.000 terug te betalen. Het is belangrijk om realistisch te zijn over je financiële mogelijkheden en ervoor te zorgen dat je voldoende verdient om de maandelijkse aflossingen comfortabel te kunnen betalen. Het raadplegen van een financieel adviseur kan helpen bij het beoordelen van je financiële draagkracht en het vinden van de beste leningsopties die aansluiten bij jouw situatie.

Hoeveel kost het om € 150.000 te lenen?

Een veelgestelde vraag over het lenen van €150.000 is: “Hoeveel kost het om €150.000 te lenen?” Het totale kostenplaatje van een lening van €150.000 omvat niet alleen het geleende bedrag zelf, maar ook de rente die u moet betalen over de looptijd van de lening. De kosten kunnen variëren afhankelijk van de rentevoet die wordt toegepast en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is belangrijk om goed te begrijpen wat de totale terugbetalingsverplichtingen zullen zijn voordat u een lening van deze omvang aangaat, zodat u een weloverwogen beslissing kunt nemen en financiële verrassingen kunt voorkomen.

Kan ik 150.000 euro lenen?

Een veelgestelde vraag is: “Kan ik 150.000 euro lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en de voorwaarden van de kredietverstrekker. Het lenen van 150.000 euro is mogelijk, maar het is belangrijk om realistisch te zijn over uw terugbetalingscapaciteit en om ervoor te zorgen dat u voldoet aan de vereisten van de kredietverstrekker. Het is verstandig om advies in te winnen bij een financieel adviseur voordat u een dergelijke lening afsluit, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie.

Wat kost het om €150.000 te lenen?

Veel mensen vragen zich af wat de kosten zijn om €150.000 te lenen. Het totale bedrag dat u betaalt om €150.000 te lenen, bestaat niet alleen uit het geleende bedrag zelf, maar ook uit rente en eventuele bijkomende kosten zoals administratiekosten en verzekeringen. De uiteindelijke kosten van de lening zijn afhankelijk van factoren zoals de rentevoet, de looptijd van de lening en de voorwaarden die door de kredietverstrekker worden gehanteerd. Het is daarom belangrijk om verschillende leningsopties te vergelijken en goed te begrijpen wat de totale kosten zullen zijn voordat u een beslissing neemt over het lenen van €150.000.

wat kost een lening

Wat zijn de totale kosten van een lening?

Wat kost een lening?

Wat kost een lening?

Een lening aangaan is voor veel mensen een belangrijke financiële beslissing. Of het nu gaat om het kopen van een huis, het financieren van een auto of het consolideren van schulden, het is essentieel om te begrijpen wat de totale kosten van een lening zijn.

De totale kosten van een lening bestaan uit meer dan alleen het geleende bedrag. Het is belangrijk om rekening te houden met verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen.

De rentevoet is een van de belangrijkste factoren die de totale kosten van een lening bepalen. Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen voor uw lening. Het is daarom verstandig om verschillende kredietverstrekkers te vergelijken en te kiezen voor de laagst mogelijke rentevoet.

Daarnaast speelt de looptijd van de lening ook een rol bij het bepalen van de totale kosten. Over het algemeen geldt: hoe langer de looptijd, hoe lager uw maandelijkse aflossingen zullen zijn, maar hoe hoger de totale kosten zullen uitkomen door de opgebouwde rente over een langere periode.

Bij het afsluiten van een lening kunnen er ook bijkomende kosten zijn, zoals administratiekosten of kosten voor verplichte verzekeringen. Deze kosten kunnen variëren tussen verschillende kredietverstrekkers en moeten ook in overweging worden genomen bij het berekenen van de totale kosten.

Kortom, bij het overwegen van het aangaan van een lening is het cruciaal om niet alleen naar het geleende bedrag te kijken, maar ook naar alle andere factoren die samen bepalen wat u uiteindelijk zult betalen. Door goed geïnformeerd te zijn en verschillende opties te vergelijken, kunt u ervoor zorgen dat u de meest voordelige lening kiest die past bij uw financiële situatie.


9 Voordelen van het Begrijpen van de Kosten van een Lening in België

  1. Het helpt u de totale kosten van een lening te begrijpen.
  2. U leert hoe de rentevoet de totale kosten beïnvloedt.
  3. Inzicht in de looptijd helpt bij het nemen van een weloverwogen beslissing.
  4. Het vergelijken van kredietverstrekkers kan u helpen de beste rentevoet te vinden.
  5. Het overwegen van bijkomende kosten voorkomt verrassingen achteraf.
  6. Een kortere looptijd kan uiteindelijk goedkoper uitkomen, ondanks hogere maandelijkse aflossingen.
  7. Door verschillende opties te vergelijken, kunt u geld besparen op uw lening.
  8. Goed geïnformeerd zijn verhoogt uw financiële bewustzijn en besluitvaardigheid.
  9. Een voordelige lening kiezen die past bij uw situatie kan uw financiële lasten verlichten.


Zeven nadelen van de kosten van een lening in België

  1. Hogere rentevoeten kunnen leiden tot aanzienlijk hogere totale kosten van de lening.
  2. Langere looptijden resulteren in meer rente die moet worden betaald, wat de totale kosten verhoogt.
  3. Bijkomende kosten zoals administratiekosten en verplichte verzekeringen kunnen onverwachte extra uitgaven met zich meebrengen.
  4. Onvoldoende begrip van de voorwaarden en kosten van een lening kan leiden tot financiële verrassingen.
  5. Het niet tijdig kunnen voldoen aan aflossingen kan resulteren in boetes en extra kosten.
  6. Een te hoge lening aangaan kan leiden tot overmatige schuldenlast en financiële stress op lange termijn.
  7. Wisselende rentevoeten bij variabele leningen kunnen onzekerheid veroorzaken over toekomstige aflossingen.

Het helpt u de totale kosten van een lening te begrijpen.

Het begrijpen van de totale kosten van een lening is een essentieel voordeel. Door inzicht te krijgen in alle aspecten die de totale kosten bepalen, zoals de rentevoet, de looptijd en eventuele bijkomende kosten, kunt u een weloverwogen beslissing nemen bij het aangaan van een lening. Dit helpt u om realistische verwachtingen te hebben over wat u uiteindelijk zult betalen en stelt u in staat om financiële planning te doen op basis van deze informatie.

U leert hoe de rentevoet de totale kosten beïnvloedt.

Een belangrijk voordeel van het begrijpen van wat een lening kost, is dat u leert hoe de rentevoet de totale kosten beïnvloedt. Door inzicht te hebben in hoe de rentevoet werkt en hoe deze van invloed is op uw maandelijkse aflossingen en de uiteindelijke totale terugbetaling, kunt u beter geïnformeerde financiële beslissingen nemen. Het stelt u in staat om te anticiperen op mogelijke veranderingen in de rentevoet en om te bepalen welke leningsoptie het meest kosteneffectief is op lange termijn.

Inzicht in de looptijd helpt bij het nemen van een weloverwogen beslissing.

Het hebben van inzicht in de looptijd van een lening is essentieel bij het nemen van een weloverwogen beslissing. Door de looptijd te begrijpen, kunt u anticiperen op hoe lang u bezig zult zijn met het aflossen van de lening en wat dit betekent voor uw financiële situatie op lange termijn. Het stelt u in staat om realistische plannen te maken en te bepalen of de maandelijkse aflossingen binnen uw budget passen. Het bewust zijn van de looptijd helpt om verrassingen te voorkomen en zorgt ervoor dat u een lening kiest die goed aansluit bij uw financiële behoeften en doelen.

Het vergelijken van kredietverstrekkers kan u helpen de beste rentevoet te vinden.

Het vergelijken van kredietverstrekkers kan u helpen de beste rentevoet te vinden. Door verschillende aanbieders te onderzoeken en hun rentetarieven te vergelijken, kunt u een weloverwogen beslissing nemen en kiezen voor een lening met de meest gunstige voorwaarden. Dit kan resulteren in aanzienlijke besparingen op de totale kosten van de lening en u helpen om financieel verstandige keuzes te maken bij het aangaan van een lening.

Het overwegen van bijkomende kosten voorkomt verrassingen achteraf.

Het overwegen van bijkomende kosten bij het afsluiten van een lening is een belangrijk voordeel, omdat dit verrassingen achteraf kan voorkomen. Door vooraf alle mogelijke extra kosten, zoals administratiekosten en verplichte verzekeringen, in kaart te brengen en mee te nemen in de berekening van de totale leningskosten, kunnen leners zich beter voorbereiden en realistische verwachtingen hebben over wat de lening daadwerkelijk zal kosten. Dit transparante benadering helpt om onaangename verrassingen en financiële stress in de toekomst te vermijden.

Een kortere looptijd kan uiteindelijk goedkoper uitkomen, ondanks hogere maandelijkse aflossingen.

Een kortere looptijd kan uiteindelijk goedkoper uitkomen, ondanks hogere maandelijkse aflossingen. Door te kiezen voor een lening met een kortere looptijd kunt u de totale kosten van de lening verminderen doordat u minder rente betaalt over een kortere periode. Hoewel de maandelijkse aflossingen bij een kortere looptijd hoger kunnen zijn, resulteert dit vaak in een besparing op de totale kosten van de lening op lange termijn. Het is daarom belangrijk om de balans te vinden tussen hogere maandelijkse aflossingen en lagere totale kosten bij het kiezen van de juiste leningstructuur die past bij uw financiële situatie.

Door verschillende opties te vergelijken, kunt u geld besparen op uw lening.

Door verschillende opties te vergelijken, kunt u geld besparen op uw lening. Het vergelijken van rentevoeten, looptijden en bijkomende kosten bij verschillende kredietverstrekkers stelt u in staat om de meest voordelige lening te kiezen die past bij uw financiële behoeften. Door zorgvuldig onderzoek te doen en de beste optie te selecteren, kunt u geld besparen op de totale kosten van uw lening en ervoor zorgen dat u niet meer betaalt dan nodig is voor het geleende bedrag. Het loont dus zeker de moeite om verschillende leningsopties te vergelijken voordat u een definitieve beslissing neemt.

Goed geïnformeerd zijn verhoogt uw financiële bewustzijn en besluitvaardigheid.

Goed geïnformeerd zijn over wat een lening kost, verhoogt uw financiële bewustzijn en besluitvaardigheid. Door inzicht te hebben in alle aspecten van de kosten van een lening, zoals de rentevoet, looptijd en bijkomende kosten, kunt u weloverwogen beslissingen nemen die aansluiten bij uw financiële doelen en mogelijkheden. Dit bewustzijn stelt u in staat om beter te plannen, risico’s te beoordelen en de juiste keuzes te maken bij het aangaan van een lening, wat op lange termijn kan leiden tot meer financiële stabiliteit en weloverwogen financiële beslissingen.

Een voordelige lening kiezen die past bij uw situatie kan uw financiële lasten verlichten.

Het kiezen van een voordelige lening die aansluit bij uw specifieke situatie kan aanzienlijk helpen om uw financiële lasten te verlichten. Door zorgvuldig te selecteren en te kiezen voor een lening met gunstige voorwaarden en een lage rentevoet, kunt u ervoor zorgen dat u niet meer betaalt dan nodig is. Dit kan op lange termijn resulteren in lagere maandelijkse aflossingen en minder stress over uw financiële verplichtingen, waardoor u meer ruimte heeft om te sparen of andere belangrijke uitgaven te doen. Het maken van een weloverwogen keuze bij het afsluiten van een lening kan dus aanzienlijke voordelen opleveren voor uw algehele financiële welzijn.

Hogere rentevoeten kunnen leiden tot aanzienlijk hogere totale kosten van de lening.

Hogere rentevoeten kunnen leiden tot aanzienlijk hogere totale kosten van de lening. Wanneer de rentevoet op een lening hoog is, betekent dit dat u meer rente zult moeten betalen over het geleende bedrag gedurende de looptijd van de lening. Dit kan resulteren in a aanzienlijke toename van de totale terug te betalen bedrag, waardoor het belangrijk is om goed op te letten en te streven naar een zo laag mogelijke rentevoet bij het afsluiten van een lening.

Langere looptijden resulteren in meer rente die moet worden betaald, wat de totale kosten verhoogt.

Een belangrijk nadeel van het aangaan van een lening met een langere looptijd is dat dit kan resulteren in het betalen van meer rente over de hele periode. Hoewel langere looptijden kunnen leiden tot lagere maandelijkse aflossingen, betekent dit ook dat u uiteindelijk meer rente zult betalen. Deze opgebouwde rentekosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening, waardoor het belangrijk is om zorgvuldig te overwegen hoe de looptijd van een lening van invloed kan zijn op uw financiële situatie op lange termijn.

Bijkomende kosten zoals administratiekosten en verplichte verzekeringen kunnen onverwachte extra uitgaven met zich meebrengen.

Bijkomende kosten zoals administratiekosten en verplichte verzekeringen kunnen onverwachte extra uitgaven met zich meebrengen. Het is belangrijk voor leners om zich bewust te zijn van deze extra kosten, aangezien ze de totale kosten van de lening aanzienlijk kunnen verhogen. Soms worden deze bijkomende kosten niet expliciet vermeld bij het afsluiten van een lening, waardoor leners voor verrassingen komen te staan zodra ze geconfronteerd worden met onverwachte uitgaven. Het is daarom raadzaam om alle mogelijke bijkomende kosten grondig te onderzoeken en mee te nemen in de berekening van de totale kostprijs van de lening.

Onvoldoende begrip van de voorwaarden en kosten van een lening kan leiden tot financiële verrassingen.

Onvoldoende begrip van de voorwaarden en kosten van een lening kan leiden tot financiële verrassingen. Het is essentieel voor leners om volledig op de hoogte te zijn van alle aspecten van hun lening, inclusief de rentevoet, looptijd, bijkomende kosten en eventuele boetes voor te late betalingen. Als leners niet goed geïnformeerd zijn over deze zaken, kunnen ze geconfronteerd worden met onverwachte financiële lasten en moeilijkheden bij het aflossen van de lening. Het is daarom van groot belang om alle voorwaarden en kosten zorgvuldig te bestuderen en indien nodig advies in te winnen voordat men een lening aangaat.

Het niet tijdig kunnen voldoen aan aflossingen kan resulteren in boetes en extra kosten.

Het niet tijdig kunnen voldoen aan aflossingen van een lening kan ernstige gevolgen hebben, waaronder boetes en extra kosten. Wanneer betalingsverplichtingen niet op tijd worden nagekomen, kunnen kredietverstrekkers boetes opleggen die de totale kosten van de lening aanzienlijk verhogen. Daarnaast kunnen er extra kosten in rekening worden gebracht, zoals vertragingsrente of administratieve vergoedingen, wat de financiële last nog verder verzwaart voor degene die de lening heeft afgesloten. Het is daarom van essentieel belang om altijd zorgvuldig te plannen en ervoor te zorgen dat aflossingen tijdig en volgens afspraak worden voldaan om deze negatieve gevolgen te voorkomen.

Een te hoge lening aangaan kan leiden tot overmatige schuldenlast en financiële stress op lange termijn.

Het aangaan van een te hoge lening kan leiden tot overmatige schuldenlast en financiële stress op lange termijn. Wanneer men meer leent dan men redelijkerwijs kan terugbetalen, kunnen de maandelijkse aflossingen een zware last worden en kunnen er problemen ontstaan bij het voldoen aan andere financiële verplichtingen. Dit kan resulteren in langdurige financiële stress en zelfs tot het ontstaan van schuldenproblemen die moeilijk op te lossen zijn. Het is daarom essentieel om verantwoordelijk te lenen en realistisch te blijven over wat men financieel aankan om onnodige problemen in de toekomst te voorkomen.

Wisselende rentevoeten bij variabele leningen kunnen onzekerheid veroorzaken over toekomstige aflossingen.

Een belangrijk nadeel van leningen met variabele rentevoeten is dat de wisselende rentevoeten onzekerheid kunnen veroorzaken over toekomstige aflossingen. Aangezien de rentevoet periodiek kan veranderen, kunnen leningnemers geconfronteerd worden met fluctuerende maandelijkse aflossingen, wat het plannen van budgetten en financiële zekerheid bemoeilijkt. Deze onzekerheid kan stress veroorzaken en het moeilijk maken om de langetermijnimpact van de lening te voorspellen, waardoor leners mogelijk in financiële problemen kunnen komen als de rentevoeten aanzienlijk stijgen.