Categorie, hypothecair krediet

goedkope hypothecaire lening

Tips voor het Vinden van een Goedkope Hypothecaire Lening in België

Artikel: Goedkope Hypothecaire Lening

Goedkope Hypothecaire Lening: Tips voor het Vinden van de Beste Deal

Een hypothecaire lening is een belangrijke financiële beslissing die van invloed kan zijn op uw leven op lange termijn. Het vinden van een goedkope hypothecaire lening kan u helpen om duizenden euro’s te besparen over de looptijd van de lening. Hier zijn enkele tips om u te helpen de beste deal te vinden:

Vergelijk Verschillende Leners

Voordat u een beslissing neemt, is het essentieel om verschillende leners te vergelijken. Let op de rentetarieven, looptijden, voorwaarden en eventuele bijkomende kosten. Door verschillende offertes te vergelijken, kunt u een beter inzicht krijgen in wat er beschikbaar is en welke optie het meest voordelig voor u is.

Verbeter Uw Kredietwaardigheid

Uw kredietscore speelt een grote rol bij het bepalen van de rente die u zult ontvangen op uw hypothecaire lening. Zorg ervoor dat uw kredietwaardigheid in orde is door uw schulden op tijd af te lossen, uw kredietlimieten niet te overschrijden en eventuele fouten in uw kredietrapport te corrigeren.

Onderhandel Over De Voorwaarden

Wees niet bang om met de geldschieter over de voorwaarden van de lening te onderhandelen. Soms zijn er mogelijkheden om de rente te verlagen of andere gunstige voorwaarden te bedingen, vooral als u een sterke kandidaat bent met een solide financiële achtergrond.

Blijf Op De Hoogte Van De Markt

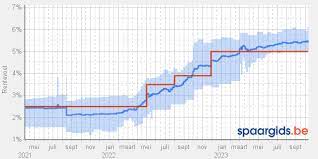
De rentetarieven op hypothecaire leningen kunnen fluctueren afhankelijk van verschillende factoren zoals economische omstandigheden en beleidsbeslissingen. Blijf op de hoogte van de markttrends en overweeg om uw lening af te sluiten wanneer de rentetarieven gunstig zijn.

Door deze tips in gedachten te houden en zorgvuldig onderzoek te doen voordat u zich committeert aan een hypothecaire lening, kunt u helpen ervoor zorgen dat u een goede deal krijgt die past bij uw financiële behoeften.


5 Tips voor een Goedkope Hypothecaire Lening in België

  1. Vergelijk rentetarieven van verschillende geldverstrekkers.
  2. Onderhandel over de voorwaarden van de lening.
  3. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  4. Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.
  5. Informeer naar eventuele kortingen of promoties bij financiële instellingen.

Vergelijk rentetarieven van verschillende geldverstrekkers.

Het vergelijken van rentetarieven van verschillende geldverstrekkers is een essentiële stap bij het vinden van een goedkope hypothecaire lening. Door de rentetarieven van verschillende geldverstrekkers te vergelijken, kunt u een beter inzicht krijgen in welke leningoptie de meest voordelige voorwaarden en tarieven biedt. Het loont de moeite om grondig onderzoek te doen en offertes te verzamelen, zodat u uiteindelijk de beste deal kunt vinden die past bij uw financiële situatie en behoeften.

Onderhandel over de voorwaarden van de lening.

Het is belangrijk om te onthouden dat u bij het afsluiten van een goedkope hypothecaire lening kunt profiteren van het advies om te onderhandelen over de voorwaarden van de lening. Door actief te onderhandelen met de geldschieter, kunt u mogelijk gunstige aanpassingen aanbrengen in de rente of andere voorwaarden van de lening, vooral als u een sterke kandidaat bent met een solide financiële achtergrond. Het loont altijd om te proberen betere voorwaarden te bedingen die passen bij uw financiële situatie en doelen op lange termijn.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Het is essentieel om aandacht te besteden aan bijkomende kosten zoals dossierkosten en notariskosten bij het afsluiten van een goedkope hypothecaire lening. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van uw lening en dienen daarom niet over het hoofd te worden gezien. Door transparantie te eisen en een grondig inzicht te krijgen in alle mogelijke bijkomende kosten, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor onaangename verrassingen komt te staan tijdens het leningsproces.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden. Bij een hypothecaire lening met een vaste rentevoet blijft het rentepercentage gedurende de hele looptijd van de lening hetzelfde. Dit betekent dat u van tevoren precies weet hoeveel u elke maand zult betalen, wat stabiliteit en voorspelbaarheid biedt in uw financiële planning. Door te kiezen voor een vaste rentevoet, beschermt u zichzelf tegen eventuele rentestijgingen in de toekomst en kunt u beter budgetteren zonder onverwachte kosten.

Informeer naar eventuele kortingen of promoties bij financiële instellingen.

Het is verstandig om bij financiële instellingen te informeren naar eventuele kortingen of promoties die zij aanbieden voor hypothecaire leningen. Sommige banken kunnen tijdelijke aanbiedingen hebben met lagere rentetarieven, kostenverlagingen of andere voordelen die uw lening goedkoper kunnen maken. Door actief te informeren en op de hoogte te blijven van mogelijke kortingen, kunt u mogelijk profiteren van extra besparingen op uw hypothecaire lening.

hypothecaire lening fortis

Hypothecaire lening bij Fortis: Financier uw vastgoeddromen met vertrouwen

Hypothecaire lening bij Fortis: Alles wat u moet weten

Hypothecaire lening bij Fortis: Alles wat u moet weten

Als u op zoek bent naar een hypothecaire lening om uw droomhuis te kopen of uw huidige woning te renoveren, dan is Fortis een van de gerenommeerde financiële instellingen in België die hypothecaire leningen aanbiedt. Met zijn jarenlange ervaring en expertise op het gebied van woningfinanciering, kan Fortis u helpen bij het realiseren van uw vastgoeddromen.

Een hypothecaire lening bij Fortis biedt verschillende voordelen, waaronder:

  • Competitieve rentetarieven: Fortis biedt aantrekkelijke rentetarieven voor hypothecaire leningen, waardoor u kunt profiteren van gunstige financieringsvoorwaarden.
  • Flexibele terugbetalingsmogelijkheden: U kunt kiezen uit diverse terugbetalingsmogelijkheden die aansluiten bij uw financiële situatie en behoeften.
  • Deskundig advies: Het team van experts bij Fortis staat klaar om u te begeleiden en adviseren gedurende het hele proces, van het aanvragen tot het afsluiten van de lening.

Voordat u een hypothecaire lening bij Fortis afsluit, is het belangrijk om goed geïnformeerd te zijn over de voorwaarden, kosten en verplichtingen die hiermee gepaard gaan. Zorg ervoor dat u alle documentatie zorgvuldig doorneemt en eventuele vragen stelt aan de adviseurs van Fortis om een weloverwogen beslissing te nemen.

Met een hypothecaire lening bij Fortis kunt u uw woondromen realiseren met de steun van een betrouwbare en ervaren financiële partner. Neem contact op met Fortis voor meer informatie over hun hypothecaire leningen en ontdek hoe zij u kunnen helpen bij het verwezenlijken van uw vastgoedplannen.


9 Voordelen van een Hypothecaire Lening bij Fortis in België

  1. Competitieve rentetarieven
  2. Flexibele terugbetalingsmogelijkheden
  3. Deskundig advies van experts
  4. Mogelijkheid tot lenen voor aankoop of renovatie van een woning
  5. Betrouwbare en ervaren financiële partner
  6. Duidelijke voorwaarden en transparante kostenstructuur
  7. Snelle en efficiënte afhandeling van de aanvraagprocedure
  8. Toegang tot online tools en informatie voor leningsimulaties
  9. Mogelijkheid tot extra financiële producten zoals verzekeringen


Nadelen van een Hypothecaire Lening bij Fortis: Hogere Kosten, Beperkte Flexibiliteit en Variabele Rentetarieven

  1. Hogere administratieve kosten in vergelijking met sommige andere kredietverstrekkers.
  2. Mogelijk beperktere flexibiliteit bij het aanpassen van de leningsvoorwaarden tijdens de looptijd.
  3. Rentetarieven kunnen variëren en afhankelijk zijn van marktomstandigheden, wat invloed kan hebben op de totale kosten van de lening.

Competitieve rentetarieven

Een van de voordelen van het afsluiten van een hypothecaire lening bij Fortis zijn de competitieve rentetarieven die zij aanbieden. Door te profiteren van gunstige financieringsvoorwaarden kunt u als klant bij Fortis genieten van aantrekkelijke rentetarieven, waardoor u op lange termijn geld kunt besparen en uw woningfinanciering op een kostenefficiënte manier kunt regelen.

Flexibele terugbetalingsmogelijkheden

Een van de voordelen van het afsluiten van een hypothecaire lening bij Fortis zijn de flexibele terugbetalingsmogelijkheden. Fortis biedt leners de vrijheid om te kiezen uit diverse terugbetalingsmogelijkheden die aansluiten bij hun financiële situatie en behoeften. Of u nu de voorkeur geeft aan een vaste maandelijkse aflossing of liever een variabele terugbetalingsoptie wilt, Fortis stelt leners in staat om een betalingsplan te kiezen dat het beste past bij hun persoonlijke omstandigheden. Deze flexibiliteit zorgt ervoor dat leners meer controle hebben over hun financiën en comfortabeler kunnen omgaan met het aflossen van hun hypothecaire lening.

Deskundig advies van experts

Een van de voordelen van een hypothecaire lening bij Fortis is het deskundige advies dat u krijgt van ervaren experts. Het team van adviseurs staat klaar om u te begeleiden en te adviseren gedurende het hele proces, van het aanvragen tot het afsluiten van de lening. Met hun diepgaande kennis en expertise op het gebied van woningfinanciering kunnen zij u helpen bij het nemen van weloverwogen beslissingen die aansluiten bij uw financiële situatie en doelstellingen. Het deskundige advies van de experts bij Fortis biedt u gemoedsrust en vertrouwen bij het afsluiten van uw hypothecaire lening.

Mogelijkheid tot lenen voor aankoop of renovatie van een woning

Een van de voordelen van een hypothecaire lening bij Fortis is de mogelijkheid om te lenen voor zowel de aankoop als de renovatie van een woning. Of u nu op zoek bent naar financiering voor uw nieuwe huis of van plan bent om uw huidige woning te renoveren, Fortis biedt flexibele leningsopties die u in staat stellen om uw vastgoedplannen te realiseren. Met deskundig advies en ondersteuning van Fortis kunt u met vertrouwen stappen zetten naar het verwerven of verbeteren van uw droomwoning.

Betrouwbare en ervaren financiële partner

Fortis is een betrouwbare en ervaren financiële partner als het gaat om hypothecaire leningen. Met jarenlange expertise in de sector en een solide reputatie op het gebied van woningfinanciering, kunt u vertrouwen op Fortis om u deskundig advies te geven en u te begeleiden bij elke stap van het leningsproces. Hun betrokkenheid en toewijding aan klanttevredenheid maken Fortis tot een vertrouwde keuze voor diegenen die op zoek zijn naar een partner die hen kan helpen bij het realiseren van hun vastgoeddromen.

Duidelijke voorwaarden en transparante kostenstructuur

Een belangrijk voordeel van het afsluiten van een hypothecaire lening bij Fortis is de duidelijke voorwaarden en transparante kostenstructuur die zij hanteren. Door deze heldere communicatie weten klanten precies waar ze aan toe zijn en worden verrassingen vermeden. Dit geeft gemoedsrust en vertrouwen bij het aangaan van een langdurige financiële verplichting zoals een hypothecaire lening.

Snelle en efficiënte afhandeling van de aanvraagprocedure

Een van de voordelen van het afsluiten van een hypothecaire lening bij Fortis is de snelle en efficiënte afhandeling van de aanvraagprocedure. Fortis staat bekend om zijn gestroomlijnde proces, waardoor klanten snel kunnen profiteren van hun lening zonder onnodige vertragingen. Door een vlotte afhandeling van de aanvraagprocedure biedt Fortis zijn klanten gemak en gemoedsrust, waardoor ze zich kunnen concentreren op het realiseren van hun vastgoeddromen zonder gedoe.

Toegang tot online tools en informatie voor leningsimulaties

Een van de voordelen van het afsluiten van een hypothecaire lening bij Fortis is de toegang tot online tools en informatie voor leningsimulaties. Met deze handige online hulpmiddelen kunnen potentiële leners eenvoudig verschillende leenscenario’s verkennen, rentetarieven vergelijken en hun maandelijkse aflossingen berekenen. Dit stelt klanten in staat om goed geïnformeerde beslissingen te nemen en een lening te kiezen die perfect aansluit bij hun financiële behoeften en mogelijkheden.

Mogelijkheid tot extra financiële producten zoals verzekeringen

Een belangrijk voordeel van het afsluiten van een hypothecaire lening bij Fortis is de mogelijkheid om extra financiële producten, zoals verzekeringen, toe te voegen aan uw lening. Door gebruik te maken van deze optie kunt u niet alleen uw woning financieren, maar ook uw financiële bescherming versterken met passende verzekeringen die u gemoedsrust bieden. Dit stelt u in staat om uw hypotheeklening op maat te maken en tegelijkertijd te profiteren van een uitgebreid pakket aan financiële diensten die aansluiten bij uw behoeften en wensen.

Hogere administratieve kosten in vergelijking met sommige andere kredietverstrekkers.

Een nadeel van het afsluiten van een hypothecaire lening bij Fortis is dat zij vaak hogere administratieve kosten in rekening brengen in vergelijking met sommige andere kredietverstrekkers. Deze extra kosten kunnen op lange termijn de totale kosten van de lening verhogen en dienen daarom zorgvuldig te worden overwogen bij het kiezen van een financiële partner voor uw vastgoedfinancieringsbehoeften. Het is essentieel om alle aspecten van de lening, inclusief eventuele bijkomende kosten, grondig te analyseren voordat u een definitieve beslissing neemt om ervoor te zorgen dat u een weloverwogen keuze maakt die past bij uw financiële situatie en doelen.

Mogelijk beperktere flexibiliteit bij het aanpassen van de leningsvoorwaarden tijdens de looptijd.

Een potentieel nadeel van een hypothecaire lening bij Fortis is de mogelijk beperktere flexibiliteit bij het aanpassen van de leningsvoorwaarden tijdens de looptijd. Dit kan betekenen dat het moeilijker is om wijzigingen aan te brengen in de afgesproken voorwaarden, zoals de looptijd, het aflossingsschema of andere aspecten van de lening. Het is belangrijk om hier rekening mee te houden en goed te begrijpen welke beperkingen er kunnen zijn bij het aanpassen van de leningsvoorwaarden gedurende de looptijd van de hypothecaire lening bij Fortis.

Rentetarieven kunnen variëren en afhankelijk zijn van marktomstandigheden, wat invloed kan hebben op de totale kosten van de lening.

Een belangrijk nadeel van het afsluiten van een hypothecaire lening bij Fortis is dat de rentetarieven kunnen variëren en afhankelijk zijn van marktomstandigheden. Deze schommelingen kunnen invloed hebben op de totale kosten van de lening en kunnen ervoor zorgen dat u meer betaalt dan oorspronkelijk gepland. Het is daarom essentieel om rekening te houden met deze fluctuaties en mogelijke financiële gevolgen bij het overwegen van een hypothecaire lening bij Fortis.

goedkoopste hypothecaire lening

Vind de Goedkoopste Hypothecaire Lening die bij u Past

De Goedkoopste Hypothecaire Lening Vinden

De Goedkoopste Hypothecaire Lening Vinden

Een hypothecaire lening is een belangrijke financiële beslissing die van invloed kan zijn op uw leven op lange termijn. Het is daarom essentieel om de beste deal te vinden en de goedkoopste hypothecaire lening te verkrijgen die past bij uw behoeften en financiële situatie.

Er zijn verschillende factoren waarmee u rekening moet houden bij het zoeken naar de goedkoopste hypothecaire lening. Allereerst is het belangrijk om te kijken naar de rentevoeten die worden aangeboden door verschillende kredietverstrekkers. Een kleine variatie in rente kan op lange termijn een groot verschil maken in de totale kosten van uw lening.

Daarnaast moet u ook letten op bijkomende kosten, zoals dossierkosten, schattingskosten en notariskosten. Deze kunnen aanzienlijk verschillen tussen verschillende kredietverstrekkers en kunnen de uiteindelijke kostprijs van uw lening beïnvloeden.

Vergelijk ook de voorwaarden van verschillende leningen, zoals de looptijd, aflossingsmogelijkheden en eventuele extra’s die worden aangeboden, zoals een vast of variabel tarief. Sommige leningen kunnen flexibeler zijn dan andere en beter aansluiten bij uw financiële doelen.

Het is verstandig om meerdere offertes aan te vragen en deze grondig te vergelijken voordat u een beslissing neemt. Online tools en vergelijkingssites kunnen u helpen bij het vinden van de goedkoopste hypothecaire lening die past bij uw persoonlijke situatie.

Kortom, het vinden van de goedkoopste hypothecaire lening vereist wat onderzoek en vergelijking, maar het kan u op lange termijn veel geld besparen. Neem de tijd om alle opties te overwegen en kies verstandig voor een lening die past bij uw financiële behoeften en doelen.


Veelgestelde Vragen over de Goedkoopste Hypothecaire Lening in België

  1. Wat is de goedkoopste hypothecaire lening die momenteel beschikbaar is?
  2. Hoe kan ik de rentevoeten vergelijken om de goedkoopste hypothecaire lening te vinden?
  3. Welke bijkomende kosten moet ik in overweging nemen bij het zoeken naar de goedkoopste hypothecaire lening?
  4. Zijn er specifieke voorwaarden waaraan ik moet voldoen om in aanmerking te komen voor de goedkoopste hypothecaire lening?
  5. Is het beter om te kiezen voor een vaste of variabele rente bij het afsluiten van de goedkoopste hypothecaire lening?
  6. Hoe kan ik meerdere offertes voor hypothecaire leningen aanvragen en vergelijken?
  7. Zijn er fiscale voordelen verbonden aan het afsluiten van een hypotheeklening en heeft dit invloed op wat uiteindelijk als ‘goedkoopste’ wordt beschouwd?

Wat is de goedkoopste hypothecaire lening die momenteel beschikbaar is?

Op zoek gaan naar de goedkoopste hypothecaire lening die momenteel beschikbaar is, kan een uitdagende taak zijn vanwege de vele variabelen die een rol spelen bij het bepalen van de totale kostprijs van een lening. Verschillende factoren, zoals rentevoeten, bijkomende kosten en leningsvoorwaarden, kunnen allemaal van invloed zijn op welke lening uiteindelijk als de meest voordelige optie wordt beschouwd. Het is daarom raadzaam om grondig onderzoek te doen, offertes te vergelijken en advies in te winnen bij financiële experts om de beste keuze te maken die aansluit bij uw specifieke financiële situatie en behoeften.

Hoe kan ik de rentevoeten vergelijken om de goedkoopste hypothecaire lening te vinden?

Om de goedkoopste hypothecaire lening te vinden, is het essentieel om de rentevoeten van verschillende kredietverstrekkers te vergelijken. Dit kan gedaan worden door offertes aan te vragen bij diverse financiële instellingen en deze grondig te analyseren. Let hierbij niet alleen op het nominale rentepercentage, maar ook op eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kostprijs van de lening. Door een zorgvuldige vergelijking te maken en alle aspecten in overweging te nemen, kunt u de beste deal vinden en de goedkoopste hypothecaire lening selecteren die past bij uw financiële situatie en behoeften.

Welke bijkomende kosten moet ik in overweging nemen bij het zoeken naar de goedkoopste hypothecaire lening?

Bij het zoeken naar de goedkoopste hypothecaire lening is het essentieel om rekening te houden met verschillende bijkomende kosten. Denk hierbij aan dossierkosten, schattingskosten en notariskosten. Deze extra kosten kunnen aanzienlijk variëren tussen verschillende kredietverstrekkers en kunnen een impact hebben op de totale kostprijs van uw lening. Het is daarom belangrijk om deze bijkomende kosten zorgvuldig te evalueren en mee te nemen in uw overwegingen bij het vinden van de meest voordelige hypothecaire lening die past bij uw financiële situatie.

Zijn er specifieke voorwaarden waaraan ik moet voldoen om in aanmerking te komen voor de goedkoopste hypothecaire lening?

Om in aanmerking te komen voor de goedkoopste hypothecaire lening, zijn er doorgaans specifieke voorwaarden waaraan u moet voldoen. Kredietverstrekkers kunnen criteria hanteren zoals een stabiel inkomen, een goede kredietgeschiedenis, voldoende eigen inbreng en een realistische verhouding tussen het geleende bedrag en de waarde van het onroerend goed. Daarnaast kunnen ook zaken zoals uw leeftijd, werkstatus en eventuele andere leningen van invloed zijn op de voorwaarden die u worden aangeboden. Het is belangrijk om deze criteria te begrijpen en waar mogelijk aan te voldoen om de beste kans te hebben op het verkrijgen van de goedkoopste hypothecaire lening die past bij uw financiële situatie.

Is het beter om te kiezen voor een vaste of variabele rente bij het afsluiten van de goedkoopste hypothecaire lening?

Bij het afsluiten van de goedkoopste hypothecaire lening rijst vaak de vraag of het beter is om te kiezen voor een vaste of variabele rente. Het antwoord hangt af van uw persoonlijke financiële situatie en risicobereidheid. Een vaste rente biedt zekerheid omdat uw maandelijkse aflossingen gedurende de hele looptijd gelijk blijven, ongeacht schommelingen op de markt. Aan de andere kant kan een variabele rente aanvankelijk voordeliger zijn, maar deze kan fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse kosten kunnen variëren. Het is belangrijk om zorgvuldig te overwegen welk type rente het beste past bij uw financiële doelen en comfortniveau op lange termijn.

Hoe kan ik meerdere offertes voor hypothecaire leningen aanvragen en vergelijken?

Wanneer u op zoek bent naar de goedkoopste hypothecaire lening, is het aanvragen en vergelijken van meerdere offertes een cruciale stap. Om dit te doen, kunt u contact opnemen met verschillende kredietverstrekkers of gebruikmaken van online platforms die u helpen bij het aanvragen van offertes. Zorg ervoor dat u alle relevante informatie verstrekt, zoals het gewenste leenbedrag, de looptijd en uw financiële situatie. Nadat u de offertes heeft ontvangen, is het belangrijk om ze zorgvuldig te vergelijken op basis van rentevoeten, bijkomende kosten en voorwaarden. Door deze grondige vergelijking kunt u de goedkoopste hypothecaire lening vinden die het beste aansluit bij uw behoeften en budget.

Zijn er fiscale voordelen verbonden aan het afsluiten van een hypotheeklening en heeft dit invloed op wat uiteindelijk als ‘goedkoopste’ wordt beschouwd?

Er zijn inderdaad fiscale voordelen verbonden aan het afsluiten van een hypotheeklening. In België kunnen hypotheekleningen in aanmerking komen voor belastingvoordelen, zoals de aftrekbaarheid van de betaalde rente en kapitaalaflossingen. Deze fiscale voordelen kunnen de effectieve kost van uw lening verlagen en dus een impact hebben op wat uiteindelijk als ‘goedkoopste’ wordt beschouwd. Het is daarom belangrijk om niet alleen naar de nominale rentevoeten te kijken, maar ook rekening te houden met eventuele fiscale voordelen bij het beoordelen van de totale kostprijs van een hypothecaire lening.

intrestberekening lening

Alles wat u moet weten over intrestberekening bij leningen

Artikel: Intrestberekening bij leningen

Intrestberekening bij leningen

Wanneer u een lening afsluit, is het belangrijk om te begrijpen hoe de intrestberekening werkt. De rente die u betaalt op een lening is een vergoeding die de geldverstrekker ontvangt voor het uitlenen van geld aan u. Het is essentieel om te weten hoe deze rente wordt berekend, zodat u een duidelijk beeld krijgt van de totale kosten van uw lening.

Hoe wordt de rente berekend?

De meest voorkomende methode voor het berekenen van rente op leningen is de samengestelde interestmethode. Bij deze methode wordt de rente berekend over het oorspronkelijke geleende bedrag én over eventueel al betaalde rente.

De formule voor het berekenen van samengestelde rente is:

Eindbedrag = Beginbedrag * (1 + (rentevoet / 100)) ^ aantal periodes

Voorbeeld:

Stel dat u een lening van €10.000 afsluit met een jaarlijkse rentevoet van 5%. Na één jaar zou de berekening er als volgt uitzien:

Eindbedrag = €10.000 * (1 + (5 / 100)) ^ 1 = €10.500

Dit betekent dat u na één jaar €10.500 verschuldigd bent aan de geldverstrekker, inclusief de verschuldigde rente.

Conclusie

Het begrijpen van hoe intrestberekening bij leningen werkt, is cruciaal voor het nemen van weloverwogen financiële beslissingen. Zorg ervoor dat u altijd goed geïnformeerd bent over de voorwaarden en kosten verbonden aan uw lening, zodat u niet voor verrassingen komt te staan.


Voordelen van Rente Berekenen bij Leningen: Inzicht en Planning voor Slim Lenen

  1. Het helpt bij het begrijpen van de totale kosten van een lening.
  2. Geeft inzicht in hoe de rente wordt berekend en toegepast.
  3. Kan helpen bij het vergelijken van verschillende leningsopties.
  4. Maakt het mogelijk om de impact van rentewijzigingen te voorspellen.
  5. Biedt transparantie over hoeveel rente u uiteindelijk zult betalen.
  6. Helpt bij het plannen van aflossingen en budgettering op lange termijn.
  7. Stelt u in staat om te zien hoeveel geld u bespaart door vroegtijdige aflossing.
  8. Geeft een beter begrip van financiële verplichtingen en risico’s bij lenen.


Vijf Nadelen van Rente Berekening bij Leningen in België

  1. 1. De totale kosten van de lening kunnen hoger uitvallen dan verwacht door de samengestelde renteberekening.
  2. 2. Bij een variabele rentevoet kunnen de maandelijkse aflossingen fluctueren, waardoor het moeilijk kan zijn om een budget te plannen.
  3. 3. Het kan verwarrend zijn voor leners die niet bekend zijn met financiële berekeningen en formules.
  4. 4. Als de rentevoeten stijgen, kan dit leiden tot aanzienlijk hogere totale terugbetalingsbedragen voor leners.
  5. 5. Bij vervroegde terugbetaling van de lening kunnen er extra kosten of boetes van toepassing zijn, wat nadelig kan zijn voor leners.

Het helpt bij het begrijpen van de totale kosten van een lening.

Een belangrijk voordeel van het berekenen van rente bij leningen is dat het helpt bij het begrijpen van de totale kosten van een lening. Door inzicht te krijgen in hoe de rente wordt berekend en hoe deze zich opbouwt over de looptijd van de lening, kunnen leners een duidelijk beeld vormen van wat ze uiteindelijk zullen moeten terugbetalen. Dit helpt hen om financiële planning te verbeteren en weloverwogen beslissingen te nemen met betrekking tot het aangaan van leningen.

Geeft inzicht in hoe de rente wordt berekend en toegepast.

Een belangrijk voordeel van de intrestberekening bij leningen is dat het inzicht geeft in hoe de rente wordt berekend en toegepast. Door te begrijpen welke formules en methoden worden gebruikt om de rente op leningen te berekenen, kunnen leners een duidelijk beeld krijgen van hoeveel ze uiteindelijk zullen moeten terugbetalen. Dit inzicht stelt hen in staat om beter geïnformeerde financiële beslissingen te nemen en helpt hen om de totale kosten van de lening te begrijpen voordat ze zich verbinden tot een leningsovereenkomst.

Kan helpen bij het vergelijken van verschillende leningsopties.

Het berekenen van de rente bij leningen kan helpen bij het vergelijken van verschillende leningsopties. Door de rentekosten duidelijk in kaart te brengen en te begrijpen hoe deze worden berekend, kunnen leners een beter inzicht krijgen in de totale kosten van elke leningsoptie. Dit stelt hen in staat om een weloverwogen beslissing te nemen en de lening te kiezen die het meest gunstig is op basis van hun financiële situatie en behoeften.

Maakt het mogelijk om de impact van rentewijzigingen te voorspellen.

Een belangrijk voordeel van het berekenen van de rente bij leningen is dat het mogelijk maakt om de impact van rentewijzigingen te voorspellen. Door inzicht te hebben in hoe rentetarieven van invloed zijn op de totale kosten van een lening, kunnen leners anticiperen op mogelijke veranderingen en zich beter voorbereiden op eventuele financiële consequenties. Dit stelt hen in staat om proactief te reageren op schommelingen in de rentevoeten en weloverwogen beslissingen te nemen om hun financiële situatie te beheren en te optimaliseren.

Biedt transparantie over hoeveel rente u uiteindelijk zult betalen.

Een belangrijk voordeel van de intrestberekening bij leningen is dat het transparantie biedt over hoeveel rente u uiteindelijk zult betalen. Door de rente op een gestructureerde manier te berekenen, krijgt u een duidelijk inzicht in de totale kosten van uw lening. Dit helpt u om goed geïnformeerd te zijn over het financiële aspect van de lening en stelt u in staat om realistische verwachtingen te hebben over het bedrag dat u in totaal zult terugbetalen. Transparantie in de intrestberekening draagt bij aan financiële bewustwording en helpt bij het nemen van verantwoorde beslissingen met betrekking tot leningen.

Helpt bij het plannen van aflossingen en budgettering op lange termijn.

Een belangrijk voordeel van de intrestberekening bij leningen is dat het helpt bij het plannen van aflossingen en budgettering op lange termijn. Door inzicht te krijgen in hoe de rente wordt berekend en hoe deze zich in de loop van de tijd opstapelt, kunnen leners beter anticiperen op toekomstige betalingen en hun financiën effectief beheren. Dit stelt hen in staat om realistische aflossingsplannen te maken en een duurzaam budget op lange termijn op te stellen, waardoor ze financiële stabiliteit kunnen behouden en hun lening succesvol kunnen terugbetalen.

Stelt u in staat om te zien hoeveel geld u bespaart door vroegtijdige aflossing.

Het berekenen van de rente bij een lening stelt u in staat om te zien hoeveel geld u kunt besparen door vroegtijdige aflossing. Door te begrijpen hoe de rente wordt opgebouwd en berekend, kunt u strategisch plannen en overwegen of het voordelig is om extra betalingen te doen om de lening sneller af te lossen. Op die manier kunt u niet alleen de totale kosten van de lening verlagen, maar ook profiteren van besparingen op lange termijn.

Geeft een beter begrip van financiële verplichtingen en risico’s bij lenen.

Het berekenen van de rente bij leningen biedt een waardevol voordeel door een beter begrip te geven van financiële verplichtingen en risico’s die gepaard gaan met lenen. Door inzicht te krijgen in hoe rente wordt berekend en hoe deze zich in de loop van de tijd opstapelt, kunnen leners een realistisch beeld vormen van de totale kosten van de lening en de impact ervan op hun financiële situatie. Dit helpt hen om verantwoorde beslissingen te nemen, hun leningen effectief te beheren en zich bewust te zijn van de mogelijke risico’s die verbonden zijn aan het aangaan van schulden.

1. De totale kosten van de lening kunnen hoger uitvallen dan verwacht door de samengestelde renteberekening.

Een nadeel van de intrestberekening bij leningen is dat de totale kosten van de lening hoger kunnen uitvallen dan verwacht als gevolg van de samengestelde renteberekening. Doordat de rente wordt berekend over zowel het oorspronkelijk geleende bedrag als over eventueel al betaalde rente, kan het bedrag dat u uiteindelijk moet terugbetalen aanzienlijk toenemen. Hierdoor kunnen de totale kosten van de lening hoger uitvallen dan aanvankelijk was voorzien, wat belangrijk is om rekening mee te houden bij het afsluiten van een lening.

2. Bij een variabele rentevoet kunnen de maandelijkse aflossingen fluctueren, waardoor het moeilijk kan zijn om een budget te plannen.

Bij een variabele rentevoet kunnen de maandelijkse aflossingen fluctueren, waardoor het moeilijk kan zijn om een budget te plannen. Omdat de rentevoet periodiek kan veranderen, kunnen leners geconfronteerd worden met onverwachte stijgingen in hun maandelijkse aflossingen. Dit kan leiden tot financiële stress en onzekerheid, aangezien het lastiger wordt om op lange termijn financiële planning en budgettering te doen. Het risico van variabele rentevoeten benadrukt het belang van zorgvuldige overweging en analyse bij het kiezen van een lening, om ervoor te zorgen dat men de mogelijke financiële impact volledig begrijpt en beheert.

3. Het kan verwarrend zijn voor leners die niet bekend zijn met financiële berekeningen en formules.

Een nadeel van de intrestberekening bij leningen is dat het verwarrend kan zijn voor leners die niet bekend zijn met financiële berekeningen en formules. Het complexe karakter van renteberekeningen kan leiden tot verwarring en misverstanden bij leners die niet vertrouwd zijn met financiële terminologie en concepten. Hierdoor kunnen leners moeite hebben om de totale kosten van een lening correct in te schatten en om de impact van renteveranderingen op hun terugbetalingsverplichtingen te begrijpen. Het is daarom belangrijk voor leners om zich bewust te zijn van deze uitdaging en indien nodig professioneel advies in te winnen om een goed geïnformeerde beslissing te kunnen nemen bij het afsluiten van een lening.

4. Als de rentevoeten stijgen, kan dit leiden tot aanzienlijk hogere totale terugbetalingsbedragen voor leners.

Wanneer de rentevoeten stijgen, kan dit een aanzienlijk nadeel zijn voor leners. Het kan leiden tot aanzienlijk hogere totale terugbetalingsbedragen voor leners, aangezien zij meer rente moeten betalen over de looptijd van de lening. Dit kan de financiële lasten van leners verhogen en ervoor zorgen dat zij uiteindelijk meer betalen dan oorspronkelijk gepland. Het is daarom belangrijk voor leners om zich bewust te zijn van het risico van rentestijgingen en om dit mee te nemen in hun financiële planning bij het afsluiten van een lening.

5. Bij vervroegde terugbetaling van de lening kunnen er extra kosten of boetes van toepassing zijn, wat nadelig kan zijn voor leners.

Bij intrestberekening van leningen kan een nadeel zijn dat bij vervroegde terugbetaling van de lening extra kosten of boetes van toepassing kunnen zijn. Dit kan nadelig zijn voor leners die hun lening sneller willen aflossen, aangezien ze mogelijk meer moeten betalen dan oorspronkelijk gepland. Het is daarom belangrijk voor leners om de voorwaarden met betrekking tot vervroegde terugbetaling zorgvuldig te controleren voordat ze besluiten om hun lening eerder af te lossen.

fortis hypothecaire lening

Flexibele hypothecaire leningen van Fortis: Ontdek uw financiële mogelijkheden

Fortis Hypothecaire Lening: Een Betrouwbare Optie voor Uw Woningfinanciering

Fortis Hypothecaire Lening: Een Betrouwbare Optie voor Uw Woningfinanciering

Als u op zoek bent naar een betrouwbare en flexibele manier om uw huis te financieren, overweeg dan een hypothecaire lening van Fortis. Fortis, een gerenommeerde naam in de financiële sector, biedt diverse hypothecaire leningsopties die zijn afgestemd op uw behoeften en budget.

Met een hypothecaire lening van Fortis kunt u de aankoop van uw droomhuis realiseren of bestaande hypotheekleningen herfinancieren tegen gunstige voorwaarden. Of u nu een eerste huis koopt, uw huidige woning renoveert of investeert in vastgoed, Fortis heeft oplossingen die bij u passen.

Een van de voordelen van het kiezen voor een hypothecaire lening bij Fortis is de flexibiliteit. U kunt kiezen uit verschillende looptijden en renteopties om een lening te vinden die aansluit bij uw financiële situatie. Bovendien biedt Fortis deskundig advies en begeleiding gedurende het hele proces, zodat u weloverwogen beslissingen kunt nemen.

Daarnaast staat Fortis bekend om zijn transparante voorwaarden en concurrerende tarieven. Met een hypothecaire lening van Fortis weet u precies waar u aan toe bent en komt u niet voor verrassingen te staan. Dit geeft u gemoedsrust en zekerheid bij het financieren van uw woning.

Kortom, als u op zoek bent naar een betrouwbare partner voor uw woningfinancieringsbehoeften, overweeg dan zeker een hypothecaire lening van Fortis. Met hun ervaring, expertise en klantgerichte aanpak kunt u met vertrouwen de volgende stap zetten in het realiseren van uw woondromen.


Veelgestelde vragen over Fortis hypothecaire leningen in België

  1. Wat zijn de rentevoeten voor een hypothecaire lening bij Fortis?
  2. Welke documenten zijn nodig om een hypothecaire lening aan te vragen bij Fortis?
  3. Hoeveel kan ik lenen voor de aankoop van een huis met een hypothecaire lening van Fortis?
  4. Wat zijn de verschillende types hypothecaire leningen die Fortis aanbiedt?
  5. Hoe lang duurt het proces van het goedkeuren en ontvangen van een hypothecaire lening bij Fortis?
  6. Biedt Fortis ook verzekeringsopties aan in combinatie met hun hypothecaire leningen?

Wat zijn de rentevoeten voor een hypothecaire lening bij Fortis?

Een veelgestelde vraag over een hypothecaire lening bij Fortis is: “Wat zijn de rentevoeten voor een hypothecaire lening bij Fortis?” Bij Fortis kunnen de rentevoeten voor hypothecaire leningen variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening, en uw financiële situatie. Fortis biedt echter concurrerende tarieven en transparante voorwaarden voor hypothecaire leningen, zodat u duidelijkheid heeft over de kosten en de totale terugbetalingsbedragen. Het is raadzaam om rechtstreeks contact op te nemen met Fortis of hun website te raadplegen voor actuele informatie over rentevoeten en om een gepersonaliseerde offerte te ontvangen die aansluit bij uw specifieke behoeften.

Welke documenten zijn nodig om een hypothecaire lening aan te vragen bij Fortis?

Voor het aanvragen van een hypothecaire lening bij Fortis zijn er verschillende documenten nodig om uw aanvraag te ondersteunen. Enkele van de veelvoorkomende documenten die vereist kunnen zijn, zijn onder meer identiteitsbewijzen zoals een geldig paspoort of identiteitskaart, bewijs van inkomen zoals loonstrookjes of belastingaangiften, bewijs van eigendom van het pand waarvoor u de lening aanvraagt, en eventuele andere relevante financiële documenten die uw financiële situatie en kredietwaardigheid kunnen aantonen. Het is raadzaam om contact op te nemen met Fortis voor een gedetailleerde lijst van benodigde documenten en om deskundig advies te krijgen over het leningsproces.

Hoeveel kan ik lenen voor de aankoop van een huis met een hypothecaire lening van Fortis?

Wanneer het gaat om de aankoop van een huis met een hypothecaire lening van Fortis, is een veelgestelde vraag: “Hoeveel kan ik lenen?” Het bedrag dat u kunt lenen voor de aankoop van een huis met een hypothecaire lening van Fortis hangt af van verschillende factoren, zoals uw inkomen, stabiliteit van werk, uitgaven en kredietgeschiedenis. Fortis zal uw financiële situatie grondig evalueren om te bepalen hoeveel u verantwoord kunt lenen. Het is belangrijk om te weten dat Fortis deskundig advies biedt en maatwerkoplossingen aanbiedt die zijn afgestemd op uw specifieke behoeften, zodat u een weloverwogen beslissing kunt nemen bij het financieren van uw nieuwe woning.

Wat zijn de verschillende types hypothecaire leningen die Fortis aanbiedt?

Fortis biedt een scala aan verschillende types hypothecaire leningen aan om tegemoet te komen aan de diverse behoeften van klanten. Enkele van de meest voorkomende hypothecaire leningsopties die Fortis aanbiedt, zijn onder andere vaste rente leningen, variabele rente leningen en hybride leningen. Met een vaste rente lening blijft de rente gedurende de hele looptijd van de lening hetzelfde, wat zorgt voor stabiliteit in maandelijkse betalingen. Variabele rente leningen hebben een rente die kan fluctueren op basis van marktomstandigheden, waardoor klanten kunnen profiteren van eventuele rentedalingen. Hybride leningen combineren elementen van zowel vaste als variabele rente leningen, waardoor klanten flexibiliteit hebben om te profiteren van verschillende marktomstandigheden. Door deze diversiteit aan opties kunnen klanten bij Fortis een hypothecaire lening vinden die het beste aansluit bij hun financiële doelen en situatie.

Hoe lang duurt het proces van het goedkeuren en ontvangen van een hypothecaire lening bij Fortis?

Het proces van goedkeuring en ontvangst van een hypothecaire lening bij Fortis kan variëren afhankelijk van verschillende factoren, zoals uw financiële situatie, de complexiteit van de lening en de benodigde documentatie. Over het algemeen streven Fortis en zijn deskundige team ernaar om het proces zo efficiënt mogelijk te laten verlopen. Na het indienen van uw aanvraag zal Fortis uw financiële gegevens beoordelen, de nodige controles uitvoeren en u op de hoogte houden van de voortgang. De exacte duur van het goedkeuringsproces kan dus variëren, maar Fortis streeft ernaar om u snel en transparant te informeren over de status van uw hypothecaire leningaanvraag.

Biedt Fortis ook verzekeringsopties aan in combinatie met hun hypothecaire leningen?

Ja, Fortis biedt ook verzekeringsopties aan in combinatie met hun hypothecaire leningen. Bij het afsluiten van een hypothecaire lening bij Fortis heeft u de mogelijkheid om verschillende verzekeringen toe te voegen om uw financiële zekerheid te waarborgen. Denk hierbij aan verzekeringen zoals een schuldsaldoverzekering, brandverzekering of overlijdensverzekering. Deze verzekeringsopties kunnen u helpen om uw lening en woning te beschermen tegen onvoorziene omstandigheden, waardoor u met een gerust hart kunt genieten van uw nieuwe huis. Neem contact op met Fortis voor meer informatie over de beschikbare verzekeringsopties in combinatie met hun hypothecaire leningen.

axa lening

Flexibele Financieringsopties met AXA Leningen: Ontdek Jouw Mogelijkheden vandaag!

AXA Lening: Flexibele Financieringsopties voor Jouw Behoeften

AXA Lening: Flexibele Financieringsopties voor Jouw Behoeften

Als je op zoek bent naar een betrouwbare en flexibele leningoptie, overweeg dan de AXA leningen. AXA is een gerenommeerde financiële instelling die een breed scala aan leningen aanbiedt om tegemoet te komen aan verschillende financiële behoeften van individuen en bedrijven.

Met AXA leningen kun je profiteren van concurrerende rentetarieven, flexibele terugbetalingsvoorwaarden en deskundig advies van financiële professionals. Of je nu een persoonlijke lening nodig hebt voor onverwachte uitgaven, een autolening om je droomauto te kopen of een hypotheeklening om een huis te kopen, AXA heeft opties die bij jou passen.

Een van de voordelen van het kiezen voor een AXA lening is de transparantie en duidelijkheid in de voorwaarden. Je zult precies weten wat je kunt verwachten qua kosten, termijnen en andere belangrijke details, waardoor je met vertrouwen kunt lenen.

Bovendien biedt AXA ook online leningaanvraagmogelijkheden, waardoor het gemakkelijk en snel is om een lening aan te vragen zonder het gedoe van papierwerk en lange wachttijden. Met eenvoudige online tools kun je jouw leningaanvraag indienen en snel goedkeuring krijgen.

Kortom, als je op zoek bent naar een betrouwbare partner voor jouw financieringsbehoeften, overweeg dan de flexibele en transparante opties die AXA leningen te bieden hebben. Neem vandaag nog contact op met AXA om meer te weten te komen over hoe ze jou kunnen helpen bij het realiseren van jouw financiële doelen.


5 Handige Tips voor het Kiezen van een AXA Lening

  1. Vergelijk de rentetarieven van verschillende aanbieders van AXA leningen.
  2. Controleer de voorwaarden en looptijden van de lening voordat je een beslissing neemt.
  3. Wees op de hoogte van eventuele extra kosten zoals administratiekosten of verzekeringen bij een AXA lening.
  4. Zorg ervoor dat je voldoende informatie hebt over het aflossingsschema en mogelijke boetes bij vervroegde aflossing.
  5. Neem de tijd om alle documenten grondig door te nemen voordat je akkoord gaat met een AXA lening.

Vergelijk de rentetarieven van verschillende aanbieders van AXA leningen.

Het is verstandig om de rentetarieven van verschillende aanbieders van AXA leningen te vergelijken voordat je een keuze maakt. Door verschillende tarieven te onderzoeken, kun je een beter inzicht krijgen in welke aanbieder de meest gunstige voorwaarden biedt die passen bij jouw financiële situatie. Het vergelijken van rentetarieven kan je helpen om geld te besparen op de lange termijn en ervoor zorgen dat je de beste deal krijgt voor jouw AXA lening.

Controleer de voorwaarden en looptijden van de lening voordat je een beslissing neemt.

Het is van essentieel belang om de voorwaarden en looptijden van de lening zorgvuldig te controleren voordat je een beslissing neemt over een AXA lening. Door grondig te begrijpen wat er van jou wordt verwacht in termen van terugbetalingstermijnen, rentetarieven en eventuele bijkomende kosten, kun je ervoor zorgen dat de lening aansluit bij jouw financiële situatie en behoeften. Neem de tijd om alle details door te nemen en eventuele vragen te stellen aan AXA om vol vertrouwen een weloverwogen beslissing te nemen over het aangaan van de lening.

Wees op de hoogte van eventuele extra kosten zoals administratiekosten of verzekeringen bij een AXA lening.

Het is belangrijk om op de hoogte te zijn van eventuele extra kosten, zoals administratiekosten of verzekeringen, die gepaard kunnen gaan met een AXA lening. Door vooraf te weten welke bijkomende kosten er mogelijk zijn, kun je een beter inzicht krijgen in de totale financiële verplichtingen die de lening met zich meebrengt. Zo voorkom je verrassingen en kun je een weloverwogen beslissing nemen bij het afsluiten van een lening bij AXA.

Zorg ervoor dat je voldoende informatie hebt over het aflossingsschema en mogelijke boetes bij vervroegde aflossing.

Het is van essentieel belang om ervoor te zorgen dat je voldoende informatie hebt over het aflossingsschema en mogelijke boetes bij vervroegde aflossing wanneer je een lening bij AXA overweegt. Door goed op de hoogte te zijn van hoe het aflossingsproces werkt en welke kosten er verbonden zijn aan eventuele vervroegde aflossingen, kun je financiële verrassingen vermijden en een weloverwogen beslissing nemen die aansluit bij jouw financiële situatie en doelen. Het is altijd verstandig om alle details van de leningvoorwaarden zorgvuldig door te nemen voordat je een lening afsluit, zodat je vol vertrouwen kunt lenen en jouw financiële toekomst veilig kunt stellen.

Neem de tijd om alle documenten grondig door te nemen voordat je akkoord gaat met een AXA lening.

Het is van groot belang om alle documenten zorgvuldig door te nemen voordat je instemt met een AXA lening. Door de tijd te nemen om de voorwaarden en details van de lening te begrijpen, kun je ervoor zorgen dat je volledig op de hoogte bent van wat er van jou wordt verwacht. Het grondig doornemen van de documenten stelt je in staat om eventuele verborgen kosten, beperkingen of verplichtingen te identificeren, waardoor je weloverwogen beslissingen kunt nemen over jouw financiën. Het is altijd verstandig om geen overhaaste beslissingen te nemen en ervoor te zorgen dat je een duidelijk inzicht hebt in de leningovereenkomst voordat je ermee akkoord gaat.

belfius hypothecaire lening

Belfius Hypothecaire Leningen: Financiële Oplossingen op Maat

Artikel: Belfius Hypothecaire Lening

Belfius Hypothecaire Lening: Een Overzicht

Als u op zoek bent naar een hypothecaire lening in België, is Belfius een van de financiële instellingen die u zou kunnen overwegen. Belfius biedt verschillende soorten hypothecaire leningen aan die zijn afgestemd op de behoeften van diverse klanten.

Voordelen van een Belfius Hypothecaire Lening

Een van de voordelen van het afsluiten van een hypothecaire lening bij Belfius is de mogelijkheid om te profiteren van competitieve rentetarieven en flexibele voorwaarden. Belfius biedt ook deskundig advies en begeleiding gedurende het hele proces, waardoor klanten zich ondersteund voelen bij het nemen van belangrijke financiële beslissingen.

Soorten Hypothecaire Leningen bij Belfius

Bij Belfius kunt u kiezen uit verschillende soorten hypothecaire leningen, zoals leningen voor de aankoop van een woning, renovatiekredieten of herfinancieringsleningen. Elke lening heeft specifieke kenmerken en voorwaarden, zodat u een lening kunt vinden die past bij uw individuele situatie.

Hoe Een Hypothecaire Lening Aanvragen bij Belfius?

Het aanvragen van een hypothecaire lening bij Belfius is over het algemeen een eenvoudig proces. U kunt contact opnemen met een adviseur van Belfius om uw behoeften te bespreken en advies te krijgen over welke lening het beste bij u past. Vervolgens wordt er een aanvraag ingediend en zal Belfius uw financiële situatie evalueren om te bepalen of u in aanmerking komt voor de lening.

Conclusie

Als u op zoek bent naar een betrouwbare partner voor uw hypothecaire financieringsbehoeften, kan Belfius een goede optie zijn. Met hun diverse aanbod aan hypothecaire leningen en professioneel advies kunnen ze u helpen om uw droomwoning te realiseren.


Veelgestelde Vragen over Belfius Hypothecaire Leningen: Rentetarieven en Leningopties

  1. Hoeveel rente Belfius?
  2. Waar vind ik de goedkoopste hypothecaire lening?
  3. Wat staat de rentevoet vandaag?
  4. Hoeveel lenen voor huis Belfius?
  5. Wat is de rente bij Belfius?
  6. Waar goedkoopste hypothecaire lening?
  7. Welke banken lenen aan 100%?
  8. Wat is de rentevoet bij Belfius?
  9. Welke bank heeft goedkoopste hypothecaire lening?
  10. Wat zijn de huidige rentevoeten?
  11. Hoeveel eigen inbreng huis 2022?
  12. Wat is de rentevoet vandaag bij Belfius?
  13. Wat is de rentevoet vandaag hypothecaire lening?

Hoeveel rente Belfius?

Een veelgestelde vraag met betrekking tot de hypothecaire leningen van Belfius is: “Hoeveel rente rekent Belfius?”. De rentetarieven die Belfius hanteert voor hypothecaire leningen kunnen variëren op basis van verschillende factoren, zoals de looptijd van de lening, het geleende bedrag en de individuele financiële situatie van de klant. Het is daarom aan te raden om rechtstreeks contact op te nemen met Belfius of hun website te raadplegen voor actuele informatie over rentetarieven en om een persoonlijk advies op maat te ontvangen dat aansluit bij uw specifieke behoeften en omstandigheden.

Waar vind ik de goedkoopste hypothecaire lening?

Een veelgestelde vraag over Belfius hypothecaire leningen is: “Waar vind ik de goedkoopste hypothecaire lening?” Het vinden van de goedkoopste hypothecaire lening hangt af van verschillende factoren, waaronder de rentetarieven, de looptijd van de lening en eventuele bijkomende kosten. Belfius biedt competitieve rentetarieven en flexibele voorwaarden, maar het is altijd verstandig om verschillende financiële instellingen te vergelijken om de beste deal te vinden die aansluit bij uw financiële situatie en behoeften. Het is aan te raden om advies in te winnen bij een financieel adviseur om u te helpen bij het vinden van de meest geschikte hypothecaire lening voor uw specifieke situatie.

Wat staat de rentevoet vandaag?

Een veelgestelde vraag met betrekking tot de Belfius hypothecaire lening is: “Wat staat de rentevoet vandaag?” Het rentetarief voor hypothecaire leningen kan dagelijks variëren op basis van verschillende factoren, zoals marktomstandigheden en het beleid van de bank. Om de meest actuele rentevoet te kennen, is het raadzaam om rechtstreeks contact op te nemen met Belfius of hun website te raadplegen. Op die manier kunt u nauwkeurige en up-to-date informatie ontvangen over de rentevoeten die op dat moment van toepassing zijn op hypothecaire leningen bij Belfius.

Hoeveel lenen voor huis Belfius?

Een veelgestelde vraag met betrekking tot de hypothecaire leningen van Belfius is: “Hoeveel kan ik lenen voor een huis bij Belfius?” Het maximale bedrag dat u kunt lenen voor de aankoop van een huis bij Belfius hangt af van verschillende factoren, zoals uw inkomen, uitgaven, financiële geschiedenis en de waarde van het pand dat u wilt kopen. Belfius zal uw financiële situatie beoordelen en op basis daarvan bepalen hoeveel u kunt lenen om een huis te kopen. Het is raadzaam om contact op te nemen met een adviseur van Belfius voor een persoonlijke berekening en advies op maat over het leningsbedrag dat voor u haalbaar is.

Wat is de rente bij Belfius?

Een veelgestelde vraag over de hypothecaire leningen van Belfius is: “Wat is de rente bij Belfius?” De rentevoet bij Belfius kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, en de individuele financiële situatie van de aanvrager. Belfius staat bekend om het aanbieden van competitieve rentetarieven en flexibele voorwaarden, waardoor klanten kunnen profiteren van gunstige financiële regelingen die aansluiten bij hun behoeften. Het is raadzaam om rechtstreeks contact op te nemen met Belfius of een adviseur te raadplegen voor specifieke informatie over de actuele rentevoeten en om een gepersonaliseerd advies te ontvangen dat past bij uw situatie.

Waar goedkoopste hypothecaire lening?

Een veelgestelde vraag met betrekking tot hypothecaire leningen is: “Waar vind ik de goedkoopste hypothecaire lening?” Bij het zoeken naar de goedkoopste hypothecaire lening is het belangrijk om niet alleen te kijken naar de rentevoeten, maar ook naar eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kostprijs van de lening. Verschillende financiële instellingen, waaronder Belfius, bieden diverse leningsopties aan met elk hun eigen tarieven en voorwaarden. Het is raadzaam om verschillende aanbieders te vergelijken en advies in te winnen bij een financieel expert om de meest geschikte en voordelige hypothecaire lening te vinden die past bij uw specifieke behoeften en financiële situatie.

Welke banken lenen aan 100%?

Een veelgestelde vraag met betrekking tot hypothecaire leningen is: welke banken lenen aan 100% van de aankoopprijs van een woning? Bij Belfius is het mogelijk om een hypothecaire lening te verkrijgen die tot 100% van de aankoopprijs van de woning dekt, afhankelijk van uw financiële situatie en kredietwaardigheid. Dit kan een aantrekkelijke optie zijn voor kopers die geen eigen inbreng hebben maar toch hun droomwoning willen verwerven. Het is echter belangrijk om rekening te houden met de voorwaarden en eventuele bijkomende kosten die gepaard gaan met het lenen aan 100%, zodat u een weloverwogen beslissing kunt nemen.

Wat is de rentevoet bij Belfius?

Een veelgestelde vraag over de hypothecaire leningen van Belfius is: “Wat is de rentevoet bij Belfius?” De rentevoet bij Belfius kan variëren, afhankelijk van verschillende factoren zoals het type lening, de looptijd, en de individuele financiële situatie van de aanvrager. Belfius biedt doorgaans competitieve rentetarieven aan voor hypothecaire leningen en streeft ernaar om transparantie te bieden over de kosten en voorwaarden van hun leningen. Het is daarom raadzaam om contact op te nemen met Belfius of hun website te raadplegen voor actuele informatie over rentevoeten en om een persoonlijke offerte aan te vragen die is afgestemd op uw specifieke behoeften.

Welke bank heeft goedkoopste hypothecaire lening?

Een veelgestelde vraag over hypothecaire leningen is: “Welke bank heeft de goedkoopste hypothecaire lening?” Bij het zoeken naar de goedkoopste hypothecaire lening is het belangrijk om niet alleen te kijken naar de rentetarieven, maar ook naar bijkomende kosten, voorwaarden en service die elke bank biedt. Belfius is een van de financiële instellingen die concurrerende tarieven en flexibele opties aanbiedt voor hypothecaire leningen, waardoor het een populaire keuze is onder kredietnemers die op zoek zijn naar betaalbare financieringsopties voor hun woning. Het is raadzaam om verschillende banken te vergelijken en advies in te winnen bij financiële experts om de beste hypothecaire lening te vinden die past bij uw persoonlijke financiële situatie.

Wat zijn de huidige rentevoeten?

Een veelgestelde vraag over de Belfius hypothecaire lening is: “Wat zijn de huidige rentevoeten?” De rentevoeten voor hypothecaire leningen kunnen variëren op basis van verschillende factoren, zoals de looptijd van de lening, het geleende bedrag en de marktomstandigheden. Het is belangrijk om rechtstreeks contact op te nemen met Belfius of hun website te raadplegen voor de meest actuele informatie over rentevoeten voor hypothecaire leningen. Op die manier kunt u een goed beeld krijgen van de beschikbare tarieven en welke optie het beste past bij uw financiële behoeften en situatie.

Hoeveel eigen inbreng huis 2022?

Een veelgestelde vraag met betrekking tot een Belfius hypothecaire lening is: “Hoeveel eigen inbreng voor een huis in 2022?” Het antwoord op deze vraag kan variëren, afhankelijk van verschillende factoren zoals het type lening dat u aanvraagt en uw financiële situatie. Over het algemeen wordt echter aangeraden om minimaal 20% van de aankoopprijs van de woning als eigen inbreng te hebben. Dit kan helpen om gunstigere voorwaarden te krijgen en de maandelijkse aflossingen te verlagen. Het is altijd verstandig om advies in te winnen bij een financieel adviseur van Belfius om een beter inzicht te krijgen in hoeveel eigen inbreng u nodig heeft voor uw specifieke situatie in 2022.

Wat is de rentevoet vandaag bij Belfius?

Een veelgestelde vraag over de hypothecaire leningen van Belfius is: “Wat is de rentevoet vandaag bij Belfius?” De rentevoet bij Belfius kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en de marktomstandigheden. Het is raadzaam om rechtstreeks contact op te nemen met Belfius of hun website te raadplegen voor actuele informatie over de rentetarieven die op dat moment van toepassing zijn. Door deze informatie te verkrijgen, kunnen potentiële kredietnemers een beter inzicht krijgen in de financiële aspecten van het afsluiten van een hypothecaire lening bij Belfius.

Wat is de rentevoet vandaag hypothecaire lening?

Een veelgestelde vraag over de Belfius hypothecaire lening is: “Wat is de rentevoet vandaag voor een hypothecaire lening?” De rentevoet voor een hypothecaire lening kan variëren afhankelijk van verschillende factoren, zoals de marktomstandigheden, het geleende bedrag, de looptijd van de lening en uw individuele financiële situatie. Het is raadzaam om rechtstreeks contact op te nemen met Belfius of hun website te raadplegen voor actuele informatie over rentetarieven voor hypothecaire leningen. Het deskundige team van Belfius staat klaar om u te voorzien van gedetailleerde informatie en advies op maat over hun hypothecaire financieringsmogelijkheden.

argenta lening

Flexibele Financiering met een Argenta Lening

Argenta Lening: Flexibele Financieringsopties

Argenta Lening: Flexibele Financieringsopties

Bent u op zoek naar een lening met flexibele voorwaarden en gunstige tarieven? Dan is een Argenta lening misschien de juiste keuze voor u. Argenta staat bekend om zijn betrouwbare financiële producten en klantgerichte aanpak, waardoor het een populaire keuze is bij veel consumenten.

Met een Argenta lening kunt u verschillende financieringsbehoeften aanpakken, of het nu gaat om het financieren van een nieuwe auto, het renoveren van uw huis of het consolideren van bestaande schulden. De leningen van Argenta bieden flexibele terugbetalingsmogelijkheden en transparante voorwaarden, zodat u precies weet waar u aan toe bent.

Een van de voordelen van een Argenta lening is de persoonlijke aanpak. Bij Argenta wordt er geluisterd naar uw specifieke behoeften en wordt er maatwerk geleverd om ervoor te zorgen dat de lening perfect aansluit bij uw financiële situatie. Bovendien kunt u rekenen op deskundig advies van de ervaren medewerkers van Argenta om u te begeleiden bij elke stap van het leenproces.

Of u nu op zoek bent naar een hypothecaire lening, een persoonlijke lening of een autolening, bij Argenta vindt u diverse financieringsopties die aansluiten bij uw wensen en budget. Met competitieve rentetarieven en flexibele looptijden kunt u met een Argenta lening uw financiële doelen bereiken zonder in te boeten op kwaliteit en service.

Kortom, als u op zoek bent naar een betrouwbare partner voor uw financieringsbehoeften, overweeg dan zeker de mogelijkheden die een Argenta lening te bieden heeft. Neem contact op met Argenta voor meer informatie over hun leningen en ontdek hoe zij u kunnen helpen om uw financiële dromen waar te maken.


Voordelen van een Argenta Lening: Competitieve Rentes en Flexibele Opties

  1. Competitieve rentetarieven voor leningen
  2. Flexibele terugbetalingsmogelijkheden
  3. Transparante voorwaarden en geen verborgen kosten
  4. Persoonlijke aanpak op maat van uw behoeften
  5. Deskundig advies van ervaren medewerkers
  6. Diverse financieringsopties beschikbaar (hypothecaire lening, persoonlijke lening, autolening)
  7. Betrouwbare en klantgerichte financiële partner


Nadelen van Argenta Leningen: Hogere Rentes, Langere Goedkeuringsprocedure, Maximale Leenbedrag Beperkingen en Extra Kosten bij Vervroegde Terugbetaling

  1. Argenta leningen kunnen soms iets hogere rentetarieven hebben in vergelijking met andere kredietverstrekkers.
  2. De goedkeuringsprocedure voor een Argenta lening kan wat langer duren dan bij sommige concurrenten.
  3. Er zijn mogelijk beperkingen op het maximale leenbedrag dat u bij Argenta kunt aanvragen.
  4. Bij vervroegde terugbetaling van een Argenta lening kunnen er extra kosten of boetes van toepassing zijn.

Competitieve rentetarieven voor leningen

Een van de voordelen van een Argenta lening zijn de competitieve rentetarieven die zij aanbieden voor verschillende soorten leningen. Of het nu gaat om een hypothecaire lening, een persoonlijke lening of een autolening, Argenta staat bekend om het bieden van aantrekkelijke rentevoeten die kunnen helpen om de totale kosten van de lening te verlagen. Door te profiteren van deze competitieve tarieven kunnen klanten bij Argenta geld besparen en tegelijkertijd genieten van flexibele terugbetalingsmogelijkheden en uitstekende service.

Flexibele terugbetalingsmogelijkheden

Een groot voordeel van een Argenta lening is de flexibiliteit van de terugbetalingsmogelijkheden. Argenta biedt leningen met diverse opties voor terugbetaling, zodat klanten kunnen kiezen wat het beste bij hun financiële situatie past. Of het nu gaat om vaste maandelijkse aflossingen, variabele terugbetalingstermijnen of de mogelijkheid om extra aflossingen te doen zonder boete, Argenta streeft ernaar om leningen op maat te bieden die aansluiten bij de behoeften en mogelijkheden van elke klant. Deze flexibiliteit geeft klanten de vrijheid en controle over hun financiën en maakt het gemakkelijker om hun lening op een comfortabele en haalbare manier terug te betalen.

Transparante voorwaarden en geen verborgen kosten

Een groot voordeel van een Argenta lening is de transparantie van de voorwaarden en het ontbreken van verborgen kosten. Bij Argenta weet u altijd precies waar u aan toe bent, aangezien alle voorwaarden duidelijk worden gecommuniceerd en er geen verrassingen zijn in de vorm van verborgen kosten. Dit geeft u gemoedsrust en vertrouwen in uw lening, waardoor u zich kunt concentreren op het realiseren van uw financiële doelen zonder onverwachte financiële lasten.

Persoonlijke aanpak op maat van uw behoeften

De persoonlijke aanpak op maat van uw behoeften is een van de grote voordelen van een Argenta lening. Bij Argenta wordt er naar uw specifieke situatie geluisterd en wordt er maatwerk geleverd om ervoor te zorgen dat de lening perfect aansluit bij uw financiële behoeften. Dit betekent dat u kunt rekenen op advies en begeleiding die volledig is afgestemd op uw unieke omstandigheden, waardoor u met vertrouwen en duidelijkheid kunt beslissen over de financieringsopties die het beste bij u passen.

Deskundig advies van ervaren medewerkers

Een van de grote voordelen van een Argenta lening is het deskundige advies dat wordt geboden door ervaren medewerkers. Deze professionals luisteren naar uw specifieke behoeften en begeleiden u doorheen het hele leenproces. Dankzij hun expertise en toewijding kunnen zij u voorzien van gepersonaliseerd advies dat afgestemd is op uw financiële situatie, waardoor u met vertrouwen de juiste beslissingen kunt nemen bij het afsluiten van uw lening.

Diverse financieringsopties beschikbaar (hypothecaire lening, persoonlijke lening, autolening)

Een groot voordeel van een Argenta lening is de beschikbaarheid van diverse financieringsopties, waaronder hypothecaire leningen, persoonlijke leningen en autoleningen. Dit stelt klanten in staat om een lening te kiezen die perfect aansluit bij hun specifieke financiële behoeften en doelen. Of u nu op zoek bent naar een lening voor de aankoop van een huis, het financieren van persoonlijke projecten of het aanschaffen van een nieuwe auto, Argenta biedt flexibele en op maat gemaakte oplossingen om aan uw wensen te voldoen.

Betrouwbare en klantgerichte financiële partner

Een belangrijk voordeel van een Argenta lening is dat zij optreden als een betrouwbare en klantgerichte financiële partner. Argenta staat bekend om zijn toewijding aan het leveren van uitstekende service en maatwerkoplossingen die aansluiten bij de individuele behoeften van hun klanten. Door te kiezen voor een lening bij Argenta, kunt u rekenen op persoonlijk advies, transparante communicatie en een team van professionals dat altijd klaar staat om u te begeleiden bij elke stap van het leenproces. Het vertrouwen en de klantgerichtheid die Argenta uitstraalt, maken het tot een gerenommeerde naam in de wereld van financiële dienstverlening.

Argenta leningen kunnen soms iets hogere rentetarieven hebben in vergelijking met andere kredietverstrekkers.

Een nadeel van Argenta leningen is dat ze soms iets hogere rentetarieven kunnen hebben in vergelijking met andere kredietverstrekkers. Het is belangrijk om deze factor in overweging te nemen bij het overwegen van een lening bij Argenta, aangezien de rentekosten een impact kunnen hebben op de totale kosten van de lening. Potentiële leners moeten zorgvuldig de rentevoorwaarden van Argenta vergelijken met die van andere financiële instellingen om ervoor te zorgen dat ze de meest gunstige financieringsoptie kiezen die past bij hun financiële behoeften en budget.

De goedkeuringsprocedure voor een Argenta lening kan wat langer duren dan bij sommige concurrenten.

Een nadeel van een Argenta lening is dat de goedkeuringsprocedure soms wat langer kan duren dan bij sommige concurrenten. Het kan zijn dat de wachttijd voor goedkeuring en uitbetaling van de lening iets langer is dan verwacht, wat voor sommige leningaanvragers als een minpunt kan worden ervaren. Het is belangrijk om hier rekening mee te houden bij het overwegen van een Argenta lening en om eventuele tijdlijnen zorgvuldig te plannen om vertragingen te voorkomen.

Er zijn mogelijk beperkingen op het maximale leenbedrag dat u bij Argenta kunt aanvragen.

Bij het overwegen van een Argenta lening is het belangrijk om op te merken dat er mogelijk beperkingen zijn op het maximale leenbedrag dat u kunt aanvragen. Deze beperkingen kunnen van invloed zijn op uw vermogen om een lening af te sluiten die volledig voldoet aan uw financieringsbehoeften. Het is daarom verstandig om vooraf de maximale leenlimieten bij Argenta te controleren en ervoor te zorgen dat deze in lijn zijn met uw financiële doelen en plannen.

Bij vervroegde terugbetaling van een Argenta lening kunnen er extra kosten of boetes van toepassing zijn.

Bij vervroegde terugbetaling van een Argenta lening kunnen klanten geconfronteerd worden met extra kosten of boetes. Het is belangrijk voor leners om zich bewust te zijn van deze mogelijke financiële consequenties bij het overwegen van vervroegde aflossingen. Het is raadzaam om de voorwaarden en bepalingen van de leningsovereenkomst zorgvuldig door te nemen en indien nodig advies in te winnen bij Argenta om verrassingen te voorkomen en een weloverwogen beslissing te nemen over hun financiële situatie.

berekening hypothecaire lening

Alles wat u moet weten over de berekening van een hypothecaire lening

Berekening Hypothecaire Lening

Alles wat u moet weten over de berekening van een hypothecaire lening

Een hypothecaire lening is een belangrijk financieel instrument dat veel mensen gebruiken om hun droomhuis te kopen. Voordat u echter een hypotheek afsluit, is het essentieel om te begrijpen hoe de berekening van een hypothecaire lening werkt.

Belangrijke factoren bij het berekenen van een hypothecaire lening:

  • Hoofdsom: Dit is het bedrag dat u leent van de bank om uw huis te kopen.
  • Rentevoet: De rentevoet bepaalt hoeveel rente u maandelijks moet betalen over uw lening.
  • Looptijd: Dit is de periode waarin u de lening terugbetaalt, meestal in jaren.
  • Aflossingsmethode: U kunt kiezen tussen vaste of variabele maandelijkse aflossingen.

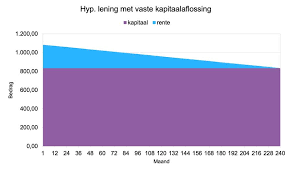
Om de maandelijkse aflossing van uw hypothecaire lening te berekenen, wordt vaak gebruikgemaakt van een formule waarbij rekening wordt gehouden met de hoofdsom, rentevoet en looptijd. Door deze gegevens in te voeren in een hypotheekcalculator, kunt u snel en eenvoudig zien hoeveel u maandelijks moet betalen.

Hoe kunt u geld besparen op uw hypothecaire lening?

Er zijn verschillende manieren om geld te besparen op uw hypothecaire lening. Het vergelijken van rentetarieven bij verschillende banken kan bijvoorbeeld helpen om de meest voordelige optie te vinden. Daarnaast kunt u ook onderhandelen over de voorwaarden van uw lening om gunstigere voorwaarden te verkrijgen.

Kortom, het begrijpen van hoe de berekening van een hypothecaire lening werkt, kan u helpen om weloverwogen beslissingen te nemen bij het afsluiten van een hypotheek. Zorg ervoor dat u alle relevante informatie verzamelt en advies inwint bij experts voordat u zich vastlegt op een hypotheekovereenkomst.


Vijf Essentiële Tips voor het Berekenen van een Hypothecaire Lening

  1. Vergelijk verschillende banken voor de beste rentevoet.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Bereken je maximale leenbedrag op basis van je inkomen en vaste kosten.
  4. Kies tussen een vaste of variabele rentevoet, afhankelijk van je financiële situatie en risicobereidheid.
  5. Informeer naar mogelijke premies of kortingen bij bepaalde banken.

Vergelijk verschillende banken voor de beste rentevoet.

Een belangrijke tip bij het berekenen van een hypothecaire lening is om verschillende banken te vergelijken voor de beste rentevoet. Door rentetarieven van verschillende banken te vergelijken, kunt u een beter inzicht krijgen in de mogelijke besparingen en de meest gunstige optie voor uw situatie kiezen. Het loont altijd de moeite om grondig onderzoek te doen en offertes van verschillende financiële instellingen op te vragen voordat u zich vastlegt op een hypotheeklening, zodat u uiteindelijk geld kunt besparen en financiële gemoedsrust kunt verkrijgen.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Bij het berekenen van een hypothecaire lening is het belangrijk om rekening te houden met bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk zijn en dienen dus niet over het hoofd gezien te worden bij het plannen van uw hypotheek. Door deze bijkomende kosten in uw berekeningen op te nemen, krijgt u een realistischer beeld van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek. Het is verstandig om deze kosten vooraf te onderzoeken en in uw budgettering op te nemen om verrassingen te voorkomen en uw financiële planning nauwkeurig af te stemmen op uw behoeften.

Bereken je maximale leenbedrag op basis van je inkomen en vaste kosten.

Een handige tip bij het berekenen van een hypothecaire lening is om je maximale leenbedrag te bepalen op basis van je inkomen en vaste kosten. Door een grondige analyse te maken van je maandelijks inkomen en alle vaste kosten die je hebt, zoals huur, verzekeringen en andere leningen, kun je een realistisch beeld krijgen van hoeveel je comfortabel kunt lenen voor de aankoop van een huis. Het is belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat de maandelijkse aflossing binnen je budget past om financiële problemen in de toekomst te voorkomen.

Kies tussen een vaste of variabele rentevoet, afhankelijk van je financiële situatie en risicobereidheid.

Het kiezen tussen een vaste of variabele rentevoet voor je hypothecaire lening is een belangrijke beslissing die afhangt van je financiële situatie en risicobereidheid. Een vaste rentevoet biedt zekerheid omdat je maandelijkse aflossingen gedurende de hele looptijd van de lening hetzelfde blijven. Aan de andere kant kan een variabele rentevoet initieel voordeliger zijn, maar brengt het risico met zich mee dat de rente in de toekomst kan stijgen, waardoor je maandelijkse aflossingen ook kunnen toenemen. Het is essentieel om goed na te denken over welk type rentevoet het beste bij jouw financiële doelen en comfortniveau past voordat je een definitieve keuze maakt.

Informeer naar mogelijke premies of kortingen bij bepaalde banken.

Een belangrijke tip bij het berekenen van een hypothecaire lening is om te informeren naar mogelijke premies of kortingen bij bepaalde banken. Sommige banken bieden speciale promoties of kortingen aan voor bepaalde doelgroepen, zoals jonge gezinnen of energiezuinige woningen. Door goed op de hoogte te zijn van dergelijke mogelijkheden, kunt u wellicht profiteren van extra voordelen die uw totale leningskosten kunnen verlagen. Het loont dus zeker de moeite om navraag te doen bij verschillende banken en te kijken naar eventuele premies of kortingen die uw financiële lasten kunnen verlichten bij het afsluiten van een hypothecaire lening.

ing hypothecaire lening

Alles over de ING Hypothecaire Lening: Kenmerken, Voordelen en Aanvraagprocedure

Artikel: ING Hypothecaire Lening

Alles wat u moet weten over de ING Hypothecaire Lening

Als u op zoek bent naar een hypothecaire lening in België, is ING een van de bekendste en meest vertrouwde namen in de financiële sector. Met hun uitgebreide ervaring en expertise op het gebied van leningen en hypotheken, biedt ING een scala aan opties voor mensen die een huis willen kopen of renoveren.

Kenmerken van de ING Hypothecaire Lening

De ING Hypothecaire Lening biedt verschillende voordelen voor kredietnemers, waaronder:

  • Competitieve rentetarieven: ING biedt aantrekkelijke rentetarieven voor hypothecaire leningen, waardoor het betaalbaar is om een huis te kopen.
  • Flexibele terugbetalingsvoorwaarden: Klanten kunnen kiezen uit verschillende terugbetalingsmogelijkheden die passen bij hun financiële situatie.
  • Persoonlijk advies: Het team van experts bij ING staat klaar om klanten te begeleiden en te adviseren bij elke stap van het leningsproces.
  • Snelle goedkeuring: Door hun efficiënte proces kunnen klanten snel goedkeuring krijgen voor hun hypotheekaanvraag.

Hoe vraagt u een ING Hypothecaire Lening aan?

Het aanvragen van een hypothecaire lening bij ING is eenvoudig en transparant. U kunt online een afspraak maken met een adviseur of langsgaan bij een ING-kantoor om uw opties te bespreken. De adviseur zal uw financiële situatie evalueren en u begeleiden bij het kiezen van de juiste lening voor uw behoeften.

Vervolgens kunt u een aanvraag indienen met alle benodigde documenten. Zodra uw aanvraag is goedgekeurd, kunt u genieten van de voordelen van uw nieuwe ING Hypothecaire Lening en stappen zetten naar het realiseren van uw woondromen.

Kortom, de ING Hypothecaire Lening is een betrouwbare optie voor wie op zoek is naar financiering voor de aankoop of renovatie van een woning. Met gunstige voorwaarden en professioneel advies staat ING klaar om u te helpen bij elke stap van het proces.


Voordelen van een Hypothecaire Lening: Competitieve Rentes en Flexibele Voorwaarden

  1. Competitieve rentetarieven
  2. Flexibele terugbetalingsvoorwaarden
  3. Persoonlijk advies van experts
  4. Snelle goedkeuring van leningaanvragen
  5. Eenvoudig en transparant aanvraagproces


Zeven nadelen van een ING hypothecaire lening in België

  1. ING kan strengere criteria hanteren voor goedkeuring van leningen, wat sommige aanvragers kan uitsluiten.
  2. De rentetarieven van ING hypothecaire leningen kunnen hoger zijn in vergelijking met andere aanbieders.
  3. Mogelijk zijn er beperkte flexibele opties voor terugbetaling beschikbaar bij ING.
  4. Klanten kunnen te maken krijgen met extra kosten en administratieve lasten bij het afsluiten van een ING hypothecaire lening.
  5. Het proces voor het verkrijgen van goedkeuring voor een ING hypothecaire lening kan langer duren dan verwacht.
  6. Er kunnen beperkingen gelden voor de maximale leenbedragen die ING bereid is te verstrekken.
  7. Klanten moeten mogelijk aanvullende verzekeringen afsluiten om in aanmerking te komen voor een hypotheek bij ING.

Competitieve rentetarieven

Een van de voordelen van de ING Hypothecaire Lening zijn de competitieve rentetarieven die worden aangeboden. Dankzij deze aantrekkelijke tarieven kunnen klanten profiteren van betaalbare leningen bij ING, waardoor het mogelijk wordt om een huis te kopen of te renoveren tegen gunstige voorwaarden. De competitieve rentetarieven maken het voor kredietnemers gemakkelijker om financieel verantwoorde beslissingen te nemen en tegelijkertijd kosten te besparen op hun hypotheeklasten.

Flexibele terugbetalingsvoorwaarden

Een belangrijk voordeel van de ING Hypothecaire Lening zijn de flexibele terugbetalingsvoorwaarden. Dit stelt klanten in staat om een betalingsregeling te kiezen die aansluit bij hun individuele financiële situatie en behoeften. Of het nu gaat om het aanpassen van de maandelijkse aflossingen of het kiezen voor een variabele of vaste rente, de flexibiliteit die ING biedt, geeft klanten de mogelijkheid om hun lening op maat te maken en zo meer controle te hebben over hun financiën.

Persoonlijk advies van experts

Een van de voordelen van de ING Hypothecaire Lening is het persoonlijke advies dat wordt geboden door experts. Bij ING staan ervaren adviseurs klaar om klanten te begeleiden en te adviseren bij elke stap van het leningsproces. Door hun deskundigheid en toewijding kunnen klanten rekenen op op maat gemaakt advies dat aansluit bij hun specifieke financiële situatie en behoeften. Dit persoonlijke benadering zorgt ervoor dat klanten zich ondersteund voelen en met vertrouwen belangrijke beslissingen kunnen nemen met betrekking tot hun hypothecaire lening bij ING.

Snelle goedkeuring van leningaanvragen

Een van de voordelen van de ING Hypothecaire Lening is de snelle goedkeuring van leningaanvragen. Dankzij hun efficiënte proces kunnen klanten snel en gemakkelijk goedkeuring krijgen voor hun hypotheekaanvraag. Dit betekent dat mensen die op zoek zijn naar financiering voor een huisaankoop of renovatie niet lang hoeven te wachten om te weten of ze in aanmerking komen voor een lening bij ING. Deze snelle goedkeuring zorgt voor gemoedsrust en maakt het hele proces van het verkrijgen van een hypothecaire lening bij ING nog aantrekkelijker.

Eenvoudig en transparant aanvraagproces

Een van de voordelen van de ING Hypothecaire Lening is het eenvoudige en transparante aanvraagproces. Bij ING kunt u gemakkelijk online een afspraak maken met een adviseur of persoonlijk langsgaan bij een ING-kantoor om uw leningsopties te bespreken. Het deskundige team zal uw financiële situatie zorgvuldig evalueren en u begeleiden bij het kiezen van de juiste lening die aansluit bij uw behoeften. Door dit heldere en toegankelijke proces maakt ING het aanvragen van een hypothecaire lening moeiteloos en begrijpelijk voor klanten, waardoor ze met vertrouwen stappen kunnen zetten richting hun woondromen.

ING kan strengere criteria hanteren voor goedkeuring van leningen, wat sommige aanvragers kan uitsluiten.

Een potentieel nadeel van de ING Hypothecaire Lening is dat ING strengere criteria kan hanteren voor de goedkeuring van leningen, waardoor sommige aanvragers mogelijk worden uitgesloten. Dit kan betekenen dat personen met een minder stabiele financiële achtergrond of met specifieke omstandigheden moeite kunnen ondervinden bij het verkrijgen van goedkeuring voor een lening bij ING. Het is daarom belangrijk voor potentiële kredietnemers om zich bewust te zijn van deze criteria en eventueel alternatieve opties te overwegen indien zij niet voldoen aan de vereisten van ING.

De rentetarieven van ING hypothecaire leningen kunnen hoger zijn in vergelijking met andere aanbieders.

Een nadeel van ING hypothecaire leningen is dat de rentetarieven mogelijk hoger kunnen zijn in vergelijking met andere aanbieders op de markt. Potentiële kredietnemers moeten zich bewust zijn van dit aspect en grondig onderzoek doen naar de rentevoorwaarden en vergelijkbare producten van verschillende financiële instellingen voordat ze een beslissing nemen. Het is belangrijk om te overwegen hoe deze hogere rentetarieven van invloed kunnen zijn op de totale kosten en terugbetalingsverplichtingen op lange termijn bij het afsluiten van een hypothecaire lening bij ING.

Mogelijk zijn er beperkte flexibele opties voor terugbetaling beschikbaar bij ING.

Een nadeel van de ING Hypothecaire Lening is dat er mogelijk beperkte flexibele opties voor terugbetaling beschikbaar zijn. Klanten kunnen geconfronteerd worden met minder keuzemogelijkheden wat betreft terugbetalingsvoorwaarden, waardoor het moeilijker kan zijn om een aflossingsplan te vinden dat perfect aansluit bij hun financiële situatie en behoeften. Het gebrek aan flexibiliteit in terugbetalingsmogelijkheden kan een belemmering vormen voor sommige leners die op zoek zijn naar meer aanpasbare opties bij het aflossen van hun hypothecaire lening bij ING.

Klanten kunnen te maken krijgen met extra kosten en administratieve lasten bij het afsluiten van een ING hypothecaire lening.

Een belangrijk nadeel van het afsluiten van een ING hypothecaire lening is dat klanten te maken kunnen krijgen met extra kosten en administratieve lasten. Naast de rente en aflossingen kunnen er verschillende bijkomende kosten zijn, zoals dossierkosten, notariskosten, schattingskosten en andere administratieve vergoedingen. Deze extra kosten kunnen het totale bedrag dat moet worden terugbetaald aanzienlijk verhogen en de financiële last voor de klant verzwaren. Bovendien kunnen de administratieve procedures en documentatie die betrokken zijn bij het afsluiten van de lening tijdrovend en complex zijn, wat kan leiden tot extra stress en gedoe voor de klant. Het is daarom belangrijk voor potentiële leners om zich bewust te zijn van deze mogelijke extra kosten en lasten voordat ze besluiten om een hypothecaire lening bij ING af te sluiten.

Het proces voor het verkrijgen van goedkeuring voor een ING hypothecaire lening kan langer duren dan verwacht.

Een nadeel van de ING hypothecaire lening is dat het proces voor het verkrijgen van goedkeuring soms langer kan duren dan verwacht. Klanten die op zoek zijn naar snelle financiering voor een huisaankoop of renovatie kunnen geconfronteerd worden met wachttijden die langer zijn dan gehoopt. Het is belangrijk voor potentiële kredietnemers om hier rekening mee te houden en zich bewust te zijn van de mogelijkheid dat de goedkeuring van hun leningsaanvraag meer tijd in beslag kan nemen dan ze initieel hadden voorzien.

Er kunnen beperkingen gelden voor de maximale leenbedragen die ING bereid is te verstrekken.

Een belangrijk nadeel van de ING Hypothecaire Lening is dat er beperkingen kunnen gelden voor de maximale leenbedragen die ING bereid is te verstrekken. Dit kan een belemmering vormen voor kredietnemers die op zoek zijn naar een lening met een hoger bedrag dan wat binnen de vastgestelde limieten van ING valt. Het is daarom essentieel voor potentiële leners om deze beperkingen te begrijpen en te overwegen of de beschikbare leenbedragen voldoen aan hun financiële behoeften bij het overwegen van een hypothecaire lening bij ING.

Klanten moeten mogelijk aanvullende verzekeringen afsluiten om in aanmerking te komen voor een hypotheek bij ING.

Een nadeel van de ING Hypothecaire Lening is dat klanten mogelijk aanvullende verzekeringen moeten afsluiten om in aanmerking te komen voor een hypotheek bij ING. Deze extra verzekeringen kunnen leiden tot bijkomende kosten voor de kredietnemers en dienen als een vereiste om de lening te verkrijgen. Het is belangrijk voor potentiële klanten om zich bewust te zijn van deze mogelijke vereisten en de impact ervan op de totale kosten van het leningsproces.