Tag, aanbieders

Alles wat u moet weten over de intrestvoet bij leningen

Artikel: Rentevoet bij leningen

Rentevoet bij leningen: Wat u moet weten

De rentevoet bij leningen is een belangrijk concept dat van invloed is op de totale kosten van het lenen van geld. Het bepaalt hoeveel extra geld u moet betalen bovenop het geleende bedrag.

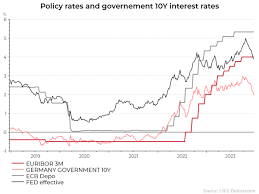
De rentevoet kan vast of variabel zijn. Een vaste rentevoet blijft gedurende de looptijd van de lening hetzelfde, wat betekent dat uw maandelijkse aflossingen consistent zullen zijn. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse aflossingen kunnen stijgen of dalen.

Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen voor uw lening. Het is daarom belangrijk om verschillende aanbieders te vergelijken en te zoeken naar de laagste rentevoet die beschikbaar is voor uw specifieke situatie.

Bij het afsluiten van een lening is het essentieel om niet alleen naar de rentevoet te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten en flexibiliteit van de lening.

Kortom, het begrijpen van de rentevoet bij leningen is cruciaal voor het nemen van weloverwogen financiële beslissingen. Zorg ervoor dat u goed geïnformeerd bent voordat u een lening afsluit en overweeg alle aspecten die van invloed kunnen zijn op uw financiële situatie.


9 Tips voor het Kiezen van de Beste Rentevoet bij een Lening in België

  1. Vergelijk de rentevoeten van verschillende leningen om de beste deal te vinden.
  2. Let op eventuele extra kosten die verbonden zijn aan de lening, zoals dossierkosten.
  3. Kies voor een lening met een vaste rentevoet als je zekerheid wilt over het bedrag dat je maandelijks moet betalen.
  4. Houd rekening met de looptijd van de lening en hoe dit de totale interest beïnvloedt.
  5. Wees bewust van eventuele promotievoorwaarden bij het afsluiten van een lening met lage rentevoet.
  6. Overweeg om extra aflossingen te doen om de totale interestkosten te verlagen.
  7. Informeer naar mogelijke kortingen op de rentevoet, bijvoorbeeld door domiciliëring van je inkomen.
  8. Blijf op de hoogte van veranderingen in intrestvoeten en heronderhandel indien mogelijk gunstigere voorwaarden.
  9. Raadpleeg een financieel adviseur als je twijfelt over welke lening het meest voordelig is voor jouw situatie.

Vergelijk de rentevoeten van verschillende leningen om de beste deal te vinden.

Vergelijk de rentevoeten van verschillende leningen om de beste deal te vinden. Door verschillende leningsopties te onderzoeken en de rentevoeten te vergelijken, kunt u geld besparen en een lening vinden die het beste bij uw financiële behoeften past. Het loont altijd de moeite om grondig te shoppen en te kijken naar zowel vaste als variabele rentevoeten, samen met eventuele bijkomende kosten, om ervoor te zorgen dat u de meest voordelige leningsovereenkomst afsluit. Het vergelijken van rentevoeten is een essentiële stap om uw financiële toekomst veilig te stellen en onnodige kosten te vermijden.

Let op eventuele extra kosten die verbonden zijn aan de lening, zoals dossierkosten.

Let bij het afsluiten van een lening goed op eventuele extra kosten die verbonden zijn aan de lening, zoals dossierkosten. Deze bijkomende kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom zorgvuldig te worden overwogen. Het is belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar alle mogelijke extra kosten en voorwaarden om een goed beeld te krijgen van de totale financiële verplichtingen die gepaard gaan met de lening.

Kies voor een lening met een vaste rentevoet als je zekerheid wilt over het bedrag dat je maandelijks moet betalen.

Als je zekerheid wilt over het bedrag dat je maandelijks moet betalen, is het verstandig om te kiezen voor een lening met een vaste rentevoet. Met een vaste rentevoet blijft het bedrag dat je elke maand moet aflossen consistent gedurende de looptijd van de lening. Dit geeft je financiële zekerheid en voorspelbaarheid, omdat je niet voor verrassingen komt te staan door schommelingen in de rentevoet. Het biedt duidelijkheid en stabiliteit in je budgetplanning en helpt je om controle te houden over je financiële verplichtingen.

Houd rekening met de looptijd van de lening en hoe dit de totale interest beïnvloedt.

Bij het overwegen van de rentevoet bij een lening is het essentieel om rekening te houden met de looptijd van de lening en hoe dit de totale interest beïnvloedt. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk meer interestkosten, terwijl een kortere looptijd kan resulteren in hogere maandelijkse aflossingen, maar minder totale interest. Het is belangrijk om een balans te vinden tussen het bedrag dat u maandelijks kunt betalen en de totale kosten die u bereid bent te dragen over de gehele looptijd van de lening.

Wees bewust van eventuele promotievoorwaarden bij het afsluiten van een lening met lage rentevoet.

Wees bewust van eventuele promotievoorwaarden bij het afsluiten van een lening met lage rentevoet. Soms kunnen leningen met een aantrekkelijk lage rentevoet verborgen voorwaarden of tijdelijke promoties bevatten die na verloop van tijd kunnen veranderen. Het is belangrijk om de kleine lettertjes te lezen en volledig op de hoogte te zijn van alle voorwaarden, zodat u niet voor onaangename verrassingen komt te staan en een weloverwogen beslissing kunt nemen over uw lening.

Overweeg om extra aflossingen te doen om de totale interestkosten te verlagen.

Overweeg om extra aflossingen te doen op uw lening om de totale interestkosten te verlagen. Door extra betalingen te doen bovenop uw reguliere aflossingen, kunt u de looptijd van de lening verkorten en uiteindelijk minder rente betalen. Dit kan een effectieve strategie zijn om geld te besparen en sneller schuldenvrij te worden. Het is belangrijk om na te gaan of er geen boetes of beperkingen zijn verbonden aan extra aflossingen bij uw specifieke lening, zodat u optimaal kunt profiteren van deze financiële strategie.

Informeer naar mogelijke kortingen op de rentevoet, bijvoorbeeld door domiciliëring van je inkomen.

Het is verstandig om te informeren naar mogelijke kortingen op de rentevoet bij het afsluiten van een lening, bijvoorbeeld door domiciliëring van je inkomen. Sommige kredietverstrekkers bieden gunstigere rentetarieven aan klanten die ervoor kiezen om hun inkomsten op een bepaalde rekening te laten storten. Door gebruik te maken van dergelijke kortingen kunt u mogelijk geld besparen op de totale kosten van uw lening en profiteren van een lagere rentelast op lange termijn. Het loont dus zeker de moeite om deze opties te onderzoeken en te kijken naar manieren om uw rentelasten te verlagen.

Blijf op de hoogte van veranderingen in intrestvoeten en heronderhandel indien mogelijk gunstigere voorwaarden.

Het is verstandig om op de hoogte te blijven van eventuele veranderingen in de rentevoeten, vooral als u een lening heeft afgesloten. Als de marktrentes dalen, kan het gunstig zijn om te heronderhandelen over uw leningsvoorwaarden en mogelijk een lagere rentevoet te verkrijgen. Door proactief te zijn en open te staan voor het aanpassen van uw lening, kunt u mogelijk besparen op de totale kosten en uw financiële situatie verbeteren.

Raadpleeg een financieel adviseur als je twijfelt over welke lening het meest voordelig is voor jouw situatie.

Het is verstandig om een financieel adviseur te raadplegen als je twijfelt over welke lening het meest voordelig is voor jouw specifieke situatie. Een professionele adviseur kan je helpen de verschillende aspecten van leningen, waaronder de rentevoet, te begrijpen en kan advies op maat geven dat aansluit bij jouw financiële doelen en behoeften. Door deskundig advies in te winnen, kun je weloverwogen beslissingen nemen en ervoor zorgen dat je een lening kiest die het beste past bij jouw financiële situatie op de lange termijn.

rente persoonlijke lening

Alles wat u moet weten over de rente op een persoonlijke lening

Artikel: Rente Persoonlijke Lening

Rente Persoonlijke Lening: Wat U Moet Weten

Als u overweegt om een persoonlijke lening af te sluiten, is een van de belangrijkste factoren waarmee u rekening moet houden de rente die u zult moeten betalen. De rente op een persoonlijke lening kan sterk variëren, afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening.

Het rentepercentage op een persoonlijke lening wordt vaak uitgedrukt als een jaarlijks percentage (JKP). Dit percentage omvat niet alleen de rente die u betaalt, maar ook eventuele bijkomende kosten die aan de lening verbonden zijn. Het is belangrijk om het JKP te begrijpen voordat u een lening afsluit, zodat u een duidelijk beeld heeft van de totale kosten van de lening.

Uw kredietgeschiedenis speelt een grote rol bij het bepalen van de rente op uw persoonlijke lening. Als u een goede kredietwaardigheid heeft, kunt u in aanmerking komen voor een lagere rente. Aan de andere kant kunnen mensen met een minder gunstige kredietgeschiedenis hogere rentetarieven verwachten.

Naast uw kredietgeschiedenis kan ook het geleende bedrag en de looptijd van de lening invloed hebben op de rente die u betaalt. Over het algemeen geldt dat hoe hoger het geleende bedrag en hoe langer de looptijd, hoe hoger de rente zal zijn.

Het vergelijken van verschillende aanbieders en rentetarieven is essentieel bij het afsluiten van een persoonlijke lening. Door offertes te vergelijken en te onderhandelen over de voorwaarden kunt u mogelijk geld besparen op uw lening.

Kortom, bij het afsluiten van een persoonlijke lening is het belangrijk om goed op de hoogte te zijn van de rente die wordt aangeboden. Door uw opties te vergelijken en te begrijpen hoe verschillende factoren van invloed kunnen zijn op de rente, kunt u weloverwogen beslissingen nemen en ervoor zorgen dat u niet meer betaalt dan nodig is voor uw lening.


Veelgestelde Vragen over de Rente op een Persoonlijke Lening in België

  1. Wat is de rente op een persoonlijke lening?
  2. Hoe wordt de rente op een persoonlijke lening berekend?
  3. Kan de rente op een persoonlijke lening variëren gedurende de looptijd?
  4. Heeft mijn kredietgeschiedenis invloed op de rente die ik betaal?
  5. Zijn er extra kosten naast de rente bij een persoonlijke lening?
  6. Kan ik onderhandelen over de rente van mijn persoonlijke lening?
  7. Welke factoren beïnvloeden de hoogte van de rente op een persoonlijke lening?
  8. Hoe kan ik verschillende aanbieders en hun rentetarieven vergelijken voor een persoonlijke lening?

Wat is de rente op een persoonlijke lening?

De rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Over het algemeen wordt de rente op een persoonlijke lening uitgedrukt als een jaarlijks kostenpercentage (JKP), dat niet alleen de rente omvat, maar ook eventuele extra kosten verbonden aan de lening. Het is belangrijk om te begrijpen dat uw kredietgeschiedenis een grote rol speelt bij het bepalen van de rente die u zult betalen. Mensen met een goede kredietwaardigheid kunnen vaak lagere rentetarieven krijgen, terwijl mensen met een minder gunstige kredietgeschiedenis meestal hogere rentetarieven zullen zien.

Hoe wordt de rente op een persoonlijke lening berekend?

De rente op een persoonlijke lening wordt doorgaans berekend op basis van het geleende bedrag, de looptijd van de lening en uw kredietgeschiedenis. Het rentepercentage wordt vaak uitgedrukt als een jaarlijks kostenpercentage (JKP) en omvat niet alleen de rente zelf, maar ook eventuele bijkomende kosten die aan de lening verbonden zijn. Geldverstrekkers beoordelen uw kredietwaardigheid om het risico van de lening te bepalen, waardoor mensen met een betere kredietgeschiedenis doorgaans lagere rentetarieven kunnen krijgen. Het is belangrijk om verschillende aanbieders te vergelijken en goed te begrijpen hoe de rente op een persoonlijke lening wordt berekend voordat u een beslissing neemt.

Kan de rente op een persoonlijke lening variëren gedurende de looptijd?

Ja, de rente op een persoonlijke lening kan variëren gedurende de looptijd, afhankelijk van het type lening dat u afsluit. Bij sommige persoonlijke leningen is de rente vast gedurende de hele looptijd, wat betekent dat het rentepercentage niet verandert. In andere gevallen kan de rente echter variabel zijn en afhankelijk zijn van marktomstandigheden of andere factoren. Het is belangrijk om te controleren of de rente op uw persoonlijke lening vaststaat of kan variëren, zodat u goed op de hoogte bent van eventuele wijzigingen in uw maandelijkse betalingen.

Heeft mijn kredietgeschiedenis invloed op de rente die ik betaal?

Ja, uw kredietgeschiedenis heeft zeker invloed op de rente die u betaalt bij het afsluiten van een persoonlijke lening. Over het algemeen geldt dat mensen met een goede kredietgeschiedenis in aanmerking komen voor lagere rentetarieven, terwijl mensen met een minder gunstige kredietgeschiedenis vaak hogere rentetarieven kunnen verwachten. Geldverstrekkers gebruiken uw kredietgeschiedenis als een indicator van uw betalingsgedrag en risico, en passen hun rentetarieven dienovereenkomstig aan. Het is daarom belangrijk om uw kredietwaardigheid te begrijpen en te verbeteren waar mogelijk om de beste rentevoorwaarden te krijgen bij het afsluiten van een persoonlijke lening.

Zijn er extra kosten naast de rente bij een persoonlijke lening?

Bij een persoonlijke lening kunnen er naast de rente ook extra kosten van toepassing zijn. Deze extra kosten kunnen variëren afhankelijk van de kredietverstrekker en de specifieke voorwaarden van de lening. Enkele mogelijke extra kosten bij een persoonlijke lening zijn administratiekosten, afsluitprovisie, boete bij vervroegde aflossing, verzekeringen en eventuele andere bijkomende kosten. Het is belangrijk om deze extra kosten in overweging te nemen bij het vergelijken van leningsopties, zodat u een volledig beeld krijgt van de totale kosten van de lening en niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Kan ik onderhandelen over de rente van mijn persoonlijke lening?

Het is een veelgestelde vraag of het mogelijk is om te onderhandelen over de rente van een persoonlijke lening. In de praktijk kan het soms wel degelijk mogelijk zijn om te onderhandelen over de rentevoet van uw persoonlijke lening, vooral als u een goede kredietgeschiedenis heeft en meerdere leningsopties heeft om uit te kiezen. Het loont vaak de moeite om met verschillende kredietverstrekkers te praten en offertes te vergelijken, omdat sommige aanbieders bereid kunnen zijn om hun rentetarieven aan te passen om uw bedrijf binnen te halen. Het is echter belangrijk op te merken dat niet alle kredietverstrekkers flexibel zijn als het gaat om het onderhandelen over rentetarieven, dus het resultaat kan variëren afhankelijk van de specifieke situatie en de marktomstandigheden.

Welke factoren beïnvloeden de hoogte van de rente op een persoonlijke lening?

Er zijn verschillende factoren die de hoogte van de rente op een persoonlijke lening beïnvloeden. Een belangrijke factor is uw kredietgeschiedenis. Leners met een goede kredietwaardigheid komen vaak in aanmerking voor lagere rentetarieven, terwijl mensen met een minder gunstige kredietgeschiedenis waarschijnlijk hogere rentes zullen zien. Daarnaast spelen ook het geleende bedrag en de looptijd van de lening een rol. Over het algemeen geldt dat hogere leenbedragen en langere looptijden kunnen leiden tot hogere rentetarieven. Het is dus essentieel om deze factoren in overweging te nemen bij het afsluiten van een persoonlijke lening om ervoor te zorgen dat u de meest gunstige rente krijgt die past bij uw financiële situatie.

Hoe kan ik verschillende aanbieders en hun rentetarieven vergelijken voor een persoonlijke lening?

Om verschillende aanbieders en hun rentetarieven voor een persoonlijke lening te vergelijken, kunt u het beste beginnen met het verzamelen van informatie van verschillende financiële instellingen, zoals banken en online kredietverstrekkers. U kunt hun websites bezoeken of contact opnemen met hun klantenservice om details te krijgen over de rentetarieven, de voorwaarden van de lening en eventuele bijkomende kosten. Het is ook raadzaam om gebruik te maken van online vergelijkingswebsites die meerdere aanbieders op één plek tonen, zodat u snel en gemakkelijk verschillende opties kunt bekijken en vergelijken. Door offertes te analyseren, rekening te houden met uw eigen financiële situatie en te onderhandelen over de voorwaarden, kunt u een weloverwogen beslissing nemen bij het kiezen van de beste persoonlijke lening die past bij uw behoeften en budget.

cetelem persoonlijke lening

Flexibele Financiering op Maat: Ontdek de Cetelem Persoonlijke Lening

Cetelem Persoonlijke Lening: Flexibele Financiering op Maat

Cetelem Persoonlijke Lening: Flexibele Financiering op Maat

Als u op zoek bent naar een betrouwbare partner voor uw persoonlijke financieringsbehoeften, overweeg dan Cetelem eens nader. Cetelem biedt persoonlijke leningen aan die zijn afgestemd op uw specifieke situatie en behoeften.

Met een Cetelem persoonlijke lening kunt u eenmalige uitgaven financieren, zoals een renovatie van uw huis, de aankoop van een nieuwe auto of het plannen van een droomvakantie. Dankzij de flexibele voorwaarden en gunstige rentetarieven kunt u genieten van financiële gemoedsrust terwijl u uw projecten realiseert.

Wat Cetelem onderscheidt, is de eenvoud en transparantie van hun leningaanbod. U weet vanaf het begin precies hoeveel u maandelijks zult betalen en gedurende welke periode. Dit stelt u in staat om uw budget effectief te beheren en uw lening af te stemmen op uw financiële mogelijkheden.

Daarnaast biedt Cetelem ook online diensten aan waarmee u snel en gemakkelijk een lening kunt aanvragen en beheren. Met hun gebruiksvriendelijke platform kunt u eenvoudig de status van uw leningsaanvraag volgen, documenten uploaden en communiceren met het team van experts bij Cetelem.

Kortom, als u op zoek bent naar een flexibele financieringsoplossing die is afgestemd op uw behoeften, overweeg dan zeker de persoonlijke leningen van Cetelem. Met hun betrouwbare service, transparante voorwaarden en klantgerichte benadering kunnen ze u helpen bij het realiseren van uw financiële doelen.


9 Essentiële Tips voor het Kiezen van een Cetelem Persoonlijke Lening in België

  1. Vergelijk de rentetarieven van verschillende aanbieders.
  2. Controleer de voorwaarden en looptijd van de lening.
  3. Zorg ervoor dat je het geleende bedrag realistisch kunt terugbetalen.
  4. Let op eventuele extra kosten, zoals administratiekosten of verzekeringen.
  5. Informeer naar mogelijke kortingen of acties bij Cetelem voor persoonlijke leningen.
  6. Lees alle documenten grondig door voordat je een lening afsluit.
  7. Weet wat je totale kosten zullen zijn, inclusief rente en eventuele bijkomende kosten.
  8. Overweeg om een aflossingsverzekering af te sluiten voor extra zekerheid bij onvoorziene omstandigheden.
  9. Neem de tijd om een weloverwogen beslissing te nemen en laat je niet onder druk zetten.

Vergelijk de rentetarieven van verschillende aanbieders.

Het is verstandig om de rentetarieven van verschillende aanbieders te vergelijken wanneer u op zoek bent naar een Cetelem persoonlijke lening. Door verschillende rentetarieven te evalueren, kunt u een beter inzicht krijgen in de totale kosten van de lening en ervoor zorgen dat u de meest gunstige voorwaarden krijgt die passen bij uw financiële situatie. Het vergelijken van rentetarieven stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u optimaal profiteert van uw leningsmogelijkheden.

Controleer de voorwaarden en looptijd van de lening.

Het is van essentieel belang om de voorwaarden en looptijd van de lening zorgvuldig te controleren bij het overwegen van een Cetelem persoonlijke lening. Door grondig inzicht te krijgen in de specifieke voorwaarden en de duur van de lening, kunt u een weloverwogen beslissing nemen die aansluit bij uw financiële situatie en doelstellingen. Het controleren van deze aspecten helpt u om beter te begrijpen hoeveel u maandelijks moet terugbetalen, welke kosten er verbonden zijn aan de lening en hoe lang het zal duren voordat u de lening volledig hebt afbetaald. Dit helpt bij het plannen en beheren van uw financiën op een verantwoorde manier.

Zorg ervoor dat je het geleende bedrag realistisch kunt terugbetalen.

Het is essentieel om ervoor te zorgen dat je het geleende bedrag realistisch kunt terugbetalen bij het afsluiten van een Cetelem persoonlijke lening. Door realistisch te blijven over je financiële mogelijkheden en rekening te houden met je maandelijkse inkomsten en uitgaven, voorkom je dat je in financiële moeilijkheden komt. Het is verstandig om een lening af te stemmen op wat je comfortabel kunt terugbetalen, zodat je de lening zonder problemen kunt terugbetalen en tegelijkertijd grip houdt op je financiële situatie.

Let op eventuele extra kosten, zoals administratiekosten of verzekeringen.

Let goed op eventuele extra kosten bij het afsluiten van een Cetelem persoonlijke lening, zoals administratiekosten of verplichte verzekeringen. Deze bijkomende kosten kunnen invloed hebben op het totale bedrag dat u uiteindelijk moet terugbetalen. Zorg ervoor dat u volledig op de hoogte bent van alle mogelijke extra kosten voordat u een lening afsluit, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Informeer naar mogelijke kortingen of acties bij Cetelem voor persoonlijke leningen.

Bij het overwegen van een persoonlijke lening bij Cetelem is het verstandig om te informeren naar mogelijke kortingen of acties die momenteel beschikbaar zijn. Door navraag te doen naar eventuele kortingen of speciale acties, kunt u mogelijk profiteren van gunstige voorwaarden en besparingen op uw lening. Het loont altijd de moeite om te kijken of er tijdelijke aanbiedingen zijn die uw financieringskosten kunnen verlagen en uw lening nog aantrekkelijker kunnen maken.

Lees alle documenten grondig door voordat je een lening afsluit.

Het is van essentieel belang om alle documenten grondig door te lezen voordat u een persoonlijke lening afsluit bij Cetelem. Door de documenten zorgvuldig te bestuderen, krijgt u een duidelijk inzicht in de voorwaarden, rentetarieven en terugbetalingsregelingen die van toepassing zijn op uw lening. Op die manier kunt u vol vertrouwen en goed geïnformeerd de juiste financiële beslissing nemen die aansluit bij uw behoeften en mogelijkheden. Het lezen van alle documenten helpt u om eventuele verrassingen te voorkomen en zorgt voor een transparant en soepel proces bij het afsluiten van uw persoonlijke lening bij Cetelem.

Weet wat je totale kosten zullen zijn, inclusief rente en eventuele bijkomende kosten.

Bij het overwegen van een Cetelem persoonlijke lening is het essentieel om goed op de hoogte te zijn van je totale kosten. Dit omvat niet alleen de rente die je zult betalen, maar ook eventuele bijkomende kosten. Door een duidelijk beeld te hebben van alle kosten die gepaard gaan met de lening, kun je een weloverwogen beslissing nemen en ervoor zorgen dat de lening binnen je financiële mogelijkheden valt. Transparantie over de totale kosten helpt je om realistische terugbetalingsplannen te maken en financiële verrassingen te voorkomen.

Overweeg om een aflossingsverzekering af te sluiten voor extra zekerheid bij onvoorziene omstandigheden.

Overweeg om een aflossingsverzekering af te sluiten bij uw Cetelem persoonlijke lening voor extra zekerheid in geval van onvoorziene omstandigheden. Met een aflossingsverzekering kunt u ervoor zorgen dat uw lening wordt afbetaald als u bijvoorbeeld arbeidsongeschikt raakt of komt te overlijden, waardoor u en uw dierbaren financiële gemoedsrust hebben. Het is een verstandige keuze om uzelf te beschermen tegen onvoorziene gebeurtenissen en ervoor te zorgen dat uw financiële verplichtingen worden nagekomen, zelfs in moeilijke tijden.

Neem de tijd om een weloverwogen beslissing te nemen en laat je niet onder druk zetten.

Het is van essentieel belang om de tijd te nemen om een weloverwogen beslissing te nemen wanneer het gaat om het afsluiten van een Cetelem persoonlijke lening. Laat je niet onder druk zetten door externe factoren en neem de tijd om de voorwaarden en opties zorgvuldig te overwegen. Door rustig te evalueren en te plannen, kun je ervoor zorgen dat je een lening afsluit die perfect aansluit bij jouw financiële situatie en behoeften.

rente bij lening

Alles Wat Je Moet Weten Over Rente bij Lenen: Een Diepgaande Analyse van Financiële Vergoedingen

Alles Wat Je Moet Weten Over Rente bij Lenen

Rente bij Lenen: Een Belangrijk Aspect van Financiële Transacties

Wanneer je een lening afsluit, is het belangrijk om goed op de hoogte te zijn van hoe rente werkt en welke impact het heeft op je financiële situatie. Rente is de vergoeding die je betaalt voor het lenen van geld en wordt meestal uitgedrukt als een percentage van het geleende bedrag.

Er zijn verschillende factoren die de hoogte van de rente bepalen, zoals de marktrente, de looptijd van de lening, je kredietwaardigheid en het type lening dat je afsluit. Over het algemeen geldt: hoe hoger het risico voor de kredietverstrekker, hoe hoger de rente zal zijn.

Het is belangrijk om te begrijpen dat rente niet alleen invloed heeft op het totale bedrag dat je uiteindelijk terugbetaalt, maar ook op je maandelijkse aflossingen. Een hogere rente betekent dat je meer geld zult moeten terugbetalen over de looptijd van de lening.

Als consument is het verstandig om verschillende aanbieders te vergelijken voordat je een lening afsluit, zodat je een gunstige rentevoet kunt vinden die past bij jouw financiële situatie. Let ook op eventuele bijkomende kosten of voorwaarden die van invloed kunnen zijn op de uiteindelijke kosten van de lening.

Kortom, rente is een essentieel onderdeel van leningen en kan aanzienlijke gevolgen hebben voor je financiële gezondheid. Zorg ervoor dat je goed geïnformeerd bent over rentetarieven en voorwaarden voordat je een lening afsluit, zodat je weloverwogen beslissingen kunt nemen en onaangename verrassingen kunt voorkomen.


9 Tips voor het Optimaliseren van de Rente bij Leningen in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten, zoals administratiekosten en verzekeringen.
  3. Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.
  4. Hou rekening met de looptijd van de lening bij het vergelijken van rentevoeten.
  5. Onderhandel indien mogelijk over de rentevoet, vooral bij grote leningen.
  6. Bekijk of er boetes zijn bij vervroegde terugbetaling van de lening.
  7. Wees voorzichtig met variabele rentevoeten, omdat deze kunnen stijgen in de toekomst.
  8. Controleer of je in aanmerking komt voor eventuele kortingen op de rentevoet, zoals loyaliteitskortingen.
  9. Raadpleeg een financieel adviseur als je twijfels hebt over welke lening het beste bij jou past.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het afsluiten van een lening is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door verschillende aanbieders te onderzoeken en rentevoeten te vergelijken, kun je een beter inzicht krijgen in welke optie het meest voordelig is voor jouw financiële situatie. Het vergelijken van rentetarieven stelt je in staat om een weloverwogen beslissing te nemen en de lening te kiezen die het beste aansluit bij jouw behoeften en budget, waardoor je mogelijk geld kunt besparen op de lange termijn.

Let op bijkomende kosten, zoals administratiekosten en verzekeringen.

Bij het afsluiten van een lening is het belangrijk om niet alleen naar de rente te kijken, maar ook naar eventuele bijkomende kosten, zoals administratiekosten en verplichte verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom ook in overweging te worden genomen bij het vergelijken van verschillende leenopties. Het is verstandig om goed op de hoogte te zijn van alle mogelijke extra kosten voordat je een lening afsluit, zodat je niet voor onverwachte verrassingen komt te staan tijdens de looptijd van de lening.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden. Met een vaste rentevoet blijft het rentepercentage gedurende de hele looptijd van de lening hetzelfde, waardoor je maandelijkse aflossingen consistent blijven. Dit geeft je meer financiële zekerheid en voorkomt dat je voor onverwachte stijgingen van de rente komt te staan. Door te kiezen voor een lening met een vaste rentevoet kun je beter budgetteren en weet je precies waar je aan toe bent gedurende de gehele periode van terugbetaling.

Hou rekening met de looptijd van de lening bij het vergelijken van rentevoeten.

Bij het vergelijken van rentevoeten voor leningen is het essentieel om rekening te houden met de looptijd van de lening. De looptijd bepaalt niet alleen hoe lang je aan de lening gebonden bent, maar heeft ook een directe invloed op de totale kosten die je uiteindelijk zult betalen. Een lagere rentevoet kan aantrekkelijk lijken, maar als de looptijd van de lening langer is, kunnen de totale kosten hoger uitvallen. Het is daarom verstandig om niet alleen naar de rentevoet te kijken, maar ook naar de looptijd en het totale bedrag dat je uiteindelijk zult terugbetalen.

Onderhandel indien mogelijk over de rentevoet, vooral bij grote leningen.

Het is verstandig om, indien mogelijk, te onderhandelen over de rentevoet bij het afsluiten van een lening, vooral wanneer het om grote leningen gaat. Door te onderhandelen over de rentevoet kun je proberen gunstigere voorwaarden te verkrijgen en mogelijk geld besparen op de totale kosten van de lening. Het loont altijd de moeite om te kijken of er ruimte is voor onderhandeling en om te streven naar een rentetarief dat past bij jouw financiële situatie en behoeften.

Bekijk of er boetes zijn bij vervroegde terugbetaling van de lening.

Bij het afsluiten van een lening is het verstandig om te controleren of er boetes zijn verbonden aan vervroegde terugbetaling van de lening. Sommige kredietverstrekkers hanteren boetes als je ervoor kiest om de lening eerder af te lossen dan de oorspronkelijk overeengekomen termijn. Deze boetes kunnen de financiële voordelen van vervroegde terugbetaling tenietdoen, dus het is belangrijk om deze voorwaarden goed te begrijpen voordat je een lening afsluit.

Wees voorzichtig met variabele rentevoeten, omdat deze kunnen stijgen in de toekomst.

Wees voorzichtig met variabele rentevoeten bij leningen, omdat deze in de toekomst kunnen stijgen. Het aantrekkelijke aspect van variabele rentevoeten is dat ze aanvankelijk lager kunnen zijn dan vaste rentevoeten, maar het risico bestaat dat ze op termijn kunnen toenemen. Dit kan leiden tot hogere maandelijkse aflossingen en uiteindelijk tot meer kosten over de looptijd van de lening. Het is daarom verstandig om goed na te denken over de mogelijke gevolgen van variabele rentevoeten en om rekening te houden met eventuele stijgingen in de toekomst bij het kiezen van een lening.

Controleer of je in aanmerking komt voor eventuele kortingen op de rentevoet, zoals loyaliteitskortingen.

Het is verstandig om te controleren of je in aanmerking komt voor eventuele kortingen op de rentevoet bij het afsluiten van een lening, zoals loyaliteitskortingen. Sommige kredietverstrekkers bieden speciale kortingen aan trouwe klanten of voor bepaalde situaties, wat kan resulteren in lagere rentekosten en dus lagere totale terugbetalingsbedragen. Het loont dus zeker de moeite om te informeren naar mogelijke kortingen en zo optimaal te profiteren van gunstige voorwaarden bij het lenen van geld.

Raadpleeg een financieel adviseur als je twijfels hebt over welke lening het beste bij jou past.

Raadpleeg een financieel adviseur als je twijfels hebt over welke lening het beste bij jou past. Een financieel adviseur kan je helpen om inzicht te krijgen in de verschillende leningopties, rentetarieven en voorwaarden, en kan advies op maat geven op basis van jouw specifieke financiële situatie en doelen. Het is verstandig om professioneel advies in te winnen voordat je een grote financiële beslissing neemt, zodat je met vertrouwen kunt kiezen voor de lening die het beste aansluit bij jouw behoeften en mogelijkheden.

geld lenen voor een auto

Alles wat je moet weten over geld lenen voor een auto

Geld Lenen voor een Auto

Geld Lenen voor een Auto

Veel mensen dromen ervan om een nieuwe auto te kopen, maar niet iedereen heeft het volledige aankoopbedrag direct beschikbaar. Geld lenen voor een auto kan dan een goede oplossing zijn. Er zijn verschillende manieren om dit te doen, zoals een autolening bij de bank of financiering via de autodealer.

Autolening bij de Bank

Als je ervoor kiest om geld te lenen voor een auto via een autolening bij de bank, leen je meestal een vast bedrag tegen een afgesproken rentepercentage. Dit bedrag betaal je vervolgens in maandelijkse termijnen terug, inclusief rente. Het voordeel van een autolening bij de bank is dat je vaak gunstigere rentetarieven kunt krijgen in vergelijking met andere leenvormen.

Financiering via de Autodealer

Sommige autodealers bieden ook financieringsmogelijkheden aan voor de aankoop van een auto. Dit kan handig zijn omdat je direct bij de dealer terecht kunt voor zowel de aankoop als de financiering. Let wel op dat de rentetarieven bij financiering via de autodealer soms hoger kunnen zijn dan bij een autolening bij de bank.

Belangrijke Overwegingen

Voordat je geld leent voor een auto, is het belangrijk om goed na te denken over je financiële situatie en wat je maandelijks kunt missen aan aflossingen. Zorg ervoor dat je alle kosten, inclusief rente, goed begrijpt voordat je akkoord gaat met een lening. Vergeet ook niet om verschillende aanbieders te vergelijken om zo de beste deal te vinden.

Geld lenen voor een auto kan dus een handige manier zijn om snel in het bezit te komen van jouw droomauto. Zorg er echter wel voor dat je verantwoord leent en dat je goed geïnformeerd bent over alle aspecten van de lening voordat je deze aangaat.


7 Voordelen van het Lenen voor een Auto in België

  1. Snel in het bezit van een nieuwe auto zonder direct het volledige aankoopbedrag te hoeven betalen.
  2. Flexibele financiële optie om de kosten van een auto over meerdere maanden of jaren te spreiden.
  3. Mogelijkheid om een luxere of duurdere auto te kopen dan met direct beschikbare middelen mogelijk zou zijn.
  4. Gunstige rentetarieven bij autoleningen via de bank kunnen financieel voordelig zijn.
  5. Financiering via autodealers kan gepaard gaan met speciale aanbiedingen en kortingen op de aankoopprijs.
  6. Verbetering van je kredietgeschiedenis door tijdig aflossen van autoleningen, wat gunstig kan zijn voor toekomstige leningen.
  7. Professioneel advies en begeleiding bij het kiezen van de meest geschikte financieringsvorm voor jouw situatie.


Nadelen van Geld Lenen voor een Auto: Wat Je Moet Weten

  1. 1. Hogere totale kosten door rente en eventuele extra kosten.
  2. 2. Verplichting om maandelijks aflossingen te doen, wat druk kan leggen op je financiële situatie.
  3. 3. Risico op betalingsachterstanden of default, met mogelijk negatieve gevolgen voor je kredietwaardigheid.
  4. 4. Mogelijke beperkingen of voorwaarden verbonden aan de lening, zoals verplichte verzekeringen.
  5. 5. De auto kan in waarde dalen terwijl je nog steeds de lening aflost, waardoor je mogelijk meer betaalt dan de werkelijke waarde van de auto.

Snel in het bezit van een nieuwe auto zonder direct het volledige aankoopbedrag te hoeven betalen.

Een van de voordelen van geld lenen voor een auto is dat je snel in het bezit kunt komen van een nieuwe auto zonder direct het volledige aankoopbedrag te hoeven betalen. Hierdoor kun je genieten van de luxe en het comfort van een nieuwe auto, terwijl je de kosten spreidt over een langere periode. Dit kan vooral handig zijn als je niet over voldoende spaargeld beschikt om de auto direct te kopen, maar toch graag wilt profiteren van een betrouwbaar en modern voertuig. Geld lenen voor een auto biedt dus de mogelijkheid om jouw mobiliteitsbehoeften te vervullen op een flexibele manier.

Flexibele financiële optie om de kosten van een auto over meerdere maanden of jaren te spreiden.

Een groot voordeel van geld lenen voor een auto is de flexibele financiële optie die het biedt om de kosten van een auto over meerdere maanden of jaren te spreiden. Hierdoor hoef je niet in één keer een groot bedrag op tafel te leggen, maar kun je de aankoopkosten verspreiden in behapbare maandelijkse termijnen. Dit maakt het gemakkelijker voor mensen om een auto aan te schaffen die anders misschien buiten hun directe budget zou vallen. Het stelt hen in staat om mobiliteit en comfort te genieten zonder dat ze meteen al hun spaargeld hoeven aan te spreken.

Mogelijkheid om een luxere of duurdere auto te kopen dan met direct beschikbare middelen mogelijk zou zijn.

Een groot voordeel van geld lenen voor een auto is de mogelijkheid om een luxere of duurdere auto te kopen dan met direct beschikbare middelen mogelijk zou zijn. Door een lening aan te gaan, kunnen mensen genieten van een auto die beter bij hun wensen en behoeften past, zonder dat ze het volledige aankoopbedrag direct hoeven op te hoesten. Dit opent de deur naar een ruimere keuze aan auto’s en stelt mensen in staat om te rijden in een voertuig dat anders misschien buiten hun financiële bereik zou liggen.

Gunstige rentetarieven bij autoleningen via de bank kunnen financieel voordelig zijn.

Een van de voordelen van geld lenen voor een auto via autoleningen bij de bank zijn de gunstige rentetarieven. Deze lage rentevoeten kunnen financieel voordelig zijn voor leners, aangezien ze kunnen helpen om de totale kosten van de lening te verlagen en zo geld te besparen op lange termijn. Het hebben van een lagere rente kan het afbetalen van de lening ook gemakkelijker maken en kan bijdragen aan een meer betaalbare maandelijkse aflossing.

Financiering via autodealers kan gepaard gaan met speciale aanbiedingen en kortingen op de aankoopprijs.

Financiering via autodealers kan gepaard gaan met speciale aanbiedingen en kortingen op de aankoopprijs. Dit kan een aantrekkelijk voordeel zijn voor mensen die een auto willen kopen en tegelijkertijd gebruik willen maken van gunstige financieringsmogelijkheden. Door financiering te regelen via de autodealer, kunnen klanten profiteren van speciale deals die hen helpen geld te besparen op zowel de aankoop als de lening van de auto. Het kan een win-winsituatie zijn waarbij klanten niet alleen een nieuwe auto krijgen, maar ook kunnen profiteren van financiële voordelen die anders niet beschikbaar zouden zijn bij traditionele leningverstrekkers.

Verbetering van je kredietgeschiedenis door tijdig aflossen van autoleningen, wat gunstig kan zijn voor toekomstige leningen.

Een belangrijk voordeel van geld lenen voor een auto is de verbetering van je kredietgeschiedenis door tijdig aflossen van autoleningen. Door consequent en op tijd je autolening af te lossen, laat je zien dat je financiële verplichtingen kunt nakomen. Dit kan positief bijdragen aan je kredietwaardigheid en kredietscore, wat op zijn beurt gunstig kan zijn voor toekomstige leningen. Een goede kredietgeschiedenis kan de deuren openen naar betere leenvoorwaarden en lagere rentetarieven, waardoor het lenen van geld in de toekomst gemakkelijker en voordeliger kan worden.

Professioneel advies en begeleiding bij het kiezen van de meest geschikte financieringsvorm voor jouw situatie.

Een groot voordeel van geld lenen voor een auto is het professionele advies en de begeleiding die je kunt ontvangen bij het kiezen van de meest geschikte financieringsvorm voor jouw specifieke situatie. Door te vertrouwen op experts in de financiële sector, kun je beter inzicht krijgen in de verschillende opties die beschikbaar zijn en een weloverwogen beslissing nemen die aansluit bij jouw financiële behoeften en mogelijkheden. Met professioneel advies kun je ervoor zorgen dat je een lening afsluit die goed bij jou past en die op lange termijn financiële stabiliteit biedt.

1. Hogere totale kosten door rente en eventuele extra kosten.

Een nadeel van geld lenen voor een auto is dat het kan leiden tot hogere totale kosten vanwege de rente die je betaalt over de lening en eventuele extra kosten die aan de lening verbonden zijn. Door het betalen van rente over een langere periode, kan de uiteindelijke prijs van de auto aanzienlijk hoger uitvallen dan wanneer je het volledige bedrag in één keer zou betalen. Bovendien kunnen er ook extra kosten zoals administratiekosten of verzekeringen bij komen, waardoor de totale kosten van de lening nog verder kunnen oplopen. Het is daarom belangrijk om goed te overwegen of het lenen van geld voor een auto opweegt tegen de hogere totale kosten die hiermee gepaard gaan.

2. Verplichting om maandelijks aflossingen te doen, wat druk kan leggen op je financiële situatie.

Een nadeel van geld lenen voor een auto is de verplichting om maandelijks aflossingen te doen, wat druk kan leggen op je financiële situatie. Het regelmatig moeten terugbetalen van een lening kan zorgen voor extra financiële lasten die invloed hebben op je budget en cashflow. Dit kan leiden tot stress en beperkingen in je dagelijkse uitgaven, omdat een deel van je inkomen vastligt voor de leningaflossingen. Het is daarom belangrijk om goed te overwegen of je deze financiële verplichting op lange termijn kunt nakomen voordat je besluit om geld te lenen voor de aankoop van een auto.

3. Risico op betalingsachterstanden of default, met mogelijk negatieve gevolgen voor je kredietwaardigheid.

Een belangrijk nadeel van geld lenen voor een auto is het risico op betalingsachterstanden of default, wat potentieel negatieve gevolgen kan hebben voor je kredietwaardigheid. Als je moeite hebt om de maandelijkse aflossingen op tijd te voldoen of als je de lening niet kunt terugbetalen, loop je het risico op financiële problemen en een verslechtering van je kredietgeschiedenis. Dit kan op zijn beurt van invloed zijn op je vermogen om in de toekomst andere leningen af te sluiten of zelfs om bepaalde financiële transacties uit te voeren. Het is daarom essentieel om realistisch te zijn over je financiële situatie en om alleen een autolening aan te gaan als je zeker weet dat je deze kunt terugbetalen volgens de overeengekomen voorwaarden.

4. Mogelijke beperkingen of voorwaarden verbonden aan de lening, zoals verplichte verzekeringen.

Een belangrijk nadeel van geld lenen voor een auto zijn de mogelijke beperkingen of voorwaarden die aan de lening verbonden kunnen zijn, zoals verplichte verzekeringen. Sommige geldverstrekkers kunnen eisen dat je bepaalde verzekeringen afsluit, zoals een uitgebreide autoverzekering, om de lening te kunnen krijgen. Deze extra kosten voor verplichte verzekeringen kunnen de totale kosten van het lenen voor een auto aanzienlijk verhogen en dienen als een belangrijke overweging bij het afsluiten van een autolening. Het is daarom essentieel om alle voorwaarden en beperkingen van de lening zorgvuldig te bekijken en te begrijpen voordat je besluit om geld te lenen voor de aankoop van een auto.

5. De auto kan in waarde dalen terwijl je nog steeds de lening aflost, waardoor je mogelijk meer betaalt dan de werkelijke waarde van de auto.

Een belangrijk nadeel van geld lenen voor een auto is dat de waarde van de auto kan dalen terwijl je nog steeds bezig bent met het aflossen van de lening. Dit kan ertoe leiden dat je uiteindelijk meer betaalt dan de werkelijke waarde van de auto op dat moment. In feite loop je het risico dat je gedurende de looptijd van de lening meer betaalt dan wat de auto nog waard is op de markt, waardoor je eigenlijk geld verliest in plaats van te profiteren van je aankoop. Het is daarom belangrijk om dit aspect in overweging te nemen bij het besluit om geld te lenen voor een auto en om goed na te denken over hoe dit scenario jouw financiële situatie op lange termijn kan beïnvloeden.

persoonlijke lening vergelijken

Vergelijk persoonlijke leningen om de beste optie te vinden

Artikel: Persoonlijke lening vergelijken

Alles wat je moet weten over het vergelijken van persoonlijke leningen

Een persoonlijke lening kan een handige financiële oplossing zijn wanneer je extra geld nodig hebt voor bijvoorbeeld een grote aankoop, verbouwing of het consolideren van schulden. Het is echter belangrijk om de juiste lening te kiezen die past bij jouw financiële situatie en behoeften. Het vergelijken van persoonlijke leningen is daarom essentieel om de beste deal te vinden.

Waarom persoonlijke leningen vergelijken?

Door verschillende aanbieders van persoonlijke leningen te vergelijken, kun je profiteren van verschillende rentetarieven, voorwaarden en kosten. Hierdoor kun je geld besparen door te kiezen voor een lening met de laagste rente en gunstigste voorwaarden. Het vergelijken van persoonlijke leningen geeft je een duidelijk overzicht van wat er op de markt beschikbaar is en stelt je in staat om een weloverwogen beslissing te nemen.

Waar moet je op letten bij het vergelijken van persoonlijke leningen?

Bij het vergelijken van persoonlijke leningen zijn er verschillende factoren waar je rekening mee moet houden:

  • Rentevoet: Let op de jaarlijkse kostenpercentage (JKP) om de totale kosten van de lening te berekenen.
  • Voorwaarden: Controleer de looptijd, aflossingsmogelijkheden en eventuele boeteclausules.
  • Kosten: Let op eventuele administratieve kosten, dossierkosten of andere verborgen kosten.
  • Vergelijk meerdere aanbieders: Vergeet niet om offertes aan te vragen bij verschillende banken en kredietverstrekkers om een goed beeld te krijgen van wat er beschikbaar is.

Hoe kun je persoonlijke leningen vergelijken?

Er zijn verschillende manieren om persoonlijke leningen te vergelijken:

  1. Vergelijk online: Gebruik online tools en vergelijkingswebsites om snel en eenvoudig verschillende aanbieders met elkaar te vergelijken.
  2. Neem contact op met banken: Maak afspraken met banken en kredietverstrekkers om hun aanbod te bespreken en offertes aan te vragen.
  3. Vraag advies: Raadpleeg een financieel adviseur voor professioneel advies over welke lening het beste bij jouw situatie past.

Het vergelijken van persoonlijke leningen kan wat tijd kosten, maar het kan uiteindelijk lonend zijn door geld te besparen en de juiste keuze te maken voor jouw financiële behoeften. Zorg ervoor dat je alle opties zorgvuldig overweegt voordat je een beslissing neemt.


Veelgestelde Vragen over het Vergelijken van Persoonlijke Leningen in België

  1. Wat is een persoonlijke lening en hoe werkt het?
  2. Waarom zou ik persoonlijke leningen moeten vergelijken?
  3. Hoe kan ik de rentetarieven van verschillende persoonlijke leningen vergelijken?
  4. Welke factoren moet ik overwegen bij het vergelijken van persoonlijke leningen?
  5. Zijn er verborgen kosten waar ik op moet letten bij het vergelijken van persoonlijke leningen?
  6. Kan ik mijn persoonlijke lening vervroegd aflossen en zijn daar kosten aan verbonden?
  7. Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen? Zijn er boetes of gevolgen?
  8. Hoe lang duurt het proces om een persoonlijke lening te vergelijken en aan te vragen?

Wat is een persoonlijke lening en hoe werkt het?

Een persoonlijke lening is een vorm van lening waarbij je een vast bedrag leent dat je in termijnen terugbetaalt, meestal met een vaste rente en looptijd. Het is een lening op afbetaling waarbij je het geleende bedrag in één keer ontvangt en vervolgens maandelijks aflost. Bij het vergelijken van persoonlijke leningen is het belangrijk om de rentevoet, de voorwaarden en de totale kosten te evalueren. Door verschillende aanbieders te vergelijken, kun je de beste deal vinden die past bij jouw financiële situatie en behoeften. Het is essentieel om goed geïnformeerd te zijn over hoe persoonlijke leningen werken voordat je een beslissing neemt om er een af te sluiten.

Waarom zou ik persoonlijke leningen moeten vergelijken?

Het vergelijken van persoonlijke leningen is essentieel omdat het je de mogelijkheid biedt om de beste deal te vinden die past bij jouw financiële behoeften. Door verschillende aanbieders te vergelijken, kun je profiteren van lagere rentetarieven, gunstigere voorwaarden en minder verborgen kosten. Op die manier kun je geld besparen en ervoor zorgen dat je een weloverwogen beslissing neemt bij het kiezen van een persoonlijke lening. Het vergelijken stelt je in staat om transparantie te creëren in het leningaanbod en geeft je de kans om de meest voordelige optie te selecteren die aansluit bij jouw financiële doelen.

Hoe kan ik de rentetarieven van verschillende persoonlijke leningen vergelijken?

Het vergelijken van rentetarieven van verschillende persoonlijke leningen is een cruciale stap bij het vinden van de meest voordelige lening. Om dit te doen, is het belangrijk om te letten op het jaarlijks kostenpercentage (JKP) dat de totale kosten van de lening weergeeft, inclusief rente en eventuele bijkomende kosten. Door de JKP van verschillende leningen te vergelijken, kun je een goed beeld krijgen van welke lening het meest voordelig is op lange termijn. Daarnaast is het ook raadzaam om rekening te houden met de looptijd van de lening en eventuele extra voorwaarden die van invloed kunnen zijn op de uiteindelijke kosten. Het vergelijken van rentetarieven geeft je een duidelijk inzicht in welke lening het beste aansluit bij jouw financiële situatie en behoeften.

Welke factoren moet ik overwegen bij het vergelijken van persoonlijke leningen?

Bij het vergelijken van persoonlijke leningen zijn er verschillende belangrijke factoren om rekening mee te houden. Allereerst is het essentieel om naar de rentevoet te kijken, aangeduid als het jaarlijks kostenpercentage (JKP), om een goed beeld te krijgen van de totale kosten van de lening. Daarnaast is het belangrijk om de voorwaarden van de lening te controleren, zoals de looptijd, aflossingsmogelijkheden en eventuele boeteclausules. Ook is het verstandig om de kosten in overweging te nemen, waaronder administratieve kosten, dossierkosten en andere mogelijke verborgen kosten. Door deze factoren zorgvuldig te evalueren en meerdere aanbieders te vergelijken, kun je een weloverwogen beslissing nemen bij het kiezen van de juiste persoonlijke lening die past bij jouw financiële behoeften.

Zijn er verborgen kosten waar ik op moet letten bij het vergelijken van persoonlijke leningen?

Bij het vergelijken van persoonlijke leningen is het belangrijk om alert te zijn op mogelijke verborgen kosten die van invloed kunnen zijn op de totale kosten van de lening. Enkele voorbeelden van verborgen kosten waar je op moet letten zijn administratieve kosten, dossierkosten, kosten voor vervroegde aflossing en eventuele verzekeringen die aan de lening gekoppeld kunnen zijn. Deze extra kosten kunnen aanzienlijk bijdragen aan de uiteindelijke prijs van de lening en dienen daarom zorgvuldig te worden geëvalueerd bij het vergelijken van verschillende aanbieders. Het is raadzaam om alle voorwaarden en kleine lettertjes grondig door te nemen voordat je een beslissing neemt over welke persoonlijke lening het beste bij jouw financiële situatie past.

Kan ik mijn persoonlijke lening vervroegd aflossen en zijn daar kosten aan verbonden?

Ja, het is meestal mogelijk om een persoonlijke lening vervroegd af te lossen, maar het kan zijn dat hier kosten aan verbonden zijn. Wanneer je ervoor kiest om eerder dan gepland af te lossen, kan de kredietverstrekker een vergoeding in rekening brengen voor het misgelopen rente-inkomen. Deze kosten kunnen verschillen per aanbieder en zijn vaak vastgelegd in de leenovereenkomst. Het is daarom verstandig om de voorwaarden van je persoonlijke lening zorgvuldig door te nemen voordat je besluit om vervroegd af te lossen, zodat je niet voor verrassingen komt te staan.

Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen? Zijn er boetes of gevolgen?

Wanneer je je maandelijkse aflossingen voor een persoonlijke lening niet kunt betalen, is het belangrijk om zo snel mogelijk contact op te nemen met de kredietverstrekker. In sommige gevallen kunnen er boetes of extra kosten van toepassing zijn als je in gebreke blijft. Het niet kunnen voldoen aan je aflossingsverplichtingen kan leiden tot financiële problemen en negatieve gevolgen voor je kredietwaardigheid. Het is daarom verstandig om openlijk te communiceren met de kredietverstrekker en samen naar mogelijke oplossingen te zoeken, zoals het herzien van de aflossingsvoorwaarden of het treffen van een betalingsregeling om verdere problemen te voorkomen. Het is altijd beter om proactief te handelen en tijdig hulp te zoeken bij financiële moeilijkheden.

Hoe lang duurt het proces om een persoonlijke lening te vergelijken en aan te vragen?

Het proces om een persoonlijke lening te vergelijken en aan te vragen kan variëren afhankelijk van de individuele situatie en de gekozen kredietverstrekker. Over het algemeen kan het vergelijken van persoonlijke leningen vrij snel gebeuren, vooral als je gebruikmaakt van online tools en vergelijkingswebsites. Het aanvragen van een persoonlijke lening kan ook relatief snel verlopen, met veel kredietverstrekkers die online aanvraagformulieren aanbieden die gemakkelijk in te vullen zijn. Het goedkeuringsproces kan echter wat meer tijd in beslag nemen, aangezien kredietverstrekkers je financiële situatie zorgvuldig zullen beoordelen voordat ze een beslissing nemen. Over het algemeen kan het hele proces van vergelijken tot aanvragen en goedkeuring binnen enkele dagen tot enkele weken worden afgerond.

axa lening

Flexibele Financieringsopties met AXA Leningen: Ontdek Jouw Mogelijkheden vandaag!

AXA Lening: Flexibele Financieringsopties voor Jouw Behoeften

AXA Lening: Flexibele Financieringsopties voor Jouw Behoeften

Als je op zoek bent naar een betrouwbare en flexibele leningoptie, overweeg dan de AXA leningen. AXA is een gerenommeerde financiële instelling die een breed scala aan leningen aanbiedt om tegemoet te komen aan verschillende financiële behoeften van individuen en bedrijven.

Met AXA leningen kun je profiteren van concurrerende rentetarieven, flexibele terugbetalingsvoorwaarden en deskundig advies van financiële professionals. Of je nu een persoonlijke lening nodig hebt voor onverwachte uitgaven, een autolening om je droomauto te kopen of een hypotheeklening om een huis te kopen, AXA heeft opties die bij jou passen.

Een van de voordelen van het kiezen voor een AXA lening is de transparantie en duidelijkheid in de voorwaarden. Je zult precies weten wat je kunt verwachten qua kosten, termijnen en andere belangrijke details, waardoor je met vertrouwen kunt lenen.

Bovendien biedt AXA ook online leningaanvraagmogelijkheden, waardoor het gemakkelijk en snel is om een lening aan te vragen zonder het gedoe van papierwerk en lange wachttijden. Met eenvoudige online tools kun je jouw leningaanvraag indienen en snel goedkeuring krijgen.

Kortom, als je op zoek bent naar een betrouwbare partner voor jouw financieringsbehoeften, overweeg dan de flexibele en transparante opties die AXA leningen te bieden hebben. Neem vandaag nog contact op met AXA om meer te weten te komen over hoe ze jou kunnen helpen bij het realiseren van jouw financiële doelen.


5 Handige Tips voor het Kiezen van een AXA Lening

  1. Vergelijk de rentetarieven van verschillende aanbieders van AXA leningen.
  2. Controleer de voorwaarden en looptijden van de lening voordat je een beslissing neemt.
  3. Wees op de hoogte van eventuele extra kosten zoals administratiekosten of verzekeringen bij een AXA lening.
  4. Zorg ervoor dat je voldoende informatie hebt over het aflossingsschema en mogelijke boetes bij vervroegde aflossing.
  5. Neem de tijd om alle documenten grondig door te nemen voordat je akkoord gaat met een AXA lening.

Vergelijk de rentetarieven van verschillende aanbieders van AXA leningen.

Het is verstandig om de rentetarieven van verschillende aanbieders van AXA leningen te vergelijken voordat je een keuze maakt. Door verschillende tarieven te onderzoeken, kun je een beter inzicht krijgen in welke aanbieder de meest gunstige voorwaarden biedt die passen bij jouw financiële situatie. Het vergelijken van rentetarieven kan je helpen om geld te besparen op de lange termijn en ervoor zorgen dat je de beste deal krijgt voor jouw AXA lening.

Controleer de voorwaarden en looptijden van de lening voordat je een beslissing neemt.

Het is van essentieel belang om de voorwaarden en looptijden van de lening zorgvuldig te controleren voordat je een beslissing neemt over een AXA lening. Door grondig te begrijpen wat er van jou wordt verwacht in termen van terugbetalingstermijnen, rentetarieven en eventuele bijkomende kosten, kun je ervoor zorgen dat de lening aansluit bij jouw financiële situatie en behoeften. Neem de tijd om alle details door te nemen en eventuele vragen te stellen aan AXA om vol vertrouwen een weloverwogen beslissing te nemen over het aangaan van de lening.

Wees op de hoogte van eventuele extra kosten zoals administratiekosten of verzekeringen bij een AXA lening.

Het is belangrijk om op de hoogte te zijn van eventuele extra kosten, zoals administratiekosten of verzekeringen, die gepaard kunnen gaan met een AXA lening. Door vooraf te weten welke bijkomende kosten er mogelijk zijn, kun je een beter inzicht krijgen in de totale financiële verplichtingen die de lening met zich meebrengt. Zo voorkom je verrassingen en kun je een weloverwogen beslissing nemen bij het afsluiten van een lening bij AXA.

Zorg ervoor dat je voldoende informatie hebt over het aflossingsschema en mogelijke boetes bij vervroegde aflossing.

Het is van essentieel belang om ervoor te zorgen dat je voldoende informatie hebt over het aflossingsschema en mogelijke boetes bij vervroegde aflossing wanneer je een lening bij AXA overweegt. Door goed op de hoogte te zijn van hoe het aflossingsproces werkt en welke kosten er verbonden zijn aan eventuele vervroegde aflossingen, kun je financiële verrassingen vermijden en een weloverwogen beslissing nemen die aansluit bij jouw financiële situatie en doelen. Het is altijd verstandig om alle details van de leningvoorwaarden zorgvuldig door te nemen voordat je een lening afsluit, zodat je vol vertrouwen kunt lenen en jouw financiële toekomst veilig kunt stellen.

Neem de tijd om alle documenten grondig door te nemen voordat je akkoord gaat met een AXA lening.

Het is van groot belang om alle documenten zorgvuldig door te nemen voordat je instemt met een AXA lening. Door de tijd te nemen om de voorwaarden en details van de lening te begrijpen, kun je ervoor zorgen dat je volledig op de hoogte bent van wat er van jou wordt verwacht. Het grondig doornemen van de documenten stelt je in staat om eventuele verborgen kosten, beperkingen of verplichtingen te identificeren, waardoor je weloverwogen beslissingen kunt nemen over jouw financiën. Het is altijd verstandig om geen overhaaste beslissingen te nemen en ervoor te zorgen dat je een duidelijk inzicht hebt in de leningovereenkomst voordat je ermee akkoord gaat.

woning lening

Alles wat u moet weten over het afsluiten van een woninglening

Artikel: Woninglening

Alles wat u moet weten over het afsluiten van een woninglening

Een woninglening, ook wel een hypotheek genoemd, is een lening die wordt verstrekt door een financiële instelling om de aankoop van een huis of appartement te financieren. Het afsluiten van een woninglening is vaak een belangrijke stap in het realiseren van uw droomwoning.

Soorten woningleningen

Er zijn verschillende soorten woningleningen beschikbaar, waaronder vaste rente leningen en variabele rente leningen. Bij een vaste rente lening blijft de rente gedurende de looptijd van de lening hetzelfde, terwijl bij een variabele rente lening de rente kan fluctueren op basis van marktomstandigheden.

Voorwaarden en vereisten

Financiële instellingen hanteren specifieke voorwaarden en vereisten bij het verstrekken van een woninglening. Zo wordt er onder andere gekeken naar uw inkomen, kredietgeschiedenis en de waarde van de woning die u wilt kopen. Het is belangrijk om deze voorwaarden zorgvuldig te bekijken voordat u een lening afsluit.

Hoeveel kunt u lenen?

De maximale hoeveelheid die u kunt lenen voor uw woning wordt bepaald door verschillende factoren, waaronder uw inkomen, eventuele andere schulden en de waarde van de woning. Het is verstandig om voorafgaand aan het afsluiten van een lening uw financiële situatie goed in kaart te brengen.

Het belang van vergelijken

Het vergelijken van verschillende aanbieders en hun voorwaarden is essentieel bij het afsluiten van een woninglening. Door verschillende opties te bekijken en offertes op te vragen, kunt u ervoor zorgen dat u de meest gunstige leningsvoorwaarden krijgt die aansluiten bij uw behoeften.

Conclusie

Een woninglening is vaak noodzakelijk om de aankoop van uw droomwoning te realiseren. Het is belangrijk om goed geïnformeerd te zijn over de verschillende soorten leningen, voorwaarden en vereisten voordat u zich committeert aan een hypotheekverstrekker. Door zorgvuldig onderzoek te doen en advies in te winnen bij experts, kunt u ervoor zorgen dat u de juiste beslissing neemt voor uw financiële toekomst.


Zes Voordelen van een Woninglening in België

  1. U kunt uw droomwoning kopen zonder het volledige aankoopbedrag in één keer te betalen.
  2. Woningleningen bieden doorgaans lagere rentetarieven dan persoonlijke leningen.
  3. Het afsluiten van een woninglening kan fiscale voordelen met zich meebrengen, zoals de aftrekbaarheid van hypotheekrente.
  4. Met een woninglening kunt u profiteren van waardestijging van uw huis, wat kan leiden tot vermogensopbouw.
  5. De looptijd van een woninglening kan worden afgestemd op uw financiële situatie en wensen, waardoor u flexibiliteit heeft bij het terugbetalen.
  6. Een woninglening stelt u in staat om direct eigenaar te worden van een woning en hiermee stabiliteit en zekerheid te creëren voor uzelf en uw gezin.


Drie Nadelen van een Woninglening in België

  1. Een woninglening brengt vaak hoge kosten met zich mee, zoals notaris- en dossierkosten.
  2. Het aflossen van een woninglening kan vele jaren duren, waardoor u langdurig financieel gebonden bent.
  3. Bij een variabele rente lening kunnen de maandelijkse aflossingen fluctueren, wat tot onzekerheid kan leiden.

U kunt uw droomwoning kopen zonder het volledige aankoopbedrag in één keer te betalen.

Met een woninglening kunt u uw droomwoning kopen zonder het volledige aankoopbedrag in één keer te betalen. Dit stelt u in staat om direct in uw nieuwe huis te trekken en het geleende bedrag geleidelijk terug te betalen, waardoor u niet hoeft te wachten tot u voldoende spaargeld heeft verzameld. Op deze manier biedt een woninglening de mogelijkheid om uw woondromen waar te maken en tegelijkertijd financiële flexibiliteit te behouden.

Woningleningen bieden doorgaans lagere rentetarieven dan persoonlijke leningen.

Woningleningen bieden doorgaans lagere rentetarieven dan persoonlijke leningen. Dit is een belangrijk voordeel voor huizenkopers, aangezien de lagere rente kan resulteren in lagere maandelijkse aflossingen en uiteindelijk tot aanzienlijke besparingen op lange termijn. Door te profiteren van de gunstige rentetarieven die woningleningen bieden, kunnen mensen hun droom van het bezitten van een huis realiseren zonder dat ze financieel overbelast raken.

Het afsluiten van een woninglening kan fiscale voordelen met zich meebrengen, zoals de aftrekbaarheid van hypotheekrente.

Het afsluiten van een woninglening kan fiscale voordelen met zich meebrengen, zoals de aftrekbaarheid van hypotheekrente. Dit betekent dat de rente die u betaalt over uw woninglening in sommige gevallen fiscaal aftrekbaar is, wat kan leiden tot belastingvoordelen. Deze regeling stimuleert het eigenwoningbezit en maakt het voor veel mensen aantrekkelijker om een hypotheek af te sluiten voor de aankoop van een huis of appartement. Het is belangrijk om op de hoogte te zijn van deze fiscale voordelen bij het overwegen van het afsluiten van een woninglening en om advies in te winnen bij een financieel adviseur om optimaal gebruik te maken van deze mogelijkheden.

Met een woninglening kunt u profiteren van waardestijging van uw huis, wat kan leiden tot vermogensopbouw.

Met een woninglening kunt u profiteren van waardestijging van uw huis, wat kan leiden tot vermogensopbouw. Wanneer de waarde van uw huis in de loop der jaren stijgt, zal uw eigen vermogen toenemen. Dit kan op lange termijn een solide investering blijken te zijn, aangezien u niet alleen geniet van het comfort van uw eigen woning, maar ook kunt profiteren van de potentiële financiële groei die gepaard gaat met de vastgoedmarkt. Het hebben van een woninglening stelt u in staat om te investeren in onroerend goed en tegelijkertijd uw vermogen op te bouwen voor de toekomst.

De looptijd van een woninglening kan worden afgestemd op uw financiële situatie en wensen, waardoor u flexibiliteit heeft bij het terugbetalen.

De looptijd van een woninglening kan worden afgestemd op uw financiële situatie en wensen, waardoor u flexibiliteit heeft bij het terugbetalen. Door de mogelijkheid om de looptijd van de lening aan te passen, kunt u een aflossingsplan creëren dat past bij uw budget en financiële doelen. Of u nu de voorkeur geeft aan een kortere looptijd met hogere maandelijkse betalingen of liever kiest voor een langere looptijd met lagere betalingen, het aanpassen van de looptijd stelt u in staat om de lening af te stemmen op wat het beste bij uw persoonlijke financiële situatie past.

Een woninglening stelt u in staat om direct eigenaar te worden van een woning en hiermee stabiliteit en zekerheid te creëren voor uzelf en uw gezin.

Een woninglening stelt u in staat om direct eigenaar te worden van een woning en hiermee stabiliteit en zekerheid te creëren voor uzelf en uw gezin. Door het afsluiten van een woninglening kunt u een plek creëren die echt van u is, waar u zich thuis voelt en waar u herinneringen kunt opbouwen. Het bezitten van een eigen huis biedt niet alleen financiële voordelen op lange termijn, maar ook emotionele waarde en een gevoel van trots en verbondenheid met uw woonomgeving. Het hebben van een eigen woning dankzij een woninglening kan dus bijdragen aan het opbouwen van een solide basis voor uw toekomst en die van uw gezin.

Een woninglening brengt vaak hoge kosten met zich mee, zoals notaris- en dossierkosten.

Een van de nadelen van een woninglening is dat het vaak gepaard gaat met aanzienlijke kosten, zoals notaris- en dossierkosten. Deze extra kosten kunnen het totale bedrag dat u uiteindelijk moet terugbetalen aanzienlijk verhogen en dienen in overweging te worden genomen bij het afsluiten van een hypotheek. Het is belangrijk om deze bijkomende kosten te begrijpen en eventueel te onderhandelen over de tarieven om de financiële impact van een woninglening te minimaliseren.

Het aflossen van een woninglening kan vele jaren duren, waardoor u langdurig financieel gebonden bent.

Het aflossen van een woninglening kan vele jaren duren, waardoor u langdurig financieel gebonden bent. Dit kan een aanzienlijke impact hebben op uw financiële flexibiliteit en besluitvormingsvermogen op lange termijn. Het verplichte maandelijkse bedrag dat u moet betalen om de lening af te lossen, kan een aanzienlijk deel van uw inkomen in beslag nemen en beperkt de ruimte voor andere financiële doelen, zoals sparen, investeren of onverwachte uitgaven. Het is daarom belangrijk om zorgvuldig na te denken over de implicaties van het aangaan van een woninglening en realistische plannen te maken voor de lange termijn om financiële stabiliteit te waarborgen.

Bij een variabele rente lening kunnen de maandelijkse aflossingen fluctueren, wat tot onzekerheid kan leiden.

Bij een variabele rente lening kunnen de maandelijkse aflossingen fluctueren op basis van marktomstandigheden, wat tot onzekerheid kan leiden voor de lener. Aangezien de rente kan veranderen gedurende de looptijd van de lening, is het moeilijk om precies te voorspellen hoeveel de maandelijkse aflossingen zullen bedragen. Dit kan financiële stress veroorzaken en het budget van de lener onder druk zetten, vooral als de rente aanzienlijk stijgt. Het is daarom belangrijk voor leners om zich bewust te zijn van dit risico en goed na te denken over hun financiële stabiliteit voordat ze kiezen voor een variabele rente lening.