Tag, consumentenkrediet

cash geld lenen

Cash geld lenen: waar moet u op letten?

Cash geld lenen: waar moet u op letten?

Hebt u snel geld nodig en zoekt u naar cash geld lenen? Met die zoekterm bedoelen mensen vaak een persoonlijke lening, geld dat meteen beschikbaar is of een voorschot via een kredietkaart. De mogelijkheden en kosten verschillen sterk. Vergelijk daarom niet alleen hoe snel u het geld ontvangt, maar ook hoeveel u uiteindelijk terugbetaalt.

Wat betekent cash geld lenen?

Cash geld lenen kan verschillende dingen betekenen. Soms gaat het om een lening op afbetaling waarbij het bedrag op uw rekening wordt gestort. Anderen bedoelen een geldopname met een kredietkaart of een lening bij familie of vrienden. Een storting op uw rekening is doorgaans veiliger dan een grote som contant geld ontvangen of meenemen.

Mogelijkheden om geld te lenen

  • Persoonlijke lening: u leent een vast bedrag en betaalt dat volgens een afgesproken looptijd in maandelijkse termijnen terug.
  • Kredietkaartvoorschot: u neemt geld op met uw kredietkaart. Dit kan duur zijn door kosten en interesten. Controleer de voorwaarden vóór u geld opneemt.
  • Lenen van familie of vrienden: maak duidelijke afspraken over het bedrag, de terugbetaling en eventuele interesten. Zet die afspraken bij voorkeur op papier.

Bekijk de totale kosten

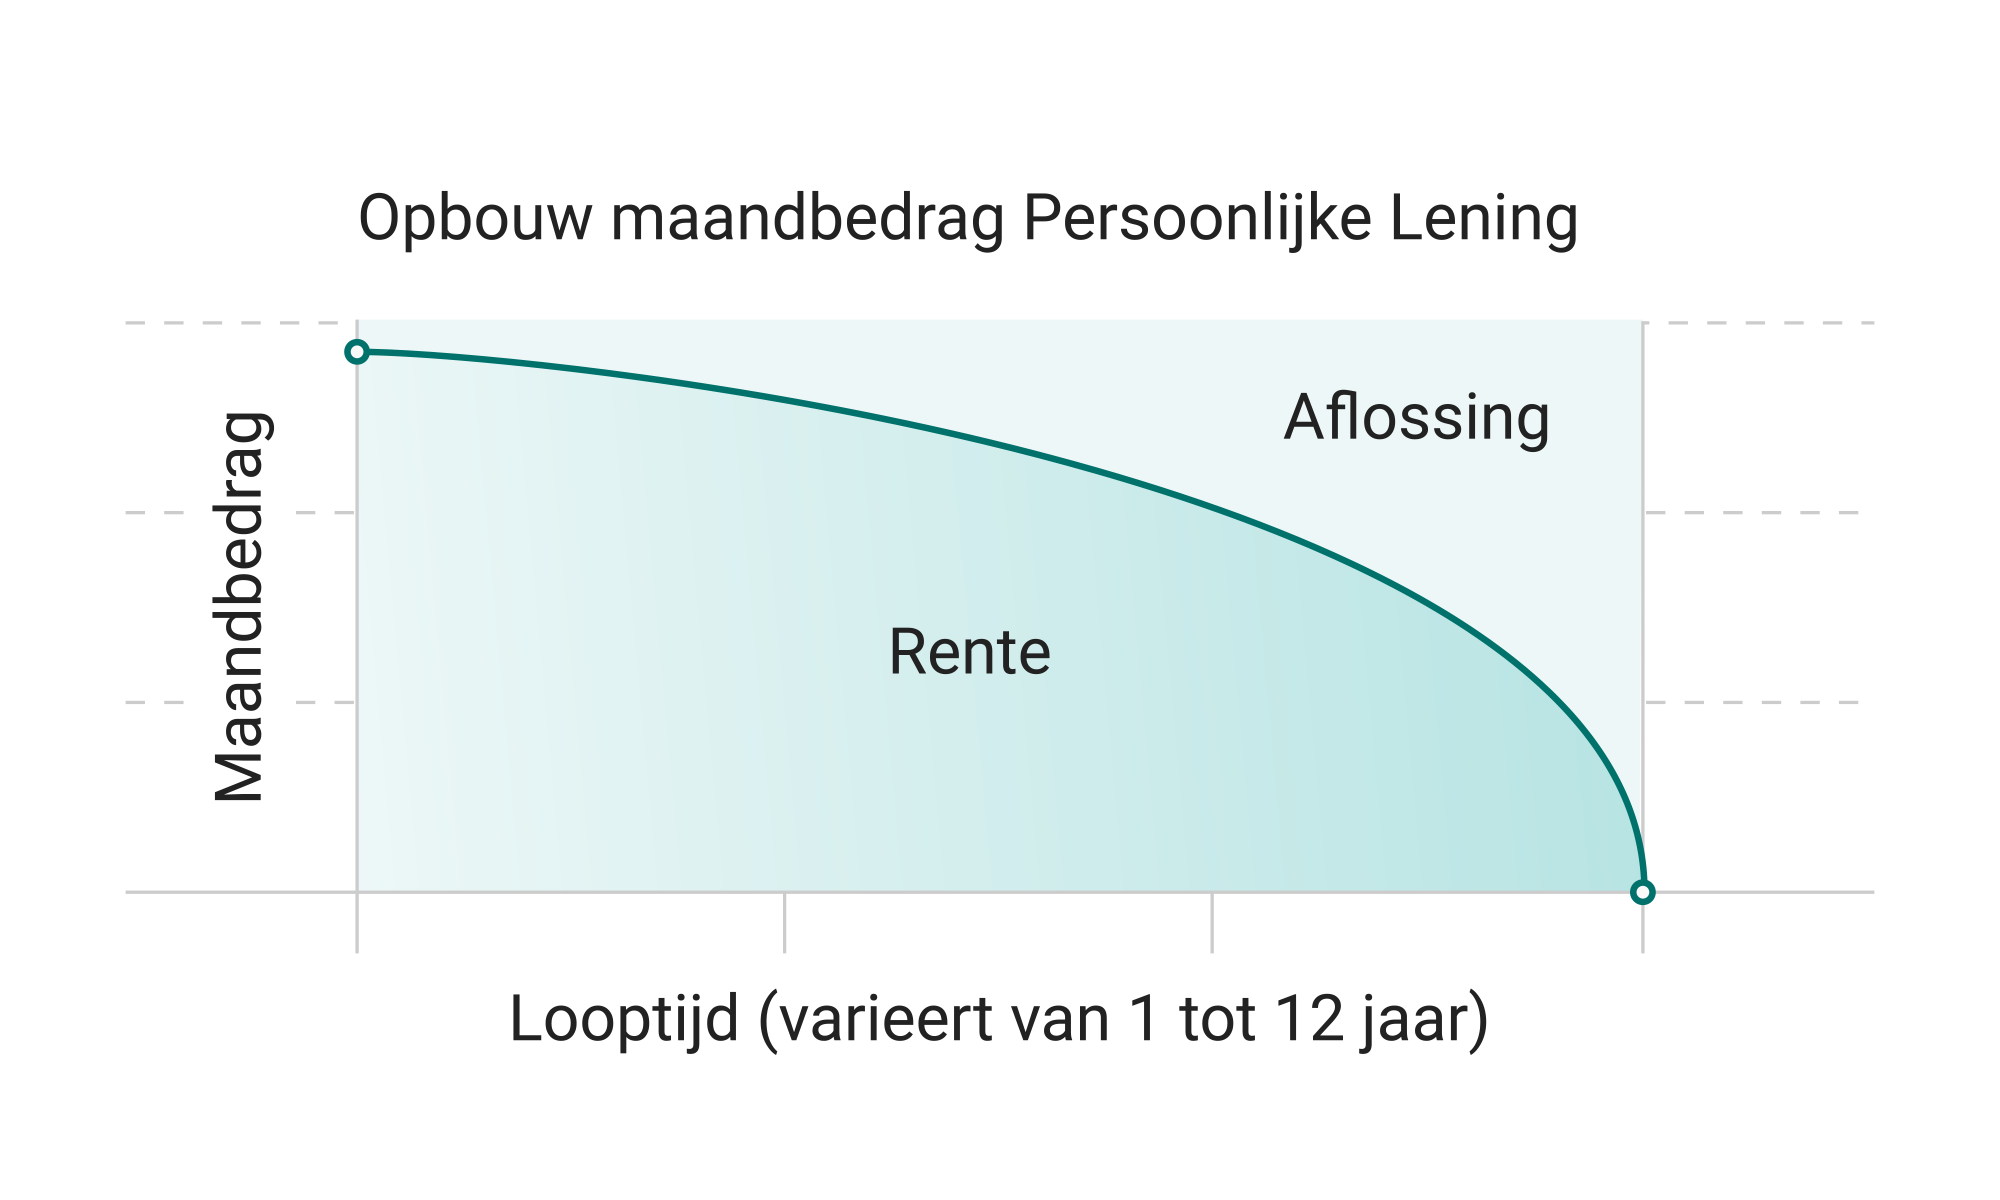
Let bij een lening niet alleen op het bedrag dat u leent of de maandelijkse afbetaling. Kijk ook naar het jaarlijks kostenpercentage (JKP), eventuele dossierkosten, de looptijd en het totale bedrag dat u moet terugbetalen. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar kan de totale kost verhogen.

Vraag uzelf af of de afbetaling binnen uw budget past, ook wanneer uw vaste kosten stijgen of uw inkomen tijdelijk daalt. Leen bij voorkeur niet meer dan nodig en vermijd een nieuwe lening om een bestaande lening af te betalen zonder eerst advies in te winnen.

Controleer de kredietgever

In België gelden regels voor consumentenkrediet. Controleer of de kredietgever of kredietbemiddelaar de nodige toelating heeft en lees de overeenkomst volledig na voordat u ondertekent. Een kredietgever moet uw financiële situatie beoordelen. Wees extra voorzichtig met aanbieders die beloven dat iedereen meteen geld krijgt, ongeacht inkomen of schulden.

Betaal geen voorafkosten aan een onbekende aanbieder om een lening “vrij te maken” of goed te keuren. Deel ook nooit uw bankcodes, kaartgegevens of identiteitsdocumenten via een onveilig kanaal. Bij twijfel kunt u informatie over kredietgevers en waarschuwingen raadplegen bij de bevoegde Belgische instanties, zoals de FOD Economie en de FSMA.

Contant geld of een overschrijving?

Een lening wordt vaak op een bankrekening gestort. Dat maakt de betaling traceerbaar en helpt om de voorwaarden en terugbetalingen te documenteren. Krijgt u toch cash geld, vraag dan om een ondertekend bewijs van ontvangst en bewaar alle afspraken en betalingsbewijzen. Contant geld ontvangen betekent niet dat de wettelijke regels voor krediet verdwijnen.

Wat als terugbetalen moeilijk wordt?

Merkt u dat u de afbetalingen niet meer kunt dragen? Neem dan zo snel mogelijk contact op met uw kredietgever en vraag naar de mogelijkheden. U kunt ook gratis of tegen een beperkt tarief terecht bij een erkende dienst voor schuldbemiddeling via uw gemeente of het OCMW. Vroeg hulp zoeken voorkomt vaak dat de problemen groter worden.

Besluit

Cash geld lenen kan een oplossing lijken voor een dringende uitgave, maar snelheid mag niet de enige reden zijn om een lening te kiezen. Vergelijk de totale kosten, controleer de aanbieder en leen alleen wat u realistisch kunt terugbetalen. Een duidelijke overeenkomst en een haalbaar budget beschermen u tegen onaangename verrassingen.


8 Essentiële Tips voor Verstandig Geld Lenen in Contanten

  1. Leen alleen wat je echt nodig hebt.
  2. Bereken vooraf of je de aflossingen aankan.
  3. Vergelijk rente, kosten en voorwaarden.
  4. Kies een erkende kredietgever.
  5. Lees het contract goed vóór je tekent.
  6. Spreek bij lenen van bekenden alles schriftelijk af.
  7. Vermijd snelle leningen met onduidelijke kosten.
  8. Bewaar bewijs van elke betaling.

Leen alleen wat je echt nodig hebt.

Leen alleen het bedrag dat u echt nodig hebt. Hoe meer u leent, hoe hoger doorgaans uw maandelijkse afbetaling en de totale kosten. Bereken vooraf hoeveel u kunt terugbetalen en laat u niet verleiden om extra geld op te nemen omdat het beschikbaar is. Zo houdt u uw lening overzichtelijk en beperkt u het risico op financiële problemen.

Bereken vooraf of je de aflossingen aankan.

Bereken vóór u cash geld leent of de aflossingen binnen uw budget passen. Zet uw inkomsten naast uw vaste kosten, zoals huur, energie, verzekeringen en andere leningen, en houd ook rekening met onverwachte uitgaven. Zo ziet u welk bedrag u maandelijks veilig kunt afbetalen. Leen alleen wat u nodig hebt en kies een aflossing die haalbaar blijft, ook als uw financiële situatie verandert.

Vergelijk rente, kosten en voorwaarden.

Vergelijk vóór u cash geld leent de rente, alle bijkomende kosten en de voorwaarden van verschillende kredietgevers. Kijk niet alleen naar de maandelijkse afbetaling, maar ook naar het jaarlijks kostenpercentage (JKP), de looptijd en het totale bedrag dat u uiteindelijk terugbetaalt. Zo krijgt u een duidelijk beeld van de werkelijke kost en kiest u een lening die bij uw budget past.

Kies een erkende kredietgever.

Kies altijd een erkende kredietgever wanneer u cash geld wilt lenen. Zo verkleint u het risico op misleidende aanbiedingen, verborgen kosten en onwettige praktijken. Controleer vóór u een overeenkomst ondertekent of de kredietgever of kredietbemiddelaar over de vereiste toelating beschikt, bijvoorbeeld via de informatie van de FSMA of de FOD Economie. Wees extra voorzichtig met aanbieders die vooraf geld vragen of een lening garanderen zonder uw financiële situatie te bekijken.

Lees het contract goed vóór je tekent.

Lees het contract aandachtig vóór u tekent. Controleer hoeveel u precies leent, hoe hoog de maandelijkse afbetalingen zijn, hoelang de looptijd duurt en hoeveel u in totaal terugbetaalt. Kijk ook na of er extra kosten of voorwaarden gelden, bijvoorbeeld bij een laattijdige betaling. Begrijpt u iets niet? Vraag dan uitleg en teken pas wanneer alles duidelijk is.

Spreek bij lenen van bekenden alles schriftelijk af.

Leent u geld van familie of vrienden? Leg dan alle afspraken schriftelijk vast, ook als u elkaar vertrouwt. Noteer het geleende bedrag, eventuele interesten, de terugbetalingstermijnen en wat er gebeurt als een betaling niet op tijd lukt. Zo weet iedereen waar die aan toe is en voorkomt u misverstanden of spanningen achteraf.

Vermijd snelle leningen met onduidelijke kosten.

Vermijd snelle leningen waarbij de kosten niet duidelijk vermeld staan. Controleer vóór u iets ondertekent het jaarlijks kostenpercentage (JKP), eventuele extra kosten, de looptijd en het totale bedrag dat u moet terugbetalen. Een belofte van onmiddellijk geld kan aantrekkelijk lijken, maar onduidelijke voorwaarden of vooraf te betalen kosten kunnen wijzen op een onbetrouwbare aanbieder. Neem de tijd om aanbiedingen te vergelijken en vraag uitleg als iets niet helder is.

Bewaar bewijs van elke betaling.

Bewaar bewijs van elke betaling wanneer u cash geld leent of terugbetaalt. Vraag bij een contante betaling altijd om een ondertekend ontvangstbewijs met het bedrag, de datum en de reden van betaling. Betaalt u via overschrijving, vermeld dan duidelijk waarvoor de betaling dient en bewaar het rekeninguittreksel. Zo kunnen zowel u als de kredietgever achteraf nagaan hoeveel er al is terugbetaald en voorkomt u discussies of misverstanden.

particulier geld lenen zonder aanbetaling

Particulier geld lenen zonder aanbetaling: waar moet u op letten?

Particulier geld lenen zonder aanbetaling: wat moet u weten?

Wilt u als particulier geld lenen zonder eerst een bedrag te moeten voorschieten? Dat kan in bepaalde situaties. Bij een persoonlijke lening ontvangt u doorgaans een afgesproken bedrag en betaalt u dat terug in vaste maandelijkse aflossingen. Een verplichte aanbetaling is meestal niet nodig, maar dat betekent niet dat lenen kosteloos is of dat elke aanvraag wordt goedgekeurd.

In dit artikel leest u wat “lenen zonder aanbetaling” precies inhoudt, welke kosten u kunt verwachten en waarop u moet letten wanneer u een kredietaanbod vergelijkt.

Wat betekent lenen zonder aanbetaling?

Met particulier geld lenen zonder aanbetaling bedoelen mensen meestal dat ze geen eigen bedrag hoeven te betalen vóór ze het krediet ontvangen. Bij een persoonlijke lening wordt het geleende bedrag doorgaans in één keer op uw rekening gestort. U betaalt het krediet vervolgens terug volgens een vooraf afgesproken aflossingsplan.

Een aanbetaling is dus iets anders dan de kosten van een lening. Ook zonder aanbetaling betaalt u doorgaans interest en mogelijk andere kosten. Kijk daarom niet alleen naar het bedrag dat u kunt lenen, maar ook naar het totale bedrag dat u uiteindelijk moet terugbetalen.

Welke kosten kunnen aan een lening verbonden zijn?

De belangrijkste kosten vindt u terug in het jaarlijks kostenpercentage (JKP). Dat percentage geeft een beeld van de jaarlijkse kosten van het krediet en helpt om aanbiedingen beter te vergelijken. Let daarnaast op:

  • het bedrag dat u leent;
  • de looptijd van de lening;
  • het maandelijkse afbetalingsbedrag;
  • het totale bedrag dat u terugbetaalt;
  • eventuele voorwaarden voor vervroegde terugbetaling.

Een langere looptijd kan uw maandelijkse afbetaling verlagen, maar kan ervoor zorgen dat u over de hele periode meer terugbetaalt. Kies daarom een maandbedrag dat haalbaar is, zonder uitsluitend naar de laagste maandelijkse aflossing te kijken.

Waarvoor kunt u een persoonlijke lening gebruiken?

Een persoonlijke lening kan geschikt zijn voor een duidelijke, eenmalige uitgave, zoals de aankoop van meubels, een renovatie of onverwachte kosten. De kredietverstrekker beoordeelt uw aanvraag en uw financiële situatie. Daarbij kan die onder meer rekening houden met uw inkomen, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit.

Geld lenen zonder aanbetaling betekent dus niet automatisch dat u zonder beoordeling kunt lenen. Een kredietverstrekker moet nagaan of de lening verantwoord is voor uw situatie. Leen bij voorkeur niet meer dan u nodig hebt en neem geen krediet om bestaande betalingsproblemen zonder een duidelijk plan op te lossen.

Pas op voor aanbieders die vooraf geld vragen

Wees voorzichtig wanneer een onbekende aanbieder vraagt om eerst geld over te schrijven om uw lening “vrij te geven”, uw dossier te activeren of een garantie te betalen. Een verzoek om vooraf te betalen kan een waarschuwingssignaal zijn, zeker wanneer er druk wordt gezet of wanneer de aanbieder moeilijk te controleren is.

Controleer wie de kredietverstrekker is en lees de voorwaarden zorgvuldig. In België kunt u nagaan of een aanbieder over de vereiste toelating beschikt via de officiële informatie van de bevoegde instanties, zoals de FOD Economie en de FSMA. Deel ook geen persoonlijke of bankgegevens via verdachte links of berichten.

Zo vergelijkt u kredietaanbiedingen

Vergelijk verschillende aanbiedingen op basis van het JKP, de looptijd en het totale terug te betalen bedrag. Controleer ook of het aanbod duidelijk vermeldt wie de kredietverstrekker is, welk bedrag u ontvangt en welke voorwaarden gelden. Vraag uitleg als iets niet helder is en neem de tijd om de overeenkomst te lezen vóór u tekent.

Bij consumentenkrediet gelden wettelijke regels en hebt u in bepaalde omstandigheden een herroepingsrecht. Lees de informatie bij uw kredietovereenkomst om te weten welke termijn en voorwaarden voor uw lening van toepassing zijn.

Is lenen zonder aanbetaling de juiste keuze?

Een lening zonder verplichte aanbetaling kan handig zijn wanneer u een specifieke uitgave moet financieren en de maandelijkse aflossingen binnen uw budget passen. Het blijft wel een financiële verplichting. Maak vooraf een overzicht van uw inkomsten en uitgaven en bereken of u de afbetaling ook kunt blijven dragen als uw situatie verandert.

Kortom: particulier geld lenen zonder aanbetaling kan mogelijk zijn, maar vergelijk altijd de volledige kosten en controleer de aanbieder. Een verantwoord krediet begint met duidelijke voorwaarden, een realistisch afbetalingsplan en een bedrag dat u zonder problemen kunt terugbetalen.


11 Veelgestelde Vragen over Particulier Geld Lenen zonder Aanbetaling in België

  1. Waar kan ik betrouwbaar geld lenen als particulier?
  2. Waar kan ik 5000 euro lenen zonder BKR toetsing?
  3. Waar kun je vertrouwd geld lenen?
  4. Hoe kom ik aan 2000 euro snel?
  5. Waar kan ik particulier geld lenen?
  6. Kan ik geld lenen om schulden af te betalen?
  7. Waar kan ik met spoed geld lenen?
  8. Kan ik nog lenen zonder eigen inbreng in 2024?
  9. Wat te doen als je geen lening krijgt?
  10. Hoeveel mag je particulier lenen?
  11. Welke bank leent makkelijk geld?

Waar kan ik betrouwbaar geld lenen als particulier?

Als particulier leent u het best bij een erkende kredietgever die transparant is over de voorwaarden en kosten. Controleer via de officiële informatie van de FSMA of de FOD Economie of de aanbieder gemachtigd is, en vergelijk het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag. Wees extra voorzichtig met aanbiedingen via sociale media of advertenties die een lening garanderen zonder uw financiële situatie te beoordelen, en stort nooit vooraf geld om een lening “vrij te maken”.

Waar kan ik 5000 euro lenen zonder BKR toetsing?

Woont u in België, dan is de BKR-toetsing niet van toepassing: kredietverstrekkers raadplegen doorgaans de Centrale voor kredieten aan particulieren (CKP) van de Nationale Bank van België en beoordelen uw terugbetalingscapaciteit. In Nederland controleren kredietverstrekkers bij een lening van 5.000 euro doorgaans uw kredietgegevens en financiële situatie; een aanbieder die belooft dit zonder enige controle te doen, verdient extra aandacht. Vergelijk het JKP, de totale terugbetaling en de voorwaarden, en betaal geen voorschot om een lening zogezegd vrij te geven.

Waar kun je vertrouwd geld lenen?

U leent het best bij een bank of kredietgever die bevoegd is om consumentenkredieten aan te bieden in België. Controleer de aanbieder via de officiële registers van de FSMA of de FOD Economie en vergelijk het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag. Wees extra voorzichtig met aanbiedingen via sociale media of aanbieders die vooraf geld vragen om een lening “vrij te geven”. Leen alleen een bedrag waarvan de maandelijkse afbetaling binnen uw budget past.

Hoe kom ik aan 2000 euro snel?

Heeft u snel 2.000 euro nodig? Bekijk eerst of u de uitgave kunt uitstellen, spreiden of op een andere manier kunt betalen, bijvoorbeeld met uw spaargeld of een afgesproken afbetalingsplan. Een persoonlijke lening kan een mogelijkheid zijn, maar een snelle goedkeuring is nooit gegarandeerd: de kredietverstrekker moet uw financiële situatie en terugbetalingscapaciteit beoordelen. Vergelijk het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag, en controleer de voorwaarden voor u iets ondertekent. Wees extra voorzichtig met aanbieders die vooraf geld vragen om een lening “vrij te geven”; dat kan op fraude wijzen. Leen alleen wat u nodig hebt en zeker kunt terugbetalen.

Waar kan ik particulier geld lenen?

U kunt als particulier geld lenen bij een erkende bank of kredietverstrekker in België. Vergelijk verschillende aanbiedingen op basis van het jaarlijks kostenpercentage (JKP), de looptijd, het maandelijkse afbetalingsbedrag en het totale terug te betalen bedrag. De kredietverstrekker beoordeelt uw financiële situatie en terugbetalingscapaciteit voordat die een krediet toekent. Wees voorzichtig met aanbieders die u via sociale media of advertenties benaderen en vooraf geld vragen om uw lening vrij te geven: controleer altijd of de aanbieder betrouwbaar is en over de vereiste toelating beschikt.

Kan ik geld lenen om schulden af te betalen?

Ja, het is soms mogelijk om een lening af te sluiten om bestaande schulden af te betalen, bijvoorbeeld via een schuldconsolidatie. Dat kan uw afbetalingen overzichtelijker maken, maar betekent niet automatisch dat u minder terugbetaalt: let goed op de rente, bijkomende kosten en de totale terugbetalingsduur. Een kredietverstrekker beoordeelt uw financiële situatie en terugbetalingscapaciteit. Kunt u uw huidige afbetalingen moeilijk dragen, neem dan eerst contact op met uw schuldeisers of het OCMW voor advies over budget- of schuldbemiddeling.

Waar kan ik met spoed geld lenen?

Als u dringend geld nodig hebt, kunt u eerst contact opnemen met uw eigen bank of een erkende kredietgever om te informeren naar de mogelijkheden. Een kredietaanvraag wordt beoordeeld en is dus niet altijd onmiddellijk goedgekeurd of uitbetaald. Vergelijk het jaarlijks kostenpercentage (JKP), de afbetalingen en het totale terug te betalen bedrag, en leen alleen als de aflossingen haalbaar zijn binnen uw budget. Wees extra voorzichtig met aanbieders die vooraf geld vragen om een lening vrij te geven. Gaat het om noodzakelijke uitgaven en kunt u geen krediet terugbetalen, neem dan contact op met uw schuldeiser voor een betalingsregeling of informeer bij het OCMW van uw gemeente naar mogelijke hulp.

Kan ik nog lenen zonder eigen inbreng in 2024?

Ja, in 2024 kon u als particulier in bepaalde gevallen lenen zonder eigen inbreng, bijvoorbeeld voor een persoonlijke lening waarbij het bedrag doorgaans volledig wordt uitbetaald. De kredietverstrekker moest wel nagaan of u de aflossingen kon dragen, onder meer op basis van uw inkomen, uitgaven en bestaande kredieten. Voor een hypothecaire lening was lenen zonder eigen middelen doorgaans moeilijker: u moest vaak zelf een deel van de aankoopprijs en bijkomende kosten kunnen betalen. Wees voorzichtig met aanbieders die vooraf geld vragen om een lening goed te keuren of vrij te geven.

Wat te doen als je geen lening krijgt?

Krijgt u geen lening, vraag dan eerst aan de kredietverstrekker waarom uw aanvraag werd geweigerd en controleer of uw gegevens en kredietoverzicht correct zijn. Dien niet meteen meerdere aanvragen in en probeer de beslissing niet te omzeilen met een aanbieder die vooraf geld vraagt of een lening garandeert. Bekijk uw budget, beperk waar mogelijk uw uitgaven en onderzoek of u de aankoop kunt uitstellen, ervoor kunt sparen of een goedkopere oplossing kunt kiezen. Hebt u al betalingsproblemen, neem dan contact op met uw schuldeisers of met het OCMW van uw gemeente voor advies over budgetbeheer of schuldbemiddeling. Ga geen nieuwe lening aan als de afbetalingen moeilijk haalbaar zijn.

Hoeveel mag je particulier lenen?

Hoeveel u als particulier kunt lenen, hangt af van uw financiële situatie en de beoordeling van de kredietverstrekker. Die kijkt onder meer naar uw inkomen, vaste uitgaven, bestaande leningen en hoeveel u maandelijks comfortabel kunt terugbetalen. Er is dus geen vast bedrag dat voor iedereen geldt. Vraag alleen een lening aan die past binnen uw budget en vergelijk het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag. Ook zonder aanbetaling blijft lenen een financiële verplichting.

Welke bank leent makkelijk geld?

Er is geen bank die voor iedereen makkelijk geld uitleent: elke kredietgever beoordeelt uw aanvraag op basis van onder meer uw inkomen, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit. Vergelijk daarom niet alleen hoe snel u een antwoord krijgt, maar ook het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de voorwaarden. Wees voorzichtig met aanbieders die een lening garanderen of vooraf geld vragen, en controleer of de kredietgever erkend is.

maximale persoonlijke lening

Maximale persoonlijke lening: hoeveel kan je verantwoord lenen?

Wat is het maximale bedrag van een persoonlijke lening?

Hoeveel kan je maximaal lenen met een persoonlijke lening? In België bestaat er geen vast maximumbedrag dat voor iedereen geldt. Het bedrag dat je kunt lenen, hangt af van je financiële situatie, de voorwaarden van de kredietgever en het doel van de lening. Een kredietgever moet nagaan of je de maandelijkse afbetalingen comfortabel kunt dragen voordat die een krediet goedkeurt.

Hoe bepaalt een kredietgever hoeveel je kunt lenen?

Bij een aanvraag beoordeelt de kredietgever onder meer je inkomsten, vaste uitgaven en bestaande financiële verplichtingen. Ook de looptijd speelt een rol: een langere looptijd kan de maandelijkse afbetaling verlagen, maar betekent doorgaans dat je langer interest betaalt en in totaal meer terugbetaalt.

De kredietgever bekijkt ook je lopende kredieten en raadpleegt daarvoor het bestand van de Centrale voor Kredieten aan Particulieren bij de Nationale Bank van België. Je moet zelf correcte en volledige informatie bezorgen over je financiële situatie. De beoordeling is individueel, waardoor het maximale leenbedrag verschilt van persoon tot persoon.

Waar hangt je maximale leenbedrag van af?

  • Je netto-inkomen: een regelmatig inkomen kan bijdragen aan je terugbetalingscapaciteit.
  • Je vaste kosten: denk aan huur of hypotheek, energie, verzekeringen en andere noodzakelijke uitgaven.
  • Je bestaande kredieten: lopende afbetalingen beperken het bedrag dat je mogelijk nog kunt lenen.
  • De looptijd: de gekozen termijn beïnvloedt zowel je maandbedrag als het totale kostenplaatje.
  • Het doel van de lening: sommige kredietgevers hanteren andere voorwaarden naargelang de bestemming van het krediet.

Een kredietgever kan een lager bedrag voorstellen dan je hebt aangevraagd, of je aanvraag weigeren. Een online simulatie geeft hoogstens een eerste indicatie en is geen garantie op goedkeuring.

Let niet alleen op het bedrag dat je kunt lenen

Een hoog maximaal leenbedrag betekent niet automatisch dat het verstandig is om dat volledige bedrag op te nemen. Bereken eerst welk maandbedrag past binnen je budget, ook als je inkomsten of uitgaven veranderen. Voorzie voldoende ruimte voor onverwachte kosten.

Vergelijk kredietvoorstellen op basis van het jaarlijks kostenpercentage (JKP), de maandelijkse afbetaling, de looptijd en het totale terug te betalen bedrag. Het JKP helpt om de kosten van verschillende aanbiedingen te vergelijken. Lees ook de voorwaarden zorgvuldig na en controleer welke kosten en verplichtingen van toepassing zijn.

Zo bepaal je een verantwoord leenbedrag

  1. Maak een overzicht van je maandelijkse inkomsten en uitgaven.
  2. Trek je vaste kosten en bestaande afbetalingen af van je beschikbare inkomen.
  3. Bepaal welk maandbedrag haalbaar blijft, ook met ruimte voor onverwachte uitgaven.
  4. Vraag simulaties aan voor verschillende bedragen en looptijden.
  5. Vergelijk het JKP en het totale terug te betalen bedrag, niet alleen de maandelijkse afbetaling.

Veelgestelde vragen

Bestaat er een wettelijk maximumbedrag voor een persoonlijke lening?

Er is geen universeel maximumbedrag dat iedere consument kan lenen. De kredietgever beoordeelt je aanvraag individueel en moet rekening houden met je terugbetalingscapaciteit en de toepasselijke regels voor consumentenkrediet.

Kan ik lenen als ik al andere kredieten heb?

Dat kan soms, maar bestaande afbetalingen worden meegenomen in de beoordeling. Ze kunnen het bedrag dat je nog kunt lenen beperken. De kredietgever controleert ook de relevante gegevens in de Centrale voor Kredieten aan Particulieren.

Kan ik mijn maximale leenbedrag online berekenen?

Een simulator kan een richtbedrag of indicatieve maandafbetaling tonen. Het definitieve bedrag hangt af van de beoordeling door de kredietgever en de volledige informatie in je aanvraag.

Conclusie

Het maximale bedrag van een persoonlijke lening hangt vooral af van wat je verantwoord kunt terugbetalen. Kijk daarom niet alleen naar hoeveel je kunt lenen, maar ook naar de maandelijkse afbetaling, de looptijd en het totale kostenplaatje. Een zorgvuldige vergelijking helpt je een lening te kiezen die aansluit bij je budget.

Deze informatie is algemeen en vervangt geen persoonlijk financieel advies. De voorwaarden verschillen per kredietgever en aanvraag.


9 Voordelen van het Maximaliseren van je Persoonlijke Lening in België

  1. Geeft inzicht in je leenmogelijkheden.
  2. Helpt je een realistisch budget bepalen.
  3. Maakt aanbiedingen makkelijker vergelijkbaar.
  4. Kan onverwachte financiële druk helpen voorkomen.
  5. Laat zien welke maandafbetaling haalbaar is.
  6. Helpt de juiste looptijd afwegen.
  7. Ondersteunt een weloverwogen kredietkeuze.
  8. Maakt duidelijk welke invloed bestaande kredieten hebben.
  9. Helpt je alleen te lenen wat je nodig hebt.


Nadelen van een Maximale Persoonlijke Lening in België

  1. Een hoger leenbedrag betekent doorgaans hogere maandelijkse afbetalingen.
  2. Een langere looptijd kan de totale kosten van de lening verhogen.
  3. De kredietgever kan je aanvraag weigeren of een lager bedrag goedkeuren.

Geeft inzicht in je leenmogelijkheden.

Een maximale persoonlijke lening geeft je inzicht in je leenmogelijkheden. Door je inkomsten, vaste uitgaven en bestaande kredieten in rekening te brengen, krijg je een beter beeld van welk bedrag haalbaar is en welke maandelijkse afbetaling bij je budget past. Zo kan je kredietaanbiedingen gerichter vergelijken en voorkom je dat je meer leent dan je comfortabel kunt terugbetalen.

Helpt je een realistisch budget bepalen.

Een persoonlijke lening aanvragen kan je helpen om een realistisch budget te bepalen. Door je inkomsten, vaste kosten en bestaande afbetalingen op een rij te zetten, krijg je een duidelijker beeld van hoeveel je maandelijks kunt missen. Zo kan je nagaan welk leenbedrag en welke afbetaling haalbaar zijn, zonder je budget onnodig onder druk te zetten.

Maakt aanbiedingen makkelijker vergelijkbaar.

Een maximale persoonlijke lening maakt aanbiedingen makkelijker vergelijkbaar, omdat je bij verschillende kredietgevers hetzelfde leenbedrag en dezelfde looptijd kunt simuleren. Zo zie je vlotter hoe de maandelijkse afbetaling, het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag zich tot elkaar verhouden. Vergelijk wel altijd de volledige voorwaarden, zodat je niet alleen op een lage maandafbetaling afgaat.

Kan onverwachte financiële druk helpen voorkomen.

Een maximale persoonlijke lening kan helpen om onverwachte financiële druk te voorkomen wanneer je op voorhand weet welk bedrag je leent, hoe lang je afbetaalt en hoeveel je maandelijks betaalt. Zo kan je een grote, geplande uitgave spreiden over meerdere maanden en vermijd je mogelijk dat je meteen een groot deel van je spaargeld moet aanspreken. Leen wel alleen wat je nodig hebt en controleer of de afbetaling comfortabel binnen je budget past.

Laat zien welke maandafbetaling haalbaar is.

Een berekening van de maximale persoonlijke lening geeft je een duidelijker beeld van welke maandafbetaling haalbaar is binnen je budget. Door rekening te houden met je inkomsten, vaste kosten en bestaande kredieten, kan je beter inschatten welk bedrag je comfortabel kunt terugbetalen. Zo vermijd je dat je maandelijkse aflossing te zwaar doorweegt en houd je ruimte over voor andere uitgaven en onverwachte kosten.

Helpt de juiste looptijd afwegen.

Een maximale persoonlijke lening helpt je om verschillende looptijden beter af te wegen. Door kredietbedragen en termijnen te vergelijken, zie je hoe de looptijd je maandelijkse afbetaling én het totale terug te betalen bedrag beïnvloedt. Een langere looptijd kan de maandlast verlagen, maar doorgaans betaal je dan langer interest. Zo kan je een termijn kiezen die past bij je budget, zonder alleen naar het maximaal leenbare bedrag te kijken.

Ondersteunt een weloverwogen kredietkeuze.

Een maximale persoonlijke lening helpt je om vooraf duidelijkheid te krijgen over het bedrag dat binnen je financiële mogelijkheden past. Door rekening te houden met je inkomsten, vaste kosten en bestaande afbetalingen, kan je verschillende opties vergelijken en een krediet kiezen waarvan de maandelijkse aflossingen haalbaar blijven. Zo maak je een beter geïnformeerde keuze, zonder meer te lenen dan nodig of verantwoord is.

Maakt duidelijk welke invloed bestaande kredieten hebben.

Een maximale persoonlijke lening maakt duidelijk hoe bestaande kredieten je leencapaciteit beïnvloeden. De maandelijkse afbetalingen van bijvoorbeeld een autolening of kredietkaart worden meegeteld bij de beoordeling van je financiële situatie. Zo krijg je een realistischer beeld van het bedrag dat je mogelijk nog kunt lenen én verantwoord terugbetalen.

Helpt je alleen te lenen wat je nodig hebt.

Een maximale persoonlijke lening helpt je om bewust stil te staan bij het bedrag dat je nodig hebt, in plaats van meer te lenen dan nodig. Door je gewenste bedrag af te stemmen op je concrete uitgaven, vermijd je onnodige schulden en betaal je geen interest op geld dat je niet gebruikt. Zo hou je je maandelijkse afbetalingen beter beheersbaar en blijft je budget in evenwicht.

Een hoger leenbedrag betekent doorgaans hogere maandelijkse afbetalingen.

Een hoger leenbedrag betekent doorgaans hogere maandelijkse afbetalingen, waardoor er minder budget overblijft voor andere uitgaven. Dat kan je financiële ruimte onder druk zetten, zeker wanneer je onverwachte kosten hebt of je inkomsten dalen. Kijk daarom niet alleen naar het bedrag dat je maximaal kunt lenen, maar ook naar een maandelijkse afbetaling die haalbaar blijft binnen je budget.

Een langere looptijd kan de totale kosten van de lening verhogen.

Een langere looptijd verlaagt vaak het maandelijkse afbetalingsbedrag, maar je betaalt de lening wel langer terug. Daardoor kunnen de totale interestkosten oplopen en betaal je over de volledige looptijd mogelijk meer dan bij een kortere termijn. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het JKP en het totale terug te betalen bedrag.

De kredietgever kan je aanvraag weigeren of een lager bedrag goedkeuren.

Een maximale persoonlijke lening is niet gegarandeerd: de kredietgever beoordeelt eerst je inkomsten, vaste kosten en bestaande kredieten. Blijkt uit die beoordeling dat je de gevraagde afbetalingen mogelijk niet comfortabel kunt dragen, dan kan je aanvraag geweigerd worden of kan de kredietgever een lager bedrag voorstellen. Een simulatie geeft dus slechts een indicatie; pas na de volledige beoordeling weet je welk bedrag eventueel wordt goedgekeurd.

Vlug geld lenen: waar moet je op letten?

Vlug geld lenen: waar let je op?

Een onverwachte factuur, een dringende herstelling of een andere onvoorziene uitgave: soms heb je snel extra geld nodig. Vlug geld lenen kan dan een oplossing lijken, maar snel beslissen is niet altijd verstandig. Een lening brengt kosten en verplichtingen met zich mee. Vergelijk daarom eerst de mogelijkheden en kijk of de maandelijkse afbetaling binnen je budget past.

Wat betekent vlug geld lenen?

Met vlug geld lenen bedoelen mensen meestal dat ze snel een kredietaanvraag willen indienen en zo snel mogelijk een beslissing of uitbetaling verwachten. Hoe snel dat verloopt, hangt af van de kredietgever, het soort lening en je persoonlijke situatie. Een snelle aanvraag betekent niet automatisch dat je meteen geld ontvangt: de kredietgever moet je aanvraag beoordelen en nagaan of je de lening kunt terugbetalen.

In België zijn kredietgevers gebonden aan regels voor consumentenkrediet. Ze moeten onder meer informatie verzamelen over je financiële situatie en nagaan of de lening verantwoord is. Een aanbieder die beweert dat iedereen zonder controle onmiddellijk geld kan lenen, verdient extra aandacht.

Vergelijk niet alleen de snelheid

Een lening die snel beschikbaar is, is niet noodzakelijk de beste of goedkoopste keuze. Vergelijk vóór je tekent minstens deze gegevens:

  • Het jaarlijks kostenpercentage (JKP): dit helpt je de kosten van verschillende kredieten te vergelijken.
  • Het totale terug te betalen bedrag: bekijk hoeveel je uiteindelijk betaalt, inclusief interesten en eventuele kosten.
  • De looptijd: een langere looptijd kan de maandelijkse afbetaling verlagen, maar maakt de lening vaak duurder in totaal.
  • De maandelijkse afbetaling: zorg dat die ook haalbaar blijft als je andere kosten stijgen of je inkomen verandert.
  • De voorwaarden: lees na wat er geldt bij vervroegde terugbetaling, betalingsproblemen of een laattijdige betaling.

Controleer de kredietgever

Ga na of de kredietgever of kredietbemiddelaar erkend is om in België actief te zijn. Je kunt de officiële informatie en registers raadplegen via de FSMA. Een betrouwbare aanbieder legt de voorwaarden duidelijk uit en geeft je de tijd om de overeenkomst te lezen.

Wees voorzichtig met aanbiedingen via sociale media, berichtenapps of websites die een lening garanderen zonder documenten of kredietwaardigheidscontrole. Betaal nooit zomaar vooraf een zogezegde dossier-, verzekerings- of vrijgavekost om een lening te ontvangen. Dat kan een teken zijn van fraude.

Is lenen de beste oplossing?

Voor je een krediet aanvraagt, bekijk of er een alternatief is. Misschien kun je de betaling spreiden met de leverancier, een afbetalingsplan afspreken of tijdelijk een andere uitgave uitstellen. Bij een dringende financiële nood kan ook het OCMW van je gemeente informatie geven over mogelijke ondersteuning.

Leen bij voorkeur alleen het bedrag dat je echt nodig hebt. Een groter krediet kan verleidelijk zijn, maar je betaalt er doorgaans ook meer voor terug. Vermijd bovendien om een nieuwe lening te gebruiken om bestaande schulden af te lossen zonder eerst advies in te winnen: zo kan een tijdelijk probleem groter worden.

Wat als terugbetalen moeilijk wordt?

Merk je dat je de maandelijkse afbetaling niet meer kunt dragen, neem dan zo snel mogelijk contact op met je kredietgever. Wacht niet tot er betalingsachterstanden ontstaan. Je kunt ook hulp vragen aan het OCMW of aan een erkende dienst voor schuldhulpverlening. Hoe sneller je je situatie bespreekt, hoe meer mogelijkheden er vaak zijn om verdere problemen te beperken.

Neem een weloverwogen beslissing

Vlug geld lenen kan in sommige situaties helpen, maar snelheid mag niet primeren op betaalbaarheid en duidelijkheid. Vergelijk het JKP en het totale terug te betalen bedrag, controleer de aanbieder en lees de overeenkomst volledig na. Vraag alleen een lening aan als je zeker bent dat de afbetalingen passen binnen je budget.

Deze informatie is algemeen en vormt geen persoonlijk financieel advies. De voorwaarden en kosten verschillen per kredietgever en kredietproduct.


7 Belangrijke Tips voor Snel Geld Lenen in België

  1. Leen alleen wat je echt nodig hebt.
  2. Vergelijk de totale kosten en het JKP.
  3. Controleer of de kredietgever erkend is.
  4. Bereken of de maandaflossing in je budget past.
  5. Lees alle voorwaarden vóór je tekent.
  6. Betaal nooit vooraf om een lening te krijgen.
  7. Wees alert voor druk, snelle beloftes en ongevraagde aanbiedingen.

Leen alleen wat je echt nodig hebt.

Leen alleen het bedrag dat je echt nodig hebt. Hoe meer je leent, hoe hoger doorgaans je maandelijkse afbetaling en het totale bedrag dat je terugbetaalt. Door vooraf precies te bepalen waarvoor je het geld nodig hebt, vermijd je onnodige kosten en blijft je lening beter beheersbaar.

Vergelijk de totale kosten en het JKP.

Vergelijk vóór je vlug geld leent niet alleen het bedrag van de maandelijkse afbetaling, maar ook de totale kosten van het krediet. Het jaarlijks kostenpercentage (JKP) omvat de interesten en bepaalde kosten, waardoor je verschillende aanbiedingen beter naast elkaar kunt leggen. Kijk ook hoeveel je op het einde in totaal terugbetaalt en kies niet automatisch voor de snelste aanvraag: een lening met lagere afbetalingen kan door een langere looptijd uiteindelijk duurder uitvallen.

Controleer of de kredietgever erkend is.

Controleer vóór je een lening aanvraagt of de kredietgever erkend is om in België consumentenkrediet aan te bieden. Je kunt daarvoor de registers en informatie van de FSMA raadplegen. Wees extra voorzichtig met aanbieders die een lening zonder controle garanderen of vooraf geld vragen om je aanvraag goed te keuren. Dat kunnen signalen van fraude zijn.

Bereken of de maandaflossing in je budget past.

Bereken vóór je een lening afsluit of de maandelijkse aflossing comfortabel binnen je budget past. Breng je vaste kosten, andere leningen en dagelijkse uitgaven in kaart en hou ook ruimte over voor onverwachte kosten. Zo vermijd je dat een snelle oplossing later financiële druk veroorzaakt.

Lees alle voorwaarden vóór je tekent.

Lees alle voorwaarden aandachtig vóór je tekent, ook de kleine lettertjes. Controleer niet alleen het JKP en het totale terug te betalen bedrag, maar ook de looptijd, eventuele bijkomende kosten en wat er gebeurt als je een afbetaling te laat uitvoert. Zo weet je precies waartoe je je verbindt en vermijd je onaangename verrassingen.

Betaal nooit vooraf om een lening te krijgen.

Betaal nooit vooraf om een lening te krijgen. Een betrouwbare kredietgever houdt eventuele kosten transparant in de overeenkomst en licht ze duidelijk toe. Vraagt iemand je om eerst geld over te schrijven voor dossierkosten, een verzekering of de vrijgave van het krediet, wees dan extra voorzichtig: dit kan oplichting zijn. Controleer de aanbieder via de officiële registers van de FSMA en bezorg geen bankgegevens of identiteitsdocumenten voor je zeker weet met wie je te maken hebt.

Wees alert voor druk, snelle beloftes en ongevraagde aanbiedingen.

Wees alert voor kredietgevers die je onder druk zetten om meteen te beslissen, snelle goedkeuring of gegarandeerd geld beloven, of je ongevraagd contacteren met een leningaanbod. Neem de tijd om de voorwaarden en totale kosten te controleren en ga na of de aanbieder erkend is. Betaal nooit vooraf kosten om een lening “vrij te geven” en deel geen persoonlijke of financiële gegevens voordat je zeker weet dat het aanbod betrouwbaar is.

500 lenen

500 lenen: waar moet u op letten voor u een krediet afsluit?

500 euro lenen: waar moet u op letten?

Een onverwachte rekening, een dringende herstelling of een andere tijdelijke uitgave kan ervoor zorgen dat u snel geld nodig hebt. In zo’n situatie kan 500 euro lenen een oplossing lijken. Toch is het verstandig om eerst na te gaan of lenen echt nodig is, hoeveel de lening u in totaal kost en of de maandelijkse terugbetaling binnen uw budget past.

Wanneer is 500 euro lenen een optie?

Een klein bedrag lenen kan helpen om een noodzakelijke uitgave te betalen wanneer u het geld niet meteen zelf beschikbaar hebt. Denk bijvoorbeeld aan een defect huishoudtoestel of een dringende herstelling. Een lening is minder geschikt voor uitgaven die u kunt uitstellen, of wanneer u al moeite hebt om bestaande rekeningen en kredieten af te betalen.

Bekijk vóór u een aanvraag doet eerst mogelijke alternatieven. Kunt u de uitgave uitstellen, in schijven betalen of tijdelijk opvangen met spaargeld? Soms kan een betalingsregeling met de leverancier een goedkopere oplossing zijn dan een krediet.

Wat kost een lening van 500 euro?

Het bedrag dat u terugbetaalt, hangt onder meer af van de looptijd, de rente en eventuele kosten. Kijk daarom niet alleen naar het maandbedrag. Controleer vooral het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar kan ervoor zorgen dat u in totaal meer betaalt.

Vraag vóór u een overeenkomst ondertekent een duidelijk overzicht van alle kosten en de aflossingen. Vergelijk voorstellen op basis van dezelfde looptijd en hetzelfde leenbedrag. Zo ziet u beter welk aanbod voor uw situatie het voordeligst is.

Hoe vraagt u een klein krediet aan?

De precieze voorwaarden verschillen per kredietgever. Meestal wordt gevraagd naar uw identiteit, inkomsten, vaste uitgaven en bestaande leningen. De kredietgever beoordeelt of de terugbetaling haalbaar is en raadpleegt daarvoor onder meer de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Een aanvraag indienen betekent dus niet automatisch dat het krediet wordt goedgekeurd.

Controleer ook of de kredietgever bevoegd is om consumentenkrediet aan te bieden. Wees voorzichtig met aanbiedingen die een gegarandeerde goedkeuring beloven, druk zetten om snel te tekenen of vooraf onverwachte kosten vragen.

Past de terugbetaling in uw budget?

Maak vóór uw aanvraag een eenvoudig overzicht van uw maandelijkse inkomsten en uitgaven. Houd rekening met huur of hypotheek, energie, voeding, verzekeringen en andere afbetalingen. De maandelijkse terugbetaling moet ook haalbaar blijven als er een onverwachte factuur bijkomt.

  • Leen niet meer dan u nodig hebt.
  • Controleer het JKP en het totale terug te betalen bedrag.
  • Lees de overeenkomst en de voorwaarden zorgvuldig na.
  • Vergelijk verschillende aanbieders en let op bijkomende kosten.
  • Vraag geen nieuw krediet aan om andere schulden af te lossen zonder eerst onafhankelijk advies in te winnen.

Is 500 euro lenen de juiste keuze?

Een lening van 500 euro kan in bepaalde omstandigheden een tijdelijke oplossing bieden, maar brengt altijd een terugbetalingsverplichting met zich mee. Vergelijk daarom eerst de kosten, bekijk alternatieven en leen alleen als de aflossingen realistisch binnen uw budget passen. Bij twijfel kunt u advies vragen aan een erkende schuldbemiddelaar of een bevoegde dienst voor budgetbegeleiding.


Voordelen van het Lenen van 500 Euro in België

  1. Kan een dringende, kleine uitgave helpen opvangen.
  2. U leent enkel het bedrag dat u nodig hebt.
  3. Kan tijdelijk financiële ademruimte bieden.
  4. De terugbetaling kan overzichtelijk zijn.
  5. Een kortere looptijd kan de totale kosten beperken.
  6. Vergelijken helpt een passend aanbod te vinden.
  7. Een haalbare afbetaling kan uw budgetplanning ondersteunen.


Zeven nadelen van het lenen van 500 euro in België

  1. U betaalt meer terug dan u leent door rente en kosten.
  2. De maandelijkse afbetaling belast uw budget.
  3. Een langere looptijd kan de totale kost verhogen.
  4. Te laat betalen kan extra kosten veroorzaken.
  5. Een lening kan financiële stress vergroten.
  6. Uw aanvraag kan geweigerd worden.
  7. Lenen om andere schulden af te lossen kan problemen verergeren.

Kan een dringende, kleine uitgave helpen opvangen.

Een lening van 500 euro kan helpen om een dringende, kleine uitgave op te vangen wanneer u het bedrag niet meteen zelf beschikbaar hebt, bijvoorbeeld voor een noodzakelijke herstelling of een onverwachte rekening. Zo kunt u de kosten spreiden, al is het belangrijk om vooraf na te gaan of de terugbetalingen haalbaar zijn en hoeveel de lening in totaal kost.

U leent enkel het bedrag dat u nodig hebt.

Een van de voordelen van 500 euro lenen is dat u enkel het bedrag leent dat u nodig hebt. Zo vermijdt u dat u een grotere schuld aangaat dan noodzakelijk en betaalt u geen interesten op geld dat u toch niet gebruikt. Բefore u een lening afsluit, is het wel belangrijk om na te gaan of de terugbetaling binnen uw budget past.

Kan tijdelijk financiële ademruimte bieden.

500 euro lenen kan tijdelijk financiële ademruimte bieden wanneer u onverwacht met een dringende uitgave wordt geconfronteerd, zoals een herstelling of een factuur. Zo hoeft u die kost niet meteen volledig uit uw beschikbare budget te betalen. Bekijk wel vooraf of de aflossingen haalbaar zijn en hoeveel u in totaal terugbetaalt.

De terugbetaling kan overzichtelijk zijn.

Een voordeel van 500 euro lenen is dat de terugbetaling overzichtelijk kan blijven. Omdat het om een beperkt bedrag gaat, kunt u vooraf vaak duidelijk inschatten hoeveel u maandelijks moet afbetalen en hoelang de terugbetaling duurt. Controleer wel altijd het JKP, eventuele bijkomende kosten en het totale terug te betalen bedrag, zodat de aflossingen binnen uw budget passen.

Een kortere looptijd kan de totale kosten beperken.

Een kortere looptijd kan de totale kosten van 500 euro lenen beperken, omdat u de lening sneller terugbetaalt en doorgaans minder lang interest betaalt. Houd er wel rekening mee dat een kortere looptijd vaak hogere maandelijkse aflossingen met zich meebrengt. Kies dus een termijn die de totale kosten beperkt, maar waarbij de terugbetaling comfortabel binnen uw budget past.

Vergelijken helpt een passend aanbod te vinden.

Door verschillende aanbieders te vergelijken, krijgt u een beter zicht op de rente, het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag. Zo vindt u makkelijker een lening van 500 euro die aansluit bij uw budget en situatie. Kijk niet alleen naar de laagste maandelijkse afbetaling: een langere looptijd kan de totale kost verhogen.

Een haalbare afbetaling kan uw budgetplanning ondersteunen.

Een haalbare afbetaling kan uw budgetplanning ondersteunen, omdat u vooraf weet welk bedrag u maandelijks moet voorzien. Zo kunt u de terugbetaling opnemen in uw vaste uitgaven en uw overige kosten beter plannen. Kies wel een bedrag en looptijd die passen bij uw financiële situatie, zodat de afbetaling ook haalbaar blijft als er onverwachte kosten opduiken.

U betaalt meer terug dan u leent door rente en kosten.

Een belangrijk nadeel van 500 euro lenen is dat u uiteindelijk meer terugbetaalt dan u oorspronkelijk leende. Boven op het geleende bedrag kunnen rente en bijkomende kosten komen, waardoor de totale terugbetaling hoger uitvalt dan 500 euro. Controleer daarom vóór u een lening afsluit het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag. Zo weet u precies wat het krediet u kost.

De maandelijkse afbetaling belast uw budget.

Een lening van 500 euro lijkt misschien beperkt, maar de maandelijkse afbetaling komt boven op uw vaste kosten, zoals huur, energie en boodschappen. Daardoor blijft er minder ruimte over voor onverwachte uitgaven of om te sparen. Breng vooraf uw inkomsten en uitgaven in kaart en leen alleen als u de afbetaling elke maand comfortabel kunt dragen.

Een langere looptijd kan de totale kost verhogen.

Een langere looptijd verlaagt meestal het bedrag dat u elke maand afbetaalt, maar kan de lening in totaal duurder maken. U betaalt immers langer rente en mogelijk ook andere kredietkosten. Kijk daarom niet alleen naar de maandelijkse aflossing, maar vergelijk ook het totale bedrag dat u uiteindelijk terugbetaalt.

Te laat betalen kan extra kosten veroorzaken.

Betaalt u uw lening niet op tijd terug, dan kunnen er extra kosten en nalatigheidsinteresten bijkomen. Daardoor wordt het bedrag dat u uiteindelijk moet terugbetalen hoger dan voorzien. Bovendien kan een betalingsachterstand gevolgen hebben voor uw kredietwaardigheid. Bekijk daarom vooraf goed of de afbetalingen haalbaar zijn en neem bij betalingsproblemen zo snel mogelijk contact op met uw kredietgever.

Een lening kan financiële stress vergroten.

Een lening van 500 euro kan financiële stress vergroten, zeker wanneer uw budget al krap is. De maandelijkse aflossingen komen boven op uw vaste kosten en kunnen het moeilijker maken om onverwachte uitgaven op te vangen. Als terugbetalen niet lukt, kunnen extra kosten en betalingsproblemen de druk nog verhogen. Ga daarom vooraf na of de aflossing haalbaar blijft binnen uw budget, ook als uw financiële situatie verandert.

Uw aanvraag kan geweigerd worden.

Uw aanvraag om 500 euro te lenen kan geweigerd worden. De kredietgever beoordeelt onder meer uw inkomsten, vaste kosten, bestaande leningen en terugbetalingscapaciteit. Een laag leenbedrag garandeert dus geen goedkeuring. Vraag alleen krediet aan als u de afbetalingen kunt dragen en controleer vooraf of uw financiële situatie aan de voorwaarden voldoet.

Lenen om andere schulden af te lossen kan problemen verergeren.

Lenen om andere schulden af te lossen kan uw financiële problemen verergeren. U vervangt dan de ene schuld door een nieuwe, mogelijk met extra interesten en kosten, waardoor het totale bedrag dat u moet terugbetalen kan oplopen. Lukt het moeilijk om uw afbetalingen bij te houden, neem dan eerst contact op met uw schuldeisers of vraag advies aan een erkende dienst voor schuldbemiddeling voordat u extra krediet aangaat.

Lening motorfiets: waar moet je op letten bij de financiering?

Lening voor een motorfiets: waar moet je op letten?

Een motorfiets kopen is een mooie stap, maar de aankoopprijs is niet altijd eenvoudig in één keer te betalen. Met een lening voor een motorfiets kan je de kost spreiden over meerdere maanden. Voor je een krediet afsluit, is het belangrijk om verschillende opties te vergelijken en na te gaan wat je op lange termijn kunt terugbetalen.

Wat is een motorlening?

Een motorlening is doorgaans een vorm van consumentenkrediet waarmee je een motorfiets financiert. Afhankelijk van de kredietgever en de gekozen formule kan je lenen voor een nieuwe of tweedehands motorfiets. Soms kan ook de financiering van bijkomende uitrusting, zoals een helm of motorkledij, deel uitmaken van de aanvraag. Controleer altijd welke aankopen onder de lening vallen.

Hoeveel kan je lenen?

Het bedrag dat je kunt lenen, hangt onder meer af van de prijs van de motorfiets, je financiële situatie en de voorwaarden van de kredietgever. Breng vóór je een aanvraag doet je inkomsten en vaste uitgaven in kaart. Zo krijg je een realistischer beeld van het maandbedrag dat haalbaar is.

Hou ook rekening met kosten die niet noodzakelijk in de lening zijn opgenomen, zoals de verzekering, inschrijving, onderhoud, brandstof en beschermende uitrusting. Die uitgaven kunnen je totale motorbudget aanzienlijk verhogen.

Let op het JKP en het totale terug te betalen bedrag

Bij het vergelijken van leningen kijk je best niet alleen naar het maandbedrag. Het jaarlijks kostenpercentage (JKP) geeft een ruimer beeld van de kosten van het krediet. Vergelijk daarnaast het totale bedrag dat je over de volledige looptijd terugbetaalt.

  • Maandbedrag: past de afbetaling binnen je maandelijkse budget?
  • Looptijd: een langere looptijd kan de maandlast verlagen, maar kan het totaal terug te betalen bedrag verhogen.
  • JKP: vergelijk het JKP en de voorwaarden van meerdere kredietgevers.
  • Extra voorwaarden: kijk na of er kosten, verplichte verzekeringen of andere voorwaarden gelden.

Een voorschot betalen of het volledige bedrag lenen?

Met een eigen inbreng hoef je minder te lenen. Dat kan je maandelijkse afbetaling en mogelijk ook de totale kredietkosten beperken. Zorg er wel voor dat je na het betalen van het voorschot voldoende financiële reserve overhoudt voor onverwachte uitgaven.

Nieuwe of tweedehands motorfiets financieren

Of je nu een nieuwe of tweedehands motorfiets koopt, vergelijk de financieringsvoorwaarden zorgvuldig. Bij een tweedehands motorfiets is het verstandig om ook de technische staat, onderhoudsgeschiedenis en eventuele herstellingskosten te controleren. Een lage aankoopprijs is niet altijd de voordeligste keuze als er achteraf veel kosten bijkomen.

Verantwoord lenen voor een motorfiets

Leen alleen wat je nodig hebt en kies een maandbedrag dat ook haalbaar blijft wanneer je andere uitgaven stijgen. Lees de kredietovereenkomst volledig door en vraag uitleg over voorwaarden die niet duidelijk zijn. In België is een kredietgever verplicht om na te gaan of het krediet verantwoord is, maar het blijft belangrijk om zelf je budget zorgvuldig te beoordelen.

Neem de tijd om verschillende voorstellen te vergelijken voordat je beslist. Een lening voor een motorfiets kan helpen om de aankoop te spreiden, maar de beste keuze is een krediet waarvan zowel de maandelijkse afbetaling als het totale terug te betalen bedrag bij je financiële situatie passen.


8 Tips voor het Slim Lenen voor een Motorfiets in België

  1. Vergelijk rentevoeten en jaarlijkse kostenpercentages.
  2. Leen niet meer dan nodig voor je motorfiets.
  3. Bereken of de maandelijkse aflossing haalbaar is.
  4. Kies een looptijd die bij je budget past.
  5. Voorzie ook geld voor verzekering en onderhoud.
  6. Controleer of vervroegd terugbetalen extra kost.
  7. Lees de voorwaarden vóór je het contract tekent.
  8. Vergelijk een persoonlijke lening met motorfinanciering.

Vergelijk rentevoeten en jaarlijkse kostenpercentages.

Vergelijk rentevoeten en jaarlijkse kostenpercentages (JKP) bij verschillende kredietgevers voordat je een lening voor je motorfiets kiest. De rentevoet geeft een belangrijk deel van de kredietkosten weer, terwijl het JKP ook andere verplichte kosten kan omvatten. Kijk daarnaast naar het totale bedrag dat je terugbetaalt en de looptijd, zodat je niet alleen op een laag maandbedrag afgaat.

Leen niet meer dan nodig voor je motorfiets.

Leen niet meer dan nodig voor je motorfiets. Bereken vooraf hoeveel je precies moet financieren en hou daarbij rekening met eventuele extra kosten, zoals de verzekering, inschrijving en beschermende uitrusting. Een kleiner leenbedrag betekent doorgaans een lagere maandelijkse afbetaling en minder terug te betalen interesten. Zo hou je meer ruimte in je budget voor onverwachte uitgaven.

Bereken of de maandelijkse aflossing haalbaar is.

Bereken vóór je een lening voor een motorfiets afsluit of de maandelijkse aflossing comfortabel binnen je budget past. Trek je vaste kosten en andere financiële verplichtingen af van je inkomsten en voorzie ook ruimte voor onverwachte uitgaven. Hou daarnaast rekening met bijkomende motorkosten, zoals verzekering, onderhoud, brandstof en uitrusting. Zo vermijd je dat de afbetaling je financiële situatie onder druk zet.

Kies een looptijd die bij je budget past.

Kies een looptijd die aansluit bij je maandelijkse budget. Een langere looptijd verlaagt meestal je maandelijkse afbetaling, maar kan ervoor zorgen dat je in totaal meer interesten betaalt. Met een kortere looptijd ben je sneller klaar met afbetalen, al liggen de maandlasten doorgaans hoger. Vergelijk daarom verschillende looptijden en kies een afbetaling die comfortabel blijft, ook als je andere uitgaven onverwacht stijgen.

Voorzie ook geld voor verzekering en onderhoud.

Voorzie naast het aankoopbedrag ook voldoende budget voor de verzekering en het onderhoud van je motorfiets. Denk aan de jaarlijkse verzekeringspremie, periodieke onderhoudsbeurten, banden en eventuele herstellingen. Zo hou je je maandelijkse afbetaling haalbaar en kom je niet voor financiële verrassingen te staan.

Controleer of vervroegd terugbetalen extra kost.

Controleer vóór je een lening voor je motorfiets afsluit of je het krediet vervroegd kunt terugbetalen en of daar kosten aan verbonden zijn. Als je later extra geld beschikbaar hebt, kan je door vroeger af te lossen mogelijk besparen op interesten. De voorwaarden verschillen per kredietgever, dus lees de kredietovereenkomst aandachtig na en vraag vooraf welke vergoeding eventueel geldt.

Lees de voorwaarden vóór je het contract tekent.

Lees de voorwaarden zorgvuldig vóór je het contract voor je motorlening tekent. Controleer onder meer het JKP, het maandbedrag, de looptijd en het totale bedrag dat je terugbetaalt. Kijk ook na of er bijkomende kosten of specifieke voorwaarden gelden. Vraag uitleg als iets niet duidelijk is, zodat je precies weet waar je mee akkoord gaat.

Vergelijk een persoonlijke lening met motorfinanciering.

Vergelijk een persoonlijke lening met een motorfinanciering voordat je beslist. De rente, looptijd, maandelijkse afbetaling en voorwaarden kunnen verschillen per kredietvorm en kredietgever. Kijk niet alleen naar het maandbedrag, maar vergelijk ook het JKP en het totale bedrag dat je terugbetaalt. Zo zie je welke optie het best bij je budget en de aankoop van je motorfiets past.

geld lenen binnen 24 uur

Geld lenen binnen 24 uur: mogelijkheden, kosten en aandachtspunten in België

Geld lenen binnen 24 uur: wat is mogelijk in België?

Een onverwachte factuur of dringende uitgave kan ervoor zorgen dat je snel geld nodig hebt. Online aanvragen voor een lening beloven soms een snelle afhandeling, maar geld lenen en het bedrag binnen 24 uur ontvangen zijn niet altijd hetzelfde. De snelheid hangt onder meer af van je dossier, de kredietgever en het moment waarop je de aanvraag indient.

In dit artikel lees je waar je op moet letten als je in België snel geld wilt lenen, hoe je een aanvraag voorbereidt en hoe je vermijdt dat een dringende beslissing je later duur komt te staan.

Kan je in België binnen 24 uur geld lenen?

Bij sommige kredietgevers kan je online snel een aanvraag indienen en krijg je mogelijk op korte termijn een antwoord. Dat betekent niet automatisch dat het geld binnen 24 uur op je rekening staat. De kredietgever moet je aanvraag beoordelen en kan bijkomende documenten vragen. Ook de verwerking van de overeenkomst en de overschrijving kunnen tijd in beslag nemen.

Een aanvraag die ’s avonds, tijdens het weekend of op een feestdag wordt ingediend, wordt mogelijk pas de volgende werkdag behandeld. Vraag daarom altijd aan de kredietgever wat die precies bedoelt met “binnen 24 uur”: een beslissing, de ondertekening van het contract of de effectieve uitbetaling.

Welke stappen doorloop je meestal?

  1. Bereken hoeveel je nodig hebt. Leen niet meer dan nodig en bepaal vooraf welk bedrag je maandelijks comfortabel kunt aflossen.
  2. Vergelijk kredietaanbiedingen. Kijk niet alleen naar de snelheid, maar ook naar het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag.
  3. Bezorg de gevraagde informatie. Je moet doorgaans gegevens over je identiteit, inkomsten, uitgaven en bestaande kredieten verstrekken.
  4. Wacht op de beoordeling. Een kredietgever moet nagaan of het krediet verantwoord is voor jouw financiële situatie. Een snelle aanvraag betekent dus geen gegarandeerde goedkeuring.
  5. Lees de overeenkomst vóór je tekent. Controleer de maandelijkse aflossing, de totale kosten, de looptijd en de voorwaarden voor vervroegde terugbetaling.

Let vooral op het JKP en de totale kost

Het JKP geeft een breder beeld van de jaarlijkse kosten van een krediet dan de rentevoet alleen. Vergelijk aanbiedingen voor hetzelfde kredietbedrag en dezelfde looptijd. Een lagere maandelijkse aflossing kan aantrekkelijk lijken, maar bij een langere looptijd betaal je mogelijk langer en uiteindelijk meer terug.

Vraag jezelf ook af of de aflossing haalbaar blijft wanneer je inkomsten dalen of onverwachte kosten hebt. Een lening voor een dringende uitgave kan tijdelijk helpen, maar mag geen nieuwe financiële problemen veroorzaken.

Zo herken je onbetrouwbare aanbiedingen

Wees extra voorzichtig met advertenties die “gegarandeerde goedkeuring”, “geen controle” of “direct geld zonder voorwaarden” beloven. Een kredietgever moet je financiële situatie beoordelen. Wantrouw ook aanbieders die je vragen om vooraf geld over te schrijven om de lening vrij te maken, bijvoorbeeld voor administratie-, verzekerings- of dossierkosten.

Controleer of de kredietgever bevoegd is om consumentenkrediet aan te bieden in België. Je kan daarvoor de informatie en registers van de FSMA raadplegen. Deel je identiteits- of bankgegevens alleen via een beveiligde website en nadat je de aanbieder hebt gecontroleerd.

Wat als je aanvraag wordt geweigerd?

Probeer niet meteen meerdere dure kredieten aan te vragen om het bedrag toch bijeen te krijgen. Een kredietgever kan je aanvraag weigeren wanneer de aflossingen niet verantwoord lijken. In België worden consumentenkredieten geregistreerd bij de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Je kan je eigen gegevens daar raadplegen.

Als de uitgave dringend is, kan je ook contact opnemen met de schuldeiser om een betalingsplan te bespreken. Afhankelijk van je situatie kan je advies vragen aan het OCMW, een erkende schuldbemiddelaar of een andere hulpverlener. Soms is een regeling rechtstreeks met de leverancier goedkoper dan een nieuwe lening.

Veelgestelde vragen

Is een lening binnen 24 uur gegarandeerd?

Nee. De behandeling en uitbetaling hangen af van je dossier, de kredietgever en de bankverwerking. Een snelle aanvraag is geen garantie op goedkeuring of onmiddellijke betaling.

Welke documenten heb ik nodig?

Dat verschilt per kredietgever. Je kan gevraagd worden om je identiteit, inkomsten en vaste uitgaven aan te tonen. Lever documenten volledig en correct aan om onnodige vertraging te vermijden.

Kan ik een consumentenkrediet annuleren nadat ik heb getekend?

Voor veel consumentenkredieten geldt in België een herroepingstermijn van 14 kalenderdagen. De precieze regels en eventuele terugbetalingsverplichtingen hangen af van het type krediet en de overeenkomst. Lees de contractvoorwaarden zorgvuldig en vraag uitleg aan de kredietgever als iets niet duidelijk is.

Besluit

Geld lenen binnen 24 uur kan in sommige gevallen snel worden geregeld, maar een snelle beslissing is niet hetzelfde als gegarandeerde uitbetaling. Vergelijk het JKP en de totale terugbetaling, controleer de kredietgever en leen alleen een bedrag dat je zonder problemen kunt aflossen. Neem bij twijfel de tijd om alternatieven te bekijken voordat je een overeenkomst ondertekent.


8 Essentiële Tips voor het Veilig Lenen van Geld binnen 24 Uur in België

  1. Controleer of de kredietverstrekker erkend is in België.
  2. Vergelijk rente, kosten en het jaarlijkse kostenpercentage (JKP).
  3. Lees de voorwaarden en kleine lettertjes vóór je tekent.
  4. Leen alleen wat je echt nodig hebt.
  5. Bereken of de maandelijkse aflossing in je budget past.
  6. Wees voorzichtig met aanbieders die uitbetaling binnen 24 uur garanderen.
  7. Betaal nooit vooraf om een lening zogezegd vrij te maken.
  8. Overweeg eerst een betalingsregeling of hulp via het OCMW.

Controleer of de kredietverstrekker erkend is in België.

Controleer vóór je een aanvraag indient of de kredietverstrekker erkend is om in België consumentenkrediet aan te bieden. Je kan de gegevens van de aanbieder nakijken via de website van de FSMA. Wees op je hoede voor onbekende partijen die een lening garanderen zonder je financiële situatie te beoordelen, of die vooraf geld vragen om je aanvraag te verwerken. Ook wanneer je snel geld nodig hebt, is het belangrijk om eerst de aanbieder en de voorwaarden zorgvuldig te controleren.

Vergelijk rente, kosten en het jaarlijkse kostenpercentage (JKP).

Vergelijk niet alleen de rente, maar ook alle bijkomende kosten en het jaarlijkse kostenpercentage (JKP) wanneer je snel geld wilt lenen. Het JKP geeft een vollediger beeld van de totale kost van het krediet en helpt je aanbiedingen eerlijk te vergelijken. Kijk ook naar het totale bedrag dat je over de volledige looptijd terugbetaalt: een lagere maandelijkse aflossing kan door een langere looptijd uiteindelijk duurder uitvallen.

Lees de voorwaarden en kleine lettertjes vóór je tekent.

Lees vóór je tekent alle voorwaarden en kleine lettertjes van de lening zorgvuldig door. Controleer niet alleen het JKP en het totale terug te betalen bedrag, maar ook de looptijd, eventuele bijkomende kosten, de gevolgen van een laattijdige betaling en de mogelijkheden om vervroegd terug te betalen. Zo weet je precies waartoe je je verbindt en vermijd je onaangename verrassingen, ook wanneer je snel geld nodig hebt.

Leen alleen wat je echt nodig hebt.

Leen alleen het bedrag dat je echt nodig hebt. Zo houd je de totale kosten en je maandelijkse aflossingen zo laag mogelijk. Bereken vooraf hoeveel je kunt terugbetalen, rekening houdend met je vaste uitgaven en eventuele onverwachte kosten. Een hoger leenbedrag lijkt misschien handig, maar je betaalt er ook langer of meer voor terug.

Bereken of de maandelijkse aflossing in je budget past.

Bereken vóór je geld leent of de maandelijkse aflossing comfortabel in je budget past. Trek je vaste kosten, dagelijkse uitgaven en een bedrag voor onverwachte kosten af van je netto-inkomen. Zo zie je hoeveel ruimte er overblijft en vermijd je dat een snelle lening later financiële druk veroorzaakt. leen alleen wat je zeker kunt terugbetalen.

Wees voorzichtig met aanbieders die uitbetaling binnen 24 uur garanderen.

Wees voorzichtig met aanbieders die een uitbetaling binnen 24 uur garanderen. Zo’n belofte betekent niet dat je aanvraag zeker wordt goedgekeurd of dat het geld meteen op je rekening staat. Controleer of de kredietgever erkend is, lees de voorwaarden aandachtig en wees extra alert als je vooraf kosten moet betalen om de lening vrij te maken.

Betaal nooit vooraf om een lening zogezegd vrij te maken.

Betaal nooit vooraf om een lening zogezegd vrij te maken. Een betrouwbare kredietgever vraagt je niet om eerst geld over te schrijven voor bijvoorbeeld dossierkosten, een verzekering of administratiekosten voordat je het krediet ontvangt. Zulke verzoeken kunnen wijzen op oplichting, zeker wanneer je onder druk wordt gezet om snel te betalen. Controleer de kredietgever via de FSMA en deel geen persoonlijke of bankgegevens zolang je niet zeker bent dat de aanbieder betrouwbaar is.

Overweeg eerst een betalingsregeling of hulp via het OCMW.

Overweeg vóór je geld leent eerst of je met de schuldeiser een betalingsregeling kunt afspreken. Zo kan je de kosten spreiden zonder een nieuw krediet aan te gaan. Heb je moeite om je rekeningen te betalen of weet je niet waar te beginnen, neem dan contact op met het OCMW van je gemeente. Zij kunnen je situatie bekijken en uitleggen welke hulp of begeleiding mogelijk is.

2500 lenen

2500 lenen: ontdek waar je op moet letten voor je een lening afsluit

2.500 euro lenen: waar moet je op letten?

Wil je 2.500 euro lenen voor een onverwachte rekening, een herstelling of een geplande aankoop? Dan is het verstandig om eerst verschillende kredietmogelijkheden te bekijken. De maandelijkse afbetaling is belangrijk, maar vertelt niet het hele verhaal. Vergelijk ook het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag en de voorwaarden van het krediet.

Welke lening past bij 2.500 euro?

Voor een eenmalige uitgave kan een lening op afbetaling een mogelijkheid zijn. Je leent een vast bedrag en betaalt dat terug in vaste maandelijkse schijven over een vooraf bepaalde looptijd. Zo weet je bij aanvang hoe lang je afbetaalt en welk bedrag je maandelijks verschuldigd bent.

Een kredietopening werkt anders: je kunt tot een afgesproken limiet geld opnemen en terugbetalen volgens de voorwaarden van het contract. Dat kan flexibiliteit bieden, maar het is niet altijd de goedkoopste keuze. Let goed op de rente, eventuele kosten en de manier waarop je opnieuw opgenomen bedragen moet terugbetalen.

Welke formule beschikbaar is en hoeveel ze kost, hangt af van de kredietgever, je financiële situatie en de actuele voorwaarden. Vergelijk daarom concrete offertes in plaats van alleen naar de naam van een kredietproduct te kijken.

Vergelijk het JKP en het totale terug te betalen bedrag

Het jaarlijks kostenpercentage (JKP) geeft de jaarlijkse kosten van een krediet weer en helpt aanbiedingen te vergelijken. Kijk daarnaast altijd naar het totale bedrag dat je over de volledige looptijd terugbetaalt. Een lagere maandelijkse afbetaling kan aantrekkelijk lijken, maar een langere looptijd kan betekenen dat je uiteindelijk meer betaalt.

Controleer in een kredietofferte onder meer:

  • het bedrag dat je leent;
  • de maandelijkse afbetaling;
  • de looptijd van het krediet;
  • het JKP en eventuele bijkomende kosten;
  • het totale terug te betalen bedrag;
  • de voorwaarden voor vervroegde terugbetaling.

Vraag bij twijfel aan de kredietgever om de kosten en terugbetalingsvoorwaarden toe te lichten voordat je een overeenkomst ondertekent.

Kun je 2.500 euro lenen?

Een kredietaanvraag wordt niet automatisch goedgekeurd. De kredietgever moet nagaan of je de lening waarschijnlijk kunt terugbetalen. Daarbij kan die onder meer rekening houden met je inkomsten, vaste uitgaven, bestaande kredieten en persoonlijke situatie. In België wordt ook de Centrale voor Kredieten aan Particulieren van de Nationale Bank geraadpleegd.

Bereken vooraf hoeveel ruimte er na je vaste kosten elke maand overblijft. Houd ook rekening met onverwachte uitgaven, zoals medische kosten of een dringende herstelling. Een lening die vandaag haalbaar lijkt, mag je budget op langere termijn niet onder druk zetten.

Welke documenten heb je nodig?

De kredietgever kan documenten vragen om je identiteit en financiële situatie te controleren. Denk bijvoorbeeld aan identiteitsgegevens, informatie over je inkomen en gegevens over je vaste lasten. Welke documenten precies nodig zijn, verschilt per kredietgever en aanvraag.

Alternatieven voor lenen

Voor je een krediet afsluit, kun je nagaan of er een oplossing is zonder lening. Misschien kun je de uitgave uitstellen, een betalingsregeling afspreken of een deel met spaargeld betalen. Voor sommige aankopen kan het ook nuttig zijn om prijzen te vergelijken of te onderzoeken of een goedkoper alternatief volstaat.

Leen niet meer dan nodig en wees voorzichtig met aanbiedingen die onmiddellijke goedkeuring beloven of kosten pas laat duidelijk maken. Een krediet moet bij je budget passen, niet andersom.

Veelgestelde vragen over 2.500 euro lenen

Kan ik 2.500 euro lenen zonder bewijs van inkomen?

Een kredietgever moet je financiële situatie beoordelen voordat die krediet verstrekt. Je kunt dus gevraagd worden om informatie of documenten over je inkomsten en uitgaven voor te leggen. De precieze beoordeling verschilt per aanvraag.

Is de laagste maandelijkse afbetaling altijd de beste keuze?

Nee. Een lagere maandelijkse afbetaling kan het gevolg zijn van een langere looptijd. Daardoor kan het totale bedrag dat je terugbetaalt hoger uitvallen. Vergelijk altijd zowel de maandlast als de totale kosten.

Kan ik mijn lening vroeger terugbetalen?

Dat kan onder bepaalde voorwaarden. Vraag de kredietgever welke procedure geldt en of er kosten verbonden zijn aan een vervroegde terugbetaling. Die voorwaarden moeten duidelijk zijn in de kredietinformatie en overeenkomst.

Hoe controleer ik of een kredietaanbieder betrouwbaar is?

Controleer de identiteit en officiële gegevens van de kredietgever of kredietbemiddelaar en lees de overeenkomst zorgvuldig. Raadpleeg ook de informatie van de bevoegde Belgische overheidsdiensten over consumentenkrediet. Betaal geen voorafgaande kosten zonder duidelijkheid over wat je ervoor krijgt.

Conclusie

2.500 euro lenen kan een oplossing zijn voor een noodzakelijke uitgave, maar vergelijk eerst de looptijd, het JKP en het totale terug te betalen bedrag. Breng je inkomsten en vaste kosten in kaart en kies alleen een afbetaling die ook haalbaar blijft als je budget verandert. Neem de tijd om de voorwaarden te lezen voordat je een kredietovereenkomst ondertekent.


7 Tips voor het Verstandig Lenen van €2.500

  1. Vergelijk de jaarlijkse kostenpercentages (JKP) bij meerdere kredietgevers.
  2. Bekijk het totale terug te betalen bedrag, niet alleen de maandelijkse afbetaling.
  3. Kies een looptijd die past bij je budget; langer lenen kost meestal meer.
  4. Leen alleen €2.500 als je de uitgave echt nodig hebt.
  5. Controleer of de afbetaling haalbaar blijft naast je vaste kosten.
  6. Lees de voorwaarden over kosten, vervroegd terugbetalen en laattijdige betalingen.
  7. Vraag geen lening aan zonder eerst je inkomsten en uitgaven op een rij te zetten.

Vergelijk de jaarlijkse kostenpercentages (JKP) bij meerdere kredietgevers.

Vergelijk het jaarlijks kostenpercentage (JKP) bij meerdere kredietgevers wanneer je 2.500 euro wilt lenen. Het JKP geeft een beeld van de jaarlijkse kosten van het krediet en helpt je verschillende aanbiedingen naast elkaar te leggen. Kijk niet alleen naar de maandelijkse afbetaling, maar ook naar de looptijd en het totale bedrag dat je terugbetaalt. Zo krijg je een vollediger beeld van welke lening het best bij je budget past.

Bekijk het totale terug te betalen bedrag, niet alleen de maandelijkse afbetaling.

Wanneer je 2.500 euro leent, kijk dan verder dan de maandelijkse afbetaling. Een lager bedrag per maand kan aantrekkelijk lijken, maar komt soms door een langere looptijd, waardoor je uiteindelijk meer terugbetaalt. Vergelijk daarom het totale terug te betalen bedrag en het JKP van verschillende kredietaanbiedingen. Zo krijg je een duidelijker beeld van de werkelijke kost en kun je een lening kiezen die bij je budget past.

Kies een looptijd die past bij je budget; langer lenen kost meestal meer.

Kies een looptijd die past bij je budget en waarbij je de maandelijkse afbetaling comfortabel kunt dragen. Een langere looptijd verlaagt vaak het bedrag dat je elke maand terugbetaalt, maar je betaalt doorgaans langer interest en daardoor mogelijk meer in totaal. Vergelijk dus niet alleen de maandlast, maar ook het totale terug te betalen bedrag.

Leen alleen €2.500 als je de uitgave echt nodig hebt.

Leen alleen €2.500 als je de uitgave echt nodig hebt en je ze niet op een andere haalbare manier kunt betalen. Een lening brengt kosten met zich mee en moet je volgens vaste afspraken terugbetalen. Denk daarom vooraf na over de aankoop, bekijk of je ze kunt uitstellen en controleer of de maandelijkse afbetaling binnen je budget past, ook als je onverwachte kosten krijgt.

Controleer of de afbetaling haalbaar blijft naast je vaste kosten.

Controleer vóór je 2.500 euro leent of de maandelijkse afbetaling haalbaar blijft naast je vaste kosten, zoals huur of hypotheek, energie, verzekeringen en boodschappen. Houd ook wat ruimte over voor onverwachte uitgaven. Zo vermijd je dat de lening je budget elke maand onder druk zet.

Lees de voorwaarden over kosten, vervroegd terugbetalen en laattijdige betalingen.

Lees de kredietvoorwaarden grondig vóór je een lening van 2.500 euro afsluit. Controleer welke kosten van toepassing zijn, of je het krediet vervroegd kunt terugbetalen en of daar een vergoeding aan verbonden is. Kijk ook na wat er gebeurt als je een betaling laattijdig uitvoert, want mogelijke kosten of nalatigheidsinteresten kunnen je lening duurder maken. Zo weet je vooraf waar je rekening mee moet houden en vermijd je onaangename verrassingen.

Vraag geen lening aan zonder eerst je inkomsten en uitgaven op een rij te zetten.

Vraag geen lening aan zonder eerst je inkomsten en uitgaven op een rij te zetten. Noteer je maandelijkse inkomsten en vaste kosten, zoals huur, energie, verzekeringen en bestaande afbetalingen. Zo zie je hoeveel ruimte er overblijft voor een nieuwe maandelijkse afbetaling en of die ook haalbaar blijft bij onverwachte kosten. Leen alleen wat je nodig hebt en kies een afbetaling die past binnen je budget.

voordelig lenen

Voordelig lenen: zo kies je de lening die bij je past

Voordelig lenen: zo vind je een lening die bij je past

Wie geld wil lenen, zoekt vaak naar een zo laag mogelijke rente. Toch betekent een lage rente niet automatisch dat een lening ook de voordeligste keuze is. De looptijd, bijkomende kosten en het totale terug te betalen bedrag spelen eveneens een belangrijke rol. Door verschillende voorstellen zorgvuldig te vergelijken, krijg je een beter zicht op de werkelijke kostprijs.

Wat betekent voordelig lenen?

Voordelig lenen betekent dat je een krediet kiest waarvan de kosten en voorwaarden passen bij jouw financiële situatie en het doel van de lening. Een lening met een lage maandelijkse afbetaling kan bijvoorbeeld aantrekkelijk lijken, maar als je langer afbetaalt, betaal je mogelijk meer interesten in totaal.

Kijk daarom niet alleen naar het maandbedrag. Vergelijk ook het jaarlijks kostenpercentage (JKP), de looptijd en het totale bedrag dat je uiteindelijk terugbetaalt. Het JKP omvat de interesten en bepaalde kosten en helpt je om kredietvoorstellen beter met elkaar te vergelijken.

Vergelijk meer dan alleen de rentevoet

Vraag bij verschillende kredietgevers een voorstel aan en let daarbij op de volgende punten:

  • Het JKP: geeft een breder beeld van de kosten dan de rentevoet alleen.
  • De totale terugbetaling: bereken hoeveel je over de volledige looptijd terugbetaalt.
  • De looptijd: een langere looptijd verlaagt vaak het maandbedrag, maar kan de totale kost verhogen.
  • De voorwaarden: controleer wat er geldt bij een vervroegde terugbetaling of betalingsproblemen.
  • Eventuele bijkomende kosten: bekijk welke kosten of verplichte diensten in het voorstel zijn opgenomen.

Vergelijk steeds voorstellen voor hetzelfde bedrag en dezelfde looptijd. Anders vergelijk je mogelijk kredietformules die niet gelijkwaardig zijn.

Leen alleen wat je nodig hebt

Een groter bedrag lenen dan nodig kan verleidelijk zijn, zeker als het aanbod dat toelaat. Maar elke geleende euro moet je terugbetalen, meestal met interesten. Bepaal vooraf hoeveel je nodig hebt en maak een realistisch overzicht van je inkomsten, vaste uitgaven en andere financiële verplichtingen.

Een maandelijkse afbetaling moet ook haalbaar blijven wanneer je situatie verandert, bijvoorbeeld door hogere energiekosten of een onverwachte uitgave. Laat voldoende ruimte in je budget voor zulke tegenvallers.

Kies een looptijd die haalbaar én verstandig is

Een korte looptijd betekent doorgaans hogere maandelijkse afbetalingen, maar kan de totale interestkosten beperken. Een langere looptijd kan de afbetaling draaglijker maken, maar zorgt vaak voor een hogere totale terugbetaling. Zoek dus naar een evenwicht: een maandbedrag dat comfortabel binnen je budget past, zonder onnodig lang te lenen.

Let op bij aanbiedingen die te mooi lijken

Wees voorzichtig met advertenties die gegarandeerde goedkeuring beloven of een lening aanbieden zonder duidelijke informatie over de kosten. Controleer met wie je in zee gaat en lees de kredietvoorwaarden volledig voordat je iets ondertekent. Deel ook niet zomaar persoonlijke of financiële gegevens via onbekende websites.

In België moeten kredietgevers de regels voor consumentenkrediet naleven. Een kredietgever beoordeelt onder meer of de lening verantwoord is in verhouding tot je financiële situatie. Geef daarom correcte informatie en neem geen lening aan als je twijfelt of je de afbetalingen kunt volhouden.

Kun je vervroegd terugbetalen?

Wil je de lening mogelijk vroeger aflossen, informeer dan vooraf naar de voorwaarden. Bij consumentenkrediet kan vervroegde terugbetaling onder bepaalde regels gebeuren en kan een vergoeding van toepassing zijn. Vraag de kredietgever hoe dat in jouw geval werkt en laat de mogelijke kosten duidelijk toelichten.

Een doordachte keuze begint met vergelijken

Voordelig lenen draait niet alleen om de laagste rentevoet. Het gaat om een krediet waarvan het JKP, de totale terugbetaling en de maandelijkse aflossingen aansluiten bij je plannen en budget. Vergelijk verschillende voorstellen, lees de voorwaarden grondig en leen alleen wat je nodig hebt. Zo maak je een beter geïnformeerde keuze en verklein je de kans dat je lening later een financiële last wordt.


Veelgestelde Vragen over Voordelig Lenen in België: Tips en Inzichten

  1. Hoe vind ik de goedkoopste lening in België?
  2. Waarop moet ik letten bij het vergelijken van leningen?
  3. Wat is het JKP en hoe helpt het me om leningen te vergelijken?
  4. Is een langere looptijd voordeliger voor mijn lening?
  5. Kan ik mijn lening vervroegd terugbetalen en zijn daar kosten aan verbonden?

Hoe vind ik de goedkoopste lening in België?

De goedkoopste lening in België vindt u door kredietvoorstellen voor hetzelfde bedrag en dezelfde looptijd te vergelijken. Kijk niet alleen naar de rentevoet, maar vooral naar het jaarlijks kostenpercentage (JKP), de totale terugbetaling en eventuele bijkomende kosten. Controleer ook de voorwaarden voor vervroegde terugbetaling en kies een maandelijkse afbetaling die comfortabel binnen uw budget past. Een langer looptijd kan de maandlast verlagen, maar verhoogt vaak het totale bedrag dat u terugbetaalt. Leen daarom alleen wat u nodig hebt en lees de kredietovereenkomst zorgvuldig voordat u tekent.

Waarop moet ik letten bij het vergelijken van leningen?

Bij het vergelijken van leningen kijk je best verder dan alleen de rentevoet. Vergelijk het jaarlijks kostenpercentage (JKP), het totale bedrag dat je terugbetaalt en de looptijd: een langere looptijd verlaagt vaak je maandelijkse afbetaling, maar kan de lening in totaal duurder maken. Controleer ook eventuele bijkomende kosten, de voorwaarden voor vervroegde terugbetaling en of de maandelijkse aflossing comfortabel binnen je budget past. Vergelijk voorstellen voor hetzelfde bedrag en dezelfde looptijd, zodat je een eerlijke vergelijking maakt.

Wat is het JKP en hoe helpt het me om leningen te vergelijken?

Het JKP (jaarlijks kostenpercentage) geeft de jaarlijkse totale kost van een lening weer, uitgedrukt als een percentage van het geleende bedrag. Het omvat de rente en bepaalde bijkomende kosten, waardoor je kredietvoorstellen makkelijker kunt vergelijken. Vergelijk wel leningen met hetzelfde bedrag en dezelfde looptijd, en kijk ook naar het totale terug te betalen bedrag en de voorwaarden. Een lager JKP is vaak voordeliger, maar controleer steeds wat precies in het voorstel is opgenomen.

Is een langere looptijd voordeliger voor mijn lening?

Een langere looptijd verlaagt meestal je maandelijkse afbetaling, maar is niet automatisch voordeliger. Omdat je langer interesten betaalt, ligt het totale terug te betalen bedrag vaak hoger. Vergelijk daarom niet alleen het maandbedrag, maar ook het jaarlijks kostenpercentage (JKP) en de totale kostprijs. Kies een looptijd waarbij de afbetalingen haalbaar blijven zonder onnodig lang te lenen.

Kan ik mijn lening vervroegd terugbetalen en zijn daar kosten aan verbonden?

Ja, in België kan je een consumentenkrediet doorgaans geheel of gedeeltelijk vervroegd terugbetalen. De kredietgever kan daarvoor een wettelijk begrensde vergoeding aanrekenen; het bedrag hangt onder meer af van de resterende looptijd en de voorwaarden van je kredietovereenkomst. Vraag vooraf een afrekening en controleer je contract, zodat je weet hoeveel je bespaart op interesten en welke eventuele kosten gelden.

lening 10.000 euro

Lening 10.000 euro: waar moet u op letten?

Lening van 10.000 euro: waar moet u op letten?

Een lening van 10.000 euro kan helpen om een grote uitgave te financieren, zoals een renovatie, een wagen, meubels of onverwachte kosten. Voor u een krediet afsluit, is het belangrijk om niet alleen naar het bedrag van de maandelijkse afbetaling te kijken. Ook de rente, de totale kostprijs en de looptijd bepalen hoeveel u uiteindelijk terugbetaalt.

Welke lening past bij uw plannen?

Voor een bedrag van 10.000 euro kiezen veel mensen voor een persoonlijke lening, ook wel een lening op afbetaling genoemd. U leent een vast bedrag en betaalt dat terug in vaste maandelijkse schijven over een vooraf afgesproken periode. Dat maakt het makkelijker om uw budget te plannen.

Afhankelijk van het doel kan een andere kredietvorm interessanter zijn. Voor een wagen of bepaalde renovatiewerken bieden kredietgevers soms een lening met specifieke voorwaarden aan. Vergelijk daarom aanbiedingen die passen bij uw aankoop of project, en controleer welke bewijsstukken de kredietgever vraagt.

Vergelijk de totale kost, niet alleen de maandlast

Bij het vergelijken van leningen is het jaarlijks kostenpercentage (JKP) een belangrijke maatstaf. Het JKP geeft de jaarlijkse kost van het krediet weer en helpt om aanbiedingen met elkaar te vergelijken. Kijk daarnaast naar:

  • het bedrag dat u maandelijks moet afbetalen;
  • de looptijd van de lening;
  • het totaalbedrag dat u over de volledige looptijd terugbetaalt;
  • eventuele bijkomende kosten of voorwaarden;
  • de mogelijkheden en kosten voor een vervroegde terugbetaling.

Een langere looptijd kan de maandelijkse afbetaling verlagen, maar kan er ook voor zorgen dat u in totaal meer betaalt. Vraag daarom altijd een duidelijk aflossingsschema en een schriftelijk kredietvoorstel aan.

Is een lening van 10.000 euro betaalbaar voor u?

Breng uw inkomsten en vaste uitgaven in kaart voordat u een aanvraag indient. Denk niet alleen aan huur of hypotheek, energie en verzekeringen, maar ook aan andere leningen, dagelijkse kosten en onverwachte uitgaven. Zorg dat er na de maandelijkse afbetaling voldoende ruimte overblijft in uw budget.

Een kredietgever beoordeelt uw financiële situatie en moet nagaan of de lening verantwoord is. In België kan daarbij ook informatie uit de Centrale voor Kredieten aan Particulieren bij de Nationale Bank van België worden geraadpleegd. Een aanvraag indienen betekent niet automatisch dat de lening wordt goedgekeurd.

Welke documenten hebt u mogelijk nodig?

De kredietgever kan onder meer vragen naar uw identiteitsgegevens, bewijs van inkomsten, informatie over uw vaste lasten en details over eventuele bestaande kredieten. De precieze documenten verschillen per kredietgever en dossier. Geef correcte informatie: zo kan de kredietgever uw terugbetalingscapaciteit zo goed mogelijk beoordelen.

Uw rechten en aandachtspunten

Lees de kredietovereenkomst volledig door voordat u tekent. Controleer onder andere het JKP, de looptijd, het aflossingsschema en de voorwaarden voor vervroegde terugbetaling. Bij consumentenkrediet gelden wettelijke beschermingsregels. In bepaalde gevallen hebt u bijvoorbeeld een herroepingsrecht van 14 kalenderdagen; controleer de informatie en voorwaarden die bij uw overeenkomst horen.

Wees voorzichtig met aanbiedingen die onmiddellijke goedkeuring beloven of vooraf een betaling vragen om de lening vrij te geven. Controleer altijd of u met een erkende kredietgever werkt en neem de tijd om verschillende voorstellen te vergelijken.

Samengevat

Een lening van 10.000 euro kan een geplande uitgave haalbaar maken, maar de juiste keuze hangt af van uw budget, het doel van de lening en de voorwaarden van de kredietgever. Vergelijk het JKP en het totaal terug te betalen bedrag, kies een looptijd die u comfortabel kunt dragen en leen niet meer dan nodig. Twijfelt u of de maandelijkse afbetaling haalbaar is, vraag dan eerst advies voordat u een overeenkomst ondertekent.

Deze informatie is algemeen en vervangt geen persoonlijk financieel advies. De voorwaarden verschillen per kredietgever en kunnen wijzigen.


22 Veelgestelde Vragen Over Het Lenen Van 10.000 Euro

  1. Wat kost 10000 € lenen?
  2. Waar kan ik goedkoop geld lenen?
  3. Hoeveel kan je lenen met 10.000 euro?
  4. Kan je zomaar 10.000 euro lenen?
  5. Is het moeilijk om een ​​lening van $ 10.000 te krijgen?
  6. Waar leen je het goedkoopst?
  7. Waar kun je het goedkoopst lenen?
  8. Kan je zomaar 10000 euro lenen?
  9. Wat kost een lening van 10.000 euro?
  10. Wat kost 10000 euro lenen per maand?
  11. Wat kost het om 10.000 euro te lenen?
  12. Hoeveel afbetalen voor 10.000 euro?
  13. Wat kost een lening van 15.000 euro?
  14. Welke bank geeft snel een lening?
  15. Welke kredietscore is vereist voor een lening van $ 10.000?
  16. Waar kan ik 10000 euro lenen?
  17. Hoeveel geld kan je lenen met 10000 euro?
  18. Welke lening is het goedkoopst?
  19. Kan ik een lening krijgen van de gemeente?
  20. Wat is de goedkoopste manier om geld te lenen?
  21. Hoeveel afbetalen voor 10000 euro?
  22. Wat kost een lening van 15000 euro per maand?

Wat kost 10000 € lenen?

Wat een lening van 10.000 euro kost, hangt vooral af van het jaarlijks kostenpercentage (JKP) en de looptijd. Hoe langer u afbetaalt, hoe lager de maandelijkse aflossing doorgaans is, maar hoe meer interesten u in totaal betaalt. Bekijk daarom niet alleen de maandlast, maar ook het JKP en het totale bedrag dat u volgens het aflossingsschema terugbetaalt. De kredietgever bezorgt u vóór het afsluiten een voorstel met de exacte kosten.

Waar kan ik goedkoop geld lenen?

Goedkoop geld lenen begint met het vergelijken van het jaarlijks kostenpercentage (JKP), de maandelijkse afbetaling én het totale bedrag dat u terugbetaalt. Vraag bij verschillende erkende kredietgevers een persoonlijk voorstel aan en controleer ook de looptijd, eventuele bijkomende kosten en voorwaarden voor vervroegde terugbetaling. De laagste maandlast is niet altijd de goedkoopste keuze: een langere looptijd kan de totale kost verhogen. Leen alleen wat u nodig hebt en ga na of de afbetaling comfortabel binnen uw budget past.

Hoeveel kan je lenen met 10.000 euro?

Hoeveel u kunt lenen met 10.000 euro hangt af van wat u met dat bedrag bedoelt. Is 10.000 euro uw eigen inbreng, dan kan het bedrag dat u bijkomend kunt lenen verschillen naargelang uw inkomen, vaste kosten, bestaande kredieten en het doel van de lening. Wilt u 10.000 euro lenen, dan beoordeelt de kredietgever of de maandelijkse afbetalingen haalbaar zijn voor uw budget. Er bestaat dus geen vast maximumbedrag dat voor iedereen geldt.

Kan je zomaar 10.000 euro lenen?

Nee, u kunt niet zomaar 10.000 euro lenen: een kredietgever beoordeelt eerst uw inkomsten, vaste uitgaven, bestaande leningen en terugbetalingscapaciteit. Ook moet u aan de wettelijke voorwaarden voldoen en de gevraagde documenten bezorgen. De kredietgever kan uw kredietaanvraag goedkeuren of weigeren; leen daarom alleen als de maandelijkse afbetalingen comfortabel binnen uw budget passen.

Is het moeilijk om een ​​lening van $ 10.000 te krijgen?

Een lening van 10.000 euro is niet voor iedereen even gemakkelijk te krijgen. De kredietgever beoordeelt onder meer uw inkomsten, vaste uitgaven, bestaande leningen en terugbetalingscapaciteit. U moet meestal ook documenten aanleveren om uw financiële situatie aan te tonen. Of uw aanvraag wordt goedgekeurd, hangt af van uw persoonlijke dossier en de voorwaarden van de kredietgever; een aanvraag biedt dus geen garantie op goedkeuring.

Waar leen je het goedkoopst?

Waar u 10.000 euro het goedkoopst leent, hangt af van uw financiële situatie, het doel van de lening en de voorwaarden van de kredietgever. Vergelijk daarom meerdere voorstellen op basis van het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag, niet alleen op de maandelijkse afbetaling. Controleer ook de looptijd en eventuele bijkomende kosten, en vraag offertes aan bij erkende kredietgevers.

Waar kun je het goedkoopst lenen?

Waar u het goedkoopst 10.000 euro kunt lenen, hangt af van uw financiële situatie, het doel van de lening en de voorwaarden van de kredietgever. Vergelijk daarom aanbiedingen van erkende kredietgevers op basis van het jaarlijks kostenpercentage (JKP), de maandelijkse afbetaling én het totale bedrag dat u terugbetaalt. Let ook op de looptijd, eventuele bijkomende kosten en de voorwaarden voor vervroegde terugbetaling. De laagste maandlast is niet altijd de goedkoopste keuze: een langere looptijd kan betekenen dat u in totaal meer betaalt. Vraag verschillende offertes aan en controleer of de afbetaling comfortabel binnen uw budget past.

Kan je zomaar 10000 euro lenen?

Nee, u kan niet zomaar 10.000 euro lenen. Een kredietgever beoordeelt eerst uw inkomsten, vaste uitgaven, bestaande leningen en terugbetalingscapaciteit. Ook wordt nagegaan of de lening verantwoord is en of u aan de voorwaarden voldoet. Vergelijk verschillende voorstellen op basis van het jaarlijks kostenpercentage (JKP), de looptijd en het totale bedrag dat u terugbetaalt. Een aanvraag is bovendien geen garantie op goedkeuring.

Wat kost een lening van 10.000 euro?

De kostprijs van een lening van 10.000 euro hangt af van het jaarlijks kostenpercentage (JKP), de looptijd en de voorwaarden van de kredietgever. Een langere looptijd verlaagt meestal de maandelijkse afbetaling, maar kan ervoor zorgen dat u in totaal meer terugbetaalt. Vergelijk daarom niet alleen de maandlast, maar ook het JKP en het totale terug te betalen bedrag in het kredietvoorstel.

Wat kost 10000 euro lenen per maand?

Wat u maandelijks betaalt voor een lening van 10.000 euro hangt vooral af van de looptijd en het jaarlijks kostenpercentage (JKP). Ter illustratie: bij een JKP van 7% bedraagt de maandelijkse afbetaling ongeveer 309 euro over 3 jaar, 239 euro over 4 jaar of 198 euro over 5 jaar. Een langere looptijd verlaagt doorgaans de maandlast, maar verhoogt meestal het totale bedrag dat u terugbetaalt. Vraag daarom een persoonlijk kredietvoorstel aan en vergelijk zowel de maandelijkse afbetaling als de totale kost.

Wat kost het om 10.000 euro te lenen?

De kostprijs van een lening van 10.000 euro hangt af van het jaarlijks kostenpercentage (JKP), de looptijd en de voorwaarden van de kredietgever. U betaalt het geleende bedrag terug, samen met de interesten en eventuele kosten die in het JKP zijn opgenomen. Een langere looptijd verlaagt doorgaans uw maandelijkse afbetaling, maar kan de totale kostprijs verhogen. Vergelijk daarom het JKP én het totale bedrag dat u terugbetaalt, en vraag een persoonlijk kredietvoorstel aan.

Hoeveel afbetalen voor 10.000 euro?

Hoeveel u maandelijks afbetaalt voor een lening van 10.000 euro hangt af van de looptijd en het JKP. Een langere looptijd verlaagt doorgaans de maandelijkse afbetaling, maar verhoogt vaak het totaalbedrag dat u terugbetaalt. Vraag daarom een aflossingsschema aan en vergelijk niet alleen de maandlast, maar ook het totale terug te betalen bedrag.

Wat kost een lening van 15.000 euro?

De kostprijs van een lening van 15.000 euro hangt af van het jaarlijks kostenpercentage (JKP), de looptijd en de voorwaarden van de kredietgever. Een langere looptijd verlaagt doorgaans de maandelijkse afbetaling, maar kan het totaalbedrag dat u terugbetaalt verhogen. Vraag daarom een aflossingstabel op en vergelijk zowel de maandlast als het totale terug te betalen bedrag; de exacte kostprijs blijkt uit het persoonlijke kredietvoorstel.

Welke bank geeft snel een lening?

Welke bank een lening het snelst behandelt, verschilt per kredietgever en per aanvraag. De doorlooptijd hangt onder meer af van uw financiële situatie, de volledigheid van uw documenten en de nodige kredietcontroles. Een online aanvraag kan soms sneller verlopen, maar een snelle beslissing betekent niet automatisch dat het geld meteen beschikbaar is. Vergelijk daarom niet alleen de snelheid, maar ook het JKP, de totale terugbetaling en de voorwaarden. Ga na of de kredietgever erkend is en leen alleen als de maandelijkse aflossingen binnen uw budget passen.

Welke kredietscore is vereist voor een lening van $ 10.000?

Voor een lening van 10.000 euro bestaat er in België geen vaste kredietscore die u moet behalen. Kredietgevers beoordelen uw aanvraag op basis van uw inkomsten, vaste uitgaven, bestaande leningen en vermogen om de maandelijkse afbetalingen te dragen. Ze kunnen ook de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België raadplegen om na te gaan of u lopende kredieten of betalingsachterstanden hebt. De voorwaarden en beoordeling verschillen per kredietgever; een sterke financiële situatie biedt dus geen garantie op goedkeuring.

Waar kan ik 10000 euro lenen?

U kunt 10.000 euro lenen bij een bank of een erkende kredietgever die consumentenkredieten aanbiedt. Vergelijk verschillende voorstellen op basis van het jaarlijks kostenpercentage (JKP), de looptijd, de maandelijkse afbetaling en het totale bedrag dat u terugbetaalt. De kredietgever beoordeelt uw inkomsten, uitgaven en bestaande leningen om na te gaan of het krediet betaalbaar is. Controleer vóór u tekent of de kredietgever erkend is en lees de voorwaarden zorgvuldig door; een aanvraag betekent niet automatisch dat uw lening wordt goedgekeurd.

Hoeveel geld kan je lenen met 10000 euro?

Hoeveel u kunt lenen als u 10.000 euro hebt, hangt af van uw inkomsten, vaste uitgaven, bestaande kredieten en de maandelijkse afbetaling die u comfortabel kunt dragen. Uw spaargeld kan helpen om een deel van een aankoop zelf te financieren, maar bepaalt niet automatisch hoeveel een kredietgever u zal lenen. Die beoordeelt uw terugbetalingscapaciteit en kredietgeschiedenis en houdt rekening met het doel en de looptijd van de lening. Vraag daarom een persoonlijke simulatie aan en vergelijk het JKP en het totale terug te betalen bedrag.

Welke lening is het goedkoopst?

De goedkoopste lening van 10.000 euro is niet voor iedereen dezelfde: de rente en voorwaarden hangen onder meer af van uw financiële situatie, het leendoel en de gekozen looptijd. Vergelijk daarom het jaarlijks kostenpercentage (JKP) en het totale bedrag dat u terugbetaalt, niet alleen de maandelijkse aflossing. Een langere looptijd kan de maandlast verlagen, maar de totale kost verhogen. Vraag meerdere offertes aan en controleer ook eventuele bijkomende kosten en voorwaarden voor vervroegde terugbetaling.

Kan ik een lening krijgen van de gemeente?

In sommige gevallen kunt u bij uw gemeente terecht voor financiële hulp, maar een lening van 10.000 euro is niet overal beschikbaar. Gemeenten en OCMW’s bieden doorgaans vooral steun aan inwoners die zich in een moeilijke financiële situatie bevinden; de voorwaarden, bedragen en terugbetalingsregels verschillen per gemeente. Neem contact op met uw gemeente of het OCMW om te vragen welke hulp mogelijk is en welke documenten u nodig hebt. Voor een gewone persoonlijke lening kunt u ook erkende kredietgevers vergelijken en vooraf nagaan of de maandelijkse afbetaling binnen uw budget past.

Wat is de goedkoopste manier om geld te lenen?

De goedkoopste manier om 10.000 euro te lenen hangt af van uw situatie en het doel van het krediet. Vergelijk bij verschillende erkende kredietgevers het jaarlijkse kostenpercentage (JKP), de maandelijkse afbetaling én het totale bedrag dat u terugbetaalt. Een kortere looptijd kan de totale interestkosten verlagen, maar zorgt doorgaans voor hogere maandlasten. Leen alleen wat u nodig hebt en controleer eventuele bijkomende kosten en voorwaarden voor vervroegde terugbetaling. Kijk ook na of u in aanmerking komt voor een lening met specifieke voorwaarden, bijvoorbeeld voor een wagen of renovatie.

Hoeveel afbetalen voor 10000 euro?

De maandelijkse afbetaling voor een lening van 10.000 euro hangt af van de looptijd en het JKP van de kredietgever. Hoe langer u terugbetaalt, hoe lager doorgaans uw maandlast, maar hoe hoger het totaalbedrag dat u betaalt. Vraag daarom een persoonlijk aflossingsschema aan en vergelijk zowel de maandelijkse afbetaling als het totale terug te betalen bedrag.

Wat kost een lening van 15000 euro per maand?

De maandelijkse afbetaling voor een lening van 15.000 euro hangt af van de looptijd en het JKP. Ter illustratie: bij een looptijd van 60 maanden en een JKP van 7% betaalt u ongeveer 297 euro per maand; op 48 maanden is dat ongeveer 359 euro per maand. Dit zijn indicatieve bedragen: vergelijk kredietvoorstellen en kijk ook naar het totale terug te betalen bedrag, want de werkelijke kosten verschillen per kredietgever en dossier.