Tag, eigen woning

lening aanvragen voor huis

Lening aanvragen voor huis: zo bereid je je goed voor

Een lening aanvragen voor een huis: zo pak je het aan

Een eigen woning kopen is een grote stap. Voor de meeste mensen is daarvoor een woonkrediet nodig: een lening waarmee je de aankoop van een huis of appartement geheel of gedeeltelijk financiert. Een lening aanvragen vraagt wat voorbereiding, maar met een duidelijk overzicht van je budget, de kosten en de nodige documenten wordt het proces een stuk eenvoudiger.

Bepaal hoeveel je kan lenen

Begin met een realistisch beeld van je financiële situatie. De bank kijkt onder meer naar je inkomsten, vaste uitgaven, andere leningen, gezinssituatie en de stabiliteit van je inkomen. Op basis daarvan beoordeelt ze welk maandbedrag haalbaar is.

Reken niet alleen met de maandelijkse afbetaling. Als eigenaar betaal je ook kosten voor onderhoud, verzekeringen, energie en eventuele renovaties. Voorzie daarom voldoende financiële ruimte voor onverwachte uitgaven. Een online simulatie kan een eerste indicatie geven, maar het uiteindelijke leenbedrag hangt af van je dossier en de beoordeling door de kredietgever.

Voorzie eigen middelen en bijkomende kosten

Je spaargeld kan dienen als eigen inbreng. Daarnaast zijn er bij de aankoop van een woning bijkomende kosten, zoals notariskosten, belastingen en kosten voor de kredietakte. Die bedragen verschillen naargelang de situatie en het gewest. Ook eventuele kosten voor een schatting, dossierbehandeling of verplichte verzekeringen kunnen meespelen.

Ga er niet automatisch van uit dat je al die kosten mee kan lenen. Bespreek met je bank of kredietmakelaar hoeveel eigen middelen je nodig hebt en welke kosten in jouw geval van toepassing zijn. De voorwaarden voor bepaalde fiscale voordelen of verlaagde tarieven kunnen afhankelijk zijn van het gewest en je persoonlijke situatie.

Vergelijk woonkredieten zorgvuldig

Vraag voorstellen op bij verschillende banken of laat je begeleiden door een kredietmakelaar. Kijk niet alleen naar de rentevoet. Vergelijk ook het jaarlijks kostenpercentage (JKP), de looptijd, de totale terugbetaling, eventuele dossierkosten en de voorwaarden van het aanbod.

Bij een vaste rentevoet blijft je rentevoet tijdens de afgesproken periode gelijk. Dat geeft meer voorspelbaarheid in je maandelijkse afbetaling. Bij een variabele rentevoet kan de rente onder bepaalde voorwaarden stijgen of dalen. Vraag hoe vaak de rente kan worden aangepast en welke grenzen daarbij gelden.

De looptijd heeft eveneens invloed op je maandlasten en de totale kost. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar betekent doorgaans dat je langer rente betaalt. Vraag de kredietgever om verschillende scenario’s naast elkaar te zetten.

Verzamel de nodige documenten

Voor een kredietaanvraag vraagt de bank doorgaans informatie om je financiële situatie en de woning te beoordelen. Denk bijvoorbeeld aan:

  • identiteitsgegevens van de aanvragers;
  • recente loonfiches of bewijs van andere inkomsten;
  • een overzicht van lopende leningen en vaste uitgaven;
  • bewijs van eigen middelen of spaargeld;
  • informatie over de woning, zoals de verkoopprijs en beschikbare verkoopdocumenten;
  • eventueel gegevens over geplande renovatiewerken en offertes.

Welke documenten precies nodig zijn, verschilt per kredietgever en per dossier. Vraag daarom tijdig een checklist op.

Dien je aanvraag in en wacht op de beoordeling

Na ontvangst van je dossier onderzoekt de kredietgever of de lening verantwoord is. Daarbij kan de bank onder meer je terugbetalingscapaciteit en de waarde van de woning bekijken. In België kunnen kredietgevers ook de gegevens raadplegen die relevant zijn voor kredietverlening, zoals informatie over bestaande kredietovereenkomsten.

Een simulatie of eerste gesprek is nog geen definitieve goedkeuring. De lening is pas toegekend wanneer de kredietgever je aanvraag formeel heeft goedgekeurd en de voorwaarden duidelijk zijn.

Let op voor je een compromis ondertekent

Een compromis voor de aankoop van een woning is bindend. Bespreek daarom vóór de ondertekening met je notaris welke afspraken belangrijk zijn. Een opschortende voorwaarde voor het verkrijgen van een krediet kan je in bepaalde omstandigheden beschermen als je geen lening krijgt. Laat de formulering en de termijnen altijd nakijken door je notaris, zodat ze aansluiten bij jouw situatie.

Na de goedkeuring van het krediet worden de verdere afspraken vastgelegd. De notaris begeleidt de ondertekening van de authentieke akte en de kredietakte. Zorg ervoor dat je alle voorwaarden, kosten en deadlines begrijpt voordat je documenten ondertekent.

Checklist: goed voorbereid een lening aanvragen

  • Maak een volledig overzicht van inkomsten, uitgaven en bestaande leningen.
  • Bereken hoeveel eigen middelen je kan inbrengen.
  • Voorzie budget voor aankoopkosten, onderhoud en mogelijke renovaties.
  • Vergelijk rentevoet, JKP, looptijd en voorwaarden van meerdere voorstellen.
  • Verzamel je financiële documenten en gegevens over de woning.
  • Bespreek de compromis en eventuele kredietvoorwaarde met je notaris.

Goed advies maakt het verschil

Een lening aanvragen voor een huis draait niet alleen om het vinden van een laag tarief. Het is belangrijk dat de maandelijkse afbetaling, de looptijd en de bijkomende voorwaarden passen bij je financiële situatie, vandaag én op langere termijn. Neem de tijd om voorstellen te vergelijken en vraag uitleg bij alles wat niet duidelijk is. Zo kan je met meer vertrouwen de volgende stap zetten naar je nieuwe woning.

Dit artikel bevat algemene informatie en is geen persoonlijk financieel of juridisch advies. De voorwaarden verschillen per kredietgever en per situatie. Bespreek je opties met een erkende kredietgever, kredietbemiddelaar of notaris.


Veelgestelde Vragen over Hypotheekleningen in België

  1. Hoeveel moet ik verdienen om 300.000 euro te lenen?
  2. Kan je nog 100% lenen voor een huis?
  3. Wat kost 200.000 euro lenen?
  4. Kan ik nog lenen zonder eigen inbreng in 2024?
  5. Hoeveel kan ik lenen voor een huis met eigen geld?
  6. Hoeveel afbetalen voor 200.000 euro?
  7. Hoeveel kost het om 150.000 te lenen?
  8. Wat kost 20.000 euro lenen per maand?
  9. Hoeveel geld moet je hebben voor een lening van een huis?
  10. Wat kost een lening van 150.000 euro?
  11. Hoeveel moet ik verdienen om €150.000 te lenen?
  12. Hoeveel moet je verdienen om 200.000 euro te lenen?
  13. Kan je 100% lenen voor een huis in België?
  14. Hoeveel heb je nodig voor een lening van een huis?
  15. Hoeveel geld moet je hebben om een huis te lenen?
  16. Kan ik 1500 euro lenen?

Hoeveel moet ik verdienen om 300.000 euro te lenen?

Er bestaat geen vast minimuminkomen om 300.000 euro te lenen: de bank beoordeelt vooral je netto-inkomen, vaste uitgaven, andere leningen, eigen inbreng en de looptijd. Als voorbeeld: bij een rentevoet van 3,5% op 25 jaar bedraagt de maandelijkse afbetaling ongeveer 1.500 euro, exclusief eventuele verzekeringen en andere kosten. Of dat haalbaar is, hangt af van hoeveel er na je vaste lasten overblijft; vraag daarom een persoonlijke simulatie aan en vergelijk verschillende kredietvoorstellen.

Kan je nog 100% lenen voor een huis?

Ja, in België kan je soms nog 100% van de aankoopprijs lenen, maar dat is geen recht en hangt af van je dossier en de kredietgever. Banken beoordelen onder meer je inkomen, bestaande schulden, spaargeld en de waarde van de woning. Een lening voor meer dan de aankoopprijs is doorgaans moeilijker te krijgen. Hou er ook rekening mee dat je meestal eigen middelen nodig hebt voor bijkomende kosten, zoals notariskosten en belastingen. Vergelijk daarom verschillende voorstellen en vraag vooraf hoeveel eigen inbreng je nodig hebt.

Wat kost 200.000 euro lenen?

Wat 200.000 euro lenen kost, hangt vooral af van de rentevoet, de looptijd en bijkomende kosten. Ter illustratie: bij een vaste rentevoet van 3,5% en een looptijd van 20 jaar bedraagt de maandelijkse afbetaling ongeveer 1.159 euro, of samen circa 278.000 euro, exclusief eventuele dossier-, notaris- en verzekeringskosten. Een langere looptijd verlaagt doorgaans de maandlast, maar verhoogt meestal het totaalbedrag aan interesten. Vergelijk daarom niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage (JKP) en de totale terugbetaling.

Kan ik nog lenen zonder eigen inbreng in 2024?

In 2024 kon je in sommige gevallen nog een woonkrediet aanvragen zonder eigen inbreng, maar goedkeuring was niet vanzelfsprekend. Sommige kredietgevers financierden tot 100% van de aankoopprijs, afhankelijk van je inkomen, terugbetalingscapaciteit, financiële situatie en het dossier. De bijkomende kosten, zoals notariskosten en belastingen, moest je doorgaans wel zelf kunnen betalen. Vraag verschillende kredietgevers naar hun voorwaarden en laat vooraf berekenen hoeveel je realistisch kan lenen.

Hoeveel kan ik lenen voor een huis met eigen geld?

Hoeveel je kan lenen voor een huis hangt niet alleen af van je eigen geld, maar ook van je inkomen, vaste uitgaven, lopende leningen en de beoordeling van de kredietgever. Je spaargeld kan het bedrag dat je moet lenen verlagen, maar hou ook rekening met aankoop- en notariskosten en een financiële reserve voor onverwachte uitgaven. Vraag bij meerdere kredietgevers een simulatie aan: zo krijg je een beter beeld van een haalbare maandelijkse afbetaling en het mogelijke leenbedrag voor jouw situatie.

Hoeveel afbetalen voor 200.000 euro?

Voor een woonkrediet van 200.000 euro hangt je maandelijkse afbetaling af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 3,5% betaal je ongeveer 1.160 euro per maand over 20 jaar, of ongeveer 1.000 euro per maand over 25 jaar. Dit zijn indicatieve bedragen voor kapitaal en interest; eventuele dossierkosten, verzekeringen en andere kosten zijn niet inbegrepen. Vraag een persoonlijke simulatie aan, want het uiteindelijke bedrag hangt af van de voorwaarden van de kredietgever en je financiële situatie.

Hoeveel kost het om 150.000 te lenen?

Hoeveel een lening van 150.000 euro kost, hangt vooral af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 3,5% bedraagt de maandelijkse aflossing ongeveer 871 euro over 20 jaar, of ongeveer 751 euro over 25 jaar. Over de volledige looptijd betaal je dan respectievelijk ongeveer 209.000 euro of 225.000 euro terug, exclusief eventuele dossierkosten, verzekeringen en andere bijkomende kosten. De werkelijke rentevoet en aflossing hangen af van je dossier en het aanbod van de kredietgever.

Wat kost 20.000 euro lenen per maand?

Wat u per maand betaalt voor een lening van 20.000 euro hangt af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 4% bedraagt de maandelijkse afbetaling ongeveer 202 euro over 10 jaar, of 148 euro over 15 jaar. Dit zijn indicatieve bedragen, exclusief eventuele dossierkosten en verzekeringen; vraag daarom een persoonlijke simulatie aan en vergelijk ook de totale terug te betalen som.

Hoeveel geld moet je hebben voor een lening van een huis?

Hoeveel eigen geld je nodig hebt voor een lening voor een huis, hangt af van de aankoopprijs, je financiële situatie en de voorwaarden van de bank. Je moet doorgaans rekening houden met een eigen inbreng én bijkomende kosten, zoals registratierechten of btw, notariskosten en kosten voor de kredietakte. Die kosten verschillen naargelang de woning en het gewest. Vraag daarom bij je bank of kredietmakelaar een berekening op maat en hou ook een financiële buffer over voor onverwachte uitgaven.

Wat kost een lening van 150.000 euro?

Wat een lening van 150.000 euro kost, hangt vooral af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 3,5% en een looptijd van 20 jaar bedraagt de maandelijkse afbetaling ongeveer 869 euro; over de volledige looptijd betaal je dan ongeveer 208.600 euro terug, waarvan circa 58.600 euro interest. Daar kunnen nog bijkomende kosten bijkomen, zoals dossier- en notariskosten, een schatting en eventuele verzekeringen. Vraag daarom een persoonlijke simulatie aan en vergelijk niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage en de totale terugbetaling.

Hoeveel moet ik verdienen om €150.000 te lenen?

Er is geen vast minimumloon om €150.000 te lenen: de bank beoordeelt je netto-inkomen, vaste uitgaven, andere leningen en gezinssituatie. Ter illustratie: bij een looptijd van 20 tot 25 jaar kan de maandelijkse afbetaling, afhankelijk van de rentevoet, ongeveer €750 tot €910 bedragen. Als vuistregel houden kredietgevers vaak rekening met hoeveel van je inkomen naar alle leningafbetalingen gaat; bij een richtbedrag van ongeveer een derde van je netto-inkomen zou je daarvoor zo’n €2.250 tot €2.730 netto per maand nodig hebben. Dit is slechts een indicatie: de bank bepaalt op basis van je volledige dossier hoeveel je kan lenen.

Hoeveel moet je verdienen om 200.000 euro te lenen?

Er bestaat geen vast minimumloon om 200.000 euro te lenen: de bank kijkt naar je netto-inkomen, vaste uitgaven, andere leningen, eigen inbreng en de looptijd en rentevoet. Als voorbeeld bedraagt de maandelijkse afbetaling voor 200.000 euro over 25 jaar aan 3,5% rente ongeveer 1.000 euro, exclusief eventuele verzekeringen en kosten. Banken beoordelen of je die afbetaling comfortabel kan dragen en houden rekening met je resterende leefbudget; een vuistregel is dat de totale maandelijkse kredietlasten liefst niet te zwaar wegen op je netto-inkomen. Een persoonlijke simulatie bij een kredietgever geeft een nauwkeuriger beeld.

Kan je 100% lenen voor een huis in België?

Ja, in België is het soms mogelijk om 100% van de aankoopprijs van een woning te lenen, maar dat is geen recht en hangt af van je financiële situatie en de beoordeling van de bank. De kredietgever kijkt onder meer naar je inkomen, bestaande leningen, terugbetalingscapaciteit en de waarde van de woning. Ook als je de volledige aankoopprijs kan lenen, moet je doorgaans zelf de bijkomende kosten betalen, zoals notariskosten en belastingen. Vraag daarom meerdere kredietgevers om een voorstel en laat vooraf berekenen hoeveel eigen middelen je nodig hebt.

Hoeveel heb je nodig voor een lening van een huis?

Hoeveel je nodig hebt voor een lening voor een huis hangt af van de aankoopprijs, je eigen middelen en eventuele renovatiekosten. De bank beoordeelt hoeveel je verantwoord kan lenen op basis van onder meer je inkomen, uitgaven en bestaande leningen. Hou daarnaast rekening met bijkomende kosten, zoals notariskosten en belastingen; die betaal je vaak geheel of gedeeltelijk met eigen spaargeld. Vraag een simulatie aan om een duidelijk beeld te krijgen van je mogelijke maandelijkse afbetaling en het bedrag dat je zelf moet voorzien.

Hoeveel geld moet je hebben om een huis te lenen?

Er is geen vast bedrag dat je moet hebben om een woonlening aan te vragen: dat hangt af van de aankoopprijs, je inkomen, je financiële situatie en de voorwaarden van de kredietgever. Je hebt doorgaans eigen middelen nodig voor bijkomende kosten, zoals notariskosten en belastingen, en mogelijk ook voor een deel van de aankoopprijs. Hou daarnaast een reserve over voor verhuis-, onderhouds- of renovatiekosten. Vraag bij je bank of kredietmakelaar hoeveel je in jouw situatie zelf moet inbrengen en laat ook je maandelijkse afbetaling realistisch berekenen.

Kan ik 1500 euro lenen?

Ja, 1.500 euro lenen kan mogelijk, maar het hangt af van je inkomen, vaste uitgaven, bestaande leningen en de voorwaarden van de kredietgever. Voor de aankoop van een woning is een woonkrediet meestal bedoeld voor een groter bedrag; voor een kleinere uitgave kan een ander type lening geschikter zijn. Vergelijk daarom de totale kosten en vraag na of het bedrag en het doel van de lening in aanmerking komen.
sociale lening berekenen

Hoe Sociale Lening Berekenen: Een Gids voor Belgische Huiseigenaren

Sociale lening berekenen – Een gids voor Belgische huiseigenaren

Sociale lening berekenen – Een gids voor Belgische huiseigenaren

Als u een huis wilt kopen in België en op zoek bent naar financiële ondersteuning, is het berekenen van een sociale lening een belangrijke stap om te overwegen. Sociale leningen zijn speciaal ontworpen om gezinnen met een lager inkomen te helpen bij het verwerven van een eigen woning.

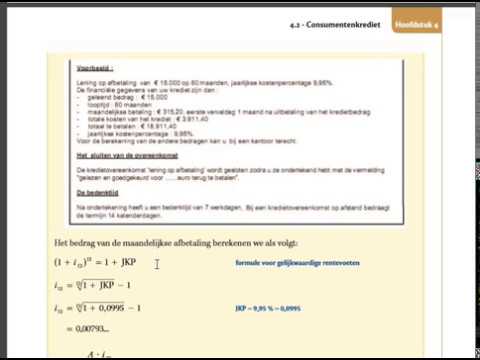
Om een sociale lening te berekenen, zijn er verschillende factoren waarmee rekening moet worden gehouden. Het totale bedrag dat u kunt lenen, de rentevoet, de looptijd van de lening en uw maandelijkse aflossingen zijn allemaal essentiële elementen die invloed hebben op uw financiële planning.

De eerste stap bij het berekenen van een sociale lening is het bepalen van uw financiële situatie. Dit omvat uw inkomen, eventuele andere leningen of verplichtingen, en de waarde van het huis dat u wilt kopen. Op basis hiervan kan worden bepaald hoeveel u kunt lenen en hoeveel eigen middelen u moet inbrengen.

Vervolgens moet u de rentevoet van de sociale lening controleren. Deze rentevoet wordt vastgesteld door de overheid en kan variëren afhankelijk van verschillende factoren. Door de rentevoet te kennen, kunt u een beter inzicht krijgen in uw maandelijkse aflossingen en totale kosten over de looptijd van de lening.

Tenslotte is het belangrijk om de looptijd van de lening te overwegen. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar ook tot hogere totale kosten als gevolg van rente. Het is daarom raadzaam om zorgvuldig te overwegen welke looptijd het beste past bij uw financiële situatie.

Door een sociale lening correct te berekenen en alle relevante factoren in overweging te nemen, kunt u ervoor zorgen dat u weloverwogen beslissingen neemt met betrekking tot uw huisaankoop. Neem contact op met lokale financiële instellingen of overheidsinstanties voor meer informatie en begeleiding bij het proces van sociale leningen.


6 Tips voor het Berekenen van een Sociale Lening in België

  1. Zorg ervoor dat je alle nodige documenten bij de hand hebt voor een correcte berekening.
  2. Vergeet niet om rekening te houden met eventuele extra kosten zoals notariskosten en registratierechten.
  3. Informeer je goed over de verschillende leningformules en hun voorwaarden.
  4. Neem de tijd om verschillende banken en kredietverstrekkers te vergelijken voor de beste sociale lening.
  5. Denk op lange termijn en kies een lening die past bij jouw financiële situatie en toekomstplannen.
  6. Raadpleeg indien nodig een financieel adviseur voor professioneel advies op maat.

Zorg ervoor dat je alle nodige documenten bij de hand hebt voor een correcte berekening.

Het is van essentieel belang om ervoor te zorgen dat je alle nodige documenten bij de hand hebt voor een correcte berekening van je sociale lening. Door alle relevante documenten, zoals bewijs van inkomen, andere leningen en verplichtingen, en informatie over het huis dat je wilt kopen, te verzamelen, kun je een nauwkeurige beoordeling maken van hoeveel je kunt lenen en welke financiële verplichtingen hiermee gepaard gaan. Het hebben van alle benodigde documenten bij de hand zal helpen om het proces soepeler te laten verlopen en ervoor te zorgen dat je goed geïnformeerde beslissingen kunt nemen met betrekking tot je sociale lening.

Vergeet niet om rekening te houden met eventuele extra kosten zoals notariskosten en registratierechten.

Bij het berekenen van een sociale lening is het essentieel om niet alleen de lening zelf in overweging te nemen, maar ook eventuele extra kosten zoals notariskosten en registratierechten. Deze bijkomende kosten kunnen aanzienlijk zijn en dienen te worden opgenomen in uw financiële planning bij het kopen van een huis met een sociale lening. Vergeet daarom niet om deze extra kosten mee te nemen bij het bepalen van uw totale budget en leningsbedrag, zodat u realistische verwachtingen kunt hebben over de financiële aspecten van uw woningaankoop.

Informeer je goed over de verschillende leningformules en hun voorwaarden.

Het is van groot belang om je goed te informeren over de verschillende leningformules en hun voorwaarden bij het berekenen van een sociale lening. Elke leningformule kan unieke kenmerken en voordelen hebben, zoals variabele of vaste rentetarieven, verschillende looptijden en diverse terugbetalingsmogelijkheden. Door een grondig inzicht te krijgen in de verschillende opties die beschikbaar zijn, kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële behoeften en mogelijkheden.

Neem de tijd om verschillende banken en kredietverstrekkers te vergelijken voor de beste sociale lening.

Het is essentieel om de tijd te nemen om verschillende banken en kredietverstrekkers te vergelijken bij het zoeken naar de beste sociale lening. Door verschillende aanbiedingen te evalueren, kunt u niet alleen de meest gunstige rentevoet vinden, maar ook de voorwaarden en flexibiliteit die het beste aansluiten bij uw financiële behoeften. Het vergelijken van opties stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u de sociale lening vindt die het meest voordelig is voor uw situatie.

Denk op lange termijn en kies een lening die past bij jouw financiële situatie en toekomstplannen.

Bij het berekenen van een sociale lening is het essentieel om op lange termijn te denken en een lening te kiezen die aansluit bij jouw financiële situatie en toekomstplannen. Het is belangrijk om niet alleen te kijken naar de maandelijkse aflossingen, maar ook naar de totale kosten over de looptijd van de lening. Door een weloverwogen keuze te maken die rekening houdt met jouw financiële stabiliteit en langetermijndoelen, kun je ervoor zorgen dat de sociale lening een waardevolle investering is voor jouw toekomstige woning.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies op maat.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies op maat bij het berekenen van een sociale lening. Een financieel adviseur kan u helpen om uw specifieke financiële situatie te analyseren, de beste leningopties voor u te identificeren en u begeleiden bij het nemen van weloverwogen beslissingen. Met hun expertise en ervaring kunnen zij u voorzien van gepersonaliseerd advies dat aansluit bij uw behoeften en doelstellingen, waardoor u met vertrouwen de juiste stappen kunt zetten richting het verwerven van uw eigen woning met behulp van een sociale lening.

sociale hypothecaire lening

Alles wat u moet weten over de Sociale Hypothecaire Lening in België

Sociale Hypothecaire Lening

De Voordelen van een Sociale Hypothecaire Lening

Een sociale hypothecaire lening is een financieel instrument dat wordt aangeboden door de overheid om mensen te helpen bij het kopen van een eigen woning. Deze leningen zijn bedoeld voor personen of gezinnen met een lager inkomen die anders moeite zouden hebben om een hypotheek af te sluiten bij een reguliere bank.

Een van de belangrijkste voordelen van een sociale hypothecaire lening is dat ze vaak gepaard gaan met gunstige voorwaarden, zoals lagere rentetarieven en soepelere terugbetalingsregelingen. Dit maakt het voor meer mensen mogelijk om de stap naar het kopen van een huis te zetten en zo een stabiele thuisbasis op te bouwen.

Bovendien kunnen sociale hypothecaire leningen ook bepaalde financiële voordelen met zich meebrengen, zoals belastingvoordelen of premies die worden toegekend door de overheid of andere instanties. Deze extra’s kunnen het totale kostenplaatje van het kopen van een huis aanzienlijk verlagen en zo de drempel verlagen voor gezinnen met beperkte financiële middelen.

Het is echter belangrijk op te merken dat sociale hypothecaire leningen vaak specifieke criteria hebben waaraan aanvragers moeten voldoen, zoals inkomensgrenzen of eigendomsbeperkingen. Het is daarom essentieel om goed geïnformeerd te zijn over alle vereisten en voorwaarden voordat men besluit om een sociale hypothecaire lening aan te vragen.

Al met al kan een sociale hypothecaire lening een waardevol instrument zijn voor gezinnen die dromen van een eigen huis maar die wat extra steun nodig hebben om die droom werkelijkheid te laten worden. Door gebruik te maken van deze financiële mogelijkheid kunnen meer mensen genieten van de voordelen en stabiliteit die het bezitten van een eigen woning met zich meebrengt.


Veelgestelde Vragen over de Sociale Hypothecaire Lening in België: Alles wat je moet weten

  1. Wat is een sociale hypothecaire lening?
  2. Voor wie is een sociale hypothecaire lening bedoeld?
  3. Wat zijn de voordelen van een sociale hypothecaire lening?
  4. Welke criteria moet ik vervullen om in aanmerking te komen voor een sociale hypothecaire lening?
  5. Hoeveel kan ik lenen met een sociale hypothecaire lening?
  6. Zijn er specifieke inkomensgrenzen verbonden aan het aanvragen van een sociale hypothecaire lening?
  7. Kan ik nog steeds een sociale hypothecaire lening krijgen als ik al eerder een woning heb gehad?
  8. Zijn er extra financiële voordelen of premies verbonden aan het afsluiten van een sociale hypothecaire lening?
  9. Waar kan ik terecht voor meer informatie over het aanvragen van een sociale hypothecaire lening?

Wat is een sociale hypothecaire lening?

Een sociale hypothecaire lening is een financieel instrument dat wordt aangeboden door de overheid om personen of gezinnen met een lager inkomen te ondersteunen bij het kopen van een eigen woning. Deze leningen komen vaak met gunstige voorwaarden, zoals lagere rentetarieven en flexibele terugbetalingsregelingen, waardoor het voor meer mensen mogelijk wordt om een huis te kopen. Daarnaast kunnen sociale hypothecaire leningen ook financiële voordelen bieden, zoals belastingvoordelen of premies, die helpen de totale kosten van het bezit van een huis te verlagen. Het is echter belangrijk om op de hoogte te zijn van de specifieke criteria en voorwaarden die verbonden zijn aan sociale hypothecaire leningen voordat men besluit om hiervoor in aanmerking te komen.

Voor wie is een sociale hypothecaire lening bedoeld?

Een sociale hypothecaire lening is bedoeld voor personen of gezinnen met een lager inkomen die moeite zouden hebben om een hypotheek af te sluiten bij een reguliere bank. Deze financiële ondersteuning is gericht op het helpen van mensen die anders niet in staat zouden zijn om een eigen woning te kopen. Door gunstige voorwaarden en specifieke criteria biedt een sociale hypothecaire lening de mogelijkheid aan kwetsbare groepen om toch de stap naar het bezitten van een huis te zetten en zo een stabiele thuisbasis op te bouwen.

Wat zijn de voordelen van een sociale hypothecaire lening?

Een veelgestelde vraag over sociale hypothecaire leningen is: “Wat zijn de voordelen van een sociale hypothecaire lening?” Het antwoord op deze vraag ligt in de gunstige voorwaarden die gepaard gaan met sociale hypothecaire leningen. Deze leningen bieden vaak lagere rentetarieven en flexibelere terugbetalingsregelingen, waardoor het voor mensen met een lager inkomen mogelijk wordt om een eigen woning te kopen. Daarnaast kunnen sociale hypothecaire leningen ook financiële voordelen omvatten, zoals belastingvoordelen en premies, die de totale kosten van het kopen van een huis verlagen. Kortom, de voordelen van een sociale hypothecaire lening helpen gezinnen met beperkte financiële middelen om hun droom van een eigen huis te verwezenlijken en zo een stabiele thuisbasis op te bouwen.

Welke criteria moet ik vervullen om in aanmerking te komen voor een sociale hypothecaire lening?

Om in aanmerking te komen voor een sociale hypothecaire lening, moeten aanvragers doorgaans voldoen aan specifieke criteria die door de overheid of financiële instellingen zijn vastgesteld. Deze criteria kunnen onder meer inkomensgrenzen, eigendomsbeperkingen en andere financiële vereisten omvatten. Het is essentieel dat potentiële kandidaten zich goed informeren over deze criteria voordat ze een aanvraag indienen, zodat ze kunnen bepalen of ze aan de gestelde voorwaarden voldoen. Door transparantie en duidelijkheid te bieden over de criteria voor een sociale hypothecaire lening, kunnen potentiële kopers zich beter voorbereiden en hun kansen op het verkrijgen van deze waardevolle financiële steun vergroten.

Hoeveel kan ik lenen met een sociale hypothecaire lening?

Een veelgestelde vraag over sociale hypothecaire leningen is: “Hoeveel kan ik lenen met een sociale hypothecaire lening?” Het bedrag dat u kunt lenen met een sociale hypothecaire lening hangt af van verschillende factoren, waaronder uw inkomen, uw gezinssituatie en de specifieke voorwaarden van de lening. Over het algemeen streven sociale hypothecaire leningen ernaar om mensen met een lager inkomen te helpen bij het kopen van een eigen woning door hen toegang te geven tot financiële steun en gunstige voorwaarden. Het exacte leenbedrag wordt vaak bepaald op basis van een grondige evaluatie van uw financiële situatie en kan variëren afhankelijk van uw persoonlijke omstandigheden. Het is raadzaam om contact op te nemen met de relevante instanties of financiële instellingen voor gedetailleerde informatie over hoeveel u kunt lenen met een sociale hypothecaire lening.

Zijn er specifieke inkomensgrenzen verbonden aan het aanvragen van een sociale hypothecaire lening?

Ja, bij het aanvragen van een sociale hypothecaire lening zijn er vaak specifieke inkomensgrenzen waaraan aanvragers moeten voldoen. Deze inkomensgrenzen worden vastgesteld door de overheid of de instantie die de sociale lening verstrekt en dienen om ervoor te zorgen dat de leningen worden toegekend aan personen of gezinnen met een lager inkomen. Het doel hiervan is om financiële ondersteuning te bieden aan diegenen die anders moeite zouden hebben om een traditionele hypotheek af te sluiten bij een reguliere bank. Het is daarom belangrijk voor potentiële aanvragers om goed op de hoogte te zijn van deze inkomensgrenzen en andere criteria voordat zij een sociale hypothecaire lening aanvragen.

Kan ik nog steeds een sociale hypothecaire lening krijgen als ik al eerder een woning heb gehad?

Ja, het is mogelijk om nog steeds in aanmerking te komen voor een sociale hypothecaire lening, zelfs als je eerder al een woning hebt gehad. De specifieke regels en voorwaarden kunnen echter variëren afhankelijk van de instantie die de sociale hypothecaire lening verstrekt. In sommige gevallen kan het hebben van een voorgaande woning invloed hebben op je kansen om in aanmerking te komen, terwijl andere factoren zoals je huidige financiële situatie en gezinsomstandigheden ook een rol kunnen spelen. Het is daarom raadzaam om contact op te nemen met de betreffende instantie voor gedetailleerde informatie over de mogelijkheden en vereisten met betrekking tot het verkrijgen van een sociale hypothecaire lening na het bezitten van een eerdere woning.

Zijn er extra financiële voordelen of premies verbonden aan het afsluiten van een sociale hypothecaire lening?

Ja, er zijn vaak extra financiële voordelen of premies verbonden aan het afsluiten van een sociale hypothecaire lening. Deze voordelen kunnen variëren afhankelijk van de specifieke regeling en de instantie die de lening verstrekt. Zo kunnen bijvoorbeeld belastingvoordelen of premies worden toegekend door de overheid of andere organisaties om het kopen van een huis toegankelijker te maken voor gezinnen met een lager inkomen. Deze extra’s kunnen aanzienlijk bijdragen aan het verlagen van de totale kosten en het vergemakkelijken van de financiële lasten die gepaard gaan met het bezitten van een eigen woning. Het is daarom raadzaam om goed geïnformeerd te zijn over alle mogelijke financiële voordelen en premies die verbonden zijn aan een sociale hypothecaire lening bij het overwegen van deze optie.

Waar kan ik terecht voor meer informatie over het aanvragen van een sociale hypothecaire lening?

Voor meer informatie over het aanvragen van een sociale hypothecaire lening kunt u terecht bij verschillende instanties, waaronder lokale overheden, financiële instellingen en gespecialiseerde adviesbureaus. Lokale overheden kunnen vaak informatie verstrekken over de specifieke voorwaarden en criteria die gelden voor sociale hypothecaire leningen in uw regio. Daarnaast kunnen banken en kredietverstrekkers u helpen bij het begrijpen van de verschillende leningsopties en het aanvraagproces. Het raadplegen van gespecialiseerde adviesbureaus kan ook nuttig zijn, aangezien zij u kunnen begeleiden doorheen het volledige proces en u voorzien van deskundig advies op maat van uw persoonlijke situatie. Het is altijd verstandig om meerdere bronnen te raadplegen om een goed geïnformeerde beslissing te nemen bij het aanvragen van een sociale hypothecaire lening.

fiscale aftrek hypothecaire lening

Alles wat u moet weten over fiscale aftrek bij een hypothecaire lening

Fiscale Aftrek Hypothecaire Lening

Alles wat u moet weten over de fiscale aftrek van uw hypothecaire lening

De aankoop van een huis is een grote stap in het leven en vaak gaat dit gepaard met het afsluiten van een hypothecaire lening. Een belangrijk voordeel van het hebben van een hypothecaire lening is de mogelijkheid tot fiscale aftrek.

Maar wat houdt deze fiscale aftrek precies in? Kort gezegd kunt u de betaalde interesten en kapitaalaflossingen van uw hypothecaire lening inbrengen in uw belastingaangifte, waardoor u minder belastingen hoeft te betalen.

Er zijn echter wel enkele voorwaarden verbonden aan deze fiscale aftrek. Zo moet de lening dienen voor de aankoop, bouw of verbouwing van een woning die als uw eigen woning wordt beschouwd. Daarnaast moet de lening ook voldoen aan bepaalde termijnen en bedragen om in aanmerking te komen voor de fiscale voordelen.

Het is belangrijk om goed geïnformeerd te zijn over de fiscale regels met betrekking tot hypothecaire leningen, zodat u optimaal kunt profiteren van de mogelijke voordelen. Het raadplegen van een financieel adviseur of belastingexpert kan hierbij zeker helpen.

Kortom, de fiscale aftrek van uw hypothecaire lening kan een aanzienlijk verschil maken in uw belastingaangifte en kan u helpen om wat geld te besparen. Zorg er daarom voor dat u op de hoogte bent van alle regels en voorwaarden, zodat u maximaal kunt profiteren van dit financiële voordeel.


7 Tips voor Fiscale Aftrek van je Hypothecaire Lening in België

  1. Zorg ervoor dat je de lening gebruikt voor de aankoop, bouw of renovatie van een woning.
  2. Hou alle bewijsstukken en facturen bij die verband houden met de lening en de woning.
  3. Vraag een fiscaal attest aan bij je bank of kredietverstrekker voor de betaalde interesten.
  4. Vul je belastingaangifte correct in en vermeld alle relevante gegevens over de lening.
  5. Controleer regelmatig of je nog voldoet aan alle voorwaarden voor fiscale aftrekbaarheid.
  6. Informeer je goed over eventuele wijzigingen in de fiscale wetgeving met betrekking tot hypothecaire leningen.
  7. Raadpleeg indien nodig een fiscaal expert om advies op maat te krijgen.

Zorg ervoor dat je de lening gebruikt voor de aankoop, bouw of renovatie van een woning.

Het is essentieel om ervoor te zorgen dat de hypothecaire lening die je afsluit daadwerkelijk wordt gebruikt voor de aankoop, bouw of renovatie van een woning om in aanmerking te komen voor de fiscale aftrek. Door strikt te voldoen aan deze voorwaarde, kun je profiteren van de belastingvoordelen die verbonden zijn aan de hypothecaire lening en zo optimaal gebruikmaken van dit financiële voordeel. Het is daarom verstandig om zorgvuldig te plannen en ervoor te zorgen dat de lening wordt besteed aan de juiste doeleinden om maximaal te kunnen profiteren van de fiscale voordelen.

Hou alle bewijsstukken en facturen bij die verband houden met de lening en de woning.

Het is van groot belang om alle bewijsstukken en facturen zorgvuldig bij te houden die verband houden met uw hypothecaire lening en de woning. Deze documenten dienen als cruciaal bewijsmateriaal bij het inbrengen van de betaalde interesten en kapitaalaflossingen in uw belastingaangifte. Door een overzichtelijke administratie te voeren en alle relevante documenten te bewaren, kunt u ervoor zorgen dat u optimaal gebruik kunt maken van de fiscale aftrek en eventuele controverse vermijden. Het bijhouden van deze bewijsstukken biedt niet alleen gemoedsrust, maar kan ook helpen om uw financiële situatie correct en transparant te beheren.

Vraag een fiscaal attest aan bij je bank of kredietverstrekker voor de betaalde interesten.

Het is verstandig om een fiscaal attest aan te vragen bij je bank of kredietverstrekker voor de betaalde interesten van je hypothecaire lening. Dit document is essentieel voor het correct invullen van je belastingaangifte en het benutten van de fiscale voordelen die gepaard gaan met je lening. Door het tijdig verkrijgen van dit attest, kun je ervoor zorgen dat je alle relevante informatie bij de hand hebt en optimaal gebruik kunt maken van de fiscale aftrekposten die beschikbaar zijn voor hypotheekhouders.

Vul je belastingaangifte correct in en vermeld alle relevante gegevens over de lening.

Het is van essentieel belang om je belastingaangifte correct in te vullen en alle relevante gegevens over je hypothecaire lening te vermelden om optimaal te profiteren van de fiscale aftrek. Zorg ervoor dat je de betaalde interesten en kapitaalaflossingen nauwkeurig rapporteert en voldoet aan alle vereisten om in aanmerking te komen voor deze fiscale voordelen. Door alle details over je lening correct op te nemen in je belastingaangifte, kun je ervoor zorgen dat je geen mogelijkheden misloopt om je belastingdruk te verlagen en zo meer geld in je zak te houden.

Controleer regelmatig of je nog voldoet aan alle voorwaarden voor fiscale aftrekbaarheid.

Het is van essentieel belang om regelmatig te controleren of je nog steeds voldoet aan alle voorwaarden voor fiscale aftrekbaarheid van je hypothecaire lening. Door periodiek te evalueren of je lening nog steeds gebruikt wordt voor de aankoop, bouw of verbouwing van je eigen woning, en of de betaalde interesten en kapitaalaflossingen binnen de vastgestelde termijnen en bedragen vallen, kun je voorkomen dat je onverwacht niet meer in aanmerking komt voor deze fiscale voordelen. Het opvolgen van deze voorwaarden kan helpen om eventuele problemen te vermijden en ervoor te zorgen dat je optimaal blijft profiteren van de fiscale aftrekbaarheid van je hypothecaire lening.

Informeer je goed over eventuele wijzigingen in de fiscale wetgeving met betrekking tot hypothecaire leningen.

Het is cruciaal om je goed te informeren over eventuele wijzigingen in de fiscale wetgeving met betrekking tot hypothecaire leningen. Door op de hoogte te blijven van de laatste regelgeving kun je anticiperen op veranderingen en ervoor zorgen dat je nog steeds optimaal kunt profiteren van de fiscale voordelen die gepaard gaan met je hypothecaire lening. Het raadplegen van een professional of financieel adviseur kan helpen om eventuele wijzigingen te begrijpen en de juiste stappen te ondernemen om je financiële situatie te optimaliseren.

Raadpleeg indien nodig een fiscaal expert om advies op maat te krijgen.

Het is verstandig om, indien nodig, een fiscaal expert te raadplegen om advies op maat te krijgen over de fiscale aftrek van uw hypothecaire lening. Een expert kan u helpen om de complexe regels en voorwaarden beter te begrijpen en kan u begeleiden bij het optimaliseren van uw belastingvoordelen. Met professioneel advies kunt u er zeker van zijn dat u alle mogelijkheden benut en dat u uw financiële situatie op de meest gunstige manier beheert.

hypothecaire lening belastingen

Alles wat je moet weten over belastingen bij een hypothecaire lening

Alles wat je moet weten over de belastingen op een hypothecaire lening

Hypothecaire lening en belastingen in België

Als je een hypothecaire lening afsluit voor de aankoop van een huis of een verbouwing, is het belangrijk om ook rekening te houden met de fiscale aspecten ervan. In België zijn er verschillende belastingvoordelen en -regels die van toepassing zijn op hypothecaire leningen. Hier is alles wat je moet weten:

Belastingvoordelen

Een van de belangrijkste voordelen van een hypothecaire lening in België is de mogelijkheid om de betaalde interesten af te trekken van je belastbaar inkomen. Dit kan leiden tot aanzienlijke besparingen op je belastingaanslag. Daarnaast kun je ook genieten van een vermindering van de registratierechten bij de aankoop van een eigen woning.

Woonbonus

De woonbonus was vroeger een fiscaal voordeel voor wie een hypothecaire lening afsloot voor het kopen, bouwen of verbouwen van een eigen woning in Vlaanderen. Vanaf 2020 is de woonbonus echter afgeschaft en vervangen door het verlaagde tarief van 6% voor de aankoop van een enige eigen woning.

Registratierechten

Bij de aankoop van een woning komen ook registratierechten kijken. In Vlaanderen geldt sinds 1 januari 2020 het verlaagde tarief van 6% voor de aankoop van een enige eigen woning. In Wallonië en Brussel gelden andere tarieven.

Conclusie

Het afsluiten van een hypothecaire lening heeft niet alleen financiële gevolgen op korte termijn, maar kan ook invloed hebben op je belastingaangifte. Door op de hoogte te zijn van alle fiscale aspecten rondom hypothecaire leningen, kun je optimaal gebruikmaken van eventuele belastingvoordelen en zo geld besparen.


6 Belangrijke Tips over Hypothecaire Lening en Belastingen in België

  1. De betaalde intresten van je hypothecaire lening zijn fiscaal aftrekbaar.
  2. Je kan de kapitaalaflossingen niet aftrekken van de belastingen.
  3. Vergeet niet om het fiscaal attest van je lening in te dienen bij je belastingaangifte.
  4. Bij een herfinanciering kan je opnieuw genieten van fiscale voordelen voor de nieuwe lening.
  5. Informeer je goed over eventuele premies of verminderingen die beschikbaar zijn voor energiezuinige woningen.
  6. Hou rekening met eventuele wijzigingen in de wetgeving omtrent hypothecaire leningen.

De betaalde intresten van je hypothecaire lening zijn fiscaal aftrekbaar.

Een belangrijke tip met betrekking tot hypothecaire leningen is dat de betaalde rente fiscaal aftrekbaar is. Dit betekent dat je de betaalde rente op je hypotheeklening kunt aftrekken van je belastbaar inkomen, waardoor je mogelijk aanzienlijke besparingen kunt realiseren op je belastingaanslag. Het benutten van dit fiscale voordeel kan een significante impact hebben op je financiën en is daarom een belangrijk aspect om rekening mee te houden bij het afsluiten van een hypothecaire lening.

Je kan de kapitaalaflossingen niet aftrekken van de belastingen.

Het is belangrijk om te weten dat, ondanks het feit dat je de betaalde interesten van een hypothecaire lening kan aftrekken van je belastbaar inkomen, de kapitaalaflossingen niet in aanmerking komen voor belastingaftrek. Dit betekent dat je de terugbetalingen van het geleende bedrag zelf moet financieren, zonder fiscaal voordeel. Het is daarom verstandig om bij het afsluiten van een hypothecaire lening rekening te houden met zowel de interesten als de kapitaalaflossingen om een realistisch beeld te krijgen van de totale financiële lasten.

Vergeet niet om het fiscaal attest van je lening in te dienen bij je belastingaangifte.

Vergeet niet om het fiscaal attest van je lening in te dienen bij je belastingaangifte. Dit document is essentieel voor het benutten van de belastingvoordelen die verbonden zijn aan je hypothecaire lening. Door het tijdig en correct indienen van dit attest, zorg je ervoor dat je in aanmerking komt voor de aftrek van de betaalde interesten en andere fiscale voordelen die kunnen helpen om je belastingdruk te verlichten. Het is daarom belangrijk om deze stap niet over het hoofd te zien en ervoor te zorgen dat alle nodige documenten correct worden ingediend bij je belastingaangifte.

Bij een herfinanciering kan je opnieuw genieten van fiscale voordelen voor de nieuwe lening.

Bij een herfinanciering van je hypothecaire lening is het belangrijk om te weten dat je opnieuw kunt profiteren van fiscale voordelen voor de nieuwe lening. Door je bestaande lening te herfinancieren, kun je mogelijk gunstigere voorwaarden bedingen en zo besparen op je maandelijkse aflossingen. Bovendien biedt dit de mogelijkheid om opnieuw gebruik te maken van belastingvoordelen, zoals het aftrekken van betaalde interesten van je belastbaar inkomen. Het is dus zeker de moeite waard om de optie van herfinanciering te overwegen en te kijken naar de fiscale voordelen die hiermee gepaard gaan.

Informeer je goed over eventuele premies of verminderingen die beschikbaar zijn voor energiezuinige woningen.

Het is verstandig om je goed te informeren over eventuele premies of verminderingen die beschikbaar zijn voor energiezuinige woningen wanneer je een hypothecaire lening afsluit. In België zijn er diverse financiële voordelen voor huiseigenaars die investeren in energiebesparende maatregelen, zoals isolatie, zonnepanelen of een warmtepomp. Door te profiteren van deze premies en verminderingen kun je niet alleen je energierekening verlagen, maar ook je ecologische voetafdruk verminderen en mogelijk in aanmerking komen voor belastingvoordelen. Het loont dus zeker de moeite om hier grondig onderzoek naar te doen en te kijken hoe je kunt besparen op zowel korte als lange termijn.

Hou rekening met eventuele wijzigingen in de wetgeving omtrent hypothecaire leningen.

Het is essentieel om rekening te houden met eventuele wijzigingen in de wetgeving met betrekking tot hypothecaire leningen. De fiscale regels en voordelen rondom hypothecaire leningen kunnen veranderen, wat van invloed kan zijn op je financiële situatie en belastingaangifte. Door op de hoogte te blijven van de laatste ontwikkelingen en mogelijke veranderingen in de wetgeving, kun je tijdig anticiperen en je financiële planning aanpassen om maximaal te profiteren van de beschikbare belastingvoordelen.