Tag, huis kopen

lening aanvragen voor huis

Lening aanvragen voor huis: zo bereid je je goed voor

Een lening aanvragen voor een huis: zo pak je het aan

Een eigen woning kopen is een grote stap. Voor de meeste mensen is daarvoor een woonkrediet nodig: een lening waarmee je de aankoop van een huis of appartement geheel of gedeeltelijk financiert. Een lening aanvragen vraagt wat voorbereiding, maar met een duidelijk overzicht van je budget, de kosten en de nodige documenten wordt het proces een stuk eenvoudiger.

Bepaal hoeveel je kan lenen

Begin met een realistisch beeld van je financiële situatie. De bank kijkt onder meer naar je inkomsten, vaste uitgaven, andere leningen, gezinssituatie en de stabiliteit van je inkomen. Op basis daarvan beoordeelt ze welk maandbedrag haalbaar is.

Reken niet alleen met de maandelijkse afbetaling. Als eigenaar betaal je ook kosten voor onderhoud, verzekeringen, energie en eventuele renovaties. Voorzie daarom voldoende financiële ruimte voor onverwachte uitgaven. Een online simulatie kan een eerste indicatie geven, maar het uiteindelijke leenbedrag hangt af van je dossier en de beoordeling door de kredietgever.

Voorzie eigen middelen en bijkomende kosten

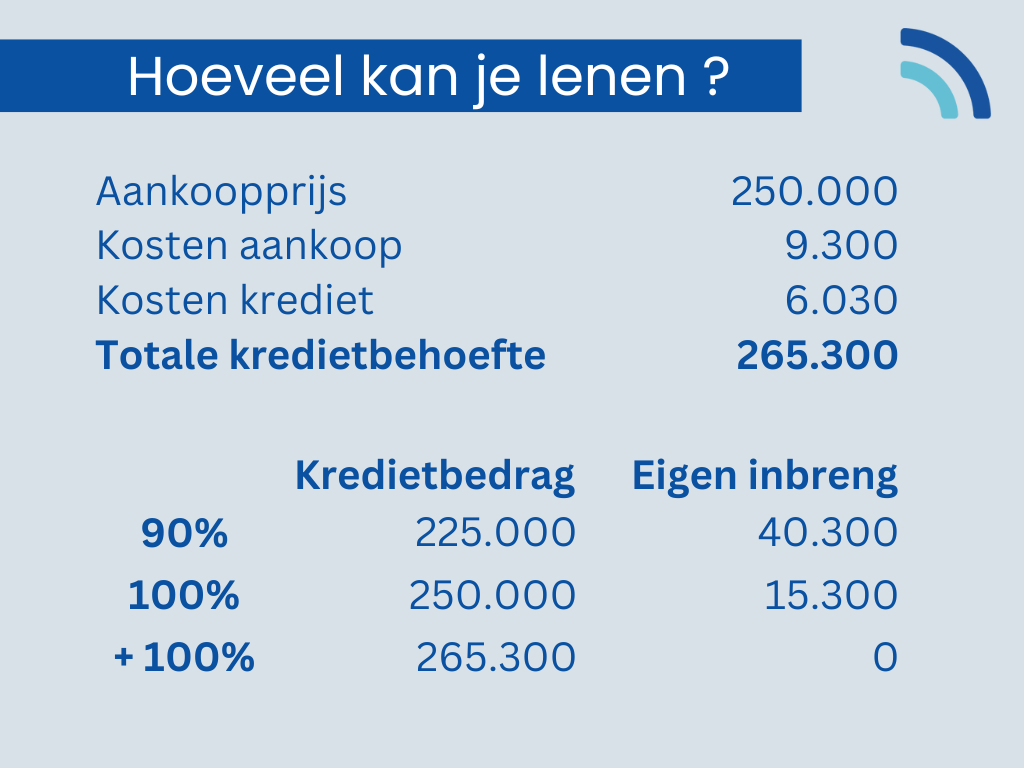
Je spaargeld kan dienen als eigen inbreng. Daarnaast zijn er bij de aankoop van een woning bijkomende kosten, zoals notariskosten, belastingen en kosten voor de kredietakte. Die bedragen verschillen naargelang de situatie en het gewest. Ook eventuele kosten voor een schatting, dossierbehandeling of verplichte verzekeringen kunnen meespelen.

Ga er niet automatisch van uit dat je al die kosten mee kan lenen. Bespreek met je bank of kredietmakelaar hoeveel eigen middelen je nodig hebt en welke kosten in jouw geval van toepassing zijn. De voorwaarden voor bepaalde fiscale voordelen of verlaagde tarieven kunnen afhankelijk zijn van het gewest en je persoonlijke situatie.

Vergelijk woonkredieten zorgvuldig

Vraag voorstellen op bij verschillende banken of laat je begeleiden door een kredietmakelaar. Kijk niet alleen naar de rentevoet. Vergelijk ook het jaarlijks kostenpercentage (JKP), de looptijd, de totale terugbetaling, eventuele dossierkosten en de voorwaarden van het aanbod.

Bij een vaste rentevoet blijft je rentevoet tijdens de afgesproken periode gelijk. Dat geeft meer voorspelbaarheid in je maandelijkse afbetaling. Bij een variabele rentevoet kan de rente onder bepaalde voorwaarden stijgen of dalen. Vraag hoe vaak de rente kan worden aangepast en welke grenzen daarbij gelden.

De looptijd heeft eveneens invloed op je maandlasten en de totale kost. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar betekent doorgaans dat je langer rente betaalt. Vraag de kredietgever om verschillende scenario’s naast elkaar te zetten.

Verzamel de nodige documenten

Voor een kredietaanvraag vraagt de bank doorgaans informatie om je financiële situatie en de woning te beoordelen. Denk bijvoorbeeld aan:

  • identiteitsgegevens van de aanvragers;
  • recente loonfiches of bewijs van andere inkomsten;
  • een overzicht van lopende leningen en vaste uitgaven;
  • bewijs van eigen middelen of spaargeld;
  • informatie over de woning, zoals de verkoopprijs en beschikbare verkoopdocumenten;
  • eventueel gegevens over geplande renovatiewerken en offertes.

Welke documenten precies nodig zijn, verschilt per kredietgever en per dossier. Vraag daarom tijdig een checklist op.

Dien je aanvraag in en wacht op de beoordeling

Na ontvangst van je dossier onderzoekt de kredietgever of de lening verantwoord is. Daarbij kan de bank onder meer je terugbetalingscapaciteit en de waarde van de woning bekijken. In België kunnen kredietgevers ook de gegevens raadplegen die relevant zijn voor kredietverlening, zoals informatie over bestaande kredietovereenkomsten.

Een simulatie of eerste gesprek is nog geen definitieve goedkeuring. De lening is pas toegekend wanneer de kredietgever je aanvraag formeel heeft goedgekeurd en de voorwaarden duidelijk zijn.

Let op voor je een compromis ondertekent

Een compromis voor de aankoop van een woning is bindend. Bespreek daarom vóór de ondertekening met je notaris welke afspraken belangrijk zijn. Een opschortende voorwaarde voor het verkrijgen van een krediet kan je in bepaalde omstandigheden beschermen als je geen lening krijgt. Laat de formulering en de termijnen altijd nakijken door je notaris, zodat ze aansluiten bij jouw situatie.

Na de goedkeuring van het krediet worden de verdere afspraken vastgelegd. De notaris begeleidt de ondertekening van de authentieke akte en de kredietakte. Zorg ervoor dat je alle voorwaarden, kosten en deadlines begrijpt voordat je documenten ondertekent.

Checklist: goed voorbereid een lening aanvragen

  • Maak een volledig overzicht van inkomsten, uitgaven en bestaande leningen.
  • Bereken hoeveel eigen middelen je kan inbrengen.
  • Voorzie budget voor aankoopkosten, onderhoud en mogelijke renovaties.
  • Vergelijk rentevoet, JKP, looptijd en voorwaarden van meerdere voorstellen.
  • Verzamel je financiële documenten en gegevens over de woning.
  • Bespreek de compromis en eventuele kredietvoorwaarde met je notaris.

Goed advies maakt het verschil

Een lening aanvragen voor een huis draait niet alleen om het vinden van een laag tarief. Het is belangrijk dat de maandelijkse afbetaling, de looptijd en de bijkomende voorwaarden passen bij je financiële situatie, vandaag én op langere termijn. Neem de tijd om voorstellen te vergelijken en vraag uitleg bij alles wat niet duidelijk is. Zo kan je met meer vertrouwen de volgende stap zetten naar je nieuwe woning.

Dit artikel bevat algemene informatie en is geen persoonlijk financieel of juridisch advies. De voorwaarden verschillen per kredietgever en per situatie. Bespreek je opties met een erkende kredietgever, kredietbemiddelaar of notaris.


Veelgestelde Vragen over Hypotheekleningen in België

  1. Hoeveel moet ik verdienen om 300.000 euro te lenen?
  2. Kan je nog 100% lenen voor een huis?
  3. Wat kost 200.000 euro lenen?
  4. Kan ik nog lenen zonder eigen inbreng in 2024?
  5. Hoeveel kan ik lenen voor een huis met eigen geld?
  6. Hoeveel afbetalen voor 200.000 euro?
  7. Hoeveel kost het om 150.000 te lenen?
  8. Wat kost 20.000 euro lenen per maand?
  9. Hoeveel geld moet je hebben voor een lening van een huis?
  10. Wat kost een lening van 150.000 euro?
  11. Hoeveel moet ik verdienen om €150.000 te lenen?
  12. Hoeveel moet je verdienen om 200.000 euro te lenen?
  13. Kan je 100% lenen voor een huis in België?
  14. Hoeveel heb je nodig voor een lening van een huis?
  15. Hoeveel geld moet je hebben om een huis te lenen?
  16. Kan ik 1500 euro lenen?

Hoeveel moet ik verdienen om 300.000 euro te lenen?

Er bestaat geen vast minimuminkomen om 300.000 euro te lenen: de bank beoordeelt vooral je netto-inkomen, vaste uitgaven, andere leningen, eigen inbreng en de looptijd. Als voorbeeld: bij een rentevoet van 3,5% op 25 jaar bedraagt de maandelijkse afbetaling ongeveer 1.500 euro, exclusief eventuele verzekeringen en andere kosten. Of dat haalbaar is, hangt af van hoeveel er na je vaste lasten overblijft; vraag daarom een persoonlijke simulatie aan en vergelijk verschillende kredietvoorstellen.

Kan je nog 100% lenen voor een huis?

Ja, in België kan je soms nog 100% van de aankoopprijs lenen, maar dat is geen recht en hangt af van je dossier en de kredietgever. Banken beoordelen onder meer je inkomen, bestaande schulden, spaargeld en de waarde van de woning. Een lening voor meer dan de aankoopprijs is doorgaans moeilijker te krijgen. Hou er ook rekening mee dat je meestal eigen middelen nodig hebt voor bijkomende kosten, zoals notariskosten en belastingen. Vergelijk daarom verschillende voorstellen en vraag vooraf hoeveel eigen inbreng je nodig hebt.

Wat kost 200.000 euro lenen?

Wat 200.000 euro lenen kost, hangt vooral af van de rentevoet, de looptijd en bijkomende kosten. Ter illustratie: bij een vaste rentevoet van 3,5% en een looptijd van 20 jaar bedraagt de maandelijkse afbetaling ongeveer 1.159 euro, of samen circa 278.000 euro, exclusief eventuele dossier-, notaris- en verzekeringskosten. Een langere looptijd verlaagt doorgaans de maandlast, maar verhoogt meestal het totaalbedrag aan interesten. Vergelijk daarom niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage (JKP) en de totale terugbetaling.

Kan ik nog lenen zonder eigen inbreng in 2024?

In 2024 kon je in sommige gevallen nog een woonkrediet aanvragen zonder eigen inbreng, maar goedkeuring was niet vanzelfsprekend. Sommige kredietgevers financierden tot 100% van de aankoopprijs, afhankelijk van je inkomen, terugbetalingscapaciteit, financiële situatie en het dossier. De bijkomende kosten, zoals notariskosten en belastingen, moest je doorgaans wel zelf kunnen betalen. Vraag verschillende kredietgevers naar hun voorwaarden en laat vooraf berekenen hoeveel je realistisch kan lenen.

Hoeveel kan ik lenen voor een huis met eigen geld?

Hoeveel je kan lenen voor een huis hangt niet alleen af van je eigen geld, maar ook van je inkomen, vaste uitgaven, lopende leningen en de beoordeling van de kredietgever. Je spaargeld kan het bedrag dat je moet lenen verlagen, maar hou ook rekening met aankoop- en notariskosten en een financiële reserve voor onverwachte uitgaven. Vraag bij meerdere kredietgevers een simulatie aan: zo krijg je een beter beeld van een haalbare maandelijkse afbetaling en het mogelijke leenbedrag voor jouw situatie.

Hoeveel afbetalen voor 200.000 euro?

Voor een woonkrediet van 200.000 euro hangt je maandelijkse afbetaling af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 3,5% betaal je ongeveer 1.160 euro per maand over 20 jaar, of ongeveer 1.000 euro per maand over 25 jaar. Dit zijn indicatieve bedragen voor kapitaal en interest; eventuele dossierkosten, verzekeringen en andere kosten zijn niet inbegrepen. Vraag een persoonlijke simulatie aan, want het uiteindelijke bedrag hangt af van de voorwaarden van de kredietgever en je financiële situatie.

Hoeveel kost het om 150.000 te lenen?

Hoeveel een lening van 150.000 euro kost, hangt vooral af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 3,5% bedraagt de maandelijkse aflossing ongeveer 871 euro over 20 jaar, of ongeveer 751 euro over 25 jaar. Over de volledige looptijd betaal je dan respectievelijk ongeveer 209.000 euro of 225.000 euro terug, exclusief eventuele dossierkosten, verzekeringen en andere bijkomende kosten. De werkelijke rentevoet en aflossing hangen af van je dossier en het aanbod van de kredietgever.

Wat kost 20.000 euro lenen per maand?

Wat u per maand betaalt voor een lening van 20.000 euro hangt af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 4% bedraagt de maandelijkse afbetaling ongeveer 202 euro over 10 jaar, of 148 euro over 15 jaar. Dit zijn indicatieve bedragen, exclusief eventuele dossierkosten en verzekeringen; vraag daarom een persoonlijke simulatie aan en vergelijk ook de totale terug te betalen som.

Hoeveel geld moet je hebben voor een lening van een huis?

Hoeveel eigen geld je nodig hebt voor een lening voor een huis, hangt af van de aankoopprijs, je financiële situatie en de voorwaarden van de bank. Je moet doorgaans rekening houden met een eigen inbreng én bijkomende kosten, zoals registratierechten of btw, notariskosten en kosten voor de kredietakte. Die kosten verschillen naargelang de woning en het gewest. Vraag daarom bij je bank of kredietmakelaar een berekening op maat en hou ook een financiële buffer over voor onverwachte uitgaven.

Wat kost een lening van 150.000 euro?

Wat een lening van 150.000 euro kost, hangt vooral af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 3,5% en een looptijd van 20 jaar bedraagt de maandelijkse afbetaling ongeveer 869 euro; over de volledige looptijd betaal je dan ongeveer 208.600 euro terug, waarvan circa 58.600 euro interest. Daar kunnen nog bijkomende kosten bijkomen, zoals dossier- en notariskosten, een schatting en eventuele verzekeringen. Vraag daarom een persoonlijke simulatie aan en vergelijk niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage en de totale terugbetaling.

Hoeveel moet ik verdienen om €150.000 te lenen?

Er is geen vast minimumloon om €150.000 te lenen: de bank beoordeelt je netto-inkomen, vaste uitgaven, andere leningen en gezinssituatie. Ter illustratie: bij een looptijd van 20 tot 25 jaar kan de maandelijkse afbetaling, afhankelijk van de rentevoet, ongeveer €750 tot €910 bedragen. Als vuistregel houden kredietgevers vaak rekening met hoeveel van je inkomen naar alle leningafbetalingen gaat; bij een richtbedrag van ongeveer een derde van je netto-inkomen zou je daarvoor zo’n €2.250 tot €2.730 netto per maand nodig hebben. Dit is slechts een indicatie: de bank bepaalt op basis van je volledige dossier hoeveel je kan lenen.

Hoeveel moet je verdienen om 200.000 euro te lenen?

Er bestaat geen vast minimumloon om 200.000 euro te lenen: de bank kijkt naar je netto-inkomen, vaste uitgaven, andere leningen, eigen inbreng en de looptijd en rentevoet. Als voorbeeld bedraagt de maandelijkse afbetaling voor 200.000 euro over 25 jaar aan 3,5% rente ongeveer 1.000 euro, exclusief eventuele verzekeringen en kosten. Banken beoordelen of je die afbetaling comfortabel kan dragen en houden rekening met je resterende leefbudget; een vuistregel is dat de totale maandelijkse kredietlasten liefst niet te zwaar wegen op je netto-inkomen. Een persoonlijke simulatie bij een kredietgever geeft een nauwkeuriger beeld.

Kan je 100% lenen voor een huis in België?

Ja, in België is het soms mogelijk om 100% van de aankoopprijs van een woning te lenen, maar dat is geen recht en hangt af van je financiële situatie en de beoordeling van de bank. De kredietgever kijkt onder meer naar je inkomen, bestaande leningen, terugbetalingscapaciteit en de waarde van de woning. Ook als je de volledige aankoopprijs kan lenen, moet je doorgaans zelf de bijkomende kosten betalen, zoals notariskosten en belastingen. Vraag daarom meerdere kredietgevers om een voorstel en laat vooraf berekenen hoeveel eigen middelen je nodig hebt.

Hoeveel heb je nodig voor een lening van een huis?

Hoeveel je nodig hebt voor een lening voor een huis hangt af van de aankoopprijs, je eigen middelen en eventuele renovatiekosten. De bank beoordeelt hoeveel je verantwoord kan lenen op basis van onder meer je inkomen, uitgaven en bestaande leningen. Hou daarnaast rekening met bijkomende kosten, zoals notariskosten en belastingen; die betaal je vaak geheel of gedeeltelijk met eigen spaargeld. Vraag een simulatie aan om een duidelijk beeld te krijgen van je mogelijke maandelijkse afbetaling en het bedrag dat je zelf moet voorzien.

Hoeveel geld moet je hebben om een huis te lenen?

Er is geen vast bedrag dat je moet hebben om een woonlening aan te vragen: dat hangt af van de aankoopprijs, je inkomen, je financiële situatie en de voorwaarden van de kredietgever. Je hebt doorgaans eigen middelen nodig voor bijkomende kosten, zoals notariskosten en belastingen, en mogelijk ook voor een deel van de aankoopprijs. Hou daarnaast een reserve over voor verhuis-, onderhouds- of renovatiekosten. Vraag bij je bank of kredietmakelaar hoeveel je in jouw situatie zelf moet inbrengen en laat ook je maandelijkse afbetaling realistisch berekenen.

Kan ik 1500 euro lenen?

Ja, 1.500 euro lenen kan mogelijk, maar het hangt af van je inkomen, vaste uitgaven, bestaande leningen en de voorwaarden van de kredietgever. Voor de aankoop van een woning is een woonkrediet meestal bedoeld voor een groter bedrag; voor een kleinere uitgave kan een ander type lening geschikter zijn. Vergelijk daarom de totale kosten en vraag na of het bedrag en het doel van de lening in aanmerking komen.
gemiddelde rente lening

Alles wat u moet weten over de gemiddelde rente bij het afsluiten van een lening

Gemiddelde rente lening: Wat u moet weten

Gemiddelde rente lening: Wat u moet weten

Als u overweegt om een lening af te sluiten, is het belangrijk om goed op de hoogte te zijn van de gemiddelde rentetarieven die momenteel gelden. De gemiddelde rente op leningen kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en uw kredietwaardigheid.

Op dit moment liggen de gemiddelde rentetarieven voor leningen in België op een historisch laag niveau. Dit kan een gunstige situatie zijn voor mensen die geld willen lenen voor bijvoorbeeld het kopen van een huis, het financieren van een auto of het consolideren van schulden.

Het is echter belangrijk om te onthouden dat de gemiddelde rente slechts een indicatie is en dat uw individuele rentetarief kan variëren op basis van uw persoonlijke situatie. Om de beste deal te krijgen, is het verstandig om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen voordat u een beslissing neemt.

Daarnaast is het verstandig om rekening te houden met eventuele bijkomende kosten en voorwaarden die kunnen worden verbonden aan de lening. Zorg ervoor dat u alle informatie grondig doorneemt voordat u zich verbindt tot een leningsovereenkomst.

Kortom, door op de hoogte te blijven van de gemiddelde rentetarieven en goed onderzoek te doen naar uw opties, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening. Neem altijd de tijd om alle details te begrijpen en laat u indien nodig adviseren door een financieel expert.


5 Tips om de Beste Gemiddelde Rente voor je Lening te Vinden

  1. Vergelijk de rentetarieven van verschillende leningen om de beste gemiddelde rente te vinden.
  2. Let op bijkomende kosten, zoals administratiekosten, die de gemiddelde rente kunnen beïnvloeden.
  3. Kies voor een lening met een vaste rentevoet om verrassingen in de toekomst te vermijden.
  4. Houd rekening met de looptijd van de lening bij het berekenen van het totale bedrag dat je zal terugbetalen.
  5. Wees voorzichtig met leningen met een variabele rente, aangezien deze kunnen stijgen en zo je maandelijkse aflossingen beïnvloeden.

Vergelijk de rentetarieven van verschillende leningen om de beste gemiddelde rente te vinden.

Het is verstandig om de rentetarieven van verschillende leningen te vergelijken om de beste gemiddelde rente te vinden. Door verschillende kredietverstrekkers te onderzoeken en offertes aan te vragen, kunt u een goed beeld krijgen van wat er beschikbaar is en welke optie het meest voordelig is voor uw specifieke situatie. Het vergelijken van rentetarieven stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw lening.

Let op bijkomende kosten, zoals administratiekosten, die de gemiddelde rente kunnen beïnvloeden.

Het is essentieel om aandacht te besteden aan bijkomende kosten, zoals administratiekosten, die van invloed kunnen zijn op de gemiddelde rente van een lening. Deze extra kosten kunnen aanzienlijk variëren tussen verschillende kredietverstrekkers en dienen daarom zorgvuldig te worden overwogen bij het beoordelen van de totale kosten van een lening. Het is verstandig om niet alleen naar de gemiddelde rente te kijken, maar ook naar alle mogelijke extra kosten die kunnen worden toegevoegd, zodat u een volledig beeld krijgt van de financiële verplichtingen die gepaard gaan met het lenen van geld.

Kies voor een lening met een vaste rentevoet om verrassingen in de toekomst te vermijden.

Kies bij het afsluiten van een lening voor een vaste rentevoet om verrassingen in de toekomst te vermijden. Met een vaste rentevoet blijft uw rentetarief gedurende de hele looptijd van de lening hetzelfde, waardoor u zekerheid heeft over uw maandelijkse aflossingen. Dit kan helpen om onverwachte stijgingen in de rente te voorkomen en u te beschermen tegen financiële schokken. Het is een verstandige keuze om stabiliteit en voorspelbaarheid te waarborgen bij het beheren van uw lening.

Houd rekening met de looptijd van de lening bij het berekenen van het totale bedrag dat je zal terugbetalen.

Bij het berekenen van het totale bedrag dat je zal terugbetalen voor een lening, is het essentieel om rekening te houden met de looptijd van de lening. De looptijd bepaalt niet alleen hoe lang je aan de lening gebonden bent, maar heeft ook invloed op de totale kosten die je uiteindelijk zult betalen. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk zal je meer rente betalen over de gehele periode. Het is daarom belangrijk om zorgvuldig af te wegen welke looptijd het meest geschikt is voor jouw financiële situatie en doelen.

Wees voorzichtig met leningen met een variabele rente, aangezien deze kunnen stijgen en zo je maandelijkse aflossingen beïnvloeden.

Wees voorzichtig met leningen met een variabele rente, aangezien deze kunnen fluctueren en invloed hebben op je maandelijkse aflossingen. Als de rente stijgt, kunnen ook je maandelijkse kosten toenemen, wat een onverwachte financiële last kan veroorzaken. Het is verstandig om de risico’s van leningen met variabele rentetarieven zorgvuldig af te wegen en indien mogelijk te kiezen voor een lening met een vaste rente om meer stabiliteit en voorspelbaarheid in je financiële planning te brengen.

sociale lening berekenen

Hoe Sociale Lening Berekenen: Een Gids voor Belgische Huiseigenaren

Sociale lening berekenen – Een gids voor Belgische huiseigenaren

Sociale lening berekenen – Een gids voor Belgische huiseigenaren

Als u een huis wilt kopen in België en op zoek bent naar financiële ondersteuning, is het berekenen van een sociale lening een belangrijke stap om te overwegen. Sociale leningen zijn speciaal ontworpen om gezinnen met een lager inkomen te helpen bij het verwerven van een eigen woning.

Om een sociale lening te berekenen, zijn er verschillende factoren waarmee rekening moet worden gehouden. Het totale bedrag dat u kunt lenen, de rentevoet, de looptijd van de lening en uw maandelijkse aflossingen zijn allemaal essentiële elementen die invloed hebben op uw financiële planning.

De eerste stap bij het berekenen van een sociale lening is het bepalen van uw financiële situatie. Dit omvat uw inkomen, eventuele andere leningen of verplichtingen, en de waarde van het huis dat u wilt kopen. Op basis hiervan kan worden bepaald hoeveel u kunt lenen en hoeveel eigen middelen u moet inbrengen.

Vervolgens moet u de rentevoet van de sociale lening controleren. Deze rentevoet wordt vastgesteld door de overheid en kan variëren afhankelijk van verschillende factoren. Door de rentevoet te kennen, kunt u een beter inzicht krijgen in uw maandelijkse aflossingen en totale kosten over de looptijd van de lening.

Tenslotte is het belangrijk om de looptijd van de lening te overwegen. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar ook tot hogere totale kosten als gevolg van rente. Het is daarom raadzaam om zorgvuldig te overwegen welke looptijd het beste past bij uw financiële situatie.

Door een sociale lening correct te berekenen en alle relevante factoren in overweging te nemen, kunt u ervoor zorgen dat u weloverwogen beslissingen neemt met betrekking tot uw huisaankoop. Neem contact op met lokale financiële instellingen of overheidsinstanties voor meer informatie en begeleiding bij het proces van sociale leningen.


6 Tips voor het Berekenen van een Sociale Lening in België

  1. Zorg ervoor dat je alle nodige documenten bij de hand hebt voor een correcte berekening.
  2. Vergeet niet om rekening te houden met eventuele extra kosten zoals notariskosten en registratierechten.
  3. Informeer je goed over de verschillende leningformules en hun voorwaarden.
  4. Neem de tijd om verschillende banken en kredietverstrekkers te vergelijken voor de beste sociale lening.
  5. Denk op lange termijn en kies een lening die past bij jouw financiële situatie en toekomstplannen.
  6. Raadpleeg indien nodig een financieel adviseur voor professioneel advies op maat.

Zorg ervoor dat je alle nodige documenten bij de hand hebt voor een correcte berekening.

Het is van essentieel belang om ervoor te zorgen dat je alle nodige documenten bij de hand hebt voor een correcte berekening van je sociale lening. Door alle relevante documenten, zoals bewijs van inkomen, andere leningen en verplichtingen, en informatie over het huis dat je wilt kopen, te verzamelen, kun je een nauwkeurige beoordeling maken van hoeveel je kunt lenen en welke financiële verplichtingen hiermee gepaard gaan. Het hebben van alle benodigde documenten bij de hand zal helpen om het proces soepeler te laten verlopen en ervoor te zorgen dat je goed geïnformeerde beslissingen kunt nemen met betrekking tot je sociale lening.

Vergeet niet om rekening te houden met eventuele extra kosten zoals notariskosten en registratierechten.

Bij het berekenen van een sociale lening is het essentieel om niet alleen de lening zelf in overweging te nemen, maar ook eventuele extra kosten zoals notariskosten en registratierechten. Deze bijkomende kosten kunnen aanzienlijk zijn en dienen te worden opgenomen in uw financiële planning bij het kopen van een huis met een sociale lening. Vergeet daarom niet om deze extra kosten mee te nemen bij het bepalen van uw totale budget en leningsbedrag, zodat u realistische verwachtingen kunt hebben over de financiële aspecten van uw woningaankoop.

Informeer je goed over de verschillende leningformules en hun voorwaarden.

Het is van groot belang om je goed te informeren over de verschillende leningformules en hun voorwaarden bij het berekenen van een sociale lening. Elke leningformule kan unieke kenmerken en voordelen hebben, zoals variabele of vaste rentetarieven, verschillende looptijden en diverse terugbetalingsmogelijkheden. Door een grondig inzicht te krijgen in de verschillende opties die beschikbaar zijn, kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële behoeften en mogelijkheden.

Neem de tijd om verschillende banken en kredietverstrekkers te vergelijken voor de beste sociale lening.

Het is essentieel om de tijd te nemen om verschillende banken en kredietverstrekkers te vergelijken bij het zoeken naar de beste sociale lening. Door verschillende aanbiedingen te evalueren, kunt u niet alleen de meest gunstige rentevoet vinden, maar ook de voorwaarden en flexibiliteit die het beste aansluiten bij uw financiële behoeften. Het vergelijken van opties stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u de sociale lening vindt die het meest voordelig is voor uw situatie.

Denk op lange termijn en kies een lening die past bij jouw financiële situatie en toekomstplannen.

Bij het berekenen van een sociale lening is het essentieel om op lange termijn te denken en een lening te kiezen die aansluit bij jouw financiële situatie en toekomstplannen. Het is belangrijk om niet alleen te kijken naar de maandelijkse aflossingen, maar ook naar de totale kosten over de looptijd van de lening. Door een weloverwogen keuze te maken die rekening houdt met jouw financiële stabiliteit en langetermijndoelen, kun je ervoor zorgen dat de sociale lening een waardevolle investering is voor jouw toekomstige woning.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies op maat.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies op maat bij het berekenen van een sociale lening. Een financieel adviseur kan u helpen om uw specifieke financiële situatie te analyseren, de beste leningopties voor u te identificeren en u begeleiden bij het nemen van weloverwogen beslissingen. Met hun expertise en ervaring kunnen zij u voorzien van gepersonaliseerd advies dat aansluit bij uw behoeften en doelstellingen, waardoor u met vertrouwen de juiste stappen kunt zetten richting het verwerven van uw eigen woning met behulp van een sociale lening.

lenen van ouders

Financiële Steun: Het Lenen van Geld van Ouders Bespreken en Beheren

Artikel: Lenen van Ouders

Het Lenen van Geld van Ouders: Een Delicate Kwestie

Het lenen van geld van ouders is een onderwerp dat vaak gevoelige kwesties en emoties met zich meebrengt. Aan de ene kant kan het lenen van financiële steun van ouders een zegen zijn, vooral in tijden van nood of bij het nastreven van belangrijke doelen zoals het kopen van een huis of het starten van een bedrijf. Aan de andere kant kan het ook leiden tot spanningen binnen de familie en vragen over afhankelijkheid en verantwoordelijkheid.

Voordat je besluit om geld te lenen van je ouders, is het belangrijk om open en eerlijk te communiceren over de voorwaarden en verwachtingen. Zorg ervoor dat beide partijen duidelijk begrijpen wat er wordt verwacht, of het nu gaat om terugbetalingstermijnen, rentevoeten of eventuele consequenties als afspraken niet worden nagekomen.

Daarnaast is het essentieel om realistisch te zijn over je eigen financiële situatie en vermogen om de lening terug te betalen. Het is verleidelijk om geld te lenen van familie zonder veel nadenken, maar het is belangrijk om ervoor te zorgen dat je in staat bent om aan je verplichtingen te voldoen zonder verdere financiële problemen te veroorzaken.

Lenen van ouders kan ook invloed hebben op de dynamiek binnen de familie. Het is daarom cruciaal om respectvol en dankbaar te blijven voor de geboden hulp en ervoor te zorgen dat er geen wrok of misverstanden ontstaan als gevolg van financiële transacties.

Kortom, het lenen van geld van ouders kan een waardevolle bron van steun zijn, maar het moet met zorg en respect worden behandeld. Door open communicatie, duidelijke afspraken en verantwoordelijkheid te tonen, kun je ervoor zorgen dat het leningsproces soepel verloopt en positieve relaties binnen de familie behouden blijven.


Zeven Voordelen van Geld Lenen bij Ouders in België

  1. Flexibele terugbetalingsvoorwaarden die kunnen worden aangepast aan jouw financiële situatie.
  2. Geen strenge kredietcontroles of hoge rentetarieven zoals bij traditionele leningen.
  3. Versterkt de banden en het vertrouwen tussen ouder en kind door wederzijdse steun.
  4. Mogelijkheid om snel toegang te krijgen tot financiële middelen in noodsituaties.
  5. Ouders kunnen helpen bij het vermijden van schulden bij externe kredietverstrekkers.
  6. Leningen van ouders zijn vaak vrij van bureaucratische rompslomp en formaliteiten.
  7. Kan leiden tot een gevoel van veiligheid en comfort doordat je weet dat je op familie kunt rekenen in moeilijke tijden.


Nadelen van Lenen bij Ouders: Afhankelijkheid, Familiale Spanning, Verwachtingen en Financiële Last

  1. 1. Afhankelijkheid
  2. 2. Familiale spanning
  3. 3. Verwachtingen
  4. 4. Financiële last

Flexibele terugbetalingsvoorwaarden die kunnen worden aangepast aan jouw financiële situatie.

Een van de voordelen van het lenen van geld van ouders is de flexibiliteit van terugbetalingsvoorwaarden die kunnen worden aangepast aan jouw financiële situatie. In tegenstelling tot traditionele leningen bij financiële instellingen, kunnen ouders vaak meer begrip tonen voor jouw persoonlijke omstandigheden en bereid zijn om de terugbetalingstermijnen aan te passen als dat nodig is. Dit biedt een gevoel van geruststelling en maakt het gemakkelijker om financiële verplichtingen na te komen zonder onnodige druk of stress.

Geen strenge kredietcontroles of hoge rentetarieven zoals bij traditionele leningen.

Een van de voordelen van geld lenen van ouders is dat er geen strenge kredietcontroles of hoge rentetarieven zijn, zoals bij traditionele leningen. Hierdoor kunnen mensen die moeite hebben om een lening te krijgen bij een bank toch financiële steun ontvangen van hun ouders zonder de zware financiële lasten die gepaard gaan met commerciële leningen. Dit kan een flexibele en toegankelijke optie zijn voor mensen die behoefte hebben aan financiële ondersteuning zonder de strikte voorwaarden die vaak gepaard gaan met formele leningen.

Versterkt de banden en het vertrouwen tussen ouder en kind door wederzijdse steun.

Het lenen van geld van ouders versterkt de banden en het vertrouwen tussen ouder en kind door wederzijdse steun. Wanneer ouders bereid zijn financiële hulp te bieden aan hun kinderen in tijden van nood of bij belangrijke levensgebeurtenissen, creëert dit een gevoel van verbondenheid en solidariteit binnen de familie. Het kind voelt zich gesteund en gewaardeerd, terwijl de ouder de mogelijkheid heeft om bij te dragen aan het succes en welzijn van hun kind. Deze vorm van onderlinge steun draagt bij aan het opbouwen van een sterke relatie gebaseerd op vertrouwen, begrip en zorgzaamheid.

Mogelijkheid om snel toegang te krijgen tot financiële middelen in noodsituaties.

Een van de voordelen van het lenen van geld van ouders is de mogelijkheid om snel toegang te krijgen tot financiële middelen in noodsituaties. In geval van onverwachte kosten, zoals medische noodgevallen of dringende reparaties, kunnen ouders vaak directe hulp bieden door geld uit te lenen. Dit kan helpen om financiële stress te verminderen en de situatie snel op te lossen, zonder dat er langdurige procedures of hoge rentetarieven bij betrokken zijn. Het geeft een gevoel van geruststelling en zekerheid om te weten dat er een directe bron van steun beschikbaar is wanneer dat het meest nodig is.

Ouders kunnen helpen bij het vermijden van schulden bij externe kredietverstrekkers.

Een belangrijk voordeel van lenen van ouders is dat zij kunnen helpen bij het vermijden van schulden bij externe kredietverstrekkers. Door financiële steun te bieden, kunnen ouders hun kinderen helpen om leningen met hoge rentetarieven of schulden bij banken te vermijden. Dit kan de financiële last voor de ontvanger verlichten en hen in staat stellen om op een meer duurzame manier met hun financiën om te gaan. Het lenen van geld van ouders kan dus een verstandige keuze zijn om financiële stabiliteit te behouden en toekomstige problemen met schulden te voorkomen.

Leningen van ouders zijn vaak vrij van bureaucratische rompslomp en formaliteiten.

Een van de voordelen van lenen van ouders is dat deze leningen vaak vrij zijn van bureaucratische rompslomp en formaliteiten. In tegenstelling tot leningen bij financiële instellingen, waarbij vaak uitgebreide papierwerk en goedkeuringsprocessen vereist zijn, kunnen leningen van ouders doorgaans op een meer informele en directe manier worden geregeld. Dit kan het proces versnellen en de stress verminderen die gepaard gaat met traditionele leningaanvragen.

Kan leiden tot een gevoel van veiligheid en comfort doordat je weet dat je op familie kunt rekenen in moeilijke tijden.

Het lenen van geld van ouders kan leiden tot een gevoel van veiligheid en comfort doordat je weet dat je op familie kunt rekenen in moeilijke tijden. In momenten van financiële nood of onzekerheid kan de wetenschap dat er een ondersteunend netwerk van familieleden is die bereid zijn om te helpen, geruststellend zijn. Dit gevoel van verbondenheid en solidariteit kan een waardevolle bron van emotionele steun vormen, naast de financiële hulp die wordt geboden. Het lenen van geld van ouders kan zo niet alleen praktische voordelen bieden, maar ook bijdragen aan het versterken van familiebanden en het creëren van een gevoel van samenhorigheid binnen de familie.

1. Afhankelijkheid

Lenen van ouders kan leiden tot een gevoel van afhankelijkheid en verlies van financiële onafhankelijkheid. Wanneer men regelmatig geld leent van ouders, kan dit resulteren in een situatie waarin de persoon zich minder zelfstandig voelt en meer afhankelijk wordt van externe financiële steun. Dit kan op zijn beurt leiden tot een gebrek aan eigen verantwoordelijkheid en zelfstandigheid bij het nemen van financiële beslissingen, waardoor de persoon moeite kan hebben om zijn eigen financiën effectief te beheren en onafhankelijk te functioneren.

2. Familiale spanning

Het lenen van geld van ouders kan leiden tot familiale spanningen en conflicten tussen familieleden. Financiële transacties binnen de familie kunnen gevoelige kwesties blootleggen en onbedoelde spanningen veroorzaken, vooral als er onduidelijkheid bestaat over de voorwaarden van de lening of als er problemen ontstaan bij de terugbetaling. Deze spanningen kunnen de onderlinge relaties onder druk zetten en zelfs langdurige schade aan familiebanden veroorzaken. Het is daarom essentieel om open communicatie te handhaven en duidelijke afspraken te maken om mogelijke conflicten te voorkomen en de harmonie binnen de familie te behouden.

3. Verwachtingen

Een nadeel van het lenen van geld van ouders is dat zij bepaalde verwachtingen kunnen hebben over hoe het geleende geld wordt besteed. Deze verwachtingen kunnen druk leggen op de relatie tussen ouder en kind, omdat er mogelijk onenigheid ontstaat over de manier waarop het geld wordt gebruikt. Het kan leiden tot spanningen en conflicten als de verwachtingen van de ouders niet overeenkomen met de keuzes die het kind maakt bij het besteden van het geleende geld. Dit gebrek aan overeenstemming kan de relatie onder druk zetten en tot ongemakkelijke situaties leiden.

4. Financiële last

Een belangrijk nadeel van het lenen van geld van ouders is de financiële last die ermee gepaard kan gaan. Wanneer de lening niet goed wordt beheerd of terugbetaald, kan dit leiden tot aanzienlijke financiële problemen en stress binnen de familie. Het niet nakomen van afgesproken betalingsvoorwaarden kan spanningen veroorzaken en de onderlinge relaties onder druk zetten. Het is daarom essentieel om verantwoordelijkheid te nemen voor het beheer van de lening en ervoor te zorgen dat deze op een tijdige en consistente manier wordt terugbetaald om verdere complicaties te voorkomen.

250000 lenen

Alles wat u moet weten over het lenen van 250.000 euro

Artikel: 250.000 lenen

250.000 lenen: Alles wat u moet weten

Of u nu een huis wilt kopen, een bedrijf wilt starten of uw bestaande schulden wilt consolideren, het lenen van een groot bedrag zoals 250.000 euro is een serieuze financiële beslissing. In dit artikel zullen we ingaan op de belangrijkste aspecten van het lenen van 250.000 euro en wat u moet overwegen voordat u deze stap zet.

Waarvoor kunt u 250.000 euro lenen?

Met een lening van 250.000 euro heeft u verschillende mogelijkheden. U kunt dit bedrag bijvoorbeeld gebruiken voor:

  • Het kopen van een huis of vastgoed
  • Het starten van een eigen bedrijf
  • Het financieren van grote aankopen, zoals een auto of boot
  • Het consolideren van bestaande schulden
  • Het financieren van verbouwingen aan uw woning

Belangrijke overwegingen bij het lenen van 250.000 euro

Voordat u besluit om 250.000 euro te lenen, is het belangrijk om enkele zaken te overwegen:

  • Rentevoet: Hoe hoog is de rente die u moet betalen op de lening? Vergelijk verschillende aanbieders om de beste deal te vinden.
  • Aflossingstermijn: Hoe lang krijgt u om de lening terug te betalen? Zorg ervoor dat de aflossingstermijn haalbaar is voor uw financiële situatie.
  • Zekerheden: Sommige leningen vereisen zekerheden, zoals een hypotheek op uw huis. Wees bewust van de risico’s die hieraan verbonden zijn.
  • Financiële planning: Maak een gedetailleerd plan voor hoe u de lening zult terugbetalen en hoe dit past in uw algehele financiële situatie.

Besluitvorming rond het lenen van 250.000 euro

Het nemen van een grote lening zoals 250.000 euro vereist zorgvuldige overwegingen en planning. Zorg ervoor dat u goed geïnformeerd bent over alle aspecten van de lening voordat u zich verbindt tot deze financiële verplichting.

Vergeet niet om professioneel advies in te winnen bij een financieel adviseur of bank voordat u definitieve beslissingen neemt over het lenen van 250.000 euro.

Mocht u nog vragen hebben of meer informatie willen over het lenen van grote bedragen, neem dan gerust contact op met ons team voor deskundig advies.

Dit artikel wordt aangeboden door Atiya Solutions – Uw partner in financiële softwareoplossingen.


5 Tips voor het Lenen van 250.000 Euro in België

  1. Vergelijk leningen van verschillende aanbieders om de beste rentetarieven te vinden.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringen bij het lenen van 250.000 euro.
  3. Bereken zorgvuldig hoeveel je maandelijks kunt aflossen om financiële problemen te voorkomen.
  4. Lees de voorwaarden van de lening grondig door en vraag om verduidelijking waar nodig.
  5. Overweeg ook alternatieve financieringsmogelijkheden zoals crowdfunding of investeerders.

Vergelijk leningen van verschillende aanbieders om de beste rentetarieven te vinden.

Vergelijk leningen van verschillende aanbieders om de beste rentetarieven te vinden. Door verschillende leningsopties te vergelijken, kunt u de meest gunstige rentevoorwaarden vinden die passen bij uw financiële situatie en behoeften. Het is belangrijk om zorgvuldig te kijken naar de rentevoeten en eventuele bijkomende kosten voordat u een beslissing neemt over het lenen van 250.000 euro. Met een grondige vergelijking kunt u geld besparen en ervoor zorgen dat u een lening afsluit die goed aansluit bij uw financiële doelen.

Let op bijkomende kosten zoals administratiekosten en verzekeringen bij het lenen van 250.000 euro.

Bij het lenen van 250.000 euro is het belangrijk om rekening te houden met bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen het totale bedrag dat u uiteindelijk moet terugbetalen aanzienlijk verhogen. Zorg ervoor dat u volledig op de hoogte bent van alle mogelijke bijkomende kosten voordat u een lening van deze omvang afsluit, zodat u niet voor verrassingen komt te staan tijdens het aflossingsproces. Het is verstandig om deze kosten mee te nemen in uw financiële planning en budgettering om een duidelijk beeld te krijgen van de totale financiële impact van het lenen van 250.000 euro.

Bereken zorgvuldig hoeveel je maandelijks kunt aflossen om financiële problemen te voorkomen.

Het is van essentieel belang om zorgvuldig te berekenen hoeveel je maandelijks kunt aflossen bij het lenen van 250.000 euro, om zo financiële problemen te voorkomen. Door realistisch te kijken naar je financiële situatie en een aflossingsplan op te stellen dat haalbaar is op lange termijn, kun je ervoor zorgen dat de lening geen onnodige last wordt. Het is verstandig om rekening te houden met eventuele veranderingen in inkomen en onvoorziene uitgaven, zodat je de lening comfortabel kunt terugbetalen en financiële stabiliteit kunt behouden.

Lees de voorwaarden van de lening grondig door en vraag om verduidelijking waar nodig.

Het is van cruciaal belang om de voorwaarden van de lening van 250.000 euro grondig door te nemen en eventuele onduidelijkheden te verhelderen voordat u zich verbindt tot de lening. Door zorgvuldig de voorwaarden te begrijpen, kunt u volledig inzicht krijgen in de verplichtingen en risico’s die gepaard gaan met het lenen van een groot bedrag. Aarzel niet om vragen te stellen en om verduidelijking te vragen waar nodig, zodat u weloverwogen beslissingen kunt nemen en financiële verrassingen in de toekomst kunt voorkomen.

Overweeg ook alternatieve financieringsmogelijkheden zoals crowdfunding of investeerders.

Overweeg ook alternatieve financieringsmogelijkheden zoals crowdfunding of investeerders wanneer u van plan bent om 250.000 euro te lenen. Crowdfunding biedt de mogelijkheid om geld in te zamelen bij een groep mensen die geïnteresseerd zijn in uw project of bedrijf, terwijl investeerders kapitaal kunnen verstrekken in ruil voor een aandeel in uw onderneming. Het verkennen van deze alternatieven kan u helpen om flexibelere financieringsoplossingen te vinden die mogelijk gunstiger zijn dan traditionele leningen.

lening woonkrediet

Alles wat u moet weten over een lening voor een woonkrediet

Artikel: Lening Woonkrediet

Alles wat u moet weten over een lening voor een woonkrediet

Een lening voor een woonkrediet, ook wel een hypothecaire lening genoemd, is een belangrijk financieel instrument voor veel mensen die van plan zijn om een huis te kopen of te bouwen. Het afsluiten van een woonkrediet kan een grote stap zijn en het is essentieel om goed geïnformeerd te zijn over de verschillende aspecten ervan.

Wat is een lening voor een woonkrediet?

Een lening voor een woonkrediet is een vorm van kredietverstrekking waarbij u geld leent om uw huis te financieren. Deze leningen worden meestal verstrekt door banken en andere financiële instellingen en worden gedekt door het onroerend goed dat wordt gefinancierd. Het geleende bedrag wordt in termijnen terugbetaald, meestal over een lange periode.

Belangrijke overwegingen bij het afsluiten van een woonkrediet

Bij het afsluiten van een lening voor een woonkrediet zijn er verschillende belangrijke zaken waarmee u rekening moet houden:

  • Rentevoet: De rentevoet bepaalt hoeveel u uiteindelijk zult betalen voor uw lening. Het is belangrijk om de rentevoeten van verschillende kredietverstrekkers te vergelijken om de beste deal te vinden.
  • Aflossingstermijn: De termijn waarbinnen u de lening terugbetaalt, heeft invloed op de maandelijkse aflossingen en de totale kosten van de lening.
  • Bijkomende kosten: Naast de rentevoet zijn er vaak ook andere kosten verbonden aan het afsluiten van een woonkrediet, zoals dossierkosten, notariskosten en schattingskosten.
  • Zekerheden: Als onderpand voor de lening zal uw huis dienen. Zorg ervoor dat u begrijpt welke risico’s hieraan verbonden zijn en wat er gebeurt als u niet aan uw betalingsverplichtingen kunt voldoen.

Conclusie

Een lening voor een woonkrediet kan u helpen uw droomhuis te realiseren, maar het is belangrijk om goed geïnformeerd te zijn voordat u zich engageert. Vergelijk verschillende opties, wees op de hoogte van alle kosten en zorg ervoor dat u begrijpt wat er op het spel staat. Met de juiste informatie kunt u weloverwogen beslissingen nemen en genieten van uw nieuwe thuis zonder onnodige financiële stress.


6 Tips voor het Kiezen van het Beste Woonkrediet in België

  1. Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Kies een lening met een vaste rentevoet voor meer financiële zekerheid.
  4. Bereken goed hoeveel je maandelijks kunt afbetalen om overcreditering te vermijden.
  5. Informeer je over mogelijke premies of subsidies voor energiezuinige woningen.
  6. Laat je goed informeren en neem de tijd om alle voorwaarden van het woonkrediet te begrijpen.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.

Een belangrijke tip bij het afsluiten van een lening voor een woonkrediet is om verschillende kredietverstrekkers te vergelijken om de beste rentevoet te vinden. Door rentevoeten van verschillende aanbieders te vergelijken, kunt u geld besparen op de totale kosten van uw lening en ervoor zorgen dat u de meest gunstige voorwaarden krijgt die passen bij uw financiële situatie. Het loont altijd de moeite om grondig onderzoek te doen en offertes op te vragen voordat u zich committeert aan een woonkrediet, zodat u met vertrouwen kunt kiezen voor de beste optie die past bij uw behoeften.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Het is van cruciaal belang om bij het afsluiten van een lening voor een woonkrediet aandacht te besteden aan bijkomende kosten zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen zorgvuldig te worden overwogen bij het plannen van uw financiën. Het is verstandig om volledig op de hoogte te zijn van alle mogelijke bijkomende kosten en deze mee te nemen in uw budgetberekeningen om verrassingen te voorkomen en een weloverwogen beslissing te kunnen nemen.

Kies een lening met een vaste rentevoet voor meer financiële zekerheid.

Het is verstandig om een lening voor een woonkrediet te kiezen met een vaste rentevoet, omdat dit zorgt voor meer financiële zekerheid. Met een vaste rentevoet blijft het bedrag dat u maandelijks moet aflossen constant gedurende de looptijd van de lening. Dit betekent dat u niet voor verrassingen komt te staan door schommelingen in de rentevoet, waardoor u beter kunt budgetteren en uw financiële situatie stabiel blijft. Het biedt gemoedsrust en voorspelbaarheid in uw leningsregeling, wat essentieel is bij het plannen van uw financiële toekomst.

Bereken goed hoeveel je maandelijks kunt afbetalen om overcreditering te vermijden.

Het is essentieel om goed te berekenen hoeveel je maandelijks kunt afbetalen bij het afsluiten van een lening voor een woonkrediet, om overcreditering te vermijden. Door realistisch te zijn over je financiële situatie en rekening te houden met je inkomsten en uitgaven, kun je een aflossingsplan opstellen dat haalbaar is op lange termijn. Het vermijden van overcreditering helpt om financiële problemen in de toekomst te voorkomen en zorgt ervoor dat je comfortabel kunt genieten van je nieuwe huis zonder onnodige stress.

Informeer je over mogelijke premies of subsidies voor energiezuinige woningen.

Het is verstandig om je te informeren over mogelijke premies of subsidies voor energiezuinige woningen wanneer je een lening voor een woonkrediet overweegt. Door gebruik te maken van deze financiële voordelen kun je niet alleen bijdragen aan een duurzamere leefomgeving, maar ook besparen op lange termijn op energiekosten. Het loont dus zeker de moeite om na te gaan welke ondersteuning beschikbaar is voor het energiezuinig maken van je nieuwe woning.

Laat je goed informeren en neem de tijd om alle voorwaarden van het woonkrediet te begrijpen.

Het is van essentieel belang om je goed te laten informeren en de tijd te nemen om alle voorwaarden van het woonkrediet te begrijpen. Door grondig inzicht te krijgen in de details en vereisten van de lening, kun je weloverwogen beslissingen nemen en mogelijke valkuilen vermijden. Neem de tijd om vragen te stellen, advies in te winnen en eventuele onduidelijkheden op te helderen voordat je je engageert voor een lening voor een woonkrediet. Het investeren van tijd in het begrijpen van de voorwaarden kan helpen om financiële verrassingen in de toekomst te voorkomen en ervoor zorgen dat je met vertrouwen een belangrijke financiële stap zet.

Alles wat u moet weten over banken en hypothecaire leningen

Artikel: Banken en Hypothecaire Leningen

Banken en Hypothecaire Leningen: Een Diepgaande Blik

De beslissing om een huis te kopen is een belangrijke mijlpaal in het leven van velen. Voor de meeste mensen is het echter niet mogelijk om een woning volledig met eigen middelen te financieren. Daarom spelen banken een cruciale rol bij het verstrekken van hypothecaire leningen, waardoor individuen de mogelijkheid krijgen om hun droomhuis te verwerven.

Een hypothecaire lening is een langetermijnlening die wordt gebruikt om onroerend goed, zoals een huis of appartement, aan te kopen. Banken en andere financiële instellingen bieden deze leningen aan tegen een bepaalde rentevoet en onder specifieke voorwaarden.

Voordat een bank een hypothecaire lening verstrekt, voert ze doorgaans een grondige evaluatie uit van de financiële situatie van de kredietnemer. Hierbij wordt gekeken naar factoren zoals inkomen, werkgeschiedenis, kredietgeschiedenis en de waarde van het onroerend goed dat als hypotheek zal dienen.

Het afsluiten van een hypothecaire lening is vaak een complex proces dat zowel voor de bank als voor de kredietnemer belangrijk is. Het is essentieel dat beide partijen goed geïnformeerd zijn over de voorwaarden van de lening en dat er duidelijke afspraken worden gemaakt over zaken als afbetalingstermijnen, rentevoeten en eventuele boetes bij wanbetaling.

Banken spelen dus een essentiële rol bij het faciliteren van vastgoedtransacties door het verstrekken van hypothecaire leningen. Door verantwoordelijk leningen te verstrekken en transparant te communiceren met hun klanten, helpen banken individuen bij het realiseren van hun woondromen terwijl ze tegelijkertijd hun eigen financiële belangen beschermen.

Kortom, banken en hypothecaire leningen vormen samen een belangrijk onderdeel van het proces van onroerend goed aankopen. Door samen te werken met betrouwbare financiële instellingen kunnen mensen hun droomwoning verwerven op een manier die zowel haalbaar als duurzaam is.


Voordelen van Hypothecaire Leningen bij Banken in België

  1. Hypothecaire leningen stellen individuen in staat om een huis te kopen zonder het volledige aankoopbedrag in één keer te betalen.
  2. Banken bieden hypothecaire leningen tegen vaak gunstige rentevoeten, waardoor de totale kosten van het lenen beheersbaar blijven.
  3. Het afsluiten van een hypothecaire lening bij een bank kan helpen om de financiële last van de aankoop van een woning te spreiden over een langere periode.
  4. Door het verstrekken van hypothecaire leningen dragen banken bij aan het stimuleren van de vastgoedmarkt en het bevorderen van eigendomsverwerving.
  5. Met behulp van een hypothecaire lening kunnen mensen investeren in onroerend goed als waardevolle langetermijnbelegging.
  6. Banken bieden flexibele aflossingsopties voor hypothecaire leningen, waardoor kredietnemers hun terugbetalingsplan kunnen afstemmen op hun financiële situatie.
  7. Het hebben van een hypotheek kan ook fiscale voordelen opleveren, zoals aftrekbaarheid van hypotheekrente, wat gunstig kan zijn voor belastingdoeleinden.


Nadelen van Hypothecaire Leningen bij Banken: Hoge Kosten, Wanbetalingsrisico, Renteschommelingen en Langdurige Verplichtingen

  1. Hoge kosten
  2. Risico op wanbetaling
  3. Renteschommelingen
  4. Langdurige verplichtingen

Hypothecaire leningen stellen individuen in staat om een huis te kopen zonder het volledige aankoopbedrag in één keer te betalen.

Een belangrijk voordeel van hypothecaire leningen is dat ze individuen de mogelijkheid bieden om een huis te kopen zonder het volledige aankoopbedrag in één keer te hoeven betalen. Dit stelt mensen in staat om onroerend goed te verwerven en een eigen woning te bezitten, zelfs als ze niet over voldoende eigen kapitaal beschikken. Door middel van een hypothecaire lening kunnen mensen hun droomhuis betrekken en geleidelijk aan de lening terugbetalen, waardoor het kopen van een huis toegankelijker en haalbaarder wordt voor een breder publiek.

Banken bieden hypothecaire leningen tegen vaak gunstige rentevoeten, waardoor de totale kosten van het lenen beheersbaar blijven.

Banken bieden hypothecaire leningen tegen vaak gunstige rentevoeten, waardoor de totale kosten van het lenen beheersbaar blijven. Dit voordeel stelt kredietnemers in staat om op een betaalbare manier een woning te kopen en tegelijkertijd de financiële lasten op lange termijn onder controle te houden. De gunstige rentevoeten die door banken worden aangeboden, dragen bij aan de toegankelijkheid van hypothecaire leningen en maken het voor meer mensen mogelijk om hun woondromen te verwezenlijken zonder dat ze zich zorgen hoeven te maken over buitensporige kosten.

Het afsluiten van een hypothecaire lening bij een bank kan helpen om de financiële last van de aankoop van een woning te spreiden over een langere periode.

Het afsluiten van een hypothecaire lening bij een bank kan helpen om de financiële last van de aankoop van een woning te spreiden over een langere periode. Door de mogelijkheid om het geleende bedrag in termijnen terug te betalen, krijgen kopers meer financiële flexibiliteit en kunnen ze hun investering in onroerend goed realiseren zonder meteen het volledige aankoopbedrag te moeten betalen. Dit stelt individuen in staat om hun droomhuis te verwerven en tegelijkertijd hun budget op lange termijn beter te beheren.

Door het verstrekken van hypothecaire leningen dragen banken bij aan het stimuleren van de vastgoedmarkt en het bevorderen van eigendomsverwerving.

Door het verstrekken van hypothecaire leningen dragen banken bij aan het stimuleren van de vastgoedmarkt en het bevorderen van eigendomsverwerving. Dankzij deze leningen kunnen individuen hun droom van het bezitten van een eigen woning realiseren, terwijl de vastgoedmarkt wordt gestimuleerd door de toename van transacties en investeringen. Dit draagt bij aan een gezonde economie en bevordert de stabiliteit en groei van de vastgoedsector, wat op zijn beurt positieve effecten heeft op de algehele welvaart en financiële gezondheid van de samenleving.

Met behulp van een hypothecaire lening kunnen mensen investeren in onroerend goed als waardevolle langetermijnbelegging.

Met behulp van een hypothecaire lening kunnen mensen investeren in onroerend goed als waardevolle langetermijnbelegging. Door het verkrijgen van financiering van een bank kunnen individuen hun kapitaal gebruiken om een woning te kopen die niet alleen dient als een comfortabele leefruimte, maar ook als een potentiële bron van waardevermeerdering op de lange termijn. Hierdoor biedt een hypothecaire lening mensen de mogelijkheid om hun vermogen te diversifiëren en te profiteren van de stabiliteit en groeipotentieel die vastgoedinvesteringen kunnen bieden.

Banken bieden flexibele aflossingsopties voor hypothecaire leningen, waardoor kredietnemers hun terugbetalingsplan kunnen afstemmen op hun financiële situatie.

Banken bieden flexibele aflossingsopties voor hypothecaire leningen, waardoor kredietnemers hun terugbetalingsplan kunnen afstemmen op hun financiële situatie. Dit stelt mensen in staat om een lening af te sluiten die past bij hun specifieke behoeften en mogelijkheden, waardoor ze meer controle hebben over hoe ze hun lening terugbetalen. Door deze flexibiliteit kunnen kredietnemers beter inspelen op veranderingen in hun financiële omstandigheden en het aflossen van hun lening aanpassen aan wat voor hen het meest haalbaar is.

Het hebben van een hypotheek kan ook fiscale voordelen opleveren, zoals aftrekbaarheid van hypotheekrente, wat gunstig kan zijn voor belastingdoeleinden.

Het hebben van een hypotheek kan ook fiscale voordelen opleveren, zoals aftrekbaarheid van hypotheekrente, wat gunstig kan zijn voor belastingdoeleinden. Deze mogelijkheid om de betaalde hypotheekrente af te trekken van de belastingaangifte kan kredietnemers helpen bij het verlagen van hun belastbare inkomen en zo financiële voordelen bieden op de lange termijn. Dit fiscale voordeel is een belangrijke overweging voor veel mensen bij het aangaan van een hypothecaire lening en kan helpen bij het optimaliseren van hun financiële situatie.

Hoge kosten

Een nadeel van hypothecaire leningen bij banken zijn de hoge kosten die ermee gepaard gaan. Het afsluiten van een hypothecaire lening brengt verschillende kosten met zich mee, zoals dossierkosten, notariskosten en registratierechten. Deze bijkomende kosten kunnen aanzienlijk oplopen en vormen een extra financiële last voor kredietnemers die een woning willen kopen met behulp van een lening. Het is belangrijk voor potentiële leningnemers om zich bewust te zijn van deze kosten en deze mee te nemen in hun financiële planning bij het overwegen van het afsluiten van een hypothecaire lening.

Risico op wanbetaling

Een belangrijk nadeel van hypothecaire leningen verstrekt door banken is het risico op wanbetaling. Indien de kredietnemer niet in staat is om zijn lening terug te betalen, bestaat het gevaar dat hij zijn woning verliest door gedwongen verkoop. Dit kan leiden tot financiële problemen en emotionele stress voor de kredietnemer, waardoor het belangrijk is om zorgvuldig de financiële situatie en terugbetalingscapaciteit te overwegen alvorens een hypothecaire lening aan te gaan.

Renteschommelingen

Een nadeel van hypothecaire leningen bij banken zijn de renteschommelingen. De rentetarieven op deze leningen kunnen variëren, wat kan leiden tot hogere maandelijkse aflossingen voor kredietnemers. Deze onvoorspelbaarheid kan financiële druk veroorzaken en het budget van huiseigenaren onder druk zetten, vooral als de rente plotseling stijgt en zij geconfronteerd worden met aanzienlijk hogere kosten voor hun lening. Het is daarom belangrijk voor kredietnemers om zich bewust te zijn van dit risico en eventueel passende maatregelen te nemen om zich te beschermen tegen mogelijke renteschommelingen.

Langdurige verplichtingen

Een nadeel van hypothecaire leningen is de langdurige verplichting die ermee gepaard gaat. Deze leningen hebben vaak lange looptijden, waardoor kredietnemers vele jaren gebonden zijn aan de aflossing van hun lening. Dit kan een zware last vormen op de financiën en levensplannen van individuen, aangezien ze gedurende een lange periode verplicht zijn om regelmatig aflossingen te doen. De langdurige verplichtingen die gepaard gaan met hypothecaire leningen kunnen de flexibiliteit en financiële stabiliteit van kredietnemers beïnvloeden, waardoor het belangrijk is om goed na te denken over deze langetermijnverplichtingen voordat men een hypothecaire lening aangaat.

lening aan kinderen

Verstandig omgaan met lening aan kinderen: Tips en overwegingen

Lening aan kinderen: Een verstandige keuze?

Lening aan kinderen: Een verstandige keuze?

Als ouder wilt u natuurlijk het beste voor uw kinderen en hen helpen bij het realiseren van hun dromen. Soms kan het voorkomen dat uw kind financiële steun nodig heeft, bijvoorbeeld voor het financieren van een studie, het kopen van een huis of het starten van een eigen onderneming. In dergelijke gevallen kan het idee om uw kind een lening te verstrekken opkomen.

Het verstrekken van een lening aan uw kinderen kan zowel voordelen als nadelen met zich meebrengen. Aan de ene kant kunt u uw kind helpen zonder tussenkomst van financiële instellingen en mogelijk gunstigere voorwaarden bieden dan de traditionele geldverstrekkers. Bovendien kan het uw band versterken door het tonen van vertrouwen in hun capaciteiten.

Aan de andere kant is het belangrijk om bewust te zijn van de mogelijke valkuilen. Het is essentieel om duidelijke afspraken te maken over de terugbetalingsvoorwaarden, rentevoeten en eventuele consequenties bij wanbetaling. Het is ook raadzaam om professioneel advies in te winnen om ervoor te zorgen dat zowel u als uw kind beschermd zijn tegen mogelijke financiële risico’s.

Voordat u besluit om een lening aan uw kind te verstrekken, is het verstandig om alle aspecten zorgvuldig te overwegen en openlijk met uw kind te communiceren over de verwachtingen en verantwoordelijkheden die met de lening gepaard gaan. Door transparantie en heldere afspraken kunt u ervoor zorgen dat de financiële ondersteuning een positieve impact heeft op zowel uw relatie met uw kind als op hun toekomstige financiële welzijn.


Vijf Voordelen van het Verstrekken van een Lening aan uw Kind in België

  1. U kunt uw kind financiële steun bieden zonder tussenkomst van externe geldverstrekkers.
  2. Het verstrekken van een lening aan uw kind kan de band tussen u versterken door het tonen van vertrouwen in hun capaciteiten.
  3. U kunt gunstigere voorwaarden bieden dan traditionele financiële instellingen, zoals lagere rentevoeten.
  4. Het kan uw kind helpen om belangrijke levensdoelen te bereiken, zoals het volgen van een studie of het kopen van een huis.
  5. Door duidelijke afspraken te maken over terugbetaling en rente, kunt u uw kind helpen bij het ontwikkelen van financiële verantwoordelijkheid.


Zes Nadelen van Geld Lenen aan Kinderen: Risico’s en Relatieproblemen

  1. 1. Verstoring van ouder-kindrelatie door geldzaken.
  2. 2. Risico op financiële afhankelijkheid van het kind.
  3. 3. Moeilijkheid om objectieve beslissingen te nemen bij wanbetaling.
  4. 4. Onvoorziene conflicten binnen de familie over terugbetalingsvoorwaarden.
  5. 5. Potentieel verlies van geleend geld en impact op ouderlijke financiën.
  6. 6. Gebrek aan formele juridische bescherming bij leningen tussen familieleden.

U kunt uw kind financiële steun bieden zonder tussenkomst van externe geldverstrekkers.

Door uw kind financiële steun te bieden zonder tussenkomst van externe geldverstrekkers, kunt u als ouder direct inspelen op de behoeften en omstandigheden van uw kind. Hierdoor heeft u meer controle over de voorwaarden van de lening en kunt u mogelijk flexibeler zijn in het afstemmen van de terugbetalingsregeling op de financiële situatie van uw kind. Dit directe contact en persoonlijke betrokkenheid kunnen een gevoel van vertrouwen en ondersteuning creëren, wat de relatie tussen ouder en kind kan versterken tijdens het leningsproces.

Het verstrekken van een lening aan uw kind kan de band tussen u versterken door het tonen van vertrouwen in hun capaciteiten.

Het verstrekken van een lening aan uw kind kan de band tussen u versterken door het tonen van vertrouwen in hun capaciteiten. Door financiële steun te bieden en geloof te hebben in de vaardigheden en ambities van uw kind, kunt u een positieve boodschap van ondersteuning en aanmoediging overbrengen. Dit kan leiden tot een diepere verbondenheid en wederzijds respect, waarbij uw kind zich gesteund voelt bij het nastreven van zijn of haar doelen.

U kunt gunstigere voorwaarden bieden dan traditionele financiële instellingen, zoals lagere rentevoeten.

Een van de voordelen van het verstrekken van een lening aan uw kinderen is dat u gunstigere voorwaarden kunt bieden dan traditionele financiële instellingen, zoals lagere rentevoeten. Door als ouder direct financiële steun te verlenen, kunt u uw kinderen helpen met hun financiële behoeften tegen gunstigere tarieven en voorwaarden dan wat ze mogelijk bij een bank zouden kunnen krijgen. Dit kan niet alleen helpen om de totale kosten van de lening te verlagen, maar ook om de financiële last voor uw kinderen te verlichten en hen te ondersteunen bij het realiseren van hun doelen op een meer betaalbare manier.

Het kan uw kind helpen om belangrijke levensdoelen te bereiken, zoals het volgen van een studie of het kopen van een huis.

Het verstrekken van een lening aan uw kind kan hen helpen om belangrijke levensdoelen te bereiken, zoals het volgen van een studie of het kopen van een huis. Door financiële steun te bieden, kunt u uw kind de mogelijkheid geven om hun ambities na te streven en zichzelf verder te ontwikkelen op educatief of professioneel vlak. Dit kan bijdragen aan hun persoonlijke groei en toekomstige succes, waardoor de lening een waardevolle investering wordt in de realisatie van hun dromen.

Door duidelijke afspraken te maken over terugbetaling en rente, kunt u uw kind helpen bij het ontwikkelen van financiële verantwoordelijkheid.

Door duidelijke afspraken te maken over terugbetaling en rente, kunt u uw kind helpen bij het ontwikkelen van financiële verantwoordelijkheid. Het opstellen van heldere voorwaarden en verwachtingen rondom de lening stelt uw kind in staat om te leren hoe ze op een verantwoorde manier met geld moeten omgaan. Door deze financiële verantwoordelijkheid te stimuleren, draagt u bij aan de financiële educatie en groei van uw kind, waardoor ze waardevolle vaardigheden ontwikkelen die hen in de toekomst ten goede zullen komen.

1. Verstoring van ouder-kindrelatie door geldzaken.

Een belangrijk nadeel van het verstrekken van een lening aan kinderen is de mogelijke verstoring van de ouder-kindrelatie door geldzaken. Geldleningen kunnen spanning en ongemak creëren binnen de familie, met name als er onduidelijkheid of conflicten ontstaan over terugbetalingsvoorwaarden, rentevoeten of andere financiële aspecten. Deze financiële afhankelijkheid kan leiden tot spanningen en gevoelens van schuld of verplichting, wat de natuurlijke band tussen ouder en kind kan verstoren. Het is daarom essentieel om open communicatie en duidelijke afspraken te bevorderen om eventuele negatieve effecten op de ouder-kindrelatie te voorkomen.

2. Risico op financiële afhankelijkheid van het kind.

Een belangrijk nadeel van het verstrekken van een lening aan kinderen is het risico op financiële afhankelijkheid van het kind. Door financiële steun te bieden via een lening, bestaat het gevaar dat het kind gewend raakt aan deze vorm van ondersteuning en moeite heeft om financieel onafhankelijk te worden. Dit kan leiden tot een gebrek aan financiële discipline en verantwoordelijkheid bij het beheren van geld, wat op lange termijn schadelijk kan zijn voor de financiële zelfstandigheid en volwassenheid van het kind. Het is daarom essentieel om voorzichtig te zijn bij het verstrekken van leningen aan kinderen en ervoor te zorgen dat zij ook leren om op eigen benen te staan en verantwoordelijkheid te nemen voor hun eigen financiën.

3. Moeilijkheid om objectieve beslissingen te nemen bij wanbetaling.

Een belangrijk nadeel van het verstrekken van een lening aan kinderen is de moeilijkheid om objectieve beslissingen te nemen in geval van wanbetaling. Als ouder is het begrijpelijk dat emoties en persoonlijke banden een rol kunnen spelen bij financiële kwesties met uw kinderen. In geval van betalingsproblemen kan het lastig zijn om strikt zakelijke beslissingen te nemen, zoals het opleggen van boetes of het inschakelen van incassomaatregelen. Dit kan leiden tot conflicten en spanningen binnen de familie, waardoor de relatie tussen ouder en kind onder druk kan komen te staan. Het is daarom essentieel om vooraf duidelijke afspraken te maken en professioneel advies in te winnen om eventuele problemen op een objectieve en respectvolle manier aan te pakken.

4. Onvoorziene conflicten binnen de familie over terugbetalingsvoorwaarden.

Een potentieel nadeel van het verstrekken van een lening aan kinderen is het risico op onvoorziene conflicten binnen de familie over terugbetalingsvoorwaarden. Ondanks goede bedoelingen en duidelijke afspraken vooraf, kunnen er situaties ontstaan waarin de verwachtingen van ouders en kinderen niet overeenkomen of waarin onverwachte omstandigheden leiden tot spanningen en onenigheid. Deze conflicten kunnen niet alleen de financiële relaties binnen de familie onder druk zetten, maar ook emotionele spanningen veroorzaken die de algehele harmonie en vertrouwensband kunnen aantasten. Het is daarom essentieel om voorzichtig te zijn bij het verstrekken van leningen aan kinderen en om mogelijke scenario’s en consequenties vooraf grondig te bespreken om conflicten te voorkomen.

5. Potentieel verlies van geleend geld en impact op ouderlijke financiën.

Een belangrijk nadeel van het verstrekken van een lening aan kinderen is het potentieel verlies van het geleende geld en de impact die dit kan hebben op de financiën van de ouders. Als het kind niet in staat is om de lening terug te betalen, kunnen de ouders geconfronteerd worden met financiële verliezen die hun eigen financiële stabiliteit in gevaar kunnen brengen. Dit kan leiden tot spanningen binnen de familie en zelfs tot langdurige conflicten over geldzaken die de ouder-kindrelatie kunnen schaden. Het is daarom essentieel voor ouders om voorzichtig te zijn bij het verstrekken van leningen aan hun kinderen en om realistische verwachtingen te hebben over de terugbetalingscapaciteit en -bereidheid van hun kinderen.

6. Gebrek aan formele juridische bescherming bij leningen tussen familieleden.

Een belangrijk nadeel van het verstrekken van een lening aan kinderen is het gebrek aan formele juridische bescherming bij leningen tussen familieleden. In tegenstelling tot leningen die via financiële instellingen worden verstrekt, kunnen leningen binnen de familie vaak leiden tot onduidelijkheid of conflicten als gevolg van het ontbreken van formele documentatie en juridische afspraken. Hierdoor kunnen zowel de ouder als het kind kwetsbaar zijn in geval van betwistingen of onvoorziene omstandigheden, waardoor het risico op financiële en emotionele spanningen toeneemt. Het is daarom essentieel om voorzorgsmaatregelen te nemen en professioneel advies in te winnen om mogelijke juridische complicaties te voorkomen bij leningen aan kinderen binnen de familiekring.

lening 20 jaar

Alles wat u moet weten over een lening met een looptijd van 20 jaar

Lening van 20 jaar: Alles wat u moet weten

Lening van 20 jaar: Alles wat u moet weten

Een lening aangaan voor een periode van 20 jaar is een belangrijke financiële beslissing die een aanzienlijke impact kan hebben op uw leven. Of het nu gaat om het kopen van een huis, het financieren van een grote aankoop of het consolideren van schulden, het is essentieel om goed geïnformeerd te zijn voordat u zich verbindt tot een lening over zo’n lange termijn.

Voordelen van een lening van 20 jaar

Een lening met een looptijd van 20 jaar kan lagere maandelijkse aflossingen betekenen in vergelijking met kortere looptijden, waardoor het gemakkelijker wordt om de lening terug te betalen zonder uw budget te zwaar te belasten. Bovendien kunnen langere looptijden gunstig zijn als u op zoek bent naar stabiliteit en voorspelbaarheid in uw financiën.

Nadelen van een lening van 20 jaar

Hoewel lagere maandelijkse aflossingen aantrekkelijk kunnen zijn, moet u er rekening mee houden dat u over de hele looptijd meer rente zult betalen in vergelijking met kortere leningen. Bovendien kan het langer duren om de lening volledig af te lossen, waardoor u mogelijk langer gebonden bent aan de verplichtingen die gepaard gaan met de lening.

Belangrijke overwegingen bij het aangaan van een lening van 20 jaar

  • Zorg ervoor dat u de totale kosten begrijpt, inclusief rente en eventuele bijkomende kosten.
  • Vergelijk verschillende aanbieders om de beste voorwaarden en tarieven te vinden die bij uw behoeften passen.
  • Wees realistisch over uw financiële situatie en vermogen om de lening terug te betalen over een periode van 20 jaar.
  • Overweeg eventuele risico’s en onvoorziene omstandigheden die zich kunnen voordoen gedurende de looptijd van de lening.

Kortom, een lening van 20 jaar kan een geschikte optie zijn voor wie op zoek is naar stabiele en betaalbare aflossingen op lange termijn. Het is echter belangrijk om grondig onderzoek te doen en advies in te winnen voordat u zich verbindt tot zo’n langdurige financiële verplichting.


8 Essentiële Tips voor het Kiezen van een 20-jarige Lening in België

  1. Vergelijk verschillende kredietverstrekkers voor de beste rentevoet.
  2. Controleer de totale kosten van het krediet, niet alleen de maandelijkse aflossingen.
  3. Overweeg om een voorschot te betalen om het geleende bedrag te verlagen.
  4. Zorg ervoor dat je financiële situatie stabiel genoeg is voor een lening op lange termijn.
  5. Lees de kleine lettertjes van het contract grondig door voordat je tekent.
  6. Vraag advies aan een financieel expert als je twijfels hebt over voorwaarden.
  7. Houd rekening met mogelijke veranderingen in rentetarieven gedurende 20 jaar.
  8. Plan vooruit voor onverwachte uitgaven die invloed kunnen hebben op afbetalingen.

Vergelijk verschillende kredietverstrekkers voor de beste rentevoet.

Een belangrijke tip bij het overwegen van een lening van 20 jaar is om verschillende kredietverstrekkers te vergelijken om de beste rentevoet te vinden. Door tarieven en voorwaarden van verschillende aanbieders te vergelijken, kunt u mogelijk aanzienlijk besparen op de totale kosten van de lening en een betere financiële deal krijgen die past bij uw behoeften en budget. Het loont altijd de moeite om grondig onderzoek te doen en offertes op te vragen bij meerdere kredietverstrekkers voordat u zich verbindt tot een lening over zo’n lange termijn.

Controleer de totale kosten van het krediet, niet alleen de maandelijkse aflossingen.

Het is essentieel om bij het overwegen van een lening van 20 jaar de totale kosten van het krediet te controleren, en niet alleen te focussen op de maandelijkse aflossingen. Door de totale kosten, inclusief rente en eventuele bijkomende kosten, in overweging te nemen, krijgt u een vollediger beeld van wat de lening uiteindelijk zal kosten. Het kan zijn dat een lening met lagere maandelijkse aflossingen uiteindelijk duurder uitvalt door een hogere rente of langere looptijd. Daarom is het verstandig om alle aspecten van de lening zorgvuldig te analyseren voordat u zich verbindt tot een langdurige financiële verplichting.

Overweeg om een voorschot te betalen om het geleende bedrag te verlagen.

Een nuttige tip bij het aangaan van een lening van 20 jaar is om te overwegen om een voorschot te betalen om het geleende bedrag te verlagen. Door een voorschot te betalen, kunt u de totale schuld verminderen, wat op zijn beurt kan leiden tot lagere rentekosten over de looptijd van de lening. Dit kan niet alleen uw maandelijkse aflossingen verlagen, maar ook uw financiële last op lange termijn verminderen. Het is belangrijk om de voorwaarden van de lening te controleren en te berekenen hoeveel u kunt besparen door een voorschot te betalen, zodat u weloverwogen beslissingen kunt nemen over uw lening.

Zorg ervoor dat je financiële situatie stabiel genoeg is voor een lening op lange termijn.

Het is van essentieel belang om ervoor te zorgen dat je financiële situatie stabiel genoeg is voordat je besluit om een lening van 20 jaar aan te gaan. Een lening op lange termijn brengt verplichtingen met zich mee die jarenlang van invloed kunnen zijn op je financiële gezondheid. Door vooraf grondig te evalueren of je in staat bent om de maandelijkse aflossingen gedurende de hele looptijd van de lening te blijven voldoen, kun je potentiële financiële problemen in de toekomst voorkomen. Het is verstandig om realistisch te zijn over je inkomen, uitgaven en eventuele onvoorziene omstandigheden die zich kunnen voordoen, zodat je met vertrouwen en zekerheid kunt beslissen of een lening van 20 jaar geschikt is voor jouw situatie.

Lees de kleine lettertjes van het contract grondig door voordat je tekent.

Het is van essentieel belang om de kleine lettertjes van het contract grondig door te lezen voordat u uw handtekening zet voor een lening van 20 jaar. Door de voorwaarden en bepalingen zorgvuldig te bestuderen, krijgt u een duidelijk inzicht in uw verplichtingen, kosten en eventuele risico’s die gepaard gaan met de lening. Zo voorkomt u verrassingen en kunt u met vertrouwen de financiële verbintenis aangaan.

Vraag advies aan een financieel expert als je twijfels hebt over voorwaarden.

Het is verstandig om advies in te winnen bij een financieel expert als je twijfels hebt over de voorwaarden van een lening van 20 jaar. Een professionele adviseur kan je helpen de complexe financiële aspecten van de lening te begrijpen en je begeleiden bij het nemen van een weloverwogen beslissing die aansluit bij jouw specifieke situatie en behoeften. Het is altijd beter om eventuele vragen of onzekerheden aan te pakken voordat je je verbindt tot een langdurige financiële verplichting, zodat je met vertrouwen kunt bouwen aan een solide financiële toekomst.

Houd rekening met mogelijke veranderingen in rentetarieven gedurende 20 jaar.

Bij het overwegen van een lening van 20 jaar is het essentieel om rekening te houden met mogelijke veranderingen in rentetarieven gedurende deze lange periode. Rentetarieven kunnen fluctueren als gevolg van economische omstandigheden en marktontwikkelingen, wat invloed kan hebben op de totale kosten van uw lening en uw maandelijkse aflossingen. Het is verstandig om voorbereid te zijn op eventuele renteschommelingen en om flexibiliteit in te bouwen in uw financiële planning om hierop te kunnen anticiperen gedurende de looptijd van uw lening.

Plan vooruit voor onverwachte uitgaven die invloed kunnen hebben op afbetalingen.

Het is verstandig om vooruit te plannen voor onverwachte uitgaven die van invloed kunnen zijn op de afbetalingen van een lening van 20 jaar. Door een financiële buffer te creëren voor onvoorziene omstandigheden zoals medische kosten, autopech of verlies van inkomen, kunt u zich beter wapenen tegen mogelijke financiële tegenvallers en ervoor zorgen dat u uw lening tijdig kunt blijven aflossen. Het opstellen van een realistisch budget en het opbouwen van een noodfonds zijn essentiële stappen om uw financiële stabiliteit te waarborgen gedurende de gehele looptijd van de lening.

Alles wat u moet weten over 100.000 euro lenen: Tips en advies

Artikel: 100.000 lenen

Alles wat u moet weten over het lenen van 100.000 euro

Lenen kan een belangrijke financiële beslissing zijn, vooral wanneer het om aanzienlijke bedragen gaat zoals 100.000 euro. Of u nu van plan bent om een huis te kopen, een grote investering te doen of uw schulden te consolideren, het is essentieel om goed geïnformeerd te zijn voordat u een lening van deze omvang afsluit.

Waarvoor kunt u 100.000 euro lenen?

Een lening van 100.000 euro kan voor verschillende doeleinden worden gebruikt, zoals:

  • Het financieren van een woningaankoop
  • Het starten van een eigen bedrijf
  • Het renoveren van uw huis
  • Het aflossen van bestaande schulden
  • Het financieren van een grote aankoop, zoals een auto of boot

Belangrijke overwegingen bij het lenen van 100.000 euro

Voordat u besluit om 100.000 euro te lenen, is het belangrijk om rekening te houden met de volgende zaken:

  • Uw financiële situatie en vermogen om de lening terug te betalen
  • De looptijd en rentevoet van de lening
  • Eventuele bijkomende kosten, zoals notaris- en dossierkosten
  • Alternatieve financieringsmogelijkheden die voor u beschikbaar zijn
  • De impact van de lening op uw totale financiële situatie op lange termijn

Leningaanbieders voor bedragen tot 100.000 euro in België

In België zijn er verschillende banken en kredietverstrekkers die leningen tot 100.000 euro aanbieden. Het is raadzaam om verschillende aanbieders te vergelijken en offertes op te vragen voordat u een beslissing neemt.

Vergeet niet dat het afsluiten van een lening altijd gepaard gaat met verantwoordelijkheid en dat u ervoor moet zorgen dat u de terugbetalingstermijnen kunt nakomen om financiële problemen te voorkomen.


Vijf Voordelen van het Lenen van 100.000 Euro

  1. Mogelijkheid om grote aankopen of investeringen te financieren
  2. Flexibele terugbetalingsvoorwaarden op maat van uw behoeften
  3. Consolidatie van bestaande schulden voor overzichtelijke financiën
  4. Realisatie van langgekoesterde projecten zoals huisrenovaties
  5. Profiteren van gunstige rentetarieven voor een lening op maat


Vijf Nadelen van het Lenen van 100.000 Euro in België

  1. Hoge maandelijkse aflossingen, waardoor uw budget onder druk kan komen te staan.
  2. Lange looptijd van de lening kan leiden tot hogere totale kosten door rente.
  3. Risico op overmatige schuldenlast als de lening niet verantwoord wordt beheerd.
  4. Mogelijke impact op uw kredietwaardigheid en toekomstige leenmogelijkheden.
  5. Bijkomende kosten zoals dossierkosten en verzekeringen kunnen de lening duurder maken.

Mogelijkheid om grote aankopen of investeringen te financieren

Een van de voordelen van het lenen van 100.000 euro is de mogelijkheid om grote aankopen of investeringen te financieren die anders misschien niet haalbaar zouden zijn. Of het nu gaat om het kopen van een huis, het starten van een bedrijf of het uitvoeren van een belangrijke renovatie, een lening van deze omvang biedt de financiële flexibiliteit om uw ambities waar te maken en grotere stappen te zetten in uw persoonlijke of zakelijke doelen.

Flexibele terugbetalingsvoorwaarden op maat van uw behoeften

Een belangrijk voordeel van het lenen van 100.000 euro is het bieden van flexibele terugbetalingsvoorwaarden die zijn afgestemd op uw specifieke behoeften. Door maatwerk te leveren in de terugbetalingsregeling, kunt u de lening afstemmen op uw financiële situatie en mogelijkheden. Dit geeft u de nodige flexibiliteit om de lening terug te betalen op een manier die voor u haalbaar en comfortabel is, waardoor u meer controle heeft over uw financiën en budgetbeheer.

Consolidatie van bestaande schulden voor overzichtelijke financiën

Een van de voordelen van het lenen van 100.000 euro is de mogelijkheid om bestaande schulden te consolideren, wat kan leiden tot overzichtelijkere financiën. Door meerdere schulden samen te voegen in één lening, kunt u een duidelijk beeld krijgen van uw totale schuldpositie en maandelijkse aflossingsverplichtingen. Dit kan helpen om beter grip te krijgen op uw financiële situatie en eventueel lagere rentetarieven te verkrijgen, waardoor u op lange termijn geld kunt besparen en uw schulden sneller kunt aflossen.

Realisatie van langgekoesterde projecten zoals huisrenovaties

Een van de voordelen van het lenen van 100.000 euro is dat het u in staat stelt om langgekoesterde projecten zoals huisrenovaties eindelijk te realiseren. Met dit bedrag kunt u uw woning verbeteren, moderniseren en aanpassen aan uw wensen en behoeften. Of het nu gaat om het creëren van een nieuwe keuken, het renoveren van de badkamer of het uitbreiden van de leefruimte, een lening van 100.000 euro biedt de financiële middelen om uw huis om te vormen tot uw droomhuis.

Profiteren van gunstige rentetarieven voor een lening op maat

Een van de voordelen van het lenen van 100.000 euro is dat u kunt profiteren van gunstige rentetarieven voor een lening op maat. Door een aanzienlijk bedrag te lenen, kunt u in aanmerking komen voor speciale tarieven die gunstiger zijn dan bij kleinere leningen. Dit kan resulteren in lagere maandelijkse aflossingen en totale kosten, waardoor het lenen van 100.000 euro een aantrekkelijke optie kan zijn voor wie op zoek is naar financiering voor grote projecten of investeringen.

Hoge maandelijkse aflossingen, waardoor uw budget onder druk kan komen te staan.

Een belangrijk nadeel van het lenen van 100.000 euro is de mogelijkheid van hoge maandelijkse aflossingen, waardoor uw budget onder druk kan komen te staan. Het aangaan van een lening van deze omvang betekent dat u maandelijks aanzienlijke bedragen moet terugbetalen, wat kan leiden tot financiële stress en beperkingen in uw dagelijkse uitgaven. Het is essentieel om realistisch te zijn over uw financiële mogelijkheden en zorgvuldig te overwegen of u comfortabel kunt voldoen aan de aflossingsverplichtingen voordat u een dergelijke lening afsluit.

Lange looptijd van de lening kan leiden tot hogere totale kosten door rente.

Een belangrijk nadeel van het lenen van 100.000 euro is dat een lange looptijd van de lening kan leiden tot hogere totale kosten als gevolg van rente. Hoe langer de looptijd van de lening, hoe meer rente er in totaal betaald moet worden. Dit kan ertoe leiden dat u uiteindelijk aanzienlijk meer betaalt dan het oorspronkelijke geleende bedrag, waardoor het belangrijk is om goed na te denken over de duur van de lening en eventuele alternatieve financieringsmogelijkheden te overwegen om onnodige kosten te voorkomen.

Risico op overmatige schuldenlast als de lening niet verantwoord wordt beheerd.

Een belangrijk nadeel van het lenen van 100.000 euro is het risico op een overmatige schuldenlast als de lening niet verantwoord wordt beheerd. Wanneer de aflossingen niet op tijd worden voldaan of als er andere financiële verplichtingen worden genegeerd, kan dit leiden tot toenemende schulden en financiële problemen. Het is essentieel om realistisch te zijn over uw terugbetalingscapaciteit en om een gedegen financieel plan te hebben voordat u een dergelijk groot bedrag leent om ervoor te zorgen dat u de lening op een verantwoorde manier kunt beheren en toekomstige financiële risico’s kunt minimaliseren.

Mogelijke impact op uw kredietwaardigheid en toekomstige leenmogelijkheden.

Een belangrijk nadeel van het lenen van 100.000 euro is de mogelijke impact op uw kredietwaardigheid en toekomstige leenmogelijkheden. Het afsluiten van een lening van deze omvang kan invloed hebben op uw credit score en financiële reputatie, waardoor het moeilijker kan worden om in de toekomst andere leningen of kredieten te verkrijgen. Het is daarom essentieel om zorgvuldig te overwegen of u de lening daadwerkelijk kunt terugbetalen en welke gevolgen dit kan hebben voor uw financiële stabiliteit op lange termijn.

Bijkomende kosten zoals dossierkosten en verzekeringen kunnen de lening duurder maken.

Een belangrijk nadeel van het lenen van 100.000 euro zijn de bijkomende kosten, zoals dossierkosten en verzekeringen, die de totale lening aanzienlijk duurder kunnen maken. Deze extra kosten kunnen vaak over het hoofd worden gezien bij het afsluiten van een lening en dienen zorgvuldig te worden overwogen, aangezien ze een aanzienlijke impact kunnen hebben op de uiteindelijke terugbetalingsbedragen en de totale financiële last voor de lener. Het is daarom essentieel om volledig op de hoogte te zijn van alle mogelijke extra kosten die gepaard gaan met het lenen van een groot bedrag zoals 100.000 euro om verrassingen en financiële moeilijkheden in de toekomst te voorkomen.