Maximale persoonlijke lening berekenen: ontdek hoeveel je kan lenen
Maximale persoonlijke lening berekenen: hoeveel kan je lenen?
Wil je weten hoeveel je maximaal kan lenen met een persoonlijke lening? Het antwoord hangt niet alleen af van het bedrag dat je aanvraagt. Een kredietgever bekijkt ook je inkomen, je vaste uitgaven, andere leningen en de looptijd van het krediet. Er bestaat in België geen vast maximumbedrag dat voor iedereen geldt: de berekening is persoonlijk.
Met een eerste inschatting van je budget kan je bepalen welke maandelijkse afbetaling haalbaar is. Daarna kan je kredietgevers vergelijken en nagaan welk leenbedrag en welke looptijd bij je situatie passen.
Wat bepaalt het maximale leenbedrag?
Bij de beoordeling van een aanvraag kijkt de kredietgever naar je financiële situatie en je vermogen om de lening terug te betalen. Daarbij spelen onder meer deze factoren een rol:
- Je netto-inkomen: loon, pensioen of andere regelmatige inkomsten.
- Je vaste uitgaven: bijvoorbeeld huur of hypotheek, energie, verzekeringen en kinderopvang.
- Je bestaande kredieten: lopende leningen en de maandelijkse afbetalingen daarvoor.
- Je gezinssituatie: het aantal personen ten laste en de kosten van je huishouden.
- De looptijd: een langere looptijd kan de maandelijkse afbetaling verlagen, maar verhoogt doorgaans het totaalbedrag dat je terugbetaalt.
- De kredietvoorwaarden: onder meer de rentevoet en het jaarlijks kostenpercentage (JKP).
De kredietgever moet beoordelen of het krediet verantwoord is. Daarbij kan hij informatie raadplegen in de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België. Die registratie bevat gegevens over bepaalde kredieten en eventuele betalingsachterstanden.
Zo maak je zelf een eerste berekening
Een bruikbare eerste stap is berekenen hoeveel je maandelijks overhoudt nadat je noodzakelijke uitgaven betaald zijn. Gebruik daarvoor een realistisch budget, niet enkel je inkomsten min je leninglasten.
- Tel je regelmatige netto-inkomsten op.
- Trek je vaste kosten en bestaande maandelijkse kredietafbetalingen ervan af.
- Hou rekening met dagelijkse uitgaven, zoals voeding, vervoer en medische kosten.
- Voorzie een buffer voor onverwachte uitgaven en toekomstige kosten.
- Wat daarna overblijft, geeft een indicatie van een mogelijke maandelijkse afbetaling.
Dit bedrag is geen garantie dat een kredietgever je aanvraag zal goedkeuren. De kredietgever maakt zelf een volledige beoordeling en kan rekening houden met andere elementen.
Van maandelijkse afbetaling naar leenbedrag
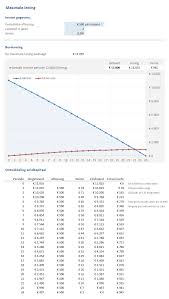
Wanneer je weet welk bedrag je maandelijks comfortabel kan missen, kan je dat gebruiken om verschillende kredietsimulaties te vergelijken. Het mogelijke leenbedrag hangt samen met de maandelijkse afbetaling, de looptijd en de rentevoet. Bij dezelfde maandelijkse afbetaling kan een langere looptijd doorgaans een hoger leenbedrag mogelijk maken, maar je betaalt dan vaak langer en in totaal meer terug.
Een online simulatie is daarom vooral een richtlijn. De uiteindelijke voorwaarden kunnen verschillen van de simulatie, bijvoorbeeld na controle van je gegevens of na beoordeling door de kredietgever.
Let op het JKP en het totaal terug te betalen bedrag
Kijk bij het vergelijken niet alleen naar de maandelijkse afbetaling. Het jaarlijks kostenpercentage (JKP) geeft de kosten van het krediet op jaarbasis weer volgens de voorwaarden van de aanbieding. Vergelijk ook:
- het bedrag dat je leent;
- de maandelijkse afbetaling;
- de looptijd;
- het totaalbedrag dat je terugbetaalt;
- de voorwaarden bij vervroegde terugbetaling.
Een lage maandelijkse afbetaling kan aantrekkelijk lijken, maar bij een langere looptijd kan het totaalbedrag hoger uitvallen. Kies dus niet automatisch voor de langste looptijd of het hoogste leenbedrag.
Hoe bereken je een verstandige maximale persoonlijke lening?
Je maximale persoonlijke lening is niet noodzakelijk het hoogste bedrag dat een kredietgever bereid is toe te kennen. Een verstandige grens is het bedrag waarvan de maandelijkse afbetaling ook haalbaar blijft als je kosten stijgen of je inkomsten tijdelijk dalen.
Maak daarom verschillende simulaties met uiteenlopende leenbedragen en looptijden. Controleer of er na de afbetaling voldoende ruimte overblijft voor je normale uitgaven, spaargeld en onverwachte kosten. Leen bij voorkeur alleen wat je nodig hebt.
Veelgestelde vragen
Bestaat er een wettelijk maximumbedrag voor een persoonlijke lening?
Er is geen algemeen maximumbedrag dat voor elke consument geldt. Het bedrag dat je kan lenen, hangt af van je persoonlijke financiële situatie, de kredietvoorwaarden en de beoordeling van de kredietgever.
Kan ik het maximale bedrag online berekenen?
Een online simulator kan een indicatie geven op basis van het bedrag, de looptijd en de rentevoorwaarden die je invoert. De berekening is niet automatisch een kredietaanbod of een goedkeuring.
Maakt een langere looptijd lenen makkelijker?
Een langere looptijd verlaagt doorgaans de maandelijkse afbetaling, maar kan ervoor zorgen dat je in totaal meer terugbetaalt. Vergelijk daarom zowel de maandlast als het totaalbedrag.
Conclusie
De maximale persoonlijke lening bereken je niet met één vaste formule. Je inkomen, vaste uitgaven, bestaande kredieten, gezinssituatie, looptijd en kredietvoorwaarden bepalen samen welk bedrag haalbaar kan zijn. Begin met een realistisch maandbudget, vergelijk het JKP en het totaal terug te betalen bedrag, en kies een lening waarvan de afbetaling ook op langere termijn comfortabel blijft.
5 Tips voor het Berekenen van je Maximale Persoonlijke Lening
- Tel je netto-inkomen en vaste kosten op.
- Reken bestaande leningen mee in je maandlasten.
- Voorzie ruimte voor onverwachte uitgaven.
- Vergelijk looptijd, rente en totale terugbetaling.
- Vraag meerdere kredietgevers om een haalbaar voorstel.
Tel je netto-inkomen en vaste kosten op.
Tel je netto-inkomen en vaste kosten op om een helder beeld te krijgen van je maandbudget. Noteer je regelmatige inkomsten en trek daar uitgaven zoals huur of hypotheek, energie, verzekeringen en bestaande leningafbetalingen van af. Zo zie je beter hoeveel ruimte er eventueel overblijft voor een nieuwe maandelijkse afbetaling. Hou ook rekening met dagelijkse uitgaven en onverwachte kosten: het volledige resterende bedrag lenen is meestal geen comfortabele keuze.
Reken bestaande leningen mee in je maandlasten.
Reken bestaande leningen mee wanneer je je maandlasten inschat. Tel de maandelijkse afbetalingen van bijvoorbeeld een autolening, kredietkaart of andere persoonlijke lening op bij je vaste uitgaven. Zo zie je beter hoeveel ruimte er werkelijk overblijft voor een nieuw krediet en vermijd je dat je maandbudget te zwaar belast raakt. Houd ook rekening met eventuele schommelingen in je uitgaven, zodat de afbetaling haalbaar blijft.
Voorzie ruimte voor onverwachte uitgaven.
Voorzie altijd ruimte voor onverwachte uitgaven wanneer je je maximale persoonlijke lening berekent. Denk aan een herstelling aan je wagen, een hogere energiefactuur of medische kosten. Leen dus niet het volledige bedrag dat je budget op papier toelaat: met een financiële buffer voorkom je dat een tegenvaller je maandelijkse afbetalingen in het gedrang brengt.
Vergelijk looptijd, rente en totale terugbetaling.
Vergelijk niet alleen de maandelijkse afbetaling, maar bekijk ook hoe de looptijd en rente het totale kostenplaatje beïnvloeden. Een langere looptijd kan je maandlast verlagen, maar je betaalt mogelijk langer rente en daardoor in totaal meer terug. Vergelijk daarom voor verschillende looptijden het JKP en het totale terug te betalen bedrag, en kies een lening die past bij je budget én waarbij de totale kost aanvaardbaar blijft.
Vraag meerdere kredietgevers om een haalbaar voorstel.
Vraag meerdere kredietgevers om een haalbaar voorstel en vergelijk niet alleen het maximale bedrag dat je kan lenen. Kijk ook naar de maandelijkse afbetaling, de looptijd, het JKP en het totale bedrag dat je terugbetaalt. Zo krijg je een beter zicht op de voorwaarden en kan je een lening kiezen die past bij je budget. Een simulatie of voorstel is geen garantie op goedkeuring: de kredietgever beoordeelt je aanvraag op basis van je persoonlijke financiële situatie.