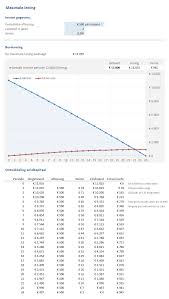
Tag, persoonlijke lening berekenen

maximale persoonlijke lening berekenen

Maximale persoonlijke lening berekenen: ontdek hoeveel je kan lenen

Maximale persoonlijke lening berekenen: hoeveel kan je lenen?

Wil je weten hoeveel je maximaal kan lenen met een persoonlijke lening? Het antwoord hangt niet alleen af van het bedrag dat je aanvraagt. Een kredietgever bekijkt ook je inkomen, je vaste uitgaven, andere leningen en de looptijd van het krediet. Er bestaat in België geen vast maximumbedrag dat voor iedereen geldt: de berekening is persoonlijk.

Met een eerste inschatting van je budget kan je bepalen welke maandelijkse afbetaling haalbaar is. Daarna kan je kredietgevers vergelijken en nagaan welk leenbedrag en welke looptijd bij je situatie passen.

Wat bepaalt het maximale leenbedrag?

Bij de beoordeling van een aanvraag kijkt de kredietgever naar je financiële situatie en je vermogen om de lening terug te betalen. Daarbij spelen onder meer deze factoren een rol:

  • Je netto-inkomen: loon, pensioen of andere regelmatige inkomsten.
  • Je vaste uitgaven: bijvoorbeeld huur of hypotheek, energie, verzekeringen en kinderopvang.
  • Je bestaande kredieten: lopende leningen en de maandelijkse afbetalingen daarvoor.
  • Je gezinssituatie: het aantal personen ten laste en de kosten van je huishouden.
  • De looptijd: een langere looptijd kan de maandelijkse afbetaling verlagen, maar verhoogt doorgaans het totaalbedrag dat je terugbetaalt.
  • De kredietvoorwaarden: onder meer de rentevoet en het jaarlijks kostenpercentage (JKP).

De kredietgever moet beoordelen of het krediet verantwoord is. Daarbij kan hij informatie raadplegen in de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België. Die registratie bevat gegevens over bepaalde kredieten en eventuele betalingsachterstanden.

Zo maak je zelf een eerste berekening

Een bruikbare eerste stap is berekenen hoeveel je maandelijks overhoudt nadat je noodzakelijke uitgaven betaald zijn. Gebruik daarvoor een realistisch budget, niet enkel je inkomsten min je leninglasten.

  1. Tel je regelmatige netto-inkomsten op.
  2. Trek je vaste kosten en bestaande maandelijkse kredietafbetalingen ervan af.
  3. Hou rekening met dagelijkse uitgaven, zoals voeding, vervoer en medische kosten.
  4. Voorzie een buffer voor onverwachte uitgaven en toekomstige kosten.
  5. Wat daarna overblijft, geeft een indicatie van een mogelijke maandelijkse afbetaling.

Dit bedrag is geen garantie dat een kredietgever je aanvraag zal goedkeuren. De kredietgever maakt zelf een volledige beoordeling en kan rekening houden met andere elementen.

Van maandelijkse afbetaling naar leenbedrag

Wanneer je weet welk bedrag je maandelijks comfortabel kan missen, kan je dat gebruiken om verschillende kredietsimulaties te vergelijken. Het mogelijke leenbedrag hangt samen met de maandelijkse afbetaling, de looptijd en de rentevoet. Bij dezelfde maandelijkse afbetaling kan een langere looptijd doorgaans een hoger leenbedrag mogelijk maken, maar je betaalt dan vaak langer en in totaal meer terug.

Een online simulatie is daarom vooral een richtlijn. De uiteindelijke voorwaarden kunnen verschillen van de simulatie, bijvoorbeeld na controle van je gegevens of na beoordeling door de kredietgever.

Let op het JKP en het totaal terug te betalen bedrag

Kijk bij het vergelijken niet alleen naar de maandelijkse afbetaling. Het jaarlijks kostenpercentage (JKP) geeft de kosten van het krediet op jaarbasis weer volgens de voorwaarden van de aanbieding. Vergelijk ook:

  • het bedrag dat je leent;
  • de maandelijkse afbetaling;
  • de looptijd;
  • het totaalbedrag dat je terugbetaalt;
  • de voorwaarden bij vervroegde terugbetaling.

Een lage maandelijkse afbetaling kan aantrekkelijk lijken, maar bij een langere looptijd kan het totaalbedrag hoger uitvallen. Kies dus niet automatisch voor de langste looptijd of het hoogste leenbedrag.

Hoe bereken je een verstandige maximale persoonlijke lening?

Je maximale persoonlijke lening is niet noodzakelijk het hoogste bedrag dat een kredietgever bereid is toe te kennen. Een verstandige grens is het bedrag waarvan de maandelijkse afbetaling ook haalbaar blijft als je kosten stijgen of je inkomsten tijdelijk dalen.

Maak daarom verschillende simulaties met uiteenlopende leenbedragen en looptijden. Controleer of er na de afbetaling voldoende ruimte overblijft voor je normale uitgaven, spaargeld en onverwachte kosten. Leen bij voorkeur alleen wat je nodig hebt.

Veelgestelde vragen

Bestaat er een wettelijk maximumbedrag voor een persoonlijke lening?

Er is geen algemeen maximumbedrag dat voor elke consument geldt. Het bedrag dat je kan lenen, hangt af van je persoonlijke financiële situatie, de kredietvoorwaarden en de beoordeling van de kredietgever.

Kan ik het maximale bedrag online berekenen?

Een online simulator kan een indicatie geven op basis van het bedrag, de looptijd en de rentevoorwaarden die je invoert. De berekening is niet automatisch een kredietaanbod of een goedkeuring.

Maakt een langere looptijd lenen makkelijker?

Een langere looptijd verlaagt doorgaans de maandelijkse afbetaling, maar kan ervoor zorgen dat je in totaal meer terugbetaalt. Vergelijk daarom zowel de maandlast als het totaalbedrag.

Conclusie

De maximale persoonlijke lening bereken je niet met één vaste formule. Je inkomen, vaste uitgaven, bestaande kredieten, gezinssituatie, looptijd en kredietvoorwaarden bepalen samen welk bedrag haalbaar kan zijn. Begin met een realistisch maandbudget, vergelijk het JKP en het totaal terug te betalen bedrag, en kies een lening waarvan de afbetaling ook op langere termijn comfortabel blijft.


5 Tips voor het Berekenen van je Maximale Persoonlijke Lening

  1. Tel je netto-inkomen en vaste kosten op.
  2. Reken bestaande leningen mee in je maandlasten.
  3. Voorzie ruimte voor onverwachte uitgaven.
  4. Vergelijk looptijd, rente en totale terugbetaling.
  5. Vraag meerdere kredietgevers om een haalbaar voorstel.

Tel je netto-inkomen en vaste kosten op.

Tel je netto-inkomen en vaste kosten op om een helder beeld te krijgen van je maandbudget. Noteer je regelmatige inkomsten en trek daar uitgaven zoals huur of hypotheek, energie, verzekeringen en bestaande leningafbetalingen van af. Zo zie je beter hoeveel ruimte er eventueel overblijft voor een nieuwe maandelijkse afbetaling. Hou ook rekening met dagelijkse uitgaven en onverwachte kosten: het volledige resterende bedrag lenen is meestal geen comfortabele keuze.

Reken bestaande leningen mee in je maandlasten.

Reken bestaande leningen mee wanneer je je maandlasten inschat. Tel de maandelijkse afbetalingen van bijvoorbeeld een autolening, kredietkaart of andere persoonlijke lening op bij je vaste uitgaven. Zo zie je beter hoeveel ruimte er werkelijk overblijft voor een nieuw krediet en vermijd je dat je maandbudget te zwaar belast raakt. Houd ook rekening met eventuele schommelingen in je uitgaven, zodat de afbetaling haalbaar blijft.

Voorzie ruimte voor onverwachte uitgaven.

Voorzie altijd ruimte voor onverwachte uitgaven wanneer je je maximale persoonlijke lening berekent. Denk aan een herstelling aan je wagen, een hogere energiefactuur of medische kosten. Leen dus niet het volledige bedrag dat je budget op papier toelaat: met een financiële buffer voorkom je dat een tegenvaller je maandelijkse afbetalingen in het gedrang brengt.

Vergelijk looptijd, rente en totale terugbetaling.

Vergelijk niet alleen de maandelijkse afbetaling, maar bekijk ook hoe de looptijd en rente het totale kostenplaatje beïnvloeden. Een langere looptijd kan je maandlast verlagen, maar je betaalt mogelijk langer rente en daardoor in totaal meer terug. Vergelijk daarom voor verschillende looptijden het JKP en het totale terug te betalen bedrag, en kies een lening die past bij je budget én waarbij de totale kost aanvaardbaar blijft.

Vraag meerdere kredietgevers om een haalbaar voorstel.

Vraag meerdere kredietgevers om een haalbaar voorstel en vergelijk niet alleen het maximale bedrag dat je kan lenen. Kijk ook naar de maandelijkse afbetaling, de looptijd, het JKP en het totale bedrag dat je terugbetaalt. Zo krijg je een beter zicht op de voorwaarden en kan je een lening kiezen die past bij je budget. Een simulatie of voorstel is geen garantie op goedkeuring: de kredietgever beoordeelt je aanvraag op basis van je persoonlijke financiële situatie.
persoonlijke lening berekenen

Hoe een Persoonlijke Lening Correct Berekenen: Tips en Informatie

Artikel: Persoonlijke lening berekenen

Alles wat je moet weten over het berekenen van een persoonlijke lening

Een persoonlijke lening kan een handige manier zijn om onverwachte kosten te dekken, een grote aankoop te financieren of schulden te consolideren. Voordat je echter een persoonlijke lening afsluit, is het belangrijk om te begrijpen hoe de lening werkt en hoe je de kosten ervan kunt berekenen.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van lenen waarbij je een vast bedrag leent dat je over een vooraf bepaalde periode terugbetaalt, meestal met rente. Het geleende bedrag en de rente worden in gelijke maandelijkse termijnen terugbetaald.

Hoe bereken je de kosten van een persoonlijke lening?

Om de kosten van een persoonlijke lening te berekenen, moet je rekening houden met verschillende factoren, waaronder:

  • Leenbedrag: Het totale bedrag dat je leent.
  • Rentevoet: Het jaarlijkse rentepercentage dat op de lening wordt toegepast.
  • Looptijd: De periode waarin je de lening terugbetaalt.

Met deze gegevens kun je gebruikmaken van online calculators of formules om de maandelijkse aflossingen en totale kosten van de lening te berekenen. Het is belangrijk om ook rekening te houden met eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.

Waar vind je meer informatie over het berekenen van een persoonlijke lening?

Voor gedetailleerde informatie over het berekenen van een persoonlijke lening en om verschillende aanbieders te vergelijken, kun je terecht op financiële vergelijkingswebsites of contact opnemen met banken en kredietverstrekkers. Zij kunnen je helpen bij het vinden van de beste optie die past bij jouw financiële situatie en behoeften.

Vergeet niet om altijd goed na te denken voordat je een persoonlijke lening afsluit en ervoor te zorgen dat je alle voorwaarden begrijpt voordat je akkoord gaat met de leningsovereenkomst. Zo kun je financiële verrassingen in de toekomst voorkomen.


Voordelen van het Berekenen van een Persoonlijke Lening in België

  1. Gemakkelijk te berekenen met behulp van online tools en calculators.
  2. Geeft inzicht in de maandelijkse aflossingen en totale kosten van de lening.
  3. Helpt bij het vergelijken van verschillende leningsopties om de beste deal te vinden.
  4. Biedt duidelijkheid over de looptijd en rentevoet van de lening.
  5. Kan helpen bij het plannen van financiële budgetten op lange termijn.
  6. Maakt het mogelijk om vooraf te bepalen of een persoonlijke lening betaalbaar is binnen je financiële mogelijkheden.


Zeven Nadelen van het Berekenen van een Persoonlijke Lening in België

  1. 1. Hoge rentetarieven kunnen de totale kosten van de lening aanzienlijk verhogen.
  2. 2. Niet-transparante voorwaarden en verborgen kosten kunnen leiden tot onverwachte financiële lasten.
  3. 3. Het afsluiten van een persoonlijke lening kan invloed hebben op je kredietwaardigheid en toekomstige leningen.
  4. 4. De verleiding om meer te lenen dan nodig kan leiden tot overmatige schuldenlast.
  5. 5. Een lange looptijd van de lening kan resulteren in hogere totale terugbetalingskosten.
  6. 6. Flexibiliteit bij het wijzigen van de leenvoorwaarden is beperkt bij persoonlijke leningen.
  7. 7. Onjuiste berekeningen of onnauwkeurige informatie kunnen leiden tot foutieve beslissingen bij het afsluiten van een persoonlijke lening.

Gemakkelijk te berekenen met behulp van online tools en calculators.

Een groot voordeel van het berekenen van een persoonlijke lening is dat het gemakkelijk te doen is met behulp van online tools en calculators. Dankzij deze handige hulpmiddelen kunnen mensen snel en eenvoudig de maandelijkse aflossingen en totale kosten van een persoonlijke lening berekenen. Dit maakt het proces transparant en toegankelijk voor iedereen die overweegt om een lening af te sluiten, waardoor ze beter geïnformeerde financiële beslissingen kunnen nemen.

Geeft inzicht in de maandelijkse aflossingen en totale kosten van de lening.

Het berekenen van een persoonlijke lening geeft waardevol inzicht in zowel de maandelijkse aflossingen als de totale kosten van de lening. Door deze berekeningen uit te voeren, krijg je een duidelijk beeld van hoeveel je elke maand moet terugbetalen en wat de uiteindelijke kosten van de lening zullen zijn. Dit helpt je om je financiën beter te plannen en te beoordelen of de lening betaalbaar is op basis van je budget. Het stelt je ook in staat om verschillende leningsopties te vergelijken en de meest geschikte keuze te maken die past bij jouw financiële situatie.

Helpt bij het vergelijken van verschillende leningsopties om de beste deal te vinden.

Het berekenen van een persoonlijke lening helpt bij het vergelijken van verschillende leningsopties om de beste deal te vinden. Door de kosten en voorwaarden van verschillende leningen te berekenen en te vergelijken, kun je een weloverwogen beslissing nemen en de lening kiezen die het beste past bij jouw financiële situatie en behoeften. Op deze manier kun je ervoor zorgen dat je niet alleen de meest voordelige lening afsluit, maar ook dat je goed geïnformeerd bent over alle aspecten van de lening voordat je ermee akkoord gaat. Het berekenen van een persoonlijke lening geeft je dus de mogelijkheid om de juiste keuze te maken en financiële zekerheid te creëren.

Biedt duidelijkheid over de looptijd en rentevoet van de lening.

Het berekenen van een persoonlijke lening biedt duidelijkheid over de looptijd en rentevoet van de lening. Door vooraf de kosten en termijnen te berekenen, krijg je een goed inzicht in hoe lang het zal duren om de lening af te lossen en hoeveel rente je uiteindelijk zult betalen. Deze transparantie helpt je bij het plannen van je financiën en het nemen van weloverwogen beslissingen over het aangaan van de lening.

Kan helpen bij het plannen van financiële budgetten op lange termijn.

Het berekenen van een persoonlijke lening kan helpen bij het plannen van financiële budgetten op lange termijn. Door de kosten en aflossingen van de lening in kaart te brengen, krijg je een duidelijk beeld van hoeveel geld je maandelijks moet reserveren voor de terugbetaling. Dit helpt bij het opstellen van een realistisch budget en stelt je in staat om je financiële verplichtingen op lange termijn beter te beheren. Het plannen van financiële budgetten op lange termijn met behulp van een persoonlijke leningberekening kan bijdragen aan financiële stabiliteit en gemoedsrust.

Maakt het mogelijk om vooraf te bepalen of een persoonlijke lening betaalbaar is binnen je financiële mogelijkheden.

Het berekenen van een persoonlijke lening biedt het voordeel dat het mogelijk maakt om vooraf te bepalen of de lening betaalbaar is binnen je financiële mogelijkheden. Door de kosten en maandelijkse aflossingen van tevoren te berekenen, kun je een beter inzicht krijgen in hoe de lening zich verhoudt tot je budget en financiële situatie. Op deze manier kun je verstandige beslissingen nemen en ervoor zorgen dat je niet meer leent dan je kunt terugbetalen, waardoor financiële problemen op lange termijn worden voorkomen.

1. Hoge rentetarieven kunnen de totale kosten van de lening aanzienlijk verhogen.

Een belangrijk nadeel van het berekenen van een persoonlijke lening is dat hoge rentetarieven de totale kosten van de lening aanzienlijk kunnen verhogen. Wanneer je een persoonlijke lening afsluit met een hoog rentepercentage, betaal je meer rente over de looptijd van de lening, waardoor de uiteindelijke kosten hoger worden. Het is daarom essentieel om goed op te letten op het rentetarief bij het afsluiten van een persoonlijke lening en te streven naar een gunstig tarief om onnodige financiële lasten te voorkomen.

2. Niet-transparante voorwaarden en verborgen kosten kunnen leiden tot onverwachte financiële lasten.

Een belangrijk nadeel van het berekenen van een persoonlijke lening is dat niet-transparante voorwaarden en verborgen kosten kunnen leiden tot onverwachte financiële lasten. Het is essentieel om goed op de hoogte te zijn van alle voorwaarden en kosten die gepaard gaan met de lening, aangezien sommige kredietverstrekkers mogelijk extra kosten in rekening brengen die niet meteen duidelijk zijn. Hierdoor kunnen consumenten uiteindelijk geconfronteerd worden met hogere totale kosten dan ze aanvankelijk hadden verwacht, wat kan leiden tot financiële stress en moeilijkheden bij het aflossen van de lening. Het is daarom van groot belang om alle kleine lettertjes zorgvuldig door te nemen en eventuele onduidelijkheden direct met de kredietverstrekker te bespreken om verrassingen te voorkomen.

3. Het afsluiten van een persoonlijke lening kan invloed hebben op je kredietwaardigheid en toekomstige leningen.

Het afsluiten van een persoonlijke lening kan invloed hebben op je kredietwaardigheid en je vermogen om in de toekomst leningen te verkrijgen. Elke keer dat je een nieuwe lening afsluit, wordt dit geregistreerd bij kredietbureaus en kan het je kredietscore beïnvloeden. Als je al meerdere leningen hebt lopen of als je regelmatig nieuwe leningen afsluit, kan dit potentiële geldschieters afschrikken en hen doen twijfelen aan je financiële stabiliteit. Het is daarom belangrijk om zorgvuldig te overwegen of het afsluiten van een persoonlijke lening de beste optie is voor jouw financiële situatie en doelen op lange termijn.

4. De verleiding om meer te lenen dan nodig kan leiden tot overmatige schuldenlast.

Een belangrijk nadeel van het berekenen van een persoonlijke lening is de verleiding om meer te lenen dan strikt noodzakelijk is. Deze verleiding kan leiden tot het aangaan van een hogere schuld dan oorspronkelijk gepland, wat kan resulteren in een overmatige schuldenlast. Het is essentieel om verantwoordelijk te blijven en alleen te lenen wat echt nodig is, om financiële problemen op lange termijn te voorkomen. Het is daarom belangrijk om goed na te denken over de leenbehoeften en realistisch te blijven bij het bepalen van het leenbedrag.

5. Een lange looptijd van de lening kan resulteren in hogere totale terugbetalingskosten.

Een van de nadelen van het berekenen van een persoonlijke lening is dat een lange looptijd van de lening kan resulteren in hogere totale terugbetalingskosten. Hoewel een langere looptijd kan leiden tot lagere maandelijkse aflossingen, betekent dit ook dat je uiteindelijk meer rente betaalt over de gehele periode van de lening. Het is belangrijk om te overwegen of het voordeel van lagere maandelijkse kosten opweegt tegen de extra kosten die kunnen ontstaan door een langere looptijd. Het vinden van een balans tussen betaalbaarheid op korte termijn en totale kosten op lange termijn is essentieel bij het berekenen en afsluiten van een persoonlijke lening.

6. Flexibiliteit bij het wijzigen van de leenvoorwaarden is beperkt bij persoonlijke leningen.

Een nadeel van het berekenen van een persoonlijke lening is dat de flexibiliteit bij het wijzigen van de leenvoorwaarden beperkt is. Bij persoonlijke leningen zijn de voorwaarden meestal vastgelegd in een contract dat niet gemakkelijk kan worden aangepast. Dit betekent dat als je om welke reden dan ook de leenvoorwaarden wilt wijzigen, zoals het verlagen van de maandelijkse aflossingen of het aanpassen van de looptijd, dit vaak ingewikkeld kan zijn en mogelijk extra kosten met zich mee kan brengen. Het gebrek aan flexibiliteit kan een belemmering vormen voor mensen die behoefte hebben aan meer aanpassingsmogelijkheden gedurende de looptijd van hun lening.

7. Onjuiste berekeningen of onnauwkeurige informatie kunnen leiden tot foutieve beslissingen bij het afsluiten van een persoonlijke lening.

Onjuiste berekeningen of onnauwkeurige informatie kunnen leiden tot foutieve beslissingen bij het afsluiten van een persoonlijke lening. Het is essentieel om nauwkeurig te zijn bij het berekenen van de kosten en aflossingen van een persoonlijke lening, omdat fouten kunnen resulteren in onverwachte financiële lasten en problemen met terugbetaling. Het is daarom aan te raden om zorgvuldig alle gegevens te controleren en indien nodig professioneel advies in te winnen om ervoor te zorgen dat je een weloverwogen beslissing neemt bij het aangaan van een lening.