Tag, kredietverstrekkers

kleine lening aangaan

Alles wat u moet weten voordat u een kleine lening aangaat

Het aangaan van een kleine lening: Wat u moet weten

Het aangaan van een kleine lening: Wat u moet weten

Een kleine lening kan een handige financiële oplossing zijn voor onverwachte uitgaven of om een tijdelijk tekort aan contanten aan te vullen. Voordat u echter een kleine lening afsluit, zijn er enkele belangrijke zaken die u in overweging moet nemen.

Bepaal uw behoeften

Voordat u een kleine lening afsluit, is het belangrijk om uw behoeften en financiële situatie zorgvuldig te evalueren. Overweeg hoeveel geld u nodig heeft en hoe snel u het kunt terugbetalen.

Vergelijk verschillende kredietverstrekkers

Er zijn veel kredietverstrekkers die kleine leningen aanbieden, elk met verschillende rentetarieven en voorwaarden. Neem de tijd om verschillende opties te vergelijken en kies degene die het beste bij uw behoeften past.

Controleer de voorwaarden

Voordat u akkoord gaat met een kleine lening, is het essentieel om de voorwaarden grondig door te nemen. Let vooral op de rente, eventuele extra kosten en de terugbetalingsvoorwaarden.

Wees bewust van uw verplichtingen

Het aangaan van een lening brengt verantwoordelijkheden met zich mee. Zorg ervoor dat u begrijpt wat er van u wordt verwacht in termen van terugbetaling en wees realistisch over uw financiële mogelijkheden.

Leen verantwoordelijk

Een kleine lening kan handig zijn, maar het is geen langdurige oplossing voor financiële problemen. Leen alleen wat u nodig heeft en zorg ervoor dat u in staat bent om de lening op tijd terug te betalen.

Door deze tips in gedachten te houden, kunt u verstandig beslissen of het aangaan van een kleine lening de juiste keuze is voor uw situatie. Wees altijd goed geïnformeerd en neem geen onnodige financiële risico’s.


7 Tips voor het Aangaan van een Kleine Lening in België

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Leen enkel het bedrag dat je nodig hebt en kunt terugbetalen.
  3. Controleer de rentevoeten en bijkomende kosten grondig.
  4. Lees alle contractvoorwaarden aandachtig door voordat je tekent.
  5. Zorg ervoor dat je een duidelijk aflossingsplan hebt opgesteld.
  6. Wees bewust van eventuele risico’s en financiële verplichtingen bij het aangaan van een lening.
  7. Raadpleeg indien nodig een financieel adviseur voor meer informatie.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer u overweegt een kleine lening af te sluiten, zodat u de beste voorwaarden kunt vinden die aansluiten bij uw behoeften en financiële situatie. Door grondig onderzoek te doen en verschillende opties te evalueren, kunt u ervoor zorgen dat u een lening afsluit met gunstige rentetarieven en flexibele terugbetalingsvoorwaarden. Het vergelijken van kredietverstrekkers stelt u in staat om een weloverwogen beslissing te nemen en de meest voordelige optie te kiezen die past bij uw financiële doelen.

Leen enkel het bedrag dat je nodig hebt en kunt terugbetalen.

Het is van essentieel belang om bij het aangaan van een kleine lening enkel het bedrag te lenen dat je daadwerkelijk nodig hebt en ook op tijd kunt terugbetalen. Door verstandig te lenen en je lening af te stemmen op je specifieke behoeften en financiële mogelijkheden, minimaliseer je het risico op financiële problemen in de toekomst. Het is belangrijk om realistisch te blijven over je terugbetalingscapaciteit en niet meer te lenen dan nodig is, om zo een gezonde financiële situatie te behouden.

Controleer de rentevoeten en bijkomende kosten grondig.

Het is van essentieel belang om de rentevoeten en bijkomende kosten grondig te controleren bij het aangaan van een kleine lening. Door deze aspecten zorgvuldig te evalueren, kunt u een goed inzicht krijgen in de totale kosten van de lening en voorkomen dat u voor verrassingen komt te staan. Let op eventuele verborgen kosten en zorg ervoor dat u de volledige financiële impact begrijpt voordat u akkoord gaat met de leningsovereenkomst. Het vergelijken van rentetarieven en bijkomende kosten bij verschillende kredietverstrekkers kan u helpen om de meest gunstige optie te kiezen die past bij uw financiële situatie.

Lees alle contractvoorwaarden aandachtig door voordat je tekent.

Het is van groot belang om alle contractvoorwaarden zorgvuldig door te lezen voordat u een kleine lening afsluit. Door de tijd te nemen om de voorwaarden van het contract grondig te bestuderen, kunt u volledig begrijpen welke verplichtingen en kosten aan de lening zijn verbonden. Op die manier voorkomt u verrassingen en kunt u zich bewust zijn van wat er van u wordt verwacht bij het terugbetalen van de lening. Het naleven van deze tip kan helpen om onaangename verrassingen te voorkomen en uw financiële welzijn te beschermen.

Zorg ervoor dat je een duidelijk aflossingsplan hebt opgesteld.

Het is essentieel om ervoor te zorgen dat je een duidelijk aflossingsplan hebt opgesteld voordat je een kleine lening aangaat. Door een gedetailleerd plan te maken waarin je aangeeft hoe en wanneer je de lening zult terugbetalen, kun je financiële stress verminderen en ervoor zorgen dat je op koers blijft met je betalingen. Het helpt ook om inzicht te krijgen in je budget en om realistische doelen te stellen voor het aflossen van de lening, waardoor je financiële stabiliteit behoudt en onnodige kosten vermijdt.

Wees bewust van eventuele risico’s en financiële verplichtingen bij het aangaan van een lening.

Het is van essentieel belang om u bewust te zijn van eventuele risico’s en financiële verplichtingen wanneer u een lening aangaat. Het is belangrijk om de voorwaarden van de lening zorgvuldig te begrijpen, inclusief de rentetarieven, eventuele extra kosten en de terugbetalingsvoorwaarden. Door volledig op de hoogte te zijn van uw verplichtingen, kunt u realistische beslissingen nemen en ervoor zorgen dat u in staat bent om de lening op een verantwoorde manier terug te betalen. Het is raadzaam om alleen een lening af te sluiten als u zeker weet dat u aan alle vereisten kunt voldoen en geen onnodige financiële lasten op uzelf legt.

Raadpleeg indien nodig een financieel adviseur voor meer informatie.

Raadpleeg indien nodig een financieel adviseur voor meer informatie. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende leningsopties, de mogelijke gevolgen van het aangaan van een kleine lening en hoe deze past binnen uw bredere financiële plannen. Door professioneel advies in te winnen, kunt u weloverwogen beslissingen nemen en ervoor zorgen dat het afsluiten van een kleine lening in lijn is met uw financiële doelen en situatie.

Tips voor Snel en Verantwoordelijk Klein Bedrag Lenen

Snel Klein Bedrag Lenen

Snel Klein Bedrag Lenen: Wat U Moet Weten

Heeft u dringend wat extra geld nodig en overweegt u om snel een klein bedrag te lenen? Het kan gebeuren dat u onverwachte uitgaven heeft of tijdelijk wat financiële ondersteuning nodig heeft. In dit artikel bespreken we de opties voor het lenen van een klein bedrag en waar u op moet letten.

Opties voor Snel Klein Bedrag Lenen

Er zijn verschillende manieren om snel een klein bedrag te lenen, afhankelijk van uw behoeften en financiële situatie:

  • Minilening: Een minilening is een kleine lening met een korte looptijd, meestal tot enkele maanden. Het bedrag dat u kunt lenen is beperkt, maar de goedkeuring gebeurt vaak snel.
  • Doorlopend krediet: Een doorlopend krediet is een flexibele vorm van lenen waarbij u tot een bepaald limietbedrag geld kunt opnemen. U betaalt alleen rente over het opgenomen bedrag.
  • Persoonlijke lening: Een persoonlijke lening is geschikt voor het lenen van een vast bedrag met een vaste looptijd en rente. Dit kan handig zijn voor het financieren van specifieke uitgaven.

Waarop Letten bij Snel Klein Bedrag Lenen

Hoewel het verleidelijk kan zijn om snel geld te lenen, zijn er enkele belangrijke zaken waar u rekening mee moet houden:

  • Rentevoet: Let op de rentevoet die wordt aangeboden, aangezien deze invloed heeft op de totale kosten van de lening.
  • Voorwaarden: Lees altijd de voorwaarden van de lening zorgvuldig door om verrassingen te voorkomen, zoals boetes bij vervroegde aflossing.
  • Aflossingstermijn: Kies een aflossingstermijn die past bij uw financiële situatie om problematische schulden te voorkomen.

Besluit

Het snel lenen van een klein bedrag kan in bepaalde situaties handig zijn, maar het is belangrijk om verantwoordelijkheid te nemen en goed geïnformeerd te beslissen. Vergelijk altijd verschillende opties en kies degene die het beste past bij uw behoeften en budget. Zo kunt u met gemoedsrust genieten van de extra financiële ruimte die u nodig heeft.


9 Tips voor het Verantwoord Lenen van een Klein Bedrag in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Kies voor een kortlopende lening om de totale kosten te beperken.
  3. Leen alleen wat je nodig hebt en niet meer.
  4. Controleer de voorwaarden en eventuele extra kosten goed.
  5. Zorg dat je de lening op tijd kunt terugbetalen om extra kosten te vermijden.
  6. Wees bewust van de risico’s van lenen en ga verantwoord om met geleend geld.
  7. Overweeg ook alternatieven zoals uitstellen van aankopen of sparen.
  8. Raadpleeg een financieel adviseur als je twijfelt over het afsluiten van een lening.
  9. Houd rekening met je financiële situatie op lange termijn bij het lenen van kleine bedragen.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het snel lenen van een klein bedrag is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door verschillende aanbieders te onderzoeken en de rentevoeten te vergelijken, kunt u een beter inzicht krijgen in de totale kosten van de lening en de meest voordelige optie selecteren. Het vergelijken van rentetarieven stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw lening.

Kies voor een kortlopende lening om de totale kosten te beperken.

Kies voor een kortlopende lening om de totale kosten te beperken. Met een kortlopende lening leent u alleen het bedrag dat u nodig heeft voor een korte periode, waardoor u minder rente betaalt en de totale kosten van de lening beperkt blijven. Door snel af te lossen, kunt u financiële stress verminderen en voorkomen dat de lening zich opstapelt tot een groter probleem. Het is belangrijk om verstandig te kiezen en de lening af te stemmen op uw financiële mogelijkheden, zodat u op een verantwoorde manier gebruik kunt maken van extra financiële ondersteuning wanneer dat nodig is.

Leen alleen wat je nodig hebt en niet meer.

Het is belangrijk om bij het snel lenen van een klein bedrag alleen te lenen wat je daadwerkelijk nodig hebt en niet meer dan dat. Door alleen het benodigde bedrag te lenen, voorkom je onnodige financiële lasten in de toekomst. Het is verleidelijk om meer te lenen dan nodig, maar het is verstandig om bewust te blijven van je financiële behoeften en alleen te lenen wat strikt noodzakelijk is. Op die manier kun je de lening efficiënt aflossen en onnodige schulden vermijden.

Controleer de voorwaarden en eventuele extra kosten goed.

Het is essentieel om de voorwaarden en eventuele extra kosten grondig te controleren bij het snel lenen van een klein bedrag. Door deze stap zorgvuldig uit te voeren, kunt u verrassingen vermijden en een duidelijk beeld krijgen van de totale kosten van de lening. Let vooral op verborgen kosten, boetes bij vervroegde aflossing en andere mogelijke financiële verplichtingen die kunnen ontstaan. Door goed geïnformeerd te zijn over alle aspecten van de lening, kunt u een weloverwogen beslissing nemen en financiële problemen in de toekomst voorkomen.

Zorg dat je de lening op tijd kunt terugbetalen om extra kosten te vermijden.

Het is essentieel om ervoor te zorgen dat je de lening op tijd kunt terugbetalen wanneer je snel een klein bedrag leent. Door tijdig af te lossen, kun je extra kosten vermijden die kunnen ontstaan ​​door vertragingsvergoedingen of boetes. Het is verstandig om realistisch te zijn over je financiële situatie en alleen een lening aan te gaan als je zeker weet dat je deze binnen de afgesproken termijn kunt terugbetalen. Op die manier kun je onnodige financiële lasten voorkomen en de lening op een verantwoorde manier beheren.

Wees bewust van de risico’s van lenen en ga verantwoord om met geleend geld.

Wees bewust van de risico’s van lenen en ga verantwoord om met geleend geld. Het snel lenen van een klein bedrag kan een handige oplossing zijn voor onverwachte financiële behoeften, maar het is essentieel om de mogelijke risico’s te begrijpen en verstandig te handelen bij het gebruik van geleend geld. Zorg ervoor dat u realistisch bent over uw terugbetalingsmogelijkheden en kies een lening die past bij uw financiële situatie. Door verantwoordelijk om te gaan met leningen kunt u financiële problemen in de toekomst voorkomen en uw financiële welzijn beschermen.

Overweeg ook alternatieven zoals uitstellen van aankopen of sparen.

Bij het overwegen van het snel lenen van een klein bedrag is het ook verstandig om alternatieven te overwegen, zoals het uitstellen van aankopen of sparen. Soms kunnen eenvoudige aanpassingen in uw budget of financiële planning u helpen om de benodigde extra middelen te vinden zonder een lening aan te gaan. Door bewust om te gaan met uw uitgaven en prioriteiten te stellen, kunt u mogelijk voorkomen dat u onnodige financiële lasten op u neemt en uw financiële gezondheid op lange termijn behoudt.

Raadpleeg een financieel adviseur als je twijfelt over het afsluiten van een lening.

Het is verstandig om een financieel adviseur te raadplegen als je twijfelt over het afsluiten van een lening, vooral bij het snel lenen van een klein bedrag. Een financieel adviseur kan je helpen bij het evalueren van je financiële situatie, het begrijpen van de mogelijke risico’s en het vinden van de meest geschikte leenoptie die past bij jouw behoeften en budget. Door professioneel advies in te winnen, kun je weloverwogen beslissingen nemen en financiële valkuilen vermijden.

Houd rekening met je financiële situatie op lange termijn bij het lenen van kleine bedragen.

Het is belangrijk om rekening te houden met je financiële situatie op lange termijn wanneer je besluit om een klein bedrag te lenen. Hoewel het verleidelijk kan zijn om snel wat extra geld te lenen voor onmiddellijke behoeften, is het essentieel om de mogelijke impact op je financiële toekomst zorgvuldig te overwegen. Zorg ervoor dat je de lening kunt terugbetalen binnen een redelijke termijn en dat deze geen onnodige last vormt voor je budget op lange termijn. Het nemen van verantwoorde financiële beslissingen helpt om problematische schulden te voorkomen en biedt meer stabiliteit en gemoedsrust op de lange termijn.

snel geld lenen 500 euro

Snel 500 Euro Lenen: Ontdek Hoe Gemakkelijk en Snel Geld Lenen Werkt

Snel Geld Lenen: 500 Euro

Snel Geld Lenen: 500 Euro

Heeft u dringend behoefte aan een klein geldbedrag van 500 euro? Soms kunnen onverwachte uitgaven of financiële tegenslagen ervoor zorgen dat u snel extra geld nodig heeft. In dergelijke situaties kan het lenen van een klein bedrag van 500 euro een oplossing bieden om uw financiële problemen tijdelijk te overbruggen.

Er zijn verschillende manieren om snel 500 euro te lenen. Een optie is om een kortlopende lening af te sluiten bij een online kredietverstrekker. Deze leningen worden vaak aangeboden met snelle goedkeuring en uitbetaling, waardoor u snel toegang heeft tot het benodigde bedrag.

Het is echter belangrijk om voorzichtig te zijn bij het lenen van geld, vooral bij kleine bedragen zoals 500 euro. Zorg ervoor dat u de voorwaarden en kosten van de lening begrijpt voordat u akkoord gaat. Vergelijk ook verschillende aanbieders om de beste rentetarieven en voorwaarden te vinden die passen bij uw financiële situatie.

Onthoud dat lenen altijd verantwoordelijkheid met zich meebrengt en dat u ervoor moet zorgen dat u in staat bent om het geleende bedrag op tijd terug te betalen. Overweeg daarom uw financiële situatie zorgvuldig voordat u besluit om snel 500 euro te lenen.

Als u op zoek bent naar manieren om snel geld te lenen, kunt u online verschillende kredietverstrekkers vinden die kleine leningen aanbieden. Zorg ervoor dat u de betrouwbaarheid en reputatie van de kredietverstrekker controleert voordat u een beslissing neemt.

Met de juiste voorzorgsmaatregelen en verantwoordelijkheidszin kan het lenen van 500 euro op korte termijn helpen om onvoorziene financiële problemen op te lossen. Wees altijd bewust van uw financiële verplichtingen en zoek indien nodig professioneel advies.


7 Tips voor het Snel Lenen van 500 Euro in België: Waarop te Letten en Hoe Problemen te Vermijden

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Let op de rentevoet en bijkomende kosten bij het lenen van 500 euro.
  3. Controleer of je in aanmerking komt voor een lening van 500 euro en wat de vereisten zijn.
  4. Lees altijd de kleine lettertjes in het contract voordat je geld leent.
  5. Wees realistisch over hoe snel je 500 euro kunt terugbetalen om financiële problemen te vermijden.
  6. Kies een betrouwbare en erkende kredietverstrekker om problemen te voorkomen.
  7. Zorg ervoor dat je een duidelijk plan hebt voor het terugbetalen van het geleende bedrag.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Een belangrijke tip bij het snel lenen van 500 euro is om verschillende kredietverstrekkers te vergelijken om de beste voorwaarden te vinden. Door verschillende aanbieders te onderzoeken en hun rentetarieven, aflossingsvoorwaarden en andere kosten te vergelijken, kunt u ervoor zorgen dat u een lening afsluit die past bij uw financiële behoeften en mogelijkheden. Het vergelijken van kredietverstrekkers stelt u in staat om een weloverwogen beslissing te nemen en de meest gunstige lening te kiezen die u helpt om op een verantwoorde manier snel 500 euro te lenen.

Let op de rentevoet en bijkomende kosten bij het lenen van 500 euro.

Bij het lenen van 500 euro is het essentieel om aandacht te besteden aan de rentevoet en eventuele bijkomende kosten. De rentevoet bepaalt hoeveel u uiteindelijk terugbetaalt bovenop het geleende bedrag, dus het is belangrijk om te weten welk tarief u zal worden aangerekend. Daarnaast kunnen er ook extra kosten zoals administratiekosten of dossierkosten zijn die de totale kost van de lening beïnvloeden. Door goed op de hoogte te zijn van zowel de rentevoet als alle mogelijke bijkomende kosten, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor verrassingen komt te staan bij het terugbetalen van de lening.

Controleer of je in aanmerking komt voor een lening van 500 euro en wat de vereisten zijn.

Het is belangrijk om te controleren of je in aanmerking komt voor een lening van 500 euro en wat de vereisten zijn voordat je besluit om geld te lenen. Verschillende kredietverstrekkers hanteren verschillende criteria voor goedkeuring, zoals leeftijd, inkomen en kredietgeschiedenis. Door vooraf de vereisten te controleren, kun je een realistisch beeld krijgen van je kansen op goedkeuring en voorkom je onnodige aanvragen die je kredietwaardigheid kunnen beïnvloeden. Zorg ervoor dat je voldoet aan de gestelde criteria voordat je een lening van 500 euro aanvraagt om een soepele en succesvolle goedkeuringsprocedure te garanderen.

Lees altijd de kleine lettertjes in het contract voordat je geld leent.

Het is van essentieel belang om altijd de kleine lettertjes in het contract te lezen voordat u geld leent, zelfs bij het lenen van een klein bedrag zoals 500 euro. De voorwaarden en bepalingen die in het contract zijn opgenomen, kunnen details bevatten over rentetarieven, terugbetalingsvoorwaarden en eventuele verborgen kosten die van invloed kunnen zijn op uw financiële verplichtingen. Door de kleine lettertjes zorgvuldig door te nemen, kunt u volledig begrijpen wat er van u wordt verwacht en kunt u verrassingen of onaangename situaties in de toekomst voorkomen. Het is verstandig om geen overhaaste beslissingen te nemen en altijd goed geïnformeerd te zijn voordat u een lening afsluit.

Wees realistisch over hoe snel je 500 euro kunt terugbetalen om financiële problemen te vermijden.

Het is van essentieel belang om realistisch te zijn over hoe snel je 500 euro kunt terugbetalen wanneer je besluit om snel geld te lenen. Het vermijden van financiële problemen begint met een zorgvuldige afweging van je terugbetalingscapaciteit en financiële situatie. Het is verleidelijk om snel geld te lenen in noodsituaties, maar het is cruciaal om een realistisch plan te hebben voor het terugbetalen van het geleende bedrag. Door vooraf een duidelijk beeld te hebben van hoe en wanneer je de 500 euro kunt terugbetalen, kun je financiële stress en problemen op lange termijn voorkomen. Wees proactief en verantwoordelijk bij het nemen van leningen, zodat je financiële welzijn gewaarborgd blijft.

Kies een betrouwbare en erkende kredietverstrekker om problemen te voorkomen.

Het is van essentieel belang om een betrouwbare en erkende kredietverstrekker te kiezen wanneer u snel 500 euro wilt lenen. Door te kiezen voor een gerenommeerde kredietverstrekker kunt u problemen zoals verborgen kosten, hoge rentetarieven of oneerlijke voorwaarden voorkomen. Een betrouwbare kredietverstrekker zal transparante informatie verstrekken over de lening, duidelijke voorwaarden hanteren en eerlijke tarieven aanbieden. Door zorgvuldig onderzoek te doen naar de reputatie en betrouwbaarheid van de kredietverstrekker, kunt u ervoor zorgen dat uw leningproces soepel verloopt en dat u geen onaangename verrassingen tegenkomt.

Zorg ervoor dat je een duidelijk plan hebt voor het terugbetalen van het geleende bedrag.

Het is essentieel om een duidelijk plan te hebben voor het terugbetalen van het geleende bedrag van 500 euro wanneer je snel geld leent. Door vooraf een realistisch terugbetalingsplan op te stellen, kun je ervoor zorgen dat je de lening op tijd en volgens de afgesproken voorwaarden kunt terugbetalen. Het helpt om inzicht te hebben in je financiële situatie en uitgavenpatroon, zodat je kunt bepalen hoeveel je maandelijks kunt missen om de lening af te lossen. Door verantwoordelijkheid te nemen en een gedegen plan te volgen, voorkom je financiële problemen en kun je op een gecontroleerde manier gebruikmaken van de mogelijkheid om snel 500 euro te lenen.

snel 1000 euro lenen

Snel en Eenvoudig 1000 Euro Lenen: Ontdek Jouw Opties!

Snel 1000 euro lenen

Snel 1000 euro lenen: Wat zijn de opties?

Heeft u dringend behoefte aan extra financiële middelen en overweegt u om snel 1000 euro te lenen? In noodsituaties kan het nodig zijn om snel toegang te krijgen tot extra geld om onverwachte kosten te dekken. Gelukkig zijn er verschillende opties beschikbaar voor het lenen van een bedrag van 1000 euro.

Optie 1: Persoonlijke lening

Een van de meest gebruikelijke manieren om snel 1000 euro te lenen, is via een persoonlijke lening bij een bank of kredietverstrekker. Met een persoonlijke lening leent u een vast bedrag tegen een vooraf afgesproken rentepercentage en lost u dit bedrag in termijnen af over een bepaalde periode.

Optie 2: Minilening

Voor kleinere bedragen zoals 1000 euro kunt u ook overwegen om een minilening af te sluiten. Een minilening is een kortlopende lening met een snelle goedkeuring en uitbetaling, maar vaak met hogere kosten en rentetarieven dan traditionele leningen.

Optie 3: Creditcard

Als u al in het bezit bent van een creditcard, kunt u overwegen om het benodigde bedrag van 1000 euro op uw creditcard te gebruiken. Houd er rekening mee dat het gebruik van uw creditcard voor contante opnames meestal gepaard gaat met hoge kosten en rentetarieven.

Het is belangrijk om voorzichtig te zijn bij het lenen van geld en ervoor te zorgen dat u de financiële verplichtingen kunt nakomen. Zorg ervoor dat u de voorwaarden en kosten van elke leenoptie begrijpt voordat u besluit om snel 1000 euro te lenen.


Veelgestelde Vragen over het Snel Lenen van 1000 Euro in België

  1. Hoe snel kan ik 1000 euro lenen?
  2. Wat zijn de vereisten om snel 1000 euro te lenen?
  3. Welke opties heb ik om snel 1000 euro te lenen?
  4. Wat zijn de kosten en rentetarieven bij het lenen van 1000 euro?
  5. Kan ik 1000 euro lenen zonder BKR-toetsing?

Hoe snel kan ik 1000 euro lenen?

Het is een veelgestelde vraag: “Hoe snel kan ik 1000 euro lenen?” De snelheid waarmee u 1000 euro kunt lenen, hangt af van de leenoptie die u kiest. Bij sommige kredietverstrekkers kunt u binnen enkele dagen goedkeuring krijgen voor een persoonlijke lening en het geld op uw rekening ontvangen. Voor een minilening kan de goedkeuring en uitbetaling zelfs nog sneller verlopen, soms al binnen enkele uren. Het is echter belangrijk om te onthouden dat snelheid niet altijd de enige factor is om te overwegen bij het lenen van geld; ook de voorwaarden, rentetarieven en kosten van de lening zijn cruciaal om in overweging te nemen voordat u besluit om snel 1000 euro te lenen.

Wat zijn de vereisten om snel 1000 euro te lenen?

Om snel 1000 euro te lenen, zijn er doorgaans enkele vereisten waaraan u moet voldoen. Banken en kredietverstrekkers hanteren meestal criteria zoals een minimumleeftijd (vaak 18 jaar of ouder), een vast inkomen of bron van inkomsten, en een goede kredietgeschiedenis. Sommige leningsopties vereisen ook dat u inwoner bent van het land waar u de lening aanvraagt. Het is belangrijk om de specifieke vereisten van elke kredietverstrekker te controleren voordat u een aanvraag indient om ervoor te zorgen dat u aan alle voorwaarden voldoet om snel 1000 euro te kunnen lenen.

Welke opties heb ik om snel 1000 euro te lenen?

Veel mensen vragen zich af welke opties ze hebben om snel 1000 euro te lenen. Er zijn verschillende mogelijkheden beschikbaar, zoals het aanvragen van een persoonlijke lening bij een bank of kredietverstrekker, het overwegen van een minilening voor kleinere bedragen, of het gebruikmaken van een creditcard als u er al een heeft. Het is essentieel om de voorwaarden en kosten van elke leenoptie zorgvuldig te overwegen en ervoor te zorgen dat u de financiële verplichtingen kunt nakomen voordat u besluit om snel 1000 euro te lenen.

Wat zijn de kosten en rentetarieven bij het lenen van 1000 euro?

Wanneer het gaat om het lenen van 1000 euro, is het belangrijk om rekening te houden met de kosten en rentetarieven die gepaard gaan met de lening. De kosten en rentetarieven kunnen variëren afhankelijk van de leenoptie die u kiest, zoals een persoonlijke lening, minilening of het gebruik van een creditcard. Het is essentieel om de voorwaarden van elke leenoptie zorgvuldig te bekijken en te begrijpen, aangezien deze factoren invloed hebben op de totale terugbetalingsbedrag dat u uiteindelijk verschuldigd bent. Het is raadzaam om goed onderzoek te doen naar de kosten en rentetarieven voordat u besluit om snel 1000 euro te lenen, zodat u een weloverwogen keuze kunt maken die past bij uw financiële situatie.

Kan ik 1000 euro lenen zonder BKR-toetsing?

Het is een veelgestelde vraag of het mogelijk is om 1000 euro te lenen zonder een BKR-toetsing. In sommige gevallen bieden kredietverstrekkers, vooral bij kleine leningen zoals minileningen, de mogelijkheid om geld te lenen zonder een BKR-toetsing uit te voeren. Dit betekent dat uw kredietgeschiedenis bij het Bureau Kredietregistratie niet wordt gecontroleerd bij het aanvragen van een lening van 1000 euro. Het is echter belangrijk op te merken dat leningen zonder BKR-toetsing vaak gepaard gaan met hogere rentetarieven en kosten, omdat het risico voor de kredietverstrekker groter is. Het is verstandig om goed geïnformeerd te zijn over de voorwaarden en kosten voordat u besluit om op deze manier geld te lenen.

Het stappenplan voor het verantwoord aangaan van een lening

Het proces van een lening aangaan

Het proces van een lening aangaan

Het aangaan van een lening is een belangrijke financiële beslissing die goed doordacht moet worden. Of het nu gaat om het financieren van een huis, het starten van een bedrijf of het consolideren van schulden, het is essentieel om te begrijpen hoe het proces werkt en waar je op moet letten.

Stap 1: Doel en bedrag bepalen

Voordat je een lening aanvraagt, moet je duidelijk weten wat het doel ervan is en hoeveel geld je nodig hebt. Zorg ervoor dat je realistisch bent over wat je kunt terugbetalen.

Stap 2: Soort lening kiezen

Er zijn verschillende soorten leningen beschikbaar, zoals persoonlijke leningen, hypothecaire leningen en autoleningen. Kies de lening die het beste past bij jouw behoeften en financiële situatie.

Stap 3: Vergelijk verschillende aanbieders

Vergelijk rentetarieven, voorwaarden en kosten bij verschillende kredietverstrekkers voordat je een beslissing neemt. Zo kun je de meest gunstige voorwaarden vinden voor jouw lening.

Stap 4: Aanvraag indienen

Zodra je een geschikte kredietverstrekker hebt gevonden, dien je een aanvraag in. Je zult waarschijnlijk informatie moeten verstrekken over jouw inkomen, uitgaven en andere financiële gegevens.

Stap 5: Beoordeling en goedkeuring

De kredietverstrekker zal jouw aanvraag beoordelen en beslissen of ze jou de lening willen verstrekken. Dit kan afhangen van factoren zoals jouw kredietgeschiedenis en huidige financiële situatie.

Stap 6: Voorwaarden accepteren

Als jouw aanvraag wordt goedgekeurd, ontvang je de voorwaarden van de lening. Lees deze zorgvuldig door voordat je akkoord gaat. Zorg ervoor dat je alle kosten begrijpt en weet wanneer en hoeveel je moet terugbetalen.

Stap 7: Terugbetalen

Zodra de lening is verstrekt, begin je met terugbetalen volgens de overeengekomen voorwaarden. Het is belangrijk om op tijd te betalen om extra kosten te voorkomen en jouw kredietwaardigheid te behouden.

Het aangaan van een lening kan een effectieve manier zijn om grote aankopen te financieren of financiële problemen op te lossen. Zorg er echter altijd voor dat je verantwoord leent en alleen geld leent dat je kunt terugbetalen.


6 Essentiële Tips voor het Aangaan van een Lening in België

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Let op de rentevoet en de totale kosten van de lening.
  3. Leen alleen het bedrag dat je echt nodig hebt en kunt terugbetalen.
  4. Controleer of er extra kosten zijn, zoals administratiekosten of verzekeringen.
  5. Lees altijd goed de contractvoorwaarden voordat je een lening afsluit.
  6. Zorg ervoor dat je een duidelijk aflossingsplan hebt en houd je aan de betalingsafspraken.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden is een waardevolle tip bij het aangaan van een lening. Door rentetarieven, voorwaarden en kosten van verschillende aanbieders te vergelijken, kun je een weloverwogen beslissing nemen en de meest gunstige lening vinden die past bij jouw financiële situatie. Het loont altijd de moeite om grondig onderzoek te doen voordat je een lening afsluit, zodat je niet alleen geld bespaart op de lange termijn, maar ook zeker weet dat je een lening kiest die het beste aansluit bij jouw behoeften.

Let op de rentevoet en de totale kosten van de lening.

Bij het aangaan van een lening is het essentieel om goed op de rentevoet en de totale kosten van de lening te letten. De rentevoet bepaalt hoeveel je uiteindelijk extra betaalt bovenop het geleende bedrag, terwijl de totale kosten alle bijkomende kosten van de lening omvatten. Door zorgvuldig de rentevoeten en totale kosten van verschillende leningsopties te vergelijken, kun je een weloverwogen beslissing nemen en ervoor zorgen dat je niet meer betaalt dan nodig is voor jouw lening.

Leen alleen het bedrag dat je echt nodig hebt en kunt terugbetalen.

Het is essentieel om alleen het bedrag te lenen dat je daadwerkelijk nodig hebt en financieel kunt terugbetalen. Door verstandig te lenen en realistisch te zijn over je terugbetalingscapaciteit, kun je financiële problemen op de lange termijn voorkomen. Het is belangrijk om een lening niet te zien als een gemakkelijke oplossing voor al je financiële behoeften, maar eerder als een verantwoorde financiële beslissing die zorgvuldig moet worden overwogen en gepland.

Controleer of er extra kosten zijn, zoals administratiekosten of verzekeringen.

Bij het aangaan van een lening is het essentieel om te controleren of er extra kosten zijn, zoals administratiekosten of verzekeringen. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom niet over het hoofd te worden gezien. Door vooraf duidelijkheid te krijgen over alle mogelijke extra kosten, kun je een weloverwogen beslissing nemen en ervoor zorgen dat je niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Lees altijd goed de contractvoorwaarden voordat je een lening afsluit.

Het is van essentieel belang om altijd grondig de contractvoorwaarden te lezen voordat je een lening afsluit. Door de voorwaarden zorgvuldig door te nemen, krijg je een duidelijk inzicht in de kosten, terugbetalingsregelingen en eventuele boetes die van toepassing kunnen zijn. Op deze manier voorkom je verrassingen en ben je goed geïnformeerd over wat er van jou wordt verwacht bij het aangaan van de lening. Het naleven van deze tip kan helpen om financiële problemen in de toekomst te voorkomen en ervoor te zorgen dat je verantwoord leent.

Zorg ervoor dat je een duidelijk aflossingsplan hebt en houd je aan de betalingsafspraken.

Het is van essentieel belang om ervoor te zorgen dat je een duidelijk aflossingsplan hebt wanneer je een lening aangaat. Door het opstellen van een realistisch plan weet je precies hoeveel en wanneer je moet terugbetalen. Het is cruciaal om je strikt aan de betalingsafspraken te houden om extra kosten en mogelijke financiële problemen te voorkomen. Het naleven van de afgesproken betalingstermijnen helpt niet alleen om jouw kredietwaardigheid te behouden, maar zorgt er ook voor dat je de lening succesvol kunt terugbetalen zonder in de problemen te komen.

Wat is de actuele rentevoet voor een hypothecaire lening in België?

Wat is de huidige rentevoet voor hypothecaire lening

Wat is de huidige rentevoet voor een hypothecaire lening?

De rentevoet voor hypothecaire leningen is een belangrijke factor voor mensen die een huis willen kopen of verbouwen. Het bepaalt immers hoeveel interest je moet betalen op het geleende bedrag gedurende de looptijd van de lening.

Op dit moment varieert de rentevoet voor hypothecaire leningen in België tussen de 1% en 2% voor leningen met een vaste rentevoet en tussen de 0,5% en 1,5% voor leningen met een variabele rentevoet. Deze percentages kunnen echter fluctueren afhankelijk van verschillende factoren, waaronder de economische situatie, inflatie en het beleid van de centrale bank.

Het is belangrijk om te begrijpen dat de rentevoet slechts één aspect is waarmee rekening moet worden gehouden bij het afsluiten van een hypothecaire lening. Andere factoren zoals de looptijd van de lening, het geleende bedrag en eventuele bijkomende kosten spelen ook een rol bij het bepalen van de totale kostprijs van de lening.

Voordat je beslist om een hypothecaire lening af te sluiten, is het verstandig om verschillende kredietverstrekkers te vergelijken en advies in te winnen bij financiële experts. Op die manier kan je een weloverwogen beslissing nemen die past bij jouw financiële situatie en toekomstplannen.

Vergeet niet dat het afsluiten van een hypothecaire lening een grote financiële verantwoordelijkheid met zich meebrengt. Zorg er daarom voor dat je goed geïnformeerd bent over alle aspecten van de lening voordat je definitief akkoord gaat met de voorwaarden.


12 Veelgestelde Vragen over de Huidige Rentevoet voor Hypothecaire Leningen in België

  1. Wat is de huidige hypotheekrente op dit moment?
  2. Wat gaat hypotheekrente doen in 2024 in België?
  3. Zal de rentevoet nog dalen?
  4. Wat is de huidige rentevoet KBC?
  5. Wat gaat de rente doen in 2024 in België?
  6. Wat zijn de vooruitzichten voor de rente op een woonlening in 2025?
  7. Wat zijn de vooruitzichten voor de rente op een hypothecaire lening in 2024?
  8. Wat is de gemiddelde rentevoet voor hypothecaire lening?
  9. Wat is de wettelijke rentevoet voor een lening in 2025?
  10. Wat is de huidige rente op een hypotheek?
  11. Hoe hoog staat de rentevoet vandaag?
  12. Wat is de rentevoet op dit moment?

Wat is de huidige hypotheekrente op dit moment?

Op dit moment is de huidige hypotheekrente in België afhankelijk van verschillende factoren en kan variëren tussen 1% en 2% voor leningen met een vaste rentevoet, en tussen 0,5% en 1,5% voor leningen met een variabele rentevoet. Het is belangrijk om te begrijpen dat de hypotheekrente regelmatig kan veranderen als gevolg van economische omstandigheden en beleidsmaatregelen. Potentiële kredietnemers wordt aangeraden om advies in te winnen bij financiële experts en verschillende kredietverstrekkers te vergelijken om de meest gunstige voorwaarden te vinden die passen bij hun financiële situatie.

Wat gaat hypotheekrente doen in 2024 in België?

Het voorspellen van de hypotheekrente in België voor 2024 is een uitdagende taak, aangezien deze afhankelijk is van verschillende economische en financiële factoren. Hoewel het onmogelijk is om met absolute zekerheid te zeggen wat de rentevoeten zullen doen, kunnen we wel enkele trends en prognoses bekijken. Economische indicatoren, zoals de inflatie, werkloosheidscijfers en het monetaire beleid van de Europese Centrale Bank, zullen allemaal invloed hebben op de richting van de hypotheekrente. Het is raadzaam om regelmatig updates te volgen van financiële experts en instellingen om een beter inzicht te krijgen in de mogelijke evolutie van de hypotheekrente in België voor het jaar 2024.

Zal de rentevoet nog dalen?

Een veelgestelde vraag is of de rentevoet voor hypothecaire leningen nog zal dalen. Het voorspellen van renteschommelingen is echter geen exacte wetenschap en wordt beïnvloed door verschillende economische factoren en marktomstandigheden. Hoewel niemand met absolute zekerheid kan zeggen of de rentevoet zal dalen, volgen financiële instellingen en experts de markttrends nauwlettend om prognoses te maken. Het is raadzaam om regelmatig de rentetarieven te monitoren en advies in te winnen bij financiële professionals om goed geïnformeerde beslissingen te nemen over het afsluiten van een hypothecaire lening.

Wat is de huidige rentevoet KBC?

De huidige rentevoet bij KBC voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en de financiële situatie van de aanvrager. Het is raadzaam om rechtstreeks contact op te nemen met KBC of hun website te raadplegen voor de meest actuele informatie over rentevoeten en leningsvoorwaarden. Door persoonlijk advies in te winnen bij KBC kunnen potentiële kredietnemers een duidelijk beeld krijgen van welke rentevoet en leningopties voor hen beschikbaar zijn.

Wat gaat de rente doen in 2024 in België?

Een veelgestelde vraag is wat de rente zal doen in 2024 in België. Het voorspellen van toekomstige rentetarieven is echter een uitdaging, aangezien deze afhankelijk zijn van verschillende economische factoren en marktomstandigheden. Hoewel experts prognoses kunnen maken op basis van trends en analyses, blijft het onzeker hoe de rentevoeten zich precies zullen ontwikkelen. Het is daarom verstandig om regelmatig de financiële markten te volgen en advies in te winnen bij professionals om op de hoogte te blijven van eventuele veranderingen die invloed kunnen hebben op hypothecaire leningen en andere financiële producten.

Wat zijn de vooruitzichten voor de rente op een woonlening in 2025?

De vooruitzichten voor de rente op een woonlening in 2025 zijn afhankelijk van verschillende economische factoren en marktomstandigheden. Hoewel het moeilijk is om met absolute zekerheid te voorspellen hoe de rente zich zal ontwikkelen, zijn er enkele trends die kunnen worden geobserveerd. Analisten suggereren dat de rentevoeten op hypothecaire leningen in de komende jaren mogelijk geleidelijk zullen stijgen als gevolg van veranderingen in het monetaire beleid, inflatiedruk en economische groei. Het is daarom raadzaam voor potentiële kredietnemers om regelmatig markttrends te volgen en advies in te winnen bij financiële experts om goed geïnformeerde beslissingen te nemen over het afsluiten van een woonlening in 2025.

Wat zijn de vooruitzichten voor de rente op een hypothecaire lening in 2024?

De vooruitzichten voor de rente op een hypothecaire lening in 2024 zijn afhankelijk van verschillende economische factoren en marktomstandigheden. Hoewel het moeilijk is om met absolute zekerheid te voorspellen hoe de rente zich zal ontwikkelen, suggereren sommige analisten dat de rente op hypothecaire leningen in 2024 mogelijk iets hoger kan zijn dan de huidige niveaus. Dit kan te maken hebben met veranderingen in het monetair beleid, inflatieverwachtingen en algemene economische groei. Het is echter altijd verstandig om regelmatig de rentetarieven te volgen en advies in te winnen bij financiële experts om goed geïnformeerd te blijven over eventuele veranderingen die van invloed kunnen zijn op het afsluiten van een hypothecaire lening in de toekomst.

Wat is de gemiddelde rentevoet voor hypothecaire lening?

De gemiddelde rentevoet voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, zoals de economische omstandigheden, de looptijd van de lening en het type rentevoet (vast of variabel). Op dit moment ligt de gemiddelde rentevoet voor hypothecaire leningen in België rond de 1,5% tot 2%, maar het is belangrijk op te merken dat deze cijfers slechts een algemene indicatie vormen. Potentiële kredietnemers wordt aangeraden om contact op te nemen met verschillende banken en financiële instellingen om specifieke informatie te verkrijgen over de actuele rentetarieven en voorwaarden die van toepassing zijn op hypothecaire leningen. Het vergelijken van aanbiedingen en het raadplegen van financiële experts kan helpen bij het vinden van een lening die past bij individuele behoeften en financiële situatie.

Wat is de wettelijke rentevoet voor een lening in 2025?

De wettelijke rentevoet voor een lening in 2025 is afhankelijk van verschillende factoren en kan variëren op basis van de economische omstandigheden en het beleid van de centrale bank. Het is belangrijk om te begrijpen dat de wettelijke rentevoet regelmatig wordt herzien en aangepast om in lijn te blijven met de marktomstandigheden. Het is raadzaam om bij het afsluiten van een lening in 2025 advies in te winnen bij financiële experts en kredietverstrekkers om op de hoogte te zijn van de actuele wettelijke rentevoet en hoe deze van invloed kan zijn op jouw leningsovereenkomst.

Wat is de huidige rente op een hypotheek?

De vraag “Wat is de huidige rente op een hypotheek?” is een veelvoorkomende vraag onder mensen die overwegen een huis te kopen of te verbouwen. De rente op een hypotheek kan variëren afhankelijk van verschillende factoren, waaronder de economische omstandigheden, het type lening en de kredietwaardigheid van de lener. Op dit moment liggen de rentetarieven voor hypothecaire leningen in België tussen de 1% en 2% voor leningen met een vaste rentevoet en tussen de 0,5% en 1,5% voor leningen met een variabele rentevoet. Het is echter belangrijk om te onthouden dat deze tarieven kunnen fluctueren en dat het verstandig is om advies in te winnen bij financiële experts voordat je besluit een hypotheek af te sluiten.

Hoe hoog staat de rentevoet vandaag?

Een veelgestelde vraag is: “Hoe hoog staat de rentevoet vandaag voor een hypothecaire lening?” De actuele rentevoet voor hypothecaire leningen kan dagelijks variëren en wordt beïnvloed door verschillende factoren, zoals marktomstandigheden, economische ontwikkelingen en het beleid van financiële instellingen. Het is daarom raadzaam om regelmatig de rentetarieven te controleren bij verschillende kredietverstrekkers en financiële instellingen om een goed beeld te krijgen van de huidige rentestanden en om een weloverwogen beslissing te kunnen nemen bij het afsluiten van een hypothecaire lening.

Wat is de rentevoet op dit moment?

Op dit moment varieert de rentevoet voor hypothecaire leningen in België tussen de 1% en 2% voor leningen met een vaste rentevoet en tussen de 0,5% en 1,5% voor leningen met een variabele rentevoet. Het is belangrijk op te merken dat deze percentages kunnen fluctueren afhankelijk van verschillende factoren, zoals de economische omstandigheden en het beleid van de centrale bank. Het is raadzaam om regelmatig de actuele rentetarieven te controleren bij verschillende kredietverstrekkers en advies in te winnen bij financiële experts om een goed geïnformeerde beslissing te kunnen nemen over het afsluiten van een hypothecaire lening.

Alles Wat U Moet Weten Over Een Lening Zonder Kosten Vooraf

Lening Zonder Kosten Vooraf: Wat U Moet Weten

Lening Zonder Kosten Vooraf: Wat U Moet Weten

Als u op zoek bent naar een lening, is het belangrijk om op te letten voor aanbiedingen die beloven “geen kosten vooraf”. Een lening zonder kosten vooraf kan aantrekkelijk lijken, maar het is essentieel om de kleine lettertjes te lezen en de voorwaarden zorgvuldig te begrijpen voordat u zich verbindt.

Sommige kredietverstrekkers adverteren met leningen zonder kosten vooraf om potentiële klanten aan te trekken. Dit kan betekenen dat er geen administratiekosten, afsluitprovisie of andere vergoedingen in rekening worden gebracht bij het afsluiten van de lening. Het klinkt misschien als een geweldige deal, maar wees op uw hoede.

Het is belangrijk om te weten dat kredietverstrekkers nog steeds geld moeten verdienen, zelfs als ze geen kosten vooraf in rekening brengen. Dit kan betekenen dat de rente op de lening hoger is dan bij andere aanbieders. Het is dus cruciaal om de totale kosten van de lening, inclusief rente en eventuele andere kosten, zorgvuldig te vergelijken voordat u beslist.

Bovendien kunnen sommige kredietverstrekkers die adverteren met leningen zonder kosten vooraf verborgen clausules of boetes bevatten die later van toepassing kunnen zijn. Zorg ervoor dat u alle documentatie grondig doorneemt en eventuele vragen stelt voordat u akkoord gaat met de lening.

Als consument is het uw verantwoordelijkheid om uzelf te beschermen tegen misleidende praktijken en ervoor te zorgen dat u volledig begrijpt wat een lening zonder kosten vooraf inhoudt. Wees alert, vergelijk verschillende aanbiedingen en neem geen overhaaste beslissingen als het gaat om financiële verplichtingen.

Kortom, een lening zonder kosten vooraf kan aantrekkelijk lijken, maar het is belangrijk om alle aspecten van de lening zorgvuldig te overwegen voordat u zich verbindt. Doe uw onderzoek, stel vragen en wees proactief in het beschermen van uw financiële belangen.


9 Tips voor een Lening Zonder Kosten Vooraf in België

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Let op verborgen kosten zoals administratiekosten of advieskosten.
  3. Controleer of er geen kosten in rekening worden gebracht voordat de lening is goedgekeurd.
  4. Wees voorzichtig met aanbiedingen die ‘gratis lening’ beloven, dit kan misleidend zijn.
  5. Lees altijd de kleine lettertjes en begrijp alle voorwaarden van de lening.
  6. Vraag om een schriftelijke bevestiging dat er geen kosten vooraf zijn verbonden aan de lening.
  7. Raadpleeg betrouwbare bronnen of financiële adviseurs bij twijfel over een lening zonder kosten vooraf.
  8. Zorg ervoor dat je alleen leent wat je echt nodig hebt en kunt terugbetalen om financiële problemen te voorkomen.
  9. Wees alert op oplichtingspraktijken en vertrouw alleen erkende kredietverstrekkers.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken om de beste voorwaarden te vinden wanneer u op zoek bent naar een lening zonder kosten vooraf. Door meerdere aanbiedingen te bekijken en de rente, looptijd en eventuele andere kosten zorgvuldig te vergelijken, kunt u een weloverwogen beslissing nemen en de lening vinden die het beste bij uw financiële behoeften past. Het vergelijken van kredietverstrekkers stelt u in staat om niet alleen op zoek te gaan naar leningen zonder kosten vooraf, maar ook om de totale kosten van de lening in overweging te nemen en de meest gunstige optie te kiezen.

Let op verborgen kosten zoals administratiekosten of advieskosten.

Het is van cruciaal belang om alert te zijn op verborgen kosten bij leningen zonder kosten vooraf, zoals administratiekosten of advieskosten. Hoewel een lening zonder initiële kosten aantrekkelijk kan lijken, kunnen dergelijke bijkomende kosten later in het proces naar voren komen en uw totale leningskosten verhogen. Het is daarom verstandig om de volledige voorwaarden van de lening zorgvuldig te controleren en te begrijpen voordat u zich verbindt, om onaangename verrassingen te voorkomen.

Controleer of er geen kosten in rekening worden gebracht voordat de lening is goedgekeurd.

Het is van essentieel belang om te controleren of er geen kosten in rekening worden gebracht voordat de lening daadwerkelijk is goedgekeurd. Sommige kredietverstrekkers kunnen verborgen kosten of administratieve vergoedingen hanteren, zelfs voordat de lening definitief is goedgekeurd. Door deze voorwaarden zorgvuldig te controleren en ervoor te zorgen dat er geen kosten vooraf zijn, kunt u uzelf beschermen tegen onverwachte financiële verrassingen en ervoor zorgen dat u een eerlijke en transparante leningsovereenkomst aangaat.

Wees voorzichtig met aanbiedingen die ‘gratis lening’ beloven, dit kan misleidend zijn.

Wees voorzichtig met aanbiedingen die ‘gratis lening’ beloven, dit kan misleidend zijn. Een lening zonder kosten vooraf lijkt aantrekkelijk, maar het is essentieel om de kleine lettertjes te lezen en de totale kosten van de lening zorgvuldig te evalueren. Kredietverstrekkers kunnen nog steeds verdienen aan leningen zonder kosten vooraf door hogere rentetarieven of verborgen clausules toe te passen. Het is daarom verstandig om waakzaam te zijn en grondig onderzoek te doen voordat u akkoord gaat met een dergelijke aanbieding.

Lees altijd de kleine lettertjes en begrijp alle voorwaarden van de lening.

Het is van essentieel belang om altijd de kleine lettertjes te lezen en alle voorwaarden van de lening te begrijpen wanneer u overweegt een lening zonder kosten vooraf af te sluiten. Door grondig de voorwaarden door te nemen, kunt u eventuele verborgen clausules, boetes of hogere rentetarieven identificeren die mogelijk van toepassing zijn. Het is cruciaal om volledig op de hoogte te zijn van wat de lening inhoudt om onaangename verrassingen in de toekomst te voorkomen en uw financiële welzijn te beschermen.

Vraag om een schriftelijke bevestiging dat er geen kosten vooraf zijn verbonden aan de lening.

Een belangrijke tip bij het overwegen van een lening zonder kosten vooraf is om altijd om een schriftelijke bevestiging te vragen waarin staat dat er inderdaad geen kosten verbonden zijn aan de lening voordat u zich definitief verbindt. Door deze bevestiging te verkrijgen, heeft u een tastbaar bewijs dat de kredietverstrekker zich houdt aan de belofte van geen kosten vooraf en kunt u mogelijke geschillen of misverstanden in de toekomst voorkomen. Het is verstandig om deze voorzorgsmaatregel te nemen om uw financiële belangen te beschermen en vol vertrouwen de lening aan te gaan.

Raadpleeg betrouwbare bronnen of financiële adviseurs bij twijfel over een lening zonder kosten vooraf.

Bij twijfel over een lening zonder kosten vooraf is het verstandig om betrouwbare bronnen of financiële adviseurs te raadplegen. Deze experts kunnen u helpen bij het analyseren van de voorwaarden van de lening, het begrijpen van eventuele verborgen kosten en het beoordelen van de algehele financiële impact. Door professioneel advies in te winnen voorkomt u onaangename verrassingen en kunt u weloverwogen beslissingen nemen die in lijn zijn met uw financiële doelstellingen.

Zorg ervoor dat je alleen leent wat je echt nodig hebt en kunt terugbetalen om financiële problemen te voorkomen.

Het is van cruciaal belang om ervoor te zorgen dat je alleen leent wat je echt nodig hebt en wat je kunt terugbetalen om financiële problemen te voorkomen. Het verleidelijk zijn om meer te lenen dan nodig is, maar het is essentieel om realistisch te blijven over je financiële situatie en verantwoordelijkheid te nemen voor je leningen. Door verstandig te lenen en alleen geld te lenen dat binnen je budget past, kun je toekomstige stress en problemen vermijden en een gezonde financiële toekomst opbouwen.

Wees alert op oplichtingspraktijken en vertrouw alleen erkende kredietverstrekkers.

Het is van groot belang om alert te zijn op oplichtingspraktijken bij leningen zonder kosten vooraf en uitsluitend vertrouwen te stellen in erkende kredietverstrekkers. Door waakzaam te blijven en alleen in zee te gaan met betrouwbare financiële instellingen, kunt u uzelf beschermen tegen mogelijke frauduleuze activiteiten en ervoor zorgen dat uw financiële transacties veilig en legitiem zijn. Het is essentieel om de geloofwaardigheid en reputatie van een kredietverstrekker zorgvuldig te onderzoeken voordat u een lening afsluit, om zo uw financiële welzijn te waarborgen.

1000 euro lenen in termijnen betalen

1000 euro lenen en flexibel terugbetalen in termijnen: Een verstandige financiële keuze

1000 euro lenen in termijnen betalen

1000 euro lenen en in termijnen betalen: Een handige financiële oplossing

Veel mensen hebben wel eens behoefte aan wat extra financiële ruimte. Of het nu gaat om onverwachte uitgaven, een dringende reparatie of een langverwachte aankoop, soms kan het lenen van geld een goede oplossing zijn. Als u overweegt om 1000 euro te lenen, is het belangrijk om de optie van het terugbetalen in termijnen te overwegen.

Voordelen van lenen en in termijnen betalen

Het lenen van 1000 euro en dit bedrag in termijnen terugbetalen heeft verschillende voordelen. Allereerst biedt het u de mogelijkheid om uw financiële last te spreiden over een langere periode, waardoor u niet direct een grote som geld hoeft terug te betalen.

Bovendien kunt u met het terugbetalen in termijnen beter budgetteren en uw financiën beheren. Door maandelijkse aflossingen te doen, kunt u uw cashflow beter onder controle houden en ervoor zorgen dat u andere lopende kosten kunt blijven dekken.

Waar kunt u 1000 euro lenen en in termijnen terugbetalen?

Er zijn verschillende kredietverstrekkers en financiële instellingen die leningen aanbieden waarbij u 1000 euro kunt lenen en dit bedrag vervolgens in termijnen kunt terugbetalen. Het is belangrijk om goed onderzoek te doen naar de voorwaarden, rentetarieven en aflossingstermijnen voordat u een beslissing neemt.

Zorg ervoor dat u de totale kosten van de lening begrijpt, inclusief eventuele administratiekosten of rente die in rekening worden gebracht. Kies altijd voor een betrouwbare kredietverstrekker met transparante voorwaarden.

Conclusie

Het lenen van 1000 euro en dit bedrag in termijnen terugbetalen kan een handige financiële oplossing zijn voor situaties waarin u wat extra geld nodig heeft. Zorg ervoor dat u verantwoord leent en alleen geld leent als dit echt nodig is. Raadpleeg altijd een financieel adviseur als u twijfelt over uw leencapaciteit of de voorwaarden van een lening.


17 Veelgestelde Vragen over het Lenen van 1000 Euro en Betalen in Termijnen

  1. Is het mogelijk om 900 euro te lenen?
  2. Waar kan ik 1000 euro lenen?
  3. Kan je Saldodipje in termijnen betalen?
  4. Welke bank geeft snel een lening?
  5. Hoe kom ik snel aan €1000?
  6. Kan ik 1000 euro lenen in België?
  7. Waar kan ik 1000 € lenen?
  8. Waar kan ik met spoed 500 euro lenen?
  9. Kan ik 1000 euro lenen bij Saldodipje in termijnen betalen?
  10. Waar kan ik 2000 euro lenen zonder BKR toetsing?
  11. Wat kost 1500 euro lenen?
  12. Hoe snel 1000 euro lenen?
  13. Is in termijnen betalen duurder?
  14. Wat is het maandelijkse aflossingsbedrag voor een lening van $ 1000?
  15. Wat is het aflossingsbedrag voor een lening van $ 1000?
  16. Wie leent mij 1000 euro?
  17. Waar kan ik geld lenen om schulden te betalen?

Is het mogelijk om 900 euro te lenen?

Ja, het is mogelijk om 900 euro te lenen bij bepaalde kredietverstrekkers die flexibele leenopties aanbieden. Veel financiële instellingen en online kredietverstrekkers bieden leningen aan in verschillende bedragen, waaronder 900 euro. Door te kiezen voor een lening van 900 euro, kunt u een specifiek bedrag lenen dat precies aansluit bij uw financiële behoeften. Het is belangrijk om de voorwaarden van de lening zorgvuldig te controleren en ervoor te zorgen dat u in staat bent om het geleende bedrag plus eventuele rente tijdig terug te betalen.

Waar kan ik 1000 euro lenen?

Een veelgestelde vraag is: waar kan ik 1000 euro lenen? Er zijn verschillende opties beschikbaar voor het lenen van dit bedrag, afhankelijk van uw behoeften en financiële situatie. U kunt overwegen om een persoonlijke lening aan te vragen bij een bank of online kredietverstrekker. Daarnaast zijn er ook gespecialiseerde financiële instellingen die kleine leningen aanbieden met flexibele terugbetalingsvoorwaarden. Het is belangrijk om goed onderzoek te doen naar de verschillende opties en de voorwaarden te vergelijken voordat u een beslissing neemt over waar u 1000 euro wilt lenen en in termijnen wilt terugbetalen.

Kan je Saldodipje in termijnen betalen?

Ja, bij Saldodipje is het mogelijk om een lening van 1000 euro in termijnen terug te betalen. Saldodipje biedt flexibele leenopties aan waarbij u het geleende bedrag in termijnen kunt aflossen. Het is belangrijk om de voorwaarden en rentetarieven van Saldodipje zorgvuldig te bekijken voordat u besluit om een lening af te sluiten. Door in termijnen te betalen, kunt u de financiële last spreiden en op een gecontroleerde manier uw lening terugbetalen.

Welke bank geeft snel een lening?

Veel mensen vragen zich af welke bank snel een lening kan verstrekken, vooral wanneer ze met een onverwachte financiële situatie worden geconfronteerd. Verschillende banken bieden snelle leningen aan, maar het is belangrijk om niet alleen te kijken naar de snelheid van goedkeuring, maar ook naar de voorwaarden en rentetarieven die elke bank hanteert. Het is verstandig om verschillende opties te vergelijken en te kiezen voor een betrouwbare bank met gunstige voorwaarden die aansluiten bij uw financiële behoeften.

Hoe kom ik snel aan €1000?

Als u zich afvraagt ​​hoe u snel aan €1000 kunt komen, kan het lenen van dit bedrag en het terugbetalen in termijnen een optie zijn om direct wat financiële ademruimte te krijgen. Verschillende kredietverstrekkers bieden leningen aan waarbij u snel €1000 kunt lenen en dit bedrag vervolgens in termijnen kunt terugbetalen. Het is echter belangrijk om zorgvuldig te overwegen of het lenen van geld de juiste keuze is voor uw situatie en om ervoor te zorgen dat u de lening verantwoordelijk aflost volgens de afgesproken voorwaarden.

Kan ik 1000 euro lenen in België?

Ja, het is mogelijk om 1000 euro te lenen in België. Er zijn verschillende kredietverstrekkers en financiële instellingen die leningen aanbieden voor dit bedrag. Het is belangrijk om goed onderzoek te doen naar de beschikbare opties en de voorwaarden van de leningen, inclusief de mogelijkheid om het bedrag in termijnen terug te betalen. Door verantwoord te lenen en transparante kredietverstrekkers te kiezen, kunt u op een veilige manier financiële ondersteuning krijgen wanneer dat nodig is.

Waar kan ik 1000 € lenen?

Als u op zoek bent naar een lening van 1000 euro en de mogelijkheid wilt hebben om dit bedrag in termijnen terug te betalen, zijn er verschillende opties beschikbaar. U kunt overwegen om contact op te nemen met banken, online kredietverstrekkers of financiële instellingen die persoonlijke leningen aanbieden. Het is belangrijk om de voorwaarden en rentetarieven van verschillende aanbieders te vergelijken om de beste optie te vinden die past bij uw financiële behoeften en mogelijkheden. Vergeet niet om verantwoord te lenen en alleen geld te lenen als u zeker weet dat u de lening kunt terugbetalen volgens de afgesproken voorwaarden.

Waar kan ik met spoed 500 euro lenen?

Als u met spoed 500 euro wilt lenen, zijn er verschillende opties beschikbaar om snel aan dit bedrag te komen. U kunt overwegen om contact op te nemen met online kredietverstrekkers, banken of financiële instellingen die gespecialiseerd zijn in het verstrekken van kleine leningen. Het is belangrijk om de voorwaarden, rentetarieven en aflossingstermijnen zorgvuldig te bekijken voordat u een beslissing neemt. Sommige kredietverstrekkers bieden ook de mogelijkheid om het geleende bedrag in termijnen terug te betalen, wat kan helpen bij het beheren van uw financiën. Vergeet niet om verantwoordelijk te lenen en alleen geld te lenen als dit echt nodig is.

Kan ik 1000 euro lenen bij Saldodipje in termijnen betalen?

Ja, bij Saldodipje is het mogelijk om 1000 euro te lenen en dit bedrag in termijnen terug te betalen. Saldodipje biedt leningen aan waarbij u de mogelijkheid heeft om het geleende bedrag gespreid over meerdere termijnen terug te betalen. Het is echter belangrijk om de specifieke voorwaarden, rentetarieven en aflossingstermijnen van Saldodipje goed te bekijken voordat u besluit om een lening af te sluiten. Zo kunt u een weloverwogen keuze maken en ervoor zorgen dat de lening aansluit bij uw financiële behoeften en mogelijkheden.

Waar kan ik 2000 euro lenen zonder BKR toetsing?

Veel mensen vragen zich af waar ze 2000 euro kunnen lenen zonder BKR-toetsing. Het is belangrijk om te weten dat lenen zonder BKR-toetsing risico’s met zich mee kan brengen, aangezien kredietverstrekkers normaal gesproken uw kredietwaardigheid controleren via het Bureau Krediet Registratie (BKR) om te beoordelen of u in staat bent om de lening terug te betalen. Er zijn echter enkele alternatieve kredietverstrekkers die leningen verstrekken zonder BKR-toetsing, maar het is essentieel om de voorwaarden en kosten van dergelijke leningen zorgvuldig te overwegen voordat u een beslissing neemt. Het is altijd verstandig om goed geïnformeerd te zijn en advies in te winnen bij financiële experts voordat u een lening afsluit.

Wat kost 1500 euro lenen?

Een veelgestelde vraag met betrekking tot het lenen van 1000 euro in termijnen betalen is: “Wat kost 1500 euro lenen?” Wanneer u overweegt om 1500 euro te lenen, is het belangrijk om rekening te houden met verschillende factoren, zoals de rentevoet, eventuele administratiekosten en de looptijd van de lening. De totale kosten van het lenen van 1500 euro kunnen variëren afhankelijk van de specifieke voorwaarden die door de kredietverstrekker worden gehanteerd. Het is verstandig om goed onderzoek te doen naar verschillende leningsopties en om de totale terugbetalingsbedragen te berekenen voordat u een beslissing neemt over het lenen van dit bedrag.

Hoe snel 1000 euro lenen?

Als veelgestelde vraag over het lenen van 1000 euro in termijnen betalen, is “Hoe snel 1000 euro lenen?” een begrijpelijke zorg voor veel mensen die dringend financiële ondersteuning nodig hebben. De snelheid waarmee u 1000 euro kunt lenen, kan variëren afhankelijk van de kredietverstrekker en het type lening dat u kiest. Sommige online kredietverstrekkers bieden snelle goedkeuring en uitbetaling binnen 24 uur, terwijl traditionele banken mogelijk meer tijd nodig hebben voor beoordeling en goedkeuring van uw aanvraag. Het is altijd verstandig om de voorwaarden en de verwerkingstijden van verschillende kredietverstrekkers te vergelijken voordat u een beslissing neemt om ervoor te zorgen dat u snel toegang krijgt tot de benodigde financiële middelen.

Is in termijnen betalen duurder?

Veel mensen vragen zich af of het betalen in termijnen duurder is wanneer ze 1000 euro lenen. Het antwoord hierop is dat het afhankelijk is van de specifieke voorwaarden van de lening. In sommige gevallen kan het totaalbedrag dat u terugbetaalt hoger zijn wanneer u in termijnen betaalt, vanwege eventuele rentekosten of administratiekosten die aan de lening zijn verbonden. Het is daarom belangrijk om goed te letten op de rentetarieven en bijkomende kosten voordat u besluit om in termijnen te betalen. Het vergelijken van verschillende leningsopties en het zorgvuldig lezen van de voorwaarden kan u helpen een weloverwogen beslissing te nemen over hoe u het beste 1000 euro kunt lenen en terugbetalen.

Wat is het maandelijkse aflossingsbedrag voor een lening van $ 1000?

Een veelgestelde vraag over het lenen van 1000 euro en dit bedrag in termijnen terugbetalen is: “Wat is het maandelijkse aflossingsbedrag voor een lening van 1000 euro?” Het maandelijkse aflossingsbedrag voor een lening van 1000 euro kan variëren, afhankelijk van factoren zoals de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten. Het is belangrijk om de voorwaarden van de lening zorgvuldig te bekijken en te berekenen wat uw maandelijkse verplichtingen zullen zijn voordat u een lening aangaat. Zo kunt u ervoor zorgen dat het aflossingsbedrag binnen uw budget past en dat u de lening op een verantwoorde manier kunt terugbetalen.

Wat is het aflossingsbedrag voor een lening van $ 1000?

Een veelgestelde vraag met betrekking tot het lenen van 1000 euro en het terugbetalen in termijnen is: “Wat is het aflossingsbedrag voor een lening van 1000 euro?” Het aflossingsbedrag voor een lening van 1000 euro kan variëren, afhankelijk van factoren zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten. Het is belangrijk om deze details te begrijpen voordat u een lening aangaat, zodat u een goed beeld krijgt van hoeveel u maandelijks moet terugbetalen en wat de totale kosten van de lening zullen zijn. Het is raadzaam om advies in te winnen bij een financieel expert of kredietverstrekker om een duidelijk beeld te krijgen van het aflossingsbedrag voor uw specifieke leningsituatie.

Wie leent mij 1000 euro?

Het is een veelgestelde vraag: “Wie leent mij 1000 euro?” Wanneer u behoefte heeft aan een lening van 1000 euro die u in termijnen kunt terugbetalen, is het belangrijk om te zoeken naar betrouwbare kredietverstrekkers die dergelijke leningen aanbieden. Het is verstandig om goed onderzoek te doen naar de verschillende opties en de voorwaarden van de leningen te vergelijken voordat u een beslissing neemt. Zorg ervoor dat u kiest voor een kredietverstrekker met transparante voorwaarden en redelijke rentetarieven, zodat u verantwoord kunt lenen en uw financiële situatie niet onnodig onder druk komt te staan.

Waar kan ik geld lenen om schulden te betalen?

Als u op zoek bent naar een manier om schulden af te lossen door geld te lenen, zijn er verschillende opties beschikbaar. U kunt bijvoorbeeld contact opnemen met uw bank of een financiële instelling om te informeren naar de mogelijkheden voor een lening om uw schulden te consolideren. Het is belangrijk om de voorwaarden en rentetarieven van de lening zorgvuldig te bekijken en ervoor te zorgen dat u de aflossingen kunt nakomen. Daarnaast zijn er ook gespecialiseerde kredietverstrekkers die zich richten op schuldconsolidatie en u kunnen helpen bij het vinden van een passende oplossing voor uw situatie. Het is altijd verstandig om advies in te winnen bij een financieel adviseur voordat u besluit geld te lenen om schulden af te lossen, om ervoor te zorgen dat u weloverwogen keuzes maakt die passen bij uw financiële doelen.

Vind de Goedkoopste Leningrente: Bespaar Geld op Uw Lening!

De Goedkoopste Lening Rente Vinden

De Goedkoopste Lening Rente Vinden

Als u op zoek bent naar een lening, is het vinden van de goedkoopste rente essentieel om de totale kosten van uw lening te minimaliseren. Een lage rente kan u duizenden euro’s besparen over de looptijd van uw lening. Hier zijn enkele tips om de goedkoopste leningrente te vinden:

Vergelijk Verschillende Leningaanbieders

Het is verstandig om verschillende leningaanbieders te vergelijken voordat u een beslissing neemt. Verschillende banken en kredietverstrekkers bieden verschillende rentetarieven aan, dus door te shoppen kunt u de beste deal vinden.

Let op Bijkomende Kosten

Naast de rente zijn er vaak ook andere kosten verbonden aan een lening, zoals administratiekosten of verzekeringen. Zorg ervoor dat u deze kosten in overweging neemt bij het vergelijken van leningen om een volledig beeld te krijgen van de totale kosten.

Verbeter Uw Kredietgeschiedenis

Uw kredietgeschiedenis heeft invloed op het rentetarief dat u kunt krijgen. Door uw kredietscore te verbeteren, bijvoorbeeld door tijdig uw rekeningen te betalen en schulden af ​​te lossen, kunt u in aanmerking komen voor lagere rentetarieven.

Onderhandel Over De Rentetarieven

Sommige kredietverstrekkers staan open voor onderhandelingen over rentetarieven, vooral als u een sterke kandidaat bent met een goede kredietgeschiedenis. Aarzel niet om te vragen of er ruimte is voor een lagere rente.

Door deze tips toe te passen en grondig onderzoek te doen, kunt u de goedkoopste leningrente vinden die past bij uw financiële behoeften en situatie.


26 Veelgestelde Vragen over de Goedkoopste Lening Rente in België

  1. Wat is de laagste rentevoet hypothecaire lening?
  2. Welke bank is de rente het laagst?
  3. Welke bank goedkoopste lening?
  4. Hoe staan de rentevoeten vandaag?
  5. Welke bank geeft de goedkoopste rente?
  6. Welke bank heeft de laagste rente lening?
  7. Hoeveel procent rente op lening?
  8. Wat is de laagste rente voor een lening?
  9. Welke bank heeft de laagste rente voor een lening?
  10. Hoeveel afbetalen voor 250000 euro?
  11. Wat is de huidige rente op leningen?
  12. Welke bank biedt de laagste rente op persoonlijke leningen?
  13. Welke bank heeft de goedkoopste rente?
  14. Welke banken lenen aan 100%?
  15. Wat gaat de rente doen in 2024 in België?
  16. Welke bank geeft de beste lening?
  17. Welke bank heeft de laagste rente om te lenen?
  18. Welke bank heeft de laagste rente?
  19. Waar kan je het goedkoopste geld lenen?
  20. Welke bank is het goedkoopst om te lenen?
  21. Welke bank minste rente lening?
  22. Welk type lening heeft de laagste rente?
  23. Welke bank heeft de goedkoopste rente op een lening?
  24. Waar kan ik het goedkoopst geld lenen?
  25. Wat zijn de huidige rentevoeten?
  26. Waar kan je goedkoopst geld lenen?

Wat is de laagste rentevoet hypothecaire lening?

Een veelgestelde vraag over de goedkoopste leningrente is: “Wat is de laagste rentevoet voor een hypothecaire lening?” De rentevoet voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, waaronder de looptijd van de lening, het geleende bedrag en uw kredietgeschiedenis. Het is belangrijk om te begrijpen dat de laagste rentevoet niet altijd de beste optie hoeft te zijn, aangezien er ook andere kosten en voorwaarden zijn waarmee rekening moet worden gehouden bij het kiezen van een hypotheeklening die het beste bij uw financiële situatie past. Het is raadzaam om verschillende aanbieders te vergelijken en advies in te winnen bij financiële experts om een weloverwogen beslissing te nemen.

Welke bank is de rente het laagst?

Een veelgestelde vraag bij het zoeken naar de goedkoopste leningrente is: “Welke bank heeft de laagste rente?” Het antwoord op deze vraag kan variëren, omdat rentetarieven regelmatig worden bijgewerkt en afhankelijk zijn van verschillende factoren, zoals het type lening, de looptijd en uw persoonlijke financiële situatie. Het is daarom belangrijk om verschillende banken en kredietverstrekkers te vergelijken om de meest actuele informatie te krijgen en de beste deal te vinden die past bij uw behoeften.

Welke bank goedkoopste lening?

Een veelgestelde vraag met betrekking tot de goedkoopste leningrente is: “Welke bank biedt de goedkoopste lening aan?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende rentetarieven hanteren voor leningen. Om de bank te vinden die de goedkoopste lening aanbiedt, is het essentieel om verschillende banken en kredietverstrekkers te vergelijken en rekening te houden met factoren zoals rentetarieven, bijkomende kosten en voorwaarden. Door grondig onderzoek te doen en offertes op te vragen bij verschillende instellingen, kunt u de bank vinden die de meest voordelige leningoptie biedt die past bij uw financiële behoeften.

Hoe staan de rentevoeten vandaag?

Een veelgestelde vraag over de goedkoopste leningrente is: “Hoe staan de rentevoeten vandaag?” Het is begrijpelijk dat mensen willen weten wat de actuele rentetarieven zijn, aangezien deze een grote invloed hebben op de totale kosten van een lening. De rentevoeten kunnen dagelijks fluctueren op basis van verschillende factoren, zoals economische ontwikkelingen en het beleid van centrale banken. Het is daarom verstandig om regelmatig de rentetarieven te controleren en te vergelijken bij verschillende kredietverstrekkers om zo de meest gunstige leningoptie te vinden.

Welke bank geeft de goedkoopste rente?

Een veelgestelde vraag over de goedkoopste leningrente is: “Welke bank geeft de goedkoopste rente?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken en kredietverstrekkers verschillende rentetarieven hanteren op basis van verschillende factoren, zoals het type lening, de looptijd en uw kredietgeschiedenis. Om de bank te vinden die de goedkoopste rente biedt, is het essentieel om verschillende aanbieders te vergelijken en rekening te houden met eventuele bijkomende kosten. Door grondig onderzoek te doen en offertes aan te vragen bij verschillende banken, kunt u de beste deal vinden die past bij uw financiële behoeften.

Welke bank heeft de laagste rente lening?

Een veelgestelde vraag over de goedkoopste leningrente is: “Welke bank heeft de laagste rente voor een lening?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken en kredietverstrekkers verschillende rentetarieven hanteren op basis van verschillende factoren, zoals het type lening, de looptijd en uw kredietgeschiedenis. Het is daarom raadzaam om meerdere banken te vergelijken om te bepalen welke bank op dat moment de laagste rente biedt die past bij uw specifieke behoeften en financiële situatie.

Hoeveel procent rente op lening?

Een veelgestelde vraag met betrekking tot de goedkoopste leningrente is: “Hoeveel procent rente op lening?” Het rentepercentage op een lening kan variëren afhankelijk van verschillende factoren, zoals het leenbedrag, de looptijd van de lening, uw kredietgeschiedenis en het type lening dat u aanvraagt. Over het algemeen geldt dat hoe lager uw kredietrisico is, hoe lager de rente die u kunt krijgen. Het is belangrijk om verschillende leningaanbieders te vergelijken en te onderzoeken welke rentetarieven zij hanteren om de beste deal te vinden die past bij uw financiële situatie.

Wat is de laagste rente voor een lening?

Een veelgestelde vraag is: “Wat is de laagste rente voor een lening?” De laagste rente voor een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de kredietwaardigheid van de lener en de huidige marktomstandigheden. Over het algemeen geldt dat hoe hoger uw kredietwaardigheid is, hoe groter de kans op het verkrijgen van een lagere rente. Het is belangrijk om verschillende leningaanbieders te vergelijken en te onderzoeken welke opties beschikbaar zijn om zo de best mogelijke rente te vinden die past bij uw financiële situatie.

Welke bank heeft de laagste rente voor een lening?

Veel mensen vragen zich af welke bank de laagste rente biedt voor een lening. Het is belangrijk op te merken dat de rentetarieven voor leningen kunnen variëren afhankelijk van verschillende factoren, zoals het leenbedrag, de looptijd en uw kredietgeschiedenis. Om de bank met de laagste rente te vinden, is het raadzaam om verschillende banken en kredietverstrekkers te vergelijken en offertes aan te vragen. Door grondig onderzoek te doen en rekening te houden met alle kosten verbonden aan de lening, kunt u de beste optie vinden die past bij uw financiële behoeften.

Hoeveel afbetalen voor 250000 euro?

Een veelgestelde vraag met betrekking tot de goedkoopste leningrente is: “Hoeveel moet ik afbetalen voor 250.000 euro?” Het bedrag dat u maandelijks moet aflossen voor een lening van 250.000 euro hangt af van verschillende factoren, waaronder de rentevoet, looptijd van de lening en het type lening dat u kiest. Door verschillende leningaanbieders te vergelijken en rekening te houden met bijkomende kosten, kunt u een beter inzicht krijgen in hoeveel u maandelijks zult moeten aflossen en welke lening het meest voordelig is voor uw situatie. Het is belangrijk om zorgvuldig te plannen en te berekenen om ervoor te zorgen dat u comfortabel kunt voldoen aan uw aflossingsverplichtingen gedurende de looptijd van de lening.

Wat is de huidige rente op leningen?

Een veelgestelde vraag is: “Wat is de huidige rente op leningen?” De rente op leningen kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, de kredietwaardigheid van de aanvrager en de marktomstandigheden. Om de meest actuele informatie over leningrentetarieven te verkrijgen, is het raadzaam om rechtstreeks contact op te nemen met verschillende banken en kredietverstrekkers of hun websites te raadplegen. Het vergelijken van rentetarieven bij verschillende aanbieders kan u helpen om de beste deal te vinden en de goedkoopste leningrente voor uw specifieke situatie te bepalen.

Welke bank biedt de laagste rente op persoonlijke leningen?

Veel mensen vragen zich af welke bank de laagste rente biedt op persoonlijke leningen. Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende rentetarieven hanteren op basis van verschillende factoren, zoals uw kredietgeschiedenis en het geleende bedrag. Het is daarom verstandig om meerdere banken te vergelijken en offertes aan te vragen om zo de bank te vinden die de beste voorwaarden en de laagste rente kan bieden voor uw persoonlijke lening. Het loont altijd de moeite om grondig onderzoek te doen en goed geïnformeerd te zijn voordat u een financiële beslissing neemt.

Welke bank heeft de goedkoopste rente?

Een veelgestelde vraag over de goedkoopste leningrente is: “Welke bank heeft de goedkoopste rente?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken en kredietverstrekkers verschillende rentetarieven aanbieden op leningen. Om de bank met de goedkoopste rente te vinden, is het essentieel om verschillende leningaanbieders te vergelijken en rekening te houden met bijkomende kosten. Door grondig onderzoek te doen en offertes van verschillende banken op te vragen, kunt u de beste deal vinden die past bij uw financiële behoeften en budget.

Welke banken lenen aan 100%?

Veel mensen vragen zich af welke banken leningen verstrekken tot 100% van het gevraagde bedrag. Hoewel het mogelijk is om een lening te krijgen die de volledige waarde van uw financieringsbehoefte dekt, is dit afhankelijk van verschillende factoren, waaronder uw kredietgeschiedenis, inkomen en de specifieke voorwaarden van de bank. Sommige banken bieden mogelijk leningen aan met een dekkingspercentage van 100%, maar het is belangrijk om te begrijpen dat dit niet altijd standaardpraktijk is en dat individuele omstandigheden een rol spelen bij het goedkeuringsproces. Het is raadzaam om met verschillende banken te praten en hun specifieke voorwaarden te onderzoeken om te bepalen welke opties beschikbaar zijn voor het verkrijgen van een lening tot 100%.

Wat gaat de rente doen in 2024 in België?

Het voorspellen van rentetarieven voor de toekomst, zoals in 2024, is een uitdagende taak en afhankelijk van verschillende factoren. De rente wordt beïnvloed door economische indicatoren, monetaire beleidsbeslissingen en wereldgebeurtenissen. Hoewel het moeilijk is om met zekerheid te zeggen wat de rente in 2024 zal doen, kunnen economen en financiële experts prognoses maken op basis van huidige trends en ontwikkelingen. Het is raadzaam om regelmatig de marktomstandigheden te volgen en advies in te winnen bij professionals om op de hoogte te blijven van mogelijke veranderingen in de rentetarieven in België.

Welke bank geeft de beste lening?

Een veelgestelde vraag over de goedkoopste leningrente is: “Welke bank geeft de beste lening?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende leningvoorwaarden en rentetarieven hanteren. Om de beste lening te vinden, is het belangrijk om niet alleen naar de rente te kijken, maar ook naar andere factoren zoals bijkomende kosten, flexibiliteit van aflossingsopties en klantenservice. Door verschillende leningaanbieders te vergelijken en uw persoonlijke financiële behoeften in overweging te nemen, kunt u de bank vinden die de lening aanbiedt die het beste bij u past.

Welke bank heeft de laagste rente om te lenen?

Veel mensen vragen zich af welke bank de laagste rente biedt om te lenen. Het antwoord op deze vraag kan variëren, aangezien rentetarieven regelmatig worden bijgewerkt en afhankelijk zijn van verschillende factoren, zoals het type lening, de looptijd en uw individuele financiële situatie. Om de bank met de laagste rente te vinden, is het raadzaam om verschillende leningaanbieders te vergelijken en offertes aan te vragen. Door grondig onderzoek te doen en rekening te houden met eventuele bijkomende kosten, kunt u een weloverwogen beslissing nemen en de beste deal vinden die past bij uw behoeften.

Welke bank heeft de laagste rente?

Een veelgestelde vraag bij het zoeken naar de goedkoopste leningrente is: “Welke bank heeft de laagste rente?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken en kredietverstrekkers verschillende rentetarieven hanteren voor leningen. Het is daarom belangrijk om een grondige vergelijking te maken tussen verschillende aanbieders om de bank te vinden die de laagste rente biedt die past bij uw financiële behoeften en situatie. Door goed onderzoek te doen en te kijken naar zowel de rentetarieven als eventuele bijkomende kosten, kunt u de beste deal vinden en geld besparen op uw lening.

Waar kan je het goedkoopste geld lenen?

Een veelgestelde vraag is: “Waar kan je het goedkoopste geld lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw financiële situatie, kredietgeschiedenis en het type lening dat u nodig heeft. Over het algemeen zijn banken en kredietverstrekkers goede plaatsen om te beginnen met zoeken naar de goedkoopste leningrente. Het is echter belangrijk om verschillende aanbieders te vergelijken en rekening te houden met eventuele bijkomende kosten om de meest voordelige optie te vinden die past bij uw behoeften. Door zorgvuldig onderzoek te doen en uw opties te evalueren, kunt u de beste deal krijgen voor het lenen van geld tegen een betaalbare rente.

Welke bank is het goedkoopst om te lenen?

Een veelgestelde vraag bij het zoeken naar de goedkoopste leningrente is: “Welke bank is het goedkoopst om te lenen?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken en kredietverstrekkers verschillende rentetarieven en voorwaarden hanteren. Het is daarom belangrijk om verschillende leningaanbieders te vergelijken om de beste deal te vinden die aansluit bij uw financiële behoeften en situatie. Door zorgvuldig onderzoek te doen en rekening te houden met factoren zoals rentetarieven, bijkomende kosten en uw eigen kredietgeschiedenis, kunt u de bank identificeren die u de meest voordelige lening kan bieden.

Welke bank minste rente lening?

Een veelgestelde vraag bij het zoeken naar de goedkoopste leningrente is: “Welke bank biedt de laagste rente voor een lening?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken en kredietverstrekkers verschillende rentetarieven hanteren op basis van verschillende factoren, zoals uw kredietgeschiedenis, het leenbedrag en de looptijd van de lening. Het is daarom belangrijk om meerdere banken te vergelijken en offertes aan te vragen om de beste deal te vinden die past bij uw financiële situatie en behoeften. Het loont altijd om grondig onderzoek te doen en goed geïnformeerd te zijn voordat u een lening afsluit om ervoor te zorgen dat u de meest voordelige rente krijgt.

Welk type lening heeft de laagste rente?

Het type lening dat doorgaans de laagste rente heeft, is een hypothecaire lening. Hypotheekleningen worden meestal gedekt door het onderpand van een huis of vastgoed, waardoor kredietverstrekkers minder risico lopen en lagere rentetarieven kunnen aanbieden. Voor consumenten die op zoek zijn naar de goedkoopste rente, kan het afsluiten van een hypotheeklening een aantrekkelijke optie zijn vanwege de gunstige voorwaarden en langere looptijden die vaak beschikbaar zijn. Het is echter belangrijk om alle aspecten van de lening te overwegen en te zorgen dat deze past bij uw financiële situatie en behoeften voordat u zich verbindt tot een hypotheeklening.

Welke bank heeft de goedkoopste rente op een lening?

Veel mensen vragen zich af welke bank de goedkoopste rente biedt op een lening. Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende rentetarieven hanteren op basis van verschillende factoren, zoals het leenbedrag, de looptijd van de lening en uw kredietgeschiedenis. Het is daarom belangrijk om meerdere banken en kredietverstrekkers te vergelijken om de beste deal te vinden die past bij uw financiële situatie. Door grondig onderzoek te doen en offertes aan te vragen, kunt u de bank identificeren die de goedkoopste rente biedt voor uw leningsbehoeften.

Waar kan ik het goedkoopst geld lenen?

Een veelgestelde vraag is: “Waar kan ik het goedkoopst geld lenen?” Het antwoord op deze vraag kan variëren, aangezien de goedkoopste leningrente afhankelijk is van verschillende factoren, zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Om de beste deal te vinden, is het aan te raden om verschillende leningaanbieders te vergelijken en rekening te houden met eventuele bijkomende kosten. Door zorgvuldig onderzoek te doen en uw opties te evalueren, kunt u de geldverstrekker vinden die u de meest gunstige voorwaarden biedt voor uw leningbehoeften.

Wat zijn de huidige rentevoeten?

Een veelgestelde vraag met betrekking tot de goedkoopste leningrente is: “Wat zijn de huidige rentevoeten?” Het is begrijpelijk dat mensen op zoek zijn naar actuele informatie over rentetarieven om een weloverwogen beslissing te kunnen nemen bij het afsluiten van een lening. De huidige rentevoeten kunnen variëren afhankelijk van verschillende factoren, zoals de marktomstandigheden, het type lening en individuele kredietwaardigheid. Het is daarom raadzaam om regelmatig de rentetarieven bij verschillende kredietverstrekkers te controleren en te vergelijken om zo de beste deal te vinden die past bij uw financiële situatie.

Waar kan je goedkoopst geld lenen?

Een veelgestelde vraag is: waar kan je het goedkoopst geld lenen? Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de hoogte van het bedrag dat u wilt lenen, de looptijd van de lening en uw persoonlijke financiële situatie. Om de goedkoopste lening te vinden, is het belangrijk om verschillende kredietverstrekkers te vergelijken en te letten op zowel de rentetarieven als eventuele bijkomende kosten. Door grondig onderzoek te doen en uw opties te evalueren, kunt u een weloverwogen beslissing nemen en de lening vinden die het beste aansluit bij uw behoeften en budget.

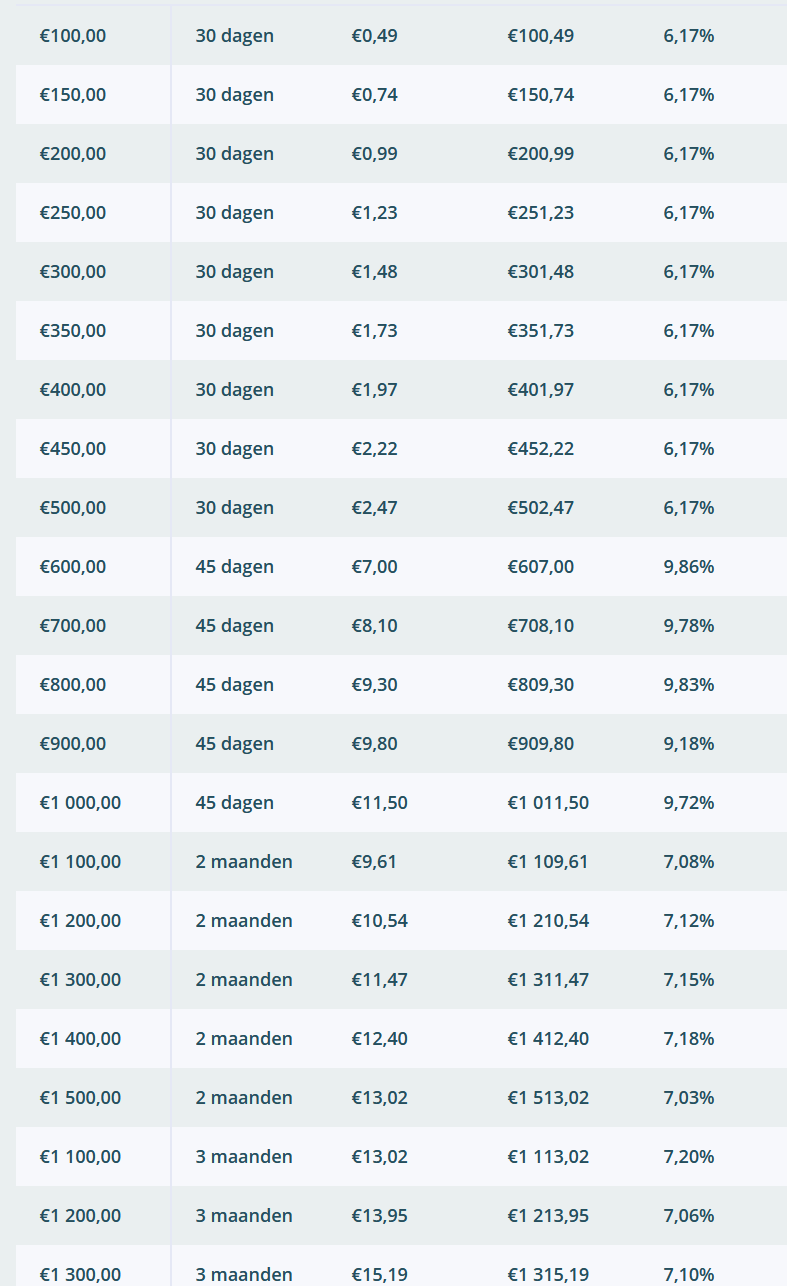
wat is een lening op afbetaling

Alles wat je moet weten over een lening op afbetaling

Wat is een lening op afbetaling?

Een lening op afbetaling, ook wel bekend als een persoonlijke lening, is een vorm van lenen waarbij een geldbedrag wordt geleend van een kredietverstrekker en vervolgens in termijnen wordt terugbetaald over een vooraf bepaalde periode. Deze leningsvorm wordt vaak gebruikt voor uiteenlopende doeleinden, zoals het financieren van grote aankopen, het consolideren van schulden of het bekostigen van onverwachte uitgaven.

Bij een lening op afbetaling wordt het geleende bedrag doorgaans in één keer uitgekeerd aan de lener. Vervolgens worden er maandelijkse aflossingen overeengekomen die bestaan uit zowel de terugbetaling van het geleende bedrag als de verschuldigde rente. De looptijd en de rentevoet van de lening worden vooraf bepaald en vastgelegd in een contract.

De voordelen van een lening op afbetaling zijn onder meer de duidelijkheid en voorspelbaarheid van de maandelijkse terugbetalingen, evenals de mogelijkheid om grotere bedragen te lenen dan bijvoorbeeld met een kredietkaart. Bovendien kan het rentetarief vaak gunstiger zijn dan bij andere vormen van leningen.

Het is echter belangrijk om te onthouden dat het niet vrijblijvend is om geld te lenen via een lening op afbetaling. Het is essentieel om verantwoordelijk te lenen en ervoor te zorgen dat je in staat bent om de maandelijkse aflossingen tijdig en volledig te voldoen. Het niet nakomen van de betalingsverplichtingen kan leiden tot financiële problemen en negatieve gevolgen voor je kredietscore.

Kortom, een lening op afbetaling biedt individuen de mogelijkheid om snel toegang te krijgen tot extra financiële middelen voor diverse doeleinden, met duidelijke terugbetalingsvoorwaarden en rentetarieven. Het is echter belangrijk om verstandig gebruik te maken van deze financiële optie en ervoor te zorgen dat je je financiën goed beheert.


6 Tips voor het Kiezen van een Lening op Afbetaling in België

  1. Een lening op afbetaling is een vorm van krediet waarbij je een bepaald bedrag leent dat je in termijnen terugbetaalt.
  2. Vergelijk verschillende aanbieders van leningen op afbetaling om de beste voorwaarden en tarieven te vinden.
  3. Let op de totale kostprijs van de lening, inclusief rente en eventuele bijkomende kosten.
  4. Zorg ervoor dat je het geleende bedrag binnen de afgesproken termijn kunt terugbetalen om financiële problemen te vermijden.
  5. Lees altijd goed de contractvoorwaarden door voordat je een lening op afbetaling aangaat.
  6. Wees bewust van je financiële situatie en leen alleen wat je echt nodig hebt en kunt terugbetalen.

Een lening op afbetaling is een vorm van krediet waarbij je een bepaald bedrag leent dat je in termijnen terugbetaalt.

Een lening op afbetaling is een vorm van krediet waarbij je een specifiek bedrag leent dat je vervolgens in termijnen terugbetaalt. Deze leningsvorm biedt individuen de flexibiliteit om grote uitgaven te financieren zonder dat ze het volledige bedrag in één keer hoeven te betalen, waardoor het gemakkelijker wordt om financiële doelen te bereiken en onverwachte kosten op te vangen. Het is belangrijk om verantwoordelijk om te gaan met een lening op afbetaling en ervoor te zorgen dat je de maandelijkse aflossingen kunt nakomen om financiële stabiliteit te behouden en eventuele problemen met betalingsachterstand te voorkomen.

Vergelijk verschillende aanbieders van leningen op afbetaling om de beste voorwaarden en tarieven te vinden.

Vergelijk verschillende aanbieders van leningen op afbetaling om de beste voorwaarden en tarieven te vinden. Het is verstandig om grondig onderzoek te doen naar verschillende kredietverstrekkers en hun aanbiedingen te vergelijken voordat je een lening op afbetaling afsluit. Door tarieven, looptijden en voorwaarden van leningen te vergelijken, kun je de meest gunstige optie selecteren die past bij jouw financiële behoeften en mogelijkheden. Het nemen van de tijd om verschillende aanbieders te evalueren kan helpen om kosten te besparen en ervoor te zorgen dat je een weloverwogen beslissing neemt bij het aangaan van een lening op afbetaling.

Let op de totale kostprijs van de lening, inclusief rente en eventuele bijkomende kosten.

Bij het overwegen van een lening op afbetaling is het essentieel om aandacht te besteden aan de totale kostprijs van de lening, inclusief de rente en eventuele bijkomende kosten. Het is belangrijk om niet alleen te focussen op het geleende bedrag en de maandelijkse aflossingen, maar ook om de totale terugbetalingsbedrag te berekenen. Door bewust te zijn van alle kosten die gepaard gaan met de lening, kun je een weloverwogen beslissing nemen en ervoor zorgen dat je financiële situatie niet onnodig onder druk komt te staan.

Zorg ervoor dat je het geleende bedrag binnen de afgesproken termijn kunt terugbetalen om financiële problemen te vermijden.

Zorg ervoor dat je het geleende bedrag binnen de afgesproken termijn kunt terugbetalen om financiële problemen te vermijden. Het is van cruciaal belang om realistisch te zijn over je terugbetalingscapaciteit en ervoor te zorgen dat je de maandelijkse aflossingen tijdig en volledig kunt voldoen. Door verantwoordelijk te lenen en je financiën goed te beheren, kun je problematische situaties voorkomen en ervoor zorgen dat een lening op afbetaling een effectieve financiële oplossing blijft voor jouw behoeften.

Lees altijd goed de contractvoorwaarden door voordat je een lening op afbetaling aangaat.

Het is van essentieel belang om altijd grondig de contractvoorwaarden door te lezen voordat je een lening op afbetaling aangaat. Door de voorwaarden zorgvuldig te bestuderen, krijg je een duidelijk inzicht in de verplichtingen en kosten die gepaard gaan met de lening. Op die manier kun je beter begrijpen wat er van jou wordt verwacht en welke financiële verplichtingen je aangaat. Het naleven van deze tip kan helpen om verrassingen te voorkomen en ervoor te zorgen dat je een weloverwogen beslissing neemt bij het afsluiten van een lening op afbetaling.

Wees bewust van je financiële situatie en leen alleen wat je echt nodig hebt en kunt terugbetalen.

Wees bewust van je financiële situatie en leen alleen wat je echt nodig hebt en kunt terugbetalen. Het is essentieel om verantwoordelijk te lenen en realistisch te zijn over je financiële mogelijkheden. Voordat je een lening op afbetaling aangaat, is het belangrijk om een grondige analyse te maken van je inkomsten, uitgaven en financiële doelen. Door alleen te lenen wat noodzakelijk is en binnen je budget past, kun je financiële problemen in de toekomst voorkomen en ervoor zorgen dat je de lening succesvol kunt aflossen.