Categorie, kosten

berekening hypothecaire lening

Alles wat u moet weten over de berekening van een hypothecaire lening

Berekening Hypothecaire Lening

Alles wat u moet weten over de berekening van een hypothecaire lening

Een hypothecaire lening is een belangrijk financieel instrument dat veel mensen gebruiken om hun droomhuis te kopen. Voordat u echter een hypotheek afsluit, is het essentieel om te begrijpen hoe de berekening van een hypothecaire lening werkt.

Belangrijke factoren bij het berekenen van een hypothecaire lening:

  • Hoofdsom: Dit is het bedrag dat u leent van de bank om uw huis te kopen.
  • Rentevoet: De rentevoet bepaalt hoeveel rente u maandelijks moet betalen over uw lening.
  • Looptijd: Dit is de periode waarin u de lening terugbetaalt, meestal in jaren.
  • Aflossingsmethode: U kunt kiezen tussen vaste of variabele maandelijkse aflossingen.

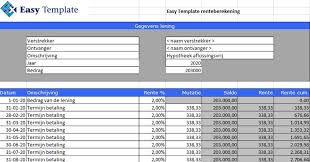
Om de maandelijkse aflossing van uw hypothecaire lening te berekenen, wordt vaak gebruikgemaakt van een formule waarbij rekening wordt gehouden met de hoofdsom, rentevoet en looptijd. Door deze gegevens in te voeren in een hypotheekcalculator, kunt u snel en eenvoudig zien hoeveel u maandelijks moet betalen.

Hoe kunt u geld besparen op uw hypothecaire lening?

Er zijn verschillende manieren om geld te besparen op uw hypothecaire lening. Het vergelijken van rentetarieven bij verschillende banken kan bijvoorbeeld helpen om de meest voordelige optie te vinden. Daarnaast kunt u ook onderhandelen over de voorwaarden van uw lening om gunstigere voorwaarden te verkrijgen.

Kortom, het begrijpen van hoe de berekening van een hypothecaire lening werkt, kan u helpen om weloverwogen beslissingen te nemen bij het afsluiten van een hypotheek. Zorg ervoor dat u alle relevante informatie verzamelt en advies inwint bij experts voordat u zich vastlegt op een hypotheekovereenkomst.


Vijf Essentiële Tips voor het Berekenen van een Hypothecaire Lening

  1. Vergelijk verschillende banken voor de beste rentevoet.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Bereken je maximale leenbedrag op basis van je inkomen en vaste kosten.
  4. Kies tussen een vaste of variabele rentevoet, afhankelijk van je financiële situatie en risicobereidheid.
  5. Informeer naar mogelijke premies of kortingen bij bepaalde banken.

Vergelijk verschillende banken voor de beste rentevoet.

Een belangrijke tip bij het berekenen van een hypothecaire lening is om verschillende banken te vergelijken voor de beste rentevoet. Door rentetarieven van verschillende banken te vergelijken, kunt u een beter inzicht krijgen in de mogelijke besparingen en de meest gunstige optie voor uw situatie kiezen. Het loont altijd de moeite om grondig onderzoek te doen en offertes van verschillende financiële instellingen op te vragen voordat u zich vastlegt op een hypotheeklening, zodat u uiteindelijk geld kunt besparen en financiële gemoedsrust kunt verkrijgen.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Bij het berekenen van een hypothecaire lening is het belangrijk om rekening te houden met bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk zijn en dienen dus niet over het hoofd gezien te worden bij het plannen van uw hypotheek. Door deze bijkomende kosten in uw berekeningen op te nemen, krijgt u een realistischer beeld van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek. Het is verstandig om deze kosten vooraf te onderzoeken en in uw budgettering op te nemen om verrassingen te voorkomen en uw financiële planning nauwkeurig af te stemmen op uw behoeften.

Bereken je maximale leenbedrag op basis van je inkomen en vaste kosten.

Een handige tip bij het berekenen van een hypothecaire lening is om je maximale leenbedrag te bepalen op basis van je inkomen en vaste kosten. Door een grondige analyse te maken van je maandelijks inkomen en alle vaste kosten die je hebt, zoals huur, verzekeringen en andere leningen, kun je een realistisch beeld krijgen van hoeveel je comfortabel kunt lenen voor de aankoop van een huis. Het is belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat de maandelijkse aflossing binnen je budget past om financiële problemen in de toekomst te voorkomen.

Kies tussen een vaste of variabele rentevoet, afhankelijk van je financiële situatie en risicobereidheid.

Het kiezen tussen een vaste of variabele rentevoet voor je hypothecaire lening is een belangrijke beslissing die afhangt van je financiële situatie en risicobereidheid. Een vaste rentevoet biedt zekerheid omdat je maandelijkse aflossingen gedurende de hele looptijd van de lening hetzelfde blijven. Aan de andere kant kan een variabele rentevoet initieel voordeliger zijn, maar brengt het risico met zich mee dat de rente in de toekomst kan stijgen, waardoor je maandelijkse aflossingen ook kunnen toenemen. Het is essentieel om goed na te denken over welk type rentevoet het beste bij jouw financiële doelen en comfortniveau past voordat je een definitieve keuze maakt.

Informeer naar mogelijke premies of kortingen bij bepaalde banken.

Een belangrijke tip bij het berekenen van een hypothecaire lening is om te informeren naar mogelijke premies of kortingen bij bepaalde banken. Sommige banken bieden speciale promoties of kortingen aan voor bepaalde doelgroepen, zoals jonge gezinnen of energiezuinige woningen. Door goed op de hoogte te zijn van dergelijke mogelijkheden, kunt u wellicht profiteren van extra voordelen die uw totale leningskosten kunnen verlagen. Het loont dus zeker de moeite om navraag te doen bij verschillende banken en te kijken naar eventuele premies of kortingen die uw financiële lasten kunnen verlichten bij het afsluiten van een hypothecaire lening.

hypothecaire lening vergelijken

Vergelijk hypothecaire leningen: Zo vind je de beste deal

Artikel: Hypothecaire lening vergelijken

Hypothecaire lening vergelijken: Waar moet je op letten?

Een hypothecaire lening is een belangrijke financiële beslissing die je niet overhaast moet nemen. Het vergelijken van verschillende hypothecaire leningen is essentieel om de beste deal te vinden die past bij jouw financiële situatie en behoeften. Hier zijn enkele belangrijke punten om op te letten bij het vergelijken van hypothecaire leningen:

Rentevoet

De rentevoet is een van de belangrijkste factoren bij het vergelijken van hypothecaire leningen. Een lage rentevoet kan op lange termijn duizenden euro’s besparen. Let op zowel de vaste als variabele rentevoeten en kies degene die het beste bij jou past.

Aflossingstermijn

De aflossingstermijn bepaalt hoe lang je aan de lening zult moeten terugbetalen. Een kortere aflossingstermijn kan leiden tot lagere totale interestkosten, maar hogere maandelijkse aflossingen. Overweeg wat voor jou haalbaar is op lange termijn.

Vergoedingen en kosten

Let goed op eventuele vergoedingen en kosten die gepaard gaan met de hypothecaire lening, zoals dossierkosten, notariskosten, schattingskosten, etc. Deze kunnen aanzienlijk variëren tussen verschillende kredietverstrekkers.

Flexibiliteit van de lening

Sommige hypothecaire leningen bieden meer flexibiliteit dan andere, zoals de mogelijkheid om vervroegd af te lossen of om het geleende bedrag tussentijds aan te passen. Denk na over welke flexibiliteitseisen voor jou belangrijk zijn.

Vergelijk online en offline aanbieders

Verken zowel online als offline kredietverstrekkers om een volledig beeld te krijgen van de beschikbare opties. Online vergelijkingswebsites kunnen handig zijn om snel meerdere offertes te ontvangen.

Door grondig hypothecaire leningen te vergelijken en rekening te houden met bovenstaande factoren, kun je een weloverwogen beslissing nemen die past bij jouw financiële doelen en situatie.


Veelgestelde Vragen over het Vergelijken van Hypothecaire Leningen in België

  1. Wat is het belang van het vergelijken van hypothecaire leningen?
  2. Welke factoren moet ik in overweging nemen bij het vergelijken van rentevoeten?
  3. Hoe kan ik de aflossingstermijn kiezen die het beste bij mijn financiële situatie past?
  4. Welke kosten en vergoedingen zijn verbonden aan een hypothecaire lening en hoe kan ik deze vergelijken?
  5. Zijn er specifieke flexibiliteitsvoorwaarden waar ik op moet letten bij het vergelijken van hypothecaire leningen?
  6. Hoe kan ik online en offline aanbieders van hypothecaire leningen vergelijken om de beste optie te vinden?
  7. Wat zijn de mogelijke gevolgen als ik niet grondig verschillende hypothecaire leningen vergelijk voordat ik er een afsluit?

Wat is het belang van het vergelijken van hypothecaire leningen?

Het vergelijken van hypothecaire leningen is van essentieel belang omdat het je in staat stelt om de meest gunstige voorwaarden en tarieven te vinden die aansluiten bij jouw financiële behoeften. Door verschillende leningsopties te vergelijken, kun je potentieel duizenden euro’s besparen op lange termijn door te kiezen voor de lening met de laagste rentevoet en gunstigste aflossingsvoorwaarden. Bovendien stelt het vergelijken van hypothecaire leningen je in staat om een weloverwogen beslissing te nemen en de financiële lasten op lange termijn te minimaliseren.

Welke factoren moet ik in overweging nemen bij het vergelijken van rentevoeten?

Bij het vergelijken van rentevoeten voor hypothecaire leningen zijn er verschillende factoren die je in overweging moet nemen. Allereerst is het belangrijk om te kijken naar zowel de vaste als variabele rentevoeten en te begrijpen hoe deze van invloed kunnen zijn op je maandelijkse aflossingen en totale interestkosten. Daarnaast is het raadzaam om rekening te houden met de looptijd van de lening en eventuele bijkomende kosten of vergoedingen die gepaard gaan met de lening. Vergeet ook niet om te evalueren of de kredietverstrekker flexibele opties biedt, zoals de mogelijkheid tot vervroegd aflossen of het aanpassen van het geleende bedrag. Door al deze factoren zorgvuldig te overwegen, kun je een weloverwogen beslissing nemen bij het vergelijken van rentevoeten voor hypothecaire leningen.

Hoe kan ik de aflossingstermijn kiezen die het beste bij mijn financiële situatie past?

Bij het kiezen van de aflossingstermijn die het beste bij jouw financiële situatie past bij het vergelijken van hypothecaire leningen, is het belangrijk om rekening te houden met verschillende factoren. Overweeg eerst hoeveel je maandelijks comfortabel kunt aflossen zonder in financiële problemen te komen. Een kortere aflossingstermijn kan leiden tot lagere totale interestkosten, maar dit betekent ook dat je maandelijkse aflossingen hoger zullen zijn. Denk na over jouw langetermijndoelen, zoals pensioenplanning en andere financiële verplichtingen, en kies een aflossingstermijn die haalbaar is op de lange termijn en die past bij jouw financiële doelstellingen. Het is ook verstandig om advies in te winnen bij een financieel adviseur om de beste keuze te maken voor jouw specifieke situatie.

Welke kosten en vergoedingen zijn verbonden aan een hypothecaire lening en hoe kan ik deze vergelijken?

Bij het vergelijken van hypothecaire leningen is het essentieel om aandacht te besteden aan de verschillende kosten en vergoedingen die eraan verbonden zijn. Denk hierbij aan dossierkosten, notariskosten, schattingskosten en eventuele andere administratieve kosten. Deze bijkomende kosten kunnen aanzienlijk variëren tussen verschillende kredietverstrekkers en hebben invloed op de totale kostprijs van de lening. Het is belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar deze extra kosten om een goed beeld te krijgen van wat een hypothecaire lening daadwerkelijk zal kosten. Door deze kosten en vergoedingen zorgvuldig te vergelijken, kun je een weloverwogen beslissing nemen en de lening kiezen die het beste past bij jouw financiële situatie.

Zijn er specifieke flexibiliteitsvoorwaarden waar ik op moet letten bij het vergelijken van hypothecaire leningen?

Bij het vergelijken van hypothecaire leningen is het belangrijk om specifieke flexibiliteitsvoorwaarden in overweging te nemen. Let goed op of de lening de mogelijkheid biedt tot vervroegd aflossen zonder extra kosten, of er opties zijn voor het pauzeren van aflossingen in geval van financiële moeilijkheden, en of je de lening kunt herfinancieren of het geleende bedrag kunt aanpassen indien nodig. Het is verstandig om te kiezen voor een lening die voldoende flexibiliteit biedt om in te spelen op veranderende financiële omstandigheden en om je financiële gezondheid op lange termijn te waarborgen.

Hoe kan ik online en offline aanbieders van hypothecaire leningen vergelijken om de beste optie te vinden?

Om online en offline aanbieders van hypothecaire leningen te vergelijken en de beste optie te vinden, is het belangrijk om eerst een grondig onderzoek te doen naar de verschillende kredietverstrekkers. Online kun je gebruikmaken van vergelijkingswebsites om snel meerdere offertes te ontvangen en de rentevoeten, voorwaarden en kosten van verschillende leningen te vergelijken. Vergeet echter niet om ook offline banken en financiële instellingen te raadplegen, aangezien zij mogelijk speciale aanbiedingen of pakketten hebben die niet online beschikbaar zijn. Het is verstandig om persoonlijk advies in te winnen bij verschillende kredietverstrekkers en goed te luisteren naar hun voorstellen voordat je een definitieve beslissing neemt over welke hypothecaire lening het beste bij jouw behoeften past.

Wat zijn de mogelijke gevolgen als ik niet grondig verschillende hypothecaire leningen vergelijk voordat ik er een afsluit?

Het niet grondig vergelijken van verschillende hypothecaire leningen voordat je er een afsluit, kan leiden tot aanzienlijke financiële gevolgen op lange termijn. Door overhaast een lening af te sluiten zonder de rentevoeten, aflossingstermijnen, kosten en flexibiliteit van verschillende leningen zorgvuldig te vergelijken, loop je het risico om uiteindelijk meer te betalen dan nodig is. Een ongunstige rentevoet of onvoorziene kosten kunnen de totale kosten van de lening verhogen en je financiële stabiliteit in gevaar brengen. Het loont dus zeker de moeite om de tijd te nemen om verschillende hypothecaire leningen grondig te vergelijken en zo de beste optie te kiezen die past bij jouw financiële behoeften en doelen.

hypothecaire lening kbc

Alles wat u moet weten over een hypothecaire lening bij KBC

Artikel: Hypothecaire lening bij KBC

Hypothecaire lening bij KBC: Wat u moet weten

Als u van plan bent om een huis te kopen, is de kans groot dat u een hypothecaire lening nodig heeft. Een van de bekende banken die hypothecaire leningen aanbiedt in België is KBC. Het afsluiten van een hypothecaire lening bij KBC kan een goede optie zijn, maar het is belangrijk om goed geïnformeerd te zijn over wat dit inhoudt.

Wat is een hypothecaire lening?

Een hypothecaire lening is een langetermijnlening die wordt gebruikt om onroerend goed te financieren, zoals een huis of appartement. Bij het afsluiten van een hypothecaire lening verstrekt de bank het benodigde bedrag en wordt het onroerend goed als onderpand gebruikt. Dit betekent dat als u niet aan uw betalingsverplichtingen voldoet, de bank het recht heeft om het onroerend goed te verkopen om haar geld terug te krijgen.

Hypothecaire leningen bij KBC

KBC biedt verschillende soorten hypothecaire leningen aan die kunnen worden afgestemd op uw specifieke behoeften. U kunt kiezen tussen vaste of variabele rentevoeten, afhankelijk van uw voorkeur en financiële situatie. Daarnaast biedt KBC ook advies en begeleiding om u te helpen de juiste keuzes te maken bij het afsluiten van een hypothecaire lening.

Belangrijke overwegingen

Voordat u besluit om een hypothecaire lening bij KBC af te sluiten, is het belangrijk om verschillende zaken in overweging te nemen. Denk hierbij aan uw financiële situatie, de looptijd van de lening, de rentevoet en eventuele bijkomende kosten zoals notariskosten en verzekeringen. Het is verstandig om goed geïnformeerd te zijn en eventueel advies in te winnen voordat u definitieve beslissingen neemt.

Besluit

Een hypothecaire lening bij KBC kan een goede optie zijn voor wie op zoek is naar financiering voor de aankoop van vastgoed. Door goed geïnformeerd te zijn en alle aspecten van de lening zorgvuldig te overwegen, kunt u ervoor zorgen dat u de juiste keuzes maakt die aansluiten bij uw financiële doelen en behoeften.


Veelgestelde vragen over hypothecaire leningen bij KBC

  1. Wat kost een lening van 150000 euro?
  2. Wat is de rentevoet bij KBC?
  3. Wat zijn de rentevoeten op dit moment?
  4. Hoe staan de rentevoeten vandaag?
  5. Hoe hoog staan de rentevoeten vandaag?
  6. Wat kost het om 100.000 euro lenen?
  7. Hoeveel kost 250.000 euro lenen?
  8. Hoeveel eigen inbreng voor lening KBC?
  9. Hoeveel kan ik lenen KBC huis?
  10. Hoeveel maximaal lenen KBC?
  11. Hoe lang duurt goedkeuring hypothecaire lening KBC?

Wat kost een lening van 150000 euro?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Wat kost een lening van 150.000 euro?” Het totale kostenplaatje van een lening van 150.000 euro hangt af van verschillende factoren, zoals de looptijd van de lening, het type rentevoet (vast of variabel), eventuele bijkomende kosten en de specifieke voorwaarden die KBC hanteert voor hypothecaire leningen. Het is belangrijk om een grondige analyse te maken van deze aspecten om een duidelijk beeld te krijgen van de totale kosten en maandelijkse aflossingen die gepaard gaan met een hypothecaire lening van dit bedrag bij KBC.

Wat is de rentevoet bij KBC?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Wat is de rentevoet bij KBC?” De rentevoet bij KBC voor hypothecaire leningen kan variëren, afhankelijk van verschillende factoren zoals het type lening, de looptijd, en de marktomstandigheden. KBC biedt zowel vaste als variabele rentevoeten aan, zodat klanten kunnen kiezen welke optie het beste aansluit bij hun financiële situatie en voorkeuren. Het is belangrijk om goed geïnformeerd te zijn over de rentevoeten en eventuele bijkomende kosten voordat u besluit om een hypothecaire lening bij KBC af te sluiten.

Wat zijn de rentevoeten op dit moment?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Wat zijn de rentevoeten op dit moment?” De rentevoeten op hypothecaire leningen kunnen variëren afhankelijk van verschillende factoren, zoals de marktomstandigheden, het type lening en de looptijd ervan. Het is belangrijk om te weten dat de rentevoeten regelmatig worden geüpdatet en dat het verstandig is om rechtstreeks contact op te nemen met KBC voor de meest actuele informatie over rentevoeten voor hypothecaire leningen. Op die manier kunt u een goed geïnformeerde beslissing nemen over het afsluiten van een hypothecaire lening die past bij uw financiële situatie en behoeften.

Hoe staan de rentevoeten vandaag?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoe staan de rentevoeten vandaag?” De rentevoeten voor hypothecaire leningen kunnen dagelijks variëren en worden beïnvloed door verschillende factoren, zoals de economische situatie, marktomstandigheden en het beleid van de centrale bank. Het is belangrijk om regelmatig de actuele rentevoeten te controleren bij KBC of om contact op te nemen met een financieel adviseur om een nauwkeurig beeld te krijgen van de huidige rentetarieven en hoe deze van invloed kunnen zijn op uw hypothecaire lening.

Hoe hoog staan de rentevoeten vandaag?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoe hoog staan de rentevoeten vandaag?” De rentevoeten voor hypothecaire leningen kunnen dagelijks variëren en worden beïnvloed door verschillende factoren, zoals de marktomstandigheden, economische trends en het beleid van de centrale bank. Het is daarom belangrijk om regelmatig de actuele rentetarieven te raadplegen bij KBC of contact op te nemen met een financieel adviseur om een nauwkeurig beeld te krijgen van de huidige rentevoeten en hoe deze van invloed kunnen zijn op uw hypothecaire lening.

Wat kost het om 100.000 euro lenen?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Wat kost het om 100.000 euro te lenen?” De totale kosten van het lenen van 100.000 euro zijn afhankelijk van verschillende factoren, zoals de looptijd van de lening, het type rentevoet (vast of variabel), eventuele bijkomende kosten zoals notariskosten en verzekeringen, en de specifieke voorwaarden die KBC hanteert. Het is belangrijk om een duidelijk beeld te hebben van alle kosten en voorwaarden voordat u een hypothecaire lening afsluit, zodat u goed geïnformeerd bent over de financiële verplichtingen die gepaard gaan met het lenen van dit bedrag.

Hoeveel kost 250.000 euro lenen?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Hoeveel kost het om 250.000 euro te lenen?” Het totale bedrag dat u uiteindelijk zult betalen voor het lenen van 250.000 euro hangt af van verschillende factoren, zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten zoals dossierkosten en notariskosten. Het is belangrijk om een grondige berekening te maken en alle kosten in overweging te nemen voordat u besluit om een hypothecaire lening af te sluiten bij KBC. Het advies van een financieel expert kan hierbij waardevol zijn om een goed inzicht te krijgen in de totale kosten en financiële verplichtingen die gepaard gaan met het lenen van dit bedrag.

Hoeveel eigen inbreng voor lening KBC?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoeveel eigen inbreng is vereist voor een lening bij KBC?” Bij het aanvragen van een hypothecaire lening bij KBC is het gebruikelijk dat u een bepaalde eigen inbreng moet kunnen voorzien. De exacte hoeveelheid eigen inbreng kan variëren afhankelijk van verschillende factoren, zoals het aankoopbedrag van de woning, uw financiële situatie en de specifieke leningsvoorwaarden. Het is belangrijk om dit aspect grondig te bespreken met een adviseur van KBC om een duidelijk beeld te krijgen van de vereiste eigen inbreng voor uw specifieke leningsaanvraag.

Hoeveel kan ik lenen KBC huis?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoeveel kan ik lenen voor een huis bij KBC?” Het maximale bedrag dat u kunt lenen voor een huis bij KBC hangt af van verschillende factoren, zoals uw inkomen, de waarde van het onroerend goed, eventuele andere leningen of verplichtingen die u heeft en uw terugbetalingscapaciteit. KBC biedt advies en begeleiding om te helpen bepalen hoeveel u kunt lenen voor de aankoop van uw droomhuis, rekening houdend met uw persoonlijke financiële situatie en wensen. Het is belangrijk om dit zorgvuldig te overwegen voordat u een hypothecaire lening afsluit, zodat u verantwoord kunt lenen en comfortabel kunt wonen zonder financiële stress.

Hoeveel maximaal lenen KBC?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoeveel kan ik maximaal lenen bij KBC?” Het maximale bedrag dat u kunt lenen bij KBC voor een hypothecaire lening hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, andere lopende leningen en de waarde van het pand dat u wilt financieren. KBC hanteert strikte criteria om te bepalen hoeveel u kunt lenen, zodat de lening haalbaar en verantwoord blijft binnen uw financiële situatie. Het is raadzaam om contact op te nemen met KBC voor een persoonlijke berekening en advies op maat over het maximale leenbedrag dat voor u van toepassing is.

Hoe lang duurt goedkeuring hypothecaire lening KBC?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Hoe lang duurt de goedkeuring van een hypothecaire lening bij KBC?” De goedkeuringsduur van een hypothecaire lening kan variëren en is afhankelijk van verschillende factoren, zoals de volledigheid van uw aanvraag, uw financiële situatie en de interne processen van de bank. Over het algemeen streven banken ernaar om een beslissing te nemen binnen enkele weken nadat alle vereiste documenten zijn ingediend. Het is altijd verstandig om contact op te nemen met KBC voor specifieke informatie over de goedkeuringsprocedure en eventuele mogelijke vertragingen die zich kunnen voordoen.

rentevoet hypothecaire lening

Alles wat u moet weten over de rentevoet van een hypothecaire lening

Rentevoet hypothecaire lening

Alles wat u moet weten over de rentevoet van een hypothecaire lening

De rentevoet van een hypothecaire lening is een van de belangrijkste factoren waarmee u rekening moet houden bij het afsluiten van een hypotheek. Het bepaalt immers hoeveel u uiteindelijk zult betalen voor het geleende bedrag en heeft dus een grote invloed op de totale kostprijs van uw lening.

De rentevoet kan vast of variabel zijn. Een vaste rentevoet blijft gedurende de volledige looptijd van de lening ongewijzigd, wat zorgt voor stabiliteit en voorspelbaarheid in uw maandelijkse aflossingen. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse aflossingen kunnen stijgen of dalen.

Bij het kiezen tussen een vaste of variabele rentevoet, is het belangrijk om rekening te houden met uw financiële situatie, uw risicobereidheid en uw verwachtingen over de evolutie van de marktrente. Een financieel adviseur kan u helpen bij het maken van de juiste keuze die aansluit bij uw behoeften.

Daarnaast zijn er nog andere factoren die de hoogte van de rentevoet kunnen beïnvloeden, zoals de looptijd van de lening, uw eigen financiële situatie, het type hypotheek dat u kiest en eventuele kortingen die u kunt krijgen bij bepaalde banken.

Het is dus essentieel om goed geïnformeerd te zijn over alle aspecten van de rentevoet voordat u een hypothecaire lening afsluit. Door verschillende aanbieders te vergelijken en advies in te winnen bij experts, kunt u ervoor zorgen dat u de beste deal krijgt die past bij uw persoonlijke financiële doelen en behoeften.

© 2022 Atiya Solutions – Alle rechten voorbehouden


6 Essentiële Tips voor het Kiezen van de Beste Rentevoet voor je Hypothecaire Lening

  1. Vergelijk rentevoeten van verschillende banken voor de beste deal.
  2. Let op bijkomende kosten zoals dossierkosten en schattingskosten.
  3. Kies tussen een vaste of variabele rentevoet, afhankelijk van jouw situatie en risicobereidheid.
  4. Onderhandel over de rentevoet om mogelijk gunstigere voorwaarden te bekomen.
  5. Hou rekening met de looptijd van de lening en de invloed ervan op de totale interestkosten.
  6. Informeer je goed over alle voorwaarden en mogelijke valkuilen van een hypothecaire lening.

Vergelijk rentevoeten van verschillende banken voor de beste deal.

Het is verstandig om de rentevoeten van verschillende banken te vergelijken wanneer u op zoek bent naar de beste deal voor een hypothecaire lening. Door verschillende aanbieders te onderzoeken en de rentetarieven te vergelijken, kunt u een goed beeld krijgen van wat er op de markt beschikbaar is en welke optie het meest gunstig is voor uw financiële situatie. Het vergelijken van rentevoeten stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw lening.

Let op bijkomende kosten zoals dossierkosten en schattingskosten.

Bij het afsluiten van een hypothecaire lening is het belangrijk om ook aandacht te besteden aan bijkomende kosten zoals dossierkosten en schattingskosten. Deze extra kosten kunnen snel oplopen en dienen in overweging te worden genomen bij het berekenen van de totale kosten van uw lening. Door vooraf goed geïnformeerd te zijn over deze bijkomende kosten, kunt u verrassingen vermijden en een realistisch beeld krijgen van wat de lening daadwerkelijk zal kosten. Het is dus verstandig om niet alleen naar de rentevoet te kijken, maar ook naar alle andere kosten die gepaard gaan met het afsluiten van een hypothecaire lening.

Kies tussen een vaste of variabele rentevoet, afhankelijk van jouw situatie en risicobereidheid.

Bij het afsluiten van een hypothecaire lening is het cruciaal om te kiezen tussen een vaste of variabele rentevoet, afhankelijk van jouw specifieke situatie en risicobereidheid. Een vaste rentevoet biedt stabiliteit en voorspelbaarheid in jouw maandelijkse aflossingen gedurende de volledige looptijd van de lening, terwijl een variabele rentevoet kan fluctueren op basis van marktomstandigheden. Het is belangrijk om zorgvuldig te overwegen welk type rentevoet het beste aansluit bij jouw financiële doelen en comfortniveau, en om advies in te winnen bij experts indien nodig.

Onderhandel over de rentevoet om mogelijk gunstigere voorwaarden te bekomen.

Een belangrijke tip bij het afsluiten van een hypothecaire lening is om te onderhandelen over de rentevoet met de geldverstrekker. Door actief te onderhandelen, kunt u mogelijk gunstigere voorwaarden bedingen die aansluiten bij uw financiële situatie en doelstellingen. Het loont vaak de moeite om te kijken of er ruimte is voor een lagere rentevoet of eventuele kortingen, waardoor u op lange termijn aanzienlijk kunt besparen op de totale kosten van uw lening. Het is dus verstandig om niet alleen de rentevoet te accepteren die aanvankelijk wordt voorgesteld, maar ook om te kijken naar mogelijkheden om gunstigere financieringsvoorwaarden te verkrijgen door middel van effectieve onderhandelingen.

Hou rekening met de looptijd van de lening en de invloed ervan op de totale interestkosten.

Bij het afsluiten van een hypothecaire lening is het belangrijk om rekening te houden met de looptijd van de lening en de impact ervan op de totale rentekosten. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk ook tot hogere totale interestkosten, omdat u gedurende een langere periode rente betaalt over het geleende bedrag. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar tot lagere totale interestkosten op lange termijn. Het is daarom verstandig om zorgvuldig te overwegen welke looptijd het beste past bij uw financiële situatie en doelstellingen, zodat u een weloverwogen beslissing kunt nemen bij het kiezen van uw hypothecaire lening.

Informeer je goed over alle voorwaarden en mogelijke valkuilen van een hypothecaire lening.

Het is van cruciaal belang om je goed te informeren over alle voorwaarden en mogelijke valkuilen van een hypothecaire lening. Door grondig inzicht te krijgen in de rentevoet, de looptijd, het type lening en eventuele bijkomende kosten, kun je weloverwogen beslissingen nemen en verrassingen vermijden. Het is verstandig om advies in te winnen bij financiële experts en verschillende aanbieders te vergelijken om ervoor te zorgen dat je de juiste lening kiest die aansluit bij jouw financiële situatie en doelen op lange termijn.

fiscale aftrek hypothecaire lening

Alles wat u moet weten over fiscale aftrek bij een hypothecaire lening

Fiscale Aftrek Hypothecaire Lening

Alles wat u moet weten over de fiscale aftrek van uw hypothecaire lening

De aankoop van een huis is een grote stap in het leven en vaak gaat dit gepaard met het afsluiten van een hypothecaire lening. Een belangrijk voordeel van het hebben van een hypothecaire lening is de mogelijkheid tot fiscale aftrek.

Maar wat houdt deze fiscale aftrek precies in? Kort gezegd kunt u de betaalde interesten en kapitaalaflossingen van uw hypothecaire lening inbrengen in uw belastingaangifte, waardoor u minder belastingen hoeft te betalen.

Er zijn echter wel enkele voorwaarden verbonden aan deze fiscale aftrek. Zo moet de lening dienen voor de aankoop, bouw of verbouwing van een woning die als uw eigen woning wordt beschouwd. Daarnaast moet de lening ook voldoen aan bepaalde termijnen en bedragen om in aanmerking te komen voor de fiscale voordelen.

Het is belangrijk om goed geïnformeerd te zijn over de fiscale regels met betrekking tot hypothecaire leningen, zodat u optimaal kunt profiteren van de mogelijke voordelen. Het raadplegen van een financieel adviseur of belastingexpert kan hierbij zeker helpen.

Kortom, de fiscale aftrek van uw hypothecaire lening kan een aanzienlijk verschil maken in uw belastingaangifte en kan u helpen om wat geld te besparen. Zorg er daarom voor dat u op de hoogte bent van alle regels en voorwaarden, zodat u maximaal kunt profiteren van dit financiële voordeel.


7 Tips voor Fiscale Aftrek van je Hypothecaire Lening in België

  1. Zorg ervoor dat je de lening gebruikt voor de aankoop, bouw of renovatie van een woning.
  2. Hou alle bewijsstukken en facturen bij die verband houden met de lening en de woning.
  3. Vraag een fiscaal attest aan bij je bank of kredietverstrekker voor de betaalde interesten.
  4. Vul je belastingaangifte correct in en vermeld alle relevante gegevens over de lening.
  5. Controleer regelmatig of je nog voldoet aan alle voorwaarden voor fiscale aftrekbaarheid.
  6. Informeer je goed over eventuele wijzigingen in de fiscale wetgeving met betrekking tot hypothecaire leningen.
  7. Raadpleeg indien nodig een fiscaal expert om advies op maat te krijgen.

Zorg ervoor dat je de lening gebruikt voor de aankoop, bouw of renovatie van een woning.

Het is essentieel om ervoor te zorgen dat de hypothecaire lening die je afsluit daadwerkelijk wordt gebruikt voor de aankoop, bouw of renovatie van een woning om in aanmerking te komen voor de fiscale aftrek. Door strikt te voldoen aan deze voorwaarde, kun je profiteren van de belastingvoordelen die verbonden zijn aan de hypothecaire lening en zo optimaal gebruikmaken van dit financiële voordeel. Het is daarom verstandig om zorgvuldig te plannen en ervoor te zorgen dat de lening wordt besteed aan de juiste doeleinden om maximaal te kunnen profiteren van de fiscale voordelen.

Hou alle bewijsstukken en facturen bij die verband houden met de lening en de woning.

Het is van groot belang om alle bewijsstukken en facturen zorgvuldig bij te houden die verband houden met uw hypothecaire lening en de woning. Deze documenten dienen als cruciaal bewijsmateriaal bij het inbrengen van de betaalde interesten en kapitaalaflossingen in uw belastingaangifte. Door een overzichtelijke administratie te voeren en alle relevante documenten te bewaren, kunt u ervoor zorgen dat u optimaal gebruik kunt maken van de fiscale aftrek en eventuele controverse vermijden. Het bijhouden van deze bewijsstukken biedt niet alleen gemoedsrust, maar kan ook helpen om uw financiële situatie correct en transparant te beheren.

Vraag een fiscaal attest aan bij je bank of kredietverstrekker voor de betaalde interesten.

Het is verstandig om een fiscaal attest aan te vragen bij je bank of kredietverstrekker voor de betaalde interesten van je hypothecaire lening. Dit document is essentieel voor het correct invullen van je belastingaangifte en het benutten van de fiscale voordelen die gepaard gaan met je lening. Door het tijdig verkrijgen van dit attest, kun je ervoor zorgen dat je alle relevante informatie bij de hand hebt en optimaal gebruik kunt maken van de fiscale aftrekposten die beschikbaar zijn voor hypotheekhouders.

Vul je belastingaangifte correct in en vermeld alle relevante gegevens over de lening.

Het is van essentieel belang om je belastingaangifte correct in te vullen en alle relevante gegevens over je hypothecaire lening te vermelden om optimaal te profiteren van de fiscale aftrek. Zorg ervoor dat je de betaalde interesten en kapitaalaflossingen nauwkeurig rapporteert en voldoet aan alle vereisten om in aanmerking te komen voor deze fiscale voordelen. Door alle details over je lening correct op te nemen in je belastingaangifte, kun je ervoor zorgen dat je geen mogelijkheden misloopt om je belastingdruk te verlagen en zo meer geld in je zak te houden.

Controleer regelmatig of je nog voldoet aan alle voorwaarden voor fiscale aftrekbaarheid.

Het is van essentieel belang om regelmatig te controleren of je nog steeds voldoet aan alle voorwaarden voor fiscale aftrekbaarheid van je hypothecaire lening. Door periodiek te evalueren of je lening nog steeds gebruikt wordt voor de aankoop, bouw of verbouwing van je eigen woning, en of de betaalde interesten en kapitaalaflossingen binnen de vastgestelde termijnen en bedragen vallen, kun je voorkomen dat je onverwacht niet meer in aanmerking komt voor deze fiscale voordelen. Het opvolgen van deze voorwaarden kan helpen om eventuele problemen te vermijden en ervoor te zorgen dat je optimaal blijft profiteren van de fiscale aftrekbaarheid van je hypothecaire lening.

Informeer je goed over eventuele wijzigingen in de fiscale wetgeving met betrekking tot hypothecaire leningen.

Het is cruciaal om je goed te informeren over eventuele wijzigingen in de fiscale wetgeving met betrekking tot hypothecaire leningen. Door op de hoogte te blijven van de laatste regelgeving kun je anticiperen op veranderingen en ervoor zorgen dat je nog steeds optimaal kunt profiteren van de fiscale voordelen die gepaard gaan met je hypothecaire lening. Het raadplegen van een professional of financieel adviseur kan helpen om eventuele wijzigingen te begrijpen en de juiste stappen te ondernemen om je financiële situatie te optimaliseren.

Raadpleeg indien nodig een fiscaal expert om advies op maat te krijgen.

Het is verstandig om, indien nodig, een fiscaal expert te raadplegen om advies op maat te krijgen over de fiscale aftrek van uw hypothecaire lening. Een expert kan u helpen om de complexe regels en voorwaarden beter te begrijpen en kan u begeleiden bij het optimaliseren van uw belastingvoordelen. Met professioneel advies kunt u er zeker van zijn dat u alle mogelijkheden benut en dat u uw financiële situatie op de meest gunstige manier beheert.

aftrek hypothecaire lening

Maximaliseer uw belastingvoordeel: Aftrek van de hypothecaire lening in België

Artikel: Aftrek Hypothecaire Lening

Aftrek Hypothecaire Lening: Wat U Moet Weten

De aftrek van de hypothecaire lening is een belangrijk fiscaal voordeel dat veel mensen in België ten goede komt. Het stelt huiseigenaars in staat om een deel van de kosten van hun hypothecaire lening af te trekken van hun belastbaar inkomen, wat kan leiden tot aanzienlijke besparingen op de belastingen.

Om in aanmerking te komen voor de aftrek van de hypothecaire lening, moet u aan bepaalde voorwaarden voldoen. Zo moet het gaan om een lening die is afgesloten voor de aankoop, bouw of verbouwing van een eigen woning die als hoofdverblijfplaats wordt gebruikt. Daarnaast moet de lening zijn afgesloten bij een erkende kredietverstrekker en moet u voldoen aan bepaalde terugbetalingsvoorwaarden.

Het bedrag dat u kunt aftrekken van uw belastbaar inkomen hangt af van verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening en het feit of u al dan niet kinderen heeft. Over het algemeen geldt dat hoe hoger uw geleend bedrag is, hoe groter uw fiscaal voordeel zal zijn.

Het is belangrijk om op te merken dat de regels met betrekking tot de aftrek van hypothecaire leningen regelmatig kunnen veranderen, dus het is verstandig om advies in te winnen bij een fiscaal expert of uw bank voordat u belangrijke beslissingen neemt met betrekking tot uw hypotheek.

Kortom, de aftrek van de hypothecaire lening kan een aanzienlijk financieel voordeel opleveren voor huiseigenaars in België. Door op de hoogte te blijven van de regels en voorwaarden met betrekking tot deze aftrekpost, kunt u ervoor zorgen dat u optimaal profiteert van dit fiscale voordeel.


Veelgestelde Vragen over de Fiscale Aftrekbaarheid van Hypothecaire Leningen in België

  1. Hoeveel belastingvermindering hypothecaire lening?
  2. Hoeveel inbrengen hypothecaire lening?
  3. Hoeveel kan ik inbrengen van mijn lening?
  4. Is een hypothecaire lening fiscaal aftrekbaar?
  5. Welke lening is nog fiscaal aftrekbaar?
  6. Hoeveel trek ik terug van de belastingen hypothecaire lening?
  7. Welk bedrag invullen bij 3334?
  8. Waar moet ik mijn hypothecaire lening invullen op belastingbrief?
  9. Is hypotheekrente aftrekbaar in Belgium?
  10. Wat invullen bij code 3334?

Hoeveel belastingvermindering hypothecaire lening?

Veel mensen vragen zich af hoeveel belastingvermindering ze kunnen krijgen voor hun hypothecaire lening. De belastingvermindering voor de hypothecaire lening wordt berekend op basis van verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening en het aantal kinderen ten laste. Over het algemeen geldt dat hoe hoger het geleende bedrag is en hoe langer de looptijd van de lening, hoe groter de belastingvermindering zal zijn. Het is echter belangrijk om te onthouden dat de regels met betrekking tot belastingvermindering regelmatig kunnen veranderen, dus het is verstandig om advies in te winnen bij een fiscaal expert om een nauwkeurige schatting te krijgen van uw potentiële belastingvoordeel voor uw hypothecaire lening.

Hoeveel inbrengen hypothecaire lening?

Een veelgestelde vraag met betrekking tot de aftrek van de hypothecaire lening is: “Hoeveel inbrengen bij een hypothecaire lening?” Bij het afsluiten van een hypothecaire lening is het gebruikelijk dat de kredietverstrekker een bepaald percentage van het geleende bedrag als eigen inbreng vereist. Deze eigen inbreng kan variëren en hangt af van verschillende factoren, zoals het type lening, de waarde van het pand en uw financiële situatie. Het is belangrijk om te weten dat een hogere eigen inbreng doorgaans gunstig kan zijn, omdat dit kan leiden tot betere voorwaarden en lagere kosten voor de lening. Het exacte bedrag dat u moet inbrengen bij een hypothecaire lening wordt bepaald door de kredietverstrekker en kan verschillen per situatie. Het is daarom verstandig om advies in te winnen bij een financieel expert of uw bank om meer duidelijkheid te krijgen over de vereiste eigen inbreng voor uw specifieke lening.

Hoeveel kan ik inbrengen van mijn lening?

Wanneer mensen zich afvragen “Hoeveel kan ik inbrengen van mijn lening?” in verband met de aftrek van de hypothecaire lening, is het belangrijk om te begrijpen dat het bedrag dat u kunt inbrengen afhankelijk is van verschillende factoren. Het geleende bedrag, de looptijd van de lening, uw persoonlijke situatie en eventuele wijzigingen in de fiscale wetgeving kunnen allemaal van invloed zijn op het bedrag dat u kunt aftrekken van uw belastbaar inkomen. Het is verstandig om nauwkeurig advies in te winnen bij een belastingdeskundige of financieel adviseur om een duidelijk beeld te krijgen van hoeveel u kunt inbrengen en om ervoor te zorgen dat u optimaal profiteert van dit fiscale voordeel.

Is een hypothecaire lening fiscaal aftrekbaar?

Ja, een hypothecaire lening is fiscaal aftrekbaar in België. Huiseigenaars die een hypothecaire lening hebben afgesloten voor de aankoop, bouw of verbouwing van hun eigen woning die dient als hoofdverblijfplaats, komen in aanmerking voor belastingvoordelen door de betaalde interesten en kapitaalaflossingen af te trekken van hun belastbaar inkomen. Het fiscaal voordeel kan aanzienlijk zijn en kan helpen om de totale belastingdruk te verlagen voor mensen die een hypotheeklening hebben lopen. Het is echter belangrijk om op de hoogte te blijven van de geldende regels en voorwaarden met betrekking tot de aftrek van hypothecaire leningen, aangezien deze kunnen veranderen en variëren afhankelijk van individuele omstandigheden. Het raadplegen van een fiscaal expert of financieel adviseur kan helpen om het maximale voordeel uit deze regeling te halen.

Welke lening is nog fiscaal aftrekbaar?

Een veelgestelde vraag met betrekking tot de aftrek van hypothecaire leningen is: welke lening is nog fiscaal aftrekbaar? In België zijn enkel leningen die zijn aangegaan voor de aankoop, bouw of verbouwing van een eigen woning die dient als hoofdverblijfplaats fiscaal aftrekbaar. Dit betekent dat leningen voor bijvoorbeeld een tweede verblijf of een investeringspand niet in aanmerking komen voor de fiscale aftrek. Het is dus belangrijk om te weten dat niet alle leningen automatisch in aanmerking komen voor belastingvoordelen en dat het type lening een cruciale rol speelt bij het bepalen van de fiscale aftrekbaarheid ervan.

Hoeveel trek ik terug van de belastingen hypothecaire lening?

Veel mensen vragen zich af hoeveel ze kunnen terugtrekken van de belastingen voor hun hypothecaire lening. Het bedrag dat u kunt aftrekken van de belastingen hangt af van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw persoonlijke situatie. Over het algemeen geldt dat hoe hoger het geleende bedrag is en hoe langer de looptijd van de lening, hoe groter het fiscale voordeel zal zijn. Het is echter belangrijk om te onthouden dat de regels met betrekking tot de aftrek van hypothecaire leningen kunnen variëren en regelmatig worden bijgewerkt, dus het is verstandig om professioneel advies in te winnen om een nauwkeurige schatting te krijgen van het bedrag dat u kunt terugtrekken van uw belastingen voor uw hypothecaire lening.

Welk bedrag invullen bij 3334?

Bij de veelgestelde vraag over de aftrek van de hypothecaire lening en welk bedrag in te vullen bij code 3334, is het belangrijk om te weten dat code 3334 op het belastingformulier verwijst naar het totale bedrag aan betaalde intresten en kapitaalaflossingen voor uw hypothecaire lening gedurende het belastingjaar. Dit bedrag is essentieel voor de berekening van uw fiscale aftrekpost en kan aanzienlijke invloed hebben op uw belastingaangifte. Het is daarom raadzaam om nauwkeurig alle relevante documentatie en informatie met betrekking tot uw hypothecaire lening te verzamelen om ervoor te zorgen dat u het juiste bedrag invult bij code 3334 en optimaal gebruik maakt van de fiscale voordelen die verbonden zijn aan uw lening.

Waar moet ik mijn hypothecaire lening invullen op belastingbrief?

Wanneer u uw belastingaangifte invult en de aftrek van uw hypothecaire lening wilt claimen, moet u dit doen in het gedeelte van de aangifte dat betrekking heeft op de eigen woning. Dit is meestal te vinden onder de rubriek “Vak IX – Woning”. Binnen dit gedeelte vindt u specifieke velden waar u de relevante informatie met betrekking tot uw hypothecaire lening kunt invullen, zoals het geleende bedrag, de looptijd van de lening en de betaalde interesten. Het is belangrijk om deze gegevens nauwkeurig in te vullen om ervoor te zorgen dat u het maximale fiscale voordeel kunt behalen uit uw hypothecaire lening. Als u twijfelt over waar u deze informatie precies moet invullen op uw belastingbrief, is het raadzaam om contact op te nemen met een belastingadviseur of de belastingdienst voor begeleiding en advies.

Is hypotheekrente aftrekbaar in Belgium?

Ja, hypotheekrente is aftrekbaar in België. De aftrek van de hypotheekrente is een belangrijk fiscaal voordeel voor huiseigenaars die een hypothecaire lening hebben afgesloten voor de aankoop, bouw of verbouwing van hun eigen woning die dient als hoofdverblijfplaats. Door de betaalde hypotheekrente af te trekken van hun belastbaar inkomen, kunnen huiseigenaars aanzienlijke besparingen realiseren op hun belastingen. Het is echter belangrijk om op de hoogte te blijven van de specifieke regels en voorwaarden met betrekking tot de aftrek van hypotheekrente, aangezien deze kunnen variëren en regelmatig worden bijgewerkt door de Belgische belastingdienst. Het raadplegen van een fiscaal expert of uw bank kan u helpen om volledig te profiteren van dit fiscale voordeel en eventuele wijzigingen in de regelgeving te begrijpen.

Wat invullen bij code 3334?

Bij code 3334 op uw belastingaangifte moet u het bedrag invullen dat u heeft betaald aan kapitaalaflossingen voor uw hypothecaire lening in het afgelopen jaar. Dit bedrag kan worden gebruikt om in aanmerking te komen voor de aftrek van de hypothecaire lening, waardoor u mogelijk belastingvoordelen kunt genieten. Het is belangrijk om nauwkeurig en correct het bedrag van de kapitaalaflossingen in te vullen bij code 3334, zodat u kunt profiteren van dit fiscale voordeel en eventuele problemen met de belastingdienst kunt voorkomen.

kosten hypothecaire lening berekenen

Kosten hypothecaire lening berekenen: Een essentiële stap voor huizenkopers

Kosten hypothecaire lening berekenen

Kosten hypothecaire lening berekenen

Als je van plan bent om een huis te kopen en daarvoor een hypothecaire lening af te sluiten, is het belangrijk om inzicht te hebben in de kosten die hiermee gepaard gaan. Het berekenen van de kosten van een hypothecaire lening kan je helpen om een goed beeld te krijgen van wat je maandelijks zal moeten betalen en hoeveel de totale lening je uiteindelijk zal kosten.

Er zijn verschillende factoren waarmee je rekening moet houden bij het berekenen van de kosten van een hypothecaire lening. Allereerst is er de rentevoet, die bepaalt hoeveel rente je zal moeten betalen op het geleende bedrag. Daarnaast zijn er ook nog andere kosten, zoals dossierkosten, notariskosten, schattingskosten en eventuele verzekeringspremies.

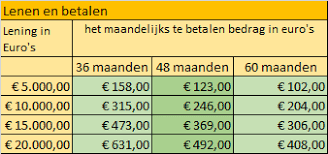
Om de totale kosten van je hypothecaire lening te berekenen, kan je gebruik maken van online tools en calculators die speciaal ontworpen zijn voor dit doel. Door informatie in te voeren zoals het leenbedrag, de looptijd van de lening en de rentevoet, kan zo’n calculator je helpen om een nauwkeurige schatting te maken van de maandelijkse aflossingen en de totale kosten over de volledige looptijd van de lening.

Het is belangrijk om deze kosten zorgvuldig te berekenen en alle mogelijke scenario’s te overwegen voordat je een hypothecaire lening afsluit. Op die manier kan je ervoor zorgen dat je financieel goed voorbereid bent en geen onverwachte verrassingen tegenkomt tijdens het afbetalen van je lening.

Door op voorhand grondig onderzoek te doen en alle kosten goed in kaart te brengen, kan je met vertrouwen beslissingen nemen over het afsluiten van een hypothecaire lening en ervoor zorgen dat deze binnen jouw financiële mogelijkheden valt.


Veelgestelde Vragen over het Berekenen van de Kosten van een Hypothecaire Lening in België

  1. Wat is de rentevoet en hoe beïnvloedt deze mijn hypothecaire lening?
  2. Welke bijkomende kosten moet ik betalen bij het afsluiten van een hypothecaire lening?
  3. Hoe bereken ik mijn maandelijkse aflossingen voor een hypothecaire lening?
  4. Wat zijn dossierkosten en hoeveel bedragen deze doorgaans?
  5. Zijn er fiscale voordelen verbonden aan een hypothecaire lening in België?
  6. Hoe beïnvloedt de looptijd van de lening de totale kosten die ik betaal?
  7. Welke verzekeringen zijn verplicht bij het afsluiten van een hypothecaire lening en wat zijn de kosten hiervan?

Wat is de rentevoet en hoe beïnvloedt deze mijn hypothecaire lening?

De rentevoet is het percentage dat wordt toegepast op het geleende bedrag van je hypothecaire lening, en het heeft een directe invloed op de totale kosten van je lening. Een hogere rentevoet betekent dat je meer rente zult moeten betalen over de looptijd van de lening, wat kan resulteren in hogere maandelijkse aflossingen en een grotere totale terugbetalingslast. Daarom is het essentieel om de rentevoet zorgvuldig te overwegen bij het berekenen van de kosten van je hypothecaire lening, omdat zelfs kleine verschillen in rentepercentages aanzienlijke financiële gevolgen kunnen hebben op lange termijn. Het vergelijken van verschillende aanbieders en rentevoeten kan je helpen om de meest gunstige voorwaarden te vinden die passen bij jouw financiële situatie en doelen.

Welke bijkomende kosten moet ik betalen bij het afsluiten van een hypothecaire lening?

Bij het afsluiten van een hypothecaire lening komen er verschillende bijkomende kosten kijken waar je rekening mee moet houden. Naast de rentevoet die bepaalt hoeveel rente je zal betalen op het geleende bedrag, zijn er ook andere kosten zoals dossierkosten, notariskosten, schattingskosten en eventuele verzekeringspremies. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale kost van je hypothecaire lening. Het is daarom essentieel om deze kosten zorgvuldig te berekenen en in overweging te nemen bij het plannen van je financiën voor de aankoop van een huis met behulp van een lening.

Hoe bereken ik mijn maandelijkse aflossingen voor een hypothecaire lening?

Een veelgestelde vraag bij het berekenen van de kosten van een hypothecaire lening is: “Hoe bereken ik mijn maandelijkse aflossingen voor een hypothecaire lening?” Het berekenen van je maandelijkse aflossingen voor een hypothecaire lening hangt af van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en de rentevoet. Om je maandelijkse aflossingen te berekenen, kan je gebruik maken van online tools en calculators die speciaal zijn ontworpen voor dit doel. Door deze gegevens in te voeren, kan zo’n calculator je helpen om een duidelijk overzicht te krijgen van hoeveel je elke maand zal moeten betalen om je lening terug te betalen. Het is belangrijk om deze berekening zorgvuldig uit te voeren, zodat je goed geïnformeerd bent over je financiële verplichtingen en ervoor kunt zorgen dat je lening binnen jouw budget past.

Wat zijn dossierkosten en hoeveel bedragen deze doorgaans?

Dossierkosten zijn kosten die in rekening worden gebracht door de kredietverstrekker voor het opstellen en beheren van het dossier van je hypothecaire lening. Deze kosten dekken administratieve taken zoals het verwerken van je aanvraag, het opstellen van contracten en het beheren van je leningdossier. Doorgaans bedragen dossierkosten tussen de 300 en 800 euro, afhankelijk van de kredietverstrekker en het type lening dat je afsluit. Het is belangrijk om deze kosten mee te nemen in je berekeningen wanneer je de totale kosten van je hypothecaire lening in kaart brengt, zodat je een realistisch beeld krijgt van wat de lening je uiteindelijk zal kosten.

Zijn er fiscale voordelen verbonden aan een hypothecaire lening in België?

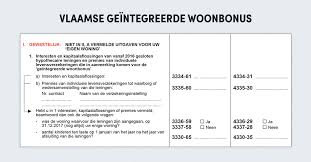
Ja, er zijn fiscale voordelen verbonden aan het afsluiten van een hypothecaire lening in België. Een van de belangrijkste fiscale voordelen is de mogelijkheid om de betaalde interesten en kapitaalaflossingen af te trekken van de belastingen. Dit kan resulteren in aanzienlijke besparingen op je belastingaangifte. Daarnaast zijn er nog andere mogelijke voordelen, zoals de woonbonus (of Vlaamse geïntegreerde woonbonus), die specifieke belastingvoordelen biedt aan mensen met een hypothecaire lening voor hun eigen woning. Het is echter belangrijk om je goed te informeren over de actuele fiscale regelgeving en eventuele wijzigingen die van toepassing kunnen zijn op jouw situatie.

Hoe beïnvloedt de looptijd van de lening de totale kosten die ik betaal?

De looptijd van een hypothecaire lening heeft een aanzienlijke invloed op de totale kosten die je betaalt. Over het algemeen geldt: hoe langer de looptijd van de lening, hoe meer rente je uiteindelijk zal betalen. Hoewel een langere looptijd kan resulteren in lagere maandelijkse aflossingen, betekent dit ook dat je gedurende een langere periode rente betaalt over het uitstaande bedrag. Dit kan leiden tot hogere totale kosten over de volledige duur van de lening. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar uiteindelijk minder rente en lagere totale kosten. Het is daarom belangrijk om bij het berekenen van de kosten van een hypothecaire lening rekening te houden met de impact van de looptijd en te bepalen welke optie het meest gunstig is op lange termijn.

Welke verzekeringen zijn verplicht bij het afsluiten van een hypothecaire lening en wat zijn de kosten hiervan?

Bij het afsluiten van een hypothecaire lening zijn er doorgaans enkele verplichte verzekeringen waarmee rekening moet worden gehouden. Een van de belangrijkste verzekeringen is de schuldsaldoverzekering, die de resterende schuld van de lening dekt in geval van overlijden van de lener. Daarnaast kan ook een brandverzekering verplicht zijn om het gekochte pand te beschermen tegen schade door brand of andere risico’s. De exacte kosten van deze verplichte verzekeringen kunnen variëren afhankelijk van factoren zoals het geleende bedrag, de looptijd van de lening en het verzekeringsbedrijf waarmee je samenwerkt. Het is belangrijk om deze kosten zorgvuldig te berekenen en op te nemen in je totale budget voor het afsluiten van een hypothecaire lening.

kosten lening berekenen

Bereken de kosten van een lening: Een praktische gids

Artikel: Kosten lening berekenen

Kosten lening berekenen: Een handige gids

Als u overweegt om een lening af te sluiten, is het belangrijk om een goed inzicht te hebben in de totale kosten die hiermee gemoeid zijn. Het berekenen van de kosten van een lening kan u helpen om een weloverwogen beslissing te nemen en ervoor te zorgen dat u de lening kunt terugbetalen zonder financiële problemen te veroorzaken.

Wat zijn de belangrijkste kosten van een lening?

De kosten van een lening bestaan uit verschillende componenten, waaronder:

  • Rente: Dit is het bedrag dat u betaalt aan de geldverstrekker voor het gebruik van het geleende geld. De rente kan variëren afhankelijk van het type lening en de geldverstrekker.
  • Afsluitkosten: Dit zijn kosten die in rekening worden gebracht bij het afsluiten van de lening, zoals administratiekosten of advieskosten.
  • Aflossingen: Dit zijn de maandelijkse bedragen die u terugbetaalt om de lening af te lossen.
  • Eventuele boetes of extra kosten: Sommige leningen kunnen boetes bevatten voor vervroegde aflossingen of andere extra kosten.

Hoe kunt u de kosten van een lening berekenen?

Om de totale kosten van een lening te berekenen, kunt u gebruik maken van online tools en calculators die speciaal zijn ontworpen voor dit doel. U moet informatie verstrekken zoals het leenbedrag, de looptijd van de lening, het rentepercentage en eventuele andere relevante kosten.

Vergeet niet dat het belangrijk is om niet alleen naar de rente te kijken, maar ook naar alle andere bijkomende kosten die kunnen bijdragen aan de totale kostprijs van uw lening. Door alle kosten zorgvuldig te berekenen, kunt u een realistisch beeld krijgen van wat uw lening daadwerkelijk zal kosten en hoeveel u maandelijks moet terugbetalen.

Besluit

Het berekenen van de kosten van een lening is essentieel voor iedereen die overweegt om geld te lenen. Door alle aspecten zorgvuldig in overweging te nemen en alle kosten nauwkeurig te berekenen, kunt u ervoor zorgen dat u financieel stabiel blijft en geen onverwachte verrassingen tegenkomt tijdens het aflossen van uw lening.


6 Tips voor het Berekenen van de Kosten van een Lening

  1. Bekijk de rentevoet en looptijd van de lening om de totale kosten te berekenen.
  2. Vergeet niet eventuele administratieve kosten en verzekeringen mee te rekenen.
  3. Houd rekening met extra kosten zoals notariskosten bij hypothecaire leningen.
  4. Vergelijk verschillende aanbieders om de voordeligste lening te vinden.
  5. Let op mogelijke boetes bij vervroegde terugbetaling van de lening.
  6. Gebruik online tools en calculators om snel een indicatie van de kosten te krijgen.

Bekijk de rentevoet en looptijd van de lening om de totale kosten te berekenen.

Een belangrijke tip bij het berekenen van de kosten van een lening is om zorgvuldig te kijken naar zowel de rentevoet als de looptijd van de lening. De rentevoet bepaalt hoeveel u uiteindelijk aan rente zult betalen over het geleende bedrag, terwijl de looptijd aangeeft in welke periode u de lening zult terugbetalen. Door deze twee factoren te analyseren en te combineren, kunt u een nauwkeurige inschatting maken van de totale kosten van de lening en bepalen of deze binnen uw financiële mogelijkheden valt. Het is essentieel om deze aspecten grondig te overwegen voordat u een lening afsluit, om ervoor te zorgen dat u niet voor onaangename verrassingen komt te staan tijdens het aflossingsproces.

Vergeet niet eventuele administratieve kosten en verzekeringen mee te rekenen.

Vergeet niet om bij het berekenen van de kosten van een lening ook eventuele administratieve kosten en verzekeringen mee te rekenen. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale kostprijs van uw lening en het is belangrijk om ze niet over het hoofd te zien. Door zorgvuldig alle aspecten van de lening in overweging te nemen, inclusief administratieve kosten en verzekeringen, kunt u een nauwkeurig beeld krijgen van wat de lening daadwerkelijk zal kosten en hoeveel u maandelijks moet terugbetalen.

Houd rekening met extra kosten zoals notariskosten bij hypothecaire leningen.

Bij het berekenen van de kosten van een lening, zoals bij hypothecaire leningen, is het belangrijk om rekening te houden met extra kosten zoals notariskosten. Notariskosten zijn wettelijk verplichte kosten die worden gemaakt bij het passeren van de hypotheekakte bij de notaris. Deze kosten kunnen variëren afhankelijk van verschillende factoren, zoals de waarde van de woning en de complexiteit van de transactie. Het opnemen van notariskosten in uw berekeningen helpt u een nauwkeuriger beeld te krijgen van de totale kosten van uw hypothecaire lening en stelt u in staat om uw financiën beter te plannen.

Vergelijk verschillende aanbieders om de voordeligste lening te vinden.

Het vergelijken van verschillende aanbieders is een slimme tip om de meest voordelige lening te vinden. Door de rentetarieven, afsluitkosten en voorwaarden van diverse geldverstrekkers te vergelijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste bij uw financiële situatie past. Het loont de moeite om grondig onderzoek te doen en offertes op te vragen bij meerdere aanbieders, zodat u uiteindelijk kunt profiteren van een lening met gunstige voorwaarden en lagere kosten.

Let op mogelijke boetes bij vervroegde terugbetaling van de lening.

Het is belangrijk om aandacht te besteden aan mogelijke boetes bij vervroegde terugbetaling van een lening. Sommige leningen kunnen boetes bevatten die in rekening worden gebracht als u de lening eerder wilt aflossen dan de afgesproken termijn. Deze boetes kunnen de totale kosten van de lening aanzienlijk verhogen, dus het is verstandig om hier rekening mee te houden bij het berekenen van de kosten van uw lening. Het is raadzaam om de voorwaarden met betrekking tot vervroegde terugbetaling zorgvuldig door te nemen voordat u een lening afsluit, zodat u niet voor onaangename verrassingen komt te staan in de toekomst.

Gebruik online tools en calculators om snel een indicatie van de kosten te krijgen.

Gebruik online tools en calculators om snel een indicatie van de kosten te krijgen wanneer u een lening overweegt. Deze handige hulpmiddelen kunnen u helpen om op een eenvoudige en efficiënte manier een eerste inzicht te krijgen in wat de lening u zou kunnen kosten. Door gebruik te maken van deze online tools kunt u snel verschillende scenario’s vergelijken en beter begrijpen welke factoren de totale kosten van uw lening beïnvloeden. Dit kan u helpen om een weloverwogen beslissing te nemen en de lening te kiezen die het beste bij uw financiële situatie past.

hypothecaire lening berekenen

Hoe een Hypothecaire Lening Correct Berekenen in België

Hypothecaire Lening Berekenen

Alles wat u moet weten over het berekenen van een hypothecaire lening

Een hypothecaire lening is een belangrijke financiële beslissing die veel mensen nemen bij het kopen van een huis. Het is essentieel om goed geïnformeerd te zijn over hoe deze leningen werken en hoe u de kosten ervan kunt berekenen voordat u zich verbindt tot een langdurige financiële verplichting.

Wat is een hypothecaire lening?

Een hypothecaire lening is een lening die wordt gebruikt om onroerend goed te kopen. De woning dient als onderpand voor de lening, wat betekent dat als u de lening niet terugbetaalt, de geldschieter het recht heeft om uw huis in beslag te nemen.

Hoe berekent u een hypothecaire lening?

De berekening van een hypothecaire lening kan complex zijn vanwege verschillende factoren, waaronder de rentevoet, looptijd van de lening, geleend bedrag en eventuele bijkomende kosten. Een veelgebruikte formule voor het berekenen van de maandelijkse aflossingen is:

Maandelijkse aflossing = (Leningbedrag * Rentevoet / 12) / (1 - (1 + Rentevoet / 12)^(-Aantal maanden))

Waar kunt u terecht voor hulp bij het berekenen van uw hypothecaire lening?

Als u moeite heeft met het berekenen van uw hypothecaire lening of als u meer informatie nodig heeft over uw opties, kunt u altijd terecht bij financiële adviseurs of banken die gespecialiseerd zijn in hypotheekleningen. Zij kunnen u helpen bij het begrijpen van alle aspecten van uw lening en kunnen u begeleiden bij het nemen van de juiste beslissing voor uw financiële situatie.

Neem altijd de tijd om verschillende opties te vergelijken en zorg ervoor dat u volledig begrijpt wat er op het spel staat voordat u zich verbindt tot een hypothecaire lening. Met de juiste kennis en begeleiding kunt u ervoor zorgen dat uw hypotheeklening aansluit bij uw behoeften en financiële doelen.


Vijf Voordelen van het Berekenen van een Hypothecaire Lening

  1. Het berekenen van een hypothecaire lening geeft inzicht in de totale kosten over de looptijd van de lening.
  2. Door het berekenen van een hypothecaire lening kunt u verschillende scenario’s vergelijken en de meest voordelige optie kiezen.
  3. Het helpt bij het plannen van uw budget en het bepalen van wat u maandelijks kunt veroorloven voor uw woning.
  4. Met een juiste berekening kunt u beter onderhandelen met geldschieters over rentetarieven en voorwaarden.
  5. Een goed doordachte berekening voorkomt onaangename verrassingen en helpt bij het nemen van weloverwogen financiële beslissingen.


Vier nadelen van het berekenen van een hypothecaire lening

  1. Het berekenen van een hypothecaire lening kan complex zijn en vereist kennis van financiële formules.
  2. Fouten bij het berekenen van een hypothecaire lening kunnen leiden tot onjuiste budgettering en financiële problemen.
  3. Het is tijdrovend om alle variabelen en kosten in overweging te nemen bij het berekenen van een hypothecaire lening.
  4. Sommige online rekenhulpmiddelen voor hypothecaire leningen kunnen beperkt zijn in hun nauwkeurigheid en maatwerk.

Het berekenen van een hypothecaire lening geeft inzicht in de totale kosten over de looptijd van de lening.

Het berekenen van een hypothecaire lening geeft inzicht in de totale kosten over de looptijd van de lening. Door deze berekening uit te voeren, kunnen leners een duidelijk beeld krijgen van hoeveel ze uiteindelijk zullen betalen, inclusief rente en eventuele bijkomende kosten. Dit inzicht helpt bij het plannen van financiën op lange termijn en stelt mensen in staat om weloverwogen beslissingen te nemen bij het aangaan van een hypothecaire lening. Het stelt hen ook in staat om verschillende leningsopties te vergelijken en de meest kosteneffectieve keuze te maken die past bij hun budget en financiële doelen.

Door het berekenen van een hypothecaire lening kunt u verschillende scenario’s vergelijken en de meest voordelige optie kiezen.

Door het berekenen van een hypothecaire lening kunt u verschillende scenario’s vergelijken en de meest voordelige optie kiezen. Door inzicht te krijgen in hoe verschillende factoren zoals rentevoeten, looptijden en geleende bedragen van invloed zijn op uw maandelijkse aflossingen, kunt u weloverwogen beslissingen nemen over welke lening het beste bij uw financiële situatie past. Het stelt u in staat om de kosten en voorwaarden van verschillende leningen te analyseren en zo de meest gunstige en passende optie te selecteren die aansluit bij uw behoeften en budget. Het berekenen van een hypothecaire lening biedt dus een waardevol hulpmiddel om een weloverwogen keuze te maken bij het aangaan van deze belangrijke financiële verplichting.

Het helpt bij het plannen van uw budget en het bepalen van wat u maandelijks kunt veroorloven voor uw woning.

Het berekenen van een hypothecaire lening helpt bij het plannen van uw budget en het bepalen van wat u maandelijks kunt veroorloven voor uw woning. Door de aflossingen en totale kosten van de lening in kaart te brengen, krijgt u een duidelijk beeld van hoeveel geld u elke maand moet reserveren voor uw hypotheek. Dit stelt u in staat om realistische financiële doelen te stellen en ervoor te zorgen dat uw woningaankoop binnen uw budget past, waardoor u meer controle krijgt over uw financiële situatie op lange termijn.

Met een juiste berekening kunt u beter onderhandelen met geldschieters over rentetarieven en voorwaarden.

Met een juiste berekening van uw hypothecaire lening kunt u beter onderhandelen met geldschieters over rentetarieven en voorwaarden. Door goed geïnformeerd te zijn over de kosten en aflossingen, staat u sterker in de onderhandelingen en kunt u proactief in gesprek gaan met geldschieters om gunstigere voorwaarden te bedingen die aansluiten bij uw financiële situatie en doelstellingen. Het hebben van een duidelijk inzicht in uw lening stelt u in staat om weloverwogen beslissingen te nemen en het meeste uit uw hypothecaire lening te halen.

Een goed doordachte berekening voorkomt onaangename verrassingen en helpt bij het nemen van weloverwogen financiële beslissingen.

Een goed doordachte berekening van een hypothecaire lening is van essentieel belang, aangezien het helpt om onaangename verrassingen te voorkomen en bijdraagt aan het nemen van weloverwogen financiële beslissingen. Door de kosten en aflossingen vooraf zorgvuldig te berekenen, krijgt u een duidelijk beeld van wat u kunt verwachten en kunt u zich beter voorbereiden op de financiële verplichtingen die gepaard gaan met een hypotheeklening. Dit stelt u in staat om realistische budgetten op te stellen en uw lening af te stemmen op uw financiële situatie, waardoor u meer controle heeft over uw financiële toekomst.

Het berekenen van een hypothecaire lening kan complex zijn en vereist kennis van financiële formules.

Het con van het berekenen van een hypothecaire lening is dat het een complex proces kan zijn dat een goed begrip van financiële formules vereist. Vanwege de verschillende factoren die van invloed zijn op de totale kosten van de lening, zoals rentevoeten, looptijden en bijkomende kosten, kan het voor veel mensen moeilijk zijn om nauwkeurig te berekenen hoeveel ze uiteindelijk zullen moeten betalen. Het gebrek aan kennis over deze financiële formules kan leiden tot verwarring en mogelijk tot het nemen van verkeerde beslissingen bij het afsluiten van een hypothecaire lening. Het is daarom belangrijk om indien nodig professioneel advies in te winnen om ervoor te zorgen dat u volledig begrijpt wat er op het spel staat bij het afsluiten van een hypotheeklening.

Fouten bij het berekenen van een hypothecaire lening kunnen leiden tot onjuiste budgettering en financiële problemen.

Fouten bij het berekenen van een hypothecaire lening kunnen leiden tot onjuiste budgettering en financiële problemen. Het is van cruciaal belang om nauwkeurig te zijn bij het bepalen van de maandelijkse aflossingen en totale kosten van de lening, aangezien zelfs kleine fouten grote gevolgen kunnen hebben voor uw financiële stabiliteit op lange termijn. Onjuiste berekeningen kunnen leiden tot overschatting of onderschatting van uw betalingsverplichtingen, wat kan resulteren in budgettaire problemen, vertragingen bij de aflossing en zelfs in het ergste geval in het verlies van uw eigendom. Het is daarom raadzaam om professioneel advies in te winnen en zorgvuldig te werk te gaan bij het berekenen van een hypothecaire lening om eventuele financiële valkuilen te vermijden.

Het is tijdrovend om alle variabelen en kosten in overweging te nemen bij het berekenen van een hypothecaire lening.

Een van de nadelen van het berekenen van een hypothecaire lening is dat het tijdrovend kan zijn om alle variabelen en kosten in overweging te nemen. Het proces vereist gedetailleerde analyse en nauwkeurige berekeningen van factoren zoals rentevoeten, looptijd van de lening, geleend bedrag en bijkomende kosten. Hierdoor kan het opstellen van een volledig beeld van de financiële verplichtingen die gepaard gaan met een hypothecaire lening aanzienlijke tijd en moeite vergen. Het is essentieel om deze complexiteit te erkennen en voldoende tijd te nemen om alle aspecten zorgvuldig te evalueren voordat men zich engageert tot een hypothecaire lening.

Sommige online rekenhulpmiddelen voor hypothecaire leningen kunnen beperkt zijn in hun nauwkeurigheid en maatwerk.

Sommige online rekenhulpmiddelen voor hypothecaire leningen kunnen beperkt zijn in hun nauwkeurigheid en maatwerk. Deze tools kunnen algemene formules gebruiken die mogelijk niet alle specifieke details van uw financiële situatie en leningsvereisten in overweging nemen. Hierdoor kan het resultaat dat ze bieden, niet volledig aansluiten bij uw individuele behoeften en omstandigheden. Het is daarom belangrijk om voorzichtig te zijn bij het gebruik van dergelijke online tools en indien nodig professioneel advies in te winnen om een meer gepersonaliseerde benadering te krijgen bij het berekenen van een hypothecaire lening.

hypothecaire lening simuleren

Hypotheeklening simuleren: een slimme manier om de kosten en voorwaarden te vergelijken

Een hypothecaire lening is vaak de grootste lening die iemand in zijn of haar leven afsluit. Het is dan ook belangrijk om goed geïnformeerd te zijn en een weloverwogen beslissing te nemen. Een hypothecaire lening simuleren kan u helpen om een beter inzicht te krijgen in de kosten en voorwaarden van een hypothecaire lening.

Een hypothecaire lening simuleren kan op verschillende manieren. U kunt bijvoorbeeld online simulatietools gebruiken die door verschillende banken worden aangeboden. Deze tools stellen u in staat om verschillende scenario’s te simuleren en de kosten en voorwaarden van de lening te vergelijken.

Bij het simuleren van een hypothecaire lening moet u rekening houden met verschillende factoren, zoals de hoogte van het bedrag dat u wilt lenen, de looptijd van de lening en het rentepercentage. Het is belangrijk om deze factoren zorgvuldig af te wegen, omdat ze allemaal invloed hebben op de totale kosten van uw hypothecaire lening.

Een ander voordeel van het simuleren van een hypothecaire lening is dat u een beter idee krijgt van uw maandelijkse aflossingen. Op basis hiervan kunt u bepalen of deze betaalbaar zijn binnen uw budget en of u zich comfortabel voelt bij het aangaan van deze financiële verplichtingen.

Het simuleren van een hypothecaire lening kan ook helpen om onaangename verrassingen te voorkomen. Door verschillende scenario’s te simuleren, kunt u zich beter voorbereiden op onverwachte gebeurtenissen, zoals renteverhogingen of veranderingen in uw persoonlijke situatie.

Het is belangrijk om te benadrukken dat het simuleren van een hypothecaire lening slechts een eerste stap is in het proces van het afsluiten van een lening. Het is nog steeds belangrijk om persoonlijk advies te vragen aan een financieel adviseur en om de voorwaarden van de verschillende leningen zorgvuldig te vergelijken voordat u een definitieve beslissing neemt.

Kortom, het simuleren van een hypothecaire lening kan u helpen om beter geïnformeerd te zijn en weloverwogen beslissingen te nemen. Het kan u helpen om de kosten en voorwaarden van verschillende leningen te vergelijken en om beter voorbereid te zijn op onverwachte gebeurtenissen. Als u overweegt om een hypothecaire lening af te sluiten, is het zeker de moeite waard om deze stap niet over te slaan en een simulatie uit te voeren.


6 tips voor het simuleren van een hypothecaire lening: Zo vind je de beste aanbieder

  1. Vergelijk verschillende aanbieders om de beste hypothecaire lening te vinden.
  2. Bepaal het bedrag dat je kunt lenen en houd rekening met de maandelijkse afbetalingen.
  3. Bereken de rentevoet die je zal betalen op basis van de hypothecaire lening die je wilt aangaan.
  4. Controleer of er extra kosten verbonden zijn aan het simulatieproces, zoals een adviesvergoeding of notariskosten.
  5. Vraag naar eventuele voorwaarden of restricties, zoals een minimumlooptijd van de lening of eisen voor onderpand bij verzekeringsovereenkomsten.
  6. Zorg dat je alle documentatie goed controleert voordat je akkoord gaat met de simulatieresultaten van een hypothecair kredietaanbieder

Vergelijk verschillende aanbieders om de beste hypothecaire lening te vinden.

Een hypothecaire lening is een belangrijke financiële beslissing die u voor een lange tijd zal beïnvloeden. Het is daarom van essentieel belang om de beste hypothecaire lening te vinden die past bij uw persoonlijke situatie en budget. Een manier om dit te doen is door verschillende aanbieders te vergelijken.

Door verschillende aanbieders van hypothecaire leningen te vergelijken, kunt u een beter inzicht krijgen in de kosten en voorwaarden van elke lening. Dit kan u helpen om de beste optie te vinden die past bij uw financiële situatie en doelen.

Het is belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar andere factoren zoals de looptijd van de lening, eventuele bijkomende kosten en boetes voor vervroegde aflossing. Door deze factoren zorgvuldig af te wegen, kunt u een weloverwogen beslissing nemen over welke lening het beste bij u past.

Het vergelijken van verschillende aanbieders kan ook helpen om betere voorwaarden te onderhandelen. Als u meerdere aanbiedingen heeft ontvangen, kunt u deze gebruiken als onderhandelingsmateriaal om betere rentetarieven of andere gunstige voorwaarden te krijgen.

Kortom, het vergelijken van verschillende aanbieders is een essentiële stap bij het vinden van de beste hypothecaire lening voor uw persoonlijke situatie. Het kan u helpen om een weloverwogen beslissing te nemen over welke lening het beste bij uw budget en doelen past. Dus wees niet bang om meerdere aanbieders te vergelijken voordat u een definitieve beslissing neemt.

Bepaal het bedrag dat je kunt lenen en houd rekening met de maandelijkse afbetalingen.

Als je een hypothecaire lening overweegt, is het belangrijk om goed geïnformeerd te zijn en een weloverwogen beslissing te nemen. Een van de belangrijkste stappen in dit proces is het bepalen van het bedrag dat je kunt lenen en rekening houden met de maandelijkse afbetalingen.

Het bepalen van het bedrag dat je kunt lenen hangt af van verschillende factoren, zoals je inkomen, uitgaven en andere financiële verplichtingen. Het is belangrijk om deze factoren zorgvuldig te overwegen voordat je een lening afsluit. Je wilt immers niet in financiële problemen komen door te veel te lenen.

Daarnaast is het belangrijk om rekening te houden met de maandelijkse afbetalingen. Dit zijn de bedragen die je maandelijks moet terugbetalen aan de bank. Het is belangrijk om ervoor te zorgen dat deze afbetalingen binnen je budget passen en dat je ze comfortabel kunt betalen gedurende de looptijd van de lening.

Een hypothecaire lening simuleren kan helpen bij het bepalen van het bedrag dat je kunt lenen en bij het berekenen van de maandelijkse afbetalingen. Door verschillende scenario’s te simuleren, kun je een beter idee krijgen van wat haalbaar is binnen jouw persoonlijke financiële situatie.

Kortom, als je overweegt om een hypothecaire lening af te sluiten, is het cruciaal om zorgvuldig na te denken over het bedrag dat je kunt lenen en rekening te houden met de maandelijkse afbetalingen. Het simuleren van een hypothecaire lening kan helpen bij het maken van een weloverwogen beslissing en kan voorkomen dat je in financiële problemen komt door te veel te lenen.

Bereken de rentevoet die je zal betalen op basis van de hypothecaire lening die je wilt aangaan.

Het afsluiten van een hypothecaire lening is een grote financiële beslissing die je niet lichtvaardig moet nemen. Een belangrijk aspect om rekening mee te houden bij het afsluiten van een hypothecaire lening is de rentevoet die je zal moeten betalen. Het berekenen van deze rentevoet kan je helpen om inzicht te krijgen in de totale kosten van je lening en om verschillende leningen met elkaar te vergelijken.

Het berekenen van de rentevoet kan eenvoudig worden gedaan door middel van het simuleren van een hypothecaire lening. Door de hoogte van het bedrag dat je wilt lenen en de looptijd van de lening in te voeren, kan je verschillende simulaties uitvoeren en zo de rentevoet berekenen die je zal moeten betalen.

Het is belangrijk om er rekening mee te houden dat de rentevoet niet alleen afhankelijk is van het bedrag dat je wilt lenen en de looptijd van de lening, maar ook van andere factoren, zoals jouw persoonlijke financiële situatie en het type hypotheek dat je kiest. Het is daarom aan te raden om persoonlijk advies in te winnen bij een financieel adviseur om zo een beter beeld te krijgen van welke rentevoet voor jou haalbaar is.

Door het berekenen van de rentevoet kan je beter voorbereid zijn op het afsluiten van een hypothecaire lening. Het geeft je inzicht in wat je maandelijks zal moeten aflossen en wat de totale kosten zullen zijn gedurende de looptijd van de lening. Op basis hiervan kan je beter een afweging maken welke lening het beste bij jouw persoonlijke situatie past.

Kortom, het berekenen van de rentevoet is een belangrijke stap bij het afsluiten van een hypothecaire lening. Door middel van het simuleren van verschillende scenario’s kan je een beter beeld krijgen van de rentevoet die je zal moeten betalen en welke lening het beste bij jouw persoonlijke situatie past.

Controleer of er extra kosten verbonden zijn aan het simulatieproces, zoals een adviesvergoeding of notariskosten.

Wanneer u een hypothecaire lening wilt simuleren, is het belangrijk om niet alleen naar de rente en de aflossingen te kijken, maar ook naar eventuele extra kosten die aan het simulatieproces verbonden zijn. Het kan bijvoorbeeld voorkomen dat er een adviesvergoeding of notariskosten worden gerekend voor het opstellen van een offerte.

Het is daarom verstandig om bij het vergelijken van verschillende hypothecaire leningen niet alleen te kijken naar de rente, maar ook naar de totale kosten van de lening. Dit betekent dat u niet alleen moet letten op de maandelijkse aflossingen, maar ook op eventuele extra kosten die aan het simulatieproces verbonden zijn.

Als er extra kosten worden gerekend voor het simulatieproces, is het belangrijk om deze in uw berekeningen mee te nemen. Zo krijgt u een realistischer beeld van de totale kosten van de lening en kunt u beter beoordelen welke lening voor u het meest geschikt is.

Het controleren van eventuele extra kosten verbonden aan het simulatieproces kan u helpen om onaangename verrassingen te voorkomen en ervoor zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van uw hypothecaire lening. Vergeet dus niet om deze tip in gedachten te houden wanneer u verschillende hypothecaire leningen vergelijkt en simuleert.

Vraag naar eventuele voorwaarden of restricties, zoals een minimumlooptijd van de lening of eisen voor onderpand bij verzekeringsovereenkomsten.

Als u een hypothecaire lening gaat simuleren, is het belangrijk om niet alleen naar de rente en aflossingen te kijken, maar ook naar eventuele voorwaarden en restricties die aan de lening verbonden zijn. Een van de dingen waar u op moet letten is bijvoorbeeld of er een minimumlooptijd van de lening geldt. Dit kan van invloed zijn op uw financiële planning en het kan ook betekenen dat u langer vastzit aan de lening dan u eigenlijk zou willen.

Een andere factor om rekening mee te houden zijn eventuele eisen voor onderpand bij verzekeringsovereenkomsten. Sommige banken kunnen bijvoorbeeld eisen dat u bepaalde verzekeringen afsluit om in aanmerking te komen voor een hypothecaire lening. Dit kan extra kosten met zich meebrengen en het is belangrijk om deze kosten mee te nemen in uw berekeningen.

Het is daarom verstandig om bij het simuleren van een hypothecaire lening ook te vragen naar eventuele voorwaarden en restricties die aan de lening verbonden zijn. Zo komt u niet voor onaangename verrassingen te staan en kunt u weloverwogen beslissingen nemen over uw financiële toekomst.

Het vergelijken van verschillende hypothecaire leningen op basis van zowel rente als voorwaarden kan helpen om de beste optie voor uw persoonlijke situatie te vinden. Een goede hypothecaire lening simulatie geeft u een duidelijk beeld van alle kosten en voorwaarden die gepaard gaan met de verschillende opties, zodat u een weloverwogen beslissing kunt nemen.

Zorg dat je alle documentatie goed controleert voordat je akkoord gaat met de simulatieresultaten van een hypothecair kredietaanbieder

Wanneer je een hypothecaire lening wilt afsluiten, is het belangrijk om alle documentatie zorgvuldig te controleren voordat je akkoord gaat met de simulatieresultaten van een hypothecair kredietaanbieder. Het kan verleidelijk zijn om snel akkoord te gaan met de eerste aanbieder die je een aantrekkelijk voorstel doet, maar het is belangrijk om eerst alle documenten goed te bekijken.

Zorg ervoor dat je alle kosten en voorwaarden van de lening begrijpt en dat deze overeenkomen met de resultaten van de simulatie. Controleer ook of er geen verborgen kosten zijn waarover niet wordt gesproken in de simulatie. Het is belangrijk om te weten wat je precies betaalt en waarvoor.

Daarnaast is het belangrijk om de algemene voorwaarden van de lening zorgvuldig te lezen. Hierin staan vaak belangrijke informatie zoals boetes bij vervroegde aflossing, verplichte verzekeringen en andere clausules die invloed kunnen hebben op jouw financiële situatie.

Als er iets onduidelijk is of als je vragen hebt over bepaalde documenten, aarzel dan niet om contact op te nemen met de hypothecaire kredietaanbieder voor meer informatie. Het is beter om alles goed te begrijpen voordat je akkoord gaat met een lening, dan later geconfronteerd te worden met onverwachte kosten of problemen.

Kortom, het controleren van alle documentatie voordat je akkoord gaat met een hypothecaire lening simulatie resultaat is een belangrijke stap om ervoor te zorgen dat je een weloverwogen beslissing maakt. Neem de tijd om alles goed te begrijpen en aarzel niet om vragen te stellen als er iets onduidelijk is. Zo kun je met een gerust hart de juiste keuze maken voor jouw financiële situatie.