Categorie, lenen

wat kan ik aan hypotheek lenen

Wat kan ik aan hypotheek lenen? Ontdek hoe je jouw maximale leenbedrag berekent

Wat kan ik aan hypotheek lenen?

Hoeveel je voor een woning kunt lenen, hangt af van meer dan alleen de aankoopprijs. De bank kijkt onder meer naar je inkomen, je vaste uitgaven, eventuele andere leningen, je eigen middelen en de waarde van de woning. Er bestaat in België geen vast bedrag dat voor iedereen geldt: de bank beoordeelt of de maandelijkse afbetaling haalbaar is in jouw situatie.

Welke factoren bepalen je maximale hypotheeklening?

Je inkomen en maandelijkse uitgaven

De bank bekijkt doorgaans je netto-inkomen en dat van eventuele medeontleners. Ook je vaste kosten tellen mee, zoals alimentatie, kinderopvang en afbetalingen van een auto- of persoonlijke lening. Wat na die uitgaven overblijft, moet voldoende zijn om je hypotheek af te betalen én je dagelijkse kosten te dragen.

Als vuistregel wordt soms ongeveer een derde van het netto-inkomen genoemd als richtbedrag voor de maandelijkse afbetaling. Dat is geen wettelijke grens en ook geen garantie dat een bank dat bedrag zal toestaan. Je gezinssituatie, andere schulden en de algemene haalbaarheid van je budget spelen mee.

De looptijd en rentevoet

Een langere looptijd verlaagt doorgaans de maandelijkse afbetaling, maar betekent meestal dat je over de hele looptijd meer interest betaalt. Een kortere looptijd kan de totale interest beperken, maar vraagt een hogere maandelijkse afbetaling.

Ook de rentevoet heeft een grote invloed op het bedrag dat je kunt lenen. Een vaste rentevoet biedt meer zekerheid over je maandlasten. Bij een variabele rentevoet kan de afbetaling tijdens de looptijd wijzigen, binnen de grenzen van het contract. Vergelijk daarom niet alleen de rentevoet, maar ook de totale kosten en voorwaarden van verschillende voorstellen.

Je eigen inbreng

Je spaargeld bepaalt mee hoeveel je moet lenen. Banken financieren niet altijd de volledige aankoopprijs van een woning. Hoeveel ze willen lenen, hangt onder meer af van je dossier en de geschatte waarde van het pand. Een hogere eigen inbreng kan je aanvraag versterken en vermindert het bedrag dat je moet lenen.

Hou er rekening mee dat je naast de aankoopprijs ook bijkomende kosten hebt. Denk aan notariskosten, belastingen en kosten voor de hypotheekakte. De tarieven en mogelijke verminderingen verschillen per gewest. Reken dus niet je volledige spaargeld als eigen inbreng voor de aankoopprijs: voorzie ook een buffer voor kosten en onverwachte uitgaven.

De woning en de waarde ervan

De bank kan rekening houden met de geschatte waarde van de woning, bijvoorbeeld via een schatting. De aankoopprijs is dus niet noodzakelijk het enige bedrag dat bepalend is voor de lening. Ook de staat van het pand en eventuele renovatiewerken kunnen een rol spelen. Vraag vooraf na welke documenten of schattingen de kredietgever nodig heeft.

Hoe maak je zelf een eerste inschatting?

  1. Bereken je netto maandinkomen. Tel de stabiele inkomsten van alle ontleners samen.
  2. Trek je vaste financiële verplichtingen af. Neem bestaande leningen, alimentatie en andere terugkerende kosten mee.
  3. Bepaal een comfortabele maandafbetaling. Kijk niet alleen naar wat de bank mogelijk wil lenen, maar ook naar wat voor jou haalbaar blijft.
  4. Vergelijk looptijden en rentevoeten. Vraag meerdere simulaties aan en vergelijk de totale terugbetaling, niet alleen de maandlast.
  5. Breng je eigen middelen en aankoopkosten in kaart. Voorzie voldoende geld voor belastingen, notaris- en kredietkosten en een financiële reserve.

Een online simulator kan een nuttige eerste indicatie geven, maar vervangt geen beoordeling door een bank of kredietbemiddelaar. Het uiteindelijke leenbedrag hangt af van de rentevoet, looptijd, voorwaarden en beoordeling van je dossier.

Voorbeeld: waarom een maandbudget belangrijker is dan één vuistregel

Twee gezinnen met hetzelfde netto-inkomen kunnen een verschillend leenbedrag krijgen. Het ene gezin heeft misschien geen andere leningen en beperkte vaste kosten, terwijl het andere gezin hoge maandelijkse verplichtingen heeft. Ook de gekozen looptijd, de eigen inbreng en de rentevoet kunnen het verschil maken. Daarom is een algemene rekensom hoogstens een startpunt.

Vraag een simulatie aan voor jouw situatie

Wil je weten hoeveel je aan hypotheek kunt lenen? Verzamel dan informatie over je inkomsten, vaste uitgaven, spaargeld en de woning die je op het oog hebt. Met die gegevens kan een bank of kredietbemiddelaar een realistische simulatie maken en toelichten welke maandafbetaling bij jouw budget past.

Dit artikel geeft algemene informatie en vormt geen persoonlijk financieel advies. De voorwaarden en kosten kunnen verschillen naargelang de kredietgever, je dossier en het gewest waar de woning ligt.


5 Tips voor het Bepalen van je Hypotheeklening in België

  1. Bereken je maandbudget na vaste kosten.
  2. Reken op eigen inbreng en bijkomende aankoopkosten.
  3. Vergelijk rentevoeten en looptijden bij meerdere banken.
  4. Hou rekening met je inkomen, schulden en jobzekerheid.
  5. Vraag een simulatie aan; het leenbedrag verschilt per bank.

Bereken je maandbudget na vaste kosten.

Bereken eerst hoeveel je elke maand overhoudt nadat je vaste kosten zijn betaald, zoals energie, verzekeringen, kinderopvang en eventuele andere leningen. Zo zie je welk bedrag je comfortabel aan je hypotheek kunt besteden, zonder je budget te krap te maken. Hou ook rekening met onverwachte uitgaven en toekomstige kosten, zodat je niet alleen vandaag, maar tijdens de hele looptijd financieel ademruimte behoudt.

Reken op eigen inbreng en bijkomende aankoopkosten.

Hou bij de aankoop van een woning niet alleen rekening met het bedrag dat je kunt lenen, maar ook met je eigen inbreng en de bijkomende aankoopkosten. Banken financieren niet altijd de volledige aankoopprijs, en daarnaast betaal je onder meer notariskosten, belastingen en kosten voor de hypotheekakte. Hoeveel die kosten bedragen, hangt onder andere af van het gewest en je situatie. Breng je spaargeld daarom zorgvuldig in kaart en hou voldoende reserve over voor onverwachte uitgaven.

Vergelijk rentevoeten en looptijden bij meerdere banken.

Vergelijk de rentevoeten en looptijden bij verschillende banken: zelfs een klein verschil in rente kan over de volledige looptijd een aanzienlijke invloed hebben op je maandelijkse afbetaling en het totale bedrag dat je terugbetaalt. Kijk niet alleen naar de rentevoet, maar ook naar bijkomende kosten, voorwaarden en de mogelijkheid om je lening vervroegd terug te betalen. Zo krijg je een realistischer beeld van wat je kunt lenen en welk voorstel het best bij je budget past.

Hou rekening met je inkomen, schulden en jobzekerheid.

Hou bij het inschatten van je maximale hypotheek rekening met je inkomen, bestaande schulden en jobzekerheid. De bank bekijkt hoeveel je maandelijks verdient en welke vaste afbetalingen je al hebt, om na te gaan of er voldoende ruimte overblijft voor een woonlening. Een stabiel inkomen kan je aanvraag versterken, terwijl tijdelijke contracten of wisselende inkomsten aanleiding kunnen geven tot extra vragen. Zorg dat je maandelijkse afbetaling ook haalbaar blijft als je budget verandert of onverwachte kosten opduiken.

Vraag een simulatie aan; het leenbedrag verschilt per bank.

Vraag een simulatie aan: het bedrag dat je kunt lenen, verschilt van bank tot bank. Kredietgevers beoordelen je inkomen, uitgaven, eigen inbreng en de waarde van de woning op hun eigen manier. Vraag daarom bij meerdere banken een simulatie aan en vergelijk niet alleen het leenbedrag, maar ook de rentevoet, maandelijkse afbetaling, looptijd en bijkomende kosten.
wat kan lenen hypotheek

Wat kan je lenen voor een hypotheek in België?

Wat kan ik lenen voor een hypotheek in België?

Een woning kopen begint vaak met dezelfde vraag: wat kan ik lenen voor een hypotheek? Het bedrag hangt niet alleen af van de aankoopprijs. De bank bekijkt onder meer jullie inkomsten, vaste uitgaven, bestaande kredieten, eigen inbreng en de looptijd van de lening. Daardoor verschilt het maximale leenbedrag van persoon tot persoon.

Hoe bepaalt de bank hoeveel je kan lenen?

De kredietgever beoordeelt of je de maandelijkse aflossingen comfortabel kan betalen, ook wanneer je situatie verandert. Daarbij spelen verschillende factoren mee:

  • Netto-inkomen: loon, zelfstandige inkomsten en andere inkomsten die de bank aanvaardt.
  • Vaste uitgaven: kosten voor levensonderhoud en andere regelmatige verplichtingen.
  • Bestaande leningen: bijvoorbeeld een autolening, persoonlijke lening of kredietopening.
  • Eigen inbreng: het bedrag dat je zelf kan investeren in de aankoop en de bijkomende kosten.
  • Rentevoet en looptijd: die bepalen mee hoe hoog je maandelijkse afbetaling wordt.
  • Stabiliteit van je financiële situatie: de bank kijkt onder meer naar de aard en regelmaat van je inkomsten.

Hoeveel van je inkomen mag naar de afbetaling gaan?

Als eerste richtlijn wordt soms gekeken naar het deel van het netto-inkomen dat naar maandelijkse kredietafbetalingen gaat. Een verhouding van ongeveer een derde wordt vaak als vuistregel genoemd, maar dat is geen vaste wettelijke grens. Sommige huishoudens kunnen meer dragen, terwijl andere door hoge vaste kosten net minder ruimte hebben.

De bank houdt rekening met wat er na de afbetaling overblijft voor dagelijkse uitgaven, onverwachte kosten en eventuele gezinslasten. Een maximumbedrag lenen is dus niet automatisch hetzelfde als een lening aangaan die bij je budget past.

Eigen inbreng en bijkomende aankoopkosten

Je hebt doorgaans meer nodig dan alleen het bedrag dat je zelf in de woning investeert. Bij een aankoop komen ook kosten kijken, zoals registratierechten of btw, notariskosten en kosten voor de kredietakte. Afhankelijk van de woning en de situatie kunnen ook dossierkosten, een schatting of een schuldsaldoverzekering een rol spelen.

De precieze kosten hangen onder meer af van het gewest, het type woning en of het om een bestaande woning of een nieuwbouw gaat. Vraag daarom een raming op maat aan een notaris of kredietgever. Een voldoende eigen inbreng kan je totale financieringsbehoefte verlagen, maar hou ook een reserve achter de hand voor onverwachte uitgaven.

Wat doen de rentevoet en looptijd?

Een langere looptijd verlaagt meestal de maandelijkse afbetaling, maar kan ervoor zorgen dat je over de volledige periode meer interest betaalt. Een kortere looptijd betekent doorgaans hogere maandlasten, maar kan de totale interestkosten beperken.

Ook de rentevoet heeft een grote invloed. Vergelijk niet alleen het rentepercentage, maar bekijk ook de voorwaarden, eventuele bijkomende producten en de totale kosten van het krediet. Bij een vaste rentevoet blijft de rente tijdens de afgesproken periode gelijk. Bij een variabele rentevoet kan die wijzigen volgens de voorwaarden van het krediet.

Zo maak je een eerste inschatting

  1. Bereken jullie gezamenlijke netto-inkomen per maand.
  2. Trek bestaande kredietafbetalingen en vaste financiële verplichtingen daarvan af.
  3. Bepaal welk maandbedrag comfortabel blijft, ook met ruimte voor sparen en onverwachte kosten.
  4. Breng je eigen middelen en de aankoopkosten in kaart.
  5. Vergelijk verschillende looptijden en rentevoeten met een hypotheekcalculator of kredietgever.

Een online simulator geeft hoogstens een eerste indicatie. De uiteindelijke beslissing hangt af van de beoordeling en voorwaarden van de kredietgever.

Een voorbeeld: lenen is niet hetzelfde als je budget

Twee huishoudens met hetzelfde netto-inkomen kunnen een ander bedrag kunnen lenen. Het ene huishouden heeft bijvoorbeeld geen andere kredieten en beschikt over spaargeld. Het andere betaalt nog een autolening en heeft hogere vaste uitgaven. Ook de gewenste looptijd en de rentevoet kunnen het verschil maken.

Begin daarom niet alleen bij de vraag “wat wil de bank mij lenen?”, maar ook bij “welke maandelijkse afbetaling voelt haalbaar?”. Zo vermijd je dat je volledige budget naar je woning gaat.

Conclusie: hoeveel kan je lenen voor een hypotheek?

Hoeveel je kan lenen voor een hypotheek hangt af van je inkomen, uitgaven, bestaande kredieten, eigen inbreng, rentevoet en looptijd. Een simulator kan helpen om een eerste idee te krijgen, maar alleen een persoonlijke berekening geeft een realistischer beeld. Vergelijk verschillende voorstellen en hou naast de maandelijkse afbetaling ook rekening met alle aankoopkosten en een financiële buffer.


Veelgestelde Vragen over Hypotheekleningen in België: Wat Je Moet Weten

  1. Hoeveel kan ik lenen voor een hypotheek in België?
  2. Hoe berekent de bank hoeveel ik kan lenen?
  3. Hoeveel van mijn netto-inkomen mag naar mijn hypotheekafbetaling gaan?
  4. Kan ik een hypotheek krijgen zonder eigen inbreng?
  5. Welke kosten moet ik naast mijn eigen inbreng betalen bij de aankoop van een woning?
  6. Hoe beïnvloeden mijn bestaande leningen het bedrag dat ik kan lenen?
  7. Heeft de looptijd van mijn hypotheek invloed op hoeveel ik kan lenen?
  8. Kan ik meer lenen als ik samen met mijn partner een hypotheek aanvraag?
  9. Hoe kan ik berekenen hoeveel mijn maandelijkse hypotheekafbetaling zal bedragen?

Hoeveel kan ik lenen voor een hypotheek in België?

Hoeveel je in België kan lenen voor een hypotheek hangt af van je netto-inkomen, vaste uitgaven, bestaande kredieten, eigen inbreng en de rentevoet en looptijd van de lening. De bank beoordeelt vooral of de maandelijkse afbetaling haalbaar blijft naast je andere kosten. Er is dus geen vast maximumbedrag dat voor iedereen geldt. Gebruik een online simulator voor een eerste inschatting en vraag daarna een persoonlijke berekening aan, rekening houdend met de bijkomende aankoop- en notariskosten.

Hoe berekent de bank hoeveel ik kan lenen?

De bank berekent hoeveel je kan lenen door je financiële situatie in haar geheel te beoordelen. Ze kijkt onder meer naar je netto-inkomen, vaste uitgaven, bestaande leningen, gezinssituatie en eigen inbreng. Ook de rentevoet en de looptijd van de hypotheek spelen mee, omdat die bepalen hoeveel je maandelijks afbetaalt. De bank schat vervolgens in of die afbetaling haalbaar blijft, met voldoende ruimte voor je dagelijkse kosten en onverwachte uitgaven. Het maximale leenbedrag verschilt dus per situatie; een eerste berekening geeft een indicatie, maar de bank beslist pas na een persoonlijke beoordeling.

Hoeveel van mijn netto-inkomen mag naar mijn hypotheekafbetaling gaan?

Als vuistregel wordt vaak aangeraden om ongeveer een derde van je netto-inkomen aan je hypotheekafbetaling te besteden, maar dat is geen vaste wettelijke grens. De bank bekijkt ook je andere leningen, vaste uitgaven, gezinssituatie en hoeveel geld je na de afbetaling overhoudt voor dagelijkse kosten en onverwachte uitgaven. Kies daarom een maandbedrag dat niet alleen door de kredietgever aanvaard wordt, maar ook comfortabel past binnen je budget.

Kan ik een hypotheek krijgen zonder eigen inbreng?

Ja, een hypotheek zonder eigen inbreng is soms mogelijk, maar het is doorgaans moeilijker om daarvoor goedkeuring te krijgen. Sommige kredietgevers financieren onder bepaalde voorwaarden tot 100% van de aankoopprijs, afhankelijk van onder meer je inkomen, terugbetalingscapaciteit en dossier. De bijkomende kosten, zoals notariskosten en registratierechten of btw, moet je vaak wel zelf betalen. Bespreek je situatie met een kredietgever of hypotheekadviseur om te bekijken welke mogelijkheden er zijn.

Welke kosten moet ik naast mijn eigen inbreng betalen bij de aankoop van een woning?

Naast je eigen inbreng moet je rekening houden met aankoopkosten, zoals de registratierechten bij een bestaande woning of de btw bij een nieuwbouwwoning, en de notariskosten voor de aankoopakte. Sluit je een hypotheek af, dan komen daar doorgaans ook kosten bij voor de kredietakte, zoals registratierechten, hypotheekrechten en notariskosten. De kredietgever kan daarnaast dossier- of schattingskosten aanrekenen. Het precieze bedrag hangt onder meer af van het gewest, de woning en je krediet. Vraag daarom vooraf een gedetailleerde raming aan je notaris of kredietgever en hou ook een reserve voor onverwachte uitgaven.

Hoe beïnvloeden mijn bestaande leningen het bedrag dat ik kan lenen?

Bestaande leningen, zoals een autolening of persoonlijke lening, verlagen doorgaans het bedrag dat je voor een hypotheek kan lenen. De kredietgever houdt rekening met de maandelijkse afbetalingen en beoordeelt hoeveel budget je daarna nog overhoudt voor je woonlening en andere kosten. Hoe hoger je bestaande financiële verplichtingen, hoe kleiner dus meestal je leencapaciteit. Breng je leningen in kaart en vraag een persoonlijke berekening aan om te weten wat haalbaar is.

Heeft de looptijd van mijn hypotheek invloed op hoeveel ik kan lenen?

Ja. De looptijd heeft invloed op zowel je maandelijkse afbetaling als het totale bedrag dat je mogelijk kan lenen. Met een langere looptijd spreid je de terugbetaling over meer maanden, waardoor de maandlast meestal lager ligt en je mogelijk meer kan lenen. Je betaalt dan doorgaans wel langer interest, waardoor de totale kost van je hypotheek hoger kan zijn. De bank beoordeelt ook of de gekozen looptijd en afbetaling passen bij je inkomen, uitgaven en financiële situatie.

Kan ik meer lenen als ik samen met mijn partner een hypotheek aanvraag?

Ja, als je samen met je partner een hypotheek aanvraagt, kan je mogelijk meer lenen omdat de bank jullie gezamenlijke inkomsten en financiële situatie beoordeelt. Dat betekent niet automatisch dat het maximale leenbedrag verdubbelt: ook vaste uitgaven, bestaande kredieten, gezinslasten, eigen inbreng en de stabiliteit van jullie inkomsten tellen mee. De bank kijkt vooral of jullie de maandelijkse afbetaling samen comfortabel kunnen dragen. Laat daarom berekenen welk bedrag past bij jullie budget en hou ook rekening met de bijkomende aankoopkosten.

Hoe kan ik berekenen hoeveel mijn maandelijkse hypotheekafbetaling zal bedragen?

Je kan je maandelijkse hypotheekafbetaling inschatten met een online hypotheekcalculator. Vul het bedrag dat je wil lenen, de looptijd en de rentevoet in. De calculator toont dan een indicatieve maandelijkse afbetaling. Hou er rekening mee dat eventuele dossier- en notariskosten, verzekeringen en andere voorwaarden niet altijd in die berekening zitten. Voor een nauwkeurige simulatie op basis van je inkomen, uitgaven en eigen inbreng vraag je best een persoonlijk voorstel aan bij een kredietgever.

wat kan ik lenen voor een hypotheek

Hoeveel kan ik lenen voor een hypotheek?

Wat kan ik lenen voor een hypotheek

Wat kan ik lenen voor een hypotheek?

Als je van plan bent om een huis te kopen, is het belangrijk om te weten hoeveel je kunt lenen voor een hypotheek. Het bedrag dat je kunt lenen, hangt af van verschillende factoren, waaronder je inkomen, eventuele schulden en de waarde van het huis dat je wilt kopen.

Banken en andere geldverstrekkers beoordelen je financiële situatie om te bepalen hoeveel ze bereid zijn uit te lenen voor een hypotheek. Een belangrijke factor hierbij is je inkomen. Over het algemeen geldt dat hoe hoger je inkomen is, hoe meer je kunt lenen.

Daarnaast kijken geldverstrekkers naar eventuele schulden die je hebt, zoals leningen of kredietkaarten. Deze schulden verminderen het bedrag dat je kunt lenen voor een hypotheek, omdat ze invloed hebben op je beschikbare budget voor maandelijkse aflossingen.

De waarde van het huis dat je wilt kopen speelt ook een rol bij het bepalen van de maximale hypotheek die je kunt krijgen. Banken voeren vaak een taxatie uit om de waarde van het huis te bepalen en op basis daarvan wordt het leenbedrag vastgesteld.

Het is verstandig om verschillende geldverstrekkers te vergelijken en advies in te winnen bij een financieel adviseur voordat je een hypotheek afsluit. Zo kun je er zeker van zijn dat je de best mogelijke deal krijgt en niet meer leent dan wat verantwoord is op basis van jouw financiële situatie.

Kortom, wat je kunt lenen voor een hypotheek hangt af van diverse factoren zoals inkomen, schulden en de waarde van het huis. Door goed geïnformeerd te zijn en advies in te winnen bij professionals, kun je de juiste beslissing nemen bij het afsluiten van een hypotheek.


9 Voordelen van het Berekenen van je Hypotheeklening in België

  1. Je krijgt duidelijk inzicht in hoeveel je kunt lenen voor een hypotheek.
  2. Het helpt je bij het bepalen van je budget voor de aankoop van een huis.
  3. Banken beoordelen je financiële situatie om een passende lening aan te bieden.
  4. Een hoger inkomen kan resulteren in een hogere maximale hypotheek.
  5. Schulden hebben invloed op het bedrag dat je kunt lenen voor een hypotheek.
  6. De waarde van het huis dat je wilt kopen wordt meegenomen in de berekening.
  7. Het vergelijken van geldverstrekkers kan leiden tot betere leenvoorwaarden.
  8. Advies van een financieel adviseur kan helpen bij het maken van de juiste keuzes.
  9. Door goed geïnformeerd te zijn, kun je verantwoordelijk en passend lenen.


Zeven nadelen van het aangaan van een hypotheek in België

  1. Hoge maandelijkse aflossingen kunnen een zware last vormen voor je financiële situatie.
  2. Je loopt het risico om in de problemen te komen als je inkomen onverwacht daalt.
  3. Het totale bedrag dat je uiteindelijk terugbetaalt, inclusief rente, kan aanzienlijk hoger zijn dan het oorspronkelijke leenbedrag.
  4. Een hypotheek afsluiten brengt kosten met zich mee, zoals notaris- en registratiekosten.
  5. Je kunt beperkt worden in andere financiële beslissingen door de verplichting van een hoge hypotheekaflossing.
  6. Bij waardevermindering van je huis loop je het risico onder water te staan, waarbij de waarde van je huis lager is dan de hypotheekschuld.
  7. Het aflossen van een hypotheek kan vele jaren duren en beperkt je financiële flexibiliteit op lange termijn.

Je krijgt duidelijk inzicht in hoeveel je kunt lenen voor een hypotheek.

Een belangrijk voordeel van het onderzoeken van hoeveel je kunt lenen voor een hypotheek is dat je duidelijk inzicht krijgt in het maximale bedrag dat je kunt lenen. Door dit inzicht te hebben, kun je realistische verwachtingen stellen bij het zoeken naar een geschikt huis en weet je binnen welk budget je kunt zoeken. Dit helpt om teleurstellingen te voorkomen en maakt het proces van het kopen van een huis gestructureerder en doelgerichter.

Het helpt je bij het bepalen van je budget voor de aankoop van een huis.

Een van de voordelen van het weten wat je kunt lenen voor een hypotheek is dat het je helpt bij het bepalen van je budget voor de aankoop van een huis. Door te begrijpen hoeveel geld je kunt lenen, krijg je een duidelijk beeld van welke huizen binnen jouw financiële bereik liggen. Dit stelt je in staat om realistische verwachtingen te hebben en gericht te zoeken naar woningen die passen bij jouw budget en financiële mogelijkheden. Het kennen van je maximale leenbedrag helpt bij het maken van weloverwogen beslissingen en voorkomt dat je boven je financiële capaciteiten leent.

Banken beoordelen je financiële situatie om een passende lening aan te bieden.

Banken beoordelen je financiële situatie om een passende lening aan te bieden. Dit is een belangrijk voordeel, omdat het ervoor zorgt dat je niet meer leent dan wat je financieel kunt dragen. Door je inkomen, eventuele schulden en de waarde van het huis dat je wilt kopen te evalueren, kunnen banken een lening op maat aanbieden die aansluit bij jouw specifieke situatie. Op deze manier helpen ze je om verantwoordelijk te lenen en financiële problemen in de toekomst te voorkomen.

Een hoger inkomen kan resulteren in een hogere maximale hypotheek.

Een hoger inkomen kan resulteren in een hogere maximale hypotheek. Banken en geldverstrekkers kijken naar het inkomen van een potentiële kredietnemer om te bepalen hoeveel deze persoon kan lenen voor een hypotheek. Over het algemeen geldt dat hoe hoger het inkomen is, hoe meer iemand kan lenen. Een hoog inkomen geeft de geldverstrekker meer vertrouwen in de terugbetalingscapaciteit van de kredietnemer, waardoor deze in staat kan zijn om een groter bedrag te lenen voor de aankoop van een huis.

Schulden hebben invloed op het bedrag dat je kunt lenen voor een hypotheek.

Schulden hebben een significante invloed op het bedrag dat je kunt lenen voor een hypotheek. Geldverstrekkers kijken naar je totale schuldenlast, inclusief leningen en kredietkaartschulden, bij het beoordelen van je financiële situatie. Deze schulden verminderen het beschikbare budget dat je maandelijks kunt besteden aan hypotheekaflossingen, waardoor het leenbedrag dat je kunt krijgen kan worden beperkt. Het is daarom belangrijk om je schulden goed te beheren en waar mogelijk af te lossen voordat je een hypotheek aanvraagt, zodat je in aanmerking komt voor een hoger leenbedrag en gunstigere voorwaarden.

De waarde van het huis dat je wilt kopen wordt meegenomen in de berekening.

Bij het bepalen van hoeveel je kunt lenen voor een hypotheek, wordt de waarde van het huis dat je wilt kopen meegenomen in de berekening. Deze factor is essentieel omdat het de geldverstrekkers helpt om een nauwkeurig beeld te krijgen van de financiële verhoudingen en risico’s die gepaard gaan met de lening. Door de waarde van het huis mee te nemen, kunnen geldverstrekkers een passend leenbedrag vaststellen dat in lijn is met de marktwaarde en jouw financiële situatie, waardoor je een hypotheek kunt afsluiten die goed aansluit bij jouw mogelijkheden en behoeften.

Het vergelijken van geldverstrekkers kan leiden tot betere leenvoorwaarden.

Het vergelijken van geldverstrekkers kan leiden tot betere leenvoorwaarden. Door verschillende geldverstrekkers te onderzoeken en offertes te vergelijken, kunnen huizenkopers de beste deal vinden die past bij hun financiële situatie. Het kan resulteren in lagere rentetarieven, gunstigere aflossingsvoorwaarden en zelfs besparingen op de totale kosten van de hypotheek. Het loont dus zeker de moeite om de tijd te nemen voor een grondige vergelijking voordat een definitieve keuze wordt gemaakt bij het afsluiten van een hypotheek.

Advies van een financieel adviseur kan helpen bij het maken van de juiste keuzes.

Het advies van een financieel adviseur kan van onschatbare waarde zijn bij het maken van de juiste keuzes met betrekking tot het lenen voor een hypotheek. Een financieel adviseur kan je helpen om inzicht te krijgen in je financiële situatie, je mogelijkheden te verkennen en de beste hypotheekopties voor jouw specifieke behoeften te identificeren. Door hun expertise en ervaring kunnen financieel adviseurs je begeleiden bij elke stap van het proces, zodat je weloverwogen beslissingen kunt nemen die aansluiten bij jouw financiële doelen en situatie. Het raadplegen van een financieel adviseur kan dus helpen om onnodige risico’s te vermijden en ervoor te zorgen dat je een hypotheek afsluit die goed past bij jouw persoonlijke omstandigheden.

Door goed geïnformeerd te zijn, kun je verantwoordelijk en passend lenen.

Door goed geïnformeerd te zijn, kun je verantwoordelijk en passend lenen. Het is essentieel om een duidelijk inzicht te hebben in je financiële situatie en de verschillende factoren die van invloed zijn op het bedrag dat je kunt lenen voor een hypotheek. Met deze kennis kun je weloverwogen beslissingen nemen en ervoor zorgen dat de lening die je afsluit aansluit bij jouw financiële mogelijkheden en doelen. Verantwoord lenen betekent dat je de lasten van de hypotheek kunt dragen en niet in financiële problemen komt. Het loont dus zeker om goed geïnformeerd te zijn voordat je een hypotheek afsluit.

Hoge maandelijkse aflossingen kunnen een zware last vormen voor je financiële situatie.

Hoge maandelijkse aflossingen kunnen een zware last vormen voor je financiële situatie. Wanneer je een hypotheek afsluit met hoge maandelijkse aflossingen, kan dit ervoor zorgen dat een groot deel van je inkomen wordt besteed aan het terugbetalen van de lening. Dit kan leiden tot beperkingen in je budget voor andere essentiële uitgaven, zoals boodschappen, rekeningen en sparen voor noodgevallen. Het is belangrijk om realistisch te zijn over wat je kunt veroorloven en ervoor te zorgen dat de maandelijkse aflossingen in overeenstemming zijn met jouw financiële mogelijkheden om onnodige stress en financiële problemen te voorkomen.

Je loopt het risico om in de problemen te komen als je inkomen onverwacht daalt.

Een belangrijk nadeel van het lenen voor een hypotheek is het risico dat je loopt wanneer je inkomen onverwacht daalt. Als je afhankelijk bent van een stabiel inkomen om je maandelijkse hypotheeklasten te kunnen betalen en er zich plotseling veranderingen voordoen, zoals jobverlies of ziekte, kan dit leiden tot financiële problemen en zelfs tot betalingsachterstand op je hypotheek. Het is daarom essentieel om bij het lenen van een hypotheek rekening te houden met mogelijke risico’s en een financiële buffer op te bouwen voor onvoorziene omstandigheden.

Het totale bedrag dat je uiteindelijk terugbetaalt, inclusief rente, kan aanzienlijk hoger zijn dan het oorspronkelijke leenbedrag.

Een belangrijk nadeel van het lenen voor een hypotheek is dat het totale bedrag dat je uiteindelijk terugbetaalt, inclusief rente, aanzienlijk hoger kan zijn dan het oorspronkelijke leenbedrag. Dit komt doordat je gedurende de looptijd van de hypotheek rente betaalt over het openstaande bedrag, wat kan oplopen tot een aanzienlijk bedrag. Het is daarom essentieel om goed na te denken over de financiële verplichtingen die gepaard gaan met het lenen voor een hypotheek en om te zorgen dat je deze op lange termijn kunt dragen.

Een hypotheek afsluiten brengt kosten met zich mee, zoals notaris- en registratiekosten.

Het afsluiten van een hypotheek brengt kosten met zich mee, zoals notaris- en registratiekosten. Deze bijkomende kosten kunnen aanzienlijk zijn en dienen in overweging te worden genomen bij het bepalen van het totale bedrag dat je wilt lenen voor een hypotheek. Het is belangrijk om deze extra kosten in je budget op te nemen, zodat je niet voor onverwachte verrassingen komt te staan bij het afsluiten van een hypotheek.

Je kunt beperkt worden in andere financiële beslissingen door de verplichting van een hoge hypotheekaflossing.

Een belangrijk nadeel van het lenen voor een hypotheek is dat de verplichting om een hoge hypotheekaflossing te doen, je kan beperken in andere financiële beslissingen. Het maandelijkse bedrag dat je moet aflossen op je hypotheek kan een aanzienlijk deel van je inkomen in beslag nemen, waardoor er minder ruimte overblijft voor andere financiële doelen zoals sparen voor noodgevallen, investeren of het aflossen van andere schulden. Deze beperking kan invloed hebben op je financiële flexibiliteit en kan het moeilijker maken om financiële doelen op lange termijn te bereiken. Het is daarom belangrijk om bij het afsluiten van een hypotheek rekening te houden met deze mogelijke impact op je algehele financiële situatie.

Bij waardevermindering van je huis loop je het risico onder water te staan, waarbij de waarde van je huis lager is dan de hypotheekschuld.

Bij het overwegen van het lenen voor een hypotheek is het belangrijk om rekening te houden met het risico van waardevermindering van je huis. Als de waarde van je huis daalt, loop je het risico ‘onder water’ te staan, wat betekent dat de waarde van je huis lager is dan de hypotheekschuld die je nog moet aflossen. In zo’n situatie kan het lastig zijn om je huis te verkopen of te herfinancieren, waardoor je met financiële uitdagingen kunt worden geconfronteerd. Het is daarom verstandig om zorgvuldig na te denken over de risico’s en mogelijke gevolgen voordat je een hypotheek afsluit.

Het aflossen van een hypotheek kan vele jaren duren en beperkt je financiële flexibiliteit op lange termijn.

Het aflossen van een hypotheek kan vele jaren in beslag nemen en kan je financiële flexibiliteit op lange termijn beperken. Door maandelijks een vast bedrag aan hypotheekaflossingen te betalen, ben je gebonden aan deze financiële verplichting gedurende een lange periode. Dit kan invloed hebben op je vermogen om andere financiële doelen te bereiken of onverwachte uitgaven op te vangen. Het is belangrijk om bij het afsluiten van een hypotheek rekening te houden met deze langdurige verplichting en ervoor te zorgen dat je financiële planning hierop is afgestemd.

wat kan ik lenen hypotheek

Wat kan ik lenen voor een hypotheek? Ontdek uw financiële mogelijkheden

Wat kan ik lenen voor een hypotheek?

Wat kan ik lenen voor een hypotheek?

Een van de belangrijkste vragen die mensen hebben bij het kopen van een huis is: “Wat kan ik lenen voor een hypotheek?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals uw inkomen, uw uitgaven, uw spaargeld en de huidige rentetarieven.

Banken en andere geldverstrekkers gebruiken verschillende criteria om te bepalen hoeveel geld ze u kunnen lenen voor een hypotheek. Een van de belangrijkste factoren is uw inkomen. Over het algemeen geldt dat hoe hoger uw inkomen is, hoe meer u kunt lenen.

Naast uw inkomen kijken geldverstrekkers ook naar uw vaste lasten, zoals huur, alimentatie en andere leningen die u al heeft lopen. Deze uitgaven worden meegenomen in de berekening van hoeveel u maximaal kunt lenen voor een hypotheek.

Daarnaast speelt ook uw spaargeld een rol. Hoe meer eigen geld u kunt inbrengen bij de aankoop van een huis, hoe gunstiger dit is voor het bedrag dat u kunt lenen. Banken zien spaargeld als een teken van financiële stabiliteit en zijn daarom eerder geneigd om u een hogere hypotheek toe te kennen.

Tenslotte zijn de huidige rentetarieven ook van invloed op hoeveel u kunt lenen voor een hypotheek. Lagere rentetarieven betekenen dat u maandelijks minder rente betaalt over uw lening, waardoor u in principe meer kunt lenen.

Het is verstandig om advies in te winnen bij een financieel adviseur of hypotheekadviseur om precies te weten te komen wat u kunt lenen voor een hypotheek. Zij kunnen uw persoonlijke situatie beoordelen en u helpen bij het vinden van de beste hypotheek die past bij uw financiële mogelijkheden.


Vijf Tips voor het Bepalen van Je Hypotheeklening in België

  1. Bereken hoeveel je maximaal kunt lenen voordat je op zoek gaat naar een huis.
  2. Vergelijk verschillende hypotheekverstrekkers om de beste voorwaarden te vinden.
  3. Let op bijkomende kosten zoals notariskosten en registratierechten bij het bepalen van je leenbedrag.
  4. Zorg dat je voldoende eigen inbreng hebt om een gunstigere rentevoet te bekomen.
  5. Laat je goed informeren over de verschillende soorten hypotheken en kies degene die het beste bij jouw situatie past.

Bereken hoeveel je maximaal kunt lenen voordat je op zoek gaat naar een huis.

Voordat je op zoek gaat naar een huis, is het verstandig om te berekenen hoeveel je maximaal kunt lenen voor een hypotheek. Door deze berekening vooraf te maken, krijg je een duidelijk beeld van je financiële mogelijkheden en weet je binnen welke prijsklasse je kunt zoeken naar een woning. Dit helpt teleurstellingen te voorkomen en stelt je in staat om gericht te zoeken naar huizen die binnen jouw budget vallen. Het is belangrijk om realistisch te zijn over wat je kunt lenen en comfortabel kunt afbetalen, zodat je financieel stabiel blijft bij de aankoop van een huis.

Vergelijk verschillende hypotheekverstrekkers om de beste voorwaarden te vinden.

Het is verstandig om verschillende hypotheekverstrekkers met elkaar te vergelijken om de beste voorwaarden te vinden. Door offertes van meerdere geldverstrekkers op te vragen en te vergelijken, kunt u inzicht krijgen in de rentetarieven, de looptijden en andere voorwaarden die elke hypotheekverstrekker biedt. Op die manier kunt u een weloverwogen beslissing nemen en de hypotheek kiezen die het beste aansluit bij uw financiële behoeften en mogelijkheden. Het vergelijken van hypotheekverstrekkers kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u een hypotheek afsluit die echt bij u past.

Let op bijkomende kosten zoals notariskosten en registratierechten bij het bepalen van je leenbedrag.

Bij het bepalen van het bedrag dat je kunt lenen voor een hypotheek, is het essentieel om rekening te houden met bijkomende kosten zoals notariskosten en registratierechten. Deze extra kosten kunnen aanzienlijk zijn en dienen in overweging te worden genomen bij het vaststellen van je totale leenbedrag. Het is verstandig om deze kosten vooraf te berekenen en op te nemen in je financiële planning, zodat je niet voor verrassingen komt te staan bij het afsluiten van je hypotheek.

Zorg dat je voldoende eigen inbreng hebt om een gunstigere rentevoet te bekomen.

Zorg ervoor dat je voldoende eigen inbreng hebt bij het aanvragen van een hypotheek, aangezien dit kan helpen om een gunstigere rentevoet te verkrijgen. Banken zien het hebben van eigen spaargeld als een teken van financiële stabiliteit en zijn daarom eerder geneigd om gunstige voorwaarden aan te bieden. Door meer eigen geld in te brengen bij de aankoop van een huis, vergroot je niet alleen de kans op het verkrijgen van een lening, maar ook op het ontvangen van een lagere rente, wat op lange termijn kan leiden tot aanzienlijke besparingen.

Laat je goed informeren over de verschillende soorten hypotheken en kies degene die het beste bij jouw situatie past.

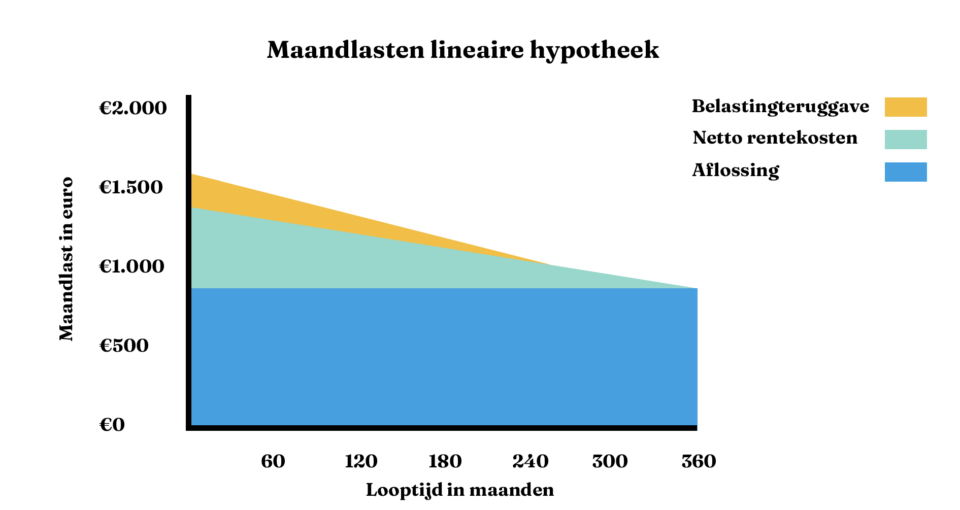
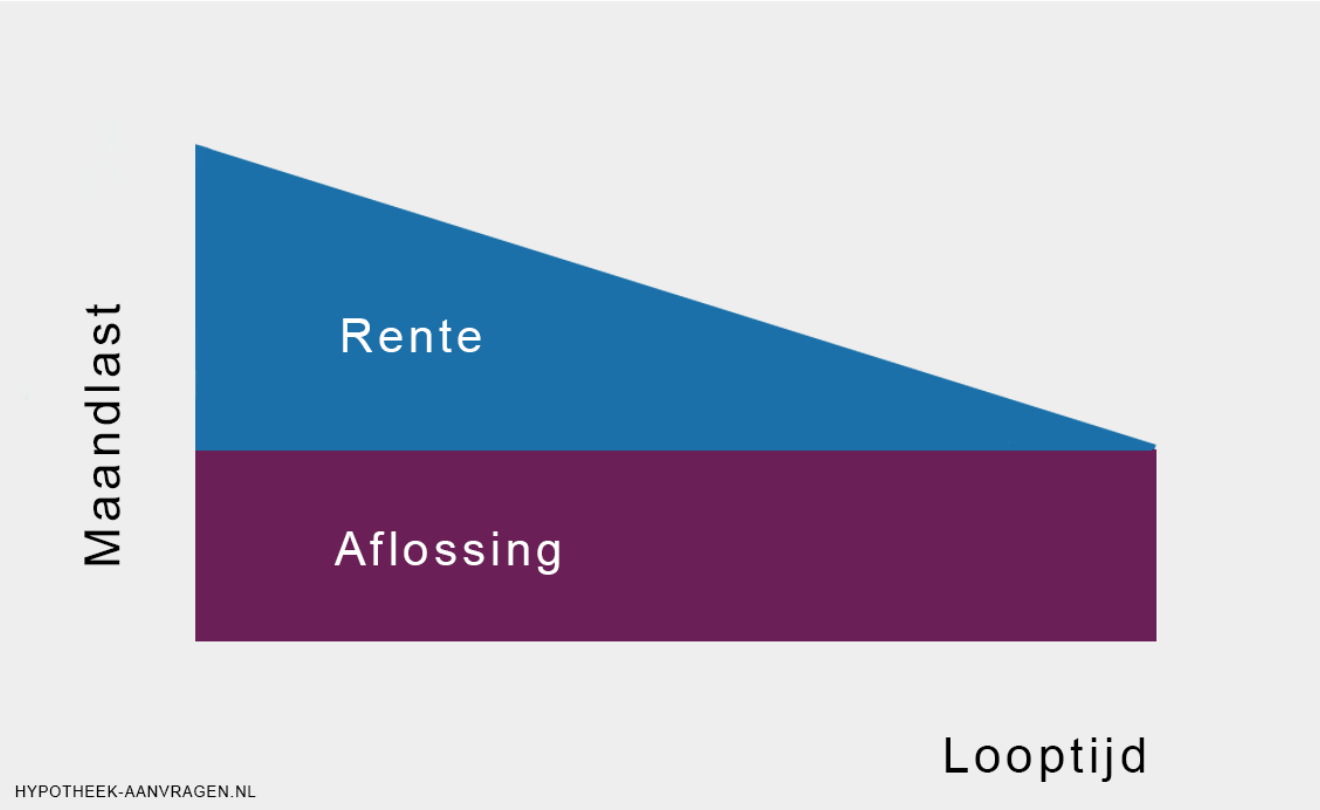
Laat je goed informeren over de verschillende soorten hypotheken en kies degene die het beste bij jouw situatie past. Het is essentieel om een grondig inzicht te hebben in de diverse hypotheekopties die beschikbaar zijn, zoals annuïteitenhypotheken, lineaire hypotheken of aflossingsvrije hypotheken. Door te begrijpen hoe elk type hypotheek werkt en welke voor- en nadelen ze met zich meebrengen, kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële doelen en behoeften op lange termijn. Het kiezen van de juiste hypotheek kan een aanzienlijk verschil maken in hoeveel je kunt lenen en hoeveel je uiteindelijk zult betalen gedurende de looptijd van de lening.

rente berekenen lening met aflossing

Hoe de rente te berekenen bij een lening met aflossing

Rente berekenen lening met aflossing

Rente berekenen bij lening met aflossing

Als u een lening met aflossing overweegt, is het belangrijk om te begrijpen hoe de rente op deze lening wordt berekend. Het berekenen van de rente op een lening met aflossing kan ingewikkeld lijken, maar met een beetje kennis kunt u beter begrijpen hoe uw maandelijkse betalingen worden bepaald.

Bij een lening met aflossing betaalt u elke maand een vast bedrag aan kapitaal en rente. De rente die u betaalt, wordt berekend op basis van het openstaande saldo van de lening. Naarmate u meer van het kapitaal aflost, zal het bedrag aan rente dat u elke maand betaalt geleidelijk afnemen.

Om de rente op uw lening met aflossing te berekenen, vermenigvuldigt u het openstaande saldo van de lening (na aftrek van eventuele reeds betaalde kapitaalaflossingen) met het rentepercentage en deelt u dit door 12 om de maandelijkse rente te krijgen. Dit bedrag wordt dan toegevoegd aan het maandelijkse bedrag dat u aan kapitaal moet aflossen.

Het is belangrijk om te onthouden dat bij een lening met aflossing het grootste deel van uw maandelijkse betaling in het begin naar rente gaat en slechts een klein gedeelte naar kapitaalaflossingen. Na verloop van tijd zal dit echter veranderen en zult u meer van uw schuld terugbetalen.

Door de rente op uw lening met aflossing goed te begrijpen, kunt u beter plannen hoeveel geld u elke maand moet reserveren voor uw betalingen en hoe lang het zal duren voordat u uw lening volledig hebt afgelost.


7 Tips voor het Berekenen van Rente bij Leningen met Aflossing in België

  1. Begrijp het renteprincipe bij leningen met aflossing.
  2. Controleer de rentevoet en looptijd van de lening.
  3. Gebruik een online leningcalculator voor nauwkeurige berekeningen.
  4. Houd rekening met eventuele extra kosten zoals dossierkosten.
  5. Vergelijk verschillende aanbieders om de beste rente te vinden.
  6. Zorg ervoor dat je de aflossingen tijdig en correct uitvoert.
  7. Raadpleeg een financieel adviseur bij twijfel of complexe situaties.

Begrijp het renteprincipe bij leningen met aflossing.

Het is essentieel om het renteprincipe te begrijpen bij leningen met aflossing. Door inzicht te hebben in hoe de rente wordt berekend en hoe deze van invloed is op uw maandelijkse betalingen, kunt u beter plannen en anticiperen op de kosten van uw lening. Het begrijpen van dit principe stelt u in staat om bewustere financiële beslissingen te nemen en een duidelijk beeld te krijgen van hoeveel rente u in totaal zult betalen over de looptijd van de lening.

Controleer de rentevoet en looptijd van de lening.

Het is essentieel om de rentevoet en looptijd van de lening te controleren bij het berekenen van de rente voor een lening met aflossing. De rentevoet bepaalt hoeveel u betaalt voor het lenen van geld en kan aanzienlijke invloed hebben op de totale kosten van de lening. Daarnaast is de looptijd van de lening belangrijk, aangezien deze aangeeft hoe lang u maandelijkse betalingen zult doen en wanneer u uw lening volledig zult hebben afbetaald. Door zorgvuldig te controleren en te begrijpen wat de rentevoet en looptijd inhouden, kunt u beter beoordelen of een lening met aflossing geschikt is voor uw financiële situatie.

Gebruik een online leningcalculator voor nauwkeurige berekeningen.

Een handige tip bij het berekenen van de rente op een lening met aflossing is om gebruik te maken van een online leningcalculator voor nauwkeurige berekeningen. Met behulp van een online tool kunt u eenvoudig het openstaande saldo van uw lening, het rentepercentage en de looptijd invoeren om snel en nauwkeurig te zien hoeveel rente u elke maand betaalt en hoe uw aflossingsschema eruitziet. Door een leningcalculator te gebruiken, kunt u beter inzicht krijgen in de financiële aspecten van uw lening en uw betalingsplan effectief plannen.

Houd rekening met eventuele extra kosten zoals dossierkosten.

Bij het berekenen van de rente op een lening met aflossing is het essentieel om rekening te houden met eventuele extra kosten, zoals dossierkosten. Deze bijkomende kosten kunnen van invloed zijn op het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Door deze extra kosten mee te nemen in uw berekeningen, krijgt u een nauwkeuriger beeld van de totale financiële verplichtingen die gepaard gaan met uw lening. Het is daarom verstandig om alle mogelijke kosten in overweging te nemen bij het plannen van uw lening met aflossing om verrassingen te voorkomen en uw financiële situatie goed te beheren.

Vergelijk verschillende aanbieders om de beste rente te vinden.

Het is verstandig om verschillende aanbieders te vergelijken wanneer u een lening met aflossing overweegt, om zo de beste rente te vinden. Door tarieven en voorwaarden van verschillende financiële instellingen te vergelijken, kunt u een weloverwogen beslissing nemen en mogelijk geld besparen op de totale kosten van uw lening. Het loont de moeite om de tijd te nemen om verschillende opties te onderzoeken en te kijken welke aanbieder u de meest gunstige rente en voorwaarden kan bieden die aansluiten bij uw financiële behoeften.

Zorg ervoor dat je de aflossingen tijdig en correct uitvoert.

Het is essentieel om ervoor te zorgen dat je de aflossingen van je lening met aflossing tijdig en correct uitvoert. Door op tijd en nauwkeurig te betalen, voorkom je extra kosten zoals boetes of vertragingsrente. Bovendien helpt het bij het opbouwen van een positieve kredietgeschiedenis, wat gunstig kan zijn voor toekomstige leningen of financiële transacties. Door consistent en verantwoordelijk te zijn met je aflossingen, kun je de financiële lasten beheersen en stap voor stap dichter bij het volledig aflossen van je lening komen.

Raadpleeg een financieel adviseur bij twijfel of complexe situaties.

Het is verstandig om bij twijfel of in complexe situaties een financieel adviseur te raadplegen wanneer u bezig bent met het berekenen van de rente op een lening met aflossing. Een financieel adviseur kan u helpen om de verschillende aspecten van uw lening te begrijpen en u begeleiden bij het nemen van weloverwogen financiële beslissingen. Hun expertise en ervaring kunnen u helpen om eventuele valkuilen te vermijden en ervoor zorgen dat u een duidelijk inzicht krijgt in uw financiële situatie.

hoeveel maximaal lenen

Hoeveel kunt u maximaal lenen? – Een gids voor verantwoord lenen

Hoeveel maximaal lenen?

Hoeveel maximaal lenen?

Veel mensen overwegen op een bepaald moment in hun leven een lening af te sluiten. Of het nu gaat om het financieren van een huis, het kopen van een auto of het consolideren van schulden, het is belangrijk om te weten hoeveel u maximaal kunt lenen.

De maximale lening die u kunt krijgen, hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de specifieke voorwaarden van de geldverstrekker. Over het algemeen geldt dat hoe hoger uw inkomen en hoe beter uw kredietgeschiedenis, hoe meer u kunt lenen.

Voordat u besluit om een lening aan te vragen, is het verstandig om uw financiële situatie zorgvuldig te evalueren. Maak een overzicht van uw inkomsten en uitgaven en bepaal hoeveel u maandelijks comfortabel kunt besteden aan aflossingen.

Het is ook belangrijk om rekening te houden met eventuele extra kosten die gepaard gaan met het afsluiten van een lening, zoals administratiekosten en rente. Zorg ervoor dat u deze kosten begrijpt en meeneemt in uw berekeningen.

Als u twijfelt over hoeveel u maximaal kunt lenen of als u meer informatie wilt over de verschillende soorten leningen die beschikbaar zijn, aarzel dan niet om advies in te winnen bij een financieel adviseur of geldverstrekker. Zij kunnen u helpen bij het vinden van de juiste lening die past bij uw financiële situatie en doelen.

Kortom, voordat u besluit om een lening af te sluiten, is het essentieel om goed geïnformeerd te zijn over uw financiële mogelijkheden en verantwoordelijkheden. Op die manier kunt u weloverwogen beslissingen nemen die aansluiten bij uw persoonlijke behoeften en doelen.


Veelgestelde Vragen over het Maximale Leenbedrag in België

  1. Hoeveel kan ik maximaal lenen?
  2. Wat zijn de criteria om te bepalen hoeveel ik maximaal kan lenen?
  3. Welke invloed heeft mijn inkomen op het maximale leenbedrag dat ik kan krijgen?
  4. Hoe wordt mijn kredietgeschiedenis beoordeeld bij het bepalen van mijn maximale leencapaciteit?
  5. Zijn er specifieke leningen voor bepaalde doeleinden, zoals een huis of een auto?
  6. Wat zijn de kosten die gepaard gaan met het afsluiten van een lening en moet ik deze meerekenen in mijn maximale leencapaciteit?
  7. Is het verstandig om advies in te winnen bij een financieel adviseur voordat ik beslis hoeveel ik maximaal wil lenen?

Hoeveel kan ik maximaal lenen?

Een veelgestelde vraag is: “Hoeveel kan ik maximaal lenen?” Het maximale bedrag dat u kunt lenen, wordt bepaald door verschillende factoren, zoals uw inkomen, uitgaven, kredietgeschiedenis en de voorwaarden van de geldverstrekker. Het is belangrijk om uw financiële situatie goed te evalueren en rekening te houden met uw maandelijkse aflossingscapaciteit voordat u een lening aanvraagt. Het raadplegen van een financieel adviseur of geldverstrekker kan u helpen bij het begrijpen van uw leenmogelijkheden en het nemen van weloverwogen beslissingen die aansluiten bij uw financiële doelen.

Wat zijn de criteria om te bepalen hoeveel ik maximaal kan lenen?

Verschillende criteria spelen een rol bij het bepalen van hoeveel u maximaal kunt lenen. Belangrijke factoren zijn onder meer uw inkomen, uitgaven, kredietgeschiedenis en de specifieke voorwaarden van de geldverstrekker. Over het algemeen geldt dat een hoger inkomen en een positieve kredietgeschiedenis uw leencapaciteit kunnen vergroten. Geldverstrekkers evalueren deze criteria om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van een lening. Het is verstandig om uw financiële situatie zorgvuldig te analyseren en advies in te winnen bij experts om een realistisch beeld te krijgen van hoeveel u maximaal verantwoord kunt lenen.

Welke invloed heeft mijn inkomen op het maximale leenbedrag dat ik kan krijgen?

Uw inkomen heeft een aanzienlijke invloed op het maximale leenbedrag dat u kunt krijgen. Over het algemeen geldt dat hoe hoger uw inkomen is, hoe meer u kunt lenen. Geldverstrekkers zien een hoger inkomen als een teken van financiële stabiliteit en de mogelijkheid om leningen terug te betalen. Bij het beoordelen van uw leencapaciteit zullen geldverstrekkers uw inkomen nauwkeurig evalueren om te bepalen hoeveel u maandelijks kunt besteden aan aflossingen. Het is daarom belangrijk om een duidelijk beeld te hebben van uw inkomsten en uitgaven wanneer u overweegt een lening aan te vragen.

Hoe wordt mijn kredietgeschiedenis beoordeeld bij het bepalen van mijn maximale leencapaciteit?

Bij het bepalen van uw maximale leencapaciteit speelt uw kredietgeschiedenis een belangrijke rol. Geldverstrekkers beoordelen uw kredietgeschiedenis om inzicht te krijgen in hoe u in het verleden met leningen en schulden bent omgegaan. Een positieve kredietgeschiedenis, waarbij u tijdig en volgens afspraak leningen heeft terugbetaald, kan uw maximale leencapaciteit verhogen. Aan de andere kant kan een negatieve kredietgeschiedenis, zoals gemiste betalingen of achterstallige schulden, van invloed zijn op de hoogte van het bedrag dat u kunt lenen. Het is daarom essentieel om uw kredietgeschiedenis te onderhouden en eventuele problemen tijdig aan te pakken om uw financiële mogelijkheden te optimaliseren.

Zijn er specifieke leningen voor bepaalde doeleinden, zoals een huis of een auto?

Ja, er zijn specifieke leningen beschikbaar voor verschillende doeleinden, zoals het kopen van een huis of een auto. Voor het financieren van een huis kunt u bijvoorbeeld een hypotheeklening afsluiten, die specifiek is ontworpen voor de aankoop van onroerend goed. Deze leningen hebben vaak gunstige rentetarieven en langere looptijden om de aankoop van een huis betaalbaarder te maken. Voor het kopen van een auto kunt u overwegen om een autolening af te sluiten, die u helpt om de kosten van uw voertuig te spreiden over een bepaalde periode. Het is belangrijk om te weten dat verschillende soorten leningen verschillende voorwaarden en vereisten hebben, dus het is verstandig om advies in te winnen bij een financieel adviseur voordat u besluit welk type lening het beste bij uw behoeften past.

Wat zijn de kosten die gepaard gaan met het afsluiten van een lening en moet ik deze meerekenen in mijn maximale leencapaciteit?

Bij het afsluiten van een lening zijn er verschillende kosten waarmee rekening moet worden gehouden. Naast het geleende bedrag en de rente, kunnen er ook extra kosten zijn zoals administratiekosten, notariskosten, belastingen en verzekeringen. Deze kosten kunnen variëren afhankelijk van de geldverstrekker en het type lening dat wordt afgesloten. Het is belangrijk om deze bijkomende kosten mee te nemen in uw overwegingen bij het bepalen van uw maximale leencapaciteit. Door alle kosten zorgvuldig te berekenen en in uw budget op te nemen, kunt u een realistisch beeld krijgen van wat u zich kunt veroorloven om te lenen en terug te betalen. Het is altijd verstandig om transparantie te vragen over alle kosten die gepaard gaan met het afsluiten van een lening voordat u definitieve beslissingen neemt.

Is het verstandig om advies in te winnen bij een financieel adviseur voordat ik beslis hoeveel ik maximaal wil lenen?

Het is zeer verstandig om advies in te winnen bij een financieel adviseur voordat u beslist hoeveel u maximaal wilt lenen. Een financieel adviseur kan u helpen uw financiële situatie grondig te analyseren, uw leencapaciteit vast te stellen en u te adviseren over de meest geschikte leningsopties die aansluiten bij uw behoeften en doelen. Door professioneel advies in te winnen, kunt u beter geïnformeerde beslissingen nemen en voorkomen dat u zich in een financieel ongunstige situatie bevindt. Het advies van een financieel expert kan u helpen om verstandige keuzes te maken en uw lening op een verantwoorde manier af te stemmen op uw persoonlijke financiële omstandigheden.

hypotheek wat kan ik lenen

Hypotheek: Wat kan ik lenen voor mijn woning?

Artikel: Hypotheek – Wat kan ik lenen?

Hypotheek – Wat kan ik lenen?

Een huis kopen is een grote stap en vaak een van de belangrijkste financiële beslissingen die je zult nemen. Een hypotheek afsluiten is daarbij vaak noodzakelijk, maar hoeveel kun je eigenlijk lenen?

De hoogte van het bedrag dat je kunt lenen voor een hypotheek hangt af van verschillende factoren, zoals je inkomen, eventuele schulden, de waarde van het huis dat je wilt kopen en de rentevoet. Over het algemeen geldt dat banken en andere geldverstrekkers kijken naar je bruto-inkomen om te bepalen hoeveel je kunt lenen.

Er zijn echter ook andere zaken waarmee rekening moet worden gehouden, zoals eventuele andere leningen of verplichtingen die je hebt lopen. Banken willen er zeker van zijn dat je in staat bent om de hypotheeklasten te dragen zonder in financiële problemen te komen.

Om een idee te krijgen van hoeveel je kunt lenen voor een hypotheek, kun je gebruikmaken van online tools zoals een hypotheekcalculator. Hiermee kun je op basis van je inkomen en andere financiële gegevens een schatting maken van het maximale bedrag dat je kunt lenen.

Het is echter altijd verstandig om advies in te winnen bij een financieel adviseur voordat je daadwerkelijk een hypotheek afsluit. Zij kunnen samen met jou kijken naar jouw specifieke situatie en behoeften en zo bepalen wat voor jou de beste optie is.

Kortom, voordat je besluit om een huis te kopen en een hypotheek af te sluiten, is het belangrijk om goed na te denken over wat je kunt lenen en wat voor jou financieel haalbaar is. Met het juiste advies en de juiste informatie kun je zo de beste beslissing nemen voor jouw toekomstige woning.


5 Tips voor het Bepalen van je Hypotheeklening in België

  1. Bereken je maximale hypotheekbedrag op basis van je inkomen en vaste lasten.
  2. Houd rekening met bijkomende kosten zoals notariskosten en registratierechten.
  3. Vergelijk verschillende hypotheekaanbieders om de beste voorwaarden te vinden.
  4. Zorg voor een goede verhouding tussen je hypotheekbedrag en de waarde van de woning.
  5. Laat je goed informeren over de fiscale voordelen en regelgeving rondom hypotheken.

Bereken je maximale hypotheekbedrag op basis van je inkomen en vaste lasten.

Bereken je maximale hypotheekbedrag op basis van je inkomen en vaste lasten. Door zorgvuldig te kijken naar wat je maandelijks verdient en wat je aan vaste kosten hebt, kun je een realistische schatting maken van hoeveel je kunt lenen voor een hypotheek. Het is belangrijk om een goed beeld te hebben van je financiële situatie, zodat je verantwoordelijk kunt beslissen over de hoogte van je hypotheek en ervoor kunt zorgen dat je de maandelijkse lasten comfortabel kunt dragen.

Houd rekening met bijkomende kosten zoals notariskosten en registratierechten.

Bij het bepalen van hoeveel je kunt lenen voor een hypotheek, is het essentieel om rekening te houden met bijkomende kosten zoals notariskosten en registratierechten. Deze extra kosten kunnen aanzienlijk zijn en dienen te worden meegenomen in je totale budgetberekening bij het kopen van een huis. Vergeet dus niet om deze kosten mee te nemen in je financiële planning, zodat je niet voor verrassingen komt te staan bij het afsluiten van je hypotheek.

Vergelijk verschillende hypotheekaanbieders om de beste voorwaarden te vinden.

Het is verstandig om verschillende hypotheekaanbieders met elkaar te vergelijken om de beste voorwaarden te vinden die aansluiten bij jouw financiële situatie en wensen. Door verschillende aanbieders te onderzoeken en offertes op te vragen, kun je een goed beeld krijgen van de rentetarieven, looptijden en andere voorwaarden die elke aanbieder hanteert. Op deze manier kun je een weloverwogen beslissing nemen en de hypotheek kiezen die het beste bij jou past. Het vergelijken van hypotheekaanbieders kan je uiteindelijk helpen om geld te besparen en de meest gunstige deal te vinden voor jouw nieuwe woning.

Zorg voor een goede verhouding tussen je hypotheekbedrag en de waarde van de woning.

Het is essentieel om te zorgen voor een goede verhouding tussen het bedrag dat je leent voor je hypotheek en de werkelijke waarde van de woning die je wilt kopen. Deze verhouding, ook wel loan-to-value ratio genoemd, speelt een belangrijke rol bij het bepalen van de risico’s voor zowel jou als geldverstrekkers. Door ervoor te zorgen dat deze verhouding gezond is, kun je financiële stabiliteit behouden en voorkomen dat je in de toekomst in de problemen komt met betrekking tot je hypotheeklasten.

Laat je goed informeren over de fiscale voordelen en regelgeving rondom hypotheken.

Het is essentieel om je goed te laten informeren over de fiscale voordelen en regelgeving met betrekking tot hypotheken. De fiscale aspecten van een hypotheek kunnen aanzienlijke invloed hebben op je financiële situatie op lange termijn. Door op de hoogte te zijn van de verschillende belastingvoordelen en regels rondom hypotheken, kun je optimaal gebruik maken van mogelijke aftrekposten en andere voordelen die beschikbaar zijn. Een goed begrip van de fiscale aspecten kan je helpen bij het nemen van weloverwogen beslissingen bij het afsluiten van een hypotheek en het plannen van je financiële toekomst.

berekening lening met rente en aflossing

Berekening van lening met rente en aflossing: Een essentieel inzicht in uw financiële verplichtingen

Berekening lening met rente en aflossing

Berekening lening met rente en aflossing

Als u een lening afsluit, is het belangrijk om te begrijpen hoe de totale kosten van de lening worden berekend. Een lening bestaat uit twee hoofdcomponenten: rente en aflossing. De rente is het bedrag dat u betaalt aan de geldverstrekker voor het lenen van het geld, terwijl de aflossing het bedrag is dat u terugbetaalt om de lening af te lossen.

De totale kosten van een lening kunnen worden berekend met behulp van een formule die rekening houdt met zowel de rente als de aflossing. Deze formule wordt vaak gebruikt door banken en financiële instellingen om klanten inzicht te geven in hoeveel ze in totaal zullen betalen voor hun lening.

De exacte berekening van een lening kan variëren, afhankelijk van factoren zoals de hoogte van het geleende bedrag, de looptijd van de lening en het rentepercentage dat wordt gehanteerd. Het is belangrijk om deze factoren zorgvuldig te overwegen bij het afsluiten van een lening, zodat u een goed beeld heeft van wat de lening uiteindelijk zal kosten.

Door vooraf een gedetailleerde berekening te maken van uw lening met rente en aflossing, kunt u beter begrijpen hoeveel geld u maandelijks moet betalen en hoe lang het zal duren voordat u de lening volledig hebt terugbetaald. Dit kan u helpen bij het nemen van weloverwogen financiële beslissingen en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens de looptijd van uw lening.


Voordelen van het Berekenen van Leningen: Inzicht, Vergelijking en Financiële Planning

  1. Geeft inzicht in totale kosten van de lening
  2. Helpt bij het begrijpen van rente en aflossing
  3. Maakt het mogelijk om verschillende leningsopties te vergelijken
  4. Kan helpen bij het plannen van budget en financiële doelen
  5. Voorkomt verrassingen door vooraf duidelijkheid te bieden over maandelijkse betalingen
  6. Biedt transparantie over de looptijd van de lening en wanneer deze volledig zal zijn terugbetaald
  7. Stelt u in staat om weloverwogen beslissingen te nemen bij het afsluiten van een lening


Zes Nadelen van Leningberekeningen met Rente en Aflossing in België

  1. De totale kosten van de lening kunnen hoger uitvallen dan verwacht door onvoorziene kosten en renteschommelingen.
  2. Het berekenen van de exacte kosten van een lening met rente en aflossing kan complex zijn voor mensen met beperkte financiële kennis.
  3. Bij variabele rentetarieven kunnen maandelijkse betalingen fluctueren, waardoor budgettering moeilijk kan zijn.
  4. Leningen met lange looptijden resulteren in hogere totale kosten door accumulatie van rente over een langere periode.
  5. Te late of gemiste betalingen kunnen leiden tot extra boetes en verhoging van de uiteindelijke kostprijs van de lening.
  6. Onverwachte veranderingen in persoonlijke financiële situaties kunnen het terugbetalingsproces bemoeilijken en extra stress veroorzaken.

Geeft inzicht in totale kosten van de lening

Een belangrijk voordeel van het berekenen van een lening met rente en aflossing is dat het inzicht geeft in de totale kosten van de lening. Door deze berekening te maken, krijgt u een duidelijk beeld van hoeveel de lening uiteindelijk zal kosten, inclusief zowel de rente als de aflossing. Dit helpt u om realistische financiële verwachtingen te creëren en u voor te bereiden op de totale financiële verplichtingen die gepaard gaan met het lenen van geld. Het geeft u ook de mogelijkheid om verschillende leningsscenario’s te vergelijken en te bepalen welke optie het meest gunstig is op basis van uw financiële situatie.

Helpt bij het begrijpen van rente en aflossing

Een belangrijk voordeel van het berekenen van een lening met rente en aflossing is dat het helpt bij het begrijpen van hoe de rente en aflossing worden toegepast en hoe deze de totale kosten van de lening beïnvloeden. Door inzicht te krijgen in hoeveel geld er maandelijks wordt besteed aan rente en aflossing, kunnen leners beter begrijpen hoeveel ze uiteindelijk zullen betalen voor hun lening en hoe lang het zal duren voordat deze is afbetaald. Dit helpt bij het plannen van financiën op lange termijn en stelt leners in staat om weloverwogen beslissingen te nemen over hun leningen.

Maakt het mogelijk om verschillende leningsopties te vergelijken

Een belangrijk voordeel van het berekenen van een lening met rente en aflossing is dat het u in staat stelt om verschillende leningsopties met elkaar te vergelijken. Door de totale kosten van verschillende leningen te berekenen, inclusief zowel rente als aflossing, krijgt u een duidelijk beeld van welke leningsoptie het meest voordelig is op de lange termijn. Op deze manier kunt u weloverwogen beslissingen nemen en kiezen voor de lening die het beste aansluit bij uw financiële behoeften en mogelijkheden. Het vergelijken van leningsopties op basis van berekende gegevens kan u helpen om de meest gunstige financiële keuze te maken en eventuele verrassingen of onverwachte kosten te voorkomen.

Kan helpen bij het plannen van budget en financiële doelen

Het maken van een gedetailleerde berekening van een lening met rente en aflossing kan aanzienlijk helpen bij het plannen van budget en financiële doelen. Door te begrijpen hoeveel u maandelijks moet betalen en hoe lang het zal duren om de lening terug te betalen, kunt u uw financiën effectief beheren en realistische doelen stellen. Deze planning stelt u in staat om uw budget nauwkeurig af te stemmen op de terugbetalingsvereisten van de lening, waardoor u beter in staat bent om financiële stabiliteit te behouden en uw toekomstige doelen te bereiken.

Voorkomt verrassingen door vooraf duidelijkheid te bieden over maandelijkse betalingen

Een belangrijk voordeel van het berekenen van een lening met rente en aflossing is dat het verrassingen kan voorkomen door vooraf duidelijkheid te bieden over de maandelijkse betalingen. Door een gedetailleerde berekening te maken, krijgt u een helder inzicht in hoeveel geld u elke maand moet betalen gedurende de looptijd van de lening. Dit helpt om financiële verrassingen te voorkomen en stelt u in staat om uw budget beter te beheren, wetende wat u kunt verwachten en hoe u zich kunt voorbereiden op de terugbetaling van de lening.

Biedt transparantie over de looptijd van de lening en wanneer deze volledig zal zijn terugbetaald

Een belangrijk voordeel van het berekenen van een lening met rente en aflossing is dat het transparantie biedt over de looptijd van de lening en wanneer deze volledig zal zijn terugbetaald. Door deze berekening te maken, krijgt u een duidelijk inzicht in hoe lang het duurt voordat u de lening volledig hebt afbetaald. Dit helpt bij het plannen van uw financiën op lange termijn en stelt u in staat om realistische doelen te stellen voor het aflossen van uw lening. Het geeft gemoedsrust en zekerheid, omdat u precies weet wanneer u schuldenvrij zult zijn.

Stelt u in staat om weloverwogen beslissingen te nemen bij het afsluiten van een lening

Het maken van een gedetailleerde berekening van een lening met rente en aflossing stelt u in staat om weloverwogen beslissingen te nemen bij het afsluiten van een lening. Door vooraf de totale kosten te begrijpen en te analyseren, krijgt u een duidelijk beeld van hoeveel u maandelijks moet betalen en hoe lang het duurt voordat u de lening volledig hebt terugbetaald. Deze inzichten helpen u om de financiële verplichtingen realistisch in te schatten en eventuele risico’s beter te beoordelen, waardoor u met meer vertrouwen kunt beslissen of de lening geschikt is voor uw situatie.

De totale kosten van de lening kunnen hoger uitvallen dan verwacht door onvoorziene kosten en renteschommelingen.

Een belangrijk nadeel van het berekenen van een lening met rente en aflossing is dat de totale kosten van de lening hoger kunnen uitvallen dan verwacht. Dit kan gebeuren als gevolg van onvoorziene kosten die tijdens de looptijd van de lening optreden, zoals administratiekosten of boetes voor te late betalingen. Daarnaast kunnen renteschommelingen ervoor zorgen dat u meer rente betaalt dan aanvankelijk was berekend, waardoor de totale kosten van de lening aanzienlijk kunnen stijgen. Het is daarom belangrijk om rekening te houden met deze risico’s en om een realistische inschatting te maken van de totale kosten voordat u een lening afsluit.

Het berekenen van de exacte kosten van een lening met rente en aflossing kan complex zijn voor mensen met beperkte financiële kennis.

Het berekenen van de exacte kosten van een lening met rente en aflossing kan complex zijn voor mensen met beperkte financiële kennis. Het vereist een goed begrip van financiële concepten zoals rentepercentages, looptijden en aflossingsschema’s. Voor wie niet vertrouwd is met deze materie, kan het moeilijk zijn om nauwkeurig te voorspellen hoeveel de totale kosten van een lening zullen bedragen en hoe dit zich vertaalt naar maandelijkse betalingen. Dit gebrek aan inzicht kan leiden tot verwarring en onzekerheid bij het aangaan van leningen, waardoor het risico op financiële problemen toeneemt. Het is daarom essentieel om advies in te winnen bij financiële experts of gebruik te maken van online tools die helpen bij het berekenen en begrijpen van de kosten van leningen.

Bij variabele rentetarieven kunnen maandelijkse betalingen fluctueren, waardoor budgettering moeilijk kan zijn.

Bij variabele rentetarieven kunnen maandelijkse betalingen fluctueren, waardoor budgettering moeilijk kan zijn. Het risico van variabele rentetarieven is dat de kosten van de lening kunnen stijgen als de rente omhoog gaat, wat kan leiden tot onverwacht hogere maandelijkse betalingen. Dit kan het voor leners moeilijk maken om hun financiën te plannen en zich aan hun budget te houden, aangezien ze rekening moeten houden met mogelijke veranderingen in hun betalingsverplichtingen.

Leningen met lange looptijden resulteren in hogere totale kosten door accumulatie van rente over een langere periode.

Leningen met lange looptijden kunnen een nadeel vormen doordat de totale kosten hoger uitvallen als gevolg van de accumulatie van rente over een langere periode. Omdat de rente zich gedurende een langere looptijd blijft opstapelen, kan dit leiden tot aanzienlijk hogere kosten voor de lener. Het is daarom belangrijk om bij het afsluiten van een lening met een lange looptijd goed na te denken over de financiële implicaties op lange termijn en te streven naar een balans tussen betaalbaarheid en totale kosten.

Te late of gemiste betalingen kunnen leiden tot extra boetes en verhoging van de uiteindelijke kostprijs van de lening.

Te late of gemiste betalingen bij de berekening van een lening met rente en aflossing kunnen leiden tot extra boetes en een verhoging van de uiteindelijke kostprijs van de lening. Het is essentieel om tijdig en regelmatig uw aflossingen te voldoen om onnodige financiële lasten te voorkomen. Het negeren van betalingsverplichtingen kan resulteren in aanzienlijke extra kosten en kan uw financiële situatie negatief beïnvloeden. Het is daarom belangrijk om verantwoordelijkheid te nemen voor uw leningsverplichtingen en ervoor te zorgen dat u op schema blijft met uw betalingen om onaangename verrassingen te voorkomen.

Onverwachte veranderingen in persoonlijke financiële situaties kunnen het terugbetalingsproces bemoeilijken en extra stress veroorzaken.

Onverwachte veranderingen in persoonlijke financiële situaties kunnen het terugbetalingsproces van een lening met rente en aflossing bemoeilijken en extra stress veroorzaken. Wanneer bijvoorbeeld het inkomen daalt of onverwachte kosten zich voordoen, kan het moeilijk worden om de maandelijkse betalingen op tijd te voldoen. Dit kan leiden tot financiële druk en zorgen over de haalbaarheid van het terugbetalen van de lening binnen de afgesproken termijn. Het is daarom essentieel voor leners om zich bewust te zijn van deze risico’s en voorbereid te zijn op eventuele onvoorziene omstandigheden die hun financiële situatie kunnen beïnvloeden.

wat kan ik lenen voor hypotheek

Hoeveel kan ik lenen voor een hypotheek?

Wat kan ik lenen voor een hypotheek?

Wat kan ik lenen voor een hypotheek?

Een huis kopen is een grote stap en vaak is daar een hypotheek voor nodig. Maar hoeveel kan je eigenlijk lenen voor een hypotheek? Het bedrag dat je kunt lenen hangt af van verschillende factoren.

Inkomen en lasten

Banken kijken naar je inkomen en vaste lasten om te bepalen hoeveel je kunt lenen. Over het algemeen geldt dat je maandelijkse hypotheeklast niet hoger mag zijn dan een bepaald percentage van je inkomen. Dit percentage kan variëren, maar ligt meestal rond de 30%.

Eigen inbreng

Hoe meer eigen geld je kunt inbrengen, hoe minder je hoeft te lenen. Banken zien dit als positief, omdat het risico voor hen lager wordt als jij zelf ook financieel investeert in de woning.

Kredietwaardigheid

Je kredietwaardigheid speelt ook een rol bij het bepalen van het leenbedrag. Banken kijken naar eventuele andere leningen die je hebt lopen en of je deze netjes aflost. Een goede kredietgeschiedenis vergroot vaak de kans op een hogere hypotheek.

Rentevoet

De hoogte van de rentevoet heeft invloed op hoeveel je uiteindelijk kunt lenen. Een lagere rente betekent dat je maandelijkse last lager zal zijn en dus kun je meer lenen dan wanneer de rente hoger is.

Kortom, het bedrag dat je kunt lenen voor een hypotheek hangt af van verschillende factoren en is voor iedereen anders. Het is verstandig om advies in te winnen bij een financieel adviseur om te bepalen wat jouw mogelijkheden zijn en welke hypotheek het beste bij jouw situatie past.


9 Voordelen van Weten Wat Je Kunt Lenen voor een Hypotheek

  1. 1. Duidelijk inzicht in hoeveel je kunt lenen voor een hypotheek.
  2. 2. Mogelijkheid om een huis te kopen dat binnen je financiële mogelijkheden valt.
  3. 3. Flexibiliteit bij het bepalen van de hoogte van de hypotheek op basis van inkomen en lasten.
  4. 4. Eigen inbreng kan leiden tot gunstigere leenvoorwaarden.
  5. 5. Goede kredietwaardigheid vergroot kans op hogere hypotheekbedrag.
  6. 6. Lagere rentevoet kan resulteren in meer leenmogelijkheden.
  7. 7. Professioneel advies helpt bij het maken van weloverwogen beslissingen.
  8. 8. Hypotheekbedrag afstemmen op persoonlijke financiële situatie en doelen.
  9. 9. Op maat gemaakte financieringsoplossingen voor diverse behoeften.


7 Nadelen van Wat Kan Ik Lenen voor een Hypotheek: Overwegingen en Risico’s

  1. Hoge maandelijkse lasten kunnen druk leggen op je budget.
  2. Het lenen van een groot bedrag kan leiden tot langdurige financiële verplichtingen.
  3. Een hoge hypotheek kan beperkingen opleggen aan andere financiële doelen, zoals sparen of investeren.
  4. Rentevoeten kunnen variabel zijn en invloed hebben op de totale kosten van de lening.
  5. Bij onvoorziene omstandigheden, zoals werkloosheid, kunnen betalingsproblemen ontstaan.
  6. Het niet nakomen van betalingsverplichtingen kan leiden tot ernstige gevolgen, zoals gedwongen verkoop van de woning.
  7. Een te hoge hypotheeklast kan stress en zorgen veroorzaken over financiële stabiliteit.

1. Duidelijk inzicht in hoeveel je kunt lenen voor een hypotheek.

Een duidelijk inzicht in hoeveel je kunt lenen voor een hypotheek is een belangrijk voordeel. Door te weten welk bedrag je maximaal kunt lenen, kun je realistische verwachtingen stellen en gericht op zoek gaan naar een woning binnen jouw financiële mogelijkheden. Dit inzicht helpt bij het maken van weloverwogen beslissingen en voorkomt teleurstellingen tijdens het huizenzoekproces. Het geeft je ook de nodige zekerheid en rust, omdat je weet wat er financieel haalbaar is en waar je rekening mee moet houden bij het kopen van een huis.

2. Mogelijkheid om een huis te kopen dat binnen je financiële mogelijkheden valt.

Een belangrijk voordeel van het bepalen van wat je kunt lenen voor een hypotheek is de mogelijkheid om een huis te kopen dat binnen je financiële mogelijkheden valt. Door vooraf te weten hoeveel je kunt lenen, kun je gericht zoeken naar woningen die passen bij jouw budget en financiële situatie. Dit helpt om te voorkomen dat je een huis koopt dat eigenlijk te duur is en waarvoor je uiteindelijk moeite hebt om de hypotheeklasten te dragen. Het geeft een gevoel van zekerheid en helpt bij het maken van een verantwoorde keuze bij het kopen van een huis.

3. Flexibiliteit bij het bepalen van de hoogte van de hypotheek op basis van inkomen en lasten.

Een belangrijk voordeel van het bepalen van de hoogte van een hypotheek op basis van inkomen en lasten is de flexibiliteit die dit biedt. Door rekening te houden met het daadwerkelijke inkomen en de vaste lasten van een individu, kunnen banken een hypotheek op maat aanbieden die aansluit bij de financiële situatie van de kredietnemer. Deze benadering zorgt ervoor dat de hoogte van de hypotheek realistisch is en dat men niet meer leent dan financieel verantwoord is, wat bijdraagt aan een gezonde financiële toekomst.

4. Eigen inbreng kan leiden tot gunstigere leenvoorwaarden.

Het inbrengen van eigen geld bij het aanvragen van een hypotheek kan leiden tot gunstigere leenvoorwaarden. Banken zien een eigen inbreng als een teken van financiële stabiliteit en betrokkenheid bij de aankoop van een woning. Hierdoor kunnen zij bereid zijn om gunstiger rentetarieven aan te bieden of flexibeler te zijn in de voorwaarden van de lening. Het hebben van eigen middelen kan dus niet alleen helpen om het leenbedrag te verlagen, maar ook om de totale kosten van de hypotheek te verlagen en zo financieel voordeel op lange termijn te behalen.

5. Goede kredietwaardigheid vergroot kans op hogere hypotheekbedrag.

Een van de voordelen van het hebben van een goede kredietwaardigheid is dat het je kans vergroot op het verkrijgen van een hoger hypotheekbedrag. Banken zien een positieve kredietgeschiedenis als een teken van financiële stabiliteit en betrouwbaarheid, waardoor ze eerder geneigd zijn om je een grotere lening toe te kennen. Door verantwoordelijk om te gaan met financiële verplichtingen en bestaande leningen tijdig af te lossen, kun je dus profiteren van gunstigere voorwaarden bij het aanvragen van een hypotheek.

6. Lagere rentevoet kan resulteren in meer leenmogelijkheden.

Een lagere rentevoet kan resulteren in meer leenmogelijkheden voor een hypotheek. Wanneer de rentevoet lager is, betekent dit dat de maandelijkse lasten ook lager zullen zijn. Hierdoor kan je in principe meer lenen, omdat het bedrag dat je maandelijks aan hypotheeklasten kunt dragen hoger ligt bij een lagere rente. Dit kan gunstig zijn voor mensen die op zoek zijn naar een grotere lening om een huis te kopen, aangezien een lagere rente hun financiële ruimte vergroot en meer flexibiliteit biedt bij het bepalen van het leenbedrag.

7. Professioneel advies helpt bij het maken van weloverwogen beslissingen.

Professioneel advies is een belangrijk voordeel wanneer het gaat om het bepalen van hoeveel je kunt lenen voor een hypotheek. Een ervaren financieel adviseur kan je helpen bij het analyseren van je financiële situatie, het begrijpen van de verschillende leningsopties en het maken van weloverwogen beslissingen die aansluiten bij jouw behoeften en doelen. Door te vertrouwen op professioneel advies, kun je met meer zekerheid en inzicht de juiste keuzes maken op het gebied van hypothecaire leningen.

8. Hypotheekbedrag afstemmen op persoonlijke financiële situatie en doelen.

Een belangrijk voordeel van het bepalen van wat je kunt lenen voor een hypotheek is dat je het hypotheekbedrag kunt afstemmen op je persoonlijke financiële situatie en doelen. Door rekening te houden met factoren zoals je inkomen, vaste lasten, eigen inbreng en kredietwaardigheid, kun je een hypotheek vinden die past bij jouw financiële mogelijkheden en toekomstplannen. Op deze manier kun je een weloverwogen beslissing nemen die aansluit bij jouw specifieke behoeften en ervoor zorgen dat je comfortabel en verantwoordelijk kunt genieten van je nieuwe woning.

9. Op maat gemaakte financieringsoplossingen voor diverse behoeften.

Een belangrijk voordeel van het verkennen van de mogelijkheden van “Wat kan ik lenen voor een hypotheek” is het aanbod van op maat gemaakte financieringsoplossingen voor diverse behoeften. Banken en financiële instellingen kunnen maatwerk bieden op basis van individuele financiële situaties en wensen, waardoor klanten de flexibiliteit hebben om een hypotheek te vinden die perfect aansluit bij hun specifieke behoeften en doelen. Deze gepersonaliseerde aanpak zorgt ervoor dat mensen een hypotheek kunnen verkrijgen die niet alleen financieel haalbaar is, maar ook voldoet aan hun unieke omstandigheden en verwachtingen.

Hoge maandelijkse lasten kunnen druk leggen op je budget.

Hoge maandelijkse lasten als gevolg van een te hoge hypotheek kunnen aanzienlijke druk leggen op je budget. Wanneer een groot deel van je inkomen wordt besteed aan het aflossen van de hypotheek, kan dit ten koste gaan van andere essentiële uitgaven, zoals boodschappen, gezondheidszorg of vrijetijdsbesteding. Het is belangrijk om realistisch te blijven over wat je kunt lenen en comfortabel kunt terugbetalen, om financiële stress en problemen op lange termijn te voorkomen.

Het lenen van een groot bedrag kan leiden tot langdurige financiële verplichtingen.

Het lenen van een groot bedrag voor een hypotheek kan leiden tot langdurige financiële verplichtingen. Door een aanzienlijk bedrag te lenen, kunnen de maandelijkse aflossingen en rentebetalingen een aanzienlijke last vormen voor je financiën op lange termijn. Dit kan invloed hebben op je budget en flexibiliteit in de toekomst, waardoor het belangrijk is om zorgvuldig te overwegen hoeveel je leent en of je in staat zult zijn om deze verplichtingen op lange termijn na te komen. Het is essentieel om realistisch te blijven over wat je comfortabel kunt terugbetalen zonder in financiële moeilijkheden te komen.

Een hoge hypotheek kan beperkingen opleggen aan andere financiële doelen, zoals sparen of investeren.

Een van de nadelen van het lenen van een hoge hypotheek is dat het beperkingen kan opleggen aan andere financiële doelen, zoals sparen of investeren. Wanneer een groot deel van je inkomen wordt besteed aan het aflossen van een hoge hypotheek, blijft er minder ruimte over om te sparen voor noodgevallen, pensioen op te bouwen of te investeren in andere financiële doelen. Het is belangrijk om bij het afsluiten van een hypotheek rekening te houden met deze mogelijke beperkingen en een balans te vinden tussen het lenen van een passend bedrag en het behouden van financiële flexibiliteit voor de toekomst.

Rentevoeten kunnen variabel zijn en invloed hebben op de totale kosten van de lening.

Een belangrijk nadeel bij het bepalen van hoeveel je kunt lenen voor een hypotheek is dat rentevoeten variabel kunnen zijn en een aanzienlijke invloed kunnen hebben op de totale kosten van de lening. Als de rentevoeten stijgen, zullen ook je maandelijkse aflossingen toenemen, waardoor de totale kosten van je lening hoger kunnen uitvallen dan oorspronkelijk gepland. Dit kan financiële stress veroorzaken en het is daarom verstandig om rekening te houden met deze variabiliteit bij het plannen van je hypotheeklening.

Bij onvoorziene omstandigheden, zoals werkloosheid, kunnen betalingsproblemen ontstaan.

Bij onvoorziene omstandigheden, zoals werkloosheid, kunnen betalingsproblemen ontstaan bij het lenen voor een hypotheek. Wanneer je inkomen plotseling wegvalt, kan het moeilijk zijn om aan je maandelijkse hypotheekverplichtingen te voldoen. Dit kan leiden tot stress en financiële problemen, waardoor het behouden van je woning in gevaar kan komen. Het is daarom belangrijk om bij het afsluiten van een hypotheek rekening te houden met mogelijke risico’s en een financieel vangnet te creëren voor onvoorziene situaties.

Het niet nakomen van betalingsverplichtingen kan leiden tot ernstige gevolgen, zoals gedwongen verkoop van de woning.

Het niet nakomen van betalingsverplichtingen bij een hypotheek kan ernstige gevolgen hebben, waaronder de mogelijkheid van gedwongen verkoop van de woning. Wanneer je in gebreke blijft met het betalen van je hypotheek, kan de geldverstrekker overgaan tot het nemen van juridische stappen om het openstaande bedrag terug te vorderen. Dit kan uiteindelijk resulteren in gedwongen verkoop van de woning, wat niet alleen financiële verliezen met zich meebrengt, maar ook emotioneel en praktisch zeer ingrijpend kan zijn voor de eigenaar. Het is daarom essentieel om verantwoordelijk om te gaan met je financiële verplichtingen en tijdig actie te ondernemen bij eventuele problemen om dergelijke ernstige consequenties te voorkomen.

Een te hoge hypotheeklast kan stress en zorgen veroorzaken over financiële stabiliteit.

Een te hoge hypotheeklast kan stress en zorgen veroorzaken over financiële stabiliteit. Wanneer de maandelijkse lasten van de hypotheek een groot deel van het inkomen opslokken, kan dit leiden tot druk en onzekerheid over de financiële situatie op lange termijn. Het risico bestaat dat er niet genoeg geld overblijft voor andere essentiële uitgaven, zoals boodschappen, gezondheidszorg of vrijetijdsactiviteiten. Dit kan leiden tot een gevoel van financiële kwetsbaarheid en spanning binnen het huishouden, waardoor het belangrijk is om verantwoord te lenen en realistisch te blijven over wat haalbaar is binnen het budget.

wat kan ik lenen aan hypotheek

Hoeveel kan ik lenen voor een hypotheek?

Wat kan ik lenen aan hypotheek

Wat kan ik lenen aan hypotheek?

Een hypotheek afsluiten is een belangrijke stap bij het kopen van een huis. Maar voordat je een hypotheekaanvraag indient, is het essentieel om te weten hoeveel je kunt lenen.

De hoogte van het bedrag dat je kunt lenen voor een hypotheek hangt af van verschillende factoren, zoals je inkomen, eventuele schulden, de waarde van het huis dat je wilt kopen en de rentevoet. Banken en andere financiële instellingen zullen deze factoren evalueren om te bepalen hoeveel ze bereid zijn uit te lenen.

Om een idee te krijgen van wat je kunt lenen aan hypotheek, kun je gebruikmaken van online tools zoals hypotheekberekenaars. Deze tools vragen om informatie over je inkomen, spaargeld en andere financiële verplichtingen om een schatting te maken van het maximale leenbedrag dat bij jouw situatie past.

Het is ook verstandig om advies in te winnen bij een hypotheekadviseur. Een professional kan je helpen om een realistisch beeld te krijgen van wat haalbaar is en welk type hypotheek het beste bij jou past. Ze kunnen ook uitleggen welke documentatie nodig is voor de hypotheekaanvraag en welke stappen je moet nemen om het proces soepel te laten verlopen.

Houd er rekening mee dat het belangrijk is om verantwoordelijk te lenen en rekening te houden met eventuele toekomstige veranderingen in je financiële situatie. Zorg ervoor dat de maandelijkse aflossingen binnen jouw budget passen en dat je voldoende reserves hebt voor onvoorziene uitgaven.

Kortom, voordat je op zoek gaat naar een huis en een hypotheek afsluit, is het cruciaal om goed geïnformeerd te zijn over wat je kunt lenen aan hypotheek. Neem de tijd om alle opties te overwegen en raadpleeg indien nodig experts om ervoor te zorgen dat je de juiste beslissing neemt die past bij jouw financiële situatie.


Veelgestelde Vragen over Hypotheekleningen: Wat Kan Ik Lenen?

  1. Hoeveel kan ik lenen voor een hypotheek?
  2. Wat zijn de belangrijkste factoren die bepalen hoeveel ik kan lenen aan hypotheek?
  3. Welke documenten heb ik nodig om een hypotheekaanvraag in te dienen?
  4. Kan ik een hypotheek krijgen met een tijdelijk contract of als zelfstandige?
  5. Wat is het verschil tussen bruto en netto inkomen bij het berekenen van mijn leencapaciteit?
  6. Hoe beïnvloeden mijn eventuele andere leningen of schulden mijn maximale hypotheekbedrag?
  7. Op welke manier kan ik mijn kansen vergroten om meer te kunnen lenen voor een huis?
  8. Wat zijn de risico’s van het maximaliseren van mijn leencapaciteit voor een hypotheek?
  9. Welke rol speelt de rentevoet bij het bepalen van hoeveel ik kan lenen aan hypotheek?

Hoeveel kan ik lenen voor een hypotheek?

“Veel mensen vragen zich af: hoeveel kan ik lenen voor een hypotheek? Het bedrag dat je kunt lenen voor een hypotheek hangt af van verschillende factoren, zoals je inkomen, eventuele schulden, de waarde van het huis dat je wilt kopen en de huidige rentevoet. Banken en financiële instellingen zullen deze gegevens evalueren om te bepalen hoeveel ze bereid zijn uit te lenen. Het is verstandig om gebruik te maken van online tools zoals hypotheekberekenaars om een indicatie te krijgen van het maximale leenbedrag dat bij jouw situatie past. Echter, het advies van een hypotheekadviseur is ook essentieel om een realistisch beeld te krijgen en de juiste stappen te nemen bij het aanvragen van een hypotheek.”

Wat zijn de belangrijkste factoren die bepalen hoeveel ik kan lenen aan hypotheek?

Bij het bepalen van hoeveel je kunt lenen aan een hypotheek zijn er verschillende belangrijke factoren die een rol spelen. Ten eerste wordt er gekeken naar je inkomen en vaste lasten, zoals eventuele leningen of alimentatieverplichtingen. Ook wordt de waarde van het huis dat je wilt kopen in overweging genomen, evenals de rentevoet op dat moment. Daarnaast spelen zaken zoals je spaargeld, arbeidscontract en eventuele overige financiële verplichtingen een rol bij het bepalen van het maximale leenbedrag voor jouw hypotheek. Het is essentieel om al deze factoren zorgvuldig te evalueren om te bepalen wat haalbaar is en om verantwoord te lenen binnen jouw financiële mogelijkheden.

Welke documenten heb ik nodig om een hypotheekaanvraag in te dienen?

Om een hypotheekaanvraag in te dienen, zijn er verschillende documenten die je moet kunnen voorleggen aan de bank of financiële instelling. Enkele veelvoorkomende documenten die nodig zijn, zijn onder meer recente loonstrookjes om je inkomen te verifiëren, belastingaangiften van de afgelopen jaren, bewijs van eventuele andere inkomstenbronnen, zoals huurinkomsten of alimentatie, een overzicht van je huidige schulden en leningen, en informatie over het huis dat je wilt kopen. Daarnaast kan het zijn dat de geldverstrekker nog aanvullende documentatie vereist om je hypotheekaanvraag te beoordelen en goed te keuren. Het is verstandig om op voorhand te informeren welke specifieke documenten nodig zijn voor jouw hypotheekaanvraag en deze tijdig voor te bereiden om het proces vlot te laten verlopen.

Kan ik een hypotheek krijgen met een tijdelijk contract of als zelfstandige?

Het verkrijgen van een hypotheek met een tijdelijk contract of als zelfstandige kan wat complexer zijn, maar het is zeker mogelijk. Banken en geldverstrekkers zullen extra voorzichtig zijn bij het beoordelen van hypotheekaanvragen van mensen met een tijdelijk contract of zelfstandigen, omdat er meer onzekerheid is over de stabiliteit van het inkomen. Het hebben van een goed trackrecord van inkomsten en financiële stabiliteit kan helpen bij het verkrijgen van een hypotheek in deze situaties. Het is echter raadzaam om advies in te winnen bij een hypotheekadviseur die gespecialiseerd is in hypotheken voor mensen met tijdelijke contracten of zelfstandigen, omdat zij je kunnen begeleiden door het proces en je helpen de beste aanpak te bepalen om toch een hypotheek te kunnen krijgen.

Wat is het verschil tussen bruto en netto inkomen bij het berekenen van mijn leencapaciteit?

Bij het berekenen van je leencapaciteit voor een hypotheek is het belangrijk om het verschil te begrijpen tussen je bruto en netto inkomen. Je bruto inkomen is het totale bedrag dat je verdient vóór aftrek van belastingen en sociale bijdragen. Aan de andere kant is je netto inkomen het bedrag dat overblijft nadat alle verplichte inhoudingen zijn gedaan, zoals belastingen, sociale zekerheidsbijdragen en pensioenpremies. Banken baseren zich meestal op je netto inkomen bij het beoordelen van je leencapaciteit, omdat dit een realistischer beeld geeft van hoeveel geld je daadwerkelijk beschikbaar hebt om een hypotheek af te lossen. Het is daarom belangrijk om bij het berekenen van je leencapaciteit rekening te houden met je netto inkomen om ervoor te zorgen dat je financiële verplichtingen haalbaar blijven op lange termijn.

Hoe beïnvloeden mijn eventuele andere leningen of schulden mijn maximale hypotheekbedrag?

Het hebben van andere leningen of schulden kan zeker invloed hebben op het maximale hypotheekbedrag dat je kunt lenen. Banken en financiële instellingen zullen je totale schuldenlast evalueren bij het bepalen van je leencapaciteit voor een hypotheek. Als je al andere leningen hebt, zoals een autolening of studielening, zal dit je maandelijkse financiële verplichtingen verhogen en kan dit betekenen dat je minder kunt lenen voor een hypotheek. Het is belangrijk om transparant te zijn over al je lopende schulden bij het aanvragen van een hypotheek, zodat de geldverstrekker een nauwkeurige beoordeling kan maken van wat je financieel aankunt.

Op welke manier kan ik mijn kansen vergroten om meer te kunnen lenen voor een huis?

Er zijn verschillende manieren waarop je jouw kansen kunt vergroten om meer te kunnen lenen voor een huis. Een van de belangrijkste factoren is het verhogen van je inkomen, bijvoorbeeld door extra inkomsten te genereren of promotie te maken op je werk. Daarnaast kan het aflossen van bestaande schulden helpen om je financiële situatie te verbeteren en meer ruimte te creëren voor een hogere hypotheek. Ook het hebben van een goed spaarbedrag en een positieve kredietgeschiedenis kunnen bijdragen aan het vergroten van je leencapaciteit. Het is verstandig om advies in te winnen bij een hypotheekadviseur om te ontdekken welke specifieke stappen jij kunt nemen om jouw kansen te optimaliseren en meer te kunnen lenen voor de aankoop van jouw droomhuis.

Wat zijn de risico’s van het maximaliseren van mijn leencapaciteit voor een hypotheek?

Het maximaliseren van je leencapaciteit voor een hypotheek brengt bepaalde risico’s met zich mee die belangrijk zijn om in overweging te nemen. Een van de voornaamste risico’s is dat je maandelijkse aflossingen hoger zullen zijn, waardoor je financiële flexibiliteit kan verminderen. Als je onverwachte kosten hebt of je inkomen daalt, kan het moeilijk worden om aan je betalingsverplichtingen te voldoen. Bovendien loop je het risico dat je in de toekomst geen ruimte meer hebt om andere belangrijke financiële doelen te realiseren, zoals sparen voor een noodfonds of investeren voor de toekomst. Het is daarom verstandig om niet enkel te focussen op het maximale leenbedrag, maar ook rekening te houden met je eigen financiële draagkracht en toekomstplannen bij het afsluiten van een hypotheek.

Welke rol speelt de rentevoet bij het bepalen van hoeveel ik kan lenen aan hypotheek?

De rentevoet speelt een cruciale rol bij het bepalen van hoeveel je kunt lenen aan hypotheek. Een lagere rentevoet betekent dat je maandelijkse aflossingen lager zullen zijn, waardoor je in staat bent om een hoger bedrag te lenen. Aan de andere kant, bij een hogere rentevoet zullen je maandelijkse kosten stijgen en zal het maximale leenbedrag dat je kunt dragen mogelijk lager uitvallen. Het is daarom belangrijk om de rentevoet goed in overweging te nemen bij het berekenen van je hypotheekcapaciteit en om te zoeken naar de beste financieringsopties die passen bij jouw financiële situatie.