Maximale persoonlijke lening: hoeveel kan je verantwoord lenen?
Wat is het maximale bedrag van een persoonlijke lening?
Hoeveel kan je maximaal lenen met een persoonlijke lening? In België bestaat er geen vast maximumbedrag dat voor iedereen geldt. Het bedrag dat je kunt lenen, hangt af van je financiële situatie, de voorwaarden van de kredietgever en het doel van de lening. Een kredietgever moet nagaan of je de maandelijkse afbetalingen comfortabel kunt dragen voordat die een krediet goedkeurt.
Hoe bepaalt een kredietgever hoeveel je kunt lenen?
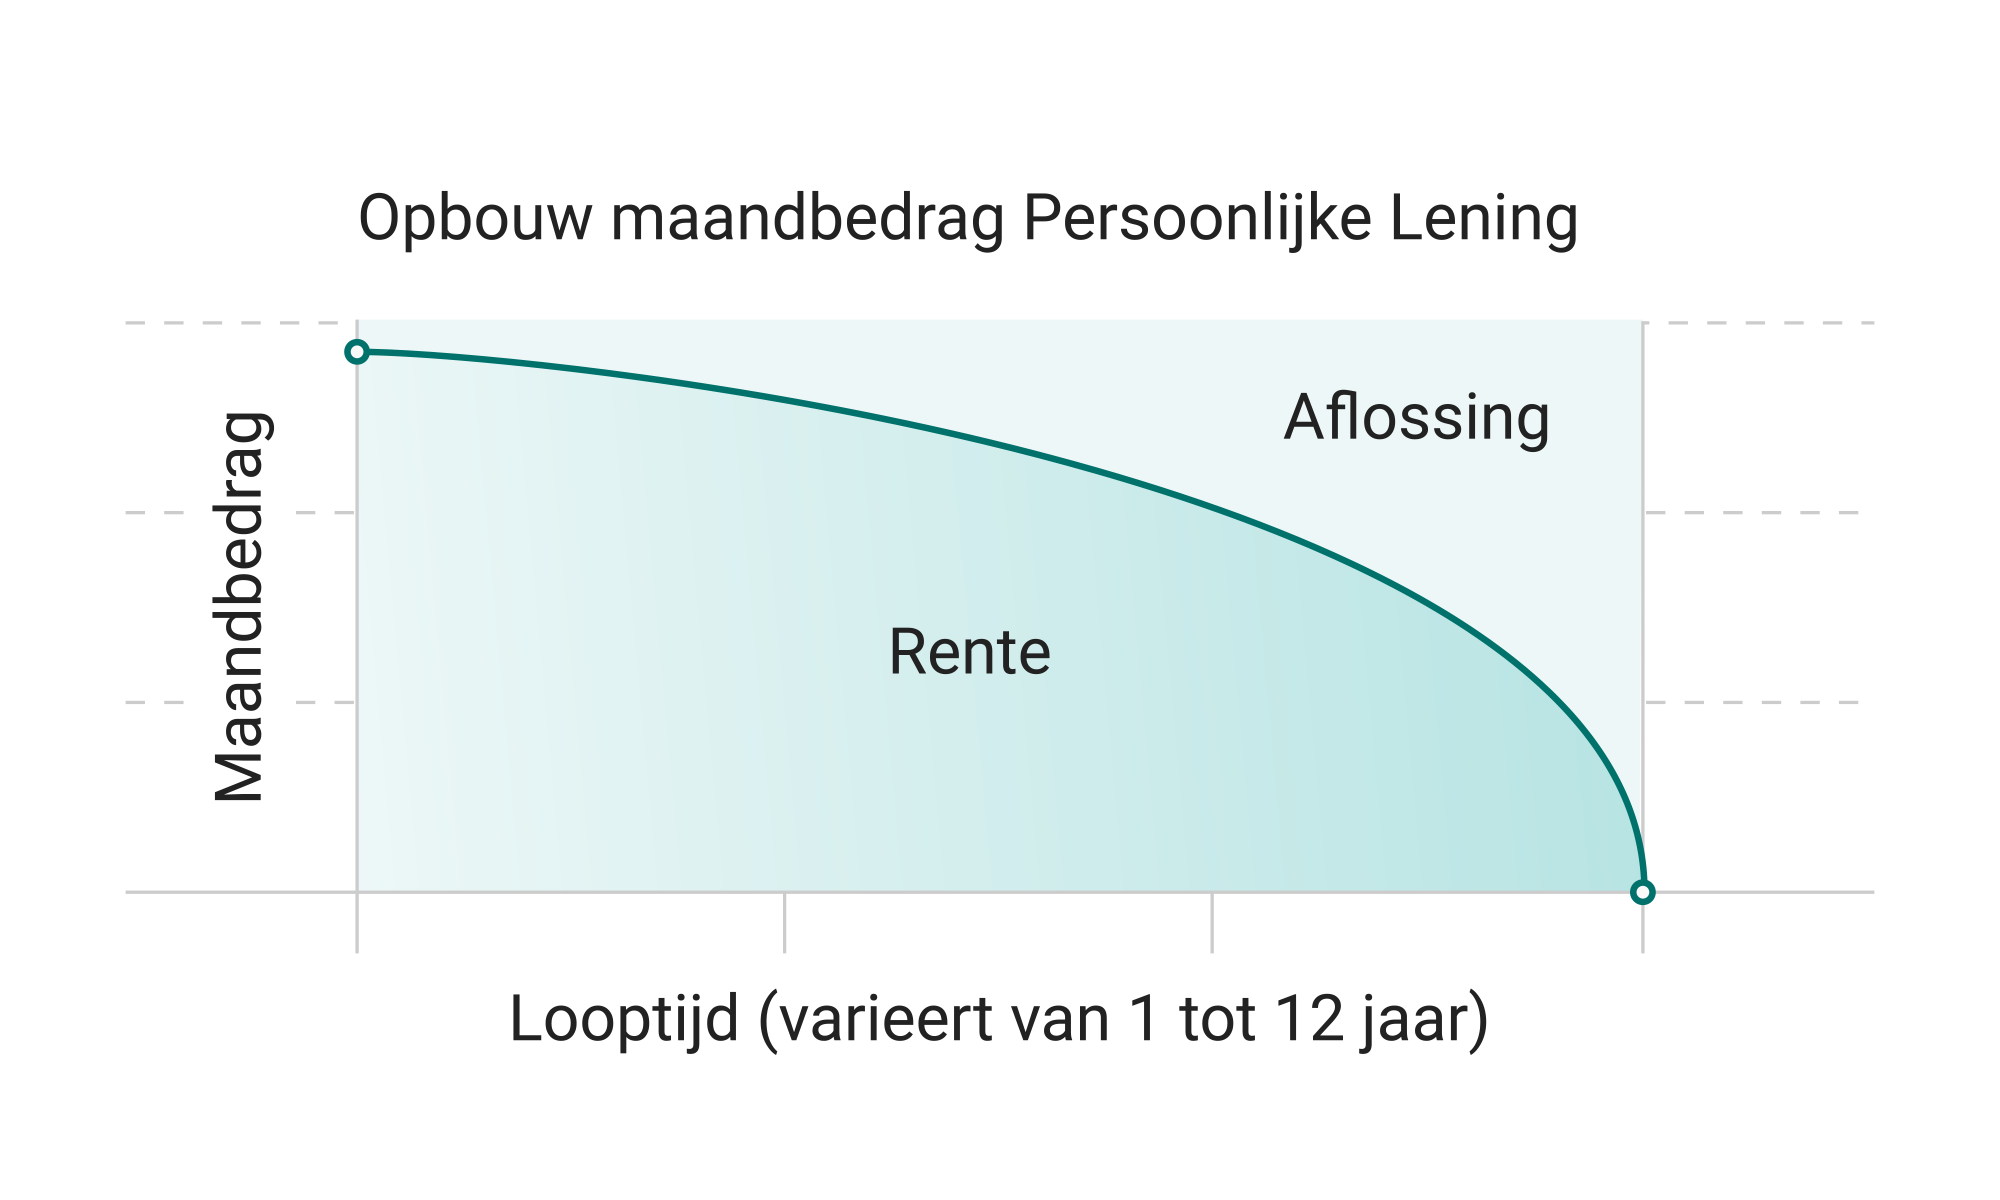
Bij een aanvraag beoordeelt de kredietgever onder meer je inkomsten, vaste uitgaven en bestaande financiële verplichtingen. Ook de looptijd speelt een rol: een langere looptijd kan de maandelijkse afbetaling verlagen, maar betekent doorgaans dat je langer interest betaalt en in totaal meer terugbetaalt.
De kredietgever bekijkt ook je lopende kredieten en raadpleegt daarvoor het bestand van de Centrale voor Kredieten aan Particulieren bij de Nationale Bank van België. Je moet zelf correcte en volledige informatie bezorgen over je financiële situatie. De beoordeling is individueel, waardoor het maximale leenbedrag verschilt van persoon tot persoon.
Waar hangt je maximale leenbedrag van af?
- Je netto-inkomen: een regelmatig inkomen kan bijdragen aan je terugbetalingscapaciteit.
- Je vaste kosten: denk aan huur of hypotheek, energie, verzekeringen en andere noodzakelijke uitgaven.
- Je bestaande kredieten: lopende afbetalingen beperken het bedrag dat je mogelijk nog kunt lenen.
- De looptijd: de gekozen termijn beïnvloedt zowel je maandbedrag als het totale kostenplaatje.
- Het doel van de lening: sommige kredietgevers hanteren andere voorwaarden naargelang de bestemming van het krediet.
Een kredietgever kan een lager bedrag voorstellen dan je hebt aangevraagd, of je aanvraag weigeren. Een online simulatie geeft hoogstens een eerste indicatie en is geen garantie op goedkeuring.
Let niet alleen op het bedrag dat je kunt lenen
Een hoog maximaal leenbedrag betekent niet automatisch dat het verstandig is om dat volledige bedrag op te nemen. Bereken eerst welk maandbedrag past binnen je budget, ook als je inkomsten of uitgaven veranderen. Voorzie voldoende ruimte voor onverwachte kosten.
Vergelijk kredietvoorstellen op basis van het jaarlijks kostenpercentage (JKP), de maandelijkse afbetaling, de looptijd en het totale terug te betalen bedrag. Het JKP helpt om de kosten van verschillende aanbiedingen te vergelijken. Lees ook de voorwaarden zorgvuldig na en controleer welke kosten en verplichtingen van toepassing zijn.
Zo bepaal je een verantwoord leenbedrag
- Maak een overzicht van je maandelijkse inkomsten en uitgaven.
- Trek je vaste kosten en bestaande afbetalingen af van je beschikbare inkomen.
- Bepaal welk maandbedrag haalbaar blijft, ook met ruimte voor onverwachte uitgaven.
- Vraag simulaties aan voor verschillende bedragen en looptijden.
- Vergelijk het JKP en het totale terug te betalen bedrag, niet alleen de maandelijkse afbetaling.
Veelgestelde vragen
Bestaat er een wettelijk maximumbedrag voor een persoonlijke lening?
Er is geen universeel maximumbedrag dat iedere consument kan lenen. De kredietgever beoordeelt je aanvraag individueel en moet rekening houden met je terugbetalingscapaciteit en de toepasselijke regels voor consumentenkrediet.
Kan ik lenen als ik al andere kredieten heb?
Dat kan soms, maar bestaande afbetalingen worden meegenomen in de beoordeling. Ze kunnen het bedrag dat je nog kunt lenen beperken. De kredietgever controleert ook de relevante gegevens in de Centrale voor Kredieten aan Particulieren.
Kan ik mijn maximale leenbedrag online berekenen?
Een simulator kan een richtbedrag of indicatieve maandafbetaling tonen. Het definitieve bedrag hangt af van de beoordeling door de kredietgever en de volledige informatie in je aanvraag.
Conclusie
Het maximale bedrag van een persoonlijke lening hangt vooral af van wat je verantwoord kunt terugbetalen. Kijk daarom niet alleen naar hoeveel je kunt lenen, maar ook naar de maandelijkse afbetaling, de looptijd en het totale kostenplaatje. Een zorgvuldige vergelijking helpt je een lening te kiezen die aansluit bij je budget.
Deze informatie is algemeen en vervangt geen persoonlijk financieel advies. De voorwaarden verschillen per kredietgever en aanvraag.
9 Voordelen van het Maximaliseren van je Persoonlijke Lening in België
- Geeft inzicht in je leenmogelijkheden.
- Helpt je een realistisch budget bepalen.
- Maakt aanbiedingen makkelijker vergelijkbaar.
- Kan onverwachte financiële druk helpen voorkomen.
- Laat zien welke maandafbetaling haalbaar is.
- Helpt de juiste looptijd afwegen.
- Ondersteunt een weloverwogen kredietkeuze.
- Maakt duidelijk welke invloed bestaande kredieten hebben.
- Helpt je alleen te lenen wat je nodig hebt.
Nadelen van een Maximale Persoonlijke Lening in België
- Een hoger leenbedrag betekent doorgaans hogere maandelijkse afbetalingen.
- Een langere looptijd kan de totale kosten van de lening verhogen.
- De kredietgever kan je aanvraag weigeren of een lager bedrag goedkeuren.
Geeft inzicht in je leenmogelijkheden.
Een maximale persoonlijke lening geeft je inzicht in je leenmogelijkheden. Door je inkomsten, vaste uitgaven en bestaande kredieten in rekening te brengen, krijg je een beter beeld van welk bedrag haalbaar is en welke maandelijkse afbetaling bij je budget past. Zo kan je kredietaanbiedingen gerichter vergelijken en voorkom je dat je meer leent dan je comfortabel kunt terugbetalen.
Helpt je een realistisch budget bepalen.
Een persoonlijke lening aanvragen kan je helpen om een realistisch budget te bepalen. Door je inkomsten, vaste kosten en bestaande afbetalingen op een rij te zetten, krijg je een duidelijker beeld van hoeveel je maandelijks kunt missen. Zo kan je nagaan welk leenbedrag en welke afbetaling haalbaar zijn, zonder je budget onnodig onder druk te zetten.
Maakt aanbiedingen makkelijker vergelijkbaar.
Een maximale persoonlijke lening maakt aanbiedingen makkelijker vergelijkbaar, omdat je bij verschillende kredietgevers hetzelfde leenbedrag en dezelfde looptijd kunt simuleren. Zo zie je vlotter hoe de maandelijkse afbetaling, het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag zich tot elkaar verhouden. Vergelijk wel altijd de volledige voorwaarden, zodat je niet alleen op een lage maandafbetaling afgaat.
Kan onverwachte financiële druk helpen voorkomen.
Een maximale persoonlijke lening kan helpen om onverwachte financiële druk te voorkomen wanneer je op voorhand weet welk bedrag je leent, hoe lang je afbetaalt en hoeveel je maandelijks betaalt. Zo kan je een grote, geplande uitgave spreiden over meerdere maanden en vermijd je mogelijk dat je meteen een groot deel van je spaargeld moet aanspreken. Leen wel alleen wat je nodig hebt en controleer of de afbetaling comfortabel binnen je budget past.
Laat zien welke maandafbetaling haalbaar is.
Een berekening van de maximale persoonlijke lening geeft je een duidelijker beeld van welke maandafbetaling haalbaar is binnen je budget. Door rekening te houden met je inkomsten, vaste kosten en bestaande kredieten, kan je beter inschatten welk bedrag je comfortabel kunt terugbetalen. Zo vermijd je dat je maandelijkse aflossing te zwaar doorweegt en houd je ruimte over voor andere uitgaven en onverwachte kosten.
Helpt de juiste looptijd afwegen.
Een maximale persoonlijke lening helpt je om verschillende looptijden beter af te wegen. Door kredietbedragen en termijnen te vergelijken, zie je hoe de looptijd je maandelijkse afbetaling én het totale terug te betalen bedrag beïnvloedt. Een langere looptijd kan de maandlast verlagen, maar doorgaans betaal je dan langer interest. Zo kan je een termijn kiezen die past bij je budget, zonder alleen naar het maximaal leenbare bedrag te kijken.
Ondersteunt een weloverwogen kredietkeuze.
Een maximale persoonlijke lening helpt je om vooraf duidelijkheid te krijgen over het bedrag dat binnen je financiële mogelijkheden past. Door rekening te houden met je inkomsten, vaste kosten en bestaande afbetalingen, kan je verschillende opties vergelijken en een krediet kiezen waarvan de maandelijkse aflossingen haalbaar blijven. Zo maak je een beter geïnformeerde keuze, zonder meer te lenen dan nodig of verantwoord is.
Maakt duidelijk welke invloed bestaande kredieten hebben.
Een maximale persoonlijke lening maakt duidelijk hoe bestaande kredieten je leencapaciteit beïnvloeden. De maandelijkse afbetalingen van bijvoorbeeld een autolening of kredietkaart worden meegeteld bij de beoordeling van je financiële situatie. Zo krijg je een realistischer beeld van het bedrag dat je mogelijk nog kunt lenen én verantwoord terugbetalen.
Helpt je alleen te lenen wat je nodig hebt.
Een maximale persoonlijke lening helpt je om bewust stil te staan bij het bedrag dat je nodig hebt, in plaats van meer te lenen dan nodig. Door je gewenste bedrag af te stemmen op je concrete uitgaven, vermijd je onnodige schulden en betaal je geen interest op geld dat je niet gebruikt. Zo hou je je maandelijkse afbetalingen beter beheersbaar en blijft je budget in evenwicht.
Een hoger leenbedrag betekent doorgaans hogere maandelijkse afbetalingen.
Een hoger leenbedrag betekent doorgaans hogere maandelijkse afbetalingen, waardoor er minder budget overblijft voor andere uitgaven. Dat kan je financiële ruimte onder druk zetten, zeker wanneer je onverwachte kosten hebt of je inkomsten dalen. Kijk daarom niet alleen naar het bedrag dat je maximaal kunt lenen, maar ook naar een maandelijkse afbetaling die haalbaar blijft binnen je budget.
Een langere looptijd kan de totale kosten van de lening verhogen.
Een langere looptijd verlaagt vaak het maandelijkse afbetalingsbedrag, maar je betaalt de lening wel langer terug. Daardoor kunnen de totale interestkosten oplopen en betaal je over de volledige looptijd mogelijk meer dan bij een kortere termijn. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het JKP en het totale terug te betalen bedrag.
De kredietgever kan je aanvraag weigeren of een lager bedrag goedkeuren.
Een maximale persoonlijke lening is niet gegarandeerd: de kredietgever beoordeelt eerst je inkomsten, vaste kosten en bestaande kredieten. Blijkt uit die beoordeling dat je de gevraagde afbetalingen mogelijk niet comfortabel kunt dragen, dan kan je aanvraag geweigerd worden of kan de kredietgever een lager bedrag voorstellen. Een simulatie geeft dus slechts een indicatie; pas na de volledige beoordeling weet je welk bedrag eventueel wordt goedgekeurd.