Tag, geldverstrekker

wat

Alles wat je moet weten over wat is een krediet

Wat is een krediet?

Wat is een krediet?

Een krediet, ook wel bekend als lening of financiering, is een overeenkomst waarbij een geldverstrekker (zoals een bank of financiële instelling) geld ter beschikking stelt aan een lener. De lener verbindt zich ertoe om het geleende bedrag terug te betalen, meestal vermeerderd met rente en eventuele andere kosten, binnen een afgesproken periode.

Kredieten worden vaak gebruikt door individuen en bedrijven om grote aankopen te financieren, zoals een huis, auto of investeringen in de onderneming. Er zijn verschillende soorten kredieten, waaronder hypothecaire leningen, persoonlijke leningen, zakelijke leningen en kredietlijnen.

De voorwaarden van een kredietovereenkomst kunnen variëren afhankelijk van de geldverstrekker en het type lening. De rentevoet bepaalt hoeveel de lener extra moet betalen bovenop het geleende bedrag. Andere kosten zoals administratiekosten of verzekeringen kunnen ook van toepassing zijn.

Het is belangrijk voor potentiële leners om de voorwaarden van een krediet zorgvuldig te begrijpen voordat ze zich verbinden tot het aangaan van een lening. Het niet naleven van de terugbetalingsverplichtingen kan leiden tot financiële problemen en negatieve gevolgen voor de kredietscore van de lener.

Kortom, een krediet biedt individuen en bedrijven de mogelijkheid om geld te lenen voor diverse doeleinden, met als tegenprestatie de verplichting om het geleende bedrag terug te betalen volgens de overeengekomen voorwaarden.


8 Tips om Kredieten Beter te Begrijpen en Slimmer te Beheren

  1. Een krediet is een lening die je aangaat bij een financiële instelling.
  2. Je betaalt meestal rente over het geleende bedrag.
  3. Kredieten kunnen variëren in looptijd, van kortlopend tot langlopend.
  4. Het is belangrijk om de voorwaarden van een krediet goed te begrijpen voordat je tekent.
  5. Een goede kredietgeschiedenis kan helpen om betere voorwaarden te krijgen.
  6. Vergelijk verschillende aanbieders voor de beste tarieven en voorwaarden.
  7. Zorg ervoor dat je maandelijkse afbetalingen binnen je budget passen.
  8. Overweeg advies van een financieel expert voordat je een groot krediet aangaat.

Een krediet is een lening die je aangaat bij een financiële instelling.

Een krediet is in feite een lening die wordt afgesloten bij een financiële instelling. Het houdt in dat je geld leent van een bank of een andere geldverstrekker, waarbij je je verbindt om het geleende bedrag terug te betalen binnen een bepaalde periode, meestal met rente en eventuele bijkomende kosten. Het aangaan van een krediet is een manier om financiële ondersteuning te krijgen voor bijvoorbeeld het kopen van een huis, het financieren van een auto of het investeren in je bedrijf. Het is belangrijk om de voorwaarden van het krediet zorgvuldig te begrijpen en ervoor te zorgen dat je in staat bent om aan de terugbetalingsverplichtingen te voldoen.

Je betaalt meestal rente over het geleende bedrag.

Bij het aangaan van een krediet is het belangrijk om te onthouden dat je meestal rente betaalt over het geleende bedrag. Deze rente vormt een extra bedrag bovenop het oorspronkelijke leenbedrag en is de vergoeding die je aan de geldverstrekker betaalt voor het lenen van het geld. Het is essentieel om de hoogte van de rente en de impact ervan op de totale terug te betalen som goed te begrijpen voordat je een krediet afsluit.

Kredieten kunnen variëren in looptijd, van kortlopend tot langlopend.

Kredieten kunnen sterk variëren in looptijd, van kortlopende leningen die binnen een paar maanden moeten worden terugbetaald tot langlopende leningen die zich uitstrekken over meerdere jaren. De keuze voor de looptijd van een krediet hangt af van de specifieke behoeften en doelen van de lener, waarbij kortlopende kredieten vaak worden gebruikt voor tijdelijke financieringsbehoeften terwijl langlopende kredieten meer geschikt zijn voor grotere investeringen of projecten. Het is essentieel voor leners om de looptijd zorgvuldig te overwegen en ervoor te zorgen dat ze in staat zijn om het geleende bedrag binnen de afgesproken periode terug te betalen.

Het is belangrijk om de voorwaarden van een krediet goed te begrijpen voordat je tekent.

Het is van essentieel belang om de voorwaarden van een krediet grondig te begrijpen voordat je je handtekening zet. Door de voorwaarden zorgvuldig door te nemen, krijg je inzicht in zaken zoals de rentevoet, eventuele bijkomende kosten en de terugbetalingsregeling. Op die manier vermijd je verrassingen en zorg je ervoor dat je volledig op de hoogte bent van je financiële verplichtingen voordat je een lening aangaat.

Een goede kredietgeschiedenis kan helpen om betere voorwaarden te krijgen.

Een goede kredietgeschiedenis kan aanzienlijk bijdragen aan het verkrijgen van gunstigere voorwaarden bij het afsluiten van een krediet. Geldverstrekkers bekijken vaak de kredietgeschiedenis van een potentiële lener om hun betalingsgedrag en kredietwaardigheid te beoordelen. Door consistent leningen terug te betalen en geen betalingsachterstanden te hebben, kan een individu of bedrijf laten zien dat ze financieel verantwoordelijk zijn, wat kan resulteren in lagere rentetarieven en gunstigere leningsvoorwaarden. Het opbouwen en onderhouden van een goede kredietgeschiedenis is daarom essentieel voor wie op zoek is naar financiële stabiliteit en voordelige kredietmogelijkheden.

Vergelijk verschillende aanbieders voor de beste tarieven en voorwaarden.

Het is verstandig om verschillende aanbieders te vergelijken wanneer u op zoek bent naar een krediet, zodat u de beste tarieven en voorwaarden kunt vinden die aansluiten bij uw behoeften. Door verschillende aanbiedingen te vergelijken, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet alleen de meest voordelige rentevoet krijgt, maar ook gunstige voorwaarden die passen bij uw financiële situatie. Het vergelijken van aanbieders kan u helpen om geld te besparen en ervoor te zorgen dat u een krediet afsluit dat goed aansluit bij uw persoonlijke omstandigheden.

Zorg ervoor dat je maandelijkse afbetalingen binnen je budget passen.

Het is essentieel om ervoor te zorgen dat je maandelijkse afbetalingen binnen je budget passen wanneer je een krediet aangaat. Door realistisch te zijn over wat je kunt veroorloven, voorkom je financiële stress en onnodige schulden. Het is verstandig om een grondige analyse te maken van je inkomsten en uitgaven voordat je een lening afsluit, zodat je comfortabel kunt voldoen aan de terugbetalingsverplichtingen zonder in financiële problemen te komen.

Overweeg advies van een financieel expert voordat je een groot krediet aangaat.

Het is verstandig om advies in te winnen bij een financieel expert voordat je een groot krediet aangaat. Een financieel expert kan helpen bij het beoordelen van je financiële situatie, het begrijpen van de voorwaarden van de lening en het bepalen of het krediet passend is bij jouw behoeften en mogelijkheden. Door professioneel advies in te winnen, kun je weloverwogen beslissingen nemen en mogelijke risico’s verminderen wanneer je overweegt een aanzienlijke lening af te sluiten.
auto geld lenen

Alles Over Auto Geld Lenen: Tips en Advies

Artikel: Auto Geld Lenen

Auto Geld Lenen: Alles Wat Je Moet Weten

Als je een nieuwe auto wilt kopen maar niet over voldoende spaargeld beschikt, kan geld lenen een optie zijn om je droomauto te financieren. Er zijn verschillende manieren om geld te lenen voor een auto, zoals een autolening bij de bank of financiering via de autodealer.

Voordat je besluit om geld te lenen voor een auto, is het belangrijk om goed geïnformeerd te zijn over de verschillende opties en de mogelijke gevolgen. Hier zijn enkele belangrijke zaken om in gedachten te houden:

Autolening bij de Bank

Een autolening bij de bank is een veelvoorkomende manier om geld te lenen voor een auto. Je leent een bepaald bedrag van de bank en betaalt dit terug in termijnen, meestal met rente. Het is belangrijk om de voorwaarden van de lening zorgvuldig door te nemen en ervoor te zorgen dat je de maandelijkse aflossingen kunt betalen.

Financiering via Autodealer

Sommige autodealers bieden financieringsmogelijkheden aan voor het kopen van een auto. Dit kan handig zijn omdat je alles op één plek regelt, maar het is belangrijk om ook hier goed op de voorwaarden en rentetarieven te letten.

Rentetarieven en Kosten

Bij het lenen van geld voor een auto is het essentieel om aandacht te besteden aan de rentetarieven en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Vergelijk verschillende aanbieders om de beste deal te vinden die past bij jouw financiële situatie.

Terugbetalingsvoorwaarden

Zorg ervoor dat je volledig begrijpt wat er van jou wordt verwacht qua terugbetalingstermijnen en -bedragen. Maak realistische berekeningen van wat je maandelijks kunt missen zonder in financiële problemen te komen.

Geld lenen voor een auto kan een handige manier zijn om snel eigenaar te worden van jouw droomauto, maar wees altijd verantwoordelijk en denk goed na voordat je deze financiële verplichting aangaat.


Veelgestelde Vragen over Geld Lenen voor een Auto in België

  1. Wat is het verschil tussen een autolening bij de bank en financiering via de autodealer?
  2. Hoeveel kan ik lenen voor de aankoop van een auto?
  3. Welke documenten heb ik nodig om geld te lenen voor een auto?
  4. Wat zijn de rentetarieven die momenteel worden gehanteerd voor autoleningen?
  5. Kan ik extra kosten verwachten bij het lenen van geld voor een auto?
  6. Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen bij een autolening?

Wat is het verschil tussen een autolening bij de bank en financiering via de autodealer?

Het verschil tussen een autolening bij de bank en financiering via de autodealer ligt voornamelijk in de bron van financiering. Bij een autolening bij de bank leen je geld rechtstreeks van de bank en betaal je dit bedrag terug aan de bank, meestal met rente. Aan de andere kant biedt financiering via de autodealer een optie waarbij je geld leent van de autodealer zelf of via een externe financieringsmaatschappij die samenwerkt met de dealer. Het voordeel van financiering via de autodealer kan zijn dat het proces vaak sneller en gemakkelijker verloopt, omdat alles op één plek wordt geregeld. Echter, het is belangrijk om zorgvuldig te kijken naar rentetarieven, voorwaarden en mogelijke bijkomende kosten bij zowel een autolening bij de bank als financiering via de autodealer om een weloverwogen beslissing te nemen.

Hoeveel kan ik lenen voor de aankoop van een auto?

Een veelgestelde vraag bij het lenen van geld voor de aankoop van een auto is: “Hoeveel kan ik lenen?” Het bedrag dat je kunt lenen voor de aankoop van een auto hangt af van verschillende factoren, zoals jouw inkomen, uitgaven, kredietgeschiedenis en de specifieke voorwaarden van de geldverstrekker. Over het algemeen wordt aanbevolen om niet meer te lenen dan je comfortabel kunt terugbetalen, zodat je financiële stabiliteit behoudt. Het is verstandig om een realistische inschatting te maken van wat je maandelijks kunt missen aan aflossingen en rente, zodat je een lening kiest die past bij jouw financiële situatie. Het raadplegen van een financieel adviseur kan ook helpen bij het bepalen van het optimale leenbedrag voor de aankoop van jouw gewenste auto.

Welke documenten heb ik nodig om geld te lenen voor een auto?

Wanneer je geld wilt lenen voor de aankoop van een auto, zijn er bepaalde documenten die je meestal nodig hebt om het leenproces te starten. Typische documenten die vereist kunnen zijn, zijn onder meer een geldig identiteitsbewijs, zoals een identiteitskaart of paspoort, bewijs van inkomen zoals loonstrookjes of belastingaangiften, bewijs van adres zoals een recente energierekening en informatie over de auto die je wilt kopen, zoals registratie- en verzekeringsgegevens. Het is belangrijk om deze documenten op orde te hebben om het proces van geld lenen voor een auto soepel te laten verlopen.

Wat zijn de rentetarieven die momenteel worden gehanteerd voor autoleningen?

Veel mensen vragen zich af welke rentetarieven momenteel worden gehanteerd voor autoleningen. De rentetarieven voor autoleningen kunnen variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de kredietnemer, de looptijd van de lening en de algemene economische omstandigheden. Het is verstandig om verschillende aanbieders te vergelijken om de beste rente te vinden die past bij jouw financiële situatie. Het is ook belangrijk om te onthouden dat een lager rentetarief niet altijd de beste optie is, aangezien er ook andere kosten en voorwaarden zijn die van invloed kunnen zijn op de totale kosten van de lening. Het is daarom raadzaam om goed geïnformeerd te zijn voordat je besluit een autolening af te sluiten.

Kan ik extra kosten verwachten bij het lenen van geld voor een auto?

Ja, bij het lenen van geld voor een auto kunnen er extra kosten zijn waar je rekening mee moet houden. Naast de rente die je betaalt over het geleende bedrag, kunnen er ook administratiekosten, dossierkosten of kosten voor een eventuele verzekering worden toegevoegd aan de lening. Het is belangrijk om de volledige kostenstructuur van de lening te begrijpen voordat je akkoord gaat, zodat je niet voor verrassingen komt te staan. Zorg ervoor dat je alle mogelijke extra kosten in overweging neemt en deze meeneemt in je financiële planning bij het lenen van geld voor een auto.

Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen bij een autolening?

Wanneer je je maandelijkse aflossingen niet kunt betalen bij een autolening, kunnen er verschillende gevolgen zijn. In de meeste gevallen zal de geldschieter contact met je opnemen om een oplossing te vinden, zoals het herstructureren van de lening of het afspreken van nieuwe betalingsvoorwaarden. Als je echter herhaaldelijk in gebreke blijft, kan dit leiden tot extra kosten, vertragingsrente en zelfs negatieve invloed hebben op je kredietgeschiedenis. Het is belangrijk om open en eerlijk te communiceren met de geldschieter als je problemen hebt met het betalen van je autolening, zodat er samen naar een passende oplossing gezocht kan worden.

hypotheek lenen

Alles wat u moet weten over het lenen van een hypotheek

Alles wat u moet weten over het lenen van een hypotheek

Hypotheek Lenen: Een Complete Gids

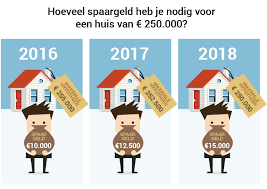
Als u overweegt een huis te kopen, is de kans groot dat u een hypotheek nodig heeft. Een hypotheek is een lening die wordt gebruikt om onroerend goed te financieren en wordt meestal terugbetaald over een lange periode, vaak tientallen jaren. Hier is alles wat u moet weten over het lenen van een hypotheek:

Wat is een Hypotheek?

Een hypotheek is een lening die wordt verstrekt door een geldverstrekker, zoals een bank of hypotheekverstrekker, om de aankoop van onroerend goed mogelijk te maken. De woning fungeert als onderpand voor de lening, wat betekent dat als de lener in gebreke blijft met de betalingen, de geldverstrekker het recht heeft om de woning in beslag te nemen.

Soorten Hypotheken

Er zijn verschillende soorten hypotheken beschikbaar, waaronder vaste rente hypotheken, variabele rente hypotheken en aflossingsvrije hypotheken. Het is belangrijk om de verschillen tussen deze opties te begrijpen en te kiezen welke het beste past bij uw financiële situatie en behoeften.

Hoe Werkt het Proces?

Het proces van het aanvragen en verkrijgen van een hypotheek kan ingewikkeld zijn en vereist vaak gedetailleerde financiële informatie, zoals uw inkomen, uitgaven en kredietgeschiedenis. Het is verstandig om advies in te winnen bij een financieel adviseur of hypotheekadviseur om u te helpen bij elke stap van het proces.

Belangrijke Overwegingen

Voordat u besluit om een hypotheek af te sluiten, zijn er verschillende belangrijke overwegingen waarmee rekening moet worden gehouden. Dit omvat het bepalen van hoeveel u zich kunt veroorloven om maandelijks aan uw hypotheek te besteden, het vergelijken van rentetarieven en voorwaarden van verschillende geldverstrekkers en het begrijpen van eventuele extra kosten die gepaard gaan met het afsluiten van een hypotheek.

Conclusie

Het lenen van een hypotheek is een grote financiële beslissing die zorgvuldige planning en overweging vereist. Door goed geïnformeerd te zijn over hoe hypotheken werken en welke opties beschikbaar zijn, kunt u ervoor zorgen dat u de juiste keuzes maakt voor uw toekomstige woningfinanciering.


Voordelen van het Afsluiten van een Hypotheek in België

  1. Hypotheeklenen stelt u in staat om een huis te kopen zonder het volledige aankoopbedrag in één keer te betalen.
  2. Met een hypotheek kunt u profiteren van de waardestijging van uw woning, waardoor u vermogen opbouwt.
  3. Door een hypotheek af te sluiten, kunt u profiteren van belastingvoordelen, zoals de aftrekbaarheid van hypotheekrente.
  4. Een hypotheek kan u helpen bij het diversifiëren van uw financiële portefeuille door onroerend goed op te nemen als activum.
  5. Met een vaste rente hypothecaire lening heeft u zekerheid over uw maandelijkse betalingen gedurende de looptijd van de lening.
  6. Het afsluiten van een hypotheek stelt u in staat om direct eigenaar te worden van een woning en niet afhankelijk te zijn van huur.


Nadelen van het Aangaan van een Hypotheeklening in België

  1. Hoge kosten
  2. Rente
  3. Financiële verplichting
  4. Risico op inbeslagname

Hypotheeklenen stelt u in staat om een huis te kopen zonder het volledige aankoopbedrag in één keer te betalen.

Het afsluiten van een hypotheek stelt u in staat om een huis te kopen zonder de noodzaak om het volledige aankoopbedrag in één keer te betalen. Hierdoor kunt u direct genieten van het woningbezit en profiteren van de voordelen van het hebben van uw eigen huis, terwijl u de kosten over een langere periode spreidt. Dit maakt het kopen van een huis haalbaarder en toegankelijker voor veel mensen, waardoor de droom van eigenwoningbezit binnen handbereik komt.

Met een hypotheek kunt u profiteren van de waardestijging van uw woning, waardoor u vermogen opbouwt.

Met een hypotheek kunt u profiteren van de waardestijging van uw woning, waardoor u vermogen opbouwt. Door te investeren in onroerend goed via een hypotheek, kunt u profiteren van eventuele stijgingen in de vastgoedmarkt en zo uw eigen vermogen zien groeien. Dit kan op de lange termijn financiële voordelen opleveren en u helpen bij het opbouwen van een solide financiële basis voor de toekomst.

Door een hypotheek af te sluiten, kunt u profiteren van belastingvoordelen, zoals de aftrekbaarheid van hypotheekrente.

Door een hypotheek af te sluiten, kunt u profiteren van belastingvoordelen, zoals de aftrekbaarheid van hypotheekrente. Dit kan aanzienlijke besparingen opleveren doordat de rente die u betaalt over uw hypotheekbedrag fiscaal aftrekbaar is. Hierdoor kunt u uw belastbaar inkomen verlagen en mogelijk in een lagere belastingschijf terechtkomen, wat resulteert in minder belastingdruk. Deze belastingvoordelen maken het lenen van een hypotheek een aantrekkelijke optie voor veel huizenkopers die op zoek zijn naar manieren om hun financiën te optimaliseren en hun totale kosten te verlagen.

Een hypotheek kan u helpen bij het diversifiëren van uw financiële portefeuille door onroerend goed op te nemen als activum.

Een hypotheek kan u helpen bij het diversifiëren van uw financiële portefeuille door onroerend goed op te nemen als activum. Door het aangaan van een hypotheek en het investeren in vastgoed, kunt u een waardevolle aanwinst toevoegen aan uw financiële portfolio. Onroerend goed kan een stabiele en waardevaste investering zijn op lange termijn, waardoor het een aantrekkelijke optie is voor beleggers die streven naar diversificatie en risicospreiding binnen hun beleggingsportefeuille.

Met een vaste rente hypothecaire lening heeft u zekerheid over uw maandelijkse betalingen gedurende de looptijd van de lening.

Met een vaste rente hypothecaire lening heeft u de geruststelling van stabiele maandelijkse betalingen gedurende de volledige looptijd van de lening. Dit betekent dat u niet voor verrassingen komt te staan door schommelingen in de rentetarieven, waardoor u uw financiën beter kunt plannen en budgetteren. Het biedt zekerheid en voorspelbaarheid, waardoor u zich kunt concentreren op andere aspecten van uw leven zonder zich zorgen te hoeven maken over onverwachte veranderingen in uw hypotheekbetalingen.

Het afsluiten van een hypotheek stelt u in staat om direct eigenaar te worden van een woning en niet afhankelijk te zijn van huur.

Het afsluiten van een hypotheek biedt het voordeel dat u direct eigenaar kunt worden van een woning, waardoor u niet langer afhankelijk bent van huur. Door een hypotheeklening aan te gaan, kunt u investeren in uw eigen vastgoed en bouwen aan vermogen op lange termijn. Het bezitten van een huis geeft u ook een gevoel van stabiliteit en zekerheid, omdat u niet langer onderhevig bent aan huurverhogingen of verhuiseisen. Het hebben van uw eigen woning kan dus financiële vrijheid en gemoedsrust bieden op de lange termijn.

Hoge kosten

Een belangrijk nadeel van het lenen van een hypotheek zijn de hoge kosten die ermee gepaard gaan. Het afsluiten van een hypotheek brengt verschillende kosten met zich mee, zoals notaris- en registratiekosten, die de totale kosten van het lenen aanzienlijk verhogen. Deze extra kosten kunnen een aanzienlijke financiële last vormen voor huizenkopers en moeten zorgvuldig worden overwogen bij het nemen van een beslissing over het afsluiten van een hypotheek.

Rente

Rente speelt een belangrijke rol bij het lenen van een hypotheek, aangezien de rente over de looptijd van de lening aanzienlijk kan bijdragen aan de totale terug te betalen bedragen. Dit kan leiden tot een hogere uiteindelijke kostprijs van het onroerend goed, aangezien zelfs kleine verschillen in rentetarieven grote gevolgen kunnen hebben voor de totale kosten. Het is daarom essentieel voor leners om goed op de hoogte te zijn van de rentevoorwaarden en tarieven bij het afsluiten van een hypotheek, en om te streven naar gunstige voorwaarden om zo de financiële last op lange termijn te minimaliseren.

Financiële verplichting

Een nadeel van het lenen van een hypotheek is de financiële verplichting die ermee gepaard gaat. Het aflossen van een hypotheek is een langdurig proces dat maandelijks aanzienlijke betalingen vereist, wat kan leiden tot druk op uw financiën en uw flexibiliteit beperkt. Het hebben van deze doorlopende verplichting kan stressvol zijn en invloed hebben op uw vermogen om andere financiële doelen te bereiken of onverwachte uitgaven op te vangen. Het is belangrijk om de langetermijnimpact van deze financiële verplichting zorgvuldig te overwegen voordat u besluit een hypotheek af te sluiten.

Risico op inbeslagname

Een belangrijk nadeel van het lenen van een hypotheek is het risico op inbeslagname. Als u niet in staat bent om aan uw betalingsverplichtingen te voldoen, loopt u het gevaar dat de geldverstrekker uw woning in beslag neemt als onderpand voor de lening. Dit kan leiden tot verlies van eigendom en financiële problemen, waardoor het essentieel is om zorgvuldig te overwegen of u de maandelijkse hypotheeklasten op lange termijn kunt dragen voordat u zich committeert aan een hypotheeklening.

lening rentevoet

Alles wat u moet weten over de lening rentevoet: een essentieel aspect van leningen.

Artikel over lening rentevoet

Alles wat u moet weten over de lening rentevoet

De lening rentevoet is een essentieel onderdeel van elke leningovereenkomst en heeft een directe invloed op de totale kosten van uw lening. Het is belangrijk om goed geïnformeerd te zijn over hoe de rentevoet werkt en welke impact deze kan hebben op uw financiën.

De rentevoet is het percentage dat u betaalt bovenop het geleende bedrag als vergoeding voor het gebruik van het geleende geld. Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen voor uw lening. Het is daarom verstandig om te streven naar een zo laag mogelijke rentevoet om de kosten van uw lening te minimaliseren.

Er zijn verschillende factoren die van invloed zijn op de hoogte van de lening rentevoet, waaronder de marktrente, uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Het is belangrijk om deze factoren in overweging te nemen bij het afsluiten van een lening en om te onderhandelen over een gunstige rentevoet met de geldverstrekker.

Het vergelijken van verschillende aanbieders en hun rentevoeten is ook cruciaal bij het kiezen van de juiste lening voor uw behoeften. Door offertes aan te vragen en verschillende opties te evalueren, kunt u ervoor zorgen dat u een lening afsluit met een competitieve rentevoet die past bij uw financiële situatie.

Kortom, de lening rentevoet speelt een belangrijke rol in hoeveel u betaalt voor uw lening en hoe betaalbaar deze voor u is. Zorg ervoor dat u goed geïnformeerd bent over dit aspect voordat u een lening afsluit en zoek naar manieren om de beste deal te krijgen die past bij uw financiële doelen.


15 Veelgestelde Vragen over Lening Rentevoeten in België

  1. Welke bank geeft de beste lening?
  2. Wat is de rentevoet bij KBC?
  3. Wat is een goede rentevoet?
  4. Wat staat de rentevoet vandaag?
  5. Hoe bepaal je rentevoet?
  6. Wat is de rentevoet vandaag 2024?
  7. Wat kost het om 100.000 euro lenen?
  8. Wat is de huidige rente voor een lening?
  9. Wat is de rentevoet voor een lening?
  10. Wat is de huidige rentevoet KBC?
  11. Hoeveel staan de rentevoeten?
  12. Wat is de gemiddelde rentevoet?
  13. Wat is de rentevoet van een lening?
  14. Wat is maandelijkse rentevoet?
  15. Wat is de huidige rente op een lening?

Welke bank geeft de beste lening?

Een veelgestelde vraag over leningen is: “Welke bank geeft de beste lening?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende leningvoorwaarden en rentevoeten hanteren. Om de beste lening te vinden, is het belangrijk om verschillende banken te vergelijken en offertes aan te vragen. Door te kijken naar factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten, kunt u een weloverwogen beslissing nemen en een lening afsluiten die het beste past bij uw financiële behoeften en situatie.

Wat is de rentevoet bij KBC?

De rentevoet bij KBC kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en uw individuele financiële situatie. Het is gebruikelijk dat KBC verschillende rentetarieven aanbiedt voor verschillende soorten leningen, zoals hypothecaire leningen, persoonlijke leningen of autoleningen. Om te weten welke rentevoet u kunt verwachten bij KBC, is het raadzaam om rechtstreeks contact op te nemen met de bank of hun website te raadplegen voor actuele informatie over rentetarieven en leningvoorwaarden. Het is altijd verstandig om meerdere aanbieders te vergelijken en offertes op te vragen om zo de beste deal te vinden die past bij uw financiële behoeften.

Wat is een goede rentevoet?

Een goede rentevoet voor een lening is afhankelijk van verschillende factoren, waaronder de huidige marktomstandigheden, uw kredietgeschiedenis en het type lening dat u overweegt. Over het algemeen wordt een rentevoet als gunstig beschouwd wanneer deze lager is dan het gemiddelde tarief dat op dat moment wordt aangeboden. Het is echter belangrijk om te onthouden dat wat voor de ene persoon een goede rentevoet is, mogelijk niet hetzelfde is voor een ander, afhankelijk van individuele omstandigheden. Het vergelijken van rentevoeten bij verschillende geldverstrekkers en het onderhandelen over gunstige voorwaarden kan u helpen de beste rentevoet te vinden die past bij uw financiële situatie en doelen.

Wat staat de rentevoet vandaag?

De vraag “Wat staat de rentevoet vandaag?” is een veelgestelde vraag door mensen die geïnteresseerd zijn in het afsluiten van een lening of hypotheek. De rentevoet kan dagelijks variëren op basis van verschillende factoren, zoals marktomstandigheden, economische ontwikkelingen en het beleid van de geldverstrekkers. Het is belangrijk om te begrijpen dat de rentevoet niet statisch is en kan fluctueren over tijd. Het is raadzaam om regelmatig de actuele rentetarieven te controleren en advies in te winnen bij financiële experts om een goed geïnformeerde beslissing te nemen bij het afsluiten van een lening tegen de meest gunstige rentevoet die beschikbaar is.

Hoe bepaal je rentevoet?

De rentevoet wordt bepaald door verschillende factoren, waaronder de marktrente, uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Geldverstrekkers gebruiken deze informatie om het risico van de lening te beoordelen en om een rentevoet vast te stellen die overeenkomt met dat risico. Een gunstige kredietgeschiedenis en een hoog inkomen kunnen resulteren in een lagere rentevoet, terwijl een slechte kredietgeschiedenis of een hoog leenbedrag het risico voor de geldverstrekker verhogen en dus kunnen leiden tot een hogere rentevoet. Het is daarom belangrijk om deze factoren in overweging te nemen bij het aanvragen van een lening en om te streven naar gunstige voorwaarden die passen bij uw financiële situatie.

Wat is de rentevoet vandaag 2024?

De rentevoet voor leningen kan variëren afhankelijk van verschillende factoren, waaronder de marktomstandigheden, het type lening en de geldverstrekker. Het is belangrijk op te merken dat de rentevoet regelmatig wordt bijgewerkt en kan fluctueren op basis van economische ontwikkelingen. Voor specifieke informatie over de rentevoet in 2024 raden we aan om contact op te nemen met financiële instellingen of geldverstrekkers voor actuele tarieven en om een goed beeld te krijgen van de huidige situatie op de leningmarkt.

Wat kost het om 100.000 euro lenen?

Een veelgestelde vraag met betrekking tot leningen is: “Wat kost het om 100.000 euro te lenen?” De totale kosten van het lenen van 100.000 euro zijn afhankelijk van verschillende factoren, waaronder de lening rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Door de rentevoet en de voorwaarden van verschillende geldverstrekkers te vergelijken, kunt u een beter inzicht krijgen in hoeveel u uiteindelijk zult moeten terugbetalen en welke lening het meest voordelig is voor uw specifieke situatie. Het is belangrijk om deze aspecten zorgvuldig te overwegen voordat u een beslissing neemt over het afsluiten van een lening van 100.000 euro.

Wat is de huidige rente voor een lening?

Een veelgestelde vraag is: “Wat is de huidige rente voor een lening?” De rentevoet voor leningen kan variëren afhankelijk van verschillende factoren, zoals de marktrente, het type lening, de kredietwaardigheid van de lener en de looptijd van de lening. Het is belangrijk om te begrijpen dat er geen eenduidig antwoord is op deze vraag, omdat rentetarieven voortdurend kunnen veranderen en per geldverstrekker kunnen verschillen. Het is raadzaam om contact op te nemen met verschillende financiële instellingen en geldverstrekkers om actuele informatie te verkrijgen over de rentevoeten die zij aanbieden voor leningen. Het vergelijken van deze tarieven kan u helpen bij het vinden van een lening met een gunstige rente die past bij uw financiële behoeften.

Wat is de rentevoet voor een lening?

De rentevoet voor een lening is het percentage dat een geldverstrekker in rekening brengt als vergoeding voor het uitlenen van geld. Deze rentevoet bepaalt hoeveel extra u uiteindelijk zult betalen bovenop het geleende bedrag. Het is een belangrijke factor om rekening mee te houden bij het afsluiten van een lening, aangezien het de totale kosten van de lening beïnvloedt. Een lagere rentevoet kan resulteren in lagere maandelijkse betalingen en minder kosten over de gehele looptijd van de lening, terwijl een hogere rentevoet kan leiden tot hogere kosten. Het is daarom verstandig om goed te begrijpen hoe de rentevoet werkt en om te streven naar gunstige voorwaarden bij het afsluiten van een lening.

Wat is de huidige rentevoet KBC?

De huidige rentevoet bij KBC kan variëren afhankelijk van het type lening en de specifieke omstandigheden van de aanvrager. Het is raadzaam om rechtstreeks contact op te nemen met KBC of hun website te raadplegen voor de meest actuele informatie over rentevoeten voor leningen. Door direct met KBC te communiceren, kunt u gedetailleerde informatie krijgen over de beschikbare rentetarieven en voorwaarden die van toepassing zijn op leningen die zij aanbieden.

Hoeveel staan de rentevoeten?

Een veelgestelde vraag over lening rentevoeten is: “Hoeveel staan de rentevoeten?” Het antwoord op deze vraag kan variëren, afhankelijk van verschillende factoren zoals de geldverstrekker, het type lening, de looptijd en uw kredietgeschiedenis. Rentevoeten kunnen fluctueren op basis van marktomstandigheden en specifieke leningsvoorwaarden. Het is daarom essentieel om offertes aan te vragen en verschillende opties te vergelijken om een goed beeld te krijgen van de beschikbare rentevoeten en om een weloverwogen beslissing te nemen bij het afsluiten van een lening.

Wat is de gemiddelde rentevoet?

Een veelgestelde vraag over leningen is: “Wat is de gemiddelde rentevoet?” De gemiddelde rentevoet voor leningen kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en de geldverstrekker. Over het algemeen ligt de gemiddelde rentevoet voor consumentenkredieten in België rond de 6% tot 10%, terwijl hypothecaire leningen doorgaans lagere rentevoeten hebben, vaak tussen de 1% en 3%. Het is echter belangrijk op te merken dat deze cijfers slechts een algemene indicatie zijn en dat individuele rentevoeten kunnen variëren op basis van specifieke omstandigheden en marktomstandigheden. Het is raadzaam om advies in te winnen bij financiële experts of geldverstrekkers voor nauwkeurige informatie over de actuele gemiddelde rentevoeten voor verschillende soorten leningen.

Wat is de rentevoet van een lening?

De rentevoet van een lening is het percentage dat een geldverstrekker in rekening brengt bovenop het geleende bedrag als vergoeding voor het verstrekken van de lening. Het is essentieel om te begrijpen dat de rentevoet direct van invloed is op de totale kosten van de lening. Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen. Daarom is het belangrijk om bij het afsluiten van een lening goed te letten op de rentevoet en te streven naar een gunstige en betaalbare optie die past bij uw financiële situatie.

Wat is maandelijkse rentevoet?

De maandelijkse rentevoet verwijst naar het percentage van de lening rentevoet dat maandelijks wordt berekend op het openstaande saldo van uw lening. Het is een belangrijke factor bij het bepalen van de totale kosten van uw lening, aangezien het bedrag dat u maandelijks aan rente betaalt direct afhankelijk is van deze rentevoet. Door te begrijpen hoe de maandelijkse rentevoet werkt, kunt u beter inschatten hoeveel u elke maand aan rente zult betalen en hoe dit uw financiële planning kan beïnvloeden. Het is daarom essentieel om deze term goed te begrijpen bij het afsluiten van een lening en om te streven naar een gunstige maandelijkse rentevoet om de totale kosten van uw lening te beheersen.

Wat is de huidige rente op een lening?

Veel mensen vragen zich af: “Wat is de huidige rente op een lening?” Het antwoord op deze vraag kan variëren, aangezien de rentevoet op leningen afhankelijk is van verschillende factoren, zoals de marktomstandigheden, het type lening, en uw persoonlijke financiële situatie. Om de meest actuele informatie te verkrijgen over de rentevoet op een lening, is het raadzaam om contact op te nemen met verschillende geldverstrekkers en offertes aan te vragen. Op die manier kunt u een goed beeld krijgen van de actuele rentetarieven en kunt u een weloverwogen beslissing nemen bij het afsluiten van een lening die past bij uw financiële behoeften.

aanvraag lening

Hoe een succesvolle aanvraag voor een lening indienen: Tips en advies

Alles wat u moet weten over het aanvragen van een lening

Alles wat u moet weten over het aanvragen van een lening

Als u overweegt om een lening aan te vragen, zijn er enkele belangrijke zaken waarmee u rekening moet houden. Of u nu geld nodig heeft voor een grote aankoop, het consolideren van schulden of het financieren van een project, het is essentieel om goed geïnformeerd te zijn voordat u de stap zet om een lening aan te vragen.

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar, elk met hun eigen voorwaarden en vereisten. Enkele veelvoorkomende soorten leningen zijn:

  • Hypothecaire leningen: voor de aankoop van onroerend goed.
  • Persoonlijke leningen: voor diverse persoonlijke uitgaven.
  • Autoleningen: voor de aankoop van een voertuig.
  • Zakelijke leningen: voor bedrijfsfinanciering.

Belangrijke overwegingen

Voordat u een lening aanvraagt, is het belangrijk om uw financiële situatie zorgvuldig te evalueren. Overweeg factoren zoals uw inkomen, uitgaven, kredietgeschiedenis en hoeveel u kunt veroorloven om maandelijks terug te betalen. Zorg ervoor dat u begrijpt welke kosten en rentetarieven verbonden zijn aan de lening en welke termijnen en voorwaarden van toepassing zijn.

Het aanvraagproces

Het proces om een ​​lening aan te vragen kan variëren afhankelijk van de geldverstrekker en het type lening dat u zoekt. Over het algemeen moet u informatie verstrekken over uw financiële situatie, identiteit en het doel van de lening. De geldverstrekker zal uw aanvraag beoordelen op basis van deze gegevens en beslissen of u in aanmerking komt voor de lening.

Besluitvorming

Nadat u uw aanvraag heeft ingediend, zal de geldverstrekker uw kredietwaardigheid beoordelen voordat ze beslissen of ze uw leningsaanvraag goedkeuren. Dit proces kan variëren in tijd afhankelijk van de geldverstrekker, maar zodra uw aanvraag is goedgekeurd, ontvangt u details over de voorwaarden van de lening en hoe deze terug te betalen.

Kortom, het is belangrijk om goed geïnformeerd te zijn over alle aspecten van het aanvragen van een lening voordat u zich verbindt tot deze financiële verplichting. Neem de tijd om verschillende opties te vergelijken en zoek naar een lening die past bij uw behoeften en financiële situatie.


6 Belangrijke Tips voor het Aanvragen van een Lening in België

  1. Zorg ervoor dat je een duidelijk doel hebt voor de lening.
  2. Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden.
  3. Controleer je kredietgeschiedenis voordat je een aanvraag indient.
  4. Wees eerlijk over je financiële situatie en inkomen bij de aanvraag.
  5. Lees de voorwaarden van de lening zorgvuldig door voordat je akkoord gaat.
  6. Vraag alleen het bedrag aan dat je echt nodig hebt om overmatige schulden te vermijden.

Zorg ervoor dat je een duidelijk doel hebt voor de lening.

Het is essentieel om een duidelijk doel te hebben voor de lening die je aanvraagt. Door van tevoren vast te stellen waarvoor je het geld nodig hebt, kun je beter beoordelen welk type lening het meest geschikt is en hoeveel je precies moet lenen. Een helder doel helpt ook bij het plannen van de terugbetaling en stelt je in staat om verantwoordelijk met het geleende geld om te gaan. Het hebben van een specifiek doel voor ogen zal je helpen om gefocust te blijven en ervoor te zorgen dat de lening effectief wordt gebruikt voor het beoogde doel.

Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden.

Een belangrijke tip bij het aanvragen van een lening is om verschillende kredietverstrekkers te vergelijken om de beste rentetarieven te vinden. Door verschillende opties te onderzoeken en te vergelijken, kunt u mogelijk geld besparen op de totale kosten van uw lening. Het vergelijken van rentetarieven, voorwaarden en andere kosten kan u helpen om een weloverwogen beslissing te nemen en de lening te kiezen die het beste aansluit bij uw financiële behoeften en mogelijkheden.

Controleer je kredietgeschiedenis voordat je een aanvraag indient.

Het is essentieel om je kredietgeschiedenis te controleren voordat je een aanvraag indient voor een lening. Je kredietgeschiedenis heeft een grote invloed op de beslissing van geldverstrekkers en bepaalt mede de voorwaarden van de lening die je kunt krijgen. Door je kredietgeschiedenis te controleren, kun je eventuele fouten corrigeren en ervoor zorgen dat alles in orde is voordat je de aanvraag indient. Dit kan helpen om het goedkeuringsproces te versnellen en ervoor te zorgen dat je de best mogelijke leningsvoorwaarden krijgt. Het loont dus zeker de moeite om je kredietgeschiedenis grondig te bekijken voordat je stappen onderneemt om een lening aan te vragen.

Wees eerlijk over je financiële situatie en inkomen bij de aanvraag.

Het is van essentieel belang om eerlijk te zijn over je financiële situatie en inkomen bij het aanvragen van een lening. Door transparant te zijn over je financiële omstandigheden geef je de geldverstrekker een duidelijk beeld van je vermogen om de lening terug te betalen. Het verzwijgen of verdraaien van informatie kan leiden tot problemen in de toekomst en zelfs tot afwijzing van je leningsaanvraag. Eerlijkheid duurt het langst, vooral als het gaat om financiële verplichtingen zoals het aangaan van een lening.

Lees de voorwaarden van de lening zorgvuldig door voordat je akkoord gaat.

Het is van cruciaal belang om de voorwaarden van de lening zorgvuldig door te lezen voordat u akkoord gaat. Door de voorwaarden grondig te bestuderen, krijgt u een duidelijk inzicht in de kosten, rentetarieven, terugbetalingstermijnen en eventuele verborgen clausules die van invloed kunnen zijn op uw financiële verplichtingen. Het is essentieel om volledig op de hoogte te zijn van alle aspecten van de leningovereenkomst voordat u zich verbindt, zodat u weloverwogen beslissingen kunt nemen en financiële verrassingen kunt voorkomen.

Vraag alleen het bedrag aan dat je echt nodig hebt om overmatige schulden te vermijden.

Het is verstandig om alleen het bedrag aan te vragen dat je daadwerkelijk nodig hebt bij het aanvragen van een lening, om overmatige schulden te vermijden. Door zorgvuldig te bepalen hoeveel geld je nodig hebt en alleen dat bedrag aan te vragen, voorkom je dat je meer leent dan nodig is en uiteindelijk in financiële problemen komt. Het is belangrijk om realistisch te zijn over je financiële behoeften en alleen te lenen wat je comfortabel kunt terugbetalen, zodat je jouw lening op een verantwoorde manier kunt beheren.

renteloze lening

Alles wat u moet weten over een renteloze lening

Artikel: Renteloze Lening

Wat is een Renteloze Lening?

Een renteloze lening is een lening waarbij de lener geen rente hoeft te betalen over het geleende bedrag. In plaats daarvan leent de geldverstrekker het geld zonder enige vorm van rente in rekening te brengen. Dit kan worden gedaan om verschillende redenen, zoals het helpen van vrienden of familie, het ondersteunen van een goed doel of het stimuleren van bepaalde investeringen.

Voordelen van een Renteloze Lening

Er zijn verschillende voordelen verbonden aan het verstrekken of ontvangen van een renteloze lening. Ten eerste kan het de lener helpen om financiële problemen te overwinnen zonder extra kosten in de vorm van rente. Daarnaast kan het ook dienen als een vorm van ondersteuning of solidariteit tussen individuen of organisaties.

Nadelen van een Renteloze Lening

Aan de andere kant zijn er ook nadelen verbonden aan renteloze leningen. Voor de geldverstrekker betekent het verstrekken van een renteloze lening dat ze geen rendement op hun geld ontvangen in de vorm van rente. Dit kan leiden tot verlies van potentiële inkomsten en kan ook leiden tot onduidelijkheden of geschillen als de lening niet goed wordt vastgelegd.

Conclusie

Een renteloze lening kan een nuttig instrument zijn voor bepaalde situaties, maar het is belangrijk om duidelijke afspraken te maken en alles schriftelijk vast te leggen om misverstanden te voorkomen. Of u nu overweegt om een renteloze lening aan te gaan of er een te verstrekken, wees altijd voorzichtig en zorg ervoor dat u volledig begrijpt wat de implicaties kunnen zijn.


7 Essentiële Tips voor het Verstrekken van een Renteloze Lening

  1. Zorg ervoor dat de voorwaarden van de renteloze lening duidelijk zijn vastgelegd
  2. Maak goede afspraken over de terugbetalingsregeling en -termijn
  3. Houd rekening met eventuele fiscale gevolgen van een renteloze lening
  4. Zet alle afspraken op papier om misverstanden te voorkomen
  5. Wees transparant over het doel van de lening en hoe het geld zal worden gebruikt
  6. Evalueer regelmatig of de lening nog steeds passend is voor beide partijen
  7. Raadpleeg indien nodig een financieel adviseur voor advies bij renteloze leningen

Zorg ervoor dat de voorwaarden van de renteloze lening duidelijk zijn vastgelegd

Het is essentieel om ervoor te zorgen dat de voorwaarden van de renteloze lening duidelijk zijn vastgelegd. Door transparante en gedetailleerde afspraken te maken over zaken als het geleende bedrag, de terugbetalingsvoorwaarden en eventuele aanvullende overeenkomsten, kunnen potentiële misverstanden of conflicten in de toekomst worden voorkomen. Duidelijke voorwaarden helpen beide partijen om een helder beeld te hebben van hun verplichtingen en rechten, waardoor de leningsovereenkomst soepel en eerlijk kan verlopen.

Maak goede afspraken over de terugbetalingsregeling en -termijn

Het is essentieel om goede afspraken te maken over de terugbetalingsregeling en -termijn bij het aangaan van een renteloze lening. Door duidelijke afspraken te maken over hoe en wanneer het geleende bedrag wordt terugbetaald, kunnen potentiële misverstanden of conflicten worden voorkomen. Het is belangrijk om de voorwaarden van de lening schriftelijk vast te leggen, inclusief de aflossingstermijn, eventuele boetes bij niet-naleving en andere relevante details. Op die manier kunnen zowel de geldverstrekker als de lener met vertrouwen en gemoedsrust aan de lening beginnen.

Houd rekening met eventuele fiscale gevolgen van een renteloze lening

Bij het overwegen van een renteloze lening is het belangrijk om rekening te houden met eventuele fiscale gevolgen. Het verstrekken of ontvangen van een renteloze lening kan fiscale implicaties hebben, zoals bijvoorbeeld belastingen op schenkingen of inkomstenbelasting. Het is verstandig om advies in te winnen bij een belastingadviseur of financieel expert om volledig op de hoogte te zijn van de mogelijke fiscale consequenties voordat u besluit om een renteloze lening aan te gaan. Het begrijpen van de fiscale aspecten kan helpen om onaangename verrassingen te voorkomen en ervoor te zorgen dat u goed geïnformeerd bent over de financiële gevolgen van uw beslissing.

Zet alle afspraken op papier om misverstanden te voorkomen

Het is essentieel om alle afspraken met betrekking tot een renteloze lening op papier vast te leggen om misverstanden te voorkomen. Door de voorwaarden, het geleende bedrag, de terugbetalingsregeling en eventuele andere afspraken schriftelijk vast te leggen, kunnen zowel de geldverstrekker als de lener duidelijkheid hebben over wat er is overeengekomen. Dit helpt om potentiële conflicten of onduidelijkheden in de toekomst te voorkomen en zorgt voor een transparante en professionele benadering van het leningsproces.

Wees transparant over het doel van de lening en hoe het geld zal worden gebruikt

Het is essentieel om transparant te zijn over het doel van de renteloze lening en hoe het geleende geld zal worden gebruikt. Door duidelijk te communiceren over waarom de lening nodig is en op welke manier het geld zal worden besteed, kunnen eventuele misverstanden of conflicten in de toekomst worden voorkomen. Transparantie zorgt voor een goede verstandhouding tussen de geldverstrekker en de lener, en draagt bij aan een succesvolle en harmonieuze leningsovereenkomst.

Evalueer regelmatig of de lening nog steeds passend is voor beide partijen

Het is essentieel om regelmatig te evalueren of de renteloze lening nog steeds passend is voor zowel de geldverstrekker als de lener. Door periodiek de financiële situatie en behoeften van beide partijen te herzien, kunnen eventuele problemen of veranderingen tijdig worden opgemerkt en aangepakt. Open communicatie en transparantie zijn cruciaal om ervoor te zorgen dat de renteloze lening een positieve en duurzame overeenkomst blijft die voor beide partijen gunstig is.

Raadpleeg indien nodig een financieel adviseur voor advies bij renteloze leningen

Het is verstandig om, indien nodig, een financieel adviseur te raadplegen voor advies met betrekking tot renteloze leningen. Een financieel adviseur kan u helpen om de mogelijke implicaties en risico’s van het aangaan van een renteloze lening beter te begrijpen. Zij kunnen u ook begeleiden bij het opstellen van duidelijke afspraken en het vastleggen van de leningsovereenkomst om eventuele misverstanden of conflicten in de toekomst te voorkomen. Het advies van een financieel expert kan u helpen weloverwogen beslissingen te nemen en uw financiële belangen te beschermen bij het aangaan van een renteloze lening.

leningproces

Het Belang van Een Transparant Leningproces voor Financiële Zekerheid

Het Leningproces: Van Aanvraag tot Goedkeuring

Het Leningproces: Van Aanvraag tot Goedkeuring

Het leningproces is een essentieel onderdeel van de financiële wereld, waarbij individuen en bedrijven financiële middelen kunnen verkrijgen om hun doelen te bereiken. Van het aanvragen van een lening tot het ontvangen van goedkeuring, het proces omvat verschillende stappen en vereisten die zorgvuldig moeten worden gevolgd.

Stap 1: Aanvraag Indienen

De eerste stap in het leningproces is het indienen van een aanvraag bij een geldverstrekker. Dit kan online of persoonlijk gebeuren, afhankelijk van de voorkeur van de aanvrager. Tijdens deze fase moet de aanvrager relevante informatie verstrekken, zoals persoonlijke gegevens, financiële situatie en het doel van de lening.

Stap 2: Kredietbeoordeling

Nadat de aanvraag is ingediend, zal de geldverstrekker de kredietwaardigheid van de aanvrager beoordelen. Dit omvat het controleren van credit scores, betalingsgeschiedenis en andere financiële gegevens om te bepalen of de aanvrager in staat zal zijn om de lening terug te betalen.

Stap 3: Besluitvorming en Goedkeuring

Op basis van de kredietbeoordeling zal de geldverstrekker beslissen of de lening al dan niet wordt goedgekeurd. Als de aanvraag wordt goedgekeurd, worden details zoals rentevoeten, terugbetalingsvoorwaarden en andere relevante informatie met de aanvrager besproken.

Stap 4: Uitbetaling en Terugbetaling

Zodra de lening is goedgekeurd en alle voorwaarden zijn overeengekomen, zal het geld worden uitbetaald aan de aanvrager. De aanvrager is vervolgens verantwoordelijk voor het terugbetalen van het geleende bedrag volgens het afgesproken schema.

Het leningproces kan variëren afhankelijk van het type lening en de geldverstrekker. Het is belangrijk voor potentiële leners om goed geïnformeerd te zijn over alle aspecten van het proces en eventuele vragen te stellen voordat ze zich verbinden tot een leningsovereenkomst.


Veelgestelde Vragen over het Leningproces: Een Overzicht

  1. Wat zijn de vereisten voor het aanvragen van een lening?
  2. Hoe lang duurt het voordat mijn leningsaanvraag wordt goedgekeurd?
  3. Wat gebeurt er als mijn leningsaanvraag wordt afgewezen?
  4. Kan ik een lening aanvragen zonder een vast inkomen?
  5. Welke documenten heb ik nodig om een lening aan te vragen?
  6. Hoe wordt de rente op mijn lening berekend?
  7. Zijn er extra kosten verbonden aan het afsluiten van een lening?
  8. Kan ik vervroegd aflossen op mijn lening en zijn daar kosten aan verbonden?
  9. Wat gebeurt er als ik moeite heb met het terugbetalen van mijn lening?

Wat zijn de vereisten voor het aanvragen van een lening?

Voor het aanvragen van een lening zijn er verschillende vereisten waaraan aanvragers moeten voldoen. Over het algemeen zullen geldverstrekkers onder meer vragen naar persoonlijke gegevens zoals identificatiebewijs, bewijs van inkomen en werkgelegenheid, bankafschriften en informatie over eventuele bestaande schulden. Daarnaast kan een goede kredietgeschiedenis en een stabiele financiële situatie ook belangrijke factoren zijn bij het beoordelen van de kredietwaardigheid van de aanvrager. Het is essentieel voor potentiële leners om deze vereisten zorgvuldig te begrijpen en voor te bereiden voordat ze een lening aanvragen om een soepel verloop van het proces te garanderen.

Hoe lang duurt het voordat mijn leningsaanvraag wordt goedgekeurd?

Een veelgestelde vraag over het leningproces is: “Hoe lang duurt het voordat mijn leningsaanvraag wordt goedgekeurd?” De goedkeuringstijd van een leningsaanvraag kan variëren afhankelijk van verschillende factoren, zoals de geldverstrekker, het type lening en de volledigheid van de verstrekte informatie. In de meeste gevallen streven geldverstrekkers ernaar om leningsaanvragen zo snel mogelijk te verwerken en te beoordelen. Sommige leningsaanvragen kunnen binnen enkele dagen worden goedgekeurd, terwijl andere complexere aanvragen mogelijk meer tijd vergen voor een grondige beoordeling. Het is raadzaam om contact op te nemen met uw geldverstrekker voor specifieke informatie over de verwachte goedkeuringstijd van uw leningsaanvraag.

Wat gebeurt er als mijn leningsaanvraag wordt afgewezen?

Wanneer uw leningsaanvraag wordt afgewezen, kan dit verschillende redenen hebben. Geldverstrekkers kunnen leningsaanvragen afwijzen vanwege factoren zoals een ontoereikende kredietgeschiedenis, te hoge schuldenlast, onstabiel inkomen of onvoldoende waarborgen. Als uw leningsaanvraag wordt afgewezen, is het belangrijk om de redenen voor de afwijzing te begrijpen en indien mogelijk verbeteringen aan te brengen voordat u een nieuwe aanvraag indient. Het kan ook nuttig zijn om met de geldverstrekker te communiceren om meer inzicht te krijgen in hun besluit en eventuele alternatieve opties te bespreken die beschikbaar kunnen zijn.

Kan ik een lening aanvragen zonder een vast inkomen?

Het aanvragen van een lening zonder een vast inkomen kan een uitdaging zijn, aangezien geldverstrekkers doorgaans de financiële stabiliteit en terugbetalingscapaciteit van de aanvrager willen beoordelen. Een vast inkomen wordt vaak beschouwd als een belangrijke factor bij het goedkeuren van leningaanvragen, omdat het aantoont dat de lener in staat is om regelmatig terugbetalingen te doen. Als u geen vast inkomen heeft, kunt u mogelijk nog steeds een lening aanvragen door alternatieve vormen van inkomsten te verstrekken, zoals freelance-inkomsten, huurinkomsten of andere bronnen van financiële ondersteuning. Het is echter raadzaam om met de geldverstrekker te overleggen over hun specifieke vereisten en mogelijkheden voor leningen zonder vast inkomen.

Welke documenten heb ik nodig om een lening aan te vragen?

Een veelgestelde vraag met betrekking tot het leningproces is: “Welke documenten heb ik nodig om een lening aan te vragen?” Bij het aanvragen van een lening zijn er enkele essentiële documenten die doorgaans vereist zijn, zoals identiteitsbewijs of paspoort, bewijs van inkomen (zoals loonstrookjes of belastingaangiften), bewijs van adres (bijvoorbeeld een recente energierekening) en eventuele andere relevante financiële documenten. Het is belangrijk om deze documenten correct en volledig te verstrekken om het aanvraagproces soepel te laten verlopen en de kans op goedkeuring te vergroten.

Hoe wordt de rente op mijn lening berekend?

De rente op een lening wordt berekend op basis van verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening, het type lening en de rentevoet die door de geldverstrekker wordt gehanteerd. Over het algemeen geldt dat hoe hoger het geleende bedrag en hoe langer de looptijd van de lening, hoe meer rente er zal worden betaald. Het is belangrijk om te begrijpen hoe de renteberekening werkt voordat u een lening aangaat, zodat u een goed beeld heeft van de totale kosten en financiële verplichtingen die gepaard gaan met het lenen van geld.

Zijn er extra kosten verbonden aan het afsluiten van een lening?

Ja, er kunnen extra kosten verbonden zijn aan het afsluiten van een lening. Naast de rente die over het geleende bedrag wordt berekend, kunnen er ook andere kosten zijn, zoals administratiekosten, dossierkosten of notariskosten, afhankelijk van het type lening en de geldverstrekker. Het is belangrijk voor leners om zich bewust te zijn van alle mogelijke bijkomende kosten die gepaard gaan met het afsluiten van een lening en deze te bespreken met de geldverstrekker voordat ze een definitieve beslissing nemen. Transparantie over alle kosten is essentieel om verrassingen te voorkomen en ervoor te zorgen dat leners volledig begrijpen welke financiële verplichtingen ze aangaan.

Kan ik vervroegd aflossen op mijn lening en zijn daar kosten aan verbonden?

Het is een veelvoorkomende vraag in het leningproces of het mogelijk is om vervroegd af te lossen op een lening en of hier kosten aan verbonden zijn. In de meeste gevallen is het wettelijk toegestaan om vervroegd af te lossen op een lening, maar het kan zijn dat de geldverstrekker hier kosten voor in rekening brengt. Deze kosten kunnen variëren en worden vaak berekend op basis van de resterende looptijd van de lening en het bedrag dat vervroegd wordt afgelost. Het is daarom belangrijk voor leners om de voorwaarden van hun leningsovereenkomst zorgvuldig door te nemen en eventuele vragen over vervroegde aflossingen en bijbehorende kosten te bespreken met hun geldverstrekker.

Wat gebeurt er als ik moeite heb met het terugbetalen van mijn lening?

Wanneer u moeite heeft met het terugbetalen van uw lening, is het belangrijk om zo snel mogelijk contact op te nemen met uw geldverstrekker. Samen kunt u mogelijk oplossingen bespreken, zoals het herzien van de terugbetalingsvoorwaarden, het afspreken van een betalingsregeling of het bekijken van andere opties die u kunnen helpen om de lening terug te betalen. Het is essentieel om open en eerlijk te communiceren over uw financiële situatie, zodat u samen tot een haalbare oplossing kunt komen en verdere problemen kunt voorkomen.