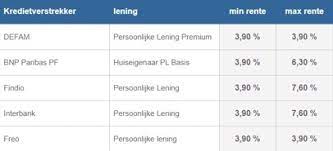
Tag, rente

laagste rente lening

Bespaar Geld met de Laagste Rente voor Uw Lening

Artikel: De Laagste Rente Lenen

De Voordelen van Het Vinden van de Laagste Rente voor Uw Lening

Als u op zoek bent naar een lening, is het vinden van de laagste rente essentieel. Een lage rente kan u helpen om geld te besparen en uw lening sneller af te lossen. Hier zijn enkele voordelen van het vinden van de laagste rente voor uw lening:

Geld Besparen

Met een lagere rente betaalt u minder geld aan rentekosten over de looptijd van uw lening. Dit betekent dat u meer geld overhoudt voor andere uitgaven of om te sparen.

Snellere Aflossing

Een lagere rente kan ook leiden tot een kortere looptijd van uw lening. Doordat u minder rentekosten betaalt, kunt u sneller aflossen en eerder schuldenvrij zijn.

Betere Financiële Gezondheid

Door te kiezen voor de laagste rente, kunt u uw financiële gezondheid verbeteren. U houdt meer geld over om te investeren of om onverwachte kosten op te vangen.

Kortom, het vinden van de laagste rente voor uw lening is een verstandige financiële beslissing die op lange termijn veel voordelen kan opleveren. Neem dus de tijd om verschillende leningsopties te vergelijken en kies voor de optie met de meest gunstige rentevoorwaarden.


Veelgestelde Vragen over het Vinden van de Laagste Rente voor Leningen in België

  1. Wat is de laagste rente die momenteel beschikbaar is voor leningen?
  2. Hoe kan ik de verschillende rentetarieven van leningen vergelijken om de laagste rente te vinden?
  3. Zijn er speciale aanbiedingen of kortingen beschikbaar om een nog lagere rente op mijn lening te krijgen?
  4. Wat zijn de factoren die van invloed zijn op de hoogte van de rente bij leningen?
  5. Kan ik onderhandelen over de rentevoet met kredietverstrekkers om een lagere rente te krijgen?
  6. Zijn er verborgen kosten of voorwaarden die gepaard gaan met het verkrijgen van een lening met lage rente?
  7. Hoe beïnvloedt mijn kredietscore het verkrijgen van een lening tegen een lage rente?
  8. Zijn er specifieke soorten leningen die doorgaans lagere rentetarieven hebben dan andere?

Wat is de laagste rente die momenteel beschikbaar is voor leningen?

Een veelgestelde vraag is: “Wat is de laagste rente die momenteel beschikbaar is voor leningen?” Het antwoord op deze vraag kan variëren, aangezien de rentetarieven afhankelijk zijn van verschillende factoren, zoals het type lening, de looptijd en uw kredietwaardigheid. Over het algemeen geldt dat hoe hoger uw kredietwaardigheid is, hoe lager de rente die u kunt krijgen. Het is daarom raadzaam om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen om zo de beste deal te vinden met de laagst mogelijke rente voor uw specifieke situatie.

Hoe kan ik de verschillende rentetarieven van leningen vergelijken om de laagste rente te vinden?

Om de laagste rente voor een lening te vinden, is het essentieel om de verschillende rentetarieven van leningen grondig te vergelijken. Een effectieve manier om dit te doen, is door gebruik te maken van online vergelijkingswebsites die specifiek zijn ontworpen voor het vergelijken van leningen. Op deze websites kunt u eenvoudig verschillende leningsopties bekijken en de rentetarieven, looptijden en voorwaarden met elkaar vergelijken. Het is ook raadzaam om rechtstreeks contact op te nemen met verschillende geldverstrekkers en informatie op te vragen over hun actuele rentetarieven en eventuele kortingen of aanbiedingen. Door zorgvuldig onderzoek te doen en verschillende opties te evalueren, kunt u de beste keuze maken en profiteren van de laagste rente voor uw lening.

Zijn er speciale aanbiedingen of kortingen beschikbaar om een nog lagere rente op mijn lening te krijgen?

Er zijn vaak speciale aanbiedingen en kortingen beschikbaar om een nog lagere rente op uw lening te krijgen. Sommige kredietverstrekkers bieden bijvoorbeeld kortingen aan voor klanten met een uitstekende kredietgeschiedenis of voor degenen die ervoor kiezen om automatische betalingen in te stellen. Daarnaast kunnen er tijdelijke promoties zijn waarbij u kunt profiteren van een lagere rente gedurende een bepaalde periode. Het is raadzaam om verschillende leningsopties te onderzoeken en de voorwaarden van elke aanbieding zorgvuldig te bekijken om te zien welke kortingen of speciale deals beschikbaar zijn om de laagst mogelijke rente op uw lening te verkrijgen.

Wat zijn de factoren die van invloed zijn op de hoogte van de rente bij leningen?

De hoogte van de rente bij leningen wordt beïnvloed door verschillende factoren. Een belangrijke factor is de marktrente, die wordt bepaald door de economische omstandigheden en het beleid van de centrale bank. Daarnaast spelen ook individuele factoren een rol, zoals uw kredietwaardigheid, het geleende bedrag, de looptijd van de lening en het type lening dat u kiest. Leners met een goed kredietprofiel kunnen doorgaans profiteren van lagere rentetarieven, terwijl leningen met een hoger risico vaak gepaard gaan met hogere rentekosten. Het is daarom belangrijk om deze factoren in overweging te nemen bij het zoeken naar de laagste rente voor uw lening.

Kan ik onderhandelen over de rentevoet met kredietverstrekkers om een lagere rente te krijgen?

Het is mogelijk om te onderhandelen over de rentevoet met kredietverstrekkers om een lagere rente te krijgen. Veel kredietverstrekkers zijn bereid om te luisteren naar uw argumenten en kunnen flexibel zijn in het aanpassen van de rente, vooral als u een solide financiële achtergrond heeft of aanzienlijke ervaring met leningen. Het is verstandig om goed voorbereid te zijn en informatie te verzamelen over de huidige markttarieven en concurrentievoorwaarden voordat u begint met onderhandelen. Door proactief te zijn en uw zaak goed te presenteren, kunt u mogelijk een lagere rente bedingen die gunstiger is voor uw financiële situatie.

Zijn er verborgen kosten of voorwaarden die gepaard gaan met het verkrijgen van een lening met lage rente?

Het is een veelgestelde vraag of er verborgen kosten of voorwaarden zijn bij het verkrijgen van een lening met lage rente. Het is belangrijk om te begrijpen dat hoewel een lage rente aantrekkelijk kan zijn, sommige leningen mogelijk extra kosten met zich meebrengen, zoals administratiekosten, verzekeringen of boetes voor vervroegde aflossing. Het is verstandig om de volledige leningsovereenkomst zorgvuldig door te nemen en eventuele kleine lettertjes te controleren om verrassingen te voorkomen. Transparantie en duidelijkheid over alle kosten en voorwaarden zijn essentieel bij het afsluiten van een lening met lage rente.

Hoe beïnvloedt mijn kredietscore het verkrijgen van een lening tegen een lage rente?

Uw kredietscore speelt een cruciale rol bij het verkrijgen van een lening tegen een lage rente. Kredietverstrekkers gebruiken uw kredietscore als een maatstaf voor uw kredietwaardigheid en betalingsgeschiedenis. Hoe hoger uw kredietscore, hoe groter de kans dat u in aanmerking komt voor een lening met de laagste rente. Een goede kredietscore geeft aan dat u als lener betrouwbaar bent en op tijd uw leningen terugbetaalt, waardoor u in de ogen van kredietverstrekkers minder risicovol bent. Het is daarom belangrijk om uw kredietscore te onderhouden en te verbeteren om in aanmerking te komen voor gunstige leenvoorwaarden.

Zijn er specifieke soorten leningen die doorgaans lagere rentetarieven hebben dan andere?

Ja, er zijn inderdaad specifieke soorten leningen die doorgaans lagere rentetarieven hebben dan andere. Hypotheekleningen en autoleningen worden vaak beschouwd als leningen met lagere rentetarieven vanwege het feit dat ze doorgaans gedekt zijn door waardevolle activa (zoals een huis of een auto). Omdat deze leningen minder risico met zich meebrengen voor de geldverstrekker, kunnen zij lagere rentetarieven aanbieden. Aan de andere kant hebben persoonlijke leningen en kredietkaartleningen vaak hogere rentetarieven omdat ze meestal niet gedekt zijn door activa en dus riskanter zijn voor de geldverstrekker. Het is dus belangrijk om het type lening te overwegen bij het zoeken naar de laagste rente voor uw lening.

onderhandse lening zonder rente

Financiële Vriendschap: Onderhandse Lening Zonder Rente Biedt Voordelen

Onderhandse lening zonder rente: wat zijn de voordelen?

Onderhandse lening zonder rente: wat zijn de voordelen?

Een onderhandse lening zonder rente kan een aantrekkelijke optie zijn voor zowel geldgevers als geldnemers. Bij een onderhandse lening wordt er tussen twee partijen, bijvoorbeeld familieleden, vrienden of bekenden, een overeenkomst gesloten waarbij geld wordt uitgeleend zonder dat er rente over verschuldigd is.

Voordelen voor de geldnemer:

  • Geen rentelasten: Het grootste voordeel van een onderhandse lening zonder rente is natuurlijk dat er geen extra kosten in de vorm van rente betaald hoeven te worden. Dit kan aanzienlijk schelen in de totale terug te betalen bedragen.
  • Flexibele voorwaarden: Omdat het om een afspraak tussen bekenden gaat, kunnen de voorwaarden van de lening vaak flexibeler zijn dan bij een traditionele lening bij een bank. Dit kan zorgen voor meer maatwerk en persoonlijke afspraken.
  • Sociale aspecten: Een onderhandse lening zonder rente kan ook bijdragen aan het versterken van sociale banden en het opbouwen van vertrouwen tussen mensen in de persoonlijke kring.

Voordelen voor de geldgever:

  • Hulp bieden: Door geld uit te lenen zonder rente, kan de geldgever op een directe manier hulp bieden aan iemand die financiële ondersteuning nodig heeft. Dit kan voldoening geven en helpen om anderen vooruit te helpen.
  • Risico’s beperken: Omdat er geen rente wordt gevraagd, is er minder risico dat de geldnemer in financiële problemen komt door hoge terugbetalingsverplichtingen. Dit kan leiden tot meer zekerheid en vertrouwen in de aflossing van de lening.
  • Fiscale aspecten: Afhankelijk van de fiscale wetgeving kunnen er ook belastingvoordelen verbonden zijn aan het verstrekken van een onderhandse lening zonder rente. Het is echter belangrijk om hierover goed geïnformeerd te zijn en advies in te winnen indien nodig.

Kortom, een onderhandse lening zonder rente kan diverse voordelen met zich meebrengen voor zowel degene die leent als degene die uitleent. Het is echter belangrijk om duidelijke afspraken vast te leggen en eventuele risico’s goed te overwegen voordat men besluit tot het aangaan van deze vorm van leningen binnen persoonlijke kringen.


Veelgestelde vragen over onderhandse leningen zonder rente: alles wat je moet weten.

  1. Wat is een onderhandse lening zonder rente?
  2. Hoe werkt een onderhandse lening zonder rente precies?
  3. Zijn er juridische risico’s verbonden aan het verstrekken van een onderhandse lening zonder rente?
  4. Wat zijn de voordelen voor de geldnemer bij een onderhandse lening zonder rente?
  5. Wat zijn de voordelen voor de geldgever bij een onderhandse lening zonder rente?
  6. Kan ik belastingvoordelen krijgen als ik een onderhandse lening zonder rente verstrekt?
  7. Hoe kan ik duidelijke afspraken maken bij het aangaan van een onderhandse lening zonder rente?
  8. Zijn er alternatieven voor een onderhandse lening zonder rente die ik kan overwegen?
  9. Wat zijn mogelijke sociale implicaties van het verstrekken van een onderhandse lening zonder rente?

Wat is een onderhandse lening zonder rente?

Een onderhandse lening zonder rente is een overeenkomst waarbij geld wordt uitgeleend tussen twee partijen, zoals familieleden, vrienden of bekenden, zonder dat hierover rente verschuldigd is. In tegenstelling tot traditionele leningen bij financiële instellingen, waarbij rente wordt berekend over het geleende bedrag, wordt bij een onderhandse lening zonder rente afgesproken dat het geleende bedrag rentevrij wordt verstrekt. Deze vorm van lenen kan voordelen bieden voor zowel de geldnemer als de geldgever, zoals het verminderen van financiële lasten voor de geldnemer en het bieden van directe hulp en versterking van sociale banden voor de geldgever. Het is echter belangrijk om duidelijke afspraken te maken en eventuele risico’s goed te overwegen voordat men besluit tot het aangaan van een onderhandse lening zonder rente.

Hoe werkt een onderhandse lening zonder rente precies?

Een onderhandse lening zonder rente werkt op basis van een overeenkomst tussen twee partijen waarbij geld wordt uitgeleend zonder dat er rente over verschuldigd is. In deze situatie worden duidelijke afspraken gemaakt over het geleende bedrag, de terugbetalingsvoorwaarden en eventuele andere relevante aspecten. Omdat er geen rente wordt berekend, is het essentieel om transparant te zijn over de voorwaarden en het aflossingsschema om misverstanden te voorkomen. Deze vorm van lening kan een flexibele en persoonlijke manier zijn om financiële steun te bieden of te ontvangen binnen de vertrouwde kring van familie, vrienden of bekenden. Het is belangrijk om zorgvuldig te overwegen of deze optie geschikt is en om eventueel professioneel advies in te winnen bij het opstellen van de leningsovereenkomst.

Zijn er juridische risico’s verbonden aan het verstrekken van een onderhandse lening zonder rente?

Het verstrekken van een onderhandse lening zonder rente brengt enkele juridische risico’s met zich mee waar zowel de geldgever als de geldnemer zich bewust van moeten zijn. Aangezien er geen rente wordt berekend, kan dit leiden tot discussies over de terugbetalingsvoorwaarden en de interpretatie van de leningsovereenkomst. Bovendien is het belangrijk om duidelijke afspraken te maken en deze schriftelijk vast te leggen om eventuele geschillen in de toekomst te voorkomen. Het is raadzaam om juridisch advies in te winnen bij het opstellen van een onderhandse leningsovereenkomst zonder rente om alle partijen te beschermen en mogelijke risico’s te minimaliseren.

Wat zijn de voordelen voor de geldnemer bij een onderhandse lening zonder rente?

Bij een onderhandse lening zonder rente geniet de geldnemer verschillende voordelen. Het grootste voordeel is uiteraard dat er geen rentelasten verschuldigd zijn, wat kan resulteren in aanzienlijke besparingen op de totale terug te betalen bedragen. Daarnaast biedt deze vorm van lenen flexibele voorwaarden, aangezien de afspraken tussen bekenden worden gemaakt. Hierdoor kunnen maatwerkafspraken en persoonlijke regelingen worden getroffen die passen bij de situatie van de geldnemer. Bovendien kan een onderhandse lening zonder rente ook bijdragen aan het versterken van sociale banden en het opbouwen van vertrouwen binnen de persoonlijke kring van de geldnemer.

Wat zijn de voordelen voor de geldgever bij een onderhandse lening zonder rente?

Bij een onderhandse lening zonder rente zijn er verschillende voordelen voor de geldgever. Allereerst kan het verstrekken van een lening zonder rente aan een bekende of familielid de geldgever de mogelijkheid bieden om directe hulp te bieden aan iemand in financiële nood. Dit kan leiden tot voldoening en het versterken van onderlinge relaties. Daarnaast kan het gebrek aan rente ervoor zorgen dat de geldnemer minder snel in financiële problemen komt, waardoor het risico voor de geldgever wordt beperkt. Ook kunnen er, afhankelijk van de fiscale wetgeving, eventuele belastingvoordelen verbonden zijn aan het verstrekken van een onderhandse lening zonder rente. Het is echter belangrijk voor de geldgever om zich bewust te zijn van alle aspecten en mogelijke consequenties voordat deze besluit tot het verstrekken van een dergelijke lening.

Kan ik belastingvoordelen krijgen als ik een onderhandse lening zonder rente verstrekt?

Indien u overweegt om een onderhandse lening zonder rente te verstrekken, kan de vraag rijzen of er belastingvoordelen aan verbonden zijn. In sommige gevallen kunnen er inderdaad fiscale voordelen zijn bij het verstrekken van een dergelijke lening. Het is echter essentieel om te weten dat de fiscale wetgeving hieromtrent complex kan zijn en afhankelijk is van verschillende factoren, zoals de relatie tussen geldgever en geldnemer en het doel van de lening. Het is daarom verstandig om advies in te winnen bij een belastingadviseur of financieel expert om volledig geïnformeerd te zijn over eventuele belastingimplicaties voordat u besluit een onderhandse lening zonder rente te verstrekken.

Hoe kan ik duidelijke afspraken maken bij het aangaan van een onderhandse lening zonder rente?

Bij het aangaan van een onderhandse lening zonder rente is het essentieel om duidelijke afspraken te maken om eventuele misverstanden of conflicten in de toekomst te voorkomen. Om dit te bereiken, is het belangrijk om alle details van de lening vast te leggen in een schriftelijke overeenkomst. Hierin dienen zaken zoals het leenbedrag, de termijn van terugbetaling, eventuele aflossingsschema’s en mogelijke boeteclausules bij niet-nakoming duidelijk te worden beschreven. Het is ook verstandig om eventuele extra voorwaarden, zoals de mogelijkheid tot vervroegd aflossen of herziening van de overeenkomst, op te nemen. Door transparantie en open communicatie kunnen beide partijen met vertrouwen de onderhandse lening aangaan en een solide basis leggen voor een succesvolle financiële overeenkomst.

Zijn er alternatieven voor een onderhandse lening zonder rente die ik kan overwegen?

Er zijn zeker alternatieven die u kunt overwegen als u op zoek bent naar financiering zonder rente in plaats van een onderhandse lening. Een optie kan zijn om te kijken naar subsidies of overheidssteun die beschikbaar kunnen zijn voor specifieke projecten of doeleinden. Crowdfunding is ook een populair alternatief waarbij individuen of groepen geld bijeenbrengen voor een bepaald doel, vaak zonder dat er rente verschuldigd is. Daarnaast kunt u ook denken aan samenwerkingen met investeerders of het verkennen van andere vormen van leningen met gunstige voorwaarden, zoals leningen met een lage rente of flexibele terugbetalingsmogelijkheden. Het is altijd verstandig om verschillende opties te onderzoeken en te vergelijken voordat u een beslissing neemt over de beste financieringsmethode voor uw specifieke situatie.

Wat zijn mogelijke sociale implicaties van het verstrekken van een onderhandse lening zonder rente?

Het verstrekken van een onderhandse lening zonder rente kan diverse sociale implicaties met zich meebrengen. Allereerst kan het bijdragen aan het versterken van onderlinge relaties en het opbouwen van vertrouwen tussen de geldgever en de geldnemer. Door financiële steun te bieden zonder winstoogmerk, wordt de band tussen beide partijen vaak hechter en kan er een gevoel van wederzijdse solidariteit ontstaan. Daarnaast kan het verstrekken van een renteloze lening ook sociale ongelijkheid helpen verminderen door mensen in staat te stellen financiële hulp te ontvangen zonder extra kosten. Het kan dus niet alleen praktische, maar ook emotionele steun bieden binnen persoonlijke kringen en gemeenschappen.

rente op persoonlijke lening

Alles wat u moet weten over de rente op een persoonlijke lening

Rente op persoonlijke lening: Wat u moet weten

Rente op persoonlijke lening: Wat u moet weten

Een persoonlijke lening kan een handige financiële optie zijn wanneer u behoefte heeft aan extra geld voor bijvoorbeeld een grote aankoop, verbouwing of het consolideren van schulden. Bij het afsluiten van een persoonlijke lening is het belangrijk om rekening te houden met de rente die u zult moeten betalen.

De rente op een persoonlijke lening wordt bepaald door verschillende factoren, waaronder uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Over het algemeen geldt dat hoe hoger uw kredietwaardigheid is, hoe lager de rente zal zijn die u aangeboden krijgt.

Het is verstandig om verschillende kredietverstrekkers te vergelijken voordat u een persoonlijke lening afsluit, zodat u de beste rentetarieven kunt vinden. Let ook op eventuele bijkomende kosten, zoals administratiekosten of boetes voor vervroegde aflossing.

Houd er rekening mee dat de rente op een persoonlijke lening doorgaans hoger zal liggen dan bijvoorbeeld de hypotheekrente, omdat een persoonlijke lening als risicovoller wordt beschouwd voor de kredietverstrekker. Zorg er daarom voor dat u goed begrijpt welke kosten er verbonden zijn aan de lening voordat u zich committeert.

Door goed onderzoek te doen en bewust te zijn van de rente en bijkomende kosten, kunt u ervoor zorgen dat u een persoonlijke lening afsluit die past bij uw financiële situatie en behoeften. Wees altijd transparant over uw financiële situatie en leen alleen wat u daadwerkelijk nodig heeft om onnodige schulden te voorkomen.

Vergeet niet om ook naar alternatieve financieringsmogelijkheden te kijken, zoals crowdfunding of peer-to-peer leningen, om ervoor te zorgen dat u de meest geschikte optie kiest voor uw specifieke situatie.


Veelgestelde Vragen over Rente op Persoonlijke Leningen in België

  1. Welke bank heeft de laagste rente op persoonlijke lening?
  2. Wat is marktconforme rente in 2024?
  3. Wat kost een lening van 30000 euro?
  4. Wat is marktconforme rente 2024?
  5. Welke bank heeft laagste rente persoonlijke lening?
  6. Wat is marktconforme rente lening?
  7. Hoeveel rente zit er op een persoonlijke lening?
  8. Wat kost 5000 euro lenen per maand?
  9. Wat kost een lening van 15000 euro per maand?
  10. Wat is de gemiddelde rente op een persoonlijke lening?
  11. Wat is de huidige rente voor persoonlijke lening?
  12. Wat is de actuele rente op een persoonlijke lening?
  13. Wat is een normale rente bij een lening?
  14. Wat kost een lening van 50.000 euro?
  15. Wat is de rentevoet van een persoonlijke lening?
  16. Wat is de huidige rente op een persoonlijke lening?
  17. Welke bank laagste rente persoonlijke lening?
  18. Wat is de rente op een persoonlijke lening?

Welke bank heeft de laagste rente op persoonlijke lening?

Een veelgestelde vraag is: “Welke bank heeft de laagste rente op persoonlijke lening?” Het vinden van de bank met de laagste rente op een persoonlijke lening kan afhankelijk zijn van verschillende factoren, waaronder uw kredietwaardigheid, het geleende bedrag en de looptijd van de lening. Het is verstandig om verschillende banken en kredietverstrekkers te vergelijken om te zien welke rentetarieven zij aanbieden en welke voorwaarden er gelden. Door grondig onderzoek te doen en offertes aan te vragen, kunt u een weloverwogen beslissing nemen en de bank vinden die de meest gunstige voorwaarden biedt voor uw persoonlijke lening.

Wat is marktconforme rente in 2024?

De marktconforme rente voor persoonlijke leningen in 2024 wordt beïnvloed door verschillende factoren, zoals de algemene economische situatie, de rentetarieven van centrale banken en de concurrentie tussen kredietverstrekkers. Het is belangrijk om te begrijpen dat de marktrente kan variëren en dat het raadzaam is om regelmatig de rentetarieven te vergelijken bij verschillende aanbieders om een goed beeld te krijgen van wat op dat moment als marktconform wordt beschouwd. Het is altijd verstandig om advies in te winnen bij financiële experts of kredietverstrekkers om de meest actuele informatie over rentetarieven en leningsvoorwaarden te verkrijgen.

Wat kost een lening van 30000 euro?

Een veelgestelde vraag over rente op een persoonlijke lening is: “Wat kost een lening van 30.000 euro?” De totale kosten van een lening van 30.000 euro worden bepaald door verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Het is belangrijk om te weten dat hoe hoger de rentevoet is, hoe meer u uiteindelijk zult moeten terugbetalen. Daarom is het verstandig om verschillende kredietverstrekkers te vergelijken om de meest gunstige voorwaarden te vinden die passen bij uw financiële situatie en budget. Wees altijd transparant over uw behoeften en zorg ervoor dat u een lening afsluit die u comfortabel kunt terugbetalen om financiële problemen te voorkomen.

Wat is marktconforme rente 2024?

De term “marktconforme rente 2024” verwijst naar de verwachte rentetarieven die in 2024 zullen gelden op de financiële markten. Deze rentetarieven worden beïnvloed door verschillende factoren, zoals economische groei, inflatie, monetaire beleidsmaatregelen en marktomstandigheden. Het is belangrijk om te begrijpen dat de marktrente voortdurend kan veranderen als reactie op externe gebeurtenissen en economische ontwikkelingen. Het is raadzaam om regelmatig de rentetarieven te volgen en advies in te winnen bij financiële experts om goed geïnformeerde beslissingen te nemen over leningen en andere financiële transacties in 2024.

Welke bank heeft laagste rente persoonlijke lening?

Veel mensen vragen zich af welke bank de laagste rente biedt voor een persoonlijke lening. Het is belangrijk op te merken dat de rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Het is daarom verstandig om verschillende banken en kredietverstrekkers te vergelijken om de beste rentetarieven te vinden die passen bij uw specifieke situatie. Vergeet niet ook andere aspecten, zoals bijkomende kosten en voorwaarden, in overweging te nemen bij het kiezen van een persoonlijke lening met de laagste rente.

Wat is marktconforme rente lening?

Een marktconforme rente op een lening verwijst naar de rentevoet die in overeenstemming is met de huidige marktomstandigheden en tarieven die door financiële instellingen worden gehanteerd. Het betekent dat de rente op de lening redelijk en competitief is in vergelijking met wat andere kredietverstrekkers aanbieden. Een marktconforme rente wordt bepaald door factoren zoals de algemene economische situatie, het risicoprofiel van de lener en de concurrentie op de leningenmarkt. Het is belangrijk om te streven naar een marktconforme rente bij het afsluiten van een lening, zodat u niet meer betaalt dan nodig is en kunt profiteren van gunstige voorwaarden die passen bij uw financiële behoeften.

Hoeveel rente zit er op een persoonlijke lening?

De rente op een persoonlijke lening varieert afhankelijk van verschillende factoren, waaronder uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Over het algemeen geldt dat kredietnemers met een betere kredietwaardigheid lagere rentetarieven kunnen krijgen. Het is dus belangrijk om verschillende kredietverstrekkers te vergelijken om de beste rente te vinden die past bij uw financiële situatie. Vergeet niet om ook rekening te houden met eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening.

Wat kost 5000 euro lenen per maand?

Wanneer u 5000 euro leent in de vorm van een persoonlijke lening, is het belangrijk om rekening te houden met de maandelijkse kosten die hiermee gepaard gaan. De totale kosten per maand voor het lenen van 5000 euro zijn afhankelijk van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Het is raadzaam om bij verschillende kredietverstrekkers offertes op te vragen en deze te vergelijken om zo een duidelijk beeld te krijgen van wat het u maandelijks zal kosten om 5000 euro te lenen. Wees altijd bewust van alle voorwaarden en kosten verbonden aan de lening voordat u een beslissing neemt om ervoor te zorgen dat u financieel goed geïnformeerd bent.

Wat kost een lening van 15000 euro per maand?

Een veelgestelde vraag over rente op een persoonlijke lening is: “Wat kost een lening van 15000 euro per maand?” Bij het beantwoorden van deze vraag is het belangrijk om te kijken naar factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. De maandelijkse kosten van een lening van 15000 euro kunnen variëren afhankelijk van deze factoren. Het is raadzaam om verschillende kredietverstrekkers te vergelijken om zo de beste optie te vinden die past bij uw financiële situatie en budget. Wees ook alert op eventuele verborgen kosten en zorg ervoor dat u volledig begrijpt wat de totale kosten zullen zijn voordat u zich verbindt aan een leningsovereenkomst.

Wat is de gemiddelde rente op een persoonlijke lening?

Veel mensen vragen zich af: wat is de gemiddelde rente op een persoonlijke lening? De gemiddelde rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de lener, het geleende bedrag en de looptijd van de lening. Over het algemeen ligt de gemiddelde rente op een persoonlijke lening in België tussen de 4% en 10%, maar dit kan per kredietverstrekker verschillen. Het is verstandig om verschillende aanbieders te vergelijken om zo de beste rentetarieven te vinden die passen bij uw financiële situatie.

Wat is de huidige rente voor persoonlijke lening?

Veel mensen vragen zich af: wat is de huidige rente voor een persoonlijke lening? De rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de aanvrager, het geleende bedrag en de looptijd van de lening. Het is belangrijk om te onthouden dat de rentetarieven regelmatig kunnen veranderen op basis van marktomstandigheden en het beleid van kredietverstrekkers. Daarom is het verstandig om verschillende aanbieders te vergelijken om de meest actuele en gunstige rentetarieven te vinden die passen bij uw financiële behoeften.

Wat is de actuele rente op een persoonlijke lening?

Veel mensen vragen zich af: wat is de actuele rente op een persoonlijke lening? De rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de lener, het geleende bedrag en de looptijd van de lening. Het is belangrijk om te onthouden dat de actuele rentetarieven regelmatig worden bijgewerkt door kredietverstrekkers en kunnen verschillen tussen aanbieders. Het is daarom verstandig om verschillende kredietverstrekkers te vergelijken om de meest gunstige rente voor uw persoonlijke lening te vinden.

Wat is een normale rente bij een lening?

Bij het bepalen van wat een normale rente is bij een lening, zijn er verschillende factoren om rekening mee te houden. Over het algemeen kan de rente op een lening variëren afhankelijk van de kredietwaardigheid van de lener, het geleende bedrag en de looptijd van de lening. Een normale rente op een persoonlijke lening kan ergens tussen de 4% en 10% liggen, maar dit kan variëren afhankelijk van de marktomstandigheden en individuele situaties. Het is altijd verstandig om verschillende kredietverstrekkers te vergelijken om zo de beste rentetarieven te vinden die passen bij uw financiële behoeften en mogelijkheden.

Wat kost een lening van 50.000 euro?

Een veelgestelde vraag over rente op een persoonlijke lening is: Wat kost een lening van 50.000 euro? Het totale bedrag dat u uiteindelijk zult moeten terugbetalen voor een lening van 50.000 euro hangt af van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om de totale kosten van de lening te berekenen, inclusief rente en eventuele administratiekosten, om een duidelijk beeld te krijgen van wat de lening uiteindelijk zal kosten. Door verschillende kredietverstrekkers te vergelijken en goed op de hoogte te zijn van alle voorwaarden, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening van 50.000 euro.

Wat is de rentevoet van een persoonlijke lening?

De rentevoet van een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Over het algemeen geldt dat kredietverstrekkers lagere rentetarieven aanbieden aan mensen met een goede kredietwaardigheid. Het is belangrijk om verschillende aanbieders te vergelijken om de beste rentevoet te vinden die past bij uw financiële situatie. Let ook op eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de uiteindelijke kosten van de lening. Het begrijpen van de rentevoet van een persoonlijke lening is essentieel om weloverwogen beslissingen te nemen bij het afsluiten van een lening.

Wat is de huidige rente op een persoonlijke lening?

Veel mensen vragen zich af: Wat is de huidige rente op een persoonlijke lening? De rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de lener, het geleende bedrag en de gekozen looptijd. Het is belangrijk om te begrijpen dat de rentetarieven regelmatig kunnen veranderen, dus het is verstandig om bij verschillende kredietverstrekkers offertes aan te vragen om de meest actuele en gunstige rente te vinden die past bij uw financiële behoeften. Het vergelijken van rentetarieven kan u helpen om een weloverwogen beslissing te nemen bij het afsluiten van een persoonlijke lening.

Welke bank laagste rente persoonlijke lening?

Veel mensen vragen zich af welke bank de laagste rente biedt voor een persoonlijke lening. Het is belangrijk om te begrijpen dat de rentetarieven voor persoonlijke leningen kunnen variëren afhankelijk van verschillende factoren, zoals uw kredietscore, het geleende bedrag en de looptijd van de lening. Het is daarom verstandig om verschillende banken en kredietverstrekkers te vergelijken om de beste rente te vinden die past bij uw financiële situatie. Vergeet niet ook naar eventuele bijkomende kosten te kijken, zodat u een weloverwogen beslissing kunt nemen bij het afsluiten van een persoonlijke lening.

Wat is de rente op een persoonlijke lening?

De rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Over het algemeen geldt dat kredietverstrekkers lagere rentetarieven aanbieden aan klanten met een goede kredietwaardigheid. Het is daarom verstandig om verschillende leningsopties te vergelijken om de beste rente te vinden die past bij uw financiële situatie. Zorg ervoor dat u ook let op eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening.

rente lening auto

Alles wat u moet weten over de rente bij het afsluiten van een autolening

Rente lening auto: Wat u moet weten voordat u geld leent voor uw auto

Rente lening auto: Wat u moet weten voordat u geld leent voor uw auto

Als u van plan bent om een ​​auto te kopen maar niet over voldoende contanten beschikt, kan een autolening een handige optie zijn. Echter, voordat u besluit om geld te lenen voor uw auto, is het belangrijk om rekening te houden met de rente op de lening. De rente bepaalt namelijk hoeveel extra geld u uiteindelijk zult betalen bovenop de aankoopprijs van uw auto.

De rente op een autolening wordt meestal uitgedrukt als een jaarlijks percentage en kan variëren afhankelijk van verschillende factoren, waaronder uw kredietscore, de looptijd van de lening en het type lening dat u kiest. Het is essentieel om goed op de hoogte te zijn van de rentetarieven voordat u zich verbindt tot een autolening.

Hoe hoger de rente op uw autolening, hoe meer geld u in totaal zult betalen voor uw auto. Het is daarom verstandig om verschillende aanbieders te vergelijken en te zoeken naar de beste rentetarieven die beschikbaar zijn. Zelfs een klein verschil in rente kan op lange termijn aanzienlijke besparingen opleveren.

Naast het vergelijken van rentetarieven is het ook belangrijk om rekening te houden met andere kosten die gepaard gaan met een autolening, zoals administratiekosten, verzekeringskosten en eventuele boetes bij vervroegde aflossing. Door al deze kosten in overweging te nemen, kunt u een weloverwogen beslissing nemen over welke autolening het beste bij uw financiële situatie past.

Kortom, voordat u besluit om geld te lenen voor uw auto, is het cruciaal om goed geïnformeerd te zijn over de rentetarieven en andere kosten die gepaard gaan met een autolening. Door zorgvuldig onderzoek te doen en verschillende opties te overwegen, kunt u ervoor zorgen dat u de beste deal krijgt en kunt genieten van uw nieuwe auto zonder financiële zorgen.


5 Belangrijke Tips om de Beste Autolening te Vinden in België

  1. Vergelijk rentetarieven bij verschillende kredietverstrekkers voordat je een autolening afsluit.
  2. Let op bijkomende kosten, zoals administratiekosten en verzekeringen, die invloed hebben op de uiteindelijke kosten van de lening.
  3. Kies een lening met een vaste rentevoet om verrassingen door renteschommelingen te vermijden.
  4. Bereken het totale terug te betalen bedrag inclusief rente om een goed beeld te krijgen van de leningskosten.
  5. Lees altijd de voorwaarden van de lening zorgvuldig door en vraag om verduidelijking als iets niet duidelijk is.

Vergelijk rentetarieven bij verschillende kredietverstrekkers voordat je een autolening afsluit.

Het is verstandig om rentetarieven bij verschillende kredietverstrekkers te vergelijken voordat u een autolening afsluit. Door verschillende aanbieders te onderzoeken en de rentetarieven te vergelijken, kunt u de beste deal vinden die past bij uw financiële situatie. Een kleine variatie in rente kan op lange termijn aanzienlijke besparingen opleveren, dus het loont de moeite om grondig onderzoek te doen voordat u zich committeert aan een autolening.

Let op bijkomende kosten, zoals administratiekosten en verzekeringen, die invloed hebben op de uiteindelijke kosten van de lening.

Het is belangrijk om aandacht te besteden aan bijkomende kosten bij een autolening, zoals administratiekosten en verzekeringen, aangezien deze een impact hebben op de totale kosten van de lening. Naast de rente is het essentieel om ook rekening te houden met deze extra kosten, omdat ze kunnen bijdragen aan de uiteindelijke financiële lasten van het lenen voor uw auto. Het grondig begrijpen en evalueren van alle mogelijke kosten verbonden aan de autolening zal u helpen om een weloverwogen beslissing te nemen en ervoor te zorgen dat u niet voor verrassingen komt te staan tijdens het aflossingsproces.

Kies een lening met een vaste rentevoet om verrassingen door renteschommelingen te vermijden.

Het is verstandig om een lening met een vaste rentevoet te kiezen bij het financieren van uw auto, om zo verrassingen door renteschommelingen te vermijden. Met een vaste rentevoet blijft het rentepercentage gedurende de gehele looptijd van de lening hetzelfde, waardoor u duidelijkheid heeft over de maandelijkse aflossingen en totale kosten. Dit geeft gemoedsrust en voorkomt onverwachte stijgingen in de kosten die kunnen optreden bij leningen met variabele rentevoeten. Het is daarom een verstandige keuze om voor stabiliteit en voorspelbaarheid te gaan bij het kiezen van een autolening.

Bereken het totale terug te betalen bedrag inclusief rente om een goed beeld te krijgen van de leningskosten.

Het is verstandig om het totale terug te betalen bedrag, inclusief rente, te berekenen bij het overwegen van een autolening. Door dit bedrag te achterhalen, krijgt u een duidelijk beeld van de totale leningskosten en kunt u beter inschatten hoeveel de auto uiteindelijk zal kosten. Het berekenen van het totale terug te betalen bedrag helpt u bij het nemen van een weloverwogen beslissing en zorgt ervoor dat u niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Lees altijd de voorwaarden van de lening zorgvuldig door en vraag om verduidelijking als iets niet duidelijk is.

Het is van essentieel belang om altijd de voorwaarden van de lening voor uw auto zorgvuldig door te lezen voordat u zich verbindt. Vraag om verduidelijking als iets niet duidelijk is, want het begrijpen van alle aspecten van de lening kan u helpen onaangename verrassingen te voorkomen en ervoor te zorgen dat u volledig op de hoogte bent van uw financiële verplichtingen. Het nemen van de tijd om de voorwaarden te begrijpen en eventuele vragen te stellen, kan u helpen om weloverwogen beslissingen te nemen en ervoor te zorgen dat u comfortabel bent met de financiële regeling die u aangaat voor uw nieuwe auto.

geld lenen familie

Financiële Steun: Geld Lenen van Familie – Voor- en Nadelen

Geld Lenen van Familie: Voor- en Nadelen

Geld Lenen van Familie: Voor- en Nadelen

Het lenen van geld van familieleden kan een aantrekkelijke optie lijken wanneer je financiële steun nodig hebt. Het kan minder formeel zijn dan leningen van banken of andere financiële instellingen, maar er zijn zowel voor- als nadelen aan verbonden.

Voordelen:

  • Geen rente: In veel gevallen zullen familieleden geen rente in rekening brengen wanneer ze je geld lenen, wat kan resulteren in lagere totale kosten voor jou.
  • Flexibele voorwaarden: Je kunt mogelijk flexibele terugbetalingsvoorwaarden afspreken, zoals het uitstellen van betalingen of het aanpassen van de terugbetalingsperiode.
  • Vertrouwen en begrip: Familieleden kennen je vaak goed en kunnen meer begrip tonen voor je situatie in vergelijking met een formele geldschieter.

Nadelen:

  • Familierelaties kunnen gespannen raken: Geld lenen van familie kan leiden tot spanningen of conflicten binnen de familie als de terugbetaling niet volgens plan verloopt.
  • Onduidelijke afspraken: Zonder duidelijke schriftelijke overeenkomst kunnen misverstanden ontstaan over de terugbetalingsvoorwaarden en andere aspecten van de lening.
  • Risico op afhankelijkheid: Als je regelmatig geld leent van familie, loop je het risico afhankelijk te worden van deze financiële steun, wat op lange termijn problematisch kan zijn.

Het is belangrijk om zorgvuldig na te denken over de implicaties voordat je besluit om geld te lenen van familie. Maak duidelijke afspraken en communiceer openlijk over verwachtingen en terugbetalingsplannen om mogelijke problemen te voorkomen. Overweeg ook alternatieve financieringsopties voordat je een beslissing neemt die invloed kan hebben op je persoonlijke relaties.


8 Essentiële Tips voor Verstandig Geld Lenen bij Familie

  1. Maak duidelijke afspraken over het geleende bedrag en de terugbetalingsvoorwaarden.
  2. Houd rekening met de financiële situatie van zowel de lener als de uitlener.
  3. Zet alle afspraken op papier om misverstanden te voorkomen.
  4. Bespreek wat er gebeurt als de lener niet op tijd kan terugbetalen.
  5. Wees eerlijk over je financiële mogelijkheden en beperkingen.
  6. Vermijd lenen bij familieleden die zelf financiële problemen hebben.
  7. Behandel geld lenen van familie als een serieuze financiële transactie.
  8. Bedank altijd je familie voor hun hulp en toon waardering voor hun begrip.

Maak duidelijke afspraken over het geleende bedrag en de terugbetalingsvoorwaarden.

Het is van essentieel belang om duidelijke afspraken te maken over het geleende bedrag en de terugbetalingsvoorwaarden wanneer je geld leent van familie. Door transparant te zijn over hoeveel er wordt geleend, op welke termijn het bedrag moet worden terugbetaald en of er eventueel rente verschuldigd is, kunnen mogelijke misverstanden of conflicten in de toekomst worden voorkomen. Het opstellen van een schriftelijke overeenkomst kan helpen om de verwachtingen van beide partijen vast te leggen en een gezonde financiële relatie binnen de familie te behouden.

Houd rekening met de financiële situatie van zowel de lener als de uitlener.

Bij het overwegen van geld lenen van familie is het essentieel om rekening te houden met de financiële situatie van zowel de lener als de uitlener. Het is belangrijk dat de lener realistisch is over zijn of haar terugbetalingscapaciteit en geen onnodige financiële lasten op zich neemt. Aan de andere kant moet de uitlener ook zorgvuldig evalueren of het lenen van geld geen negatieve impact heeft op zijn eigen financiële stabiliteit en toekomstplannen. Door transparant te communiceren en een gezamenlijk begrip te hebben van elkaars financiële situatie, kunnen potentiële conflicten of misverstanden worden vermeden en kan een lening binnen de familie op een verantwoorde manier worden afgehandeld.

Zet alle afspraken op papier om misverstanden te voorkomen.

Het is essentieel om alle afspraken met betrekking tot het lenen van geld van familie op papier te zetten om misverstanden te voorkomen. Door een duidelijke schriftelijke overeenkomst op te stellen, kunnen beide partijen precies begrijpen wat er is afgesproken met betrekking tot de lening, inclusief het bedrag dat wordt geleend, de terugbetalingsvoorwaarden, eventuele rente en andere relevante details. Op deze manier kunnen potentiële conflicten of verwarring in de toekomst worden vermeden en kan een soepele en transparante afhandeling van de lening worden gegarandeerd.

Bespreek wat er gebeurt als de lener niet op tijd kan terugbetalen.

Wanneer de lener niet op tijd kan terugbetalen bij het lenen van geld van familie, kan dit leiden tot spanningen en mogelijke conflicten binnen de familie. Het is essentieel om vooraf duidelijke afspraken te maken over wat er gebeurt in het geval van vertraagde betalingen of onvermogen om terug te betalen. Door openlijk te communiceren en mogelijke scenario’s te bespreken, kunnen familieleden proactief oplossingen bedenken en een plan opstellen om eventuele financiële moeilijkheden aan te pakken zonder de familiebanden te schaden. Het is belangrijk om begrip en flexibiliteit aan beide kanten te tonen om een gezonde relatie te behouden, zelfs in financieel uitdagende tijden.

Wees eerlijk over je financiële mogelijkheden en beperkingen.

Wees eerlijk over je financiële mogelijkheden en beperkingen wanneer je geld leent van familie. Transparantie is essentieel om misverstanden te voorkomen en om realistische verwachtingen te creëren. Door openlijk te communiceren over je financiële situatie, kunnen zowel jij als je familieleden een weloverwogen beslissing nemen en duidelijke afspraken maken die voor alle partijen aanvaardbaar zijn.

Vermijd lenen bij familieleden die zelf financiële problemen hebben.

Een belangrijke tip bij het lenen van geld van familie is om te vermijden om geld te lenen van familieleden die zelf financiële problemen hebben. Wanneer je leent van iemand die al in financiële moeilijkheden verkeert, kan dit leiden tot verdere complicaties en stress voor zowel jou als de geldschieter. Het is beter om een stabiele en gezonde financiële relatie te behouden met je familieleden en eventuele leningen te baseren op een solide basis van vertrouwen en financiële stabiliteit.

Behandel geld lenen van familie als een serieuze financiële transactie.

Het is essentieel om geld lenen van familie te behandelen als een serieuze financiële transactie. Hoewel het lenen van geld van familie informeler kan aanvoelen dan leningen van traditionele geldschieters, is het belangrijk om de lening serieus te nemen en duidelijke afspraken te maken. Door geld lenen van familie te benaderen met dezelfde verantwoordelijkheid en transparantie als bij een formele lening, kunnen misverstanden en conflicten worden voorkomen. Het opstellen van heldere terugbetalingsvoorwaarden en het communiceren van verwachtingen aan beide kanten zijn cruciale stappen om ervoor te zorgen dat de lening soepel verloopt en de familierelaties niet onder druk komen te staan.

Bedank altijd je familie voor hun hulp en toon waardering voor hun begrip.

Het is van essentieel belang om altijd je familie te bedanken voor hun hulp en steun bij het lenen van geld. Toon oprechte waardering voor hun begrip en genereuze gebaar, aangezien familiebanden waardevol zijn en het tonen van dankbaarheid de onderlinge relaties versterkt. Door dankbaarheid te tonen, laat je zien dat je de geboden hulp waardeert en draag je bij aan het behoud van een gezonde en respectvolle relatie met je familieleden.

persoonlijke lening axa

Flexibele Financiering: Ontdek de Persoonlijke Leningen bij AXA

Artikel: Persoonlijke lening bij AXA

Persoonlijke lening bij AXA: Financiële Flexibiliteit met Vertrouwen

AXA biedt een breed scala aan financiële producten en diensten, waaronder persoonlijke leningen die klanten helpen om hun financiële doelen te bereiken. Een persoonlijke lening bij AXA kan een handige optie zijn voor mensen die extra geld nodig hebben voor diverse doeleinden, zoals het financieren van een renovatie, het consolideren van schulden of het bekostigen van een grote aankoop.

Met een persoonlijke lening van AXA kunnen klanten genieten van financiële flexibiliteit en gemoedsrust. De leningen worden op maat gemaakt om te voldoen aan de specifieke behoeften en budgetten van individuele klanten. Klanten kunnen rekenen op transparante voorwaarden en tarieven, zodat ze precies weten waar ze aan toe zijn.

Een persoonlijke lening bij AXA biedt klanten de mogelijkheid om snel toegang te krijgen tot het benodigde geld, met flexibele terugbetalingsvoorwaarden die zijn afgestemd op hun financiële situatie. Klanten kunnen rekenen op professioneel advies en ondersteuning van deskundige medewerkers van AXA om hen te helpen de juiste keuzes te maken.

Door te kiezen voor een persoonlijke lening bij AXA, kunnen klanten vertrouwen op de reputatie en ervaring van een gerenommeerde financiële instelling die zich inzet voor klanttevredenheid en integriteit. Met duidelijke communicatie en transparante processen zorgt AXA ervoor dat klanten zich comfortabel voelen bij hun financiële beslissingen.

Kortom, een persoonlijke lening bij AXA biedt klanten de mogelijkheid om hun financiële doelen te realiseren met vertrouwen en gemak. Of het nu gaat om onverwachte uitgaven of geplande investeringen, AXA staat klaar om klanten te helpen met op maat gemaakte financieringsoplossingen die passen bij hun behoeften.


Veelgestelde Vragen over de Persoonlijke Lening bij AXA in België

  1. Wat is een persoonlijke lening en hoe werkt het bij AXA?
  2. Hoeveel kan ik lenen met een persoonlijke lening van AXA?
  3. Wat zijn de rentetarieven voor een persoonlijke lening bij AXA?
  4. Welke documenten heb ik nodig om een persoonlijke lening aan te vragen bij AXA?
  5. Wat zijn de terugbetalingsvoorwaarden voor een persoonlijke lening van AXA?
  6. Hoe lang duurt het voordat mijn aanvraag voor een persoonlijke lening bij AXA wordt verwerkt?
  7. Kan ik extra aflossen op mijn persoonlijke lening bij AXA en zijn daar kosten aan verbonden?
  8. Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen bij AXA?

Wat is een persoonlijke lening en hoe werkt het bij AXA?

Een persoonlijke lening is een vorm van lening waarbij een klant een vast bedrag leent van een financiële instelling, zoals AXA, en dit bedrag terugbetaalt in vaste termijnen over een vooraf bepaalde periode. Bij AXA werkt een persoonlijke lening op een eenvoudige en transparante manier. Klanten kunnen bij AXA een persoonlijke lening aanvragen voor verschillende doeleinden, zoals het financieren van projecten, het consolideren van schulden of het bekostigen van grote aankopen. Het geleende bedrag, de looptijd en de rente worden vooraf afgesproken, zodat klanten precies weten waar ze aan toe zijn. Met deskundig advies en ondersteuning van AXA kunnen klanten de juiste keuzes maken en genieten van financiële flexibiliteit met vertrouwen.

Hoeveel kan ik lenen met een persoonlijke lening van AXA?

Met een persoonlijke lening van AXA kunt u doorgaans lenen binnen een bepaald bereik, afhankelijk van verschillende factoren zoals uw inkomen, uitgaven en kredietgeschiedenis. Het exacte bedrag dat u kunt lenen met een persoonlijke lening van AXA wordt bepaald na een grondige evaluatie van uw financiële situatie. Het is belangrijk om te onthouden dat verantwoord lenen essentieel is om financiële stabiliteit te behouden. AXA zal samen met u werken om een leenbedrag vast te stellen dat past bij uw behoeften en financiële mogelijkheden, zodat u uw doelen op een haalbare en verantwoorde manier kunt bereiken.

Wat zijn de rentetarieven voor een persoonlijke lening bij AXA?

Bij AXA variëren de rentetarieven voor een persoonlijke lening afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en de individuele financiële situatie van de klant. Het is gebruikelijk dat de rentetarieven competitief zijn en worden afgestemd op de specifieke behoeften van elke klant. Door transparante communicatie en duidelijke voorwaarden zorgt AXA ervoor dat klanten vol vertrouwen kunnen beslissen over het afsluiten van een persoonlijke lening, wetende dat ze kunnen rekenen op eerlijke en redelijke rentetarieven die passen bij hun financiële mogelijkheden.

Welke documenten heb ik nodig om een persoonlijke lening aan te vragen bij AXA?

Wanneer u een persoonlijke lening wilt aanvragen bij AXA, zijn er enkele documenten die u moet voorzien om het aanvraagproces soepel te laten verlopen. Typische documenten die nodig zijn, zijn onder meer een geldig identiteitsbewijs, zoals een identiteitskaart of paspoort, bewijs van inkomen zoals loonstrookjes of belastingaangiften, bewijs van verblijf zoals een recente energierekening en eventueel andere relevante documenten afhankelijk van uw specifieke situatie. Door deze documenten tijdig en correct te verstrekken, kunt u ervoor zorgen dat uw aanvraag voor een persoonlijke lening bij AXA snel en efficiënt wordt verwerkt.

Wat zijn de terugbetalingsvoorwaarden voor een persoonlijke lening van AXA?

De terugbetalingsvoorwaarden voor een persoonlijke lening van AXA zijn flexibel en op maat gemaakt om tegemoet te komen aan de individuele financiële situatie van elke klant. Klanten kunnen rekenen op transparante en duidelijke informatie over de aflossingstermijnen, rentetarieven en eventuele bijkomende kosten. AXA biedt professioneel advies en begeleiding om klanten te helpen bij het kiezen van een terugbetalingsplan dat aansluit bij hun budget en behoeften. Door heldere communicatie en klantgerichte benadering zorgt AXA ervoor dat klanten zich comfortabel voelen bij het aflossen van hun persoonlijke lening, met het vertrouwen dat ze financiële flexibiliteit behouden.

Hoe lang duurt het voordat mijn aanvraag voor een persoonlijke lening bij AXA wordt verwerkt?

Het verwerkingsproces van een aanvraag voor een persoonlijke lening bij AXA kan variëren afhankelijk van verschillende factoren, zoals de volledigheid van de ingediende documenten, de hoogte van het leenbedrag en de interne procedures van AXA. Over het algemeen streeft AXA ernaar om aanvragen zo snel en efficiënt mogelijk te verwerken. Na het indienen van uw aanvraag zal AXA deze zorgvuldig beoordelen en streven naar een snelle besluitvorming, zodat u snel duidelijkheid krijgt over de goedkeuring en voorwaarden van uw persoonlijke lening. Het is raadzaam om alle vereiste documenten correct en volledig in te dienen om het verwerkingsproces te versnellen.

Kan ik extra aflossen op mijn persoonlijke lening bij AXA en zijn daar kosten aan verbonden?

Ja, bij AXA is het vaak mogelijk om extra aflossingen te doen op uw persoonlijke lening. Het is echter belangrijk om de specifieke voorwaarden van uw leningsovereenkomst te raadplegen, aangezien deze kunnen variëren afhankelijk van het type lening dat u heeft afgesloten. In veel gevallen zijn er geen extra kosten verbonden aan het vervroegd aflossen van een persoonlijke lening bij AXA, maar het is altijd verstandig om dit vooraf te controleren om verrassingen te voorkomen. Het doen van extra aflossingen kan u helpen om sneller schuldenvrij te worden en rentekosten te verlagen, waardoor u financiële flexibiliteit en besparingen op de lange termijn kunt realiseren.

Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen bij AXA?

Wanneer u bij AXA een persoonlijke lening heeft afgesloten en u onverhoopt niet in staat bent om uw maandelijkse aflossingen te betalen, is het belangrijk om zo snel mogelijk contact op te nemen met AXA. In dergelijke situaties kan AXA samen met u op zoek gaan naar mogelijke oplossingen, zoals het herstructureren van de lening of het treffen van betalingsregelingen. Het is altijd beter om proactief te handelen en open communicatie te onderhouden met AXA om samen tot een passende oplossing te komen die uw financiële situatie ten goede komt.

geld lenen van familie

Belangrijke Overwegingen bij Geld Lenen van Familie: Tips en Richtlijnen

Geld Lenen van Familie

Geld Lenen van Familie: Een Delicate Kwestie

Het kan gebeuren dat je in een financiële situatie terechtkomt waarin je extra geld nodig hebt. In zo’n geval overweeg je misschien om geld te lenen van familieleden. Hoewel dit op het eerste gezicht een eenvoudige oplossing lijkt, zijn er enkele belangrijke overwegingen waarmee rekening moet worden gehouden.

Ten eerste is het essentieel om duidelijke afspraken te maken wanneer je geld leent van familie. Zelfs als het om een informele overeenkomst gaat, is het verstandig om zaken zoals het geleende bedrag, de terugbetalingsvoorwaarden en eventuele rente schriftelijk vast te leggen. Dit helpt misverstanden en conflicten in de toekomst te voorkomen.

Daarnaast is het belangrijk om eerlijk te zijn over je financiële situatie en je terugbetalingscapaciteit. Het kan verleidelijk zijn om bepaalde details achter te houden, maar transparantie is cruciaal voor het behoud van goede relaties binnen de familie.

Verder moet je ook rekening houden met de emotionele aspecten van geld lenen van familie. Geldzaken kunnen spanningen veroorzaken binnen families, dus wees voorbereid op mogelijke gevoeligheden en zorg ervoor dat alle partijen zich comfortabel voelen met de regeling.

Als laatste is het aan te raden om alternatieve financieringsopties te overwegen voordat je besluit geld te lenen van familie. Er zijn verschillende leningsmogelijkheden beschikbaar bij banken en andere financiële instellingen die wellicht beter geschikt zijn voor jouw situatie.

Kortom, geld lenen van familie kan een praktische oplossing zijn in bepaalde gevallen, maar het is belangrijk om deze beslissing zorgvuldig te overwegen en open communicatie te behouden met alle betrokken partijen.


Veelgestelde Vragen over Geld Lenen van Familie: Belangrijke Overwegingen en Tips voor Succesvolle Afspraken

  1. Wat zijn de belangrijkste overwegingen bij het lenen van geld van familie?
  2. Hoe kan ik duidelijke afspraken maken over het geleende bedrag en de terugbetaling?
  3. Is het verstandig om rente te betalen bij het lenen van geld van familie?
  4. Hoe ga ik om met eventuele emotionele spanningen die kunnen ontstaan door geld te lenen van familie?
  5. Wat zijn de mogelijke gevolgen voor mijn relatie met familieleden als ik geld leen?
  6. Zijn er alternatieve financieringsopties die ik moet overwegen voordat ik besluit geld te lenen van familie?

Wat zijn de belangrijkste overwegingen bij het lenen van geld van familie?

Bij het overwegen van het lenen van geld van familie zijn er enkele cruciale aspecten om in gedachten te houden. Allereerst is het essentieel om duidelijke afspraken te maken over het geleende bedrag, de terugbetalingsvoorwaarden en eventuele rente. Transparantie en heldere communicatie zijn van groot belang om mogelijke misverstanden te voorkomen. Daarnaast is het belangrijk om eerlijk te zijn over je financiële situatie en je vermogen om het geld terug te betalen. Het is verstandig om ook de emotionele kant van geld lenen van familie te erkennen en open te staan voor discussies over eventuele gevoeligheden die kunnen ontstaan. Overwegen of er alternatieve financieringsopties beschikbaar zijn, kan ook verstandig zijn voordat je besluit om geld te lenen van familie. Het is raadzaam om deze overwegingen zorgvuldig af te wegen voordat je een beslissing neemt.

Hoe kan ik duidelijke afspraken maken over het geleende bedrag en de terugbetaling?

Wanneer het gaat om geld lenen van familie en het maken van duidelijke afspraken over het geleende bedrag en de terugbetaling, is het essentieel om open en transparant te communiceren. Begin met het vaststellen van een specifiek bedrag dat geleend wordt en leg dit schriftelijk vast, samen met de afgesproken terugbetalingsvoorwaarden. Bespreek ook of er eventuele rente verschuldigd is en zo ja, hoeveel. Door alle details helder te bespreken en op papier te zetten, kunnen potentiële misverstanden worden voorkomen en wordt de relatie met je familieleden beschermd. Het is belangrijk om deze afspraken te respecteren en indien nodig tijdig bij te sturen in overleg met alle betrokken partijen.

Is het verstandig om rente te betalen bij het lenen van geld van familie?

Het is een veelgestelde vraag of het verstandig is om rente te betalen bij het lenen van geld van familie. Hoewel het niet verplicht is om rente te betalen aan familieleden, kan het toch voordelen hebben. Het betalen van rente kan de lening meer als een formele overeenkomst laten lijken en duidelijkheid scheppen over de financiële verplichtingen. Bovendien kan het betalen van rente helpen om de relatie op professionelere wijze te benaderen en eventuele gevoeligheden te verminderen. Aan de andere kant kan het niet betalen van rente de band met familie behouden en conflicten voorkomen die kunnen ontstaan door geldkwesties. Het is belangrijk om openlijk te communiceren en samen tot een overeenkomst te komen die voor alle partijen acceptabel is.

Hoe ga ik om met eventuele emotionele spanningen die kunnen ontstaan door geld te lenen van familie?

Het omgaan met eventuele emotionele spanningen die kunnen ontstaan door geld te lenen van familie vereist een gevoelige aanpak en open communicatie. Het is belangrijk om vanaf het begin duidelijke afspraken te maken en verwachtingen te bespreken om misverstanden te voorkomen. Luister naar elkaars zorgen en gevoelens, en wees bereid compromissen te sluiten indien nodig. Houd in gedachten dat geldzaken vaak gevoelig liggen, dus respecteer elkaars standpunten en probeer conflicten op een constructieve manier op te lossen. Door eerlijkheid, begrip en respect te tonen, kun je de kans verkleinen dat emotionele spanningen de relaties binnen de familie beïnvloeden wanneer je geld leent.

Wat zijn de mogelijke gevolgen voor mijn relatie met familieleden als ik geld leen?

Het lenen van geld van familieleden kan diverse gevolgen hebben voor de relatie tussen jou en je familie. Het is belangrijk om te beseffen dat geldzaken emotioneel beladen kunnen zijn en spanningen kunnen veroorzaken binnen familieverbanden. Als er onduidelijkheid bestaat over de terugbetalingsvoorwaarden of als er problemen ontstaan bij het nakomen van afspraken, kan dit leiden tot conflicten en ongemakkelijke situaties. Het is daarom essentieel om open en eerlijke communicatie te behouden, duidelijke afspraken te maken en transparant te zijn over financiële zaken om mogelijke negatieve impact op de relatie met familieleden te voorkomen.

Zijn er alternatieve financieringsopties die ik moet overwegen voordat ik besluit geld te lenen van familie?

Er zijn verschillende alternatieve financieringsopties die het waard zijn om te overwegen voordat je besluit geld te lenen van familie. Een optie is om een lening aan te vragen bij een bank of een andere financiële instelling. Banken bieden verschillende soorten leningen aan met diverse voorwaarden en rentetarieven. Daarnaast kun je ook kijken naar crowdfundingplatforms, waar individuen en investeerders geld kunnen verstrekken voor specifieke projecten of doeleinden. Het is verstandig om alle beschikbare financieringsopties te onderzoeken en te vergelijken voordat je een definitieve beslissing neemt over het lenen van geld van familie.

30000 euro lenen

Alles wat u moet weten over 30000 euro lenen

Artikel: 30000 euro lenen

30000 euro lenen: Wat u moet weten

Op een bepaald moment in ons leven kunnen we behoefte hebben aan extra financiële ondersteuning, bijvoorbeeld voor het financieren van een grote aankoop, het consolideren van schulden of het uitvoeren van verbouwingen. Als u overweegt om 30000 euro te lenen, zijn er enkele belangrijke zaken waarmee u rekening moet houden.

Leenbedrag en terugbetalingstermijn

Het lenen van 30000 euro is een aanzienlijke financiële verplichting. Voordat u een lening afsluit, is het essentieel om te bepalen of dit bedrag binnen uw financiële mogelijkheden past. Overweeg ook de terugbetalingstermijn en de maandelijkse aflossingen die haalbaar zijn voor uw budget.

Rentevoeten en voorwaarden

Bij het lenen van 30000 euro is het belangrijk om verschillende kredietverstrekkers te vergelijken om de beste rentevoeten en voorwaarden te vinden. Let op eventuele bijkomende kosten, zoals administratiekosten of verzekeringen, die de totale kosten van de lening kunnen beïnvloeden.

Kredietwaardigheid en kredietgeschiedenis

Uw kredietwaardigheid en kredietgeschiedenis spelen een cruciale rol bij het verkrijgen van een lening van 30000 euro. Kredietverstrekkers zullen uw financiële situatie evalueren om te bepalen of u in staat bent om de lening terug te betalen. Zorg ervoor dat uw kredietprofiel gezond is voordat u een aanvraag indient.

Vergelijk opties en maak een weloverwogen keuze

Het is verstandig om verschillende leenopties te vergelijken voordat u beslist om 30000 euro te lenen. Neem de tijd om offertes aan te vragen, voorwaarden te analyseren en advies in te winnen bij financiële experts. Zo kunt u een weloverwogen beslissing nemen die past bij uw financiële behoeften en doelen.

Besluitvorming

Het besluit om 30000 euro te lenen is geen lichte beslissing. Zorg ervoor dat u goed geïnformeerd bent over alle aspecten van de lening voordat u zich verbindt tot deze financiële verplichting. Met de juiste planning en advies kunt u op een verantwoorde manier gebruikmaken van deze vorm van financiering.

Vergeet niet dat elke lening gepaard gaat met verantwoordelijkheden en dat het belangrijk is om realistisch te blijven over uw terugbetalingscapaciteit. Door zorgvuldig onderzoek te doen en bewuste keuzes te maken, kunt u profiteren van de voordelen die een lening van 30000 euro met zich meebrengt zonder onnodige financiële druk.


Veelgestelde Vragen over het Lenen van 30.000 Euro

  1. Hoeveel kost het om 30000 euro te lenen?
  2. Wat is de beste manier om 30000 euro te lenen?
  3. Welke kredietverstrekkers bieden leningen van 30000 euro aan?
  4. Wat zijn de rentevoeten voor een lening van 30000 euro?
  5. Hoe lang duurt het om 30000 euro terug te betalen?
  6. Wat gebeurt er als ik moeite heb met het terugbetalen van een lening van 30000 euro?
  7. Kan ik extra aflossen op een lening van 30000 euro en zijn daar kosten aan verbonden?

Hoeveel kost het om 30000 euro te lenen?

Een veelgestelde vraag over het lenen van 30000 euro is: hoeveel kost het eigenlijk? Het totale kostenplaatje van het lenen van 30000 euro omvat meer dan alleen het geleende bedrag zelf. Het omvat ook de rente die u moet betalen over de looptijd van de lening, evenals eventuele bijkomende kosten zoals administratiekosten, verzekeringen en andere vergoedingen die door de kredietverstrekker in rekening kunnen worden gebracht. Het is belangrijk om deze kosten zorgvuldig te evalueren en te vergelijken bij verschillende kredietverstrekkers om een weloverwogen beslissing te nemen over het lenen van 30000 euro.

Wat is de beste manier om 30000 euro te lenen?

Wanneer het gaat om het lenen van 30000 euro, is het belangrijk om de beste manier te vinden die past bij uw financiële situatie en behoeften. De beste aanpak kan variëren afhankelijk van factoren zoals uw kredietwaardigheid, terugbetalingscapaciteit en persoonlijke voorkeuren. Het is raadzaam om verschillende kredietverstrekkers te vergelijken, rentevoeten en voorwaarden te evalueren, en advies in te winnen bij financiële experts om een weloverwogen beslissing te nemen. Door zorgvuldig onderzoek en planning kunt u de beste manier vinden om verantwoordelijk en doeltreffend 30000 euro te lenen.

Welke kredietverstrekkers bieden leningen van 30000 euro aan?

Er zijn verschillende kredietverstrekkers die leningen van 30000 euro aanbieden in België. Banken zoals KBC, Belfius, ING en BNP Paribas Fortis zijn bekende namen die persoonlijke leningen van dit bedrag verstrekken. Daarnaast zijn er ook online kredietverstrekkers en financiële instellingen die leningen op maat aanbieden voor specifieke behoeften en omstandigheden. Het is raadzaam om verschillende opties te vergelijken en de voorwaarden van elke kredietverstrekker zorgvuldig te bekijken voordat u een beslissing neemt over het afsluiten van een lening van 30000 euro.

Wat zijn de rentevoeten voor een lening van 30000 euro?

Een veelgestelde vraag over het lenen van 30000 euro is: “Wat zijn de rentevoeten voor een lening van 30000 euro?” De rentevoeten voor een lening van 30000 euro kunnen variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de lener, de gekozen kredietverstrekker en de looptijd van de lening. Het is belangrijk om verschillende aanbieders te vergelijken en offertes aan te vragen om de beste rentevoeten en voorwaarden te vinden die passen bij uw financiële situatie. Het is raadzaam om advies in te winnen bij financiële experts om een weloverwogen beslissing te nemen over het afsluiten van een lening van 30000 euro.

Hoe lang duurt het om 30000 euro terug te betalen?

Een veelgestelde vraag over het lenen van 30000 euro is hoe lang het duurt om dit bedrag terug te betalen. De terugbetalingstermijn van een lening van 30000 euro kan variëren afhankelijk van verschillende factoren, zoals de gekozen kredietverstrekker, de rentevoet en de aflossingsvoorwaarden. In het algemeen wordt een terugbetalingstermijn voor een lening van deze omvang vaak ingesteld op meerdere jaren, bijvoorbeeld tussen 3 en 10 jaar. Het is echter belangrijk om te onthouden dat een langere terugbetalingstermijn kan leiden tot hogere totale kosten door rente, terwijl een kortere termijn kan resulteren in hogere maandelijkse aflossingen. Het is verstandig om zorgvuldig te overwegen welke terugbetalingstermijn het beste past bij uw financiële situatie en doelen voordat u zich verbindt tot het lenen van 30000 euro.

Wat gebeurt er als ik moeite heb met het terugbetalen van een lening van 30000 euro?

Wanneer u moeite heeft met het terugbetalen van een lening van 30000 euro, is het belangrijk om zo snel mogelijk contact op te nemen met de kredietverstrekker. Samen kunt u mogelijk een betalingsregeling treffen om de financiële last te verlichten en te voorkomen dat de situatie verder escaleert. Het negeren van betalingsproblemen kan leiden tot extra kosten, verhoogde rentevoeten en zelfs negatieve gevolgen voor uw kredietwaardigheid. Door proactief te communiceren en open te zijn over uw situatie, kunt u samen met de kredietverstrekker werken aan een oplossing die voor beide partijen aanvaardbaar is.

Kan ik extra aflossen op een lening van 30000 euro en zijn daar kosten aan verbonden?

Ja, het is vaak mogelijk om extra aflossingen te doen op een lening van 30000 euro, maar het is belangrijk om de voorwaarden van de leningsovereenkomst te controleren. Sommige kredietverstrekkers staan ​​gratis extra aflossingen toe, terwijl anderen mogelijk kosten in rekening brengen voor vroegtijdige terugbetalingen. Het is verstandig om vooraf met uw kredietverstrekker te overleggen over de mogelijkheden en eventuele kosten die gepaard gaan met extra aflossingen. Op die manier kunt u een weloverwogen beslissing nemen over hoe u uw lening van 30000 euro wilt beheren en eventuele financiële voordelen behalen door eerder af te lossen.

afbetaling lening

Effectieve Tips voor Afbetaling van Uw Lening: Financiële Verplichtingen Beheren

Afbetaling Lening – Financiële Verplichtingen Beheren

Afbetaling Lening: Tips voor het Effectief Beheren van Uw Financiële Verplichtingen

Het aangaan van een lening kan een nuttige financiële tool zijn om grote aankopen te doen of onverwachte kosten te dekken. Echter, het is belangrijk om verstandig om te gaan met uw lening en ervoor te zorgen dat u deze op een tijdige en consistente manier afbetaalt.

Maak een Budget

Voordat u een lening aangaat, is het essentieel om een gedetailleerd budget op te stellen. Hiermee krijgt u inzicht in uw inkomsten en uitgaven, en kunt u bepalen hoeveel u maandelijks kunt besteden aan de afbetaling van de lening.

Betaal Op Tijd

Zorg ervoor dat u uw maandelijkse aflossingen op tijd betaalt om extra kosten zoals boetes en renteverhogingen te voorkomen. Stel indien mogelijk automatische betalingen in om het proces te vereenvoudigen.

Vermijd Extra Schuld

Vermijd het aangaan van nieuwe schulden terwijl u nog bezig bent met het afbetalen van uw lening. Dit kan leiden tot een neerwaartse spiraal van schulden die moeilijk te doorbreken is.

Onderhandel Indien Nodig

Als u moeite heeft met het aflossen van uw lening, aarzel dan niet om contact op te nemen met uw kredietverstrekker. Soms kunnen zij flexibele betalingsregelingen treffen die beter passen bij uw financiële situatie.

Door deze tips te volgen en verantwoordelijk om te gaan met uw leningsverplichtingen, kunt u uw financiële gezondheid verbeteren en stress verminderen. Onthoud altijd dat het beheren van schulden een langetermijnengagement is dat zorgvuldige planning en discipline vereist.


Veelgestelde vragen over het afbetalen van een lening in België

  1. Wat is een afbetaling lening?
  2. Hoe werkt het afbetalen van een lening?
  3. Wat gebeurt er als ik mijn lening niet op tijd afbetaal?
  4. Kan ik extra betalingen doen om mijn lening sneller af te lossen?
  5. Zijn er boetes verbonden aan het te laat aflossen van een lening?
  6. Hoe kan ik mijn maandelijkse aflossingen verlagen als ik financiële moeilijkheden heb?
  7. Is het mogelijk om de looptijd van mijn lening te verlengen als ik moeite heb met terugbetalen?
  8. Welke documenten heb ik nodig om een ​​afbetalingsovereenkomst voor een lening aan te gaan?
  9. Zijn er fiscale voordelen verbonden aan het aflossen van bepaalde soorten leningen?

Wat is een afbetaling lening?

Een afbetaling lening, ook wel bekend als een annuïtaire lening, is een type lening waarbij de lener het geleende bedrag in vaste termijnen terugbetaalt over een vooraf bepaalde periode. Elke termijn bestaat uit zowel rente als aflossing, waarbij aan het begin van de lening voornamelijk rente wordt betaald en na verloop van tijd meer wordt afgelost. Door regelmatige betalingen te doen volgens het aflossingsschema, lost de lener geleidelijk de lening af en betaalt hij uiteindelijk het volledige bedrag terug, inclusief rente. Deze gestructureerde aanpak maakt het voor lener en kredietverstrekker duidelijk hoeveel er elke maand moet worden betaald en wanneer de lening volledig zal zijn terugbetaald.

Hoe werkt het afbetalen van een lening?

Het afbetalen van een lening houdt in dat u regelmatig, meestal maandelijks, een vast bedrag terugbetaalt aan de kredietverstrekker totdat de volledige lening is terugbetaald. Bij de meeste leningen bestaat het aflossingsbedrag uit zowel rente als aflossing van het geleende bedrag. Het aflossingsbedrag wordt bepaald op basis van factoren zoals de leensom, de looptijd van de lening en de rentevoet. Door consistent en tijdig uw aflossingen te voldoen, kunt u stapsgewijs uw lening terugbetalen en zo uw financiële verplichtingen nakomen. Het is belangrijk om goed op de hoogte te zijn van de voorwaarden van uw lening en om eventuele vragen over het aflossingsproces met uw kredietverstrekker te bespreken.

Wat gebeurt er als ik mijn lening niet op tijd afbetaal?

Als u uw lening niet op tijd afbetaalt, kunnen er verschillende gevolgen optreden. Allereerst kunt u te maken krijgen met extra kosten, zoals boetes en renteverhogingen, die de totale schuld verhogen. Daarnaast kan het niet nakomen van uw aflossingsverplichtingen leiden tot een negatieve invloed op uw kredietscore, waardoor het moeilijker kan worden om in de toekomst leningen of krediet aan te vragen. In ernstigere gevallen kan het niet tijdig aflossen van een lening leiden tot juridische stappen van de kredietverstrekker, zoals beslaglegging op eigendommen of andere gerechtelijke procedures. Het is daarom essentieel om altijd contact op te nemen met uw kredietverstrekker als u problemen ondervindt bij het aflossen van uw lening, zodat u samen naar mogelijke oplossingen kunt zoeken.

Kan ik extra betalingen doen om mijn lening sneller af te lossen?

Ja, het is vaak mogelijk om extra betalingen te doen om uw lening sneller af te lossen. Door extra geld in uw lening af te lossen, kunt u de totale kosten van de lening verlagen en de looptijd verkorten. Het is echter belangrijk om eerst contact op te nemen met uw kredietverstrekker om de specifieke voorwaarden en mogelijkheden voor extra betalingen te bespreken. Sommige leningen kunnen boetes hebben voor vroegtijdige aflossingen, terwijl andere flexibelere opties bieden. Het is verstandig om een plan op te stellen en te begrijpen hoe extra betalingen van invloed kunnen zijn op uw lening en financiële situatie.

Zijn er boetes verbonden aan het te laat aflossen van een lening?

Ja, er kunnen boetes verbonden zijn aan het te laat aflossen van een lening. Wanneer u de aflossingen van uw lening niet op tijd voldoet, kan de kredietverstrekker extra kosten in rekening brengen in de vorm van boetes of renteverhogingen. Het is daarom essentieel om ervoor te zorgen dat u uw lening tijdig en volgens de overeengekomen voorwaarden aflost om extra financiële lasten te voorkomen. Het naleven van de aflossingsregelingen is cruciaal om onnodige kosten en verdere schulden te vermijden.

Hoe kan ik mijn maandelijkse aflossingen verlagen als ik financiële moeilijkheden heb?

Als u financiële moeilijkheden ondervindt en uw maandelijkse aflossingen wilt verlagen, zijn er enkele stappen die u kunt overwegen. Allereerst is het aan te raden om contact op te nemen met uw kredietverstrekker en openlijk te communiceren over uw situatie. Sommige kredietverstrekkers bieden flexibele betalingsregelingen of herstructureringsopties aan voor leningen in geval van financiële problemen. Daarnaast kunt u ook overwegen om professioneel advies in te winnen bij een financieel adviseur of budgetcoach om u te helpen bij het beheren van uw schulden en het vinden van mogelijke oplossingen voor uw financiële uitdagingen. Het is belangrijk om proactief te handelen en passende maatregelen te nemen om uw financiële last te verlichten en verdere problemen te voorkomen.

Is het mogelijk om de looptijd van mijn lening te verlengen als ik moeite heb met terugbetalen?

Ja, het is mogelijk om de looptijd van uw lening te verlengen als u moeite heeft met terugbetalen. Door de looptijd van uw lening te verlengen, kunt u de maandelijkse aflossingen verlagen en zo meer financiële ademruimte creëren. Het is echter belangrijk op te merken dat het verlengen van de looptijd van uw lening kan leiden tot een hogere totale rentekost over de gehele periode. Het is daarom raadzaam om goed na te denken over deze beslissing en indien nodig advies in te winnen bij uw kredietverstrekker voordat u een dergelijke wijziging doorvoert.

Welke documenten heb ik nodig om een ​​afbetalingsovereenkomst voor een lening aan te gaan?

Wanneer u een afbetalingsovereenkomst voor een lening aangaat, zijn er bepaalde documenten die doorgaans nodig zijn om het proces te voltooien. Meestal worden identificatiedocumenten zoals een geldig identiteitsbewijs of paspoort gevraagd, samen met bewijs van inkomen zoals loonstrookjes of belastingaangiften. Daarnaast kan het zijn dat u bankafschriften moet overleggen om uw financiële situatie te verifiëren en eventuele andere relevante documenten afhankelijk van de specifieke eisen van de kredietverstrekker. Het is altijd verstandig om vooraf te informeren welke documenten precies nodig zijn om een soepele afbetalingsovereenkomst voor uw lening tot stand te brengen.

Zijn er fiscale voordelen verbonden aan het aflossen van bepaalde soorten leningen?

Ja, er zijn fiscale voordelen verbonden aan het aflossen van bepaalde soorten leningen. In sommige gevallen kunnen de betaalde rentebedragen voor bepaalde leningen fiscaal aftrekbaar zijn. Dit betekent dat u mogelijk een deel van de betaalde rente kunt terugkrijgen via belastingaftrek. Het is echter belangrijk om te weten dat niet alle leningen in aanmerking komen voor fiscale voordelen en dat de regels en voorwaarden kunnen variëren afhankelijk van het type lening en uw persoonlijke situatie. Het is raadzaam om advies in te winnen bij een belastingadviseur of financieel expert om te begrijpen welke fiscale voordelen er mogelijk zijn bij het aflossen van specifieke leningen.

lenen aan familie

Tips voor verantwoord lenen aan familieleden

Artikel: Lenen aan Familie

Lenen aan Familie: Een Delicate Kwestie

Het uitlenen van geld aan familieleden is een onderwerp dat vaak gemengde gevoelens oproept. Aan de ene kant willen we onze dierbaren helpen in tijden van nood, maar aan de andere kant kunnen financiële transacties binnen de familie tot spanningen en conflicten leiden.

Als u overweegt om geld te lenen aan een familielid, is het belangrijk om enkele zaken in overweging te nemen. Allereerst is het essentieel om duidelijke afspraken te maken over het geleende bedrag, de terugbetalingsvoorwaarden en eventuele rente.

Daarnaast moet u zich bewust zijn van de mogelijke gevolgen voor uw eigen financiële situatie. Het is verstandig om alleen geld uit te lenen dat u kunt missen en waarvan u niet afhankelijk bent voor uw eigen financiële stabiliteit.

Communicatie speelt ook een cruciale rol bij leningen aan familieleden. Zorg ervoor dat alle partijen open en eerlijk zijn over verwachtingen, mogelijkheden en eventuele problemen die zich kunnen voordoen tijdens de terugbetalingsperiode.

Tot slot kan het verstandig zijn om een officiële overeenkomst op te stellen waarin alle leenvoorwaarden worden vastgelegd. Dit kan helpen misverstanden te voorkomen en ervoor zorgen dat beide partijen zich bewust zijn van hun verantwoordelijkheden.

Kortom, lenen aan familie kan een nobele daad zijn, maar het is belangrijk om voorzichtig te werk te gaan en alle aspecten goed te overwegen voordat u besluit tot deze financiële regeling binnen de familiekring.


Voordelen van Geld Lenen aan Familie: Versterking van Familiale Relaties en Flexibele Ondersteuning

  1. 1. Versterkt familiebanden door elkaar te helpen in tijden van nood.
  2. 2. Kan leiden tot meer open communicatie en vertrouwen binnen de familie.
  3. 3. Flexibele terugbetalingsvoorwaarden mogelijk, afgestemd op individuele behoeften.
  4. 4. Geen strenge kredietcontroles of hoge rentetarieven zoals bij traditionele leningen.
  5. 5. Mogelijkheid om financiële steun te bieden aan familieleden die moeite hebben om elders leningen te krijgen.
  6. 6. Bespaart op administratiekosten en formaliteiten die gepaard gaan met leningen van financiële instellingen.
  7. 7. Geeft voldoening door direct impact te hebben op het welzijn van een geliefde.


De Nadelen van Geld Lenen aan Familie: Financiële Afhankelijkheid, Conflicten en Verlies van Relatie

  1. 1. Financiële afhankelijkheid
  2. 2. Conflicten en spanningen
  3. 3. Verlies van relatie

1. Versterkt familiebanden door elkaar te helpen in tijden van nood.

Het lenen aan familie versterkt de familiebanden door elkaar te helpen in tijden van nood. Door financiële steun te bieden aan een familielid in moeilijkheden, tonen we niet alleen onze solidariteit en zorg voor elkaar, maar creëren we ook een gevoel van verbondenheid en wederzijdse steun binnen de familie. Deze vorm van onderlinge hulp kan de relaties versterken en een gevoel van saamhorigheid bevorderen, waardoor familieleden weten dat ze op elkaar kunnen rekenen in zowel goede als slechte tijden.

2. Kan leiden tot meer open communicatie en vertrouwen binnen de familie.

Het lenen van geld aan familie kan leiden tot meer open communicatie en vertrouwen binnen de familie. Door financiële transacties aan te gaan, worden vaak gevoelige onderwerpen besproken die anders misschien niet ter sprake zouden komen. Dit proces van eerlijke communicatie en wederzijds vertrouwen kan de banden tussen familieleden versterken en een dieper begrip en respect voor elkaars situaties bevorderen. Het delen van financiële zaken kan zo een positieve invloed hebben op de relaties binnen de familie.

3. Flexibele terugbetalingsvoorwaarden mogelijk, afgestemd op individuele behoeften.

Een van de voordelen van lenen aan familie is dat er flexibele terugbetalingsvoorwaarden mogelijk zijn, die kunnen worden afgestemd op de individuele behoeften van zowel de geldlener als de geldgever. Hierdoor kunnen partijen samenwerken om een terugbetalingsplan op te stellen dat rekening houdt met specifieke omstandigheden, zoals financiële situatie, inkomen en andere verplichtingen. Deze flexibiliteit kan helpen om de druk te verlichten en een meer haalbare terugbetalingsovereenkomst te creëren die voor beide partijen acceptabel is.

4. Geen strenge kredietcontroles of hoge rentetarieven zoals bij traditionele leningen.

Een voordeel van lenen aan familie is dat er geen strenge kredietcontroles of hoge rentetarieven zijn, zoals bij traditionele leningen. Dit kan de drempel verlagen voor mensen die moeite hebben om een lening te krijgen van een bank vanwege hun financiële situatie of kredietgeschiedenis. Het lenen van geld van familieleden kan dus een toegankelijkere en meer flexibele optie zijn voor diegenen die financiële steun nodig hebben zonder de extra druk van strikte voorwaarden en hoge kosten.

5. Mogelijkheid om financiële steun te bieden aan familieleden die moeite hebben om elders leningen te krijgen.

Een belangrijk voordeel van lenen aan familie is de mogelijkheid om financiële steun te bieden aan familieleden die moeite hebben om elders leningen te krijgen. In sommige gevallen kunnen traditionele geldverstrekkers zoals banken strenge criteria hanteren bij het verstrekken van leningen, waardoor bepaalde familieleden met financiële moeilijkheden buiten de boot vallen. Door geld uit te lenen aan deze familieleden, kunt u hen helpen in tijden van nood en hen de broodnodige steun bieden die elders misschien niet beschikbaar is. Het kan een waardevolle manier zijn om solidariteit en ondersteuning binnen de familiekring te tonen.

6. Bespaart op administratiekosten en formaliteiten die gepaard gaan met leningen van financiële instellingen.

Een voordeel van lenen aan familie is dat het kan helpen om te besparen op administratiekosten en formaliteiten die normaal gesproken gepaard gaan met leningen van financiële instellingen. Door rechtstreeks geld uit te lenen aan een familielid, kunnen beide partijen de complexe en tijdrovende procedures vermijden die vaak komen kijken bij het afsluiten van een lening bij een bank of andere geldverstrekker. Dit kan de hele leenervaring eenvoudiger en minder belastend maken, waardoor de focus meer kan liggen op de onderlinge relatie en het helpen van elkaar in plaats van op bureaucratische rompslomp.

7. Geeft voldoening door direct impact te hebben op het welzijn van een geliefde.

Het uitlenen van geld aan een familielid kan voldoening schenken doordat het directe impact heeft op het welzijn van een geliefde. Door financiële steun te bieden aan een familielid in nood, kun je echt een verschil maken in zijn of haar leven en helpen om moeilijke situaties te overwinnen. Het gevoel van dankbaarheid en waardering dat voortkomt uit het helpen van een familielid in nood, kan diepe emotionele banden versterken en een gevoel van saamhorigheid creëren binnen de familie.

1. Financiële afhankelijkheid

Financiële afhankelijkheid is een belangrijk nadeel van lenen aan familie. Het verstrekken van een lening aan een familielid kan leiden tot een gevoel van financiële verplichting en afhankelijkheid, zowel voor de lener als de uitlener. Dit kan de onderlinge relaties belasten en leiden tot ongemakkelijke situaties waarin de financiële aspecten de emotionele banden binnen de familie beïnvloeden. Het is essentieel om bewust te zijn van deze potentiële consequentie en om openlijk te communiceren over verwachtingen en grenzen om zo eventuele problemen te voorkomen.

2. Conflicten en spanningen

Conflicten en spanningen: Geld lenen binnen de familie kan leiden tot ongemakkelijke situaties, misverstanden en zelfs conflicten als de terugbetaling niet volgens plan verloopt. Familiebanden kunnen onder druk komen te staan wanneer er financiële kwesties spelen, en het is niet ongebruikelijk dat emoties hoog oplopen wanneer er sprake is van geldleningen tussen familieleden. Het is belangrijk om deze potentiële risico’s in overweging te nemen voordat men besluit om geld uit te lenen aan een familielid, om zo mogelijke problemen en spanningen te voorkomen.

3. Verlies van relatie

Een belangrijk nadeel van lenen aan familie is het risico op verlies van relatie. Wanneer het geleende bedrag niet wordt terugbetaald zoals afgesproken, kan dit leiden tot beschadigde relaties en verstoorde familiebanden. Geldzaken kunnen emotioneel beladen zijn en kunnen spanningen veroorzaken tussen familieleden, zelfs als de intenties aanvankelijk goed waren. Het is daarom essentieel om voorzichtig te zijn bij het uitlenen van geld binnen de familie om mogelijke conflicten en ongemakkelijke situaties te voorkomen.