Tag, hypothecaire lening

hypothecaire lening rente

Alles wat u moet weten over hypothecaire lening rente: Een gids voor huizenkopers

Artikel: Hypothecaire Lening Rente

Hypothecaire Lening Rente: Alles wat u moet weten

De rente op een hypothecaire lening is een essentieel onderdeel van het leningsproces voor het kopen van een huis. Het bepaalt hoeveel u uiteindelijk zult betalen voor het lenen van geld om uw woning te financieren. Hier zijn enkele belangrijke punten om te begrijpen over hypothecaire leningrente:

Vaste vs. Variabele Rente

Bij hypothecaire leningen kunt u kiezen tussen een vaste rente en een variabele rente. Een vaste rente blijft gedurende de looptijd van de lening hetzelfde, wat betekent dat uw maandelijkse aflossingen consistent zullen zijn. Een variabele rente kan fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse aflossingen kunnen stijgen of dalen.

Invloed van Rentetarieven

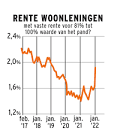
De hoogte van de rentetarieven kan aanzienlijke invloed hebben op de totale kosten van uw hypothecaire lening. Zelfs kleine verschillen in rentepercentages kunnen leiden tot aanzienlijke besparingen of extra kosten over de looptijd van de lening. Het is daarom belangrijk om goed te vergelijken en te onderhandelen over rentetarieven voordat u een hypotheek afsluit.

Rentevastperiode

Bij het kiezen van een hypothecaire lening moet u ook rekening houden met de rentevastperiode. Dit is de periode waarin de rente vastligt voordat deze kan worden herzien. Korte rentevastperiodes kunnen lagere tarieven bieden, maar brengen meer risico met zich mee als de marktrente stijgt.

Onderhandelen over Rentetarieven

Het is mogelijk om te onderhandelen over de rentetarieven voor uw hypothecaire lening, vooral als u een sterke kredietwaardigheid heeft of bereid bent om extra zekerheden te bieden aan de geldverstrekker. Door verschillende aanbieders te vergelijken en offertes aan te vragen, kunt u mogelijk een gunstiger tarief bedingen.

Kortom, het begrijpen van hoe hypothecaire leningrente werkt en welke factoren van invloed zijn op deze tarieven is essentieel bij het nemen van financiële beslissingen met betrekking tot onroerend goed. Door goed geïnformeerd te zijn en advies in te winnen bij experts, kunt u ervoor zorgen dat u de beste deal krijgt voor uw situatie.


8 Essentiële Tips voor het Kiezen van de Juiste Hypothecaire Leningsrente

  1. Vergelijk de rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals dossierkosten en schattingskosten.
  3. Onderhandel over de rentevoet om mogelijk een lager tarief te bekomen.
  4. Kies tussen een vaste of variabele rente, afhankelijk van je voorkeuren en situatie.
  5. Informeer naar eventuele kortingen die je kunt krijgen, bijvoorbeeld als je ook andere producten afneemt bij dezelfde bank.
  6. Houd rekening met de looptijd van de lening en hoe dit de totale kosten beïnvloedt.
  7. Bekijk of er mogelijkheden zijn om extra aflossingen te doen zonder boete, zodat je sneller schuldenvrij bent.
  8. Laat je goed informeren over alle voorwaarden en verplichtingen verbonden aan de hypotheeklening.

Vergelijk de rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het afsluiten van een hypothecaire lening is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door verschillende aanbieders te onderzoeken en offertes op te vragen, kunt u een goed beeld krijgen van de beschikbare opties en de meest gunstige rentevoet voor uw situatie vinden. Het vergelijken van rentetarieven stelt u in staat om kosten te besparen en de beste deal te krijgen bij het afsluiten van uw hypotheek, wat op lange termijn aanzienlijke financiële voordelen kan opleveren.

Let op bijkomende kosten zoals dossierkosten en schattingskosten.

Bij het afsluiten van een hypothecaire lening is het belangrijk om aandacht te besteden aan bijkomende kosten zoals dossierkosten en schattingskosten. Deze extra kosten kunnen vaak over het hoofd worden gezien, maar kunnen aanzienlijk bijdragen aan de totale kosten van uw lening. Dossierkosten worden in rekening gebracht voor het verwerken van uw leningsaanvraag, terwijl schattingskosten worden gemaakt voor het laten taxeren van de waarde van het pand dat u wilt financieren. Door deze bijkomende kosten in overweging te nemen en mee te nemen in uw financiële planning, kunt u realistischer inschatten hoeveel u uiteindelijk zult betalen voor uw hypothecaire lening.

Onderhandel over de rentevoet om mogelijk een lager tarief te bekomen.

Een belangrijke tip bij hypothecaire leningen is om te onderhandelen over de rentevoet om mogelijk een lager tarief te bekomen. Door actief te onderhandelen met geldverstrekkers en verschillende aanbiedingen te vergelijken, kunt u wellicht gunstigere voorwaarden bedingen voor uw hypotheek. Het loont de moeite om te streven naar een lagere rentevoet, aangezien zelfs kleine verschillen in rentepercentages aanzienlijke besparingen kunnen opleveren over de looptijd van de lening. Het is daarom verstandig om deze strategie toe te passen en zo het meeste uit uw hypothecaire lening te halen.

Kies tussen een vaste of variabele rente, afhankelijk van je voorkeuren en situatie.

Bij het kiezen van een hypothecaire leningrente is het belangrijk om te overwegen of je een vaste of variabele rente wilt. Deze keuze hangt af van je persoonlijke voorkeuren en financiële situatie. Een vaste rente biedt stabiliteit doordat je maandelijkse aflossingen consistent blijven gedurende de looptijd van de lening, terwijl een variabele rente kan fluctueren op basis van marktomstandigheden. Het is essentieel om zorgvuldig te evalueren welk type rente het beste bij jouw behoeften past en welke risico’s je bereid bent te nemen in verband met mogelijke renteschommelingen.

Informeer naar eventuele kortingen die je kunt krijgen, bijvoorbeeld als je ook andere producten afneemt bij dezelfde bank.

Bij het afsluiten van een hypothecaire lening is het verstandig om te informeren naar eventuele kortingen die je kunt krijgen, zoals wanneer je ook andere producten afneemt bij dezelfde bank. Sommige banken bieden speciale kortingen of voordelen aan klanten die meerdere financiële producten bij hen afnemen, zoals een betaalrekening of verzekeringen. Door te vragen naar deze kortingsmogelijkheden, kun je wellicht profiteren van gunstigere voorwaarden en lagere rentetarieven, waardoor je uiteindelijk geld kunt besparen op je hypotheekkosten. Het loont dus zeker de moeite om dit aspect mee te nemen in je overwegingen bij het kiezen van een hypotheekverstrekker.

Houd rekening met de looptijd van de lening en hoe dit de totale kosten beïnvloedt.

Bij het afsluiten van een hypothecaire lening is het belangrijk om rekening te houden met de looptijd van de lening en hoe dit van invloed is op de totale kosten. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk meer rente betekenen die betaald moet worden over de gehele periode van de lening. Aan de andere kant kan een kortere looptijd hogere maandelijkse aflossingen met zich meebrengen, maar minder rente in totaal kosten. Het is essentieel om zorgvuldig te overwegen welke looptijd het meest geschikt is voor uw financiële situatie en doelen op lange termijn, om zo de beste balans te vinden tussen betaalbaarheid en totale kosten.

Bekijk of er mogelijkheden zijn om extra aflossingen te doen zonder boete, zodat je sneller schuldenvrij bent.

Het is verstandig om te controleren of er mogelijkheden zijn om extra aflossingen te doen op je hypothecaire lening zonder boete, aangezien dit kan helpen om sneller schuldenvrij te worden. Door extra aflossingen te doen, verlaag je het openstaande saldo van je lening en daarmee ook de totale rentekosten die je betaalt. Dit kan niet alleen leiden tot een kortere looptijd van de lening, maar ook tot aanzienlijke besparingen op lange termijn. Het is dus zeker de moeite waard om te onderzoeken of deze optie beschikbaar is bij jouw hypotheekverstrekker.

Laat je goed informeren over alle voorwaarden en verplichtingen verbonden aan de hypotheeklening.

Het is van essentieel belang om je goed te laten informeren over alle voorwaarden en verplichtingen die verbonden zijn aan de hypotheeklening. Door een grondig inzicht te hebben in de contractuele bepalingen en verplichtingen, kun je beter anticiperen op wat er van jou wordt verwacht gedurende de looptijd van de lening. Het zorgvuldig doorlezen en begrijpen van alle aspecten van de hypotheekovereenkomst kan helpen om onaangename verrassingen te voorkomen en ervoor te zorgen dat je financiële toekomst op een solide basis rust.

lening kbc
kbc

Alles wat u moet weten over leningen bij KBC: transparantie en flexibiliteit

Alles wat u moet weten over een lening bij KBC

Alles wat u moet weten over een lening bij KBC

Als u op zoek bent naar een lening om uw dromen waar te maken, kan KBC u helpen. KBC is een gerenommeerde bank die verschillende soorten leningen aanbiedt om aan de behoeften van haar klanten te voldoen.

Of u nu een persoonlijke lening nodig heeft voor onvoorziene uitgaven, een autolening om uw droomauto te kopen of een hypothecaire lening om uw droomhuis te financieren, KBC heeft verschillende opties beschikbaar.

Een van de voordelen van het afsluiten van een lening bij KBC is de flexibiliteit en transparantie die zij bieden. U kunt rekenen op deskundig advies en begeleiding gedurende het hele proces, zodat u weloverwogen beslissingen kunt nemen.

Bij KBC kunt u ook profiteren van concurrerende rentetarieven en gunstige voorwaarden. Of u nu een kleine lening nodig heeft of een groter bedrag wilt lenen, KBC kan u helpen de juiste financieringsoplossing te vinden die past bij uw behoeften en budget.

Voordat u besluit om een lening af te sluiten bij KBC, is het belangrijk om goed geïnformeerd te zijn over alle aspecten van de lening, waaronder de kosten, looptijd en terugbetalingsvoorwaarden. Zorg ervoor dat u alle voorwaarden begrijpt voordat u akkoord gaat met de lening.

Kortom, als u op zoek bent naar een betrouwbare partner voor uw financieringsbehoeften, overweeg dan zeker om contact op te nemen met KBC voor meer informatie over hun diverse leenmogelijkheden. Met hun expertise en klantgerichte benadering kunnen ze u helpen de juiste financiële oplossing te vinden die aansluit bij uw behoeften.


Veelgestelde Vragen over Leningen bij KBC

  1. Wat zijn de verschillende soorten leningen die KBC aanbiedt?
  2. Wat zijn de vereisten om in aanmerking te komen voor een lening bij KBC?
  3. Hoe lang duurt het voordat mijn leningsaanvraag bij KBC wordt verwerkt?
  4. Wat zijn de rentetarieven die KBC hanteert voor leningen?
  5. Hoeveel kan ik lenen bij KBC en wat is de maximale looptijd van een lening?
  6. Zijn er extra kosten verbonden aan het afsluiten van een lening bij KBC?
  7. Wat gebeurt er als ik mijn lening niet op tijd kan terugbetalen bij KBC?
  8. Hoe kan ik contact opnemen met KBC voor meer informatie over leningen en financieringsmogelijkheden?

Wat zijn de verschillende soorten leningen die KBC aanbiedt?

Bij KBC kunt u kiezen uit verschillende soorten leningen die aansluiten bij uw specifieke behoeften. Enkele van de leningsopties die KBC aanbiedt, zijn onder andere persoonlijke leningen voor diverse doeleinden, autoleningen om uw droomauto te financieren, hypothecaire leningen voor het kopen of verbouwen van een woning, renovatieleningen voor het opknappen van uw huis, en groene leningen voor energiebesparende investeringen. Met deze diverse leenmogelijkheden streeft KBC ernaar om haar klanten te helpen hun financiële doelen te bereiken op een flexibele en transparante manier.

Wat zijn de vereisten om in aanmerking te komen voor een lening bij KBC?

Om in aanmerking te komen voor een lening bij KBC zijn er enkele vereisten waaraan u moet voldoen. In het algemeen zal KBC uw financiële situatie beoordelen, inclusief uw inkomen, uitgaven, kredietgeschiedenis en eventuele andere leningen die u mogelijk heeft. Daarnaast kan KBC ook vragen naar uw persoonlijke gegevens en identificatiedocumenten om uw identiteit te verifiëren. Het is belangrijk om te zorgen voor een stabiel inkomen en een goede kredietgeschiedenis om de kans op goedkeuring voor een lening bij KBC te vergroten. Het is raadzaam om contact op te nemen met KBC voor specifieke informatie over de vereisten voor verschillende soorten leningen die zij aanbieden.

Hoe lang duurt het voordat mijn leningsaanvraag bij KBC wordt verwerkt?

Wanneer u een leningsaanvraag indient bij KBC, wilt u natuurlijk weten hoe lang het duurt voordat deze wordt verwerkt. De verwerkingstijd van uw leningsaanvraag bij KBC kan variëren afhankelijk van verschillende factoren, zoals het type lening dat u aanvraagt, de volledigheid van uw aanvraag en de interne procedures van de bank. Over het algemeen streeft KBC ernaar om leningsaanvragen zo snel mogelijk te verwerken en u op de hoogte te houden van de voortgang. Het is altijd raadzaam om contact op te nemen met KBC voor specifieke informatie over de verwerkingstijd van uw leningsaanvraag en eventuele verdere vragen die u heeft.

Wat zijn de rentetarieven die KBC hanteert voor leningen?

Een veelgestelde vraag over leningen bij KBC is: “Wat zijn de rentetarieven die KBC hanteert voor leningen?” Bij KBC worden de rentetarieven voor leningen individueel bepaald op basis van verschillende factoren, zoals het type lening, het geleende bedrag, de looptijd en de kredietwaardigheid van de klant. KBC streeft ernaar om concurrerende rentetarieven aan te bieden die passen bij de behoeften en financiële situatie van elke klant. Het is daarom raadzaam om rechtstreeks contact op te nemen met KBC voor specifieke informatie over de actuele rentetarieven voor leningen en om een persoonlijk advies op maat te ontvangen.

Hoeveel kan ik lenen bij KBC en wat is de maximale looptijd van een lening?

Een veelgestelde vraag over leningen bij KBC is: “Hoeveel kan ik lenen bij KBC en wat is de maximale looptijd van een lening?” Bij KBC wordt het bedrag dat u kunt lenen bepaald door verschillende factoren, waaronder uw inkomen, uitgaven en kredietgeschiedenis. KBC biedt flexibele leenopties die zijn afgestemd op uw financiële situatie, zodat u een lening kunt afsluiten die past bij uw behoeften en budget. De maximale looptijd van een lening bij KBC varieert afhankelijk van het type lening dat u kiest en de voorwaarden die van toepassing zijn. Het is belangrijk om goed geïnformeerd te zijn over de details van de lening voordat u akkoord gaat, zodat u een weloverwogen beslissing kunt nemen die aansluit bij uw financiële doelen.

Zijn er extra kosten verbonden aan het afsluiten van een lening bij KBC?

Bij het afsluiten van een lening bij KBC kunnen er extra kosten verbonden zijn. Het is belangrijk om te begrijpen dat naast de rente die u betaalt, er ook andere kosten kunnen zijn, zoals dossierkosten, administratiekosten of kosten voor verzekeringen. Het is raadzaam om alle kosten en voorwaarden van de lening zorgvuldig te bekijken voordat u akkoord gaat met de lening. Op die manier kunt u een duidelijk beeld krijgen van alle mogelijke kosten die gepaard gaan met het afsluiten van een lening bij KBC en kunt u weloverwogen beslissingen nemen over uw financiële situatie.

Wat gebeurt er als ik mijn lening niet op tijd kan terugbetalen bij KBC?

Wanneer u uw lening bij KBC niet op tijd kunt terugbetalen, is het belangrijk om zo snel mogelijk contact op te nemen met de bank. KBC heeft begrip voor onvoorziene omstandigheden en biedt vaak oplossingen aan voor situaties waarin u moeite heeft met de terugbetaling. Door proactief te communiceren en samen te werken met KBC, kunt u mogelijk regelingen treffen om de financiële last te verlichten en tot een passende oplossing te komen. Het is essentieel om open en eerlijk te zijn over uw situatie, zodat KBC u kan helpen bij het vinden van een haalbare oplossing die voor beide partijen acceptabel is.

Hoe kan ik contact opnemen met KBC voor meer informatie over leningen en financieringsmogelijkheden?

Als u meer informatie wilt over leningen en financieringsmogelijkheden bij KBC, kunt u op verschillende manieren contact opnemen met de bank. Een van de eenvoudigste manieren is door de website van KBC te bezoeken, waar u gedetailleerde informatie vindt over de verschillende soorten leningen die zij aanbieden. Daarnaast kunt u telefonisch contact opnemen met de klantenservice van KBC voor persoonlijk advies en begeleiding bij het kiezen van de juiste financieringsoptie die aansluit bij uw behoeften. Ook kunt u een afspraak maken met een financieel adviseur in een KBC-kantoor bij u in de buurt om uw vragen te bespreken en meer inzicht te krijgen in de leningsmogelijkheden die beschikbaar zijn. Met diverse contactmogelijkheden staat KBC klaar om u te helpen bij het verkennen van uw leningsopties en het nemen van weloverwogen financiële beslissingen.

lening beobank

Alles wat u moet weten over leningen bij Beobank

Alles wat u moet weten over leningen bij Beobank

Leningen bij Beobank: Een Overzicht

Beobank is een gerenommeerde financiële instelling die een breed scala aan leningopties biedt voor particulieren en bedrijven. Of u nu op zoek bent naar een persoonlijke lening, een autolening of een hypothecaire lening, Beobank heeft verschillende oplossingen die kunnen voldoen aan uw financiële behoeften.

Soorten leningen aangeboden door Beobank

Beobank biedt diverse leningproducten aan, waaronder:

  • Persoonlijke leningen: Deze leningen kunnen worden gebruikt voor diverse doeleinden, zoals het financieren van een project, het doen van renovaties of het consolideren van schulden.
  • Autoleningen: Voor de aankoop van een nieuwe of tweedehands auto biedt Beobank speciale autoleningen met gunstige voorwaarden.
  • Hypothecaire leningen: Als u van plan bent om een huis te kopen of te renoveren, kunt u bij Beobank terecht voor hypothecaire leningen op maat.

Voordelen van lenen bij Beobank

Bij het afsluiten van een lening bij Beobank kunt u profiteren van verschillende voordelen, zoals:

  • Competitieve rentetarieven: Beobank biedt aantrekkelijke rentetarieven op haar leningen, waardoor u geld kunt besparen.
  • Flexibele terugbetalingsvoorwaarden: U kunt kiezen uit verschillende terugbetalingsmogelijkheden die aansluiten bij uw financiële situatie.
  • Snelle goedkeuring en uitbetaling: Beobank streeft ernaar om uw leningsaanvraag snel te verwerken en het geld zo snel mogelijk op uw rekening te storten.
  • Persoonlijke begeleiding: Het team van experts bij Beobank staat klaar om u te helpen bij elke stap van het leenproces en al uw vragen te beantwoorden.

Kortom, als u op zoek bent naar een betrouwbare partner voor uw financieringsbehoeften, overweeg dan zeker de verschillende leningopties die Beobank te bieden heeft. Neem contact op met Beobank voor meer informatie over hun producten en diensten en vind de juiste leenoplossing die past bij uw situatie.


Vijf Essentiële Tips voor het Kiezen van een Lening bij Beobank

  1. Vergelijk de rentetarieven van leningen bij Beobank met andere aanbieders.
  2. Leen enkel het bedrag dat je echt nodig hebt om onnodige kosten te vermijden.
  3. Zorg ervoor dat je de lening tijdig kunt terugbetalen volgens de afgesproken voorwaarden.
  4. Informeer je grondig over alle bijkomende kosten en voorwaarden verbonden aan de lening.
  5. Neem contact op met Beobank voor persoonlijk advies op maat van jouw situatie.

Vergelijk de rentetarieven van leningen bij Beobank met andere aanbieders.

Het is verstandig om de rentetarieven van leningen bij Beobank te vergelijken met die van andere aanbieders voordat u een beslissing neemt. Door verschillende opties te evalueren, kunt u een beter inzicht krijgen in de kosten en voorwaarden die elk financieel instituut biedt. Het vergelijken van rentetarieven stelt u in staat om de meest gunstige lening te vinden die past bij uw financiële situatie en behoeften. Het kan u helpen om geld te besparen op de lange termijn en ervoor te zorgen dat u een weloverwogen keuze maakt bij het afsluiten van een lening.

Leen enkel het bedrag dat je echt nodig hebt om onnodige kosten te vermijden.

Het is verstandig om alleen het bedrag te lenen dat je daadwerkelijk nodig hebt bij Beobank, om onnodige kosten te vermijden. Door een lening af te stemmen op je specifieke behoeften en geen overbodig bedrag te lenen, kun je de totale kosten van de lening minimaliseren en financieel verstandige beslissingen nemen. Het is belangrijk om een realistische inschatting te maken van het benodigde bedrag en zorgvuldig te plannen hoe je de lening zult terugbetalen, zodat je financiële stabiliteit behoudt en onnodige lasten kunt vermijden.

Zorg ervoor dat je de lening tijdig kunt terugbetalen volgens de afgesproken voorwaarden.

Het is van essentieel belang om ervoor te zorgen dat je de lening bij Beobank tijdig kunt terugbetalen volgens de afgesproken voorwaarden. Door het naleven van de aflossingstermijnen en voorwaarden voorkom je eventuele extra kosten of problemen en behoud je een positieve financiële reputatie. Het is verstandig om realistisch te zijn over je financiële situatie en alleen een lening aan te gaan als je zeker weet dat je deze op tijd kunt terugbetalen. Het opstellen van een duidelijk budget en het plannen van je financiën kunnen helpen om ervoor te zorgen dat de lening soepel en zonder complicaties wordt terugbetaald.

Informeer je grondig over alle bijkomende kosten en voorwaarden verbonden aan de lening.

Het is van essentieel belang om je grondig te informeren over alle bijkomende kosten en voorwaarden die verbonden zijn aan de lening bij Beobank. Door een duidelijk inzicht te hebben in de totale kosten, zoals administratieve kosten, verzekeringen en eventuele boetes bij vroegtijdige aflossing, kun je beter beoordelen of de lening geschikt is voor jouw financiële situatie. Het is raadzaam om alle voorwaarden zorgvuldig door te nemen en eventuele vragen te stellen om onaangename verrassingen in de toekomst te voorkomen.

Neem contact op met Beobank voor persoonlijk advies op maat van jouw situatie.

Neem gerust contact op met Beobank voor persoonlijk advies dat volledig is afgestemd op jouw specifieke situatie. De deskundige adviseurs van Beobank staan klaar om naar je behoeften te luisteren en je te begeleiden bij het kiezen van de juiste leningoptie die het beste past bij jouw financiële doelen en mogelijkheden. Door contact op te nemen met Beobank kun je profiteren van professioneel advies en een gepersonaliseerde aanpak om zo een weloverwogen beslissing te nemen over je leningsbehoeften.

rentevoet hypothecaire lening

Alles wat u moet weten over de rentevoet van een hypothecaire lening

Rentevoet hypothecaire lening

Alles wat u moet weten over de rentevoet van een hypothecaire lening

De rentevoet van een hypothecaire lening is een van de belangrijkste factoren waarmee u rekening moet houden bij het afsluiten van een hypotheek. Het bepaalt immers hoeveel u uiteindelijk zult betalen voor het geleende bedrag en heeft dus een grote invloed op de totale kostprijs van uw lening.

De rentevoet kan vast of variabel zijn. Een vaste rentevoet blijft gedurende de volledige looptijd van de lening ongewijzigd, wat zorgt voor stabiliteit en voorspelbaarheid in uw maandelijkse aflossingen. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse aflossingen kunnen stijgen of dalen.

Bij het kiezen tussen een vaste of variabele rentevoet, is het belangrijk om rekening te houden met uw financiële situatie, uw risicobereidheid en uw verwachtingen over de evolutie van de marktrente. Een financieel adviseur kan u helpen bij het maken van de juiste keuze die aansluit bij uw behoeften.

Daarnaast zijn er nog andere factoren die de hoogte van de rentevoet kunnen beïnvloeden, zoals de looptijd van de lening, uw eigen financiële situatie, het type hypotheek dat u kiest en eventuele kortingen die u kunt krijgen bij bepaalde banken.

Het is dus essentieel om goed geïnformeerd te zijn over alle aspecten van de rentevoet voordat u een hypothecaire lening afsluit. Door verschillende aanbieders te vergelijken en advies in te winnen bij experts, kunt u ervoor zorgen dat u de beste deal krijgt die past bij uw persoonlijke financiële doelen en behoeften.

© 2022 Atiya Solutions – Alle rechten voorbehouden


6 Essentiële Tips voor het Kiezen van de Beste Rentevoet voor je Hypothecaire Lening

  1. Vergelijk rentevoeten van verschillende banken voor de beste deal.
  2. Let op bijkomende kosten zoals dossierkosten en schattingskosten.
  3. Kies tussen een vaste of variabele rentevoet, afhankelijk van jouw situatie en risicobereidheid.
  4. Onderhandel over de rentevoet om mogelijk gunstigere voorwaarden te bekomen.
  5. Hou rekening met de looptijd van de lening en de invloed ervan op de totale interestkosten.
  6. Informeer je goed over alle voorwaarden en mogelijke valkuilen van een hypothecaire lening.

Vergelijk rentevoeten van verschillende banken voor de beste deal.

Het is verstandig om de rentevoeten van verschillende banken te vergelijken wanneer u op zoek bent naar de beste deal voor een hypothecaire lening. Door verschillende aanbieders te onderzoeken en de rentetarieven te vergelijken, kunt u een goed beeld krijgen van wat er op de markt beschikbaar is en welke optie het meest gunstig is voor uw financiële situatie. Het vergelijken van rentevoeten stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw lening.

Let op bijkomende kosten zoals dossierkosten en schattingskosten.

Bij het afsluiten van een hypothecaire lening is het belangrijk om ook aandacht te besteden aan bijkomende kosten zoals dossierkosten en schattingskosten. Deze extra kosten kunnen snel oplopen en dienen in overweging te worden genomen bij het berekenen van de totale kosten van uw lening. Door vooraf goed geïnformeerd te zijn over deze bijkomende kosten, kunt u verrassingen vermijden en een realistisch beeld krijgen van wat de lening daadwerkelijk zal kosten. Het is dus verstandig om niet alleen naar de rentevoet te kijken, maar ook naar alle andere kosten die gepaard gaan met het afsluiten van een hypothecaire lening.

Kies tussen een vaste of variabele rentevoet, afhankelijk van jouw situatie en risicobereidheid.

Bij het afsluiten van een hypothecaire lening is het cruciaal om te kiezen tussen een vaste of variabele rentevoet, afhankelijk van jouw specifieke situatie en risicobereidheid. Een vaste rentevoet biedt stabiliteit en voorspelbaarheid in jouw maandelijkse aflossingen gedurende de volledige looptijd van de lening, terwijl een variabele rentevoet kan fluctueren op basis van marktomstandigheden. Het is belangrijk om zorgvuldig te overwegen welk type rentevoet het beste aansluit bij jouw financiële doelen en comfortniveau, en om advies in te winnen bij experts indien nodig.

Onderhandel over de rentevoet om mogelijk gunstigere voorwaarden te bekomen.

Een belangrijke tip bij het afsluiten van een hypothecaire lening is om te onderhandelen over de rentevoet met de geldverstrekker. Door actief te onderhandelen, kunt u mogelijk gunstigere voorwaarden bedingen die aansluiten bij uw financiële situatie en doelstellingen. Het loont vaak de moeite om te kijken of er ruimte is voor een lagere rentevoet of eventuele kortingen, waardoor u op lange termijn aanzienlijk kunt besparen op de totale kosten van uw lening. Het is dus verstandig om niet alleen de rentevoet te accepteren die aanvankelijk wordt voorgesteld, maar ook om te kijken naar mogelijkheden om gunstigere financieringsvoorwaarden te verkrijgen door middel van effectieve onderhandelingen.

Hou rekening met de looptijd van de lening en de invloed ervan op de totale interestkosten.

Bij het afsluiten van een hypothecaire lening is het belangrijk om rekening te houden met de looptijd van de lening en de impact ervan op de totale rentekosten. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk ook tot hogere totale interestkosten, omdat u gedurende een langere periode rente betaalt over het geleende bedrag. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar tot lagere totale interestkosten op lange termijn. Het is daarom verstandig om zorgvuldig te overwegen welke looptijd het beste past bij uw financiële situatie en doelstellingen, zodat u een weloverwogen beslissing kunt nemen bij het kiezen van uw hypothecaire lening.

Informeer je goed over alle voorwaarden en mogelijke valkuilen van een hypothecaire lening.

Het is van cruciaal belang om je goed te informeren over alle voorwaarden en mogelijke valkuilen van een hypothecaire lening. Door grondig inzicht te krijgen in de rentevoet, de looptijd, het type lening en eventuele bijkomende kosten, kun je weloverwogen beslissingen nemen en verrassingen vermijden. Het is verstandig om advies in te winnen bij financiële experts en verschillende aanbieders te vergelijken om ervoor te zorgen dat je de juiste lening kiest die aansluit bij jouw financiële situatie en doelen op lange termijn.

fiscale aftrek hypothecaire lening

Alles wat u moet weten over fiscale aftrek bij een hypothecaire lening

Fiscale Aftrek Hypothecaire Lening

Alles wat u moet weten over de fiscale aftrek van uw hypothecaire lening

De aankoop van een huis is een grote stap in het leven en vaak gaat dit gepaard met het afsluiten van een hypothecaire lening. Een belangrijk voordeel van het hebben van een hypothecaire lening is de mogelijkheid tot fiscale aftrek.

Maar wat houdt deze fiscale aftrek precies in? Kort gezegd kunt u de betaalde interesten en kapitaalaflossingen van uw hypothecaire lening inbrengen in uw belastingaangifte, waardoor u minder belastingen hoeft te betalen.

Er zijn echter wel enkele voorwaarden verbonden aan deze fiscale aftrek. Zo moet de lening dienen voor de aankoop, bouw of verbouwing van een woning die als uw eigen woning wordt beschouwd. Daarnaast moet de lening ook voldoen aan bepaalde termijnen en bedragen om in aanmerking te komen voor de fiscale voordelen.

Het is belangrijk om goed geïnformeerd te zijn over de fiscale regels met betrekking tot hypothecaire leningen, zodat u optimaal kunt profiteren van de mogelijke voordelen. Het raadplegen van een financieel adviseur of belastingexpert kan hierbij zeker helpen.

Kortom, de fiscale aftrek van uw hypothecaire lening kan een aanzienlijk verschil maken in uw belastingaangifte en kan u helpen om wat geld te besparen. Zorg er daarom voor dat u op de hoogte bent van alle regels en voorwaarden, zodat u maximaal kunt profiteren van dit financiële voordeel.


7 Tips voor Fiscale Aftrek van je Hypothecaire Lening in België

  1. Zorg ervoor dat je de lening gebruikt voor de aankoop, bouw of renovatie van een woning.
  2. Hou alle bewijsstukken en facturen bij die verband houden met de lening en de woning.
  3. Vraag een fiscaal attest aan bij je bank of kredietverstrekker voor de betaalde interesten.
  4. Vul je belastingaangifte correct in en vermeld alle relevante gegevens over de lening.
  5. Controleer regelmatig of je nog voldoet aan alle voorwaarden voor fiscale aftrekbaarheid.
  6. Informeer je goed over eventuele wijzigingen in de fiscale wetgeving met betrekking tot hypothecaire leningen.
  7. Raadpleeg indien nodig een fiscaal expert om advies op maat te krijgen.

Zorg ervoor dat je de lening gebruikt voor de aankoop, bouw of renovatie van een woning.

Het is essentieel om ervoor te zorgen dat de hypothecaire lening die je afsluit daadwerkelijk wordt gebruikt voor de aankoop, bouw of renovatie van een woning om in aanmerking te komen voor de fiscale aftrek. Door strikt te voldoen aan deze voorwaarde, kun je profiteren van de belastingvoordelen die verbonden zijn aan de hypothecaire lening en zo optimaal gebruikmaken van dit financiële voordeel. Het is daarom verstandig om zorgvuldig te plannen en ervoor te zorgen dat de lening wordt besteed aan de juiste doeleinden om maximaal te kunnen profiteren van de fiscale voordelen.

Hou alle bewijsstukken en facturen bij die verband houden met de lening en de woning.

Het is van groot belang om alle bewijsstukken en facturen zorgvuldig bij te houden die verband houden met uw hypothecaire lening en de woning. Deze documenten dienen als cruciaal bewijsmateriaal bij het inbrengen van de betaalde interesten en kapitaalaflossingen in uw belastingaangifte. Door een overzichtelijke administratie te voeren en alle relevante documenten te bewaren, kunt u ervoor zorgen dat u optimaal gebruik kunt maken van de fiscale aftrek en eventuele controverse vermijden. Het bijhouden van deze bewijsstukken biedt niet alleen gemoedsrust, maar kan ook helpen om uw financiële situatie correct en transparant te beheren.

Vraag een fiscaal attest aan bij je bank of kredietverstrekker voor de betaalde interesten.

Het is verstandig om een fiscaal attest aan te vragen bij je bank of kredietverstrekker voor de betaalde interesten van je hypothecaire lening. Dit document is essentieel voor het correct invullen van je belastingaangifte en het benutten van de fiscale voordelen die gepaard gaan met je lening. Door het tijdig verkrijgen van dit attest, kun je ervoor zorgen dat je alle relevante informatie bij de hand hebt en optimaal gebruik kunt maken van de fiscale aftrekposten die beschikbaar zijn voor hypotheekhouders.

Vul je belastingaangifte correct in en vermeld alle relevante gegevens over de lening.

Het is van essentieel belang om je belastingaangifte correct in te vullen en alle relevante gegevens over je hypothecaire lening te vermelden om optimaal te profiteren van de fiscale aftrek. Zorg ervoor dat je de betaalde interesten en kapitaalaflossingen nauwkeurig rapporteert en voldoet aan alle vereisten om in aanmerking te komen voor deze fiscale voordelen. Door alle details over je lening correct op te nemen in je belastingaangifte, kun je ervoor zorgen dat je geen mogelijkheden misloopt om je belastingdruk te verlagen en zo meer geld in je zak te houden.

Controleer regelmatig of je nog voldoet aan alle voorwaarden voor fiscale aftrekbaarheid.

Het is van essentieel belang om regelmatig te controleren of je nog steeds voldoet aan alle voorwaarden voor fiscale aftrekbaarheid van je hypothecaire lening. Door periodiek te evalueren of je lening nog steeds gebruikt wordt voor de aankoop, bouw of verbouwing van je eigen woning, en of de betaalde interesten en kapitaalaflossingen binnen de vastgestelde termijnen en bedragen vallen, kun je voorkomen dat je onverwacht niet meer in aanmerking komt voor deze fiscale voordelen. Het opvolgen van deze voorwaarden kan helpen om eventuele problemen te vermijden en ervoor te zorgen dat je optimaal blijft profiteren van de fiscale aftrekbaarheid van je hypothecaire lening.

Informeer je goed over eventuele wijzigingen in de fiscale wetgeving met betrekking tot hypothecaire leningen.

Het is cruciaal om je goed te informeren over eventuele wijzigingen in de fiscale wetgeving met betrekking tot hypothecaire leningen. Door op de hoogte te blijven van de laatste regelgeving kun je anticiperen op veranderingen en ervoor zorgen dat je nog steeds optimaal kunt profiteren van de fiscale voordelen die gepaard gaan met je hypothecaire lening. Het raadplegen van een professional of financieel adviseur kan helpen om eventuele wijzigingen te begrijpen en de juiste stappen te ondernemen om je financiële situatie te optimaliseren.

Raadpleeg indien nodig een fiscaal expert om advies op maat te krijgen.

Het is verstandig om, indien nodig, een fiscaal expert te raadplegen om advies op maat te krijgen over de fiscale aftrek van uw hypothecaire lening. Een expert kan u helpen om de complexe regels en voorwaarden beter te begrijpen en kan u begeleiden bij het optimaliseren van uw belastingvoordelen. Met professioneel advies kunt u er zeker van zijn dat u alle mogelijkheden benut en dat u uw financiële situatie op de meest gunstige manier beheert.

aftrek hypothecaire lening

Maximaliseer uw belastingvoordeel: Aftrek van de hypothecaire lening in België

Artikel: Aftrek Hypothecaire Lening

Aftrek Hypothecaire Lening: Wat U Moet Weten

De aftrek van de hypothecaire lening is een belangrijk fiscaal voordeel dat veel mensen in België ten goede komt. Het stelt huiseigenaars in staat om een deel van de kosten van hun hypothecaire lening af te trekken van hun belastbaar inkomen, wat kan leiden tot aanzienlijke besparingen op de belastingen.

Om in aanmerking te komen voor de aftrek van de hypothecaire lening, moet u aan bepaalde voorwaarden voldoen. Zo moet het gaan om een lening die is afgesloten voor de aankoop, bouw of verbouwing van een eigen woning die als hoofdverblijfplaats wordt gebruikt. Daarnaast moet de lening zijn afgesloten bij een erkende kredietverstrekker en moet u voldoen aan bepaalde terugbetalingsvoorwaarden.

Het bedrag dat u kunt aftrekken van uw belastbaar inkomen hangt af van verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening en het feit of u al dan niet kinderen heeft. Over het algemeen geldt dat hoe hoger uw geleend bedrag is, hoe groter uw fiscaal voordeel zal zijn.

Het is belangrijk om op te merken dat de regels met betrekking tot de aftrek van hypothecaire leningen regelmatig kunnen veranderen, dus het is verstandig om advies in te winnen bij een fiscaal expert of uw bank voordat u belangrijke beslissingen neemt met betrekking tot uw hypotheek.

Kortom, de aftrek van de hypothecaire lening kan een aanzienlijk financieel voordeel opleveren voor huiseigenaars in België. Door op de hoogte te blijven van de regels en voorwaarden met betrekking tot deze aftrekpost, kunt u ervoor zorgen dat u optimaal profiteert van dit fiscale voordeel.


Veelgestelde Vragen over de Fiscale Aftrekbaarheid van Hypothecaire Leningen in België

  1. Hoeveel belastingvermindering hypothecaire lening?
  2. Hoeveel inbrengen hypothecaire lening?
  3. Hoeveel kan ik inbrengen van mijn lening?
  4. Is een hypothecaire lening fiscaal aftrekbaar?
  5. Welke lening is nog fiscaal aftrekbaar?
  6. Hoeveel trek ik terug van de belastingen hypothecaire lening?
  7. Welk bedrag invullen bij 3334?
  8. Waar moet ik mijn hypothecaire lening invullen op belastingbrief?
  9. Is hypotheekrente aftrekbaar in Belgium?
  10. Wat invullen bij code 3334?

Hoeveel belastingvermindering hypothecaire lening?

Veel mensen vragen zich af hoeveel belastingvermindering ze kunnen krijgen voor hun hypothecaire lening. De belastingvermindering voor de hypothecaire lening wordt berekend op basis van verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening en het aantal kinderen ten laste. Over het algemeen geldt dat hoe hoger het geleende bedrag is en hoe langer de looptijd van de lening, hoe groter de belastingvermindering zal zijn. Het is echter belangrijk om te onthouden dat de regels met betrekking tot belastingvermindering regelmatig kunnen veranderen, dus het is verstandig om advies in te winnen bij een fiscaal expert om een nauwkeurige schatting te krijgen van uw potentiële belastingvoordeel voor uw hypothecaire lening.

Hoeveel inbrengen hypothecaire lening?

Een veelgestelde vraag met betrekking tot de aftrek van de hypothecaire lening is: “Hoeveel inbrengen bij een hypothecaire lening?” Bij het afsluiten van een hypothecaire lening is het gebruikelijk dat de kredietverstrekker een bepaald percentage van het geleende bedrag als eigen inbreng vereist. Deze eigen inbreng kan variëren en hangt af van verschillende factoren, zoals het type lening, de waarde van het pand en uw financiële situatie. Het is belangrijk om te weten dat een hogere eigen inbreng doorgaans gunstig kan zijn, omdat dit kan leiden tot betere voorwaarden en lagere kosten voor de lening. Het exacte bedrag dat u moet inbrengen bij een hypothecaire lening wordt bepaald door de kredietverstrekker en kan verschillen per situatie. Het is daarom verstandig om advies in te winnen bij een financieel expert of uw bank om meer duidelijkheid te krijgen over de vereiste eigen inbreng voor uw specifieke lening.

Hoeveel kan ik inbrengen van mijn lening?

Wanneer mensen zich afvragen “Hoeveel kan ik inbrengen van mijn lening?” in verband met de aftrek van de hypothecaire lening, is het belangrijk om te begrijpen dat het bedrag dat u kunt inbrengen afhankelijk is van verschillende factoren. Het geleende bedrag, de looptijd van de lening, uw persoonlijke situatie en eventuele wijzigingen in de fiscale wetgeving kunnen allemaal van invloed zijn op het bedrag dat u kunt aftrekken van uw belastbaar inkomen. Het is verstandig om nauwkeurig advies in te winnen bij een belastingdeskundige of financieel adviseur om een duidelijk beeld te krijgen van hoeveel u kunt inbrengen en om ervoor te zorgen dat u optimaal profiteert van dit fiscale voordeel.

Is een hypothecaire lening fiscaal aftrekbaar?

Ja, een hypothecaire lening is fiscaal aftrekbaar in België. Huiseigenaars die een hypothecaire lening hebben afgesloten voor de aankoop, bouw of verbouwing van hun eigen woning die dient als hoofdverblijfplaats, komen in aanmerking voor belastingvoordelen door de betaalde interesten en kapitaalaflossingen af te trekken van hun belastbaar inkomen. Het fiscaal voordeel kan aanzienlijk zijn en kan helpen om de totale belastingdruk te verlagen voor mensen die een hypotheeklening hebben lopen. Het is echter belangrijk om op de hoogte te blijven van de geldende regels en voorwaarden met betrekking tot de aftrek van hypothecaire leningen, aangezien deze kunnen veranderen en variëren afhankelijk van individuele omstandigheden. Het raadplegen van een fiscaal expert of financieel adviseur kan helpen om het maximale voordeel uit deze regeling te halen.

Welke lening is nog fiscaal aftrekbaar?

Een veelgestelde vraag met betrekking tot de aftrek van hypothecaire leningen is: welke lening is nog fiscaal aftrekbaar? In België zijn enkel leningen die zijn aangegaan voor de aankoop, bouw of verbouwing van een eigen woning die dient als hoofdverblijfplaats fiscaal aftrekbaar. Dit betekent dat leningen voor bijvoorbeeld een tweede verblijf of een investeringspand niet in aanmerking komen voor de fiscale aftrek. Het is dus belangrijk om te weten dat niet alle leningen automatisch in aanmerking komen voor belastingvoordelen en dat het type lening een cruciale rol speelt bij het bepalen van de fiscale aftrekbaarheid ervan.

Hoeveel trek ik terug van de belastingen hypothecaire lening?

Veel mensen vragen zich af hoeveel ze kunnen terugtrekken van de belastingen voor hun hypothecaire lening. Het bedrag dat u kunt aftrekken van de belastingen hangt af van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw persoonlijke situatie. Over het algemeen geldt dat hoe hoger het geleende bedrag is en hoe langer de looptijd van de lening, hoe groter het fiscale voordeel zal zijn. Het is echter belangrijk om te onthouden dat de regels met betrekking tot de aftrek van hypothecaire leningen kunnen variëren en regelmatig worden bijgewerkt, dus het is verstandig om professioneel advies in te winnen om een nauwkeurige schatting te krijgen van het bedrag dat u kunt terugtrekken van uw belastingen voor uw hypothecaire lening.

Welk bedrag invullen bij 3334?

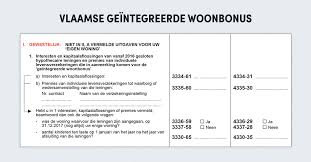
Bij de veelgestelde vraag over de aftrek van de hypothecaire lening en welk bedrag in te vullen bij code 3334, is het belangrijk om te weten dat code 3334 op het belastingformulier verwijst naar het totale bedrag aan betaalde intresten en kapitaalaflossingen voor uw hypothecaire lening gedurende het belastingjaar. Dit bedrag is essentieel voor de berekening van uw fiscale aftrekpost en kan aanzienlijke invloed hebben op uw belastingaangifte. Het is daarom raadzaam om nauwkeurig alle relevante documentatie en informatie met betrekking tot uw hypothecaire lening te verzamelen om ervoor te zorgen dat u het juiste bedrag invult bij code 3334 en optimaal gebruik maakt van de fiscale voordelen die verbonden zijn aan uw lening.

Waar moet ik mijn hypothecaire lening invullen op belastingbrief?

Wanneer u uw belastingaangifte invult en de aftrek van uw hypothecaire lening wilt claimen, moet u dit doen in het gedeelte van de aangifte dat betrekking heeft op de eigen woning. Dit is meestal te vinden onder de rubriek “Vak IX – Woning”. Binnen dit gedeelte vindt u specifieke velden waar u de relevante informatie met betrekking tot uw hypothecaire lening kunt invullen, zoals het geleende bedrag, de looptijd van de lening en de betaalde interesten. Het is belangrijk om deze gegevens nauwkeurig in te vullen om ervoor te zorgen dat u het maximale fiscale voordeel kunt behalen uit uw hypothecaire lening. Als u twijfelt over waar u deze informatie precies moet invullen op uw belastingbrief, is het raadzaam om contact op te nemen met een belastingadviseur of de belastingdienst voor begeleiding en advies.

Is hypotheekrente aftrekbaar in Belgium?

Ja, hypotheekrente is aftrekbaar in België. De aftrek van de hypotheekrente is een belangrijk fiscaal voordeel voor huiseigenaars die een hypothecaire lening hebben afgesloten voor de aankoop, bouw of verbouwing van hun eigen woning die dient als hoofdverblijfplaats. Door de betaalde hypotheekrente af te trekken van hun belastbaar inkomen, kunnen huiseigenaars aanzienlijke besparingen realiseren op hun belastingen. Het is echter belangrijk om op de hoogte te blijven van de specifieke regels en voorwaarden met betrekking tot de aftrek van hypotheekrente, aangezien deze kunnen variëren en regelmatig worden bijgewerkt door de Belgische belastingdienst. Het raadplegen van een fiscaal expert of uw bank kan u helpen om volledig te profiteren van dit fiscale voordeel en eventuele wijzigingen in de regelgeving te begrijpen.

Wat invullen bij code 3334?

Bij code 3334 op uw belastingaangifte moet u het bedrag invullen dat u heeft betaald aan kapitaalaflossingen voor uw hypothecaire lening in het afgelopen jaar. Dit bedrag kan worden gebruikt om in aanmerking te komen voor de aftrek van de hypothecaire lening, waardoor u mogelijk belastingvoordelen kunt genieten. Het is belangrijk om nauwkeurig en correct het bedrag van de kapitaalaflossingen in te vullen bij code 3334, zodat u kunt profiteren van dit fiscale voordeel en eventuele problemen met de belastingdienst kunt voorkomen.

kosten hypothecaire lening berekenen

Kosten hypothecaire lening berekenen: Een essentiële stap voor huizenkopers

Kosten hypothecaire lening berekenen

Kosten hypothecaire lening berekenen

Als je van plan bent om een huis te kopen en daarvoor een hypothecaire lening af te sluiten, is het belangrijk om inzicht te hebben in de kosten die hiermee gepaard gaan. Het berekenen van de kosten van een hypothecaire lening kan je helpen om een goed beeld te krijgen van wat je maandelijks zal moeten betalen en hoeveel de totale lening je uiteindelijk zal kosten.

Er zijn verschillende factoren waarmee je rekening moet houden bij het berekenen van de kosten van een hypothecaire lening. Allereerst is er de rentevoet, die bepaalt hoeveel rente je zal moeten betalen op het geleende bedrag. Daarnaast zijn er ook nog andere kosten, zoals dossierkosten, notariskosten, schattingskosten en eventuele verzekeringspremies.

Om de totale kosten van je hypothecaire lening te berekenen, kan je gebruik maken van online tools en calculators die speciaal ontworpen zijn voor dit doel. Door informatie in te voeren zoals het leenbedrag, de looptijd van de lening en de rentevoet, kan zo’n calculator je helpen om een nauwkeurige schatting te maken van de maandelijkse aflossingen en de totale kosten over de volledige looptijd van de lening.

Het is belangrijk om deze kosten zorgvuldig te berekenen en alle mogelijke scenario’s te overwegen voordat je een hypothecaire lening afsluit. Op die manier kan je ervoor zorgen dat je financieel goed voorbereid bent en geen onverwachte verrassingen tegenkomt tijdens het afbetalen van je lening.

Door op voorhand grondig onderzoek te doen en alle kosten goed in kaart te brengen, kan je met vertrouwen beslissingen nemen over het afsluiten van een hypothecaire lening en ervoor zorgen dat deze binnen jouw financiële mogelijkheden valt.


Veelgestelde Vragen over het Berekenen van de Kosten van een Hypothecaire Lening in België

  1. Wat is de rentevoet en hoe beïnvloedt deze mijn hypothecaire lening?
  2. Welke bijkomende kosten moet ik betalen bij het afsluiten van een hypothecaire lening?
  3. Hoe bereken ik mijn maandelijkse aflossingen voor een hypothecaire lening?
  4. Wat zijn dossierkosten en hoeveel bedragen deze doorgaans?
  5. Zijn er fiscale voordelen verbonden aan een hypothecaire lening in België?
  6. Hoe beïnvloedt de looptijd van de lening de totale kosten die ik betaal?
  7. Welke verzekeringen zijn verplicht bij het afsluiten van een hypothecaire lening en wat zijn de kosten hiervan?

Wat is de rentevoet en hoe beïnvloedt deze mijn hypothecaire lening?

De rentevoet is het percentage dat wordt toegepast op het geleende bedrag van je hypothecaire lening, en het heeft een directe invloed op de totale kosten van je lening. Een hogere rentevoet betekent dat je meer rente zult moeten betalen over de looptijd van de lening, wat kan resulteren in hogere maandelijkse aflossingen en een grotere totale terugbetalingslast. Daarom is het essentieel om de rentevoet zorgvuldig te overwegen bij het berekenen van de kosten van je hypothecaire lening, omdat zelfs kleine verschillen in rentepercentages aanzienlijke financiële gevolgen kunnen hebben op lange termijn. Het vergelijken van verschillende aanbieders en rentevoeten kan je helpen om de meest gunstige voorwaarden te vinden die passen bij jouw financiële situatie en doelen.

Welke bijkomende kosten moet ik betalen bij het afsluiten van een hypothecaire lening?

Bij het afsluiten van een hypothecaire lening komen er verschillende bijkomende kosten kijken waar je rekening mee moet houden. Naast de rentevoet die bepaalt hoeveel rente je zal betalen op het geleende bedrag, zijn er ook andere kosten zoals dossierkosten, notariskosten, schattingskosten en eventuele verzekeringspremies. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale kost van je hypothecaire lening. Het is daarom essentieel om deze kosten zorgvuldig te berekenen en in overweging te nemen bij het plannen van je financiën voor de aankoop van een huis met behulp van een lening.

Hoe bereken ik mijn maandelijkse aflossingen voor een hypothecaire lening?

Een veelgestelde vraag bij het berekenen van de kosten van een hypothecaire lening is: “Hoe bereken ik mijn maandelijkse aflossingen voor een hypothecaire lening?” Het berekenen van je maandelijkse aflossingen voor een hypothecaire lening hangt af van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en de rentevoet. Om je maandelijkse aflossingen te berekenen, kan je gebruik maken van online tools en calculators die speciaal zijn ontworpen voor dit doel. Door deze gegevens in te voeren, kan zo’n calculator je helpen om een duidelijk overzicht te krijgen van hoeveel je elke maand zal moeten betalen om je lening terug te betalen. Het is belangrijk om deze berekening zorgvuldig uit te voeren, zodat je goed geïnformeerd bent over je financiële verplichtingen en ervoor kunt zorgen dat je lening binnen jouw budget past.

Wat zijn dossierkosten en hoeveel bedragen deze doorgaans?

Dossierkosten zijn kosten die in rekening worden gebracht door de kredietverstrekker voor het opstellen en beheren van het dossier van je hypothecaire lening. Deze kosten dekken administratieve taken zoals het verwerken van je aanvraag, het opstellen van contracten en het beheren van je leningdossier. Doorgaans bedragen dossierkosten tussen de 300 en 800 euro, afhankelijk van de kredietverstrekker en het type lening dat je afsluit. Het is belangrijk om deze kosten mee te nemen in je berekeningen wanneer je de totale kosten van je hypothecaire lening in kaart brengt, zodat je een realistisch beeld krijgt van wat de lening je uiteindelijk zal kosten.

Zijn er fiscale voordelen verbonden aan een hypothecaire lening in België?

Ja, er zijn fiscale voordelen verbonden aan het afsluiten van een hypothecaire lening in België. Een van de belangrijkste fiscale voordelen is de mogelijkheid om de betaalde interesten en kapitaalaflossingen af te trekken van de belastingen. Dit kan resulteren in aanzienlijke besparingen op je belastingaangifte. Daarnaast zijn er nog andere mogelijke voordelen, zoals de woonbonus (of Vlaamse geïntegreerde woonbonus), die specifieke belastingvoordelen biedt aan mensen met een hypothecaire lening voor hun eigen woning. Het is echter belangrijk om je goed te informeren over de actuele fiscale regelgeving en eventuele wijzigingen die van toepassing kunnen zijn op jouw situatie.

Hoe beïnvloedt de looptijd van de lening de totale kosten die ik betaal?

De looptijd van een hypothecaire lening heeft een aanzienlijke invloed op de totale kosten die je betaalt. Over het algemeen geldt: hoe langer de looptijd van de lening, hoe meer rente je uiteindelijk zal betalen. Hoewel een langere looptijd kan resulteren in lagere maandelijkse aflossingen, betekent dit ook dat je gedurende een langere periode rente betaalt over het uitstaande bedrag. Dit kan leiden tot hogere totale kosten over de volledige duur van de lening. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar uiteindelijk minder rente en lagere totale kosten. Het is daarom belangrijk om bij het berekenen van de kosten van een hypothecaire lening rekening te houden met de impact van de looptijd en te bepalen welke optie het meest gunstig is op lange termijn.

Welke verzekeringen zijn verplicht bij het afsluiten van een hypothecaire lening en wat zijn de kosten hiervan?

Bij het afsluiten van een hypothecaire lening zijn er doorgaans enkele verplichte verzekeringen waarmee rekening moet worden gehouden. Een van de belangrijkste verzekeringen is de schuldsaldoverzekering, die de resterende schuld van de lening dekt in geval van overlijden van de lener. Daarnaast kan ook een brandverzekering verplicht zijn om het gekochte pand te beschermen tegen schade door brand of andere risico’s. De exacte kosten van deze verplichte verzekeringen kunnen variëren afhankelijk van factoren zoals het geleende bedrag, de looptijd van de lening en het verzekeringsbedrijf waarmee je samenwerkt. Het is belangrijk om deze kosten zorgvuldig te berekenen en op te nemen in je totale budget voor het afsluiten van een hypothecaire lening.

hypothecaire lening belastingen

Alles wat je moet weten over belastingen bij een hypothecaire lening

Alles wat je moet weten over de belastingen op een hypothecaire lening

Hypothecaire lening en belastingen in België

Als je een hypothecaire lening afsluit voor de aankoop van een huis of een verbouwing, is het belangrijk om ook rekening te houden met de fiscale aspecten ervan. In België zijn er verschillende belastingvoordelen en -regels die van toepassing zijn op hypothecaire leningen. Hier is alles wat je moet weten:

Belastingvoordelen

Een van de belangrijkste voordelen van een hypothecaire lening in België is de mogelijkheid om de betaalde interesten af te trekken van je belastbaar inkomen. Dit kan leiden tot aanzienlijke besparingen op je belastingaanslag. Daarnaast kun je ook genieten van een vermindering van de registratierechten bij de aankoop van een eigen woning.

Woonbonus

De woonbonus was vroeger een fiscaal voordeel voor wie een hypothecaire lening afsloot voor het kopen, bouwen of verbouwen van een eigen woning in Vlaanderen. Vanaf 2020 is de woonbonus echter afgeschaft en vervangen door het verlaagde tarief van 6% voor de aankoop van een enige eigen woning.

Registratierechten

Bij de aankoop van een woning komen ook registratierechten kijken. In Vlaanderen geldt sinds 1 januari 2020 het verlaagde tarief van 6% voor de aankoop van een enige eigen woning. In Wallonië en Brussel gelden andere tarieven.

Conclusie

Het afsluiten van een hypothecaire lening heeft niet alleen financiële gevolgen op korte termijn, maar kan ook invloed hebben op je belastingaangifte. Door op de hoogte te zijn van alle fiscale aspecten rondom hypothecaire leningen, kun je optimaal gebruikmaken van eventuele belastingvoordelen en zo geld besparen.


6 Belangrijke Tips over Hypothecaire Lening en Belastingen in België

  1. De betaalde intresten van je hypothecaire lening zijn fiscaal aftrekbaar.
  2. Je kan de kapitaalaflossingen niet aftrekken van de belastingen.
  3. Vergeet niet om het fiscaal attest van je lening in te dienen bij je belastingaangifte.
  4. Bij een herfinanciering kan je opnieuw genieten van fiscale voordelen voor de nieuwe lening.
  5. Informeer je goed over eventuele premies of verminderingen die beschikbaar zijn voor energiezuinige woningen.
  6. Hou rekening met eventuele wijzigingen in de wetgeving omtrent hypothecaire leningen.

De betaalde intresten van je hypothecaire lening zijn fiscaal aftrekbaar.

Een belangrijke tip met betrekking tot hypothecaire leningen is dat de betaalde rente fiscaal aftrekbaar is. Dit betekent dat je de betaalde rente op je hypotheeklening kunt aftrekken van je belastbaar inkomen, waardoor je mogelijk aanzienlijke besparingen kunt realiseren op je belastingaanslag. Het benutten van dit fiscale voordeel kan een significante impact hebben op je financiën en is daarom een belangrijk aspect om rekening mee te houden bij het afsluiten van een hypothecaire lening.

Je kan de kapitaalaflossingen niet aftrekken van de belastingen.

Het is belangrijk om te weten dat, ondanks het feit dat je de betaalde interesten van een hypothecaire lening kan aftrekken van je belastbaar inkomen, de kapitaalaflossingen niet in aanmerking komen voor belastingaftrek. Dit betekent dat je de terugbetalingen van het geleende bedrag zelf moet financieren, zonder fiscaal voordeel. Het is daarom verstandig om bij het afsluiten van een hypothecaire lening rekening te houden met zowel de interesten als de kapitaalaflossingen om een realistisch beeld te krijgen van de totale financiële lasten.

Vergeet niet om het fiscaal attest van je lening in te dienen bij je belastingaangifte.

Vergeet niet om het fiscaal attest van je lening in te dienen bij je belastingaangifte. Dit document is essentieel voor het benutten van de belastingvoordelen die verbonden zijn aan je hypothecaire lening. Door het tijdig en correct indienen van dit attest, zorg je ervoor dat je in aanmerking komt voor de aftrek van de betaalde interesten en andere fiscale voordelen die kunnen helpen om je belastingdruk te verlichten. Het is daarom belangrijk om deze stap niet over het hoofd te zien en ervoor te zorgen dat alle nodige documenten correct worden ingediend bij je belastingaangifte.

Bij een herfinanciering kan je opnieuw genieten van fiscale voordelen voor de nieuwe lening.

Bij een herfinanciering van je hypothecaire lening is het belangrijk om te weten dat je opnieuw kunt profiteren van fiscale voordelen voor de nieuwe lening. Door je bestaande lening te herfinancieren, kun je mogelijk gunstigere voorwaarden bedingen en zo besparen op je maandelijkse aflossingen. Bovendien biedt dit de mogelijkheid om opnieuw gebruik te maken van belastingvoordelen, zoals het aftrekken van betaalde interesten van je belastbaar inkomen. Het is dus zeker de moeite waard om de optie van herfinanciering te overwegen en te kijken naar de fiscale voordelen die hiermee gepaard gaan.

Informeer je goed over eventuele premies of verminderingen die beschikbaar zijn voor energiezuinige woningen.

Het is verstandig om je goed te informeren over eventuele premies of verminderingen die beschikbaar zijn voor energiezuinige woningen wanneer je een hypothecaire lening afsluit. In België zijn er diverse financiële voordelen voor huiseigenaars die investeren in energiebesparende maatregelen, zoals isolatie, zonnepanelen of een warmtepomp. Door te profiteren van deze premies en verminderingen kun je niet alleen je energierekening verlagen, maar ook je ecologische voetafdruk verminderen en mogelijk in aanmerking komen voor belastingvoordelen. Het loont dus zeker de moeite om hier grondig onderzoek naar te doen en te kijken hoe je kunt besparen op zowel korte als lange termijn.

Hou rekening met eventuele wijzigingen in de wetgeving omtrent hypothecaire leningen.

Het is essentieel om rekening te houden met eventuele wijzigingen in de wetgeving met betrekking tot hypothecaire leningen. De fiscale regels en voordelen rondom hypothecaire leningen kunnen veranderen, wat van invloed kan zijn op je financiële situatie en belastingaangifte. Door op de hoogte te blijven van de laatste ontwikkelingen en mogelijke veranderingen in de wetgeving, kun je tijdig anticiperen en je financiële planning aanpassen om maximaal te profiteren van de beschikbare belastingvoordelen.

hypothecaire lening berekenen

Hoe een Hypothecaire Lening Correct Berekenen in België

Hypothecaire Lening Berekenen

Alles wat u moet weten over het berekenen van een hypothecaire lening

Een hypothecaire lening is een belangrijke financiële beslissing die veel mensen nemen bij het kopen van een huis. Het is essentieel om goed geïnformeerd te zijn over hoe deze leningen werken en hoe u de kosten ervan kunt berekenen voordat u zich verbindt tot een langdurige financiële verplichting.

Wat is een hypothecaire lening?

Een hypothecaire lening is een lening die wordt gebruikt om onroerend goed te kopen. De woning dient als onderpand voor de lening, wat betekent dat als u de lening niet terugbetaalt, de geldschieter het recht heeft om uw huis in beslag te nemen.

Hoe berekent u een hypothecaire lening?

De berekening van een hypothecaire lening kan complex zijn vanwege verschillende factoren, waaronder de rentevoet, looptijd van de lening, geleend bedrag en eventuele bijkomende kosten. Een veelgebruikte formule voor het berekenen van de maandelijkse aflossingen is:

Maandelijkse aflossing = (Leningbedrag * Rentevoet / 12) / (1 - (1 + Rentevoet / 12)^(-Aantal maanden))

Waar kunt u terecht voor hulp bij het berekenen van uw hypothecaire lening?

Als u moeite heeft met het berekenen van uw hypothecaire lening of als u meer informatie nodig heeft over uw opties, kunt u altijd terecht bij financiële adviseurs of banken die gespecialiseerd zijn in hypotheekleningen. Zij kunnen u helpen bij het begrijpen van alle aspecten van uw lening en kunnen u begeleiden bij het nemen van de juiste beslissing voor uw financiële situatie.

Neem altijd de tijd om verschillende opties te vergelijken en zorg ervoor dat u volledig begrijpt wat er op het spel staat voordat u zich verbindt tot een hypothecaire lening. Met de juiste kennis en begeleiding kunt u ervoor zorgen dat uw hypotheeklening aansluit bij uw behoeften en financiële doelen.


Vijf Voordelen van het Berekenen van een Hypothecaire Lening

  1. Het berekenen van een hypothecaire lening geeft inzicht in de totale kosten over de looptijd van de lening.
  2. Door het berekenen van een hypothecaire lening kunt u verschillende scenario’s vergelijken en de meest voordelige optie kiezen.
  3. Het helpt bij het plannen van uw budget en het bepalen van wat u maandelijks kunt veroorloven voor uw woning.
  4. Met een juiste berekening kunt u beter onderhandelen met geldschieters over rentetarieven en voorwaarden.
  5. Een goed doordachte berekening voorkomt onaangename verrassingen en helpt bij het nemen van weloverwogen financiële beslissingen.


Vier nadelen van het berekenen van een hypothecaire lening

  1. Het berekenen van een hypothecaire lening kan complex zijn en vereist kennis van financiële formules.
  2. Fouten bij het berekenen van een hypothecaire lening kunnen leiden tot onjuiste budgettering en financiële problemen.
  3. Het is tijdrovend om alle variabelen en kosten in overweging te nemen bij het berekenen van een hypothecaire lening.
  4. Sommige online rekenhulpmiddelen voor hypothecaire leningen kunnen beperkt zijn in hun nauwkeurigheid en maatwerk.

Het berekenen van een hypothecaire lening geeft inzicht in de totale kosten over de looptijd van de lening.

Het berekenen van een hypothecaire lening geeft inzicht in de totale kosten over de looptijd van de lening. Door deze berekening uit te voeren, kunnen leners een duidelijk beeld krijgen van hoeveel ze uiteindelijk zullen betalen, inclusief rente en eventuele bijkomende kosten. Dit inzicht helpt bij het plannen van financiën op lange termijn en stelt mensen in staat om weloverwogen beslissingen te nemen bij het aangaan van een hypothecaire lening. Het stelt hen ook in staat om verschillende leningsopties te vergelijken en de meest kosteneffectieve keuze te maken die past bij hun budget en financiële doelen.

Door het berekenen van een hypothecaire lening kunt u verschillende scenario’s vergelijken en de meest voordelige optie kiezen.

Door het berekenen van een hypothecaire lening kunt u verschillende scenario’s vergelijken en de meest voordelige optie kiezen. Door inzicht te krijgen in hoe verschillende factoren zoals rentevoeten, looptijden en geleende bedragen van invloed zijn op uw maandelijkse aflossingen, kunt u weloverwogen beslissingen nemen over welke lening het beste bij uw financiële situatie past. Het stelt u in staat om de kosten en voorwaarden van verschillende leningen te analyseren en zo de meest gunstige en passende optie te selecteren die aansluit bij uw behoeften en budget. Het berekenen van een hypothecaire lening biedt dus een waardevol hulpmiddel om een weloverwogen keuze te maken bij het aangaan van deze belangrijke financiële verplichting.

Het helpt bij het plannen van uw budget en het bepalen van wat u maandelijks kunt veroorloven voor uw woning.

Het berekenen van een hypothecaire lening helpt bij het plannen van uw budget en het bepalen van wat u maandelijks kunt veroorloven voor uw woning. Door de aflossingen en totale kosten van de lening in kaart te brengen, krijgt u een duidelijk beeld van hoeveel geld u elke maand moet reserveren voor uw hypotheek. Dit stelt u in staat om realistische financiële doelen te stellen en ervoor te zorgen dat uw woningaankoop binnen uw budget past, waardoor u meer controle krijgt over uw financiële situatie op lange termijn.

Met een juiste berekening kunt u beter onderhandelen met geldschieters over rentetarieven en voorwaarden.

Met een juiste berekening van uw hypothecaire lening kunt u beter onderhandelen met geldschieters over rentetarieven en voorwaarden. Door goed geïnformeerd te zijn over de kosten en aflossingen, staat u sterker in de onderhandelingen en kunt u proactief in gesprek gaan met geldschieters om gunstigere voorwaarden te bedingen die aansluiten bij uw financiële situatie en doelstellingen. Het hebben van een duidelijk inzicht in uw lening stelt u in staat om weloverwogen beslissingen te nemen en het meeste uit uw hypothecaire lening te halen.

Een goed doordachte berekening voorkomt onaangename verrassingen en helpt bij het nemen van weloverwogen financiële beslissingen.

Een goed doordachte berekening van een hypothecaire lening is van essentieel belang, aangezien het helpt om onaangename verrassingen te voorkomen en bijdraagt aan het nemen van weloverwogen financiële beslissingen. Door de kosten en aflossingen vooraf zorgvuldig te berekenen, krijgt u een duidelijk beeld van wat u kunt verwachten en kunt u zich beter voorbereiden op de financiële verplichtingen die gepaard gaan met een hypotheeklening. Dit stelt u in staat om realistische budgetten op te stellen en uw lening af te stemmen op uw financiële situatie, waardoor u meer controle heeft over uw financiële toekomst.

Het berekenen van een hypothecaire lening kan complex zijn en vereist kennis van financiële formules.

Het con van het berekenen van een hypothecaire lening is dat het een complex proces kan zijn dat een goed begrip van financiële formules vereist. Vanwege de verschillende factoren die van invloed zijn op de totale kosten van de lening, zoals rentevoeten, looptijden en bijkomende kosten, kan het voor veel mensen moeilijk zijn om nauwkeurig te berekenen hoeveel ze uiteindelijk zullen moeten betalen. Het gebrek aan kennis over deze financiële formules kan leiden tot verwarring en mogelijk tot het nemen van verkeerde beslissingen bij het afsluiten van een hypothecaire lening. Het is daarom belangrijk om indien nodig professioneel advies in te winnen om ervoor te zorgen dat u volledig begrijpt wat er op het spel staat bij het afsluiten van een hypotheeklening.

Fouten bij het berekenen van een hypothecaire lening kunnen leiden tot onjuiste budgettering en financiële problemen.

Fouten bij het berekenen van een hypothecaire lening kunnen leiden tot onjuiste budgettering en financiële problemen. Het is van cruciaal belang om nauwkeurig te zijn bij het bepalen van de maandelijkse aflossingen en totale kosten van de lening, aangezien zelfs kleine fouten grote gevolgen kunnen hebben voor uw financiële stabiliteit op lange termijn. Onjuiste berekeningen kunnen leiden tot overschatting of onderschatting van uw betalingsverplichtingen, wat kan resulteren in budgettaire problemen, vertragingen bij de aflossing en zelfs in het ergste geval in het verlies van uw eigendom. Het is daarom raadzaam om professioneel advies in te winnen en zorgvuldig te werk te gaan bij het berekenen van een hypothecaire lening om eventuele financiële valkuilen te vermijden.

Het is tijdrovend om alle variabelen en kosten in overweging te nemen bij het berekenen van een hypothecaire lening.

Een van de nadelen van het berekenen van een hypothecaire lening is dat het tijdrovend kan zijn om alle variabelen en kosten in overweging te nemen. Het proces vereist gedetailleerde analyse en nauwkeurige berekeningen van factoren zoals rentevoeten, looptijd van de lening, geleend bedrag en bijkomende kosten. Hierdoor kan het opstellen van een volledig beeld van de financiële verplichtingen die gepaard gaan met een hypothecaire lening aanzienlijke tijd en moeite vergen. Het is essentieel om deze complexiteit te erkennen en voldoende tijd te nemen om alle aspecten zorgvuldig te evalueren voordat men zich engageert tot een hypothecaire lening.

Sommige online rekenhulpmiddelen voor hypothecaire leningen kunnen beperkt zijn in hun nauwkeurigheid en maatwerk.

Sommige online rekenhulpmiddelen voor hypothecaire leningen kunnen beperkt zijn in hun nauwkeurigheid en maatwerk. Deze tools kunnen algemene formules gebruiken die mogelijk niet alle specifieke details van uw financiële situatie en leningsvereisten in overweging nemen. Hierdoor kan het resultaat dat ze bieden, niet volledig aansluiten bij uw individuele behoeften en omstandigheden. Het is daarom belangrijk om voorzichtig te zijn bij het gebruik van dergelijke online tools en indien nodig professioneel advies in te winnen om een meer gepersonaliseerde benadering te krijgen bij het berekenen van een hypothecaire lening.

kredietdesk

Kredietdesk: Uw Betrouwbare Partner voor Persoonlijke en Zakelijke Kredieten

Kredietdesk: De Betrouwbare Partner voor al uw Kredietbehoeften

Of u nu een particulier bent die een persoonlijke lening nodig heeft of een bedrijfseigenaar die financiering zoekt voor zakelijke doeleinden, Kredietdesk staat voor u klaar als uw betrouwbare partner. Met jarenlange ervaring en expertise in de financiële sector biedt Kredietdesk maatwerkoplossingen die aansluiten bij uw specifieke kredietbehoeften.

Als onafhankelijk kredietbemiddelaar werkt Kredietdesk samen met verschillende gerenommeerde banken en financiële instellingen om u toegang te geven tot een breed scala aan kredietmogelijkheden. Of het nu gaat om een hypothecaire lening, autolening, renovatielening of zakelijk krediet, Kredietdesk zorgt ervoor dat u de beste opties krijgt die passen bij uw financiële situatie en doelen.

Eén van de belangrijkste voordelen van het werken met Kredietdesk is de persoonlijke aanpak. Het ervaren team van specialisten begrijpt dat elke klant uniek is en heeft verschillende behoeften en omstandigheden. Daarom nemen ze de tijd om naar uw verhaal te luisteren, uw financiële situatie te analyseren en op basis daarvan op maat gemaakte kredietaanbiedingen te presenteren.

Bovendien neemt Kredietdesk het hele proces van kredietaanvraag uit handen. Ze begeleiden u stap voor stap door het aanvraagproces, verzamelen de benodigde documenten en zorgen ervoor dat uw aanvraag correct en tijdig wordt ingediend bij de juiste kredietverstrekkers. Dit bespaart u niet alleen kostbare tijd, maar geeft u ook gemoedsrust, wetende dat uw kredietaanvraag in goede handen is.

Transparantie en eerlijkheid staan centraal bij Kredietdesk. Ze streven ernaar om u duidelijke en begrijpelijke informatie te geven over de voorwaarden van het krediet, inclusief rentevoeten, aflossingstermijnen en eventuele bijkomende kosten. Op die manier kunt u weloverwogen beslissingen nemen en weet u precies waar u aan toe bent.

Bij Kredietdesk geloven ze sterk in het opbouwen van langdurige relaties met hun klanten. Ze streven ernaar om niet alleen eenmalige kredieten te verstrekken, maar om een vertrouwde partner te zijn op wie u kunt rekenen voor al uw toekomstige kredietbehoeften. Ze bieden ook advies en ondersteuning gedurende de looptijd van uw lening, zodat u altijd kunt rekenen op professioneel advies wanneer dat nodig is.

Dus als u op zoek bent naar een betrouwbare partner die uw kredietbehoeften begrijpt en maatwerkoplossingen biedt die bij uw situatie passen, dan is Kredietdesk de juiste keuze voor u. Neem vandaag nog contact met hen op en ontdek hoe zij u kunnen helpen uw financiële doelen te bereiken.


8 Veelgestelde Vragen over KredietDesk: Alles wat u moet weten

  1. Wat is kredietdesk?
  2. Wat zijn de voorwaarden van een krediet bij kredietdesk?
  3. Hoe kan ik een lening aanvragen bij kredietdesk?
  4. Is het mogelijk om mijn lening te verlengen bij kredietdesk?
  5. Welke rente geldt er bij een lening via kredietdesk?
  6. Hoe lang duurt het voordat ik mijn geld ontvang na aanvraag van een lening via kredietdesk?
  7. Kan ik mijn betalingsverplichtingen stopzetten als ik in financiële problemen raak met mijn lening via kredietdesk?
  8. Welke gevolgen heeft het als ik nalaat om de maandelijkse betaling voor mijn lening bij KreditDesk te doen?

Wat is kredietdesk?

Kredietdesk is een onafhankelijke kredietbemiddelaar die gespecialiseerd is in het verstrekken van kredieten aan particulieren en bedrijven. Als betrouwbare partner helpt Kredietdesk klanten bij het vinden van de juiste financiële oplossingen die aansluiten bij hun specifieke kredietbehoeften.

Als kredietbemiddelaar werkt Kredietdesk samen met verschillende gerenommeerde banken en financiële instellingen. Dit stelt hen in staat om een breed scala aan kredietmogelijkheden aan te bieden, zoals hypothecaire leningen, persoonlijke leningen, autoleningen, renovatieleningen en zakelijke kredieten.

Wat Kredietdesk onderscheidt, is hun persoonlijke aanpak. Het ervaren team van specialisten begrijpt dat elke klant uniek is en heeft verschillende financiële behoeften en omstandigheden. Daarom nemen ze de tijd om naar uw verhaal te luisteren, uw financiële situatie te analyseren en op basis daarvan op maat gemaakte kredietaanbiedingen te presenteren.

Bij Kredietdesk kunt u rekenen op transparantie en eerlijkheid. Ze streven ernaar om u duidelijke informatie te geven over de voorwaarden van het krediet, inclusief rentevoeten, aflossingstermijnen en eventuele bijkomende kosten. Op die manier kunt u weloverwogen beslissingen nemen en weet u precies waar u aan toe bent.

Daarnaast neemt Kredietdesk het hele proces van kredietaanvraag uit handen. Ze begeleiden u stap voor stap door het aanvraagproces, verzamelen de benodigde documenten en zorgen ervoor dat uw aanvraag correct en tijdig wordt ingediend bij de juiste kredietverstrekkers. Dit bespaart u kostbare tijd en geeft u gemoedsrust.

Kredietdesk streeft ernaar om langdurige relaties op te bouwen met hun klanten. Ze zijn er niet alleen om eenmalige kredieten te verstrekken, maar willen een vertrouwde partner zijn op wie u kunt rekenen voor al uw toekomstige kredietbehoeften. Ze bieden ook advies en ondersteuning gedurende de looptijd van uw lening, zodat u altijd kunt rekenen op professioneel advies wanneer dat nodig is.

Kortom, Kredietdesk is een betrouwbare partner die klanten helpt bij het vinden van de juiste financiële oplossingen die passen bij hun specifieke behoeften. Met hun persoonlijke aanpak, transparantie en uitgebreide expertise maken ze het proces van het verkrijgen van krediet eenvoudiger en gemakkelijker voor hun klanten.

Wat zijn de voorwaarden van een krediet bij kredietdesk?

Bij Kredietdesk streven we ernaar om transparantie te bieden en duidelijke voorwaarden te hanteren voor onze kredietproducten. Hoewel de specifieke voorwaarden kunnen variëren afhankelijk van het type krediet dat u aanvraagt en uw individuele financiële situatie, zijn hier enkele algemene aspecten die van toepassing kunnen zijn:

  1. Rentevoet: De rentevoet is het bedrag dat u betaalt bovenop het geleende bedrag als vergoeding voor het gebruik van het krediet. De rentevoet kan variabel of vast zijn, afhankelijk van het type krediet en de marktomstandigheden.
  2. Looptijd: Dit verwijst naar de periode waarin u de lening moet terugbetalen. De looptijd kan variëren, afhankelijk van het type krediet en uw individuele behoeften. Het kan variëren van enkele maanden tot meerdere jaren.
  3. Terugbetalingsplan: Het terugbetalingsplan omvat informatie over de termijnen waarin u de lening moet terugbetalen. Dit kan maandelijks, tweemaandelijks of volgens een andere frequentie zijn.
  4. Leenbedrag: Het maximale leenbedrag dat beschikbaar is, is afhankelijk van verschillende factoren, waaronder uw inkomen, uitgaven en kredietwaardigheid.
  5. Kredietwaardigheidsevaluatie: Om in aanmerking te komen voor een lening bij Kredietdesk, wordt uw kredietscore geëvalueerd. Dit omvat het controleren van uw betalingsgeschiedenis, inkomen en andere relevante factoren.
  6. Bijkomende kosten: Naast de rentevoet kunnen er ook bijkomende kosten zijn, zoals administratiekosten of dossierkosten. Deze kunnen van toepassing zijn op bepaalde kredietproducten.

Het is belangrijk op te merken dat deze voorwaarden algemeen zijn en kunnen variëren afhankelijk van uw specifieke situatie en het type krediet dat u aanvraagt. Bij Kredietdesk streven we ernaar om u duidelijke informatie te geven over de voorwaarden van uw krediet, zodat u weloverwogen beslissingen kunt nemen en precies weet waar u aan toe bent.

We raden u aan contact met ons op te nemen voor een persoonlijk gesprek, waarin we uw specifieke behoeften en situatie kunnen bespreken en u gedetailleerde informatie kunnen geven over de voorwaarden van een krediet bij Kredietdesk.

Hoe kan ik een lening aanvragen bij kredietdesk?

Het aanvragen van een lening bij Kredietdesk is een eenvoudig en gestroomlijnd proces. Hier zijn de stappen die u kunt volgen om een lening aan te vragen:

  1. Neem contact op: Begin door contact op te nemen met Kredietdesk via hun website, telefoonnummer of e-mail. U kunt aangeven dat u geïnteresseerd bent in het aanvragen van een lening en zij zullen u begeleiden door het hele proces.
  2. Gesprek en analyse: Een ervaren specialist van Kredietdesk zal met u in gesprek gaan om uw financiële behoeften en situatie te begrijpen. Ze zullen informatie verzamelen over uw inkomen, uitgaven, eventuele bestaande leningen en andere relevante details. Dit helpt hen om een goed beeld te krijgen van uw financiële mogelijkheden.
  3. Kredietaanbiedingen: Op basis van de informatie die u heeft verstrekt, zal Kredietdesk verschillende kredietaanbiedingen voor u verzamelen van hun netwerk van banken en financiële instellingen. Ze zullen deze aanbiedingen presenteren en eventuele vragen beantwoorden die u heeft met betrekking tot de voorwaarden, rentevoeten en aflossingstermijnen.
  4. Keuze maken: Na het ontvangen van de kredietaanbiedingen kunt u rustig de tijd nemen om ze te vergelijken en te evalueren. U kunt overleggen met het team van Kredietdesk om meer inzicht te krijgen in de verschillende opties en hoe ze aansluiten bij uw behoeften. Op basis hiervan kunt u een weloverwogen beslissing nemen.
  5. Aanvraag indienen: Als u eenmaal uw keuze heeft gemaakt, zal Kredietdesk u begeleiden bij het invullen van de benodigde aanvraagformulieren en het verzamelen van de vereiste documenten. Dit kan onder andere identiteitsbewijzen, bewijs van inkomen en bankafschriften omvatten.
  6. Indienen bij kredietverstrekkers: Kredietdesk zal uw volledige aanvraag indienen bij de geselecteerde kredietverstrekkers. Ze zorgen ervoor dat uw aanvraag correct en tijdig wordt ingediend, samen met alle vereiste documentatie.
  7. Beoordeling en goedkeuring: De kredietverstrekkers zullen uw aanvraag beoordelen op basis van hun interne criteria en procedures. Het kan enige tijd duren voordat u een definitief antwoord ontvangt over de goedkeuring van uw lening.
  8. Uitbetaling: Als uw leningaanvraag wordt goedgekeurd, zal Kredietdesk ervoor zorgen dat het geleende bedrag snel op uw rekening wordt gestort. U kunt dan beginnen met het gebruik van de lening volgens de afgesproken voorwaarden.

Het team van Kredietdesk staat altijd klaar om eventuele vragen te beantwoorden en u te begeleiden door het hele proces, waardoor het aanvragen van een lening eenvoudig en stressvrij wordt. Neem contact met hen op om te beginnen met uw leningsaanvraag en ontdek hoe zij u kunnen helpen uw financiële doelen te bereiken.

Is het mogelijk om mijn lening te verlengen bij kredietdesk?

Ja, het is mogelijk om uw lening te verlengen bij Kredietdesk, afhankelijk van uw specifieke situatie en de voorwaarden van uw huidige lening. Als u behoefte heeft aan een verlenging van uw leningstermijn, kunt u contact opnemen met Kredietdesk om de mogelijkheden te bespreken.

Het ervaren team van specialisten zal uw aanvraag zorgvuldig beoordelen en de haalbaarheid van een verlenging beoordelen. Ze zullen kijken naar factoren zoals uw betalingsgeschiedenis, financiële situatie en de voorwaarden van uw huidige lening. Op basis daarvan kunnen ze u adviseren over de mogelijkheden en alternatieven die beschikbaar zijn.

Het is belangrijk op te merken dat een leningverlenging niet altijd mogelijk is of de beste optie kan zijn in elke situatie. Het kan gepaard gaan met bepaalde kosten of voorwaarden die moeten worden overwogen. Daarom is het raadzaam om rechtstreeks contact op te nemen met Kredietdesk om uw specifieke behoeften en omstandigheden te bespreken, zodat zij u kunnen voorzien van gepersonaliseerd advies en informatie over de mogelijkheden voor het verlengen van uw lening.

Welke rente geldt er bij een lening via kredietdesk?

Bij Kredietdesk kunnen de rentetarieven variëren, afhankelijk van verschillende factoren, zoals het type lening, het bedrag dat u wilt lenen, de looptijd van de lening en uw individuele financiële situatie. Omdat Kredietdesk samenwerkt met verschillende banken en financiële instellingen, kunnen zij u toegang geven tot diverse kredietverstrekkers met verschillende rentetarieven.

Het is belangrijk op te merken dat Kredietdesk streeft naar transparantie en eerlijkheid in hun dienstverlening. Ze zullen u duidelijke informatie verstrekken over de rentevoeten die van toepassing zijn op uw specifieke leningaanvraag. Dit omvat details over zowel de nominale rente als het jaarlijks kostenpercentage (JKP), waarbij het JKP alle kosten en vergoedingen omvat die verband houden met de lening.

Om specifieke informatie te verkrijgen over de rentetarieven die momenteel beschikbaar zijn via Kredietdesk, raad ik u aan rechtstreeks contact met hen op te nemen. Het ervaren team van specialisten zal uw situatie evalueren en u voorzien van gedetailleerde informatie over de rentetarieven die op dat moment van toepassing zijn op uw leningsaanvraag. Op deze manier kunt u een weloverwogen beslissing nemen op basis van actuele en nauwkeurige gegevens.

Hoe lang duurt het voordat ik mijn geld ontvang na aanvraag van een lening via kredietdesk?

De tijd die nodig is om uw geld te ontvangen na het indienen van een leningsaanvraag via Kredietdesk kan variëren, afhankelijk van verschillende factoren. Het is belangrijk op te merken dat Kredietdesk een kredietbemiddelaar is en niet zelf het geld verstrekt. Ze werken samen met verschillende kredietverstrekkers om u de beste opties te bieden.

Zodra u uw leningsaanvraag heeft ingediend en alle benodigde documenten heeft verstrekt, zal Kredietdesk uw aanvraag beoordelen en deze doorsturen naar de geschikte kredietverstrekker(s). De snelheid waarmee de kredietverstrekker reageert en uw lening goedkeurt, kan variëren.

In sommige gevallen kan het proces relatief snel verlopen, waarbij u binnen enkele dagen na goedkeuring het geld op uw rekening kunt verwachten. In andere gevallen kan het proces langer duren, vooral als er aanvullende documentatie of verificatie vereist is.

Het is raadzaam om contact op te nemen met Kredietdesk voor specifieke informatie over de verwachte doorlooptijd voor uw leningsaanvraag. Ze kunnen u meer inzicht geven in het proces en een beter idee geven van hoe lang het duurt voordat u uw geld kunt ontvangen.

Onthoud dat elke situatie uniek is en dat er verschillende factoren van invloed kunnen zijn op de snelheid waarmee u uw geld ontvangt. Het is altijd verstandig om geduldig te zijn tijdens dit proces en eventuele vragen of zorgen te bespreken met Kredietdesk. Ze staan voor u klaar om u te begeleiden en u te voorzien van de nodige informatie en ondersteuning.

Kan ik mijn betalingsverplichtingen stopzetten als ik in financiële problemen raak met mijn lening via kredietdesk?

Als u in financiële problemen raakt en moeite heeft om aan uw betalingsverplichtingen te voldoen, is het belangrijk om direct contact op te nemen met Kredietdesk. Zij zullen uw situatie begrijpen en samen met u naar mogelijke oplossingen zoeken.

Kredietdesk heeft ervaring met klanten die in financiële moeilijkheden verkeren en ze begrijpen dat onvoorziene omstandigheden kunnen leiden tot betalingsproblemen. In dergelijke gevallen willen ze graag met u samenwerken om een haalbare oplossing te vinden.

Het is echter belangrijk om te benadrukken dat het stopzetten van betalingsverplichtingen niet automatisch mogelijk is. Uw leningsovereenkomst bevat specifieke voorwaarden en verplichtingen waar u aan moet voldoen. Het negeren van deze verplichtingen kan negatieve gevolgen hebben, zoals boetes of zelfs juridische stappen.

Daarom is het essentieel om openlijk met Kredietdesk te communiceren over uw situatie. Samen kunnen jullie kijken naar mogelijke oplossingen, zoals het herstructureren van de lening, het verlengen van de looptijd of het treffen van een betalingsregeling. Deze opties kunnen helpen om uw financiële last tijdelijk te verlichten en ruimte te creëren om weer op de goede weg te komen.

Het belangrijkste is dat u proactief bent en contact opneemt met Kredietdesk zodra u merkt dat u problemen heeft met uw betalingen. Op die manier kunnen ze u tijdig adviseren en begeleiden naar een oplossing die voor beide partijen aanvaardbaar is.

Onthoud dat open communicatie en het zoeken naar oplossingen de sleutel zijn in situaties waarin u moeite heeft om aan uw betalingsverplichtingen te voldoen. Kredietdesk staat klaar om u te helpen en te begeleiden, dus aarzel niet om contact met hen op te nemen.

Welke gevolgen heeft het als ik nalaat om de maandelijkse betaling voor mijn lening bij KreditDesk te doen?

Als u nalaat om de maandelijkse betaling voor uw lening bij KreditDesk te doen, kunnen er verschillende gevolgen zijn. Het is belangrijk om op tijd en volgens de overeengekomen voorwaarden te betalen om negatieve consequenties te voorkomen. Hier zijn enkele mogelijke gevolgen van het niet nakomen van uw betalingsverplichtingen:

  1. Boetes en vertragingsrente: KreditDesk kan boetes opleggen voor late betalingen, evenals vertragingsrente die wordt berekend op basis van het bedrag dat u verschuldigd bent en de duur van de vertraging. Deze extra kosten kunnen uw totale schuld verhogen.
  2. Negatieve invloed op uw kredietgeschiedenis: Betalingsachterstanden worden meestal gemeld aan kredietbureaus, wat kan leiden tot een negatieve invloed op uw kredietgeschiedenis. Dit kan het moeilijker maken om in de toekomst leningen of andere financiële producten te verkrijgen.
  3. Inning en juridische stappen: Als u herhaaldelijk nalatig bent met betalingen, kan KreditDesk besluiten om incassomaatregelen te nemen om het verschuldigde bedrag terug te vorderen. Dit kan onder meer inhouden dat een incassobureau wordt ingeschakeld of dat er juridische stappen worden ondernomen, zoals het starten van een gerechtelijke procedure.
  4. Verlies van eigendom of onderpand: Afhankelijk van het type lening dat u heeft afgesloten bij KreditDesk, kan het niet nakomen van betalingen resulteren in het verlies van eigendom of onderpand dat u als zekerheid heeft gesteld voor de lening. Bijvoorbeeld, als u een auto heeft gefinancierd en niet betaalt, kan KreditDesk de auto in beslag nemen.

Het is belangrijk om te begrijpen dat KreditDesk er meestal de voorkeur aan geeft om samen te werken met klanten om betalingsproblemen op te lossen voordat er ernstige maatregelen worden genomen. Als u merkt dat u moeite heeft met het voldoen aan uw betalingsverplichtingen, is het raadzaam om zo snel mogelijk contact op te nemen met KreditDesk. Ze kunnen mogelijk alternatieve regelingen treffen of opties bieden om u te helpen uw lening terug te betalen zonder verdere negatieve gevolgen.