Tag, looptijd

lening ing berekenen

Hoe u uw lening bij ING kunt berekenen: Een gids voor financiële planning

Alles wat u moet weten over lening ING berekenen

Alles wat u moet weten over lening ING berekenen

Als u overweegt om een lening aan te gaan bij ING, is het belangrijk om goed geïnformeerd te zijn over hoe u uw lening kunt berekenen. Het berekenen van uw lening bij ING kan u helpen om inzicht te krijgen in de maandelijkse aflossingen, de looptijd van de lening en de totale kosten.

Om uw lening bij ING te berekenen, moet u rekening houden met factoren zoals het leenbedrag, de rentevoet en de looptijd van de lening. Met behulp van een online leningcalculator kunt u eenvoudig verschillende scenario’s doorrekenen en zien hoe deze factoren van invloed zijn op uw maandelijkse aflossingen.

Het is ook belangrijk om te begrijpen dat de rentevoet die ING hanteert voor leningen kan variëren op basis van verschillende factoren, waaronder uw kredietscore en het type lening dat u aanvraagt. Door uw lening bij ING zorgvuldig te berekenen, kunt u een beter inzicht krijgen in hoeveel u maandelijks zult moeten terugbetalen en welke impact dit heeft op uw financiële situatie.

Voordat u een lening aangaat bij ING, is het verstandig om verschillende simulaties uit te voeren en te kijken welk scenario het beste past bij uw financiële behoeften en mogelijkheden. Op die manier kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u de lening kunt terugbetalen zonder in financiële problemen te komen.

Kortom, het berekenen van uw lening bij ING is een belangrijke stap om ervoor te zorgen dat u goed voorbereid bent voordat u een financiële verbintenis aangaat. Neem de tijd om verschillende scenario’s door te rekenen en praat indien nodig met een adviseur van ING om ervoor te zorgen dat u alle informatie heeft die u nodig heeft voordat u beslist om een lening aan te gaan.


6 Handige Tips voor het Berekenen van je Lening in België

  1. Bepaal het bedrag dat je wilt lenen.
  2. Controleer de looptijd van de lening.
  3. Vergelijk verschillende aanbieders voor de beste rentevoet.
  4. Houd rekening met eventuele bijkomende kosten zoals dossierkosten of verzekeringen.
  5. Bekijk ook de voorwaarden rond vervroegd aflossen en boetes bij laattijdige betalingen.
  6. Gebruik online lening simulaties om verschillende scenario’s te berekenen.

Bepaal het bedrag dat je wilt lenen.

Voordat je begint met het berekenen van een lening bij ING, is het essentieel om het bedrag te bepalen dat je wilt lenen. Door duidelijk te definiëren hoeveel geld je nodig hebt, kun je gerichter de leningsopties bekijken en een realistische inschatting maken van de maandelijkse aflossingen en de totale kosten. Het bepalen van het leenbedrag helpt je ook om te voorkomen dat je meer leent dan nodig is en helpt bij het nauwkeurig plannen van je financiële verplichtingen op lange termijn.

Controleer de looptijd van de lening.

Het is essentieel om de looptijd van de lening te controleren bij het berekenen van een lening bij ING. De looptijd van de lening bepaalt hoe lang u maandelijks aflossingen zult moeten doen en heeft een directe invloed op de totale kosten van de lening. Door de looptijd zorgvuldig te overwegen en te controleren, kunt u beter begrijpen hoe lang het duurt voordat u de lening volledig hebt terugbetaald en welke impact dit heeft op uw financiële situatie op lange termijn. Het is belangrijk om een balans te vinden tussen een haalbare maandelijkse aflossing en een redelijke looptijd, zodat u uw lening bij ING succesvol kunt terugbetalen zonder onnodige financiële druk te ervaren.

Vergelijk verschillende aanbieders voor de beste rentevoet.

Het vergelijken van verschillende aanbieders is essentieel om de beste rentevoet te vinden wanneer u een lening bij ING berekent. Door verschillende aanbieders te vergelijken, kunt u inzicht krijgen in de rentetarieven die zij hanteren en kunt u de meest gunstige voorwaarden selecteren die passen bij uw financiële situatie. Het loont altijd de moeite om grondig onderzoek te doen en offertes van verschillende aanbieders te vergelijken voordat u een definitieve beslissing neemt over uw lening bij ING.

Houd rekening met eventuele bijkomende kosten zoals dossierkosten of verzekeringen.

Bij het berekenen van uw lening bij ING is het essentieel om rekening te houden met eventuele bijkomende kosten, zoals dossierkosten of verzekeringen. Deze extra kosten kunnen een impact hebben op het totale bedrag dat u uiteindelijk moet terugbetalen en dienen daarom in overweging te worden genomen bij het plannen van uw lening. Door deze bijkomende kosten mee te nemen in uw berekeningen, krijgt u een realistischer beeld van de totale financiële verplichtingen die gepaard gaan met uw lening bij ING.

Bekijk ook de voorwaarden rond vervroegd aflossen en boetes bij laattijdige betalingen.

Het is ook essentieel om de voorwaarden met betrekking tot vervroegd aflossen en boetes bij laattijdige betalingen te bekijken wanneer u uw lening bij ING berekent. Door op de hoogte te zijn van deze aspecten, kunt u anticiperen op mogelijke scenario’s en begrijpen welke gevolgen er kunnen zijn als u eerder wilt aflossen of als u te laat bent met een betaling. Het is verstandig om deze voorwaarden grondig door te nemen, zodat u volledig op de hoogte bent van uw verplichtingen en rechten bij het aangaan van een lening bij ING.

Gebruik online lening simulaties om verschillende scenario’s te berekenen.

Een handige tip bij het berekenen van een lening bij ING is om gebruik te maken van online lening simulaties. Door verschillende scenario’s te berekenen met behulp van een leningcalculator, krijgt u inzicht in hoe de hoogte van het leenbedrag, de rentevoet en de looptijd van de lening van invloed zijn op uw maandelijkse aflossingen. Op die manier kunt u beter geïnformeerde beslissingen nemen en een duidelijk beeld krijgen van wat u kunt verwachten bij het aangaan van een lening bij ING.

huis lening rente

Alles over huisleningrente: Tips voor het vinden van de beste rentevoet

Alles wat u moet weten over huisleningrente

Alles wat u moet weten over huisleningrente

De rente op uw huislening is een van de belangrijkste aspecten om rekening mee te houden bij het kopen van een huis. Het bepaalt immers hoeveel u maandelijks zult moeten betalen en hoeveel de totale kostprijs van uw lening zal zijn.

De rentevoet kan vast of variabel zijn. Een vaste rentevoet blijft gedurende de hele looptijd van de lening hetzelfde, terwijl een variabele rentevoet kan veranderen op basis van marktomstandigheden. Het is belangrijk om te begrijpen welk type rentevoet het meest geschikt is voor uw situatie.

Bij het vergelijken van leningen is het ook essentieel om rekening te houden met bijkomende kosten, zoals dossierkosten, schattingskosten en notariskosten. Deze kunnen de uiteindelijke kostprijs van uw lening aanzienlijk beïnvloeden.

Daarnaast kunnen verschillende banken verschillende rentevoeten aanbieden, dus het loont de moeite om verschillende aanbieders te vergelijken voordat u een beslissing neemt. Het is ook mogelijk om te onderhandelen over de rentevoet met uw bankier, vooral als u een goede kredietwaardigheid heeft.

Kortom, het begrijpen van hoe huisleningrente werkt en welke factoren van invloed zijn op de rentevoet kan u helpen om de beste beslissing te nemen bij het afsluiten van een lening voor uw huis.


9 Tips voor het Optimaliseren van je Hypotheekrente in België

  1. Vergelijk rentetarieven van verschillende geldverstrekkers.
  2. Let op de looptijd van de lening en hoe dit de rente beïnvloedt.
  3. Onderhandel over de rentevoet om mogelijk een beter tarief te krijgen.
  4. Houd rekening met eventuele extra kosten bij het afsluiten van de lening.
  5. Overweeg een vaste of variabele rente, afhankelijk van je financiële situatie.
  6. Bekijk of je in aanmerking komt voor eventuele subsidies of belastingvoordelen.
  7. Wees bewust van de totale kosten over de gehele looptijd van de lening.
  8. Zorg ervoor dat je alle voorwaarden en clausules begrijpt voordat je tekent.
  9. Raadpleeg een financieel adviseur voor persoonlijk advies op maat.

Vergelijk rentetarieven van verschillende geldverstrekkers.

Een belangrijke tip bij het afsluiten van een huislening is om de rentetarieven van verschillende geldverstrekkers te vergelijken. Door verschillende aanbieders te onderzoeken en hun rentevoeten te vergelijken, kunt u een beter inzicht krijgen in welke lening het meest voordelig is voor uw situatie. Het loont de moeite om de tijd te nemen om offertes aan te vragen en te onderhandelen over de rentevoet, aangezien zelfs kleine verschillen in rentetarieven over de looptijd van de lening aanzienlijke besparingen kunnen opleveren. Het vergelijken van rentetarieven stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u de meest gunstige voorwaarden krijgt voor uw huislening.

Let op de looptijd van de lening en hoe dit de rente beïnvloedt.

Het is belangrijk om aandacht te besteden aan de looptijd van de lening en hoe dit van invloed kan zijn op de rente. Over het algemeen geldt dat hoe langer de looptijd van de lening, hoe hoger de rente zal zijn. Dit komt doordat banken een hoger risico lopen bij langere looptijden en dit kan resulteren in een hogere rente. Het is daarom verstandig om goed na te denken over de looptijd van uw lening en te begrijpen hoe dit de uiteindelijke kosten van uw huislening kan beïnvloeden.

Onderhandel over de rentevoet om mogelijk een beter tarief te krijgen.

Het is verstandig om te onderhandelen over de rentevoet bij het afsluiten van een huislening, omdat dit u mogelijk kan helpen om een beter tarief te krijgen. Banken zijn vaak bereid om te luisteren naar uw argumenten en kunnen soms flexibel zijn in het aanbieden van gunstigere voorwaarden, vooral als u een goede kredietwaardigheid heeft. Door actief te onderhandelen over de rentevoet kunt u mogelijk besparen op de totale kosten van uw lening en zo financieel voordeel behalen op lange termijn.

Houd rekening met eventuele extra kosten bij het afsluiten van de lening.

Bij het afsluiten van een huislening is het belangrijk om rekening te houden met eventuele extra kosten die kunnen optreden. Naast de rentevoet zijn er vaak bijkomende kosten zoals dossierkosten, schattingskosten en notariskosten die de totale kostprijs van de lening kunnen beïnvloeden. Het is verstandig om deze extra kosten in overweging te nemen bij het vergelijken van leningen, zodat u een duidelijk beeld krijgt van wat de lening uiteindelijk zal kosten. Het vooraf begrijpen en budgetteren van deze extra kosten kan helpen om verrassingen te voorkomen en ervoor te zorgen dat u financieel goed voorbereid bent bij het afsluiten van uw huislening.

Overweeg een vaste of variabele rente, afhankelijk van je financiële situatie.

Bij het kiezen van een huisleningrente is het belangrijk om te overwegen of een vaste of variabele rente het meest geschikt is voor jouw financiële situatie. Een vaste rentevoet biedt stabiliteit doordat de rente gedurende de hele looptijd van de lening ongewijzigd blijft, wat voorspelbaarheid biedt bij het plannen van je budget. Aan de andere kant kan een variabele rentevoet gunstig zijn als je denkt dat de marktrente zal dalen, omdat dit lagere maandelijkse betalingen kan opleveren. Het is verstandig om zorgvuldig na te denken over welk type rentevoet het beste aansluit bij jouw financiële behoeften en risicobereidheid.

Bekijk of je in aanmerking komt voor eventuele subsidies of belastingvoordelen.

Bekijk of je in aanmerking komt voor eventuele subsidies of belastingvoordelen bij het afsluiten van een huislening. Sommige overheden bieden subsidies of belastingvoordelen aan huizenkopers om de aankoop van een woning betaalbaarder te maken. Door te onderzoeken welke financiële voordelen beschikbaar zijn, kun je mogelijk geld besparen op de totale kosten van je lening en je maandelijkse aflossingen verlagen. Het is daarom verstandig om te informeren bij relevante instanties en goed te begrijpen welke steunmaatregelen beschikbaar zijn voor jouw specifieke situatie.

Wees bewust van de totale kosten over de gehele looptijd van de lening.

Bij het afsluiten van een huislening is het essentieel om bewust te zijn van de totale kosten over de gehele looptijd van de lening. Het is niet alleen belangrijk om naar de maandelijkse aflossingen te kijken, maar ook naar de totale rente die u gedurende de looptijd zult betalen. Door rekening te houden met alle kosten en rentevoeten over de volledige duur van de lening, kunt u een weloverwogen beslissing nemen en voorkomen dat u voor verrassingen komt te staan.

Zorg ervoor dat je alle voorwaarden en clausules begrijpt voordat je tekent.

Het is van cruciaal belang om ervoor te zorgen dat je alle voorwaarden en clausules van je huislening begrijpt voordat je het contract ondertekent. Door grondig te controleren en te begrijpen wat er in de leningsovereenkomst staat, voorkom je verrassingen en onaangename situaties in de toekomst. Het kan helpen om advies in te winnen bij een financieel expert of juridisch adviseur om ervoor te zorgen dat je volledig op de hoogte bent van alle verplichtingen en implicaties van de leningsovereenkomst. Het nemen van de tijd om goed geïnformeerd te zijn voordat je tekent, kan problemen en misverstanden op lange termijn helpen voorkomen.

Raadpleeg een financieel adviseur voor persoonlijk advies op maat.

Voor persoonlijk advies op maat over huisleningrente is het raadzaam om een financieel adviseur te raadplegen. Een financieel adviseur kan uw specifieke financiële situatie analyseren, rekening houdend met factoren zoals uw inkomen, uitgaven en kredietgeschiedenis, om u te helpen de beste leningoptie te kiezen. Met hun expertise kunnen zij u begeleiden bij het begrijpen van de verschillende rentevoeten en voorwaarden, zodat u een weloverwogen beslissing kunt nemen die aansluit bij uw financiële doelen en behoeften.

lening tuinaanleg

Financier je Groene Dromen: Een Lening voor Tuinaanleg Maakt het Mogelijk

Lening voor Tuinaanleg: Maak van je Tuindromen Werkelijkheid

Lening voor Tuinaanleg: Maak van je Tuindromen Werkelijkheid

Je droomt al lang van een prachtige tuin waar je heerlijk kunt ontspannen, genieten van de natuur en quality time doorbrengen met vrienden en familie. Maar het realiseren van een mooie tuin kan een aanzienlijke investering vergen. Gelukkig is er een oplossing: een lening voor tuinaanleg.

Met een lening specifiek gericht op het financieren van je tuinproject, kun je jouw groene oase creëren zonder dat je direct al het geld uit eigen zak hoeft te halen. Of het nu gaat om het aanleggen van een nieuw terras, het plaatsen van een vijver, het planten van bloemen en struiken of het installeren van sfeerverlichting, een lening voor tuinaanleg kan de nodige financiële steun bieden.

Het voordeel van een lening voor tuinaanleg is dat je de kosten over een langere periode kunt spreiden, waardoor je niet in één keer een grote som geld hoeft te betalen. Zo kun je stap voor stap werken aan jouw droomtuin, zonder dat dit direct een grote impact heeft op je financiën.

Voor het afsluiten van een lening voor tuinaanleg is het belangrijk om goed na te denken over de hoogte van het bedrag dat je nodig hebt en wat je maandelijkse aflossingscapaciteit is. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden en rentetarieven te vinden die aansluiten bij jouw behoeften.

Kortom, met een lening voor tuinaanleg kun je eindelijk die prachtige tuin realiseren waarvan je altijd al hebt gedroomd. Laat je groene vingers wapperen en maak van jouw buitenruimte een ware oase van rust en schoonheid!


9 Tips voor het Slim Lenen voor Tuinaanleg in België

  1. Zorg voor een duidelijk plan van de tuinaanleg voordat je een lening afsluit.
  2. Vergelijk verschillende leningsopties om de beste rentevoet te vinden.
  3. Kijk naar de looptijd en aflossingsmogelijkheden van de lening.
  4. Houd rekening met eventuele bijkomende kosten zoals notaris- en dossierkosten.
  5. Lees de voorwaarden van de lening grondig door om verrassingen te vermijden.
  6. Overweeg duurzame opties voor je tuinaanleg om op lange termijn kosten te besparen.
  7. Bepaal een realistisch budget en leen niet meer dan nodig is voor de tuinaanleg.
  8. Informeer bij verschillende banken of kredietverstrekkers naar hun leningsvoorwaarden.
  9. Denk aan mogelijke subsidies of premies voor groene investeringen in je tuin.

Zorg voor een duidelijk plan van de tuinaanleg voordat je een lening afsluit.

Het is essentieel om een duidelijk plan te hebben voor de aanleg van je tuin voordat je besluit een lening af te sluiten. Door een gedetailleerd tuinontwerp te maken en een overzicht te hebben van de benodigde materialen, planten en werkzaamheden, kun je nauwkeurig bepalen hoeveel geld je nodig hebt en welk type lening het beste bij jouw tuinproject past. Een goed doordacht plan helpt je niet alleen om realistische kostenramingen te maken, maar ook om gerichter te zoeken naar financieringsmogelijkheden die aansluiten bij jouw specifieke behoeften. Zo voorkom je verrassingen en zorg je ervoor dat de lening voor tuinaanleg optimaal wordt benut voor het creëren van jouw droomtuin.

Vergelijk verschillende leningsopties om de beste rentevoet te vinden.

Het is verstandig om verschillende leningsopties te vergelijken wanneer je een lening voor tuinaanleg overweegt, zodat je de beste rentevoet kunt vinden. Door verschillende kredietverstrekkers te onderzoeken en hun voorwaarden en rentetarieven te vergelijken, kun je ervoor zorgen dat je een lening afsluit die past bij jouw financiële situatie en behoeften. Het vinden van de meest gunstige rentevoet kan op de lange termijn aanzienlijke besparingen opleveren en ervoor zorgen dat je jouw droomtuin op een betaalbare manier kunt realiseren.

Kijk naar de looptijd en aflossingsmogelijkheden van de lening.

Bij het overwegen van een lening voor tuinaanleg is het essentieel om goed te kijken naar de looptijd en aflossingsmogelijkheden van de lening. De looptijd bepaalt hoe lang je hebt om de lening terug te betalen, terwijl de aflossingsmogelijkheden aangeven op welke manier en in welk tempo je de lening kunt aflossen. Door zorgvuldig te evalueren welke looptijd en aflossingsvoorwaarden het beste bij jouw financiële situatie passen, kun je ervoor zorgen dat het aflossen van de lening voor tuinaanleg haalbaar en comfortabel blijft.

Houd rekening met eventuele bijkomende kosten zoals notaris- en dossierkosten.

Bij het overwegen van een lening voor tuinaanleg is het belangrijk om rekening te houden met eventuele bijkomende kosten, zoals notaris- en dossierkosten. Deze extra kosten kunnen een impact hebben op het totale bedrag dat je uiteindelijk moet terugbetalen. Het is verstandig om deze kosten vooraf in kaart te brengen en mee te nemen in je financiële planning, zodat je niet voor verrassingen komt te staan tijdens het afsluiten van de lening en het realiseren van je tuindromen.

Lees de voorwaarden van de lening grondig door om verrassingen te vermijden.

Het is van essentieel belang om de voorwaarden van de lening voor tuinaanleg grondig door te nemen om onaangename verrassingen te voorkomen. Door de voorwaarden zorgvuldig te bestuderen, krijg je een duidelijk beeld van de rentevoet, aflossingstermijnen en eventuele bijkomende kosten die gepaard gaan met de lening. Op die manier kun je goed geïnformeerd en voorbereid aan je tuinproject beginnen, zonder onverwachte financiële tegenvallers tegen te komen.

Overweeg duurzame opties voor je tuinaanleg om op lange termijn kosten te besparen.

Overweeg duurzame opties voor je tuinaanleg om op lange termijn kosten te besparen. Door te kiezen voor milieuvriendelijke materialen, waterbesparende irrigatiesystemen en energiezuinige verlichting, investeer je niet alleen in een groenere tuin, maar ook in lagere onderhouds- en energiekosten op de lange termijn. Denk aan het gebruik van gerecyclede materialen, regentonnen voor het opvangen van regenwater en LED-verlichting om je tuin duurzaam en kostenbesparend in te richten. Op die manier creëer je niet alleen een prachtige buitenruimte, maar draag je ook bij aan een beter milieu en bespaar je geld in de toekomst.

Bepaal een realistisch budget en leen niet meer dan nodig is voor de tuinaanleg.

Het is essentieel om een realistisch budget vast te stellen en niet meer te lenen dan strikt noodzakelijk is voor de aanleg van je tuin. Door vooraf een goed doordacht budget op te stellen, kun je voorkomen dat je onnodig hoge leningen afsluit en uiteindelijk meer terugbetaalt dan nodig is. Door verstandig te plannen en alleen te lenen wat nodig is, kun je jouw tuindromen verwezenlijken zonder financiële lasten op lange termijn.

Informeer bij verschillende banken of kredietverstrekkers naar hun leningsvoorwaarden.

Een verstandige tip bij het overwegen van een lening voor tuinaanleg is om bij verschillende banken of kredietverstrekkers informatie in te winnen over hun leningsvoorwaarden. Door verschillende opties te vergelijken, kun je de beste deal vinden die past bij jouw financiële situatie en behoeften. Het is belangrijk om goed geïnformeerd te zijn over rentetarieven, aflossingstermijnen en eventuele bijkomende kosten, zodat je een weloverwogen beslissing kunt nemen en optimaal kunt genieten van jouw prachtig aangelegde tuin.

Denk aan mogelijke subsidies of premies voor groene investeringen in je tuin.

Denk bij het plannen van je lening voor tuinaanleg ook aan mogelijke subsidies of premies voor groene investeringen in je tuin. Verschillende overheden en instanties bieden financiële ondersteuning voor duurzame tuinprojecten, zoals het plaatsen van regenwaterrecuperatie, het aanleggen van een groendak of het planten van inheemse plantensoorten. Door gebruik te maken van deze subsidies of premies kun je niet alleen je tuin verfraaien, maar ook bijdragen aan een groenere en milieuvriendelijkere leefomgeving.

tot welke leeftijd kan je lenen voor een huis

Tot welke leeftijd is het mogelijk om een hypotheek af te sluiten voor een huis?

Artikel: Tot welke leeftijd kan je lenen voor een huis

Tot welke leeftijd kan je lenen voor een huis?

Veel mensen vragen zich af tot welke leeftijd ze een hypotheek kunnen krijgen voor het kopen van een huis. Het goede nieuws is dat de leeftijdslimieten voor het afsluiten van een hypotheek de afgelopen jaren zijn verruimd, waardoor oudere kopers meer mogelijkheden hebben dan voorheen.

Over het algemeen hanteren banken en geldverstrekkers geen strikte bovengrens voor de leeftijd waarop je een hypotheek kunt afsluiten. In plaats daarvan kijken ze naar factoren zoals inkomen, financiële stabiliteit en de verwachte pensioendatum van de aanvrager.

Het is echter belangrijk om te weten dat de looptijd van een hypotheek meestal niet langer kan zijn dan 30 jaar. Dit betekent dat als je bijvoorbeeld op 55-jarige leeftijd een hypotheek afsluit, de maximale looptijd tot je 85 jaar is. Sommige geldverstrekkers kunnen echter flexibeler zijn en bereid zijn om maatwerkoplossingen te bieden op basis van individuele omstandigheden.

Voor oudere kopers kan het ook nuttig zijn om te overwegen of ze in aanmerking komen voor andere financieringsmogelijkheden, zoals een opeethypotheek of het verlengen van hun huidige hypotheek op latere leeftijd.

Kortom, hoewel er geen strikte leeftijdslimiet is om een hypotheek af te sluiten, is het verstandig om goed geïnformeerd te zijn over de verschillende opties en advies in te winnen bij financiële experts voordat je besluit om op latere leeftijd een huis te kopen met behulp van een lening.


Voordelen van Lenen voor een Huis op Latere Leeftijd in België

  1. Meer flexibiliteit voor oudere kopers
  2. Geen strikte leeftijdslimiet bij het afsluiten van een hypotheek
  3. Individuele beoordeling op basis van financiële stabiliteit en inkomen
  4. Mogelijkheid tot maatwerkoplossingen bij sommige geldverstrekkers
  5. Kansen voor oudere kopers om te profiteren van gunstige financieringsmogelijkheden
  6. Optie om andere financieringsvormen te overwegen, zoals opeethypotheken
  7. Advies en begeleiding beschikbaar van financiële experts
  8. Mogelijkheid om op latere leeftijd nog een huis te kopen met behulp van een lening


Nadelen van Hypotheekleningen op Latere Leeftijd in België

  1. Moeilijker om een langere looptijd te verkrijgen naarmate je ouder wordt
  2. Hogere rentetarieven voor oudere hypotheekaanvragers
  3. Beperkte keuze aan geldverstrekkers die bereid zijn leningen te verstrekken aan oudere kopers
  4. Verhoogde kans op afwijzing van hypotheekaanvragen op latere leeftijd
  5. Minder flexibiliteit bij het kiezen van hypotheekvoorwaarden en -termijnen
  6. Potentiële beperkingen in de hoogte van het leenbedrag op basis van leeftijd

Meer flexibiliteit voor oudere kopers

Een belangrijk voordeel van het verruimen van de leeftijdslimieten voor het afsluiten van een hypotheek is de toegenomen flexibiliteit die het biedt aan oudere kopers. Door oudere kopers meer mogelijkheden te geven om een hypotheek af te sluiten, kunnen zij hun droom van het bezitten van een eigen huis realiseren, zelfs op latere leeftijd. Deze flexibiliteit stelt oudere kopers in staat om hun financiële situatie beter te beheren en geeft hen de vrijheid om te investeren in onroerend goed als onderdeel van hun vermogensplanning, waardoor ze meer controle hebben over hun financiële toekomst.

Geen strikte leeftijdslimiet bij het afsluiten van een hypotheek

Een belangrijk voordeel van het afsluiten van een hypotheek is dat er geen strikte leeftijdslimiet geldt. Dit biedt oudere kopers de mogelijkheid om op latere leeftijd nog steeds een huis te kopen met behulp van een lening. Banken en geldverstrekkers kijken in plaats daarvan naar verschillende factoren, zoals inkomen, financiële stabiliteit en de verwachte pensioendatum van de aanvrager, waardoor meer flexibiliteit en maatwerkoplossingen mogelijk zijn. Dit opent de deur voor oudere huizenkopers om hun droomhuis te realiseren, zelfs als ze de traditionele ‘pensioengerechtigde’ leeftijd al hebben bereikt.

Individuele beoordeling op basis van financiële stabiliteit en inkomen

Een positief aspect van het lenen voor een huis op latere leeftijd is de individuele beoordeling die plaatsvindt op basis van financiële stabiliteit en inkomen. In tegenstelling tot strikte leeftijdslimieten, kijken banken en geldverstrekkers naar de daadwerkelijke financiële situatie van de aanvrager. Door te evalueren hoe stabiel het inkomen is en of er voldoende financiële middelen zijn om de hypotheeklasten te dragen, kunnen oudere kopers mogelijk nog steeds in aanmerking komen voor een lening, zelfs als ze de pensioengerechtigde leeftijd naderen. Deze individuele benadering biedt flexibiliteit en maatwerkoplossingen die rekening houden met de specifieke omstandigheden van elke potentiële huizenkoper.

Mogelijkheid tot maatwerkoplossingen bij sommige geldverstrekkers

Een belangrijk voordeel van het lenen voor een huis tot op latere leeftijd is de mogelijkheid tot maatwerkoplossingen die sommige geldverstrekkers bieden. Deze flexibiliteit stelt oudere kopers in staat om hypotheekregelingen te vinden die aansluiten bij hun individuele financiële situatie en behoeften. Door maatwerkoplossingen kunnen geldverstrekkers rekening houden met factoren zoals verwachte pensioendatum, inkomen en vermogen, waardoor oudere kopers meer opties hebben om een hypotheek af te sluiten die past bij hun specifieke omstandigheden.

Kansen voor oudere kopers om te profiteren van gunstige financieringsmogelijkheden

Voor oudere kopers biedt de verruiming van leeftijdslimieten voor het afsluiten van een hypotheek kansen om te profiteren van gunstige financieringsmogelijkheden. Dankzij deze ontwikkeling hebben oudere mensen meer flexibiliteit en toegang tot hypotheekproducten die aansluiten bij hun individuele behoeften en financiële situatie. Dit opent de deur voor oudere kopers om hun droomhuis te verwerven en te profiteren van gunstige voorwaarden, waardoor het kopen van een huis op latere leeftijd haalbaarder en aantrekkelijker wordt.

Optie om andere financieringsvormen te overwegen, zoals opeethypotheken

Een voordeel van het feit dat er geen strikte leeftijdslimiet is om een hypotheek af te sluiten voor het kopen van een huis, is dat het mensen de optie biedt om andere financieringsvormen te overwegen, zoals opeethypotheken. Opeethypotheken kunnen een aantrekkelijke optie zijn voor oudere kopers die al langdurig in hun huis wonen en over voldoende overwaarde beschikken. Met een opeethypotheek kunnen zij geld vrijmaken uit de overwaarde van hun huis zonder maandelijkse aflossingen te hoeven doen, wat financiële flexibiliteit en extra financiële ruimte kan bieden op latere leeftijd. Het overwegen van alternatieve financieringsvormen kan dus helpen om op een slimme manier gebruik te maken van de eigen woning als vermogensbron.

Advies en begeleiding beschikbaar van financiële experts

Een belangrijk voordeel van het lenen voor een huis op latere leeftijd is de beschikbaarheid van advies en begeleiding van financiële experts. Deze professionals kunnen helpen bij het beoordelen van individuele financiële situaties, het vinden van passende hypotheekoplossingen en het bieden van inzicht in de mogelijke risico’s en voordelen van het aangaan van een hypotheek op oudere leeftijd. Met hun expertise kunnen financiële experts kopers helpen om weloverwogen beslissingen te nemen en een duidelijk beeld te krijgen van de financiële implicaties op lange termijn.

Mogelijkheid om op latere leeftijd nog een huis te kopen met behulp van een lening

Een belangrijk voordeel van de mogelijkheid om op latere leeftijd nog een huis te kopen met behulp van een lening is dat het ouderen de kans biedt om hun woonsituatie te verbeteren of aan te passen aan hun veranderende behoeften. Door toegang te hebben tot financiering kunnen senioren ervoor kiezen om bijvoorbeeld kleiner te gaan wonen, dichter bij familie te gaan wonen of een huis aan te schaffen dat beter geschikt is voor hun levensfase. Dit stelt hen in staat om comfortabel en veilig te blijven wonen en om nog vele jaren van een eigen huis te genieten.

Moeilijker om een langere looptijd te verkrijgen naarmate je ouder wordt

Een belangrijk nadeel met betrekking tot de leeftijd waarop je een hypotheek kunt krijgen voor een huis, is dat het moeilijker kan worden om een langere looptijd te verkrijgen naarmate je ouder wordt. Geldverstrekkers zijn vaak terughoudender om langdurige leningen te verstrekken aan oudere kopers, omdat zij mogelijk minder jaren hebben om de lening terug te betalen voordat ze met pensioen gaan. Dit kan resulteren in beperktere financieringsopties en hogere maandelijkse aflossingen voor oudere huizenkopers, waardoor het moeilijker kan zijn om een passende hypotheek te vinden die aansluit bij hun behoeften en financiële situatie.

Hogere rentetarieven voor oudere hypotheekaanvragers

Een nadeel van het lenen voor een huis op oudere leeftijd is dat oudere hypotheekaanvragers vaak te maken krijgen met hogere rentetarieven. Geldverstrekkers beschouwen oudere kopers als een hoger risico vanwege hun kortere verwachte looptijd voor terugbetaling, wat kan resulteren in het aanbieden van leningen tegen minder gunstige rentevoorwaarden. Hierdoor kunnen oudere huizenkopers uiteindelijk meer betalen aan rente over de looptijd van hun hypotheek, wat hun totale kosten kan verhogen. Het is daarom belangrijk voor oudere hypotheekaanvragers om zich bewust te zijn van deze mogelijke financiële consequenties en om zorgvuldig te overwegen of het afsluiten van een hypotheek op latere leeftijd de beste keuze is in hun specifieke situatie.

Beperkte keuze aan geldverstrekkers die bereid zijn leningen te verstrekken aan oudere kopers

Een nadeel van het lenen voor een huis op latere leeftijd is de beperkte keuze aan geldverstrekkers die bereid zijn leningen te verstrekken aan oudere kopers. Sommige banken en financiële instellingen hanteren striktere criteria voor oudere aanvragers, waardoor het moeilijker kan zijn om een hypotheek te krijgen na een bepaalde leeftijd. Dit kan resulteren in beperkte opties en hogere rentetarieven voor oudere kopers, waardoor het proces van het vinden van financiering voor een huis op latere leeftijd uitdagender kan zijn. Het is daarom belangrijk voor oudere kopers om goed onderzoek te doen en advies in te winnen bij verschillende geldverstrekkers om de beste financiële oplossing te vinden die past bij hun individuele behoeften en omstandigheden.

Verhoogde kans op afwijzing van hypotheekaanvragen op latere leeftijd

Een belangrijk nadeel van het lenen voor een huis op latere leeftijd is de verhoogde kans op afwijzing van hypotheekaanvragen. Geldverstrekkers kunnen terughoudender zijn bij het verstrekken van leningen aan oudere kopers, omdat zij mogelijk minder lang een stabiel inkomen hebben en dichter bij hun pensioendatum staan. Dit kan leiden tot strengere beoordelingscriteria en hogere eisen met betrekking tot de financiële stabiliteit en terugbetalingscapaciteit van de aanvrager, waardoor het moeilijker kan zijn om een hypotheek te verkrijgen op latere leeftijd. Het is daarom essentieel voor oudere kopers om zich bewust te zijn van deze uitdaging en zich goed voor te bereiden voordat zij een hypotheekaanvraag indienen.

Minder flexibiliteit bij het kiezen van hypotheekvoorwaarden en -termijnen

Een nadeel van het lenen voor een huis op oudere leeftijd is de beperkte flexibiliteit bij het kiezen van hypotheekvoorwaarden en -termijnen. Oudere kopers kunnen te maken krijgen met beperkingen in de beschikbare looptijden van hypotheken, waardoor ze mogelijk minder keuzemogelijkheden hebben bij het selecteren van een passende lening. Dit gebrek aan flexibiliteit kan invloed hebben op de financiële planning en de afstemming van de hypotheeklasten op hun persoonlijke situatie en toekomstige plannen. Het is daarom belangrijk voor oudere huizenkopers om zorgvuldig te overwegen welke hypotheekopties het beste aansluiten bij hun behoeften en om advies in te winnen om een weloverwogen beslissing te nemen.

Potentiële beperkingen in de hoogte van het leenbedrag op basis van leeftijd

Een potentieel nadeel met betrekking tot de leeftijd waarop je een hypotheek kunt afsluiten voor een huis is dat er beperkingen kunnen zijn aan de hoogte van het leenbedrag op basis van leeftijd. Oudere kopers kunnen geconfronteerd worden met beperkingen in de leningbedragen die zij kunnen verkrijgen, aangezien geldverstrekkers mogelijk voorzichtiger zijn bij het verstrekken van grote leningen aan mensen die dichter bij hun pensioengerechtigde leeftijd komen. Dit kan resulteren in een lagere maximale hypotheeklening, waardoor het moeilijker kan zijn om een huis te kopen met de gewenste financiële ondersteuning op oudere leeftijd. Het is daarom belangrijk voor oudere kopers om zich bewust te zijn van deze potentiële beperking en om alternatieve financieringsmogelijkheden te overwegen indien nodig.

250.000 euro lenen op 20 jaar

Alles wat u moet weten over 250.000 euro lenen op 20 jaar

250.000 euro lenen op 20 jaar

250.000 euro lenen op 20 jaar: Wat u moet weten

Lenen is een belangrijke financiële beslissing die goed doordacht moet worden, vooral wanneer het gaat om een aanzienlijk bedrag zoals 250.000 euro voor een periode van 20 jaar. Hier zijn enkele zaken die u in overweging moet nemen:

Rentevoet

De rentevoet speelt een cruciale rol bij het bepalen van de totale kosten van uw lening. Zelfs kleine verschillen in rentevoeten kunnen over de looptijd van 20 jaar aanzienlijke financiële impact hebben.

Maandelijkse aflossingen

Bij een lening van 250.000 euro op 20 jaar zult u maandelijks een bepaald bedrag moeten aflossen. Zorg ervoor dat deze aflossingen binnen uw budget passen en dat u ze consistent kunt blijven betalen gedurende de volledige looptijd.

Totale interestkosten

Houd rekening met de totale interestkosten die u zult betalen gedurende de periode van 20 jaar. Dit kan aanzienlijk zijn, afhankelijk van de rentevoet en de specifieke voorwaarden van uw leningsovereenkomst.

Flexibiliteit en voorwaarden

Bekijk ook de flexibiliteit en voorwaarden van de lening, zoals eventuele boetes bij vervroegde terugbetaling of mogelijkheid tot herfinanciering. Kies een lening die past bij uw financiële behoeften en doelen op lange termijn.

Alvorens een lening van 250.000 euro op 20 jaar aan te gaan, is het verstandig om advies in te winnen bij financiële experts en verschillende kredietverstrekkers te vergelijken om de beste deal te vinden die past bij uw persoonlijke situatie.


8 Tips voor het Lenen van 250.000 Euro op 20 Jaar in België

  1. Vergelijk verschillende kredietverstrekkers voor de beste rentetarieven.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Bereken nauwkeurig wat je maandelijks kunt aflossen om financiële problemen te voorkomen.
  4. Controleer de looptijd van de lening en kies een termijn die bij je financiële situatie past.
  5. Denk aan eventuele verzekeringen die gekoppeld zijn aan de lening, zoals een overlijdensrisicoverzekering.
  6. Zorg ervoor dat je voldoende spaargeld achter de hand hebt voor onvoorziene omstandigheden.
  7. Lees alle voorwaarden van het leencontract grondig door en vraag om verduidelijking waar nodig.
  8. Raadpleeg indien nodig een financieel adviseur voor professioneel advies op maat.

Vergelijk verschillende kredietverstrekkers voor de beste rentetarieven.

Een belangrijke tip bij het overwegen van een lening van 250.000 euro op 20 jaar is om verschillende kredietverstrekkers te vergelijken voor de beste rentetarieven. Door verschillende aanbiedingen te onderzoeken en te vergelijken, kunt u mogelijk aanzienlijke besparingen realiseren op de totale kosten van uw lening. Het loont altijd de moeite om de tijd te nemen om de rentevoeten, voorwaarden en flexibiliteit van verschillende kredietverstrekkers grondig te analyseren voordat u een definitieve beslissing neemt.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Bij het lenen van 250.000 euro op 20 jaar is het belangrijk om aandacht te besteden aan bijkomende kosten zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale leningkosten en dienen dus niet over het hoofd gezien te worden. Het is verstandig om een grondig inzicht te hebben in alle mogelijke bijkomende kosten die gepaard gaan met de lening, zodat u een realistische inschatting kunt maken van de totale financiële verplichtingen die verbonden zijn aan het lenen van dit bedrag over een periode van 20 jaar.

Bereken nauwkeurig wat je maandelijks kunt aflossen om financiële problemen te voorkomen.

Om financiële problemen te voorkomen bij het lenen van 250.000 euro op 20 jaar, is het essentieel om nauwkeurig te berekenen wat je maandelijks kunt aflossen. Door realistisch te kijken naar je financiële situatie en rekening te houden met andere uitgaven en onvoorziene kosten, kun je een aflossingsbedrag bepalen dat haalbaar is op lange termijn. Het is verstandig om een budget op te stellen en eventueel advies in te winnen bij financiële experts om ervoor te zorgen dat de maandelijkse aflossingen comfortabel binnen je financiële mogelijkheden vallen. Het nemen van deze voorzorgsmaatregelen kan helpen om stabiel en verantwoordelijk met de lening om te gaan en zo financiële stabiliteit te behouden.

Controleer de looptijd van de lening en kies een termijn die bij je financiële situatie past.

Het is essentieel om de looptijd van de lening zorgvuldig te controleren en een termijn te kiezen die aansluit bij je financiële situatie wanneer je overweegt om 250.000 euro te lenen op 20 jaar. Het is belangrijk om realistisch te zijn over je terugbetalingscapaciteit en ervoor te zorgen dat de gekozen termijn haalbaar is binnen je budget. Een passende looptijd kan helpen om de maandelijkse aflossingen beheersbaar te houden en onnodige financiële druk te voorkomen op lange termijn.

Denk aan eventuele verzekeringen die gekoppeld zijn aan de lening, zoals een overlijdensrisicoverzekering.

Denk bij het lenen van 250.000 euro op 20 jaar ook aan eventuele verzekeringen die gekoppeld zijn aan de lening, zoals een overlijdensrisicoverzekering. Het afsluiten van een dergelijke verzekering kan zinvol zijn om uw nabestaanden te beschermen in het geval van uw overlijden voordat de lening volledig is afbetaald. Het biedt gemoedsrust en financiële zekerheid voor uw dierbaren en voorkomt dat zij met de schuld worden achtergelaten. Het is belangrijk om de voorwaarden en kosten van dergelijke verzekeringen goed te begrijpen voordat u beslist of u ze wilt afsluiten bij uw leningsovereenkomst.

Zorg ervoor dat je voldoende spaargeld achter de hand hebt voor onvoorziene omstandigheden.

Het is van essentieel belang om ervoor te zorgen dat je voldoende spaargeld achter de hand hebt voor onvoorziene omstandigheden wanneer je overweegt om 250.000 euro te lenen op een termijn van 20 jaar. Onverwachte gebeurtenissen zoals medische kosten, werkloosheid of andere financiële tegenvallers kunnen zich voordoen, en het hebben van een buffer aan spaargeld kan helpen om deze uitdagingen het hoofd te bieden zonder in financiële problemen te raken. Het is verstandig om voorbereid te zijn en een veiligheidsmarge in te bouwen bij het aangaan van een dergelijke grote lening voor een langere periode.

Lees alle voorwaarden van het leencontract grondig door en vraag om verduidelijking waar nodig.

Het is van essentieel belang om alle voorwaarden van het leencontract voor een bedrag van 250.000 euro op 20 jaar grondig door te nemen. Zorg ervoor dat u elk detail begrijpt en vraag om verduidelijking waar nodig. Door volledig op de hoogte te zijn van de voorwaarden en bepalingen van uw leningsovereenkomst, kunt u eventuele verrassingen of onduidelijkheden vermijden en ervoor zorgen dat u een weloverwogen beslissing neemt die aansluit bij uw financiële doelen op lange termijn.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies op maat.

Voor wie overweegt om 250.000 euro te lenen op een termijn van 20 jaar, is het verstandig om, indien nodig, een financieel adviseur te raadplegen voor professioneel advies op maat. Een financieel adviseur kan helpen bij het analyseren van uw financiële situatie, het begrijpen van de verschillende leningsopties en het nemen van weloverwogen beslissingen die aansluiten bij uw langetermijndoelen. Het advies van een expert kan u helpen om de juiste keuzes te maken en financiële risico’s te minimaliseren bij het aangaan van een dergelijke grote lening.

bnp paribas fortis persoonlijke lening

Alles over de BNP Paribas Fortis Persoonlijke Lening: Voorwaarden, Aanvraag en Meer

BNP Paribas Fortis Persoonlijke Lening

Alles wat u moet weten over de BNP Paribas Fortis Persoonlijke Lening

BNP Paribas Fortis biedt een breed scala aan financiële producten en diensten, waaronder de populaire persoonlijke lening. Of u nu geld nodig heeft voor een onverwachte uitgave, een grote aankoop wilt doen of uw dromen wilt realiseren, de persoonlijke lening van BNP Paribas Fortis kan een passende oplossing zijn.

Kenmerken van de BNP Paribas Fortis Persoonlijke Lening

Met de persoonlijke lening van BNP Paribas Fortis kunt u een specifiek bedrag lenen dat u in vaste maandelijkse termijnen terugbetaalt. De lening heeft een vaste looptijd en rentevoet, waardoor u duidelijkheid heeft over uw financiële verplichtingen. U kunt het geleende bedrag gebruiken voor diverse doeleinden, zoals het financieren van een renovatie, het betalen van medische kosten of het plannen van uw droomvakantie.

Voorwaarden en Vereisten

Om in aanmerking te komen voor een persoonlijke lening bij BNP Paribas Fortis, moet u voldoen aan bepaalde criteria. Dit kan onder meer inhouden dat u een regelmatig inkomen heeft en geen betalingsachterstanden of negatieve kredietgeschiedenis heeft. De exacte voorwaarden kunnen variëren afhankelijk van uw individuele situatie.

Aanvragen van een Persoonlijke Lening

Het aanvragen van een persoonlijke lening bij BNP Paribas Fortis is eenvoudig en kan vaak online worden gedaan. U dient informatie te verstrekken over uw financiële situatie en het gewenste leenbedrag. Na goedkeuring ontvangt u details over de voorwaarden van de lening en kunt u beginnen met het plannen van uw project of uitgave.

Besluit

De BNP Paribas Fortis Persoonlijke Lening biedt flexibiliteit en gemak voor diegenen die behoefte hebben aan extra financiële middelen. Het is belangrijk om alle voorwaarden zorgvuldig te overwegen voordat u zich verbindt tot het aangaan van een lening, zodat u vol vertrouwen kunt genieten van de voordelen ervan.


15 Veelgestelde Vragen over de Persoonlijke Lening bij BNP Paribas Fortis

  1. Wat kost een persoonlijke lening van 10.000 euro?
  2. Kan iedereen een persoonlijke lening krijgen?
  3. Welke bank heeft laagste rente persoonlijke lening?
  4. Wie heeft de goedkoopste persoonlijke lening?
  5. Wat kost 10.000 euro lenen per maand?
  6. Wat kost een persoonlijke lening van 10000 euro?
  7. Hoeveel kan ik lenen met mijn loon persoonlijke lening?
  8. Hoeveel mag je lenen voor een persoonlijke lening?
  9. Is een persoonlijke lening slim?
  10. Hoe lang duurt goedkeuring lening Fortis?
  11. Welke bank heeft de laagste rente op persoonlijke lening?
  12. Wat kost een persoonlijke lening van 15000 euro?
  13. Wat kost een lening van €20.000 per maand?
  14. Wat is de rentevoet bij Fortis?
  15. Wat kost een persoonlijke lening van 30000?

Wat kost een persoonlijke lening van 10.000 euro?

Een veelgestelde vraag met betrekking tot de BNP Paribas Fortis persoonlijke lening van 10.000 euro is de kostenstructuur. Bij het overwegen van een lening van dit bedrag is het belangrijk om rekening te houden met factoren zoals de rentevoet, looptijd en eventuele bijkomende kosten. De totale kosten van een persoonlijke lening van 10.000 euro kunnen variëren afhankelijk van deze factoren en de specifieke voorwaarden die door BNP Paribas Fortis worden gehanteerd. Het is raadzaam om een grondige analyse uit te voeren en alle details van de lening te bespreken met een adviseur voordat u een definitieve beslissing neemt.

Kan iedereen een persoonlijke lening krijgen?

Niet iedereen kan automatisch in aanmerking komen voor een persoonlijke lening bij BNP Paribas Fortis. Om een persoonlijke lening te verkrijgen, moet u voldoen aan bepaalde criteria die door de bank worden gesteld. Dit omvat onder andere het hebben van een regelmatig inkomen, geen betalingsachterstanden en een positieve kredietgeschiedenis. Elke aanvraag wordt individueel beoordeeld op basis van verschillende factoren, en de goedkeuring is afhankelijk van uw financiële situatie en kredietwaardigheid. Het is belangrijk om deze voorwaarden te begrijpen voordat u een aanvraag indient voor een persoonlijke lening bij BNP Paribas Fortis.

Welke bank heeft laagste rente persoonlijke lening?

Veel mensen vragen zich af welke bank de laagste rente biedt voor een persoonlijke lening. Bij BNP Paribas Fortis kunt u terecht voor een persoonlijke lening met een competitieve rentevoet. Het is echter belangrijk op te merken dat de rentevoet kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw individuele financiële situatie. Het is raadzaam om verschillende banken te vergelijken en offertes aan te vragen om zo de beste optie te vinden die past bij uw behoeften en budget.

Wie heeft de goedkoopste persoonlijke lening?

Een veelgestelde vraag over de BNP Paribas Fortis persoonlijke lening is: “Wie heeft de goedkoopste persoonlijke lening?” Het antwoord op deze vraag kan variëren, aangezien de rentetarieven en voorwaarden voor persoonlijke leningen kunnen verschillen tussen verschillende financiële instellingen en kredietverstrekkers. Het is belangrijk voor potentiële leners om verschillende aanbiedingen te vergelijken en te evalueren om de meest gunstige optie te vinden die past bij hun financiële behoeften en situatie. BNP Paribas Fortis biedt competitieve tarieven en transparante voorwaarden voor hun persoonlijke leningen, waardoor het een populaire keuze is voor mensen die op zoek zijn naar een betrouwbare financieringsoplossing.

Wat kost 10.000 euro lenen per maand?

Veel mensen vragen zich af wat het kost om 10.000 euro te lenen per maand bij BNP Paribas Fortis voor een persoonlijke lening. Het maandelijkse bedrag dat u moet terugbetalen hangt af van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om een duidelijk beeld te hebben van alle financiële verplichtingen voordat u een lening aangaat, zodat u precies weet wat u kunt verwachten en hoe dit past binnen uw budget. Het is altijd verstandig om de exacte voorwaarden en kosten te bespreken met een adviseur van BNP Paribas Fortis voordat u een definitieve beslissing neemt over het lenen van geld.

Wat kost een persoonlijke lening van 10000 euro?

Een veelgestelde vraag met betrekking tot de persoonlijke leningen van BNP Paribas Fortis is: “Wat kost een persoonlijke lening van 10.000 euro?” De totale kosten van een persoonlijke lening van 10.000 euro kunnen variëren op basis van factoren zoals de looptijd van de lening en de rentevoet die wordt toegepast. Het is belangrijk om te begrijpen dat naast het geleende bedrag ook rente en eventuele bijkomende kosten in overweging moeten worden genomen bij het bepalen van de totale terugbetalingsverplichtingen. Het is raadzaam om contact op te nemen met BNP Paribas Fortis voor specifieke informatie over de kosten en voorwaarden die gepaard gaan met een persoonlijke lening van 10.000 euro.

Hoeveel kan ik lenen met mijn loon persoonlijke lening?

Een veelgestelde vraag over de BNP Paribas Fortis persoonlijke lening is: “Hoeveel kan ik lenen met mijn loon?” Het bedrag dat u kunt lenen voor een persoonlijke lening hangt af van verschillende factoren, waaronder uw inkomen, uitgaven en kredietgeschiedenis. BNP Paribas Fortis zal uw financiële situatie evalueren om te bepalen hoeveel u verantwoord kunt lenen. Over het algemeen geldt dat hoe hoger uw inkomen is, hoe meer u kunt lenen. Het is belangrijk om realistisch te blijven over wat u maandelijks kunt terugbetalen om financiële problemen te voorkomen. Neem contact op met BNP Paribas Fortis voor een nauwkeurige berekening van het leenbedrag dat bij uw situatie past.

Hoeveel mag je lenen voor een persoonlijke lening?

Een veelgestelde vraag over de BNP Paribas Fortis persoonlijke lening is: “Hoeveel mag je lenen voor een persoonlijke lening?” Het maximale bedrag dat u kunt lenen voor een persoonlijke lening bij BNP Paribas Fortis hangt af van verschillende factoren, zoals uw financiële situatie, inkomen en kredietgeschiedenis. Het is belangrijk om te weten dat het geleende bedrag doorgaans varieert tussen een minimum- en maximumlimiet die door de bank worden vastgesteld. Door contact op te nemen met BNP Paribas Fortis of hun website te raadplegen, kunt u meer informatie krijgen over de specifieke leenmogelijkheden en voorwaarden die van toepassing zijn op de persoonlijke leningen die zij aanbieden.

Is een persoonlijke lening slim?

Een persoonlijke lening kan een slimme keuze zijn, afhankelijk van uw financiële situatie en behoeften. Het kan een handige manier zijn om grote aankopen te financieren, onverwachte kosten te dekken of uw doelen te bereiken. Door een persoonlijke lening af te sluiten, kunt u direct over het benodigde geld beschikken en dit in vaste termijnen terugbetalen. Het is echter belangrijk om zorgvuldig de voorwaarden en rentetarieven van de lening te overwegen om ervoor te zorgen dat het financieel haalbaar is op lange termijn. Het is verstandig om advies in te winnen bij een financieel adviseur voordat u besluit een persoonlijke lening aan te gaan.

Hoe lang duurt goedkeuring lening Fortis?

Het goedkeuringsproces voor een persoonlijke lening bij BNP Paribas Fortis kan variëren in duur, afhankelijk van verschillende factoren. Over het algemeen streeft BNP Paribas Fortis ernaar om leningaanvragen zo snel mogelijk te verwerken. Nadat u alle vereiste documenten heeft ingediend en aan de nodige voorwaarden heeft voldaan, zal de bank uw aanvraag beoordelen. De goedkeuringstijd kan variëren van enkele dagen tot enkele weken, afhankelijk van de complexiteit van uw situatie en de interne procedures van de bank. Het is altijd raadzaam om contact op te nemen met BNP Paribas Fortis voor specifieke informatie over de verwachte duur van het goedkeuringsproces voor uw persoonlijke lening.

Welke bank heeft de laagste rente op persoonlijke lening?

Veel mensen vragen zich af welke bank de laagste rente biedt op een persoonlijke lening. Bij BNP Paribas Fortis streven we ernaar concurrerende rentetarieven aan te bieden voor onze persoonlijke leningen, zodat klanten kunnen profiteren van gunstige voorwaarden en financiële flexibiliteit. Onze transparante aanpak en duidelijke communicatie stellen klanten in staat om weloverwogen beslissingen te nemen bij het kiezen van een lening die past bij hun behoeften en budget. Neem gerust contact met ons op voor meer informatie over onze actuele rentetarieven en hoe wij u kunnen helpen met uw financiële doelen.

Wat kost een persoonlijke lening van 15000 euro?

Een veelgestelde vraag over de BNP Paribas Fortis persoonlijke lening is: “Wat zijn de kosten van een lening van 15.000 euro?” De kosten van een persoonlijke lening van 15.000 euro kunnen variëren afhankelijk van factoren zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten. Het is belangrijk om te weten dat bij een persoonlijke lening met een vast bedrag en vaste looptijd, zoals die van BNP Paribas Fortis, u maandelijkse aflossingen zult doen die bestaan uit zowel het terugbetalen van het geleende bedrag als het betalen van rente. Door contact op te nemen met BNP Paribas Fortis of hun website te raadplegen, kunt u meer specifieke informatie verkrijgen over de kosten en voorwaarden van een persoonlijke lening van 15.000 euro.

Wat kost een lening van €20.000 per maand?

Een veelgestelde vraag over de BNP Paribas Fortis persoonlijke lening is: “Wat kost een lening van €20.000 per maand?” De maandelijkse kosten van een lening van €20.000 bij BNP Paribas Fortis zijn afhankelijk van factoren zoals de looptijd van de lening en de rentevoet die wordt toegepast. Het is belangrijk om te begrijpen dat naast het terugbetalen van het geleende bedrag, er ook rente en eventuele andere kosten in rekening worden gebracht. Door de specifieke voorwaarden en tarieven van de persoonlijke lening te bekijken, kunt u een beter inzicht krijgen in de totale kosten en maandelijkse aflossingen die gepaard gaan met het lenen van €20.000 bij BNP Paribas Fortis.

Wat is de rentevoet bij Fortis?

Een veelgestelde vraag over de BNP Paribas Fortis persoonlijke lening is: “Wat is de rentevoet bij Fortis?” De rentevoet bij Fortis kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw individuele financiële situatie. Het is belangrijk om te weten dat BNP Paribas Fortis transparantie biedt over de rentevoeten die van toepassing zijn op hun leningen, zodat u een weloverwogen beslissing kunt nemen bij het aanvragen van een persoonlijke lening. Het is raadzaam om contact op te nemen met BNP Paribas Fortis of hun website te raadplegen voor actuele informatie over rentevoeten en voorwaarden.

Wat kost een persoonlijke lening van 30000?

Een veelgestelde vraag met betrekking tot een persoonlijke lening van 30.000 euro bij BNP Paribas Fortis is: “Wat zijn de kosten van zo’n lening?” Bij het bepalen van de kosten van een persoonlijke lening spelen verschillende factoren een rol, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Het is belangrijk om deze aspecten zorgvuldig te overwegen en een duidelijk beeld te krijgen van de totale terugbetalingsbedragen voordat u besluit om een lening aan te gaan. Door transparantie en duidelijkheid over de financiële verplichtingen kunt u weloverwogen beslissingen nemen die aansluiten bij uw persoonlijke financiële situatie.

hoeveel kost een lening

Wat zijn de totale kosten van een lening?

Hoeveel kost een lening?

Hoeveel kost een lening?

Een lening afsluiten is een belangrijke financiële beslissing die gepaard gaat met kosten. Het is essentieel om goed geïnformeerd te zijn over de totale kosten van een lening voordat je je handtekening zet. Hier zijn enkele belangrijke factoren waarmee rekening moet worden gehouden bij het bepalen van de kosten van een lening:

Rentevoet

De rentevoet is het percentage dat de kredietverstrekker in rekening brengt voor het uitlenen van geld. Hoe hoger de rentevoet, hoe meer je uiteindelijk betaalt voor de lening. Het is belangrijk om verschillende aanbiedingen te vergelijken om de meest gunstige rentevoet te vinden.

Looptijd van de lening

De looptijd van de lening verwijst naar de periode waarin je het geleende bedrag plus rente terugbetaalt. Over het algemeen geldt: hoe langer de looptijd, hoe lager de maandelijkse aflossingen, maar hoe hoger de totale kosten van de lening.

Andere kosten

Naast rente kunnen er ook andere kosten verbonden zijn aan een lening, zoals administratiekosten, dossierkosten of notariskosten. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale kostprijs van een lening.

Kredietwaardigheid

Je kredietwaardigheid speelt ook een rol bij het bepalen van de kosten van een lening. Leners met een betere kredietgeschiedenis kunnen in aanmerking komen voor lagere rentevoeten, terwijl risicovollere leners mogelijk hogere tarieven moeten betalen.

Het is verstandig om alle bovengenoemde factoren zorgvuldig te overwegen voordat je besluit om een lening af te sluiten. Door goed geïnformeerd te zijn en verschillende opties te vergelijken, kun je ervoor zorgen dat je niet alleen de juiste financieringsoplossing vindt, maar ook begrijpt hoeveel deze uiteindelijk zal kosten.


9 Voordelen van het Gebruik van Leningen en Hun Invloed op Je Financiën

  1. Het stelt je in staat om grote aankopen te doen die anders niet mogelijk zouden zijn.
  2. Leningen kunnen helpen bij het opbouwen van een positieve kredietgeschiedenis.
  3. Je kunt profiteren van de flexibiliteit in terugbetalingsvoorwaarden die leningen bieden.
  4. Leningen kunnen dienen als financiële buffer in geval van onverwachte uitgaven.
  5. Door leningen te gebruiken, kun je investeren in zaken die op lange termijn rendement opleveren.
  6. Het afsluiten van een lening kan helpen bij het realiseren van belangrijke levensdoelen, zoals het kopen van een huis of het starten van een eigen bedrijf.
  7. Met leningen kun je direct beschikken over geld dat je nodig hebt, zonder langdurig te hoeven sparen.
  8. Sommige leningen komen met fiscale voordelen, zoals de aftrekbaarheid van hypotheekrente.
  9. Leningen kunnen helpen bij het consolideren van schulden en het vereenvoudigen van financiële verplichtingen.


Nadelen van Leningkosten: Hoge Rentevoeten, Langere Looptijden en Verborgen Kosten

  1. Hoge rentevoeten kunnen de totale kosten van een lening aanzienlijk verhogen.
  2. Langere looptijden kunnen leiden tot hogere totale kosten, ondanks lagere maandelijkse aflossingen.
  3. Bijkomende kosten zoals administratiekosten en dossierkosten kunnen de lening duurder maken dan verwacht.
  4. Leners met een minder gunstige kredietwaardigheid worden vaak geconfronteerd met hogere rentetarieven, wat de lening duurder maakt.

Het stelt je in staat om grote aankopen te doen die anders niet mogelijk zouden zijn.

Een lening kan je in staat stellen om grote aankopen te doen die anders buiten je bereik zouden liggen. Of het nu gaat om de aanschaf van een huis, een auto of het financieren van een opleiding, een lening kan de benodigde financiële middelen verschaffen om je doelen te bereiken en belangrijke investeringen te doen die op lange termijn van waarde zijn. Het biedt de mogelijkheid om bepaalde levensdoelen te verwezenlijken en grotere stappen te zetten in je persoonlijke of professionele ontwikkeling.

Leningen kunnen helpen bij het opbouwen van een positieve kredietgeschiedenis.

Het afsluiten van leningen kan bijdragen aan het opbouwen van een positieve kredietgeschiedenis. Door op tijd leningen af te lossen en verantwoordelijk om te gaan met geleend geld, laat je zien aan kredietverstrekkers dat je een betrouwbare en kredietwaardige lener bent. Een positieve kredietgeschiedenis kan op zijn beurt leiden tot gunstigere voorwaarden en lagere rentetarieven bij toekomstige leningaanvragen, waardoor het gemakkelijker wordt om financiële doelen te bereiken.

Je kunt profiteren van de flexibiliteit in terugbetalingsvoorwaarden die leningen bieden.

Een belangrijk voordeel van leningen is dat je kunt profiteren van de flexibiliteit in terugbetalingsvoorwaarden die ze bieden. Leningen kunnen worden afgestemd op jouw specifieke financiële situatie, waardoor je de mogelijkheid hebt om een terugbetalingsplan te kiezen dat het beste bij jou past. Of je nu de voorkeur geeft aan een kortere looptijd met hogere maandelijkse aflossingen of liever een langere looptijd met lagere maandelijkse kosten, leningen bieden diverse opties om aan jouw behoeften te voldoen en financiële flexibiliteit te garanderen.

Leningen kunnen dienen als financiële buffer in geval van onverwachte uitgaven.

Leningen kunnen dienen als financiële buffer in geval van onverwachte uitgaven. Het hebben van toegang tot een lening kan helpen om onvoorziene kosten, zoals medische noodsituaties of dringende huisreparaties, snel en efficiënt op te vangen. Op die manier biedt een lening financiële gemoedsrust en zekerheid, waardoor men beter voorbereid is op onverwachte gebeurtenissen die financiële stress kunnen veroorzaken.

Door leningen te gebruiken, kun je investeren in zaken die op lange termijn rendement opleveren.

Door leningen te gebruiken, kun je investeren in zaken die op lange termijn rendement opleveren. Of het nu gaat om het financieren van een huis, het starten van een eigen bedrijf of het volgen van een opleiding, leningen kunnen de broodnodige financiële middelen bieden om belangrijke investeringen te doen die op lange termijn vruchten afwerpen. Door slim gebruik te maken van leningen, kun je groeikansen benutten en je financiële toekomst positief beïnvloeden. Het is echter essentieel om verantwoordelijk te lenen en de kosten en risico’s goed af te wegen voordat je een lening aangaat.

Het afsluiten van een lening kan helpen bij het realiseren van belangrijke levensdoelen, zoals het kopen van een huis of het starten van een eigen bedrijf.

Het afsluiten van een lening kan een cruciale rol spelen bij het verwezenlijken van belangrijke levensdoelen, zoals het verwerven van een eigen woning of het opstarten van een eigen bedrijf. Voor veel mensen zijn deze doelen vaak financieel onbereikbaar zonder de mogelijkheid om geld te lenen. Een lening kan dus dienen als een hefboom om dromen om te zetten in werkelijkheid en nieuwe kansen te creëren voor persoonlijke groei en succes.

Met leningen kun je direct beschikken over geld dat je nodig hebt, zonder langdurig te hoeven sparen.

Een belangrijk voordeel van leningen is dat ze je direct toegang geven tot het geld dat je nodig hebt, zonder dat je langdurig hoeft te sparen. Of het nu gaat om onverwachte uitgaven, het financieren van een grote aankoop of het realiseren van een lang gekoesterde droom, met een lening kun je snel beschikken over de benodigde financiële middelen om je doelen te bereiken. Dit stelt mensen in staat om hun plannen sneller uit te voeren en flexibeler om te gaan met financiële uitdagingen die zich kunnen voordoen.

Sommige leningen komen met fiscale voordelen, zoals de aftrekbaarheid van hypotheekrente.

Sommige leningen komen met fiscale voordelen, zoals de aftrekbaarheid van hypotheekrente. Dit kan een aanzienlijk voordeel zijn voor leners, aangezien de betaalde rente op de lening in mindering kan worden gebracht op het belastbaar inkomen. Hierdoor kunnen leners hun belastingdruk verlagen en uiteindelijk geld besparen. Het is belangrijk om te begrijpen welke fiscale voordelen van toepassing zijn op jouw specifieke lening, aangezien dit een belangrijke factor kan zijn bij het bepalen van de totale kosten en voordelen van het lenen.

Leningen kunnen helpen bij het consolideren van schulden en het vereenvoudigen van financiële verplichtingen.

Leningen kunnen een waardevol instrument zijn voor het consolideren van schulden en het vereenvoudigen van financiële verplichtingen. Door meerdere schulden samen te voegen in één lening, kunnen leners een beter overzicht krijgen van hun financiële situatie en hun betalingen stroomlijnen. Dit kan leiden tot een lagere totale rentekost en maandelijkse aflossingen, waardoor het beheer van de financiën gemakkelijker wordt en er meer ruimte ontstaat om de schuld af te lossen.

Hoge rentevoeten kunnen de totale kosten van een lening aanzienlijk verhogen.

Hoge rentevoeten kunnen de totale kosten van een lening aanzienlijk verhogen. Wanneer de kredietverstrekker een hoge rentevoet hanteert, betekent dit dat je meer geld zult moeten terugbetalen bovenop het geleende bedrag. Dit kan leiden tot hogere maandelijkse aflossingen en uiteindelijk tot een aanzienlijk hoger totaalbedrag dat je aan de lening kwijt bent. Het is daarom van cruciaal belang om goed te letten op de rentevoet bij het afsluiten van een lening en te streven naar de meest gunstige tarieven om onnodige kosten te vermijden.

Langere looptijden kunnen leiden tot hogere totale kosten, ondanks lagere maandelijkse aflossingen.

Langere looptijden kunnen een valkuil vormen bij het afsluiten van een lening, aangezien ze kunnen leiden tot hogere totale kosten, ondanks dat de maandelijkse aflossingen lager zijn. Hoewel het verleidelijk kan zijn om te kiezen voor een langere looptijd om de maandelijkse lasten te verlichten, moet men zich bewust zijn van het feit dat dit uiteindelijk kan resulteren in een aanzienlijk hogere totale terugbetalingsbedrag door de cumulatieve rentekosten die zich gedurende een langere periode opstapelen. Het is daarom belangrijk om zorgvuldig af te wegen of de lagere maandlasten opwegen tegen de extra kosten op lange termijn bij het kiezen van de looptijd van een lening.

Bijkomende kosten zoals administratiekosten en dossierkosten kunnen de lening duurder maken dan verwacht.

Bijkomende kosten zoals administratiekosten en dossierkosten kunnen een verrassende wending geven aan de totale kostprijs van een lening. Het is belangrijk voor leners om zich bewust te zijn van deze extra kosten, aangezien ze de lening aanzienlijk duurder kunnen maken dan aanvankelijk verwacht. Het is raadzaam om bij het afsluiten van een lening niet alleen te letten op de rentevoet, maar ook op alle mogelijke bijkomende kosten die kunnen bijdragen aan de uiteindelijke financiële verplichtingen.

Leners met een minder gunstige kredietwaardigheid worden vaak geconfronteerd met hogere rentetarieven, wat de lening duurder maakt.

Leners met een minder gunstige kredietwaardigheid worden vaak geconfronteerd met hogere rentetarieven, wat de lening duurder maakt. Dit kan een aanzienlijke impact hebben op de totale kosten van de lening, aangezien zij meer rente moeten betalen over de looptijd van de lening. Het hogere risico dat gepaard gaat met een slechtere kredietgeschiedenis leidt tot het verhogen van de rente door kredietverstrekkers om zichzelf te beschermen. Hierdoor kan het voor deze leners moeilijker zijn om betaalbare financieringsmogelijkheden te vinden en kan het uiteindelijk leiden tot aanzienlijk hogere terugbetalingsbedragen. Het is daarom belangrijk voor leners om hun kredietwaardigheid te verbeteren en financiële verantwoordelijkheid te tonen om gunstigere voorwaarden te verkrijgen bij het afsluiten van een lening.

ing lening berekenen

ING lening berekenen: Alles wat u moet weten

ING Lening Berekenen

Alles wat u moet weten over het berekenen van een lening bij ING

Als u overweegt om een lening af te sluiten bij ING, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van leningen en hoe ze worden berekend. Het berekenen van een lening kan u helpen om inzicht te krijgen in de kosten, de looptijd en de maandelijkse aflossingen.

Hoe werkt het berekenen van een lening bij ING?

Bij ING kunt u eenvoudig online uw lening berekenen met behulp van hun handige tools op de website. U kunt het gewenste leenbedrag invoeren, samen met de gewenste looptijd en rentevoet. Op basis van deze gegevens zal de tool voor leningberekening u een overzicht geven van de geschatte maandelijkse aflossingen en het totale terug te betalen bedrag.

Waar moet u op letten bij het berekenen van een lening?

Bij het berekenen van een lening is het belangrijk om rekening te houden met verschillende factoren, zoals de rentevoet, eventuele kosten en toeslagen, en de looptijd van de lening. Door deze aspecten zorgvuldig te analyseren, kunt u een weloverwogen beslissing nemen over welke lening het beste bij uw financiële situatie past.

Voordelen van het gebruik van de ING-leningcalculator

Door gebruik te maken van de ING-leningcalculator kunt u snel en gemakkelijk verschillende scenario’s vergelijken en zien hoe deze uw maandelijkse aflossingen beïnvloeden. Dit stelt u in staat om flexibel te zijn in uw keuzes en een lening te vinden die aansluit bij uw budget en behoeften.

Kortom, door het berekenen van een lening bij ING krijgt u inzicht in wat er nodig is om verantwoord geld te lenen en hoe dit zich vertaalt naar concrete cijfers. Het is altijd verstandig om advies in te winnen bij financiële experts voordat u definitieve beslissingen neemt over het afsluiten van een lening.


6 Tips om je Lening te Berekenen in België

  1. Bepaal het bedrag dat je wilt lenen.
  2. Controleer de looptijd van de lening.
  3. Vergelijk rentetarieven van verschillende aanbieders.
  4. Let op bijkomende kosten zoals administratiekosten.
  5. Bereken het totale terug te betalen bedrag inclusief rente.
  6. Zorg voor een duidelijk overzicht van alle voorwaarden.

Bepaal het bedrag dat je wilt lenen.

Het bepalen van het bedrag dat je wilt lenen is een cruciale eerste stap bij het berekenen van een lening bij ING. Door een duidelijk beeld te hebben van het gewenste leenbedrag, kun je nauwkeuriger inschatten hoeveel je maandelijks zult moeten aflossen en wat de totale kosten van de lening zullen zijn. Het is belangrijk om realistisch te zijn en alleen te lenen wat je daadwerkelijk nodig hebt, zodat je financiële situatie gezond blijft en je de lening comfortabel kunt terugbetalen.

Controleer de looptijd van de lening.

Het is van essentieel belang om de looptijd van de lening zorgvuldig te controleren bij het berekenen van een lening bij ING. De looptijd bepaalt hoe lang u maandelijkse aflossingen moet doen en heeft rechtstreeks invloed op de totale kosten van de lening. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk ook tot meer rentekosten. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar uiteindelijk minder rentekosten. Het is belangrijk om een balans te vinden tussen wat u maandelijks kunt betalen en wat voor u financieel het meest voordelig is op lange termijn.

Vergelijk rentetarieven van verschillende aanbieders.

Een belangrijke tip bij het berekenen van een lening bij ING is om de rentetarieven van verschillende aanbieders te vergelijken. Door verschillende aanbieders te onderzoeken en de rentetarieven te vergelijken, kunt u een beter inzicht krijgen in welke leningoptie de meest gunstige voorwaarden biedt. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u een lening afsluit die past bij uw financiële situatie en behoeften.

Let op bijkomende kosten zoals administratiekosten.

Bij het berekenen van een lening bij ING is het essentieel om aandacht te besteden aan bijkomende kosten, zoals administratiekosten. Deze extra kosten kunnen invloed hebben op het totale bedrag dat u uiteindelijk moet terugbetalen. Door rekening te houden met alle mogelijke bijkomende kosten, waaronder administratiekosten, kunt u een nauwkeuriger beeld krijgen van de totale financiële verplichtingen die gepaard gaan met de lening. Het is daarom verstandig om deze aspecten zorgvuldig te overwegen en in uw leningberekeningen op te nemen om verrassingen te voorkomen en een weloverwogen beslissing te nemen.

Bereken het totale terug te betalen bedrag inclusief rente.

Een belangrijke tip bij het berekenen van een lening bij ING is om altijd het totale terug te betalen bedrag inclusief rente te berekenen. Door niet alleen naar de maandelijkse aflossingen te kijken, maar ook naar het totale bedrag dat u over de looptijd van de lening zult terugbetalen, krijgt u een beter beeld van de werkelijke kosten van de lening. Dit helpt u om realistische financiële planningen te maken en ervoor te zorgen dat u de lening op een verantwoorde manier kunt terugbetalen. Het is essentieel om transparantie te hebben over alle kosten die verbonden zijn aan het lenen van geld, zodat u weloverwogen beslissingen kunt nemen over uw financiële toekomst.

Zorg voor een duidelijk overzicht van alle voorwaarden.

Het is essentieel om te zorgen voor een duidelijk overzicht van alle voorwaarden bij het berekenen van een lening bij ING. Door goed geïnformeerd te zijn over de rentevoet, eventuele kosten, de looptijd en andere belangrijke voorwaarden, kunt u een weloverwogen beslissing nemen over het afsluiten van een lening die past bij uw financiële situatie. Een transparant inzicht in alle aspecten van de lening zal u helpen om eventuele verrassingen te voorkomen en ervoor te zorgen dat u vol vertrouwen de juiste financiële keuze maakt.

Financier uw Droomhuis met een Argenta Hypotheeklening

Argenta Hypotheeklening: Een Betrouwbare Optie voor Uw Huisfinanciering

Argenta Hypotheeklening: Een Betrouwbare Optie voor Uw Huisfinanciering

Argenta staat bekend als een betrouwbare en solide financiële instelling die een breed scala aan bankproducten en -diensten aanbiedt, waaronder hypotheekleningen voor het kopen van een huis. Als u op zoek bent naar een partner die u kan helpen bij het realiseren van uw droomhuis, kan een Argenta hypotheeklening de juiste keuze zijn.

Voordelen van een Argenta Hypotheeklening

Met een Argenta hypotheeklening kunt u profiteren van verschillende voordelen, waaronder:

  • Competitieve rentetarieven: Argenta biedt aantrekkelijke rentetarieven voor hypotheekleningen, waardoor u geld kunt besparen op de lange termijn.
  • Flexibele terugbetalingsvoorwaarden: U kunt kiezen uit verschillende terugbetalingsmogelijkheden die aansluiten bij uw financiële situatie en behoeften.
  • Persoonlijke begeleiding: Het team van experts bij Argenta staat klaar om u te begeleiden doorheen het hele proces, van aanvraag tot goedkeuring.
  • Duidelijke communicatie: Bij Argenta wordt transparantie hoog in het vaandel gedragen, zodat u altijd weet waar u aan toe bent.

Hoe Werkt Het?

Het aanvragen van een hypotheeklening bij Argenta is eenvoudig. U kunt online een afspraak maken met een adviseur of langsgaan in een van de vele filialen. Tijdens het gesprek zal de adviseur uw financiële situatie analyseren en samen met u de meest geschikte leningsopties bespreken.

Zodra uw lening is goedgekeurd, begeleidt Argenta u bij elke stap van het proces tot aan de volledige aflossing van uw lening. Met hun expertise en toewijding streven ze ernaar om uw huisfinancieringservaring zo soepel en stressvrij mogelijk te maken.

Kortom, als u op zoek bent naar een betrouwbare partner voor uw huisfinancieringsbehoeften, overweeg dan zeker de mogelijkheid van een hypotheeklening bij Argenta. Met hun focus op klanttevredenheid en transparantie bent u in goede handen voor de aankoop van uw droomhuis.


12 Veelgestelde Vragen over de Argenta Woonlening: Rentevoeten, Leenmogelijkheden en Meer

  1. Kan je nog op 30 jaar lenen?
  2. Wat is de huidige hypotheekrente van Argenta?
  3. Kan ik 300.000 euro lenen?
  4. Wat zijn de nadelen van de Argenta hypotheek?
  5. Wat is de rentevoet op dit moment?
  6. Wat is de huidige rentevoet bij Argenta?
  7. Hoeveel geld moet je hebben voor een lening van een huis?
  8. Hoeveel kan ik lenen Argenta?
  9. Wat kost 200.000 euro lenen?
  10. Wat kost het om 100.000 euro te lenen?
  11. Hoeveel kan ik lenen voor een huis Argenta?
  12. Wat is de hypotheekrente bij Argenta?

Kan je nog op 30 jaar lenen?

Een veelgestelde vraag over de Argenta huis lening is: “Kan je nog op 30 jaar lenen?” Bij Argenta is het mogelijk om een hypotheeklening af te sluiten met een looptijd van 30 jaar. Deze langere looptijd kan helpen om de maandelijkse aflossingen te spreiden en zo meer financiële flexibiliteit te bieden aan kredietnemers. Het is echter belangrijk om in gedachten te houden dat de totale interestkosten hoger kunnen zijn bij een langere looptijd, dus het is verstandig om zorgvuldig de voor- en nadelen af te wegen voordat u beslist over de duur van uw lening bij Argenta.

Wat is de huidige hypotheekrente van Argenta?

Een veelgestelde vraag over de huisleningen van Argenta is: “Wat is de huidige hypotheekrente van Argenta?” De actuele hypotheekrente bij Argenta kan variëren op basis van verschillende factoren, zoals het type lening, de looptijd en de marktomstandigheden. Om de meest recente en nauwkeurige informatie te verkrijgen over de huidige hypotheekrentetarieven van Argenta, wordt aangeraden om rechtstreeks contact op te nemen met Argenta of hun website te raadplegen. Op die manier kunt u een goed beeld krijgen van de beschikbare opties en tarieven die passen bij uw financiële behoeften en situatie.

Kan ik 300.000 euro lenen?

Een veelgestelde vraag met betrekking tot een Argenta hypotheeklening is: “Kan ik 300.000 euro lenen?” Het bedrag dat u kunt lenen, inclusief de maximale lening van 300.000 euro, hangt af van verschillende factoren zoals uw inkomen, uitgaven, kredietgeschiedenis en de waarde van het pand dat u wilt financieren. Bij Argenta wordt elke aanvraag individueel beoordeeld om te bepalen hoeveel u kunt lenen en onder welke voorwaarden. Het is daarom raadzaam om een afspraak te maken met een adviseur om uw specifieke situatie te bespreken en te ontdekken welke leningsopties beschikbaar zijn voor het gewenste bedrag.

Wat zijn de nadelen van de Argenta hypotheek?

Hoewel de Argenta hypotheeklening vele voordelen biedt, zijn er ook enkele nadelen waar potentiële kredietnemers rekening mee moeten houden. Een mogelijk nadeel van de Argenta hypotheek kan bijvoorbeeld de beperktere keuze aan leningsopties zijn in vergelijking met andere financiële instellingen. Daarnaast kunnen sommige klanten vinden dat de afhandelingstijd van de aanvraagprocedure bij Argenta langer kan duren dan verwacht. Het is daarom belangrijk voor leningzoekenden om zorgvuldig alle aspecten van de Argenta hypotheek te overwegen en te vergelijken met andere opties voordat ze een definitieve beslissing nemen.

Wat is de rentevoet op dit moment?

Een veelgestelde vraag met betrekking tot de Argenta hypotheeklening is: “Wat is de rentevoet op dit moment?” De rentevoet op een hypotheeklening kan variëren afhankelijk van verschillende factoren, zoals de marktomstandigheden, het type lening en uw persoonlijke financiële situatie. Om actuele informatie te verkrijgen over de rentetarieven die op dit moment van toepassing zijn bij Argenta, wordt aangeraden om rechtstreeks contact op te nemen met een adviseur van Argenta. Zij kunnen u voorzien van gepersonaliseerd advies en specifieke details met betrekking tot de rentevoeten die momenteel gelden voor hypotheekleningen bij Argenta.
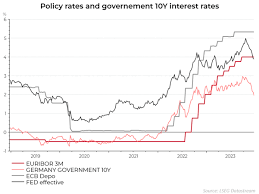
Wat is de huidige rentevoet bij Argenta?

Een veelgestelde vraag over de hypotheekleningen van Argenta is: “Wat is de huidige rentevoet bij Argenta?” De rentevoet bij Argenta kan variëren op basis van verschillende factoren, zoals het type lening, de looptijd en de marktomstandigheden. Om de meest actuele informatie te verkrijgen over de rentetarieven die momenteel worden aangeboden door Argenta, wordt geadviseerd om rechtstreeks contact op te nemen met Argenta of hun website te raadplegen. Het professionele team van Argenta staat klaar om alle vragen met betrekking tot rentevoeten en hypotheekleningen te beantwoorden en u te voorzien van gepersonaliseerd advies dat aansluit bij uw financiële behoeften.

Hoeveel geld moet je hebben voor een lening van een huis?

Een veelgestelde vraag met betrekking tot een hypotheeklening voor een huis bij Argenta is: “Hoeveel geld moet je hebben voor een lening van een huis?” Het benodigde bedrag kan variëren afhankelijk van verschillende factoren, zoals het aankoopbedrag van het huis, uw eigen inbreng, de looptijd van de lening en uw financiële situatie. Over het algemeen wordt aanbevolen om minimaal 20% van de aankoopprijs als eigen inbreng te hebben om in aanmerking te komen voor een hypotheeklening. Het is echter altijd verstandig om advies in te winnen bij een financieel adviseur van Argenta om een duidelijk beeld te krijgen van de exacte financiële vereisten voor uw specifieke situatie.

Hoeveel kan ik lenen Argenta?

Een veelgestelde vraag met betrekking tot een huislening bij Argenta is: “Hoeveel kan ik lenen bij Argenta?” Het maximale bedrag dat u kunt lenen bij Argenta voor een hypotheek hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de waarde van het huis dat u wilt kopen. Een adviseur van Argenta zal uw financiële situatie grondig analyseren en u begeleiden bij het bepalen van het juiste leenbedrag dat past binnen uw budget en financiële mogelijkheden. Het is belangrijk om te weten dat Argenta transparantie hoog in het vaandel draagt en er alles aan zal doen om ervoor te zorgen dat u een hypotheeklening krijgt die aansluit bij uw behoeften en financiële situatie.

Wat kost 200.000 euro lenen?

Een veelgestelde vraag met betrekking tot een Argenta hypotheeklening is: “Wat kost het om 200.000 euro te lenen?” Het totale bedrag dat u zult betalen bij het lenen van 200.000 euro hangt af van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals dossierkosten of notariskosten. Het is belangrijk om een duidelijk beeld te hebben van alle kosten die gepaard gaan met het lenen van dit bedrag, zodat u een weloverwogen beslissing kunt nemen en uw financiën op lange termijn goed kunt beheren. Het team van experts bij Argenta staat klaar om al uw vragen over de kosten en voorwaarden van een hypotheeklening te beantwoorden en u te helpen bij het maken van de juiste keuzes die aansluiten bij uw financiële behoeften.

Wat kost het om 100.000 euro te lenen?

Een veelgestelde vraag over de Argenta huislening is: “Wat kost het om 100.000 euro te lenen?” Het totale bedrag dat u betaalt om 100.000 euro te lenen, bestaat uit verschillende elementen, waaronder de rentevoet, eventuele kosten en de looptijd van de lening. Bij Argenta worden deze kosten duidelijk gecommuniceerd en kunt u rekenen op transparantie tijdens het hele proces. Door te praten met een adviseur van Argenta kunt u een beter inzicht krijgen in de exacte kosten en voorwaarden die van toepassing zijn op het lenen van dit bedrag voor uw huisfinanciering.

Hoeveel kan ik lenen voor een huis Argenta?

Een veelgestelde vraag over de hypotheekleningen van Argenta is: “Hoeveel kan ik lenen voor een huis bij Argenta?” Het maximale bedrag dat u kunt lenen voor een huis bij Argenta hangt af van verschillende factoren, zoals uw inkomen, financiële situatie, uitgaven en de waarde van het huis dat u wilt kopen. Een adviseur van Argenta zal uw persoonlijke situatie analyseren en u begeleiden bij het bepalen van het maximale leenbedrag dat voor u haalbaar is. Door transparantie en persoonlijke begeleiding streven ze ernaar om u te helpen bij het realiseren van uw droomhuis op een verantwoorde en haalbare manier.

Wat is de hypotheekrente bij Argenta?

Een veelgestelde vraag over de huisleningen van Argenta is: “Wat is de hypotheekrente bij Argenta?” De hypotheekrente bij Argenta varieert afhankelijk van verschillende factoren, zoals het type lening, de looptijd, en uw individuele financiële situatie. Argenta staat bekend om het aanbieden van competitieve rentetarieven voor hypotheekleningen, waardoor klanten kunnen profiteren van gunstige voorwaarden. Het is raadzaam om rechtstreeks contact op te nemen met Argenta of een afspraak te maken met een adviseur om specifieke informatie te verkrijgen over de actuele rentetarieven en hoe deze van toepassing zijn op uw persoonlijke situatie.

lening voor huis in buitenland

Alles wat u moet weten over het afsluiten van een lening voor een huis in het buitenland

Lening voor Huis in het Buitenland: Alles wat u moet weten

Lening voor Huis in het Buitenland: Alles wat u moet weten

Veel mensen dromen ervan om een huis in het buitenland te bezitten, of het nu gaat om een vakantiehuis of een permanente verblijfplaats. Het kopen van onroerend goed in het buitenland kan echter een complex proces zijn, vooral als het gaat om financiering. Een van de opties die u kunt overwegen is het afsluiten van een lening voor uw huis in het buitenland.

Voordat u besluit om een lening aan te gaan voor een huis in het buitenland, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten ervan. Hier zijn enkele belangrijke punten om te overwegen:

Lokale Wetgeving en Regels

Elk land heeft zijn eigen wetten en regels met betrekking tot onroerend goed en leningen. Het is essentieel om vertrouwd te raken met de lokale wetgeving voordat u een lening afsluit voor uw huis in het buitenland.

Valutarisico’s

Houd rekening met valutarisico’s bij het afsluiten van een lening in een andere valuta dan uw eigen valuta. Schommelingen in wisselkoersen kunnen van invloed zijn op uw maandelijkse aflossingen.

Looptijd en Voorwaarden

Vergelijk de looptijd, rentevoeten en voorwaarden van leningen aangeboden door verschillende financiële instellingen zorgvuldig voordat u beslist welke lening het beste bij uw situatie past.

Belastingimplicaties

Houd rekening met belastingimplicaties zowel in uw eigen land als in het land waarin u onroerend goed bezit. Raadpleeg een belastingadviseur om ervoor te zorgen dat u volledig op de hoogte bent van alle fiscale verplichtingen.

Het afsluiten van een lening voor uw huis in het buitenland kan een spannende stap zijn, maar het is belangrijk om goed geïnformeerd te zijn en alle aspecten zorgvuldig te overwegen voordat u deze beslissing neemt. Met de juiste planning en advies kunt u genieten van uw droomhuis in het buitenland zonder financiële verrassingen.


7 Essentiële Tips voor het Afsluiten van een Lening voor een Huis in het Buitenland

  1. Zoek een betrouwbare geldschieter die ervaring heeft met leningen voor huizen in het buitenland.
  2. Zorg ervoor dat je de kosten en voorwaarden van de lening volledig begrijpt voordat je tekent.
  3. Vraag naar eventuele extra kosten zoals belastingen, verzekeringen en valutakoersen.
  4. Controleer of de lening flexibel genoeg is om eventuele veranderingen in je financiële situatie op te vangen.
  5. Houd rekening met wisselkoersschommelingen bij het afsluiten van een lening in een andere valuta.
  6. Informeer naar mogelijke opties voor het aflossen van de lening, zoals vervroegde aflossing of herfinanciering.
  7. Laat alle afspraken schriftelijk vastleggen om misverstanden te voorkomen en zorg voor juridisch advies indien nodig.

Zoek een betrouwbare geldschieter die ervaring heeft met leningen voor huizen in het buitenland.

Het is van essentieel belang om een betrouwbare geldschieter te vinden die ervaring heeft met leningen voor huizen in het buitenland. Door te kiezen voor een geldschieter met expertise op dit gebied, kunt u profiteren van hun kennis en begeleiding tijdens het proces van het afsluiten van een lening voor uw huis in het buitenland. Een ervaren geldschieter kan u helpen bij het navigeren door de complexe aspecten van internationale leningen en u voorzien van advies op maat dat aansluit bij uw specifieke situatie en behoeften.

Zorg ervoor dat je de kosten en voorwaarden van de lening volledig begrijpt voordat je tekent.

Zorg ervoor dat je de kosten en voorwaarden van de lening volledig begrijpt voordat je tekent. Het is van cruciaal belang om alle aspecten van de lening, zoals rentevoeten, looptijd, valutarisico’s en eventuele verborgen kosten, grondig te evalueren voordat je een verplichting aangaat. Door een goed inzicht te hebben in de financiële verplichtingen die gepaard gaan met het afsluiten van een lening voor een huis in het buitenland, kun je financiële verrassingen vermijden en zeker zijn dat je een weloverwogen beslissing neemt die past bij jouw financiële situatie en doelen.

Vraag naar eventuele extra kosten zoals belastingen, verzekeringen en valutakoersen.

Bij het overwegen van een lening voor een huis in het buitenland is het essentieel om te informeren naar eventuele extra kosten, zoals belastingen, verzekeringen en valutakoersen. Deze bijkomende kosten kunnen aanzienlijk variëren afhankelijk van het land waarin u onroerend goed bezit en kunnen een aanzienlijke invloed hebben op uw totale financiële verplichtingen. Door vooraf duidelijkheid te krijgen over deze extra kosten, kunt u een beter beeld krijgen van de totale kosten van uw investering en kunt u zich goed voorbereiden op eventuele financiële uitdagingen die zich kunnen voordoen.

Controleer of de lening flexibel genoeg is om eventuele veranderingen in je financiële situatie op te vangen.

Het is essentieel om te controleren of de lening voor je huis in het buitenland flexibel genoeg is om eventuele veranderingen in je financiële situatie op te vangen. Het leven kan onvoorspelbaar zijn en het is belangrijk dat je lening je de nodige flexibiliteit biedt om aanpassingen te maken als dat nodig is. Door een lening te kiezen die rekening houdt met mogelijke veranderingen in je financiële omstandigheden, kun je meer gemoedsrust hebben en beter voorbereid zijn op onverwachte gebeurtenissen.

Houd rekening met wisselkoersschommelingen bij het afsluiten van een lening in een andere valuta.

Bij het afsluiten van een lening voor een huis in het buitenland is het essentieel om rekening te houden met wisselkoersschommelingen wanneer u kiest voor een lening in een andere valuta. Fluctuaties in wisselkoersen kunnen aanzienlijke invloed hebben op de totale kosten van uw lening en maandelijkse aflossingen. Het is daarom verstandig om deze valutarisico’s zorgvuldig te overwegen en weloverwogen beslissingen te nemen om financiële verrassingen te voorkomen.

Informeer naar mogelijke opties voor het aflossen van de lening, zoals vervroegde aflossing of herfinanciering.

Het is verstandig om bij het afsluiten van een lening voor een huis in het buitenland te informeren naar mogelijke opties voor het aflossen van de lening, zoals vervroegde aflossing of herfinanciering. Door te weten welke aflossingsmogelijkheden beschikbaar zijn, kunt u flexibiliteit creëren in uw financiële planning en mogelijk geld besparen op lange termijn. Het is altijd verstandig om met uw financiële adviseur te overleggen over de beste strategie voor het aflossen van uw lening en hoe u eventuele extra kosten kunt minimaliseren.

Laat alle afspraken schriftelijk vastleggen om misverstanden te voorkomen en zorg voor juridisch advies indien nodig.

Het is van essentieel belang om alle afspraken met betrekking tot een lening voor een huis in het buitenland schriftelijk vast te leggen om misverstanden te voorkomen. Door duidelijke en gedetailleerde overeenkomsten op te stellen, kunnen potentiële geschillen in de toekomst worden vermeden. Daarnaast is het verstandig om juridisch advies in te winnen indien nodig, zodat u volledig op de hoogte bent van uw rechten en verplichtingen bij het aangaan van een lening voor onroerend goed in het buitenland. Het inschakelen van professioneel juridisch advies kan u helpen om uw belangen te beschermen en een solide basis te leggen voor een succesvolle transactie.