Tag, verrassingen voorkomen

hoeveel kunnen wij lenen

Hoeveel kunnen wij lenen: Een Gids voor Financiële Beslissingen

Hoeveel kunnen wij lenen?

Hoeveel kunnen wij lenen?

Veel mensen vragen zich af hoeveel ze kunnen lenen bij het afsluiten van een hypotheek of een persoonlijke lening. Het bedrag dat u kunt lenen, hangt af van verschillende factoren, zoals uw inkomen, uitgaven, kredietgeschiedenis en de voorwaarden van de geldverstrekker.

De eerste stap bij het bepalen van hoeveel u kunt lenen, is het analyseren van uw financiële situatie. Uw inkomen speelt hierbij een belangrijke rol, omdat geldverstrekkers willen weten of u in staat bent om de lening terug te betalen. Daarnaast wordt er gekeken naar uw vaste lasten, zoals huur, hypotheek of andere leningen, om te bepalen hoeveel ruimte er is voor een nieuwe lening.

Uw kredietgeschiedenis is ook van invloed op het bedrag dat u kunt lenen. Een positieve kredietgeschiedenis kan leiden tot gunstigere leenvoorwaarden en een hoger leenbedrag, terwijl een negatieve kredietgeschiedenis kan resulteren in beperkingen bij het verkrijgen van een lening.

Daarnaast spelen de voorwaarden van de geldverstrekker een rol. Verschillende geldverstrekkers hanteren verschillende criteria en rentetarieven, dus het loont om verschillende aanbieders te vergelijken voordat u een beslissing neemt.

Het is verstandig om vooraf goed na te denken over hoeveel u wilt en kunt lenen. Zorg ervoor dat u realistisch bent over uw financiële situatie en dat u zich comfortabel voelt bij het aflossen van de lening binnen de gestelde termijn.

Kortom, het bedrag dat u kunt lenen hangt af van diverse factoren en verschilt per individu. Het is belangrijk om zorgvuldig uw financiële situatie te evalueren en advies in te winnen bij experts voordat u een beslissing neemt over het afsluiten van een lening.


Voordelen van het Begrijpen van Uw Leencapaciteit: Inzicht en Weloverwogen Beslissingen

  1. 1. Biedt inzicht in uw financiële mogelijkheden.
  2. 2. Helpt bij het bepalen van een realistisch leenbedrag.
  3. 3. Geeft u een idee van wat haalbaar is binnen uw budget.
  4. 4. Kan helpen bij het plannen van grote aankopen of investeringen.
  5. 5. Voorkomt dat u zichzelf financieel overbelast met te hoge leningen.
  6. 6. Laat zien welke factoren geldverstrekkers in overweging nemen bij het bepalen van uw leencapaciteit.
  7. 7. Geeft u de mogelijkheid om verschillende aanbieders te vergelijken voor de beste voorwaarden en tarieven.
  8. 8. Helpt bij het nemen van weloverwogen beslissingen over leningen op basis van uw persoonlijke situatie.


Zeven Nadelen van Lenen: Risico’s en Gevolgen voor Uw Financiën in België

  1. Te veel lenen kan leiden tot financiële problemen en schuldenlast.
  2. Hoge leenbedragen kunnen resulteren in langdurige afbetalingstermijnen met hoge rentekosten.
  3. Leningen kunnen leiden tot beperkingen in uw financiële flexibiliteit en budgettaire vrijheid.
  4. Onverwachte gebeurtenissen zoals jobverlies kunnen het moeilijk maken om leningen terug te betalen.
  5. Lenen brengt altijd extra kosten met zich mee, zoals administratieve fees en rente.
  6. Een slechte kredietgeschiedenis kan resulteren in hogere rentetarieven of een lager goedgekeurd leenbedrag.
  7. Het niet tijdig terugbetalen van leningen kan uw kredietscore negatief beïnvloeden en toekomstige financieringsmogelijkheden beperken.

1. Biedt inzicht in uw financiële mogelijkheden.

Een van de voordelen van het bepalen van hoeveel u kunt lenen, is dat het inzicht biedt in uw financiële mogelijkheden. Door uw financiële situatie te analyseren en te berekenen hoeveel u kunt lenen, krijgt u een duidelijk beeld van wat haalbaar is binnen uw budget. Dit inzicht helpt u bij het nemen van weloverwogen beslissingen en stelt u in staat om realistische doelen te stellen bij het afsluiten van een lening. Het helpt ook om verrassingen te voorkomen en zorgt ervoor dat u een lening afsluit die past bij uw financiële draagkracht.

2. Helpt bij het bepalen van een realistisch leenbedrag.

Een belangrijk voordeel van het bepalen van hoeveel we kunnen lenen is dat het helpt bij het vaststellen van een realistisch leenbedrag. Door een grondige analyse van onze financiële situatie kunnen we nauwkeurig bepalen hoeveel we comfortabel kunnen lenen en terugbetalen binnen de gestelde termijn. Dit helpt ons om verantwoorde financiële beslissingen te nemen en overmatige schuldenlast te voorkomen, waardoor we onze financiële stabiliteit op lange termijn kunnen waarborgen.

3. Geeft u een idee van wat haalbaar is binnen uw budget.

Een belangrijk voordeel van het bepalen van hoeveel u kunt lenen, is dat het u een idee geeft van wat haalbaar is binnen uw budget. Door uw financiële situatie zorgvuldig te analyseren en te kijken naar factoren zoals inkomen, uitgaven en kredietgeschiedenis, krijgt u inzicht in het bedrag dat u comfortabel kunt lenen en terugbetalen. Dit helpt u om realistische verwachtingen te stellen en ervoor te zorgen dat de lening die u afsluit binnen uw financiële mogelijkheden valt. Het geeft u een duidelijk beeld van wat financieel haalbaar is en stelt u in staat weloverwogen beslissingen te nemen bij het aangaan van een lening.

4. Kan helpen bij het plannen van grote aankopen of investeringen.

Het bepalen van hoeveel we kunnen lenen kan ons helpen bij het plannen van grote aankopen of investeringen. Door een duidelijk inzicht te krijgen in ons leenvermogen, kunnen we beter voorbereid zijn wanneer we belangrijke beslissingen moeten nemen over het financieren van bijvoorbeeld een huis, een auto of een zakelijk project. Het stellen van realistische doelen en het begrijpen van onze financiële mogelijkheden stelt ons in staat om verstandige keuzes te maken en onze toekomstige financiële stabiliteit te waarborgen.

5. Voorkomt dat u zichzelf financieel overbelast met te hoge leningen.

Een belangrijk voordeel van het bepalen van hoeveel u kunt lenen is dat het voorkomt dat u zichzelf financieel overbelast met te hoge leningen. Door uw leencapaciteit realistisch te evalueren en in lijn te brengen met uw financiële mogelijkheden, kunt u voorkomen dat u zichzelf in een situatie plaatst waarin de terugbetaling van leningen een te zware last wordt. Dit helpt om financiële stabiliteit te behouden en onnodige stress en problemen te voorkomen op de lange termijn. Het bepalen van een verantwoord leenbedrag is dus essentieel om uw financiële welzijn te beschermen en uw toekomst op een gezonde manier op te bouwen.

6. Laat zien welke factoren geldverstrekkers in overweging nemen bij het bepalen van uw leencapaciteit.

Een belangrijk voordeel van het bepalen van hoeveel u kunt lenen, is dat het laat zien welke factoren geldverstrekkers in overweging nemen bij het bepalen van uw leencapaciteit. Door inzicht te krijgen in deze factoren, zoals uw inkomen, vaste lasten en kredietgeschiedenis, kunt u een beter beeld vormen van wat voor u financieel haalbaar is. Dit helpt niet alleen bij het afstemmen van uw verwachtingen, maar stelt u ook in staat om gerichter te zoeken naar leningen die passen bij uw financiële situatie en doelen. Het transparant maken van deze factoren kan u helpen om verantwoorde financiële beslissingen te nemen en om te voorkomen dat u zichzelf in financiële moeilijkheden brengt.

7. Geeft u de mogelijkheid om verschillende aanbieders te vergelijken voor de beste voorwaarden en tarieven.

Het bepalen van hoeveel we kunnen lenen geeft ons de mogelijkheid om verschillende aanbieders te vergelijken voor de beste voorwaarden en tarieven. Door verschillende geldverstrekkers te evalueren, kunnen we een weloverwogen beslissing nemen en kiezen voor een lening die het beste aansluit bij onze financiële behoeften. Het vergelijken van aanbieders stelt ons in staat om gunstige rentetarieven en flexibele voorwaarden te vinden, waardoor we uiteindelijk geld kunnen besparen en de meest voordelige lening kunnen afsluiten.

8. Helpt bij het nemen van weloverwogen beslissingen over leningen op basis van uw persoonlijke situatie.

De mogelijkheid om weloverwogen beslissingen te nemen over leningen op basis van uw persoonlijke situatie is een belangrijk voordeel van het proces “hoeveel kunnen wij lenen”. Door inzicht te krijgen in het bedrag dat u kunt lenen en hoe dit past binnen uw financiële situatie, kunt u verstandige keuzes maken bij het aangaan van leningen. Dit helpt u om realistische verwachtingen te hebben en ervoor te zorgen dat u zich comfortabel voelt bij de aflossingstermijnen. Het stelt u in staat om een financieel plan op maat te maken dat aansluit bij uw behoeften en doelen, waardoor u meer controle heeft over uw financiële toekomst.

Te veel lenen kan leiden tot financiële problemen en schuldenlast.

Het is belangrijk om te beseffen dat te veel lenen kan leiden tot ernstige financiële problemen en een overweldigende schuldenlast. Wanneer men meer leent dan men daadwerkelijk kan terugbetalen, kan dit resulteren in hoge rentekosten, betalingsachterstanden en zelfs het risico op faillissement. Het is daarom van cruciaal belang om verantwoordelijk te lenen en realistisch te blijven over de financiële verplichtingen die gepaard gaan met het aangaan van een lening. Het is raadzaam om altijd binnen de eigen financiële mogelijkheden te blijven en goed na te denken over de langetermijneffecten van leningen voordat men zich verbindt tot lenen.

Hoge leenbedragen kunnen resulteren in langdurige afbetalingstermijnen met hoge rentekosten.

Hoge leenbedragen kunnen resulteren in langdurige afbetalingstermijnen met hoge rentekosten. Hoewel het verleidelijk kan zijn om een groot bedrag te lenen, is het belangrijk om te beseffen dat het terugbetalen van een grote lening over een lange periode kan leiden tot aanzienlijke rentekosten. Dit kan uiteindelijk de totale kosten van de lening aanzienlijk verhogen en ervoor zorgen dat u meer betaalt dan oorspronkelijk geleend. Het is daarom essentieel om zorgvuldig na te denken over de hoogte van het leenbedrag en ervoor te zorgen dat u realistisch bent over uw financiële mogelijkheden om de lening binnen een redelijke termijn af te lossen.

Leningen kunnen leiden tot beperkingen in uw financiële flexibiliteit en budgettaire vrijheid.

Het afsluiten van leningen kan leiden tot beperkingen in uw financiële flexibiliteit en budgettaire vrijheid. Wanneer u meerdere leningen heeft lopen, moeten er maandelijkse aflossingen worden gedaan, wat kan leiden tot een hogere financiële druk en minder ruimte voor onverwachte uitgaven of investeringen. Daarnaast kunnen leningen invloed hebben op uw kredietwaardigheid en de mogelijkheid om in de toekomst nieuwe leningen of kredietlijnen te verkrijgen. Het is daarom belangrijk om verantwoordelijk om te gaan met leningen en ervoor te zorgen dat u zich bewust bent van de langetermijneffecten op uw financiële situatie.

Onverwachte gebeurtenissen zoals jobverlies kunnen het moeilijk maken om leningen terug te betalen.

Onverwachte gebeurtenissen zoals jobverlies kunnen het moeilijk maken om leningen terug te betalen. Wanneer u een lening afsluit, is het belangrijk om rekening te houden met mogelijke risico’s die uw financiële stabiliteit kunnen beïnvloeden. Jobverlies kan leiden tot een aanzienlijke vermindering van uw inkomsten, waardoor het aflossen van leningen een uitdaging kan worden. Het is daarom verstandig om een buffer op te bouwen voor noodsituaties en realistisch te zijn over uw terugbetalingscapaciteit bij het overwegen van leningen.

Lenen brengt altijd extra kosten met zich mee, zoals administratieve fees en rente.

Een nadeel van lenen is dat het altijd extra kosten met zich meebrengt, zoals administratieve kosten en rente. Deze bijkomende kosten kunnen het totale bedrag dat u uiteindelijk moet terugbetalen aanzienlijk verhogen. Het is daarom belangrijk om goed op de hoogte te zijn van alle kosten die gepaard gaan met een lening en om deze mee te nemen in uw overwegingen voordat u besluit om te lenen. Het is verstandig om de voorwaarden van de lening zorgvuldig te bestuderen en te vergelijken voordat u zich verbindt tot een lening, zodat u niet voor verrassingen komt te staan.

Een slechte kredietgeschiedenis kan resulteren in hogere rentetarieven of een lager goedgekeurd leenbedrag.

Een slechte kredietgeschiedenis kan leiden tot ongunstige gevolgen bij het aanvragen van een lening. Geldverstrekkers kunnen besluiten om hogere rentetarieven toe te passen of om een lager goedgekeurd leenbedrag te hanteren voor personen met een slechte kredietgeschiedenis. Dit kan het lenen van geld bemoeilijken en kan uiteindelijk resulteren in hogere kosten en beperkte financiële mogelijkheden voor de lener. Het is daarom essentieel om uw kredietgeschiedenis goed te beheren en eventuele problemen tijdig aan te pakken om gunstige leenvoorwaarden te verkrijgen.

Het niet tijdig terugbetalen van leningen kan uw kredietscore negatief beïnvloeden en toekomstige financieringsmogelijkheden beperken.

Het niet tijdig terugbetalen van leningen kan uw kredietscore negatief beïnvloeden en toekomstige financieringsmogelijkheden beperken. Wanneer u moeite heeft om leningen op tijd terug te betalen, kan dit leiden tot een lagere kredietscore, waardoor geldverstrekkers terughoudender kunnen zijn om u in de toekomst leningen te verstrekken. Een slechte kredietscore kan ook leiden tot hogere rentetarieven en minder gunstige leenvoorwaarden, waardoor het moeilijker wordt om financiële doelen te bereiken. Het is daarom essentieel om verantwoordelijk om te gaan met leningen en ervoor te zorgen dat u zich houdt aan de afgesproken betalingsvoorwaarden om negatieve gevolgen voor uw kredietwaardigheid te voorkomen.
lening kosten berekenen

Hoe leningkosten correct berekenen: een praktische gids

Hoe leningkosten berekenen: een handige gids

Hoe leningkosten berekenen: een handige gids

Als u overweegt om een lening af te sluiten, is het belangrijk om goed op de hoogte te zijn van de totale kosten die hiermee gemoeid zijn. Het berekenen van de leningkosten kan u helpen om een beter inzicht te krijgen in wat u kunt verwachten en hoeveel u uiteindelijk zult moeten terugbetalen.

Stappen om leningkosten te berekenen

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van de kosten van een lening. Hier zijn enkele stappen die u kunt volgen:

  1. Bepaal het leenbedrag: Dit is het bedrag dat u wilt lenen van de kredietverstrekker.
  2. Rentevoet vaststellen: De rentevoet is het percentage dat u betaalt over het geleende bedrag. Dit kan variëren afhankelijk van de kredietverstrekker en het type lening.
  3. Looptijd van de lening: Dit is de periode waarin u de lening zult terugbetalen. Hoe langer de looptijd, hoe meer rente u zult betalen.
  4. Bijkomende kosten: Naast rente kunnen er ook andere kosten verbonden zijn aan een lening, zoals administratiekosten of verzekeringspremies. Zorg ervoor dat u deze ook meeneemt in uw berekening.

Voorbeeldberekening

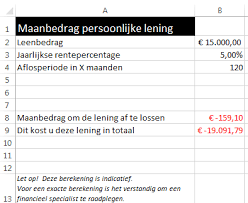
Stel dat u een persoonlijke lening wilt afsluiten van €10.000 met een rentevoet van 5% en een looptijd van 3 jaar. Laten we deze gegevens gebruiken voor een eenvoudige berekening:

(€10.000 x 5% = €500) + €10.000 = €10.500 (totaal terug te betalen bedrag)

Houd er rekening mee dat dit slechts een eenvoudig voorbeeld is en dat de werkelijke kosten kunnen variëren op basis van verschillende factoren.

Conclusie

Het berekenen van de kosten van een lening kan u helpen om financieel verstandige beslissingen te nemen en ervoor te zorgen dat u niet voor verrassingen komt te staan tijdens het terugbetalingsproces. Zorg ervoor dat u alle relevante informatie verzamelt en nauwkeurig berekent voordat u zich verbindt tot het aangaan van een lening.


Veelgestelde Vragen over het Berekenen van Leningskosten

  1. Hoeveel kost 25.000 euro lenen?
  2. Hoeveel betaal ik af voor een lening?
  3. Wat kost een lening van 300000 euro?
  4. Wat kost een lening van 150.000 euro?
  5. Wat kost een lening van 50000 per maand?
  6. Hoe bereken ik de kosten van een lening?
  7. Wat kost een lening van 300.000 euro?
  8. Wat zijn de kosten van een lening van € 15000?
  9. Hoe bereken ik de totale kosten van een lening?
  10. Hoe bereken ik de totale kosten van de lening?
  11. Hoe bereken je de totale kosten van een lening?

Hoeveel kost 25.000 euro lenen?

Een veelgestelde vraag over leningkosten berekenen is: “Hoeveel kost het om 25.000 euro te lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te kennen, kunt u een nauwkeurige berekening maken van de totale kosten die gepaard gaan met het lenen van 25.000 euro, waardoor u een beter inzicht krijgt in wat u kunt verwachten en hoeveel u uiteindelijk zult moeten terugbetalen. Het is belangrijk om alle relevante informatie te verzamelen en zorgvuldig te berekenen voordat u een lening afsluit om financiële verrassingen te voorkomen.

Hoeveel betaal ik af voor een lening?

Een veelgestelde vraag bij het berekenen van leningkosten is: “Hoeveel betaal ik af voor een lening?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals het geleende bedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te berekenen, kunt u een duidelijk beeld krijgen van het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het is essentieel om goed geïnformeerd te zijn over alle kosten die gepaard gaan met een lening, zodat u financieel voorbereid bent en weloverwogen beslissingen kunt nemen.

Wat kost een lening van 300000 euro?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat kost een lening van 300.000 euro? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens in overweging te nemen en een nauwkeurige berekening uit te voeren, kunt u een duidelijk beeld krijgen van de totale kosten die gepaard gaan met het lenen van dit bedrag. Het is belangrijk om alle aspecten zorgvuldig te evalueren voordat u besluit om een dergelijke lening aan te gaan, zodat u goed voorbereid bent op de financiële verplichtingen die hiermee gepaard gaan.

Wat kost een lening van 150.000 euro?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat kost een lening van 150.000 euro? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te analyseren en te berekenen, kunt u een beter inzicht krijgen in de totale kosten die gepaard gaan met het lenen van 150.000 euro. Het is belangrijk om zorgvuldig te werk te gaan bij het bepalen van de totale terugbetalingsbedragen om financiële verrassingen te voorkomen en een weloverwogen beslissing te nemen bij het aangaan van een lening van dit bedrag.

Wat kost een lening van 50000 per maand?

Een veelgestelde vraag bij het berekenen van leningkosten is: “Wat kost een lening van 50.000 euro per maand?” Bij het beantwoorden van deze vraag is het belangrijk om rekening te houden met verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te analyseren en te berekenen, kunt u een duidelijk beeld krijgen van wat uw maandelijkse aflossingen zullen zijn en hoeveel u in totaal zult terugbetalen gedurende de looptijd van de lening. Het is essentieel om deze berekeningen zorgvuldig uit te voeren om ervoor te zorgen dat u financieel voorbereid bent en geen onverwachte kosten tegenkomt tijdens het aflossingsproces.

Hoe bereken ik de kosten van een lening?

Een veelgestelde vraag is: “Hoe bereken ik de kosten van een lening?” Het berekenen van de kosten van een lening kan op basis van verschillende factoren, waaronder het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te combineren in een berekening, kunt u een duidelijk beeld krijgen van het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het is essentieel om deze berekening nauwkeurig uit te voeren om financiële verrassingen te voorkomen en verstandige beslissingen te nemen bij het afsluiten van een lening.

Wat kost een lening van 300.000 euro?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat kost een lening van 300.000 euro? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te analyseren en te berekenen, kunt u een beter inzicht krijgen in de totale kosten die gepaard gaan met het lenen van een bedrag van 300.000 euro. Het is belangrijk om zorgvuldig te overwegen hoeveel u uiteindelijk zult moeten terugbetalen en welke impact dit kan hebben op uw financiële situatie op lange termijn.

Wat zijn de kosten van een lening van € 15000?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat zijn de kosten van een lening van € 15.000? Om deze vraag nauwkeurig te beantwoorden, moeten verschillende factoren in overweging worden genomen, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Door deze elementen zorgvuldig te analyseren en te berekenen, kunt u een duidelijk beeld krijgen van het totale bedrag dat u uiteindelijk zult moeten terugbetalen bij het aangaan van een lening van € 15.000. Het is essentieel om goed geïnformeerd te zijn over alle kosten die gepaard gaan met het lenen van geld om financiële verrassingen te voorkomen en verstandige beslissingen te nemen.

Hoe bereken ik de totale kosten van een lening?

Een veelgestelde vraag is: “Hoe bereken ik de totale kosten van een lening?” Het berekenen van de totale kosten van een lening vereist het in overweging nemen van verschillende factoren, zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te combineren, kunt u een nauwkeurige schatting maken van het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het is essentieel om deze berekening te maken voordat u een lening afsluit, zodat u goed geïnformeerd bent over de financiële verplichtingen die gepaard gaan met het lenen van geld.

Hoe bereken ik de totale kosten van de lening?

Een veelgestelde vraag is: “Hoe bereken ik de totale kosten van de lening?” Het is essentieel om de totale kosten van een lening te berekenen voordat u zich verbindt tot het afsluiten ervan. Om de totale kosten van een lening te berekenen, dient u rekening te houden met factoren zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Door deze gegevens zorgvuldig te analyseren en te berekenen, kunt u een duidelijk beeld krijgen van hoeveel u uiteindelijk zult moeten terugbetalen en kunt u weloverwogen financiële beslissingen nemen.

Hoe bereken je de totale kosten van een lening?

Een veelgestelde vraag is: “Hoe bereken je de totale kosten van een lening?” Het is belangrijk om de totale kosten van een lening nauwkeurig te berekenen om een duidelijk beeld te krijgen van wat het lenen daadwerkelijk zal kosten. Om de totale kosten van een lening te berekenen, moet je rekening houden met factoren zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te berekenen, kun je een goed geïnformeerde beslissing nemen over het aangaan van een lening en ervoor zorgen dat je financiële planning in lijn is met de verwachte terugbetalingskosten.

persoonlijke lening simuleren

Hoe een persoonlijke lening simuleren je helpt bij het maken van de juiste keuze

Een persoonlijke lening kan een handige oplossing zijn wanneer je extra geld nodig hebt voor bijvoorbeeld een grote aankoop, een verbouwing of een onverwachte uitgave. Voordat je echter een persoonlijke lening afsluit, is het belangrijk om te weten hoeveel je precies moet terugbetalen en wat de totale kosten zullen zijn. Het simuleren van een persoonlijke lening kan daarbij helpen.

Een persoonlijke lening simuleren is eigenlijk niets anders dan het berekenen van hoeveel je maandelijks moet aflossen en wat de totale kosten van de lening zullen zijn. Dit kan heel eenvoudig online via verschillende websites waar je een simulatie kan maken. Je vult dan enkele gegevens in zoals het bedrag dat je wilt lenen, de looptijd van de lening en de rentevoet. Vervolgens krijg je meteen te zien hoeveel je maandelijks zal moeten aflossen en wat de totale kosten zijn.

Het voordeel van het simuleren van een persoonlijke lening is dat je op voorhand weet waar je aan toe bent. Zo kom je niet voor verrassingen te staan wanneer je de lening effectief afsluit. Bovendien kan je via simulaties verschillende scenario’s vergelijken en zo beslissen welke optie het beste bij jou past.

Let wel op: bij het simuleren van een persoonlijke lening wordt er vaak uitgegaan van de laagst mogelijke rentevoet. In werkelijkheid kan deze rentevoet hoger liggen, afhankelijk van jouw persoonlijke situatie en kredietwaardigheid. Het is dus belangrijk om goed te kijken naar de voorwaarden van de lening voordat je deze effectief afsluit.

Een persoonlijke lening kan een handige oplossing zijn, maar het is belangrijk om goed na te denken over de voorwaarden en kosten. Door een simulatie te maken, weet je op voorhand wat je kan verwachten en kan je een weloverwogen beslissing nemen.


8 voordelen van het simuleren van een persoonlijke lening in België

  1. Het is een eenvoudig proces om de beste lening te vinden voor uw persoonlijke situatie.
  2. U kunt verschillende leningsovereenkomsten vergelijken en zo de goedkoopste optie kiezen.
  3. U kunt op elk moment van de dag een simulatie maken, zonder dat u daarvoor naar buiten hoeft te gaan.
  4. Er is geen verplichting tot het afsluiten van een lening als resultaat van het simuleren ervan.
  5. U bent niet verplicht om uw financiële gegevens aan derden te tonen bij het simuleren van een persoonlijke lening.
  6. Het is mogelijk om verschillende soorten rentevoet en looptijd te combineren in één simulatie, zodat er meer flexibiliteit ontstaat binnen de keuze voor een leningovereenkomst die past binnen uw budget en behoeften.
  7. Er zijn veel voordelige aanbiedingen beschikbaar die speciaal gericht zijn op het simuleren van persoonlijke leningsovereenkomsten in België, met gunstige rentepercentages en andere voordelige voorwaarden die u helpen bij het vinden van de beste deal voor uw situatie..
  8. Het proces duurt slechts enkele minuten, waardoor tijd wordt bespaard ten opzichte van traditionele manier om leningsverstrekkers te bezoek


Drie nadelen van het simuleren van een persoonlijke lening: tijdrovend, onvolledige informatie en hoge kosten

  1. Het kan tijdrovend zijn om verschillende simulaties uit te voeren om de beste lening te vinden.
  2. Als je niet voorzichtig bent, kun je meer betalen dan nodig door onvolledige informatie over leningen en hun tarieven.
  3. De kosten van een persoonlijke lening kunnen hoog zijn, afhankelijk van het bedrag dat je leent en de duur van de lening.

Het is een eenvoudig proces om de beste lening te vinden voor uw persoonlijke situatie.

Een persoonlijke lening kan een handige oplossing zijn wanneer je extra geld nodig hebt voor bijvoorbeeld een grote aankoop, een verbouwing of een onverwachte uitgave. Het is echter belangrijk om de beste lening te vinden voor jouw persoonlijke situatie. Gelukkig is het simuleren van een persoonlijke lening een eenvoudig proces dat je kan helpen de beste lening te vinden.

Door het simuleren van verschillende persoonlijke leningen kan je snel en gemakkelijk de beste optie vinden voor jouw specifieke situatie. Je kan verschillende bedragen, looptijden en rentevoeten vergelijken om zo de meest voordelige optie te vinden. Dit bespaart je niet alleen tijd, maar ook geld, omdat je zo de lening vindt met de laagste kosten en maandelijkse aflossingen.

Het simuleren van een persoonlijke lening is bovendien heel eenvoudig en kan online worden gedaan via verschillende websites. Je hoeft alleen maar enkele gegevens in te vullen om meteen te zien wat de maandelijkse aflossingen zullen zijn en wat de totale kosten van de lening zullen zijn.

Kortom, het simuleren van een persoonlijke lening is een eenvoudig proces dat je helpt om snel en gemakkelijk de beste lening te vinden voor jouw persoonlijke situatie. Het bespaart niet alleen tijd en geld, maar geeft ook gemoedsrust omdat je weet dat je de beste optie hebt gekozen.

U kunt verschillende leningsovereenkomsten vergelijken en zo de goedkoopste optie kiezen.

Wanneer je op zoek bent naar een persoonlijke lening, is het belangrijk om verschillende opties te vergelijken voordat je een beslissing neemt. Door gebruik te maken van een leningsimulator kan je dit heel eenvoudig doen. Het grote voordeel van een persoonlijke lening simuleren is dat je meerdere leningsovereenkomsten kan vergelijken en zo de goedkoopste optie kan kiezen.

Het vergelijken van verschillende leningsovereenkomsten kan je heel wat geld besparen. Bij elke aanbieder kunnen de voorwaarden en kosten immers sterk verschillen. Door gebruik te maken van een simulator krijg je meteen inzicht in de totale kosten van de lening, inclusief rente en eventuele andere kosten. Zo kan je snel zien welke aanbieder de voordeligste optie biedt.

Bovendien kan je via simulaties ook verschillende scenario’s vergelijken. Zo kan je bijvoorbeeld kijken wat het effect zou zijn als je het leenbedrag verhoogt of de looptijd verkort. Op die manier kan je een weloverwogen beslissing nemen die past bij jouw persoonlijke situatie en behoeften.

In het kort, door gebruik te maken van een persoonlijke lening simulator, kan je meerdere opties vergelijken en zo de goedkoopste en meest geschikte optie kiezen. Dit helpt om onnodige kosten te vermijden en geeft meer zekerheid over hoeveel geld er terugbetaald moet worden.

U kunt op elk moment van de dag een simulatie maken, zonder dat u daarvoor naar buiten hoeft te gaan.

Een persoonlijke lening simuleren kan een handige manier zijn om te berekenen hoeveel je maandelijks moet aflossen en wat de totale kosten van de lening zullen zijn. Een groot voordeel van het simuleren van een persoonlijke lening is dat je dit op elk moment van de dag kan doen, zonder dat je daarvoor naar buiten hoeft te gaan.

Je kunt eenvoudig online verschillende websites bezoeken waar je een simulatie kan maken. Dit betekent dat je niet gebonden bent aan openingstijden of locaties van banken of kredietverstrekkers. Je kunt op elk moment van de dag, waar je ook bent, een simulatie maken en zo berekenen wat de kosten en maandelijkse aflossingen zullen zijn.

Dit is vooral handig wanneer je drukke werkdagen hebt of geen tijd hebt om naar een bank of kredietverstrekker te gaan. Je kunt gewoon thuis op de bank zitten en in alle rust verschillende scenario’s vergelijken.

Kortom, het simuleren van een persoonlijke lening biedt veel voordelen. Door online simulaties te maken, kun je op elk moment van de dag berekenen wat de kosten en maandelijkse aflossingen zullen zijn. Dit bespaart niet alleen tijd, maar geeft ook meer flexibiliteit bij het vergelijken van verschillende opties voor persoonlijke leningen.

Er is geen verplichting tot het afsluiten van een lening als resultaat van het simuleren ervan.

Een persoonlijke lening simuleren kan een handige manier zijn om te weten te komen hoeveel je maandelijks zal moeten aflossen en wat de totale kosten van de lening zullen zijn. Maar wat als je na het simuleren van de lening beslist dat het toch niet de juiste keuze is voor jou? Geen probleem! Het goede nieuws is dat er geen verplichting is tot het afsluiten van een lening als resultaat van het simuleren ervan.

Het simuleren van een persoonlijke lening is volledig vrijblijvend. Je kan verschillende scenario’s vergelijken en bekijken welke optie het beste bij jou past, zonder dat je ergens aan vastzit. Dit betekent dat je rustig kan nadenken over de voorwaarden en kosten voordat je effectief een lening afsluit.

Het niet-verplichtende karakter van het simuleren van een persoonlijke lening geeft je ook meer controle over je financiële situatie. Je kan op voorhand inschatten of de maandelijkse aflossingen haalbaar zijn en of je financiële doelen nog steeds haalbaar zijn na het afsluiten van de lening.

Kortom, door het simuleren van een persoonlijke lening neem je geen onnodige risico’s en heb je meer controle over jouw financiële situatie. Er is geen verplichting om daadwerkelijk een lening af te sluiten, dus waarom zou je het niet proberen?

U bent niet verplicht om uw financiële gegevens aan derden te tonen bij het simuleren van een persoonlijke lening.

Een persoonlijke lening simuleren kan een handige manier zijn om te achterhalen hoeveel je maandelijks zal moeten aflossen en wat de totale kosten van de lening zullen zijn. Een groot voordeel van het simuleren van een persoonlijke lening is dat je niet verplicht bent om jouw financiële gegevens aan derden te tonen.

Bij het aanvragen van een persoonlijke lening moet je vaak jouw financiële gegevens delen met de kredietverstrekker. Dit kan soms zorgen voor ongemakkelijke situaties. Bij het simuleren van een persoonlijke lening hoef je echter geen financiële gegevens te delen met derden. Je vult gewoon enkele gegevens in zoals het bedrag dat je wilt lenen, de looptijd van de lening en de rentevoet. Vervolgens krijg je meteen te zien hoeveel je maandelijks zal moeten aflossen en wat de totale kosten zijn.

Dit betekent niet dat er geen kredietcheck zal plaatsvinden wanneer je daadwerkelijk besluit om een persoonlijke lening af te sluiten. Kredietverstrekkers zullen altijd jouw kredietwaardigheid controleren om te bepalen of ze jou al dan niet een lening willen verstrekken.

Het feit dat je bij het simuleren van een persoonlijke lening geen financiële gegevens hoeft te delen, kan echter wel voor extra gemoedsrust zorgen. Je kan op die manier op voorhand bekijken welke optie het beste bij jou past zonder dat je je zorgen hoeft te maken over het delen van jouw persoonlijke informatie.

Het is mogelijk om verschillende soorten rentevoet en looptijd te combineren in één simulatie, zodat er meer flexibiliteit ontstaat binnen de keuze voor een leningovereenkomst die past binnen uw budget en behoeften.

Een persoonlijke lening simuleren kan een handige tool zijn om inzicht te krijgen in de kosten van een lening en hoeveel je maandelijks moet aflossen. Maar wist je dat het ook mogelijk is om verschillende soorten rentevoet en looptijd te combineren in één simulatie? Dit biedt meer flexibiliteit binnen de keuze voor een leningovereenkomst die past binnen jouw budget en behoeften.

Door verschillende opties te vergelijken, kan je zien welke lening het beste bij jou past. Door bijvoorbeeld te spelen met de looptijd van de lening kan je zien welke optie het meest voordelig is op lange termijn. Of door te kiezen voor een variabele rentevoet in plaats van een vaste rentevoet, kan je profiteren van eventuele dalingen in de marktrente.

Het combineren van verschillende soorten rentevoet en looptijd in één simulatie geeft dus meer vrijheid en flexibiliteit bij het kiezen van een persoonlijke lening die past binnen jouw financiële situatie. Het is belangrijk om goed na te denken over de voorwaarden en kosten voordat je een persoonlijke lening afsluit, maar door middel van een simulatie kan je weloverwogen beslissingen nemen die passen bij jouw persoonlijke behoeften en budget.

Er zijn veel voordelige aanbiedingen beschikbaar die speciaal gericht zijn op het simuleren van persoonlijke leningsovereenkomsten in België, met gunstige rentepercentages en andere voordelige voorwaarden die u helpen bij het vinden van de beste deal voor uw situatie..

Het simuleren van een persoonlijke lening kan een slimme zet zijn als je op zoek bent naar extra financiële ruimte. En het goede nieuws is dat er in België veel voordelige aanbiedingen beschikbaar zijn die speciaal gericht zijn op het simuleren van persoonlijke leningsovereenkomsten.

Dankzij deze aanbiedingen kan je profiteren van gunstige rentepercentages en andere voordelige voorwaarden die je helpen bij het vinden van de beste deal voor jouw situatie. Door verschillende simulaties te maken en de voorwaarden te vergelijken, kan je zo de lening vinden die het beste bij jou past.

Bovendien is het simuleren van een persoonlijke lening ook nog eens heel eenvoudig en snel. Je hoeft alleen maar enkele gegevens in te vullen en je krijgt meteen een overzicht van de maandelijkse aflossingen en totale kosten.

Kortom, als je op zoek bent naar extra financiële ruimte, is het zeker de moeite waard om verschillende simulaties te maken en zo de beste deal te vinden. Dankzij de vele voordelige aanbiedingen in België kan je bovendien profiteren van gunstige rentepercentages en andere voordelige voorwaarden.

Het proces duurt slechts enkele minuten, waardoor tijd wordt bespaard ten opzichte van traditionele manier om leningsverstrekkers te bezoek

Het simuleren van een persoonlijke lening is niet alleen handig omdat je op voorhand weet hoeveel je precies moet terugbetalen, maar het proces duurt ook slechts enkele minuten. Dit betekent dat je tijd bespaart ten opzichte van de traditionele manier om leningsverstrekkers te bezoeken.

Wanneer je een persoonlijke lening wilt afsluiten, moet je normaal gezien verschillende banken of kredietverstrekkers bezoeken om offertes aan te vragen. Dit kan veel tijd in beslag nemen en bovendien moet je vaak meerdere afspraken maken voordat je een beslissing kan nemen.

Met het simuleren van een persoonlijke lening hoef je echter geen tijd te verspillen aan het bezoeken van verschillende banken. Je kan online verschillende simulaties maken bij verschillende kredietverstrekkers en zo snel en efficiënt vergelijken welke optie het beste bij jou past. Bovendien hoef je ook geen afspraken te maken of wachttijden in te calculeren.

Het simuleren van een persoonlijke lening is dus niet alleen handig omdat je op voorhand weet hoeveel de lening zal kosten, maar het bespaart ook tijd ten opzichte van de traditionele manier om leningsverstrekkers te bezoeken. Zo kan jij snel en efficiënt beslissen welke optie het beste bij jou past en kan je jouw plannen verwezenlijken zonder onnodige vertraging.

Het kan tijdrovend zijn om verschillende simulaties uit te voeren om de beste lening te vinden.

Hoewel het simuleren van een persoonlijke lening veel voordelen heeft, kan het ook tijdrovend zijn om verschillende simulaties uit te voeren om de beste lening te vinden. Het vergelijken van verschillende aanbieders en leningen kan een hele klus zijn en kan veel tijd in beslag nemen. Bovendien moet je er rekening mee houden dat elke aanbieder zijn eigen voorwaarden en tarieven heeft, waardoor het vergelijken van leningen nog complexer wordt.

Het is begrijpelijk dat je als consument op zoek bent naar de beste deal, maar het is belangrijk om niet alleen naar de rentevoet te kijken. Andere factoren zoals de looptijd van de lening, eventuele extra kosten en boetes bij vervroegde aflossing kunnen ook een grote impact hebben op de totale kosten van de lening.

Om tijd te besparen bij het vergelijken van persoonlijke leningen kan je gebruik maken van vergelijkingswebsites die meerdere aanbieders en hun voorwaarden op een rijtje zetten. Zo kan je snel zien welke aanbieder de beste optie is voor jouw situatie.

Het is dus belangrijk om niet alleen naar de rentevoet te kijken bij het afsluiten van een persoonlijke lening, maar ook naar andere factoren die invloed hebben op de totale kosten. Hoewel het vergelijken van verschillende persoonlijke leningen tijdrovend kan zijn, is het wel essentieel om een weloverwogen beslissing te nemen.

Als je niet voorzichtig bent, kun je meer betalen dan nodig door onvolledige informatie over leningen en hun tarieven.

Hoewel het simuleren van een persoonlijke lening een handige manier kan zijn om te weten te komen hoeveel je maandelijks moet aflossen en wat de totale kosten zullen zijn, is het belangrijk om voorzichtig te zijn. Als je niet goed oplet en onvolledige informatie gebruikt over leningen en hun tarieven, kun je uiteindelijk meer betalen dan nodig.

Een veelvoorkomende valkuil bij het simuleren van een persoonlijke lening is dat er niet altijd rekening wordt gehouden met alle kosten die verbonden zijn aan de lening. Zo kan het zijn dat er nog extra kosten worden aangerekend voor administratie, verzekeringen of andere zaken. Als deze kosten niet worden meegenomen in de simulatie, kan je uiteindelijk meer betalen dan je had verwacht.

Een ander risico is dat de rentevoet die wordt gebruikt bij de simulatie niet overeenkomt met de rentevoet die je uiteindelijk zal krijgen. De rentevoet hangt namelijk af van verschillende factoren zoals jouw kredietwaardigheid en financiële situatie. Als deze factoren niet worden meegenomen in de simulatie, kan het zijn dat je uiteindelijk een hogere rentevoet moet betalen dan werd gesimuleerd.

Kortom, als je een persoonlijke lening wilt simuleren, is het belangrijk om goed op te letten en alle informatie zo volledig mogelijk in te vullen. Zo voorkom je dat je uiteindelijk meer betaalt dan nodig door onvolledige informatie over leningen en hun tarieven. Het kan ook helpen om verschillende simulaties te maken en deze te vergelijken voordat je een definitieve beslissing neemt.

De kosten van een persoonlijke lening kunnen hoog zijn, afhankelijk van het bedrag dat je leent en de duur van de lening.

Een persoonlijke lening kan een handige oplossing zijn om extra geld te lenen voor bijvoorbeeld een grote aankoop of een verbouwing. Het simuleren van een persoonlijke lening kan je helpen om inzicht te krijgen in de kosten en aflossingen. Echter, er is ook een con aan het simuleren van een persoonlijke lening: de kosten kunnen hoog zijn.

De kosten van een persoonlijke lening zijn afhankelijk van het bedrag dat je leent en de duur van de lening. Hoe hoger het bedrag dat je leent en hoe langer de looptijd van de lening, hoe meer kosten je zal moeten betalen. Daarom is het belangrijk om goed na te denken over hoeveel geld je precies nodig hebt en hoe lang je wilt aflossen.

Bovendien hangt de rentevoet die je betaalt aan je kredietwaardigheid en financiële situatie. Als deze niet optimaal zijn, kan dit resulteren in hogere rentetarieven en dus hogere kosten voor jouw persoonlijke lening.

Het is daarom belangrijk om goed te kijken naar alle voorwaarden voordat je beslist om een persoonlijke lening af te sluiten. Vergelijk verschillende aanbieders en kijk naar de totale kosten die verbonden zijn aan de verschillende opties.

Kortom, het simuleren van een persoonlijke lening kan handig zijn om inzicht te krijgen in de maandelijkse aflossingen en totale kosten, maar houd er rekening mee dat deze kosten hoog kunnen oplopen, vooral als je meer leent dan nodig is of als je de lening over een lange periode aflost.

persoonlijke leningen

Alles wat je moet weten over persoonlijke leningen: tips en advies voor verantwoord lenen

Persoonlijke leningen zijn een populaire manier om snel extra geld te krijgen voor bijvoorbeeld een grote aankoop, een vakantie of om schulden af te lossen. Maar wat zijn persoonlijke leningen precies en waar moet je op letten voordat je er een afsluit?

Een persoonlijke lening is een lening waarbij je van tevoren het bedrag en de looptijd afspreekt met de kredietverstrekker. Dit kan bijvoorbeeld een bank of financiële instelling zijn. Het bedrag dat je leent wordt in één keer op je rekening gestort en vervolgens betaal je maandelijks een vast bedrag terug, inclusief rente.

Het grote voordeel van een persoonlijke lening is dat je weet waar je aan toe bent. Je weet namelijk van tevoren hoeveel geld je leent, tegen welke rente en binnen welke termijn je het moet terugbetalen. Hierdoor kun je goed budgetteren en kom je niet voor verrassingen te staan.

Maar let op: het afsluiten van een persoonlijke lening brengt ook risico’s met zich mee. Zo kan het zijn dat de rente hoger is dan bij andere soorten leningen, zoals bijvoorbeeld een hypotheek. Daarnaast kan het voorkomen dat de kredietverstrekker extra kosten in rekening brengt, zoals administratiekosten of boetes bij vervroegde aflossing.

Bovendien is het belangrijk om goed na te denken over de hoogte van het leenbedrag en de looptijd van de lening. Leen niet meer dan nodig en kies een looptijd die past bij je financiële situatie. Het kan verleidelijk zijn om voor een langere looptijd te kiezen, omdat je dan maandelijks minder hoeft af te lossen. Maar bedenk wel dat je dan ook langer aan de lening vastzit en uiteindelijk meer rente betaalt.

Tot slot is het verstandig om verschillende aanbieders van persoonlijke leningen met elkaar te vergelijken voordat je er een afsluit. Zo kun je de voorwaarden en rentepercentages van verschillende kredietverstrekkers tegen elkaar afwegen en de beste keuze maken.

In conclusie, persoonlijke leningen kunnen een handige manier zijn om extra geld te krijgen, maar ze brengen ook risico’s met zich mee. Wees daarom altijd goed geïnformeerd voordat je er een afsluit en vergelijk verschillende aanbieders met elkaar. Zo kun je op een verantwoorde manier gebruik maken van deze vorm van financiering.


5 voordelen van persoonlijke leningen: flexibiliteit, lage rente, geen onderpand, snelle toegang tot fondsen en gebruiksgemak.

  1. Flexibiliteit
  2. Lage rente
  3. Geen onderpand
  4. Snelle toegang tot fondsen
  5. Gebruiksgemak


De voor- en nadelen van persoonlijke leningen: een overzicht van 6 nadelen

  1. Hoge kosten – Persoonlijke leningen kunnen een hoge prijs hebben, waardoor het moeilijk kan zijn om de lening terug te betalen.
  2. Lage rente – De rente op persoonlijke leningen is vaak laag, wat betekent dat je meer geld moet terugbetalen dan je oorspronkelijk leende.
  3. Flexibiliteit – Sommige persoonlijke leningen bieden flexibele betalingstermijnen en tarieven, maar andere niet. Zorg ervoor dat u de voorwaarden van uw lening begrijpt voordat u die aangaat.
  4. Kredietgeschiedenis – Uw kredietgeschiedenis kan worden beïnvloed door het afsluiten van een persoonlijke lening, dus als u in aanmerking wilt blijven voor toekomstige leningsaanvragen, moet u er zeker van zijn dat u deze op tijd terugbetaalt.
  5. Ongemakkelijkheid – Het aanvragen van een persoonlijke lening kan ongemakkelijk of verwarrend zijn als je niet precies weet wat je doet of waar je naar op zoek bent in een leningovereenkomst.
  6. Verplichting – Eens afgesloten is er geldelijk gezien gehouding aan de overeenkomst en ben je verplicht om de maandelijkse betaling te doene totdat de schuld is afgelost

Flexibiliteit

Een van de voordelen van persoonlijke leningen is de flexibiliteit die ze bieden. Er zijn namelijk veel verschillende leningen beschikbaar met verschillende looptijden, rentepercentages en bedragen. Dit betekent dat er altijd wel een lening is die aan uw behoeften voldoet.

Of u nu een klein bedrag wilt lenen voor een korte periode of juist een groter bedrag voor een langere periode, er zijn genoeg opties beschikbaar. Bovendien kunt u vaak zelf kiezen hoeveel u maandelijks wilt aflossen, waardoor u de lening kunt afstemmen op uw financiële situatie.

Daarnaast bieden persoonlijke leningen ook flexibiliteit als het gaat om het doel van de lening. Of u nu geld wilt lenen voor een nieuwe auto, een verbouwing of om schulden af te lossen, er zijn verschillende soorten persoonlijke leningen beschikbaar die specifiek zijn afgestemd op deze doelen.

Al met al biedt de flexibiliteit van persoonlijke leningen veel voordelen voor mensen die op zoek zijn naar financiering. Of het nu gaat om het financieren van een grote aankoop of het consolideren van schulden, er is altijd wel een persoonlijke lening beschikbaar die past bij uw behoeften en financiële situatie.

Lage rente

Een van de voordelen van het afsluiten van een persoonlijke lening in België is de lage rente. In vergelijking met andere soorten leningen, zoals creditcards of rood staan op je bankrekening, is de rente op persoonlijke leningen vaak relatief laag.

Dit heeft als voordeel dat het eenvoudiger wordt om maandelijks de betalingen te maken en dat je uiteindelijk minder betaalt aan rente over de gehele looptijd van de lening. Hierdoor kun je op een verantwoorde manier gebruik maken van een persoonlijke lening om bijvoorbeeld een grote aankoop te doen of om schulden af te lossen.

Het is wel belangrijk om goed te kijken naar de voorwaarden en rentepercentages van verschillende aanbieders voordat je een persoonlijke lening afsluit. Zo kun je er zeker van zijn dat je kiest voor een kredietverstrekker die bij jouw financiële situatie past en waarbij je niet onnodig veel betaalt aan rente.

Al met al kan het afsluiten van een persoonlijke lening in België dus zeker voordelig zijn dankzij de lage rente. Maar vergeet niet om altijd verantwoordelijk te blijven en goed na te denken over het bedrag dat je leent en hoe lang je daarover wilt doen om het terug te betalen.

Geen onderpand

Een van de voordelen van persoonlijke leningen is dat u geen onderpand of waarborg hoeft te hebben om geld te kunnen lenen. Dit betekent dat u geld kunt lenen zonder iets van waarde te riskeren als garantie voor de terugbetaling van de lening. Dit kan een groot voordeel zijn als u bijvoorbeeld geen eigen huis of auto heeft om als onderpand te gebruiken.

Met een persoonlijke lening hoeft u zich geen zorgen te maken over het verliezen van uw eigendommen als u niet in staat bent om de lening af te betalen. Dit geeft veel mensen gemoedsrust en maakt het gemakkelijker om een lening af te sluiten.

Het ontbreken van onderpand betekent echter wel dat persoonlijke leningen vaak hogere rentetarieven hebben dan andere soorten leningen, zoals bijvoorbeeld hypotheken. Dit komt omdat de kredietverstrekker meer risico loopt bij het verstrekken van een lening zonder onderpand.

Als u overweegt om een persoonlijke lening af te sluiten, is het belangrijk om goed na te denken over uw financiële situatie en uw vermogen om de lening terug te betalen. Zorg ervoor dat u zich bewust bent van de rentetarieven en eventuele extra kosten die aan de lening verbonden zijn, zodat u niet voor verrassingen komt te staan.

In conclusie, het ontbreken van onderpand kan een groot voordeel zijn bij het afsluiten van een persoonlijke lening, omdat u geen waardevolle bezittingen hoeft op te geven als garantie. Maar wees wel bewust van de hogere rentetarieven en zorg ervoor dat u de lening op een verantwoorde manier afbetaalt.

Snelle toegang tot fondsen

Een groot voordeel van persoonlijke leningen is de snelle toegang tot fondsen. In tegenstelling tot bijvoorbeeld hypotheken of autoleningen, worden persoonlijke leningen meestal binnen enkele dagen goedgekeurd. Dit betekent dat u snel toegang hebt tot het geld dat u nodig hebt om aankopen te doen of schulden af te lossen.

Dit kan vooral handig zijn in noodsituaties, zoals bij onverwachte medische kosten of auto-reparaties. In plaats van te moeten wachten op uw salaris of spaargeld om beschikbaar te komen, kunt u met een persoonlijke lening direct over het benodigde geld beschikken.

Bovendien is de aanvraagprocedure voor persoonlijke leningen over het algemeen eenvoudig en gemakkelijk te volgen. U hoeft geen ingewikkelde documentatie in te dienen en er zijn geen uitgebreide beoordelingsprocedures vereist. Dit maakt het proces snel en efficiënt.

Het is echter belangrijk om op te merken dat een snelle toegang tot fondsen ook risico’s met zich meebrengt. Het kan verleidelijk zijn om meer geld te lenen dan nodig is, omdat het zo gemakkelijk beschikbaar is. Daarom is het altijd belangrijk om verantwoordelijkheid te nemen bij het afsluiten van een persoonlijke lening en alleen geld te lenen wat u echt nodig hebt.

In conclusie, de snelle toegang tot fondsen is zeker een pro van persoonlijke leningen. Het kan u helpen in noodsituaties en u snel toegang geven tot het geld dat u nodig hebt. Maar wees altijd verantwoordelijk bij het afsluiten van een lening en leen alleen wat u echt nodig hebt.

Gebruiksgemak

Een van de grootste voordelen van persoonlijke leningen is het gebruiksgemak. In tegenstelling tot andere soorten leningen, hoef je niet naar een bankfiliaal te gaan om een persoonlijke lening aan te vragen. Alles kan online worden geregeld.

Dit betekent dat je vanuit het comfort van je eigen huis, op elk moment van de dag, een lening kunt aanvragen. Het enige wat je nodig hebt is een computer of smartphone en internetverbinding. Je kunt verschillende kredietverstrekkers vergelijken en de beste optie voor jou kiezen.

Daarnaast is het aanvraagproces voor persoonlijke leningen over het algemeen snel en eenvoudig. Je hoeft geen ingewikkelde formulieren in te vullen of documenten op te sturen. Meestal volstaat het om online enkele basisgegevens in te vullen en eventueel bewijsstukken zoals loonstrookjes of bankafschriften te uploaden.

Het feit dat alles online kan worden afgehandeld, maakt persoonlijke leningen ook zeer geschikt voor mensen die geen tijd hebben om naar een bankfiliaal te gaan of die ver weg wonen van een bankkantoor.

In conclusie, het gebruiksgemak is zeker een groot pluspunt van persoonlijke leningen. Door alles online af te handelen, kun je snel en gemakkelijk geld lenen zonder veel gedoe. Het is echter belangrijk om altijd goed geïnformeerd te zijn over de rentepercentages en voorwaarden voordat je een beslissing neemt over welke kredietverstrekker je kiest.

Hoge kosten – Persoonlijke leningen kunnen een hoge prijs hebben, waardoor het moeilijk kan zijn om de lening terug te betalen.

Een van de nadelen van persoonlijke leningen is dat ze vaak gepaard gaan met hoge kosten. Dit kan het terugbetalen van de lening bemoeilijken en zelfs leiden tot financiële problemen.

Bij persoonlijke leningen betaal je niet alleen rente over het geleende bedrag, maar ook andere kosten zoals administratiekosten en afsluitprovisie. Deze kosten kunnen oplopen tot honderden euro’s, waardoor het totale bedrag dat je uiteindelijk moet terugbetalen veel hoger kan zijn dan het geleende bedrag.

Daarnaast kan de rente op persoonlijke leningen ook hoger zijn dan bij andere soorten leningen, zoals bijvoorbeeld een hypotheek. Dit komt doordat persoonlijke leningen vaak worden verstrekt zonder onderpand, waardoor kredietverstrekkers meer risico lopen. Hierdoor rekenen ze een hogere rente om dit risico te compenseren.

Het is daarom belangrijk om goed na te denken voordat je een persoonlijke lening afsluit en om verschillende aanbieders met elkaar te vergelijken. Zo kun je de voorwaarden en kosten tegen elkaar afwegen en de beste keuze maken voor jouw financiële situatie.

Als je toch besluit om een persoonlijke lening af te sluiten, zorg er dan voor dat je realistisch bent over wat je kunt terugbetalen. Leen niet meer dan nodig en kies een looptijd die past bij jouw financiële situatie. Zo voorkom je dat je in de problemen komt door hoge kosten en onverwachte uitgaven.

Lage rente – De rente op persoonlijke leningen is vaak laag, wat betekent dat je meer geld moet terugbetalen dan je oorspronkelijk leende.

Hoewel het waar is dat persoonlijke leningen vaak een lage rente hebben, kan dit ook een nadeel zijn. Doordat de rente laag is, kan het lijken alsof je minder hoeft terug te betalen dan je oorspronkelijk hebt geleend. Echter, vergeet niet dat de rente zich opstapelt over de looptijd van de lening en dat je uiteindelijk meer geld moet terugbetalen dan je oorspronkelijk hebt geleend.

Dit kan vooral problematisch zijn als je een lange looptijd hebt gekozen. Hoewel het maandbedrag lager lijkt te zijn bij een lange looptijd, betaal je uiteindelijk meer rente en dus meer geld terug. Het is daarom belangrijk om goed na te denken over de hoogte van het leenbedrag en de looptijd van de lening.

Daarnaast is het ook belangrijk om rekening te houden met eventuele extra kosten die in rekening worden gebracht door de kredietverstrekker. Dit kunnen administratiekosten of boetes bij vervroegde aflossing zijn.

Als je toch besluit om een persoonlijke lening af te sluiten, zorg er dan voor dat je goed geïnformeerd bent over alle kosten en voorwaarden. Vergelijk verschillende aanbieders met elkaar en kies degene die het beste bij jouw financiële situatie past. Zo voorkom je dat je uiteindelijk meer geld moet terugbetalen dan nodig is.

Flexibiliteit – Sommige persoonlijke leningen bieden flexibele betalingstermijnen en tarieven, maar andere niet. Zorg ervoor dat u de voorwaarden van uw lening begrijpt voordat u die aangaat.

Een van de nadelen van persoonlijke leningen is dat niet alle leningen dezelfde flexibiliteit bieden als het gaat om betalingstermijnen en tarieven. Sommige kredietverstrekkers bieden bijvoorbeeld de mogelijkheid om de looptijd van de lening te verlengen of te verkorten, terwijl andere kredietverstrekkers dit niet toestaan.

Het is daarom belangrijk om de voorwaarden van uw lening goed te begrijpen voordat u deze aangaat. Zorg ervoor dat u weet wat uw opties zijn als het gaat om betalingstermijnen en tarieven, en wat er gebeurt als u niet op tijd betaalt.

Als u een persoonlijke lening overweegt, is het verstandig om verschillende aanbieders met elkaar te vergelijken en te kijken welke flexibiliteit zij bieden. Zo kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens de looptijd van uw lening.

Kortom, hoewel persoonlijke leningen een handige manier kunnen zijn om extra geld te krijgen, is het belangrijk om op de hoogte te zijn van eventuele beperkingen in flexibiliteit bij betalingstermijnen en tarieven. Zorg ervoor dat u goed geïnformeerd bent voordat u een persoonlijke lening afsluit.

Kredietgeschiedenis – Uw kredietgeschiedenis kan worden beïnvloed door het afsluiten van een persoonlijke lening, dus als u in aanmerking wilt blijven voor toekomstige leningsaanvragen, moet u er zeker van zijn dat u deze op tijd terugbetaalt.

Een persoonlijke lening kan een goede optie zijn als je extra geld nodig hebt voor bijvoorbeeld een grote aankoop of het aflossen van schulden. Maar voordat je een persoonlijke lening afsluit, is het belangrijk om de mogelijke nadelen te overwegen.

Een van de nadelen van persoonlijke leningen is dat je kredietgeschiedenis kan worden beïnvloed. Als je een persoonlijke lening afsluit en deze niet op tijd terugbetaalt, kan dit negatieve gevolgen hebben voor je kredietwaardigheid. Dit betekent dat toekomstige leningsaanvragen moeilijker kunnen worden goedgekeurd, omdat kredietverstrekkers jouw financiële situatie als risicovoller beschouwen.

Daarom is het belangrijk om ervoor te zorgen dat je de persoonlijke lening op tijd terugbetaalt. Maak een realistische begroting en zorg ervoor dat je voldoende geld hebt om de maandelijkse betalingen te doen. Als je problemen hebt met het terugbetalen van de lening, neem dan contact op met de kredietverstrekker om mogelijke oplossingen te bespreken.

Het afsluiten van een persoonlijke lening kan dus gevolgen hebben voor jouw kredietgeschiedenis en toekomstige leenaanvragen. Zorg er daarom voor dat je verantwoordelijk leent en alleen een persoonlijke lening afsluit als je zeker weet dat je deze op tijd kunt terugbetalen.

Ongemakkelijkheid – Het aanvragen van een persoonlijke lening kan ongemakkelijk of verwarrend zijn als je niet precies weet wat je doet of waar je naar op zoek bent in een leningovereenkomst.

Een persoonlijke lening kan een handige manier zijn om extra geld te krijgen, maar het aanvragen ervan kan ook ongemakkelijk of verwarrend zijn. Dit is een con die vaak over het hoofd wordt gezien bij het afsluiten van een persoonlijke lening.

Als je niet precies weet wat je doet of waar je naar op zoek bent in een leningovereenkomst, kan het aanvragen van een persoonlijke lening behoorlijk stressvol zijn. Er zijn namelijk veel verschillende aanbieders van persoonlijke leningen en de voorwaarden en rentepercentages kunnen sterk variëren.

Bovendien kan het lastig zijn om te bepalen hoeveel geld je precies moet lenen en voor welke looptijd. Het is daarom belangrijk om goed na te denken over je financiële situatie voordat je een persoonlijke lening afsluit.

Daarnaast is het belangrijk om de kleine lettertjes goed door te lezen voordat je akkoord gaat met de voorwaarden van de leningovereenkomst. Zo voorkom je dat je voor verrassingen komt te staan, zoals extra kosten of boetes bij vervroegde aflossing.

Kortom, het aanvragen van een persoonlijke lening kan ongemakkelijk of verwarrend zijn als je niet precies weet wat je doet of waar je naar op zoek bent in een leningovereenkomst. Wees daarom altijd goed geïnformeerd voordat je er een afsluit en vergelijk verschillende aanbieders met elkaar. Zo kun je op een verantwoorde manier gebruik maken van deze vorm van financiering.

Verplichting – Eens afgesloten is er geldelijk gezien gehouding aan de overeenkomst en ben je verplicht om de maandelijkse betaling te doene totdat de schuld is afgelost

Een persoonlijke lening kan een goede oplossing zijn om snel extra geld te krijgen. Maar het is belangrijk om te beseffen dat er ook nadelen aan verbonden zijn. Een van de nadelen van een persoonlijke lening is de verplichting die ermee gepaard gaat.

Wanneer je een persoonlijke lening afsluit, ga je een overeenkomst aan met de kredietverstrekker. Dit betekent dat je verplicht bent om maandelijks een vast bedrag terug te betalen, inclusief rente, totdat de schuld volledig is afgelost. Dit kan soms jaren duren en gedurende die tijd ben je financieel gebonden aan deze verplichting.

Deze verplichting kan voor sommige mensen stressvol zijn en kan leiden tot financiële problemen als er onverwachte gebeurtenissen plaatsvinden, zoals bijvoorbeeld het verlies van werk of ziekte. Daarom is het belangrijk om vooraf goed na te denken over de hoogte van het leenbedrag en de looptijd van de lening, zodat je niet in financiële problemen komt.

Het is ook belangrijk om te weten dat vervroegde aflossingen vaak gepaard gaan met extra kosten. Als je bijvoorbeeld besluit om eerder dan gepland af te lossen, kan het zijn dat er boetes in rekening worden gebracht door de kredietverstrekker.

In conclusie, persoonlijke leningen kunnen handig zijn als je snel extra geld nodig hebt. Maar wees je bewust van de verplichtingen die ermee gepaard gaan en zorg ervoor dat je de voorwaarden van de lening goed begrijpt voordat je deze afsluit. Zo kun je op een verantwoorde manier gebruik maken van deze vorm van financiering.