Tag, vergelijken

hypothecaire lening tarieven

Alles wat u moet weten over hypothecaire lening tarieven in België

Artikel: Hypothecaire Lening Tarieven

Hypothecaire Lening Tarieven: Wat U Moet Weten

Als u overweegt om een huis te kopen, is de kans groot dat u een hypothecaire lening nodig heeft. Een van de belangrijkste aspecten van het afsluiten van een hypotheek is het begrijpen van de verschillende tarieven die ermee gepaard gaan. In dit artikel zullen we de belangrijkste zaken bespreken die u moet weten over hypothecaire lening tarieven.

Vaste en Variabele Rente

Er zijn twee soorten rentevoeten die doorgaans worden aangeboden bij hypothecaire leningen: vaste rente en variabele rente. Met een vaste rente blijft uw rentevoet gedurende de volledige looptijd van de lening hetzelfde, wat betekent dat uw maandelijkse aflossingen stabiel blijven. Bij een variabele rente kan uw rentevoet echter variëren op basis van marktomstandigheden, waardoor uw maandelijkse aflossingen kunnen stijgen of dalen.

Looptijd en Aflossing

De looptijd van uw hypotheeklening heeft ook invloed op de tarieven. Over het algemeen geldt: hoe langer de looptijd, hoe hoger de rentevoet zal zijn. Het is belangrijk om te overwegen welke looptijd het beste bij uw financiële situatie past en hoe dit van invloed kan zijn op de totale kosten van uw lening.

Vergelijken en Onderhandelen

Het is altijd verstandig om verschillende aanbieders te vergelijken voordat u een hypotheeklening afsluit. Door offertes te vergelijken kunt u zien welke aanbieder u de beste voorwaarden en tarieven biedt. Daarnaast is het vaak mogelijk om te onderhandelen over de tarieven, vooral als u een sterke kredietscore heeft.

Conclusie

Hypothecaire lening tarieven spelen een cruciale rol bij het afsluiten van een hypotheeklening. Het is belangrijk om goed geïnformeerd te zijn over de verschillende soorten tarieven en hoe deze van invloed kunnen zijn op uw financiële situatie op lange termijn. Door te vergelijken, onderhandelen en advies in te winnen bij experts, kunt u ervoor zorgen dat u de meest gunstige voorwaarden krijgt voor uw hypothecaire lening.


9 Tips voor het Optimaliseren van Hypothecaire Lening Tarieven in België

  1. Vergelijk rentetarieven bij verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals dossierkosten en schattingskosten.
  3. Onderhandel over de rentevoet en voorwaarden van de lening.
  4. Kies tussen een vaste of variabele rentevoet, afhankelijk van je situatie.
  5. Houd rekening met de looptijd van de lening en de maandelijkse aflossingen.
  6. Informeer naar mogelijke kortingen, bijvoorbeeld voor energiezuinige woningen.
  7. Wees voorzichtig met het aangaan van extra risico’s zoals een aflossingsvrije lening.
  8. Blijf op de hoogte van veranderingen in hypotheekrentetarieven en heronderhandel indien nodig.
  9. Raadpleeg een financieel adviseur voor gepersonaliseerd advies.

Vergelijk rentetarieven bij verschillende kredietverstrekkers.

Een belangrijke tip bij het afsluiten van een hypothecaire lening is om rentetarieven te vergelijken bij verschillende kredietverstrekkers. Door offertes van verschillende aanbieders te vergelijken, kunt u een beter inzicht krijgen in de tarieven en voorwaarden die zij hanteren. Dit stelt u in staat om de beste deal te vinden die past bij uw financiële situatie en behoeften. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u een hypotheeklening afsluit met gunstige voorwaarden.

Let op bijkomende kosten zoals dossierkosten en schattingskosten.

Bij het afsluiten van een hypothecaire lening is het belangrijk om aandacht te besteden aan bijkomende kosten, zoals dossierkosten en schattingskosten. Deze extra kosten kunnen vaak over het hoofd worden gezien, maar ze kunnen aanzienlijk bijdragen aan de totale kosten van uw lening. Dossierkosten worden in rekening gebracht voor de administratieve verwerking van uw leningaanvraag, terwijl schattingskosten worden gemaakt voor het laten taxeren van het pand dat u wilt kopen. Door rekening te houden met deze bijkomende kosten en deze mee te nemen in uw financiële planning, kunt u een realistisch beeld krijgen van wat de totale lening uiteindelijk zal kosten.

Onderhandel over de rentevoet en voorwaarden van de lening.

Een belangrijke tip bij het afsluiten van een hypothecaire lening is om te onderhandelen over de rentevoet en voorwaarden van de lening. Door actief te onderhandelen met de geldverstrekker kunt u mogelijk gunstigere tarieven en voorwaarden bedingen, waardoor u op lange termijn geld kunt besparen. Het is altijd de moeite waard om te proberen om een betere deal te krijgen, vooral als u een goede kredietscore heeft en meerdere opties heeft om uit te kiezen. Het loont dus zeker de moeite om uw onderhandelingsvaardigheden in te zetten bij het afsluiten van uw hypothecaire lening.

Kies tussen een vaste of variabele rentevoet, afhankelijk van je situatie.

Bij het afsluiten van een hypothecaire lening is het essentieel om te kiezen tussen een vaste of variabele rentevoet, afhankelijk van je situatie. Een vaste rentevoet biedt stabiliteit doordat je maandelijkse aflossingen gedurende de hele looptijd van de lening hetzelfde blijven. Aan de andere kant kan een variabele rentevoet interessant zijn als je bereid bent om eventuele schommelingen in de marktrente te accepteren, wat kan resulteren in lagere maandelijkse aflossingen. Het is belangrijk om zorgvuldig te overwegen welk type rentevoet het beste aansluit bij jouw financiële doelen en risicobereidheid, zodat je een weloverwogen beslissing kunt nemen bij het kiezen van je hypothecaire lening.

Houd rekening met de looptijd van de lening en de maandelijkse aflossingen.

Bij het afsluiten van een hypothecaire lening is het essentieel om rekening te houden met zowel de looptijd van de lening als de maandelijkse aflossingen. De looptijd van de lening kan een grote impact hebben op de totale kosten die u betaalt, aangezien een langere looptijd doorgaans gepaard gaat met hogere rentetarieven. Daarnaast is het belangrijk om realistisch te zijn over uw financiële situatie en ervoor te zorgen dat u comfortabel kunt voldoen aan de maandelijkse aflossingen gedurende de gehele looptijd van de lening. Door zorgvuldig af te wegen hoeveel u elke maand kunt betalen en hoe lang u bereid bent om af te lossen, kunt u een weloverwogen beslissing nemen over uw hypothecaire lening die past bij uw financiële doelen en mogelijkheden.

Informeer naar mogelijke kortingen, bijvoorbeeld voor energiezuinige woningen.

Bij het afsluiten van een hypothecaire lening is het verstandig om te informeren naar mogelijke kortingen die beschikbaar zijn, zoals kortingen voor energiezuinige woningen. Steeds meer banken bieden speciale tarieven en voordelen aan voor leningen die worden gebruikt voor de aankoop van energiezuinige woningen. Door te informeren naar deze kortingen kunt u niet alleen profiteren van gunstigere tarieven, maar ook bijdragen aan een duurzamere leefomgeving. Het loont dus zeker de moeite om te onderzoeken welke kortingsmogelijkheden er zijn en hoe u hiervan kunt profiteren bij het afsluiten van uw hypothecaire lening.

Wees voorzichtig met het aangaan van extra risico’s zoals een aflossingsvrije lening.

Het is belangrijk om voorzichtig te zijn bij het aangaan van extra risico’s, zoals het overwegen van een aflossingsvrije lening bij het afsluiten van een hypothecaire lening. Hoewel een aflossingsvrije lening lagere maandelijkse lasten kan betekenen, brengt dit ook risico’s met zich mee, zoals het niet opbouwen van vermogen in de woning en mogelijk hogere kosten op lange termijn. Het is verstandig om de mogelijke consequenties zorgvuldig te overwegen en advies in te winnen bij financiële experts voordat u besluit om een dergelijke lening aan te gaan.

Blijf op de hoogte van veranderingen in hypotheekrentetarieven en heronderhandel indien nodig.

Het is essentieel om op de hoogte te blijven van veranderingen in hypotheekrentetarieven, aangezien deze een aanzienlijke invloed kunnen hebben op uw maandelijkse aflossingen en totale kosten van uw lening. Als de rentetarieven dalen, kan het gunstig zijn om te overwegen om uw hypotheek te heronderhandelen om te profiteren van lagere tarieven en mogelijk geld te besparen op de lange termijn. Door alert te blijven en indien nodig actie te ondernemen, kunt u ervoor zorgen dat u financieel gezien het meeste uit uw hypothecaire lening haalt.

Raadpleeg een financieel adviseur voor gepersonaliseerd advies.

Het is sterk aan te raden om een financieel adviseur te raadplegen voor gepersonaliseerd advies met betrekking tot hypothecaire lening tarieven. Een financieel adviseur kan uw specifieke financiële situatie en doelen evalueren en u helpen bij het vinden van de meest geschikte leningsopties die aansluiten bij uw behoeften. Door professioneel advies in te winnen, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt en de beste tarieven krijgt die passen bij uw individuele omstandigheden.
persoonlijke lening rente

Alles over de rente bij een persoonlijke lening

Artikel: Persoonlijke Lening Rente

Alles wat u moet weten over persoonlijke lening rente

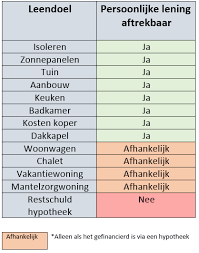
Een persoonlijke lening is een populaire optie voor mensen die extra financiële steun nodig hebben voor verschillende doeleinden, zoals het financieren van een bruiloft, het doen van een renovatie of het consolideren van schulden. Bij het afsluiten van een persoonlijke lening is een belangrijk aspect om rekening mee te houden de rente die u zult moeten betalen.

De rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, waaronder uw kredietscore, het geleende bedrag en de looptijd van de lening. Over het algemeen geldt dat hoe hoger uw kredietscore is, hoe lager de rente die u zult betalen. Dit komt omdat geldverstrekkers doorgaans lagere rentetarieven bieden aan mensen met een goede kredietgeschiedenis, omdat zij worden beschouwd als minder risicovol om aan te lenen.

Het is belangrijk om te begrijpen dat de rente op een persoonlijke lening invloed heeft op de totale kosten van de lening. Een hogere rente betekent dat u meer zult moeten terugbetalen over de looptijd van de lening. Daarom is het verstandig om verschillende geldverstrekkers te vergelijken en offertes aan te vragen voordat u beslist welke lening voor u het meest geschikt is.

Naast de rente zijn er ook andere kosten verbonden aan een persoonlijke lening, zoals administratiekosten en eventuele boetes voor vervroegde aflossingen. Zorg ervoor dat u alle kosten begrijpt voordat u akkoord gaat met een leningsovereenkomst.

Kortom, bij het afsluiten van een persoonlijke lening is het essentieel om goed op de hoogte te zijn van de rente en alle bijkomende kosten. Door goed onderzoek te doen en verschillende opties te overwegen, kunt u ervoor zorgen dat u de meest voordelige lening kiest die past bij uw financiële behoeften.


7 Tips voor het Optimaliseren van de Rente op een Persoonlijke Lening in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten, zoals administratiekosten en verzekeringen.
  3. Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.
  4. Leen enkel het bedrag dat je echt nodig hebt om onnodige kosten te voorkomen.
  5. Controleer de looptijd van de lening en kies een termijn die bij je financiële situatie past.
  6. Bekijk of er mogelijkheden zijn tot vervroegd aflossen zonder extra kosten.
  7. Raadpleeg een financieel adviseur als je twijfels hebt over de leningsvoorwaarden.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het afsluiten van een persoonlijke lening is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door rentetarieven te vergelijken, kunt u een beter inzicht krijgen in welke geldverstrekker de meest voordelige optie biedt voor uw persoonlijke lening. Het vergelijken van rentetarieven stelt u in staat om geld te besparen op de totale kosten van de lening en kan helpen bij het vinden van een lening met gunstige voorwaarden die passen bij uw financiële situatie. Het loont altijd de moeite om verschillende opties te onderzoeken voordat u een definitieve beslissing neemt over uw persoonlijke lening.

Let op bijkomende kosten, zoals administratiekosten en verzekeringen.

Bij het afsluiten van een persoonlijke lening is het van cruciaal belang om aandacht te besteden aan bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom niet over het hoofd te worden gezien. Het is verstandig om alle mogelijke bijkomende kosten grondig te onderzoeken en in overweging te nemen bij het vergelijken van leningsopties, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.

Kies verstandig bij het afsluiten van een persoonlijke lening en opteer voor een lening met een vaste rentevoet om onaangename verrassingen te voorkomen. Met een vaste rentevoet blijft het rentepercentage gedurende de hele looptijd van de lening hetzelfde, waardoor u duidelijkheid en stabiliteit krijgt in uw maandelijkse aflossingen. Hierdoor bent u beschermd tegen eventuele schommelingen in de marktrente en kunt u beter budgetteren, wetende dat uw aflossingsbedrag consistent blijft. Het kiezen van een lening met een vaste rentevoet kan u helpen om financiële gemoedsrust te behouden en uw lening op een voorspelbare manier af te lossen.

Leen enkel het bedrag dat je echt nodig hebt om onnodige kosten te voorkomen.

Het is verstandig om alleen het bedrag te lenen dat je daadwerkelijk nodig hebt bij het afsluiten van een persoonlijke lening. Op die manier voorkom je onnodige kosten en betaal je alleen rente over het bedrag dat je werkelijk gebruikt. Door zorgvuldig te berekenen hoeveel geld je nodig hebt en geen overbodige lening aan te gaan, kun je jouw financiële lasten beperken en de totale kosten van de lening minimaliseren. Het is altijd raadzaam om verantwoordelijk om te gaan met leningen en alleen te lenen wat nodig is voor jouw specifieke behoeften.

Controleer de looptijd van de lening en kies een termijn die bij je financiële situatie past.

Het is van essentieel belang om de looptijd van de lening zorgvuldig te controleren en een termijn te kiezen die goed aansluit bij je financiële situatie wanneer je een persoonlijke lening afsluit. Door een realistische terugbetalingsperiode te kiezen, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en dat je niet in financiële problemen komt. Het is belangrijk om een balans te vinden tussen het minimaliseren van de totale rentekosten en het handhaven van betaalbare maandelijkse betalingen, zodat je comfortabel kunt voldoen aan de verplichtingen van de lening.

Bekijk of er mogelijkheden zijn tot vervroegd aflossen zonder extra kosten.

Het is verstandig om te controleren of er mogelijkheden zijn voor vervroegde aflossing van uw persoonlijke lening zonder extra kosten. Sommige geldverstrekkers bieden de mogelijkheid om eerder dan gepland af te lossen zonder boetes of extra kosten. Door gebruik te maken van deze optie kunt u de totale kosten van uw lening verlagen en mogelijk rente besparen. Het is daarom aan te raden om de voorwaarden met betrekking tot vervroegde aflossingen zorgvuldig te bekijken voordat u een persoonlijke lening afsluit.

Raadpleeg een financieel adviseur als je twijfels hebt over de leningsvoorwaarden.

Het is verstandig om een financieel adviseur te raadplegen als je twijfels hebt over de leningsvoorwaarden, met name de rente op een persoonlijke lening. Een financieel adviseur kan je helpen om de voorwaarden van de lening te begrijpen en kan advies geven over welke lening het meest geschikt is voor jouw specifieke situatie. Door professioneel advies in te winnen, kun je ervoor zorgen dat je weloverwogen beslissingen neemt en dat je niet voor verrassingen komt te staan tijdens het aflossen van de lening.

Alles over leningen bij BNP Paribas: Ontdek de Financiële Opties van BNP!

Artikel over BNP Leningen

Alles wat u moet weten over BNP leningen

BNP Paribas Fortis is een gerenommeerde bank die een breed scala aan leningproducten aanbiedt voor particulieren en bedrijven. Of u nu op zoek bent naar een persoonlijke lening, een hypotheek of een zakelijke lening, BNP Paribas heeft opties die kunnen voldoen aan uw financiële behoeften.

Soorten leningen aangeboden door BNP Paribas:

  • Persoonlijke leningen: Deze leningen kunnen worden gebruikt voor diverse doeleinden, zoals het financieren van een auto, renovaties aan uw huis of het consolideren van schulden.
  • Hypothecaire leningen: Voor de aankoop van een huis biedt BNP Paribas verschillende hypotheekopties met flexibele voorwaarden en rentetarieven.
  • Zakelijke leningen: Voor ondernemers die financiering nodig hebben voor investeringen, uitbreiding of werkkapitaal, biedt BNP Paribas passende zakelijke leningoplossingen.

Hoe kunt u een lening aanvragen bij BNP Paribas?

Het proces om een ​​lening aan te vragen bij BNP Paribas is over het algemeen eenvoudig en transparant. U kunt online een afspraak maken met een adviseur om uw financiële situatie te bespreken en de meest geschikte leenoptie te vinden. Vervolgens wordt uw aanvraag beoordeeld op basis van verschillende factoren zoals uw inkomen, kredietgeschiedenis en terugbetalingscapaciteit.

Voordelen van lenen bij BNP Paribas:

BNP Paribas staat bekend om zijn betrouwbaarheid en expertise op het gebied van financiële dienstverlening. Door te kiezen voor een lening bij deze bank, profiteert u van professioneel advies, flexibele voorwaarden en concurrerende rentetarieven. Bovendien biedt BNP Paribas vaak speciale promoties en kortingen voor bestaande klanten.

Kortom, als u op zoek bent naar een betrouwbare partner voor uw financieringsbehoeften, overweeg dan zeker de verschillende leenopties die BNP Paribas Fortis te bieden heeft.


Vijf Essentiële Tips voor het Afsluiten van een BNP Lening in België

  1. Vergelijk de rentetarieven van verschillende banken voor een BNP lening.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringen bij het afsluiten van een BNP lening.
  3. Zorg ervoor dat je de voorwaarden en looptijd van de lening volledig begrijpt voordat je tekent.
  4. Wees bewust van eventuele boetes bij vervroegde terugbetaling van de BNP lening.
  5. Overweeg om advies in te winnen bij een financieel adviseur voordat je een BNP lening afsluit.

Vergelijk de rentetarieven van verschillende banken voor een BNP lening.

Een belangrijke tip bij het aanvragen van een BNP lening is om de rentetarieven van verschillende banken te vergelijken. Door de rentevoeten van verschillende financiële instellingen te onderzoeken, kunt u een beter inzicht krijgen in welke bank de meest gunstige voorwaarden biedt voor uw lening bij BNP Paribas. Het vergelijken van rentetarieven stelt u in staat om de beste deal te vinden en mogelijk geld te besparen op de totale kosten van uw lening. Het loont altijd de moeite om verschillende opties te overwegen voordat u een definitieve beslissing neemt over uw leningaanvraag bij BNP Paribas.

Let op bijkomende kosten zoals administratiekosten en verzekeringen bij het afsluiten van een BNP lening.

Bij het afsluiten van een BNP lening is het belangrijk om aandacht te besteden aan eventuele bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen invloed hebben op de totale kosten van de lening en dienen daarom goed in overweging genomen te worden. Door vooraf duidelijkheid te krijgen over alle mogelijke extra kosten, kunt u een weloverwogen beslissing nemen en voorkomen dat u voor verrassingen komt te staan tijdens de looptijd van de lening.

Zorg ervoor dat je de voorwaarden en looptijd van de lening volledig begrijpt voordat je tekent.

Het is van essentieel belang om ervoor te zorgen dat je de voorwaarden en looptijd van de lening volledig begrijpt voordat je tekent. Door grondig inzicht te hebben in de voorwaarden, zoals rentetarieven, aflossingsschema’s en eventuele extra kosten, kun je een weloverwogen beslissing nemen over het aangaan van de lening. Het is belangrijk om te weten hoe lang de lening loopt en wat de totale kosten zullen zijn over deze periode, zodat je niet voor verrassingen komt te staan. Neem de tijd om alle documenten zorgvuldig door te lezen en eventuele vragen te stellen aan de kredietverstrekker om ervoor te zorgen dat je volledig op de hoogte bent voordat je een financiële verbintenis aangaat.

Wees bewust van eventuele boetes bij vervroegde terugbetaling van de BNP lening.

Het is belangrijk om u bewust te zijn van eventuele boetes die kunnen worden toegepast bij vervroegde terugbetaling van uw BNP lening. Voordat u besluit om uw lening vroegtijdig af te lossen, is het verstandig om de voorwaarden van uw leningsovereenkomst zorgvuldig door te nemen en te controleren of er boetes of kosten verbonden zijn aan een vervroegde aflossing. Op die manier kunt u een weloverwogen beslissing nemen en eventuele onverwachte kosten vermijden.

Overweeg om advies in te winnen bij een financieel adviseur voordat je een BNP lening afsluit.

Het is verstandig om advies in te winnen bij een financieel adviseur voordat u besluit om een BNP lening af te sluiten. Een financieel adviseur kan u helpen om uw financiële situatie te beoordelen, uw leningsopties te vergelijken en u te begeleiden bij het kiezen van de lening die het beste aansluit bij uw behoeften en budget. Door professioneel advies in te winnen, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt en dat de lening die u afsluit goed aansluit bij uw financiële doelen op de lange termijn.

lening zonder rente

Financiële Vrijheid: De Voordelen van een Lening Zonder Rente

Lening Zonder Rente: Een Nieuwe Benadering van Financieren

Lening Zonder Rente: Een Nieuwe Benadering van Financieren

Steeds meer mensen zijn op zoek naar alternatieve manieren om geld te lenen zonder hoge rentekosten. Een opkomende trend in de financiële wereld is de “lening zonder rente”. Maar wat houdt dit precies in en hoe werkt het?

Een lening zonder rente, zoals de naam al aangeeft, is een lening waarbij de lener geen rente hoeft te betalen over het geleende bedrag. Dit kan aantrekkelijk zijn voor mensen die op zoek zijn naar financiering zonder extra kosten. In plaats van rente te betalen, kan de lener vaak een vast bedrag terugbetalen of andere voorwaarden overeenkomen met de geldschieter.

Er zijn verschillende redenen waarom geldschieters ervoor kiezen om leningen zonder rente aan te bieden. Sommige organisaties of particulieren doen dit uit filantropische overwegingen, om anderen te helpen zonder winstoogmerk. Anderen zien het als een manier om nieuwe klanten aan te trekken of als onderdeel van hun maatschappelijke verantwoordelijkheid.

Voor leners kan een lening zonder rente een aantrekkelijke optie zijn, vooral voor diegenen die moeite hebben met het vinden van betaalbare financiering of die willen besparen op rentekosten. Het kan ook een manier zijn om financiële stress te verminderen en sneller schulden af ​​te lossen.

Het is echter belangrijk om de voorwaarden van een lening zonder rente zorgvuldig te bekijken voordat u ermee instemt. Sommige geldschieters kunnen bijvoorbeeld andere kosten in rekening brengen of bepaalde eisen stellen aan de lener. Zorg ervoor dat u alle details begrijpt voordat u zich verbindt tot een dergelijke regeling.

Al met al biedt de opkomst van leningen zonder rente nieuwe mogelijkheden voor zowel geldschieters als leners. Of het nu gaat om het bevorderen van financiële inclusie, het stimuleren van sociale verantwoordelijkheid of gewoonweg het bieden van alternatieven voor traditionele financieringsmethoden, deze benadering kan een positieve impact hebben op individuen en gemeenschappen die op zoek zijn naar financiële ondersteuning.


7 Tips voor het Verkrijgen van een Renteloze Lening in België

  1. Zoek naar organisaties die rentevrije leningen aanbieden
  2. Vergelijk de voorwaarden en kosten van verschillende leningen zonder rente
  3. Let op eventuele administratiekosten die bij de lening komen kijken
  4. Zorg ervoor dat je de lening tijdig en volgens afspraak terugbetaalt
  5. Informeer naar mogelijke flexibele terugbetalingsregelingen
  6. Wees bewust van eventuele bijkomende verplichtingen bij een renteloze lening
  7. Vraag advies aan financiële experts voordat je een beslissing neemt

Zoek naar organisaties die rentevrije leningen aanbieden

Als u op zoek bent naar een lening zonder rente, is het aan te raden om te zoeken naar organisaties die dergelijke rentevrije leningen aanbieden. Door gericht te zoeken naar deze organisaties kunt u mogelijk financiële ondersteuning vinden zonder de last van rentekosten. Het is belangrijk om de voorwaarden en vereisten van deze leningen zorgvuldig te bekijken om ervoor te zorgen dat ze aansluiten bij uw behoeften en financiële situatie.

Vergelijk de voorwaarden en kosten van verschillende leningen zonder rente

Het is essentieel om de voorwaarden en kosten van verschillende leningen zonder rente zorgvuldig te vergelijken voordat u een beslissing neemt. Door een grondige analyse uit te voeren, kunt u inzicht krijgen in eventuele verborgen kosten of vereisten die van invloed kunnen zijn op uw financiële situatie. Het vergelijken van leningen stelt u in staat om de meest geschikte optie te kiezen die past bij uw behoeften en om ervoor te zorgen dat u vol vertrouwen kunt profiteren van een rentevrije financieringsmogelijkheid.

Let op eventuele administratiekosten die bij de lening komen kijken

Bij het overwegen van een lening zonder rente is het belangrijk om aandacht te besteden aan eventuele administratiekosten die bij de lening komen kijken. Hoewel er geen rente wordt berekend, kunnen er nog steeds andere kosten verbonden zijn aan de lening, zoals administratieve verwerkingskosten of andere vergoedingen. Het is verstandig om alle details van de lening zorgvuldig te controleren en te begrijpen om onaangename verrassingen te voorkomen en een weloverwogen beslissing te nemen over uw financiële situatie.

Zorg ervoor dat je de lening tijdig en volgens afspraak terugbetaalt

Het is van essentieel belang om ervoor te zorgen dat je de lening zonder rente tijdig en volgens afspraak terugbetaalt. Door de afgesproken termijnen na te komen, toon je niet alleen respect voor de geldschieter, maar voorkom je ook eventuele problemen of misverstanden in de toekomst. Het nakomen van je betalingsverplichtingen getuigt van financiële verantwoordelijkheid en draagt bij aan een positieve relatie tussen alle betrokken partijen.

Informeer naar mogelijke flexibele terugbetalingsregelingen

Een belangrijke tip bij het overwegen van een lening zonder rente is om te informeren naar mogelijke flexibele terugbetalingsregelingen. Door te weten welke opties er zijn voor het terugbetalen van het geleende bedrag, kunt u beter inschatten of de lening haalbaar is en past bij uw financiële situatie. Flexibele terugbetalingsregelingen kunnen helpen om de druk te verlichten en ervoor te zorgen dat u de lening op een comfortabele manier kunt aflossen, zonder onnodige stress of financiële problemen. Het is dus verstandig om deze regelingen grondig te bespreken en te begrijpen voordat u een lening zonder rente aangaat.

Wees bewust van eventuele bijkomende verplichtingen bij een renteloze lening

Het is essentieel om bewust te zijn van eventuele bijkomende verplichtingen bij het aangaan van een renteloze lening. Hoewel het aantrekkelijk kan lijken om geen rente te hoeven betalen, kunnen geldschieters andere voorwaarden stellen die belangrijk zijn om te begrijpen. Het is raadzaam om de kleine lettertjes zorgvuldig door te nemen en eventuele verborgen kosten of verplichtingen te identificeren voordat u akkoord gaat met een lening zonder rente. Het kennen van alle aspecten van de overeenkomst zal u helpen om weloverwogen financiële beslissingen te nemen en onaangename verrassingen in de toekomst te voorkomen.

Vraag advies aan financiële experts voordat je een beslissing neemt

Het is verstandig om advies in te winnen bij financiële experts voordat je een beslissing neemt over het aangaan van een lening zonder rente. Financiële experts kunnen je helpen de voor- en nadelen van deze specifieke financieringsoptie te begrijpen, evenals eventuele verborgen kosten of risico’s die eraan verbonden zijn. Door professioneel advies in te winnen, kun je een weloverwogen beslissing nemen die past bij jouw financiële situatie en doelstellingen op de lange termijn.

De voor- en nadelen van lenen op 30 jaar: Wat je moet weten

Lenen op 30 jaar: Voor- en Nadelen

Lenen op 30 jaar: Voor- en Nadelen

Lenen op 30 jaar is een veelvoorkomende optie voor mensen die een huis willen kopen maar niet over voldoende eigen kapitaal beschikken. Het biedt de mogelijkheid om de kosten van een woning over een langere periode te spreiden, waardoor maandelijkse aflossingen lager kunnen zijn in vergelijking met kortere looptijden.

Voordelen van lenen op 30 jaar:

  • Spreiding van kosten: Door te lenen op 30 jaar kunnen de kosten van een huis over een langere periode worden verdeeld, waardoor maandelijkse aflossingen betaalbaarder worden.
  • Lagere maandlasten: Doordat de lening over een langere periode wordt terugbetaald, zijn de maandelijkse aflossingen doorgaans lager dan bij kortere looptijden.
  • Financiële flexibiliteit: Een langere looptijd kan zorgen voor meer financiële flexibiliteit, omdat het bedrag dat elke maand moet worden terugbetaald lager is.

Nadelen van lenen op 30 jaar:

  • Totale kosten: Hoewel de maandelijkse aflossingen lager kunnen zijn, kunnen de totale kosten van de lening hoger uitvallen door de rente die over een langere periode wordt betaald.
  • Langer gebonden aan lening: Met een langere looptijd ben je langer gebonden aan de lening, wat kan resulteren in minder financiële flexibiliteit op lange termijn.
  • Rentevoeten: Rentevoeten voor langlopende leningen kunnen hoger zijn dan die voor kortlopende leningen, waardoor je uiteindelijk meer betaalt voor het geleende bedrag.

Het is belangrijk om zorgvuldig alle aspecten te overwegen voordat je besluit om te lenen op 30 jaar. Het kan gunstig zijn voor sommige mensen vanwege lagere maandlasten, maar het is essentieel om ook rekening te houden met de totale kosten en financiële implicaties op lange termijn.


6 Tips voor het Slim Lenen op 30 Jaar in België

  1. Vergelijk verschillende hypotheekaanbieders om de beste rentetarieven te vinden.
  2. Compareer verschillende hypothecaire kredietverstrekkers om de beste rentetarieven te vinden.
  3. Let op bijkomende kosten zoals notaris- en dossierkosten bij het afsluiten van een hypotheek.
  4. Overweeg om extra af te lossen op je lening om de totale interestkosten te verlagen.
  5. Denk eraan om extra terug te betalen op je lening om de totale rentekosten te verminderen.
  6. Informeer naar mogelijke fiscale voordelen die gelden voor hypotheekleningen in België.

Vergelijk verschillende hypotheekaanbieders om de beste rentetarieven te vinden.

Een belangrijke tip bij het overwegen van lenen op 30 jaar is om verschillende hypotheekaanbieders te vergelijken om de beste rentetarieven te vinden. Door offertes en voorwaarden van verschillende aanbieders te vergelijken, kun je een weloverwogen beslissing nemen en mogelijk geld besparen op de totale kosten van de lening. Het is essentieel om niet alleen naar de rentetarieven te kijken, maar ook naar andere aspecten zoals looptijd, voorwaarden en flexibiliteit van de lening om de meest geschikte optie te vinden die past bij jouw financiële situatie en behoeften.

Compareer verschillende hypothecaire kredietverstrekkers om de beste rentetarieven te vinden.

Een belangrijke tip bij het overwegen van lenen op 30 jaar is om verschillende hypothecaire kredietverstrekkers te vergelijken om de beste rentetarieven te vinden. Door verschillende aanbieders te onderzoeken en offertes op te vragen, kun je een goed beeld krijgen van de rentevoeten en voorwaarden die elke kredietverstrekker hanteert. Op die manier kun je een weloverwogen beslissing nemen en ervoor zorgen dat je de meest gunstige lening afsluit die past bij jouw financiële situatie op lange termijn. Het vergelijken van kredietverstrekkers kan helpen om kosten te besparen en de juiste keuze te maken bij het lenen op 30 jaar.

Let op bijkomende kosten zoals notaris- en dossierkosten bij het afsluiten van een hypotheek.

Bij het overwegen van lenen op 30 jaar is het essentieel om aandacht te besteden aan bijkomende kosten, zoals notaris- en dossierkosten, bij het afsluiten van een hypotheek. Deze extra kosten kunnen aanzienlijk zijn en dienen in overweging te worden genomen bij het bepalen van de totale financiële lasten van de lening op lange termijn. Het is belangrijk om transparantie te hebben over alle mogelijke kosten die gepaard gaan met het afsluiten van een hypotheek om verrassingen te voorkomen en een weloverwogen beslissing te nemen.

Overweeg om extra af te lossen op je lening om de totale interestkosten te verlagen.

Een nuttige tip bij het lenen op 30 jaar is om te overwegen om extra af te lossen op je lening, zodat je de totale interestkosten kunt verlagen. Door extra aflossingen te doen, kun je de looptijd van de lening verkorten en dus minder rente betalen over de hele periode. Dit kan een slimme strategie zijn om financieel voordeel te behalen en sneller schuldenvrij te worden. Het is belangrijk om na te gaan of er geen boetes of extra kosten verbonden zijn aan vervroegde aflossingen, maar in veel gevallen kan het een verstandige keuze zijn om extra inspanningen te leveren om je lening sneller af te lossen.

Denk eraan om extra terug te betalen op je lening om de totale rentekosten te verminderen.

Het is verstandig om extra terug te betalen op je lening van 30 jaar om de totale rentekosten te verminderen. Door extra aflossingen te doen, kun je de looptijd van de lening verkorten en uiteindelijk minder rente betalen. Het is een slimme financiële zet die kan helpen om op lange termijn geld te besparen en sneller schuldenvrij te worden. Het loont dus zeker de moeite om regelmatig extra bedragen af te lossen bovenop je maandelijkse aflossingen.

Informeer naar mogelijke fiscale voordelen die gelden voor hypotheekleningen in België.

Het is verstandig om bij het overwegen van lenen op 30 jaar te informeren naar mogelijke fiscale voordelen die van toepassing zijn op hypotheekleningen in België. In België zijn er verschillende fiscale stimuli en voordelen die kunnen helpen bij het verminderen van de financiële lasten verbonden aan een hypotheeklening op lange termijn. Door op de hoogte te zijn van deze fiscale voordelen, kan men een beter inzicht krijgen in de totale kosten en financiële implicaties van het lenen op 30 jaar, en mogelijk profiteren van gunstige regelingen die de financiële last kunnen verlichten.

santander lening

Ontdek de Voordelen van een Santander Lening voor Jouw Financiële Doelen

Artikel: Santander Lening

Santander Lening: Financiële Flexibiliteit voor Jouw Doelen

Als je op zoek bent naar een betrouwbare en flexibele manier om je financiële doelen te bereiken, kan een lening van Santander een uitstekende optie zijn. Santander is een gerenommeerde financiële instelling die verschillende soorten leningen aanbiedt om aan de behoeften van individuen en gezinnen te voldoen.

Of je nu geld nodig hebt voor het renoveren van je huis, het kopen van een nieuwe auto of het consolideren van schulden, Santander heeft leningsopties die passen bij jouw specifieke situatie. Met gunstige rentetarieven en flexibele terugbetalingsvoorwaarden kun je op een verantwoorde manier geld lenen en je doelen bereiken.

Een van de voordelen van het lenen bij Santander is de transparantie en duidelijkheid in hun voorwaarden. Je weet precies wat je kunt verwachten en er zijn geen verborgen kosten of verrassingen. Dit geeft je gemoedsrust en helpt je bij het plannen van je financiën op lange termijn.

Bij Santander wordt klantenservice hoog in het vaandel gedragen. Het team staat klaar om al jouw vragen te beantwoorden en je te begeleiden bij elke stap van het leenproces. Of het nu gaat om advies over welk type lening het beste bij jou past of hulp bij het invullen van de aanvraagformulieren, Santander biedt professionele ondersteuning op maat.

Kortom, met een lening van Santander krijg je toegang tot de financiële middelen die je nodig hebt om jouw doelen te verwezenlijken, terwijl je geniet van uitstekende service en transparante voorwaarden. Neem vandaag nog contact op met Santander en ontdek hoe zij jou kunnen helpen om jouw financiële dromen waar te maken.


6 Handige Tips voor het Kiezen van een Santander Lening in België

  1. Vergelijk verschillende leningsopties voordat je een keuze maakt.
  2. Let op de rentevoet en de looptijd van de lening bij Santander.
  3. Lees altijd goed de voorwaarden en kleine lettertjes van het leencontract.
  4. Zorg ervoor dat je de lening tijdig en volgens afspraak terugbetaalt om extra kosten te vermijden.
  5. Neem contact op met Santander bij vragen of onduidelijkheden over je lening.
  6. Overweeg ook alternatieve financieringsmogelijkheden naast een lening bij Santander.

Vergelijk verschillende leningsopties voordat je een keuze maakt.

Het is verstandig om verschillende leningsopties van Santander te vergelijken voordat je een definitieve keuze maakt. Door de rentetarieven, terugbetalingsvoorwaarden en andere voorwaarden van de leningen te vergelijken, kun je een weloverwogen beslissing nemen die het beste aansluit bij jouw financiële behoeften en situatie. Het vergelijken van leningsopties helpt je om de meest gunstige en passende lening te vinden die jou in staat stelt om jouw doelen te bereiken zonder onnodige financiële lasten.

Let op de rentevoet en de looptijd van de lening bij Santander.

Het is belangrijk om aandacht te besteden aan zowel de rentevoet als de looptijd van de lening bij Santander. De rentevoet bepaalt hoeveel je uiteindelijk zult betalen voor het geleende bedrag, dus het is essentieel om te streven naar een gunstig tarief dat past bij jouw financiële situatie. Daarnaast is de looptijd van de lening ook cruciaal, aangezien deze bepaalt hoe lang je maandelijks zult moeten aflossen en hoeveel totale interest je zult betalen. Door zorgvuldig te kijken naar zowel de rentevoet als de looptijd, kun je een weloverwogen beslissing nemen en ervoor zorgen dat de lening bij Santander aansluit bij jouw behoeften en doelen.

Lees altijd goed de voorwaarden en kleine lettertjes van het leencontract.

Het is van essentieel belang om altijd grondig de voorwaarden en kleine lettertjes van het leencontract van Santander te lezen. Door aandacht te besteden aan deze details, krijg je een duidelijk inzicht in de verplichtingen, kosten en eventuele beperkingen die gepaard gaan met de lening. Het zorgvuldig doornemen van het contract helpt je om volledig geïnformeerd te zijn over de financiële verplichtingen die je aangaat, waardoor je weloverwogen beslissingen kunt nemen en verrassingen kunt voorkomen.

Zorg ervoor dat je de lening tijdig en volgens afspraak terugbetaalt om extra kosten te vermijden.

Zorg ervoor dat je de lening van Santander tijdig en volgens afspraak terugbetaalt om extra kosten te vermijden. Het is essentieel om verantwoordelijk om te gaan met je lening en ervoor te zorgen dat je de afgesproken termijnen naleeft. Op die manier voorkom je eventuele boetes of extra kosten die kunnen ontstaan als gevolg van achterstallige betalingen. Door tijdig terug te betalen, behoud je niet alleen een goede financiële reputatie, maar zorg je er ook voor dat je lening soepel en zonder complicaties verloopt.

Neem contact op met Santander bij vragen of onduidelijkheden over je lening.

Bij vragen of onduidelijkheden over je lening is het verstandig om contact op te nemen met Santander. Hun toegewijde team staat klaar om al jouw vragen te beantwoorden en je te voorzien van duidelijkheid en geruststelling. Of het nu gaat om het begrijpen van de voorwaarden, het bespreken van terugbetalingsmogelijkheden of het verkrijgen van algemeen advies, Santander biedt professionele ondersteuning om ervoor te zorgen dat je vol vertrouwen en goed geïnformeerd bent over je leningsovereenkomst.

Overweeg ook alternatieve financieringsmogelijkheden naast een lening bij Santander.

Het is verstandig om naast een lening bij Santander ook alternatieve financieringsmogelijkheden te overwegen. Door verschillende opties te onderzoeken, zoals persoonlijke leningen bij andere banken, crowdfunding of zelfs het gebruik van spaargeld, kun je een weloverwogen beslissing nemen over de meest geschikte financieringsbron voor jouw specifieke behoeften. Het vergelijken van verschillende opties kan je helpen om de beste voorwaarden en tarieven te vinden die passen bij jouw financiële situatie en doelen.

Recordlening van Record Bank: Een Nieuwe Maatstaf voor Financiële Mogelijkheden

Recordlening van Record Bank: Wat betekent dit voor klanten?

Recordlening van Record Bank: Wat betekent dit voor klanten?

Recentelijk heeft Record Bank aangekondigd dat ze een recordlening hebben verstrekt aan een klant, waardoor veel aandacht is ontstaan in de financiële sector. Maar wat betekent deze recordlening eigenlijk voor klanten en wat zegt het over de huidige trends in de bankwereld?

De recordlening van Record Bank is een indicatie van de groeiende vraag naar financiële producten en diensten, met name leningen, in België. Het feit dat een dergelijke grote lening is verstrekt, suggereert dat er vertrouwen is in de economie en dat banken bereid zijn om risico’s te nemen om klanten te ondersteunen bij hun financiële behoeften.

Voor klanten kan deze recordlening betekenen dat er meer mogelijkheden zijn om grote bedragen te lenen voor bijvoorbeeld het kopen van een huis, het starten van een bedrijf of het financieren van andere belangrijke projecten. Het laat zien dat banken flexibel zijn en bereid zijn om op maat gemaakte oplossingen te bieden die aansluiten bij de individuele behoeften van klanten.

Echter, het is ook belangrijk voor klanten om bewust te zijn van de verantwoordelijkheid die gepaard gaat met het afsluiten van grote leningen. Het is essentieel om goed geïnformeerd te zijn over de voorwaarden en kosten van de lening, en ervoor te zorgen dat deze past binnen het budget en financiële plan van de klant.

Al met al kan de recordlening van Record Bank worden gezien als een positief signaal voor zowel banken als klanten. Het toont aan dat er mogelijkheden zijn voor groei en ontwikkeling in de financiële sector, en benadrukt het belang van samenwerking tussen banken en klanten om gezamenlijk succes te behalen.


7 Onmisbare Tips voor het Kiezen van een Record Bank Lening in België

  1. Vergelijk rentetarieven van verschillende leningen om de beste deal te vinden.
  2. Let op eventuele extra kosten, zoals dossierkosten of verzekeringen.
  3. Controleer de looptijd van de lening en kies een termijn die bij je financiële situatie past.
  4. Zorg ervoor dat je de maandelijkse aflossingen kunt betalen zonder in financiële problemen te komen.
  5. Informeer naar flexibele afbetalingsmogelijkheden, zoals vervroegd aflossen zonder boete.
  6. Lees alle voorwaarden en kleine lettertjes grondig door voordat je een lening afsluit.
  7. Neem contact op met Record Bank voor persoonlijk advies en begeleiding bij het aanvragen van een lening.

Vergelijk rentetarieven van verschillende leningen om de beste deal te vinden.

Vergelijk rentetarieven van verschillende leningen om de beste deal te vinden. Het is essentieel voor klanten die op zoek zijn naar een lening bij Record Bank of andere financiële instellingen om de rentetarieven grondig te vergelijken. Door verschillende leningsopties te evalueren, kunnen klanten de meest gunstige voorwaarden en tarieven vinden die passen bij hun financiële situatie en behoeften. Het vergelijken van rentetarieven stelt klanten in staat om geld te besparen op lange termijn en een weloverwogen beslissing te nemen bij het afsluiten van een lening.

Let op eventuele extra kosten, zoals dossierkosten of verzekeringen.

Let goed op eventuele extra kosten bij het afsluiten van een lening bij Record Bank, zoals dossierkosten of verzekeringen. Deze bijkomende kosten kunnen invloed hebben op de totale kosten van de lening en dienen in overweging te worden genomen bij het beoordelen van de financiële haalbaarheid van de lening. Het is belangrijk om volledig geïnformeerd te zijn over alle mogelijke kosten die gepaard gaan met de lening, zodat er geen verrassingen zijn en u een weloverwogen beslissing kunt nemen.

Controleer de looptijd van de lening en kies een termijn die bij je financiële situatie past.

Het is essentieel om de looptijd van de lening te controleren en een termijn te kiezen die aansluit bij je financiële situatie. Door zorgvuldig de duur van de lening te overwegen, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en passen binnen je budget. Een langere looptijd kan leiden tot lagere maandelijkse betalingen, maar mogelijk tot meer kosten op lange termijn door extra rente. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse betalingen, maar minder rentekosten in totaal. Het is daarom belangrijk om een weloverwogen beslissing te nemen over de looptijd van de lening om financiële stabiliteit te waarborgen.

Zorg ervoor dat je de maandelijkse aflossingen kunt betalen zonder in financiële problemen te komen.

Het is van essentieel belang om ervoor te zorgen dat je de maandelijkse aflossingen van een lening bij Record Bank kunt betalen zonder in financiële problemen te komen. Het is verstandig om een realistische inschatting te maken van je financiële situatie en budget voordat je een lening aangaat. Door ervoor te zorgen dat de maandelijkse aflossingen binnen je financiële mogelijkheden vallen, kun je financiële stabiliteit behouden en onnodige stress en problemen voorkomen. Het is belangrijk om verantwoordelijk om te gaan met leningen en ervoor te zorgen dat ze passen binnen je budgettaire grenzen.

Informeer naar flexibele afbetalingsmogelijkheden, zoals vervroegd aflossen zonder boete.

Een belangrijke tip bij het afsluiten van een lening bij Record Bank is om te informeren naar de flexibele afbetalingsmogelijkheden, zoals de optie voor vervroegd aflossen zonder boete. Door te weten welke flexibele voorwaarden er beschikbaar zijn, kunnen klanten beter inspelen op veranderingen in hun financiële situatie en mogelijk kosten besparen door eerder dan gepland af te lossen. Het is verstandig om deze mogelijkheden te bespreken en te begrijpen voordat de lening wordt afgesloten, zodat klanten vol vertrouwen kunnen kiezen voor een lening die past bij hun behoeften en financiële doelen.

Lees alle voorwaarden en kleine lettertjes grondig door voordat je een lening afsluit.

Het is van essentieel belang om alle voorwaarden en kleine lettertjes grondig door te lezen voordat je een lening afsluit bij Record Bank of een andere financiële instelling. Door de voorwaarden zorgvuldig te bestuderen, krijg je een duidelijk inzicht in de kosten, rentevoeten, terugbetalingsvoorwaarden en eventuele verborgen clausules die van invloed kunnen zijn op de lening. Het is belangrijk om volledig op de hoogte te zijn van alle aspecten van de lening om verrassingen te voorkomen en ervoor te zorgen dat het afsluiten van de lening aansluit bij jouw financiële behoeften en mogelijkheden.

Neem contact op met Record Bank voor persoonlijk advies en begeleiding bij het aanvragen van een lening.

Neem contact op met Record Bank voor persoonlijk advies en begeleiding bij het aanvragen van een lening. Door rechtstreeks in gesprek te gaan met de experts van Record Bank, kunt u een beter inzicht krijgen in de verschillende leningsopties die beschikbaar zijn en welke het beste aansluiten bij uw financiële behoeften. Het team van Record Bank staat klaar om u te helpen bij elke stap van het proces, van het beoordelen van uw financiële situatie tot het vinden van de meest geschikte leningsvoorwaarden. Met persoonlijk advies op maat kunt u met vertrouwen de juiste beslissingen nemen en een lening aanvragen die past bij uw specifieke omstandigheden.

Alles wat u moet weten over een bouwgrondlening: Voorwaarden, rentevoeten en meer

Artikel: Bouwgrondlening

Alles wat u moet weten over een bouwgrondlening

Als u van plan bent om een huis te bouwen, is het financieren van de bouwgrond een belangrijke stap in het proces. Een bouwgrondlening kan u helpen om de aankoop van de grond te financieren en zo uw droomhuis te realiseren.

Wat is een bouwgrondlening?

Een bouwgrondlening is een lening die specifiek bedoeld is voor de aankoop van bouwgrond. Dit type lening verschilt van een hypothecaire lening, die wordt gebruikt voor de financiering van de bouw of aankoop van een woning.

Hoe werkt het?

Met een bouwgrondlening kunt u het benodigde bedrag lenen om de grond aan te kopen waarop u uw huis wilt bouwen. Net als bij andere leningen, betaalt u maandelijks aflossingen en rente over het geleende bedrag. Zodra de grond is aangekocht, kunt u vervolgens overgaan tot het verkrijgen van een hypothecaire lening voor de daadwerkelijke bouw van uw huis.

Voorwaarden en rentevoeten

De voorwaarden en rentevoeten voor een bouwgrondlening kunnen variëren afhankelijk van de geldverstrekker en uw financiële situatie. Het is belangrijk om verschillende aanbieders te vergelijken en goed na te gaan welke voorwaarden het beste bij uw behoeften passen.

Conclusie

Een bouwgrondlening kan een nuttig instrument zijn bij het realiseren van uw droomhuis. Zorg ervoor dat u goed geïnformeerd bent over de verschillende opties en voorwaarden voordat u besluit om een dergelijke lening af te sluiten.


8 Essentiële Tips voor het Kiezen van de Juiste Bouwgrondlening in België

  1. Zoek naar de beste rentetarieven voor bouwgrondleningen.
  2. Vergelijk verschillende kredietverstrekkers en hun voorwaarden.
  3. Zorg ervoor dat je de totale kosten begrijpt, inclusief rente en andere kosten.
  4. Controleer of je in aanmerking komt voor eventuele subsidies of premies voor bouwgrondleningen.
  5. Houd rekening met extra kosten zoals notariskosten en registratierechten bij het afsluiten van een lening.
  6. Denk aan een realistische terugbetalingsperiode die past bij je financiële situatie.
  7. Overweeg om een deel van het geleende bedrag als eigen inbreng te gebruiken om de leningsvoorwaarden gunstiger te maken.
  8. Raadpleeg indien nodig een financieel adviseur voor professioneel advies over bouwgrondleningen.

Zoek naar de beste rentetarieven voor bouwgrondleningen.

Het is van essentieel belang om op zoek te gaan naar de beste rentetarieven wanneer u een bouwgrondlening overweegt. Door verschillende geldverstrekkers te vergelijken en de rentevoeten zorgvuldig te onderzoeken, kunt u mogelijk aanzienlijke besparingen realiseren op de totale kosten van uw lening. Het loont de moeite om grondig onderzoek te doen en te streven naar gunstige voorwaarden die passen bij uw financiële situatie, zodat u optimaal kunt profiteren van uw bouwgrondlening.

Vergelijk verschillende kredietverstrekkers en hun voorwaarden.

Een belangrijke tip bij het afsluiten van een bouwgrondlening is om verschillende kredietverstrekkers te vergelijken en hun voorwaarden zorgvuldig te onderzoeken. Door verschillende aanbieders te vergelijken, kunt u inzicht krijgen in de rentevoeten, aflossingstermijnen en andere voorwaarden die van invloed zijn op uw lening. Op die manier kunt u de beste optie kiezen die aansluit bij uw financiële behoeften en u helpen om uw bouwgrond op een verantwoorde manier te financieren.

Zorg ervoor dat je de totale kosten begrijpt, inclusief rente en andere kosten.

Het is essentieel om ervoor te zorgen dat je de totale kosten van een bouwgrondlening volledig begrijpt, inclusief de rente en eventuele bijkomende kosten. Door een duidelijk inzicht te hebben in alle financiële aspecten van de lening, kun je beter plannen en voorkomen dat je voor verrassingen komt te staan. Het is verstandig om grondig onderzoek te doen naar de verschillende kostencomponenten en om goed op de hoogte te zijn van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een bouwgrondlening.

Controleer of je in aanmerking komt voor eventuele subsidies of premies voor bouwgrondleningen.

Het is verstandig om te controleren of je in aanmerking komt voor eventuele subsidies of premies voor bouwgrondleningen. Sommige overheden of instanties bieden financiële ondersteuning aan kopers van bouwgrond, wat kan helpen bij het verlagen van de totale kosten en het financieel aantrekkelijker maken van de aankoop. Door op de hoogte te zijn van mogelijke subsidies of premies, kun je mogelijk profiteren van extra voordelen bij het financieren van de bouwgrond voor jouw toekomstige huis.

Houd rekening met extra kosten zoals notariskosten en registratierechten bij het afsluiten van een lening.

Bij het afsluiten van een bouwgrondlening is het essentieel om rekening te houden met extra kosten, zoals notariskosten en registratierechten. Deze bijkomende kosten kunnen aanzienlijk zijn en dienen te worden opgenomen in uw financiële planning. Het is belangrijk om deze kosten vooraf goed in kaart te brengen, zodat u niet voor verrassingen komt te staan bij het afsluiten van de lening en de aankoop van de bouwgrond.

Denk aan een realistische terugbetalingsperiode die past bij je financiële situatie.

Bij het overwegen van een bouwgrondlening is het essentieel om een realistische terugbetalingsperiode te kiezen die aansluit bij je financiële situatie. Het is belangrijk om goed te evalueren hoeveel je maandelijks kunt aflossen zonder in financiële problemen te komen. Door een terugbetalingsperiode te kiezen die haalbaar is, kun je de lening succesvol aflossen en tegelijkertijd je financiële stabiliteit behouden. Het is verstandig om zorgvuldig te plannen en advies in te winnen bij financiële experts om ervoor te zorgen dat de bouwgrondlening past binnen je budget en langetermijndoelen.

Overweeg om een deel van het geleende bedrag als eigen inbreng te gebruiken om de leningsvoorwaarden gunstiger te maken.

Overweeg om een deel van het geleende bedrag als eigen inbreng te gebruiken bij het afsluiten van een bouwgrondlening. Door eigen middelen in te brengen, kunt u de leningsvoorwaarden gunstiger maken. Geldverstrekkers zien een eigen inbreng vaak als een teken van financiële stabiliteit en verantwoordelijkheid, wat kan leiden tot betere rentevoeten en voorwaarden voor uw lening. Het kan dus lonend zijn om te kijken naar de mogelijkheden om zelf bij te dragen aan de financiering van uw bouwgrond.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies over bouwgrondleningen.

Het is verstandig om, indien nodig, een financieel adviseur te raadplegen voor professioneel advies over bouwgrondleningen. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende opties en voorwaarden die gepaard gaan met het afsluiten van een bouwgrondlening. Door hun expertise en ervaring kunnen zij u begeleiden bij het nemen van weloverwogen beslissingen die aansluiten bij uw financiële situatie en doelstellingen. Het advies van een financieel adviseur kan u helpen om de juiste keuzes te maken en om eventuele valkuilen te vermijden tijdens het proces van het financieren van uw bouwgrond.

geld lenen belfius

Geld lenen bij Belfius: Financiële oplossingen op maat

Artikel: Geld Lenen bij Belfius

Geld Lenen bij Belfius: Alles wat je moet weten

Als je op zoek bent naar een betrouwbare bank om geld te lenen, is Belfius een populaire keuze in België. Met een breed scala aan leningsopties en flexibele voorwaarden, biedt Belfius financiële oplossingen die aansluiten bij de behoeften van verschillende klanten.

Soorten leningen bij Belfius

Bij Belfius kun je terecht voor diverse soorten leningen, waaronder:

  • Persoonlijke lening: Voor het financieren van persoonlijke projecten zoals een renovatie, een reis of andere grote aankopen.
  • Autolening: Specifiek bedoeld voor de aankoop van een nieuwe of tweedehands auto.
  • Woonkrediet: Om een huis of appartement te kopen, bouwen of renoveren.

Voorwaarden en tarieven

De voorwaarden en tarieven voor geld lenen bij Belfius kunnen variëren afhankelijk van het type lening dat je kiest en jouw individuele situatie. Het is belangrijk om goed geïnformeerd te zijn over de rentevoeten, looptijden en eventuele bijkomende kosten voordat je een lening afsluit.

Hoe kan je een lening aanvragen?

Het aanvragen van een lening bij Belfius kan eenvoudig online of in een plaatselijk filiaal. Je zult waarschijnlijk documentatie moeten verstrekken over jouw inkomen, uitgaven en eventuele andere leningen die je hebt lopen. Zodra je aanvraag is goedgekeurd, ontvang je meer informatie over de specifieke voorwaarden van jouw lening.

Besluit

Geld lenen bij Belfius kan een goede optie zijn als je op zoek bent naar flexibele financieringsmogelijkheden met redelijke tarieven. Het is echter altijd verstandig om verschillende banken te vergelijken voordat je een definitieve beslissing neemt. Zo kun je er zeker van zijn dat je de beste deal krijgt die past bij jouw financiële behoeften.


Zes Essentiële Tips voor Verstandig Geld Lenen bij Belfius

  1. Vergelijk rentetarieven van verschillende leningen bij Belfius om de beste deal te vinden.
  2. Leen enkel het bedrag dat je nodig hebt en niet meer om onnodige kosten te vermijden.
  3. Zorg ervoor dat je de leningvoorwaarden van Belfius volledig begrijpt voordat je tekent.
  4. Houd rekening met eventuele extra kosten zoals dossierkosten of verzekeringen bij het lenen van geld bij Belfius.
  5. Maak een realistische terugbetalingsplanning op basis van je financiële situatie om betalingsproblemen te voorkomen.
  6. Raadpleeg een financieel adviseur als je twijfels hebt over het lenen van geld bij Belfius.

Vergelijk rentetarieven van verschillende leningen bij Belfius om de beste deal te vinden.

Vergelijk rentetarieven van verschillende leningen bij Belfius om de beste deal te vinden. Door de rentevoeten van verschillende leningsopties te vergelijken, kun je een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij jouw financiële situatie. Het loont altijd de moeite om verschillende aanbiedingen te bekijken en te analyseren, zodat je uiteindelijk geld kunt lenen bij Belfius tegen de meest gunstige voorwaarden.

Leen enkel het bedrag dat je nodig hebt en niet meer om onnodige kosten te vermijden.

Een belangrijke tip bij geld lenen bij Belfius is om enkel het bedrag te lenen dat je daadwerkelijk nodig hebt, en niet meer. Op die manier vermijd je onnodige kosten en houd je de totale terugbetalingslast beheersbaar. Door verstandig te lenen en alleen te lenen wat strikt noodzakelijk is, kun je jouw financiële situatie gezond houden en onaangename verrassingen in de toekomst voorkomen. Het is altijd verstandig om een realistische inschatting te maken van je behoeften en mogelijkheden voordat je een lening afsluit.

Zorg ervoor dat je de leningvoorwaarden van Belfius volledig begrijpt voordat je tekent.

Het is van cruciaal belang om ervoor te zorgen dat je de leningvoorwaarden van Belfius volledig begrijpt voordat je tekent. Door de voorwaarden grondig door te nemen en eventuele vragen te stellen over zaken zoals rentevoeten, looptijden en eventuele bijkomende kosten, kun je ervoor zorgen dat je een weloverwogen beslissing neemt bij het afsluiten van een lening bij Belfius. Het is essentieel om transparantie en duidelijkheid te hebben over alle aspecten van de lening om onaangename verrassingen in de toekomst te voorkomen.

Houd rekening met eventuele extra kosten zoals dossierkosten of verzekeringen bij het lenen van geld bij Belfius.

Bij het lenen van geld bij Belfius is het belangrijk om rekening te houden met eventuele extra kosten, zoals dossierkosten of verzekeringen. Deze bijkomende kosten kunnen de totale kosten van je lening beïnvloeden en dienen in overweging te worden genomen bij het bepalen van de financiële haalbaarheid van de lening. Het is verstandig om goed geïnformeerd te zijn over alle mogelijke extra kosten die gepaard gaan met het lenen van geld bij Belfius, zodat je niet voor verrassingen komt te staan en een weloverwogen beslissing kunt nemen.

Maak een realistische terugbetalingsplanning op basis van je financiële situatie om betalingsproblemen te voorkomen.

Het is essentieel om bij het lenen van geld bij Belfius een realistische terugbetalingsplanning te maken die aansluit op jouw financiële situatie. Door een gedegen overzicht te hebben van je inkomsten en uitgaven, kun je betalingsproblemen voorkomen en ervoor zorgen dat je de lening op een verantwoorde manier kunt terugbetalen. Het is verstandig om rekening te houden met eventuele onvoorziene kosten en een buffer in te bouwen om financiële stress te vermijden. Op die manier kun je met vertrouwen en gemoedsrust gebruikmaken van de leningsopties die Belfius biedt.

Raadpleeg een financieel adviseur als je twijfels hebt over het lenen van geld bij Belfius.

Het is verstandig om een financieel adviseur te raadplegen als je twijfels hebt over het lenen van geld bij Belfius. Een financieel adviseur kan je helpen om een weloverwogen beslissing te nemen door alle aspecten van de lening te analyseren, zoals de voorwaarden, rentevoeten en mogelijke risico’s. Met professioneel advies kun je beter begrijpen hoe de lening bij Belfius past binnen jouw financiële situatie en doelen, en kun je eventuele zorgen of vragen bespreken voordat je een definitieve beslissing neemt.

cetelem persoonlijke lening

Flexibele Financiering op Maat: Ontdek de Cetelem Persoonlijke Lening

Cetelem Persoonlijke Lening: Flexibele Financiering op Maat

Cetelem Persoonlijke Lening: Flexibele Financiering op Maat

Als u op zoek bent naar een betrouwbare partner voor uw persoonlijke financieringsbehoeften, overweeg dan Cetelem eens nader. Cetelem biedt persoonlijke leningen aan die zijn afgestemd op uw specifieke situatie en behoeften.

Met een Cetelem persoonlijke lening kunt u eenmalige uitgaven financieren, zoals een renovatie van uw huis, de aankoop van een nieuwe auto of het plannen van een droomvakantie. Dankzij de flexibele voorwaarden en gunstige rentetarieven kunt u genieten van financiële gemoedsrust terwijl u uw projecten realiseert.

Wat Cetelem onderscheidt, is de eenvoud en transparantie van hun leningaanbod. U weet vanaf het begin precies hoeveel u maandelijks zult betalen en gedurende welke periode. Dit stelt u in staat om uw budget effectief te beheren en uw lening af te stemmen op uw financiële mogelijkheden.

Daarnaast biedt Cetelem ook online diensten aan waarmee u snel en gemakkelijk een lening kunt aanvragen en beheren. Met hun gebruiksvriendelijke platform kunt u eenvoudig de status van uw leningsaanvraag volgen, documenten uploaden en communiceren met het team van experts bij Cetelem.

Kortom, als u op zoek bent naar een flexibele financieringsoplossing die is afgestemd op uw behoeften, overweeg dan zeker de persoonlijke leningen van Cetelem. Met hun betrouwbare service, transparante voorwaarden en klantgerichte benadering kunnen ze u helpen bij het realiseren van uw financiële doelen.


9 Essentiële Tips voor het Kiezen van een Cetelem Persoonlijke Lening in België

  1. Vergelijk de rentetarieven van verschillende aanbieders.
  2. Controleer de voorwaarden en looptijd van de lening.
  3. Zorg ervoor dat je het geleende bedrag realistisch kunt terugbetalen.
  4. Let op eventuele extra kosten, zoals administratiekosten of verzekeringen.
  5. Informeer naar mogelijke kortingen of acties bij Cetelem voor persoonlijke leningen.
  6. Lees alle documenten grondig door voordat je een lening afsluit.
  7. Weet wat je totale kosten zullen zijn, inclusief rente en eventuele bijkomende kosten.
  8. Overweeg om een aflossingsverzekering af te sluiten voor extra zekerheid bij onvoorziene omstandigheden.
  9. Neem de tijd om een weloverwogen beslissing te nemen en laat je niet onder druk zetten.

Vergelijk de rentetarieven van verschillende aanbieders.

Het is verstandig om de rentetarieven van verschillende aanbieders te vergelijken wanneer u op zoek bent naar een Cetelem persoonlijke lening. Door verschillende rentetarieven te evalueren, kunt u een beter inzicht krijgen in de totale kosten van de lening en ervoor zorgen dat u de meest gunstige voorwaarden krijgt die passen bij uw financiële situatie. Het vergelijken van rentetarieven stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u optimaal profiteert van uw leningsmogelijkheden.

Controleer de voorwaarden en looptijd van de lening.

Het is van essentieel belang om de voorwaarden en looptijd van de lening zorgvuldig te controleren bij het overwegen van een Cetelem persoonlijke lening. Door grondig inzicht te krijgen in de specifieke voorwaarden en de duur van de lening, kunt u een weloverwogen beslissing nemen die aansluit bij uw financiële situatie en doelstellingen. Het controleren van deze aspecten helpt u om beter te begrijpen hoeveel u maandelijks moet terugbetalen, welke kosten er verbonden zijn aan de lening en hoe lang het zal duren voordat u de lening volledig hebt afbetaald. Dit helpt bij het plannen en beheren van uw financiën op een verantwoorde manier.

Zorg ervoor dat je het geleende bedrag realistisch kunt terugbetalen.

Het is essentieel om ervoor te zorgen dat je het geleende bedrag realistisch kunt terugbetalen bij het afsluiten van een Cetelem persoonlijke lening. Door realistisch te blijven over je financiële mogelijkheden en rekening te houden met je maandelijkse inkomsten en uitgaven, voorkom je dat je in financiële moeilijkheden komt. Het is verstandig om een lening af te stemmen op wat je comfortabel kunt terugbetalen, zodat je de lening zonder problemen kunt terugbetalen en tegelijkertijd grip houdt op je financiële situatie.

Let op eventuele extra kosten, zoals administratiekosten of verzekeringen.

Let goed op eventuele extra kosten bij het afsluiten van een Cetelem persoonlijke lening, zoals administratiekosten of verplichte verzekeringen. Deze bijkomende kosten kunnen invloed hebben op het totale bedrag dat u uiteindelijk moet terugbetalen. Zorg ervoor dat u volledig op de hoogte bent van alle mogelijke extra kosten voordat u een lening afsluit, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Informeer naar mogelijke kortingen of acties bij Cetelem voor persoonlijke leningen.

Bij het overwegen van een persoonlijke lening bij Cetelem is het verstandig om te informeren naar mogelijke kortingen of acties die momenteel beschikbaar zijn. Door navraag te doen naar eventuele kortingen of speciale acties, kunt u mogelijk profiteren van gunstige voorwaarden en besparingen op uw lening. Het loont altijd de moeite om te kijken of er tijdelijke aanbiedingen zijn die uw financieringskosten kunnen verlagen en uw lening nog aantrekkelijker kunnen maken.

Lees alle documenten grondig door voordat je een lening afsluit.

Het is van essentieel belang om alle documenten grondig door te lezen voordat u een persoonlijke lening afsluit bij Cetelem. Door de documenten zorgvuldig te bestuderen, krijgt u een duidelijk inzicht in de voorwaarden, rentetarieven en terugbetalingsregelingen die van toepassing zijn op uw lening. Op die manier kunt u vol vertrouwen en goed geïnformeerd de juiste financiële beslissing nemen die aansluit bij uw behoeften en mogelijkheden. Het lezen van alle documenten helpt u om eventuele verrassingen te voorkomen en zorgt voor een transparant en soepel proces bij het afsluiten van uw persoonlijke lening bij Cetelem.

Weet wat je totale kosten zullen zijn, inclusief rente en eventuele bijkomende kosten.

Bij het overwegen van een Cetelem persoonlijke lening is het essentieel om goed op de hoogte te zijn van je totale kosten. Dit omvat niet alleen de rente die je zult betalen, maar ook eventuele bijkomende kosten. Door een duidelijk beeld te hebben van alle kosten die gepaard gaan met de lening, kun je een weloverwogen beslissing nemen en ervoor zorgen dat de lening binnen je financiële mogelijkheden valt. Transparantie over de totale kosten helpt je om realistische terugbetalingsplannen te maken en financiële verrassingen te voorkomen.

Overweeg om een aflossingsverzekering af te sluiten voor extra zekerheid bij onvoorziene omstandigheden.

Overweeg om een aflossingsverzekering af te sluiten bij uw Cetelem persoonlijke lening voor extra zekerheid in geval van onvoorziene omstandigheden. Met een aflossingsverzekering kunt u ervoor zorgen dat uw lening wordt afbetaald als u bijvoorbeeld arbeidsongeschikt raakt of komt te overlijden, waardoor u en uw dierbaren financiële gemoedsrust hebben. Het is een verstandige keuze om uzelf te beschermen tegen onvoorziene gebeurtenissen en ervoor te zorgen dat uw financiële verplichtingen worden nagekomen, zelfs in moeilijke tijden.

Neem de tijd om een weloverwogen beslissing te nemen en laat je niet onder druk zetten.

Het is van essentieel belang om de tijd te nemen om een weloverwogen beslissing te nemen wanneer het gaat om het afsluiten van een Cetelem persoonlijke lening. Laat je niet onder druk zetten door externe factoren en neem de tijd om de voorwaarden en opties zorgvuldig te overwegen. Door rustig te evalueren en te plannen, kun je ervoor zorgen dat je een lening afsluit die perfect aansluit bij jouw financiële situatie en behoeften.