Categorie, berekenen

hoeveel mag je lenen voor een huis

Hoeveel mag je lenen voor de aankoop van een huis in België?

Hoeveel mag je lenen voor een huis?

Hoeveel mag je lenen voor een huis?

De aankoop van een huis is een grote stap in het leven van veel mensen. Een belangrijke vraag die daarbij komt kijken, is hoeveel je eigenlijk mag lenen voor de aankoop van een huis. Het bedrag dat je kunt lenen, hangt af van verschillende factoren.

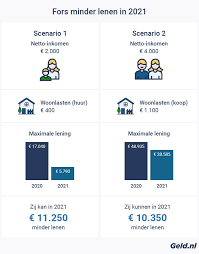
Ten eerste speelt je inkomen een cruciale rol bij het bepalen van de maximale lening die je kunt krijgen. Over het algemeen wordt aangenomen dat je maandelijkse aflossing niet meer dan 30% tot 40% van je netto-inkomen mag bedragen. Dit wordt gedaan om ervoor te zorgen dat je financiële situatie stabiel blijft en dat je niet in financiële moeilijkheden komt door te hoge maandelijkse lasten.

Daarnaast wordt er gekeken naar de waarde van het huis dat je wilt kopen en de kosten die daarbij komen kijken, zoals notariskosten, registratierechten en eventuele renovaties of verbouwingen. Deze kosten worden meegenomen in de berekening van het totale leenbedrag dat je kunt krijgen.

Ook wordt er rekening gehouden met eventuele andere leningen of financiële verplichtingen die je al hebt lopen. Deze kunnen invloed hebben op het bedrag dat je nog extra kunt lenen voor de aankoop van een huis.

Het is verstandig om goed na te denken over hoeveel je wilt en kunt lenen voordat je op zoek gaat naar een huis. Praat met verschillende banken of kredietverstrekkers om te zien welke lening het beste bij jouw situatie past en wat de mogelijkheden zijn.

Onthoud altijd dat het belangrijk is om realistisch te blijven over wat je kunt lenen en om ervoor te zorgen dat de maandelijkse aflossingen haalbaar zijn binnen jouw budget. Zo kun je met een gerust hart op zoek gaan naar jouw droomhuis!


Veelgestelde Vragen over Hoeveel Je Kan Lenen voor een Huis in België

  1. Wat is het maximale bedrag dat ik kan lenen voor de aankoop van een huis?
  2. Hoe wordt mijn inkomen meegenomen in de berekening van het leenbedrag voor een huis?
  3. Welke kosten worden meegenomen bij het bepalen van hoeveel ik kan lenen voor een huis?
  4. Hebben mijn andere leningen invloed op het bedrag dat ik kan lenen voor een huis?
  5. Hoeveel procent van mijn inkomen mag besteed worden aan de maandelijkse aflossing van de lening?
  6. Kan ik extra geld lenen voor renovaties of verbouwingen aan het huis?
  7. Wat moet ik doen om te bepalen hoeveel ik verantwoord kan lenen voor de aankoop van een huis?

Wat is het maximale bedrag dat ik kan lenen voor de aankoop van een huis?

Een veelgestelde vraag bij het kopen van een huis is: “Wat is het maximale bedrag dat ik kan lenen voor de aankoop van een huis?” Het maximale bedrag dat je kunt lenen voor de aankoop van een huis hangt af van verschillende factoren, zoals je inkomen, de waarde van het huis, bijkomende kosten en eventuele andere financiële verplichtingen. Banken en kredietverstrekkers zullen je financiële situatie analyseren om te bepalen hoeveel je verantwoord kunt lenen. Het is belangrijk om realistisch te blijven over wat je kunt lenen en ervoor te zorgen dat de maandelijkse aflossingen binnen jouw budget passen. Het is altijd verstandig om advies in te winnen bij experts en verschillende opties te overwegen voordat je een beslissing neemt over het leenbedrag voor de aankoop van een huis.

Hoe wordt mijn inkomen meegenomen in de berekening van het leenbedrag voor een huis?

Bij het bepalen van hoeveel je kunt lenen voor een huis, speelt je inkomen een cruciale rol in de berekening van het leenbedrag. Over het algemeen wordt je maandelijkse aflossingscapaciteit berekend op basis van je netto-inkomen. Banken en kredietverstrekkers hanteren vaak de regel dat je maandelijkse aflossing niet meer dan 30% tot 40% van je netto-inkomen mag bedragen. Dit dient om ervoor te zorgen dat je financiële situatie gezond blijft en dat je in staat bent om de lening terug te betalen zonder in financiële moeilijkheden te komen. Het is dus belangrijk om een realistisch beeld te hebben van je inkomen en uitgaven bij het bepalen van het leenbedrag voor de aankoop van een huis.

Welke kosten worden meegenomen bij het bepalen van hoeveel ik kan lenen voor een huis?

Bij het bepalen van hoeveel je kunt lenen voor een huis, worden verschillende kosten in overweging genomen. Naast de aankoopprijs van het huis zelf, spelen ook bijkomende kosten een rol. Denk hierbij aan notariskosten, registratierechten, eventuele verbouwings- of renovatiekosten en andere administratieve uitgaven die gepaard gaan met de aankoop van een huis. Deze extra kosten worden meegenomen in de berekening van het totale leenbedrag dat je kunt krijgen. Het is belangrijk om al deze aspecten in overweging te nemen bij het bepalen van jouw budget en het maximale bedrag dat je kunt lenen voor de aankoop van een huis.

Hebben mijn andere leningen invloed op het bedrag dat ik kan lenen voor een huis?

Ja, andere leningen die je hebt lopen kunnen zeker invloed hebben op het bedrag dat je kunt lenen voor de aankoop van een huis. Banken en kredietverstrekkers kijken naar je totale financiële situatie bij het bepalen van de maximale lening die je kunt krijgen. Als je al andere leningen hebt, zoals een autolening of een persoonlijke lening, zal dit van invloed zijn op de hoogte van het bedrag dat je nog extra kunt lenen voor een huis. Het is belangrijk om transparant te zijn over al je lopende financiële verplichtingen bij het aanvragen van een hypotheek, zodat de bank een realistisch beeld krijgt van jouw financiële draagkracht en de lening daarop kan afstemmen.

Hoeveel procent van mijn inkomen mag besteed worden aan de maandelijkse aflossing van de lening?

Het percentage van je inkomen dat besteed mag worden aan de maandelijkse aflossing van een lening voor een huis wordt doorgaans geschat op 30% tot 40% van je netto-inkomen. Dit richtlijnpercentage is bedoeld om ervoor te zorgen dat je financiële situatie gezond blijft en dat je voldoende financiële ruimte overhoudt voor andere uitgaven en onvoorziene kosten. Het is belangrijk om realistisch te zijn over wat je maandelijks kunt aflossen, zodat je niet in financiële problemen komt. Het is verstandig om dit percentage in gedachten te houden bij het bepalen van het leenbedrag en de looptijd van de lening voor de aankoop van een huis.

Kan ik extra geld lenen voor renovaties of verbouwingen aan het huis?

Ja, het is mogelijk om extra geld te lenen voor renovaties of verbouwingen aan het huis. Veel banken en kredietverstrekkers bieden speciale leningen aan voor verbouwingen, waarbij je bovenop het bedrag dat je leent voor de aankoop van het huis nog extra kunt lenen voor renovaties. Het is belangrijk om duidelijk te communiceren met de bank over je plannen voor verbouwingen en om een realistische inschatting te maken van de kosten die hiermee gemoeid zijn. Zo kun je een lening op maat krijgen die past bij jouw financiële situatie en plannen voor het huis.

Wat moet ik doen om te bepalen hoeveel ik verantwoord kan lenen voor de aankoop van een huis?

Om te bepalen hoeveel je verantwoord kunt lenen voor de aankoop van een huis, is het belangrijk om een grondige financiële analyse uit te voeren. Begin met het in kaart brengen van je huidige financiële situatie, inclusief je inkomen, uitgaven en eventuele andere financiële verplichtingen. Bereken vervolgens hoeveel je maandelijks comfortabel kunt aflossen zonder in financiële moeilijkheden te komen. Houd rekening met onvoorziene kosten en zorg ervoor dat je een buffer hebt voor eventuele tegenvallers. Praat ook met verschillende banken of kredietverstrekkers om advies in te winnen over de maximale lening die je verantwoord kunt aangaan op basis van jouw financiële situatie. Door deze stappen te volgen en realistisch te blijven over je financiële mogelijkheden, kun je bepalen hoeveel je verantwoord kunt lenen voor de aankoop van een huis.
ing lenen hypotheek

Hypotheekleningen bij ING: Ontdek uw financieringsopties

ING Lenen Hypotheek: Alles wat u moet weten

ING Lenen Hypotheek: Alles wat u moet weten

Als u op zoek bent naar een hypotheeklening, is ING een bekende naam in de financiële sector die verschillende opties biedt voor het financieren van uw huis. Of u nu een eerste woning koopt, uw huidige hypotheek wilt herfinancieren of een investeringspand wilt financieren, ING heeft diverse leningsopties die aan uw behoeften kunnen voldoen.

Flexibele Hypotheekvoorwaarden

Met ING lenen voor een hypotheek kunt u profiteren van flexibele voorwaarden die zijn afgestemd op uw individuele situatie. Of u nu op zoek bent naar een vaste rentevoet voor extra zekerheid of liever kiest voor een variabele rentevoet om te profiteren van mogelijke renteschommelingen, ING heeft verschillende opties beschikbaar.

Online Simulatietools

Voordat u beslist welke lening het beste bij u past, kunt u gebruikmaken van de handige online simulatietools van ING om verschillende scenario’s te berekenen en de maandelijkse aflossingen te schatten. Op die manier kunt u beter begrijpen hoeveel u kunt lenen en welke impact dit heeft op uw financiën.

Persoonlijk Advies

Bij ING staat persoonlijk advies hoog in het vaandel. Als u meer begeleiding nodig heeft bij het kiezen van de juiste hypotheeklening, kunt u altijd terecht bij een van de adviseurs van ING die u kunnen helpen bij elke stap van het proces en al uw vragen kunnen beantwoorden.

Hypotheekaanvraagproces

Het aanvragen van een hypotheeklening bij ING is eenvoudig en transparant. U kunt online een aanvraag indienen en vervolgens zal ING uw aanvraag beoordelen op basis van verschillende criteria zoals uw inkomen, uitgaven en kredietgeschiedenis. Zodra uw aanvraag is goedgekeurd, kunt u genieten van de voordelen van uw nieuwe hypotheeklening.

Kortom, met ING lenen voor een hypotheek biedt diverse mogelijkheden om uw droomwoning te financieren met flexibele voorwaarden, handige tools en persoonlijk advies. Neem contact op met ING voor meer informatie over hun hypotheekleningen en ontdek welke optie het beste bij uw behoeften past.


Voordelen van een ING Hypotheeklening: Flexibiliteit, Advies en Keuzeopties

  1. Flexibele hypotheekvoorwaarden afgestemd op uw behoeften.
  2. Handige online simulatietools om verschillende scenario’s te berekenen.
  3. Persoonlijk advies van ervaren ING-adviseurs.
  4. Eenvoudig en transparant aanvraagproces voor een hypotheeklening.
  5. Mogelijkheid om te kiezen tussen vaste of variabele rentevoet.
  6. Ruime keuze aan leningsopties voor het financieren van diverse woningtypes.


Zes Nadelen van het Lenen van een Hypotheek bij ING in België

  1. ING kan hogere rentetarieven hanteren in vergelijking met andere kredietverstrekkers.
  2. De afhandeling van hypotheekaanvragen bij ING kan soms lang duren, wat vertragend kan werken voor uw plannen.
  3. Er kunnen extra kosten en administratieve lasten verbonden zijn aan het afsluiten van een hypotheeklening bij ING.
  4. ING biedt mogelijk minder flexibiliteit in leningsvoorwaarden dan sommige andere financiële instellingen.
  5. De klantenservice van ING kan niet altijd voldoende ondersteuning bieden bij complexe hypotheekvraagstukken.
  6. Bij ING lenen voor een hypotheek kunnen bepaalde doelgroepen, zoals zelfstandigen, moeite ondervinden om aan de vereiste criteria te voldoen.

Flexibele hypotheekvoorwaarden afgestemd op uw behoeften.

Een van de voordelen van ING lenen voor een hypotheek is de flexibiliteit van de hypotheekvoorwaarden die volledig zijn afgestemd op uw individuele behoeften. Of u nu op zoek bent naar een vaste rentevoet voor extra zekerheid of liever kiest voor een variabele rentevoet om te profiteren van mogelijke renteschommelingen, ING biedt diverse opties die u de vrijheid geven om een hypotheeklening te kiezen die perfect past bij uw financiële situatie en toekomstplannen.

Handige online simulatietools om verschillende scenario’s te berekenen.

Een van de voordelen van ING lenen voor een hypotheek is het gebruik van handige online simulatietools waarmee u verschillende scenario’s kunt berekenen. Deze tools bieden u de mogelijkheid om op een eenvoudige manier te experimenteren met verschillende leningsopties en aflossingsschema’s, zodat u een goed inzicht krijgt in hoe uw financiële situatie eruit zou kunnen zien. Dit stelt u in staat om weloverwogen beslissingen te nemen en de hypotheeklening te kiezen die het beste aansluit bij uw behoeften en budget. Met deze transparante en gebruiksvriendelijke simulatietools maakt ING het proces van het kiezen van een hypotheeklening een stuk gemakkelijker en overzichtelijker voor hun klanten.

Persoonlijk advies van ervaren ING-adviseurs.

Een van de voordelen van het lenen voor een hypotheek bij ING is het persoonlijke advies dat wordt geboden door ervaren ING-adviseurs. Deze professionals staan klaar om u te begeleiden en te adviseren bij elke stap van het hypotheekproces. Of u nu vragen heeft over de verschillende leningsopties, behoefte heeft aan meer inzicht in de voorwaarden of hulp nodig heeft bij het nemen van een belangrijke beslissing, de ervaren ING-adviseurs zijn er om u te helpen en uw financiële doelen te realiseren. Met hun expertise en toewijding zorgen zij ervoor dat u met vertrouwen kunt investeren in uw toekomstige woning.

Eenvoudig en transparant aanvraagproces voor een hypotheeklening.

Het aanvraagproces voor een hypotheeklening bij ING staat bekend om zijn eenvoud en transparantie. Met ING kunt u gemakkelijk online een aanvraag indienen en vervolgens wordt uw aanvraag zorgvuldig beoordeeld op basis van verschillende criteria, zoals uw inkomen, uitgaven en kredietgeschiedenis. Dit transparante proces geeft u duidelijk inzicht in hoe uw aanvraag wordt behandeld en wat u kunt verwachten, waardoor u met vertrouwen de volgende stappen kunt zetten naar het verkrijgen van uw hypotheeklening.

Mogelijkheid om te kiezen tussen vaste of variabele rentevoet.

Een van de voordelen van ING lenen voor een hypotheek is de mogelijkheid om te kiezen tussen een vaste of variabele rentevoet. Deze flexibiliteit stelt klanten in staat om een lening te selecteren die aansluit bij hun persoonlijke financiële doelen en risicobereidheid. Met een vaste rentevoet kunnen klanten genieten van stabiliteit en voorspelbaarheid in hun maandelijkse aflossingen, terwijl een variabele rentevoet hen de kans biedt om te profiteren van eventuele renteschommelingen op de markt. Deze keuzemogelijkheid geeft klanten de vrijheid om een hypotheeklening te kiezen die het beste past bij hun individuele behoeften en voorkeuren.

Ruime keuze aan leningsopties voor het financieren van diverse woningtypes.

Bij ING lenen voor een hypotheek biedt het voordeel van een ruime keuze aan leningsopties om diverse woningtypes te financieren. Of u nu op zoek bent naar een lening voor een appartement, een rijhuis, een villa of een ander type woning, ING heeft verschillende opties beschikbaar om aan uw specifieke behoeften en woonwensen te voldoen. Met deze diversiteit aan leningsopties kunnen klanten bij ING de juiste financieringsoplossing vinden die perfect past bij het type woning dat ze willen kopen.

ING kan hogere rentetarieven hanteren in vergelijking met andere kredietverstrekkers.

Een nadeel van het lenen van een hypotheek bij ING is dat zij mogelijk hogere rentetarieven hanteren in vergelijking met andere kredietverstrekkers. Dit kan resulteren in hogere maandelijkse aflossingen en totale kosten over de looptijd van de lening. Het is daarom belangrijk voor potentiële leners om de rentetarieven van verschillende kredietverstrekkers te vergelijken om ervoor te zorgen dat zij de meest gunstige voorwaarden krijgen die passen bij hun financiële situatie en doelen.

De afhandeling van hypotheekaanvragen bij ING kan soms lang duren, wat vertragend kan werken voor uw plannen.

Een nadeel van het lenen van een hypotheek bij ING is dat de afhandeling van hypotheekaanvragen soms lang kan duren, wat vertragend kan werken voor uw plannen. Het proces van beoordeling en goedkeuring kan enige tijd in beslag nemen, waardoor het wachten op de definitieve goedkeuring van uw lening uw plannen voor het kopen van een huis of vastgoedinvestering kan vertragen. Het is belangrijk om hier rekening mee te houden bij het overwegen van een hypotheeklening bij ING en eventueel alternatieve opties te onderzoeken als u op zoek bent naar een snellere afhandeling.

Er kunnen extra kosten en administratieve lasten verbonden zijn aan het afsluiten van een hypotheeklening bij ING.

Bij het afsluiten van een hypotheeklening bij ING kunnen er extra kosten en administratieve lasten verbonden zijn. Het is belangrijk voor potentiële leners om zich bewust te zijn van deze bijkomende kosten, zoals dossierkosten, notariskosten en eventuele andere administratieve vergoedingen die kunnen worden toegevoegd aan de totale lening. Deze extra kosten kunnen het totale bedrag dat moet worden terugbetaald verhogen en dienen daarom zorgvuldig te worden overwogen bij het afwegen van de financiële impact van het lenen bij ING.

ING biedt mogelijk minder flexibiliteit in leningsvoorwaarden dan sommige andere financiële instellingen.

Een mogelijke keerzijde van ING lenen voor een hypotheek is dat de bank mogelijk minder flexibiliteit biedt in leningsvoorwaarden dan sommige andere financiële instellingen. Dit kan betekenen dat klanten beperkter zijn in het aanpassen van de voorwaarden van hun lening om deze beter te laten aansluiten bij hun specifieke behoeften of financiële situatie. Het is daarom belangrijk voor potentiële leners om de beschikbare opties zorgvuldig te overwegen en te vergelijken met die van andere aanbieders voordat ze een beslissing nemen over hun hypotheeklening bij ING.

De klantenservice van ING kan niet altijd voldoende ondersteuning bieden bij complexe hypotheekvraagstukken.

Een nadeel van ING lenen voor een hypotheek is dat de klantenservice niet altijd voldoende ondersteuning kan bieden bij complexe hypotheekvraagstukken. Klanten die te maken hebben met ingewikkelde financiële situaties of specifieke vragen hebben over hun hypotheek, kunnen soms op zoek zijn naar meer diepgaand advies en begeleiding dan wat ING kan bieden via hun standaard klantenservicekanalen. Het gebrek aan specialistische ondersteuning voor complexe hypotheekzaken kan een uitdaging vormen voor klanten die behoefte hebben aan maatwerkoplossingen of gedetailleerde informatie.

Bij ING lenen voor een hypotheek kunnen bepaalde doelgroepen, zoals zelfstandigen, moeite ondervinden om aan de vereiste criteria te voldoen.

Bij ING lenen voor een hypotheek kunnen bepaalde doelgroepen, zoals zelfstandigen, moeite ondervinden om aan de vereiste criteria te voldoen. Zelfstandigen hebben vaak een variabel inkomen en kunnen daardoor geconfronteerd worden met strengere eisen bij het aanvragen van een hypotheeklening. Dit kan resulteren in beperktere financieringsopties of hogere rentetarieven voor zelfstandigen in vergelijking met werknemers met een vast inkomen. Het is belangrijk voor zelfstandigen om zich bewust te zijn van deze uitdagingen en mogelijk alternatieve financieringsmogelijkheden te verkennen om toch hun woonwensen te kunnen realiseren.

Hoeveel hypotheek kunt u lenen? Een gids voor het bepalen van uw maximale leencapaciteit

Hoeveel hypotheek lenen: Een gids voor het bepalen van uw maximale hypotheekbedrag

Hoeveel hypotheek lenen: Een gids voor het bepalen van uw maximale hypotheekbedrag

Het kopen van een huis is een belangrijke financiële beslissing die veel mensen in hun leven zullen nemen. Een cruciale factor bij het kopen van een huis is het bepalen van hoeveel hypotheek u kunt lenen. Het is essentieel om te weten wat uw maximale hypotheekbedrag is, zodat u realistische verwachtingen kunt hebben bij het zoeken naar een woning.

Factoren die uw maximale hypotheekbedrag beïnvloeden

Er zijn verschillende factoren die van invloed zijn op de hoogte van het bedrag dat u kunt lenen voor een hypotheek:

  • Inkomen: Uw inkomen speelt een grote rol bij het bepalen van uw maximale hypotheekbedrag. Over het algemeen geldt dat hoe hoger uw inkomen is, hoe meer u kunt lenen.
  • Schulden: Eventuele bestaande schulden die u heeft, zoals autoleningen of studieleningen, zullen ook worden meegenomen in de berekening van uw maximale hypotheekbedrag.
  • Eigen middelen: Het hebben van eigen middelen, zoals spaargeld of een schenking, kan helpen om uw maximale hypotheekbedrag te verhogen.
  • Rentevoet: De rentevoet waartegen u leent, zal ook invloed hebben op de hoogte van uw maandelijkse aflossingen en dus op hoeveel u kunt lenen.
  • Looptijd: De looptijd van de lening kan ook variëren en zal samen met andere factoren bepalend zijn voor uw maximale leencapaciteit.

Hoe berekent u uw maximale hypotheekbedrag?

Er zijn verschillende online tools en rekenmodules beschikbaar waarmee u een indicatie kunt krijgen van hoeveel hypotheek u kunt lenen. Deze tools houden rekening met bovenstaande factoren en geven u een ruwe schatting van wat haalbaar is op basis van uw financiële situatie.

Het is echter altijd verstandig om advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt over het afsluiten van een hypotheek. Een professional kan uw specifieke situatie beoordelen en u helpen om een weloverwogen keuze te maken die past bij uw financiële doelen en mogelijkheden.

Kortom, het bepalen van hoeveel hypotheek u kunt lenen is een belangrijke stap in het koopproces van een huis. Zorg ervoor dat u goed geïnformeerd bent over uw financiële situatie en maak gebruik van beschikbare tools en advies om de juiste beslissing te nemen.


5 Tips voor het Bepalen van je Hypotheeklening in België

  1. Bepaal je maximale leenbedrag op basis van je inkomen en vaste lasten.
  2. Vergeet niet dat je ook eigen middelen nodig hebt voor de aankoop van een huis.
  3. Houd rekening met bijkomende kosten zoals notariskosten en registratierechten.
  4. Informeer je goed over verschillende soorten hypotheken en rentevoeten.
  5. Laat je adviseren door een professional, zoals een hypotheekadviseur.

Bepaal je maximale leenbedrag op basis van je inkomen en vaste lasten.

Een belangrijke tip bij het bepalen van hoeveel hypotheek je kunt lenen, is om je maximale leenbedrag te baseren op je inkomen en vaste lasten. Door een zorgvuldige afweging te maken tussen wat je maandelijks verdient en wat je maandelijks uitgeeft aan bijvoorbeeld huur, verzekeringen en andere vaste kosten, kun je een realistisch beeld krijgen van hoeveel je comfortabel kunt lenen voor een hypotheek. Het is essentieel om binnen je financiële mogelijkheden te blijven en niet meer te lenen dan wat haalbaar is op basis van je inkomen en vaste lasten.

Vergeet niet dat je ook eigen middelen nodig hebt voor de aankoop van een huis.

Vergeet niet dat je ook eigen middelen nodig hebt voor de aankoop van een huis. Naast het bedrag dat je kunt lenen voor een hypotheek, is het belangrijk om te onthouden dat je eigen middelen moet inbrengen bij de aankoop van een huis. Eigen middelen kunnen bestaan uit spaargeld, schenkingen of andere financiële bronnen en spelen een cruciale rol bij het financieren van de aankoop. Het hebben van voldoende eigen middelen kan helpen om de totale kosten te verlagen en gunstigere voorwaarden te verkrijgen bij het afsluiten van een hypotheeklening. Het is dus verstandig om naast het bepalen van je maximale leencapaciteit ook rekening te houden met de beschikbaarheid van eigen middelen voor een soepele en succesvolle aankoop van een huis.

Houd rekening met bijkomende kosten zoals notariskosten en registratierechten.

Bij het bepalen van hoeveel hypotheek u kunt lenen, is het essentieel om rekening te houden met bijkomende kosten zoals notariskosten en registratierechten. Deze extra kosten kunnen aanzienlijk zijn en moeten worden opgenomen in uw totale budget voor de aankoop van een huis. Door vooraf deze bijkomende kosten in overweging te nemen, voorkomt u verrassingen en kunt u realistische berekeningen maken over uw maximale hypotheekbedrag. Het is verstandig om deze kosten mee te nemen in uw financiële planning om ervoor te zorgen dat u niet voor onverwachte uitgaven komt te staan bij het kopen van een woning.

Informeer je goed over verschillende soorten hypotheken en rentevoeten.

Het is essentieel om je goed te informeren over de verschillende soorten hypotheken en rentevoeten wanneer je bepaalt hoeveel hypotheek je kunt lenen. Door een goed begrip te hebben van de diverse opties die beschikbaar zijn, zoals vaste of variabele rentevoeten en verschillende looptijden, kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële behoeften en doelen. Het vergelijken van hypotheken en rentevoeten kan je helpen om de meest gunstige voorwaarden te vinden en uiteindelijk het maximale uit je hypotheek te halen.

Laat je adviseren door een professional, zoals een hypotheekadviseur.

Laat je adviseren door een professional, zoals een hypotheekadviseur. Het is verstandig om deskundig advies in te winnen bij een hypotheekadviseur om een goed beeld te krijgen van je financiële mogelijkheden en de maximale hypotheek die je kunt lenen. Een hypotheekadviseur kan je helpen om alle aspecten van het lenen van een hypotheek te begrijpen, inclusief de verschillende leningsopties, rentetarieven en aflossingsschema’s. Met hun expertise kunnen ze je begeleiden bij het nemen van weloverwogen beslissingen die aansluiten bij jouw financiële doelen en situatie.

wat kan ik lenen bij de bank

Wat kan ik lenen bij de bank? Ontdek uw leencapaciteit en mogelijkheden

Wat kan ik lenen bij de bank

Wat kan ik lenen bij de bank?

Veel mensen overwegen op een gegeven moment in hun leven om een lening af te sluiten bij de bank. Of het nu gaat om het kopen van een huis, het financieren van een auto of het investeren in een nieuwe onderneming, leningen kunnen een nuttig financieel instrument zijn om uw doelen te bereiken.

Maar voordat u besluit om een lening aan te vragen, is het belangrijk om te begrijpen wat u precies kunt lenen bij de bank en welke factoren van invloed zijn op de hoogte van het leenbedrag.

Factoren die van invloed zijn op uw leencapaciteit:

  • Inkomen: Banken zullen uw inkomen evalueren om te bepalen hoeveel u maandelijks kunt aflossen. Over het algemeen geldt: hoe hoger uw inkomen, hoe meer u kunt lenen.
  • Schulden: Bestaande schulden en verplichtingen zullen ook worden meegewogen bij het bepalen van uw leencapaciteit. Banken willen ervoor zorgen dat u in staat bent om de lening terug te betalen zonder financiële problemen.
  • Kredietgeschiedenis: Uw kredietgeschiedenis en credit score spelen een belangrijke rol bij het bepalen van de voorwaarden van uw lening. Een goede kredietgeschiedenis kan resulteren in gunstigere rentetarieven.
  • Onderpand: Voor bepaalde soorten leningen, zoals hypothecaire leningen, kan het onderpand dat u kunt bieden ook van invloed zijn op de hoogte van het leenbedrag.

Soorten leningen die beschikbaar zijn bij de bank:

Bij banken worden verschillende soorten leningen aangeboden, elk met hun eigen kenmerken en voorwaarden. Enkele veelvoorkomende soorten leningen zijn:

  • Hypothecaire lening: Voor de aankoop van onroerend goed, zoals een huis of appartement.
  • Autolening: Specifiek bedoeld voor de financiering van een auto of ander voertuig.
  • Persoonlijke lening: Een algemene lening die kan worden gebruikt voor diverse doeleinden, zoals renovaties, reizen of medische kosten.
  • Zakelijke lening: Voor ondernemers die financiering nodig hebben voor hun bedrijf of start-up.

Het is altijd verstandig om advies in te winnen bij uw bank of financieel adviseur voordat u een beslissing neemt over het afsluiten van een lening. Zij kunnen u helpen bij het bepalen van de beste optie op basis van uw financiële situatie en doelstellingen.


Zeven Voordelen van Bankleningen: Flexibiliteit, Advies en Meer

  1. Flexibele leenopties aangepast aan uw behoeften.
  2. Mogelijkheid om grote aankopen te financieren zonder directe uitgaven.
  3. Gunstige rentetarieven voor leningen met een goede kredietgeschiedenis.
  4. Professioneel advies en begeleiding van bankmedewerkers.
  5. Verschillende soorten leningen beschikbaar, zoals hypothecaire leningen en autoleningen.
  6. Mogelijkheid om snel toegang te krijgen tot extra financiële middelen wanneer dat nodig is.
  7. Leningen kunnen helpen bij het opbouwen van een positieve kredietgeschiedenis bij tijdige aflossing.


Zes Nadelen van Bankleningen: Wat U Moet Weten

  1. 1. Hoge rentetarieven kunnen de totale kosten van de lening verhogen.
  2. 2. Leningen kunnen leiden tot langdurige financiële verplichtingen en beperken uw budget op lange termijn.
  3. 3. Niet voldoen aan aflossingsverplichtingen kan leiden tot extra kosten en negatieve invloed op uw kredietgeschiedenis.
  4. 4. Lenen bij de bank vereist vaak een grondige evaluatie van uw financiële situatie, wat tijd en moeite kan kosten.
  5. 5. Sommige leningen vereisen onderpand, zoals onroerend goed, wat risico’s met zich meebrengt als u niet aan de voorwaarden kunt voldoen.
  6. 6. Het afsluiten van meerdere leningen kan leiden tot een opeenstapeling van schulden en financiële stress.

Flexibele leenopties aangepast aan uw behoeften.

Een belangrijk voordeel van lenen bij de bank is de flexibiliteit van leenopties die kunnen worden aangepast aan uw specifieke behoeften. Banken bieden een scala aan leningproducten die kunnen worden afgestemd op uw financiële situatie, doelen en terugbetalingscapaciteit. Of u nu op zoek bent naar een hypotheek voor een huis, een autolening voor een nieuwe wagen of een persoonlijke lening voor onverwachte uitgaven, banken kunnen maatwerkoplossingen bieden die passen bij uw individuele omstandigheden en wensen. Deze flexibiliteit stelt u in staat om een lening te vinden die perfect aansluit bij uw behoeften en u te helpen uw financiële doelen te bereiken.

Mogelijkheid om grote aankopen te financieren zonder directe uitgaven.

Een van de voordelen van lenen bij de bank is de mogelijkheid om grote aankopen te financieren zonder directe uitgaven. Door een lening af te sluiten, kunt u bijvoorbeeld een huis kopen, een auto financieren of een belangrijke investering doen, zonder dat u het volledige bedrag onmiddellijk hoeft te betalen. Dit stelt u in staat om uw aankoop te realiseren en de kosten over een langere periode te spreiden, waardoor het behapbaarder wordt voor uw financiële situatie.

Gunstige rentetarieven voor leningen met een goede kredietgeschiedenis.

Een belangrijk voordeel van lenen bij de bank is het feit dat leners met een goede kredietgeschiedenis kunnen profiteren van gunstige rentetarieven. Banken belonen mensen met een positieve kredietgeschiedenis door lagere rentevoeten aan te bieden, wat resulteert in lagere kosten voor de lening. Dit moedigt verantwoord financieel gedrag aan en stelt individuen in staat om geld te besparen op lange termijn door minder rente te betalen over de looptijd van de lening.

Professioneel advies en begeleiding van bankmedewerkers.

Een belangrijk voordeel van lenen bij de bank is de professionele advies en begeleiding die bankmedewerkers kunnen bieden. Zij hebben de expertise en ervaring om u te helpen bij het maken van weloverwogen financiële beslissingen, zoals het bepalen van de meest geschikte lening voor uw situatie, het begrijpen van de voorwaarden en het plannen van uw terugbetalingsstrategie. Door te vertrouwen op het deskundige advies van bankmedewerkers, kunt u met meer vertrouwen en gemoedsrust een lening afsluiten die aansluit bij uw behoeften en financiële doelen.

Verschillende soorten leningen beschikbaar, zoals hypothecaire leningen en autoleningen.

Er zijn verschillende soorten leningen beschikbaar bij de bank, waaronder hypothecaire leningen voor de aankoop van onroerend goed en autoleningen voor het financieren van een voertuig. Deze diversiteit aan leningsopties stelt individuen in staat om specifiek te kiezen welk type lening het beste aansluit bij hun behoeften en doelstellingen. Of het nu gaat om het realiseren van een langgekoesterde droom van een eigen huis of het verwerven van een nieuwe auto, de variatie in beschikbare leningen biedt flexibiliteit en maatwerk voor verschillende financiële situaties.

Mogelijkheid om snel toegang te krijgen tot extra financiële middelen wanneer dat nodig is.

Een van de voordelen van lenen bij de bank is de mogelijkheid om snel toegang te krijgen tot extra financiële middelen wanneer dat nodig is. In tijden van onverwachte uitgaven of financiële behoeften kan een lening van de bank een handige oplossing zijn om snel over extra geld te beschikken. Met flexibele leenopties en snelle goedkeuringsprocessen kunnen banken klanten helpen om op korte termijn aan hun financiële verplichtingen te voldoen en onvoorziene situaties het hoofd te bieden.

Leningen kunnen helpen bij het opbouwen van een positieve kredietgeschiedenis bij tijdige aflossing.

Het afsluiten en tijdig aflossen van leningen bij de bank kan bijdragen aan het opbouwen van een positieve kredietgeschiedenis. Door verantwoordelijk om te gaan met leningen en deze op tijd terug te betalen, laat u aan kredietverstrekkers zien dat u een betrouwbare en kredietwaardige klant bent. Een goede kredietgeschiedenis kan op zijn beurt leiden tot gunstigere voorwaarden en rentetarieven bij toekomstige leningaanvragen, waardoor het gemakkelijker wordt om financiële doelen te bereiken.

1. Hoge rentetarieven kunnen de totale kosten van de lening verhogen.

Een belangrijk nadeel van lenen bij de bank zijn de hoge rentetarieven die van invloed kunnen zijn op de totale kosten van de lening. Hoge rentetarieven betekenen dat u meer moet terugbetalen over de looptijd van de lening, waardoor de uiteindelijke kosten hoger kunnen uitvallen dan aanvankelijk gedacht. Het is daarom essentieel om goed te letten op de rentevoeten en voorwaarden voordat u een lening afsluit, zodat u niet voor verrassingen komt te staan en verstandige financiële beslissingen kunt nemen.

2. Leningen kunnen leiden tot langdurige financiële verplichtingen en beperken uw budget op lange termijn.

Een belangrijk nadeel van leningen afsluiten bij de bank is dat ze kunnen leiden tot langdurige financiële verplichtingen en uw budget op lange termijn kunnen beperken. Door het aangaan van een lening gaat u een verbintenis aan om regelmatig aflossingen te doen, inclusief rente, gedurende een bepaalde periode. Dit kan ervoor zorgen dat een deel van uw inkomen vastligt voor de afbetaling van de lening, waardoor u mogelijk minder financiële ruimte heeft voor andere uitgaven of onvoorziene kosten op lange termijn. Het is daarom belangrijk om goed na te denken over de impact van een lening op uw financiële situatie voordat u deze aangaat.

3. Niet voldoen aan aflossingsverplichtingen kan leiden tot extra kosten en negatieve invloed op uw kredietgeschiedenis.

Niet voldoen aan aflossingsverplichtingen bij een lening van de bank kan ernstige gevolgen hebben. Het kan leiden tot extra kosten in de vorm van boetes en rente, waardoor de totale schuld verder oploopt. Bovendien kan het niet nakomen van aflossingen een negatieve invloed hebben op uw kredietgeschiedenis, wat op zijn beurt kan resulteren in moeilijkheden bij het verkrijgen van toekomstige leningen of andere financiële diensten. Het is daarom essentieel om uw financiële verplichtingen serieus te nemen en ervoor te zorgen dat u in staat bent om tijdig en volledig aan uw aflossingsverplichtingen te voldoen.

4. Lenen bij de bank vereist vaak een grondige evaluatie van uw financiële situatie, wat tijd en moeite kan kosten.

Een nadeel van lenen bij de bank is dat het vaak een grondige evaluatie van uw financiële situatie vereist, wat tijd en moeite kan kosten. Banken willen er zeker van zijn dat u in staat bent om de lening terug te betalen, en daarom zullen ze uw inkomen, schulden, kredietgeschiedenis en andere financiële aspecten zorgvuldig beoordelen voordat ze een lening goedkeuren. Dit proces kan soms lang duren en kan als tijdrovend worden ervaren voor mensen die snel financiering nodig hebben.

5. Sommige leningen vereisen onderpand, zoals onroerend goed, wat risico’s met zich meebrengt als u niet aan de voorwaarden kunt voldoen.

Sommige leningen vereisen onderpand, zoals onroerend goed, wat risico’s met zich meebrengt als u niet aan de voorwaarden kunt voldoen. In het geval van wanbetaling kan het onderpand worden ingetrokken door de bank, wat kan leiden tot verlies van eigendom en financiële problemen. Het is belangrijk om de risico’s en verplichtingen die gepaard gaan met het verstrekken van onderpand zorgvuldig te overwegen voordat u een lening afsluit bij de bank.

6. Het afsluiten van meerdere leningen kan leiden tot een opeenstapeling van schulden en financiële stress.

Het afsluiten van meerdere leningen bij de bank kan leiden tot een opeenstapeling van schulden en financiële stress. Wanneer men meerdere leningen heeft lopen, moeten er verschillende aflossingen worden gedaan, elk met hun eigen rente en looptijd. Dit kan resulteren in een complexe financiële situatie waarbij het moeilijk kan zijn om het overzicht te behouden en alle verplichtingen tijdig na te komen. Het constant moeten jongleren met verschillende leningen kan zorgen voor extra druk op de financiële stabiliteit en welzijn van een persoon. Het is daarom belangrijk om verantwoordelijk om te gaan met leningen en niet meer te lenen dan nodig is om onnodige schuldenlast te voorkomen.

hoeveel mag je lenen

Hoeveel mag je lenen? Tips voor verantwoord lenen in België

Hoeveel mag je lenen?

Hoeveel mag je lenen?

Veel mensen overwegen op een bepaald moment in hun leven een lening aan te gaan. Of het nu gaat om het kopen van een huis, het financieren van een auto of het dekken van onverwachte kosten, leningen kunnen een nuttig financieel instrument zijn. Maar hoeveel kan je eigenlijk lenen?

Factoren die de leencapaciteit beïnvloeden

De hoeveelheid geld die je kunt lenen, hangt af van verschillende factoren:

  • Je inkomen: Geldverstrekkers kijken naar je inkomen om te bepalen hoeveel je elke maand kunt aflossen.
  • Je uitgaven: Naast je inkomen wordt er ook gekeken naar je vaste lasten en andere uitgaven.
  • Kredietgeschiedenis: Je kredietgeschiedenis en kredietscore spelen een belangrijke rol bij het bepalen van de leencapaciteit.
  • Type lening: Het type lening dat je wilt afsluiten, zoals een hypotheek of persoonlijke lening, heeft invloed op de maximale leensom.

Berekening van leencapaciteit

Geldverstrekkers gebruiken vaak de ‘loan-to-income ratio’ om te bepalen hoeveel iemand kan lenen. Dit houdt in dat het maandelijkse leenbedrag niet hoger mag zijn dan een bepaald percentage van het inkomen. Daarnaast wordt er rekening gehouden met andere financiële verplichtingen.

Advies inwinnen

Het is verstandig om advies in te winnen bij een financieel adviseur voordat je een lening afsluit. Zij kunnen je helpen bij het bepalen van de juiste leensom en de beste financieringsmogelijkheden voor jouw situatie.

Kortom, hoeveel je kunt lenen hangt af van verschillende factoren en het is belangrijk om verantwoordelijk te lenen en rekening te houden met je financiële situatie.


7 Voordelen van Lenen: Hoeveel Kun Je Verantwoord Lenen?

  1. Je kunt een grote aankoop doen zonder direct al het geld beschikbaar te hebben.
  2. Het stelt je in staat om je dromen waar te maken, zoals het kopen van een huis of auto.
  3. Lenen kan helpen bij het opbouwen van een positieve kredietgeschiedenis, mits je tijdig en correct aflost.
  4. Met een lening kun je onverwachte kosten dekken en financiële tegenvallers opvangen.
  5. Het maakt grotere investeringen mogelijk die op lange termijn rendabel kunnen zijn, zoals vastgoed.
  6. Je kunt profiteren van gunstige rentetarieven en flexibele terugbetalingsvoorwaarden bij sommige leningen.
  7. Een lening kan dienen als financiële hefboom om je vermogen te vergroten of zakelijke doelen te realiseren.


Zes Nadelen van Overmatig Lenen in België

  1. Te veel lenen kan leiden tot financiële problemen en schuldenlast.
  2. Hoge leenbedragen kunnen resulteren in een langere aflossingstermijn met meer rentekosten.
  3. Het risico bestaat dat je de lening niet kunt terugbetalen bij veranderingen in je financiële situatie, zoals werkloosheid.
  4. Leningen kunnen stress en druk veroorzaken door de verplichting om regelmatig af te lossen.
  5. Een hoge schuldgraad kan van invloed zijn op je kredietscore en toekomstige leencapaciteit beperken.
  6. Lenen brengt altijd extra kosten met zich mee door rente en mogelijke administratieve kosten.

Je kunt een grote aankoop doen zonder direct al het geld beschikbaar te hebben.

Een belangrijk voordeel van lenen is dat je in staat bent om een grote aankoop te doen zonder onmiddellijk over het volledige benodigde bedrag te beschikken. Dit stelt mensen in staat om bijvoorbeeld een huis te kopen, een auto aan te schaffen of onverwachte kosten op te vangen, zelfs als ze niet over voldoende spaargeld beschikken. Lenen biedt de mogelijkheid om grote investeringen te doen en belangrijke uitgaven te financieren op een moment dat het nodig is, met de flexibiliteit om het geleende bedrag in termijnen terug te betalen.

Het stelt je in staat om je dromen waar te maken, zoals het kopen van een huis of auto.

Een van de voordelen van het kunnen lenen van geld is dat het je in staat stelt om je dromen waar te maken, zoals het kopen van een huis of auto. Door een lening aan te gaan, kun je grote aankopen doen die anders misschien buiten je bereik zouden liggen. Het geeft je de mogelijkheid om belangrijke mijlpalen in je leven te bereiken en bepaalde doelen te realiseren die anders moeilijk haalbaar zouden zijn. Het verstandig en verantwoordelijk gebruikmaken van leningen kan dus helpen bij het verwezenlijken van je ambities en het creëren van een stabiele financiële toekomst.

Lenen kan helpen bij het opbouwen van een positieve kredietgeschiedenis, mits je tijdig en correct aflost.

Lenen kan helpen bij het opbouwen van een positieve kredietgeschiedenis, mits je tijdig en correct aflost. Door leningen op een verantwoorde manier af te lossen, laat je zien dat je financiële verplichtingen kunt nakomen. Dit kan resulteren in een verbetering van je kredietscore en het opbouwen van een positieve reputatie bij geldverstrekkers. Het hebben van een goede kredietgeschiedenis kan op zijn beurt gunstig zijn wanneer je in de toekomst grotere leningen wilt afsluiten, zoals een hypotheek voor een huis of een lening voor een auto. Het is dus belangrijk om leningen zorgvuldig te beheren en tijdig terug te betalen om te profiteren van dit voordeel.

Met een lening kun je onverwachte kosten dekken en financiële tegenvallers opvangen.

Met een lening kun je onverwachte kosten dekken en financiële tegenvallers opvangen. Het hebben van toegang tot geleend geld kan een waardevolle buffer vormen voor situaties waarin je plotselinge uitgaven moet doen die buiten je normale budget vallen. Of het nu gaat om medische kosten, autopech of huisreparaties, een lening kan helpen om financiële stress te verminderen en je gemoedsrust te geven in tijden van nood. Het verstandig gebruik van leningen voor het afdekken van onvoorziene kosten kan helpen om financiële stabiliteit te behouden en ervoor te zorgen dat je niet in de problemen komt door onverwachte gebeurtenissen.

Het maakt grotere investeringen mogelijk die op lange termijn rendabel kunnen zijn, zoals vastgoed.

Het feit dat lenen de mogelijkheid biedt om grotere investeringen te doen, zoals in vastgoed, opent de deur naar langetermijnrendement. Met een lening kunnen mensen investeren in waardevolle activa die na verloop van tijd in waarde kunnen stijgen en zo een solide financiële basis kunnen leggen voor de toekomst.

Je kunt profiteren van gunstige rentetarieven en flexibele terugbetalingsvoorwaarden bij sommige leningen.

Je kunt profiteren van gunstige rentetarieven en flexibele terugbetalingsvoorwaarden bij sommige leningen. Dit kan je helpen om de kosten van lenen te verlagen en het aflossen van de lening beter af te stemmen op jouw financiële situatie. Met lagere rentetarieven kun je geld besparen op de lange termijn en met flexibele terugbetalingsvoorwaarden kun je de lening aanpassen aan jouw behoeften en mogelijkheden. Het is belangrijk om goed onderzoek te doen naar de verschillende leenopties om een lening te vinden die past bij jouw financiële doelen en mogelijkheden.

Een lening kan dienen als financiële hefboom om je vermogen te vergroten of zakelijke doelen te realiseren.

Een lening kan dienen als financiële hefboom om je vermogen te vergroten of zakelijke doelen te realiseren. Door verstandig gebruik te maken van leningen, kunnen individuen en bedrijven investeren in groeimogelijkheden die anders misschien buiten bereik zouden liggen. Het biedt de mogelijkheid om kapitaal te verkrijgen voor bijvoorbeeld het starten van een eigen bedrijf, het uitbreiden van bestaande activiteiten of het investeren in waardevolle bezittingen. Op die manier kan een lening een krachtig instrument zijn om financiële groei en succes te stimuleren.

Te veel lenen kan leiden tot financiële problemen en schuldenlast.

Te veel lenen kan leiden tot financiële problemen en een zware schuldenlast. Het is belangrijk om verantwoordelijk te lenen en realistisch te zijn over wat je maandelijks kunt terugbetalen. Het aangaan van te hoge leningen kan resulteren in financiële stress, moeilijkheden bij het aflossen en zelfs in ernstige financiële problemen op lange termijn. Het is daarom essentieel om goed na te denken over je leencapaciteit en alleen leningen aan te gaan die je op een verantwoorde manier kunt terugbetalen.

Hoge leenbedragen kunnen resulteren in een langere aflossingstermijn met meer rentekosten.

Hoge leenbedragen kunnen resulteren in een langere aflossingstermijn met meer rentekosten. Wanneer je een groot bedrag leent, kan het langer duren voordat je de lening volledig hebt terugbetaald, wat kan leiden tot een toename van de totale rentekosten die je uiteindelijk betaalt. Het is belangrijk om voorzichtig te zijn bij het lenen van grote bedragen en ervoor te zorgen dat je de financiële gevolgen op lange termijn begrijpt voordat je een lening aangaat.

Het risico bestaat dat je de lening niet kunt terugbetalen bij veranderingen in je financiële situatie, zoals werkloosheid.

Een belangrijk nadeel van het lenen van geld is dat er een risico bestaat dat je de lening niet kunt terugbetalen bij veranderingen in je financiële situatie, zoals werkloosheid. Wanneer je inkomen onverwacht daalt of wegvalt, kan het moeilijk worden om aan de aflossingsverplichtingen te voldoen. Dit kan leiden tot financiële problemen, schulden en zelfs tot gedwongen verkoop van bezittingen. Het is daarom essentieel om goed na te denken over de leencapaciteit en om een buffer te hebben voor onvoorziene omstandigheden voordat je een lening aangaat.

Leningen kunnen stress en druk veroorzaken door de verplichting om regelmatig af te lossen.

Leningen kunnen stress en druk veroorzaken door de verplichting om regelmatig af te lossen. Het hebben van een lening betekent dat er maandelijks een bedrag moet worden terugbetaald, wat kan leiden tot financiële druk en zorgen over het op tijd kunnen voldoen aan de aflossingen. Deze constante verplichting kan stressvol zijn en invloed hebben op het welzijn van degene die de lening heeft afgesloten, vooral als er onverwachte financiële tegenvallers optreden. Het is daarom belangrijk om zorgvuldig te overwegen hoeveel je leent en ervoor te zorgen dat je comfortabel kunt voldoen aan de aflossingsverplichtingen zonder in financiële problemen te komen.

Een hoge schuldgraad kan van invloed zijn op je kredietscore en toekomstige leencapaciteit beperken.

Een belangrijk nadeel van het lenen van een te hoog bedrag is dat het kan leiden tot een hoge schuldgraad, wat op zijn beurt invloed kan hebben op je kredietscore en je toekomstige leencapaciteit kan beperken. Wanneer je een aanzienlijke schuld hebt in verhouding tot je inkomen, kunnen geldverstrekkers terughoudender zijn om je verdere leningen toe te kennen, omdat ze het risico kunnen zien dat je niet in staat bent om aan je financiële verplichtingen te voldoen. Het is daarom essentieel om verstandig te lenen en ervoor te zorgen dat je financiële situatie gezond blijft om negatieve gevolgen voor je kredietscore en leencapaciteit te voorkomen.

Lenen brengt altijd extra kosten met zich mee door rente en mogelijke administratieve kosten.

Lenen brengt altijd extra kosten met zich mee door rente en mogelijke administratieve kosten. Deze bijkomende kosten kunnen aanzienlijk oplopen en dienen in overweging te worden genomen bij het afsluiten van een lening. De rente die je betaalt over het geleende bedrag kan over de looptijd van de lening aanzienlijke bedragen bedragen, waardoor je uiteindelijk meer terugbetaalt dan het oorspronkelijk geleende bedrag. Daarnaast kunnen er ook administratieve kosten verbonden zijn aan het afsluiten en beheren van de lening, wat de totale kosten verder kan verhogen. Het is daarom essentieel om goed geïnformeerd te zijn over alle kosten die gepaard gaan met lenen en om verantwoorde financiële beslissingen te nemen.

ing hoeveel kan ik lenen

ING – Hoeveel kan ik lenen bij ING?

ING – Hoeveel kan ik lenen?

ING – Hoeveel kan ik lenen?

Als je op zoek bent naar een lening, is het belangrijk om te weten hoeveel je kunt lenen en wat de voorwaarden zijn. Bij ING kun je terecht voor verschillende soorten leningen, zoals een persoonlijke lening of een hypothecaire lening. Maar hoe bepaal je nu precies hoeveel je kunt lenen bij ING?

De hoogte van het bedrag dat je kunt lenen, hangt af van verschillende factoren, waaronder je inkomen, je uitgaven en eventuele andere leningen die je al hebt lopen. ING zal ook rekening houden met zaken zoals je leeftijd, gezinssituatie en stabiliteit van je inkomen.

Om te berekenen hoeveel je kunt lenen bij ING, kun je gebruikmaken van de online tools op hun website. Hier kun je eenvoudig aangeven wat je maandelijkse inkomen is, welk bedrag je wilt lenen en over welke periode. Op basis van deze gegevens zal ING een indicatie geven van het maximale leenbedrag en de mogelijke maandelijkse aflossingen.

Het is echter belangrijk om te onthouden dat dit slechts een indicatie is en dat de uiteindelijke beslissing over de hoogte van het leenbedrag altijd wordt genomen door ING na een grondige beoordeling van jouw financiële situatie.

Vergeet niet dat het aangaan van een lening een serieuze financiële verplichting is en dat het belangrijk is om goed na te denken over de voorwaarden voordat je besluit om te lenen. Neem altijd de tijd om verschillende aanbieders te vergelijken en zorg ervoor dat je volledig begrijpt wat er van jou wordt verwacht voordat je een definitieve beslissing neemt.

Bij ING staan ze klaar om jou te helpen bij het bepalen van hoeveel je kunt lenen en welke soort lening het beste bij jouw situatie past. Neem gerust contact met hen op voor meer informatie of maak een afspraak voor advies op maat.


Vijf Voordelen van ING’s Leenberekening: Maximale Lening, Vergelijking, Beoordeling en Advies op Maat

  1. Eenvoudig online berekenen van maximale leenbedrag bij ING.
  2. Mogelijkheid om verschillende soorten leningen te vergelijken.
  3. Professionele beoordeling van financiële situatie door ING.
  4. Duidelijke indicatie van mogelijke maandelijkse aflossingen.
  5. Deskundig advies op maat beschikbaar bij ING.


Vier nadelen van het ING-leenproces in België

  1. Het maximale leenbedrag kan lager uitvallen dan gehoopt, afhankelijk van je financiële situatie.
  2. De rentevoeten bij ING kunnen hoger zijn in vergelijking met andere kredietverstrekkers.
  3. De aflossingsvoorwaarden kunnen streng zijn en weinig flexibiliteit bieden.
  4. Het aanvraagproces voor een lening bij ING kan tijdrovend en bureaucratisch zijn.

Eenvoudig online berekenen van maximale leenbedrag bij ING.

Een groot voordeel van ING’s “Hoeveel kan ik lenen” service is het eenvoudig online kunnen berekenen van het maximale leenbedrag. Met handige online tools op hun website kunnen klanten snel en gemakkelijk aangeven wat hun maandelijkse inkomen is, welk bedrag ze willen lenen en over welke periode. Op basis van deze gegevens geeft ING een indicatie van het maximale leenbedrag en de mogelijke maandelijkse aflossingen, waardoor het proces transparant en toegankelijk wordt voor iedereen die op zoek is naar financiële ondersteuning.

Mogelijkheid om verschillende soorten leningen te vergelijken.

Een van de voordelen van de dienst “ING – Hoeveel kan ik lenen?” is de mogelijkheid om verschillende soorten leningen te vergelijken. Door gebruik te maken van deze service kunnen klanten eenvoudig verschillende leenvormen, zoals persoonlijke leningen en hypothecaire leningen, met elkaar vergelijken. Dit stelt hen in staat om een weloverwogen beslissing te nemen op basis van de voorwaarden, rentetarieven en aflossingsopties die elke lening biedt. Het vergelijken van leningen helpt klanten om de meest geschikte optie te vinden die aansluit bij hun financiële behoeften en mogelijkheden.

Professionele beoordeling van financiële situatie door ING.

Een belangrijk voordeel van “ING – Hoeveel kan ik lenen?” is de professionele beoordeling van je financiële situatie door ING. Door de expertise en ervaring van ING kunnen zij een grondige analyse maken van je inkomen, uitgaven, bestaande leningen en andere relevante factoren om een nauwkeurig beeld te krijgen van hoeveel je kunt lenen. Deze professionele benadering zorgt ervoor dat je een lening op maat krijgt die past bij jouw financiële mogelijkheden en behoeften, waardoor je met vertrouwen kunt investeren in jouw toekomstplannen.

Duidelijke indicatie van mogelijke maandelijkse aflossingen.

Een van de voordelen van de ING “Hoeveel kan ik lenen?” tool is de duidelijke indicatie die wordt gegeven van mogelijke maandelijkse aflossingen. Door gebruik te maken van deze tool, krijg je een helder inzicht in hoeveel je maandelijks zou moeten aflossen op basis van het geleende bedrag en de gekozen looptijd. Dit helpt je om realistische financiële planningen te maken en te beoordelen of de lening binnen jouw budget past. Het geeft je ook de mogelijkheid om verschillende scenario’s te vergelijken en zo een weloverwogen beslissing te nemen over het lenen bij ING.

Deskundig advies op maat beschikbaar bij ING.

Bij ING is deskundig advies op maat beschikbaar voor iedereen die wil weten hoeveel ze kunnen lenen. Of je nu op zoek bent naar een persoonlijke lening of een hypothecaire lening, de experts bij ING staan klaar om je te begeleiden en te adviseren over de beste opties die aansluiten bij jouw financiële situatie en behoeften. Met hun professionele begeleiding en expertise kun je erop vertrouwen dat je een weloverwogen beslissing kunt nemen over het lenen van geld.

Het maximale leenbedrag kan lager uitvallen dan gehoopt, afhankelijk van je financiële situatie.

Een nadeel van “ING – Hoeveel kan ik lenen?” is dat het maximale leenbedrag lager kan uitvallen dan gehoopt, afhankelijk van je financiële situatie. Ondanks dat je misschien een bepaald bedrag in gedachten had om te lenen, zal ING een grondige beoordeling uitvoeren op basis van verschillende factoren, zoals je inkomen, uitgaven en andere financiële verplichtingen. Hierdoor kan het voorkomen dat het uiteindelijke leenbedrag lager is dan wat je had verwacht of gehoopt. Het is daarom belangrijk om realistische verwachtingen te hebben en goed geïnformeerd te zijn over de mogelijkheden voordat je een lening aanvraagt bij ING.

De rentevoeten bij ING kunnen hoger zijn in vergelijking met andere kredietverstrekkers.

Een belangrijk nadeel van lenen bij ING is dat de rentevoeten vaak hoger kunnen zijn in vergelijking met andere kredietverstrekkers. Dit kan betekenen dat je uiteindelijk meer geld moet terugbetalen over de looptijd van de lening, waardoor de totale kosten hoger kunnen uitvallen. Het is daarom verstandig om goed onderzoek te doen naar de rentetarieven en voorwaarden van verschillende kredietverstrekkers voordat je een beslissing neemt over het afsluiten van een lening bij ING.

De aflossingsvoorwaarden kunnen streng zijn en weinig flexibiliteit bieden.

Een nadeel van lenen bij ING is dat de aflossingsvoorwaarden vaak streng kunnen zijn en weinig flexibiliteit bieden. Dit kan betekenen dat je gebonden bent aan strakke aflossingsschema’s en beperkte mogelijkheden om de voorwaarden aan te passen aan veranderende financiële omstandigheden. Het gebrek aan flexibiliteit kan het voor sommige leners moeilijk maken om de lening comfortabel terug te betalen en kan extra stress veroorzaken bij het beheren van de financiën. Het is daarom belangrijk om goed te overwegen of de aflossingsvoorwaarden van ING passen bij jouw persoonlijke situatie voordat je een lening afsluit.

Het aanvraagproces voor een lening bij ING kan tijdrovend en bureaucratisch zijn.

Het aanvraagproces voor een lening bij ING kan als een nadeel worden ervaren vanwege de tijdrovende en bureaucratische aard ervan. Potentiële leners kunnen geconfronteerd worden met een complex proces dat veel documentatie en administratief werk vereist, wat kan leiden tot vertragingen en frustratie bij het verkrijgen van de gewenste lening.

hoeveel kan ik lenen ing

Hoeveel kan ik lenen bij ING? Ontdek jouw leenmogelijkheden!

Hoeveel kan ik lenen bij ING?

Hoeveel kan ik lenen bij ING?

Als je op zoek bent naar een lening bij ING, is het belangrijk om te weten hoeveel je kunt lenen. Het maximale bedrag dat je kunt lenen bij ING hangt af van verschillende factoren, zoals je inkomen, je uitgaven en je kredietgeschiedenis.

ING biedt verschillende soorten leningen aan, waaronder persoonlijke leningen, autoleningen en hypothecaire leningen. Het maximale bedrag dat je kunt lenen varieert afhankelijk van het type lening dat je wilt afsluiten.

Om te bepalen hoeveel je kunt lenen bij ING, zul je waarschijnlijk een afspraak moeten maken met een adviseur van de bank. Zij zullen kijken naar verschillende factoren om te bepalen wat voor jou een verantwoord leenbedrag is.

Het is belangrijk om niet meer te lenen dan nodig is en om ervoor te zorgen dat je de maandelijkse aflossingen kunt betalen. Een lening aangaan is een grote financiële beslissing en het is belangrijk om goed geïnformeerd te zijn voordat je een verplichting aangaat.

Bij ING kun je terecht voor deskundig advies over leningen en kunnen ze samen met jou bekijken wat de beste opties zijn voor jouw situatie. Neem contact op met ING voor meer informatie over hoeveel je kunt lenen en welke soort lening het beste bij jou past.


Zes Voordelen van Lenen bij ING: Deskundig Advies en Flexibele Opties

  1. Deskundig advies op maat
  2. Verschillende leensoorten beschikbaar
  3. Flexibele aflossingsmogelijkheden
  4. Duidelijke voorwaarden en transparante communicatie
  5. Betrouwbaarheid van een gerenommeerde bank
  6. Mogelijkheid tot online aanvraag


Nadelen van Lenen bij ING: Beperkingen en Risico’s

  1. Het maximale leenbedrag kan beperkt zijn, afhankelijk van je inkomen en kredietgeschiedenis.
  2. Te veel lenen kan leiden tot financiële problemen en hoge maandelijkse aflossingen.
  3. De rentetarieven bij ING kunnen hoger zijn in vergelijking met andere kredietverstrekkers.
  4. Het aanvraagproces voor een lening bij ING kan tijdrovend zijn en vereist mogelijk meerdere documenten.

Deskundig advies op maat

Deskundig advies op maat: ING biedt gepersonaliseerd advies om te bepalen hoeveel je verantwoord kunt lenen. Door samen te werken met een adviseur van ING, kun je een lening op maat verkrijgen die aansluit bij jouw financiële situatie en behoeften. Het deskundige team van ING zal je begeleiden en helpen bij het bepalen van een verantwoord leenbedrag, zodat je financiële stabiliteit behoudt en de lening op een haalbare manier kunt terugbetalen.

Verschillende leensoorten beschikbaar

Bij ING zijn verschillende leensoorten beschikbaar, waardoor je de flexibiliteit hebt om te kiezen wat het beste bij jouw behoeften past. Of je nu op zoek bent naar een persoonlijke lening, autolening of hypotheek, ING biedt diverse opties aan die aansluiten bij verschillende financiële doelen en situaties. Dit stelt klanten in staat om een lening te vinden die perfect aansluit bij hun specifieke behoeften en omstandigheden.

Flexibele aflossingsmogelijkheden

Bij ING profiteer je van flexibele aflossingsmogelijkheden. Je hebt de keuze uit verschillende aflossingstermijnen die aansluiten bij jouw specifieke financiële situatie. Deze flexibiliteit stelt je in staat om een aflossingsplan te kiezen dat past bij jouw budget en behoeften, waardoor je meer controle hebt over je lening en de terugbetaling ervan.

Duidelijke voorwaarden en transparante communicatie

Een van de voordelen van lenen bij ING is de duidelijke voorwaarden en transparante communicatie die de bank biedt. ING staat bekend om het verstrekken van heldere informatie over leningen en het hanteren van duidelijke voorwaarden. Dit helpt klanten om goed geïnformeerd te zijn over hun lening, waardoor ze weten wat ze kunnen verwachten en welke verplichtingen ze aangaan. Door deze transparante aanpak creëert ING een sfeer van vertrouwen en duidelijkheid voor haar klanten, wat bijdraagt aan een positieve ervaring bij het afsluiten van een lening.

Betrouwbaarheid van een gerenommeerde bank

De betrouwbaarheid van een gerenommeerde bank is een belangrijk voordeel van lenen bij ING. Als een van de grootste banken in België staat ING bekend als een betrouwbare partner voor leningen. Met een solide reputatie en jarenlange ervaring in de financiële sector, kunnen klanten vertrouwen op de expertise en professionaliteit van ING bij het verstrekken van leningen. Het feit dat ING een gevestigde naam is in de Belgische bankwereld draagt bij aan het gevoel van zekerheid en vertrouwen voor mensen die overwegen om een lening af te sluiten bij deze gerenommeerde bank.

Mogelijkheid tot online aanvraag

Een van de voordelen van lenen bij ING is de mogelijkheid tot online aanvraag. Bij ING kun je eenvoudig online informatie opvragen over hoeveel je kunt lenen en zelfs direct online een aanvraag indienen. Dit biedt gemak en flexibiliteit voor klanten die op zoek zijn naar een lening, waardoor het proces efficiënter en toegankelijker wordt. Met de optie voor online aanvraag kunnen klanten snel en handig ontdekken welke leningsopties beschikbaar zijn en stappen ondernemen om hun financiële doelen te verwezenlijken.

Het maximale leenbedrag kan beperkt zijn, afhankelijk van je inkomen en kredietgeschiedenis.

Het maximale leenbedrag bij ING kan beperkt zijn, afhankelijk van je inkomen en kredietgeschiedenis. Deze factoren spelen een belangrijke rol bij het bepalen van hoeveel je kunt lenen. Als je inkomen niet hoog genoeg is of als je een minder gunstige kredietgeschiedenis hebt, kan dit resulteren in een beperkter leenbedrag. Het is daarom essentieel om realistisch te zijn over wat je kunt lenen en ervoor te zorgen dat je de lening op een verantwoorde manier kunt terugbetalen om financiële problemen te voorkomen.

Te veel lenen kan leiden tot financiële problemen en hoge maandelijkse aflossingen.

Te veel lenen bij ING kan leiden tot ernstige financiële problemen en aanzienlijke maandelijkse aflossingen. Het is belangrijk om verantwoordelijk te lenen en alleen het bedrag te lenen dat je daadwerkelijk nodig hebt en kunt terugbetalen. Het overmatig lenen van geld kan leiden tot een hoge schuldenlast en financiële stress, waardoor het moeilijk kan worden om aan je betalingsverplichtingen te voldoen. Het is essentieel om realistisch te blijven over je financiële mogelijkheden en de risico’s van overmatig lenen serieus te nemen om toekomstige problemen te voorkomen.

De rentetarieven bij ING kunnen hoger zijn in vergelijking met andere kredietverstrekkers.

Een nadeel van lenen bij ING is dat de rentetarieven mogelijk hoger kunnen zijn in vergelijking met die van andere kredietverstrekkers. Het is belangrijk om op de hoogte te zijn van de rentevoeten die ING hanteert, aangezien dit invloed kan hebben op de totale kosten van je lening. Het loont daarom de moeite om verschillende kredietverstrekkers te vergelijken en te onderzoeken welke optie het meest voordelig is voor jouw specifieke financiële situatie.

Het aanvraagproces voor een lening bij ING kan tijdrovend zijn en vereist mogelijk meerdere documenten.

Het aanvraagproces voor een lening bij ING kan tijdrovend zijn en vereist mogelijk meerdere documenten. Om in aanmerking te komen voor een lening bij ING, moet je mogelijk verschillende documenten overleggen, zoals bewijs van inkomen, identiteitsbewijs en bankafschriften. Het verzamelen en indienen van al deze documenten kan wat tijd in beslag nemen en kan het proces vertragen. Het is belangrijk om geduldig te zijn en ervoor te zorgen dat je alle benodigde documenten op tijd en correct indient om de kans op goedkeuring van je leningsaanvraag te vergroten.

Bereken hoeveel je kunt lenen: Ontdek jouw financiële mogelijkheden

Bereken hoeveel je kan lenen

Bereken hoeveel je kan lenen

Wanneer je een grote aankoop wilt doen, zoals het kopen van een huis of een auto, kan het nodig zijn om een lening af te sluiten. Het is belangrijk om vooraf te berekenen hoeveel je kunt lenen, zodat je weet wat je financiële mogelijkheden zijn en welk bedrag binnen jouw budget past.

Om te bepalen hoeveel je kunt lenen, zijn er verschillende factoren waarmee rekening moet worden gehouden:

  • Inkomen: Het bedrag dat je maandelijks verdient is een belangrijke factor bij het bepalen van de hoogte van de lening die je kunt krijgen. Over het algemeen geldt: hoe hoger je inkomen, hoe meer je kunt lenen.
  • Schulden: Eventuele bestaande schulden en verplichtingen hebben invloed op het bedrag dat je nog kunt lenen. Banken zullen kijken naar jouw schuldgraad om te beoordelen hoeveel risico ze nemen door jou een lening te verstrekken.
  • Kredietgeschiedenis: Jouw kredietgeschiedenis speelt ook een rol bij het bepalen van de leencapaciteit. Een goede kredietgeschiedenis kan resulteren in gunstigere leenvoorwaarden.
  • Rentevoet: De rentevoet die wordt toegepast op de lening heeft invloed op het maandelijkse aflossingsbedrag en dus op het totale leenbedrag dat haalbaar is.

Het is verstandig om gebruik te maken van online tools en calculators die beschikbaar zijn om snel en eenvoudig een schatting te maken van hoeveel je kunt lenen. Door deze informatie vooraf te verkrijgen, kun je gerichter op zoek gaan naar passende financieringsmogelijkheden en voorkom je teleurstellingen tijdens het aanvraagproces.

Houd er rekening mee dat bovenstaande factoren slechts richtlijnen zijn en dat elke situatie uniek is. Het is altijd verstandig om advies in te winnen bij financiële experts voordat je beslissingen neemt over het afsluiten van een lening.


Veelgestelde Vragen over het Berekenen van uw Leencapaciteit in België

  1. Hoe wordt mijn inkomen meegenomen bij het berekenen van hoeveel ik kan lenen?
  2. Wat voor invloed heeft mijn bestaande schulden op mijn leencapaciteit?
  3. Waar kan ik mijn kredietgeschiedenis controleren en hoe beïnvloedt dit mijn leenmogelijkheden?
  4. Hoe bepaalt de rentevoet de hoogte van het bedrag dat ik kan lenen?
  5. Zijn online tools en calculators betrouwbaar om een schatting te maken van hoeveel ik kan lenen?

Hoe wordt mijn inkomen meegenomen bij het berekenen van hoeveel ik kan lenen?

Bij het berekenen van hoeveel je kunt lenen, speelt je inkomen een cruciale rol. Banken en financiële instellingen kijken naar je maandelijkse inkomsten om te bepalen hoeveel je kunt lenen. Over het algemeen geldt: hoe hoger je inkomen, hoe meer je kunt lenen. Je inkomen vormt de basis voor het bepalen van je leencapaciteit en zal worden geanalyseerd in combinatie met andere factoren, zoals eventuele schulden, kredietgeschiedenis en de huidige rentevoeten. Het is belangrijk om een stabiel en voldoende hoog inkomen te hebben om in aanmerking te komen voor een lening met gunstige voorwaarden en om financiële risico’s te minimaliseren.

Wat voor invloed heeft mijn bestaande schulden op mijn leencapaciteit?

Jouw bestaande schulden hebben een aanzienlijke invloed op jouw leencapaciteit. Banken en geldverstrekkers zullen jouw schuldenniveau zorgvuldig evalueren bij het beoordelen van een leningaanvraag. Hoe hoger jouw huidige schuldenlast, hoe meer het kan beperken hoeveel je extra kunt lenen. Het hebben van te veel schulden in verhouding tot jouw inkomen kan als risicovol worden beschouwd, omdat het de kans vergroot dat je moeite zult hebben om aan nieuwe aflossingsverplichtingen te voldoen. Daarom is het belangrijk om een gezonde balans te behouden tussen jouw bestaande schulden en de leencapaciteit die je nog hebt om financiële stabiliteit te waarborgen.

Waar kan ik mijn kredietgeschiedenis controleren en hoe beïnvloedt dit mijn leenmogelijkheden?

Een belangrijke vraag die vaak naar voren komt bij het berekenen van hoeveel je kunt lenen, is: waar kan ik mijn kredietgeschiedenis controleren en hoe beïnvloedt dit mijn leenmogelijkheden? Je kunt jouw kredietgeschiedenis controleren bij de Centrale voor Kredieten aan Particulieren (CKP) in België. Jouw kredietgeschiedenis geeft potentiële geldverstrekkers inzicht in jouw financiële verleden, inclusief eerdere leningen, betalingsgedrag en eventuele openstaande schulden. Een positieve kredietgeschiedenis kan resulteren in gunstigere leenvoorwaarden, terwijl een negatieve geschiedenis je leenmogelijkheden kan beperken of leiden tot hogere rentetarieven. Het is daarom essentieel om regelmatig jouw kredietgeschiedenis te controleren en ervoor te zorgen dat alle informatie juist is om eventuele problemen te voorkomen bij het aanvragen van een lening.

Hoe bepaalt de rentevoet de hoogte van het bedrag dat ik kan lenen?

De rentevoet speelt een cruciale rol bij het bepalen van het bedrag dat je kunt lenen. Een hogere rentevoet betekent dat je maandelijkse aflossingen ook hoger zullen zijn, wat op zijn beurt de totale lening die je kunt krijgen kan beperken. Banken gebruiken de rentevoet als een factor om te bepalen hoeveel risico ze nemen bij het verstrekken van een lening. Een lagere rentevoet kan resulteren in lagere maandelijkse aflossingen en dus meer ruimte voor een groter leenbedrag, terwijl een hogere rentevoet kan leiden tot strengere voorwaarden en beperkingen in de hoogte van de lening. Het is daarom belangrijk om rekening te houden met de rentevoet bij het berekenen van hoeveel je kunt lenen en om te onderhandelen over gunstige voorwaarden waar mogelijk.

Zijn online tools en calculators betrouwbaar om een schatting te maken van hoeveel ik kan lenen?

Online tools en calculators kunnen nuttige hulpmiddelen zijn om een eerste schatting te maken van hoeveel je kunt lenen, maar het is belangrijk om te onthouden dat hun nauwkeurigheid beperkt kan zijn. Deze tools baseren zich vaak op algemene formules en aannames, terwijl individuele financiële situaties complexer kunnen zijn. Daarom is het verstandig om de uitkomsten van online calculators te gebruiken als een indicatie en niet als een definitief antwoord. Voor een gedetailleerd inzicht in jouw leencapaciteit en de beste financieringsopties, is het raadzaam om advies in te winnen bij professionele financiële adviseurs of leningsspecialisten die rekening kunnen houden met jouw specifieke omstandigheden en behoeften.

hypotheek lenen berekenen

Hypotheek Lenen: Slim Berekenen voor Jouw Toekomstige Woning

Hypotheek Lenen Berekenen

Alles wat u moet weten over het berekenen van een hypotheeklening

Het kopen van een huis is een grote stap en vaak een van de belangrijkste financiële beslissingen die u zult nemen. Een van de eerste stappen bij het kopen van een huis is het berekenen van hoeveel hypotheeklening u zich kunt veroorloven.

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van een hypotheeklening. Het totale inkomen, de maandelijkse uitgaven, de rentevoet en de looptijd van de lening zijn slechts enkele van de belangrijkste elementen die invloed hebben op het bedrag dat u kunt lenen.

Stappen om uw hypotheeklening te berekenen:

  1. Bepaal uw totale beschikbare inkomen, inclusief eventuele andere inkomstenbronnen.
  2. Bereken uw maandelijkse uitgaven, inclusief huur, voedsel, transport en andere verplichtingen.
  3. Bepaal welk percentage van uw inkomen u comfortabel kunt besteden aan een hypotheekbetaling.
  4. Gebruik online hypotheekcalculators of raadpleeg een financieel adviseur om verschillende leningsopties te verkennen en te bepalen welk bedrag u kunt lenen.
  5. Vergeet niet om rekening te houden met extra kosten zoals notariskosten, registratierechten en verzekeringspremies bij het bepalen van uw totale budget.

Het is belangrijk om realistisch te blijven bij het berekenen van uw hypotheeklening en ervoor te zorgen dat u zich geen financiële last op de schouders haalt die u niet aankunt. Een goede planning en voorbereiding kunnen helpen om ervoor te zorgen dat u comfortabel bent met uw leningsverplichtingen en tegelijkertijd uw droomhuis kunt verwerven.

© 2022 Atiya Solutions – Alle rechten voorbehouden


5 Tips voor het Berekenen van je Hypotheeklening in België

  1. Bepaal hoeveel je maandelijks kunt aflossen
  2. Vergelijk verschillende hypotheekaanbieders
  3. Let op de rentevoet en looptijd van de lening
  4. Neem ook extra kosten zoals notariskosten mee in je berekening
  5. Denk aan eventuele risico’s zoals rentestijgingen

Bepaal hoeveel je maandelijks kunt aflossen

Een belangrijke tip bij het berekenen van een hypotheeklening is om te bepalen hoeveel je maandelijks kunt aflossen. Door realistisch te kijken naar je financiële situatie en vast te stellen welk bedrag je comfortabel kunt besteden aan de aflossing van je hypotheek, kun je een beter inzicht krijgen in het totale bedrag dat je kunt lenen en welk type lening het beste bij jouw budget past. Het is essentieel om een evenwicht te vinden tussen het lenen van voldoende geld om je droomhuis te kopen en ervoor te zorgen dat de maandelijkse aflossingen haalbaar zijn op lange termijn.

Vergelijk verschillende hypotheekaanbieders

Het vergelijken van verschillende hypotheekaanbieders is een verstandige stap bij het berekenen van een hypotheeklening. Door verschillende aanbieders te onderzoeken en offertes te vergelijken, kunt u inzicht krijgen in de verschillende rentetarieven, voorwaarden en kosten die elke aanbieder hanteert. Op die manier kunt u een weloverwogen beslissing nemen en de hypotheeklening kiezen die het beste aansluit bij uw financiële situatie en behoeften. Het loont altijd om de tijd te nemen om verschillende opties te bekijken en te analyseren voordat u zich committeert aan een specifieke hypotheekaanbieder.

Let op de rentevoet en looptijd van de lening

Bij het berekenen van een hypotheeklening is het van cruciaal belang om aandacht te besteden aan zowel de rentevoet als de looptijd van de lening. De rentevoet bepaalt hoeveel u uiteindelijk zult betalen voor uw lening, terwijl de looptijd aangeeft hoe lang u maandelijkse betalingen moet doen. Een lagere rentevoet kan op lange termijn aanzienlijke besparingen opleveren, terwijl een kortere looptijd kan resulteren in hogere maandelijkse betalingen maar minder totale kosten. Het is daarom verstandig om zorgvuldig te overwegen welke combinatie van rentevoet en looptijd het beste past bij uw financiële situatie en langetermijndoelen.

Neem ook extra kosten zoals notariskosten mee in je berekening

Bij het berekenen van een hypotheeklening is het essentieel om niet alleen rekening te houden met het bedrag dat u kunt lenen voor uw huis, maar ook om extra kosten zoals notariskosten mee te nemen in uw berekening. Notariskosten kunnen een aanzienlijke impact hebben op uw totale budget bij het kopen van een huis en het is belangrijk om deze kosten vooraf in overweging te nemen. Door alle bijkomende kosten op te nemen in uw financiële planning, kunt u realistische verwachtingen stellen en ervoor zorgen dat u goed voorbereid bent op de aankoop van uw nieuwe woning.

Denk aan eventuele risico’s zoals rentestijgingen

Bij het berekenen van een hypotheeklening is het essentieel om rekening te houden met mogelijke risico’s, zoals rentestijgingen. Een plotselinge stijging van de rentevoeten kan een aanzienlijke invloed hebben op uw maandelijkse aflossingen en financiële stabiliteit. Het is verstandig om bij het bepalen van uw leningsbedrag een buffer in te bouwen voor eventuele renteschommelingen, zodat u niet voor verrassingen komt te staan en uw lening comfortabel kunt blijven aflossen.

lening berekenen hypotheek

Hoe Een Hypotheeklening Correct Berekenen: Essentiële Stappen en Tips

Hoe een Hypotheeklening Berekenen: Alles wat u Moet Weten

Hoe een Hypotheeklening Berekenen: Alles wat u Moet Weten

Een hypotheeklening is een belangrijke financiële beslissing die veel mensen in hun leven zullen nemen. Het is essentieel om goed geïnformeerd te zijn over hoe hypotheekleningen werken en hoe u ze kunt berekenen voordat u zich verbindt tot een grote financiële verplichting.

Wat is een Hypotheeklening?

Een hypotheeklening is een lening die wordt gebruikt om een huis of ander onroerend goed te kopen. De lening wordt meestal verstrekt door een bank of andere geldschieter en de woning dient als onderpand voor de lening. Dit betekent dat als de lener de lening niet kan terugbetalen, de geldschieter het recht heeft om het huis te verkopen om het geleende bedrag terug te krijgen.

Hoe Berekent u een Hypotheeklening?

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van een hypotheeklening, waaronder:

  • De aankoopprijs van de woning
  • Uw eigen inbreng (het bedrag dat u zelf kunt betalen)
  • De looptijd van de lening
  • De rentevoet
  • Eventuele bijkomende kosten zoals notariskosten, registratierechten, enz.

Met behulp van deze gegevens kunt u online verschillende tools en rekenmachines vinden die u kunnen helpen bij het berekenen van uw maandelijkse aflossingen, totale interestkosten en andere belangrijke aspecten van uw hypotheeklening.

Waarom is het Belangrijk om uw Lening te Berekenen?

Het berekenen van uw hypotheeklening is essentieel om ervoor te zorgen dat u weet hoeveel geld u maandelijks moet aflossen en welke kosten hiermee gemoeid zijn. Door uw lening vooraf te berekenen, kunt u ook verschillende scenario’s vergelijken en beslissen welke leningsvoorwaarden het beste bij uw financiële situatie passen.

Kortom, het berekenen van uw hypotheeklening geeft u inzicht in wat er nodig is om uw droomhuis te financieren en helpt u bij het nemen van weloverwogen beslissingen over uw financiën op lange termijn.


Vijf Voordelen van Hypotheekberekening: Inzicht, Vergelijking en Financiële Planning

  1. Geeft inzicht in maandelijkse aflossingen en totale interestkosten.
  2. Helpt bij het vergelijken van verschillende leningsvoorwaarden.
  3. Biedt de mogelijkheid om diverse scenario’s te analyseren voor optimale keuzes.
  4. Maakt het gemakkelijker om uw financiële situatie op lange termijn te plannen.
  5. Voorkomt verrassingen en helpt bij het nemen van weloverwogen beslissingen.


Zeven nadelen van het berekenen van een hypotheeklening: valkuilen en verwarring bij online rekenmachines

  1. Het berekenen van een hypotheeklening kan ingewikkeld zijn voor mensen zonder financiële achtergrond.
  2. Online rekenmachines kunnen verschillende resultaten opleveren, wat verwarrend kan zijn voor leners.
  3. Sommige online tools houden mogelijk geen rekening met alle relevante kosten en aspecten van een hypotheeklening.
  4. Het gebruik van rekenmachines kan leners een vals gevoel van zekerheid geven, waardoor ze belangrijke details over het hoofd kunnen zien.
  5. Niet alle online tools bieden gedetailleerde uitleg over hoe de berekeningen worden uitgevoerd, wat tot verwarring kan leiden.
  6. Afhankelijk zijn van online tools om een hypotheeklening te berekenen, kan persoonlijk advies van een financieel expert vervangen, wat cruciaal kan zijn bij complexe situaties.
  7. Het constant aanpassen van variabelen in rekenmachines om verschillende scenario’s te vergelijken, kan tijdrovend en verwarrend zijn voor sommige leners.

Geeft inzicht in maandelijkse aflossingen en totale interestkosten.

Het berekenen van een hypotheeklening biedt waardevol inzicht in zowel de maandelijkse aflossingen als de totale interestkosten die gedurende de looptijd van de lening zullen worden betaald. Door deze gegevens te kennen, kunnen leners een goed beeld krijgen van hun financiële verplichtingen op korte en lange termijn. Het stelt hen in staat om realistische budgetten op te stellen en weloverwogen beslissingen te nemen met betrekking tot hun hypotheek, waardoor ze financiële stabiliteit en gemoedsrust kunnen bereiken.

Helpt bij het vergelijken van verschillende leningsvoorwaarden.

Het berekenen van een hypotheeklening helpt bij het vergelijken van verschillende leningsvoorwaarden. Door de lening vooraf te berekenen, krijgt u inzicht in de maandelijkse aflossingen, totale interestkosten en andere belangrijke aspecten van de lening. Hierdoor kunt u gemakkelijk verschillende leningsvoorwaarden vergelijken en de optie kiezen die het beste past bij uw financiële situatie en behoeften. Het stelt u in staat om weloverwogen beslissingen te nemen en de meest gunstige lening te selecteren voor de aankoop van uw huis of ander onroerend goed.

Biedt de mogelijkheid om diverse scenario’s te analyseren voor optimale keuzes.

Het berekenen van een hypotheeklening biedt de mogelijkheid om diverse scenario’s te analyseren, waardoor men optimale keuzes kan maken. Door verschillende variabelen zoals de aankoopprijs van de woning, de looptijd van de lening en de rentevoet in overweging te nemen, kan men verschillende scenario’s doorrekenen en vergelijken. Dit stelt potentiële huizenkopers in staat om weloverwogen beslissingen te nemen over hun financiële toekomst en om een leningsstructuur te kiezen die het beste aansluit bij hun behoeften en mogelijkheden.

Maakt het gemakkelijker om uw financiële situatie op lange termijn te plannen.

Het berekenen van uw hypotheeklening maakt het gemakkelijker om uw financiële situatie op lange termijn te plannen. Door vooraf de maandelijkse aflossingen, totale interestkosten en andere aspecten van de lening te berekenen, krijgt u een duidelijk beeld van hoeveel u moet betalen en hoe dit past binnen uw budget. Dit stelt u in staat om realistische financiële doelen te stellen, eventuele risico’s te identificeren en een plan te maken om uw lening succesvol af te lossen. Het helpt u om controle te houden over uw financiën en geeft gemoedsrust bij het nemen van deze belangrijke beslissing.

Voorkomt verrassingen en helpt bij het nemen van weloverwogen beslissingen.

Het berekenen van uw hypotheeklening helpt u verrassingen te voorkomen en ondersteunt u bij het nemen van weloverwogen beslissingen. Door vooraf de kosten en aflossingen in kaart te brengen, kunt u realistische verwachtingen stellen en financiële verrassingen vermijden. Deze transparantie stelt u in staat om een doordachte keuze te maken die aansluit bij uw financiële mogelijkheden en langetermijndoelen, waardoor u met vertrouwen de stap naar het kopen van een huis kunt zetten.

Het berekenen van een hypotheeklening kan ingewikkeld zijn voor mensen zonder financiële achtergrond.

Het berekenen van een hypotheeklening kan ingewikkeld zijn voor mensen zonder financiële achtergrond. De verschillende variabelen zoals rentevoeten, looptijden, eigen inbreng en bijkomende kosten kunnen verwarrend zijn voor wie niet vertrouwd is met financiële termen en concepten. Hierdoor kan het moeilijk zijn om een nauwkeurige berekening te maken en de financiële implicaties van een hypotheeklening volledig te begrijpen. Het is daarom belangrijk voor deze doelgroep om professioneel advies in te winnen bij een financieel expert om hen te begeleiden bij het proces van het berekenen en begrijpen van hun hypotheeklening.

Online rekenmachines kunnen verschillende resultaten opleveren, wat verwarrend kan zijn voor leners.

Een nadeel van het berekenen van een hypotheeklening is dat online rekenmachines verschillende resultaten kunnen opleveren, wat verwarrend kan zijn voor leners. Omdat verschillende rekenmachines mogelijk verschillende formules en aannames gebruiken, kunnen leners uiteenlopende uitkomsten krijgen bij het berekenen van hun hypotheek. Dit kan leiden tot onzekerheid en twijfel over welke berekening nu precies accuraat is, waardoor het moeilijk kan zijn om een weloverwogen beslissing te nemen met betrekking tot de financiële verplichtingen die gepaard gaan met een hypotheeklening. Het is daarom belangrijk voor leners om zich bewust te zijn van deze variabiliteit en indien nodig professioneel advies in te winnen om een duidelijk beeld te krijgen van hun financiële situatie.

Sommige online tools houden mogelijk geen rekening met alle relevante kosten en aspecten van een hypotheeklening.

Sommige online tools voor het berekenen van een hypotheeklening kunnen een nadeel hebben doordat ze mogelijk niet alle relevante kosten en aspecten van de lening in overweging nemen. Het is belangrijk om te beseffen dat er meer kosten verbonden zijn aan een hypotheeklening dan alleen de maandelijkse aflossingen en rente. Notariskosten, registratierechten, verzekeringspremies en andere bijkomende kosten kunnen aanzienlijk bijdragen aan de totale kostprijs van de lening. Daarom is het verstandig om bij het gebruik van online tools voor leningberekening ook zelf zorgvuldig alle mogelijke kostenposten te overwegen en indien nodig professioneel advies in te winnen om een volledig beeld te krijgen van de financiële verplichtingen bij het aangaan van een hypotheeklening.

Het gebruik van rekenmachines kan leners een vals gevoel van zekerheid geven, waardoor ze belangrijke details over het hoofd kunnen zien.

Het gebruik van rekenmachines bij het berekenen van een hypotheeklening kan leners een vals gevoel van zekerheid geven, waardoor ze belangrijke details over het hoofd kunnen zien. Hoewel rekenmachines handig zijn om een eerste schatting te maken van de maandelijkse aflossingen en totale kosten, is het cruciaal voor leners om te beseffen dat deze tools slechts een benadering bieden en niet alle variabelen kunnen omvatten. Hierdoor lopen leners het risico belangrijke aspecten zoals verborgen kosten, veranderende rentevoeten of onverwachte financiële gebeurtenissen over het hoofd te zien, wat uiteindelijk kan leiden tot problemen bij het terugbetalen van de lening. Het is daarom raadzaam voor leners om naast het gebruik van rekenmachines ook advies in te winnen bij financiële experts om een volledig beeld te krijgen van hun financiële verplichtingen bij het aangaan van een hypotheeklening.

Niet alle online tools bieden gedetailleerde uitleg over hoe de berekeningen worden uitgevoerd, wat tot verwarring kan leiden.

Niet alle online tools bieden gedetailleerde uitleg over hoe de berekeningen worden uitgevoerd, wat tot verwarring kan leiden. Het gebrek aan transparantie over de gebruikte formules en parameters kan het moeilijk maken voor leningnemers om volledig te begrijpen hoe de berekende resultaten tot stand komen. Hierdoor kunnen mensen twijfels hebben over de nauwkeurigheid en betrouwbaarheid van de berekende informatie, wat hun vertrouwen in het leningproces kan ondermijnen. Het is daarom belangrijk om kritisch te zijn bij het gebruik van online tools en indien nodig aanvullende informatie in te winnen om een goed geïnformeerde beslissing te kunnen nemen.

Afhankelijk zijn van online tools om een hypotheeklening te berekenen, kan persoonlijk advies van een financieel expert vervangen, wat cruciaal kan zijn bij complexe situaties.

Afhankelijk zijn van online tools om een hypotheeklening te berekenen, kan persoonlijk advies van een financieel expert vervangen, wat cruciaal kan zijn bij complexe situaties. Een online tool kan nuttig zijn voor een snelle berekening, maar het kan niet de diepgaande analyse en expertise bieden die een financieel expert kan leveren. In complexe situaties waarbij meerdere variabelen en specifieke omstandigheden een rol spelen, kan het raadplegen van een professional helpen om een beter inzicht te krijgen in de beste leningsmogelijkheden en financiële strategieën die passen bij de individuele behoeften en doelen van de klant.

Het constant aanpassen van variabelen in rekenmachines om verschillende scenario’s te vergelijken, kan tijdrovend en verwarrend zijn voor sommige leners.

Het constant aanpassen van variabelen in rekenmachines om verschillende scenario’s te vergelijken, kan tijdrovend en verwarrend zijn voor sommige leners. Het vereist geduld en een goed begrip van de financiële terminologie en concepten, wat niet voor iedereen even eenvoudig is. Bovendien kunnen de uitkomsten van verschillende scenario’s soms moeilijk te interpreteren zijn, waardoor het lastig kan zijn om een weloverwogen beslissing te nemen over de beste leningsvoorwaarden. Dit kan leiden tot onzekerheid en stress bij leners die op zoek zijn naar duidelijkheid en zekerheid bij het afsluiten van een hypotheeklening.