Tag, bijkomende kosten

fortis geld lenen

Flexibel Geld Lenen bij Fortis: Ontdek Onze Leningsopties

Fortis Geld Lenen: Financiële Oplossingen Voor U

Fortis Geld Lenen: Financiële Oplossingen Voor U

Als u op zoek bent naar een betrouwbare partner voor het lenen van geld, dan is Fortis een naam die u kunt vertrouwen. Fortis biedt een breed scala aan financiële producten en diensten, waaronder leningen op maat die aansluiten bij uw specifieke behoeften.

Of u nu geld wilt lenen voor een nieuwe auto, een renovatie van uw huis of andere persoonlijke doeleinden, Fortis heeft verschillende leningsopties beschikbaar om aan uw wensen te voldoen. Met gunstige rentetarieven en flexibele terugbetalingsvoorwaarden kunt u bij Fortis geld lenen op een manier die bij u past.

Een van de voordelen van het lenen van geld bij Fortis is de professionele begeleiding die u krijgt tijdens het hele proces. Het deskundige team staat klaar om u te adviseren over de beste leningsoptie voor uw situatie en om al uw vragen te beantwoorden.

Bij Fortis wordt transparantie hoog in het vaandel gedragen. U zult volledig op de hoogte worden gehouden van alle kosten en voorwaarden verbonden aan uw lening, zodat u met gemoedsrust kunt lenen.

Kortom, als u op zoek bent naar een betrouwbare partner voor het lenen van geld, overweeg dan zeker Fortis. Met hun uitgebreide ervaring in de financiële sector en hun toewijding aan klanttevredenheid, kunt u erop vertrouwen dat Fortis de juiste keuze is voor al uw leenbehoeften.


Zes Tips voor Verstandig Geld Lenen bij Fortis

  1. Vergelijk de rentetarieven van verschillende leningen.
  2. Leen enkel het bedrag dat je nodig hebt, niet meer.
  3. Controleer de voorwaarden en bijkomende kosten goed voor je een lening afsluit.
  4. Zorg ervoor dat je de lening op tijd kunt terugbetalen om extra kosten te vermijden.
  5. Wees bewust van eventuele verzekeringen die aan de lening gekoppeld kunnen zijn.
  6. Raadpleeg een financieel adviseur als je twijfels hebt over het afsluiten van een lening.

Vergelijk de rentetarieven van verschillende leningen.

Een belangrijke tip bij het lenen van geld bij Fortis is om de rentetarieven van verschillende leningen te vergelijken. Door de rentevoeten van verschillende leningsopties te bekijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het meest gunstig is voor uw financiële situatie. Het vergelijken van rentetarieven kan u helpen om kosten te besparen en ervoor te zorgen dat u een lening afsluit met voorwaarden die passen bij uw behoeften en budget.

Leen enkel het bedrag dat je nodig hebt, niet meer.

Een belangrijke tip bij het lenen van geld bij Fortis is om enkel het bedrag te lenen dat je daadwerkelijk nodig hebt, en niet meer. Het kan verleidelijk zijn om extra geld te lenen voor onvoorziene uitgaven of extraatjes, maar onthoud dat elke geleende euro uiteindelijk terugbetaald moet worden, vaak met rente. Door alleen te lenen wat strikt noodzakelijk is, kun je ervoor zorgen dat je financiële lasten beheersbaar blijven en dat je niet meer schulden maakt dan nodig is. Het is verstandig om een realistische inschatting te maken van je financiële behoeften en alleen dat bedrag te lenen om onnodige financiële druk in de toekomst te voorkomen.

Controleer de voorwaarden en bijkomende kosten goed voor je een lening afsluit.

Het is van essentieel belang om de voorwaarden en bijkomende kosten zorgvuldig te controleren voordat u een lening afsluit bij Fortis Geld Lenen. Door grondig te begrijpen wat er van u wordt verwacht en welke extra kosten er mogelijk zijn, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële situatie. Het controleren van deze details helpt u om verrassingen te voorkomen en geeft u gemoedsrust bij het aangaan van de lening.

Zorg ervoor dat je de lening op tijd kunt terugbetalen om extra kosten te vermijden.

Het is van essentieel belang om ervoor te zorgen dat je de lening van Fortis op tijd kunt terugbetalen, om extra kosten te vermijden. Door tijdig aan je terugbetalingsverplichtingen te voldoen, kun je financiële stress en onnodige extra kosten voorkomen. Het naleven van de afgesproken terugbetalingsregeling is niet alleen gunstig voor jouw financiële situatie, maar toont ook verantwoordelijkheid en betrouwbaarheid jegens Fortis als jouw financiële partner. Het is daarom raadzaam om realistisch te plannen en ervoor te zorgen dat je de lening binnen de gestelde termijnen kunt aflossen.

Wees bewust van eventuele verzekeringen die aan de lening gekoppeld kunnen zijn.

Het is belangrijk om bewust te zijn van eventuele verzekeringen die aan de lening gekoppeld kunnen zijn bij Fortis Geld Lenen. Sommige leningen kunnen verplichte of optionele verzekeringen omvatten, zoals een overlijdensrisicoverzekering of een arbeidsongeschiktheidsverzekering. Het is essentieel om de voorwaarden van deze verzekeringen zorgvuldig te begrijpen, inclusief de kosten en de dekking die ze bieden. Door goed geïnformeerd te zijn over eventuele verzekeringen die bij de lening horen, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u volledig beschermd bent tijdens de looptijd van uw lening bij Fortis.

Raadpleeg een financieel adviseur als je twijfels hebt over het afsluiten van een lening.

Het is verstandig om een financieel adviseur te raadplegen als je twijfels hebt over het afsluiten van een lening bij Fortis Geld Lenen. Een financieel adviseur kan je helpen om een weloverwogen beslissing te nemen door je inzicht te geven in de verschillende leningsopties, de voorwaarden en de mogelijke financiële gevolgen. Met hun expertise kunnen zij je begeleiden bij het kiezen van de lening die het beste aansluit bij jouw financiële situatie en doelstellingen, waardoor je met meer vertrouwen kunt lenen.

lening voor schulden
om

Alles Wat U Moet Weten Over Een Lening voor Schulden

Lening voor Schulden: Een Oplossing voor Financiële Problemen

Lening voor Schulden: Een Oplossing voor Financiële Problemen

Veel mensen ervaren op een bepaald moment in hun leven financiële moeilijkheden als gevolg van opgebouwde schulden. Of het nu gaat om creditcardschulden, leningen of andere financiële verplichtingen, het kan overweldigend zijn om met deze lasten om te gaan. Gelukkig kan een lening voor schulden een mogelijke oplossing zijn om uit deze situatie te komen.

Met een lening voor schulden kunnen individuen hun bestaande schulden consolideren en deze samenvoegen tot één enkele lening met gunstigere voorwaarden, zoals een lagere rentevoet of langere terugbetalingstermijn. Dit kan helpen om de maandelijkse afbetalingen meer beheersbaar te maken en de totale kosten van de schuldenlast te verlagen.

Het is echter belangrijk om verantwoordelijkheid te nemen bij het aangaan van een lening voor schulden. Het is essentieel om een realistische terugbetalingsstrategie te hebben en ervoor te zorgen dat de nieuwe lening daadwerkelijk leidt tot financiële verbetering op lange termijn. Het is raadzaam om advies in te winnen bij financiële experts voordat u besluit om een lening voor schulden aan te gaan.

Daarnaast is het cruciaal om goed geïnformeerd te zijn over de verschillende soorten leningen die beschikbaar zijn en de specifieke voorwaarden die eraan verbonden zijn. Door verschillende opties te vergelijken en de beste leningsvoorwaarden te kiezen, kunt u ervoor zorgen dat u uw financiële situatie effectief kunt verbeteren zonder in verdere problemen te komen.

Kortom, een lening voor schulden kan een nuttig instrument zijn om uw financiële lasten te verlichten en uw weg naar financiële stabiliteit efficiënter te bewandelen. Met zorgvuldige planning, verantwoordelijkheid en deskundig advies kunt u stappen zetten naar een gezondere financiële toekomst.


9 Essentiële Tips voor het Aangaan van een Lening om Schulden te Beheren in België

  1. 1. Ga na of een lening echt nodig is om de schulden af te lossen.
  2. 2. Vergelijk verschillende kredietverstrekkers en kies de voordeligste optie.
  3. 3. Let op de rentevoet en bijkomende kosten van de lening.
  4. 4. Maak een realistisch afbetalingsplan en hou je eraan.
  5. 5. Voorkom het aangaan van nieuwe schulden terwijl je een lening aflost.
  6. 6. Vraag advies aan een financieel expert voordat je een lening aangaat voor schulden.
  7. 7. Wees transparant over je financiële situatie bij het aanvragen van een lening.
  8. 8. Controleer of je in aanmerking komt voor eventuele financiële steun of regelingen.
  9. 9. Blijf communiceren met de kredietverstrekker als er problemen zijn met het aflossen.

1. Ga na of een lening echt nodig is om de schulden af te lossen.

Het is essentieel om grondig te onderzoeken of het daadwerkelijk noodzakelijk is om een lening aan te gaan om de bestaande schulden af te lossen. Het is verstandig om eerst alle andere mogelijke opties te overwegen, zoals het herzien van het budget, het zoeken naar extra inkomstenbronnen of het onderhandelen over betalingsregelingen met schuldeisers. Door kritisch te evalueren of een lening echt nodig is en welke impact dit zal hebben op de financiële situatie op lange termijn, kan men weloverwogen beslissingen nemen en eventuele risico’s minimaliseren.

2. Vergelijk verschillende kredietverstrekkers en kies de voordeligste optie.

Een belangrijke tip bij het overwegen van een lening voor schulden is om verschillende kredietverstrekkers te vergelijken en de meest voordelige optie te kiezen. Door offertes en voorwaarden van verschillende leningaanbieders zorgvuldig te bekijken, kunt u ervoor zorgen dat u de lening vindt die het beste past bij uw financiële situatie. Het vergelijken van rentetarieven, terugbetalingstermijnen en eventuele bijkomende kosten kan u helpen om een weloverwogen beslissing te nemen en ervoor te zorgen dat u de lening voor schulden afsluit die het meest gunstig is voor u op lange termijn.

3. Let op de rentevoet en bijkomende kosten van de lening.

Bij het overwegen van een lening voor schulden is het essentieel om aandacht te besteden aan de rentevoet en eventuele bijkomende kosten die aan de lening verbonden zijn. Een hoge rentevoet kan de totale kosten van de lening aanzienlijk verhogen en het moeilijker maken om de schuld af te lossen. Daarom is het verstandig om verschillende leningsopties te vergelijken en te kiezen voor een lening met een gunstige rentevoet en transparante bijkomende kosten, zodat u financiële stress kunt verminderen en effectief kunt werken aan het terugbetalen van uw schulden.

4. Maak een realistisch afbetalingsplan en hou je eraan.

Het is essentieel om bij het overwegen van een lening voor schulden een realistisch afbetalingsplan op te stellen en u hier strikt aan te houden. Door een duidelijk plan te maken waarin u de maandelijkse aflossingen en de totale terugbetalingstermijn vastlegt, kunt u uw financiële situatie beter beheren en ervoor zorgen dat u op schema blijft om uw schulden af te lossen. Het naleven van dit plan is cruciaal om te voorkomen dat de schuldenlast verder toeneemt en om stapsgewijs vooruitgang te boeken naar financiële vrijheid.

5. Voorkom het aangaan van nieuwe schulden terwijl je een lening aflost.

Een belangrijke tip bij het aflossen van een lening voor schulden is om te voorkomen dat je nieuwe schulden aangaat tijdens dit proces. Het is essentieel om discipline te tonen en je uitgaven zorgvuldig te beheren, zodat je niet verder in de schulden raakt terwijl je bezig bent met het aflossen van je bestaande leningen. Door verstandig om te gaan met je financiën en te voorkomen dat je nieuwe schulden maakt, kun je de weg naar financiële vrijheid efficiënter bewandelen en een gezonde financiële toekomst opbouwen.

6. Vraag advies aan een financieel expert voordat je een lening aangaat voor schulden.

Het is verstandig om advies in te winnen bij een financieel expert voordat je besluit om een lening aan te gaan voor schulden. Een financieel expert kan je helpen om een weloverwogen beslissing te nemen en de mogelijke gevolgen van het consolideren van schulden in kaart te brengen. Door professioneel advies in te winnen, kun je beter begrijpen welke opties het meest geschikt zijn voor jouw specifieke financiële situatie en hoe je het beste kunt profiteren van een lening voor schulden.

7. Wees transparant over je financiële situatie bij het aanvragen van een lening.

Het is essentieel om transparant te zijn over je financiële situatie wanneer je een lening aanvraagt voor schulden. Door eerlijk en open te communiceren over je inkomsten, uitgaven en bestaande schulden, geef je de geldschieter een duidelijk beeld van je financiële positie. Dit helpt niet alleen bij het beoordelen van je kredietwaardigheid, maar ook bij het vinden van een lening die past bij jouw specifieke behoeften en mogelijkheden. Transparantie is de sleutel tot het opbouwen van vertrouwen en het creëren van een solide basis voor een succesvolle leningsovereenkomst.

8. Controleer of je in aanmerking komt voor eventuele financiële steun of regelingen.

Het is essentieel om te controleren of je in aanmerking komt voor eventuele financiële steun of regelingen wanneer je overweegt een lening voor schulden aan te gaan. Door te onderzoeken welke financiële hulp beschikbaar is, zoals subsidies, tegemoetkomingen of speciale regelingen, kun je mogelijk extra ondersteuning krijgen bij het aflossen van je schulden. Het is verstandig om alle mogelijke opties te verkennen voordat je een definitieve beslissing neemt over het consolideren van je schulden met een lening.

9. Blijf communiceren met de kredietverstrekker als er problemen zijn met het aflossen.

Het is van essentieel belang om open en eerlijk te blijven communiceren met de kredietverstrekker als er problemen ontstaan bij het aflossen van een lening voor schulden. Door tijdig contact op te nemen en de situatie uit te leggen, kunnen vaak passende regelingen worden getroffen om de financiële last te verlichten en verdere problemen te voorkomen. Transparante communicatie kan leiden tot begrip van beide kanten en kan helpen om samen tot oplossingen te komen die zowel voor de lener als de kredietverstrekker acceptabel zijn.

Vergelijk de Beste Rentevoet voor Jouw Hypothecaire Lening

Artikel: Beste Rentevoet Hypothecaire Lening

De Beste Rentevoet voor Jouw Hypothecaire Lening

Als je van plan bent een huis te kopen, is het vinden van de beste rentevoet voor je hypothecaire lening van cruciaal belang. De rentevoet bepaalt immers hoeveel geld je maandelijks zult moeten aflossen en uiteindelijk ook hoeveel je in totaal zult betalen voor je lening.

Het is daarom verstandig om verschillende banken en kredietverstrekkers te vergelijken voordat je een beslissing neemt. Let op de volgende punten bij het zoeken naar de beste rentevoet:

  • Vergelijk de rentevoeten: Kijk naar de jaarlijkse kostenpercentages (JKP) die banken aanbieden en vergelijk deze om te zien welke het meest voordelig is.
  • Onderhandel: Het is mogelijk om te onderhandelen over de rentevoet met de bank of kredietverstrekker. Zorg ervoor dat je goed geïnformeerd bent en bereid bent te onderhandelen voor een betere deal.
  • Let op bijkomende kosten: Naast de rentevoet kunnen er ook andere kosten verbonden zijn aan een hypothecaire lening, zoals dossierkosten, schattingskosten, notariskosten, enz. Houd hier rekening mee bij het vergelijken van leningen.
  • Vaste of variabele rente: Je kunt kiezen tussen een vaste of variabele rentevoet. Een vaste rentevoet biedt zekerheid omdat deze gedurende de looptijd van de lening niet zal veranderen, terwijl een variabele rentevoet kan schommelen afhankelijk van marktomstandigheden.

Het vinden van de beste rentevoet voor jouw hypothecaire lening kan wat tijd en moeite kosten, maar het kan op lange termijn aanzienlijke besparingen opleveren. Zorg ervoor dat je goed geïnformeerd bent en neem geen overhaaste beslissingen bij het afsluiten van een lening.


Voordelen van de Beste Rentevoet voor een Hypothecaire Lening in België

  1. Lagere maandelijkse aflossingen, waardoor het lenen van geld meer betaalbaar wordt.
  2. Mogelijkheid om over de hele looptijd van de lening duizenden euro’s te besparen in totale interestkosten.
  3. Meer financiële stabiliteit door het hebben van een vaste rentevoet die niet zal veranderen gedurende de looptijd van de lening.
  4. Betere controle over je budget doordat je weet hoeveel je elke maand moet betalen en geen verrassingen hebt door renteschommelingen.
  5. Mogelijkheid om sneller eigenaar te worden van je huis doordat je minder geld uitgeeft aan interesten met een lagere rentevoet.
  6. Verbeterde onderhandelingspositie bij het afsluiten van een hypothecaire lening dankzij het kunnen vergelijken en kiezen voor de beste rentevoet.


7 Nadelen van de Beste Rentevoet voor een Hypothecaire Lening in België

  1. Een lage rentevoet kan gepaard gaan met strikte voorwaarden en beperkingen.
  2. Sommige hypothecaire leningen met de beste rentevoet vereisen een hoge eigen inbreng.
  3. De initiële kosten van het afsluiten van een lening met de beste rentevoet kunnen hoog zijn, zoals dossierkosten en notariskosten.
  4. Bij een variabele rentevoet bestaat het risico dat de maandelijkse aflossingen stijgen als de marktrente toeneemt.
  5. Een lange looptijd van de lening om te profiteren van de beste rentevoet kan leiden tot hogere totale interestkosten.
  6. Het vergelijken van verschillende aanbieders om de beste rentevoet te vinden kan tijdrovend en verwarrend zijn.
  7. Bepaalde banken kunnen extra producten of verzekeringen koppelen aan hun hypothecaire leningen met de beste rentevoet, wat extra kosten met zich mee kan brengen.

Lagere maandelijkse aflossingen, waardoor het lenen van geld meer betaalbaar wordt.

Een van de voordelen van het vinden van de beste rentevoet voor een hypothecaire lening is dat het kan leiden tot lagere maandelijkse aflossingen. Door een lagere rentevoet te bekomen, worden de maandelijkse betalingen verminderd, waardoor het lenen van geld meer betaalbaar wordt. Dit kan huiseigenaren helpen om hun budget beter te beheren en financiële stress te verminderen, terwijl ze toch kunnen genieten van het bezit van een eigen woning.

Mogelijkheid om over de hele looptijd van de lening duizenden euro’s te besparen in totale interestkosten.

Een van de voordelen van het vinden van de beste rentevoet voor een hypothecaire lening is de mogelijkheid om over de hele looptijd van de lening duizenden euro’s te besparen in totale interestkosten. Door te kiezen voor een lening met een lagere rentevoet, kunnen huiseigenaren aanzienlijk besparen op de totale kosten die ze betalen voor het lenen van geld. Deze besparingen kunnen oplopen tot duizenden euro’s en maken het vinden van de juiste rentevoet een belangrijke factor bij het afsluiten van een hypothecaire lening. Het loont dus zeker om grondig onderzoek te doen en te streven naar de meest gunstige rentevoet om financiële voordelen op lange termijn te behalen.

Meer financiële stabiliteit door het hebben van een vaste rentevoet die niet zal veranderen gedurende de looptijd van de lening.

Een belangrijk voordeel van het hebben van de beste rentevoet voor je hypothecaire lening is de financiële stabiliteit die het biedt. Met een vaste rentevoet die gedurende de hele looptijd van de lening niet zal veranderen, weet je precies hoeveel je maandelijks zult moeten aflossen. Dit geeft je gemoedsrust en voorspelbaarheid in je financiële planning, waardoor je beter in staat bent om je budget te beheren en onverwachte verrassingen te vermijden. Het hebben van een vaste rentevoet kan dus bijdragen aan een stabiele en gecontroleerde financiële situatie op lange termijn.

Betere controle over je budget doordat je weet hoeveel je elke maand moet betalen en geen verrassingen hebt door renteschommelingen.

Een van de voordelen van het vinden van de beste rentevoet voor je hypothecaire lening is dat je betere controle hebt over je budget. Doordat je van tevoren weet hoeveel je elke maand moet aflossen en er geen verrassingen zijn door renteschommelingen, kun je je financiën beter plannen en anticiperen op je maandelijkse uitgaven. Dit geeft gemoedsrust en stabiliteit, waardoor je met vertrouwen kunt investeren in een huis zonder onverwachte financiële tegenvallers.

Mogelijkheid om sneller eigenaar te worden van je huis doordat je minder geld uitgeeft aan interesten met een lagere rentevoet.

Een van de voordelen van het vinden van de beste rentevoet voor je hypothecaire lening is de mogelijkheid om sneller eigenaar te worden van je huis. Met een lagere rentevoet bespaar je namelijk op de totale kosten aan interesten die je gedurende de looptijd van de lening moet betalen. Hierdoor kun je meer geld gebruiken om daadwerkelijk af te lossen op het geleende bedrag, waardoor je sneller eigenaar wordt van je huis en minder lang gebonden bent aan de lening. Het optimaliseren van de rentevoet kan dus niet alleen financiële voordelen opleveren, maar ook helpen bij het versnellen van het proces om volledig eigenaar te worden van je woning.

Verbeterde onderhandelingspositie bij het afsluiten van een hypothecaire lening dankzij het kunnen vergelijken en kiezen voor de beste rentevoet.

Dankzij het vermogen om de beste rentevoet voor een hypothecaire lening te vergelijken en te kiezen, verbetert de onderhandelingspositie aanzienlijk bij het afsluiten van een lening. Door goed geïnformeerd te zijn over de beschikbare rentetarieven en voorwaarden, kunnen leners zelfverzekerder optreden tijdens onderhandelingen met banken en kredietverstrekkers. Dit stelt hen in staat om gunstigere voorwaarden te bedingen en mogelijk zelfs een lagere rentevoet te verkrijgen, wat op lange termijn kan resulteren in aanzienlijke besparingen. Het vermogen om te kiezen voor de beste rentevoet geeft leners dus meer controle over hun financiële situatie en biedt hen de mogelijkheid om een meer voordelige leningsovereenkomst af te sluiten.

Een lage rentevoet kan gepaard gaan met strikte voorwaarden en beperkingen.

Een con van het streven naar de beste rentevoet voor een hypothecaire lening is dat een lage rentevoet vaak gepaard kan gaan met strikte voorwaarden en beperkingen. Banken en kredietverstrekkers kunnen bijvoorbeeld eisen stellen aan het type lening, de looptijd, de aflossingsvoorwaarden of andere financiële producten die je moet afnemen om in aanmerking te komen voor de lage rentevoet. Het is daarom belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar alle bijkomende voorwaarden en beperkingen die kunnen gelden bij het afsluiten van een hypothecaire lening.

Sommige hypothecaire leningen met de beste rentevoet vereisen een hoge eigen inbreng.

Bij sommige hypothecaire leningen met de beste rentevoet is een hoge eigen inbreng vereist als nadeel. Dit kan een struikelblok vormen voor mensen die niet over voldoende spaargeld beschikken om aan deze eis te voldoen. Een hoge eigen inbreng kan de drempel verhogen voor potentiële kopers die anders wel in aanmerking zouden komen voor een gunstige lening met lage rentevoet. Het is belangrijk om dit aspect in overweging te nemen bij het kiezen van de juiste hypothecaire lening, aangezien het hebben van een grote eigen inbreng niet voor iedereen haalbaar is.

De initiële kosten van het afsluiten van een lening met de beste rentevoet kunnen hoog zijn, zoals dossierkosten en notariskosten.

Een belangrijk nadeel van het streven naar de beste rentevoet voor een hypothecaire lening zijn de initiële kosten die gepaard gaan met het afsluiten van de lening. Naast de rentevoet zelf kunnen er bijkomende kosten zijn, zoals dossierkosten en notariskosten, die aanzienlijk kunnen oplopen. Deze initiële kosten moeten in overweging worden genomen bij het vergelijken van leningen, aangezien ze de totale kosten van de lening kunnen beïnvloeden en een impact kunnen hebben op je financiële planning op korte termijn. Het is daarom essentieel om niet alleen te focussen op de rentevoet, maar ook om rekening te houden met alle kosten die gepaard gaan met het afsluiten van een hypothecaire lening.

Bij een variabele rentevoet bestaat het risico dat de maandelijkse aflossingen stijgen als de marktrente toeneemt.

Bij een variabele rentevoet voor een hypothecaire lening bestaat het risico dat de maandelijkse aflossingen kunnen stijgen als de marktrente toeneemt. Dit betekent dat, hoewel je aanvankelijk misschien profiteert van een lagere rente, je uiteindelijk meer kunt gaan betalen als de marktomstandigheden veranderen. Het is belangrijk om rekening te houden met dit risico en ervoor te zorgen dat je financiële situatie flexibel genoeg is om eventuele stijgingen in de maandelijkse aflossingen op te vangen.

Een lange looptijd van de lening om te profiteren van de beste rentevoet kan leiden tot hogere totale interestkosten.

Een belangrijk nadeel van het streven naar de beste rentevoet voor een hypothecaire lening door te kiezen voor een lange looptijd, is dat dit kan leiden tot hogere totale interestkosten. Hoewel een langere looptijd kan resulteren in lagere maandelijkse aflossingen, betaal je uiteindelijk meer aan rente over de gehele duur van de lening. Dit betekent dat hoewel je op korte termijn financiële ademruimte hebt, je op lange termijn meer geld kwijt bent aan interest, wat de totale kostprijs van de lening verhoogt. Het is daarom essentieel om zorgvuldig af te wegen welke looptijd het meest gunstig is in verhouding tot de rentevoet om uiteindelijk de meest voordelige leningsvoorwaarden te verkrijgen.

Het vergelijken van verschillende aanbieders om de beste rentevoet te vinden kan tijdrovend en verwarrend zijn.

Het vergelijken van verschillende aanbieders om de beste rentevoet te vinden kan inderdaad tijdrovend en verwarrend zijn. Het vereist gedegen onderzoek, het verzamelen van informatie en het analyseren van verschillende voorwaarden en tarieven die door diverse banken en kredietverstrekkers worden aangeboden. Bovendien kunnen de variërende terminologieën en kleine lettertjes het proces nog ingewikkelder maken. Het is belangrijk om geduldig te zijn en nauwkeurig te werk te gaan om uiteindelijk een weloverwogen beslissing te kunnen nemen bij het kiezen van de beste rentevoet voor een hypothecaire lening.

Bepaalde banken kunnen extra producten of verzekeringen koppelen aan hun hypothecaire leningen met de beste rentevoet, wat extra kosten met zich mee kan brengen.

Bij het zoeken naar de beste rentevoet voor een hypothecaire lening is het belangrijk om op te merken dat bepaalde banken extra producten of verzekeringen kunnen koppelen aan hun leningen met de beste rentevoet. Hoewel dit op het eerste gezicht aantrekkelijk kan lijken, is het essentieel om te beseffen dat deze extra’s extra kosten met zich mee kunnen brengen. Het is daarom belangrijk om de totale kosten van de lening, inclusief eventuele aanvullende producten of verzekeringen, zorgvuldig te overwegen voordat een definitieve beslissing wordt genomen.

Financiering van een Tweede Woning: Alles over Leningen en Hypotheken

Lening voor een Tweede Woning

Financiering van een Tweede Woning: Alles wat u moet weten

Een tweede woning kopen is een droom die voor velen werkelijkheid kan worden dankzij de beschikbaarheid van leningen voor dit doel. Of u nu denkt aan een vakantiehuisje aan zee, een chalet in de bergen of een appartement in de stad, het financieren van een tweede woning vereist zorgvuldige planning en overweging.

Waarom een lening voor een tweede woning?

Het kopen van een tweede woning kan aanzienlijke kosten met zich meebrengen, en niet iedereen heeft het volledige bedrag beschikbaar om de aankoop contant te betalen. Een lening stelt mensen in staat om hun droom van het bezitten van een tweede woning te realiseren door het benodigde kapitaal te lenen en dit over een bepaalde periode terug te betalen.

Soorten leningen voor tweede woningen

Er zijn verschillende soorten leningen die kunnen worden gebruikt om een tweede woning te financieren. Dit omvat hypothecaire leningen, waarbij de woning als onderpand wordt gebruikt, en persoonlijke leningen die niet noodzakelijkerwijs verbonden zijn aan de eigendom zelf. Het is belangrijk om advies in te winnen bij financiële experts om de meest geschikte financieringsoplossing te vinden die past bij uw specifieke situatie.

Belangrijke overwegingen

Bij het afsluiten van een lening voor een tweede woning is het essentieel om rekening te houden met factoren zoals rentevoeten, aflossingsvoorwaarden, bijkomende kosten en eventuele risico’s die gepaard gaan met het bezitten van extra onroerend goed. Het is verstandig om uw financiële mogelijkheden realistisch in kaart te brengen en ervoor te zorgen dat u comfortabel kunt voldoen aan de terugbetalingsverplichtingen voordat u zich engageert.

Besluit

Een lening voor een tweede woning kan de poort openen naar nieuwe mogelijkheden en ervaringen, maar het is belangrijk om deze stap goed doordacht te zetten. Door grondig onderzoek te doen, professioneel advies in te winnen en uw financiële situatie zorgvuldig te evalueren, kunt u op weg zijn naar het verwezenlijken van uw droom van het bezitten van een tweede thuis.


7 Tips voor het Kiezen van de Beste Lening voor je Tweede Woning

  1. Zorg ervoor dat je een realistisch budget hebt voor de lening van je tweede woning.
  2. Vergelijk verschillende kredietverstrekkers om de beste rentevoet en voorwaarden te vinden.
  3. Let op bijkomende kosten zoals notariskosten en verzekeringen bij het afsluiten van de lening.
  4. Denk goed na over de looptijd van de lening en kies een termijn die haalbaar is voor jouw financiële situatie.
  5. Informeer je over eventuele fiscale voordelen of aftrekbaarheid van de lening voor een tweede woning.
  6. Wees voorzichtig met variabele rentevoeten, deze kunnen op lange termijn duurder uitvallen.
  7. Raadpleeg indien nodig een financieel adviseur om je te helpen bij het kiezen van de juiste lening.

Zorg ervoor dat je een realistisch budget hebt voor de lening van je tweede woning.

Het is van essentieel belang om ervoor te zorgen dat je een realistisch budget hebt voor de lening van je tweede woning. Door een grondige analyse te maken van je financiële situatie en rekening te houden met alle kosten en terugbetalingsverplichtingen, kun je voorkomen dat je in financiële moeilijkheden komt. Het is verstandig om alleen een lening aan te gaan die je comfortabel kunt terugbetalen, zodat je zorgeloos kunt genieten van je tweede woning zonder je financiële stabiliteit in gevaar te brengen.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet en voorwaarden te vinden.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet en voorwaarden te vinden wanneer u een lening voor een tweede woning overweegt. Door grondig onderzoek te doen en offertes van verschillende financiële instellingen te vergelijken, kunt u ervoor zorgen dat u de meest gunstige financieringsoptie kiest die past bij uw behoeften en financiële situatie. Het is essentieel om niet alleen naar de rentevoeten te kijken, maar ook naar eventuele bijkomende kosten, aflossingsvoorwaarden en flexibiliteit van de lening om een weloverwogen beslissing te nemen die u helpt om uw droom van het bezitten van een tweede woning te verwezenlijken.

Let op bijkomende kosten zoals notariskosten en verzekeringen bij het afsluiten van de lening.

Bij het afsluiten van een lening voor een tweede woning is het essentieel om rekening te houden met bijkomende kosten, zoals notariskosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financieringslast en dienen daarom zorgvuldig in overweging te worden genomen. Het is verstandig om een gedetailleerd overzicht te maken van alle mogelijke bijkomende kosten en deze op te nemen in uw financiële planning bij het afsluiten van de lening.

Denk goed na over de looptijd van de lening en kies een termijn die haalbaar is voor jouw financiële situatie.

Het is essentieel om goed na te denken over de looptijd van de lening voor een tweede woning en een termijn te kiezen die haalbaar is binnen jouw financiële situatie. Door realistisch te zijn over de terugbetalingsperiode en ervoor te zorgen dat je comfortabel kunt voldoen aan de aflossingsverplichtingen, kun je financiële stress verminderen en de aankoop van je tweede woning op een verantwoorde manier financieren.

Informeer je over eventuele fiscale voordelen of aftrekbaarheid van de lening voor een tweede woning.

Het is essentieel om je te informeren over eventuele fiscale voordelen of aftrekbaarheid van de lening voor een tweede woning. In sommige gevallen kunnen leningen voor een tweede woning in aanmerking komen voor belastingvoordelen, zoals de mogelijkheid om bepaalde kosten af te trekken van de belastingen. Door op de hoogte te zijn van deze fiscale aspecten, kun je mogelijk besparen op je totale kosten en een beter inzicht krijgen in de financiële implicaties van het financieren van een tweede woning. Het is daarom verstandig om advies in te winnen bij een fiscaal expert om volledig te begrijpen hoe je kunt profiteren van mogelijke fiscale voordelen bij het afsluiten van een lening voor een tweede woning.

Wees voorzichtig met variabele rentevoeten, deze kunnen op lange termijn duurder uitvallen.

Wees voorzichtig met variabele rentevoeten bij het afsluiten van een lening voor een tweede woning. Hoewel ze op korte termijn aantrekkelijk kunnen lijken vanwege lagere tarieven, is het belangrijk om te onthouden dat deze rentevoeten op lange termijn duurder kunnen uitvallen. Schommelingen in de markt kunnen leiden tot onverwachte stijgingen van de rente, waardoor uw maandelijkse aflossingen aanzienlijk kunnen toenemen. Het is verstandig om de risico’s en voordelen van variabele rentevoeten zorgvuldig af te wegen en weloverwogen beslissingen te nemen bij het kiezen van de juiste financieringsoptie voor uw tweede woning.

Raadpleeg indien nodig een financieel adviseur om je te helpen bij het kiezen van de juiste lening.

Het is verstandig om, indien nodig, een financieel adviseur te raadplegen bij het kiezen van de juiste lening voor de aankoop van een tweede woning. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende leningsopties, het evalueren van uw financiële situatie en het nemen van weloverwogen beslissingen die aansluiten bij uw behoeften en doelen. Met professioneel advies kunt u de juiste lening vinden die past bij uw specifieke omstandigheden en u helpen om uw droom van het bezitten van een tweede woning op een verantwoorde manier te realiseren.

lening afsluiten

Hoe verstandig een lening afsluiten: Tips en advies

Hoe een lening afsluiten: Alles wat u moet weten

Hoe een lening afsluiten: Alles wat u moet weten

Een lening afsluiten is een belangrijke financiële beslissing die goed doordacht moet worden. Of u nu geld nodig heeft voor een grote aankoop, zoals een huis of auto, of om onverwachte kosten te dekken, het is essentieel om te begrijpen hoe het proces werkt en waar u op moet letten.

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar, elk met hun eigen voorwaarden en rentetarieven. Enkele veelvoorkomende soorten leningen zijn:

  • Hypothecaire leningen: gebruikt voor de aankoop van onroerend goed.
  • Autoleningen: specifiek bedoeld voor de aankoop van een auto.
  • Persoonlijke leningen: flexibele leningen die voor diverse doeleinden kunnen worden gebruikt.
  • Doorlopend krediet: een flexibele vorm van lenen waarbij u tot een bepaald bedrag kunt opnemen en terugbetalen.

Belangrijke overwegingen

Voordat u een lening afsluit, is het belangrijk om enkele essentiële zaken te overwegen:

  • Rente: Let op de rentevoet van de lening, aangezien dit invloed heeft op de totale kosten van de lening.
  • Voorwaarden: Lees grondig de voorwaarden van de lening om te begrijpen welke verplichtingen u aangaat.
  • Aflossingstermijn: Bepaal hoe lang u wilt doen over het terugbetalen van de lening en kies een termijn die bij uw financiële situatie past.

Het aanvraagproces

Het proces om een lening aan te vragen kan variëren afhankelijk van het type lening en de geldverstrekker. Over het algemeen zullen geldverstrekkers echter uw financiële situatie beoordelen voordat ze beslissen of ze u al dan niet een lening verstrekken. Zorg ervoor dat u alle benodigde documentatie bij de hand heeft en wees eerlijk over uw financiële situatie.

Kortom, het afsluiten van een lening vereist zorgvuldige planning en overweging. Zorg ervoor dat u volledig begrijpt wat erbij komt kijken voordat u zich verbindt tot het aangaan van schuld. Met de juiste informatie en begeleiding kunt u weloverwogen beslissingen nemen die passen bij uw financiële behoeften.


5 Essentiële Tips voor het Afsluiten van een Lening in België

  1. Vergelijk leningen van verschillende aanbieders om de beste voorwaarden te vinden.
  2. Let op de rentevoet en bijkomende kosten zoals administratiekosten en verzekeringen.
  3. Leen alleen het bedrag dat je echt nodig hebt om onnodige schulden te vermijden.
  4. Controleer de looptijd van de lening en zorg ervoor dat deze haalbaar is binnen jouw budget.
  5. Lees altijd goed de kleine lettertjes in het contract voordat je een lening afsluit.

Vergelijk leningen van verschillende aanbieders om de beste voorwaarden te vinden.

Vergelijk leningen van verschillende aanbieders om de beste voorwaarden te vinden. Door leningen van verschillende geldverstrekkers te vergelijken, kunt u inzicht krijgen in de rentetarieven, aflossingstermijnen en andere voorwaarden die elke aanbieder biedt. Op die manier kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw financiële behoeften en mogelijkheden. Het vergelijken van leningen kan u helpen om geld te besparen en ervoor te zorgen dat u een lening afsluit die gunstige voorwaarden biedt.

Let op de rentevoet en bijkomende kosten zoals administratiekosten en verzekeringen.

Bij het afsluiten van een lening is het essentieel om aandacht te besteden aan de rentevoet en eventuele bijkomende kosten, zoals administratiekosten en verzekeringen. De rentevoet bepaalt in grote mate de totale kosten van de lening, dus het is belangrijk om deze goed te begrijpen en te vergelijken tussen verschillende aanbieders. Daarnaast kunnen bijkomende kosten, zoals administratiekosten en verplichte verzekeringen, ook van invloed zijn op de uiteindelijke kostprijs van de lening. Door deze aspecten zorgvuldig te overwegen en in uw besluitvorming mee te nemen, kunt u een weloverwogen keuze maken bij het afsluiten van een lening die past bij uw financiële situatie.

Leen alleen het bedrag dat je echt nodig hebt om onnodige schulden te vermijden.

Het is verstandig om alleen het bedrag te lenen dat je daadwerkelijk nodig hebt bij het afsluiten van een lening, om onnodige schulden te vermijden. Door zorgvuldig te bepalen hoeveel geld je echt nodig hebt en niet meer dan dat te lenen, kun je voorkomen dat je in financiële problemen komt door overmatige schuldenlast. Het is belangrijk om realistisch te zijn over je behoeften en om verantwoordelijk te lenen, zodat je de lening op een haalbare manier kunt terugbetalen.

Controleer de looptijd van de lening en zorg ervoor dat deze haalbaar is binnen jouw budget.

Het is van essentieel belang om de looptijd van de lening zorgvuldig te controleren en ervoor te zorgen dat deze haalbaar is binnen jouw budget. Een te korte looptijd kan leiden tot hoge maandelijkse aflossingen, terwijl een te lange looptijd kan resulteren in hogere totale kosten door de accumulatie van rente. Het is daarom verstandig om een balans te vinden tussen een redelijke looptijd en maandelijkse aflossingen die passen binnen jouw financiële mogelijkheden. Door realistisch te zijn over wat je kunt betalen, voorkom je financiële stress en kun je de lening succesvol aflossen.

Lees altijd goed de kleine lettertjes in het contract voordat je een lening afsluit.

Het is van cruciaal belang om altijd goed de kleine lettertjes in het contract te lezen voordat je een lening afsluit. Deze details kunnen essentiële informatie bevatten over rentetarieven, aflossingstermijnen, boetes bij vroegtijdige aflossing en andere voorwaarden die van invloed kunnen zijn op de totale kosten en verplichtingen van de lening. Door zorgvuldig de voorwaarden door te nemen, kun je volledig begrijpen wat er van je wordt verwacht en eventuele verrassingen of onvoorziene kosten vermijden. Het is verstandig om geen overhaaste beslissingen te nemen en alle aspecten van het leningscontract grondig te controleren voordat je je handtekening zet.

Is 100 procent lenen verstandig bij het kopen van een huis?

Artikel: 100 procent lenen

100 procent lenen: Is het verstandig?

Veel mensen dromen ervan om een huis te kopen, maar niet iedereen heeft voldoende spaargeld om de volledige aankoopprijs te betalen. In zulke gevallen kan het verleidelijk zijn om 100 procent van de aankoopprijs te lenen. Maar is dit wel verstandig?

Het lenen van 100 procent van de waarde van een huis kan risico’s met zich meebrengen. Ten eerste loop je het risico dat je in de problemen komt als de waarde van je huis daalt en je hypotheek hoger is dan de waarde van je woning. Dit kan leiden tot financiële moeilijkheden en zelfs tot gedwongen verkoop.

Bovendien brengt het lenen van het volledige aankoopbedrag vaak hogere kosten met zich mee, zoals hogere rentetarieven en extra kosten voor hypotheekverzekeringen. Deze extra kosten kunnen op lange termijn aanzienlijk oplopen en je financiële flexibiliteit beperken.

Als alternatief voor het lenen van 100 procent van de aankoopprijs, kan het verstandiger zijn om te streven naar een eigen inbreng van minstens 20 procent. Op die manier verminder je niet alleen het risico op financiële problemen, maar kun je ook profiteren van gunstigere voorwaarden en lagere maandelijkse lasten.

Kortom, hoewel het verleidelijk kan zijn om 100 procent te lenen bij het kopen van een huis, is het belangrijk om goed na te denken over de mogelijke risico’s en alternatieven. Een gezonde financiële planning en voldoende eigen inbreng kunnen helpen om toekomstige financiële problemen te voorkomen.


9 Essentiële Tips voor het 100% Lenen van Geld in België

  1. 1. Informeer je goed over de voorwaarden van 100% lenen.
  2. 2. Vergelijk verschillende kredietverstrekkers om de beste deal te vinden.
  3. 3. Zorg ervoor dat je de lening echt nodig hebt en niet meer leent dan nodig is.
  4. 4. Let op de rentevoeten en bijkomende kosten bij het afsluiten van de lening.
  5. 5. Maak een realistische terugbetalingsplanning en hou rekening met je financiële situatie.
  6. 6. Vraag advies aan een financieel expert voordat je een beslissing neemt.
  7. 7. Controleer of er mogelijkheden zijn om extra aflossingen te doen zonder boete.
  8. 8. Wees voorzichtig met het aangaan van schulden en denk aan eventuele risico’s op lange termijn.
  9. 9. Blijf altijd transparant over je financiële situatie naar de kredietverstrekker toe.

1. Informeer je goed over de voorwaarden van 100% lenen.

Het is van essentieel belang om je goed te informeren over de voorwaarden van het lenen van 100 procent van de aankoopprijs. Door grondig onderzoek te doen naar de specifieke voorwaarden, zoals rentetarieven, looptijden en eventuele extra kosten, kun je een weloverwogen beslissing nemen en de potentiële risico’s beter inschatten. Het is raadzaam om niet alleen naar de korte termijn te kijken, maar ook naar de lange termijn implicaties van deze leningsvorm, zodat je financiële stabiliteit en gemoedsrust kunt waarborgen.

2. Vergelijk verschillende kredietverstrekkers om de beste deal te vinden.

Een belangrijke tip bij het overwegen van het lenen van 100 procent voor een huis is om verschillende kredietverstrekkers te vergelijken om de beste deal te vinden. Door verschillende leningsopties en voorwaarden te onderzoeken, kun je inzicht krijgen in welke kredietverstrekker de meest gunstige rentetarieven en voorwaarden biedt die passen bij jouw financiële situatie. Het vergelijken van kredietverstrekkers kan je helpen om geld te besparen op lange termijn en ervoor zorgen dat je een weloverwogen beslissing neemt bij het afsluiten van een lening.

3. Zorg ervoor dat je de lening echt nodig hebt en niet meer leent dan nodig is.

Het is essentieel om ervoor te zorgen dat je de lening echt nodig hebt en niet meer leent dan strikt noodzakelijk is. Door verstandig te lenen en alleen het benodigde bedrag te lenen, kun je onnodige financiële lasten en risico’s vermijden. Het is verstandig om een grondige analyse te maken van je financiële situatie en alleen te lenen wat je nodig hebt om je doelen te bereiken, zoals het kopen van een huis. Op die manier kun je beter beheersen hoeveel je moet terugbetalen en kun je onnodige schulden voorkomen.

4. Let op de rentevoeten en bijkomende kosten bij het afsluiten van de lening.

Bij het overwegen van het lenen van 100 procent van de aankoopprijs van een huis is het essentieel om aandacht te besteden aan de rentevoeten en bijkomende kosten bij het afsluiten van de lening. Hogere rentetarieven en extra kosten voor bijvoorbeeld hypotheekverzekeringen kunnen aanzienlijke financiële lasten met zich meebrengen op lange termijn. Het is daarom verstandig om grondig onderzoek te doen naar de verschillende leningsopties en hun voorwaarden, zodat je een weloverwogen beslissing kunt nemen die past bij je financiële situatie en doelen.

5. Maak een realistische terugbetalingsplanning en hou rekening met je financiële situatie.

Het is essentieel om bij het overwegen van het lenen van 100 procent van de aankoopprijs een realistische terugbetalingsplanning te maken en rekening te houden met je financiële situatie. Door een gedetailleerd overzicht te hebben van je inkomsten, uitgaven en eventuele andere financiële verplichtingen, kun je beter inschatten of je de lening op lange termijn kunt terugbetalen. Het is belangrijk om niet alleen naar de huidige situatie te kijken, maar ook mogelijke veranderingen in inkomen of kosten in overweging te nemen om financiële stabiliteit te waarborgen.

6. Vraag advies aan een financieel expert voordat je een beslissing neemt.

Het is sterk aan te raden om advies in te winnen bij een financieel expert voordat je een beslissing neemt over het lenen van 100 procent van de aankoopprijs van een huis. Een financieel expert kan je helpen om de mogelijke risico’s en gevolgen van deze beslissing beter te begrijpen, evenals alternatieve opties die wellicht gunstiger zijn voor jouw financiële situatie. Hun deskundig advies kan je helpen om weloverwogen keuzes te maken en toekomstige financiële problemen te voorkomen.

7. Controleer of er mogelijkheden zijn om extra aflossingen te doen zonder boete.

Bij het overwegen van het lenen van 100 procent van de aankoopprijs van een huis, is het essentieel om te controleren of er mogelijkheden zijn om extra aflossingen te doen zonder boete. Door de flexibiliteit te hebben om extra aflossingen te doen, kun je niet alleen sneller schulden afbetalen, maar ook rentekosten verminderen en financiële vrijheid opbouwen. Het is daarom verstandig om hypotheekverstrekkers te raadplegen en de voorwaarden met betrekking tot extra aflossingen grondig te onderzoeken voordat je een beslissing neemt over het lenen van 100 procent.

8. Wees voorzichtig met het aangaan van schulden en denk aan eventuele risico’s op lange termijn.

Wees voorzichtig met het aangaan van schulden en denk aan eventuele risico’s op lange termijn wanneer je overweegt om 100 procent te lenen. Het is essentieel om een weloverwogen beslissing te nemen en de mogelijke gevolgen op lange termijn in overweging te nemen. Het risico van financiële problemen en beperkingen in de toekomst kan aanzienlijk zijn bij het lenen van het volledige aankoopbedrag. Het is daarom verstandig om zorgvuldig te plannen en te streven naar een gezonde financiële situatie bij het aangaan van leningen voor de aankoop van een huis.

9. Blijf altijd transparant over je financiële situatie naar de kredietverstrekker toe.

Het is essentieel om altijd transparant te blijven over je financiële situatie tegenover de kredietverstrekker, vooral wanneer je overweegt om 100 procent te lenen. Door open en eerlijk te communiceren over je inkomsten, uitgaven en eventuele andere leningen die je hebt lopen, kan de kredietverstrekker een beter beeld krijgen van je financiële draagkracht en je helpen bij het nemen van verantwoorde beslissingen. Het verzekert ook dat je lening op maat wordt afgestemd op jouw specifieke behoeften en mogelijkheden, wat kan helpen om onaangename verrassingen in de toekomst te voorkomen.

Financier uw Droomwoning met een KBC Lening

KBC Lening Woning: Financieringsopties voor uw Droomhuis

KBC Lening Woning: Financieringsopties voor uw Droomhuis

Als u op zoek bent naar een lening om uw droomwoning te financieren, dan biedt KBC verschillende opties die aansluiten bij uw behoeften. Of u nu een nieuwe woning wilt kopen, renoveren of bouwen, KBC heeft leningen op maat om u te helpen uw vastgoeddromen waar te maken.

Woonkrediet bij KBC

Een van de populaire financieringsopties van KBC is het woonkrediet. Met een woonkrediet kunt u geld lenen voor de aankoop, bouw of renovatie van een woning. KBC biedt flexibele formules met vaste of variabele rentevoeten en diverse looptijden, zodat u de lening kunt afstemmen op uw financiële situatie.

Renovatielening bij KBC

Als u van plan bent om uw bestaande woning te renoveren of te verbouwen, dan kunt u bij KBC terecht voor een renovatielening. Met deze lening kunt u de kosten van uw renovatieproject financieren tegen gunstige voorwaarden en rentetarieven.

Bouwlening bij KBC

Voor wie een nieuwbouwwoning wil laten bouwen, biedt KBC ook specifieke bouwleningen aan. Met een bouwlening kunt u de kosten van de bouwwerken financieren en genieten van begeleiding en ondersteuning gedurende het hele bouwproces.

Advies op Maat

Bij KBC staan adviseurs klaar om u te begeleiden bij het kiezen van de juiste lening voor uw woondromen. Ze helpen u met het berekenen van het benodigde bedrag, het bepalen van de looptijd en het kiezen van de beste formule die past bij uw budget en plannen.

Neem vandaag nog contact op met KBC om meer te weten te komen over de leningopties voor uw woning en zet de eerste stap naar het realiseren van uw vastgoeddromen!


6 Tips voor het Kiezen van de Beste KBC Woninglening in België

  1. Vergelijk rentevoeten van verschillende leningen voor de beste deal.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Informeer naar de looptijd en aflossingsopties die bij jou passen.
  4. Overweeg een vaste of variabele rentevoet, afhankelijk van je situatie.
  5. Controleer of je in aanmerking komt voor eventuele kortingen of premies.
  6. Neem de tijd om alle voorwaarden en kleine lettertjes grondig te lezen.

Vergelijk rentevoeten van verschillende leningen voor de beste deal.

Het is verstandig om de rentevoeten van verschillende leningen te vergelijken wanneer u op zoek bent naar een KBC lening voor uw woning. Door verschillende rentetarieven te onderzoeken, kunt u de beste deal vinden die past bij uw financiële situatie en behoeften. Het vergelijken van rentevoeten kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u een lening kiest die gunstige voorwaarden biedt. Het loont altijd de moeite om grondig onderzoek te doen en verschillende opties te overwegen voordat u een beslissing neemt over uw woninglening bij KBC.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Bij het aanvragen van een KBC lening voor uw woning is het belangrijk om rekening te houden met bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk zijn en dienen in overweging te worden genomen bij het plannen van uw vastgoedfinanciering. Zorg ervoor dat u een duidelijk beeld heeft van alle mogelijke extra uitgaven die gepaard gaan met het afsluiten van de lening, zodat u niet voor verrassingen komt te staan en uw budget goed kunt beheren.

Informeer naar de looptijd en aflossingsopties die bij jou passen.

Voor wie geïnteresseerd is in een KBC lening voor een woning, is het essentieel om te informeren naar de looptijd en aflossingsopties die het beste bij zijn of haar financiële situatie passen. Door deze aspecten zorgvuldig te overwegen en af te stemmen op persoonlijke behoeften en mogelijkheden, kan men een weloverwogen beslissing nemen over de lening en zo optimaal profiteren van de financieringsmogelijkheden die KBC biedt.

Overweeg een vaste of variabele rentevoet, afhankelijk van je situatie.

Bij het overwegen van een KBC lening voor een woning is het belangrijk om te kijken naar de rentevoet die het best bij jouw situatie past. Je hebt de keuze tussen een vaste of variabele rentevoet. Een vaste rentevoet biedt zekerheid en stabiele maandelijkse aflossingen, terwijl een variabele rentevoet kan profiteren van eventuele renteschommelingen op de markt. Het is verstandig om je financiële situatie en risicobereidheid te evalueren om de juiste keuze te maken tussen een vaste of variabele rentevoet voor je KBC lening voor een woning.

Controleer of je in aanmerking komt voor eventuele kortingen of premies.

Controleer zorgvuldig of u in aanmerking komt voor eventuele kortingen of premies bij het afsluiten van een KBC lening voor uw woning. Sommige leningen kunnen speciale kortingen bevatten op basis van factoren zoals uw inkomen, leeftijd of energiezuinigheid van de woning. Het is de moeite waard om deze opties te onderzoeken, omdat ze u kunnen helpen om de totale kosten van uw lening te verlagen en zo uw financiële last te verlichten.

Neem de tijd om alle voorwaarden en kleine lettertjes grondig te lezen.

Het is van essentieel belang om de tijd te nemen om alle voorwaarden en kleine lettertjes van een KBC lening voor uw woning grondig te lezen. Door elk detail zorgvuldig te bestuderen, krijgt u een duidelijk inzicht in de verplichtingen, kosten en eventuele beperkingen die aan de lening verbonden zijn. Op die manier kunt u weloverwogen beslissingen nemen en ervoor zorgen dat de lening perfect aansluit bij uw financiële situatie en behoeften. Het lezen van alle voorwaarden helpt u ook om verrassingen te voorkomen en geeft u gemoedsrust bij het aangaan van deze belangrijke financiële verplichting.

lening berekenen hypotheek

Hoe Een Hypotheeklening Correct Berekenen: Essentiële Stappen en Tips

Hoe een Hypotheeklening Berekenen: Alles wat u Moet Weten

Hoe een Hypotheeklening Berekenen: Alles wat u Moet Weten

Een hypotheeklening is een belangrijke financiële beslissing die veel mensen in hun leven zullen nemen. Het is essentieel om goed geïnformeerd te zijn over hoe hypotheekleningen werken en hoe u ze kunt berekenen voordat u zich verbindt tot een grote financiële verplichting.

Wat is een Hypotheeklening?

Een hypotheeklening is een lening die wordt gebruikt om een huis of ander onroerend goed te kopen. De lening wordt meestal verstrekt door een bank of andere geldschieter en de woning dient als onderpand voor de lening. Dit betekent dat als de lener de lening niet kan terugbetalen, de geldschieter het recht heeft om het huis te verkopen om het geleende bedrag terug te krijgen.

Hoe Berekent u een Hypotheeklening?

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van een hypotheeklening, waaronder:

  • De aankoopprijs van de woning
  • Uw eigen inbreng (het bedrag dat u zelf kunt betalen)
  • De looptijd van de lening
  • De rentevoet
  • Eventuele bijkomende kosten zoals notariskosten, registratierechten, enz.

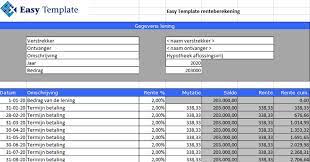
Met behulp van deze gegevens kunt u online verschillende tools en rekenmachines vinden die u kunnen helpen bij het berekenen van uw maandelijkse aflossingen, totale interestkosten en andere belangrijke aspecten van uw hypotheeklening.

Waarom is het Belangrijk om uw Lening te Berekenen?

Het berekenen van uw hypotheeklening is essentieel om ervoor te zorgen dat u weet hoeveel geld u maandelijks moet aflossen en welke kosten hiermee gemoeid zijn. Door uw lening vooraf te berekenen, kunt u ook verschillende scenario’s vergelijken en beslissen welke leningsvoorwaarden het beste bij uw financiële situatie passen.

Kortom, het berekenen van uw hypotheeklening geeft u inzicht in wat er nodig is om uw droomhuis te financieren en helpt u bij het nemen van weloverwogen beslissingen over uw financiën op lange termijn.


Vijf Voordelen van Hypotheekberekening: Inzicht, Vergelijking en Financiële Planning

  1. Geeft inzicht in maandelijkse aflossingen en totale interestkosten.
  2. Helpt bij het vergelijken van verschillende leningsvoorwaarden.
  3. Biedt de mogelijkheid om diverse scenario’s te analyseren voor optimale keuzes.
  4. Maakt het gemakkelijker om uw financiële situatie op lange termijn te plannen.
  5. Voorkomt verrassingen en helpt bij het nemen van weloverwogen beslissingen.


Zeven nadelen van het berekenen van een hypotheeklening: valkuilen en verwarring bij online rekenmachines

  1. Het berekenen van een hypotheeklening kan ingewikkeld zijn voor mensen zonder financiële achtergrond.
  2. Online rekenmachines kunnen verschillende resultaten opleveren, wat verwarrend kan zijn voor leners.
  3. Sommige online tools houden mogelijk geen rekening met alle relevante kosten en aspecten van een hypotheeklening.
  4. Het gebruik van rekenmachines kan leners een vals gevoel van zekerheid geven, waardoor ze belangrijke details over het hoofd kunnen zien.
  5. Niet alle online tools bieden gedetailleerde uitleg over hoe de berekeningen worden uitgevoerd, wat tot verwarring kan leiden.
  6. Afhankelijk zijn van online tools om een hypotheeklening te berekenen, kan persoonlijk advies van een financieel expert vervangen, wat cruciaal kan zijn bij complexe situaties.
  7. Het constant aanpassen van variabelen in rekenmachines om verschillende scenario’s te vergelijken, kan tijdrovend en verwarrend zijn voor sommige leners.

Geeft inzicht in maandelijkse aflossingen en totale interestkosten.

Het berekenen van een hypotheeklening biedt waardevol inzicht in zowel de maandelijkse aflossingen als de totale interestkosten die gedurende de looptijd van de lening zullen worden betaald. Door deze gegevens te kennen, kunnen leners een goed beeld krijgen van hun financiële verplichtingen op korte en lange termijn. Het stelt hen in staat om realistische budgetten op te stellen en weloverwogen beslissingen te nemen met betrekking tot hun hypotheek, waardoor ze financiële stabiliteit en gemoedsrust kunnen bereiken.

Helpt bij het vergelijken van verschillende leningsvoorwaarden.

Het berekenen van een hypotheeklening helpt bij het vergelijken van verschillende leningsvoorwaarden. Door de lening vooraf te berekenen, krijgt u inzicht in de maandelijkse aflossingen, totale interestkosten en andere belangrijke aspecten van de lening. Hierdoor kunt u gemakkelijk verschillende leningsvoorwaarden vergelijken en de optie kiezen die het beste past bij uw financiële situatie en behoeften. Het stelt u in staat om weloverwogen beslissingen te nemen en de meest gunstige lening te selecteren voor de aankoop van uw huis of ander onroerend goed.

Biedt de mogelijkheid om diverse scenario’s te analyseren voor optimale keuzes.

Het berekenen van een hypotheeklening biedt de mogelijkheid om diverse scenario’s te analyseren, waardoor men optimale keuzes kan maken. Door verschillende variabelen zoals de aankoopprijs van de woning, de looptijd van de lening en de rentevoet in overweging te nemen, kan men verschillende scenario’s doorrekenen en vergelijken. Dit stelt potentiële huizenkopers in staat om weloverwogen beslissingen te nemen over hun financiële toekomst en om een leningsstructuur te kiezen die het beste aansluit bij hun behoeften en mogelijkheden.

Maakt het gemakkelijker om uw financiële situatie op lange termijn te plannen.

Het berekenen van uw hypotheeklening maakt het gemakkelijker om uw financiële situatie op lange termijn te plannen. Door vooraf de maandelijkse aflossingen, totale interestkosten en andere aspecten van de lening te berekenen, krijgt u een duidelijk beeld van hoeveel u moet betalen en hoe dit past binnen uw budget. Dit stelt u in staat om realistische financiële doelen te stellen, eventuele risico’s te identificeren en een plan te maken om uw lening succesvol af te lossen. Het helpt u om controle te houden over uw financiën en geeft gemoedsrust bij het nemen van deze belangrijke beslissing.

Voorkomt verrassingen en helpt bij het nemen van weloverwogen beslissingen.

Het berekenen van uw hypotheeklening helpt u verrassingen te voorkomen en ondersteunt u bij het nemen van weloverwogen beslissingen. Door vooraf de kosten en aflossingen in kaart te brengen, kunt u realistische verwachtingen stellen en financiële verrassingen vermijden. Deze transparantie stelt u in staat om een doordachte keuze te maken die aansluit bij uw financiële mogelijkheden en langetermijndoelen, waardoor u met vertrouwen de stap naar het kopen van een huis kunt zetten.

Het berekenen van een hypotheeklening kan ingewikkeld zijn voor mensen zonder financiële achtergrond.

Het berekenen van een hypotheeklening kan ingewikkeld zijn voor mensen zonder financiële achtergrond. De verschillende variabelen zoals rentevoeten, looptijden, eigen inbreng en bijkomende kosten kunnen verwarrend zijn voor wie niet vertrouwd is met financiële termen en concepten. Hierdoor kan het moeilijk zijn om een nauwkeurige berekening te maken en de financiële implicaties van een hypotheeklening volledig te begrijpen. Het is daarom belangrijk voor deze doelgroep om professioneel advies in te winnen bij een financieel expert om hen te begeleiden bij het proces van het berekenen en begrijpen van hun hypotheeklening.

Online rekenmachines kunnen verschillende resultaten opleveren, wat verwarrend kan zijn voor leners.

Een nadeel van het berekenen van een hypotheeklening is dat online rekenmachines verschillende resultaten kunnen opleveren, wat verwarrend kan zijn voor leners. Omdat verschillende rekenmachines mogelijk verschillende formules en aannames gebruiken, kunnen leners uiteenlopende uitkomsten krijgen bij het berekenen van hun hypotheek. Dit kan leiden tot onzekerheid en twijfel over welke berekening nu precies accuraat is, waardoor het moeilijk kan zijn om een weloverwogen beslissing te nemen met betrekking tot de financiële verplichtingen die gepaard gaan met een hypotheeklening. Het is daarom belangrijk voor leners om zich bewust te zijn van deze variabiliteit en indien nodig professioneel advies in te winnen om een duidelijk beeld te krijgen van hun financiële situatie.

Sommige online tools houden mogelijk geen rekening met alle relevante kosten en aspecten van een hypotheeklening.

Sommige online tools voor het berekenen van een hypotheeklening kunnen een nadeel hebben doordat ze mogelijk niet alle relevante kosten en aspecten van de lening in overweging nemen. Het is belangrijk om te beseffen dat er meer kosten verbonden zijn aan een hypotheeklening dan alleen de maandelijkse aflossingen en rente. Notariskosten, registratierechten, verzekeringspremies en andere bijkomende kosten kunnen aanzienlijk bijdragen aan de totale kostprijs van de lening. Daarom is het verstandig om bij het gebruik van online tools voor leningberekening ook zelf zorgvuldig alle mogelijke kostenposten te overwegen en indien nodig professioneel advies in te winnen om een volledig beeld te krijgen van de financiële verplichtingen bij het aangaan van een hypotheeklening.

Het gebruik van rekenmachines kan leners een vals gevoel van zekerheid geven, waardoor ze belangrijke details over het hoofd kunnen zien.

Het gebruik van rekenmachines bij het berekenen van een hypotheeklening kan leners een vals gevoel van zekerheid geven, waardoor ze belangrijke details over het hoofd kunnen zien. Hoewel rekenmachines handig zijn om een eerste schatting te maken van de maandelijkse aflossingen en totale kosten, is het cruciaal voor leners om te beseffen dat deze tools slechts een benadering bieden en niet alle variabelen kunnen omvatten. Hierdoor lopen leners het risico belangrijke aspecten zoals verborgen kosten, veranderende rentevoeten of onverwachte financiële gebeurtenissen over het hoofd te zien, wat uiteindelijk kan leiden tot problemen bij het terugbetalen van de lening. Het is daarom raadzaam voor leners om naast het gebruik van rekenmachines ook advies in te winnen bij financiële experts om een volledig beeld te krijgen van hun financiële verplichtingen bij het aangaan van een hypotheeklening.

Niet alle online tools bieden gedetailleerde uitleg over hoe de berekeningen worden uitgevoerd, wat tot verwarring kan leiden.

Niet alle online tools bieden gedetailleerde uitleg over hoe de berekeningen worden uitgevoerd, wat tot verwarring kan leiden. Het gebrek aan transparantie over de gebruikte formules en parameters kan het moeilijk maken voor leningnemers om volledig te begrijpen hoe de berekende resultaten tot stand komen. Hierdoor kunnen mensen twijfels hebben over de nauwkeurigheid en betrouwbaarheid van de berekende informatie, wat hun vertrouwen in het leningproces kan ondermijnen. Het is daarom belangrijk om kritisch te zijn bij het gebruik van online tools en indien nodig aanvullende informatie in te winnen om een goed geïnformeerde beslissing te kunnen nemen.

Afhankelijk zijn van online tools om een hypotheeklening te berekenen, kan persoonlijk advies van een financieel expert vervangen, wat cruciaal kan zijn bij complexe situaties.

Afhankelijk zijn van online tools om een hypotheeklening te berekenen, kan persoonlijk advies van een financieel expert vervangen, wat cruciaal kan zijn bij complexe situaties. Een online tool kan nuttig zijn voor een snelle berekening, maar het kan niet de diepgaande analyse en expertise bieden die een financieel expert kan leveren. In complexe situaties waarbij meerdere variabelen en specifieke omstandigheden een rol spelen, kan het raadplegen van een professional helpen om een beter inzicht te krijgen in de beste leningsmogelijkheden en financiële strategieën die passen bij de individuele behoeften en doelen van de klant.

Het constant aanpassen van variabelen in rekenmachines om verschillende scenario’s te vergelijken, kan tijdrovend en verwarrend zijn voor sommige leners.

Het constant aanpassen van variabelen in rekenmachines om verschillende scenario’s te vergelijken, kan tijdrovend en verwarrend zijn voor sommige leners. Het vereist geduld en een goed begrip van de financiële terminologie en concepten, wat niet voor iedereen even eenvoudig is. Bovendien kunnen de uitkomsten van verschillende scenario’s soms moeilijk te interpreteren zijn, waardoor het lastig kan zijn om een weloverwogen beslissing te nemen over de beste leningsvoorwaarden. Dit kan leiden tot onzekerheid en stress bij leners die op zoek zijn naar duidelijkheid en zekerheid bij het afsluiten van een hypotheeklening.

goedkope lening huis

Financier uw droomwoning met een voordelige lening voor uw huis

Goedkope lening huis: Financieringsopties voor uw droomwoning

Goedkope lening huis: Financieringsopties voor uw droomwoning

Een huis kopen is een grote stap en vaak een van de belangrijkste investeringen in ons leven. Het vinden van een goedkope lening voor uw huis kan het proces van het realiseren van uw droomwoning aanzienlijk vergemakkelijken. Er zijn verschillende financieringsopties beschikbaar voor mensen die op zoek zijn naar een lening om een huis te kopen.

Hypotheekleningen

De meest voorkomende vorm van financiering voor het kopen van een huis is via een hypotheeklening. Met een hypotheeklening leent u geld van een bank of financiële instelling om uw huis te kopen. Het geleende bedrag wordt meestal over meerdere jaren terugbetaald, samen met rente.

Overheidssubsidies

Sommige overheden bieden subsidies of leningen aan met gunstige voorwaarden om mensen te helpen bij het kopen van een huis. Deze subsidies kunnen helpen bij het verlagen van de totale kosten van de lening en maken het mogelijk om goedkopere maandelijkse aflossingen te hebben.

Leningsimulator

Voordat u beslist welke lening het beste bij u past, kan het nuttig zijn om gebruik te maken van een leningsimulator. Met een leningsimulator kunt u verschillende scenario’s berekenen en de totale kosten en maandelijkse aflossingen vergelijken, zodat u de meest geschikte en goedkoopste optie kunt kiezen.

Kortom, er zijn verschillende financieringsmogelijkheden beschikbaar voor mensen die op zoek zijn naar een goedkope lening om hun droomwoning te kopen. Het is belangrijk om zorgvuldig onderzoek te doen en advies in te winnen voordat u zich verbindt aan een specifieke leningsovereenkomst, zodat u de beste financiële beslissing kunt nemen die past bij uw situatie.


7 Essentiële Tips voor het Vinden van een Goedkope Lening voor je Huis in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Controleer de looptijd van de lening en de maandelijkse aflossingen.
  4. Wees voorzichtig met variabele rentevoeten, deze kunnen stijgen in de toekomst.
  5. Leen nooit meer dan je echt nodig hebt om financiële problemen te voorkomen.
  6. Zorg ervoor dat je de leningsvoorwaarden goed begrijpt voordat je tekent.
  7. Raadpleeg een financieel adviseur als je twijfelt over welke lening het meest geschikt is voor jouw situatie.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip voor het vinden van een goedkope lening voor uw huis is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door rentetarieven te vergelijken, kunt u zien welke kredietverstrekker de meest gunstige voorwaarden en tarieven biedt voor uw lening. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u een lening vindt die past bij uw financiële behoeften en budget. Het is verstandig om verschillende aanbiedingen te bekijken en grondig onderzoek te doen voordat u een beslissing neemt over welke kredietverstrekker het beste bij u past.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Bij het zoeken naar een goedkope lening voor uw huis is het essentieel om aandacht te besteden aan bijkomende kosten zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financieringslast van uw huis en kunnen soms over het hoofd worden gezien. Door rekening te houden met deze bijkomende kosten en deze op te nemen in uw financiële planning, kunt u een realistisch beeld krijgen van de totale kosten van uw lening en ervoor zorgen dat u niet voor onaangename verrassingen komt te staan tijdens het aankoopproces van uw droomwoning.

Controleer de looptijd van de lening en de maandelijkse aflossingen.

Bij het zoeken naar een goedkope lening voor een huis is het essentieel om de looptijd van de lening en de bijbehorende maandelijkse aflossingen zorgvuldig te controleren. De looptijd van de lening bepaalt niet alleen hoe lang u aan de lening gebonden bent, maar heeft ook invloed op de totale kosten die u zult betalen. Daarnaast is het belangrijk om de maandelijkse aflossingen in overweging te nemen, aangezien deze uw financiële situatie op korte termijn kunnen beïnvloeden. Door de looptijd en maandelijkse aflossingen van verschillende leningsopties te vergelijken, kunt u een weloverwogen beslissing nemen en een lening kiezen die betaalbaar is en past bij uw financiële doelen.

Wees voorzichtig met variabele rentevoeten, deze kunnen stijgen in de toekomst.

Wees voorzichtig met variabele rentevoeten bij het afsluiten van een goedkope lening voor uw huis, aangezien deze in de toekomst kunnen stijgen. Hoewel variabele rentevoeten aanvankelijk aantrekkelijk kunnen lijken vanwege hun lagere tarieven, bestaat het risico dat de rentevoet in de loop der tijd kan toenemen, waardoor uw maandelijkse aflossingen hoger worden. Het is verstandig om rekening te houden met dit potentiële risico en indien mogelijk te kiezen voor een lening met een vaste rentevoet om financiële zekerheid op lange termijn te waarborgen.

Leen nooit meer dan je echt nodig hebt om financiële problemen te voorkomen.

Het is essentieel om bij het afsluiten van een lening voor een huis nooit meer te lenen dan strikt noodzakelijk is. Door alleen te lenen wat je echt nodig hebt, kun je financiële problemen op de lange termijn voorkomen. Het is verstandig om een realistische inschatting te maken van de kosten die gepaard gaan met het kopen van een huis en alleen een lening af te sluiten voor dat specifieke bedrag. Op die manier kun je ervoor zorgen dat je financiële situatie stabiel blijft en dat je de lening op een verantwoorde manier kunt terugbetalen.

Zorg ervoor dat je de leningsvoorwaarden goed begrijpt voordat je tekent.

Zorg ervoor dat je de leningsvoorwaarden goed begrijpt voordat je tekent. Het is essentieel om de kleine lettertjes te lezen en volledig inzicht te hebben in de voorwaarden van de lening voordat je een handtekening zet. Door de leningsvoorwaarden grondig te begrijpen, kun je eventuele verrassingen of verborgen kosten vermijden en ervoor zorgen dat je een weloverwogen beslissing neemt bij het afsluiten van een goedkope lening voor je huis.

Raadpleeg een financieel adviseur als je twijfelt over welke lening het meest geschikt is voor jouw situatie.

Raadpleeg een financieel adviseur als je twijfelt over welke lening het meest geschikt is voor jouw situatie. Een financieel adviseur kan je helpen bij het begrijpen van de verschillende leningsopties, de voor- en nadelen ervan analyseren en advies geven dat is afgestemd op jouw specifieke financiële behoeften en doelen. Het raadplegen van een professional kan je helpen om weloverwogen beslissingen te nemen en ervoor zorgen dat je een goedkope lening vindt die past bij jouw budget en toekomstplannen voor het kopen van een huis.

goedkoop geld lenen

Tips voor het voordelig lenen van geld

Artikel: Goedkoop Geld Lenen

Goedkoop Geld Lenen: Tips en Overwegingen

Veel mensen overwegen op een bepaald moment in hun leven geld te lenen, of het nu is voor het kopen van een huis, het financieren van een auto of het consolideren van schulden. Het is belangrijk om goed geïnformeerd te zijn over de verschillende opties voor leningen en hoe u geld kunt lenen tegen de meest gunstige voorwaarden.

Factoren die de kosten van leningen beïnvloeden

De rentevoet is een cruciale factor bij het bepalen van de totale kosten van een lening. Hoe lager de rentevoet, hoe goedkoper de lening zal zijn. Het is ook belangrijk om rekening te houden met eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.

Tips voor het vinden van goedkope leningen

  • Vergelijk leningsaanbieders: Neem de tijd om verschillende aanbieders te vergelijken en let op zowel de rentevoeten als de bijkomende kosten.
  • Verbeter uw kredietgeschiedenis: Een goede kredietgeschiedenis kan u helpen in aanmerking te komen voor lagere rentevoeten.
  • Onderhandel over de voorwaarden: In sommige gevallen is het mogelijk om te onderhandelen over de voorwaarden van uw lening, zoals de looptijd of eventuele extra kosten.
  • Wees realistisch over uw terugbetalingscapaciteit: Leen nooit meer dan u zich kunt veroorloven terug te betalen om financiële problemen te voorkomen.

Conclusie

Goedkoop geld lenen is mogelijk als u zich goed informeert, verschillende opties vergelijkt en verstandige financiële beslissingen neemt. Door rekening te houden met factoren zoals rentevoeten, bijkomende kosten en uw eigen financiële situatie, kunt u geld lenen tegen gunstige voorwaarden die passen bij uw behoeften.


9 Veelgestelde Vragen over Goedkoop Geld Lenen in België

  1. Wat zijn de huidige rentetarieven voor leningen?
  2. Hoe kan ik goedkope leningen vergelijken?
  3. Welke factoren beïnvloeden de kosten van een lening?
  4. Is het mogelijk om geld te lenen zonder hoge rentekosten?
  5. Wat zijn de risico’s van goedkoop geld lenen?
  6. Hoe kan ik mijn kredietgeschiedenis verbeteren om goedkopere leningen te krijgen?
  7. Zijn er overheidsprogramma’s of subsidies voor goedkope leningen beschikbaar?
  8. Wat is het verschil tussen een vaste en variabele rente bij leningen?
  9. Zijn er speciale aanbiedingen of kortingsacties voor goedkope leningen?

Wat zijn de huidige rentetarieven voor leningen?

Veel mensen vragen zich af wat de huidige rentetarieven zijn voor leningen als ze op zoek zijn naar goedkoop geld lenen. De rentetarieven voor leningen kunnen variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en uw kredietgeschiedenis. Over het algemeen geldt dat hoe beter uw kredietgeschiedenis is, hoe lager de rentevoet die u kunt krijgen. Het is verstandig om verschillende leningsaanbieders te vergelijken om te zien welke rentetarieven zij aanbieden en om te bepalen welke optie het meest voordelig is voor uw specifieke situatie. Het is altijd aan te raden om goed geïnformeerd te zijn over de huidige rentetarieven voordat u een lening afsluit.

Hoe kan ik goedkope leningen vergelijken?

Wanneer u op zoek bent naar goedkope leningen, is het essentieel om leningsaanbieders grondig te vergelijken om de meest voordelige optie te vinden. Om goedkope leningen te vergelijken, is het raadzaam om niet alleen naar de rentevoeten te kijken, maar ook naar eventuele bijkomende kosten zoals administratiekosten en verzekeringen. Door verschillende leningsaanbieders te onderzoeken en offertes op te vragen, kunt u een goed beeld krijgen van de totale kosten en voorwaarden die elke aanbieder hanteert. Het vergelijken van leningen stelt u in staat om een weloverwogen beslissing te nemen en een lening af te sluiten die past bij uw financiële behoeften en mogelijkheden.

Welke factoren beïnvloeden de kosten van een lening?

Verschillende factoren hebben invloed op de kosten van een lening. Een van de belangrijkste factoren is de rentevoet die wordt toegepast op de lening. Hoe lager de rentevoet, hoe goedkoper de lening zal zijn. Daarnaast spelen ook bijkomende kosten zoals administratiekosten, notariskosten en eventuele verzekeringen een rol bij het bepalen van de totale kosten van een lening. Het is essentieel om deze factoren zorgvuldig te overwegen en te vergelijken bij het zoeken naar een goedkope lening die past bij uw financiële situatie en behoeften.

Is het mogelijk om geld te lenen zonder hoge rentekosten?

Het is mogelijk om geld te lenen zonder hoge rentekosten, maar het vereist wel zorgvuldig onderzoek en planning. Om goedkoop geld te lenen, is het essentieel om leningsaanbieders grondig te vergelijken en te letten op gunstige rentevoeten en voorwaarden. Daarnaast kan een goede kredietgeschiedenis u helpen in aanmerking te komen voor lagere rentetarieven. Het is ook belangrijk om realistisch te blijven over uw terugbetalingscapaciteit en alleen te lenen wat u zich comfortabel kunt veroorloven terug te betalen. Door deze stappen te volgen, kunt u geld lenen tegen redelijke kosten en uw financiële situatie gezond houden.

Wat zijn de risico’s van goedkoop geld lenen?

Het goedkoop lenen van geld kan aantrekkelijk lijken vanwege de lagere kosten, maar het brengt ook bepaalde risico’s met zich mee. Een van de belangrijkste risico’s is dat consumenten zich kunnen laten verleiden tot het aangaan van leningen die ze uiteindelijk niet kunnen terugbetalen. Dit kan leiden tot financiële problemen, schulden en zelfs een negatieve invloed hebben op hun kredietgeschiedenis. Bovendien kunnen sommige goedkope leningen verborgen kosten of voorwaarden bevatten die later tot onaangename verrassingen kunnen leiden. Het is daarom essentieel om zorgvuldig te overwegen of goedkoop geld lenen echt de beste optie is en om de voorwaarden van de lening grondig te begrijpen voordat men zich verbindt.

Hoe kan ik mijn kredietgeschiedenis verbeteren om goedkopere leningen te krijgen?

Om goedkopere leningen te krijgen, is het verbeteren van uw kredietgeschiedenis essentieel. Een goede kredietgeschiedenis laat potentiële geldverstrekkers zien dat u een betrouwbare en verantwoordelijke lener bent, waardoor u in aanmerking komt voor lagere rentevoeten en gunstigere leningsvoorwaarden. Om uw kredietgeschiedenis te verbeteren, is het belangrijk om op tijd uw rekeningen te betalen, uw schulden te beheren en geen nieuwe schulden aan te gaan die u niet kunt terugbetalen. Door deze stappen te volgen en uw kredietrapport regelmatig te controleren op eventuele fouten of onnauwkeurigheden, kunt u werken aan het opbouwen van een positieve kredietgeschiedenis die u kan helpen goedkopere leningen te verkrijgen in de toekomst.

Zijn er overheidsprogramma’s of subsidies voor goedkope leningen beschikbaar?

Er zijn verschillende overheidsprogramma’s en subsidies beschikbaar die kunnen helpen bij het verkrijgen van goedkope leningen. In België kunnen bepaalde doelgroepen, zoals starters op de woningmarkt of mensen die energiebesparende renovaties willen uitvoeren, in aanmerking komen voor speciale leningen met gunstige voorwaarden. Daarnaast zijn er regionale en federale instanties die financiële ondersteuning bieden aan bepaalde projecten of initiatieven, waaronder leningen tegen voordelige tarieven. Het is raadzaam om bij de overheid of relevante instanties na te gaan welke programma’s beschikbaar zijn en of u in aanmerking komt voor dergelijke subsidies om goedkoop geld lenen te bevorderen.

Wat is het verschil tussen een vaste en variabele rente bij leningen?

Bij leningen is het belangrijk om het onderscheid te begrijpen tussen een vaste en variabele rente. Een vaste rente blijft gedurende de hele looptijd van de lening ongewijzigd, wat betekent dat u precies weet hoeveel u elke maand zult betalen. Aan de andere kant kan een variabele rente fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse aflossingen kunnen stijgen of dalen. Het kiezen tussen een vaste en variabele rente hangt af van uw persoonlijke voorkeuren en risicobereidheid, waarbij een vaste rente meer stabiliteit biedt terwijl een variabele rente mogelijk lagere kosten op korte termijn met zich meebrengt. Het is essentieel om de voor- en nadelen van elk type rente zorgvuldig af te wegen voordat u een beslissing neemt over goedkoop geld lenen.

Zijn er speciale aanbiedingen of kortingsacties voor goedkope leningen?

Ja, sommige geldverstrekkers en financiële instellingen bieden speciale aanbiedingen en kortingsacties voor goedkope leningen. Deze kunnen variëren van tijdelijke renteverlagingen tot het kwijtschelden van bepaalde kosten bij het afsluiten van een lening. Het is raadzaam om regelmatig de websites van verschillende geldverstrekkers te controleren of contact op te nemen met hun klantenservice om op de hoogte te blijven van eventuele lopende promoties of kortingsacties die u kunnen helpen geld te lenen tegen gunstige voorwaarden. Het is echter belangrijk om altijd de algemene voorwaarden van dergelijke aanbiedingen zorgvuldig te lezen en te begrijpen voordat u een lening afsluit.