Tag, bijkomende kosten

Vergelijk leningen met Spaargids: vind de beste optie voor u

Alles wat u moet weten over leningen bij Spaargids

Bent u op zoek naar een lening en wilt u de beste opties vergelijken? Spaargids kan u helpen bij het vinden van de juiste lening die past bij uw behoeften en financiële situatie. Door gebruik te maken van de tools en informatie die Spaargids biedt, kunt u geld besparen en een weloverwogen beslissing nemen over uw lening.

Vergelijk verschillende leningen

Op de website van Spaargids kunt u eenvoudig verschillende leningen vergelijken op basis van rentevoeten, looptijden en voorwaarden. Door meerdere aanbieders naast elkaar te zetten, krijgt u een duidelijk beeld van wat er op de markt beschikbaar is en welke optie het beste bij uw situatie past.

Bereken uw maandelijkse aflossingen

Met de handige rekenmodule van Spaargids kunt u snel en eenvoudig berekenen hoeveel uw maandelijkse aflossingen zullen bedragen voor verschillende leenbedragen en looptijden. Zo krijgt u een goed inzicht in wat een lening u maandelijks zal kosten en kunt u beter plannen.

Lees nuttige tips en advies

Naast het vergelijken van leningen biedt Spaargids ook nuttige tips en advies over lenen, budgetteren en financiële planning. Door deze informatie door te nemen, kunt u zich beter voorbereiden op het afsluiten van een lening en ervoor zorgen dat u geen onnodige kosten maakt.

Neem de tijd om te kiezen

Het afsluiten van een lening is een belangrijke financiële beslissing die niet lichtvaardig genomen moet worden. Neem daarom de tijd om verschillende opties te overwegen, goed te vergelijken en advies in te winnen waar nodig. Met behulp van Spaargids kunt u deze keuze maken op basis van feitelijke informatie en analyses.

Kortom, als u op zoek bent naar een lening die aansluit bij uw behoeften, is Spaargids de ideale plek om te beginnen. Met hun handige tools, vergelijkingsmogelijkheden en nuttige informatie bent u goed uitgerust om een weloverwogen beslissing te nemen over uw lening.


5 Tips voor het Slim Vergelijken van Leningen op Spaargids.be

  1. Vergelijk de rentetarieven van verschillende leningen op Spaargids.be voordat je een keuze maakt.
  2. Let op bijkomende kosten en voorwaarden bij het afsluiten van een lening via Spaargids.be.
  3. Gebruik de handige tools op Spaargids.be om te berekenen hoeveel je maandelijks moet aflossen.
  4. Lees de reviews en ervaringen van andere gebruikers over leningen op Spaargids.be om een beter inzicht te krijgen.
  5. Neem de tijd om goed geïnformeerd te beslissen welke lening het beste bij jouw financiële situatie past.

Vergelijk de rentetarieven van verschillende leningen op Spaargids.be voordat je een keuze maakt.

Vergelijk voordat u een beslissing neemt de rentetarieven van verschillende leningen op Spaargids.be. Door deze tarieven te vergelijken, krijgt u een duidelijk beeld van de kosten en voorwaarden die elke lening met zich meebrengt. Op die manier kunt u een weloverwogen keuze maken en de lening vinden die het beste past bij uw financiële situatie en behoeften. Het vergelijken van rentetarieven stelt u in staat om geld te besparen en zorgt ervoor dat u een lening afsluit met gunstige voorwaarden.

Let op bijkomende kosten en voorwaarden bij het afsluiten van een lening via Spaargids.be.

Het is belangrijk om aandacht te besteden aan eventuele bijkomende kosten en voorwaarden wanneer u een lening afsluit via Spaargids.be. Door grondig de kleine lettertjes te lezen en alle kosten in overweging te nemen, kunt u een beter inzicht krijgen in de totale financiële verplichtingen die gepaard gaan met de lening. Zo voorkomt u verrassingen en kunt u een weloverwogen keuze maken die past bij uw financiële situatie.

Gebruik de handige tools op Spaargids.be om te berekenen hoeveel je maandelijks moet aflossen.

Maak optimaal gebruik van de handige tools op Spaargids.be om nauwkeurig te berekenen hoeveel u maandelijks moet aflossen voor uw lening. Door gebruik te maken van deze rekenmodule kunt u een duidelijk inzicht krijgen in de terugbetalingsvereisten op basis van verschillende leenbedragen en looptijden. Zo kunt u uw financiën beter plannen en ervoor zorgen dat u comfortabel kunt voldoen aan uw aflossingsverplichtingen.

Lees de reviews en ervaringen van andere gebruikers over leningen op Spaargids.be om een beter inzicht te krijgen.

Het is verstandig om de reviews en ervaringen van andere gebruikers over leningen op Spaargids.be te lezen, zodat u een beter inzicht krijgt in wat u kunt verwachten. Door te luisteren naar de ervaringen van anderen, kunt u waardevolle informatie verzamelen die u kan helpen bij het kiezen van de juiste lening die past bij uw behoeften en verwachtingen. Het delen van ervaringen van andere gebruikers kan u helpen om een weloverwogen beslissing te nemen en eventuele valkuilen te vermijden.

Neem de tijd om goed geïnformeerd te beslissen welke lening het beste bij jouw financiële situatie past.

Het is van essentieel belang om de tijd te nemen en goed geïnformeerd te beslissen welke lening het beste aansluit bij jouw financiële situatie. Door zorgvuldig verschillende leningsopties te overwegen en deze te vergelijken op rentevoeten, looptijden en voorwaarden via Spaargids, kun je een weloverwogen keuze maken die past bij jouw behoeften en budget. Het nemen van de juiste beslissing kan helpen om onnodige kosten te vermijden en ervoor te zorgen dat je financiële gezondheid op lange termijn gewaarborgd blijft.

2500 euro lenen

Alles wat je moet weten over 2500 euro lenen: Tips en advies

Artikel: 2500 euro lenen

Alles wat je moet weten over het lenen van 2500 euro

Als je op zoek bent naar een lening van 2500 euro, zijn er verschillende opties om te overwegen. Of het nu gaat om onverwachte uitgaven, het financieren van een project of het consolideren van schulden, een lening kan een oplossing bieden voor financiële behoeften.

Soorten leningen voor 2500 euro

Er zijn verschillende soorten leningen beschikbaar voor het bedrag van 2500 euro. Een persoonlijke lening is een veelvoorkomende optie waarbij je het geleende bedrag in termijnen terugbetaalt tegen een vast rentepercentage. Een andere mogelijkheid is een doorlopend krediet waarbij je flexibel geld kunt opnemen tot aan een bepaalde limiet.

Vereisten voor het lenen van 2500 euro

Om in aanmerking te komen voor een lening van 2500 euro, moet je meestal voldoen aan bepaalde vereisten zoals een minimumleeftijd, voldoende inkomen en kredietwaardigheid. Het is belangrijk om de voorwaarden van de geldverstrekker te controleren voordat je een aanvraag indient.

Vergelijken van leningsopties

Het is verstandig om verschillende geldverstrekkers te vergelijken voordat je beslist waar je 2500 euro wilt lenen. Let op factoren zoals rentetarieven, looptijd van de lening en eventuele bijkomende kosten om de beste deal te vinden die past bij jouw financiële situatie.

Verantwoord lenen

Het is essentieel om verantwoordelijk te lenen en ervoor te zorgen dat je de maandelijkse aflossingen kunt betalen voordat je een lening afsluit. Maak een realistische begroting en overweeg of het geleende bedrag binnen jouw financiële mogelijkheden past.

Bij vragen over het lenen van 2500 euro kun je altijd contact opnemen met financiële experts voor advies op maat.

© 2023 Atiya Solutions – Alle rechten voorbehouden


6 Tips voor het Lenen van 2500 Euro: Vind de Beste Voorwaarden en Voorkom Financiële Problemen

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Let op de rentevoet en bijkomende kosten zoals administratiekosten.
  3. Bereken hoeveel je maandelijks kunt afbetalen om financiële problemen te vermijden.
  4. Lees grondig de contractvoorwaarden en vraag om verduidelijking indien nodig.
  5. Kies een lening met een looptijd die past bij jouw financiële situatie en doelstellingen.
  6. Wees voorzichtig met het lenen van grote bedragen en overweeg alternatieve financieringsmogelijkheden.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Een verstandige tip bij het lenen van 2500 euro is om verschillende kredietverstrekkers te vergelijken om de beste voorwaarden te vinden. Door rentetarieven, looptijden en bijkomende kosten van verschillende geldverstrekkers te vergelijken, kun je een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij jouw financiële behoeften en mogelijkheden. Het vergelijken van kredietverstrekkers stelt je in staat om de meest gunstige deal te vinden en helpt je om verantwoordelijk te lenen.

Let op de rentevoet en bijkomende kosten zoals administratiekosten.

Bij het lenen van 2500 euro is het belangrijk om aandacht te besteden aan de rentevoet en eventuele bijkomende kosten, zoals administratiekosten. De rentevoet bepaalt hoeveel je uiteindelijk zult terugbetalen bovenop het geleende bedrag, dus het vergelijken van rentetarieven bij verschillende geldverstrekkers kan helpen om de meest voordelige optie te vinden. Daarnaast kunnen bijkomende kosten, zoals administratiekosten, invloed hebben op de totale kosten van de lening. Het is verstandig om deze aspecten grondig te onderzoeken voordat je een beslissing neemt over waar je 2500 euro wilt lenen.

Bereken hoeveel je maandelijks kunt afbetalen om financiële problemen te vermijden.

Een belangrijke tip bij het lenen van 2500 euro is om te berekenen hoeveel je maandelijks kunt afbetalen om financiële problemen te vermijden. Door een realistisch budget op te stellen en rekening te houden met je inkomsten en uitgaven, kun je bepalen welk bedrag je comfortabel kunt terugbetalen zonder in de problemen te komen. Het is essentieel om verantwoordelijk te lenen en ervoor te zorgen dat de maandelijkse aflossingen binnen jouw financiële mogelijkheden passen, zodat je de lening succesvol kunt terugbetalen en financiële stabiliteit kunt behouden.

Lees grondig de contractvoorwaarden en vraag om verduidelijking indien nodig.

Het is van cruciaal belang om de contractvoorwaarden van een lening van 2500 euro grondig te lezen en te begrijpen voordat je akkoord gaat. Als er onduidelijkheden zijn, aarzel dan niet om om verduidelijking te vragen bij de geldverstrekker. Het kennen van alle voorwaarden en verplichtingen verbonden aan de lening zal je helpen om weloverwogen beslissingen te nemen en eventuele verrassingen in de toekomst te voorkomen.

Kies een lening met een looptijd die past bij jouw financiële situatie en doelstellingen.

Het is belangrijk om een lening te kiezen met een looptijd die aansluit bij jouw financiële situatie en doelstellingen. Door de juiste looptijd te selecteren, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en dat je de lening op een comfortabele manier kunt terugbetalen. Een kortere looptijd kan leiden tot hogere maandelijkse betalingen, maar tot lagere totale kosten door minder rente. Aan de andere kant kan een langere looptijd zorgen voor lagere maandelijkse lasten, maar uiteindelijk meer kosten door de accumulatie van rente. Het is daarom verstandig om goed na te denken over de looptijd van de lening en hoe deze past binnen jouw financiële planning op lange termijn.

Wees voorzichtig met het lenen van grote bedragen en overweeg alternatieve financieringsmogelijkheden.

Het is belangrijk om voorzichtig te zijn bij het lenen van grote bedragen zoals 2500 euro en om alternatieve financieringsmogelijkheden te overwegen. Voordat je een aanzienlijk bedrag leent, is het verstandig om goed na te denken over de financiële gevolgen en om te kijken of er andere manieren zijn om aan je financiële behoeften te voldoen. Het kan verstandig zijn om advies in te winnen bij financiële experts en verschillende opties te onderzoeken voordat je een definitieve beslissing neemt over het afsluiten van een lening.

250.000 euro lenen op 20 jaar

Alles wat u moet weten over 250.000 euro lenen op 20 jaar

250.000 euro lenen op 20 jaar

250.000 euro lenen op 20 jaar: Wat u moet weten

Lenen is een belangrijke financiële beslissing die goed doordacht moet worden, vooral wanneer het gaat om een aanzienlijk bedrag zoals 250.000 euro voor een periode van 20 jaar. Hier zijn enkele zaken die u in overweging moet nemen:

Rentevoet

De rentevoet speelt een cruciale rol bij het bepalen van de totale kosten van uw lening. Zelfs kleine verschillen in rentevoeten kunnen over de looptijd van 20 jaar aanzienlijke financiële impact hebben.

Maandelijkse aflossingen

Bij een lening van 250.000 euro op 20 jaar zult u maandelijks een bepaald bedrag moeten aflossen. Zorg ervoor dat deze aflossingen binnen uw budget passen en dat u ze consistent kunt blijven betalen gedurende de volledige looptijd.

Totale interestkosten

Houd rekening met de totale interestkosten die u zult betalen gedurende de periode van 20 jaar. Dit kan aanzienlijk zijn, afhankelijk van de rentevoet en de specifieke voorwaarden van uw leningsovereenkomst.

Flexibiliteit en voorwaarden

Bekijk ook de flexibiliteit en voorwaarden van de lening, zoals eventuele boetes bij vervroegde terugbetaling of mogelijkheid tot herfinanciering. Kies een lening die past bij uw financiële behoeften en doelen op lange termijn.

Alvorens een lening van 250.000 euro op 20 jaar aan te gaan, is het verstandig om advies in te winnen bij financiële experts en verschillende kredietverstrekkers te vergelijken om de beste deal te vinden die past bij uw persoonlijke situatie.


8 Tips voor het Lenen van 250.000 Euro op 20 Jaar in België

  1. Vergelijk verschillende kredietverstrekkers voor de beste rentetarieven.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Bereken nauwkeurig wat je maandelijks kunt aflossen om financiële problemen te voorkomen.
  4. Controleer de looptijd van de lening en kies een termijn die bij je financiële situatie past.
  5. Denk aan eventuele verzekeringen die gekoppeld zijn aan de lening, zoals een overlijdensrisicoverzekering.
  6. Zorg ervoor dat je voldoende spaargeld achter de hand hebt voor onvoorziene omstandigheden.
  7. Lees alle voorwaarden van het leencontract grondig door en vraag om verduidelijking waar nodig.
  8. Raadpleeg indien nodig een financieel adviseur voor professioneel advies op maat.

Vergelijk verschillende kredietverstrekkers voor de beste rentetarieven.

Een belangrijke tip bij het overwegen van een lening van 250.000 euro op 20 jaar is om verschillende kredietverstrekkers te vergelijken voor de beste rentetarieven. Door verschillende aanbiedingen te onderzoeken en te vergelijken, kunt u mogelijk aanzienlijke besparingen realiseren op de totale kosten van uw lening. Het loont altijd de moeite om de tijd te nemen om de rentevoeten, voorwaarden en flexibiliteit van verschillende kredietverstrekkers grondig te analyseren voordat u een definitieve beslissing neemt.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Bij het lenen van 250.000 euro op 20 jaar is het belangrijk om aandacht te besteden aan bijkomende kosten zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale leningkosten en dienen dus niet over het hoofd gezien te worden. Het is verstandig om een grondig inzicht te hebben in alle mogelijke bijkomende kosten die gepaard gaan met de lening, zodat u een realistische inschatting kunt maken van de totale financiële verplichtingen die verbonden zijn aan het lenen van dit bedrag over een periode van 20 jaar.

Bereken nauwkeurig wat je maandelijks kunt aflossen om financiële problemen te voorkomen.

Om financiële problemen te voorkomen bij het lenen van 250.000 euro op 20 jaar, is het essentieel om nauwkeurig te berekenen wat je maandelijks kunt aflossen. Door realistisch te kijken naar je financiële situatie en rekening te houden met andere uitgaven en onvoorziene kosten, kun je een aflossingsbedrag bepalen dat haalbaar is op lange termijn. Het is verstandig om een budget op te stellen en eventueel advies in te winnen bij financiële experts om ervoor te zorgen dat de maandelijkse aflossingen comfortabel binnen je financiële mogelijkheden vallen. Het nemen van deze voorzorgsmaatregelen kan helpen om stabiel en verantwoordelijk met de lening om te gaan en zo financiële stabiliteit te behouden.

Controleer de looptijd van de lening en kies een termijn die bij je financiële situatie past.

Het is essentieel om de looptijd van de lening zorgvuldig te controleren en een termijn te kiezen die aansluit bij je financiële situatie wanneer je overweegt om 250.000 euro te lenen op 20 jaar. Het is belangrijk om realistisch te zijn over je terugbetalingscapaciteit en ervoor te zorgen dat de gekozen termijn haalbaar is binnen je budget. Een passende looptijd kan helpen om de maandelijkse aflossingen beheersbaar te houden en onnodige financiële druk te voorkomen op lange termijn.

Denk aan eventuele verzekeringen die gekoppeld zijn aan de lening, zoals een overlijdensrisicoverzekering.

Denk bij het lenen van 250.000 euro op 20 jaar ook aan eventuele verzekeringen die gekoppeld zijn aan de lening, zoals een overlijdensrisicoverzekering. Het afsluiten van een dergelijke verzekering kan zinvol zijn om uw nabestaanden te beschermen in het geval van uw overlijden voordat de lening volledig is afbetaald. Het biedt gemoedsrust en financiële zekerheid voor uw dierbaren en voorkomt dat zij met de schuld worden achtergelaten. Het is belangrijk om de voorwaarden en kosten van dergelijke verzekeringen goed te begrijpen voordat u beslist of u ze wilt afsluiten bij uw leningsovereenkomst.

Zorg ervoor dat je voldoende spaargeld achter de hand hebt voor onvoorziene omstandigheden.

Het is van essentieel belang om ervoor te zorgen dat je voldoende spaargeld achter de hand hebt voor onvoorziene omstandigheden wanneer je overweegt om 250.000 euro te lenen op een termijn van 20 jaar. Onverwachte gebeurtenissen zoals medische kosten, werkloosheid of andere financiële tegenvallers kunnen zich voordoen, en het hebben van een buffer aan spaargeld kan helpen om deze uitdagingen het hoofd te bieden zonder in financiële problemen te raken. Het is verstandig om voorbereid te zijn en een veiligheidsmarge in te bouwen bij het aangaan van een dergelijke grote lening voor een langere periode.

Lees alle voorwaarden van het leencontract grondig door en vraag om verduidelijking waar nodig.

Het is van essentieel belang om alle voorwaarden van het leencontract voor een bedrag van 250.000 euro op 20 jaar grondig door te nemen. Zorg ervoor dat u elk detail begrijpt en vraag om verduidelijking waar nodig. Door volledig op de hoogte te zijn van de voorwaarden en bepalingen van uw leningsovereenkomst, kunt u eventuele verrassingen of onduidelijkheden vermijden en ervoor zorgen dat u een weloverwogen beslissing neemt die aansluit bij uw financiële doelen op lange termijn.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies op maat.

Voor wie overweegt om 250.000 euro te lenen op een termijn van 20 jaar, is het verstandig om, indien nodig, een financieel adviseur te raadplegen voor professioneel advies op maat. Een financieel adviseur kan helpen bij het analyseren van uw financiële situatie, het begrijpen van de verschillende leningsopties en het nemen van weloverwogen beslissingen die aansluiten bij uw langetermijndoelen. Het advies van een expert kan u helpen om de juiste keuzes te maken en financiële risico’s te minimaliseren bij het aangaan van een dergelijke grote lening.

5000 euro lenen binnen 10 minuten op rekening

5000 euro lenen binnen 10 minuten op uw rekening: Snelle financiële oplossingen beschikbaar

5000 euro lenen binnen 10 minuten op rekening

5000 euro lenen binnen 10 minuten op rekening

Heeft u snel een bedrag van 5000 euro nodig en wilt u dit binnen 10 minuten op uw rekening hebben? In noodsituaties kan het voorkomen dat u snel extra geld nodig heeft. Gelukkig zijn er tegenwoordig online leningaanbieders die snelle en gemakkelijke oplossingen bieden voor dergelijke situaties.

Het is mogelijk om online een kortlopende lening aan te vragen en binnen slechts 10 minuten goedkeuring te krijgen. Met een eenvoudige aanvraagprocedure en minimale documentatievereisten kunt u snel toegang krijgen tot het benodigde bedrag.

Houd er echter rekening mee dat het lenen van geld altijd verantwoordelijkheid met zich meebrengt. Zorg ervoor dat u de voorwaarden van de lening begrijpt, inclusief de rentevoeten en terugbetalingsvoorwaarden, voordat u akkoord gaat met de leningsovereenkomst.

5000 euro lenen binnen 10 minuten op uw rekening kan een handige optie zijn in noodgevallen, maar wees altijd zorgvuldig en overweeg of dit de juiste keuze is voor uw financiële situatie.

Vergeet niet om verschillende aanbieders te vergelijken en de beste optie te kiezen die past bij uw behoeften en budget. Zo kunt u snel over het benodigde geld beschikken zonder onnodige stress.


5 Tips voor het Snel en Veilig Lenen van 5000 Euro binnen 10 Minuten op Rekening

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Let op de rentevoet en bijkomende kosten om de totale kosten te kennen.
  3. Controleer of de kredietverstrekker betrouwbaar is en over de nodige vergunningen beschikt.
  4. Lees grondig alle voorwaarden en kleine lettertjes voordat je een lening afsluit.
  5. Zorg ervoor dat je het geleende bedrag op tijd kunt terugbetalen om extra kosten te vermijden.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer u overweegt om 5000 euro te lenen binnen 10 minuten op uw rekening te krijgen. Door verschillende aanbieders te onderzoeken en de voorwaarden van hun leningen te vergelijken, kunt u de beste optie vinden die past bij uw financiële behoeften en budget. Het vergelijken van kredietverstrekkers stelt u in staat om niet alleen de rentetarieven te bekijken, maar ook andere belangrijke aspecten zoals terugbetalingsvoorwaarden en eventuele extra kosten. Op deze manier kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u een lening afsluit die gunstig is voor uw financiële situatie.

Let op de rentevoet en bijkomende kosten om de totale kosten te kennen.

Bij het overwegen van het lenen van 5000 euro binnen 10 minuten op uw rekening is het essentieel om aandacht te besteden aan de rentevoet en eventuele bijkomende kosten. Door de rentevoet en alle extra kosten te begrijpen, kunt u een goed beeld krijgen van de totale kosten die gepaard gaan met de lening. Het is belangrijk om deze aspecten zorgvuldig te evalueren om ervoor te zorgen dat u een weloverwogen beslissing neemt en niet voor verrassingen komt te staan bij het terugbetalen van het geleende bedrag.

Controleer of de kredietverstrekker betrouwbaar is en over de nodige vergunningen beschikt.

Het is van essentieel belang om te controleren of de kredietverstrekker die de mogelijkheid biedt om 5000 euro binnen 10 minuten op uw rekening te lenen, betrouwbaar is en over de nodige vergunningen beschikt. Door de betrouwbaarheid van de kredietverstrekker te verifiëren en na te gaan of deze voldoet aan alle wettelijke vereisten, kunt u ervoor zorgen dat uw financiële transacties veilig en legitiem zijn. Het is raadzaam om grondig onderzoek te doen naar de reputatie en geloofwaardigheid van de kredietverstrekker voordat u besluit een lening af te sluiten, om mogelijke risico’s en problemen in de toekomst te voorkomen.

Lees grondig alle voorwaarden en kleine lettertjes voordat je een lening afsluit.

Het is van essentieel belang om grondig alle voorwaarden en kleine lettertjes te lezen voordat u een lening afsluit, zelfs wanneer het gaat om het snel lenen van 5000 euro binnen 10 minuten op uw rekening. Door de tijd te nemen om de details van de leningsovereenkomst te begrijpen, kunt u mogelijke verrassingen of verborgen kosten vermijden. Het is belangrijk om op de hoogte te zijn van de rentevoeten, terugbetalingsvoorwaarden en eventuele boetes bij verlate betalingen, zodat u een weloverwogen beslissing kunt nemen en financiële problemen in de toekomst kunt voorkomen.

Zorg ervoor dat je het geleende bedrag op tijd kunt terugbetalen om extra kosten te vermijden.

Het is van essentieel belang om ervoor te zorgen dat je het geleende bedrag op tijd kunt terugbetalen om extra kosten te vermijden. Het niet naleven van de afgesproken terugbetalingsvoorwaarden kan leiden tot verhoogde rentevoeten en boetes, waardoor de totale kosten van de lening aanzienlijk kunnen toenemen. Door verantwoordelijkheid te nemen voor je financiële verplichtingen en ervoor te zorgen dat je tijdig terugbetaalt, kun je onnodige financiële lasten en problemen in de toekomst voorkomen.

bnp paribas fortis persoonlijke lening

Alles over de BNP Paribas Fortis Persoonlijke Lening: Voorwaarden, Aanvraag en Meer

BNP Paribas Fortis Persoonlijke Lening

Alles wat u moet weten over de BNP Paribas Fortis Persoonlijke Lening

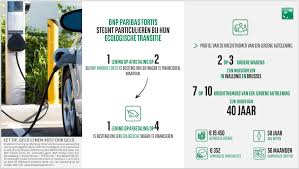
BNP Paribas Fortis biedt een breed scala aan financiële producten en diensten, waaronder de populaire persoonlijke lening. Of u nu geld nodig heeft voor een onverwachte uitgave, een grote aankoop wilt doen of uw dromen wilt realiseren, de persoonlijke lening van BNP Paribas Fortis kan een passende oplossing zijn.

Kenmerken van de BNP Paribas Fortis Persoonlijke Lening

Met de persoonlijke lening van BNP Paribas Fortis kunt u een specifiek bedrag lenen dat u in vaste maandelijkse termijnen terugbetaalt. De lening heeft een vaste looptijd en rentevoet, waardoor u duidelijkheid heeft over uw financiële verplichtingen. U kunt het geleende bedrag gebruiken voor diverse doeleinden, zoals het financieren van een renovatie, het betalen van medische kosten of het plannen van uw droomvakantie.

Voorwaarden en Vereisten

Om in aanmerking te komen voor een persoonlijke lening bij BNP Paribas Fortis, moet u voldoen aan bepaalde criteria. Dit kan onder meer inhouden dat u een regelmatig inkomen heeft en geen betalingsachterstanden of negatieve kredietgeschiedenis heeft. De exacte voorwaarden kunnen variëren afhankelijk van uw individuele situatie.

Aanvragen van een Persoonlijke Lening

Het aanvragen van een persoonlijke lening bij BNP Paribas Fortis is eenvoudig en kan vaak online worden gedaan. U dient informatie te verstrekken over uw financiële situatie en het gewenste leenbedrag. Na goedkeuring ontvangt u details over de voorwaarden van de lening en kunt u beginnen met het plannen van uw project of uitgave.

Besluit

De BNP Paribas Fortis Persoonlijke Lening biedt flexibiliteit en gemak voor diegenen die behoefte hebben aan extra financiële middelen. Het is belangrijk om alle voorwaarden zorgvuldig te overwegen voordat u zich verbindt tot het aangaan van een lening, zodat u vol vertrouwen kunt genieten van de voordelen ervan.


15 Veelgestelde Vragen over de Persoonlijke Lening bij BNP Paribas Fortis

  1. Wat kost een persoonlijke lening van 10.000 euro?
  2. Kan iedereen een persoonlijke lening krijgen?
  3. Welke bank heeft laagste rente persoonlijke lening?
  4. Wie heeft de goedkoopste persoonlijke lening?
  5. Wat kost 10.000 euro lenen per maand?
  6. Wat kost een persoonlijke lening van 10000 euro?
  7. Hoeveel kan ik lenen met mijn loon persoonlijke lening?
  8. Hoeveel mag je lenen voor een persoonlijke lening?
  9. Is een persoonlijke lening slim?
  10. Hoe lang duurt goedkeuring lening Fortis?
  11. Welke bank heeft de laagste rente op persoonlijke lening?
  12. Wat kost een persoonlijke lening van 15000 euro?
  13. Wat kost een lening van €20.000 per maand?
  14. Wat is de rentevoet bij Fortis?
  15. Wat kost een persoonlijke lening van 30000?

Wat kost een persoonlijke lening van 10.000 euro?

Een veelgestelde vraag met betrekking tot de BNP Paribas Fortis persoonlijke lening van 10.000 euro is de kostenstructuur. Bij het overwegen van een lening van dit bedrag is het belangrijk om rekening te houden met factoren zoals de rentevoet, looptijd en eventuele bijkomende kosten. De totale kosten van een persoonlijke lening van 10.000 euro kunnen variëren afhankelijk van deze factoren en de specifieke voorwaarden die door BNP Paribas Fortis worden gehanteerd. Het is raadzaam om een grondige analyse uit te voeren en alle details van de lening te bespreken met een adviseur voordat u een definitieve beslissing neemt.

Kan iedereen een persoonlijke lening krijgen?

Niet iedereen kan automatisch in aanmerking komen voor een persoonlijke lening bij BNP Paribas Fortis. Om een persoonlijke lening te verkrijgen, moet u voldoen aan bepaalde criteria die door de bank worden gesteld. Dit omvat onder andere het hebben van een regelmatig inkomen, geen betalingsachterstanden en een positieve kredietgeschiedenis. Elke aanvraag wordt individueel beoordeeld op basis van verschillende factoren, en de goedkeuring is afhankelijk van uw financiële situatie en kredietwaardigheid. Het is belangrijk om deze voorwaarden te begrijpen voordat u een aanvraag indient voor een persoonlijke lening bij BNP Paribas Fortis.

Welke bank heeft laagste rente persoonlijke lening?

Veel mensen vragen zich af welke bank de laagste rente biedt voor een persoonlijke lening. Bij BNP Paribas Fortis kunt u terecht voor een persoonlijke lening met een competitieve rentevoet. Het is echter belangrijk op te merken dat de rentevoet kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw individuele financiële situatie. Het is raadzaam om verschillende banken te vergelijken en offertes aan te vragen om zo de beste optie te vinden die past bij uw behoeften en budget.

Wie heeft de goedkoopste persoonlijke lening?

Een veelgestelde vraag over de BNP Paribas Fortis persoonlijke lening is: “Wie heeft de goedkoopste persoonlijke lening?” Het antwoord op deze vraag kan variëren, aangezien de rentetarieven en voorwaarden voor persoonlijke leningen kunnen verschillen tussen verschillende financiële instellingen en kredietverstrekkers. Het is belangrijk voor potentiële leners om verschillende aanbiedingen te vergelijken en te evalueren om de meest gunstige optie te vinden die past bij hun financiële behoeften en situatie. BNP Paribas Fortis biedt competitieve tarieven en transparante voorwaarden voor hun persoonlijke leningen, waardoor het een populaire keuze is voor mensen die op zoek zijn naar een betrouwbare financieringsoplossing.

Wat kost 10.000 euro lenen per maand?

Veel mensen vragen zich af wat het kost om 10.000 euro te lenen per maand bij BNP Paribas Fortis voor een persoonlijke lening. Het maandelijkse bedrag dat u moet terugbetalen hangt af van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om een duidelijk beeld te hebben van alle financiële verplichtingen voordat u een lening aangaat, zodat u precies weet wat u kunt verwachten en hoe dit past binnen uw budget. Het is altijd verstandig om de exacte voorwaarden en kosten te bespreken met een adviseur van BNP Paribas Fortis voordat u een definitieve beslissing neemt over het lenen van geld.

Wat kost een persoonlijke lening van 10000 euro?

Een veelgestelde vraag met betrekking tot de persoonlijke leningen van BNP Paribas Fortis is: “Wat kost een persoonlijke lening van 10.000 euro?” De totale kosten van een persoonlijke lening van 10.000 euro kunnen variëren op basis van factoren zoals de looptijd van de lening en de rentevoet die wordt toegepast. Het is belangrijk om te begrijpen dat naast het geleende bedrag ook rente en eventuele bijkomende kosten in overweging moeten worden genomen bij het bepalen van de totale terugbetalingsverplichtingen. Het is raadzaam om contact op te nemen met BNP Paribas Fortis voor specifieke informatie over de kosten en voorwaarden die gepaard gaan met een persoonlijke lening van 10.000 euro.

Hoeveel kan ik lenen met mijn loon persoonlijke lening?

Een veelgestelde vraag over de BNP Paribas Fortis persoonlijke lening is: “Hoeveel kan ik lenen met mijn loon?” Het bedrag dat u kunt lenen voor een persoonlijke lening hangt af van verschillende factoren, waaronder uw inkomen, uitgaven en kredietgeschiedenis. BNP Paribas Fortis zal uw financiële situatie evalueren om te bepalen hoeveel u verantwoord kunt lenen. Over het algemeen geldt dat hoe hoger uw inkomen is, hoe meer u kunt lenen. Het is belangrijk om realistisch te blijven over wat u maandelijks kunt terugbetalen om financiële problemen te voorkomen. Neem contact op met BNP Paribas Fortis voor een nauwkeurige berekening van het leenbedrag dat bij uw situatie past.

Hoeveel mag je lenen voor een persoonlijke lening?

Een veelgestelde vraag over de BNP Paribas Fortis persoonlijke lening is: “Hoeveel mag je lenen voor een persoonlijke lening?” Het maximale bedrag dat u kunt lenen voor een persoonlijke lening bij BNP Paribas Fortis hangt af van verschillende factoren, zoals uw financiële situatie, inkomen en kredietgeschiedenis. Het is belangrijk om te weten dat het geleende bedrag doorgaans varieert tussen een minimum- en maximumlimiet die door de bank worden vastgesteld. Door contact op te nemen met BNP Paribas Fortis of hun website te raadplegen, kunt u meer informatie krijgen over de specifieke leenmogelijkheden en voorwaarden die van toepassing zijn op de persoonlijke leningen die zij aanbieden.

Is een persoonlijke lening slim?

Een persoonlijke lening kan een slimme keuze zijn, afhankelijk van uw financiële situatie en behoeften. Het kan een handige manier zijn om grote aankopen te financieren, onverwachte kosten te dekken of uw doelen te bereiken. Door een persoonlijke lening af te sluiten, kunt u direct over het benodigde geld beschikken en dit in vaste termijnen terugbetalen. Het is echter belangrijk om zorgvuldig de voorwaarden en rentetarieven van de lening te overwegen om ervoor te zorgen dat het financieel haalbaar is op lange termijn. Het is verstandig om advies in te winnen bij een financieel adviseur voordat u besluit een persoonlijke lening aan te gaan.

Hoe lang duurt goedkeuring lening Fortis?

Het goedkeuringsproces voor een persoonlijke lening bij BNP Paribas Fortis kan variëren in duur, afhankelijk van verschillende factoren. Over het algemeen streeft BNP Paribas Fortis ernaar om leningaanvragen zo snel mogelijk te verwerken. Nadat u alle vereiste documenten heeft ingediend en aan de nodige voorwaarden heeft voldaan, zal de bank uw aanvraag beoordelen. De goedkeuringstijd kan variëren van enkele dagen tot enkele weken, afhankelijk van de complexiteit van uw situatie en de interne procedures van de bank. Het is altijd raadzaam om contact op te nemen met BNP Paribas Fortis voor specifieke informatie over de verwachte duur van het goedkeuringsproces voor uw persoonlijke lening.

Welke bank heeft de laagste rente op persoonlijke lening?

Veel mensen vragen zich af welke bank de laagste rente biedt op een persoonlijke lening. Bij BNP Paribas Fortis streven we ernaar concurrerende rentetarieven aan te bieden voor onze persoonlijke leningen, zodat klanten kunnen profiteren van gunstige voorwaarden en financiële flexibiliteit. Onze transparante aanpak en duidelijke communicatie stellen klanten in staat om weloverwogen beslissingen te nemen bij het kiezen van een lening die past bij hun behoeften en budget. Neem gerust contact met ons op voor meer informatie over onze actuele rentetarieven en hoe wij u kunnen helpen met uw financiële doelen.

Wat kost een persoonlijke lening van 15000 euro?

Een veelgestelde vraag over de BNP Paribas Fortis persoonlijke lening is: “Wat zijn de kosten van een lening van 15.000 euro?” De kosten van een persoonlijke lening van 15.000 euro kunnen variëren afhankelijk van factoren zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten. Het is belangrijk om te weten dat bij een persoonlijke lening met een vast bedrag en vaste looptijd, zoals die van BNP Paribas Fortis, u maandelijkse aflossingen zult doen die bestaan uit zowel het terugbetalen van het geleende bedrag als het betalen van rente. Door contact op te nemen met BNP Paribas Fortis of hun website te raadplegen, kunt u meer specifieke informatie verkrijgen over de kosten en voorwaarden van een persoonlijke lening van 15.000 euro.

Wat kost een lening van €20.000 per maand?

Een veelgestelde vraag over de BNP Paribas Fortis persoonlijke lening is: “Wat kost een lening van €20.000 per maand?” De maandelijkse kosten van een lening van €20.000 bij BNP Paribas Fortis zijn afhankelijk van factoren zoals de looptijd van de lening en de rentevoet die wordt toegepast. Het is belangrijk om te begrijpen dat naast het terugbetalen van het geleende bedrag, er ook rente en eventuele andere kosten in rekening worden gebracht. Door de specifieke voorwaarden en tarieven van de persoonlijke lening te bekijken, kunt u een beter inzicht krijgen in de totale kosten en maandelijkse aflossingen die gepaard gaan met het lenen van €20.000 bij BNP Paribas Fortis.

Wat is de rentevoet bij Fortis?

Een veelgestelde vraag over de BNP Paribas Fortis persoonlijke lening is: “Wat is de rentevoet bij Fortis?” De rentevoet bij Fortis kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw individuele financiële situatie. Het is belangrijk om te weten dat BNP Paribas Fortis transparantie biedt over de rentevoeten die van toepassing zijn op hun leningen, zodat u een weloverwogen beslissing kunt nemen bij het aanvragen van een persoonlijke lening. Het is raadzaam om contact op te nemen met BNP Paribas Fortis of hun website te raadplegen voor actuele informatie over rentevoeten en voorwaarden.

Wat kost een persoonlijke lening van 30000?

Een veelgestelde vraag met betrekking tot een persoonlijke lening van 30.000 euro bij BNP Paribas Fortis is: “Wat zijn de kosten van zo’n lening?” Bij het bepalen van de kosten van een persoonlijke lening spelen verschillende factoren een rol, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Het is belangrijk om deze aspecten zorgvuldig te overwegen en een duidelijk beeld te krijgen van de totale terugbetalingsbedragen voordat u besluit om een lening aan te gaan. Door transparantie en duidelijkheid over de financiële verplichtingen kunt u weloverwogen beslissingen nemen die aansluiten bij uw persoonlijke financiële situatie.

Alles wat u moet weten over het lenen van 500.000 euro

Artikel: 500.000 euro lenen

500.000 euro lenen: Alles wat u moet weten

Overweegt u om een aanzienlijk bedrag van 500.000 euro te lenen? Dit is een belangrijke financiële beslissing die zorgvuldige overweging en planning vereist. In dit artikel bespreken we de belangrijkste zaken die u moet weten voordat u een dergelijk groot bedrag leent.

Redenen om 500.000 euro te lenen

Er zijn verschillende redenen waarom iemand ervoor zou kunnen kiezen om 500.000 euro te lenen. Dit kan bijvoorbeeld zijn voor de aankoop van een huis, het starten van een bedrijf, het financieren van een grote renovatie of het consolideren van bestaande schulden.

Leningsvoorwaarden en rentetarieven

Het is essentieel om de leningsvoorwaarden en rentetarieven grondig te onderzoeken voordat u een lening afsluit van 500.000 euro. Verschillende kredietverstrekkers hanteren verschillende voorwaarden en tarieven, dus vergelijk meerdere opties om de beste deal te vinden die past bij uw financiële situatie.

Terugbetalingsplan opstellen

Een lening van 500.000 euro is een aanzienlijke verplichting, dus is het belangrijk om een gedetailleerd terugbetalingsplan op te stellen voordat u de lening afsluit. Zorg ervoor dat u realistisch bent over uw financiële mogelijkheden en dat u in staat bent om maandelijkse betalingen op tijd te doen.

Professioneel advies inwinnen

Het kan verstandig zijn om professioneel advies in te winnen voordat u besluit om 500.000 euro te lenen. Een financieel adviseur kan u helpen bij het evalueren van uw opties, het begrijpen van de risico’s en het nemen van weloverwogen beslissingen die in lijn zijn met uw langetermijndoelen.

Kortom, het lenen van 500.000 euro is geen lichte beslissing en vereist grondig onderzoek en planning. Door goed geïnformeerd te zijn en professioneel advies in te winnen, kunt u ervoor zorgen dat deze financiële stap goed doordacht en beheersbaar is voor uw financiële toekomst.


Veelgestelde Vragen over het Lenen van 500.000 Euro: Alles wat u moet weten

  1. Hoeveel zou u betalen voor een lening van $ 500.000?
  2. Hoeveel kost het om 500.000 euro te lenen?
  3. Hoeveel moet je verdienen om 500k te lenen?
  4. Hoeveel mag ik per maand afbetalen aan mijn lening?
  5. Wat moet je verdienen voor een hypotheek van 700000?
  6. Hoeveel per maand afbetalen voor lening?
  7. Wat kost 100000 lenen op 20 jaar?
  8. Hoeveel moet ik per maand afbetalen voor een hypotheek van 300.000 euro?
  9. Hoeveel kan ik per maand afbetalen?
  10. Hoeveel moet ik verdienen om 300000 euro te lenen?
  11. Hoeveel mag je maximaal lenen per maand?
  12. Kan ik lenen op 30 jaar?
  13. Hoeveel leent de gemiddelde Belg?
  14. Hoeveel moet je verdienen om 600000 te lenen?
  15. Wat kost 500.000 euro lenen?
  16. Hoe beslist de bank hoeveel geld je kunt lenen?
  17. Kan je nog op 30 jaar lenen?
  18. Hoeveel procent van mijn loon kan ik lenen?
  19. Wat is de maximale afbetalingscapaciteit voor een lening?

Hoeveel zou u betalen voor een lening van $ 500.000?

Een lening van 500.000 euro kan aanzienlijke maandelijkse betalingen met zich meebrengen, afhankelijk van de leningsvoorwaarden en rentetarieven die van toepassing zijn. Het exacte bedrag dat u zou betalen voor een lening van 500.000 euro hangt af van factoren zoals de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten. Het is raadzaam om een gedetailleerd terugbetalingsplan op te stellen en verschillende kredietverstrekkers te vergelijken om de totale kosten en maandelijkse betalingen nauwkeurig te kunnen inschatten voordat u een dergelijke grote lening afsluit.

Hoeveel kost het om 500.000 euro te lenen?

Een veelgestelde vraag over het lenen van 500.000 euro is: “Hoeveel kost het om 500.000 euro te lenen?” Het totale bedrag dat het kost om 500.000 euro te lenen, hangt af van verschillende factoren, waaronder de rentetarieven, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is belangrijk om alle kosten zorgvuldig te evalueren en te berekenen voordat u een lening afsluit, zodat u een duidelijk beeld heeft van de totale financiële verplichtingen die gepaard gaan met het lenen van een groot bedrag als 500.000 euro.

Hoeveel moet je verdienen om 500k te lenen?

Een veelgestelde vraag bij het lenen van 500.000 euro is: hoeveel moet je verdienen om dit bedrag te kunnen lenen? Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de leningsvoorwaarden, de rentetarieven en de terugbetalingsperiode. Over het algemeen wordt aanbevolen dat uw bruto jaarinkomen minstens drie tot vijf keer hoger is dan het bedrag dat u wilt lenen. Dit helpt kredietverstrekkers om uw terugbetalingscapaciteit te beoordelen en om ervoor te zorgen dat u in staat bent om de lening op een verantwoorde manier terug te betalen. Het is altijd verstandig om professioneel advies in te winnen en uw financiële situatie grondig te evalueren voordat u besluit om een aanzienlijk bedrag zoals 500.000 euro te lenen.

Hoeveel mag ik per maand afbetalen aan mijn lening?

Een veelgestelde vraag bij het lenen van 500.000 euro is: “Hoeveel mag ik per maand afbetalen aan mijn lening?” Het antwoord op deze vraag is afhankelijk van verschillende factoren, zoals de looptijd van de lening, het rentetarief en de specifieke voorwaarden van de leningsovereenkomst. Over het algemeen wordt aanbevolen om niet meer dan een bepaald percentage van uw maandelijks inkomen te besteden aan leningaflossingen om ervoor te zorgen dat u financieel stabiel blijft en niet in financiële moeilijkheden raakt. Het is verstandig om een realistisch terugbetalingsplan op te stellen dat past bij uw financiële situatie en waarbij u comfortabel kunt voldoen aan de maandelijkse aflossingsverplichtingen. Het raadplegen van een financieel adviseur kan u helpen bij het bepalen van een passend bedrag dat u per maand kunt besteden aan het aflossen van uw lening van 500.000 euro.

Wat moet je verdienen voor een hypotheek van 700000?

Een veelgestelde vraag bij het overwegen van een hypotheek van 700.000 euro is: “Wat moet je verdienen om in aanmerking te komen?” Het inkomen dat nodig is voor een hypotheek van 700.000 euro hangt af van verschillende factoren, waaronder de hoogte van de lening, de rentevoet, de looptijd en eventuele andere financiële verplichtingen. Kredietverstrekkers zullen uw inkomen evalueren om te bepalen of u in staat bent om de maandelijkse aflossingen op tijd te voldoen. Het is verstandig om met een financieel adviseur te praten om een duidelijk beeld te krijgen van het vereiste inkomen en om uw financiële situatie grondig te evalueren voordat u beslissingen neemt over het aanvragen van een hypotheek van dit bedrag.

Hoeveel per maand afbetalen voor lening?

Een veelgestelde vraag over het lenen van 500.000 euro is: “Hoeveel moet ik per maand afbetalen voor de lening?” Het maandelijkse aflossingsbedrag voor een lening van 500.000 euro hangt af van verschillende factoren, zoals de looptijd van de lening, het rentepercentage en het type lening dat u kiest. Het is belangrijk om een gedetailleerd terugbetalingsplan op te stellen om te berekenen hoeveel u elke maand moet aflossen en of dit bedrag binnen uw financiële mogelijkheden valt. Het raadplegen van een financieel adviseur kan u helpen bij het begrijpen van de totale kosten en het vinden van een betaalbaar aflossingsschema dat past bij uw budget en doelen.

Wat kost 100000 lenen op 20 jaar?

Een veelgestelde vraag met betrekking tot het lenen van 500.000 euro is: “Wat kost het om 100.000 euro te lenen over een periode van 20 jaar?” Bij het berekenen van de kosten van een lening van 100.000 euro op een termijn van 20 jaar moeten verschillende factoren in overweging worden genomen, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten en verzekeringen. Het is belangrijk om een duidelijk beeld te hebben van alle financiële verplichtingen die gepaard gaan met het lenen van een aanzienlijk bedrag en om zorgvuldig te plannen om ervoor te zorgen dat de lening betaalbaar blijft op lange termijn.

Hoeveel moet ik per maand afbetalen voor een hypotheek van 300.000 euro?

Een veelgestelde vraag bij het overwegen van een hypotheek van 300.000 euro is: hoeveel moet ik per maand afbetalen? Het maandelijkse aflossingsbedrag voor een hypotheek hangt af van verschillende factoren, waaronder de looptijd van de lening, het rentepercentage en het type hypotheek dat u kiest. Het is raadzaam om een hypotheekadviseur te raadplegen om een nauwkeurige berekening te laten maken op basis van uw specifieke situatie en financiële doelen. Op die manier kunt u een goed beeld krijgen van wat u maandelijks kunt verwachten bij het aflossen van een hypotheek van 300.000 euro.

Hoeveel kan ik per maand afbetalen?

Een veelgestelde vraag bij het lenen van 500.000 euro is: “Hoeveel kan ik per maand afbetalen?” Het bepalen van het maandelijkse aflossingsbedrag is essentieel bij het plannen van uw lening. Verschillende factoren, zoals de looptijd van de lening en de rentevoet, zullen van invloed zijn op het bedrag dat u maandelijks kunt terugbetalen. Het is verstandig om een realistisch budget op te stellen en rekening te houden met uw financiële situatie om te bepalen welk bedrag comfortabel en haalbaar is om elke maand terug te betalen. Professioneel advies kan u helpen bij het berekenen van een passend aflossingsbedrag dat past bij uw financiële doelen en mogelijkheden.

Hoeveel moet ik verdienen om 300000 euro te lenen?

Een veelgestelde vraag bij het overwegen van een lening van 300.000 euro is: “Hoeveel moet ik verdienen om dit bedrag te kunnen lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw financiële situatie, andere financiële verplichtingen en de voorwaarden van de geldverstrekker. Over het algemeen wordt aanbevolen dat uw inkomen voldoende hoog is om comfortabel de maandelijkse aflossingen te kunnen doen, terwijl u nog steeds in staat bent om uw andere kosten te dekken en een financieel gezonde positie te behouden. Het is verstandig om advies in te winnen bij een financieel adviseur om een realistisch beeld te krijgen van wat haalbaar is voor uw specifieke situatie bij het lenen van 300.000 euro.

Hoeveel mag je maximaal lenen per maand?

Een veelgestelde vraag bij het lenen van 500.000 euro is: hoeveel mag je maximaal lenen per maand? Het maximale bedrag dat je maandelijks kunt lenen, hangt af van verschillende factoren, waaronder je inkomen, uitgaven en de voorwaarden van de lening. Kredietverstrekkers zullen kijken naar je financiële situatie en beoordelen hoeveel je maandelijks kunt aflossen zonder in financiële problemen te komen. Het is belangrijk om realistisch te zijn over wat je kunt dragen en ervoor te zorgen dat de maandelijkse aflossingen binnen jouw budget passen om financiële stabiliteit te behouden tijdens de looptijd van de lening.

Kan ik lenen op 30 jaar?

Ja, het is mogelijk om 500.000 euro te lenen met een looptijd van 30 jaar. Veel kredietverstrekkers bieden hypothecaire leningen aan met een termijn van 30 jaar, waardoor u de flexibiliteit heeft om het geleende bedrag over een langere periode terug te betalen. Het is echter belangrijk om te onthouden dat het totale bedrag dat u uiteindelijk terugbetaalt, inclusief rente, hoger zal zijn bij een langere looptijd. Het is daarom verstandig om goed na te denken over uw financiële situatie en uw terugbetalingscapaciteit voordat u besluit om een lening van 500.000 euro aan te gaan met een looptijd van 30 jaar.

Hoeveel leent de gemiddelde Belg?

Een veelgestelde vraag met betrekking tot leningen is: “Hoeveel leent de gemiddelde Belg?” Het gemiddelde leenbedrag kan variëren afhankelijk van verschillende factoren, zoals het doel van de lening, de financiële situatie van de persoon en de geldverstrekker. Over het algemeen lenen Belgen bedragen die kunnen variëren van enkele duizenden euro’s tot enkele tienduizenden euro’s, afhankelijk van hun specifieke behoeften en omstandigheden. Het bedrag van 500.000 euro valt doorgaans in de categorie van grote leningen die worden gebruikt voor aanzienlijke investeringen of projecten. Het is belangrijk om bij het overwegen van een dergelijk hoog leenbedrag zorgvuldig te plannen en professioneel advies in te winnen om ervoor te zorgen dat het financieel haalbaar is op lange termijn.

Hoeveel moet je verdienen om 600000 te lenen?

Een veelgestelde vraag met betrekking tot het lenen van 600.000 euro is: “Hoeveel moet je verdienen om dit bedrag te kunnen lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de leningsvoorwaarden, de rentetarieven en de specifieke eisen van de kredietverstrekker. Over het algemeen geldt dat kredietverstrekkers kijken naar het inkomen van de aanvrager, de stabiliteit van dit inkomen en eventuele andere financiële verplichtingen die de aanvrager heeft. Het is belangrijk om een realistisch beeld te hebben van uw financiële situatie en om te overleggen met een financieel adviseur om te bepalen of u voldoet aan de inkomenseisen voor het lenen van 600.000 euro.

Wat kost 500.000 euro lenen?

Een veelgestelde vraag over het lenen van 500.000 euro is: wat zijn de kosten? Het totale bedrag dat het kost om 500.000 euro te lenen, omvat niet alleen het geleende bedrag zelf, maar ook de rente die u betaalt over de looptijd van de lening. De uiteindelijke kosten kunnen variëren afhankelijk van factoren zoals de leningsvoorwaarden, rentetarieven en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is belangrijk om deze kosten zorgvuldig te evalueren en te begrijpen voordat u een lening van deze omvang afsluit, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie.

Hoe beslist de bank hoeveel geld je kunt lenen?

Wanneer het gaat om het bepalen van hoeveel geld je kunt lenen, hanteert de bank verschillende criteria om deze beslissing te nemen. Banken zullen onder andere kijken naar je inkomen, uitgaven, kredietgeschiedenis en financiële stabiliteit. Door deze factoren te evalueren, kan de bank een inschatting maken van je terugbetalingscapaciteit en risicoprofiel. Op basis hiervan bepalen ze hoeveel geld ze bereid zijn aan jou uit te lenen. Het is belangrijk om transparant te zijn over je financiële situatie en eventuele veranderingen daarin te communiceren met de bank om een realistisch leenaanbod te ontvangen.

Kan je nog op 30 jaar lenen?

Een veelgestelde vraag over het lenen van 500.000 euro is of het nog mogelijk is om over een periode van 30 jaar te lenen. Het antwoord op deze vraag kan variëren afhankelijk van de kredietverstrekker en de specifieke omstandigheden van de lener. Over het algemeen zijn langlopende leningen zoals die over 30 jaar minder gebruikelijk voor bedragen als 500.000 euro, omdat dit tot aanzienlijke totale interestkosten kan leiden. Het is belangrijk om de voorwaarden en rentetarieven zorgvuldig te onderzoeken en professioneel advies in te winnen om te bepalen of een lening over 30 jaar de juiste keuze is voor uw financiële situatie.

Hoeveel procent van mijn loon kan ik lenen?

Een veelgestelde vraag met betrekking tot het lenen van 500.000 euro is: “Hoeveel procent van mijn loon kan ik lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, andere financiële verplichtingen en de leningsvoorwaarden van de kredietverstrekker. Over het algemeen wordt aanbevolen om niet meer dan 30-40% van uw maandelijks inkomen te besteden aan leningaflossingen om financiële stress te voorkomen en uw budget in balans te houden. Het is verstandig om een grondige analyse te maken van uw financiële situatie en advies in te winnen bij een professional voordat u besluit hoeveel u kunt lenen in verhouding tot uw inkomen.

Wat is de maximale afbetalingscapaciteit voor een lening?

Een veelgestelde vraag bij het lenen van 500.000 euro is: “Wat is de maximale afbetalingscapaciteit voor een lening?” De maximale afbetalingscapaciteit voor een lening wordt bepaald door verschillende factoren, waaronder uw inkomen, uitgaven, andere financiële verplichtingen en de rentetarieven die worden gehanteerd. Het is essentieel om uw financiële situatie grondig te analyseren en realistisch te zijn over wat u maandelijks kunt terugbetalen voordat u zich verbindt aan een lening van deze omvang. Het raadplegen van een financieel adviseur kan u helpen bij het bepalen van uw maximale afbetalingscapaciteit en het vinden van een lening die past bij uw financiële mogelijkheden en doelen.

fortis geld lenen

Flexibel Geld Lenen bij Fortis: Ontdek Onze Leningsopties

Fortis Geld Lenen: Financiële Oplossingen Voor U

Fortis Geld Lenen: Financiële Oplossingen Voor U

Als u op zoek bent naar een betrouwbare partner voor het lenen van geld, dan is Fortis een naam die u kunt vertrouwen. Fortis biedt een breed scala aan financiële producten en diensten, waaronder leningen op maat die aansluiten bij uw specifieke behoeften.

Of u nu geld wilt lenen voor een nieuwe auto, een renovatie van uw huis of andere persoonlijke doeleinden, Fortis heeft verschillende leningsopties beschikbaar om aan uw wensen te voldoen. Met gunstige rentetarieven en flexibele terugbetalingsvoorwaarden kunt u bij Fortis geld lenen op een manier die bij u past.

Een van de voordelen van het lenen van geld bij Fortis is de professionele begeleiding die u krijgt tijdens het hele proces. Het deskundige team staat klaar om u te adviseren over de beste leningsoptie voor uw situatie en om al uw vragen te beantwoorden.

Bij Fortis wordt transparantie hoog in het vaandel gedragen. U zult volledig op de hoogte worden gehouden van alle kosten en voorwaarden verbonden aan uw lening, zodat u met gemoedsrust kunt lenen.

Kortom, als u op zoek bent naar een betrouwbare partner voor het lenen van geld, overweeg dan zeker Fortis. Met hun uitgebreide ervaring in de financiële sector en hun toewijding aan klanttevredenheid, kunt u erop vertrouwen dat Fortis de juiste keuze is voor al uw leenbehoeften.


Zes Tips voor Verstandig Geld Lenen bij Fortis

  1. Vergelijk de rentetarieven van verschillende leningen.
  2. Leen enkel het bedrag dat je nodig hebt, niet meer.
  3. Controleer de voorwaarden en bijkomende kosten goed voor je een lening afsluit.
  4. Zorg ervoor dat je de lening op tijd kunt terugbetalen om extra kosten te vermijden.
  5. Wees bewust van eventuele verzekeringen die aan de lening gekoppeld kunnen zijn.
  6. Raadpleeg een financieel adviseur als je twijfels hebt over het afsluiten van een lening.

Vergelijk de rentetarieven van verschillende leningen.

Een belangrijke tip bij het lenen van geld bij Fortis is om de rentetarieven van verschillende leningen te vergelijken. Door de rentevoeten van verschillende leningsopties te bekijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het meest gunstig is voor uw financiële situatie. Het vergelijken van rentetarieven kan u helpen om kosten te besparen en ervoor te zorgen dat u een lening afsluit met voorwaarden die passen bij uw behoeften en budget.

Leen enkel het bedrag dat je nodig hebt, niet meer.

Een belangrijke tip bij het lenen van geld bij Fortis is om enkel het bedrag te lenen dat je daadwerkelijk nodig hebt, en niet meer. Het kan verleidelijk zijn om extra geld te lenen voor onvoorziene uitgaven of extraatjes, maar onthoud dat elke geleende euro uiteindelijk terugbetaald moet worden, vaak met rente. Door alleen te lenen wat strikt noodzakelijk is, kun je ervoor zorgen dat je financiële lasten beheersbaar blijven en dat je niet meer schulden maakt dan nodig is. Het is verstandig om een realistische inschatting te maken van je financiële behoeften en alleen dat bedrag te lenen om onnodige financiële druk in de toekomst te voorkomen.

Controleer de voorwaarden en bijkomende kosten goed voor je een lening afsluit.

Het is van essentieel belang om de voorwaarden en bijkomende kosten zorgvuldig te controleren voordat u een lening afsluit bij Fortis Geld Lenen. Door grondig te begrijpen wat er van u wordt verwacht en welke extra kosten er mogelijk zijn, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële situatie. Het controleren van deze details helpt u om verrassingen te voorkomen en geeft u gemoedsrust bij het aangaan van de lening.

Zorg ervoor dat je de lening op tijd kunt terugbetalen om extra kosten te vermijden.

Het is van essentieel belang om ervoor te zorgen dat je de lening van Fortis op tijd kunt terugbetalen, om extra kosten te vermijden. Door tijdig aan je terugbetalingsverplichtingen te voldoen, kun je financiële stress en onnodige extra kosten voorkomen. Het naleven van de afgesproken terugbetalingsregeling is niet alleen gunstig voor jouw financiële situatie, maar toont ook verantwoordelijkheid en betrouwbaarheid jegens Fortis als jouw financiële partner. Het is daarom raadzaam om realistisch te plannen en ervoor te zorgen dat je de lening binnen de gestelde termijnen kunt aflossen.

Wees bewust van eventuele verzekeringen die aan de lening gekoppeld kunnen zijn.

Het is belangrijk om bewust te zijn van eventuele verzekeringen die aan de lening gekoppeld kunnen zijn bij Fortis Geld Lenen. Sommige leningen kunnen verplichte of optionele verzekeringen omvatten, zoals een overlijdensrisicoverzekering of een arbeidsongeschiktheidsverzekering. Het is essentieel om de voorwaarden van deze verzekeringen zorgvuldig te begrijpen, inclusief de kosten en de dekking die ze bieden. Door goed geïnformeerd te zijn over eventuele verzekeringen die bij de lening horen, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u volledig beschermd bent tijdens de looptijd van uw lening bij Fortis.

Raadpleeg een financieel adviseur als je twijfels hebt over het afsluiten van een lening.

Het is verstandig om een financieel adviseur te raadplegen als je twijfels hebt over het afsluiten van een lening bij Fortis Geld Lenen. Een financieel adviseur kan je helpen om een weloverwogen beslissing te nemen door je inzicht te geven in de verschillende leningsopties, de voorwaarden en de mogelijke financiële gevolgen. Met hun expertise kunnen zij je begeleiden bij het kiezen van de lening die het beste aansluit bij jouw financiële situatie en doelstellingen, waardoor je met meer vertrouwen kunt lenen.

lening voor schulden
om

Alles Wat U Moet Weten Over Een Lening voor Schulden

Lening voor Schulden: Een Oplossing voor Financiële Problemen

Lening voor Schulden: Een Oplossing voor Financiële Problemen

Veel mensen ervaren op een bepaald moment in hun leven financiële moeilijkheden als gevolg van opgebouwde schulden. Of het nu gaat om creditcardschulden, leningen of andere financiële verplichtingen, het kan overweldigend zijn om met deze lasten om te gaan. Gelukkig kan een lening voor schulden een mogelijke oplossing zijn om uit deze situatie te komen.

Met een lening voor schulden kunnen individuen hun bestaande schulden consolideren en deze samenvoegen tot één enkele lening met gunstigere voorwaarden, zoals een lagere rentevoet of langere terugbetalingstermijn. Dit kan helpen om de maandelijkse afbetalingen meer beheersbaar te maken en de totale kosten van de schuldenlast te verlagen.

Het is echter belangrijk om verantwoordelijkheid te nemen bij het aangaan van een lening voor schulden. Het is essentieel om een realistische terugbetalingsstrategie te hebben en ervoor te zorgen dat de nieuwe lening daadwerkelijk leidt tot financiële verbetering op lange termijn. Het is raadzaam om advies in te winnen bij financiële experts voordat u besluit om een lening voor schulden aan te gaan.

Daarnaast is het cruciaal om goed geïnformeerd te zijn over de verschillende soorten leningen die beschikbaar zijn en de specifieke voorwaarden die eraan verbonden zijn. Door verschillende opties te vergelijken en de beste leningsvoorwaarden te kiezen, kunt u ervoor zorgen dat u uw financiële situatie effectief kunt verbeteren zonder in verdere problemen te komen.

Kortom, een lening voor schulden kan een nuttig instrument zijn om uw financiële lasten te verlichten en uw weg naar financiële stabiliteit efficiënter te bewandelen. Met zorgvuldige planning, verantwoordelijkheid en deskundig advies kunt u stappen zetten naar een gezondere financiële toekomst.


9 Essentiële Tips voor het Aangaan van een Lening om Schulden te Beheren in België

  1. 1. Ga na of een lening echt nodig is om de schulden af te lossen.
  2. 2. Vergelijk verschillende kredietverstrekkers en kies de voordeligste optie.
  3. 3. Let op de rentevoet en bijkomende kosten van de lening.
  4. 4. Maak een realistisch afbetalingsplan en hou je eraan.
  5. 5. Voorkom het aangaan van nieuwe schulden terwijl je een lening aflost.
  6. 6. Vraag advies aan een financieel expert voordat je een lening aangaat voor schulden.
  7. 7. Wees transparant over je financiële situatie bij het aanvragen van een lening.
  8. 8. Controleer of je in aanmerking komt voor eventuele financiële steun of regelingen.
  9. 9. Blijf communiceren met de kredietverstrekker als er problemen zijn met het aflossen.

1. Ga na of een lening echt nodig is om de schulden af te lossen.

Het is essentieel om grondig te onderzoeken of het daadwerkelijk noodzakelijk is om een lening aan te gaan om de bestaande schulden af te lossen. Het is verstandig om eerst alle andere mogelijke opties te overwegen, zoals het herzien van het budget, het zoeken naar extra inkomstenbronnen of het onderhandelen over betalingsregelingen met schuldeisers. Door kritisch te evalueren of een lening echt nodig is en welke impact dit zal hebben op de financiële situatie op lange termijn, kan men weloverwogen beslissingen nemen en eventuele risico’s minimaliseren.

2. Vergelijk verschillende kredietverstrekkers en kies de voordeligste optie.

Een belangrijke tip bij het overwegen van een lening voor schulden is om verschillende kredietverstrekkers te vergelijken en de meest voordelige optie te kiezen. Door offertes en voorwaarden van verschillende leningaanbieders zorgvuldig te bekijken, kunt u ervoor zorgen dat u de lening vindt die het beste past bij uw financiële situatie. Het vergelijken van rentetarieven, terugbetalingstermijnen en eventuele bijkomende kosten kan u helpen om een weloverwogen beslissing te nemen en ervoor te zorgen dat u de lening voor schulden afsluit die het meest gunstig is voor u op lange termijn.

3. Let op de rentevoet en bijkomende kosten van de lening.

Bij het overwegen van een lening voor schulden is het essentieel om aandacht te besteden aan de rentevoet en eventuele bijkomende kosten die aan de lening verbonden zijn. Een hoge rentevoet kan de totale kosten van de lening aanzienlijk verhogen en het moeilijker maken om de schuld af te lossen. Daarom is het verstandig om verschillende leningsopties te vergelijken en te kiezen voor een lening met een gunstige rentevoet en transparante bijkomende kosten, zodat u financiële stress kunt verminderen en effectief kunt werken aan het terugbetalen van uw schulden.

4. Maak een realistisch afbetalingsplan en hou je eraan.

Het is essentieel om bij het overwegen van een lening voor schulden een realistisch afbetalingsplan op te stellen en u hier strikt aan te houden. Door een duidelijk plan te maken waarin u de maandelijkse aflossingen en de totale terugbetalingstermijn vastlegt, kunt u uw financiële situatie beter beheren en ervoor zorgen dat u op schema blijft om uw schulden af te lossen. Het naleven van dit plan is cruciaal om te voorkomen dat de schuldenlast verder toeneemt en om stapsgewijs vooruitgang te boeken naar financiële vrijheid.

5. Voorkom het aangaan van nieuwe schulden terwijl je een lening aflost.

Een belangrijke tip bij het aflossen van een lening voor schulden is om te voorkomen dat je nieuwe schulden aangaat tijdens dit proces. Het is essentieel om discipline te tonen en je uitgaven zorgvuldig te beheren, zodat je niet verder in de schulden raakt terwijl je bezig bent met het aflossen van je bestaande leningen. Door verstandig om te gaan met je financiën en te voorkomen dat je nieuwe schulden maakt, kun je de weg naar financiële vrijheid efficiënter bewandelen en een gezonde financiële toekomst opbouwen.

6. Vraag advies aan een financieel expert voordat je een lening aangaat voor schulden.

Het is verstandig om advies in te winnen bij een financieel expert voordat je besluit om een lening aan te gaan voor schulden. Een financieel expert kan je helpen om een weloverwogen beslissing te nemen en de mogelijke gevolgen van het consolideren van schulden in kaart te brengen. Door professioneel advies in te winnen, kun je beter begrijpen welke opties het meest geschikt zijn voor jouw specifieke financiële situatie en hoe je het beste kunt profiteren van een lening voor schulden.

7. Wees transparant over je financiële situatie bij het aanvragen van een lening.

Het is essentieel om transparant te zijn over je financiële situatie wanneer je een lening aanvraagt voor schulden. Door eerlijk en open te communiceren over je inkomsten, uitgaven en bestaande schulden, geef je de geldschieter een duidelijk beeld van je financiële positie. Dit helpt niet alleen bij het beoordelen van je kredietwaardigheid, maar ook bij het vinden van een lening die past bij jouw specifieke behoeften en mogelijkheden. Transparantie is de sleutel tot het opbouwen van vertrouwen en het creëren van een solide basis voor een succesvolle leningsovereenkomst.

8. Controleer of je in aanmerking komt voor eventuele financiële steun of regelingen.

Het is essentieel om te controleren of je in aanmerking komt voor eventuele financiële steun of regelingen wanneer je overweegt een lening voor schulden aan te gaan. Door te onderzoeken welke financiële hulp beschikbaar is, zoals subsidies, tegemoetkomingen of speciale regelingen, kun je mogelijk extra ondersteuning krijgen bij het aflossen van je schulden. Het is verstandig om alle mogelijke opties te verkennen voordat je een definitieve beslissing neemt over het consolideren van je schulden met een lening.

9. Blijf communiceren met de kredietverstrekker als er problemen zijn met het aflossen.

Het is van essentieel belang om open en eerlijk te blijven communiceren met de kredietverstrekker als er problemen ontstaan bij het aflossen van een lening voor schulden. Door tijdig contact op te nemen en de situatie uit te leggen, kunnen vaak passende regelingen worden getroffen om de financiële last te verlichten en verdere problemen te voorkomen. Transparante communicatie kan leiden tot begrip van beide kanten en kan helpen om samen tot oplossingen te komen die zowel voor de lener als de kredietverstrekker acceptabel zijn.

Vergelijk de Beste Rentevoet voor Jouw Hypothecaire Lening

Artikel: Beste Rentevoet Hypothecaire Lening

De Beste Rentevoet voor Jouw Hypothecaire Lening

Als je van plan bent een huis te kopen, is het vinden van de beste rentevoet voor je hypothecaire lening van cruciaal belang. De rentevoet bepaalt immers hoeveel geld je maandelijks zult moeten aflossen en uiteindelijk ook hoeveel je in totaal zult betalen voor je lening.

Het is daarom verstandig om verschillende banken en kredietverstrekkers te vergelijken voordat je een beslissing neemt. Let op de volgende punten bij het zoeken naar de beste rentevoet:

  • Vergelijk de rentevoeten: Kijk naar de jaarlijkse kostenpercentages (JKP) die banken aanbieden en vergelijk deze om te zien welke het meest voordelig is.
  • Onderhandel: Het is mogelijk om te onderhandelen over de rentevoet met de bank of kredietverstrekker. Zorg ervoor dat je goed geïnformeerd bent en bereid bent te onderhandelen voor een betere deal.
  • Let op bijkomende kosten: Naast de rentevoet kunnen er ook andere kosten verbonden zijn aan een hypothecaire lening, zoals dossierkosten, schattingskosten, notariskosten, enz. Houd hier rekening mee bij het vergelijken van leningen.
  • Vaste of variabele rente: Je kunt kiezen tussen een vaste of variabele rentevoet. Een vaste rentevoet biedt zekerheid omdat deze gedurende de looptijd van de lening niet zal veranderen, terwijl een variabele rentevoet kan schommelen afhankelijk van marktomstandigheden.

Het vinden van de beste rentevoet voor jouw hypothecaire lening kan wat tijd en moeite kosten, maar het kan op lange termijn aanzienlijke besparingen opleveren. Zorg ervoor dat je goed geïnformeerd bent en neem geen overhaaste beslissingen bij het afsluiten van een lening.


Voordelen van de Beste Rentevoet voor een Hypothecaire Lening in België

  1. Lagere maandelijkse aflossingen, waardoor het lenen van geld meer betaalbaar wordt.
  2. Mogelijkheid om over de hele looptijd van de lening duizenden euro’s te besparen in totale interestkosten.
  3. Meer financiële stabiliteit door het hebben van een vaste rentevoet die niet zal veranderen gedurende de looptijd van de lening.
  4. Betere controle over je budget doordat je weet hoeveel je elke maand moet betalen en geen verrassingen hebt door renteschommelingen.
  5. Mogelijkheid om sneller eigenaar te worden van je huis doordat je minder geld uitgeeft aan interesten met een lagere rentevoet.
  6. Verbeterde onderhandelingspositie bij het afsluiten van een hypothecaire lening dankzij het kunnen vergelijken en kiezen voor de beste rentevoet.


7 Nadelen van de Beste Rentevoet voor een Hypothecaire Lening in België

  1. Een lage rentevoet kan gepaard gaan met strikte voorwaarden en beperkingen.
  2. Sommige hypothecaire leningen met de beste rentevoet vereisen een hoge eigen inbreng.
  3. De initiële kosten van het afsluiten van een lening met de beste rentevoet kunnen hoog zijn, zoals dossierkosten en notariskosten.
  4. Bij een variabele rentevoet bestaat het risico dat de maandelijkse aflossingen stijgen als de marktrente toeneemt.
  5. Een lange looptijd van de lening om te profiteren van de beste rentevoet kan leiden tot hogere totale interestkosten.
  6. Het vergelijken van verschillende aanbieders om de beste rentevoet te vinden kan tijdrovend en verwarrend zijn.
  7. Bepaalde banken kunnen extra producten of verzekeringen koppelen aan hun hypothecaire leningen met de beste rentevoet, wat extra kosten met zich mee kan brengen.

Lagere maandelijkse aflossingen, waardoor het lenen van geld meer betaalbaar wordt.

Een van de voordelen van het vinden van de beste rentevoet voor een hypothecaire lening is dat het kan leiden tot lagere maandelijkse aflossingen. Door een lagere rentevoet te bekomen, worden de maandelijkse betalingen verminderd, waardoor het lenen van geld meer betaalbaar wordt. Dit kan huiseigenaren helpen om hun budget beter te beheren en financiële stress te verminderen, terwijl ze toch kunnen genieten van het bezit van een eigen woning.

Mogelijkheid om over de hele looptijd van de lening duizenden euro’s te besparen in totale interestkosten.

Een van de voordelen van het vinden van de beste rentevoet voor een hypothecaire lening is de mogelijkheid om over de hele looptijd van de lening duizenden euro’s te besparen in totale interestkosten. Door te kiezen voor een lening met een lagere rentevoet, kunnen huiseigenaren aanzienlijk besparen op de totale kosten die ze betalen voor het lenen van geld. Deze besparingen kunnen oplopen tot duizenden euro’s en maken het vinden van de juiste rentevoet een belangrijke factor bij het afsluiten van een hypothecaire lening. Het loont dus zeker om grondig onderzoek te doen en te streven naar de meest gunstige rentevoet om financiële voordelen op lange termijn te behalen.

Meer financiële stabiliteit door het hebben van een vaste rentevoet die niet zal veranderen gedurende de looptijd van de lening.

Een belangrijk voordeel van het hebben van de beste rentevoet voor je hypothecaire lening is de financiële stabiliteit die het biedt. Met een vaste rentevoet die gedurende de hele looptijd van de lening niet zal veranderen, weet je precies hoeveel je maandelijks zult moeten aflossen. Dit geeft je gemoedsrust en voorspelbaarheid in je financiële planning, waardoor je beter in staat bent om je budget te beheren en onverwachte verrassingen te vermijden. Het hebben van een vaste rentevoet kan dus bijdragen aan een stabiele en gecontroleerde financiële situatie op lange termijn.

Betere controle over je budget doordat je weet hoeveel je elke maand moet betalen en geen verrassingen hebt door renteschommelingen.

Een van de voordelen van het vinden van de beste rentevoet voor je hypothecaire lening is dat je betere controle hebt over je budget. Doordat je van tevoren weet hoeveel je elke maand moet aflossen en er geen verrassingen zijn door renteschommelingen, kun je je financiën beter plannen en anticiperen op je maandelijkse uitgaven. Dit geeft gemoedsrust en stabiliteit, waardoor je met vertrouwen kunt investeren in een huis zonder onverwachte financiële tegenvallers.

Mogelijkheid om sneller eigenaar te worden van je huis doordat je minder geld uitgeeft aan interesten met een lagere rentevoet.

Een van de voordelen van het vinden van de beste rentevoet voor je hypothecaire lening is de mogelijkheid om sneller eigenaar te worden van je huis. Met een lagere rentevoet bespaar je namelijk op de totale kosten aan interesten die je gedurende de looptijd van de lening moet betalen. Hierdoor kun je meer geld gebruiken om daadwerkelijk af te lossen op het geleende bedrag, waardoor je sneller eigenaar wordt van je huis en minder lang gebonden bent aan de lening. Het optimaliseren van de rentevoet kan dus niet alleen financiële voordelen opleveren, maar ook helpen bij het versnellen van het proces om volledig eigenaar te worden van je woning.

Verbeterde onderhandelingspositie bij het afsluiten van een hypothecaire lening dankzij het kunnen vergelijken en kiezen voor de beste rentevoet.

Dankzij het vermogen om de beste rentevoet voor een hypothecaire lening te vergelijken en te kiezen, verbetert de onderhandelingspositie aanzienlijk bij het afsluiten van een lening. Door goed geïnformeerd te zijn over de beschikbare rentetarieven en voorwaarden, kunnen leners zelfverzekerder optreden tijdens onderhandelingen met banken en kredietverstrekkers. Dit stelt hen in staat om gunstigere voorwaarden te bedingen en mogelijk zelfs een lagere rentevoet te verkrijgen, wat op lange termijn kan resulteren in aanzienlijke besparingen. Het vermogen om te kiezen voor de beste rentevoet geeft leners dus meer controle over hun financiële situatie en biedt hen de mogelijkheid om een meer voordelige leningsovereenkomst af te sluiten.

Een lage rentevoet kan gepaard gaan met strikte voorwaarden en beperkingen.

Een con van het streven naar de beste rentevoet voor een hypothecaire lening is dat een lage rentevoet vaak gepaard kan gaan met strikte voorwaarden en beperkingen. Banken en kredietverstrekkers kunnen bijvoorbeeld eisen stellen aan het type lening, de looptijd, de aflossingsvoorwaarden of andere financiële producten die je moet afnemen om in aanmerking te komen voor de lage rentevoet. Het is daarom belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar alle bijkomende voorwaarden en beperkingen die kunnen gelden bij het afsluiten van een hypothecaire lening.

Sommige hypothecaire leningen met de beste rentevoet vereisen een hoge eigen inbreng.

Bij sommige hypothecaire leningen met de beste rentevoet is een hoge eigen inbreng vereist als nadeel. Dit kan een struikelblok vormen voor mensen die niet over voldoende spaargeld beschikken om aan deze eis te voldoen. Een hoge eigen inbreng kan de drempel verhogen voor potentiële kopers die anders wel in aanmerking zouden komen voor een gunstige lening met lage rentevoet. Het is belangrijk om dit aspect in overweging te nemen bij het kiezen van de juiste hypothecaire lening, aangezien het hebben van een grote eigen inbreng niet voor iedereen haalbaar is.

De initiële kosten van het afsluiten van een lening met de beste rentevoet kunnen hoog zijn, zoals dossierkosten en notariskosten.

Een belangrijk nadeel van het streven naar de beste rentevoet voor een hypothecaire lening zijn de initiële kosten die gepaard gaan met het afsluiten van de lening. Naast de rentevoet zelf kunnen er bijkomende kosten zijn, zoals dossierkosten en notariskosten, die aanzienlijk kunnen oplopen. Deze initiële kosten moeten in overweging worden genomen bij het vergelijken van leningen, aangezien ze de totale kosten van de lening kunnen beïnvloeden en een impact kunnen hebben op je financiële planning op korte termijn. Het is daarom essentieel om niet alleen te focussen op de rentevoet, maar ook om rekening te houden met alle kosten die gepaard gaan met het afsluiten van een hypothecaire lening.

Bij een variabele rentevoet bestaat het risico dat de maandelijkse aflossingen stijgen als de marktrente toeneemt.

Bij een variabele rentevoet voor een hypothecaire lening bestaat het risico dat de maandelijkse aflossingen kunnen stijgen als de marktrente toeneemt. Dit betekent dat, hoewel je aanvankelijk misschien profiteert van een lagere rente, je uiteindelijk meer kunt gaan betalen als de marktomstandigheden veranderen. Het is belangrijk om rekening te houden met dit risico en ervoor te zorgen dat je financiële situatie flexibel genoeg is om eventuele stijgingen in de maandelijkse aflossingen op te vangen.

Een lange looptijd van de lening om te profiteren van de beste rentevoet kan leiden tot hogere totale interestkosten.

Een belangrijk nadeel van het streven naar de beste rentevoet voor een hypothecaire lening door te kiezen voor een lange looptijd, is dat dit kan leiden tot hogere totale interestkosten. Hoewel een langere looptijd kan resulteren in lagere maandelijkse aflossingen, betaal je uiteindelijk meer aan rente over de gehele duur van de lening. Dit betekent dat hoewel je op korte termijn financiële ademruimte hebt, je op lange termijn meer geld kwijt bent aan interest, wat de totale kostprijs van de lening verhoogt. Het is daarom essentieel om zorgvuldig af te wegen welke looptijd het meest gunstig is in verhouding tot de rentevoet om uiteindelijk de meest voordelige leningsvoorwaarden te verkrijgen.

Het vergelijken van verschillende aanbieders om de beste rentevoet te vinden kan tijdrovend en verwarrend zijn.

Het vergelijken van verschillende aanbieders om de beste rentevoet te vinden kan inderdaad tijdrovend en verwarrend zijn. Het vereist gedegen onderzoek, het verzamelen van informatie en het analyseren van verschillende voorwaarden en tarieven die door diverse banken en kredietverstrekkers worden aangeboden. Bovendien kunnen de variërende terminologieën en kleine lettertjes het proces nog ingewikkelder maken. Het is belangrijk om geduldig te zijn en nauwkeurig te werk te gaan om uiteindelijk een weloverwogen beslissing te kunnen nemen bij het kiezen van de beste rentevoet voor een hypothecaire lening.

Bepaalde banken kunnen extra producten of verzekeringen koppelen aan hun hypothecaire leningen met de beste rentevoet, wat extra kosten met zich mee kan brengen.

Bij het zoeken naar de beste rentevoet voor een hypothecaire lening is het belangrijk om op te merken dat bepaalde banken extra producten of verzekeringen kunnen koppelen aan hun leningen met de beste rentevoet. Hoewel dit op het eerste gezicht aantrekkelijk kan lijken, is het essentieel om te beseffen dat deze extra’s extra kosten met zich mee kunnen brengen. Het is daarom belangrijk om de totale kosten van de lening, inclusief eventuele aanvullende producten of verzekeringen, zorgvuldig te overwegen voordat een definitieve beslissing wordt genomen.

Financiering van een Tweede Woning: Alles over Leningen en Hypotheken

Lening voor een Tweede Woning

Financiering van een Tweede Woning: Alles wat u moet weten

Een tweede woning kopen is een droom die voor velen werkelijkheid kan worden dankzij de beschikbaarheid van leningen voor dit doel. Of u nu denkt aan een vakantiehuisje aan zee, een chalet in de bergen of een appartement in de stad, het financieren van een tweede woning vereist zorgvuldige planning en overweging.

Waarom een lening voor een tweede woning?

Het kopen van een tweede woning kan aanzienlijke kosten met zich meebrengen, en niet iedereen heeft het volledige bedrag beschikbaar om de aankoop contant te betalen. Een lening stelt mensen in staat om hun droom van het bezitten van een tweede woning te realiseren door het benodigde kapitaal te lenen en dit over een bepaalde periode terug te betalen.

Soorten leningen voor tweede woningen

Er zijn verschillende soorten leningen die kunnen worden gebruikt om een tweede woning te financieren. Dit omvat hypothecaire leningen, waarbij de woning als onderpand wordt gebruikt, en persoonlijke leningen die niet noodzakelijkerwijs verbonden zijn aan de eigendom zelf. Het is belangrijk om advies in te winnen bij financiële experts om de meest geschikte financieringsoplossing te vinden die past bij uw specifieke situatie.

Belangrijke overwegingen

Bij het afsluiten van een lening voor een tweede woning is het essentieel om rekening te houden met factoren zoals rentevoeten, aflossingsvoorwaarden, bijkomende kosten en eventuele risico’s die gepaard gaan met het bezitten van extra onroerend goed. Het is verstandig om uw financiële mogelijkheden realistisch in kaart te brengen en ervoor te zorgen dat u comfortabel kunt voldoen aan de terugbetalingsverplichtingen voordat u zich engageert.

Besluit

Een lening voor een tweede woning kan de poort openen naar nieuwe mogelijkheden en ervaringen, maar het is belangrijk om deze stap goed doordacht te zetten. Door grondig onderzoek te doen, professioneel advies in te winnen en uw financiële situatie zorgvuldig te evalueren, kunt u op weg zijn naar het verwezenlijken van uw droom van het bezitten van een tweede thuis.


7 Tips voor het Kiezen van de Beste Lening voor je Tweede Woning

  1. Zorg ervoor dat je een realistisch budget hebt voor de lening van je tweede woning.
  2. Vergelijk verschillende kredietverstrekkers om de beste rentevoet en voorwaarden te vinden.
  3. Let op bijkomende kosten zoals notariskosten en verzekeringen bij het afsluiten van de lening.
  4. Denk goed na over de looptijd van de lening en kies een termijn die haalbaar is voor jouw financiële situatie.
  5. Informeer je over eventuele fiscale voordelen of aftrekbaarheid van de lening voor een tweede woning.
  6. Wees voorzichtig met variabele rentevoeten, deze kunnen op lange termijn duurder uitvallen.
  7. Raadpleeg indien nodig een financieel adviseur om je te helpen bij het kiezen van de juiste lening.

Zorg ervoor dat je een realistisch budget hebt voor de lening van je tweede woning.

Het is van essentieel belang om ervoor te zorgen dat je een realistisch budget hebt voor de lening van je tweede woning. Door een grondige analyse te maken van je financiële situatie en rekening te houden met alle kosten en terugbetalingsverplichtingen, kun je voorkomen dat je in financiële moeilijkheden komt. Het is verstandig om alleen een lening aan te gaan die je comfortabel kunt terugbetalen, zodat je zorgeloos kunt genieten van je tweede woning zonder je financiële stabiliteit in gevaar te brengen.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet en voorwaarden te vinden.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet en voorwaarden te vinden wanneer u een lening voor een tweede woning overweegt. Door grondig onderzoek te doen en offertes van verschillende financiële instellingen te vergelijken, kunt u ervoor zorgen dat u de meest gunstige financieringsoptie kiest die past bij uw behoeften en financiële situatie. Het is essentieel om niet alleen naar de rentevoeten te kijken, maar ook naar eventuele bijkomende kosten, aflossingsvoorwaarden en flexibiliteit van de lening om een weloverwogen beslissing te nemen die u helpt om uw droom van het bezitten van een tweede woning te verwezenlijken.

Let op bijkomende kosten zoals notariskosten en verzekeringen bij het afsluiten van de lening.

Bij het afsluiten van een lening voor een tweede woning is het essentieel om rekening te houden met bijkomende kosten, zoals notariskosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financieringslast en dienen daarom zorgvuldig in overweging te worden genomen. Het is verstandig om een gedetailleerd overzicht te maken van alle mogelijke bijkomende kosten en deze op te nemen in uw financiële planning bij het afsluiten van de lening.

Denk goed na over de looptijd van de lening en kies een termijn die haalbaar is voor jouw financiële situatie.

Het is essentieel om goed na te denken over de looptijd van de lening voor een tweede woning en een termijn te kiezen die haalbaar is binnen jouw financiële situatie. Door realistisch te zijn over de terugbetalingsperiode en ervoor te zorgen dat je comfortabel kunt voldoen aan de aflossingsverplichtingen, kun je financiële stress verminderen en de aankoop van je tweede woning op een verantwoorde manier financieren.

Informeer je over eventuele fiscale voordelen of aftrekbaarheid van de lening voor een tweede woning.

Het is essentieel om je te informeren over eventuele fiscale voordelen of aftrekbaarheid van de lening voor een tweede woning. In sommige gevallen kunnen leningen voor een tweede woning in aanmerking komen voor belastingvoordelen, zoals de mogelijkheid om bepaalde kosten af te trekken van de belastingen. Door op de hoogte te zijn van deze fiscale aspecten, kun je mogelijk besparen op je totale kosten en een beter inzicht krijgen in de financiële implicaties van het financieren van een tweede woning. Het is daarom verstandig om advies in te winnen bij een fiscaal expert om volledig te begrijpen hoe je kunt profiteren van mogelijke fiscale voordelen bij het afsluiten van een lening voor een tweede woning.

Wees voorzichtig met variabele rentevoeten, deze kunnen op lange termijn duurder uitvallen.

Wees voorzichtig met variabele rentevoeten bij het afsluiten van een lening voor een tweede woning. Hoewel ze op korte termijn aantrekkelijk kunnen lijken vanwege lagere tarieven, is het belangrijk om te onthouden dat deze rentevoeten op lange termijn duurder kunnen uitvallen. Schommelingen in de markt kunnen leiden tot onverwachte stijgingen van de rente, waardoor uw maandelijkse aflossingen aanzienlijk kunnen toenemen. Het is verstandig om de risico’s en voordelen van variabele rentevoeten zorgvuldig af te wegen en weloverwogen beslissingen te nemen bij het kiezen van de juiste financieringsoptie voor uw tweede woning.

Raadpleeg indien nodig een financieel adviseur om je te helpen bij het kiezen van de juiste lening.

Het is verstandig om, indien nodig, een financieel adviseur te raadplegen bij het kiezen van de juiste lening voor de aankoop van een tweede woning. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende leningsopties, het evalueren van uw financiële situatie en het nemen van weloverwogen beslissingen die aansluiten bij uw behoeften en doelen. Met professioneel advies kunt u de juiste lening vinden die past bij uw specifieke omstandigheden en u helpen om uw droom van het bezitten van een tweede woning op een verantwoorde manier te realiseren.