Tag, bijkomende kosten

lening tarieven

Alles wat u moet weten over leningtarieven: Een gids voor financiële beslissingen

Lening Tarieven: Alles wat u moet weten

Lening Tarieven: Alles wat u moet weten

Als u overweegt om een lening af te sluiten, is het belangrijk om goed op de hoogte te zijn van de verschillende tarieven die daarbij komen kijken. Lening tarieven kunnen sterk variëren en hebben een directe invloed op hoeveel u uiteindelijk zult terugbetalen. Hier zijn enkele belangrijke punten om in gedachten te houden:

Rentevoet

De rentevoet is het percentage dat u betaalt bovenop het geleende bedrag. Hoe hoger de rentevoet, hoe meer u zult moeten terugbetalen. Het is belangrijk om leningen te vergelijken en te kiezen voor een zo laag mogelijke rentevoet.

Vaste of Variabele Rente

Sommige leningen hebben een vaste rente, wat betekent dat het tarief gedurende de hele looptijd van de lening hetzelfde blijft. Andere leningen hebben een variabele rente die kan veranderen afhankelijk van marktomstandigheden. Het is belangrijk om te overwegen welk type rente het beste bij uw financiële situatie past.

Bijkomende Kosten

Naast de rentevoet kunnen er ook andere kosten verbonden zijn aan een lening, zoals administratieve kosten, dossierkosten of verzekeringspremies. Zorg ervoor dat u alle bijkomende kosten begrijpt voordat u een lening afsluit.

Vergelijk Verschillende Aanbieders

Het loont altijd de moeite om verschillende aanbieders van leningen te vergelijken voordat u een beslissing neemt. Door tarieven, voorwaarden en bijkomende kosten te vergelijken, kunt u geld besparen en de beste deal voor uw situatie vinden.

Door goed geïnformeerd te zijn over lening tarieven en alle aspecten van een lening, kunt u weloverwogen financiële beslissingen nemen die passen bij uw behoeften en budget.


Veelgestelde Vragen over Leningtarieven in België: Antwoorden op 8 Belangrijke Vragen

  1. Wat is de rentevoet en hoe wordt deze berekend?
  2. Wat is het verschil tussen een vaste en variabele rente bij leningen?
  3. Zijn er extra kosten verbonden aan leningen naast de rentevoet?
  4. Hoe kan ik lening tarieven vergelijken tussen verschillende aanbieders?
  5. Welke factoren beïnvloeden de hoogte van de rentevoet bij leningen?
  6. Kan de rentevoet gedurende de looptijd van een lening veranderen?
  7. Hoe kan ik onderhandelen over lening tarieven met een geldverstrekker?
  8. Zijn er speciale kortingen of promoties beschikbaar voor bepaalde soorten leningen?

Wat is de rentevoet en hoe wordt deze berekend?

De rentevoet is het percentage dat u betaalt bovenop het geleende bedrag en is een essentieel onderdeel van lening tarieven. Deze wordt berekend op basis van verschillende factoren, waaronder de marktrente, de looptijd van de lening, uw kredietwaardigheid en het type lening dat u afsluit. Over het algemeen geldt dat hoe hoger het risico voor de kredietverstrekker, hoe hoger de rentevoet zal zijn. Het is belangrijk om te begrijpen hoe de rentevoet wordt berekend en welke invloed dit heeft op uw totale terugbetalingsbedrag bij het afsluiten van een lening.

Wat is het verschil tussen een vaste en variabele rente bij leningen?

Het verschil tussen een vaste en variabele rente bij leningen ligt in de manier waarop de rente wordt toegepast gedurende de looptijd van de lening. Bij een vaste rente blijft het rentepercentage constant gedurende de gehele periode van de lening, waardoor u zekerheid heeft over hoeveel u elke maand zult betalen. Aan de andere kant kan een variabele rente fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse betalingen kunnen veranderen. Het kiezen tussen een vaste of variabele rente hangt af van uw persoonlijke financiële situatie en risicobereidheid, waarbij een vaste rente meer stabiliteit biedt en een variabele rente mogelijk lagere kosten op lange termijn kan opleveren. Het is belangrijk om goed te overwegen welk type rente het beste past bij uw behoeften en financiële doelen bij het afsluiten van een lening.

Zijn er extra kosten verbonden aan leningen naast de rentevoet?

Ja, naast de rentevoet kunnen er extra kosten verbonden zijn aan leningen. Deze bijkomende kosten kunnen variëren afhankelijk van de geldverstrekker en het type lening dat u afsluit. Enkele veelvoorkomende extra kosten zijn administratieve kosten, dossierkosten, notariskosten en verzekeringspremies. Het is belangrijk om te begrijpen welke extra kosten er mogelijk zijn bij een lening, zodat u een volledig beeld heeft van de totale financiële verplichtingen die gepaard gaan met het lenen van geld. Het vergelijken van deze bijkomende kosten bij verschillende geldverstrekkers kan u helpen om de meest kosteneffectieve lening te kiezen die past bij uw financiële situatie.

Hoe kan ik lening tarieven vergelijken tussen verschillende aanbieders?

Om lening tarieven te vergelijken tussen verschillende aanbieders, is het belangrijk om eerst en vooral te kijken naar de rentevoeten die zij hanteren. Vergelijk de jaarlijkse kostenpercentages (JKP) om een nauwkeurig beeld te krijgen van de totale kosten van de lening. Let ook op eventuele bijkomende kosten, zoals administratieve kosten of verzekeringen. Daarnaast is het verstandig om de voorwaarden van elke aanbieder zorgvuldig door te nemen, inclusief eventuele boeteclausules of flexibiliteit bij het aflossen van de lening. Door grondig onderzoek te doen en offertes op te vragen bij verschillende aanbieders, kunt u een weloverwogen beslissing nemen en de lening vinden die het beste past bij uw financiële behoeften en situatie.

Welke factoren beïnvloeden de hoogte van de rentevoet bij leningen?

Er zijn verschillende factoren die de hoogte van de rentevoet bij leningen beïnvloeden. Eén van de belangrijkste factoren is de marktrente op dat moment. Als de algemene rentetarieven hoog zijn, zullen ook de rentetarieven voor leningen hoger zijn. Daarnaast spelen ook uw kredietgeschiedenis en kredietscore een rol: hoe beter uw kredietwaardigheid, hoe lager de rentevoet die u kunt krijgen. Het type lening en de looptijd ervan kunnen ook invloed hebben op de rentevoet, evenals eventuele aanvullende waarborgen die u kunt bieden. Het is belangrijk om al deze factoren in overweging te nemen bij het afsluiten van een lening om zo de meest gunstige tarieven te verkrijgen.

Kan de rentevoet gedurende de looptijd van een lening veranderen?

Ja, de rentevoet van een lening kan gedurende de looptijd veranderen, afhankelijk van het type lening dat u heeft afgesloten. Sommige leningen hebben een vaste rentevoet, wat betekent dat het tarief gedurende de hele looptijd constant blijft. Aan de andere kant kunnen leningen met een variabele rentevoet fluctueren op basis van marktomstandigheden of andere factoren. Het is belangrijk om bij het afsluiten van een lening te begrijpen of de rentevoet vast is of variabel, zodat u zich bewust bent van eventuele mogelijke veranderingen in uw maandelijkse betalingen.

Hoe kan ik onderhandelen over lening tarieven met een geldverstrekker?

Als u wilt onderhandelen over lening tarieven met een geldverstrekker, is het belangrijk om goed voorbereid te zijn en uw argumenten goed te onderbouwen. Begin met het verzamelen van informatie over de huidige markttarieven en tarieven die andere geldverstrekkers aanbieden. Zo heeft u een basis om te vergelijken en te laten zien dat u op de hoogte bent van de marktomstandigheden. Vervolgens kunt u contact opnemen met uw geldverstrekker en aangeven dat u geïnteresseerd bent in het herzien van de lening tarieven. Leg rustig en duidelijk uit waarom u denkt dat een aanpassing gerechtvaardigd is, bijvoorbeeld op basis van uw kredietwaardigheid of trouw als klant. Wees bereid om te onderhandelen en compromissen te sluiten om tot een tarief te komen dat voor beide partijen acceptabel is. Met een goede voorbereiding en communicatie kunt u mogelijk gunstigere lening tarieven bedingen bij uw geldverstrekker.

Zijn er speciale kortingen of promoties beschikbaar voor bepaalde soorten leningen?

Ja, voor bepaalde soorten leningen zijn er vaak speciale kortingen of promoties beschikbaar. Financiële instellingen en kredietverstrekkers kunnen af en toe aanbiedingen doen voor bijvoorbeeld autoleningen, renovatieleningen of leningen voor duurzame investeringen. Deze kortingen kunnen variëren van een verlaagde rentevoet tot het kwijtschelden van bepaalde kosten. Het is de moeite waard om regelmatig de actuele promoties en kortingen te controleren bij verschillende aanbieders om te zien of er speciale deals zijn die passen bij uw leningsbehoeften. Het kan u helpen om geld te besparen en een voordeligere leningoptie te vinden die aansluit bij uw financiële doelen.

hoeveel kan ik lenen argenta

Hoeveel kan ik lenen bij Argenta? Ontdek jouw leencapaciteit bij de bank!

Hoeveel kan ik lenen bij Argenta?

Hoeveel kan ik lenen bij Argenta?

Als je op zoek bent naar een lening om een huis te kopen, te renoveren of een andere grote aankoop te financieren, is het belangrijk om te weten hoeveel je kunt lenen. Bij Argenta, een bekende speler op de Belgische markt voor bank- en verzekeringsdiensten, zijn er verschillende factoren die bepalen hoeveel je kunt lenen.

Factoren die de leencapaciteit beïnvloeden

Bij het berekenen van je leencapaciteit zal Argenta rekening houden met verschillende factoren, waaronder:

  • Je inkomen: Hoe hoger je inkomen, hoe groter de kans dat je een hoger bedrag kunt lenen.
  • Je maandelijkse uitgaven: Argenta zal ook kijken naar je maandelijkse kosten om te bepalen hoeveel je comfortabel kunt aflossen.
  • Eventuele andere leningen: Lopende leningen zullen invloed hebben op het bedrag dat je nog extra kunt lenen.
  • De waarde van het pand: Als je een hypothecaire lening overweegt, zal de waarde van het pand dat je wilt kopen of renoveren ook een rol spelen.

Bereken zelf je leencapaciteit

Argenta biedt vaak online tools aan waarmee je zelf een indicatie kunt krijgen van hoeveel je zou kunnen lenen. Door enkele gegevens in te vullen, zoals je inkomen en eventuele andere financiële verplichtingen, kun je snel zien welk bedrag binnen jouw mogelijkheden valt.

Vraag advies aan bij Argenta

Het is altijd verstandig om persoonlijk advies in te winnen bij Argenta als je concrete plannen hebt om een lening af te sluiten. Een adviseur kan samen met jou kijken naar jouw specifieke situatie en behoeften, en zo tot een passend leenaanbod komen.

Kortom, als je wilt weten hoeveel je kunt lenen bij Argenta, zijn er verschillende factoren die meespelen. Door goed geïnformeerd te zijn en eventueel advies in te winnen bij de experts van Argenta, kun jij de juiste beslissing nemen voor jouw financiële toekomst.


Vijf Tips voor het Bepalen van je Leningscapaciteit bij Argenta

  1. 1. Bereken hoeveel je maandelijks kan afbetalen.
  2. 2. Hou rekening met bijkomende kosten, zoals notariskosten en registratierechten.
  3. 3. Vergelijk verschillende leningsopties om de beste voorwaarden te vinden.
  4. 4. Zorg voor een goed onderbouwd en realistisch financieel plan.
  5. 5. Vraag advies aan een financieel expert bij het bepalen van het leenbedrag.

1. Bereken hoeveel je maandelijks kan afbetalen.

Een belangrijke tip bij het bepalen van hoeveel je kunt lenen bij Argenta is om eerst te berekenen hoeveel je maandelijks kunt afbetalen. Door een realistisch overzicht te hebben van je financiële situatie en uitgaven, kun je een beter beeld krijgen van welk bedrag haalbaar is voor jouw lening. Het is essentieel om ervoor te zorgen dat de maandelijkse aflossingen comfortabel binnen je budget passen, zodat je financiële stabiliteit behoudt gedurende de looptijd van de lening.

2. Hou rekening met bijkomende kosten, zoals notariskosten en registratierechten.

Bij het berekenen van hoeveel je kunt lenen bij Argenta is het essentieel om rekening te houden met bijkomende kosten, zoals notariskosten en registratierechten. Deze extra kosten kunnen aanzienlijk zijn en dienen in overweging te worden genomen bij het bepalen van je totale budget voor een lening. Door deze bijkomende kosten mee te nemen in je financiële planning, voorkom je verrassingen en zorg je ervoor dat je realistisch blijft over wat je daadwerkelijk kunt lenen en besteden.

3. Vergelijk verschillende leningsopties om de beste voorwaarden te vinden.

Het is essentieel om verschillende leningsopties te vergelijken om de beste voorwaarden te vinden wanneer je wilt bepalen hoeveel je kunt lenen bij Argenta. Door de rentetarieven, looptijden en andere voorwaarden van verschillende leningen te vergelijken, kun je een weloverwogen beslissing nemen die past bij jouw financiële situatie en behoeften. Het is verstandig om niet alleen naar het geleende bedrag te kijken, maar ook naar de totale kosten en flexibiliteit van de leningsopties, zodat je uiteindelijk de meest gunstige lening kunt kiezen.

4. Zorg voor een goed onderbouwd en realistisch financieel plan.

Zorg ervoor dat je een goed onderbouwd en realistisch financieel plan hebt wanneer je wilt berekenen hoeveel je kunt lenen bij Argenta. Door een gedetailleerd overzicht te hebben van je inkomsten, uitgaven en eventuele andere financiële verplichtingen, kun je een duidelijk beeld krijgen van wat haalbaar is binnen jouw budget. Een goed financieel plan helpt niet alleen om realistische leencapaciteit te bepalen, maar ook om beter voorbereid te zijn op de financiële verplichtingen die gepaard gaan met het afsluiten van een lening.

5. Vraag advies aan een financieel expert bij het bepalen van het leenbedrag.

Een belangrijke tip bij het bepalen van hoeveel je kunt lenen bij Argenta is om advies in te winnen bij een financieel expert. Door een gesprek aan te gaan met een professional op het gebied van leningen en financiën, kun je een beter inzicht krijgen in jouw specifieke situatie en behoeften. Een financieel expert kan je helpen om een realistisch leenbedrag vast te stellen dat past bij jouw financiële mogelijkheden en toekomstplannen. Het advies van een expert kan van onschatbare waarde zijn bij het nemen van een weloverwogen beslissing over jouw lening bij Argenta.

rente op persoonlijke lening

Alles wat u moet weten over de rente op een persoonlijke lening

Rente op persoonlijke lening: Wat u moet weten

Rente op persoonlijke lening: Wat u moet weten

Een persoonlijke lening kan een handige financiële optie zijn wanneer u behoefte heeft aan extra geld voor bijvoorbeeld een grote aankoop, verbouwing of het consolideren van schulden. Bij het afsluiten van een persoonlijke lening is het belangrijk om rekening te houden met de rente die u zult moeten betalen.

De rente op een persoonlijke lening wordt bepaald door verschillende factoren, waaronder uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Over het algemeen geldt dat hoe hoger uw kredietwaardigheid is, hoe lager de rente zal zijn die u aangeboden krijgt.

Het is verstandig om verschillende kredietverstrekkers te vergelijken voordat u een persoonlijke lening afsluit, zodat u de beste rentetarieven kunt vinden. Let ook op eventuele bijkomende kosten, zoals administratiekosten of boetes voor vervroegde aflossing.

Houd er rekening mee dat de rente op een persoonlijke lening doorgaans hoger zal liggen dan bijvoorbeeld de hypotheekrente, omdat een persoonlijke lening als risicovoller wordt beschouwd voor de kredietverstrekker. Zorg er daarom voor dat u goed begrijpt welke kosten er verbonden zijn aan de lening voordat u zich committeert.

Door goed onderzoek te doen en bewust te zijn van de rente en bijkomende kosten, kunt u ervoor zorgen dat u een persoonlijke lening afsluit die past bij uw financiële situatie en behoeften. Wees altijd transparant over uw financiële situatie en leen alleen wat u daadwerkelijk nodig heeft om onnodige schulden te voorkomen.

Vergeet niet om ook naar alternatieve financieringsmogelijkheden te kijken, zoals crowdfunding of peer-to-peer leningen, om ervoor te zorgen dat u de meest geschikte optie kiest voor uw specifieke situatie.


Veelgestelde Vragen over Rente op Persoonlijke Leningen in België

  1. Welke bank heeft de laagste rente op persoonlijke lening?
  2. Wat is marktconforme rente in 2024?
  3. Wat kost een lening van 30000 euro?
  4. Wat is marktconforme rente 2024?
  5. Welke bank heeft laagste rente persoonlijke lening?
  6. Wat is marktconforme rente lening?
  7. Hoeveel rente zit er op een persoonlijke lening?
  8. Wat kost 5000 euro lenen per maand?
  9. Wat kost een lening van 15000 euro per maand?
  10. Wat is de gemiddelde rente op een persoonlijke lening?
  11. Wat is de huidige rente voor persoonlijke lening?
  12. Wat is de actuele rente op een persoonlijke lening?
  13. Wat is een normale rente bij een lening?
  14. Wat kost een lening van 50.000 euro?
  15. Wat is de rentevoet van een persoonlijke lening?
  16. Wat is de huidige rente op een persoonlijke lening?
  17. Welke bank laagste rente persoonlijke lening?
  18. Wat is de rente op een persoonlijke lening?

Welke bank heeft de laagste rente op persoonlijke lening?

Een veelgestelde vraag is: “Welke bank heeft de laagste rente op persoonlijke lening?” Het vinden van de bank met de laagste rente op een persoonlijke lening kan afhankelijk zijn van verschillende factoren, waaronder uw kredietwaardigheid, het geleende bedrag en de looptijd van de lening. Het is verstandig om verschillende banken en kredietverstrekkers te vergelijken om te zien welke rentetarieven zij aanbieden en welke voorwaarden er gelden. Door grondig onderzoek te doen en offertes aan te vragen, kunt u een weloverwogen beslissing nemen en de bank vinden die de meest gunstige voorwaarden biedt voor uw persoonlijke lening.

Wat is marktconforme rente in 2024?

De marktconforme rente voor persoonlijke leningen in 2024 wordt beïnvloed door verschillende factoren, zoals de algemene economische situatie, de rentetarieven van centrale banken en de concurrentie tussen kredietverstrekkers. Het is belangrijk om te begrijpen dat de marktrente kan variëren en dat het raadzaam is om regelmatig de rentetarieven te vergelijken bij verschillende aanbieders om een goed beeld te krijgen van wat op dat moment als marktconform wordt beschouwd. Het is altijd verstandig om advies in te winnen bij financiële experts of kredietverstrekkers om de meest actuele informatie over rentetarieven en leningsvoorwaarden te verkrijgen.

Wat kost een lening van 30000 euro?

Een veelgestelde vraag over rente op een persoonlijke lening is: “Wat kost een lening van 30.000 euro?” De totale kosten van een lening van 30.000 euro worden bepaald door verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Het is belangrijk om te weten dat hoe hoger de rentevoet is, hoe meer u uiteindelijk zult moeten terugbetalen. Daarom is het verstandig om verschillende kredietverstrekkers te vergelijken om de meest gunstige voorwaarden te vinden die passen bij uw financiële situatie en budget. Wees altijd transparant over uw behoeften en zorg ervoor dat u een lening afsluit die u comfortabel kunt terugbetalen om financiële problemen te voorkomen.

Wat is marktconforme rente 2024?

De term “marktconforme rente 2024” verwijst naar de verwachte rentetarieven die in 2024 zullen gelden op de financiële markten. Deze rentetarieven worden beïnvloed door verschillende factoren, zoals economische groei, inflatie, monetaire beleidsmaatregelen en marktomstandigheden. Het is belangrijk om te begrijpen dat de marktrente voortdurend kan veranderen als reactie op externe gebeurtenissen en economische ontwikkelingen. Het is raadzaam om regelmatig de rentetarieven te volgen en advies in te winnen bij financiële experts om goed geïnformeerde beslissingen te nemen over leningen en andere financiële transacties in 2024.

Welke bank heeft laagste rente persoonlijke lening?

Veel mensen vragen zich af welke bank de laagste rente biedt voor een persoonlijke lening. Het is belangrijk op te merken dat de rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Het is daarom verstandig om verschillende banken en kredietverstrekkers te vergelijken om de beste rentetarieven te vinden die passen bij uw specifieke situatie. Vergeet niet ook andere aspecten, zoals bijkomende kosten en voorwaarden, in overweging te nemen bij het kiezen van een persoonlijke lening met de laagste rente.

Wat is marktconforme rente lening?

Een marktconforme rente op een lening verwijst naar de rentevoet die in overeenstemming is met de huidige marktomstandigheden en tarieven die door financiële instellingen worden gehanteerd. Het betekent dat de rente op de lening redelijk en competitief is in vergelijking met wat andere kredietverstrekkers aanbieden. Een marktconforme rente wordt bepaald door factoren zoals de algemene economische situatie, het risicoprofiel van de lener en de concurrentie op de leningenmarkt. Het is belangrijk om te streven naar een marktconforme rente bij het afsluiten van een lening, zodat u niet meer betaalt dan nodig is en kunt profiteren van gunstige voorwaarden die passen bij uw financiële behoeften.

Hoeveel rente zit er op een persoonlijke lening?

De rente op een persoonlijke lening varieert afhankelijk van verschillende factoren, waaronder uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Over het algemeen geldt dat kredietnemers met een betere kredietwaardigheid lagere rentetarieven kunnen krijgen. Het is dus belangrijk om verschillende kredietverstrekkers te vergelijken om de beste rente te vinden die past bij uw financiële situatie. Vergeet niet om ook rekening te houden met eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening.

Wat kost 5000 euro lenen per maand?

Wanneer u 5000 euro leent in de vorm van een persoonlijke lening, is het belangrijk om rekening te houden met de maandelijkse kosten die hiermee gepaard gaan. De totale kosten per maand voor het lenen van 5000 euro zijn afhankelijk van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Het is raadzaam om bij verschillende kredietverstrekkers offertes op te vragen en deze te vergelijken om zo een duidelijk beeld te krijgen van wat het u maandelijks zal kosten om 5000 euro te lenen. Wees altijd bewust van alle voorwaarden en kosten verbonden aan de lening voordat u een beslissing neemt om ervoor te zorgen dat u financieel goed geïnformeerd bent.

Wat kost een lening van 15000 euro per maand?

Een veelgestelde vraag over rente op een persoonlijke lening is: “Wat kost een lening van 15000 euro per maand?” Bij het beantwoorden van deze vraag is het belangrijk om te kijken naar factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. De maandelijkse kosten van een lening van 15000 euro kunnen variëren afhankelijk van deze factoren. Het is raadzaam om verschillende kredietverstrekkers te vergelijken om zo de beste optie te vinden die past bij uw financiële situatie en budget. Wees ook alert op eventuele verborgen kosten en zorg ervoor dat u volledig begrijpt wat de totale kosten zullen zijn voordat u zich verbindt aan een leningsovereenkomst.

Wat is de gemiddelde rente op een persoonlijke lening?

Veel mensen vragen zich af: wat is de gemiddelde rente op een persoonlijke lening? De gemiddelde rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de lener, het geleende bedrag en de looptijd van de lening. Over het algemeen ligt de gemiddelde rente op een persoonlijke lening in België tussen de 4% en 10%, maar dit kan per kredietverstrekker verschillen. Het is verstandig om verschillende aanbieders te vergelijken om zo de beste rentetarieven te vinden die passen bij uw financiële situatie.

Wat is de huidige rente voor persoonlijke lening?

Veel mensen vragen zich af: wat is de huidige rente voor een persoonlijke lening? De rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de aanvrager, het geleende bedrag en de looptijd van de lening. Het is belangrijk om te onthouden dat de rentetarieven regelmatig kunnen veranderen op basis van marktomstandigheden en het beleid van kredietverstrekkers. Daarom is het verstandig om verschillende aanbieders te vergelijken om de meest actuele en gunstige rentetarieven te vinden die passen bij uw financiële behoeften.

Wat is de actuele rente op een persoonlijke lening?

Veel mensen vragen zich af: wat is de actuele rente op een persoonlijke lening? De rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de lener, het geleende bedrag en de looptijd van de lening. Het is belangrijk om te onthouden dat de actuele rentetarieven regelmatig worden bijgewerkt door kredietverstrekkers en kunnen verschillen tussen aanbieders. Het is daarom verstandig om verschillende kredietverstrekkers te vergelijken om de meest gunstige rente voor uw persoonlijke lening te vinden.

Wat is een normale rente bij een lening?

Bij het bepalen van wat een normale rente is bij een lening, zijn er verschillende factoren om rekening mee te houden. Over het algemeen kan de rente op een lening variëren afhankelijk van de kredietwaardigheid van de lener, het geleende bedrag en de looptijd van de lening. Een normale rente op een persoonlijke lening kan ergens tussen de 4% en 10% liggen, maar dit kan variëren afhankelijk van de marktomstandigheden en individuele situaties. Het is altijd verstandig om verschillende kredietverstrekkers te vergelijken om zo de beste rentetarieven te vinden die passen bij uw financiële behoeften en mogelijkheden.

Wat kost een lening van 50.000 euro?

Een veelgestelde vraag over rente op een persoonlijke lening is: Wat kost een lening van 50.000 euro? Het totale bedrag dat u uiteindelijk zult moeten terugbetalen voor een lening van 50.000 euro hangt af van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om de totale kosten van de lening te berekenen, inclusief rente en eventuele administratiekosten, om een duidelijk beeld te krijgen van wat de lening uiteindelijk zal kosten. Door verschillende kredietverstrekkers te vergelijken en goed op de hoogte te zijn van alle voorwaarden, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening van 50.000 euro.

Wat is de rentevoet van een persoonlijke lening?

De rentevoet van een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Over het algemeen geldt dat kredietverstrekkers lagere rentetarieven aanbieden aan mensen met een goede kredietwaardigheid. Het is belangrijk om verschillende aanbieders te vergelijken om de beste rentevoet te vinden die past bij uw financiële situatie. Let ook op eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de uiteindelijke kosten van de lening. Het begrijpen van de rentevoet van een persoonlijke lening is essentieel om weloverwogen beslissingen te nemen bij het afsluiten van een lening.

Wat is de huidige rente op een persoonlijke lening?

Veel mensen vragen zich af: Wat is de huidige rente op een persoonlijke lening? De rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de lener, het geleende bedrag en de gekozen looptijd. Het is belangrijk om te begrijpen dat de rentetarieven regelmatig kunnen veranderen, dus het is verstandig om bij verschillende kredietverstrekkers offertes aan te vragen om de meest actuele en gunstige rente te vinden die past bij uw financiële behoeften. Het vergelijken van rentetarieven kan u helpen om een weloverwogen beslissing te nemen bij het afsluiten van een persoonlijke lening.

Welke bank laagste rente persoonlijke lening?

Veel mensen vragen zich af welke bank de laagste rente biedt voor een persoonlijke lening. Het is belangrijk om te begrijpen dat de rentetarieven voor persoonlijke leningen kunnen variëren afhankelijk van verschillende factoren, zoals uw kredietscore, het geleende bedrag en de looptijd van de lening. Het is daarom verstandig om verschillende banken en kredietverstrekkers te vergelijken om de beste rente te vinden die past bij uw financiële situatie. Vergeet niet ook naar eventuele bijkomende kosten te kijken, zodat u een weloverwogen beslissing kunt nemen bij het afsluiten van een persoonlijke lening.

Wat is de rente op een persoonlijke lening?

De rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Over het algemeen geldt dat kredietverstrekkers lagere rentetarieven aanbieden aan klanten met een goede kredietwaardigheid. Het is daarom verstandig om verschillende leningsopties te vergelijken om de beste rente te vinden die past bij uw financiële situatie. Zorg ervoor dat u ook let op eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening.

lening auto berekenen

Hoe een Autolening Berekenen: Praktische Tips en Informatie

Artikel: Lenen voor een auto berekenen

Lenen voor een auto berekenen: Wat u moet weten

Als u van plan bent om een ​​auto te kopen maar niet over voldoende spaargeld beschikt, kan het afsluiten van een autolening een goede optie zijn. Voordat u echter een lening afsluit, is het belangrijk om de kosten en voorwaarden goed te begrijpen. Een van de eerste stappen die u moet nemen, is het berekenen van hoeveel u kunt lenen en wat de maandelijkse aflossingen zullen zijn.

Wat beïnvloedt de lening voor uw auto?

De hoogte van het bedrag dat u kunt lenen voor uw auto hangt af van verschillende factoren, waaronder uw inkomen, uw kredietgeschiedenis en de looptijd van de lening. Over het algemeen geldt dat hoe hoger uw inkomen en hoe beter uw kredietgeschiedenis, hoe meer u kunt lenen.

Hoe kunt u uw autolening berekenen?

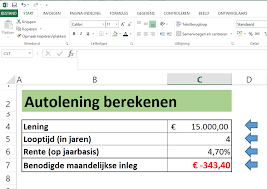
Er zijn verschillende online tools en rekenmachines beschikbaar waarmee u eenvoudig uw autolening kunt berekenen. U moet meestal informatie verstrekken zoals het gewenste leenbedrag, de looptijd van de lening en de rentevoet. Op basis van deze gegevens zal de calculator u een schatting geven van uw maandelijkse aflossingen.

Waar moet u nog meer op letten?

Het is belangrijk om niet alleen naar de maandelijkse aflossingen te kijken bij het berekenen van uw autolening. Let ook op eventuele bijkomende kosten zoals administratiekosten, verzekering en eventuele extra’s die worden aangeboden bij de lening. Vergelijk ook altijd verschillende aanbieders om ervoor te zorgen dat u de beste deal krijgt.

Kortom, voordat u besluit om een autolening af te sluiten, is het essentieel om goed onderzoek te doen en alle kosten zorgvuldig te berekenen. Op die manier kunt u ervoor zorgen dat u een lening kiest die past bij uw financiële situatie en die geen onverwachte verrassingen met zich meebrengt.


5 Tips voor het Berekenen van een Autolening in België

  1. Bepaal hoeveel je maandelijks kunt aflossen.
  2. Vergelijk verschillende leningaanbieders voor de beste rentetarieven.
  3. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  4. Kies een lening met een looptijd die past bij de levensduur van de auto.
  5. Houd rekening met eventuele extra kosten zoals onderhoud en brandstof.

Bepaal hoeveel je maandelijks kunt aflossen.

Een belangrijke tip bij het berekenen van een autolening is om goed te bepalen hoeveel je maandelijks kunt aflossen. Het is essentieel om realistisch te zijn over je financiële situatie en ervoor te zorgen dat de maandelijkse aflossingen comfortabel binnen je budget passen. Door van tevoren een duidelijk beeld te hebben van wat je kunt veroorloven, voorkom je financiële stress en kun je een lening kiezen die goed aansluit bij jouw mogelijkheden. Het is verstandig om niet alleen naar het gewenste leenbedrag te kijken, maar ook naar hoeveel je elke maand kunt missen voor de aflossingen, zodat je een weloverwogen beslissing kunt nemen.

Vergelijk verschillende leningaanbieders voor de beste rentetarieven.

Het is verstandig om verschillende leningaanbieders te vergelijken wanneer u een autolening wilt afsluiten, zodat u de beste rentetarieven kunt vinden. Door offertes van verschillende aanbieders te vergelijken, kunt u een goed beeld krijgen van de kosten en voorwaarden die elke lening met zich meebrengt. Op die manier kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet meer betaalt dan nodig is voor uw autolening. Het loont altijd de moeite om wat tijd te investeren in het vergelijken van leningaanbieders om zo de meest gunstige deal te vinden voor uw situatie.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Bij het berekenen van een lening voor een auto is het belangrijk om rekening te houden met bijkomende kosten zoals administratiekosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale leninglast en dienen daarom niet over het hoofd te worden gezien. Door vooraf alle mogelijke kosten zorgvuldig in kaart te brengen, kunt u een realistisch beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een autolening. Het is verstandig om deze kosten mee te nemen in uw berekeningen om zo een weloverwogen beslissing te kunnen nemen.

Kies een lening met een looptijd die past bij de levensduur van de auto.

Bij het berekenen van een autolening is het belangrijk om een lening te kiezen met een looptijd die past bij de levensduur van de auto. Dit betekent dat u rekening moet houden met hoelang u van plan bent om de auto te gebruiken voordat u deze wilt vervangen. Het is verstandig om de looptijd van uw lening af te stemmen op de verwachte levensduur van de auto, zodat u niet nog steeds afbetaalt voor een auto die u niet meer heeft. Door deze afstemming te maken, kunt u financiële problemen in de toekomst voorkomen en ervoor zorgen dat uw lening goed aansluit bij uw behoeften en financiële situatie.

Houd rekening met eventuele extra kosten zoals onderhoud en brandstof.

Bij het berekenen van een lening voor een auto is het essentieel om rekening te houden met eventuele extra kosten, zoals onderhoud en brandstof. Naast de maandelijkse aflossingen moet u ook budgetteren voor regelmatig onderhoud van uw voertuig en de kosten van brandstof die nodig is om ermee te rijden. Door deze extra kosten in uw financiële planning op te nemen, kunt u realistischer beoordelen hoeveel u zich kunt veroorloven om te lenen en ervoor zorgen dat u niet voor onverwachte verrassingen komt te staan zodra u de auto bezit.

Ontdek de Flexibele Fintro Leningopties die bij u Passen

Artikel over Fintro Lening

Ontdek de Voordelen van een Fintro Lening

Als u op zoek bent naar een betrouwbare en flexibele leningoptie, dan is een Fintro lening wellicht de juiste keuze voor u. Fintro, een gerenommeerde bank in België, biedt een breed scala aan leningen die zijn afgestemd op de behoeften van haar klanten.

Een van de voordelen van een Fintro lening is de mogelijkheid om te kiezen uit verschillende soorten leningen, zoals persoonlijke leningen, autoleningen, renovatieleningen en hypothecaire leningen. Dit stelt u in staat om een lening te vinden die perfect past bij uw specifieke financiële situatie en doelstellingen.

Daarnaast biedt Fintro concurrerende rentetarieven en flexibele terugbetalingsvoorwaarden, zodat u uw lening kunt afstemmen op uw budget en financiële mogelijkheden. Met de deskundige begeleiding van Fintro’s adviseurs kunt u ook rekenen op professioneel advies om de juiste leningkeuze te maken.

Of u nu geld nodig heeft voor onverwachte uitgaven, het kopen van een nieuwe auto of het financieren van een huisverbouwing, met een Fintro lening kunt u snel en eenvoudig toegang krijgen tot het benodigde kapitaal. Bovendien staat Fintro bekend om haar transparante voorwaarden en snelle goedkeuringsprocessen.

Kortom, als u op zoek bent naar een betrouwbare partner voor uw financieringsbehoeften, overweeg dan zeker een Fintro lening. Neem contact op met uw lokale Fintro-kantoor voor meer informatie over de verschillende leningopties die beschikbaar zijn en ontdek hoe Fintro u kan helpen uw financiële doelen te bereiken.


9 Tips voor het Kiezen van de Juiste Fintro Lening

  1. Vergelijk de rentetarieven van verschillende leningen.
  2. Let op bijkomende kosten, zoals dossierkosten en verzekeringen.
  3. Bepaal het bedrag dat je wilt lenen en voor welke termijn.
  4. Informeer naar eventuele kortingen of promoties.
  5. Controleer de voorwaarden en looptijd van de lening goed.
  6. Zorg voor een duidelijk overzicht van je inkomsten en uitgaven.
  7. Wees realistisch over wat je maandelijks kunt afbetalen.
  8. Vraag advies aan een financieel expert indien nodig.
  9. Kies een lening die past bij jouw financiële situatie en doelen.

Vergelijk de rentetarieven van verschillende leningen.

Het is verstandig om de rentetarieven van verschillende leningen te vergelijken voordat u een Fintro lening afsluit. Door verschillende rentetarieven te vergelijken, kunt u een beter inzicht krijgen in de totale kosten van de lening en ervoor zorgen dat u de meest voordelige optie kiest die past bij uw financiële situatie. Het vergelijken van rentetarieven stelt u in staat om geld te besparen op de lange termijn en een weloverwogen beslissing te nemen bij het kiezen van uw lening bij Fintro.

Let op bijkomende kosten, zoals dossierkosten en verzekeringen.

Het is belangrijk om aandacht te besteden aan eventuele bijkomende kosten bij het afsluiten van een Fintro lening, zoals dossierkosten en verplichte verzekeringen. Deze extra kosten kunnen invloed hebben op de totale kosten van uw lening en dienen daarom zorgvuldig te worden overwogen. Door vooraf goed geïnformeerd te zijn over alle mogelijke bijkomende kosten, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u volledig op de hoogte bent van de financiële verplichtingen die gepaard gaan met uw lening bij Fintro.

Bepaal het bedrag dat je wilt lenen en voor welke termijn.

Het is belangrijk om het bedrag te bepalen dat je wilt lenen en voor welke termijn je de lening wilt aflossen bij het overwegen van een Fintro lening. Door vooraf een duidelijk beeld te hebben van het benodigde leenbedrag en de gewenste looptijd, kun je beter inschatten welk type lening het beste bij jouw financiële situatie past. Het helpt ook om realistische terugbetalingsplannen op te stellen en ervoor te zorgen dat je de lening op een verantwoorde manier kunt terugbetalen binnen de gestelde termijn.

Informeer naar eventuele kortingen of promoties.

Bij het overwegen van een Fintro lening is het verstandig om te informeren naar eventuele kortingen of promoties die beschikbaar kunnen zijn. Door actief te vragen naar mogelijke kortingen, speciale aanbiedingen of promotietarieven, kunt u mogelijk profiteren van gunstige voorwaarden en besparingen op de totale kosten van uw lening. Het loont dus zeker de moeite om deze extra stap te zetten en te ontdekken welke voordelen er mogelijk voor u beschikbaar zijn bij het afsluiten van een Fintro lening.

Controleer de voorwaarden en looptijd van de lening goed.

Het is essentieel om de voorwaarden en looptijd van een Fintro lening grondig te controleren voordat u zich verbindt. Door deze aspecten zorgvuldig te evalueren, kunt u een goed inzicht krijgen in de verplichtingen en kosten die gepaard gaan met de lening. Zorg ervoor dat u de rentetarieven, eventuele extra kosten en de duur van de lening begrijpt, zodat u een weloverwogen beslissing kunt nemen die aansluit bij uw financiële situatie en doelstellingen.

Zorg voor een duidelijk overzicht van je inkomsten en uitgaven.

Het is essentieel om bij het aanvragen van een Fintro lening te zorgen voor een duidelijk overzicht van je inkomsten en uitgaven. Door een gedetailleerd beeld te hebben van hoeveel geld er maandelijks binnenkomt en hoeveel er wordt uitgegeven, kun je beter inschatten hoeveel je kunt lenen en welke terugbetalingsvoorwaarden haalbaar zijn. Een goed inzicht in je financiële situatie helpt niet alleen bij het kiezen van de juiste lening, maar ook bij het voorkomen van financiële problemen in de toekomst.

Wees realistisch over wat je maandelijks kunt afbetalen.

Het is belangrijk om realistisch te zijn over wat je maandelijks kunt afbetalen bij het afsluiten van een Fintro lening. Door een realistische kijk te hebben op je financiële situatie en budget, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar blijven en dat je niet in financiële problemen komt. Het is verstandig om een lening te kiezen die past bij je inkomen en uitgavenpatroon, zodat je comfortabel kunt voldoen aan de terugbetalingsverplichtingen en tegelijkertijd je financiële stabiliteit behoudt.

Vraag advies aan een financieel expert indien nodig.

Het is altijd verstandig om advies in te winnen bij een financieel expert wanneer u overweegt een Fintro lening af te sluiten. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende leningopties, rentetarieven en terugbetalingsvoorwaarden die Fintro biedt. Door hun deskundig advies in te winnen, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt die aansluit bij uw financiële situatie en doelstellingen.

Kies een lening die past bij jouw financiële situatie en doelen.

Het is van essentieel belang om een lening te kiezen die perfect aansluit bij jouw specifieke financiële situatie en doelen. Bij het overwegen van een Fintro lening is het belangrijk om goed na te denken over hoeveel geld je nodig hebt, wat je terugbetalingscapaciteit is en welk doel je wilt bereiken met de lening. Door zorgvuldig te selecteren welk type lening het beste past bij jouw behoeften, kun je ervoor zorgen dat je de financiële ondersteuning krijgt die het meest gunstig is voor jouw situatie.

lening korte termijn

Financiële Flexibiliteit met een Lening op Korte Termijn

Leningen op korte termijn: Een snelle oplossing voor financiële behoeften

Leningen op korte termijn: Een snelle oplossing voor financiële behoeften

Als u zich in een situatie bevindt waarin u snel extra geld nodig heeft, kan een lening op korte termijn een handige oplossing zijn. Deze leningen worden meestal verstrekt voor een periode van enkele maanden tot maximaal een jaar, en kunnen snel worden goedgekeurd, waardoor ze ideaal zijn voor noodgevallen of onverwachte uitgaven.

Er zijn verschillende soorten leningen op korte termijn beschikbaar, waaronder payday-leningen, persoonlijke leningen en doorlopende kredietfaciliteiten. Het is belangrijk om de voorwaarden en rentetarieven van elke lening zorgvuldig te vergelijken voordat u een beslissing neemt.

Een van de voordelen van leningen op korte termijn is de snelle goedkeuring en uitbetaling. In veel gevallen kunt u het geleende bedrag binnen 24 uur op uw rekening verwachten, waardoor ze ideaal zijn voor situaties waarin u snel geld nodig heeft.

Het is echter belangrijk om te onthouden dat leningen op korte termijn over het algemeen hogere rentetarieven hebben dan traditionele leningen met een langere looptijd. Zorg ervoor dat u de totale kosten van de lening begrijpt voordat u zich verbindt, en wees er zeker van dat u in staat bent om het geleende bedrag plus rente tijdig terug te betalen.

In conclusie kunnen leningen op korte termijn een handige optie zijn als u snel extra geld nodig heeft. Zorg ervoor dat u de verschillende opties grondig onderzoekt en alleen leent wat u zich kunt veroorloven terug te betalen. Met verantwoordelijk gebruik kunnen leningen op korte termijn helpen om financiële tegenslagen te overwinnen en uw gemoedsrust te herstellen.


9 Essentiële Tips voor het Kiezen van een Korte Termijn Lening in België

  1. Vergelijk verschillende aanbieders van leningen op korte termijn.
  2. Let op de rentevoeten en bijkomende kosten bij het afsluiten van een lening.
  3. Lees de voorwaarden en kleine lettertjes goed door voordat je een lening afsluit.
  4. Bepaal vooraf hoeveel je kunt lenen en wat je maandelijkse aflossingen zullen zijn.
  5. Kies een betrouwbare en erkende kredietverstrekker voor je lening op korte termijn.
  6. Wees realistisch over je terugbetalingscapaciteit om financiële problemen te vermijden.
  7. Overweeg alternatieven zoals een minilening of persoonlijke lening als opties voor korte termijn financiering.
  8. Zorg ervoor dat je voldoet aan alle vereisten en documentatie die nodig zijn om een lening aan te vragen.
  9. Raadpleeg indien nodig een financieel adviseur voordat je een beslissing neemt over een korte termijn lening.

Vergelijk verschillende aanbieders van leningen op korte termijn.

Een belangrijke tip bij het overwegen van een lening op korte termijn is om verschillende aanbieders grondig te vergelijken. Door de voorwaarden, rentetarieven en kosten van verschillende leningen te onderzoeken, kunt u een weloverwogen beslissing nemen en de lening vinden die het beste aansluit bij uw financiële behoeften. Het vergelijken van aanbieders stelt u in staat om de meest gunstige voorwaarden te vinden en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw lening op korte termijn.

Let op de rentevoeten en bijkomende kosten bij het afsluiten van een lening.

Bij het afsluiten van een lening op korte termijn is het essentieel om aandacht te besteden aan de rentevoeten en eventuele bijkomende kosten. Hoewel deze leningen snel en gemakkelijk kunnen worden verkregen, kunnen de rentetarieven hoger liggen dan bij traditionele leningen met een langere looptijd. Het is daarom van groot belang om de totale kosten van de lening, inclusief rente en eventuele extra kosten, zorgvuldig te evalueren voordat u zich verbindt. Door goed geïnformeerd te zijn over de financiële verplichtingen die gepaard gaan met een lening op korte termijn, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële situatie.

Lees de voorwaarden en kleine lettertjes goed door voordat je een lening afsluit.

Het is van essentieel belang om de voorwaarden en kleine lettertjes zorgvuldig door te lezen voordat u een lening op korte termijn afsluit. Door grondig te begrijpen wat er in het contract staat, kunt u inzicht krijgen in zaken zoals rentetarieven, terugbetalingsvoorwaarden en eventuele extra kosten die van toepassing kunnen zijn. Het naleven van deze stap helpt u om volledig geïnformeerd te zijn over de verplichtingen die gepaard gaan met de lening en stelt u in staat om weloverwogen beslissingen te nemen over uw financiële situatie.

Bepaal vooraf hoeveel je kunt lenen en wat je maandelijkse aflossingen zullen zijn.

Het is van essentieel belang om vooraf vast te stellen hoeveel u kunt lenen en wat uw maandelijkse aflossingen zullen zijn bij het overwegen van een lening op korte termijn. Door uw financiële situatie grondig te evalueren en realistische terugbetalingsplannen te maken, kunt u voorkomen dat u meer leent dan u zich kunt veroorloven en onnodige financiële stress vermijden. Het bepalen van een duidelijk budget en het begrijpen van de totale kosten van de lening zullen u helpen om verantwoorde financiële beslissingen te nemen en uw lening op korte termijn effectief te beheren.

Kies een betrouwbare en erkende kredietverstrekker voor je lening op korte termijn.

Het is van essentieel belang om een betrouwbare en erkende kredietverstrekker te kiezen wanneer u op zoek bent naar een lening op korte termijn. Door te kiezen voor een gerenommeerde kredietverstrekker kunt u ervoor zorgen dat uw financiële transacties veilig en transparant verlopen, en dat u niet te maken krijgt met verborgen kosten of oneerlijke praktijken. Het selecteren van een betrouwbare partner geeft u gemoedsrust en vertrouwen in het leningsproces, waardoor u zich kunt concentreren op het oplossen van uw financiële behoeften zonder onnodige zorgen.

Wees realistisch over je terugbetalingscapaciteit om financiële problemen te vermijden.

Het is essentieel om realistisch te zijn over je terugbetalingscapaciteit bij het overwegen van een lening op korte termijn. Door een grondige evaluatie te maken van je financiële situatie en inkomstenbronnen, kun je vermijden dat je in financiële problemen terechtkomt. Het is belangrijk om alleen te lenen wat je redelijkerwijs kunt terugbetalen, rekening houdend met de rente en eventuele bijkomende kosten. Door verantwoordelijk te lenen, kun je de voordelen van een lening op korte termijn benutten zonder in een vicieuze cirkel van schulden terecht te komen.

Overweeg alternatieven zoals een minilening of persoonlijke lening als opties voor korte termijn financiering.

Overweeg alternatieven zoals een minilening of persoonlijke lening als opties voor korte termijn financiering. Een minilening kan handig zijn voor kleine bedragen die snel moeten worden terugbetaald, terwijl een persoonlijke lening meer flexibiliteit biedt in termijnen en bedragen. Het is verstandig om de voorwaarden en rentetarieven van deze alternatieven te vergelijken met die van een traditionele lening op korte termijn, zodat u de beste keuze kunt maken op basis van uw financiële behoeften en mogelijkheden.

Zorg ervoor dat je voldoet aan alle vereisten en documentatie die nodig zijn om een lening aan te vragen.

Zorg ervoor dat je voldoet aan alle vereisten en documentatie die nodig zijn om een lening op korte termijn aan te vragen. Het is essentieel om alle benodigde documenten correct en volledig in te dienen, zoals identificatiebewijzen, bewijs van inkomen en eventuele andere vereiste documenten. Door aan alle voorwaarden te voldoen en de juiste documentatie te verstrekken, verhoog je de kans op een succesvolle goedkeuring van je leningsaanvraag en kun je snel toegang krijgen tot het benodigde geld.

Raadpleeg indien nodig een financieel adviseur voordat je een beslissing neemt over een korte termijn lening.

Het is verstandig om, indien nodig, een financieel adviseur te raadplegen voordat u een beslissing neemt over het afsluiten van een korte termijn lening. Een financieel adviseur kan u helpen de voor- en nadelen van verschillende leningsopties te begrijpen, evenals de potentiële impact op uw financiële situatie op korte en lange termijn. Door professioneel advies in te winnen, kunt u weloverwogen beslissingen nemen die aansluiten bij uw financiële doelen en behoeften.

goedkoopste lening huis

Vind de Goedkoopste Lening voor uw Huis met Deze Tips

Goedkoopste lening voor uw huis

De zoektocht naar de goedkoopste lening voor uw huis

Een huis kopen is een grote stap en vaak is daar een lening voor nodig. Het vinden van de goedkoopste lening kan u helpen om de kosten te drukken en uw financiële last te verlichten. Maar waar begint u met zoeken naar de beste deal?

Vergelijk verschillende aanbieders

Het is belangrijk om verschillende aanbieders van leningen te vergelijken voordat u een beslissing neemt. Let niet alleen op de rentevoeten, maar ook op bijkomende kosten zoals dossierkosten en verzekeringen. Een transparante vergelijking kan u helpen om de totale kost van de lening in kaart te brengen.

Onderhandel over de voorwaarden

Soms is het mogelijk om te onderhandelen over de voorwaarden van uw lening. Als u bijvoorbeeld al klant bent bij een bank, kunt u proberen om een betere rentevoet te bedingen. Wees niet bang om te vragen naar mogelijke kortingen of voordelen.

Let op flexibiliteit en aflossingsmogelijkheden

Naast het vinden van een goedkope lening, is het ook belangrijk om te kijken naar de flexibiliteit van de lening en de aflossingsmogelijkheden. Sommige leningen bieden bijvoorbeeld de mogelijkheid tot vervroegde terugbetaling zonder extra kosten, wat u kan helpen om sneller schuldenvrij te zijn.

Kortom, het vinden van de goedkoopste lening voor uw huis vereist wat onderzoek en vergelijking, maar kan uiteindelijk lonend zijn in termen van besparingen en financiële gemoedsrust.


6 Tips voor het Vinden van de Goedkoopste Woninglening in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Onderhandel over de voorwaarden van de lening.
  4. Controleer of er mogelijkheid is tot vervroegd aflossen zonder extra kosten.
  5. Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.
  6. Raadpleeg een financieel adviseur voor gepersonaliseerd advies.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het zoeken naar de goedkoopste lening voor uw huis is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door verschillende aanbieders te onderzoeken en hun rentevoeten naast elkaar te leggen, kunt u een beter inzicht krijgen in welke lening de meest voordelige optie voor u is. Het vergelijken van rentetarieven stelt u in staat om niet alleen de kosten van de lening te verlagen, maar ook om een weloverwogen beslissing te nemen die past bij uw financiële behoeften en doelen.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Het is essentieel om aandacht te besteden aan bijkomende kosten zoals dossierkosten en notariskosten bij het zoeken naar de goedkoopste lening voor uw huis. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kost van de lening en dienen dus niet over het hoofd gezien te worden. Door deze kosten in overweging te nemen en mee te nemen in uw vergelijking van leningsopties, kunt u een realistisch beeld krijgen van wat de lening werkelijk zal kosten en zo een weloverwogen beslissing nemen.

Onderhandel over de voorwaarden van de lening.

Een belangrijke tip om de goedkoopste lening voor uw huis te vinden, is om te onderhandelen over de voorwaarden van de lening. Door actief te onderhandelen met de geldverstrekker kunt u mogelijk gunstigere voorwaarden bedingen, zoals een lagere rentevoet of flexibelere aflossingsopties. Het loont zeker de moeite om openlijk te communiceren en te kijken naar mogelijkheden om de lening aan te passen aan uw financiële behoeften en situatie.

Controleer of er mogelijkheid is tot vervroegd aflossen zonder extra kosten.

Het is verstandig om te controleren of er de mogelijkheid is tot vervroegd aflossen van uw lening zonder extra kosten. Deze flexibiliteit kan u helpen om sneller van uw schulden af te komen en kan uiteindelijk geld besparen op de totale kosten van de lening. Het is daarom belangrijk om deze voorwaarde mee te nemen in uw overweging bij het kiezen van de goedkoopste lening voor uw huis.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden. Met een vaste rentevoet blijft het bedrag dat u maandelijks moet betalen constant gedurende de looptijd van de lening. Dit biedt duidelijkheid en stabiliteit in uw financiële planning, omdat u niet voor onverwachte stijgingen in de rentevoet komt te staan. Op die manier kunt u beter budgetteren en weet u precies waar u aan toe bent, waardoor u zich kunt concentreren op het aflossen van uw lening zonder dat u zich zorgen hoeft te maken over schommelingen in de rente.

Raadpleeg een financieel adviseur voor gepersonaliseerd advies.

Raadpleeg een financieel adviseur voor gepersonaliseerd advies wanneer u op zoek bent naar de goedkoopste lening voor uw huis. Een financieel adviseur kan uw specifieke financiële situatie en behoeften analyseren en u helpen bij het vinden van de lening die het beste bij u past. Met hun expertise en ervaring kunnen zij u begeleiden door het proces, uitleg geven over de verschillende opties en u helpen om een weloverwogen beslissing te nemen die aansluit bij uw langetermijndoelen. Het advies van een financieel expert kan waardevol zijn om ervoor te zorgen dat u niet alleen de goedkoopste lening vindt, maar ook een lening die past bij uw financiële doelen en situatie.

lening 30000 euro

Alles wat u moet weten over een lening van 30.000 euro

Lening van 30.000 euro – Financiële Gids

Lening van 30.000 euro: Alles wat u moet weten

Een lening van 30.000 euro kan een aanzienlijk bedrag zijn dat kan worden gebruikt voor verschillende doeleinden, zoals het financieren van een grote aankoop, het consolideren van schulden of het uitvoeren van verbouwingen aan uw huis. Voordat u echter een dergelijk bedrag leent, is het belangrijk om goed geïnformeerd te zijn over de voorwaarden en implicaties.

Soorten leningen voor 30.000 euro

Er zijn verschillende soorten leningen beschikbaar voor een bedrag van 30.000 euro, waaronder persoonlijke leningen, autoleningen, renovatieleningen en doorlopende kredieten. Het type lening dat het meest geschikt is voor u, hangt af van uw specifieke behoeften en financiële situatie.

Voorwaarden en rentetarieven

Voordat u een lening van 30.000 euro afsluit, is het essentieel om de voorwaarden en rentetarieven grondig te onderzoeken. De rente die u betaalt op uw lening kan aanzienlijk variëren op basis van factoren zoals uw kredietscore, de looptijd van de lening en het type lening dat u kiest.

Terugbetalingsplan

Het opstellen van een realistisch terugbetalingsplan is cruciaal bij het lenen van 30.000 euro. Zorg ervoor dat u begrijpt hoeveel u maandelijks moet terugbetalen en gedisciplineerd blijft om te voorkomen dat u in financiële moeilijkheden raakt.

Vergelijk aanbieders

Voordat u zich verbindt tot een lening van 30.000 euro, is het verstandig om verschillende aanbieders te vergelijken om de beste voorwaarden en tarieven te vinden die passen bij uw behoeften. Neem de tijd om offertes aan te vragen en zorgvuldig alle opties te overwegen voordat u een beslissing neemt.

In conclusie kan een lening van 30.000 euro een nuttig financieel instrument zijn als deze verstandig wordt gebruikt en met zorg wordt beheerd. Door goed geïnformeerd te zijn over de verschillende aspecten van leningen en door zorgvuldig onderzoek te doen voordat u zich verbindt tot een lening, kunt u ervoor zorgen dat uw financiële toekomst stabiel blijft.


6 Tips voor het Slim Lenen van 30.000 Euro in België

  1. Vergelijk leningen van verschillende aanbieders om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringen bij het afsluiten van een lening.
  3. Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te voorkomen.
  4. Controleer de looptijd van de lening en kies een termijn die past bij je financiële situatie.
  5. Lees altijd de voorwaarden van de lening grondig door voordat je akkoord gaat met het contract.
  6. Overweeg ook alternatieven zoals crowdfunding of een persoonlijke lening bij vrienden/familie.

Vergelijk leningen van verschillende aanbieders om de beste rentevoet te vinden.

Het vergelijken van leningen van verschillende aanbieders is een verstandige tip om de beste rentevoet te vinden bij het overwegen van een lening van 30.000 euro. Door offertes aan te vragen en de voorwaarden en tarieven zorgvuldig te vergelijken, kunt u ervoor zorgen dat u de meest gunstige lening selecteert die past bij uw financiële behoeften en situatie. Het nemen van de tijd om verschillende opties te onderzoeken kan resulteren in aanzienlijke besparingen op de lange termijn en u helpen om verstandige financiële beslissingen te nemen.

Let op bijkomende kosten zoals administratiekosten en verzekeringen bij het afsluiten van een lening.

Het is belangrijk om op te letten voor bijkomende kosten zoals administratiekosten en verzekeringen wanneer u een lening van 30.000 euro afsluit. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom zorgvuldig te worden overwogen. Door transparantie te vragen over alle mogelijke bijkomende kosten en deze mee te nemen in uw financiële planning, kunt u een beter inzicht krijgen in de totale financiële verplichtingen die gepaard gaan met het lenen van dit bedrag.

Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te voorkomen.

Het is van essentieel belang om vooraf te bepalen hoeveel je maandelijks kunt aflossen bij het lenen van 30.000 euro, om financiële problemen te voorkomen. Door een realistisch terugbetalingsplan op te stellen en ervoor te zorgen dat de maandelijkse aflossingen binnen je budget passen, kun je grip houden op je financiële situatie en onnodige stress vermijden. Het is verstandig om een lening af te stemmen op je inkomsten en uitgaven, zodat je comfortabel kunt voldoen aan de terugbetalingsverplichtingen en tegelijkertijd andere financiële doelen kunt nastreven.

Controleer de looptijd van de lening en kies een termijn die past bij je financiële situatie.

Het is essentieel om de looptijd van de lening te controleren en een termijn te kiezen die aansluit bij je financiële situatie wanneer je een lening van 30.000 euro overweegt. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk meer rente betekenen. Aan de andere kant kan een kortere looptijd zorgen voor hogere maandelijkse aflossingen, maar minder totale rentekosten. Het is belangrijk om een balans te vinden tussen het bedrag dat je maandelijks kunt missen en het totale bedrag dat je uiteindelijk aan rente betaalt, zodat je financiële lasten beheersbaar blijven en je lening op een verantwoorde manier kunt terugbetalen.

Lees altijd de voorwaarden van de lening grondig door voordat je akkoord gaat met het contract.

Het is van groot belang om altijd de voorwaarden van een lening van 30.000 euro grondig door te lezen voordat u akkoord gaat met het contract. Door de voorwaarden zorgvuldig te bestuderen, krijgt u inzicht in zaken zoals de rente, de looptijd van de lening, eventuele extra kosten en andere belangrijke details die van invloed kunnen zijn op uw financiële verplichtingen. Het is essentieel om volledig op de hoogte te zijn van wat er wordt verwacht voordat u zich verbindt tot een lening, zodat u weloverwogen beslissingen kunt nemen en financiële verrassingen kunt voorkomen.

Overweeg ook alternatieven zoals crowdfunding of een persoonlijke lening bij vrienden/familie.

Overweeg ook alternatieven zoals crowdfunding of een persoonlijke lening bij vrienden/familie wanneer u een lening van 30.000 euro overweegt. Crowdfunding kan een innovatieve manier zijn om financiering te verkrijgen door middel van bijdragen van een groep mensen, terwijl een persoonlijke lening bij vrienden of familie vaak gepaard gaat met flexibele voorwaarden en lagere rentetarieven. Het is belangrijk om alle opties zorgvuldig te overwegen en de beste financieringsoplossing te kiezen die past bij uw behoeften en financiële situatie.

notariskosten hypothecaire lening

Alles wat je moet weten over notariskosten bij het afsluiten van een hypothecaire lening

Notariskosten hypothecaire lening

Notariskosten bij het afsluiten van een hypothecaire lening

Wanneer je een hypothecaire lening afsluit voor de aankoop van een huis of een ander onroerend goed, komen er verschillende kosten kijken. Een van deze kosten zijn de notariskosten. Het is belangrijk om te begrijpen wat deze kosten precies inhouden en hoe ze worden berekend.

De notariskosten bij het afsluiten van een hypothecaire lening omvatten onder andere de kosten voor de notariële akte, de inschrijving in het hypotheekregister en eventuele administratieve kosten. De notaris speelt een cruciale rol bij het opstellen en registreren van de hypotheekakte, die dient als zekerheid voor de geldverstrekker.

De exacte hoogte van de notariskosten kan variëren, afhankelijk van verschillende factoren zoals het leenbedrag, het type lening en de tarieven die door de notaris worden gehanteerd. Het is verstandig om vooraf een offerte op te vragen bij verschillende notariskantoren om zo een goed beeld te krijgen van de te verwachten kosten.

Het is belangrijk om rekening te houden met de notariskosten bij het plannen van je financiën voor het kopen van een huis met behulp van een hypothecaire lening. Zorg ervoor dat je alle bijkomende kosten begrijpt en in overweging neemt, zodat je niet voor verrassingen komt te staan tijdens het proces.

Kortom, notariskosten zijn een essentieel onderdeel van het afsluiten van een hypothecaire lening en dienen zorgvuldig te worden overwogen en gepland. Door goed geïnformeerd te zijn over deze kosten, kun je met vertrouwen stappen zetten naar het realiseren van jouw woonwensen.


Veelgestelde Vragen over Notariskosten bij een Hypothecaire Lening in België

  1. Wat zijn notariskosten bij het afsluiten van een hypothecaire lening?
  2. Welke kosten omvatten de notariskosten bij een hypothecaire lening?
  3. Hoe worden de notariskosten berekend voor een hypothecaire lening?
  4. Kan ik onderhandelen over de notariskosten bij het afsluiten van een hypothecaire lening?
  5. Zijn er manieren om te besparen op de notariskosten voor mijn hypothecaire lening?
  6. Moet ik zelf een notaris kiezen voor het regelen van de hypotheekakte en wat zijn hierbij belangrijke overwegingen?

Wat zijn notariskosten bij het afsluiten van een hypothecaire lening?

Notariskosten bij het afsluiten van een hypothecaire lening omvatten verschillende kosten die verband houden met het opstellen en registreren van de hypotheekakte door een notaris. Deze kosten kunnen onder meer bestaan uit de honoraria van de notaris, de registratiekosten voor de akte en eventuele administratieve kosten. Het is essentieel om te begrijpen dat notariskosten een belangrijk onderdeel vormen van het afsluiten van een hypothecaire lening, aangezien de hypotheekakte dient als zekerheid voor de geldverstrekker. Het is raadzaam om vooraf duidelijkheid te krijgen over de exacte hoogte van deze kosten door offertes op te vragen bij verschillende notariskantoren, zodat je goed voorbereid bent op alle financiële aspecten van het leningsproces.

Welke kosten omvatten de notariskosten bij een hypothecaire lening?

De notariskosten bij een hypothecaire lening omvatten verschillende componenten, waaronder de kosten voor de opmaak van de notariële akte, de inschrijving in het hypotheekregister en eventuele administratieve kosten. Het is essentieel om te begrijpen dat deze kosten kunnen variëren afhankelijk van factoren zoals het leenbedrag, het type lening en de tarieven die door de notaris worden gehanteerd. Het is verstandig om vooraf duidelijkheid te krijgen over welke specifieke kosten inbegrepen zijn in de notariskosten bij een hypothecaire lening, zodat je goed voorbereid bent op alle financiële aspecten van het afsluiten van een lening voor onroerend goed.

Hoe worden de notariskosten berekend voor een hypothecaire lening?

De berekening van notariskosten voor een hypothecaire lening is afhankelijk van verschillende factoren. Over het algemeen omvatten de notariskosten de kosten voor het opstellen van de notariële akte, de inschrijving in het hypotheekregister en eventuele administratieve taken. De exacte hoogte van deze kosten kan variëren op basis van het leenbedrag, het type lening en de tarieven die door de notaris worden gehanteerd. Het is raadzaam om vooraf een gedetailleerde offerte aan te vragen bij verschillende notariskantoren om een duidelijk beeld te krijgen van de te verwachten notariskosten voor jouw hypothecaire lening.

Kan ik onderhandelen over de notariskosten bij het afsluiten van een hypothecaire lening?

Het is een veelgestelde vraag of het mogelijk is om te onderhandelen over de notariskosten bij het afsluiten van een hypothecaire lening. In de praktijk is er vaak beperkte ruimte voor onderhandeling over de notariskosten, aangezien deze kosten grotendeels worden bepaald door wettelijke tarieven en de taken die de notaris moet uitvoeren. Het is echter altijd verstandig om transparantie te vragen over de opbouw van de notariskosten en om offertes op te vragen bij verschillende notariskantoren om zo een goed beeld te krijgen van de kosten. Hoewel directe onderhandelingen over de notariskosten misschien beperkt zijn, kan het vergelijken van verschillende aanbiedingen je helpen om een weloverwogen beslissing te nemen bij het afsluiten van je hypothecaire lening.

Zijn er manieren om te besparen op de notariskosten voor mijn hypothecaire lening?

Er zijn enkele manieren om te besparen op de notariskosten voor je hypothecaire lening. Een van de manieren is door verschillende notariskantoren te vergelijken en offertes op te vragen, zodat je de beste prijs-kwaliteitverhouding kunt vinden. Daarnaast kun je proberen te onderhandelen over de tarieven met de notaris, vooral als je meerdere diensten bij hen afneemt. Het is ook mogelijk om bepaalde administratieve taken zelf uit te voeren, zoals het verzamelen van benodigde documenten, om zo kosten te besparen. Het is altijd verstandig om goed geïnformeerd te zijn over de notariskosten en mogelijke besparingsmogelijkheden voordat je een hypothecaire lening afsluit.

Moet ik zelf een notaris kiezen voor het regelen van de hypotheekakte en wat zijn hierbij belangrijke overwegingen?

Het kiezen van een notaris voor het regelen van de hypotheekakte is een belangrijke beslissing bij het afsluiten van een hypothecaire lening. Hoewel de geldverstrekker vaak een voorkeursnotaris kan aanbevelen, ben je als lener vrij om zelf een notaris te kiezen. Het is verstandig om verschillende notariskantoren te vergelijken en offertes op te vragen om zo de tarieven en diensten te kunnen evalueren. Belangrijke overwegingen bij het kiezen van een notaris zijn onder meer de reputatie en ervaring van het kantoor, de transparantie over kosten en procedures, en de mate waarin de notaris bereid is om jouw vragen te beantwoorden en je goed te begeleiden door het proces van het opstellen en registreren van de hypotheekakte. Het is essentieel om een notaris te kiezen die betrouwbaar is en die jouw belangen als lener op een professionele manier behartigt.

hypothecaire lening tarieven

Alles wat u moet weten over hypothecaire lening tarieven in België

Artikel: Hypothecaire Lening Tarieven

Hypothecaire Lening Tarieven: Wat U Moet Weten

Als u overweegt om een huis te kopen, is de kans groot dat u een hypothecaire lening nodig heeft. Een van de belangrijkste aspecten van het afsluiten van een hypotheek is het begrijpen van de verschillende tarieven die ermee gepaard gaan. In dit artikel zullen we de belangrijkste zaken bespreken die u moet weten over hypothecaire lening tarieven.

Vaste en Variabele Rente

Er zijn twee soorten rentevoeten die doorgaans worden aangeboden bij hypothecaire leningen: vaste rente en variabele rente. Met een vaste rente blijft uw rentevoet gedurende de volledige looptijd van de lening hetzelfde, wat betekent dat uw maandelijkse aflossingen stabiel blijven. Bij een variabele rente kan uw rentevoet echter variëren op basis van marktomstandigheden, waardoor uw maandelijkse aflossingen kunnen stijgen of dalen.

Looptijd en Aflossing

De looptijd van uw hypotheeklening heeft ook invloed op de tarieven. Over het algemeen geldt: hoe langer de looptijd, hoe hoger de rentevoet zal zijn. Het is belangrijk om te overwegen welke looptijd het beste bij uw financiële situatie past en hoe dit van invloed kan zijn op de totale kosten van uw lening.

Vergelijken en Onderhandelen

Het is altijd verstandig om verschillende aanbieders te vergelijken voordat u een hypotheeklening afsluit. Door offertes te vergelijken kunt u zien welke aanbieder u de beste voorwaarden en tarieven biedt. Daarnaast is het vaak mogelijk om te onderhandelen over de tarieven, vooral als u een sterke kredietscore heeft.

Conclusie

Hypothecaire lening tarieven spelen een cruciale rol bij het afsluiten van een hypotheeklening. Het is belangrijk om goed geïnformeerd te zijn over de verschillende soorten tarieven en hoe deze van invloed kunnen zijn op uw financiële situatie op lange termijn. Door te vergelijken, onderhandelen en advies in te winnen bij experts, kunt u ervoor zorgen dat u de meest gunstige voorwaarden krijgt voor uw hypothecaire lening.


9 Tips voor het Optimaliseren van Hypothecaire Lening Tarieven in België

  1. Vergelijk rentetarieven bij verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals dossierkosten en schattingskosten.
  3. Onderhandel over de rentevoet en voorwaarden van de lening.
  4. Kies tussen een vaste of variabele rentevoet, afhankelijk van je situatie.
  5. Houd rekening met de looptijd van de lening en de maandelijkse aflossingen.
  6. Informeer naar mogelijke kortingen, bijvoorbeeld voor energiezuinige woningen.
  7. Wees voorzichtig met het aangaan van extra risico’s zoals een aflossingsvrije lening.
  8. Blijf op de hoogte van veranderingen in hypotheekrentetarieven en heronderhandel indien nodig.
  9. Raadpleeg een financieel adviseur voor gepersonaliseerd advies.

Vergelijk rentetarieven bij verschillende kredietverstrekkers.

Een belangrijke tip bij het afsluiten van een hypothecaire lening is om rentetarieven te vergelijken bij verschillende kredietverstrekkers. Door offertes van verschillende aanbieders te vergelijken, kunt u een beter inzicht krijgen in de tarieven en voorwaarden die zij hanteren. Dit stelt u in staat om de beste deal te vinden die past bij uw financiële situatie en behoeften. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u een hypotheeklening afsluit met gunstige voorwaarden.

Let op bijkomende kosten zoals dossierkosten en schattingskosten.

Bij het afsluiten van een hypothecaire lening is het belangrijk om aandacht te besteden aan bijkomende kosten, zoals dossierkosten en schattingskosten. Deze extra kosten kunnen vaak over het hoofd worden gezien, maar ze kunnen aanzienlijk bijdragen aan de totale kosten van uw lening. Dossierkosten worden in rekening gebracht voor de administratieve verwerking van uw leningaanvraag, terwijl schattingskosten worden gemaakt voor het laten taxeren van het pand dat u wilt kopen. Door rekening te houden met deze bijkomende kosten en deze mee te nemen in uw financiële planning, kunt u een realistisch beeld krijgen van wat de totale lening uiteindelijk zal kosten.

Onderhandel over de rentevoet en voorwaarden van de lening.

Een belangrijke tip bij het afsluiten van een hypothecaire lening is om te onderhandelen over de rentevoet en voorwaarden van de lening. Door actief te onderhandelen met de geldverstrekker kunt u mogelijk gunstigere tarieven en voorwaarden bedingen, waardoor u op lange termijn geld kunt besparen. Het is altijd de moeite waard om te proberen om een betere deal te krijgen, vooral als u een goede kredietscore heeft en meerdere opties heeft om uit te kiezen. Het loont dus zeker de moeite om uw onderhandelingsvaardigheden in te zetten bij het afsluiten van uw hypothecaire lening.

Kies tussen een vaste of variabele rentevoet, afhankelijk van je situatie.

Bij het afsluiten van een hypothecaire lening is het essentieel om te kiezen tussen een vaste of variabele rentevoet, afhankelijk van je situatie. Een vaste rentevoet biedt stabiliteit doordat je maandelijkse aflossingen gedurende de hele looptijd van de lening hetzelfde blijven. Aan de andere kant kan een variabele rentevoet interessant zijn als je bereid bent om eventuele schommelingen in de marktrente te accepteren, wat kan resulteren in lagere maandelijkse aflossingen. Het is belangrijk om zorgvuldig te overwegen welk type rentevoet het beste aansluit bij jouw financiële doelen en risicobereidheid, zodat je een weloverwogen beslissing kunt nemen bij het kiezen van je hypothecaire lening.

Houd rekening met de looptijd van de lening en de maandelijkse aflossingen.

Bij het afsluiten van een hypothecaire lening is het essentieel om rekening te houden met zowel de looptijd van de lening als de maandelijkse aflossingen. De looptijd van de lening kan een grote impact hebben op de totale kosten die u betaalt, aangezien een langere looptijd doorgaans gepaard gaat met hogere rentetarieven. Daarnaast is het belangrijk om realistisch te zijn over uw financiële situatie en ervoor te zorgen dat u comfortabel kunt voldoen aan de maandelijkse aflossingen gedurende de gehele looptijd van de lening. Door zorgvuldig af te wegen hoeveel u elke maand kunt betalen en hoe lang u bereid bent om af te lossen, kunt u een weloverwogen beslissing nemen over uw hypothecaire lening die past bij uw financiële doelen en mogelijkheden.

Informeer naar mogelijke kortingen, bijvoorbeeld voor energiezuinige woningen.

Bij het afsluiten van een hypothecaire lening is het verstandig om te informeren naar mogelijke kortingen die beschikbaar zijn, zoals kortingen voor energiezuinige woningen. Steeds meer banken bieden speciale tarieven en voordelen aan voor leningen die worden gebruikt voor de aankoop van energiezuinige woningen. Door te informeren naar deze kortingen kunt u niet alleen profiteren van gunstigere tarieven, maar ook bijdragen aan een duurzamere leefomgeving. Het loont dus zeker de moeite om te onderzoeken welke kortingsmogelijkheden er zijn en hoe u hiervan kunt profiteren bij het afsluiten van uw hypothecaire lening.

Wees voorzichtig met het aangaan van extra risico’s zoals een aflossingsvrije lening.

Het is belangrijk om voorzichtig te zijn bij het aangaan van extra risico’s, zoals het overwegen van een aflossingsvrije lening bij het afsluiten van een hypothecaire lening. Hoewel een aflossingsvrije lening lagere maandelijkse lasten kan betekenen, brengt dit ook risico’s met zich mee, zoals het niet opbouwen van vermogen in de woning en mogelijk hogere kosten op lange termijn. Het is verstandig om de mogelijke consequenties zorgvuldig te overwegen en advies in te winnen bij financiële experts voordat u besluit om een dergelijke lening aan te gaan.

Blijf op de hoogte van veranderingen in hypotheekrentetarieven en heronderhandel indien nodig.

Het is essentieel om op de hoogte te blijven van veranderingen in hypotheekrentetarieven, aangezien deze een aanzienlijke invloed kunnen hebben op uw maandelijkse aflossingen en totale kosten van uw lening. Als de rentetarieven dalen, kan het gunstig zijn om te overwegen om uw hypotheek te heronderhandelen om te profiteren van lagere tarieven en mogelijk geld te besparen op de lange termijn. Door alert te blijven en indien nodig actie te ondernemen, kunt u ervoor zorgen dat u financieel gezien het meeste uit uw hypothecaire lening haalt.

Raadpleeg een financieel adviseur voor gepersonaliseerd advies.

Het is sterk aan te raden om een financieel adviseur te raadplegen voor gepersonaliseerd advies met betrekking tot hypothecaire lening tarieven. Een financieel adviseur kan uw specifieke financiële situatie en doelen evalueren en u helpen bij het vinden van de meest geschikte leningsopties die aansluiten bij uw behoeften. Door professioneel advies in te winnen, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt en de beste tarieven krijgt die passen bij uw individuele omstandigheden.