Tag, financiële situatie

tot welke leeftijd kan je lenen voor een auto

Tot welke leeftijd is het mogelijk om een autolening af te sluiten?

Artikel: Tot welke leeftijd kan je lenen voor een auto

Tot welke leeftijd kan je lenen voor een auto

Veel mensen vragen zich af tot welke leeftijd ze kunnen lenen voor de aankoop van een auto. Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de kredietverstrekker, het type lening en de financiële situatie van de lener.

Over het algemeen zijn banken en andere kredietverstrekkers bereid om autoleningen te verstrekken aan personen van alle leeftijden, zolang ze voldoen aan bepaalde voorwaarden. Deze voorwaarden kunnen variëren, maar vaak wordt gekeken naar de kredietwaardigheid van de lener, het inkomen en de stabiliteit van de financiële situatie.

Sommige kredietverstrekkers hanteren een maximale leeftijdsgrens voor het afsluiten van een autolening, bijvoorbeeld 75 jaar. Dit betekent dat je op die leeftijd geen nieuwe autolening meer kunt afsluiten. Anderzijds zijn er ook kredietverstrekkers die flexibeler zijn en meer kijken naar de individuele omstandigheden van de lener.

Het is belangrijk om te onthouden dat het afsluiten van een autolening op latere leeftijd risico’s met zich mee kan brengen, vooral als gepensioneerden of mensen met een beperkt inkomen leningen willen aangaan. Het is altijd verstandig om goed na te denken over de financiële verplichtingen en ervoor te zorgen dat je in staat bent om aan de terugbetalingsvereisten te voldoen.

Kortom, tot welke leeftijd je kunt lenen voor een auto hangt af van verschillende factoren en verschilt per kredietverstrekker. Het is altijd verstandig om advies in te winnen bij financiële experts voordat je besluit om een autolening aan te gaan op latere leeftijd.


Veelgestelde Vragen over Autoleningen voor Oudere Leeftijdsgroepen in België

  1. Wat is de maximale leeftijd om een autolening af te sluiten?
  2. Zijn er kredietverstrekkers die geen leeftijdsgrens hanteren voor autoleningen?
  3. Kan ik op oudere leeftijd nog steeds een autolening krijgen als gepensioneerde?
  4. Welke factoren beïnvloeden de mogelijkheid om op latere leeftijd een autolening af te sluiten?
  5. Is het moeilijker om een autolening te krijgen na een bepaalde leeftijd?
  6. Zijn er speciale leningsopties voor senioren die een auto willen kopen?
  7. Hoe kan ik mijn kansen vergroten om op oudere leeftijd goedgekeurd te worden voor een autolening?
  8. Wat zijn de risico’s van het afsluiten van een autolening op latere leeftijd?
  9. Hebben banken verschillende criteria voor het verstrekken van autoleningen aan oudere mensen?

Wat is de maximale leeftijd om een autolening af te sluiten?

Veel mensen vragen zich af wat de maximale leeftijd is om een autolening af te sluiten. Het antwoord op deze vraag kan variëren, afhankelijk van de kredietverstrekker en de specifieke voorwaarden die zij hanteren. Sommige kredietverstrekkers hanteren een maximale leeftijdsgrens voor het afsluiten van een autolening, terwijl anderen meer flexibel zijn en individuele omstandigheden in overweging nemen. Het is belangrijk voor potentiële leners om te informeren bij verschillende financiële instellingen om te achterhalen welke mogelijkheden er zijn en welke voorwaarden van toepassing zijn op het afsluiten van een autolening op latere leeftijd.

Zijn er kredietverstrekkers die geen leeftijdsgrens hanteren voor autoleningen?

Ja, er zijn kredietverstrekkers die geen specifieke leeftijdsgrens hanteren voor autoleningen. Deze kredietverstrekkers zijn vaak meer flexibel en kijken naar de individuele financiële situatie en kredietwaardigheid van de lener in plaats van strikt te focussen op leeftijd. Hierdoor hebben mensen die op oudere leeftijd een autolening willen afsluiten nog steeds mogelijkheden, mits ze aan andere vereisten voldoen. Het is altijd verstandig om verschillende kredietverstrekkers te vergelijken en advies in te winnen om de beste optie te vinden die past bij jouw persoonlijke omstandigheden.

Kan ik op oudere leeftijd nog steeds een autolening krijgen als gepensioneerde?

Als gepensioneerde op oudere leeftijd is het nog steeds mogelijk om een autolening te krijgen, maar het kan wat uitdagender zijn dan voor jongere aanvragers. Kredietverstrekkers zullen vaak kijken naar factoren zoals pensioeninkomen, andere bronnen van inkomsten en de algemene financiële stabiliteit van de persoon. Het is belangrijk voor gepensioneerden die een autolening willen aanvragen om hun financiële situatie goed te documenteren en eventueel aanvullende garanties te bieden om de kredietverstrekker gerust te stellen. Het is altijd raadzaam om advies in te winnen bij financiële experts om de beste opties te verkennen en ervoor te zorgen dat de lening haalbaar en verantwoord is op oudere leeftijd.

Welke factoren beïnvloeden de mogelijkheid om op latere leeftijd een autolening af te sluiten?

Verschillende factoren kunnen de mogelijkheid beïnvloeden om op latere leeftijd een autolening af te sluiten. Ten eerste spelen de kredietwaardigheid en financiële stabiliteit van de lener een belangrijke rol. Kredietverstrekkers zullen kijken naar het inkomen, de schuldenlast en de betalingsgeschiedenis om het risico van lenen op latere leeftijd te beoordelen. Daarnaast kan ook de duur van de lening en het type auto dat wordt gekocht invloed hebben. Het is essentieel voor oudere leners om realistisch te zijn over hun financiële situatie en om goed geïnformeerd te beslissen of het aangaan van een autolening op latere leeftijd verstandig is.

Is het moeilijker om een autolening te krijgen na een bepaalde leeftijd?

Het verkrijgen van een autolening na een bepaalde leeftijd kan inderdaad uitdagender zijn vanwege verschillende factoren. Kredietverstrekkers kunnen meer voorzichtigheid betrachten bij het verstrekken van leningen aan oudere aanvragers, gezien de potentiële risico’s die gepaard gaan met leeftijd, zoals pensioen of verminderde inkomsten. Oudere aanvragers kunnen worden geconfronteerd met strengere voorwaarden, hogere rentetarieven of beperktere leenmogelijkheden. Het is daarom raadzaam voor mensen op oudere leeftijd om zich goed te informeren over de leningsvoorwaarden en eventueel advies in te winnen bij financiële experts om de beste opties te verkennen.

Zijn er speciale leningsopties voor senioren die een auto willen kopen?

Voor senioren die een auto willen kopen, zijn er speciale leningsopties beschikbaar die rekening houden met hun specifieke behoeften en omstandigheden. Sommige kredietverstrekkers bieden bijvoorbeeld leningen met gunstige voorwaarden voor oudere mensen, zoals langere looptijden of lagere rentetarieven. Daarnaast zijn er specifieke autoleningen voor senioren die rekening houden met factoren zoals pensioeninkomen en financiële stabiliteit. Het is altijd verstandig voor senioren om te informeren naar deze speciale leningsopties en om advies in te winnen bij financiële experts om de meest geschikte financieringsoplossing te vinden voor de aankoop van een auto op latere leeftijd.

Hoe kan ik mijn kansen vergroten om op oudere leeftijd goedgekeurd te worden voor een autolening?

Om uw kansen te vergroten om op oudere leeftijd goedgekeurd te worden voor een autolening, zijn er enkele stappen die u kunt nemen. Ten eerste is het belangrijk om uw kredietwaardigheid te verbeteren door uw credit score op peil te houden en eventuele openstaande schulden tijdig af te lossen. Daarnaast kan het helpen om een hogere aanbetaling te doen bij het afsluiten van de lening, aangezien dit kan laten zien dat u financieel stabiel bent en minder risico vormt voor de kredietverstrekker. Ook het aantonen van een stabiel inkomen en het hebben van een cosigner kunnen uw positie versterken bij het aanvragen van een autolening op oudere leeftijd. Het is altijd verstandig om advies in te winnen bij financiële experts om de beste strategie te bepalen voor het verkrijgen van goedkeuring voor een autolening, ongeacht uw leeftijd.

Wat zijn de risico’s van het afsluiten van een autolening op latere leeftijd?

Het afsluiten van een autolening op latere leeftijd brengt enkele risico’s met zich mee die de lener in overweging moet nemen. Op latere leeftijd kan het inkomen minder stabiel zijn, vooral voor gepensioneerden of mensen die dichter bij de pensioengerechtigde leeftijd komen. Het terugbetalen van een autolening kan dan een extra financiële last vormen. Bovendien kunnen gezondheidsproblemen of onverwachte uitgaven de financiële situatie verder compliceren. Het is essentieel om realistisch te zijn over de eigen financiële mogelijkheden en zorgvuldig te overwegen of het aangaan van een autolening op latere leeftijd verstandig is om onnodige financiële stress en problemen te voorkomen.

Hebben banken verschillende criteria voor het verstrekken van autoleningen aan oudere mensen?

Ja, banken hanteren vaak verschillende criteria voor het verstrekken van autoleningen aan oudere mensen. Oudere aanvragers kunnen te maken krijgen met strengere beoordelingsnormen, zoals een kortere looptijd van de lening of een lager leenbedrag, vanwege hun leeftijd en financiële situatie. Banken willen ervoor zorgen dat de lener in staat is om de lening terug te betalen binnen een redelijke termijn en dat er voldoende financiële zekerheid is. Het is daarom belangrijk voor oudere mensen om zich bewust te zijn van deze criteria en om hun financiën zorgvuldig te plannen voordat ze een autolening aanvragen.

rente op persoonlijke lening

Alles wat u moet weten over de rente op een persoonlijke lening

Rente op persoonlijke lening: Wat u moet weten

Rente op persoonlijke lening: Wat u moet weten

Een persoonlijke lening kan een handige financiële optie zijn wanneer u behoefte heeft aan extra geld voor bijvoorbeeld een grote aankoop, verbouwing of het consolideren van schulden. Bij het afsluiten van een persoonlijke lening is het belangrijk om rekening te houden met de rente die u zult moeten betalen.

De rente op een persoonlijke lening wordt bepaald door verschillende factoren, waaronder uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Over het algemeen geldt dat hoe hoger uw kredietwaardigheid is, hoe lager de rente zal zijn die u aangeboden krijgt.

Het is verstandig om verschillende kredietverstrekkers te vergelijken voordat u een persoonlijke lening afsluit, zodat u de beste rentetarieven kunt vinden. Let ook op eventuele bijkomende kosten, zoals administratiekosten of boetes voor vervroegde aflossing.

Houd er rekening mee dat de rente op een persoonlijke lening doorgaans hoger zal liggen dan bijvoorbeeld de hypotheekrente, omdat een persoonlijke lening als risicovoller wordt beschouwd voor de kredietverstrekker. Zorg er daarom voor dat u goed begrijpt welke kosten er verbonden zijn aan de lening voordat u zich committeert.

Door goed onderzoek te doen en bewust te zijn van de rente en bijkomende kosten, kunt u ervoor zorgen dat u een persoonlijke lening afsluit die past bij uw financiële situatie en behoeften. Wees altijd transparant over uw financiële situatie en leen alleen wat u daadwerkelijk nodig heeft om onnodige schulden te voorkomen.

Vergeet niet om ook naar alternatieve financieringsmogelijkheden te kijken, zoals crowdfunding of peer-to-peer leningen, om ervoor te zorgen dat u de meest geschikte optie kiest voor uw specifieke situatie.


Veelgestelde Vragen over Rente op Persoonlijke Leningen in België

  1. Welke bank heeft de laagste rente op persoonlijke lening?
  2. Wat is marktconforme rente in 2024?
  3. Wat kost een lening van 30000 euro?
  4. Wat is marktconforme rente 2024?
  5. Welke bank heeft laagste rente persoonlijke lening?
  6. Wat is marktconforme rente lening?
  7. Hoeveel rente zit er op een persoonlijke lening?
  8. Wat kost 5000 euro lenen per maand?
  9. Wat kost een lening van 15000 euro per maand?
  10. Wat is de gemiddelde rente op een persoonlijke lening?
  11. Wat is de huidige rente voor persoonlijke lening?
  12. Wat is de actuele rente op een persoonlijke lening?
  13. Wat is een normale rente bij een lening?
  14. Wat kost een lening van 50.000 euro?
  15. Wat is de rentevoet van een persoonlijke lening?
  16. Wat is de huidige rente op een persoonlijke lening?
  17. Welke bank laagste rente persoonlijke lening?
  18. Wat is de rente op een persoonlijke lening?

Welke bank heeft de laagste rente op persoonlijke lening?

Een veelgestelde vraag is: “Welke bank heeft de laagste rente op persoonlijke lening?” Het vinden van de bank met de laagste rente op een persoonlijke lening kan afhankelijk zijn van verschillende factoren, waaronder uw kredietwaardigheid, het geleende bedrag en de looptijd van de lening. Het is verstandig om verschillende banken en kredietverstrekkers te vergelijken om te zien welke rentetarieven zij aanbieden en welke voorwaarden er gelden. Door grondig onderzoek te doen en offertes aan te vragen, kunt u een weloverwogen beslissing nemen en de bank vinden die de meest gunstige voorwaarden biedt voor uw persoonlijke lening.

Wat is marktconforme rente in 2024?

De marktconforme rente voor persoonlijke leningen in 2024 wordt beïnvloed door verschillende factoren, zoals de algemene economische situatie, de rentetarieven van centrale banken en de concurrentie tussen kredietverstrekkers. Het is belangrijk om te begrijpen dat de marktrente kan variëren en dat het raadzaam is om regelmatig de rentetarieven te vergelijken bij verschillende aanbieders om een goed beeld te krijgen van wat op dat moment als marktconform wordt beschouwd. Het is altijd verstandig om advies in te winnen bij financiële experts of kredietverstrekkers om de meest actuele informatie over rentetarieven en leningsvoorwaarden te verkrijgen.

Wat kost een lening van 30000 euro?

Een veelgestelde vraag over rente op een persoonlijke lening is: “Wat kost een lening van 30.000 euro?” De totale kosten van een lening van 30.000 euro worden bepaald door verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Het is belangrijk om te weten dat hoe hoger de rentevoet is, hoe meer u uiteindelijk zult moeten terugbetalen. Daarom is het verstandig om verschillende kredietverstrekkers te vergelijken om de meest gunstige voorwaarden te vinden die passen bij uw financiële situatie en budget. Wees altijd transparant over uw behoeften en zorg ervoor dat u een lening afsluit die u comfortabel kunt terugbetalen om financiële problemen te voorkomen.

Wat is marktconforme rente 2024?

De term “marktconforme rente 2024” verwijst naar de verwachte rentetarieven die in 2024 zullen gelden op de financiële markten. Deze rentetarieven worden beïnvloed door verschillende factoren, zoals economische groei, inflatie, monetaire beleidsmaatregelen en marktomstandigheden. Het is belangrijk om te begrijpen dat de marktrente voortdurend kan veranderen als reactie op externe gebeurtenissen en economische ontwikkelingen. Het is raadzaam om regelmatig de rentetarieven te volgen en advies in te winnen bij financiële experts om goed geïnformeerde beslissingen te nemen over leningen en andere financiële transacties in 2024.

Welke bank heeft laagste rente persoonlijke lening?

Veel mensen vragen zich af welke bank de laagste rente biedt voor een persoonlijke lening. Het is belangrijk op te merken dat de rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Het is daarom verstandig om verschillende banken en kredietverstrekkers te vergelijken om de beste rentetarieven te vinden die passen bij uw specifieke situatie. Vergeet niet ook andere aspecten, zoals bijkomende kosten en voorwaarden, in overweging te nemen bij het kiezen van een persoonlijke lening met de laagste rente.

Wat is marktconforme rente lening?

Een marktconforme rente op een lening verwijst naar de rentevoet die in overeenstemming is met de huidige marktomstandigheden en tarieven die door financiële instellingen worden gehanteerd. Het betekent dat de rente op de lening redelijk en competitief is in vergelijking met wat andere kredietverstrekkers aanbieden. Een marktconforme rente wordt bepaald door factoren zoals de algemene economische situatie, het risicoprofiel van de lener en de concurrentie op de leningenmarkt. Het is belangrijk om te streven naar een marktconforme rente bij het afsluiten van een lening, zodat u niet meer betaalt dan nodig is en kunt profiteren van gunstige voorwaarden die passen bij uw financiële behoeften.

Hoeveel rente zit er op een persoonlijke lening?

De rente op een persoonlijke lening varieert afhankelijk van verschillende factoren, waaronder uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Over het algemeen geldt dat kredietnemers met een betere kredietwaardigheid lagere rentetarieven kunnen krijgen. Het is dus belangrijk om verschillende kredietverstrekkers te vergelijken om de beste rente te vinden die past bij uw financiële situatie. Vergeet niet om ook rekening te houden met eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening.

Wat kost 5000 euro lenen per maand?

Wanneer u 5000 euro leent in de vorm van een persoonlijke lening, is het belangrijk om rekening te houden met de maandelijkse kosten die hiermee gepaard gaan. De totale kosten per maand voor het lenen van 5000 euro zijn afhankelijk van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Het is raadzaam om bij verschillende kredietverstrekkers offertes op te vragen en deze te vergelijken om zo een duidelijk beeld te krijgen van wat het u maandelijks zal kosten om 5000 euro te lenen. Wees altijd bewust van alle voorwaarden en kosten verbonden aan de lening voordat u een beslissing neemt om ervoor te zorgen dat u financieel goed geïnformeerd bent.

Wat kost een lening van 15000 euro per maand?

Een veelgestelde vraag over rente op een persoonlijke lening is: “Wat kost een lening van 15000 euro per maand?” Bij het beantwoorden van deze vraag is het belangrijk om te kijken naar factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. De maandelijkse kosten van een lening van 15000 euro kunnen variëren afhankelijk van deze factoren. Het is raadzaam om verschillende kredietverstrekkers te vergelijken om zo de beste optie te vinden die past bij uw financiële situatie en budget. Wees ook alert op eventuele verborgen kosten en zorg ervoor dat u volledig begrijpt wat de totale kosten zullen zijn voordat u zich verbindt aan een leningsovereenkomst.

Wat is de gemiddelde rente op een persoonlijke lening?

Veel mensen vragen zich af: wat is de gemiddelde rente op een persoonlijke lening? De gemiddelde rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de lener, het geleende bedrag en de looptijd van de lening. Over het algemeen ligt de gemiddelde rente op een persoonlijke lening in België tussen de 4% en 10%, maar dit kan per kredietverstrekker verschillen. Het is verstandig om verschillende aanbieders te vergelijken om zo de beste rentetarieven te vinden die passen bij uw financiële situatie.

Wat is de huidige rente voor persoonlijke lening?

Veel mensen vragen zich af: wat is de huidige rente voor een persoonlijke lening? De rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de aanvrager, het geleende bedrag en de looptijd van de lening. Het is belangrijk om te onthouden dat de rentetarieven regelmatig kunnen veranderen op basis van marktomstandigheden en het beleid van kredietverstrekkers. Daarom is het verstandig om verschillende aanbieders te vergelijken om de meest actuele en gunstige rentetarieven te vinden die passen bij uw financiële behoeften.

Wat is de actuele rente op een persoonlijke lening?

Veel mensen vragen zich af: wat is de actuele rente op een persoonlijke lening? De rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de lener, het geleende bedrag en de looptijd van de lening. Het is belangrijk om te onthouden dat de actuele rentetarieven regelmatig worden bijgewerkt door kredietverstrekkers en kunnen verschillen tussen aanbieders. Het is daarom verstandig om verschillende kredietverstrekkers te vergelijken om de meest gunstige rente voor uw persoonlijke lening te vinden.

Wat is een normale rente bij een lening?

Bij het bepalen van wat een normale rente is bij een lening, zijn er verschillende factoren om rekening mee te houden. Over het algemeen kan de rente op een lening variëren afhankelijk van de kredietwaardigheid van de lener, het geleende bedrag en de looptijd van de lening. Een normale rente op een persoonlijke lening kan ergens tussen de 4% en 10% liggen, maar dit kan variëren afhankelijk van de marktomstandigheden en individuele situaties. Het is altijd verstandig om verschillende kredietverstrekkers te vergelijken om zo de beste rentetarieven te vinden die passen bij uw financiële behoeften en mogelijkheden.

Wat kost een lening van 50.000 euro?

Een veelgestelde vraag over rente op een persoonlijke lening is: Wat kost een lening van 50.000 euro? Het totale bedrag dat u uiteindelijk zult moeten terugbetalen voor een lening van 50.000 euro hangt af van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om de totale kosten van de lening te berekenen, inclusief rente en eventuele administratiekosten, om een duidelijk beeld te krijgen van wat de lening uiteindelijk zal kosten. Door verschillende kredietverstrekkers te vergelijken en goed op de hoogte te zijn van alle voorwaarden, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening van 50.000 euro.

Wat is de rentevoet van een persoonlijke lening?

De rentevoet van een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Over het algemeen geldt dat kredietverstrekkers lagere rentetarieven aanbieden aan mensen met een goede kredietwaardigheid. Het is belangrijk om verschillende aanbieders te vergelijken om de beste rentevoet te vinden die past bij uw financiële situatie. Let ook op eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de uiteindelijke kosten van de lening. Het begrijpen van de rentevoet van een persoonlijke lening is essentieel om weloverwogen beslissingen te nemen bij het afsluiten van een lening.

Wat is de huidige rente op een persoonlijke lening?

Veel mensen vragen zich af: Wat is de huidige rente op een persoonlijke lening? De rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de lener, het geleende bedrag en de gekozen looptijd. Het is belangrijk om te begrijpen dat de rentetarieven regelmatig kunnen veranderen, dus het is verstandig om bij verschillende kredietverstrekkers offertes aan te vragen om de meest actuele en gunstige rente te vinden die past bij uw financiële behoeften. Het vergelijken van rentetarieven kan u helpen om een weloverwogen beslissing te nemen bij het afsluiten van een persoonlijke lening.

Welke bank laagste rente persoonlijke lening?

Veel mensen vragen zich af welke bank de laagste rente biedt voor een persoonlijke lening. Het is belangrijk om te begrijpen dat de rentetarieven voor persoonlijke leningen kunnen variëren afhankelijk van verschillende factoren, zoals uw kredietscore, het geleende bedrag en de looptijd van de lening. Het is daarom verstandig om verschillende banken en kredietverstrekkers te vergelijken om de beste rente te vinden die past bij uw financiële situatie. Vergeet niet ook naar eventuele bijkomende kosten te kijken, zodat u een weloverwogen beslissing kunt nemen bij het afsluiten van een persoonlijke lening.

Wat is de rente op een persoonlijke lening?

De rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Over het algemeen geldt dat kredietverstrekkers lagere rentetarieven aanbieden aan klanten met een goede kredietwaardigheid. Het is daarom verstandig om verschillende leningsopties te vergelijken om de beste rente te vinden die past bij uw financiële situatie. Zorg ervoor dat u ook let op eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening.

rente lening auto

Alles wat u moet weten over de rente bij het afsluiten van een autolening

Rente lening auto: Wat u moet weten voordat u geld leent voor uw auto

Rente lening auto: Wat u moet weten voordat u geld leent voor uw auto

Als u van plan bent om een ​​auto te kopen maar niet over voldoende contanten beschikt, kan een autolening een handige optie zijn. Echter, voordat u besluit om geld te lenen voor uw auto, is het belangrijk om rekening te houden met de rente op de lening. De rente bepaalt namelijk hoeveel extra geld u uiteindelijk zult betalen bovenop de aankoopprijs van uw auto.

De rente op een autolening wordt meestal uitgedrukt als een jaarlijks percentage en kan variëren afhankelijk van verschillende factoren, waaronder uw kredietscore, de looptijd van de lening en het type lening dat u kiest. Het is essentieel om goed op de hoogte te zijn van de rentetarieven voordat u zich verbindt tot een autolening.

Hoe hoger de rente op uw autolening, hoe meer geld u in totaal zult betalen voor uw auto. Het is daarom verstandig om verschillende aanbieders te vergelijken en te zoeken naar de beste rentetarieven die beschikbaar zijn. Zelfs een klein verschil in rente kan op lange termijn aanzienlijke besparingen opleveren.

Naast het vergelijken van rentetarieven is het ook belangrijk om rekening te houden met andere kosten die gepaard gaan met een autolening, zoals administratiekosten, verzekeringskosten en eventuele boetes bij vervroegde aflossing. Door al deze kosten in overweging te nemen, kunt u een weloverwogen beslissing nemen over welke autolening het beste bij uw financiële situatie past.

Kortom, voordat u besluit om geld te lenen voor uw auto, is het cruciaal om goed geïnformeerd te zijn over de rentetarieven en andere kosten die gepaard gaan met een autolening. Door zorgvuldig onderzoek te doen en verschillende opties te overwegen, kunt u ervoor zorgen dat u de beste deal krijgt en kunt genieten van uw nieuwe auto zonder financiële zorgen.


5 Belangrijke Tips om de Beste Autolening te Vinden in België

  1. Vergelijk rentetarieven bij verschillende kredietverstrekkers voordat je een autolening afsluit.
  2. Let op bijkomende kosten, zoals administratiekosten en verzekeringen, die invloed hebben op de uiteindelijke kosten van de lening.
  3. Kies een lening met een vaste rentevoet om verrassingen door renteschommelingen te vermijden.
  4. Bereken het totale terug te betalen bedrag inclusief rente om een goed beeld te krijgen van de leningskosten.
  5. Lees altijd de voorwaarden van de lening zorgvuldig door en vraag om verduidelijking als iets niet duidelijk is.

Vergelijk rentetarieven bij verschillende kredietverstrekkers voordat je een autolening afsluit.

Het is verstandig om rentetarieven bij verschillende kredietverstrekkers te vergelijken voordat u een autolening afsluit. Door verschillende aanbieders te onderzoeken en de rentetarieven te vergelijken, kunt u de beste deal vinden die past bij uw financiële situatie. Een kleine variatie in rente kan op lange termijn aanzienlijke besparingen opleveren, dus het loont de moeite om grondig onderzoek te doen voordat u zich committeert aan een autolening.

Let op bijkomende kosten, zoals administratiekosten en verzekeringen, die invloed hebben op de uiteindelijke kosten van de lening.

Het is belangrijk om aandacht te besteden aan bijkomende kosten bij een autolening, zoals administratiekosten en verzekeringen, aangezien deze een impact hebben op de totale kosten van de lening. Naast de rente is het essentieel om ook rekening te houden met deze extra kosten, omdat ze kunnen bijdragen aan de uiteindelijke financiële lasten van het lenen voor uw auto. Het grondig begrijpen en evalueren van alle mogelijke kosten verbonden aan de autolening zal u helpen om een weloverwogen beslissing te nemen en ervoor te zorgen dat u niet voor verrassingen komt te staan tijdens het aflossingsproces.

Kies een lening met een vaste rentevoet om verrassingen door renteschommelingen te vermijden.

Het is verstandig om een lening met een vaste rentevoet te kiezen bij het financieren van uw auto, om zo verrassingen door renteschommelingen te vermijden. Met een vaste rentevoet blijft het rentepercentage gedurende de gehele looptijd van de lening hetzelfde, waardoor u duidelijkheid heeft over de maandelijkse aflossingen en totale kosten. Dit geeft gemoedsrust en voorkomt onverwachte stijgingen in de kosten die kunnen optreden bij leningen met variabele rentevoeten. Het is daarom een verstandige keuze om voor stabiliteit en voorspelbaarheid te gaan bij het kiezen van een autolening.

Bereken het totale terug te betalen bedrag inclusief rente om een goed beeld te krijgen van de leningskosten.

Het is verstandig om het totale terug te betalen bedrag, inclusief rente, te berekenen bij het overwegen van een autolening. Door dit bedrag te achterhalen, krijgt u een duidelijk beeld van de totale leningskosten en kunt u beter inschatten hoeveel de auto uiteindelijk zal kosten. Het berekenen van het totale terug te betalen bedrag helpt u bij het nemen van een weloverwogen beslissing en zorgt ervoor dat u niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Lees altijd de voorwaarden van de lening zorgvuldig door en vraag om verduidelijking als iets niet duidelijk is.

Het is van essentieel belang om altijd de voorwaarden van de lening voor uw auto zorgvuldig door te lezen voordat u zich verbindt. Vraag om verduidelijking als iets niet duidelijk is, want het begrijpen van alle aspecten van de lening kan u helpen onaangename verrassingen te voorkomen en ervoor te zorgen dat u volledig op de hoogte bent van uw financiële verplichtingen. Het nemen van de tijd om de voorwaarden te begrijpen en eventuele vragen te stellen, kan u helpen om weloverwogen beslissingen te nemen en ervoor te zorgen dat u comfortabel bent met de financiële regeling die u aangaat voor uw nieuwe auto.

geld lenen familie

Financiële Steun: Geld Lenen van Familie – Voor- en Nadelen

Geld Lenen van Familie: Voor- en Nadelen

Geld Lenen van Familie: Voor- en Nadelen

Het lenen van geld van familieleden kan een aantrekkelijke optie lijken wanneer je financiële steun nodig hebt. Het kan minder formeel zijn dan leningen van banken of andere financiële instellingen, maar er zijn zowel voor- als nadelen aan verbonden.

Voordelen:

  • Geen rente: In veel gevallen zullen familieleden geen rente in rekening brengen wanneer ze je geld lenen, wat kan resulteren in lagere totale kosten voor jou.
  • Flexibele voorwaarden: Je kunt mogelijk flexibele terugbetalingsvoorwaarden afspreken, zoals het uitstellen van betalingen of het aanpassen van de terugbetalingsperiode.
  • Vertrouwen en begrip: Familieleden kennen je vaak goed en kunnen meer begrip tonen voor je situatie in vergelijking met een formele geldschieter.

Nadelen:

  • Familierelaties kunnen gespannen raken: Geld lenen van familie kan leiden tot spanningen of conflicten binnen de familie als de terugbetaling niet volgens plan verloopt.
  • Onduidelijke afspraken: Zonder duidelijke schriftelijke overeenkomst kunnen misverstanden ontstaan over de terugbetalingsvoorwaarden en andere aspecten van de lening.
  • Risico op afhankelijkheid: Als je regelmatig geld leent van familie, loop je het risico afhankelijk te worden van deze financiële steun, wat op lange termijn problematisch kan zijn.

Het is belangrijk om zorgvuldig na te denken over de implicaties voordat je besluit om geld te lenen van familie. Maak duidelijke afspraken en communiceer openlijk over verwachtingen en terugbetalingsplannen om mogelijke problemen te voorkomen. Overweeg ook alternatieve financieringsopties voordat je een beslissing neemt die invloed kan hebben op je persoonlijke relaties.


8 Essentiële Tips voor Verstandig Geld Lenen bij Familie

  1. Maak duidelijke afspraken over het geleende bedrag en de terugbetalingsvoorwaarden.
  2. Houd rekening met de financiële situatie van zowel de lener als de uitlener.
  3. Zet alle afspraken op papier om misverstanden te voorkomen.
  4. Bespreek wat er gebeurt als de lener niet op tijd kan terugbetalen.
  5. Wees eerlijk over je financiële mogelijkheden en beperkingen.
  6. Vermijd lenen bij familieleden die zelf financiële problemen hebben.
  7. Behandel geld lenen van familie als een serieuze financiële transactie.
  8. Bedank altijd je familie voor hun hulp en toon waardering voor hun begrip.

Maak duidelijke afspraken over het geleende bedrag en de terugbetalingsvoorwaarden.

Het is van essentieel belang om duidelijke afspraken te maken over het geleende bedrag en de terugbetalingsvoorwaarden wanneer je geld leent van familie. Door transparant te zijn over hoeveel er wordt geleend, op welke termijn het bedrag moet worden terugbetaald en of er eventueel rente verschuldigd is, kunnen mogelijke misverstanden of conflicten in de toekomst worden voorkomen. Het opstellen van een schriftelijke overeenkomst kan helpen om de verwachtingen van beide partijen vast te leggen en een gezonde financiële relatie binnen de familie te behouden.

Houd rekening met de financiële situatie van zowel de lener als de uitlener.

Bij het overwegen van geld lenen van familie is het essentieel om rekening te houden met de financiële situatie van zowel de lener als de uitlener. Het is belangrijk dat de lener realistisch is over zijn of haar terugbetalingscapaciteit en geen onnodige financiële lasten op zich neemt. Aan de andere kant moet de uitlener ook zorgvuldig evalueren of het lenen van geld geen negatieve impact heeft op zijn eigen financiële stabiliteit en toekomstplannen. Door transparant te communiceren en een gezamenlijk begrip te hebben van elkaars financiële situatie, kunnen potentiële conflicten of misverstanden worden vermeden en kan een lening binnen de familie op een verantwoorde manier worden afgehandeld.

Zet alle afspraken op papier om misverstanden te voorkomen.

Het is essentieel om alle afspraken met betrekking tot het lenen van geld van familie op papier te zetten om misverstanden te voorkomen. Door een duidelijke schriftelijke overeenkomst op te stellen, kunnen beide partijen precies begrijpen wat er is afgesproken met betrekking tot de lening, inclusief het bedrag dat wordt geleend, de terugbetalingsvoorwaarden, eventuele rente en andere relevante details. Op deze manier kunnen potentiële conflicten of verwarring in de toekomst worden vermeden en kan een soepele en transparante afhandeling van de lening worden gegarandeerd.

Bespreek wat er gebeurt als de lener niet op tijd kan terugbetalen.

Wanneer de lener niet op tijd kan terugbetalen bij het lenen van geld van familie, kan dit leiden tot spanningen en mogelijke conflicten binnen de familie. Het is essentieel om vooraf duidelijke afspraken te maken over wat er gebeurt in het geval van vertraagde betalingen of onvermogen om terug te betalen. Door openlijk te communiceren en mogelijke scenario’s te bespreken, kunnen familieleden proactief oplossingen bedenken en een plan opstellen om eventuele financiële moeilijkheden aan te pakken zonder de familiebanden te schaden. Het is belangrijk om begrip en flexibiliteit aan beide kanten te tonen om een gezonde relatie te behouden, zelfs in financieel uitdagende tijden.

Wees eerlijk over je financiële mogelijkheden en beperkingen.

Wees eerlijk over je financiële mogelijkheden en beperkingen wanneer je geld leent van familie. Transparantie is essentieel om misverstanden te voorkomen en om realistische verwachtingen te creëren. Door openlijk te communiceren over je financiële situatie, kunnen zowel jij als je familieleden een weloverwogen beslissing nemen en duidelijke afspraken maken die voor alle partijen aanvaardbaar zijn.

Vermijd lenen bij familieleden die zelf financiële problemen hebben.

Een belangrijke tip bij het lenen van geld van familie is om te vermijden om geld te lenen van familieleden die zelf financiële problemen hebben. Wanneer je leent van iemand die al in financiële moeilijkheden verkeert, kan dit leiden tot verdere complicaties en stress voor zowel jou als de geldschieter. Het is beter om een stabiele en gezonde financiële relatie te behouden met je familieleden en eventuele leningen te baseren op een solide basis van vertrouwen en financiële stabiliteit.

Behandel geld lenen van familie als een serieuze financiële transactie.

Het is essentieel om geld lenen van familie te behandelen als een serieuze financiële transactie. Hoewel het lenen van geld van familie informeler kan aanvoelen dan leningen van traditionele geldschieters, is het belangrijk om de lening serieus te nemen en duidelijke afspraken te maken. Door geld lenen van familie te benaderen met dezelfde verantwoordelijkheid en transparantie als bij een formele lening, kunnen misverstanden en conflicten worden voorkomen. Het opstellen van heldere terugbetalingsvoorwaarden en het communiceren van verwachtingen aan beide kanten zijn cruciale stappen om ervoor te zorgen dat de lening soepel verloopt en de familierelaties niet onder druk komen te staan.

Bedank altijd je familie voor hun hulp en toon waardering voor hun begrip.

Het is van essentieel belang om altijd je familie te bedanken voor hun hulp en steun bij het lenen van geld. Toon oprechte waardering voor hun begrip en genereuze gebaar, aangezien familiebanden waardevol zijn en het tonen van dankbaarheid de onderlinge relaties versterkt. Door dankbaarheid te tonen, laat je zien dat je de geboden hulp waardeert en draag je bij aan het behoud van een gezonde en respectvolle relatie met je familieleden.

Alles wat u moet weten over een lening voor uw tweede woning

Lening Tweede Woning: Wat U Moet Weten

Lening Tweede Woning: Wat U Moet Weten

Een tweede woning kopen is voor velen een droom die uitkomt. Of u nu een vakantiehuisje aan zee wilt of een appartement in de bergen, het is belangrijk om te begrijpen hoe u deze aankoop kunt financieren. Een veelvoorkomende manier om een tweede woning te financieren is door middel van een lening.

Wat is een lening voor een tweede woning?

Een lening voor een tweede woning is een vorm van krediet die wordt gebruikt om de aankoop van een tweede huis te financieren. Net als bij een hypotheek voor uw primaire woning, zal de geldverstrekker u geld lenen tegen bepaalde voorwaarden en rentetarieven.

Belangrijke overwegingen bij het afsluiten van een lening voor uw tweede woning:

  • Rentevoet: Vergelijk rentetarieven van verschillende geldverstrekkers om de beste deal te vinden.
  • Aflossingsvoorwaarden: Let op de aflossingsvoorwaarden en bekijk of deze passen bij uw financiële situatie.
  • Belastingimplicaties: Informeer uzelf over eventuele belastingvoordelen of -verplichtingen met betrekking tot uw tweede woninglening.
  • Risico’s: Wees bewust van de risico’s die gepaard gaan met het nemen van extra schulden voor uw tweede woning.

Het is verstandig om advies in te winnen bij financiële experts voordat u besluit om een lening af te sluiten voor uw tweede woning. Zij kunnen u helpen bij het begrijpen van alle aspecten en u begeleiden bij het nemen van weloverwogen beslissingen.

Zorg ervoor dat u goed geïnformeerd bent voordat u zich verbindt aan een lening voor uw tweede woning, zodat u optimaal kunt genieten van uw nieuwe vastgoedinvestering.


9 Tips voor het Financieren van een Tweede Woning in België

  1. Informeer bij verschillende banken en kredietverstrekkers voor de beste voorwaarden.
  2. Let op de rentevoet en vergelijk deze tussen verschillende aanbieders.
  3. Bereken nauwkeurig hoeveel je maandelijks kunt aflossen zonder in financiële problemen te komen.
  4. Hou rekening met extra kosten zoals notariskosten, registratierechten en eventuele verzekeringen.
  5. Vraag advies aan een financieel expert om de juiste lening te kiezen die bij jouw situatie past.
  6. Controleer of je in aanmerking komt voor eventuele fiscale voordelen bij het aangaan van een lening voor een tweede woning.
  7. Wees realistisch over je budget en vermijd overmatige schuldenlast door te hoge leningen aan te gaan.
  8. Denk op lange termijn en plan hoe je de lening voor je tweede woning kunt terugbetalen binnen een redelijke termijn.
  9. Zorg ervoor dat alle afspraken duidelijk op papier staan om latere misverstanden te voorkomen.

Informeer bij verschillende banken en kredietverstrekkers voor de beste voorwaarden.

Het is verstandig om bij verschillende banken en kredietverstrekkers informatie in te winnen voor de beste voorwaarden bij het afsluiten van een lening voor uw tweede woning. Door verschillende opties te vergelijken, kunt u een weloverwogen beslissing nemen en de lening vinden die het best past bij uw financiële behoeften en situatie. Het vergelijken van rentetarieven, aflossingsvoorwaarden en eventuele extra kosten kan u helpen om de meest gunstige lening te verkrijgen en zo optimaal te profiteren van uw investering in een tweede woning.

Let op de rentevoet en vergelijk deze tussen verschillende aanbieders.

Het is essentieel om aandacht te besteden aan de rentevoet bij het overwegen van een lening voor een tweede woning. Vergelijk de rentetarieven zorgvuldig tussen verschillende aanbieders om de meest gunstige deal te vinden die past bij uw financiële situatie. Een lager rentepercentage kan op lange termijn aanzienlijke besparingen opleveren en uw totale kosten voor de lening verlagen. Het loont dus zeker de moeite om grondig onderzoek te doen en goed geïnformeerd te zijn voordat u zich verbindt aan een specifieke geldverstrekker voor uw tweede woninglening.

Bereken nauwkeurig hoeveel je maandelijks kunt aflossen zonder in financiële problemen te komen.

Het is van essentieel belang om nauwkeurig te berekenen hoeveel je maandelijks kunt aflossen bij het aangaan van een lening voor een tweede woning, zonder in financiële problemen te komen. Door realistisch te kijken naar je financiële situatie en rekening te houden met alle uitgaven en inkomsten, kun je een aflossingsbedrag bepalen dat comfortabel binnen je budget past. Het is verstandig om een buffer in te bouwen voor onvoorziene omstandigheden en ervoor te zorgen dat de maandelijkse aflossing haalbaar blijft op lange termijn. Op die manier kun je met vertrouwen genieten van je tweede woning zonder financiële stress.

Hou rekening met extra kosten zoals notariskosten, registratierechten en eventuele verzekeringen.

Bij het afsluiten van een lening voor een tweede woning is het essentieel om rekening te houden met extra kosten, zoals notariskosten, registratierechten en eventuele verzekeringen. Deze bijkomende kosten kunnen aanzienlijk zijn en dienen in overweging te worden genomen bij het plannen van uw financiering voor de aankoop van uw tweede woning. Het is verstandig om een gedetailleerd overzicht te maken van alle mogelijke extra kosten, zodat u niet voor verrassingen komt te staan en uw lening op een realistische manier kunt afstemmen op uw totale budget.

Vraag advies aan een financieel expert om de juiste lening te kiezen die bij jouw situatie past.

Het is verstandig om advies in te winnen bij een financieel expert bij het kiezen van de juiste lening voor uw tweede woning. Een financieel expert kan u helpen om de lening te selecteren die het beste aansluit bij uw specifieke financiële situatie en doelstellingen. Door hun deskundig advies kunt u weloverwogen beslissingen nemen en ervoor zorgen dat u een lening afsluit die past bij uw behoeften en mogelijkheden.

Controleer of je in aanmerking komt voor eventuele fiscale voordelen bij het aangaan van een lening voor een tweede woning.

Het is raadzaam om te controleren of je in aanmerking komt voor eventuele fiscale voordelen bij het aangaan van een lening voor een tweede woning. Sommige landen bieden belastingvoordelen voor hypothecaire leningen die kunnen helpen bij het verlichten van de financiële lasten van het bezitten van een tweede woning. Door op de hoogte te zijn van deze fiscale voordelen en regelingen, kun je mogelijk geld besparen en je financiële planning optimaliseren bij de aanschaf van een tweede woning. Het is verstandig om advies in te winnen bij belastingadviseurs of financiële experts om volledig te begrijpen welke voordelen beschikbaar zijn en hoe je hiervan kunt profiteren.

Wees realistisch over je budget en vermijd overmatige schuldenlast door te hoge leningen aan te gaan.

Wees realistisch over je budget bij het afsluiten van een lening voor een tweede woning. Het is belangrijk om overmatige schuldenlast te vermijden door niet te hoge leningen aan te gaan. Door realistisch te blijven en binnen je financiële mogelijkheden te blijven, kun je financiële stabiliteit behouden en onnodige stress voorkomen. Het is verstandig om zorgvuldig te plannen en alleen een lening af te sluiten die je comfortabel kunt terugbetalen, zodat je optimaal kunt genieten van je tweede woning zonder financiële zorgen.

Denk op lange termijn en plan hoe je de lening voor je tweede woning kunt terugbetalen binnen een redelijke termijn.

Denk op lange termijn en plan zorgvuldig hoe je de lening voor je tweede woning kunt terugbetalen binnen een redelijke termijn. Het is essentieel om realistisch te zijn over je financiële mogelijkheden en om een strategie te ontwikkelen die past bij jouw budget en doelen. Door vooraf na te denken over de terugbetaling van de lening, kun je onnodige stress en financiële druk vermijden en ervoor zorgen dat de aankoop van je tweede woning een verstandige investering blijft op lange termijn.

Zorg ervoor dat alle afspraken duidelijk op papier staan om latere misverstanden te voorkomen.

Het is van essentieel belang om ervoor te zorgen dat alle afspraken met betrekking tot uw lening voor een tweede woning duidelijk op papier staan. Door alles schriftelijk vast te leggen, kunt u latere misverstanden voorkomen en een helder overzicht behouden van de voorwaarden en verplichtingen die aan de lening zijn verbonden. Dit biedt niet alleen zekerheid voor alle betrokken partijen, maar ook gemoedsrust en transparantie gedurende het hele proces van het financieren van uw tweede woning.

geld lenen van particulier

Financieringsopties: Geld lenen van particulier in België

Geld lenen van particulier

Geld lenen van particulier: een alternatieve financieringsmethode

Steeds meer mensen overwegen geld te lenen van particulieren als alternatief voor traditionele bankleningen. Deze vorm van lenen biedt zowel voordelen als uitdagingen, en het is belangrijk om goed geïnformeerd te zijn voordat u deze stap zet.

Voordelen van geld lenen van particulier

Een van de voordelen van geld lenen van particulieren is de flexibiliteit die het biedt. Particuliere leningen kunnen vaak sneller worden goedgekeurd dan leningen bij banken, waardoor u snel toegang heeft tot het benodigde kapitaal. Bovendien zijn de voorwaarden vaak minder streng dan bij traditionele kredietverstrekkers, wat het voor sommige mensen gemakkelijker maakt om financiering te verkrijgen.

Uitdagingen bij geld lenen van particulier

Aan geld lenen van particulieren zijn echter ook risico’s verbonden. Omdat deze transacties vaak plaatsvinden zonder tussenkomst van een financiële instelling, is er een groter risico op wanbetaling en conflicten tussen de lener en de uitlener. Het is daarom essentieel om duidelijke afspraken te maken en eventueel een juridisch bindend contract op te stellen om beide partijen te beschermen.

Belangrijke overwegingen

Voordat u besluit geld te lenen van een particulier, is het belangrijk om uw financiële situatie goed te evalueren en alle opties zorgvuldig af te wegen. Zorg ervoor dat u begrijpt welke kosten en risico’s aan de lening verbonden zijn en wees realistisch over uw terugbetalingscapaciteit.

Conclusie

Geld lenen van particulieren kan een waardevolle financieringsoptie zijn voor sommige mensen, maar het is belangrijk om voorzichtig te werk te gaan en goed geïnformeerd te zijn over de mogelijke risico’s. Door transparantie, open communicatie en duidelijke afspraken kunnen beide partijen profiteren van deze alternatieve manier van lenen.


8 Tips voor Verstandig Geld Lenen van een Particulier in België

  1. Maak duidelijke afspraken over het geleende bedrag en de terugbetalingstermijn.
  2. Zorg voor een schriftelijke overeenkomst om misverstanden te voorkomen.
  3. Wees eerlijk over je financiële situatie en je terugbetalingscapaciteit.
  4. Houd rekening met eventuele rentekosten die de particulier kan vragen.
  5. Betaal tijdig en volgens afspraak om de relatie goed te houden.
  6. Vermijd lenen van meerdere particulieren tegelijk om schulden te voorkomen.
  7. Bouw een vertrouwensband op door open communicatie en transparantie.
  8. Overweeg ook andere leenopties en vergelijk voorwaarden vooraleer te lenen.

Maak duidelijke afspraken over het geleende bedrag en de terugbetalingstermijn.

Het is essentieel om bij geld lenen van particulieren duidelijke afspraken te maken over het geleende bedrag en de terugbetalingstermijn. Door transparant te zijn over deze aspecten, kunnen zowel de lener als de uitlener misverstanden voorkomen en een solide basis leggen voor een succesvolle leningsovereenkomst. Het vastleggen van concrete afspraken helpt om verwachtingen te managen en eventuele conflicten in de toekomst te voorkomen, waardoor beide partijen met vertrouwen kunnen samenwerken in deze financiële transactie.

Zorg voor een schriftelijke overeenkomst om misverstanden te voorkomen.

Het is essentieel om bij geld lenen van particulieren te zorgen voor een schriftelijke overeenkomst om misverstanden te voorkomen. Door alle afspraken en voorwaarden duidelijk op papier vast te leggen, kunnen beide partijen hun verplichtingen en verwachtingen begrijpen en naleven. Een juridisch bindend contract biedt bescherming en duidelijkheid, waardoor eventuele geschillen in de toekomst kunnen worden voorkomen of opgelost. Het is verstandig om alle details, zoals het leenbedrag, de rentevoet, de terugbetalingsvoorwaarden en eventuele boetes bij wanbetaling, zorgvuldig te documenteren in de overeenkomst. Dit helpt om een gezonde en transparante relatie tussen de lener en de uitlener te waarborgen.

Wees eerlijk over je financiële situatie en je terugbetalingscapaciteit.

Het is van essentieel belang om eerlijk te zijn over je financiële situatie en je terugbetalingscapaciteit wanneer je overweegt geld te lenen van een particulier. Door transparant te zijn over je inkomsten, uitgaven en eventuele andere financiële verplichtingen, kun je realistische afspraken maken en potentiële conflicten in de toekomst voorkomen. Het is belangrijk om een duidelijk beeld te hebben van wat je kunt veroorloven om maandelijks terug te betalen, zodat zowel jij als de uitlener zich comfortabel voelen met de leningsovereenkomst. Eerlijkheid en open communicatie vormen de basis voor een succesvolle en verantwoorde leningsovereenkomst tussen particulieren.

Houd rekening met eventuele rentekosten die de particulier kan vragen.

Bij het overwegen van geld lenen van een particulier is het belangrijk om rekening te houden met eventuele rentekosten die de particulier kan vragen. Particuliere geldschieters kunnen hun eigen tarieven en voorwaarden bepalen, dus het is essentieel om duidelijk te begrijpen welke rente er wordt gevraagd en hoe dit van invloed kan zijn op de totale kosten van de lening. Het is verstandig om deze kosten zorgvuldig te evalueren en af te wegen tegen andere financieringsopties voordat u een beslissing neemt.

Betaal tijdig en volgens afspraak om de relatie goed te houden.

Het is van essentieel belang om tijdig en volgens afspraak te betalen bij het lenen van geld van een particulier, om de relatie goed te houden. Door uw financiële verplichtingen na te komen, toont u respect voor de uitlener en bouwt u vertrouwen op. Het nakomen van afgesproken betalingstermijnen en voorwaarden zorgt voor een positieve en transparante relatie tussen beide partijen, waardoor eventuele toekomstige leningstransacties soepeler kunnen verlopen. Het is daarom raadzaam om verantwoordelijkheid te nemen voor uw financiële verplichtingen en open communicatie te behouden met de particuliere geldschieter.

Vermijd lenen van meerdere particulieren tegelijk om schulden te voorkomen.

Het is verstandig om het lenen van geld van meerdere particulieren tegelijk te vermijden om schulden te voorkomen. Door meerdere leningen bij verschillende personen aan te gaan, kan het beheer van terugbetalingen complex worden en kunnen de totale schuldenlast en rentekosten snel oplopen. Het is belangrijk om financiële verplichtingen overzichtelijk te houden en verantwoordelijkheid te nemen voor uw leningen, zodat u niet in een situatie terechtkomt waarin u moeite heeft om aan al uw betalingsverplichtingen te voldoen.

Bouw een vertrouwensband op door open communicatie en transparantie.

Het is essentieel om een vertrouwensband op te bouwen bij het lenen van geld van particulieren door open communicatie en transparantie te hanteren. Door eerlijk en duidelijk te zijn over de voorwaarden van de lening, verwachtingen en eventuele risico’s, kunnen zowel de lener als de uitlener een solide basis leggen voor een succesvolle financiële overeenkomst. Openheid en transparantie bevorderen wederzijds begrip en vertrouwen, waardoor potentiële conflicten worden voorkomen en beide partijen zich comfortabeler voelen bij de leningsovereenkomst.

Overweeg ook andere leenopties en vergelijk voorwaarden vooraleer te lenen.

Bij het overwegen van geld lenen van particulier is het verstandig om ook andere leenopties te bekijken en de voorwaarden te vergelijken voordat u een beslissing neemt. Het vergelijken van verschillende leenmogelijkheden kan u helpen om een weloverwogen keuze te maken en de lening te vinden die het beste aansluit bij uw financiële behoeften en mogelijkheden. Het is belangrijk om niet overhaast te werk te gaan en zorgvuldig alle opties te evalueren om ervoor te zorgen dat u de juiste beslissing neemt bij het lenen van geld van particulieren.

geld lenen van familie

Belangrijke Overwegingen bij Geld Lenen van Familie: Tips en Richtlijnen

Geld Lenen van Familie

Geld Lenen van Familie: Een Delicate Kwestie

Het kan gebeuren dat je in een financiële situatie terechtkomt waarin je extra geld nodig hebt. In zo’n geval overweeg je misschien om geld te lenen van familieleden. Hoewel dit op het eerste gezicht een eenvoudige oplossing lijkt, zijn er enkele belangrijke overwegingen waarmee rekening moet worden gehouden.

Ten eerste is het essentieel om duidelijke afspraken te maken wanneer je geld leent van familie. Zelfs als het om een informele overeenkomst gaat, is het verstandig om zaken zoals het geleende bedrag, de terugbetalingsvoorwaarden en eventuele rente schriftelijk vast te leggen. Dit helpt misverstanden en conflicten in de toekomst te voorkomen.

Daarnaast is het belangrijk om eerlijk te zijn over je financiële situatie en je terugbetalingscapaciteit. Het kan verleidelijk zijn om bepaalde details achter te houden, maar transparantie is cruciaal voor het behoud van goede relaties binnen de familie.

Verder moet je ook rekening houden met de emotionele aspecten van geld lenen van familie. Geldzaken kunnen spanningen veroorzaken binnen families, dus wees voorbereid op mogelijke gevoeligheden en zorg ervoor dat alle partijen zich comfortabel voelen met de regeling.

Als laatste is het aan te raden om alternatieve financieringsopties te overwegen voordat je besluit geld te lenen van familie. Er zijn verschillende leningsmogelijkheden beschikbaar bij banken en andere financiële instellingen die wellicht beter geschikt zijn voor jouw situatie.

Kortom, geld lenen van familie kan een praktische oplossing zijn in bepaalde gevallen, maar het is belangrijk om deze beslissing zorgvuldig te overwegen en open communicatie te behouden met alle betrokken partijen.


Veelgestelde Vragen over Geld Lenen van Familie: Belangrijke Overwegingen en Tips voor Succesvolle Afspraken

  1. Wat zijn de belangrijkste overwegingen bij het lenen van geld van familie?
  2. Hoe kan ik duidelijke afspraken maken over het geleende bedrag en de terugbetaling?
  3. Is het verstandig om rente te betalen bij het lenen van geld van familie?
  4. Hoe ga ik om met eventuele emotionele spanningen die kunnen ontstaan door geld te lenen van familie?
  5. Wat zijn de mogelijke gevolgen voor mijn relatie met familieleden als ik geld leen?
  6. Zijn er alternatieve financieringsopties die ik moet overwegen voordat ik besluit geld te lenen van familie?

Wat zijn de belangrijkste overwegingen bij het lenen van geld van familie?

Bij het overwegen van het lenen van geld van familie zijn er enkele cruciale aspecten om in gedachten te houden. Allereerst is het essentieel om duidelijke afspraken te maken over het geleende bedrag, de terugbetalingsvoorwaarden en eventuele rente. Transparantie en heldere communicatie zijn van groot belang om mogelijke misverstanden te voorkomen. Daarnaast is het belangrijk om eerlijk te zijn over je financiële situatie en je vermogen om het geld terug te betalen. Het is verstandig om ook de emotionele kant van geld lenen van familie te erkennen en open te staan voor discussies over eventuele gevoeligheden die kunnen ontstaan. Overwegen of er alternatieve financieringsopties beschikbaar zijn, kan ook verstandig zijn voordat je besluit om geld te lenen van familie. Het is raadzaam om deze overwegingen zorgvuldig af te wegen voordat je een beslissing neemt.

Hoe kan ik duidelijke afspraken maken over het geleende bedrag en de terugbetaling?

Wanneer het gaat om geld lenen van familie en het maken van duidelijke afspraken over het geleende bedrag en de terugbetaling, is het essentieel om open en transparant te communiceren. Begin met het vaststellen van een specifiek bedrag dat geleend wordt en leg dit schriftelijk vast, samen met de afgesproken terugbetalingsvoorwaarden. Bespreek ook of er eventuele rente verschuldigd is en zo ja, hoeveel. Door alle details helder te bespreken en op papier te zetten, kunnen potentiële misverstanden worden voorkomen en wordt de relatie met je familieleden beschermd. Het is belangrijk om deze afspraken te respecteren en indien nodig tijdig bij te sturen in overleg met alle betrokken partijen.

Is het verstandig om rente te betalen bij het lenen van geld van familie?

Het is een veelgestelde vraag of het verstandig is om rente te betalen bij het lenen van geld van familie. Hoewel het niet verplicht is om rente te betalen aan familieleden, kan het toch voordelen hebben. Het betalen van rente kan de lening meer als een formele overeenkomst laten lijken en duidelijkheid scheppen over de financiële verplichtingen. Bovendien kan het betalen van rente helpen om de relatie op professionelere wijze te benaderen en eventuele gevoeligheden te verminderen. Aan de andere kant kan het niet betalen van rente de band met familie behouden en conflicten voorkomen die kunnen ontstaan door geldkwesties. Het is belangrijk om openlijk te communiceren en samen tot een overeenkomst te komen die voor alle partijen acceptabel is.

Hoe ga ik om met eventuele emotionele spanningen die kunnen ontstaan door geld te lenen van familie?

Het omgaan met eventuele emotionele spanningen die kunnen ontstaan door geld te lenen van familie vereist een gevoelige aanpak en open communicatie. Het is belangrijk om vanaf het begin duidelijke afspraken te maken en verwachtingen te bespreken om misverstanden te voorkomen. Luister naar elkaars zorgen en gevoelens, en wees bereid compromissen te sluiten indien nodig. Houd in gedachten dat geldzaken vaak gevoelig liggen, dus respecteer elkaars standpunten en probeer conflicten op een constructieve manier op te lossen. Door eerlijkheid, begrip en respect te tonen, kun je de kans verkleinen dat emotionele spanningen de relaties binnen de familie beïnvloeden wanneer je geld leent.

Wat zijn de mogelijke gevolgen voor mijn relatie met familieleden als ik geld leen?

Het lenen van geld van familieleden kan diverse gevolgen hebben voor de relatie tussen jou en je familie. Het is belangrijk om te beseffen dat geldzaken emotioneel beladen kunnen zijn en spanningen kunnen veroorzaken binnen familieverbanden. Als er onduidelijkheid bestaat over de terugbetalingsvoorwaarden of als er problemen ontstaan bij het nakomen van afspraken, kan dit leiden tot conflicten en ongemakkelijke situaties. Het is daarom essentieel om open en eerlijke communicatie te behouden, duidelijke afspraken te maken en transparant te zijn over financiële zaken om mogelijke negatieve impact op de relatie met familieleden te voorkomen.

Zijn er alternatieve financieringsopties die ik moet overwegen voordat ik besluit geld te lenen van familie?

Er zijn verschillende alternatieve financieringsopties die het waard zijn om te overwegen voordat je besluit geld te lenen van familie. Een optie is om een lening aan te vragen bij een bank of een andere financiële instelling. Banken bieden verschillende soorten leningen aan met diverse voorwaarden en rentetarieven. Daarnaast kun je ook kijken naar crowdfundingplatforms, waar individuen en investeerders geld kunnen verstrekken voor specifieke projecten of doeleinden. Het is verstandig om alle beschikbare financieringsopties te onderzoeken en te vergelijken voordat je een definitieve beslissing neemt over het lenen van geld van familie.

aflossingstabel hypothecaire lening

Alles wat u moet weten over de aflossingstabel van uw hypothecaire lening

Aflossingstabel hypothecaire lening

Aflossingstabel hypothecaire lening: Wat u moet weten

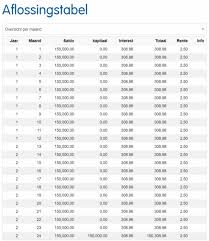
Een aflossingstabel voor een hypothecaire lening is een essentieel document dat inzicht geeft in hoe uw lening wordt afgelost over de looptijd ervan. Het bevat gedetailleerde informatie over elke maandelijkse betaling die u moet doen, inclusief het bedrag dat naar de aflossing van de lening gaat en het bedrag dat als rente wordt betaald.

Door een aflossingstabel te raadplegen, krijgt u een duidelijk beeld van hoe uw lening zich ontwikkelt en hoeveel u elke maand moet betalen. Het stelt u in staat om te plannen en budgetteren op basis van deze informatie.

Wat staat er in een typische aflossingstabel?

Een standaard aflossingstabel voor een hypothecaire lening bevat de volgende informatie:

  • Maandelijkse aflossingsbedrag
  • Rentebedrag dat elke maand verschuldigd is
  • Totaalbedrag dat elke maand moet worden betaald
  • Restsaldo van de lening na elke betaling

Hoe kunt u een aflossingstabel gebruiken?

Door regelmatig naar uw aflossingstabel te kijken, kunt u anticiperen op toekomstige betalingen en eventuele wijzigingen in uw financiële situatie plannen. U kunt ook zien hoeveel rente u over de hele looptijd van de lening zult betalen en welk effect extra aflossingen kunnen hebben op het totale bedrag dat u verschuldigd bent.

Kortom, het raadplegen van uw aflossingstabel is een belangrijke stap om financieel bewust te blijven en grip te houden op uw hypothecaire lening.


5 Essentiële Tips voor het Begrijpen en Beheren van je Aflossingstabel bij een Hypothecaire Lening

  1. Zorg ervoor dat je de aflossingstabel van je hypothecaire lening goed begrijpt.
  2. Controleer regelmatig of alle betalingen correct worden verwerkt volgens de aflossingstabel.
  3. Bij extra aflossingen, vraag altijd na hoe dit van invloed is op de rest van de aflossingstabel.
  4. Houd rekening met eventuele kosten of boetes die kunnen voortvloeien uit wijzigingen in de aflossingstabel.
  5. Bewaar een kopie van de aflossingstabel en correspondeer hierover indien nodig met je hypotheekverstrekker.

Zorg ervoor dat je de aflossingstabel van je hypothecaire lening goed begrijpt.

Het is van essentieel belang om de aflossingstabel van je hypothecaire lening goed te begrijpen. Door de informatie in de aflossingstabel te begrijpen, krijg je inzicht in hoe je lening wordt afgelost en welke bedragen maandelijks worden betaald aan aflossing en rente. Dit begrip stelt je in staat om beter te plannen, budgetteren en eventuele financiële veranderingen vooraf te anticiperen. Het kennen van de details van je aflossingstabel helpt je om controle te houden over je financiële situatie en om weloverwogen beslissingen te nemen met betrekking tot je hypothecaire lening.

Controleer regelmatig of alle betalingen correct worden verwerkt volgens de aflossingstabel.

Het is van groot belang om regelmatig te controleren of alle betalingen correct worden verwerkt volgens de aflossingstabel van uw hypothecaire lening. Door deze controle uit te voeren, kunt u ervoor zorgen dat uw financiële verplichtingen nauwkeurig worden nagekomen en eventuele fouten of afwijkingen tijdig opsporen. Op die manier behoudt u een duidelijk overzicht van uw lening en kunt u potentiële problemen voorkomen voordat ze groter worden. Het bijhouden van uw betalingen in lijn met de aflossingstabel helpt u om financieel gezond te blijven en uw lening succesvol af te lossen binnen de gestelde termijnen.

Bij extra aflossingen, vraag altijd na hoe dit van invloed is op de rest van de aflossingstabel.

Bij extra aflossingen op uw hypothecaire lening is het altijd verstandig om na te vragen hoe dit van invloed is op de rest van de aflossingstabel. Door te begrijpen hoe extra betalingen de resterende looptijd en het totaalbedrag van uw lening kunnen beïnvloeden, kunt u weloverwogen beslissingen nemen over het aflossen van uw lening en mogelijk geld besparen op rentekosten. Het is belangrijk om transparantie te hebben over hoe extra aflossingen zich vertalen in uw aflossingstabel om zo goed geïnformeerde financiële keuzes te maken.

Houd rekening met eventuele kosten of boetes die kunnen voortvloeien uit wijzigingen in de aflossingstabel.

Bij het raadplegen van de aflossingstabel van uw hypothecaire lening is het belangrijk om rekening te houden met eventuele kosten of boetes die kunnen voortvloeien uit wijzigingen in de tabel. Het kan zijn dat er extra kosten in rekening worden gebracht als u besluit om uw aflossingsschema aan te passen, bijvoorbeeld door extra aflossingen te doen of de looptijd van de lening te verkorten. Door vooraf goed geïnformeerd te zijn over deze mogelijke kosten, kunt u een weloverwogen beslissing nemen en onaangename verrassingen voorkomen. Het is verstandig om advies in te winnen bij uw geldverstrekker of financieel adviseur voordat u wijzigingen aanbrengt in uw aflossingstabel.

Bewaar een kopie van de aflossingstabel en correspondeer hierover indien nodig met je hypotheekverstrekker.

Het is van groot belang om een kopie van de aflossingstabel van je hypothecaire lening te bewaren en hierover te corresponderen met je hypotheekverstrekker indien nodig. Door deze documentatie bij de hand te hebben, kun je eventuele vragen of onduidelijkheden over je maandelijkse betalingen snel en effectief aanpakken. Het helpt ook om transparantie te behouden in de communicatie met je hypotheekverstrekker en zorgt ervoor dat beide partijen op dezelfde pagina blijven wat betreft de aflossing van de lening.

direct geld lenen

Snel en Gemakkelijk Direct Geld Lenen: Alles Wat Je Moet Weten

Direct Geld Lenen – Alles Wat Je Moet Weten

Direct Geld Lenen – Alles Wat Je Moet Weten

Veel mensen komen op een bepaald moment in hun leven in een situatie waarin ze direct geld nodig hebben. Of het nu gaat om onverwachte medische kosten, reparaties aan huis of gewoon om een financieel tekort te overbruggen, direct geld lenen kan een oplossing zijn.

Er zijn verschillende manieren om direct geld te lenen, afhankelijk van je behoeften en financiële situatie. Hier zijn enkele van de meest voorkomende opties:

Persoonlijke Lening

Een persoonlijke lening is een lening op afbetaling waarbij je een vast bedrag leent dat je binnen een vooraf bepaalde periode terugbetaalt, meestal met vaste maandelijkse aflossingen. Dit kan een goede optie zijn als je een groot bedrag nodig hebt en het overzicht wilt behouden over je terugbetalingen.

Minilening

Een minilening is een kleine lening met een korte looptijd, vaak tot enkele maanden. Het bedrag dat je kunt lenen is doorgaans beperkt en de kosten kunnen hoger zijn dan bij andere leenvormen, dus het is belangrijk om dit goed te overwegen voordat je besluit om een minilening af te sluiten.

Doorlopend Krediet

Een doorlopend krediet is een flexibele vorm van lenen waarbij je tot een bepaald maximumbedrag kunt lenen en terugbetalen wanneer het jou uitkomt. Dit kan handig zijn als je niet precies weet hoeveel geld je nodig zult hebben of als je regelmatig extra financiële ruimte wilt hebben.

Het is belangrijk om bij elke vorm van lenen goed na te denken over de voorwaarden, rentevoeten en terugbetalingsmogelijkheden. Zorg ervoor dat je alleen leent wat je echt nodig hebt en dat je in staat bent om de lening op tijd terug te betalen om financiële problemen te voorkomen.

Kortom, direct geld lenen kan in sommige situaties nuttig zijn, maar het is belangrijk om verantwoordelijk te handelen en goed geïnformeerd te zijn voordat je besluit om een lening af te sluiten.


Veelgestelde Vragen over Direct Geld Lenen in België: Antwoorden op de 7 Belangrijkste Vragen

  1. Wat zijn de verschillende manieren om direct geld te lenen?
  2. Hoeveel geld kan ik lenen en wat zijn de voorwaarden?
  3. Wat is het verschil tussen een persoonlijke lening en een doorlopend krediet?
  4. Hoe lang duurt het voordat ik het geleende geld ontvang?
  5. Welke documenten heb ik nodig om een lening aan te vragen?
  6. Wat gebeurt er als ik mijn lening niet op tijd kan terugbetalen?
  7. Zijn er extra kosten verbonden aan direct geld lenen?

Wat zijn de verschillende manieren om direct geld te lenen?

Er zijn verschillende manieren om direct geld te lenen, afhankelijk van je specifieke behoeften en financiële situatie. Een veelvoorkomende optie is het afsluiten van een persoonlijke lening, waarbij je een vast bedrag leent dat je over een vooraf bepaalde periode terugbetaalt. Daarnaast kun je ook kiezen voor een minilening, wat een kleine lening met een korte looptijd is en vaak snel kan worden verstrekt. Een andere mogelijkheid is een doorlopend krediet, waarbij je flexibel geld kunt lenen tot een bepaald maximumbedrag en dit op elk moment kunt terugbetalen. Het is essentieel om de verschillende opties zorgvuldig te overwegen en de voorwaarden goed te begrijpen voordat je besluit om direct geld te lenen.

Hoeveel geld kan ik lenen en wat zijn de voorwaarden?

Een veelgestelde vraag over direct geld lenen is: “Hoeveel geld kan ik lenen en wat zijn de voorwaarden?” Het bedrag dat je kunt lenen en de voorwaarden waaraan je moet voldoen, variëren afhankelijk van de leenvorm die je kiest en de geldverstrekker. Bij het aanvragen van een lening zal de geldverstrekker jouw financiële situatie beoordelen, inclusief je inkomen, uitgaven en kredietgeschiedenis, om te bepalen hoeveel je kunt lenen en tegen welke voorwaarden. Het is belangrijk om deze informatie zorgvuldig te overwegen en eventuele vragen die je hebt met de geldverstrekker te bespreken voordat je een lening afsluit. Zo kun je ervoor zorgen dat je een weloverwogen beslissing neemt die past bij jouw financiële behoeften en mogelijkheden.

Wat is het verschil tussen een persoonlijke lening en een doorlopend krediet?

Een veelgestelde vraag over direct geld lenen is: wat is het verschil tussen een persoonlijke lening en een doorlopend krediet? Het belangrijkste verschil tussen deze twee leenvormen ligt in de manier waarop het geleende geld wordt verstrekt en terugbetaald. Bij een persoonlijke lening ontvang je in één keer een vast bedrag dat je binnen een afgesproken termijn met vaste maandelijkse aflossingen terugbetaalt. Een doorlopend krediet daarentegen biedt meer flexibiliteit, waarbij je tot een vooraf bepaald maximumbedrag kunt lenen en terugbetalen wanneer het jou uitkomt, met rente alleen over het opgenomen bedrag. Het is belangrijk om de voorwaarden en kenmerken van beide leenvormen goed te begrijpen voordat je een keuze maakt om ervoor te zorgen dat je de juiste financiële beslissing neemt die aansluit bij jouw behoeften.

Hoe lang duurt het voordat ik het geleende geld ontvang?

Wanneer je direct geld leent, is een veelgestelde vraag hoe lang het duurt voordat je het geleende geld ontvangt. De tijd die het kost om het geld op je rekening te krijgen, kan variëren afhankelijk van de leenvorm en de geldverstrekker. Bij sommige leningen, zoals een minilening, kan het geld binnen enkele uren op je rekening staan, terwijl bij andere leningen zoals een persoonlijke lening of doorlopend krediet het enkele dagen kan duren voordat de transactie is verwerkt. Het is belangrijk om dit aspect mee te nemen in je besluitvorming wanneer je overweegt om direct geld te lenen en om duidelijkheid te krijgen over de snelheid van de uitbetaling bij de gekozen leenvorm.

Welke documenten heb ik nodig om een lening aan te vragen?

Om een lening aan te vragen, heb je doorgaans enkele documenten nodig om je identiteit, inkomen en financiële situatie te verifiëren. Veelvoorkomende documenten die vereist kunnen zijn, zijn onder meer een geldig identiteitsbewijs (zoals een identiteitskaart of paspoort), bewijs van inkomen (zoals loonstrookjes of belastingaangiften) en bewijs van adres (zoals een recente energierekening). Het is belangrijk om deze documenten bij de hand te hebben wanneer je een lening aanvraagt, omdat geldverstrekkers ze nodig hebben om je aanvraag te beoordelen en te verwerken. Het hebben van alle benodigde documenten paraat kan het proces van het aanvragen van een lening soepeler laten verlopen.

Wat gebeurt er als ik mijn lening niet op tijd kan terugbetalen?

Als je je lening niet op tijd kunt terugbetalen, kunnen er verschillende scenario’s optreden, afhankelijk van de leenvorm en de voorwaarden van de geldschieter. In het algemeen kan het niet voldoen aan de aflossingsverplichtingen leiden tot extra kosten, zoals boetes of vertragingsrente. Bovendien kan het niet op tijd terugbetalen van een lening je kredietscore negatief beïnvloeden, wat gevolgen kan hebben voor toekomstige leningen of financiële transacties. Het is belangrijk om in dergelijke situaties zo snel mogelijk contact op te nemen met de geldschieter om mogelijke oplossingen te bespreken en verdere problemen te voorkomen.

Zijn er extra kosten verbonden aan direct geld lenen?

Ja, er kunnen extra kosten verbonden zijn aan direct geld lenen. Bij het afsluiten van een lening kunnen verschillende soorten kosten in rekening worden gebracht, zoals administratiekosten, rente en eventuele provisies. Het is belangrijk om goed op de hoogte te zijn van alle kosten die gepaard gaan met het lenen van geld, zodat je een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan. Zorg ervoor dat je de voorwaarden van de lening grondig doorneemt en vraag indien nodig om verduidelijking voordat je akkoord gaat met de leningsovereenkomst. Het is altijd verstandig om transparantie te eisen over alle kosten die verbonden zijn aan direct geld lenen.

Alles wat u moet weten over de intrestvoet bij leningen

Artikel: Rentevoet bij leningen

Rentevoet bij leningen: Wat u moet weten

De rentevoet bij leningen is een belangrijk concept dat van invloed is op de totale kosten van het lenen van geld. Het bepaalt hoeveel extra geld u moet betalen bovenop het geleende bedrag.

De rentevoet kan vast of variabel zijn. Een vaste rentevoet blijft gedurende de looptijd van de lening hetzelfde, wat betekent dat uw maandelijkse aflossingen consistent zullen zijn. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse aflossingen kunnen stijgen of dalen.

Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen voor uw lening. Het is daarom belangrijk om verschillende aanbieders te vergelijken en te zoeken naar de laagste rentevoet die beschikbaar is voor uw specifieke situatie.

Bij het afsluiten van een lening is het essentieel om niet alleen naar de rentevoet te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten en flexibiliteit van de lening.

Kortom, het begrijpen van de rentevoet bij leningen is cruciaal voor het nemen van weloverwogen financiële beslissingen. Zorg ervoor dat u goed geïnformeerd bent voordat u een lening afsluit en overweeg alle aspecten die van invloed kunnen zijn op uw financiële situatie.


9 Tips voor het Kiezen van de Beste Rentevoet bij een Lening in België

  1. Vergelijk de rentevoeten van verschillende leningen om de beste deal te vinden.
  2. Let op eventuele extra kosten die verbonden zijn aan de lening, zoals dossierkosten.
  3. Kies voor een lening met een vaste rentevoet als je zekerheid wilt over het bedrag dat je maandelijks moet betalen.
  4. Houd rekening met de looptijd van de lening en hoe dit de totale interest beïnvloedt.
  5. Wees bewust van eventuele promotievoorwaarden bij het afsluiten van een lening met lage rentevoet.
  6. Overweeg om extra aflossingen te doen om de totale interestkosten te verlagen.
  7. Informeer naar mogelijke kortingen op de rentevoet, bijvoorbeeld door domiciliëring van je inkomen.
  8. Blijf op de hoogte van veranderingen in intrestvoeten en heronderhandel indien mogelijk gunstigere voorwaarden.
  9. Raadpleeg een financieel adviseur als je twijfelt over welke lening het meest voordelig is voor jouw situatie.

Vergelijk de rentevoeten van verschillende leningen om de beste deal te vinden.

Vergelijk de rentevoeten van verschillende leningen om de beste deal te vinden. Door verschillende leningsopties te onderzoeken en de rentevoeten te vergelijken, kunt u geld besparen en een lening vinden die het beste bij uw financiële behoeften past. Het loont altijd de moeite om grondig te shoppen en te kijken naar zowel vaste als variabele rentevoeten, samen met eventuele bijkomende kosten, om ervoor te zorgen dat u de meest voordelige leningsovereenkomst afsluit. Het vergelijken van rentevoeten is een essentiële stap om uw financiële toekomst veilig te stellen en onnodige kosten te vermijden.

Let op eventuele extra kosten die verbonden zijn aan de lening, zoals dossierkosten.

Let bij het afsluiten van een lening goed op eventuele extra kosten die verbonden zijn aan de lening, zoals dossierkosten. Deze bijkomende kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom zorgvuldig te worden overwogen. Het is belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar alle mogelijke extra kosten en voorwaarden om een goed beeld te krijgen van de totale financiële verplichtingen die gepaard gaan met de lening.

Kies voor een lening met een vaste rentevoet als je zekerheid wilt over het bedrag dat je maandelijks moet betalen.

Als je zekerheid wilt over het bedrag dat je maandelijks moet betalen, is het verstandig om te kiezen voor een lening met een vaste rentevoet. Met een vaste rentevoet blijft het bedrag dat je elke maand moet aflossen consistent gedurende de looptijd van de lening. Dit geeft je financiële zekerheid en voorspelbaarheid, omdat je niet voor verrassingen komt te staan door schommelingen in de rentevoet. Het biedt duidelijkheid en stabiliteit in je budgetplanning en helpt je om controle te houden over je financiële verplichtingen.

Houd rekening met de looptijd van de lening en hoe dit de totale interest beïnvloedt.

Bij het overwegen van de rentevoet bij een lening is het essentieel om rekening te houden met de looptijd van de lening en hoe dit de totale interest beïnvloedt. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk meer interestkosten, terwijl een kortere looptijd kan resulteren in hogere maandelijkse aflossingen, maar minder totale interest. Het is belangrijk om een balans te vinden tussen het bedrag dat u maandelijks kunt betalen en de totale kosten die u bereid bent te dragen over de gehele looptijd van de lening.

Wees bewust van eventuele promotievoorwaarden bij het afsluiten van een lening met lage rentevoet.

Wees bewust van eventuele promotievoorwaarden bij het afsluiten van een lening met lage rentevoet. Soms kunnen leningen met een aantrekkelijk lage rentevoet verborgen voorwaarden of tijdelijke promoties bevatten die na verloop van tijd kunnen veranderen. Het is belangrijk om de kleine lettertjes te lezen en volledig op de hoogte te zijn van alle voorwaarden, zodat u niet voor onaangename verrassingen komt te staan en een weloverwogen beslissing kunt nemen over uw lening.

Overweeg om extra aflossingen te doen om de totale interestkosten te verlagen.

Overweeg om extra aflossingen te doen op uw lening om de totale interestkosten te verlagen. Door extra betalingen te doen bovenop uw reguliere aflossingen, kunt u de looptijd van de lening verkorten en uiteindelijk minder rente betalen. Dit kan een effectieve strategie zijn om geld te besparen en sneller schuldenvrij te worden. Het is belangrijk om na te gaan of er geen boetes of beperkingen zijn verbonden aan extra aflossingen bij uw specifieke lening, zodat u optimaal kunt profiteren van deze financiële strategie.

Informeer naar mogelijke kortingen op de rentevoet, bijvoorbeeld door domiciliëring van je inkomen.

Het is verstandig om te informeren naar mogelijke kortingen op de rentevoet bij het afsluiten van een lening, bijvoorbeeld door domiciliëring van je inkomen. Sommige kredietverstrekkers bieden gunstigere rentetarieven aan klanten die ervoor kiezen om hun inkomsten op een bepaalde rekening te laten storten. Door gebruik te maken van dergelijke kortingen kunt u mogelijk geld besparen op de totale kosten van uw lening en profiteren van een lagere rentelast op lange termijn. Het loont dus zeker de moeite om deze opties te onderzoeken en te kijken naar manieren om uw rentelasten te verlagen.

Blijf op de hoogte van veranderingen in intrestvoeten en heronderhandel indien mogelijk gunstigere voorwaarden.

Het is verstandig om op de hoogte te blijven van eventuele veranderingen in de rentevoeten, vooral als u een lening heeft afgesloten. Als de marktrentes dalen, kan het gunstig zijn om te heronderhandelen over uw leningsvoorwaarden en mogelijk een lagere rentevoet te verkrijgen. Door proactief te zijn en open te staan voor het aanpassen van uw lening, kunt u mogelijk besparen op de totale kosten en uw financiële situatie verbeteren.

Raadpleeg een financieel adviseur als je twijfelt over welke lening het meest voordelig is voor jouw situatie.

Het is verstandig om een financieel adviseur te raadplegen als je twijfelt over welke lening het meest voordelig is voor jouw specifieke situatie. Een professionele adviseur kan je helpen de verschillende aspecten van leningen, waaronder de rentevoet, te begrijpen en kan advies op maat geven dat aansluit bij jouw financiële doelen en behoeften. Door deskundig advies in te winnen, kun je weloverwogen beslissingen nemen en ervoor zorgen dat je een lening kiest die het beste past bij jouw financiële situatie op de lange termijn.