Tag, financiering

lening voor mobilhome

Financier uw droomreiswagen: Lenen voor een Mobilhome

Lening voor Mobilhome: Financiering van uw droomreizen

Lenen voor een Mobilhome: Geniet van Vrijheid en Avontuur

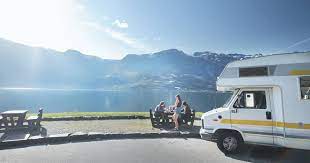
Een mobilhome is de perfecte metgezel voor avonturiers die houden van vrijheid en flexibiliteit tijdens hun reizen. Of u nu droomt van roadtrips door pittoreske landschappen of ontspannende vakanties aan zee, een mobilhome biedt u de mogelijkheid om op uw eigen tempo te reizen en te genieten van nieuwe ervaringen.

Het kopen van een mobilhome kan echter een grote investering zijn. Gelukkig zijn er leningen beschikbaar die u kunnen helpen bij het financieren van uw droomvoertuig. Met een lening voor een mobilhome kunt u de kosten spreiden over een langere periode, waardoor het gemakkelijker wordt om uw droomreiswagen aan te schaffen.

Voordelen van een Lening voor een Mobilhome

Door te kiezen voor een lening voor uw mobilhome, kunt u profiteren van verschillende voordelen:

  • Flexibele terugbetalingsvoorwaarden: U kunt kiezen voor terugbetalingsplannen die aansluiten bij uw financiële situatie.
  • Concurrerende rentetarieven: Leningen voor mobilhomes bieden vaak aantrekkelijke rentetarieven, waardoor de totale kosten beheersbaar blijven.
  • Snel en eenvoudig proces: Het aanvragen van een lening voor een mobilhome kan vaak online worden gedaan en is over het algemeen snel en eenvoudig.
  • Vrijheid om te reizen: Met uw eigen mobilhome heeft u de vrijheid om te reizen waar en wanneer u maar wilt, zonder afhankelijk te zijn van vaste accommodaties.

Hoe kan ik een Lening voor mijn Mobilhome aanvragen?

Het proces om een lening voor uw mobilhome aan te vragen is meestal rechttoe rechtaan. U kunt contact opnemen met financiële instellingen of kredietverstrekkers die gespecialiseerd zijn in leningen voor recreatievoertuigen. Zij zullen u begeleiden bij het selecteren van de juiste leningsoptie en het indienen van de benodigde documentatie.

Zorg ervoor dat u goed geïnformeerd bent over de voorwaarden en tarieven voordat u akkoord gaat met een leningsovereenkomst. Vergelijk verschillende opties om de beste deal te vinden die past bij uw behoeften en budget.

Breng Uw Reisdromen tot Leven met een Mobilhomelening

Een mobilhome kan uw ticket zijn naar avontuurlijke reizen, onvergetelijke ervaringen en nieuwe ontdekkingen. Met behulp van een lening kunt u deze droom werkelijkheid maken en genieten van alle voordelen die het reizen met een eigen mobilhome met zich meebrengt. Dus waar wacht u nog op? Start vandaag nog met het plannen van uw volgende roadtrip in stijl!


9 Tips voor het Kiezen van de Juiste Lening voor een Mobilhome in België

  1. Vergelijk leningen van verschillende aanbieders om de beste rentevoet te vinden.
  2. Controleer de looptijd van de lening en kies een termijn die past bij je budget.
  3. Let op bijkomende kosten zoals administratieve kosten en verzekeringen.
  4. Zorg ervoor dat je voldoende spaargeld overhoudt voor onvoorziene uitgaven naast de lening.
  5. Informeer naar eventuele kortingen of speciale voorwaarden bij bepaalde leningverstrekkers.
  6. Lees alle voorwaarden van de lening goed door om verrassingen te vermijden.
  7. Overweeg om een deel van het aankoopbedrag zelf in te brengen om minder te moeten lenen.
  8. Hou rekening met het feit dat een mobilhome snel in waarde kan dalen, dus leen niet meer dan nodig is.
  9. Neem de tijd om goed na te denken over je financiële situatie en of je de lening comfortabel kunt terugbetalen.

Vergelijk leningen van verschillende aanbieders om de beste rentevoet te vinden.

Vergelijk leningen van verschillende aanbieders om de beste rentevoet te vinden. Door verschillende leningsopties te bekijken en rentetarieven te vergelijken, kunt u ervoor zorgen dat u de meest voordelige deal krijgt voor uw mobilhomefinanciering. Het loont altijd de moeite om grondig onderzoek te doen en offertes van diverse kredietverstrekkers te analyseren, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële behoeften en budget.

Controleer de looptijd van de lening en kies een termijn die past bij je budget.

Bij het overwegen van een lening voor een mobilhome is het essentieel om de looptijd van de lening zorgvuldig te controleren en een termijn te kiezen die aansluit bij je budget. Door de juiste looptijd te kiezen, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en binnen je financiële mogelijkheden vallen. Het is belangrijk om realistisch te zijn over wat je comfortabel kunt betalen, zodat je zonder stress kunt genieten van je mobilhome en de vrijheid die het reizen met zich meebrengt.

Let op bijkomende kosten zoals administratieve kosten en verzekeringen.

Bij het overwegen van een lening voor een mobilhome is het belangrijk om rekening te houden met bijkomende kosten, zoals administratieve kosten en verzekeringen. Deze extra kosten kunnen de totale financiële verplichtingen van het lenen voor een mobilhome beïnvloeden. Het is verstandig om deze kosten in overweging te nemen bij het plannen van uw budget en het kiezen van de juiste leningsoptie. Zo voorkomt u verrassingen en kunt u vol vertrouwen genieten van uw mobilhome-avonturen.

Zorg ervoor dat je voldoende spaargeld overhoudt voor onvoorziene uitgaven naast de lening.

Het is belangrijk om ervoor te zorgen dat je voldoende spaargeld overhoudt voor onvoorziene uitgaven, zelfs nadat je een lening hebt afgesloten voor een mobilhome. Onverwachte kosten kunnen altijd opduiken, zoals onderhoudsrekeningen, reparaties of andere onvoorziene uitgaven die gepaard gaan met het bezitten en gebruiken van een mobilhome. Door een financiële buffer te behouden naast de lening, kun je gemoedsrust hebben en eventuele onverwachte situaties gemakkelijker het hoofd bieden zonder in financiële problemen te komen.

Informeer naar eventuele kortingen of speciale voorwaarden bij bepaalde leningverstrekkers.

Het is verstandig om bij het aanvragen van een lening voor een mobilhome informatie in te winnen over mogelijke kortingen of speciale voorwaarden die worden aangeboden door bepaalde leningverstrekkers. Sommige kredietverstrekkers kunnen kortingen aanbieden op de rentetarieven of flexibele terugbetalingsmogelijkheden, afhankelijk van uw persoonlijke situatie of het type lening dat u kiest. Door te informeren naar deze speciale aanbiedingen kunt u mogelijk geld besparen en een lening vinden die beter aansluit bij uw behoeften en budget.

Lees alle voorwaarden van de lening goed door om verrassingen te vermijden.

Het is van cruciaal belang om alle voorwaarden van de lening voor uw mobilhome grondig door te lezen om onaangename verrassingen te voorkomen. Door de tijd te nemen om de kleine lettertjes te begrijpen, krijgt u een duidelijk beeld van de kosten, rentetarieven, terugbetalingsvoorwaarden en eventuele verborgen kosten die aan de lening verbonden zijn. Op deze manier kunt u weloverwogen beslissingen nemen en ervoor zorgen dat de lening past bij uw financiële situatie en reisbehoeften. Voorkomen is beter dan genezen, dus zorg ervoor dat u volledig op de hoogte bent voordat u zich verbindt tot een lening voor uw mobilhome.

Overweeg om een deel van het aankoopbedrag zelf in te brengen om minder te moeten lenen.

Overweeg om een deel van het aankoopbedrag zelf in te brengen bij het financieren van een mobilhome. Door zelf een deel van het benodigde bedrag in te brengen, kunt u het totale leenbedrag verminderen en daardoor mogelijk besparen op de kosten van de lening. Dit kan resulteren in lagere maandelijkse aflossingen en minder rentekosten op lange termijn. Het inbrengen van eigen middelen kan ook uw financiële stabiliteit versterken en u helpen om sneller schuldenvrij te worden. Het is dus zeker het overwegen waard om een deel van de financiering zelf te voorzien bij de aanschaf van uw mobilhome.

Hou rekening met het feit dat een mobilhome snel in waarde kan dalen, dus leen niet meer dan nodig is.

Het is belangrijk om rekening te houden met het feit dat een mobilhome snel in waarde kan dalen, dus het is verstandig om niet meer te lenen dan strikt noodzakelijk is. Door voorzichtig te zijn met de hoogte van de lening, kunt u voorkomen dat u uiteindelijk meer betaalt dan de mobilhome waard is. Het is verstandig om realistisch te blijven over de waarde van het voertuig en uw leningsbedrag hierop af te stemmen, zodat u financieel gezond blijft en geen onnodige schulden opbouwt.

Neem de tijd om goed na te denken over je financiële situatie en of je de lening comfortabel kunt terugbetalen.

Neem de tijd om goed na te denken over je financiële situatie voordat je besluit een lening voor een mobilhome aan te gaan. Het is belangrijk om te evalueren of je de lening comfortabel kunt terugbetalen, rekening houdend met je inkomsten, uitgaven en financiële doelen. Door verantwoordelijk te plannen en realistisch te zijn over je financiële mogelijkheden, kun je ervoor zorgen dat het aflossen van de lening geen onnodige druk op je budget legt en dat je optimaal kunt genieten van je mobilhome-avonturen.
belfius lening

Ontdek de Voordelen van een Belfius Lening voor Uw Financiële Behoeften

Artikel: Belfius Lening

Belfius Lening: Financiering op maat voor al uw projecten

Bent u op zoek naar een lening om uw dromen waar te maken? Bij Belfius bent u aan het juiste adres. Met de Belfius lening kunt u diverse projecten financieren, van het renoveren van uw woning tot het kopen van een nieuwe auto. Ontdek hier alles wat u moet weten over de Belfius leningen.

Flexibele financieringsmogelijkheden

Met de Belfius lening heeft u toegang tot flexibele financieringsmogelijkheden die zijn afgestemd op uw behoeften. Of u nu een persoonlijke lening nodig heeft voor een specifiek project of een hypothecaire lening wilt afsluiten voor de aankoop van een huis, bij Belfius vindt u altijd een passende oplossing.

Voordelen van de Belfius lening

De Belfius leningen bieden tal van voordelen, waaronder:

  • Competitieve rentetarieven
  • Flexibele terugbetalingsvoorwaarden
  • Snel en eenvoudig aanvraagproces
  • Persoonlijke begeleiding door ervaren adviseurs
  • Mogelijkheid tot online simulatie en aanvraag

Aanvragen van een Belfius lening

Het aanvragen van een Belfius lening is eenvoudig. U kunt online een simulatie uitvoeren om de mogelijke maandelijkse aflossingen te berekenen en vervolgens een aanvraag indienen bij een Belfius-kantoor of via de website. Een ervaren adviseur zal u begeleiden doorheen het proces en al uw vragen beantwoorden.

Kortom, met de Belfius leningen kunt u uw projecten realiseren zonder financiële zorgen. Neem vandaag nog contact op met Belfius en ontdek welke financieringsmogelijkheden er voor u beschikbaar zijn!


De Voordelen van een Belfius Lening: Competitieve Rentes en Flexibele Terugbetalingen

  1. Competitieve rentetarieven
  2. Flexibele terugbetalingsvoorwaarden
  3. Snel en eenvoudig aanvraagproces
  4. Persoonlijke begeleiding door ervaren adviseurs
  5. Mogelijkheid tot online simulatie en aanvraag


Nadelen van een Belfius Lening: Wat U Moet Weten

  1. De rentetarieven kunnen hoger zijn dan bij sommige concurrenten.
  2. Er kunnen extra kosten en administratieve lasten verbonden zijn aan de lening.
  3. Niet alle leningopties zijn even flexibel, afhankelijk van het type lening dat u kiest.
  4. Het goedkeuringsproces kan soms langer duren dan verwacht, wat vertraging kan veroorzaken bij het verkrijgen van de financiering.
  5. Bij vroegtijdige terugbetaling van de lening kunnen er boetes of kosten in rekening worden gebracht.

Competitieve rentetarieven

Een van de voordelen van de Belfius lening zijn de competitieve rentetarieven. Dankzij deze aantrekkelijke tarieven kunt u geld lenen tegen gunstige voorwaarden en profiteren van een voordelige terugbetalingsregeling. Dit stelt u in staat om uw projecten te financieren zonder onnodig veel rentekosten, waardoor u op lange termijn geld kunt besparen en uw financiële situatie gezond kunt houden.

Flexibele terugbetalingsvoorwaarden

Een groot voordeel van de Belfius lening zijn de flexibele terugbetalingsvoorwaarden. Dit stelt leners in staat om de aflossingen aan te passen aan hun persoonlijke financiële situatie en behoeften. Of het nu gaat om het verlagen van de maandelijkse betalingen of het versnellen van de terugbetaling, Belfius biedt een flexibele aanpak die aansluit bij de individuele omstandigheden van elke klant. Dit geeft leners gemoedsrust en controle over hun lening, waardoor ze financiële stabiliteit kunnen behouden tijdens de aflossingsperiode.

Snel en eenvoudig aanvraagproces

Een groot voordeel van de Belfius lening is het snelle en eenvoudige aanvraagproces. Dankzij de efficiënte procedures kunnen klanten moeiteloos een lening aanvragen, waardoor ze snel toegang krijgen tot de financiering die ze nodig hebben voor hun projecten. Dit zorgt voor een probleemloze ervaring en maakt het gemakkelijk voor klanten om hun plannen te realiseren zonder gedoe.

Persoonlijke begeleiding door ervaren adviseurs

Een groot voordeel van de Belfius lening is de persoonlijke begeleiding door ervaren adviseurs. Deze deskundige professionals staan klaar om u te helpen bij elke stap van het leningsproces. Of u nu vragen heeft over de verschillende leningsopties, advies nodig heeft over de beste financieringsaanpak of ondersteuning zoekt bij het invullen van uw aanvraag, de ervaren adviseurs van Belfius zorgen voor een gepersonaliseerde service die afgestemd is op uw specifieke behoeften en situatie.

Mogelijkheid tot online simulatie en aanvraag

Een groot voordeel van de Belfius lening is de mogelijkheid tot online simulatie en aanvraag. Hierdoor kunnen potentiële leners snel en gemakkelijk een overzicht krijgen van de mogelijke maandelijkse aflossingen en de totale kosten van de lening. Door het gebruiksgemak van de online tool kunnen mensen op elk gewenst moment en vanaf elke locatie hun lening simuleren en aanvragen, wat het hele proces efficiënter en toegankelijker maakt voor iedereen die op zoek is naar financiering voor hun projecten.

De rentetarieven kunnen hoger zijn dan bij sommige concurrenten.

Een nadeel van de Belfius lening is dat de rentetarieven hoger kunnen zijn dan bij sommige concurrenten. Het is belangrijk om bewust te zijn van dit aspect en om de rentevoeten te vergelijken met die van andere financiële instellingen voordat u een lening afsluit. Het kan lonend zijn om verschillende opties te overwegen en te kiezen voor de lening met de meest gunstige voorwaarden die aansluiten bij uw financiële behoeften en mogelijkheden.

Er kunnen extra kosten en administratieve lasten verbonden zijn aan de lening.

Een nadeel van de Belfius lening is dat er extra kosten en administratieve lasten verbonden kunnen zijn aan de lening. Het is belangrijk voor leners om zich bewust te zijn van deze bijkomende kosten, zoals dossierkosten of notariskosten, die kunnen oplopen en het totale bedrag dat moet worden terugbetaald verhogen. Daarnaast kunnen administratieve procedures en vereisten ook extra tijd en moeite vergen bij het afsluiten van een Belfius lening. Het is daarom raadzaam om goed geïnformeerd te zijn over alle mogelijke kosten en verplichtingen voordat men een lening aangaat.

Niet alle leningopties zijn even flexibel, afhankelijk van het type lening dat u kiest.

Een nadeel van de Belfius lening is dat niet alle leningopties even flexibel zijn, afhankelijk van het type lening dat u kiest. Sommige leningen kunnen beperktere voorwaarden hebben wat betreft terugbetalingstermijnen of rentetarieven, waardoor het belangrijk is om goed te begrijpen welke optie het beste bij uw financiële behoeften past voordat u een beslissing neemt. Het is daarom aan te raden om grondig onderzoek te doen en advies in te winnen bij een financieel adviseur voordat u een Belfius lening afsluit.

Het goedkeuringsproces kan soms langer duren dan verwacht, wat vertraging kan veroorzaken bij het verkrijgen van de financiering.

Een nadeel van de Belfius lening is dat het goedkeuringsproces soms langer kan duren dan verwacht, wat vertraging kan veroorzaken bij het verkrijgen van de financiering. Dit kan frustrerend zijn voor klanten die snel behoefte hebben aan financiële ondersteuning voor hun projecten of aankopen. Het is belangrijk om hier rekening mee te houden en eventuele plannen dienovereenkomstig te plannen om onnodige vertragingen te voorkomen.

Bij vroegtijdige terugbetaling van de lening kunnen er boetes of kosten in rekening worden gebracht.

Bij het afsluiten van een Belfius lening moet u er rekening mee houden dat bij vroegtijdige terugbetaling van de lening boetes of kosten in rekening kunnen worden gebracht. Dit kan een nadeel zijn voor leners die hun lening sneller willen aflossen dan oorspronkelijk gepland, aangezien ze mogelijk extra kosten moeten betalen. Het is daarom belangrijk om de voorwaarden en kostenstructuur van de lening zorgvuldig te bekijken voordat u besluit om vervroegd af te lossen om onaangename verrassingen te voorkomen.

lenen belfius

Alles wat u moet weten over lenen bij Belfius: opties, voorwaarden en aanvraagproces

Alles wat u moet weten over lenen bij Belfius

Alles wat u moet weten over lenen bij Belfius

Belfius Bank is een bekende naam in België als het gaat om leningen en financiële diensten. Of u nu geld nodig heeft voor een nieuwe auto, een renovatie van uw huis of een onverwachte noodsituatie, Belfius biedt verschillende leenopties die aan uw behoeften kunnen voldoen.

Soorten leningen

Bij Belfius kunt u kiezen uit verschillende soorten leningen, zoals:

  • Persoonlijke lening: ideaal voor het financieren van persoonlijke projecten zonder specifieke aankoop.
  • Autolening: specifiek ontworpen voor de aankoop van een nieuwe of tweedehands auto.
  • Renovatielening: om uw woning te renoveren of te verbouwen.
  • Hernieuwbare energielening: voor investeringen in energiebesparende maatregelen.

Voorwaarden en tarieven

De voorwaarden en tarieven voor leningen bij Belfius variëren afhankelijk van het type lening dat u kiest en uw individuele situatie. Het is belangrijk om de details zorgvuldig door te nemen voordat u een lening afsluit, zodat u volledig op de hoogte bent van de kosten en terugbetalingsvoorwaarden.

Aanvragen van een lening

Het aanvragen van een lening bij Belfius is eenvoudig en kan meestal online worden gedaan via hun website of in een lokaal filiaal. Zorg ervoor dat u alle benodigde documentatie bij de hand heeft, zoals identiteitsbewijs, bewijs van inkomen en eventuele andere relevante documenten.

Conclusie

Lenen bij Belfius kan een handige optie zijn als u op zoek bent naar financiering voor uw projecten. Zorg ervoor dat u goed geïnformeerd bent over de verschillende mogelijkheden en vergelijk tarieven voordat u een beslissing neemt. Neem contact op met Belfius voor meer informatie over hun leendiensten.


Veelgestelde vragen over leningen bij Belfius

  1. Hoe kan ik een lening aanvragen bij Belfius?
  2. Welke soorten leningen biedt Belfius aan?
  3. Wat zijn de voorwaarden en tarieven voor leningen bij Belfius?
  4. Hoe lang duurt het voordat mijn leningsaanvraag bij Belfius wordt verwerkt?
  5. Kan ik online een lening afsluiten bij Belfius?
  6. Wat gebeurt er als ik mijn lening niet op tijd terugbetaal aan Belfius?
  7. Zijn er speciale kortingen of acties beschikbaar voor leningen bij Belfius?

Hoe kan ik een lening aanvragen bij Belfius?

Wanneer u een lening wilt aanvragen bij Belfius, kunt u dit eenvoudig doen via hun website of in een lokaal filiaal. Op de website van Belfius vindt u meestal een online aanvraagformulier waar u uw gegevens kunt invullen en het type lening kunt selecteren dat u nodig heeft. Zorg ervoor dat u alle vereiste documenten bij de hand heeft, zoals uw identiteitsbewijs, bewijs van inkomen en eventuele andere relevante documentatie. Na het indienen van uw aanvraag zal Belfius uw aanvraag beoordelen en contact met u opnemen om de verdere stappen te bespreken. Het proces is over het algemeen eenvoudig en transparant, waardoor u snel en gemakkelijk toegang kunt krijgen tot de financiering die u nodig heeft.

Welke soorten leningen biedt Belfius aan?

Bij Belfius worden verschillende soorten leningen aangeboden om aan diverse financiële behoeften van klanten te voldoen. Enkele van de leningsopties die Belfius aanbiedt, zijn onder meer persoonlijke leningen, autoleningen, renovatieleningen en hernieuwbare energieleningen. Deze verschillende leningstypes zijn ontworpen om klanten te helpen bij het realiseren van hun persoonlijke projecten, het financieren van een nieuwe of tweedehands auto, het renoveren van hun woning of het investeren in energiebesparende maatregelen. Met deze diverse leenmogelijkheden streeft Belfius ernaar om klanten flexibele en passende financieringsoplossingen te bieden.

Wat zijn de voorwaarden en tarieven voor leningen bij Belfius?

Veel mensen vragen zich af wat de voorwaarden en tarieven zijn voor leningen bij Belfius. De voorwaarden en tarieven kunnen variëren afhankelijk van het type lening dat u kiest en uw individuele financiële situatie. Het is belangrijk om de specifieke details zorgvuldig door te nemen voordat u een lening afsluit, zodat u volledig op de hoogte bent van de kosten, terugbetalingsvoorwaarden en eventuele bijkomende kosten. Het is raadzaam om contact op te nemen met Belfius of hun website te raadplegen voor gedetailleerde informatie over de voorwaarden en tarieven die van toepassing zijn op hun verschillende leenopties.

Hoe lang duurt het voordat mijn leningsaanvraag bij Belfius wordt verwerkt?

Het verwerken van een leningsaanvraag bij Belfius kan verschillende tijdsframes hebben, afhankelijk van verschillende factoren zoals het type lening, de compleetheid van de ingediende documenten en de individuele situatie van de aanvrager. Over het algemeen streeft Belfius ernaar om leningsaanvragen zo snel mogelijk te verwerken, maar de exacte verwerkingstijd kan variëren. Het is raadzaam om contact op te nemen met Belfius of hun website te raadplegen voor specifieke informatie over de verwerkingstijd van leningsaanvragen en eventuele vereiste stappen die moeten worden gevolgd voor een soepele afhandeling.

Kan ik online een lening afsluiten bij Belfius?

Ja, bij Belfius is het mogelijk om online een lening af te sluiten. Dankzij hun gebruiksvriendelijke website kunnen klanten eenvoudig het gewenste type lening selecteren, de voorwaarden bekijken en het aanvraagproces starten zonder de deur uit te hoeven. Het online leningaanvraagproces bij Belfius is ontworpen om snel en efficiënt te verlopen, zodat klanten gemakkelijk en comfortabel financiële ondersteuning kunnen krijgen voor hun projecten of behoeften.

Wat gebeurt er als ik mijn lening niet op tijd terugbetaal aan Belfius?

Wanneer u uw lening niet op tijd terugbetaalt aan Belfius, kunnen er verschillende gevolgen optreden. In de eerste plaats zal Belfius contact met u opnemen om de situatie te bespreken en mogelijke oplossingen te vinden. Als de betalingsachterstand blijft bestaan, kan dit leiden tot extra kosten, zoals boetes of vertragingsrente. Bovendien kan het niet tijdig terugbetalen van uw lening een negatieve invloed hebben op uw kredietwaardigheid en uw toekomstige mogelijkheden om geld te lenen beperken. Het is daarom essentieel om altijd open en eerlijk te communiceren met Belfius en zo snel mogelijk actie te ondernemen als u problemen ondervindt bij het terugbetalen van uw lening.

Zijn er speciale kortingen of acties beschikbaar voor leningen bij Belfius?

Bij Belfius zijn er regelmatig speciale kortingen en acties beschikbaar voor leningen, afhankelijk van het type lening en de periode waarin u een aanvraag doet. Deze kortingen kunnen variëren en kunnen bijvoorbeeld betrekking hebben op lagere rentetarieven, administratiekosten of andere voordelen. Het is raadzaam om regelmatig de website van Belfius te raadplegen of contact op te nemen met een adviseur om op de hoogte te blijven van eventuele lopende promoties of acties die van toepassing kunnen zijn op uw lening.

lening renovatie

Financier uw Verbouwingsproject met een Leningsoplossing voor Renovatie

Artikel over lening voor renovatie

Lening voor Renovatie: Financier uw Verbouwingsproject

Renovaties aan uw huis kunnen een grote impact hebben op zowel de uitstraling als de waarde ervan. Of u nu van plan bent om uw keuken te vernieuwen, een extra kamer toe te voegen of uw badkamer te renoveren, het financieren van deze verbouwingsprojecten kan een uitdaging zijn. Een lening voor renovatie kan echter een handige oplossing zijn om uw renovatieplannen te realiseren.

Met een lening voor renovatie kunt u de benodigde fondsen verkrijgen om uw huis te upgraden en te moderniseren. Deze leningen worden vaak aangeboden door banken, kredietverstrekkers of financiële instellingen en kunnen verschillende vormen aannemen, zoals persoonlijke leningen, hypothecaire leningen of renovatieleningen.

Het voordeel van een lening voor renovatie is dat u niet meteen al het geld hoeft te betalen, maar in termijnen kunt terugbetalen. Hierdoor kunt u de kosten van de renovatie spreiden over een langere periode en hoeft u niet al uw spaargeld in één keer uit te geven.

Bij het afsluiten van een lening voor renovatie is het belangrijk om rekening te houden met factoren zoals de rentevoet, looptijd van de lening en eventuele bijkomende kosten. Zorg ervoor dat u goed geïnformeerd bent over de voorwaarden van de lening voordat u zich verbindt tot het afsluiten ervan.

Of u nu kleine verbeteringen wilt aanbrengen in uw huis of grootschalige renovaties plant, een lening voor renovatie kan u helpen om uw droomhuis werkelijkheid te laten worden. Neem contact op met uw bank of financiële instelling voor meer informatie over hoe u een lening voor renovatie kunt aanvragen en begin vandaag nog met het plannen van uw verbouwingsproject!


9 Handige Tips voor een Lening voor Renovatie in België

  1. Bepaal eerst hoeveel geld je nodig hebt voor de renovatie.
  2. Vergelijk leningen bij verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  3. Let op de rentevoet en kies voor een lening met een gunstige rente.
  4. Controleer de looptijd van de lening en stem deze af op je financiële situatie.
  5. Lees alle voorwaarden en kleine lettertjes van het leencontract goed door.
  6. Zorg ervoor dat je maandelijkse aflossingen binnen je budget passen.
  7. Overweeg ook andere financieringsmogelijkheden, zoals subsidies of premies.
  8. Hou rekening met eventuele bijkomende kosten, zoals dossierkosten of verzekeringen.
  9. Wees voorzichtig en leen alleen wat je echt nodig hebt en kunt terugbetalen.

Bepaal eerst hoeveel geld je nodig hebt voor de renovatie.

Voordat je een lening voor renovatie aanvraagt, is het essentieel om eerst nauwkeurig te bepalen hoeveel geld je precies nodig hebt voor de renovatie. Door een gedetailleerd budget op te stellen en de kosten van materialen, arbeid en eventuele extra’s in kaart te brengen, krijg je een duidelijk beeld van het totale benodigde bedrag. Op die manier kun je een lening afstemmen op jouw specifieke behoeften en voorkom je dat je meer leent dan nodig is. Het is verstandig om realistisch te zijn bij het bepalen van het benodigde bedrag, zodat je de renovatie soepel kunt laten verlopen en financiële verrassingen kunt vermijden.

Vergelijk leningen bij verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Een verstandige tip bij het overwegen van een lening voor renovatie is om leningen te vergelijken bij verschillende kredietverstrekkers om de beste voorwaarden te vinden. Door verschillende leningsopties te onderzoeken en offertes van diverse kredietverstrekkers te vergelijken, kunt u inzicht krijgen in de rentetarieven, looptijden en bijkomende kosten die elke lening met zich meebrengt. Op die manier kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw financiële behoeften en budget, waardoor u geld kunt besparen op lange termijn.

Let op de rentevoet en kies voor een lening met een gunstige rente.

Bij het overwegen van een lening voor renovatie is het essentieel om aandacht te besteden aan de rentevoet en te streven naar een lening met een gunstige rente. Een lage rente kan aanzienlijk bijdragen aan het beheersen van de totale kosten van uw renovatieproject en kan u helpen om geld te besparen op lange termijn. Door zorgvuldig te vergelijken en te kiezen voor een lening met een voordelige rentevoet, kunt u uw financiële lasten verlichten en uw renovatieplannen op een kostenefficiënte manier realiseren.

Controleer de looptijd van de lening en stem deze af op je financiële situatie.

Het is essentieel om de looptijd van de lening voor renovatie zorgvuldig te controleren en af te stemmen op je financiële situatie. Kies een looptijd die comfortabel is voor jouw budget en waarbij je de lening binnen een redelijke termijn kunt terugbetalen. Een langere looptijd kan lagere maandelijkse aflossingen betekenen, maar houd er rekening mee dat dit ook kan leiden tot hogere totale kosten door de accumulatie van rente. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar kan het uiteindelijk voordeliger zijn omdat je minder rente betaalt. Het is belangrijk om een evenwicht te vinden tussen het beheersen van je maandelijkse uitgaven en het minimaliseren van de totale kosten van de lening.

Lees alle voorwaarden en kleine lettertjes van het leencontract goed door.

Het is van cruciaal belang om alle voorwaarden en kleine lettertjes van het leencontract voor uw renovatielening grondig door te nemen. Door deze documenten zorgvuldig te lezen, krijgt u een duidelijk inzicht in de verplichtingen, kosten en voorwaarden die gepaard gaan met de lening. Het helpt u om verrassingen te voorkomen en ervoor te zorgen dat u volledig op de hoogte bent van wat er van u wordt verwacht bij het afsluiten van de lening voor uw renovatieproject.

Zorg ervoor dat je maandelijkse aflossingen binnen je budget passen.

Het is essentieel om ervoor te zorgen dat de maandelijkse aflossingen van je lening voor renovatie binnen je budget passen. Door realistisch te zijn over wat je maandelijks kunt betalen, voorkom je financiële stress en onnodige druk op je financiële situatie. Het is verstandig om een lening af te sluiten die comfortabel kan worden terugbetaald, zodat je zonder problemen kunt genieten van de vernieuwingen aan je huis en tegelijkertijd financieel stabiel blijft.

Overweeg ook andere financieringsmogelijkheden, zoals subsidies of premies.

Bij het plannen van een lening voor renovatie is het verstandig om ook andere financieringsmogelijkheden te overwegen, zoals subsidies of premies. Overheidsinstanties en energieleveranciers bieden vaak financiële ondersteuning aan huiseigenaren die energie-efficiënte renovaties uitvoeren of duurzame verbeteringen aanbrengen in hun woning. Door gebruik te maken van deze subsidies en premies kunt u niet alleen uw renovatiekosten verlagen, maar ook bijdragen aan een milieuvriendelijkere leefomgeving. Het is daarom de moeite waard om te onderzoeken welke financiële voordelen er beschikbaar zijn en hoe u hiervan kunt profiteren bij het financieren van uw renovatieproject.

Hou rekening met eventuele bijkomende kosten, zoals dossierkosten of verzekeringen.

Bij het overwegen van een lening voor renovatie is het essentieel om rekening te houden met eventuele bijkomende kosten, zoals dossierkosten of verzekeringen. Deze extra kosten kunnen de totale kosten van uw lening beïnvloeden en het is belangrijk om ze in uw budgetplanning op te nemen. Door vooraf goed geïnformeerd te zijn over alle mogelijke bijkomende kosten, kunt u een realistisch beeld krijgen van de financiële impact van uw renovatieproject en ervoor zorgen dat u geen onverwachte verrassingen tegenkomt tijdens het leningsproces.

Wees voorzichtig en leen alleen wat je echt nodig hebt en kunt terugbetalen.

Het is van essentieel belang om voorzichtig te zijn bij het afsluiten van een lening voor renovatie. Leen alleen het bedrag dat je echt nodig hebt en waarvan je zeker weet dat je het kunt terugbetalen. Het is verleidelijk om meer te lenen dan nodig is, maar dit kan leiden tot financiële problemen in de toekomst. Zorg ervoor dat je een realistische terugbetalingsstrategie hebt en dat de lening past binnen je financiële mogelijkheden. Het is altijd verstandig om verantwoordelijk te lenen en niet meer te lenen dan nodig is voor je renovatieproject.

hypothecaire lening kbc

Alles wat u moet weten over een hypothecaire lening bij KBC

Artikel: Hypothecaire lening bij KBC

Hypothecaire lening bij KBC: Wat u moet weten

Als u van plan bent om een huis te kopen, is de kans groot dat u een hypothecaire lening nodig heeft. Een van de bekende banken die hypothecaire leningen aanbiedt in België is KBC. Het afsluiten van een hypothecaire lening bij KBC kan een goede optie zijn, maar het is belangrijk om goed geïnformeerd te zijn over wat dit inhoudt.

Wat is een hypothecaire lening?

Een hypothecaire lening is een langetermijnlening die wordt gebruikt om onroerend goed te financieren, zoals een huis of appartement. Bij het afsluiten van een hypothecaire lening verstrekt de bank het benodigde bedrag en wordt het onroerend goed als onderpand gebruikt. Dit betekent dat als u niet aan uw betalingsverplichtingen voldoet, de bank het recht heeft om het onroerend goed te verkopen om haar geld terug te krijgen.

Hypothecaire leningen bij KBC

KBC biedt verschillende soorten hypothecaire leningen aan die kunnen worden afgestemd op uw specifieke behoeften. U kunt kiezen tussen vaste of variabele rentevoeten, afhankelijk van uw voorkeur en financiële situatie. Daarnaast biedt KBC ook advies en begeleiding om u te helpen de juiste keuzes te maken bij het afsluiten van een hypothecaire lening.

Belangrijke overwegingen

Voordat u besluit om een hypothecaire lening bij KBC af te sluiten, is het belangrijk om verschillende zaken in overweging te nemen. Denk hierbij aan uw financiële situatie, de looptijd van de lening, de rentevoet en eventuele bijkomende kosten zoals notariskosten en verzekeringen. Het is verstandig om goed geïnformeerd te zijn en eventueel advies in te winnen voordat u definitieve beslissingen neemt.

Besluit

Een hypothecaire lening bij KBC kan een goede optie zijn voor wie op zoek is naar financiering voor de aankoop van vastgoed. Door goed geïnformeerd te zijn en alle aspecten van de lening zorgvuldig te overwegen, kunt u ervoor zorgen dat u de juiste keuzes maakt die aansluiten bij uw financiële doelen en behoeften.


Veelgestelde vragen over hypothecaire leningen bij KBC

  1. Wat kost een lening van 150000 euro?
  2. Wat is de rentevoet bij KBC?
  3. Wat zijn de rentevoeten op dit moment?
  4. Hoe staan de rentevoeten vandaag?
  5. Hoe hoog staan de rentevoeten vandaag?
  6. Wat kost het om 100.000 euro lenen?
  7. Hoeveel kost 250.000 euro lenen?
  8. Hoeveel eigen inbreng voor lening KBC?
  9. Hoeveel kan ik lenen KBC huis?
  10. Hoeveel maximaal lenen KBC?
  11. Hoe lang duurt goedkeuring hypothecaire lening KBC?

Wat kost een lening van 150000 euro?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Wat kost een lening van 150.000 euro?” Het totale kostenplaatje van een lening van 150.000 euro hangt af van verschillende factoren, zoals de looptijd van de lening, het type rentevoet (vast of variabel), eventuele bijkomende kosten en de specifieke voorwaarden die KBC hanteert voor hypothecaire leningen. Het is belangrijk om een grondige analyse te maken van deze aspecten om een duidelijk beeld te krijgen van de totale kosten en maandelijkse aflossingen die gepaard gaan met een hypothecaire lening van dit bedrag bij KBC.

Wat is de rentevoet bij KBC?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Wat is de rentevoet bij KBC?” De rentevoet bij KBC voor hypothecaire leningen kan variëren, afhankelijk van verschillende factoren zoals het type lening, de looptijd, en de marktomstandigheden. KBC biedt zowel vaste als variabele rentevoeten aan, zodat klanten kunnen kiezen welke optie het beste aansluit bij hun financiële situatie en voorkeuren. Het is belangrijk om goed geïnformeerd te zijn over de rentevoeten en eventuele bijkomende kosten voordat u besluit om een hypothecaire lening bij KBC af te sluiten.

Wat zijn de rentevoeten op dit moment?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Wat zijn de rentevoeten op dit moment?” De rentevoeten op hypothecaire leningen kunnen variëren afhankelijk van verschillende factoren, zoals de marktomstandigheden, het type lening en de looptijd ervan. Het is belangrijk om te weten dat de rentevoeten regelmatig worden geüpdatet en dat het verstandig is om rechtstreeks contact op te nemen met KBC voor de meest actuele informatie over rentevoeten voor hypothecaire leningen. Op die manier kunt u een goed geïnformeerde beslissing nemen over het afsluiten van een hypothecaire lening die past bij uw financiële situatie en behoeften.

Hoe staan de rentevoeten vandaag?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoe staan de rentevoeten vandaag?” De rentevoeten voor hypothecaire leningen kunnen dagelijks variëren en worden beïnvloed door verschillende factoren, zoals de economische situatie, marktomstandigheden en het beleid van de centrale bank. Het is belangrijk om regelmatig de actuele rentevoeten te controleren bij KBC of om contact op te nemen met een financieel adviseur om een nauwkeurig beeld te krijgen van de huidige rentetarieven en hoe deze van invloed kunnen zijn op uw hypothecaire lening.

Hoe hoog staan de rentevoeten vandaag?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoe hoog staan de rentevoeten vandaag?” De rentevoeten voor hypothecaire leningen kunnen dagelijks variëren en worden beïnvloed door verschillende factoren, zoals de marktomstandigheden, economische trends en het beleid van de centrale bank. Het is daarom belangrijk om regelmatig de actuele rentetarieven te raadplegen bij KBC of contact op te nemen met een financieel adviseur om een nauwkeurig beeld te krijgen van de huidige rentevoeten en hoe deze van invloed kunnen zijn op uw hypothecaire lening.

Wat kost het om 100.000 euro lenen?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Wat kost het om 100.000 euro te lenen?” De totale kosten van het lenen van 100.000 euro zijn afhankelijk van verschillende factoren, zoals de looptijd van de lening, het type rentevoet (vast of variabel), eventuele bijkomende kosten zoals notariskosten en verzekeringen, en de specifieke voorwaarden die KBC hanteert. Het is belangrijk om een duidelijk beeld te hebben van alle kosten en voorwaarden voordat u een hypothecaire lening afsluit, zodat u goed geïnformeerd bent over de financiële verplichtingen die gepaard gaan met het lenen van dit bedrag.

Hoeveel kost 250.000 euro lenen?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Hoeveel kost het om 250.000 euro te lenen?” Het totale bedrag dat u uiteindelijk zult betalen voor het lenen van 250.000 euro hangt af van verschillende factoren, zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten zoals dossierkosten en notariskosten. Het is belangrijk om een grondige berekening te maken en alle kosten in overweging te nemen voordat u besluit om een hypothecaire lening af te sluiten bij KBC. Het advies van een financieel expert kan hierbij waardevol zijn om een goed inzicht te krijgen in de totale kosten en financiële verplichtingen die gepaard gaan met het lenen van dit bedrag.

Hoeveel eigen inbreng voor lening KBC?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoeveel eigen inbreng is vereist voor een lening bij KBC?” Bij het aanvragen van een hypothecaire lening bij KBC is het gebruikelijk dat u een bepaalde eigen inbreng moet kunnen voorzien. De exacte hoeveelheid eigen inbreng kan variëren afhankelijk van verschillende factoren, zoals het aankoopbedrag van de woning, uw financiële situatie en de specifieke leningsvoorwaarden. Het is belangrijk om dit aspect grondig te bespreken met een adviseur van KBC om een duidelijk beeld te krijgen van de vereiste eigen inbreng voor uw specifieke leningsaanvraag.

Hoeveel kan ik lenen KBC huis?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoeveel kan ik lenen voor een huis bij KBC?” Het maximale bedrag dat u kunt lenen voor een huis bij KBC hangt af van verschillende factoren, zoals uw inkomen, de waarde van het onroerend goed, eventuele andere leningen of verplichtingen die u heeft en uw terugbetalingscapaciteit. KBC biedt advies en begeleiding om te helpen bepalen hoeveel u kunt lenen voor de aankoop van uw droomhuis, rekening houdend met uw persoonlijke financiële situatie en wensen. Het is belangrijk om dit zorgvuldig te overwegen voordat u een hypothecaire lening afsluit, zodat u verantwoord kunt lenen en comfortabel kunt wonen zonder financiële stress.

Hoeveel maximaal lenen KBC?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoeveel kan ik maximaal lenen bij KBC?” Het maximale bedrag dat u kunt lenen bij KBC voor een hypothecaire lening hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, andere lopende leningen en de waarde van het pand dat u wilt financieren. KBC hanteert strikte criteria om te bepalen hoeveel u kunt lenen, zodat de lening haalbaar en verantwoord blijft binnen uw financiële situatie. Het is raadzaam om contact op te nemen met KBC voor een persoonlijke berekening en advies op maat over het maximale leenbedrag dat voor u van toepassing is.

Hoe lang duurt goedkeuring hypothecaire lening KBC?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Hoe lang duurt de goedkeuring van een hypothecaire lening bij KBC?” De goedkeuringsduur van een hypothecaire lening kan variëren en is afhankelijk van verschillende factoren, zoals de volledigheid van uw aanvraag, uw financiële situatie en de interne processen van de bank. Over het algemeen streven banken ernaar om een beslissing te nemen binnen enkele weken nadat alle vereiste documenten zijn ingediend. Het is altijd verstandig om contact op te nemen met KBC voor specifieke informatie over de goedkeuringsprocedure en eventuele mogelijke vertragingen die zich kunnen voordoen.

achtergestelde lening boekhouding

Belangrijke aspecten van achtergestelde lening boekhouding in de financiële wereld

Achtergestelde lening boekhouding

Achtergestelde lening in de boekhouding: Wat u moet weten

Een achtergestelde lening is een vorm van lening waarbij de uitlener in geval van faillissement of liquidatie van de lener pas wordt terugbetaald nadat alle andere schuldeisers zijn voldaan. Dit type lening brengt specifieke boekhoudkundige overwegingen met zich mee die belangrijk zijn om te begrijpen.

Boekhoudkundige behandeling

In de boekhouding wordt een achtergestelde lening meestal opgenomen als langlopende schuld in de balans van de lener. Het is belangrijk om deze lening apart te vermelden en duidelijk aan te geven dat het een achtergestelde positie heeft ten opzichte van andere schulden.

Impact op financiële rapportage

Vanuit het oogpunt van financiële rapportage kan een achtergestelde lening invloed hebben op de solvabiliteit en liquiditeit van een onderneming. Het is essentieel om transparant te zijn over de voorwaarden en risico’s die gepaard gaan met deze vorm van financiering.

Fiscale behandeling

Op fiscaal gebied kunnen er ook specifieke regels gelden voor achtergestelde leningen. Het is raadzaam om advies in te winnen bij een belastingadviseur om ervoor te zorgen dat u voldoet aan alle wettelijke vereisten en optimaal gebruikmaakt van eventuele fiscale voordelen.

Kortom, het correct verwerken van een achtergestelde lening in de boekhouding vereist nauwkeurigheid en kennis van de geldende regels en voorschriften. Door zorgvuldig om te gaan met deze vorm van financiering, kunt u uw financiële positie versterken en uw bedrijf beschermen in geval van onvoorziene omstandigheden.


Veelgestelde Vragen over Achtergestelde Leningen in de Boekhouding: Een Praktische Gids

  1. Wat is een achtergestelde lening en hoe verschilt het van andere leningen?
  2. Hoe moet een achtergestelde lening correct worden verwerkt in de boekhouding?
  3. Welke impact heeft een achtergestelde lening op de financiële positie van een onderneming?
  4. Zijn er specifieke regels of voorschriften die gelden voor achtergestelde leningen in België?
  5. Moet ik rekening houden met fiscale implicaties bij het aangaan van een achtergestelde lening?
  6. Wat zijn de risico’s en voordelen van het verstrekken of ontvangen van een achtergestelde lening?
  7. Hoe kan ik mijn bedrijf beschermen tegen mogelijke negatieve gevolgen van een achtergestelde lening?

Wat is een achtergestelde lening en hoe verschilt het van andere leningen?

Een veelgestelde vraag over de boekhouding van achtergestelde leningen is: wat is een achtergestelde lening en hoe verschilt het van andere leningen? Een achtergestelde lening is een lening waarbij de uitlener pas wordt terugbetaald nadat alle andere schuldeisers zijn voldaan in geval van faillissement of liquidatie van de lener. Het belangrijkste onderscheidende kenmerk van een achtergestelde lening is dat het een lagere prioriteit heeft dan andere schulden, waardoor het meer risico met zich meebrengt voor de uitlener. Dit type lening wordt vaak gebruikt om extra kapitaal aan te trekken, maar het vereist zorgvuldige boekhoudkundige behandeling om de specifieke positie en impact ervan correct weer te geven in de financiële overzichten.

Hoe moet een achtergestelde lening correct worden verwerkt in de boekhouding?

Een achtergestelde lening moet correct worden verwerkt in de boekhouding door deze op te nemen als een langlopende schuld in de balans van de lener. Het is van essentieel belang om duidelijk aan te geven dat het om een achtergestelde positie gaat, waarbij de terugbetaling pas plaatsvindt nadat alle andere schuldeisers zijn voldaan. Het apart vermelden en correct classificeren van een achtergestelde lening zorgt voor transparantie en nauwkeurigheid in de financiële verslaglegging, waardoor de solvabiliteit en liquiditeit van een onderneming op een juiste manier worden weergegeven.

Welke impact heeft een achtergestelde lening op de financiële positie van een onderneming?

Een achtergestelde lening kan een significante impact hebben op de financiële positie van een onderneming. Doordat een achtergestelde lening pas wordt terugbetaald na andere schuldeisers in geval van faillissement of liquidatie, kan dit de solvabiliteit van de onderneming beïnvloeden. Het feit dat deze lening als risicovoller wordt beschouwd dan andere vormen van financiering kan ook invloed hebben op de perceptie van investeerders en kredietverstrekkers. Het is daarom essentieel voor bedrijven om transparant te zijn over hun achtergestelde leningen en de potentiële impact ervan op hun financiële positie zorgvuldig te evalueren en communiceren.

Zijn er specifieke regels of voorschriften die gelden voor achtergestelde leningen in België?

In België gelden specifieke regels en voorschriften voor achtergestelde leningen. Het is belangrijk voor bedrijven om zich bewust te zijn van de wettelijke vereisten met betrekking tot deze vorm van financiering. Zo moet een achtergestelde lening duidelijk worden vermeld in de boekhouding en moet het worden aangegeven dat het een achtergestelde positie inneemt ten opzichte van andere schulden. Daarnaast kunnen er fiscale implicaties zijn die van invloed zijn op de behandeling van achtergestelde leningen. Het is daarom raadzaam om professioneel advies in te winnen om ervoor te zorgen dat aan alle regels wordt voldaan en om eventuele fiscale voordelen te benutten.

Moet ik rekening houden met fiscale implicaties bij het aangaan van een achtergestelde lening?

Bij het aangaan van een achtergestelde lening is het belangrijk om rekening te houden met de fiscale implicaties die hieraan verbonden zijn. Aangezien achtergestelde leningen specifieke kenmerken hebben en een andere positie innemen ten opzichte van andere schulden, kunnen er fiscale regels en voorschriften van toepassing zijn die invloed hebben op uw belastingverplichtingen. Het is daarom verstandig om vooraf advies in te winnen bij een belastingadviseur om ervoor te zorgen dat u volledig op de hoogte bent van de fiscale aspecten en om eventuele risico’s te minimaliseren bij het aangaan van een achtergestelde lening.

Wat zijn de risico’s en voordelen van het verstrekken of ontvangen van een achtergestelde lening?

Het verstrekken of ontvangen van een achtergestelde lening brengt zowel risico’s als voordelen met zich mee. Een van de voordelen is dat het de lener in staat stelt om extra financiering aan te trekken zonder zijn bestaande activa te belasten. Aan de andere kant brengt het risico’s met zich mee, zoals een hoger risico voor de uitlener omdat hij pas wordt terugbetaald nadat alle andere schuldeisers zijn voldaan in geval van faillissement. Het is belangrijk voor zowel de verstrekker als ontvanger van een achtergestelde lening om zich bewust te zijn van deze risico’s en voordelen en om zorgvuldig af te wegen of deze vorm van financiering geschikt is voor hun specifieke situatie.

Hoe kan ik mijn bedrijf beschermen tegen mogelijke negatieve gevolgen van een achtergestelde lening?

Om uw bedrijf te beschermen tegen mogelijke negatieve gevolgen van een achtergestelde lening, is het essentieel om een grondige risicoanalyse uit te voeren en de voorwaarden van de lening zorgvuldig te evalueren. Door een duidelijk inzicht te hebben in de impact van een achtergestelde lening op uw financiële positie en liquiditeit, kunt u proactief maatregelen nemen om risico’s te beperken. Daarnaast is het belangrijk om transparant te communiceren met alle belanghebbenden, zoals investeerders en crediteuren, over de voorwaarden en implicaties van de lening. Door een goed doordachte aanpak te hanteren en professioneel advies in te winnen waar nodig, kunt u uw bedrijf beter positioneren om eventuele uitdagingen die gepaard gaan met een achtergestelde lening aan te pakken en uw financiële gezondheid te waarborgen.

kredietverrichtingen

Belangrijke aspecten van kredietverrichtingen in de financiële sector

Artikel: Kredietverrichtingen

Kredietverrichtingen: Wat u moet weten

Kredietverrichtingen vormen een essentieel onderdeel van het financiële systeem en spelen een cruciale rol in de economie. Een kredietverrichting is een transactie waarbij een geldbedrag wordt uitgeleend door een kredietgever aan een kredietnemer, die dit bedrag op een later tijdstip terugbetaalt, vaak met rente.

Er zijn verschillende soorten kredietverrichtingen, waaronder persoonlijke leningen, hypothecaire leningen, zakelijke leningen en kredietlijnen. Deze kredieten kunnen worden verstrekt door banken, financiële instellingen of andere geldschieters.

Belang van Kredietverrichtingen

Kredietverrichtingen zijn van groot belang voor zowel individuen als bedrijven. Ze stellen mensen in staat om grote aankopen te doen, zoals een huis of auto, die ze anders niet direct zouden kunnen betalen. Voor bedrijven zijn kredieten essentieel om te investeren in groei, nieuwe projecten te financieren en cashflowproblemen op te lossen.

Risico’s en Regulering

Hoewel kredietverrichtingen veel voordelen bieden, brengen ze ook risico’s met zich mee. Kredietnemers moeten ervoor zorgen dat ze hun leningen tijdig terugbetalen om problematische schulden en negatieve gevolgen voor hun credit score te voorkomen. Aan de andere kant moeten kredietgevers strenge regels volgen om ervoor te zorgen dat leningen verantwoord worden verstrekt en dat risico’s worden beheerst.

Toekomst van Kredietverrichtingen

Met de opkomst van fintech-bedrijven en digitale technologieën evolueren ook kredietverrichtingen. Online leningsplatforms maken het gemakkelijker dan ooit voor consumenten en bedrijven om toegang te krijgen tot financiering. Daarnaast spelen big data-analyse en kunstmatige intelligentie een steeds grotere rol bij het beoordelen van kredietaanvragen en het beheren van risico’s.

In de toekomst zal de sector van de kredietverrichtingen blijven innoveren om tegemoet te komen aan de behoeften van een steeds veranderende economie en samenleving.


6 Essentiële Tips voor het Beheren van Kredietverrichtingen

  1. Vergelijk verschillende kredietverstrekkers voordat je een keuze maakt.
  2. Lees altijd de voorwaarden en kleine lettertjes van het kredietcontract.
  3. Zorg ervoor dat je de aflossingstermijnen en rente goed begrijpt.
  4. Wees bewust van eventuele extra kosten of verborgen fees bij kredietverrichtingen.
  5. Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te vermijden.
  6. Raadpleeg indien nodig een financieel adviseur voor professioneel advies over kredieten.

Vergelijk verschillende kredietverstrekkers voordat je een keuze maakt.

Het is verstandig om verschillende kredietverstrekkers te vergelijken voordat je een beslissing neemt over een kredietverrichting. Door verschillende aanbiedingen te onderzoeken en te vergelijken, kun je de beste voorwaarden en tarieven vinden die passen bij jouw financiële behoeften en situatie. Het vergelijken van kredietverstrekkers kan je helpen om geld te besparen en ervoor te zorgen dat je een weloverwogen keuze maakt die aansluit bij jouw financiële doelen.

Lees altijd de voorwaarden en kleine lettertjes van het kredietcontract.

Het is van essentieel belang om altijd de voorwaarden en kleine lettertjes van het kredietcontract grondig te lezen voordat u een kredietverrichting aangaat. Door deze documenten zorgvuldig door te nemen, krijgt u een duidelijk inzicht in de verplichtingen, kosten en voorwaarden die aan de lening zijn verbonden. Zo voorkomt u verrassingen en misverstanden in de toekomst en kunt u weloverwogen beslissingen nemen over uw financiële verplichtingen. Het naleven van deze eenvoudige tip kan u helpen om verantwoordelijk om te gaan met kredietverrichtingen en uw financiële gezondheid te waarborgen.

Zorg ervoor dat je de aflossingstermijnen en rente goed begrijpt.

Het is van essentieel belang om ervoor te zorgen dat je de aflossingstermijnen en rente goed begrijpt bij kredietverrichtingen. Door een grondig inzicht te hebben in hoe de aflossingen en rentekosten worden berekend, kun je beter plannen en voorkomen dat je in financiële moeilijkheden komt. Het is verstandig om alle voorwaarden van het krediet zorgvuldig door te nemen en eventuele vragen te stellen aan de kredietverstrekker om volledige duidelijkheid te krijgen over de financiële verplichtingen die je aangaat.

Wees bewust van eventuele extra kosten of verborgen fees bij kredietverrichtingen.

Het is belangrijk om bewust te zijn van eventuele extra kosten of verborgen fees bij kredietverrichtingen. Sommige kredietverstrekkers kunnen verborgen kosten in rekening brengen, zoals administratiekosten, boetes voor vervroegde aflossing of kosten voor late betalingen. Door goed op de hoogte te zijn van alle mogelijke extra kosten, kunt u een weloverwogen beslissing nemen en verrassingen vermijden bij het afsluiten van een kredietovereenkomst.

Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te vermijden.

Het is essentieel om vooraf te bepalen hoeveel je maandelijks kunt aflossen bij kredietverrichtingen om financiële problemen te vermijden. Door een realistisch aflossingsplan op te stellen dat past bij je financiële situatie, kun je voorkomen dat je in de toekomst in de problemen komt met betalingsachterstanden of schulden. Het is belangrijk om verantwoordelijk om te gaan met leningen en kredieten, zodat je jouw financiële gezondheid op lange termijn kunt waarborgen.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies over kredieten.

Het is altijd verstandig om, indien nodig, een financieel adviseur te raadplegen voor professioneel advies over kredieten. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende opties en voorwaarden die gepaard gaan met kredietverrichtingen, en u begeleiden bij het nemen van weloverwogen beslissingen die aansluiten bij uw financiële situatie en doelen. Het advies van een expert kan u helpen om risico’s te minimaliseren en de juiste keuzes te maken op het gebied van leningen en kredietverstrekking.

laptoplening

Financier uw digitale behoeften met een laptoplening

Artikel: Laptoplening – Financiering voor uw digitale behoeften

Laptoplening – Financiering voor uw digitale behoeften

Met de opkomst van digitalisering en de groeiende afhankelijkheid van technologie in ons dagelijks leven, is een laptop een essentieel hulpmiddel geworden voor werk, studie en ontspanning. Echter, niet iedereen heeft het budget om direct een nieuwe laptop aan te schaffen. Gelukkig is er een oplossing: de laptoplening.

Een laptoplening biedt consumenten de mogelijkheid om een nieuwe laptop aan te schaffen zonder direct het volledige bedrag te hoeven betalen. Door middel van een lening kunnen mensen de kosten spreiden over een langere periode, waardoor ze direct toegang hebben tot de benodigde technologie.

De voordelen van een laptoplening zijn talrijk. Het stelt mensen in staat om up-to-date te blijven met de nieuwste technologische ontwikkelingen, wat essentieel kan zijn voor werk of studie. Daarnaast biedt het financiële flexibiliteit en maakt het mogelijk om te investeren in kwalitatieve apparatuur die op lange termijn rendabel kan zijn.

Het afsluiten van een laptoplening vereist wel verantwoordelijkheid en goed financieel beheer. Het is belangrijk om de leningsvoorwaarden zorgvuldig door te nemen en ervoor te zorgen dat men in staat is om de lening terug te betalen volgens afspraak.

Als u overweegt om een nieuwe laptop aan te schaffen maar momenteel niet over voldoende financiële middelen beschikt, kan een laptoplening een geschikte optie zijn. Zorg ervoor dat u zich goed informeert over de verschillende leningsmogelijkheden en kies voor een betrouwbare kredietverstrekker die transparante voorwaarden hanteert.

Kortom, met een laptoplening kunt u zonder grote investering direct profiteren van de voordelen van moderne technologie. Blijf productief, georganiseerd en verbonden met een nieuwe laptop die past bij uw behoeften en budget.


9 Essentiële Tips voor het Aangaan van een Laptoplening in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Leen alleen het bedrag dat je echt nodig hebt.
  3. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  4. Controleer de looptijd van de lening en kies een termijn die bij je past.
  5. Zorg ervoor dat je de maandelijkse aflossingen kunt betalen zonder in financiële problemen te komen.
  6. Lees de voorwaarden van de lening grondig door voordat je akkoord gaat.
  7. Wees voorzichtig met het aangaan van meerdere leningen tegelijkertijd.
  8. Blijf op de hoogte van eventuele wijzigingen in rentevoeten of voorwaarden tijdens de looptijd van je lening.
  9. Overweeg ook alternatieven zoals sparen voor een laptop in plaats van lenen.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het overwegen van een laptoplening is het vergelijken van rentetarieven van verschillende kredietverstrekkers. Door rentetarieven te vergelijken, kunt u een beter inzicht krijgen in de totale kosten van de lening en ervoor zorgen dat u de meest voordelige optie kiest. Het loont de moeite om verschillende aanbieders te onderzoeken en te kijken naar factoren zoals de rentevoet, bijkomende kosten en flexibiliteit van terugbetalingsvoorwaarden. Op die manier kunt u een weloverwogen beslissing nemen en een laptoplening afsluiten die past bij uw financiële situatie en behoeften.

Leen alleen het bedrag dat je echt nodig hebt.

Het is verstandig om alleen het bedrag te lenen dat je daadwerkelijk nodig hebt bij het afsluiten van een laptoplening. Door alleen te lenen wat nodig is, voorkom je onnodige schulden en houd je de totale kosten van de lening zo laag mogelijk. Het is belangrijk om een realistische inschatting te maken van de kosten van de laptop en eventuele bijkomende uitgaven, zodat je niet meer leent dan nodig is. Op die manier kun je financieel verantwoord handelen en zorg dragen voor een gezonde financiële situatie op lange termijn.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Bij het overwegen van een laptoplening is het belangrijk om aandacht te besteden aan bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale lening aanzienlijk beïnvloeden en dienen daarom niet over het hoofd te worden gezien. Zorg ervoor dat u volledig op de hoogte bent van alle mogelijke kosten die gepaard gaan met de lening, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan tijdens het aflossingsproces.

Controleer de looptijd van de lening en kies een termijn die bij je past.

Het is van essentieel belang om de looptijd van de lening te controleren en een termijn te kiezen die aansluit bij jouw financiële situatie en behoeften bij het afsluiten van een laptoplening. Door zorgvuldig te overwegen hoelang je wilt doen over het terugbetalen van de lening, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en binnen je budget passen. Het kiezen van een passende termijn helpt om financiële stress te voorkomen en zorgt voor een verantwoorde aanpak bij het investeren in een nieuwe laptop.

Zorg ervoor dat je de maandelijkse aflossingen kunt betalen zonder in financiële problemen te komen.

Het is van essentieel belang om ervoor te zorgen dat je de maandelijkse aflossingen voor je laptoplening kunt betalen zonder in financiële problemen te komen. Door realistisch te zijn over je financiële situatie en ervoor te zorgen dat de aflossingen binnen je budget passen, kun je voorkomen dat je in de toekomst in de problemen komt. Het is verstandig om een lening af te sluiten die aansluit bij je inkomen en andere financiële verplichtingen, zodat je de lening op een verantwoorde manier kunt terugbetalen en tegelijkertijd kunt genieten van de voordelen van een nieuwe laptop.

Lees de voorwaarden van de lening grondig door voordat je akkoord gaat.

Het is van essentieel belang om de voorwaarden van de laptoplening grondig door te lezen voordat je akkoord gaat. Door de voorwaarden zorgvuldig te bestuderen, krijg je inzicht in zaken zoals rentetarieven, aflossingstermijnen en eventuele bijkomende kosten. Op deze manier voorkom je verrassingen en zorg je ervoor dat je goed geïnformeerd bent over de verplichtingen die gepaard gaan met de lening. Het naleven van de voorwaarden kan helpen om financiële problemen in de toekomst te voorkomen en ervoor te zorgen dat het leningsproces soepel verloopt.

Wees voorzichtig met het aangaan van meerdere leningen tegelijkertijd.

Het is belangrijk om voorzichtig te zijn bij het aangaan van meerdere leningen tegelijkertijd, waaronder een laptoplening. Het hebben van meerdere leningen kan leiden tot een complexe financiële situatie en het risico op overmatige schuldenlast vergroten. Door verstandig te kiezen en alleen leningen af te sluiten die echt noodzakelijk zijn, kunt u uw financiële gezondheid beschermen en onnodige druk vermijden. Het is raadzaam om een duidelijk overzicht te behouden van al uw leningen en ervoor te zorgen dat u ze op tijd en volgens afspraak terugbetaalt om financiële problemen te voorkomen.

Blijf op de hoogte van eventuele wijzigingen in rentevoeten of voorwaarden tijdens de looptijd van je lening.

Het is essentieel om op de hoogte te blijven van eventuele wijzigingen in rentevoeten of voorwaarden gedurende de looptijd van je laptoplening. Door regelmatig de voorwaarden van je lening te controleren, kun je anticiperen op eventuele veranderingen en tijdig passende maatregelen nemen. Zo behoud je controle over je financiële situatie en kun je ervoor zorgen dat je lening optimaal blijft aansluiten bij je behoeften en mogelijkheden.

Overweeg ook alternatieven zoals sparen voor een laptop in plaats van lenen.

Overweeg ook alternatieven zoals sparen voor een laptop in plaats van lenen. Door regelmatig geld opzij te zetten en te sparen voor de aanschaf van een nieuwe laptop, vermijdt u het betalen van rente en kunt u de laptop uiteindelijk zonder financiële last aanschaffen. Sparen voor een laptop kan een verstandige financiële keuze zijn, omdat het u helpt om uw financiële gezondheid te behouden en toekomstige schulden te voorkomen. Het vergt wel discipline en geduld, maar op lange termijn kan het sparen voor een laptop u meer financiële vrijheid bieden.

kortlopende lening boekhouding

Optimale boekhouding voor kortlopende leningen: een essentieel financieel beheeraspect

Kortlopende lening boekhouding

Effectieve boekhouding van kortlopende leningen

Een kortlopende lening is een vorm van financiering die bedrijven vaak gebruiken om hun werkkapitaal aan te vullen of om tijdelijke financiële behoeften te dekken. Het correct boekhouden van kortlopende leningen is essentieel voor een nauwkeurige financiële rapportage en het beheer van de cashflow.

Als een bedrijf een kortlopende lening afsluit, moet dit worden opgenomen in de boekhouding als een schuld op korte termijn. Deze schuld moet worden vermeld op de balans als onderdeel van de totale schulden van het bedrijf. Het is belangrijk om de rente die verschuldigd is over de lening apart te registreren, aangezien dit een extra kostenpost vormt voor het bedrijf.

Daarnaast moeten bedrijven ook rekening houden met eventuele aflossingen die moeten worden gedaan op de kortlopende lening. Deze aflossingen moeten worden verwerkt in de boekhouding en mogen niet over het hoofd worden gezien, omdat ze invloed hebben op de cashflow en liquiditeit van het bedrijf.

Het bijhouden van een nauwkeurige administratie van kortlopende leningen is cruciaal voor het beheer van de financiële gezondheid van een bedrijf. Door deze leningen correct te boekhouden, kunnen bedrijven hun financiële prestaties beter analyseren en beslissingen nemen op basis van actuele en betrouwbare informatie.

Kortom, een goede boekhouding van kortlopende leningen is onmisbaar voor elk bedrijf dat gebruikmaakt van deze financieringsvorm. Door zorgvuldig alle aspecten van deze leningen bij te houden in de boekhouding, kunnen bedrijven hun financiën effectief beheren en groeikansen benutten met vertrouwen.


Veelgestelde Vragen over de Boekhouding van Kortlopende Leningen

  1. Wat is een kortlopende lening en hoe wordt deze in de boekhouding behandeld?
  2. Hoe verschilt de boekhouding van een kortlopende lening van die van een langlopende lening?
  3. Welke informatie moet worden opgenomen bij het registreren van een kortlopende lening in de boekhouding?
  4. Hoe beïnvloedt het afsluiten van een kortlopende lening de financiële positie van een bedrijf?
  5. Wat zijn de belangrijkste overwegingen bij het berekenen en registreren van rentekosten voor kortlopende leningen?
  6. Op welke manier kunnen aflossingen op kortlopende leningen invloed hebben op de cashflow en liquiditeit van een bedrijf?

Wat is een kortlopende lening en hoe wordt deze in de boekhouding behandeld?

Een kortlopende lening is een vorm van financiering die bedrijven gebruiken om hun tijdelijke cashflowbehoeften te dekken of om hun werkkapitaal aan te vullen. In de boekhouding wordt een kortlopende lening opgenomen als een schuld op korte termijn op de balans van een bedrijf. Het bedrag van de lening en de verschuldigde rente worden apart vermeld, en eventuele aflossingen die moeten worden gedaan, worden ook nauwkeurig bijgehouden. Door deze leningen correct te boekhouden, kunnen bedrijven een duidelijk beeld krijgen van hun financiële verplichtingen en de impact ervan op hun cashflow en liquiditeit evalueren.

Hoe verschilt de boekhouding van een kortlopende lening van die van een langlopende lening?

De boekhouding van een kortlopende lening verschilt op verschillende manieren van die van een langlopende lening. Bij een kortlopende lening wordt de schuld op korte termijn opgenomen in de balans en moeten eventuele aflossingen en rentebetalingen binnen het boekjaar worden verwerkt. Daarentegen wordt een langlopende lening beschouwd als een schuld op lange termijn en worden aflossingen en rentebetalingen over meerdere boekjaren verdeeld. De boekhoudkundige behandeling van kortlopende leningen is dus meer gericht op het beheer van directe financiële verplichtingen op korte termijn, terwijl langlopende leningen een langetermijnverplichting vertegenwoordigen die over meerdere jaren wordt afgelost.

Welke informatie moet worden opgenomen bij het registreren van een kortlopende lening in de boekhouding?

Bij het registreren van een kortlopende lening in de boekhouding is het essentieel om verschillende belangrijke informatie op te nemen. Allereerst moet de hoofdsom van de lening worden vermeld, samen met de overeengekomen rentevoet en looptijd van de lening. Daarnaast is het belangrijk om eventuele bijkomende kosten, zoals administratiekosten of provisies, op te nemen. Verder moet ook de planning voor aflossingen worden vastgelegd, inclusief data en bedragen. Het bijhouden van deze gedetailleerde informatie zorgt voor een nauwkeurige boekhouding en stelt bedrijven in staat om hun financiële verplichtingen op tijd na te komen en hun cashflow effectief te beheren.

Hoe beïnvloedt het afsluiten van een kortlopende lening de financiële positie van een bedrijf?

Het afsluiten van een kortlopende lening kan de financiële positie van een bedrijf op verschillende manieren beïnvloeden. Allereerst kan het zorgen voor een directe toename van de liquide middelen, wat het bedrijf in staat stelt om aan lopende financiële verplichtingen te voldoen of om investeringen te doen. Aan de andere kant brengt het afsluiten van een kortlopende lening ook extra schulden met zich mee, wat de financiële hefboom van het bedrijf kan vergroten en de rentekosten kan verhogen. Het is daarom essentieel voor bedrijven om de impact van kortlopende leningen op hun cashflow, liquiditeit en financiële gezondheid zorgvuldig te evalueren en deze leningen correct te boekhouden om een nauwkeurig inzicht te krijgen in hun totale financiële positie.

Wat zijn de belangrijkste overwegingen bij het berekenen en registreren van rentekosten voor kortlopende leningen?

Bij het berekenen en registreren van rentekosten voor kortlopende leningen zijn er verschillende belangrijke overwegingen waarmee bedrijven rekening moeten houden. Allereerst is het essentieel om de rentepercentages nauwkeurig vast te stellen, aangezien zelfs kleine verschillen een aanzienlijke impact kunnen hebben op de uiteindelijke kosten. Daarnaast is het belangrijk om te bepalen of de rente op de lening vast of variabel is, aangezien dit van invloed kan zijn op de totale kosten en cashflowprognoses. Verder moeten bedrijven ook rekening houden met eventuele bijkomende kosten of vergoedingen die verband houden met de lening, aangezien deze ook moeten worden meegenomen in de berekeningen. Door deze belangrijke overwegingen zorgvuldig te evalueren en correct te registreren, kunnen bedrijven een nauwkeurig beeld krijgen van hun financiële verplichtingen en de impact van kortlopende leningen op hun algehele financiële gezondheid begrijpen.

Op welke manier kunnen aflossingen op kortlopende leningen invloed hebben op de cashflow en liquiditeit van een bedrijf?

Aflossingen op kortlopende leningen kunnen aanzienlijke invloed hebben op de cashflow en liquiditeit van een bedrijf. Wanneer een bedrijf aflossingen doet op kortlopende leningen, betekent dit dat er geld uit de kasstroom wordt gebruikt om de schuld terug te betalen. Dit kan leiden tot een directe daling van de beschikbare liquide middelen, wat de cashflow van het bedrijf kan beïnvloeden. Als er niet voldoende contanten beschikbaar zijn om deze aflossingen te doen, kan dit leiden tot liquiditeitsproblemen en het bedrijf in financiële moeilijkheden brengen. Het is daarom essentieel voor bedrijven om zorgvuldig te plannen en hun cashflowpositie te monitoren om ervoor te zorgen dat ze in staat zijn om tijdig aan hun verplichtingen met betrekking tot kortlopende leningen te voldoen en tegelijkertijd een gezonde liquiditeitspositie te behouden.

bankier

De Cruciale Rol van een Bankier in de Financiële Sector

Artikel: De Rol van een Bankier in de Financiële Wereld

De Rol van een Bankier in de Financiële Wereld

Een bankier is een essentiële speler in de financiële wereld, met een breed scala aan verantwoordelijkheden en taken. Bankiers zijn belast met het beheren van financiële transacties, het verstrekken van leningen, het adviseren van klanten over investeringen en het handhaven van regelgeving en compliance.

Belangrijke Taken van een Bankier:

  • Financiële Transacties: Bankiers zijn verantwoordelijk voor het verwerken van betalingen, overschrijvingen en andere financiële transacties voor zowel particuliere als zakelijke klanten.
  • Leningen Verstrekken: Bankiers beoordelen kredietaanvragen en verstrekken leningen aan individuen en bedrijven op basis van hun kredietwaardigheid.
  • Investeringsadvies: Bankiers adviseren klanten over verschillende investeringsmogelijkheden, zoals aandelen, obligaties en fondsen, om hen te helpen hun financiële doelen te bereiken.
  • Risicobeheer: Bankiers spelen een cruciale rol bij het beheren van risico’s binnen de bank door middel van analyse, monitoring en strategische besluitvorming.
  • Compliance: Bankiers moeten voldoen aan strikte regelgeving en compliance-eisen om ervoor te zorgen dat alle financiële activiteiten binnen wettelijke kaders plaatsvinden.

Bankiers moeten beschikken over sterke analytische vaardigheden, uitgebreide kennis van financiën en economie, evenals goede communicatieve vaardigheden om effectief met klanten en collega’s te kunnen communiceren. Ze moeten ook op de hoogte blijven van de laatste ontwikkelingen in de financiële sector om hun klanten goed te kunnen adviseren.

Kortom, bankiers spelen een vitale rol in het faciliteren van economische groei door middel van het verstrekken van financiering, advies en diensten aan individuen en bedrijven. Hun expertise en professionaliteit dragen bij aan de stabiliteit en groei van de financiële sector als geheel.


Acht Voordelen van een Bankier: Van Financieel Beheer tot Marktexpertise

  1. Bankiers helpen klanten bij het beheren van hun financiën en investeringen.
  2. Ze verstrekken leningen aan individuen en bedrijven om groei en ontwikkeling te stimuleren.
  3. Bankiers bieden deskundig advies over financiële producten en investeringsmogelijkheden.
  4. Ze spelen een cruciale rol in het beheer van risico’s binnen de financiële sector.
  5. Bankiers zorgen voor een veilige en efficiënte verwerking van financiële transacties.
  6. Ze dragen bij aan de naleving van regelgeving en compliance-eisen binnen de banksector.
  7. Bankiers helpen bij het opbouwen van vertrouwensrelaties met klanten door persoonlijke service en maatwerkadvies.
  8. Ze blijven op de hoogte van marktontwikkelingen om klanten goed te kunnen adviseren over hun financiële beslissingen.


Drie Nadelen van het Beroep Bankier: Werkdruk, Ethische Dilemma’s en Regelgevingsuitdagingen

  1. Bankiers kunnen onderhevig zijn aan hoge werkdruk en lange werkuren, wat kan leiden tot stress en burn-out.
  2. Het risico bestaat dat bankiers te maken krijgen met ethische dilemma’s bij het omgaan met financiële transacties en klantrelaties.
  3. Bankiers moeten voortdurend op de hoogte blijven van veranderende regelgeving en compliance-eisen, wat extra druk kan leggen op hun dagelijkse taken.

Bankiers helpen klanten bij het beheren van hun financiën en investeringen.

Bankiers spelen een cruciale rol door klanten te helpen bij het beheren van hun financiën en investeringen. Door hun expertise en advies kunnen bankiers klanten begeleiden bij het nemen van weloverwogen beslissingen over hoe ze hun geld het beste kunnen beheren en laten groeien. Of het nu gaat om spaarrekeningen, beleggingen of leningen, bankiers staan klaar om klanten te ondersteunen en hen te helpen financiële doelen te bereiken. Hun professionele begeleiding draagt bij aan de financiële gezondheid en welvaart van individuen en bedrijven.

Ze verstrekken leningen aan individuen en bedrijven om groei en ontwikkeling te stimuleren.

Bankiers spelen een cruciale rol door leningen te verstrekken aan zowel individuen als bedrijven, waardoor zij de nodige financiële middelen krijgen om groei en ontwikkeling te stimuleren. Door het verstrekken van leningen kunnen ondernemers investeren in nieuwe projecten, uitbreiden naar nieuwe markten en banen creëren, terwijl individuen hun persoonlijke doelen kunnen realiseren, zoals het kopen van een huis of het starten van een eigen bedrijf. Op deze manier dragen bankiers actief bij aan het bevorderen van economische groei en welvaart binnen de samenleving.

Bankiers bieden deskundig advies over financiële producten en investeringsmogelijkheden.

Bankiers spelen een cruciale rol door deskundig advies te bieden over een breed scala aan financiële producten en investeringsmogelijkheden. Door hun diepgaande kennis van de financiële markten en economie kunnen bankiers klanten helpen bij het nemen van weloverwogen beslissingen die aansluiten bij hun financiële doelen en risicobereidheid. Het advies dat bankiers verstrekken, helpt klanten om hun vermogen op een verantwoorde manier te laten groeien en biedt hen de nodige begeleiding om succesvolle investeringen te doen.

Ze spelen een cruciale rol in het beheer van risico’s binnen de financiële sector.

Bankiers spelen een cruciale rol in het beheer van risico’s binnen de financiële sector. Door middel van grondige analyse, monitoring en strategische besluitvorming helpen zij financiële instellingen om risico’s effectief te identificeren, te evalueren en te beheersen. Hierdoor dragen bankiers bij aan de stabiliteit en veerkracht van de financiële markten, waardoor zij een essentiële schakel vormen in het waarborgen van de integriteit en duurzaamheid van het financiële systeem.

Bankiers zorgen voor een veilige en efficiënte verwerking van financiële transacties.

Bankiers spelen een cruciale rol bij het waarborgen van een veilige en efficiënte verwerking van financiële transacties. Door hun expertise en nauwgezette aandacht voor detail zorgen bankiers ervoor dat betalingen en overschrijvingen correct worden verwerkt, waardoor klanten kunnen vertrouwen op een betrouwbare financiële infrastructuur. Het handhaven van strikte beveiligingsprotocollen en naleving van regelgeving zijn essentieel om de integriteit van transacties te waarborgen en het risico op fraude te minimaliseren. Bankiers spelen dus een sleutelrol in het handhaven van de veiligheid en efficiëntie van het financiële systeem.

Ze dragen bij aan de naleving van regelgeving en compliance-eisen binnen de banksector.

Bankiers dragen bij aan de naleving van regelgeving en compliance-eisen binnen de banksector door ervoor te zorgen dat alle financiële activiteiten in overeenstemming zijn met de geldende wet- en regelgeving. Ze spelen een cruciale rol bij het handhaven van transparantie, integriteit en ethiek in alle aspecten van het bankwezen, waardoor het vertrouwen van klanten en stakeholders wordt versterkt. Door strikte naleving te waarborgen, helpen bankiers niet alleen om risico’s te beperken, maar ook om de stabiliteit en geloofwaardigheid van de financiële sector te handhaven.

Bankiers helpen bij het opbouwen van vertrouwensrelaties met klanten door persoonlijke service en maatwerkadvies.

Bankiers spelen een cruciale rol bij het opbouwen van vertrouwensrelaties met klanten door middel van persoonlijke service en maatwerkadvies. Door goed te luisteren naar de behoeften en doelen van hun klanten, kunnen bankiers op maat gemaakte financiële oplossingen bieden die aansluiten bij de specifieke situatie van elke individuele klant. Dit persoonlijke contact en oprechte betrokkenheid helpen bij het creëren van een sterke band van vertrouwen tussen de bankier en de klant, wat essentieel is voor een succesvolle en langdurige relatie gebaseerd op wederzijds begrip en respect.

Ze blijven op de hoogte van marktontwikkelingen om klanten goed te kunnen adviseren over hun financiële beslissingen.

Bankiers blijven constant op de hoogte van marktontwikkelingen om klanten goed te kunnen adviseren over hun financiële beslissingen. Door actief te blijven inzicht verwerven in de laatste trends en veranderingen op financiële markten, kunnen bankiers waardevol advies geven dat aansluit bij de specifieke behoeften en doelen van hun klanten. Deze toewijding aan het bijhouden van kennis stelt bankiers in staat om gepersonaliseerde en doordachte aanbevelingen te doen die klanten helpen om weloverwogen financiële keuzes te maken voor hun toekomst.

Bankiers kunnen onderhevig zijn aan hoge werkdruk en lange werkuren, wat kan leiden tot stress en burn-out.

Bankiers kunnen geconfronteerd worden met een aanzienlijke werkdruk en lange werkuren, wat kan resulteren in stress en burn-out. De constante druk om te presteren, het afhandelen van complexe financiële transacties en het omgaan met klantverwachtingen kunnen een zware tol eisen van bankiers. Het gebrek aan evenwicht tussen werk en privéleven kan leiden tot mentale en fysieke uitputting, waardoor de gezondheid en het welzijn van bankiers in gevaar kunnen komen. Het is belangrijk voor financiële instellingen om maatregelen te nemen ter bevordering van een gezonde werkomgeving en het welzijn van hun medewerkers, om zo de negatieve impact van hoge werkdruk op bankiers te verminderen.

Het risico bestaat dat bankiers te maken krijgen met ethische dilemma’s bij het omgaan met financiële transacties en klantrelaties.

Het risico bestaat dat bankiers te maken krijgen met ethische dilemma’s bij het omgaan met financiële transacties en klantrelaties. In een sector waar geld en vertrouwen centraal staan, kunnen bankiers geconfronteerd worden met situaties waarin ze moeten afwegen tussen winstbejag en ethische principes. Het naleven van strikte regelgeving en het behouden van integriteit in hun handelen kan een uitdaging vormen, vooral wanneer er druk is om bepaalde doelen te bereiken of winst te maximaliseren. Het is essentieel dat bankiers zich bewust zijn van deze ethische valkuilen en zich inzetten voor eerlijkheid, transparantie en verantwoordelijkheid in al hun zakelijke beslissingen.

Bankiers moeten voortdurend op de hoogte blijven van veranderende regelgeving en compliance-eisen, wat extra druk kan leggen op hun dagelijkse taken.

Bankiers moeten voortdurend op de hoogte blijven van veranderende regelgeving en compliance-eisen, wat extra druk kan leggen op hun dagelijkse taken. De constante evolutie van wet- en regelgeving in de financiële sector vereist dat bankiers hun kennis voortdurend up-to-date houden en zich aanpassen aan nieuwe vereisten. Dit kan leiden tot een verhoogde werklast en druk, aangezien bankiers niet alleen moeten voldoen aan bestaande regels, maar ook snel moeten reageren op nieuwe voorschriften om naleving te garanderen. Deze voortdurende veranderingen kunnen het uitvoeren van hun reguliere taken bemoeilijken en extra stress veroorzaken binnen de toch al veeleisende werkomgeving van een bankier.